P2P-кредитование в узком смысле — это прямой заём между частными лицами без банка-посредника. В России этим термином часто называют и другие продукты: краудлендинг — коллективные займы бизнесу через инвестиционные платформы, а также вложения в микрофинансовые компании. Юридическая модель здесь важнее рекламного названия: от неё зависят применимый закон, лимиты, возможность проверить оператора в реестре Банка России и порядок взыскания долга. Для инвестора это высокорисковое вложение, а не аналог банковского вклада.
Предупреждение о рисках: Инвестирование в ценные бумаги связано с риском частичной или полной потери вложенных средств. Стоимость активов может как расти, так и снижаться. Данная статья носит информационный характер и не является индивидуальной инвестиционной рекомендацией. Перед принятием инвестиционных решений проконсультируйтесь с квалифицированным финансовым советником.
Какие сервисы относят к P2P-кредитованию в России в 2026 году
После проверки реестров и официальных условий доступные варианты нужно разделить не по рекламе, а по модели работы:
- Классический C2C-займ между физлицами — BezBanka. Сервис работает вне реестра операторов инвестиционных платформ, поэтому инвестор самостоятельно оценивает контрагента и принимает риск невозврата.
- Займы малому и среднему бизнесу — JetLend и Поток. Это не классический C2C, а регулируемый 259-ФЗ рынок краудлендинга в России.
- Penenza больше нельзя считать доступной площадкой — Банк России исключил оператора из реестра 3 октября 2025 года.
- Zaymigo больше не является вариантом для внешнего частного инвестора — с 17 марта 2026 года компания имеет статус МКК, а не МФК.
Перед регистрацией сверяйте точное юридическое лицо, ОГРН и текущий статус. Совпадение названия бренда со старым обзором не подтверждает, что компания всё ещё вправе принимать деньги инвесторов. Для краудлендинга основной источник — актуальный реестр операторов инвестиционных платформ Банка России; для МФО — карточка участника финансового рынка и вид организации.


*Доходность указана как заявленная площадками (до налогов, комиссий и дефолтов) и не гарантирована. Перед вложением проверяйте статус площадки в реестре операторов инвестиционных платформ Банка России. Для неквалифицированных инвесторов действует лимит 600 000 ₽ в год на инвестплатформах из реестра ЦБ.
Схема работы p2p кредитования
Peer-to-peer кредитование – взаимовыгодное предложение, к преимуществам стоит отнести:
- Гибкость. Ни заемщик, ни кредитор не привязаны к жестким условиям. Стороны могут договориться о любой процентной ставке, обеспечении займа, сроке погашения, штрафных санкциях, досрочном погашении. В случае с банками такой гибкости нет.
- Заемщик может получить займ даже если банки ему отказывают. С реальным инвестором проще договориться.
- Кредитор понимает куда пойдут его деньги, это позволяет дополнительно оценить надежность заемщика. Для некоторых важна и психологическая составляющая, таким людям приятнее инвестировать в развитие конкретного дела чем в акции ETF или бумаги какой-нибудь компании.
- Заемщик и кредитор не обязаны встречаться лично. Взаимодействие между ними организовано через площадки-посредники, они же отвечают за безопасность, проверяя потенциальных заемщиков еще на этапе регистрации.
Что касается рисков, то ключевой из них – невозможность гарантировать на 100% возврат средств. Если заемщик не вернул займ, то даже обращение в правоохранительные органы не дает гарантий возврата денег. У ответчика может просто не быть имущества, реализация которого позволит выплатить долг.
Если, например, по вкладу в банке АСВ выплачивает компенсацию при банкротстве финучреждения, то peer-to-peer платформа такие компенсации не предусматривает. По данным Банка России и публикаций «Коммерсанта», в мае 2025 года доля просроченной задолженности на крупнейших российских краудлендинг-площадках превысила 15% — это реальный масштаб рисков, который нужно держать в голове перед каждым вложением.
Как реализовывается p2p кредитование
Выбор сводится к 2 вариантам:
- Личная встреча и заключение отдельного договора. Неплохой метод, но уместен разве что при больших суммах, рядовым инвесторам с капиталом до нескольких сотен тысяч рублей будет слишком неудобно встречаться с каждым потенциальным заемщиком.
- Использование площадок-посредников. Потенциальные заемщики размещают на них свои заявки, кредиторы выставляют предложения.
Независимо от типа площадки принцип работы в общих чертах один и тот же:
- Обе стороны размещают свои заявки и условия, на которых они готовы сотрудничать.
- Заемщики указывают детали по проекту, под который они хотят привлечь инвестирование. Это может быть что угодно, начиная с развития собственного бизнеса и заканчивая желанием перекредитоваться на более выгодных условиях.
- На основе указанных деталей заемщикам присваивается уровень риска.
- Стороны контактируют друг с другом и либо выбирают готовые заявки, либо договариваются о новых условиях.
Прежде чем переходить к примерам платформ, важно разобраться с терминологией, потому что в России «p2p-кредитованием» в быту называют сразу несколько разных схем, у которых разное правовое регулирование:
- Классический C2C-займ (физлицо → физлицо). Регулируется только Гражданским кодексом РФ. Отдельного федерального закона о таком виде кредитования в России нет.
- Краудлендинг (P2B, физлицо → бизнес). Регулируется Федеральным законом № 259-ФЗ от 02.08.2019 «О привлечении инвестиций с использованием инвестиционных платформ». Все операторы обязаны быть в реестре Банка России (cbr.ru/admissionfinmarket/navigator/oip/). Для неквалифицированных инвесторов действует лимит — не более 600 000 рублей в год на инвестиции через одну или несколько таких платформ.
- Инвестиции в МФК. Это уже не p2p, а заём микрофинансовой компании по ФЗ-151 «О микрофинансовой деятельности». Минимальная сумма для внешнего физлица — 1 500 000 рублей (ст. 12 ФЗ-151). Важно различать статусы: МФК вправе привлекать такие займы при соблюдении требований закона, а МКК — только деньги учредителей, участников и юридических лиц.
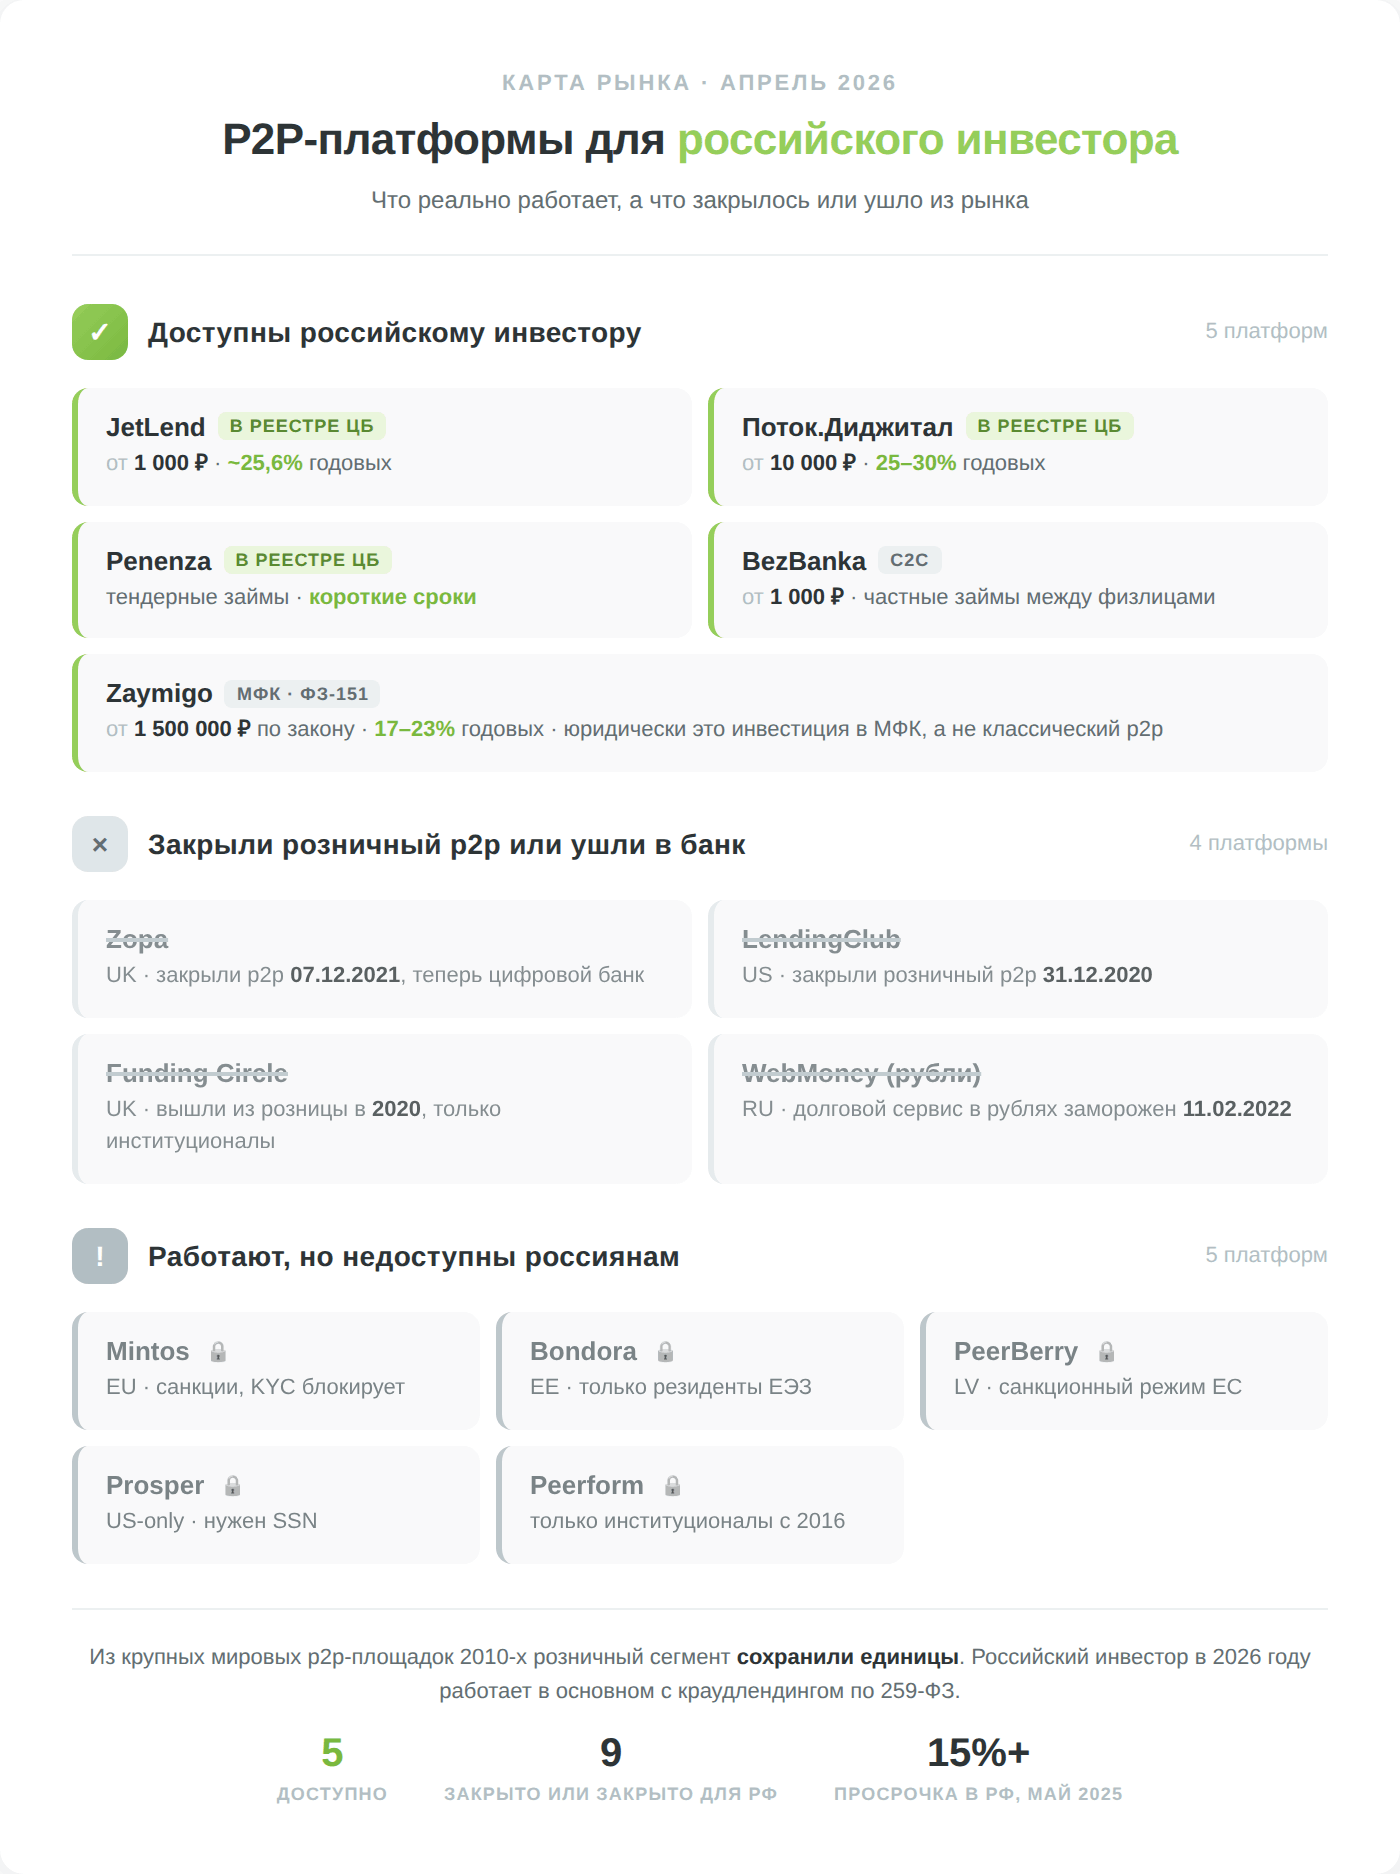
Что касается конкретных площадок, то ниже – примеры сервисов, которые в России и за рубежом так или иначе связывают с p2p-кредитованием. Начнем с тех, которые реально доступны российскому инвестору в 2026 году, а затем разберем западные платформы — большая часть из них либо закрылась, либо стала недоступной для резидентов РФ из-за санкций. Краткая карта рынка — на инфографике ниже:
JetLend
JetLend — действующий оператор инвестиционной платформы из реестра Банка России. Площадка соединяет частных инвесторов с малым и средним бизнесом, поэтому юридически это P2B-краудлендинг по 259-ФЗ, а не классический заём «физлицо — физлицо».
На официальной странице для инвесторов платформа показывает среднюю доходность около 23,2% годовых за последние 180 дней. Это динамический показатель самой JetLend, который меняется вместе с составом портфеля, дефолтами и ставками; его нельзя воспринимать как обещанную будущую доходность. Проценты указаны до индивидуального налогообложения, а возврат вложений не застрахован АСВ.
Минимальная доля в одном займе начинается от 100 рублей. Для автоматической стратегии платформа указывает стартовый баланс от 10 000 рублей: эта сумма распределяется между большим числом заёмщиков. Низкая доля в одной заявке полезна только при реальной диверсификации — вложение всей суммы в одну компанию не становится безопаснее из-за присутствия платформы в реестре.
JetLend проводит скоринг заёмщиков, присваивает им риск-категории и сопровождает взыскание, но не отвечает собственными средствами по каждому займу. Инвестору нужно смотреть не только на среднюю ставку, но и на просрочку по поколениям выдач, фактическую долю дефолтов, срок займа, наличие поручительства или залога и концентрацию портфеля. Для неквалифицированных инвесторов действует общий лимит 600 000 рублей в год по 259-ФЗ.
Поток.Диджитал
ООО «Поток.Диджитал» также остаётся в реестре операторов инвестиционных платформ Банка России. Сервис финансирует малый и средний бизнес, а минимальная доля инвестора в одном займе на официальной странице начинается от 400 рублей. Срок займа — от одного до 24 месяцев, поэтому инвестор должен заранее учитывать отсутствие мгновенного выхода из большинства сделок.
Поток предлагает ручной выбор и готовые стратегии. На странице для инвесторов указаны ориентиры около 21,5% для стратегии с механизмом выкупа займа, 30% для базовой стратегии и 36% для более рискованного варианта. Это расчётные или заявленные ставки площадки, а не гарантированный результат: фактическая доходность уменьшается из-за дефолтов, задержек, комиссий и НДФЛ.
Даже название стратегии «Без риска» не отменяет кредитный риск. Обещанный платформой выкуп требования зависит от условий договора и способности самой платформы исполнить обязательство. Перед вложением нужно открыть правила стратегии, проверить момент перехода права требования, долю компенсации при взыскании и статистику просрочки. Для Потока действует тот же лимит 600 000 рублей в год для неквалифицированного инвестора, поскольку это инвестиционная платформа по 259-ФЗ.
Penenza: исключена из реестра
Penenza исторически финансировала участников государственных и коммерческих закупок, поэтому во многих старых обзорах её всё ещё называют действующей краудлендинговой платформой. Этот статус устарел: Банк России исключил оператора из реестра 3 октября 2025 года.
В решении регулятора указаны нарушения требований законодательства и срок прекращения оказания услуг — не позднее 21 ноября 2025 года. Поэтому Penenza нельзя включать в список площадок, доступных новому частному инвестору. Если у пользователя остались старые требования или документы, порядок дальнейших действий нужно проверять по договору, уведомлениям оператора и официальным сообщениям регулятора, а не по прежним рекламным условиям.
Zaymigo: инвестиционный вариант больше недоступен
Zaymigo никогда не была классической P2P-платформой: инвестор предоставлял заём самой микрофинансовой компании, а не выбирал конкретного заёмщика. Но и прежнее описание инвестиционного продукта с входом от 1,5 млн рублей больше не соответствует текущему статусу организации.
Согласно карточке Банка России, статус МФК был прекращён 16 марта 2026 года, а с 17 марта компания зарегистрирована как МКК. Микрокредитная компания не вправе привлекать займы обычных внешних физических лиц: такой источник финансирования доступен ей только от учредителей, участников и юридических лиц.
Следовательно, старый инвестиционный оффер Zaymigo нельзя использовать как актуальную альтернативу P2P или краудлендингу. Сам факт присутствия компании в реестре МФО подтверждает надзорный статус, но не означает право принимать деньги у розничного инвестора — для этого критично различие между МФК и МКК.
BezBanka
BezBanka — один из немногих российских сервисов, работающих в чистой логике C2C: займы выдают друг другу физические лица, без банка и без МФК. Оператор — ярославское ООО «P2P ЦЕНТР». На официальном сайте отображаются около 191,5 тысячи зарегистрированных пользователей, более 86 тысяч завершённых сделок и совокупный объём около 548,6 млн рублей. Эти счётчики подтверждают активность сервиса, но не качество каждого займа и не вероятность возврата денег.
Платформа оценивает заемщиков по:
- Деловой активности. Показатель растёт, если клиент постоянно погашает займы вовремя и не имеет просрочек. Чем выше число, тем надёжнее заёмщик.
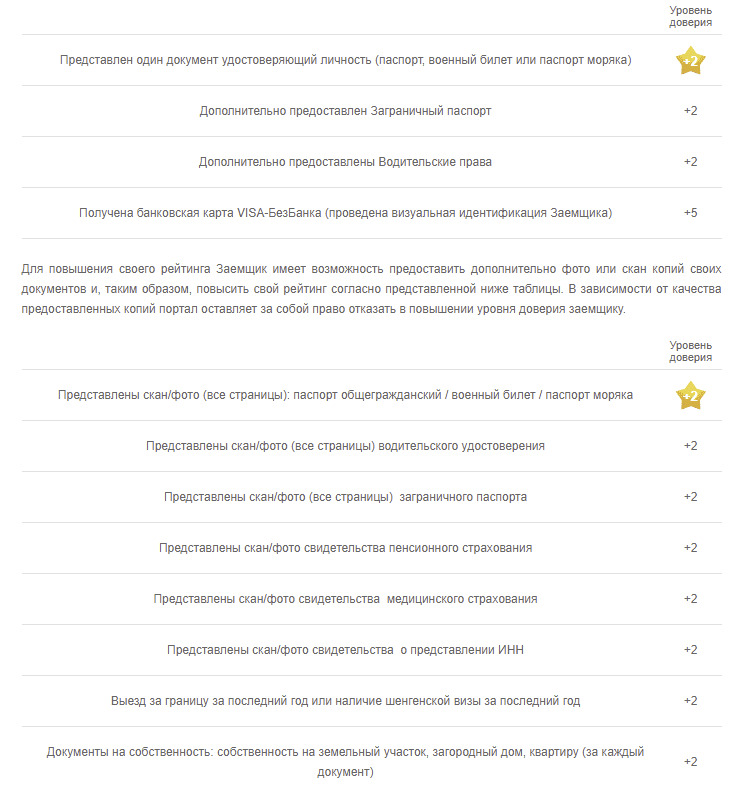
- Доверию. Рассчитывается на основе пакета документов, предоставленных пользователем. За каждый документ начисляется определённое количество баллов.
Для кредиторов условия следующие:
- Минимально допустимая сумма займа — от 1 000 рублей, верхняя граница ограничена 1,5 млн.
- Рейтинга кредиторов нет, компания ведет только внутренний учёт благонадежности. Если пользователь несколько раз подряд не перевёл деньги заёмщику, он будет заблокирован.
- Предусмотрена быстрая регистрация без объёмного пакета документов.
- Есть возможности заказать нужные документы для подачи заявления в суд. На сайте есть пошаговая инструкция, и в целом вопрос взыскания долгов через суд разобран неплохо.
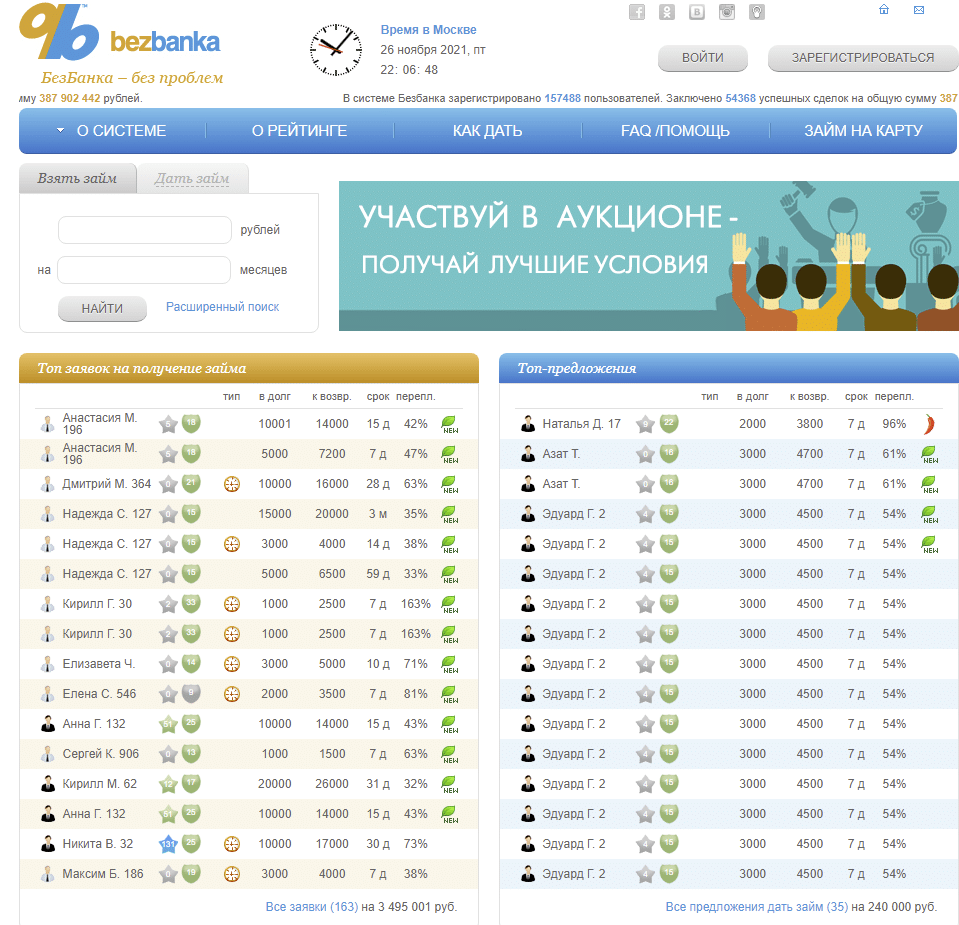
По мелким суммам и коротким срокам ставка для заёмщика может доходить до 96% годовых и выше — это плата за то, что банки таким клиентам обычно отказывают. Для инвестора это означает потенциально высокую доходность, но и риск, который выше, чем на тех же JetLend или Потоке.
Prosper
Prosper — одна из старейших p2p-площадок мира, работает с середины 2000-х. По состоянию на 2025–2026 годы это единственный крупный розничный p2p-маркетплейс для необеспеченных потребительских кредитов в США, который ещё открыт для розничных инвесторов: его более крупный конкурент LendingClub закрыл розничную программу ещё 31 декабря 2020 года.
Актуальные условия для заёмщиков:
- Размер займа — от $2 000 до $50 000 (раньше потолок был $40 000, лимит подняли).
- Ставка APR — от 8,99% до 35,99%. Конкретное значение зависит от кредитного скоринга заёмщика.
- Срок погашения — до 5 лет.
- Понадобится подтверждённый банковский счёт в США и стабильный доход.
Для инвесторов: формально минимальный вход всё ещё $25 за одну ноту, историческая средняя доходность — около 5,3% годовых. Это «плата за надёжность»: даже после ужесточения скоринга часть займов уходит в дефолт. С Prosper берут комиссию около 1% годовых от обслуживаемого баланса. Вторичный рынок нот закрыт — то есть досрочно выйти из инвестиции нельзя.
Для российского инвестора Prosper фактически недоступен: платформа работает только с гражданами и резидентами США, требует SSN и счёт в американском банке. Дополнительный минус для всех клиентов — крупная утечка данных в сентябре 2025 года, когда были скомпрометированы около 17,6 млн email-адресов и часть персональных данных пользователей.
Peerform
Peerform запускался как классический p2p-сервис, но ещё в ноябре 2016 года был куплен Versara Lending, и сейчас это уже не маркетплейс для розничных инвесторов. Платформа продолжает выдавать необеспеченные займы заёмщикам в США (диапазон сумм — до $25 000), но финансирование идёт от институциональных и аккредитованных инвесторов: целые займы (whole loans) продаются банкам и фондам по правилам SEC Reg D 506(c).
Розничный частный инвестор, в том числе из России, на Peerform зарегистрироваться не может — это важное изменение по сравнению с тем, как сервис выглядел в начале 2010-х. Старые статьи об «открытых ставках 5,99–29,99%» и «займах до $25 000 с открытой регистрацией» больше не отражают реальность.
Mintos
Латвийский Mintos — крупнейший p2p-маркетплейс в Европе. С августа 2021 года компания работает под лицензией инвестиционной фирмы, выданной Банком Латвии, подпадает под регулирование MiFID II/PRIIPs и входит в латвийскую систему компенсации инвесторам.
Минимальная инвестиция давно снижена с прежних $50 до €10, доступны евро, доллары и ряд других валют. Логика площадки осталась прежней: Mintos агрегирует займы, выданные большим количеством кредитных компаний по всему миру, а инвестор покупает их доли. Знакомая многим «buyback guarantee» с 2022 года официально переименована в buyback obligation («выкупное обязательство»), чтобы точнее отражать договорный, а не безусловный характер защиты. Под это обязательство подпадает около 99% размещённых займов.
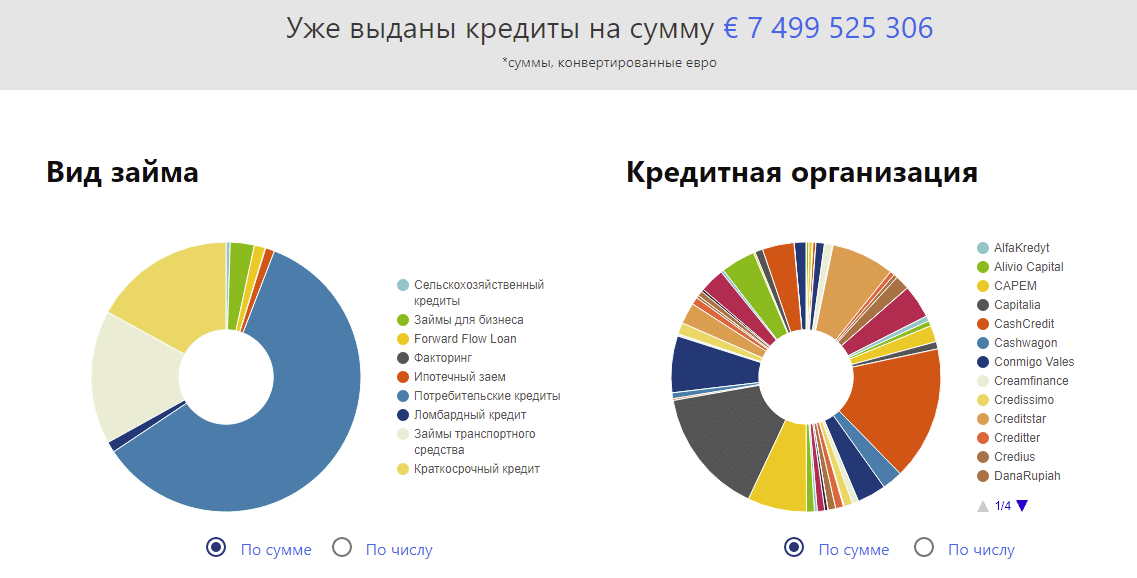
Реальность 2022–2026 годов: после 24 февраля 2022 года Mintos немедленно приостановил все российские и белорусские займы, миллионы евро инвесторов оказались заморожены в проблемных оригинаторах из этих юрисдикций. По более поздним оценкам самой платформы, потери по части замороженных кредиторов могут составить от 50 до 75% средств. Для резидентов России Mintos фактически закрыт: после 19-го санкционного пакета ЕС (23 октября 2025 года) и предыдущих ограничений открытие новых счетов российскими резидентами не проходит проверку KYC/AML, а у существующих пользователей возникают сложности с выводом средств из-за ограничений SWIFT.
WebMoney и закрытие p2p у Zopa: что случилось с прежними флагманами
В прежней версии этой статьи отдельными разделами шли долговой сервис WebMoney и британская Zopa — две площадки, которые в начале 2020-х считались примерами зрелого p2p. Сейчас обе фактически выбыли из числа доступных вариантов, и об этом честнее сказать прямо.
11 февраля 2022 года Банк России отозвал лицензию у КБ «Банк ККБ» — кредитной организации, которая была банком-гарантом для рублёвых кошельков WebMoney (WMR/WMP). С этого дня операции с рублёвыми кошельками заморожены, а вместе с ними фактически перестал функционировать и долговой сервис в рублях. Валютные кошельки (WMZ, WME и другие) частично работают, но международные переводы для россиян ограничены санкциями. Полноценным каналом p2p-кредитования WebMoney в России больше не является.
История Zopa оказалась еще короче. 7 декабря 2021 года компания, основанная в 2005 году и считавшаяся первой в мире p2p-платформой, объявила о полном закрытии направления p2p-кредитования. Все портфели были выкуплены банковским подразделением Zopa Bank (банковскую лицензию компания получила в 2020 году), к концу января 2022 года инвесторы получили свои деньги обратно. Сейчас Zopa — обычный британский цифровой банк, который предлагает резидентам Великобритании текущие счета, накопительные продукты и потребительские кредиты, но никакого «розничного p2p» там больше нет.
Это часть более общего тренда: в 2020–2022 годах из розничного p2p ушли все западные «гиганты». LendingClub закрыл свою p2p-программу 31 декабря 2020 года, Funding Circle в Великобритании прекратил приём розничных инвесторов в 2020-м и затем окончательно ушёл из розницы, теперь работает только с институциональными деньгами. Для розничного европейского инвестора реально «живыми» остаются маркетплейсы вроде Mintos, Bondora, PeerBerry — и почти все они либо недоступны россиянам напрямую, либо открывают счета только нерезидентам ЕС в исключительных случаях.
Перспективы p2p кредитования
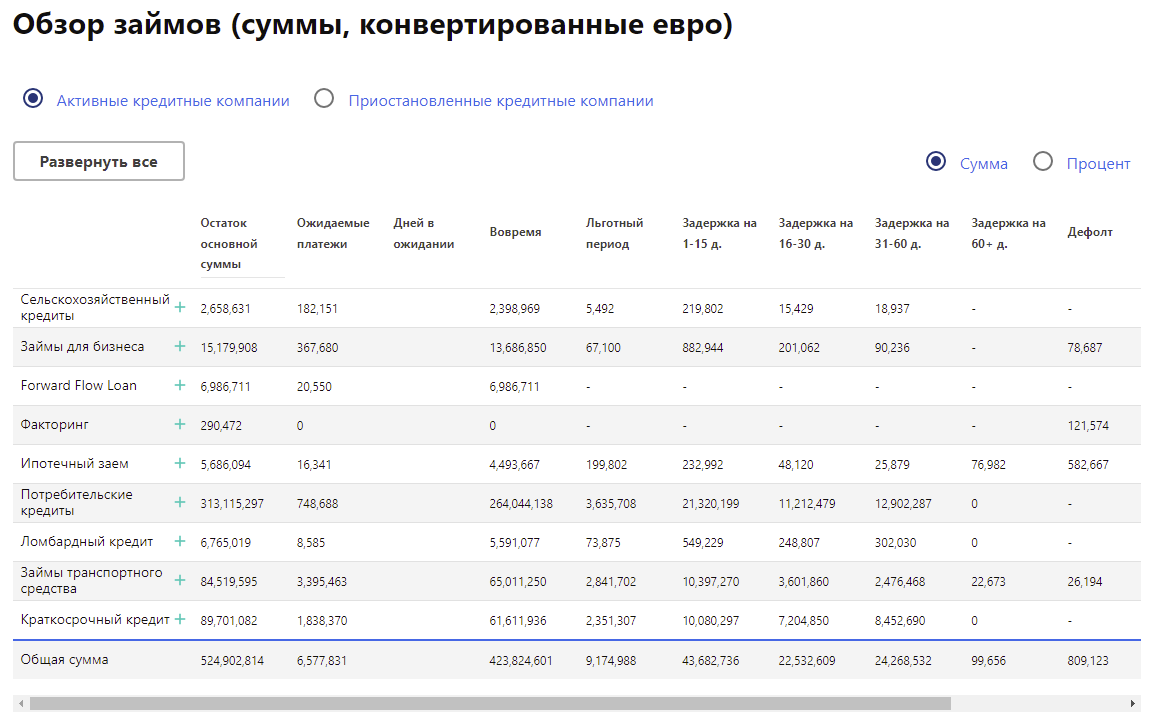
В целом равноправное кредитование выглядит уже не как новинка, а как зрелый сегмент: первые сервисы такого типа начали работать в 2005 году, и за 20 лет рынок прошёл полный цикл — от первого энтузиазма до череды громких закрытий. На постсоветском пространстве p2p развивается, есть государственное регулирование (259-ФЗ для краудлендинга, реестр операторов инвестплатформ ЦБ), но платформ намного меньше по сравнению с Западом, и «классический» p2p «физлицо ↔ физлицо» остаётся нишевым — большую часть рынка занял краудлендинг для бизнеса.
Главный тренд последних лет — институционализация. Маркетплейсы, которые начинали как площадки для розничных инвесторов, постепенно переориентировались на банки и фонды: так уже сделали LendingClub (закрыл розничный p2p в конце 2020 года), Funding Circle (вышел из розницы в 2020-м), Zopa (превратилась в банк и закрыла p2p в декабре 2021-го). Розничный инвестор остался в основном на нескольких европейских маркетплейсах и нескольких российских краудлендинг-платформах.
Ключевое преимущество подхода — максимальная гибкость. Займы можно брать на разные сроки, плата за использование заёмных средств колеблется в широком диапазоне. Некоторые платформы предлагают страховку инвестиций или обязательство обратного выкупа.
Ключевой риск связан с отказом заёмщика возвращать долг. Никто не может гарантировать, что очередной соискатель — например, на платформе BezBanka — не собирается вас обмануть. Также нет гарантий, что суд сможет помочь. На крупных российских краудлендинг-площадках доля просроченной задолженности в мае 2025 года, по данным «Коммерсанта», превышала 15% — это не «бумажный» риск, а реальный масштаб дефолтов.
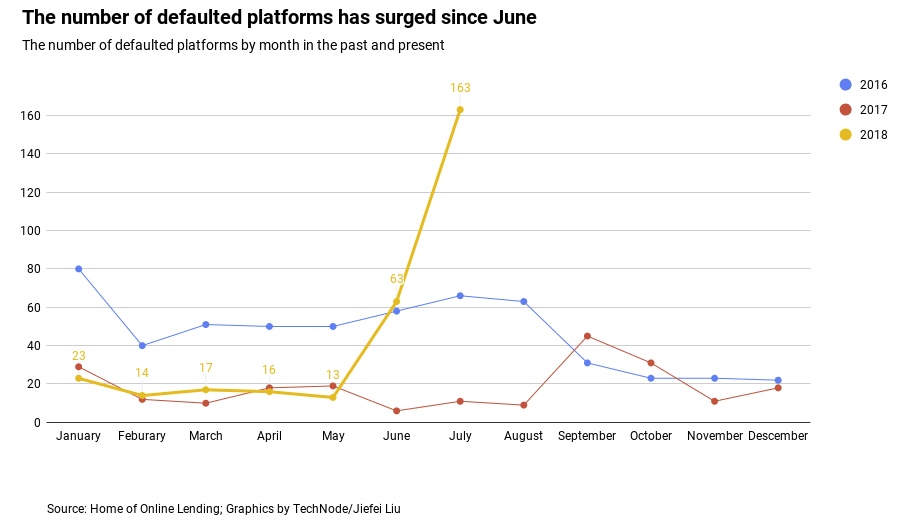
На ранних этапах развития рынок может быть перегрет, это сопровождается ростом количества проблемных компаний. Самый известный пример — Китай, где в 2018 году буквально за пару месяцев на порядок выросло количество обанкротившихся p2p-платформ. Масса инвесторов осталась без денег, после чего регулятор фактически закрыл рынок.
Налоги и правовая рамка для российского инвестора
С 1 января 2025 года в России действует прогрессивная шкала НДФЛ. Для процентов, полученных по займам и через краудлендинг, ставки следующие:
- 13% — пока совокупный годовой доход не превышает 2,4 млн рублей;
- 15% — на часть дохода от 2,4 до 5 млн рублей;
- 18% — от 5 до 20 млн рублей;
- 20% — от 20 до 50 млн рублей;
- 22% — на часть дохода свыше 50 млн рублей.
Для большинства частных инвесторов реально работает базовая ставка 13%. Важный момент: при займах между двумя физлицами обязанность задекларировать доход и уплатить НДФЛ всегда лежит на инвесторе-займодавце — обычное физлицо не может быть налоговым агентом (ст. 226 НК РФ). Заёмщик сам удерживает НДФЛ как налоговый агент, только если он организация или ИП. В остальных случаях инвестор подаёт форму 3-НДФЛ до 30 апреля следующего года. На крупных краудлендинг-платформах удержанием налога занимается сама площадка по агентской схеме либо это нужно делать самостоятельно — уточняйте этот момент при регистрации.
Другая важная норма — лимит для неквалифицированных инвесторов. По 259-ФЗ физлицо без статуса квалифицированного инвестора может вложить через инвестиционные платформы не более 600 000 рублей в календарный год суммарно. Это касается действующих операторов, включая JetLend и Поток, но не исключённой из реестра Penenza. Лимит не относится к классическим C2C-займам по ГК РФ. Для МФО правила зависят от статуса: МФК может привлекать деньги внешнего физлица при минимальной сумме 1,5 млн рублей, тогда как МКК — в том числе нынешняя Zaymigo — не может использовать этот источник финансирования.
Рекомендации по работе с p2p платформами
P2P — высокорисковый инструмент, поэтому перед стартом честно оцените свою готовность к потерям с помощью теста риск-профиля. Цель инвестора заключается в отсеивании ненадежных соискателей и площадок. Для этого:
- Проверяйте, есть ли площадка в реестре операторов инвестиционных платформ Банка России (cbr.ru/admissionfinmarket/navigator/oip/). Если речь идёт о краудлендинге для бизнеса и сервиса в реестре нет — это уже повод отказаться.
- Отсеивайте новичков. Чем меньше у заёмщика истории на платформе, тем выше риск.
- Обращайте внимание на внутренние рейтинги, это не 100%-ная гарантия, но всё же повышает шансы на возврат денег.
- Если речь идет о крупной сумме, то можно проверить кредитную историю в БКИ.
- Диверсифицируйте риски. Не вкладывайте все деньги в одного заёмщика и не держите весь портфель на одной платформе. На JetLend или Потоке для этого даже не нужно ничего изобретать — можно дробить капитал на сотни заявок автоматически.
- Настороженно относитесь к тем, кто соглашается на любой процент и любые условия займа. Скорее всего, такой заёмщик и не планирует возвращать деньги, его цель — получить кредит и исчезнуть.
- Помните о лимите 600 000 рублей в год для неквалифицированных инвесторов на инвестплатформах из реестра ЦБ.
Лучше всего работать с сервисами, дробящими капитал инвестора и направляющими его к разным заёмщикам. Это автоматическая бесплатная диверсификация рисков — глупо не пользоваться такой возможностью.
Калькулятор: сколько реально останется после дефолтов и налога
Заявленная площадкой доходность — это «до вычетов». Реальный результат уменьшают невозвраты (дефолты), комиссия сервиса и НДФЛ. Подставьте свои параметры и посмотрите, во что превращаются заявленные проценты и обгоняет ли p2p банковский вклад:
Расчёт ознакомительный: предполагает постоянные ставки и простой процент, дефолт — как безвозвратную потерю доли вложенного за срок. Реальный результат зависит от диверсификации, реинвестирования и восстановления части долгов через суд. Не является инвестиционной рекомендацией. Все вычисления выполняются в вашем браузере.
Заключение
P2P кредитование действительно может быть выгоднее по сравнению с предложениями банков. Выгода достигается главным образом за счёт гибкости и возможности договориться об условиях с кредитором.
Если оценивать рынок с позиции российского частного инвестора, то в 2026 году остаются две разные ветви: нишевые C2C-займы между физлицами, представленные BezBanka, и регулируемый краудлендинг бизнесу через действующих операторов вроде JetLend и Потока. Penenza исключена из реестра, а Zaymigo после перехода в статус МКК больше не является вариантом для внешнего физлица. Большинство западных площадок либо закрыли розничное P2P-направление, либо недоступны резидентам России. Высокая заявленная ставка — это плата за кредитный риск, а не гарантированный пассивный доход, поэтому проверка статуса, диверсификация и контроль просрочки важнее рекламного рейтинга сервиса.