МММ Сергея Мавроди продавала гражданам акции, сертификаты и билеты, а цены покупки и выкупа объявляла сама. В первые месяцы 1994 года эти цены быстро росли, но их рост не означал, что у компании появились активы для расчёта со всеми покупателями. К концу июля выкуп по прежней цене стал недоступен, и МММ объявила новый курс выкупа по 950 рублей за акцию вместо более 100 тысяч рублей незадолго до обвала.
Предупреждение о рисках: Информация в этой статье носит общеобразовательный характер и не заменяет консультацию квалифицированного финансового специалиста. Мы не несём ответственности за решения, принятые на основе данного материала. Финансовая ситуация каждого человека индивидуальна — перед принятием решений учитывайте свои обстоятельства.
Что представляла собой МММ
Сергей Мавроди создал кооператив МММ в 1989 году вместе с братом Вячеславом и Ольгой Мельниковой. Первоначально они продавали оргтехнику. В октябре 1992 года появилось акционерное общество открытого типа, АООТ «МММ». Продажа его бумаг населению развернулась в 1993–1994 годах. Поэтому дата регистрации общества и начало массового привлечения денег — разные этапы истории.
У МММ были реальные юридические лица и зарегистрированные выпуски акций. Сама регистрация не подтверждала доходность покупки. Решающее отличие от обычной инвестиции заключалось в том, что цену бумаг назначала и рекламировала структура Мавроди, а не независимый рынок на основании раскрытых финансовых результатов. Покупатель рассчитывал продать бумагу следующему участнику или обратно МММ дороже. Общее устройство такой финансовой пирамиды Банк России описывает как выплаты одним участникам за счёт денег, привлечённых от других.
Уже в июне 1994 года современная событиям пресса отмечала, что компания не раскрывала, куда направляла привлечённые средства, и не публиковала регулярную финансовую отчётность. Поэтому проверить, хватит ли активов на заявленные выкупы, покупатель не мог.
Акции, сертификаты и билеты: что покупали люди
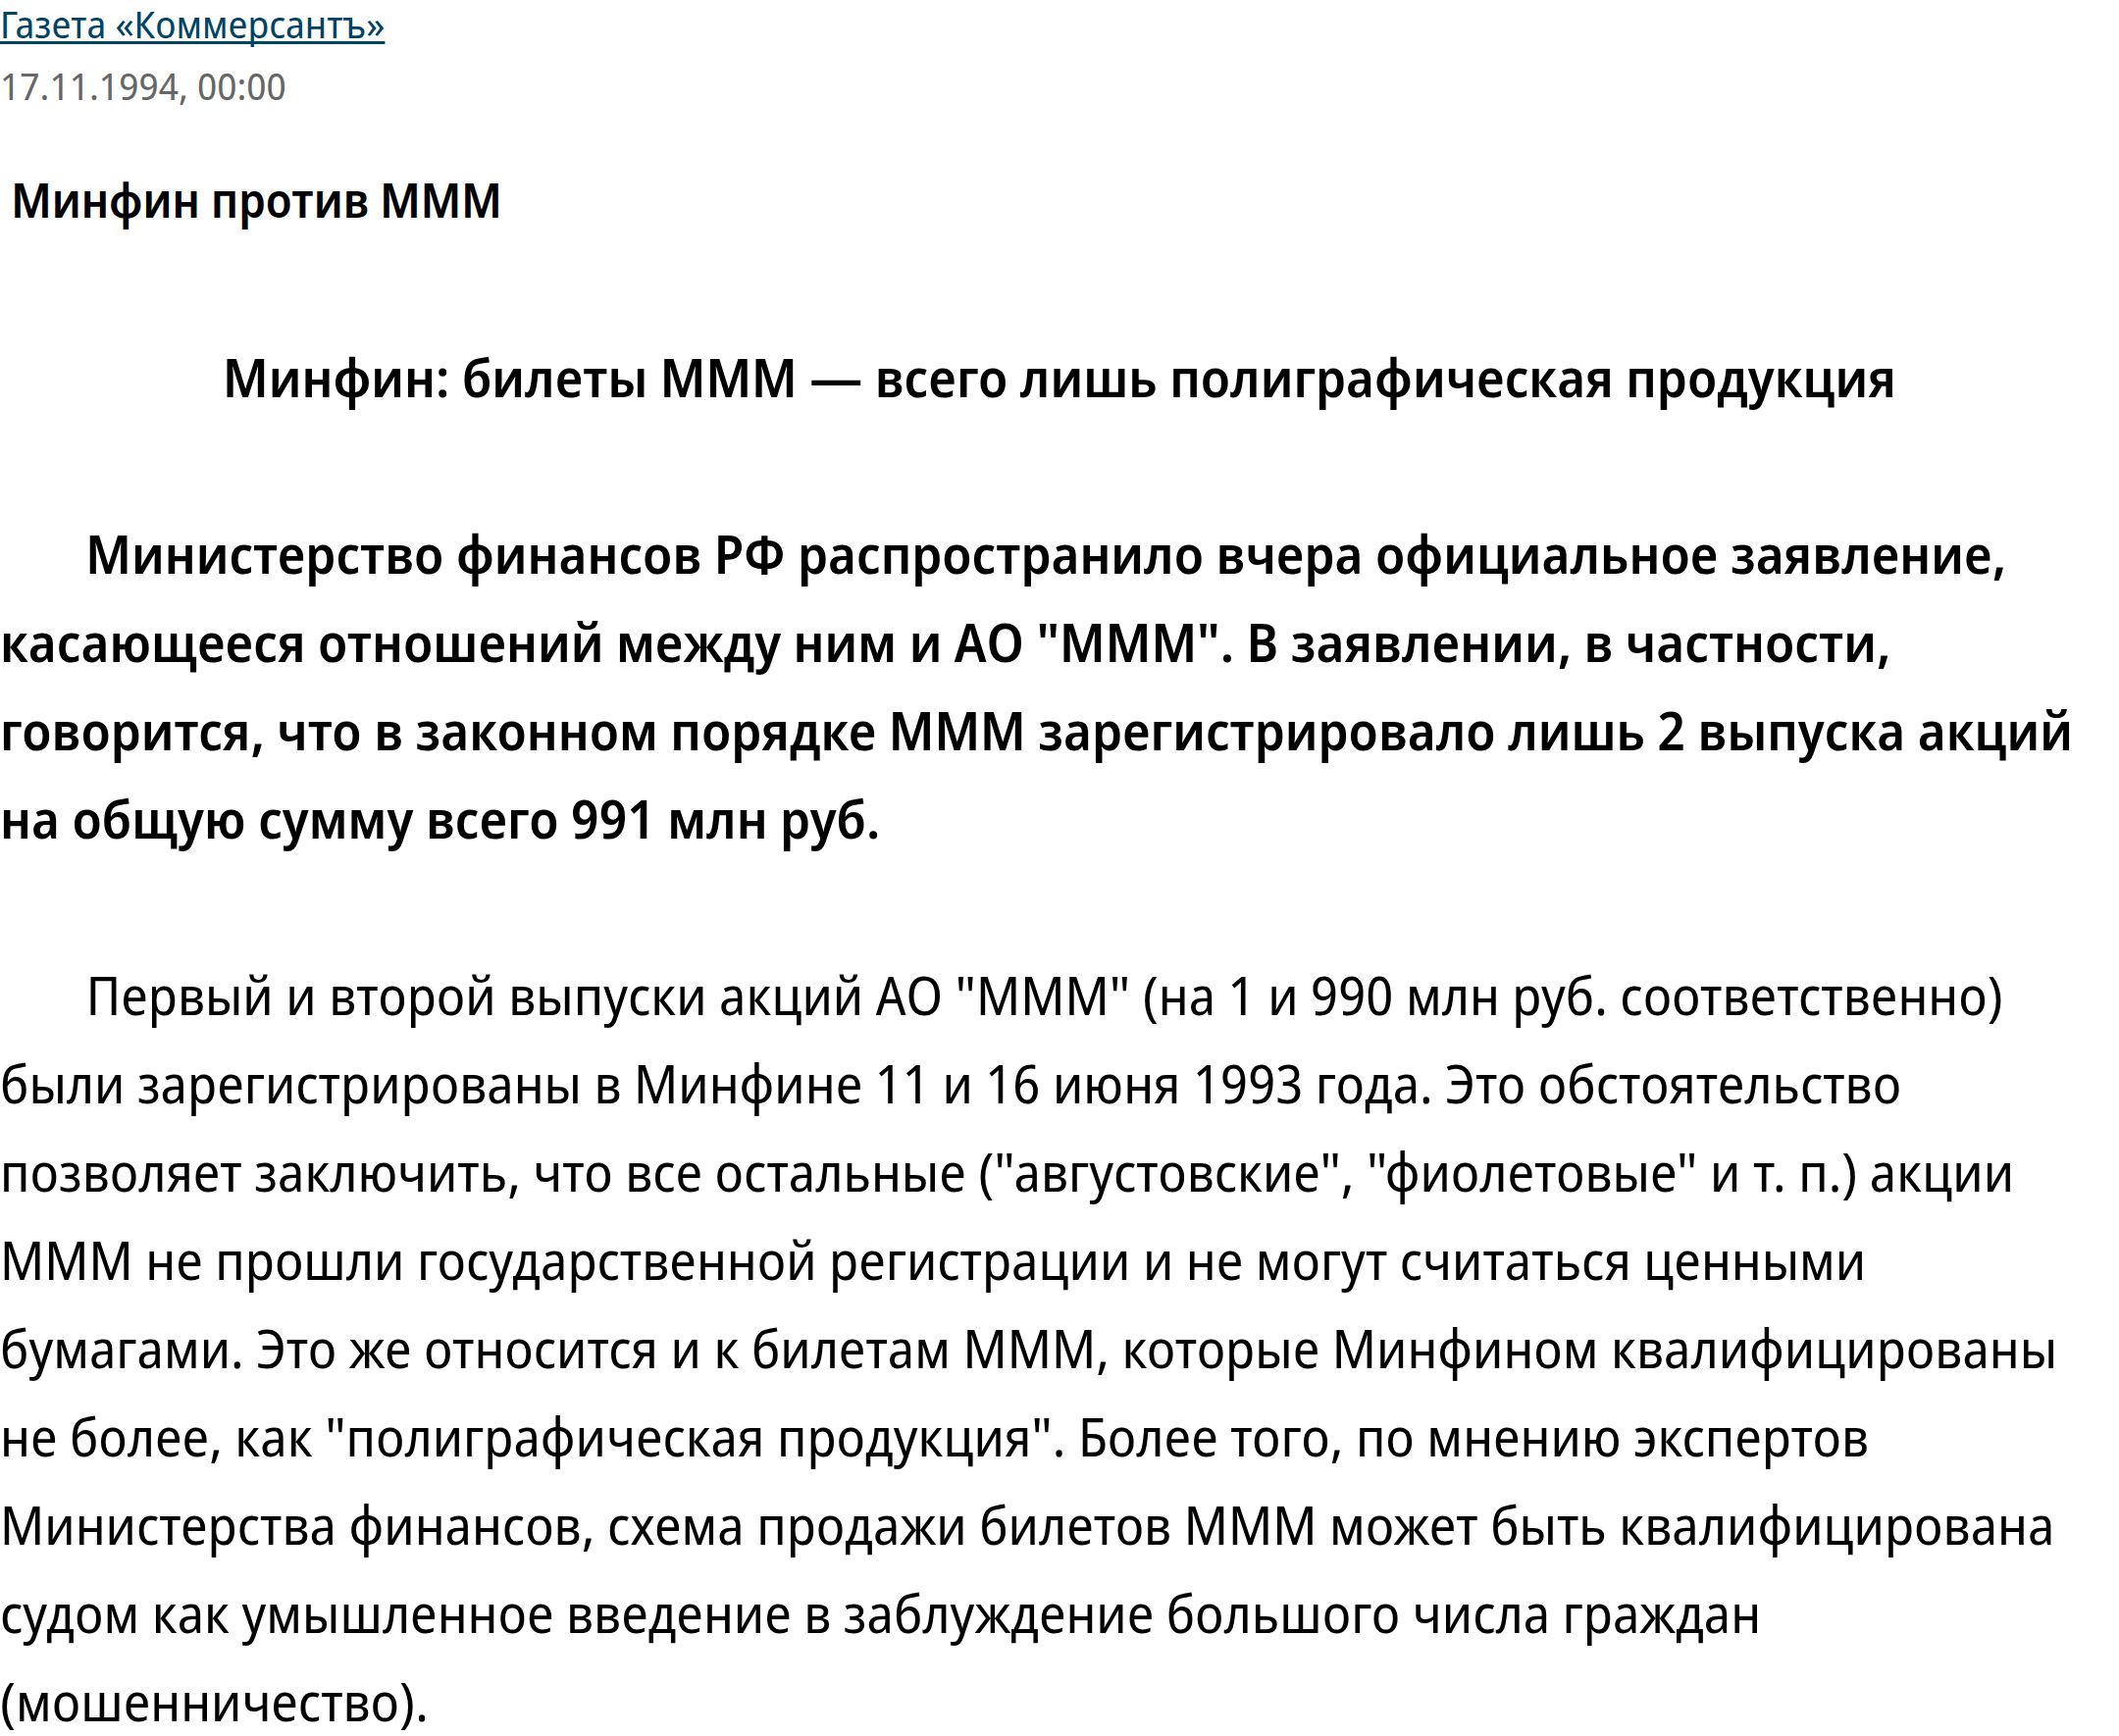
Разница между тремя видами бумаги важнее их внешнего сходства. В опубликованном заявлении Министерства финансов от ноября 1994 года сказано, что государственную регистрацию получили только два выпуска акций АО «МММ» общей номинальной стоимостью 991 млн рублей. При номинале акции 1000 рублей это соответствует 991 000 акциям. Минфин не считал ценными бумагами незарегистрированные разновидности акций и билеты МММ.
| Что предъявляли покупателю | Что это означало | Чего бумага не гарантировала |
|---|---|---|
| Зарегистрированная акция АООТ | Участие в конкретном выпуске акций общества | Рост цены и обязательный выкуп по объявленному курсу |
| Сертификат акции | Документ, связанный с правами на указанные в нём акции; его значение зависело от выпуска и эмитента | Того, что любой похожий бланк относился к зарегистрированному выпуску |
| Билет МММ | Продаваемая МММ бумага, стоимость которой соотносили с ценой акции | Прав акционера: Минфин не признавал билет ценной бумагой |
В августовском разборе «Коммерсанта» 1994 года сообщалось, что 100 билетов приравнивали к 1 акции. Это был способ обозначить объявленную цену, а не государственная регистрация билетов как акций. На одном бланке могли указывать сразу несколько билетов. Указанное количество не превращалось в количество зарегистрированных акций.
Проверять надо и название эмитента. В семейство МММ входили разные юридические лица. Общее слово на их бумагах не делало каждый документ акцией АООТ «МММ». Покупателю было ещё труднее доказать размер требования, если цену конкретного документа не записывали в договоре или квитанции.
В ноябре 1994 года владельцы билетов заявляли в суде, что не стали акционерами и не получили прав на дивиденды или имущество общества. Представитель МММ отрицал и наличие договоров займа. Их спор показывает, почему правовая форма документа была не формальностью, а частью финансового риска.
Как работали самокотировки и выплаты
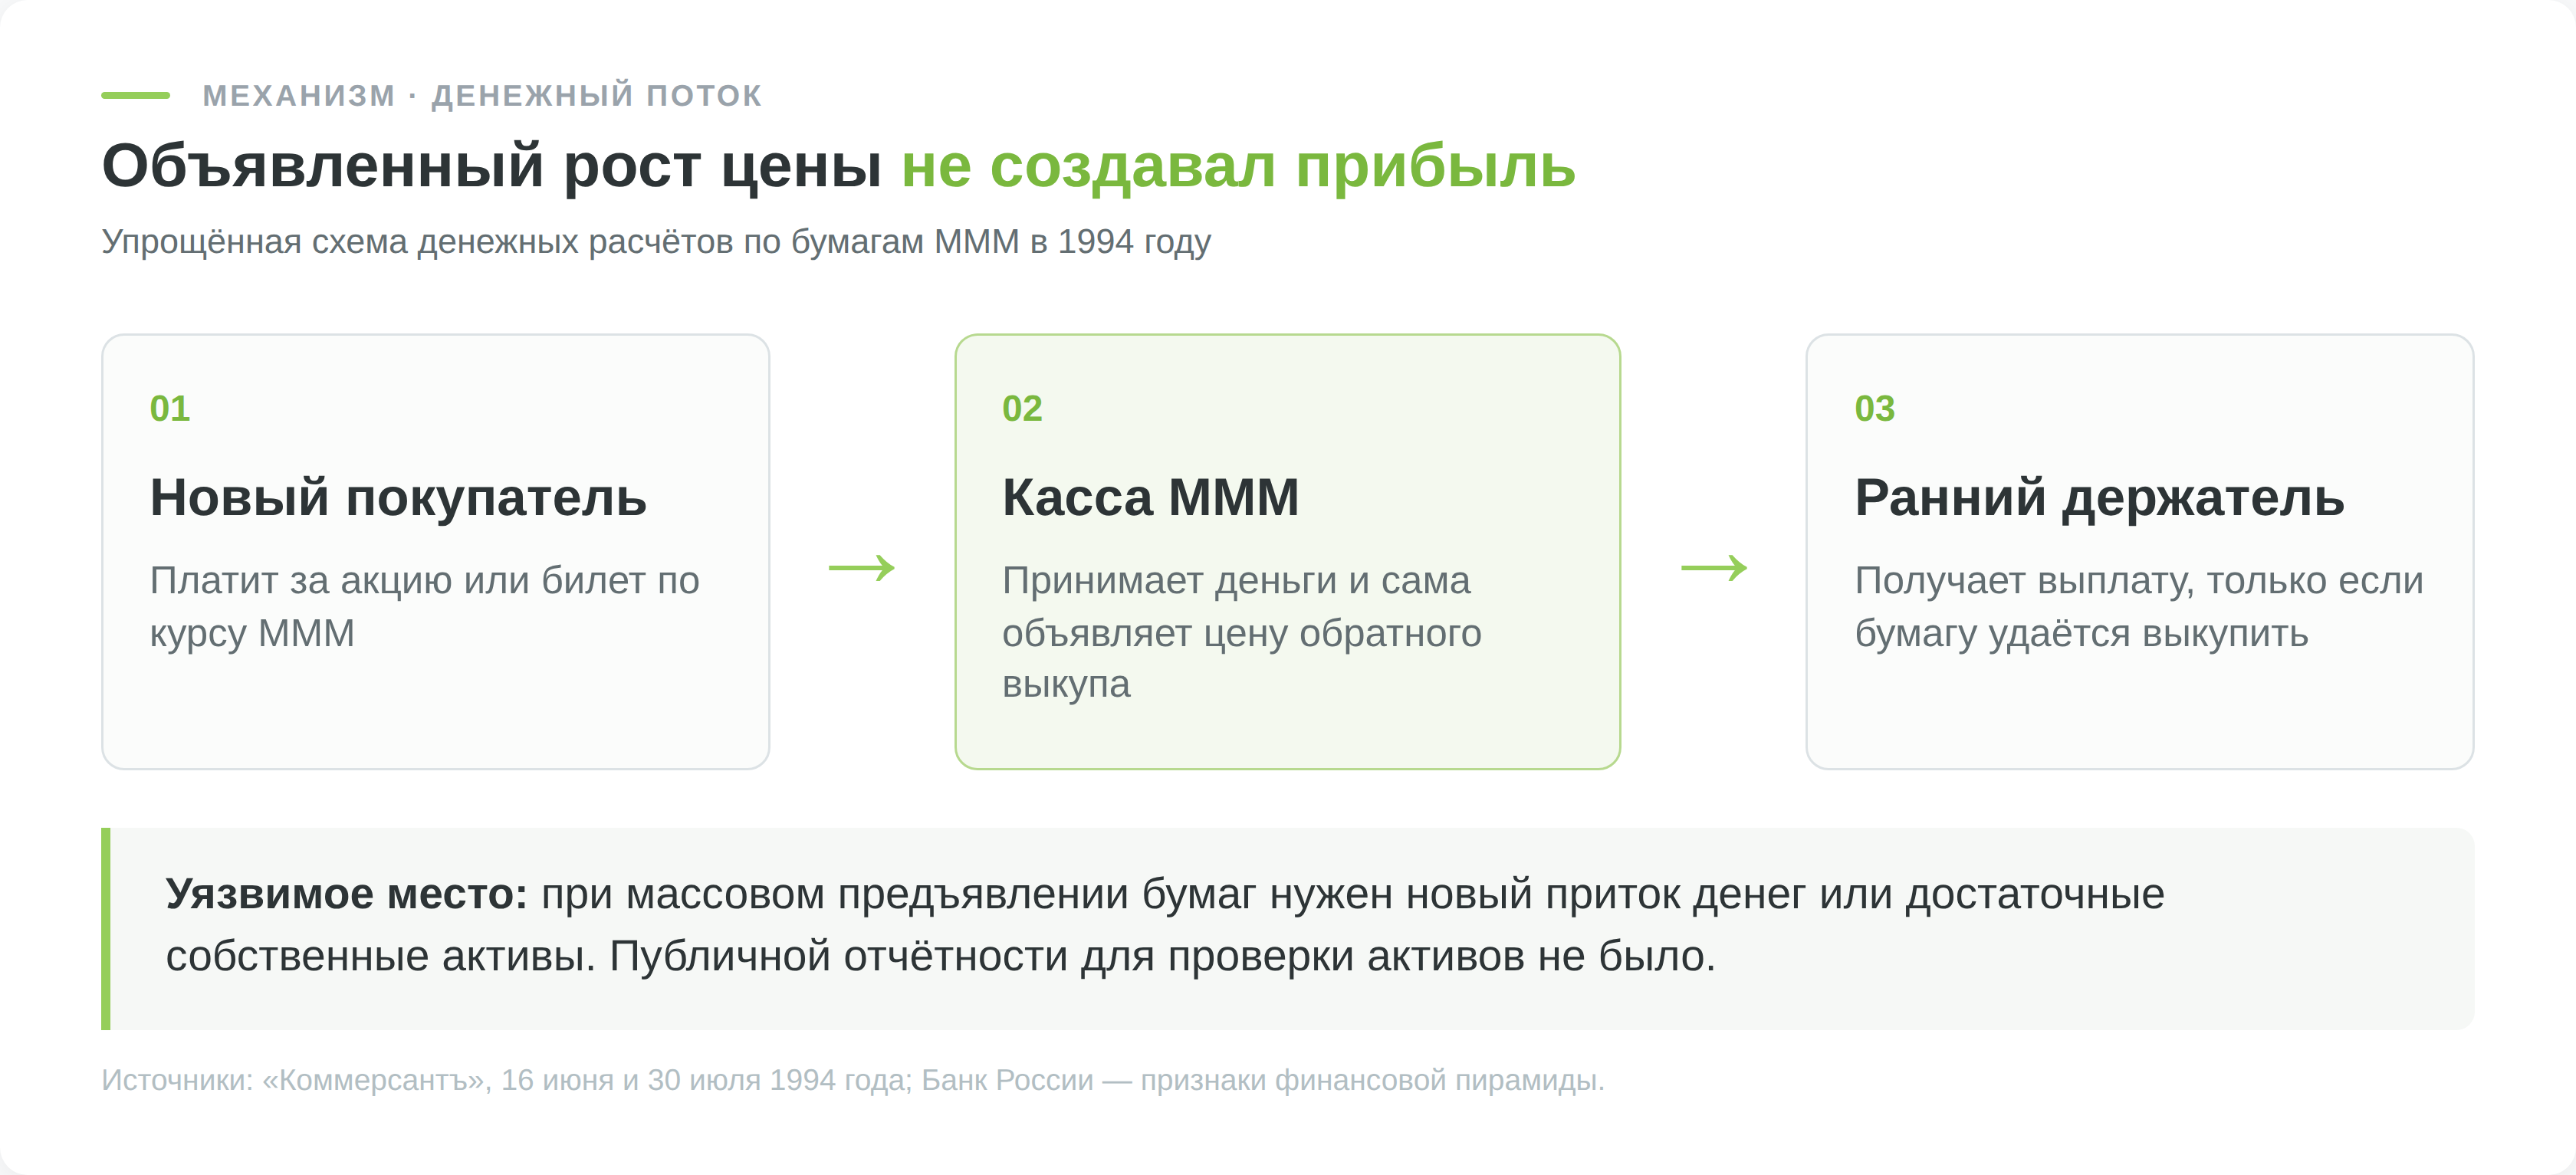
МММ объявляла цену продажи бумаги человеку и цену обратного выкупа. Разница между ценами была спредом, а не дивидендом. Рост объявленной цены создавал видимость заработка, пока оставалась возможность найти покупателя или получить деньги в пункте выкупа. Финансовые результаты компании не объясняли такого роста. Публикуемые самим продавцом котировки нельзя принимать за подтверждение доходности каждого участника.
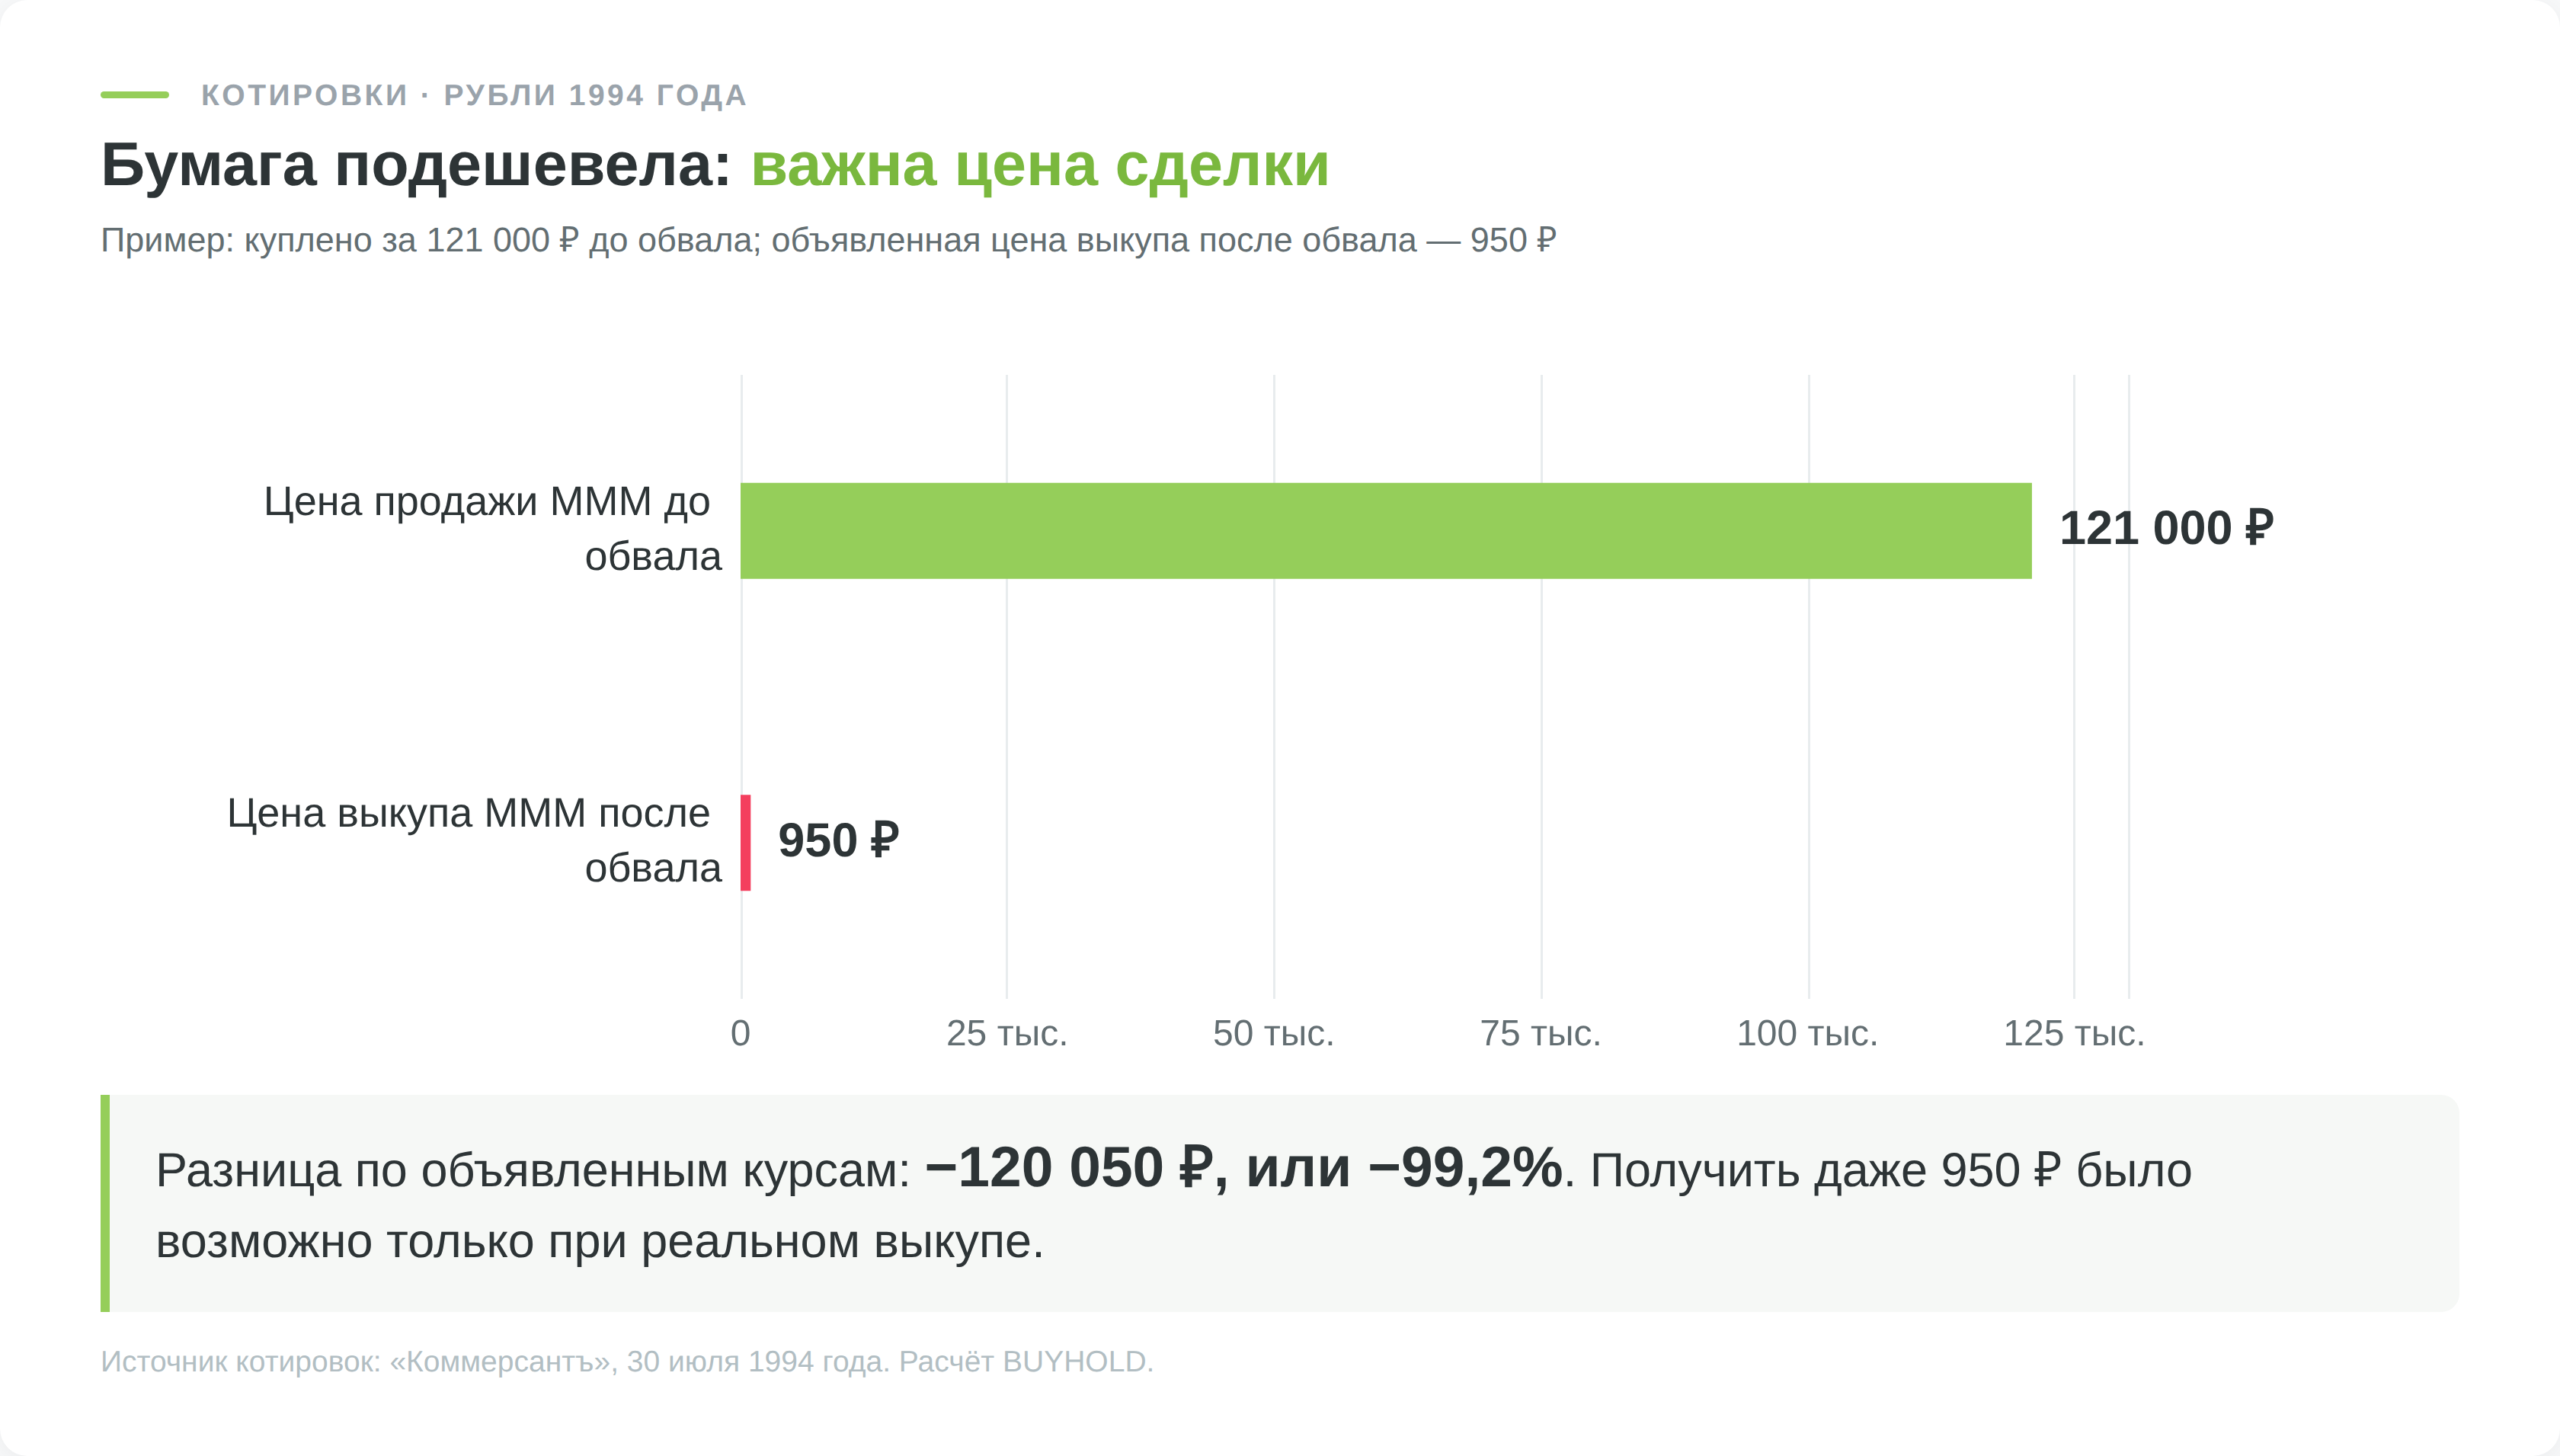
Зафиксированные газетой котировки перед обвалом позволяют оценить риск на одной покупке. Официальный курс покупки и продажи акции МММ составлял около 115 000 и 121 000 рублей соответственно. Если человек купил одну акцию за 121 000 рублей, то после объявления нового курса МММ предлагала выкупать её за 950 рублей. Разница составляет 120 050 рублей, или примерно 99,2% цены покупки. Это расчёт в номинальных рублях 1994 года, без пересчёта на нынешние деньги. Он предполагает, что покупателю вообще удалось продать бумагу по новому курсу.
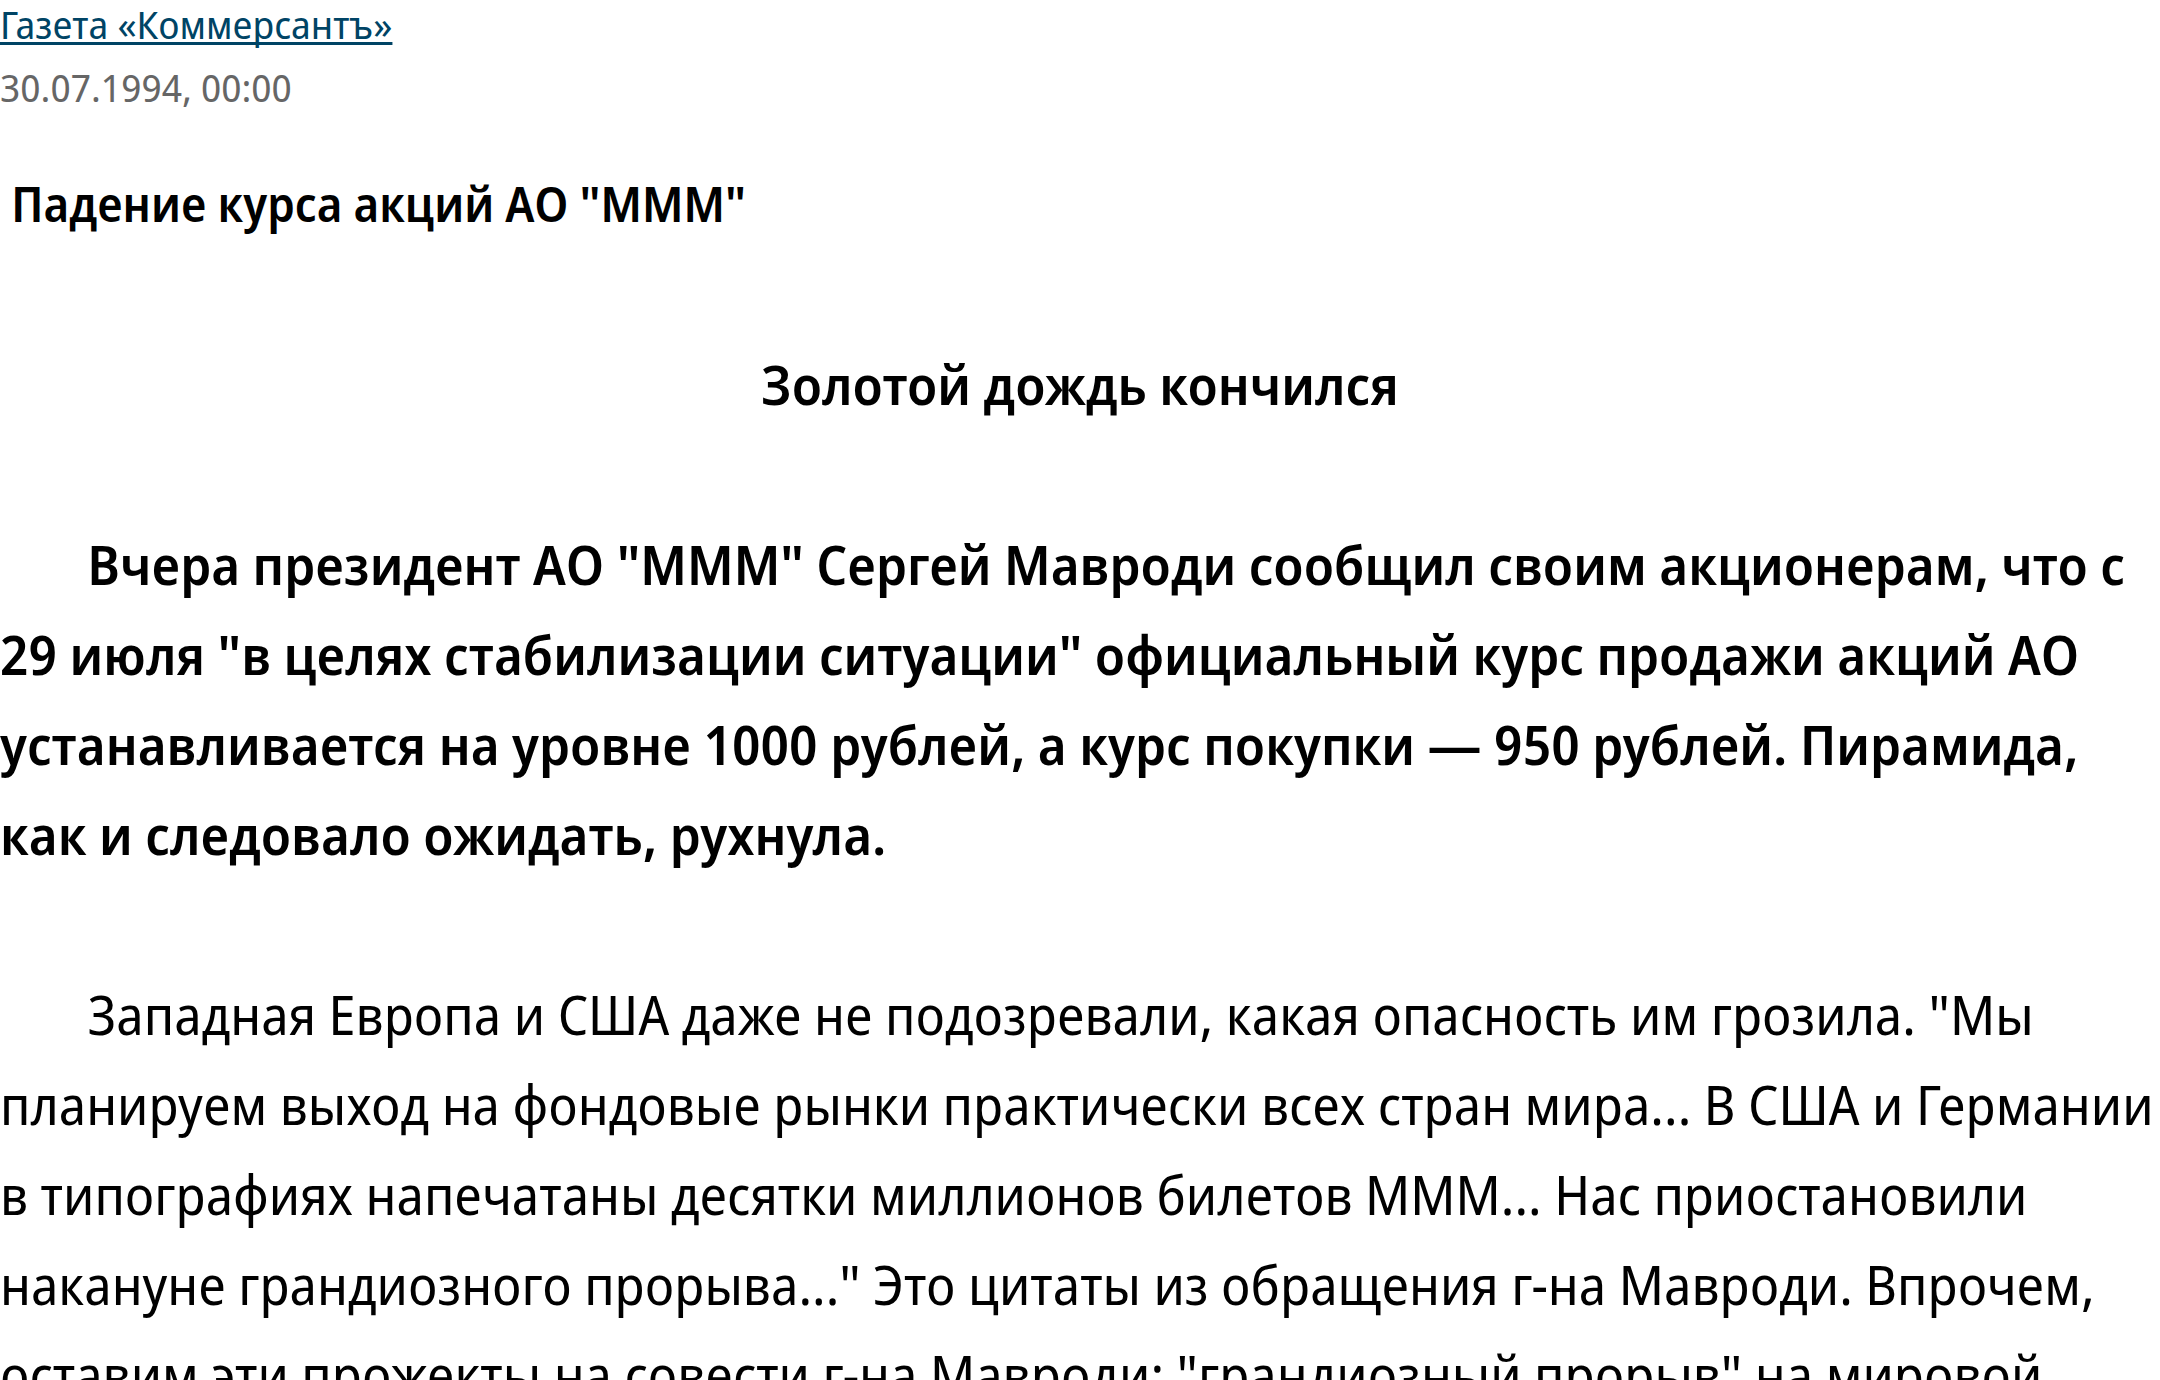
Газета тогда же сообщала, что из нескольких московских пунктов покупки и продажи работал лишь центральный, а независимые дилеры предлагали намного меньше объявленного курса. Значит, опубликованная котировка и реально доступная цена сделки уже расходились до окончательного обвала. Когда желающих забрать деньги оказалось много, прежний курс перестал быть исполнимым для большинства. Выплаты ранним покупателям не могли гарантировать расчёт со всеми: схема зависела от притока новых денег, а прозрачной отчётности о денежных потоках не было.
Разрыв возник ещё до официального обвала: газетный репортаж указывал, что независимые дилеры называли 40–50 тысяч рублей за акцию при объявленной МММ цене выкупа 115 тысяч. Это были предложения, а не доказанные сделки каждого держателя. Такое расхождение показывает, почему рекламируемый курс нельзя принимать за цену, по которой человек действительно получит деньги.
Масштаб обещанного рынку выкупа можно проверить арифметикой. Зарегистрированные выпуски имели общий номинал 991 млн рублей, то есть при номинале 1000 рублей на акцию речь шла о 991 000 акциях. Если условно оценить каждую из них по опубликованной перед обвалом цене обратной покупки 115 000 рублей, получится почти 114 млрд рублей. Это не установленный долг МММ.
Неизвестно, сколько бумаг находилось у населения и сколько держателей пришли бы одновременно. Расчёт лишь показывает порядок денег, которые потребовались бы при массовом выкупе по объявленному курсу. Билеты в него даже не включены.
Спрос на бумагу и платёжеспособность её продавца — разные величины. Пока покупатели приносили деньги быстрее, чем предыдущие участники предъявляли бумаги к выкупу, часть людей действительно могла получить прибыль. Этот наблюдаемый выигрыш создавал рекламе новые свидетельства успеха. Но чем выше поднималась объявленная цена, тем больше наличных требовалось для выкупа каждой старой бумаги. Если приток денег прекращался или многие требовали расчёта одновременно, ранее опубликованный курс терял практический смысл.
Почему реклама убеждала покупать
Телевизионная кампания показывала знакомые зрителю бытовые цели вместо устройства сделки. Герой покупает вещи для семьи и постепенно рассчитывает на большее. Лёню Голубкова играл актёр Владимир Пермяков. Репортаж «Коммерсанта» 1994 года описывал целую серию персонажей, через которых реклама превращала покупку бумаг в историю обычных людей.
Такая реклама подменяла главный вопрос. Покупатель видел, что участник истории получил деньги, но не видел подтверждения, из какого бизнеса компания собиралась платить всем остальным. Первые выплаты выглядели убедительнее любых обещаний, хотя зависели от сохранения притока новых покупателей. При этом нельзя считать рост собственной котировки МММ регулярным дивидендом по акциям. Выкуп бумаги и выплата дивиденда создают разные права и требуют разных источников денег.
Реклама работала на фоне резкого изменения привычных правил экономики. Для семьи, пытавшейся сохранить сбережения, решение могло выглядеть как выбор между падающей покупательной способностью наличных и быстро дорожающей бумагой.
Поэтому объяснять участие одной «жадностью» неверно и бесполезно. Такая оценка ничего не говорит о договоре, источнике выплат и возможности продать бумагу. Актёр в ролике и человек в очереди показывали социальное доверие, но не были независимыми свидетелями финансового состояния компании.
Ниже — сохранившаяся подборка рекламных роликов, размещённая на YouTube позднее их телевизионного показа. Она иллюстрирует язык кампании, но не служит источником сведений о финансовых результатах МММ.
Как произошёл крах летом 1994 года
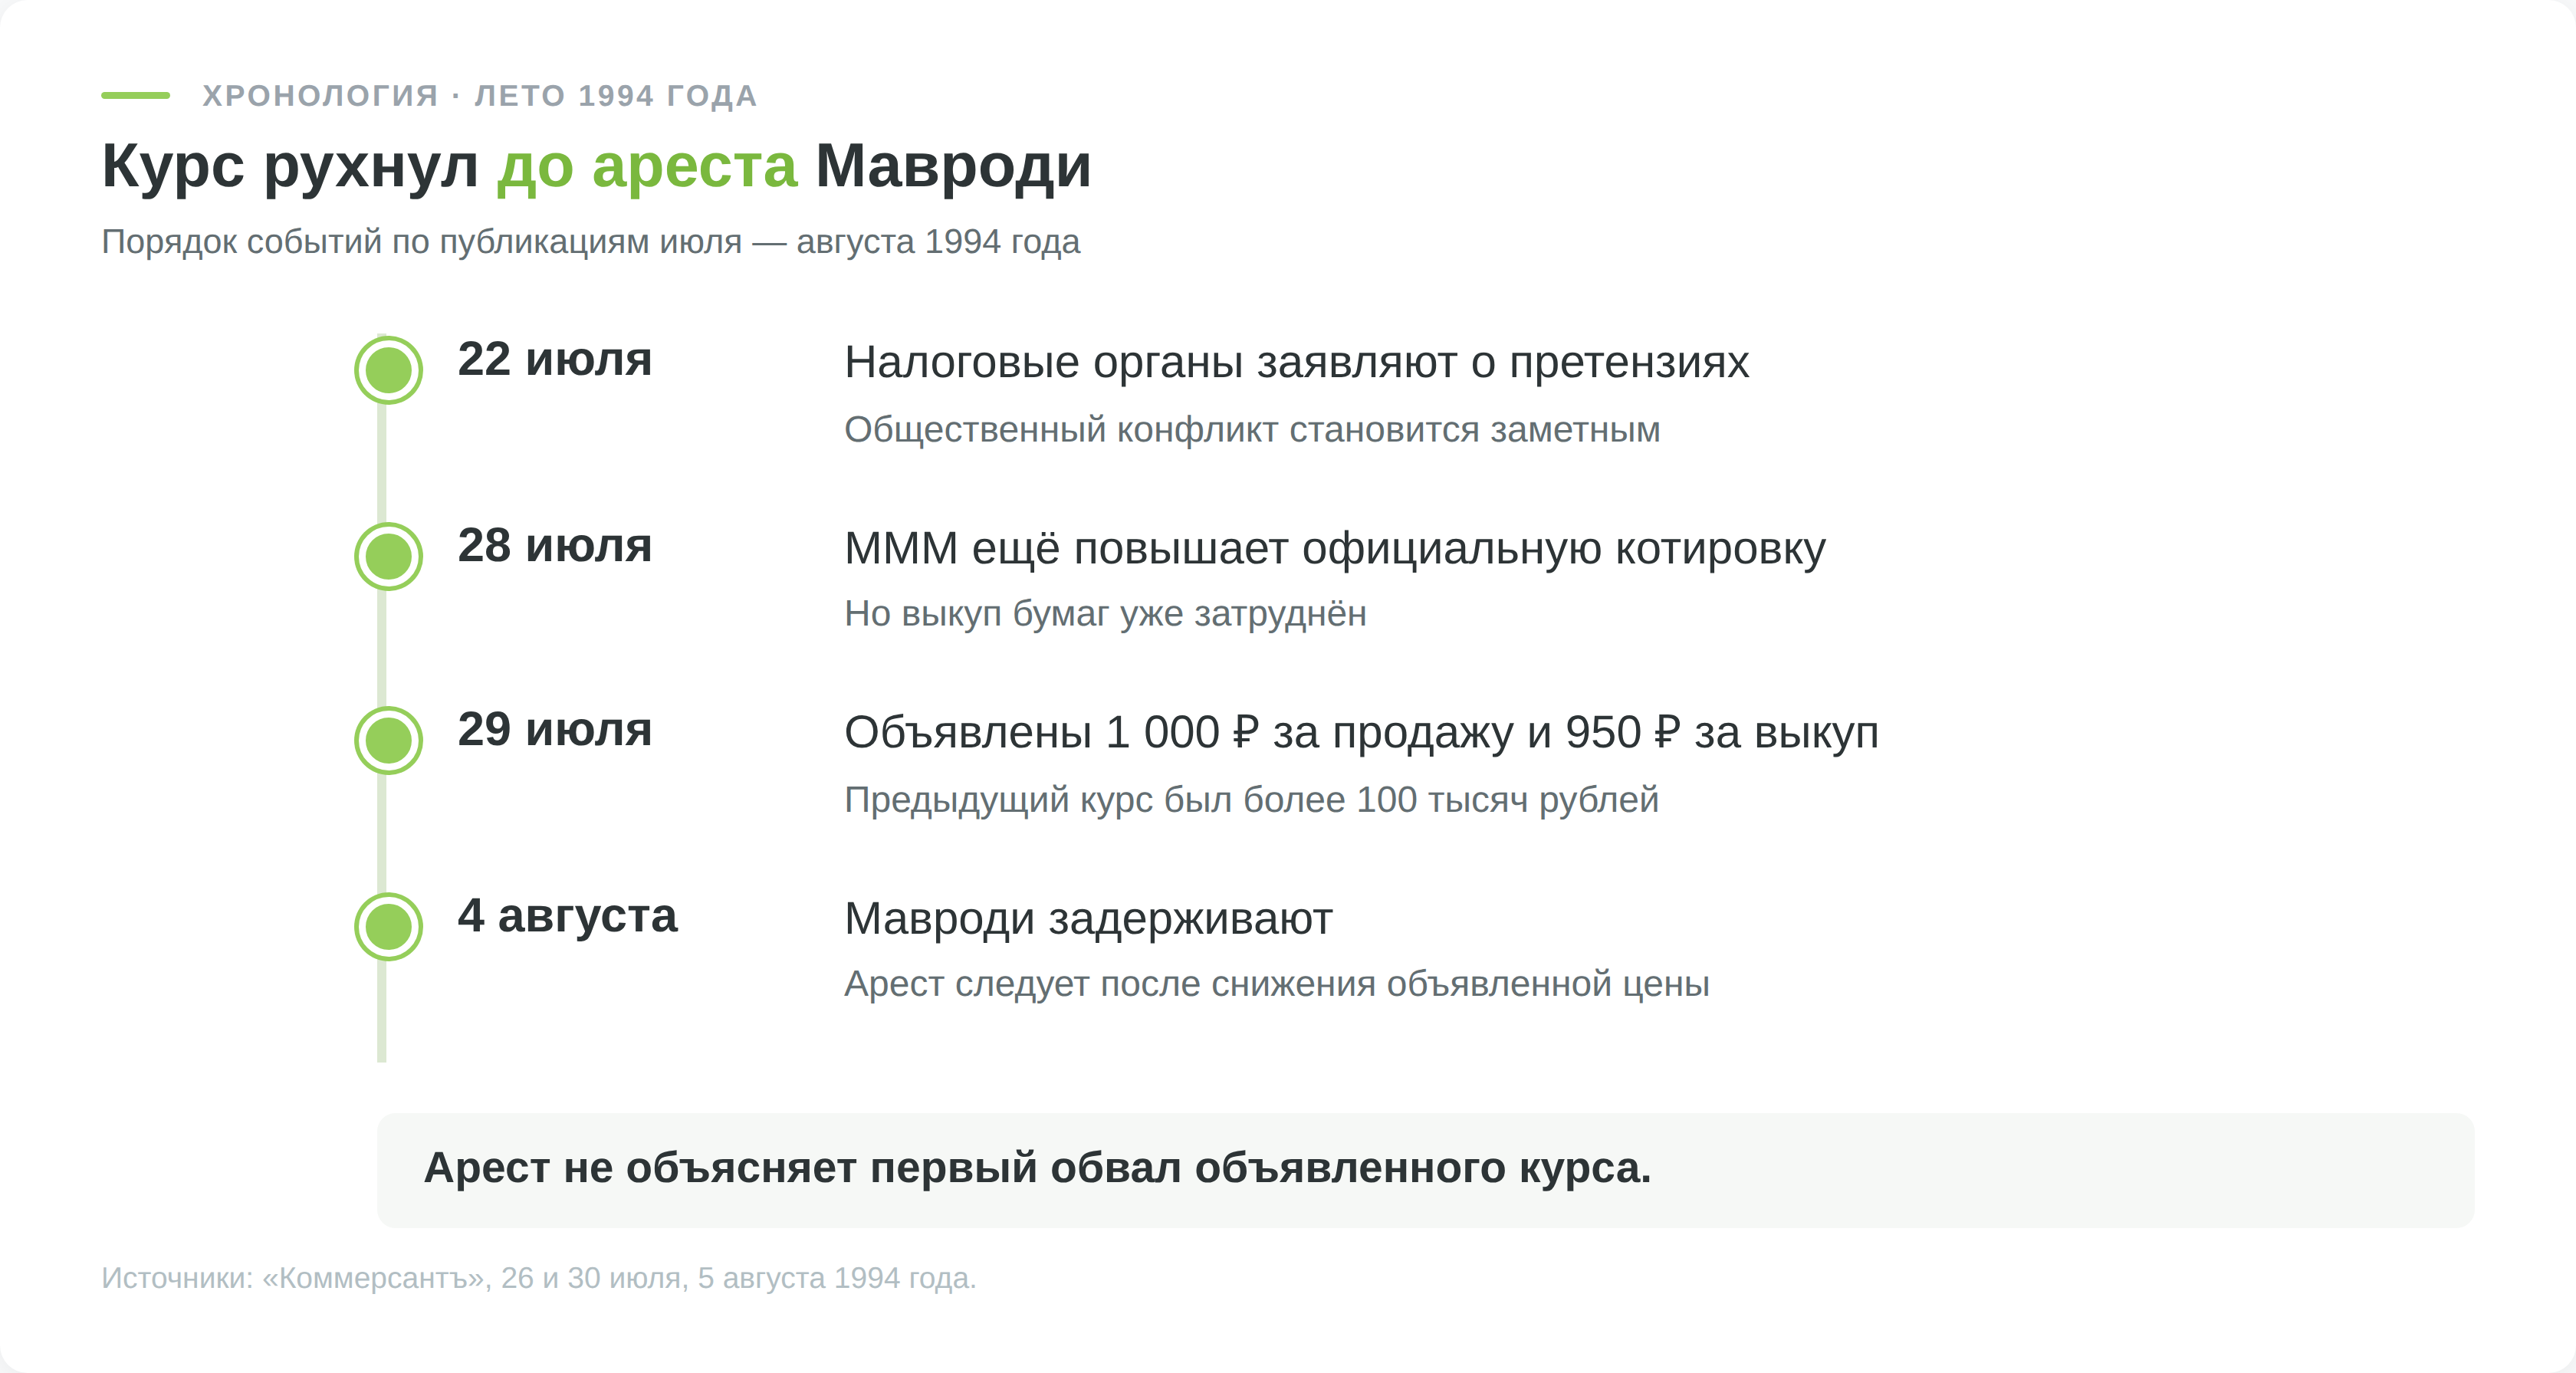
Обвал начался до ареста Сергея Мавроди. Это важно для причинно-следственной связи. Арест 4 августа не может объяснять снижение объявленной цены, о котором пресса сообщила в конце июля. Сначала появились претензии государственных органов и трудности с выкупом, затем МММ резко изменила котировки.
Источники расходятся в датировке начала обвала: музей Федерального фонда указывает 27 июля, а репортаж «Коммерсанта» от 30 июля фиксирует новые котировки с 29 июля. Печатный репортаж также сообщает, что 28 июля официальную котировку ещё повышали, но кризис выкупа уже продолжался. Во всех версиях цена обвалилась до ареста. Осенью 1994 года Мавроди вышел из СИЗО и 30 октября был избран депутатом Госдумы. Дело о мошенничестве и приговор относятся к последующим годам.
Изменение официального курса не было единственной ценой на руках у людей. Репортажи о торгах в августе и ноябре 1994 года показывают независимые цены на акции и билеты. Они сильно отличались от собственных объявлений МММ. У разных участников итог потому различался. Кто-то успел выйти раньше, кто-то получил лишь часть денег, а кто-то оставил у себя документ, который уже не находил покупателя. Оценить долю каждой группы по общему числу проданных билетов невозможно.
Сколько людей затронула МММ
Для масштаба МММ называют разные числа, потому что источники считают разных людей. Материал Федерального фонда приводит оценку от 10 до 14 млн вкладчиков МММ. В той же подборке указаны 4 млн акционеров «Хопёр-Инвеста» и 2,5 млн инвесторов «Русского дома Селенга». По этим оценкам МММ крупнейшая среди названных пирамид по охвату, но общего сопоставимого расчёта ущерба нет. Методика подсчёта 10–14 млн в материале не приведена; это оценка числа вкладчиков, а не реестр людей с доказанным окончательным убытком.
В уголовном деле потерпевшими признали свыше 10 тысяч человек, чьи требования проходили через следствие и суд. Одна цифра не опровергает другую. Участник схемы, человек с убытком и официально признанный потерпевший — разные категории.
Делить сумму по делу на оценочные 10–14 млн человек и выдавать частное за «средний убыток вкладчика» тоже нельзя. Числитель и знаменатель относятся к разным совокупностям. Кроме того, одни люди могли получить выплаты раньше краха, другие покупали несколько раз, а третьи не сохранили доказательств расходов. Честная оценка потерь потребовала бы реестра внесённых и возвращённых денег по каждому участнику. Такого общего проверенного реестра в приведённых источниках нет.
Приговор Мавроди и судьба АООТ «МММ»
Дело 1994 года началось с налоговых претензий. Позднее Мавроди предъявили обвинение в мошенничестве. В апреле 2007 года, как сообщал «Коммерсантъ», Чертановский районный суд Москвы признал его виновным по части 3 статьи 159 УК РФ и назначил четыре года шесть месяцев лишения свободы. Почти весь срок он к тому времени провёл под стражей. В мае 2007 года вышел на свободу. Судебное решение 2007 года нельзя описывать как приговор за нарушение нормы об организации пирамид, появившейся в законодательстве позднее.
Банкротство общества и судьба его основателя также не совпадают по датам. Суд признал АООТ «МММ» банкротом в сентябре 1997 года. По хронологии музея Федерального фонда, процедура завершилась в апреле 2003 года, а из государственного реестра юридическое лицо исключили 28 июля 2003 года. Согласно справке Федерального фонда, компенсации вкладчикам этого АООТ из средств Фонда не выплачиваются.
Следует различать уголовное наказание организатора, ликвидацию юридического лица и возврат денег покупателю. Приговор не означал автоматического возмещения каждому, кто когда-либо приобрёл билет. Ликвидация АООТ не превращала билет в банковский вклад. А отсутствие выплат именно по МММ из средств Федерального фонда не означает, что Фонд вообще не помогает пострадавшим от других организаций. Решение зависит от конкретного юридического лица и правил программы.
Сергей Мавроди умер в 2018 году. После истории АООТ 1990-х под тем же брендом возникали новые проекты, в том числе МММ-2011. Это были другие схемы и другой период. Их результаты нельзя прибавлять к числам уголовного дела о МММ 1990-х.