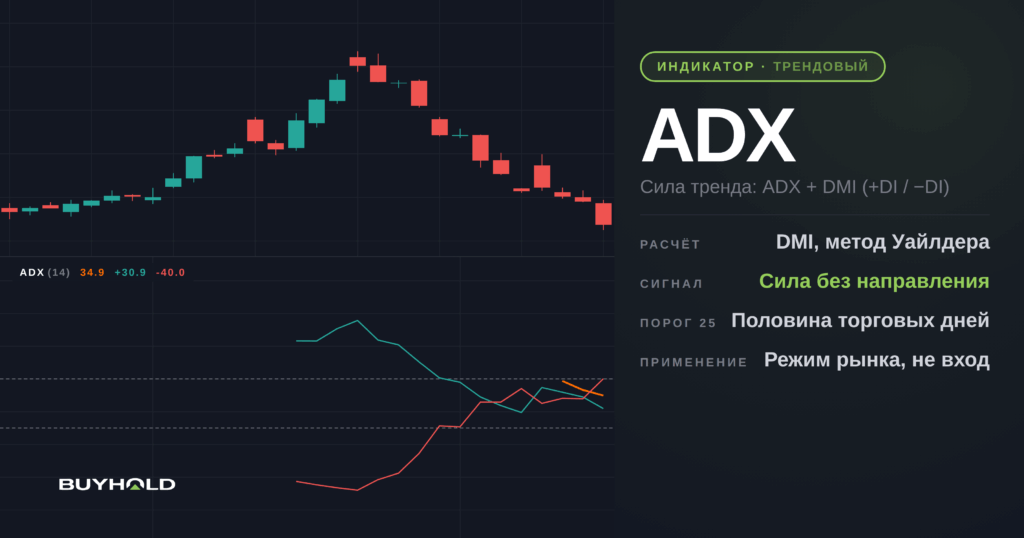
Индикатор ADX измеряет силу тренда и ничего не говорит о его направлении. Разница кажется формальной, пока не увидишь, чем она оборачивается на счёте. В октябре 2025 года на дневном графике ЛУКОЙЛа сложилась картина из учебника, бычья линия пересекла медвежью при ADX выше 25, а следующие три недели акция падала. Индикатор при этом рос, потому что он честно делал свою работу и мерил силу движения вниз. Ниже разбираем расчёт, настройки и сигналы индикатора ADX, а главное, проверяем на дневных данных Мосбиржи за 2019-2026 годы, что из привычных правил работает, а что оказалось преданием.
Предупреждение о рисках: Торговля на финансовых рынках (Forex, CFD, фьючерсы) сопряжена с высоким уровнем риска и подходит не всем инвесторам. По статистике, 70-80% розничных трейдеров теряют средства. Информация в этой статье носит исключительно образовательный характер и не является инвестиционной рекомендацией или призывом к торговле. Прошлые результаты не гарантируют будущую доходность. Перед началом торговли оцените свой уровень подготовки и финансовые возможности.
Что такое индикатор ADX и откуда он взялся
Average Directional Movement Index входит в набор инструментов, который Уэллс Уайлдер описал в книге «New Concepts in Technical Trading Systems», вышедшей в 1978 году в издательстве Trend Research. В той же книге появились RSI, ATR и Parabolic SAR, так что четыре самых тиражируемых индикатора технического анализа родились под одной обложкой за один год.
Задача, которую решал Уайлдер, звучала практично. Он торговал товарные фьючерсы и искал способ заранее отделить рынки, которые куда-то идут, от рынков, которые топчутся на месте. Трендовая система на боковике теряет деньги мелкими порезами, поэтому её нужно выключать, а понять это по глазам сложно и субъективно. Уайлдер предложил превратить наблюдение в число.
Система направленного движения состоит из трёх линий, и путаница в названиях тянется с тех самых пор. Две линии, +DI и −DI, показывают, откуда исходит давление. Третья линия, собственно ADX, сводит их разницу в одно значение силы. Иногда пару +DI и −DI называют отдельным индикатором DMI, хотя это части одной конструкции, которую Уайлдер публиковал целиком.
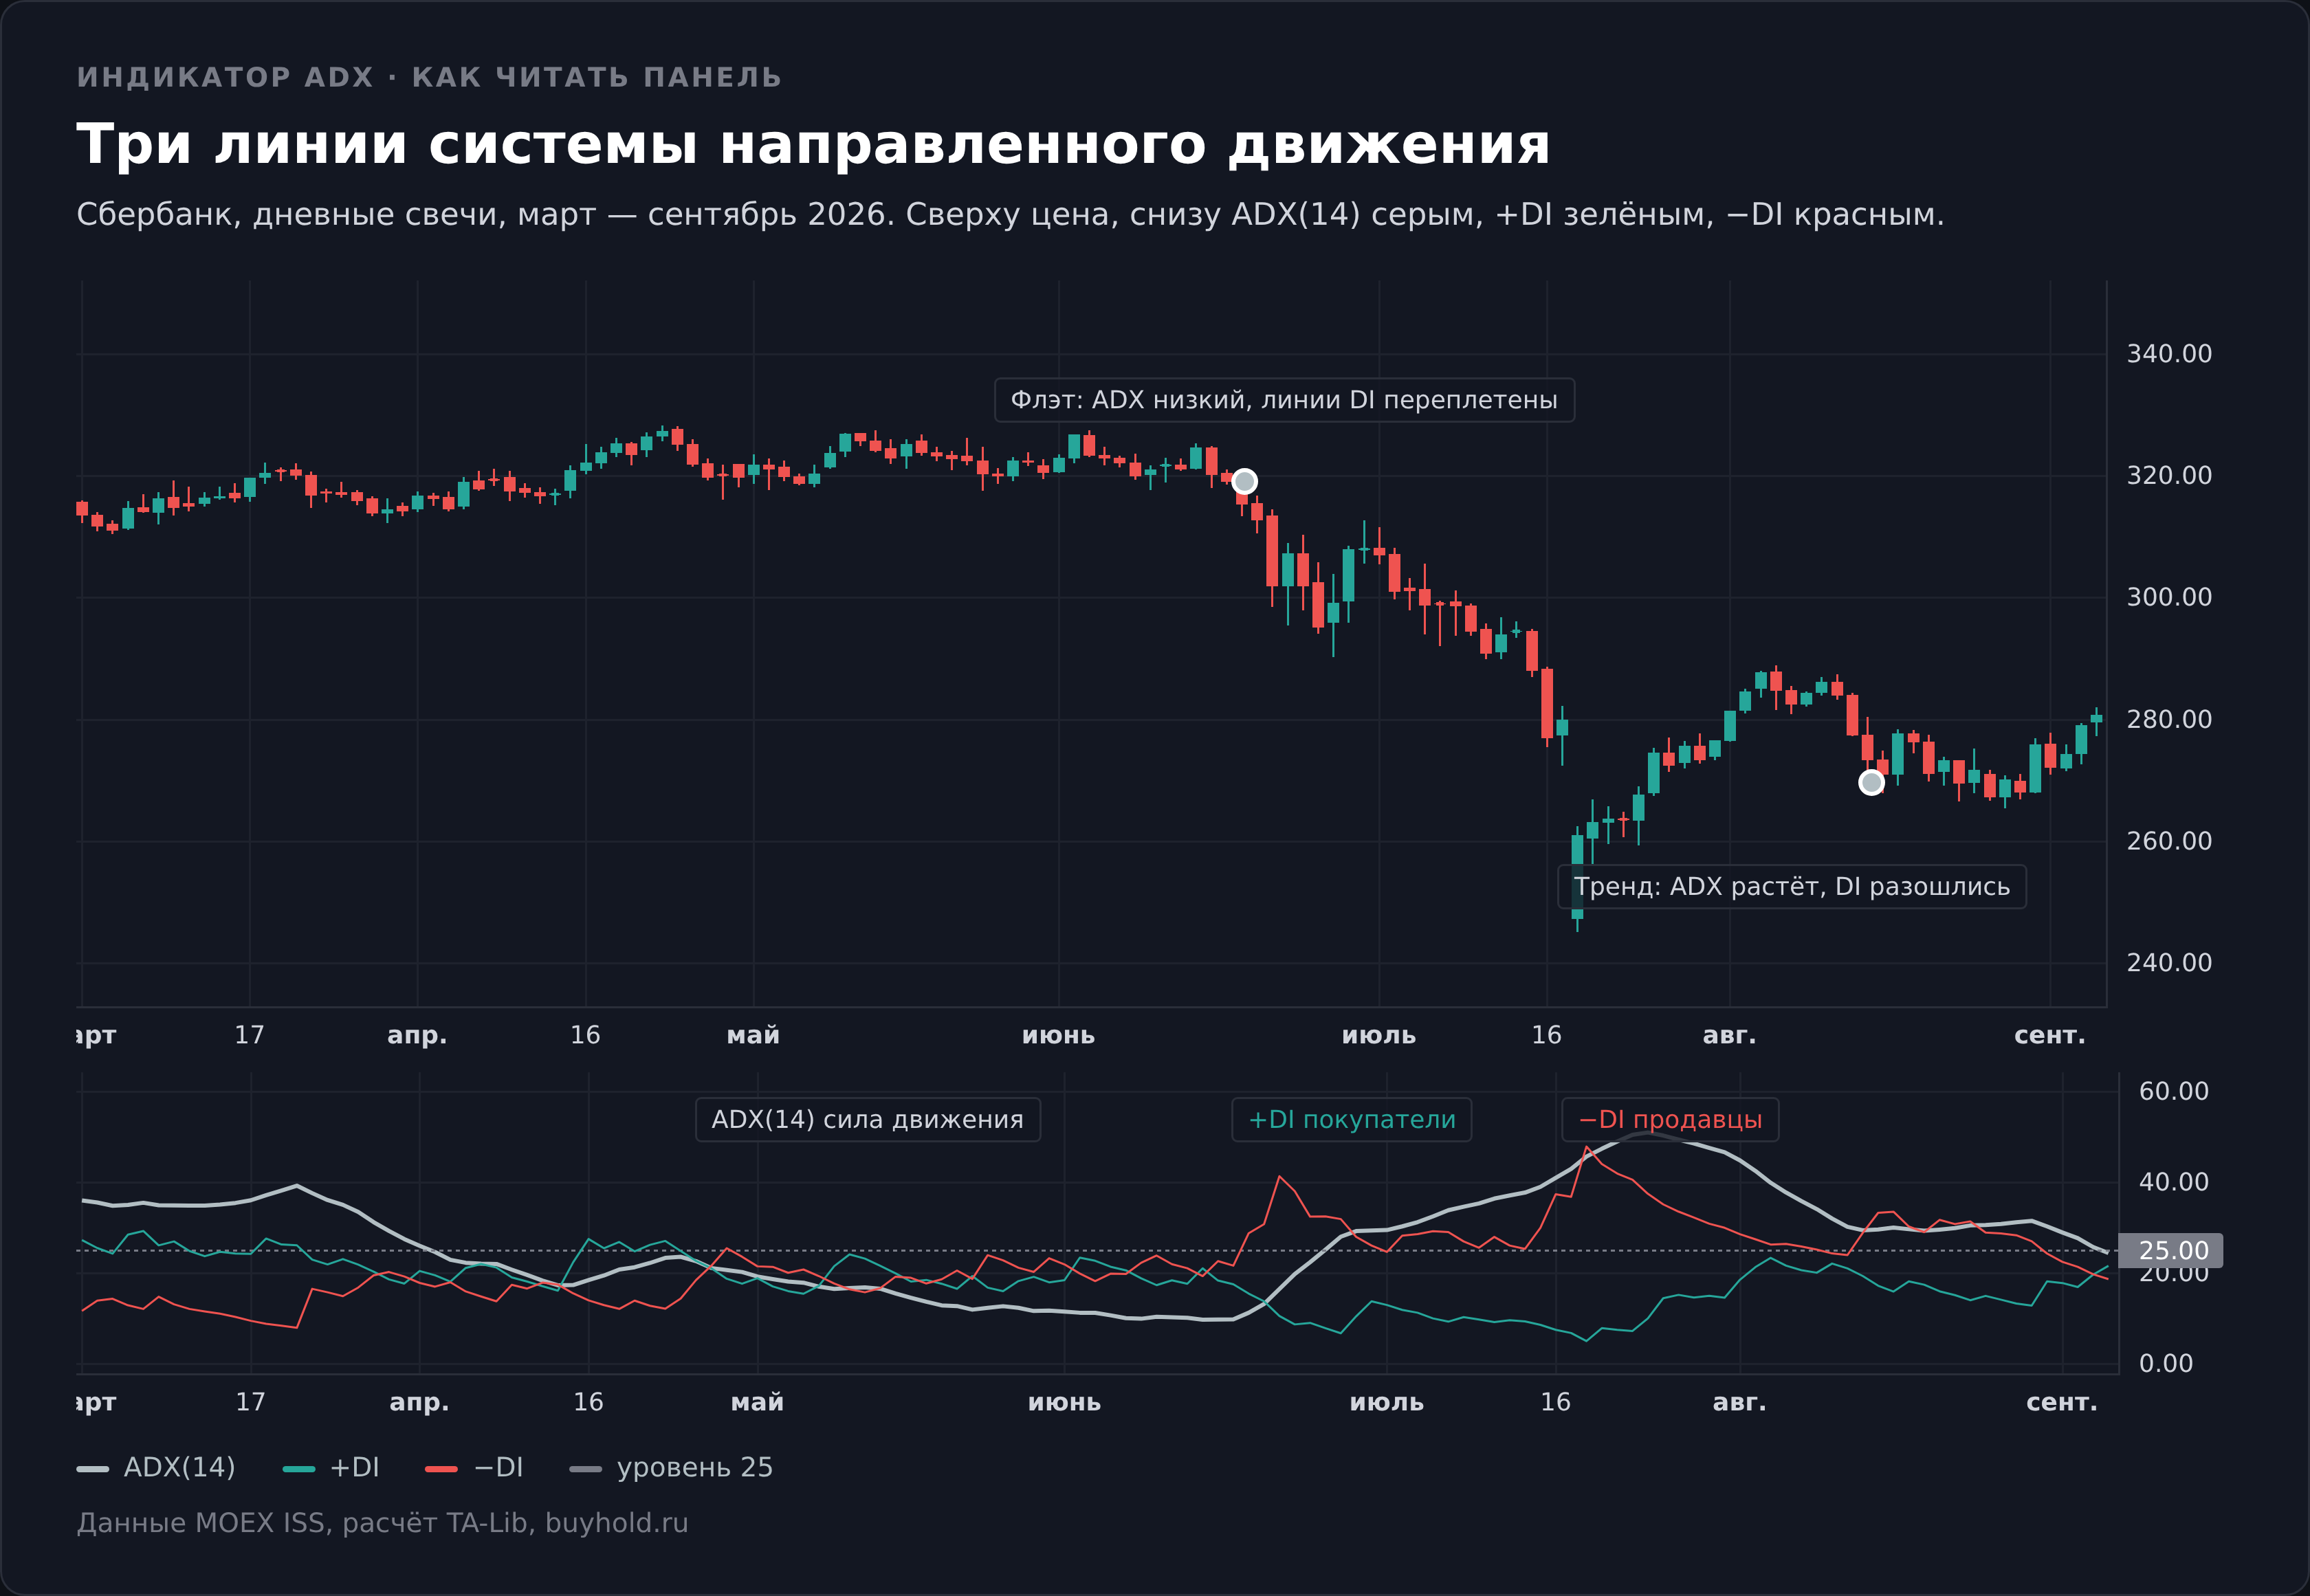
Практический смысл такой. Линия ADX отвечает на вопрос «стоит ли вообще сейчас применять трендовую стратегию», а не на вопрос «покупать или продавать». Направление показывают +DI и −DI, цена и структура графика. Если перепутать роли, получится ровно тот случай с ЛУКОЙЛом, к которому мы вернёмся подробно.
Как считается индикатор ADX
Расчёт удобно разобрать по шагам, потому что каждый шаг объясняет одно из свойств индикатора, включая его знаменитое запаздывание.
Сначала для каждой свечи считается направленное движение. Берётся, насколько сегодняшний максимум выше вчерашнего, и насколько сегодняшний минимум ниже вчерашнего. Побеждает большее из двух значений, второе обнуляется. Если максимум вырос на 3 рубля, а минимум опустился на 1 рубль, то +DM равно 3, а −DM равно нулю. Когда оба движения отрицательные, обнуляются оба. Внутренний день, целиком уместившийся в диапазон вчерашнего, не даёт направленного движения вовсе.
Затем считается истинный диапазон, тот самый True Range, который лежит в основе индикатора ATR. Это наибольшая из трёх величин, размах текущей свечи, расстояние от текущего максимума до вчерашнего закрытия и расстояние от текущего минимума до вчерашнего закрытия. Гэпы таким образом попадают в расчёт, а не теряются.
Дальше начинается сглаживание, и именно оно делает индикатор тем, чем он является. Уайлдер применил собственный метод, у которого коэффициент равен 1/n вместо 2/(n+1) у экспоненциальной средней. Сглаживание Уайлдера с периодом 14 по инерции отклика ближе к обычной EMA с периодом 27, то есть память у индикатора почти вдвое длиннее, чем подсказывает число в настройках. Отсюда растёт запаздывание, которое мы измерим в цифрах ниже.
Сглаженные +DM и −DM делятся на сглаженный истинный диапазон и умножаются на 100. Получаются +DI и −DI, две линии в диапазоне от 0 до 100. Из них считается промежуточная величина DX, модуль разницы линий, делённый на их сумму. DX прыгает слишком резко, поэтому Уайлдер сгладил и его тем же методом. Результат последнего шага и называется ADX.
Ключевое следствие из формулы стоит запомнить. В DX входит модуль разницы, а модуль стирает знак. Индикатор ADX одинаково вырастет и когда покупатели давят продавцов, и когда продавцы давят покупателей. Направление в этом числе не закодировано физически, оно потеряно на предпоследнем шаге расчёта.
Для статьи все значения посчитаны библиотекой TA-Lib версии 0.6.8. Чтобы убедиться, что библиотека и учебник расходятся только в инициализации, рядом написана независимая реализация формулы Уайлдера. После первых ста баров прогрева расхождение двух расчётов не превышает 0,03 пункта, на самом старте ряда оно доходит до 1,2 пункта из-за разного стартового значения. Практический вывод для читателя простой. Первые полсотни свечей на любом свежем графике индикатор показывает мусор, и терминал вас об этом не предупредит.
Расчёт на реальных барах Сбербанка
Абстрактная формула запоминается плохо, поэтому пройдём её на живых числах. Ниже пять последних торговых дней Сбербанка перед 4 сентября 2026 года, данные MOEX ISS.
| Дата | Максимум | Минимум | Изменение максимума | Изменение минимума | +DM | −DM | TR | +DI | −DI | ADX |
|---|---|---|---|---|---|---|---|---|---|---|
| 31.08.2026 | 276,88 | 268,00 | +5,88 | +1,00 | 5,88 | 0 | 8,88 | 18,2 | 24,3 | 30,3 |
| 01.09.2026 | 277,77 | 271,06 | +0,89 | +3,06 | 0,89 | 0 | 6,71 | 17,8 | 22,5 | 28,9 |
| 02.09.2026 | 275,90 | 271,60 | −1,87 | +0,54 | 0 | 0 | 4,30 | 16,9 | 21,4 | 27,7 |
| 03.09.2026 | 279,40 | 272,77 | +3,50 | +1,17 | 3,50 | 0 | 6,63 | 19,7 | 19,8 | 25,7 |
| 04.09.2026 | 282,00 | 277,30 | +2,60 | +4,53 | 2,60 | 0 | 4,70 | 21,6 | 18,7 | 24,4 |
В колонке «изменение минимума» плюс означает, что минимум поднялся, то есть движения вниз не было. Отсюда нули во всей колонке −DM, все пять дней рынок либо рос, либо стоял.
Второго сентября случился показательный день. Максимум опустился на 1,87 рубля, минимум поднялся на 0,54 рубля, свеча целиком уместилась внутри вчерашнего диапазона. Направленного движения нет ни вверх, ни вниз, обе величины DM обнулились. Такие внутренние дни встречаются чаще, чем кажется, и каждый из них тянет обе линии DI вниз.
Третьего сентября линии почти сошлись, 19,7 против 19,8, а четвёртого +DI обошёл −DI. Это и есть то самое пересечение, которое считается сигналом к покупке. Заметьте, что ADX в эти дни падал, с 30,3 до 24,4, то есть система направленного движения выдала заявку на вход ровно тогда, когда сила предыдущего движения угасала. По учебному правилу «торгуем только выше 25» сигнал 4 сентября не проходит фильтр. Что из этого выйдет, покажет история, которой на момент написания ещё нет.
Считать это руками каждый день не нужно, но один проход по таблице снимает половину вопросов о том, почему индикатор ведёт себя странно на спокойном рынке.
Как индикатор ADX выглядит на графике
Индикатор рисуется отдельной панелью под ценой, как осциллятор, но шкала у него не симметричная. Значения теоретически лежат от 0 до 100, на практике верхняя половина шкалы пустует почти всегда.
Линия +DI растёт, когда свечи обновляют максимумы, линия −DI растёт, когда обновляются минимумы. Пересечения этих двух линий и есть тот сигнал, который в большинстве описаний подаётся как основной. Сама линия ADX не пересекается ни с чем осмысленным, её читают по уровню и по наклону.
В QUIK индикатор лежит в списке под названием ADX, в TradingView он называется Average Directional Index, в терминалах форекс-дилеров встречается написание Average Directional Movement Index. Это один и тот же расчёт Уайлдера, различаются только подписи и цвета по умолчанию.
Отдельного упоминания заслуживает ADXR, о котором русскоязычные материалы обычно молчат. Это среднее между текущим значением и значением четырнадцатидневной давности, то есть ещё одно сглаживание поверх уже сглаженной величины. Смысл надстройки в сравнении инструментов между собой, а не в сигналах. Уайлдер работал на товарных рынках, где одновременно торговались десятки контрактов, и ему нужен был способ отранжировать их по трендовости, чтобы выбрать, чем заниматься на этой неделе. ADXR давал устойчивую оценку, менее дёрганую, чем сама линия.
Задача выбора инструмента никуда не делась и сегодня. На Мосбирже торгуются сотни бумаг, и вопрос «какая из них сейчас в тренде» решается ровно тем же способом, только вручную это делать незачем, для отбора есть скринер акций. В современных терминалах ADXR встречается редко, а зря, его исходное назначение оказалось живучее, чем торговые правила из той же книги.
Настройки индикатора ADX и что меняет период
Настраиваемый параметр здесь ровно один, период усреднения. По умолчанию везде стоит 14, и это значение Уайлдера, взятое им из наблюдения за половиной лунного цикла применительно к товарным рынкам семидесятых.
Логика изменения периода описана в любом учебнике, но описана качественно, без чисел. Меньший период даёт больше сигналов и больше шума, больший период даёт меньше сигналов и больше запаздывания. Проблема в том, что за качественным описанием прячется количественный эффект, который меняет смысл всех остальных правил.
Вот что показал замер на дневных данных Мосбиржи. Доля времени, которую индикатор проводит выше отметки 25, зависит от периода радикально.
| Инструмент | Период 7 | Период 14 | Период 21 |
|---|---|---|---|
| Сбербанк | 72,2% | 48,1% | 39,8% |
| Газпром | 79,5% | 50,9% | 38,5% |
| ЛУКОЙЛ | 78,0% | 52,2% | 37,3% |
| Роснефть | 78,7% | 42,0% | 26,7% |
| Индекс Мосбиржи | 76,6% | 54,9% | 41,7% |
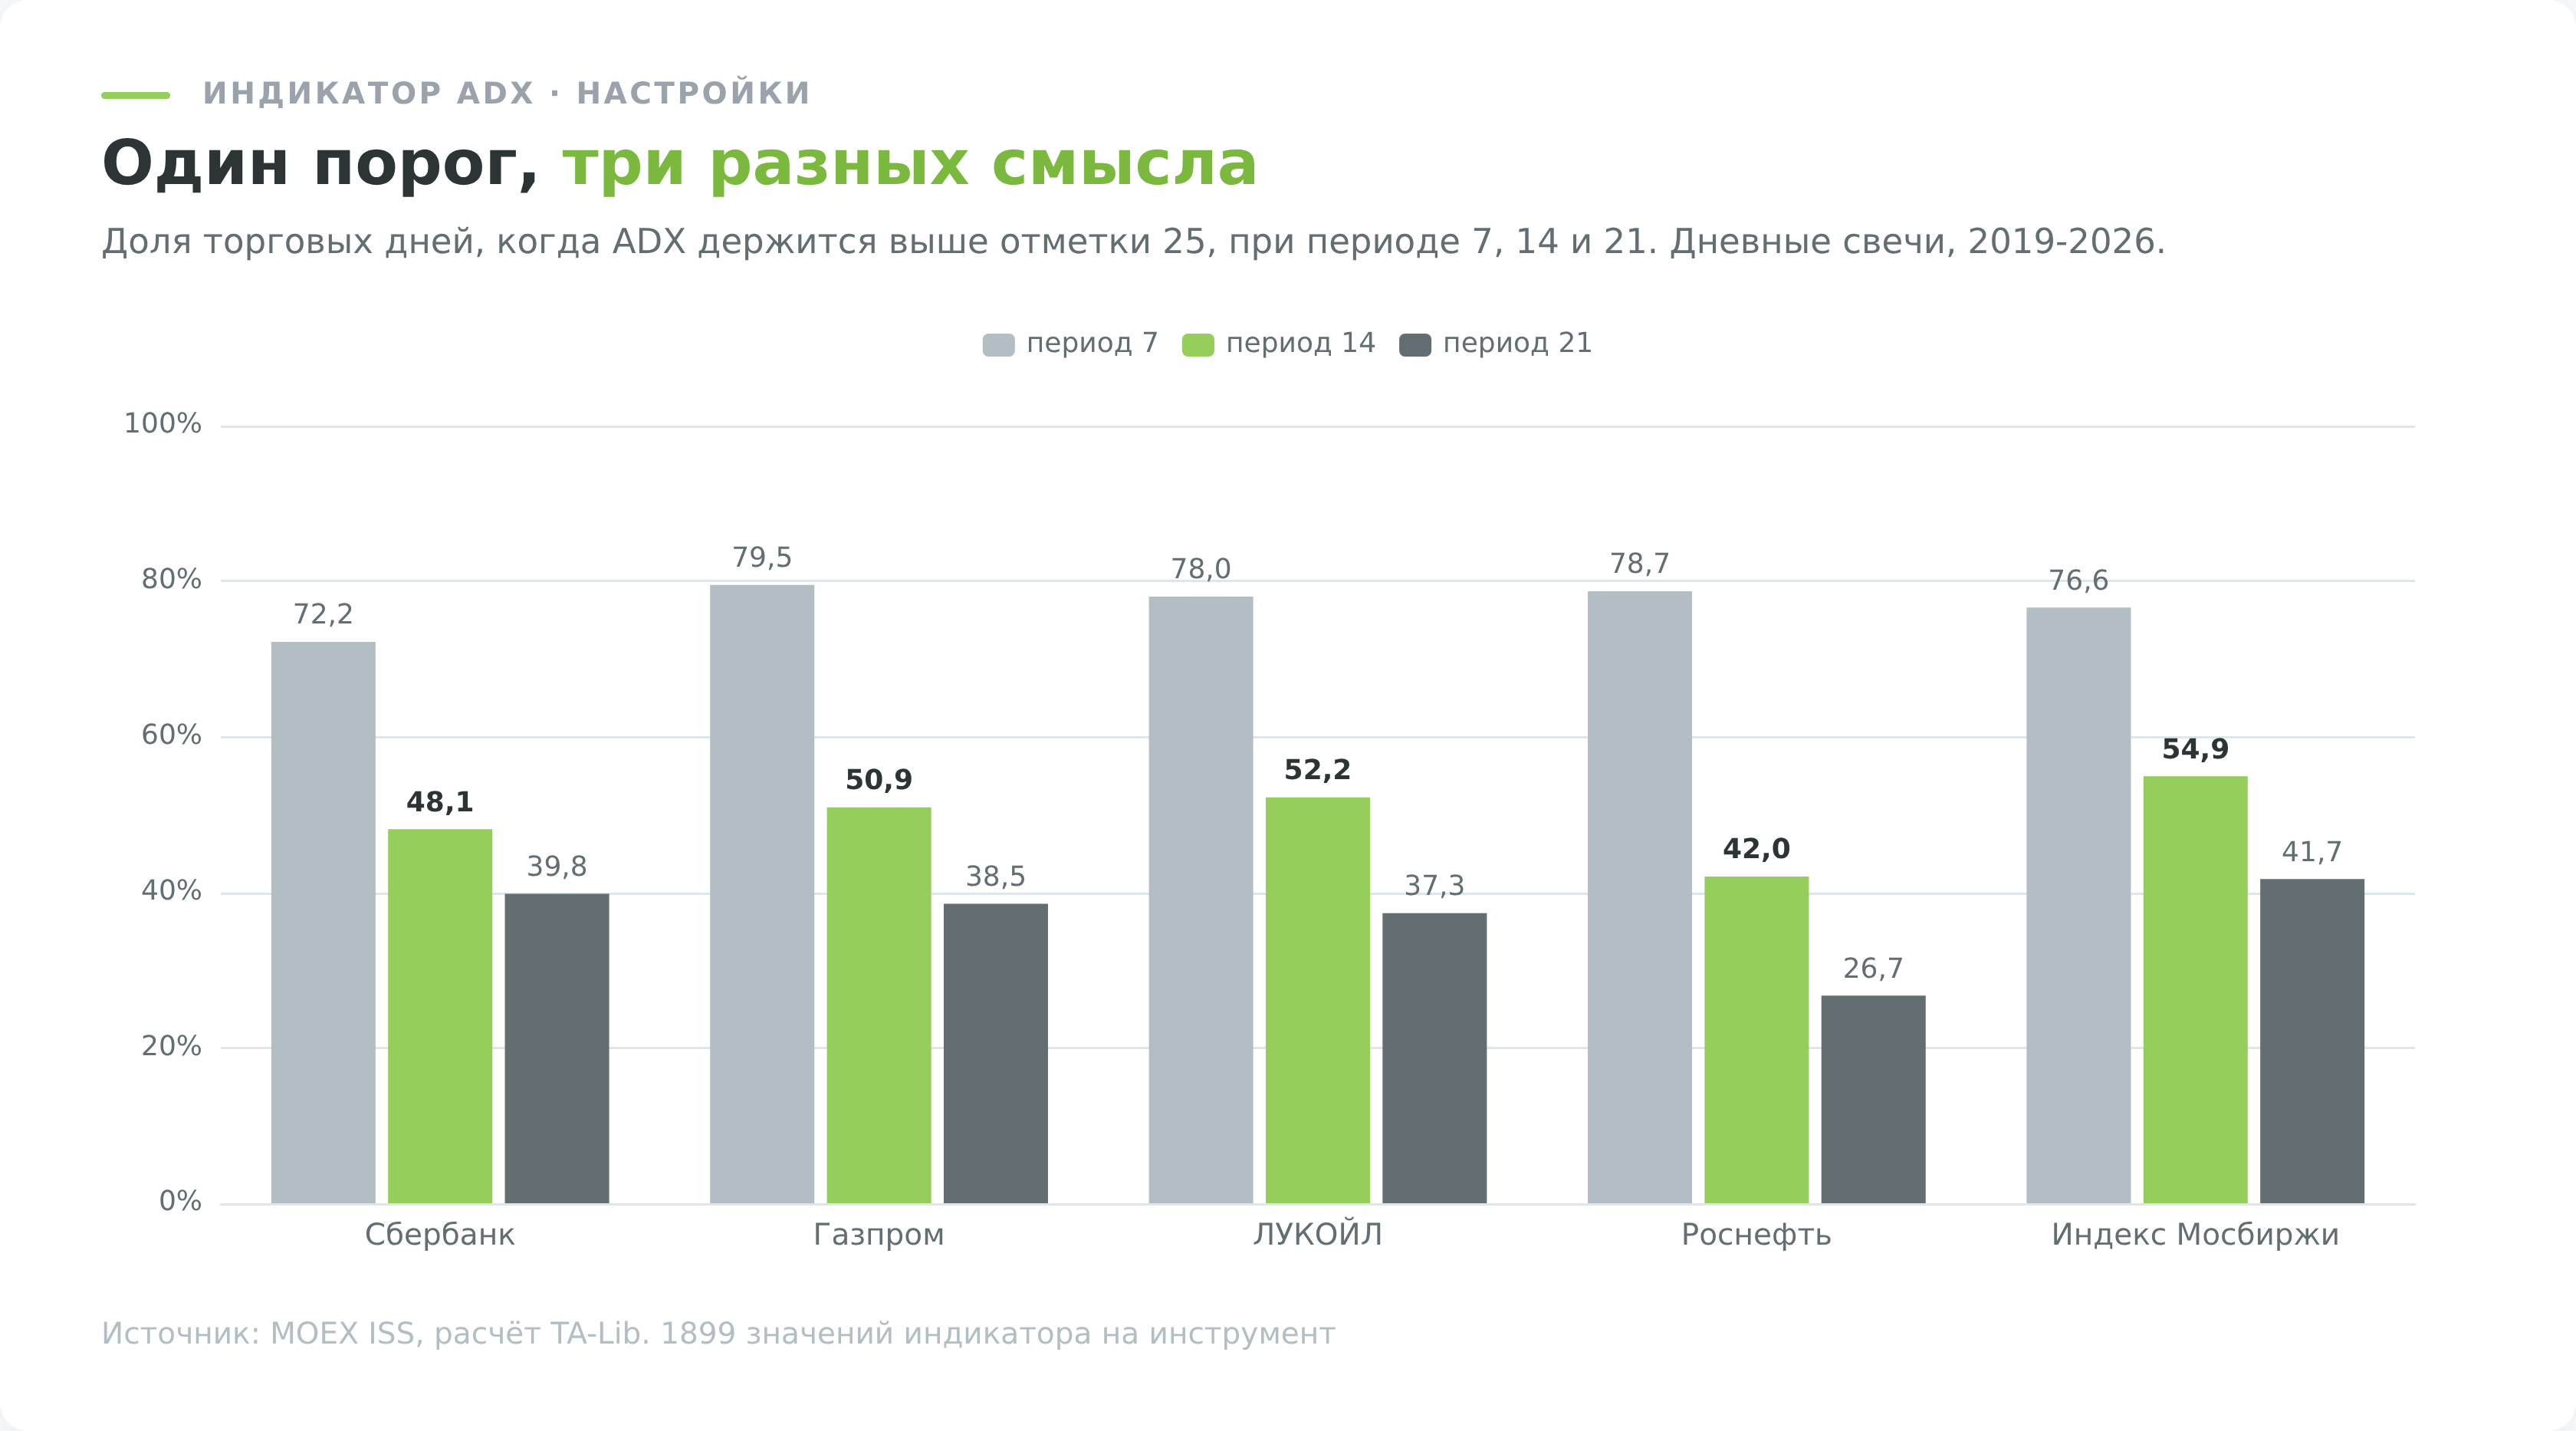
Читается это так. На семёрке отметка 25 перестаёт что-либо отсекать, индикатор проводит выше неё три четверти торговых дней и объявляет сильный тренд практически всегда. На двадцать первом периоде та же отметка становится действительно избирательной. Один и тот же порог означает три разные вещи, и человек, который скопировал правило «вход при ADX выше 25» из статьи про часовой график с периодом 7, получит совсем не тот фильтр, о котором читал.
Отсюда практическое правило, которого нет в популярных описаниях. Порог и период задаются только в паре. Меняете период, пересчитывайте порог заново на своём инструменте, иначе фильтр молча превращается в решето или в глухую стену.
Уровни 20, 25 и 40 в учебнике и на данных Мосбиржи
С уровнями индикатора ADX связана путаница, которую видно даже по первой странице поисковой выдачи. Одни источники называют границей тренда 20, другие 25, третьи предлагают ждать 30, четвёртые считают сильным трендом только значения выше 40.
Разберём происхождение цифр честно, насколько это позволяют доступные источники. Методическое описание StockCharts ChartSchool приписывает Уайлдеру пару порогов, сильный тренд выше 25 и отсутствие тренда ниже 20, а промежуток между ними прямо называет серой зоной, добавляя, что многие аналитики используют как рабочую отметку 20. Англоязычная Википедия даёт другую сетку, слабый тренд ниже 20, сильный выше 40, исключительно сильный выше 50. Полный текст книги 1978 года для проверки первоисточника мне получить не удалось, поэтому атрибуцию порогов приходится оставить на совести вторичных методических источников, и это стоит держать в уме, встречая уверенное «Уайлдер рекомендовал».
Гораздо полезнее не спорить о ссылках, а посмотреть, как эти уровни ведут себя на российском рынке. Ниже распределение значений ADX(14) по дневным свечам за период с 3 января 2019 года по 4 сентября 2026 года, это 1899 значений индикатора на каждый инструмент, котировки взяты из MOEX ISS API.
| Инструмент | ADX выше 25 | Серая зона 20-25 | ADX ниже 20 | Выше 40 | Медиана |
|---|---|---|---|---|---|
| Сбербанк | 48,1% | 15,6% | 36,3% | 14,5% | 24,0 |
| Газпром | 50,9% | 20,1% | 29,0% | 18,7% | 25,2 |
| ЛУКОЙЛ | 52,2% | 20,8% | 27,0% | 9,5% | 25,5 |
| Роснефть | 42,0% | 22,1% | 35,9% | 10,8% | 22,8 |
| Индекс Мосбиржи | 54,9% | 20,1% | 25,0% | 17,1% | 26,2 |
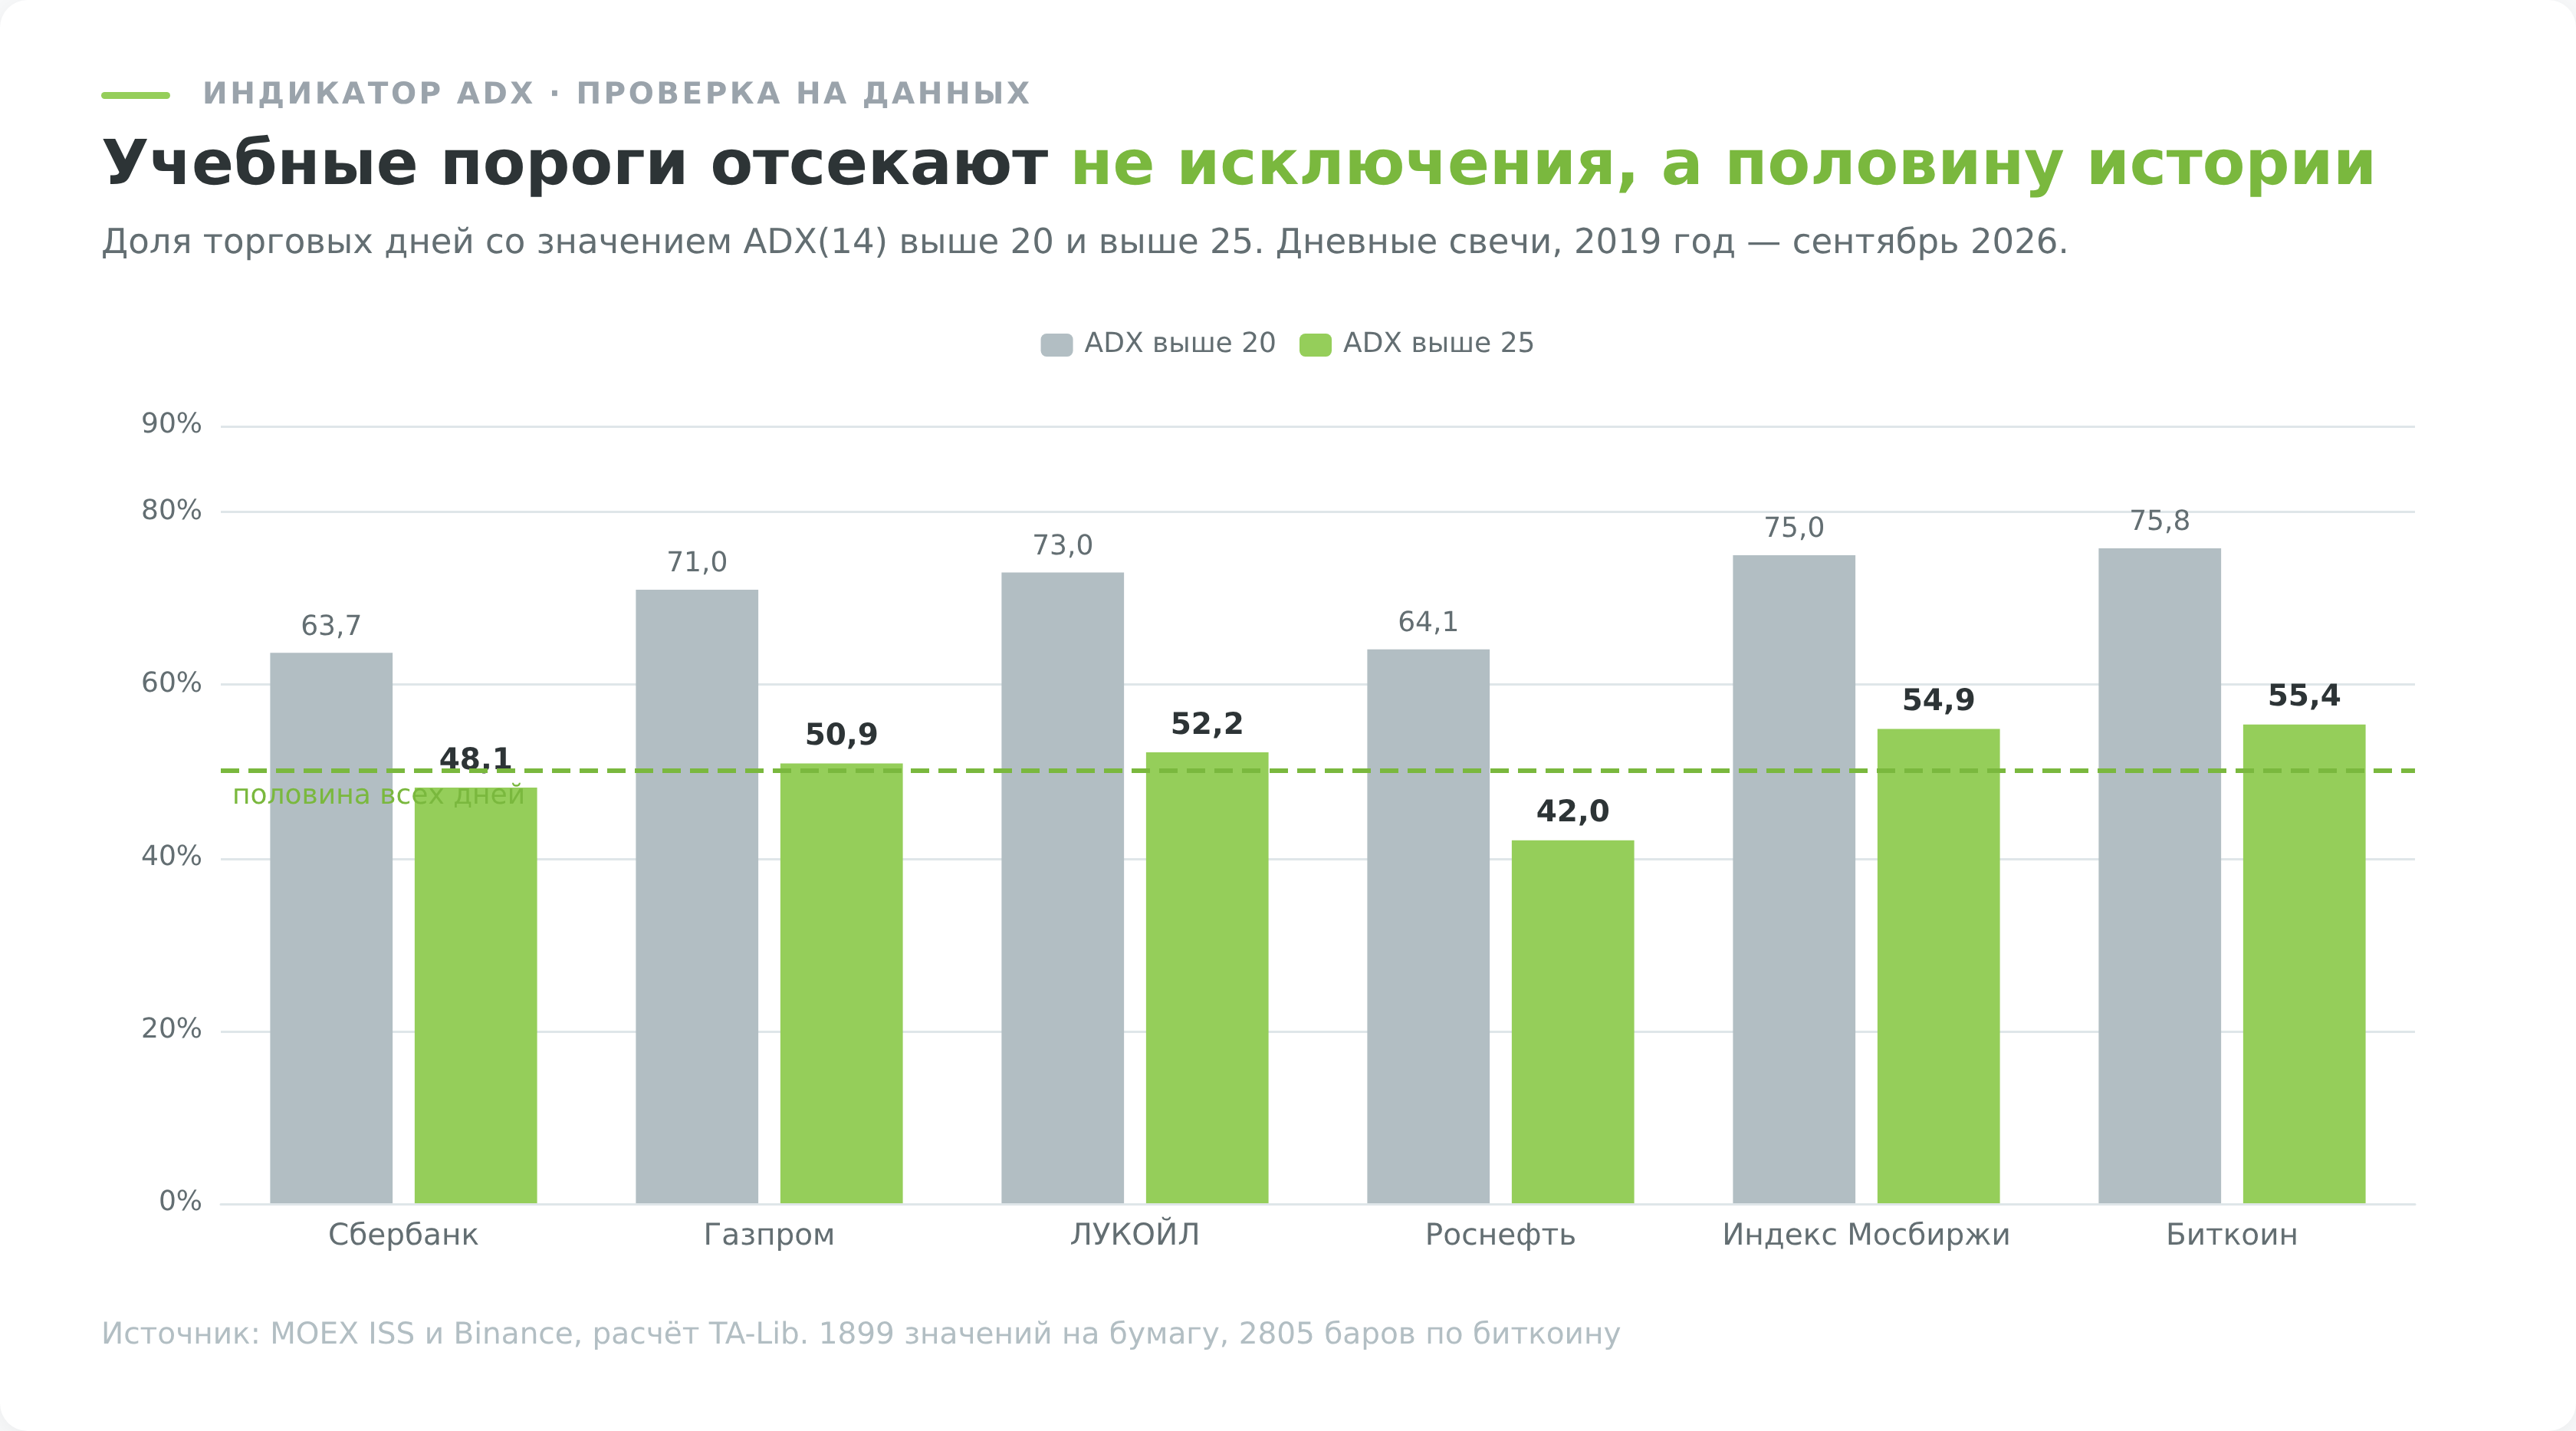
Цифры ломают привычную картину. Сильный тренд по учебной планке 25 на голубых фишках Мосбиржи держится от 42 до 55 процентов времени, то есть примерно половину всех торговых дней. Медиана индикатора лежит в диапазоне от 22,8 до 26,2, вплотную к самому порогу. Получается, что фильтр «работаем только при сильном тренде» отсекает не редкие исключительные периоды, а ровно половину истории.
Флэт по той же учебной шкале занимает от четверти до трети времени. Значения выше 40, которые Википедия называет сильным трендом, встречаются в 9,5-18,7 процента дней, а выше 50 бумага забирается совсем редко, от 1,4 до 5,5 процента наблюдений.
Мне стало интересно посчитать это именно потому, что российский рынок последних лет трудно назвать спокойным, и была гипотеза, что ADX здесь окажется выше западных норм. Гипотеза подтвердилась ровно наполовину. Уровень 25 действительно потерял избирательность, но уровень 40 остался достаточно редким, чтобы что-то значить.
Старший таймфрейм проблему не решает
Первая мысль человека, который увидел эти проценты, обычно такая. Дневной график зашумлён, надо уйти на недельный, там тренды чище и порог заработает как задумано. Проверим и это.
Те же пять инструментов, недельные свечи, собранные из тех же дневных данных, 371 значение индикатора на инструмент.
| Инструмент | ADX выше 25 | ADX ниже 20 | Медиана |
|---|---|---|---|
| Сбербанк | 67,9% | 19,4% | 30,3 |
| Газпром | 57,7% | 36,1% | 27,0 |
| ЛУКОЙЛ | 66,8% | 17,5% | 28,2 |
| Роснефть | 50,7% | 33,4% | 25,4 |
| Индекс Мосбиржи | 60,4% | 18,3% | 31,1 |
Стало хуже, а не лучше. На неделях индикатор проводит выше отметки 25 от 50,7 до 67,9 процента времени, медиана поднялась к 25,4-31,1. Логика понятна, недельная свеча агрегирует пять дней и гасит внутринедельные метания, из-за чего направленное движение выглядит более последовательным. Порог, придуманный под дневные товарные фьючерсы семидесятых, на недельных акциях Мосбиржи означает уже почти «всегда».
И это не российская особенность
Соблазнительно объяснить всё спецификой Мосбиржи, санкциями и тонким рынком. Проверка не даёт такой роскоши. На дневных свечах биткоина к доллару за тот же период с 2019 года, 2805 баров с Binance, значение ADX(14) держится выше 25 в 55,4 процента дней, ниже 20 в 24,2 процента, медиана равна 26,3.
Цифры почти повторяют картину по индексу Мосбиржи. Рынок с другой волатильностью, другой микроструктурой и круглосуточной торговлей даёт то же распределение. Значит, дело не в стране и не в активе, а в самом пороге, который родился на других данных полвека назад и с тех пор кочует по учебникам без пересчёта.
Чего индикатор ADX не делает
Этот раздел важнее раздела про стратегии, поэтому идёт раньше. Три ограничения встроены в формулу, их нельзя обойти настройками.
Не показывает направление
Про модуль разницы в формуле уже сказано, но следствие стоит проговорить отдельно, потому что на нём горят регулярно. Растущий ADX означает, что движение усиливается, и ничего не сообщает о том, куда оно направлено. Падение на 20 процентов даёт растущий ADX точно так же, как рост на 20 процентов.
Разберём тот самый случай с ЛУКОЙЛом. Семнадцатого октября 2025 года на дневном графике бумаги линия +DI поднялась до 24,18 и пересекла −DI со значением 18,29, ADX в этот день показывал 25,73, то есть чуть выше учебного порога. Классический вход в длинную позицию по всем правилам системы направленного движения. Закрытие того дня прошло на отметке 6312,50 рубля.
Дальше события шли так. Ещё один день бумага росла, 20 октября закрытие прошло на 6374 рублях, и позиция была в небольшом плюсе. Двадцать первого числа появился первый минус, двадцать второго закрытие упало на 3,42 процента, двадцать третьего ещё на 4,81, а двадцать седьмого октября бумага потеряла 7,08 процента за день и закрылась на 5237 рублях.
Через десять торговых сессий от входа акция стоила 5443 рубля, что означает минус 13,77 процента, через двадцать сессий 5114,50 рубля, минус 18,98 процента. Линия ADX всё это время росла и к середине ноября добралась до 39,9, то есть в зону, которую учебники называют сильным трендом. Индикатор не сломался и не соврал. Тренд действительно усиливался, просто вниз.
Проверить, что дело не в дивидендном разрыве, несложно. Ни одно из падений в этом окне не выглядит отсечкой, крупные снижения происходили внутри дня при почти неизменных ценах открытия, а дивиденд ЛУКОЙЛа такого размера дал бы одиночный разрыв на открытии.
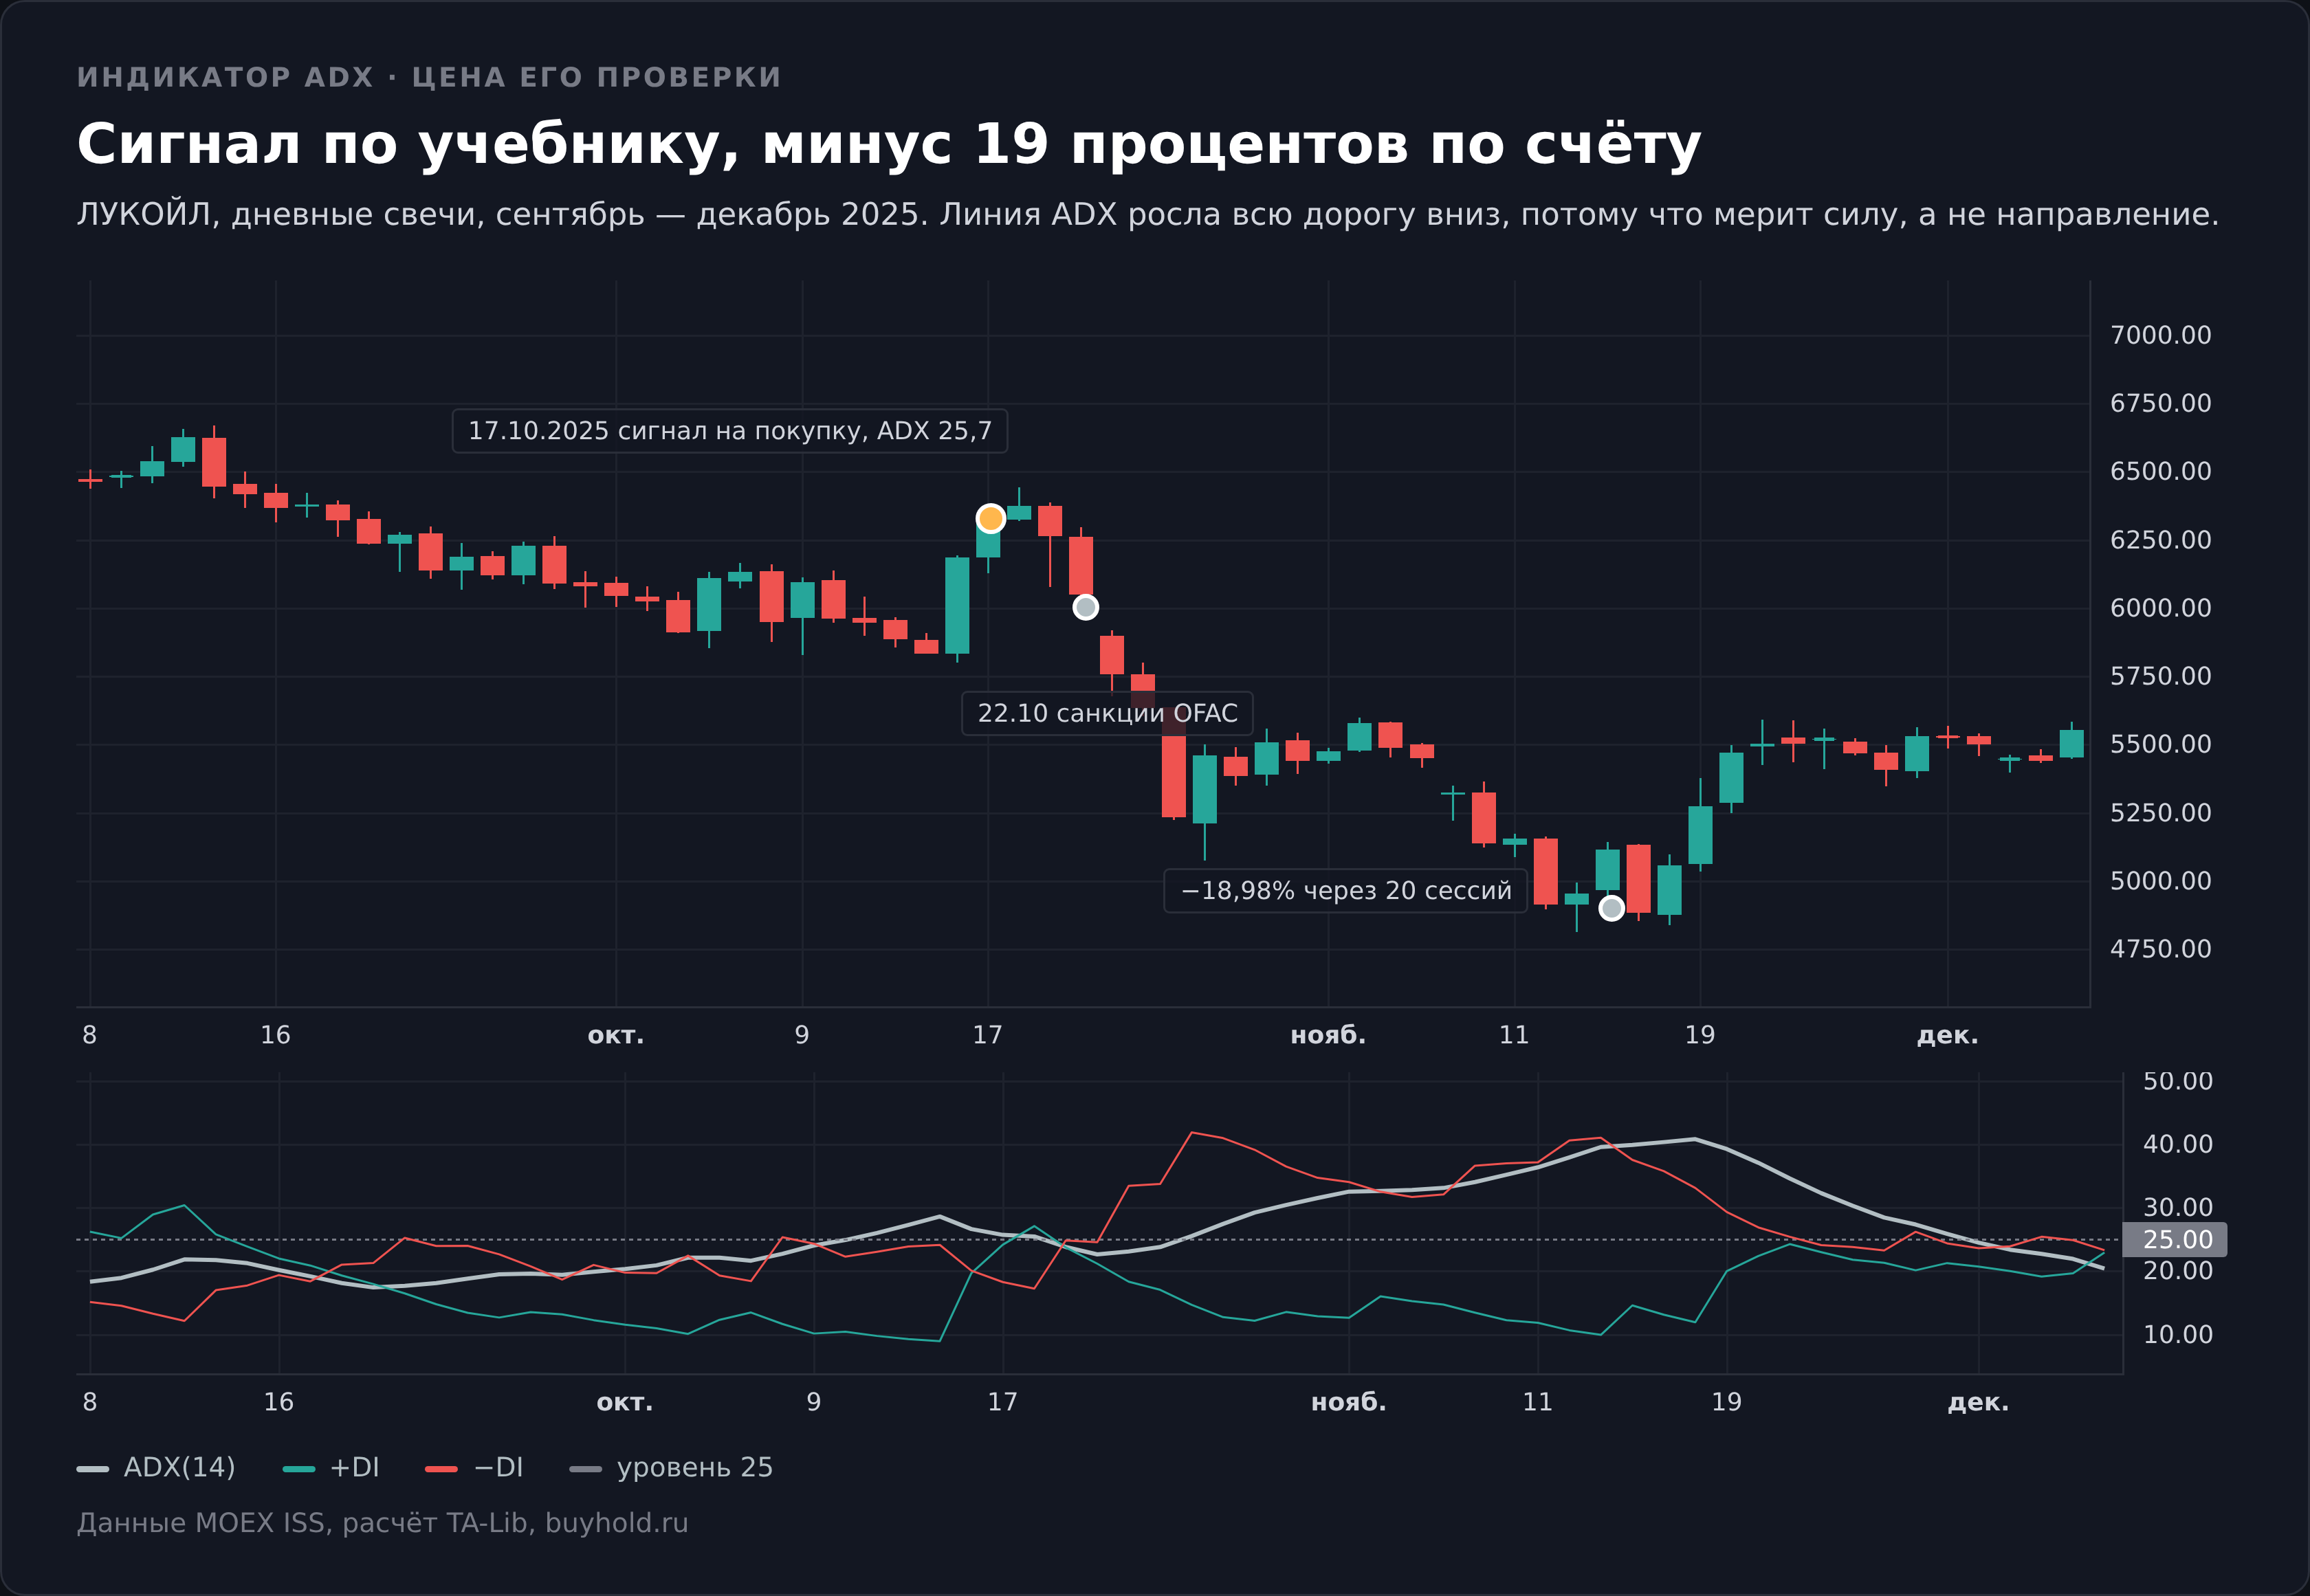
Справедливости ради, обвал был вызван внешним событием. Двадцать второго октября 2025 года OFAC внёс ЛУКОЙЛ и Роснефть в санкционный список, о чём сообщил РБК в тот же день. Ни один индикатор технического анализа не умеет читать пресс-релизы министерства финансов США за пять дней до публикации. В этом и урок, а не в том, что формула плохая.
Запаздывает на треть движения
Двойное сглаживание Уайлдера покупает гладкость линии ценой времени. Насколько дорого обходится покупка, можно измерить.
Я отобрал на пяти инструментах все переходы из состояния «ADX ниже 20», то есть из подтверждённого флэта, в состояние «ADX выше 25», то есть в подтверждённый тренд. Таких эпизодов за семь с половиной лет набралось 104. Медианное время перехода составило 30 торговых дней. К моменту, когда индикатор объявлял тренд, цена уже прошла 9,12 процента по медиане. За следующие 20 торговых дней после сигнала оставалось в среднем 4,43 процента хода по модулю.
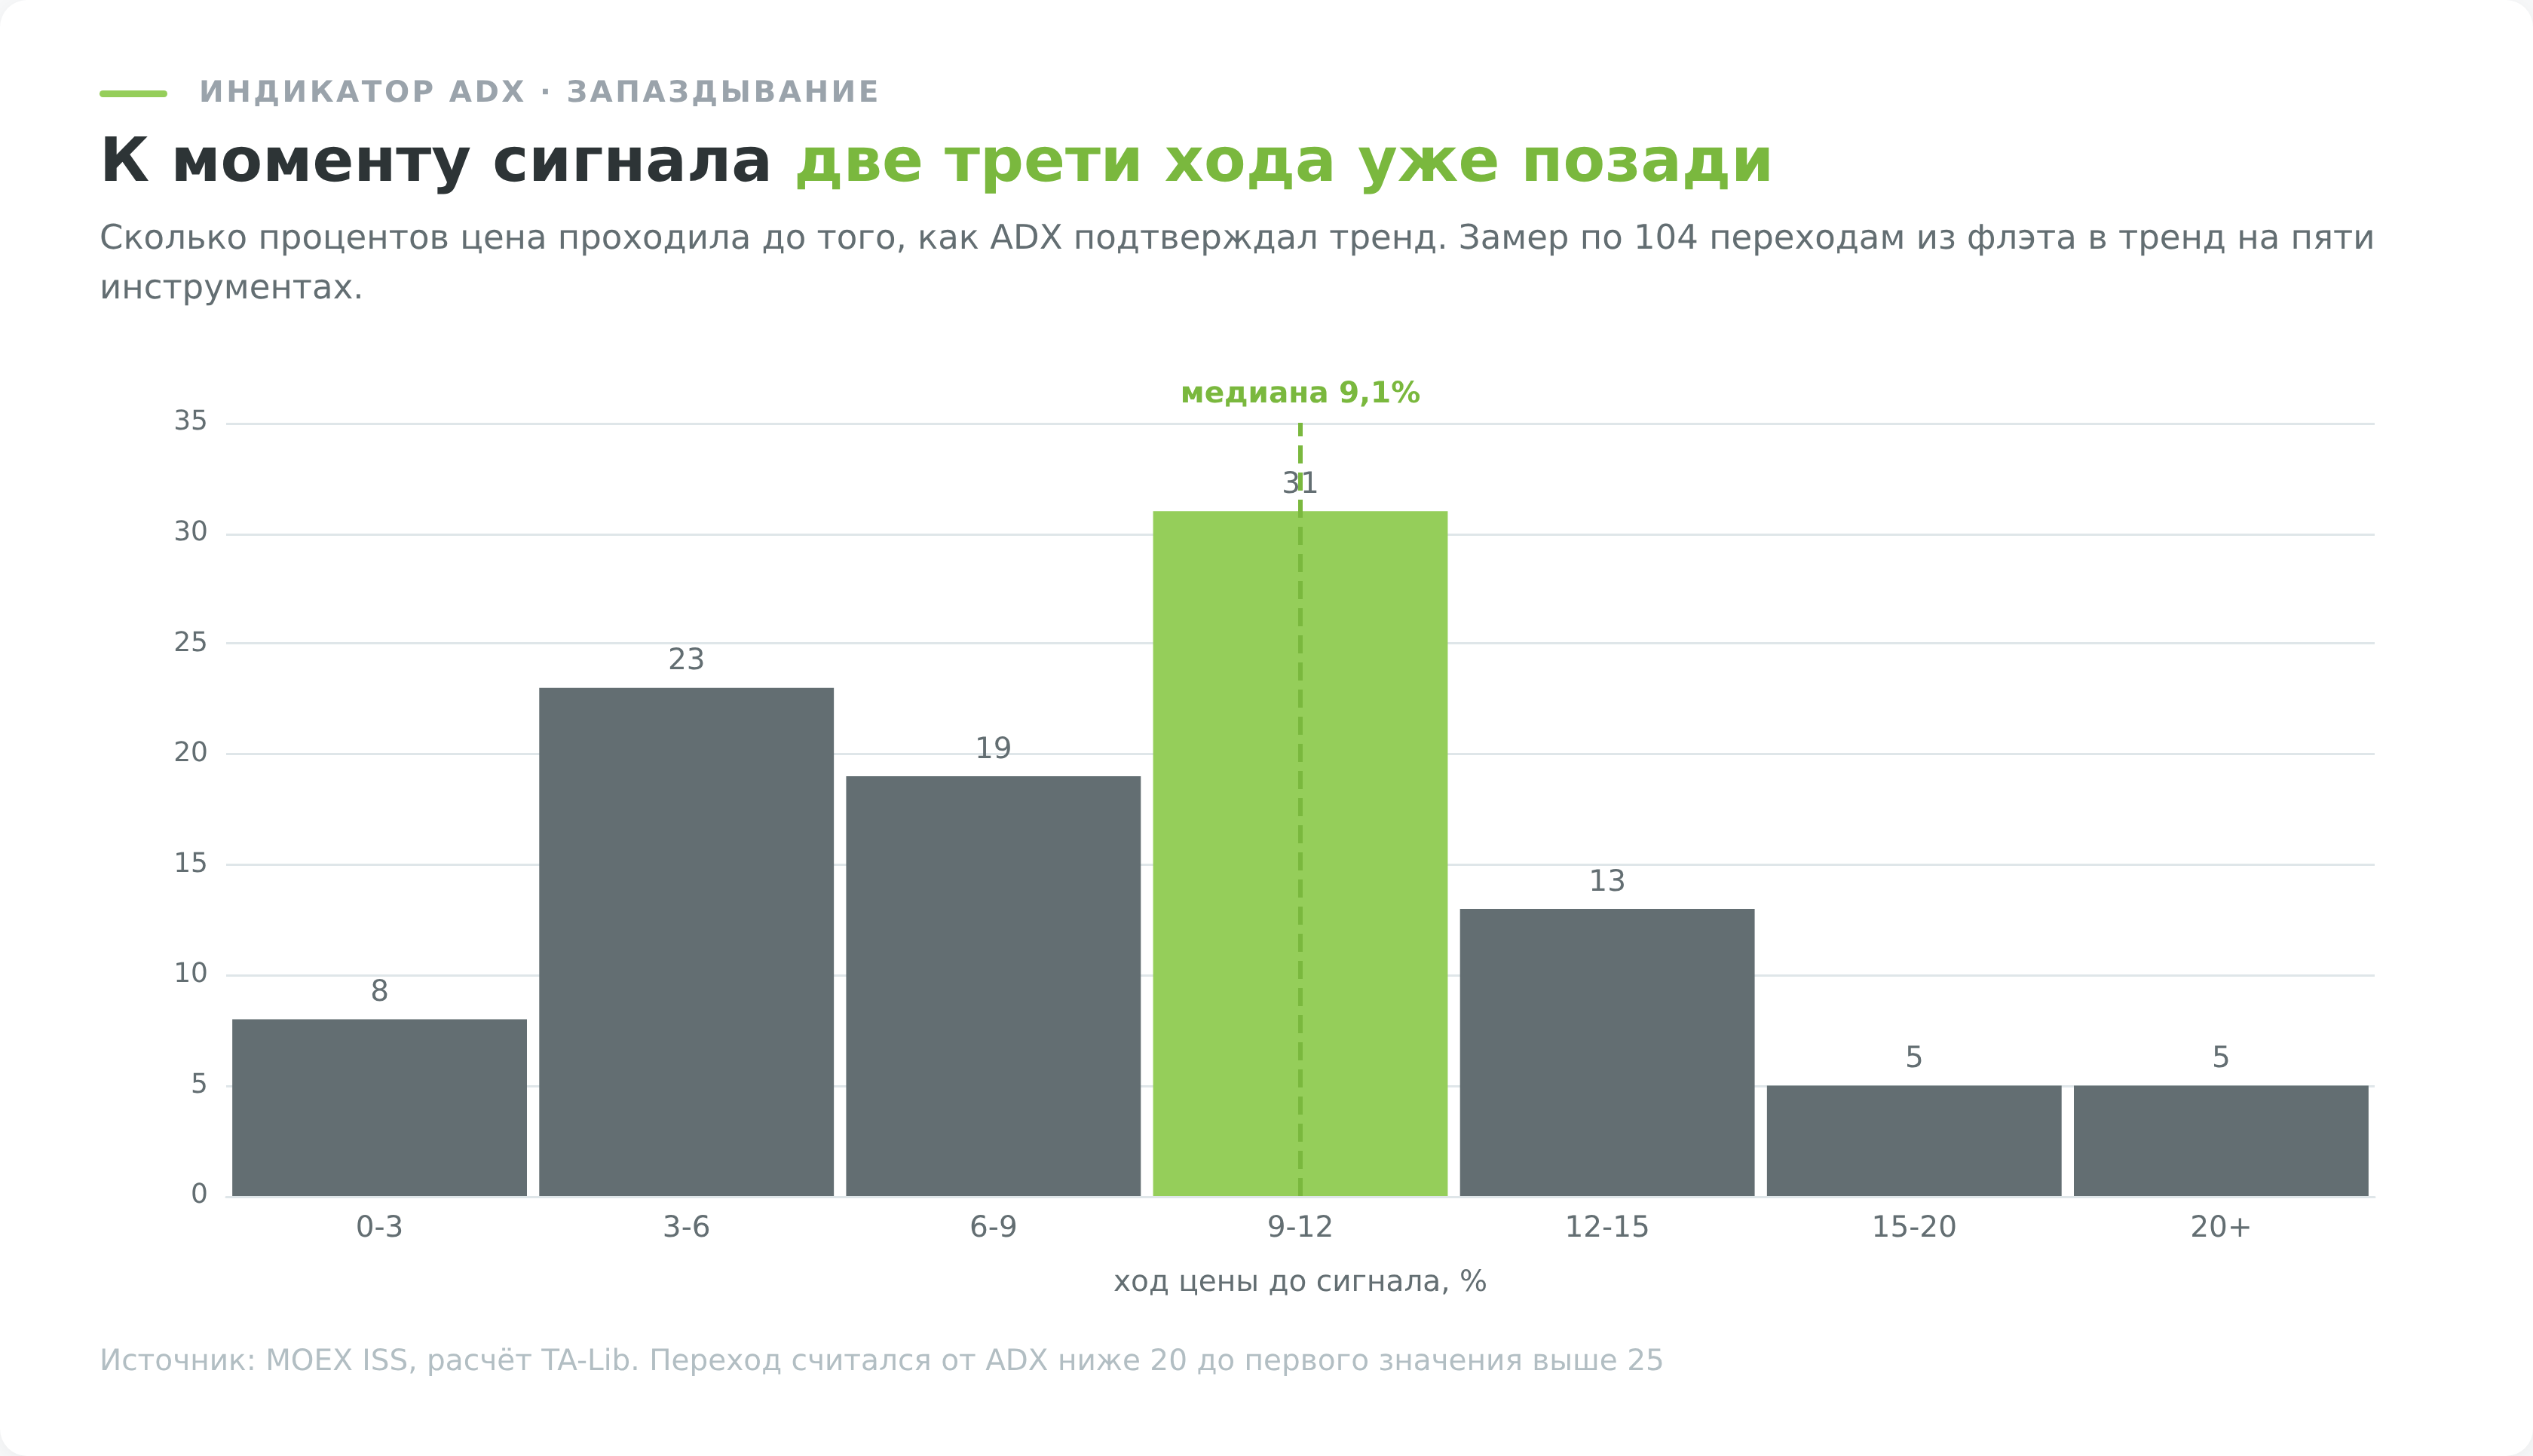
Иначе говоря, две трети измеримого движения происходят до того, как индикатор его подтвердит. Это не дефект реализации, а цена, зашитая в конструкцию. Трендовые индикаторы и не могут работать иначе, ровно та же арифметика касается скользящих средних и золотого креста.
Растущий ADX почти не предсказывает размах движения
Правило «ADX растёт, значит тренд усиливается, значит движение будет размашистее» кочует из статьи в статью. Его легко проверить. Берём все дни, когда индикатор рос два дня подряд, и смотрим, какой путь прошла цена за следующие десять торговых дней по модулю. Сравниваем с днями, когда ADX два дня падал, и со всеми днями подряд.
| Инструмент | ADX растёт | ADX падает | Все дни |
|---|---|---|---|
| Сбербанк | 2,91% | 2,75% | 2,85% |
| Газпром | 3,72% | 3,52% | 3,50% |
| ЛУКОЙЛ | 3,31% | 3,30% | 3,25% |
| Роснефть | 3,74% | 3,28% | 3,43% |
| Индекс Мосбиржи | 2,38% | 2,75% | 2,54% |
Разница между колонками держится в пределах 0,1-0,3 процентного пункта, а на индексе Мосбиржи знак вовсе переворачивается, там при растущем ADX последующий ход оказался скромнее среднего. Никакой предсказательной силы в наклоне линии на этих данных не нашлось. Наклон описывает то, что уже произошло.
Сигналы индикатора ADX и проверка их на реальных данных
Теперь к тому, ради чего индикатор обычно ставят на график. Основной сигнал системы направленного движения выглядит так. Линия +DI пересекает −DI снизу вверх, это заявка на покупку. Линия −DI пересекает +DI снизу вверх, это заявка на продажу. Уровень ADX работает фильтром, торгуем только когда он выше порога, потому что при слабом тренде пересечения считаются ложными.
Правило звучит стройно. Проверим, сколько оно стоило на Мосбирже.
Методика проверки
Отобраны все пересечения +DI и −DI на дневных графиках Сбербанка, Газпрома, ЛУКОЙЛа, Роснефти и индекса Мосбиржи с 2019 по сентябрь 2026 года. Всего нашлось 785 пересечений, от 19,0 до 21,6 сигнала в год на инструмент.
Важна дисциплина замера, потому что именно здесь чаще всего появляется незаметная ошибка. Условие сигнала целиком считается по закрытию сигнального бара, значение ADX берётся с того же бара, а не со следующего. Вход открывается по цене открытия следующего дня, поскольку раньше этой цены сделку совершить физически нельзя. Результат считается через 10 и 20 торговых дней от входа, для продаж знак инвертирован. Замер с входом по закрытию сигнальной свечи дал практически те же числа, разница в доле успешных сделок составила 0,3 процентного пункта.
Отдельно посчитана базовая частота, то есть какая доля всех возможных двадцатидневных окон на этой же бумаге закончилась ростом и какая падением. Без базы доля прибыльных сигналов бессмысленна. Бумага, растущая в 58 процентах окон, выдаст «прибыльную» стратегию покупок из любого случайного правила.
Цены MOEX ISS не скорректированы на дивиденды, поэтому окна, попавшие на отсечку, занижают результат длинных позиций. Разобранные ниже кейсы проверены на дивидендные разрывы отдельно.
Что показал фильтр ADX
| Группа сигналов | Сигналов | Успешных | База по направлению | Разница | Медиана |
|---|---|---|---|---|---|
| Все пересечения | 778 | 53,1% | 50,0% | +3,1 пп | +0,31% |
| Только при ADX выше 25 | 192 | 48,4% | 49,9% | −1,4 пп | −0,39% |
| Серая зона 20-25 | 152 | 53,9% | 49,7% | +4,2 пп | +0,51% |
| При ADX ниже 20 | 434 | 54,8% | 50,1% | +4,7 пп | +0,66% |
| При ADX выше 40 | 19 | 42,1% | 49,6% | −7,5 пп | −2,23% |
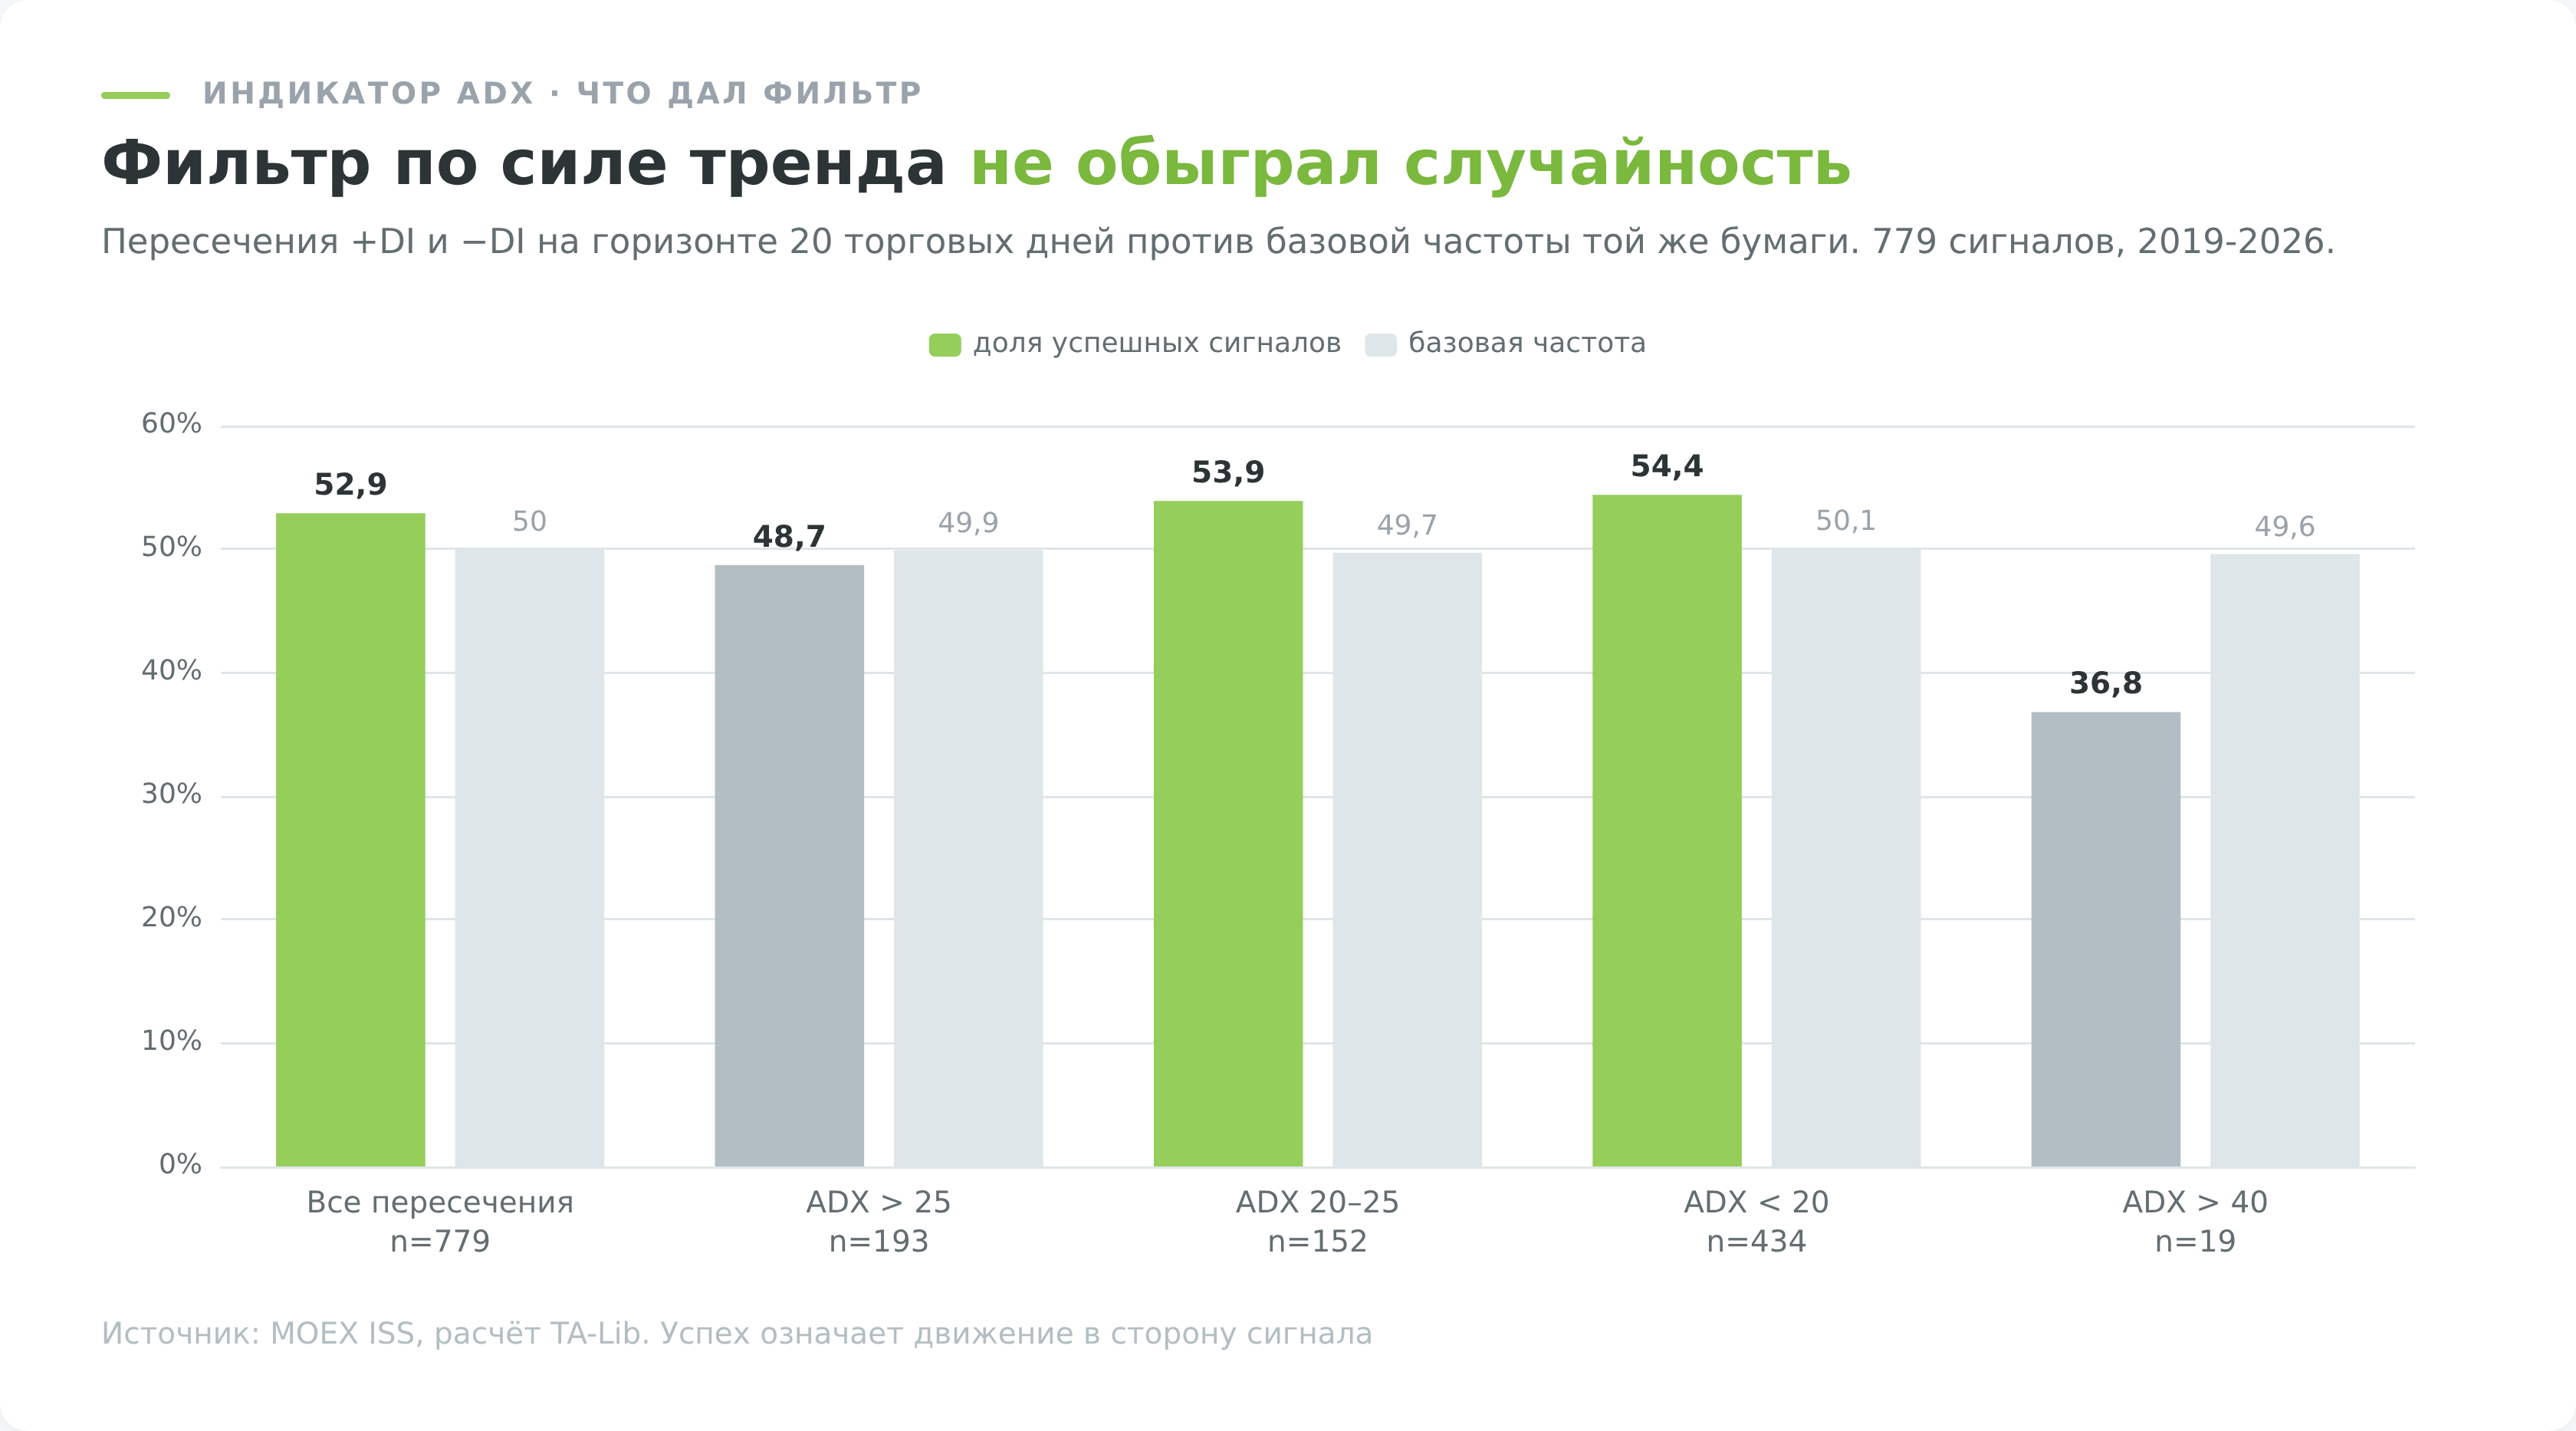
Горизонт 20 торговых дней, успехом считается движение в сторону сигнала.
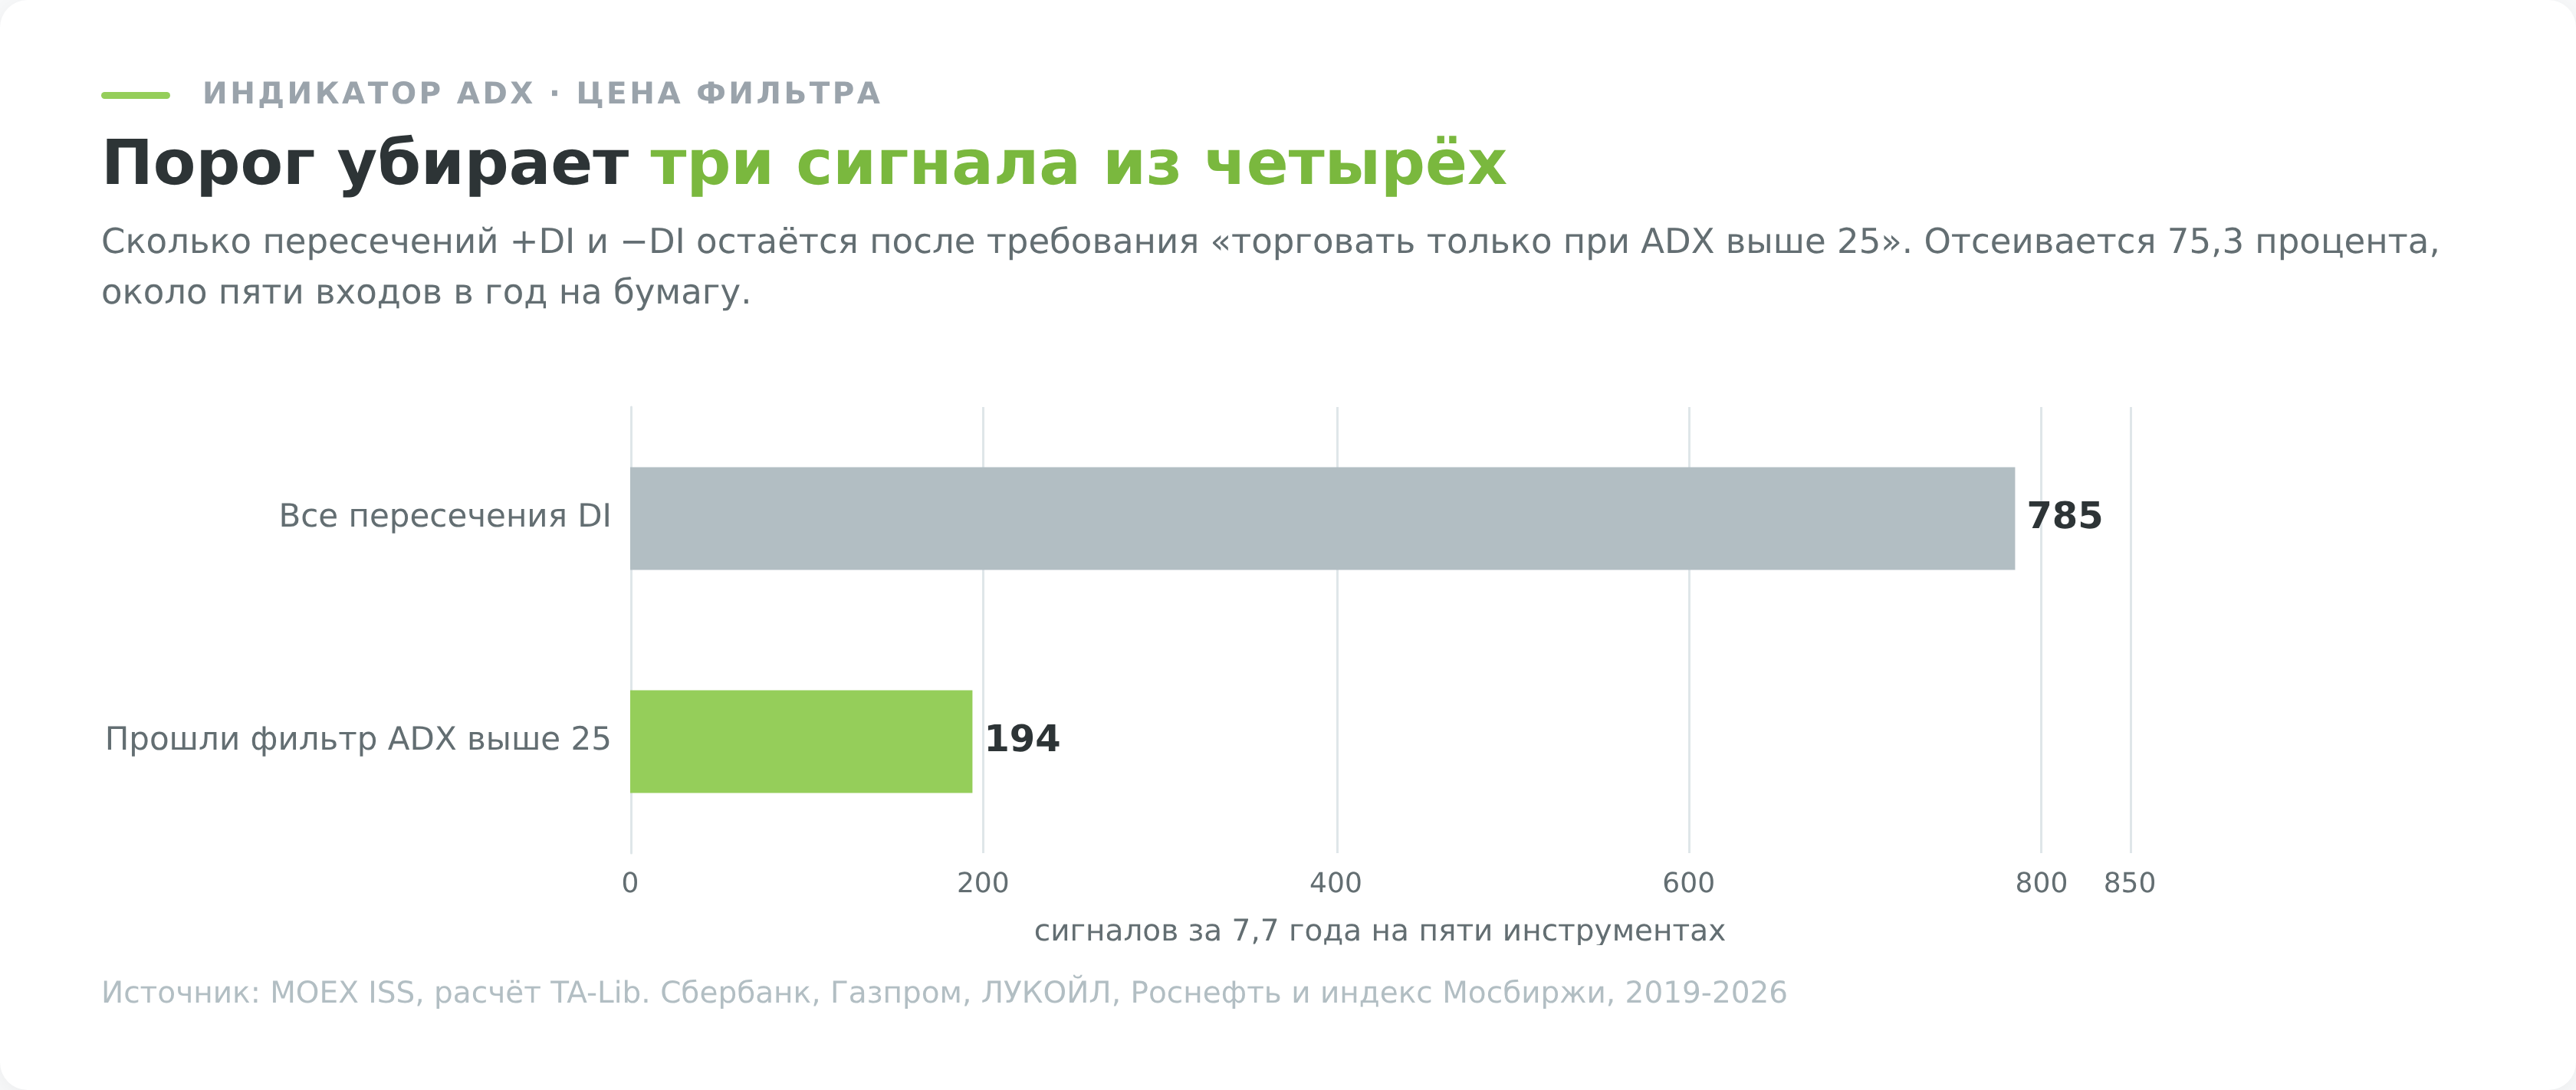
Смотрим по строкам. Фильтр «только при ADX выше 25» оставляет 194 сигнала из 785, то есть выбрасывает 75,3 процента. Доля успешных при этом составила 48,4 процента против базовых 49,9, разница в пределах случайной, доверительный интервал растянут от 41,4 до 55,5 процента, а формальная проверка даёт p-значение 0,72. Честная формулировка звучит скучно. Преимущества не обнаружено. Фильтр забрал три четверти сигналов и не купил взамен ничего.
Строка про ADX выше 40 выглядит эффектно, доля успеха 42,1 процента против базы 49,6, но в ней всего 19 наблюдений, а интервал разброса тянется от 19,9 до 64,3 процента. Делать из неё вывод нельзя, и я не делаю, хотя направление намёка совпадает с бытовым наблюдением трейдеров о том, что вход в перегретый тренд заканчивается плохо.
Единственный статистически значимый результат обнаружился при разделении сделок по направлению. На длинных позициях медиана результата при ADX выше 25 составила минус 1,44 процента против плюс 1,79 процента у сигналов с ADX ниже порога, при 95 и 294 наблюдениях соответственно и p-значении 0,006. Это уже не шум.
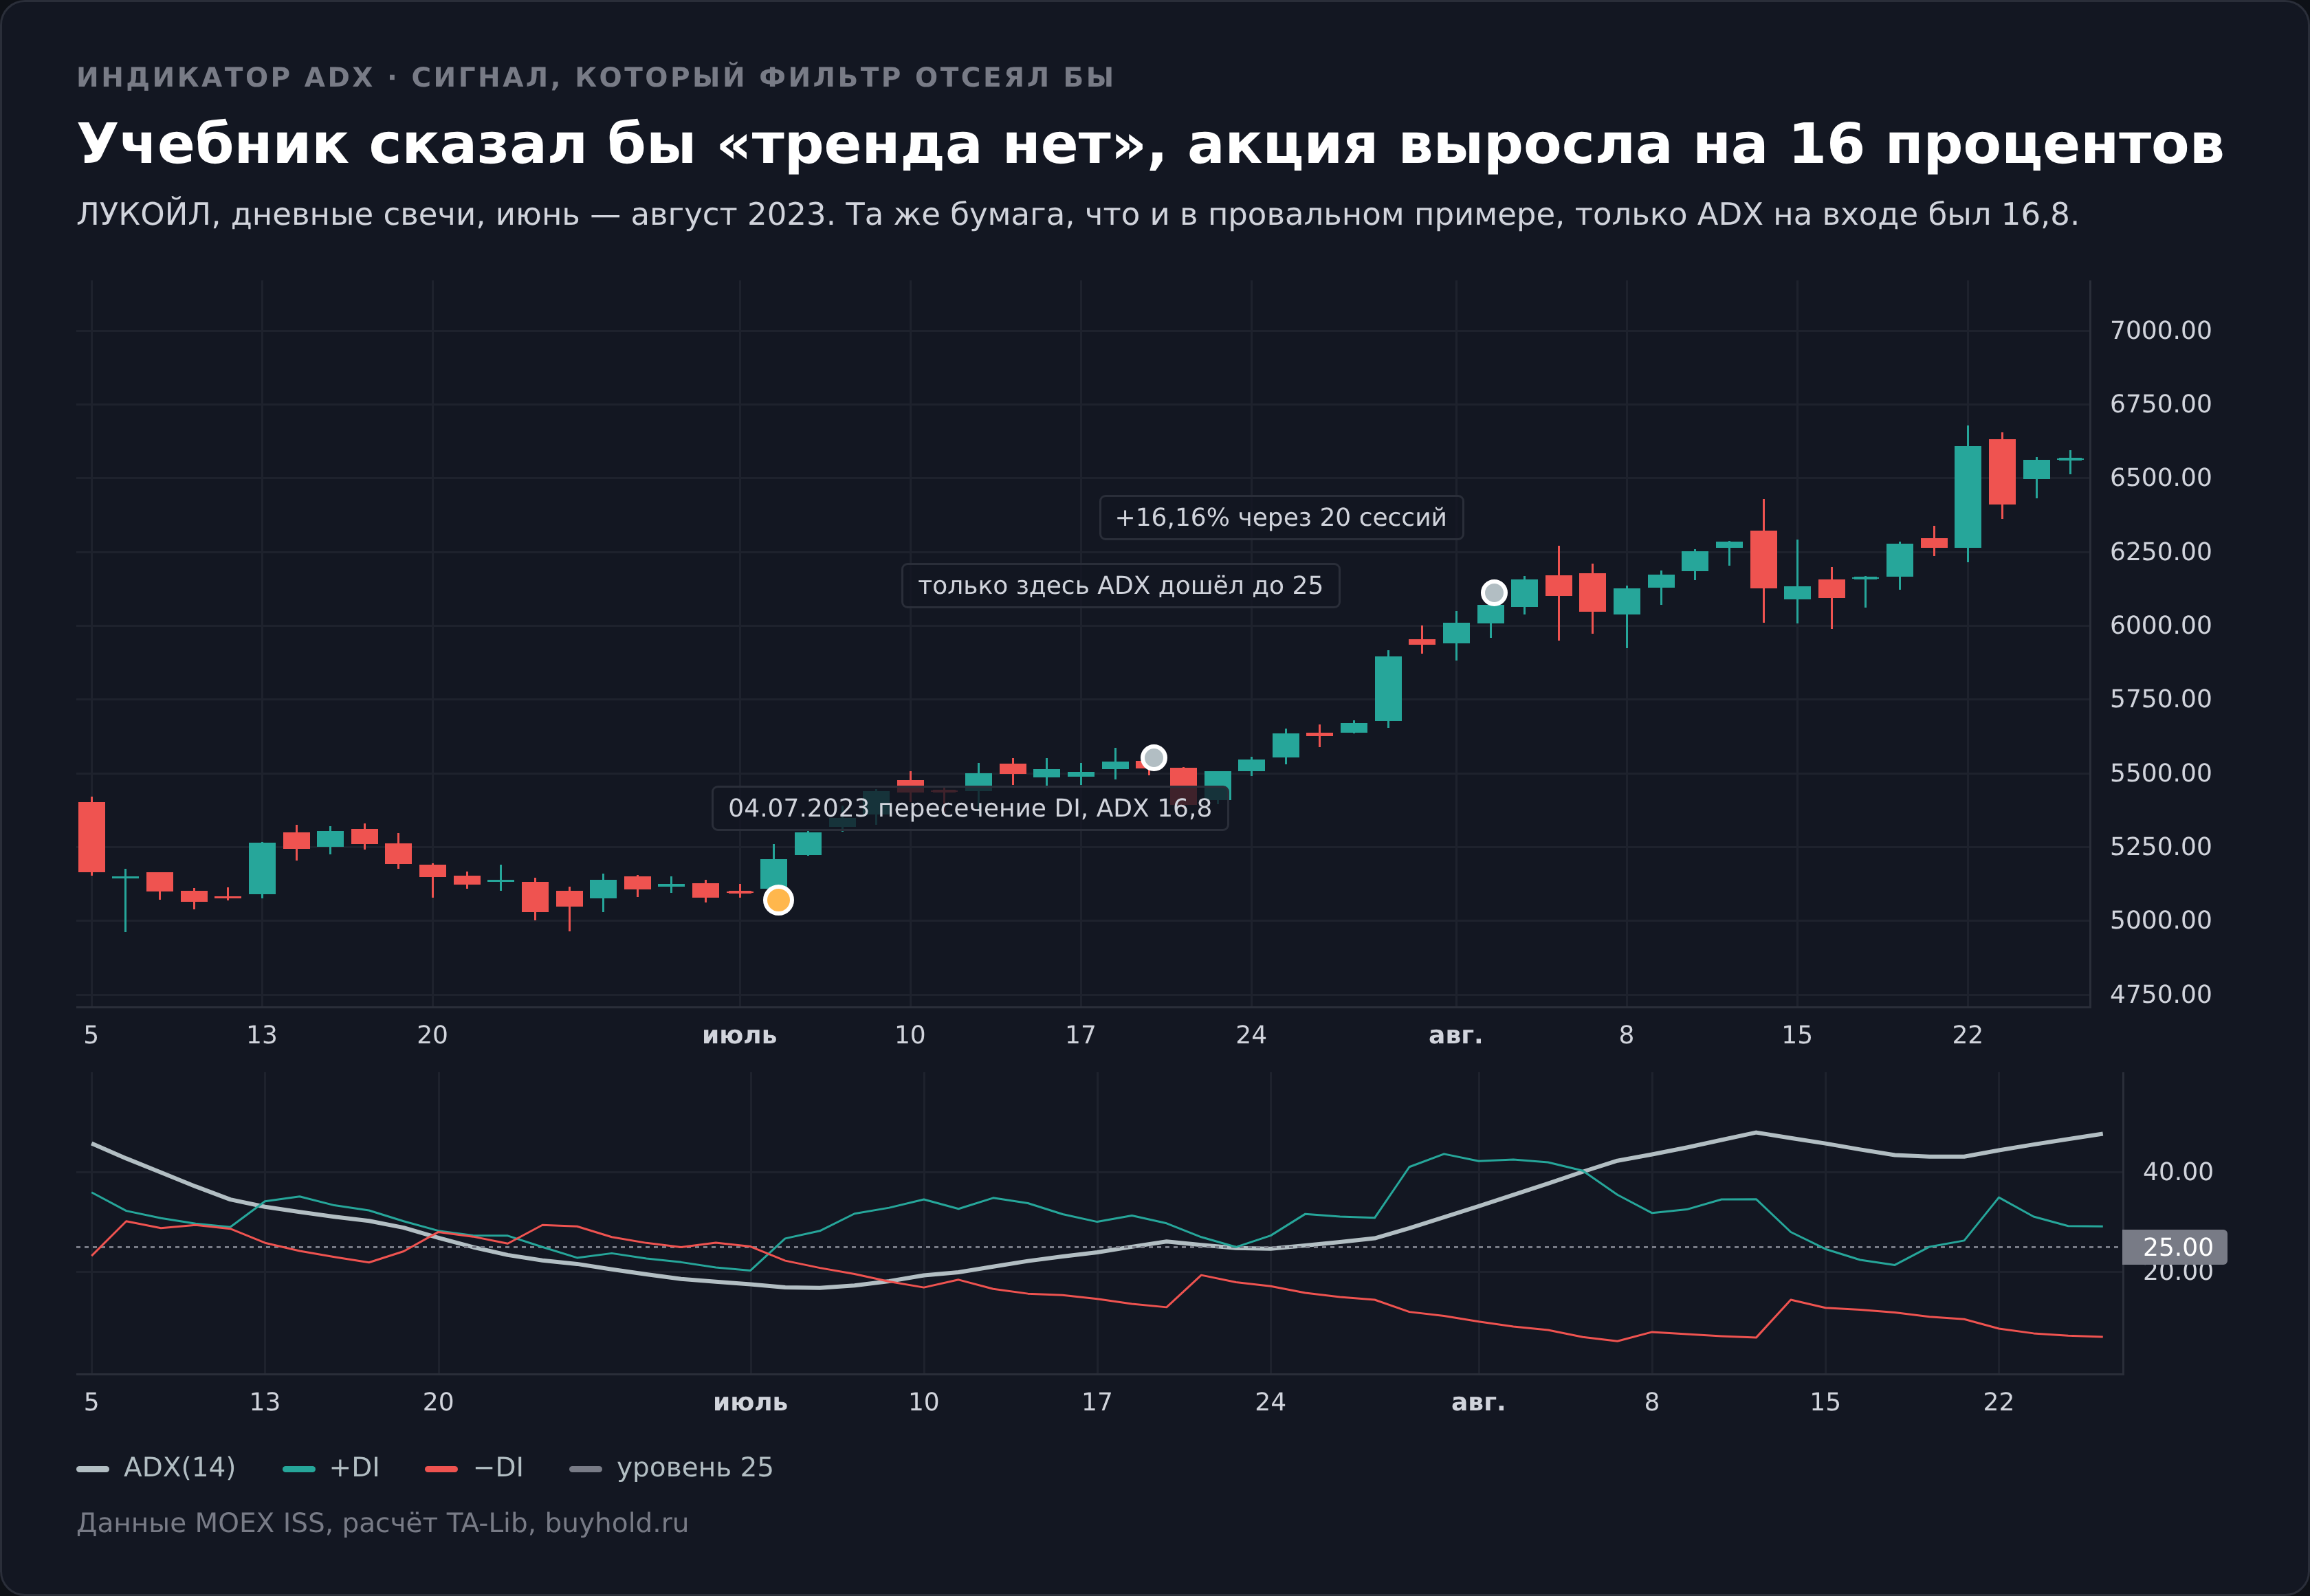
Механика объяснима. Индекс Мосбиржи за рассмотренный период рос в 56,8 процента двадцатидневных окон, покупка вообще была выгоднее продажи. Требование дождаться подтверждённого сильного тренда откладывает покупку на те самые 30 дней и 9 процентов хода, которые мы измерили выше, поэтому вход достаётся ближе к концу движения. На коротких позициях эффект обратный и слабый, при ADX выше 25 доля успешных продаж составила 52,6 процента против 47,3 у всех продаж подряд.
Сигнал, который отработал
Чтобы картина не выглядела приговором, разберём удачный случай. Семнадцатого февраля 2023 года на дневном графике Сбербанка +DI пересёк −DI снизу вверх при ADX 40,34, закрытие прошло на 159,73 рубля. Двадцатью торговыми сессиями позже бумага стоила 203,32 рубля, рост составил 27,29 процента. Дивидендных разрывов в окне не было, движение чистое.
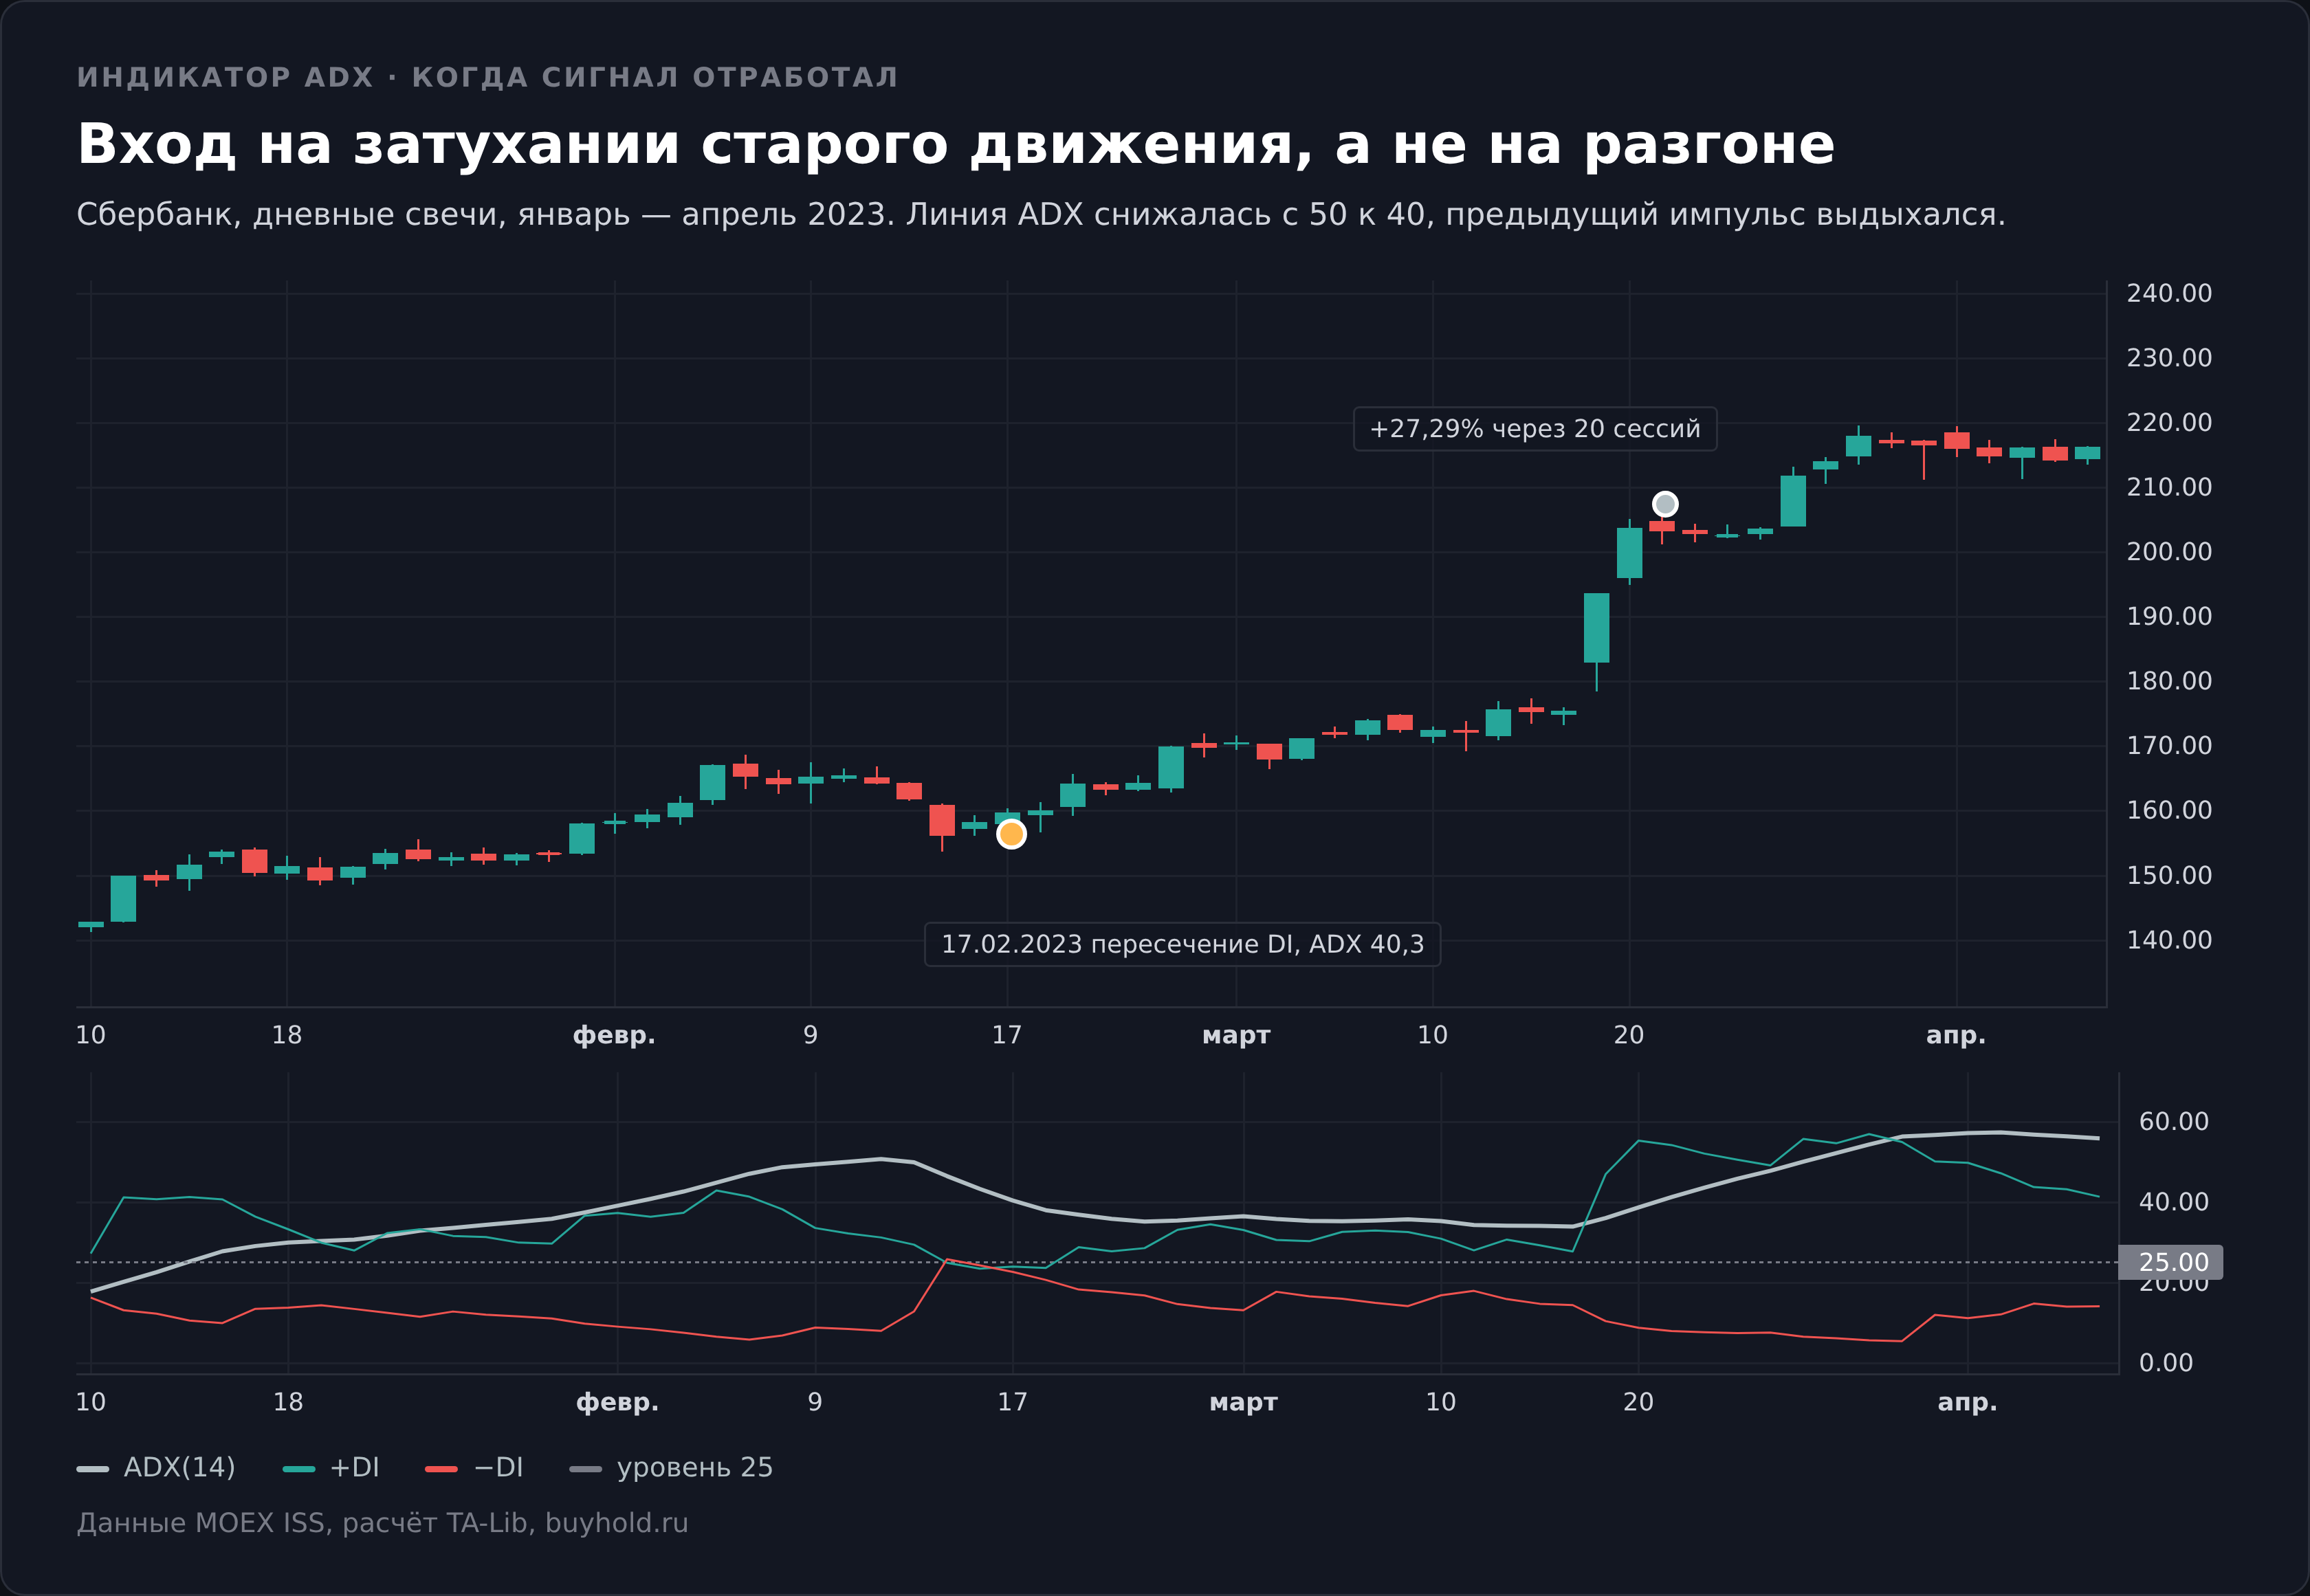
Обратите внимание на деталь, которая отличает этот случай от ЛУКОЙЛа. Сигнал пришёл не на разгоне, а на затухании предыдущего движения. Девятого февраля линия держалась на 49,3, к семнадцатому она сползла к 40,3, то есть предыдущий импульс выдыхался, и как раз в этот момент линии DI поменялись местами. Вход состоялся в начале нового движения, а не в конце старого.
Само движение развернулось не сразу. Первую неделю бумага топталась в диапазоне 160-165 рублей, и только к концу февраля пошёл рост, а основной ход случился 17 марта, когда акция за день прибавила 10,34 процента. Терпение здесь оказалось важнее точности входа.
Ровно на этом и держится польза инструмента. Он полезнее там, где показывает угасание, чем там, где показывает силу. Ослабление старого тренда информативнее подтверждения нового, потому что подтверждение приходит слишком поздно, а ослабление наступает до разворота.
Сигнал, который не сделал ничего
Между катастрофой и триумфом лежит самый частый исход, о котором учебники не пишут. Седьмого июня 2023 года по Сбербанку прошло пересечение +DI и −DI при ADX 27,0, закрытие 241,25 рубля. Через 20 торговых дней бумага стоила 241,10 рубля, результат минус 0,12 процента. Линия ADX за это время сползла с 27 до 15,7, тренд, который он подтвердил, рассосался в боковике.
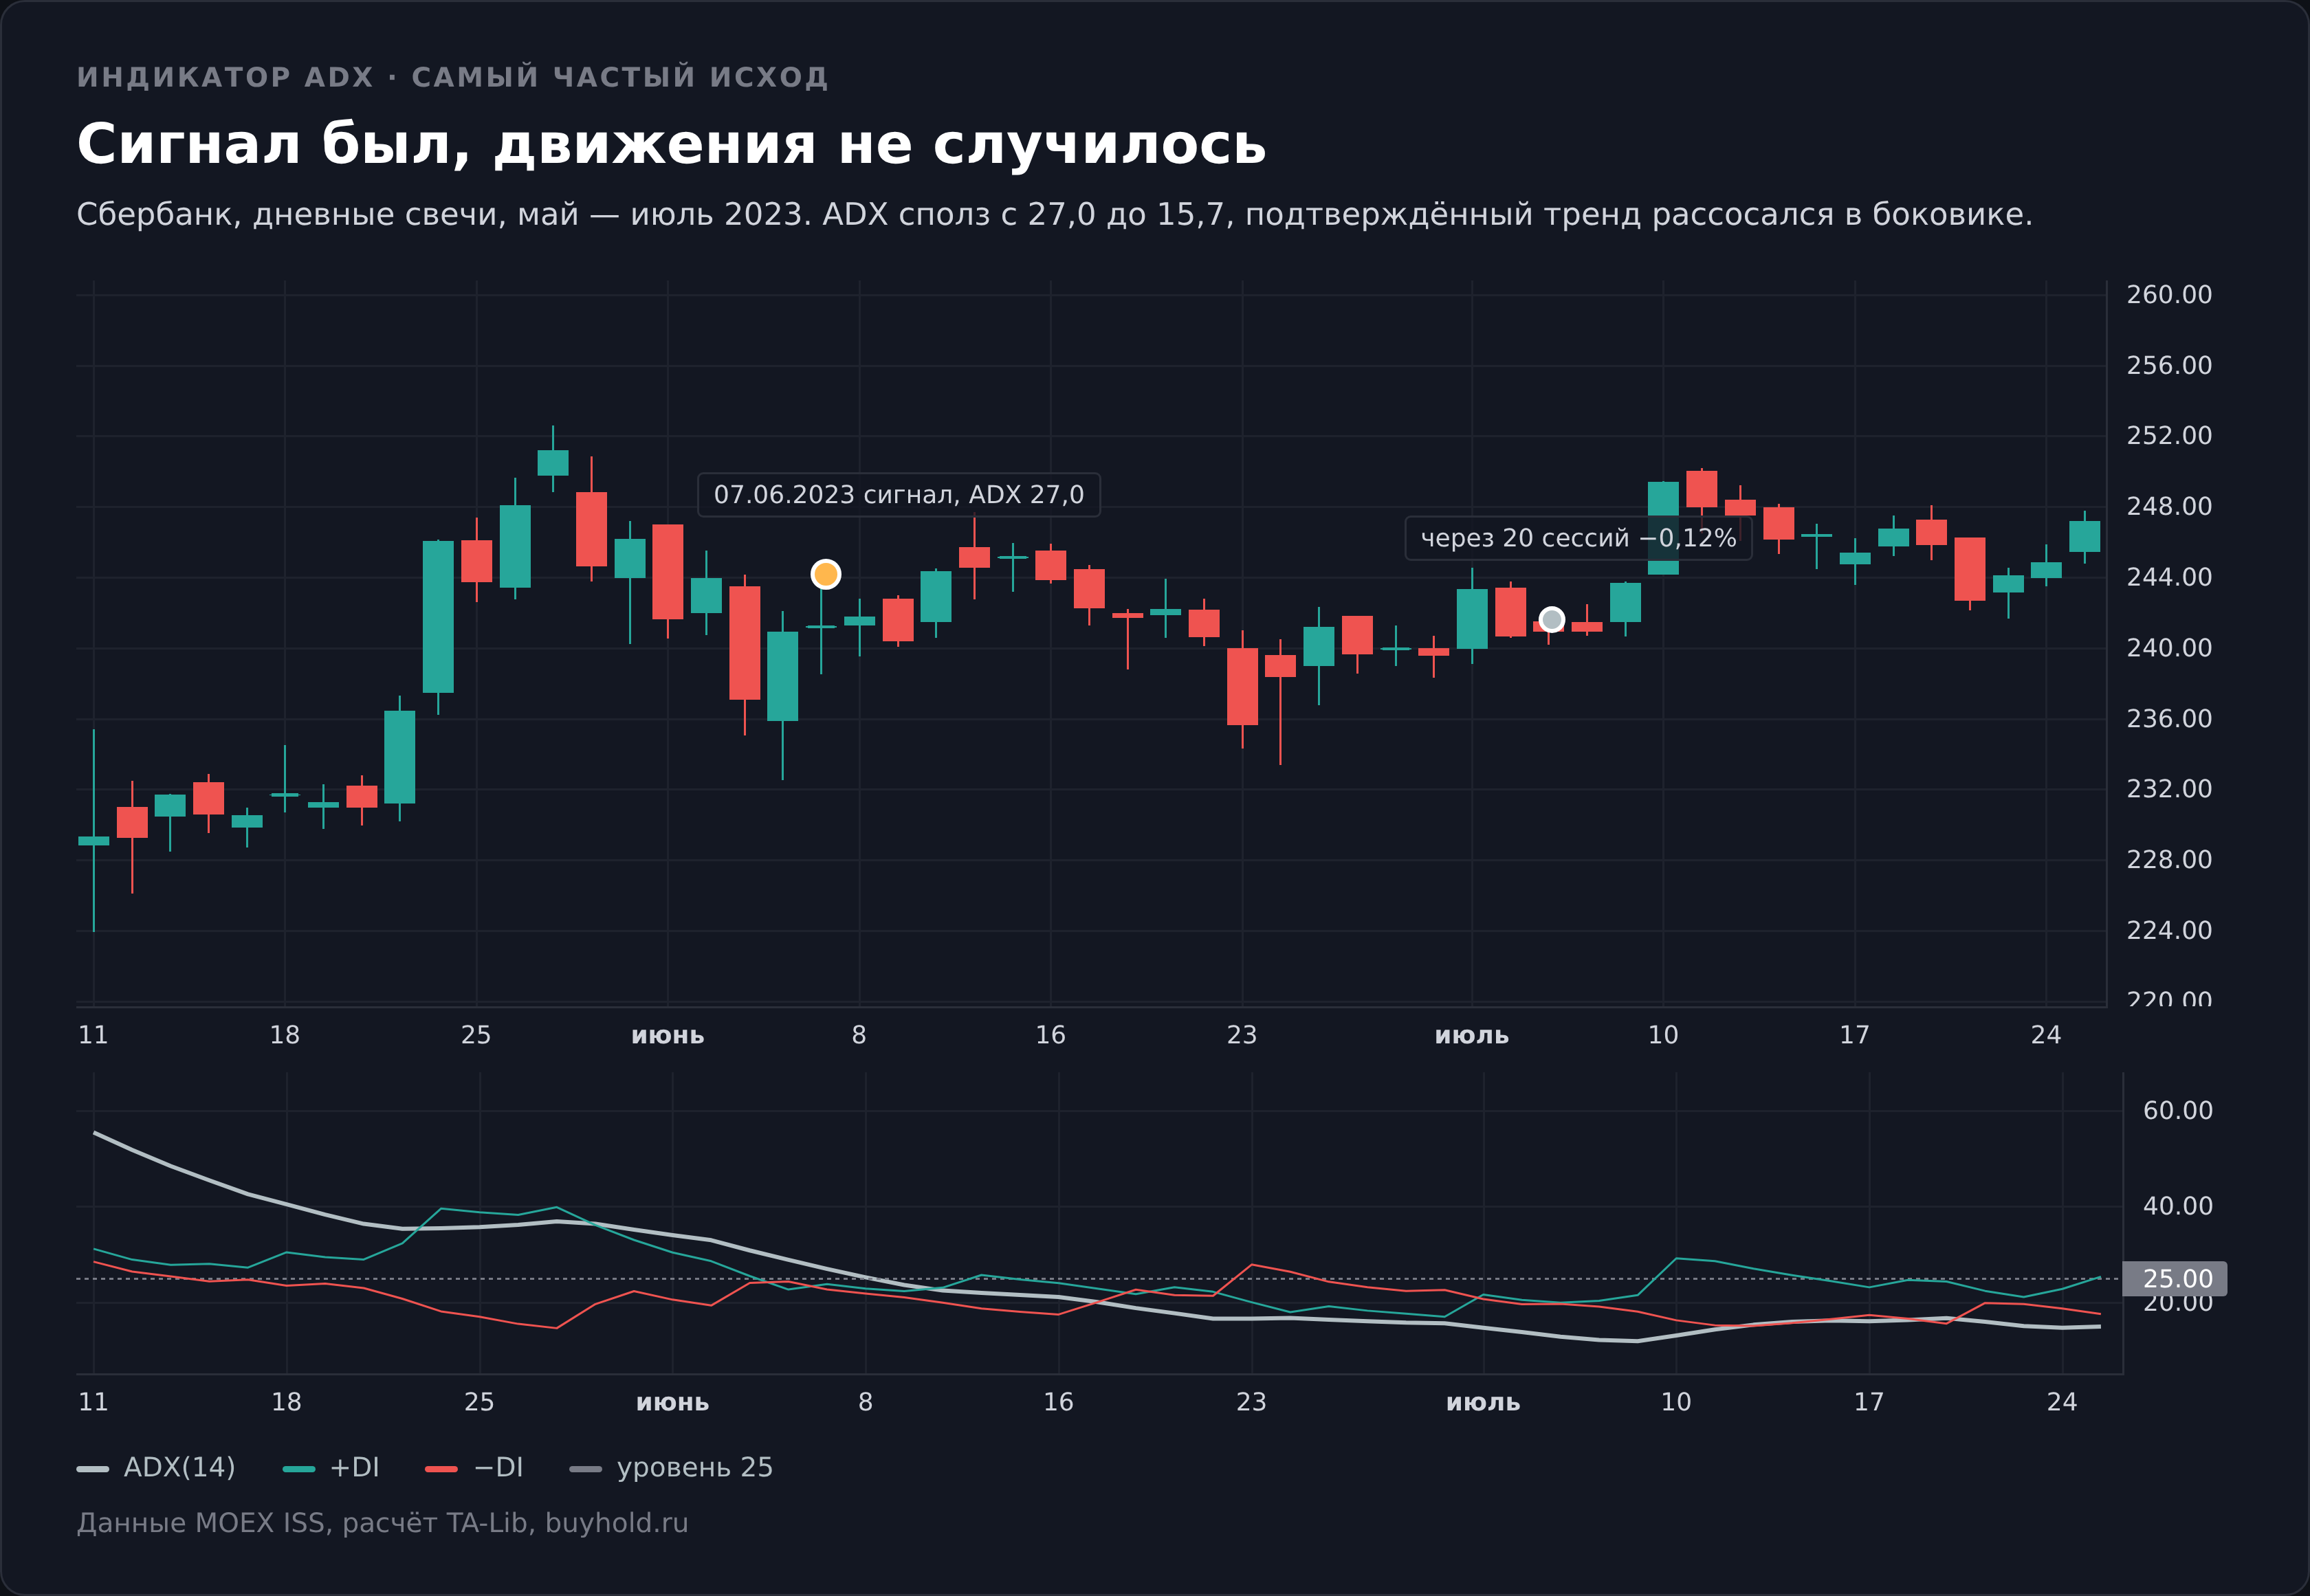
Медиана всех сигналов группы «ADX выше 25» равна минус 0,12 процента, и этот случай буквально типичный. Не убыток и не прибыль, а комиссия и три недели ожидания.
Более простая мера силы тренда справилась лучше
Если фильтр по ADX не помог, возникает вопрос, дело в самой идее фильтровать сигналы по силе тренда или конкретно в этой формуле. Проверить можно, подставив другую меру той же силы.
Возьмём коэффициент эффективности Перри Кауфмана, который считается настолько просто, что помещается в одну строку. Берём модуль изменения цены за 14 дней и делим на сумму модулей всех дневных изменений за те же 14 дней. Если цена шла ровно в одну сторону, числитель равен знаменателю и коэффициент равен единице. Если она весь период металась и вернулась туда же, числитель близок к нулю. Никакого сглаживания, никаких направленных движений, просто отношение пройденного пути к затраченному.
Применим оба фильтра к одним и тем же 779 пересечениям DI на том же горизонте в 20 дней.
| Фильтр | Сигналов | Успешных | База | Разница | Медиана |
|---|---|---|---|---|---|
| Без фильтра | 778 | 53,1% | 50,0% | +3,1 пп | +0,31% |
| ADX выше 25 | 192 | 48,4% | 49,9% | −1,4 пп | −0,39% |
| Коэффициент выше медианы | 389 | 55,5% | 49,8% | +5,7 пп | +0,67% |
| Коэффициент в верхней четверти | 195 | 50,3% | 49,8% | +0,4 пп | +0,10% |
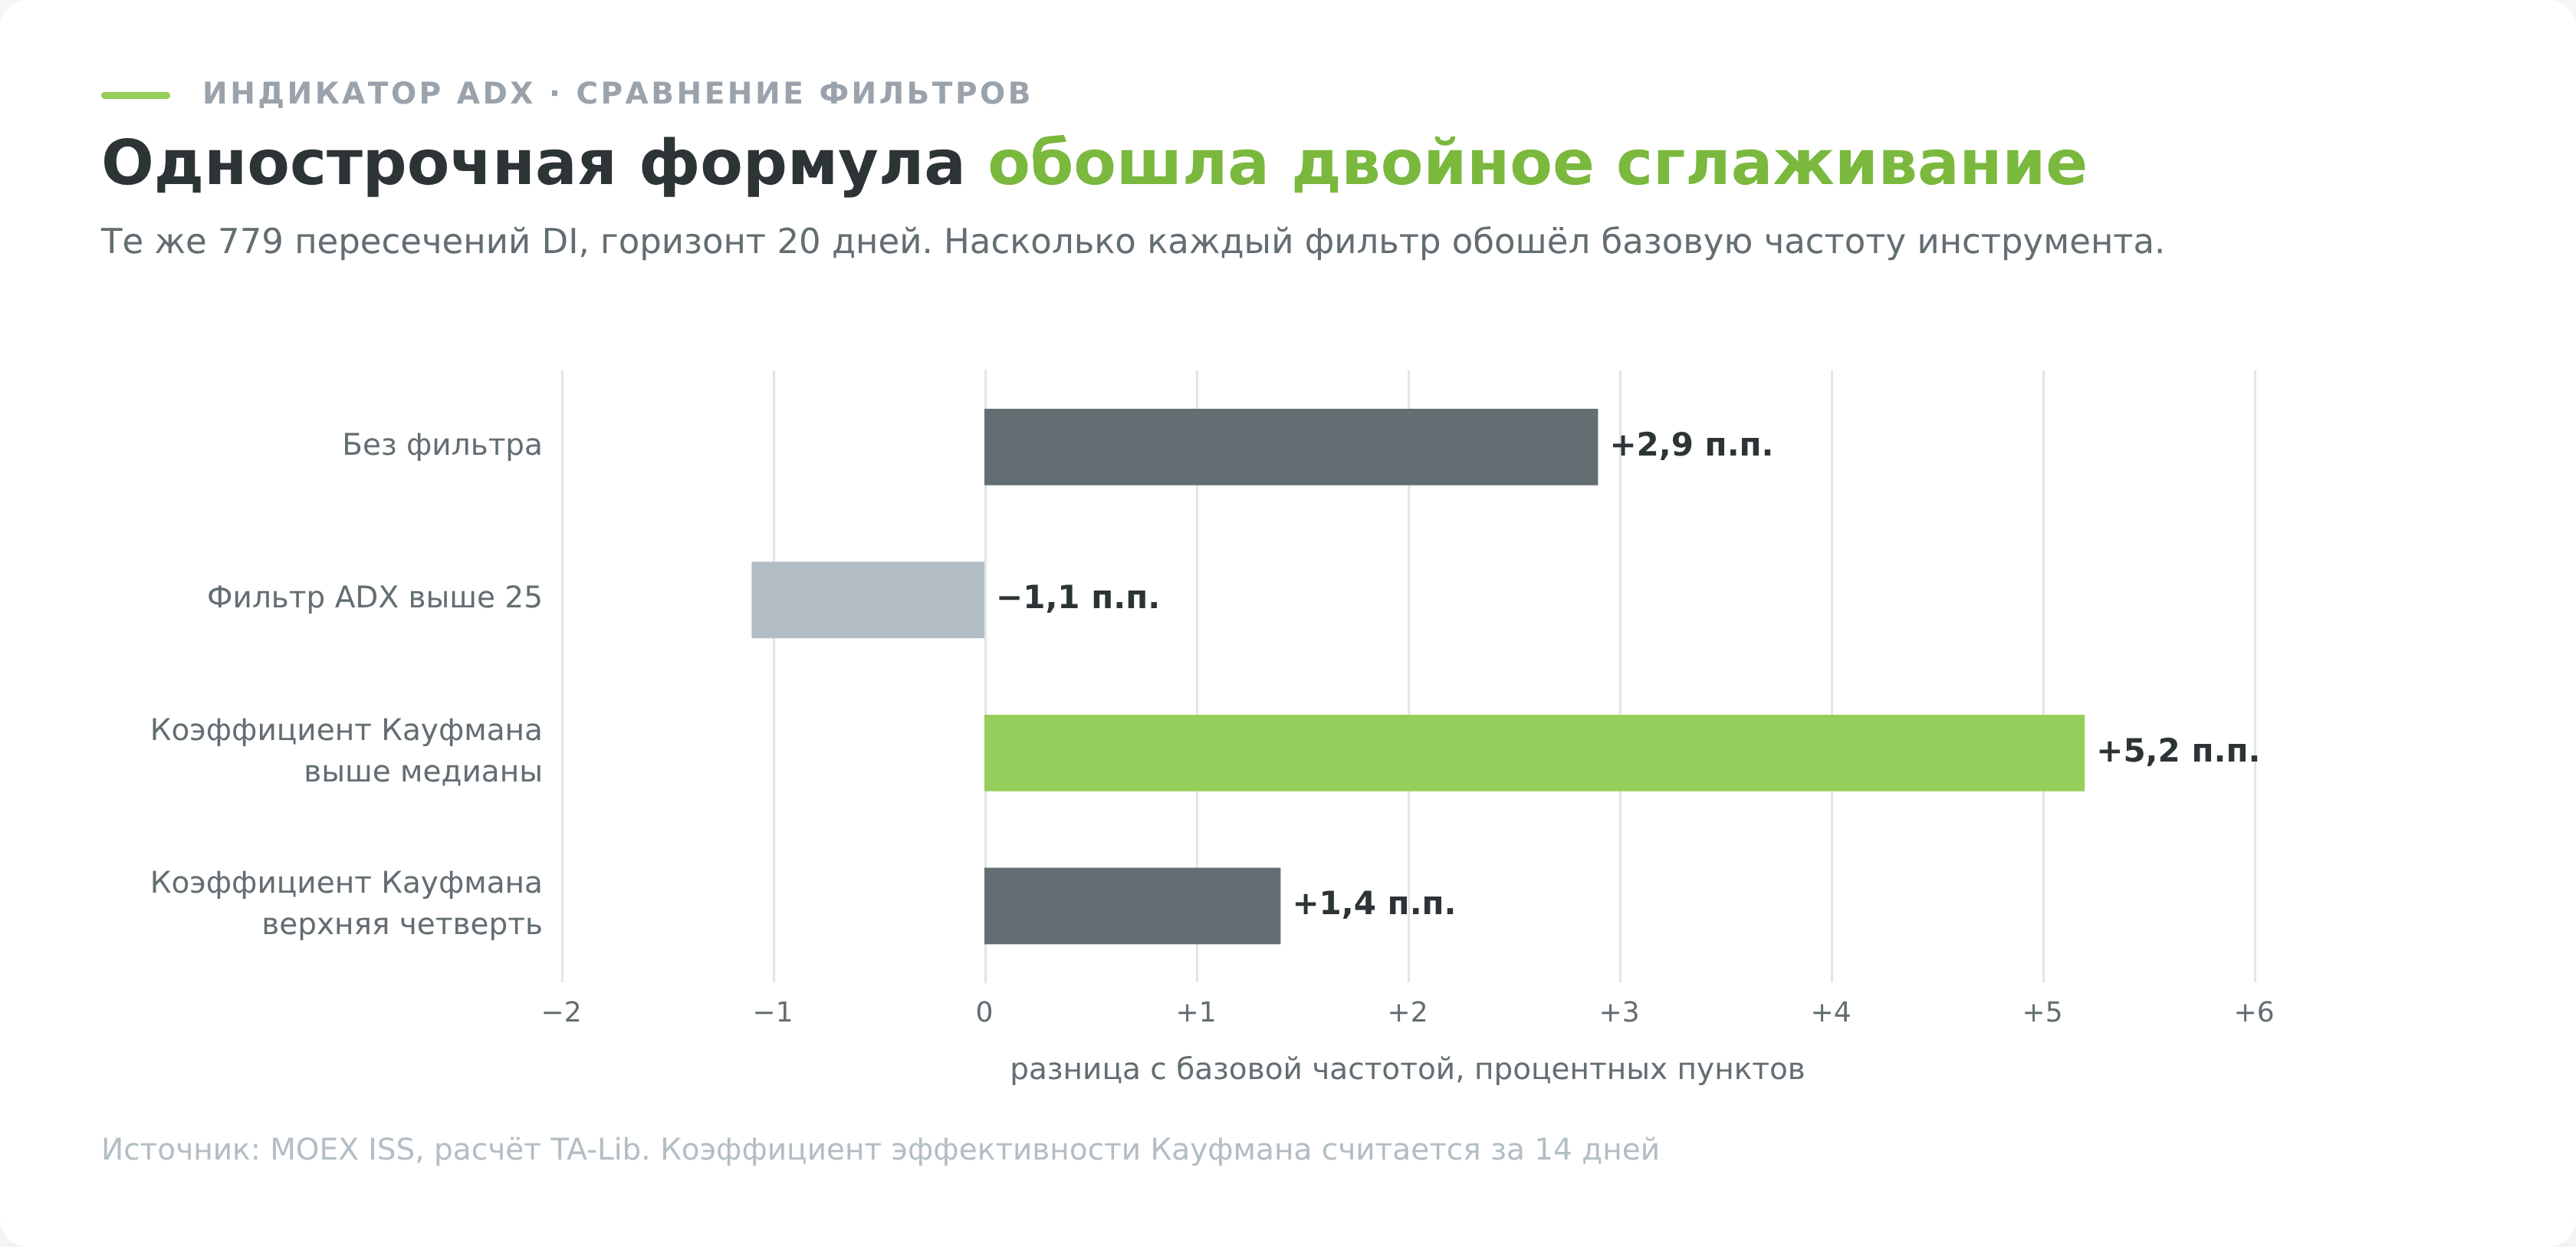
Результат стоит прочитать дважды. Однострочная формула без сглаживания дала прибавку в 5,7 процентного пункта над базой при 389 сигналах, тогда как двойное сглаживание Уайлдера дало минус 1,4 при вдвое меньшей выборке.
Дальше начинается та часть, которую в статьях о трейдинге обычно опускают. Прибавка коэффициента держится по доле успешных сделок с p-значением 0,026, то есть едва проходит обычный порог значимости, но не держится по величине результата, там проверка даёт 0,395. Вдобавок порог «выше медианы» выбран внутри той же выборки, на которой измеряется, а это классический способ получить красивое число, которое не повторится на новых данных. Поэтому корректная формулировка звучит так. Это гипотеза, которую стоит проверить на своём инструменте и на отрезке, не участвовавшем в подборе, а не готовое правило.
Одно наблюдение из этого сравнения всё же выдерживает любую строгость. Корреляция между значением ADX и коэффициентом эффективности на моменте сигнала составила 0,08, то есть связи практически нет. Две величины, которые в описаниях называются одинаково, «сила тренда», на деле измеряют разные вещи. Индикатор ADX измеряет, насколько последовательно обновляются экстремумы, коэффициент Кауфмана измеряет, какая доля пройденного пути осталась в чистом смещении цены. Совпадать они не обязаны.
Как проверить индикатор ADX самостоятельно
Любое утверждение выше можно перепроверить за вечер, и это лучший способ обращения с чужой статистикой, включая мою.
Котировки Мосбиржи отдаёт открытый интерфейс ISS без регистрации и ключей. Дневная история по бумаге лежит по адресу вида iss.moex.com/iss/history/engines/stock/markets/shares/boards/TQBR/securities/SBER.json с параметрами from и till, выдача листается по сто записей параметром start. Для индекса меняется рынок и режим торгов, вместо shares идёт index, вместо TQBR идёт SNDX.
Считать индикатор руками не нужно и вредно, ошибка в сглаживании даёт расхождение в несколько пунктов. Берите TA-Lib, где ADX, PLUS_DI и MINUS_DI реализованы по Уайлдеру, или каноничный pandas, где сглаживание Уайлдера задаётся как ewm с параметром alpha, равным единице, делённой на период, и adjust равным False. Обычная EMA здесь не подходит, у неё другой коэффициент.
Дальше три величины, которые стоит посчитать на своём инструменте прежде, чем брать чужой порог.
- Доля времени выше 25 и ниже 20. Она сразу покажет, что означает порог именно на вашей бумаге.
- Базовая частота, то есть доля всех окон выбранной длины, закончившихся ростом и падением. Без неё доля прибыльных сигналов не значит ничего.
- Число сигналов, которое останется после фильтра. Стратегия с четырьмя входами в год проверяема хуже, чем кажется.
И последнее. Любую находку проверяйте на отрезке, который не участвовал в подборе параметров. Разделите историю пополам, подберите на первой половине, проверьте на второй. Разница между этими двумя числами обычно и есть та величина, на которую вы обманываете сами себя.
Сырые выгрузки, скрипты расчёта и таблицы, на которых построена статья, сохранены при подготовке материала, а повторить их можно на любом отрезке истории. Прогнать полученное правило по сделкам, не рискуя деньгами, удобно в симуляторе трейдинга.
Как применять индикатор ADX осмысленно
Из проверенного выше следует не отказ от инструмента, а смена роли. ADX плохо работает как разрешение на вход и заметно лучше как описание режима рынка.
Первое применение состоит в выборе класса стратегии. Когда ADX держится ниже 20, трендовые подходы дают серию мелких убытков, и разумнее переключиться на работу от границ диапазона, где полезны Стохастик и другие осцилляторы. Когда индикатор уверенно выше 25, откаты чаще выкупаются, и логичнее ловить продолжение, а не разворот. Это не сигнал ко входу, это выбор инструментария на ближайшие недели.
Второе применение касается выхода, и оно недооценено. Разворот линии ADX вниз из зоны выше 40 говорит, что импульс, на котором вы едете, иссякает. Для сопровождения открытой позиции это полезнее, чем для открытия новой, потому что здесь запаздывание играет за вас, а не против.
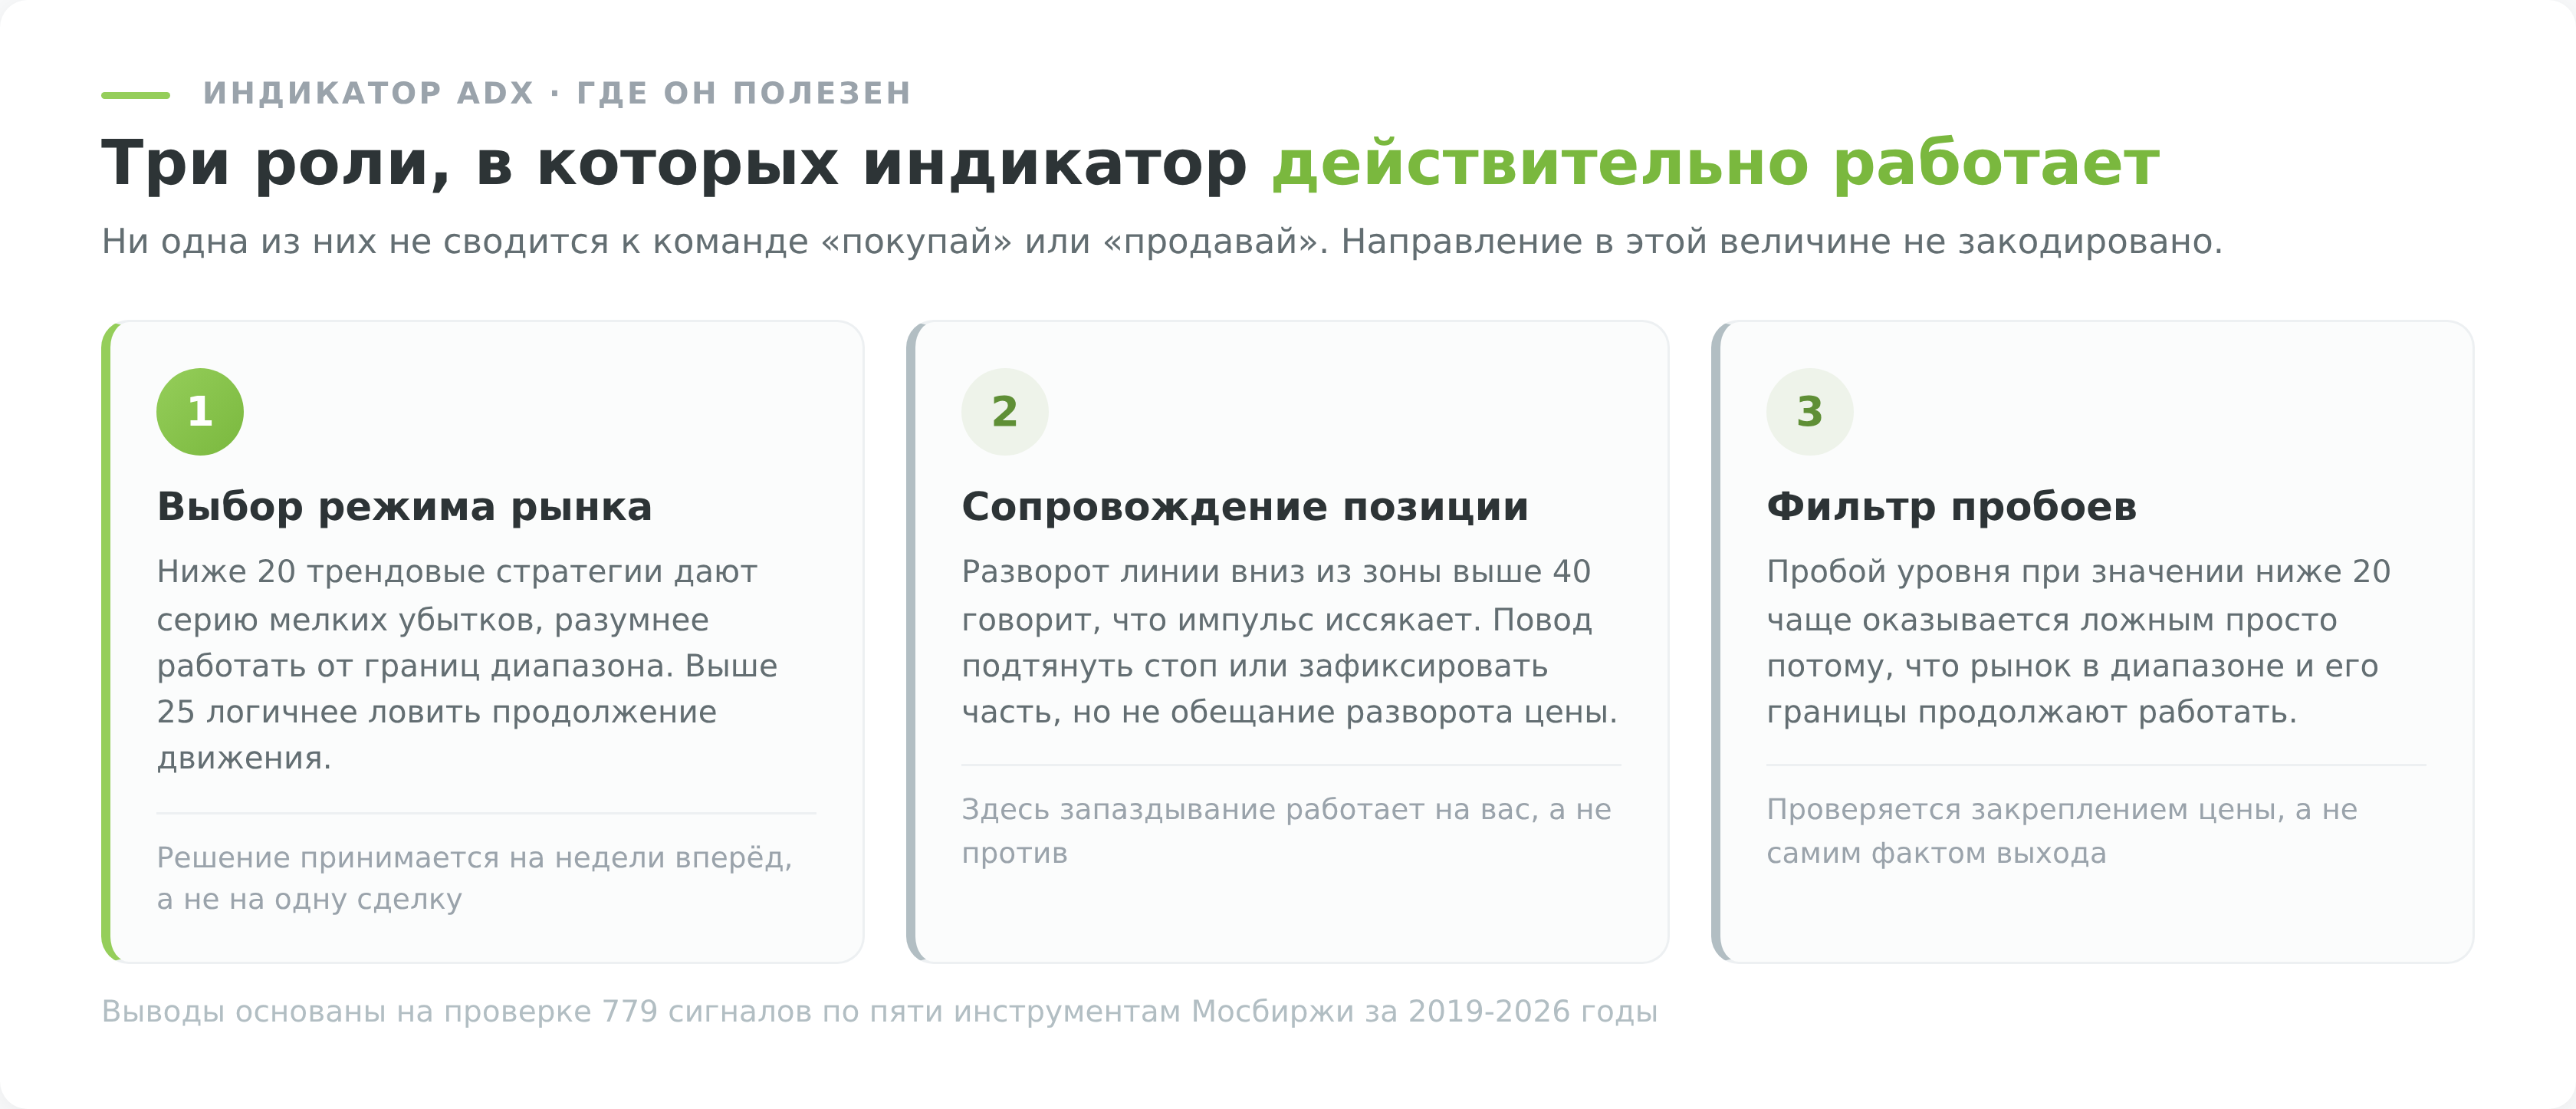
Третье применение состоит в фильтрации пробоев. Пробой уровня при ADX ниже 20 статистически чаще оказывается ложным просто потому, что рынок находится в диапазоне, где границы работают. Как строить сами уровни и отличать пробой от прокола, подробно разобрано в материале про линию тренда.
Проверить любую из трёх схем на своей истории можно без денег, а статистику по собственным входам удобно вести в журнале сделок, где считается не красивый пример из статьи, а ваш реальный результат.
Что делать, когда индикатор противоречит цене
Противоречие возникает регулярно, и решается оно всегда в пользу цены. Ниже разбор четырёх сочетаний, которые встречаются чаще прочих.
| Что показывает ADX | Что показывает цена | Как читать |
|---|---|---|
| Растёт, выше 25 | Обновляет минимумы | Усиливается падение, а не возможность купить. Смотреть, какая линия DI сверху |
| Растёт, выше 40 | Идёт в сторону позиции | Импульс зрелый. Подтягивать стоп, а не наращивать объём |
| Падает из зоны выше 40 | Продолжает движение | Импульс выдыхается. Частичная фиксация, разворота это не обещает |
| Ниже 20 | Пробила уровень | Повышенный шанс ложного пробоя, ждать закрепления |
Общее правило простое. Индикатор описывает то, что уже случилось с ценой, поэтому в конфликте он проигрывает по определению. Он полезен, когда подсказывает режим, и вреден, когда его пытаются превратить в предсказание.
С чем сочетается индикатор ADX
Комбинации имеют смысл, когда второй инструмент закрывает слепое пятно первого, а не повторяет его.
ADX не знает направления, поэтому оно берётся из цены, из структуры максимумов и минимумов или из скользящей средней. Это рабочая пара, где каждый отвечает за своё.
ADX не знает и о величине хода, поэтому размер стопа удобно брать из ATR, второго индикатора Уайлдера из той же книги. Логика простая, ADX подсказывает, стоит ли открывать трендовую сделку, ATR подсказывает, на каком расстоянии её убивать.
Бесполезно совмещать ADX с другим измерителем силы тренда. Две линии, посчитанные из одного и того же ряда близкими способами, будут показывать одно и то же и создавать ложное ощущение подтверждения. Это относится и к связке из нескольких трендовых индикаторов сразу, популярной у новичков.
Чтобы роли не путались, полезно держать в голове, кто из популярных инструментов на какой вопрос отвечает.
| Инструмент | На какой вопрос отвечает | Когда полезен |
|---|---|---|
| ADX и линии DI | Насколько последовательно движение и от кого давление | Выбор режима, сопровождение позиции |
| ATR | Какого размера дневной ход | Расчёт стопа и размера позиции |
| RSI и Стохастик | Далеко ли цена ушла от своей средней | Работа от границ диапазона |
| MACD | Расходятся ли быстрая и медленная средние | Отслеживание смены импульса |
| Скользящая средняя | Куда направлено сглаженное движение | Определение направления |
Логика подбора связки читается по второй колонке. Складывать имеет смысл инструменты с разными вопросами, а дублировать один вопрос двумя формулами означает получить два голоса от одного эксперта.
- Индикатор ATR для расчёта стопа и размера позиции
- Индикатор Aroon: настройки, сигналы и проверка на данных Мосбиржи
Частые ошибки при работе с индикатором ADX
Первая ошибка описана выше и стоит дороже прочих. Растущий ADX читают как «пора покупать», хотя он одинаково растёт в обвале. Проверка занимает секунду, достаточно посмотреть, какая из линий DI выше.
Вторая ошибка состоит в переносе порога между таймфреймами и периодами без пересчёта. Отметка 25 на дневном графике с периодом 14 отсекает половину истории, на часовом с периодом 7 не отсекает почти ничего.
Третья ошибка касается подгонки. Период индикатора подбирают по прошлым сделкам, находят значение, на котором история выглядит идеально, и переносят в торговлю. У ADX всего один параметр, поэтому соблазн велик, а разброс результатов между периодами 7, 14 и 21 огромен, что мы видели в таблице. Правило простое. Параметр, подобранный на истории, проверяется на отрезке, который в подборе не участвовал.
Четвёртая ошибка проявляется на молодых инструментах и после длинных перерывов в торгах. Первые 50 свечей ADX считает по неполной выборке, значения в этот период смысла не несут.
Пятая ошибка встречается у тех, кто пришёл с форекса на российский рынок. Дневная свеча акции Мосбиржи содержит дивидендные разрывы и биржевые праздники, а расчёт индикатора этого не учитывает. Разрыв на отсечке даёт всплеск True Range и искажает ADX на пару недель вперёд, что особенно заметно на дивидендных бумагах вроде ЛУКОЙЛа и Сбербанка.
Шестая ошибка тоньше остальных и стоит дороже всего на длинной дистанции. Стратегию проверяют по доле прибыльных сделок, забыв посчитать базу. Правило, дающее 55 процентов удачных покупок на бумаге, которая сама росла в 58 процентах двадцатидневных окон, не работает, а мешает. Именно поэтому все проценты в этой статье стоят рядом с базовой частотой, и я советую требовать того же от любой чужой статистики.
Седьмая ошибка касается числа сигналов. Фильтр по уровню 25 оставляет от 3,9 до 5,6 входа в год на инструмент. Полтора десятка сделок за три года выглядят как проверенная стратегия, хотя по такой выборке нельзя отличить рабочее правило от везения. Чем строже фильтр, тем длиннее история нужна для вывода.
Короткий свод
Если из статьи нужно унести пять строк, то вот они.
- Направление берём из цены и линий DI, из уровня ADX его получить нельзя
- Порог задаётся в паре с периодом и пересчитывается на своём инструменте
- К моменту подтверждения тренда медианные девять процентов хода уже позади
- Доля прибыльных сигналов без базовой частоты не значит ничего
- Разворот сверху вниз из зоны выше 40 полезнее любого сигнала на вход
Где смотреть индикатор ADX российскому инвестору
Индикатор входит в стандартный набор всех распространённых платформ, ставить сторонние сборки и «скачивать ADX без перерисовки» не требуется. Он рассчитывается по закрытым свечам и по определению не перерисовывается.
В QUIK индикатор доступен через список технических индикаторов на графике, в приложениях российских брокеров он есть в базовом наборе, в TradingView открывается через панель индикаторов по названию Average Directional Index.
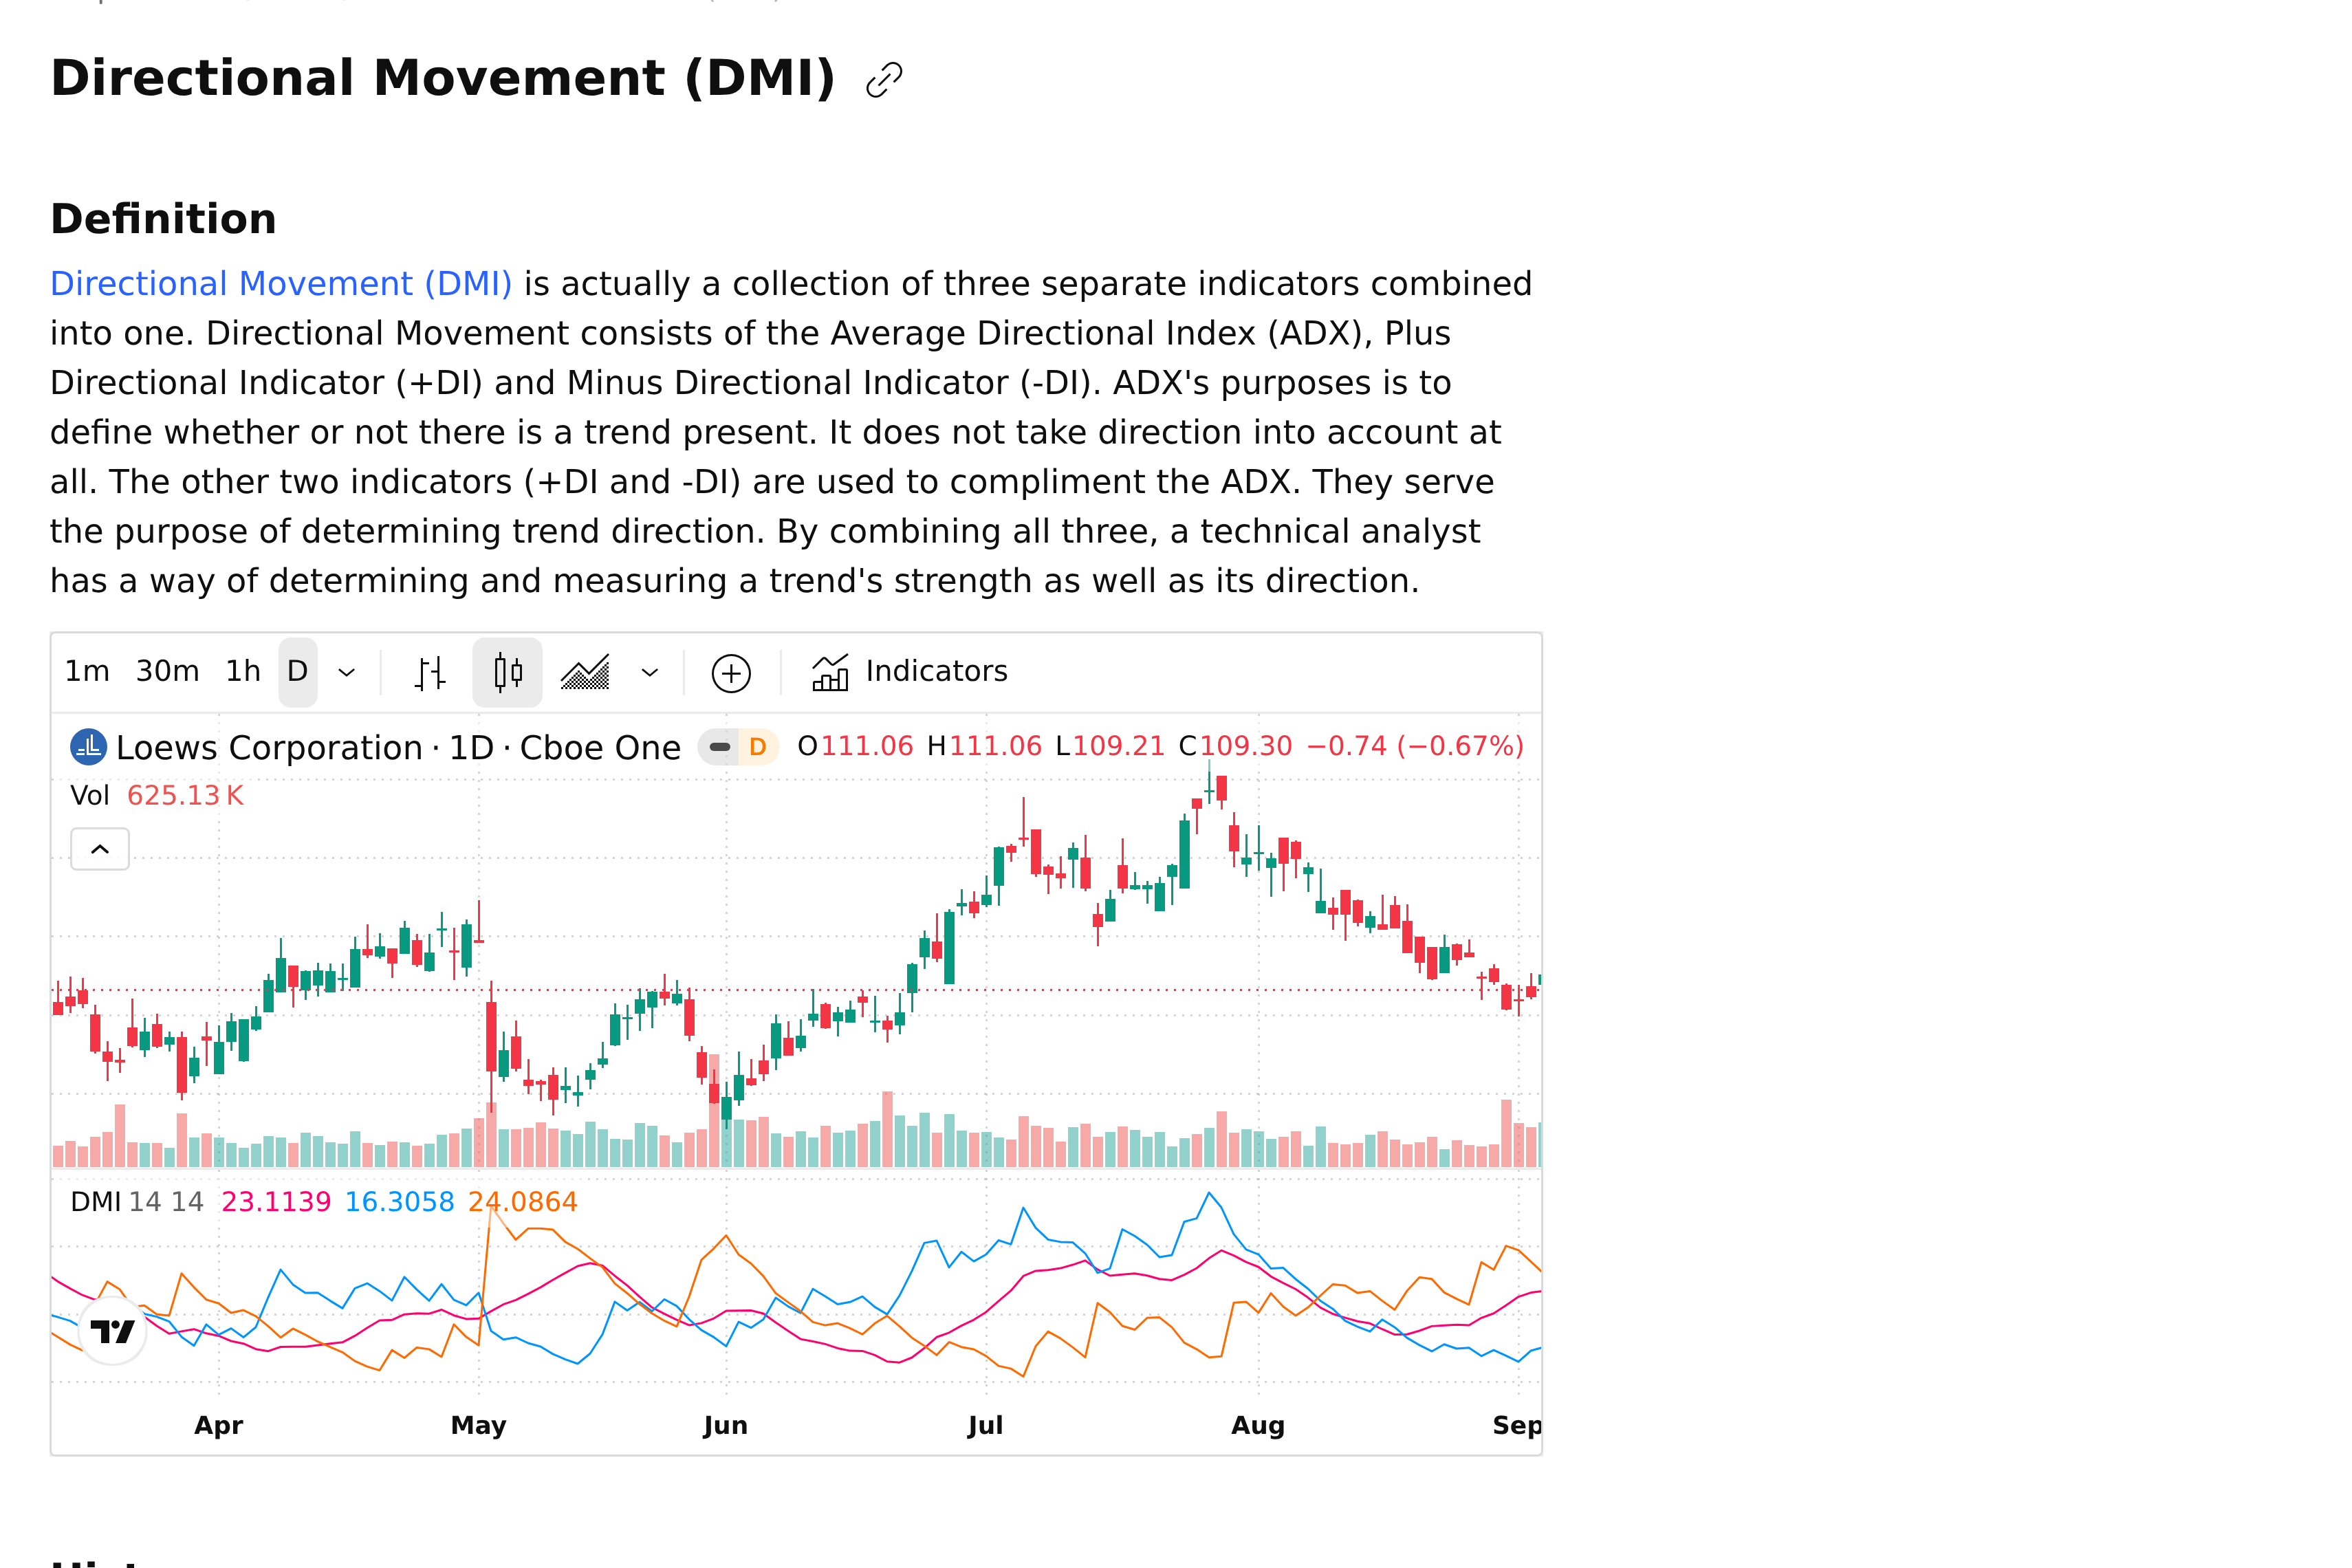
Иногда два терминала показывают на одной бумаге слегка разные значения, и это пугает сильнее, чем стоит. Причин ровно три, и все безобидные.
Первая заключается в инициализации. Сглаживание Уайлдера требует стартового значения, и способов его задать несколько. Именно из-за этого моя собственная реализация формулы и библиотека TA-Lib расходились на старте ряда до 1,2 пункта, сходясь к 0,02 пункта после сотни баров. Терминал, который подгрузил историю с другой даты, получит другой разгон.
Вторая причина в глубине истории. Платформа, отдающая на график 200 свечей, считает индикатор по этим двумстам, платформа с пятилетней историей учитывает всё. На спокойном рынке разница исчезает, после сильного движения она держится неделями.
Третья причина касается только акций и относится к дивидендам. Часть источников отдаёт цены, скорректированные на выплаты, часть отдаёт биржевые как есть. Разрыв на отсечке попадает в истинный диапазон и приподнимает индикатор, а на скорректированном ряду этого разрыва нет вовсе.
Практический вывод. Сравнивать абсолютные значения между платформами бессмысленно, а вот факт пересечения линий DI и общая форма кривой совпадут везде. Если строите правило на конкретном пороге, считайте его на том же источнике данных, на котором будете торговать.
Если задача состоит в том, чтобы торговать акциями Мосбиржи и американскими бумагами с одного счёта, из доступных россиянам вариантов подойдёт Just2Trade с выходом на NYSE и NASDAQ от 100 долларов. Учитывайте, что компания работает через офшорную Lime LTD, страхование АСВ на брокерские счета не распространяется в принципе, а налог по зарубежному брокеру придётся считать и декларировать самостоятельно.
Для спекулятивной торговли с плечом, где трендовые фильтры вроде ADX и применяются чаще всего, есть ТехноИнвест из реестра НБРБ с платформой xStation5 и рублёвым счётом от 50 долларов. Минус тоже назову прямо. Это компания с белорусской лицензией, в списке Банка России её нет, а торговля с плечом при своп-начислениях съедает удержание позиции дольше нескольких недель.
Перед сделками с плечом на российском рынке брокер обязан провести тестирование неквалифицированного инвестора, порядок закреплён в базовом стандарте защиты прав клиентов брокеров.
Нужен ли ADX долгосрочному инвестору
Вопрос звучит редко, потому что индикаторы принято обсуждать в трейдерском контексте. Ответ по большей части отрицательный, и полезно понимать почему.
Горизонты не совпадают. Дневной ADX с периодом 14 описывает движение примерно за месяц с учётом сглаживания, а решение о покупке акции на три года принимается из совсем других соображений, от оценки бизнеса до дивидендной политики. Инструмент, чья память короче горизонта решения в тридцать раз, к этому решению отношения не имеет.
Дальше арифметика запаздывания играет против инвестора вдвойне. Мы измерили, что подтверждение тренда приходит через 30 торговых дней и девять процентов хода. Для сделки на пару недель это половина потенциала, для позиции на три года это шум, ради которого не стоит менять решение.
Есть, впрочем, две задачи, где инструмент пригодится и человеку, который не торгует внутри недели. Первая, выбор момента для запланированной покупки. Если решение купить бумагу уже принято по фундаментальным основаниям, то входить в неё при ADX выше 40 и растущей линии −DI означает ловить падающий нож посреди распродажи, и разумнее дождаться, пока сила движения спадёт. Вторая задача зеркальная, при плановой продаже части позиции ослабление сильного восходящего импульса подсказывает, что спешить с остатком некуда.
В обоих случаях индикатор не принимает решение, а помогает выбрать неделю для его исполнения. Разница принципиальная, и путать эти роли не стоит, иначе инвестиционный портфель незаметно превращается в спекулятивный со всеми сопутствующими комиссиями и налогами. Что именно отличает один подход от другого, разобрано в материале про индикаторный анализ целиком.
Плюсы и минусы индикатора ADX
Заключение
Индикатор ADX сделан аккуратно и считает ровно то, что обещает, силу движения без учёта его знака. Проблемы начинаются там, где эту величину пытаются превратить в разрешение на сделку.
Проверка на 785 сигналах по пяти инструментам Мосбиржи за семь с половиной лет показала, что классический фильтр по уровню 25 отсекает три четверти пересечений DI и не улучшает результат, а на покупках делает его хуже. Уровень 25 на российских голубых фишках выполняется примерно половину времени и потому мало что означает, а к моменту подтверждения тренда цена проходит около девяти процентов пути.
Пользу инструмент приносит в другой роли. Как описание режима рынка, как повод выключить трендовую стратегию в затяжном флэте и как подсказка о затухании импульса в открытой позиции. Именно в таком виде индикатор ADX и стоит держать на графике, отдав вопрос о направлении цене, а вопрос о размере стопа волатильности.