Индикатор ATR не показывает, куда пойдёт цена. Он вообще ничего не знает о направлении, и именно поэтому оказался полезнее большинства осцилляторов. Его работа начинается там, где заканчивается прогноз, при ответе на вопрос «какое движение против меня считать нормальным шумом, а какое поводом закрыться». Разница между ответами измерима. На 4923 сделках по бумагам Мосбиржи, где направление было угадано верно, стоп в один ATR выбивал позицию в 28,3% случаев, а стоп в два ATR только в 6,9%. Ниже разобрано, откуда берутся эти цифры, где индикатор ATR помогает, и где он обманывает.
Предупреждение о рисках: Торговля на финансовых рынках (Forex, CFD, фьючерсы) сопряжена с высоким уровнем риска и подходит не всем инвесторам. По статистике, 70-80% розничных трейдеров теряют средства. Информация в этой статье носит исключительно образовательный характер и не является инвестиционной рекомендацией или призывом к торговле. Прошлые результаты не гарантируют будущую доходность. Перед началом торговли оцените свой уровень подготовки и финансовые возможности.
Что такое индикатор ATR и зачем его придумали
Average True Range, средний истинный диапазон, придумал Уэллс Уайлдер и опубликовал в 1978 году в книге «New Concepts in Technical Trading Systems». В той же книге вышли RSI, ADX и Parabolic SAR, так что четыре индикатора из стандартного набора любого терминала родились в одном тексте.
Уайлдер торговал товарными фьючерсами, и его раздражала простая вещь. Обычный размах свечи, от минимума до максимума, не видит разрывов. На товарных рынках тех лет биржа останавливала торги при движении на предельную величину за сессию, контракт открывался с гэпом, и формально дневной диапазон получался узким. По оценке методического описания StockCharts ChartSchool, формула волатильности, построенная только на разнице максимума и минимума, теряет волатильность гэпов и лимитных движений. Уайлдер добавил в расчёт вчерашнее закрытие, и диапазон стал «истинным».
Отсюда первая особенность, которую пропускают почти все описания. Индикатор ATR измеряет амплитуду, а не намерение. Растущая линия означает, что свечи стали крупнее, и ничего не говорит о том, растут они вверх или вниз. StockCharts формулирует прямо, что ATR не показывает направление цены, только волатильность.
Уайлдер и не использовал его как сигнальный. В его собственной Volatility System индикатор ATR работал измерительной линейкой для стопа, а вход давала другая логика. Эту же роль ATR играет во всех живых системах, которые его пережили. Через шесть лет после книги «Черепахи» Ричарда Денниса построили на нём весь риск-менеджмент, назвав величину буквой N, а ещё позже Чак ЛеБо сделал из него трейлинг Chandelier Exit.
Такое применение выглядит скучнее, чем «сигнал на покупку», но именно оно объясняет живучесть индикатора. Осциллятор с сигналами на вход конкурирует с сотней других осцилляторов. Линейка волатильности конкурента почти не имеет.
Как считается истинный диапазон
Истинный диапазон одного бара, True Range, равен наибольшей из трёх величин. Первая, размах текущего бара от максимума до минимума. Вторая, расстояние от вчерашнего закрытия до сегодняшнего максимума по модулю. Третья, расстояние от вчерашнего закрытия до сегодняшнего минимума по модулю.
Вторая и третья величины и делают диапазон истинным. Пока рынок открывается там же, где закрылся, побеждает первая, и TR совпадает с обычным размахом свечи. Как только появляется разрыв, побеждает вторая или третья, и индикатор ATR учитывает движение, которого на самой свече не видно.
Дальше Уайлдер усредняет. Формула сглаживания выглядит так.
ATR = (предыдущий ATR × 13 + текущий TR) ÷ 14
Первое значение получают иначе, простым средним из четырнадцати первых истинных диапазонов, и уже от него разматывается вся дальнейшая цепочка. Способ усреднения важнее, чем кажется. Это не простая скользящая и не классическая экспоненциальная, а сглаживание Уайлдера с коэффициентом 1/14, то есть 0,0714. У экспоненциальной средней с периодом 14 коэффициент был бы 2/15, то есть 0,1333, почти вдвое больше.
Практический смысл этой арифметики измерим. При коэффициенте 0,0714 половина скачка волатильности отражается в значении индикатора за 9,4 бара, а девяносто процентов за 31 бар. То есть после резкого расширения диапазонов линия ATR доедет до нового уровня примерно за полтора месяца дневных свечей. Запаздывание встроено в конструкцию, и его не убрать настройкой.
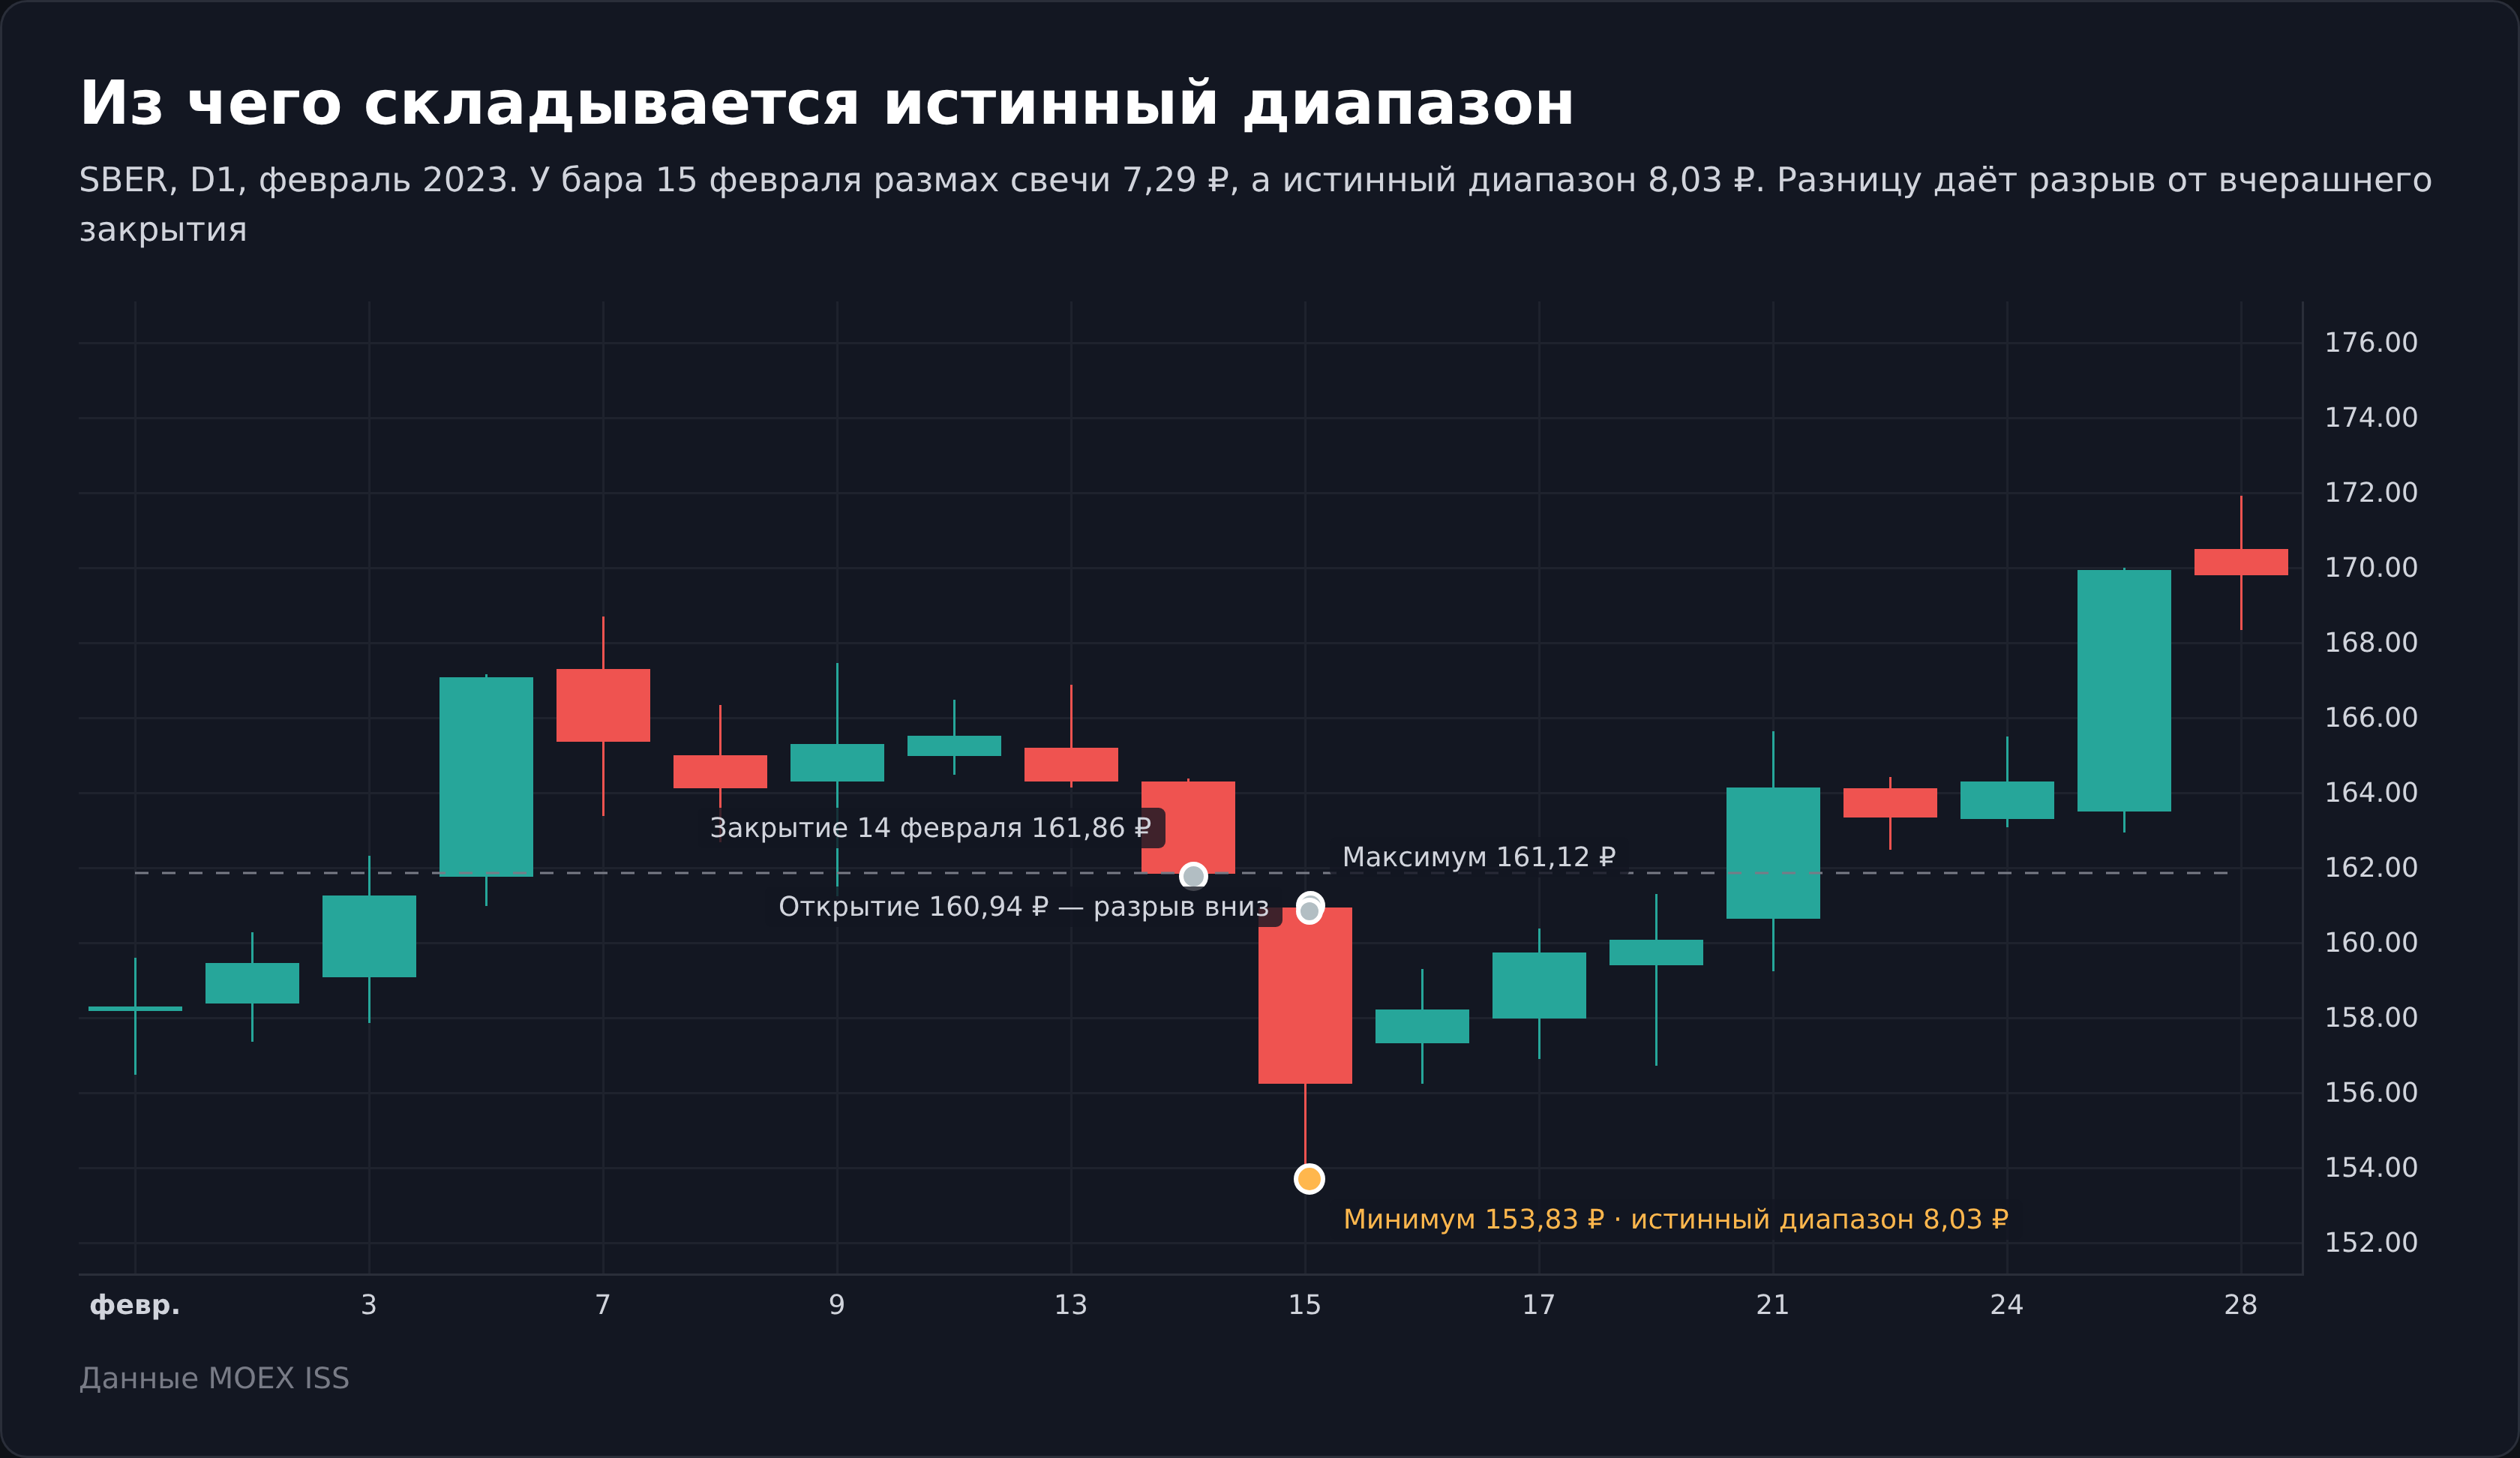
Вот как это выглядит на реальных данных. Ниже четыре дня обыкновенных акций Сбербанка в феврале 2023 года, дневной таймфрейм, котировки из MOEX ISS.
| Дата | Максимум | Минимум | Закрытие | Размах бара | True Range | Что победило |
|---|---|---|---|---|---|---|
| 13.02.2023 | 166,88 | 164,17 | 164,32 | 2,71 | 2,71 | размах бара |
| 14.02.2023 | 164,38 | 161,64 | 161,86 | 2,74 | 2,74 | размах бара |
| 15.02.2023 | 161,12 | 153,83 | 156,25 | 7,29 | 8,03 | вчерашнее закрытие минус минимум |
| 16.02.2023 | 159,30 | 156,25 | 158,22 | 3,05 | 3,05 | размах бара |
Пятнадцатого февраля разница видна невооружённым глазом. Размах самой свечи составил 7,29 ₽, а истинный диапазон 8,03 ₽, потому что бумага открылась на 160,94 ₽, ниже вчерашнего закрытия, и часть падения осталась в разрыве. Семьдесят четыре копейки на одном баре выглядят мелочью, но стоп, посчитанный по заниженной волатильности, стоит ближе к цене, чем предполагает трейдер.
Как читать индикатор ATR на графике
Индикатор рисуется отдельной панелью под ценой, одной линией без уровней и без зон. Никаких сорока и восьмидесяти, как у RSI, здесь нет, потому что шкала не нормирована. Значение индикатор ATR выражает в тех же единицах, что и сама бумага, в рублях для акций Мосбиржи и в пунктах для индекса.
Это создаёт ловушку, в которую попадают почти все новички. Абсолютное значение индикатора ATR ничего не говорит о том, волатильна бумага или нет. Четвёртого сентября 2026 года ATR(14) Лукойла составлял 167,56 ₽, а Газпрома 3,40 ₽, при том что в процентах от цены Газпром был волатильнее, 3,71% против 3,32%. Сравнивать нужно нормированную величину, ATR в процентах от цены закрытия, которую в англоязычных источниках обозначают ATRP.
Я посчитал эту величину по пяти инструментам Мосбиржи на дневных данных с 3 января 2019 года по 4 сентября 2026 года. Каждый ряд содержит 1926 торговых дней, значение индикатора считалось библиотекой TA-Lib с периодом 14, источник котировок MOEX ISS.
| Инструмент | ATR медиана | Дециль 10% | Дециль 90% | Минимум | Максимум |
|---|---|---|---|---|---|
| Сбербанк | 2,12% | 1,26% | 3,69% | 0,94% (13.05.2024) | 21,16% (25.02.2022) |
| Газпром | 2,46% | 1,60% | 4,43% | 1,06% (18.03.2024) | 15,25% (29.03.2022) |
| Лукойл | 2,27% | 1,49% | 4,03% | 1,07% (25.04.2024) | 11,80% (29.03.2022) |
| Роснефть | 2,47% | 1,61% | 4,37% | 1,17% (10.05.2024) | 18,63% (24.02.2022) |
| Индекс Мосбиржи | 1,48% | 0,97% | 2,81% | 0,63% (17.05.2024) | 12,27% (24.02.2022) |
Из таблицы следует практический ориентир. Типичная ликвидная акция Мосбиржи ходит примерно на 2,1–2,5% в день, индекс почти вдвое спокойнее, 1,48%. Значение выше четырёх процентов встречается реже, чем в одном дне из десяти, и означает, что рынок вышел из обычного режима.
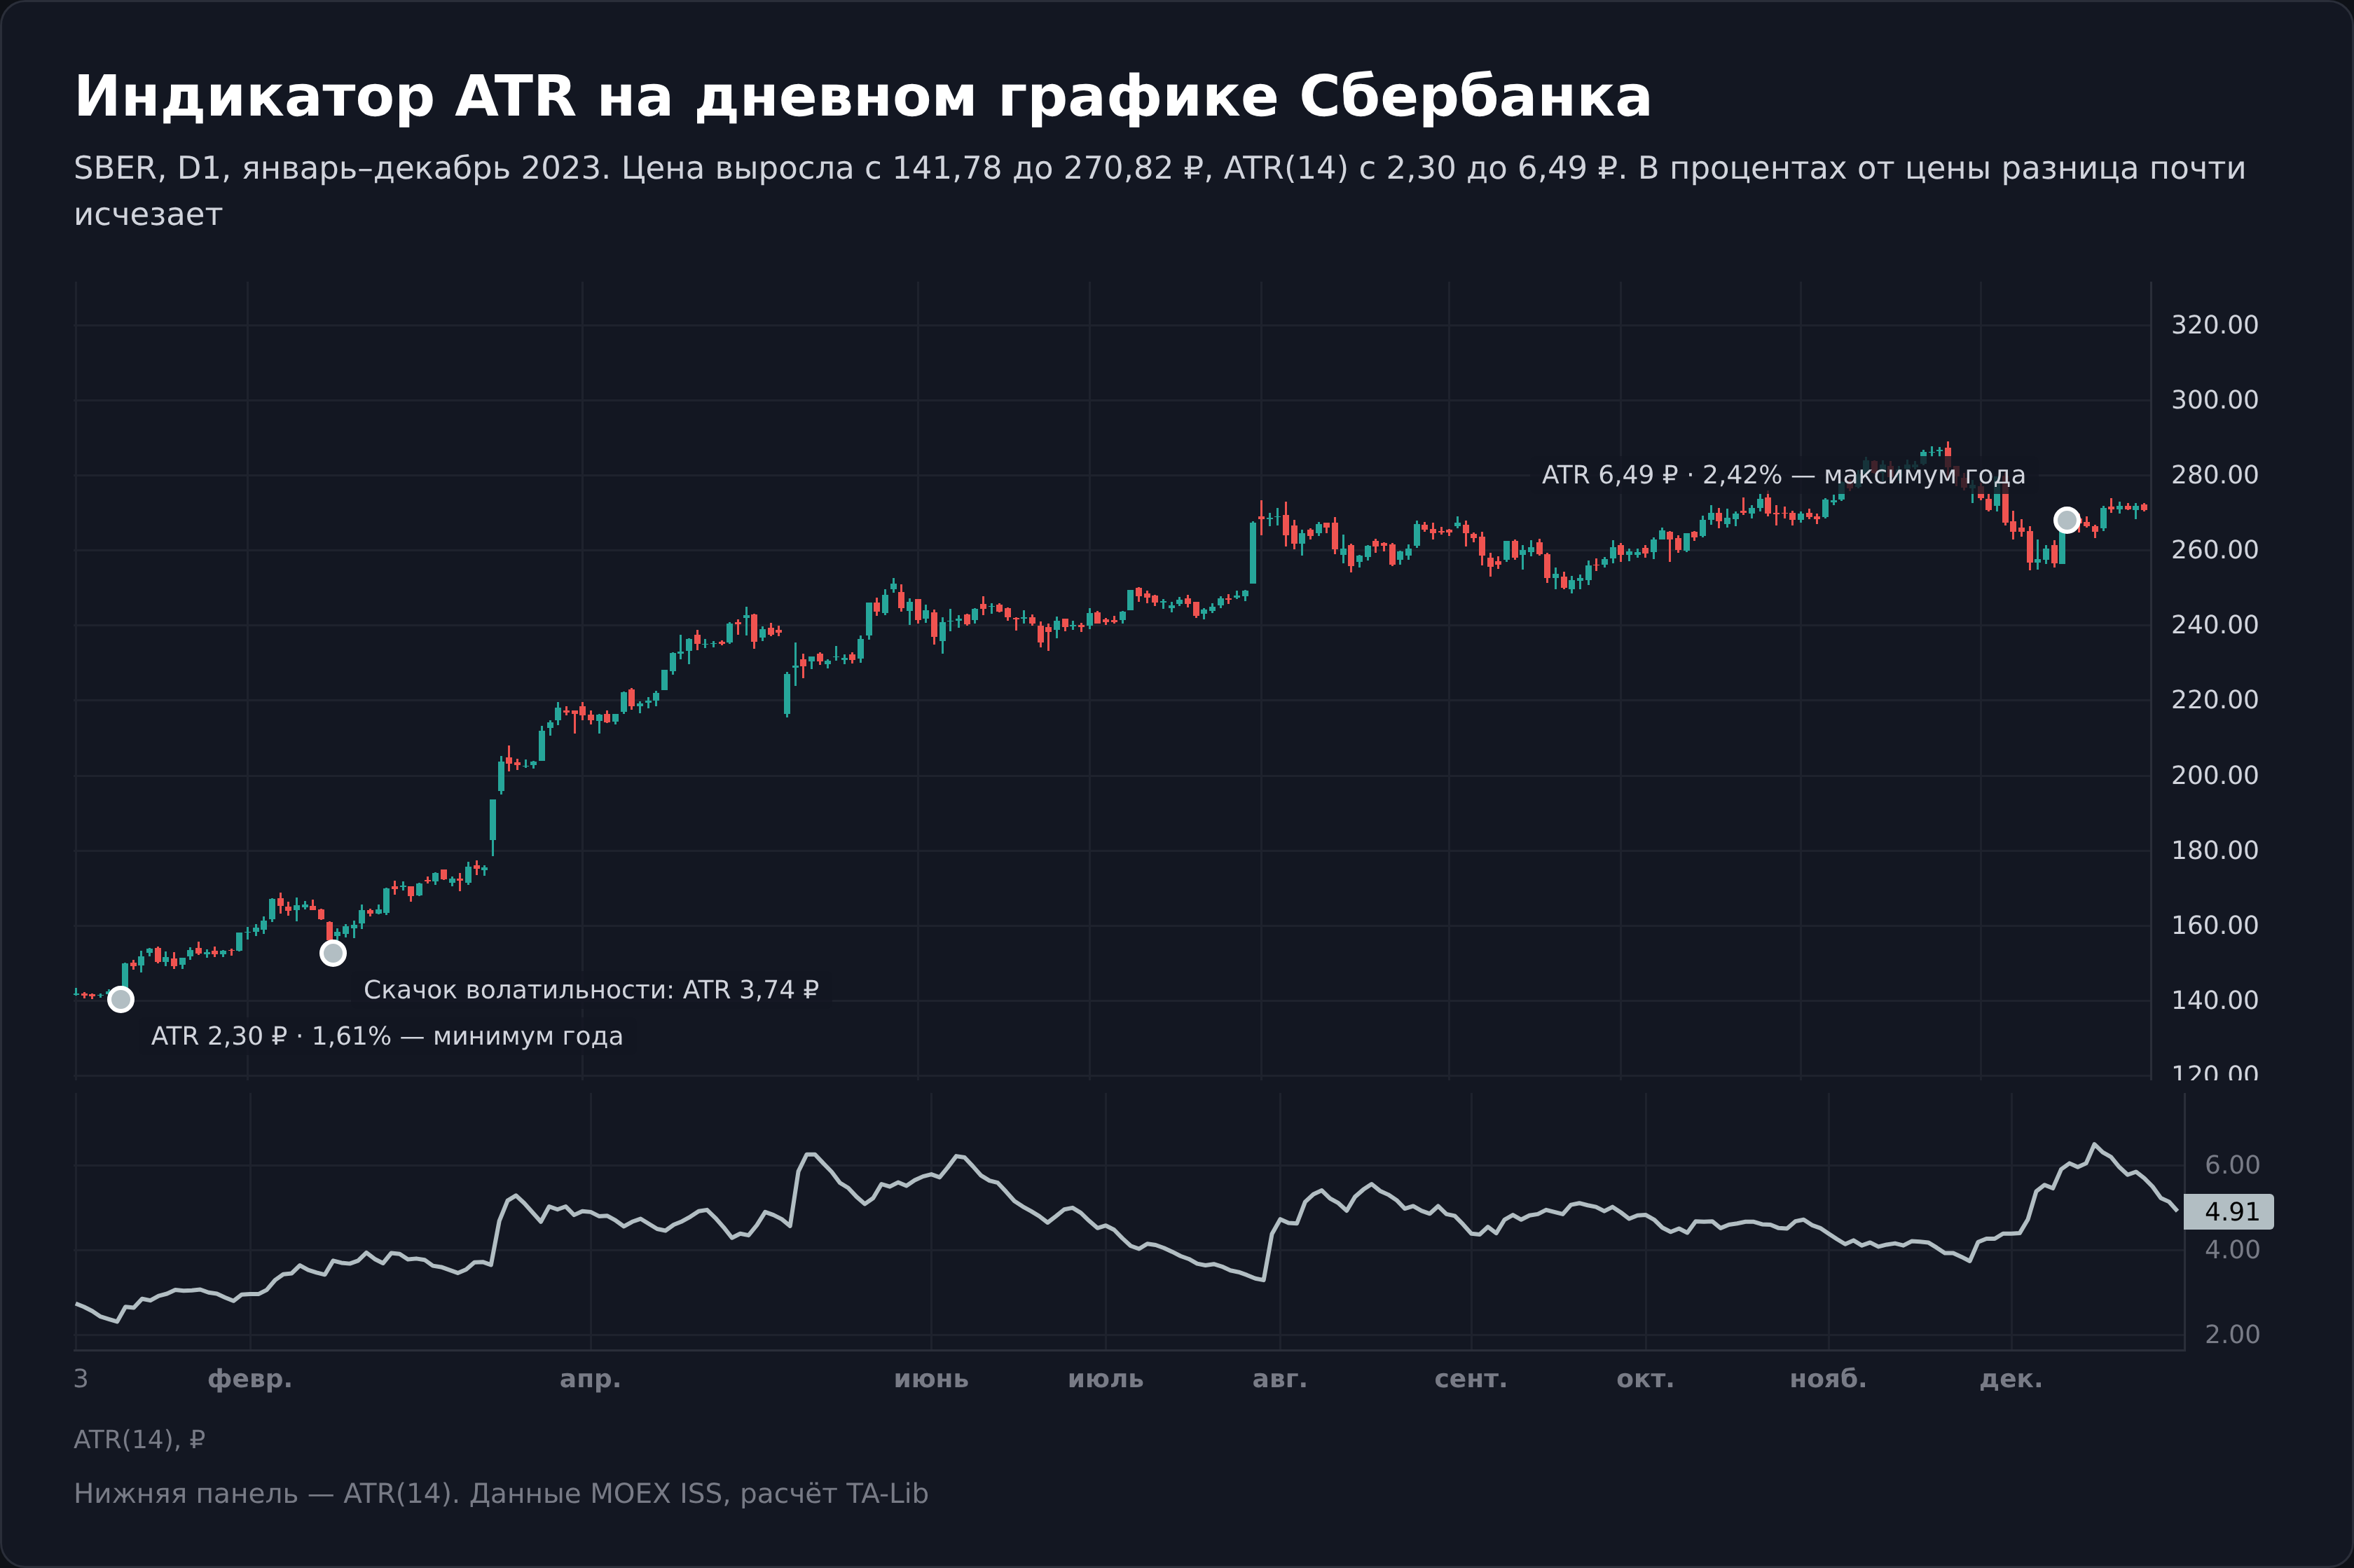
Разброс между спокойным и паническим состоянием огромен. У Сбербанка минимум и максимум различаются в 22 раза. Стоп, рассчитанный по майской волатильности 2024 года, в феврале 2022 года пережил бы примерно час.
Есть ещё одна деталь, которую полезно держать в голове при первом взгляде на панель. Значение индикатора систематически превышает медианный размах дневной свечи, у всех пяти инструментов отношение держится около 1,15. Причин две. Истинный диапазон учитывает разрывы, а среднее по четырнадцати барам тянут вверх редкие крупные дни.
Какие бумаги Мосбиржи ходят сильнее
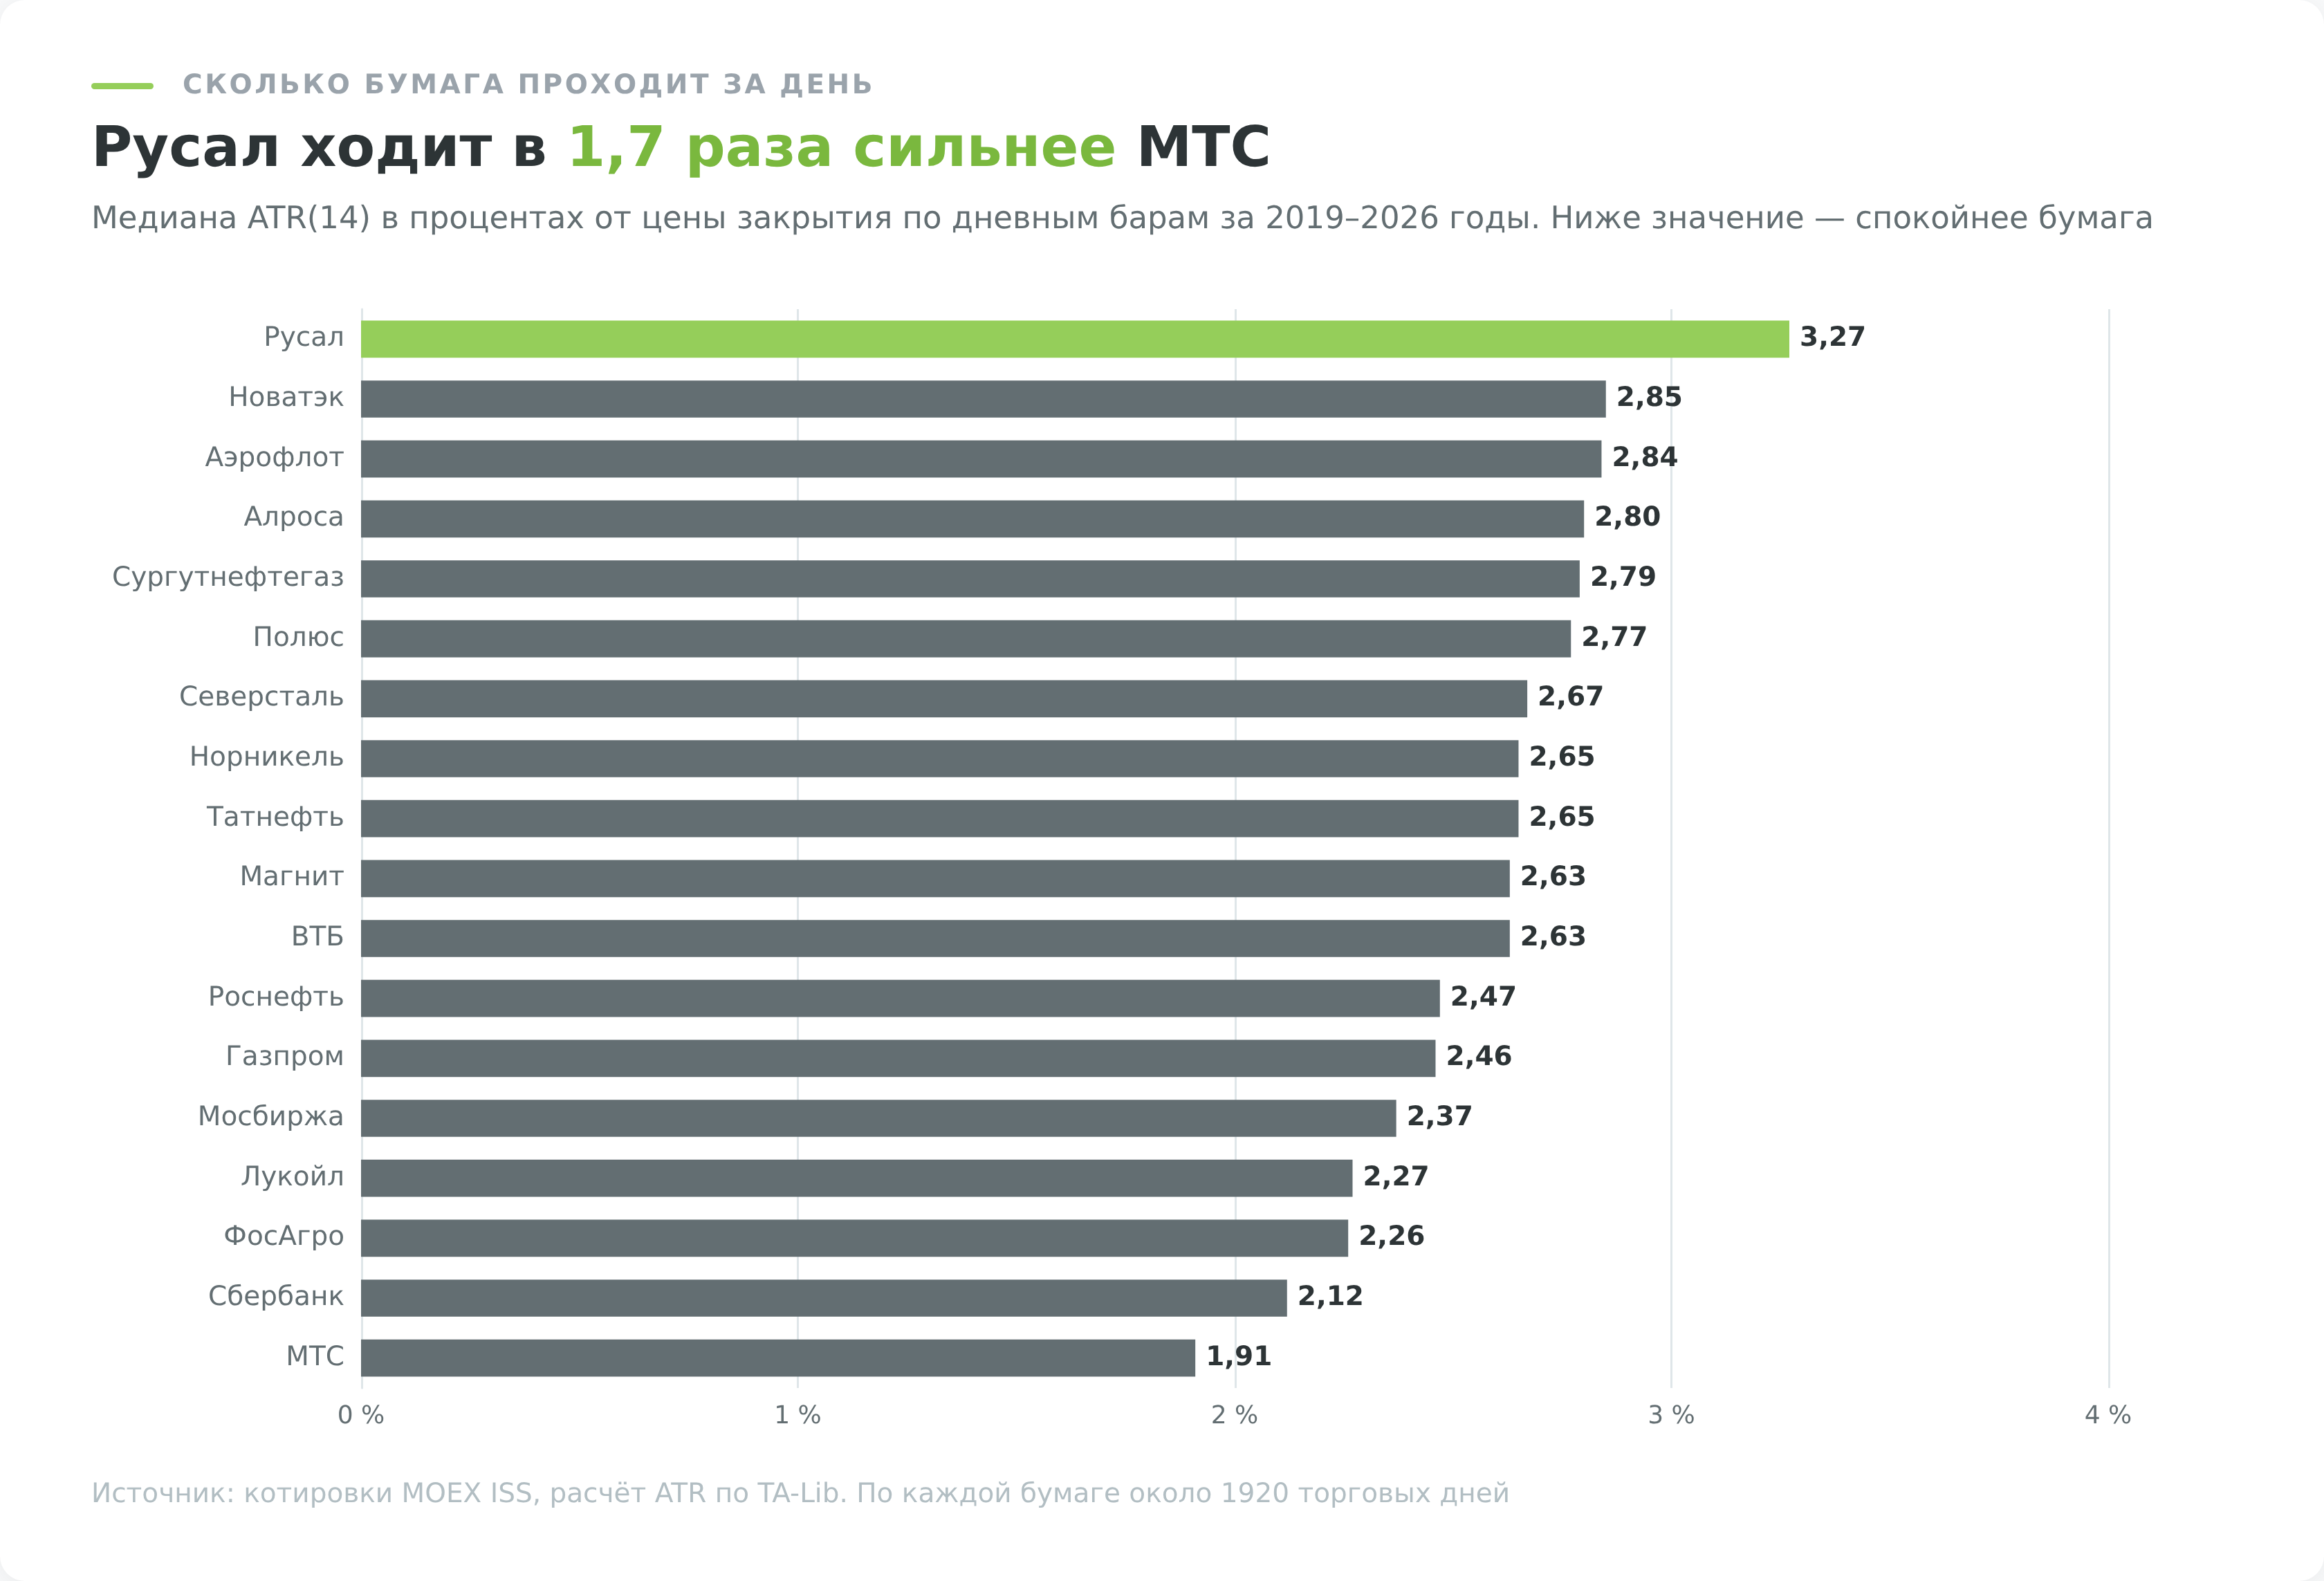
Нормированная величина позволяет выстроить бумаги в один ряд и увидеть, сколько каждая из них проходит за день в обычном состоянии. Я посчитал медиану по восемнадцати ликвидным акциям на тех же дневных данных за 2019–2026 годы.
| Бумага | Медиана ATR | Дециль 90% | ATR на 04.09.2026 | В рублях на 04.09.2026 |
|---|---|---|---|---|
| Русал | 3,27% | 5,04% | 5,12% | 1,40 ₽ при цене 27,30 ₽ |
| Новатэк | 2,85% | 4,78% | 3,61% | 36,69 ₽ при цене 1017,20 ₽ |
| Аэрофлот | 2,84% | 4,67% | 4,27% | 1,44 ₽ при цене 33,69 ₽ |
| Алроса | 2,80% | 4,57% | 5,18% | 1,08 ₽ при цене 20,77 ₽ |
| Сургутнефтегаз | 2,79% | 4,85% | 3,65% | 0,57 ₽ при цене 15,63 ₽ |
| Полюс | 2,77% | 5,00% | 6,00% | 60,21 ₽ при цене 1004,20 ₽ |
| Северсталь | 2,67% | 4,47% | 4,38% | 29,22 ₽ при цене 666,60 ₽ |
| Норникель | 2,65% | 4,80% | 4,11% | 5,35 ₽ при цене 130,30 ₽ |
| Татнефть | 2,65% | 4,44% | 3,83% | 22,74 ₽ при цене 593,30 ₽ |
| Магнит | 2,63% | 4,21% | 5,54% | 92,62 ₽ при цене 1671,00 ₽ |
| ВТБ | 2,63% | 4,61% | 3,54% | 1,88 ₽ при цене 52,90 ₽ |
| Роснефть | 2,47% | 4,37% | 3,42% | 11,00 ₽ при цене 321,95 ₽ |
| Газпром | 2,46% | 4,43% | 3,71% | 3,40 ₽ при цене 91,67 ₽ |
| Мосбиржа | 2,37% | 3,75% | 3,00% | 4,68 ₽ при цене 155,70 ₽ |
| Лукойл | 2,27% | 4,03% | 3,32% | 167,56 ₽ при цене 5049 ₽ |
| ФосАгро | 2,26% | 3,83% | 3,83% | 222,77 ₽ при цене 5824 ₽ |
| Сбербанк | 2,12% | 3,69% | 2,19% | 6,14 ₽ при цене 280,68 ₽ |
| МТС | 1,91% | 3,67% | 3,08% | 5,84 ₽ при цене 189,65 ₽ |
Расстояние между краями списка не такое драматичное, как принято думать. Самая подвижная бумага в подборке, Русал, ходит в 1,7 раза сильнее самой спокойной, МТС. Российский рынок довольно однороден по волатильности, и выбор бумаги меняет размер стопа заметно меньше, чем выбор момента входа.
Зато таблица объясняет, почему одинаковый по деньгам риск даёт разное количество бумаг в позиции. При стопе в два ATR на Русале придётся отступить примерно на 6,5% от цены, а на Сбербанке на 4,2%, и позиция во втором случае получится в полтора раза крупнее при том же рублёвом риске.
Последняя колонка полезна тем, что переводит проценты в рубли. Пятьдесят копеек Сургутнефтегаза и двести двадцать рублей ФосАгро означают ровно одно и то же по риску, хотя выглядят несопоставимо.
Где найти индикатор ATR в терминале
Индикатор входит в стандартный набор всех платформ, отдельно устанавливать ничего не нужно.
В TradingView индикатор вызывается кнопкой «Индикаторы» на верхней панели графика. Тут есть тонкость, из-за которой новички теряют время. Поиск по запросу «Average True Range» сначала выдаёт пользовательские скрипты сообщества, а встроенная версия лежит в разделе «Встроенные», подраздел «Теханализ», и в русском интерфейсе называется «Средний истинный диапазон». После добавления появляется отдельная панель под ценой, а в её настройках задаётся период и метод сглаживания. По умолчанию платформа ставит четырнадцать и метод RMA, то есть то самое сглаживание Уайлдера.
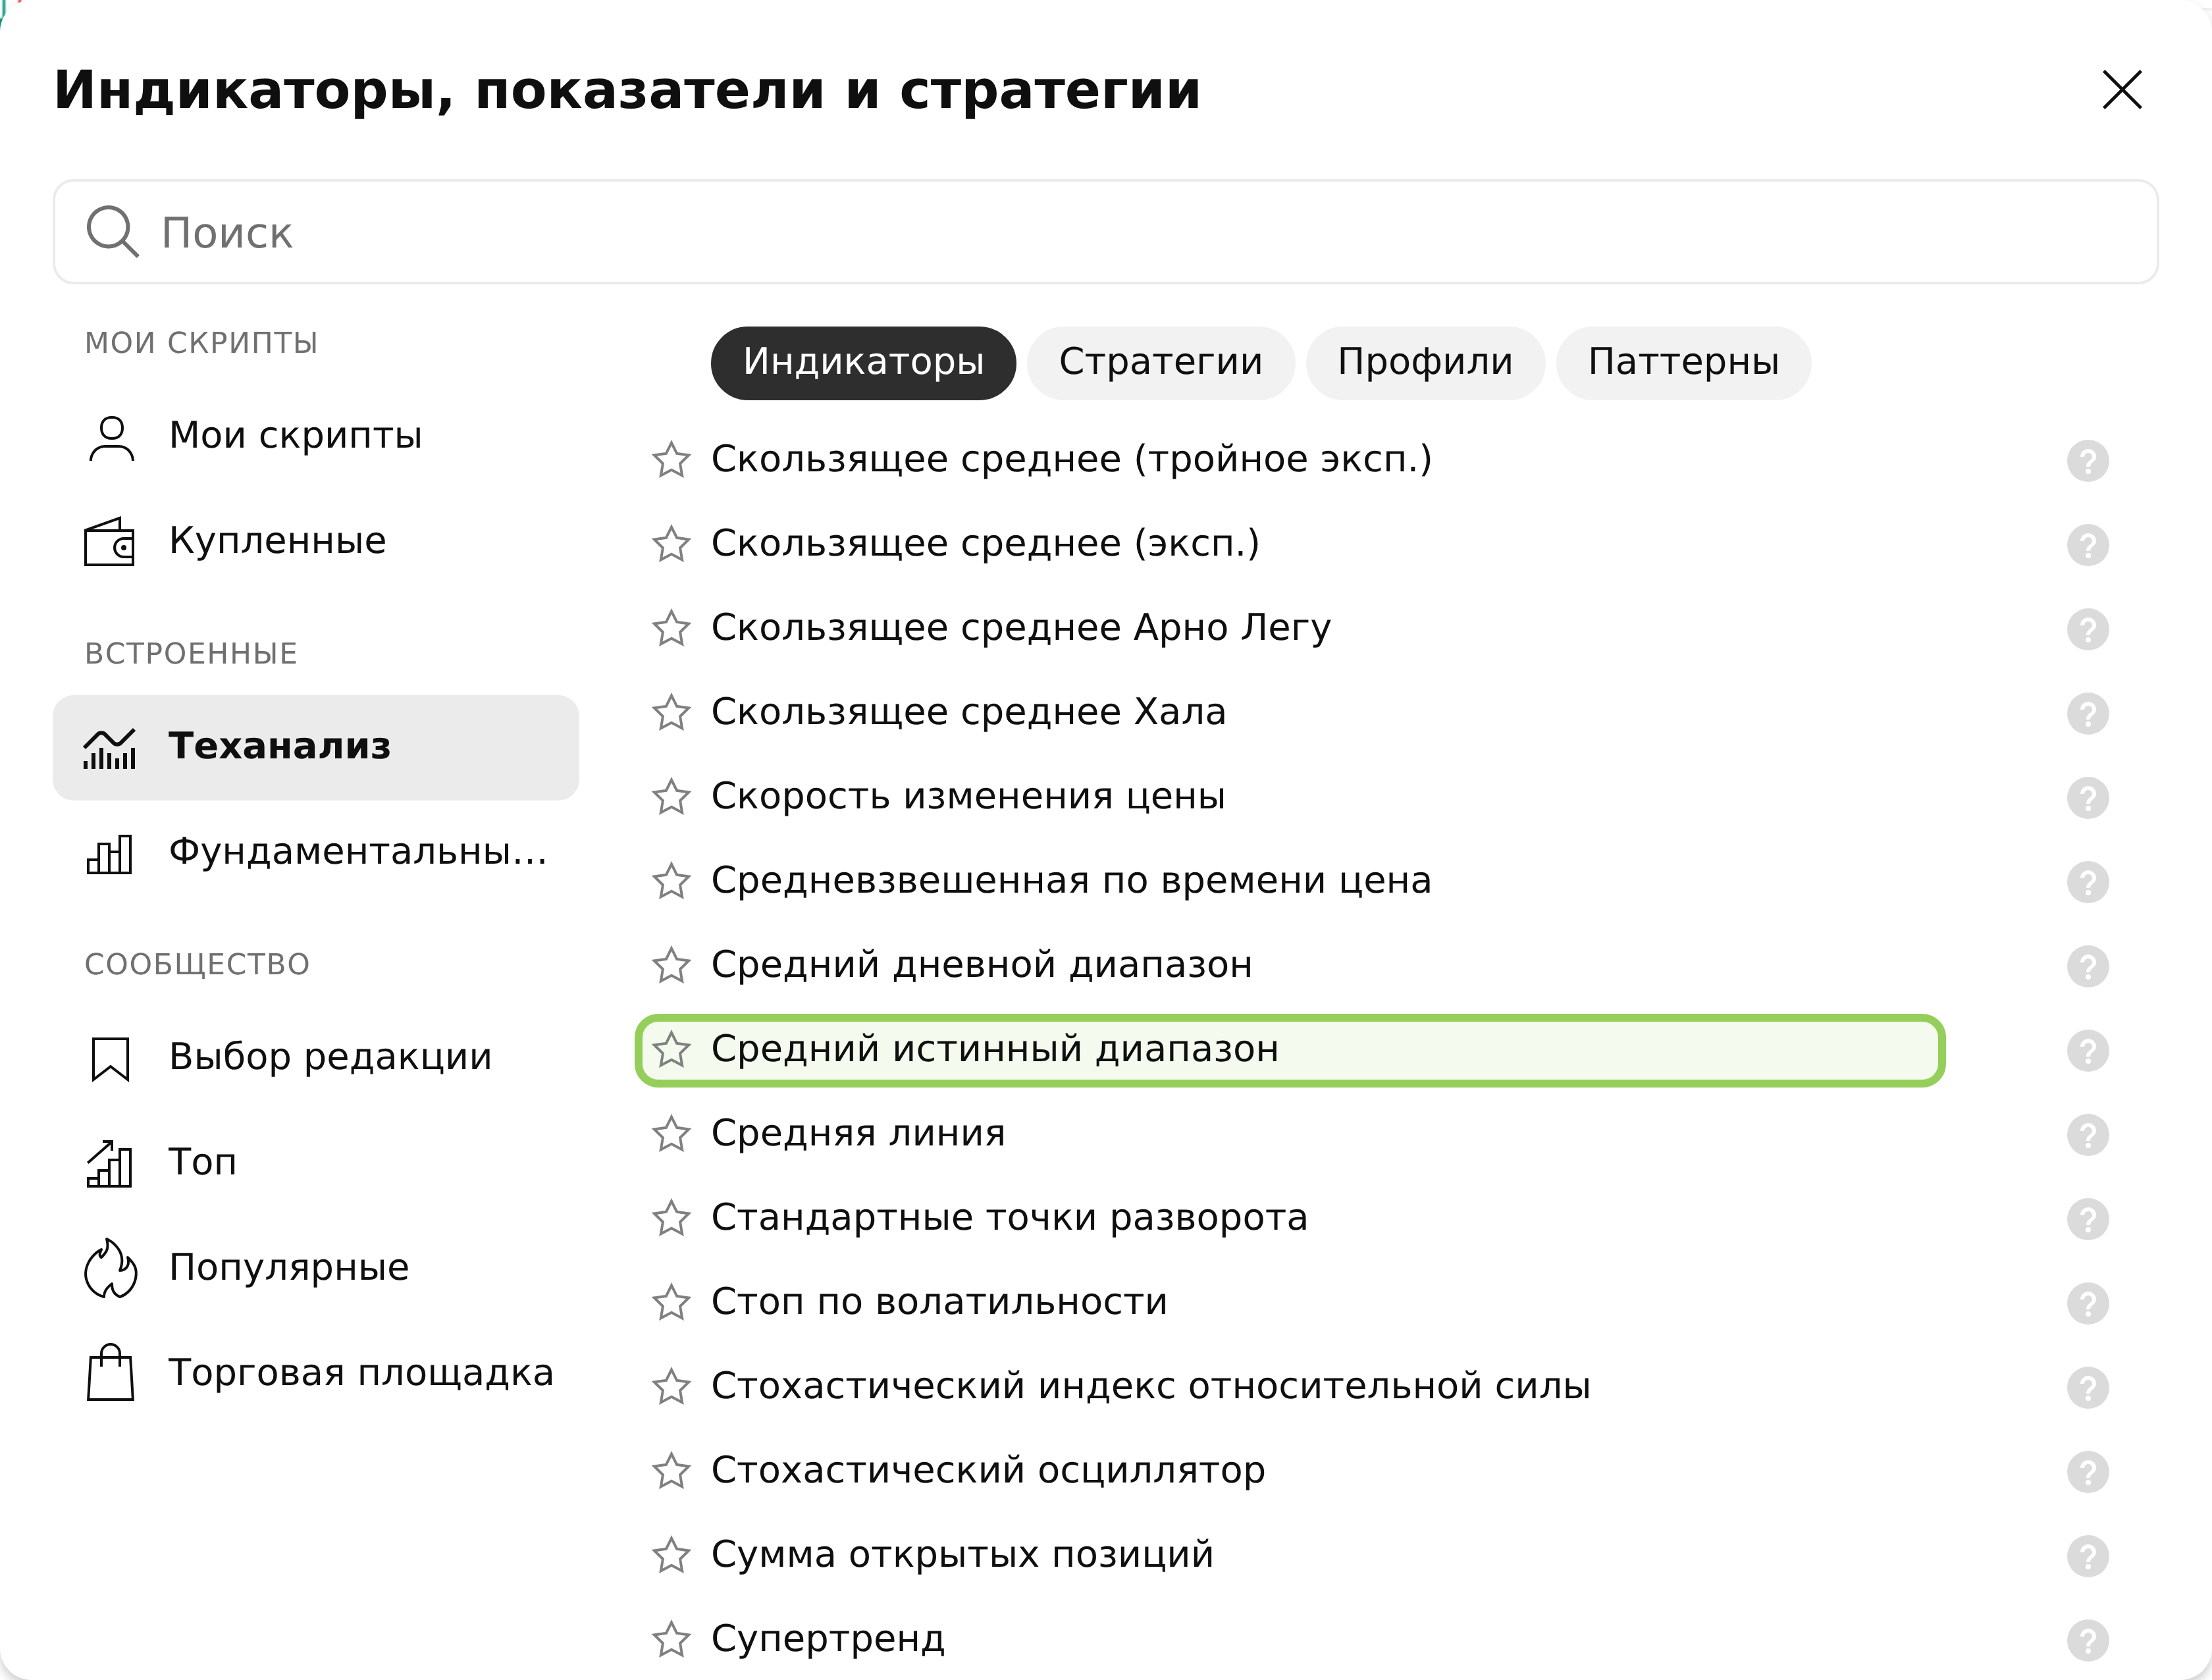
В QUIK индикатор добавляется через меню графика, в списке технических индикаторов он называется «Средний истинный диапазон». Настройка периода находится в свойствах, там же выбирается способ отображения.
В мобильных приложениях российских брокеров ATR обычно спрятан в разделе индикаторов на полноэкранном графике. Набор параметров там урезан до периода, и этого достаточно.
На живом графике buyhold ATR выводится в нижнюю панель под ценой, он выбирается в списке «Индикатор в нижней панели» рядом с RSI, MACD, Стохастиком, CCI и OBV. На саму цену там накладываются скользящие средние, полосы Боллинджера, VWAP, параболик и Ишимоку, так что размах свечей и числовое значение индикатора видно на одном экране.
Единственное место, где стоит проявить внимательность, это метод усреднения. Некоторые платформы позволяют выбрать между RMA, EMA и SMA. Уайлдеровский вариант это RMA, и если поменять его на EMA, значения изменятся, а вместе с ними и расстояние до стопа.
Настройки индикатора ATR: период и коэффициент
Настраиваемый параметр у индикатора один, период усреднения. Уайлдер задал четырнадцать, и это значение стоит по умолчанию в QUIK, TradingView и терминалах брокеров. Всё остальное в окне настроек относится к цвету и толщине линии.
Период меняет не «точность», а горизонт усреднения. Семёрка реагирует на всплеск вдвое быстрее и вдвое чаще даёт ложное ощущение смены режима. Двадцатка и двадцать вторая свеча сглаживают сильнее, и обе цифры взяты не с потолка. «Черепахи» считали N по двадцати дням, Chandelier Exit по двадцати двум, что соответствует примерно одному календарному месяцу торгов.
А вот дальше начинается неожиданное. Спор о периоде, который занимает половину форумных обсуждений ATR, почти ничего не решает на практике.
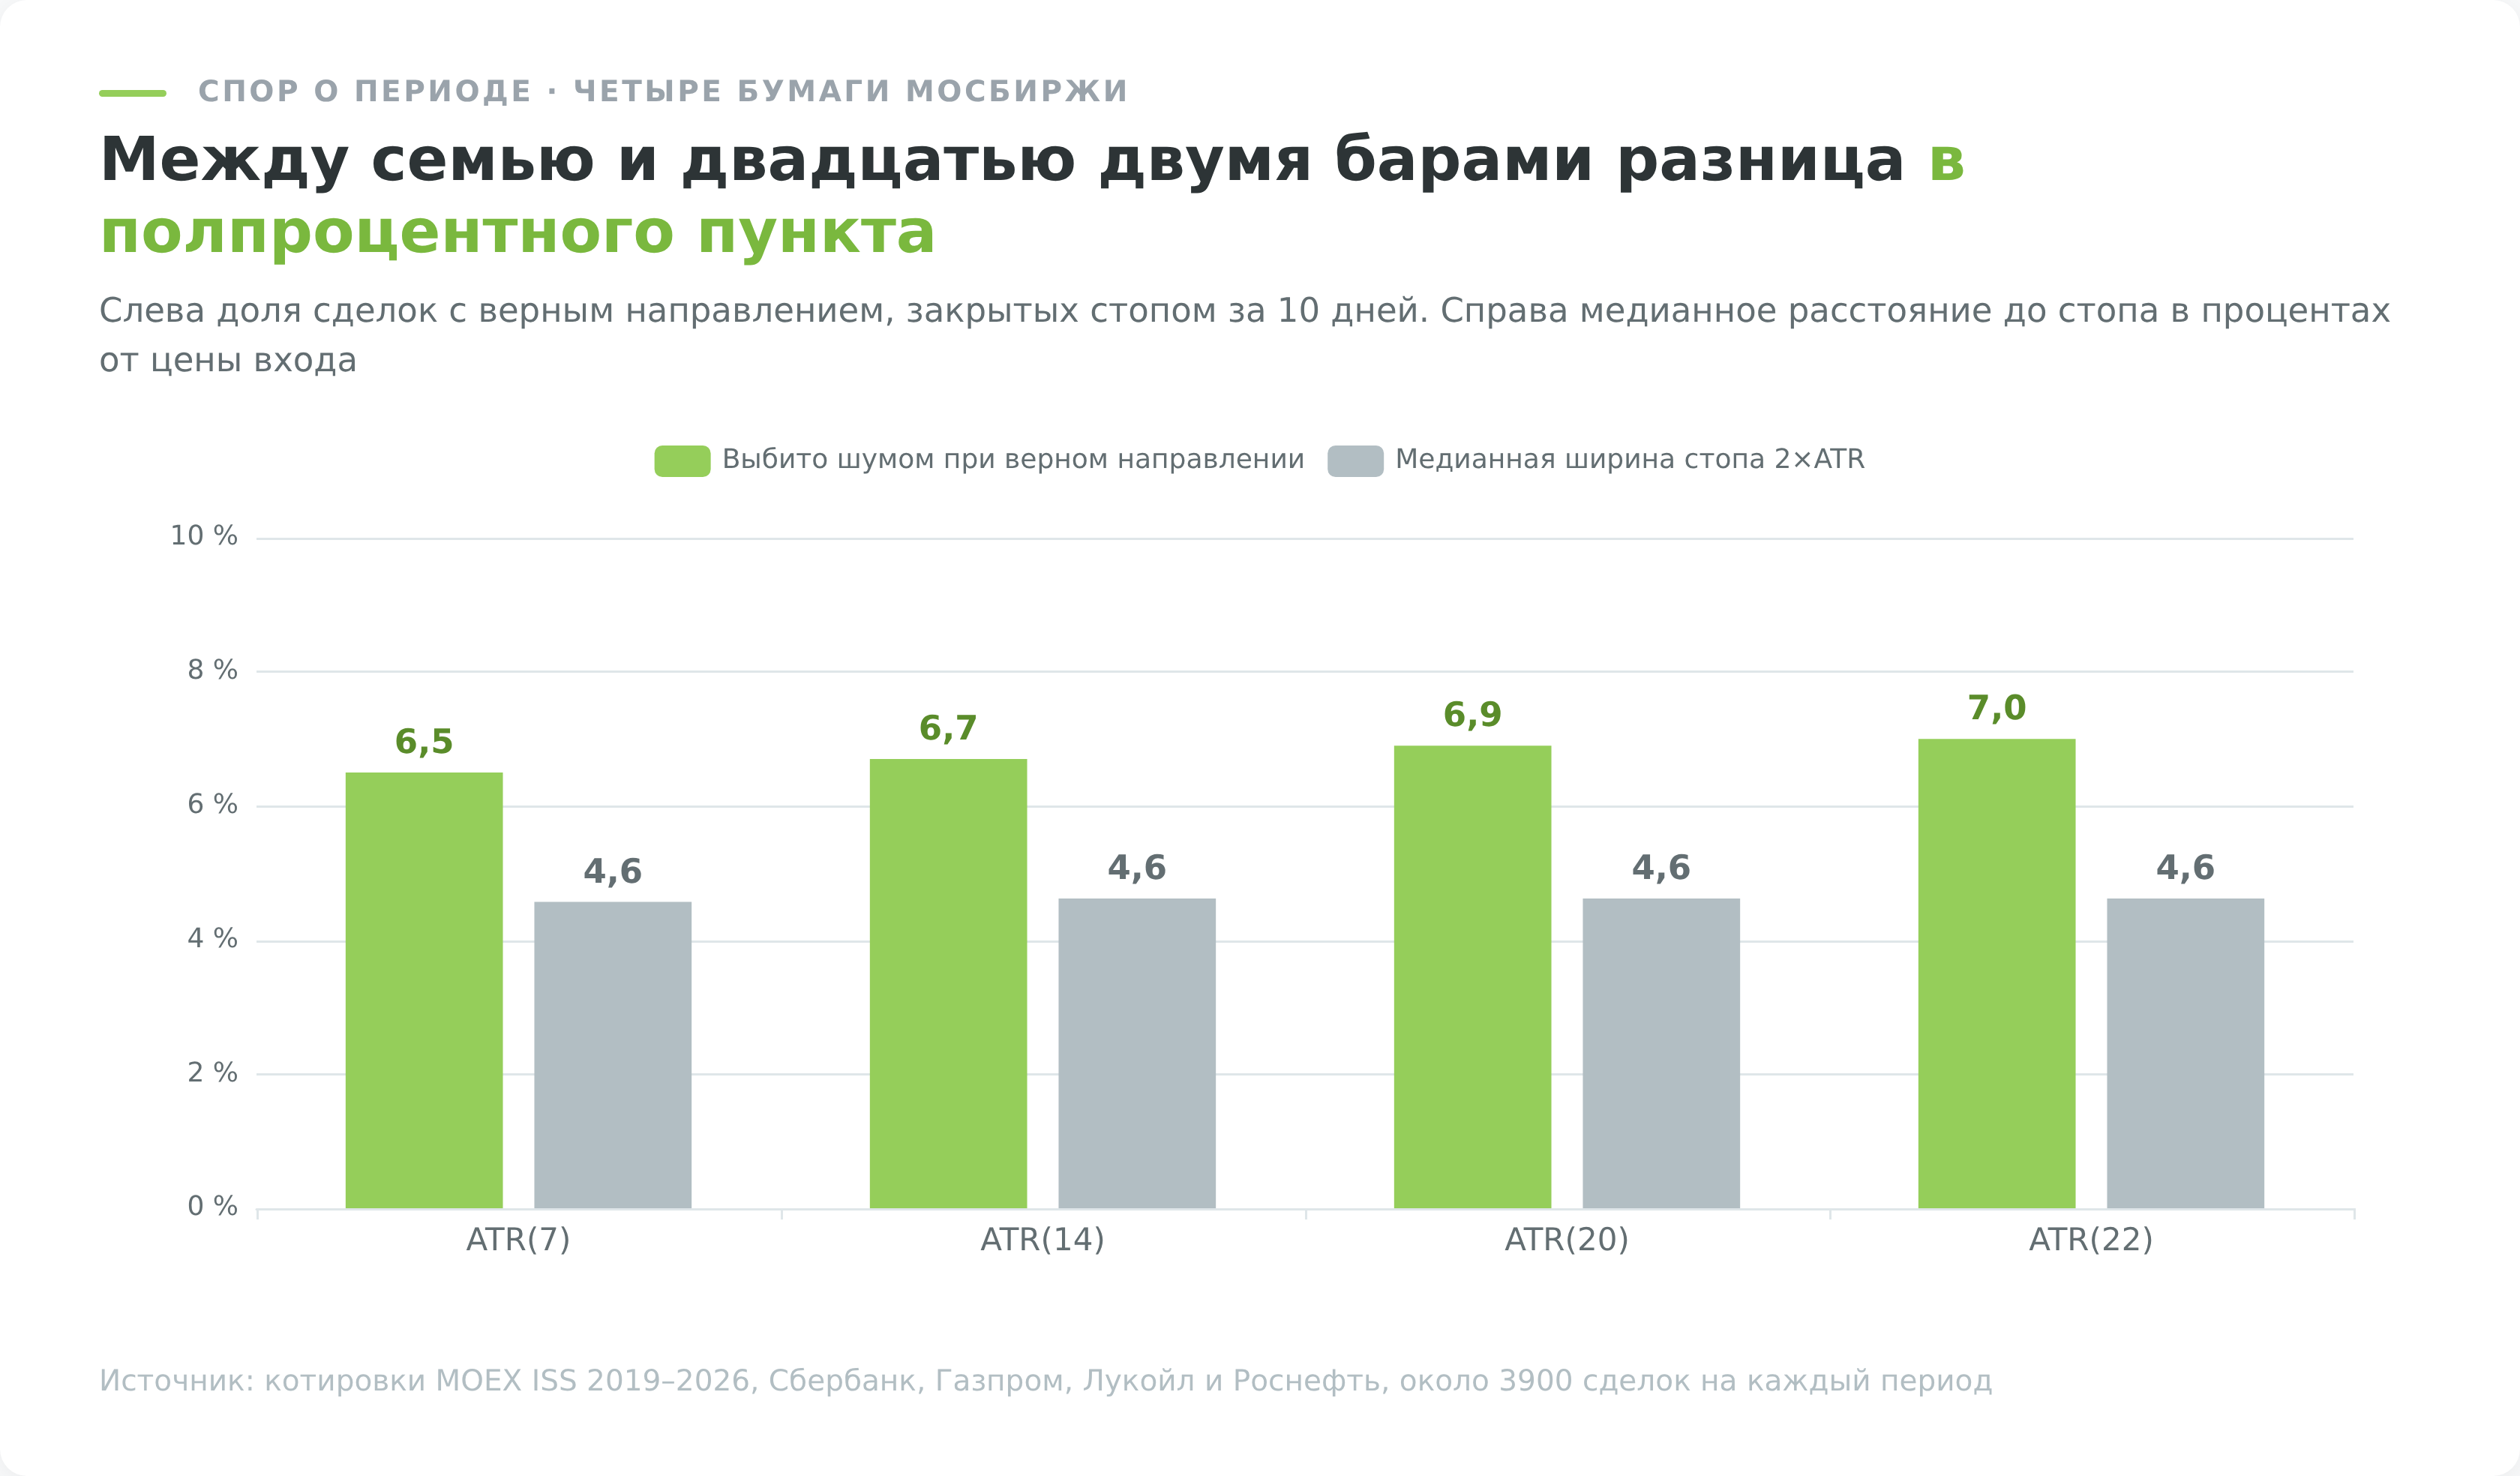
Я прогнал все четыре популярных периода через один и тот же тест на четырёх бумагах. Стоп ставился в два ATR от цены закрытия, горизонт сделки десять торговых дней, считалась медианная ширина стопа и доля позиций с верно угаданным направлением, которые всё равно закрыл стоп.
| Период | Сделок в тесте | Медианная ширина стопа | Выбито шумом | Откуда цифра периода |
|---|---|---|---|---|
| ATR(7) | 3920 | 4,57% | 6,5% | вдвое быстрее реакция |
| ATR(14) | 3898 | 4,62% | 6,7% | значение Уайлдера, стандарт терминалов |
| ATR(20) | 3886 | 4,62% | 6,9% | N у «Черепах» |
| ATR(22) | 3884 | 4,62% | 7,0% | Chandelier Exit, примерно месяц торгов |
Разница между семёркой и двадцать вторым баром составила пять сотых процента по ширине стопа и половину процентного пункта по частоте выбиваний. На фоне того, что смена коэффициента с двух на три меняет частоту выбиваний вчетверо, это шум.
Объяснение простое. Все четыре периода усредняют одну и ту же величину на соседних отрезках, и на достаточно длинной выборке средние сходятся. Различаются они не уровнем, а скоростью реакции на скачок, и эта разница видна на отдельных барах, но растворяется в статистике за семь лет.
Отсюда практический вывод, который экономит время. Четырнадцать можно не трогать. Внимание стоит перенести на второй параметр, который формально не относится к индикатору, но решает всё.
Коэффициент, на который умножается значение при расчёте стопа. У Уайлдера в Volatility System это была константа около трёх, у «Черепах» строго два, у ЛеБо три. Разброс не случаен, потому что коэффициент задаёт компромисс между шумом и убытком, и его цена измерима. Как именно, разобрано в следующем разделе.
Отдельная тонкость касается способа сглаживания. Некоторые платформы и самописные скрипты считают ATR обычной экспоненциальной средней вместо сглаживания Уайлдера. Значения разойдутся, причём в спокойном рынке несильно, а после скачка волатильности заметно. Если стоп рассчитывается по формуле из статьи, а исполняется по значению из терминала, стоит один раз сверить оба числа на одном баре.
Индикатор ATR на разных таймфреймах
Значение всегда относится к тому бару, на котором построено. Дневной ATR описывает суточную амплитуду, недельный недельную, и путать их дорого. Стоп размером в дневной ATR на недельном графике будет выбит первым же нормальным колебанием.
Соотношение между таймфреймами оказалось на удивление регулярным. Я пересобрал дневные бары в недельные и месячные и посчитал медиану по тем же пяти инструментам.
| Инструмент | Дневной | Недельный | Месячный | Недельный к дневному |
|---|---|---|---|---|
| Сбербанк | 2,12% | 4,73% | 10,46% | 2,23 |
| Газпром | 2,46% | 6,03% | 18,94% | 2,45 |
| Лукойл | 2,27% | 5,38% | 12,93% | 2,37 |
| Роснефть | 2,47% | 5,69% | 13,75% | 2,30 |
| Индекс Мосбиржи | 1,48% | 3,68% | 9,48% | 2,49 |
Недельная амплитуда превышает дневную в 2,23–2,49 раза. Теоретическое значение для случайного блуждания равно корню из числа торговых дней в неделе, то есть 2,24. Совпадение почти точное, и означает оно, что на горизонте недели российские акции ведут себя близко к случайному процессу без выраженной памяти.
А на месячном горизонте правило корня ломается. Фактическое отношение составило от 4,93 у Сбербанка до 7,70 у Газпрома при теоретических 4,58. Месячные движения оказываются шире, чем предсказывает простое масштабирование, потому что внутри месяца помещаются тренды и новостные разрывы, которых нет в модели случайного блуждания.
Для практики отсюда следует одно. Пересчитывать дневной ATR в недельный умножением на 2,24 допустимо, а вот в месячный нельзя, там придётся считать по месячным барам напрямую.
Что показывают данные Мосбиржи
Дальше начинается то, чего нет ни в одном русскоязычном описании ATR. Все они повторяют рекомендацию «ставьте стоп в два или три ATR» и не проверяют её. Проверить несложно, и результат меняет отношение к коэффициенту.
Как часто стоп выбивает шумом при верном прогнозе
Схема проверки. По каждому дневному бару каждой из пяти бумаг открывалась условная длинная позиция по цене закрытия. Стоп ставился на расстоянии одного, двух или трёх ATR(14) вниз. Горизонт сделки десять торговых дней. Дальше отбирались только те случаи, где направление было угадано верно, то есть через десять дней цена закрылась выше входа, и считалась доля позиций, которые к этому моменту успел закрыть стоп по внутридневному минимуму.
Такая выборка отвечает ровно на один вопрос. Насколько часто трейдер, который был прав по сути, теряет деньги на шуме.
| Стоп | Сделок с верным направлением | Выбито шумом | Сделок с неверным направлением | Из них стоп закрыл |
|---|---|---|---|---|
| 1 × ATR | 4923 | 28,3% | 4586 | около 90% |
| 2 × ATR | 4923 | 6,9% | 4586 | 57–70% |
| 3 × ATR | 4923 | 1,7% | 4586 | 31–43% |
Таблица читается по обеим колонкам сразу, и в этом весь смысл. Узкий стоп в один ATR закрывает почти все ошибочные позиции, 90%, но платит за это тем, что режет больше четверти правильных. Широкий стоп в три ATR почти не трогает верные сделки, 1,7%, но и от ошибки спасает лишь в трети случаев. Остальные две трети неверных позиций остаются открытыми все десять дней с растущим убытком.
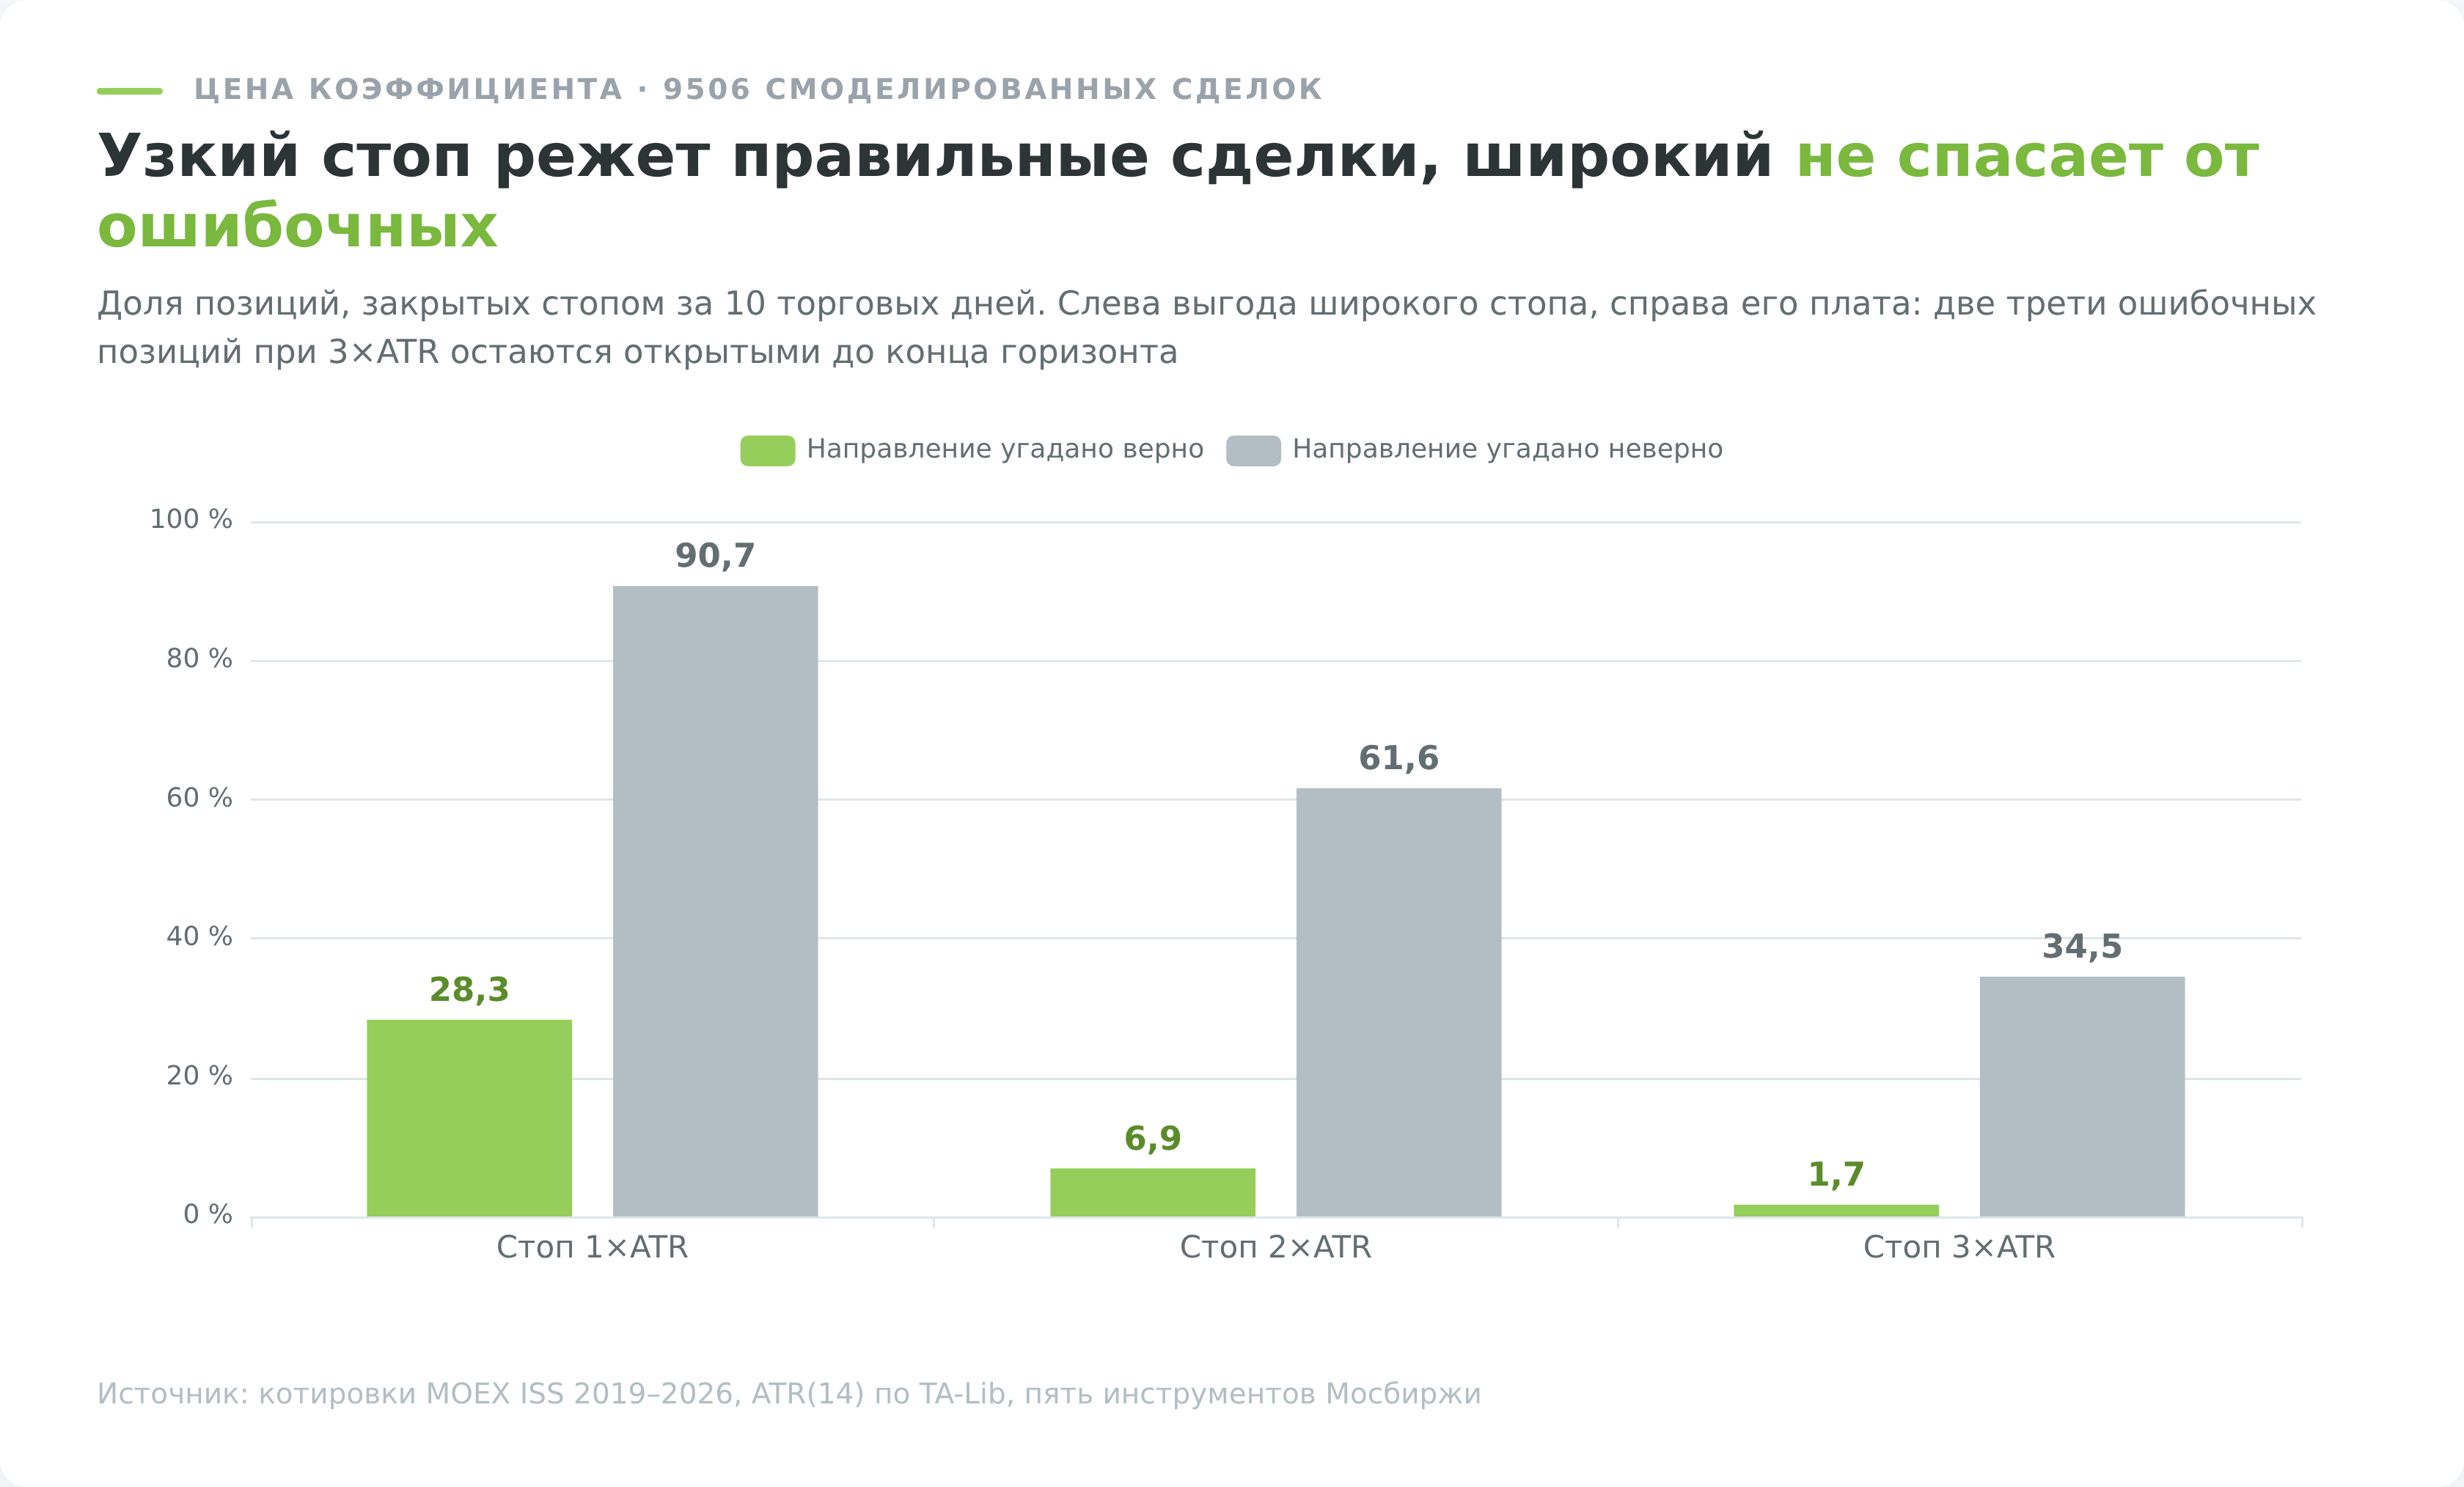
Два ATR лежат посередине, и теперь понятно, почему «Черепахи» остановились именно на этой величине. В оригинальном тексте Original Turtle Trading Rules логика изложена прямо. Раз движение в один N стоит одного процента капитала, максимальный стоп, укладывающийся в двухпроцентный риск, равен двум N.
Главное преимущество ATR перед фиксированным процентом
Настоящая ценность индикатора вскрывается в другом эксперименте. Обычная альтернатива волатильному стопу это фиксированный процент, «ставлю стоп в трёх процентах от входа». Сравним оба подхода при одинаковых условиях, разбив выборку на три равные части по уровню волатильности на момент входа.
| Инструмент | Режим | Стоп 2 × ATR | Фиксированный стоп 3% |
|---|---|---|---|
| Сбербанк | низкая волатильность | 7,8% | 5,8% |
| средняя | 9,0% | 15,6% | |
| высокая | 2,8% | 25,6% | |
| Газпром | низкая волатильность | 4,7% | 7,9% |
| средняя | 5,4% | 19,1% | |
| высокая | 6,5% | 41,8% | |
| Лукойл | низкая волатильность | 8,5% | 10,6% |
| средняя | 10,0% | 21,1% | |
| высокая | 8,2% | 38,5% | |
| Роснефть | низкая волатильность | 6,0% | 9,6% |
| средняя | 7,0% | 18,2% | |
| высокая | 5,1% | 40,4% |
В таблице доля сделок с верно угаданным направлением, которые всё равно закрылись по стопу.
Цифры по колонке фиксированного стопа расходятся в разы. У Газпрома в спокойном режиме трёхпроцентный стоп выбивало в 7,9% правильных сделок, а в волатильном в 41,8%, то есть в пять с лишним раз чаще. Одно и то же правило в разные периоды означает разный уровень риска, и трейдер об этом не догадывается, пока не посчитает.
ATR-стоп ведёт себя иначе. У того же Газпрома разброс укладывается в диапазон от 4,7% до 6,5%, у Роснефти от 5,1% до 7,0%. Индикатор автоматически растягивает стоп там, где рынок стал шире, и поджимает там, где он успокоился.
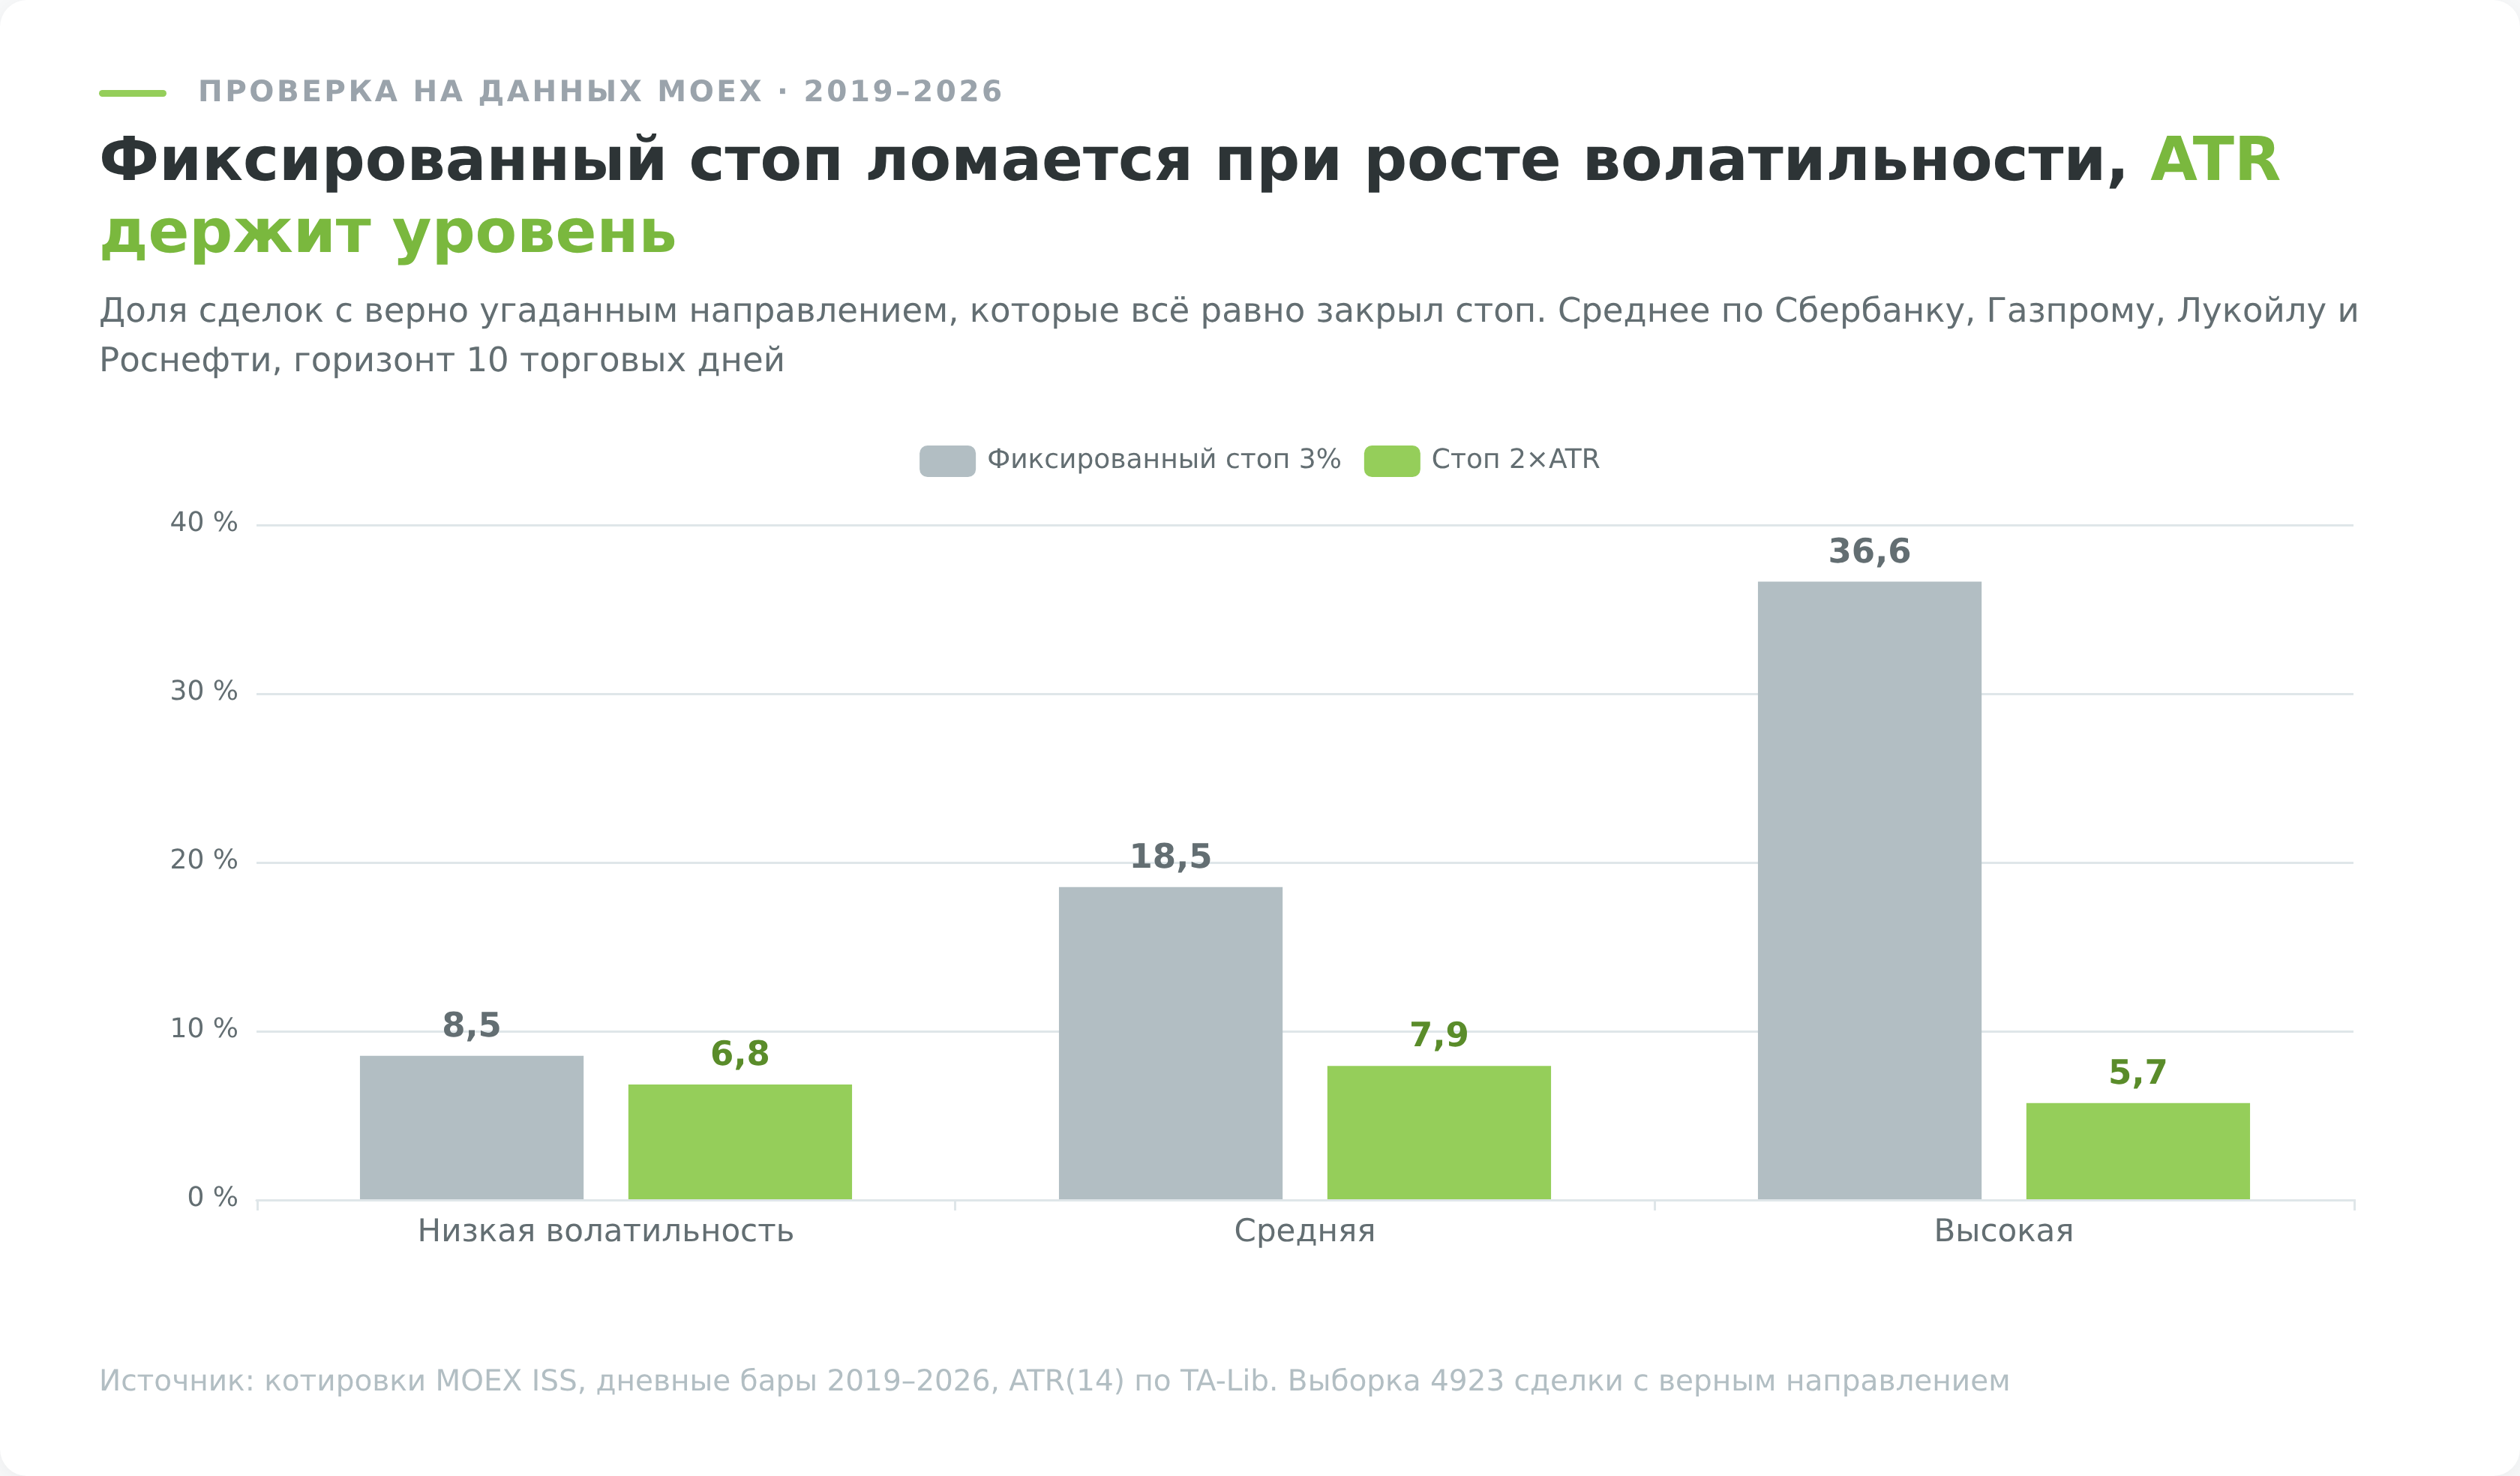
Вот ради этого свойства ATR и стоит в терминале. Не ради сигналов, а ради того, что риск перестаёт зависеть от фазы рынка. У Сбербанка в высоковолатильном режиме ATR-стоп оказался даже надёжнее, чем в спокойном, 2,8% против 7,8%, потому что широкие стопы в панике уводят цену выхода далеко от шума.
Здесь нужна честная оговорка, без которой таблица читается неправильно. Волатильный стоп реже срабатывает в панике не по волшебству, а потому что он в этот момент физически дальше от цены. При медианной волатильности выше трёх процентов расстояние в два ATR превышает шесть процентов, вдвое больше фиксированной трёшки. За редкость срабатывания платят размером убытка, когда оно всё же происходит.
Именно поэтому расчёт стопа бессмысленно рассматривать отдельно от размера позиции. Широкий стоп при неизменном объёме означает больший убыток в рублях. Смысл появляется, когда объём считается от стопа, и следующий раздел про это.
Отдельно я пересчитал весь эксперимент по строгой конвенции, когда вход происходит не по закрытию сигнального бара, а по открытию следующего, а величина ATR берётся только та, что известна на момент закрытия сигнального дня. Доли срабатываний сдвинулись максимум на 0,7 процентного пункта, выводы не изменились.
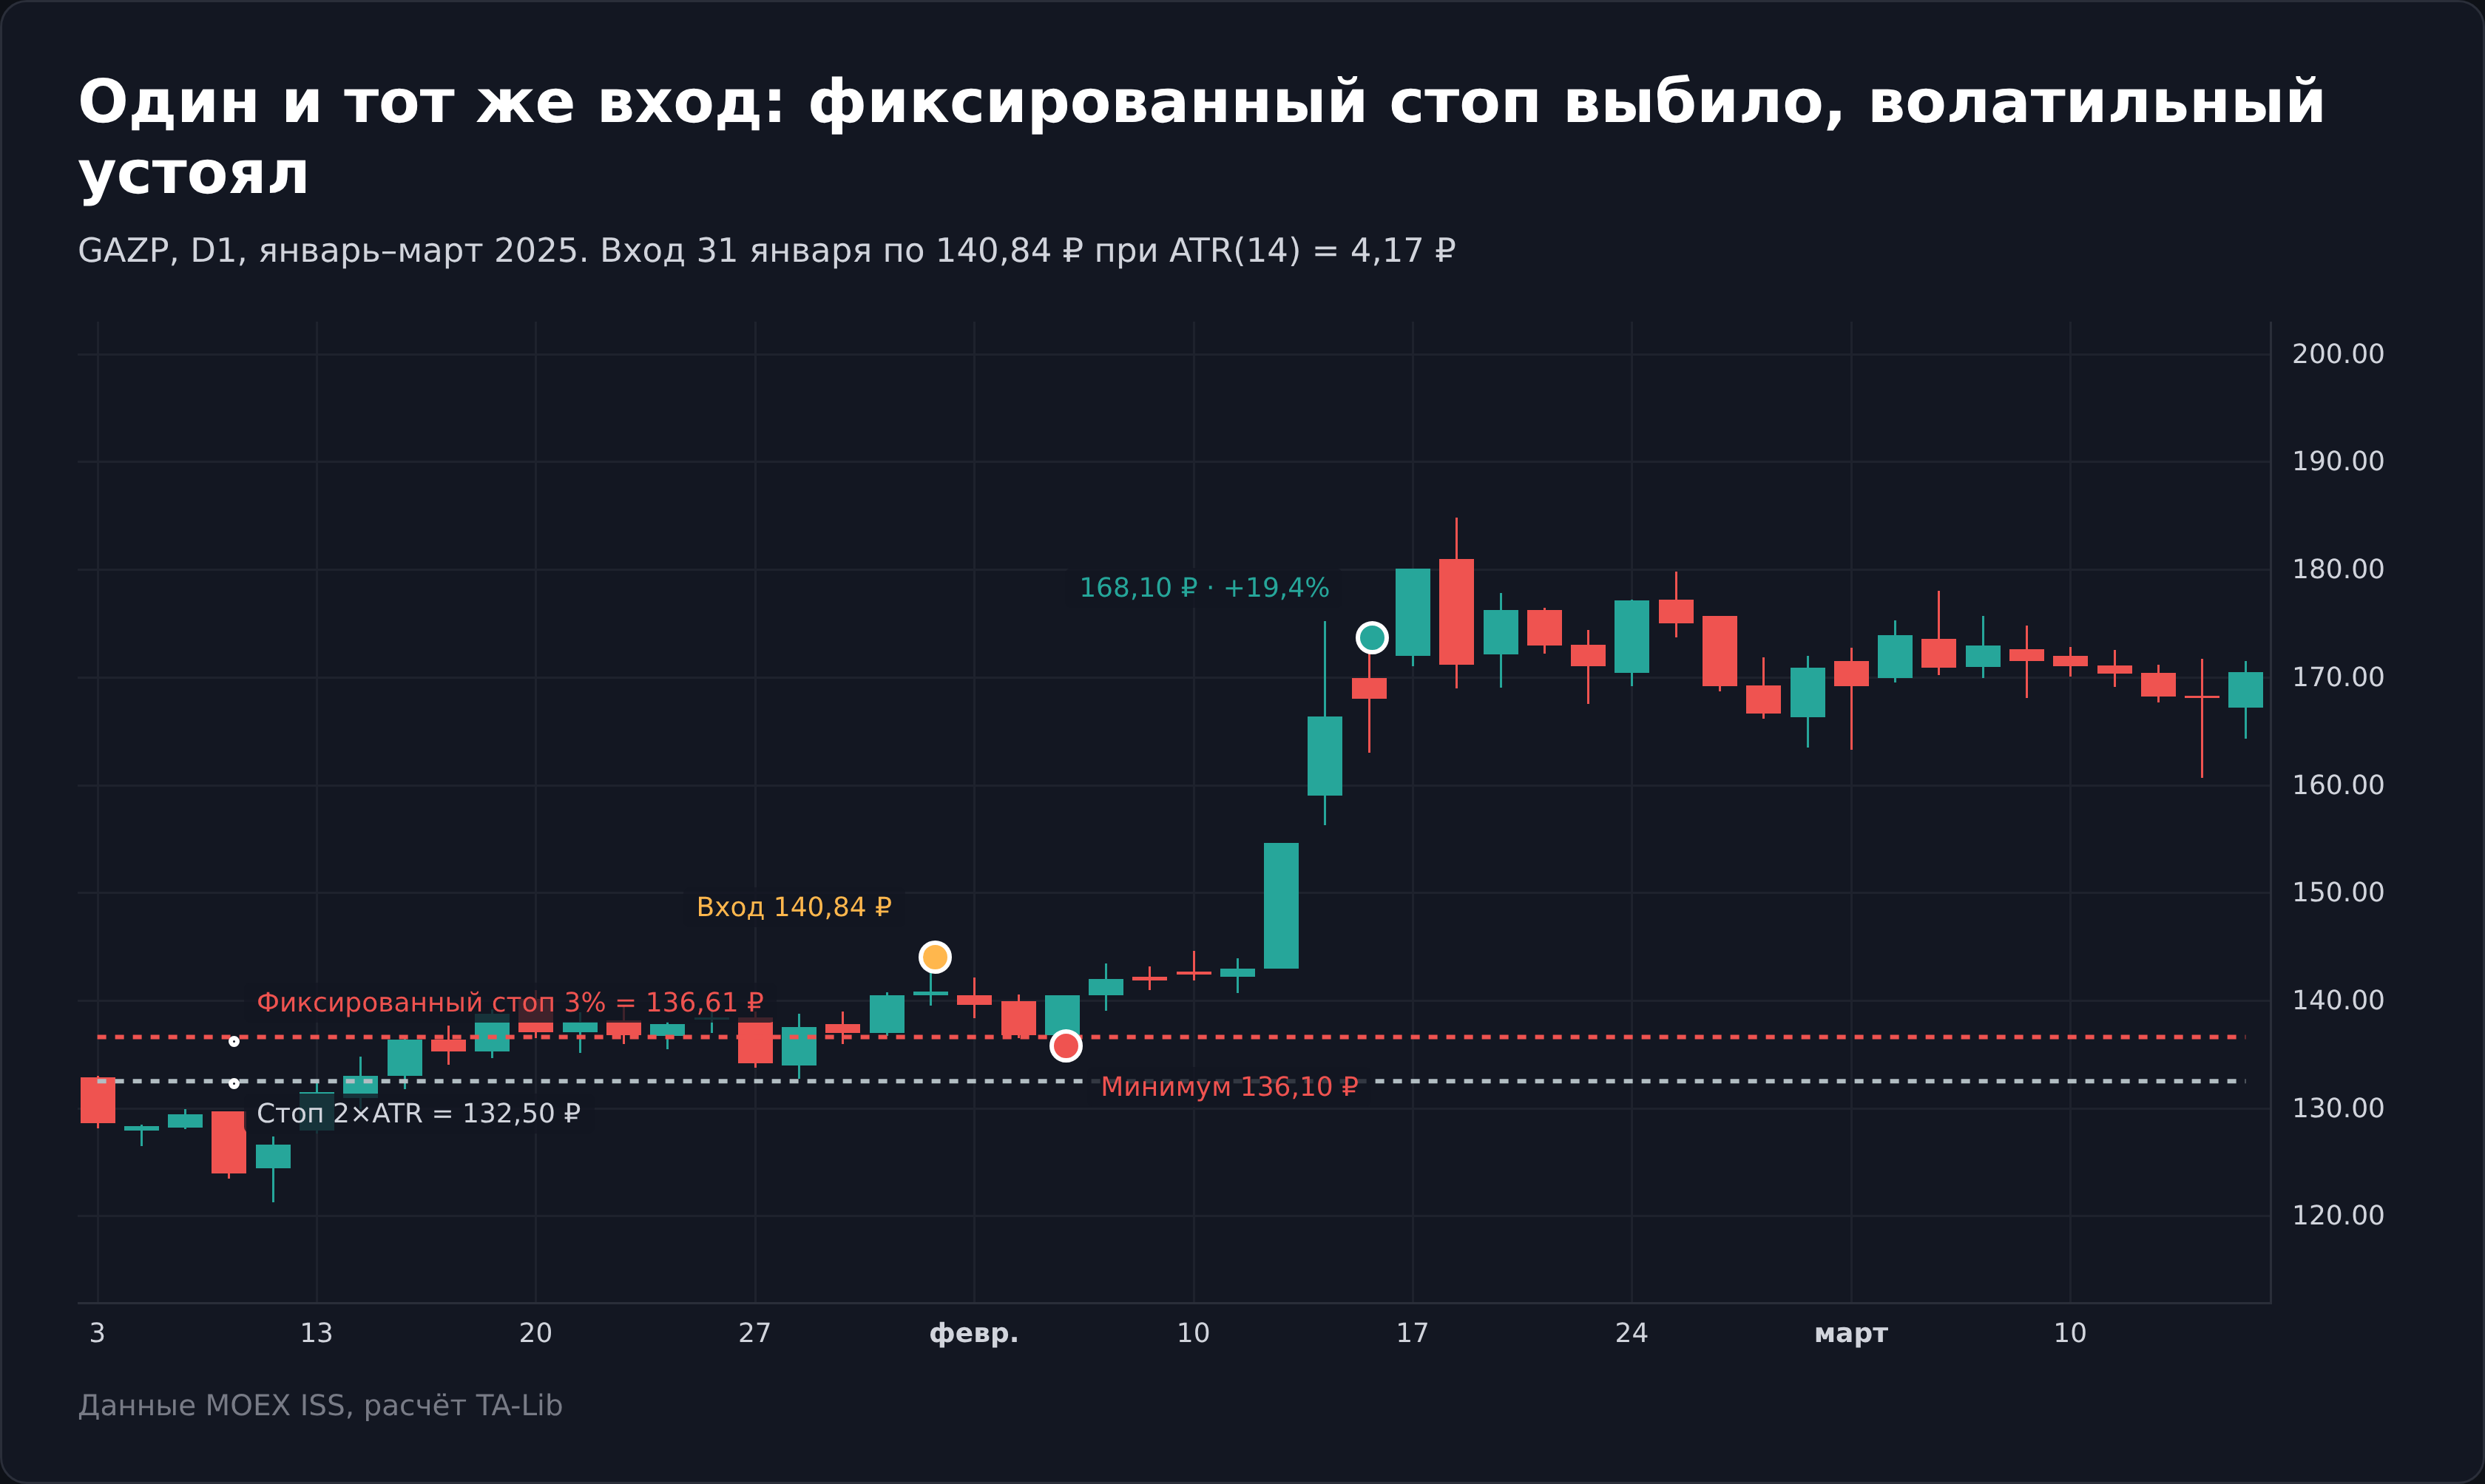
Один такой случай видно на конкретной сделке. Тридцать первого января 2025 года Газпром закрылся на 140,84 ₽ при ATR(14) 4,17 ₽. Фиксированный трёхпроцентный стоп встал бы на 136,61 ₽, стоп в два ATR на 132,50 ₽. В следующие десять дней бумага опускалась до 136,10 ₽, то есть фиксированный стоп сработал бы, а волатильный устоял. К концу горизонта цена была 168,10 ₽, движение составило 19,4%.
Пределы измеримости: 2022 год
У всякой статистики есть граница, за которой она перестаёт работать, и в российских данных эта граница видна отчётливо.
Двадцать четвёртого февраля 2022 года индикатор ATR по индексу Мосбиржи показал 12,27%, по Роснефти 18,63%. На следующий торговый день, 25 февраля, по Сбербанку значение достигло 21,16%, максимума за всю выборку. А потом торги остановились на 27 календарных дней и возобновились только 24 марта.
Никакой индикатор волатильности не измеряет риск, который реализуется при закрытой бирже. ATR описывает амплитуду прошлых движений и молчаливо предполагает, что завтра можно будет выйти из позиции. В 2022 году это предположение не выполнилось.
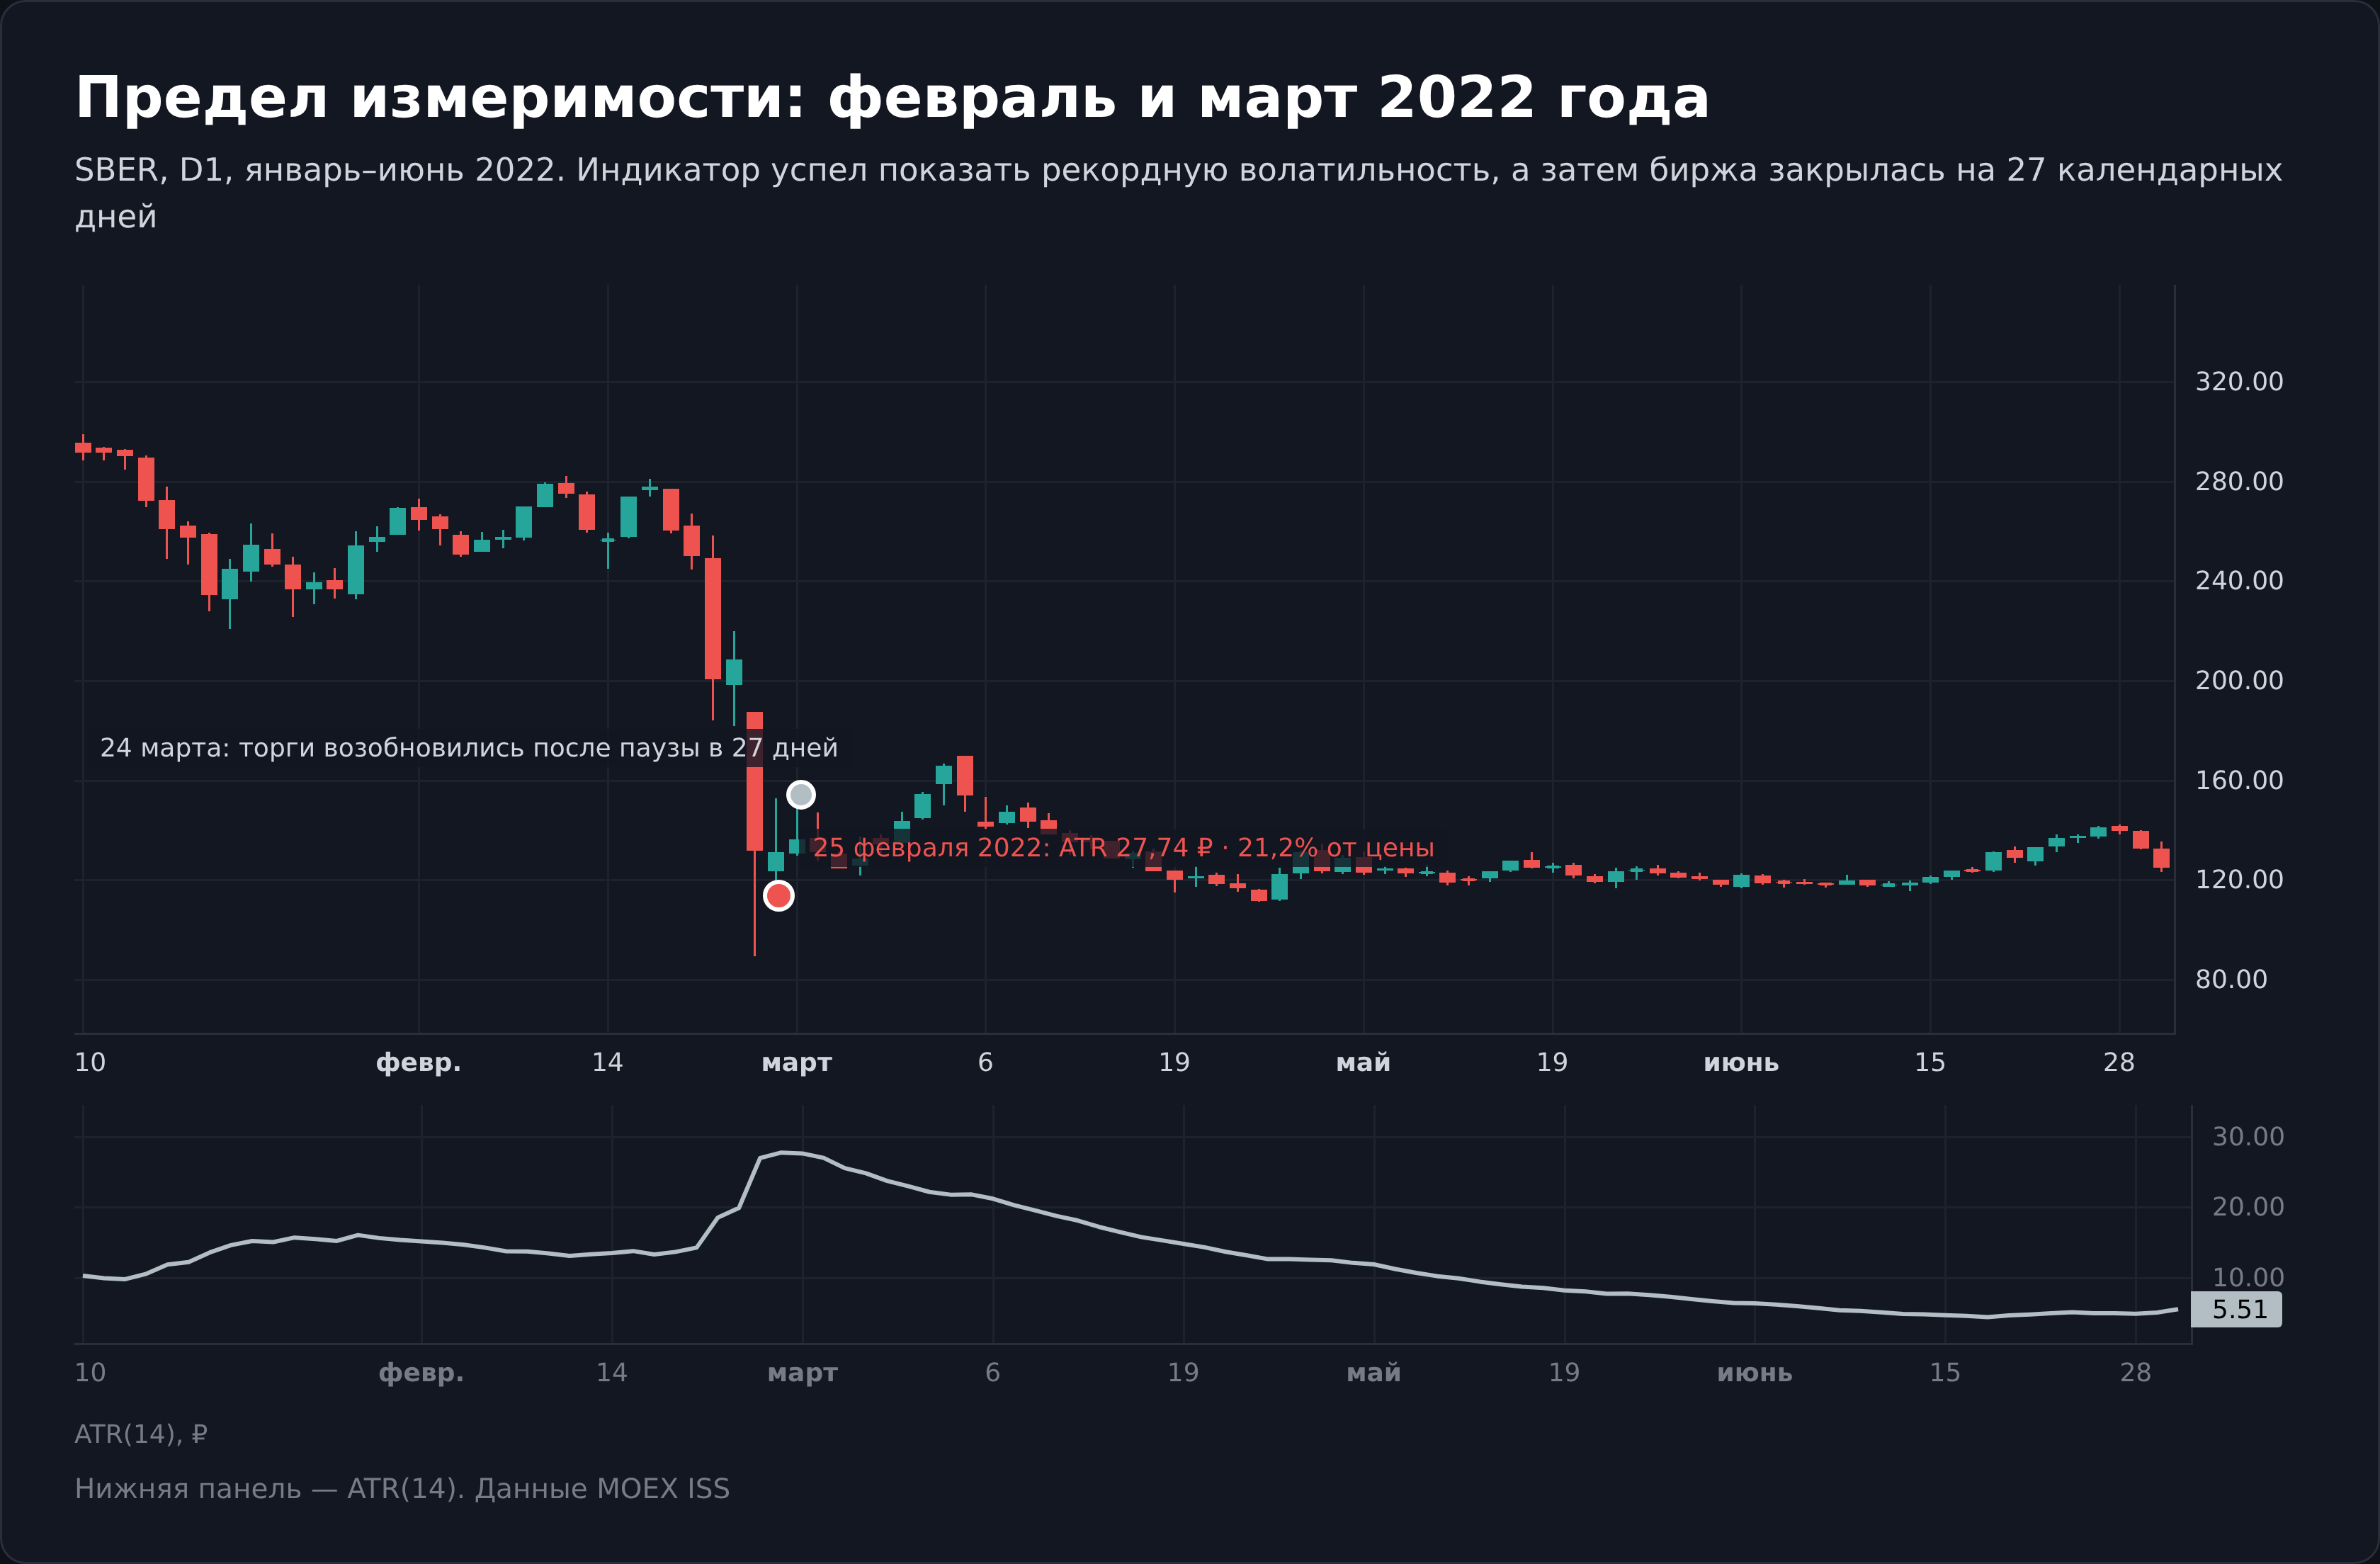
Стоп по ATR подстраивается под такой сдвиг с запаздыванием в те самые девять-тридцать баров, о которых шла речь выше.
Волатильность российского рынка по годам
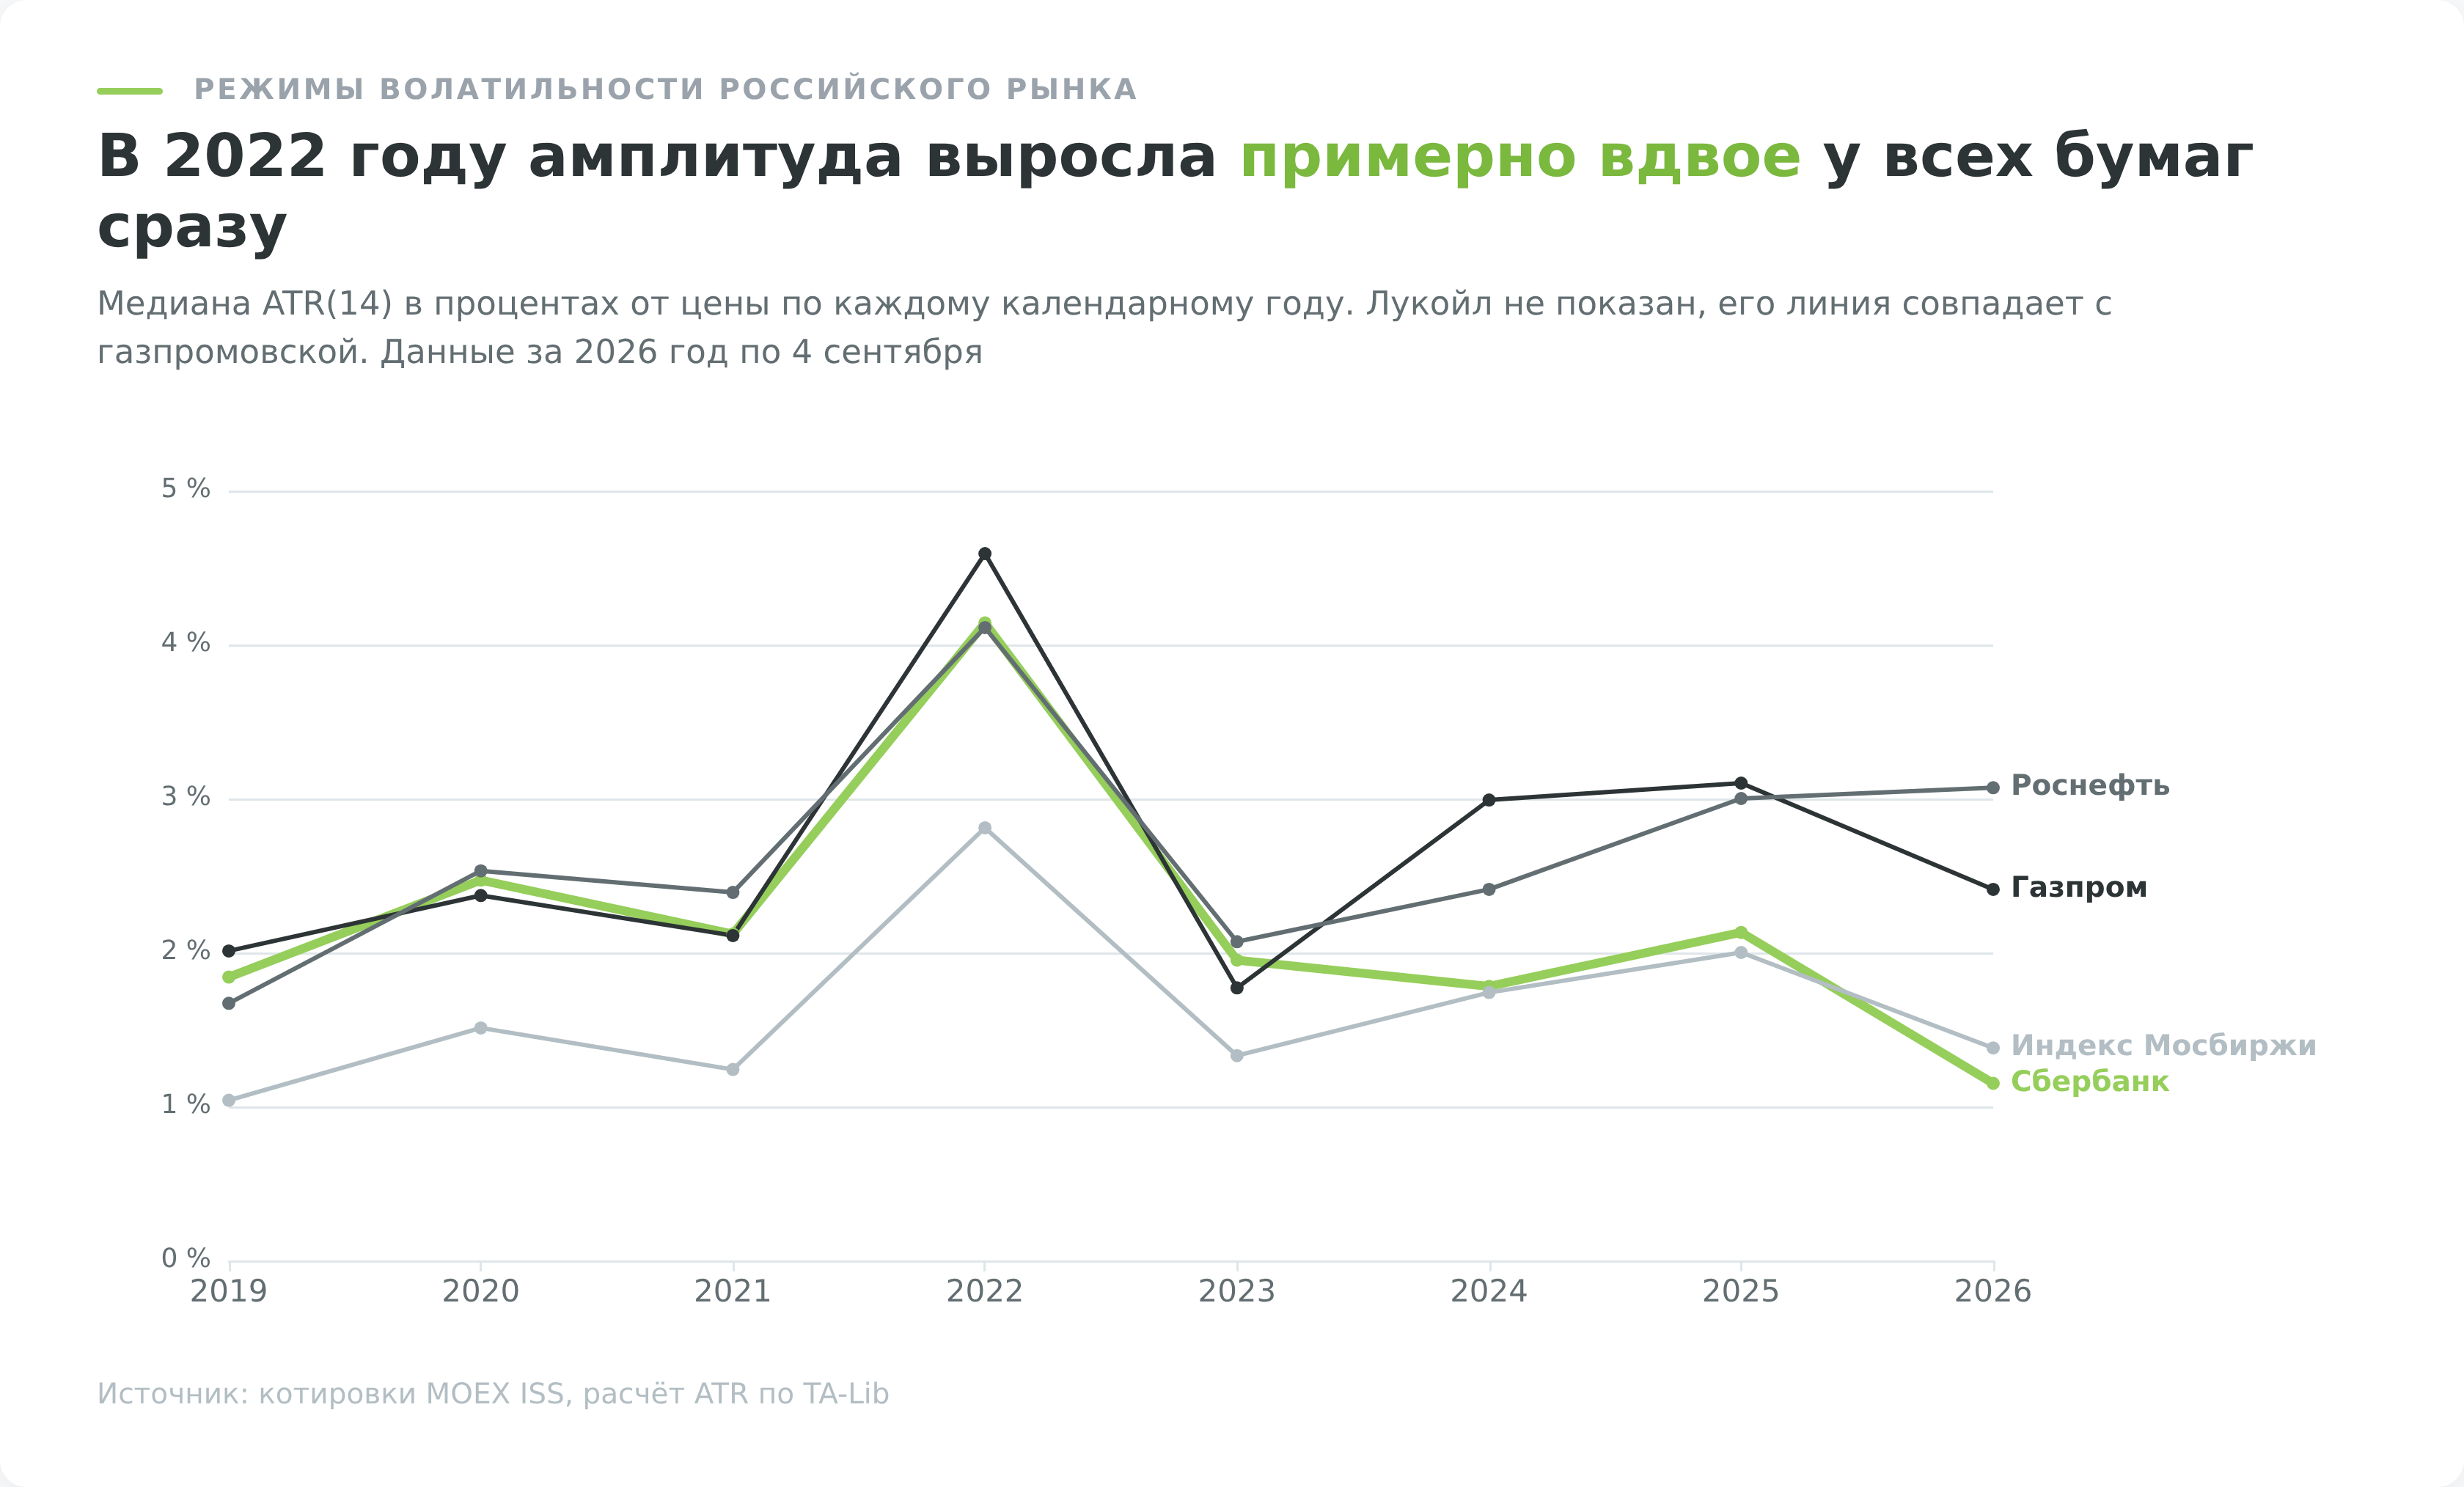
Медианное значение индикатора ATR по каждому году показывает, насколько подвижным был рынок, и заодно объясняет, почему стоп, подобранный однажды, приходится пересчитывать.
| Год | Сбербанк | Газпром | Лукойл | Роснефть | Индекс Мосбиржи |
|---|---|---|---|---|---|
| 2019 | 1,84% | 2,01% | 1,71% | 1,67% | 1,04% |
| 2020 | 2,47% | 2,37% | 2,67% | 2,53% | 1,51% |
| 2021 | 2,12% | 2,11% | 2,29% | 2,39% | 1,24% |
| 2022 | 4,14% | 4,59% | 3,95% | 4,11% | 2,81% |
| 2023 | 1,95% | 1,77% | 1,97% | 2,07% | 1,33% |
| 2024 | 1,78% | 2,99% | 1,99% | 2,41% | 1,74% |
| 2025 | 2,13% | 3,10% | 2,42% | 3,00% | 2,00% |
| 2026 | 1,15% | 2,41% | 2,41% | 3,07% | 1,38% |
Данные за 2026 год охватывают период по 4 сентября.
Два наблюдения из таблицы важны для практики. Первое, 2022 год выделяется у всех пяти инструментов сразу, волатильность выросла примерно вдвое против предыдущего года. Второе, возврат к спокойному состоянию занял всего год, уже в 2023 году значения вернулись к уровням 2019–2021 годов.
А дальше пути инструментов разошлись. Сбербанк к 2026 году успокоился до 1,15%, самого низкого значения за все восемь лет, тогда как Роснефть, наоборот, поднялась до 3,07%. Это ровно та ситуация, в которой единый для портфеля процентный стоп начинает врать в обе стороны сразу.
Размер позиции по ATR
Расчёт стопа это половина применения. Вторая половина, и более важная, состоит в том, чтобы от размера стопа перейти к размеру позиции.
Логика обратная привычной. Сначала выбирается сумма, которой не жалко рискнуть в одной сделке, затем расстояние до стопа, и только потом из этих двух чисел получается количество бумаг. Формула выглядит так.
Количество бумаг = (депозит × допустимый риск) ÷ (коэффициент × ATR)
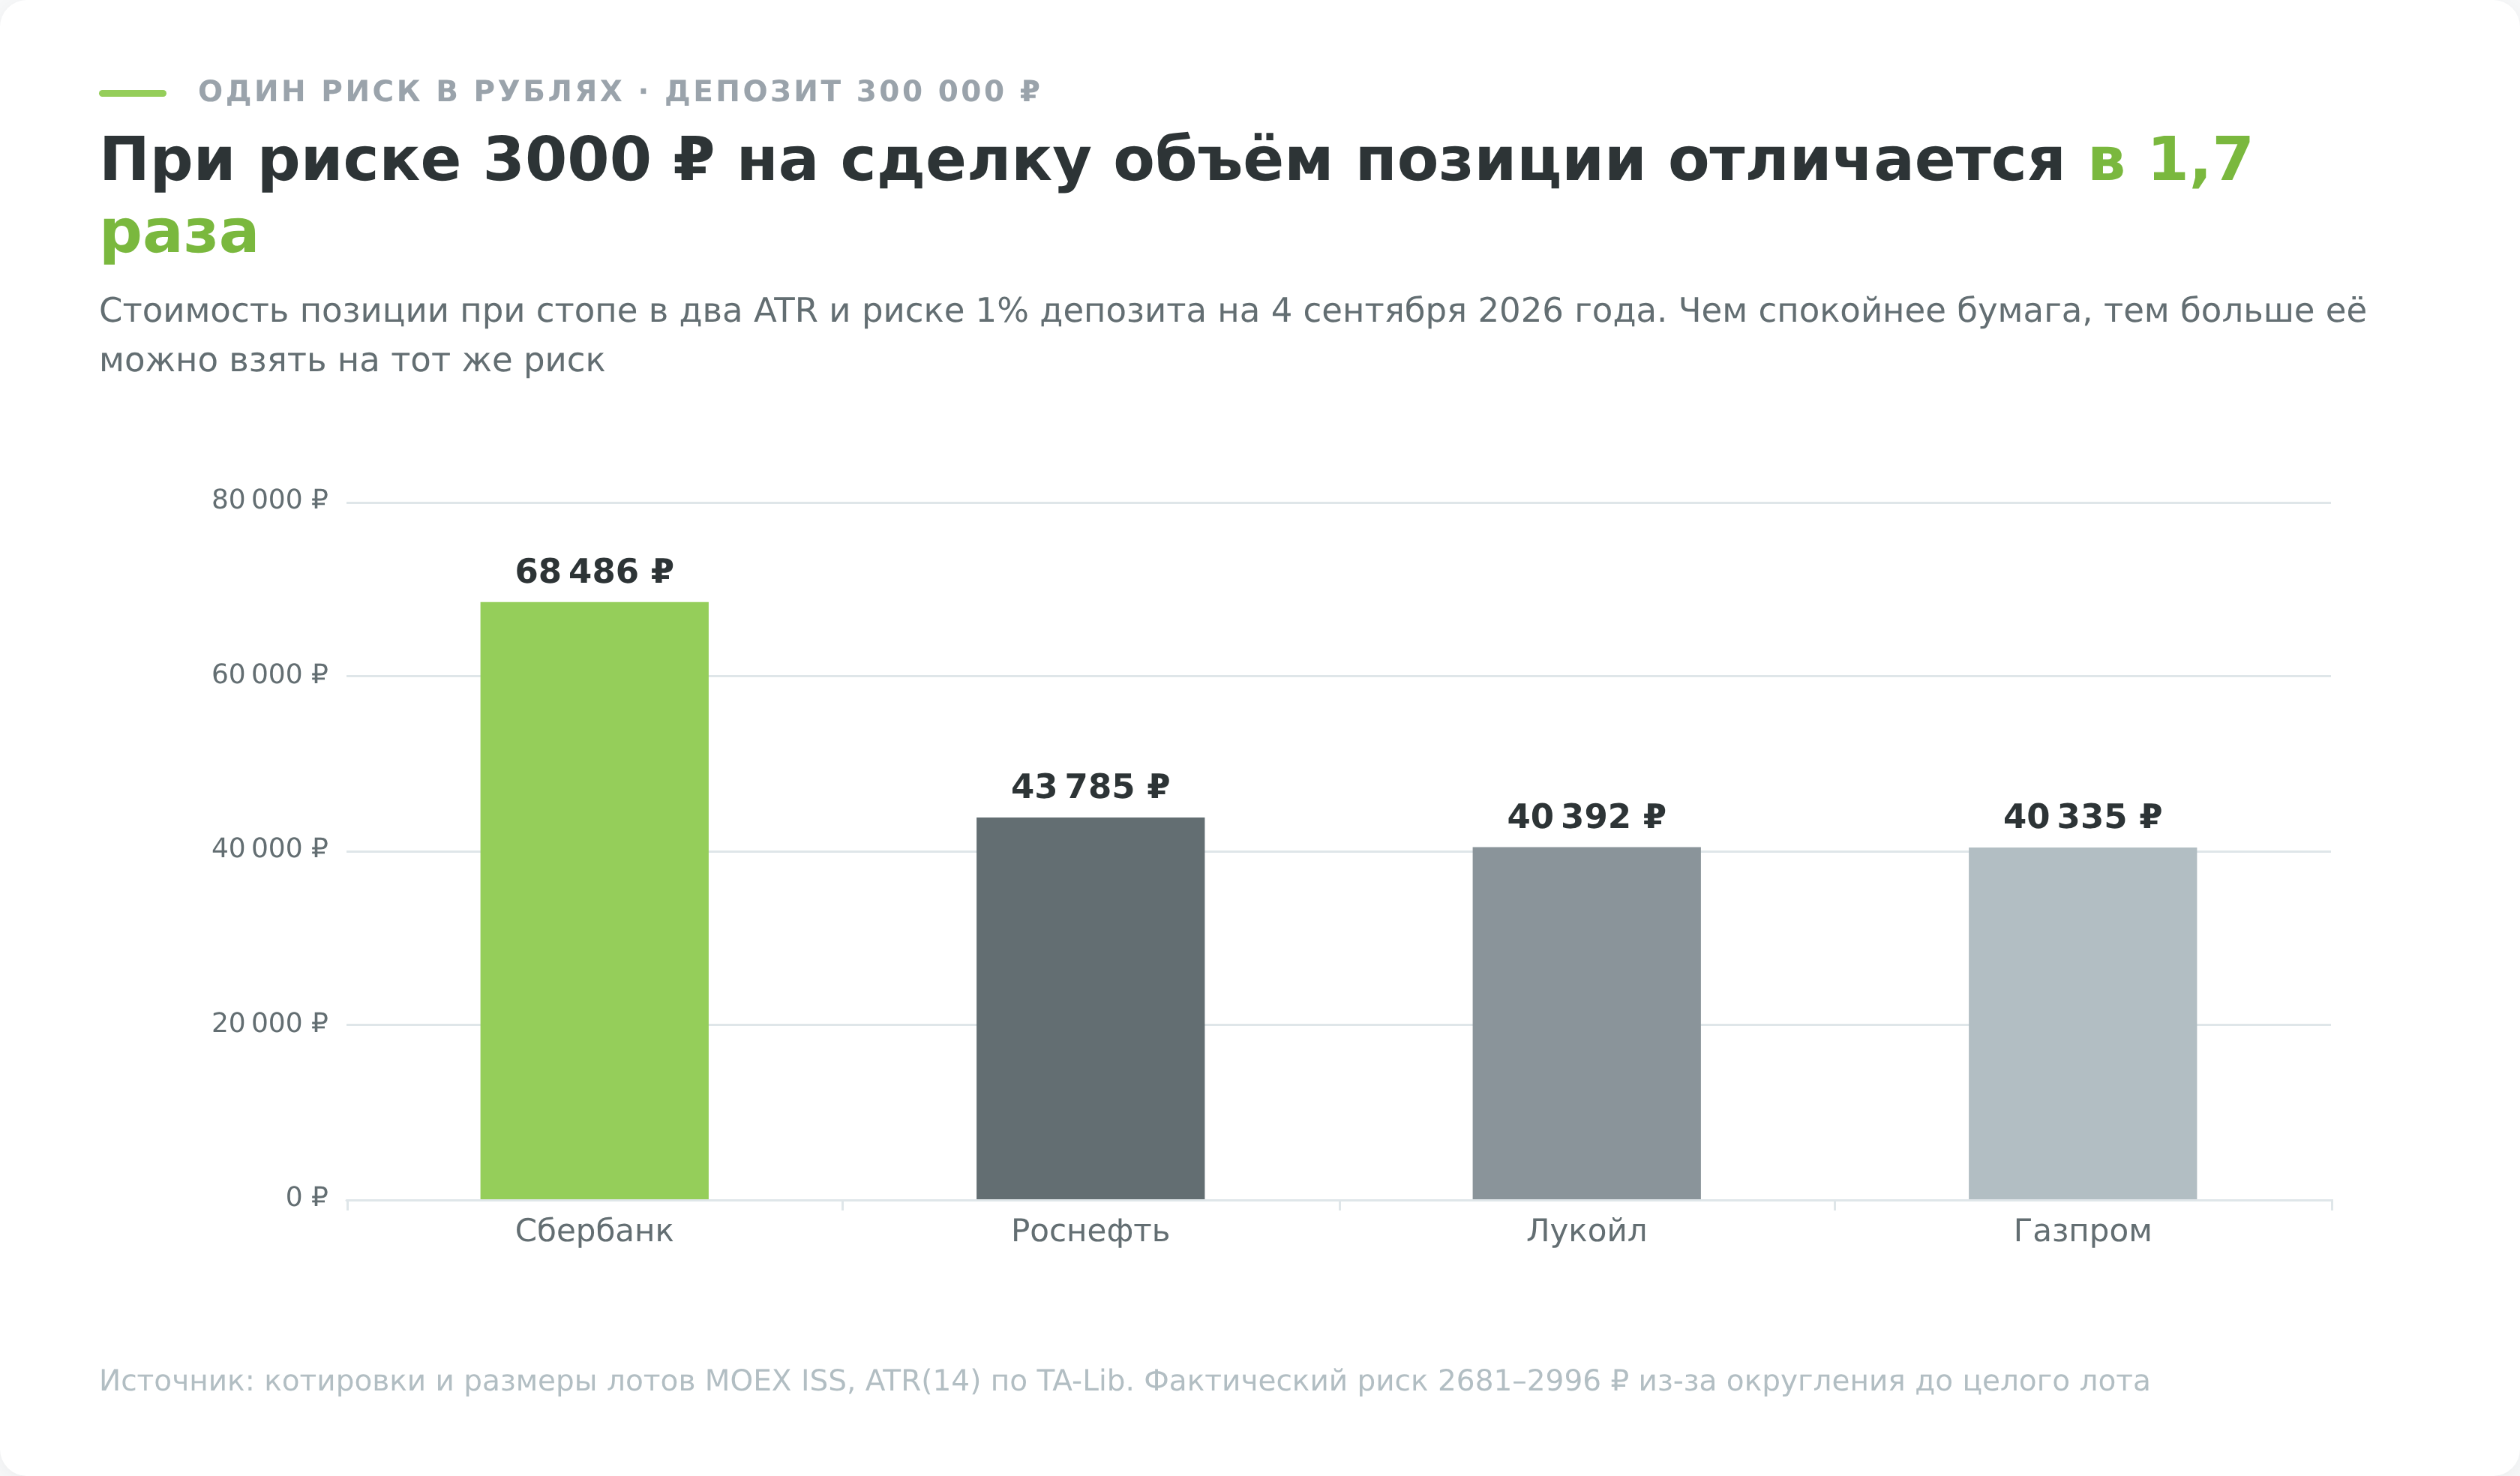
Возьмём депозит 300 000 ₽ и риск в один процент на сделку, то есть 3000 ₽. На 4 сентября 2026 года акции Сбербанка стоили 280,68 ₽ при ATR(14) 6,14 ₽. Стоп в два ATR отстоит на 12,28 ₽, значит на счёт помещается 3000 ÷ 12,28 = 244 бумаги. Позиция обойдётся в 68 486 ₽, около 23% депозита, а срабатывание стопа обойдётся в 2996 ₽.
Тот же расчёт по четырём бумагам на ту же дату показывает, почему одинаковый по деньгам риск даёт совершенно разные по объёму позиции.
| Бумага | Цена | ATR(14) | Стоп 2×ATR | Лот | Бумаг в позиции | Объём позиции | Риск по факту |
|---|---|---|---|---|---|---|---|
| Сбербанк | 280,68 ₽ | 6,14 ₽ | 12,28 ₽ | 1 | 244 | 68 486 ₽ | 2996 ₽ |
| Газпром | 91,67 ₽ | 3,40 ₽ | 6,80 ₽ | 10 | 440 | 40 335 ₽ | 2992 ₽ |
| Лукойл | 5049 ₽ | 167,56 ₽ | 335,12 ₽ | 1 | 8 | 40 392 ₽ | 2681 ₽ |
| Роснефть | 321,95 ₽ | 11,00 ₽ | 22,00 ₽ | 1 | 136 | 43 785 ₽ | 2992 ₽ |
Обратите внимание на последнюю колонку. Расчётный риск везде 3000 ₽, а фактический ниже, и у Лукойла заметно ниже, 2681 ₽ вместо трёх тысяч. Виновата дискретность. Дробную бумагу не купишь, а у Газпрома лот вообще состоит из десяти акций, поэтому 441 бумага округляется вниз до 44 лотов. На дорогой бумаге вроде Лукойла округление съедает больше десяти процентов запланированного риска.
Такая же проблема была у «Черепах», и в их правилах она описана честно. При счёте в сто тысяч долларов размер юнита получался равным одному контракту, поскольку 1,688 округлялось до единицы, и авторы прямо признают, что для маленьких счетов «гранулярность настройки слишком груба».
Разница между двумя подходами к сделке видна на этом расчёте лучше всего. Трейдер, который сначала решает «куплю на сто тысяч», а потом ставит стоп, каждый раз рискует разной суммой, не зная какой. Трейдер, который начинает с риска в 3000 ₽, всегда знает цену ошибки заранее.
Отдельная оговорка касается плеча. Позиция в 23% депозита на своих деньгах и та же позиция с плечом это разные вещи по риску, и вторая требует необеспеченных сделок. Такие сделки для неквалифицированных инвесторов доступны после тестирования у брокера, порядок которого утверждён Банком России в базовом стандарте защиты прав клиентов брокеров. Тест сдаётся один раз на класс инструментов у каждого брокера.
Чего индикатор ATR не делает
Список ограничений здесь важнее списка возможностей, потому что почти все потери на индикатор ATR происходят от того, что от него ждут не того.
Не показывает направление. Растущая линия одинаково выглядит на панике распродаж и на эйфории роста. Индикатор ATR не годится ни как сигнал на вход, ни как фильтр «покупать или продавать». Для направления нужен отдельный инструмент, трендовая линия, скользящая средняя или структура рынка.
Запаздывает, и это не лечится. Половина изменения волатильности попадает в значение за 9,4 бара, девяносто процентов за 31 бар. В переводе на дневной график это полтора месяца до полной адаптации. Когда рынок резко расширяется, ATR ещё несколько недель показывает старую, заниженную амплитуду, и стоп, посчитанный по нему, оказывается слишком узким именно тогда, когда нужен широкий.
Не защищает от гэпа. Стоп по ATR это цена, а не гарантия. Утренний разрыв больше одного ATR случается у Сбербанка в 0,8% дней, у Лукойла в 1,4%, у индекса Мосбиржи в 2,1%. Рекордный разрыв в выборке произошёл у Лукойла 20 декабря 2022 года и составил 4,1 ATR. Позиция в такой день закрывается не по расчётной цене, а по той, что дал рынок на открытии.
Коэффициент подгоняется задним числом. Три ATR на истории почти всегда выглядят лучше двух, потому что реже режут прибыльные сделки. Но верно это только пока смотришь на выборку целиком. Как только добавляется реальный горизонт удержания и стоимость длинных убыточных позиций, преимущество исчезает. Любой коэффициент, найденный перебором на прошлых данных, обязан быть проверен на другом инструменте и другом периоде.
Плохо работает на неликвиде. Расчёт опирается на честные максимум, минимум и закрытие. В бумагах третьего эшелона, где дневной оборот измеряется единицами сделок, эти величины формируются случайными заявками, и волатильность оказывается либо надуманной, либо заниженной.
Не измеряет риск закрытой биржи. Февраль и март 2022 года показали это буквально, торги по акциям Мосбиржи не проводились 27 календарных дней. Никакая величина стопа не работает, когда нельзя подать заявку.
Торговые сценарии с индикатором ATR
Ниже четыре способа применения, от базового к сложному. Каждый разобран с конкретным исходом, включая неудачный.
Сценарий 1. Начальный стоп в два ATR
Базовое применение и то самое, ради которого индикатор придуман. Позиция открывается по своей логике, а стоп ставится на расстоянии двух ATR от цены входа.
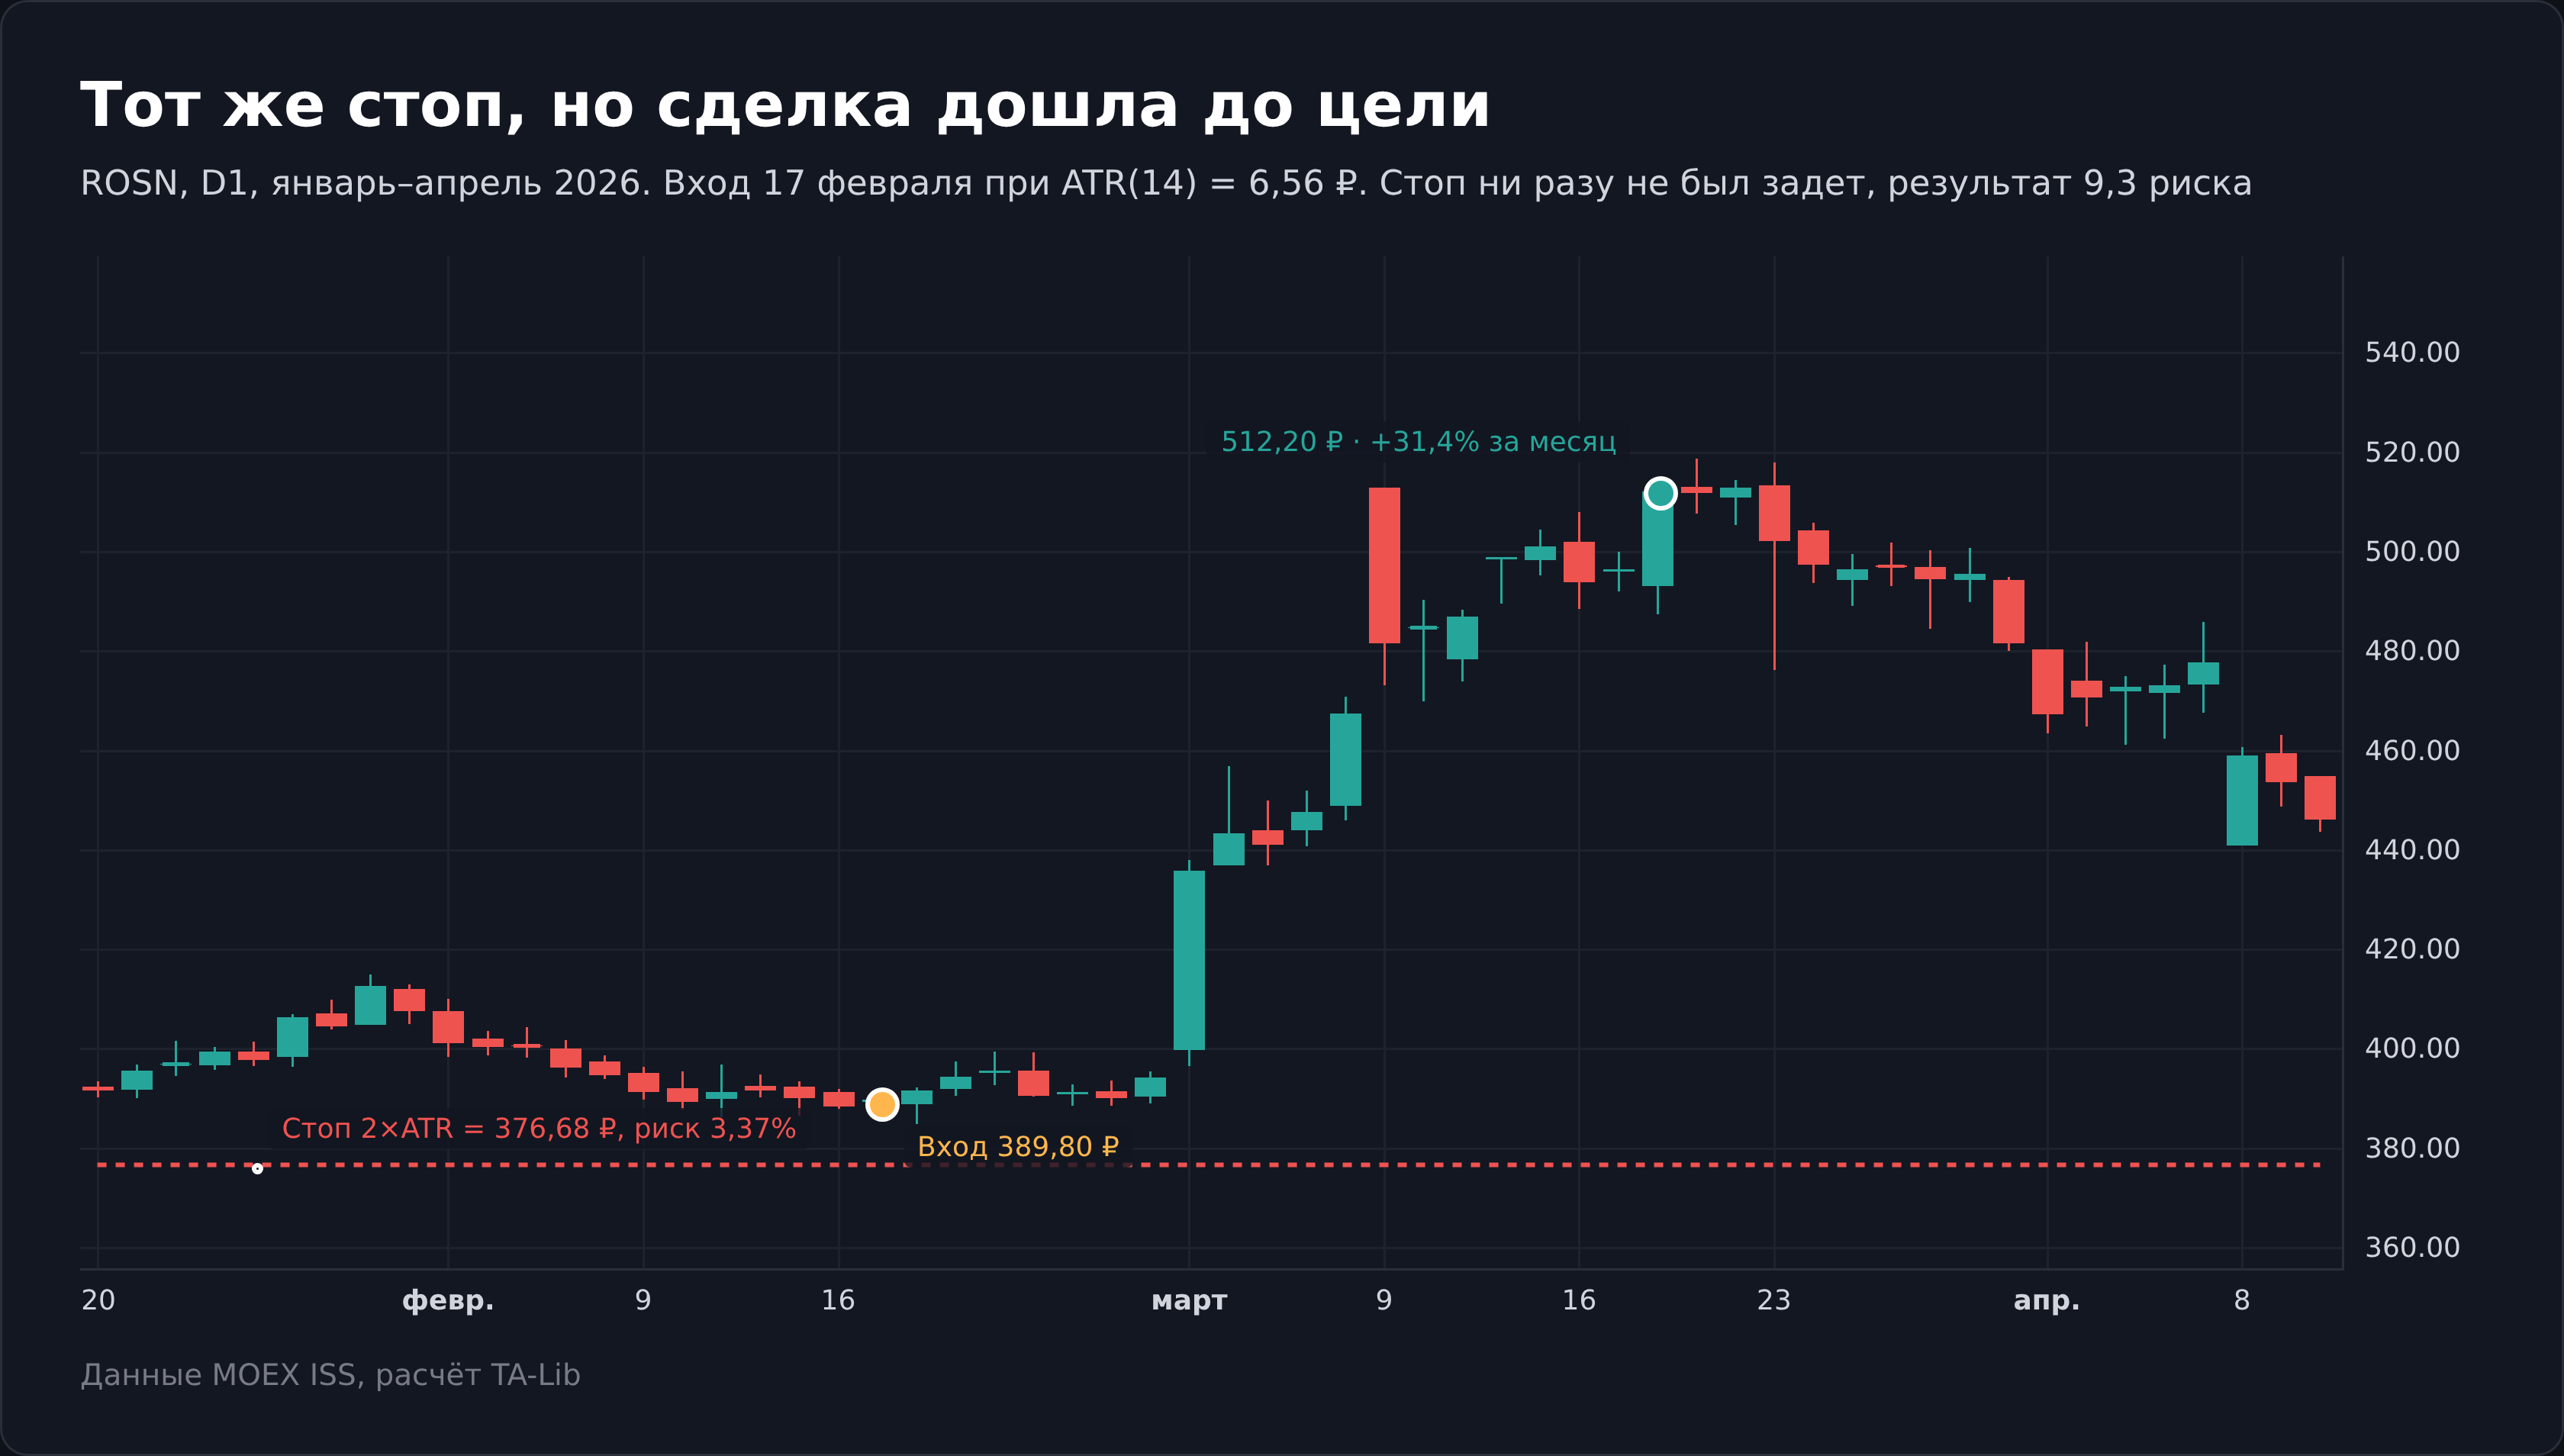
Как это выглядит на удачной сделке. Семнадцатого февраля 2026 года Роснефть закрылась на 389,80 ₽ при ATR(14) 6,56 ₽, то есть 1,68% от цены. Стоп в два ATR встал на 376,68 ₽, риск на сделку 3,37%. За следующий месяц бумага дошла до 512,20 ₽, движение 31,4% при том, что стоп ни разу не был задет. В пересчёте на единицы риска сделка дала 9,3R.
Такой результат не типичен, и подавать его как норму было бы враньём. Типичен другой исход, разобранный ниже.
Сценарий 2. Когда ATR-стоп не спасает
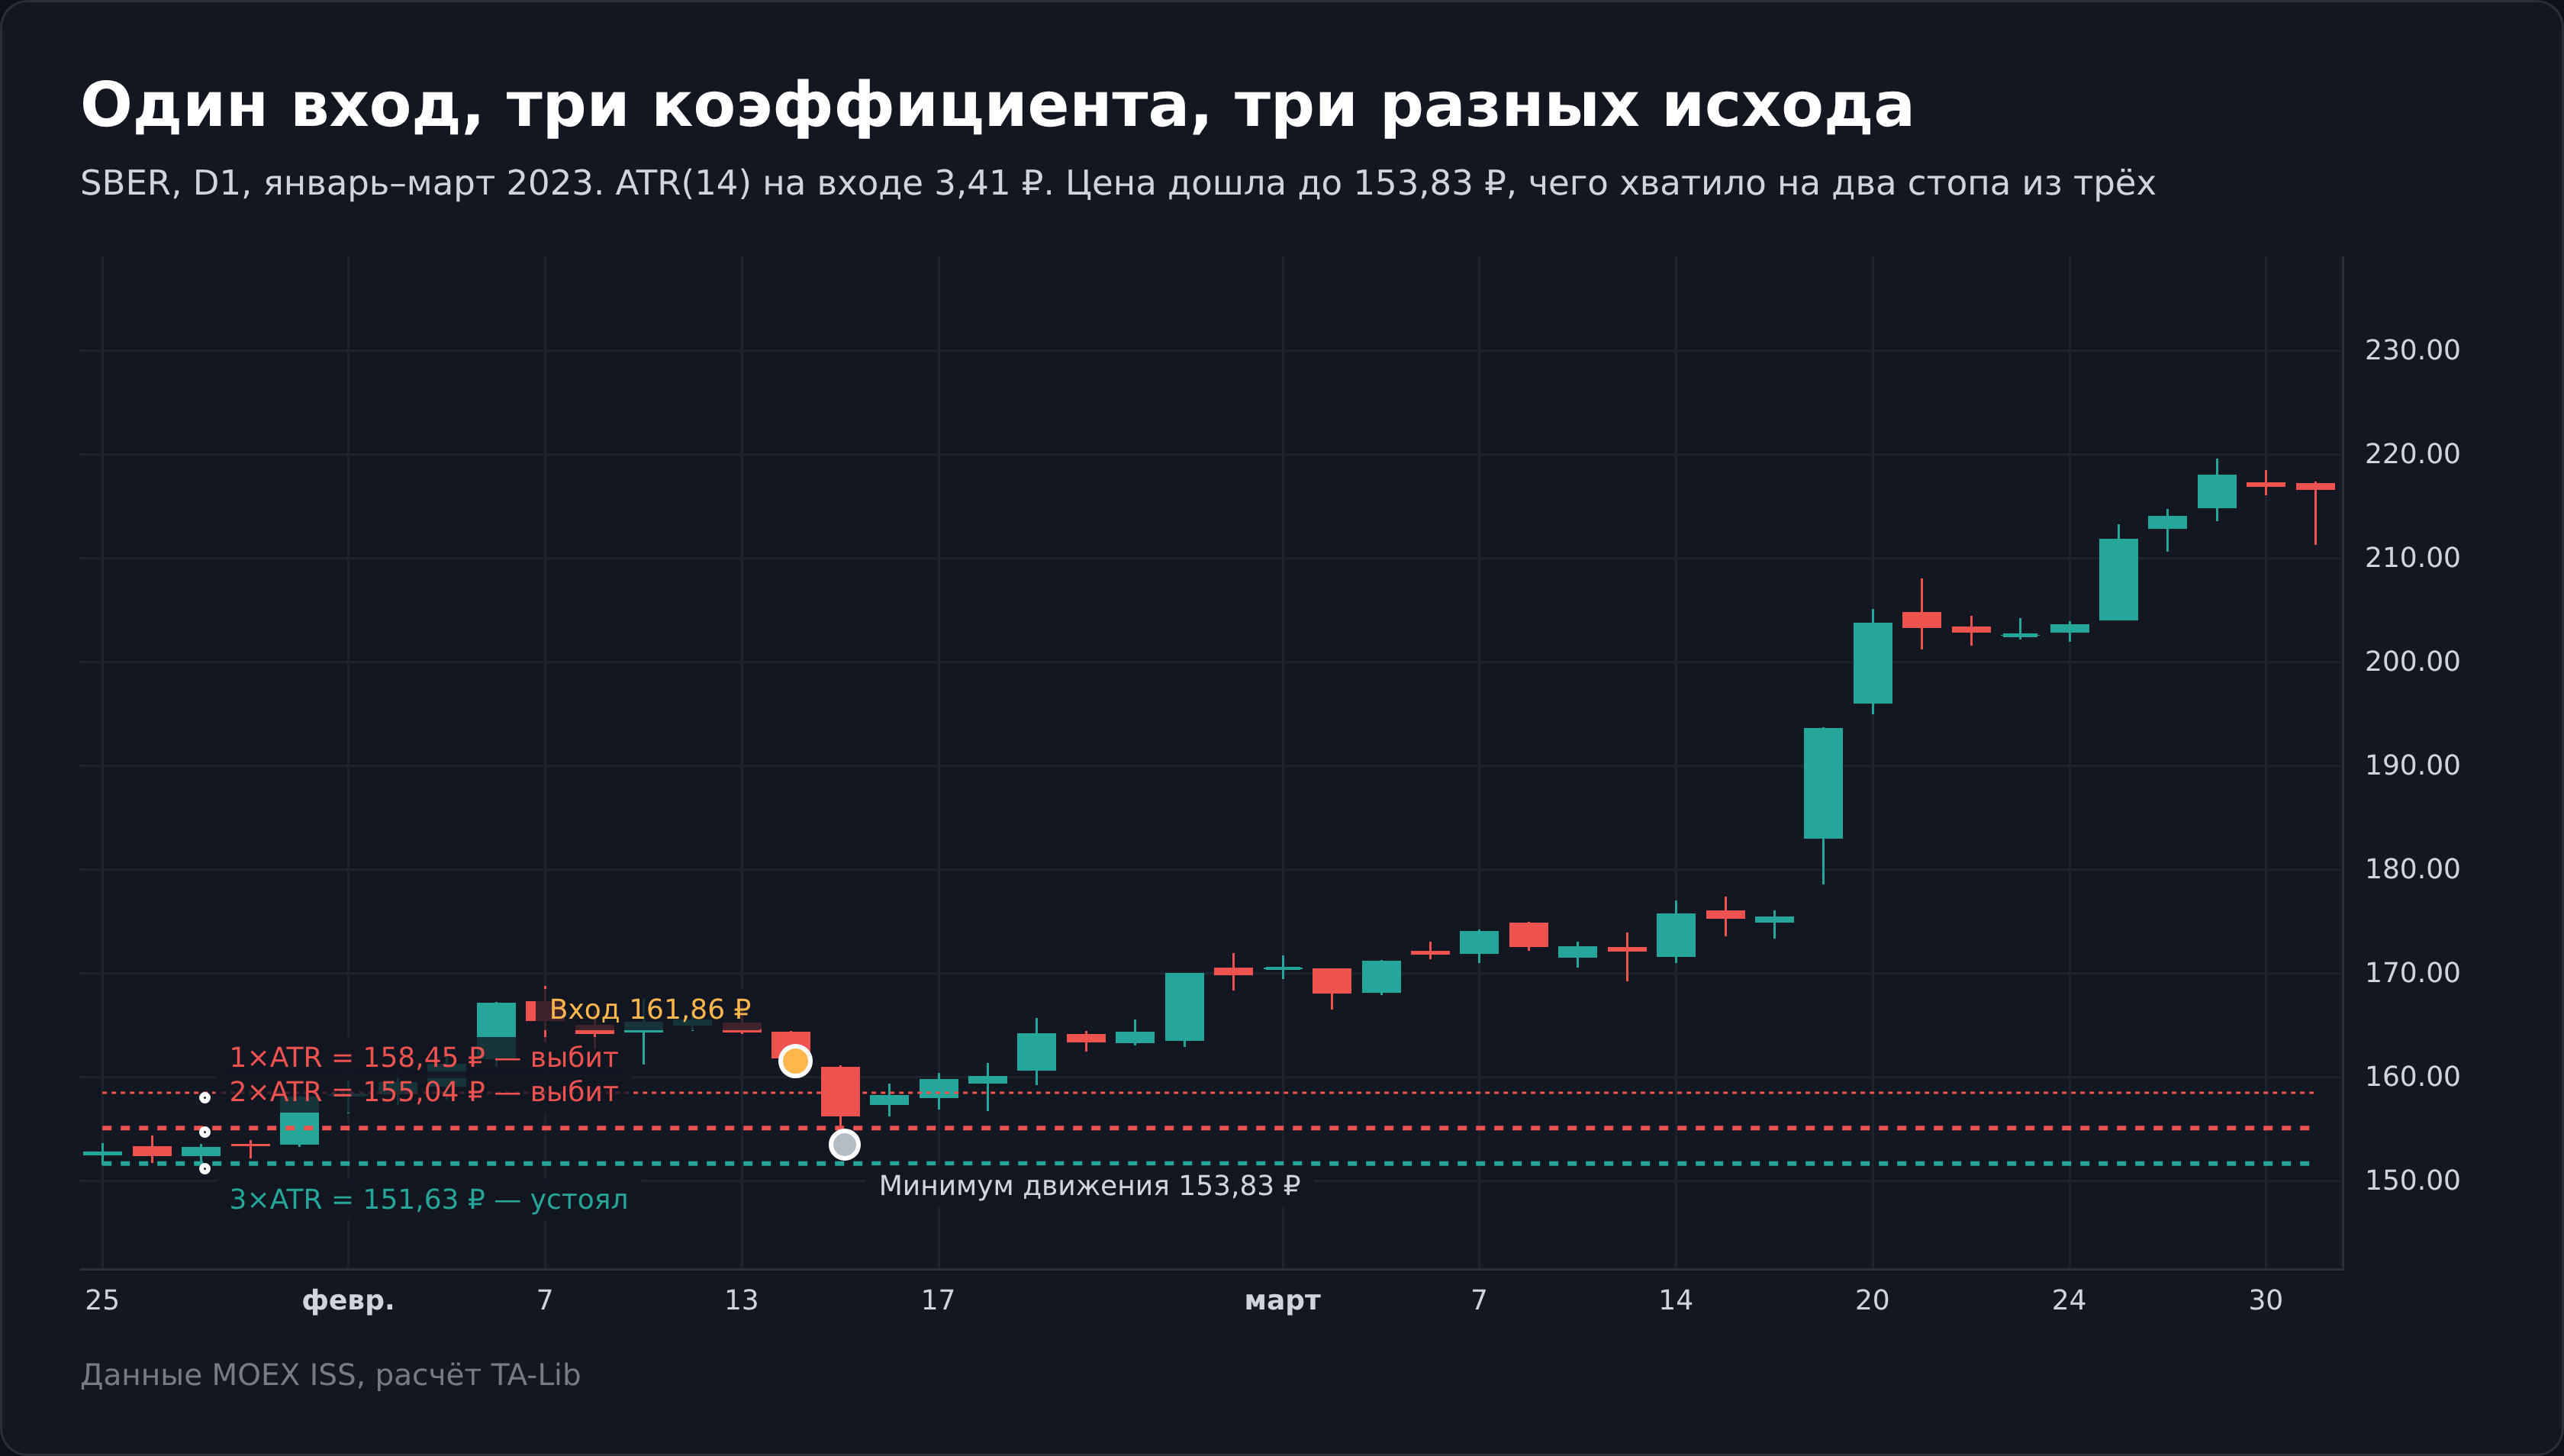
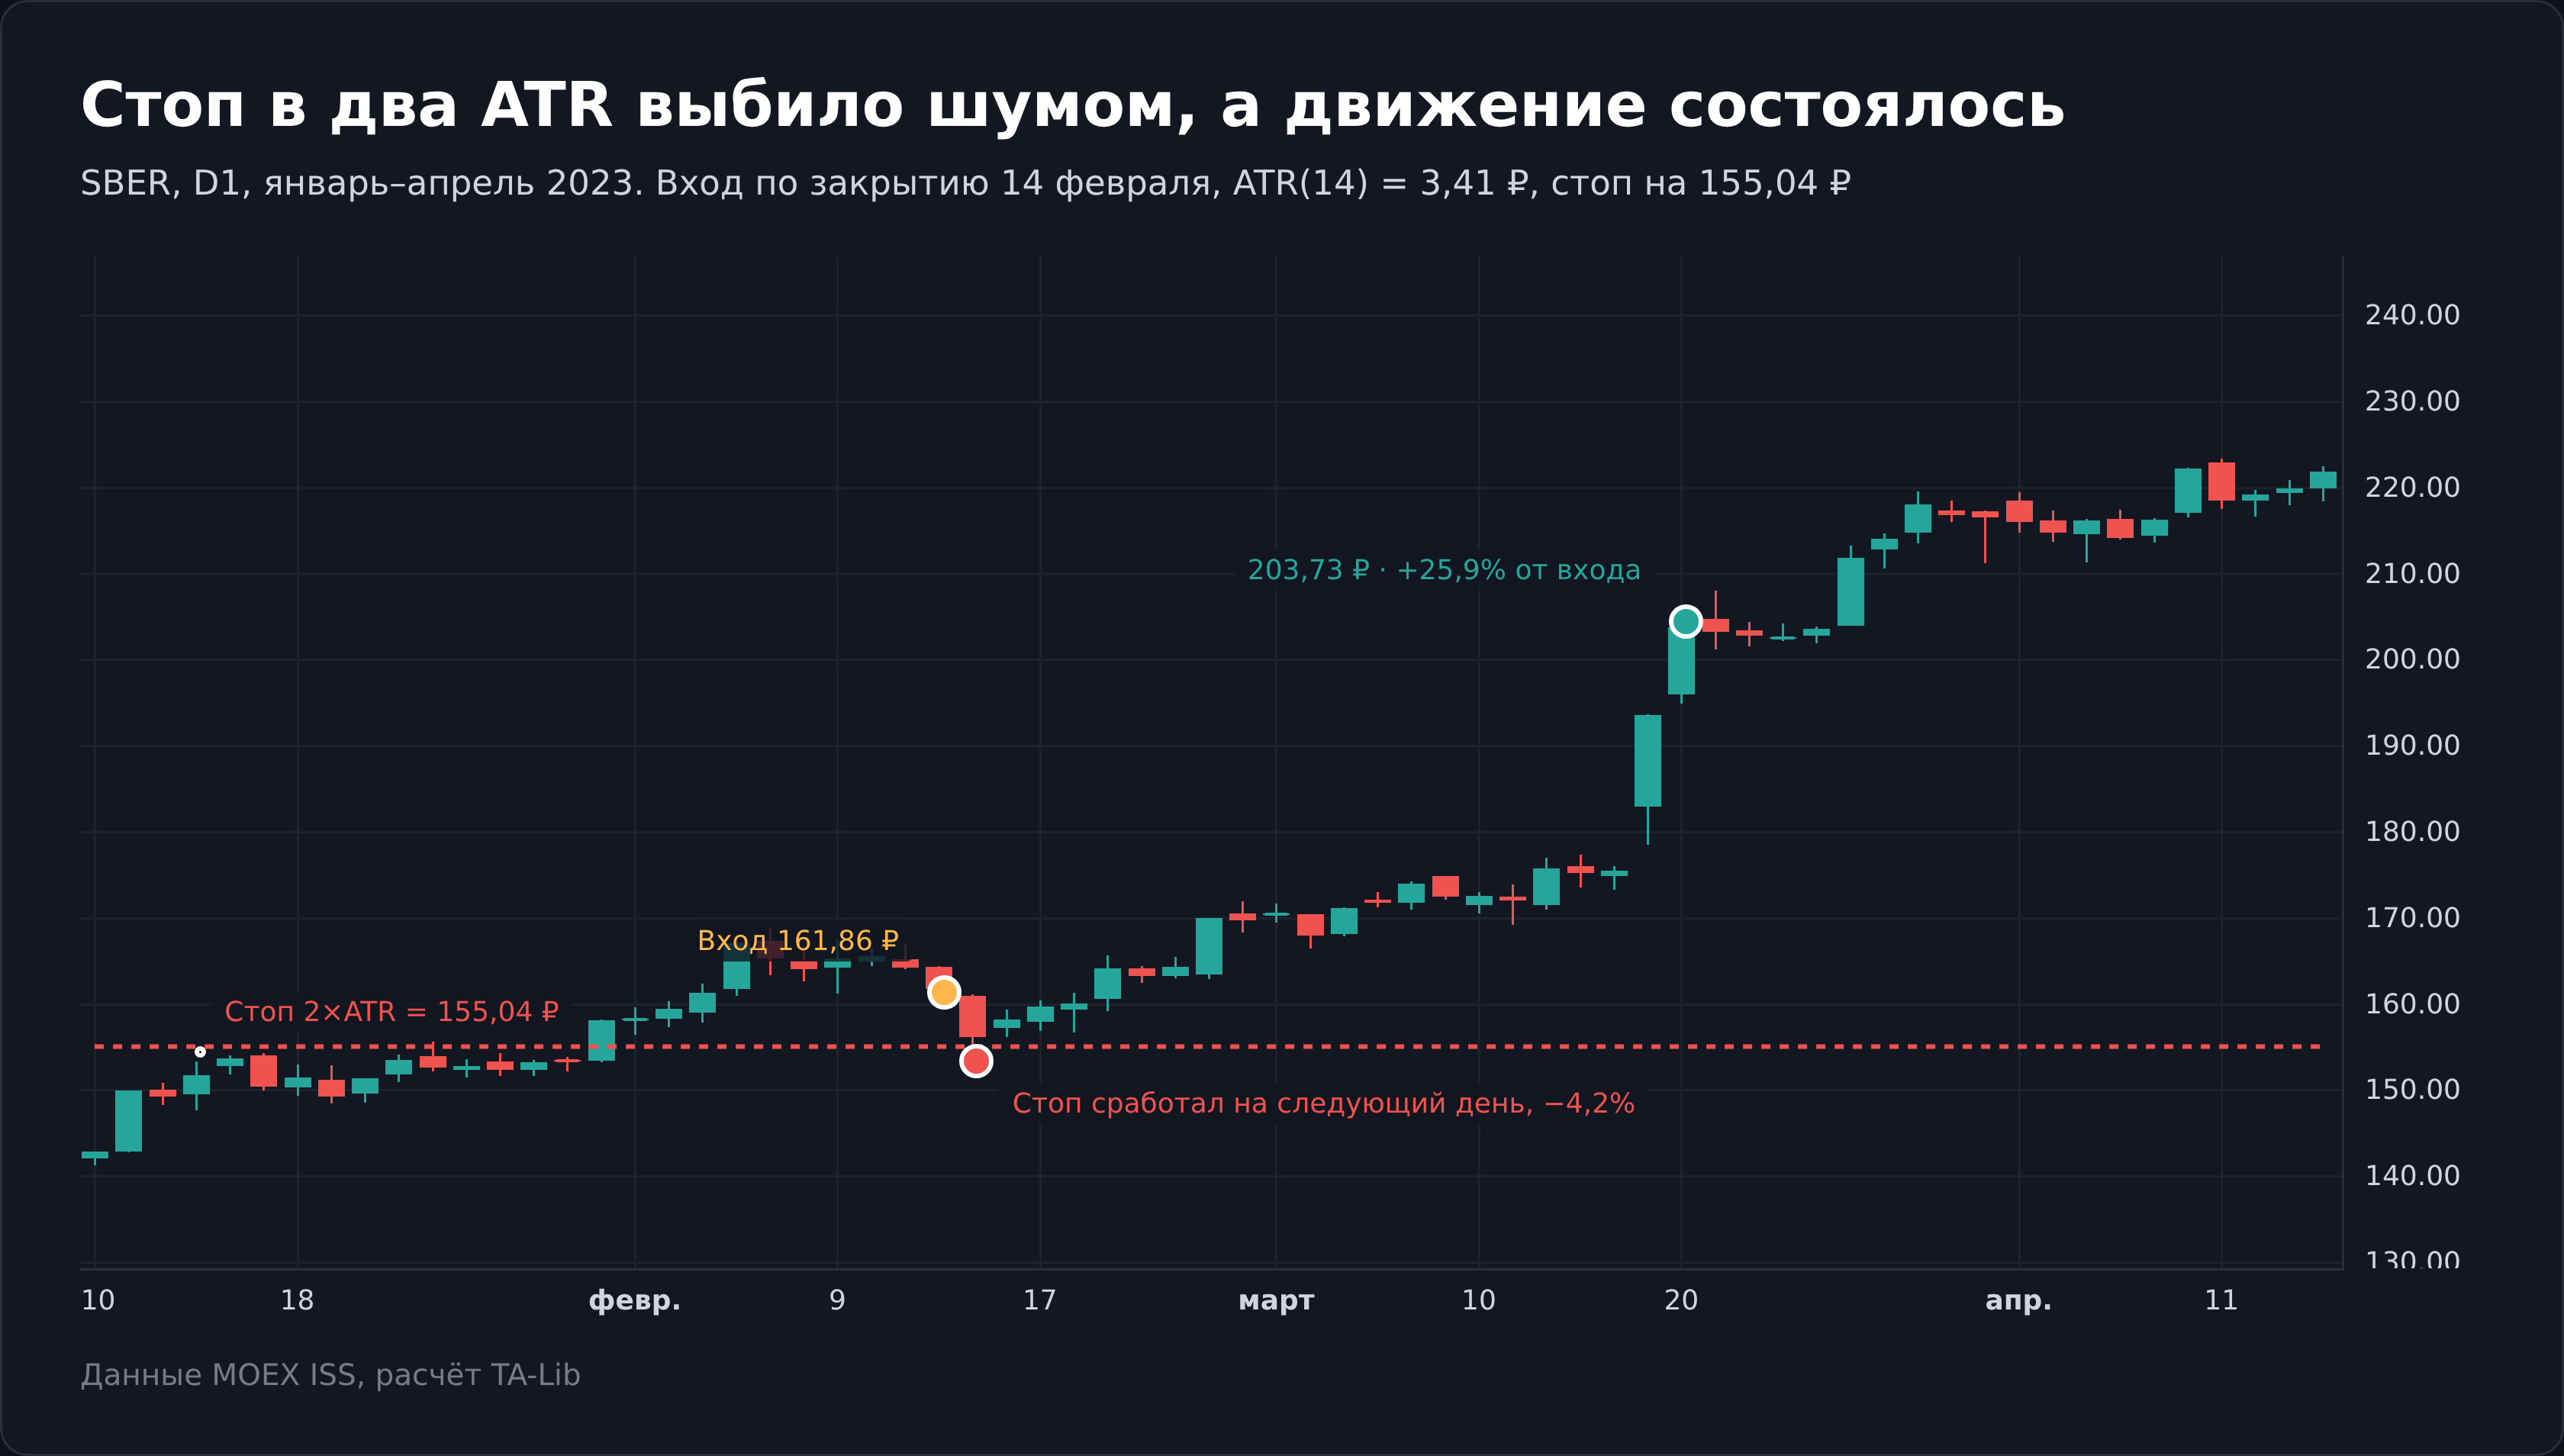
Четырнадцатого февраля 2023 года Сбербанк закрылся на 161,86 ₽ при ATR(14) 3,41 ₽, волатильность была средней для бумаги, 2,11%. Стоп в два ATR встал на 155,04 ₽.
На следующий же день, 15 февраля, бумага провалилась до 153,83 ₽ внутри дня и стоп сработал. Убыток 4,21% от позиции, или один полный риск. А дальше цена развернулась и к 20 марта закрылась на 203,73 ₽, что на 25,9% выше точки входа.
Направление было угадано правильно. Момент входа выбран неудачно, волатильность в этот день скакнула, и расстояния в два ATR, посчитанного по спокойным предыдущим неделям, не хватило. Ровно тот случай, который в статистике выше попал в 6,9%.
Полезный вывод из провала не «увеличить коэффициент». Полезный вывод состоит в том, что ATR не знает о завтрашней новости, и повышенная частота таких выбиваний на входах перед публикацией отчётности или заседанием ЦБ это плата за игнорирование календаря событий.
Сценарий 3. Трейлинг Chandelier Exit
Развитие идеи, придуманное Чаком ЛеБо. Стоп не привязан к цене входа, а подвешивается под максимум, достигнутый за время сделки, отсюда и название, «выход-люстра».
Расчёт для длинной позиции такой. Берётся наибольший максимум за 22 последних бара и из него вычитается три ATR(22). По мере роста цены уровень подтягивается вверх и никогда не опускается. Смысл конструкции в том, что стоп следует за прибылью, но при этом дышит вместе с рынком.
Слабое место у трейлинга то же, что у любого следящего стопа. В затяжной коррекции внутри тренда он закрывает позицию, которую стоило держать. Коэффициент три при периоде 22 сделан именно ради этого, он заметно шире, чем два ATR(14) на входе.
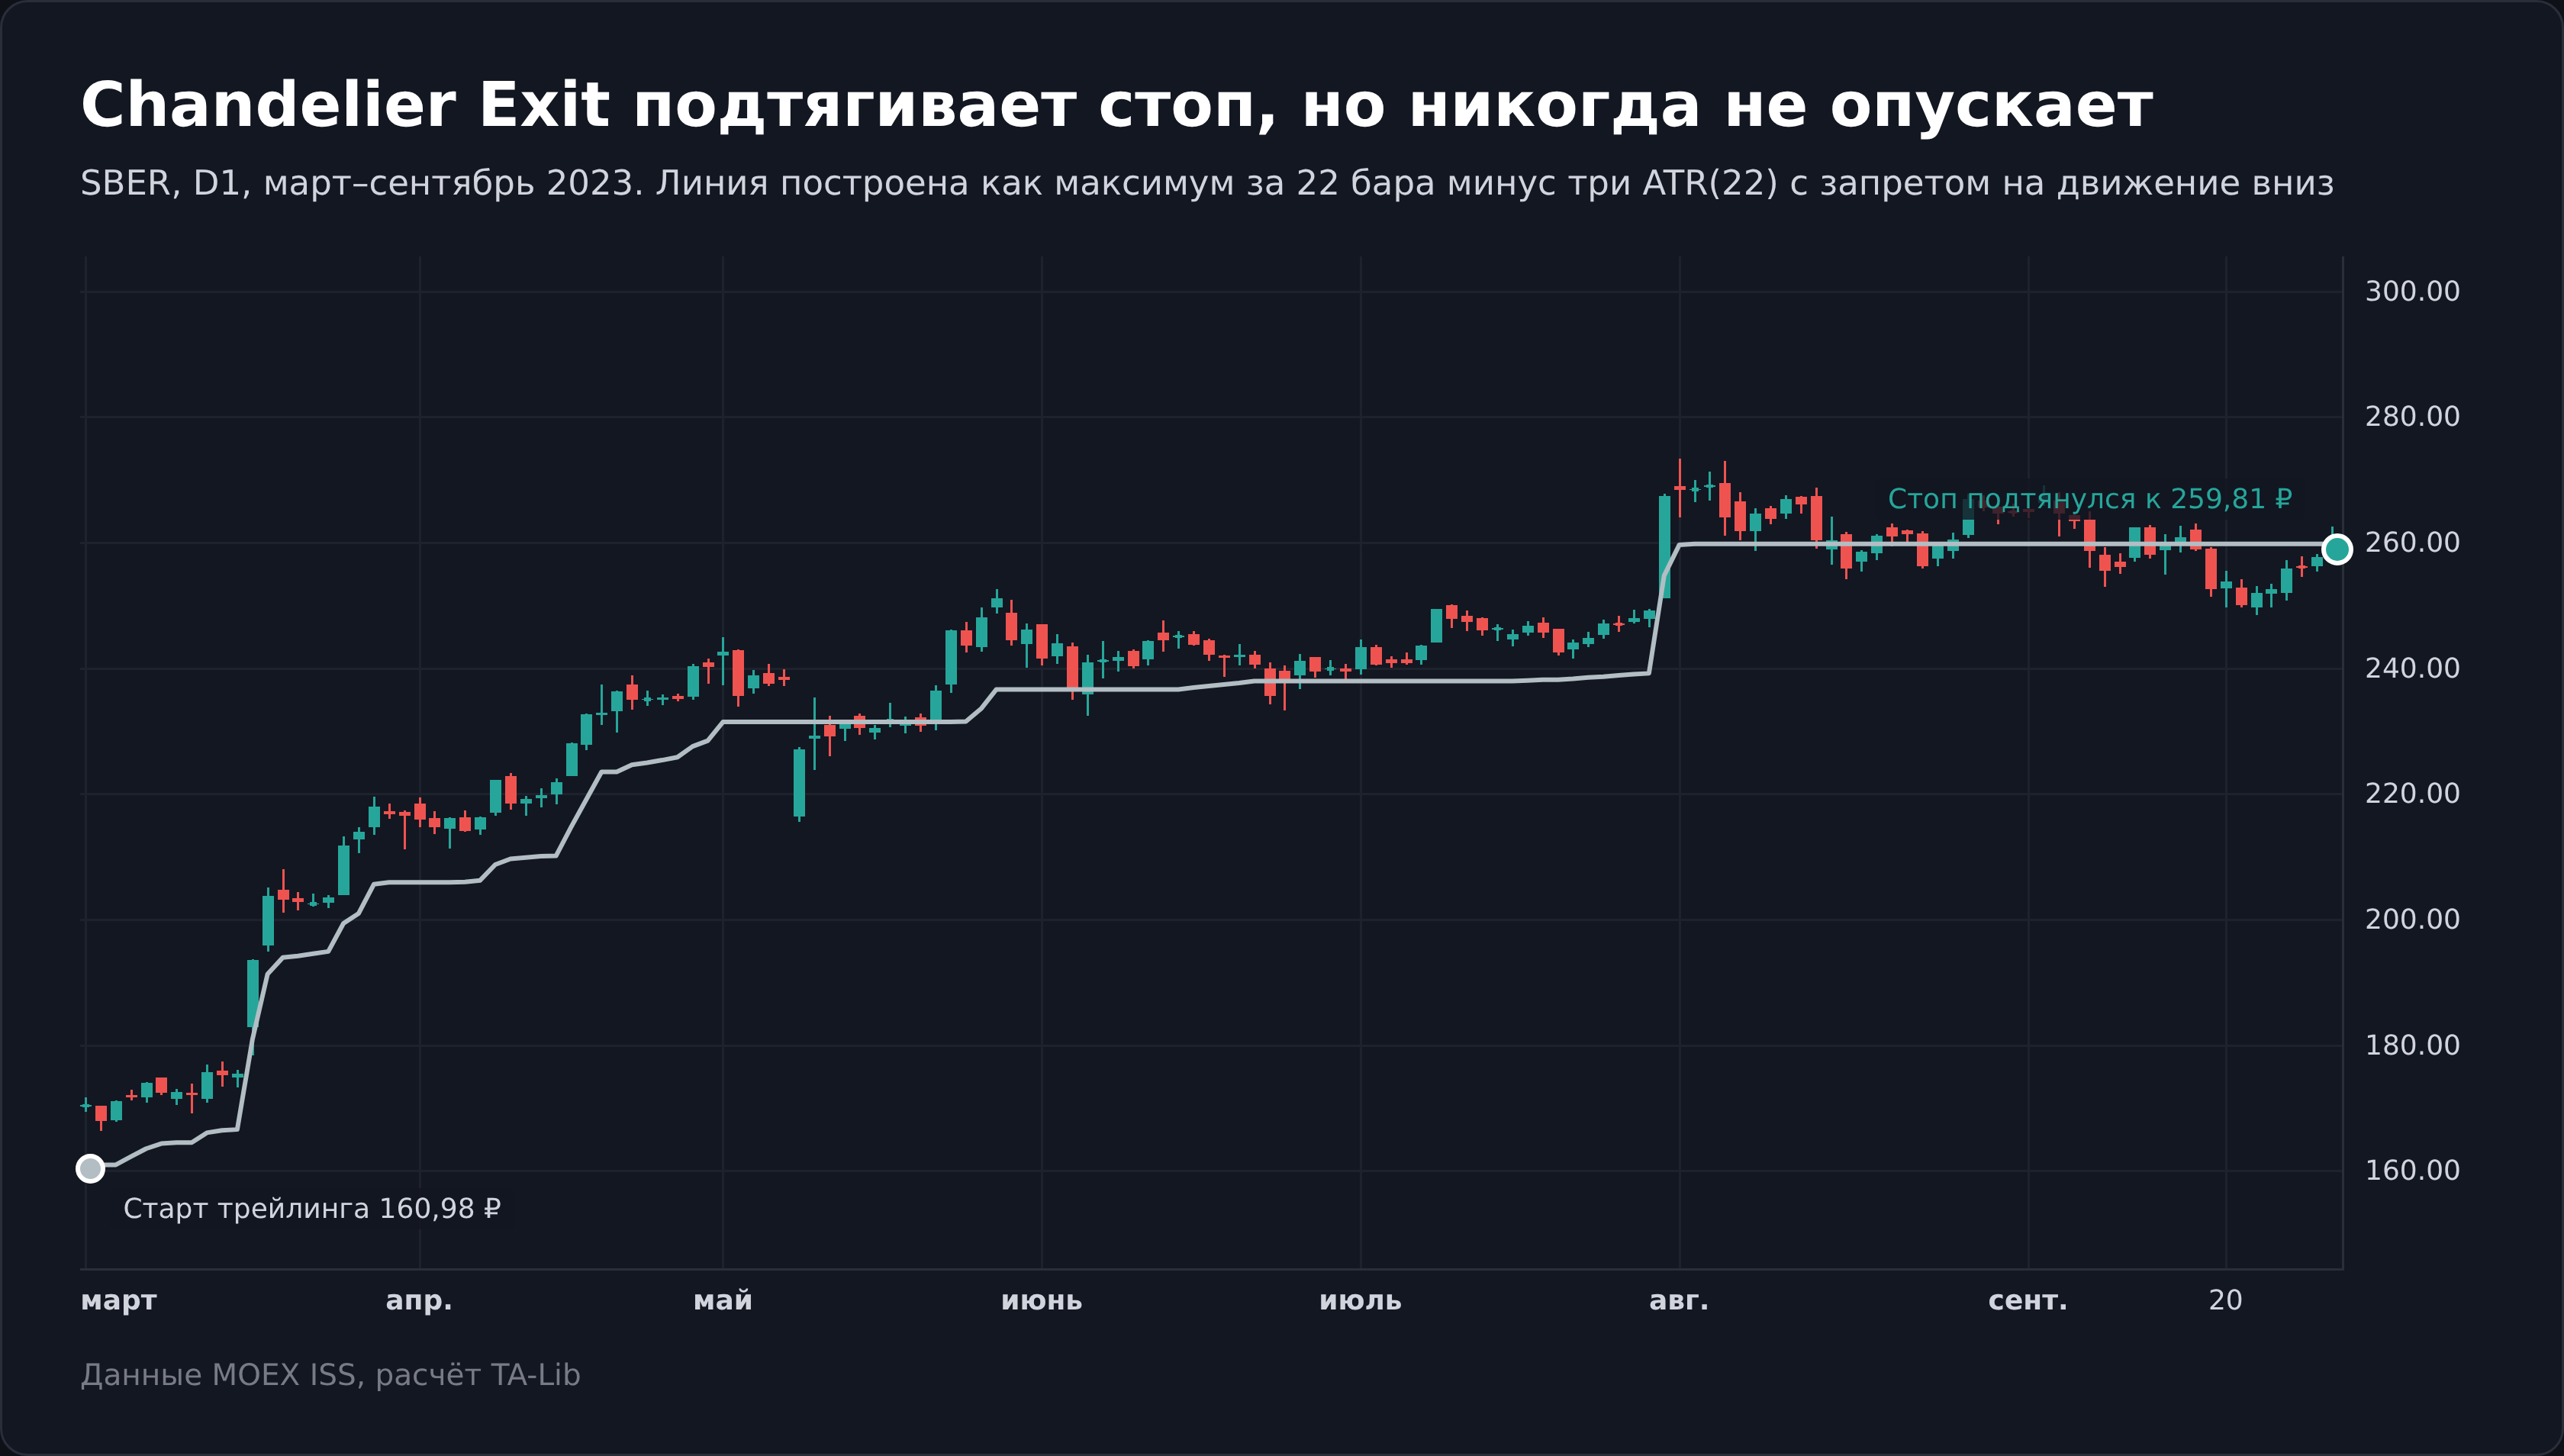
Насколько раньше трейлинг закрывает сделку, тоже можно измерить. Я взял 373 условных входа по каждой из четырёх бумаг с шагом в пять баров, чтобы момент входа не зависел от какой-либо логики, и сравнил два способа выхода при горизонте до сорока дней.
| Бумага | Способ выхода | Медианный срок удержания | Средний результат сделки | Доля прибыльных |
|---|---|---|---|---|
| Сбербанк | Chandelier Exit | 6 дней | +0,68% | 47,2% |
| стоп 2×ATR от входа | 37 дней | +2,11% | 47,2% | |
| Газпром | Chandelier Exit | 2 дня | +0,93% | 41,6% |
| стоп 2×ATR от входа | 27 дней | +1,26% | 35,9% | |
| Лукойл | Chandelier Exit | 3 дня | +0,20% | 39,9% |
| стоп 2×ATR от входа | 19 дней | +0,10% | 33,8% | |
| Роснефть | Chandelier Exit | 3 дня | −0,21% | 37,5% |
| стоп 2×ATR от входа | 24 дня | +0,11% | 33,5% |
Разрыв в сроке удержания огромен, от двух дней против двадцати семи у Газпрома до шести против тридцати семи у Сбербанка. Трейлинг, подвешенный под максимум, срабатывает почти сразу, если вход был неудачным.
Читать эти цифры как сравнение стратегий нельзя, входы здесь случайные, и ни один из двух способов не является торговой системой. Но механику выхода они описывают честно. Chandelier повышает долю прибыльных сделок у трёх бумаг из четырёх, зато режет средний результат у Сбербанка втрое, с 2,11% до 0,68%, потому что закрывает позицию до того, как движение развернулось в прибыль.
Выбор между двумя способами упирается в то, чем торгует человек. Трейлинг оправдан на трендовых системах, где важно не отдать накопленную прибыль. Фиксированный стоп от входа лучше там, где сделка держится до заранее известной цели.
Сценарий 4. Фильтр режима и цель по ATR
Два применения, которые часто подают как самостоятельные стратегии, хотя они вспомогательные.
Первое, фильтр режима. На индикатор накладывается скользящая средняя с большим периодом, обычно около ста, и рынок делится на два состояния. Значение ниже средней означает сжатие, выше расширение. Логика в том, что пробойные системы работают в расширении, а возвратные в сжатии. Проверять такой фильтр нужно на своём инструменте, потому что деление на два состояния сильно зависит от выбранного периода средней.
Второе, цель по ATR. Тейк-профит ставится на расстоянии, кратном текущей волатильности, чаще всего в три ATR при стопе в два. Такое соотношение даёт отношение прибыли к риску 1,5 к 1 и означает, что система остаётся в плюсе при доле прибыльных сделок выше сорока процентов. Цифра проверяемая, и её стоит считать по своей статистике, а не брать из статьи.
Как проверить коэффициент на своей бумаге
Все цифры выше получены на пяти инструментах и горизонте в десять дней. У человека, который держит позицию три дня или полгода, картина будет другой, и переносить чужой коэффициент вслепую не стоит. Проверка занимает вечер и делается по шагам.
- Выгрузить дневные котировки своей бумаги за три-пять лет. Мосбиржа отдаёт их бесплатно через открытый API ISS без регистрации и ключей.
- Посчитать ATR с тем периодом, который стоит в терминале, чтобы цифры совпадали с тем, что видно на графике.
- Задать свой реальный горизонт удержания в барах. Не десять, если сделки живут два дня.
- Для коэффициентов от 1 до 3 с шагом 0,5 посчитать две доли. Сколько сделок с верно угаданным направлением закрыл стоп и сколько ошибочных он успел закрыть до конца горизонта.
- Выбрать коэффициент по цене ошибки. Если убыточная позиция, висящая до конца горизонта, обходится дороже пропущенного движения, коэффициент нужен меньше. Если наоборот, больше.
Пятый шаг и есть содержательный, остальные механические. Оптимального коэффициента не существует в отрыве от того, что человек делает с открытым убытком.
Отдельно стоит посмотреть на распределение, а не только на среднее. Если стоп выбивает редко, но каждый раз перед сильным движением, средняя статистика этого не покажет, а счёт почувствует.
Тем, кто не хочет писать код, тот же эксперимент воспроизводится вручную на истории в торговом симуляторе, просто дольше. Двадцати-тридцати сделок хватает, чтобы увидеть разницу между двумя и тремя ATR на конкретной бумаге.
С чем сочетается индикатор ATR
Волатильность это отдельное измерение рынка, поэтому ATR почти не конфликтует с другими инструментами и хорошо ложится поверх любой системы.
Естественная пара это ADX, тоже придуманный Уайлдером в той же книге. ADX отвечает на вопрос, есть ли направленное движение, ATR на вопрос, какого оно размера. Вместе они описывают рынок двумя независимыми числами, и это редкая ситуация, когда два индикатора не дублируют друг друга.
А вот с полосами Боллинджера и каналом Кельтнера дело обстоит иначе, и это тоже проверяется счётом.
Полосы Боллинджера строятся на стандартном отклонении цен закрытия, ATR на истинных диапазонах. Формулы разные, а измеряют они почти одно и то же. Корреляция между ATR в процентах от цены и двадцатидневным стандартным отклонением дневных доходностей составила 0,93 у Сбербанка, 0,92 у Роснефти, 0,91 у Лукойла и 0,88 у Газпрома.
Отношение двух величин тоже устойчиво. Медиана ATR в процентах превышает медиану стандартного отклонения примерно в полтора раза, от 1,53 у Лукойла до 1,59 у Роснефти. Разница объясняется тем, что стандартное отклонение считается по закрытиям и не видит того, что происходило внутри дня, а истинный диапазон видит.
Практический смысл этих цифр в том, что ставить на один график ATR, полосы Боллинджера и канал Кельтнера бессмысленно. Три панели покажут одно и то же с точностью до множителя, а Кельтнер вообще строится на ATR напрямую.
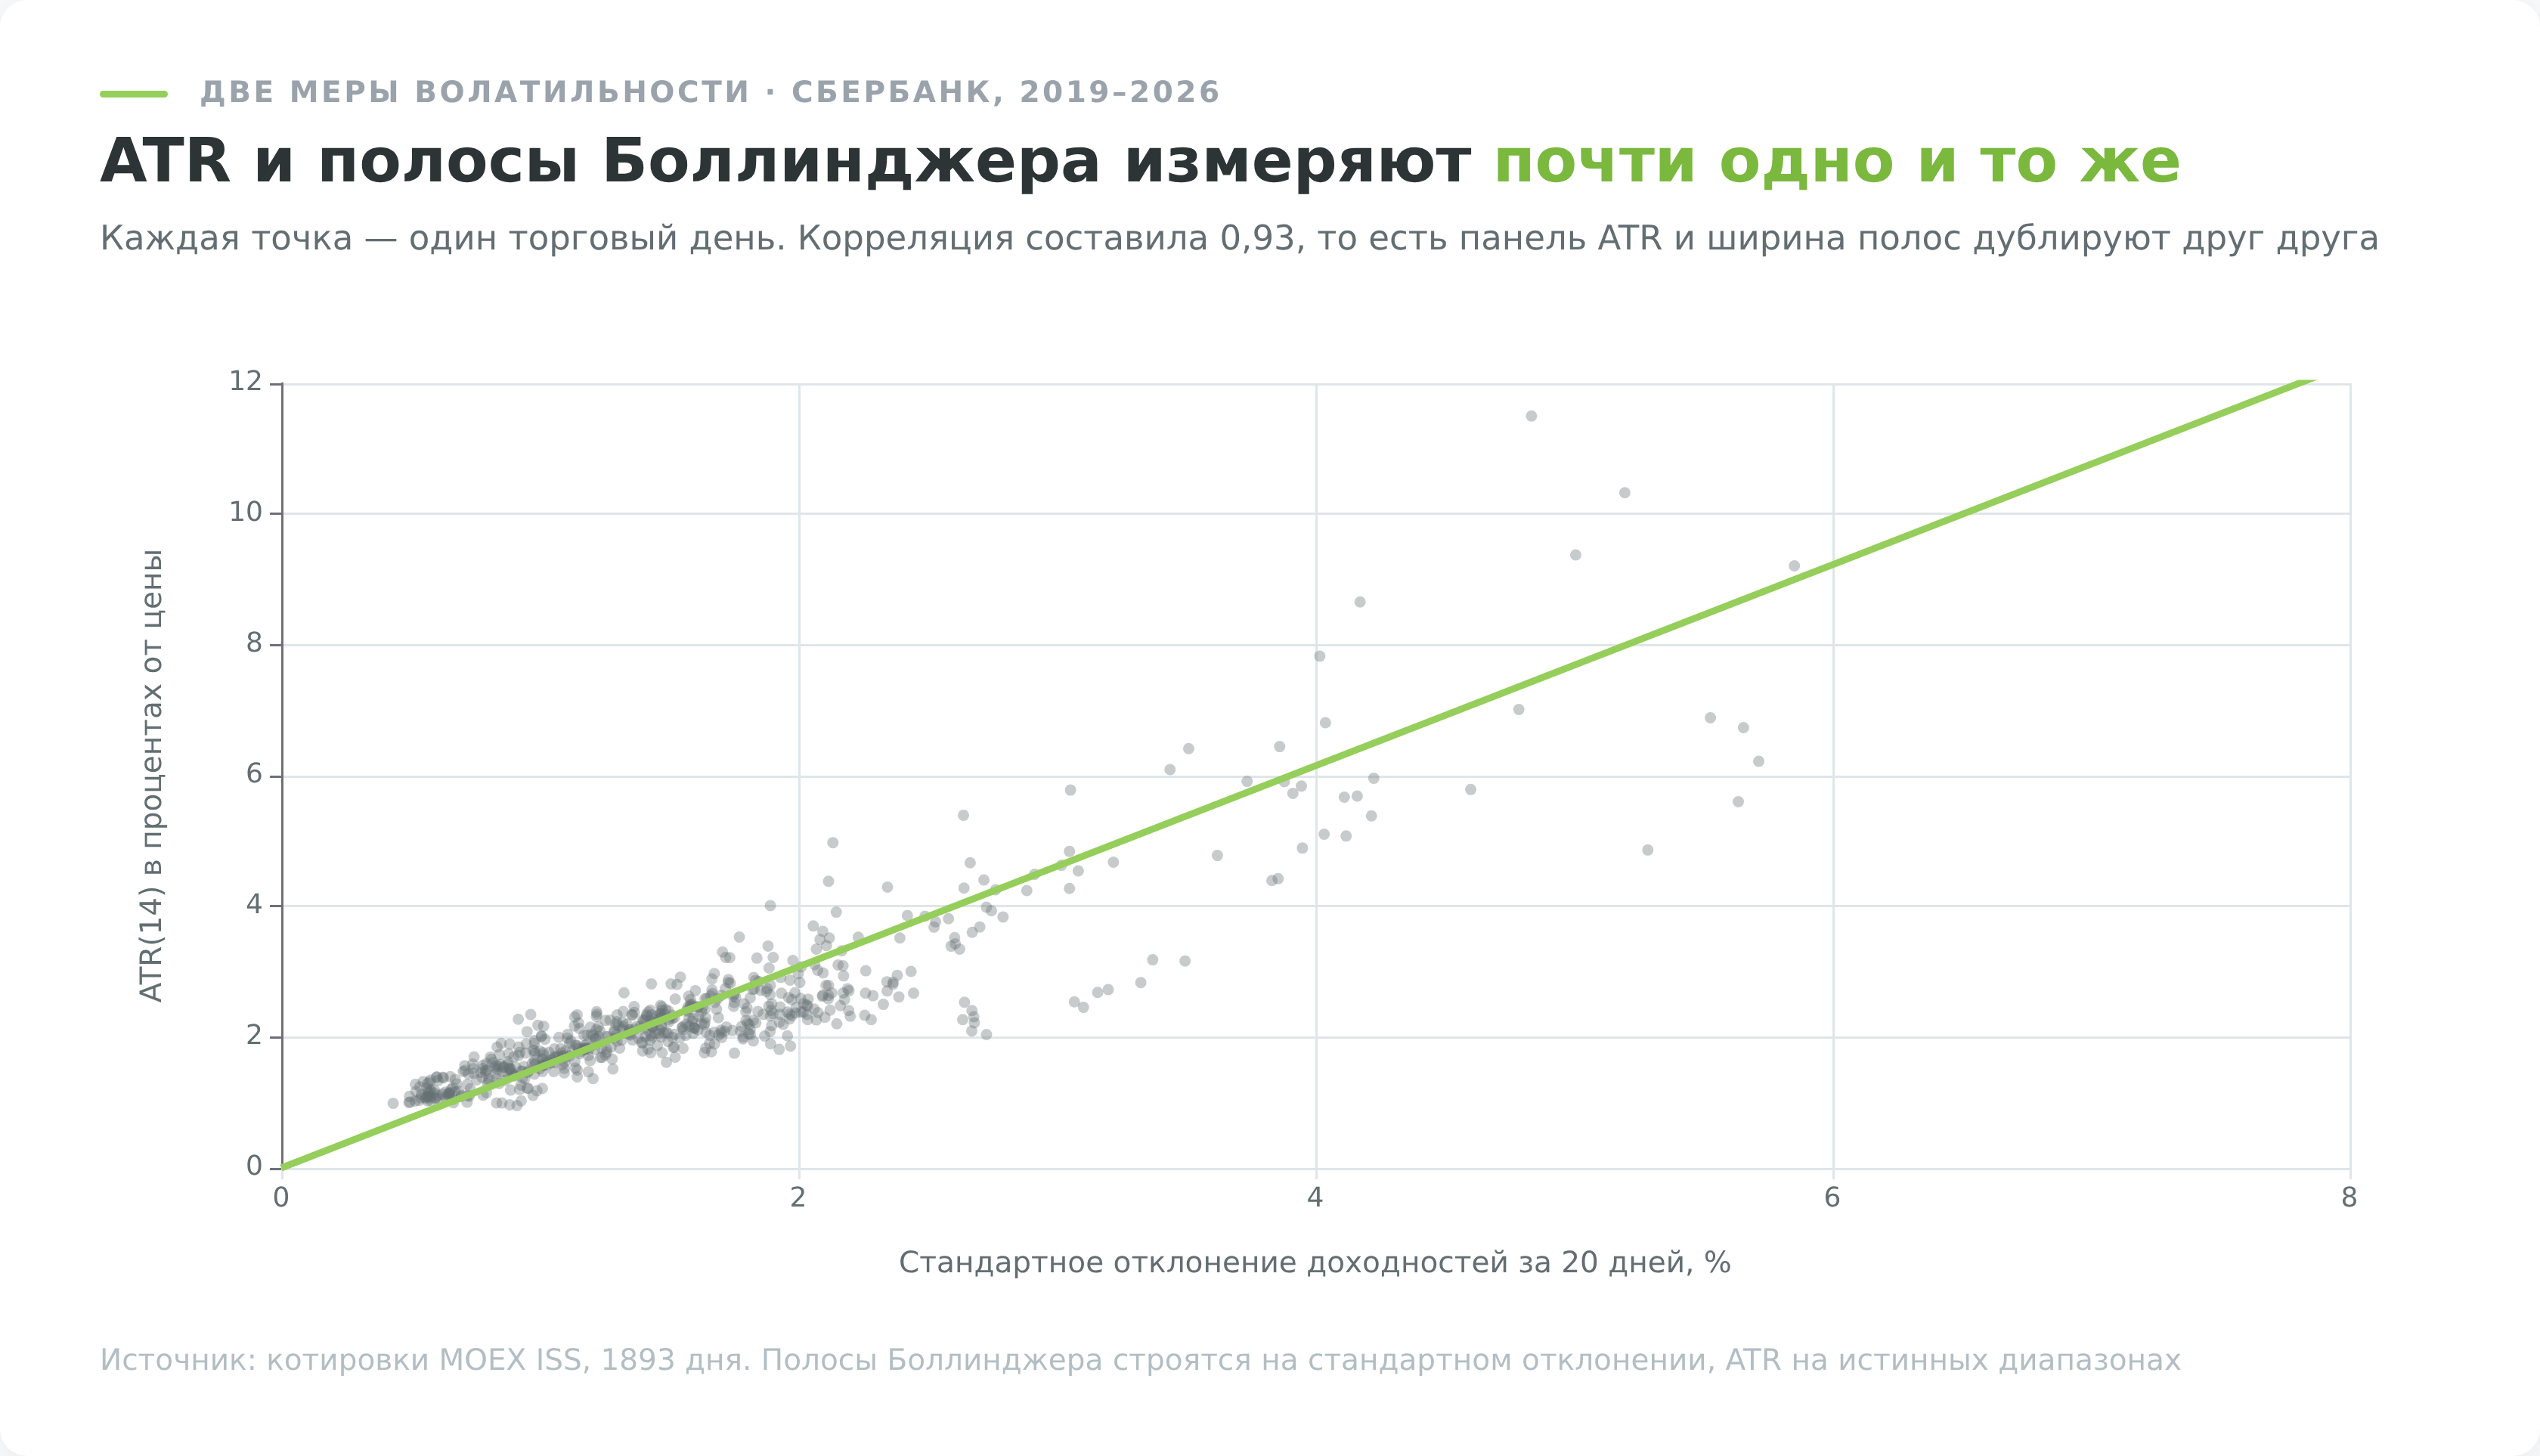
Зато у корреляции 0,93 есть исключения, и они содержательны. Две меры расходятся, когда меняется характер движения внутри дня. Серия дней с широкими диапазонами и одинаковыми закрытиями поднимает ATR и почти не трогает стандартное отклонение, и такое расхождение указывает на рост внутридневного шума при отсутствии направленного движения.
Индикатор ATR для инвестора, а не только для трейдера
Кажется, что индикатор волатильности нужен только тем, кто торгует внутри недели. Это не так, и три применения работают на любом горизонте.
Первое, оценка нормальности просадки. Инвестор видит минус восемь процентов по бумаге и не понимает, случилось ли что-то. Месячный ATR Сбербанка составляет 10,46%, то есть падение на восемь процентов за месяц лежит внутри обычного размаха и само по себе ни о чём не говорит. У Газпрома с его 18,94% в месяц о поводе для беспокойства речь зашла бы только после двадцати процентов.
Второе, расчёт шага докупок. Стратегия усреднения обычно задаёт шаг в процентах от цены, взятый наугад. Привязка шага к волатильности делает его осмысленным. Один недельный ATR как расстояние между докупками означает, что следующая покупка происходит после статистически значимого движения, а не после обычного колебания.
Третье, выбор бумаг под темперамент. Разница между МТС с медианой 1,91% и Русалом с 3,27% ощущается на длинной дистанции как разница между спокойным и нервным портфелем при сопоставимой доходности. Это тот параметр, который проще проверить заранее, чем терпеть потом.
Для всех трёх задач нужен доступ к нормальному графику с индикаторами и к брокеру, который даёт российский рынок и зарубежные бумаги без лишних барьеров. Из доступных россиянам вариантов для акций и ETF подходит Just2Trade с офшорной лицензией и порогом входа от 100 долларов. Минусы называть тоже нужно. Компания работает через кипрскую структуру Lime LTD, российской страховки по брокерским счетам не существует в принципе, а комиссии за неактивность и вывод стоит смотреть в тарифах до открытия счёта, а не после.
- Полосы Боллинджера в трейдинге, настройка и проверка сигналов
- Индикатор Parabolic SAR: настройка, сигналы и проверка на данных
Частые ошибки при работе с ATR
Пять ошибок, которые встречаются чаще остальных, и каждая из них измеряется деньгами.
- Сравнение абсолютных значений между бумагами. ATR Лукойла 167,56 ₽ против ATR Газпрома 3,40 ₽ не означает, что Лукойл в пятьдесят раз волатильнее. В процентах от цены разница обратная. Сравнивать можно только нормированную величину.
- Перенос стопа вслед за ростом ATR. Волатильность выросла, стоп отодвинули дальше, чтобы «не выбило». Это превращает расчётный риск в неизвестный, потому что размер позиции считался под старое расстояние.
- Дневной ATR для внутридневной сделки. Значение по дневным барам описывает суточную амплитуду. Стоп такого размера внутри дня почти никогда не сработает, но и позиция при этом получится в разы крупнее, чем следует.
- Чтение ATR как сигнала. «ATR вырос, значит начинается движение» верно ровно наполовину. Движение действительно идёт, но его направление индикатор не показывает и показать не может.
- Коэффициент из чужой статьи. Двойка «Черепах» выведена для товарных фьючерсов восьмидесятых, тройка ЛеБо для американских акций. На конкретной бумаге Мосбиржи цифру стоит проверить на своей истории, благо расчёт занимает несколько минут.
Плюсы и минусы индикатора ATR
Заключение
Индикатор ATR стоит особняком среди инструментов из книги Уайлдера. RSI, ADX и Parabolic SAR обещают сказать, что делать с ценой, и потому вечно спорят друг с другом. ATR не обещает ничего, кроме измерения амплитуды, и поэтому пережил почти полвека без изменений в формуле.
Практическая польза от него сводится к трём вещам. Он переводит расплывчатое «бумага сейчас нервная» в число, из которого считается расстояние до стопа. Он делает размер позиции производным от риска, а не от суммы на счету. И он удерживает частоту случайных выбиваний примерно на одном уровне независимо от того, спокойный сейчас рынок или паника, что и подтверждается разницей в пять раз по фиксированному стопу против полутора по волатильному.
Всё остальное, что пишут про ATR, обычно оказывается попыткой выжать из линейки то, чего в ней нет. Направление придётся искать другими средствами.