


Русскоязычные обзоры Parabolic SAR сходятся в двух вещах. Индикатор ловит развороты тренда, а увеличение шага делает сигналы реже и надёжнее. Я проверил обе мысли на дневных котировках Сбербанка, Газпрома, Лукойла, Роснефти и индекса Мосбиржи с января 2019 года по сентябрь 2026-го. Шаг 0,04 даёт не меньше сигналов, а вдвое больше, чем стандартный 0,02, а отдельно взятый сигнал разворота отличается от входа в случайный день на 0,8-3,3 процентного пункта, что статистически неотличимо от нуля. При этом система целиком за семь с половиной лет обошла простое удержание на четырёх бумагах из пяти. Ниже разбираю, откуда берётся это противоречие и что с ним делать.
Предупреждение о рисках: Торговля на финансовых рынках (Forex, CFD, фьючерсы) сопряжена с высоким уровнем риска и подходит не всем инвесторам. По статистике, 70-80% розничных трейдеров теряют средства. Информация в этой статье носит исключительно образовательный характер и не является инвестиционной рекомендацией или призывом к торговле. Прошлые результаты не гарантируют будущую доходность. Перед началом торговли оцените свой уровень подготовки и финансовые возможности.
Что такое Parabolic SAR и откуда он взялся
Аббревиатура расшифровывается как stop and reverse, остановка и разворот. Индикатор придумал Уэллс Уайлдер и опубликовал в книге New Concepts in Technical Trading Systems в 1978 году, в одном сборнике с RSI, ATR и системой направленного движения DMI. Четыре инструмента из этой книги живут в каждом терминале почти полвека, и Parabolic SAR среди них самый прямолинейный.
Идея Уайлдера отличается от того, как индикатор используют сегодня. Он строил не сигнальный инструмент, а механизм сопровождения открытой позиции. Трейдер уже в рынке, и вопрос не в том, куда войти, а в том, где выйти, если движение закончилось. Точка SAR и есть уровень выхода на завтра, посчитанный заранее.
Отсюда вторая часть названия. Уайлдер предполагал, что трейдер находится в позиции всегда. Закрытие лонга по стопу автоматически означает открытие шорта, и наоборот. Система без пауз, без ожидания подтверждений, без выходных.
Сам автор оценивал границы применимости честнее большинства своих последователей. Рынок находится в тренде примерно 30% времени, отмечает методическое описание индикатора в StockCharts ChartSchool со ссылкой на Уайлдера, а остальные две трети времени инструмент выдаёт развороты там, где разворачиваться нечему.
Это признание автора важнее любой стратегии из блогов. Инструмент, который по замыслу создателя ошибается большую часть времени, требует не веры в сигнал, а понимания, за счёт чего он всё-таки может приносить деньги.
Как считается индикатор
Формула короткая, и в ней всего три переменные. Текущее значение получается из предыдущего плюс доля расстояния до экстремума движения.
Для восходящего движения расчёт выглядит так.
SAR сегодня = SAR вчера + AF × (EP − SAR вчера)
Для нисходящего знак меняется на обратный.
SAR сегодня = SAR вчера − AF × (SAR вчера − EP)
EP расшифровывается как extreme point, крайняя точка. В растущем движении это максимальный максимум с момента последнего разворота, в падающем — минимальный минимум. Пока цена обновляет экстремум, EP тянется за ней.
AF расшифровывается как acceleration factor, фактор ускорения. Он стартует со значения 0,02 и прибавляет ещё 0,02 каждый раз, когда обновляется EP. Верхний предел 0,20 достигается после девяти обновлений подряд, дальше фактор не растёт.
Из этих двух строк вытекает всё поведение инструмента. Первые дни после разворота точки идут далеко от цены и почти не двигаются, фактор мал. Чем дольше живёт движение, тем быстрее подтягивается стоп, потому что фактор растёт. Кривая точек приобретает форму параболы, отсюда и название.
Практический смысл такой. Молодой тренд получает запас на откат, зрелый тренд получает жёсткий стоп под самой ценой. Инструмент отдаёт прибыль обратно рынку в начале движения и защищает её в конце.
Отдельная деталь, о которой русскоязычные описания молчат. Уайлдер запрещал двигать стоп против позиции. Если расчётное значение SAR в лонге оказалось выше минимума одного из двух последних баров, стоп ставится по этому минимуму. Без этого правила точки заходили бы внутрь ценового диапазона и выбивали позицию на ровном месте. В реализации TA-Lib, которой посчитаны все числа этой статьи, ограничение соблюдается, как и в терминалах.
Как читать Parabolic SAR на графике
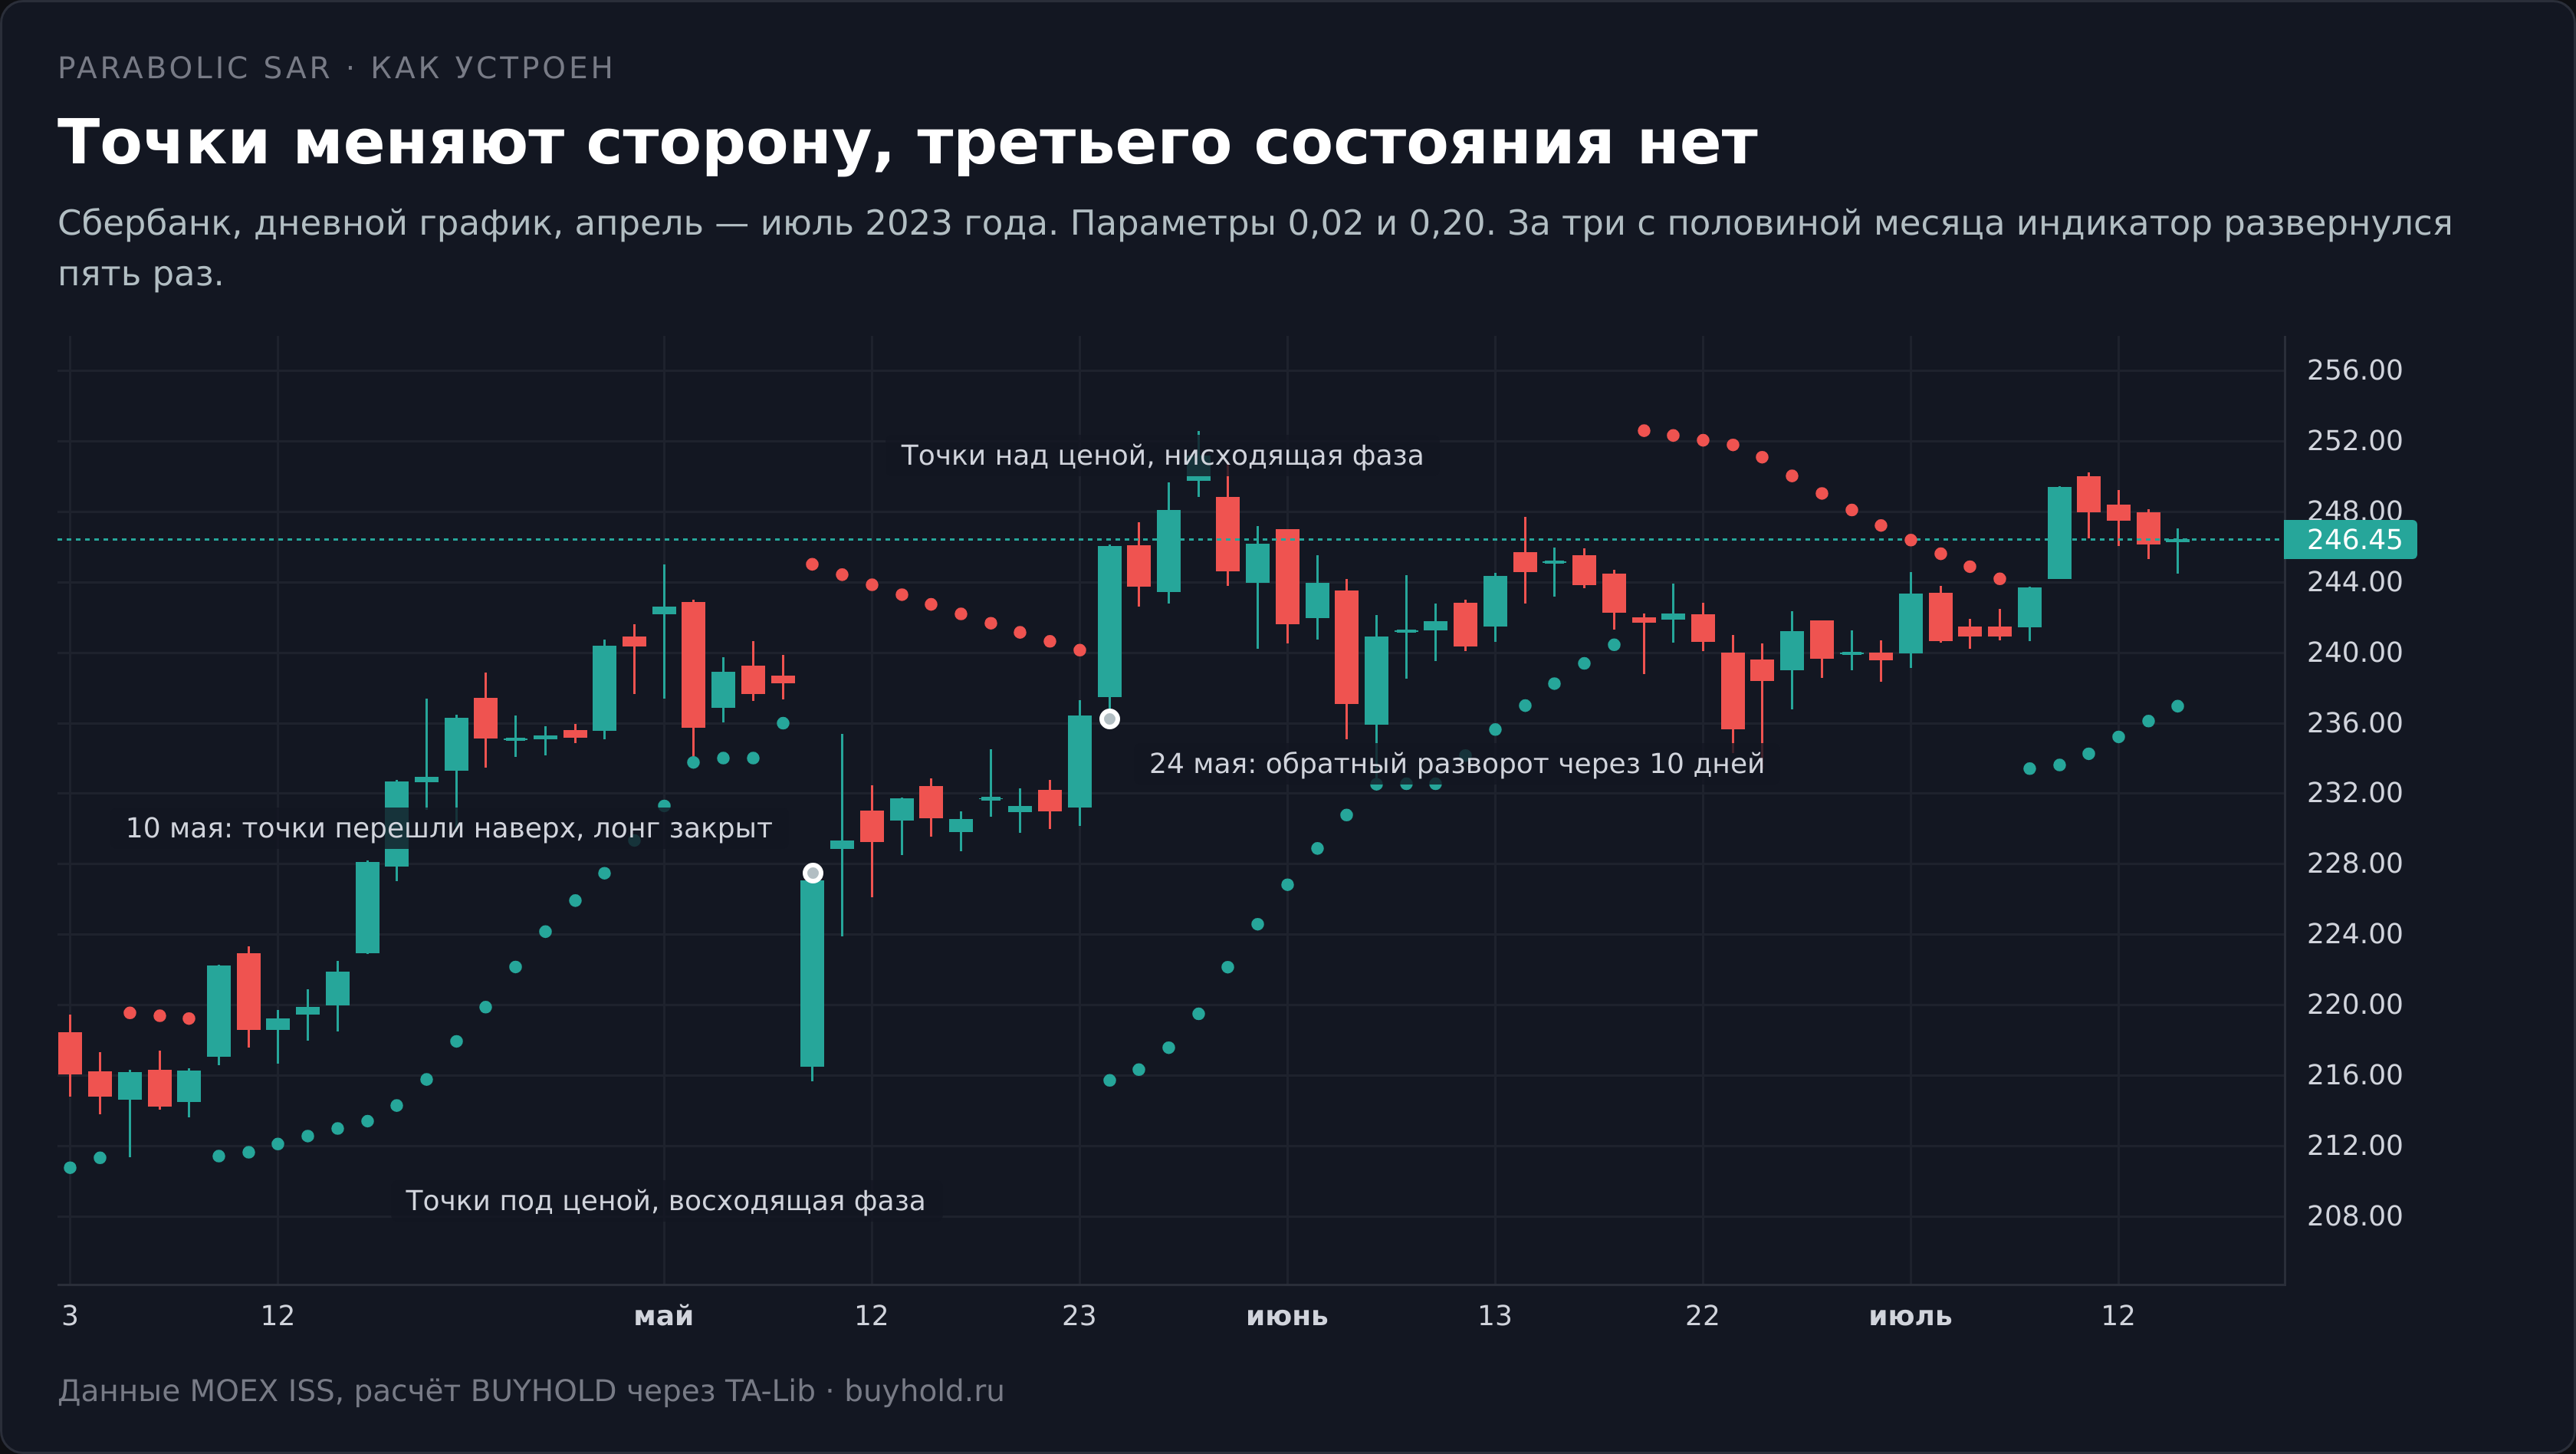
Визуально инструмент устроен предельно просто. Точки под ценой означают восходящую фазу, точки над ценой — нисходящую. Промежуточных состояний нет.
Момент, когда точка перескакивает на другую сторону графика, и есть сигнал. Он же одновременно закрытие прежней позиции и открытие противоположной, если следовать замыслу автора.
Из-за этой бинарности индикатор нельзя спросить о силе движения. Он отвечает только на вопрос о направлении и делает это с уверенностью, которой у него нет. Точки выглядят одинаково убедительно и в трёхмесячном тренде, и в трёхдневном шуме.
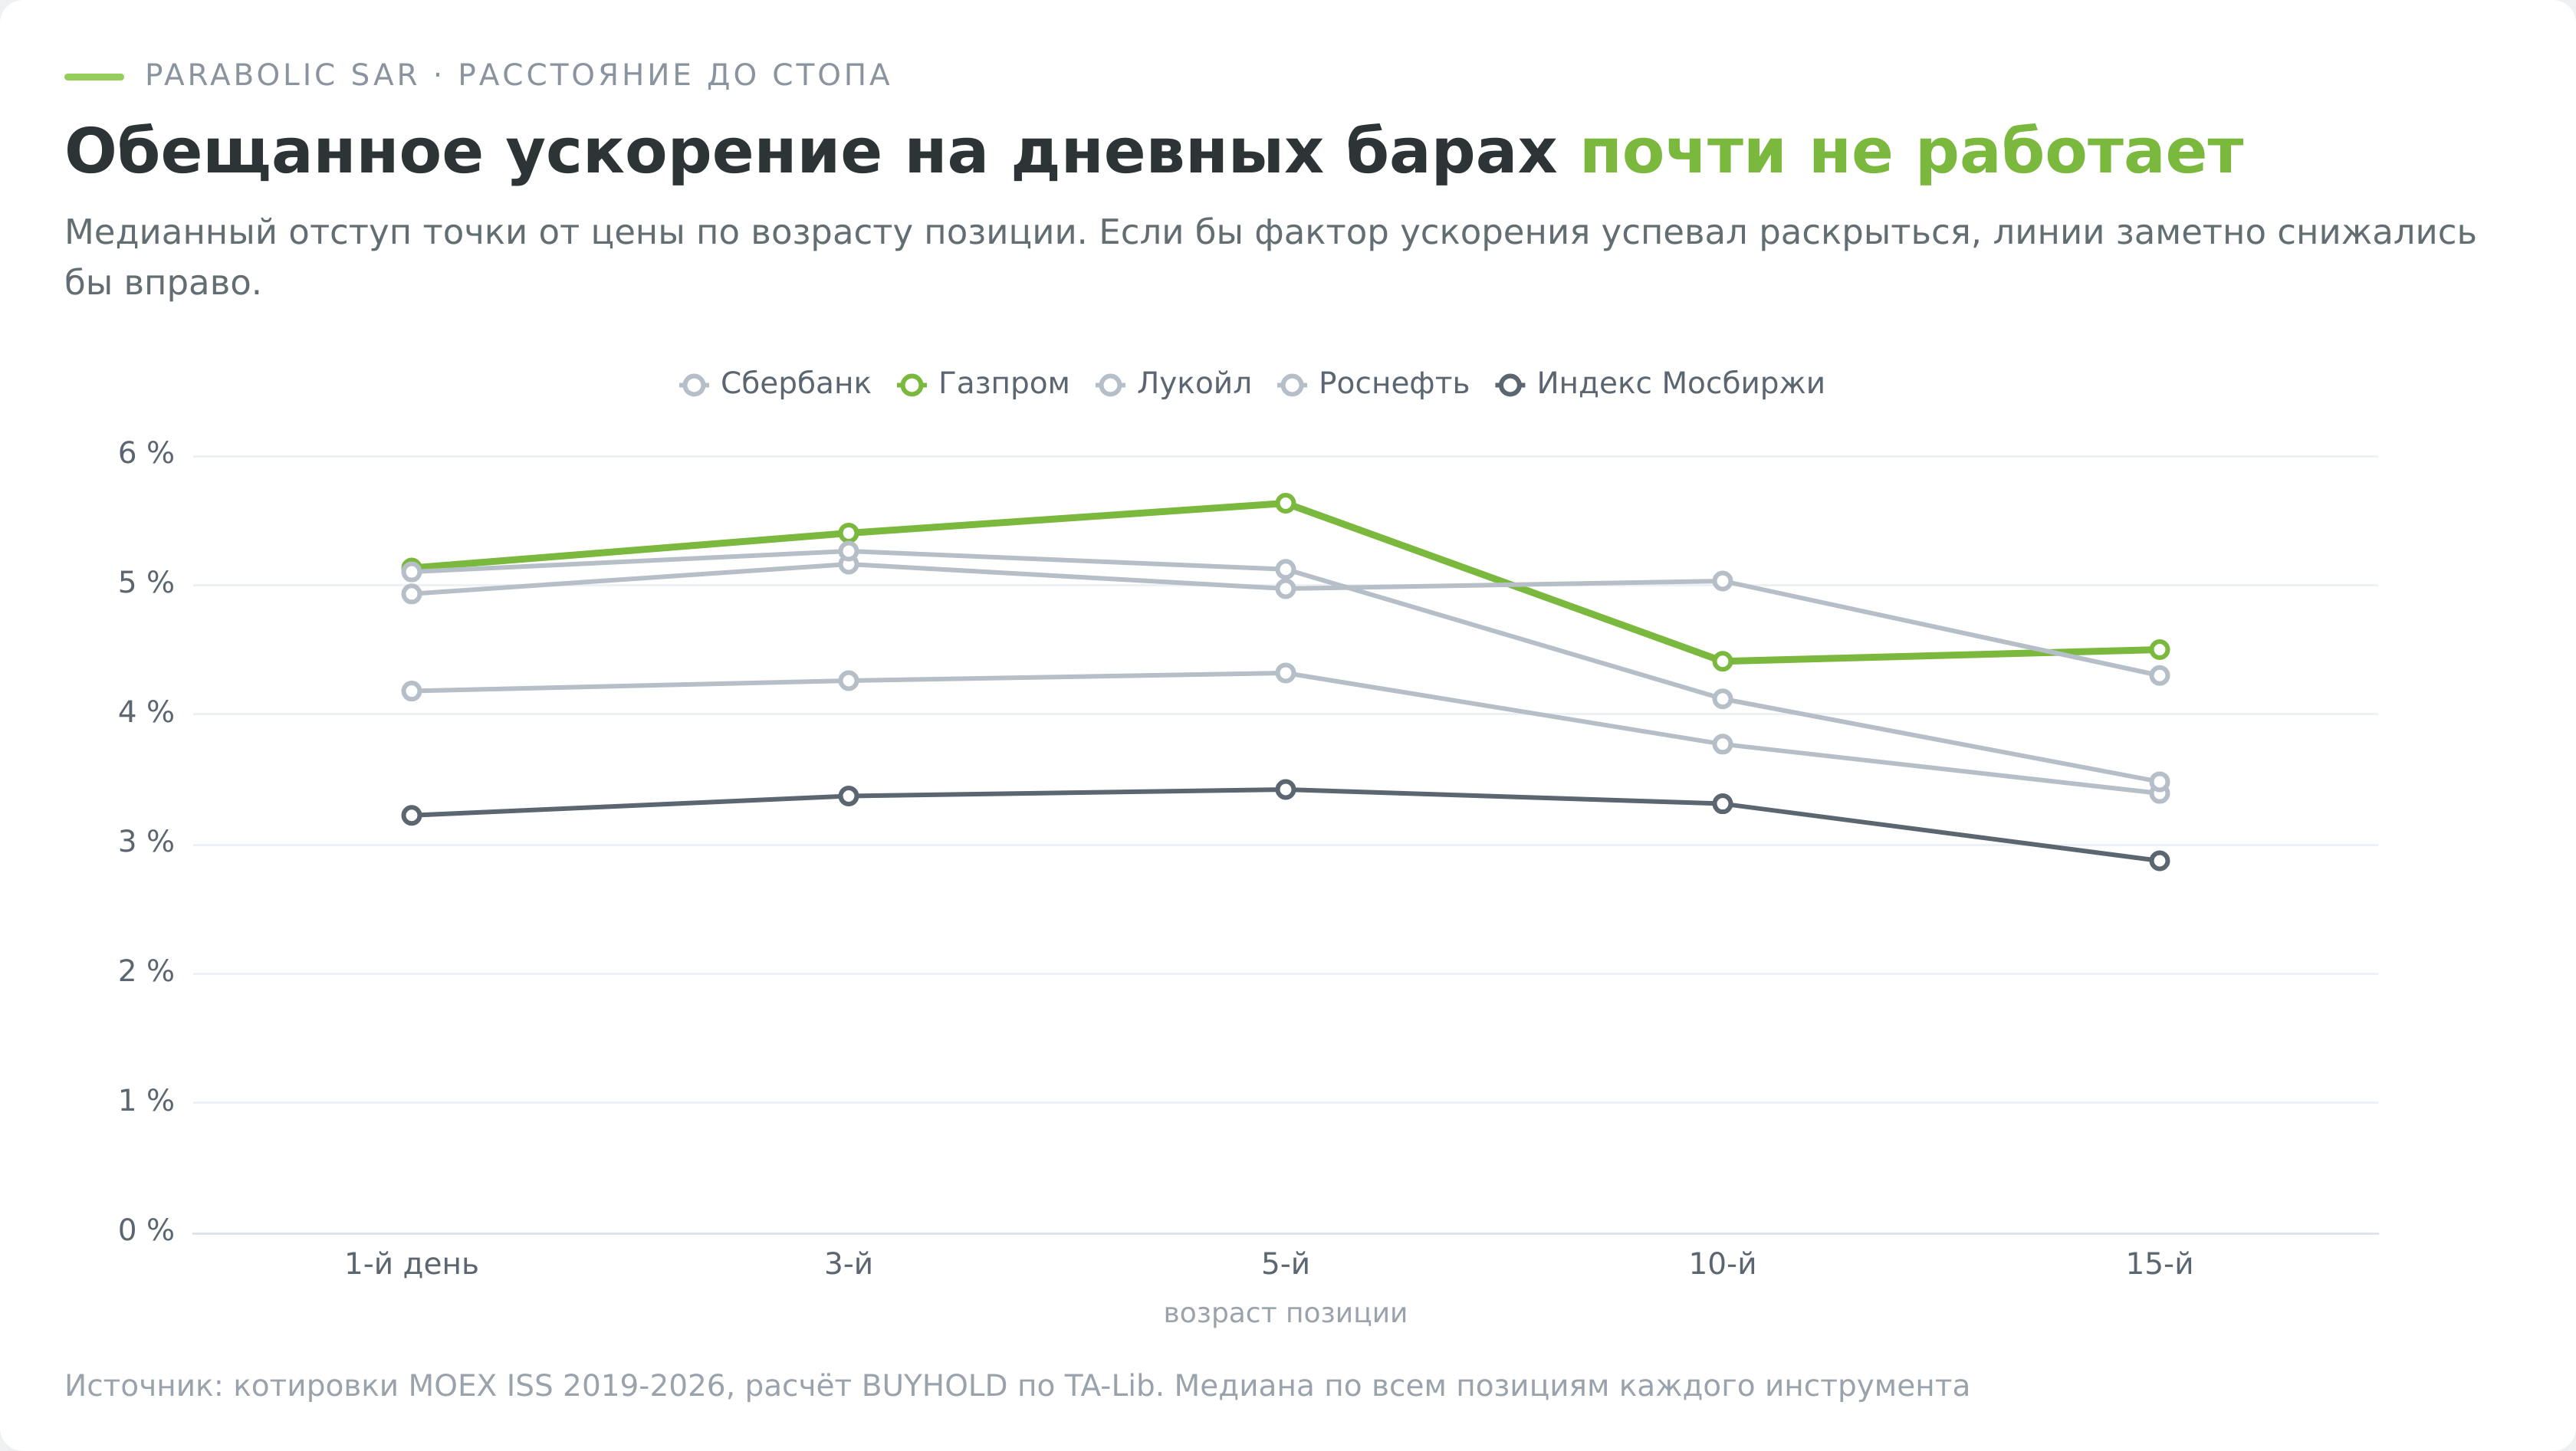
Есть особенность, которую видно только на данных, и она расходится с учебным описанием. Параболическое ускорение предполагает, что стоп быстро догоняет цену, но на дневных барах Мосбиржи этого почти не происходит. Медианный отступ точки от цены на первом баре позиции составляет от 3,2% у индекса до 5,1% у Газпрома, а на десятом баре он равен 3,3-5,0%, то есть держится почти на том же уровне.
Причина в арифметике. Фактор ускорения прибавляет 0,02 только при обновлении экстремума, а до максимума 0,20 нужно девять обновлений подряд. Позиция столько не живёт. Медианная длительность на этих бумагах составляет 10-11 торговых дней, поэтому знаменитая парабола успевает раскрыться в считанных случаях из ста.
Что было до параболика
Задача, которую решал Уайлдер, выглядела в 1978 году иначе, чем сегодня. Компьютеров у частных трейдеров не было, котировки приходили по телефону и в газетах, а расчёты велись карандашом в таблице.
Стоп в те годы ставили двумя способами. Либо на фиксированном расстоянии в долларах или процентах от входа, либо под ближайшим значимым минимумом, который трейдер выбирал глазами. Первый способ игнорировал характер бумаги, второй зависел от того, что именно человек посчитал значимым.
Параболик закрыл обе дыры. Уровень считается механически, одинаково у всех, и при этом адаптируется к движению, потому что тянется за экстремумом. Формулу из двух строк можно было пересчитывать вручную каждый вечер, что для доэлектронной эпохи было решающим доводом.
Заодно понятно, почему индикатор не задаёт вопрос о входе. Уайлдер писал систему сопровождения для трейдера, который уже принял решение и держит позицию. Роль сигнала на вход точки получили позже, в чужих интерпретациях, и именно эта роль, как показала проверка, у них получается хуже всего.
Настройки индикатора, где рунет ошибается
Параметров всего два, и оба заданы автором. Шаг 0,02 и максимум 0,20 стоят по умолчанию в MetaTrader, QUIK, TradingView и в нашем живом графике.
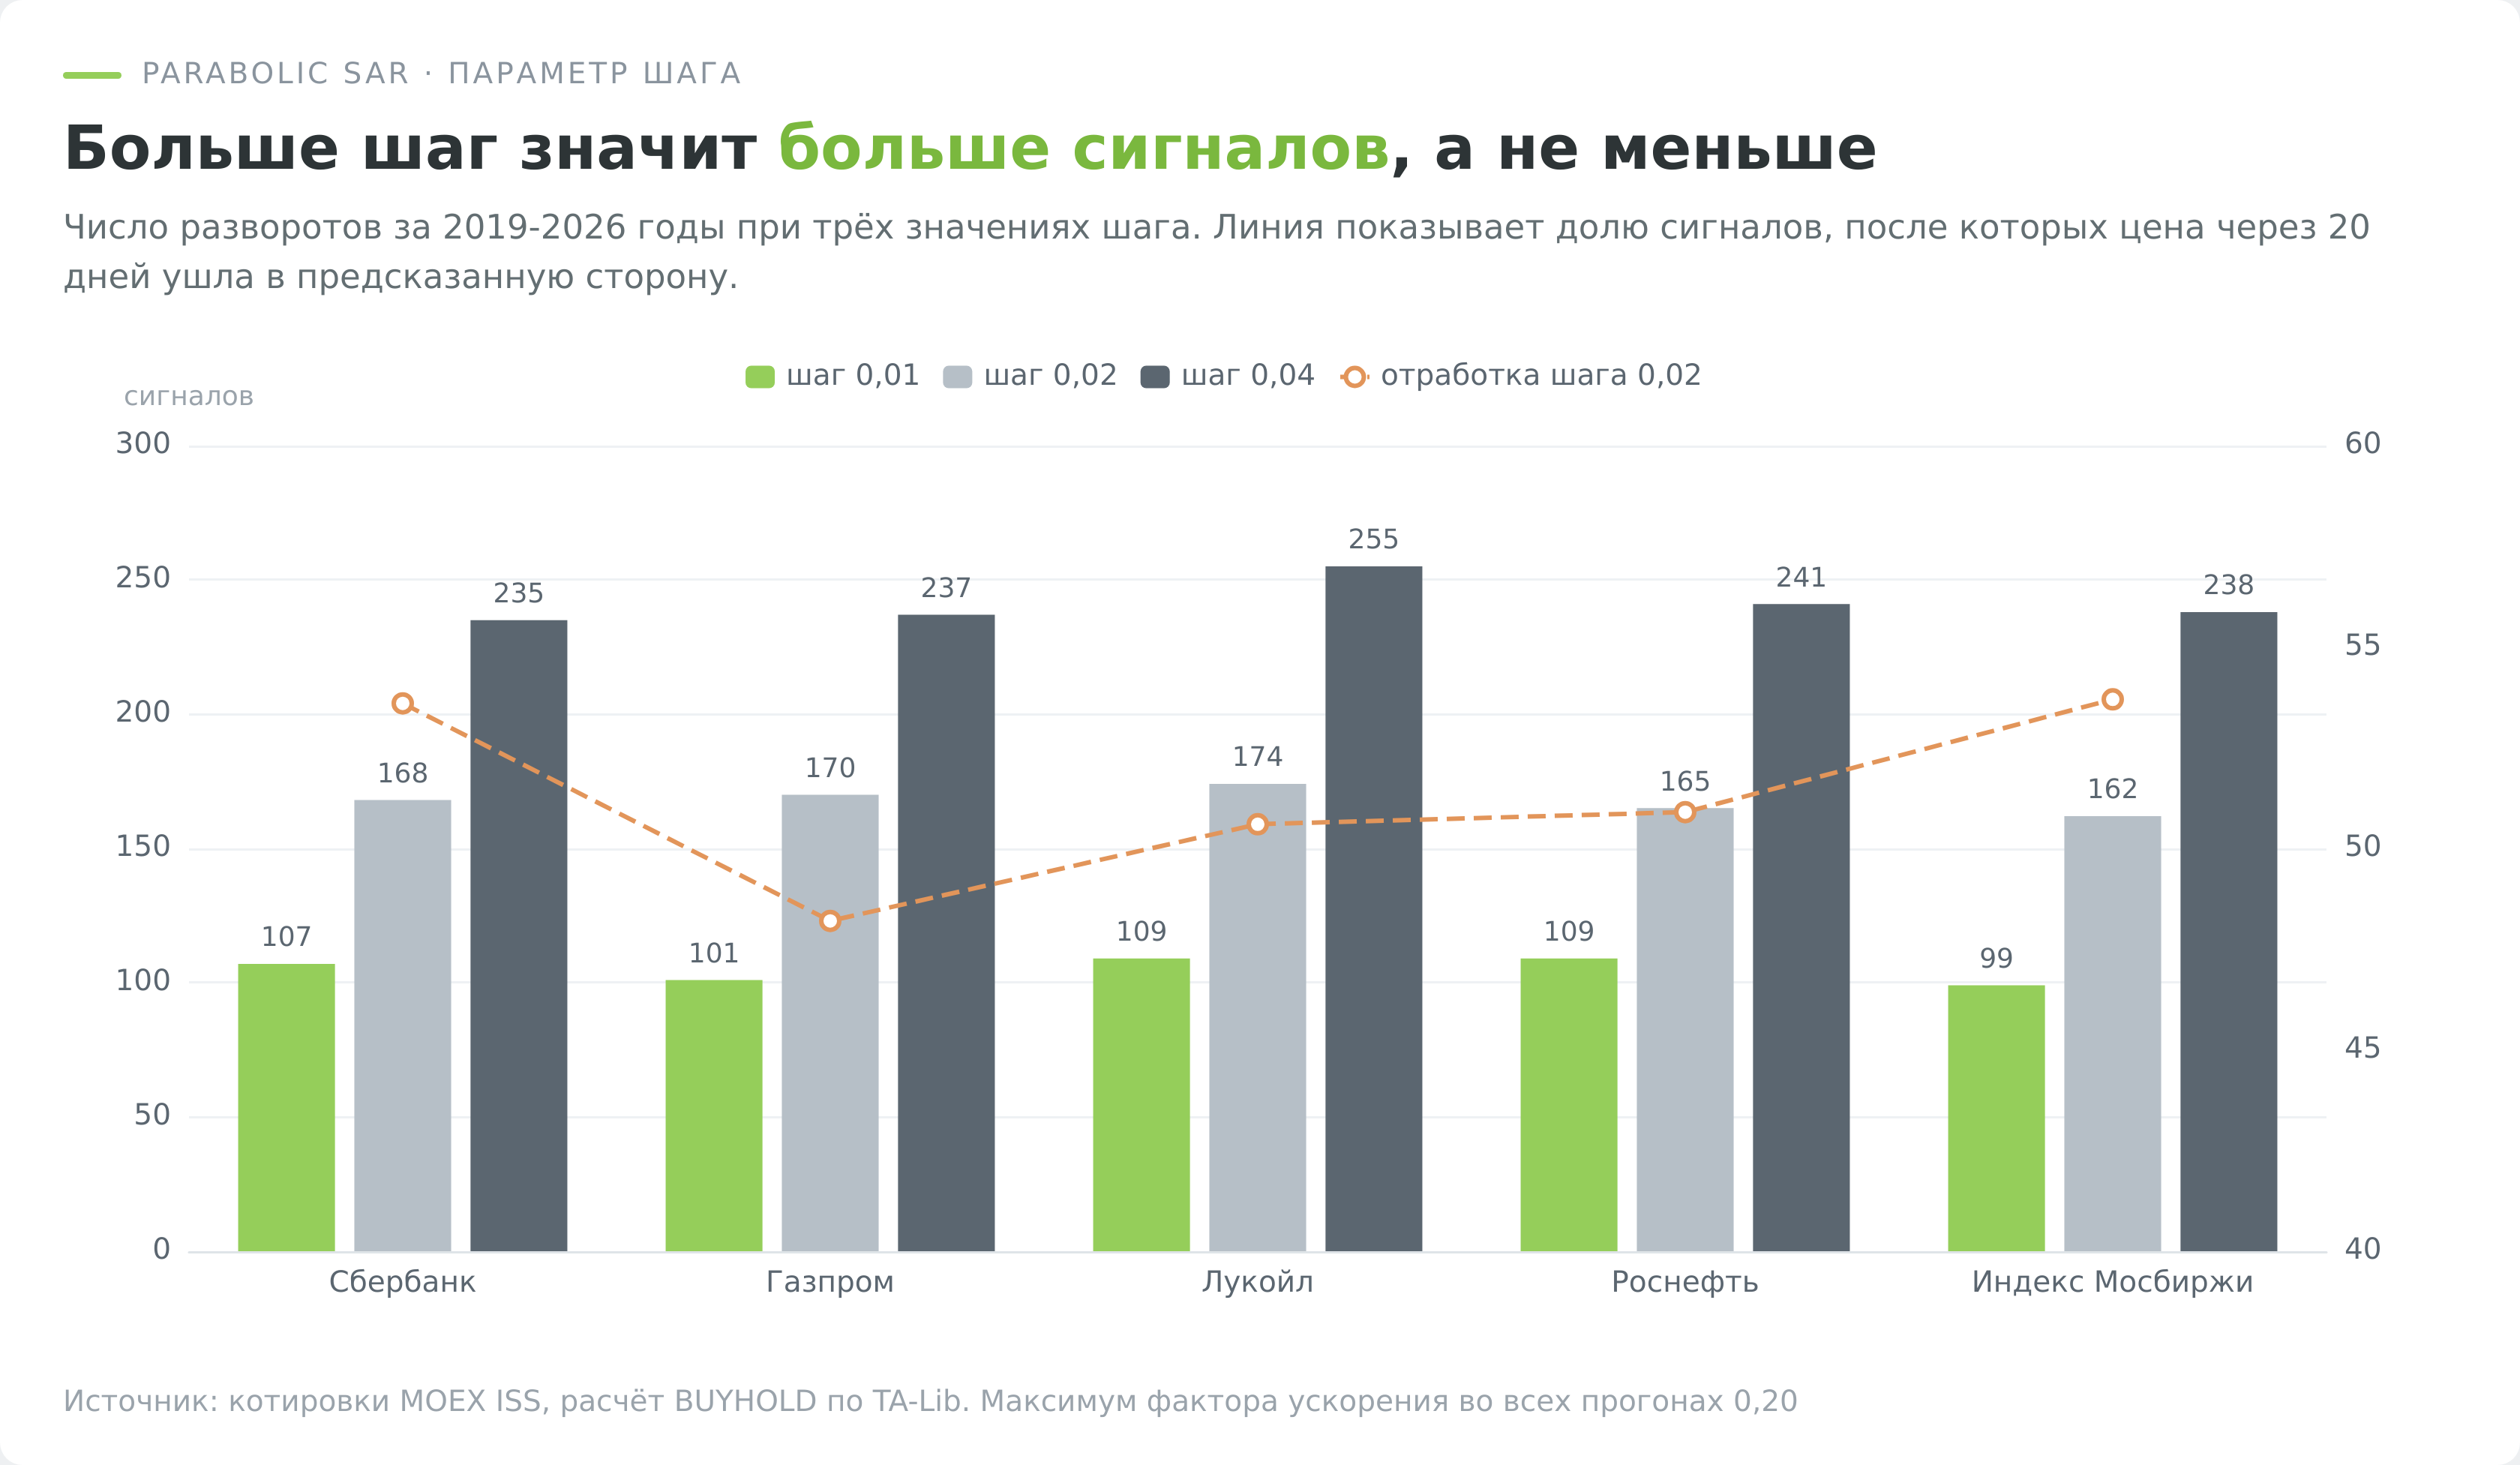
Дальше начинается расхождение. В русскоязычных обзорах регулярно встречается утверждение, что увеличение шага отодвигает линию от цены и сокращает число сигналов, зато повышает их надёжность. Утверждение перевёрнуто. Шаг задаёт скорость, с которой стоп подтягивается к цене, поэтому чем он больше, тем ближе точки к графику и тем чаще происходят развороты.
Методическое описание StockCharts формулирует это прямо. Повышение шага увеличивает чувствительность и приводит к более частым разворотам, снижение — отодвигает SAR от цены. Данные Мосбиржи дают ту же картину и в цифрах.
| Инструмент | Шаг 0,01 | Шаг 0,02 (по умолчанию) | Шаг 0,04 |
|---|---|---|---|
| Сбербанк | 107 сигналов, 51,4% отработки | 168 сигналов, 53,6% | 235 сигналов, 51,1% |
| Газпром | 101 сигнал, 54,5% | 170 сигналов, 48,2% | 237 сигналов, 50,2% |
| Лукойл | 109 сигналов, 55,0% | 174 сигнала, 50,6% | 255 сигналов, 51,4% |
| Роснефть | 109 сигналов, 51,4% | 165 сигналов, 50,9% | 241 сигнал, 52,3% |
| Индекс Мосбиржи | 99 сигналов, 54,5% | 162 сигнала, 53,7% | 238 сигналов, 52,1% |
Отработкой здесь названа доля сигналов, после которых цена через 20 торговых дней ушла в предсказанную сторону. Считалось это по данным MOEX ISS за 2019-2026 годы.
Из таблицы следуют два вывода. Удвоение шага увеличивает поток сигналов в полтора раза, а доля отработавших не растёт ни на одной бумаге. Половинный шаг 0,01 сокращает число разворотов на 34-41% и на трёх инструментах из пяти даёт долю отработки выше стандартной настройки.
Практический смысл прямой. Каждый лишний разворот стоит денег дважды, на закрытии старой позиции и на открытии новой. При тарифе 0,05% за сделку это около 0,1% капитала за разворот, а разница между 100 и 240 разворотами за семь с половиной лет съедает порядка 13% депозита ещё до того, как речь зайдёт о качестве сигналов.
Второй параметр менять почти бессмысленно. Максимум 0,20 достигается после девяти обновлений экстремума подряд, а такое на дневных барах случается редко, поэтому потолок работает как формальность.
Что показали данные Мосбиржи
Дальше идёт та часть, ради которой статья и писалась. Все числа ниже посчитаны на дневных свечах Сбербанка, Газпрома, Лукойла, Роснефти и индекса Мосбиржи за период с января 2019 года по 5 сентября 2026-го, индикатор рассчитан библиотекой TA-Lib с авторскими параметрами 0,02 и 0,20.
Правило проверки одно на всю статью. Сигнал считается по закрытию бара, вход происходит по открытию следующего. Так исключается заглядывание в будущее, при котором результат получается красивым, а повторить его нельзя.
Сколько сигналов даёт индикатор и как долго живёт позиция
Инструмент разворачивается 21-23 раза в год на каждой бумаге. Медианная позиция живёт 10-11 торговых дней, средняя 11,6-12,3 дня.
| Инструмент | Сигналов за период | В год | Медиана жизни позиции | Позиций короче 3 дней | Самая долгая позиция |
|---|---|---|---|---|---|
| Сбербанк | 169 | 22,0 | 11 дней | 12,5% | 37 дней |
| Газпром | 171 | 22,3 | 11 дней | 13,5% | 47 дней |
| Лукойл | 175 | 22,8 | 10 дней | 12,6% | 50 дней |
| Роснефть | 166 | 21,6 | 11 дней | 11,4% | 44 дня |
| Индекс Мосбиржи | 164 | 21,4 | 10 дней | 10,4% | 61 день |
Каждая восьмая позиция закрывается быстрее трёх дней, каждая пятая не доживает до недели. Это и есть та самая пила, о которой предупреждал автор.
Меня самого удивило другое. Разброс между бумагами почти отсутствует. Индикатор выдаёт примерно один и тот же поток сигналов независимо от того, насколько бумага волатильна, потому что реагирует не на амплитуду, а на факт обновления экстремума.
Отдельный сигнал против входа в случайный день
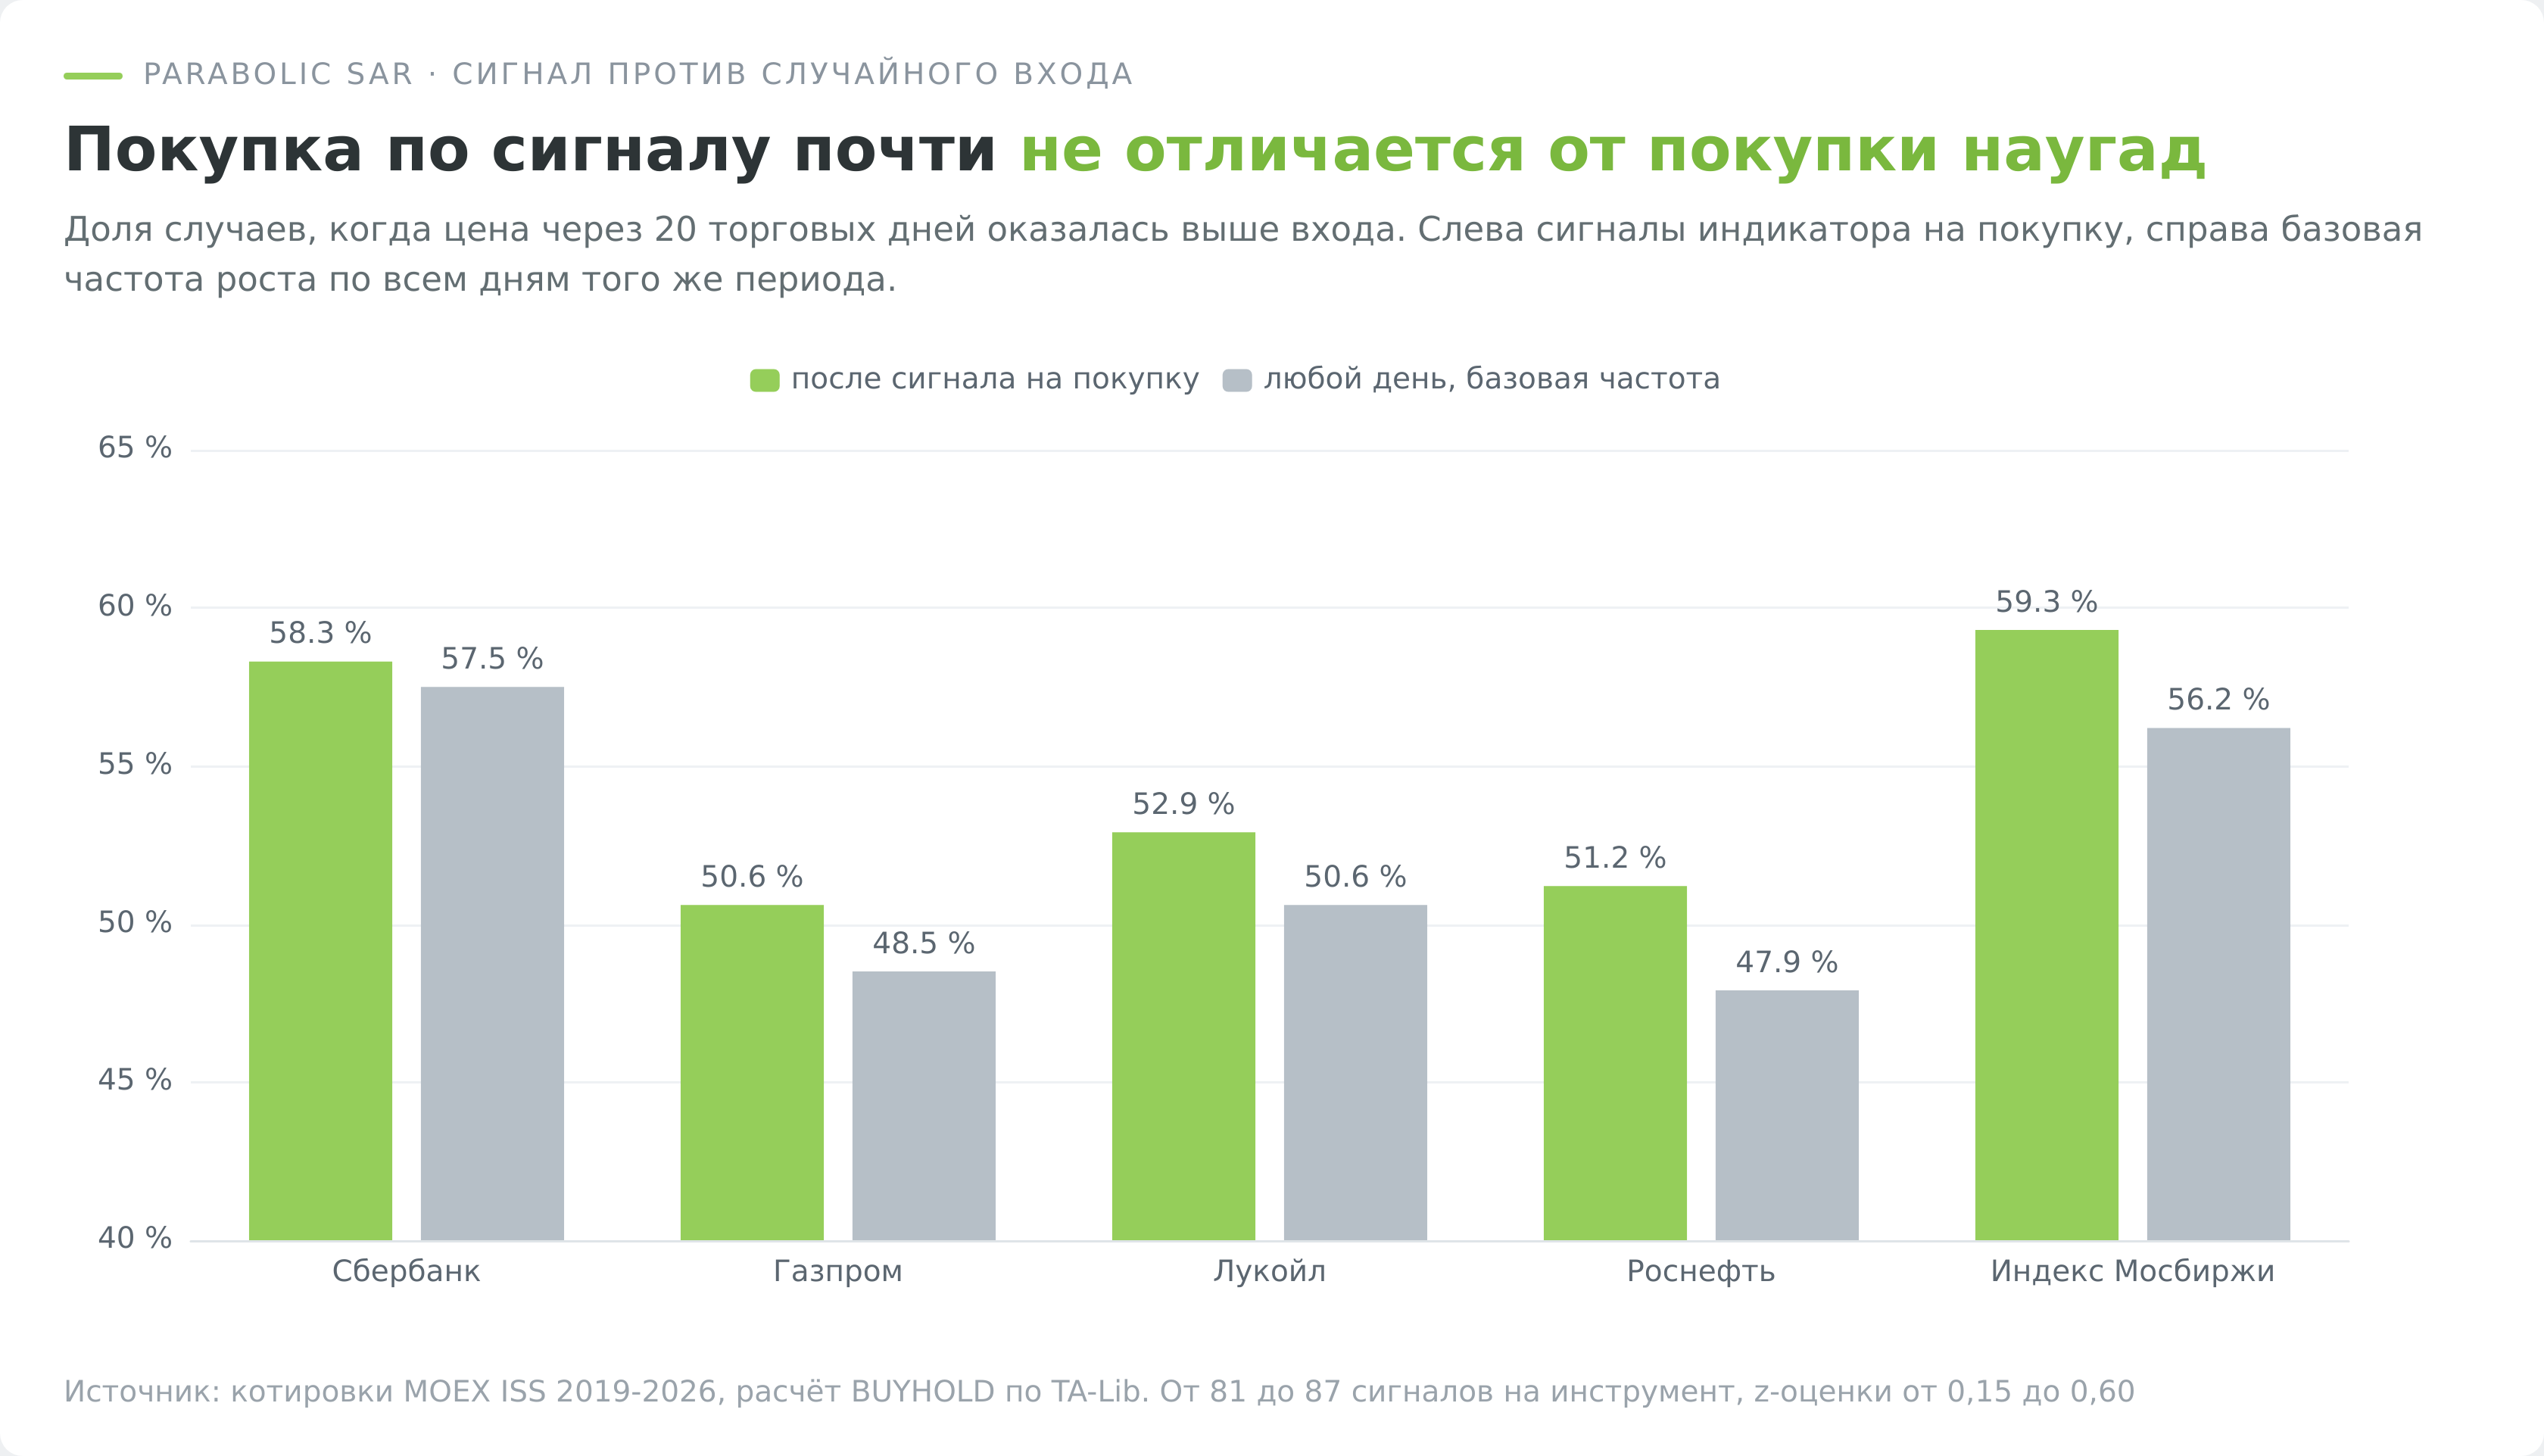
Главная проверка любого индикатора состоит в сравнении с базовой частотой. Если бумага росла в 57% случаев за любые 20 дней, то сигнал, после которого она выросла в 58% случаев, не даёт ничего.
| Инструмент | Сигналов на покупку | Отработка через 20 дней | Базовая частота роста | Разница | z-оценка |
|---|---|---|---|---|---|
| Сбербанк | 84 | 58,3% | 57,5% | +0,8 п.п. | 0,15 |
| Газпром | 85 | 50,6% | 48,5% | +2,1 п.п. | 0,39 |
| Лукойл | 87 | 52,9% | 50,6% | +2,3 п.п. | 0,42 |
| Роснефть | 82 | 51,2% | 47,9% | +3,3 п.п. | 0,60 |
| Индекс Мосбиржи | 81 | 59,3% | 56,2% | +3,1 п.п. | 0,55 |
Все z-оценки лежат в диапазоне от 0,15 до 0,60 при пороге значимости около двух. Проще говоря, преимущество сигнала на покупку неотличимо от случайности на выборке из восьмидесяти наблюдений.
С сигналами на продажу картина хуже. Через 20 дней они отработали в 45,9-50,6% случаев, то есть на растущем в целом рынке медвежий разворот SAR систематически проигрывал даже монетке.
Вывод неприятный, но именно он объясняет всё остальное в этой статье. Parabolic SAR не предсказывает направление. Ценность инструмента, если она есть, лежит в другом месте.
Правда ли инструмент работает только в тренде
Тезис о том, что инструмент хорош в тренде и бесполезен в боковике, повторяют все описания подряд. Проверить его можно, разделив сигналы по силе тренда на момент входа. Силу измеряет индикатор ADX, тоже из книги Уайлдера, и стандартные пороги здесь 20 и 25.
| Инструмент | Флэт, ADX ниже 20 | Переход, ADX 20-25 | Тренд, ADX выше 25 |
|---|---|---|---|
| Сбербанк | 51,6% (64 сигнала) | 69,2% (26) | 50,0% (78) |
| Газпром | 43,1% (58) | 64,5% (31) | 45,7% (81) |
| Лукойл | 52,5% (59) | 56,2% (32) | 47,0% (83) |
| Роснефть | 43,9% (57) | 53,1% (32) | 55,3% (76) |
| Индекс Мосбиржи | 61,5% (39) | 51,6% (31) | 51,1% (92) |
Ожидаемой картины нет. На трёх инструментах из пяти сигналы в сильном тренде отработали хуже, чем сигналы во флэте, а у индекса разрыв достигает 10 процентных пунктов не в пользу тренда.
Объяснение простое, и оно про природу инструмента. Когда ADX высок, тренд уже развит, а разворот SAR в развитом тренде означает его окончание. Вы входите не в начало движения, а в его конец.
Лучшие числа собрала переходная зона, где ADX держится между 20 и 25. Там отработка достигает 69,2% у Сбербанка и 64,5% у Газпрома. Но выборка в 26-32 наблюдения слишком мала, чтобы делать из неё правило, и я привожу её как гипотезу, а не как рекомендацию.
Пила, которую видно только на длинной истории
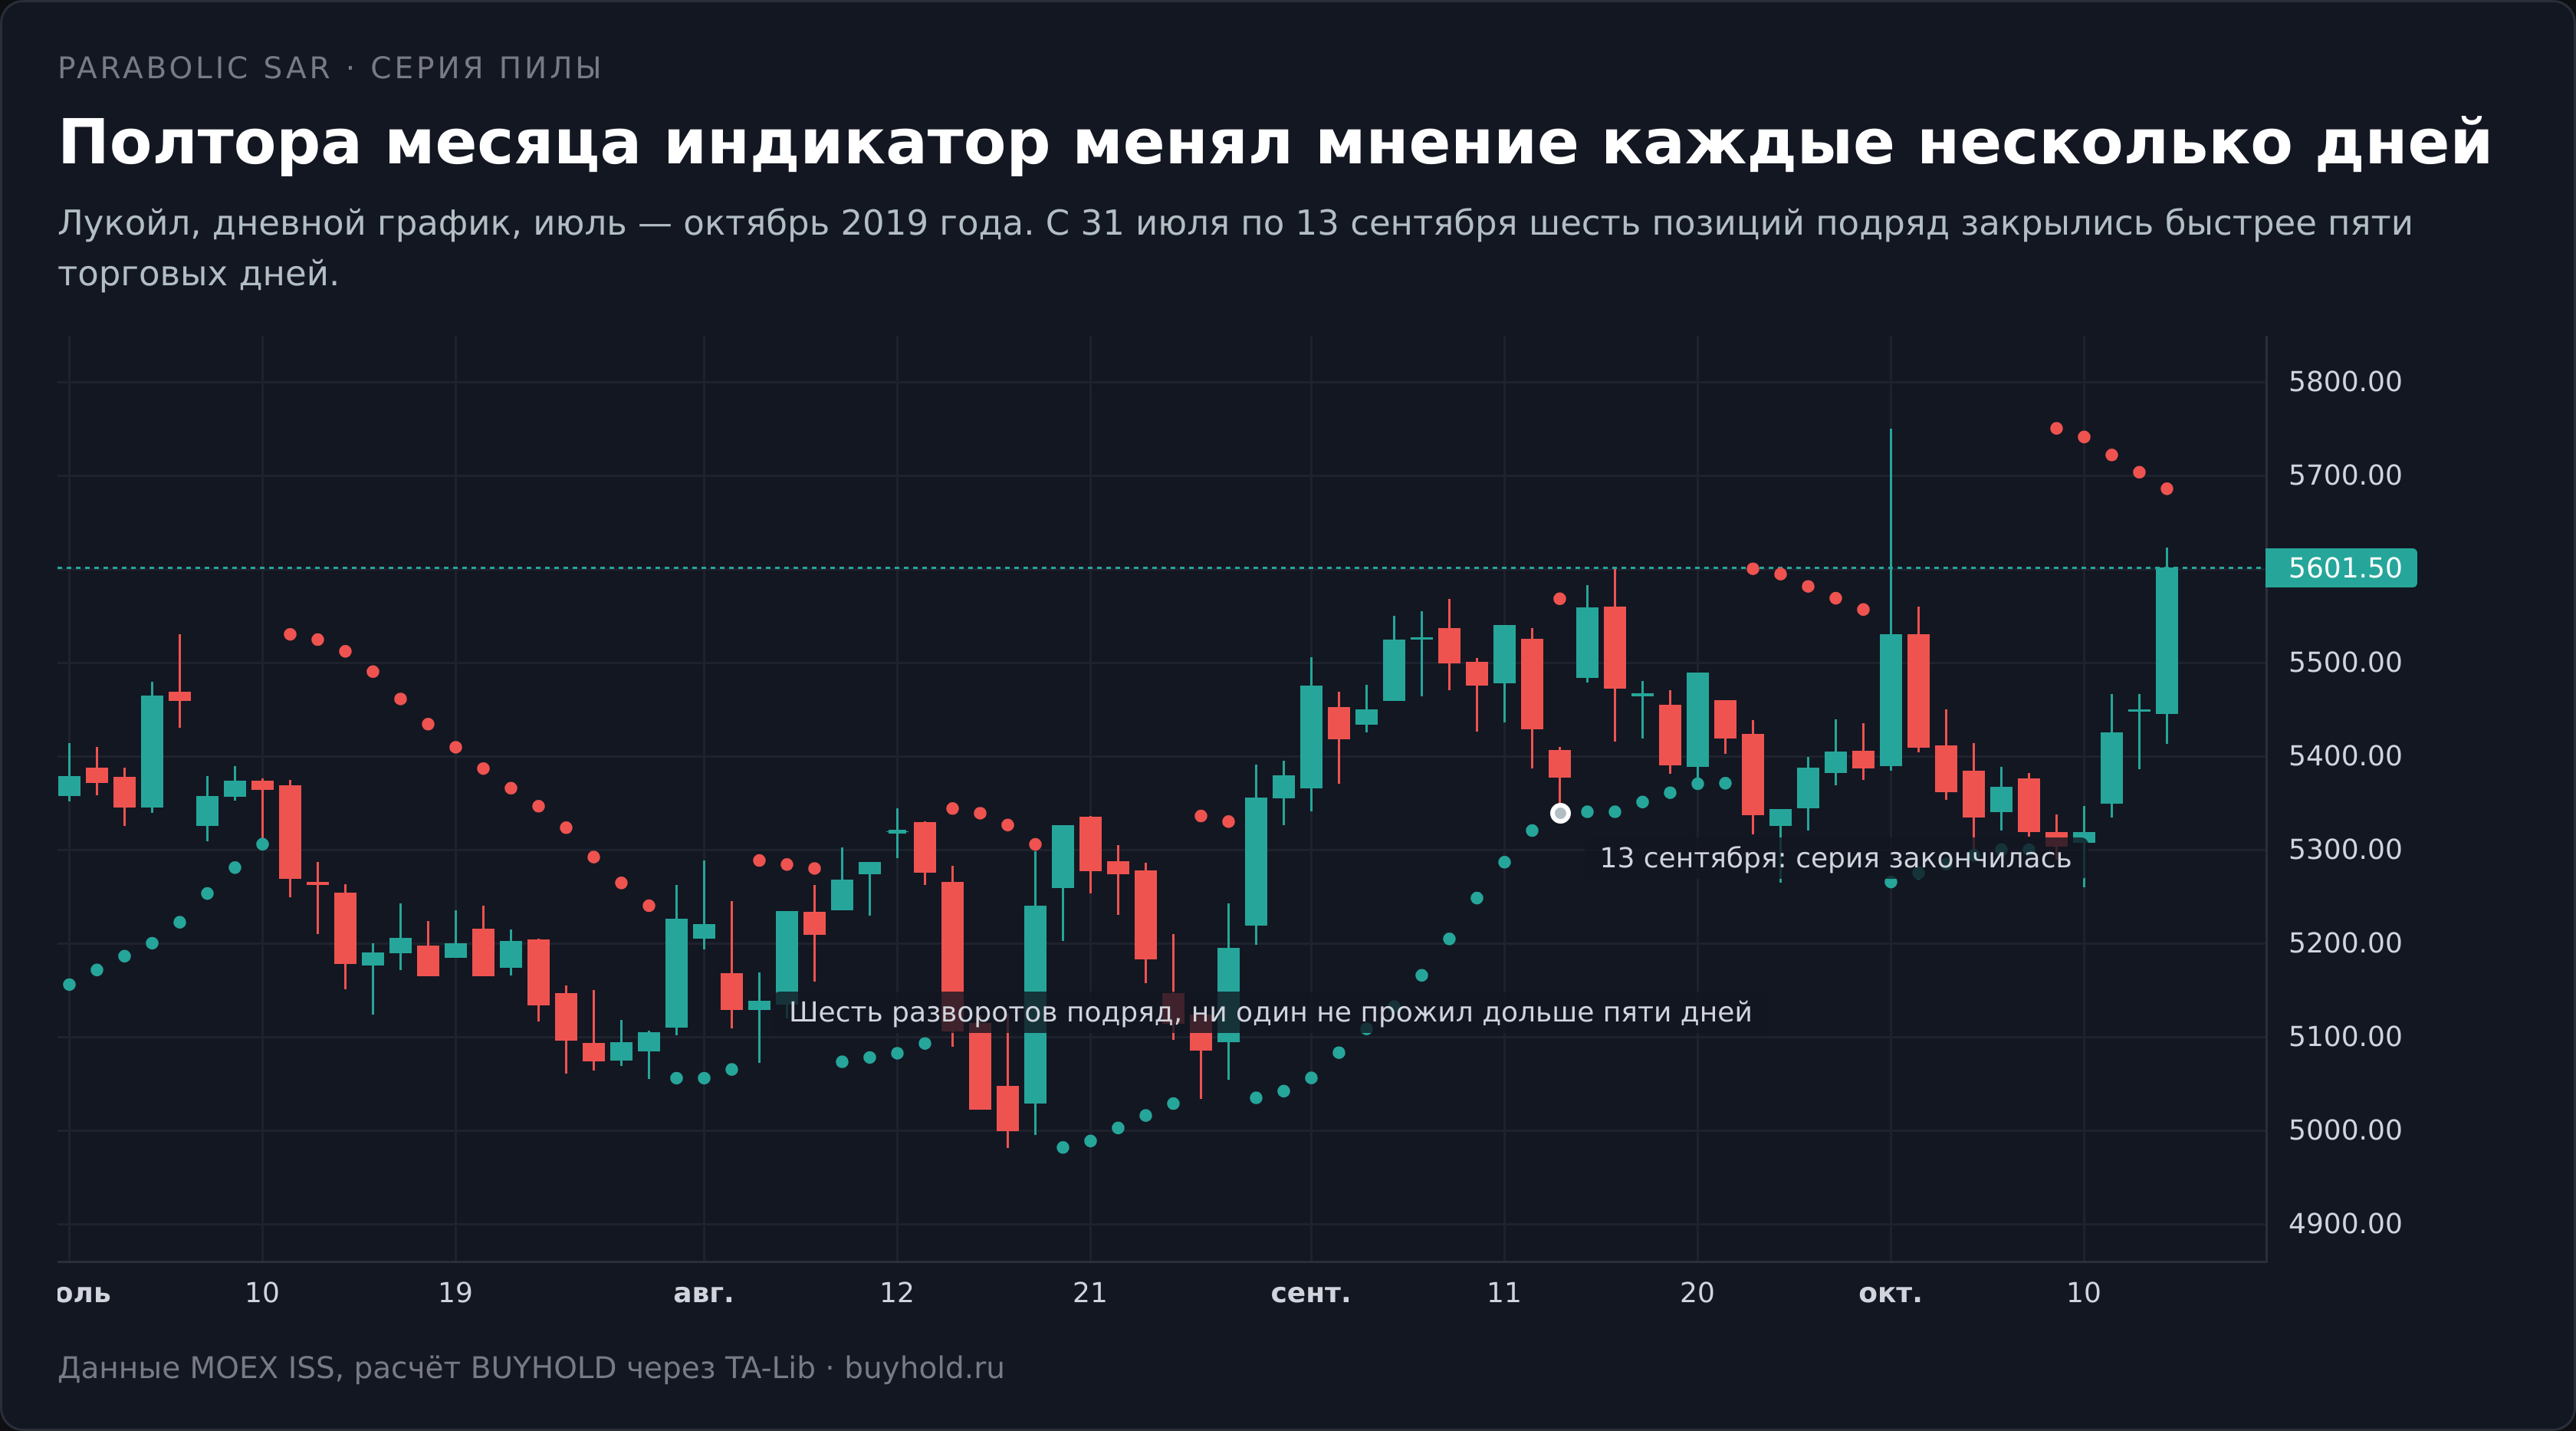
Отдельные короткие позиции не страшны, страшны их серии. У Лукойла с 31 июля по 13 сентября 2019 года инструмент шесть раз подряд открывал и закрывал позицию, ни разу не продержавшись дольше пяти дней. Каждый разворот забирал комиссию, каждый следующий сигнал противоречил предыдущему.
У Сбербанка максимальная серия составила четыре позиции подряд осенью 2021 года, у Газпрома три в конце лета 2023-го. По индексу Мосбиржи таких серий не нашлось вовсе, что логично, потому что индекс сглаживает движения отдельных бумаг.
Практический вывод для тех, кто торгует по сигналам вручную. Серия из шести разворотов подряд убивает дисциплину быстрее, чем один крупный убыток. После третьей подряд отменённой сделки человек начинает пропускать сигналы, и как правило пропускает именно тот, который отработал бы.
Чего индикатор не делает
Раздел, который стоит прочитать до того, как открывать сделку по точкам.
Не определяет силу движения. Точка под ценой выглядит одинаково в мощном тренде и в вялом дрейфе. Разделить их индикатор не умеет, для этого нужен отдельный инструмент вроде ADX или измерение амплитуды через ATR.
Не предсказывает разворот. Инструмент реагирует на уже случившееся обновление экстремума. Точка перескакивает после того, как цена прошла расстояние до стопа, а не до этого. Проверка выше показала, что доля отработавших сигналов на 0,8-3,3 процентного пункта отличается от базовой частоты, и эта разница статистически неотличима от нуля.
Не защищает от гэпа. Стоп по SAR исполняется по рыночной цене открытия, а не по уровню точки. На дневных барах Мосбиржи разрывы больше одного ATR случаются в 0,7-2,1% дней, и в такие дни фактический убыток превышает расчётный.
Не даёт передышки. Система по замыслу всегда в рынке. Для российского инвестора это отдельная проблема, потому что половина сигналов требует шорта, а шорт доступен не всем и стоит денег каждый день.
Не переносится между инструментами. Шаг, который на истории Лукойла выглядел лучшим, у Сбербанка оказался средним. Подбор параметров под конкретную бумагу на прошлых данных не гарантирует ничего в будущем, эту ловушку подробно разбирает статья про скользящие средние, где оптимальный по истории период занимал в среднем 19-е место из 29 на новых данных.
Где именно ставится точка после разворота
Деталь, которая объясняет половину неудачных сделок по этому инструменту.
В момент разворота новая точка ставится не на текущей цене, а на экстремуме завершившегося движения. Если система закрыла лонг и открыла шорт, стоп по новой позиции окажется на максимуме предыдущего роста, то есть на расстоянии всей амплитуды отката.
Из-за этого риск на старте позиции самый большой за всю её жизнь. Медианный отступ точки от цены на первом баре составляет 3,2% у индекса Мосбиржи и 5,1% у Газпрома, и это расстояние, которое рынок должен пройти против вас, чтобы система признала ошибку.
Практический смысл двойной. Позиция по параболику никогда не открывается с маленьким риском, поэтому размер сделки считается от этого расстояния, а не от привычных двух процентов депозита. И второе, ждать более удобной точки входа бессмысленно, потому что стоп стоит там, где стоит, независимо от того, где вошли вы.
Отсюда же берётся асимметрия результатов из раздела про способы выхода. Инструмент даёт высокую долю прибыльных сделок при скромной средней прибыли, потому что стоп широкий на входе и узкий на выходе.
Какой рынок для параболика хороший, а какой нет
После всех прогонов картина складывается в короткое правило, и оно не совпадает с учебным «работает в тренде».
Лучший результат инструмент показал на Сбербанке, ×2,95 против ×1,50 у простого удержания. Бумага семь лет двигалась выраженными фазами, между которыми лежали месяцы направленного движения без глубоких откатов.
Худший результат на дневных барах дал Лукойл, ×0,40 при удержании около единицы. Здесь семь лет длился широкий боковик с резкими выбросами в обе стороны, и каждый выброс переворачивал систему ровно перед возвратом цены обратно.
Биткоин добавил третий случай. Сильнейший рост из всех проверенных активов, ×21,02 при удержании, и потеря 29% у системы, потому что рост шёл с откатами по 30%.
Складывая три наблюдения, получаем критерий. Инструменту нужен не тренд как таковой, а тренд с мелкими откатами. Глубина отката важнее направления и важнее силы движения, потому что откат глубже расстояния до точки переворачивает позицию, а дальше цена возвращается в прежнюю сторону уже без вас.
Проверить это на своей бумаге можно за десять минут. Возьмите период, где вы считаете движение трендовым, посмотрите глубину типичного отката внутри него и сравните с отступом точек, теми самыми тремя-пятью процентами. Если откаты глубже, инструмент будет переворачиваться, каким бы сильным ни выглядел тренд.
Система, а не сигнал
Уайлдер задумывал инструмент как полноценную торговую систему. Трейдер всегда в позиции, разворот точки переворачивает её на противоположную. Проверим замысел в том виде, в каком он описан.
Условия теста. Вход и выход по открытию бара, следующего за сигналом, комиссия 0,05% с каждой сделки, плечо не используется, дивиденды не учитываются. Последнее занижает результат простого удержания, и об этом стоит помнить при чтении таблицы.
| Инструмент | Система, лонг и шорт | Прибыльных сделок | Максимальная просадка системы | Простое удержание | Просадка удержания |
|---|---|---|---|---|---|
| Сбербанк | ×2,95 | 41,7% | −43,9% | ×1,50 | −73,8% |
| Газпром | ×1,89 | 38,8% | −67,2% | ×0,59 | −79,9% |
| Лукойл | ×0,40 | 36,2% | −70,1% | ×1,01 | −52,4% |
| Роснефть | ×1,99 | 41,2% | −44,6% | ×0,76 | −60,9% |
| Индекс Мосбиржи | ×2,23 | 47,2% | −40,6% | ×0,93 | −55,3% |
Результат выглядит убедительно. Четыре инструмента из пяти обыграны, у Сбербанка вдвое, просадка почти везде меньше, чем при удержании бумаги.
Смущает одно. Доля прибыльных сделок ниже половины на всех пяти инструментах, а на Лукойле система потеряла 60% капитала при том, что бумага за тот же период осталась при своих. Как убыточное большинство сделок даёт итоговый плюс, объясняет следующий раздел.
Где система на самом деле заработала
Я разложил валовую прибыль по отдельным сделкам, и картина оказалась предельно концентрированной.
| Инструмент | Всего сделок | Доля прибыли из пяти лучших | Доля прибыли из десяти лучших |
|---|---|---|---|
| Сбербанк | 168 | 33,5% | 50,4% |
| Газпром | 170 | 33,9% | 50,4% |
| Лукойл | 174 | 25,9% | 42,9% |
| Роснефть | 165 | 30,2% | 50,5% |
| Индекс Мосбиржи | 163 | 26,0% | 41,3% |
Десять сделок из ста семидесяти приносят от 41 до 50% всей валовой прибыли. Остальные полторы сотни в сумме дают вторую половину, и большая их часть убыточна.
Теперь посмотрим, что это за сделки. У Сбербанка лучшая позиция открыта в шорт 21 февраля 2022 года и закрыта 6 апреля с результатом плюс 42,4%. У Лукойла и Роснефти лучшие сделки тоже шорты, февраль и март 2020 года, плюс 30,9% и плюс 37,1%. У индекса Мосбиржи то же самое, ковидный обвал, плюс 24,6%.
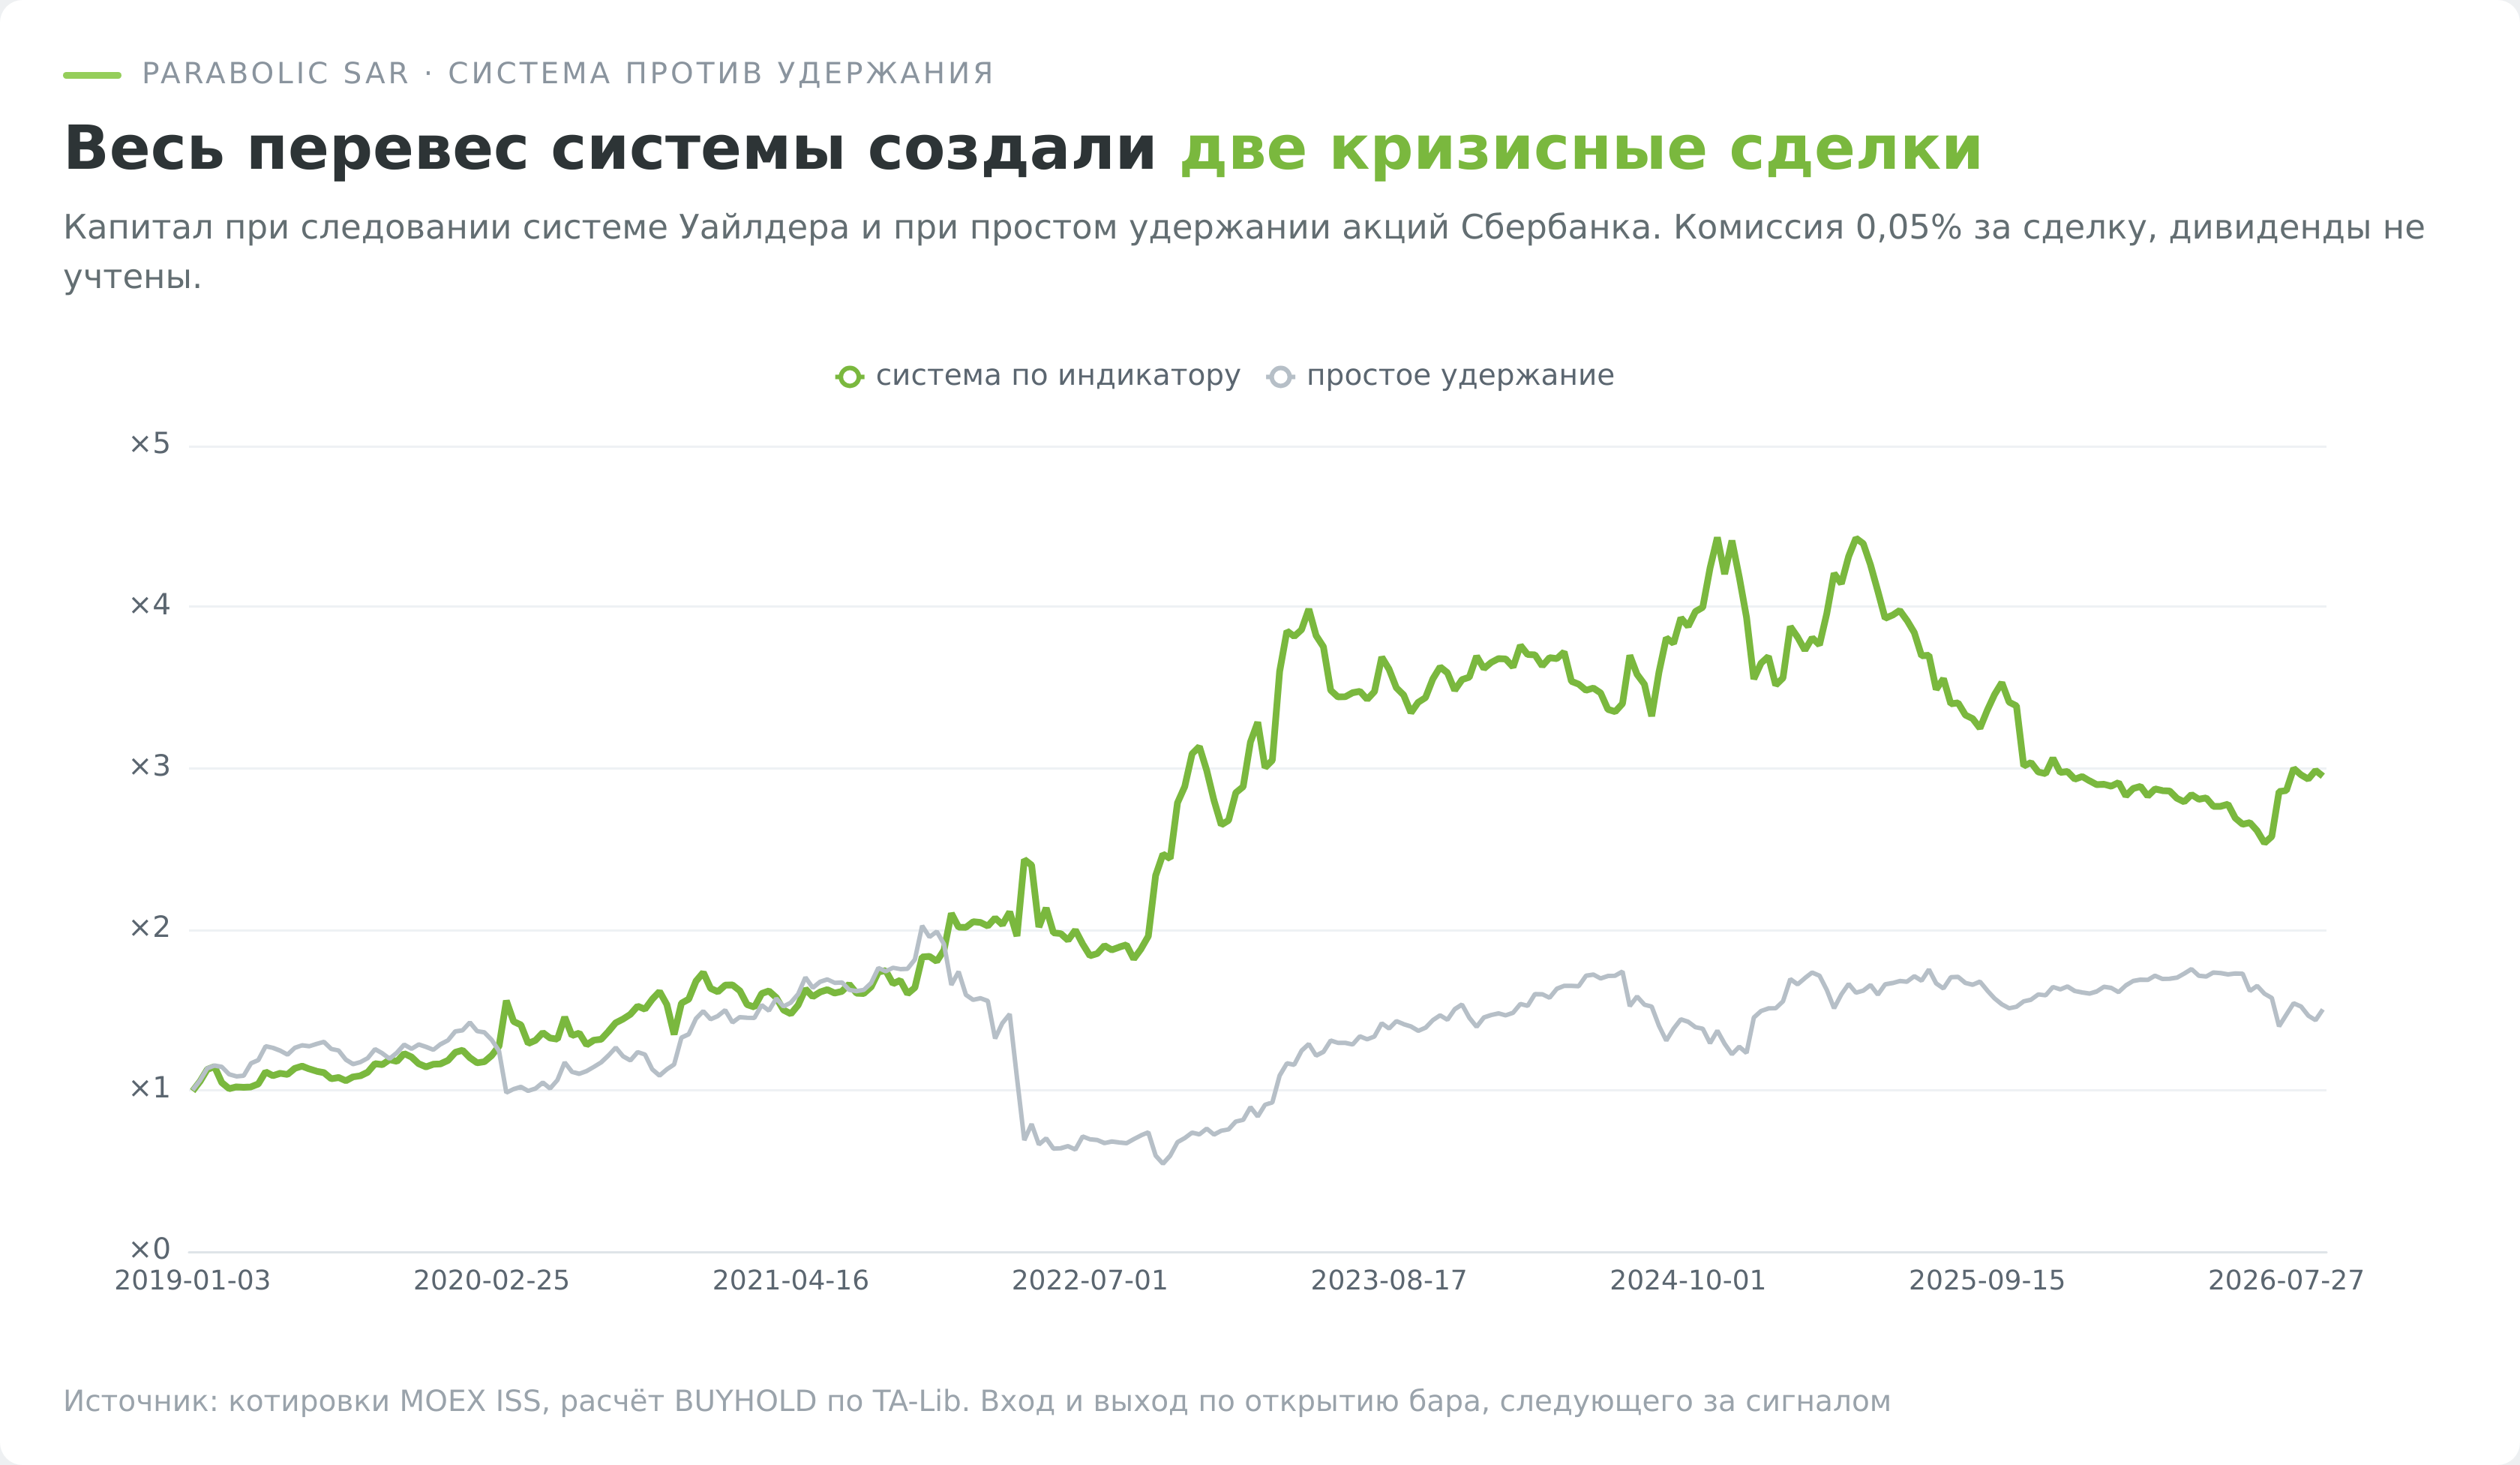
Иными словами, весь перевес системы над удержанием создан двумя обвалами за семь лет. В обычном рынке инструмент не зарабатывает, он ждёт кризис в режиме постоянных мелких потерь.
Что остаётся, если шортить нельзя
Здесь вступает обстоятельство, которое ни один обзор индикатора не учитывает. Лучшая сделка системы на Сбербанке пришлась ровно на те дни, когда шортить российские акции было запрещено.
Банк России предписал брокерам приостановить короткие продажи с 11:00 24 февраля 2022 года. Запрет действовал до отмены, а сами торги акциями на Мосбирже стояли с 28 февраля по 24 марта, в наших данных этот перерыв виден как разрыв в 27 календарных дней между соседними барами.
Проверим, что останется от системы, если убрать шорты 2022 года целиком.
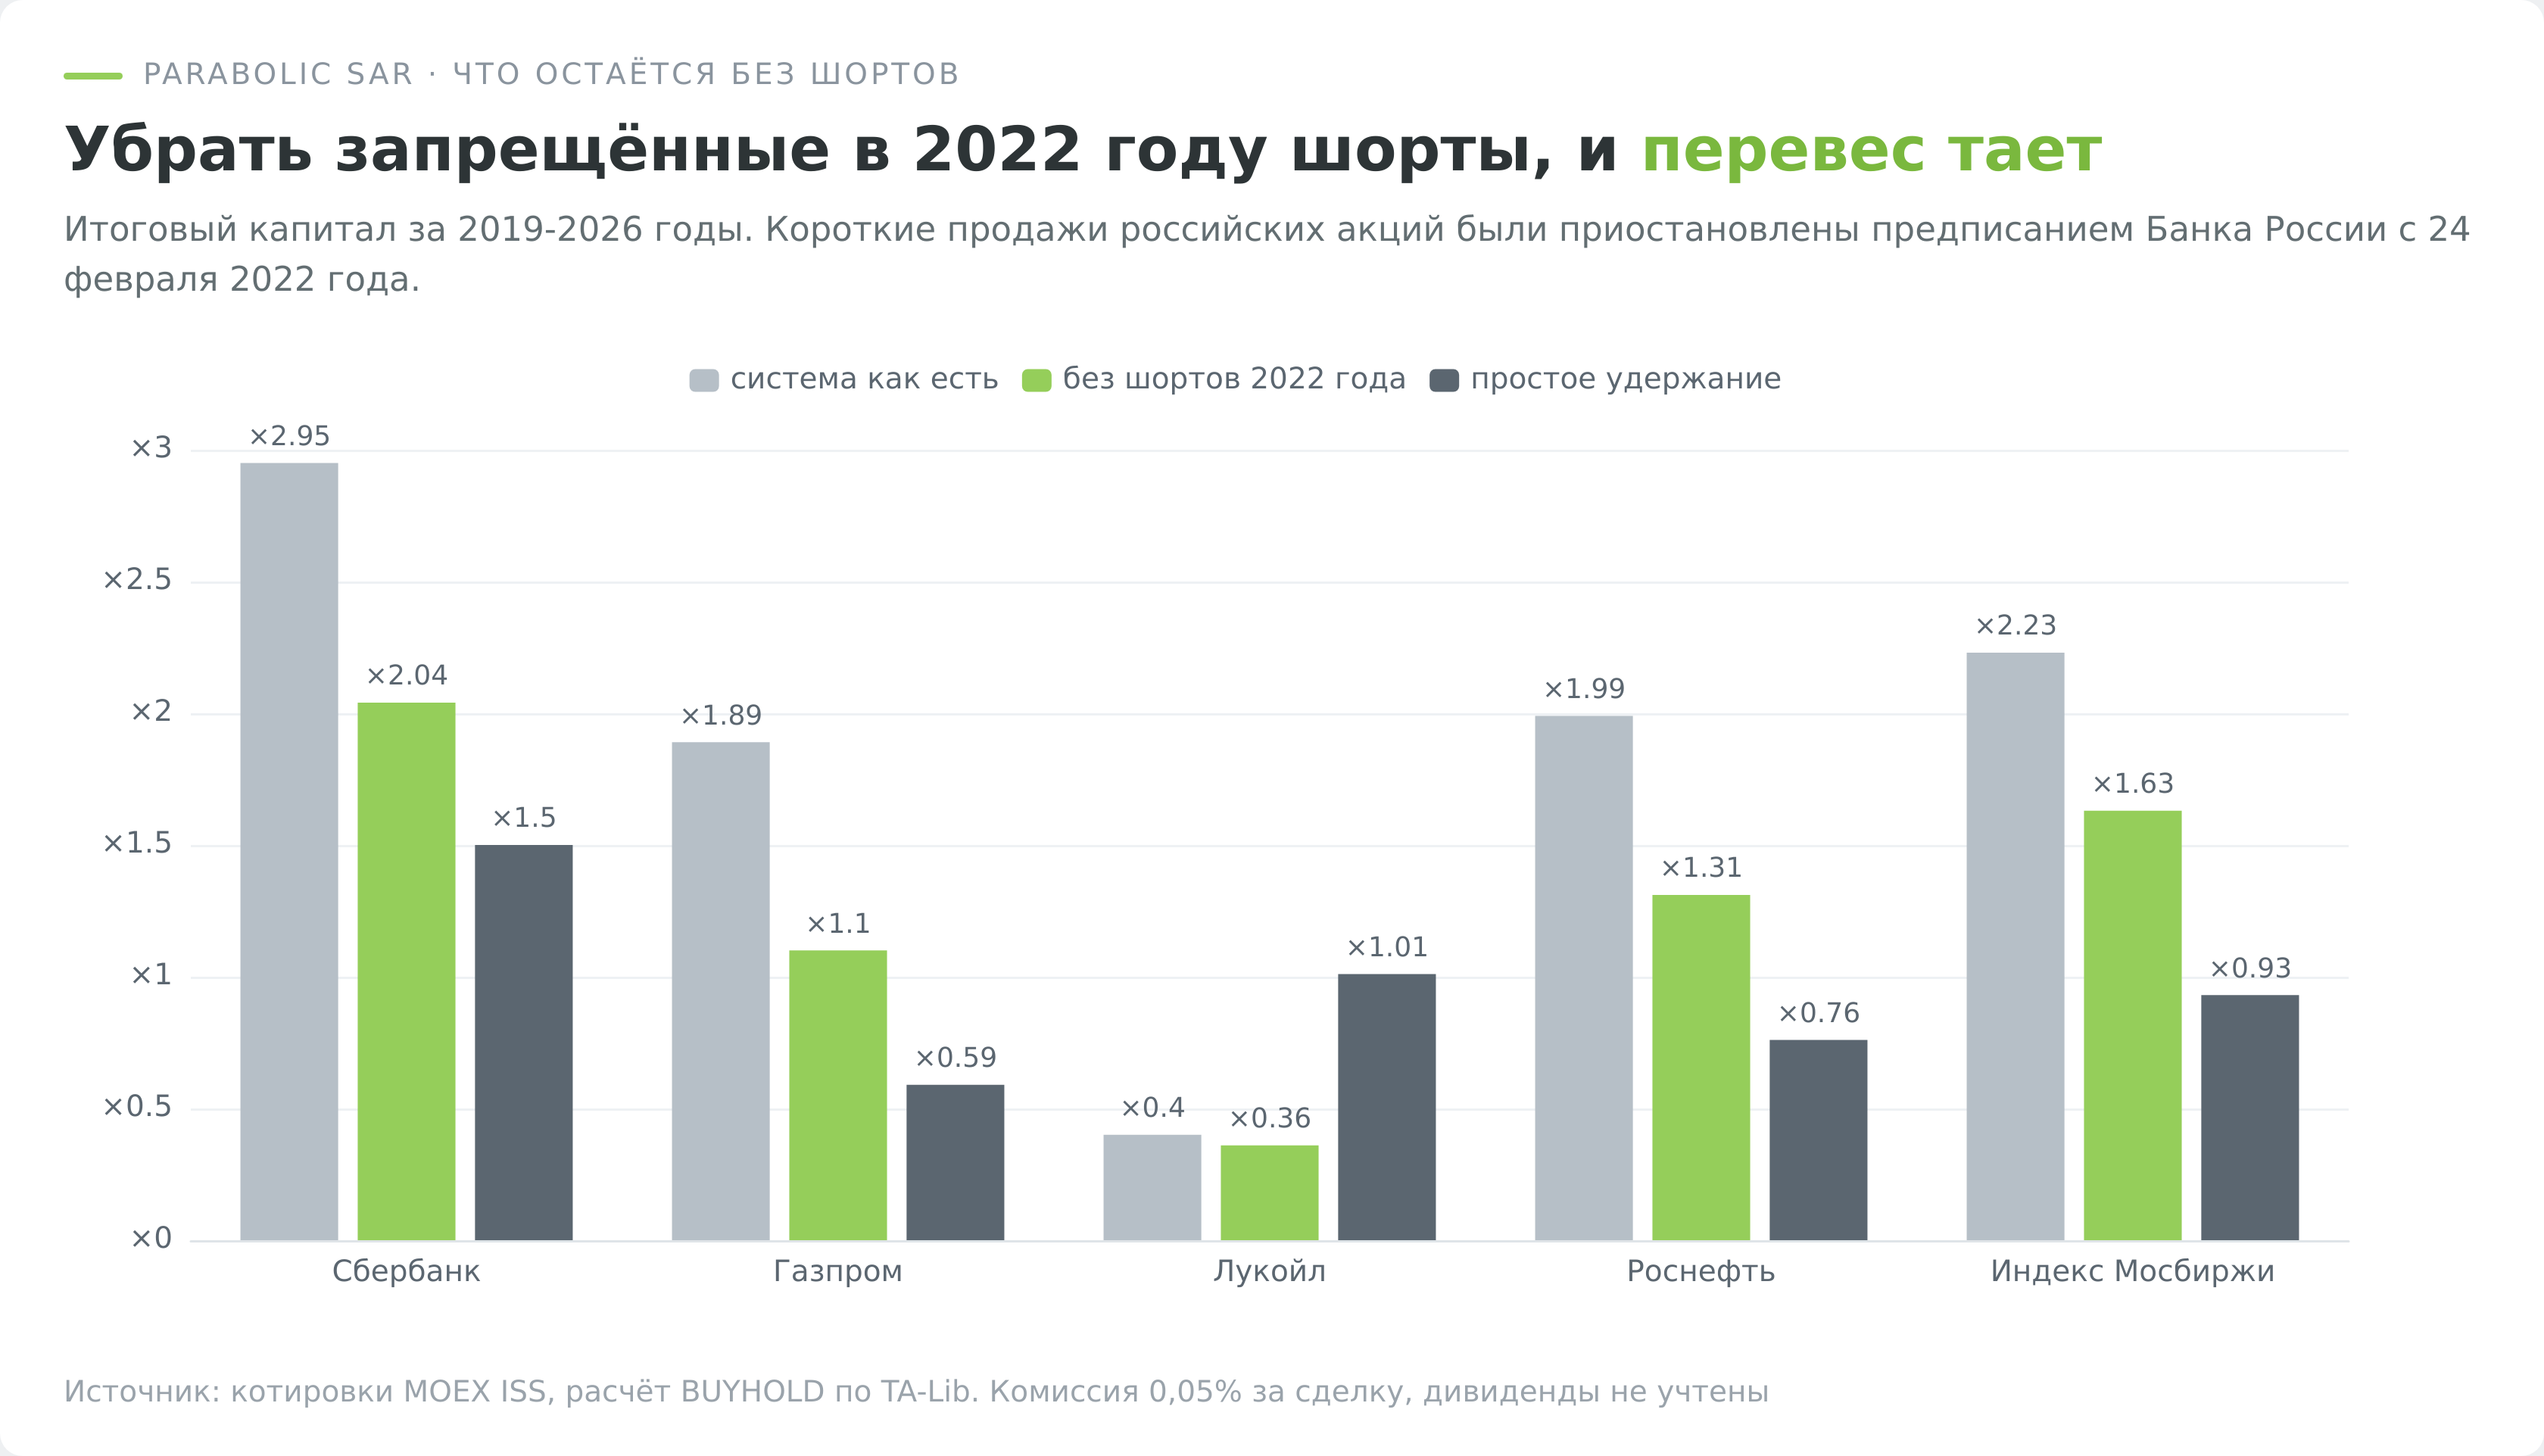
| Инструмент | Система как есть | Без шортов 2022 года | Только покупки | Простое удержание |
|---|---|---|---|---|
| Сбербанк | ×2,95 | ×2,04 | ×2,70 | ×1,50 |
| Газпром | ×1,89 | ×1,10 | ×1,36 | ×0,59 |
| Лукойл | ×0,40 | ×0,36 | ×0,73 | ×1,01 |
| Роснефть | ×1,99 | ×1,31 | ×1,64 | ×0,76 |
| Индекс Мосбиржи | ×2,23 | ×1,63 | ×1,57 | ×0,93 |
Газпром теряет почти весь перевес, превращаясь из ×1,89 в ×1,10. Сбербанк опускается с ×2,95 до ×2,04, Роснефть с ×1,99 до ×1,31.
Вариант только с покупками честнее для частного инвестора. Шорт требует маржинального счёта, стоит денег каждый день переноса, доступен не по всем бумагам, а неквалифицированный инвестор перед необеспеченными сделками обязан пройти тестирование, предусмотренное базовым стандартом защиты прав клиентов брокеров. В этом варианте система обыгрывает удержание на четырёх бумагах из пяти, но разрыв скромнее, а на Лукойле она по-прежнему проигрывает.
Сколько эта система стоит у вашего брокера
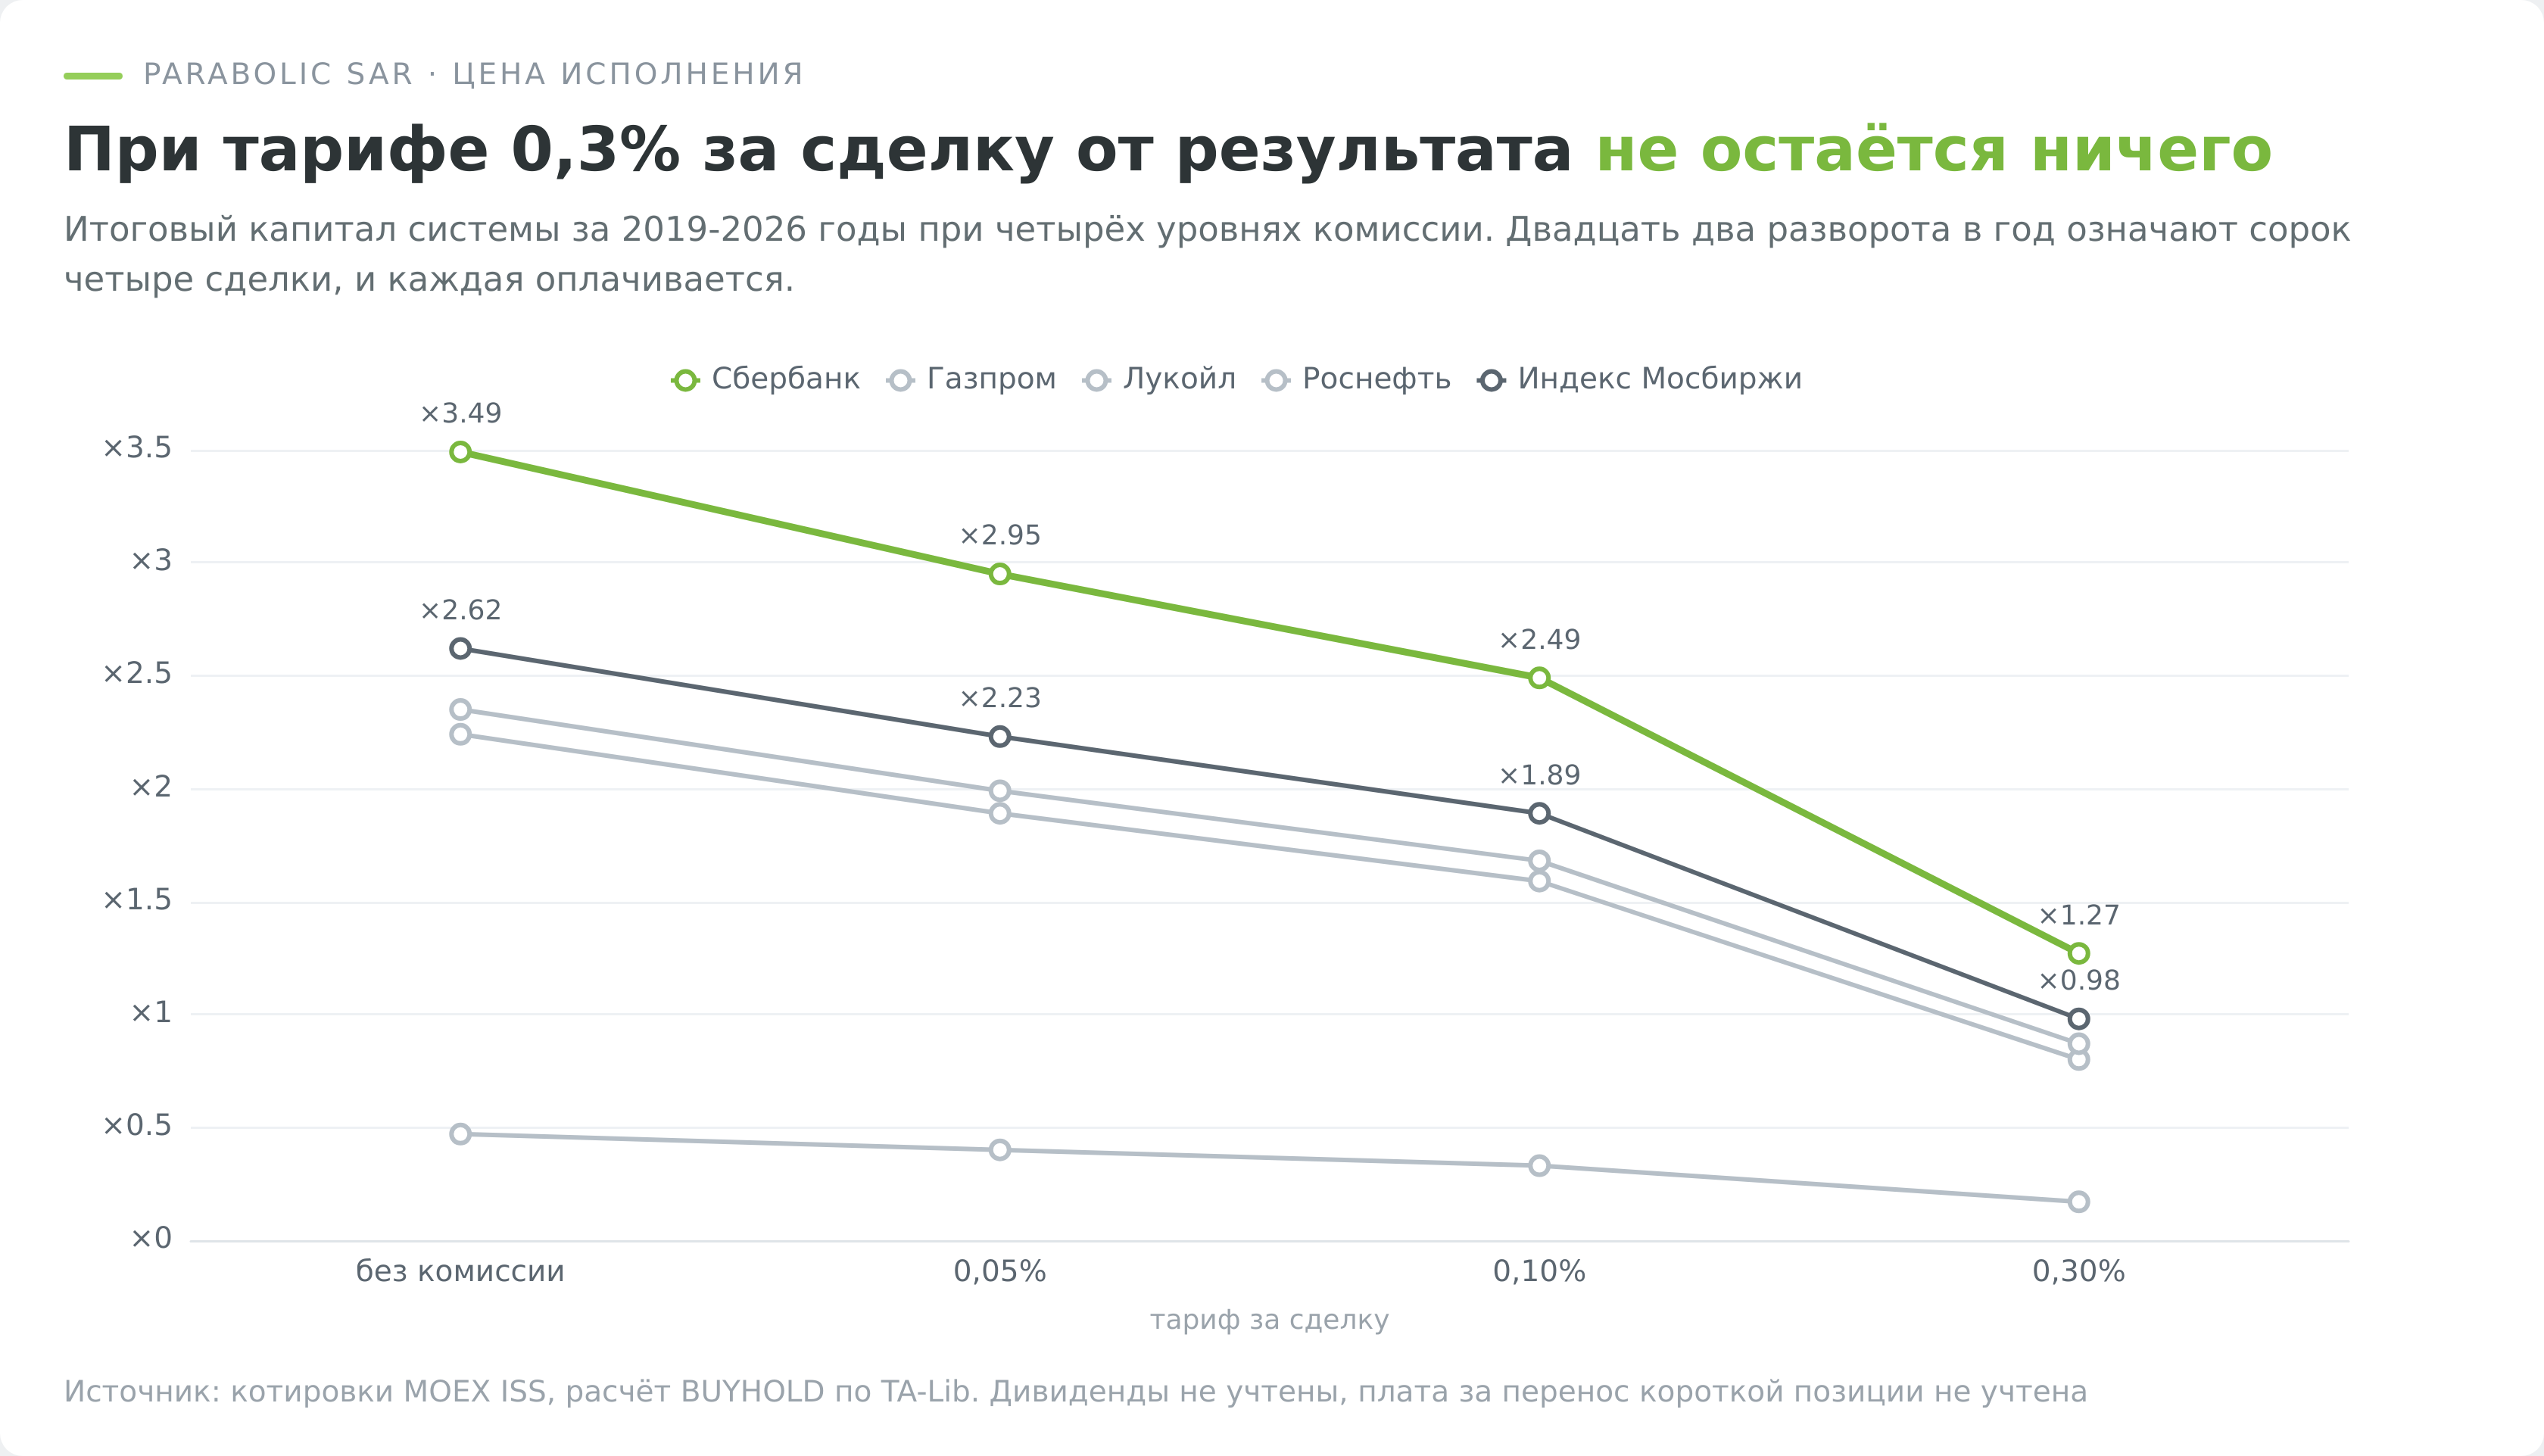
Двадцать два разворота в год выглядят безобидно, пока не подставить в расчёт реальный тариф. Я прогнал одну и ту же систему при четырёх уровнях комиссии, от нулевой до трёх десятых процента за сделку.
| Инструмент | Без комиссии | 0,05% за сделку | 0,10% | 0,30% |
|---|---|---|---|---|
| Сбербанк | ×3,49 | ×2,95 | ×2,49 | ×1,27 |
| Газпром | ×2,24 | ×1,89 | ×1,59 | ×0,80 |
| Лукойл | ×0,47 | ×0,40 | ×0,33 | ×0,17 |
| Роснефть | ×2,35 | ×1,99 | ×1,68 | ×0,87 |
| Индекс Мосбиржи | ×2,62 | ×2,23 | ×1,89 | ×0,98 |
Переход от нулевой комиссии к трём десятым процента забирает у Сбербанка почти две трети результата, с ×3,49 до ×1,27. Индекс Мосбиржи при таком тарифе опускается до ×0,98, то есть система за семь с половиной лет не заработала ничего.
Три десятых процента не выдуманная величина. Столько берут на минимальных тарифных планах, где брокер компенсирует отсутствие абонентской платы повышенной ставкой за сделку. Для системы с 22 разворотами в год такой тариф означает 13,2% оборота комиссии в год, и никакой индикатор этого не окупает.
Вывод для практики звучит скучно, но он важнее выбора шага. Прежде чем оценивать сигналы, посчитайте, во сколько обойдётся их исполнение у конкретного брокера. Разница между 0,05% и 0,3% на этой системе больше, чем разница между удачным и неудачным индикатором.
Что меняется на недельных барах
Логичный ответ на избыток сигналов состоит в переходе на старший масштаб. Проверим и его.
На недельных свечах индикатор разворачивается 3,8-4,2 раза в год вместо 21-23. Поток сигналов сокращается почти в шесть раз, вместе с ним падают и комиссионные издержки.
| Инструмент | Сигналов в год | Система на неделях | Просадка | Система на днях | Простое удержание |
|---|---|---|---|---|---|
| Сбербанк | 3,8 | ×2,04 | −38,1% | ×2,95 | ×1,47 |
| Газпром | 4,0 | ×2,05 | −54,7% | ×1,89 | ×0,58 |
| Лукойл | 4,2 | ×0,42 | −69,6% | ×0,40 | ×0,99 |
| Роснефть | 4,0 | ×1,07 | −61,3% | ×1,99 | ×0,75 |
| Индекс Мосбиржи | 3,8 | ×1,17 | −47,8% | ×2,23 | ×0,88 |
Ожидание не подтвердилось. Меньше сделок не означает лучше результат, на трёх инструментах из пяти недельная версия проиграла дневной, причём у Роснефти почти вдвое.
Зато просадка у Сбербанка сократилась с 43,9 до 38,1%, а число решений упало до четырёх в год. Для человека, который не может смотреть на график ежедневно, это осмысленный размен, но продавать его как улучшение нечестно.
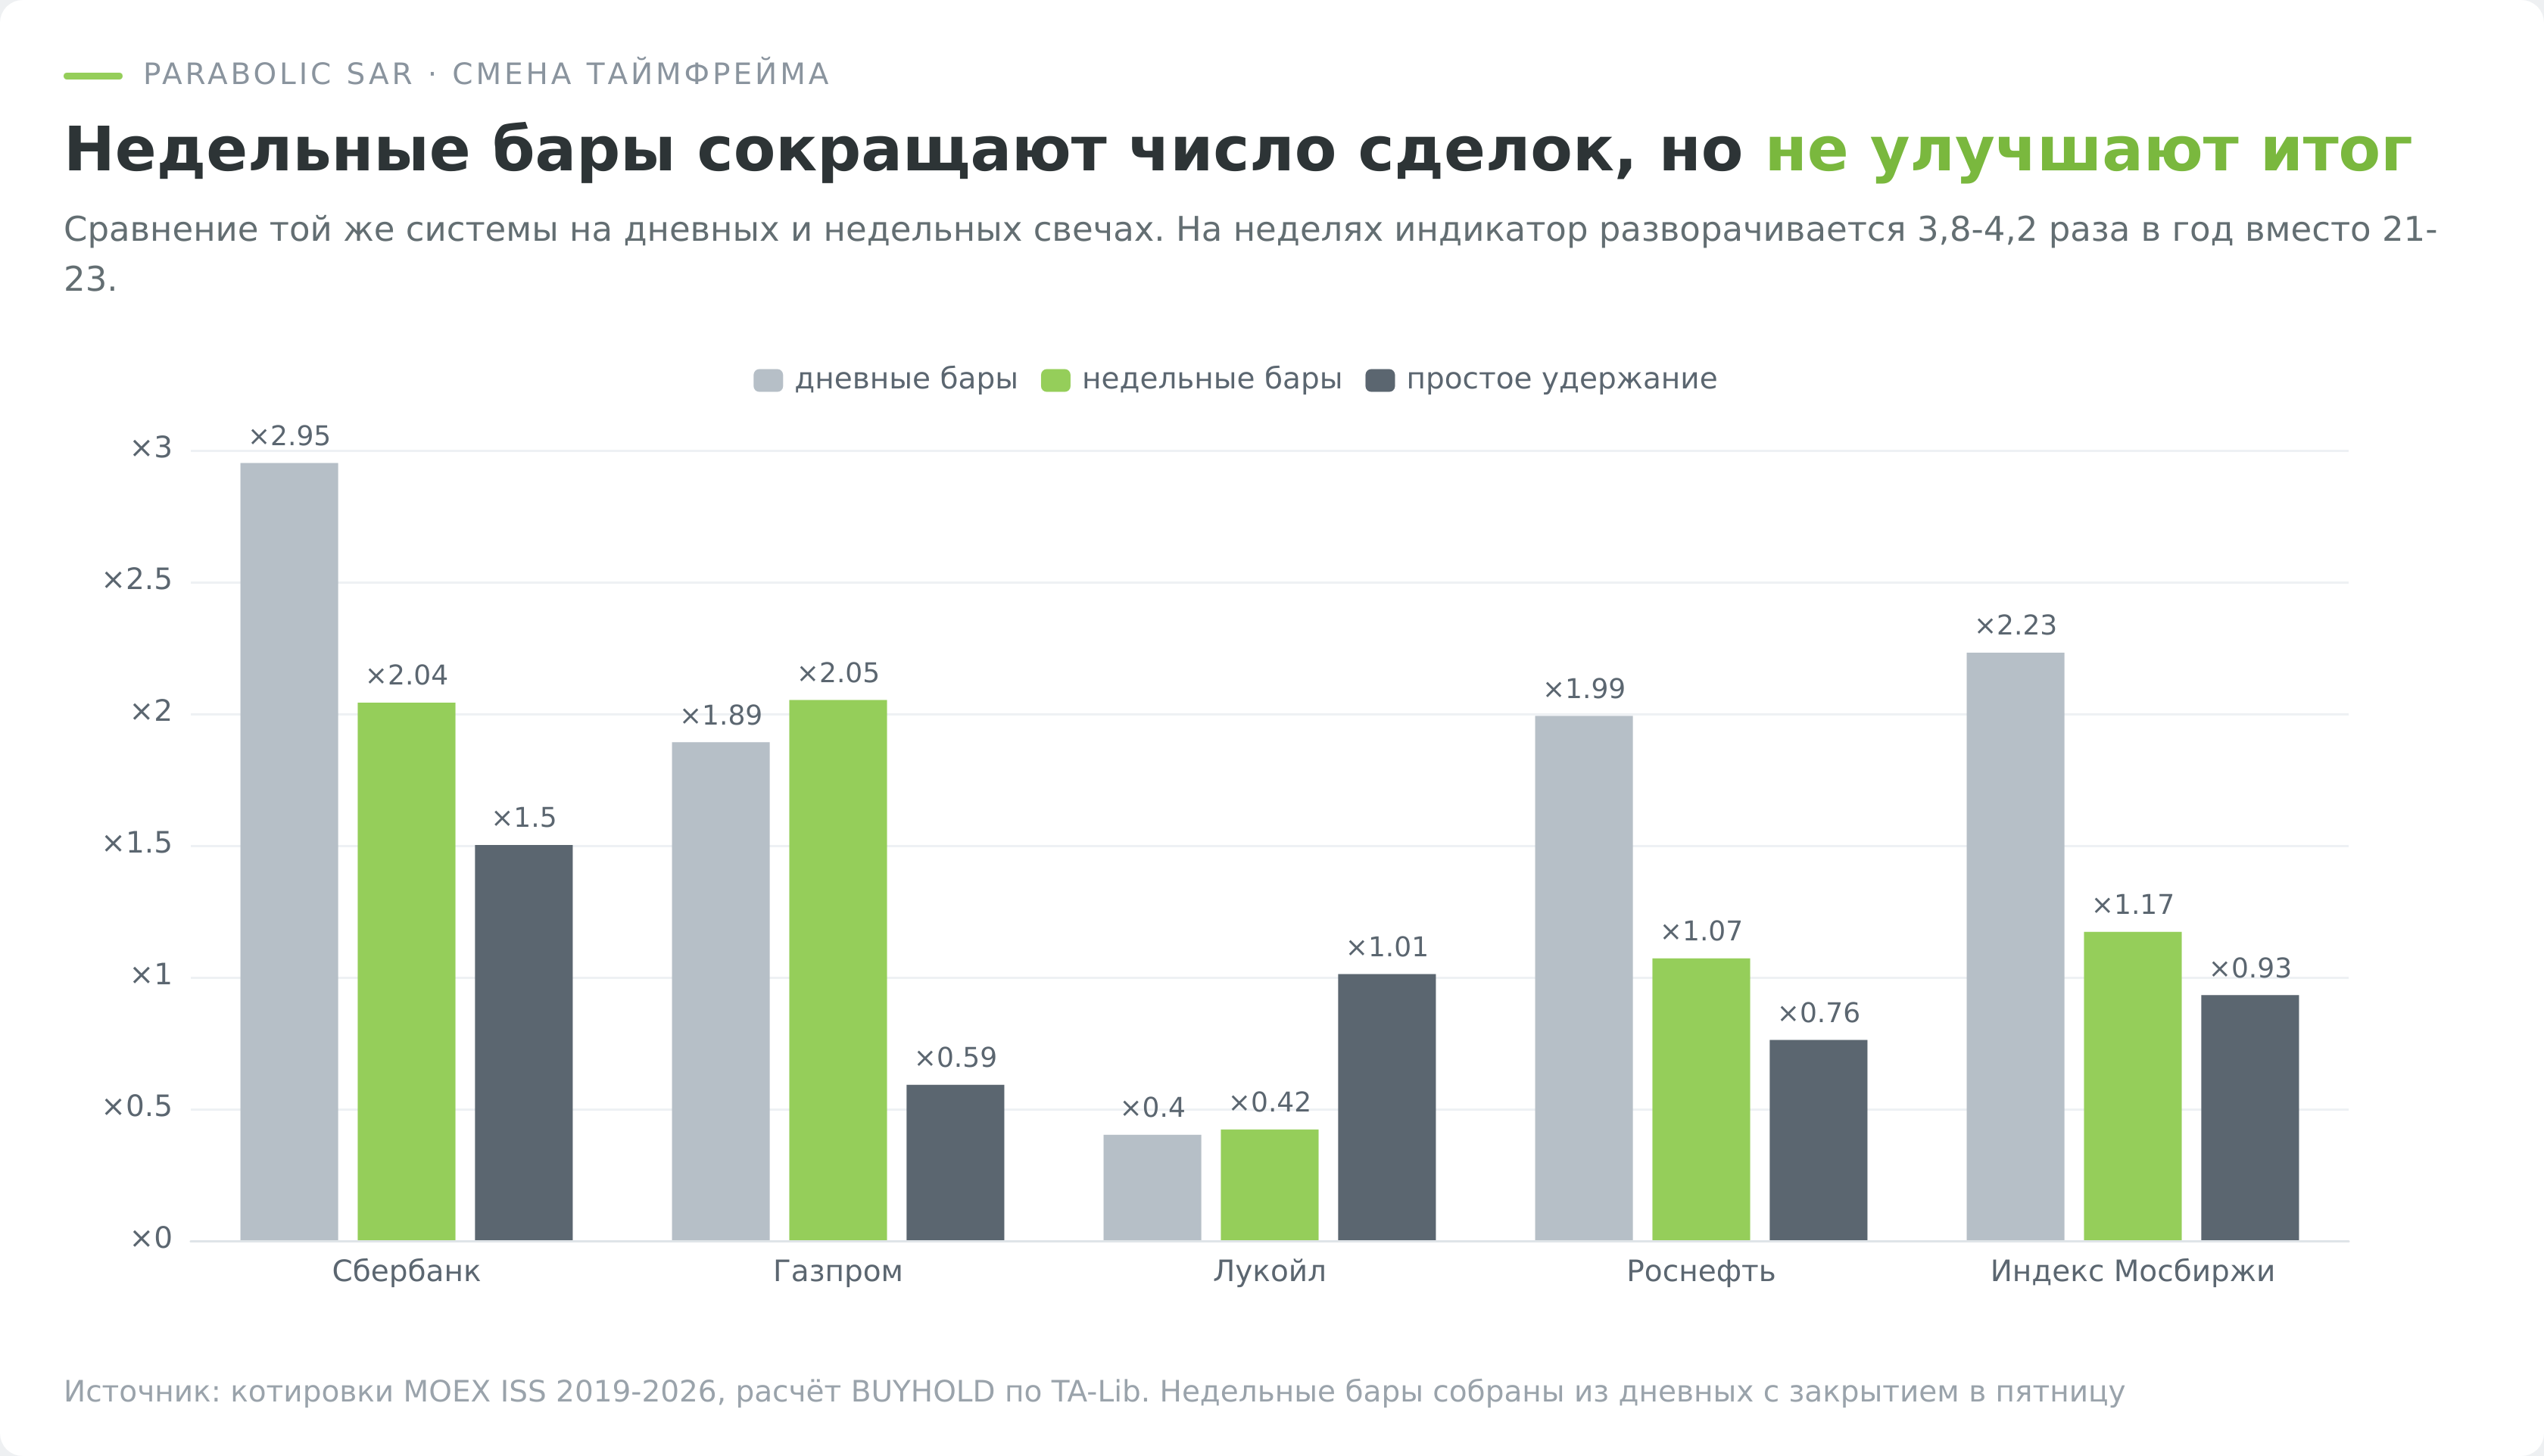
Отдельно отмечу Лукойл. Он проиграл в обеих версиях и на обоих масштабах, ×0,40 на днях и ×0,42 на неделях при удержании около единицы. Бумага семь лет ходила в широком боковике с резкими выбросами, а это худшая среда для инструмента, который переворачивается на каждом новом экстремуме.
Почему вход по следующему открытию ничего не портит
Методическая деталь, без которой все числа выше не стоили бы ничего.
Сигнал появляется по закрытию бара, а сделка совершается по открытию следующего. Между этими двумя ценами лежит ночной разрыв, и если бы он систематически играл против трейдера, реальный результат оказался бы хуже расчётного.
На этих данных разрыв нейтрален. Медианное расхождение между закрытием сигнального бара и ценой входа составляет от 0,00 до 0,04%, а против трейдера оно оказывалось в 46,3-57,8% случаев, то есть примерно в половине. Систематической потери на входе нет.
Из этого следует и обратное. Попытка входить «пораньше», внутри сигнального бара, ничего не даст, потому что цена входа в среднем та же, зато появится риск взять сигнал, который к закрытию отменится.
Проверка на биткоине, где тренд был сильнейшим
Если инструмент живёт трендами, логично проверить его там, где тренд последних лет был самым мощным. Я взял дневные свечи BTCUSDT с биржи Binance за тот же период и прогнал ту же систему с теми же правилами.
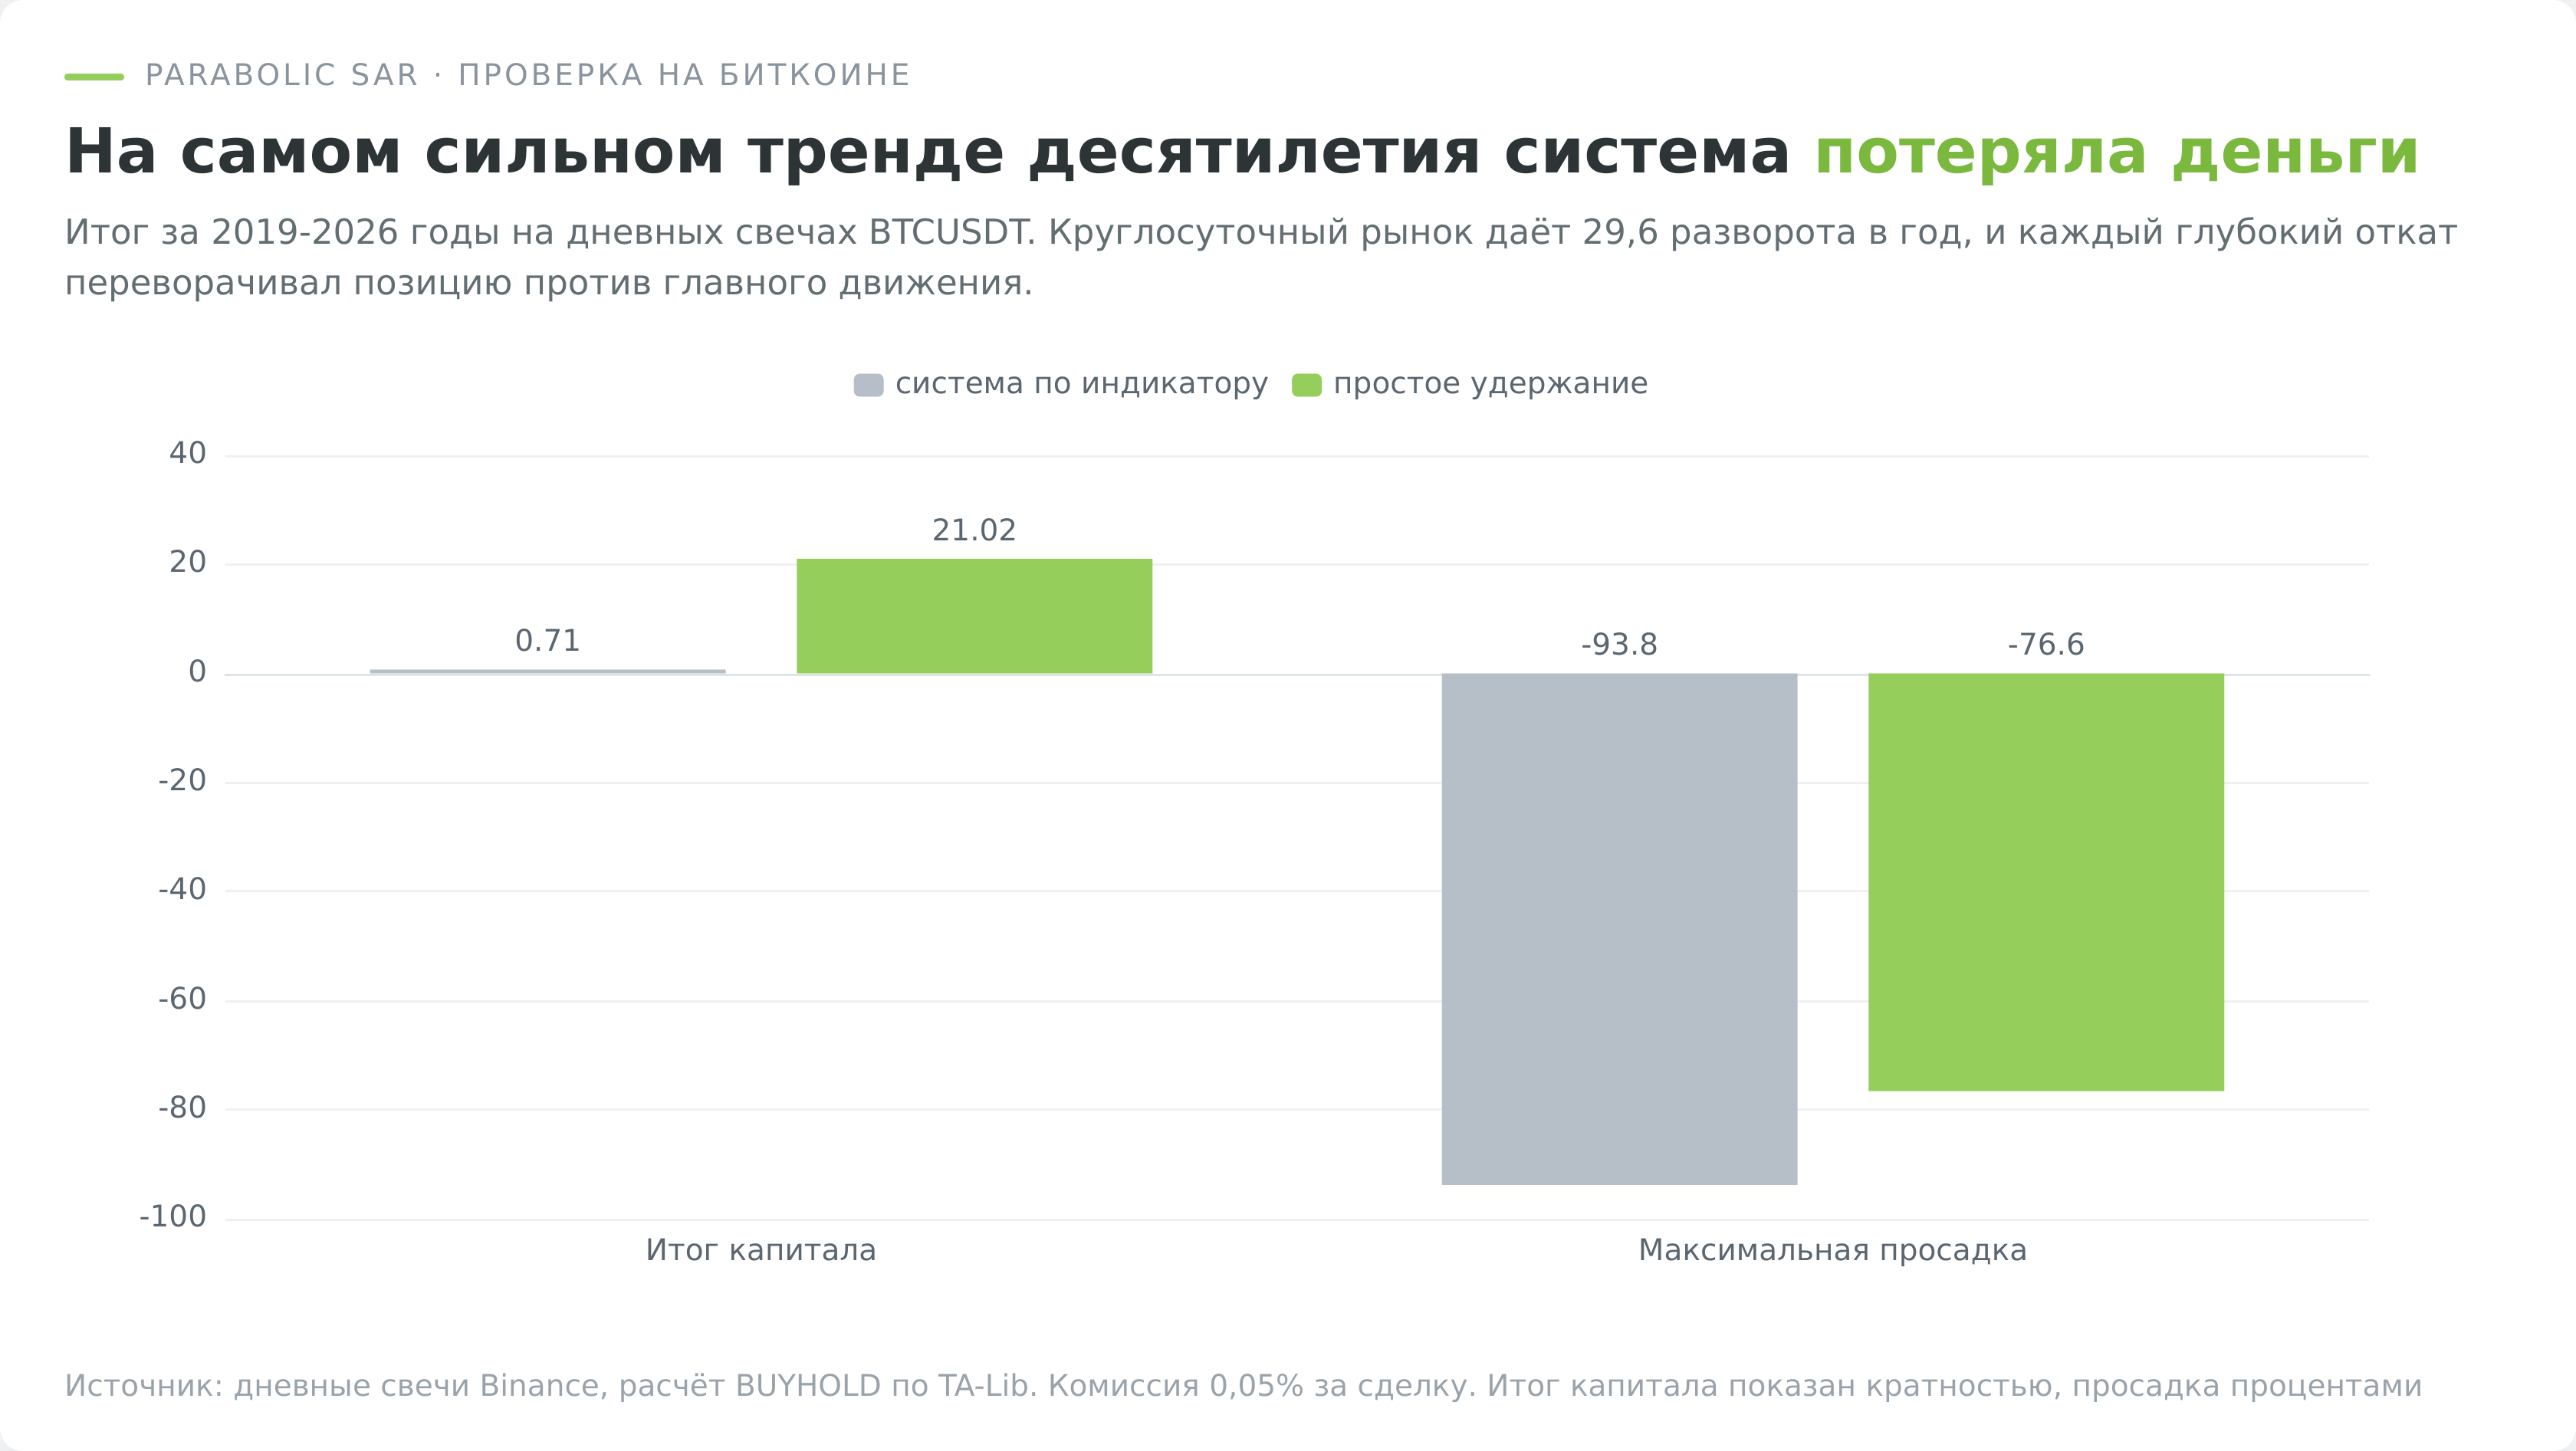
Результат оказался обратным ожиданию. Система заработала ×0,71, то есть потеряла 29% капитала. Простое удержание биткоина за это время дало ×21,02.
| Показатель | Система по параболику | Простое удержание |
|---|---|---|
| Итог за 2019-2026 годы | ×0,71 | ×21,02 |
| Максимальная просадка | −93,8% | −76,6% |
| Сигналов в год | 29,6 | одна покупка |
| Доля прибыльных сделок | 38,5% | — |
Разрыв в тридцать раз требует объяснения, и оно простое. Круглосуточный рынок без выходных даёт больше обновлений экстремумов, отсюда 29,6 разворота в год вместо 22 на акциях. Каждый глубокий откат бычьего рынка переворачивал систему в шорт против главного движения десятилетия.
Просадка в 93,8% при этом хуже, чем у самого биткоина. Инструмент, который продают как способ снизить риск, на этом активе риск увеличил.
Отсюда вывод, который стоит держать рядом с любой таблицей бэктеста. Трендследящая система выигрывает не на сильном тренде, а на тренде без глубоких откатов. Биткоин рос почти вертикально, но откатывался на 30% по дороге, и этого хватило, чтобы механика разворотов съела весь рост.
Что делать, если сигналов слишком много
Соберу практический ответ из уже проверенных чисел, потому что именно избыток сигналов губит эту систему чаще всего.
Уменьшить шаг вдвое. Настройка 0,01 сокращает поток разворотов на 34-41% и на трёх бумагах из пяти даёт долю отработки выше стандартной. Это единственная правка параметров, которая на наших данных не ухудшила результат.
Отказаться от коротких позиций. Сигналы на продажу отработали в 45,9-50,6% случаев на растущем рынке. Отсекая их, вы теряете половину сделок и почти ничего из результата, а заодно снимаете плату за перенос шорта и необходимость проходить тестирование неквалифицированного инвестора.
Перейти на недельные бары, если считаете издержки. Четыре сигнала в год вместо двадцати двух, просадка Сбербанка сокращается с 43,9 до 38,1%. Но итог на трёх инструментах из пяти хуже дневного, так что это размен спокойствия на доходность, а не бесплатное улучшение.
Проверить тариф до всего остального. При 0,3% за сделку система на индексе Мосбиржи даёт ×0,98 против ×2,62 без комиссии. Никакая настройка индикатора этого не компенсирует.
Чего делать не стоит, так это увеличивать шаг ради ранних сигналов. Настройка 0,04 даёт 235-255 разворотов вместо 162-174 и ни одного процентного пункта прибавки к качеству.
Точки как трейлинг-стоп
Есть второй способ применения, который ближе к исходному замыслу автора и при этом не требует всегда сидеть в рынке. Вы входите по своей системе, а точки используете только для выхода.
Чтобы сравнить его с альтернативами честно, я взял одни и те же входы, все сигналы на покупку по индикатору, и развёл только правило выхода. Первый вариант закрывает позицию при развороте точек, второй по фиксированному стопу в 3% от входа, третий по стопу на расстоянии двух ATR. Горизонт ограничен сорока торговыми днями.
| Инструмент | Выход | Средний результат сделки | Доля прибыльных | Медиана удержания |
|---|---|---|---|---|
| Сбербанк | по развороту SAR | +1,50% | 51,8% | 12 дней |
| фиксированный стоп 3% | +1,70% | 41,2% | 20 дней | |
| стоп два ATR | +1,34% | 45,9% | 38 дней | |
| Газпром | по развороту SAR | +0,82% | 38,4% | 11 дней |
| фиксированный стоп 3% | +1,67% | 24,4% | 9 дней | |
| стоп два ATR | +1,43% | 30,2% | 21 день | |
| Лукойл | по развороту SAR | −0,05% | 37,5% | 11 дней |
| фиксированный стоп 3% | +0,50% | 27,3% | 7 дней | |
| стоп два ATR | +0,68% | 37,5% | 18 дней | |
| Роснефть | по развороту SAR | +1,00% | 42,2% | 11 дней |
| фиксированный стоп 3% | −0,13% | 22,9% | 8 дней | |
| стоп два ATR | +0,79% | 36,1% | 19 дней | |
| Индекс Мосбиржи | по развороту SAR | +0,79% | 51,2% | 11 дней |
| фиксированный стоп 3% | +1,48% | 43,9% | 26 дней | |
| стоп два ATR | +1,35% | 46,3% | 32 дня |
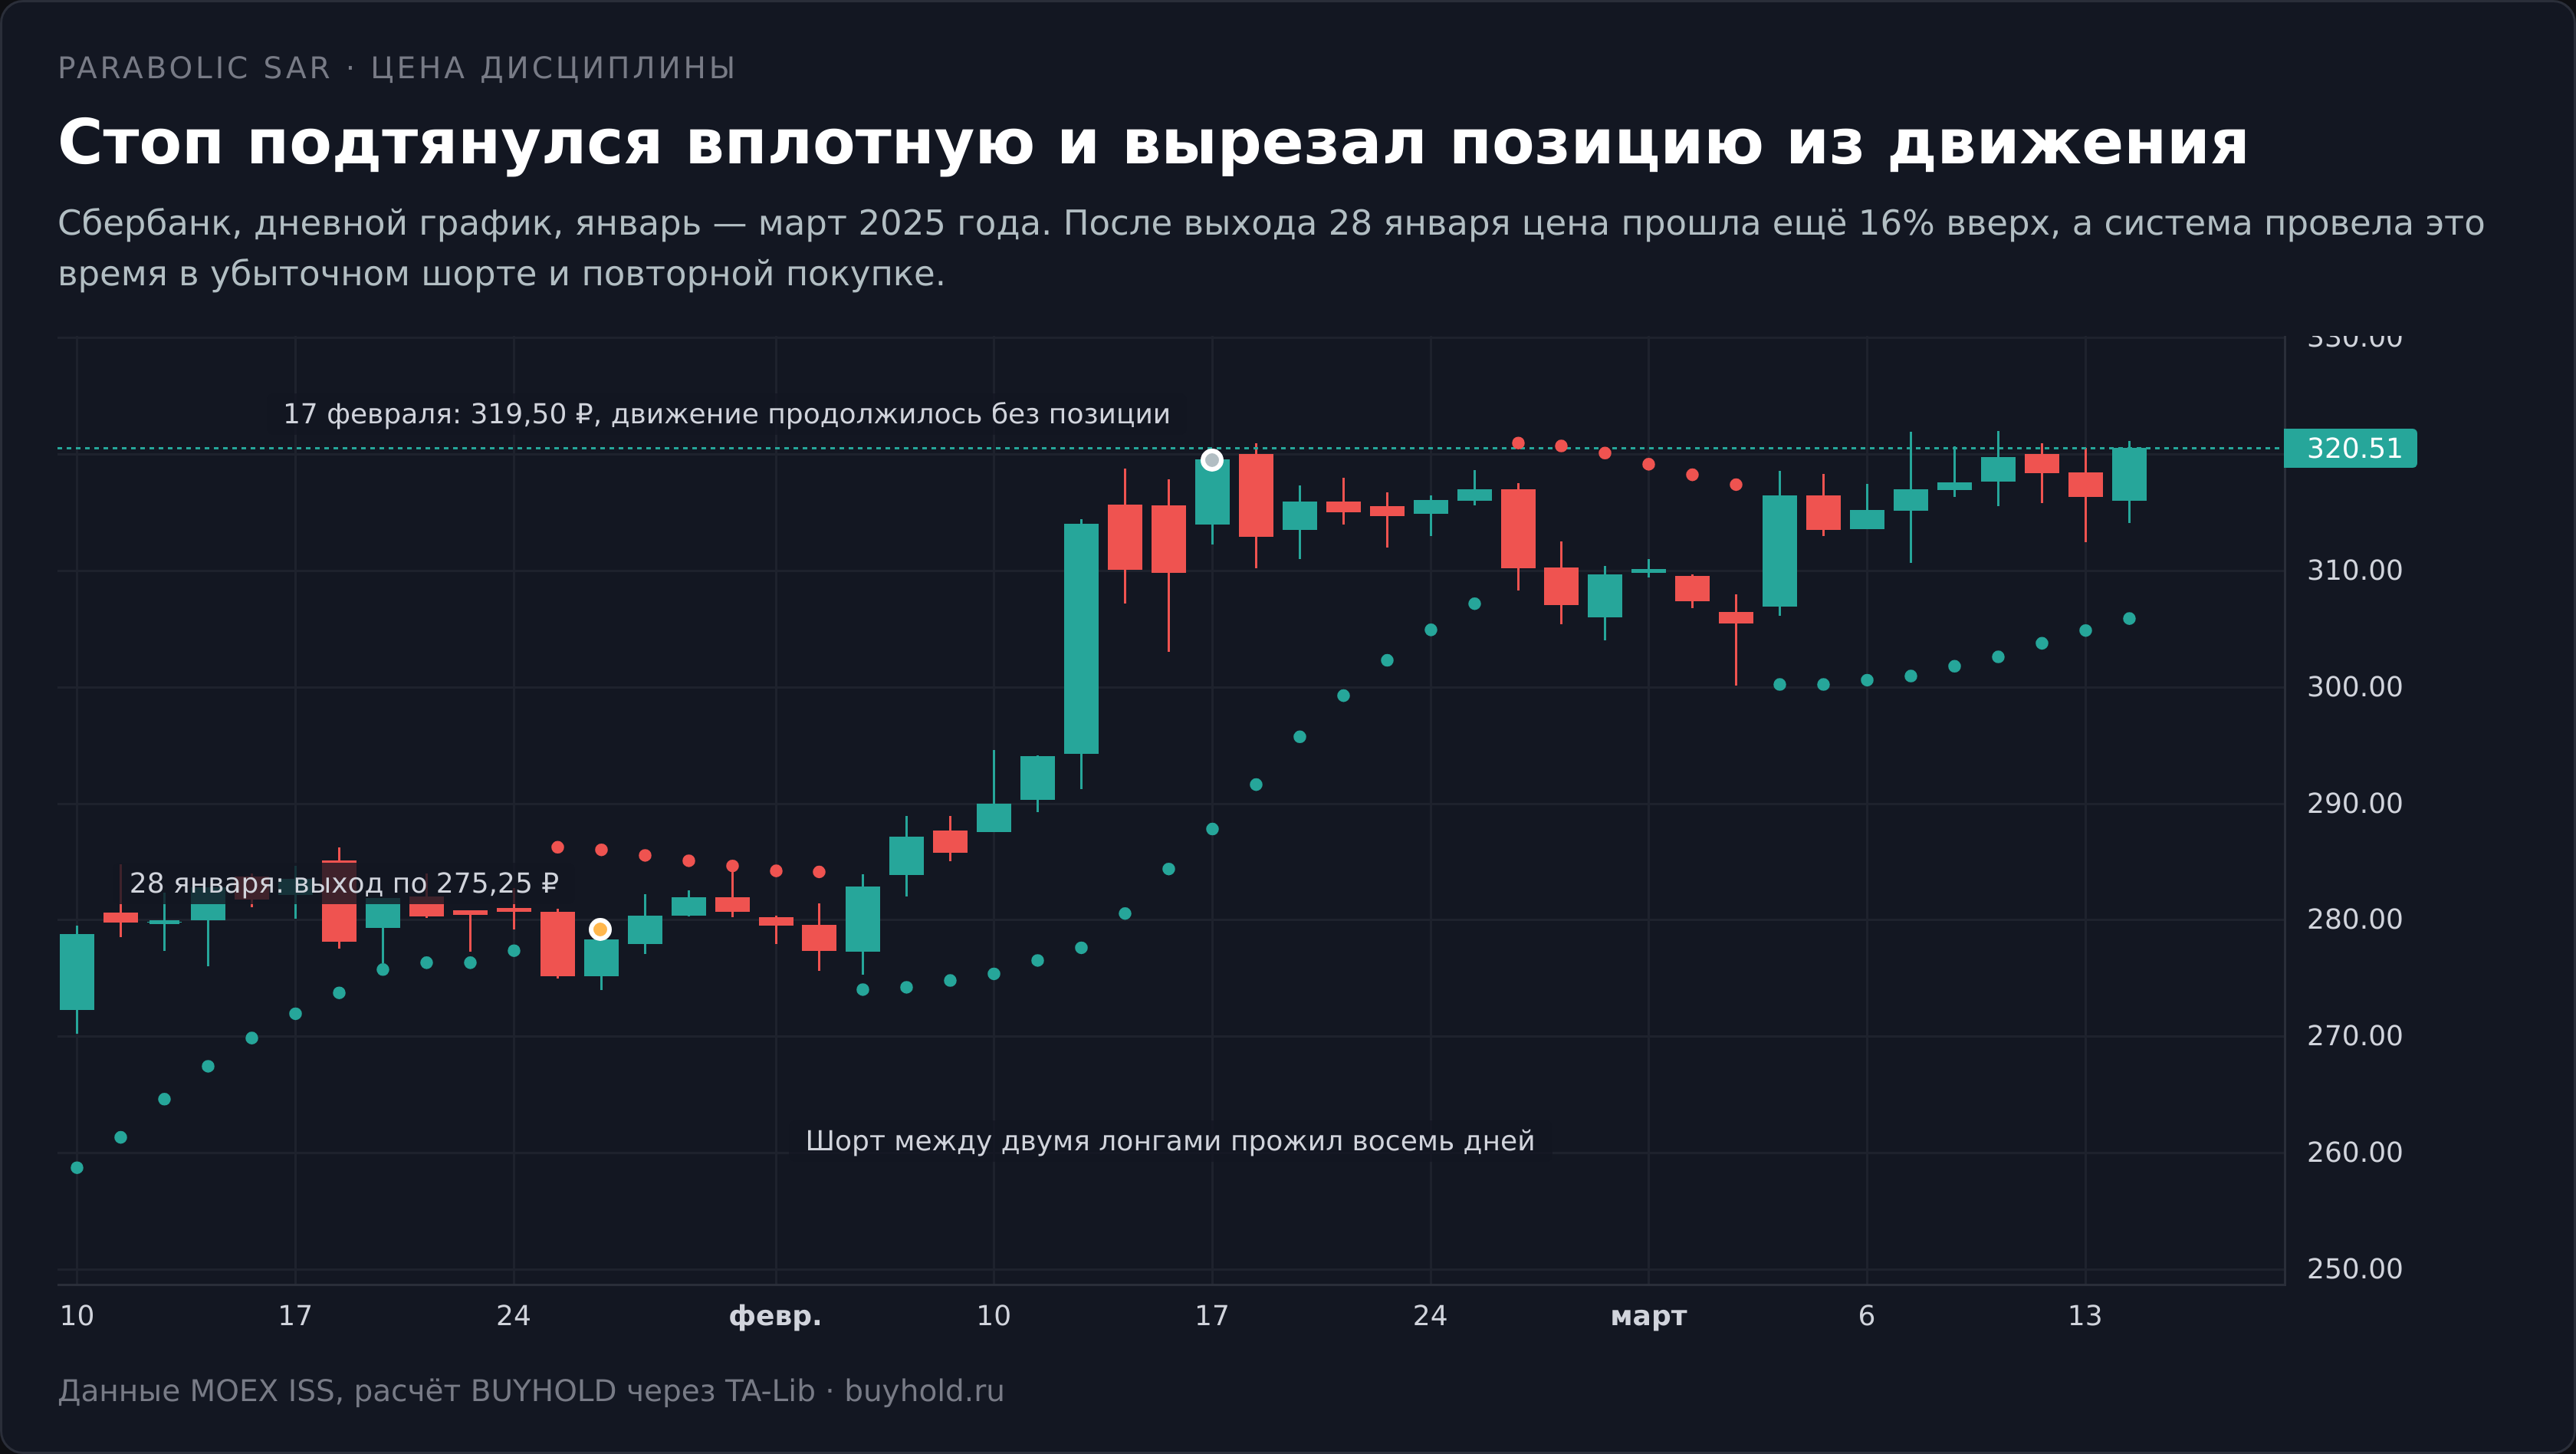
Разница между способами укладывается в одну фразу. Выход по SAR чаще приводит сделку к плюсу и почти всегда меньше, чем два других.
Доля прибыльных сделок у него выше на четырёх инструментах из пяти, местами вдвое, как у Роснефти. Средний результат при этом ниже, потому что точки подтягиваются к цене и вырезают позицию из движения до того, как оно закончилось. Медиана удержания говорит о том же, 11-12 дней против 18-38 у стопа по ATR.
Ещё одно наблюдение стоит отдельного упоминания. Выход по развороту точек срабатывает в 98,8% случаев, то есть до конца сорокадневного горизонта позиция не доживает почти никогда. Это не защитный стоп, который висит на всякий случай, а полноценное правило выхода, которое действительно управляет сделкой.
Кому что подходит, зависит от задачи. Тому, кто хочет закрывать неделю в плюс и не терпит просадок в открытой позиции, ближе SAR. Тому, кто ловит редкие большие движения, ближе стоп по ATR, и разбор такой связки лежит в статье про индикатор волатильности.
Торговые сценарии и что с ними стало на реальных данных
Ниже три схемы применения, которые переживают проверку, и одна, которая не переживает.
Сценарий 1. Точки как стоп к чужому входу
Самый рабочий вариант из всех. Решение о входе принимает ваша система, будь то пробой уровня, отчёт эмитента или фундаментальная идея, а Parabolic SAR отвечает только за сопровождение позиции.
Преимущество в том, что вы не наследуете слабость сигнала. Проверка выше показала, что предсказательная сила разворота близка к нулю, но как правило выхода инструмент работает достойно, доля прибыльных сделок 37-52% при медиане удержания около 11 дней.
Ограничение тоже понятно. Стоп подтягивается быстро и режет длинные движения. Если ваш тезис рассчитан на квартал, точки закроют позицию через две недели.
Сценарий 2. Разворот с фильтром по старшему таймфрейму
Классическая надстройка. Сигнал берётся только в сторону движения на старшем масштабе, встречные развороты игнорируются.
Данные объясняют, почему это помогает. Сигналы на продажу за 2019-2026 годы отработали в 45,9-50,6% случаев на рынке, который в целом рос. Отсечь их фильтром означает выбросить половину потока сигналов, и именно ту половину, которая проигрывала.
Простейшая версия фильтра выглядит так. Покупки берутся, только пока цена выше двухсотдневной средней, продажи не берутся вовсе.
Сценарий 3. Пирамида по тренду
Идея в том, чтобы наращивать позицию, пока точки остаются с одной стороны, и выходить целиком при развороте.
Здесь важен трезвый расчёт. Медиана жизни позиции 10-11 дней, а самая долгая за семь лет составила 61 день у индекса. Строить пирамиду имеет смысл там, где движение уже доказало живучесть, то есть после десятого дня, а не на второй точке.
Сценарий, который проверку не прошёл
В обзорах часто советуют торговать по точкам во флэте, переключившись на младший таймфрейм. Логика такая, что внутри боковика есть свои маленькие тренды, и SAR их поймает.
Проверить это на дневных барах напрямую нельзя, но косвенный ответ данные дают. Во флэте, где ADX ниже 20, сигналы отработали в 43,1-61,5% случаев, а медиана позиции сжимается до нескольких дней. На младшем таймфрейме число сделок вырастет кратно, а комиссия останется прежней, и уже посчитанные 0,1% за разворот съедят результат раньше, чем он появится.
Четыре способа вести стоп и когда какой уместен
Чтобы место инструмента стало понятным, полезно поставить его рядом с альтернативами. Все четыре способа решают одну задачу, но по-разному отвечают на вопрос, что считать доказательством ошибки.
| Способ | Что считает ошибкой | Сильная сторона | Слабая сторона |
|---|---|---|---|
| Точки параболика | Цена прошла расстояние до расчётного уровня | Закрывает 98,8% позиций сама, доля прибыльных сделок 37-52% | Режет крупные движения, медиана удержания 11 дней |
| Фиксированный процент | Цена ушла на заданную величину от входа | Понятен и одинаков для всех сделок | Игнорирует характер бумаги, выбивает 52-76% позиций |
| Стоп по ATR | Цена ушла дальше обычного дневного размаха | Подстраивается под волатильность, удерживает позицию 18-38 дней | Шире остальных, значит и убыток на сделке крупнее |
| Под структурой цены | Пробит последний значимый минимум | Совпадает с логикой рынка, а не с формулой | Требует решения человека, у двух трейдеров минимумы разные |
Выбор зависит от того, что вы ловите. Для коротких движений в пределах пары недель точки удобнее всего, они дают дисциплину и высокую долю положительных сделок. Для движений на месяцы стоп по волатильности честнее, потому что оставляет позиции место дышать.
Есть и комбинация, которую стоит проверить самостоятельно. Первую половину сделки вести по широкому стопу, а после прохождения цели переключаться на точки, чтобы забрать остаток движения. Данные для такой проверки открыты, а инструменты описаны в разделе про повторение расчёта.
Общее правило одно и оно не про индикаторы. Способ ведения стопа должен соответствовать горизонту идеи. Стоп, который выбивает позицию за 11 дней, бессмысленен для тезиса, рассчитанного на квартал, каким бы аккуратным ни был расчёт уровня.
Две сделки, которые объясняют инструмент лучше статистики
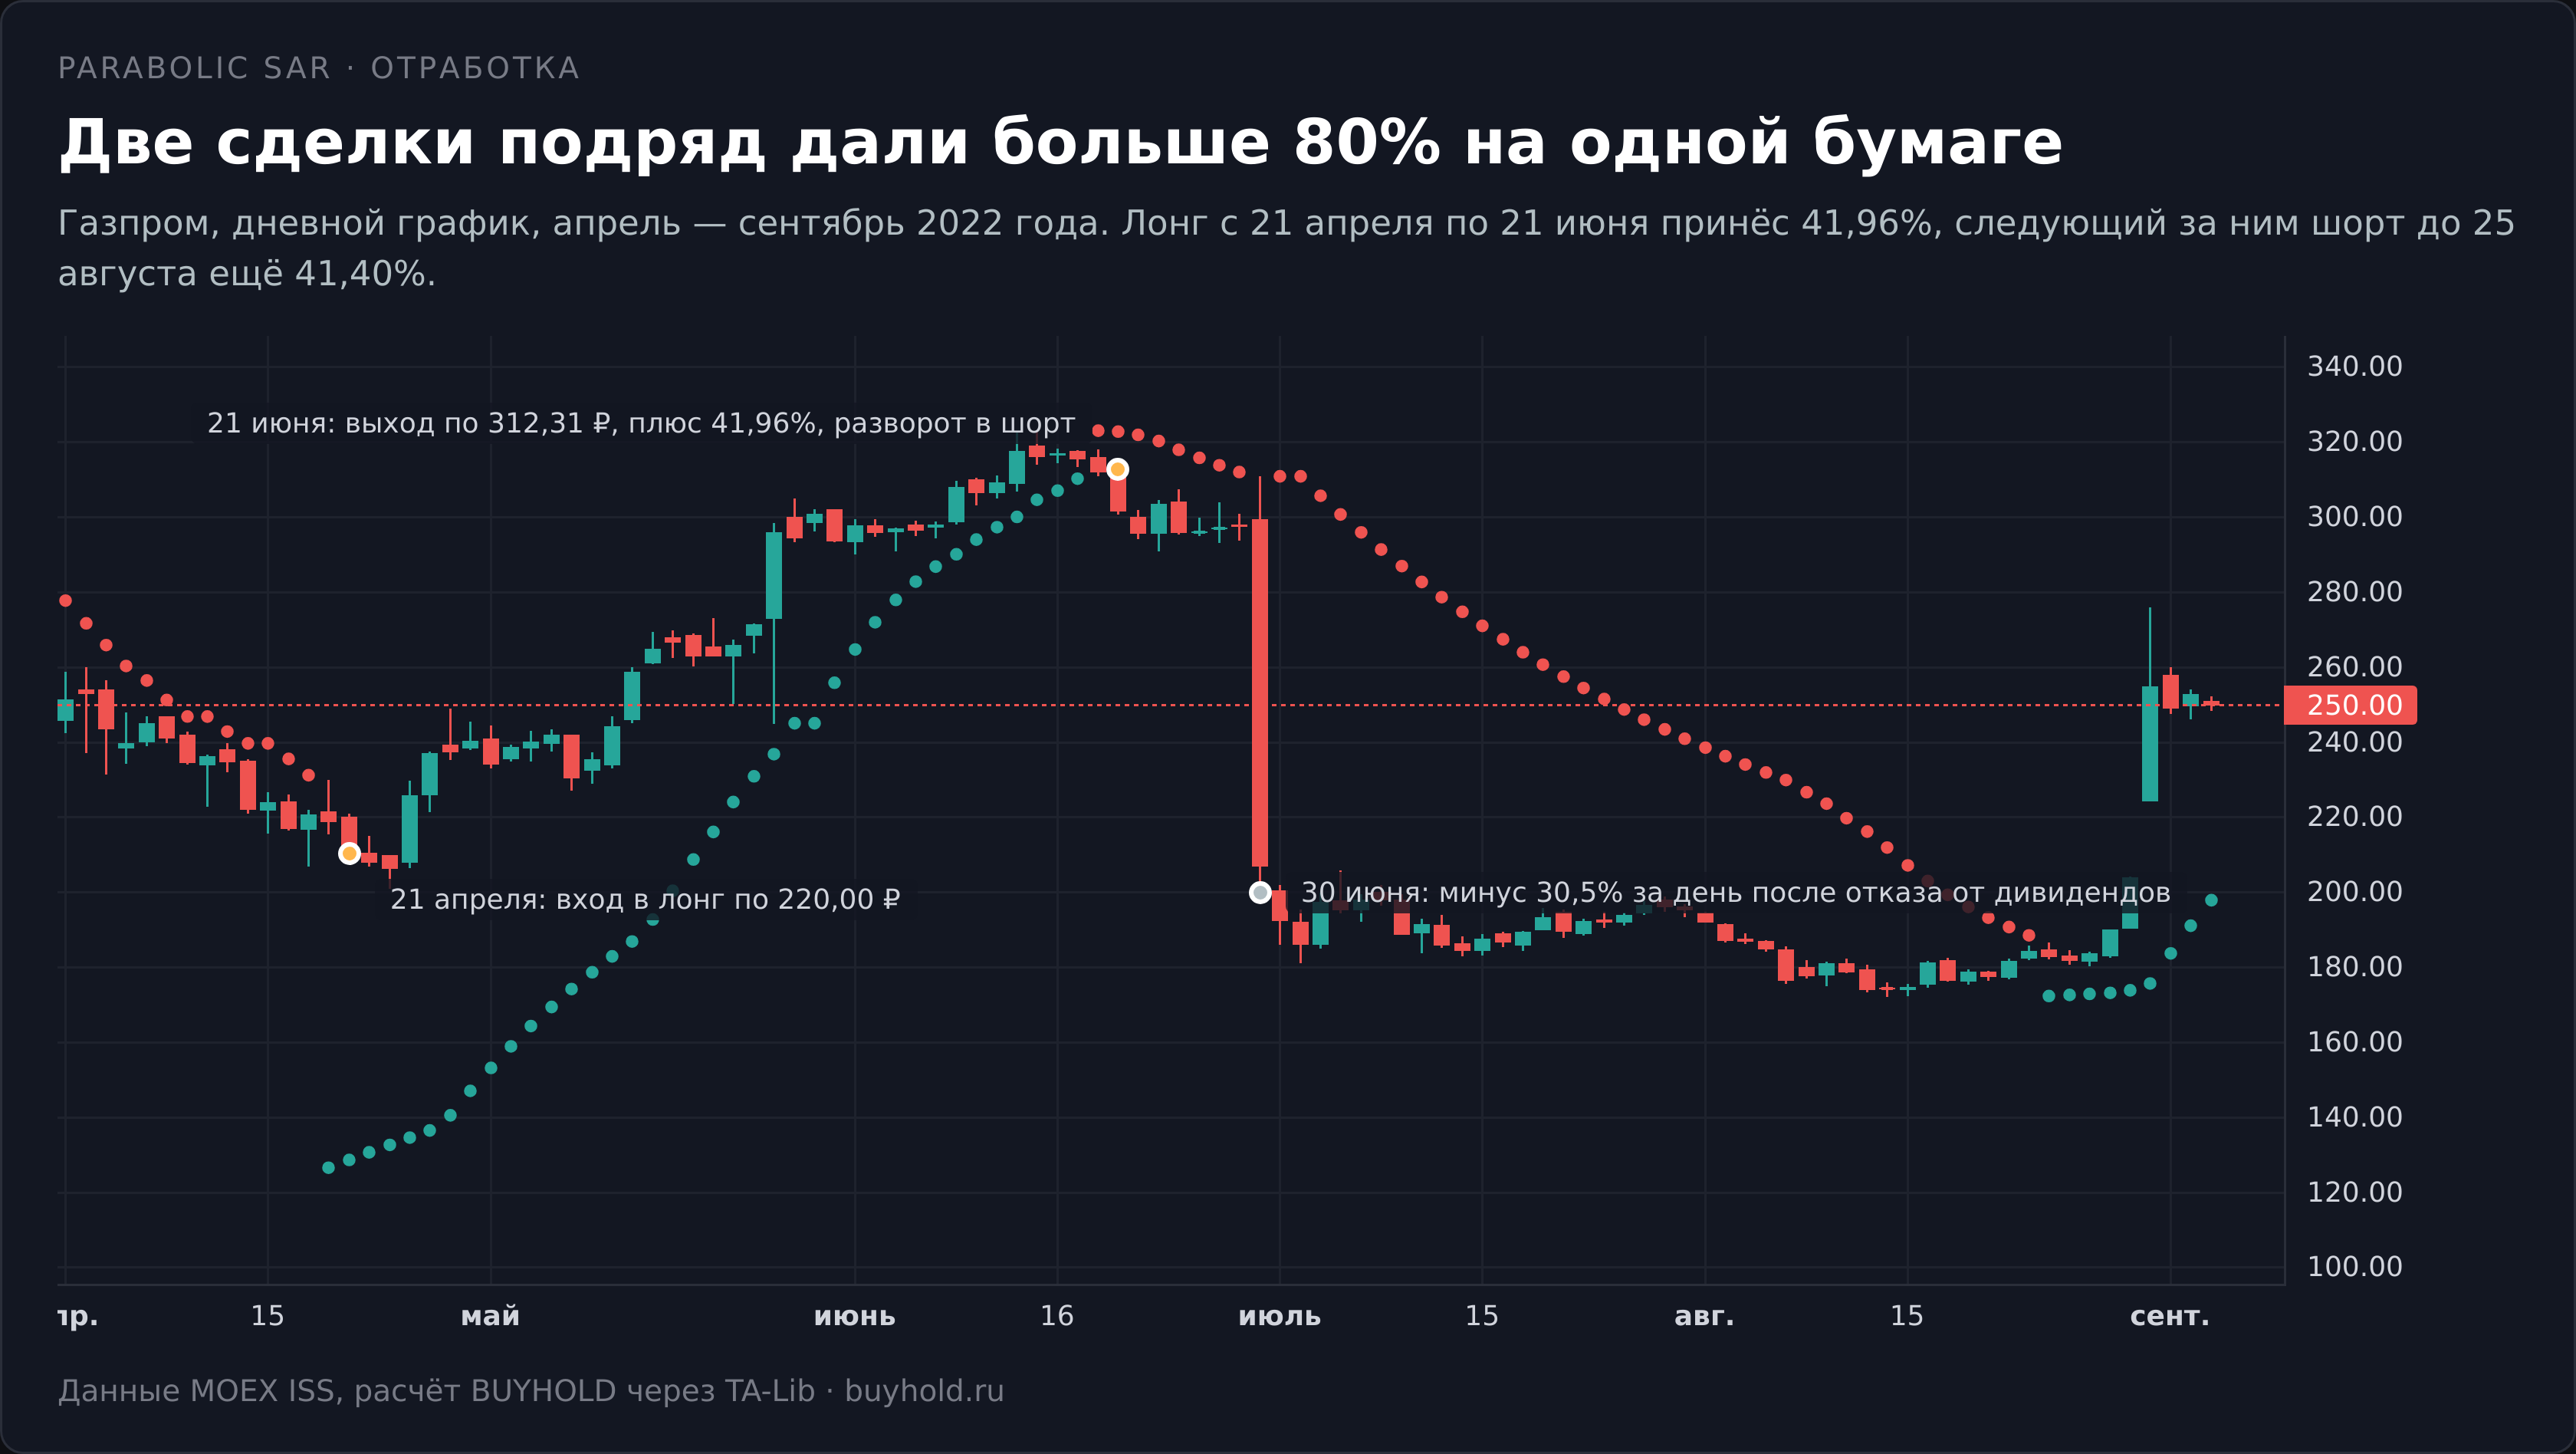
Отработка. Газпром, апрель-август 2022 года
21 апреля 2022 года точки перешли под цену, система купила по открытию 220,00 ₽. Позиция прожила 39 торговых дней, максимум внутри неё дошёл до 322,99 ₽.
20 июня индикатор развернулся, и на следующее утро лонг закрылся по 312,31 ₽ с результатом плюс 41,96%. Тем же движением открылся шорт по той же цене.
Дальше произошло то, ради чего трендследящие системы вообще существуют. 30 июня собрание акционеров не утвердило дивиденды за 2021 год, и бумага упала на 30,5% за один день, с 297,65 до 207,00 ₽ по закрытию. Шорт держался до 25 августа и принёс ещё 41,40%.
Две сделки подряд дали больше 80% в сумме. Именно они, а не остальные полторы сотни сделок, сделали Газпрому итоговый результат системы.
Важно понимать, чего здесь не было. Индикатор не предсказал отмену дивидендов и не мог этого сделать. Он реагировал на то, что цена перестала обновлять максимум, и оказался в шорте до события по чисто механической причине. Повезло, а не предугадано.
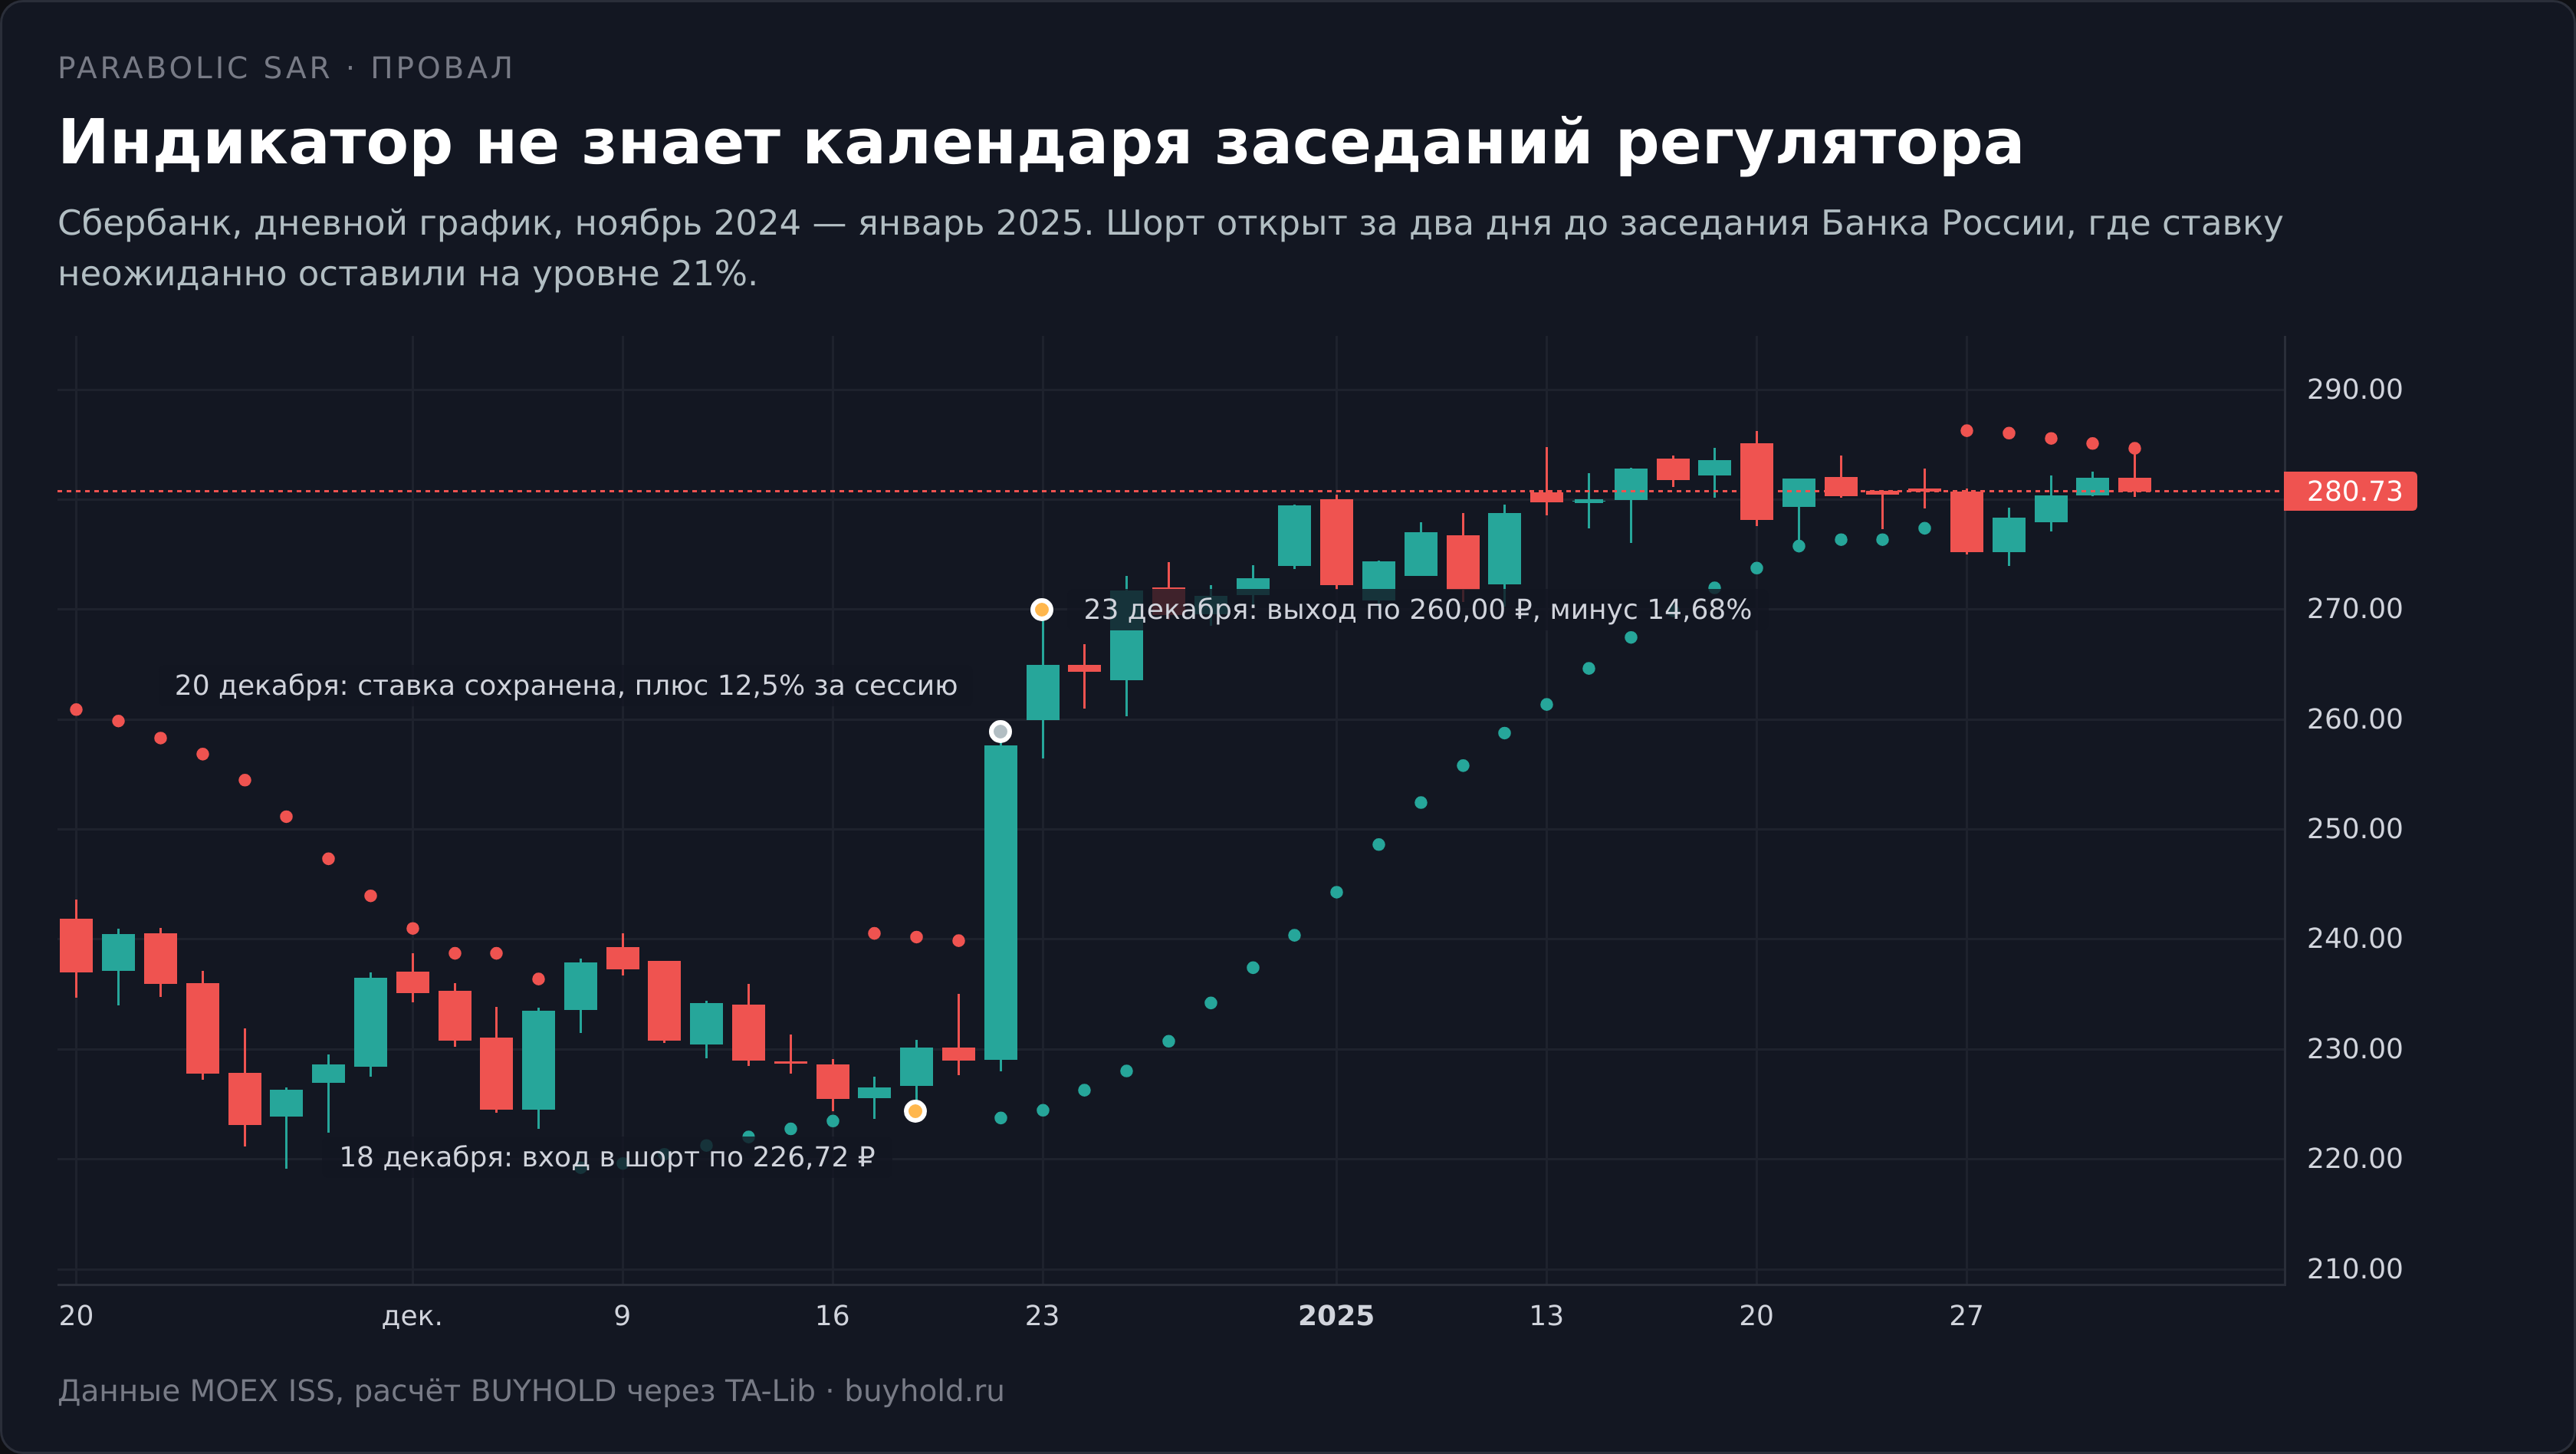
Провал. Сбербанк, декабрь 2024 года
Обратный пример из той же серии и той же механики.
9 декабря 2024 года система купила Сбербанк по 239,29 ₽ и вышла 18 декабря по 226,72 ₽ с убытком 5,25%. Тем же сигналом открылся шорт по 226,72 ₽.
20 декабря Банк России сохранил ключевую ставку на уровне 21%, хотя 23 из 30 участников консенсус-прогноза РБК ждали повышения до 23%. Акции Сбербанка выросли на 12,5% за одну сессию, с 229,00 до 257,60 ₽ по закрытию.
Точки перевернулись в тот же день, но выход состоялся только по открытию следующей торговой сессии, 23 декабря, по 260,00 ₽. Шорт закрылся с убытком 14,68% за четыре торговых дня.
Три сделки подряд, две из них убыточные, суммарная потеря около 20% на позицию. Причина не в настройках и не в качестве индикатора. Инструмент считает максимумы и минимумы, он не знает про календарь заседаний совета директоров Банка России и не умеет закладывать ожидания рынка в свои точки.
Отсюда практическое правило, которого нет ни в одном учебнике по индикатору. Перед заседанием регулятора, публикацией отчётности или экспирацией механическая система работает вслепую, и размер позиции в такие дни стоит уменьшать независимо от того, что показывают точки.
С чем сочетать и что при этом ломается
Сам Уайлдер советовал добавлять к инструменту измеритель силы движения, и это разумно по той же причине, по которой он писал про 30% трендового времени.
ADX как фильтр. Логика в том, чтобы брать сигналы только при развитом тренде. Данные показали, что прямолинейная версия фильтра не помогает, при ADX выше 25 отработка не лучше, чем во флэте. Работает другая версия, отсекать не по силе, а по направлению старшего масштаба. Подробный разбор самого измерителя лежит в статье про индикатор ADX.
Скользящая средняя как направление. Простейший фильтр из двух правил. Покупки только выше двухсотдневной средней, продажи не берутся. Он выбрасывает ту половину сигналов, которая по нашим данным отработала в 45,9-50,6% случаев.
ATR для размера позиции. Точки задают уровень выхода, но не говорят, сколько брать. Расстояние до точки в момент входа составляет 3,2-5,1% от цены, и от него считается объём позиции при фиксированном рублёвом риске.
Чего делать не стоит, так это складывать SAR с другим трендовым инструментом. Скользящие средние, Ишимоку и параболик описывают одно и то же явление разными словами, и согласие между ними не добавляет информации, а лишь создаёт ощущение подтверждения.
Где найти индикатор и как повторить расчёт
Инструмент встроен во все распространённые платформы. В QUIK он добавляется через список технических индикаторов, в TradingView ищется по названию Parabolic SAR в разделе теханализа, в мобильных приложениях российских брокеров лежит в наборе индикаторов полноэкранного графика.
На нашем сайте параболик доступен без регистрации и установки терминала. В живом графике он включается кнопкой «Индикаторы» и накладывается прямо на цену вместе со скользящими средними, полосами Боллинджера, VWAP и Ишимоку. Осцилляторы вроде RSI и MACD там выводятся отдельно, в нижнюю панель.
Проверить сигналы без денег удобнее в торговом симуляторе, а результаты собственных сделок стоит вести в журнале сделок. Без записи вы через два месяца не вспомните, сколько раз пропустили сигнал после серии из трёх отменённых.
Повторить расчёты этой статьи можно самостоятельно. Порядок такой.
- Дневные свечи берутся из открытого API Мосбиржи, ключ и регистрация не нужны.
- Индикатор считается функцией SAR из библиотеки TA-Lib с параметрами 0,02 и 0,20.
- Сигналом считается смена стороны точек относительно цены.
- Вход берётся по открытию следующего бара, а не по цене сигнального дня.
Весь код и выгруженные котировки сохранены при подготовке материала.
Частые ошибки при работе с параболиком
- Считать разворот точек прогнозом. Точка перескакивает после того, как цена прошла расстояние до стопа. Это констатация случившегося, а не предсказание. Проверка на 845 сигналах индикатора показала преимущество над случайным входом в пределах 3,3 процентного пункта при статистической незначимости.
- Крутить шаг в сторону увеличения. Желание «получать сигналы раньше» приводит к 240 разворотам вместо 100 и к потере около 13% депозита на одних комиссиях за семь лет.
- Держать позицию против точек. Система теряет смысл, если из неё выборочно выкидывать невыгодные сигналы. Либо вы следуете правилу, либо у вас нет правила.
- Игнорировать стоимость шорта. Половина сигналов индикатора направлена вниз. Короткая позиция требует маржинального счёта, ежедневной платы за перенос и прохождения тестирования для неквалифицированного инвестора, а в феврале 2022 года короткие продажи были запрещены предписанием регулятора.
- Тестировать на одном инструменте. На Лукойле система за семь лет потеряла 60% капитала, на Сбербанке заработала почти втрое. Один тикер ничего не доказывает.
Кому и для чего инструмент подходит
Инвестору с горизонтом в годы параболик не нужен. Медиана удержания позиции 10-11 дней означает, что за год система заставит его совершить около 22 сделок и заплатить комиссию 22 раза, а долгосрочная идея всё равно будет закрыта на первом же откате.
Активному трейдеру инструмент даёт готовое правило выхода, и это его сильная сторона. Не сигнал на вход, а именно ответ на вопрос, где закрывать позицию, которая уже открыта по другой причине.
Тому, кто торгует российские акции с плечом или планирует шортить, стоит трезво оценить издержки. Каждый разворот стоит около 0,1% капитала на комиссиях, ежедневная плата за перенос короткой позиции добавляется сверху, и на дистанции эти расходы съедают преимущество раньше, чем оно накопится. Ставку с плечом на российском рынке имеет смысл делать через брокера с прозрачным тарифом, например через ТехноИнвест, у которого счёт открывается от 50 долларов и доступен вариант в рублях. Минус у него тот же, что у любой форекс-компании, плата за перенос позиции начисляется ежедневно и на длинной дистанции превращается в основную статью расходов.
Тому, кто хочет применять индикатор к иностранным бумагам, нужен доступ к рынку США. Российские брокеры его для неквалифицированных инвесторов не дают, поэтому такой доступ ищут у зарубежных компаний вроде Just2Trade с порогом от 100 долларов. Учитывайте, что это офшорная юрисдикция без страховки российского типа, а налог с прибыли придётся декларировать самостоятельно.
Плюсы и минусы индикатора
Заключение
Parabolic SAR оказался не тем, чем его описывают. Как предсказатель разворотов он не работает, преимущество отдельного сигнала над случайным входом лежит в пределах трёх процентных пунктов и статистически незначимо на выборке из восьмидесяти наблюдений на инструмент.
Как механизм сопровождения позиции он работает, и работает именно так, как задумывал автор в 1978 году. Точки дают дисциплину выхода, которой у большинства частных трейдеров нет, закрывают почти каждую позицию сами и чаще выводят сделку в плюс, чем фиксированный процентный стоп.
Система целиком за 2019-2026 годы обошла удержание на четырёх бумагах из пяти, но проверка показала, откуда взялся этот результат. Десять сделок из ста семидесяти дают половину валовой прибыли, а лучшие из них пришлись на обвалы марта 2020 и февраля 2022 года. Убрать шорты 2022 года, которые были запрещены предписанием Банка России, и перевес Газпрома почти исчезает.
Отсюда вывод, который стоит держать в голове при чтении любого обзора индикаторов. Красивый результат трендследящей системы почти всегда состоит из нескольких кризисных сделок и длинного шлейфа мелких потерь между ними. Вопрос не в том, показывает ли бэктест плюс, а в том, готовы ли вы просидеть годы в этом шлейфе и оказаться в позиции ровно в тот день, когда рынок рухнет.
Материал носит информационный характер и не является инвестиционной рекомендацией. Торговля связана с риском потери капитала, а результаты прошлых периодов не гарантируют будущих.


