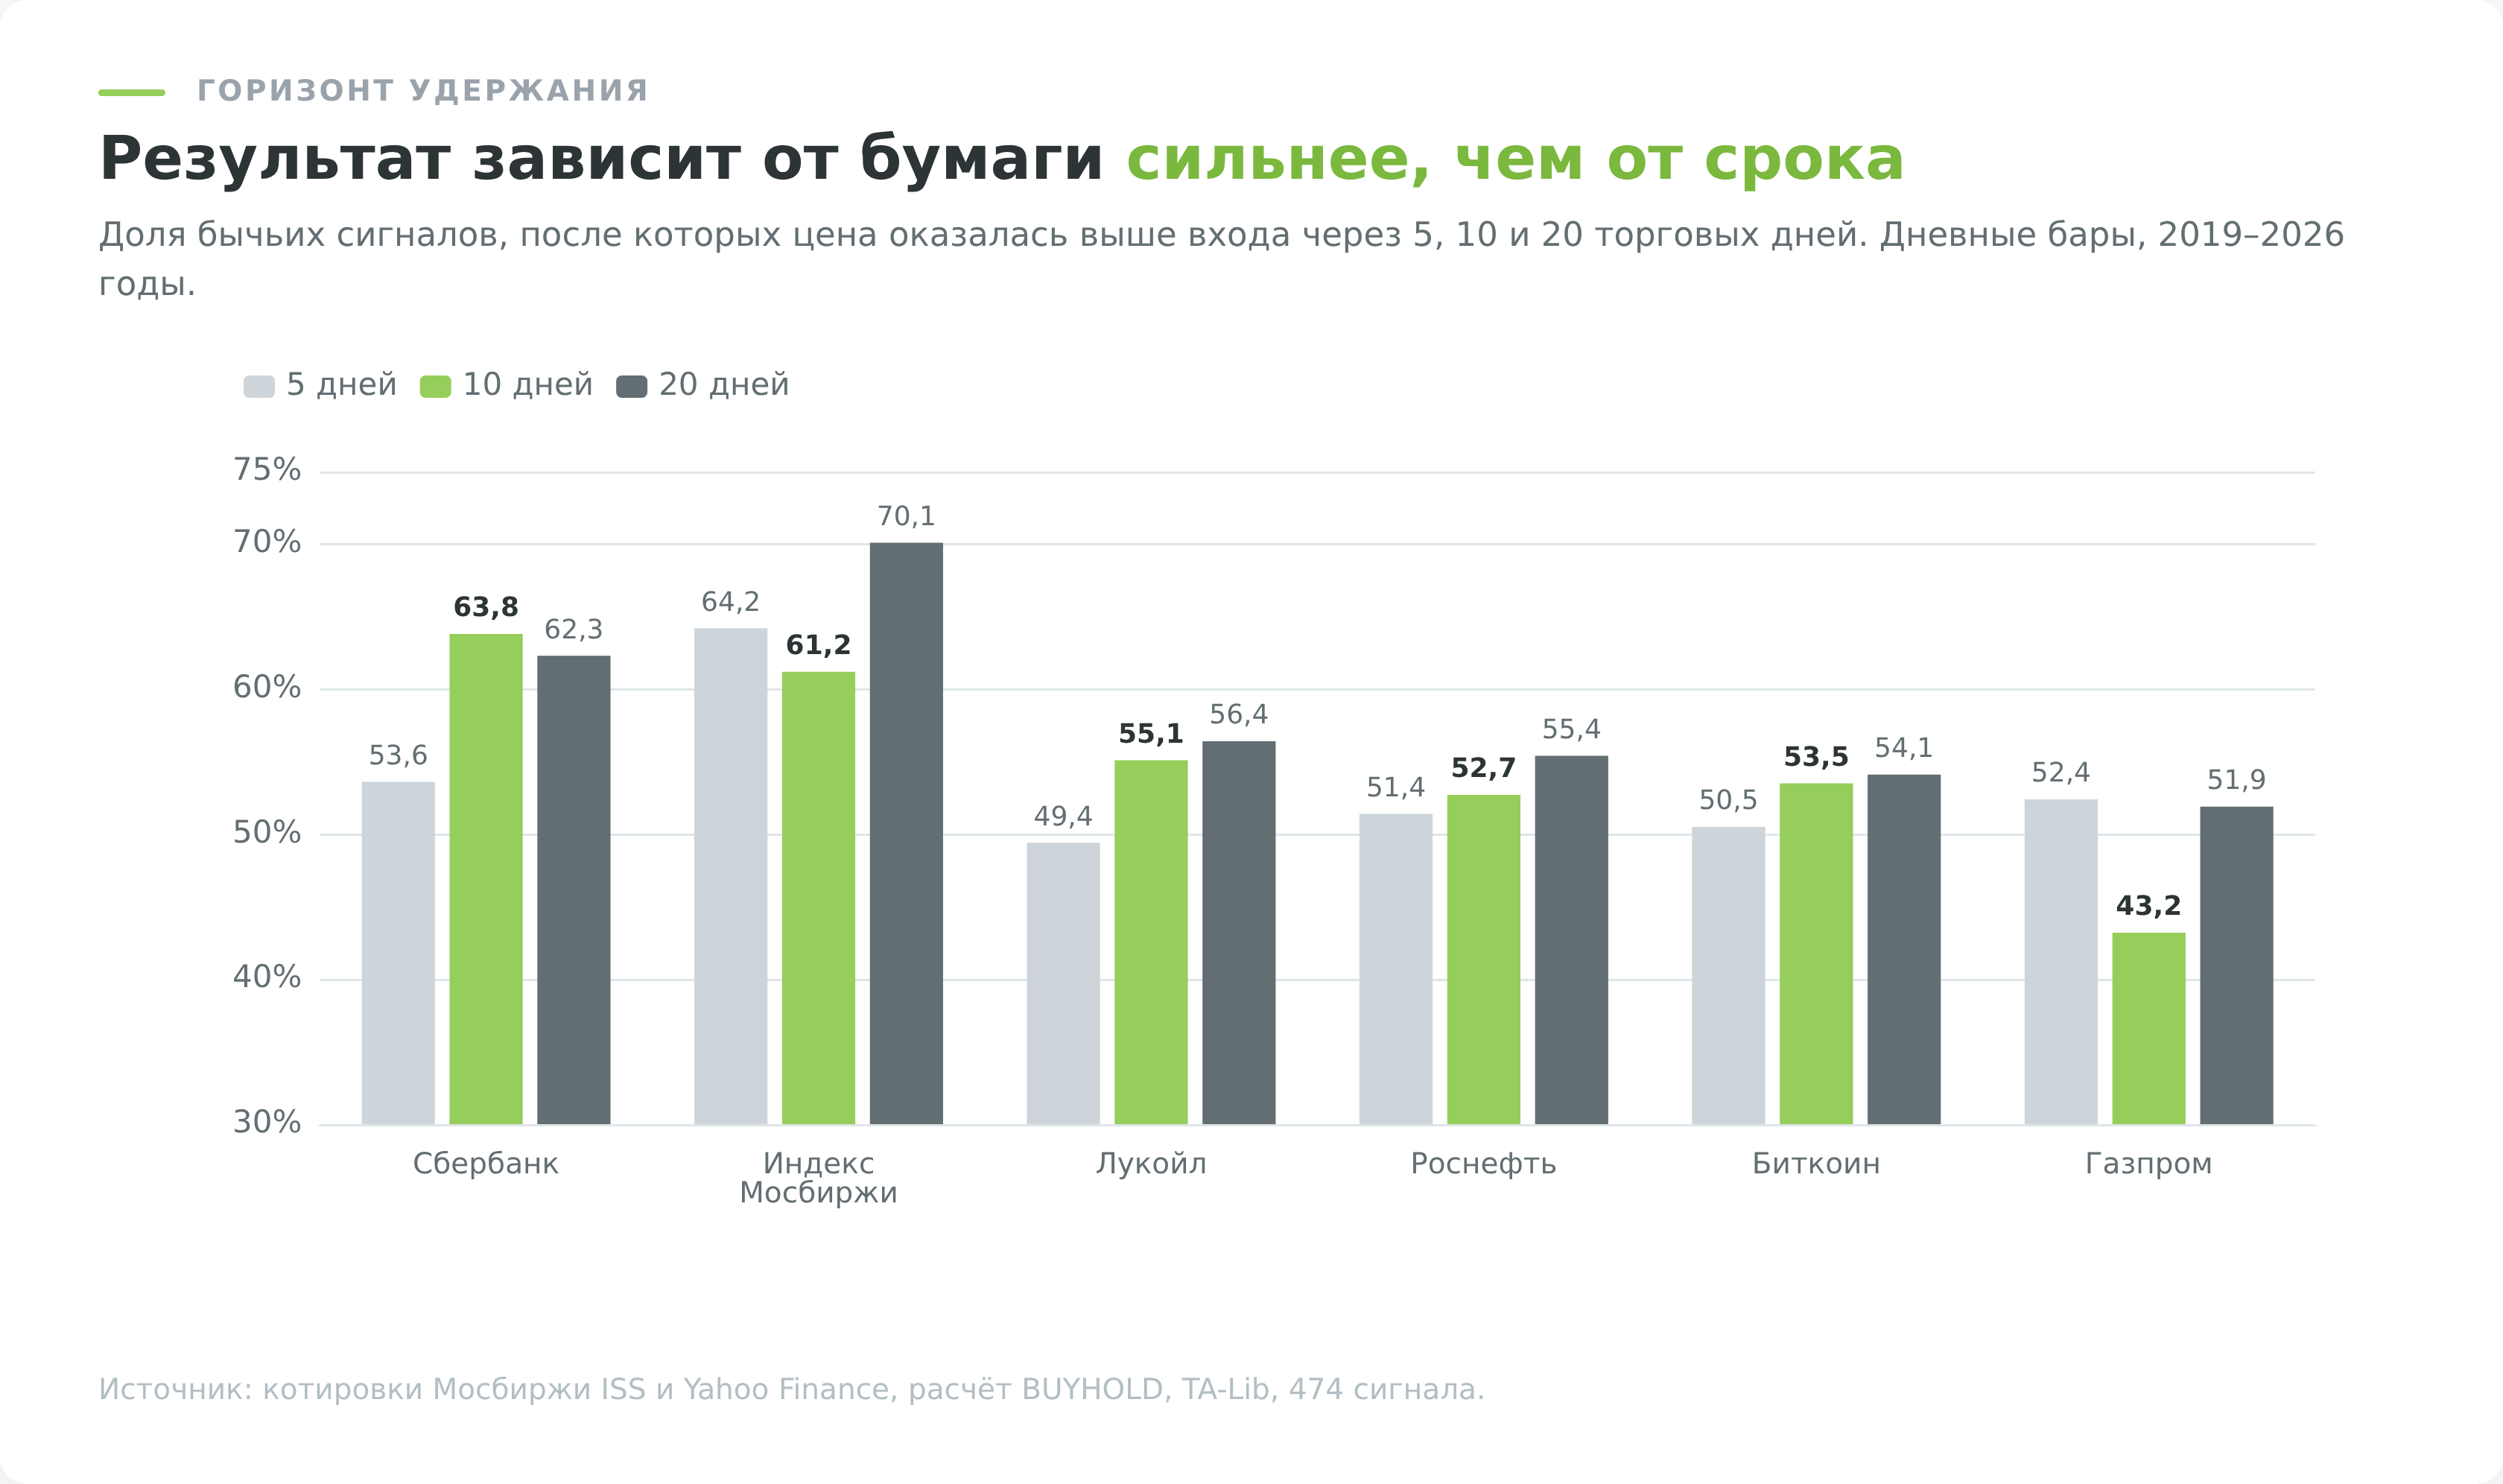
Индикатор MACD стоит в каждом терминале, и почти каждое его описание заканчивается одинаково. Пересечение сигнальной линии снизу вверх — покупка, сверху вниз — продажа. Проверка на дневных данных Мосбиржи за 2019–2026 годы показывает картину сложнее. На акциях Сбербанка бычье пересечение через десять торговых дней оставляло цену выше входа в 63,8% случаев при базовой вероятности роста 54,2%, а на Газпроме те же 82 сигнала дали 43,2% при базовой 49,1%. Один и тот же индикатор, одна и та же настройка, разный итог. Ниже разобрано, откуда берётся эта разница, сколько баров стоит запаздывание и в каких режимах рынка сигнал имеет смысл.
Предупреждение о рисках: Торговля на финансовых рынках (Forex, CFD, фьючерсы) сопряжена с высоким уровнем риска и подходит не всем инвесторам. По статистике, 70-80% розничных трейдеров теряют средства. Информация в этой статье носит исключительно образовательный характер и не является инвестиционной рекомендацией или призывом к торговле. Прошлые результаты не гарантируют будущую доходность. Перед началом торговли оцените свой уровень подготовки и финансовые возможности.
Что такое индикатор MACD и кто его придумал
MACD расшифровывается как Moving Average Convergence/Divergence, схождение и расхождение скользящих средних. Индикатор показывает, насколько быстрая скользящая средняя оторвалась от медленной, и в какую сторону этот разрыв меняется.
Придумал его Джеральд Аппель, управляющий и основатель компании Signalert Asset Management. Работа над индикатором шла во второй половине 1970-х, а публикация вышла в 1979 году отдельной методичкой «The Moving Average Convergence-Divergence Trading Method» (биография Аппеля в CMT Association). Задача формулировалась узко. Аппелю нужен был показатель, который читается без вычислений, не заваливает трейдера ложными разворотами и при этом остаётся простым в ежедневном ведении, когда графики строились руками на миллиметровке.
Того MACD, который сегодня видит пользователь терминала, в 1979 году не существовало. Аппель дал две линии. Гистограмму добавил Томас Аспрей осенью 1986 года и описал в серии статей журнала Technical Analysis of Stocks & Commodities (выпуск V.6:8, стр. 294–297). Мотив у Аспрея был конкретный. Он работал с недельными графиками, где MACD запаздывал настолько, что пропускал существенную часть движения, и искал способ увидеть пересечение до того, как оно случится. Гистограмма — это разница между линией MACD и сигнальной линией, и её сокращение видно раньше, чем сами линии сойдутся.
Так индикатор оказался составным. Первый слой отвечает на вопрос, куда смотрит рынок, второй сглаживает первый, третий показывает, как быстро расстояние между ними меняется. Отсюда двойственность MACD, которую редко проговаривают. Он строится на скользящих средних, то есть по конструкции трендовый, но колеблется вокруг нуля и читается как осциллятор.
Как считается MACD
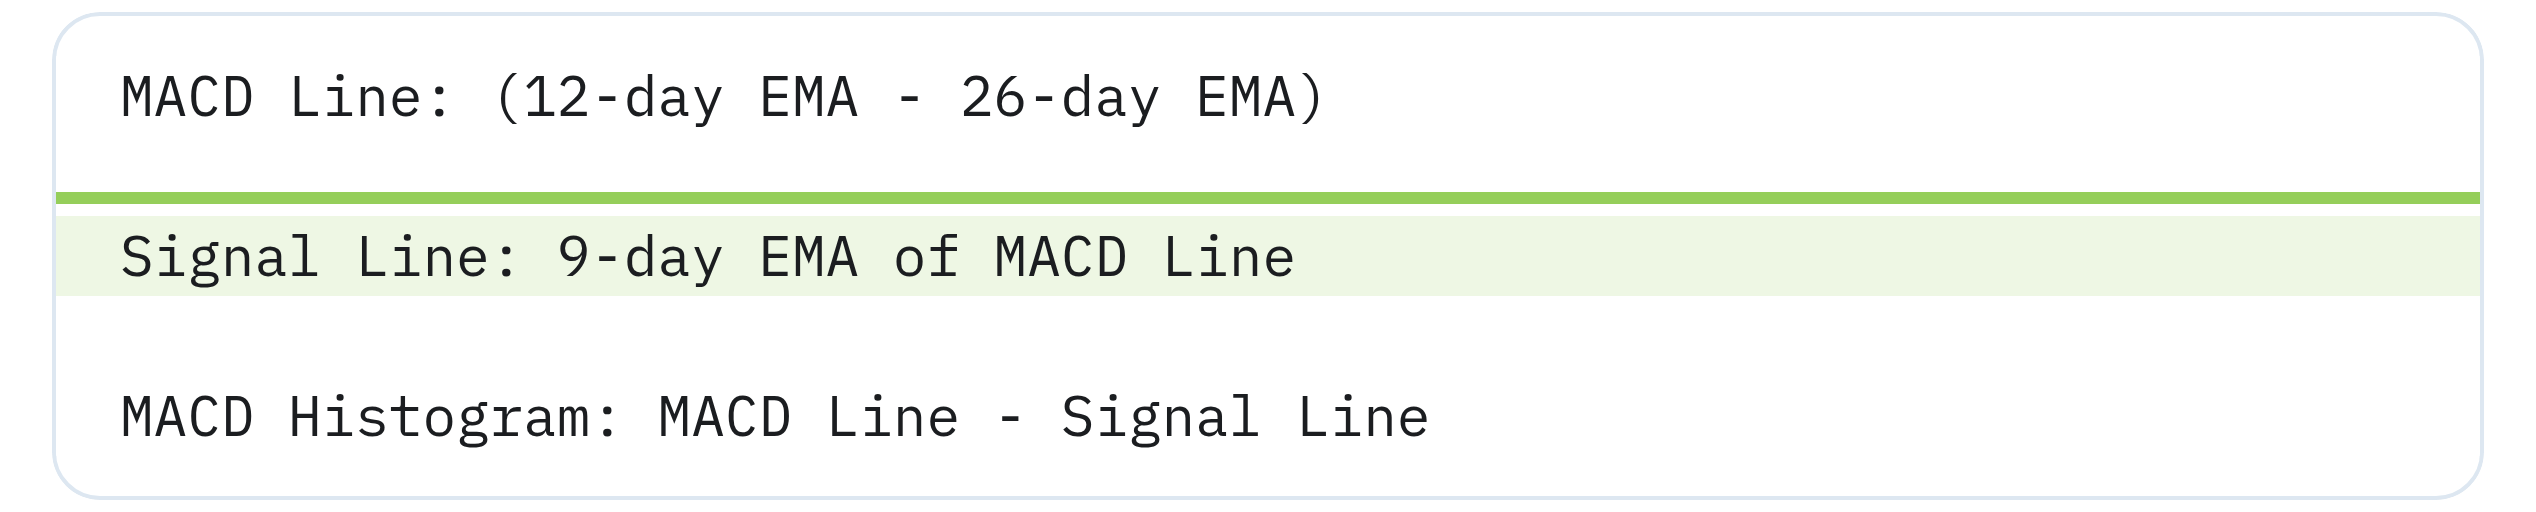
Формула занимает три строки.
MACD = EMA(Close, 12) − EMA(Close, 26)
Signal = EMA(MACD, 9)
Histogram = MACD − Signal
EMA означает экспоненциальную скользящую среднюю. В отличие от простой средней, где все цены периода весят одинаково, экспоненциальная присваивает последней цене вес 2/(n+1), а всей предыдущей истории остаток. Для двенадцатидневной средней это 15,4% на последнюю цену, для двадцатишестидневной 7,4%. Выбор в пользу экспоненциальной средней сделан не для красоты. Простая средняя реагирует на выпадающее значение дважды, в день появления и в день, когда оно выходит из окна расчёта, и это даёт ложное движение индикатора на пустом месте.
Первая строка формулы даёт число, которое живёт в единицах цены. Если акция стоит 300 ₽, а разрыв между средними составил 4 ₽, MACD покажет 4. Отсюда важное следствие. Значения нельзя сравнивать между бумагами разной стоимости, и «MACD = 5» само по себе не означает ничего, пока неизвестна цена актива. Сравнивать можно только форму линии и её положение относительно нуля.
Ноль — это точка, где двенадцатидневная средняя пересекает двадцатишестидневную. Всё, что выше нуля, означает, что короткая средняя выше длинной, то есть цена последних недель выше цены предыдущего месяца.
Почему у вас и у соседа разные сигналы
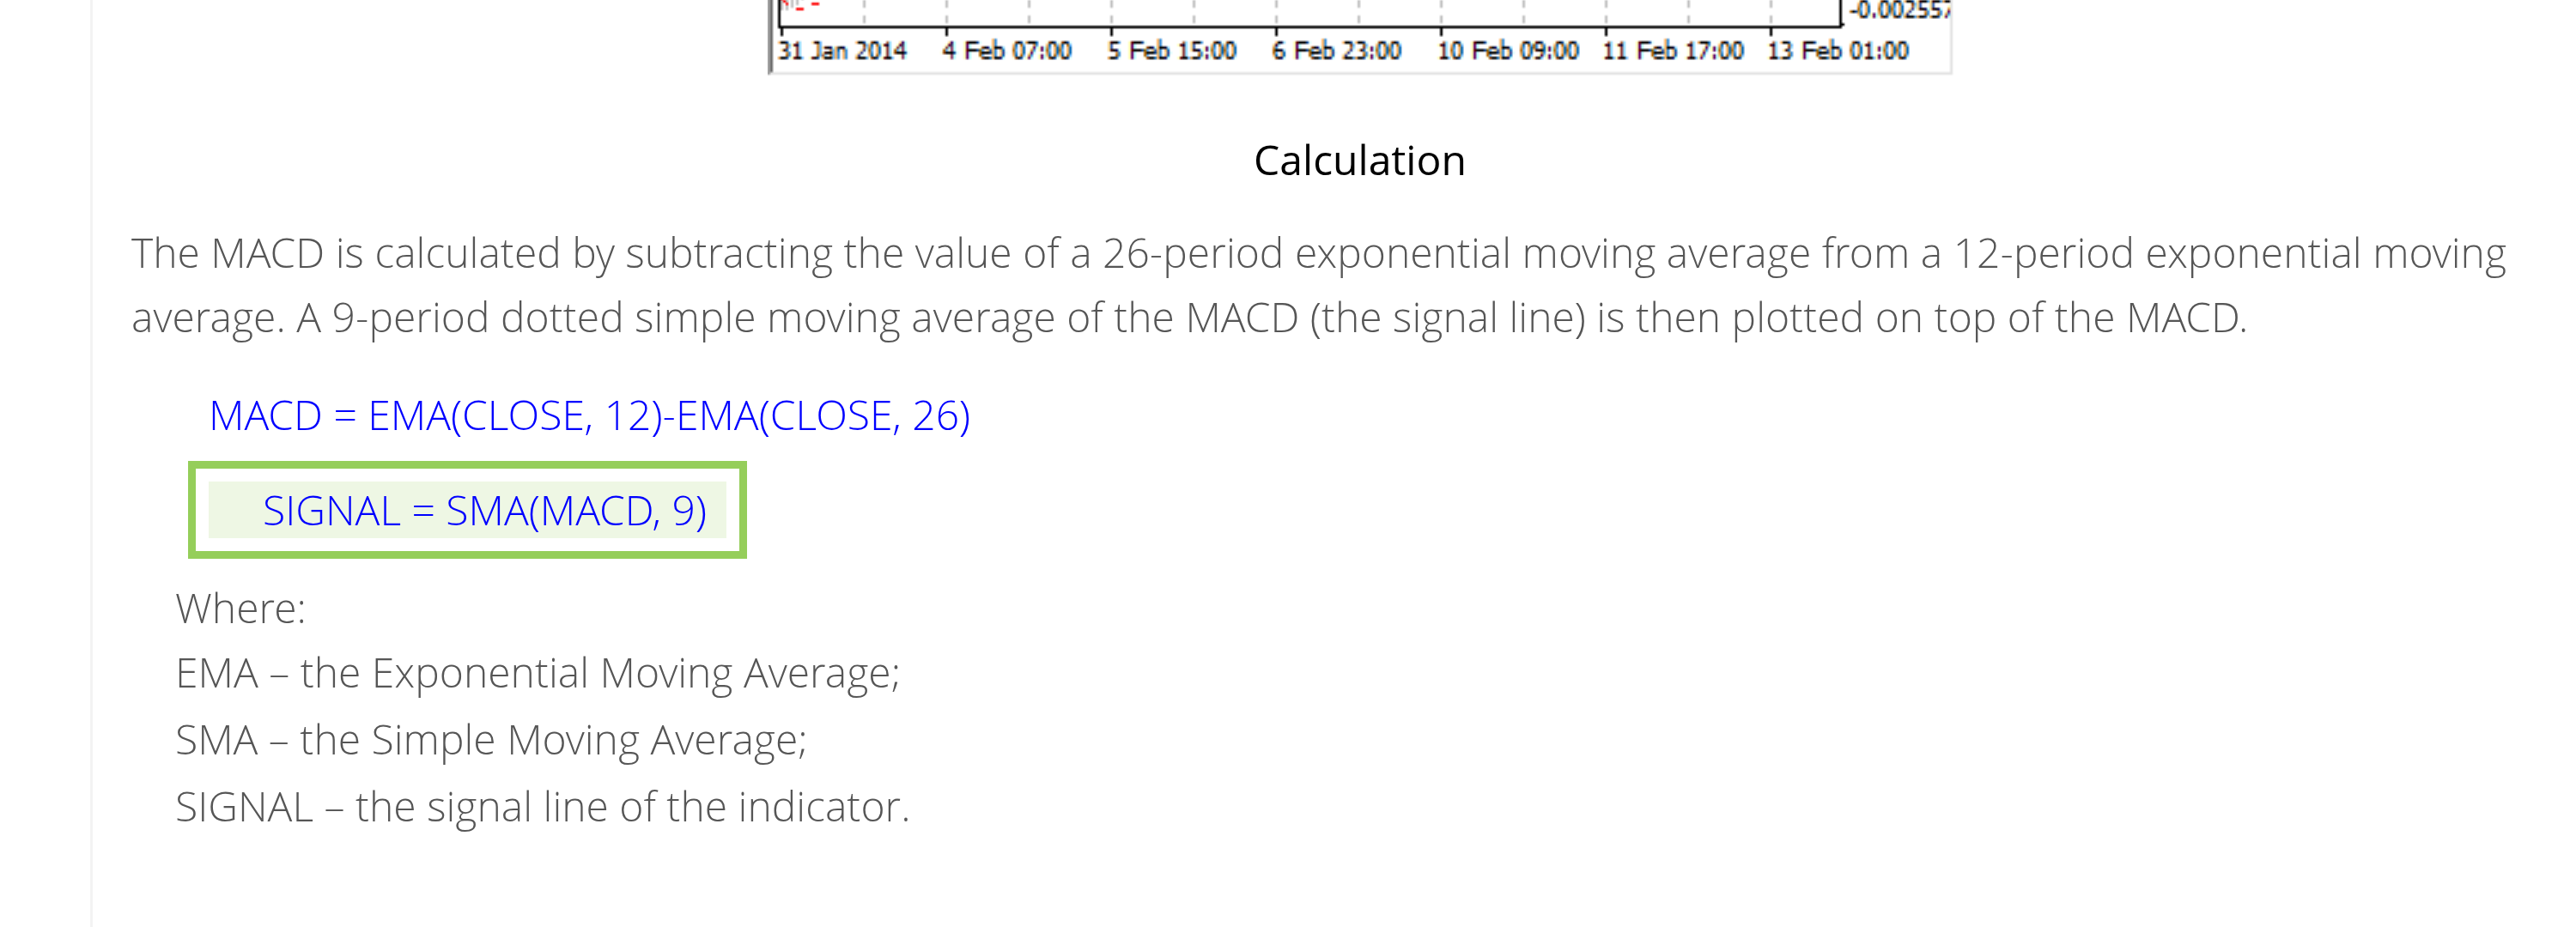
Есть деталь, которая не встречается в типовых описаниях, а стоит трейдеру реальных расхождений. MetaTrader 4 считает сигнальную линию иначе, чем все остальные. В официальной справке платформы формула записана как SIGNAL = SMA(MACD, 9), то есть простая средняя вместо экспоненциальной. TradingView, библиотека TA-Lib, QUIK и оригинал Аппеля используют экспоненциальную.
Разница выглядит косметической, пока её не посчитать. На дневных барах Сбербанка за 2019–2026 годы классический MACD дал 70 бычьих пересечений, версия MetaTrader 76. День в день совпали 40 сигналов из 70, это 57%. С допуском в один бар совпадение поднимается до 80%. На индексе Мосбиржи расхождение шире, 68 сигналов против 76 и 51% точных совпадений.
Практический вывод простой. Стратегия, оттестированная в одном терминале, в другом даст другую серию сделок, и половина входов сместится на день. Если вы переносите правила из чужого бэктеста, сначала проверьте, какой средней считалась сигнальная линия. В MetaTrader тип средней меняется в коде индикатора, стандартными настройками окна это не правится.
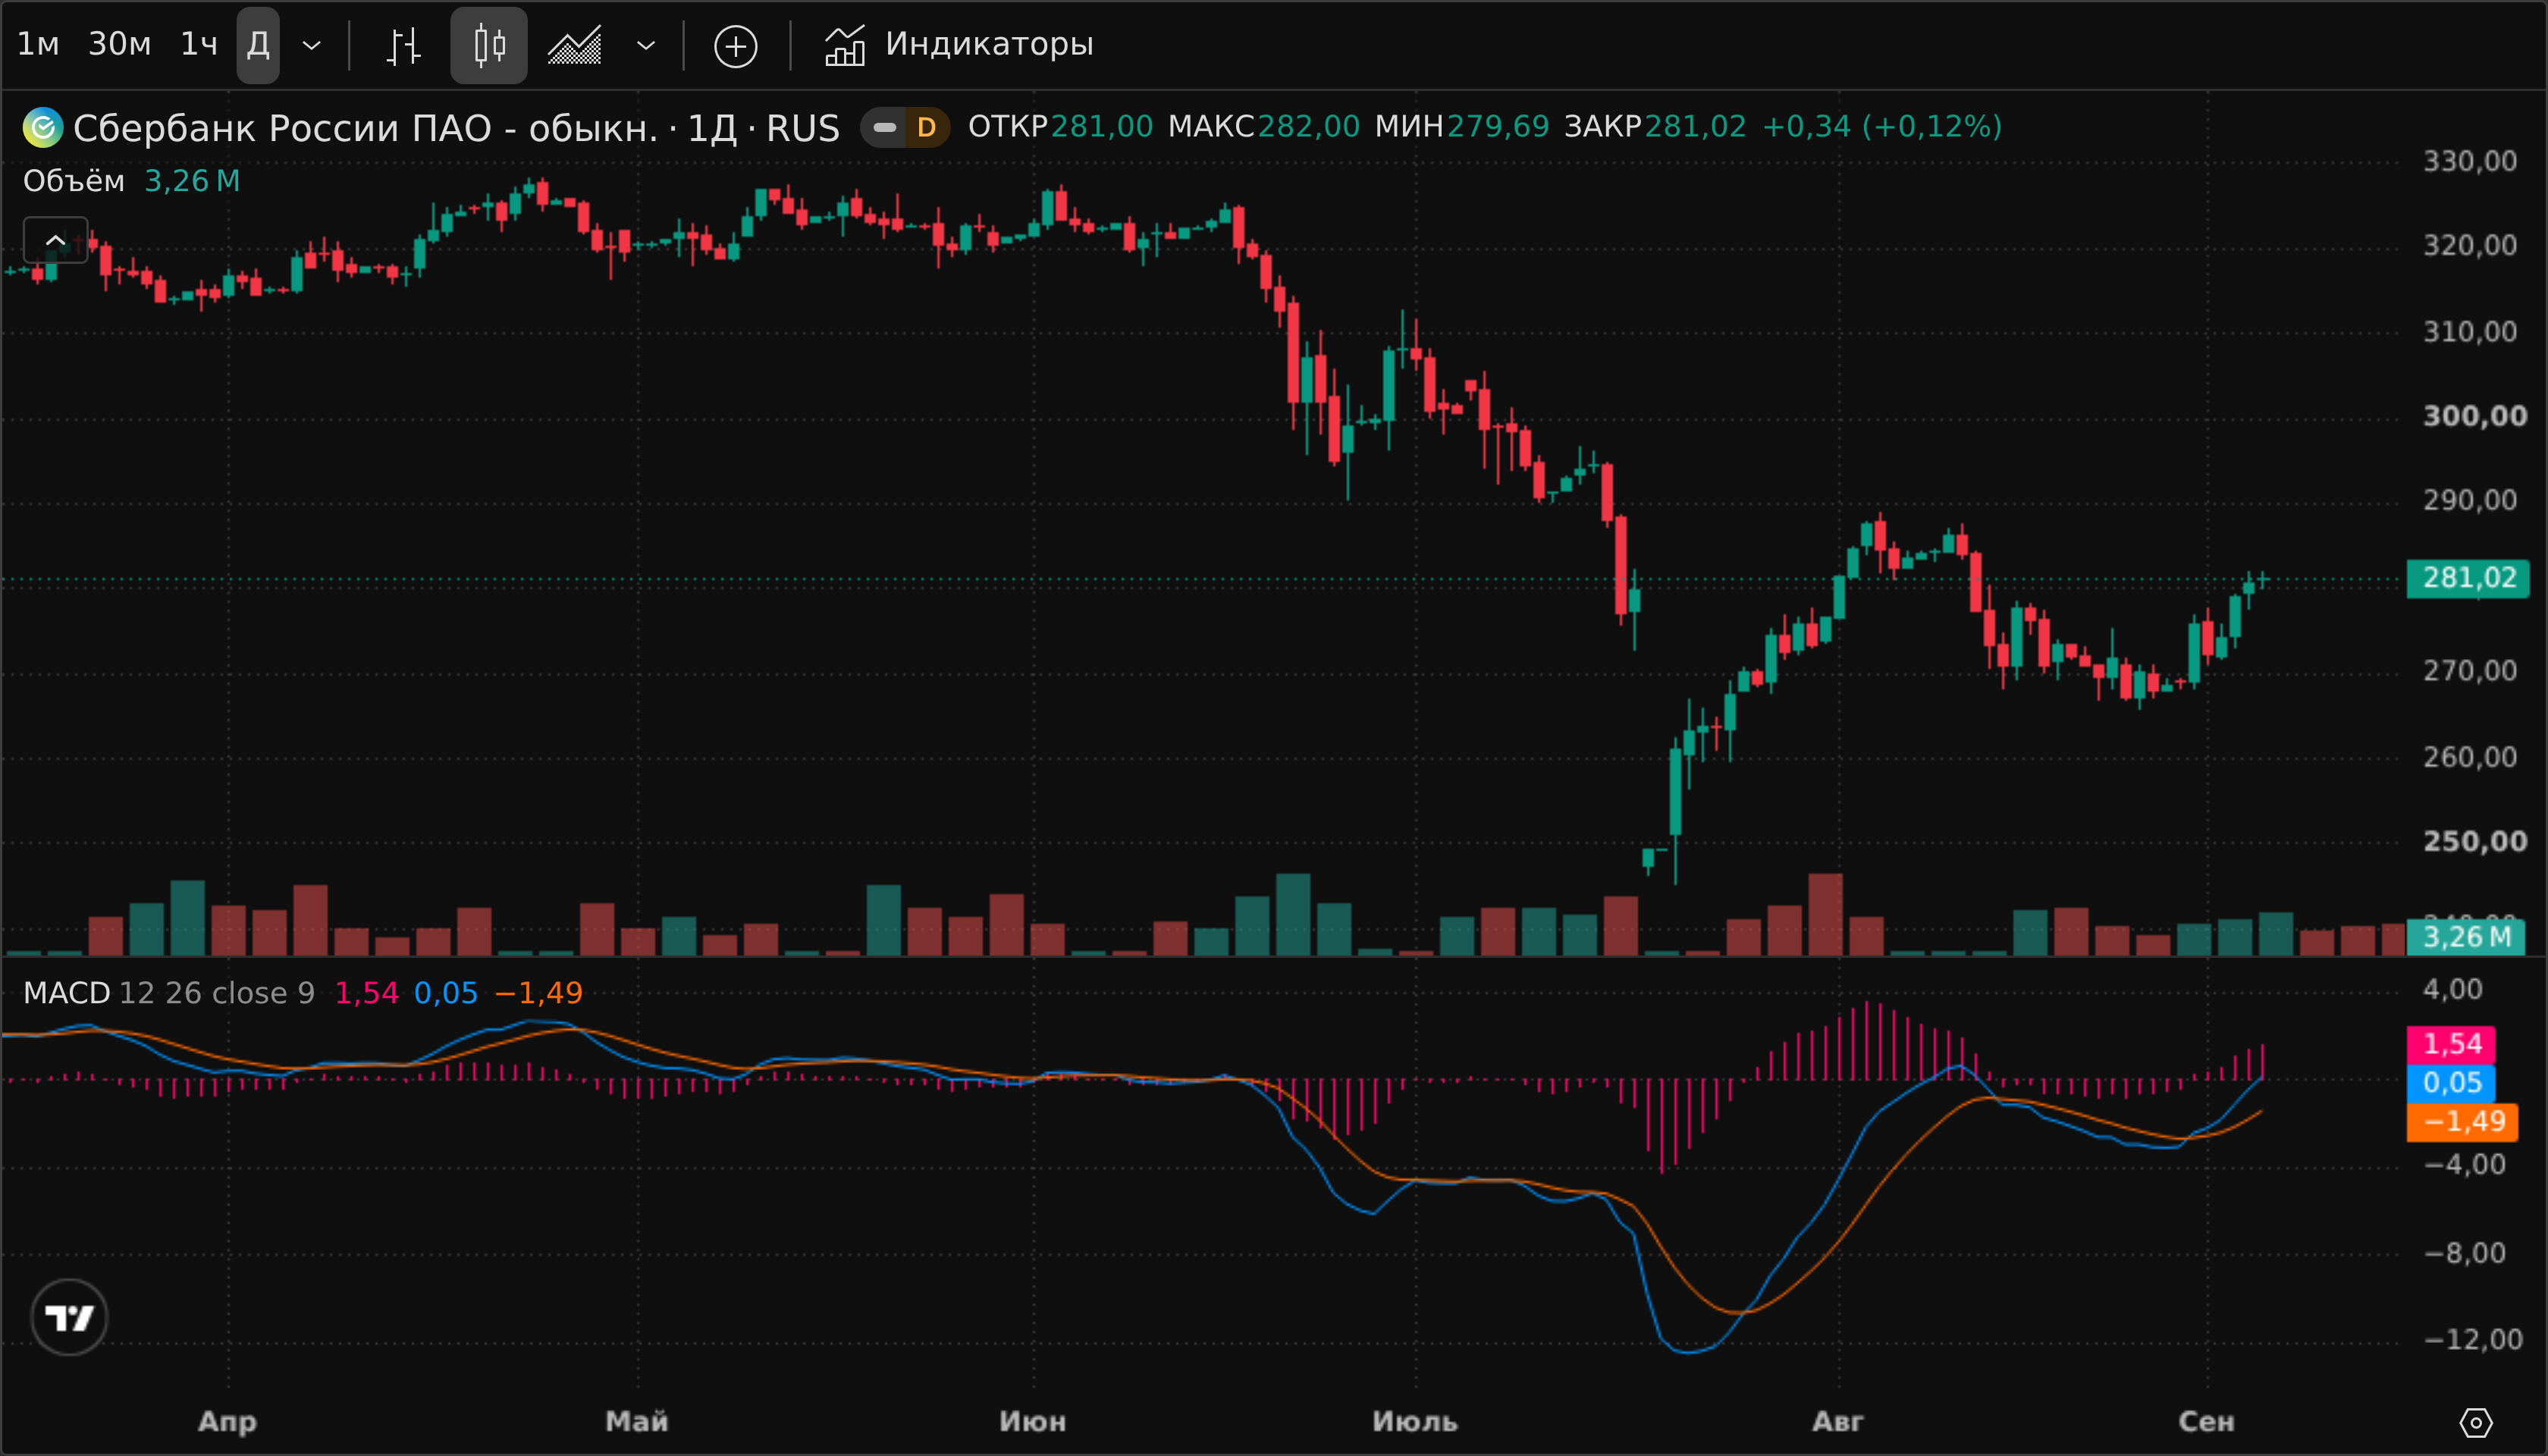
Как индикатор MACD читается на графике
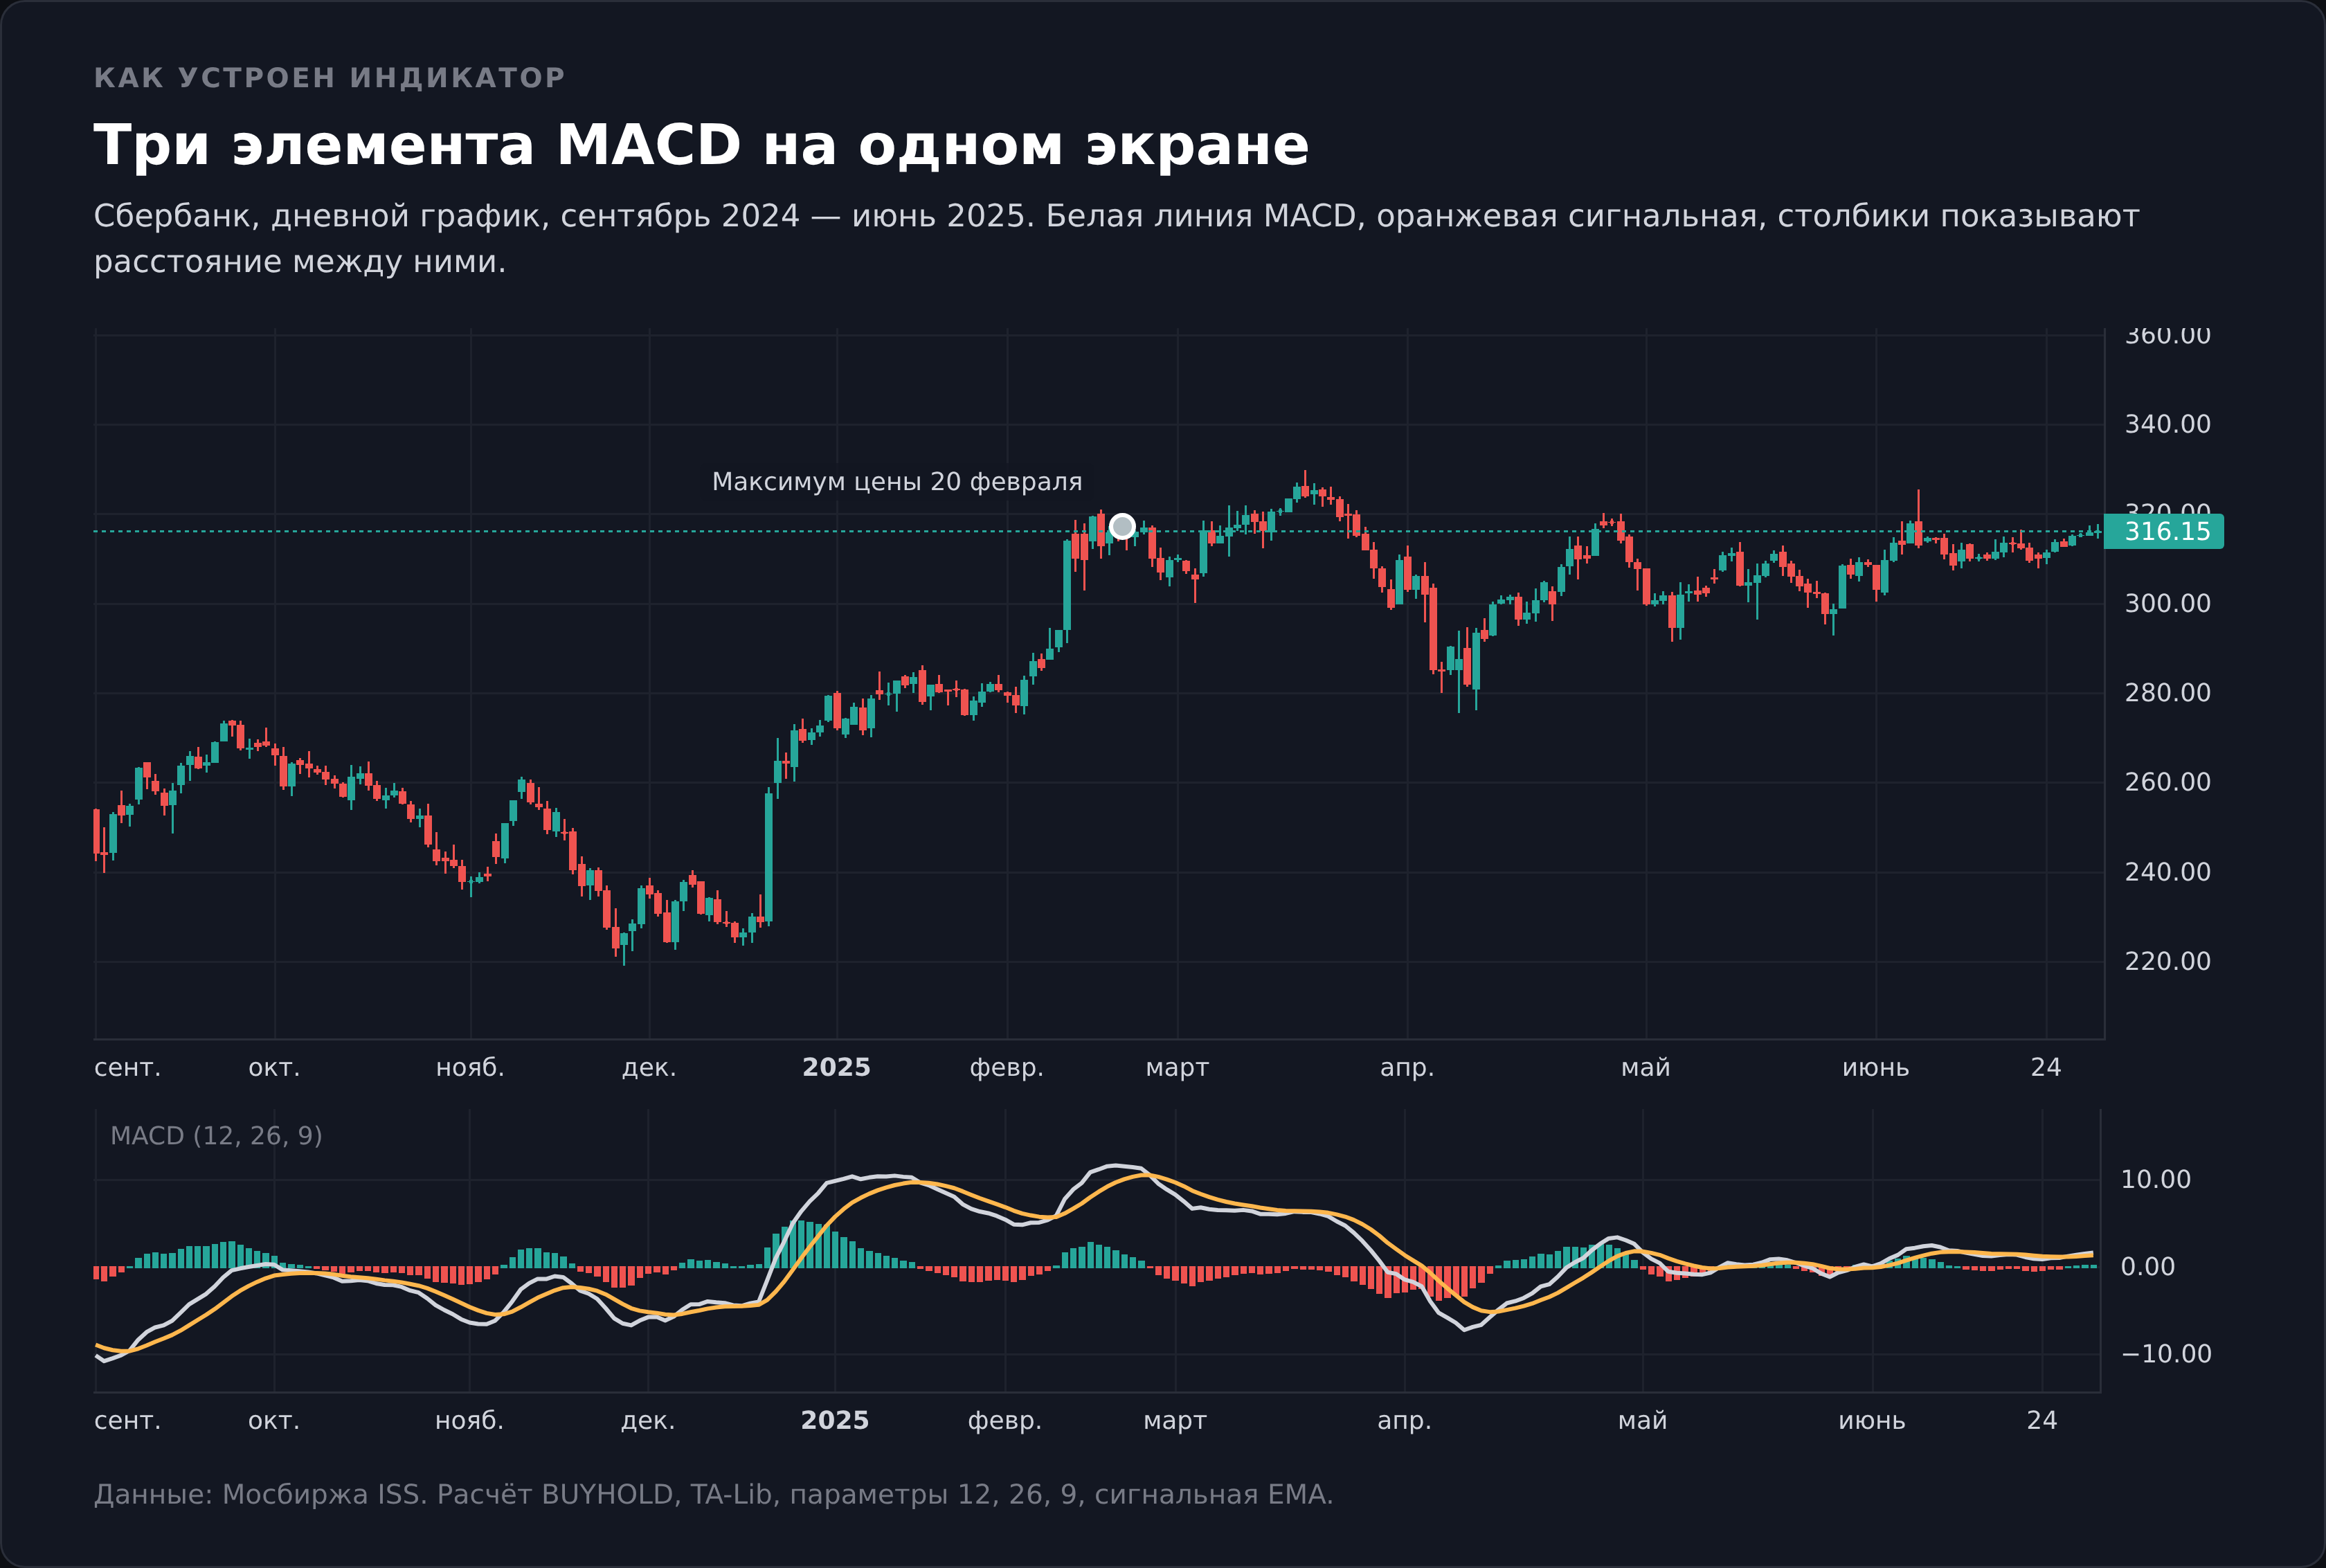
Под ценовым графиком открывается отдельное окно с горизонтальной нулевой линией. В нём три объекта, и у каждого своя работа.
Основная линия идёт первой и реагирует на цену быстрее всех. Сигнальная линия повторяет её форму с отставанием, потому что она и есть сглаженная копия. Гистограмма рисует столбики между ними, и чем шире разрыв, тем длиннее столбик.
Столбики меняют знак ровно в тот момент, когда линии пересекаются. Это стоит проговорить, потому что начинающие часто ищут два разных сигнала там, где он один. Переход столбиков через ноль и пересечение линий — одно и то же событие, записанное двумя способами.
Ценность гистограммы в другом. Она показывает скорость сближения. Столбики укорачиваются несколько баров подряд, значит расхождение средних сокращается и пересечение приближается. Именно за этим Аспрей её и добавил.
Гистограмма и чтение скорости
Гистограмму часто воспринимают как украшение, дублирующее линии. Аспрей добавлял её для другой задачи, и эта задача решается только через производную.
Длина столбика показывает расстояние между основной и сигнальной линиями. Пока столбики растут, расхождение увеличивается, движение набирает силу. Как только столбики начинают укорачиваться, сохраняя знак, скорость движения падает, хотя цена ещё идёт в прежнюю сторону.
Отсюда штука, которую Аспрей и искал. Сокращение столбиков предупреждает о будущем пересечении линий за несколько баров до него самого. Три-четыре укорачивающихся столбика подряд означают, что расхождение средних сокращается, и если ничего не изменится, линии сойдутся.
Ловушка в этом «если ничего не изменится». Гистограмма разворачивается на каждом откате, и большинство таких предупреждений не доходят до пересечения. Как ранний выход из позиции приём осмыслен, как повод для входа против движения нет.
Отдельно про размах. Столбики, вылезающие далеко за привычный для инструмента диапазон, означают, что цена ушла от своей месячной средней необычно далеко. Это состояние обычно заканчивается либо коррекцией, либо боковиком, но сроков не сообщает, а торговать «перегретость» без учёта тренда — способ систематически становиться поперёк сильного движения.
Настройка индикатора MACD
Аппель задал 12, 26 и 9 под реалии своего времени. Биржевая неделя в США тогда включала субботние торги, и двенадцать дней покрывали примерно две недели, а двадцать шесть месяц. Календарного смысла в этих числах сегодня нет, но они стали стандартом, и это само по себе имеет значение. По этим параметрам смотрят большинство участников, значит и реакция рынка на сигнал заметнее.
Что делает каждый параметр, разбирается быстро.
| Параметр | Стандарт | Уменьшение | Увеличение |
|---|---|---|---|
| Быстрый период | 12 | Линия дёргается за каждым движением цены, сигналов больше, ложных тоже | Линия сглаживается, сигналы редеют и приходят позже |
| Медленный период | 26 | Сокращается база сравнения, индикатор смотрит на более короткий горизонт | Растёт инерция, MACD дольше держит знак после разворота цены |
| Сигнальный период | 9 | Сигнальная плотнее прижимается к MACD, пересечений становится больше | Пересечения редеют, каждое требует более выраженного движения |
Соблазн подобрать параметры под конкретную бумагу понятен, и его стоит проверить счётом, а не рассуждением. Ниже это сделано отдельным разделом, и результат для любителей оптимизации неутешительный.
Отдельный вопрос — цена, по которой считается индикатор. По умолчанию берётся закрытие бара. Смена на медианную цену или типичную меняет форму линии незначительно и лишает вас сопоставимости с чужими расчётами. Менять этот параметр стоит только при осознанной причине.
Что показывает MACD на данных Мосбиржи
Дальше идут числа, которых обычно нет в описаниях. Мне было интересно посчитать не «работает или нет», а насколько сигнал лучше монетки, потому что без этого сравнения любой процент бессмыслен.
Методика такая. Дневные свечи четырёх акций Мосбиржи и самого индекса взяты из открытого API Мосбиржи ISS, биткоин добавлен для контраста через Yahoo Finance. Период с 1 января 2019 года по 3 сентября 2026 года, это 2044 торговых дня по акциям. Индикатор посчитан библиотекой TA-Lib с параметрами 12, 26, 9, сигнальная линия экспоненциальная. Сигналом считается бар, на закрытии которого линия MACD пересекла сигнальную. Результат меряется через 5, 10 и 20 торговых дней от цены закрытия сигнального бара.
Условие сигнала проверяется только по данным, известным на закрытие сигнального бара. Это принципиально. Стоит алгоритму заглянуть хотя бы на бар вперёд, и результат раздувается на десятки процентных пунктов, что дальше показано на дивергенциях.
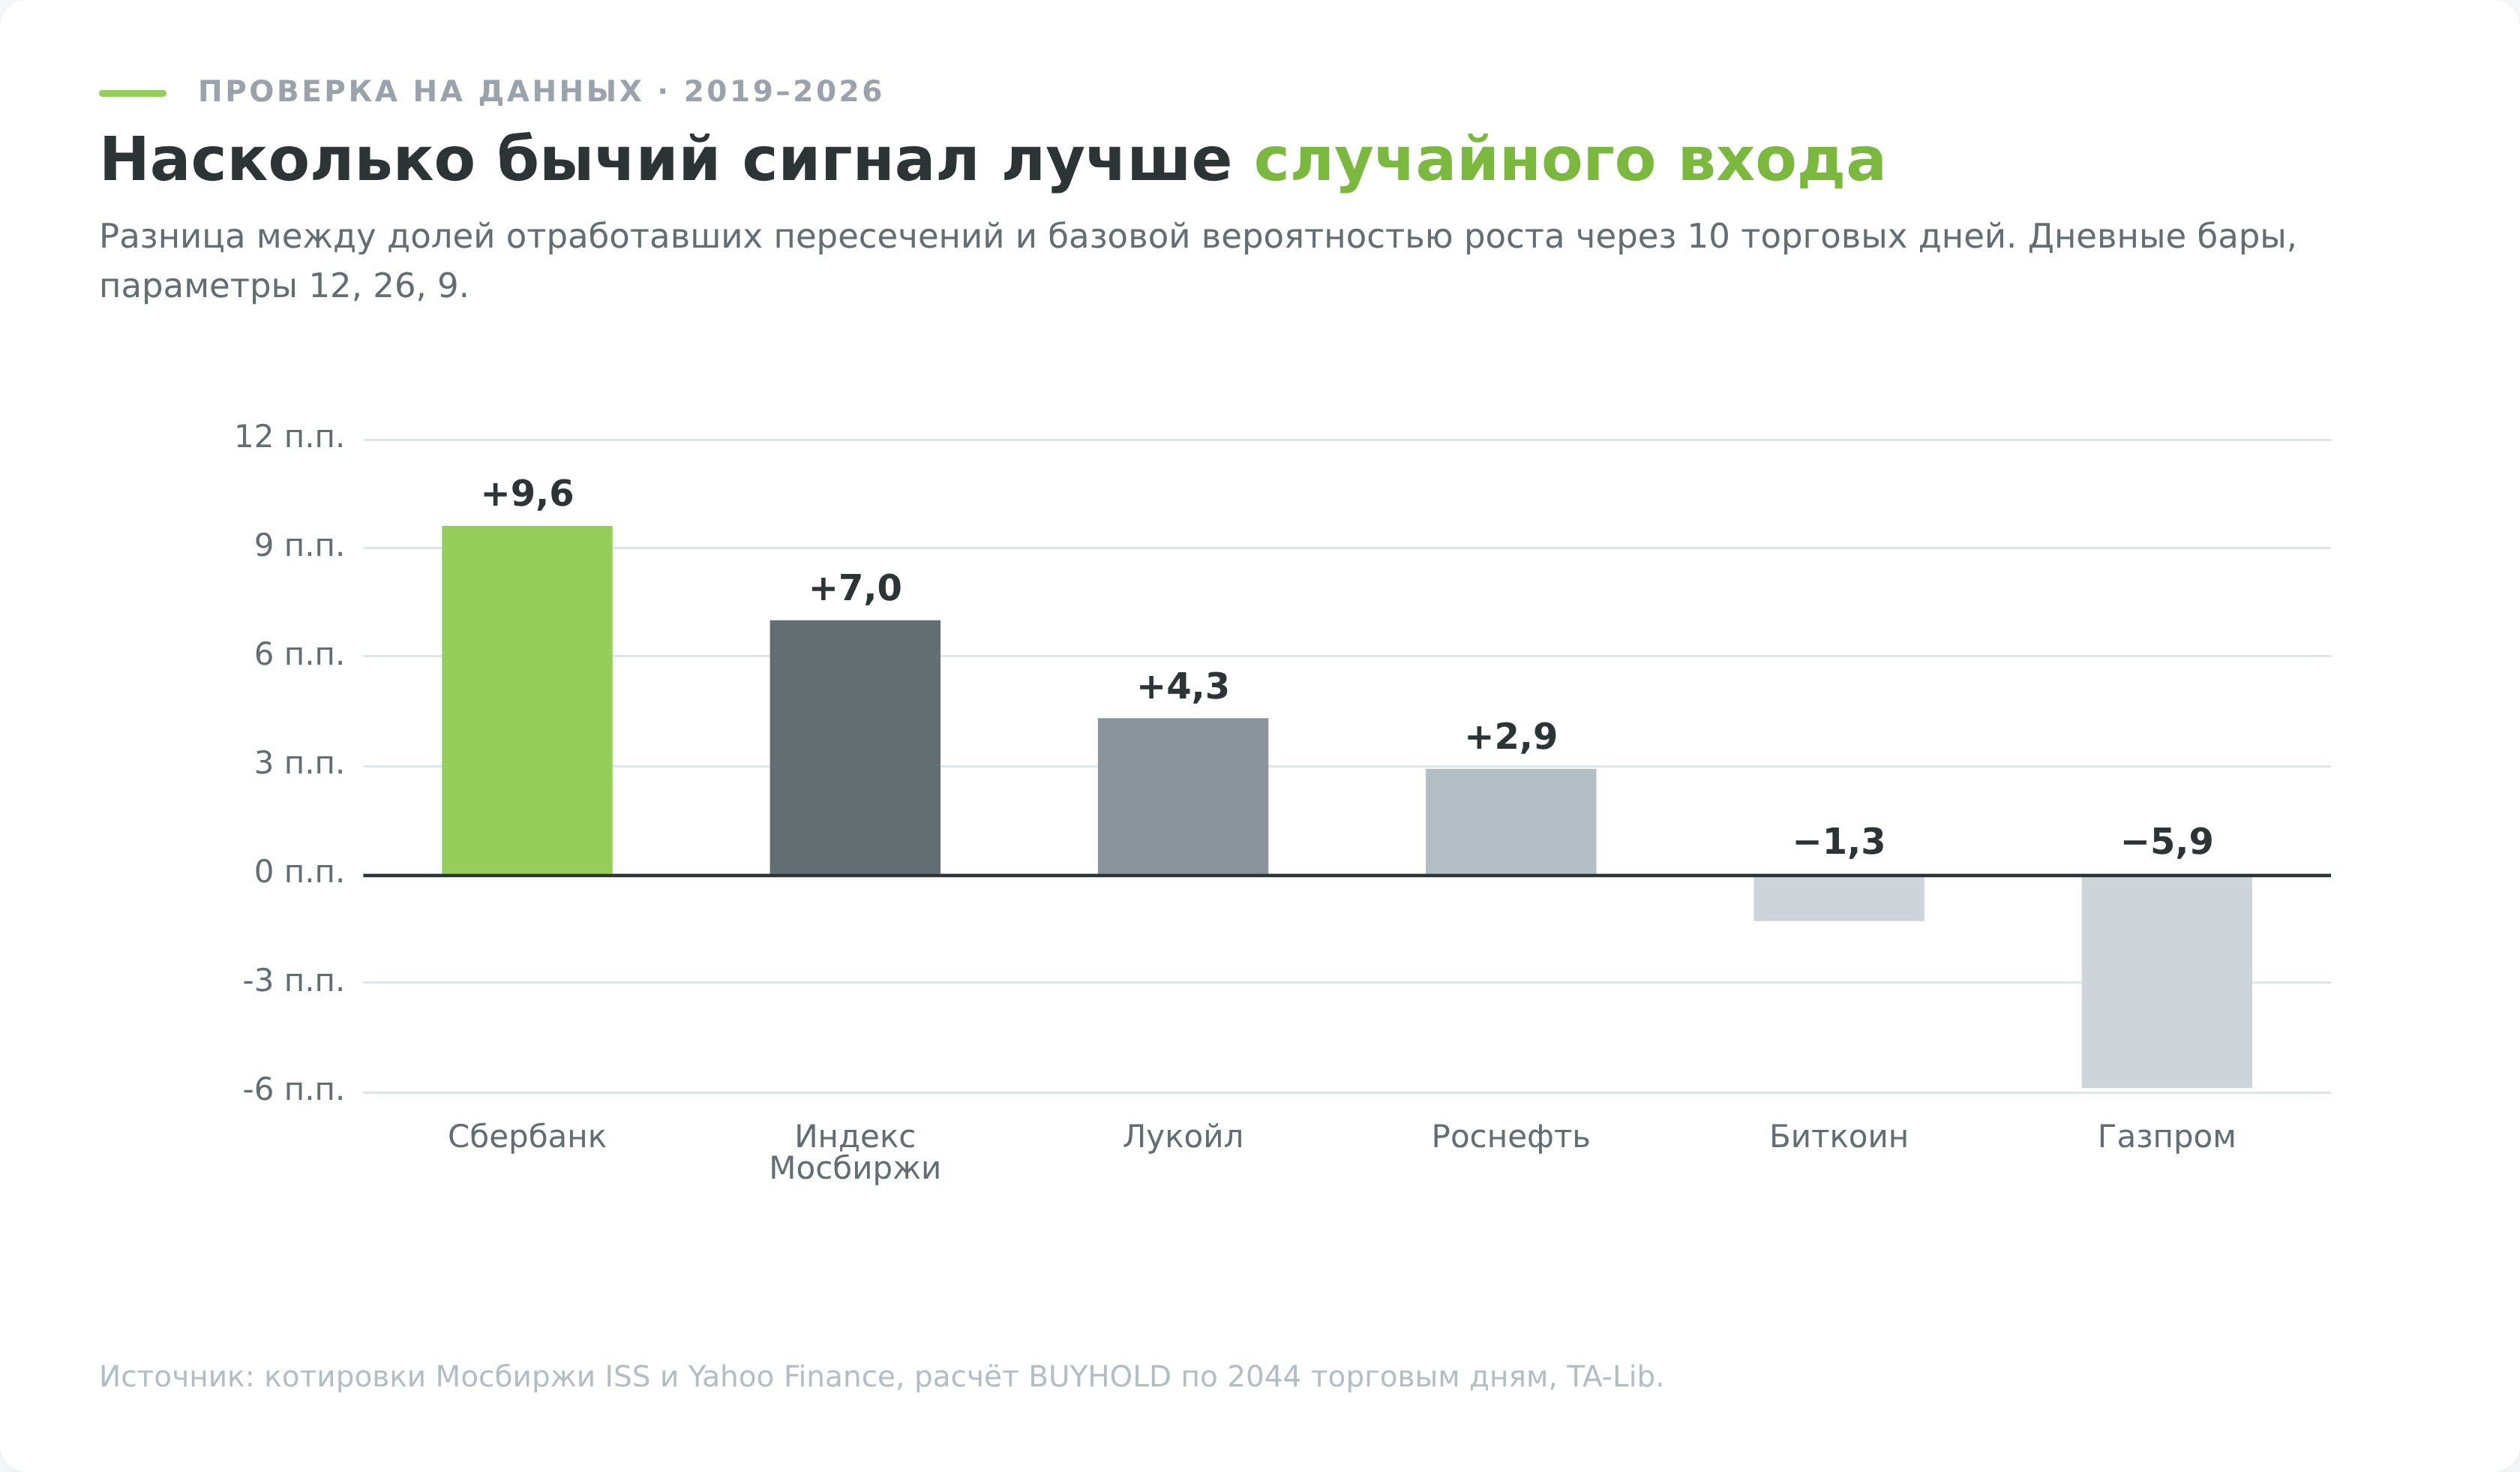
Главная колонка в таблице ниже — базовая вероятность. Это доля всех дней периода, после которых цена через десять дней оказалась выше. Если сигнал даёт столько же, он не даёт ничего.
| Инструмент | Бычьих сигналов | Цена выше через 10 дней | Базовая вероятность | Разница | Медианное движение |
|---|---|---|---|---|---|
| Сбербанк | 70 | 63,8% | 54,2% | +9,6 п.п. | +1,47% |
| Индекс Мосбиржи | 68 | 61,2% | 54,2% | +7,0 п.п. | +1,02% |
| Лукойл | 79 | 55,1% | 50,8% | +4,3 п.п. | +0,74% |
| Роснефть | 75 | 52,7% | 49,8% | +2,9 п.п. | +0,19% |
| Биткоин | 100 | 53,5% | 54,8% | −1,3 п.п. | +0,95% |
| Газпром | 82 | 43,2% | 49,1% | −5,9 п.п. | −0,56% |
Четыре инструмента из шести показали преимущество, два ушли в минус. Разброс от плюс 9,6 до минус 5,9 процентного пункта. Это и есть честный масштаб эффекта. Индикатор не бесполезен, но и не отделяет прибыльные сделки от убыточных, он лишь слегка смещает вероятность, причём не везде.
Медвежьи сигналы выглядят хуже. Здесь базовая вероятность считается зеркально, как доля дней, после которых цена через десять дней оказалась ниже.
| Инструмент | Медвежьих сигналов | Цена ниже через 10 дней | Базовая вероятность | Разница |
|---|---|---|---|---|
| Сбербанк | 69 | 50,7% | 45,8% | +4,9 п.п. |
| Лукойл | 78 | 51,3% | 49,2% | +2,1 п.п. |
| Роснефть | 75 | 48,0% | 50,2% | −2,2 п.п. |
| Индекс Мосбиржи | 67 | 40,3% | 45,8% | −5,5 п.п. |
| Биткоин | 101 | 38,4% | 45,2% | −6,8 п.п. |
| Газпром | 81 | 43,2% | 50,9% | −7,7 п.п. |
Числа выше посчитаны от цены закрытия сигнального бара. Реальная сделка открывается позже, поэтому я пересчитал всё с входом по цене открытия следующего дня. На Сбербанке доля отработавших падает с 63,8 до 59,4%, на Лукойле с 55,1 до 50,0%, на Газпроме наоборот растёт с 43,2 до 50,6%, на индексе Мосбиржи с 61,2 до 62,7%. Направление выводов держится, конкретные проценты гуляют в пределах пяти пунктов в обе стороны. Это ещё один довод против того, чтобы принимать чужой winrate за константу.
На четырёх инструментах из шести медвежье пересечение предсказывало падение хуже, чем случайно выбранный день. Объяснение лежит на поверхности. Рынок акций растёт чаще, чем падает, а индикатор, который выдаёт сигнал на продажу после того, как движение вниз уже началось, регулярно ловит конец коррекции вместо её начала.
Пересечение нулевой линии
Второй сигнал индикатора — переход самой линии MACD через ноль. Событие означает, что двенадцатидневная средняя пересекла двадцатишестидневную, то есть сменился среднесрочный наклон. Сигналов вдвое меньше, чем пересечений сигнальной линии, приходят они позже, и логика подсказывает, что и толку от них меньше.
Данные говорят обратное, и это оказалось единственным сюрпризом всего расчёта.
| Инструмент | Переходов вниз | Цена ниже через 10 дней | Базовая вероятность | Разница |
|---|---|---|---|---|
| Лукойл | 31 | 71,0% | 49,2% | +21,8 п.п. |
| Индекс Мосбиржи | 22 | 59,1% | 45,8% | +13,3 п.п. |
| Газпром | 37 | 62,2% | 50,9% | +11,3 п.п. |
| Сбербанк | 31 | 51,6% | 45,8% | +5,8 п.п. |
| Роснефть | 35 | 51,4% | 50,2% | +1,2 п.п. |
| Биткоин | 41 | 43,9% | 45,2% | −1,3 п.п. |
Уход MACD ниже нуля предсказывал снижение лучше, чем пересечение сигнальной линии вниз, на пяти инструментах из шести. На Лукойле разница с базовой вероятностью достигла 21,8 процентного пункта, и это самое сильное значение во всём расчёте.
Объяснение, на мой взгляд, в фильтрации. Пересечение сигнальной срабатывает на каждом мелком колебании, включая откаты внутри роста. Переход через ноль требует, чтобы цена реально ушла ниже своего месячного среднего, и мелкую рябь такое условие отсекает. Медленный сигнал оказывается чище именно потому, что медленный.
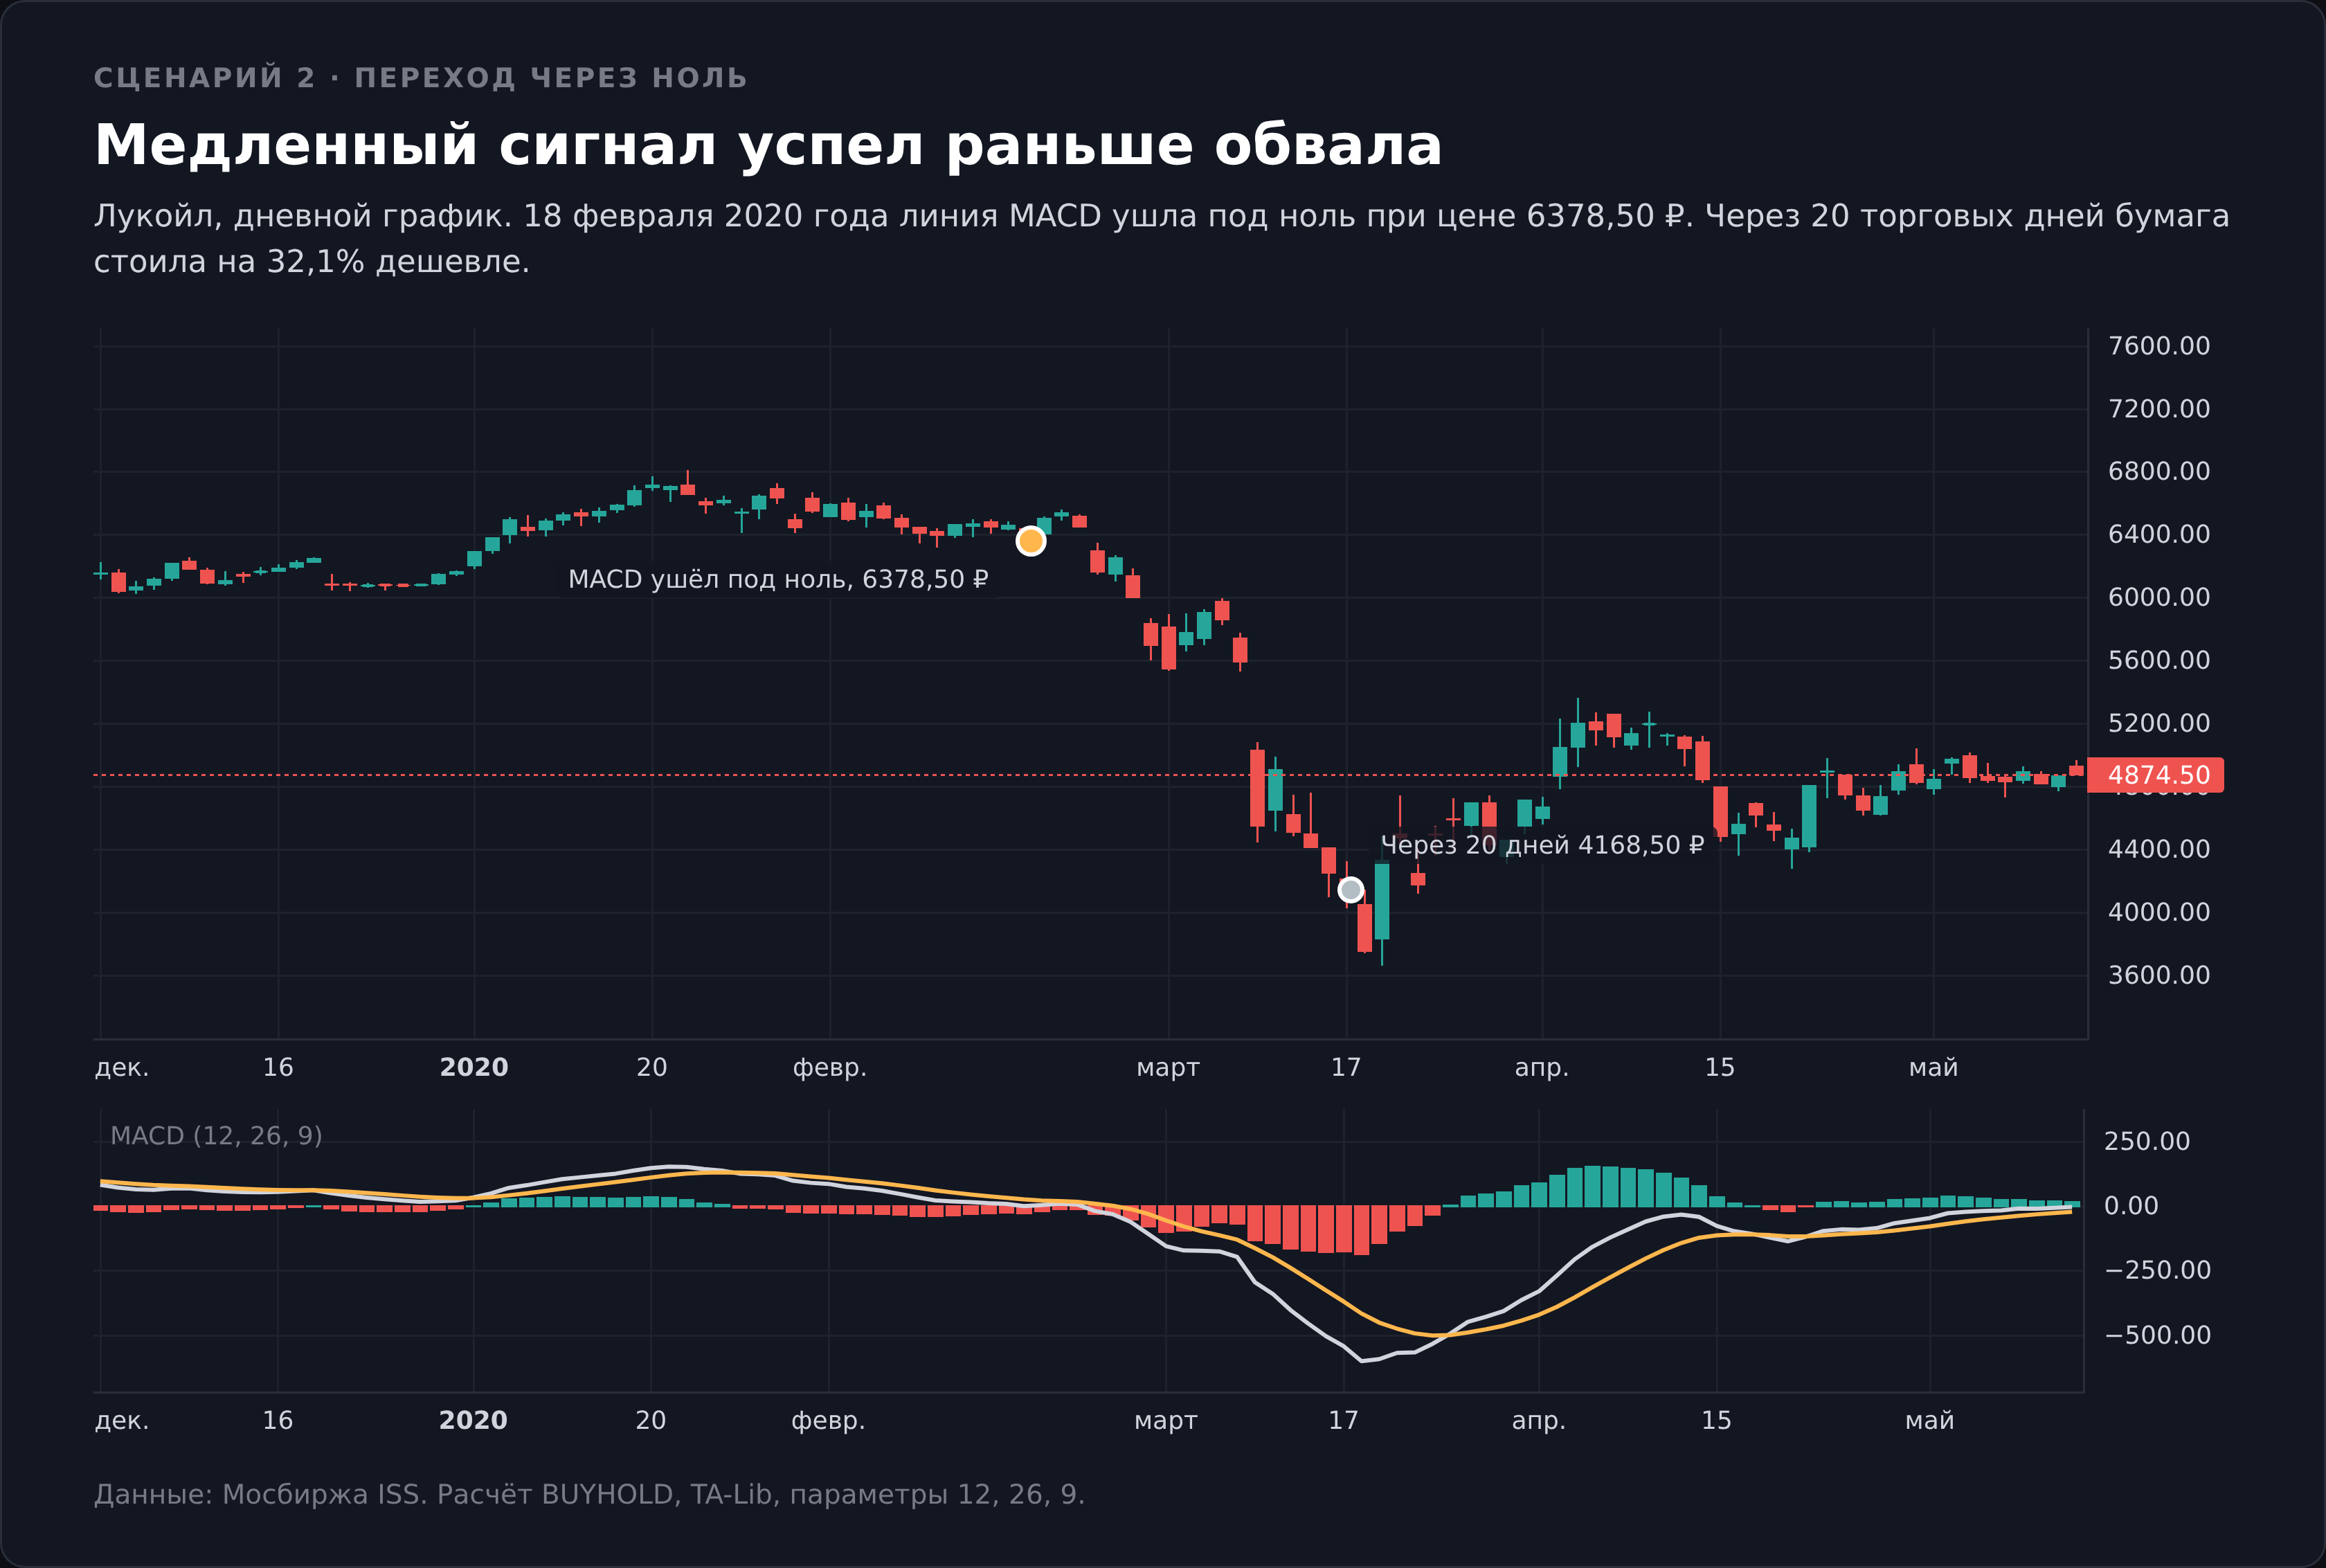
Переходы вверх выглядят скромнее, от минус 0,5 процентного пункта на Газпроме до плюс 7,1 на биткоине, медиана около плюс двух. Асимметрия объяснима. Рынок падает быстрее, чем растёт, и запаздывающий сигнал успевает застать больше нисходящего движения.
Сколько стоит запаздывание
Запаздывание упоминают все. Числа не приводит почти никто.
Замер простой. Для каждого бычьего пересечения ищется ближайший предшествующий локальный минимум цены, подтверждённый пятью барами с каждой стороны. Медианная дистанция составила 5 баров на Газпроме, Лукойле, Роснефти, индексе и биткоине, 6 баров на Сбербанке. Три четверти сигналов уложились в 7 баров.
Неделя торгов, если считать в календаре. За эти пять дней цена успевает пройти заметную часть движения, и вход по MACD почти никогда не случается у самого дна. Это не дефект настройки, а следствие конструкции. Экспоненциальная средняя с периодом 26 по определению не может развернуться раньше цены.
Дивергенция и ловушка подтверждения
С дивергенцией у меня вышла поучительная история, которую стоит рассказать целиком, потому что на ней ломается половина опубликованных бэктестов.
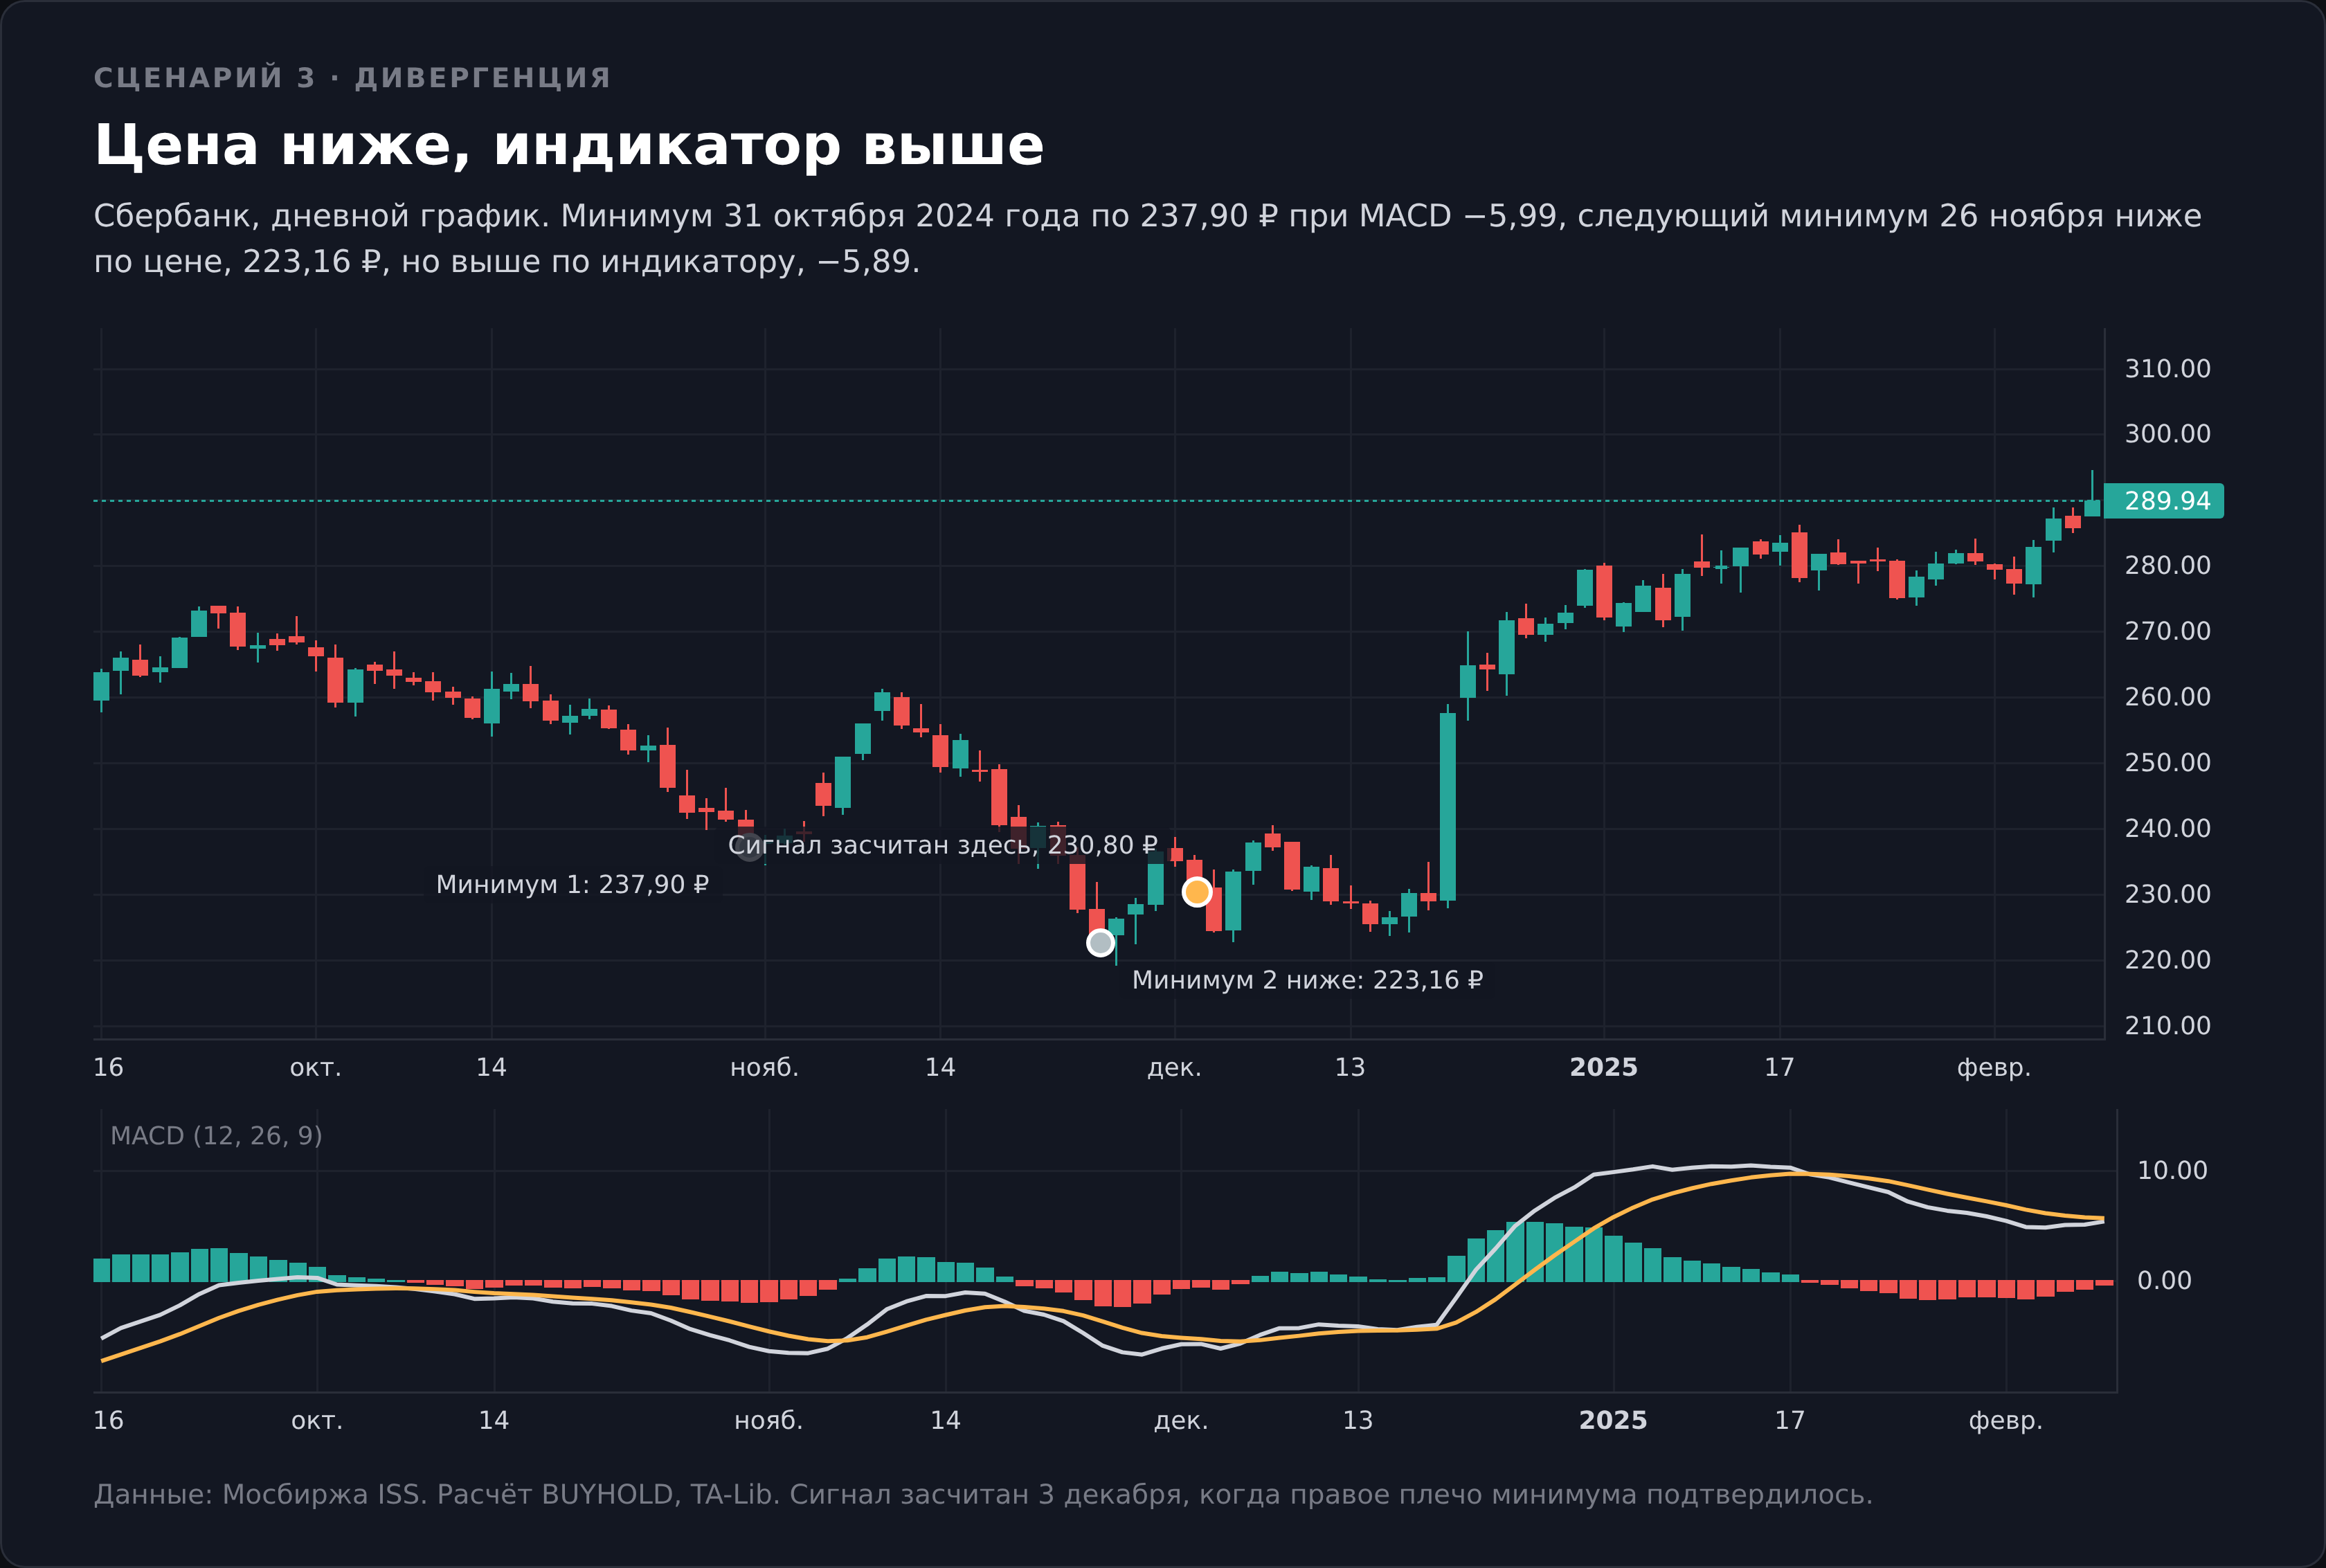
Дивергенция — расхождение направления цены и индикатора. Цена ставит новый минимум, MACD рисует минимум выше предыдущего, и это трактуется как ослабление продавцов. Первый расчёт дал результат, который должен был меня насторожить сразу. Доля отработавших сигналов на горизонте пяти дней составила ровно 100% на всех шести инструментах.
Стопроцентной точности в рынке не бывает. Ошибка нашлась в самой процедуре. Локальный минимум цены определялся как бар, который ниже пяти соседей слева и пяти справа. Значит, в момент, который алгоритм считал сигналом, пяти правых баров ещё не существовало, и расчёт пользовался данными из будущего. Классический look-ahead bias.
После исправления, когда сигнал фиксируется на баре подтверждения, а доход считается от цены закрытия этого бара, картина стала обычной.
| Инструмент | Бычьих дивергенций | Отработали через 10 дней | Было при ошибке расчёта |
|---|---|---|---|
| Газпром | 9 | 77,8% | 88,9% |
| Сбербанк | 8 | 75,0% | 100% |
| Лукойл | 16 | 56,2% | 81,2% |
| Биткоин | 20 | 50,0% | 90,0% |
| Роснефть | 17 | 41,2% | 76,5% |
| Индекс Мосбиржи | 8 | 25,0% | 50,0% |
На пятидневном горизонте разрыв ещё нагляднее. Наивный расчёт давал ровно 100% на каждом из шести инструментов, честный даёт от 37,5% на индексе Мосбиржи до 87,5% на Сбербанке.
Разница между колонками и есть цена пяти баров, которых на момент сигнала ещё не было. Отсюда практическое правило, которое важнее самих процентов. Дивергенция на графике всегда выглядит убедительнее, чем в момент торговли, потому что на истории вы видите её целиком, а в реальном времени левая половина уже есть, а правая ещё не сформировалась.
Второе наблюдение касается количества. Дивергенций мало, от 8 до 20 за семь с половиной лет на инструмент. Строить на них систему не выйдет просто по числу сделок.
Флэт и тренд, миф о ложных сигналах
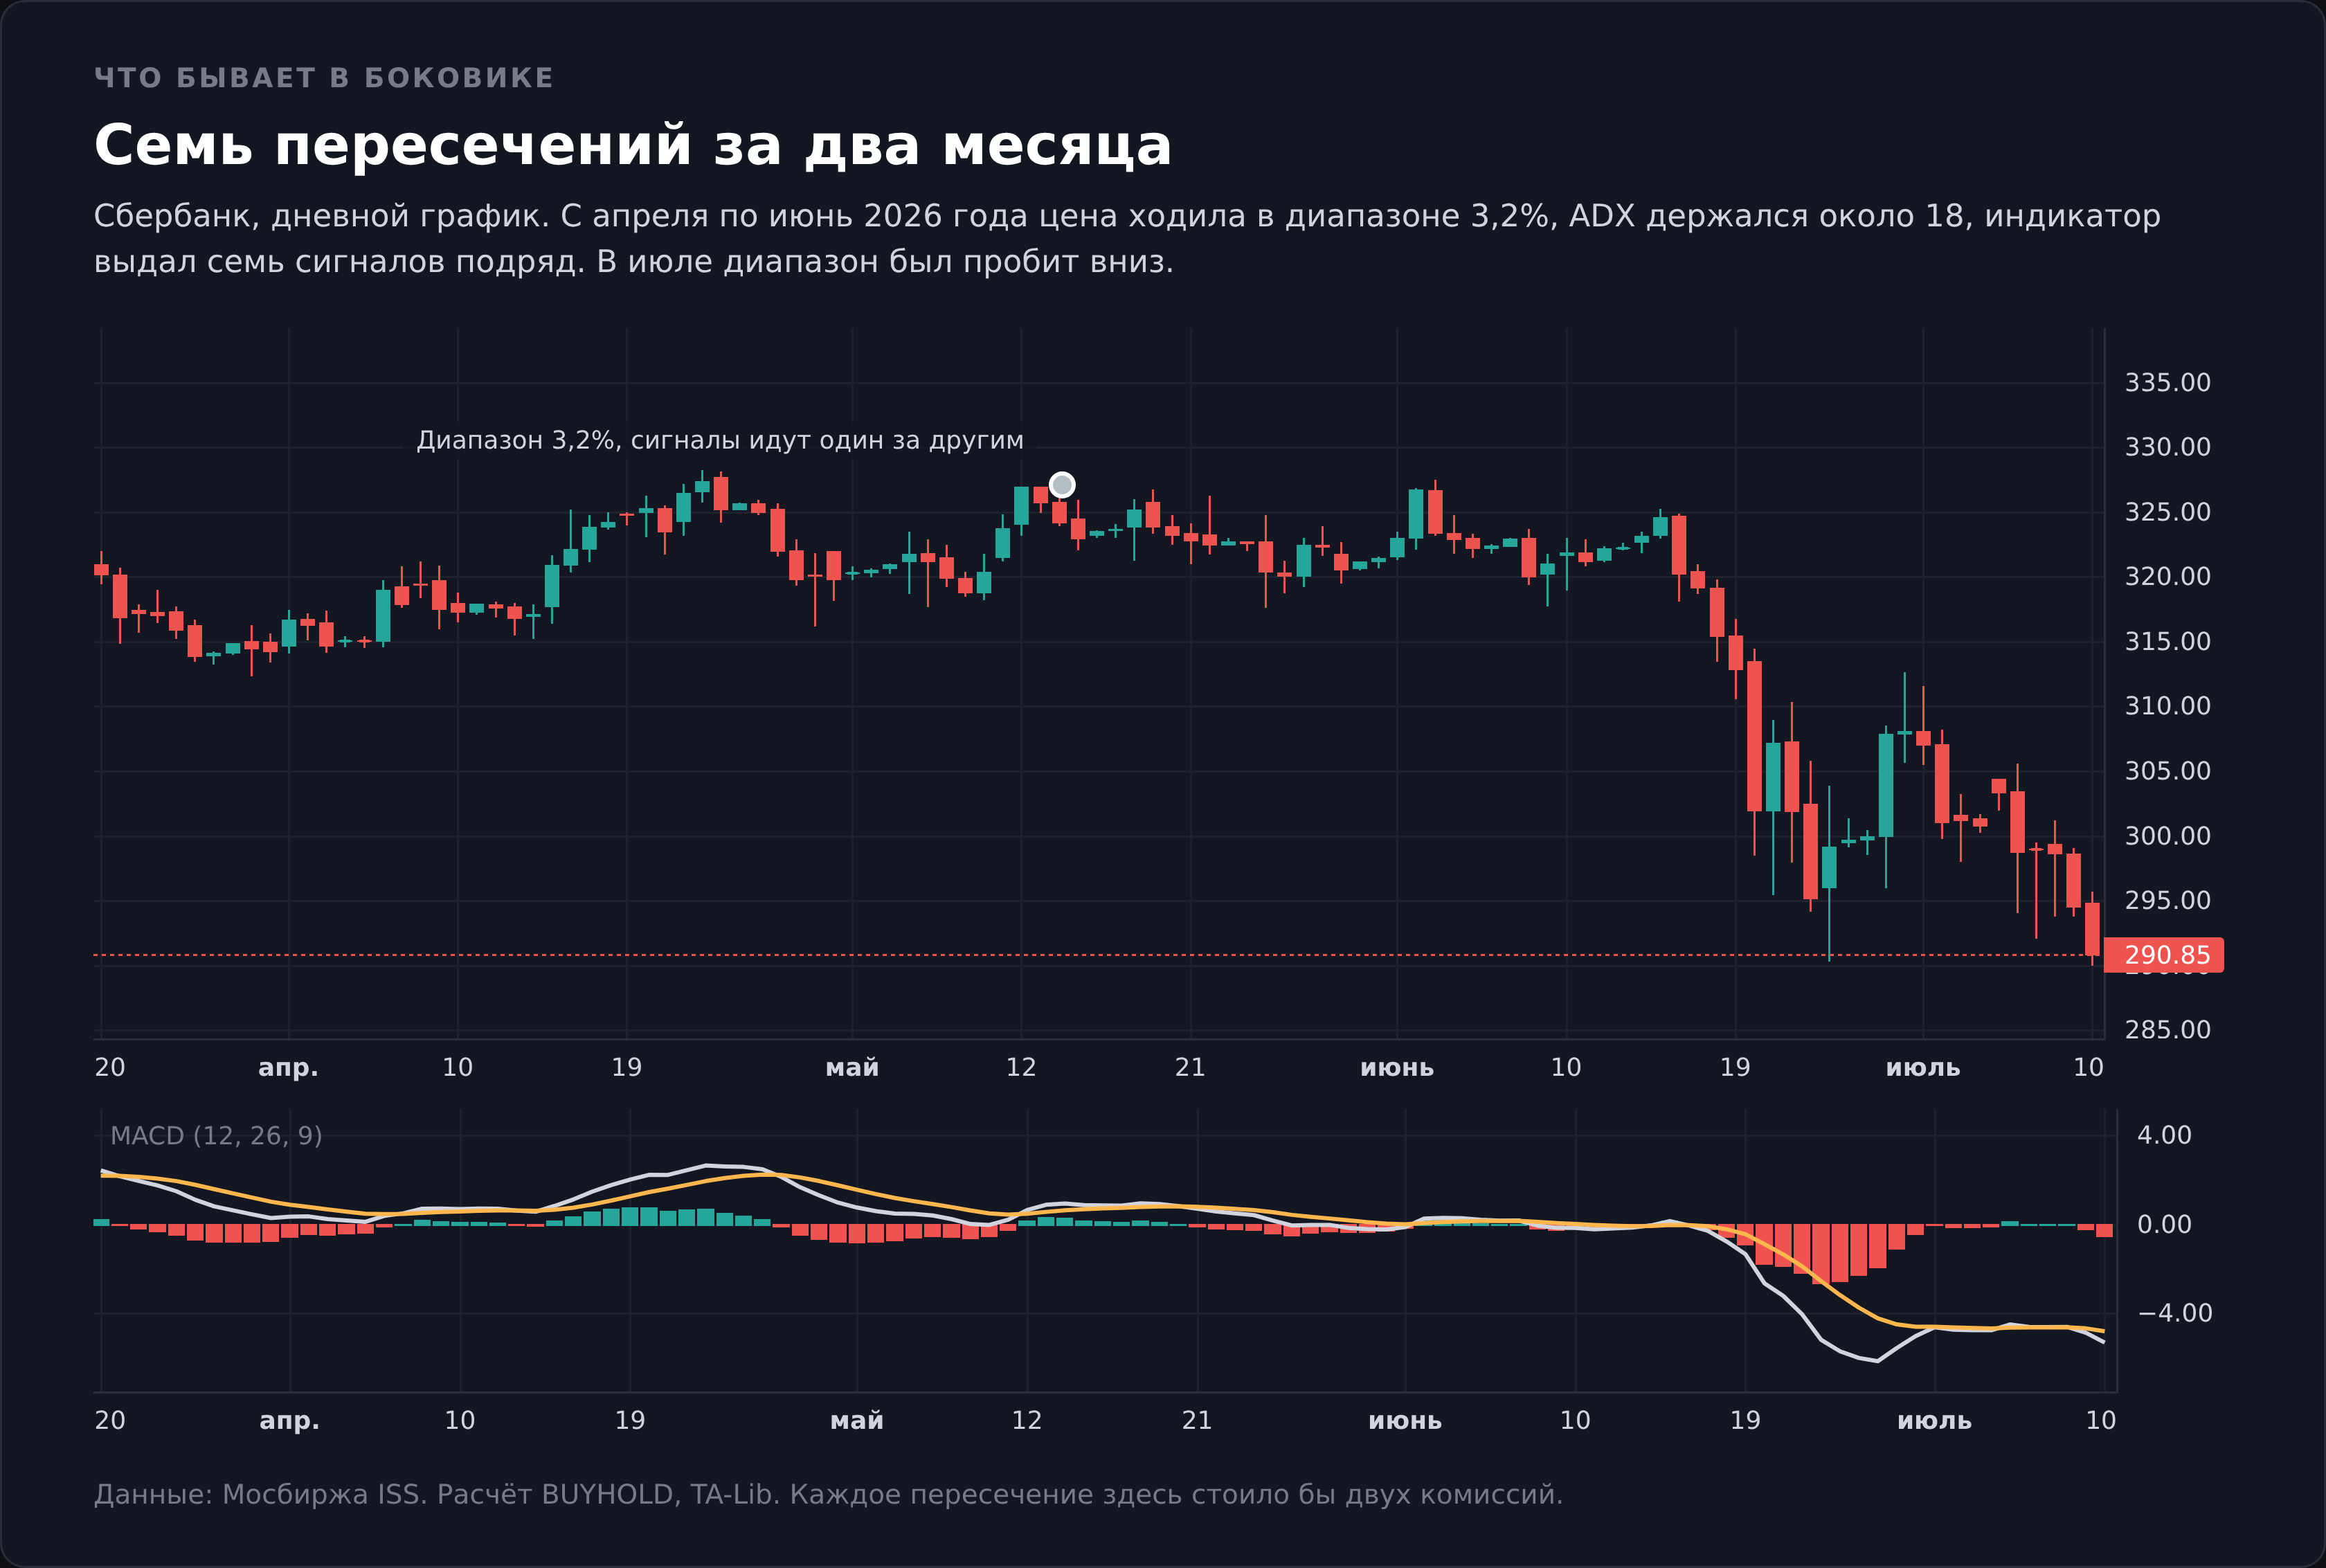
Расхожее утверждение звучит так. В боковике индикатор даёт ложные сигналы, в тренде работает. Проверил на сделках Сбербанка, разделив входы по значению ADX(14) на баре сигнала.
Из 69 сделок 36 начинались при ADX ниже 20, то есть в отсутствие выраженного тренда, и дали медианный результат плюс 0,67%. Ещё 27 сделок начинались при ADX выше 25, в подтверждённом тренде, и их медиана составила плюс 0,08%.
Результат обратный ожидаемому. Выборки небольшие, и делать из этого правило я бы не стал, но одно следствие оно точно даёт. Утверждение «MACD не работает во флэте» на данных Сбербанка за 2019–2026 годы не подтверждается, и повторять его как факт нельзя. Механизм, по которому боковик вредит, известен и реален. Он состоит в том, что во флэте сигналы идут чаще и каждый съедает комиссию, а не в том, что каждый отдельный сигнал становится хуже.
Разбор двух сделок
Средние числа скрывают то, как это выглядит в конкретной точке. Ниже два входа по одному правилу на одной бумаге, вход на бычьем пересечении, выход на медвежьем, без стопов и целей.
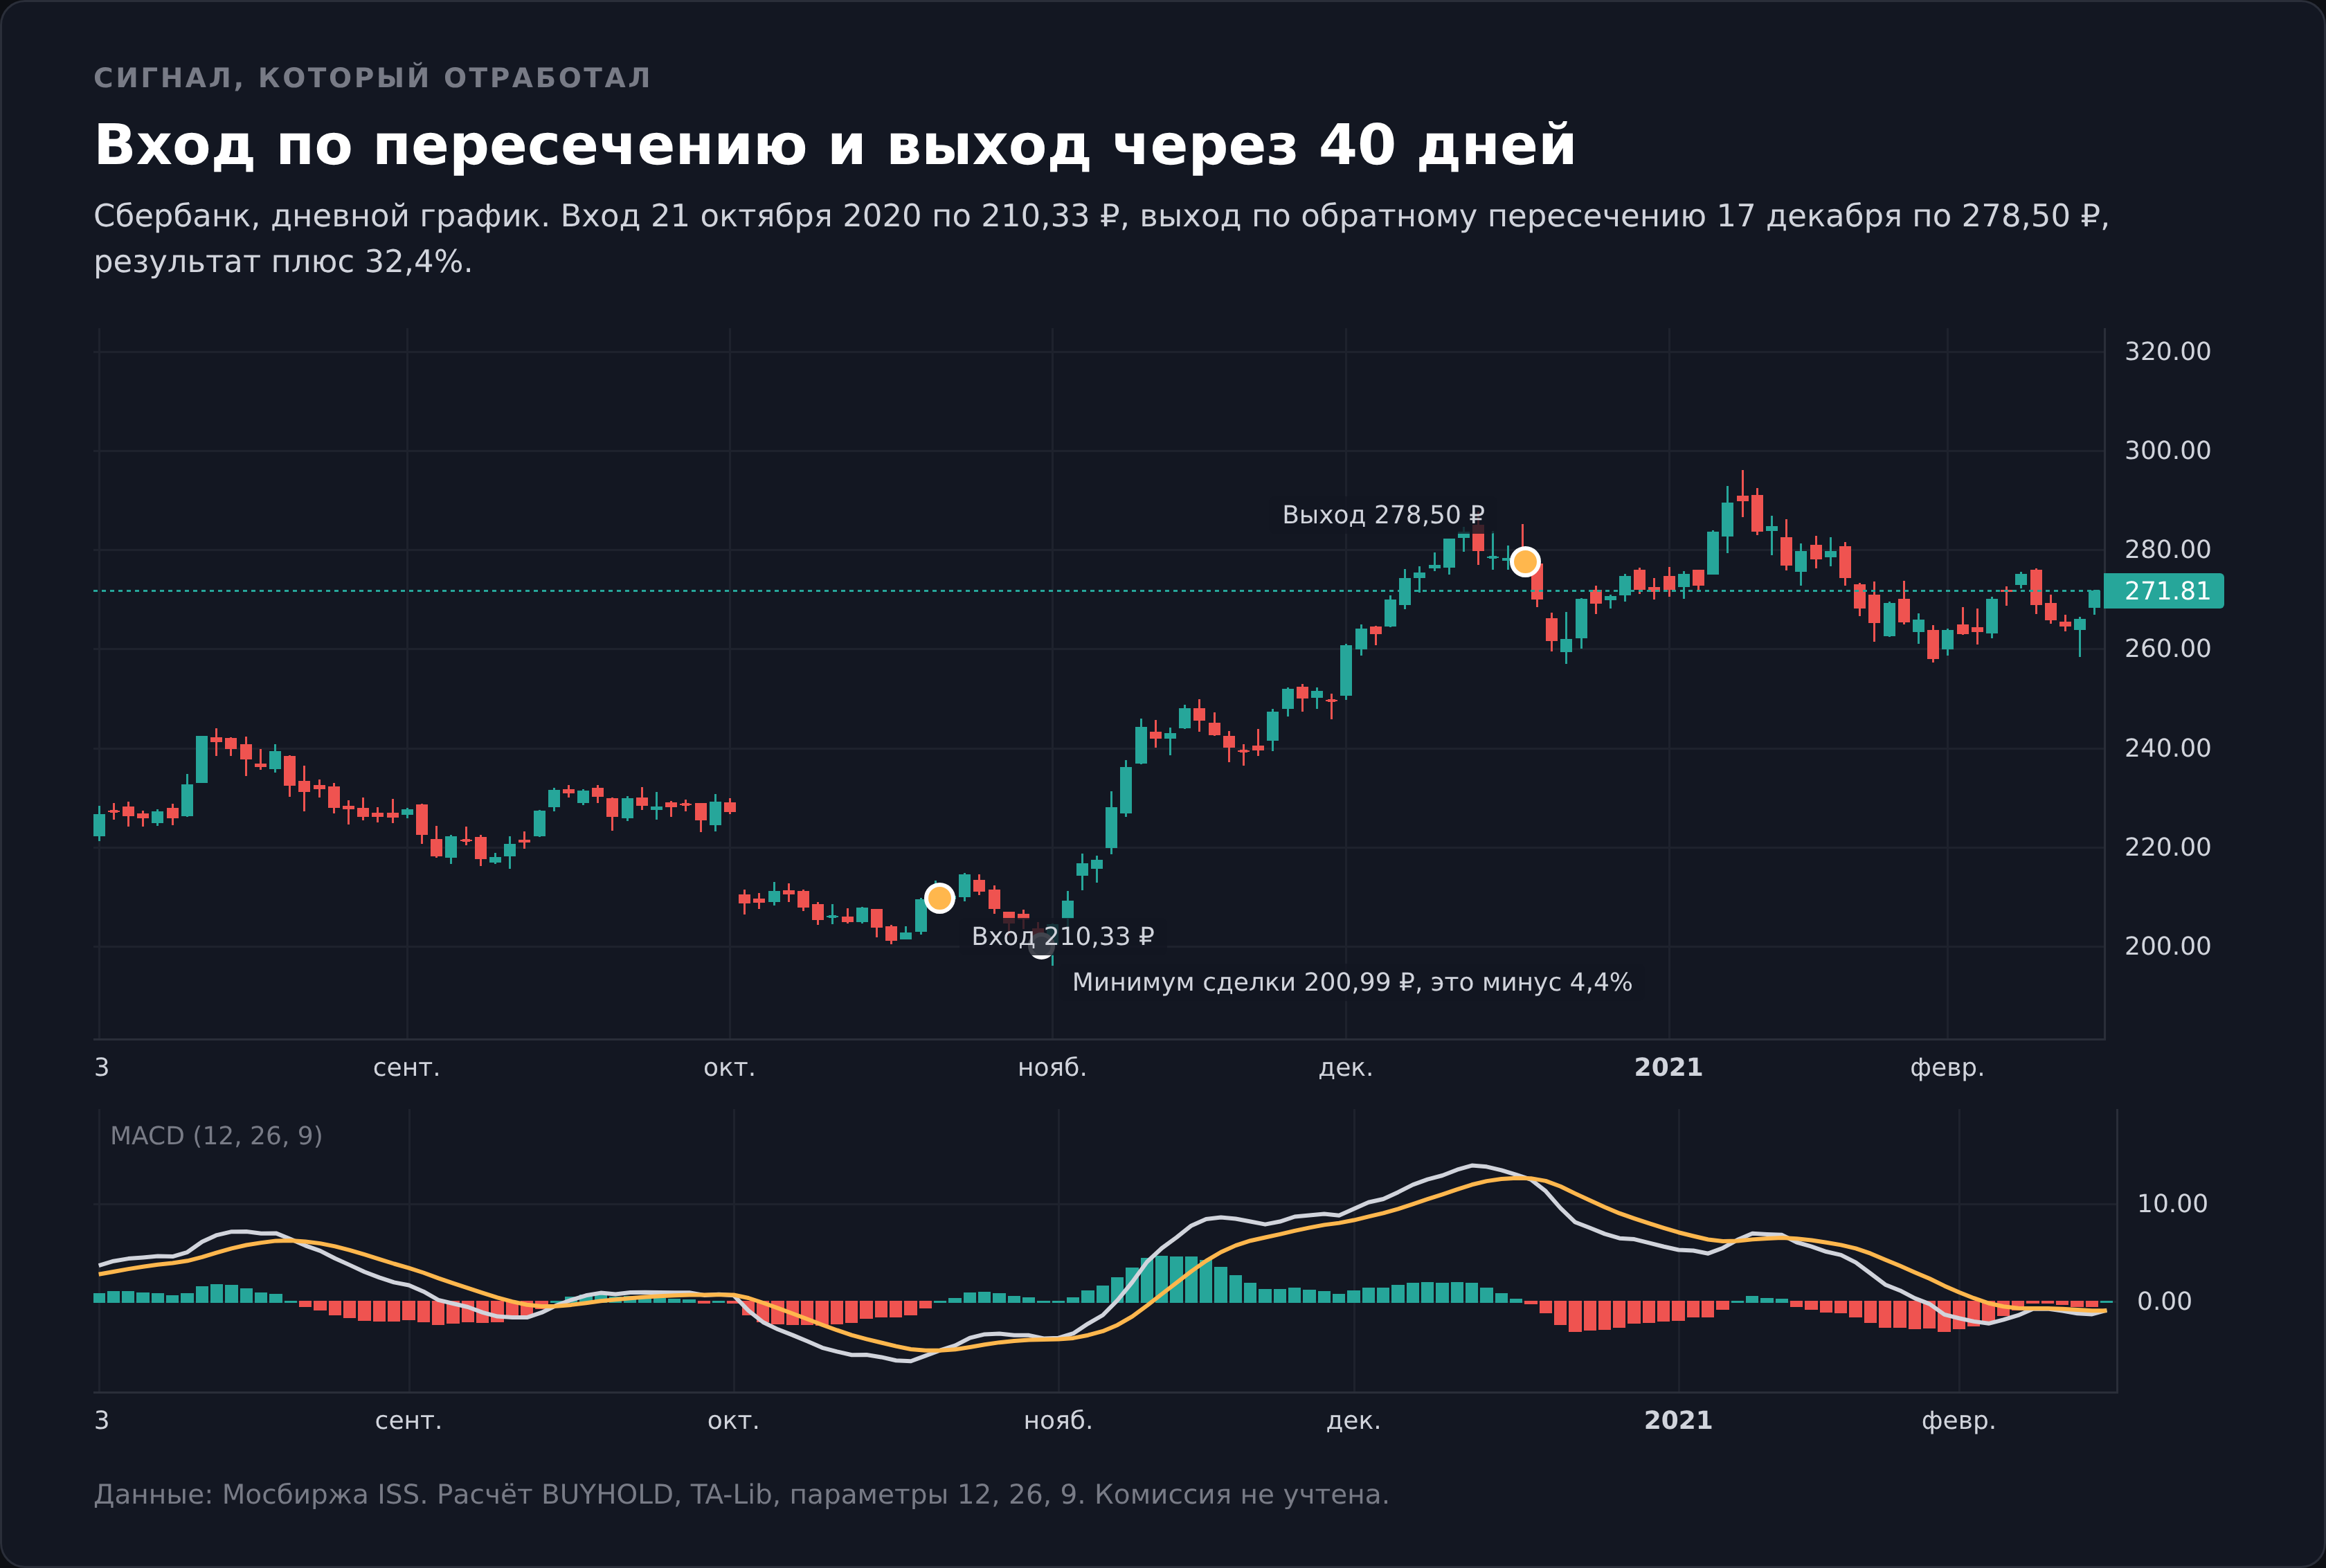
Удачная сделка. Сигнал 21 октября 2020 года, вход по 210,33 ₽. Индикатор ADX показывал 32,7, то есть тренд уже сформировался. Выход по обратному пересечению 17 декабря по 278,50 ₽, результат плюс 32,41% за 40 торговых дней. Максимальная просадка внутри сделки составила 4,44%, то есть позиция почти не заходила в минус.
Неудачная сделка. Сигнал 5 апреля 2022 года, вход по 154,10 ₽. Выход 11 июля по 126,80 ₽, минус 17,72% за 64 бара. Внутри позиции цена в моменте опускалась на 27,38% ниже входа. Значение ADX на входе было 42,1, тренд формально сильный, только направлен он был вниз, а индикатор увидел отскок внутри падения и принял его за разворот.
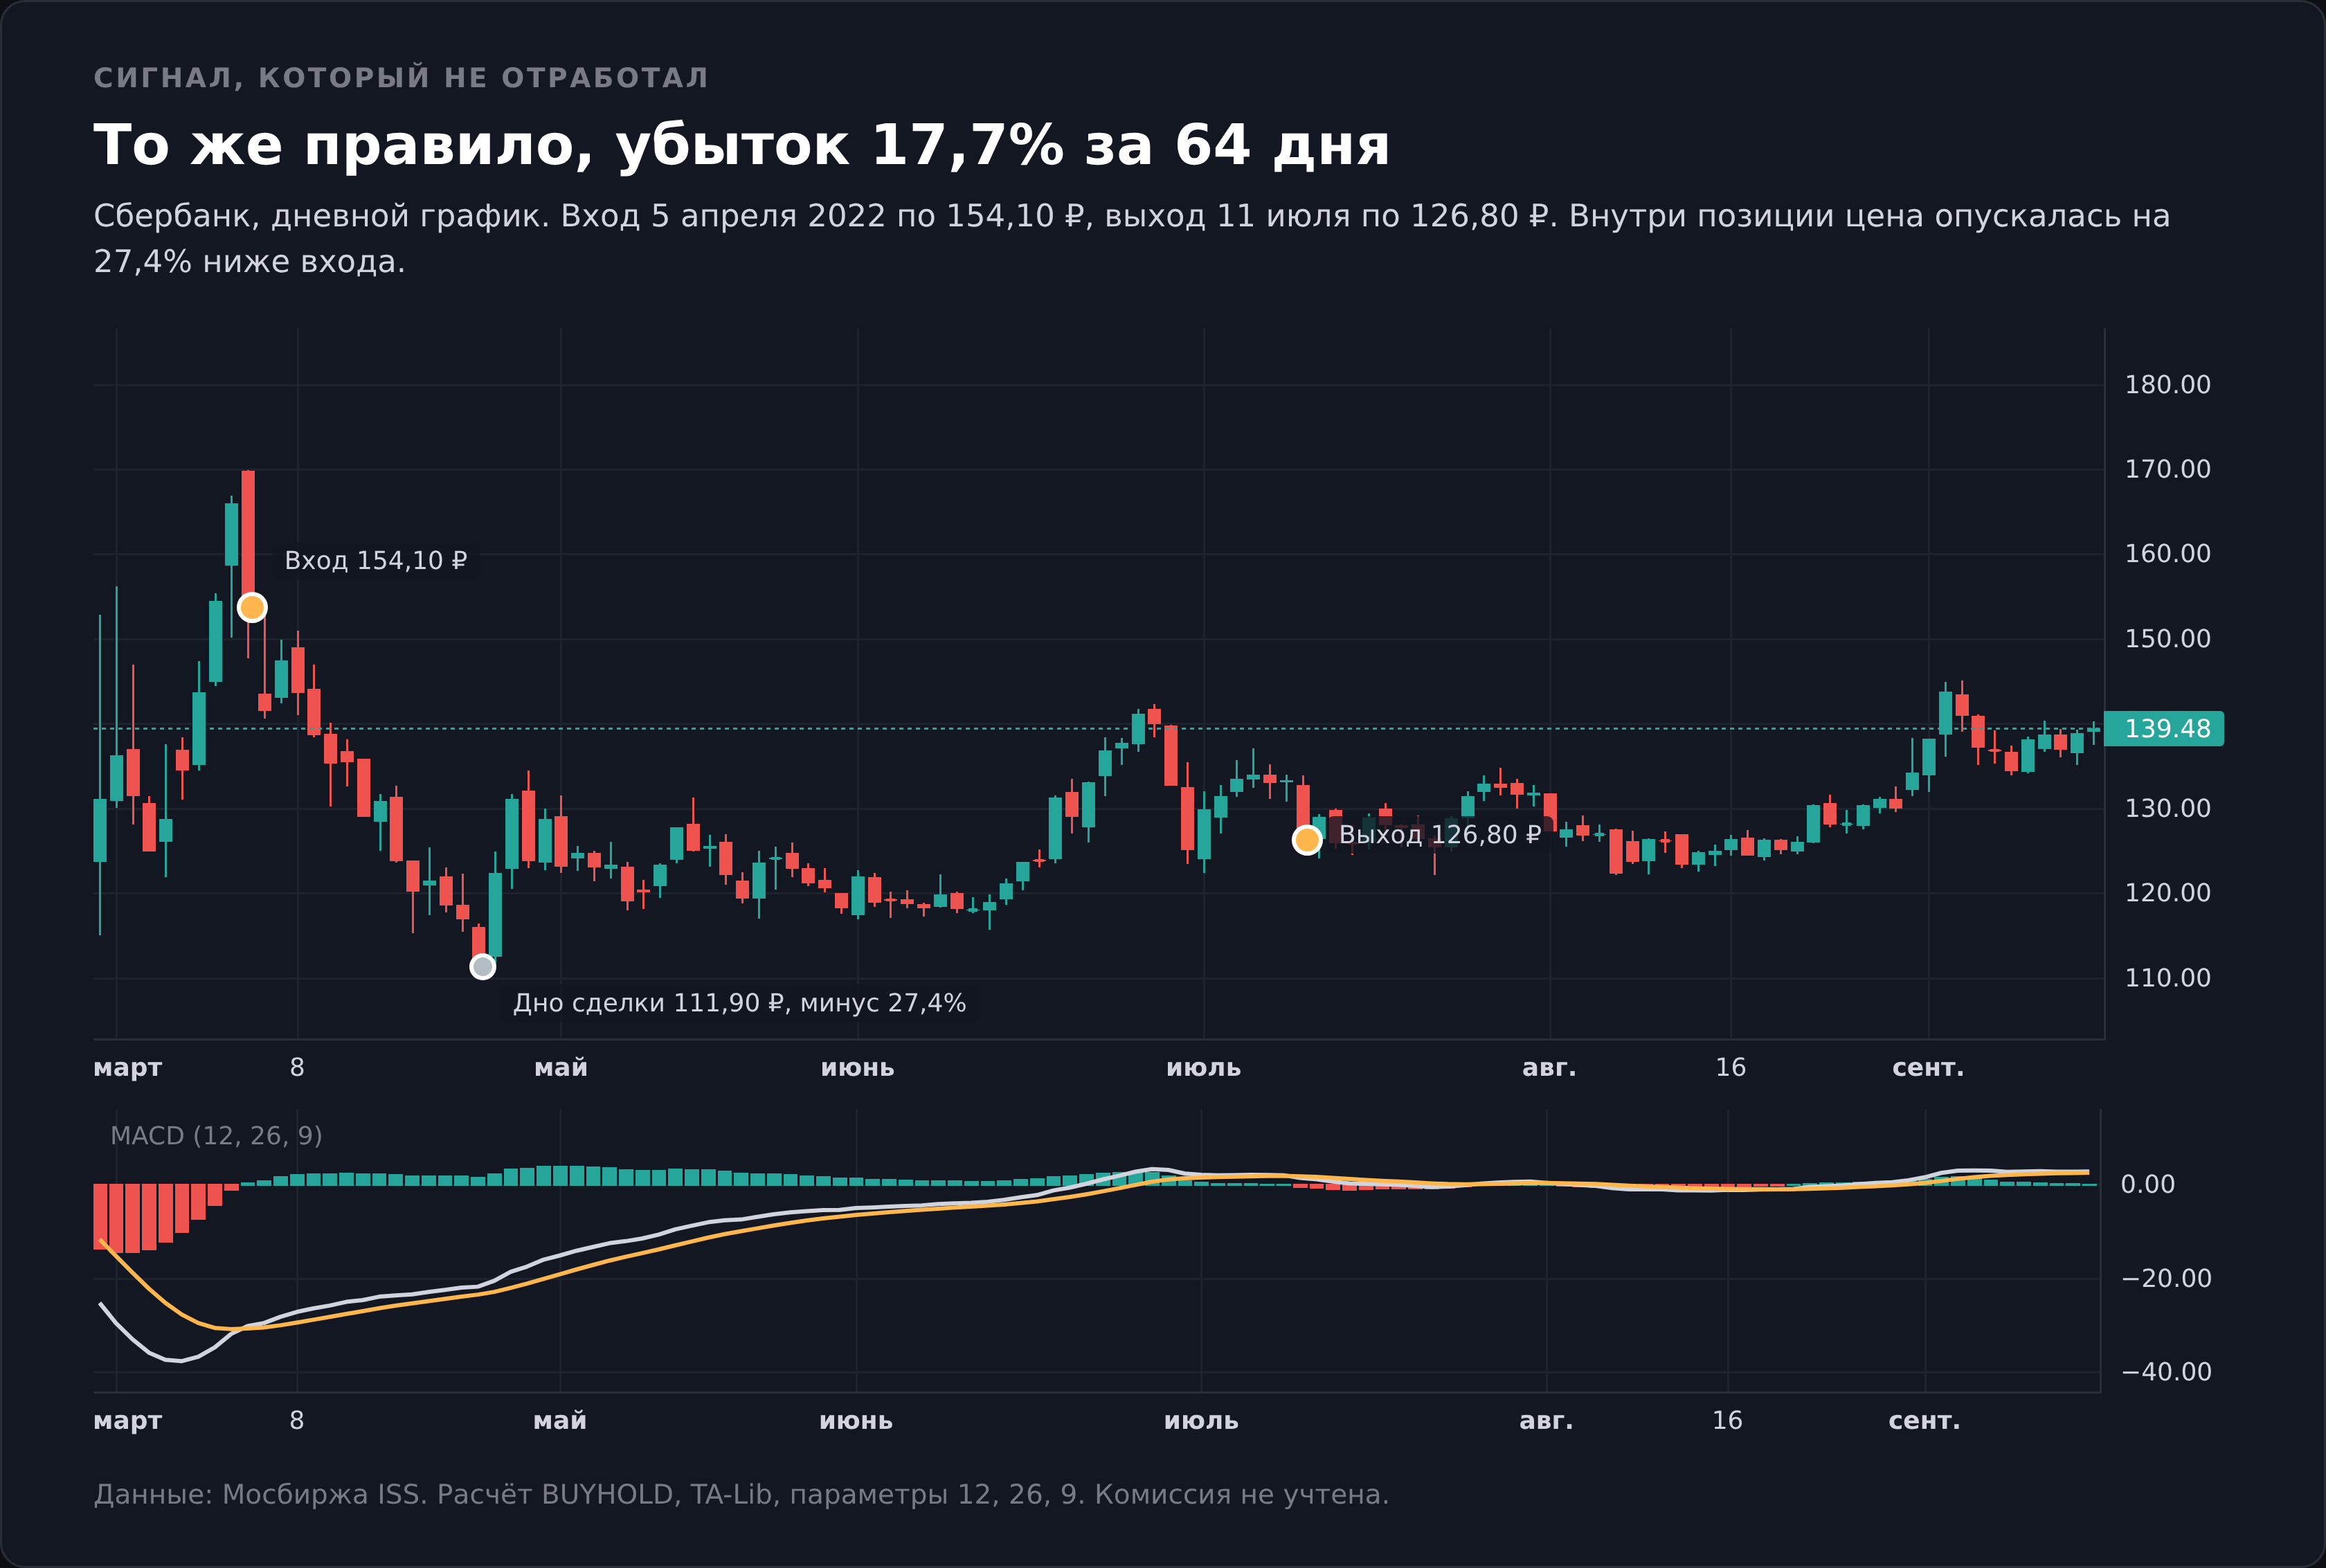
Эти две сделки и есть весь индикатор в двух картинках. Он не отличает откат в нисходящем движении от начала нового роста, потому что в его формуле нет ничего, что описывало бы контекст. Разница между плюс 32% и минус 18% лежит не в индикаторе, а в том, что происходило с рынком вокруг.
Полная статистика по этим 69 сделкам такая. Прибыльных 53,6%, медианный результат плюс 0,34%, средний плюс 1,75%. Разрыв между медианой и средним показывает главное свойство подхода. Большинство сделок болтаются около нуля, а весь итог делают несколько крупных движений вроде осени 2020 года. Пропустив их, вы остаётесь с комиссиями.
Третий кейс, ради которого индикатор держат
Две сделки выше показывали вход. Справедливее показать и третью сторону, потому что именно на выходах индикатор отрабатывает свои недостатки.
Медвежье пересечение по Сбербанку 21 февраля 2022 года закрыло позицию по 201,00 ₽, зафиксировав убыток в 22% от январского входа. Через три дня бумага открылась ниже 100 ₽. Индикатор не предсказал ни события, ни его масштаба, он просто отработал механическое правило, и это правило вывело капитал из позиции до основной части падения.
Отсюда числа предыдущего раздела получают объяснение. Стратегия с выходом по MACD показала просадку 50,4% против 73,8% у простого удержания Сбербанка, и разница в 23 процентных пункта сделана несколькими такими моментами за семь лет. Ни один из них не был предсказанием.
Как менялась эффективность по фазам рынка
Средняя цифра за семь лет скрывает то, что внутри этих лет рынок был тремя разными рынками. Я разбил период на спокойный рост до 2022 года, обвальный 2022-й и восстановление после него, и посчитал бычьи пересечения отдельно в каждой фазе.
| Инструмент | Фаза | Сигналов | Отработали | Базовая вероятность | Разница |
|---|---|---|---|---|---|
| Сбербанк | 2019–2021 | 22 | 72,7% | 53,5% | +19,2 п.п. |
| 2022 | 6 | 66,7% | 53,0% | +13,7 п.п. | |
| 2023–2026 | 41 | 58,5% | 54,9% | +3,6 п.п. | |
| Индекс Мосбиржи | 2019–2021 | 26 | 73,1% | 61,3% | +11,8 п.п. |
| 2022 | 6 | 50,0% | 46,4% | +3,6 п.п. | |
| 2023–2026 | 35 | 54,3% | 50,4% | +3,9 п.п. | |
| Лукойл | 2019–2021 | 33 | 60,6% | 55,0% | +5,7 п.п. |
| 2022 | 7 | 57,1% | 47,4% | +9,7 п.п. | |
| 2023–2026 | 38 | 50,0% | 48,6% | +1,4 п.п. | |
| Газпром | 2019–2021 | 32 | 43,8% | 57,1% | −13,3 п.п. |
| 2022 | 5 | 20,0% | 44,9% | −24,9 п.п. | |
| 2023–2026 | 44 | 45,5% | 44,3% | +1,2 п.п. |
Тенденция читается сразу. На трёх инструментах из четырёх преимущество было максимальным в спокойные 2019–2021 годы и сократилось до одного-четырёх процентных пунктов в 2023–2026 годах. То есть к последнему периоду сигнал почти сравнялся со случайным входом.
Причин может быть несколько, и честно будет сказать, что различить их на такой выборке нельзя. Рынок стал более рваным, доля алгоритмической торговли выросла, а простые правила, известные всем, обычно теряют преимущество по мере распространения. Проверить любую из этих версий имеющимися данными не получится, так что оставляю их гипотезами.
Отдельно стоит Газпром, где бычье пересечение проигрывало базовой вероятности во всех трёх фазах, включая период, когда бумага выросла на 119%. Это лучшая иллюстрация того, что индикатор не переносится между инструментами автоматически. Прежде чем строить на нём правило для конкретной бумаги, посчитайте его на этой бумаге.
Практический вывод из таблицы такой. Числа из любой статьи про индикаторы, включая эту, описывают прошлое конкретного периода. Преимущество в 19 процентных пунктов, полученное на 2019–2021 годах, не сохранилось и трёх лет.
Три сигнала и правила работы с ними
Ниже собраны правила в том виде, в каком их можно записать в чек-лист. Числа рядом взяты из расчёта выше, чтобы каждое правило имело измеренную цену, а не только формулировку.
Сценарий 1. Вход по пересечению сигнальной линии
Условие входа. Основная линия пересекает сигнальную снизу вверх, решение принимается по закрытию дневного бара. Внутридневные пересечения не считаются, они исчезают к закрытию чаще, чем сохраняются.
Фильтр. Сигнал берётся только в направлении недельного тренда. Проверка занимает одно движение, переключить график на неделю и посмотреть, где цена относительно своей двадцатишестинедельной средней.
Стоп. Ставится за последним локальным минимумом на дневном графике, а не на фиксированном проценте. Индикатор не подсказывает уровень защиты, его даёт структура цены.
Выход. Обратное пересечение либо достижение заранее назначенной цели. Разбор 69 сделок Сбербанка показал, что медианная сделка приносит 0,34%, а весь результат делают редкие движения на 20–30%, поэтому фиксация прибыли по маленькой цели ломает статистику подхода.
Чего ждать. Доля отработавших сигналов на десятидневном горизонте от 43,2% до 63,8% в зависимости от инструмента, при базовой вероятности 49–55%.
Сценарий 2. Переход через ноль как фильтр
Условие. Основная линия пересекает нулевую отметку. Вниз это означает, что двенадцатидневная средняя ушла ниже двадцатишестидневной.
Сигналов вдвое меньше, около тридцати за семь с половиной лет на бумагу, и они запаздывают сильнее. Взамен фильтрация лучше. Уход под ноль опережал базовую вероятность падения на пяти инструментах из шести, разница от 1,2 до 21,8 процентного пункта.
Как применять. Разумнее не как самостоятельный вход, а как переключатель режима. Уход под ноль означает, что покупки на откатах в этом инструменте сейчас идут против среднесрочного наклона, и требования к сигналу стоит поднять.
Сценарий 3. Дивергенция
Условие. Цена ставит новый экстремум, индикатор не подтверждает его своим экстремумом.
Главное ограничение названо выше. Пока правое плечо экстремума не подтверждено несколькими барами, дивергенции формально нет. Считать её нужно от бара подтверждения, и тогда доля отработавших падает до 25–78% против почти стопроцентной картины, которую даёт взгляд на историю задним числом.
Частота. От 8 до 20 случаев за семь с половиной лет на инструмент. Этого мало для системы и достаточно для того, чтобы насторожиться и внимательнее посмотреть на позицию, которая уже открыта.
Дополнительное правило. Дивергенция против сильного тренда отрабатывает хуже всего. Затяжной рост может сопровождаться серией расхождений, и каждое из них будет выглядеть как сигнал разворота, пока тренд не закончится по своим причинам.
MACD на разных таймфреймах
Формула от таймфрейма не меняется, меняется то, что она описывает. На дневном графике 26 баров означают месяц с небольшим, на часовом чуть больше суток торгов, на недельном полгода.
Дневной график — та среда, для которой индикатор задумывался и в которой посчитаны все числа этой статьи. Сигналов около десяти в год на бумагу, издержки терпимы, запаздывание в 5–6 баров означает неделю.
Недельный график даёт три-четыре сигнала в год. Именно здесь Аспрей столкнулся с тем, что MACD пропускает движения, и придумал гистограмму. Для инвестора с горизонтом от года недельный расчёт полезнее дневного как индикатор смены фазы, а не как источник входов.
Часовой и более мелкие таймфреймы — область, где преимущество индикатора съедается издержками. Число сигналов растёт кратно, а величина движения после каждого падает. Расчёт чувствительности к комиссии из раздела выше сделан на дневках, где сделок 67–100 за семь лет. На часовом графике их будет на порядок больше при том же тарифе.
Практическое следствие. Дневной график для решений, недельный для контекста, часовой для уточнения момента входа по уже принятому решению. Сигнал, найденный на часовике против недельного наклона, статистически не тот же самый сигнал, что в направлении наклона, хотя рисуется одинаково.
Чем MACD отличается от двух скользящих средних
Резонный вопрос, который редко задают. Если MACD — это разница двух средних, зачем отдельное окно, когда можно нанести обе средние прямо на цену и смотреть на их пересечение.
Событие действительно одно и то же. Пересечение MACD нулевой линии происходит ровно в тот бар, когда двенадцатидневная EMA пересекает двадцатишестидневную на графике цены. Здесь никакой новой информации нет.
Новое появляется в двух других местах. Первое — сигнальная линия, которой у пары средних просто не существует. Она даёт более ранний и более частый сигнал, чем пересечение самих средних, и именно на ней построена большая часть работы с индикатором. Второе — масштаб. На ценовом графике расстояние между средними в 3 ₽ при цене 300 ₽ визуально неразличимо, а в отдельном окне с собственной шкалой оно видно и измеримо, включая его динамику.
То есть MACD — это лупа для разницы между средними плюс механизм её сглаживания. Тем, кто торгует пересечения средних, он даёт то же событие раньше и в более читаемом виде, а не другую информацию.
Чего индикатор MACD не делает
Раздел стоит здесь, а не в конце, потому что без него следующие стратегии читаются как обещание.
Не опережает цену
Медианные 5–6 баров отставания посчитаны выше. Никакая настройка это не убирает, она только меняет размен. Ускорите быстрый период, получите больше сигналов и больше шума, замедлите — меньше сигналов и большее отставание. Аспрей в 1986 году пытался решить ровно эту задачу и пришёл к гистограмме, то есть к более раннему предупреждению, а не к устранению лага.
Не переносит подобранные параметры
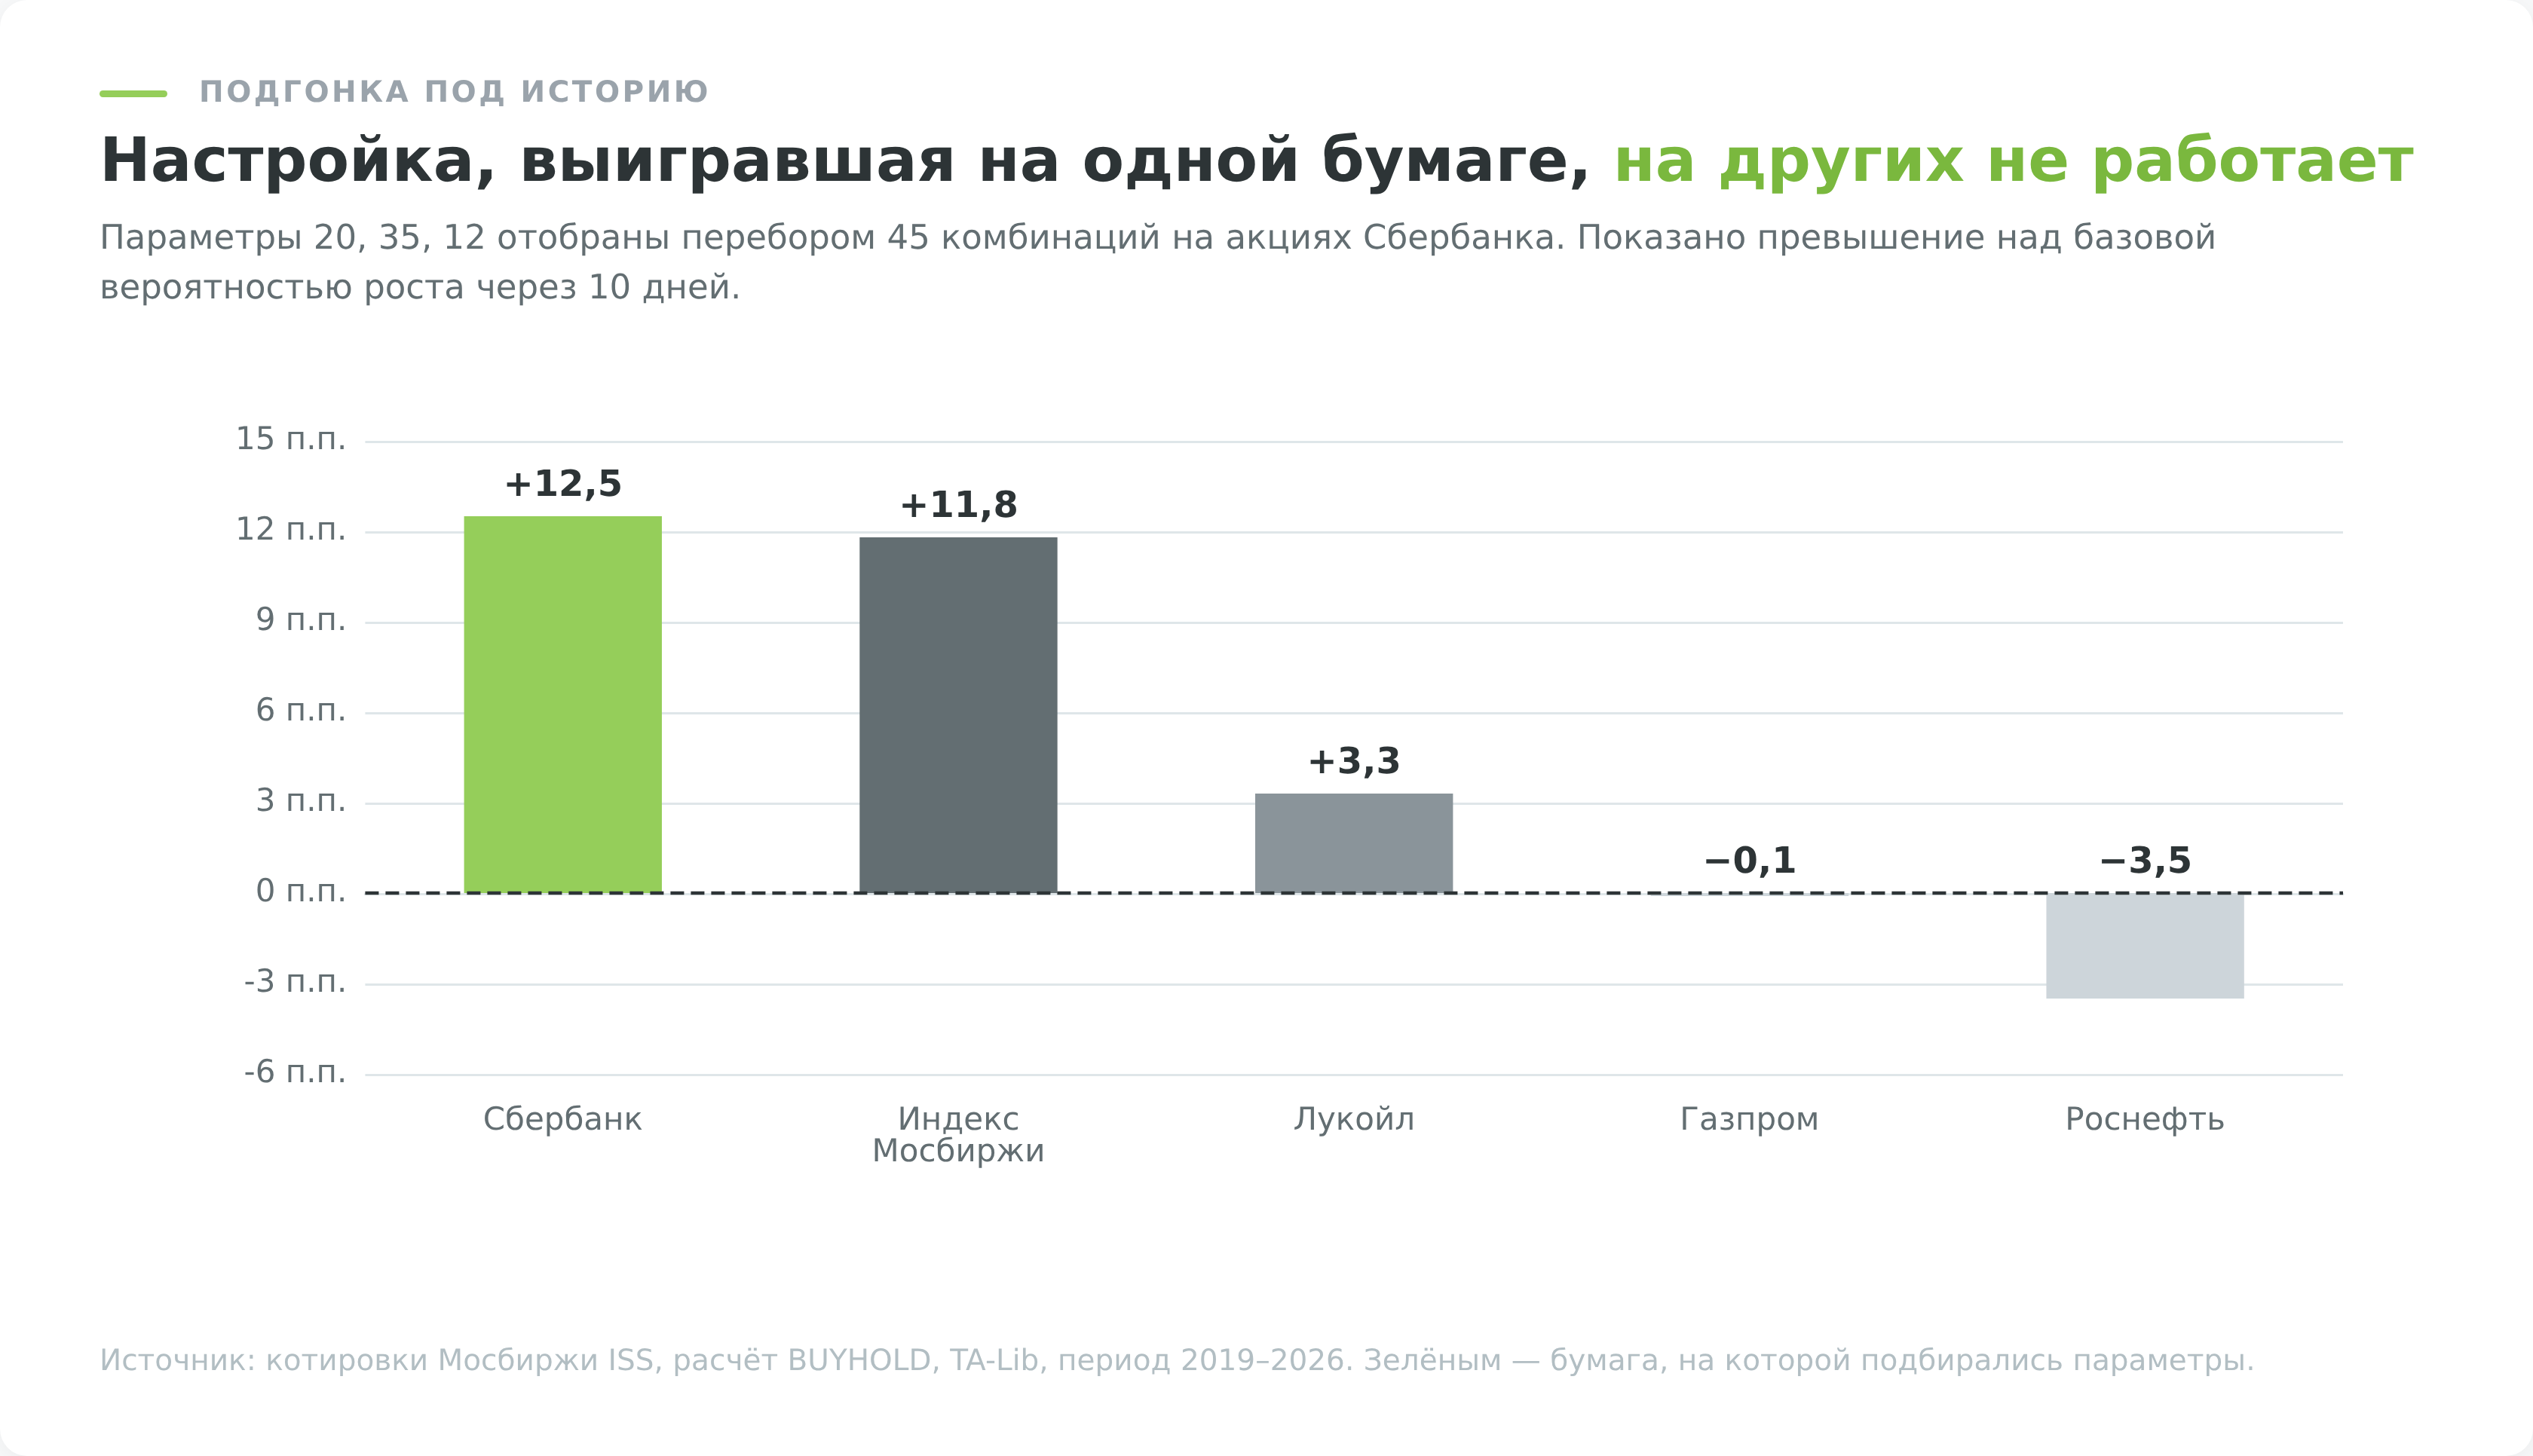
Совет «подберите настройки под свой инструмент» встречается в каждом втором описании. Я перебрал 45 комбинаций быстрого, медленного и сигнального периодов на Сбербанке и посмотрел, что получится с лидером на других бумагах.
Лучшей на Сбербанке оказалась связка 20/35/12 с долей отработавших сигналов 66,7% против 63,8% у стандартной 12/26/9. Прибавка меньше трёх процентных пунктов, причём сигналов стало 51 вместо 69, то есть выигрыш достигнут в основном сокращением выборки.
Дальше интереснее. Та же связка 20/35/12 на других инструментах дала следующее.
| Инструмент | Сигналов | Отработали | Базовая вероятность | Разница |
|---|---|---|---|---|
| Индекс Мосбиржи | 53 | 66,0% | 54,2% | +11,8 п.п. |
| Лукойл | 48 | 54,2% | 50,8% | +3,3 п.п. |
| Газпром | 49 | 49,0% | 49,1% | −0,1 п.п. |
| Роснефть | 54 | 46,3% | 49,8% | −3,5 п.п. |
Настройка, выигравшая на одной бумаге, на второй сработала вровень со случайностью, на третьей хуже неё. Это и есть подгонка под историю в чистом виде. Перебрав достаточно комбинаций, вы гарантированно найдёте ту, что красиво легла на прошлое, и ровно ничего не узнаете о будущем.
Отсюда практический вывод. Стандартные 12/26/9 стоит менять только при внятной причине, вроде перехода на другой таймфрейм, а не потому, что перебор показал более высокий процент.
Не учитывает издержки
Самая недооценённая часть. Стратегия входа по бычьему пересечению и выхода по медвежьему даёт за 2019–2026 годы от 67 до 100 круговых сделок на инструмент. Каждая платит комиссию дважды.
| Инструмент | Без комиссии | 0,05% | 0,1% | 0,3% | Держать бумагу |
|---|---|---|---|---|---|
| Сбербанк | +175,7% | +157,2% | +139,9% | +81,6% | +49,2% |
| Газпром | +87,3% | +72,7% | +59,2% | +14,8% | −42,0% |
| Индекс Мосбиржи | +30,7% | +22,2% | +14,2% | −12,9% | −6,8% |
| Лукойл | +22,8% | +13,5% | +4,9% | −23,4% | −0,2% |
| Биткоин | +1545,9% | +1389,2% | +1247,4% | +802,5% | +1972,9% |
Расчёт учитывает только комиссию брокера и не включает проскальзывание, спред и налог. При тарифе 0,3% за операцию Лукойл и индекс уходят в минус, хотя при нулевой комиссии показывали плюс. Разница между колонками «без комиссии» и «0,3%» на Лукойле составляет 46 процентных пунктов, и это чистые издержки семидесяти восьми круговых сделок.
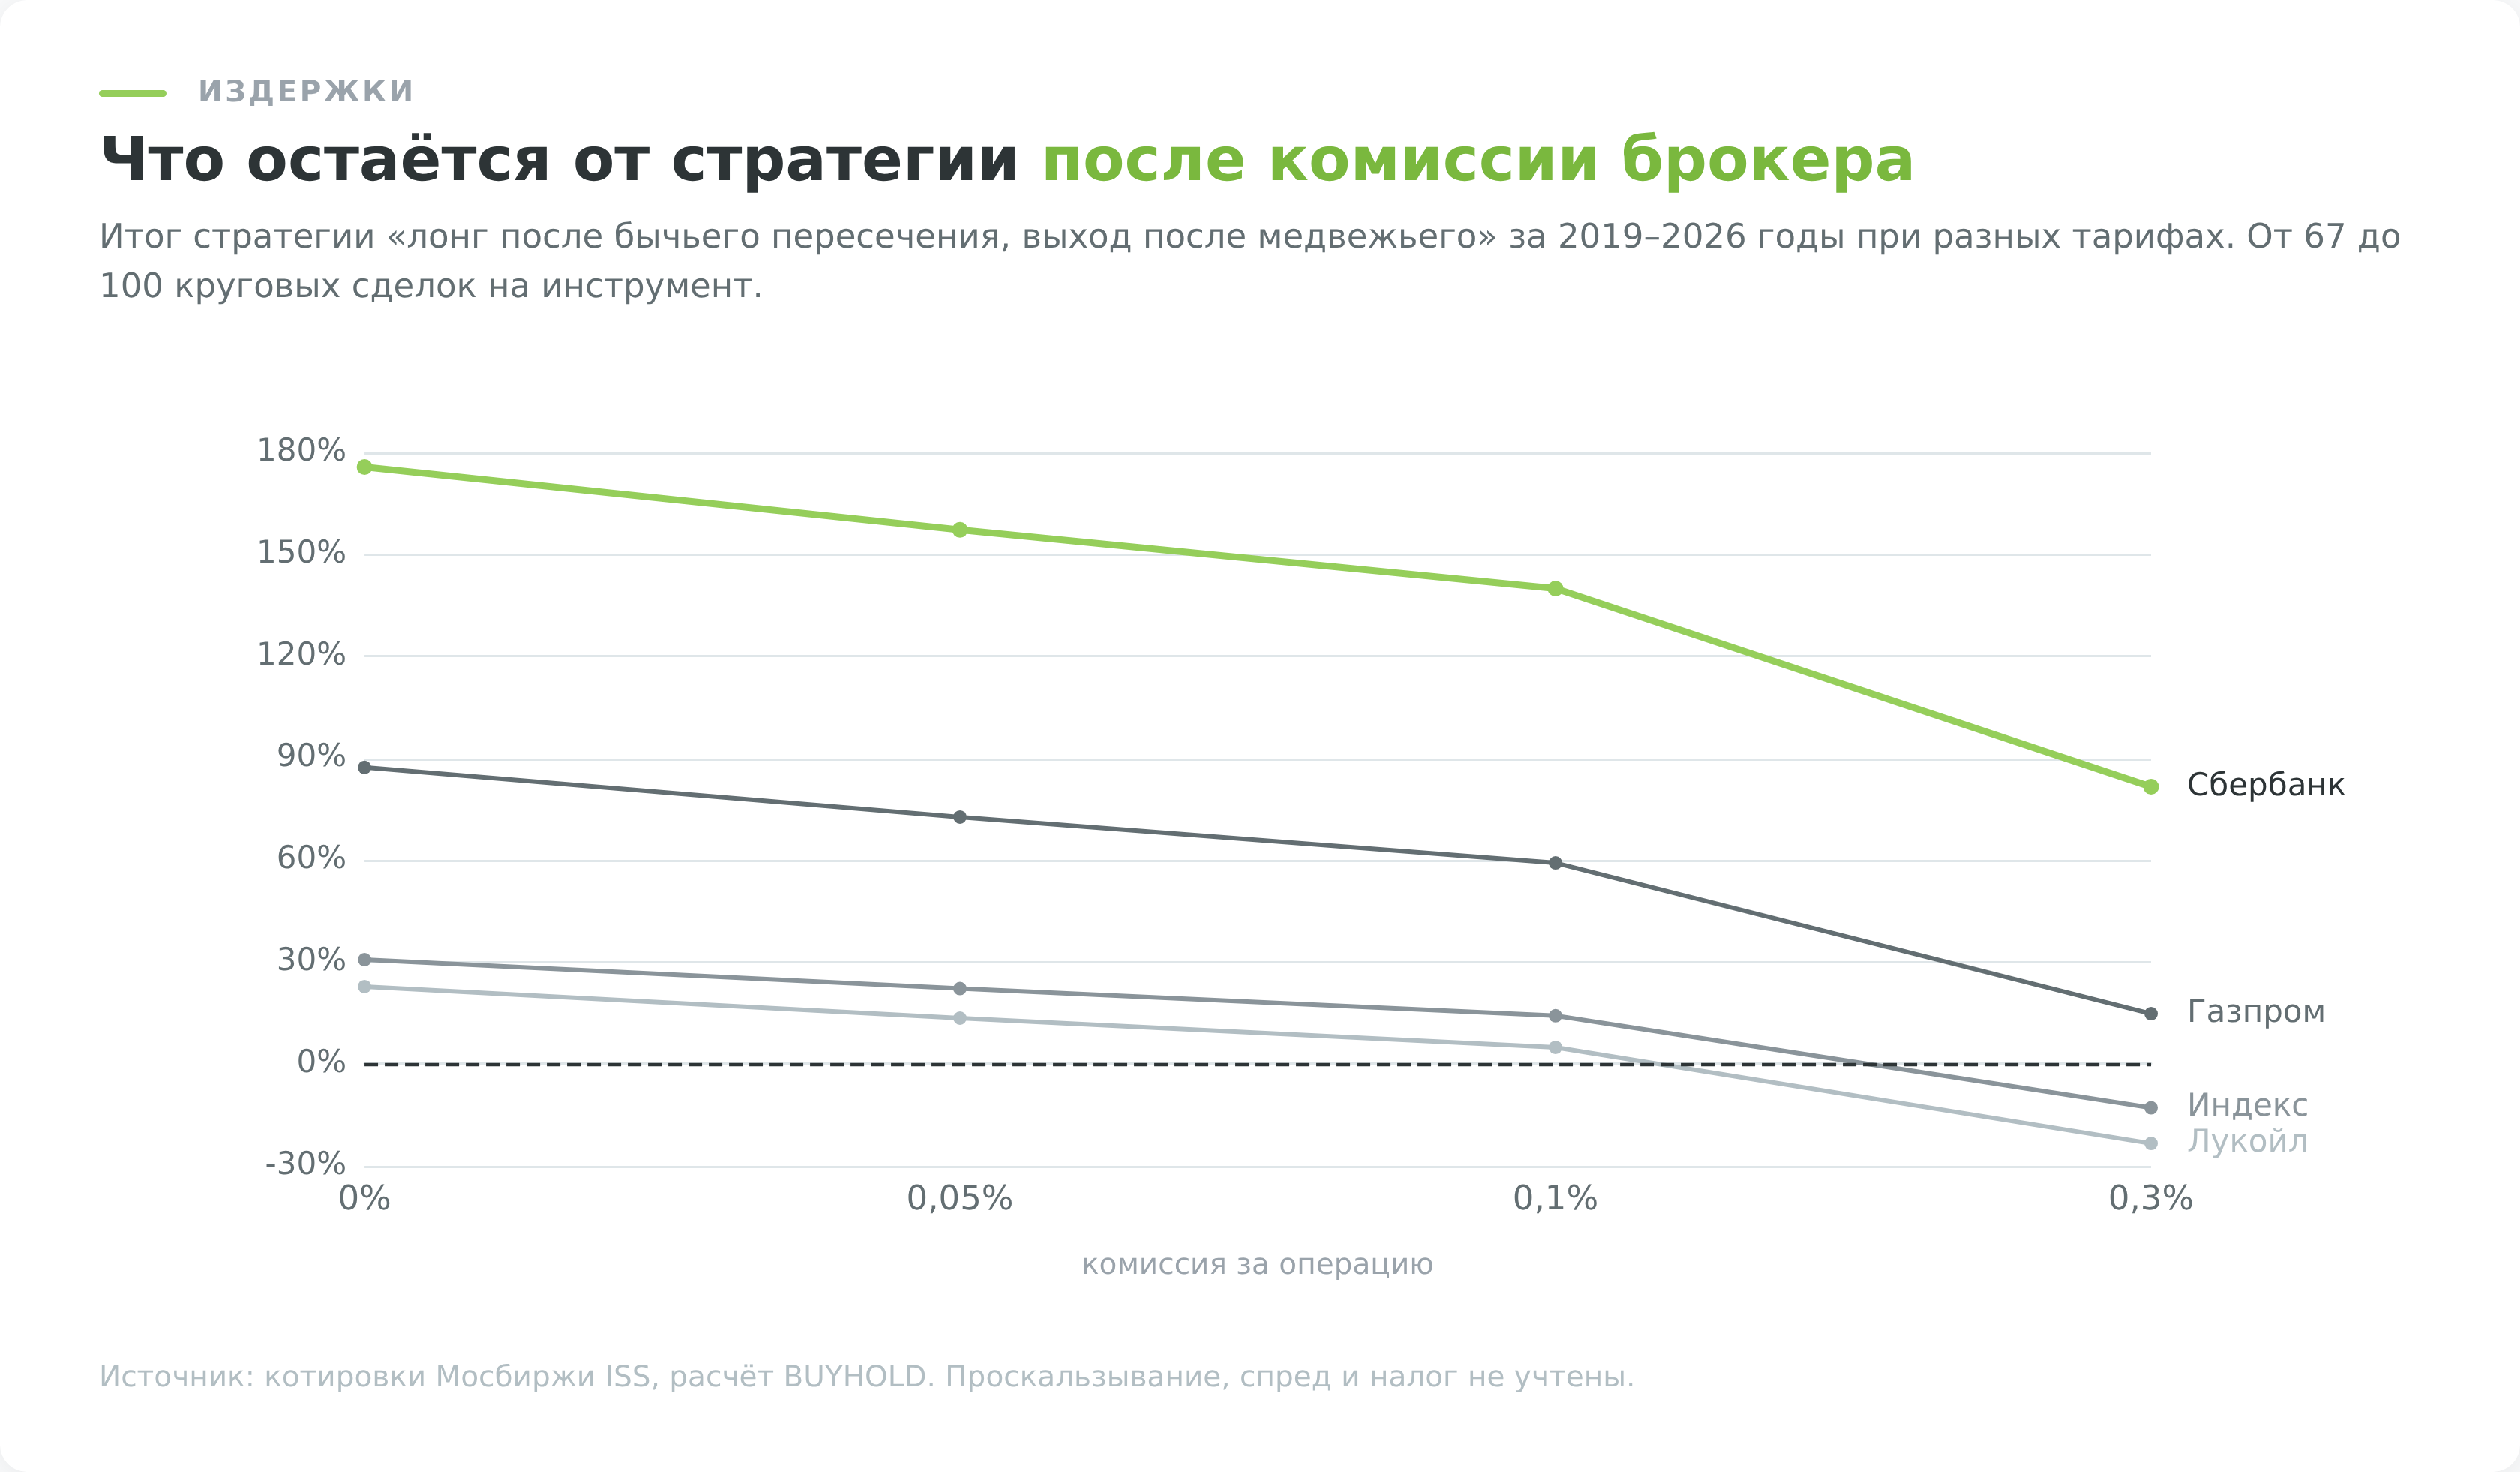
Перед тем как торговать по пересечениям, посчитайте свой тариф и умножьте на ожидаемое число сделок. Тариф российских брокеров смотрите в их регламентах, а проверить статус компании стоит в реестрах Банка России.
Зато режет просадку
Была бы картина односторонней, индикатор бы не дожил до наших дней. Есть свойство, ради которого его держат.
| Инструмент | Просадка стратегии | Просадка при удержании | Разница |
|---|---|---|---|
| Газпром | −41,5% | −79,9% | 38,4 п.п. |
| Биткоин | −50,0% | −76,6% | 26,6 п.п. |
| Сбербанк | −50,4% | −73,8% | 23,4 п.п. |
| Роснефть | −42,4% | −60,9% | 18,5 п.п. |
| Индекс Мосбиржи | −41,5% | −55,3% | 13,8 п.п. |
| Лукойл | −41,1% | −52,4% | 11,3 п.п. |
На всех шести инструментах выход по медвежьему пересечению уменьшал максимальную просадку, от 11 до 38 процентных пунктов. Механизм понятен. Индикатор не угадывает вершину, но выводит из позиции, пока падение продолжается, и оставляет капитал в стороне от худшей части движения.
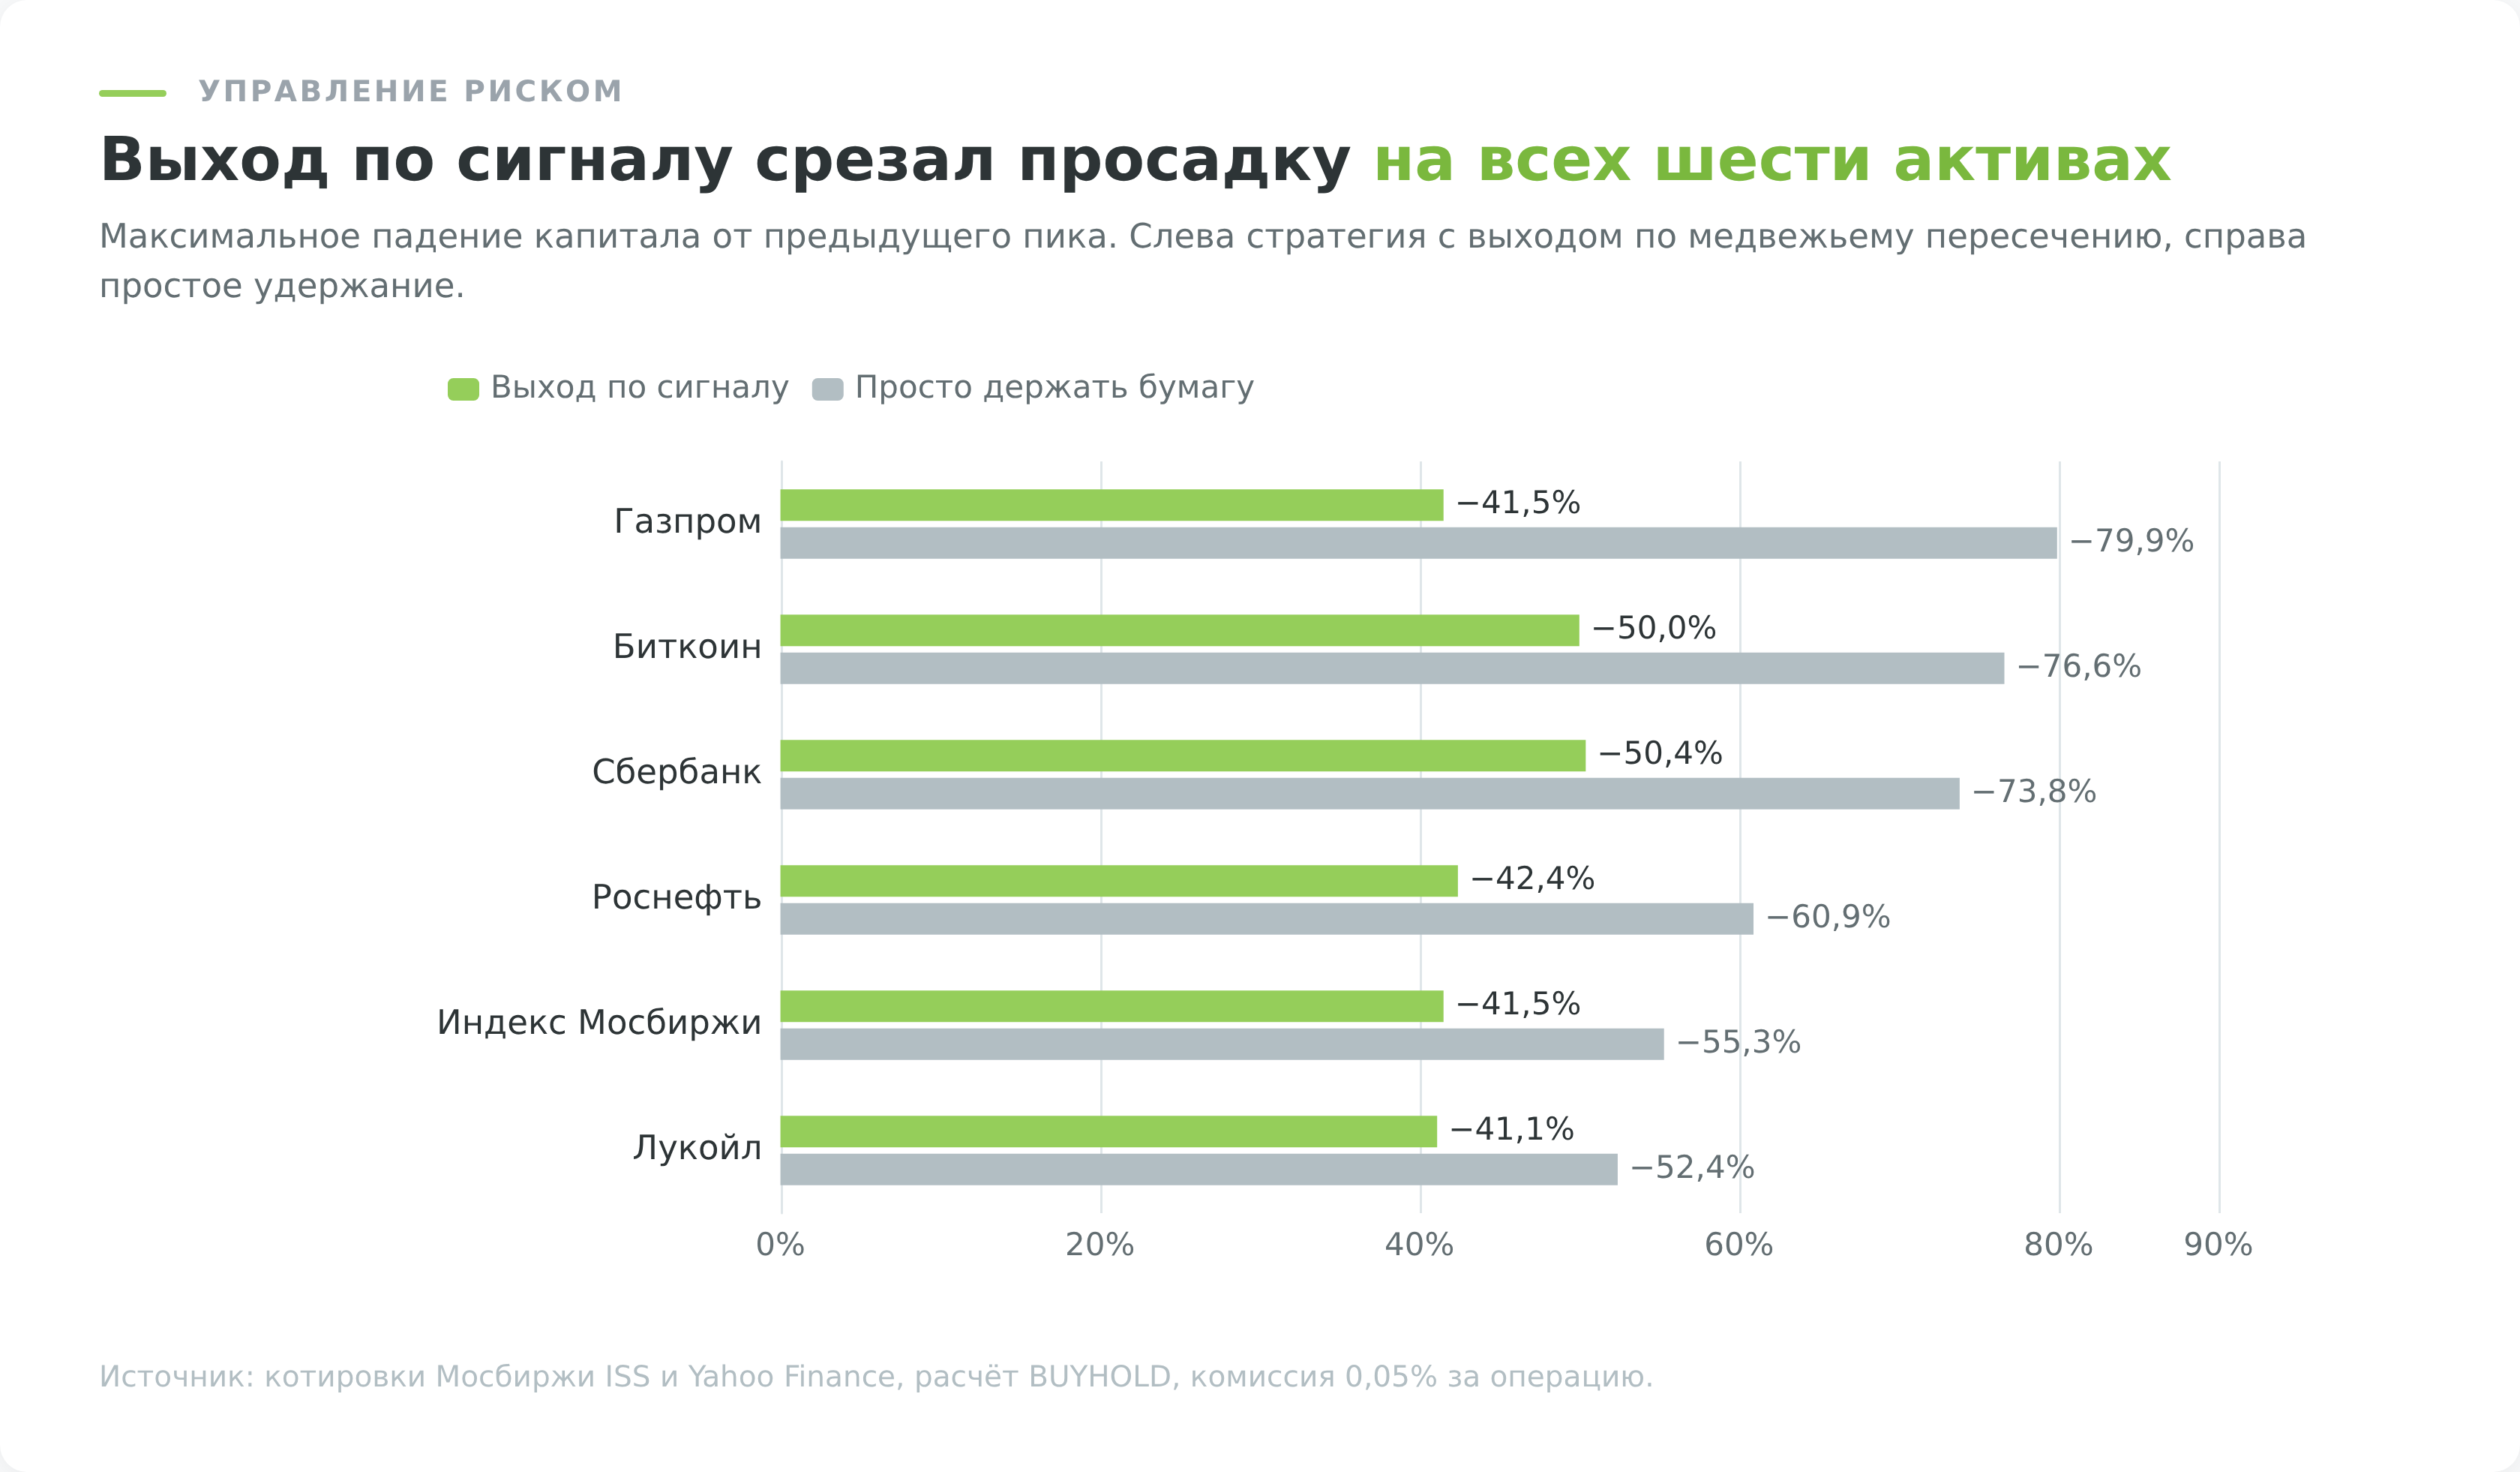
Плата за это видна на биткоине. Стратегия закончила с плюс 1389% против плюс 1973% у простого удержания. В сильном тренде каждый выход по ложному сигналу означает, что часть роста прошла мимо. Формулируя коротко, MACD меняет часть доходности на снижение амплитуды, и на падающем рынке этот обмен выгоден, а на растущем нет.
С чем сочетать MACD
Слабость его известна и лежит в отсутствии контекста. Значит добавка должна давать именно контекст, а не второе мнение о том же самом.
Бессмысленное сочетание выглядит так. Осциллятор плюс индикатор RSI плюс стохастик. Все трое считаются по цене закрытия и меряют одно и то же, поэтому они соглашаются друг с другом почти всегда и создают ощущение подтверждения там, где его нет.
Работающие пары строятся иначе.
Фильтр силы тренда. Индикатор ADX отвечает на вопрос, есть ли направленное движение, и не говорит ничего о его направлении. Он не дублирует осциллятор, а ограничивает поле его применения.
Старший таймфрейм. Пересечение на дневном графике в направлении недельного тренда и против него — два разных события, хотя выглядят одинаково. Провальная сделка апреля 2022 года из разбора выше была бы отсеяна именно этим правилом.
Уровни и структура. Сигнал у сильного уровня и сигнал в середине диапазона отличаются тем, где ставить стоп. Индикатор не подскажет ни цену защиты, ни цель, эти вещи берутся с ценового графика.
Общее правило простое. Добавляйте то, что говорит на другом языке, иначе вы получаете три копии одного мнения и уверенность вместо информации.
Где смотреть MACD российскому инвестору
Большинство описаний индикатора написаны под MetaTrader и валютные пары. Для инвестора, торгующего на Мосбирже, это неверный адрес, и терминал стоит выбирать по рынку, а не по традиции.
- QUIK. Индикатор добавляется через контекстное меню графика, где он называется MACD. Сигнальная линия там экспоненциальная, то есть совпадает с классикой Аппеля и с расчётами из этой статьи.
- Приложение брокера. MACD MACD встроен в графический модуль и доступен без настроек, обычно с параметрами по умолчанию.
- TradingView. Индикатор ищется по названию, а в его настройках отдельно задаётся тип средней для осциллятора и для сигнальной линии. Это тот случай, когда стоит заглянуть в параметры и убедиться, что стоит EMA.
MetaTrader остаётся терминалом форекс-дилеров. Помимо разницы в сигнальной линии, у работы через него есть регуляторная сторона. Список компаний с действующей лицензией форекс-дилера ведёт Банк России, а сами дилеры обязаны раскрывать долю клиентов, закрывших квартал с убытком, и цифры там держатся около двух третей.
Отдельно про плечо. Сигналы MACD часто подают как повод для маржинальной сделки. Российский брокер до предоставления такой возможности неквалифицированному инвестору обязан провести тестирование, это требование базового стандарта защиты прав клиентов брокеров. Тест бесплатный и пересдаётся неограниченно, а его смысл в том, чтобы вы понимали механику до первой сделки, а не после неё.
Оговорюсь про наши собственные инструменты. В живом графике на сайте MACD выводится в нижнюю панель под ценой, он выбирается в списке «Индикатор в нижней панели» рядом с RSI, Стохастиком, ATR, CCI и OBV. Наложения на саму цену переключаются отдельно, там скользящие средние, полосы Боллинджера, VWAP, Parabolic SAR и Ишимоку. Зато обкатать правило входа без денег можно в торговом симуляторе, а вести результаты сделок в журнале сделок. Без записи вы через месяц не вспомните, какие сигналы брали, а какие пропустили.
Для торговли акциями Мосбиржи нужен обычный брокерский счёт у российской компании из реестра ЦБ. Если интерес шире и в списке есть бумаги американских эмитентов, доступ к NYSE и NASDAQ даёт Just2Trade с порогом от 100 $. Оговорка обязательна. Это офшорная структура Lime LTD, российской лицензии у неё нет, гарантий вроде страхования вкладов тоже, и с налогом вы разбираетесь самостоятельно через декларацию.
Как проверить индикатор самостоятельно
Числа этой статьи воспроизводимы, и повторить расчёт полезнее, чем поверить в него. Порядок такой.
Котировки берутся с API Мосбиржи без регистрации и ключей. Дневные свечи любой бумаги основного режима торгов выгружаются одним запросом вида iss.moex.com/iss/engines/stock/markets/shares/boards/TQBR/securities/SBER/candles.json с указанием дат и интервала 24.
Индикатор считается библиотекой, а не руками. В Python это TA-Lib либо десяток строк на pandas, где экспоненциальная средняя задаётся методом ewm со span, равным периоду, и adjust=False. Второй параметр важен, без него формула даст другую инициализацию и другие значения на первых сотнях баров.
Дальше три правила, нарушение любого из которых обесценивает результат:
- Считайте базовую вероятность. Считайте базовую вероятность. Доля всех дней периода, после которых цена через N дней оказалась выше, — это тот уровень, который надо превзойти. Без него любой процент повисает в воздухе.
- Проверяйте, не использует ли алгоритм будущее. Проверяйте, не использует ли ваш алгоритм будущее. Признак — слишком красивый результат. Стопроцентная отработка, которую дал мой первый расчёт дивергенций, была именно этим. Формальный критерий тоже есть. Посчитайте, на сколько стандартных отклонений ваш процент отличается от базовой вероятности. У всех пересечений в этой статье отклонение не превысило 1,6 сигмы на 937 сигналах, и это нормальная величина для слабого эффекта. Отклонение больше четырёх сигм на выборке в тысячу наблюдений почти всегда означает утечку данных из будущего, а не открытие.
- Считайте издержки в тех же деньгах, что и прибыль. Считайте издержки в тех же деньгах, что и прибыль. Стратегия с 78 круговыми сделками при комиссии 0,3% отдаёт около сорока процентных пунктов, и без этой строки бэктест показывает результат, который на счёт не приходит.
Сохраняйте выгрузку котировок отдельным файлом до расчёта. Данные с биржи не меняются задним числом, а вот код правится многократно, и без исходного файла вы не сможете понять, изменился результат из-за исправления ошибки или из-за того, что подтянулись новые дни.
Что читать, когда сигнала нет
Индикатор обычно рассматривают как источник событий. Пересеклись линии — событие есть, не пересеклись — смотреть не на что. Между тем большую часть времени сигналов нет, и состояние индикатора в эти периоды тоже содержит информацию.
Положение относительно нуля описывает среднесрочный наклон. Линия держится выше нулевой отметки третий месяц — значит короткая средняя всё это время выше длинной, и любой откат внутри такого движения статистически отличается от отката в бумаге, где линия болтается под нулём.
Расстояние между линиями показывает, насколько устойчиво текущее состояние. Линии разошлись широко — до разворота сигнала далеко, потребуется заметное движение цены. Линии прижались друг к другу — сигнал может появиться на любом баре, и позиция, открытая по предыдущему пересечению, стоит на тонком льду.
Наконец, серия пересечений на маленьком расстоянии друг от друга сама по себе диагноз. Пять кроссов за три недели означают, что цена ходит внутри узкого диапазона и индикатор реагирует на шум. В такой момент разумнее не искать правильную сторону, а признать, что инструмент сейчас не даёт информации, и переключиться на другую бумагу.
- Индикатор RSI: настройки, сигналы и проверка на данных Мосбиржи
- Скользящее среднее в трейдинге: типы усреднения и проверка на MOEX
- Индикатор ADX: как читать силу тренда
Частые ошибки при работе с индикатором MACD
- Сравнение значений между бумагами. Индикатор измеряется в рублях или долларах цены. Значение 12 у Лукойла при цене около 6000 ₽ и значение 12 на Газпроме при цене около 130 ₽ описывают совершенно разные состояния. Сопоставимой величиной был бы MACD, поделённый на цену, но такой версии в терминалах нет.
- Вход внутри бара. Пересечение, которое видно на несформированной свече, к закрытию исчезает регулярно. Все расчёты этой статьи сделаны по закрытию дня, и торговля по мигающему внутри дня сигналу даст другую, худшую статистику.
- Счёт winrate без базы. «Индикатор отработал в 55% случаев» звучит убедительно ровно до вопроса, а сколько давал случайный вход в тот же период. На Лукойле база 50,8%, и 55% превращаются в четыре процентных пункта преимущества, а не в пятьдесят пять процентов успеха.
- Три осциллятора на одном экране. RSI, стохастик и MACD берут цену закрытия и коррелируют между собой. Их согласие не является независимым подтверждением, оно почти гарантировано конструкцией.
- Дивергенция по свежему экстремуму. Пока правое плечо минимума не подтверждено несколькими барами, дивергенции нет, есть гипотеза. Разница в цифрах показана выше, и она достигает тридцати процентных пунктов.
- Игнорирование комиссии. Семьдесят круговых сделок за семь лет при тарифе 0,3% съедают около сорока процентных пунктов результата. Считать это нужно до начала торговли, а не по итогам года.
Кому подходит этот индикатор
Ответ зависит от горизонта и от того, чем человек управляет.
Долгосрочному инвестору с портфелем на годы. Дневные пересечения бесполезны, а вот недельный график как индикатор смены фазы работает. Три-четыре сигнала в год, каждый означает, что среднесрочный наклон бумаги поменялся, и это повод пересмотреть долю позиции, а не закрыть её целиком. Издержки при такой частоте ничтожны.
Активному трейдеру с дневным горизонтом. Основная среда индикатора. Требования два, считать свою комиссию и брать сигналы только в направлении старшего таймфрейма. Без первого арифметика съедает результат, без второго вы регулярно покупаете откаты в падении, как в разобранной сделке апреля 2022 года.
Начинающему. MACD удобен как учебный инструмент именно тем, что показывает связь цены и её средних наглядно. Как единственное основание для сделки он не годится ни для кого, и начинающему это стоит проверить на симуляторе прежде, чем на счёте.
Тому, кто торгует внутри дня. Число сигналов на часовом и минутных графиках растёт, величина движения падает, комиссия остаётся. Расчёты этой статьи такой режим не покрывают, и переносить дневные проценты на часовик нельзя.
Плюсы и минусы индикатора MACD
Заключение
Индикатор прожил почти полвека не потому, что предсказывает развороты. Проверка на 2044 торговых днях показала преимущество над случайным входом в диапазоне от плюс 9,6 до минус 5,9 процентного пункта, и это скромный результат для инструмента с такой репутацией.
Ценность его другая и вполне измеримая. Он дисциплинирует выход. На всех шести инструментах правило «вышел по медвежьему пересечению» уменьшало максимальную просадку, а на падавшем российском рынке 2019–2026 годов ещё и обгоняло простое удержание бумаги. Плата за это видна на биткоине, где та же дисциплина стоила почти шестисот процентных пунктов упущенного роста.
Если сводить к одному предложению, его стоит рассматривать как инструмент управления риском, замаскированный под генератор сигналов. Использовать его в одиночку смысла мало. Как фильтр поверх собственного правила входа, вместе с оценкой силы тренда и взглядом на старший таймфрейм, он свою работу делает.
Разобраться с остальной частью индикаторного инструментария помогут обзор видов индикаторов и логики их применения и бесплатный курс технического анализа с нуля. Из близких по конструкции инструментов стоит посмотреть скользящие средние, на которых MACD и построен, и индикатор CCI, где похожая проверка на данных Мосбиржи дала свои расхождения с учебником.