Дивиденды не достаются даром. В день, когда компания отрезает право на выплату, её акция стоит дешевле вчерашней, и этот провал на графике называют дивидендным гэпом.
Я свёл 142 дивидендные отсечки компаний индекса Мосбиржи с осени 2023 года и посчитал, насколько цена падала относительно самой выплаты. Медиана вышла 0,9 дивиденда, но пользоваться этим числом как правилом нельзя. Более чем в трети случаев бумага теряла больше, чем заплатила компания. Примерно в каждом десятом случае падение не дотянуло и до половины выплаты, а в пяти случаях цена с поправкой на движение рынка в этот день выросла.
Ниже разобрано, откуда берётся провал, за сколько дней он закрывается по факту и почему схема «купить под отсечку и сразу продать» после налога уходит в минус.
Предупреждение о рисках: Инвестирование в ценные бумаги связано с риском частичной или полной потери вложенных средств. Стоимость активов может как расти, так и снижаться. Данная статья носит информационный характер и не является индивидуальной инвестиционной рекомендацией. Перед принятием инвестиционных решений проконсультируйтесь с квалифицированным финансовым советником.
Что такое дивидендный гэп и почему падает цена
Акция даёт право на долю в компании и на всё, что компания решит раздать акционерам. До определённой даты покупатель получает и бумагу, и ближайшую выплату. Начиная со следующего дня покупателю достаётся только бумага.
Сами деньги уйдут на счета акционеров позже, в течение нескольких недель, но обязательство перед ними возникает раньше, и распорядиться этой суммой компания уже не может. Покупатель после отсечки приобретает тот же бизнес, но уже без этих денег внутри, и платить вчерашнюю цену ему незачем.
Про сумму рынок узнаёт задолго до отсечки. Совет директоров рекомендует размер выплаты, собрание акционеров его утверждает, и до самой даты закрытия реестра цифра известна всем участникам торгов. Сюрприза в этот день не происходит, поэтому обвалом происходящее называть неточно, хотя выглядит оно похоже. Как устроены сами выплаты, разобрано в отдельном материале «Что такое дивиденды простыми словами».
Почему падение не равно дивиденду
Инвестор получает на руки не весь объявленный дивиденд. По пункту 6 статьи 210 НК РФ дивиденды образуют отдельную налоговую базу со ставкой 13%, а с превышения порога 15%. Сам порог считается не по одним дивидендам, разбор ниже. Для человека, который держит бумагу через отсечку, каждый объявленный рубль стоит 87 копеек. Продавец накануне отсечки это понимает и отдавать бумагу со скидкой на полную выплату не готов.
Отношение падения цены к дивиденду поэтому систематически оказывается меньше единицы, и по нему оценивают эффективную налоговую ставку типичного держателя бумаги.
На российских данных центр распределения ложится примерно туда, куда указывает теория. Медиана падения по 142 отсечкам составила 0,899 дивиденда при налоговом ориентире 0,87. Разброс вокруг этого центра широкий. Квартили распределения равны 0,71 и 1,14, среднее 0,958, а меньше дивиденда цена падала лишь в 62,7% случаев.
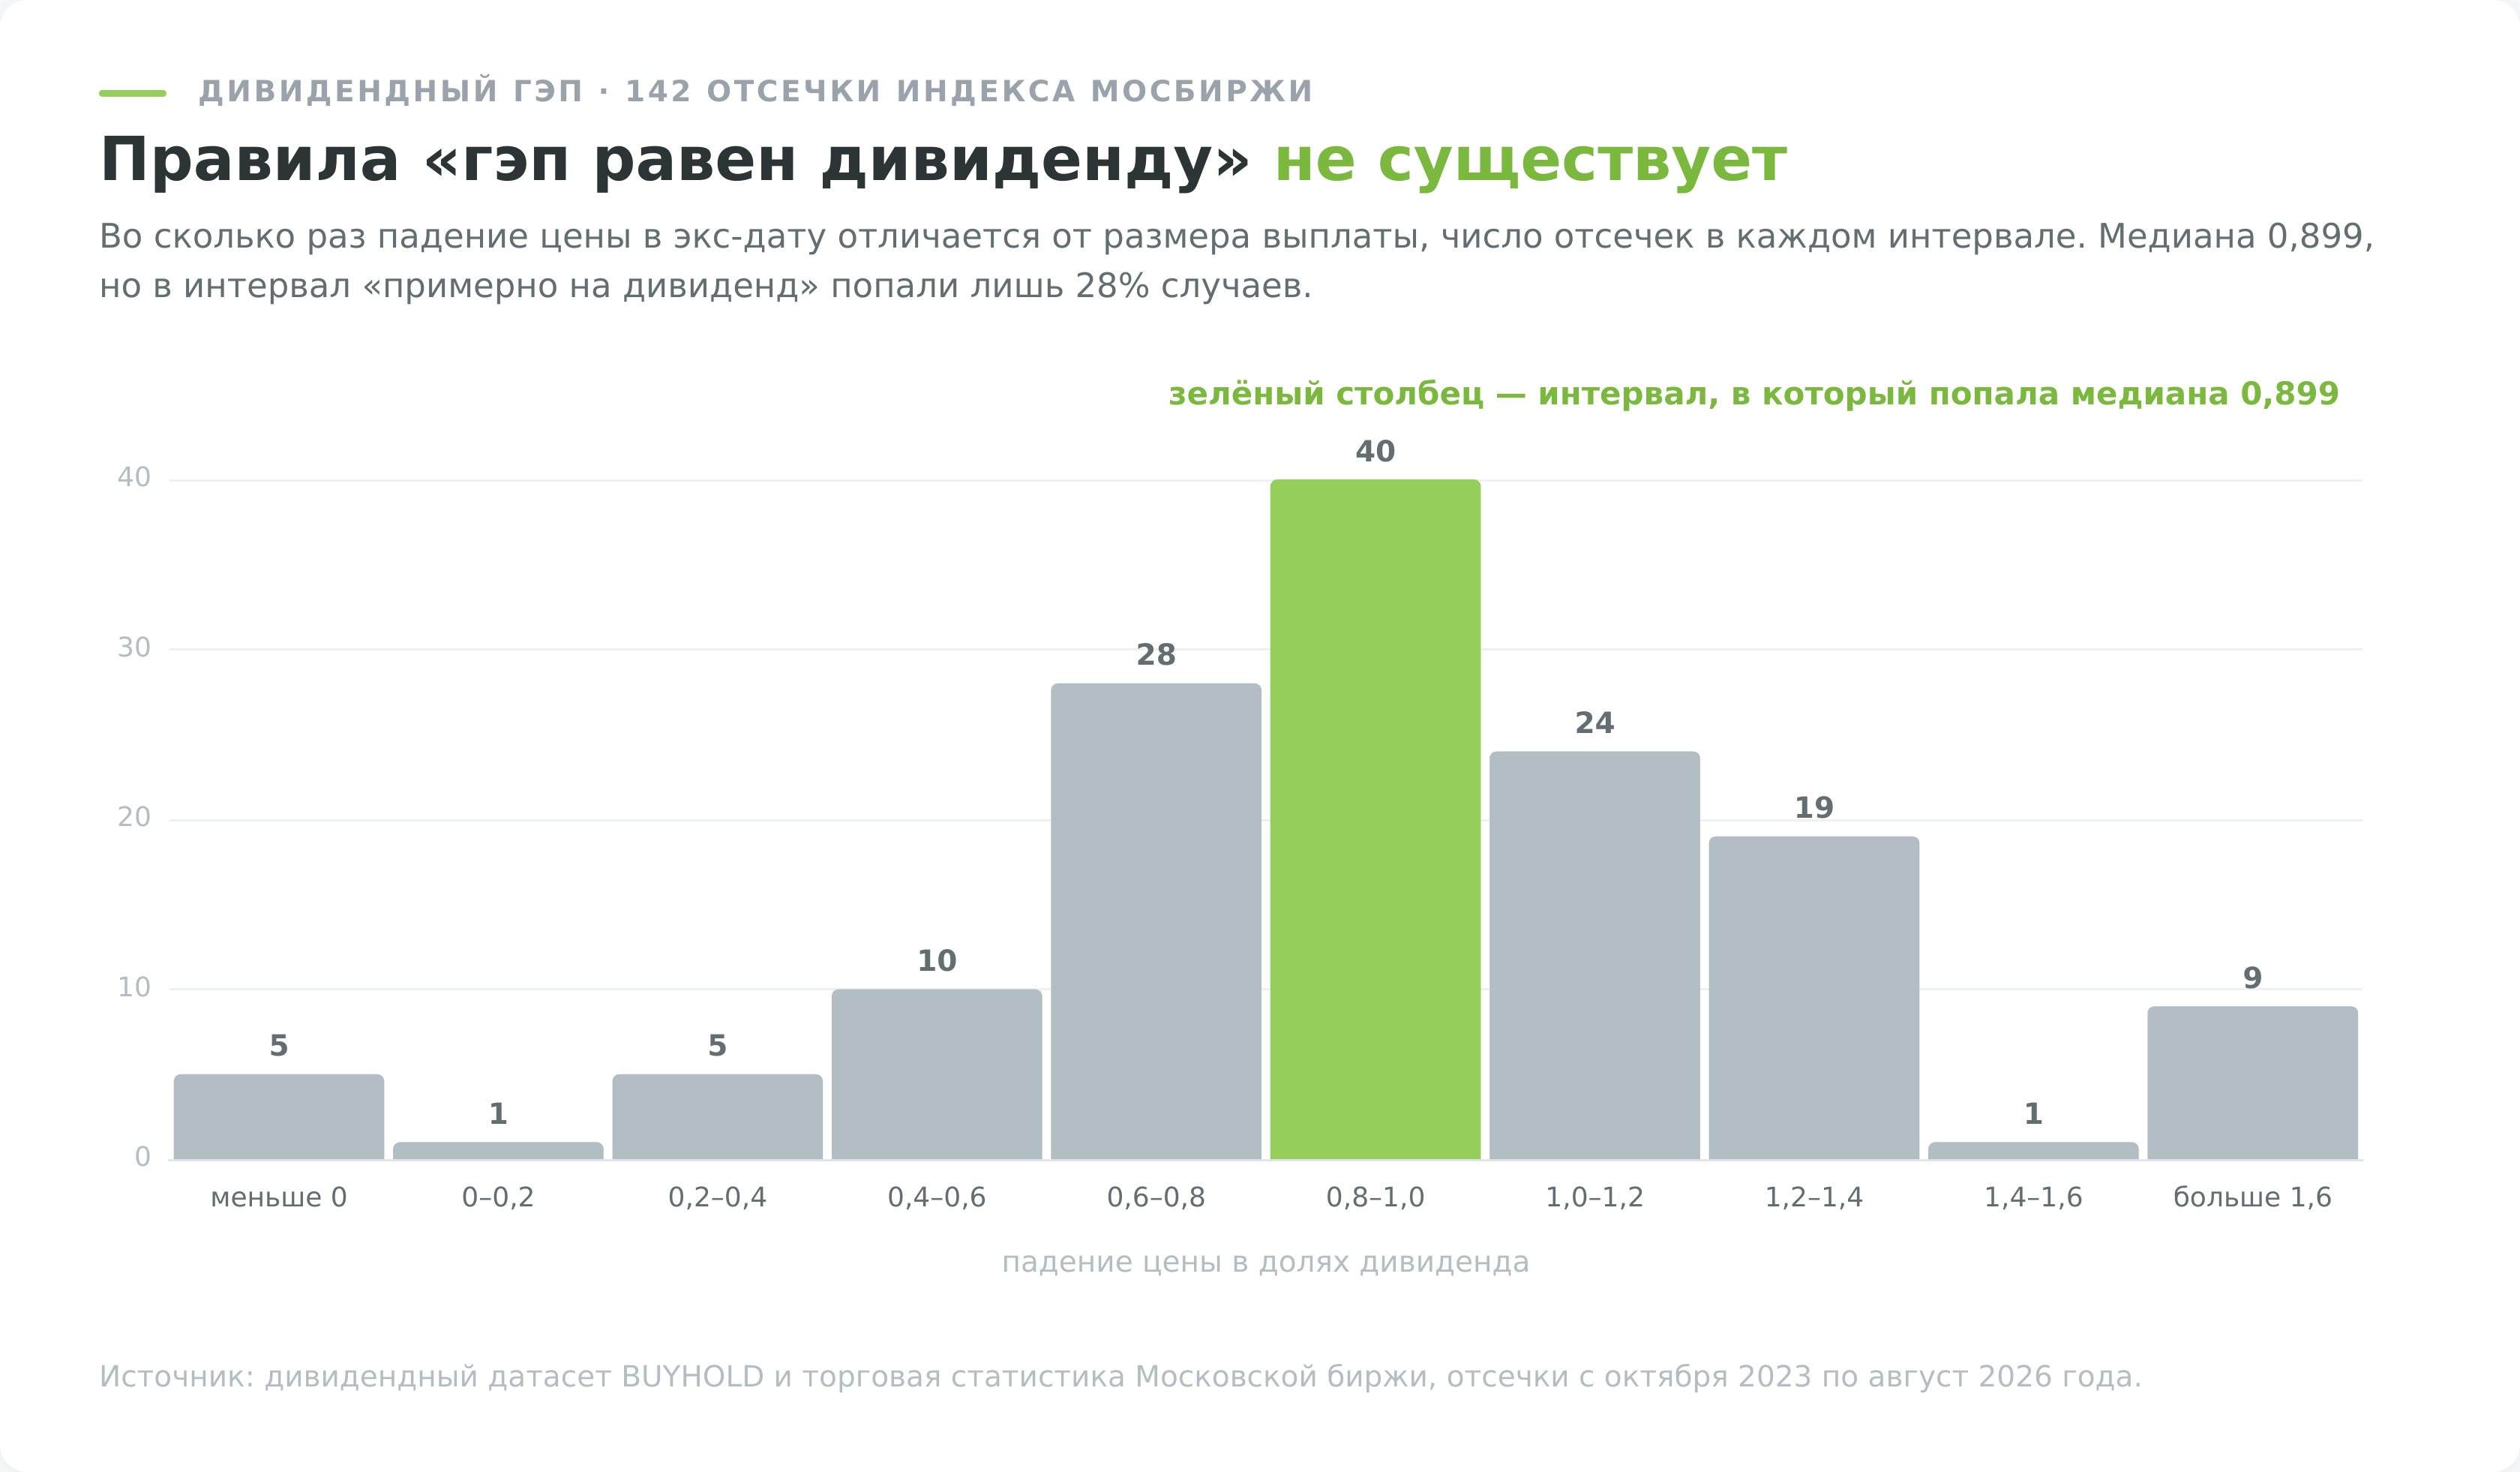
В интервал от 0,8 до 1,0 дивиденда, то есть в то, что и принято называть «примерно на дивиденд», попадает 28% наблюдений.
Татнефть закрыла реестр 15 июля 2026 года с дивидендом 11,61 ₽ на акцию. Последний день с дивидендом бумага завершила на 484,80 ₽, а экс-дату, первый торговый день без права на выплату, на 465,50 ₽. Разница 19,30 ₽, то есть 1,66 дивиденда. На графике это читается как «рынок вычел больше, чем заплатила компания».
Вывод был бы неверным. Индекс полной доходности Мосбиржи в тот день потерял 2,58%, рынок падал целиком. Без дивиденда акция стоила бы около 472 ₽, и падение относительно этого уровня составило 6,82 ₽, или 0,59 дивиденда. Разрыв закрылся за 7 торговых дней.
В день отсечки бумага живёт не только своей выплатой, поэтому размер гэпа считают не по свече, а от закрытия к закрытию и с поправкой на движение рынка.
Ключевые даты вокруг отсечки
Последний день, когда акцию можно купить и попасть в реестр, наступает за 1 торговый день до отсечки. Право собственности переходит не в момент сделки, а при расчётах, а Московская биржа перевела акции и облигации на единый цикл T+1 31 июля 2023 года, и с тех пор поставка бумаг проходит «на следующий торговый день после дня заключения сделки», как сформулировано в релизе биржи. До этого действовал режим T+2.
Когда именно вы купили бумагу относительно даты объявления дивиденда, роли не играет. Считается только срок до отсечки.
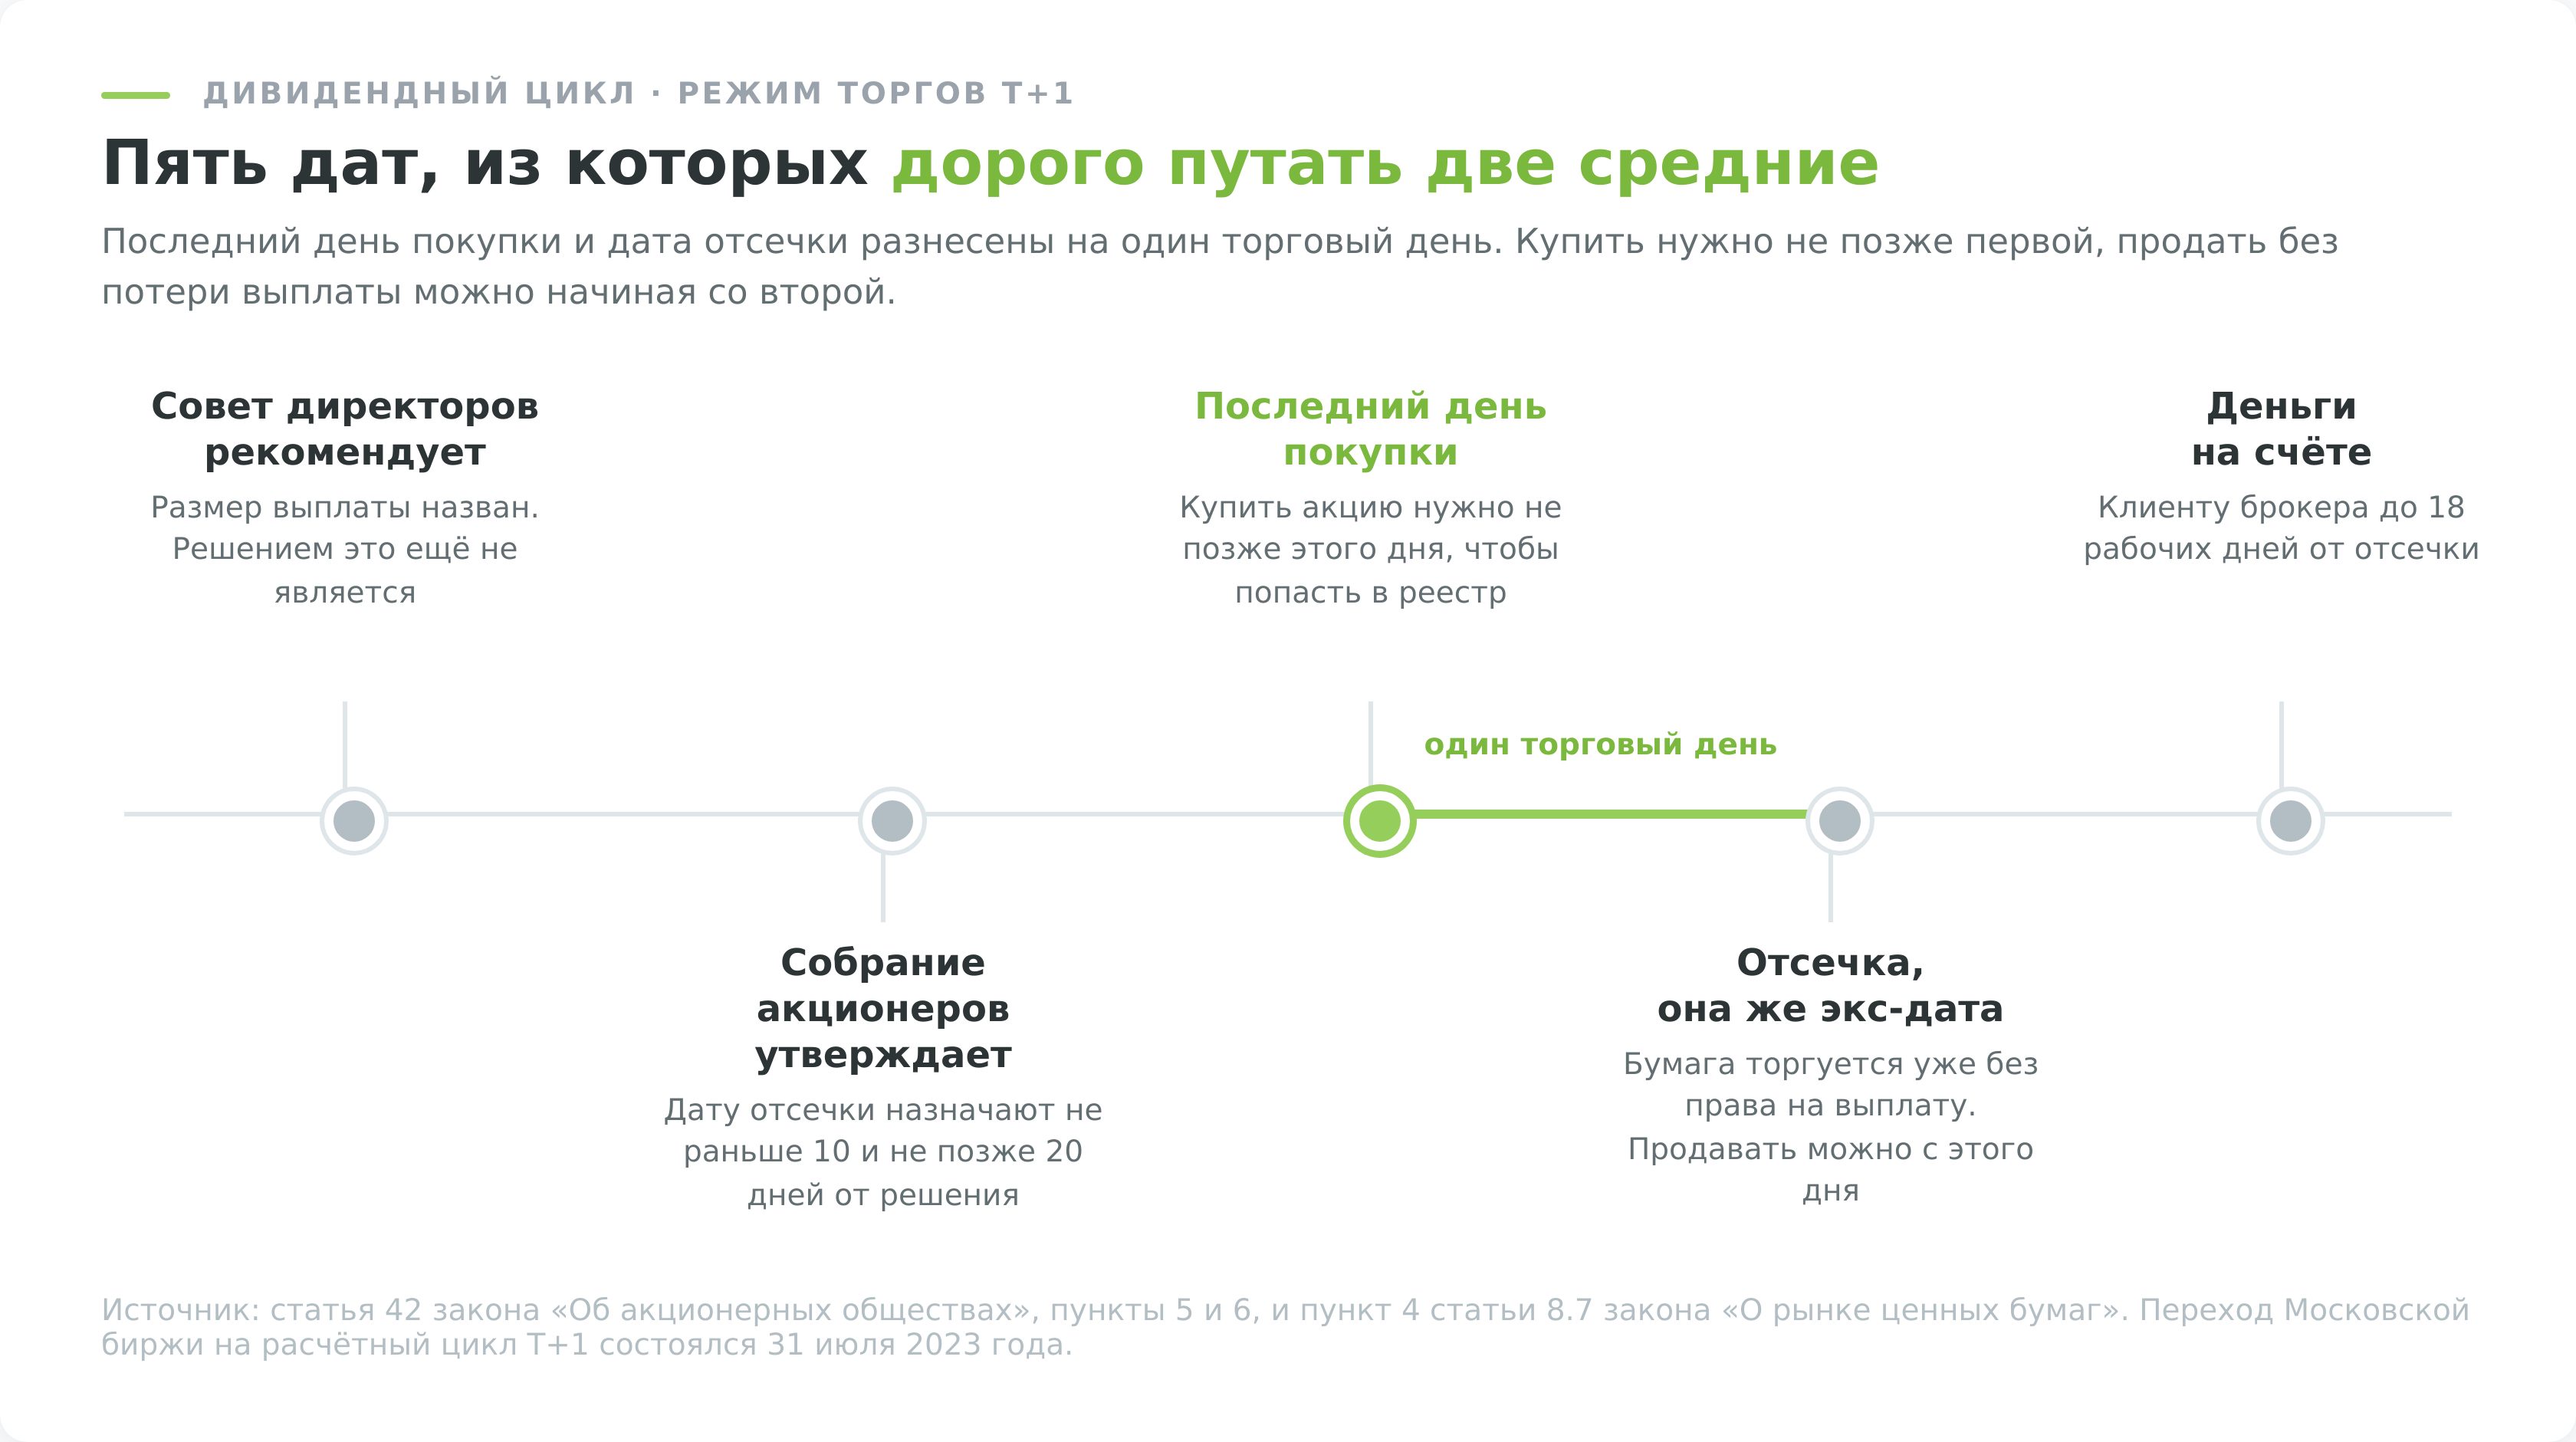
Календарь при этом подводит, и виноваты торги по выходным.
Ломается правило и в обратную сторону. У АЛРОСЫ реестр закрывался в субботу 19 октября 2024 года, сессий выходного дня тогда ещё не проводили, и последним днём покупки оказался четверг 17 октября, а не пятница. Расчёты по пятничной сделке ушли бы на понедельник, то есть уже за дату закрытия реестра.
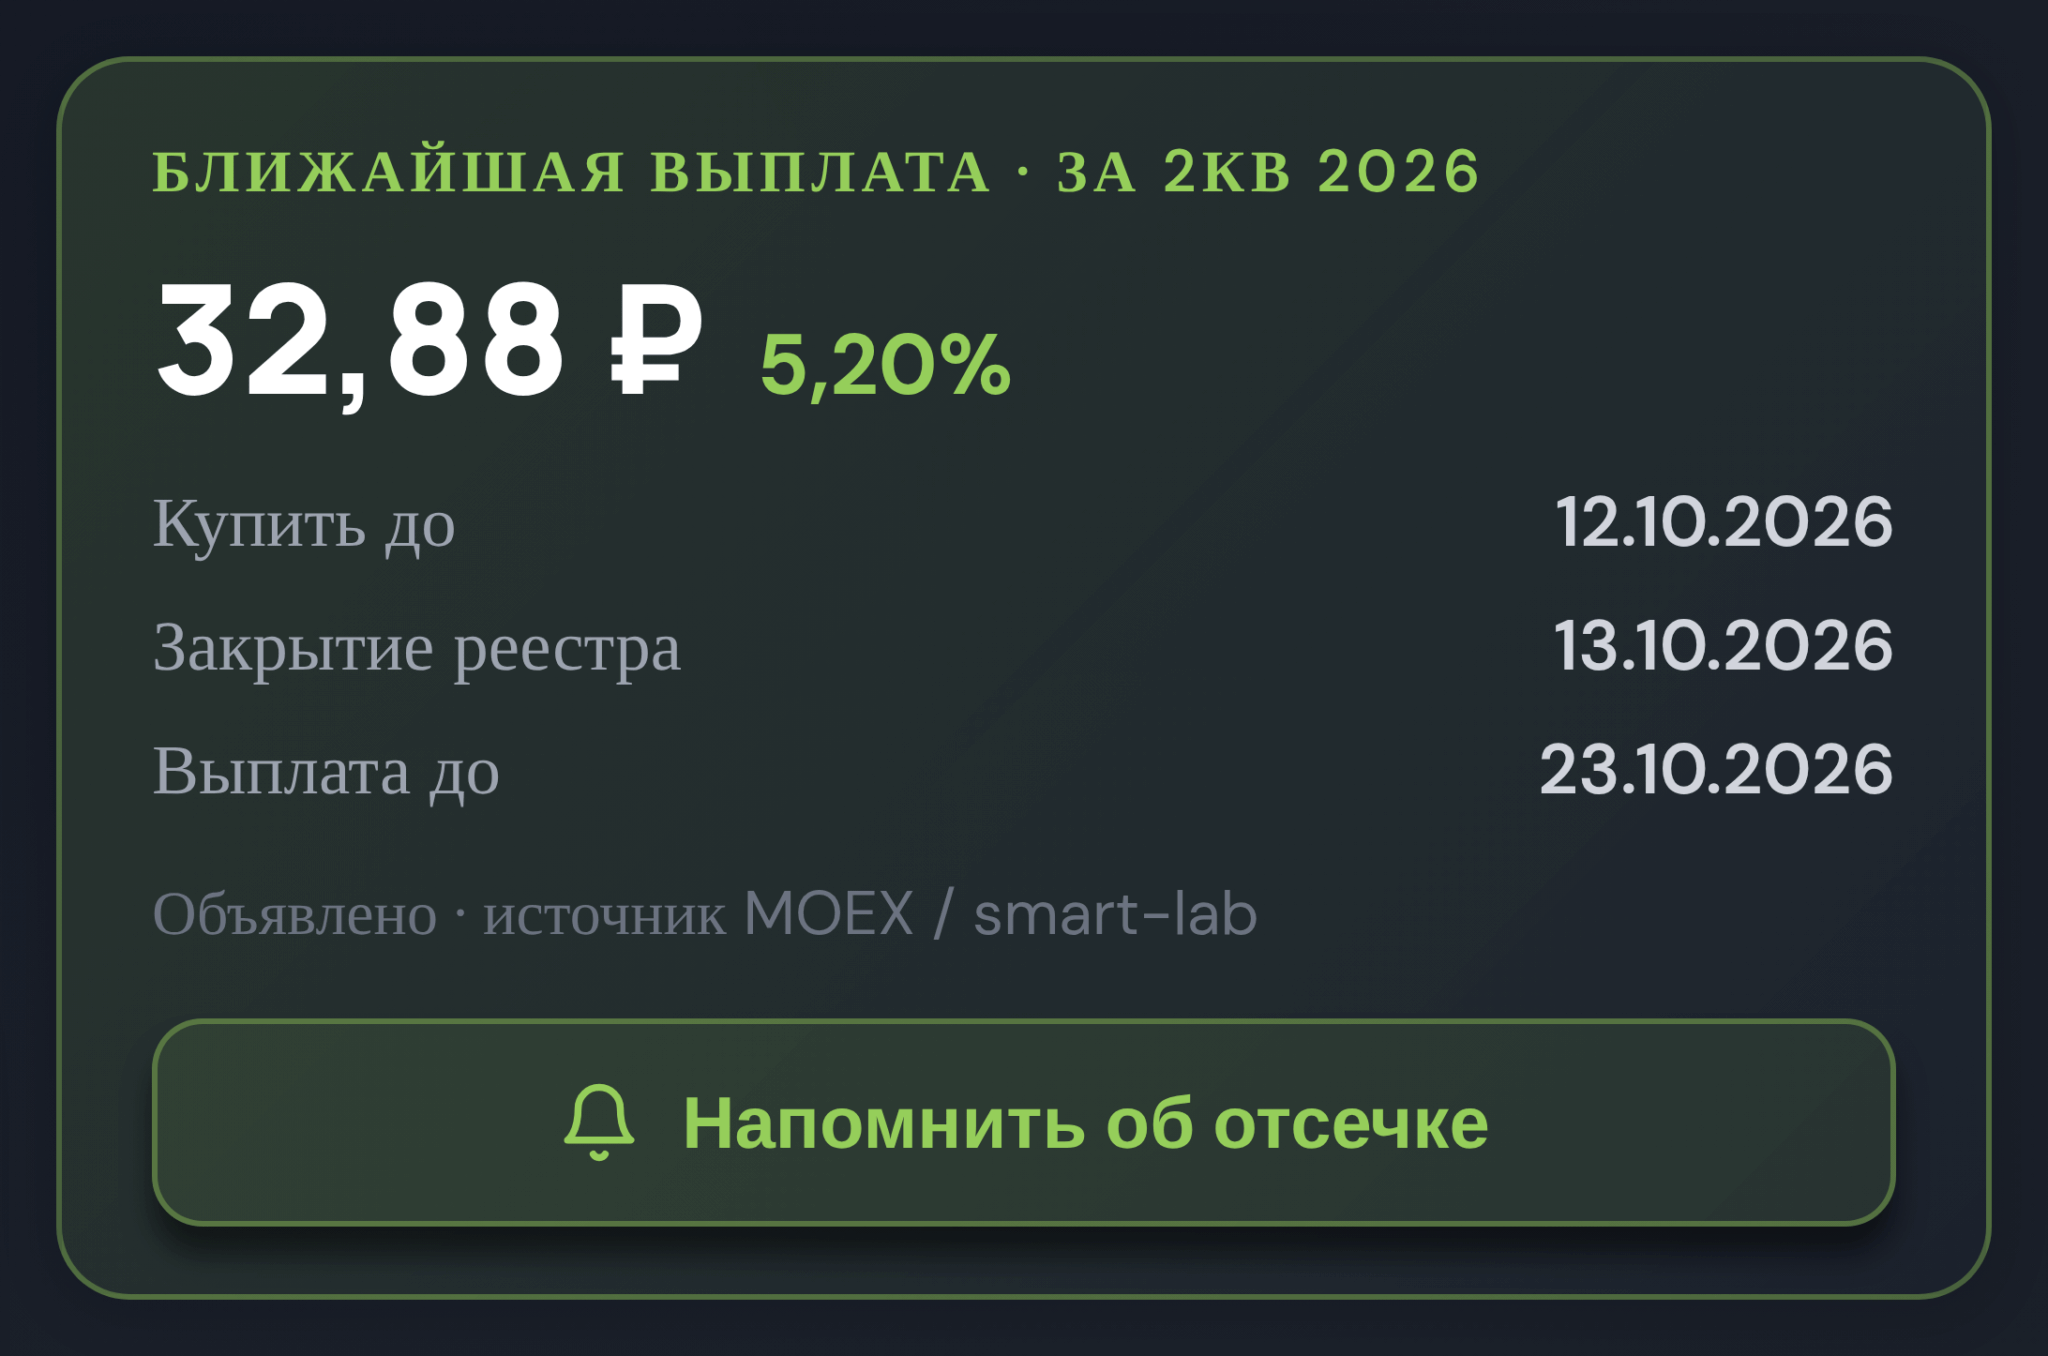
Торговый календарь тут важнее арифметики. Ближайшие отсечки по всем российским бумагам собраны в нашем календаре дивидендов, и под каждой датой там стоит посчитанный последний день покупки. На странице конкретной бумаги, например в карточке дивидендов Татнефти, он вынесен отдельной строкой «Купить до».
Для иностранных бумаг правило то же самое. С 28 мая 2024 года расчётный цикл по большинству брокерских сделок в США сократился с T+2 до T+1 поправками к правилу 15c6-1, как описывает риск-алерт SEC.
Когда можно продать и не потерять дивиденд
Продавать без потери выплаты можно начиная с экс-даты. Сделка этого дня рассчитается на следующий, а на момент фиксации реестра владельцем числитесь ещё вы. Заодно вы застанете и весь дивидендный гэп.
При старом режиме T+2 продать можно было на день раньше, накануне отсечки. Именно эта формулировка до сих пор кочует по статьям и форумам, и сегодня она стоит читателю денег. Продажа накануне рассчитывается ровно в день закрытия реестра, владельцем на нужную дату становится покупатель, и выплата уходит ему.
Если реестр закрывается в понедельник, а биржа работает в выходные, экс-дата начинается в субботу, и продажа в выходные выплату сохраняет. Когда отсечка выпала на нерабочий день, всё сдвигается в другую сторону, как в примере с АЛРОСОЙ выше.
Что дневная свеча скрывает
Слово «гэп» пришло из технического анализа и означает там разрыв между закрытием одной свечи и открытием следующей. К дивидендному гэпу термин прилип по инерции, и форму свечи он не описывает. Падение после отсечки распадается на эпизоды, а дневной график их склеивает.
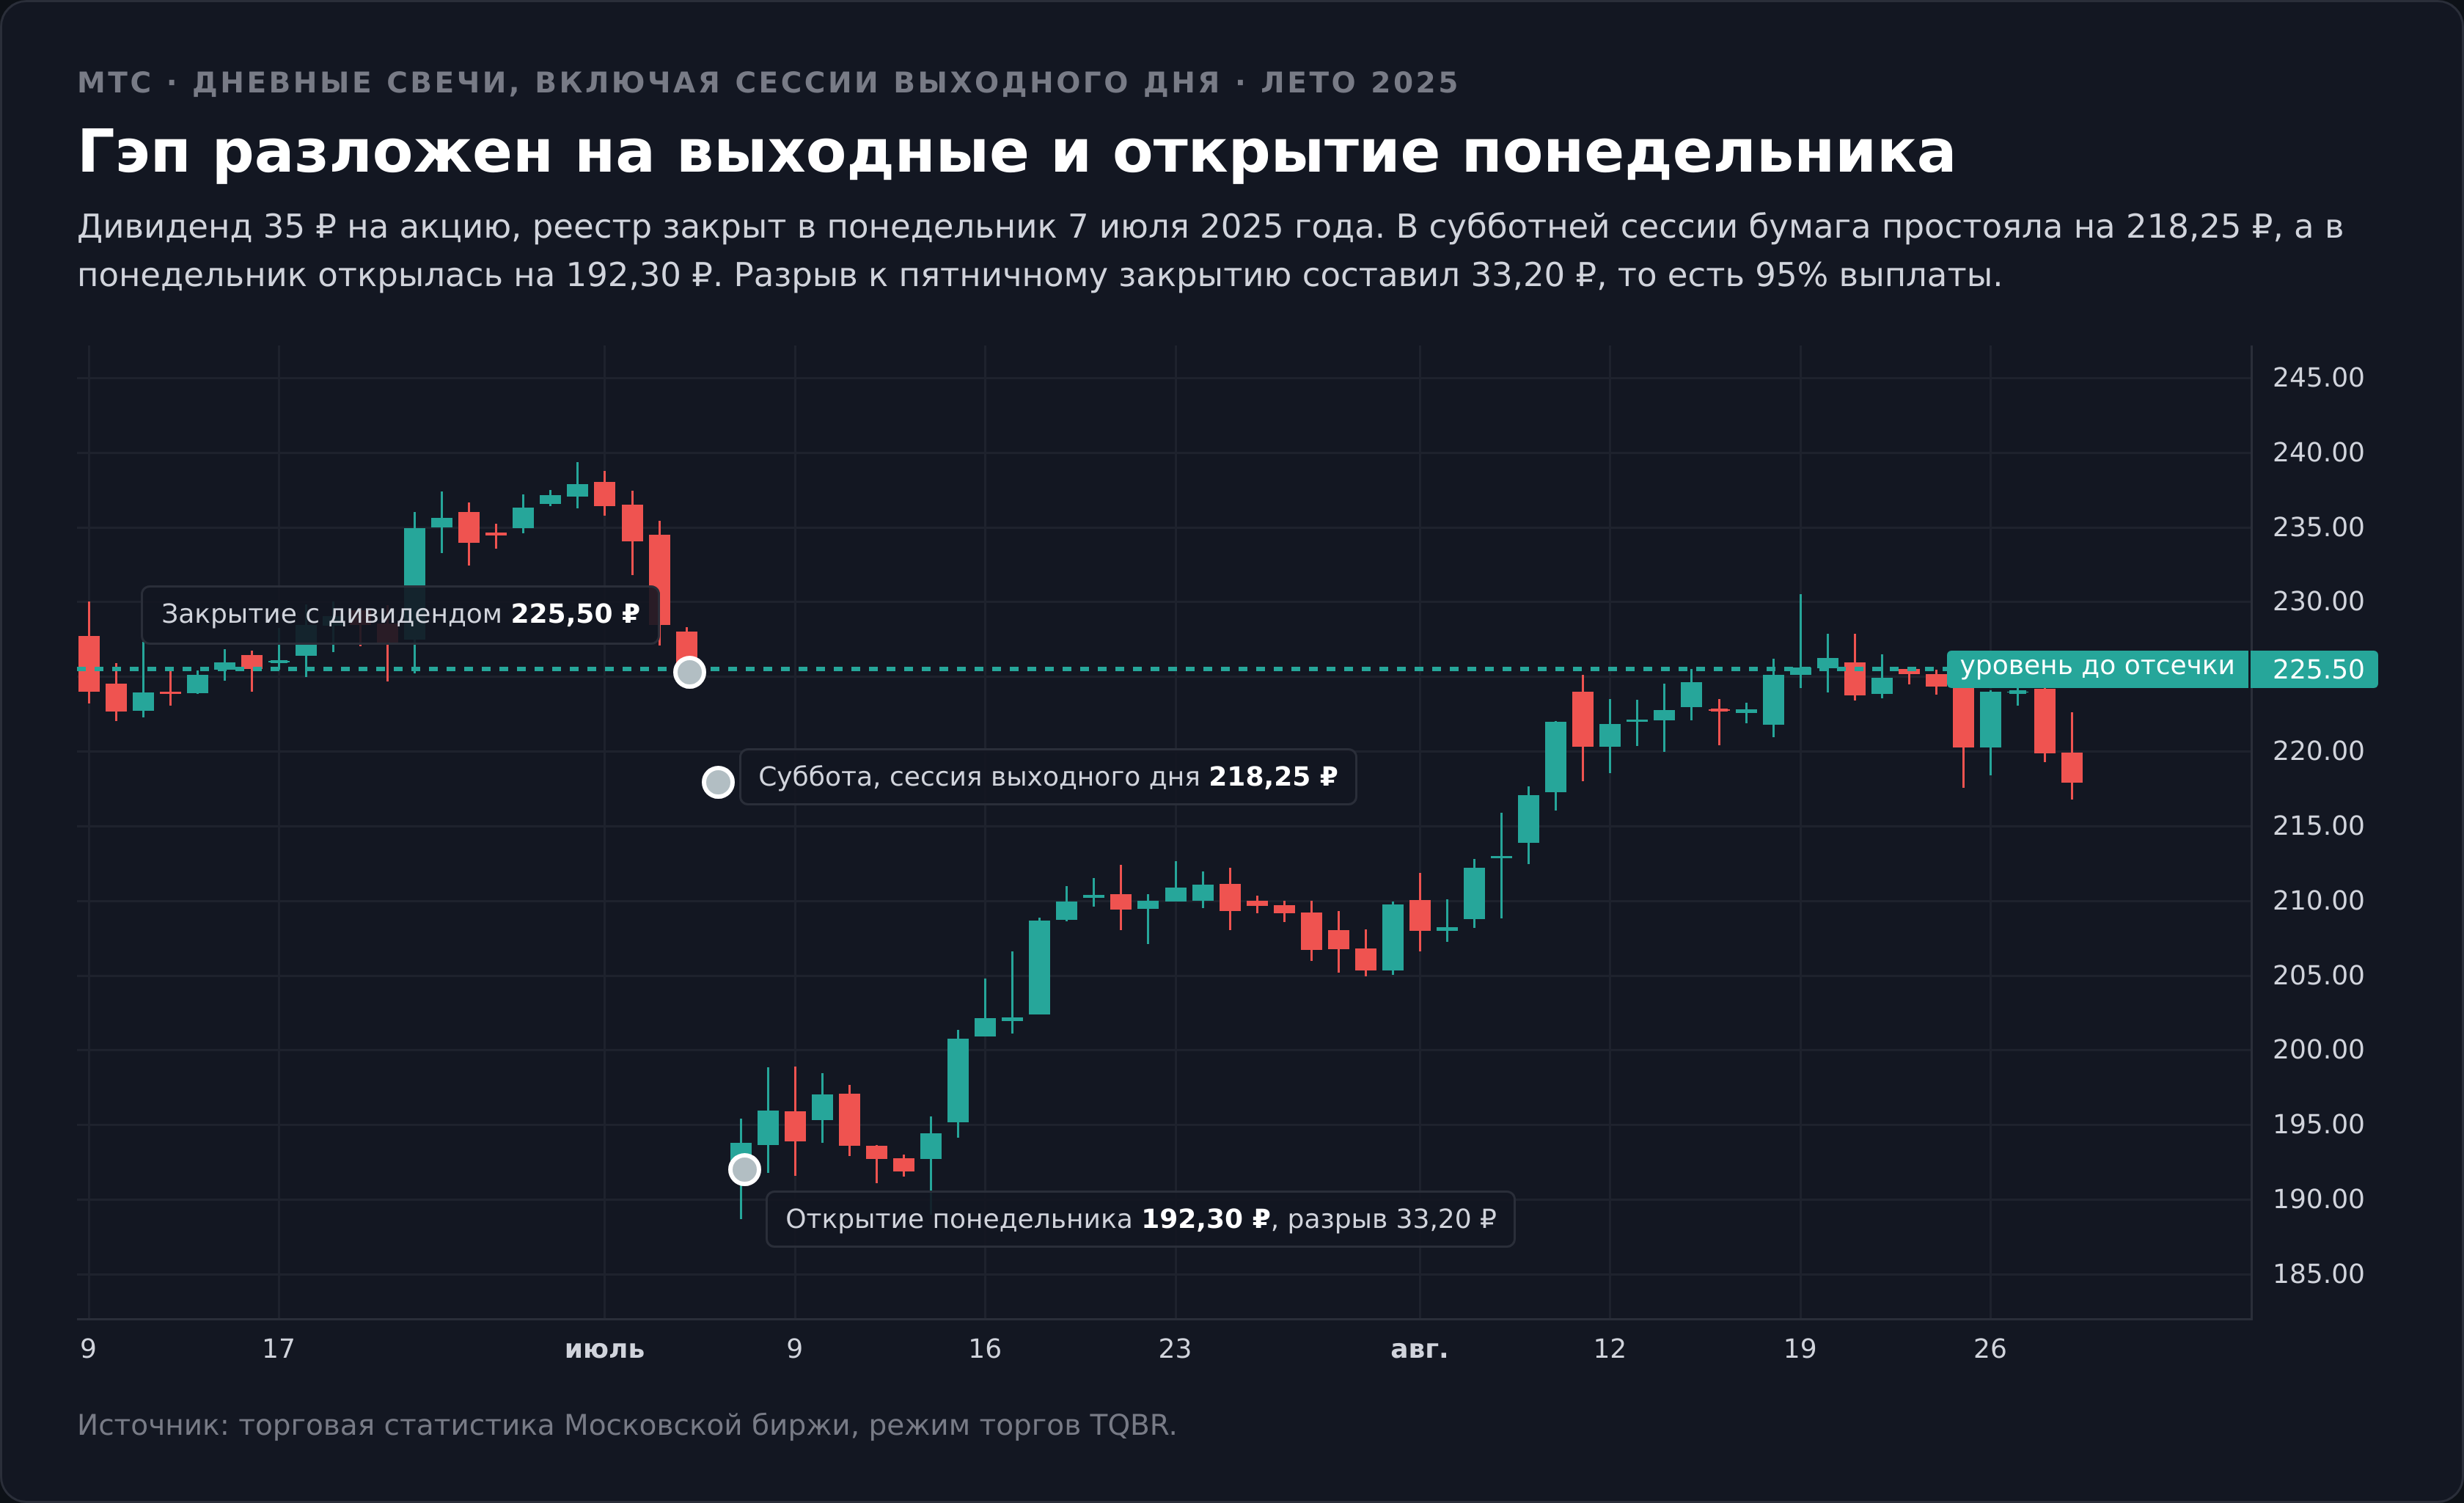
Разрыв к пятничному закрытию составил 33,20 ₽, то есть 95% выплаты, и почти весь он пришёлся на открытие понедельника. Внутри самого понедельника бумага не падала, а слегка подросла и закрылась на 193,80 ₽, потеряв за день около 14% при дивидендной доходности 15,5%.
Биржевая история складывает субботу с понедельником в один дневной бар, и полем «открытие» у него оказываются субботние 218,25 ₽. По такому бару кажется, что разрыв был всего 7 ₽, а остальное бумага потеряла в течение дня. На самом деле наоборот.
Считать поэтому нужно от закрытия последнего дня с дивидендом до закрытия экс-даты, а не от поля «открытие» и не по разрыву между свечами. На пятнадцатиминутном или часовом графике эффект отсечки вдобавок размывается обычным внутридневным движением. Дивидендный гэп это событие дневного масштаба.
Рынок вдобавок вмешивается собственным движением. У 4% отсечек выборки цена в экс-дату с поправкой на рынок выросла, то есть падение целиком утонуло в общем подъёме. Обратный случай разобран выше на Татнефти, где падающий рынок сделал разрыв вдвое больше выплаты.
Про обычные ценовые разрывы, их разновидности и поведение ордеров при них написано отдельно в материале «ГЭП в трейдинге».
Сколько на самом деле закрывается дивидендный гэп
За 100 торговых дней разрыв закрывается примерно у 6 отсечек из 10, и срок зависит от размера выплаты сильнее, чем от чего-либо другого.
Как считали. В выборку вошли все дивидендные выплаты 39 компаний из индекса Мосбиржи с датами закрытия реестра от октября 2023 года до августа 2026 года, то есть почти за всё время работы единого расчётного цикла T+1. Получилось 142 отсечки. Суммы и даты выплат взяты из дивидендного датасета BUYHOLD, дневные котировки по режиму торгов TQBR из торговой статистики Московской биржи.
Разрыв считался закрытым в тот день, когда цена закрытия впервые оказывалась не ниже закрытия последнего дня с дивидендом. Выплаты доходностью ниже половины процента отброшены, на них движение цены целиком тонет в рыночном шуме.
В таблице только те 111 отсечек, за которыми удалось наблюдать не меньше 100 торговых дней. Иначе доля закрывшихся и доля незакрытых считались бы по разным знаменателям, а такие проценты нельзя складывать.
| Дивидендная доходность | Отсечек | Закрылись за 10 дней | За 30 дней | За 100 дней | Медиана срока |
|---|---|---|---|---|---|
| до 3% | 29 | 62% | 79% | 90% | 7 дней |
| от 3 до 5% | 31 | 29% | 42% | 68% | 35 дней |
| от 5 до 10% | 32 | 9% | 22% | 47% | не определена |
| выше 10% | 19 | 5% | 5% | 11% | не определена |
| Все отсечки | 111 | 28% | 40% | 58% | 19 дней |
Медиана не определена там, где больше половины разрывов за 100 торговых дней так и не закрылись. Для группы с доходностью выше 10% срок закрытия неизвестен даже приблизительно, потому что закрылись всего 2 отсечки из 19.
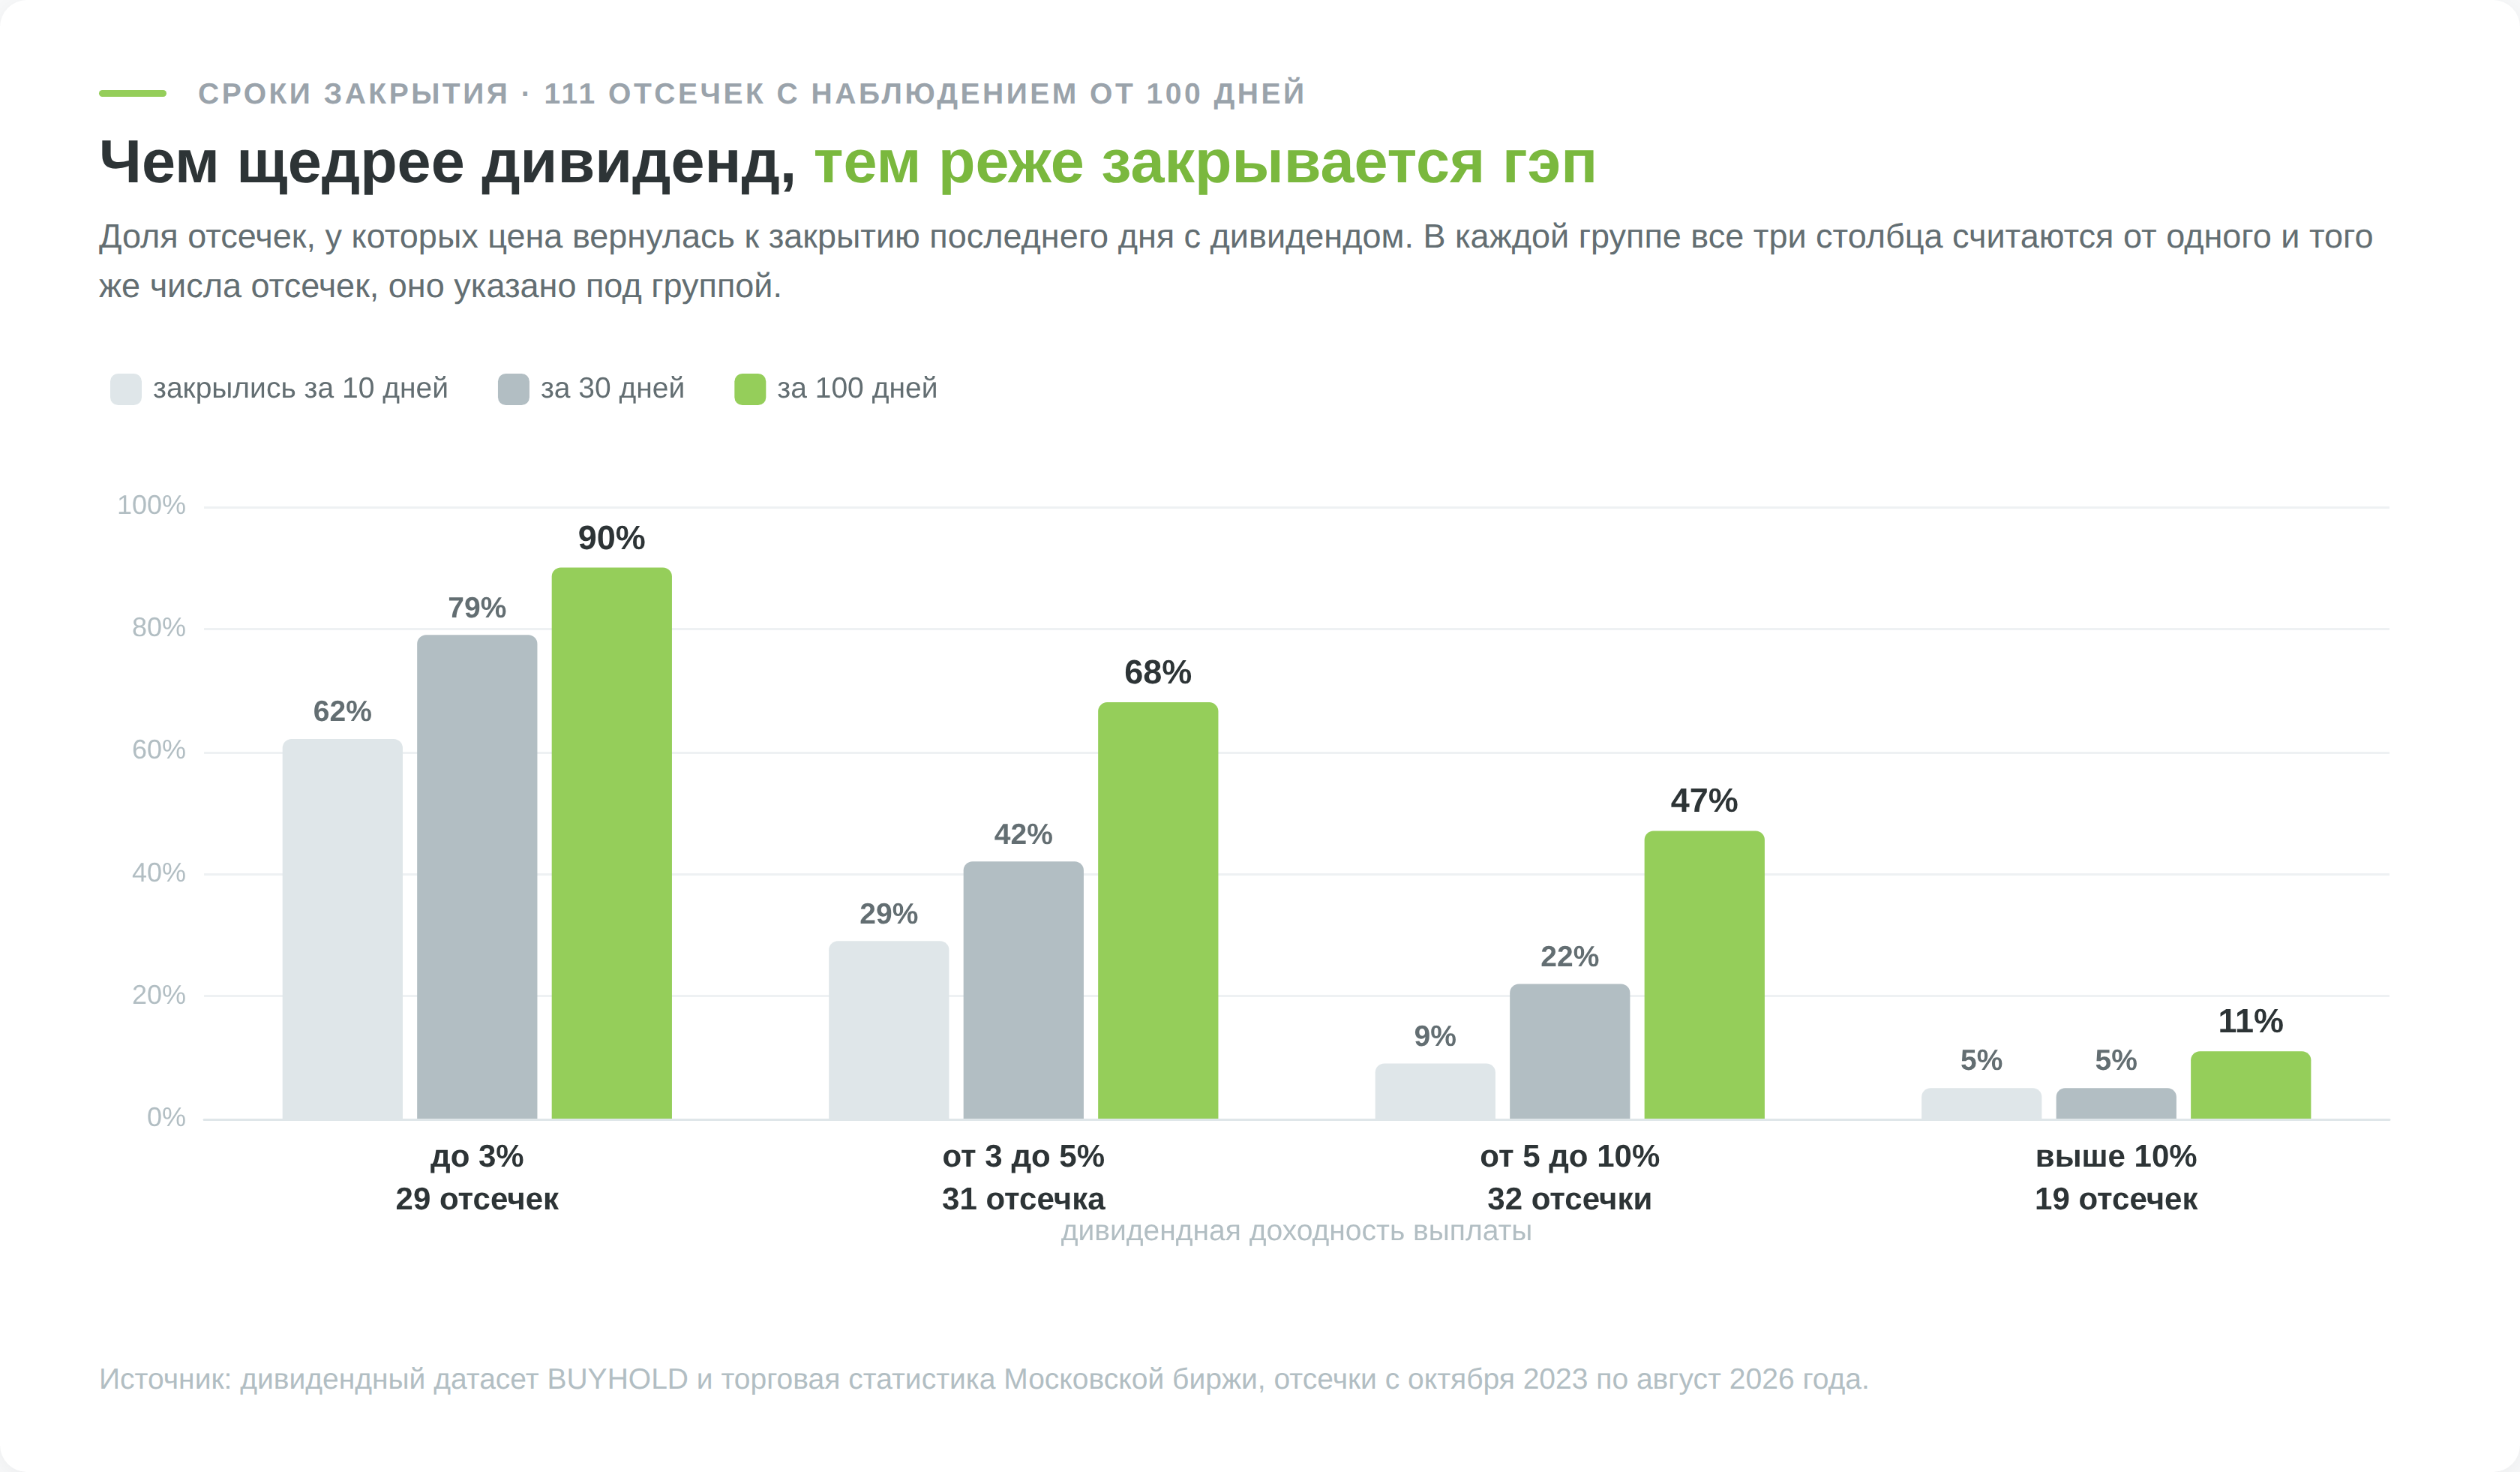
Чем крупнее выплата, тем реже закрывается разрыв
Бумаги с дивидендной доходностью ниже 3% возвращаются к прежней цене за 7 торговых дней и закрывают разрыв в 90% случаев в пределах 100 дней. У бумаг с доходностью выше 10% за тот же срок закрылись 11%, а медианный срок посчитать не на чем.
Нагляднее всего это видно на двух компаниях, которые закрыли реестр в один и тот же день, 17 декабря 2024 года.
Лукойл платил 514 ₽ на акцию за 9 месяцев, дивидендная доходность 7,6%. Бумага ушла с 6779,50 ₽ на 6290,50 ₽, падение с поправкой на движение рынка составило 467,71 ₽, или 0,91 дивиденда. Прежний уровень цена вернула за 5 торговых дней.
«Хэдхантер» в тот же день отрезал 907 ₽ на акцию общим объёмом около 40 млрд ₽. Формально это выплата за 9 месяцев 2024 года, по сути разовая раздача прибыли, накопленной за годы до переезда компании в российскую юрисдикцию. Дивидендная доходность 22,8%, падение 909 ₽, ровно на величину выплаты. За 436 торговых дней наблюдения цена к прежнему уровню не вернулась ни разу.
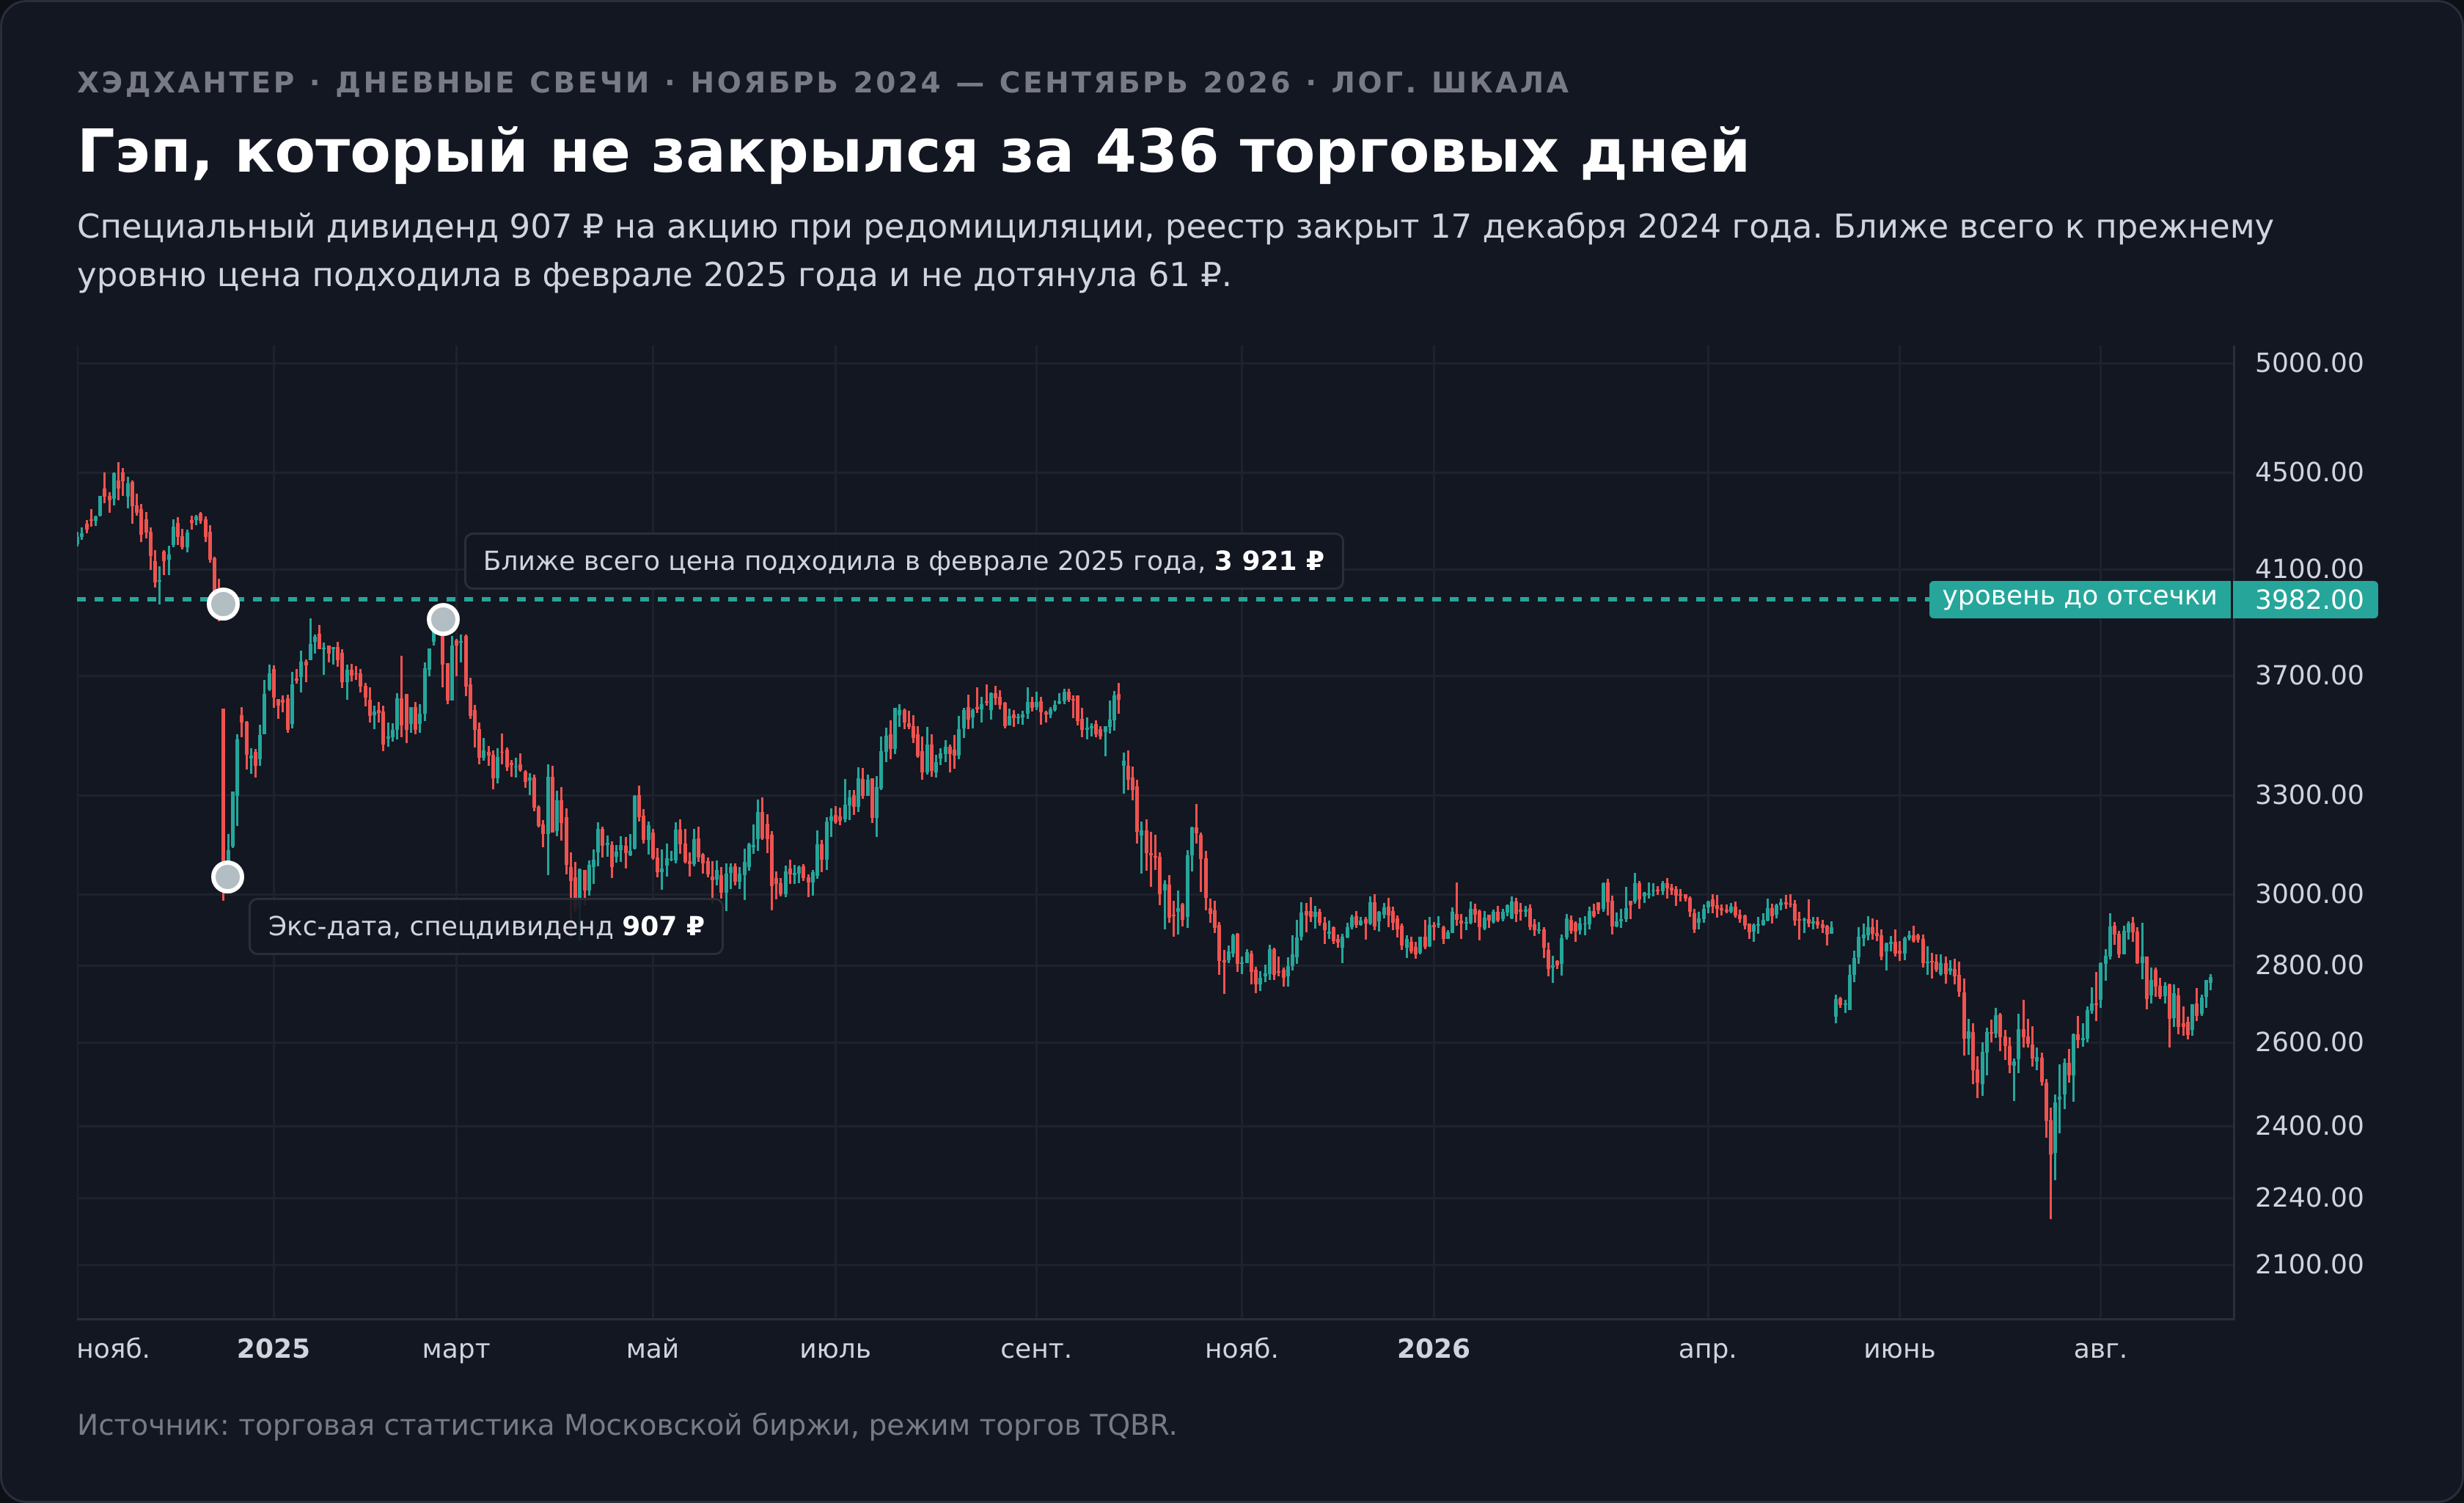
Рынок в тот день был для обеих бумаг одинаковым. Разошлись они на размере выплаты и на том, что за ней стояло. У Лукойла регулярный промежуточный дивиденд из текущей прибыли, у «Хэдхантера» разовая раздача накопленного при переезде в российскую юрисдикцию. Из той же серии «Корпоративный центр ИКС 5» с рекордными для компании 648 ₽ на акцию при доходности 18,8%. За 296 торговых дней наблюдения разрыв не закрылся.
Совет «просто дождитесь восстановления» опирается на витрину удачных примеров. На падающем рынке возврата к прежней цене не происходит вовсе, там снижение продолжается уже по собственным причинам.
Налог, который съедает заработок на гэпе
Одна схема вокруг отсечки выглядит на бумаге безупречно. Купить бумагу за день до закрытия реестра, получить дивиденд, продать сразу после и забрать разницу, раз уж падает акция обычно меньше, чем платит компания.
Я прогнал эту схему по тем же 142 отсечкам.
| Что учтено | Медиана результата | Прибыльных сделок |
|---|---|---|
| только цена и дивиденд | +0,781% | 62,0% |
| минус НДФЛ 13% | −0,129% | 46,5% |
| минус НДФЛ и комиссия 0,05% на входе и на выходе | −0,229% | 45,8% |
| то же, очищенное от движения рынка | −0,292% | 44,4% |
Первая строка это то, что видит человек, посчитавший идею в уме. Третья это то, что он получит на обычном брокерском счёте.
Среднее по третьей строке остаётся слегка положительным, около 0,16%, потому что распределение вытянуто вправо несколькими удачными случаями. Медиана при этом отрицательная, типичная сделка приносит убыток, и ориентироваться на среднее здесь означает планировать доход по выбросам. В четвёртой строке, где убрано движение рынка, отрицательными становятся и медиана, и среднее.
Механика убытка сводится к арифметике. Цена в экс-дату теряет около 9 десятых дивиденда, а на руки инвестор получает 87 копеек с каждого объявленного рубля. Разница между тем, что вычел рынок, и тем, что дошло до счёта, и есть налог.
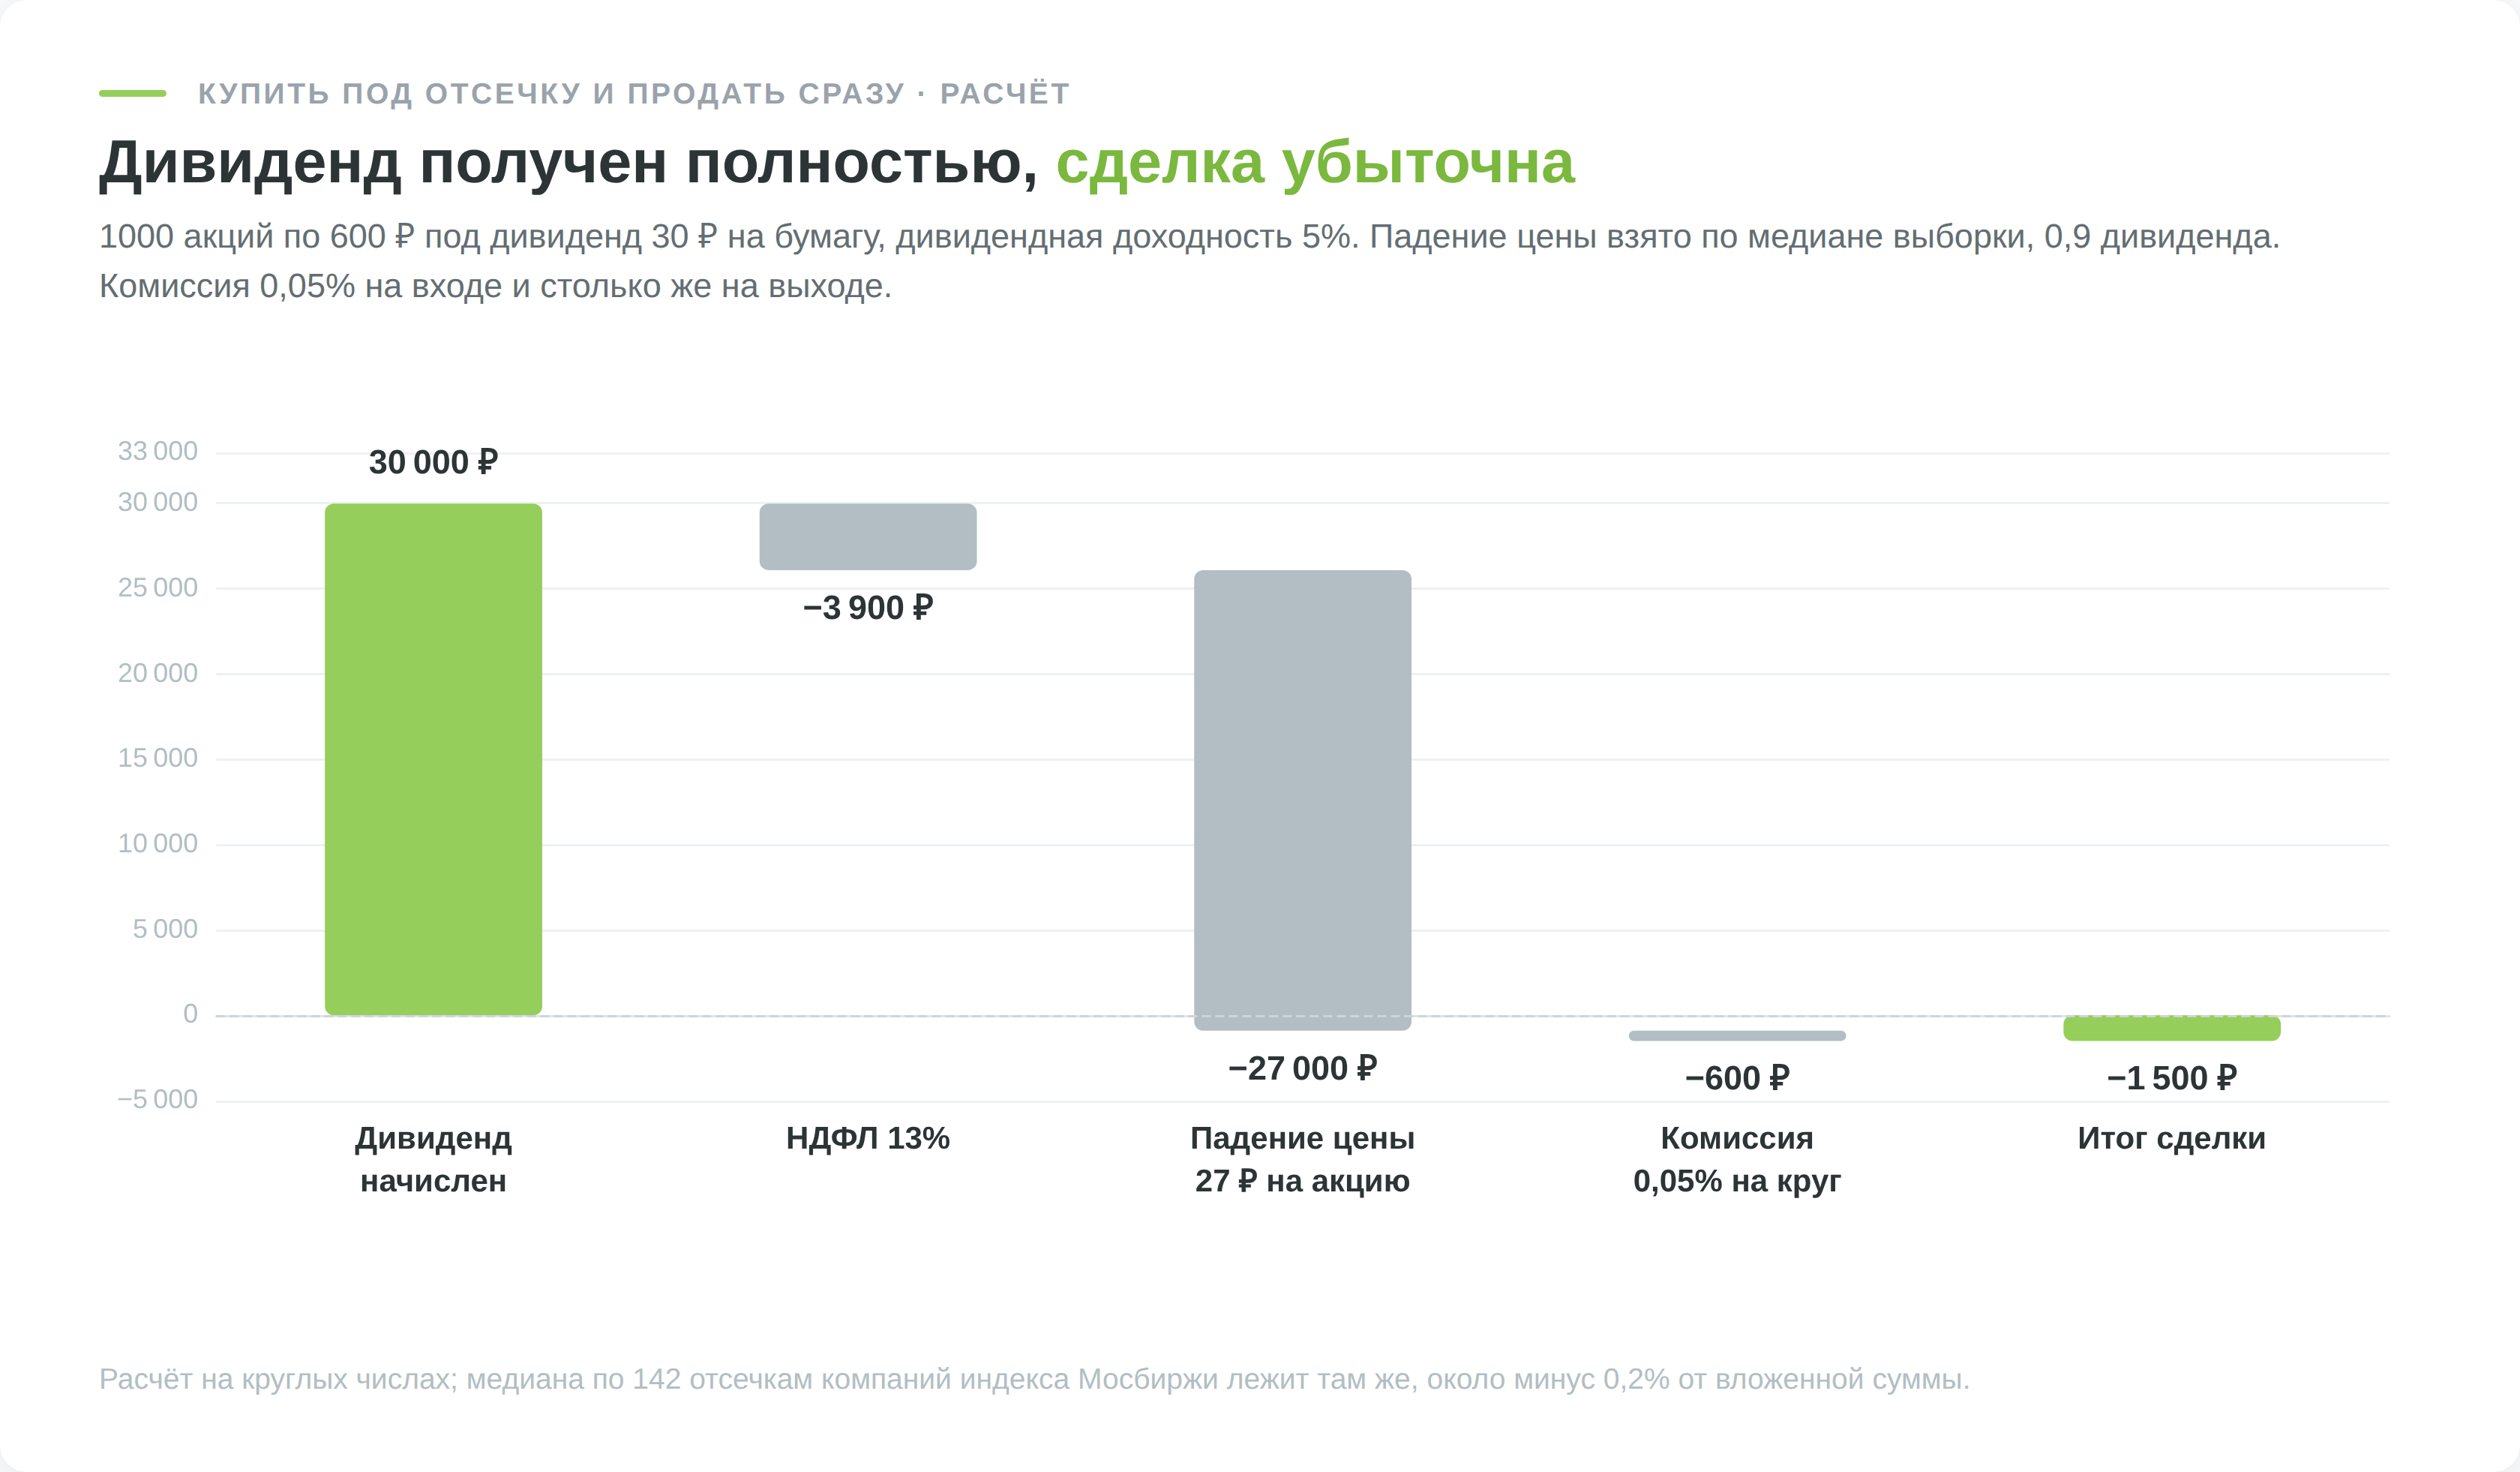
Убыток в 27 000 ₽ при этом не уменьшает налог с дивиденда. Дивиденды и операции с ценными бумагами это разные налоговые базы, они перечислены отдельными подпунктами в пункте 6 статьи 210 НК РФ. Вычет по переносу убытков от операций с ценными бумагами предоставляется «в пределах размера налоговой базы по таким операциям» согласно пункту 2 статьи 220.1, то есть зачесть его можно только против прибыли от других сделок с бумагами. Удержанные 3 900 ₽ остаются удержанными в любом случае.
Инвестор, который купил бумагу за день до отсечки и продал сразу после, богаче не стал. Деньги переложили из цены акции ему на счёт и по дороге удержали 13%, хотя дохода в самой сделке не возникло. У долгосрочного держателя картина другая. Он получает поток выплат по бумаге, которую и так собирался держать.
ИИС от этого не спасает. Дивиденды приходят на счёт уже очищенными от налога, и вычет на доход по ИИС-3 к ним не применяется, он работает с прибылью от продажи бумаг.
Налог с дивиденда инвестор платит сразу, а компенсацию за просевшую цену получает, только если и когда разрыв закроется. Как часто это происходит, посчитано разделом выше.
Можно ли зашортить дивидендный гэп
Заработать на известном заранее падении не выйдет ни на одном инструменте, потому что дивиденд всюду оплачен вперёд. Направление движения в экс-дату известно, а такое на рынке встречается редко, поэтому соблазн встать в короткую позицию накануне отсечки возникает почти у каждого, кто впервые увидел график после выплаты.
Короткая продажа акции
Короткая продажа означает, что бумага занята у другого клиента брокера. Заём оформляется договором репо, а по нему бумаги переходят в собственность покупателя. По пункту 1 статьи 51.3 закона «О рынке ценных бумаг» продавец обязуется «передать в собственность» бумаги, а обратно их возвращают второй частью сделки. Выплаты, пришедшие за это время, покупатель передаёт продавцу по условиям договора.
Та же механика разворачивается и к долгосрочному держателю. Если вы разрешили брокеру использовать ваши бумаги и на дату отсечки они были в займе, в реестре стоит уже не ваше имя. Вместо дивиденда придёт компенсация по условиям договора, и сроки у неё свои, а не те, что прописаны для выплаты акционерам. Разрешение на использование бумаг у многих брокеров включено в базовые условия обслуживания, так что проверять стоит заранее, а не в день зачисления.
Вечный фьючерс
С вечными фьючерсами биржа делает то же самое, только открыто. Вечный фьючерс отличается от квартального тем, что у него нет даты исполнения, позицию можно держать сколько угодно.
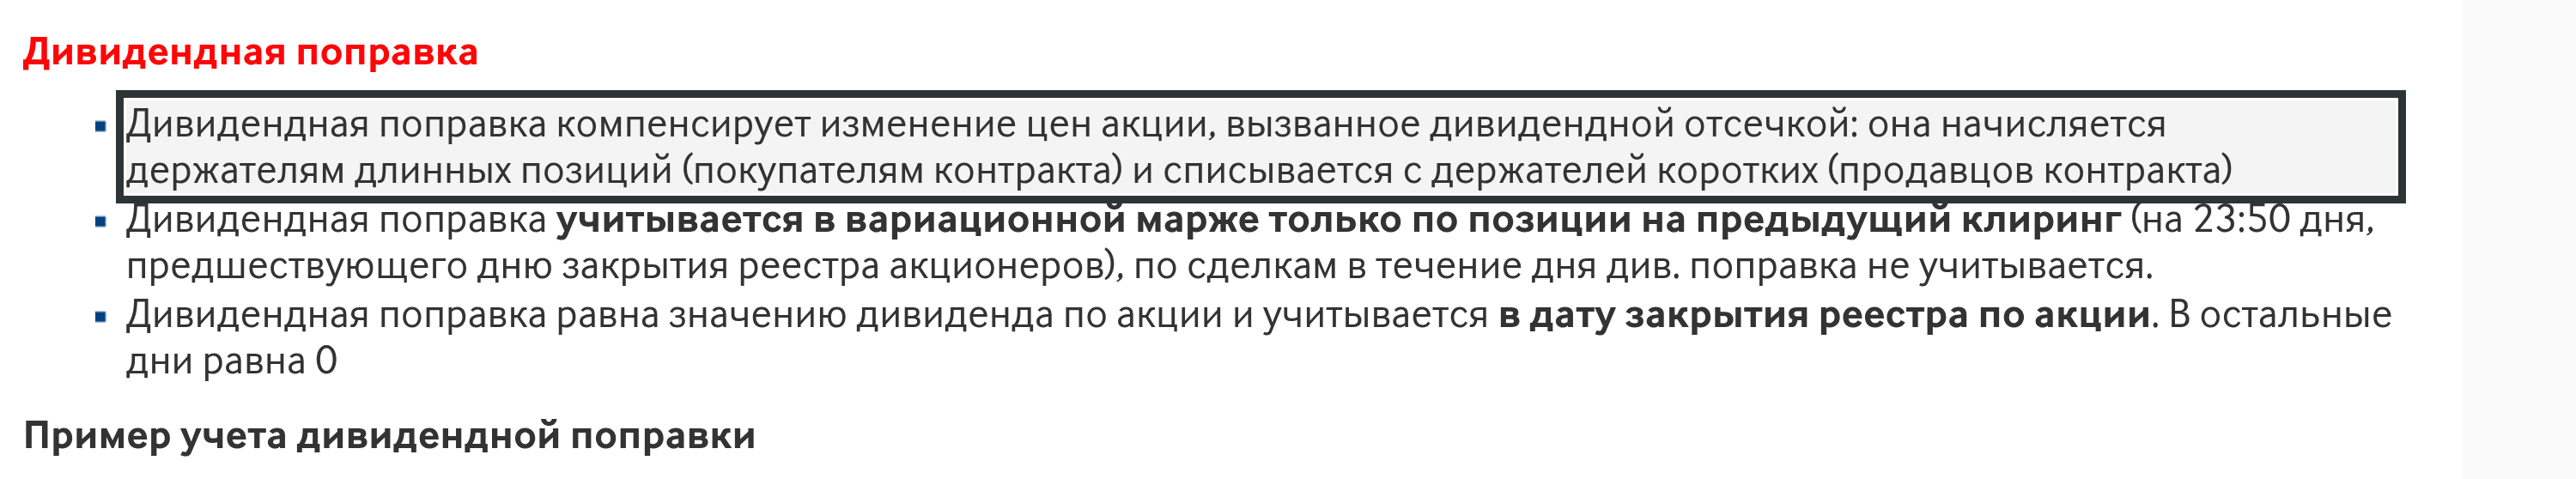
По вечным фьючерсам на российские акции начисляется дивидендная поправка, равная дивиденду на акцию, умноженному на размер лота. Она «начисляется держателям длинных позиций (покупателям контракта) и списывается с держателей коротких (продавцов контракта)», как сформулировано в описании инструмента на сайте Мосбиржи. Учитывается поправка по позиции на клиринг 23:50 дня, предшествующего дате закрытия реестра.
Квартальный фьючерс
С квартальным фьючерсом история другая. Дивиденда в нём нет вовсе, он вычтен из цены контракта заранее, и проверить это можно на любой отсечке.
Сбербанк закрывал реестр 20 июля 2026 года с дивидендом 37,64 ₽ на акцию. Семнадцатого июля, в последний день покупки бумаги с дивидендом, акция закрылась на 279,92 ₽, а сентябрьский фьючерс на неё на 25 260 пунктах, то есть 252,60 ₽ в пересчёте на акцию при лоте в 100 бумаг. Контракт торговался на 27,32 ₽ дешевле базового актива.
Дисконт объясняется стоимостью денег. При ключевой ставке 14,25% стоимость денег на 2 месяца до экспирации составляла около 6,8 ₽ на акцию, и теоретический дисконт фьючерса к бумаге равнялся 37,64 минус 6,8, то есть примерно 31 ₽. Рынок держал 27 ₽, остаток объясняется спросом на сам контракт.
В экс-дату акция ушла на 260,99 ₽, а фьючерс закрылся на 26 755 пунктах, то есть 267,55 ₽ за акцию. Дисконт исчез и сменился обычной для срочного рынка премией, сам фьючерс в этот день не падал, он вырос вместе с рынком. Гэпа по срочному контракту не происходит, потому что дивиденд вычли из его цены ещё в момент открытия позиции, и заработать на исчезновении того, за что уже заплачено при входе, нельзя.
В короткой позиции остаются одни издержки, каким бы инструментом её ни открыли. Механика самих коротких продаж разобрана в материале «Шорт в трейдинге», а логика премий и дисконтов срочного рынка в материале «Контанго и бэквордация».
Что дивидендный гэп делает со стопами и плечом
Стоп-заявка не гарантирует цену исполнения. При достижении указанного уровня она превращается в рыночную, и если цена уровень перескочила, сделка проходит по первой доступной котировке. Дивидендный гэп это ровно тот случай, когда цена перескакивает.
Дивидендный разрыв, в отличие от новостного, известен заранее. Дату отсечки объявляют за недели, размер выплаты тоже. Стоп, оставленный под бумагой с двузначной дивидендной доходностью, превращается в добровольную фиксацию убытка в заранее назначенный день. Разумнее опустить его ниже ожидаемого разрыва, а размер разрыва прикидывается заранее, потому что дивиденд объявлен и медиана падения известна.
Снять стоп совсем тоже вариант, но тогда позиция остаётся без защиты на весь день, в том числе от новостей, к отсечке отношения не имеющих.
Обеспечение проседает в день отсечки, а дивиденд идёт к клиенту брокера до 18 рабочих дней. Три с лишним недели маржинальный инвестор живёт с просевшим портфелем и без компенсации, которая уже начислена, но ещё не выплачена. Держать плечо через отсечку по бумаге с доходностью выше 10% означает сознательно создавать себе этот разрыв.
Перед отсечкой по бумаге с крупной выплатой имеет смысл проверить три вещи:
- активные стоп-заявки под текущей ценой, их лучше опустить ниже ожидаемого разрыва;
- уровень маржи, если позиция открыта с плечом;
- не выпадает ли отсечка на выходной, из-за чего сдвинется последний день покупки.
Как устроены стоп-заявки и почему они не гарантируют цену, подробно разобрано в материале «Что такое стоп-лосс в трейдинге».
Стратегии вокруг отсечки и что показывают данные
Покупка после отсечки в расчёте на закрытие разрыва
Логика выглядит убедительно. Бумага подешевела на величину дивиденда, бизнес при этом никуда не делся, значит цена вернётся, а инвестор заберёт разницу.
Скидки здесь, однако, нет. Вместе с ценой из бумаги ушла и сама выплата, а разница между покупкой накануне отсечки и покупкой после неё равна тому, что осталось от дивиденда после налога, минус падение цены. По медиане это 0,03 дивиденда в пользу того, кто купил после, при дивидендной доходности 5% примерно 0,15% от позиции.
Расчёт на закрытие разрыва ломается там же, где и обещание «гэп закроется». Среди отсечек с горизонтом наблюдения от 100 дней разрыв остался открытым в 42% случаев, а у бумаг с доходностью выше 10% в 89%. Дешевле всего выглядят как раз те бумаги, где рынок заранее не верит в повторение выплаты.
Стратегия работает в одном сценарии, когда бумага и так нужна в портфеле надолго. Тогда отсечка просто задаёт момент входа, и налога с выплаты новый владелец не платит.
Покупка под отсечку и продажа сразу после
Медианный результат по 142 отсечкам после НДФЛ и комиссии минус 0,229% от вложенной суммы, прибыльными оказались 45,8% сделок. Разбор механики с примером на круглых числах в разделе про налог выше.
Осмысленной схема становится в одном случае, когда бумага и так планировалась в портфель, а отсечка просто задала момент входа. Как самостоятельный способ заработка она проигрывает арифметике.
Покупка после объявления о дивидендах
Здесь инвестор входит после рекомендации совета директоров и продаёт перед отсечкой, рассчитывая на рост ожиданий. Такой рост в данных виден. За 20 торговых дней до последнего дня покупки бумаги выборки обгоняли индекс полной доходности в 68% случаев, медиана обгона 3,03%.
Без поправки на рынок картина скромнее, медиана минус 0,36% и рост в половине случаев, то есть заработок этой схемы целиком зависит от того, что в это время делает рынок. Даты объявления выплат в выборке нет, поэтому за точку отсчёта взяты 20 торговых дней, приблизительный период ожидания.
Рекомендация совета директоров решением не является. Утверждает выплату собрание акционеров, и между двумя событиями проходят недели.
Отмена или перенос выплаты это всегда решение людей, а не следствие расчёта, и заложить его в модель нельзя.
Российская специфика, о которой стоит знать заранее
Дивидендный сезон приходится на лето
Отсечки на Мосбирже распределены по году крайне неравномерно. В выборке из 142 отсечек на один июль приходится 50 штук, то есть 35% всех выплат, а на май, июнь и июль вместе 54%. Вторая волна поменьше идёт в октябре и декабре, там 14% и 11%, это промежуточные выплаты за 9 месяцев и за третий квартал.
Летом портфель поэтому проседает по котировкам почти весь разом. Инвестор, впервые встретивший дивидендный сезон, видит в июле красный портфель и решает, что рынок рухнул. Рухнул не рынок, деньги переехали на брокерский счёт.
По префам и обыкновенным акциям гэпы разные
У многих эмитентов по привилегированным акциям действует своя формула расчёта выплаты, и дивиденд отличается от того, что получают держатели обыкновенных бумаг.
У Сбербанка и Татнефти дивиденд по обоим типам акций одинаковый, и разрывы там совпадают почти день в день. Смотреть нужно не на тип бумаги как таковой, а на дивидендную политику конкретного эмитента.
Индекс полной доходности показывает, куда девается стоимость
Ценовой индекс Мосбиржи проседает на каждой отсечке своих компонентов, потому что дивиденды из него вычитаются. Индекс полной доходности их учитывает. С 3 июля 2023 года по 4 сентября 2026 года ценовой IMOEX потерял 19,3%, индекс полной доходности MCFTR за тот же период прибавил 4,7%, а его версия с учётом налога по ставкам российских организаций 1,2%.
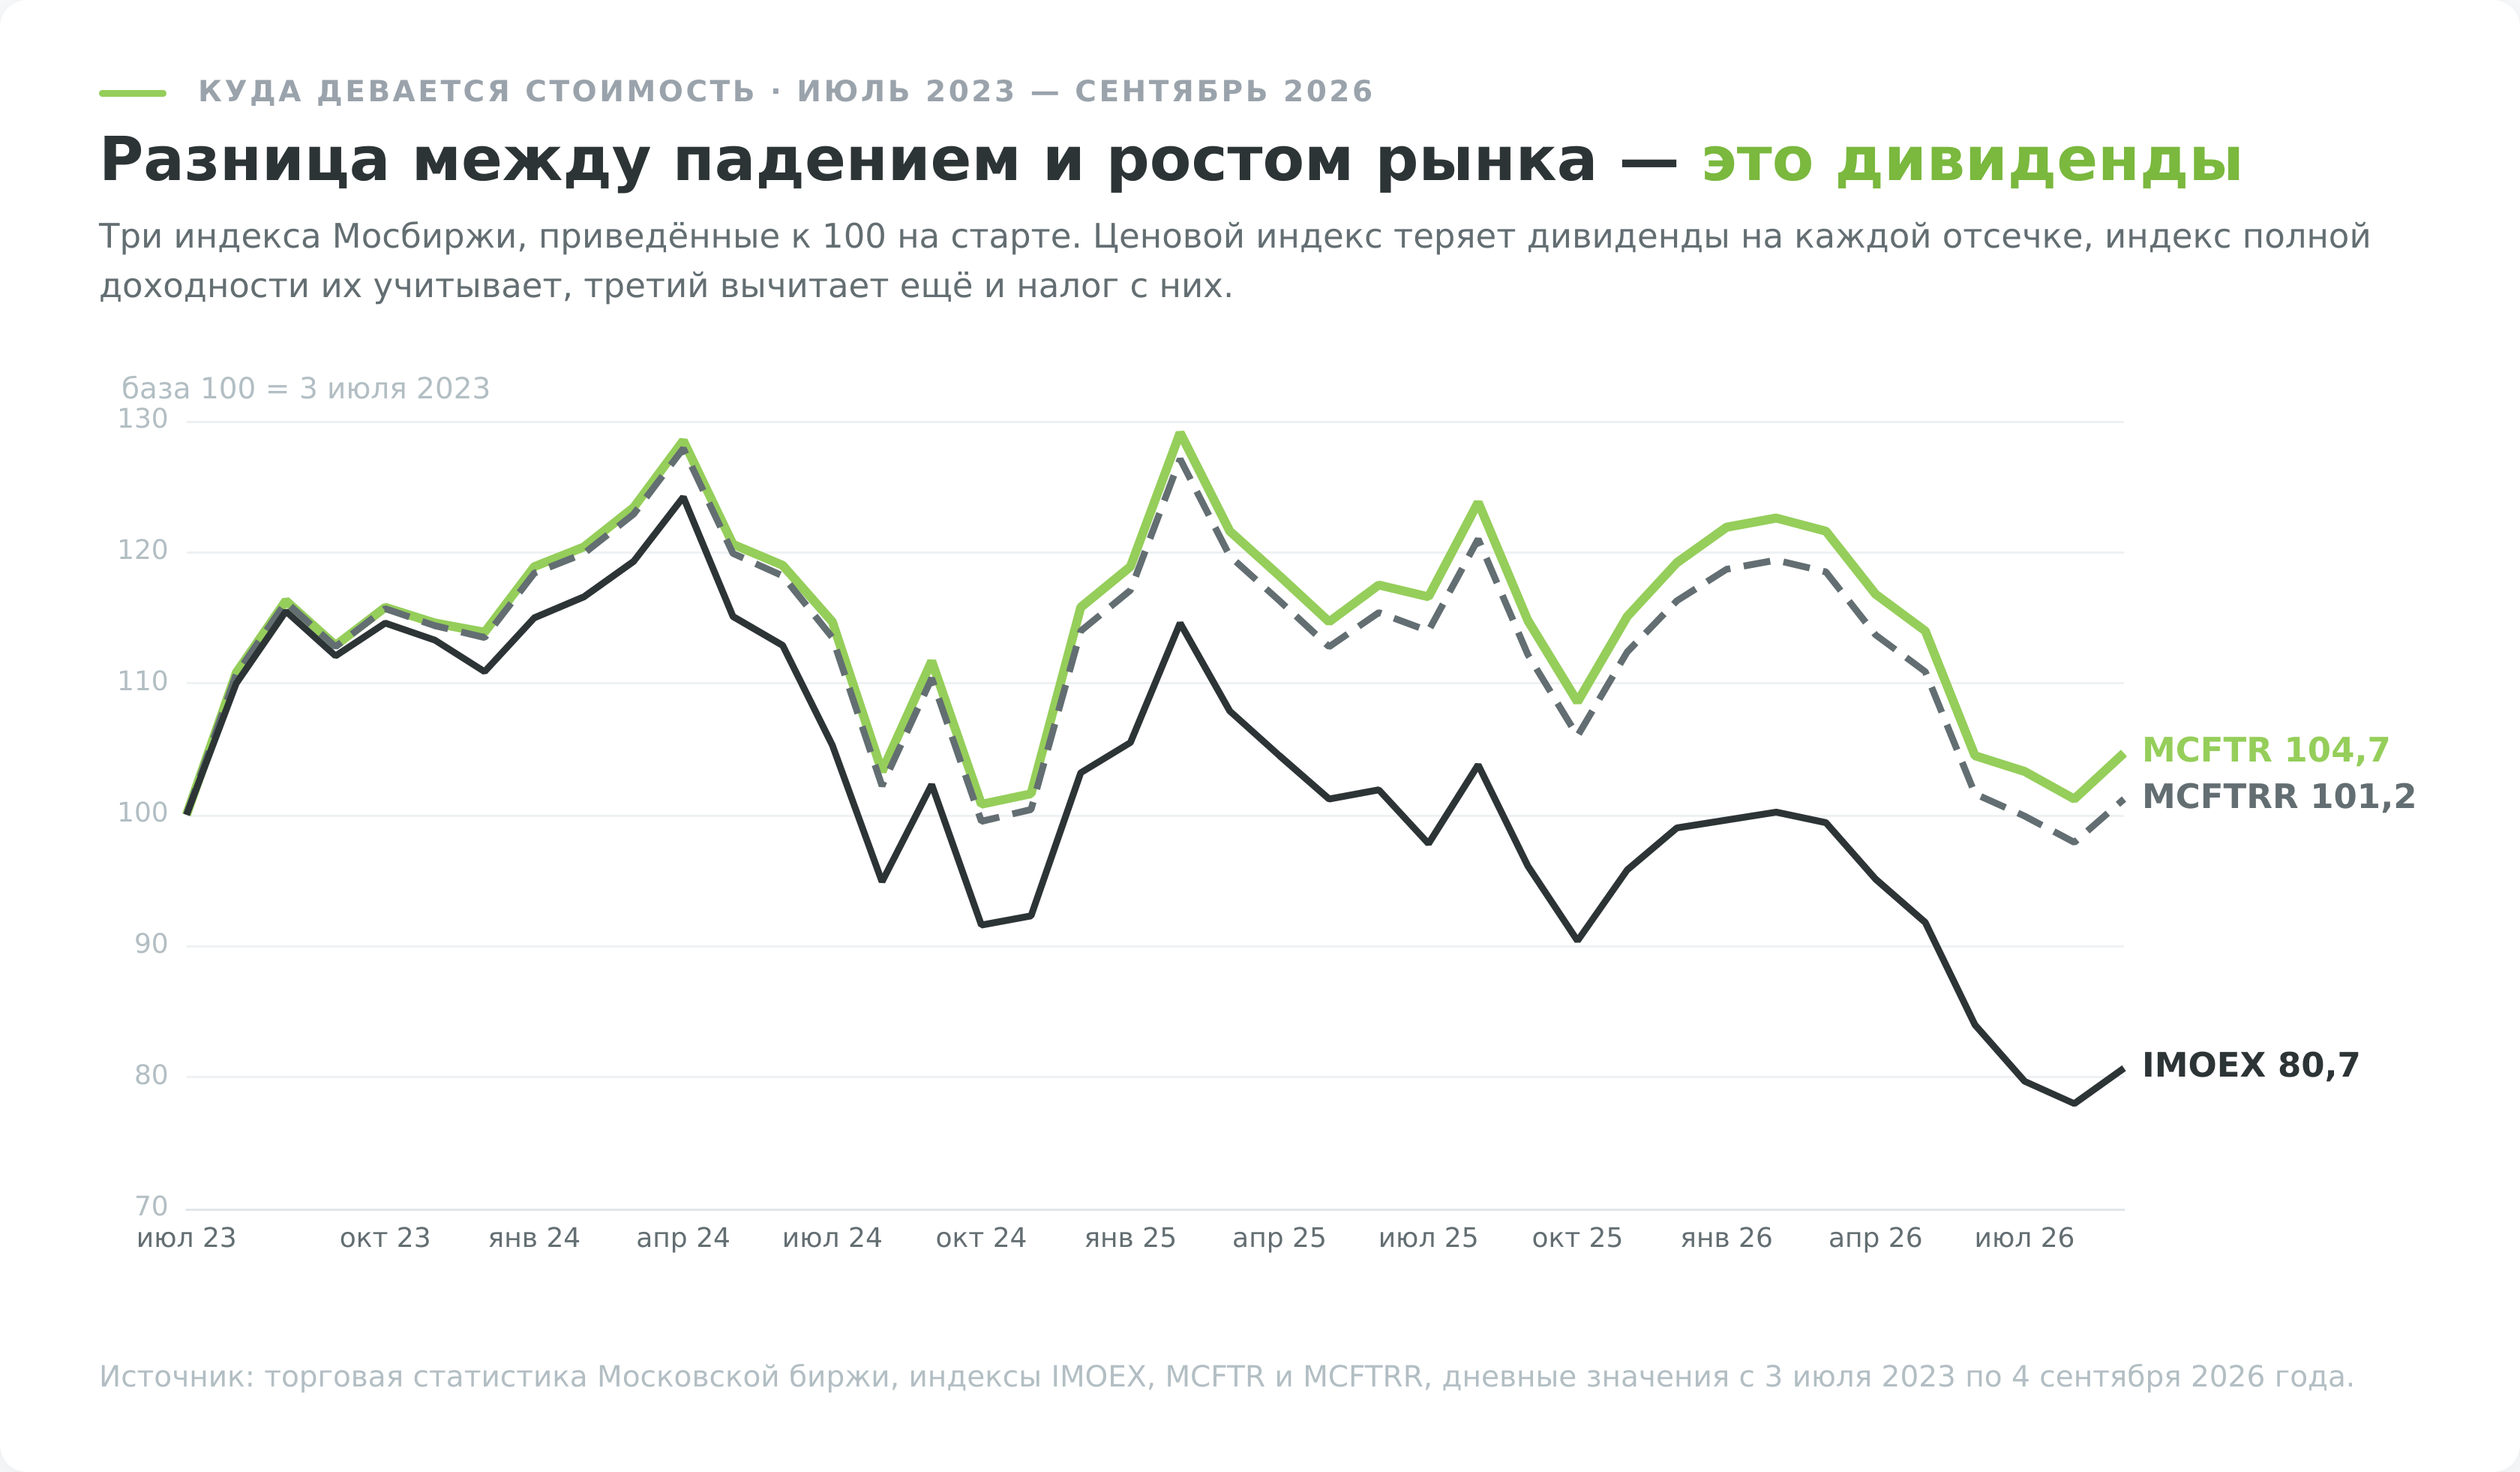
Три числа стоят рядом не случайно. Разница между первым и вторым это дивиденды, вычтенные из котировок гэпами. Разница между вторым и третьим это налог с них.
Кому что делать с отсечкой
Правильное действие зависит от того, зачем бумага вообще лежит в портфеле.
| Ситуация | Что делать | Почему |
|---|---|---|
| Держите бумагу годами ради потока выплат | Ничего, отсечку можно не замечать | Дивиденд приходит деньгами, а котировка восстанавливается вместе с бизнесом |
| Собираетесь добавить бумагу в портфель | Дождаться экс-даты и купить после разрыва | Ближайшую выплату вы не получите, но и налога с неё не заплатите, а по медиане это выгоднее покупки накануне на 0,03 дивиденда |
| Хотите заработать на самом гэпе | Отказаться от идеи | Медианный результат после НДФЛ и комиссии минус 0,229%, прибыльны 45,8% сделок |
| Держите позицию с плечом | Снизить плечо или закрыть его до отсечки | Обеспечение проседает сразу, а дивиденд приходит через 3 с лишним недели |
| Хотите сыграть на понижение | Отказаться от идеи | Дивиденд списывается и по акции, и по вечному фьючерсу, а в квартальном он заложен в цену |
| Держите стоп-заявки под ценой | Опустить ниже ожидаемого разрыва | Стоп исполнится по первой доступной котировке, а не по заявленному уровню |
Размер выплаты меняет всё остальное. Для бумаг с доходностью до 3% ставка на возврат цены оправдывается в 90% случаев в пределах 100 торговых дней, для бумаг с доходностью выше 10% она не оправдывается в 89%. Как считать саму дивидендную доходность и почему высокая цифра часто оказывается ловушкой, разобрано в отдельном материале.
Если дивидендная часть портфеля целиком сидит в российских бумагах, отсечки приходят волной в одни и те же недели мая, июня и июля. Гэпы есть на любом рынке, и смысл не в том, чтобы их избежать, а в том, чтобы они не совпадали по календарю и по валюте. Доступ к бумагам NYSE и NASDAQ от 100 долларов даёт, например, Just2Trade.
Минусы у маршрута существенные. Счёт открывается в офшорной юрисдикции, а налог с дивидендов США придётся считать и декларировать самостоятельно, причём США удержат 30%, а российский НДФЛ закрывается зачётом по декларации. Указом от 8 августа 2023 года Россия приостановила ключевые статьи налогового договора с США, включая статью о дивидендах, американская сторона подтвердила приостановку со своей, но статья 22 о зачёте не приостановлена, и по статье 232 НК РФ удержанные 30% перекрывают российский налог. Для дивидендного дохода маршрут получается дорогим, и осмысленнее он там, где регулярных выплат нет вовсе.
Что в итоге
Дивидендный гэп это не аномалия рынка и не окно возможностей, а бухгалтерия, ставшая видимой на графике. Компания отдала деньги, и ровно на столько подешевела доля в ней.
Последний день покупки под дивиденд наступает за 1 торговый день до отсечки, а продавать без потери выплаты можно начиная с экс-даты. Инструкции, написанные под старый режим T+2, отнимут у вас дивиденд, а торги по выходным сдвигают обе даты ещё на день.
Заработать на разнице между выплатой и падением цены не выходит. По 142 отсечкам компаний индекса Мосбиржи схема «купить под отсечку и сразу продать» после НДФЛ и комиссии дала медианный убыток 0,229%. Налог забирает ровно ту разницу, ради которой всё затевалось.
Обещание «разрыв закроется» сбывается не всегда и хуже всего работает там, где скидка после отсечки выглядит привлекательнее. У бумаг с дивидендной доходностью выше 10% разрыв остался открытым спустя 100 торговых дней в 89% случаев.
Всё перечисленное не мешает дивидендам оставаться дивидендами. Ценовой индекс Мосбиржи с июля 2023 по сентябрь 2026 потерял 19,3%, а тот же индекс с учётом выплат прибавил 4,7%. Разница целиком состоит из тех самых гэпов, которые на графике выглядят потерей, а на счёте оказываются доходом.
Инвестору, который держит бумаги годами, отсечка просто переносит часть стоимости из котировки на брокерский счёт. Следить за ней нужно ради двух вещей, дат и налогов.