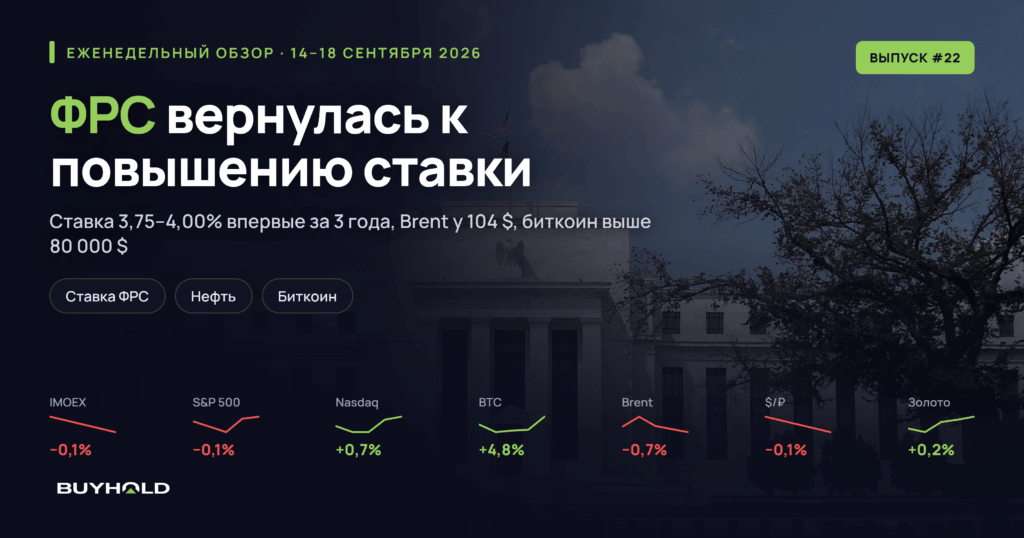
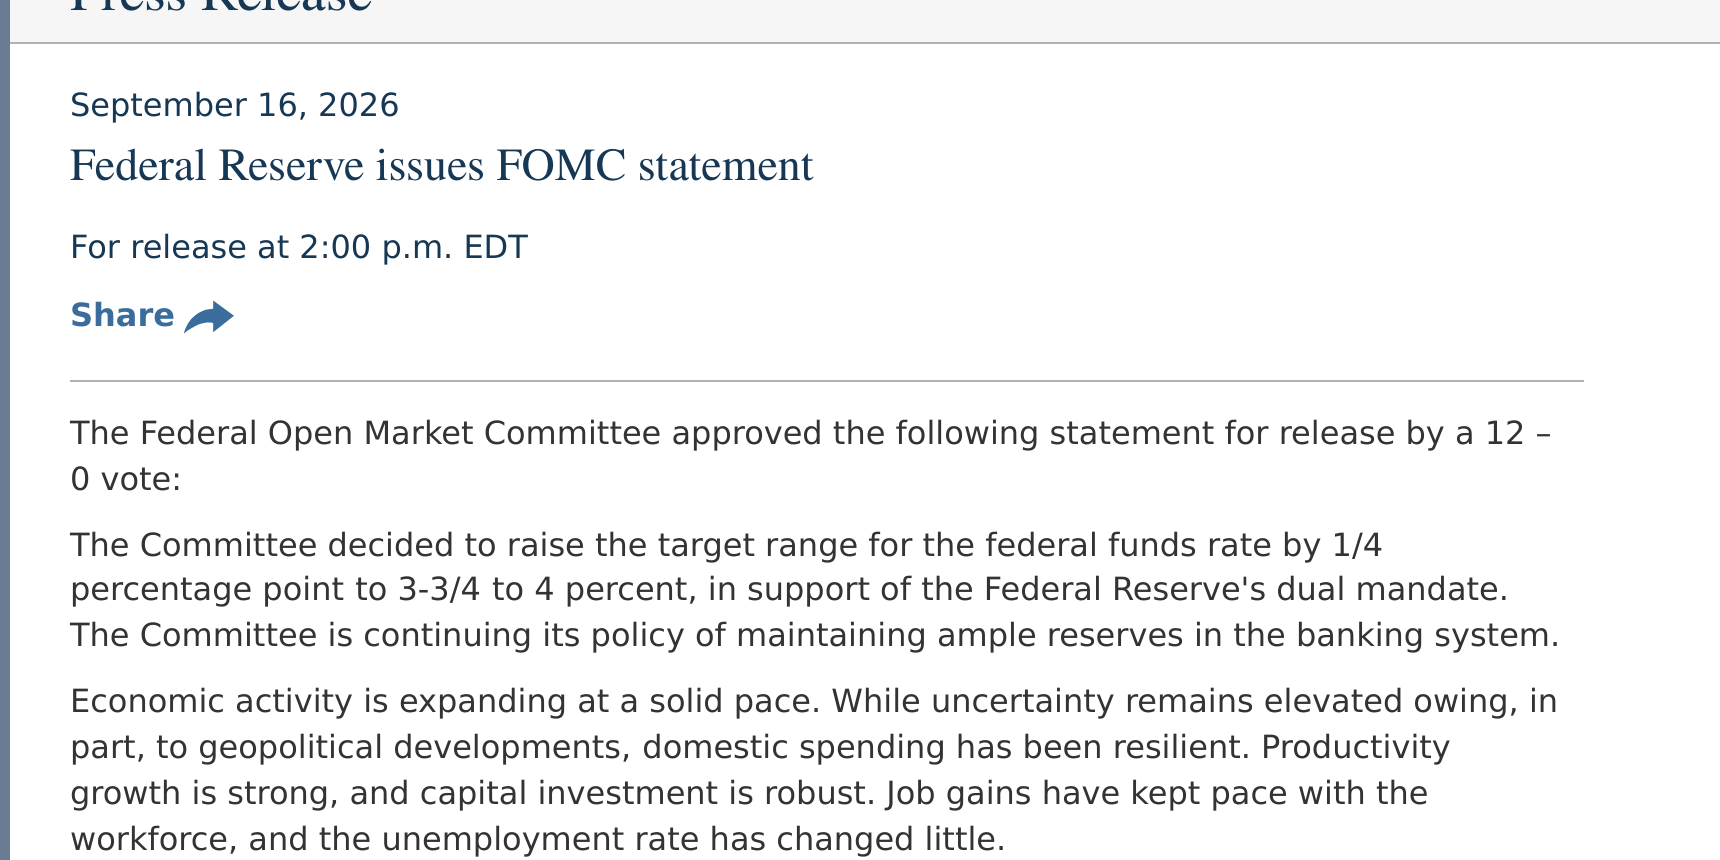
Федеральная резервная система (ФРС) впервые с июля 2023 года подняла ставку, до 3,75–4,00%. Нефтяной шок усилил инфляционные риски, но к пятнице премия в цене барреля уменьшилась.
Для России неделя принесла спокойный индекс и резкие истории внутри него. Инфляция замедлилась, Сбербанк поднял ставки по вкладам, а МТС заменила фиксированный дивидендный ориентир долей от OIBDA. Крипторынок закончил неделю ростом.
Сводится неделя к простому наблюдению. Цена денег снова растёт по обе стороны океана, и вкладчик это чувствует сильнее, чем акционер.
Рынки в цифрах
| Актив | Динамика | Закрытие недели | За неделю | За месяц | С начала года |
|---|---|---|---|---|---|
| Индекс Мосбиржи | 2278,06 | −0,13% | +4,86% | −17,37% | |
| RGBI | 112,87 | −0,09% | −0,91% | −4,63% | |
| S&P 500 | 7650,50 | −0,08% | −0,75% | +10,84% | |
| Brent | 103,87 $ | −0,71% | — | — | |
| Золото | 4415,90 $ | +0,16% | −2,85% | −0,80% | |
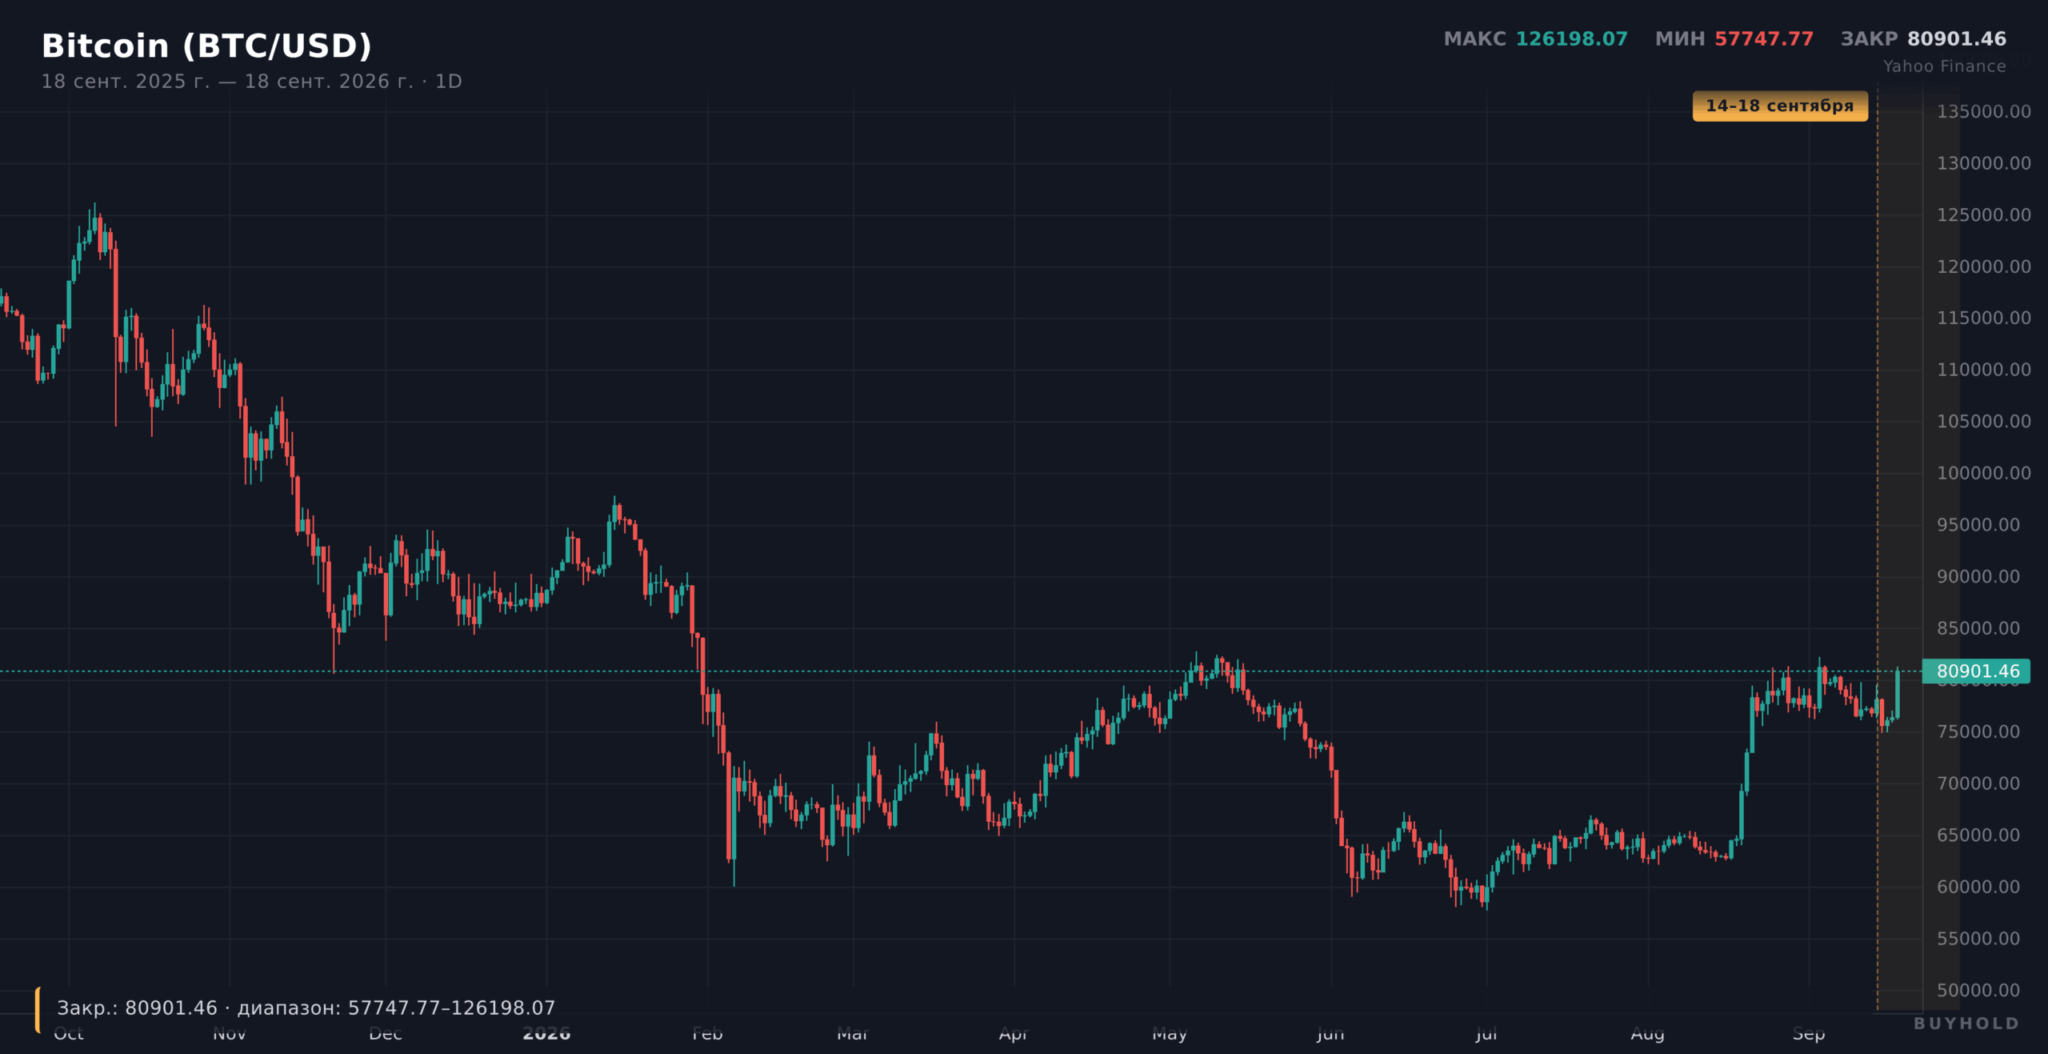
| Биткоин | 80901 $ | +4,83% | +16,80% | −13,83% | |
| USD/RUB | 84,20 ₽ | −0,07% | — | — |
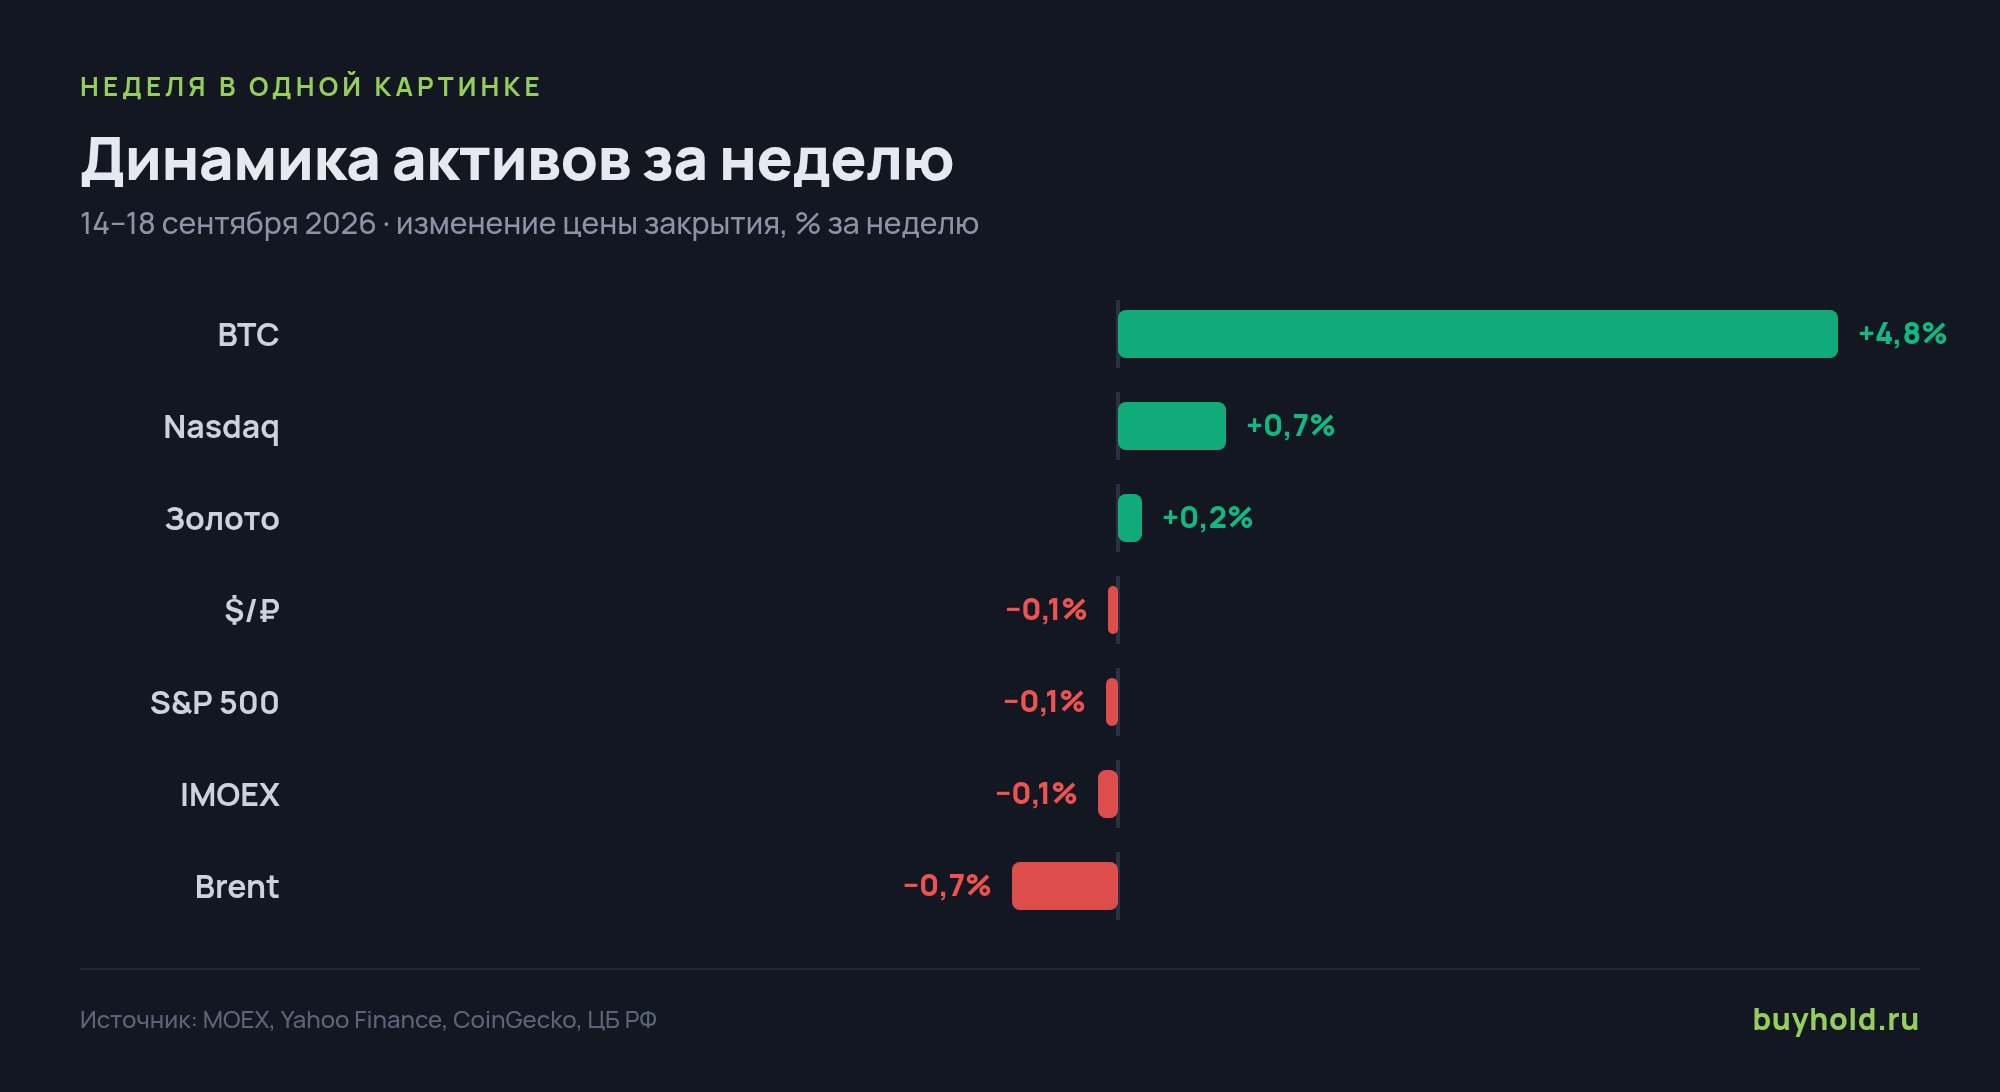
Доходность приведена в валюте котирования, без налогов и комиссий. Для USD/RUB указан официальный курс Банка России. Расчёт недели идёт от закрытия 11 сентября к закрытию 18 сентября, колонки месяца и года даны по состоянию на 18 сентября.
BUYHOLD Stress Index
на 21 сентября 2026Из чего складывается — вклад каждого фактора в напряжение:
Индекс стресса инвестора РФ и РБ обновляется еженедельно и живёт на отдельной странице. Виджет в статье показывает свежий выпуск, и дата в нём может не совпадать с обзорной неделей.
Мосбиржа остаётся в нижней части трёхлетнего диапазона
Размах индекса Мосбиржи за неделю составил 6,55% против медианных 3,41% и попал в 84-й перцентиль за 3 года. При закрытии на 2278,06 пункта индекс находится на 23% трёхлетнего диапазона и на 11,06% ниже средней за 50 недель, хотя уже поднялся на 4,35% выше средней за 10 недель. Это сочетание описывает краткосрочное восстановление внутри более слабой долгосрочной картины, но само по себе не подтверждает разворот рынка.
Дивидендная доходность индекса ниже доходности ОФЗ
За последние 12 месяцев индекс Мосбиржи принёс 7,2% дивидендами, тогда как доходность десятилетних ОФЗ достигла 16,46%. Разница составляет 9,26 п.п., но показатели относятся к разным периодам: дивидендная доходность описывает уже выплаченные деньги, а доходность к погашению ОФЗ — расчётный номинальный результат при сохранении графика выплат и удержании бумаги до погашения.
Сравнение не отвечает на вопрос, дороги акции или дёшевы. Оно показывает преимущество длинных облигаций по текущей доходности. Чтобы его компенсировать, будущий результат акций должен опираться не только на дивиденды, но и на рост цены либо выплат.
Что изменилось за неделю в экономике, налогах и законах
Центробанки недели повышали в Токио и Франкфурте и ждали в Лондоне
ФРС была не одинока. Банк Японии в пятницу 18 сентября поднял ставку с 1% до 1,25%, максимального уровня за 31 год, 7 голосами против 2. ЕЦБ с 16 сентября поднял все 3 основные ставки на 25 б.п., ставка рефинансирования теперь 2,65%.
Банк Англии 17 сентября удержал ставку на 3,75%, но 3 из 9 членов комитета голосовали за повышение. После синхронного ужесточения дороже становятся кредит и облигационные заимствования.
Сенат США не пустил криптозакон на голосование
Во вторник 15 сентября Сенат не набрал 60 голосов для начала дебатов по законопроекту CLARITY Act о рыночной структуре криптовалют, процедурное голосование закончилось 49 против 50.
Законопроект должен был разделить надзор между SEC и CFTC и закрепить правила статутом. Теперь регулирование остаётся на уровне ведомств, а не закона.
Для держателей криптовалюты это значит, что правила по-прежнему могут меняться решением регулятора, без голосования парламента.
Вашингтон смягчил точечные санкции и подписал новые
Минфин США 18 сентября выпустил генеральную лицензию 131J, разрешающую переговоры и условные контракты о продаже Lukoil International, международного актива Лукойла.
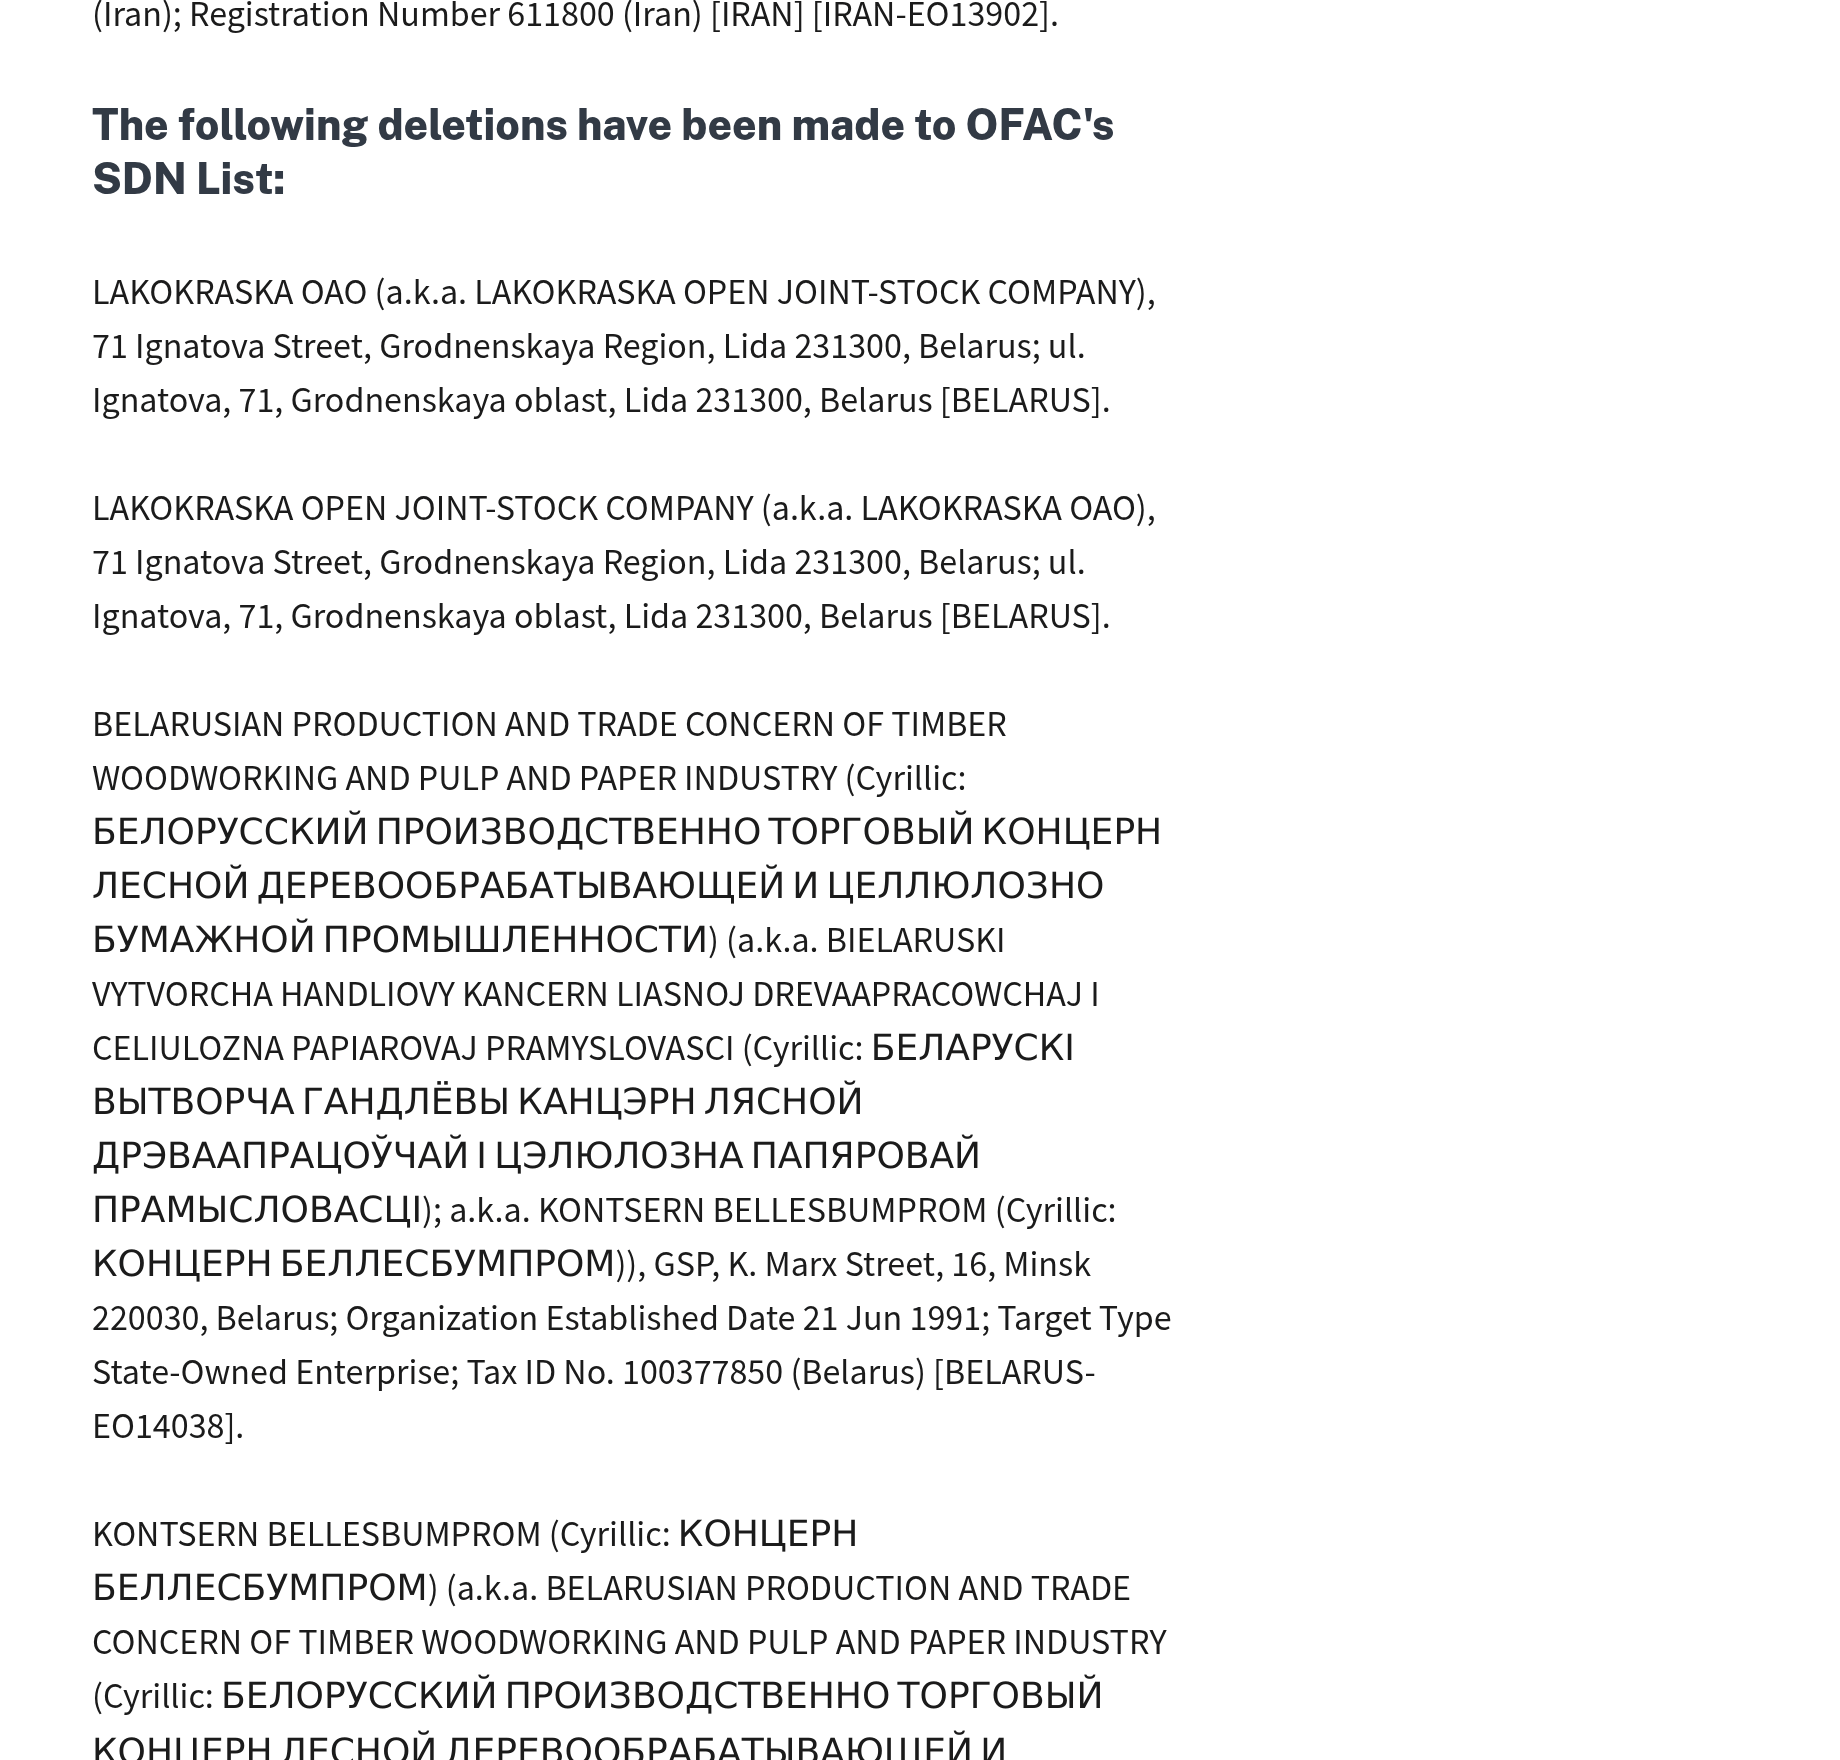
Днём ранее из санкционного списка убрали белорусский концерн «Беллесбумпром» и «Лакокраску» из Лиды. В тот же день президент США подписал закон о новых санкциях и пошлинах против России.
Точечное смягчение для отдельных компаний соседствует с расширением общего санкционного контура.
Годовая инфляция в России замедлилась до 6,27%
За неделю с 8 по 14 сентября цены выросли на 0,02%, годовая инфляция снизилась с 6,33% до 6,27%, сообщил Росстат 16 сентября. С начала года цены прибавили 4,74%. Замедление снимает часть аргументов за повышение ключевой ставки, но уровень всё ещё заметно выше цели Банка России, поэтому рынок вкладов и облигаций живёт в режиме длинной паузы.
Мосбиржа расширила торговый день
МТС заменила фиксированный ориентир долей от OIBDA
16 сентября МТС утвердила дивидендную политику на 2027–2028 годы. Компания будет возвращать акционерам до 20% годовой OIBDA, из них 70% пойдут на дивиденды, а 30% на выкуп акций. Минимальный ориентир общего возврата капитала составляет 70 млрд ₽ в год. Фиксированной суммы на акцию больше нет, поэтому акции потеряли 9,79% за неделю.
ФНС добавила второй способ подготовить отчёт о добытой криптовалюте
ФНС 14 сентября сообщила, что отчёт о намайненной цифровой валюте теперь можно сформировать не только в личном кабинете, но и в программе «Налогоплательщик ЮЛ». Версия 4.96 создаёт XML-файл, который затем загружается и отправляется через личный кабинет организации, ИП или физлица.
Сама обязанность не изменилась. Майнеры должны передавать сведения не позднее 20-го числа месяца, следующего за месяцем получения цифровой валюты. Новый инструмент меняет способ подготовки отчёта, но не срок и не круг обязанных лиц. Обычной покупки или продажи криптовалюты это сообщение не касается.
С 1 октября платформы ограничат длительную работу самозанятого с одним заказчиком
ФНС 18 сентября напомнила о правиле, которое начнёт действовать 1 октября. Работа через цифровую платформу с одним заказчиком будет считаться систематической, если в каждом из 6 месяцев подряд она занимает более 60 часов. Критерий применяется только в перечисленных сферах, включая строительство, торговлю, доставку, образование, ИТ и рекламу.
После превышения порога платформа должна на 2 месяца приостановить выдачу и приём заказов именно в этой паре. У других заказчиков на той же площадке работать можно. Правило не относится к прямым договорам вне платформы и заказам без почасового учёта. Самозанятому стоит проверить, считает ли площадка часы и входит ли его работа в перечень. Это не новый налог, а ограничение длительной платформенной связи с одним заказчиком.
Нефтяной шок усилил инфляционный фон перед решением ФРС
Неделю назад риск-сценарий этого обзора предупреждал о росте доходностей при жёстком сигнале ФРС. 16 сентября комитет единогласно поднял ставку на 25 б.п., до 3,75–4,00%, а медианный прогноз участников на конец 2026 года составил 4,1%. Это соответствует ещё 1 шагу на 25 б.п. от текущей середины диапазона.
ФРС не свела решение к одному нефтяному фактору. В официальном заявлении комитет отметил повышенную инфляцию, устойчивые внутренние расходы, сильные инвестиции и стабильный рынок труда. Августовский рост цен производителей, розничные продажи на 1,2% к июлю и дорогой дизель усиливали этот фон, а скачок нефти добавлял краткосрочный инфляционный риск. Отделить его вклад в решение от остальных факторов по заявлению ФРС нельзя.
Импульс пришёл с Ближнего Востока. После серии дроновых атак Saudi Aramco остановила трубопровод East-West мощностью 7 млн баррелей в сутки, и Brent в начале недели поднимался выше 109 $. К пятнице Saudi Aramco перенаправила часть потоков через Персидский залив и сообщила о планах частично восстановить трубопровод в ближайшие дни. Ноябрьский контракт ICE Brent закрыл неделю на 103,87 $, на 0,71% ниже пятницы 11 сентября.
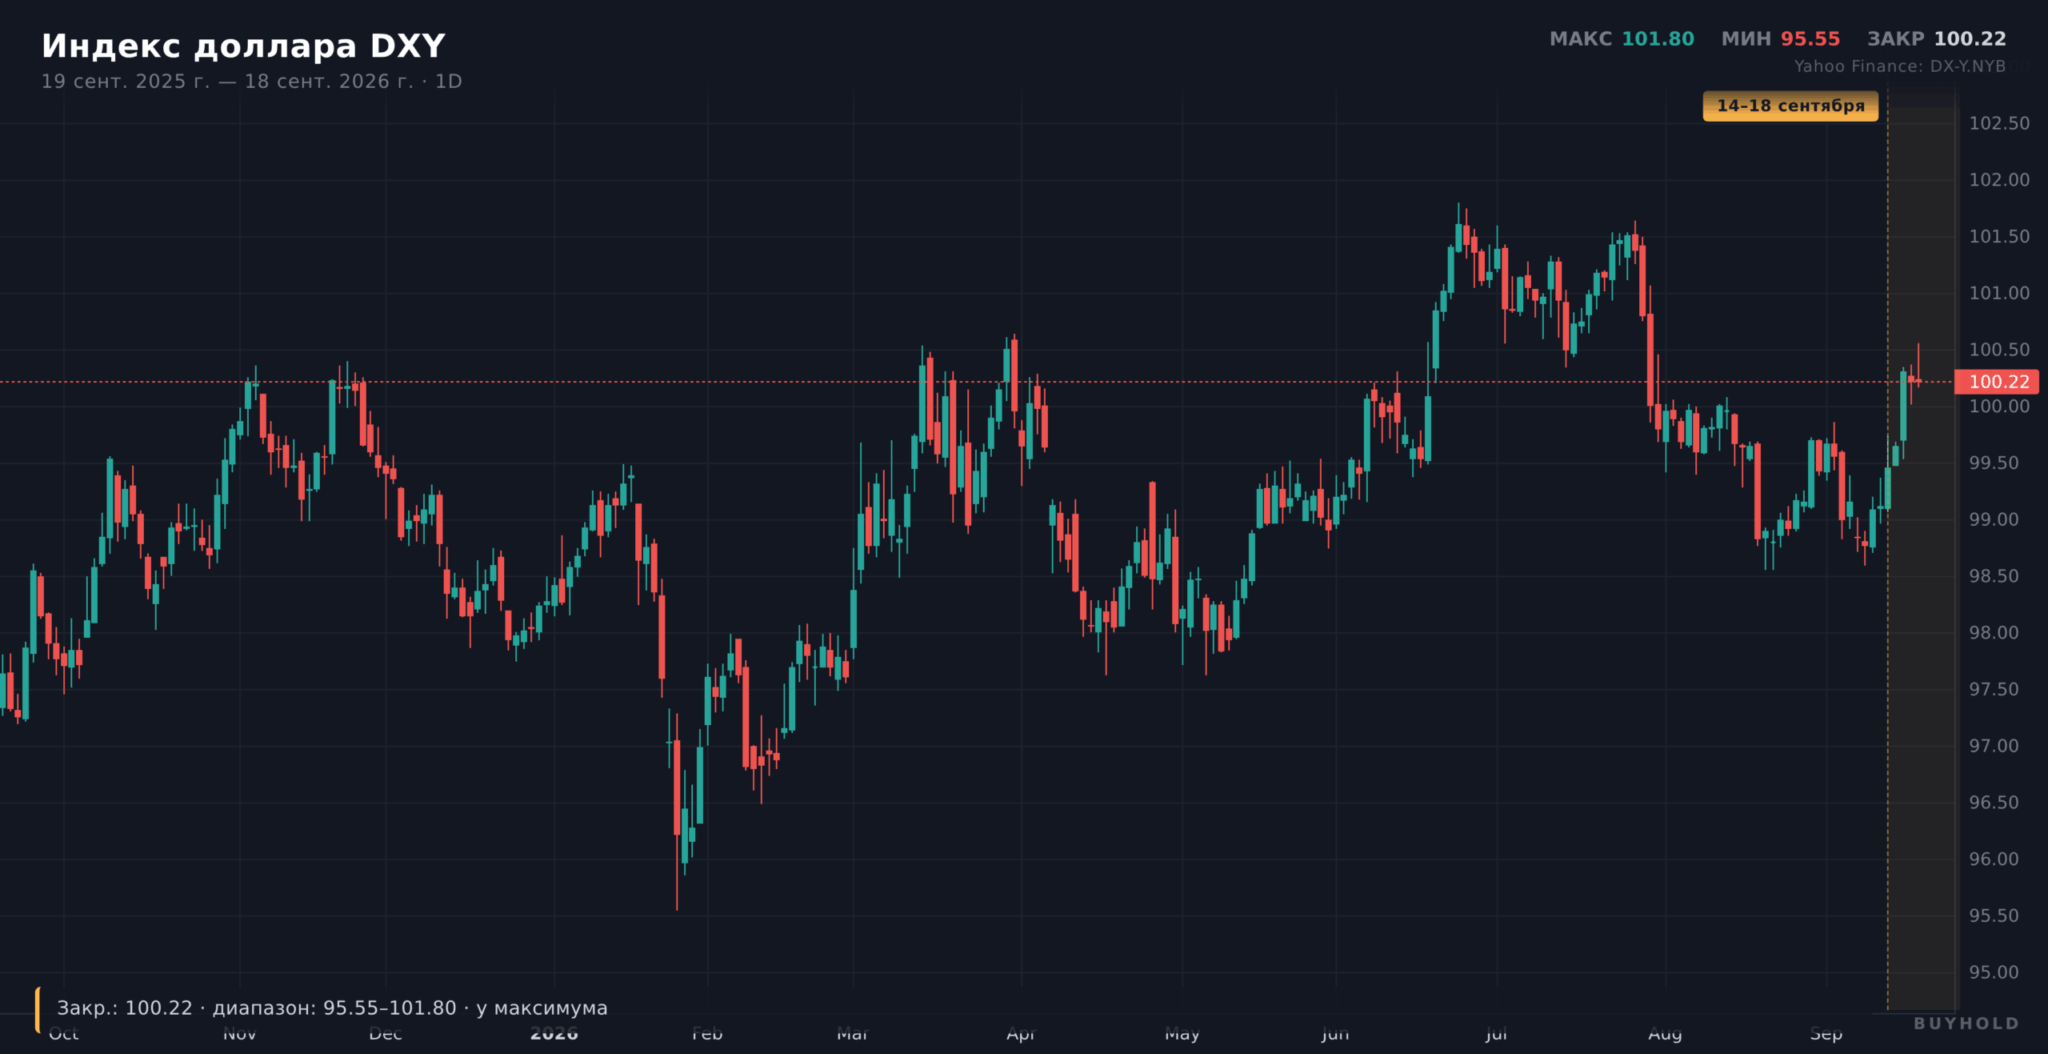
Доходность десятилетних казначейских облигаций 15 сентября впервые с октября 2023 года пробила 5,01%, тридцатилетние достигали 5,35%. В четверг Dow Jones потерял 631 пункт. В пятницу нефть и доходности отступили, индексы отыграли часть потерь, а заявки на пособие по безработице упали до 196 тыс. при прогнозе 208 тыс. Движения согласуются с переоценкой более долгого периода высоких ставок, но на дневную реакцию одновременно влияли нефть и данные рынка труда. Индекс доллара за неделю прибавил 1,1%.
Криптовалюты. Биткоин вернулся выше 80 000 $ вслед за DeFi
Большая двойка
Биткоин закрыл неделю на 80 901 $, прибавив 4,83%, с недельным диапазоном 74 945–81 332 $. Движение было пятничным. Цена выросла примерно на 5,3% и пробила отметку 80 000 $, потому что рынок переварил провал криптозакона в Сенате и отступление нефтяной премии.
Эфир прибавил 3,84%, до 2611 $, и закончил неделю слабее биткоина. При этом DeFi-сектор рос быстрее рынка, Arbitrum и Uniswap тянули за собой сегмент приложений на Ethereum. Общая капитализация топ-100 монет составила 2,81 трлн $.
Arbitrum и Uniswap возглавили DeFi-ралли
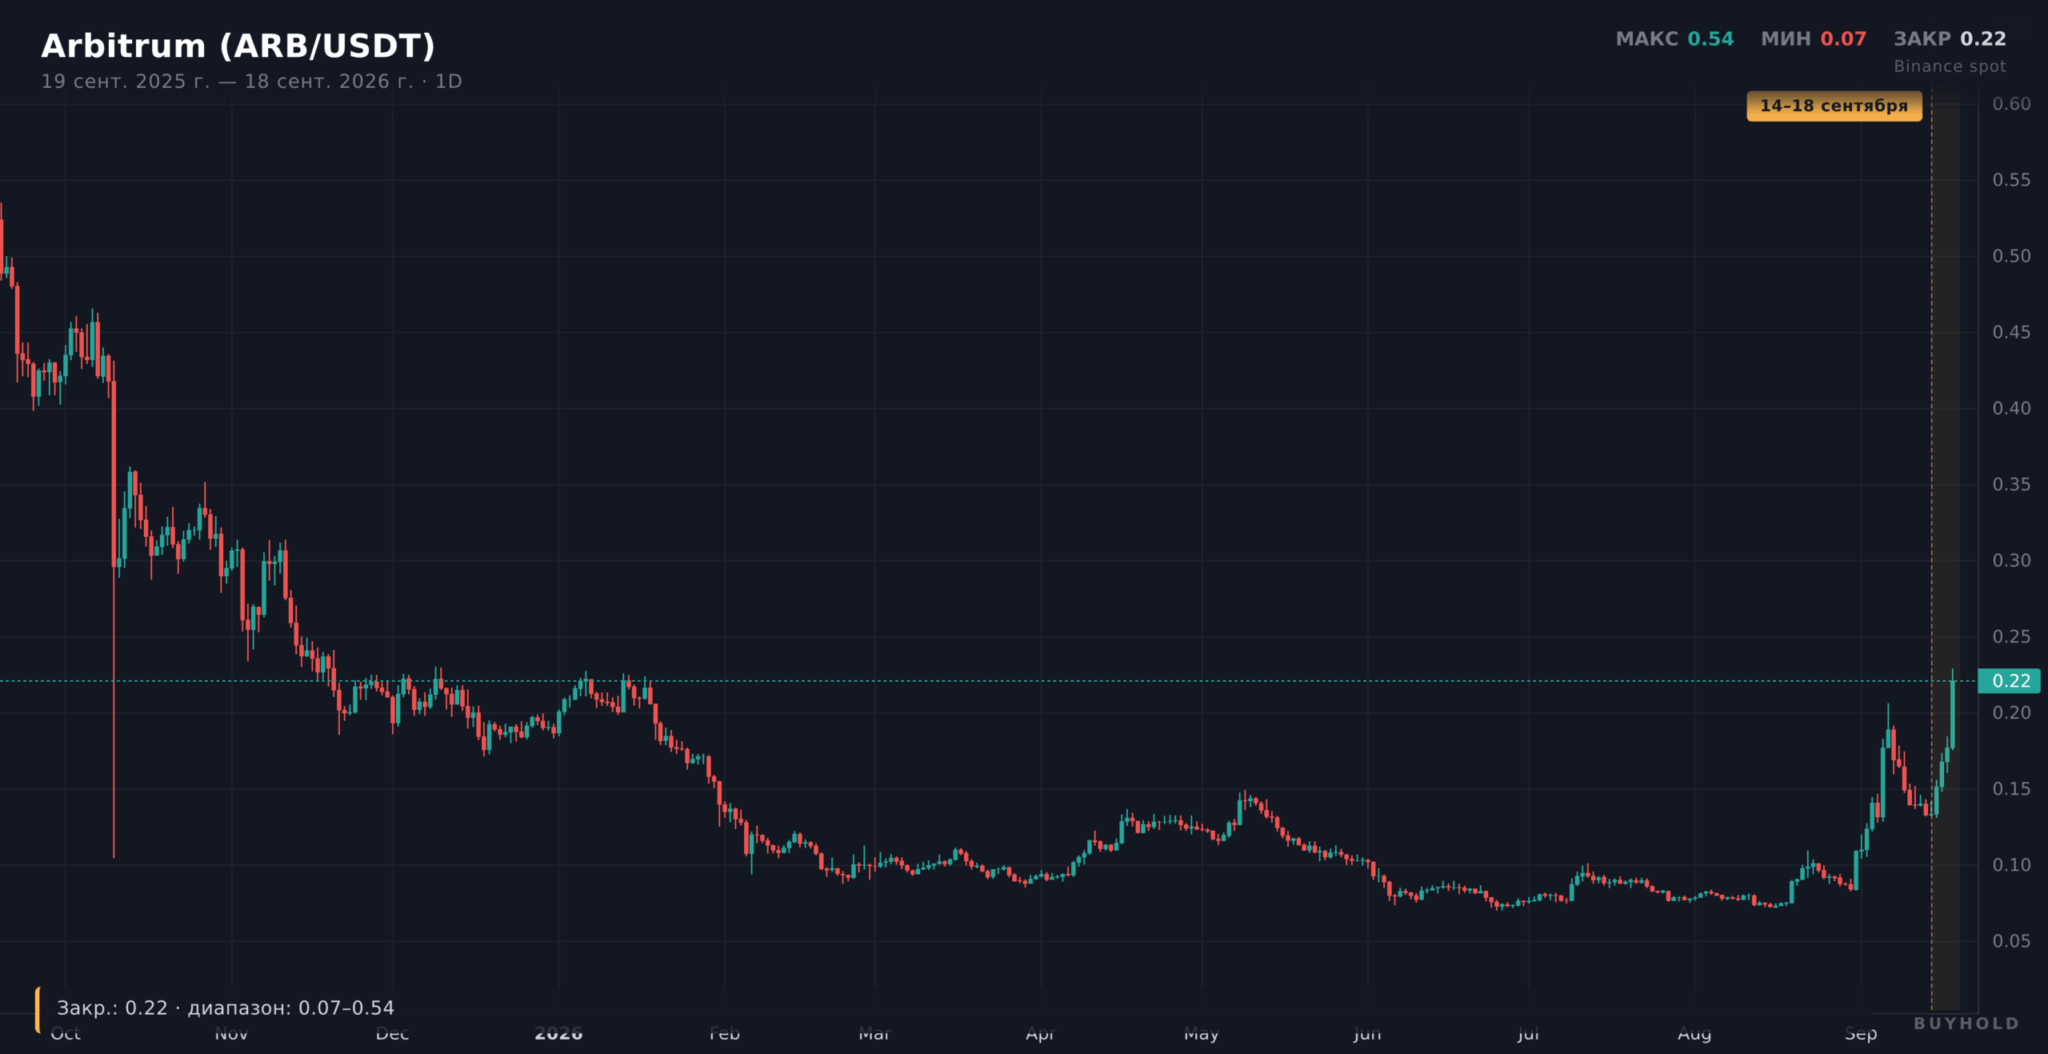
Arbitrum (ARB) прибавил 58,6% от пятницы к пятнице. Ралли началось ещё в конце августа на новости о том, что Robinhood строит собственный блокчейн на стеке Arbitrum, а на этой неделе его разогнали ликвидации коротких позиций и прогноз Standard Chartered, где Джеффри Кендрик оценил токен в 0,50 $ на конец 2026 года. В пятницу токен вырос на 24,8%.
Uniswap (UNI) прибавил 47,5%. У протокола с декабря 2025 года работает комиссионный переключатель, а программа выкупа UNIfication сжигает около 90 млн $ в токенах в год, порядка 2,8% предложения. Пятничное DeFi-ралли добавило к этой механике рыночный спрос.
Coinbase попросил у CFTC фьючерсы на отдельные акции
В пятницу 18 сентября Coinbase подала в Комиссию по срочной биржевой торговле (CFTC) заявку на запуск бессрочных фьючерсов на акции Apple, Tesla и Nvidia для американских клиентов, с торговлей 24/5 и плечом.
Сеть растёт, капитал ждёт
Спотовые биткоин-ETF за 3 учтённых торговых дня недели привлекли 319,4 млн $. Из них 159,9 млн пришлись на понедельник и 159,5 млн на четверг, в пятницу поток был нулевым. Среднее число активных адресов биткоина выросло до 473 263, а средний хешрейт достиг 960,3 EH/s. Совокупное предложение стейблкоинов составило 309,5 млрд $. Сеть и майнеры расширяли активность, тогда как запас капитала в стейблкоинах почти не изменился.
Индекс страха и жадности крипторынка держится на 56 пунктах, в зоне жадности, ровно там же, где неделей раньше. Индикатор настроений не подтвердил эйфорию, несмотря на пятничный рост. Как волатильность и ликвидность меняют риск позиции, объясняет материал о рисках криптовалют.
Почему дорогая нефть не подняла российский рынок
Всю неделю российский рынок объясняли нефтью, которая внутри недели поднималась выше 109 $. Корреляция дневных изменений индекса Мосбиржи и Brent за последний год составляет 0,11, за 60 дней 0,08. Связь на этих выборках слабая. Ноябрьский Brent потерял 0,71%, а индекс 0,13%, поэтому на этой неделе баррель не задавал направлению индекса механически.
Корреляция не равна причинности, и канал экспортной выручки, бюджета и прибыли нефтяных компаний сохраняется. Низкие коэффициенты показывают только то, что на коротком горизонте нефть объясняет небольшую часть ежедневных колебаний индекса. Ставка, дивиденды и корпоративные события на этой неделе совпали с движением рынка, но одна неделя не позволяет измерить вклад каждого фактора как в контрольном эксперименте.
Лидеры и аутсайдеры. События компаний переиграли макрофон
Лидеры и аутсайдеры отобраны по недельному изменению закрытия среди ликвидных бумаг каждого рынка. Недельные проценты российских акций я пересчитал по дневным закрытиям биржи с 11 по 18 сентября.
Ozon (OZON), лидер России
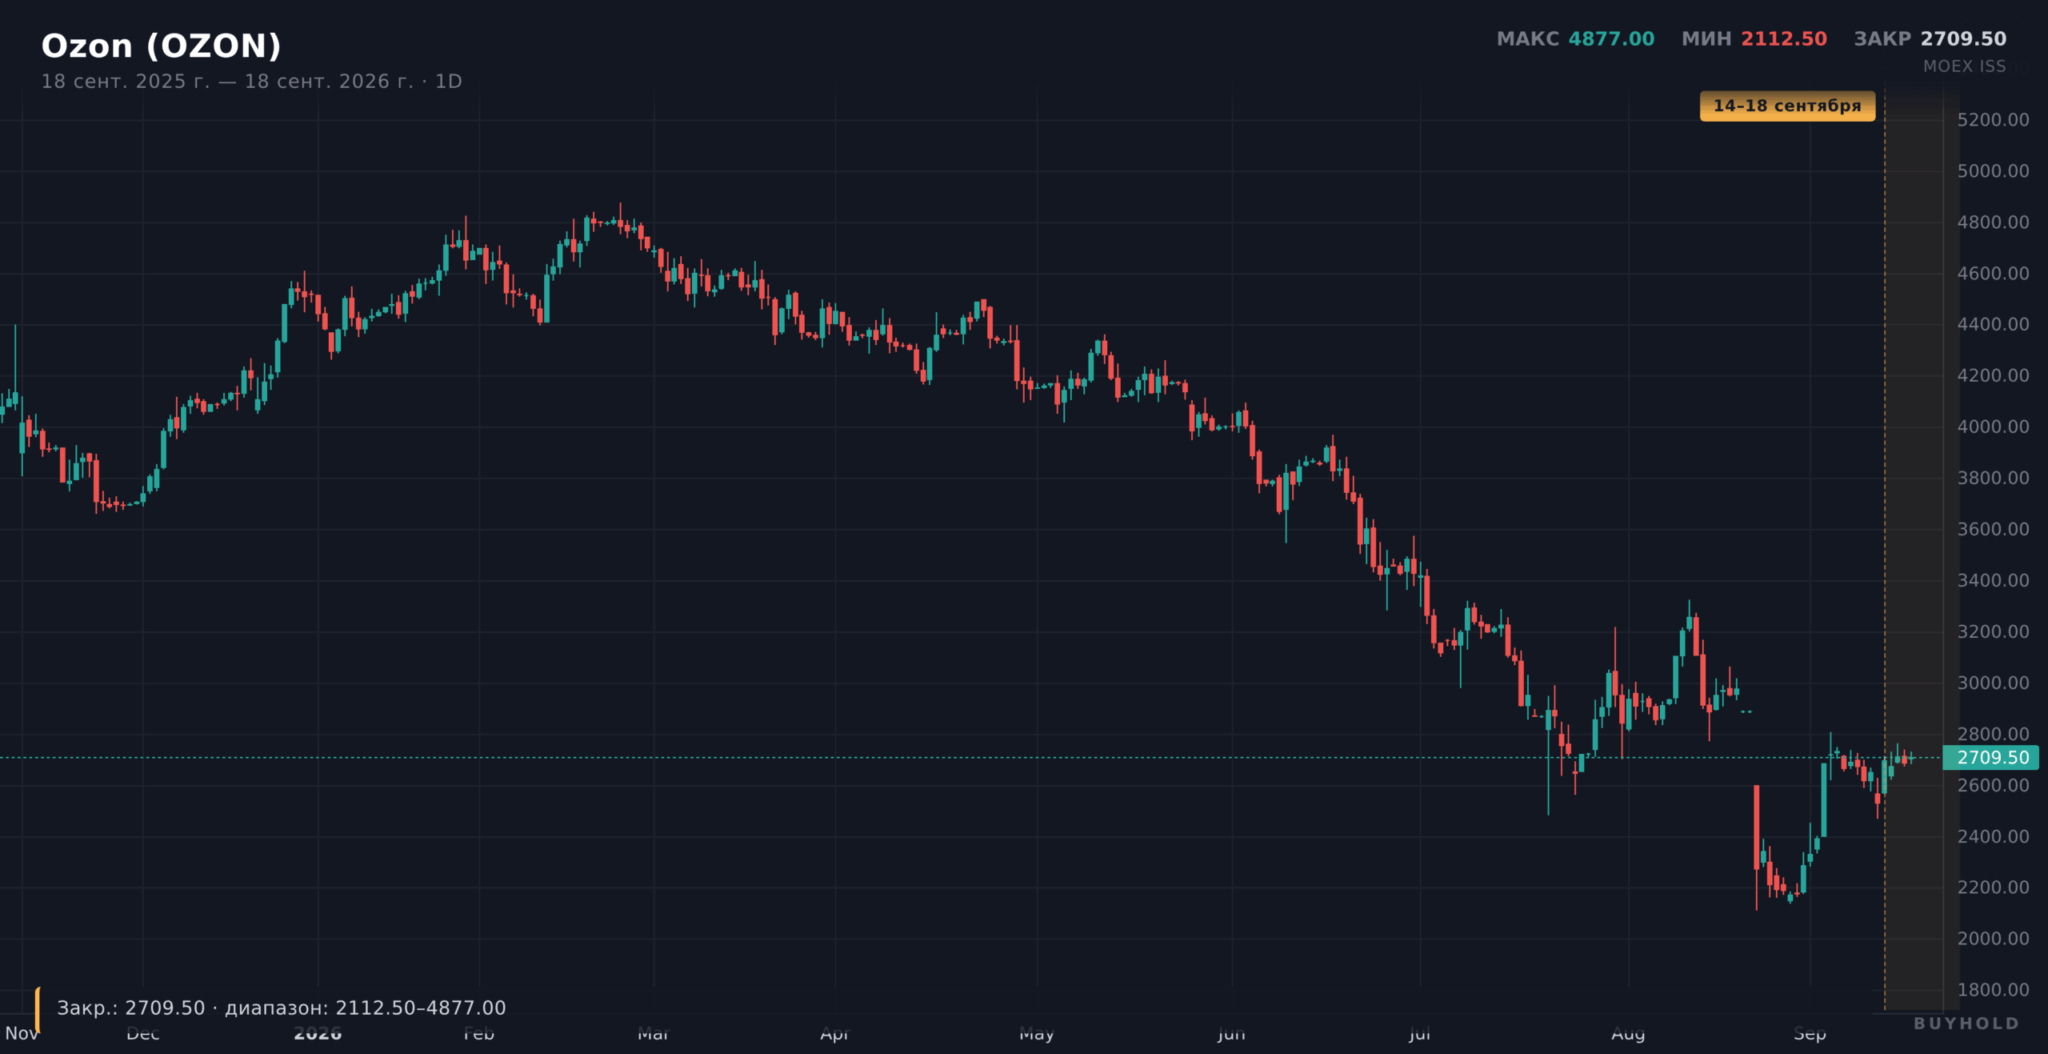
Ozon прибавил 7,03% за неделю и закрылся на 2709,5 ₽. Бумага второй месяц восстанавливается от многолетних минимумов после отчётности за первое полугодие. В среду БКС опубликовал положительную оценку результатов с оговоркой о рисках. Это правдоподобный фон недельного роста, но не доказательство того, что одна аналитическая публикация вызвала всё движение.
Газпром прибавил 3,79%, до 95,92 ₽, и стал вторым среди ликвидных бумаг. Отскок идёт от 17-летних минимумов июля. В понедельник Финам зафиксировал рост на 3,18% и назвал его началом технического разворота. Фоном работают переговоры с Китаем по «Силе Сибири 2», возобновившиеся в начале сентября. В пятницу оборот по бумаге превысил средний за 20 дней в 3,9 раза.
Самолёт (SMLT), аутсайдер России
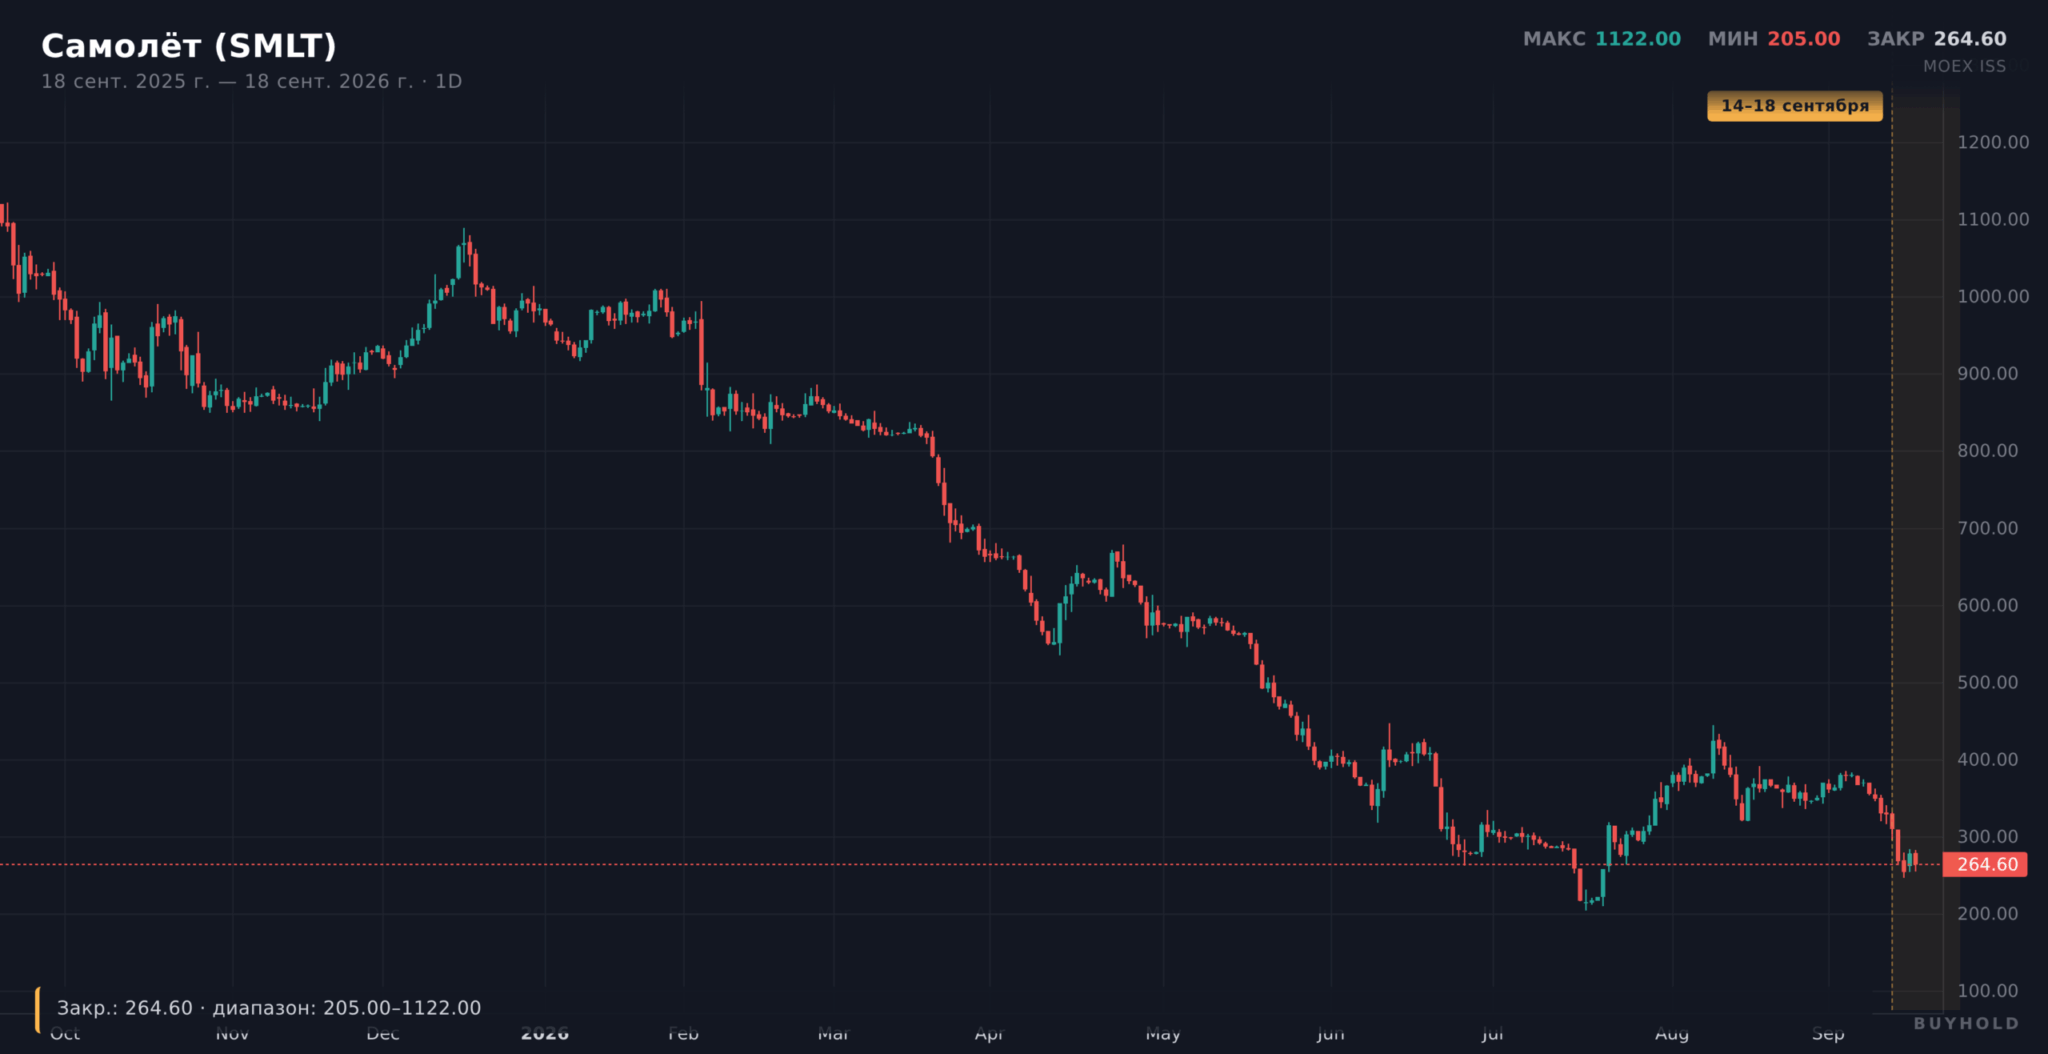
Самолёт потерял 19,77% за неделю и закрылся на 264,6 ₽. Только во вторник бумага упала более чем на 9%. Девелопер живёт под двойным прессом падающих продаж жилья и дорогого долга при ключевой ставке 14%. С начала сентября падение превышает 30%. Для держателей это урок концентрации. Секторный риск девелопмента при длинной дорогой ставке не компенсируется низкой ценой входа.
МТС потеряла 9,79%, до 174,25 ₽, после смены дивидендной политики, описанной выше в разделе событий.
CrowdStrike (CRWD), лидер США
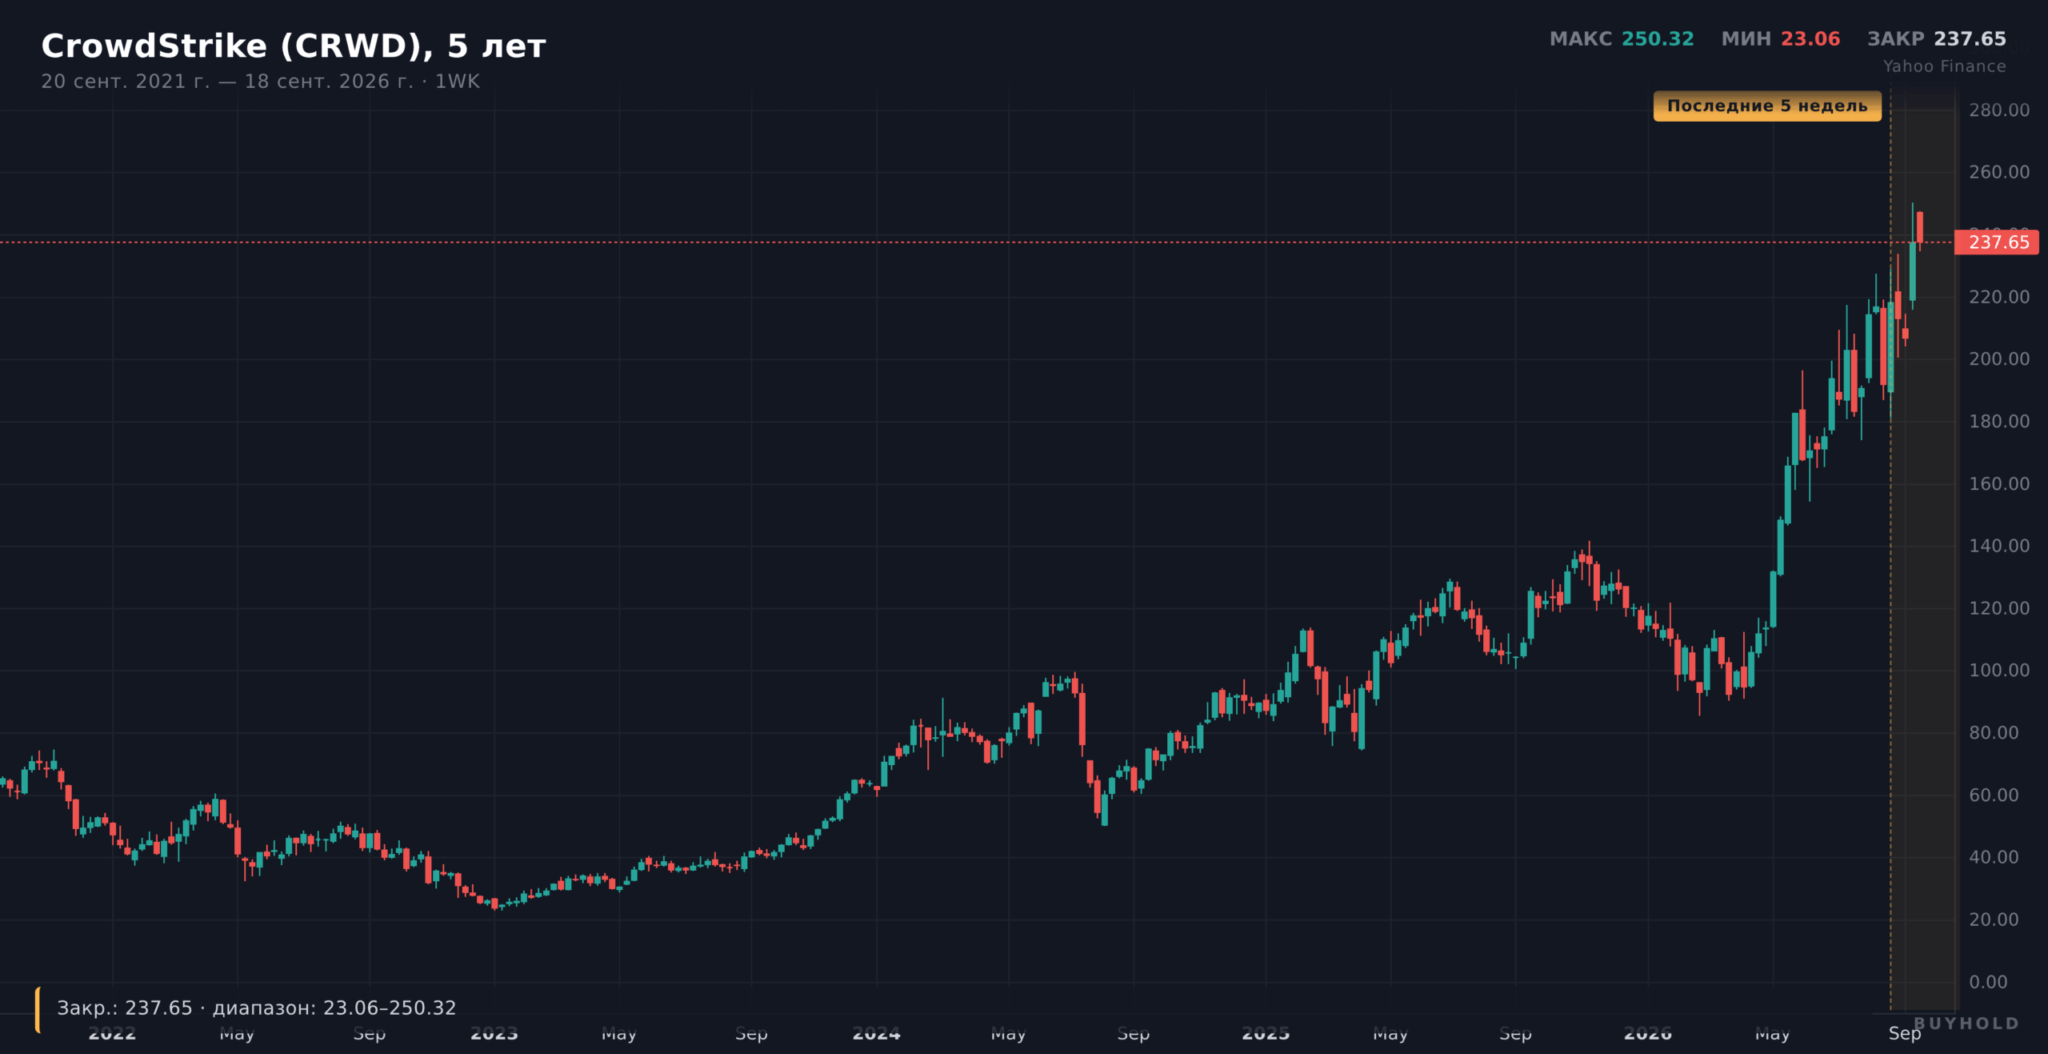
CrowdStrike прибавил 14,95% за неделю, до 237,65 $, и обновил исторический максимум. Рост совпал с новой волной дискуссии о рисках передовых моделей ИИ, а финансовые медиа связали её с интересом к кибербезопасности. Это интерпретация рынка, а не подтверждённый переток денег из ИИ-компаний в CRWD. Движение могло отражать одновременно ожидания спроса на защиту и позиционирование инвесторов.
AMD прибавил 8,46%, до 559,82 $. В четверг акция выросла на 6,3% после того, как крупный облачный оператор нового поколения объявил о предстоящем повышении цен на GPU-мощности. Повышение цен аренды вычислений читается как подтверждение дефицита, а дефицит укрепляет переговорную позицию производителей чипов.
Bank of America (BAC), аутсайдер США
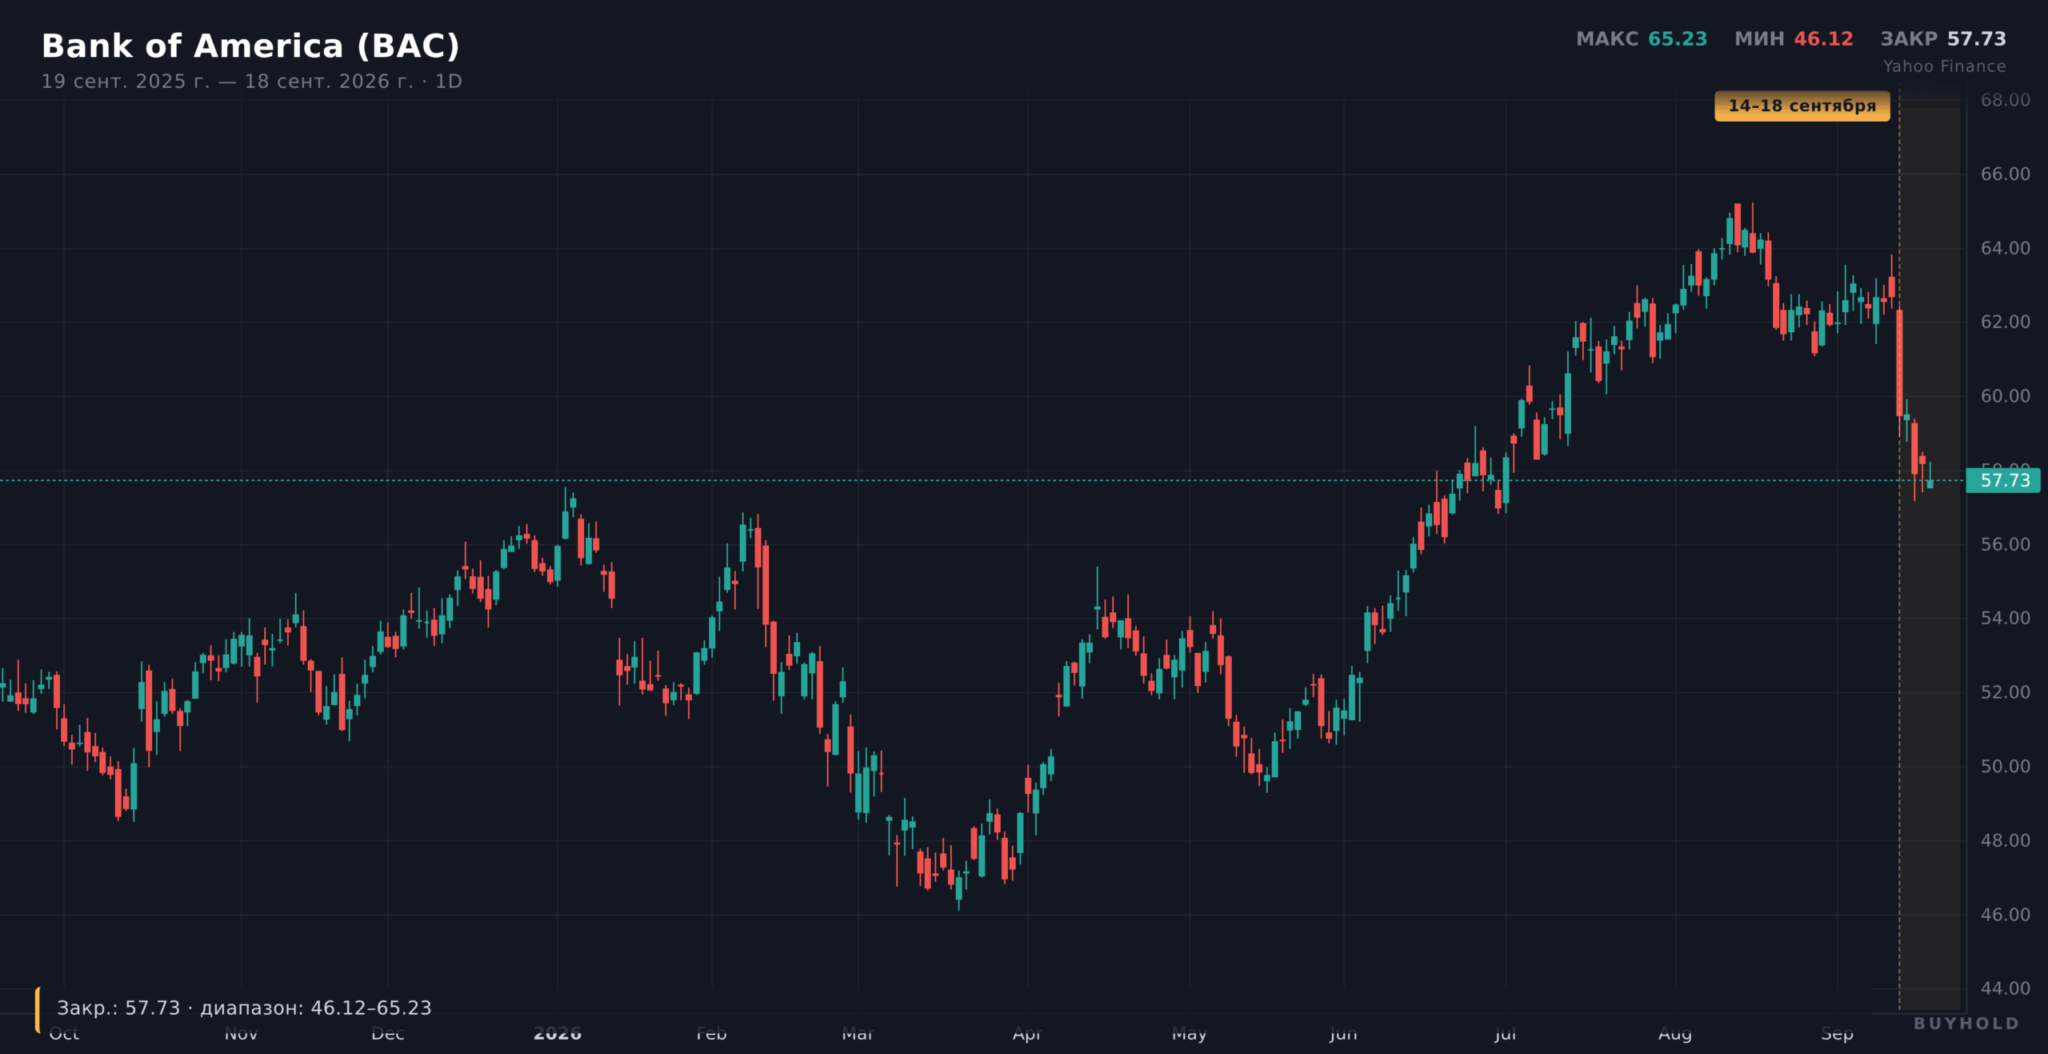
Bank of America потерял 7,91% за неделю, до 57,73 $. Удар нанёс собственный гендиректор. Брайан Мойнихан в понедельник дал прогноз комиссий инвестиционно-банковского блока за третий квартал в диапазоне 1,6–1,8 млрд $, ниже ожиданий, и бумага упала на 5% за день, увлекая банковский индекс на 2,7%. Повышение ставки ФРС банкам обычно на руку, но не тогда, когда слабеет комиссионный бизнес.
Netflix потерял 7,25%, до 71,79 $. В пятницу Wells Fargo понизил рекомендацию до «ниже рынка». Аналитик Стивен Кахэлл указал на ухудшение вовлечённости зрителей и слабую линейку оригинального контента на второе полугодие. Бумага торгуется на треть ниже прошлогодних уровней, и рынок ждёт доказательств, что проблема в графике релизов, а не в спросе на подписку.
У большинства выбранных бумаг были собственные новости или отраслевые катализаторы, но недельная выборка не доказывает, что именно они вызвали все 8 движений. Она также не позволяет признать диверсификацию по эмитентам лучше секторной. Вывод уже и полезнее. Спокойный индекс может скрывать крупный риск отдельной компании, поэтому размер каждой позиции важнее впечатления от общего рынка.
Радар потоков и рыночной активности
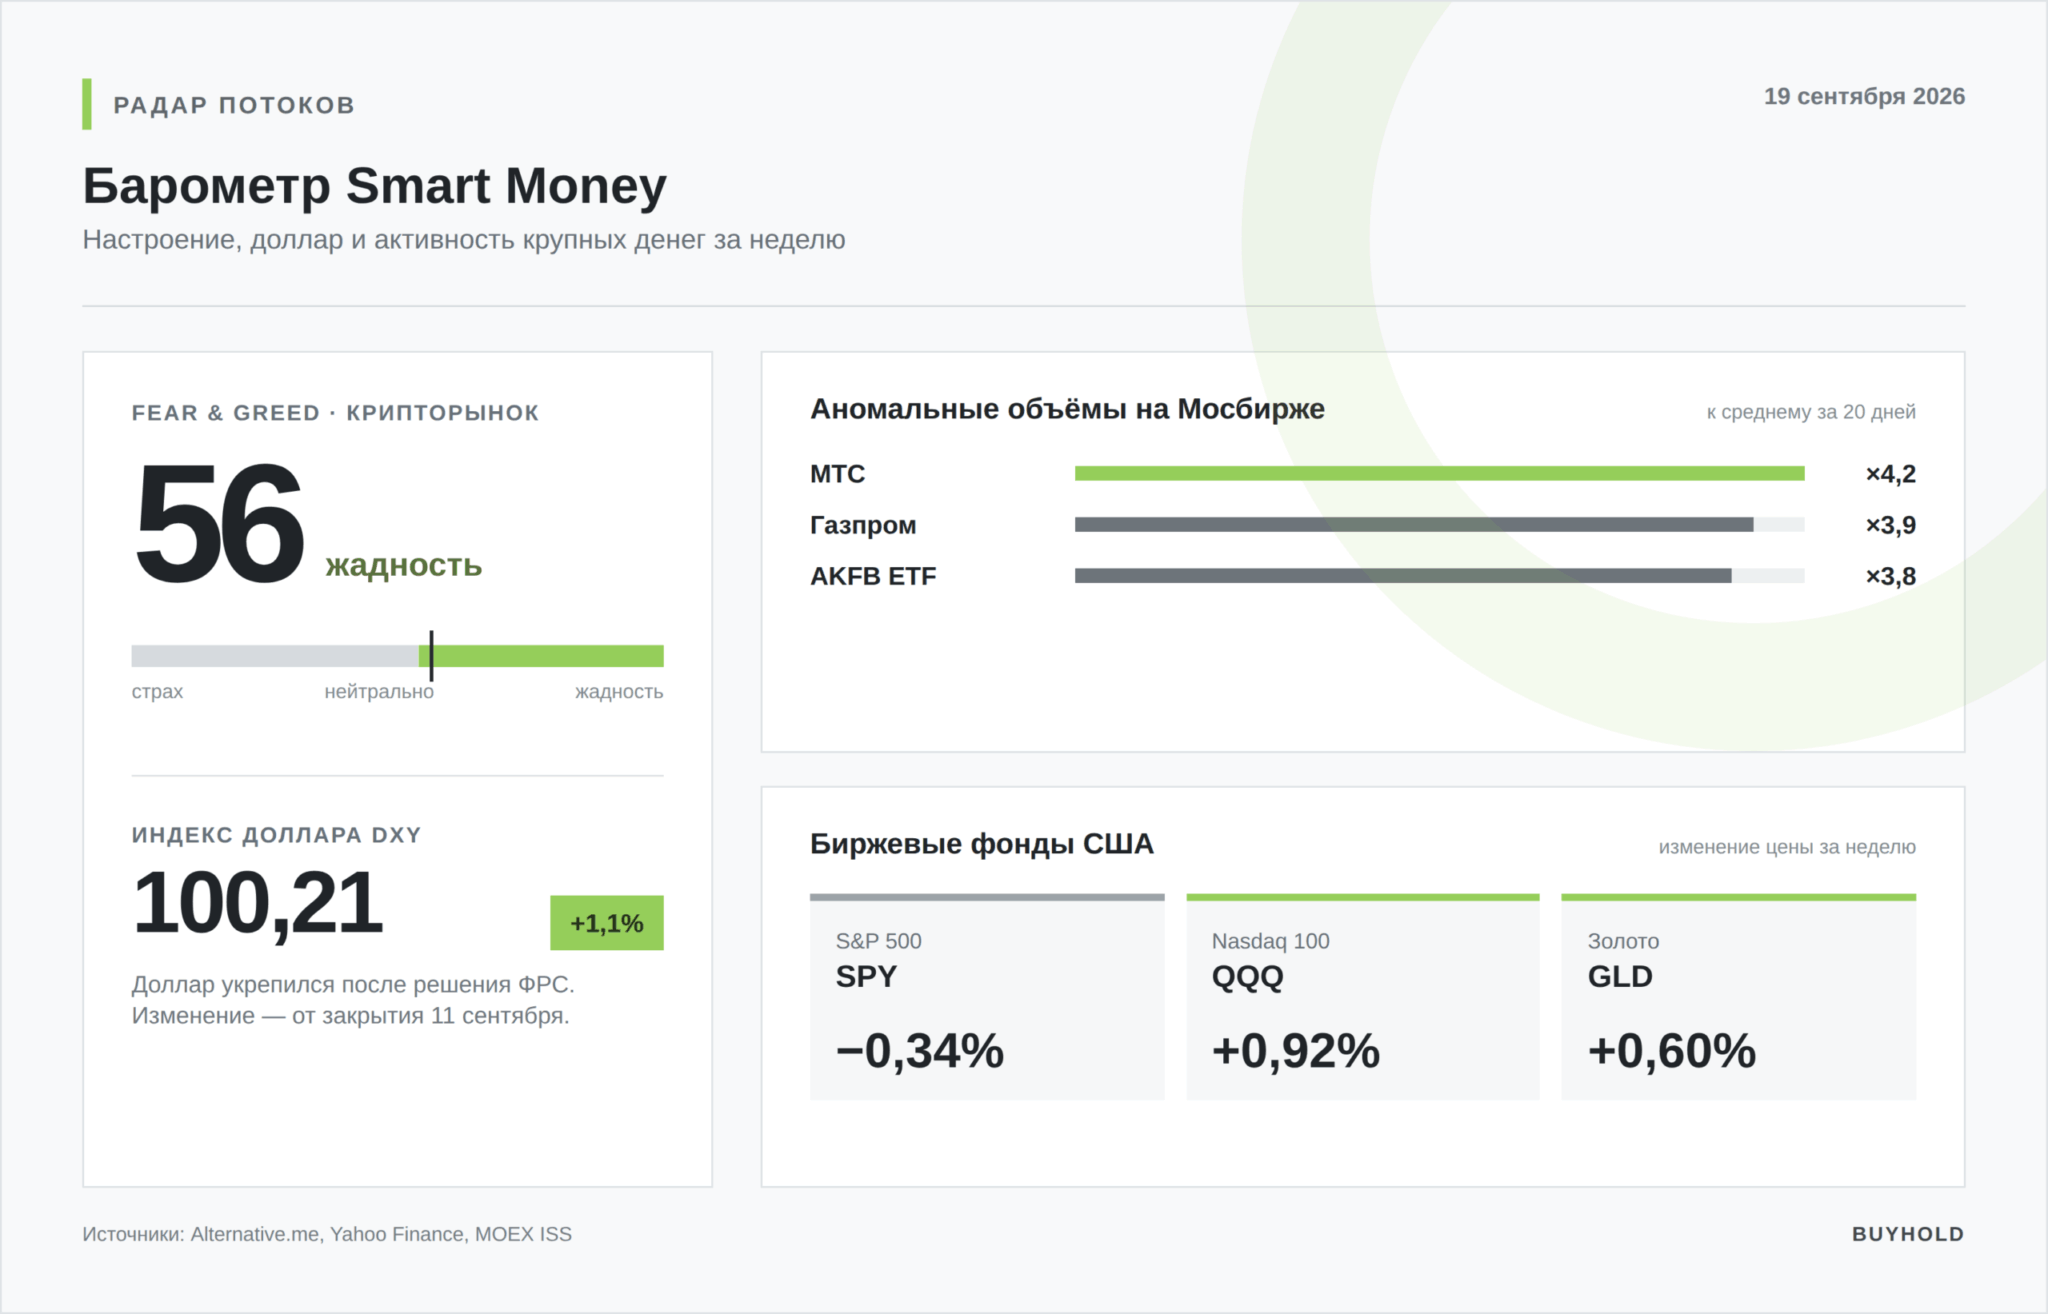
Индекс доллара DXY вырос на 1,1% за неделю, до 100,21, и это прямое наследие решения ФРС. Индекс волатильности VIX, наоборот, сдал 6,5%, до 14,81. После того как неопределённость со ставкой разрешилась, страховки от падения подешевели. Индекс страха и жадности фондового рынка CNN в середине недели упал до 29, минимума с июля и глубокой зоны страха. Рынок акций боялся решения ФРС сильнее, чем пострадал от него по факту.
Пятница на Мосбирже прошла на аномальных оборотах. Объём по МТС превысил средний за 20 дней в 4,2 раза, по Газпрому в 3,9 раза, по Роснефти в 3,4 раза, по Самолёту в 2,9 раза. Часть всплеска объясняется ребалансировкой индексов Московской биржи, вступившей в силу 18 сентября, остальное довнесли корпоративные события недели.
Валюты и сырьё. Доллар укрепился после ФРС, рубль остался на месте
Официальный курс доллара к рублю прошёл неделю почти без движения, 84,26 в понедельник и 84,20 в пятницу. Евро к рублю потерял 1,23%, до 96,67 ₽. Вся недельная динамика валют в России свелась к переоценке евро вслед за решением ЕЦБ и переоценке доллара вслед за ФРС.
Почти нулевое движение рубля на фоне нефтяной волатильности не даёт выделить одну причину. Обязательная продажа валютной выручки здесь не объяснение. Её норма с августа 2025 года равна 0%. Высокая рублёвая ставка повышает цену короткой позиции по рублю, но это лишь один из каналов.
Золото прибавило 0,16% и закрылось на 4415,90 $ за унцию, у верхней кромки годового диапазона. Для владельца в рублях итог тот же с точностью до десятых долей процента, потому что курс почти не двигался. Металл пятый месяц живёт между двумя силами. Дорогая нефть гонит инфляционный спрос вверх, а дорогие доходности тянут вниз.
Долговой рынок. Длинные деньги требуют премию в обеих странах
Индекс гособлигаций RGBI закрыл неделю на 112,87 пункта, потеряв 0,09%. Рост индекса означает падение доходностей, падение означает обратное. Десятилетние ОФЗ стоят на доходности 16,46%, годовые на 13,6%. Кривая восходящая. Длинные деньги заметно дороже коротких, и это цена неуверенности в том, как долго продержится ставка 14%.
Вклады двигаются вверх без заседания ЦБ. Сбербанк на этой неделе поднял ставки по вкладам на сроки 6 и 7 месяцев, максимальная ставка по линейке достигла 13,5%. Сопоставление этой текущей ставки с уже измеренной годовой инфляцией 6,27% даёт снимок условий на сегодня. Простой разрыв составляет 7,23 п.п., расчёт по формуле Фишера — около 6,8% до налога. Это не прогноз реальной доходности вклада. Итог определят инфляция за срок размещения, условия досрочного закрытия и налог. Разницу между вкладом, облигацией и акцией по риску разбирает материал о выборе между акциями и облигациями.
Календарь следующей недели
- 21 сентября. Московский финансовый форум в «Манеже», выступления Минфина и Банка России. Комментарии о бюджете и денежной политике зададут тон рублёвым ставкам на октябрь.
- 21 сентября. Итоги выборов в Госдуму, голосование завершилось 20 сентября. Рынок будет чутко реагировать на сигналы о переговорном процессе.
- 22 сентября. Выступления главы ФРБ Нью-Йорка Уильямса и вице-председателя ФРС Джефферсона. Первая возможность услышать, насколько твёрдо комитет настроен на ещё одно повышение.
- 23 сентября. Сентябрьские флеш-индексы PMI от S&P Global по промышленности и услугам США и очередная еженедельная оценка инфляции Росстата. Пара «активность плюс цены» покажет, была ли недельная инфляция началом тренда.
- 24 сентября. Заявки на пособие по безработице и продажи новостроек в США за август. После прошлого сюрприза в 196 тыс. заявок рынок труда снова в центре.
- 25 сентября. Заказы на товары длительного пользования в США и финальная сентябрьская оценка потребительских настроений Мичиганского университета. Предварительное значение 47,8 стало вторым минимумом в истории опроса, ревизия покажет, насколько топливная инфляция бьёт по потребителю.
- 25 сентября. Организации и ИП представляют уведомления об исчисленных суммах НДФЛ налоговых агентов и страховых взносов за август. Перечислить указанные в уведомлении платежи нужно не позднее 28 сентября.
Базовый сценарий. Если PMI и настроения потребителей выйдут близко к ожиданиям, рынок продолжит переваривать уже состоявшееся повышение ФРС, и главным российским событием недели останется финансовый форум с его сигналами о бюджете.
Риск-сценарий. Новый виток атак на саудовскую инфраструктуру или срыв перезапуска трубопровода East-West снова поднимет Brent к внутринедельному максимуму выше 109 $ и усилит инфляционные ожидания до следующего заседания ФРС. В такой ветке давление снова ляжет на длинные облигации и акции роста.