Инвестиции в нефть чаще всего понимают буквально, как ставку на цену барреля. Длинный ряд данных показывает, почему это худший из доступных вариантов. С августа 2007 по декабрь 2025 года сам Brent подешевел с 72,69 до 60,85 доллара, то есть вложенные 10 000 долларов превратились бы в 8 371, тогда как акции энергетического сектора США с дивидендами за тот же период дали 22 530, а широкий индекс S&P 500 — 65 175.
Разница объясняется просто. Баррель не платит дивиденд, не растёт вместе с экономикой и стоит денег в хранении, а компания вокруг него зарабатывает даже при стагнации цены. Ниже разобраны пять способов вложиться в нефть с реальными комиссиями и порогами входа, механика цены барреля, налоги и маршруты покупки из России.
Предупреждение о рисках: Инвестирование в ценные бумаги связано с риском частичной или полной потери вложенных средств. Стоимость активов может как расти, так и снижаться. Данная статья носит информационный характер и не является индивидуальной инвестиционной рекомендацией. Перед принятием инвестиционных решений проконсультируйтесь с квалифицированным финансовым советником.
Что такое нефть как инвестиционный актив
Нефть не однородна. Торгуется она сортами, и разница между ними определяет, сколько получит конкретный продавец.
Мировым эталоном служат две марки:
- Brent добывается в Северном море и задаёт цену примерно для двух третей мировой торговли, включая Европу, Африку и Ближний Восток.
- WTI добывается в США, легче и чище Brent по содержанию серы, а торгуется на бирже в Нью-Йорке.
Обе марки лёгкие и малосернистые, поэтому переработка даёт из них больше светлых нефтепродуктов.
Цены в карточках живые, обновляются при каждом открытии страницы. Разница между двумя марками обычно держится в пределах нескольких долларов и показывает, насколько дороже европейский эталон американского.
Российская Urals тяжелее и содержит больше серы, поэтому продаётся дешевле эталона. Размер этой скидки для инвестора важнее абсолютной цены Brent, потому что именно он определяет выручку российских компаний и доходы бюджета.
Поэтому фраза «нефть выросла до 90 долларов» ничего не говорит о доходах российского нефтяника, пока не известен дисконт и курс рубля. Экспортёр получает выручку в валюте, а платит налоги и зарплаты в рублях, поэтому крепкий рубль при дорогой нефти для него хуже, чем слабый рубль при дешёвой.
Второе следствие касается формы вложения. Купить баррель физически частный инвестор не может. Нефть хранят в танкерах и резервуарах, минимальные партии измеряются десятками тысяч тонн, а хранение стоит денег каждый день. Поэтому все доступные способы это производные конструкции, где инвестор владеет либо контрактом, либо долей в компании, либо паем фонда. Разница между ними и определяет результат.
Как устроены деньги в нефтяной цепочке
Цена барреля на бирже и деньги, которые доходят до владельца скважины, это две разные величины, и между ними лежит длинная цепочка.
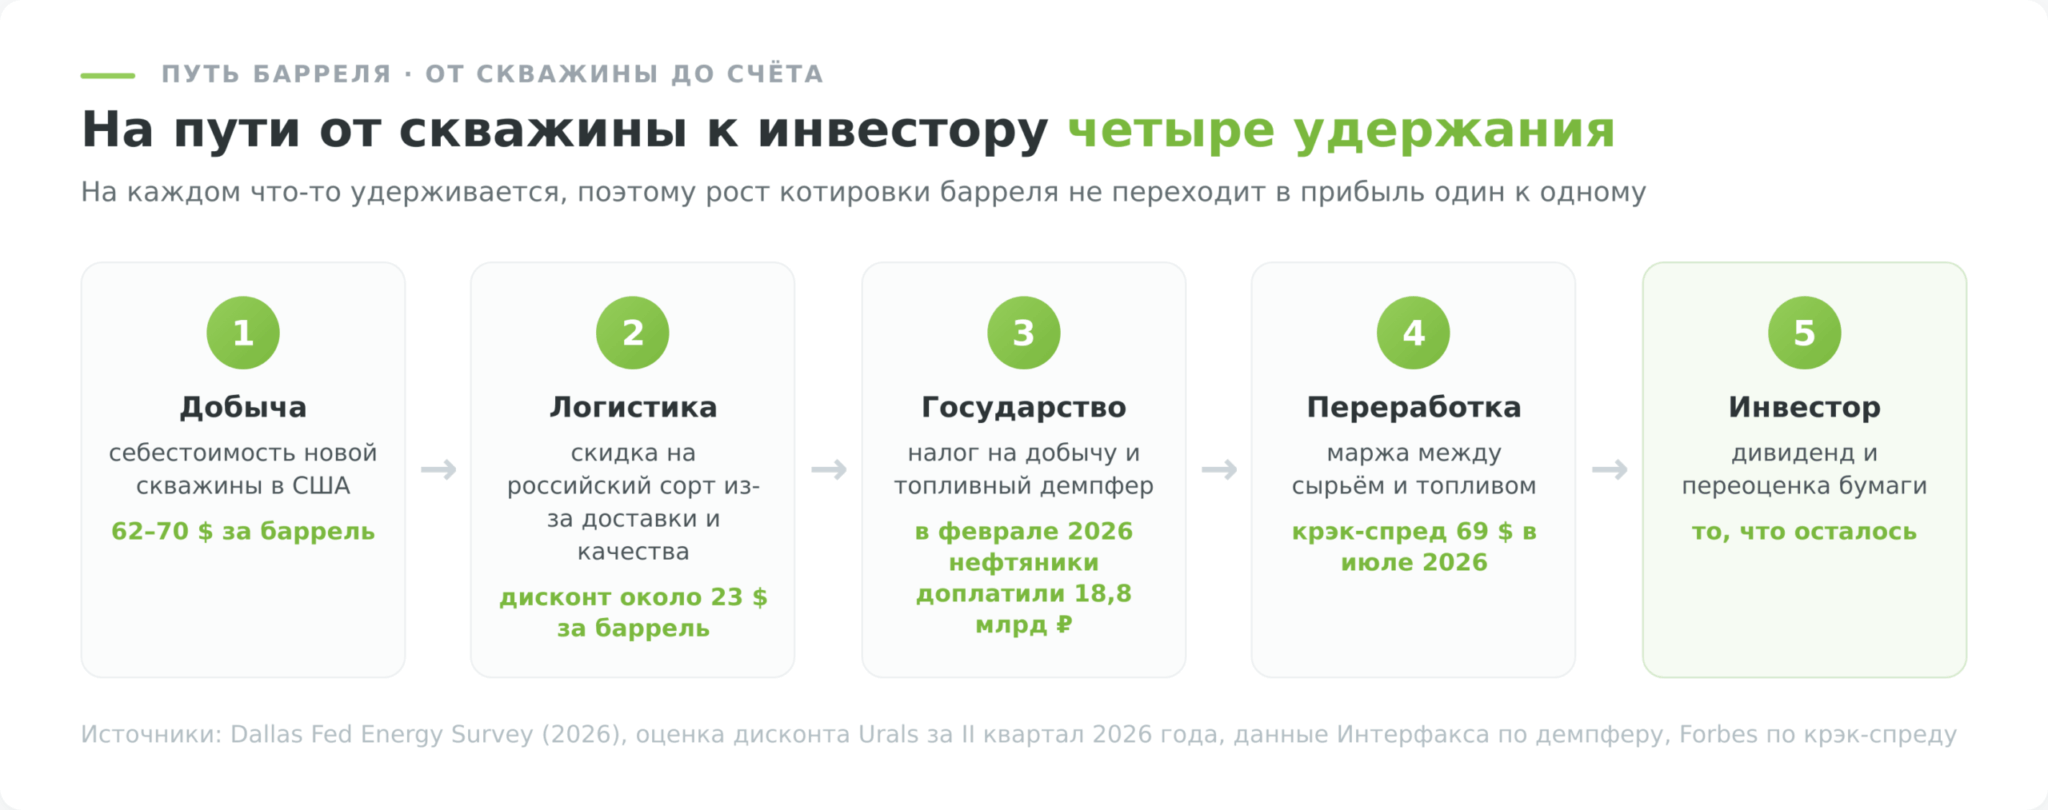
- Первое звено это себестоимость добычи. Она делится на две части, и путать их нельзя. Затраты на бурение новой скважины окупаются, по опросу нефтяных компаний ФРБ Далласа за 2026 год, при 62–70 долларах за баррель в зависимости от региона, а вот уже пробуренная скважина остаётся прибыльной и при заметно более низких ценах, потому что капитальные вложения в неё сделаны. Поэтому обвал цены не останавливает добычу мгновенно, он останавливает бурение нового.
- Второе звено это транспортировка и логистика. Танкер, труба и страховка груза стоят денег, и в санкционных условиях этот компонент вырос кратно. Именно логистика объясняет большую часть дисконта Urals, а не качество самой нефти.
- Третье звено это государство. В России через налог на добычу полезных ископаемых и топливный демпфер проходит значительная часть цены барреля, и правила здесь меняются быстрее, чем компании перестраивают планы. Демпфер работает в обе стороны. В феврале 2026 года нефтяники впервые за пять лет заплатили в бюджет 18,8 млрд рублей, а уже в июне получили обратно 210,6 млрд.
- Четвёртое звено это переработка. Завод покупает сырьё и продаёт топливо, а зарабатывает на разнице, которую называют крэк-спредом. В 2026 году эта разница вела себя необычно. Спред 3-2-1 к середине июля превысил 69 долларов за баррель против примерно 20 в начале года, потому что мощностей переработки в мире не хватает сильнее, чем самой нефти.
Обгоняют ли инвестиции в нефть рынок
Проверяется это прямым сравнением на одном отрезке. Я взял месячные данные с августа 2007 года, когда начинается непрерывный ряд котировок Brent, по декабрь 2025 года и посчитал три варианта вложения одних и тех же 10 000 долларов.
| Во что вложены 10 000 $ | Стало через 18,3 года | Среднегодовая доходность | Максимальная просадка |
|---|---|---|---|
| Сама нефть Brent | 8 371 $ | −0,97% | −80,2% |
| Акции энергетического сектора США с дивидендами | 22 530 $ | +4,53% | −64,0% |
| Индекс S&P 500 с дивидендами | 65 175 $ | +10,77% | −50,8% |
Расчёт по месячным котировкам Yahoo Finance, август 2007 — декабрь 2025. Для акций использованы котировки, скорректированные на дивиденды и сплиты, для нефти цена ближайшего фьючерса Brent.
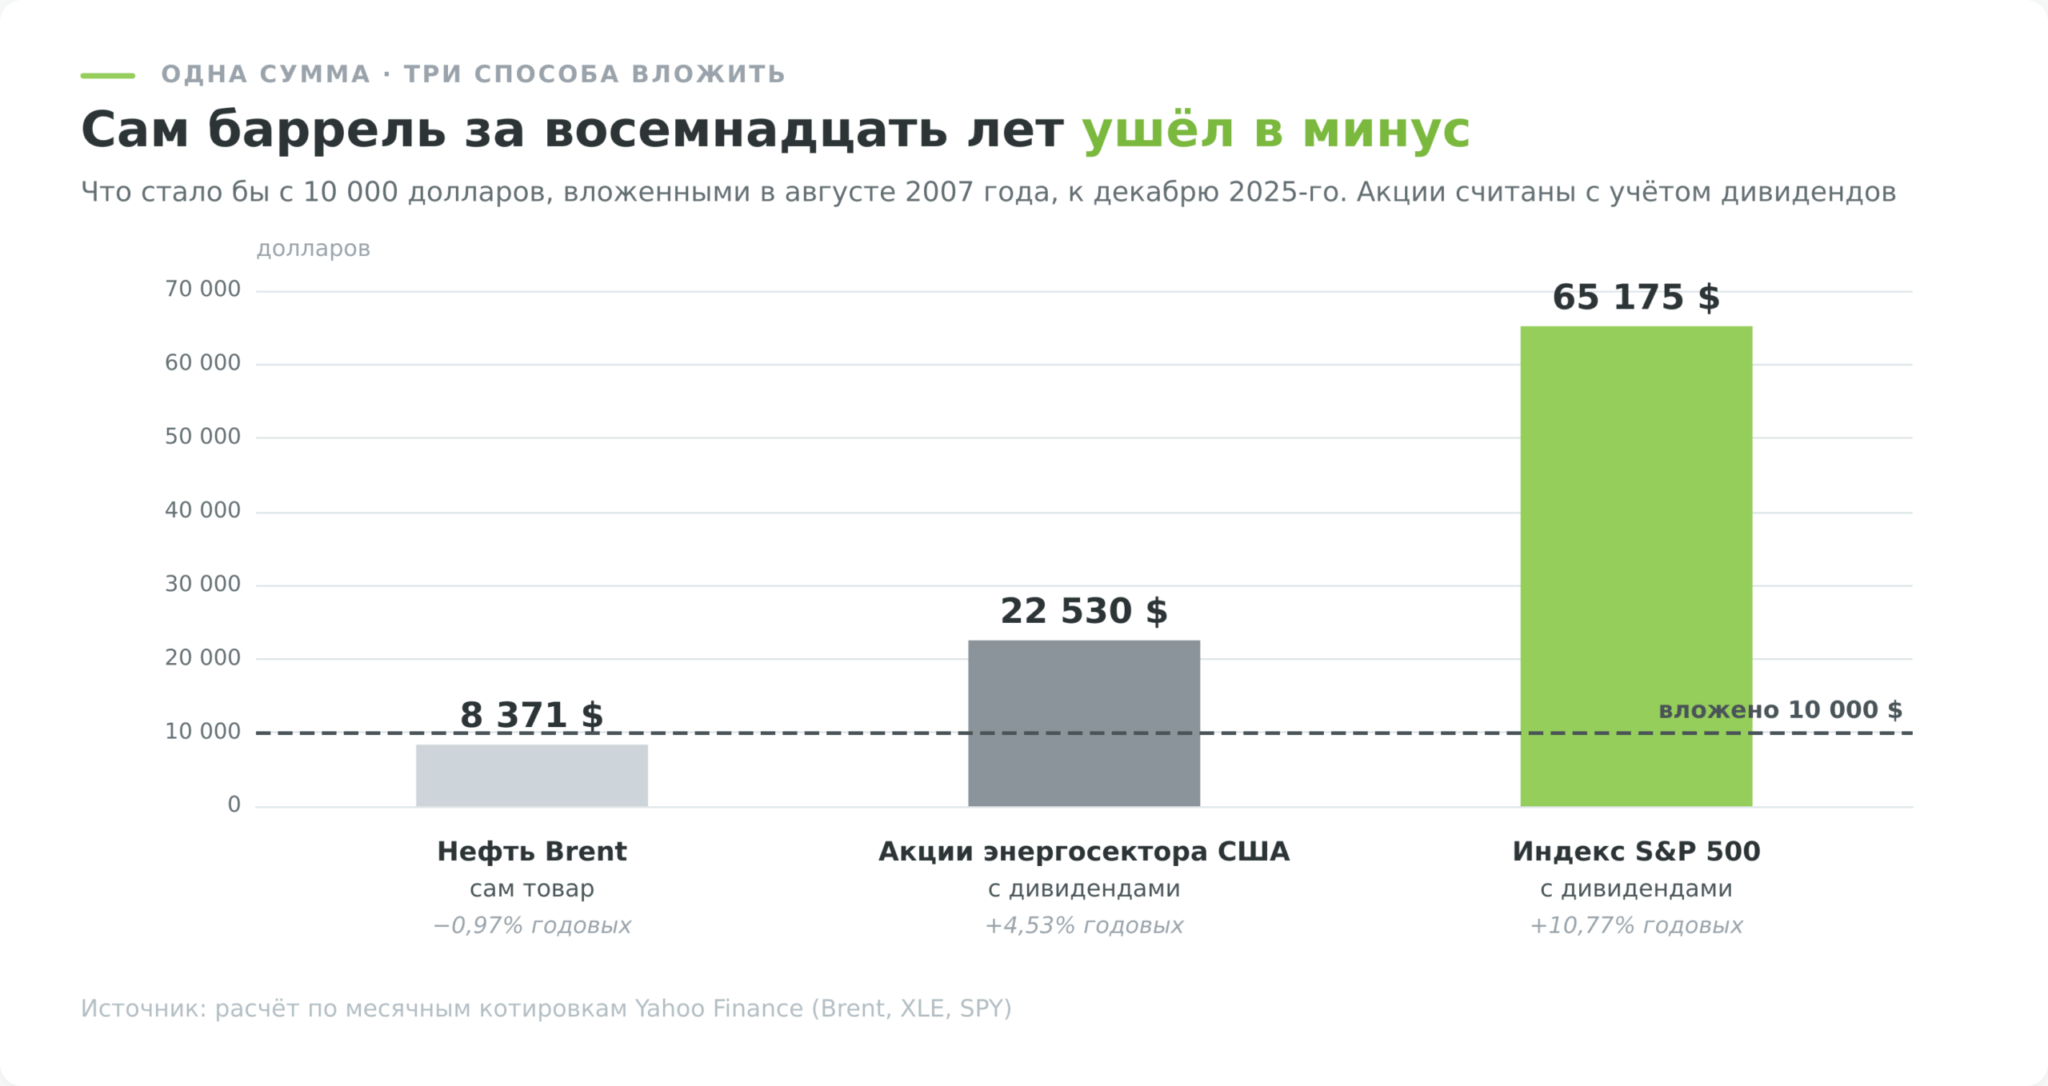
Цифры говорят прямо. Товар за восемнадцать лет ушёл в минус, снижаясь в 9 годах из 18, и просел в худший момент на 80%. Акции компаний того же сектора дали втрое больше товара, но при этом вдвое отстали от широкого рынка.
Это не аргумент против нефти вообще, это аргумент против одного конкретного заблуждения. Нефть работает не как источник долгосрочного роста, а как инструмент под конкретную задачу, будь то защита портфеля от инфляционного и геополитического шока, ставка на разворот цикла, диверсификация против бумаг, которые от дорогой энергии страдают. Если задача другая, широкий индекс справится лучше и дешевле.
Цикл или структурный сдвиг
Главный вопрос для горизонта в годы звучит просто. Нефть проходит очередной цикл или сползает в структурный закат, из которого не выйдет.
В пользу структурного сдвига говорит другое. Инвестиции в новую добычу сокращаются, потому что горизонт окупаемости проекта уходит за 2040 год, куда мало кто готов заглядывать. Мультипликаторы отрасли давно ниже исторических средних, и рынок платит за нефтяную прибыль меньше, чем платил двадцать лет назад. Это и есть главный риск для держателя бумаг. Даже при сохранении прибыли оценка компаний может сжиматься.
Различить одно от другого помогает простой признак. Если после ценового шока капитальные вложения в отрасли восстанавливаются вместе с ценой, значит работает цикл. Если цена растёт, а бурение и новые проекты не оживают, значит капитал уходит из сектора структурно. В 2026 году признаки смешанные. Цена держится высоко из-за перебоев, а ОПЕК+ 2 августа решил увеличить добычу семи стран на 188 тыс. баррелей в сутки с сентября, постепенно возвращая на рынок часть добровольно сокращённых объёмов вместо запуска новых проектов.
5 способов вложиться в нефть
Каждый способ ниже даёт одно из трёх, долю в бизнесе, контракт на цену или пай в фонде. Порядок идёт от самого доступного к самому специфичному.
Способ 1. Акции нефтяных компаний
Самый доступный маршрут для российского инвестора и единственный, где актив работает сам. Компания добывает, перерабатывает и платит дивиденды независимо от того, стоит ли на месте цена барреля.
Шесть российских бумаг торгуются на Московской бирже и доступны без статуса квалифицированного инвестора. Дивидендная доходность по выплатам за 2025 год у них разошлась очень широко, от 2,0% у префов «Сургутнефтегаза» до 19,6% у «Транснефти», и разброс этот не случайный. Он отражает разницу между экспортёром под санкциями, компанией с валютной подушкой и регулируемой монополией на трубе. Мировые мейджоры вроде ExxonMobil, Shell или TotalEnergies дают 2,5–4,8% и требуют статуса квала либо счёта у зарубежного брокера.
Плюс подхода в том, что бизнес переживает низкие цены за счёт переработки, сокращения инвестиций и долга. Минус в том, что к цене барреля добавляются риски конкретной компании, от санкций и налогового режима, до аварии и смены дивидендной политики.
Способ 2. Фьючерсы на нефть на Московской бирже
Прямая ставка на цену без покупки самой нефти. На срочном рынке Мосбиржи торгуется расчётный фьючерс на нефть Brent под кодом BR, в одном контракте 10 баррелей, поставки нет, при экспирации считается разница в деньгах.
Порог входа определяется не ценой контракта, а гарантийным обеспечением, которое блокируется на счёте. Для контрактов 2026 года оно держалось в диапазоне примерно от 13,7 до 26,4 тыс. рублей в зависимости от серии, то есть позиция на 10 баррелей открывается суммой около половины месячной медианной зарплаты.
Поставки нефти по контракту BR не происходит вовсе: расчёт идёт деньгами по значению индекса ICE Brent Index в вечернюю клиринговую сессию, поэтому баррели на счёт не приедут.
Торговать можно и после работы, потому что основная сессия идёт до 18:50 по московскому времени, а вечерняя дополнительная с 19:05 до 23:50, хотя ликвидность в разное время разная. И чем дальше срок контракта, тем слабее он реагирует на новости, поэтому дальние серии ведут себя спокойнее ближних.
Способ 3. Опционы на фьючерс на нефть
Опцион даёт право, а не обязанность купить или продать фьючерс по заранее оговорённой цене. Для частного инвестора у него ровно одно осмысленное применение, ограничить убыток заранее известной суммой премии.
Покупатель опциона рискует только уплаченной премией, и это принципиально отличает конструкцию от фьючерса, где убыток теоретически не ограничен. Обратная сторона в том, что премия сгорает со временем, и для заработка мало угадать направление, нужно угадать его в срок.
Продажа опционов даёт обратный профиль. Маленькая прибыль с высокой вероятностью и большой убыток с малой. Для розничного инвестора без опыта такая конструкция заканчивается предсказуемо, поэтому опционы уместны как страховка уже собранной позиции, а не как самостоятельный способ вложиться в нефть.
Способ 4. Биржевые фонды на нефть
Фонд покупает фьючерсы за инвестора и избавляет от перекладывания контрактов вручную. Проблема в том, что перекладывание никуда не девается, оно просто уходит внутрь фонда и оплачивается из его активов.
Механика такая. Фонд держит ближайший фьючерс, а перед экспирацией продаёт его и покупает следующий по сроку. Если дальний контракт дороже ближнего, а это обычное состояние рынка, называемое контанго, то каждый перекат означает продажу дешевле и покупку дороже. На длинном горизонте пай отстаёт от цены нефти даже тогда, когда сама нефть выросла.
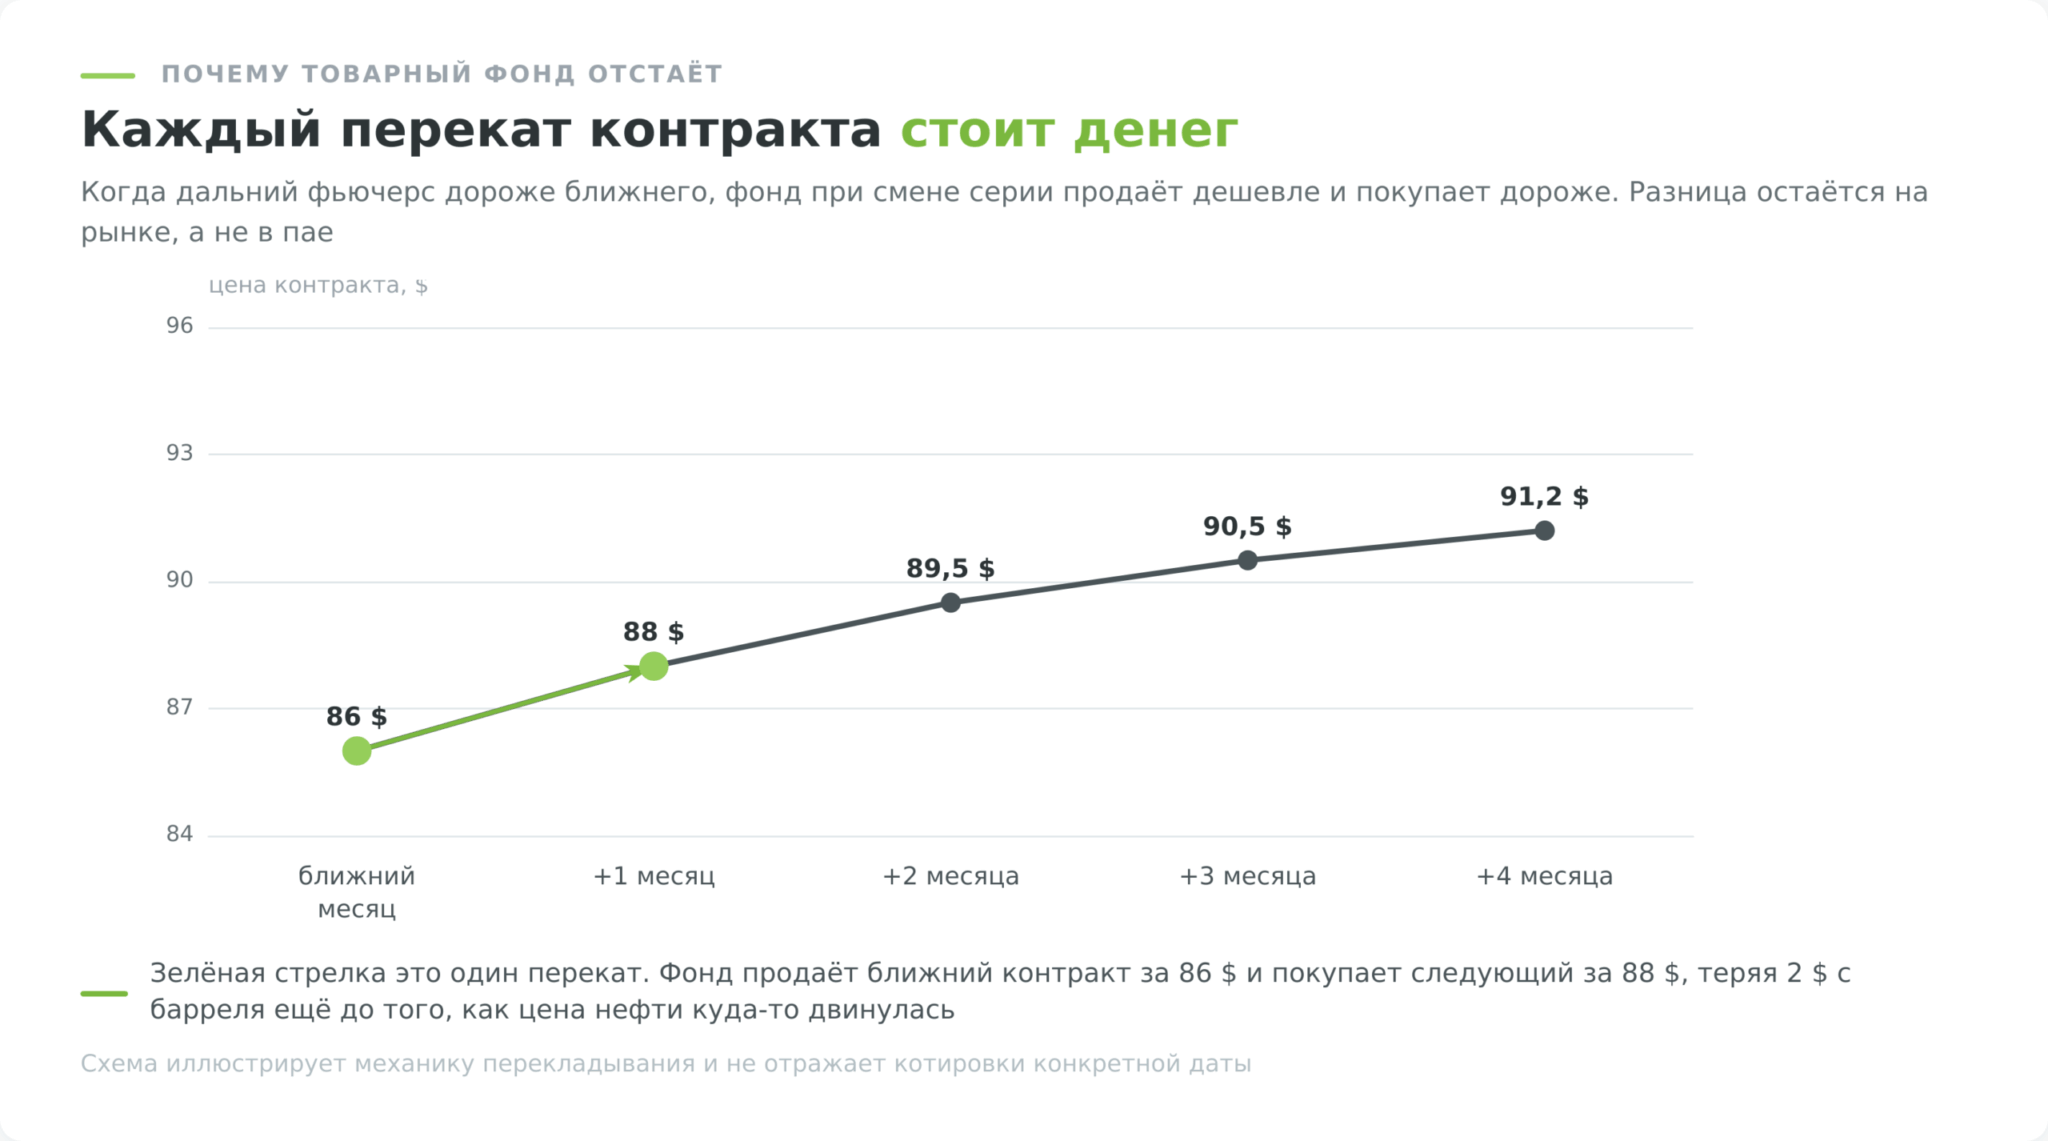
Для российского инвестора доступ к таким фондам ограничен вдвойне. Зарубежные товарные фонды вроде United States Oil Fund требуют статуса квалифицированного инвестора и счёта, где эти бумаги торгуются, а биржевого фонда именно на нефть как товар на Московской бирже нет. Доступны фонды на акции нефтегазового сектора, что совсем не одно и то же, потому что внутри лежат бумаги компаний, а не баррели. Подборка зарубежных фондов с комиссиями разобрана в обзоре ТОП-10 ETF на нефть.
Способ 5. Фонды на акции нефтегазового сектора
Компромисс между отдельными бумагами и товаром. Инвестор покупает пай, внутри которого лежит корзина акций сектора, и получает отраслевую ставку без выбора конкретной компании.
На Московской бирже существует отраслевой индекс нефти и газа, по которому управляющие компании собирают биржевые фонды, доступные неквалифицированному инвестору за рубли. Такой фонд снимает риск одной компании. Авария, санкции против конкретного эмитента или отмена дивидендов размазываются по корзине.
Чего в списке нет и почему
Физической нефти в списке нет не по недосмотру. Частному инвестору её не купить. Минимальные партии измеряются десятками тысяч тонн, хранение требует резервуара или зафрахтованного танкера и стоит денег каждый день, а перепродать бочку по биржевой цене невозможно. Апрель 2020 года показал, чем это заканчивается в крайнем случае. Когда хранилища переполнились, цена ближайшего фьючерса WTI ушла ниже нуля, потому что держатели контрактов были готовы доплатить, лишь бы не принимать поставку.
Нет в списке и вложений в сами месторождения или доли в добывающих проектах. Такие сделки существуют, но живут в мире прямых инвестиций с чеками от десятков миллионов долларов и юридической структурой, недоступной розничному покупателю.
Сколько стоит владение
У каждого способа своя плата за время, и она съедает результат тихо.
| Способ | Плата за вход | Плата за время удержания | Что получает инвестор |
|---|---|---|---|
| Акции компаний | комиссия брокера за сделку | нет, наоборот приходят дивиденды | долю в бизнесе |
| Фьючерс BR | биржевой сбор, блокировка гарантийного обеспечения | перекладывание в новую серию при экспирации | контракт на разницу цен |
| Опцион | премия продавцу | премия сгорает по мере приближения срока | право купить или продать |
| Товарный фонд на фьючерсах | комиссия брокера, спред | комиссия фонда плюс потери на контанго | пай, привязанный к фьючерсам |
| Фонд на акции сектора | комиссия брокера, спред | комиссия за управление | корзину акций |
Разница принципиальная. В первой строке время работает на инвестора, потому что бизнес зарабатывает и делится прибылью. В остальных время работает против него, и чем дольше удерживается позиция, тем заметнее.
Частые ошибки при инвестициях в нефть
- Покупать товарный фонд на годы. Инвестор видит, что нефть на минимумах, покупает фонд на фьючерсах и ждёт разворота. Разворот приходит, а пай отстаёт, потому что каждый месяц фонд перекладывался из дешёвого контракта в дорогой. Для горизонта в годы работает акция компании, а не корзина фьючерсов.
- Считать дорогую нефть автоматической прибылью российского нефтяника. Между ценой Brent и рублёвой выручкой лежат дисконт Urals, который во втором квартале 2026 года составлял около 23 долларов за баррель, налог на добычу и курс рубля. Крепкий рубль при дорогой нефти способен обнулить весь эффект роста котировок.
- Путать текущую доходность с будущей. Дивидендная доходность 19,6% у «Транснефти» или 14,9% у «ЛУКОЙЛа» посчитана по выплатам за прошедший год к сегодняшней цене. Это фотография прошлого, а не обещание. У «Сургутнефтегаза» та же цифра за 2025 год составила 2,0% после двузначных значений в удачные годы, потому что результат компании определяет переоценка валютной подушки.
- Открывать фьючерс на все свободные деньги. Гарантийное обеспечение около 15 тыс. рублей за контракт выглядит доступным, но это залог, а не стоимость позиции. Десять баррелей по 89 долларов при курсе 80 рублей стоят порядка 71 тыс. рублей, то есть встроенное плечо превышает четыре к одному, и движение цены на 20% против позиции забирает почти весь депозит.
- Держать в портфеле только нефть. Максимальная просадка самого товара за последние восемнадцать лет достигала 80,2%, у акций сектора 64%. Портфель, собранный из одной отрасли, повторяет эти цифры целиком, поэтому нефтяная доля работает как приправа, а не как основное блюдо.
Как инвестировать в нефть из России
Набор доступных маршрутов зависит от статуса инвестора, и разница между ними больше, чем кажется.
| Инструмент | Неквалифицированный инвестор | Квалифицированный инвестор |
|---|---|---|
| Российские нефтяные акции на Мосбирже | доступно | доступно |
| Фьючерс BR и опционы на него | доступно после тестирования у брокера | доступно |
| Российские фонды на акции нефтегазового сектора | доступно | доступно |
| Акции мировых мейджоров | недоступно на локальном рынке | внебиржевой рынок Мосбиржи или зарубежный брокер |
| Зарубежные товарные фонды на нефть | недоступно | через зарубежного брокера |
Практический маршрут для большинства выглядит так. Российский брокер с лицензией Банка России открывает доступ к акциям на Мосбирже и, после прохождения тестирования, к срочному рынку с фьючерсом BR. Выбор брокера разобран в обзоре лучших фондовых брокеров РФ. Для мировых мейджоров нужен либо статус квала, либо счёт у зарубежного брокера. Бумаги NYSE и NASDAQ даёт Just2Trade с порогом от 100 долларов, сравнение вариантов есть в рейтинге иностранных брокеров для граждан РФ.
Налоговая специфика инструментов
Общая шкала одинакова для всех вложений. Ставка составляет 13% при совокупном инвестиционном доходе до 2,4 млн рублей в год и 15% с превышения, эта база считается отдельно от зарплаты, а российский брокер выступает налоговым агентом.
Разница между способами вложения начинается дальше, и стоит она денег. Прибыль по акциям и паям фондов и прибыль по фьючерсам с опционами относятся к разным налоговым базам, поэтому убыток на срочном рынке не уменьшает автоматически налог с прибыли по акциям. Льгота долгосрочного владения к фьючерсу неприменима в принципе, потому что контракт живёт до экспирации и трёхлетнего срока владения у него не бывает. Индивидуальный инвестиционный счёт тоже рассчитан на бумаги, а не на срочные контракты.
Риски инвестиций в нефть
- Ценовой. Товар падал на 80,2% от максимума и снижался в 9 годах из 18. Прогноз EIA на 2027 год составляет 69 долларов за баррель против 87 в 2026-м, то есть базовый сценарий агентства предполагает снижение почти на четверть.
- Инфраструктурный. Через Ормузский пролив проходит пятая часть мировой нефти, и события 2026 года показали, что маршрут перекрывается на месяцы. Для одних поставщиков это премия к цене, для других обнуление логистики.
- Санкционный. Для российской части рынка он реализовался дважды за полтора года и вышел за рамки бумажного. «ЛУКОЙЛ» потерял контроль над зарубежным холдингом и списал по прекращённой деятельности около 1,2 трлн рублей.
- Налоговый. Государство меняет условия быстрее, чем компании перестраивают планы, и топливный демпфер 2026 года это показал, дважды сменив направление за полгода.
- Структурный. Даже при стабильном спросе рынок может платить за нефтяную прибыль всё меньше. Это риск не денежного потока, а мультипликатора, и он реализуется медленно, поэтому его редко замечают вовремя.
Что мониторить и когда выходить
Отраслевые данные выходят раньше отчётности компаний, поэтому дают фору тому, кто их читает.
Даты корпоративных событий по российским бумагам удобно держать в календаре дивидендов, сравнивать мультипликаторы компаний между собой в скринере акций, а следить за самой ценой барреля в живом графике.
Плюсы и минусы инвестиций в нефть
Кому подходят инвестиции в нефть
Выбор инструмента определяется задачей, а не тем, насколько убедительно звучит прогноз по баррелю.
Инвестору, которому нужен денежный поток, подходят акции нефтяных компаний, и прежде всего российские, где дивидендная доходность по выплатам за 2025 год доходила до двузначных значений. Горизонт от трёх лет, доля в портфеле умеренная, потому что просадка сектора достигала 64%.
Инвестору, который хеджирует расходы или портфель, подходит фьючерс BR. Он даёт прямую привязку к цене без покупки бумаг и закрывает риск роста топливных затрат. Горизонт короткий, позиция считается по гарантийному обеспечению, а не по желанию.
Инвестору, который делает ставку на разворот цикла, логичнее брать акции добытчиков с высоким операционным рычагом, а не товарный фонд, потому что фонд теряет на перекатах ровно в тот период, пока разворот не наступил.