

Годовой отчёт «Газпрома» или «Сбера» на сотню страниц с таблицами по МСФО отпугивает новичка сильнее, чем любой график цены. А зря. Именно там лежит ответ на вопрос, сколько компания зарабатывает на самом деле и не живёт ли она в долг. Цена акции показывает, что о компании думает рынок сегодня. Финансовая отчётность показывает, что с бизнесом происходит на самом деле. Ниже разберём, с каких трёх отчётов начать, как они связаны, где их взять по российской компании и в каком порядке читать, чтобы за полчаса понять главное и не утонуть в цифрах.
Это навигатор по теме. По каждому отчёту и показателю дальше есть отдельный подробный материал, ссылки стоят в тексте.
Предупреждение о рисках: Материал носит информационно-образовательный характер и не является индивидуальной инвестиционной рекомендацией. Финансовая отчётность фиксирует то, что с компанией уже произошло, и не гарантирует будущих результатов, а часть российских эмитентов с 2022 года раскрывает данные не в полном объёме на законных основаниях. Решения о покупке ценных бумаг принимайте с учётом собственного риск-профиля и при необходимости консультируйтесь с лицензированным финансовым советником.
Что такое финансовая отчётность и зачем инвестору её читать
Финансовая отчётность — это набор стандартных таблиц, в которых компания по единым правилам показывает результат своей работы, то есть чем владеет, сколько должна, сколько заработала и куда потратила деньги. Публичные компании обязаны публиковать её регулярно, потому что акции торгуются на бирже и инвестор имеет право знать, во что вкладывает.
Отличие отчётности от новостей и аналитики принципиальное. Новость говорит «компания запустила завод», аналитик обещает «акция вырастет на 30%», а отчётность бесстрастно фиксирует, отразился ли этот завод на выручке и не съел ли он всю прибыль в виде долга. Новость эмоциональна и часто уже заложена в цену. Отчёт проверяем. Те же цифры увидит любой, кто откроет тот же документ.
Чтение отчётности отвечает на четыре практических вопроса инвестора. Зарабатывает ли компания или показывает прибыль только на бумаге. Хватает ли ей своих денег или она держится на кредитах. Растёт ли бизнес по существу, а не за счёт разовых сделок. И, наконец, есть ли из чего платить дивиденды, на которые многие как раз и покупают акцию. Ни на один из этих вопросов график цены не отвечает.
Три главных отчёта для инвестора
Для первого анализа инвестору нужны три основных документа. Баланс, отчёт о финансовых результатах и отчёт о движении денежных средств отвечают на три разных вопроса, и сила анализа рождается именно тогда, когда инвестор смотрит их вместе, а не поодиночке. В полный комплект также входят отчёт об изменениях в капитале и пояснения. Разберём, что показывает каждый из трёх стартовых отчётов.
Бухгалтерский баланс — что компания имеет и должна
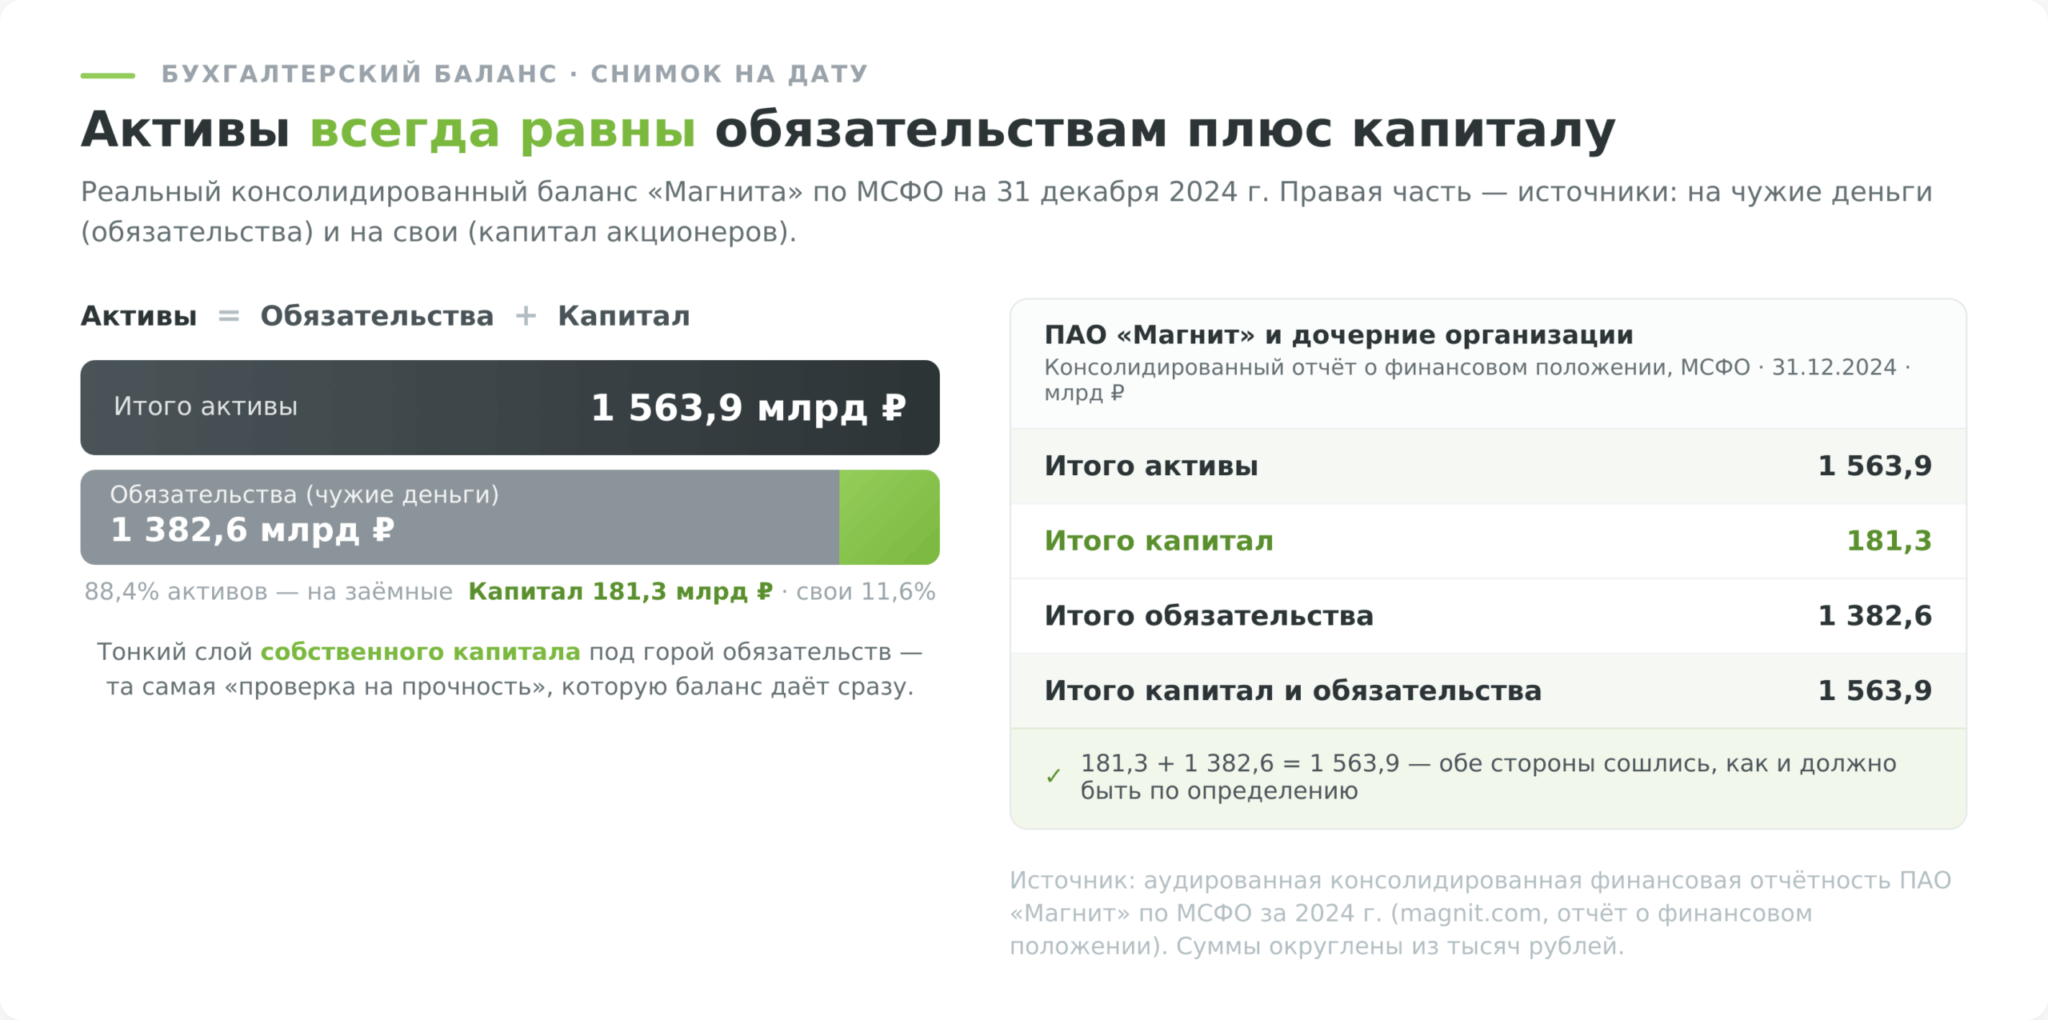
Баланс отвечает на вопрос, чем компания владеет и за чей счёт. Это моментальный снимок на конкретную дату, обычно на 31 декабря или на конец квартала. Слева стоят активы, всё, что у бизнеса есть, от заводов и оборудования до запасов на складе, денег на счетах и долгов покупателей перед компанией. Справа стоят источники этих активов, а их всего два. Либо имущество куплено на чужие деньги и превратилось в обязательства перед банками и поставщиками, либо на свои и принадлежит акционерам как собственный капитал.
Отсюда главное тождество, на котором держится весь бухгалтерский учёт. Активы всегда равны сумме обязательств и капитала, потому что каждый рубль имущества откуда-то взялся. Баланс не может не сойтись по определению, само слово об этом и говорит.
Для инвестора баланс служит в первую очередь проверкой на прочность. Компания с горой краткосрочных долгов и тонким слоем собственного капитала уязвима. Одно повышение ключевой ставки, и обслуживание кредитов съест прибыль. Долговую нагрузку потом уточняют мультипликатором Debt/EBITDA, но грубую картину «много долгов или мало» баланс даёт сразу. Построчный разбор активов, обязательств и капитала — тема отдельного материала, здесь важно запомнить сам принцип снимка на дату.
Отчёт о финансовых результатах — сколько компания заработала
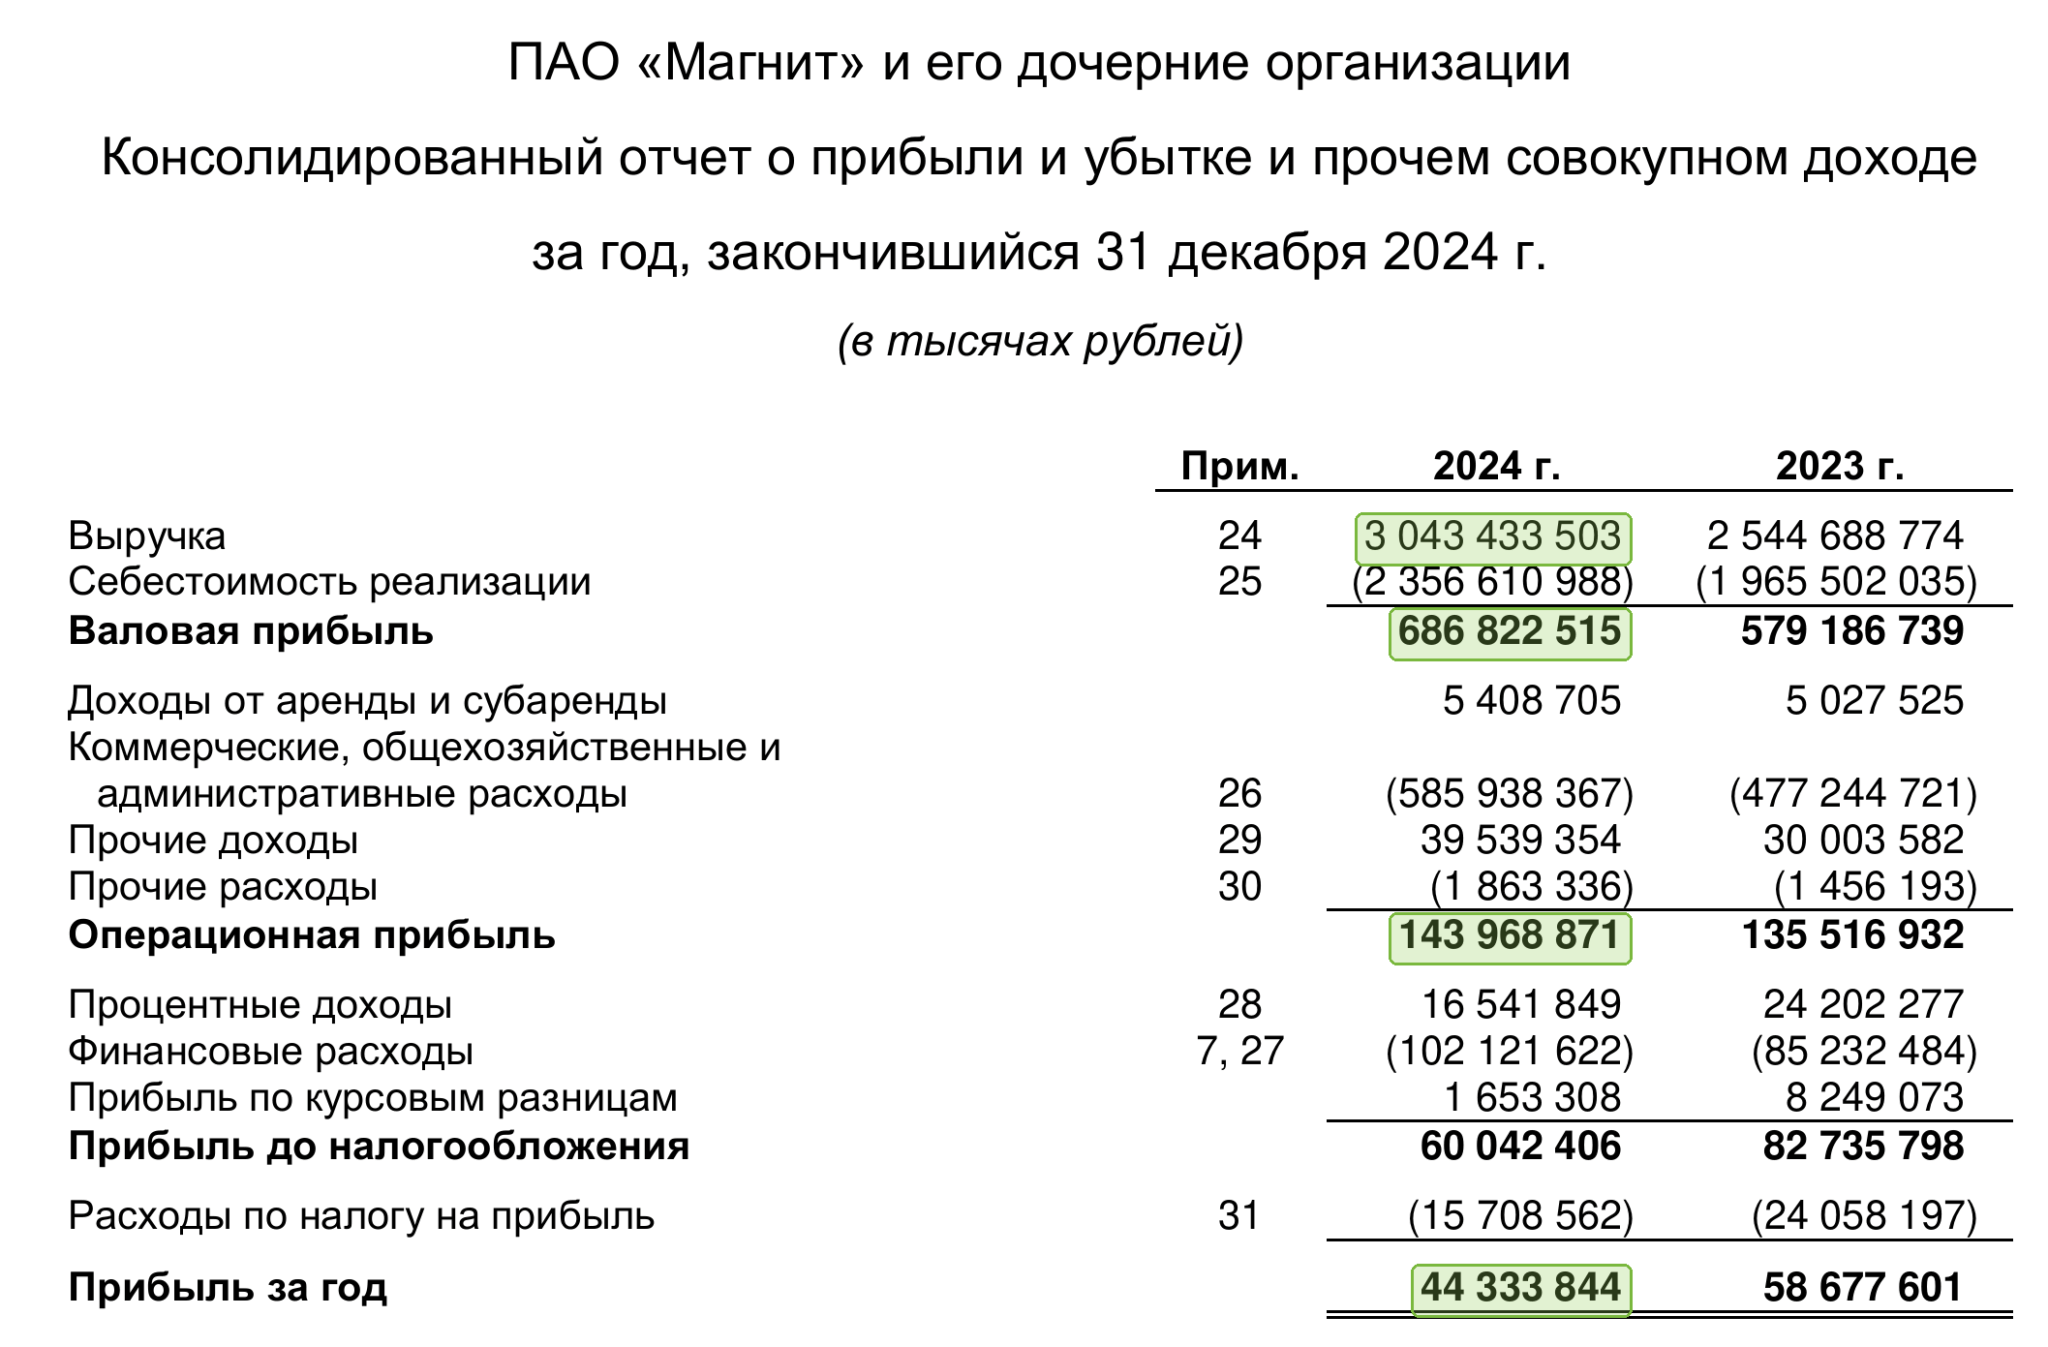
Если баланс похож на фотографию на дату, то отчёт о финансовых результатах (его же называют отчётом о прибылях и убытках или ОПиУ) похож на видео за период. Он показывает, сколько компания выручила за квартал или год и во что эта выручка превратилась после всех расходов.
Логика отчёта устроена как воронка сверху вниз. Наверху стоит выручка, все деньги от продажи товаров и услуг. Из неё вычитают себестоимость и получают валовую прибыль. Затем убирают коммерческие и управленческие расходы и приходят к операционной прибыли, то есть к результату основного бизнеса без учёта долгов и налогов. Ниже вычитают проценты по кредитам и налог на прибыль, и на самом дне воронки остаётся чистая прибыль, то, что заработали акционеры. Именно из неё платят дивиденды.
Промежуточные ступени этой воронки, включая популярный показатель EBITDA, заслуживают отдельного разбора, потому что каждая отвечает на свой вопрос об эффективности. Здесь достаточно видеть саму механику. Выручка наверху, чистая прибыль внизу, а между ними расходы, которые и определяют, останется ли что-то инвестору.
Отчёт о движении денежных средств — где реальные деньги
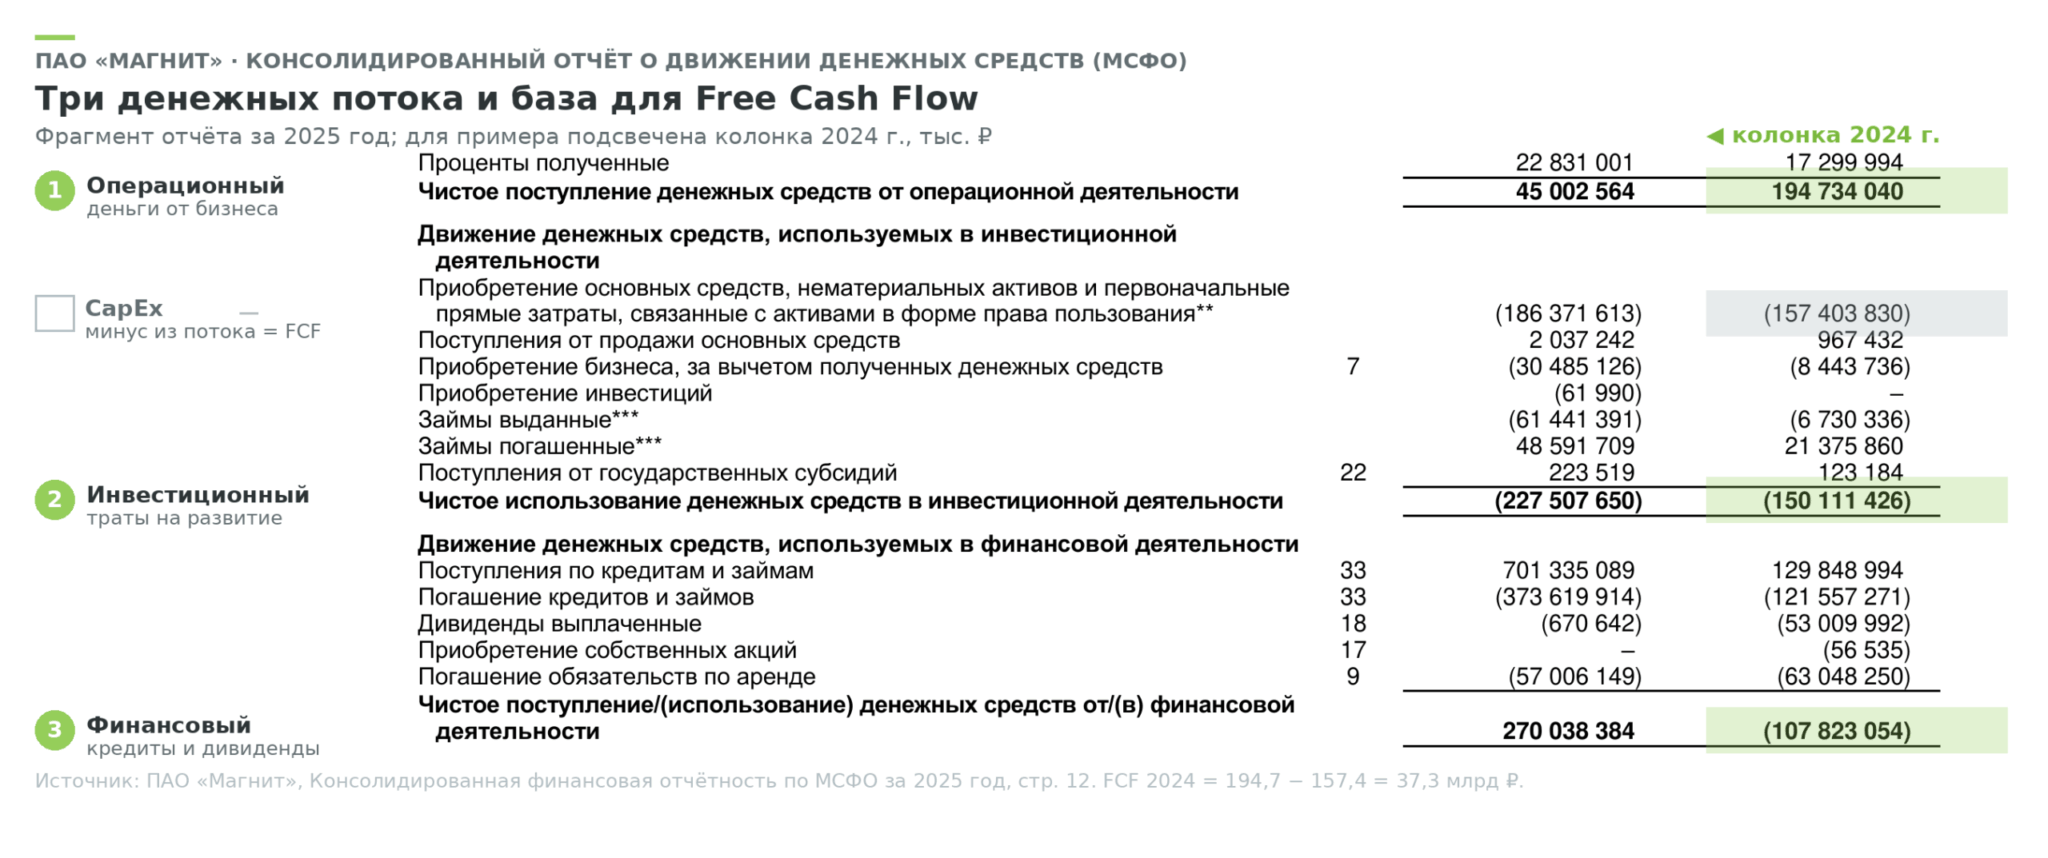
Третий отчёт существует по одной причине. Прибыль в ОПиУ считают методом начисления. Продажу записывают в момент отгрузки товара, даже если покупатель заплатит через полгода. Поэтому компания может показать красивую прибыль и одновременно сидеть без денег. Отчёт о движении денежных средств (ОДДС, англ. cash flow statement) отслеживает не бумажную прибыль, а реальное движение денег по счетам.
Деньги в нём делят на три потока. Операционный поток даёт деньги от основной деятельности и важнее всего для инвестора, потому что здоровый бизнес генерирует их стабильно и в плюс. Инвестиционный поток отражает траты на развитие, покупку оборудования и других компаний, у растущей компании он обычно отрицательный. Финансовый поток показывает движение по кредитам и дивидендам, сколько заняли и сколько вернули акционерам и банкам.
Из операционного потока за вычетом капитальных затрат получается свободный денежный поток, Free Cash Flow, те деньги, которыми компания реально может распоряжаться. Его трудно приукрасить бухгалтерскими приёмами, поэтому он считается показательным для качества бизнеса, и ему посвящён отдельный материал.
Три отчёта удобно держать в голове как ответы на три вопроса.
| Отчёт | На что отвечает | Момент или период |
|---|---|---|
| Бухгалтерский баланс | Чем компания владеет и сколько должна | Снимок на дату |
| О финансовых результатах (ОПиУ) | Сколько заработала после расходов | За квартал или год |
| О движении денежных средств (ОДДС) | Сколько реальных денег прошло по счетам | За квартал или год |
Как три отчёта связаны между собой
Большинство новичков читают три отчёта как 3 отдельных списка цифр и упускают главное. Отчёты сцеплены между собой, и именно в стыках прячется правда о компании. Понимание этих связей отличает того, кто действительно читает отчётность, от того, кто просто листает таблицы.
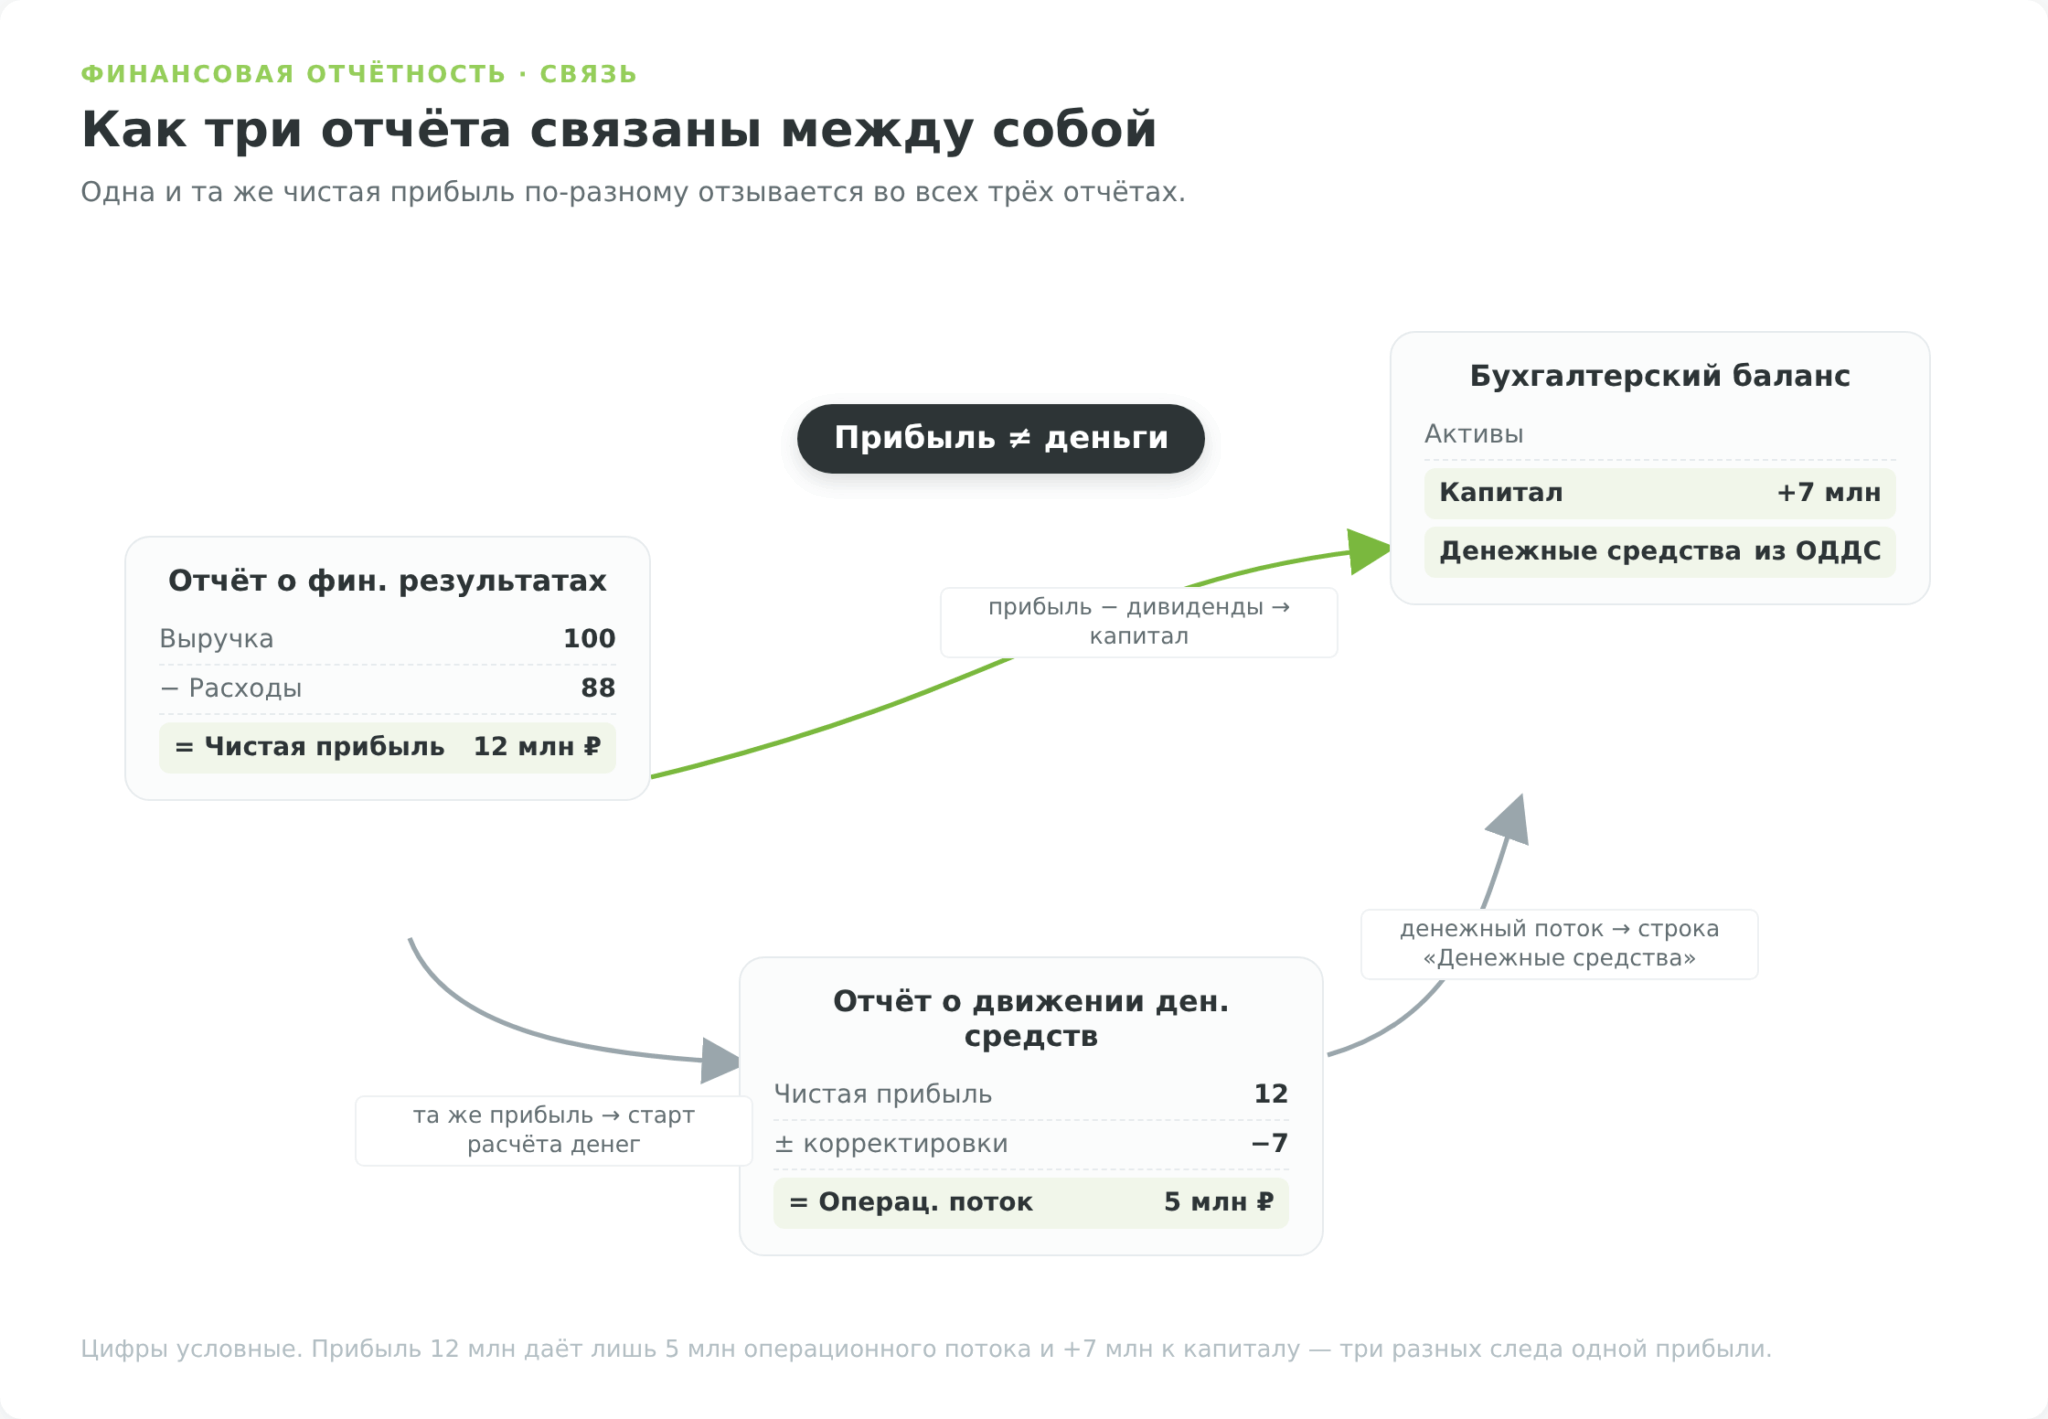
Первая связь идёт от прибыли к балансу. Чистая прибыль из ОПиУ не исчезает в конце года. Часть её отдают акционерам дивидендами, а остаток, нераспределённая прибыль, вливается в собственный капитал на балансе и увеличивает его. Так результат за период превращается в накопленное богатство компании на дату. Если компания годами прибыльна, её капитал в балансе растёт, и наоборот, убытки его проедают.
Вторая связь идёт от прибыли к деньгам. В отчётности по МСФО при косвенном методе отчёт о движении денежных средств начинает расчёт с показателя прибыли или убытка, а дальше корректирует его до реальных денег, прибавляя неденежные расходы вроде амортизации и вычитая деньги, застрявшие в дебиторке и запасах. Конкретная исходная строка зависит от применяемой формы. В российской форме по РСБУ применяют прямой метод, где сразу показывают поступления и платежи по группам, и строки прибыли в начале там не будет.
Третья связь замыкает круг, потому что итоговое изменение денег из ОДДС ложится строкой «денежные средства» в баланс следующего периода.
Проще всего увидеть это на числах. Возьмём компанию, которая за год показала чистую прибыль 12 млн ₽.
| Шаг | Расчёт | Итог |
|---|---|---|
| Чистая прибыль (ОПиУ) | — | 12 млн ₽ |
| плюс амортизация (неденежный расход) | +3 млн | 15 млн |
| минус прирост дебиторской задолженности | −10 млн | 5 млн |
| Операционный денежный поток (ОДДС) | — | 5 млн ₽ |
| Дивиденды акционерам | −5 млн | — |
| Прирост капитала в балансе | 12 − 5 | 7 млн ₽ |
Прибыль в отчёте равна 12 млн, а живых денег бизнес получил более чем вдвое меньше, всего около 5 млн, потому что 10 млн застряли в долгах покупателей, которые ещё не заплатили. При этом капитал компании на балансе вырос на 7 млн, на ту часть прибыли, что осталась после дивидендов. Одна и та же прибыль отозвалась во всех трёх отчётах по-разному.
Какую отчётность смотреть инвестору, МСФО или РСБУ
Открыв раздел раскрытия у российской компании, инвестор почти сразу столкнётся с развилкой. Одни и те же результаты публикуют в двух форматах, по РСБУ и по МСФО, и цифры прибыли в них могут заметно расходиться. Понять разницу нужно один раз, дальше это экономит часы.
РСБУ расшифровывается как российские стандарты бухгалтерского учёта. Это обязательная отчётность, которую каждое юридическое лицо сдаёт в налоговую, и составлена она по формам, которые с отчётности за 2025 год задаёт ФСБУ 4/2023 (прежде действовал приказ Минфина № 66н). РСБУ строже привязана к документам и исторической стоимости и составляется по каждому юрлицу в отдельности. Проблема для инвестора в том, что крупный бизнес обычно представляет собой холдинг из десятков компаний, и РСБУ одной головной структуры не показывает группу целиком.
МСФО, международные стандарты финансовой отчётности, эту проблему решают. Отчётность консолидированная, то есть сводит всю группу с дочерними компаниями в единый результат, а активы и обязательства чаще оценивает по справедливой, рыночной стоимости, а не по цене покупки двадцатилетней давности.
МСФО отражает экономическую суть бизнеса, поэтому для оценки компании инвесторы смотрят в первую очередь именно её. Обязанность публиковать консолидированную отчётность закреплена законом «О консолидированной финансовой отчётности» и касается публичных компаний, банков и страховщиков, а небольшая непубличная фирма может ограничиться одной РСБУ.
РСБУ при этом не бесполезна для инвестора, и есть один сюжет, где она главная. Дивиденды. По статье 42 ФЗ-208 «Об акционерных обществах» источником выплат служит чистая прибыль, определённая по бухгалтерской отчётности, то есть по РСБУ головной компании, хотя дивидендная политика компании может привязывать выплату и к прибыли по МСФО. Что именно берёт за базу конкретная компания, прописано в её дивидендной политике, и это стоит проверять до покупки бумаги ради дивидендов.
| Признак | РСБУ | МСФО |
|---|---|---|
| Для кого прежде всего | Налоговая, государство | Инвесторы, кредиторы |
| Охват | Одно юрлицо | Вся группа (консолидация) |
| Оценка активов | Ближе к исторической стоимости | Ближе к справедливой |
| Что даёт инвестору | Юридическую базу дивидендов | Реальную картину бизнеса |
Практический вывод простой. Для оценки бизнеса открывайте МСФО, а к РСБУ обращайтесь, когда считаете дивидендную базу или когда МСФО у компании просто нет.
Где найти отчётность российской компании
Искать отчётность по форумам и телеграм-каналам не нужно, у всех данных есть первоисточники, и они бесплатны. Разберём три главных адреса.
Консолидированную отчётность по МСФО и все существенные корпоративные события публикует сервер раскрытия информации Интерфакса, e-disclosure.ru. Это официальный центр раскрытия, где по названию компании находится карточка эмитента, а в ней годовые и промежуточные отчёты, отчёты эмитента и сообщения о существенных фактах. Тот же комплект компании дублируют у себя на сайтах в разделах «Раскрытие информации» или «Акционерам и инвесторам», и это второй надёжный источник.
Бухгалтерскую отчётность по РСБУ по любому юрлицу удобнее смотреть в государственном ресурсе ГИР БО на bo.nalog.gov.ru. Достаточно ввести название или ИНН, и сервис ФНС отдаёт баланс и отчёт о финансовых результатах за несколько лет.
Читать сотню страниц PDF ради нескольких цифр приходится не всегда. Ключевые показатели по российским эмитентам, выручку, прибыль, мультипликаторы, удобно сравнивать в готовом виде через скринер акций BUYHOLD, а по отдельной бумаге смотреть её обзор на сайте. Первоисточник нужен для проверки и деталей, а быстрый срез помогает понять, стоит ли вообще открывать отчёт.
В каком порядке читать отчёт
Читать отчёт подряд от первой страницы до последней — верный способ утонуть. Опытный инвестор идёт по нему не сверху вниз, а по маршруту, который быстро отсеивает слабые компании. Вот последовательность, которая работает для новичка.
- Смотрите динамику за 3–5 лет, а не один год. Одна годовая цифра ничего не говорит. Растущая из года в год выручка и прибыль указывают на живой бизнес, а разовый скачок или пила вверх-вниз требуют объяснения. По одному отчёту тренд не виден, поэтому сразу открывайте несколько периодов.
- Проверьте операционный денежный поток. Найдите его в ОДДС и сравните с чистой прибылью. Если прибыль есть, а операционный поток из года в год отрицательный, это тревожный сигнал бумажной прибыли.
- Оцените долги по балансу. Сопоставьте обязательства с собственным капиталом и прикиньте, сколько годовых прибылей уйдёт на погашение долга. Грубую оценку уточнит мультипликатор Debt/EBITDA.
- Прочитайте пояснения и аудиторское заключение. Самое интересное часто спрятано не в цифрах, а в примечаниях, где раскрывают разовые доходы, судебные риски и сделки со связанными сторонами. Немодифицированное мнение аудитора означает, что он не выявил существенного искажения отчётности. Оно не доказывает, что бизнес силён или акция привлекательна.
- Сравните с конкурентом из той же отрасли. Прибыльность и долги имеют смысл только в сравнении. Рентабельность 8% плоха для IT и отлична для розничной сети.
Этот маршрут занимает у подготовленного человека минут двадцать на компанию и отсекает большинство заведомо слабых историй ещё до того, как дело дойдёт до расчёта мультипликаторов.
Красные флаги в отчётности
Отчётность не только подтверждает силу бизнеса, но и выдаёт его слабости, если знать, куда смотреть. Ни один из сигналов ниже сам по себе не приговор, но каждый требует объяснения. Не нашли его в пояснениях, это повод насторожиться.
Частый флаг уже упоминался. Прибыль растёт, а операционный денежный поток за ней не поспевает или уходит в минус. Обычно за этим стоит раздувающаяся дебиторская задолженность, когда компания отгружает товар, фиксирует выручку, но денег не получает. Второй по коварности сигнал даёт прибыль, которая держится на разовых статьях. Продали здание, переоценили валютные активы, получили субсидию, и чистая прибыль взлетела, хотя основной бизнес стоит на месте. Отличить помогает операционная прибыль, потому что если растёт чистая, а операционная нет, рост ненастоящий.
Отдельно стоит смотреть на скорость роста долга и запасов. Долг, растущий быстрее прибыли, рано или поздно упирается в стоимость обслуживания. Склад и дебиторка, растущие быстрее выручки, часто означают, что продукт стал хуже продаваться, а компания это пока маскирует. Большой необъяснённый разрыв между прибылью по МСФО и РСБУ или оговорка в заключении аудитора — сигналы, ради которых стоит потратить время на примечания.
| Красный флаг | Что может стоять за ним |
|---|---|
| Прибыль растёт, операционный поток падает | Бумажная прибыль, рост неоплаченной дебиторки |
| Чистая прибыль вверх, операционная стоит | Прибыль держится на разовых доходах |
| Долг растёт быстрее прибыли | Риск, что обслуживание кредитов съест результат |
| Запасы и дебиторка обгоняют выручку | Затоваривание, проблемы со сбытом |
| Оговорка в аудиторском заключении | Конкретное существенное искажение или ограничение объёма проверки, причину нужно читать в заключении |
Что читать дальше и где пределы отчётности
Этот материал даёт карту. Дальше маршрут ведёт вглубь по каждой станции. Построчная структура баланса и отчёта о прибылях, где разбирают активы, обязательства и ступени превращения выручки в прибыль, разобрана на реальных цифрах «Магнита» в статье про баланс и отчёт о прибылях и убытках.
Промежуточный показатель EBITDA и свободный денежный поток раскрыты в своих статьях. Когда три отчёта станут понятны, наступает очередь мультипликаторов, среди которых P/E, EV/EBITDA и ROE, которыми компании сравнивают между собой.
Общая логика метода собрана в обзоре фундаментального анализа. Когда все части сложатся, стоит пройти путь целиком на живой компании, от бизнес-модели до справедливой цены, в пошаговом разборе годового отчёта Лукойла.
При всей своей пользе отчётность знает не всё, и трезвый инвестор помнит о её границах.
Отчётность отвечает на вопрос, что с компанией уже произошло, но не гарантирует, что так будет и дальше. Поэтому её читают не вместо анализа отрасли и стратегии, а вместе с ними.


