

EBITDA показывает прибыль компании до вычета процентов, налога на прибыль и амортизации. Обязательной строки с таким названием нет ни в российских стандартах бухучёта, ни в МСФО, поэтому показатель ищут в раскрытиях компании. Для эмитентов, подпадающих под правила SEC, действует отдельное требование. Если расчёт отличается от базового определения, название тоже должно отличаться, например Adjusted EBITDA.
При этом банки вешают на EBITDA кредитные ковенанты, а инвесторы сравнивают по ней компании из разных стран и отраслей. Разберём, что показатель считает, как достать его из российской отчётности, чем он отличается от операционной и чистой прибыли и где врёт так, что пользоваться им нельзя.
Материал носит образовательный характер и не является индивидуальной инвестиционной рекомендацией. Инвестиции связаны с риском потери капитала. Перед операциями проверяйте применимое законодательство, условия договора, санкционный статус посредника и доступность банковских переводов. CFD не дают прав на базовые акции и не подходят для дивидендного buy and hold.
Что такое EBITDA простыми словами
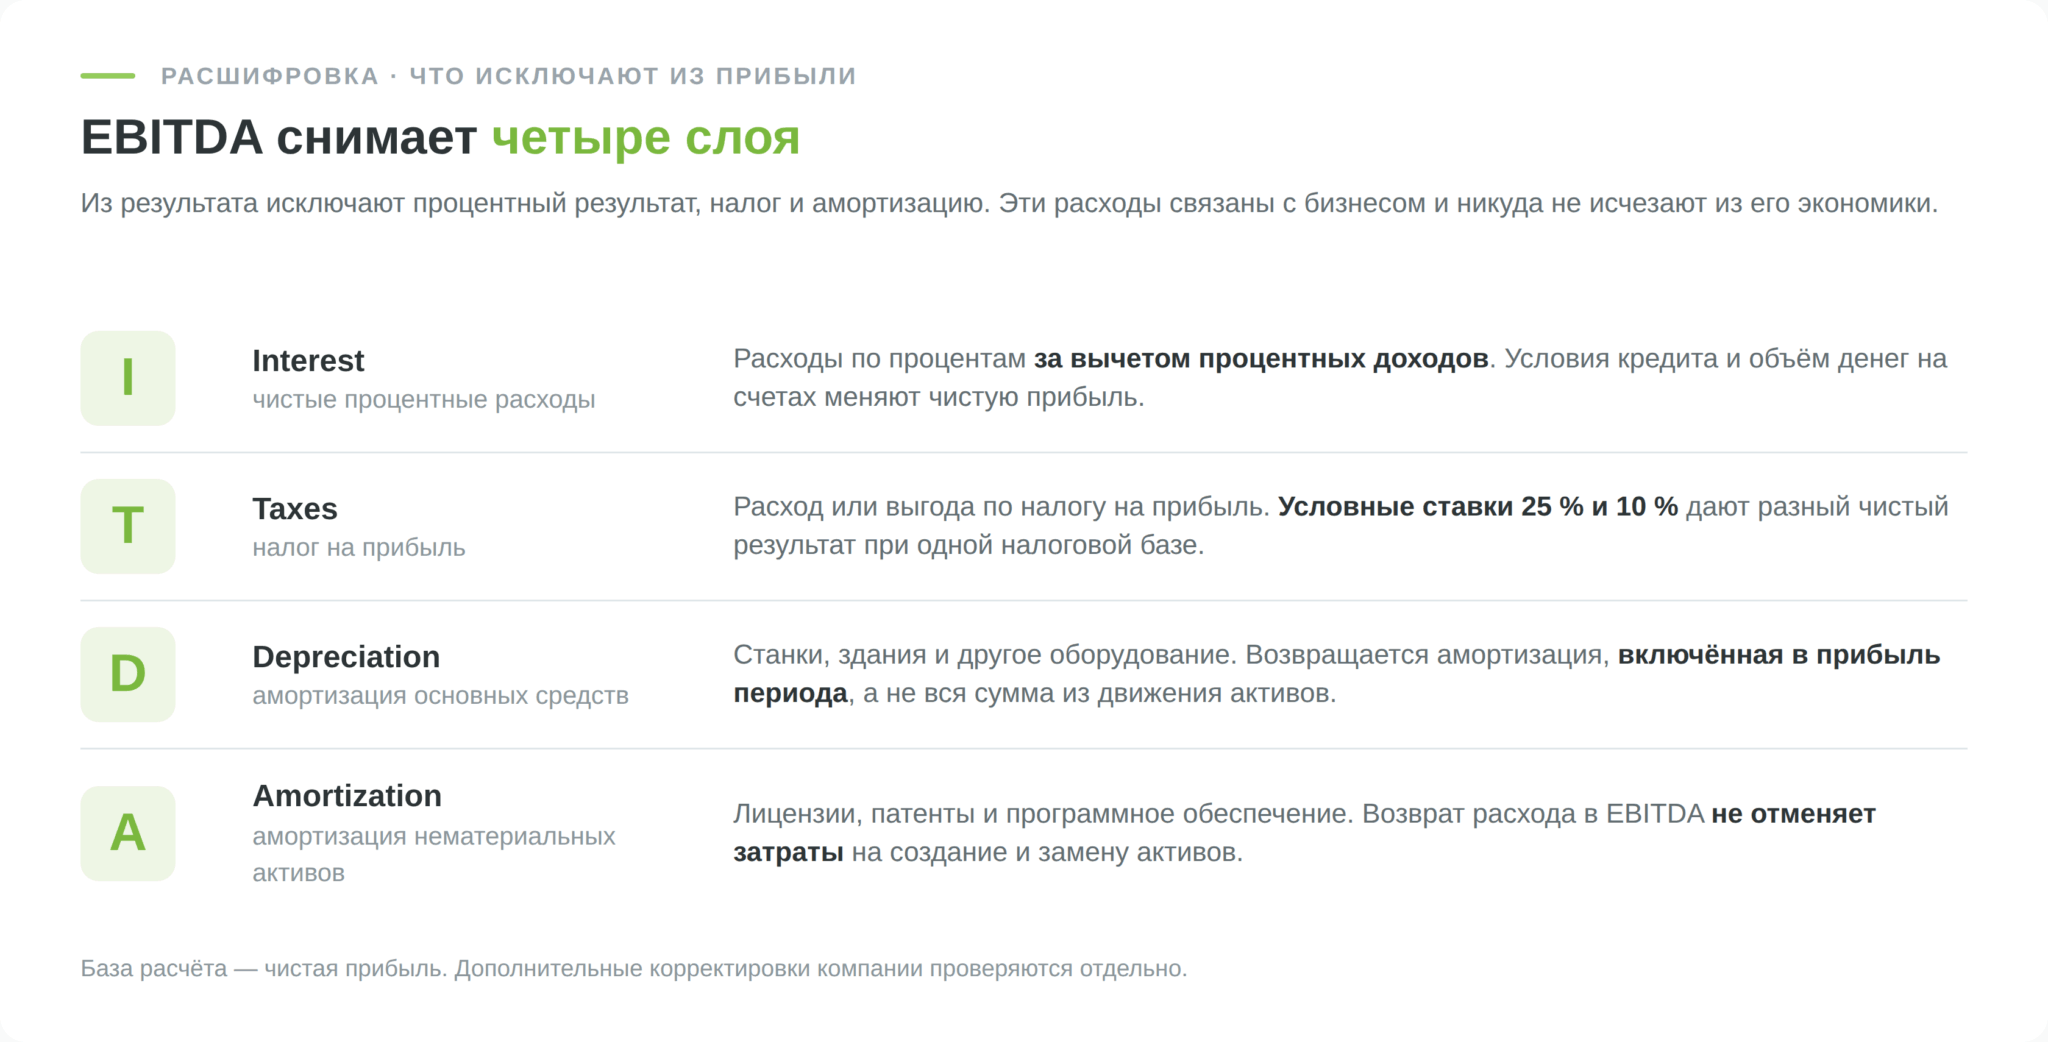
Аббревиатура расшифровывается как Earnings Before Interest, Taxes, Depreciation and Amortization, то есть прибыль до вычета процентов, налога на прибыль, износа и амортизации. Эти статьи отражают финансирование, налогообложение и потребление долгосрочных активов. Они связаны с бизнесом, но EBITDA позволяет временно вынести их за скобки:
- Earnings. Прибыль. В разъяснениях SEC под ней понимается именно чистая прибыль из отчёта о финансовых результатах, а не операционная.
- Interest. Процентный результат. В расчёте ниже расходы по процентам берутся за вычетом процентных доходов.
- Taxes. Налог на прибыль. Зависит от юрисдикции и льгот.
- Depreciation. Износ основных средств, то есть станков, зданий, буровых.
- Amortization. Амортизация нематериальных активов, то есть лицензий, патентов, программного обеспечения.
Теперь зачем это всё очищать.
Возьмём две одинаковые пекарни в одном городе. Обе пекут по тонне хлеба в день и продают его по одной цене. Первая купила печи на свои, вторая взяла кредит под условные 20% годовых. При прочих равных чистая прибыль второй будет меньше на проценты с учётом налогового эффекта, хотя хлеба они делают поровну. EBITDA убирает эту разницу в финансировании, но сама по себе ещё не показывает деньги на счёте.
С налогами и износом та же логика. Возьмём условные ставки налога на прибыль 25% и 10%, не привязывая их к конкретным странам. При одинаковой прибыли до налога чистый результат получится разным. Одна компания недавно купила оборудование и начисляет амортизацию, другая полностью списала старое. EBITDA сгладит эту разницу в учёте, но не отменит будущую замену печей или станков.
А вот то, о чём в описаниях показателя говорят редко.
EBITDA не равна деньгам. Она не учитывает ни капитальные затраты, ни изменения оборотного капитала, ни выплату самого долга. Компания может показать растущую EBITDA и одновременно сжигать деньги, если весь заработок уходит на новые скважины или на склад, забитый непроданным товаром. Именно за этот разрыв показатель и критикуют, и к этой критике мы вернёмся отдельно.
Как произносится и склоняется EBITDA
В разговоре можно услышать «эбитда» или «ебитда». Для письменного разбора удобнее оставить латинское EBITDA, как в отчётности компании. Ударение и русская транскрипция на расчёт не влияют, а вот добавленное перед названием слово Adjusted меняет его смысл.
Как считается EBITDA
Отправных точек две, чистая и операционная прибыль. При одинаковом составе корректировок они должны привести к одному результату. Если суммы разошлись, ищите различия в составе доходов, расходов и в методике компании, а не ошибку арифметики по умолчанию.
Способ «снизу вверх» от чистой прибыли
К чистой прибыли возвращают расход по налогу на прибыль, чистые процентные расходы и амортизацию, учтённую в результате периода. Процентные доходы при таком подходе вычитают. У налоговой выгоды и чистого процентного дохода будет знак минус.
Способ удобен, пока понятно, из каких строк собраны слагаемые. Все финансовые расходы нельзя автоматически принять за проценты, а всю начисленную амортизацию за расход текущего периода. Ниже я покажу на живой отчётности, как такая подстановка уводит от показателя компании.
Способ «сверху вниз» от операционной прибыли
Здесь отправная точка другая, берётся прибыль от операционной деятельности и возвращается включённая в неё амортизация. Это промежуточный операционный показатель. С EBITDA от чистой прибыли он совпадёт только после сверки остальных статей.
Курсовые разницы, обесценение и другие доходы или расходы не обязаны стоять ниже операционной строки. Их расположение зависит от отчётности компании. Если обесценение уже уменьшило операционную прибыль, прибавление одной амортизации его не устранит. Поэтому сначала читают состав строк, а затем собирают одинаковый набор корректировок для обоих способов.
Для раскрытий по правилам SEC сверка EBITDA делается с чистой прибылью. Операционная прибыль не заменяет эту сверку, поскольку в неё могут не входить статьи, которые остаются в EBITDA (вопрос 103.02). SEC также не допускает представление EBITDA на акцию как показателя ликвидности.
Где взять цифры в российской отчётности
С годовой отчётности за 2025 год применяется ФСБУ 4/2023 «Бухгалтерская (финансовая) отчётность», утверждённый приказом Минфина от 04.10.2023 № 157н. Старый приказ № 66н для этой отчётности уже не подходит, что отдельно разъясняет ФНС. В отчёте о финансовых результатах нужны следующие строки:
- 2400. Чистая прибыль или убыток.
- 2410. Налог на прибыль с учётом текущего и отложенного налога. Сумму берут со знаком, который соответствует расходу или доходу.
- 2330 и 2320. Проценты к уплате и к получению. Для чистых процентных расходов вторую сумму вычитают из первой.
- 2200. Прибыль от продаж. Она может служить отправной точкой, но не равна автоматически ни EBIT, ни операционной прибыли группы по МСФО.
А вот амортизации в форме 2 нет. Совсем. Российский отчёт о финансовых результатах не выделяет её отдельной строкой, она размазана внутри себестоимости и управленческих расходов.
Ещё одна ловушка касается холдингов. Отчётность головного юрлица показывает именно это юрлицо, а не всю группу. Для анализа бизнеса вместе с дочерними предприятиями нужна консолидированная отчётность. Для оценки отдельного заёмщика его индивидуальная отчётность, наоборот, может понадобиться, но смешивать эти два периметра в одном коэффициенте нельзя.
Расчёт на реальной отчётности
Возьмём «Северсталь» за 2025 год. Компания публикует EBITDA сама, значит наш расчёт есть с чем сверить.
В отчётности и дата-буке «Северстали» за 2025 год выручка составляет 712,896 млрд ₽, операционная прибыль 90,230 млрд, амортизация из денежного потока 44,338 млрд, чистая прибыль 31,991 млрд. Расход по налогу равен 5,353 млрд, финансовые расходы 19,611 млрд, финансовые доходы 18,609 млрд. Для начала специально воспроизведём частую ошибку, подставим все финансовые расходы и забудем о доходах.
В таблице первая строка показывает ошибочную подстановку, вторая промежуточный расчёт от операционной прибыли, третья опубликованную методику компании. Дополнительные знаки после запятой нужны, чтобы суммы можно было проверить без поправки на округление.
| Способ расчёта | Формула | Результат, млрд ₽ |
| Механическая подстановка, некорректно | 31,991 + 5,353 + 19,611 + 44,338 | 101,293 |
| Операционная прибыль + амортизация | 90,230 + 44,338 | 134,568 |
| Опубликовано компанией | Методика «Северстали» | 137,612 |
Механическая подстановка недобрала 36,319 млрд рублей, или 26,4% опубликованной EBITDA. Это не доказательство, что формула от чистой прибыли «врёт». В первой строке смешаны финансовые расходы и проценты, не вычтены финансовые доходы и не сделаны корректировки компании.
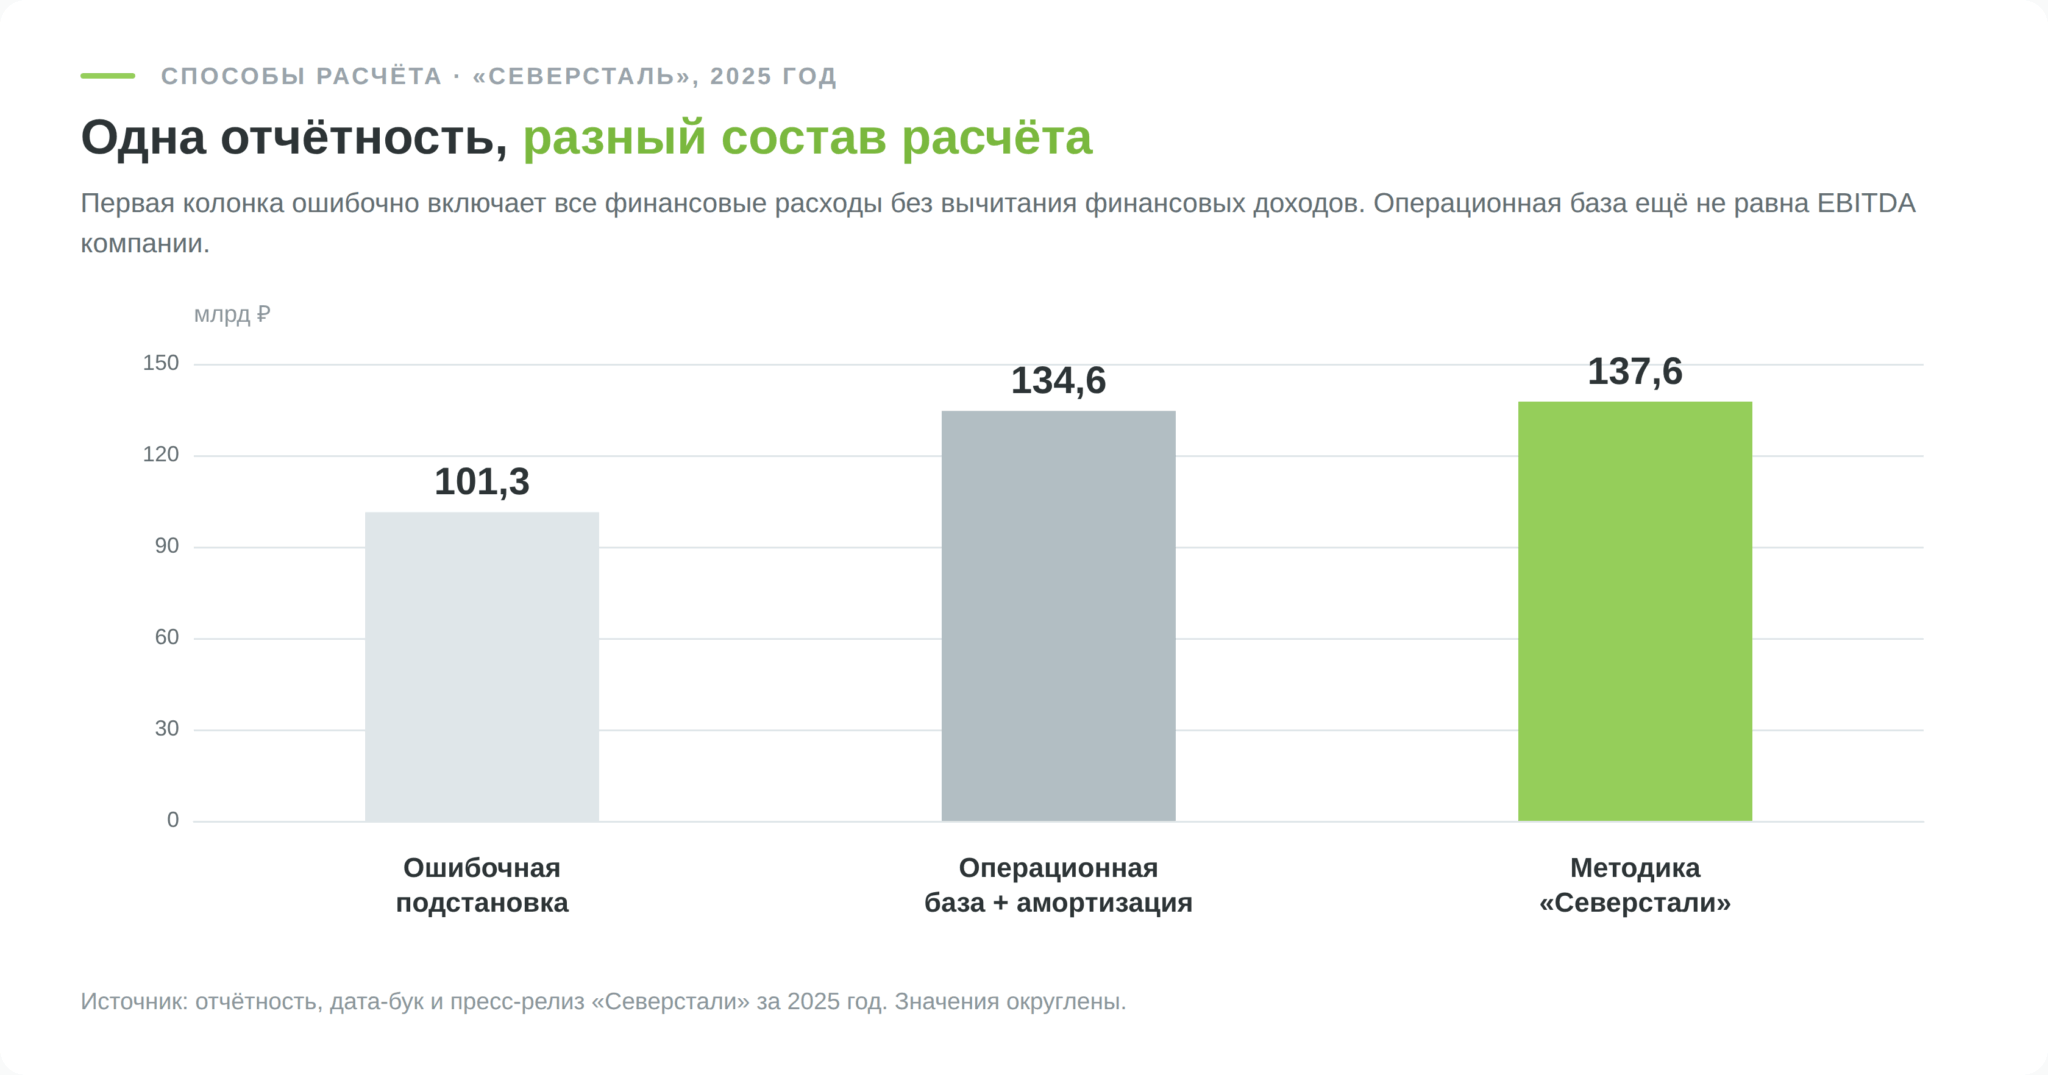
Переход к операционной базе можно восстановить по отчёту. Из 101,293 млрд вычитаем финансовые доходы 18,609 млрд, возвращаем курсовой убыток 11,257 млрд, обесценение долгосрочных активов 32,611 млрд и расходы на реструктуризацию 8,016 млрд. Получаем 134,568 млрд. Именно в этой отчётности последние три статьи находятся ниже операционной строки, но это не общее правило для всех компаний.
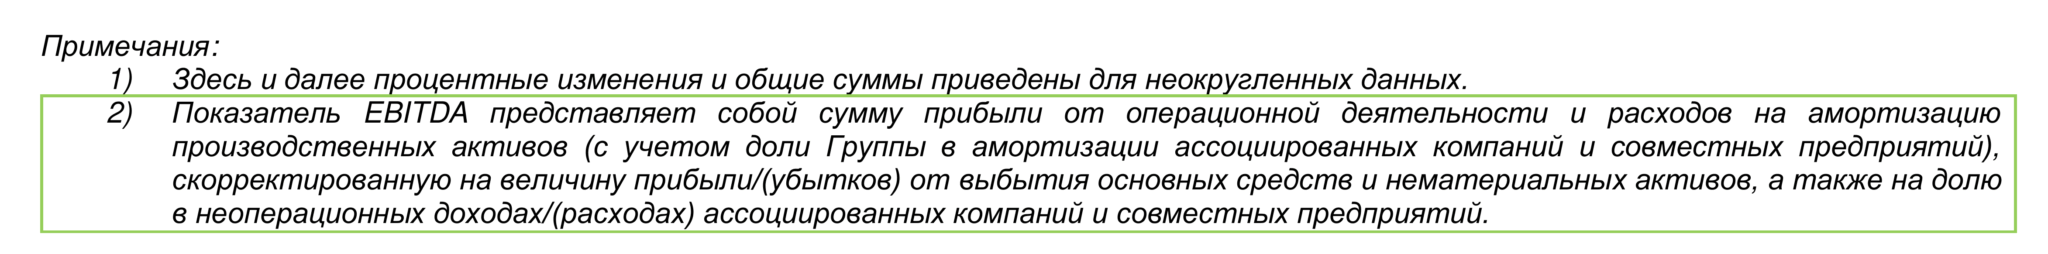
Методика «Северстали» добавляет к операционной прибыли амортизацию производственных активов с долей в амортизации ассоциированных и совместных предприятий. Затем корректирует выбытие основных средств и нематериальных активов, а также долю в неоперационных результатах этих предприятий. Разница с нашей операционной базой равна 3,044 млрд ₽. Из неё 2,252 млрд приходится на раскрытый убыток от выбытия, а оставшиеся 0,792 млрд представляют остаток прочих корректировок методики, без отдельной разбивки в нашем расчёте.
Та же механическая подстановка за 2024 год даёт 254,835 млрд ₽ против опубликованных 237,880 млрд. Здесь результат уже выше на 16,955 млрд, или 7,1%. Перемена знака объясняется составом прочих статей, а не непредсказуемостью арифметики. Когда сравниваете годы, используйте одинаковую методику и проверяйте, не изменились ли исключения.
EBITDA, операционная и чистая прибыль
Из подсказок поисковиков видно, что чаще всего люди путаются в одном. Считать ли EBITDA валовой прибылью, операционной или чем-то третьим.
EBITDA не занимает обязательную ступень между валовой и операционной прибылью. Производственная амортизация может входить в себестоимость запасов и продаж, что предусмотрено IAS 2, пункт 12. После её возврата EBITDA иногда оказывается выше валовой прибыли. Порядок величин определяется составом расходов конкретной компании.
Посмотрим на показатели той же «Северстали» за 2025 год. Это сопоставление разных определений прибыли, а не универсальная лестница последовательных вычетов.
| Показатель | Сумма, млрд ₽ | Доля выручки | Что означает |
| Выручка | 712,9 | 100% | Продажи до вычета расходов |
| Валовая прибыль | 205,5 | 28,8% | Выручка за вычетом себестоимости продаж |
| EBITDA компании | 137,6 | 19,3% | Результат по раскрытой методике с корректировками |
| Операционная прибыль | 90,2 | 12,7% | Операционные доходы и расходы, включая амортизацию |
| Прибыль до налога | 37,3 | 5,2% | Результат после финансовых и прочих статей |
| Чистая прибыль | 32,0 | 4,5% | Результат после налога на прибыль |
Разрыв между показателями объясняет, почему вокруг EBITDA столько споров. У «Северстали» за 2025 год она превысила чистую прибыль в 4,3 раза. Компания по своей методике получила 137,6 млрд рублей, а после всех расходов и налога заработала 32,0 млрд. Обе цифры верны, но отвечают на разные вопросы.
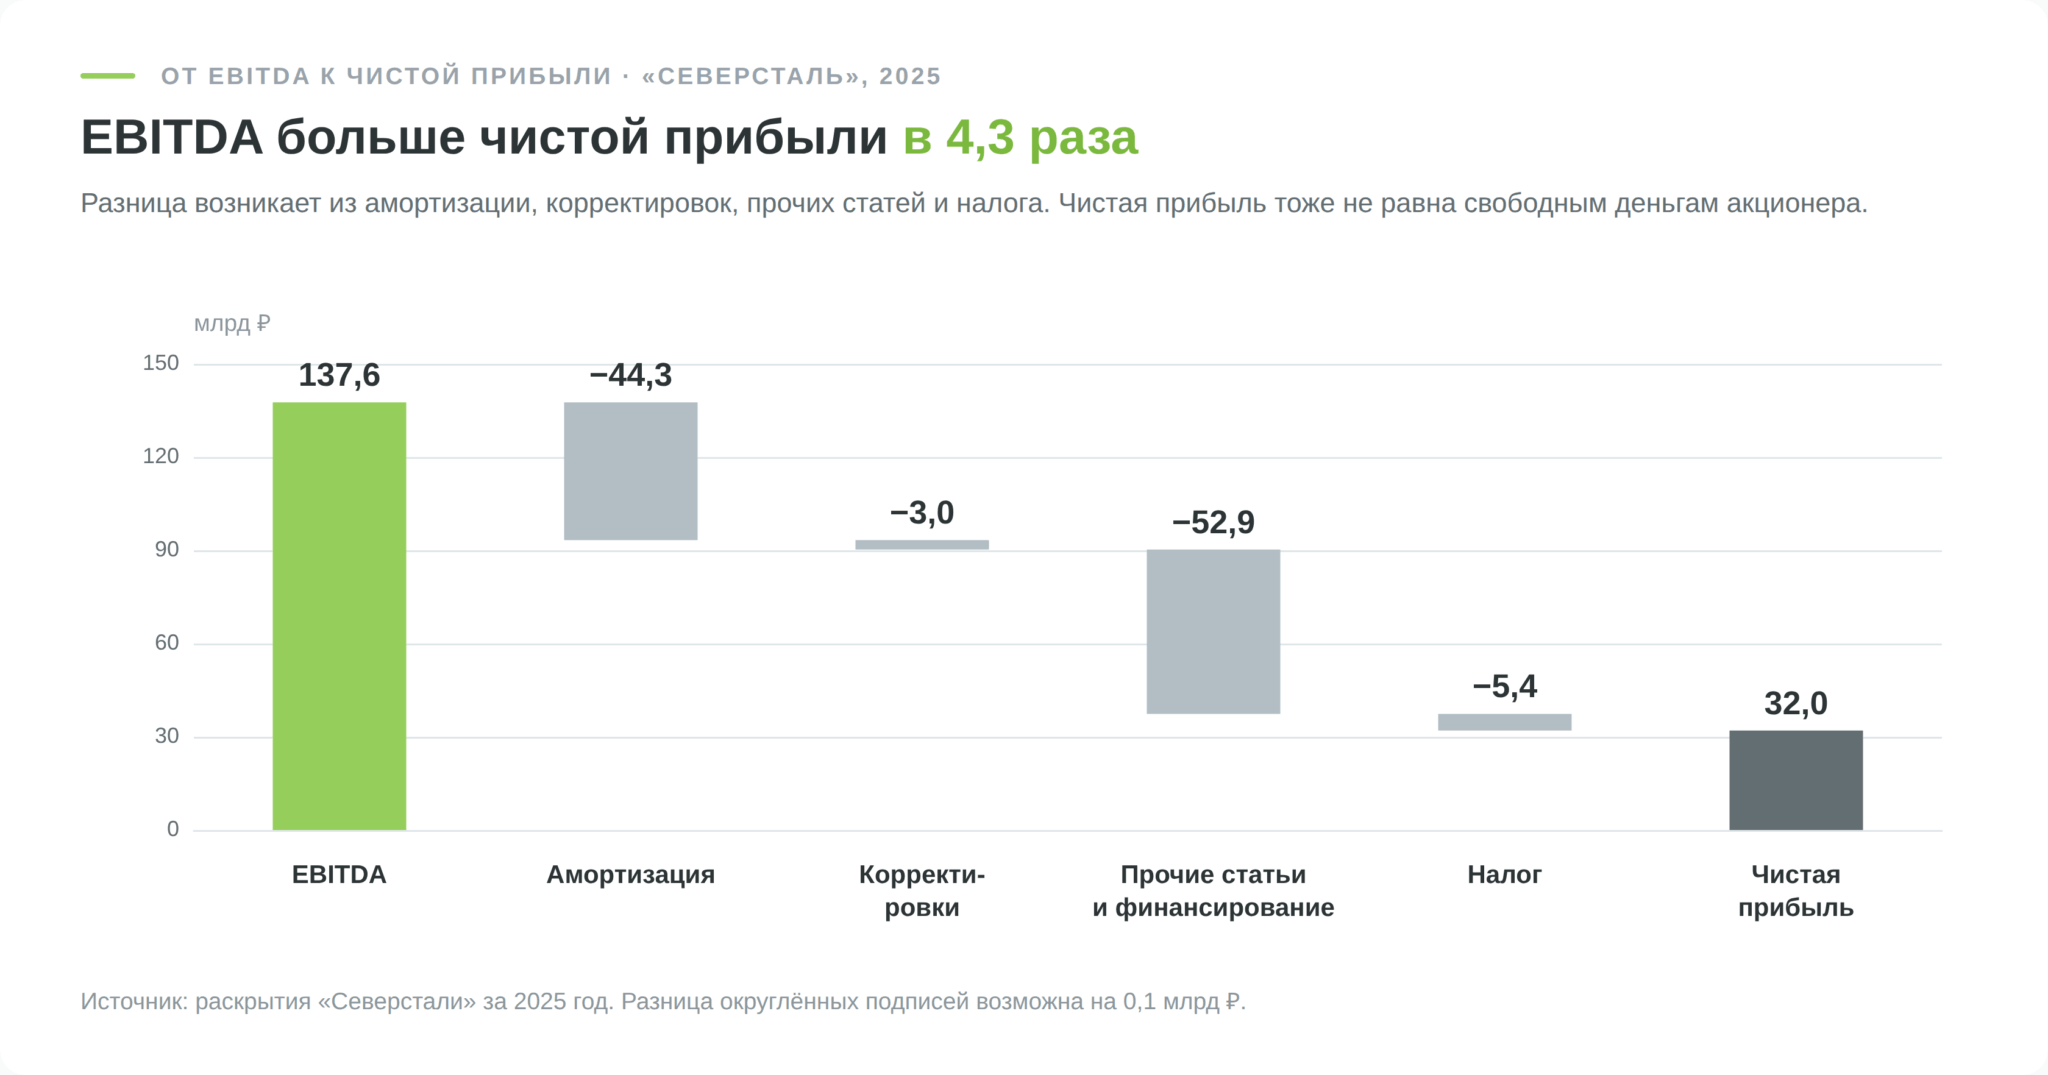
Ещё одна пара, которую путают, это EBITDA и EBIT. Вторая аббревиатура короче на D и A, то есть EBIT уже учитывает амортизацию, но исключает процентный результат и налог на прибыль. При одинаковых корректировках EBITDA равна EBIT плюс амортизация. Российская строка 2200 «Прибыль от продаж» не обязана совпадать с EBIT, поскольку состав прочих доходов и расходов может различаться.
Рентабельность по EBITDA
Абсолютная величина мало что говорит, пока её не с чем сравнить. 50 миллиардов у металлурга и 50 миллиардов у разработчика софта означают совершенно разное качество бизнеса. Поэтому чаще смотрят не саму цифру, а её долю в выручке.
У «Северстали» за 2025 год получилось 19,3%, годом ранее 28,7%. На каждые сто рублей выручки приходилось около девятнадцати рублей EBITDA вместо почти двадцати девяти. Маржа снизилась на 9,4 процентного пункта. В релизе компания связывает снижение результатов с падением средних цен реализации и изменением структуры продаж, но по одной марже разложить влияние цен и всех затрат нельзя.
Универсальной нормы у этой маржи нет. Сравнивать её можно только внутри отрасли, и это ограничение снимает половину вопросов о том, много это или мало.
| Отрасль | EBITDA к выручке |
| Розничные REIT | 67,2% |
| Софт (системный и прикладной) | 35,9% |
| Мобильная связь | 34,6% |
| Нефть и газ (интегрированные) | 21,7% |
| Рынок в целом | 16,6% |
| Металлургия | 10,6% |
| Автомобилестроение | 7,5% |
| Продуктовый ритейл | 5,4% |
| Банки | не рассчитывается |
Разброс от 5% до 67% объясняет, почему у «хорошей рентабельности» нет одной цифры. Маржа 6% для продуктового ритейла и разработчика софта требует разной оценки. У второй отрасли показатель из таблицы почти в шесть раз выше, но это ещё не диагноз отдельной компании. Нужно учитывать стадию роста, продукт, географию и состав корректировок.
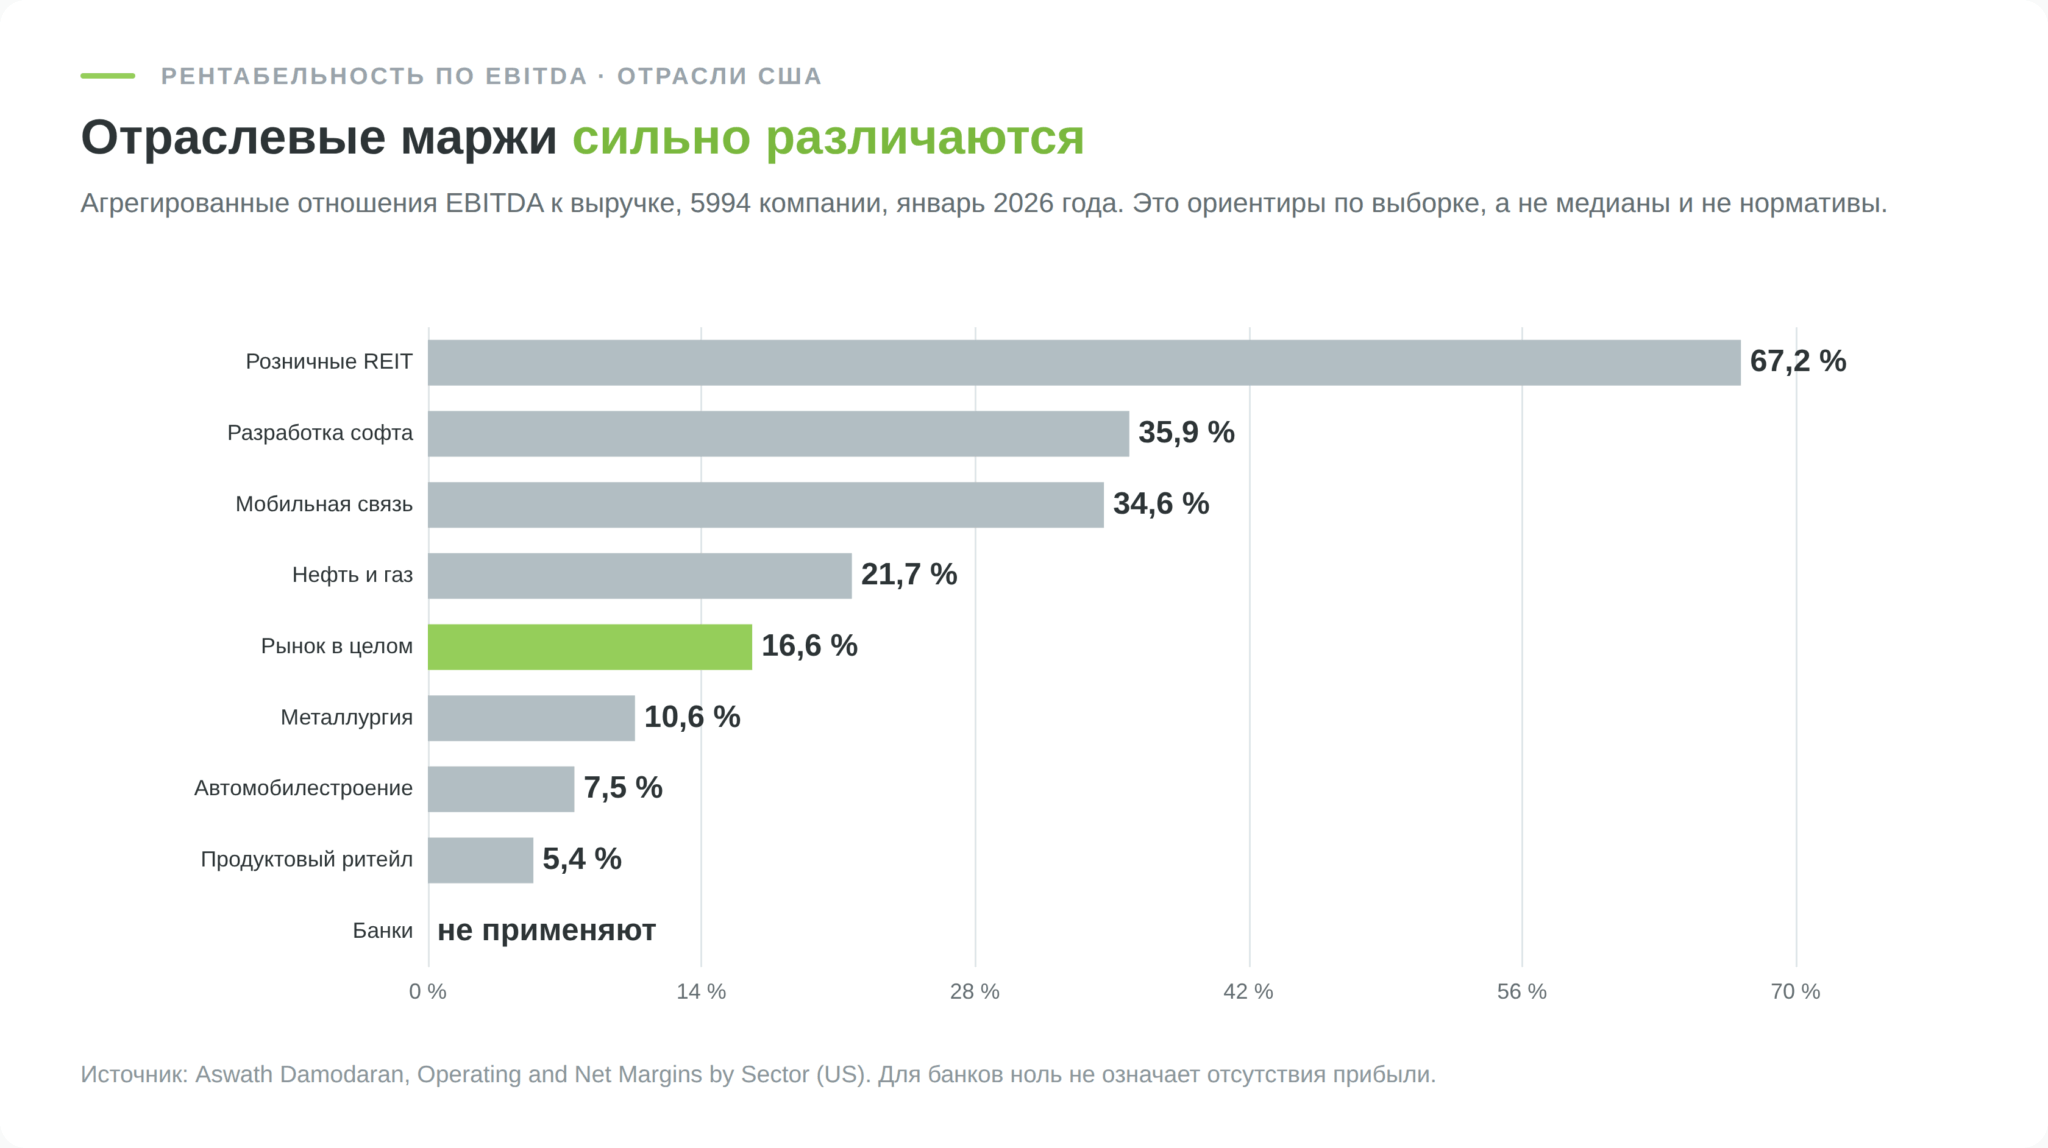
Цифры в таблице собраны по американским компаниям, поэтому напрямую переносить их на российский рынок не стоит. У «Северстали» 19,3% выше отраслевого значения Steel в 10,6%, но одного этого недостаточно для вывода о себестоимости. Различаются продуктовая структура, сырьевая база и методики расчёта. Для оценки эффективности лучше собрать сопоставимых металлургов и проверить каждую поправку.
Последняя строка таблицы неслучайна. У банков Дамодаран не считает эту маржу вовсе и ставит ноль, и причина не в лени составителя. Почему к финансовым компаниям показатель неприменим в принципе, разберём отдельно.
Смотреть рентабельность по EBITDA полезно вместе с чистой маржой, потому что разрыв между ними показывает, влияние процентов, налога, амортизации и дополнительных корректировок компании. Как считается вторая, разобрано в материале про Net Margin. Готовые значения по российским и американским бумагам удобно смотреть в нашем скринере акций, там же лежат мультипликаторы, к которым мы переходим дальше.
Мультипликаторы на базе EBITDA
Сама по себе величина прибыли до вычетов инвестору мало что даёт. Работать она начинает в связках, где стоимость компании или её долг делят на EBITDA.
EV/EBITDA
В числителе стоит Enterprise Value, то есть стоимость бизнеса с учётом долга и за вычетом денежных средств. EV/EBITDA показывает, сколько годовых EBITDA заложено в этой оценке. Называть результат реальным сроком окупаемости нельзя, поскольку показатель не вычитает капитальные затраты, изменение оборотного капитала и налоги.
Мультипликатор помогает сравнивать компании с разной структурой финансирования, но сам по себе не делает их одинаковыми. У российского и бразильского металлурга могут различаться сырьё, сортамент, страновые риски и инвестиционная программа. Проверять эти различия нужно и при EV/EBITDA, и при обычном P/E.
Сравнивать значения имеет смысл только внутри отрасли. Восемь для ритейла и восемь для нефтедобычи означают совершенно разное. Подробный разбор с примерами расчёта лежит в отдельном материале про мультипликатор EV/EBITDA.
Чистый долг / EBITDA
Чистый долг делят на EBITDA за последние 12 месяцев. Результат показывает масштаб долговой нагрузки относительно годовой прибыли до вычетов. Это условная оценка, а не обещанный срок погашения, ведь на выплату долга идёт денежный поток после обязательных расходов. Отдельно проверьте, какие деньги компания вычитает и включает ли в долг аренду.
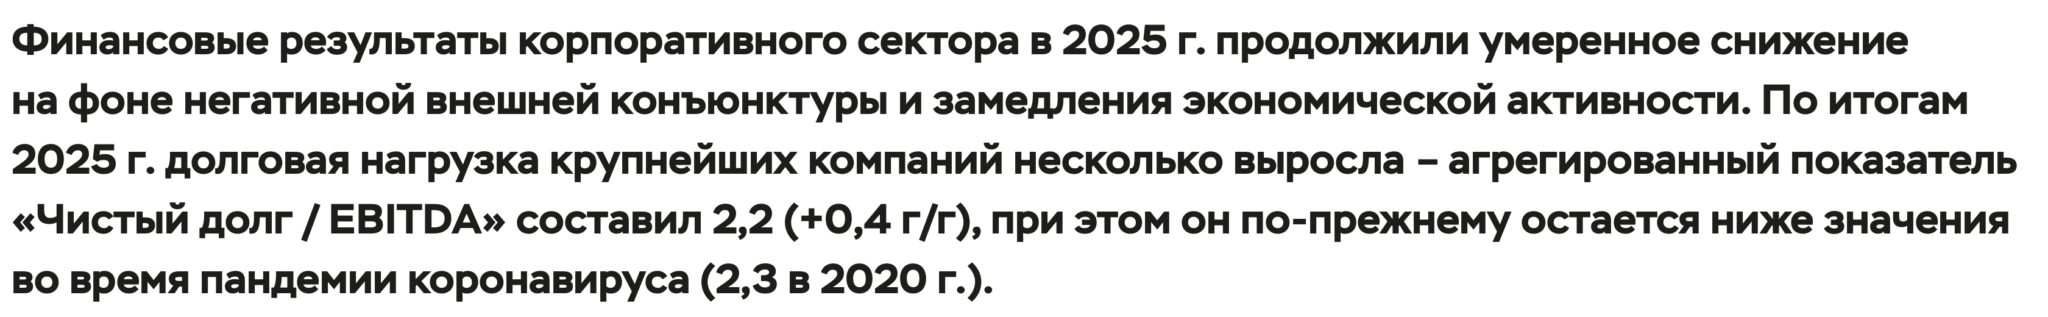
По отраслям картина расходится сильно. В нефтегазовой отрасли коэффициент за полугодие поднялся до 1,7, в металлургии тоже до 1,7, в транспорте до 2,6, а в угольной долговая нагрузка ушла на максимальные значения, и покрытие процентов там опустилось ниже единицы.
Компании привязывают к этому коэффициенту дивиденды, и это не абстракция. «Северсталь» обещает направлять на выплаты около 100% свободного денежного потока, пока чистый долг к EBITDA держится ниже 1,0х, а при значении ниже 0,5х допускает выплаты и сверх этой суммы (дивидендная политика компании).
Дальше начинается интересное. На конец 2025 года у «Северстали» коэффициент составлял 0,16, то есть долгов почти не было и формально компания попадала в самую щедрую категорию своей же политики. Дивиденды за четвёртый квартал совет директоров всё равно решил не платить, потому что свободный денежный поток за год ушёл в минус на 30,5 млрд рублей при инвестициях в 173,5 млрд. Долговой мультипликатор выглядел идеально, а денег на выплату не нашлось.
Механику коэффициента и разбор пограничных случаев смотрите в материале про мультипликатор Debt/EBITDA.
EBITDA / проценты, или коэффициент покрытия
Этот показатель у частных инвесторов почти не на слуху, хотя именно на нём Банк России строит свою оценку долговой устойчивости компаний. Считается он как отношение EBITDA к начисленным процентным расходам и отвечает на вопрос, во сколько раз операционный заработок перекрывает стоимость обслуживания долга.
В этом обзоре Банк России считает значение ниже 1,0 критическим, а диапазон от 1,0 до 3,0 признаком повышенной процентной нагрузки. Но сам регулятор оговаривает консервативность оценки. На коротком горизонте компания может привлечь помощь акционера или рефинансировать долг, поэтому низкий ICR не равен немедленному дефолту. Особое беспокойство вызывает устойчиво слабое покрытие.
Для инвестора в облигации или акции закредитованной компании покрытие процентов дополняет отношение долга к EBITDA, потому что учитывает стоимость финансирования. Если ставка самого кредита выросла с условных 5% до 15%, при неизменном долге начисленные проценты утроятся. Изменение ключевой ставки не переносится на каждый кредит автоматически, это зависит от договора.
Скорректированная EBITDA и как ей манипулируют
В отчётности компаний куда чаще встречается не EBITDA, а Adjusted EBITDA, то есть скорректированная. Разница в приставке стоит внимания, потому что за ней прячется свобода толкования.
Корректировки помогают отделить отдельные события от обычного хода бизнеса. Компания может исключить обесценение завода, штраф, расходы по сделке слияния или курсовую переоценку. Но Adjusted EBITDA не обязательно очищена только от разовых статей. Иногда из неё убирают и повторяющиеся расходы, например вознаграждение сотрудникам акциями.
Состав исключений определяет компания, а читатель проверяет, насколько они оправданы. Слово Adjusted сообщает о дополнительных поправках, но ничего не гарантирует об их качестве.
Справедливости ради, корректировками пользуются не только компании, заинтересованные в красивой картинке. Банк России в своём мониторинге крупнейших заёмщиков тоже считает EBITDA с поправками на неденежные статьи и на неоперационные доходы и расходы непостоянного характера. Инструмент нейтрален, вопрос в том, кто и зачем его берёт в руки.
Практическое правило простое. Открывайте примечание, где раскрыта методика, и смотрите, что именно исключили. Если из года в год исключаются одни и те же «разовые» расходы, они не разовые, а обычные издержки бизнеса, просто вынесенные за скобки.
За что показатель критикуют
Уоррен Баффет возвращался к этой теме в письмах акционерам Berkshire Hathaway три года подряд, и с каждым разом формулировки становились жёстче.
Развёрнутый аргумент появился в письме за 2002 год. Выпячивание EBITDA Баффет назвал особенно вредной практикой, потому что она внушает, будто амортизация не настоящий расход, раз она неденежная. По его логике всё наоборот, амортизация это наименее приятный вид расхода, ведь деньги за актив платят вперёд, до того как он принесёт бизнесу хоть какую-то пользу.
Числовой пример с дочерней FlightSafety был в письме за 2001 год. На 2002 год компания планировала потратить 162 млн долларов на 27 авиатренажёров при амортизации около 95 млн. Баффет показывал, что возврат амортизации в прибыль не покрывает реальные затраты на оборудование. Год письма и год инвестиционного плана здесь разные.
Прошло больше 20 лет, механизм не изменился.
Вернёмся к «Северстали» за 2025 год. Амортизация из денежного потока составила 44,338 млрд ₽, а инвестиции 173,489 млрд, то есть вложения были в 3,9 раза больше. EBITDA не вычитает эти инвестиции, а свободный денежный поток по методике компании составил минус 30,490 млрд. За четвёртый квартал совет директоров рекомендовал не платить дивиденды. При этом из превышения CapEx над амортизацией нельзя заключить, что все вложения требовались только для поддержания производства, часть могла идти на рост.
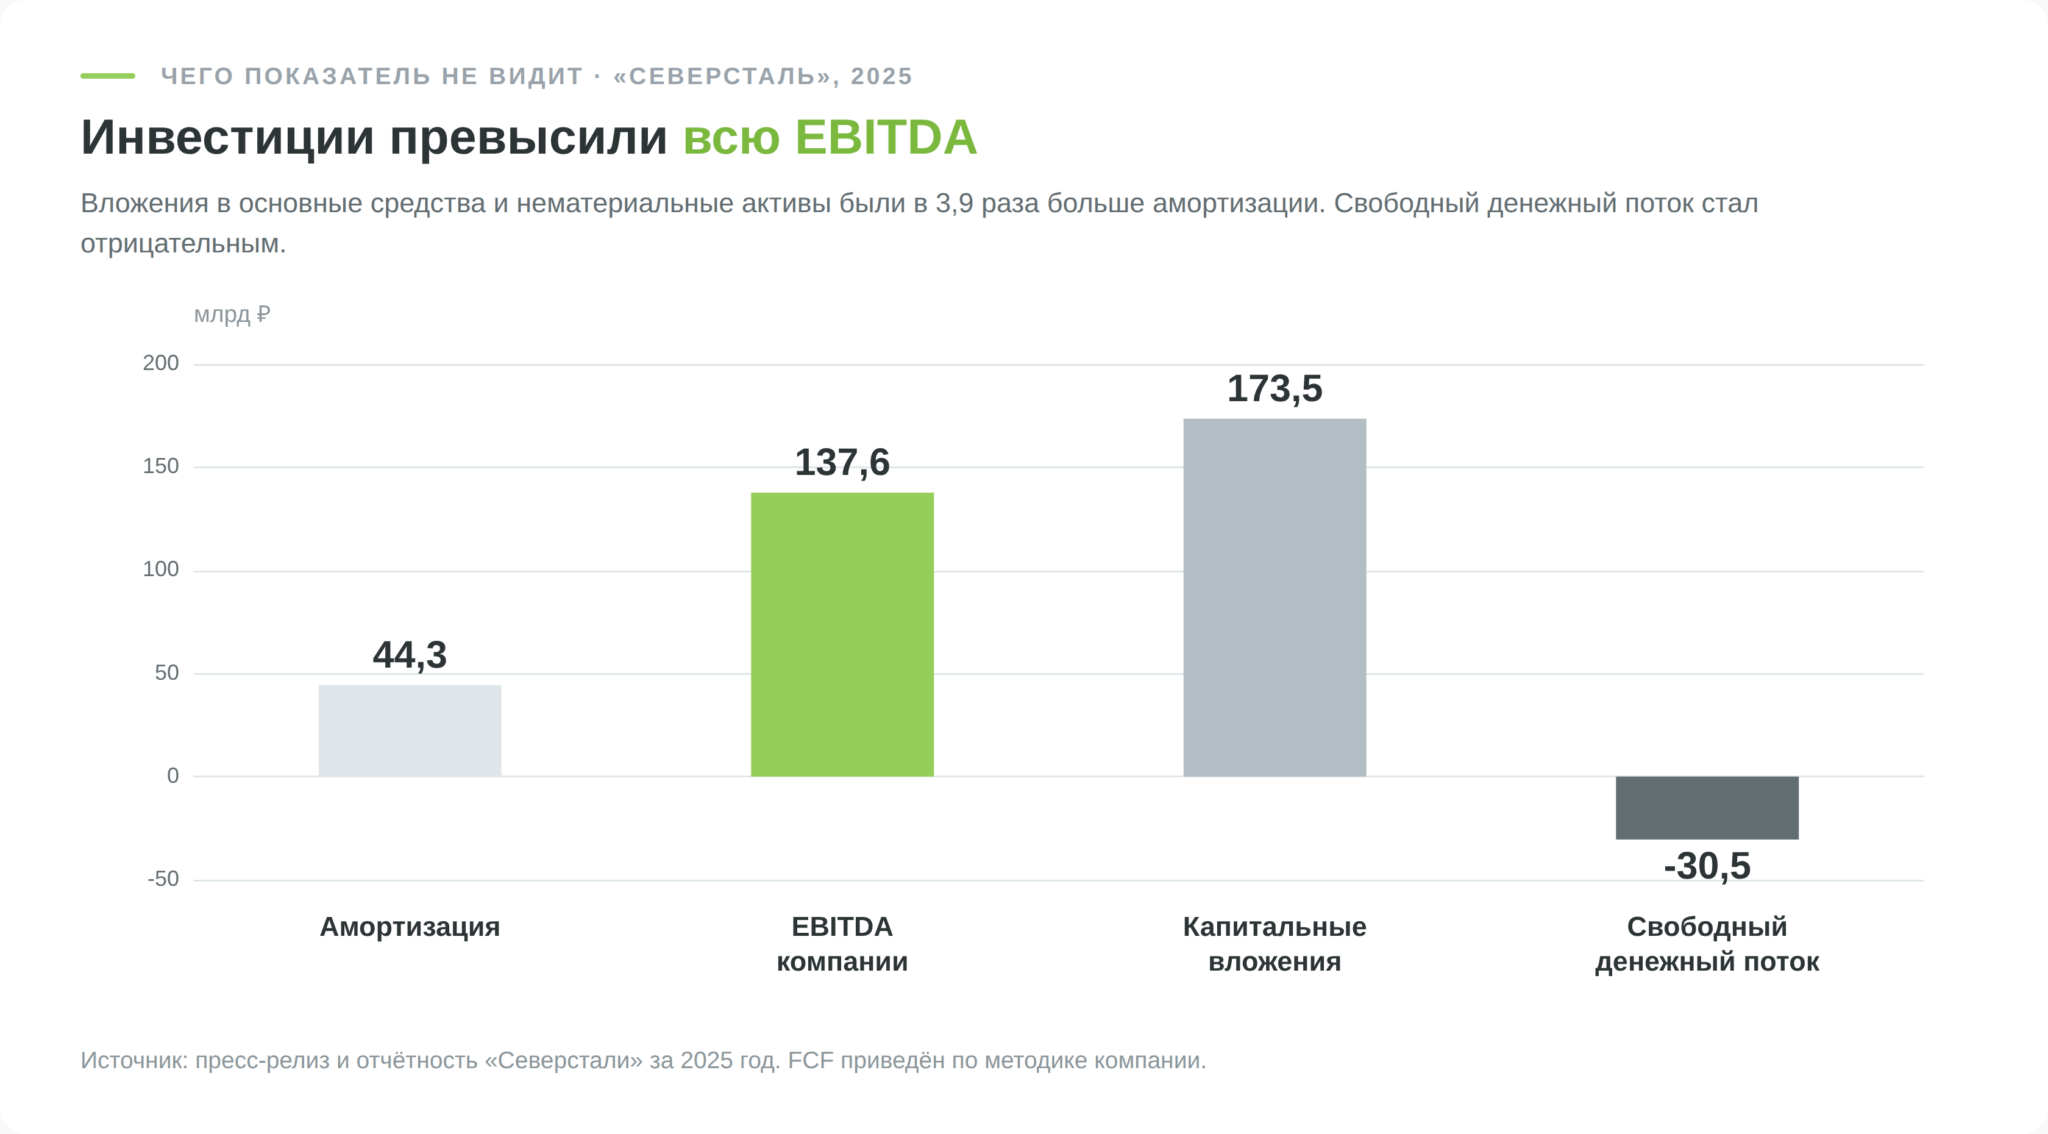
EBITDA показывает прибыль с определённым набором исключений, но не сумму, доступную владельцу. Даже хороший операционный результат может соседствовать с крупной инвестиционной программой и оттоком денег в запасы. Поэтому размер возможных дивидендов по одной EBITDA не определить.
Для второго вопроса есть свободный денежный поток, а величину капитальных вложений показывает CapEx. Смотреть их нужно вместе с EBITDA, а не вместо неё.
Где EBITDA не работает
Есть отрасли, в которых показатель не просто теряет точность, а перестаёт что-либо значить. Считать его там технически можно, интерпретировать нельзя.
Банки и страховые компании
В скринере у банка может оказаться рассчитанный EV/EBITDA или долг к EBITDA. Наличие числа ещё не означает, что коэффициент экономически уместен. Сначала проверьте методику сервиса и тип бизнеса.
В промышленной компании заём финансирует производство, а у банка привлечение и размещение денег составляет саму деятельность. Поэтому одинаковые строки баланса играют разную роль. Механически перенести пороги металлургического предприятия на банк не получится.
Банк получает процентные доходы по кредитам и платит процентные расходы по привлечённым средствам. Разница между ними составляет чистый процентный доход и относится к основному бизнесу. Исключая процентный результат, мы убираем существенную часть того, что хотели оценить. У страховщика дополнительно нужно разбирать страховой и инвестиционный результаты, а не сводить их к промышленной EBITDA.
Обязательства банка включают депозиты клиентов, которые служат источником его работающих активов. Рост депозитов сам по себе не говорит ни о катастрофе, ни о здоровье, важны стоимость фондирования, ликвидность и качество кредитов. Амортизация у банка тоже есть, от зданий и оборудования до программного обеспечения и права пользования. Неприменимость EBITDA объясняется моделью бизнеса, а не отсутствием активов.
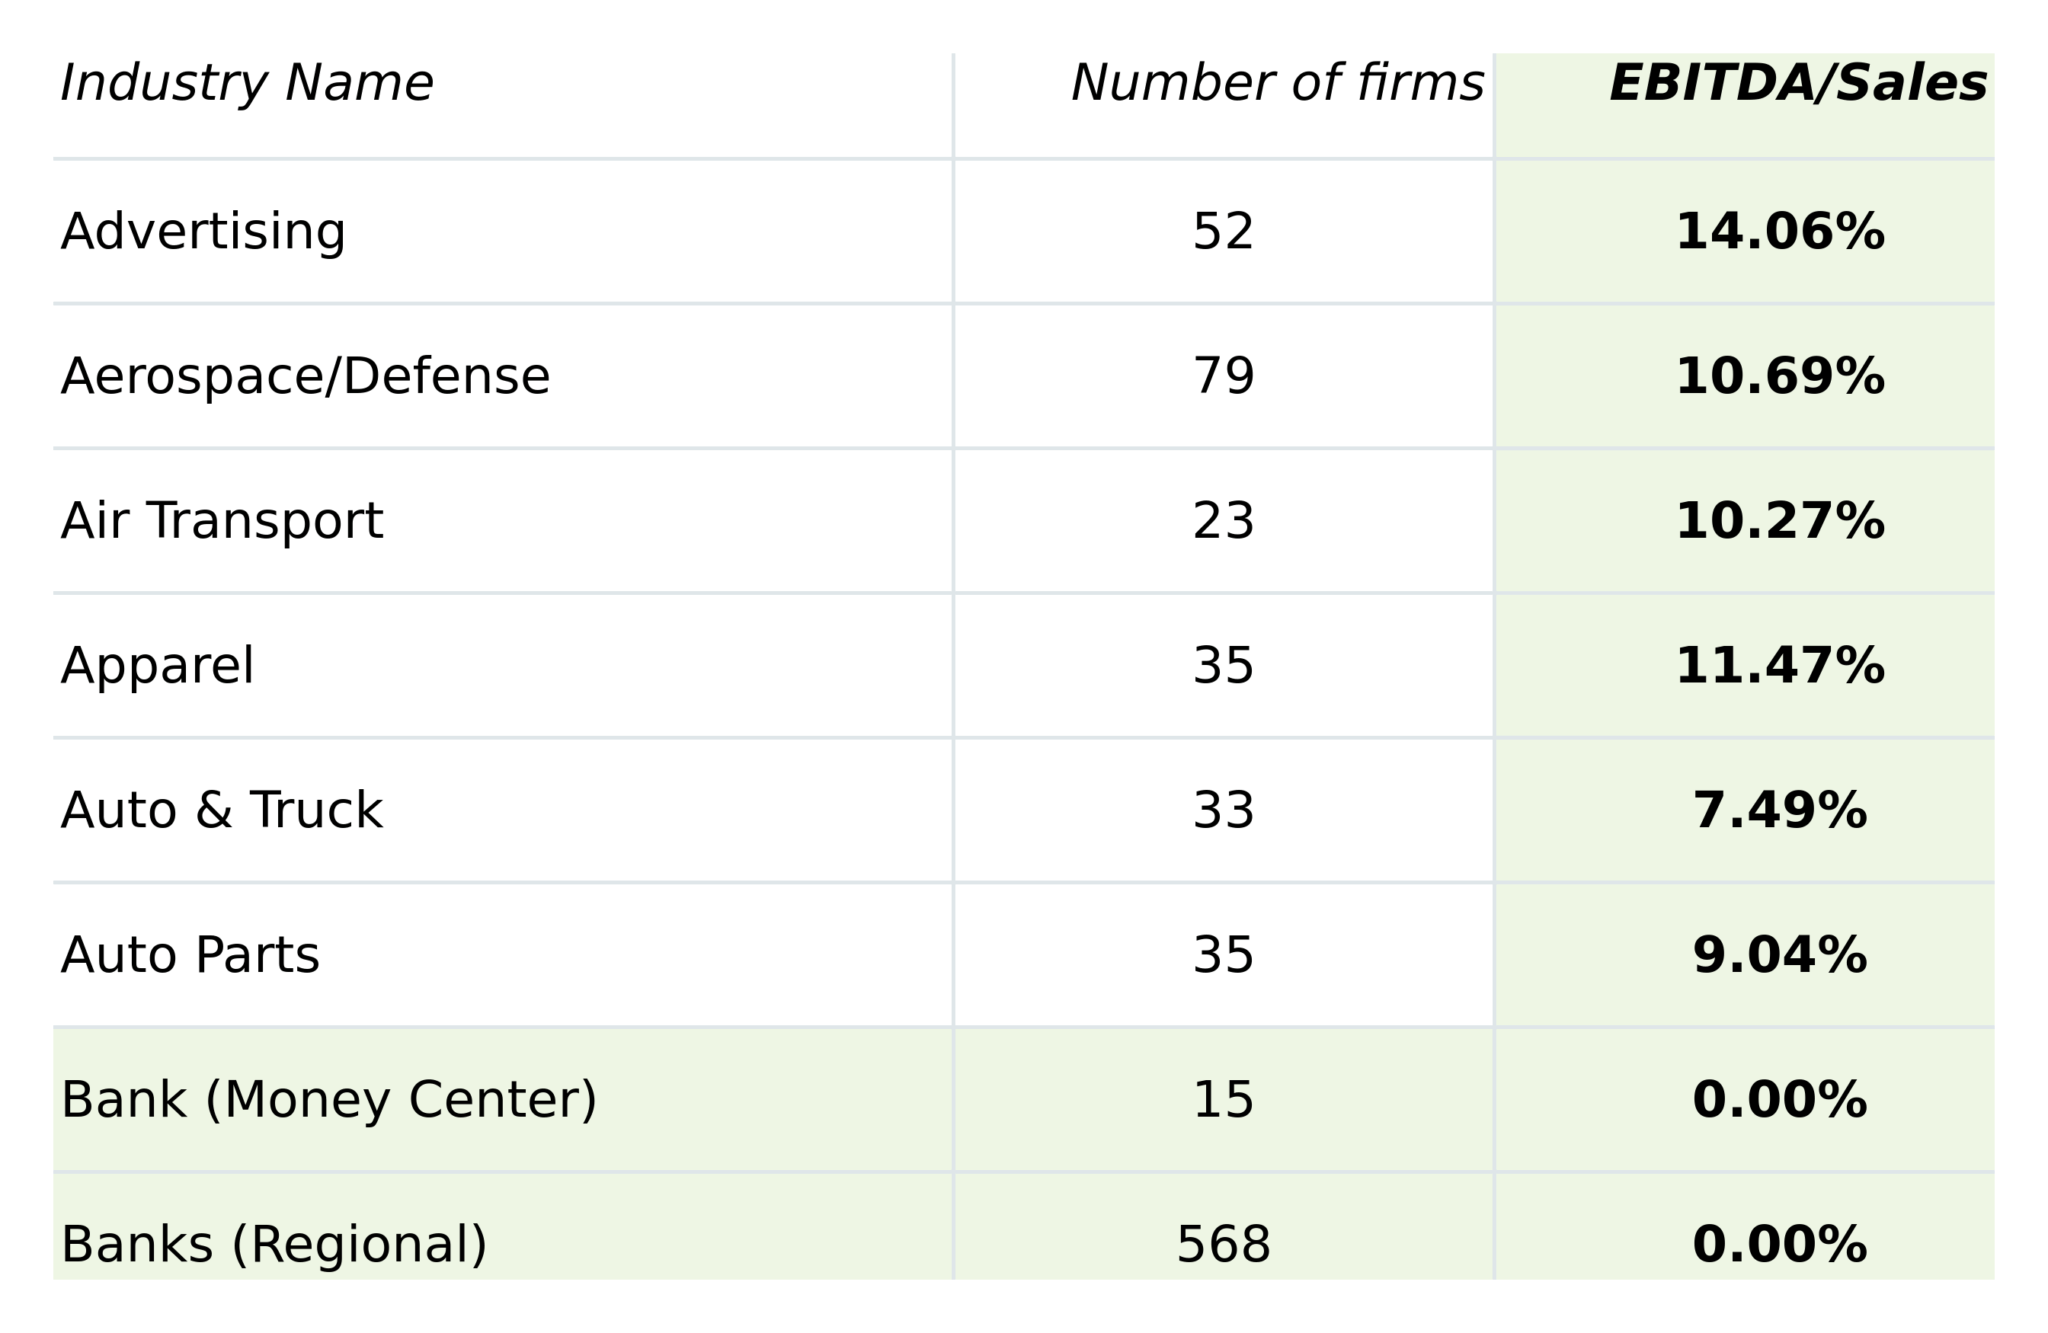
В таблице Дамодарана у Bank (Money Center) и Banks (Regional) в колонке EBITDA/Sales стоят нули. Для расчёта промышленной EBITDA эти строки не дают полезного ориентира. Читать их как отсутствие прибыли у банков нельзя, сравнивать следует показатели, подходящие финансовому бизнесу.
Компании с тяжёлыми капитальными затратами
Механизм разобран выше на «Северстали» и FlightSafety, поэтому здесь коротко. Чем больше бизнесу приходится вкладывать просто для поддержания работы, тем сильнее показатель льстит.
Капитальные вложения особенно существенны в телекоме, электроэнергетике, металлургии, нефтедобыче и транспорте. Даже высокая маржа по EBITDA может оставлять мало свободных денег после инвестиций. Но высокая маржа есть не у каждой компании из этих отраслей, что видно и по отраслевой таблице выше.
Найдите капитальные затраты в денежном потоке и сравните их с амортизацией за несколько лет. Если вложения устойчиво выше, выясните, сколько требуется на поддержание мощностей, а сколько идёт на расширение. EBITDA не различает эти направления и не показывает сам отток денег.
Ритейл и аренда после перехода на IFRS 16
Этот случай знают немногие, а он ломает сравнение целых отраслей по историческим данным.
Обе новые части обычно исключаются из EBITDA, поэтому при прочих равных она растёт без увеличения продаж. Однако не вся аренда исчезает из операционных расходов. Стандарт предусматривает исключения, в частности для краткосрочной аренды и активов низкой стоимости, а часть переменных платежей тоже остаётся расходом периода.
Для сети магазинов, которая арендует сотни помещений, эффект оказался значительным, притом что ни один магазин не стал продавать больше. Изменился учёт, а не бизнес. То же касается ресторанных сетей, авиакомпаний с арендованным флотом и складской логистики.
Отсюда практическое следствие. Сравнивая EBITDA арендоёмкой компании до 2019 года и после, вы сравниваете величины, посчитанные по разным правилам. Часть аналитиков поэтому отдельно считает EBITDA до применения IFRS 16, и в отчётности такой компании стоит поискать обе цифры.
Плюсы и минусы показателя
Собрал сильные и слабые стороны в одном месте, опираясь на разобранные выше случаи.
Как инвестору пользоваться EBITDA на практике
Собранное выше сводится в короткую последовательность действий.
- Проверьте отрасль. Банк, страховщик или брокер отсеиваются сразу, для них берите P/E, ROE и P/BV.
- Найдите цифру компании и сверку с отчётностью. Для сравнения эмитентов используйте одинаковый состав корректировок, а собственный расчёт подпишите и раскройте.
- Прочитайте методику в примечаниях. Особенно при слове Adjusted. Смотрите, какие статьи исключены и не повторяются ли одни и те же «разовые» расходы из года в год.
- Сравните капитальные затраты с амортизацией и денежным потоком. Отделите вложения на поддержание бизнеса от расширения, прежде чем оценивать деньги для акционера.
- Посмотрите рентабельность рядом с сопоставимой отраслевой маржой, а не саму по себе.
- Добавьте долговые связки. Чистый долг к EBITDA покажет запас прочности, а отношение EBITDA к процентам скажет, тянет ли компания обслуживание долга при текущих ставках.
Готовые значения по российским и зарубежным бумагам вместе с остальными мультипликаторами удобно смотреть в скринере акций, а общая логика отбора компаний разобрана в материале про фундаментальный анализ. Разбор мультипликаторов по отдельности собран в обзоре способов выбора акций.
Для сравнения иностранных компаний можно использовать их открытые отчёты независимо от того, открыт ли брокерский счёт. Если после анализа вы переходите к покупке, Just2Trade предлагает доступ к биржевым акциям США. До пополнения проверьте юридическое лицо в своём договоре, доступность нужной бумаги и маршрут перевода денег. Возможность купить акцию не означает, что такой же доступ или защита действуют у всех компаний под одним брендом.
Напоследок о границах применимости всего написанного. Материал объясняет, как устроен показатель, и не содержит рекомендаций покупать или продавать конкретные бумаги. Цифры «Северстали» взяты как учебный пример на опубликованной отчётности, а не как оценка привлекательности её акций. Инвестиции связаны с риском потерять вложенное, прошлые результаты будущих не обещают, и перед сделками имеет смысл поговорить с лицензированным советником.


