

Мультипликатор считают делением двух чисел, и на этом простое заканчивается. У 57,16% публичных компаний США знаменатель отрицательный, поэтому коэффициент P/E для них не существует вовсе. В отчётности Газпрома за 2025 год лежат три разные цифры прибыли, и P/E получается разным в зависимости от того, какую взять. Российский рынок торгуется вчетверо дешевле американского по этому коэффициенту, но дешевизна тут во многом кажущаяся. Ниже разобрано, как считается отношение цены к прибыли, какое значение можно считать нормальным, где мультипликатор врёт и что смотреть вместо него.
Предупреждение о рисках: Инвестирование в ценные бумаги связано с риском частичной или полной потери вложенных средств. Стоимость активов может как расти, так и снижаться. Данная статья носит информационный характер и не является индивидуальной инвестиционной рекомендацией. Перед принятием инвестиционных решений проконсультируйтесь с квалифицированным финансовым советником.
Что показывает коэффициент P/E
Price to Earnings отвечает на один вопрос. Сколько рублей платит инвестор за каждый рубль годовой прибыли компании. Если акция стоит 300 ₽, а прибыль на акцию за год составила 60 ₽, то P/E равен пяти. Покупатель платит пять рублей за рубль прибыли.
Считать можно двумя путями, результат совпадёт. Первый берёт компанию целиком, второй одну акцию.
- Капитализация ÷ чистая прибыль за период. Капитализация равна цене акции, умноженной на количество акций в обращении.
- Цена акции ÷ прибыль на акцию (EPS). Подробно про знаменатель этой дроби написано в материале про прибыль на акцию.
Оба способа дают одно число, потому что EPS получается делением той же прибыли на то же количество акций. Расхождения возникают, когда у компании несколько типов акций или когда из прибыли вычитают выплаты по гибридным инструментам. Дальше будет пример, где два способа расходятся на 5%.
Трактовка «P/E показывает срок окупаемости» встречается в каждой второй статье, и она полезна как первое приближение. Значение 5 читается как «вложения вернутся за пять лет». Но у этой трактовки два жёстких условия. Прибыль должна остаться неизменной все пять лет, чего не бывает, и она должна доходить до акционера, а доходит она частично или не доходит вовсе. Компания может направить прибыль на погашение долга, на капитальные затраты или на покупку конкурента, и акционер не увидит ни рубля.
Полезнее перевернуть дробь. Единица, делённая на P/E, даёт доходность прибыли (earnings yield), и её можно напрямую сравнить со ставкой по облигациям или депозиту. Показатель, равный 4, означает доходность 25% годовых, равный 20 означает 5%. Эта форма записи объясняет, почему рынки с высокими ставками торгуются с низкими мультипликаторами, и к ней придётся вернуться в разделе про российские акции.
Какую прибыль ставить в знаменатель
Вот тут начинается настоящая работа. Слово «прибыль» в отчётности означает не одну строку, а несколько, и разница между ними достигает десятков процентов.
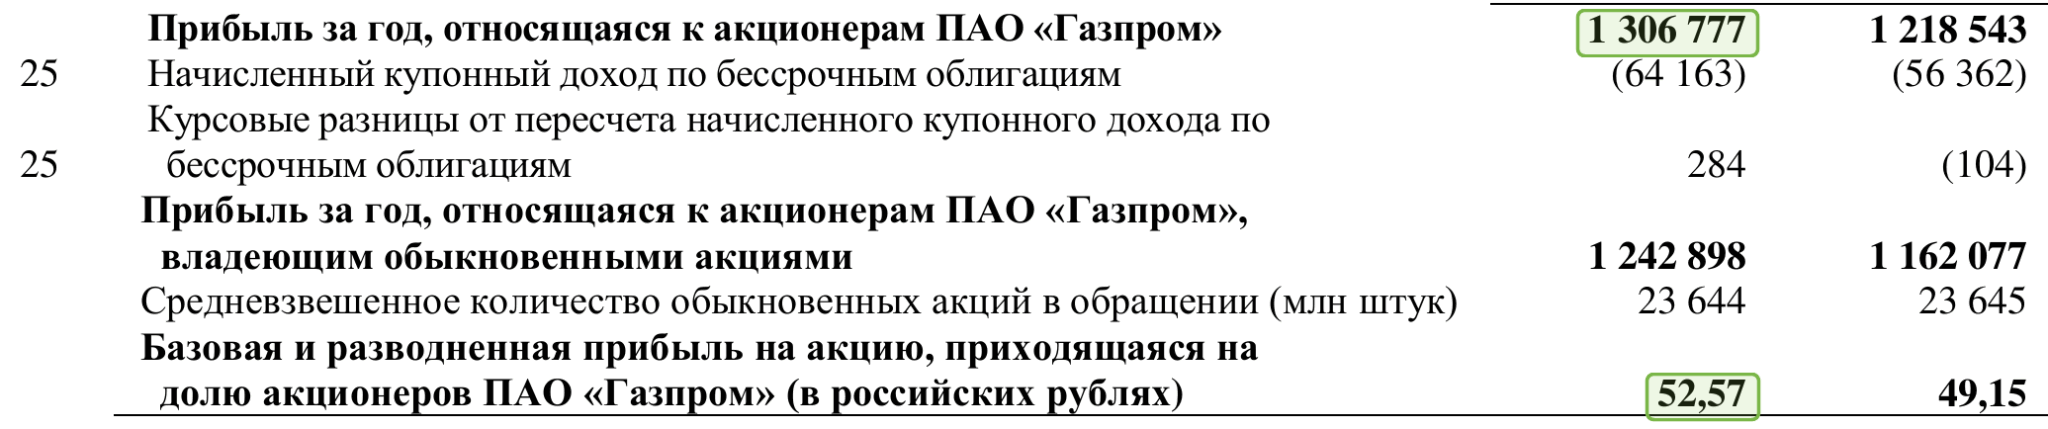
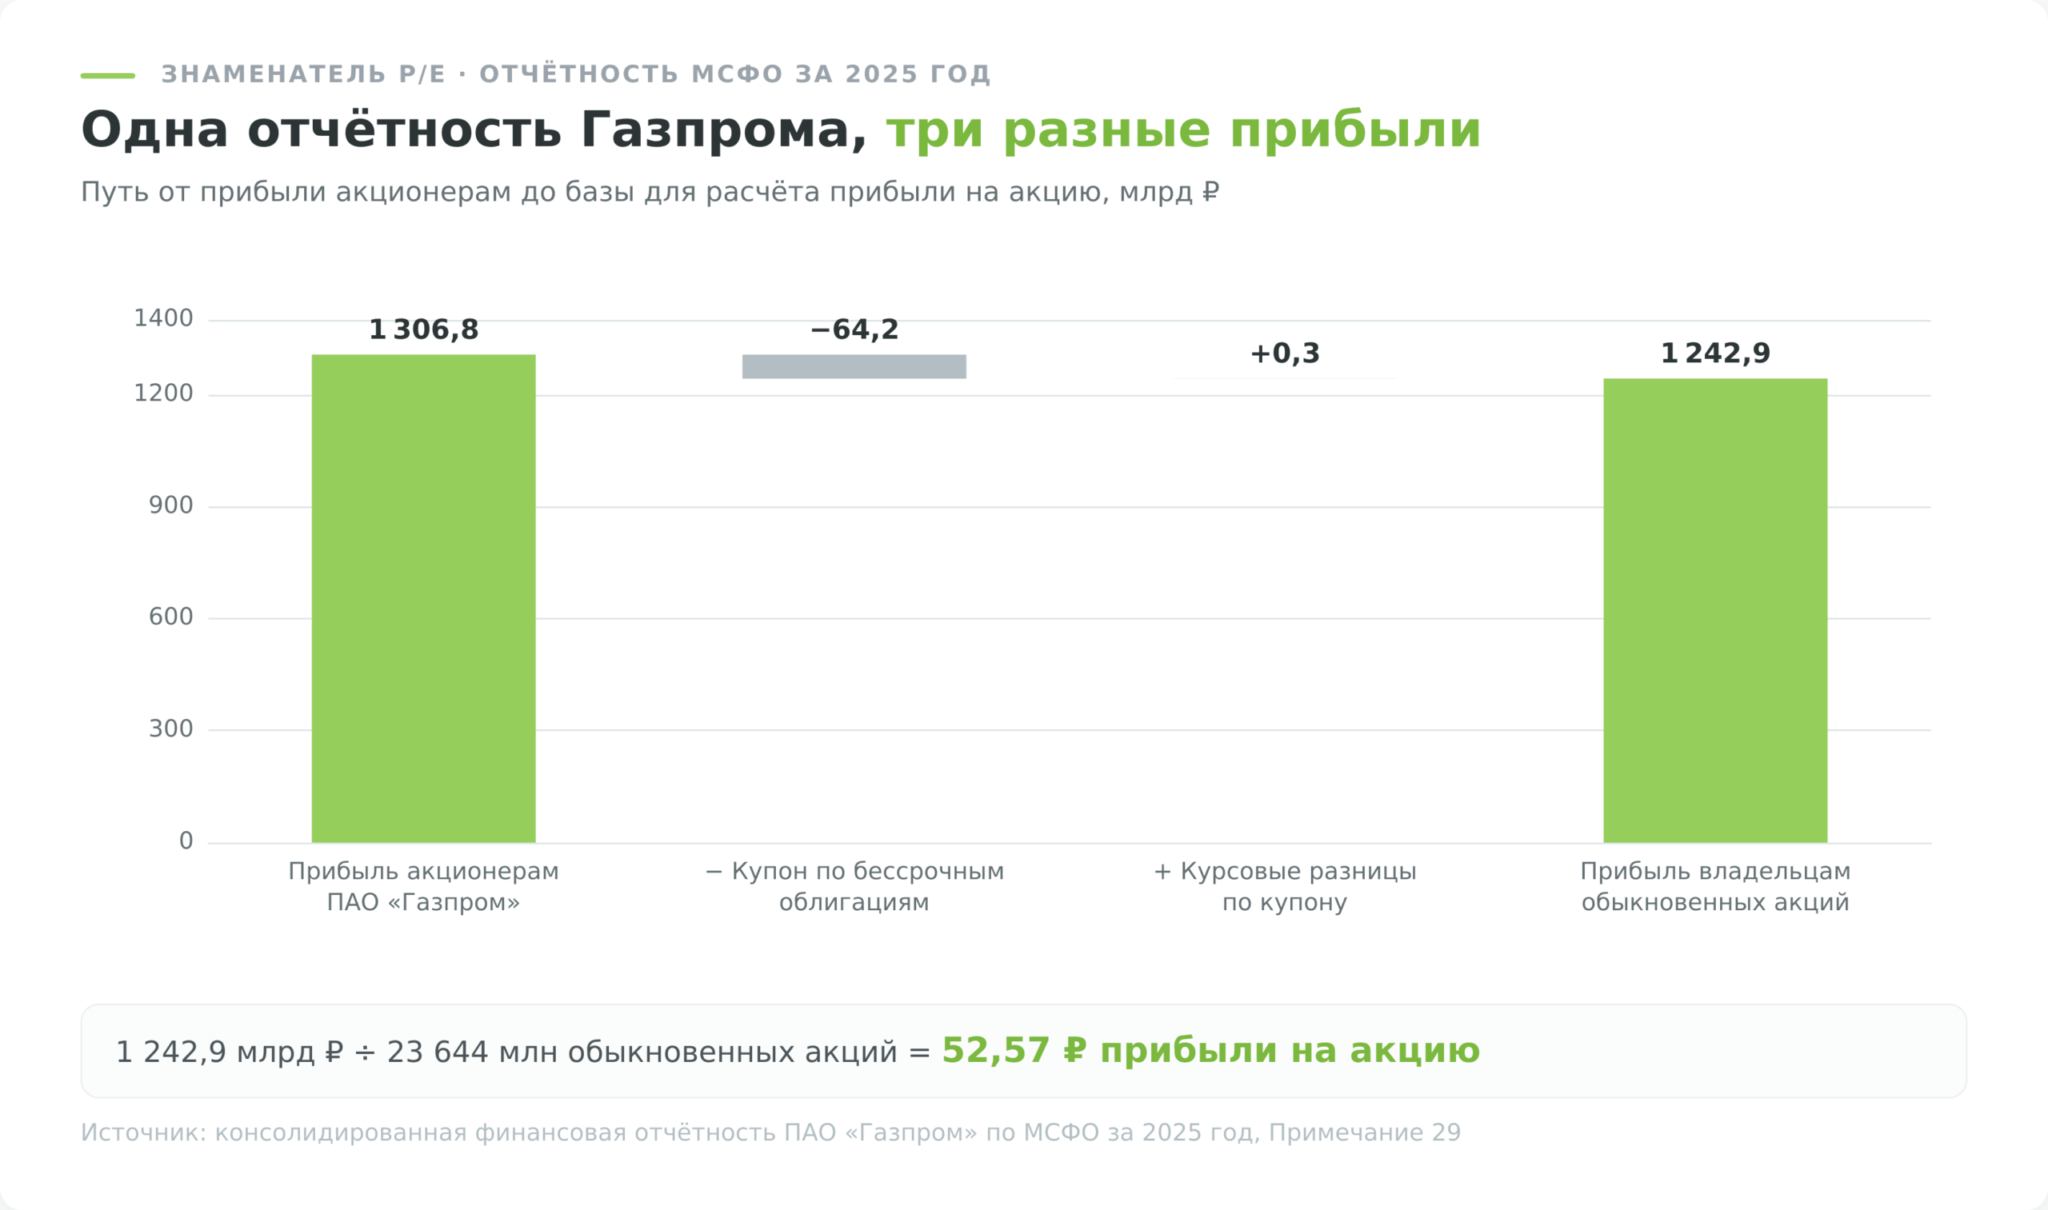
Возьмём консолидированную отчётность Газпрома по МСФО за 2025 год. В примечании 29 приведён расчёт прибыли на акцию, и он проходит через три величины. Прибыль за год, относящаяся к акционерам ПАО «Газпром», составила 1 306 777 млн ₽. Из неё вычитается начисленный купонный доход по бессрочным облигациям в размере 64 163 млн ₽ и добавляются курсовые разницы по нему на 284 млн, после чего остаётся 1 242 898 млн ₽ прибыли, относящейся к владельцам обыкновенных акций.
Средневзвешенное количество акций в обращении равно 23 644 млн штук, отсюда базовая и разводнённая прибыль на акцию 52,57 ₽ (консолидированная финансовая отчётность ПАО «Газпром» за 2025 год).
Теперь посчитаем коэффициент двумя способами. Через капитализацию 1 979,1 млрд ₽ и прибыль акционерам 1 306,8 млрд получается 1,51. Через цену акции 83,60 ₽ и EPS 52,57 ₽ получается 1,59. Разница в 5% возникла из-за купона по бессрочным облигациям, который формально относится к капиталу, но фактически съедает часть прибыли обыкновенного акционера.
Бессрочные облигации попадаются нечасто. А вот вторая развилка встречается постоянно.
Яндекс за 2025 год отчитался о чистой прибыли по МСФО в 79,6 млрд ₽ и о скорректированной чистой прибыли в 141,4 млрд ₽ (финансовые результаты МКПАО «Яндекс» за 2025 год). Первая цифра посчитана по стандарту, вторая очищена от вознаграждения сотрудников акциями и прочих статей, которые менеджмент считает нерепрезентативными. При капитализации 1 420,3 млрд ₽ мультипликатор выходит либо 17,8, либо 10,0. Разброс почти двукратный, и обе цифры честные, просто это разные цифры.
Третья развилка возникает у холдингов с миноритариями в дочерних компаниях. НОВАТЭК за 2025 год показал прибыль 186 033 млн ₽, но 3 006 млн из неё принадлежат неконтролирующим акционерам дочерних обществ, а акционерам самого ПАО осталось 183 027 млн (консолидированная отчётность ПАО «НОВАТЭК» за 2025 год). Разница здесь скромная, около 1,6%, но у холдингов вроде АФК «Системы» она бывает кратной.
В знаменатель идёт чистая прибыль по консолидированной отчётности МСФО, относящаяся к акционерам материнской компании, за последние 12 месяцев. Не РСБУ головного юрлица, где у холдингов остаётся только доход от дочек. Не скорректированная прибыль из презентации, если только вы не сравниваете компании последовательно по одной методике. И обязательно та же валюта, что и у капитализации, иначе получится ерунда у Норникеля, который отчитывается в долларах, а торгуется в рублях.
Если сервис показывает P/E, а вы не знаете, какую строку он взял, сравнение двух компаний из разных сервисов бессмысленно. Проверить методику быстрее, чем потом объяснять себе странный результат.
Trailing, forward и P/E Шиллера
Один и тот же числитель можно делить на прибыль за разные периоды, и от выбора периода зависит смысл коэффициента.
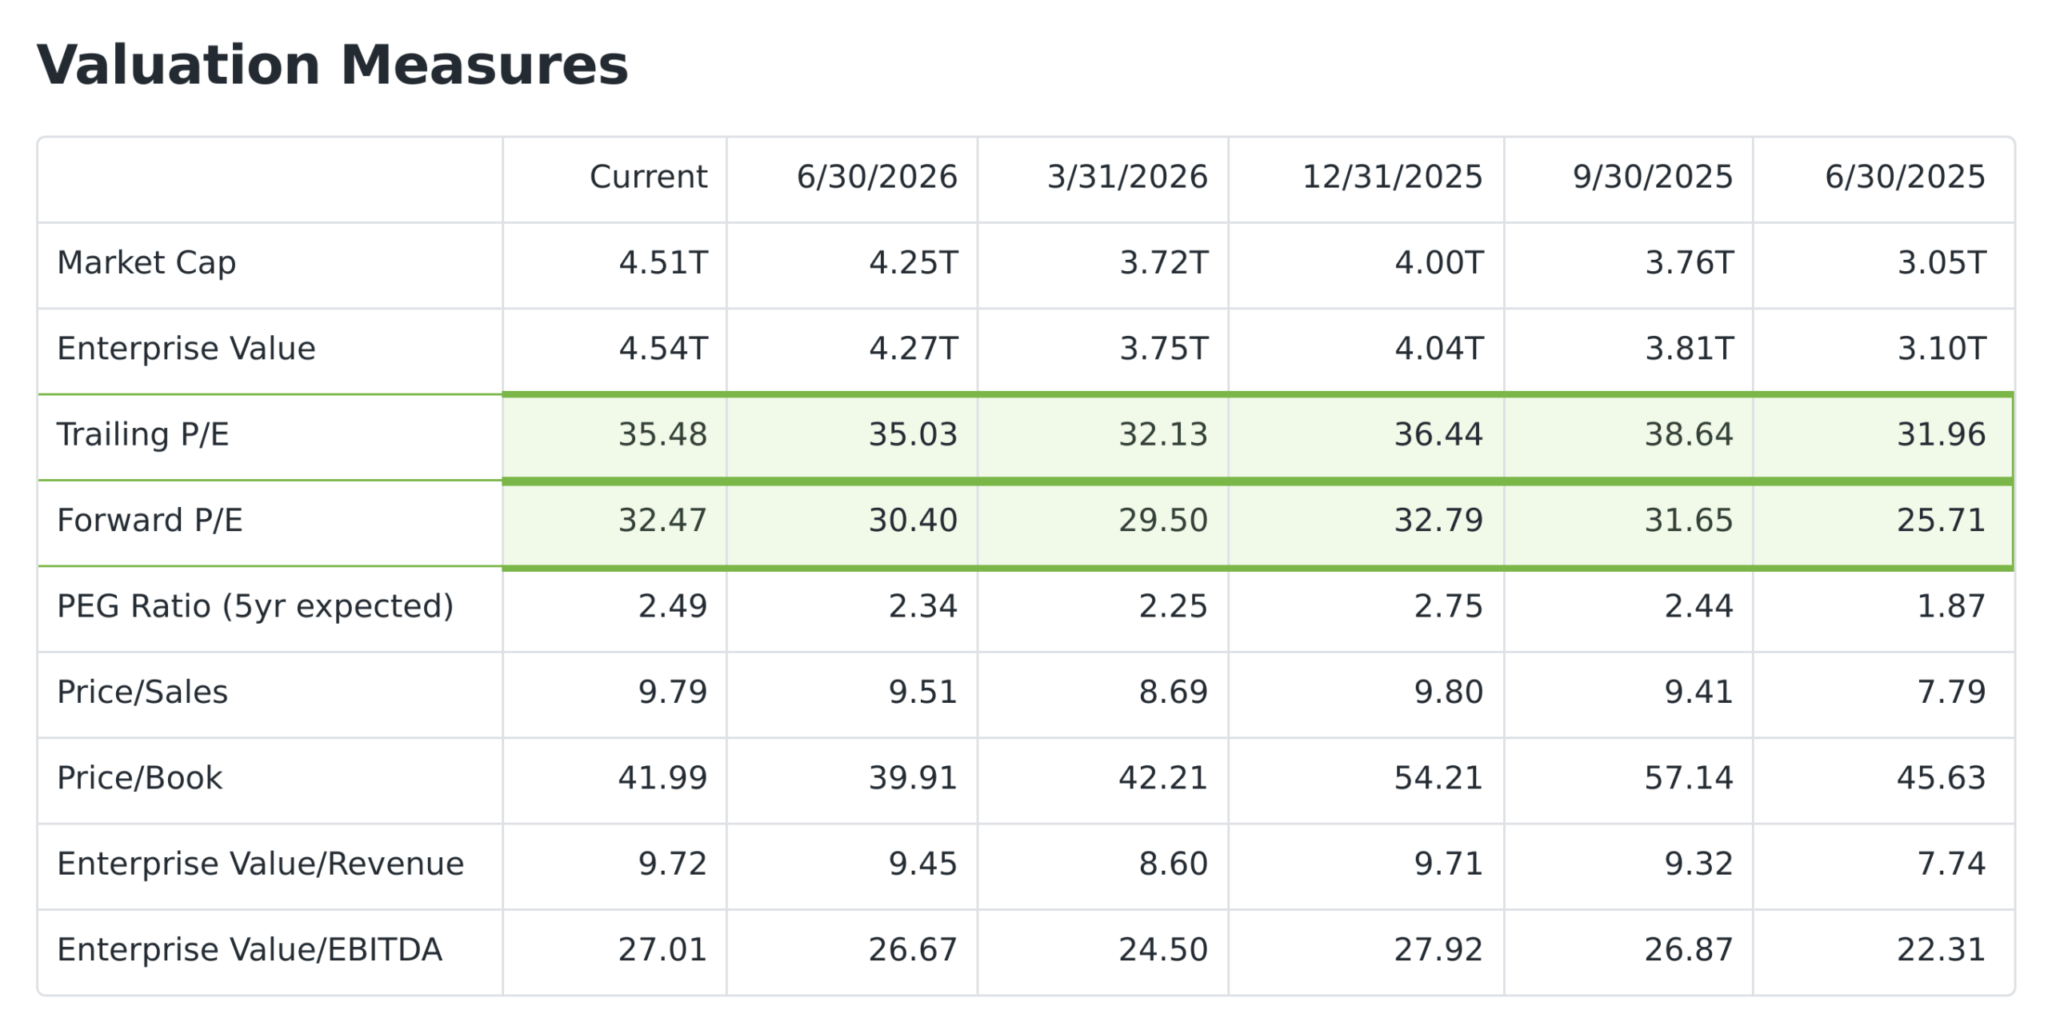
Trailing P/E считается по уже опубликованной прибыли. Чаще всего берут TTM (trailing twelve months), скользящие 12 месяцев, которые пересобираются после каждого квартального отчёта. Это самая честная версия, потому что цифры в знаменателе прошли аудит и никуда не денутся. Минус в том, что она смотрит назад.
Forward P/E берёт в знаменатель прогнозную прибыль, обычно консенсус аналитиков на следующие 12 месяцев или на следующий финансовый год. Плюс очевиден, коэффициент учитывает то, что рынок уже знает, а отчётность ещё нет. Минус тоже очевиден, прогноз может не сбыться. Механика расчёта, точность консенсуса и места, где форвардный коэффициент публикуют бесплатно, разобраны отдельно в материале про форвардный P/E.
Одно предупреждение к этому сравнению. Обычный коэффициент считается по фактической прибыли из отчётности, а форвардный собирается из оценок аналитиков, которые моделируют скорректированную прибыль без разовых статей. Числитель у обеих версий один, знаменатели построены по разным правилам, поэтому разрыв между ними завышает ожидаемый рост прибыли. Насколько сильно, видно по Intel за 2024 финансовый год, где вышел убыток 4,38 доллара на акцию по стандарту против убытка 0,13 доллара по скорректированной методике.
P/E Шиллера, он же CAPE или P/E 10, решает другую задачу. Роберт Шиллер предложил делить цену не на прибыль последнего года, а на среднюю прибыль за десять лет, приведённую к сегодняшним ценам. Смысл в том, чтобы убрать влияние фазы цикла. На пике экономического подъёма прибыли раздуты, обычный P/E выглядит скромно и обманывает. Десятилетнее усреднение эту иллюзию снимает.
Стоит понимать и то, чем коэффициент целого индекса отличается от коэффициента отдельной компании. Прибыль индекса собирается суммированием прибылей всех входящих в него компаний, а не усреднением их мультипликаторов, поэтому убытки нескольких крупных участников уменьшают общий знаменатель и задирают значение по всему рынку.
Крайнюю точку этого эффекта показал кризис 2008 года. Годовая прибыль S&P 500 упала со 105,23 пункта в 2007 году до 23,64 в 2008 и вернулась к 78,82 лишь к концу 2009 (годовой ряд прибыли индекса). Коэффициент при этом поставил исторический рекорд 123,73 в мае 2009 года, то есть в тот момент, когда рынок только оттолкнулся от посткризисного дна и акции были дешевле некуда. Числитель падал, знаменатель падал быстрее.
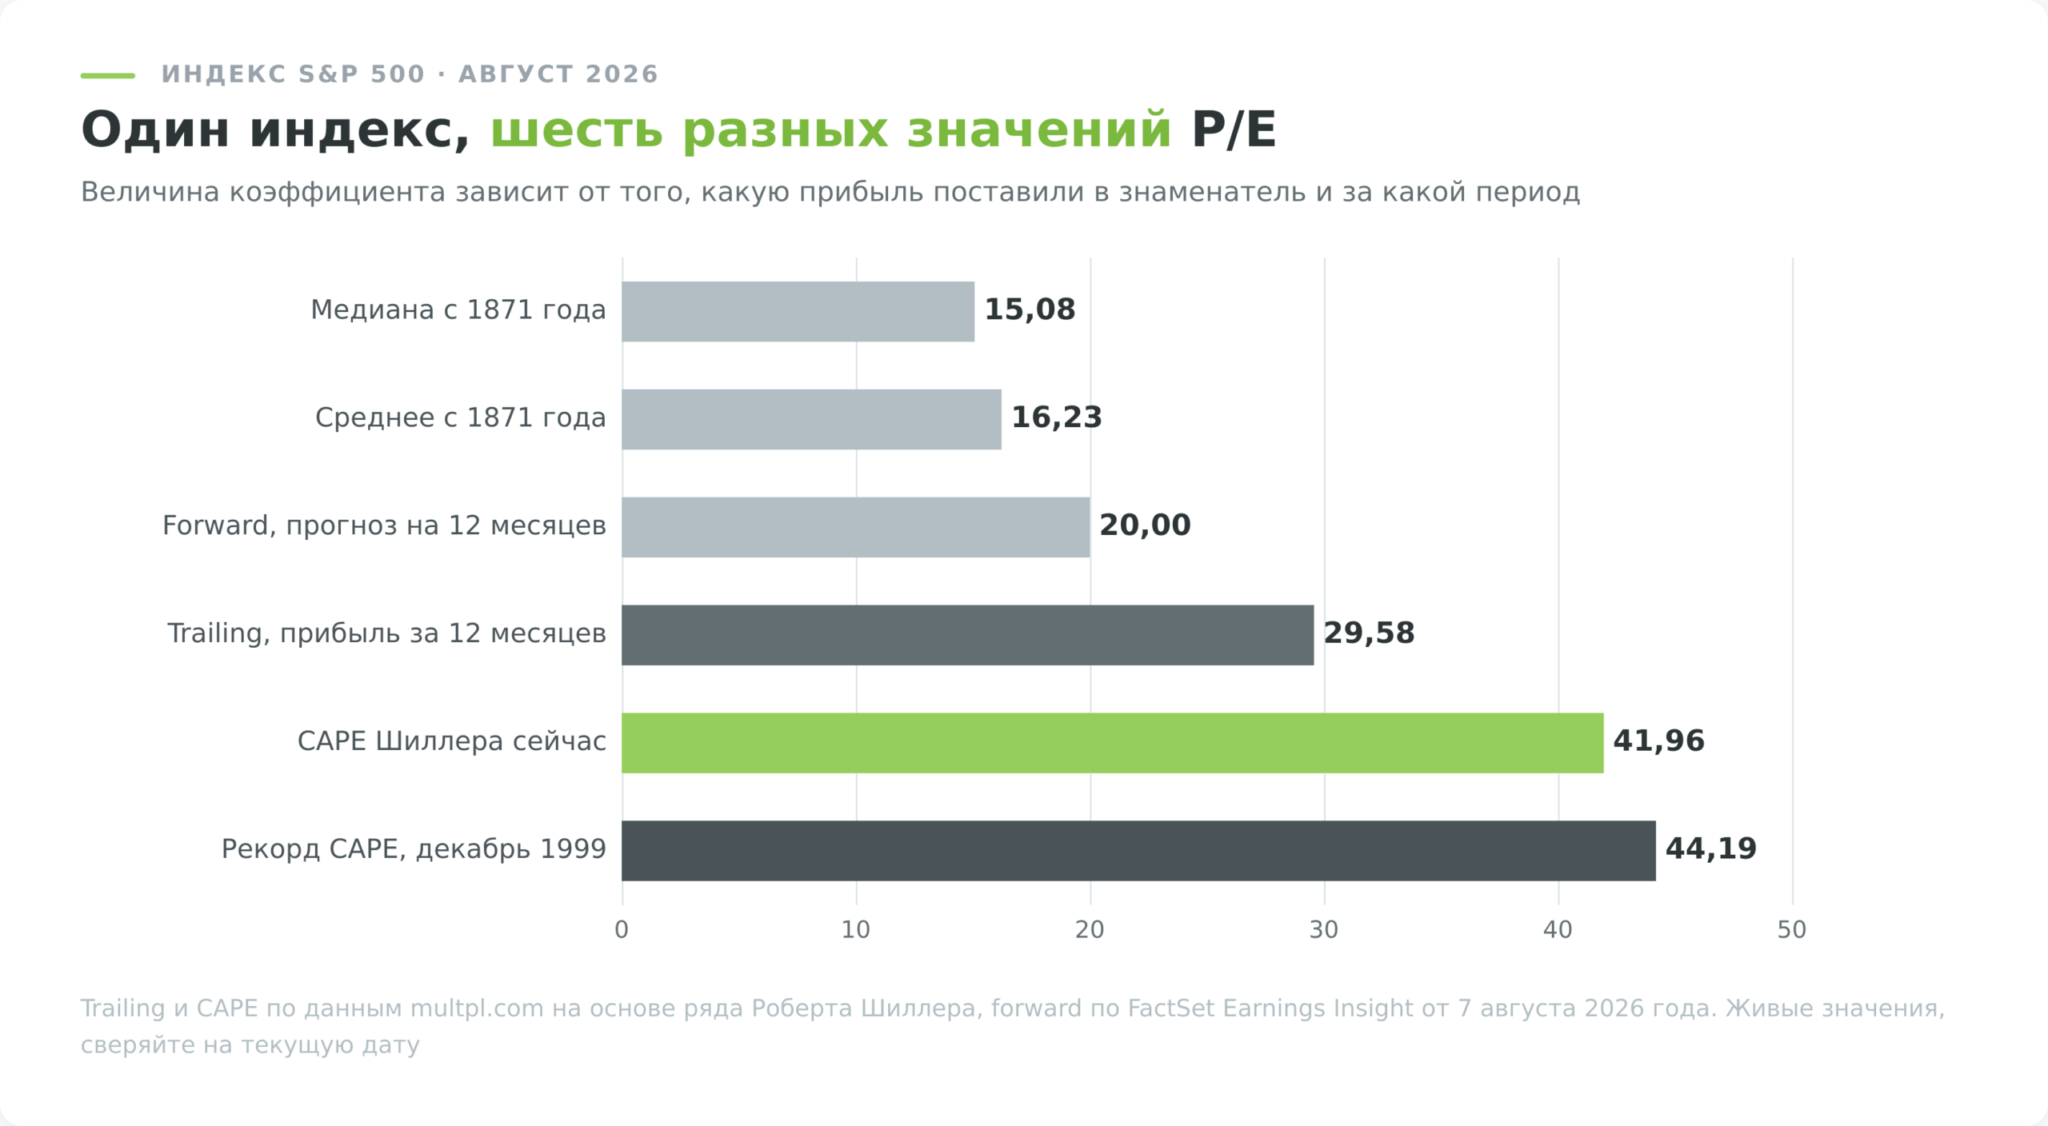
Из этого не следует «завтра всё рухнет». CAPE плохо работает как таймер, он годами держится высоко и не даёт сигнала на выход. Зато он неплохо предсказывает доходность на горизонте десяти лет, и высокие значения исторически означали скромные последующие результаты.
Какое значение мультипликатора считается нормальным
Универсальной нормы нет, но есть три ориентира, от которых пляшут.
Первый ориентир это индекс. Для S&P 500 медиана обычного P/E с 1871 года равна 15,1, среднее 16,2, а текущее значение почти вдвое выше медианы. Форвардный коэффициент индекса на 7 августа 2026 составлял 20,0 при пятилетнем среднем 19,9 и десятилетнем 19,0 (FactSet Earnings Insight). Разрыв между 29,6 и 20,0 показывает, насколько сильно рынок закладывает рост прибылей.
Второй ориентир это отрасль. Разброс между секторами больше, чем между странами, и сравнивать банк с производителем чипов бессмысленно.
| Отрасль (США) | Trailing P/E | Forward P/E | Доля убыточных компаний |
|---|---|---|---|
| Полупроводники | 100,18 | 37,29 | 62,12% |
| Софт системный и прикладной | 79,17 | 34,13 | 70,23% |
| Фармацевтика | 55,67 | 24,19 | 84,65% |
| Металлургия (сталь) | 47,58 | 16,85 | 36,84% |
| Табак | 23,21 | 17,64 | 50,00% |
| Продуктовый ритейл | 20,54 | 14,34 | 40,00% |
| Электроэнергетика | 19,92 | 18,13 | 0,00% |
| Нефтегаз интегрированный | 16,24 | 21,90 | 0,00% |
| Банки (крупнейшие) | 14,95 | 13,04 | 6,67% |
| Весь рынок США, 5 994 компании | 57,86 | 27,66 | 57,16% |
Отрасли в таблице отобраны так, чтобы показать весь диапазон от самых дорогих секторов до самых дешёвых, цифры взяты из открытой базы Асвата Дамодарана (Stern School of Business, NYU) по состоянию на январь 2026 года. База охватывает все котируемые компании США, поэтому её значение по рынку в целом (57,86) выше коэффициента индекса S&P 500 (29,6). Это не противоречие, а разные наборы компаний. Индекс состоит из пятисот крупнейших и прибыльных, а полная выборка включает тысячи мелких эмитентов, которые прибыли не приносят.
Последняя колонка объясняет главную ловушку среднего значения по отрасли. У фармацевтики убыточны 84,65% компаний, и коэффициент 55,67 посчитан по остатку, то есть по меньшинству. У электроэнергетики убыточных нет вообще, поэтому её 19,92 отражает реальную картину сектора. Чем выше доля убыточных, тем меньше смысла в среднем по отрасли.
Третий ориентир это собственная история компании. Если бумага пять лет торговалась в диапазоне 8-12 по P/E, а сейчас стоит 20, вопрос не в том, дорого ли это по сравнению с рынком, а в том, что изменилось в бизнесе.
P/E российских голубых фишек
Российский рынок принято называть дешёвым, и по мультипликатору он действительно дешёвый. Вопрос в том, почему.
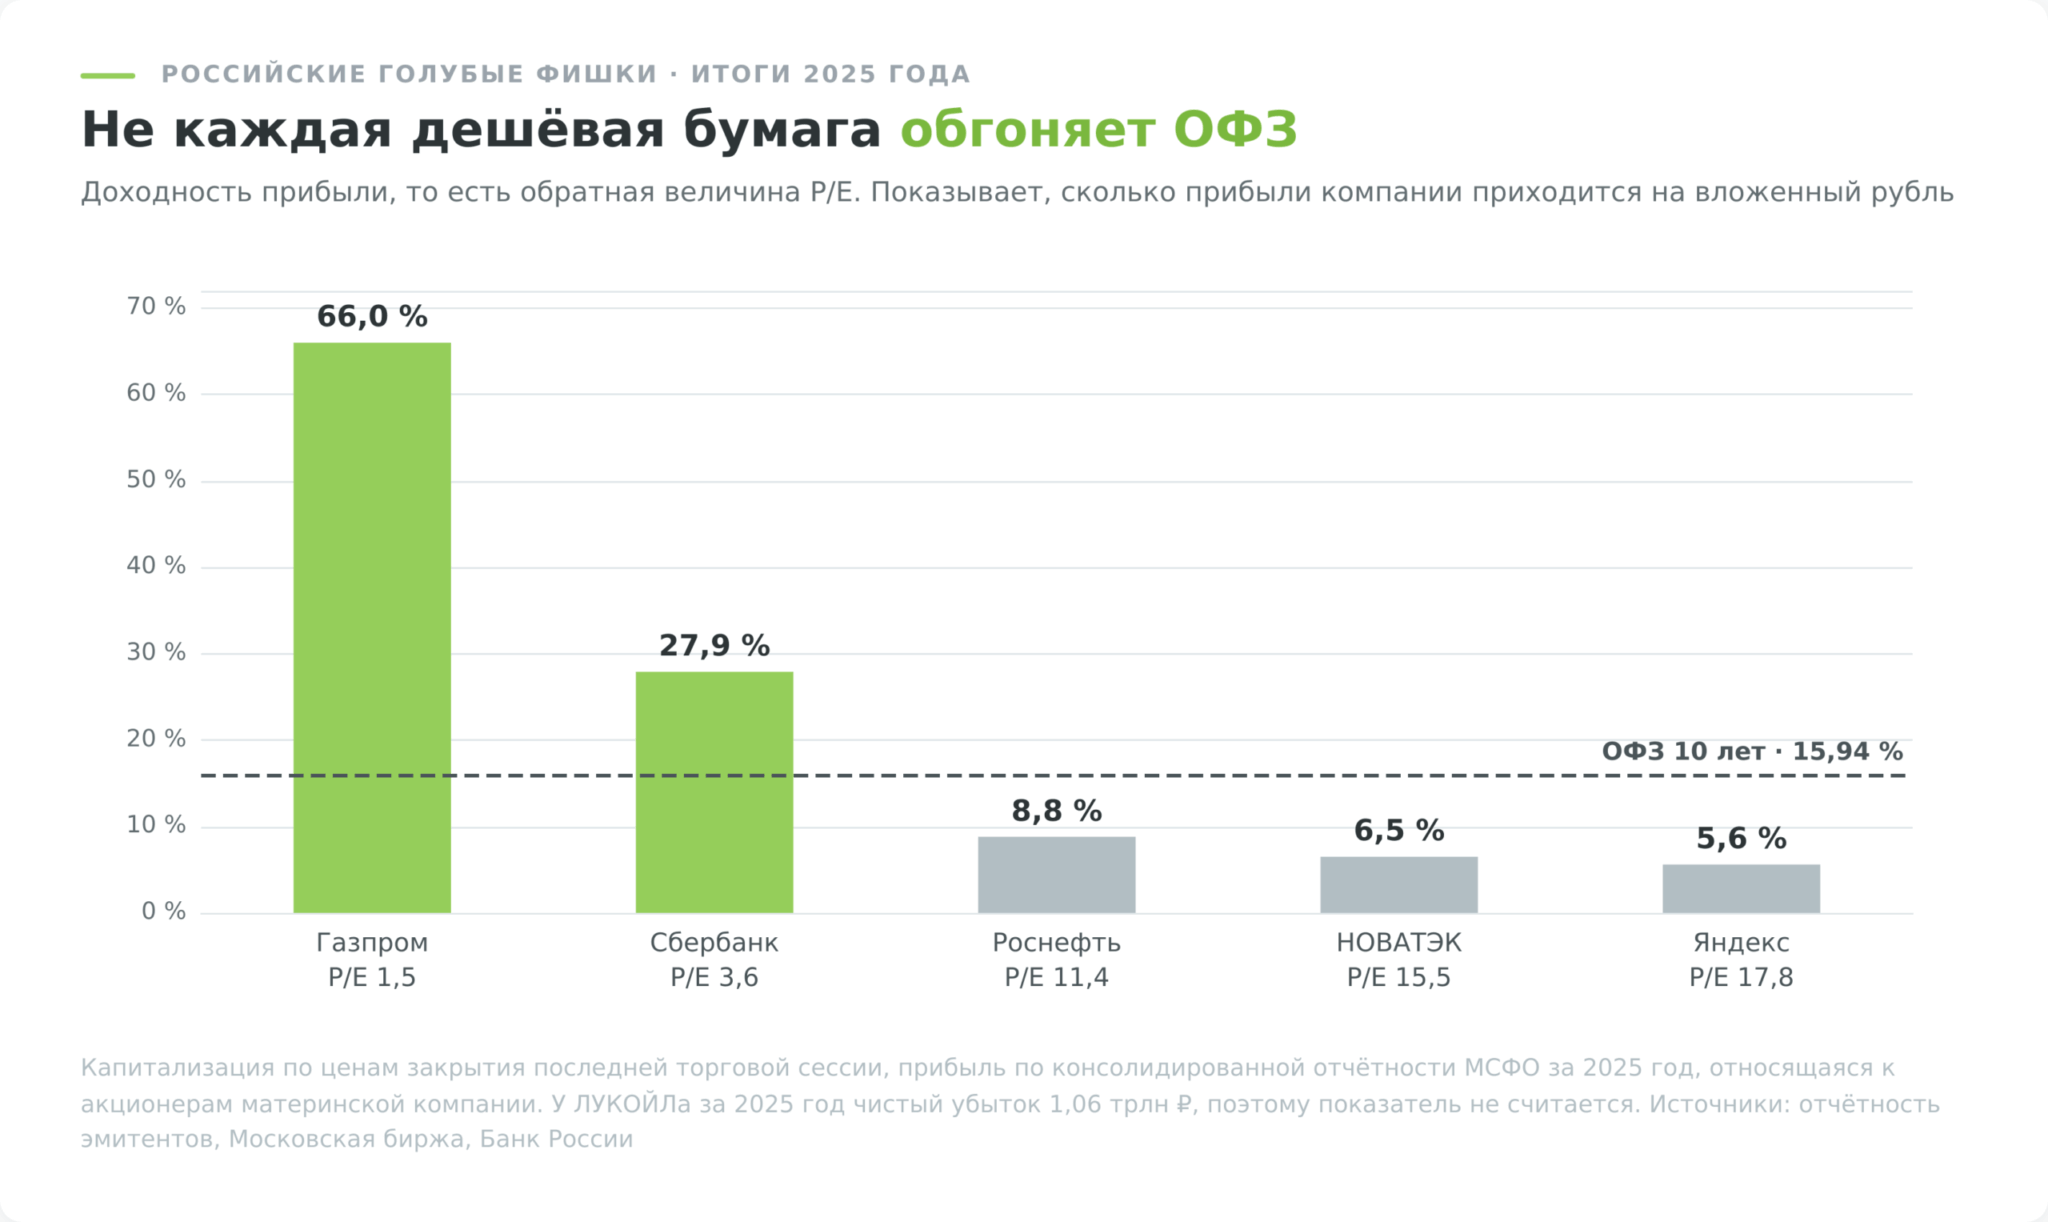
Я свёл шесть крупнейших компаний в одну таблицу, посчитав коэффициент вручную по одной методике. В числителе капитализация по ценам закрытия последней торговой сессии на Мосбирже, в знаменателе чистая прибыль по консолидированной отчётности МСФО за 2025 год, относящаяся к акционерам материнской компании. Прибыль взята из отчётности и релизов самих эмитентов, цены и количество акций из открытого API Московской биржи. Значения живые, при проверке через месяц числитель будет другим.
| Компания | Капитализация, млрд ₽ | Прибыль 2025, млрд ₽ | P/E | Доходность прибыли |
|---|---|---|---|---|
| Газпром | 1 979 | 1 307 | 1,5 | 66% |
| Сбербанк | 6 122 | 1 706 | 3,6 | 27,9% |
| Роснефть | 3 328 | 293 | 11,4 | 8,8% |
| НОВАТЭК | 2 829 | 183 | 15,5 | 6,5% |
| Яндекс | 1 420 | 80 | 17,8 | 5,6% |
| ЛУКОЙЛ | 2 918 | убыток 1 060 | не считается | нет |
Разброс от 1,5 до 17,8 внутри шести компаний одного рынка. Такой диапазон сам по себе доказывает, что «российские акции стоят три-четыре годовых прибыли» это лозунг, а не факт.
Начнём с самого дешёвого. Газпром с коэффициентом 1,5 выглядит подарком, доходность прибыли 66% годовых не даёт ни один инструмент на рынке. Только дивиденды за 2025 год акционеры не получили вовсе. Совет директоров 20 мая 2026 года рекомендовал выплату не проводить, годовое собрание 26 июня с этим согласилось, а причиной назван показатель чистый долг к EBITDA на уровне 2,7 против порогового значения в дивидендной политике (сообщение о решении совета директоров). Прибыль в отчёте есть, денег у акционера нет. Мультипликатор эту разницу не показывает вообще никак, для него 1 306 млрд прибыли и 1 306 млрд выплаченных дивидендов выглядят одинаково.
Сбербанк с коэффициентом 3,6 устроен иначе. Наблюдательный совет рекомендовал направить на дивиденды за 2025 год 37,64 ₽ на акцию, всего около 850,2 млрд ₽. Это 49,8% чистой прибыли группы, то есть половина заработанного действительно дошла до владельцев акций. При прочих равных банк с payout около 50% и нефтегазовый гигант с нулевой выплатой не могут стоить одинаково, даже если коэффициент у одного вдвое выше.
Роснефть с показателем 11,4 в этой компании выглядит дорогой, хотя ещё год назад была одной из самых дешёвых. Ничего не подорожало. Чистая прибыль, относящаяся к акционерам, упала с 1 084 млрд ₽ до 293 млрд, то есть на 73% за год. Знаменатель схлопнулся вчетверо, и коэффициент механически вырос. Это классическая картина для цикличного бизнеса, к ней вернёмся в следующем разделе.
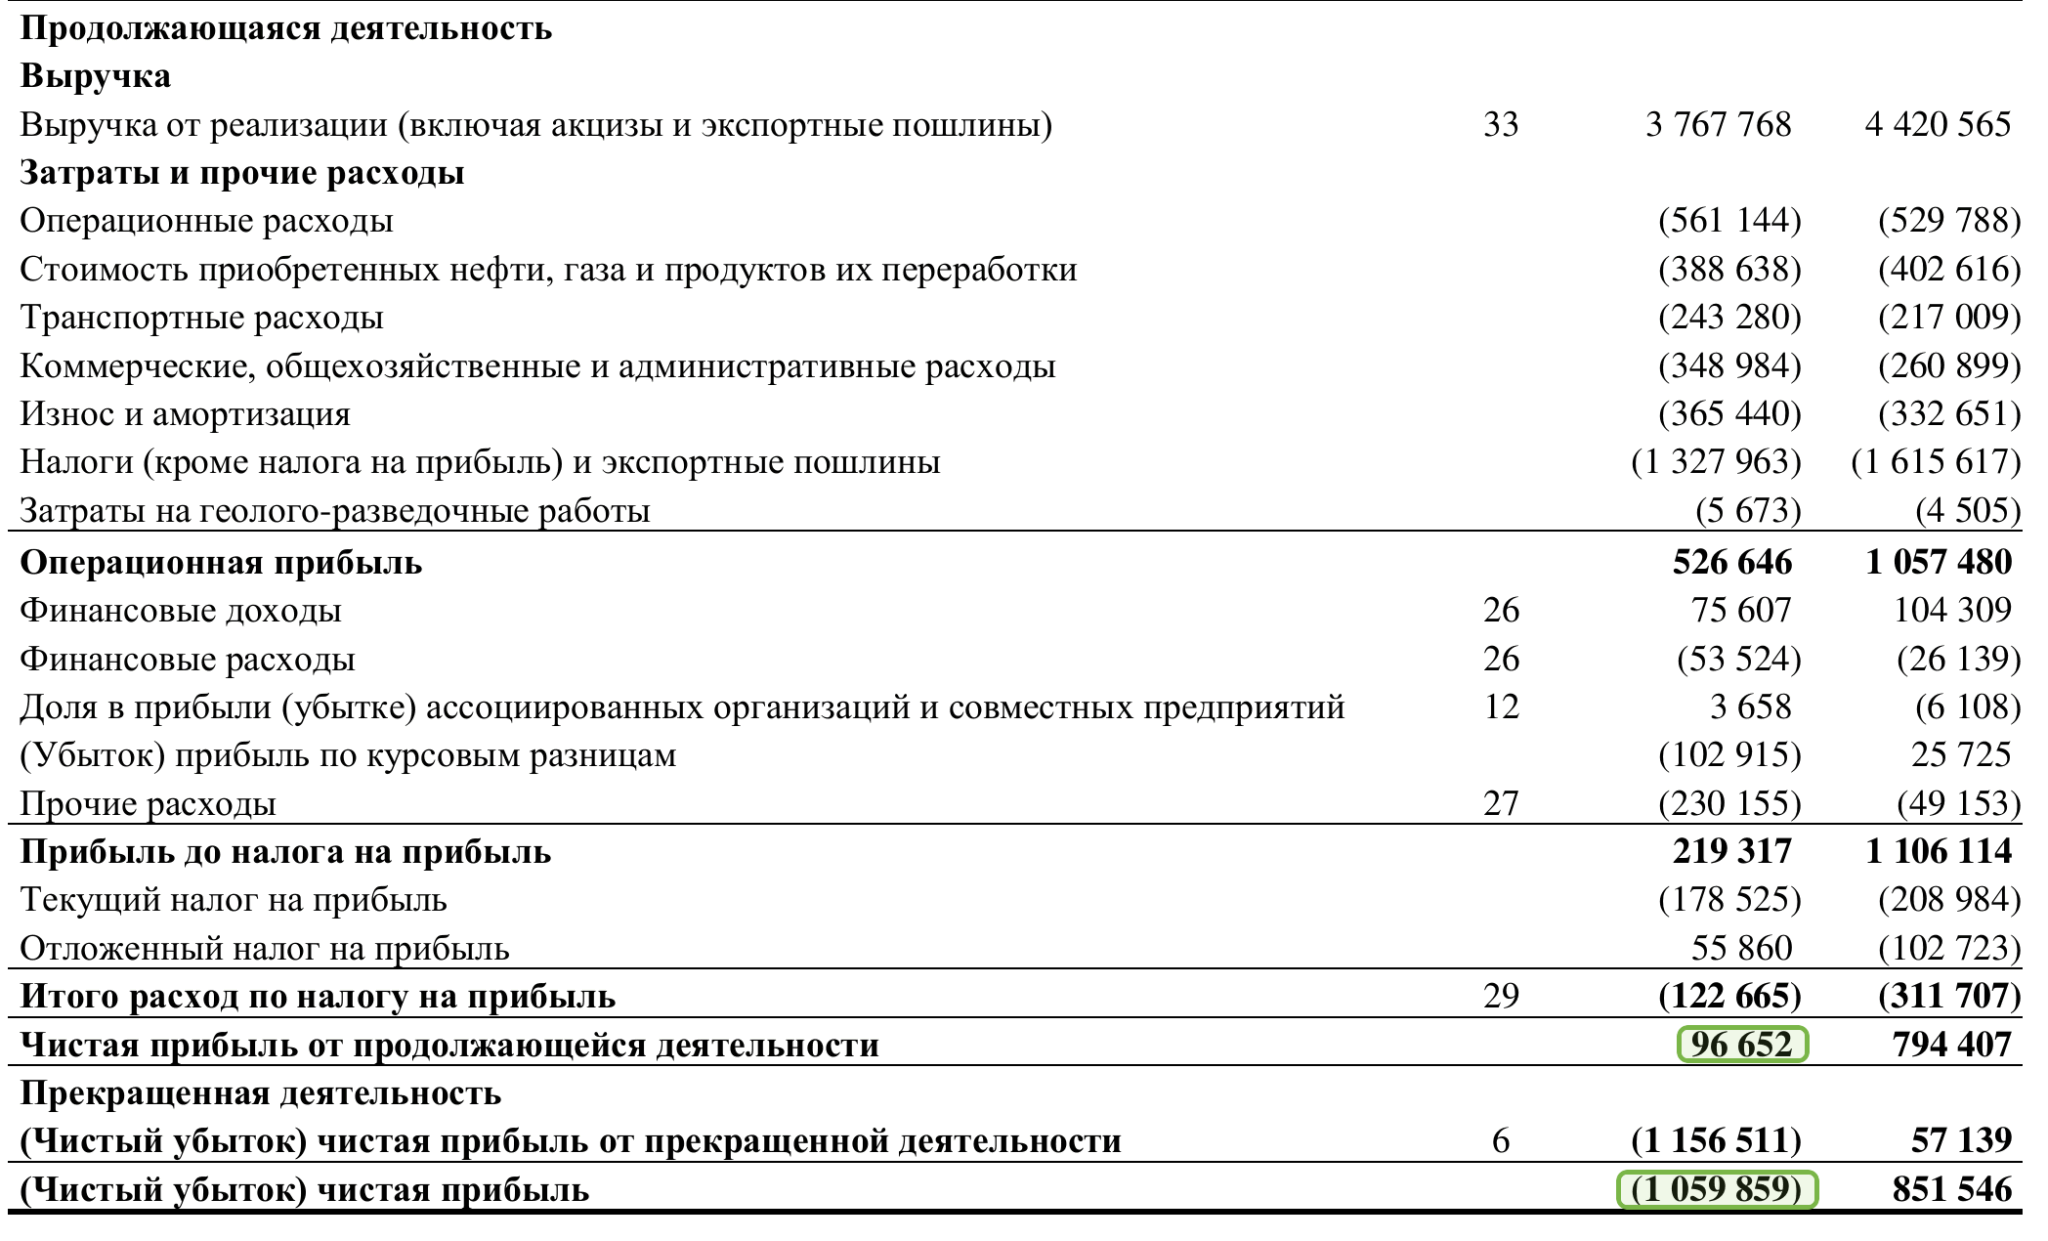
ЛУКОЙЛ вообще выпал из таблицы. По итогам 2025 года компания полностью списала инвестицию в Lukoil International GmbH, признав убыток от выбытия и обесценения на 1,667 трлн ₽, и год закрылся чистым убытком 1,06 трлн. Прибыль от продолжающейся деятельности при этом положительная, 96,652 млрд ₽. Формально коэффициент можно посчитать по ней и получить 30,2, но это будет число про несуществующую компанию, потому что зарубежных активов у ЛУКОЙЛа больше нет.
Почему российский рынок стоит дешевле американского
Сравнение в лоб выглядит абсурдно. Сбербанк торгуется за 3,6 годовых прибыли, американский индекс за 29,6. Разница почти в восемь раз, и объясняется она не тем, что кто-то ошибается.
Перевернём коэффициенты в доходность. Сбербанк даёт 27,9% прибыли на вложенный рубль, S&P 500 даёт 3,4% на вложенный доллар. Теперь добавим безрисковую альтернативу. Кривая бескупонной доходности ОФЗ на 21 августа 2026 года давала 15,94% годовых на десятилетнем сроке и 13,85% на годовом, ключевая ставка держится на 14,00% с 27 июля 2026 года (база данных Банка России).
Инвестор, которому государство платит почти 16% без риска, не станет покупать акции с доходностью 8%. Он требует премию, и премия эта живёт в низком мультипликаторе.
Санкционные ограничения, закрытость части отчётности, риск разовых списаний вроде лукойловского и налоговая непредсказуемость закладываются в цену отдельной премией за риск. Базовая ставка налога на прибыль организаций выросла с 20% до 25% с 1 января 2025 года по Федеральному закону №176-ФЗ от 12.07.2024, и этот пункт срезал знаменатель у всех российских компаний разом. Мультипликатор от этого механически подрос при неизменной цене.
Когда низкий P/E это ловушка, а высокий оправдан
Правило «покупай с низким коэффициентом» ломается на цикличных отраслях, причём ломается ровно наоборот.
У нефтяников, металлургов, химиков и автопроизводителей прибыль ходит волнами вслед за ценами на сырьё и фазой экономики. На пике цикла прибыль рекордная, знаменатель раздут, мультипликатор выглядит смешным. Именно в этот момент бумага чаще всего и стоит дороже всего в абсолютном выражении, а впереди у неё спад. На дне цикла картина зеркальная. Прибыль близка к нулю, коэффициент улетает в трёхзначные значения или не считается вовсе, и это как раз момент, когда циклическую бумагу исторически имело смысл покупать.
Роснефть из таблицы выше показывает механику вживую. Год назад при прибыли 1 084 млрд ₽ и близкой капитализации коэффициент был около 3, сейчас при прибыли 293 млрд он равен 11,4. Компания не стала в четыре раза хуже, просто отработал цикл, наложившийся на рост ставки налога и высокую ключевую ставку.
Второй тип ловушки не связан с циклом. Дешёвая бумага бывает дешёвой заслуженно, и это состояние может длиться годами. Признаки простые. Прибыль есть, но она не превращается в денежный поток. Дивиденды не платятся или отменены. Долг растёт быстрее выручки. Отрасль структурно сжимается, и падение прибыли не разовое, а хроническое.
Разбор денежного потока разобран отдельно в материале про свободный денежный поток, и без этой проверки низкий мультипликатор читать опасно.
Обратная ситуация тоже встречается постоянно. Коэффициент 40 у компании, которая растёт на 30% в год, через три года при сохранении темпов превратится в 18 при неизменной цене. Коэффициент 12 у компании с падающей на 10% прибылью через три года станет 16. Отсюда идея соотносить оценку с темпом роста, которая оформлена в отдельный мультипликатор PEG.
И отдельная категория, про которую забывают. Отрицательное значение не бывает низким или высоким, он бессмысленный. Если компания в убытке, сервисы обычно рисуют прочерк или N/A, но некоторые честно показывают отрицательное число, и его нельзя сравнивать ни с чем. Для убыточных бизнесов работают другие инструменты, чаще всего коэффициент P/S по выручке.
Чего мультипликатор не показывает
- Числитель дроби это стоимость акций, а не стоимость бизнеса. Долг в него не входит, и это первая слепая зона.
Допустим, две компании стоят по 100 млрд ₽ и зарабатывают по 10 млрд, то есть P/E у обеих равен 10. Только у первой чистый долг нулевой, а у второй 150 млрд. Покупатель первой получает бизнес за 100 млрд, покупатель второй получает бизнес вместе с обязательством обслуживать долг, и реальная цена приобретения составляет 250 млрд. При одинаковой EBITDA в 20 млрд ₽ показатель EV/EBITDA даст 5 против 12,5. Разница в два с половиной раза, которую P/E не увидел. Механика этого показателя разобрана в материале про EV/EBITDA. - Вторая слепая зона это обратный выкуп акций. Когда компания выкупает и гасит 10% собственных бумаг, прибыль не меняется, но делится она уже на меньшее количество акций. Прибыль на акцию вырастает примерно на 11%, коэффициент при неизменной цене снижается на те же 10%, и бумага выглядит подешевевшей, хотя в бизнесе ничего не произошло. Иногда байбэк финансируется в долг, и тогда мультипликатор улучшается одновременно с ухудшением финансового положения.
- Третья зона это качество прибыли. Курсовые разницы, переоценка активов, доходы от разовых продаж и обратные списания резервов попадают в чистую прибыль наравне с деньгами от основной деятельности. У экспортёров переоценка валютного долга способна перевернуть годовой результат в обе стороны, и мультипликатор при этом скачет, хотя объёмы продаж не изменились ни на тонну.
- Четвёртая зона это межстрановые сравнения. Ставки налога на прибыль, правила амортизации и учёт аренды различаются, поэтому одинаковый по экономике бизнес в двух юрисдикциях покажет разную чистую прибыль. Сопоставлять коэффициенты компаний из разных стран можно, но с поправкой на налоговый режим и на стоимость денег в экономике.
И последнее. Для банков и страховых компаний прибыль сильно зависит от резервов, которыми менеджмент до определённой степени управляет, поэтому вместе с P/E там всегда смотрят P/B и рентабельность капитала. Связка «дешёвый по P/B банк с высоким ROE» работает лучше, чем любой из этих показателей поодиночке, а рентабельность собственного капитала объясняет, почему один банк заслуженно стоит дороже другого.
Где смотреть коэффициент P/E и как посчитать его самому
Готовое значение публикуют десятки сервисов, и все они считают чуть по-разному. Поэтому начну с ручного расчёта, он занимает пять минут и снимает вопрос о методике.
- Найдите консолидированную отчётность по МСФО в разделе «Акционерам и инвесторам» на сайте эмитента. Российские компании дублируют её на портале раскрытия e-disclosure.ru.
- Возьмите строку «прибыль, относящаяся к акционерам материнской компании» за последние 12 месяцев. Если год ещё не закрыт, сложите последние четыре квартала.
- Посчитайте капитализацию. Количество акций каждого типа умножьте на их цену и сложите. Данные по количеству бумаг и котировкам отдаёт открытый API Мосбиржи, они же есть в карточке инструмента на сайте биржи.
- Разделите капитализацию на прибыль. Полученное число сравнивайте с конкурентами, посчитанными точно так же.
Разбор того, где какие строки лежат в самом отчёте, есть в материале как читать финансовую отчётность компании.
Yahoo и Finviz показывают обычный и форвардный коэффициенты бесплатно, GuruFocus добавляет P/E Шиллера и сравнение с отраслью в платной подписке, Simply Wall St делает упор на прогнозы прибыли. Доступ у сервисов меняется, поэтому воспринимайте это как состояние на дату проверки, а не как гарантию.
По российским бумагам ситуация другая. Иностранные скринеры их либо не содержат, либо ведут по устаревшим данным, а собственный расчёт по отчётности требует времени. В нашем скринере акций отбор по P/E, P/B, ROE и дивидендной доходности работает и по российским бумагам, только считаются они по последнему годовому отчёту МСФО, а не по скользящим двенадцати месяцам, как у американских компаний.
Отдельный вопрос для инвестора из России, который отобрал по мультипликаторам американские бумаги. Купить их на Мосбирже нельзя, а российские брокеры дают доступ к иностранным рынкам с ограничениями и только квалифицированным инвесторам. Рабочий обходной маршрут это зарубежный брокер, работающий с резидентами РФ, например Just2Trade с доступом к NYSE и NASDAQ от 100 долларов.
Сильные и слабые стороны показателя
Мультипликатор остаётся самым распространённым инструментом сравнительной оценки не потому, что он лучший, а потому что его считают все и по нему есть данные за сто пятьдесят лет.
Что запомнить про отношение цены к прибыли
Коэффициент отвечает на узкий вопрос, сколько инвестор платит за рубль прибыли, и на этом его полномочия заканчиваются. Он не знает про долг, не отличает бумажную прибыль от денежной и не замечает, дошли ли деньги до акционера.
Работать с ним стоит так. Сначала проверить, что знаменатель взят из консолидированной отчётности и относится к акционерам материнской компании. Затем сравнить с конкурентами, со средним по отрасли и с собственной историей бумаги, а не с абстрактной нормой. Потом перевернуть в доходность и сопоставить с безрисковой ставкой в той же валюте. И только после этого добавить показатели, которые закрывают его слепые зоны, прежде всего долговую нагрузку и денежный поток.
Отдельно держите в голове, что дешевизна по мультипликатору бывает заслуженной. Российский рынок с коэффициентом около четырёх выглядит аномально дёшево ровно до того момента, пока не сравнить его с доходностью ОФЗ, которая на длинном конце кривой держится около 16% годовых. После такого сравнения дисконт перестаёт быть загадкой.
Общая карта показателей и порядок, в котором их смотреть, собраны в материале про выбор акций по мультипликаторам, а системный разбор отчётности и оценки есть в бесплатном курсе фундаментального анализа.


