

В марте 2022 года консенсус шести аналитиков обещал, что Intel заработает 3,63 доллара на акцию по итогам 2024 года. Фактический результат составил минус 4,38 доллара, то есть убыток вместо прибыли и промах на восемь долларов с акции. Именно такие прогнозы стоят в знаменателе форвардного P/E, коэффициента, которым рынок оценивает будущее компании. Ниже разобрано, как он считается, чем отличается от обычного, насколько сбываются заложенные в него ожидания и где брать значение российскому инвестору.
Предупреждение о рисках: Инвестирование в ценные бумаги связано с риском частичной или полной потери вложенных средств. Стоимость активов может как расти, так и снижаться. Данная статья носит информационный характер и не является индивидуальной инвестиционной рекомендацией. Перед принятием инвестиционных решений проконсультируйтесь с квалифицированным финансовым советником.
Чем форвардный коэффициент отличается от обычного
Оба варианта делят цену на прибыль. Разница в том, какую прибыль ставят в знаменатель.
Обычный вариант, его называют trailing, берёт уже опубликованную прибыль за последние 12 месяцев. Цифра прошла аудит, лежит в отчётности и не изменится. Форвардный P/E берёт прогноз на следующие 12 месяцев или на следующий финансовый год, то есть величину, которой ещё не существует.
Отсюда все свойства показателя. Он актуальнее, потому что учитывает то, что рынок уже знает, а отчётность ещё нет. И он менее надёжен ровно в той же степени. Механика самого деления, требования к числителю и знаменателю и правила сравнения разобраны в базовом материале про коэффициент P/E, здесь речь только о прогнозной версии.
Практический смысл проще увидеть на разрыве между двумя значениями. Если trailing равен 40, а форвардный 25, рынок ждёт роста прибыли примерно на 60%. Если наоборот, форвардный выше обычного, аналитики закладывают падение. Само направление разрыва информативнее абсолютной величины любого из двух коэффициентов.
Как считается форвардный P/E
Числитель тот же самый, это цена акции или капитализация компании. Всё различие сидит в знаменателе, и вариантов знаменателя три.
| Вариант | Что стоит в знаменателе | Где встречается | Чем осложняет сравнение |
|---|---|---|---|
| NTM, next twelve months | прогноз на следующие 12 месяцев от текущей даты, скользящее окно | самый распространённый вариант в западных сервисах | окно едет каждый день, поэтому два замера с разницей в месяц описывают разные периоды |
| FY1, следующий финансовый год | прогноз на ближайший полный отчётный год | чаще всего показывают под подписью Forward P/E на страницах статистики | у компаний с разным концом финансового года это разные периоды |
| Blended, гибридный | фактическая прибыль за два прошедших квартала плюс прогноз на два следующих | встречается редко | считается сложнее, а преимуществ перед обычным форвардным почти не даёт |
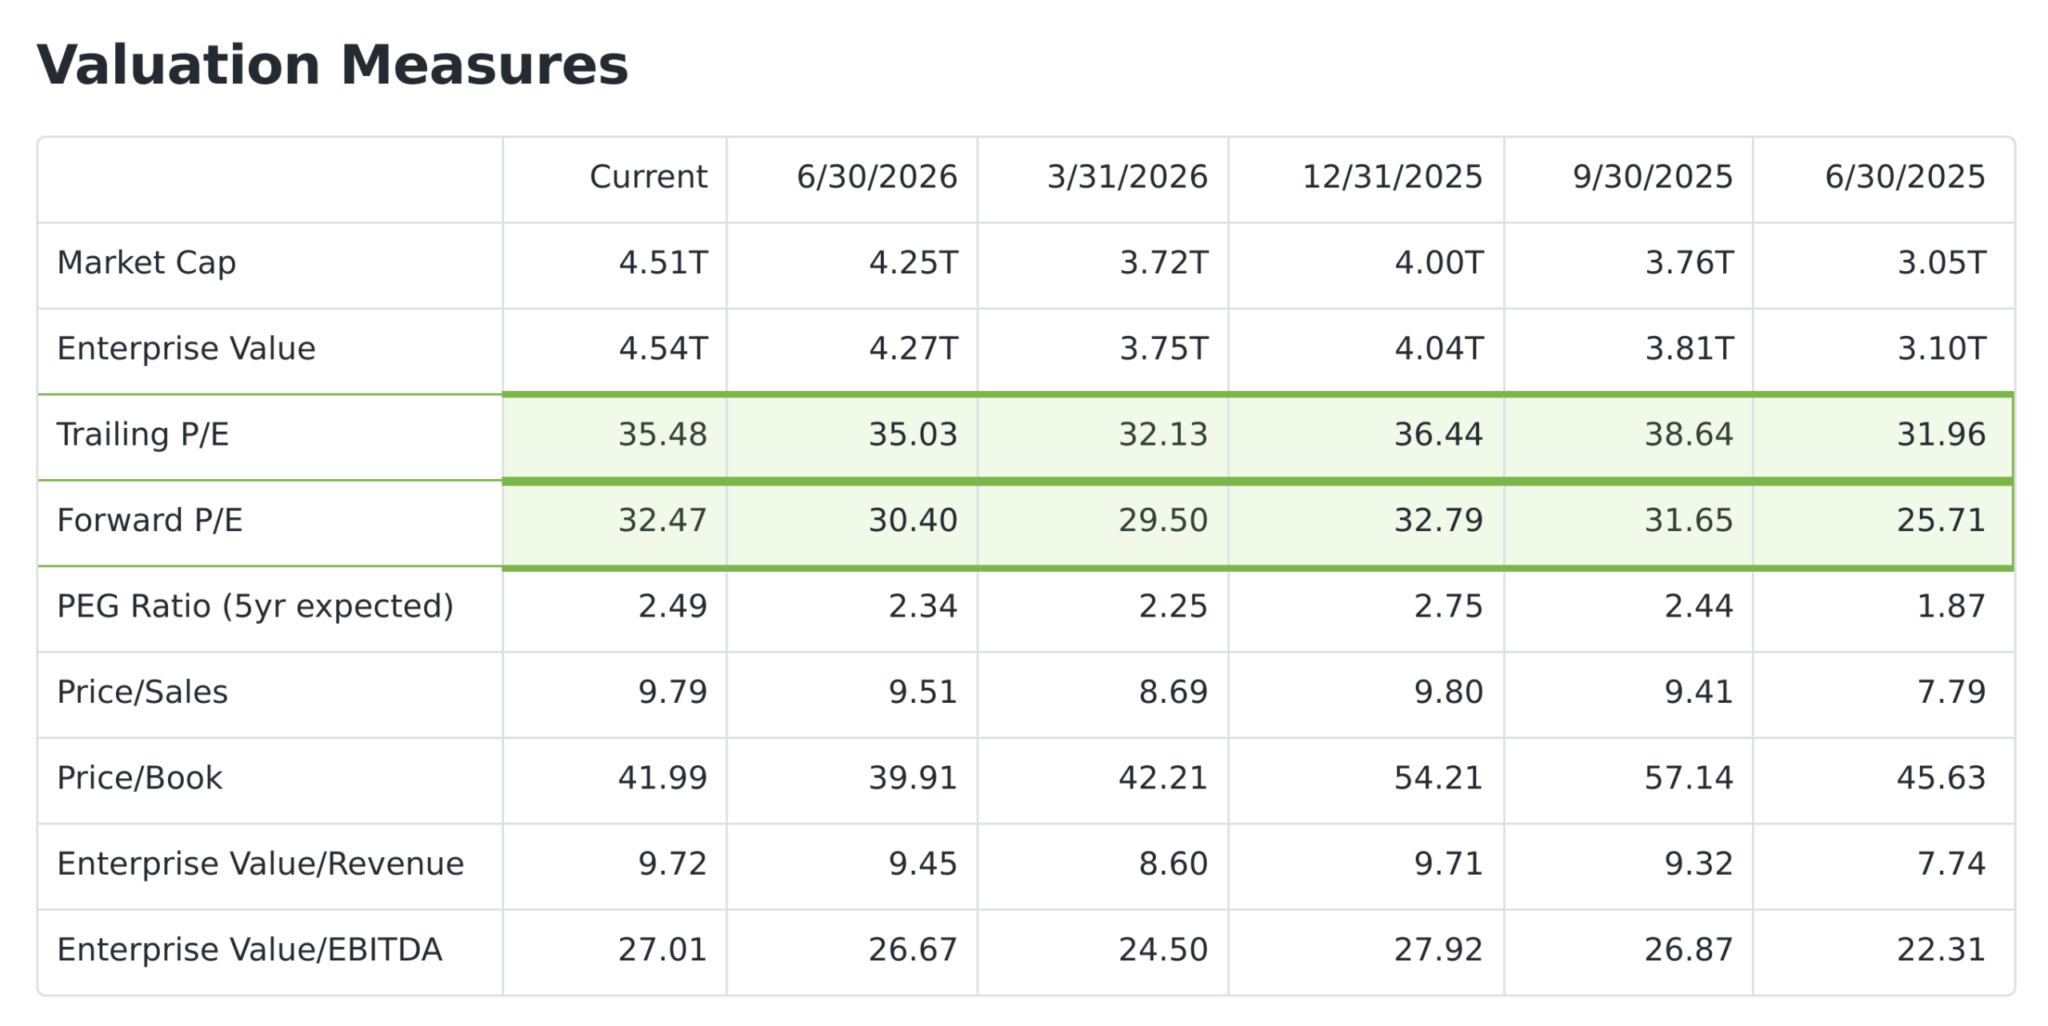
Важная деталь для тех, кто считает вручную. Прогнозная прибыль почти никогда не бывает одним числом. Аналитики дают диапазон, и сервисы усредняют оценки. Для Apple на странице статистики Yahoo Finance в августе 2026 стояли trailing-коэффициент 35,48 и форвардный 32,47, то есть рынок закладывал умеренный рост прибыли. Оба значения живые и меняются вместе с котировкой и пересмотром прогнозов.
Из форвардного P/E получается и производная величина. Отношение прогнозного P/E к ожидаемым темпам роста прибыли даёт форвардный PEG, который у той же Apple на ту же дату составлял 2,49 по пятилетнему прогнозу роста.
Откуда берётся прогнозная прибыль
Знаменатель форвардного P/E собирается из моделей аналитиков инвестиционных банков и брокерских домов. Каждый строит собственный прогноз по компании, сервис усредняет оценки и публикует консенсус.
Число участников имеет значение. По крупной американской компании консенсус собирается из 30 и более моделей, по средней из 5-7, а по небольшой бумаге может стоять оценка одного аналитика, выданная за консенсус. Чем меньше покрытие, тем сильнее одна ошибочная модель двигает среднее.
Компания проводит встречи с аналитиками, даёт прогноз по выручке и марже на следующий период, комментирует ожидания. Формально это раскрытие информации, фактически инструмент управления ожиданиями рынка.
А потом компании этот пониженный прогноз превосходят. За второй квартал 2026 года фактическая прибыль на акцию оказалась выше консенсуса у 86% компаний индекса при десятилетнем среднем 76%. Круг замыкается.
Насколько можно верить прогнозной прибыли
Короткий ответ звучит так. На горизонте одного квартала прогноз обычно близок к факту, на горизонте двух-трёх лет он способен разойтись с реальностью в противоположную сторону.
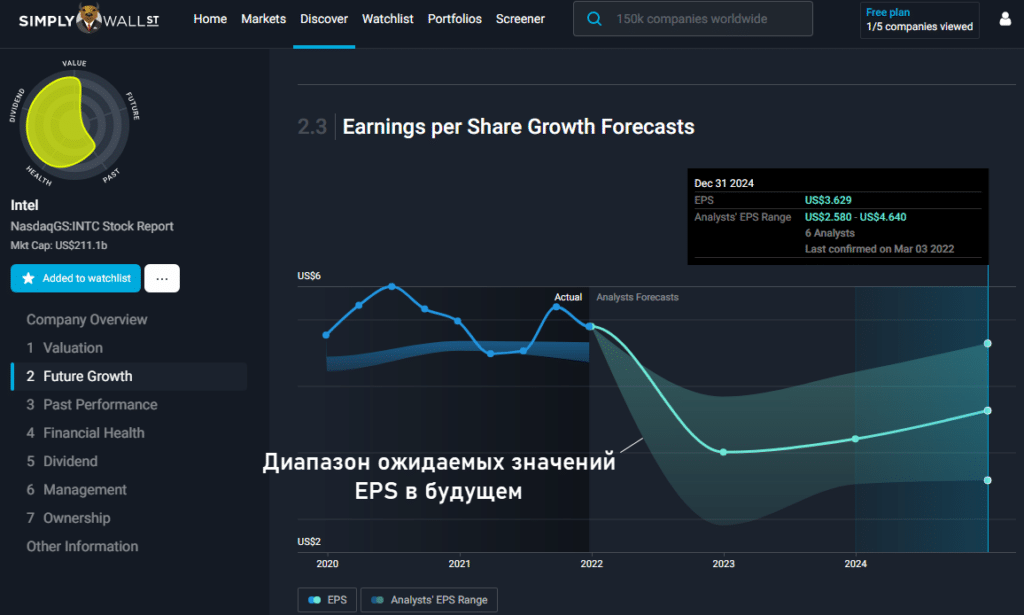
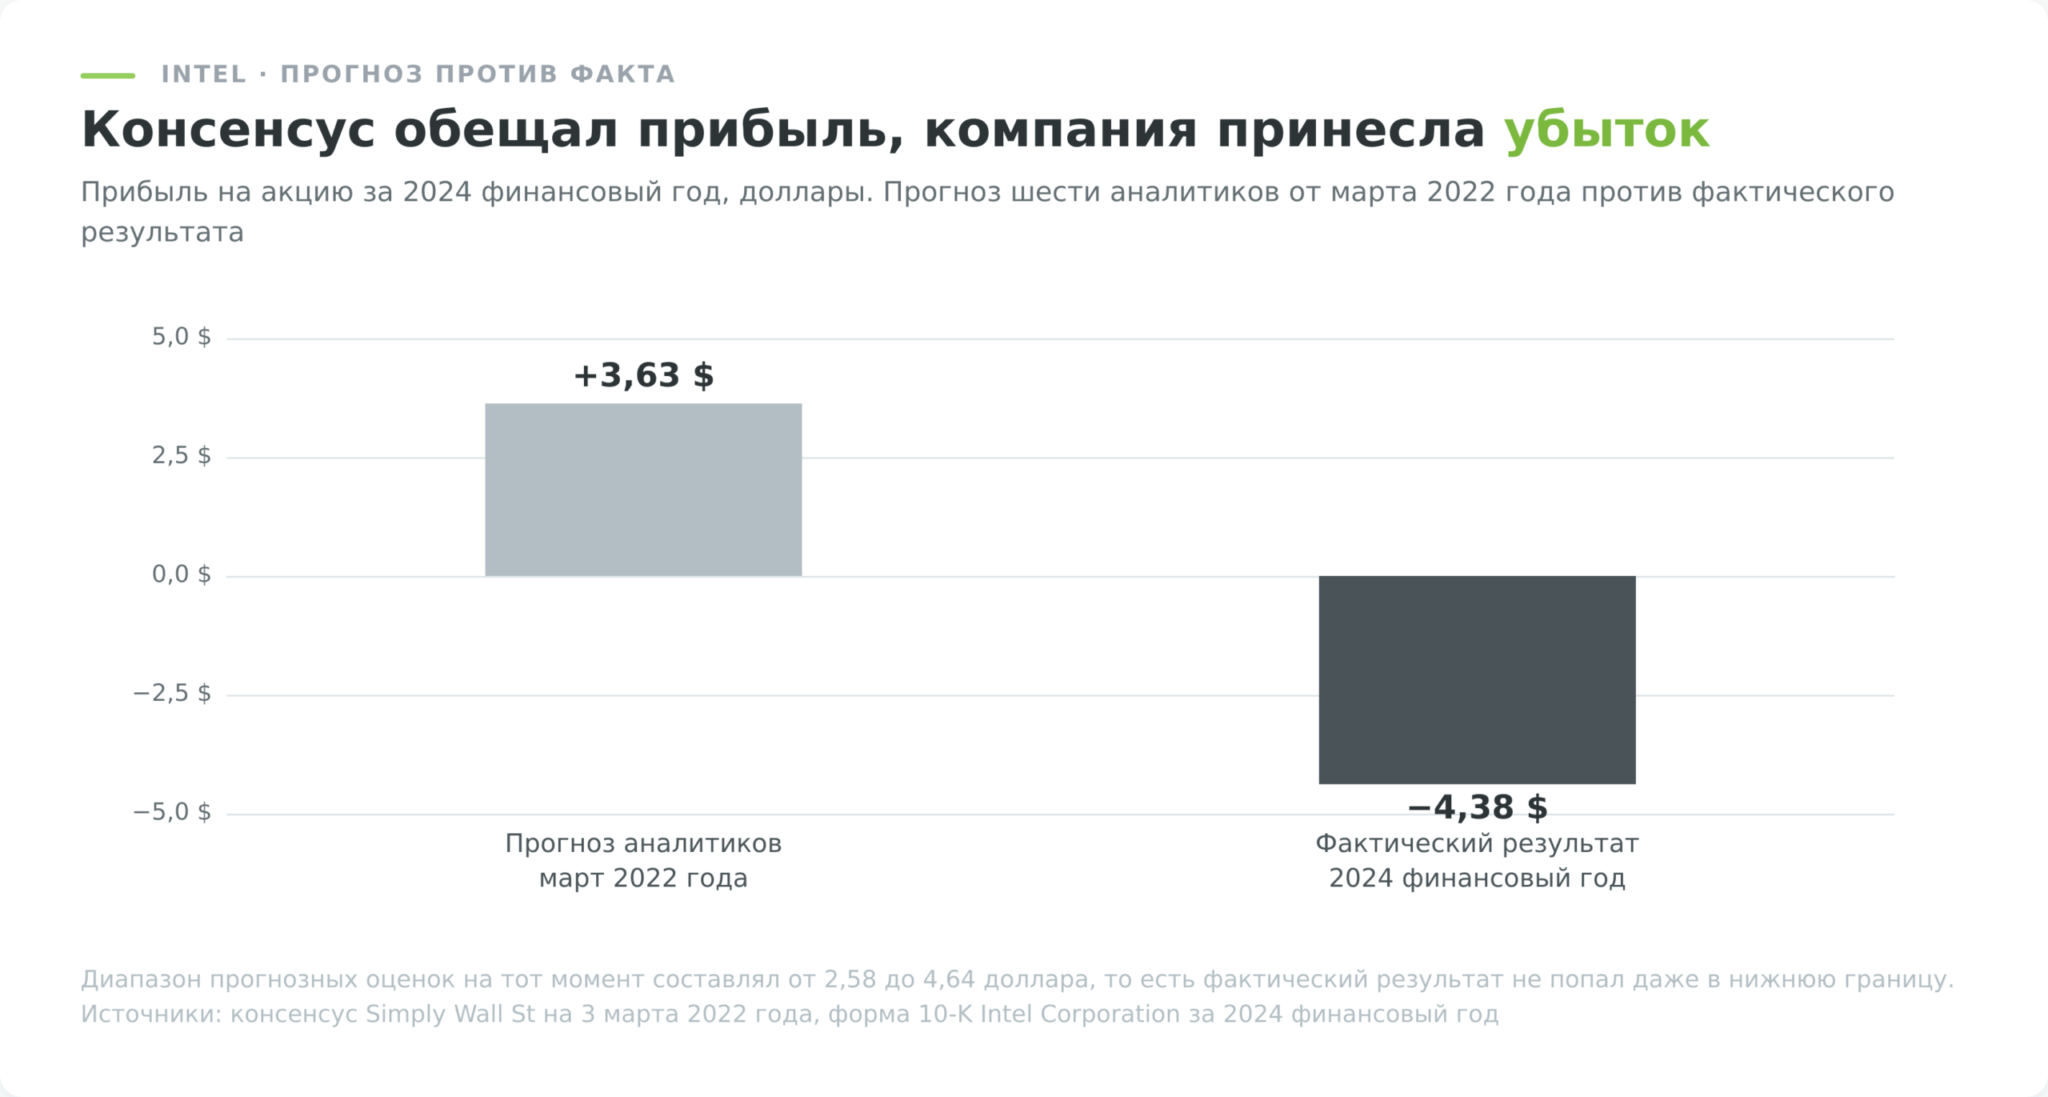
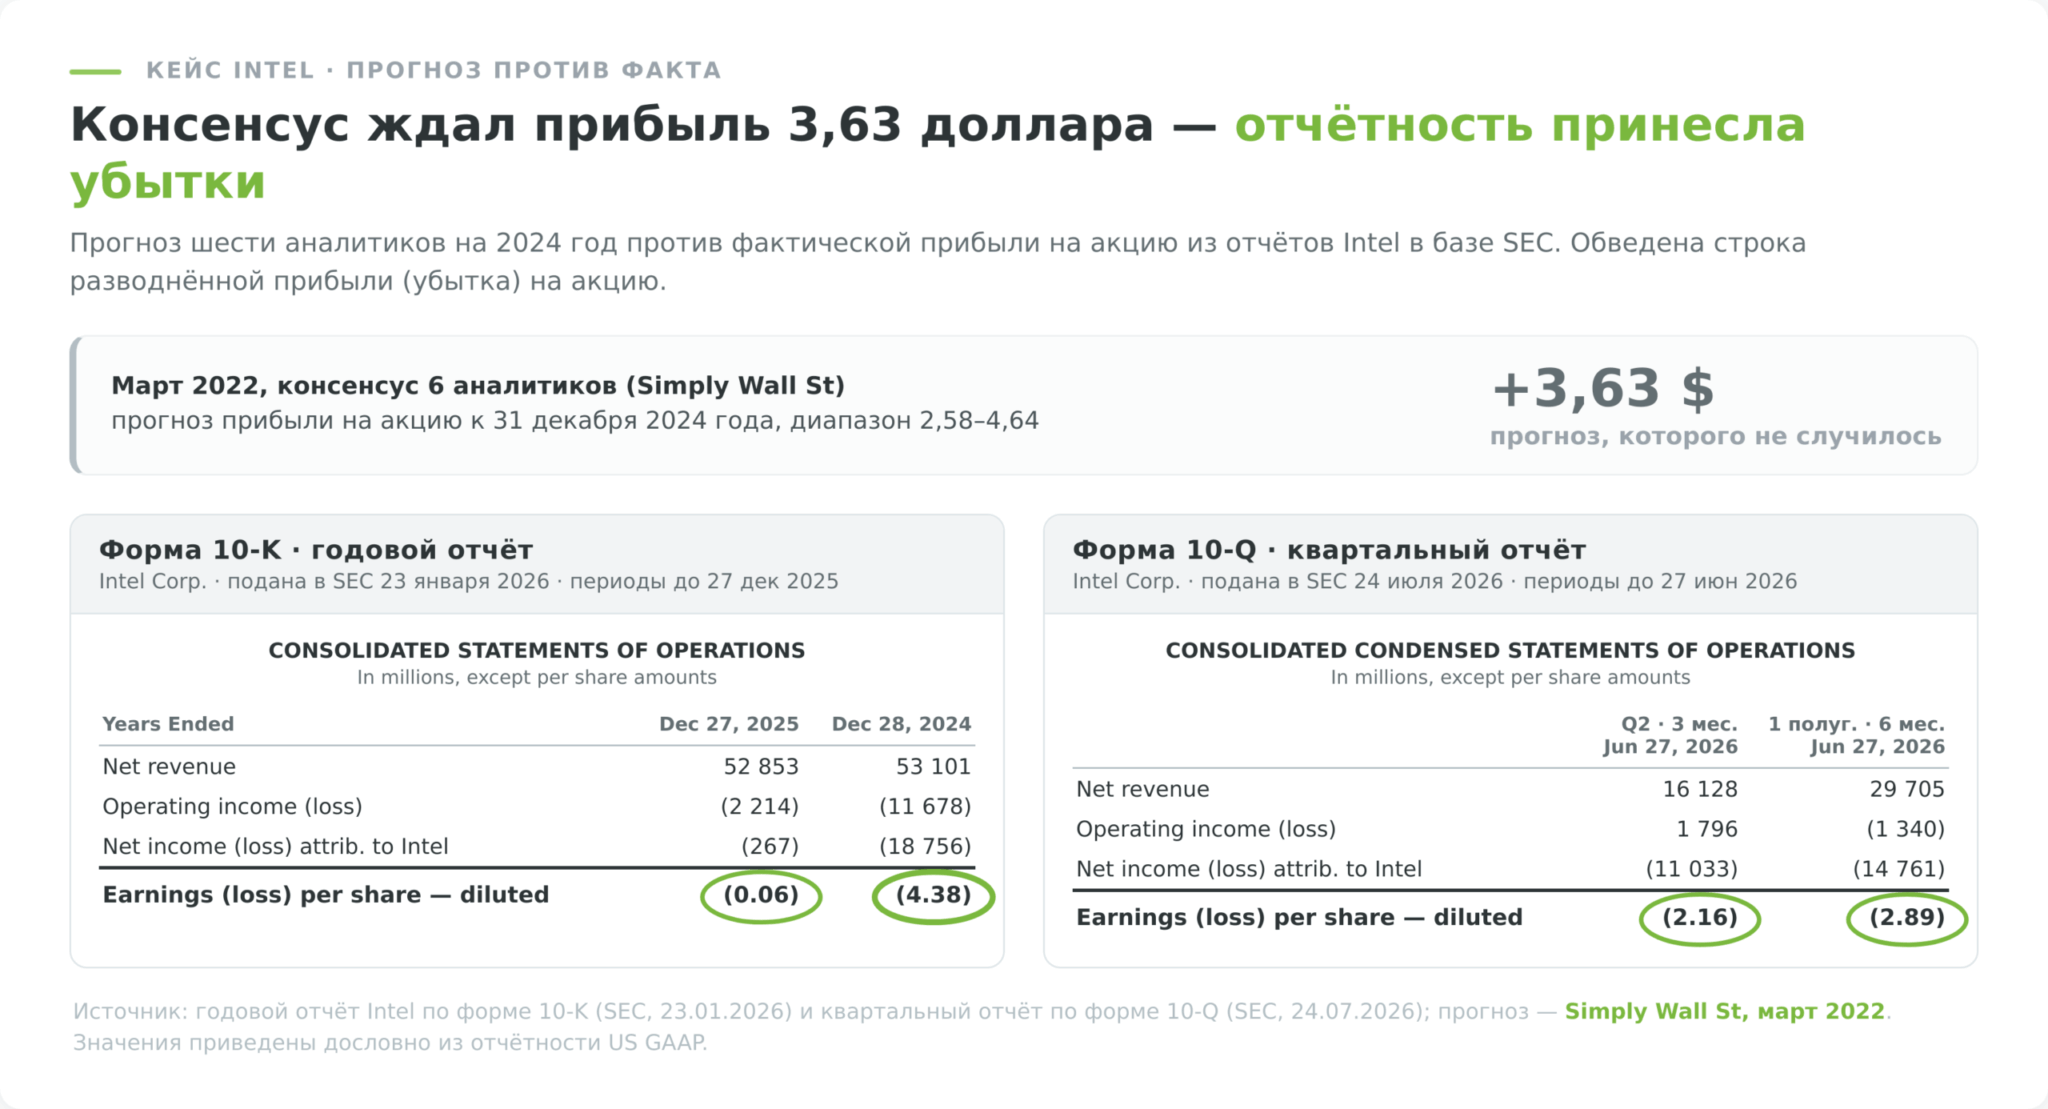
Показательный случай произошёл с Intel. В марте 2022 года сервис Simply Wall St публиковал консенсус шести аналитиков, по которому прибыль компании на акцию к 31 декабря 2024 года должна была составить 3,629 доллара при диапазоне оценок от 2,58 до 4,64. Фактический результат за 2024 финансовый год, закончившийся 28 декабря, составил минус 4,38 доллара на акцию при чистом убытке 18 756 млн долларов (данные формы 10-K в базе SEC).
Прогноз обещал прибыль, компания принесла убыток. Разрыв составил восемь долларов на акцию, и никакой форвардный P/E, посчитанный в 2022 году на трёхлетнем горизонте, не имел отношения к тому, что случилось на самом деле.
Случай не уникальный. Аналитики систематически оптимистичны, медленно пересматривают модели при развороте экономического цикла и хуже всего работают именно тогда, когда точность нужнее всего, в момент перелома тренда. Механизм понятен без конспирологии. Модель строится экстраполяцией текущих темпов, а структурные сломы вроде потери технологического лидерства в модель не закладываются, пока не станут свершившимся фактом.
Отсюда рабочее правило. Форвардный P/E на горизонте одного года это разумный инструмент, на горизонте трёх лет это гадание с цифрами. И чем сильнее компания зависит от одного продукта или одного цикла, тем быстрее прогноз устаревает.
Прогнозный коэффициент по индексу как индикатор рынка
По отдельной бумаге прогноз ненадёжен, но по индексу из пятисот компаний индивидуальные ошибки частично гасят друг друга, и агрегированное значение работает лучше.
FactSet публикует его еженедельно, и по одному и тому же индексу три коэффициента дают три разных вывода.
| Коэффициент по S&P 500 | Значение | С чем сравнивать | Какой вывод получается |
|---|---|---|---|
| Форвардный P/E, по прогнозу аналитиков | 20,0 | среднее за пять лет 19,9, за десять лет 19,0 | чуть выше нормы последних лет, но без экстремума |
| Обычный P/E, по прибыли за 12 месяцев | 29,6 | историческая медиана около 15 | по уже заработанной прибыли рынок дорог вдвое |
| CAPE Шиллера, по средней прибыли за 10 лет | 42,0 | исторический максимум 44,19 в декабре 1999 года | рынок близок к рекорду времён доткомов |
Форвардное значение приведено на 7 августа 2026 года по данным FactSet, обычный коэффициент и CAPE на 21 августа 2026 года по данным multpl. Все три живые и меняются вместе с ценой индекса.
Три числа описывают одну и ту же ситуацию с разных сторон. По уже заработанной прибыли рынок дорог вдвое против исторической медианы. По прогнозной прибыли он выглядит почти нормально. По усреднённой за десять лет прибыли он близок к рекорду доткомов. Выбор версии определяет вывод, и именно поэтому в аналитических материалах чаще всего показывают форвардную, самую щадящую.
Разбор кейса Intel, где прогноз развернулся на 180 градусов
Полезно разобрать не сам факт промаха, а то, чего модель не увидела.
В начале 2022 года Intel выглядела компанией с понятным планом. Новый генеральный директор объявил стратегию возврата технологического лидерства, компания анонсировала строительство заводов в США и Европе, а прибыль за 2021 год составила почти 20 млрд долларов. Аналитики закладывали в модели временный провал маржи из-за инвестиций и последующее восстановление, отсюда и консенсус 3,63 доллара на акцию к 2024 году.
Дальше произошло то, чего в моделях не было. Технологическое отставание в производстве оказалось глубже, доля рынка серверных процессоров продолжила уходить к конкуренту, спрос на процессоры для персональных компьютеров упал, а расходы на строительство заводов пришлось нести без отдачи. За 2024 год компания списала активы и закрыла год с убытком 18,8 млрд долларов и результатом минус 4,38 доллара на акцию. Следующий год оказался лучше, но всё ещё убыточным, минус 0,06 доллара на акцию за 2025 финансовый год по данным той же отчётности.
История на этом не закончилась. За первое полугодие 2026 финансового года компания показала убыток 2,89 доллара на акцию, из которых 2,16 пришлось на второй квартал (данные формы 10-Q в базе SEC). Прогноз четырёхлетней давности ошибся не только в величине, но и в направлении, и возврата к прибыли за это время так и не случилось.
Модель промахнулась не в арифметике, а в предпосылке. Она экстраполировала способность компании исполнить план, а исполнить его не получилось. Прогнозная прибыль всегда содержит такую предпосылку, просто она не выписана отдельной строкой рядом с числом.
Прогноз и факт считаются по разным правилам
Есть ловушка, которая живёт ровно на стыке двух чисел и искажает сам разрыв, ради которого показатель и смотрят.
Обычный коэффициент считается по фактической прибыли из отчётности в том виде, в каком её публикуют по американскому стандарту US GAAP. Сервис multpl методику оговаривает прямо, его значение 29,58 на 21 августа 2026 года построено на прибыли за последние 12 месяцев в редакции as reported, то есть без единой корректировки. Форвардный коэффициент FactSet, равный 20,0, собран из оценок аналитиков, а аналитики моделируют скорректированную прибыль, из которой разовые статьи как раз исключены.
Числитель у обоих коэффициентов один и тот же, а знаменатели живут по разным правилам. Значит часть разрыва между 29,6 и 20,0 это вовсе не ожидание роста прибыли, а разница в том, что считать прибылью.
Масштаб расхождения показывает та же Intel. За 2024 финансовый год компания отчиталась об убытке 4,38 доллара на акцию по стандарту и об убытке 0,13 доллара по скорректированной методике. Разницу в 4,25 доллара на акцию дали исключённые расходы на реструктуризацию 6 970 млн, вознаграждение акциями 3 410 млн и корректировки по сделкам 1 044 млн долларов, а также списание отложенного налогового актива, поднявшее налоговую ставку по стандарту до 71,6% против 13,0% в скорректированном варианте.
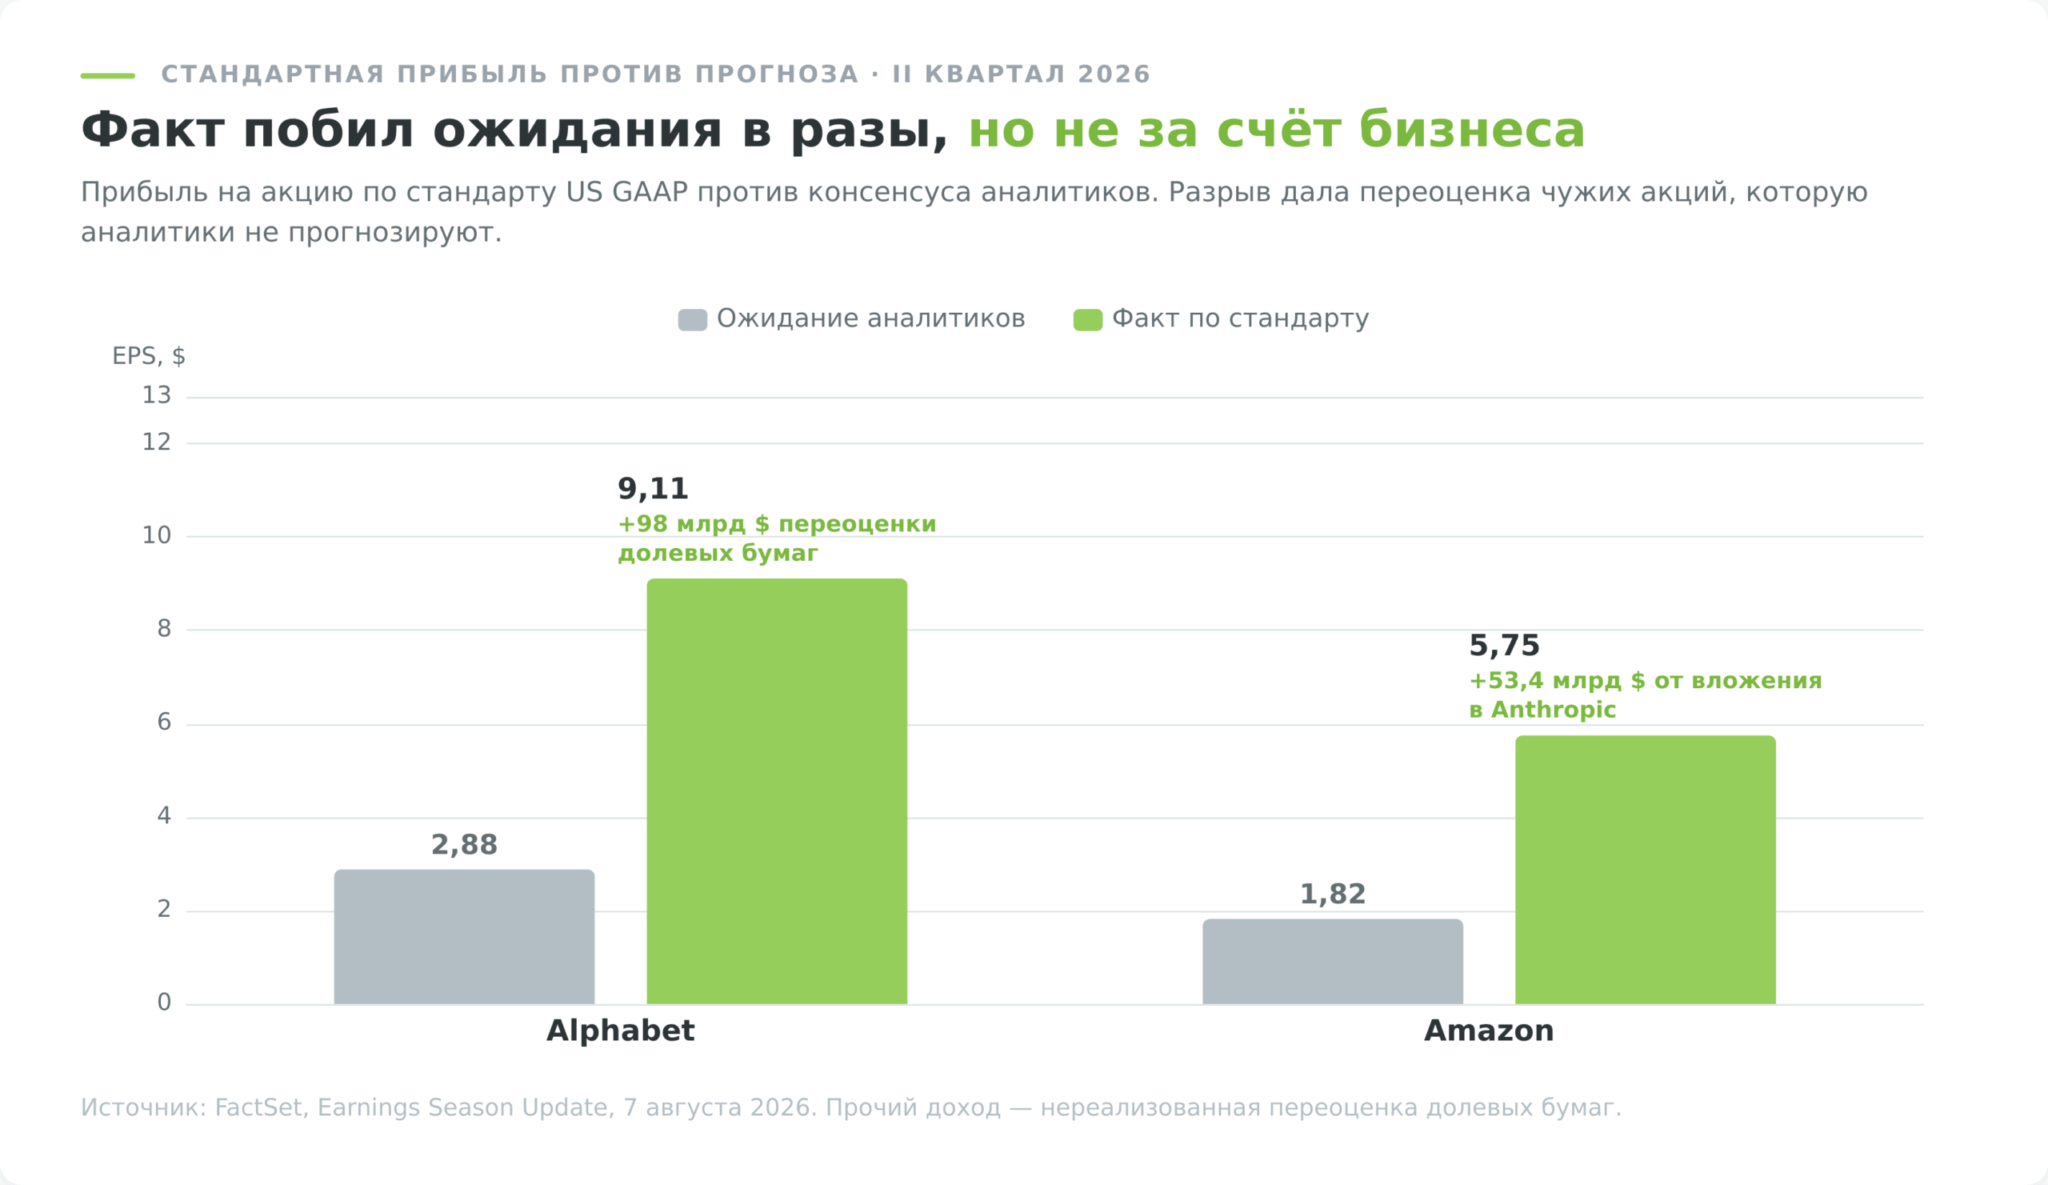
Работает это и в обратную сторону. Во втором квартале 2026 года Alphabet отчитался о прибыли 9,11 доллара на акцию при ожидании 2,88, а Amazon о 5,75 при ожидании 1,82. Прорыва в бизнесе за такими числами не стояло. У Alphabet в прочих доходах сидела нереализованная переоценка долевых бумаг на 98 млрд долларов, у Amazon 53,4 млрд от вложения в Anthropic, и FactSet отдельно оговаривает, что фактические значения приведены по стандарту. Аналитики таких статей не прогнозируют, потому что переоценку чужих акций спрогнозировать нельзя.
О чём говорит разрыв между обычным и форвардным значением
Сопоставление двух коэффициентов по отраслям показывает, где рынок ждёт восстановления прибыли, а где её падения.
А вот у интегрированного нефтегаза картина обратная. Обычный коэффициент 16,24, форвардный 21,90. Рынок закладывает снижение прибыли, что типично для сырьевой отрасли на излёте цикла высоких цен.
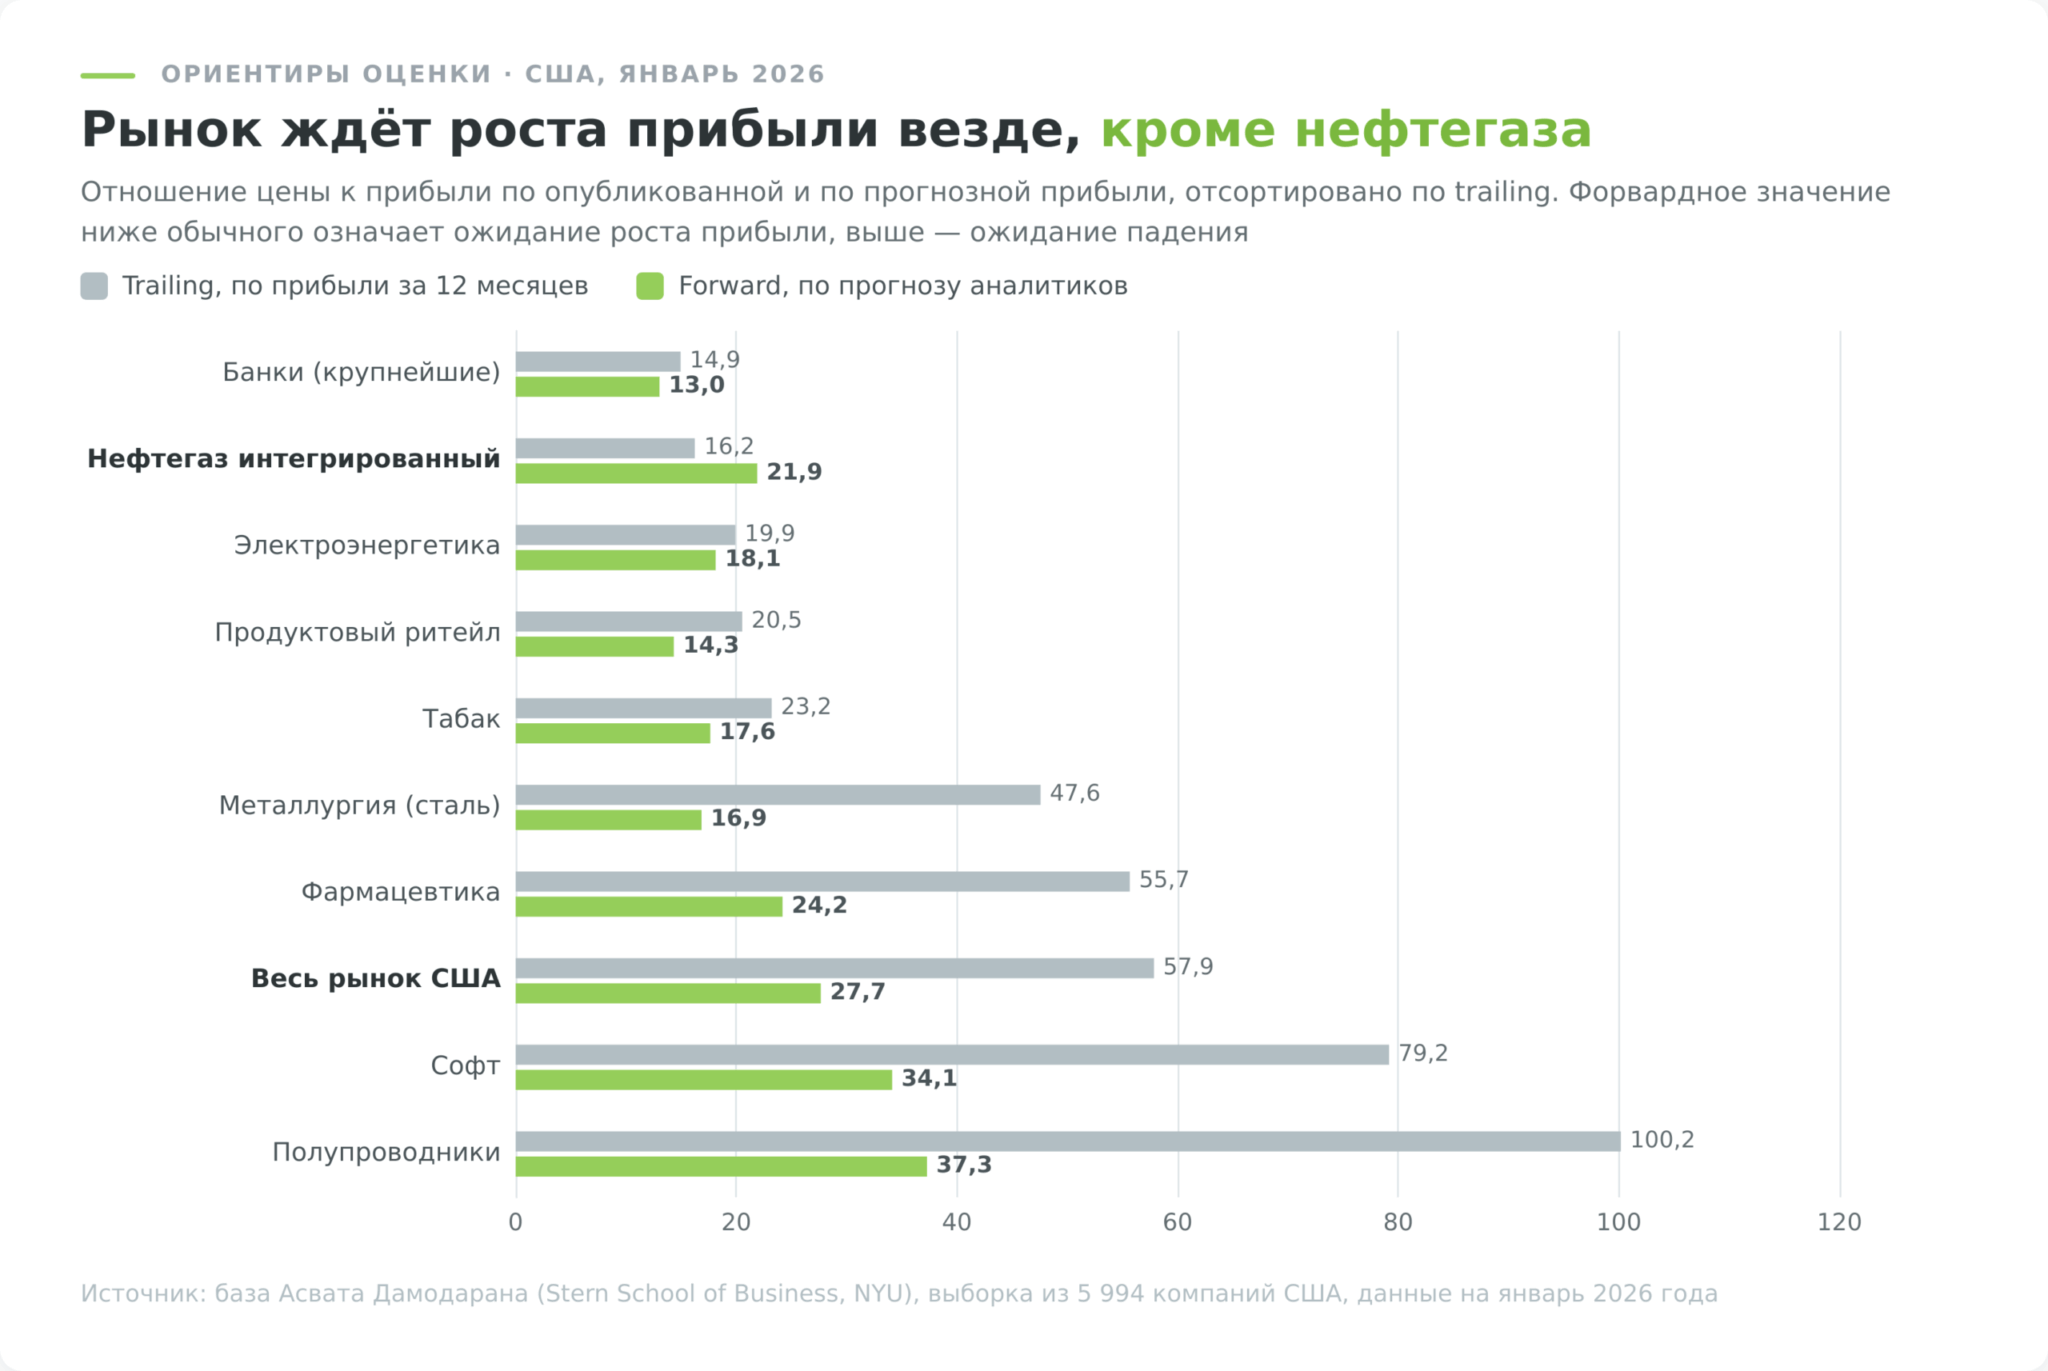
По индексу S&P 500 разрыв устроен так же, как по отдельной отрасли. Прогнозная прибыль заметно выше фактической, и половина текущей оценки рынка держится на ожиданиях, а не на уже заработанном.
Когда форвардный P/E не работает
Четыре ситуации, в которых показатель либо не считается, либо вводит в заблуждение.
- Убыточная компания. Если консенсус ожидает убытка и в следующем году, знаменатель отрицательный и коэффициент бессмысленный. Убыточны 57,16% публичных компаний США по данным Дамодарана на январь 2026 года, так что ситуация массовая. Для таких бизнесов работает оценка по выручке.
- Цикличная отрасль. На дне цикла аналитики закладывают восстановление, форвардный коэффициент выглядит привлекательным, а восстановление откладывается ещё на год. На пике всё наоборот. Прогнозная прибыль экстраполирует рекордные цены на сырьё, коэффициент кажется низким, и это худший момент для покупки.
- Компания без покрытия аналитиками. Если консенсус собран из одной-двух моделей, это не консенсус, а частное мнение. Проверяется числом аналитиков, которое сервисы указывают рядом с прогнозом.
- Недавнее IPO или смена бизнес-модели. У аналитиков нет истории для калибровки модели, и разброс оценок достигает кратных величин. Среднее по такому набору не несёт информации.
Отдельная ловушка встречается при сравнении компаний из разных сервисов. Один считает по NTM, другой по следующему финансовому году, третий берёт скорректированную прибыль вместо стандартной. Разница между такими знаменателями достигает десятков процентов, и разбор того, почему это происходит, есть в материале про прибыль на акцию.
Где смотреть форвардный P/E
По американским бумагам значение публикуют бесплатно, и выбор источника сводится к тому, что нужно рядом с самим числом.
| Сервис | Где лежит значение | Доступ | Что даёт сверх самого числа |
|---|---|---|---|
| Yahoo Finance | вкладка Statistics, строка Forward P/E прямо под Trailing P/E | бесплатно | PEG и мультипликаторы по выручке и балансу в той же таблице, плюс значения на конец прошлых кварталов |
| Finviz | карточка тикера и фильтр Forward P/E в скринере | бесплатно, расширенные данные по подписке | отбор по форвардному значению сразу по всему рынку |
| GuruFocus | страница Valuation по тикеру | базовые данные бесплатно, полный набор по подписке Premium | сравнение с собственной историей компании и со средним по отрасли |
| Simply Wall St | раздел Future Growth в отчёте по компании | базовый доступ бесплатно | график прогнозной прибыли на несколько лет вперёд с диапазоном оценок и числом аналитиков |
Все четыре сервиса на дату публикации открывались с российских адресов без обходных путей, проверено запуском обычного браузера.
С российскими бумагами ситуация принципиально другая, и это стоит проговорить прямо. Публичного консенсуса по прогнозной прибыли российских компаний в свободном доступе почти нет. Оценки аналитиков лежат в платных терминалах, а бесплатные ресурсы публикуют не прогноз прибыли, а целевую цену акции или распределение рекомендаций.
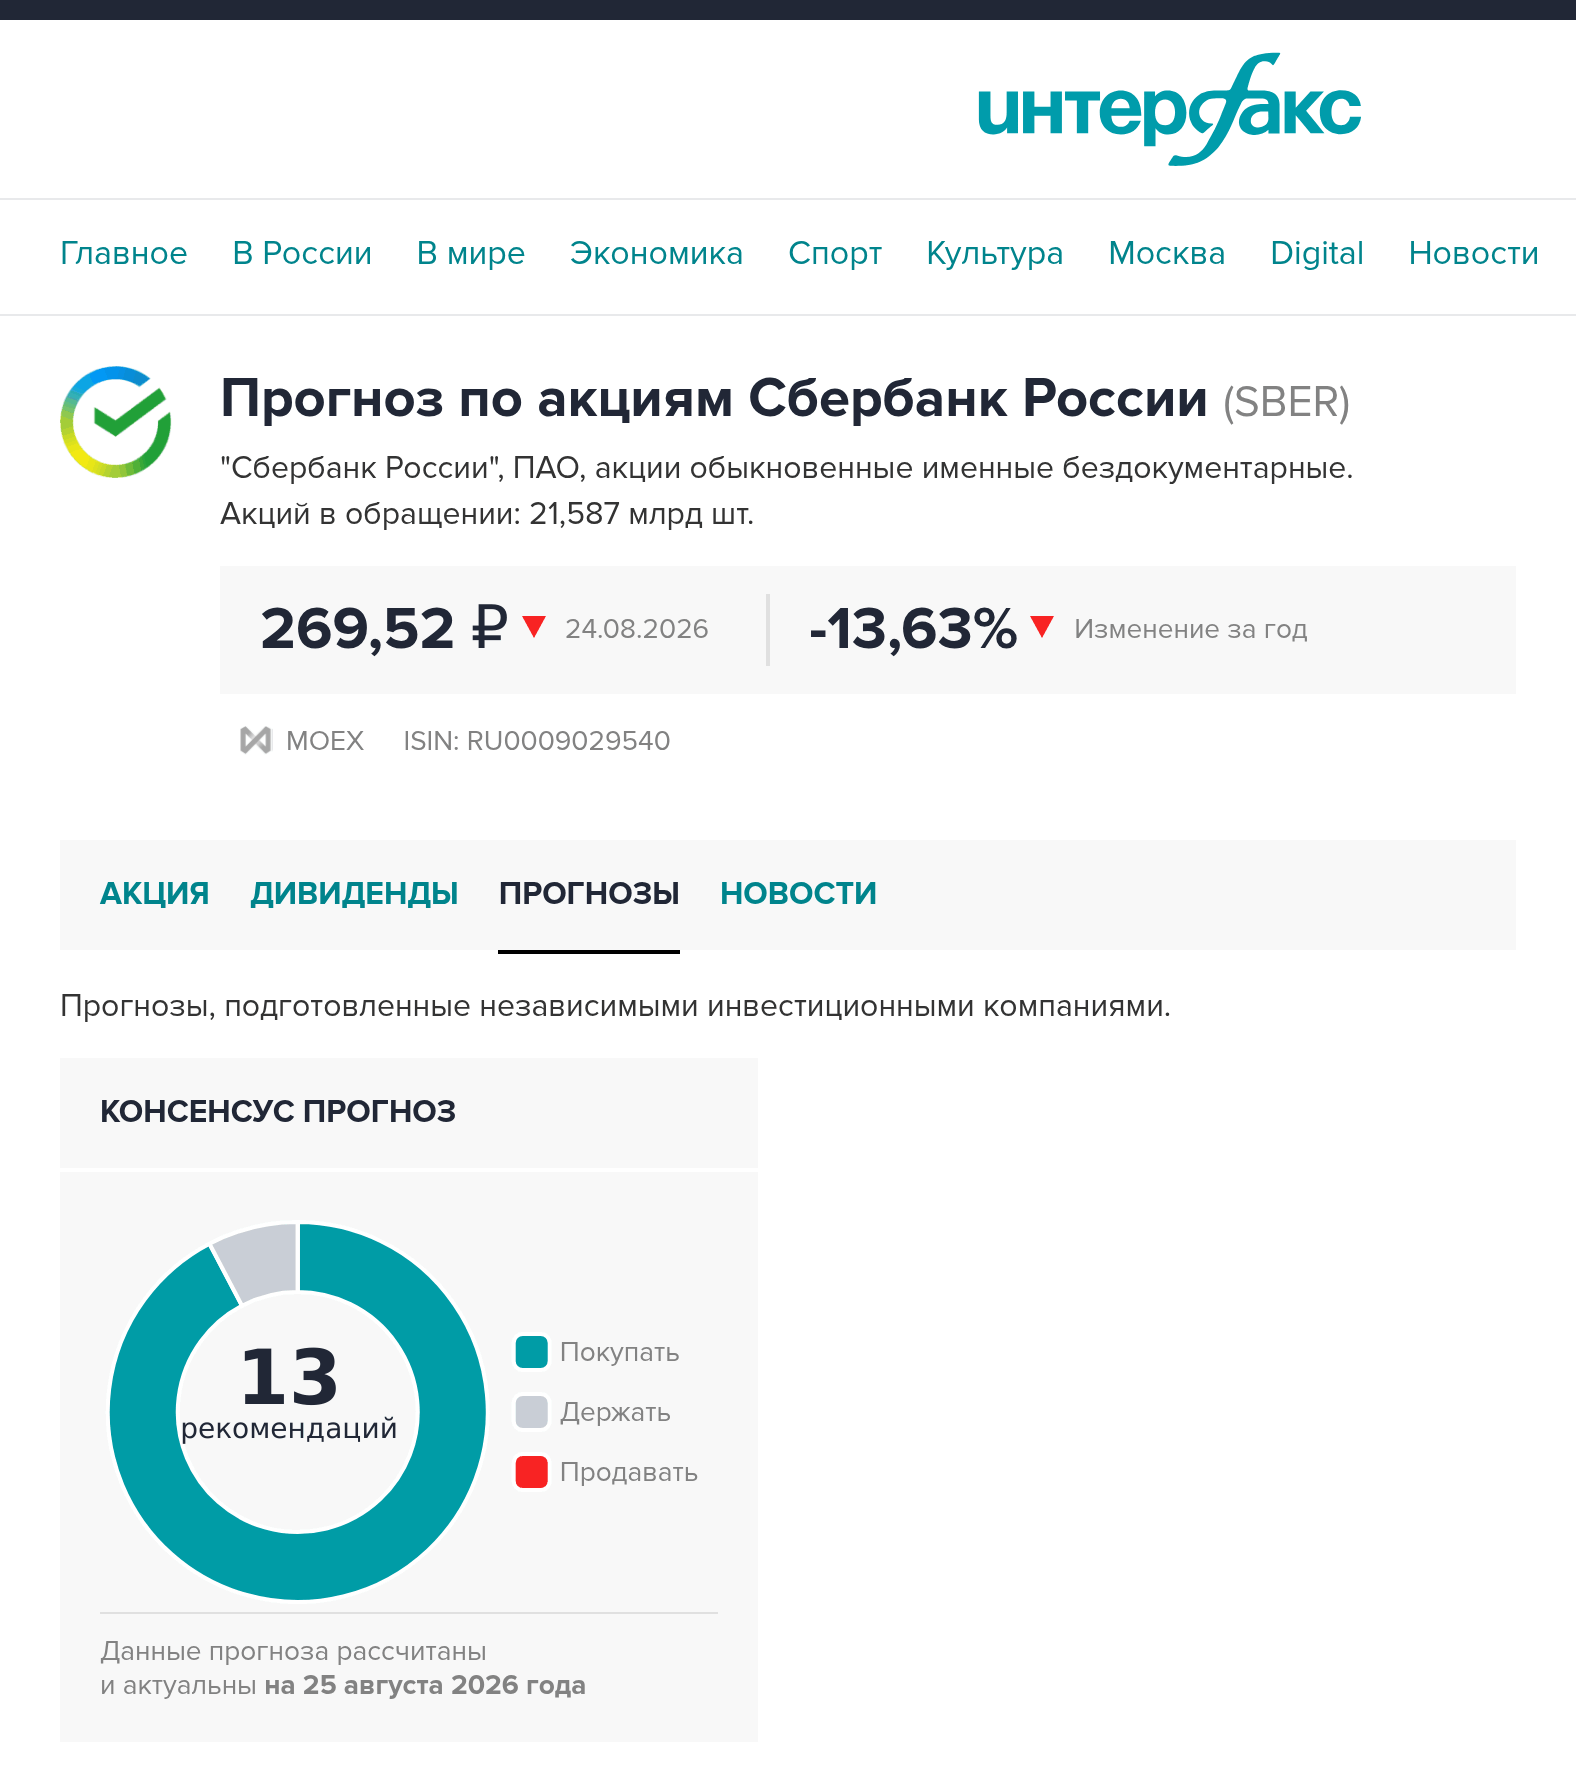
Ближайший рабочий заменитель это раздел прогнозов на сайте Интерфакса. Там по каждой ликвидной бумаге собраны рекомендации инвестиционных компаний с датой актуализации, по акциям Сбербанка в конце августа 2026 года консенсус собирался из тринадцати рекомендаций. Прогноза прибыли там нет, есть только распределение голосов за покупку, удержание и продажу, поэтому знаменатель из такого источника не соберёшь. Направление ожиданий рынка по бумаге он всё же передаёт.
Второй путь по российским компаниям это собрать знаменатель самому. Многие эмитенты дают прогноз по ключевым показателям в презентациях для инвесторов и на днях инвестора, отраслевые прогнозы публикуют Минэнерго и профильные ведомства, а дальше остаётся посчитать прибыль по собственной модели. Способ трудоёмкий, зато вы точно знаете, что стоит в знаменателе.
Отобранную американскую бумагу неквалифицированному инвестору через российского брокера купить негде. С 1 января 2025 года иностранные ценные бумаги доступны только тем, у кого есть статус квалифицированного инвестора, исключение сделано лишь для бумаг стран ЕАЭС. Остаётся зарубежный брокер, работающий с резидентами России, например Just2Trade с доступом к NYSE и NASDAQ от 100 долларов.
Минусы такого маршрута стоит понимать заранее. Счёт находится за пределами российской юрисдикции, налог с прибыли инвестор считает и декларирует сам, а страховки вроде АСВ по брокерским счетам нет ни у зарубежного брокера, ни у российского, кроме ИИС-3, который с 2026 года защищён до 1,4 млн ₽ на случай банкротства брокера-участника системы гарантирования.
Как применять форвардный P/E при отборе акций
Три сценария, в которых показатель приносит пользу, и один, в котором он опасен.
- Сравнение конкурентов внутри отрасли. Две компании одного сектора с обычными коэффициентами 25 и 30 могут иметь форвардные 20 и 12. Вторая при видимой дороговизне закладывает вдвое более быстрый рост прибыли, и вопрос сводится к тому, верите ли вы этому прогнозу.
- Оценка ожиданий рынка. Форвардный P/E показывает, что уже заложено в цену. Если аналитики ждут роста прибыли на 60%, а компания отчитывается о росте на 40%, бумага падает, несмотря на отличный по абсолютным меркам результат. Разочарование измеряется относительно ожиданий, а не относительно прошлого года.
- Поиск разворота в цикличных отраслях. Резкое расхождение обычного и форвардного значений сигнализирует, что рынок ждёт перелома. Дальше нужно проверять, на чём основано ожидание, но сам сигнал появляется раньше, чем в отчётности.
Разумная связка выглядит так. Обычный коэффициент показывает, за что вы платите сейчас. Форвардный показывает, что обещано. Разрыв между ними показывает величину обещания. А проверять обещание нужно уже по бизнесу, по долгу и по денежному потоку, а не по ещё одному мультипликатору.
Сильные и слабые стороны показателя
Форвардная версия входит в стандартный набор любого сервиса и в отчёты FactSet по индексу, но опирается она на числа, которых ещё не существует.
Что запомнить про форвардный P/E
Форвардный P/E отвечает не на вопрос «сколько стоит компания», а на вопрос «сколько она будет стоить, если аналитики правы».
Работать с ним стоит так. Смотреть его всегда в паре с обычным, потому что информативен именно разрыв. Проверять горизонт прогноза и число аналитиков в консенсусе. Помнить, что оценка снижается по мере приближения отчёта, а компании потом почти всегда её превосходят. И не строить решение на прогнозе дальше чем на год вперёд.
Для российского рынка вывод отдельный. Прогнозной прибыли в открытом доступе почти нет, поэтому форвардная оценка здесь скорее упражнение по собственному моделированию, чем готовый показатель из сервиса. Обычный коэффициент по отчётности МСФО в этих условиях надёжнее.
Общая карта показателей и порядок работы с ними собраны в материале про выбор акций по мультипликаторам.


