Фундаментальный анализ оценивает бизнес компании по отчётности, долгу и денежному потоку, чтобы понять, сколько стоит её акция, и сравнить эту оценку с ценой на бирже. Он отвечает на вопрос «что покупать и почём», а момент входа оставляет трейдерам. Слабое место метода в допущениях. Я пересчитал оценку АФК «Системы» из прошлой редакции этой статьи. Около 36 ₽ за акцию получились при ставке дисконтирования 12%, хотя ключевая ставка ЦБ тогда была 18%, а за следующий год бумага подешевела на 56,5%. Ниже шесть шагов анализа и места, где он ошибается чаще всего.
Предупреждение о рисках: Информация в этой статье предоставлена исключительно в образовательных целях и не является финансовой рекомендацией, инвестиционным советом или предложением купить/продать активы. Все описанные стратегии, методы или идеи могут привести к финансовым потерям, включая полную утрату капитала. Мы не гарантируем результатов и не несём ответственности за любые убытки. Перед применением проведите собственное исследование.
- Разберитесь, на чём компания зарабатывает и кто её конкуренты.
- Возьмите консолидированную отчётность по МСФО минимум за 5 лет.
- Проверьте, превращается ли прибыль в деньги от операций.
- Оцените долг и долю операционной прибыли, которую съедают проценты.
- Сравните мультипликаторы с компаниями той же отрасли и с историей самой компании.
- Посчитайте справедливую цену с запасом и запишите, после каких событий вы продадите акцию.
Что такое фундаментальный анализ простыми словами
Фундаментальный анализ сравнивает две величины. Первая величина это цена акции, которую рынок показывает каждую секунду. Вторую приходится считать самому, это стоимость доли в бизнесе по его выручке, прибыли, долгу и деньгам. Если оценка заметно выше цены, акция недооценена. Если ниже, рынок платит за неё с запасом.
Похожим образом покупают квартиру под сдачу. Цена в объявлении 6 млн ₽, аренда за вычетом расходов приносит 300 000 ₽ в год, и вложение окупится за 20 лет. Этот срок и есть бытовой аналог мультипликатора P/E. Покупатель, который заодно проверил дом, район и обременения, делает ровно то, что аналитик делает с компанией.
Метод оформили преподаватели Колумбийского университета Бенджамин Грэм и Дэвид Додд. Курс по анализу ценных бумаг они вели с 1928 года, а в 1934 году выпустили книгу «Анализ ценных бумаг» (история школы на сайте Columbia Business School). В «Разумном инвесторе» Грэм назвал центральной идеей инвестирования запас прочности (margin of safety). Оценка всегда неточна, поэтому покупать стоит с заметной скидкой к ней, чтобы ошибка в расчёте не превращалась в убыток. Его ученик Уоррен Баффетт добавил к цене качество бизнеса и готов платить справедливую цену за сильную компанию. Оба подхода подробно описаны в статье о стоимостном инвестировании.
Фундаментальный анализ говорит, что покупать и сколько за это платить. Когда рынок признает оценку, он не говорит. Цена может годами расходиться со стоимостью, и данные о том, насколько долго, приведены в разделе о проверке метода.
Кому нужен фундаментальный анализ
Фундаментальный анализ нужен, если вы выбираете отдельные акции. Если же вы покупаете фонд на индекс Мосбиржи, отбор бумаг за вас сделан правилами индекса, и остаётся один вопрос, дорог ли рынок целиком. Трейдеру анализ даёт другое, расписание событий, которые двигают цену.
| Кто | Что даёт фундаментальный анализ | Чего не даёт |
| Инвестор в отдельные акции на годы | Отбор компаний и цену, выше которой покупать нет смысла | Момент входа |
| Дивидендный инвестор | Проверку, хватит ли денежного потока на выплату | Гарантию, что совет директоров её утвердит |
| Покупатель индексного фонда | Оценку рынка целиком через ставку и прибыли компаний | Выбор отдельных бумаг, он здесь не нужен |
| Свинг-трейдер (сделки на дни и недели) | Катализаторы движения (отчёты, решения ЦБ, дивидендные отсечки) | Точку входа и уровень стопа |
| Внутридневной трейдер | Время выхода новостей, когда растёт волатильность | Направление движения |
Если вы держите акции по принципу «купил и держи», анализ не заканчивается покупкой. Каждый новый отчёт проверяет тезис, с которым бумага попала в портфель.
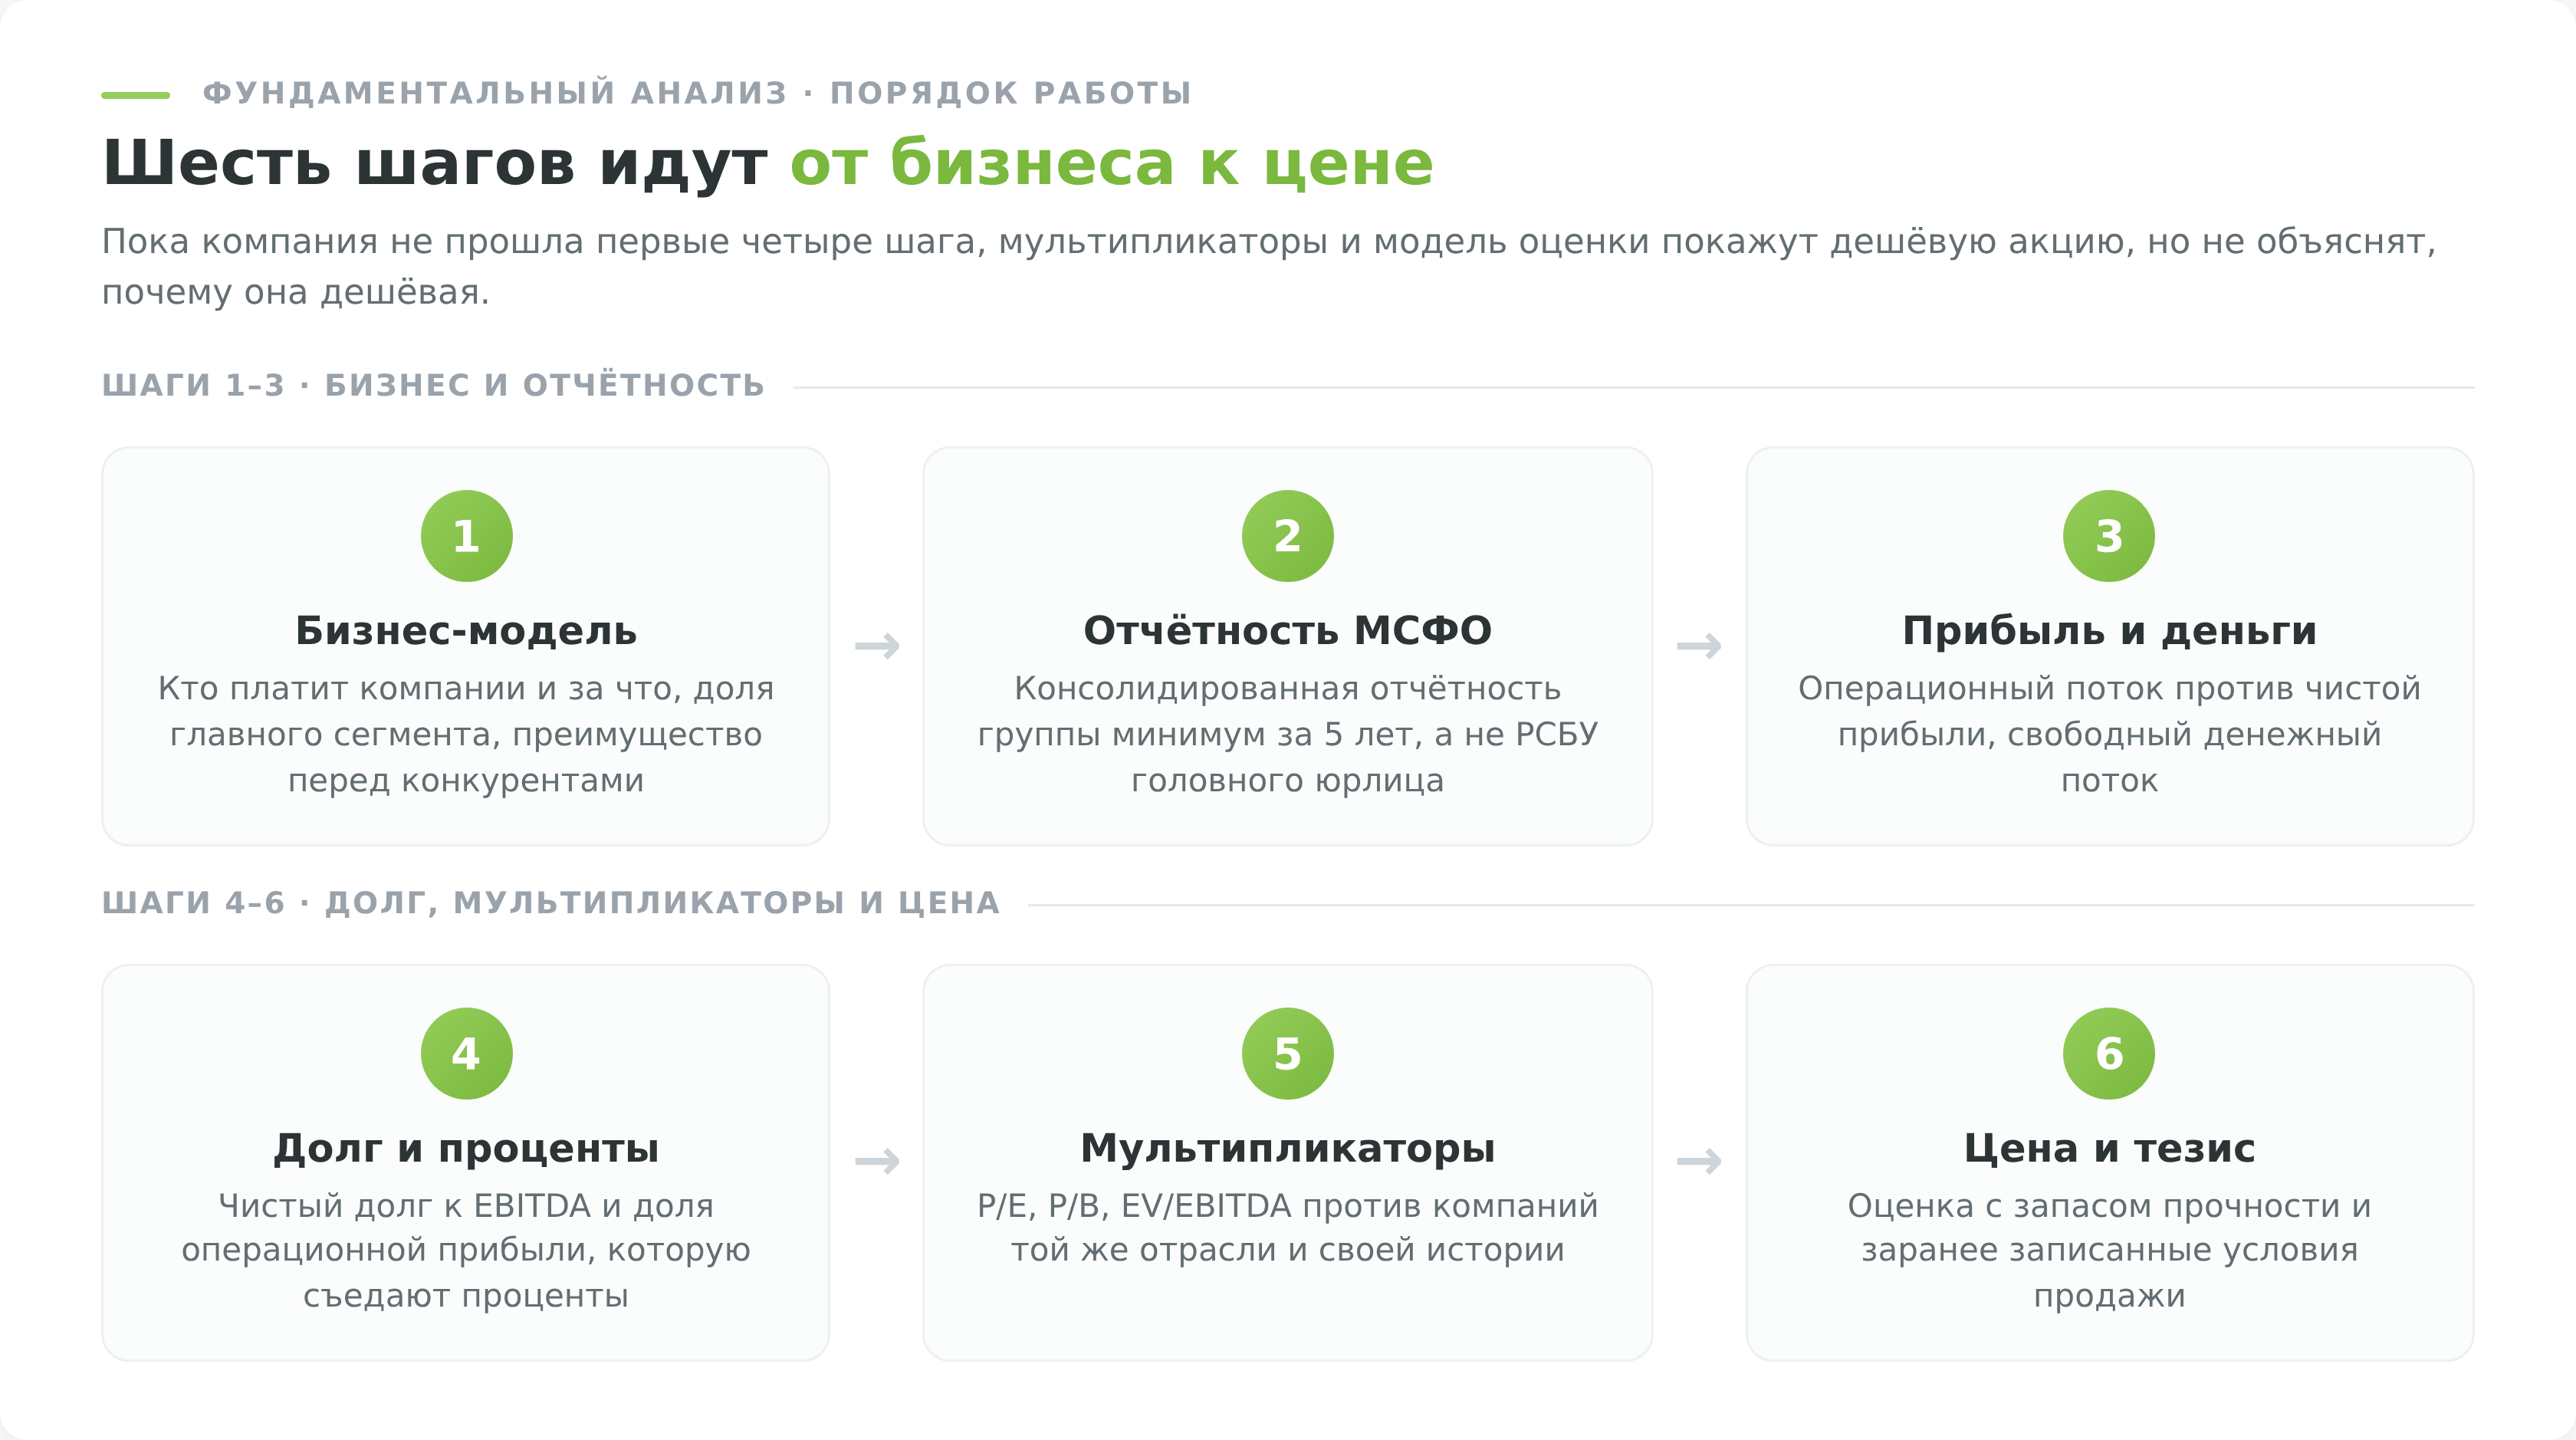
Как провести фундаментальный анализ акции: 6 шагов
Шаги идут от бизнеса к цене, и порядок важен. Мультипликаторы без первых трёх шагов покажут, что акция дешёвая, но не объяснят почему.
Шаг 1. Понять, на чём зарабатывает компания
Начните с того, кто платит компании и за что. У ритейлера это покупатели в магазинах, у банка заёмщики и клиенты, которые платят комиссии, у нефтяника цена барреля и курс рубля. Посмотрите, какую долю выручки даёт главный сегмент, есть ли у компании преимущество перед конкурентами (сеть, лицензия, низкая себестоимость) и что с ним будет через 5 лет. Вопросы к бизнесу собраны в разборе бизнес-модели компании.
Этот шаг защищает от покупки того, чего вы не понимаете. Если после годового отчёта не получается объяснить, откуда берётся прибыль, цифры следующих шагов мало помогут.
Шаг 2. Прочитать отчётность по МСФО
Компания публикует три главных отчёта. Баланс показывает, чем она владеет и кому должна. Отчёт о прибылях и убытках показывает выручку, расходы и прибыль. Отчёт о движении денежных средств показывает, сколько денег реально пришло и ушло. Как их читать и где искать, рассказано в гиде по финансовой отчётности, а построчный разбор первых двух есть в статье о балансе и отчёте о прибылях и убытках.
Для оценки берите консолидированную отчётность группы по МСФО. Отчётность по РСБУ относится к одному юрлицу, и у холдинга она может почти не отражать бизнес. Я сверил выручку «Магнита» за 2025 год. В ГИР БО ФНС у ПАО «Магнит» по РСБУ стоит 412 млн ₽ (карточка организации в ГИР БО), а консолидированная выручка группы по МСФО составила 3 509,2 млрд ₽ (пресс-релиз «Магнита» за 2025 год). Разница в 8 516 раз. Магазины принадлежат дочерним обществам, а головная компания в основном управляет ими, и мультипликатор P/S по её РСБУ был бы бессмыслицей.
Смотрите цифры минимум за 5 лет. Один год ничего не говорит о тренде, а на длинном ряду видно, растёт бизнес или стоит на месте.
Шаг 3. Проверить, превращается ли прибыль в деньги
Прибыль считается по правилам бухучёта, и в неё попадают деньги, которые покупатели компании ещё не заплатили. Поэтому сравните чистую прибыль с денежным потоком от операционной деятельности. Если прибыль растёт второй-третий год подряд, а операционный поток падает, деньги оседают в дебиторской задолженности или запасах, и такой рост стоит проверить до покупки. Как читать этот отчёт, показано в статье об отчёте о движении денежных средств.
Если из операционного потока вычесть капитальные затраты, останется свободный денежный поток (FCF). Из него платят дивиденды и гасят долг. Компания с высокой прибылью и отрицательным FCF год за годом живёт в долг, как бы хорошо ни выглядел отчёт о прибылях.
Шаг 4. Оценить долг и проценты
Сам долг не так опасен, как доля операционной прибыли, которую съедают проценты. Здесь смотрят отношение чистого долга к EBITDA и покрытие процентов, то есть во сколько раз операционная прибыль больше процентных расходов. Когда ключевая ставка держится от 16% до 21%, этот шаг весит больше остальных.
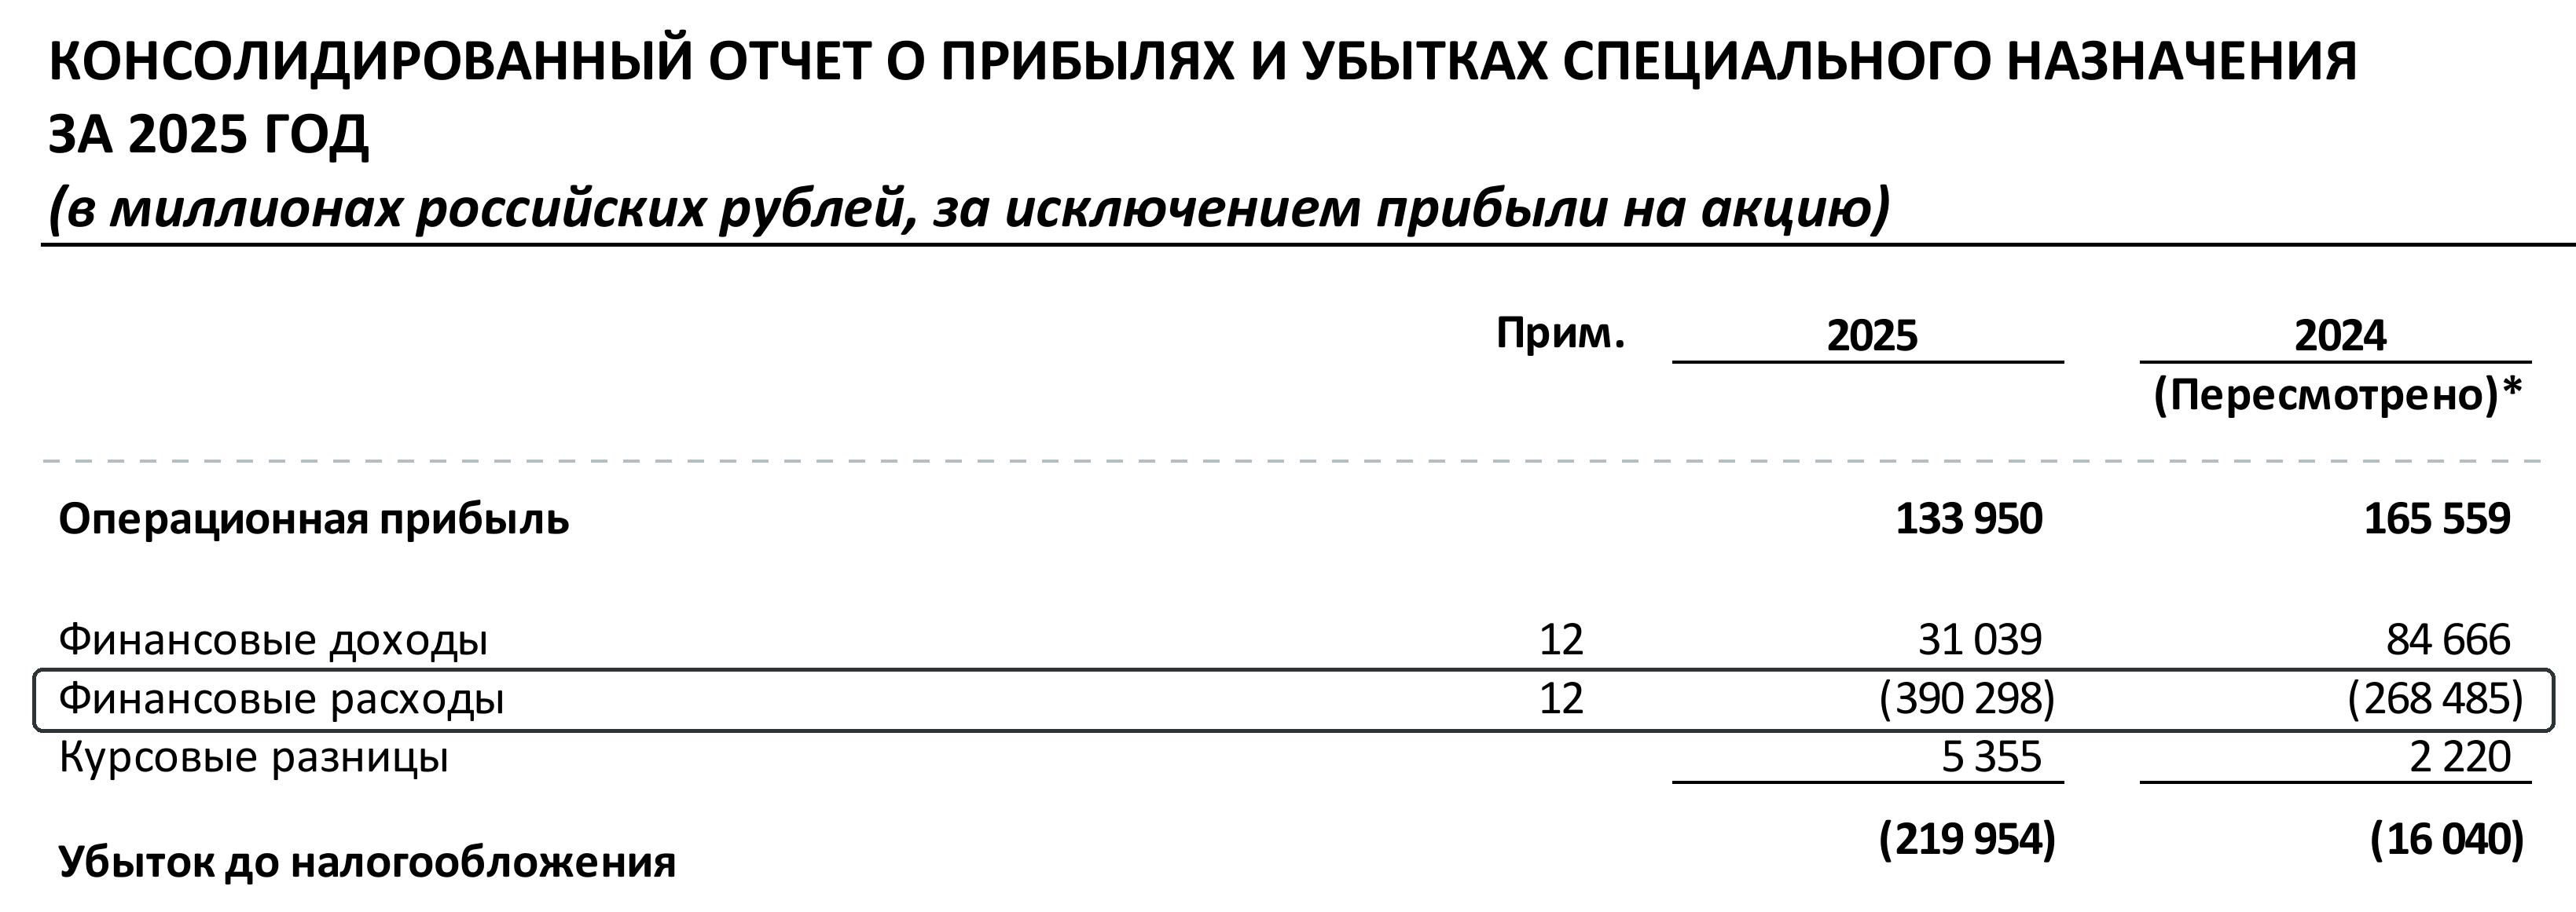
В отчётности АФК «Системы» за 2025 год это видно по четырём строкам. Операционная прибыль группы составила 133 950 млн ₽, финансовые расходы выросли с 268 485 до 390 298 млн ₽, и в итоге получился убыток до налогообложения 219 954 млн ₽ (консолидированная отчётность АФК «Системы» по МСФО за 2025 год, с. 6). Бизнес работал в плюс, а акционеры получили убыток.
Шаг 5. Сравнить мультипликаторы
Мультипликаторы переводят отчётность в цену. P/E 5 означает, что за каждый рубль годовой прибыли рынок платит 5 ₽. Сравнивайте их с компаниями той же отрасли и с историей самой компании за 5–10 лет, а не с рынком целиком. Банк и IT-компания с одинаковым P/E стоят по-разному, потому что у них разные темпы роста и разное качество прибыли.
Шаг 6. Сравнить цену с оценкой и записать тезис
Справедливую цену дают сравнение с аналогами или модель дисконтированных денежных потоков, оба способа описаны ниже. Покупать имеет смысл, если цена ниже оценки с запасом, который покрывает ошибку расчёта. Какой запас нужен, зависит от надёжности прогноза. Для компании со стабильной выручкой хватит меньшего, а у закредитованной компании оценки при разных ставках расходятся в разы, как показывает пример АФК ниже.
Запишите тезис в двух-трёх предложениях. В нём должно быть, почему компания стоит больше цены и какие факты его сломают, например рост долга выше трёх годовых EBITDA или отказ от дивидендов. После каждого отчёта тезис проверяется по этим пунктам, а не по графику.
Если в разбор попала американская компания, купить её акции можно через зарубежного брокера, например Just2Trade с доступом к NYSE и NASDAQ. Налоговым агентом такой брокер не будет, и доход по счёту вы декларируете сами.
Основные мультипликаторы и где они обманывают
Мультипликаторы удобны для первого отсева, потому что считаются за минуту и одинаково для всех компаний. Но у каждого своя ловушка.
| Мультипликатор | Что показывает | Где обманывает |
| P/E (цена к прибыли) | За сколько лет окупится покупка при неизменной прибыли | Разовая прибыль от продажи актива делает акцию «дешёвой» на один год |
| P/S (цена к выручке) | Сколько платят за рубль выручки | Не видит маржу, нормы у ритейла и IT различаются в разы |
| P/B (цена к капиталу) | Сколько платят за чистые активы | Подходит банкам, почти бесполезен для IT, при отрицательном капитале не считается |
| EV/EBITDA | Стоимость бизнеса вместе с долгом к операционной прибыли | Не учитывает капитальные затраты и проценты |
| Чистый долг/EBITDA | За сколько лет операционной прибыли гасится долг | Одинаковое значение при ставке 8% и 20% означает разную нагрузку |
| ROE | Сколько прибыли приносит рубль собственного капитала | Высокий ROE бывает у компании с маленьким капиталом и большим долгом |
| Дивидендная доходность | Выплата за год к цене акции | Высокое значение может означать, что цена упала в ожидании сокращения выплат |
Отраслевые нормы сильно различаются. Банки сравнивают по P/B и ROE, нефтегазовые компании по EV/EBITDA, быстрорастущие компании без прибыли по P/S. Полный порядок отбора по 22 показателям собран в статье о том, как выбрать акции для инвестирования.
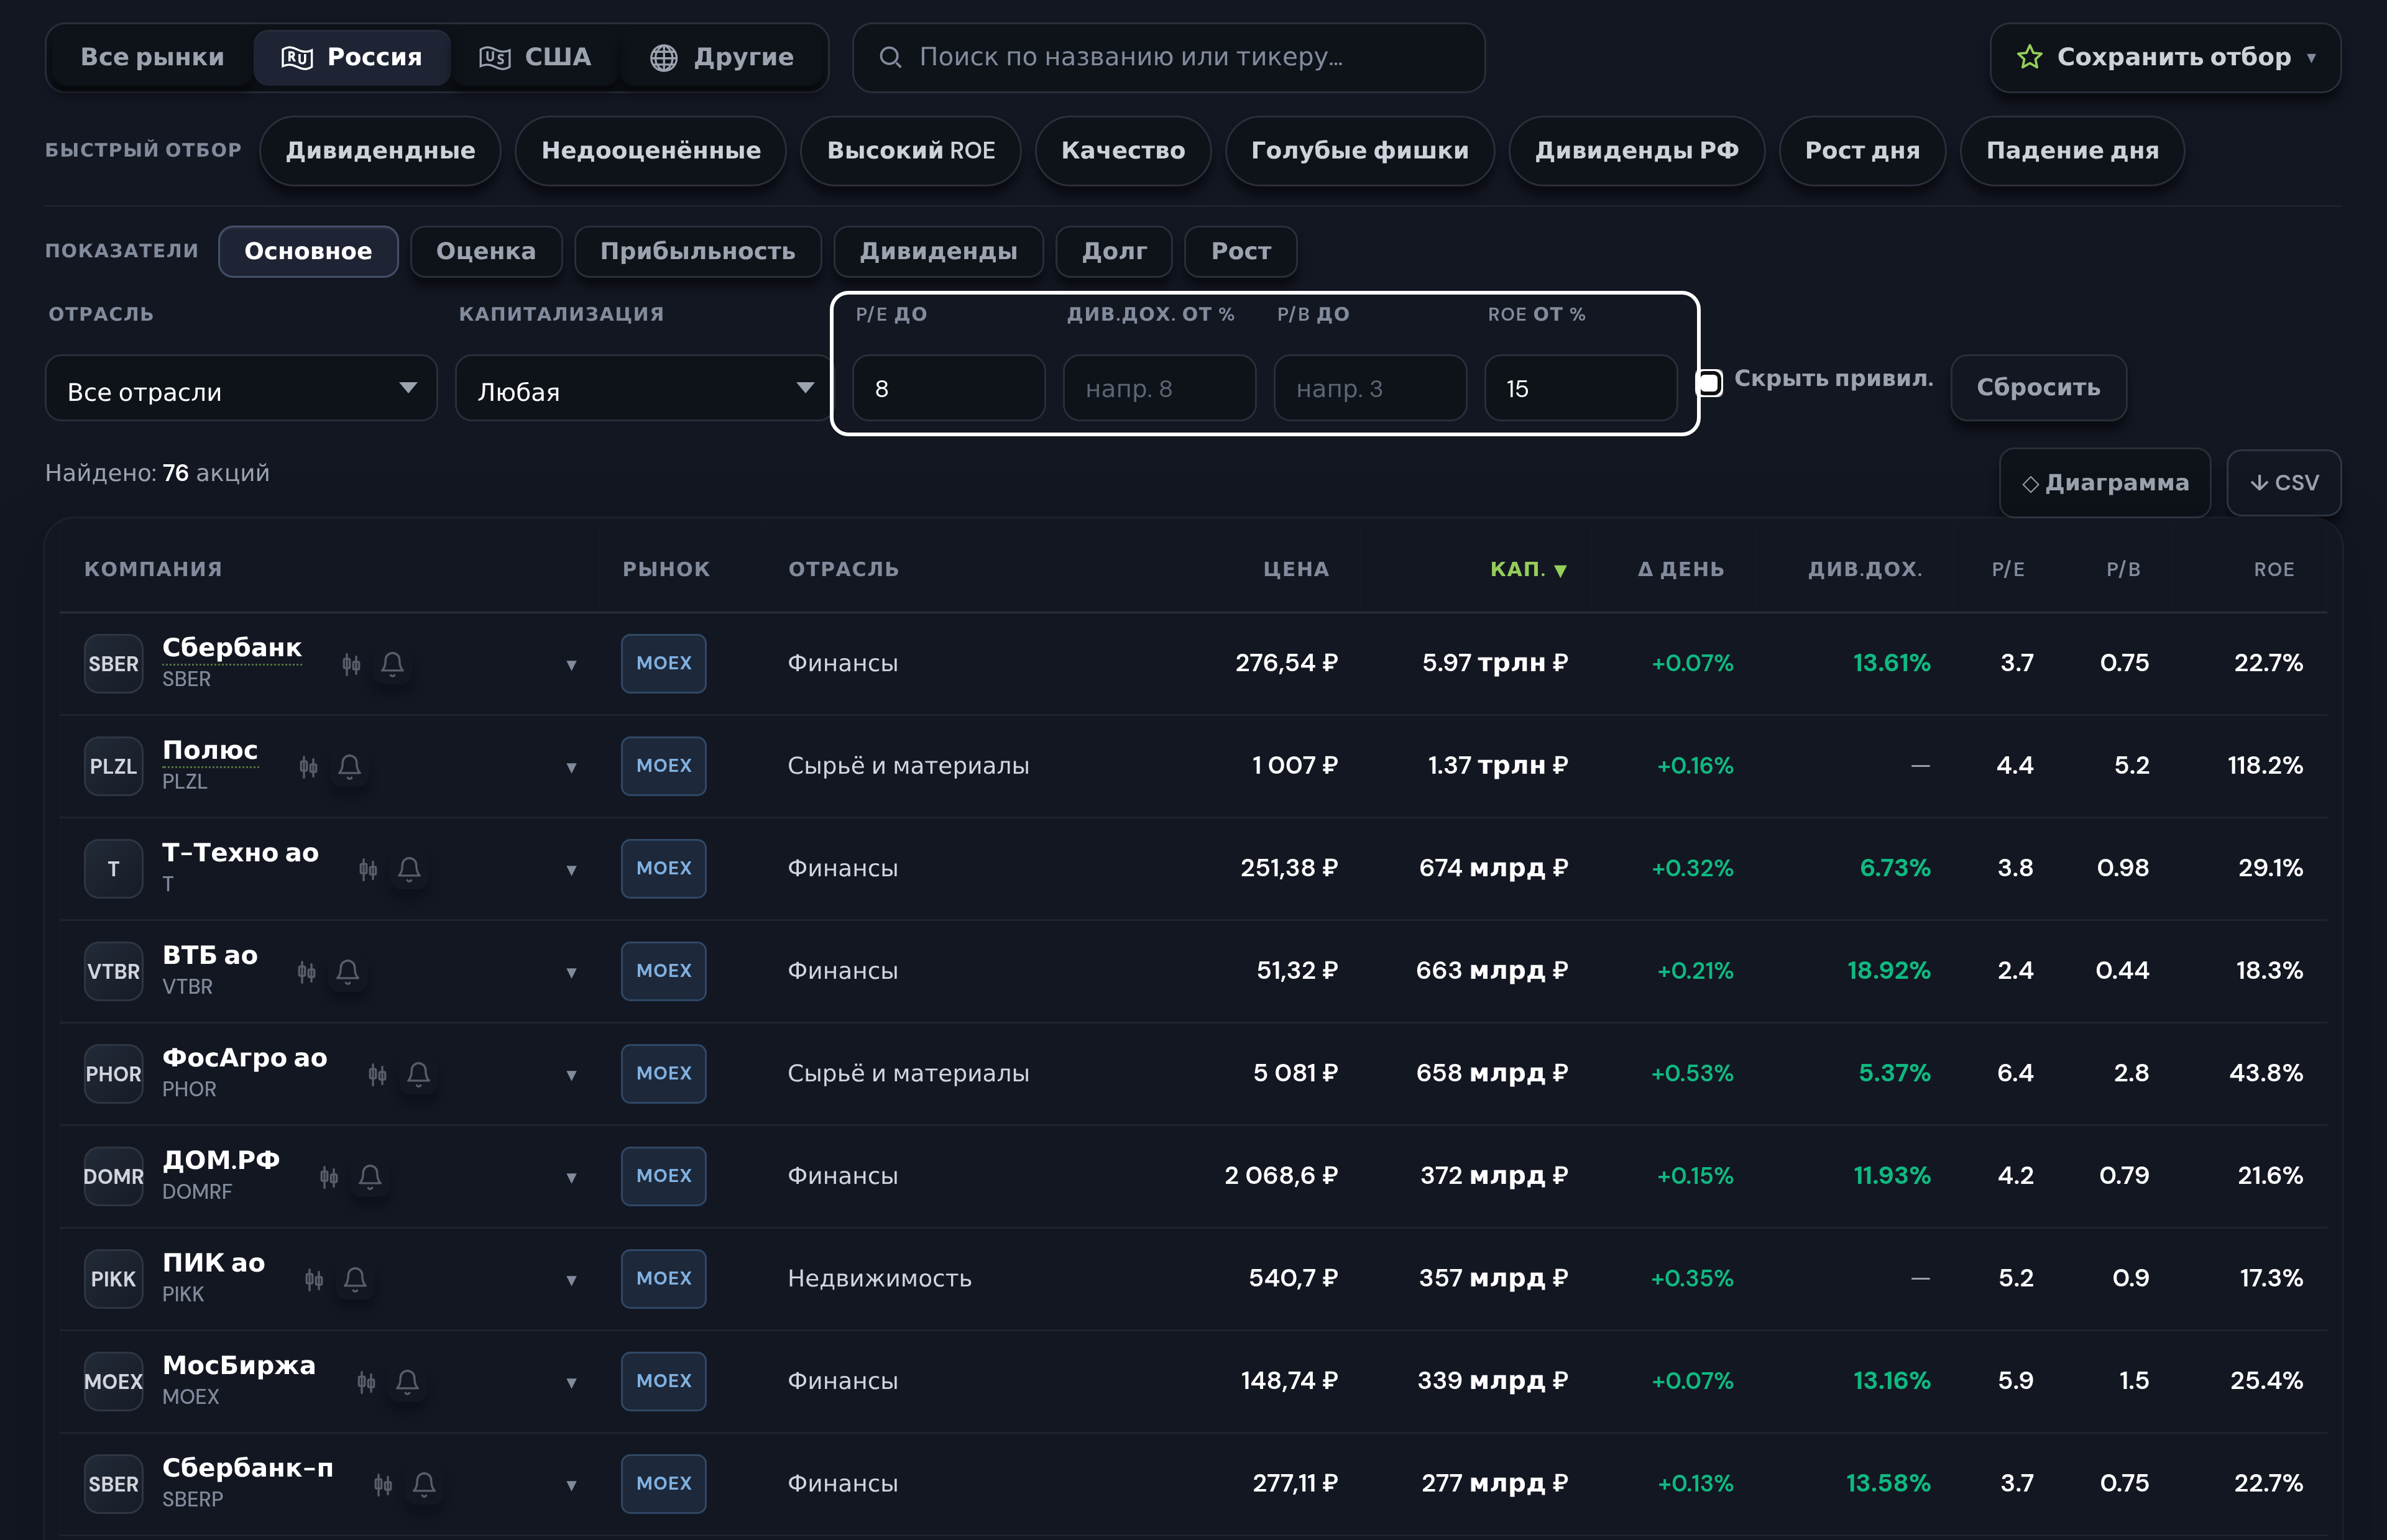
Первый отсев удобно сделать в скринере акций BUYHOLD. В нём 14 показателей по бумагам Мосбиржи и США, от P/E и P/B до долга и роста, а фильтры задают потолок P/E и P/B и минимум ROE и дивидендной доходности. По каждой отобранной бумаге потом нужны шаги 1–4, потому что скринер не отличит дешёвую компанию от падающей.
Как оценить справедливую стоимость акции
Способ оценки выбирают по типу компании.
| Метод | Как считается | Кому подходит | Слабое место |
| Сравнительный | Мультипликаторы компании против аналогов | Отраслям с несколькими похожими компаниями | Если дорог весь сектор, дешёвая в нём акция тоже дорогая |
| DCF (дисконтирование денежных потоков) | Будущий свободный поток приводится к сегодняшнему дню по ставке дисконтирования | Компаниям с предсказуемым потоком | Итог зависит от ставки и темпа роста после прогноза |
| Дивидендная модель (DDM) | Будущие дивиденды приводятся к сегодняшнему дню, в модели Гордона они растут с постоянным темпом | Стабильным плательщикам дивидендов | Не работает для компаний без выплат |
| По сумме активов | Стоимость долей в дочерних компаниях минус долг головной компании | Холдингам и инвестиционным компаниям | Рынок может годами держать дисконт к стоимости активов |
Устройство DCF по шагам с расчётом для Транснефти описано в статье о методе дисконтированных денежных потоков.
Разбор: как DCF ошибся с АФК «Системой»
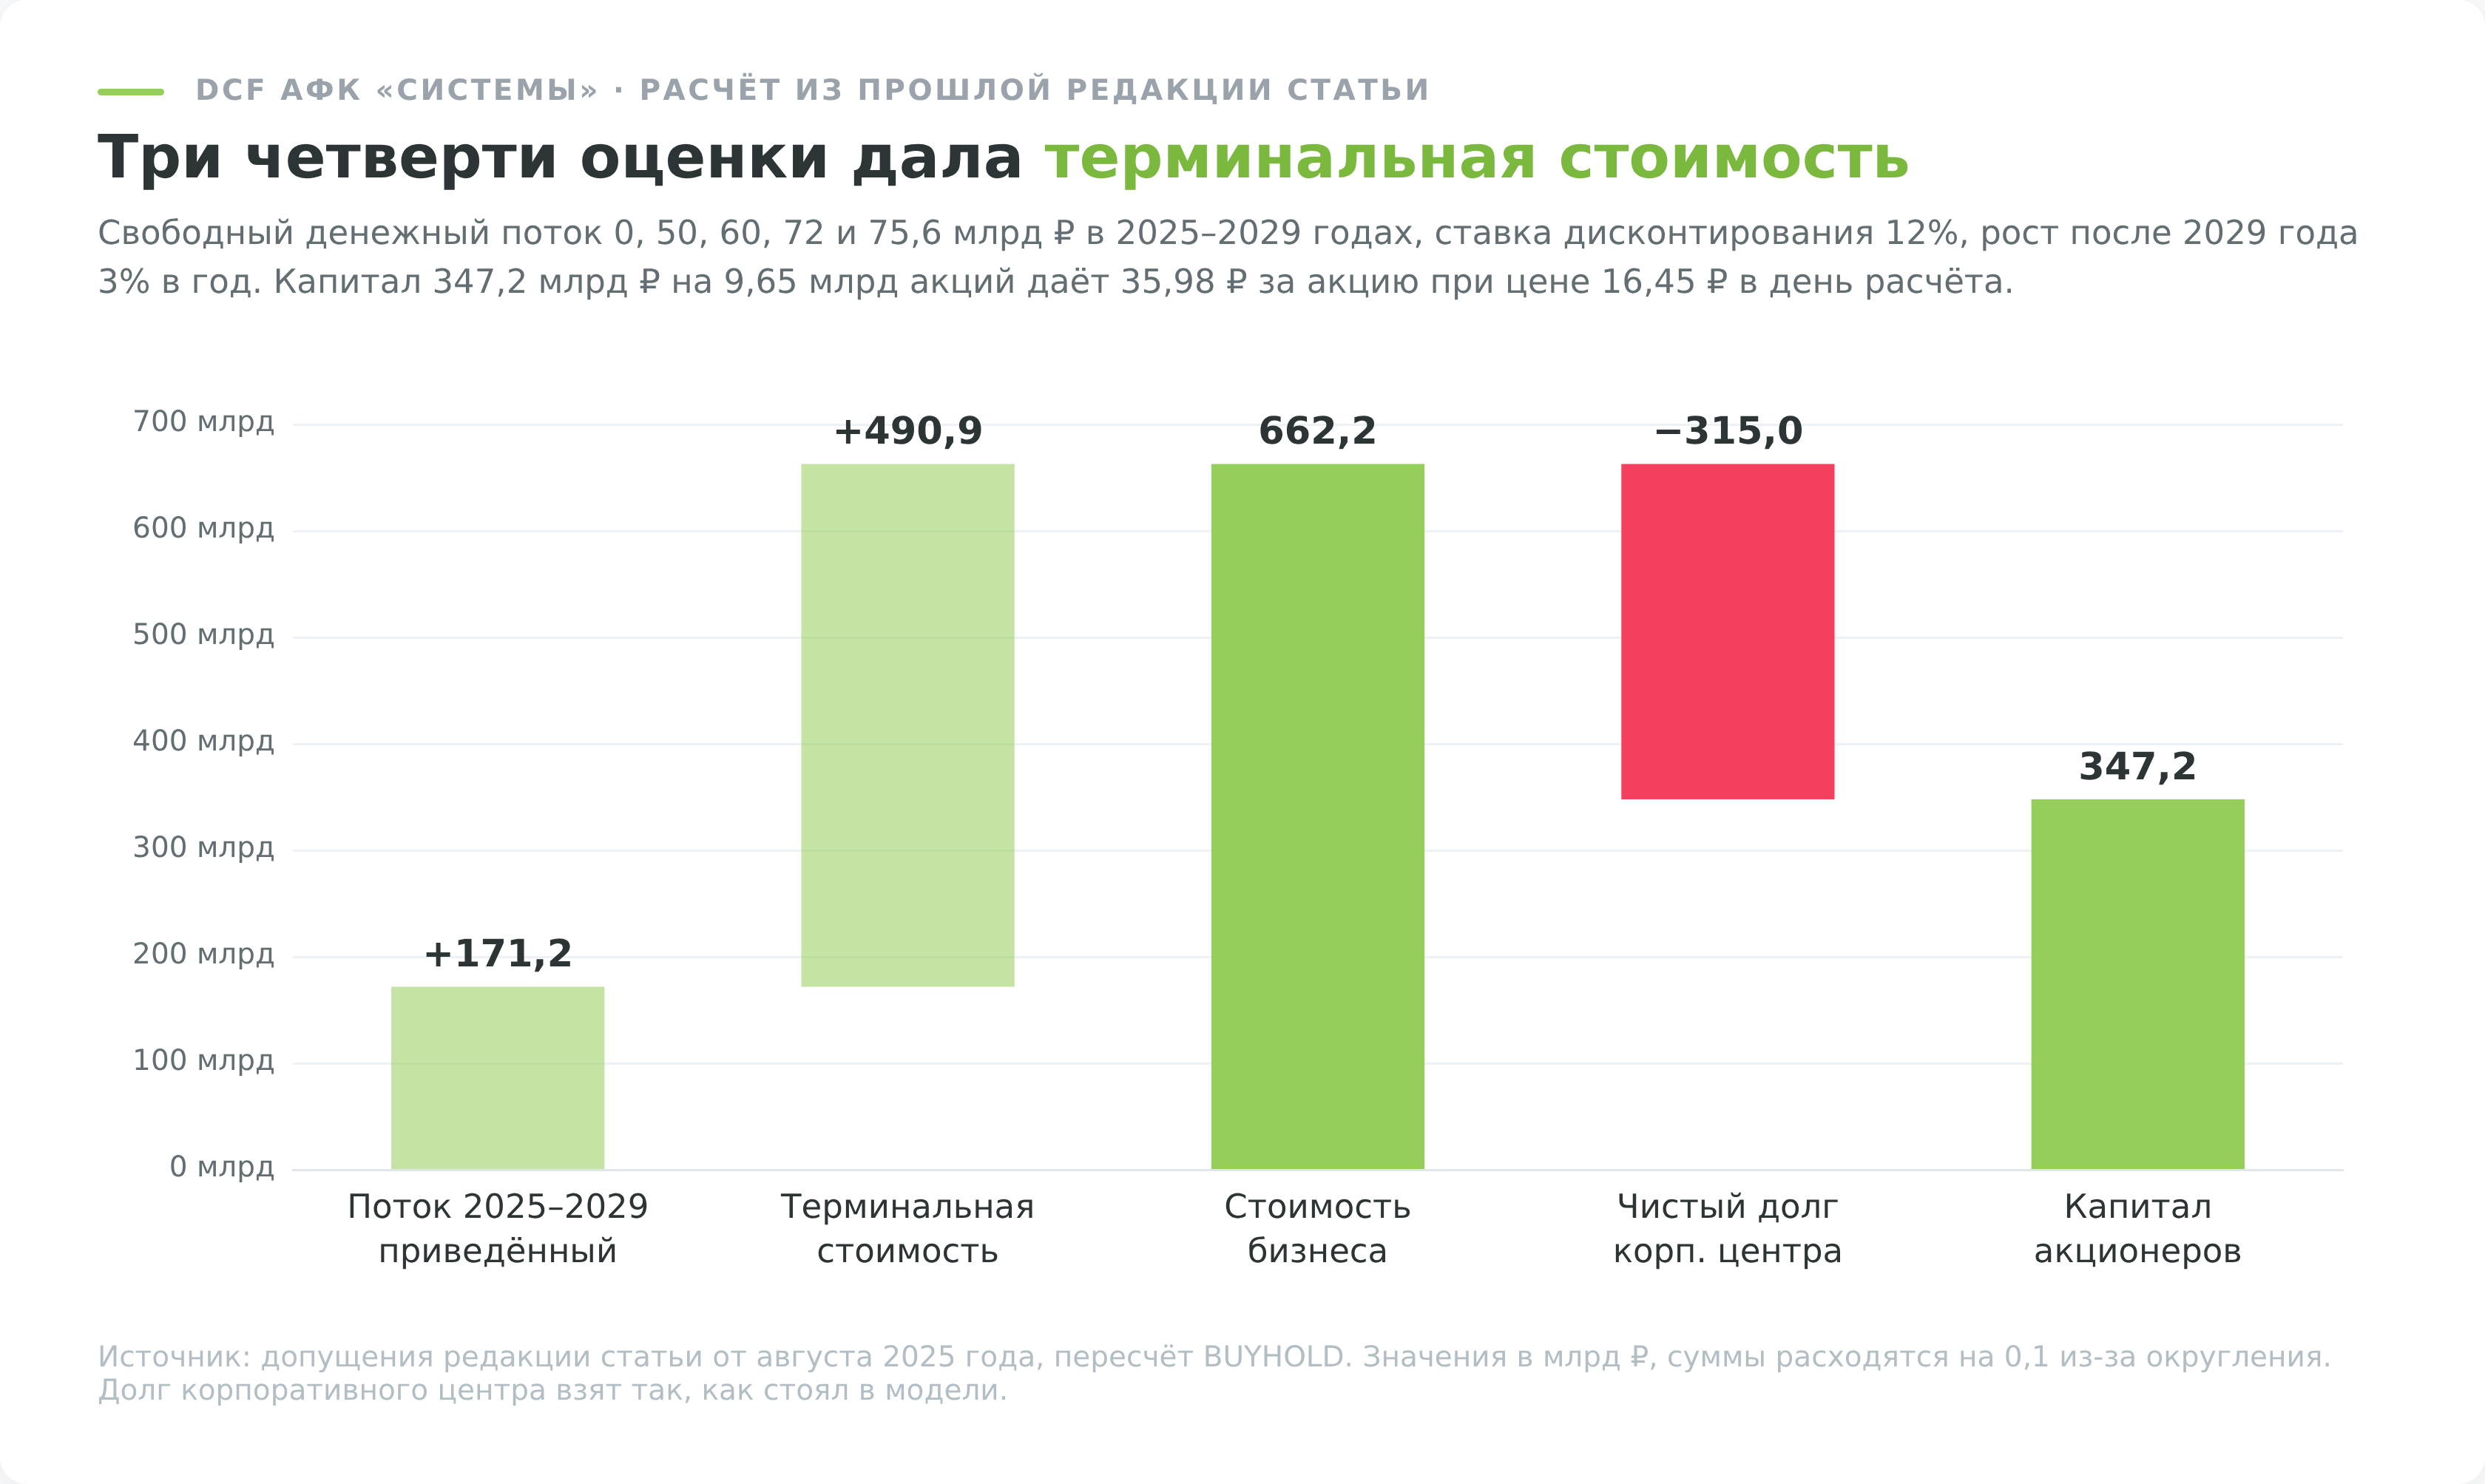
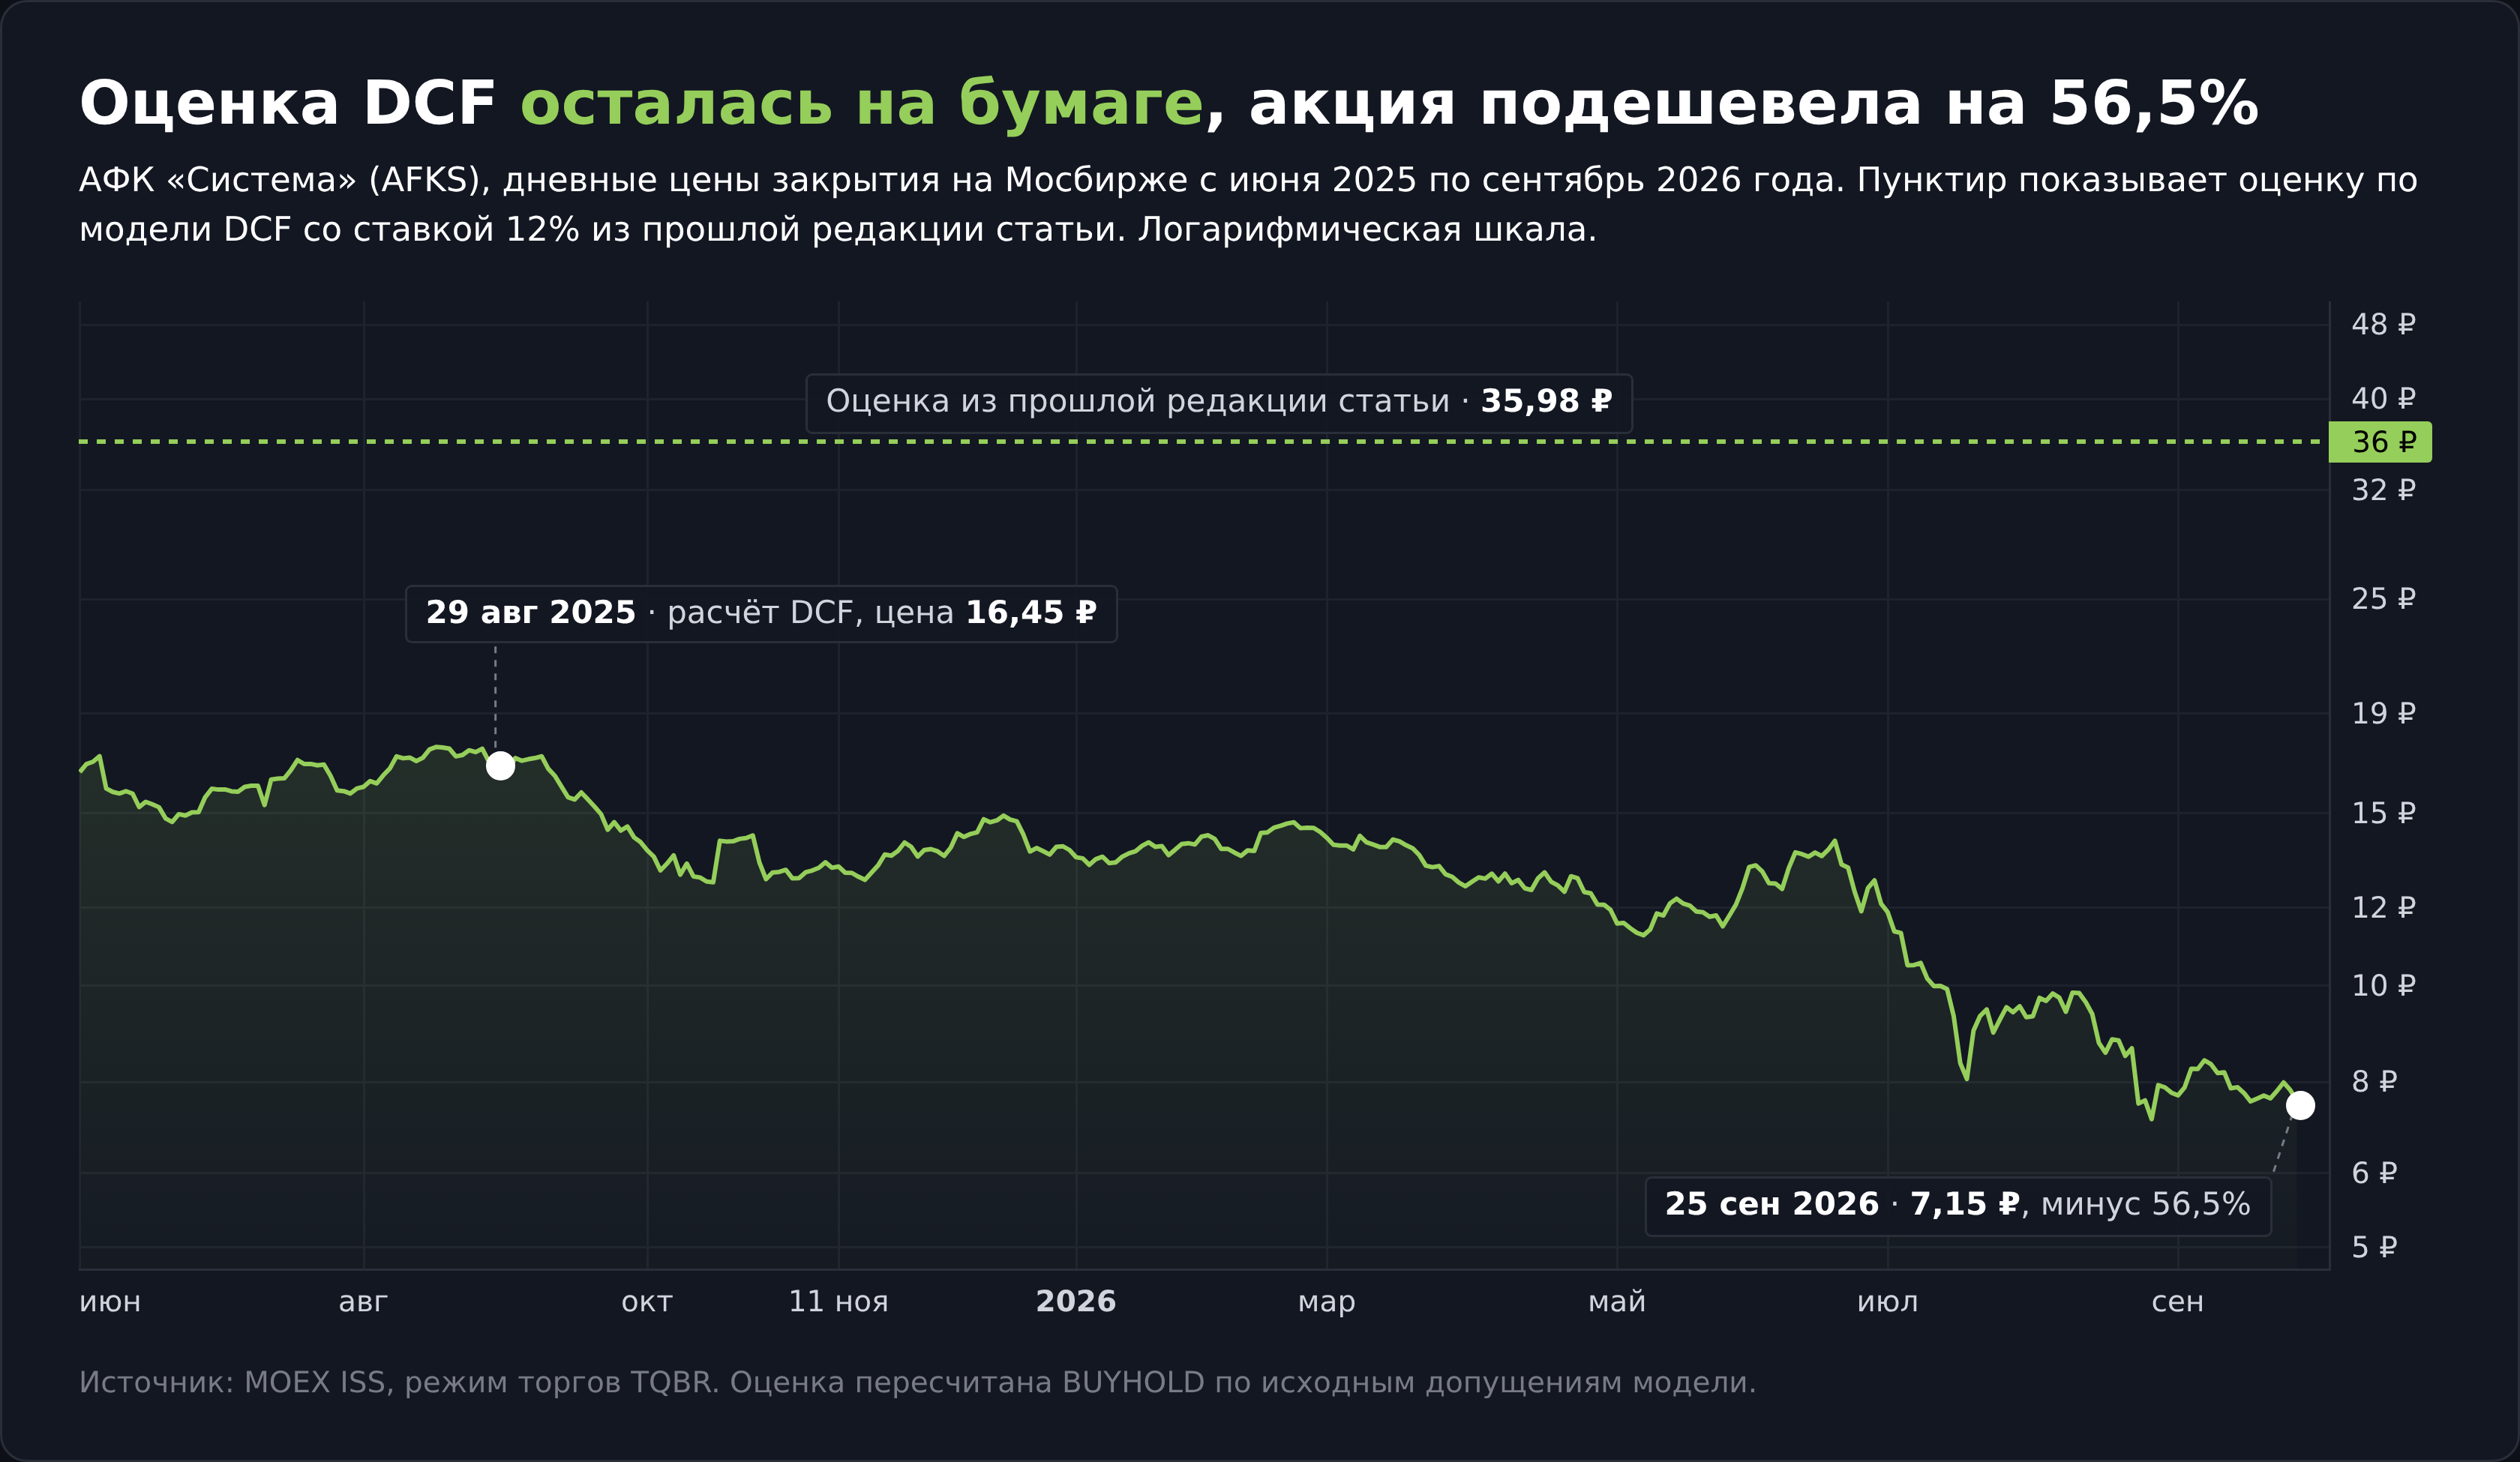
В прошлой редакции этой статьи, опубликованной в августе 2025 года, стоял расчёт по АФК «Системе». Свободный денежный поток за 2025 год принимался равным нулю, дальше 50, 60, 72 и 75,6 млрд ₽ в 2026–2029 годах, ставка дисконтирования 12%, рост после 2029 года 3% в год. Из стоимости бизнеса вычитался чистый долг корпоративного центра 315 млрд ₽, результат делился на 9,65 млрд акций. Получалось около 36 ₽ за акцию при цене 16,45 ₽ на закрытии 29 августа 2025 года (карточка AFKS на Мосбирже), и рост до 30–35 ₽ в тексте назывался высоковероятным.
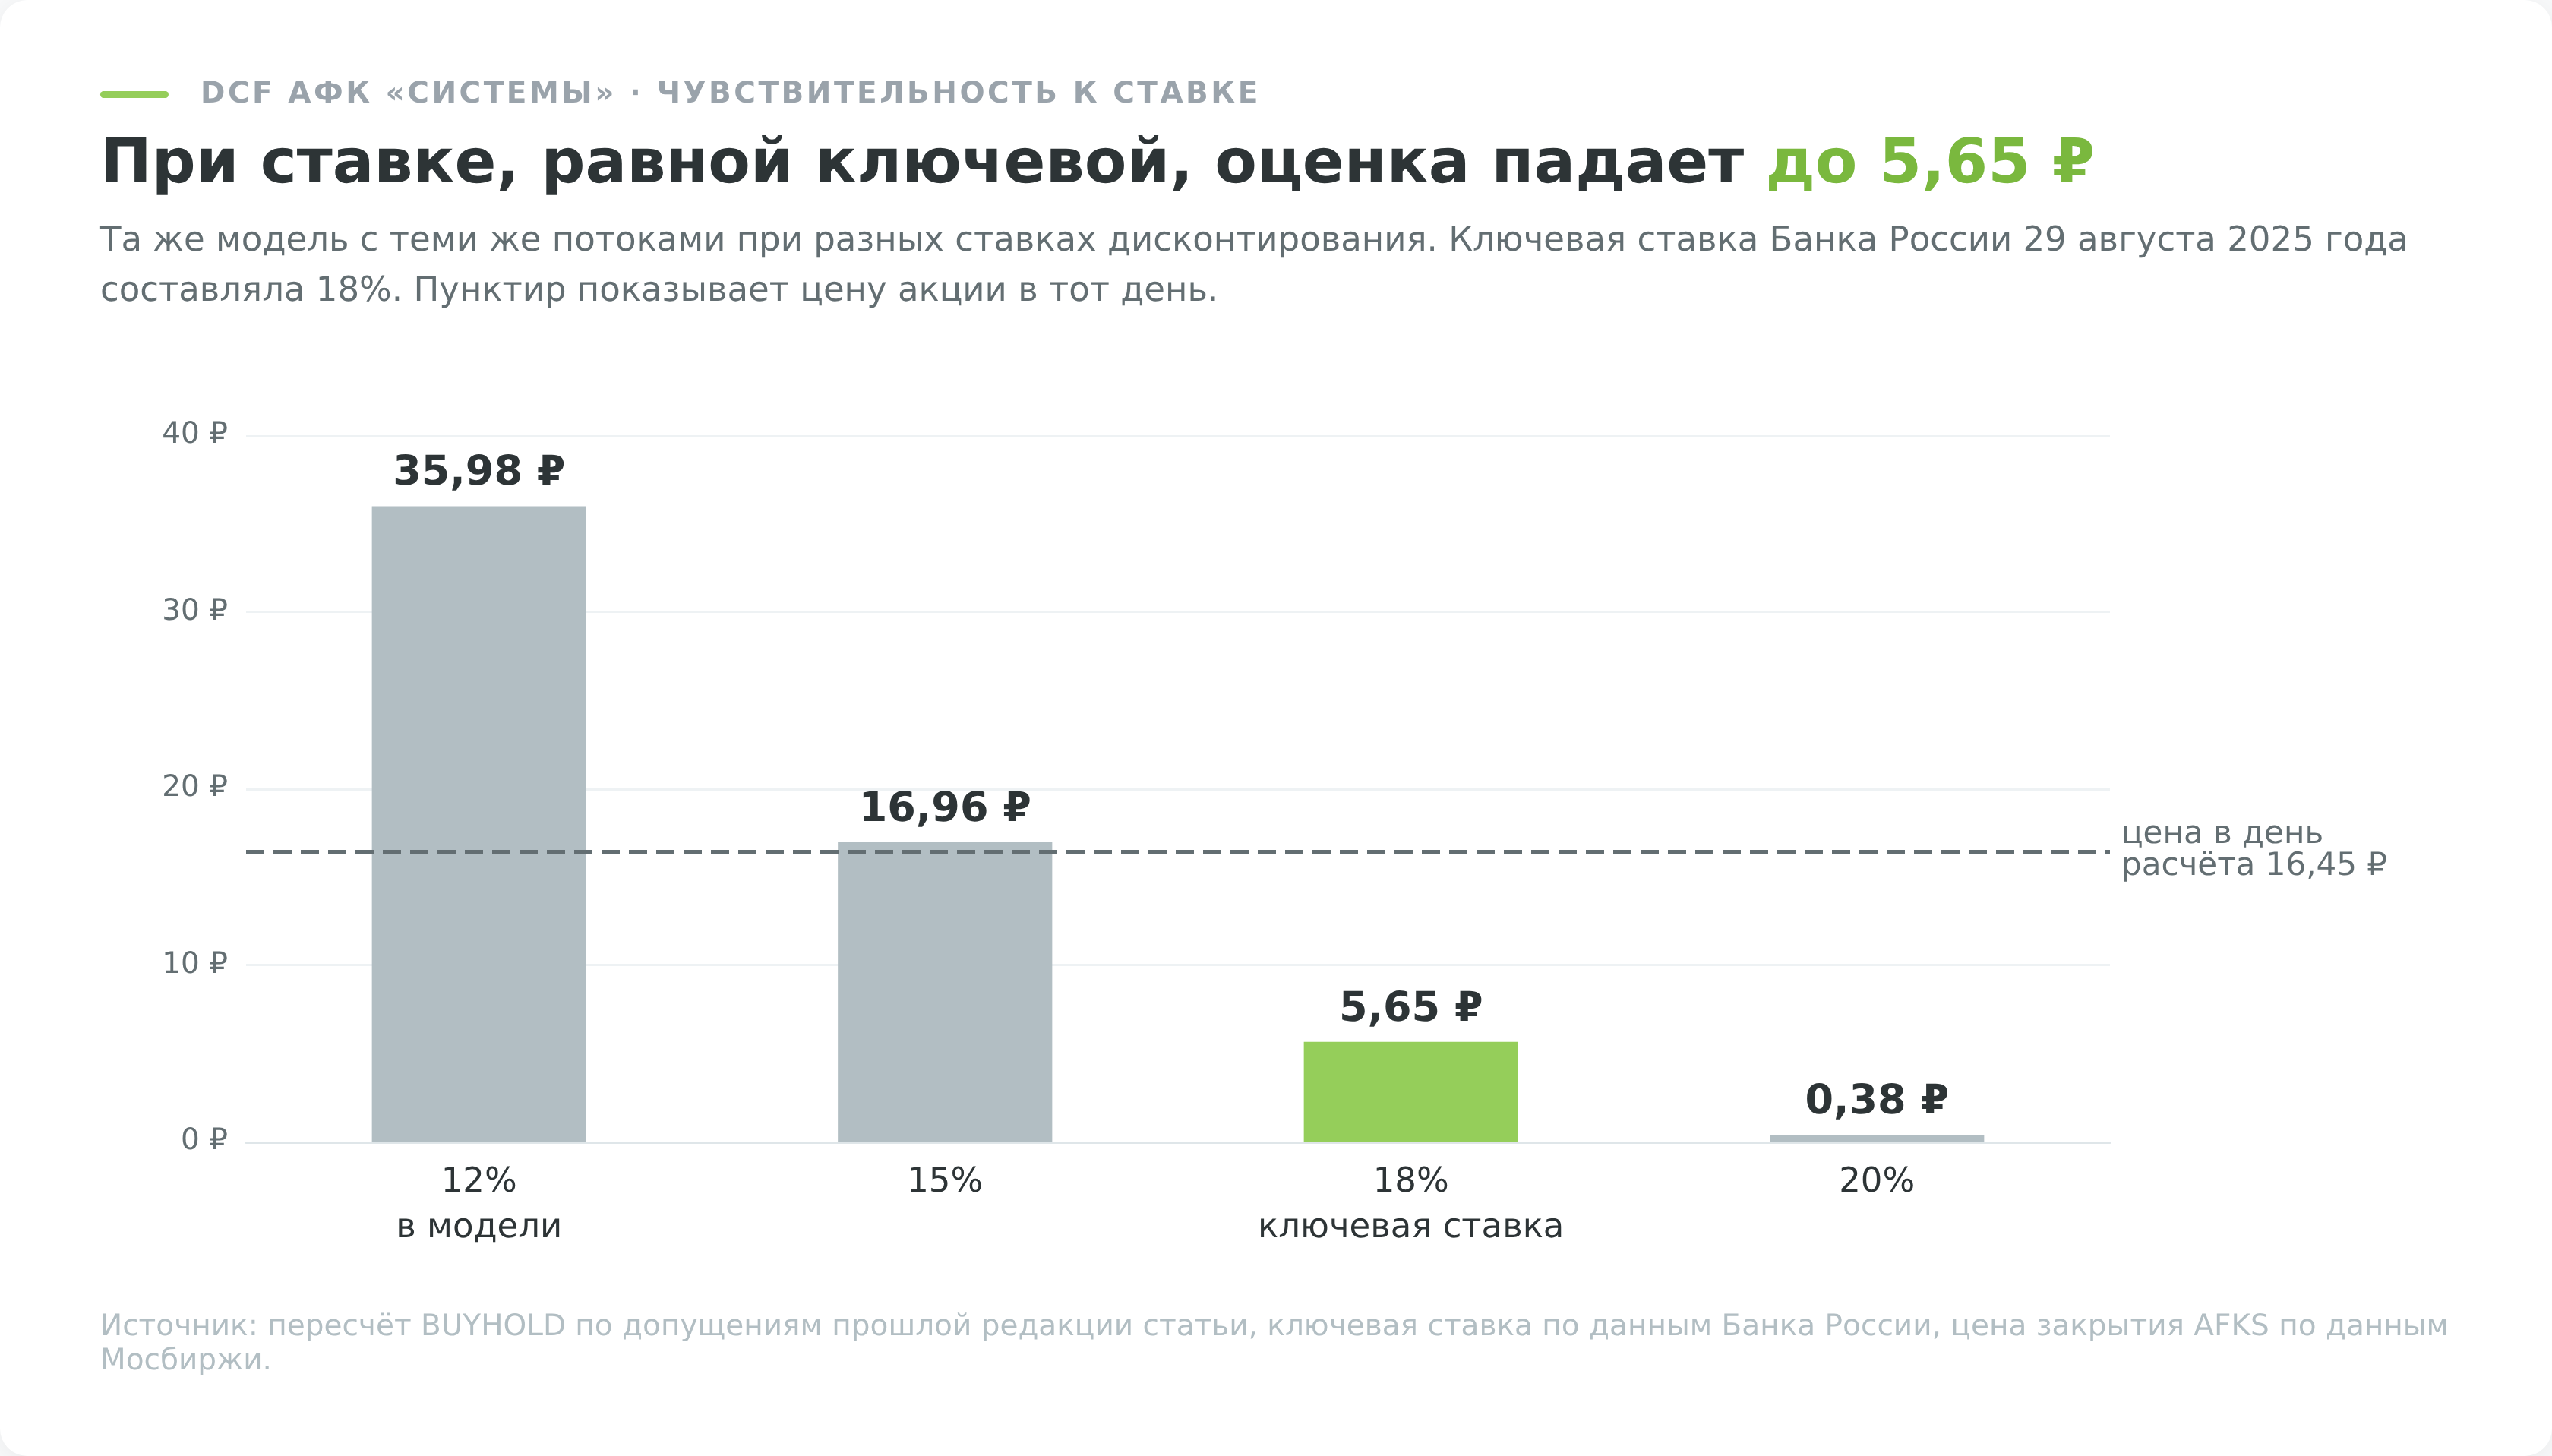
Я пересчитал модель и нашёл три слабых места. Первое в ставке. Ключевая ставка ЦБ в день расчёта составляла 18% (данные Банка России), и рублёвые деньги без риска приносили больше 12%. Ставка дисконтирования для акции должна быть выше безрисковой на премию за риск, а не ниже. При 15% та же модель даёт 16,96 ₽, при 18% уже 5,65 ₽, при 20% всего 0,38 ₽.
Второе слабое место в хвосте прогноза. На поток после 2029 года, то есть на терминальную стоимость, приходилось 74% всей оценки. Три четверти ответа держались на допущении, что через пять лет компания будет стабильно расти на 3% в год.
Третье в долге. Цифра 315 млрд ₽ устарела. На 30 июня 2025 года, за два месяца до расчёта, чистые финансовые обязательства корпоративного центра составляли 381,8 млрд ₽ (презентация АФК за 2 квартал 2025 года). Одна эта поправка снижает оценку с 36 до 29 ₽. К тому же поток всей группы сравнивался с долгом одного корпоративного центра. Холдинг точнее оценивать по сумме долей в дочерних компаниях за вычетом долга головной компании.
В 2025 году финансовые расходы группы выросли на 45%, чистый убыток составил 232 490 млн ₽, а капитал, приходящийся на акционеров АФК, к концу года стал отрицательным, минус 173 757 млн ₽ (та же отчётность по МСФО, с. 6 и 9). На закрытии 25 сентября 2026 года акция стоила 7,15 ₽, на 56,5% ниже цены в день расчёта.
Один неудачный прогноз не опровергает DCF, он показывает, где модель хрупкая. Любую оценку стоит пересчитать при ставке на 3–5 пунктов выше и с долгом на последнюю отчётную дату. Если после такого сдвига акция перестаёт быть дешёвой, запаса прочности у покупки нет.
Как ставка ЦБ влияет на оценку акций
Ключевая ставка задаёт планку доходности, ниже которой акции проигрывают вкладам и облигациям. Через ставку дисконтирования она удешевляет будущие прибыли, а через проценты по кредитам съедает прибыль закредитованных компаний, как у АФК.
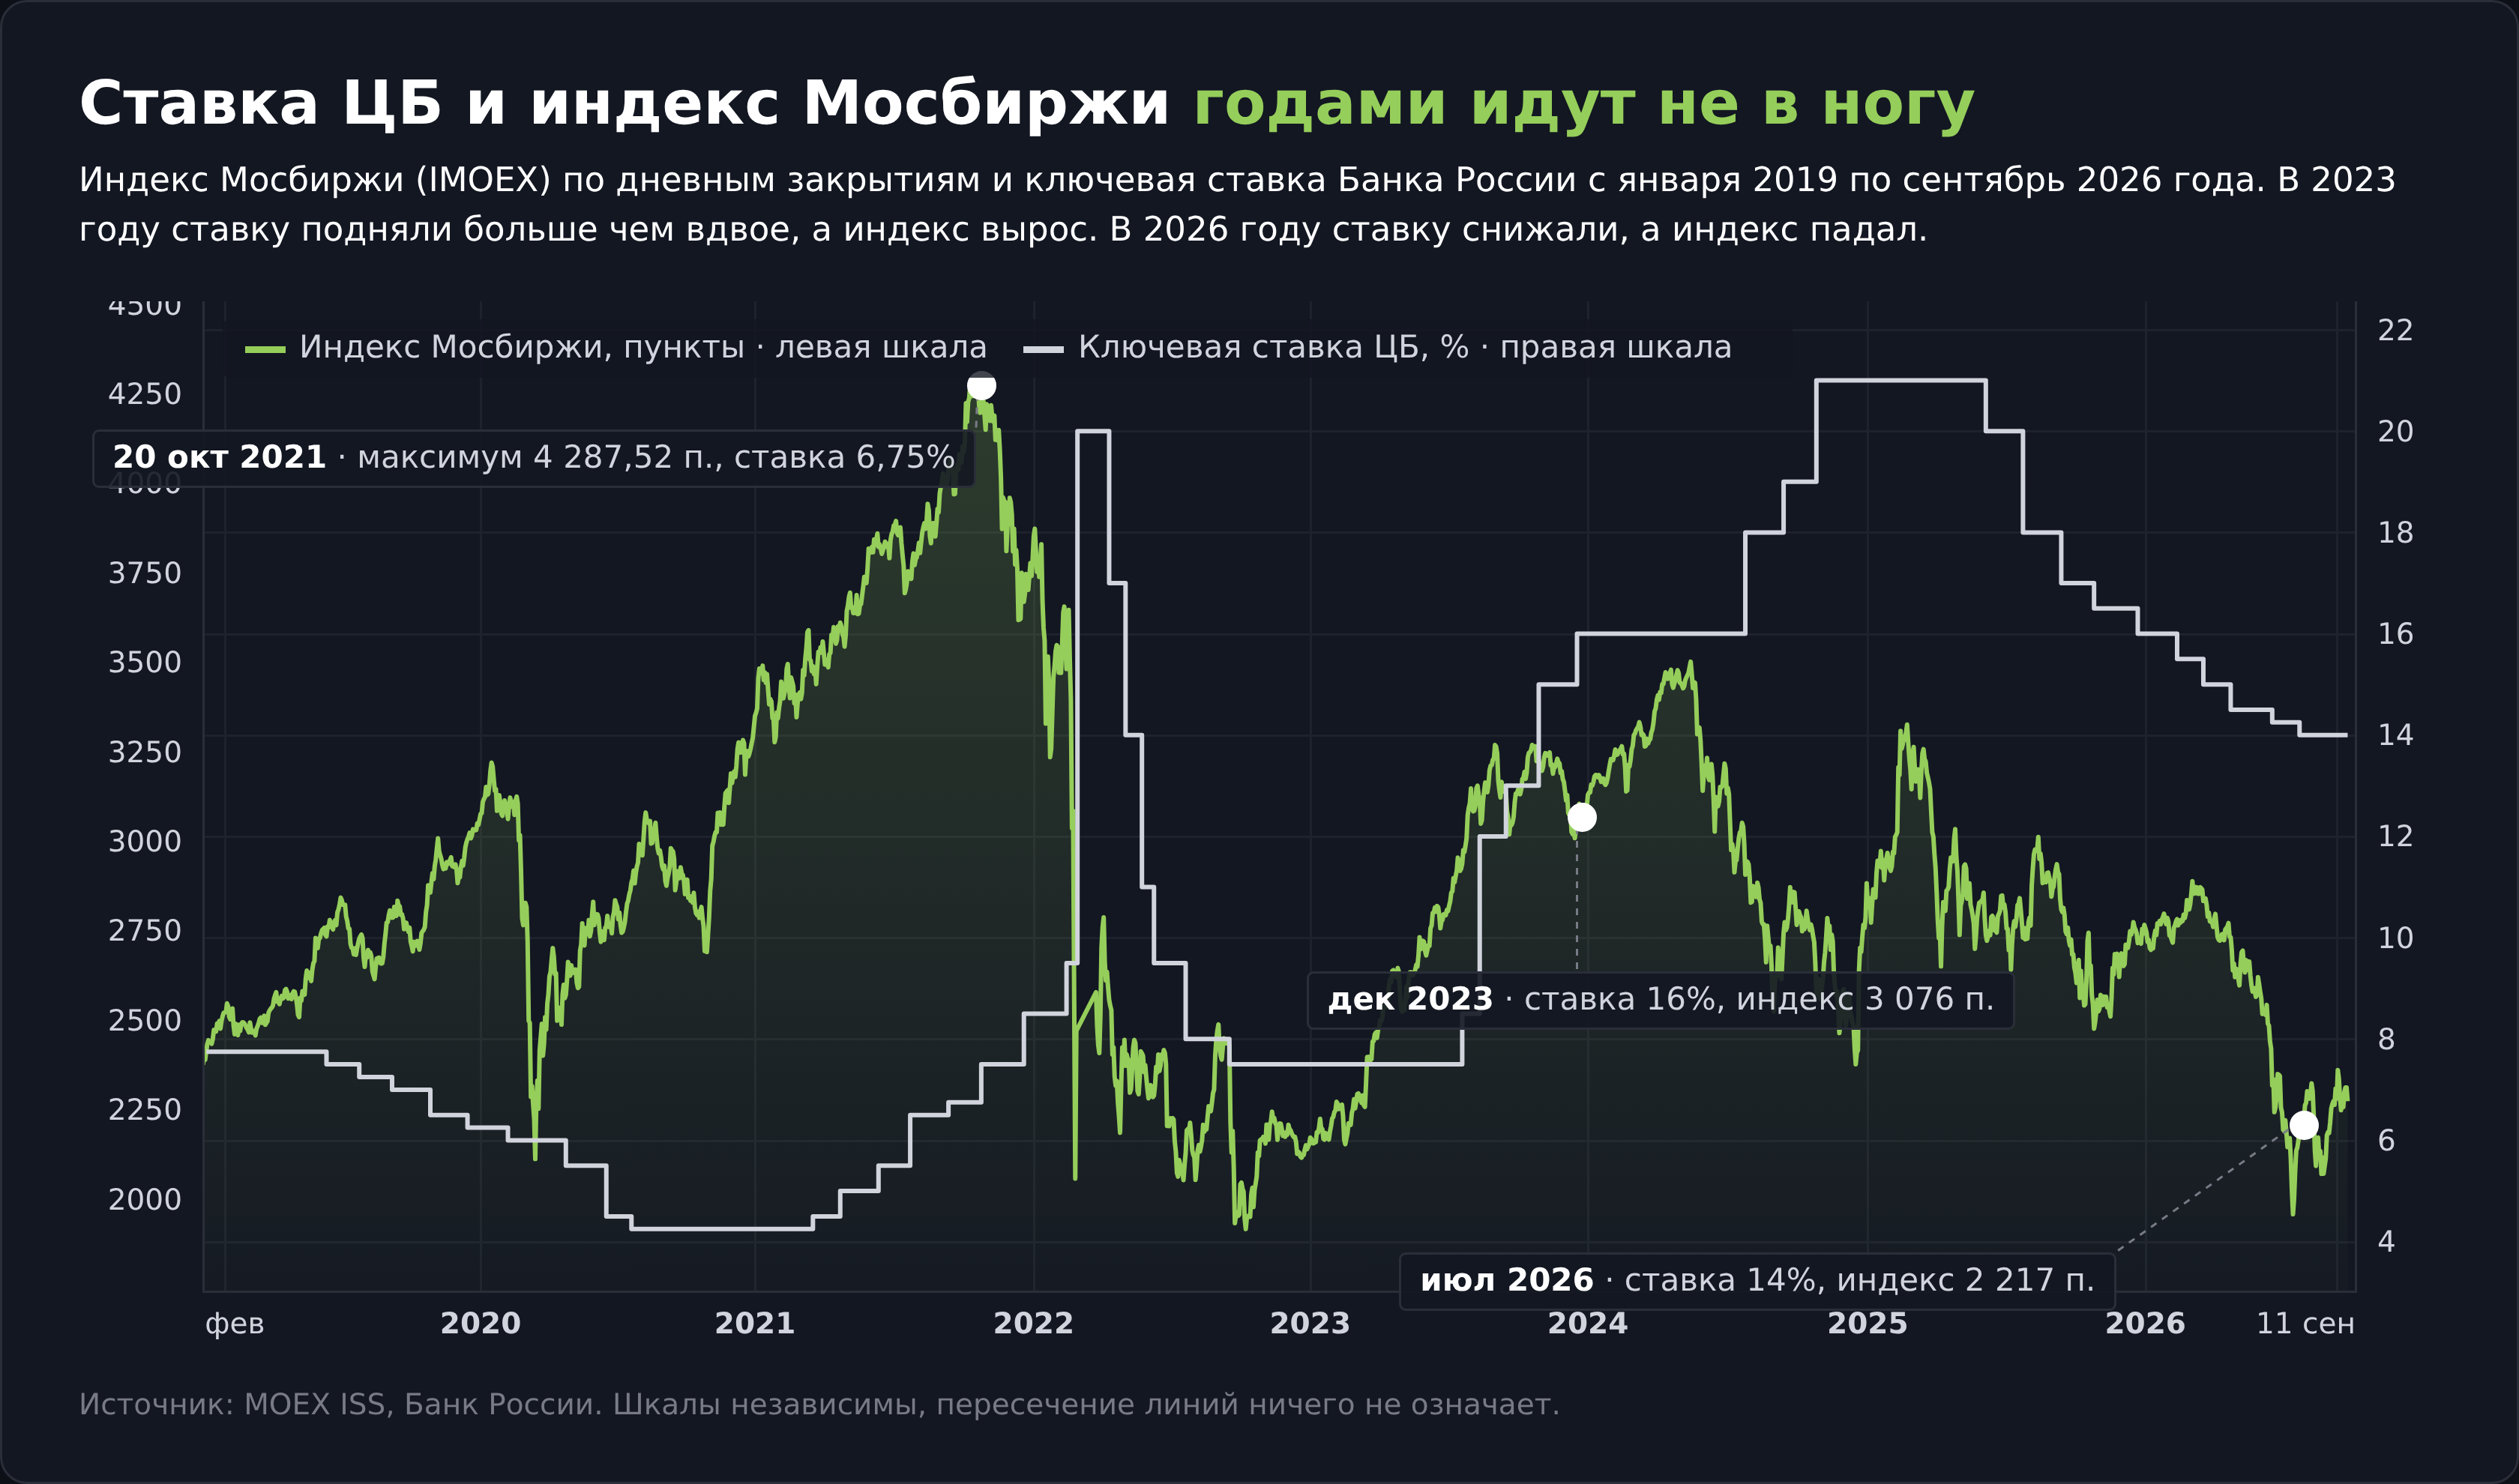
Но индекс Мосбиржи не повторяет ставку зеркально. Исторический максимум 4 287,52 пункта индекс поставил 20 октября 2021 года, когда ставка уже росла и составляла 6,75%. С сентября 2022 по декабрь 2023 года ставку подняли с 7,5% до 16%, а индекс вырос с 2 430 до 3 076 пунктов. В 2026 году ставку снижали с 16% до 14%, а индекс опустился с 2 716 пунктов в декабре 2025 года до 2 274 в конце сентября 2026 года (история индекса на Мосбирже, ставка по данным ЦБ).
Связь со ставкой удобно проверять через прибыльную доходность рынка, то есть единицу, делённую на P/E. При P/E индекса 5 компании зарабатывают 20% своей рыночной стоимости в год, при P/E 8 уже 12,5%. Если эта величина ниже доходности длинных ОФЗ, акции как класс не дают премии за свой риск, и дешёвыми их делают только ожидания снижения ставки.
Ставка работает как фон. Кроме неё индекс двигают прибыли компаний, курс рубля и геополитика, и на отрезке в год они не раз перевешивали решение ЦБ, как в 2023 и 2026 годах. Поэтому решение по ставке само по себе не повод покупать или продавать рынок. Трейдеру важнее другое, совпало ли решение с ожиданиями.
Фундаментальный анализ в трейдинге
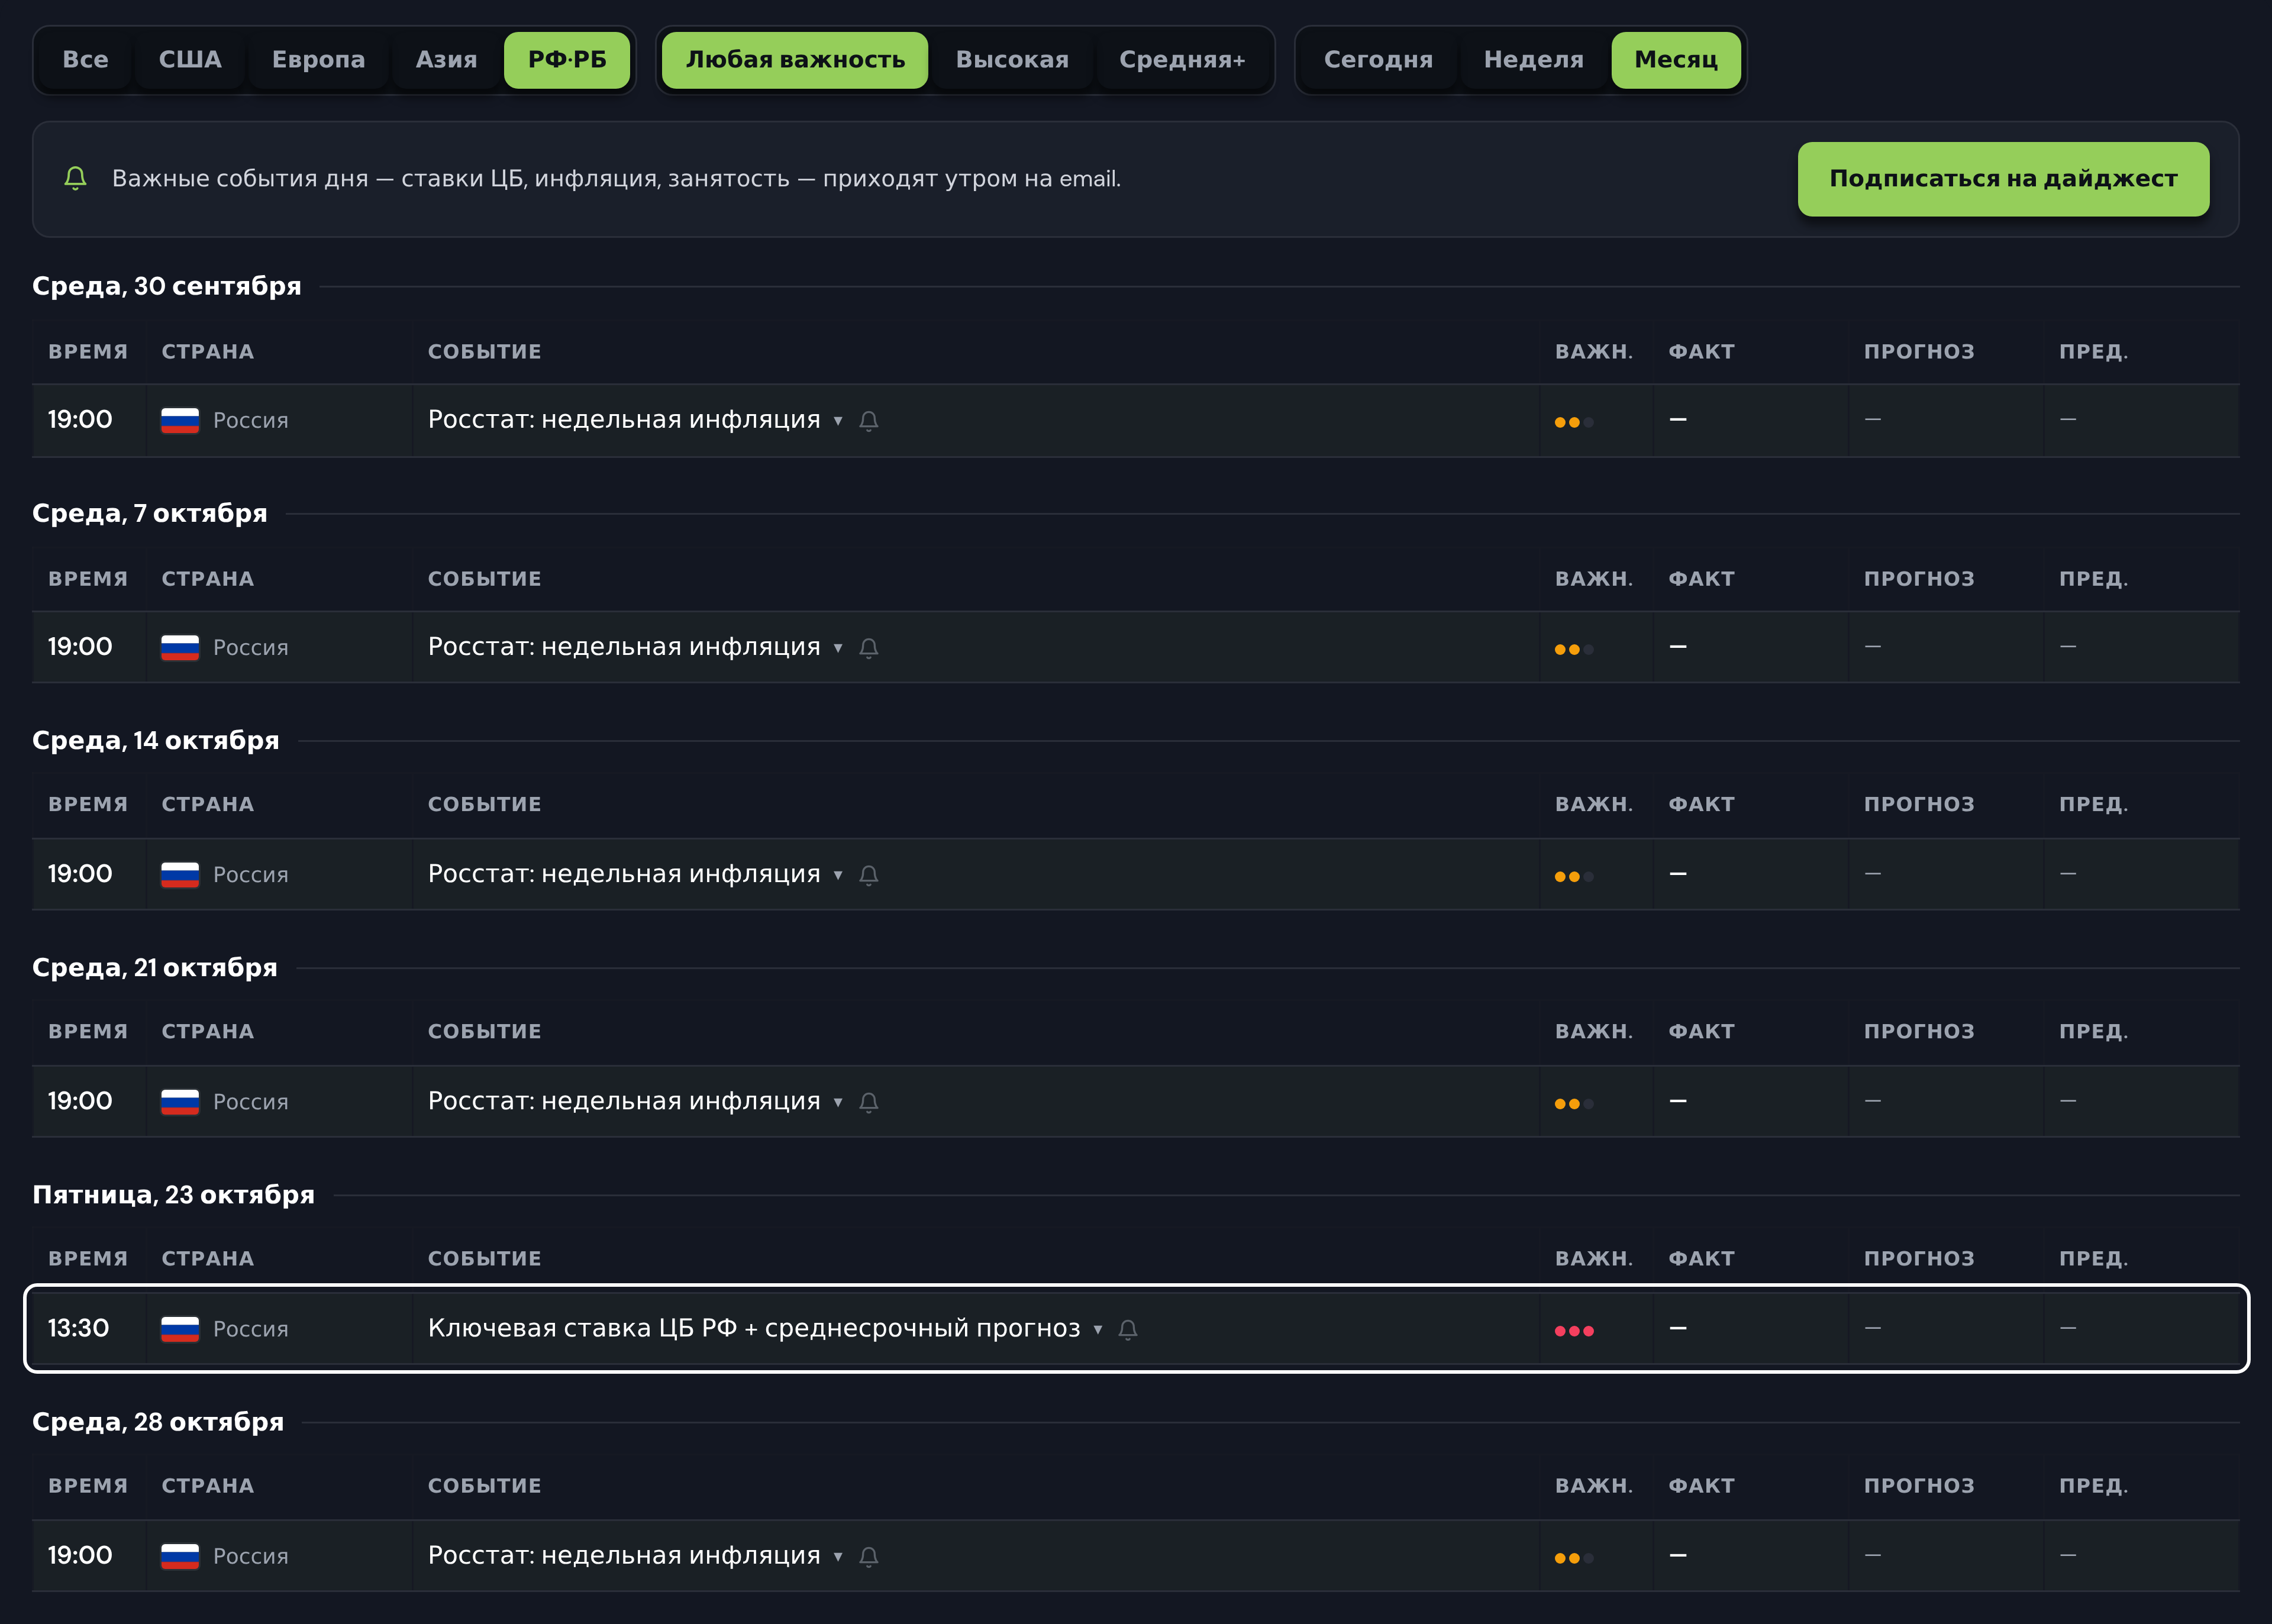
Трейдер пользуется фундаментальным анализом как календарём. Если вы торгуете на новостях, заранее знать даты важнее, чем разбирать отчёт построчно. Цену на дни и недели двигают отчёты компаний, решения ЦБ по ставке, данные по инфляции и дивидендные отсечки. Даты заседаний ЦБ и макростатистики собраны в экономическом календаре, даты закрытия реестров в календаре дивидендов.
На отчёт рынок реагирует не на сами цифры, а на их разницу с ожиданиями аналитиков. Прибыль, выросшая на 20% при прогнозе 30%, может уронить акцию. В 1989 году Виктор Бернард и Джейкоб Томас показали на акциях США, что после сильного сюрприза в отчёте цена ещё несколько недель дрейфует в его сторону (Journal of Accounting Research). Эффект нашли на портфелях из сотен компаний. Когда Джонатан Кац с соавторами разложили такие портфели на отдельные акции, дрейф в сторону новости подтвердился далеко не у всех (Katz, McCubbins, McMullin, 2018). Для сделки по одной бумаге это слабая опора.
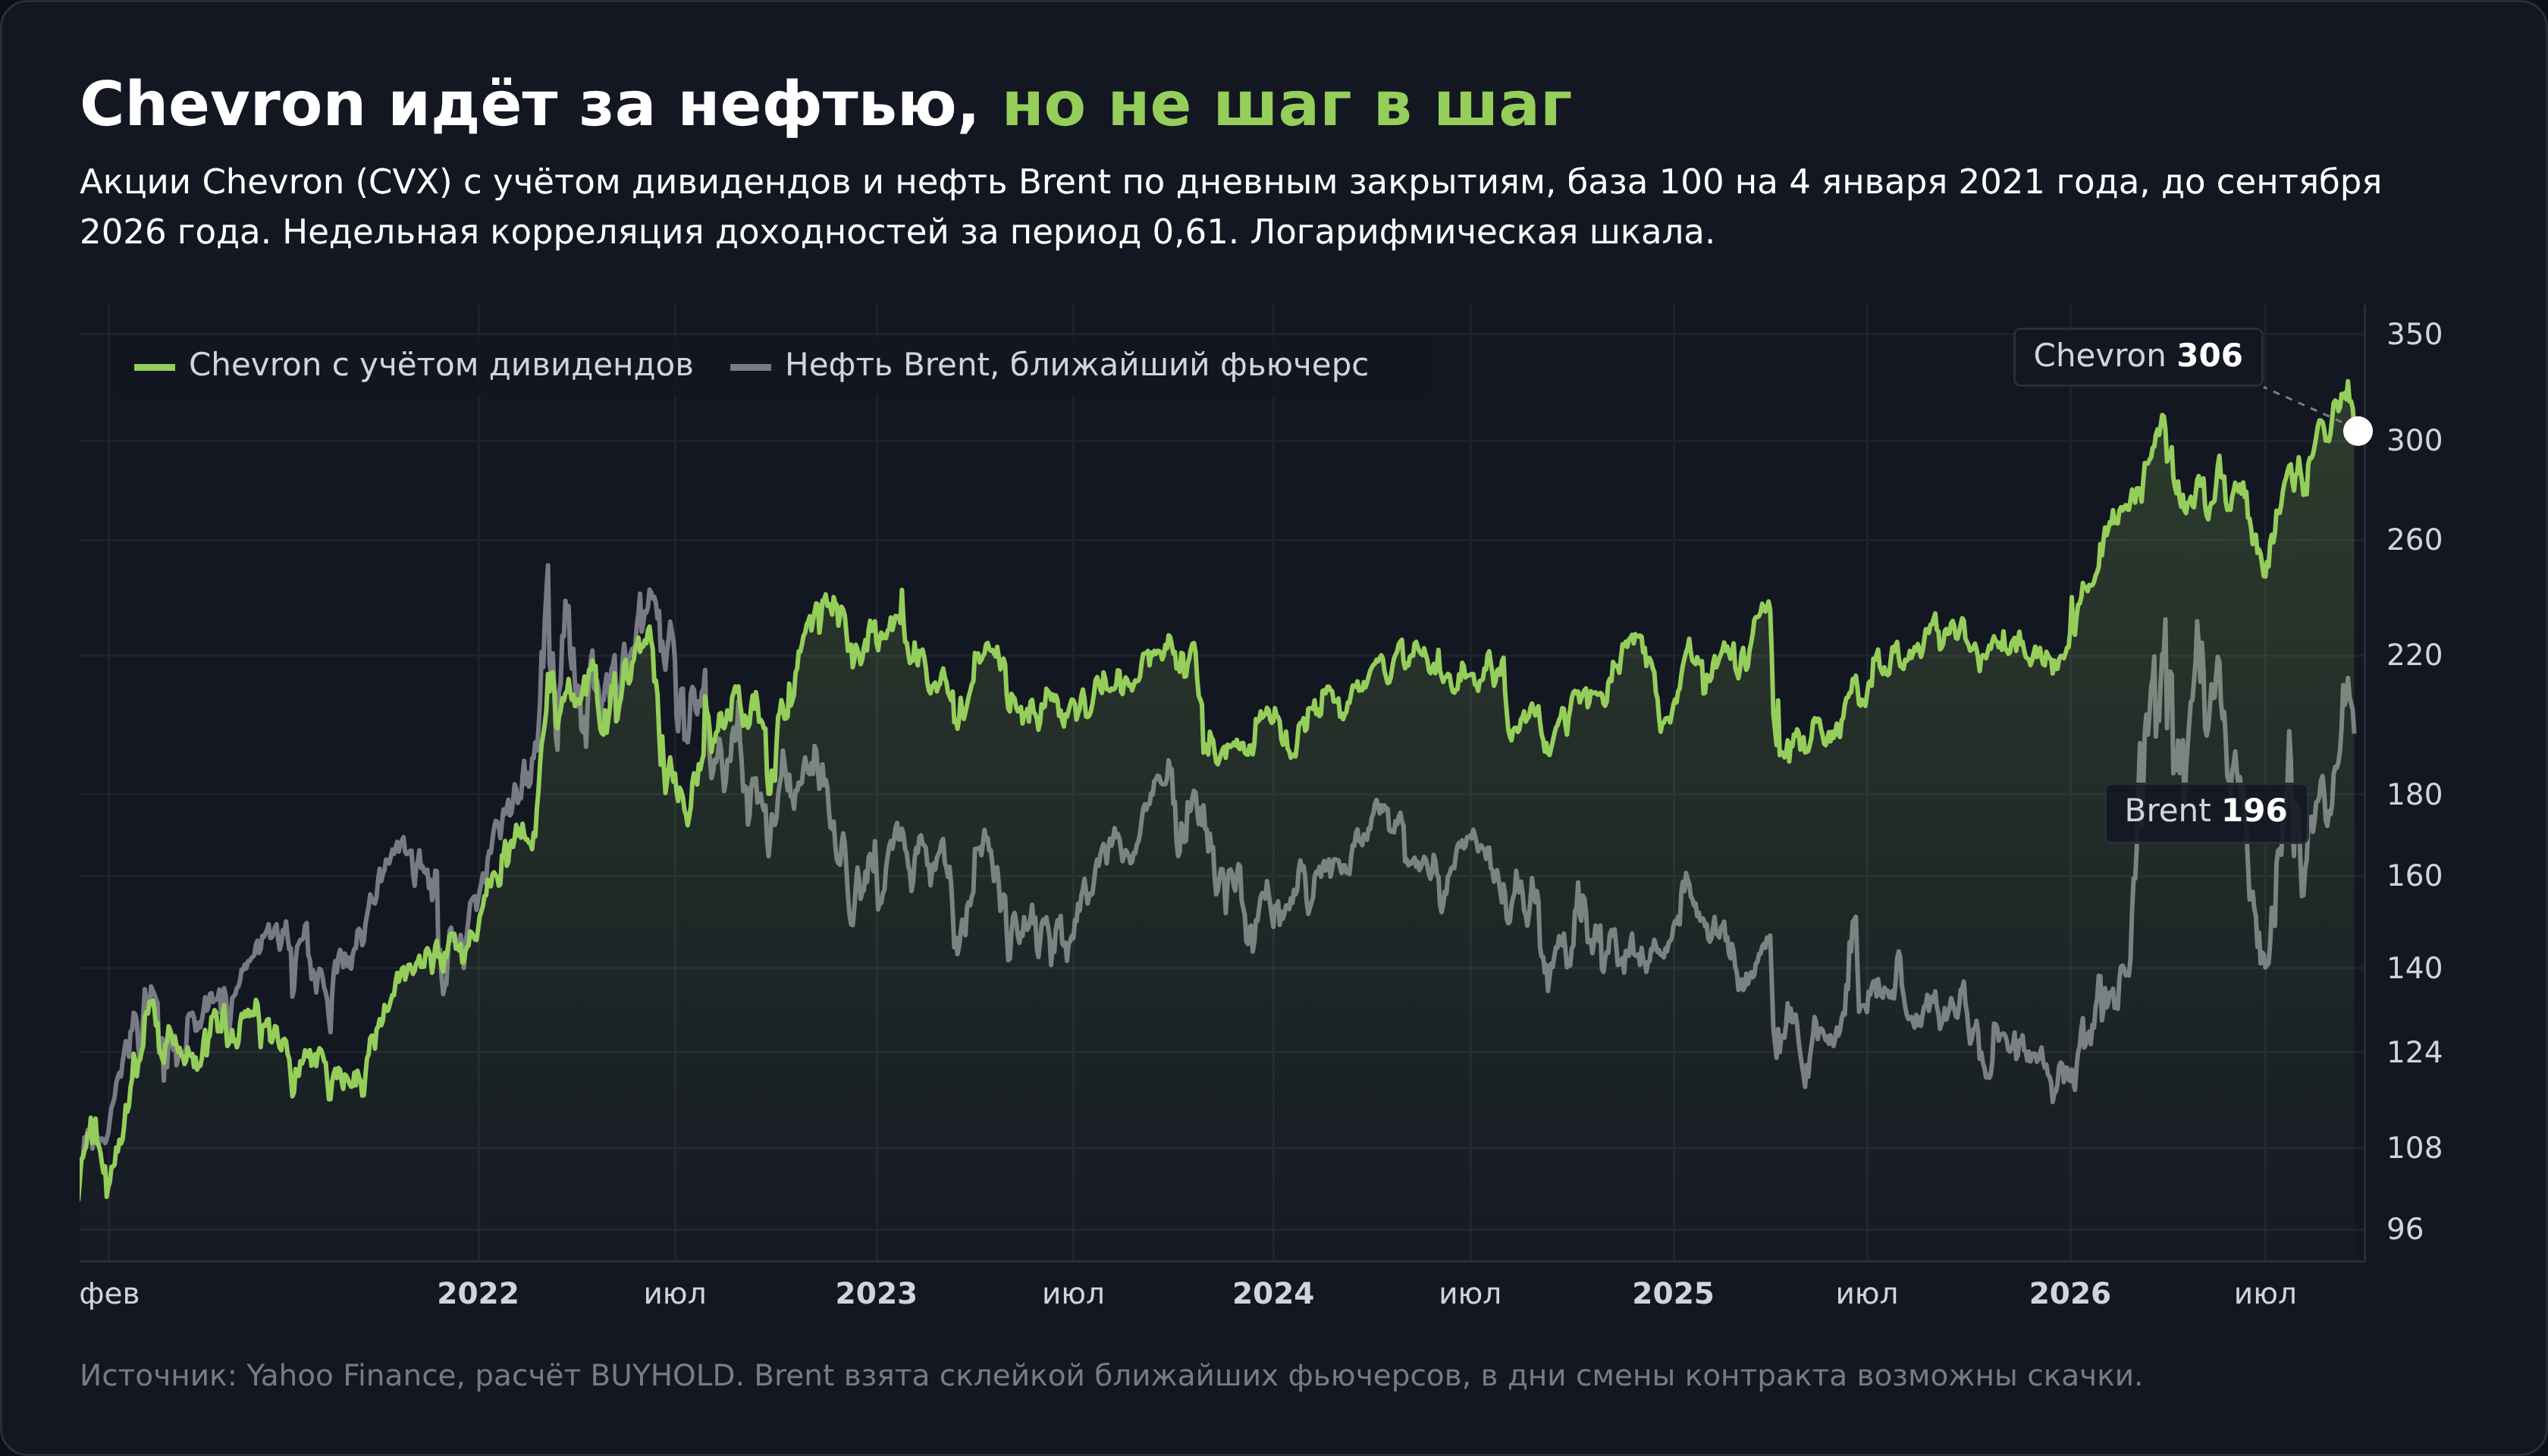
У сырьевых компаний катализатором служит цена сырья. Я посчитал недельную корреляцию доходностей Chevron и нефти Brent за 2021–2026 годы по ценам закрытия Yahoo Finance. Она составила 0,61 и по годам менялась от 0,45 в 2024 году до 0,71 в 2022-м. Связь заметная, но не один к одному. Brent за период подорожала в 1,96 раза, а акции Chevron с учётом дивидендов выросли в 3,06 раза, и эту разницу объясняет уже сама компания.
Внутридневному трейдеру фундаментальный анализ даёт только время выхода новостей. В минуты публикации расширяются спреды и растёт волатильность, а направление движения внутри дня он не подсказывает.
Анализ валют, облигаций, сырья и криптовалют
Для других активов меняется набор данных, а логика остаётся той же. Аналитик ищет, что создаёт стоимость, и сравнивает это с ценой.
| Актив | Что анализируют | Главные данные |
| Валюта | Экономику страны и политику центрального банка | Ставка, инфляция, торговый баланс, цены экспортных товаров |
| Облигации | Способность эмитента платить по долгу | Долг к EBITDA, покрытие процентов, график погашений, кредитный рейтинг |
| Сырьё | Баланс спроса и предложения | Добыча, запасы, решения ОПЕК+, погода для сельхозкультур |
| Криптовалюта | Использование сети и экономику токена | Активные адреса, комиссии сети, эмиссия, разблокировки токенов |
По облигациям анализ во многом совпадает с шагом 4 для акций, только инвестора интересует не рост прибыли, а то, хватит ли денег на купоны и погашение. Как отбирать выпуски по надёжности эмитента, рассказано в статье об инвестициях в облигации.
Фундаментальный или технический анализ
Фундаментальный анализ спрашивает, сколько стоит бизнес. Технический изучает сам график цены и объёмов. Выбор зависит от горизонта.
| Критерий | Фундаментальный анализ | Технический анализ |
| Главный вопрос | Что покупать и почём | Когда входить и выходить |
| Данные | Отчётность, отрасль, макроэкономика | Цена и объём |
| Горизонт | Месяцы и годы | Минуты, дни, недели |
| Время на одну бумагу | Часы и дни | Минуты |
| Где ошибается | Прогноз прибыли и ставка, рынок может долго не признавать оценку | Ложные сигналы, фигуры часто видны только задним числом |
Проверки на акциях Мосбиржи, опубликованные на BUYHOLD, не нашли преимущества перед случайным входом у разворотных свечных моделей, ложных пробоев и уровней Фибоначчи. Подробнее о методах читайте в обзоре технического анализа. Если пользуетесь обоими подходами, пусть фундаментальный отвечает за выбор бумаги, а размер позиции считается от риска по правилу 1–2%.
Работает ли фундаментальный анализ
Проверку простого фундаментального сигнала на 100 лет данных дают Юджин Фама и Кеннет Френч. Их фактор HML каждый месяц покупает дешёвые акции США по отношению балансовой стоимости к цене и продаёт дорогие. Я посчитал его доходность по базе Kenneth R. French Data Library с июля 1926 по август 2026 года. В среднем дешёвые акции обгоняли дорогие на 3,55% в год. Для российского рынка такого длинного открытого ряда нет.
Премия приходила неровно. С конца 2006 по сентябрь 2020 года дешёвые акции отставали, и фактор потерял 57,8% от пика. Почти 14 лет инвестор, выбиравший бумаги по оценке, проигрывал тому, кто брал дорогие. С 2021 года премия вернулась, 7,89% в год. В плюсе фактор закрыл 59 календарных лет из 99.
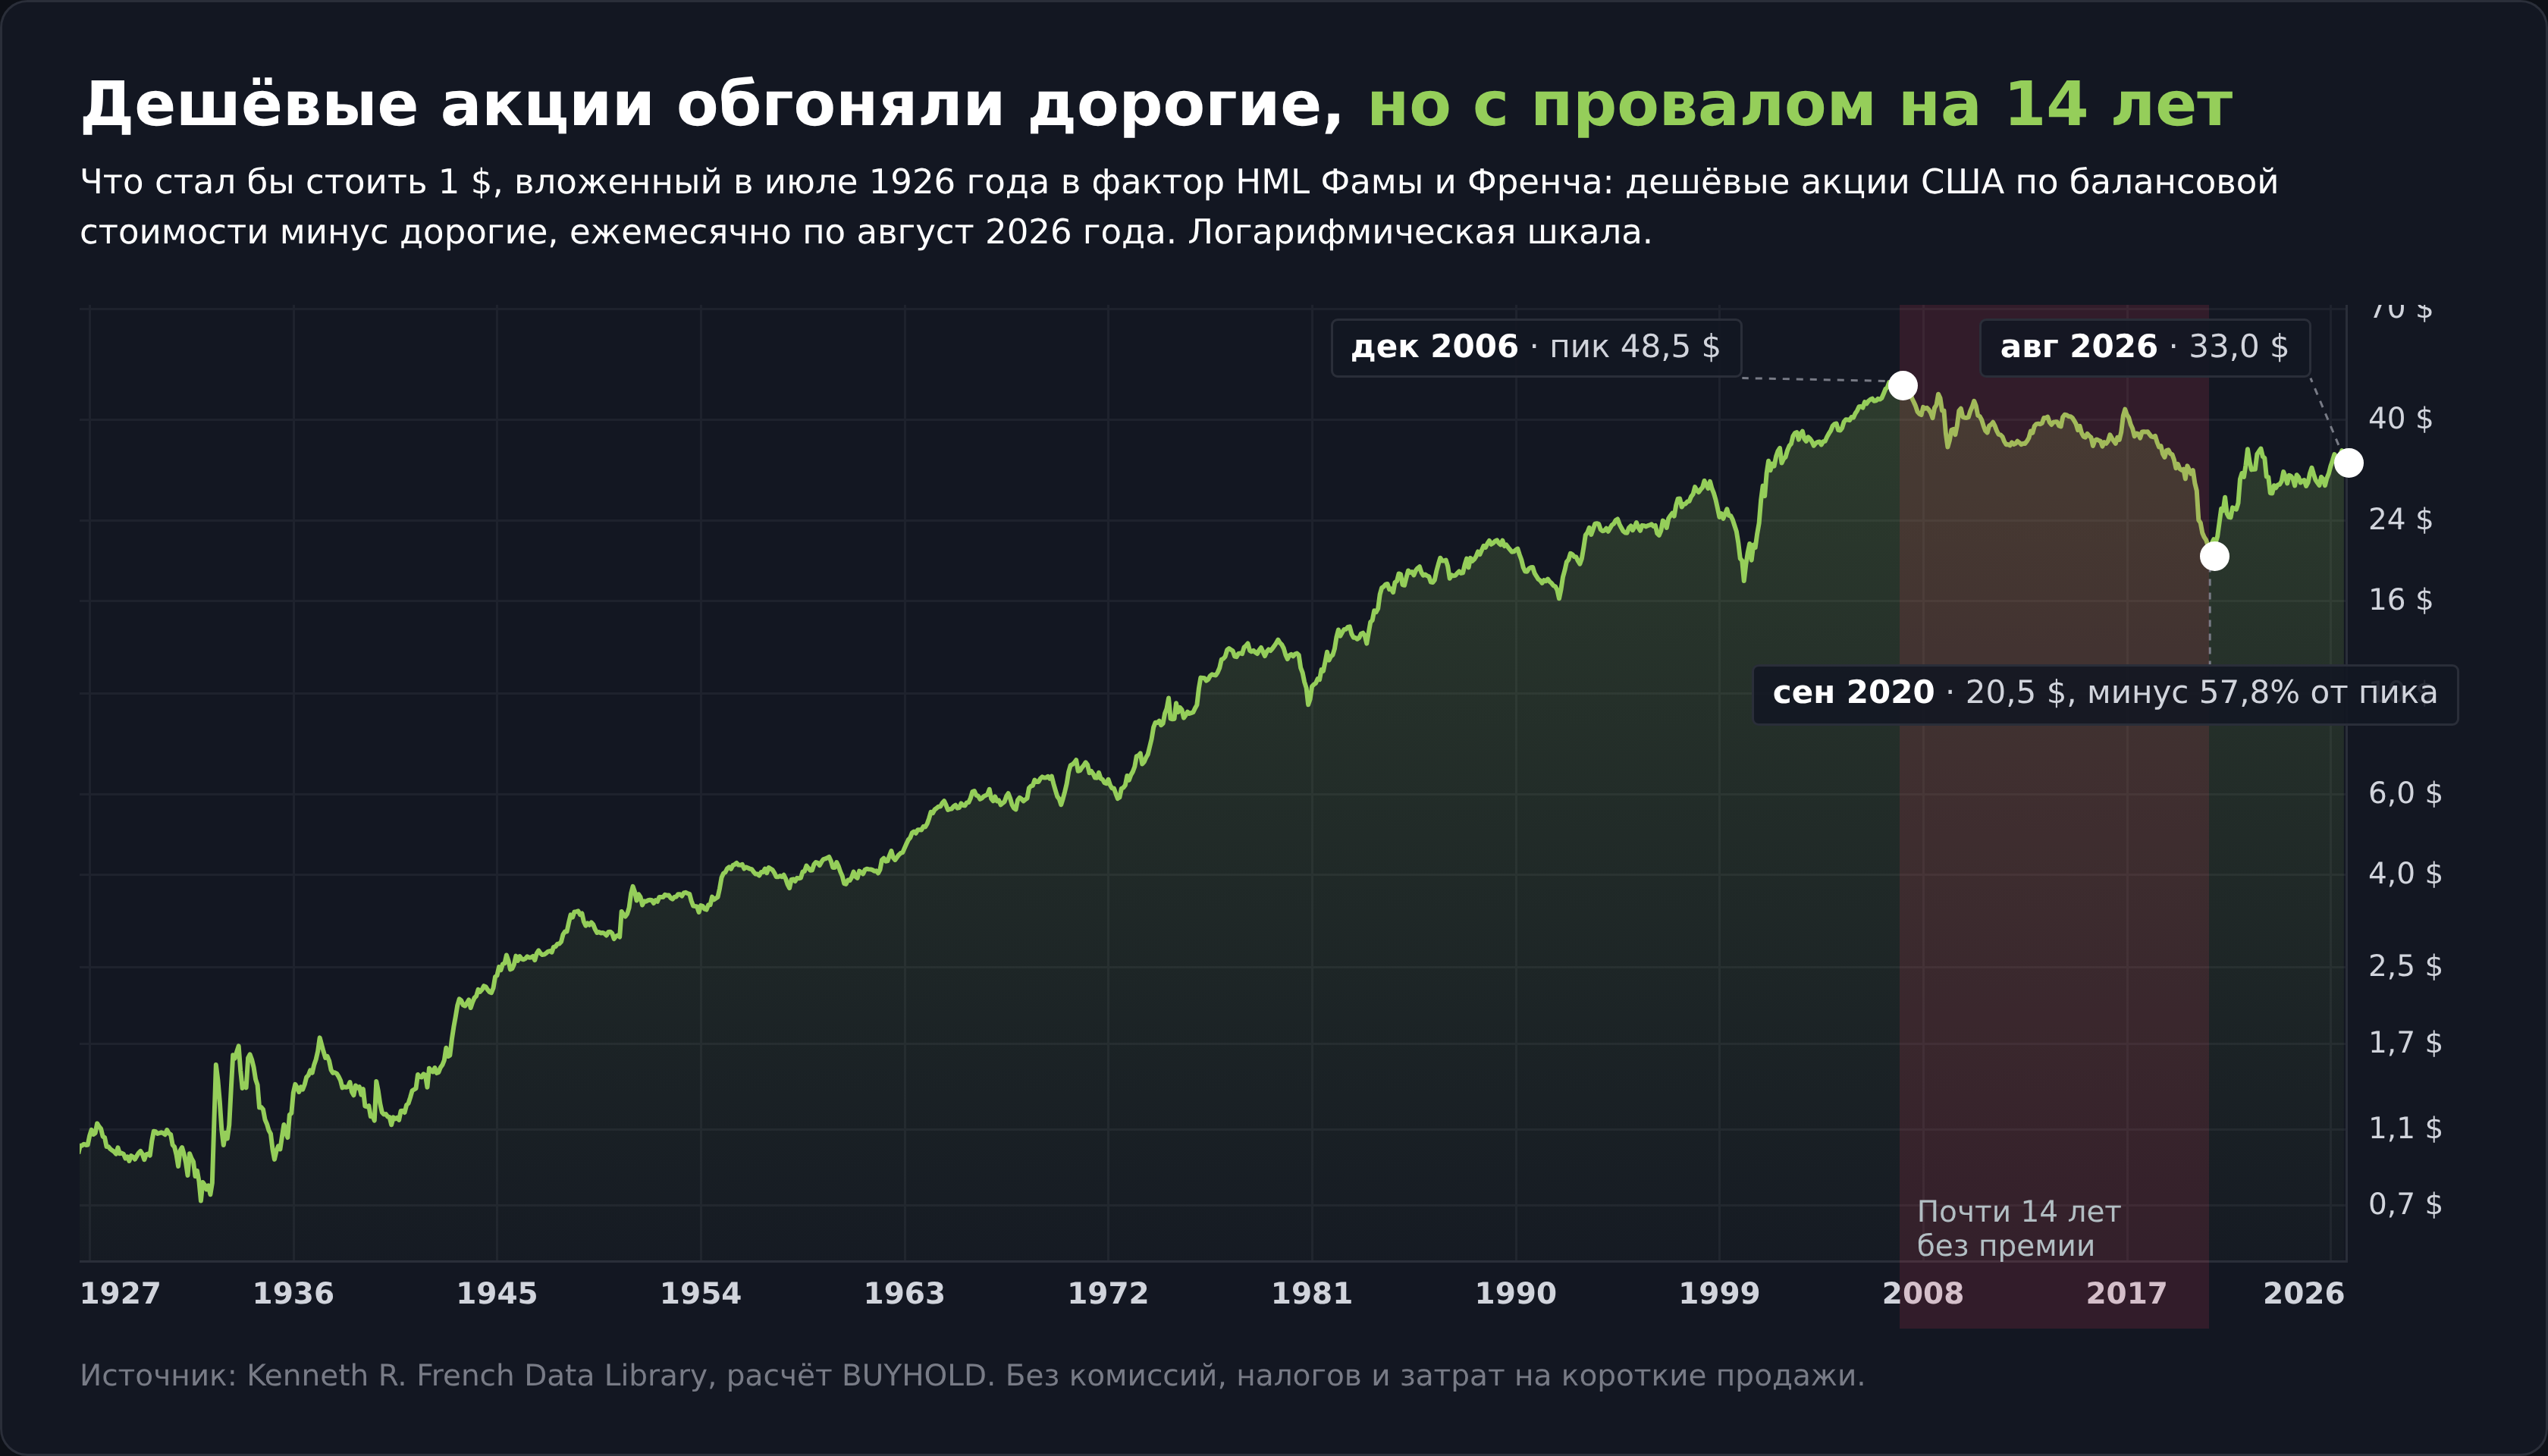
Оценка бизнеса давала преимущество на длинной дистанции, но не гарантировала его ни на каком отрезке, даже десятилетнем. К тому же HML использует грубый сигнал, одну строку баланса. Разбор долга и денежного потока из шагов 3 и 4 нужен как раз для того, чтобы отсеять дешёвые компании, которые дёшевы по делу.
Ошибки и ограничения фундаментального анализа
Ловушка стоимости. Акция выглядит дешёвой, потому что рынок уже видит падение прибыли. P/E 3 при прибыли, которая в следующем году упадёт вдвое, на деле равен 6.
Размывание доли. Допэмиссия увеличивает число акций, и та же прибыль делится на большее количество бумаг. Прибыль на акцию проверяйте вместе с числом акций в обращении за несколько лет.
Интересы мажоритария. Решения о дивидендах, сделках внутри группы и выкупе принимает контролирующий акционер. Миноритарий получает то, что останется, и хорошая отчётность не гарантирует, что деньги дойдут до него.
Опоздание данных. Годовой отчёт выходит через несколько месяцев после конца года. «Магнит» опубликовал МСФО за 2025 год 30 апреля 2026 года, АФК «Система» 16 апреля. Цена к этому времени уже учла часть новостей.
Слепая вера в модель. Точная до копеек оценка создаёт иллюзию точности, хотя за ней стоят допущения о ставке и росте на годы вперёд. Разброс оценки при разумных ставках важнее одной цифры.
Итог
Фундаментальный анализ оценивает бизнес, а не график, и отвечает, что покупать и сколько за это платить. Он работает, когда в основе консолидированная отчётность за несколько лет, ставка дисконтирования не ниже безрисковой и запас прочности, который переживёт ошибку в допущениях. Момент, когда рынок согласится с оценкой, метод не предсказывает. Следующие шаги с отчётностью и мультипликаторами собраны в бесплатном курсе «Фундаментальный анализ акций с нуля».
Материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией. Инвестиции в акции связаны с риском потери капитала, а доходность прошлых периодов не гарантирует будущих результатов. Перед решением сверьте цифры с последней отчётностью компании.
Проверьте себя
4 вопроса по этому уроку, к каждому ответу есть пояснение.