
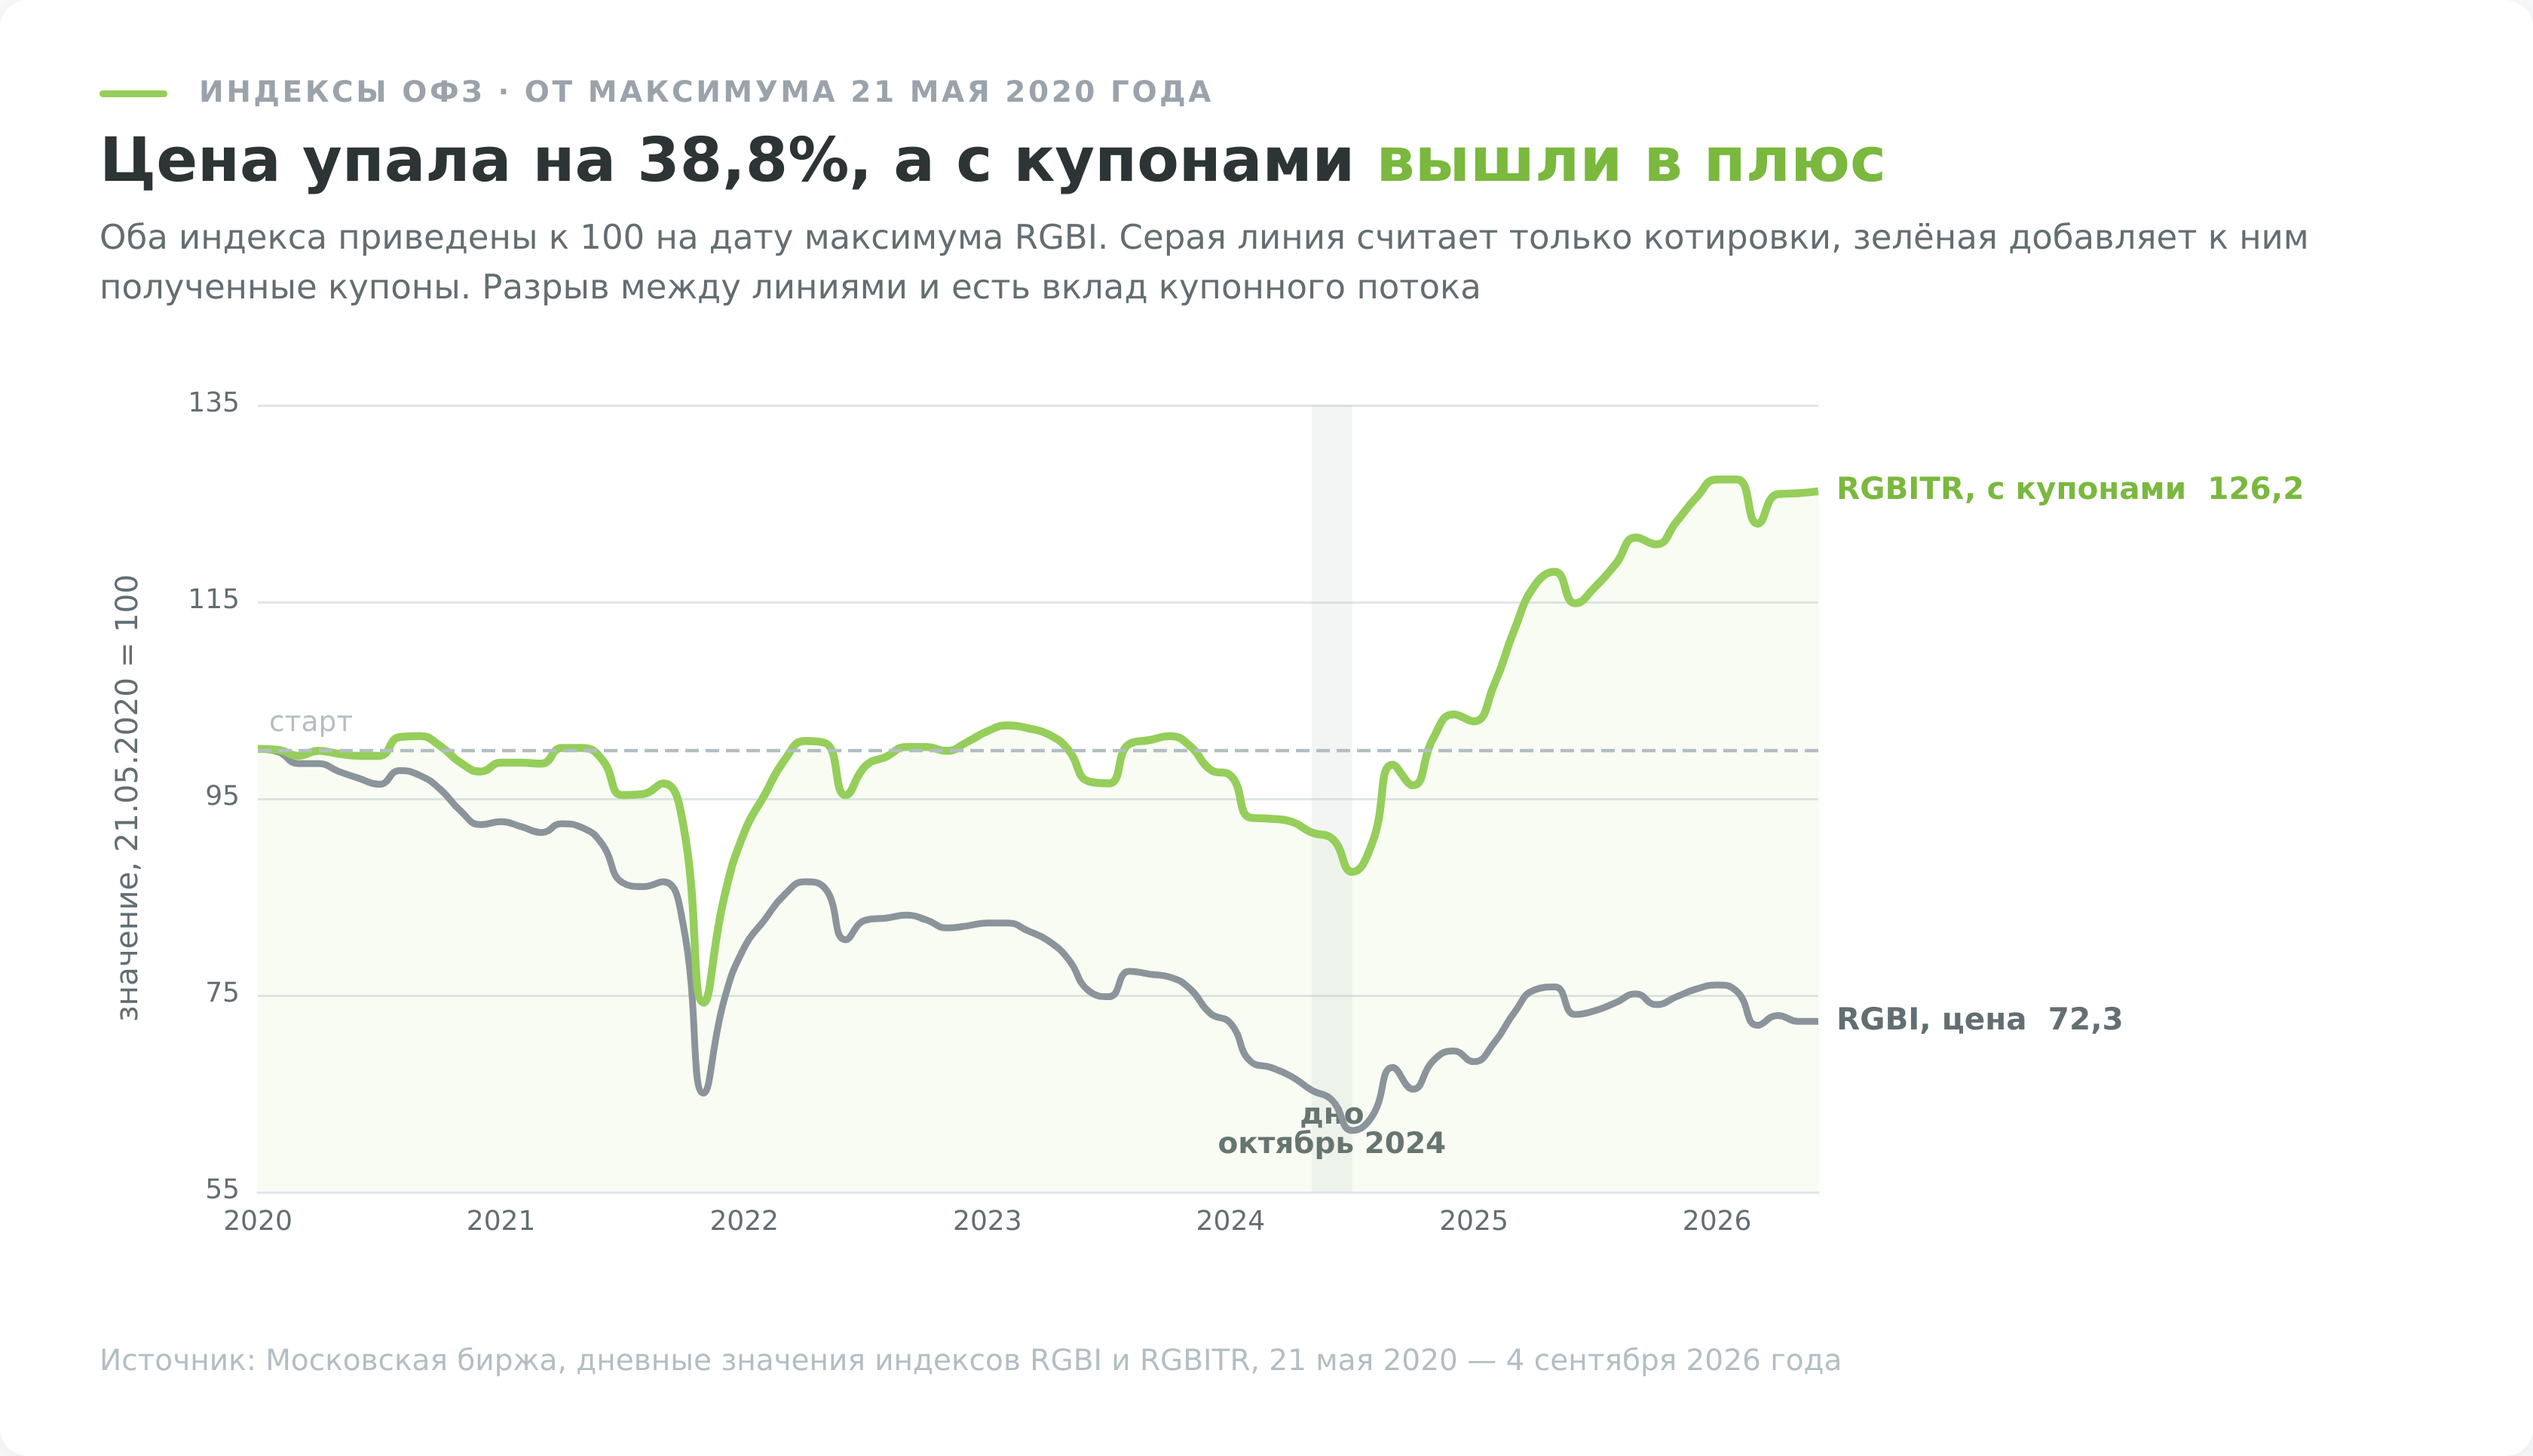
Инвестиции в облигации принято считать тихой гаванью. Проверить это несложно. Индекс государственных облигаций Мосбиржи RGBI с исторического максимума 21 мая 2020 года до дна 31 октября 2024 года потерял 38,8%, и всё это время речь шла о бумагах Минфина, по которым не пропустили ни одного платежа.
Ниже разобрано, из чего складывается доход держателя долга, почему цена бумаги ходит против ключевой ставки, какие виды облигаций торгуются на Мосбирже, сколько забирает налог и как собрать портфель под конкретный срок.
Предупреждение о рисках: Информация в этой статье предоставлена исключительно в образовательных целях и не является финансовой рекомендацией, инвестиционным советом или предложением купить/продать активы. Все описанные стратегии, методы или идеи могут привести к финансовым потерям, включая полную утрату капитала. Мы не гарантируем результатов и не несём ответственности за любые убытки. Перед применением проведите собственное исследование.
Что такое облигация и на чём зарабатывает инвестор
Основной доход держателю даёт купон, процент от номинала, который эмитент перечисляет по расписанию. Дополнительный приносит разница между ценой покупки и суммой, полученной при погашении или продаже.
Купон начисляется каждый день, а выплачивается раз в квартал, полугодие или год. Накопленная, но ещё не перечисленная часть называется накопленным купонным доходом, сокращённо НКД. Он и создаёт главную путаницу у новичка.
Цену без НКД называют чистой, цену вместе с ним грязной. В стакане и в котировках стоит чистая, платить приходится грязную. Даты будущих купонов по своим бумагам удобно держать перед глазами в календаре дивидендов и купонов.
Отличие от акции сводится к одному. Держатель облигации кредитор с заранее известным графиком, акционер совладелец без гарантий выплат, но с правом на растущую прибыль. Что из этого выбрать начинающему, разобрано в отдельном материале «Акции или облигации».
Сколько дают облигации и почему именно столько
Доходность, на которую может рассчитывать инвестор в облигации, растёт из ключевой ставки Банка России. Всё остальное на рынке отсчитывается от этого уровня плюс премия за срок и за риск заёмщика.
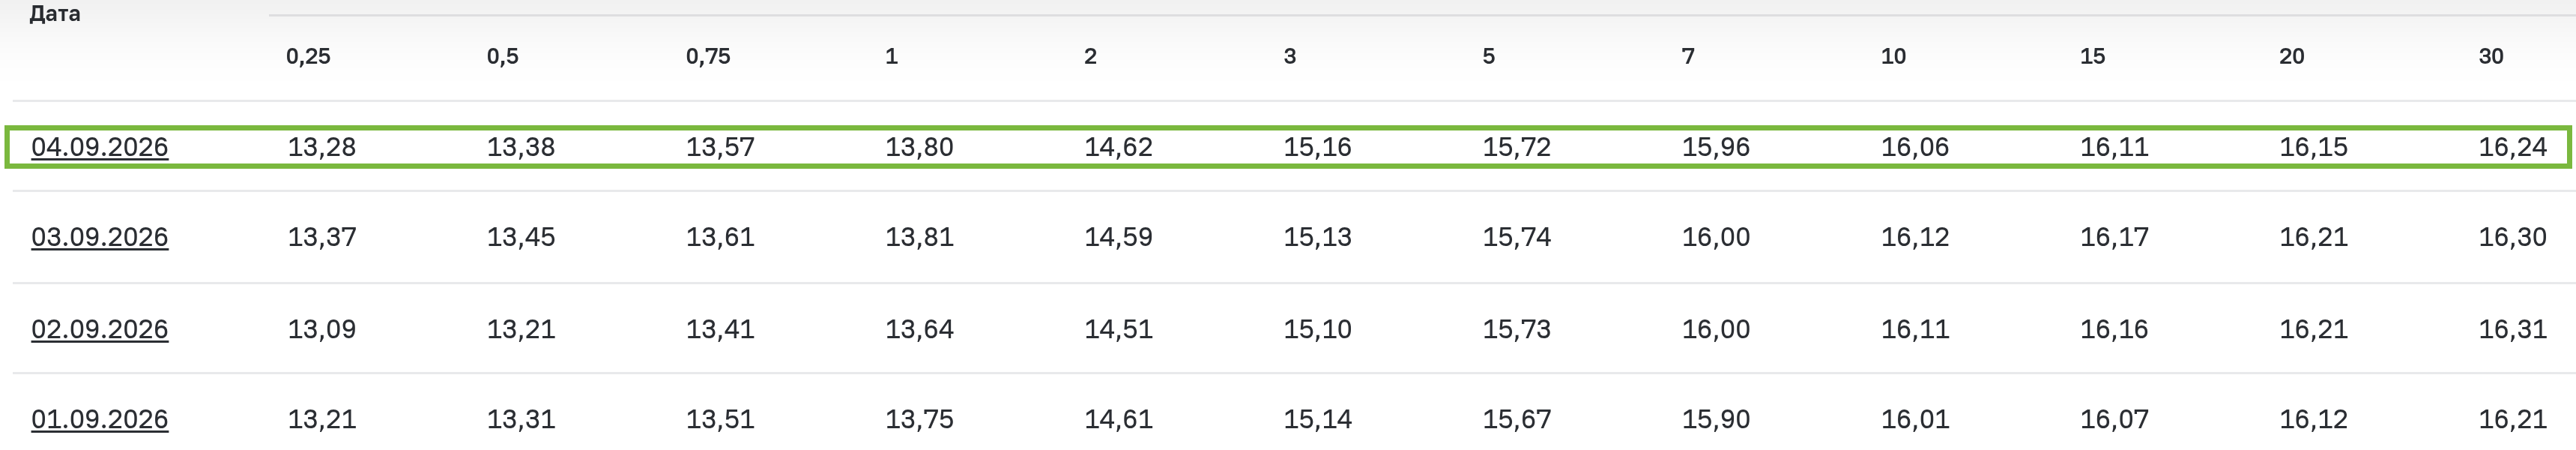
Банк России ежедневно публикует кривую бескупонной доходности по гособлигациям. Это готовый ответ на вопрос, сколько стоят деньги на разные сроки.
| Срок | 3 мес. | 1 год | 2 года | 3 года | 5 лет | 10 лет | 30 лет |
|---|---|---|---|---|---|---|---|
| Доходность ОФЗ | 13,28% | 13,80% | 14,62% | 15,16% | 15,72% | 16,06% | 16,24% |
Кривая бескупонной доходности Банка России на 4 сентября 2026 года. Значения живые, сверяйте на дату чтения.
Кривая растущая. За длинные деньги рынок требует почти на три процентных пункта больше, чем за короткие, и это нормальная форма для рынка, который ждёт снижения ставки не завтра.
Разница в пользу облигаций выглядит убедительно, но у неё есть цена, и о ней речь в следующем разделе.
Пока стоит зафиксировать честную рамку сравнения. Вклад застрахован Агентством по страхованию вкладов в пределах базового лимита 1,4 млн ₽, ставка по нему зафиксирована на весь срок, и досрочное снятие стоит вкладчику процентов, но не тела вклада. У облигации государственной страховки нет, а тело вложения плавает вместе с рынком каждый день.
Почему цена облигации ходит против ключевой ставки
Купон по облигации зафиксирован в момент выпуска. Ставка в экономике меняется постоянно. Из этого противоречия и растёт главный риск держателя долга.
Ставка выросла, Минфин занимает под 16%, и бумага со старым купоном 7% никому не нужна по номиналу. Продать её можно только с уценкой, и уценка идёт ровно до той глубины, где итоговая доходность покупателя сравняется с рыночной. Купон при этом не меняется. Меняется цена.
Насколько далеко это заходит, видно по доске ОФЗ. Если свести все торгующиеся выпуски Минфина в один список, разброс цен оказывается нагляднее любого объяснения.
| Выпуск | Погашение | Купон | Цена, % номинала | Доходность | Дюрация |
|---|---|---|---|---|---|
| ОФЗ 26219 | 16.09.2026 | 7,75% | 99,8 | 13,21% | 8 дней |
| ОФЗ 26212 | 19.01.2028 | 7,05% | 92,3 | 13,82% | 479 дней |
| ОФЗ 26228 | 10.04.2030 | 7,65% | 81,5 | 14,94% | 1111 дней |
| ОФЗ 26233 | 18.07.2035 | 6,10% | 57,0 | 15,60% | 2251 день |
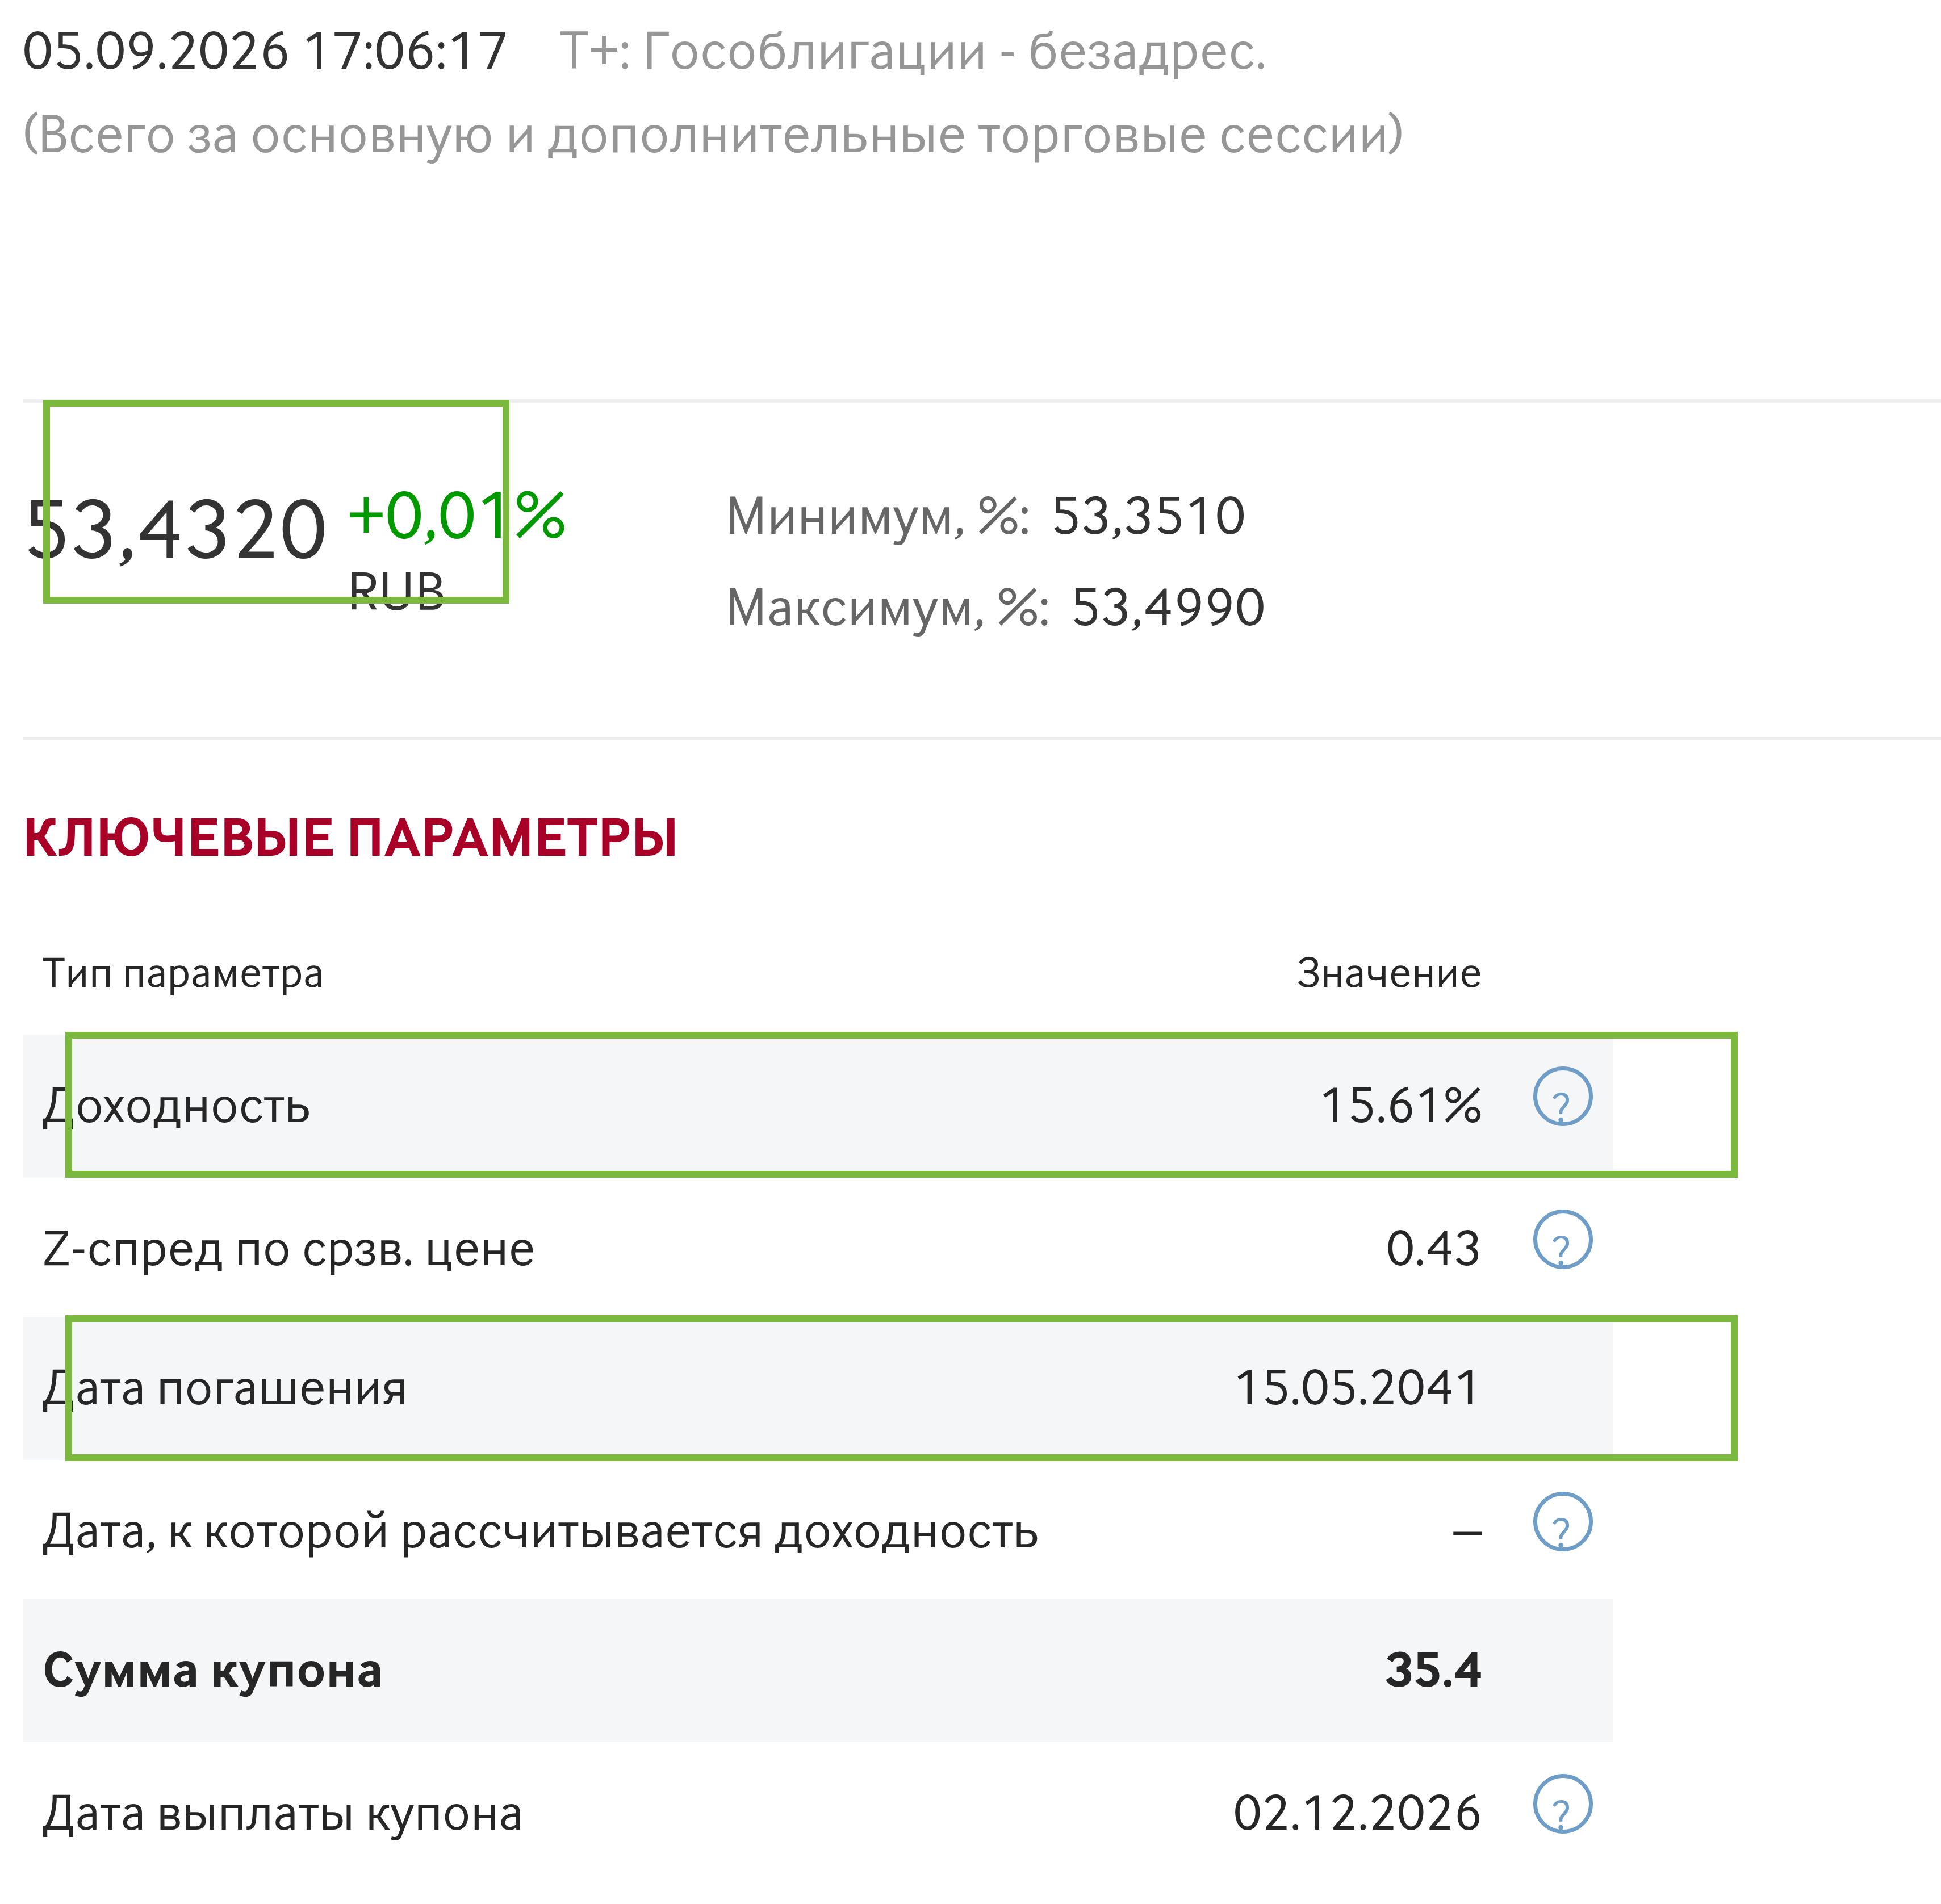
| ОФЗ 26238 | 15.05.2041 | 7,10% | 53,4 | 15,61% | 2570 дней |
| ОФЗ 26253 | 06.10.2038 | 13,00% | 86,7 | 16,04% | 2077 дней |
Цены закрытия на Мосбирже, доска ОФЗ, 5 сентября 2026 года. Значения живые, актуальные смотрите в терминале брокера.
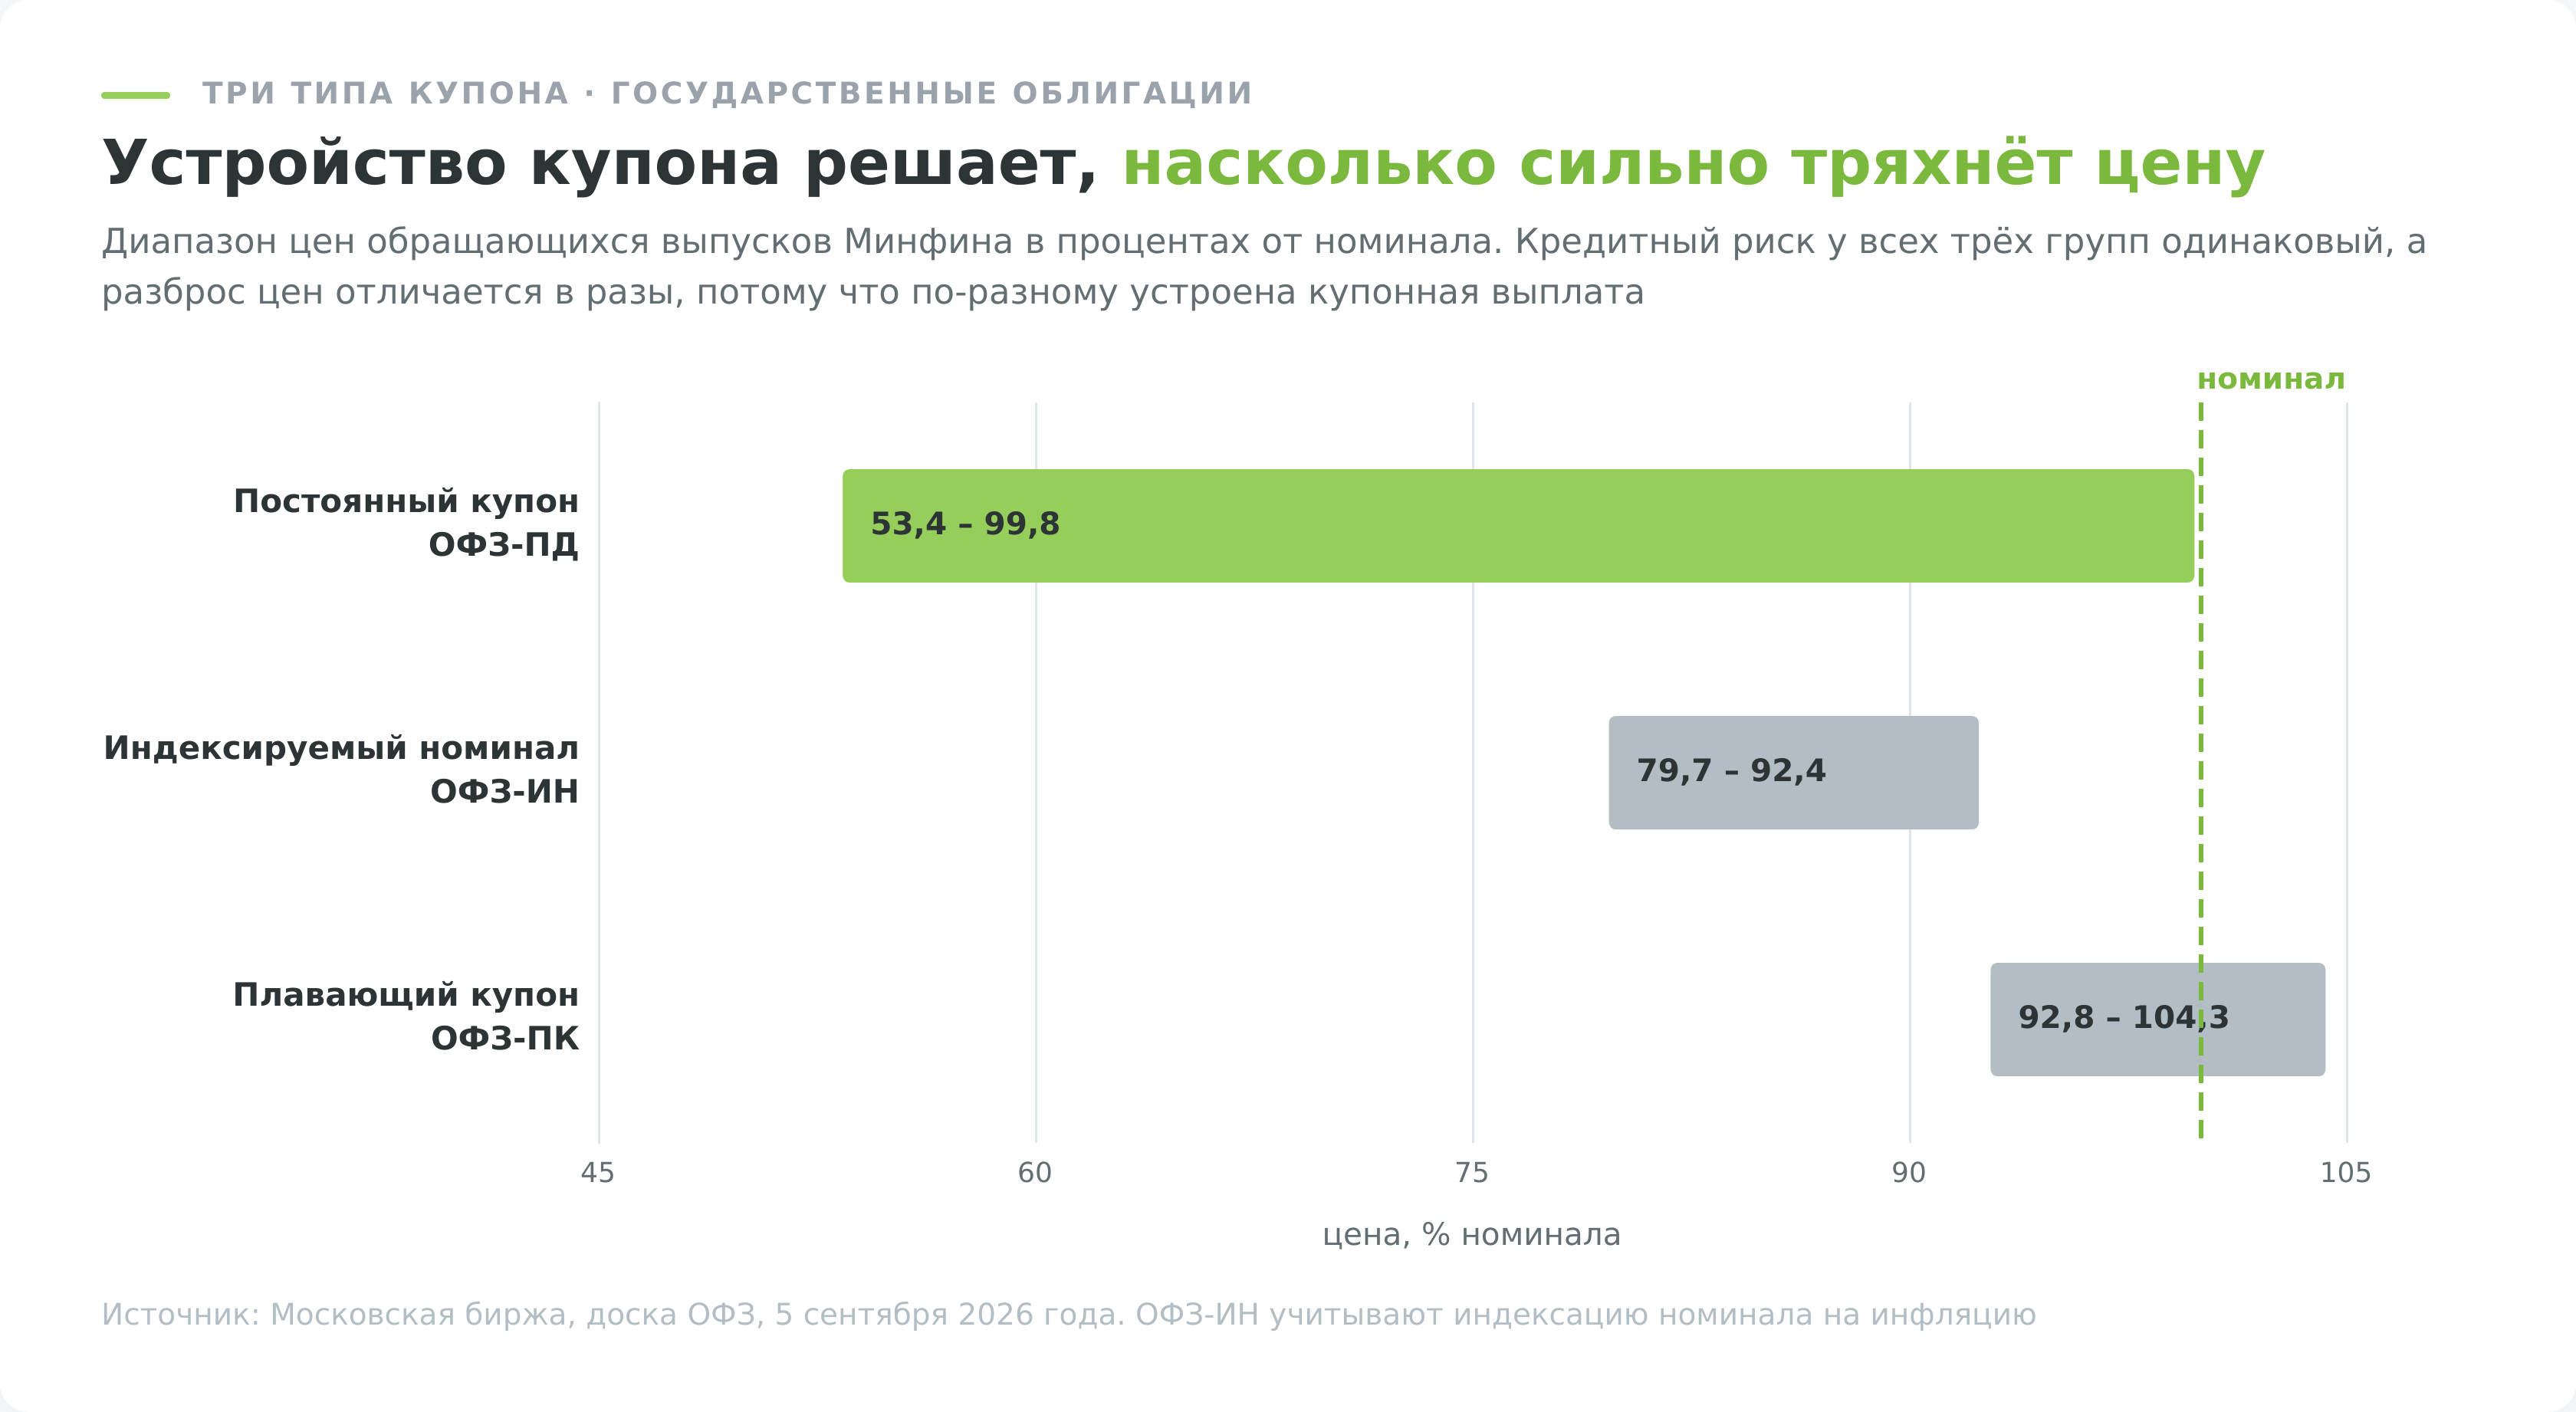
Эмитент во всех строках один и тот же. Кредитный риск одинаковый, вероятность дефолта Минфина по рублёвому долгу рынок оценивает одинаково для всех шести бумаг. А цена идёт от 99,8% до 53,4% номинала.
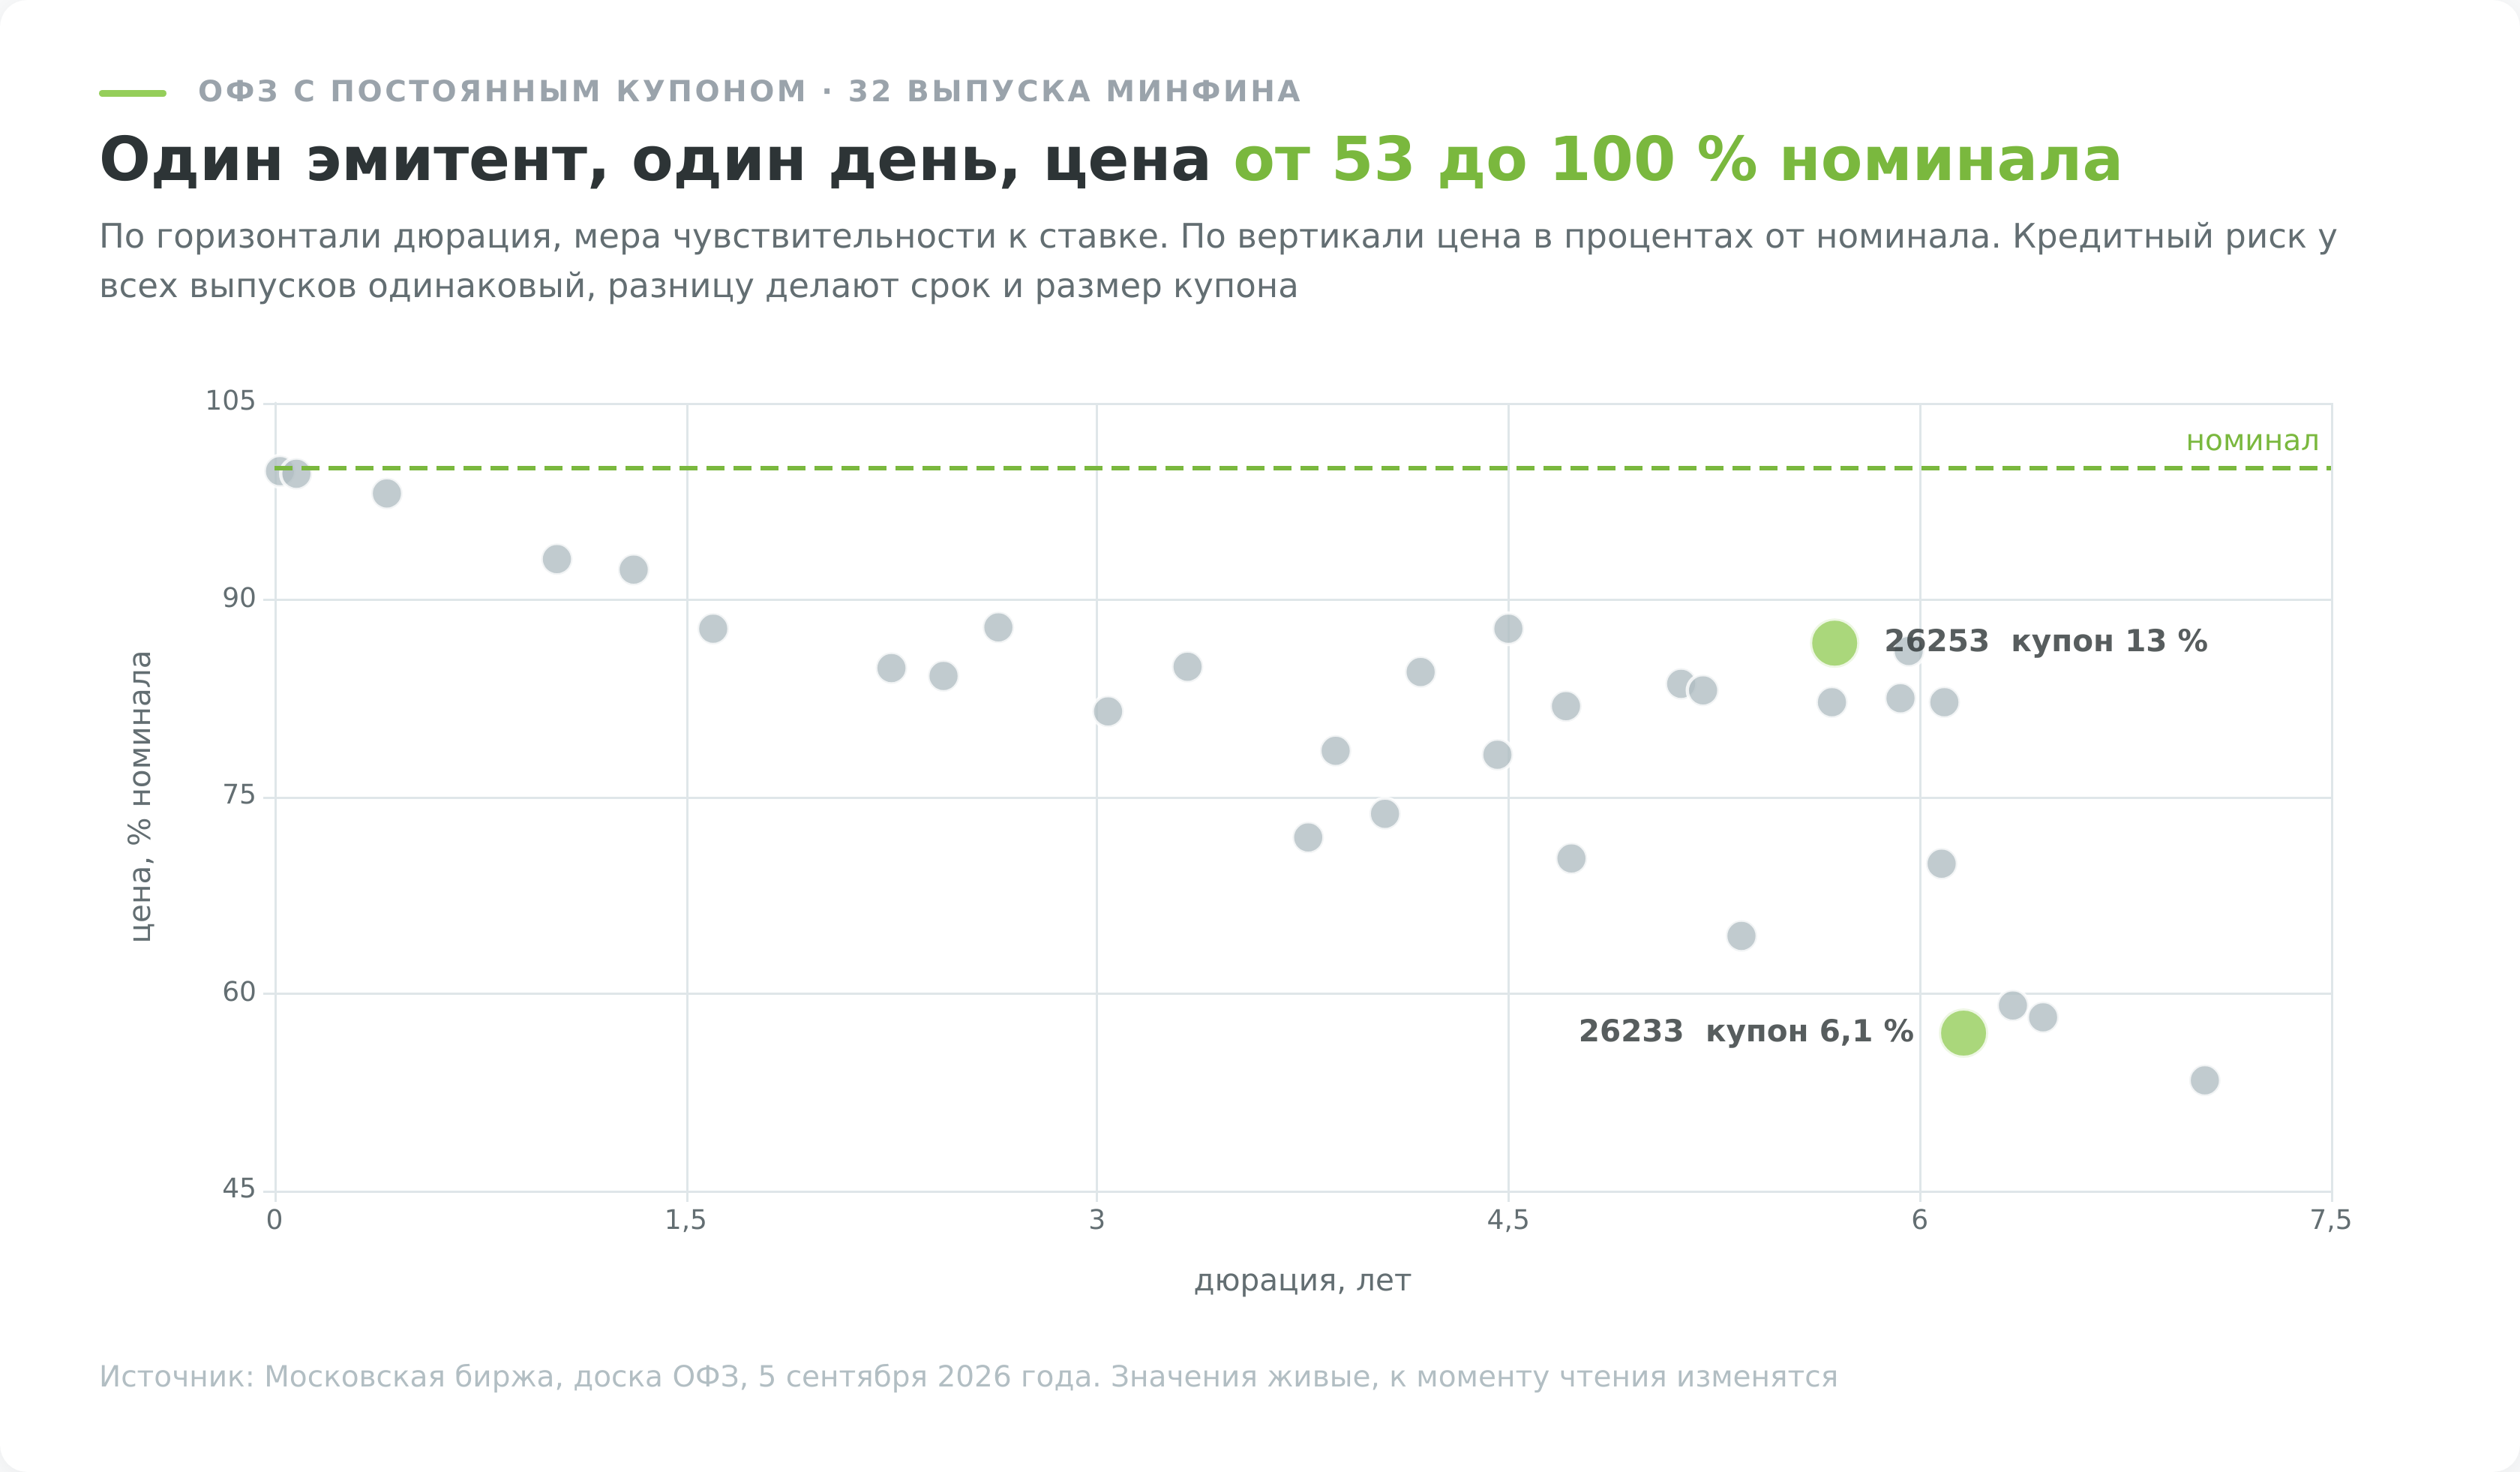
Тот, кто купил ОФЗ 26238 при размещении по номиналу и вынужден продать сегодня, фиксирует минус 47% по телу. Купоны часть потери отыграли, но не всю.
Дюрация показывает, насколько сильно тряхнёт
Чувствительность цены к ставке измеряют дюрацией, и это главная величина, которую стоит освоить перед вложениями в облигации. В последней колонке таблицы она стоит в днях, и видно, что растёт она вместе со сроком, но не совпадает с ним, потому что учитывает ещё и купоны, которые возвращают деньги раньше погашения.
Практическое правило работает через модифицированную дюрацию. Её считают в годах и выражают в процентах изменения цены, и в карточке бумаги она стоит отдельной строкой рядом с обычной дюрацией в днях. Если модифицированная дюрация равна 5, то рост доходности на один процентный пункт уронит цену примерно на 5%. Снижение на тот же пункт цену поднимет. Когда ставка снижается, длинные бумаги растут сильнее коротких, а при развороте они же падают глубже всех.
Смотреть эти цифры по конкретному выпуску удобнее всего в карточке бумаги на сайте Мосбиржи или в приложении брокера, там же публикуются кредитный рейтинг выпуска и даты оферт.
Насколько глубоко падал рынок целиком
Отдельный выпуск может быть неудачным примером, поэтому полезнее посмотреть на индекс. Но индексов здесь два, и их регулярно смешивают:
- RGBI это ценовой индекс ОФЗ, он считает только котировки и купоны не учитывает. Со своего исторического максимума 157,55 пункта 21 мая 2020 года он опустился до 96,37 пункта 31 октября 2024 года, что даёт просадку 38,8%.
- RGBITR учитывает и купоны тоже. За то же самое окно, с 21 мая 2020 года по 31 октября 2024 года, он снизился с 613,54 до 536,53 пункта, то есть на 12,6%.
Обе цифры верные, просто отвечают на разные вопросы. Первая говорит, что было с телом вложения. Вторая говорит, что было с деньгами инвестора целиком, вместе с полученными купонами. Купонный поток погасил около двух третей ценового падения, и это как раз тот случай, когда облигация ведёт себя лучше акции.
Полная картина за 6 лет выходит скромной. С 21 мая 2020 года по 4 сентября 2026 года RGBITR вырос с 613,54 до 774,24 пункта, то есть на 26,2% за 6,3 года, около 3,8% годовых. Инфляция за тот же период была заметно выше. Ценовой индекс к максимуму 2020 года не вернулся до сих пор. Держатели длинных ОФЗ, вошедшие на пике цикла низких ставок, реальные деньги потеряли, хотя формально ни один эмитент их не подвёл.
Виды облигаций и кто за ними стоит
На Мосбирже торгуется несколько тысяч выпусков, и ориентироваться в них проще, если разложить рынок по типу заёмщика и по устройству купона.
| Тип | Порог входа | Доходность, сентябрь 2026 | Ликвидность | Горизонт | Главный риск |
|---|---|---|---|---|---|
| ОФЗ с постоянным купоном | от 1 бумаги, около 1000 ₽ | 13,2–16,0% | высокая | от месяцев до 15 лет | процентный, цена падает при росте ставки |
| ОФЗ с плавающим купоном | около 1000 ₽ | 16,0–16,4% | высокая | любой | падение купона при снижении ставки |
| ОФЗ с индексируемым номиналом | около 1000 ₽ | 6,4–8,5% сверх инфляции | средняя | от 1,5 до 7 лет | низкая инфляция обнуляет смысл |
| Юаневые ОФЗ | 10 000 CNY за бумагу | 7,8–9,0% в юанях | невысокая | от 2,5 до 10 лет | курс юаня, узкий рынок |
| Муниципальные | около 1000 ₽ | чуть выше ОФЗ | низкая | от 3 до 7 лет | ликвидность, широкий спред |
| Корпоративные первого эшелона | около 1000 ₽ | около 15% | высокая | от 1 до 5 лет | кредитный, но умеренный |
| Высокодоходные, ВДО | около 1000 ₽ | от 20% и выше | низкая | от 1 до 3 лет | дефолт эмитента |
| Замещающие валютные | чаще 1000 USD за бумагу | зависит от эмитента | низкая | от 2 до 8 лет | курс и кредитный риск |
| Фонды облигаций | от нескольких рублей за пай | по составу портфеля | высокая | любой | нет даты погашения, комиссия УК |
Диапазоны доходности приведены по данным Мосбиржи и Банка России на начало сентября 2026 года и меняются вместе с ключевой ставкой.
Государственные облигации, ОФЗ
Облигации федерального займа выпускает Минфин, и в рублёвом сегменте они считаются точкой отсчёта. Кредитного риска для рублёвых обязательств рынок здесь фактически не закладывает, поэтому доходность ОФЗ и есть та база, к которой все остальные добавляют премию.
Ликвидность у них лучшая на рынке, купить и продать сотню бумаг можно в любой момент торгов без заметной потери на спреде.
Облигации регионов и городов
Субъекты федерации и крупные города занимают на тех же принципах, но платят чуть дороже государства. Риск здесь не гипотетический. После кризиса 1998 года регионы массово не расплатились по своим облигационным займам, и долг пришлось реструктурировать.
За последние 20 лет полного дефолта субъекта федерации по облигациям не случалось, и причина скорее в устройстве бюджетной системы, чем в дисциплине конкретных губернаторов. Регион не банкротится как компания, а при срыве выплат вступает механизм федеральной поддержки. Это делает сценарий невозврата маловероятным, но не невозможным.
Настоящая проблема сегмента не в надёжности, а в ликвидности. Выпуски мелкие, торгуются редко, спред между покупкой и продажей широкий, и продать крупный объём быстро без потери в цене не выйдет. Большинство выпусков идут с амортизацией, о ней речь ниже. Подробности сегмента в статье «Инвестиции в муниципальные облигации».
Корпоративные облигации компаний
Здесь живёт основная масса выпусков. По данным Банка России, объём всего рынка облигаций в обращении к 1 июля 2026 года достиг 72,8 трлн ₽, и примерно половину этой суммы составляют корпоративные выпуски.
В начале сентября 2026 года медианная доходность корпоративных выпусков на основной бирже держалась около 16,6%, а у голубых фишек вроде Газпрома, Сбербанка или РЖД около 15%. Эти два процентных пункта и есть цена кредитного качества внутри одного класса бумаг.
Сравнивать корпоративную медиану напрямую с ОФЗ некорректно, потому что крупные эмитенты занимают на более короткие сроки, а кривая доходности растущая, и разницу в сроке легко принять за премию за риск. Устройство сегмента разобрано в материале «Что такое корпоративные облигации».
Высокодоходные облигации и почему их доходность выглядит заманчиво
За пределами первого эшелона начинается сегмент, который на рынке называют ВДО, а в англоязычной традиции junk bonds. Формального определения нет, обычно к нему относят выпуски небольших компаний с рейтингом ниже уровня BBB по национальной шкале и доходностью, оторванной от ОФЗ на пять процентных пунктов и больше.
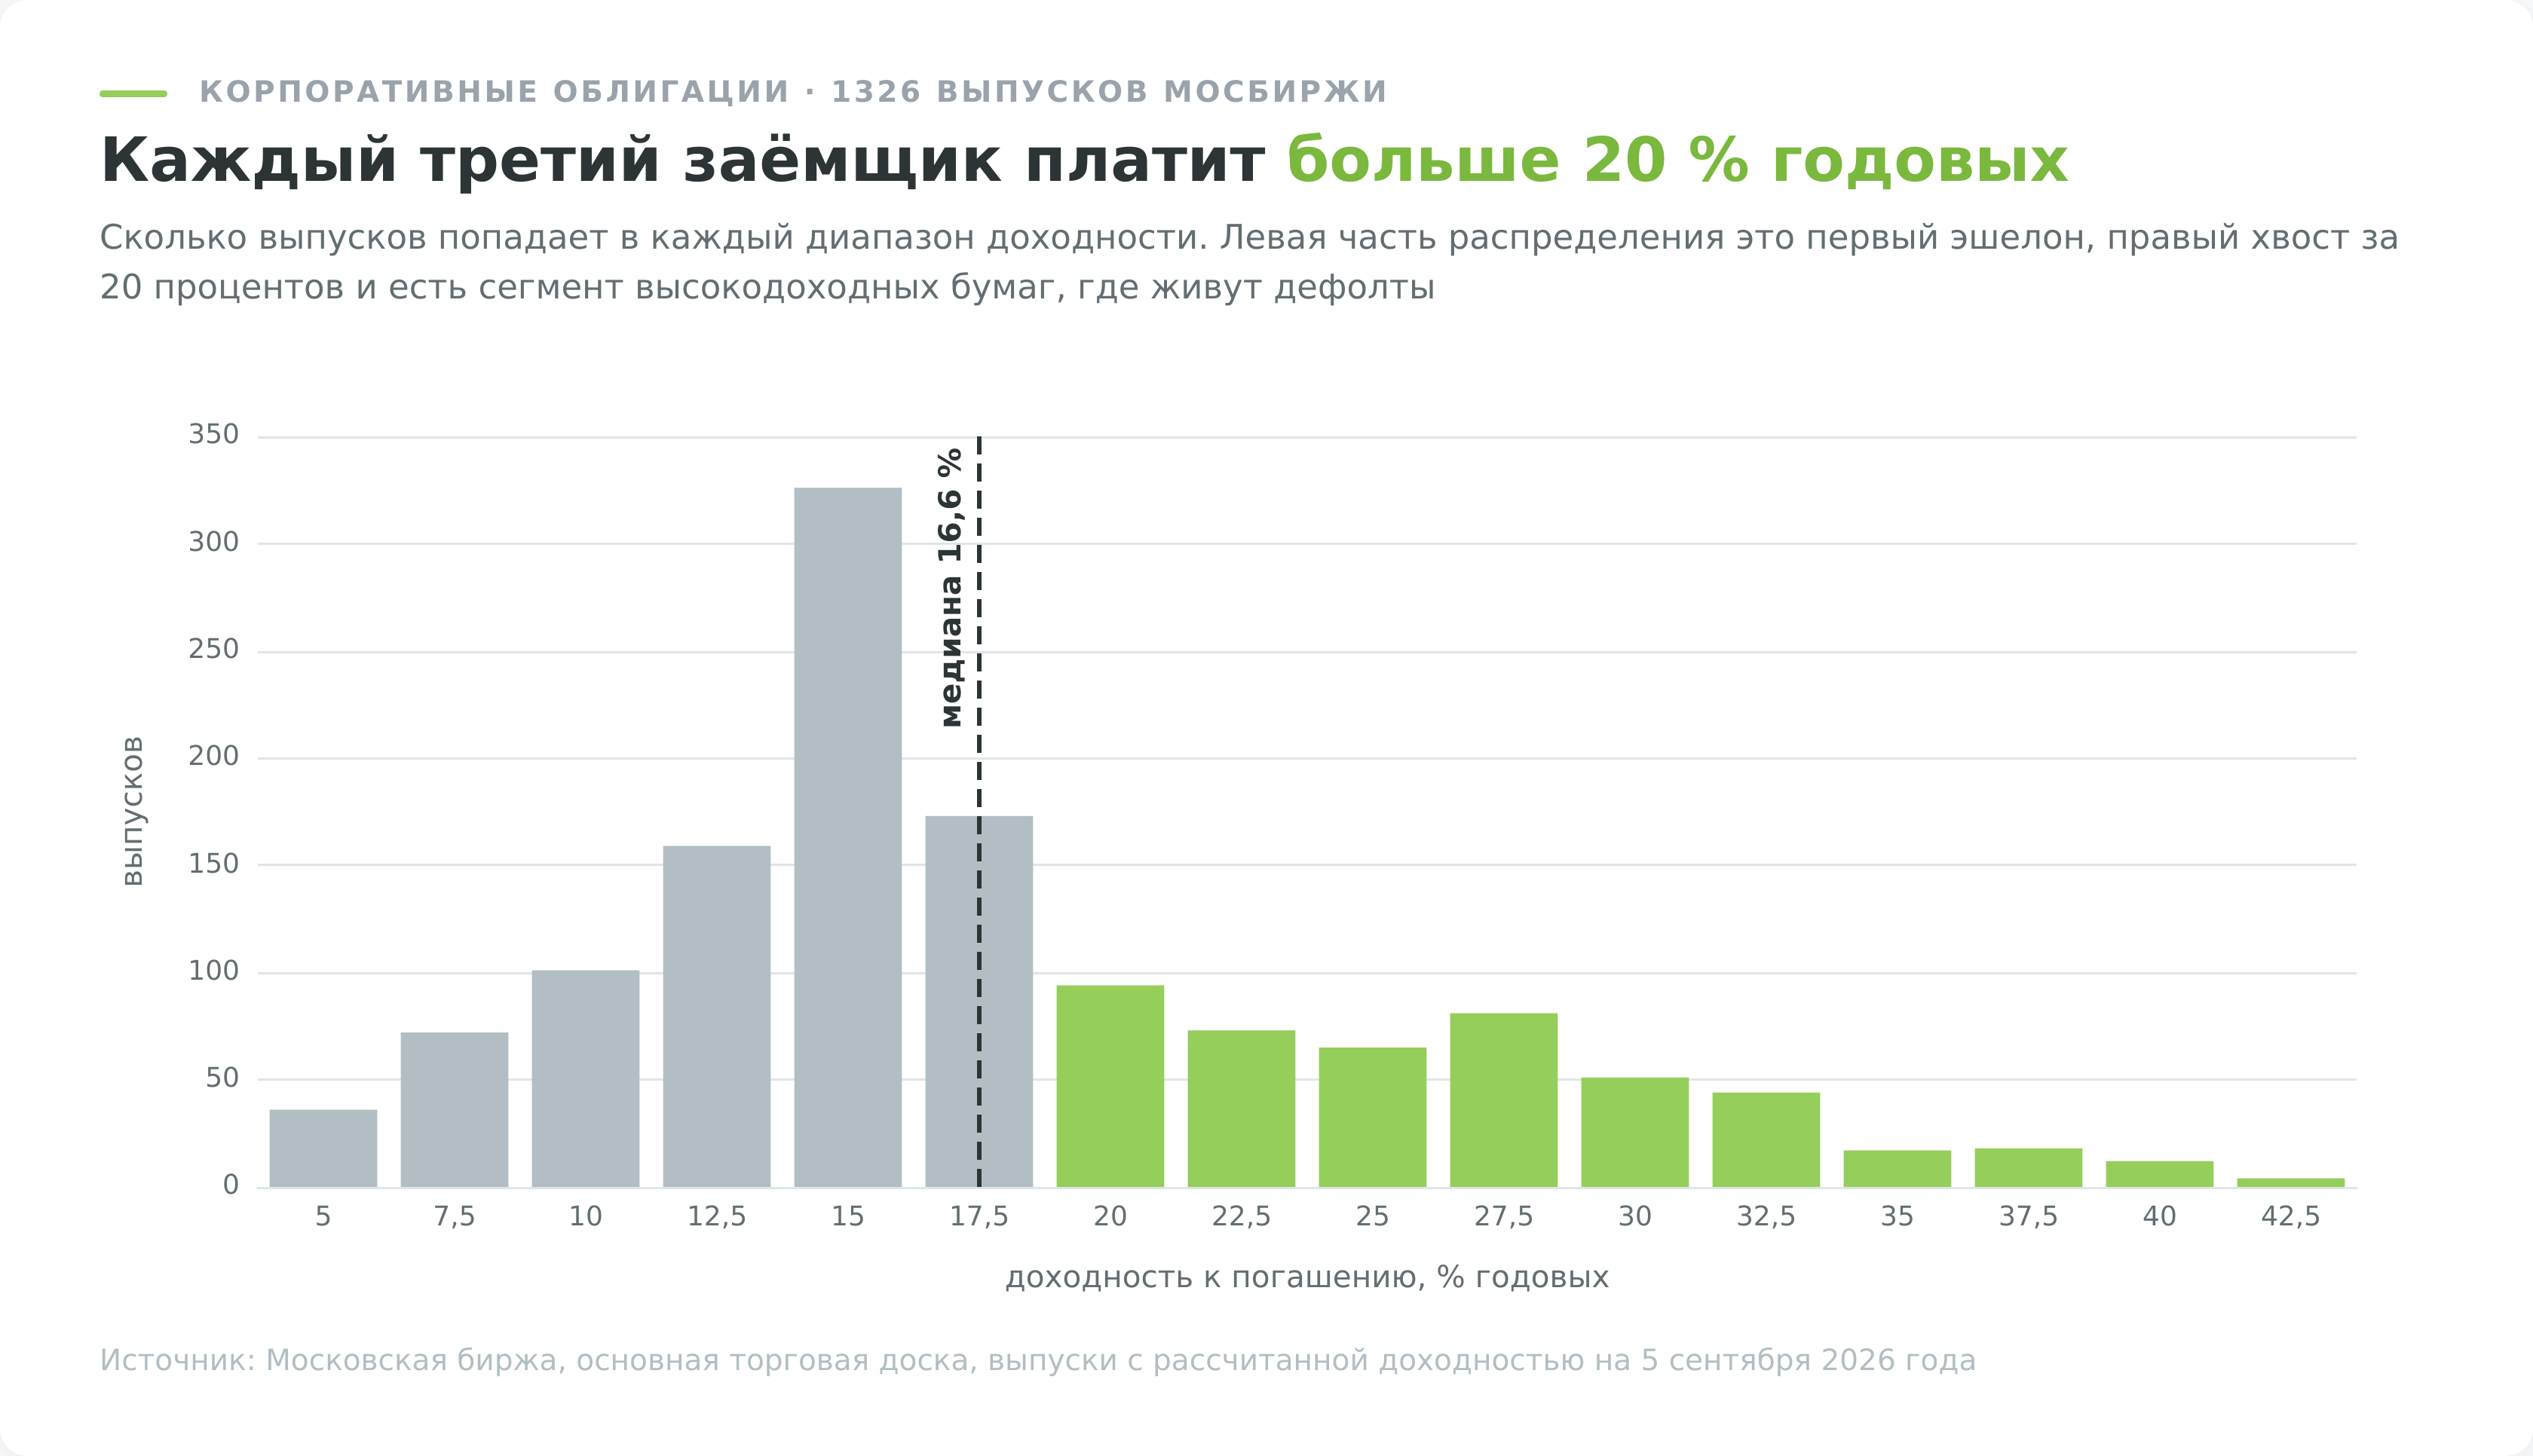
Если разложить по доходности 1326 корпоративных выпусков основной биржи, по которым в тот день считалась доходность, нижняя четверть укладывается примерно в 15%, медиана проходит по 16,6%, а верхняя четверть начинается с 21,5%. Выше 20% годовых предлагали 29% всех выпусков, то есть почти каждый третий. Рынок, где треть заёмщиков вынуждена платить премию такого размера, сам себе диагноз.
Статистика последних месяцев подтверждает эту оценку. За первый квартал 2026 года на рынке облигаций и цифровых финансовых активов зафиксировано 157 кредитных событий, техдефолтов и реструктуризаций, против 54 годом ранее, а число эмитентов с проблемами по выплатам выросло с 16 до 29. За первое полугодие 2026 года число компаний, допустивших дефолт по облигациям, выросло с 12 до 20, и заметная часть случаев пришлась на сегмент высокодоходных бумаг.
Причина не в злом умысле заёмщиков. Компании, которые занимали под 15% в эпоху дешёвых денег, при рефинансировании столкнулись со ставками вдвое выше, и часть из них этого не выдержала.
Купон 25% годовых против 16% у ОФЗ прибавляет к результату примерно половину, а не вдвое. При этом одна бумага из десяти, ушедшая в дефолт с нулевым возвратом, забирает 10% капитала и съедает премию по всем остальным примерно за год. Портфель из десяти выпусков ВДО с премией 8 процентных пунктов к ОФЗ теряет весь смысл, если за три года дефолтнется хотя бы два эмитента, а при текущей частоте кредитных событий это не экзотический сценарий.
Каким бывает купон и почему это важнее эмитента
Тип заёмщика отвечает за кредитный риск. Устройство купона отвечает за то, как бумага поведёт себя при движении ставки, и для практики это часто важнее.
Постоянный купон
Классика, к которой относится большинство выпусков. Ставка зафиксирована до погашения, платежи известны на годы вперёд. Такая бумага полностью принимает на себя процентный риск, разобранный выше. Покупать её выгодно тогда, когда ставки высоки и ожидается их снижение, потому что вместе с высокой доходностью инвестор фиксирует и будущий рост цены.
Плавающий купон, флоатеры
У выпусков серии ОФЗ-ПК купон пересчитывается вслед за ставкой денежного рынка RUONIA. Ставка растёт, растёт и купон, поэтому цена такой бумаги держится куда ближе к номиналу. В начале сентября 2026 года флоатеры Минфина торговались в коридоре 92,8–104,3% номинала при доходности около 16,0–16,4%, тогда как выпуски с постоянным купоном разбросало от 53% до 100%.
Когда Банк России начнёт снижать ставку, купон флоатера поедет вниз вместе с ней, и роста цены, на котором зарабатывают держатели длинных ОФЗ с фиксированным купоном, здесь не будет. Флоатер это инструмент защиты от роста ставок, а не способ заработать на их снижении.
Индексируемый номинал, линкеры
У выпусков серии ОФЗ-ИН купон составляет скромные 2,5%, но начисляется он на номинал, который ежемесячно индексируется на инфляцию. Инвестор получает реальную доходность сверх роста цен, а не номинальную.
Амортизация номинала
Обычно эмитент возвращает всю сумму займа в дату погашения. При амортизации он отдаёт номинал частями по ходу обращения, чтобы не собирать крупную выплату в конце. Большинство муниципальных выпусков устроены именно так.
Тот же риск реинвестирования создаёт оферта. Это право досрочного выкупа в заранее назначенную дату. При put-оферте предъявить бумагу к выкупу может инвестор, при call-оферте выкуп объявляет эмитент, и отказаться держатель не вправе.
Компании пользуются call-офертой, когда ставки упали и обслуживать дорогой долг стало невыгодно. Инвестор получает номинал ровно в тот момент, когда пристроить деньги под прежнюю доходность уже нельзя.
С put-офертой ловушка обратная и куда обиднее. Она не срабатывает сама. Чтобы предъявить бумагу к выкупу, держатель обязан подать заявление через брокера в отведённое окно, обычно за несколько рабочих дней до даты оферты, и у разных брокеров срок свой. Пропустил окно, и бумага остаётся в портфеле на новых условиях, а эмитент вправе назначить на следующий период купон вроде 0,1% годовых.
Формально всё честно, условие записано в эмиссионных документах. Поэтому даты оферт по своим бумагам нужно держать в календаре наравне с датами погашения. Поэтому у бумаг с офертой смотрят не только на доходность к погашению, но и на доходность к оферте, которая часто оказывается заметно ниже.
Замещающие и юаневые облигации
После 2022 года прежние еврооблигации российских компаний застряли в иностранной инфраструктуре, и рынок пересобрали внутри страны. Появился класс, которого не было в старых учебниках.
Замещающие облигации номинированы в долларах или юанях, но выпущены по российскому праву и торгуются на Мосбирже, а расчёты идут в рублях по курсу Банка России на дату выплаты. Инвестор получает валютную доходность, не имея валютного счёта и не подставляясь под риск блокировки активов за рубежом.
Расплачиваться за это приходится ликвидностью, и цифры тут говорят сами за себя. В начале сентября 2026 года на валютной доске Мосбиржи котировались чуть больше двухсот выпусков, из них около 135 долларовых, но сделки в конкретный торговый день прошли лишь по единицам из них. Разброс по тем, где доходность вообще посчиталась, шёл от 0,7% у длинного выпуска ГТЛК до 11,97% у другого выпуска того же эмитента с погашением в 2028 году. Продать такую бумагу в объёме и по нужной цене может не получиться неделями. Порог входа тоже не единый.
У выпуска НОВАТЭКа с погашением в 2029 году номинал 100 долларов, у большинства бумаг 1000, а отдельные выпуски рассчитаны на институционалов и имеют номинал 150 000 или 200 000 долларов.
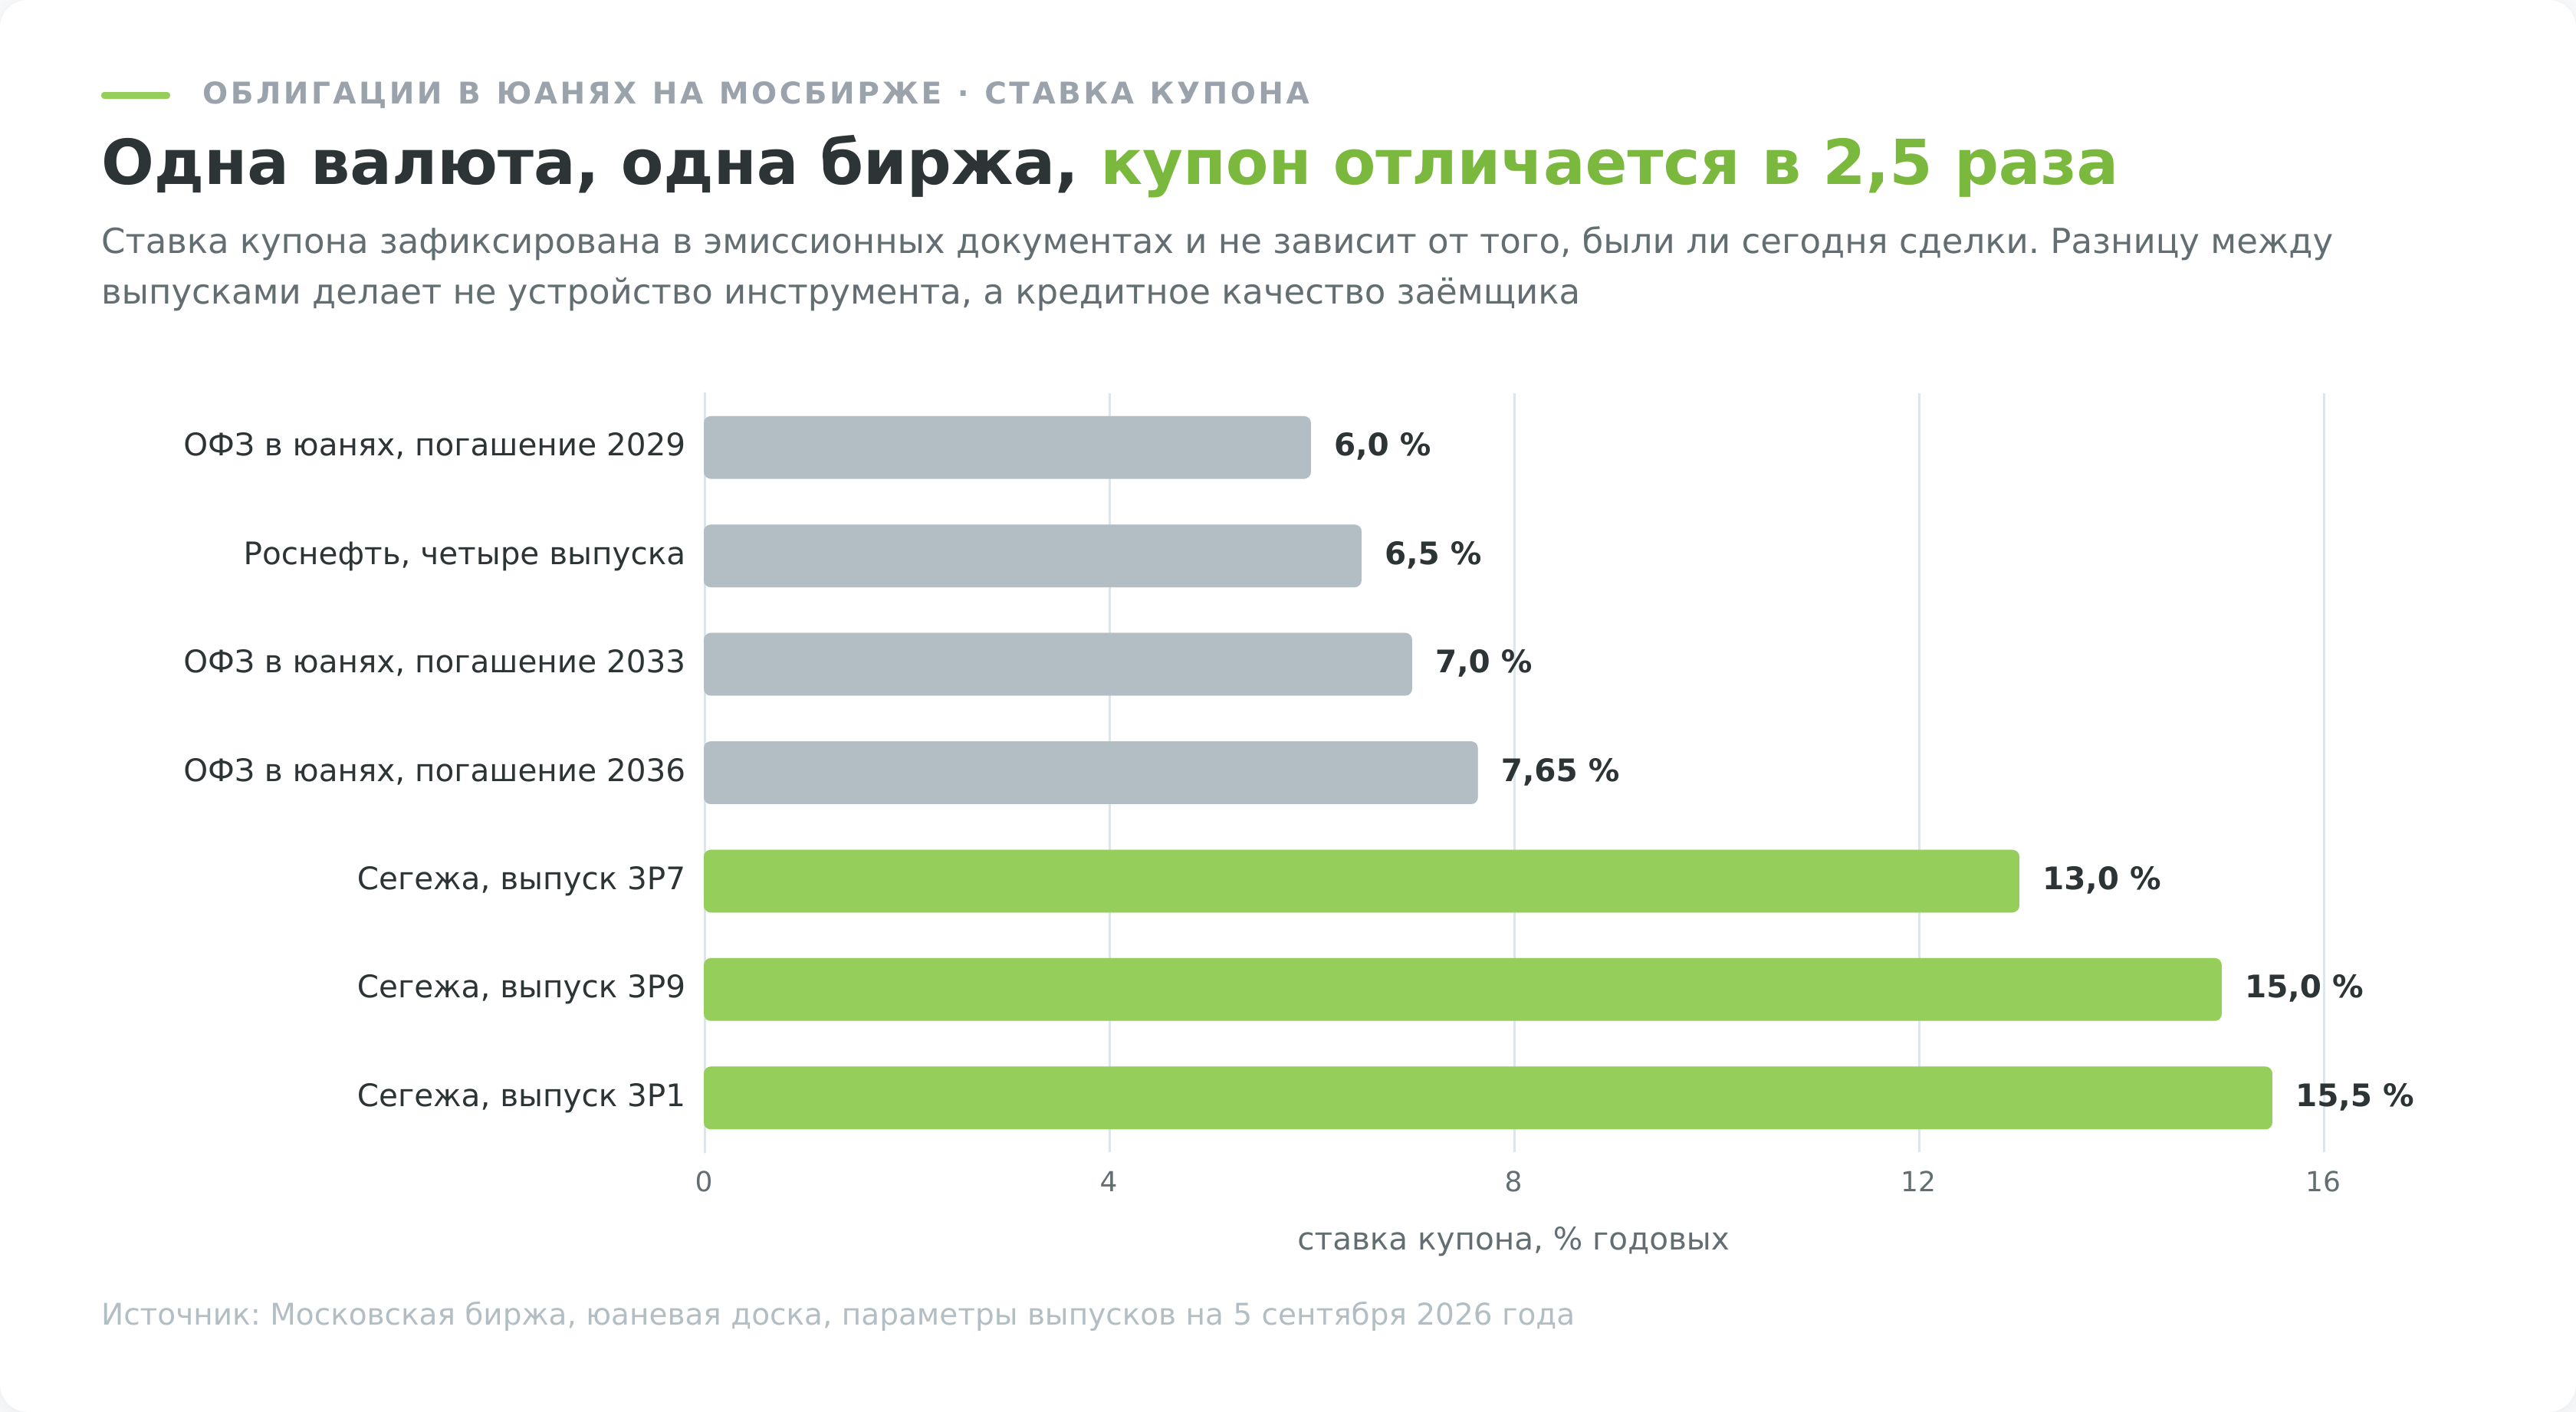
В декабре 2025 года к этому сегменту добавился заметный участник. Минфин впервые разместил ОФЗ в китайских юанях с погашением в 2029 и 2033 годах и купонами 6% и 7% годовых. В мае 2026 года добавился третий выпуск с погашением в 2036 году и купоном 7,65%. Номинал одной бумаги составляет 10 000 юаней, что задаёт порог входа примерно в сто с лишним тысяч рублей и отсекает мелкого инвестора. На начало сентября 2026 года эти выпуски торговались с доходностью от 7,75% до 8,99% в юанях.
Корпоративный юаневый сегмент шире долларового и торгуется заметно живее, но и в нём действует то же правило. Валюта номинала у всех одна, а доходность расходится в разы, и делает это кредитное качество эмитента, а не устройство инструмента.
Главное ограничение валютной ветки в том, что это по-прежнему долг российских компаний и государства. Курсовую защиту она даёт, а страновой и корпоративный риск оставляет при инвесторе.
У валютных бумаг есть и налоговая тонкость, о которой в обзорах пишут редко. По пункту 5 статьи 210 Налогового кодекса доходы и расходы по ценным бумагам в иностранной валюте пересчитываются в рубли по курсу Банка России на дату каждой операции, и налог считается от рублёвого результата, а не от валютного.
Купив замещающую облигацию за 1000 $ при курсе 80 ₽ и продав за те же 1000 $ при курсе 100 ₽, инвестор в долларах не заработал ничего, а в рублях получил доход 20 000 ₽ и НДФЛ 2600 ₽ с него. Норма симметрична. Рублёвый убыток при прибыли в валюте уменьшает налоговую базу, а купоны пересчитываются по курсу на дату каждой выплаты.
Если задача не в валютной доходности, а в доле иностранного бизнеса, долговые бумаги её не решают в принципе.
Как оценить надёжность эмитента
Оценивать кредитное качество заёмщика самостоятельно по отчётности умеет не каждый, и для розничного инвестора эту работу уже сделали рейтинговые агентства. В России их четыре, все аккредитованы Банком России и внесены в реестр кредитных рейтинговых агентств. Это АКРА, Эксперт РА, НКР и НРА.
Важная оговорка про то, чего рейтинг не делает. Он оценивает относительную вероятность неплатежа, а не гарантирует его отсутствие, и он меняется. Компания с ruA сегодня может получить ruBB через год, и цена её облигаций отреагирует до того, как агентство опубликует пересмотр.
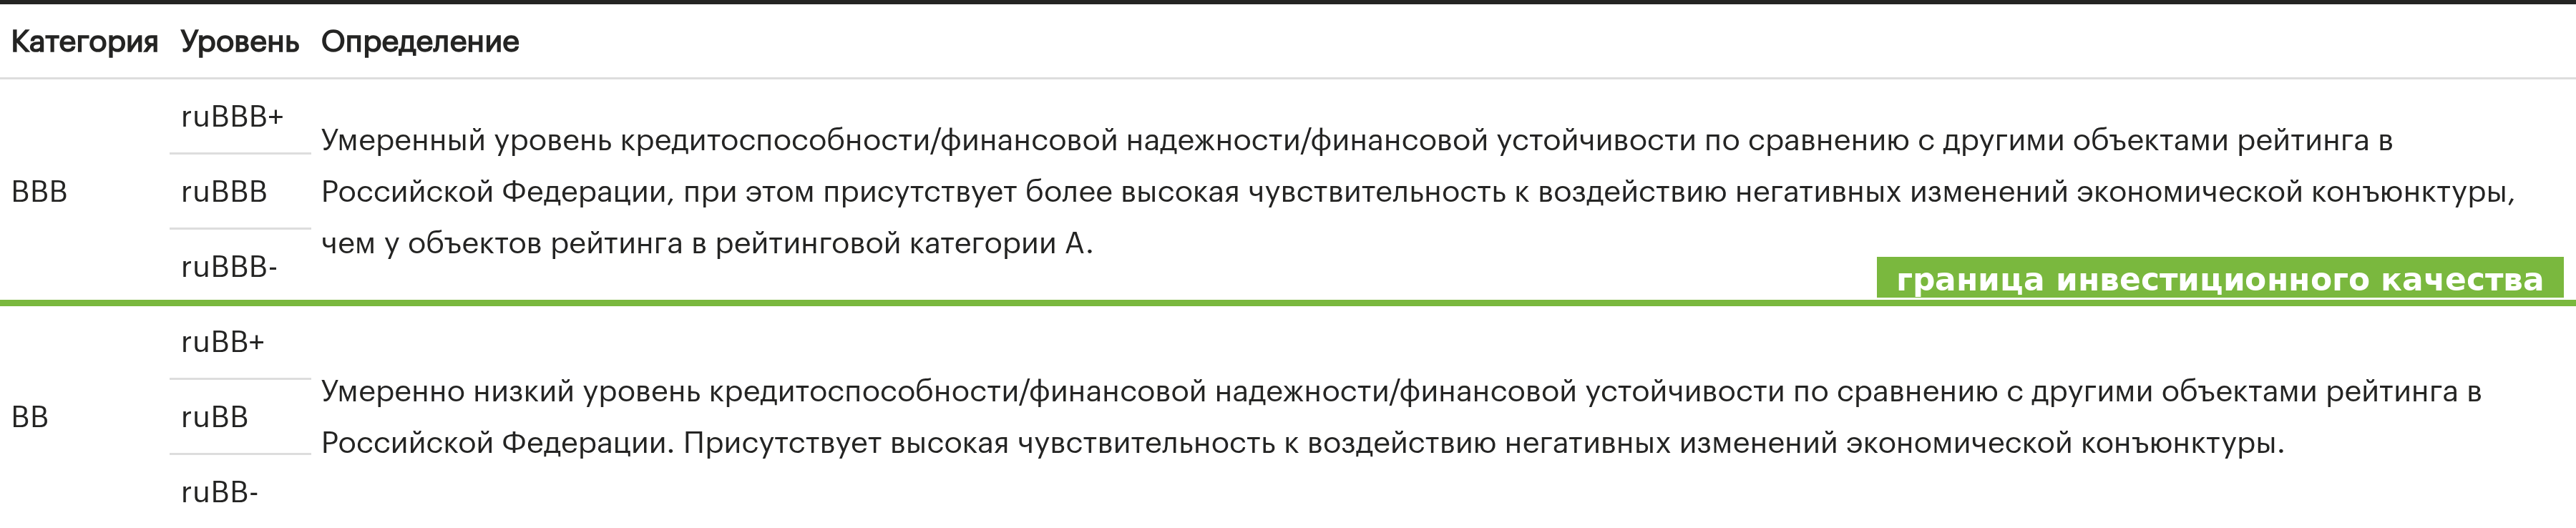
Регулятор считает низкий рейтинг достаточным основанием для ограничения доступа. Чтобы купить облигации с низким кредитным рейтингом, бумаги со структурным доходом, конвертируемые и ряд других сложных инструментов, неквалифицированному инвестору нужно пройти тестирование у брокера.
При отрицательном результате право на покупку сохраняется, но под отдельное уведомление о принятии риска и на сумму не более 100 000 ₽. Тест занимает несколько минут и пересдаётся неограниченно, так что барьером он не работает, но сам факт его наличия у выпуска говорит о категории риска.
Что происходит, если эмитент не заплатил
Держателю в этот момент лучше не ждать. Первым шагом через брокера подаётся требование о досрочном погашении, право на это даёт сам факт просрочки. Дальше интересы владельцев выпуска представляет ПВО, представитель владельцев облигаций, назначенный при размещении, и именно он подаёт иск от лица всех держателей. Если дело дошло до банкротства эмитента, требование нужно заявить для включения в реестр кредиторов, и здесь важен срок. Опоздавшие получают то, что осталось после расчётов с теми, кто успел.
Держатели облигаций не являются кредиторами первой очереди, хотя инвестиционные статьи годами утверждают обратное. По пункту 4 статьи 134 закона о банкротстве первая очередь отдана требованиям о возмещении вреда жизни и здоровью, вторая выходным пособиям и оплате труда, а расчёты с прочими кредиторами, куда и попадают владельцы обычных облигаций, идут третьей очередью. Акционеры в очереди кредиторов не стоят вовсе, им достаётся то, что останется после расчётов со всеми, то есть обычно ничего.
Отдельная категория это субординированные облигации, чаще всего банковские. Их требования удовлетворяются после всех остальных кредиторов, и это ещё не главная проблема. Банк вправе списать суборд полностью при падении норматива достаточности капитала ниже порога или при введении Банком России мер по предупреждению банкротства.
Именно так обнулились вложения держателей субордов банков Открытие, Промсвязьбанк и Бинбанк в 2017 и 2018 годах, причём сами банки продолжили работу. Повышенный купон по субордам это плата за право эмитента не отдавать долг вовсе, и покупать их, не понимая этого условия, не стоит.
Налоги инвестора в облигации
Правила налогообложения инвестиций в облигации поменялись несколько лет назад, а многие обзоры этого не заметили.
Налогом облагаются оба источника дохода, и купон, и прибыль от продажи или погашения.
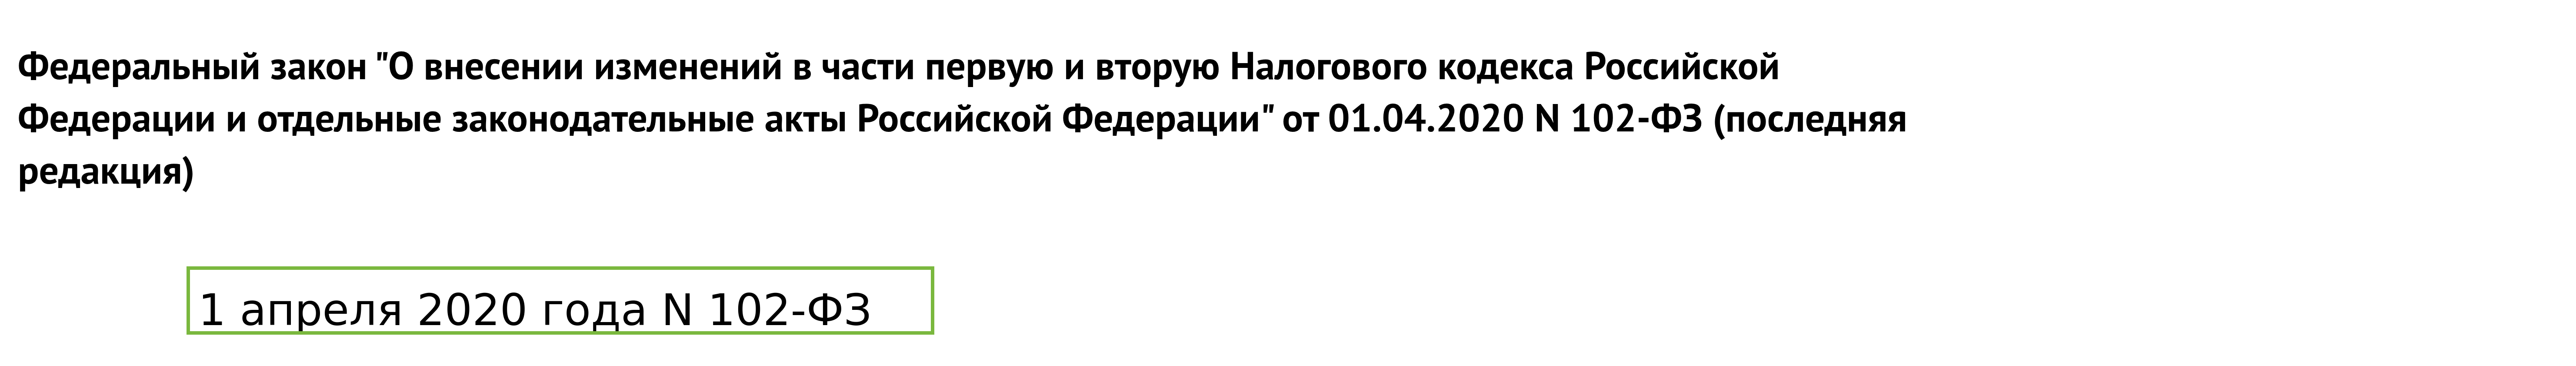
Главное изменение касается купонов государственных бумаг. До конца 2020 года купон по ОФЗ и муниципальным облигациям НДФЛ не облагался, и эту льготу до сих пор пересказывают инвестиционные блоги. Она отменена. Федеральный закон № 102-ФЗ от 1 апреля 2020 года исключил пункт 25 статьи 217 Налогового кодекса с 1 января 2021 года. С этой даты купоны ОФЗ, муниципальных и корпоративных облигаций облагаются на общих основаниях. Тем же законом отменена и льгота по купонам корпоративных выпусков 2017–2020 годов.
Считать и удерживать налог инвестору самому не нужно, брокер выступает налоговым агентом. Но знать механику полезно, потому что льготы применяются не автоматически.
Чем законно уменьшить налог
- Индивидуальный инвестиционный счёт остаётся основным инструментом. С 2024 года открыть можно только ИИС третьего типа, прежние типы А и Б новым инвесторам недоступны, хотя ранее открытые счета дорабатывают свой срок. ИИС-3 совмещает оба вычета сразу. Вычет на взнос возвращает 13% от внесённой суммы в пределах 400 000 ₽ за год, то есть до 52 000 ₽. Вычет на доход освобождает прибыль при закрытии счёта в пределах 30 млн ₽.
Плата за это срок. Для договоров, открытых в 2024–2026 годах, минимальный срок владения составляет пять лет, и с 2027 года он растёт на год ежегодно, достигая десяти лет к 2031 году. Закрыть счёт раньше можно, но льготы придётся вернуть. - Вторая льгота работает на обычном брокерском счёте. Вычет за долгосрочное владение освобождает от НДФЛ прибыль от продажи бумаг, которыми инвестор владел более трёх лет, в пределах 3 млн ₽ за каждый год владения. На купоны она не распространяется, только на доход от роста цены.
- Третий механизм самый недооценённый. Убытки внутри года сальдируются с прибылью по той же налоговой базе, а неиспользованный убыток переносится на будущие периоды в течение десяти лет. Для этого нужно самостоятельно подать декларацию 3-НДФЛ, брокер перенос убытков за клиента не оформляет. Действие откладывается во времени, и это сбивает с толку. В убыточный год делать ничего не нужно, достаточно сохранить брокерский отчёт за этот период. Декларация подаётся позже, в тот год, когда появится прибыль, с которой убыток будет зачтён.
Как собрать облигационный портфель под свой срок
В инвестициях в облигации выбор отдельной бумаги имеет куда меньше значения, чем структура портфеля целиком. Двум классическим схемам не одно десятилетие, и обе решают проблему, которую в одиночной покупке решить нельзя.
- Лестница. Капитал делится на равные части и раскладывается по бумагам с погашением через год, два, три и так далее. Каждый год одна ступень погашается, и деньги реинвестируются в новую дальнюю ступень. Схема снимает вопрос выбора момента входа. Если ставки выросли, освободившиеся деньги пристраиваются под новую высокую доходность, если упали, остальная часть портфеля продолжает работать по старым высоким купонам.
- Штанга. Портфель делится между очень короткими и очень длинными бумагами, середина пропускается. Короткая часть даёт ликвидность и быстро перекладывается под новые ставки, длинная фиксирует высокую доходность надолго и даёт максимальный прирост цены, если ставки пойдут вниз. Конструкция агрессивнее лестницы и заметно чувствительнее к ошибке в прогнозе.
- Совмещение срока. Схема собирается под конкретную цель. Если деньги нужны к определённой дате, дюрация портфеля подбирается равной сроку до этой даты. Тогда движение котировок по дороге компенсируется изменением дохода от реинвестирования купонов, и результат к нужному моменту оказывается близок к той доходности, под которую инвестор входил.
- Скольжение по кривой. Четвёртая схема работает только на растущей кривой доходности из таблицы выше. Пятилетняя ОФЗ 4 сентября 2026 года давала 15,72%, трёхлетняя 15,16%. Бумага, купленная на пять лет, через два года сама становится трёхлетней, и цена подтягивается к более низкой доходности короткого участка. При модифицированной дюрации около 4 одно это сжатие срока добавляет к купонам примерно 2,2% цены, а продать бумагу можно в любой торговый день, не дожидаясь погашения.
Ломается приём при росте ставок. Если доходности за эти два года поднимутся, рост кривой съест эффект скольжения и уронит цену сильнее, поэтому схема рассчитана на стабильную или снижающуюся ставку.
Ниже три ориентировочных профиля. За основу взята логика глайд-пути, при которой доля процентного риска сокращается по мере приближения к цели, с поправками на российскую специфику.
| Класс бумаг | Деньги нужны через 1–2 года | Горизонт 3–5 лет | Горизонт от 5 лет |
|---|---|---|---|
| Короткие ОФЗ до 2 лет | 50% | 15% | 10% |
| Флоатеры ОФЗ-ПК | 30% | 20% | 10% |
| Длинные ОФЗ от 7 лет | 0% | 15% | 25% |
| Линкеры ОФЗ-ИН | 0% | 10% | 15% |
| Корпоративные первого эшелона | 20% | 30% | 25% |
| Валютные замещающие и юаневые | 0% | 10% | 10% |
| ВДО | 0% | 0% | 5% |
| Главный риск профиля | почти нет | умеренный процентный | процентный и кредитный |
Поправки, которые пришлось внести против учебниковой схемы, стоит назвать прямо. Иностранные облигационные ETF неквалифицированному инвестору недоступны, поэтому валютная часть закрывается замещающими и юаневыми выпусками российских эмитентов, а не глобальным бондовым фондом.
Флоатеры получают повышенный вес, потому что при ставке 14% и неопределённой траектории её снижения они выполняют роль защитного актива, которой в западных моделях обычно не требуется. Доля ВДО ограничена пятью процентами и только на длинном горизонте, исходя из частоты дефолтов 2026 года.
Проценты в таблице задают направление мысли, а не готовое решение, и персональной инвестиционной рекомендацией не являются. Конкретный результат зависит от фазы ставочного цикла, в которой собирается портфель, и от того, насколько твёрдо зафиксирован срок цели.
Прикинуть, во что превратится портфель с реинвестированием купонов, помогает калькулятор сложного процента.
Как купить облигации на бирже
Вкладывать в облигации физическое лицо может только через посредника. Нужен брокер с лицензией Банка России, и проверяется она в реестре профессиональных участников рынка ценных бумаг на сайте регулятора. Компании без лицензии, предлагающей купить облигации, на рынке делать нечего.
Порог входа минимальный. Большинство рублёвых выпусков имеют номинал 1000 ₽, и купить можно одну бумагу. Исключения оговорены отдельно, юаневые ОФЗ с номиналом 10 000 юаней требуют примерно 100 000 ₽ за одну штуку.
При сравнении тарифов брокеров смотреть надо на три статьи расходов. Комиссия за сделку берётся процентом от оборота и для облигаций критична, потому что доходность здесь измеряется единицами процентов и лишние десятые доли заметны. Плата за депозитарное обслуживание списывается ежемесячно и в маленьком портфеле способна съесть весь купонный доход.
Абонентская плата за ведение счёта у части брокеров взимается даже в месяцы без сделок. Тарифы меняются, поэтому сверять их нужно на официальном сайте конкретной компании на дату открытия счёта, а не по чужим обзорам.
Снимок базовых тарифов четырёх крупных брокеров на 18 сентября 2026 года:
| Брокер и базовый тариф | Комиссия за сделку | Депозитарий | Абонентская плата |
|---|---|---|---|
| Т-Инвестиции «Инвестор» | 0,3% от оборота | 0 ₽ | 0 ₽ |
| ВТБ «Мой онлайн» | 0,15–0,25% по уровню лояльности плюс сбор биржи до 0,015% | 0 ₽ | 0 ₽ |
| Финам «Долгосрочный портфель» | покупка 0%, продажа 0,28% | 177 ₽/мес при операциях по счёту | 0 ₽ |
| БКС «Инвестор» | покупка 0%, продажа 0,3% | 177 ₽/мес при операциях по счёту | 0 ₽ |
Значения живые и меняются без предупреждения, перед открытием счёта сверяйте условия на сайте брокера. У Т-Инвестиций есть и платный тариф с комиссией 0,05%, который окупается при крупных оборотах, у ВТБ ставка зависит от уровня программы лояльности. Таблица показывает именно базовые варианты, с которых начинает большинство.
Ориентир для сравнения даёт сама биржа. По тарифам Мосбиржи на рынке облигаций её собственное вознаграждение измеряется тысячными долями процента от оборота. Значит всё, что инвестор видит в отчёте сверх этого, берёт брокер и депозитарий, и сравнивать нужно именно их условия. На портфеле в несколько десятков тысяч рублей решает не процент за сделку, а фиксированная ежемесячная плата, потому что она не зависит от размера счёта.
Отдельный случай это фонды денежного рынка. На Мосбирже их уже семь, среди них LQDT от ВИМ Инвестиции, AKMM от Альфа-Капитал и TMON от Т-Капитал. Фонд держит краткосрочные облигации и сделки РЕПО, поэтому его доходность следует за ставкой денежного рынка RUSFAR за вычетом комиссии управляющей компании, а стоимость пая растёт почти без просадок.
Какой инструмент какой задаче подходит
| Задача инвестора | Что брать | На что смотреть в первую очередь |
|---|---|---|
| Припарковать деньги на несколько месяцев | Короткие ОФЗ, флоатеры, фонды денежного рынка | дата погашения, ликвидность выпуска |
| Обогнать вклад на горизонте 3–5 лет | ОФЗ средней длины, корпоративные первого эшелона | доходность к погашению, рейтинг эмитента |
| Зафиксировать высокую ставку надолго | Длинные ОФЗ с постоянным купоном | дюрация, готовность пересидеть просадку |
| Защититься от роста ставок | Флоатеры ОФЗ-ПК | база расчёта купона |
| Защититься от инфляции | Линкеры ОФЗ-ИН | реальная доходность выпуска |
| Получить доход в валюте | Замещающие, юаневые облигации | кредитное качество эмитента, курс |
| Накопить на цель с точной датой | Портфель с дюрацией под срок цели | совпадение дюрации и горизонта |
| Начать с небольшой суммы без отбора бумаг | Фонды облигаций | комиссия УК, наличие даты погашения |
Плюсы и минусы вложений в облигации
Что стоит запомнить
Инвестиции в облигации дают предсказуемый денежный поток, но предсказуемость появляется только при выполнении одного условия. Бумага держится до погашения, а срок её погашения совпадает с моментом, когда деньги действительно понадобятся.
Нарушение этого условия и превращает консервативный инструмент в источник убытка. Держатель длинной ОФЗ, которому деньги понадобились в октябре 2024 года, потерял почти 40% тела вложения, хотя эмитент выполнил все обязательства до копейки.
Второе, о чём стоит помнить, касается доходности. Цифра заметно выше рыночной никогда не бывает подарком. Она всегда чем-то оплачена, длинным сроком, слабым кредитным качеством или правом эмитента изменить условия. Разобраться, чем именно, до покупки дешевле, чем после.