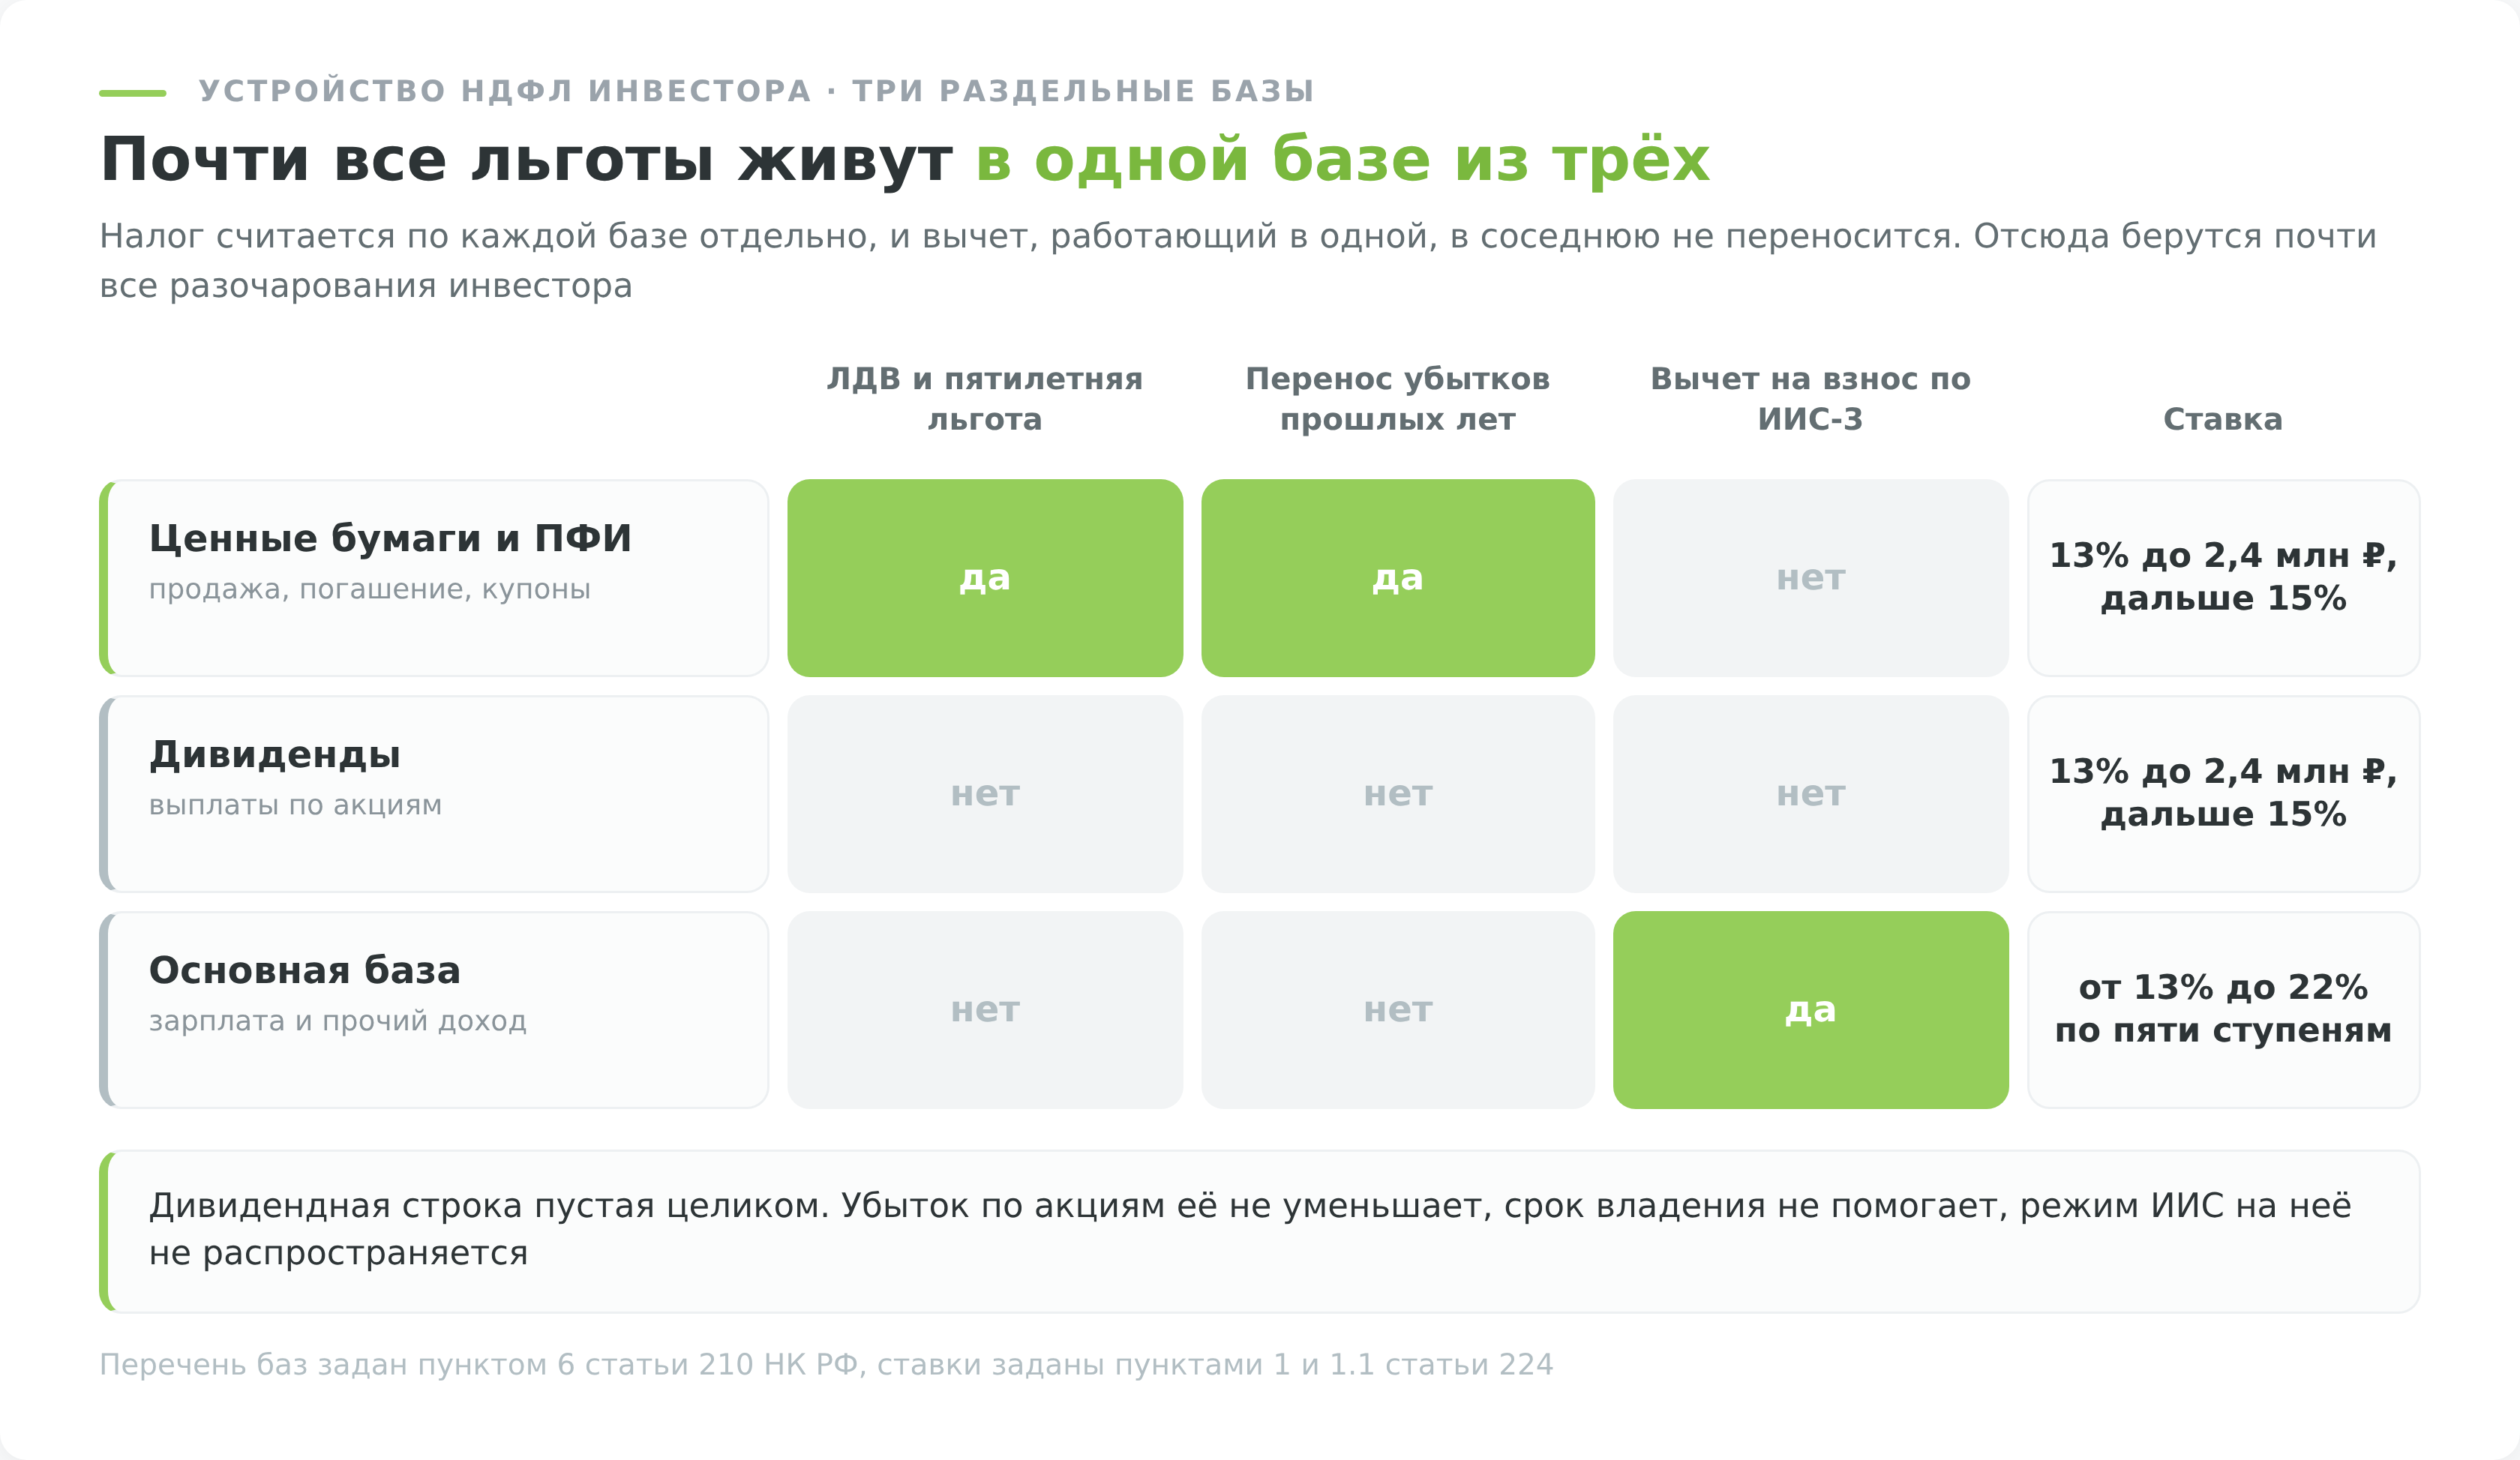
Снижение налогов на инвестиции упирается в устройство, о котором редко думают заранее. НДФЛ инвестора считается не с одной общей суммы, а по нескольким раздельным базам. Почти все известные льготы работают ровно по одной из них, по операциям с ценными бумагами, а дивиденды лежат в соседней базе, куда ни один вычет не дотягивается.
Дальше разобраны работающие способы платить меньше. Часть не требует ни нового счёта, ни ожидания. Это учёт расходов, сальдирование убытков и выбор момента для вывода денег. Часть держится на сроке владения, от года по бумагам инновационного сектора до пяти лет по акциям российских компаний. Отдельно идут обёртки, которые меняют сам режим налогообложения, и разбор того, что любую льготу обнуляет.
Предупреждение о рисках: Материал носит информационный характер и не является инвестиционной, налоговой или юридической рекомендацией. Налоговое законодательство меняется, а применение льготы зависит от конкретных обстоятельств инвестора. Инвестиции связаны с риском потери капитала, доходность прошлых периодов не гарантирует будущих результатов. Перед решениями консультируйтесь с лицензированным специалистом.
Что можно уменьшить, а что нельзя
Перечень налоговых баз задан пунктом 6 статьи 210 НК РФ. Инвестора из этого списка касаются две базы. В подпункте 3 лежат дивиденды, в подпункте 6 сидят операции с ценными бумагами и производными финансовыми инструментами (ПФИ).
Ставка у обеих одинаковая. По пункту 1.1 статьи 224 НК налог составляет 13%, пока сумма таких баз за год укладывается в 2,4 млн ₽, а дальше берётся 312 тысяч рублей плюс 15% с превышения. Пятиступенчатая прогрессия до 22%, о которой столько писали в связи с зарплатами, к доходам от ценных бумаг не применяется.
Различие между базами не в ставке, а в том, что из них разрешено вычесть.
Из базы по ценным бумагам вычитаются льгота за долгосрочное владение (ЛДВ, подпункт 1 пункта 1 статьи 219.1) и убытки прошлых лет (статья 220.1). Это записано прямо в том же пункте 6 статьи 210, отдельной оговоркой. Из дивидендной базы не вычитается ничего, и оговорки для неё там нет.
Отсюда несовпадение, которое сбивает с толку почти всех. ЛДВ работает, даже если человек нигде не оформлен и НДФЛ с зарплаты не платит, потому что она уменьшает прибыль от продажи бумаг. Вычет за пополнение ИИС в той же ситуации не даст ничего, потому что возвращать не из чего.
Почему с дивидендов налог не снижается ничем
Дивидендная база не поддаётся ни одному приёму из этой статьи. Убыток по акциям её не уменьшает, ЛДВ к ней не применяется, режим ИИС на неё не распространяется. Налог удерживается в момент выплаты, и вернуть его декларацией не выйдет, даже если весь остальной портфель ушёл в минус.
Купонный доход по облигациям при этом ведёт себя иначе, хотя интуитивно кажется такой же «выплатой на счёт». По пункту 7 статьи 214.1 НК купон входит в доходы по операциям с ценными бумагами, то есть попадает в ту же базу, что и прибыль от продажи. Убыток по акциям его уменьшает. Дивиденд в тех же обстоятельствах остаётся нетронутым.
Все способы на одном экране
Способы отличаются двумя вещами, какую базу они уменьшают и сколько времени придётся ждать. Вся картина по каждому способу собрана в одной таблице.
| Способ | Какую базу уменьшает | Срок | Лимит | Как оформить |
|---|---|---|---|---|
| Расходы и комиссии | ценные бумаги | нет | нет | брокер сам |
| Сальдирование внутри года | ценные бумаги и ПФИ | до 31 декабря | нет | брокер сам, у разных брокеров через 3-НДФЛ |
| Перенос убытков прошлых лет | ценные бумаги и ПФИ | до 10 лет | нет | 3-НДФЛ |
| ЛДВ, долгосрочное владение | ценные бумаги | 3 года | 3 млн ₽ за каждый год владения | заявление брокеру или 3-НДФЛ |
| ЛДВ-РИИ, инновационный сектор | ценные бумаги | 1 год | 50 млн ₽ в год, общий с пятилетней льготой | заявление брокеру |
| Пятилетняя льгота на акции | ценные бумаги | 5 лет | 50 млн ₽ в год, общий с ЛДВ-РИИ | заявление брокеру или 3-НДФЛ |
| ИИС-3, вычет на взнос | основную, то есть зарплату | от 5 до 10 лет | 400 000 ₽ в год на ИИС, ПДС и НПО вместе | 3-НДФЛ или упрощённый порядок |
| ИИС-3, вычет на доход | ценные бумаги | от 5 до 10 лет | 30 млн ₽ на все ИИС, закрытые за год | при закрытии счёта |
| Паи фондов как отсрочка | переносит момент уплаты | до погашения пая | нет | ничего не нужно |
| Валютная переоценка евробондов Минфина | ценные бумаги | нет | нет | брокер сам |
| Дивиденды | не уменьшается ничем | нет | нет | вариантов нет |
Приёмы, которые работают без ожидания
Снижение налога на инвестиции начинается с приёмов, которые не требуют ни специального счёта, ни трёхлетнего терпения. Всё сводится к тому, чтобы правильно посчитать базу и вовремя закрыть нужные позиции.
Расходы, которые уменьшают базу
Финансовый результат считается как доход от продажи минус расходы, и перечень расходов задан пунктом 10 статьи 214.1 НК. Туда входят не только деньги, заплаченные за саму бумагу. Комиссия брокера, комиссия биржи, депозитарные сборы, оплата услуг регистратора и накопленный купонный доход, который покупатель облигации платит продавцу, тоже уменьшают базу.
Брокер учитывает это сам, специально делать ничего не нужно. Условие одно, расход должен быть документально подтверждён.
Сальдирование внутри года и фиксация убытка в декабре
Внутри года прибыли и убытки складываются между собой. Заработок на одной бумаге гасится провалом по другой, и налог берётся с итога, а не с каждой удачной сделки отдельно.
Бумагу разрешено купить обратно, если она нужна в портфеле. Но у этого есть цена, о которой обычно не предупреждают. Заново купленный лот начинает отсчёт срока владения с нуля, и трёхлетний счётчик для льготы за долгосрочное владение обнуляется. Для позиции, которую держат второй год под будущую ЛДВ, экономия в 26 тысяч может обойтись дороже, чем стоит.
Мосбиржа рассчитывает сделки с акциями и облигациями в режиме Т+1 с 31 июля 2023 года, поставка проходит на следующий торговый день. Сделка последнего торгового дня уйдёт расчётами уже в новый налоговый период. Закрывать убыточные позиции нужно с запасом, а не 31 декабря.
Убытки прошлых лет и десятилетнее окно
Убыток, который не с чем было сальдировать, не пропадает. Статья 220.1 НК разрешает перенести его на будущее и гасить им прибыль следующих лет в течение десяти лет.
Переносятся только убытки по бумагам и производным, обращающимся на организованном рынке, то есть допущенным к биржевым торгам, внебиржевая сделка сюда не попадает.
Отдельной строкой в статье записано, что её положения не применяются к убытку по операциям, учитываемым на индивидуальном инвестиционном счёте. Такой убыток живёт только внутри самого ИИС, где результат считается суммарно за весь срок договора, и против прибыли на обычном брокерском счёте он не зачитывается.
Само собой ничего не происходит. Перенос заявляется декларацией 3-НДФЛ с документами, подтверждающими объём убытка, ни налоговая, ни брокер за инвестора этого не сделают.
Два брокера и одна декларация
Брокер сальдирует только то, что видит у себя. Налоговым агентом он признаётся по своим договорам, и это прямо следует из статьи 226.1 НК. Прибыль у одного брокера и убыток у другого он не сведёт, потому что о втором счёте не знает.
Когда брокер забирает налог
По итогам года налог удерживается в январе. Срок привязан к месяцу с даты окончания налогового периода, так устроен порядок уплаты для налогового агента.
Порядок действий в декабре из-за этого имеет значение. Вывод денег до того, как закрыты убыточные позиции, фиксирует налог по промежуточному результату. Сначала сальдирование, потом вывод.
Если рублей на счёте не хватило и брокер удержать налог не смог, обязанность переходит к инвестору. Налоговая пришлёт уведомление, и платить придётся самому.
ЛДВ, льгота за долгосрочное владение от трёх лет
Льгота за долгосрочное владение освобождает от НДФЛ положительный финансовый результат от реализации или погашения бумаг, которыми инвестор владел непрерывно более трёх лет. Так это сформулировано в подпункте 1 пункта 1 статьи 219.1 НК.
Держатель ОФЗ, корпоративных облигаций или биржевого фонда попадает под льготу ровно так же, как держатель акций. Мимо этого проходят регулярно, потому что название приклеилось к акциям.
Как считается вычет и сколько он экономит
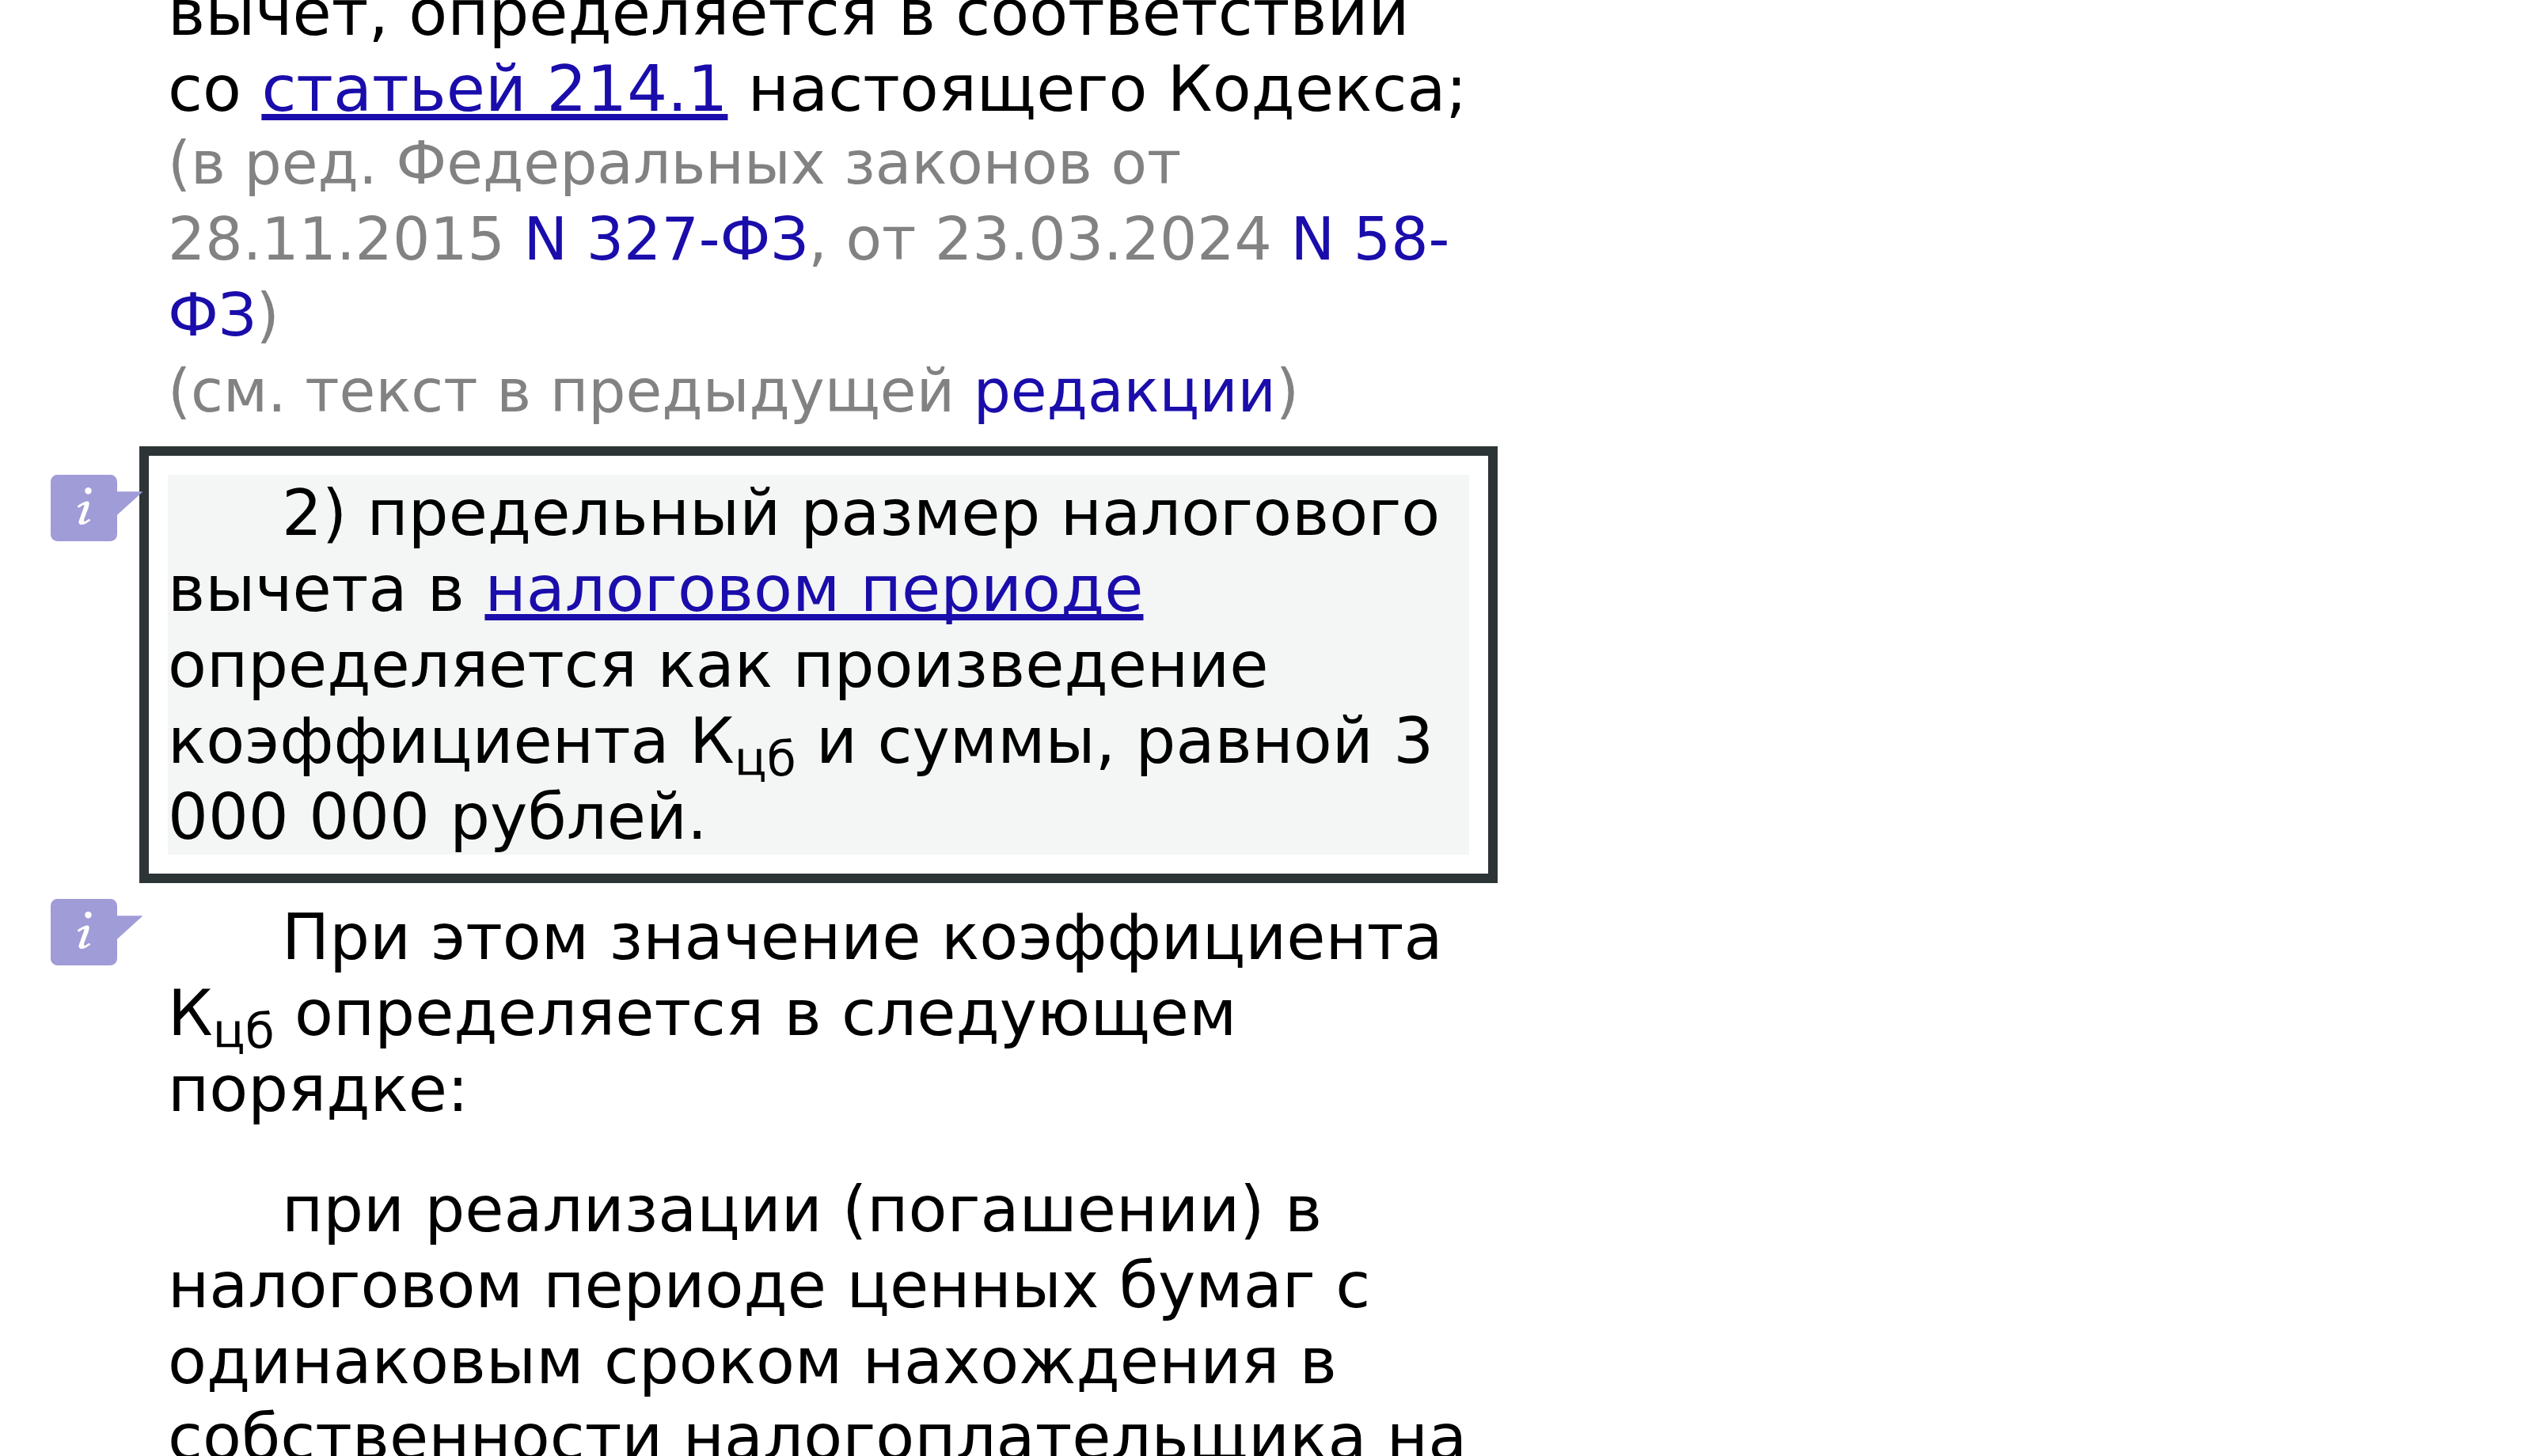
Предельный размер вычета задан пунктом 2 той же статьи как произведение коэффициента Кцб и суммы 3 000 000 рублей. Когда все проданные бумаги пролежали одинаковый срок, коэффициент равен числу полных лет владения. Три года дают потолок 9 млн ₽, четыре года 12 млн, пять лет 15 млн.
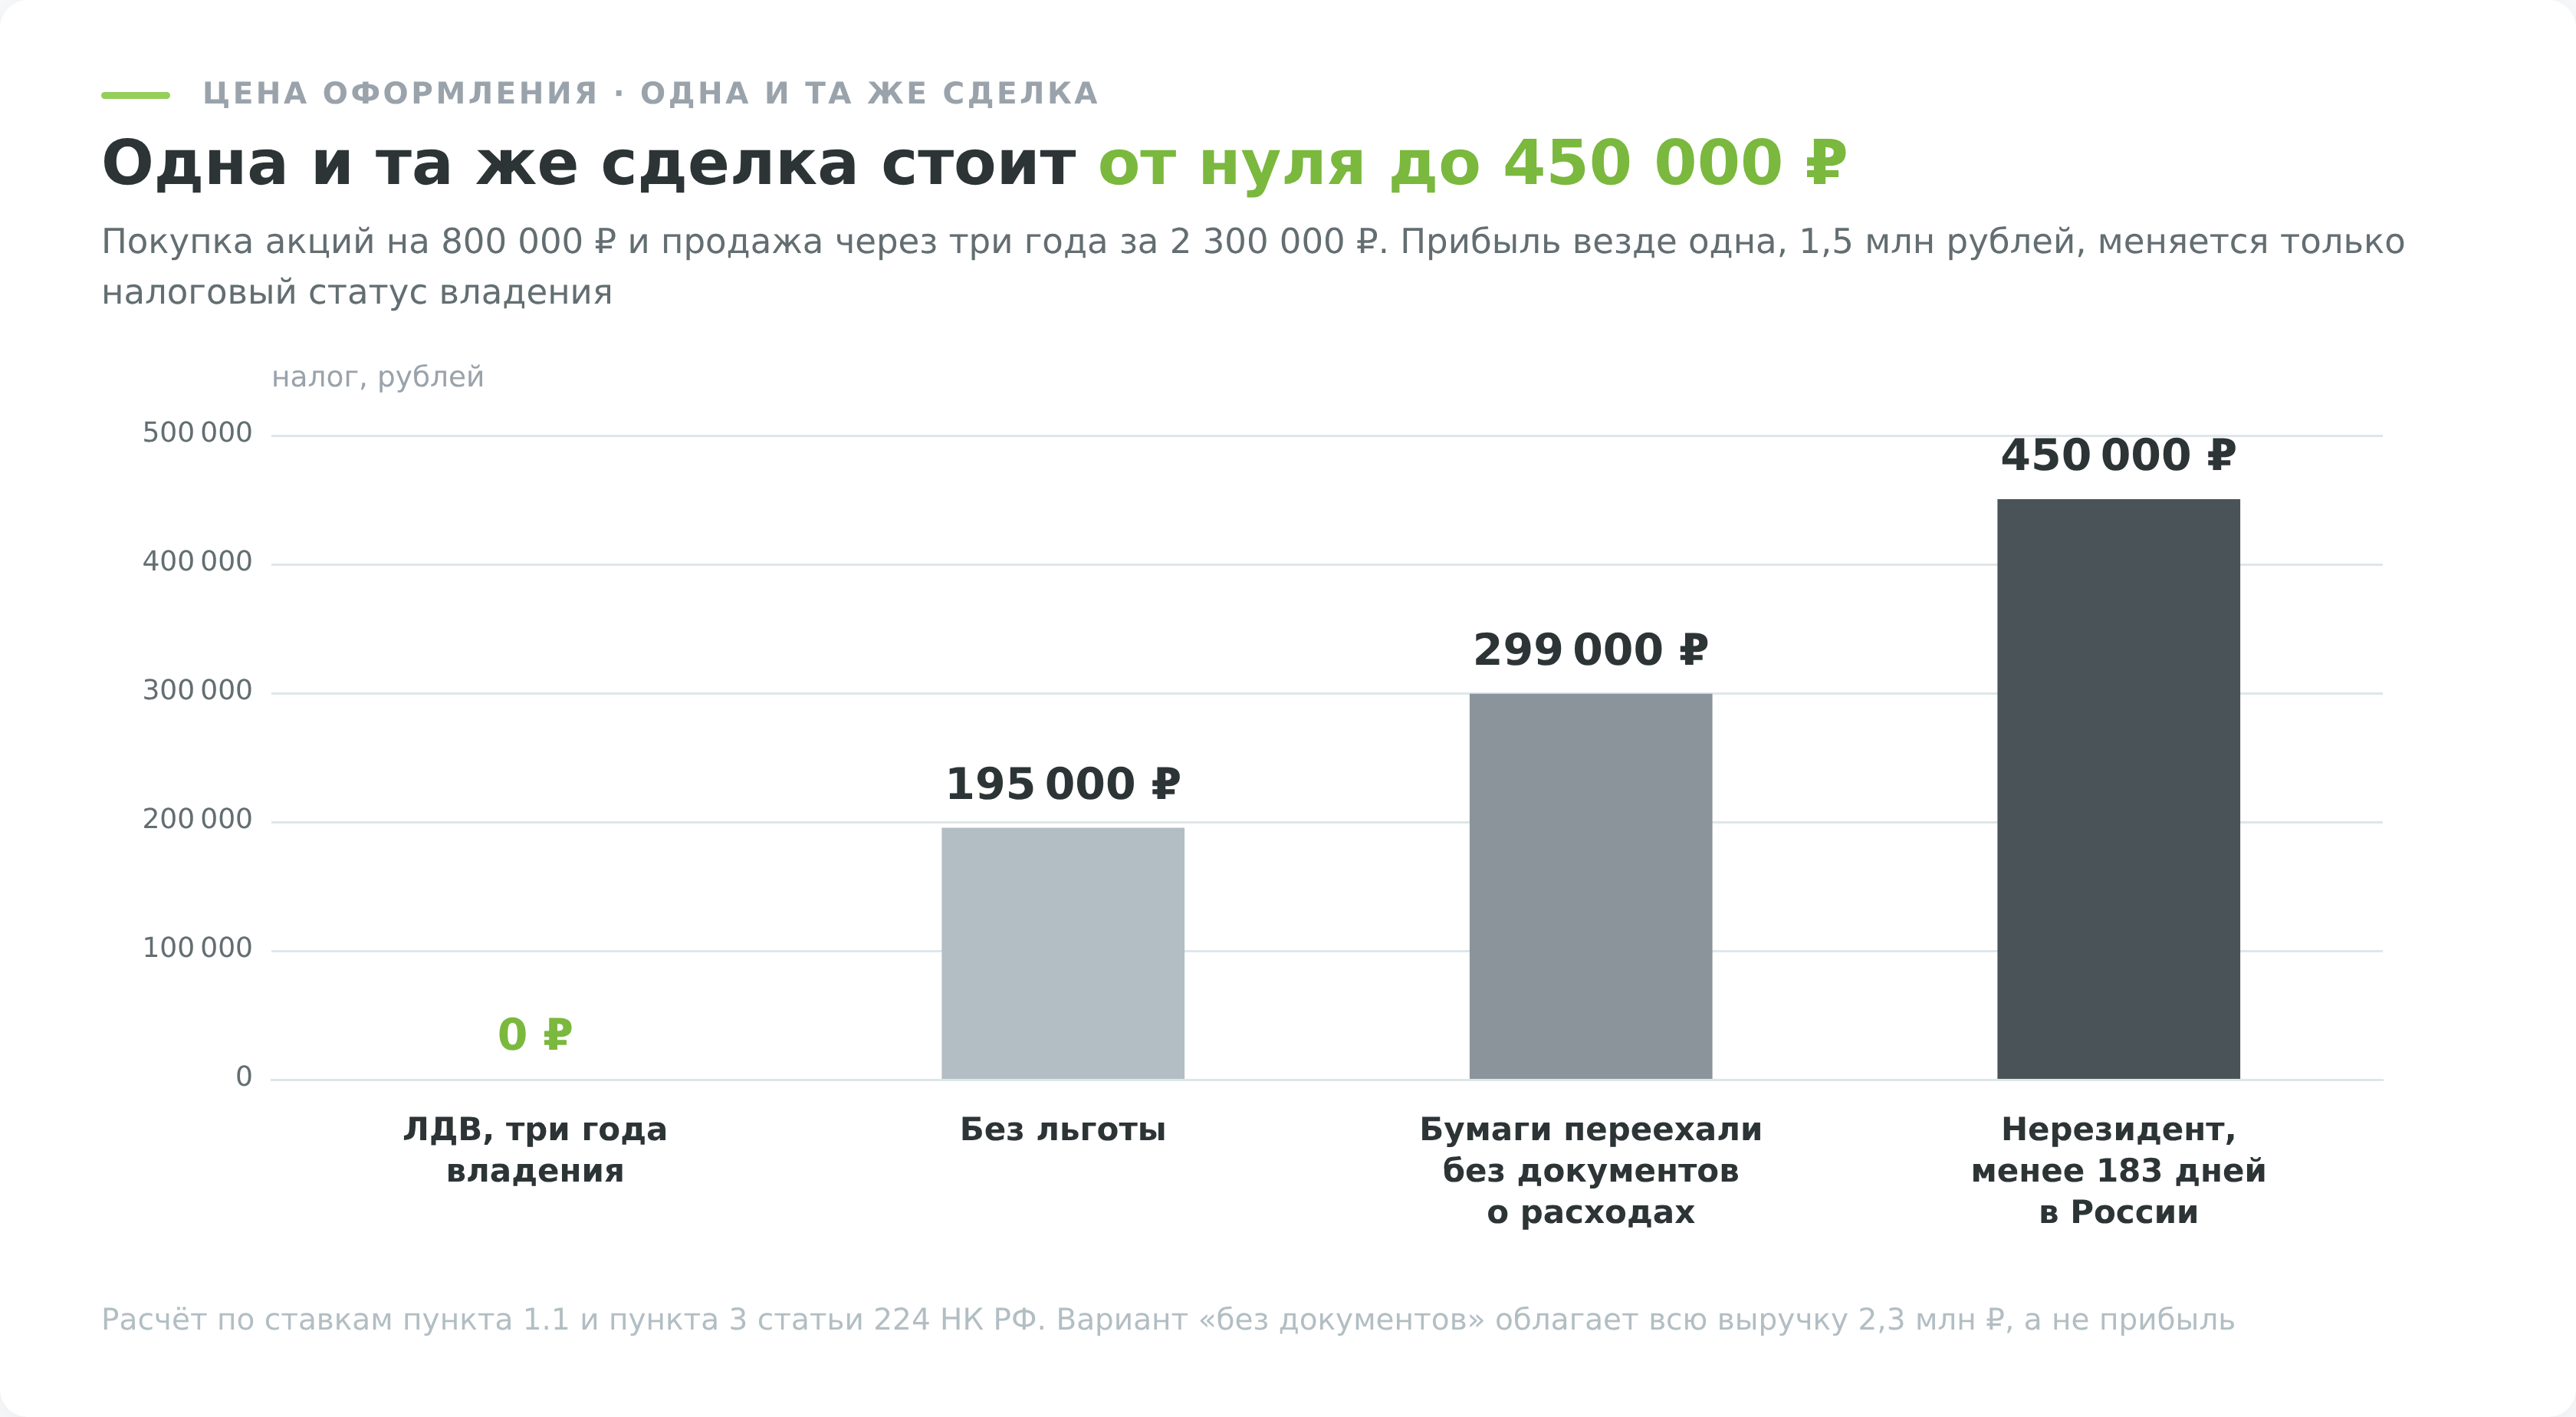
Допустим, инвестор купил акции на 800 000 ₽, продержал их три полных года и продал за 2 300 000 ₽. Прибыль составила 1 500 000 рублей, предельный вычет при трёх годах владения равен 9 млн ₽. Прибыль в лимит укладывается целиком, поэтому налог равен нулю. Без льготы с той же сделки пришлось бы отдать 195 000 ₽.
Потолок начинает жать только на крупных суммах. При четырёх годах владения вычет упирается в 12 млн ₽, и прибыль в 20 млн придётся обложить частично.
Что лишает права на льготу
Условий отказа больше, чем условий получения, и почти каждое из них выясняется в момент продажи, когда менять что-либо поздно.
Иностранные эмитенты выпали из льготы с 1 января 2025 года. Федеральный закон от 23.03.2024 № 58-ФЗ оставил в ЛДВ только бумаги российских организаций и эмитентов, зарегистрированных в государствах ЕАЭС, то есть в Армении, Беларуси, Казахстане и Киргизии. Листинг на российской бирже сам по себе больше ничего не решает.
Нерезидент льготу не получает вовсе. Внебиржевые сделки и необращающиеся бумаги под неё не подпадают. Дивиденды и купоны тоже остаются за бортом, поскольку вычет привязан к результату от реализации и погашения, а не к выплатам по бумаге.
Отдельная ловушка сидит в порядке списания. Бумаги продаются по методу ФИФО, первыми уходят купленные раньше. Инвестор, докупавший одну и ту же акцию несколько лет подряд, при частичной продаже расстаётся со старыми лотами, а в портфеле остаются молодые. Счётчик трёх лет для остатка идёт от даты их покупки, а не от первой в истории.
Для бумаг, купленных до 1 января 2014 года, льготы нет по определению, поскольку сама статья заработала с этой даты.
Бумаги инновационного сектора, год владения вместо трёх
Отдельная норма сокращает срок ожидания втрое. По пункту 17.2-1 статьи 217 НК от НДФЛ освобождается доход от реализации или погашения акций, облигаций российских организаций и инвестиционных паёв, если инвестор владел ими более одного года.
Условие про сам сектор сформулировано жёстче, чем принято пересказывать. Бумага должна относиться к высокотехнологичному сектору не просто на дату продажи, а в течение не менее 365 последовательных календарных дней, предшествующих этой дате. Компания, попавшая в перечень за месяц до сделки, льготы не даёт.
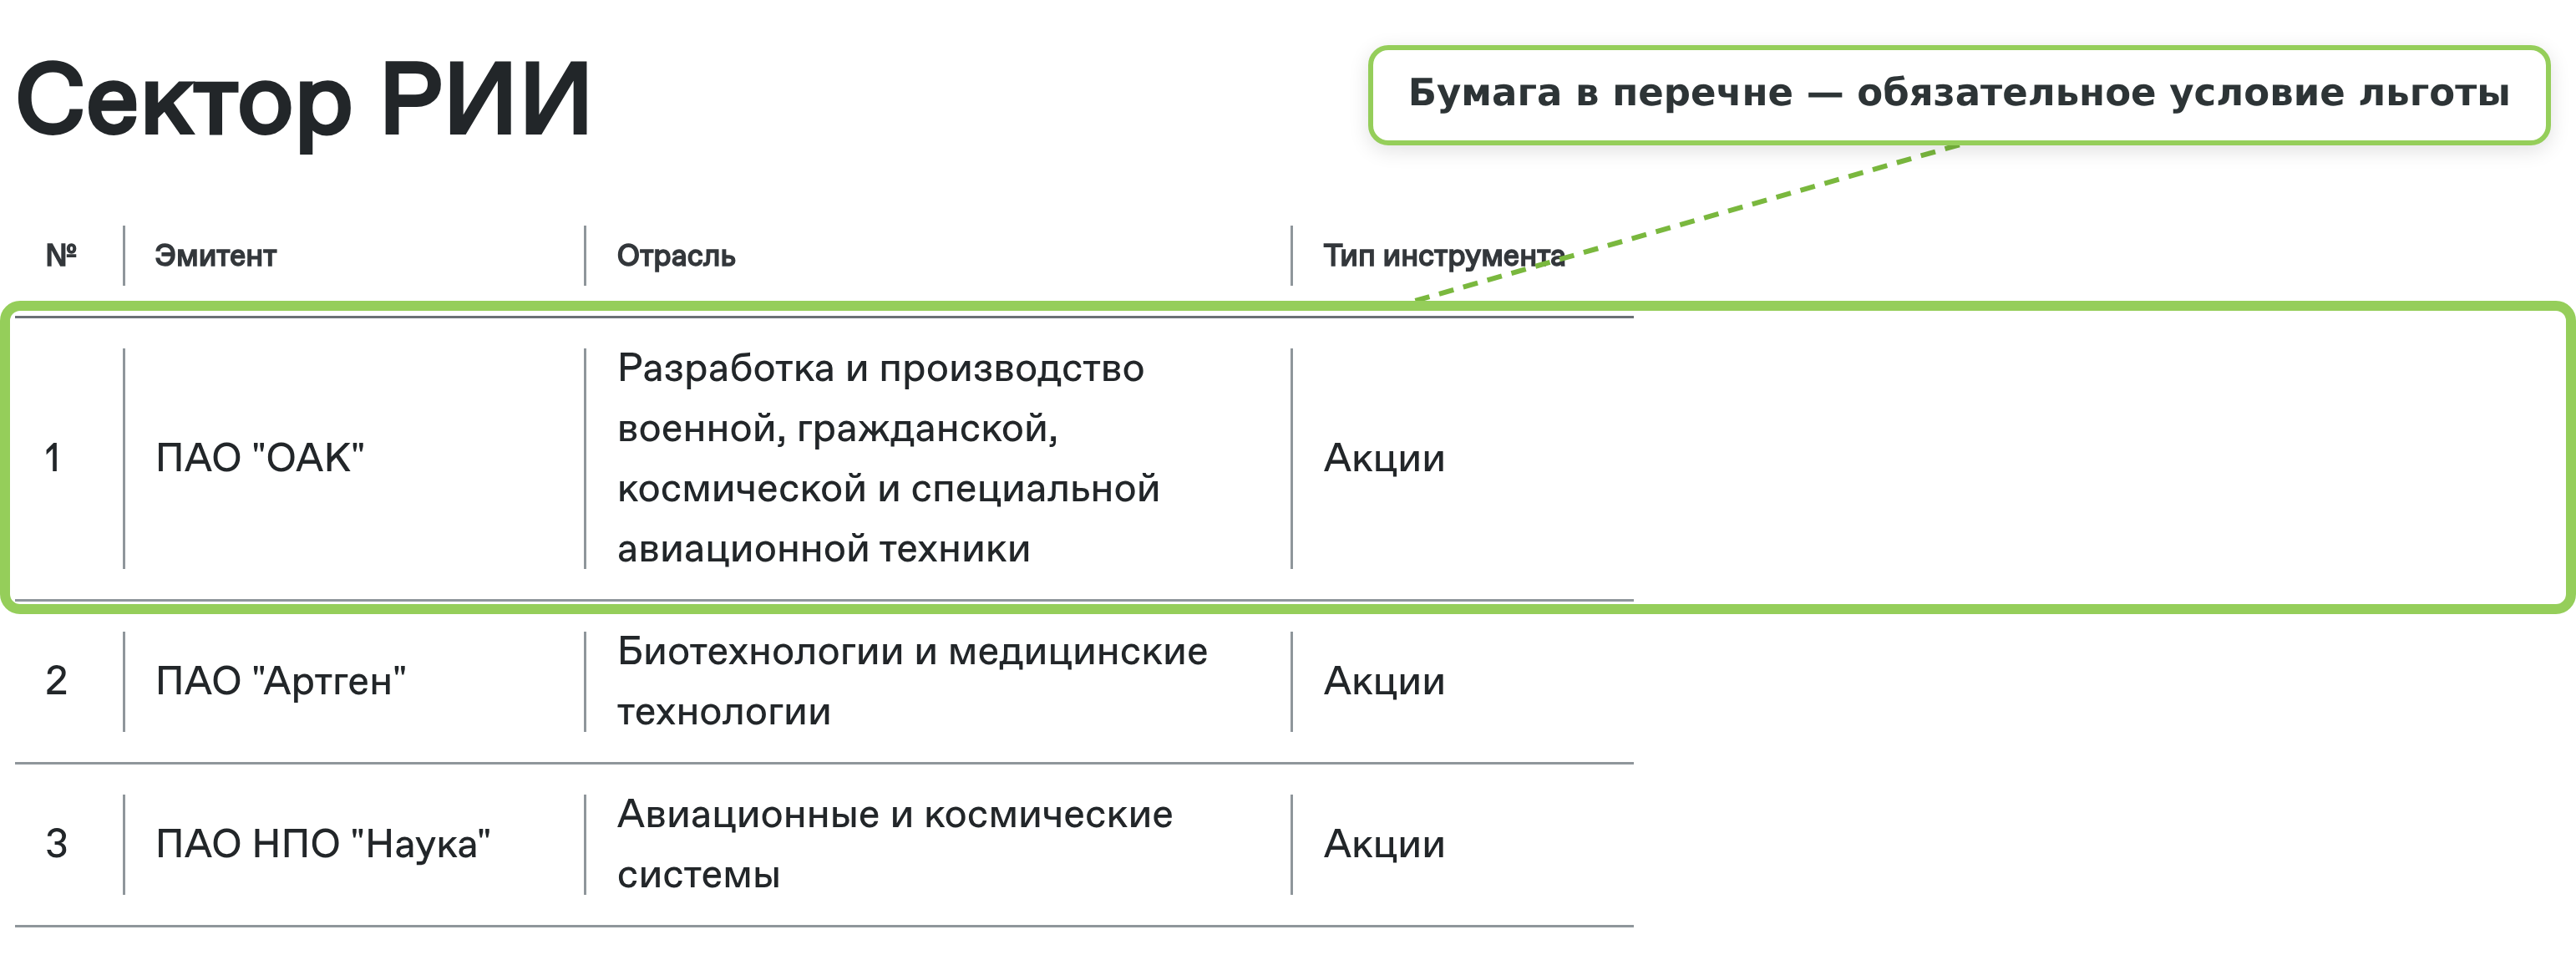
Освобождение не безразмерное. Оно перестаёт работать в части налоговой базы, превышающей 50 млн ₽, и этот потолок инвестор делит с пятилетней льготой. Обе нормы ссылаются на одну и ту же базу из подпункта 8 пункта 6 статьи 210, так что 50 миллионов это общий лимит на две льготы, а не по 50 на каждую.
У льготы есть срок жизни, о котором почти нигде не пишут. Нулевая ставка по бумагам инновационного сектора действует до 31 декабря 2027 года включительно. Инвестору, который заходит в такую бумагу под годовое удержание, стоит посчитать, успевает ли он продать её внутри этого окна.
На бумаги, учитываемые на ИИС, освобождение не распространяется.
Пятилетняя льгота на акции и доли российских компаний
Соседний пункт той же статьи закрывает случай, до которого ЛДВ не дотягивается. Пункт 17.2 освобождает от НДФЛ доход от продажи долей участия в уставном капитале и акций российских организаций, если налогоплательщик, признаваемый налоговым резидентом России, владел ими более пяти лет.
Разница с ЛДВ принципиальная, и она не в сроке. ЛДВ требует, чтобы бумага обращалась на организованном рынке. Пятилетняя норма такого требования не содержит, поэтому она работает там, где ЛДВ бессильна, на непубличных компаниях и долях в ООО.
Для владельца доли в собственном бизнесе это единственный законный способ выйти из него без НДФЛ.
| Критерий | ЛДВ, статья 219.1 | Пятилетняя льгота, пункт 17.2 статьи 217 |
|---|---|---|
| Срок владения | более 3 лет | более 5 лет |
| Что покрывает | обращающиеся ценные бумаги и паи фондов | акции и доли российских организаций |
| Обращение на бирже | обязательно | не требуется |
| Лимит | 3 млн ₽ за каждый полный год владения | 50 млн ₽, общий с бумагами инновационного сектора |
| За 5 лет владения освобождает | до 15 млн ₽ | до 50 млн ₽ |
Что изменилось с 2026 года
Пятилетнюю льготу заметно подрезали. Федеральный закон от 28.11.2025 № 425-ФЗ добавил условие по составу активов компании. Освобождение применяется, только если активы российской организации не более чем наполовину состоят из недвижимости, находящейся в России. Продажа доли в компании, чей баланс держится на здании, льготы больше не даёт.
Из-под освобождения вывели и доход при выходе или исключении участника из организации. Раньше эту дверь использовали как замену продаже доли.
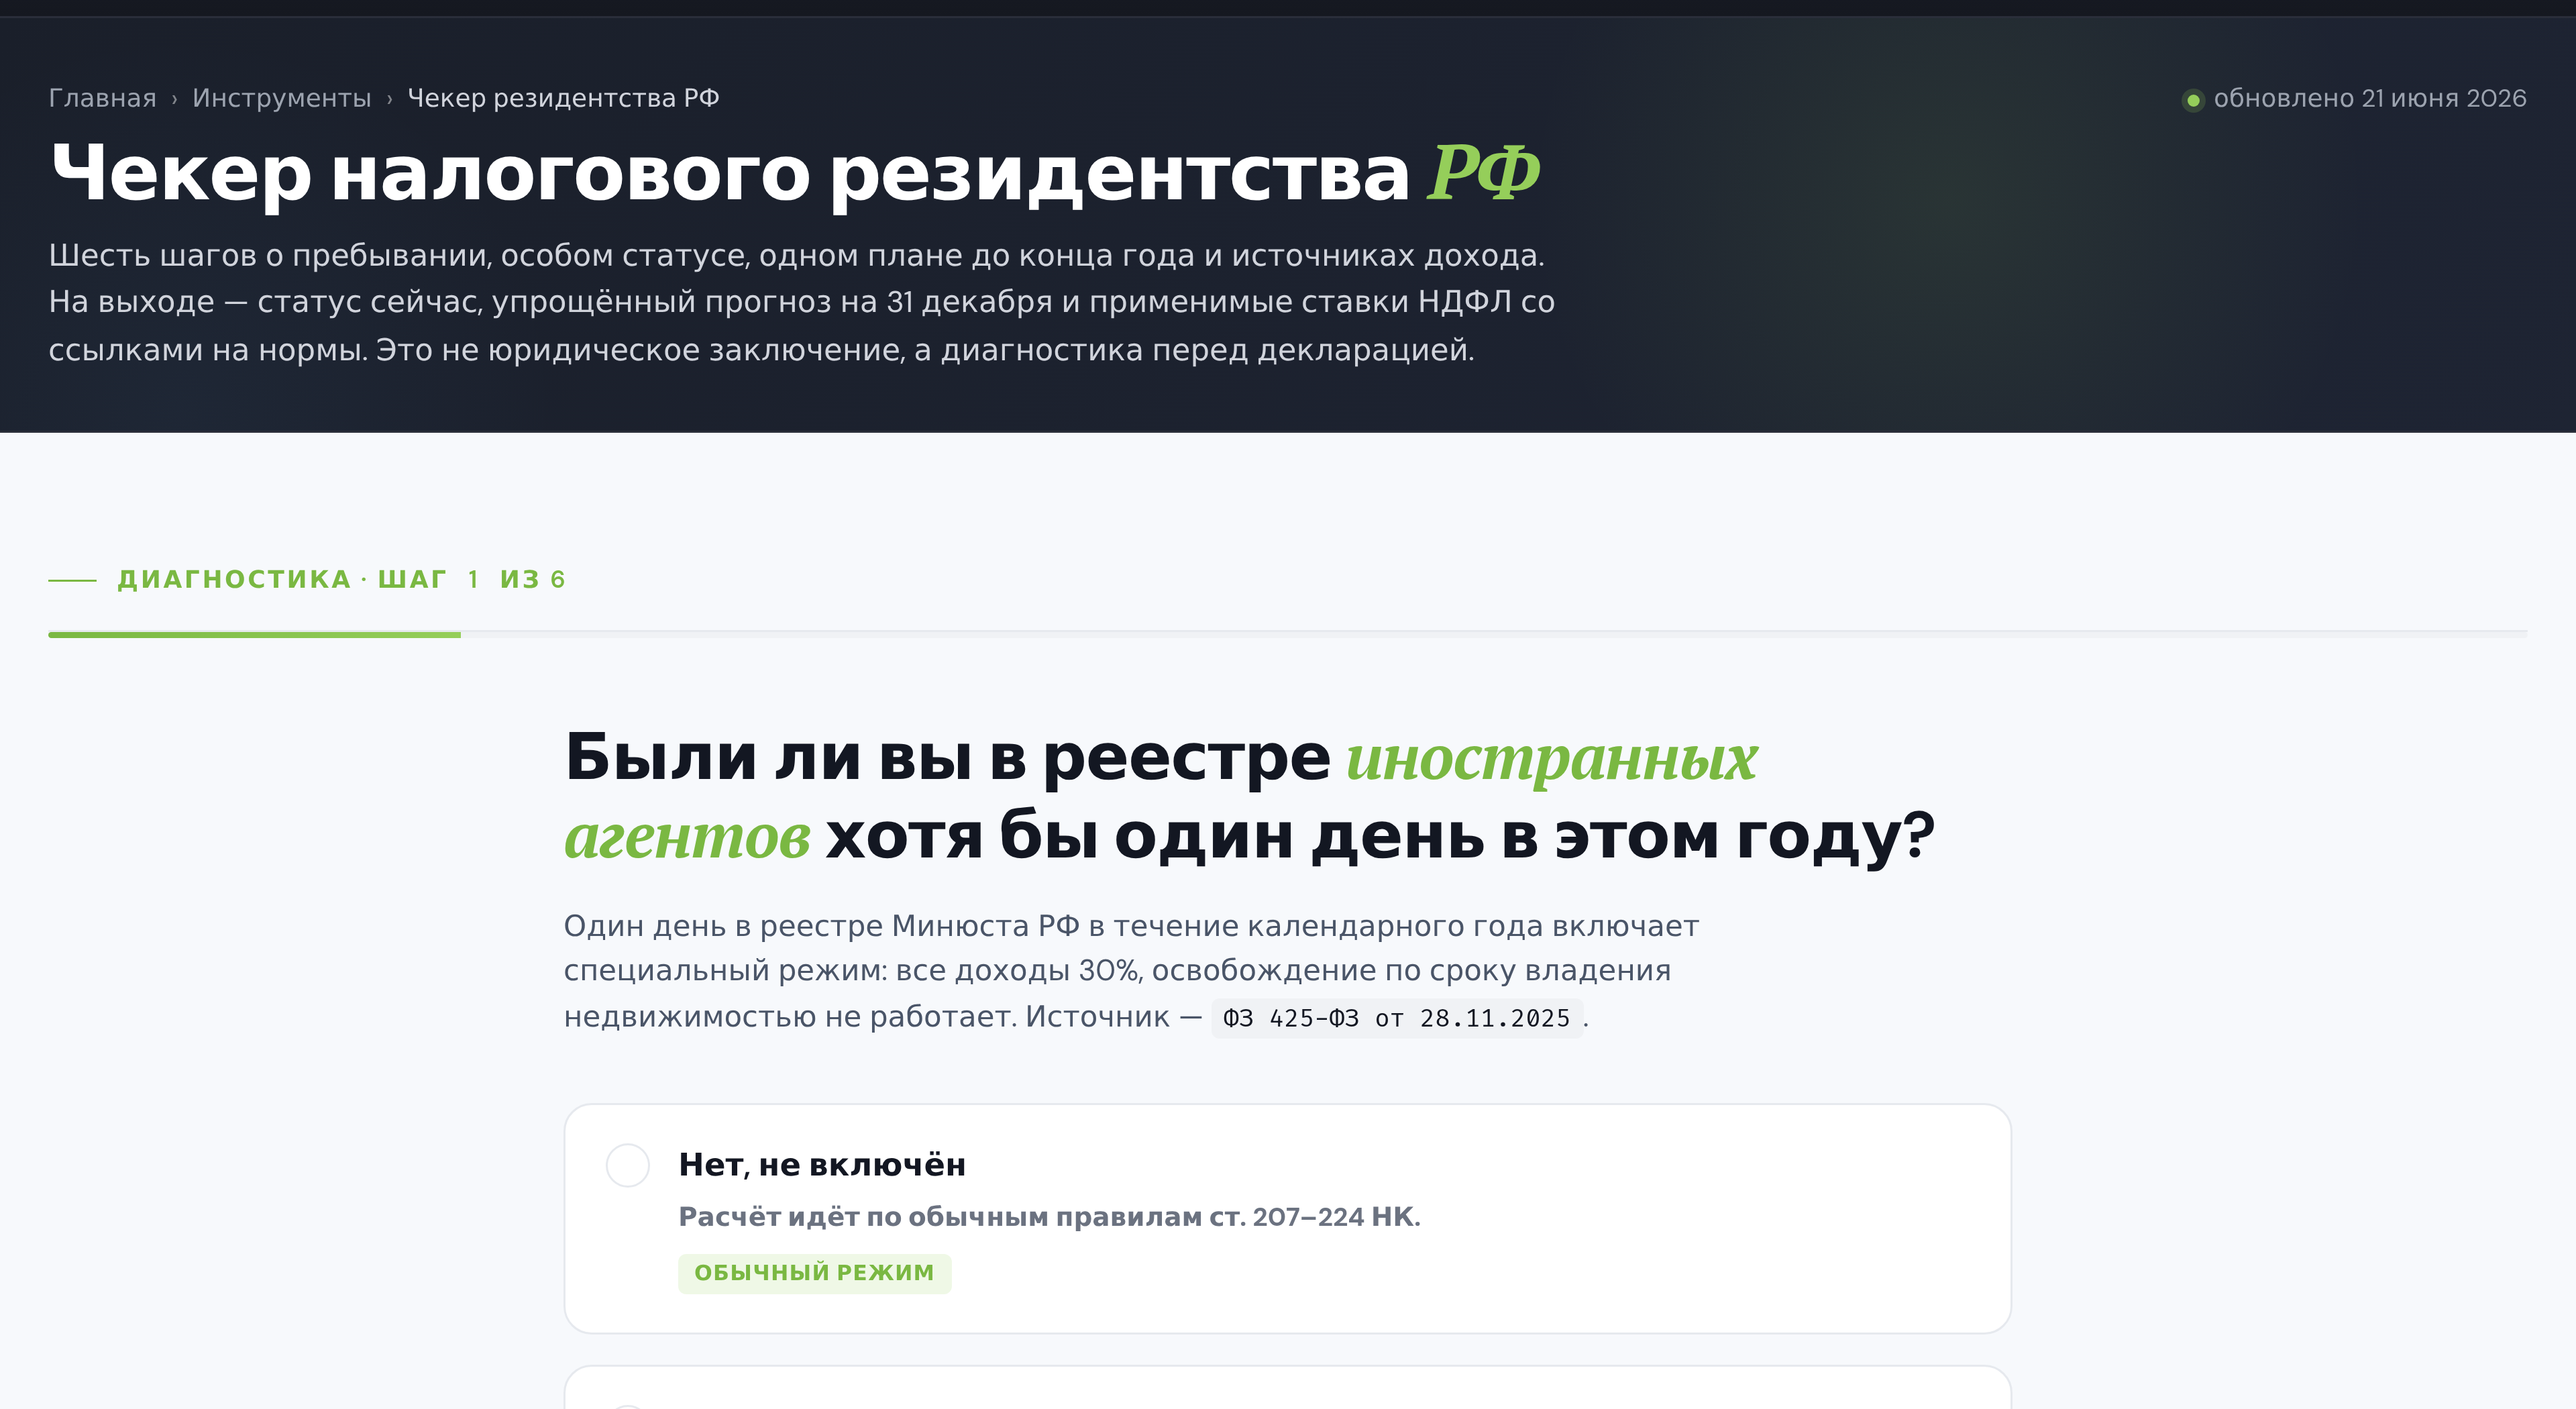
Отдельно закон прошёлся по иностранным агентам. Человек, имевший этот статус хотя бы часть года, теряет право на пятилетнюю льготу, а его доходы облагаются по ставке 30%.
ИИС-3 как налоговая обёртка
Индивидуальный инвестиционный счёт третьего типа устроен иначе, чем предыдущие. Он совмещает оба вычета сразу, тогда как на старых счетах приходилось выбирать один из двух.
Размер возврата брокеры любят подавать как «до 88 000 рублей», и формально это правда. Возврат равен ставке, по которой облагается доход, а с 2025 года шкала для зарплаты дошла до 22%. Только верхняя ступень включается на доходах свыше 50 млн ₽ в год. Реальная цифра для подавляющего большинства это 52 000 рублей, то есть 13% от взноса.
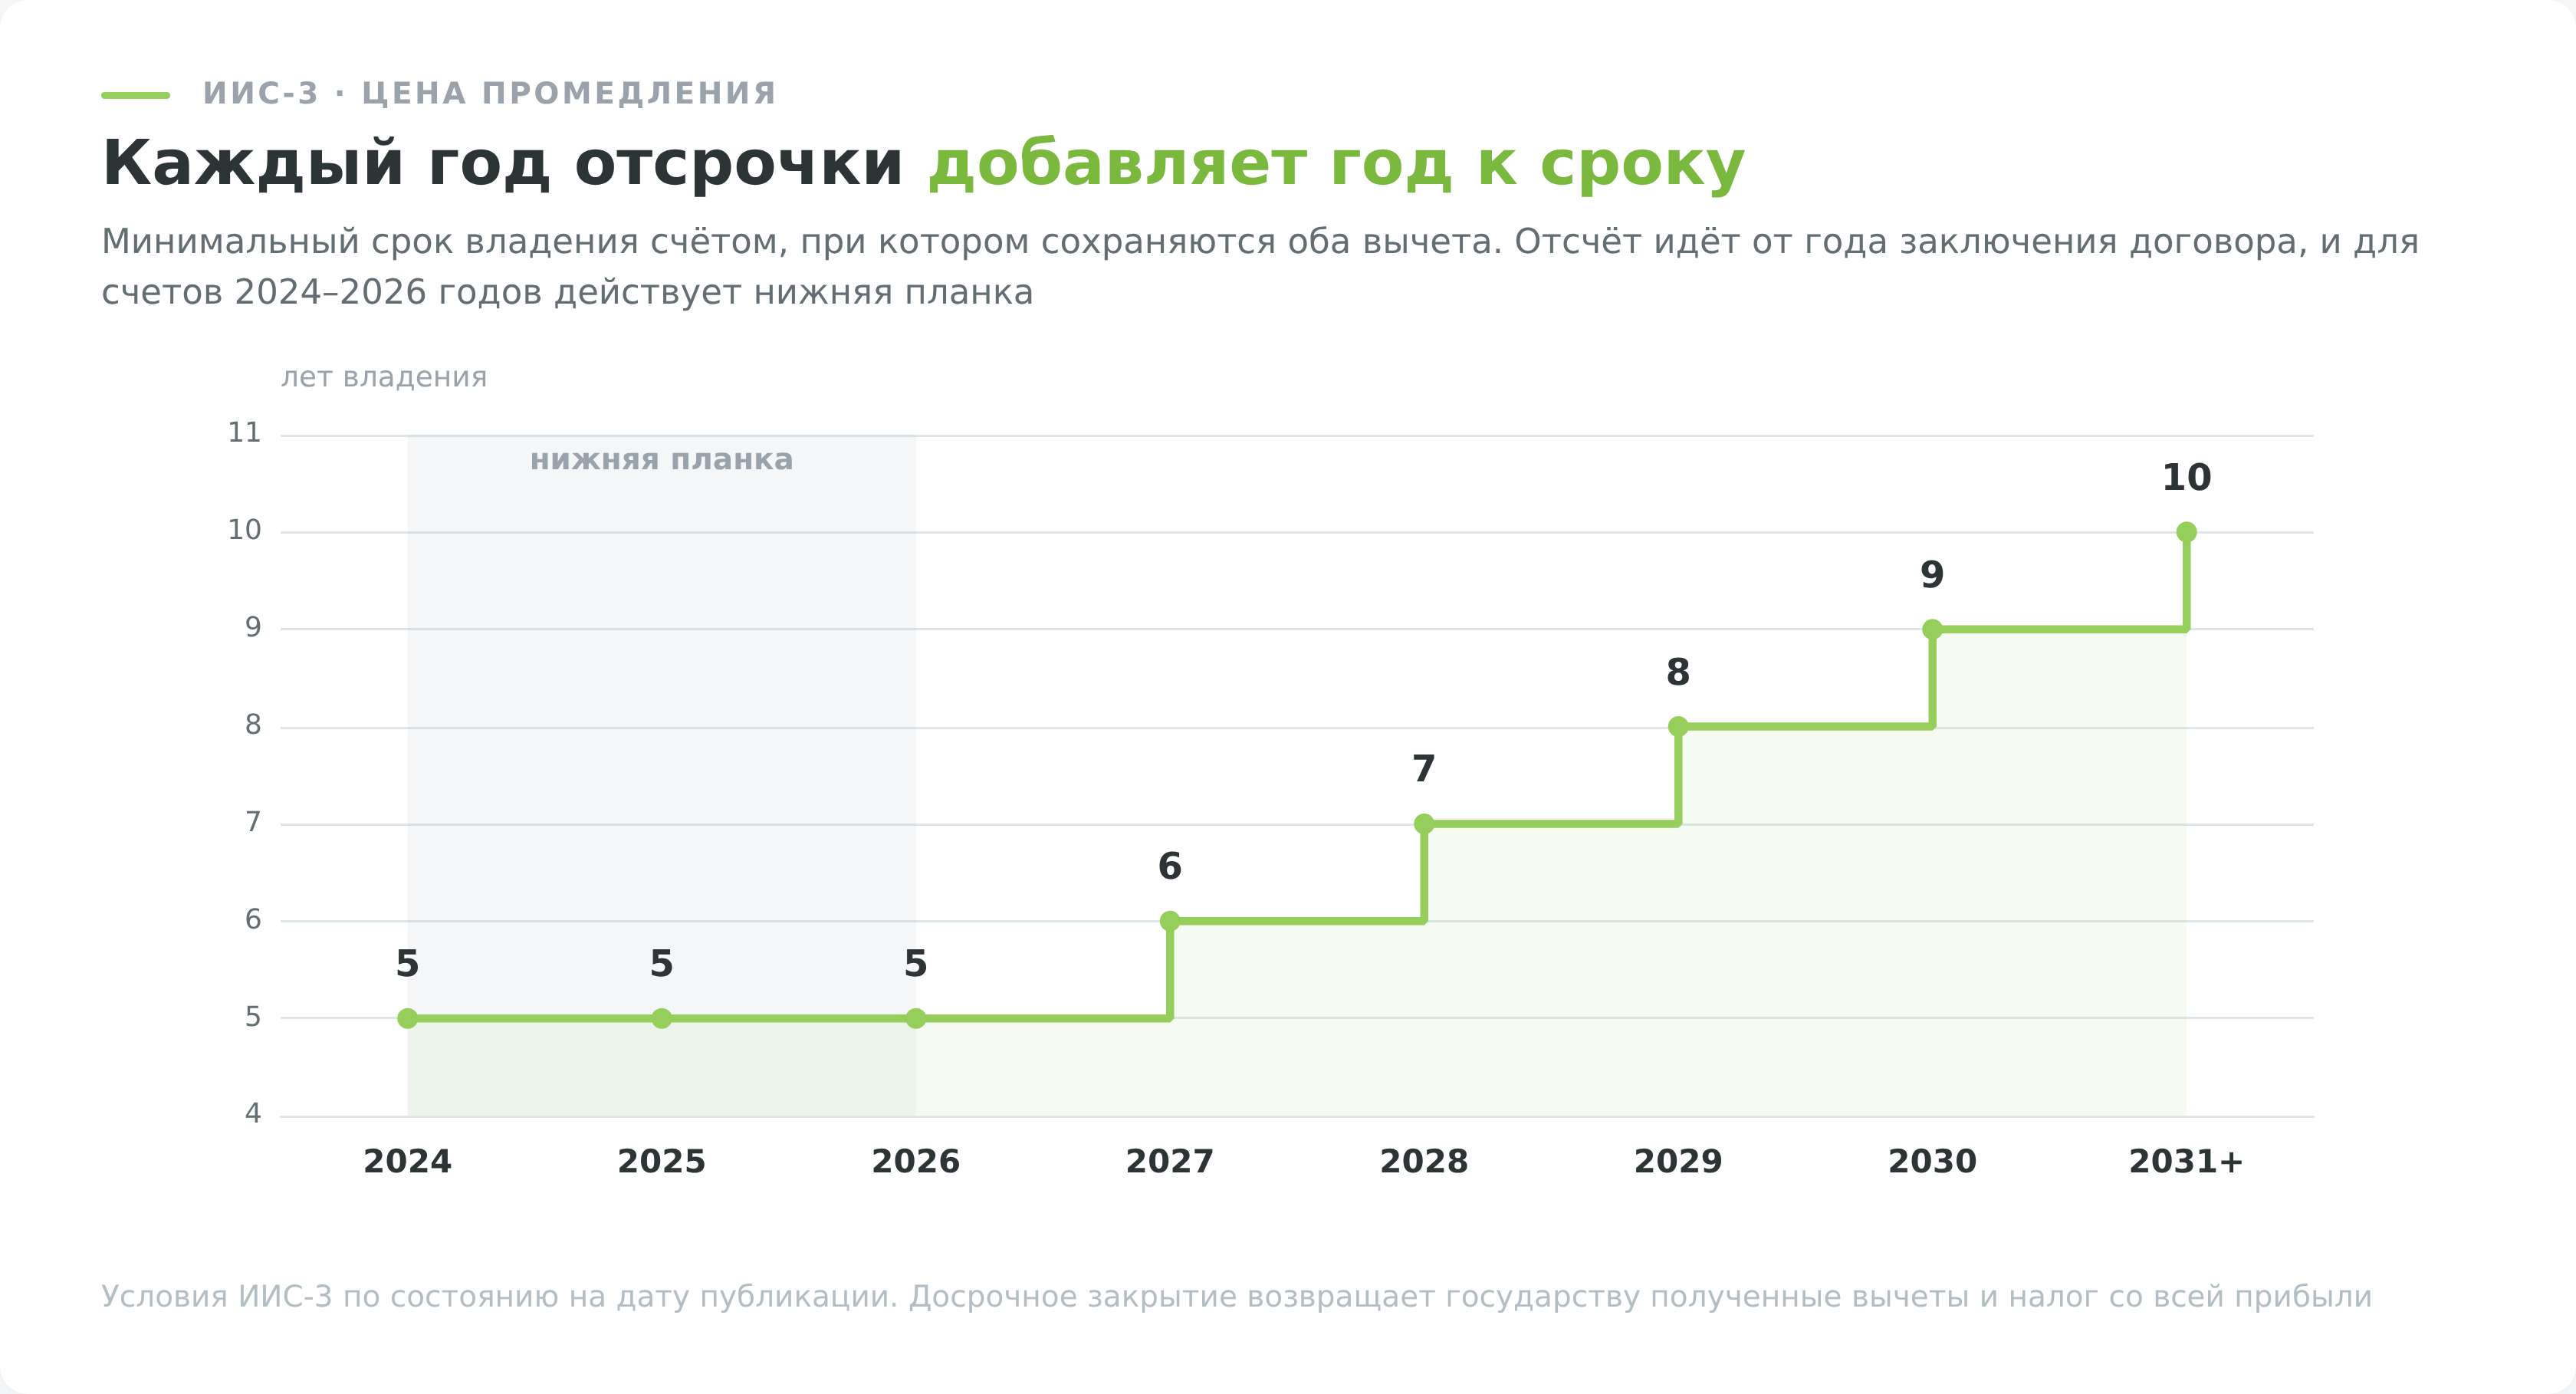
Вычет на доход освобождает прибыль по счёту в пределах 30 млн ₽ и применяется при закрытии счёта после минимального срока. Срок зависит от года открытия. Счета 2024-2026 годов держат пять лет, открытый в 2027 году шесть, и дальше планка растёт до десяти лет к началу 2030-х.
Счетов можно открыть до трёх, но лимит вычета на взнос всё равно один на все. Покупать разрешено только бумаги российских эмитентов. Дивиденды льготой не накрываются вообще, НДФЛ с них удерживается в обычном порядке. Убыток, полученный внутри ИИС, на будущие годы не переносится, а бумага, побывавшая на счёте, теряет право на ЛДВ навсегда.
Фонды как отсрочка налога на инвестиции
Паевой фонд снижает налог не льготой, а переносом момента уплаты. Механизм редко называют вслух, хотя работает он у всех на виду.
Паевой инвестиционный фонд не является юридическим лицом, это имущественный комплекс. Плательщиком налога на прибыль он быть не может, поэтому сделки, которые управляющая компания совершает внутри фонда, налога не порождают. Ребалансировка портфеля, продажа подорожавшей бумаги, замена одного эмитента другим проходят без НДФЛ.
Дивиденды по российским акциям, поступающие в фонд, тоже приходят нетронутыми. Российская организация при выплате в ПИФ налоговым агентом не признаётся, поскольку получатель не является юридическим лицом.
Пайщик встречается с налогом один раз, при погашении или продаже пая. До этого момента вся сумма, которая на брокерском счёте ушла бы в бюджет, остаётся в работе и приносит доход.
Отсрочка складывается с льготой за долгосрочное владение. Паи открытых фондов под управлением российских компаний прямо названы в статье 219.1, а биржевые фонды попадают под неё как обращающиеся бумаги. Инвестор, продержавший паи более трёх лет, гасит вычетом и накопленный внутри фонда рост.
Валютная переоценка евробондов Минфина
Валютная бумага умеет создавать налог там, где инвестор ничего не заработал. Купил за 1000 долларов, продал за 1000 долларов, а рубль за это время подешевел, и в рублях получилась прибыль, с которой формально нужно платить.
Для суверенных еврооблигаций эту проблему сняли с 1 января 2019 года. Расходы на приобретение облигаций внешних облигационных займов России пересчитываются в рубли по курсу ЦБ на дату получения дохода от продажи или погашения, а не на дату покупки. Курс в обеих частях формулы становится одинаковым, и валютная переоценка обнуляется сама.
Норма узкая, и границы у неё жёсткие. Она работает только для облигаций внешних облигационных займов Российской Федерации. Корпоративные еврооблигации под неё не подпадают, там курсовая разница облагается на общих основаниях.
Государственные облигации в юанях выпускаются как ОФЗ, а не как внешний облигационный заём, поэтому освобождение от валютной переоценки на них не распространяется, о чём Минфин заявил отдельно перед дебютным размещением. Слово «государственная» в описании бумаги льготы не гарантирует.
Что обнуляет любую налоговую льготу инвестора
Условия получения льгот разбросаны по разным статьям, а вот условия их потери повторяются от нормы к норме. Любое из них способно обнулить снижение налогов на инвестиции, выстроенное годами, поэтому разбирать их полезно до сделки, а не после.
Потеря налогового резидентства
Человек, который провел в России менее 183 дней за 12 следующих подряд месяцев, перестаёт быть налоговым резидентом. Ставка для него становится 30% по пункту 3 статьи 224 НК, причём независимо от суммы дохода, а прогрессия с порогом 2,4 млн ₽ к нему уже не относится.
Вместе со ставкой уходят и льготы. Ни ЛДВ, ни пятилетнее освобождение нерезиденту не положены. Расходы на приобретение бумаг при этом продолжают уменьшать базу, так что совсем без защиты человек не остаётся, но разница в деньгах получается кратной.
Переезд бумаг к другому брокеру без документов
Новый брокер видит бумаги на счёте, но не знает, почём они куплены. Без подтверждения расходов он посчитает налог со всей суммы продажи, как будто бумага досталась инвестору даром.
Разница на реальных числах выглядит грубо. Акции куплены за 900 000 ₽ и проданы за 1 000 000 ₽. При переданных документах налог берётся со 100 000 рублей и составляет 13 000 ₽. Без документов база равна миллиону, и налог вырастает до 130 000 ₽, то есть в 10 раз.
Лечится это до продажи. У прежнего брокера запрашивается справка о неучтённых расходах или отчёт с ценами приобретения, документы передаются новому брокеру, и он пересчитывает базу. Если налог уже удержан, остаётся возврат через декларацию 3-НДФЛ.
Иностранные бумаги и закрытый доступ
Зарубежные эмитенты выпали из ЛДВ с 2025 года, а торговля американскими акциями через российских брокеров остановилась после того, как Санкт-Петербургская биржа попала под санкции США в ноябре 2023 года. Российских налоговых льгот на такие бумаги больше не найти ни при каком сроке владения.
Как оформить льготу и не опоздать со сроками
Ни одна из описанных льгот не включается сама. Часть заявляется брокеру, часть только декларацией, и перепутать эти дорожки стоит денег.
Через брокера
ЛДВ и освобождение по бумагам инновационного сектора применяются налоговым агентом, если попросить его об этом до расчёта налога. Заявление подаётся в приложении или личном кабинете брокера, форма у каждого своя.
Заявление нужно успеть подать до того, как брокер удержит налог, то есть до вывода денег или до январского расчёта. Опоздавшему остаётся возврат через декларацию, а это лишние месяцы ожидания.
Через декларацию 3-НДФЛ
Декларацией заявляются перенос убытков прошлых лет, сальдирование результатов у разных брокеров, вычет на взнос по ИИС и возврат налога, удержанного без учёта льготы.
Сроки здесь двойные, и их постоянно смешивают. Задекларировать доход, с которого налог никто не удержал, нужно до 30 апреля следующего года по пункту 1 статьи 229 НК, а заплатить по этой декларации до 15 июля. Но декларация, поданная только ради вычета или возврата, к 30 апреля не привязана вообще. Её можно сдать в любой момент, и заявить вычет разрешено за три предшествующих года.
Инвестиционный вычет на взнос часто приходит проще, чем ожидается. По статье 221.1 НК он предоставляется в упрощённом порядке, когда брокер сам передал в налоговую сведения о зачислении денег на счёт. Тогда в личном кабинете появляется предзаполненное заявление, и декларацию заполнять не нужно.
Документы под рукой стоит держать в любом случае. Почти все вопросы налоговой закрывает такой комплект:
- брокерский отчёт за год
- справка о доходах от каждого брокера
- справка об убытках прошлых лет
- подтверждение расходов по бумагам, переведённым от другого брокера
Какой способ снижения налога кому подходит
Набор рабочих инструментов сильно зависит от того, откуда берётся доход и как долго инвестор готов ждать.
| Профиль | Что даёт больше всего | Чего не будет |
|---|---|---|
| Зарплата и горизонт от 5 лет | ИИС-3, оба вычета сразу | льгот по дивидендам, доступа к деньгам до конца срока |
| Нет официального дохода | ЛДВ и фонды | вычета на взнос, возвращать нечего |
| Активная торговля внутри года | сальдирование, перенос убытков, учёт комиссий | ЛДВ и пятилетней льготы, бумаги не доживают |
| Дивидендный портфель | работа с базой по бумагам, купоны вместо части дивидендов | любых льгот на саму дивидендную базу |
| Доля в непубличной компании | пятилетняя льгота, до 50 млн ₽ | ЛДВ, нет обращения на бирже |
| Валютные облигации | евробонды Минфина и замещающие | освобождения для корпоративных евробондов и ОФЗ в юанях |
| Длинный горизонт без желания возиться | паи фондов, отсрочка плюс ЛДВ через 3 года | контроля над составом портфеля |
| Нерезидент | только учёт расходов | всех льгот, ставка 30% |
Ставка на льготы за срок владения
Долгое удержание бумаг ради льготы выглядит бесплатным решением, хотя платить за него приходится гибкостью.
Снижение налогов на инвестиции складывается не из одного приёма, а из привычки сверять решение с налоговой стороной до сделки.
Учёт расходов и сальдирование работают у всех и сразу, льготы за срок владения дают больше, но требуют выдержки и аккуратности с ФИФО, а обёртки вроде ИИС-3 и паевых фондов меняют сам режим, забирая взамен гибкость. Единственная база, где сделать нельзя ничего, это дивидендная, и тем, кто строит портфель ради выплат, лучше знать об этом заранее.