
Облигации федерального займа, или ОФЗ, позволяют одолжить деньги государству под процент и почти ничем не рисковать. Осенью 2026 года длинные выпуски дают около 16% годовых к погашению, и эту ставку можно зафиксировать на десять с лишним лет вперёд, тогда как банк по вкладу столько уже не платит. Но за словом «безрисковый» прячется несколько ловушек. Цена ОФЗ падает, когда ставка растёт. С купона с 2021 года удерживают налог. А «народные» ОФЗ-н, которые до сих пор советуют старые статьи, больше не выпускаются.
Ниже разберём, что такое ОФЗ, чем отличаются их виды, сколько они приносят после налога и как купить первую облигацию через брокера.
Предупреждение о рисках: Информация в этой статье предоставлена исключительно в образовательных целях и не является финансовой рекомендацией, инвестиционным советом или предложением купить/продать активы. Все описанные стратегии, методы или идеи могут привести к финансовым потерям, включая полную утрату капитала. Мы не гарантируем результатов и не несём ответственности за любые убытки. Перед применением проведите собственное исследование.
Что такое ОФЗ простыми словами
Облигация — это долговая расписка. Покупая её, вы одалживаете деньги тому, кто её выпустил, а он обязуется вернуть номинал в назначенный срок и регулярно платить за пользование деньгами процент, который называют купоном. Когда заёмщиком выступает само государство, такая бумага называется облигацией федерального займа, сокращённо ОФЗ.
Вы отдаёте государству 1000 рублей (это стандартный номинал почти всех ОФЗ), оно дважды в год перечисляет вам купон, а в дату погашения возвращает ту же тысячу обратно. Всё это время вашими деньгами пользуется бюджет страны. По сути ОФЗ работает как банковский вклад, только заёмщик здесь не банк, а Российская Федерация, и продать такую «расписку» другому инвестору можно в любой торговый день на Московской бирже.
Формально эмитент ОФЗ — государство, но выпускать бумаги напрямую оно не может. Эту работу выполняет Министерство финансов. Оно определяет объём выпуска, размер купона и сроки, затем размещает облигации на еженедельных аукционах. Минфин же отвечает за то, чтобы купоны пришли вовремя, а номинал погасили в срок.
Зачем государству занимать у граждан и фондов? Чтобы покрывать дефицит бюджета, не включая печатный станок и не разгоняя инфляцию. Привлечённые рубли идут на финансирование госрасходов, а отдаёт их государство постепенно, из будущих доходов.
По кредитному качеству ОФЗ остаются самым надёжным рублёвым инструментом на российском рынке. Логика простая. Долг номинирован в рублях, а рубли эмитирует сама Россия, поэтому технически объявить дефолт по внутреннему долгу почти невозможно, ведь крайним средством всегда остаётся эмиссия. Именно поэтому доходность ОФЗ принято считать «безрисковой ставкой», от которой отсчитывают ожидаемую доходность всех остальных активов, акций, корпоративных облигаций, фондов.
Развёрнутый разбор облигаций как класса активов есть в отдельном материале «Инвестиции в облигации».
Как читать номер выпуска
В приложении брокера бумага называется четырьмя-пятью цифрами, и по первым двум сразу видно её тип. Это самый быстрый способ понять, что перед вами, ещё до открытия карточки инструмента.
- 26xxx — постоянный купон (ОФЗ-ПД), например 26248
- 29xxx — плавающий купон по RUONIA (ОФЗ-ПК), например 29026
- 52xxx — индексируемый на инфляцию номинал (ОФЗ-ИН), например 52005
- 46xxx — амортизация долга (ОФЗ-АД), почти вымерший тип
- 53xxx — «народные» ОФЗ-н, программа закрыта
Юаневые выпуски выбиваются из этой логики и торгуются под именами вроде «ОФЗ 36 CNY», о них отдельный разговор ниже.
Виды ОФЗ: чем отличаются ПД, ПК, ИН и АД
У всех рублёвых ОФЗ один эмитент и одинаковый номинал 1000 ₽, но купоны устроены по-разному. От типа облигации зависит главное, знаете ли вы заранее размер выплат и как поведёт себя цена бумаги, когда ЦБ двинет ставку. Минфин зашифровывает тип двумя буквами в названии выпуска, и эти буквы стоит научиться читать ещё до первой покупки.
| Тип | Что означает | Купон | В обращении | Когда подходит |
|---|---|---|---|---|
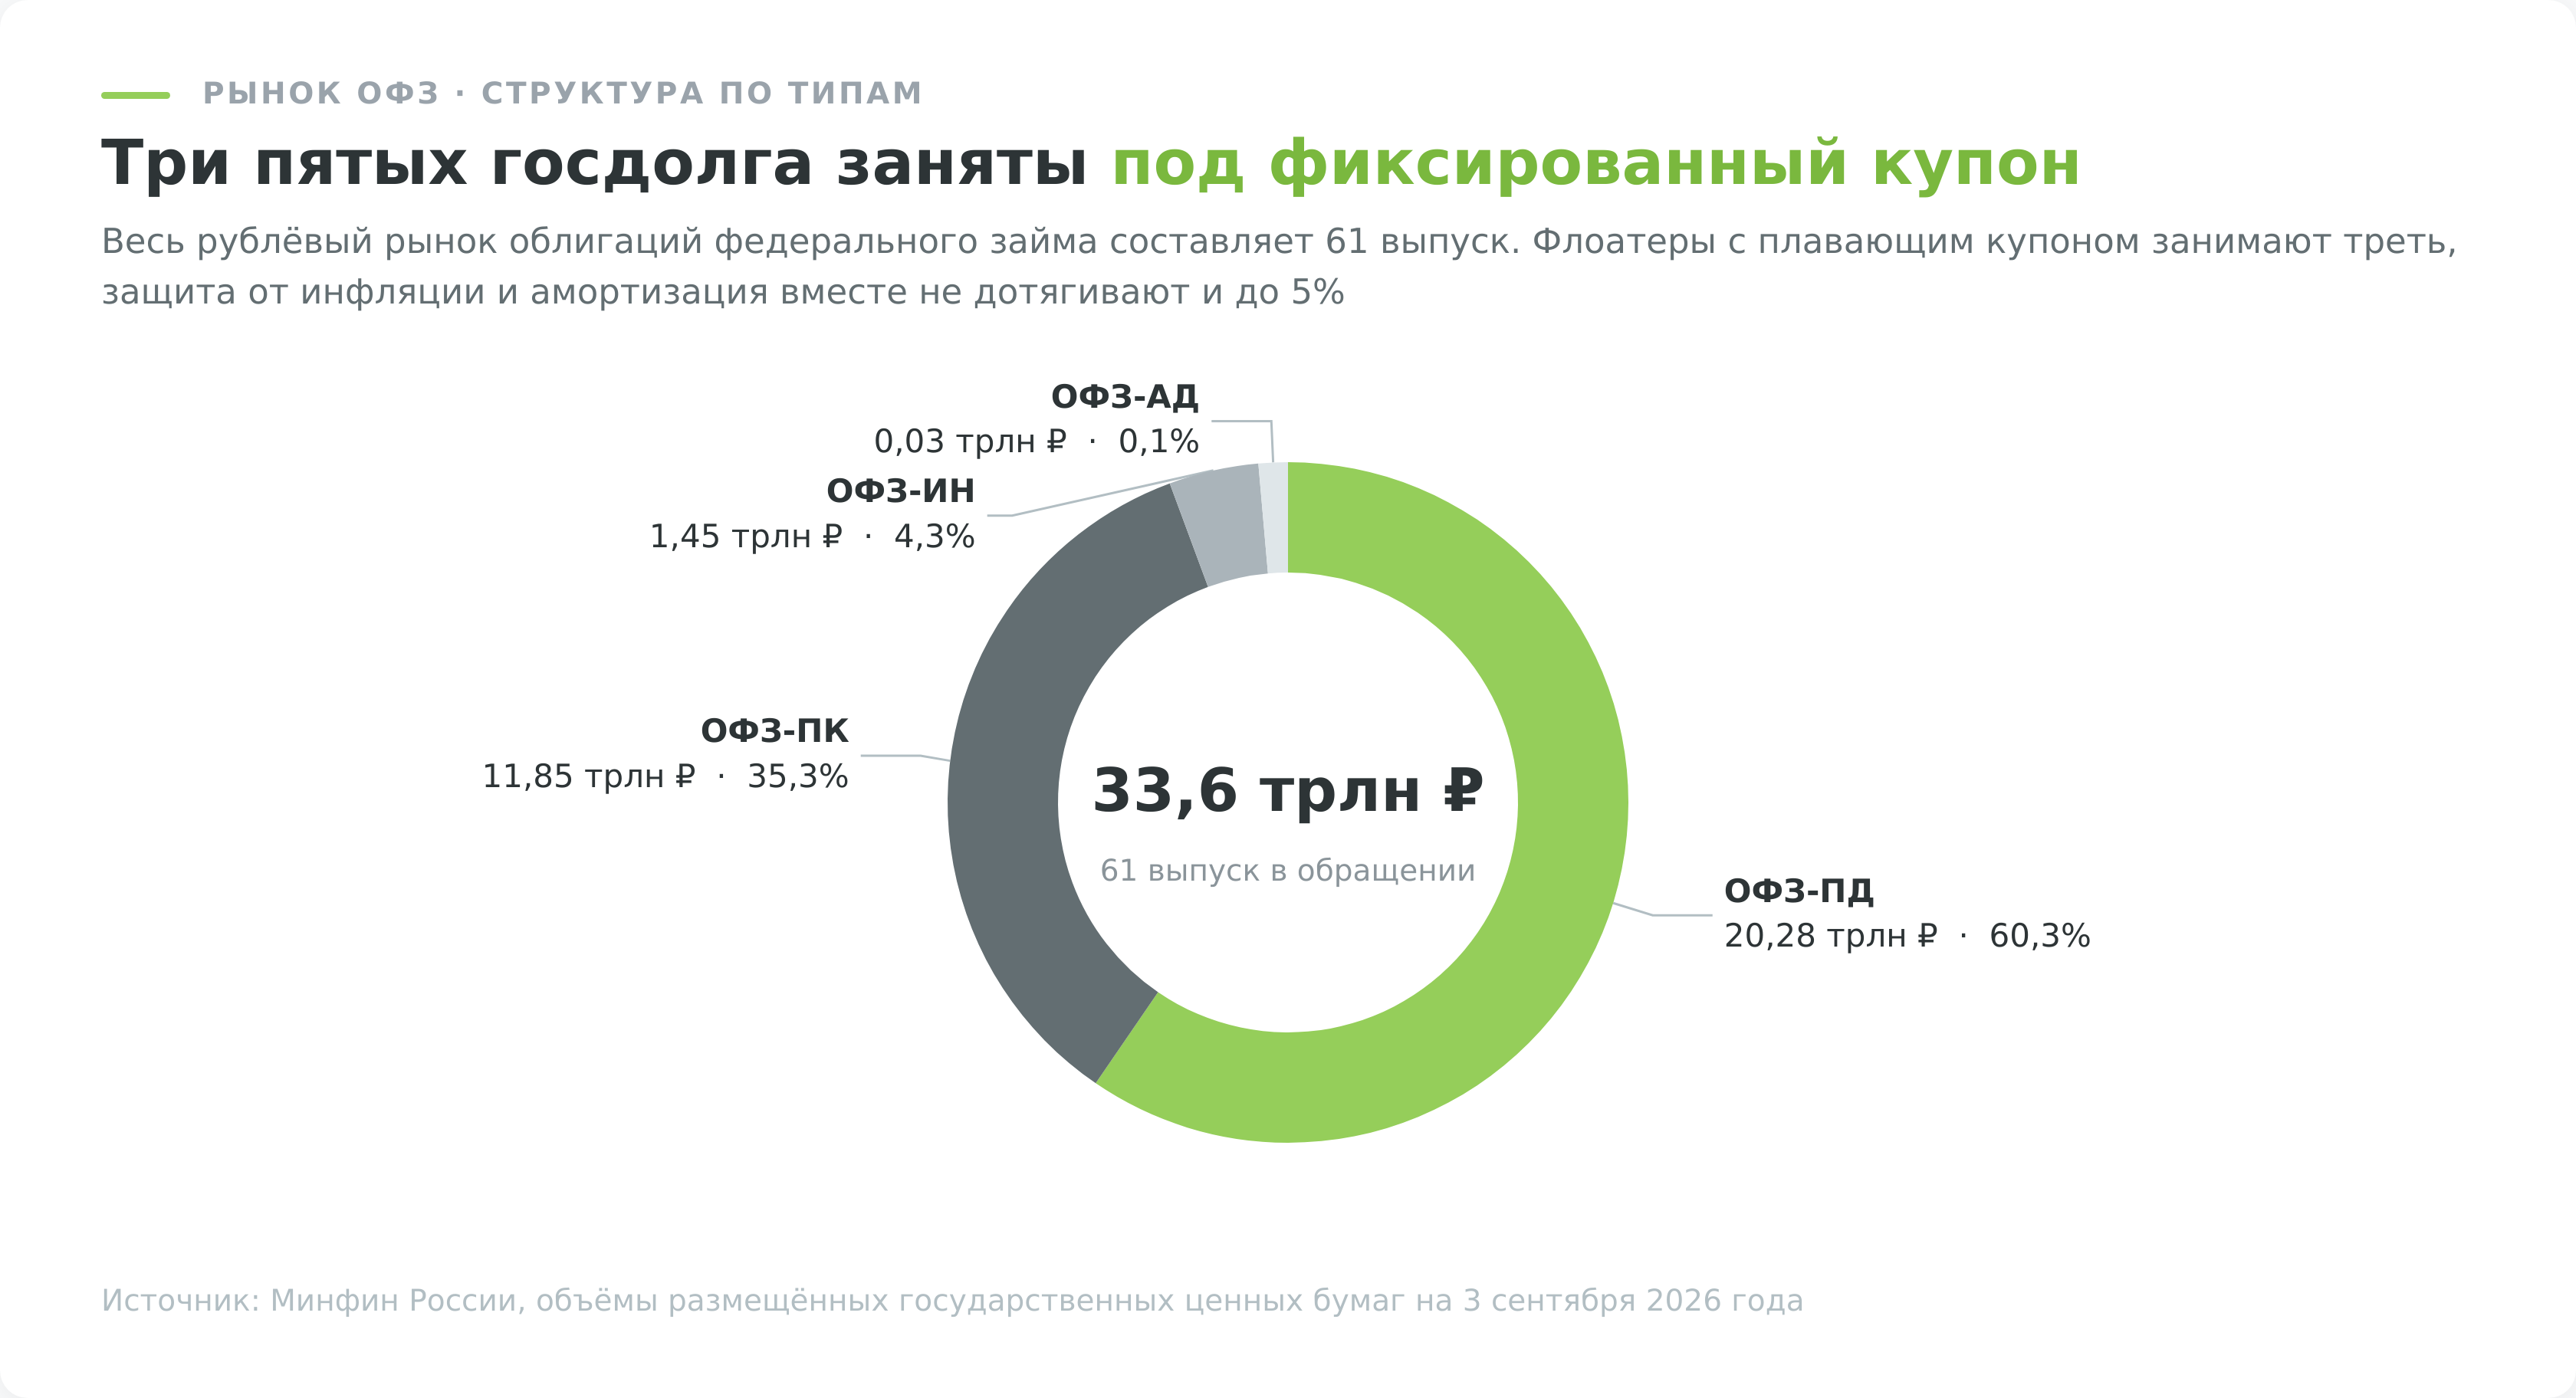
| ОФЗ-ПД | постоянный доход | фиксированный, 2 раза в год | 20,3 трлн ₽, 33 выпуска | ждёте снижения ставки, хотите зафиксировать доходность |
| ОФЗ-ПК | переменный купон | по RUONIA, 4 раза в год | 11,8 трлн ₽, 22 выпуска | ставка высокая или её путь неясен |
| ОФЗ-ИН | индексируемый номинал | 2,5% сверх инфляции, 2 раза в год | 1,45 трлн ₽, 4 выпуска | опасаетесь разгона инфляции |
| ОФЗ в юанях | валютный выпуск | фиксированный, 2 раза в год | 30 млрд CNY, 3 выпуска | нужна валютная доля без зарубежного брокера |
| ОФЗ-АД | амортизация долга | фикс., на остаток долга | 34 млрд ₽, 2 выпуска | новых не выпускают с 2011 года |
| ОФЗ-н | «народные» | фиксированный | не осталось ни одной | программа свёрнута, купить нельзя |
ОФЗ-ПД — фиксированный купон, самый массовый тип
Буквы ПД означают «постоянный доход», и на этот тип приходится 20,3 трлн ₽ из 33,6 трлн всего рынка, то есть три пятых. Купон фиксируется в момент выпуска и не меняется до погашения. Купив выпуск с купоном, скажем, 12,25% годовых, вы будете получать ровно эту ставку от номинала каждые полгода вплоть до погашения, какой бы ни стала за это время ключевая ставка ЦБ.
Это одновременно и сила, и слабость. Сила проявляется, когда ставки на пике и вот-вот пойдут вниз. Зафиксировав высокий купон на 10–15 лет вперёд, вы продолжите получать его даже после того, как Центробанк опустит ставку, а заодно заработаете на росте цены самой облигации.
Если ставку, наоборот, поднимут, ваш старый выпуск с низким купоном подешевеет. Длинные ОФЗ-ПД вроде выпусков 26248 и 26254 (погашение в 2040 году) служат главным инструментом для ставки на снижение ключевой.
ОФЗ-ПК — флоатеры и защита при высокой ставке
Если ОФЗ-ПД это ставка на снижение, то ОФЗ-ПК (переменный купон, в обиходе «флоатеры») страхуют от обратного сценария. Купон здесь не фиксирован, а пересчитывается каждый квартал и привязан к ставке RUONIA, средней ставке однодневных кредитов между крупными банками.
RUONIA почти повторяет ключевую ставку. Растёт ключевая, растёт и купон флоатера. Падает ставка, снижается и выплата.
Здесь прячется деталь, которую замечают немногие. Флоатеры бывают двух поколений, и купон они считают по-разному.
У выпусков 29013–29025 купон равен средней RUONIA за купонный период со сдвигом на семь дней назад, то есть выплата отстаёт от рынка. У выпуска 29026 и всех более новых Минфин перешёл на срочную версию RUONIA с ежедневной капитализацией без лага (параметры выпуска раскрыты в декабре 2024 года). Купон новых бумаг за счёт сложного процента всегда немного выше при той же ставке, и на развороте ставки они реагируют быстрее.
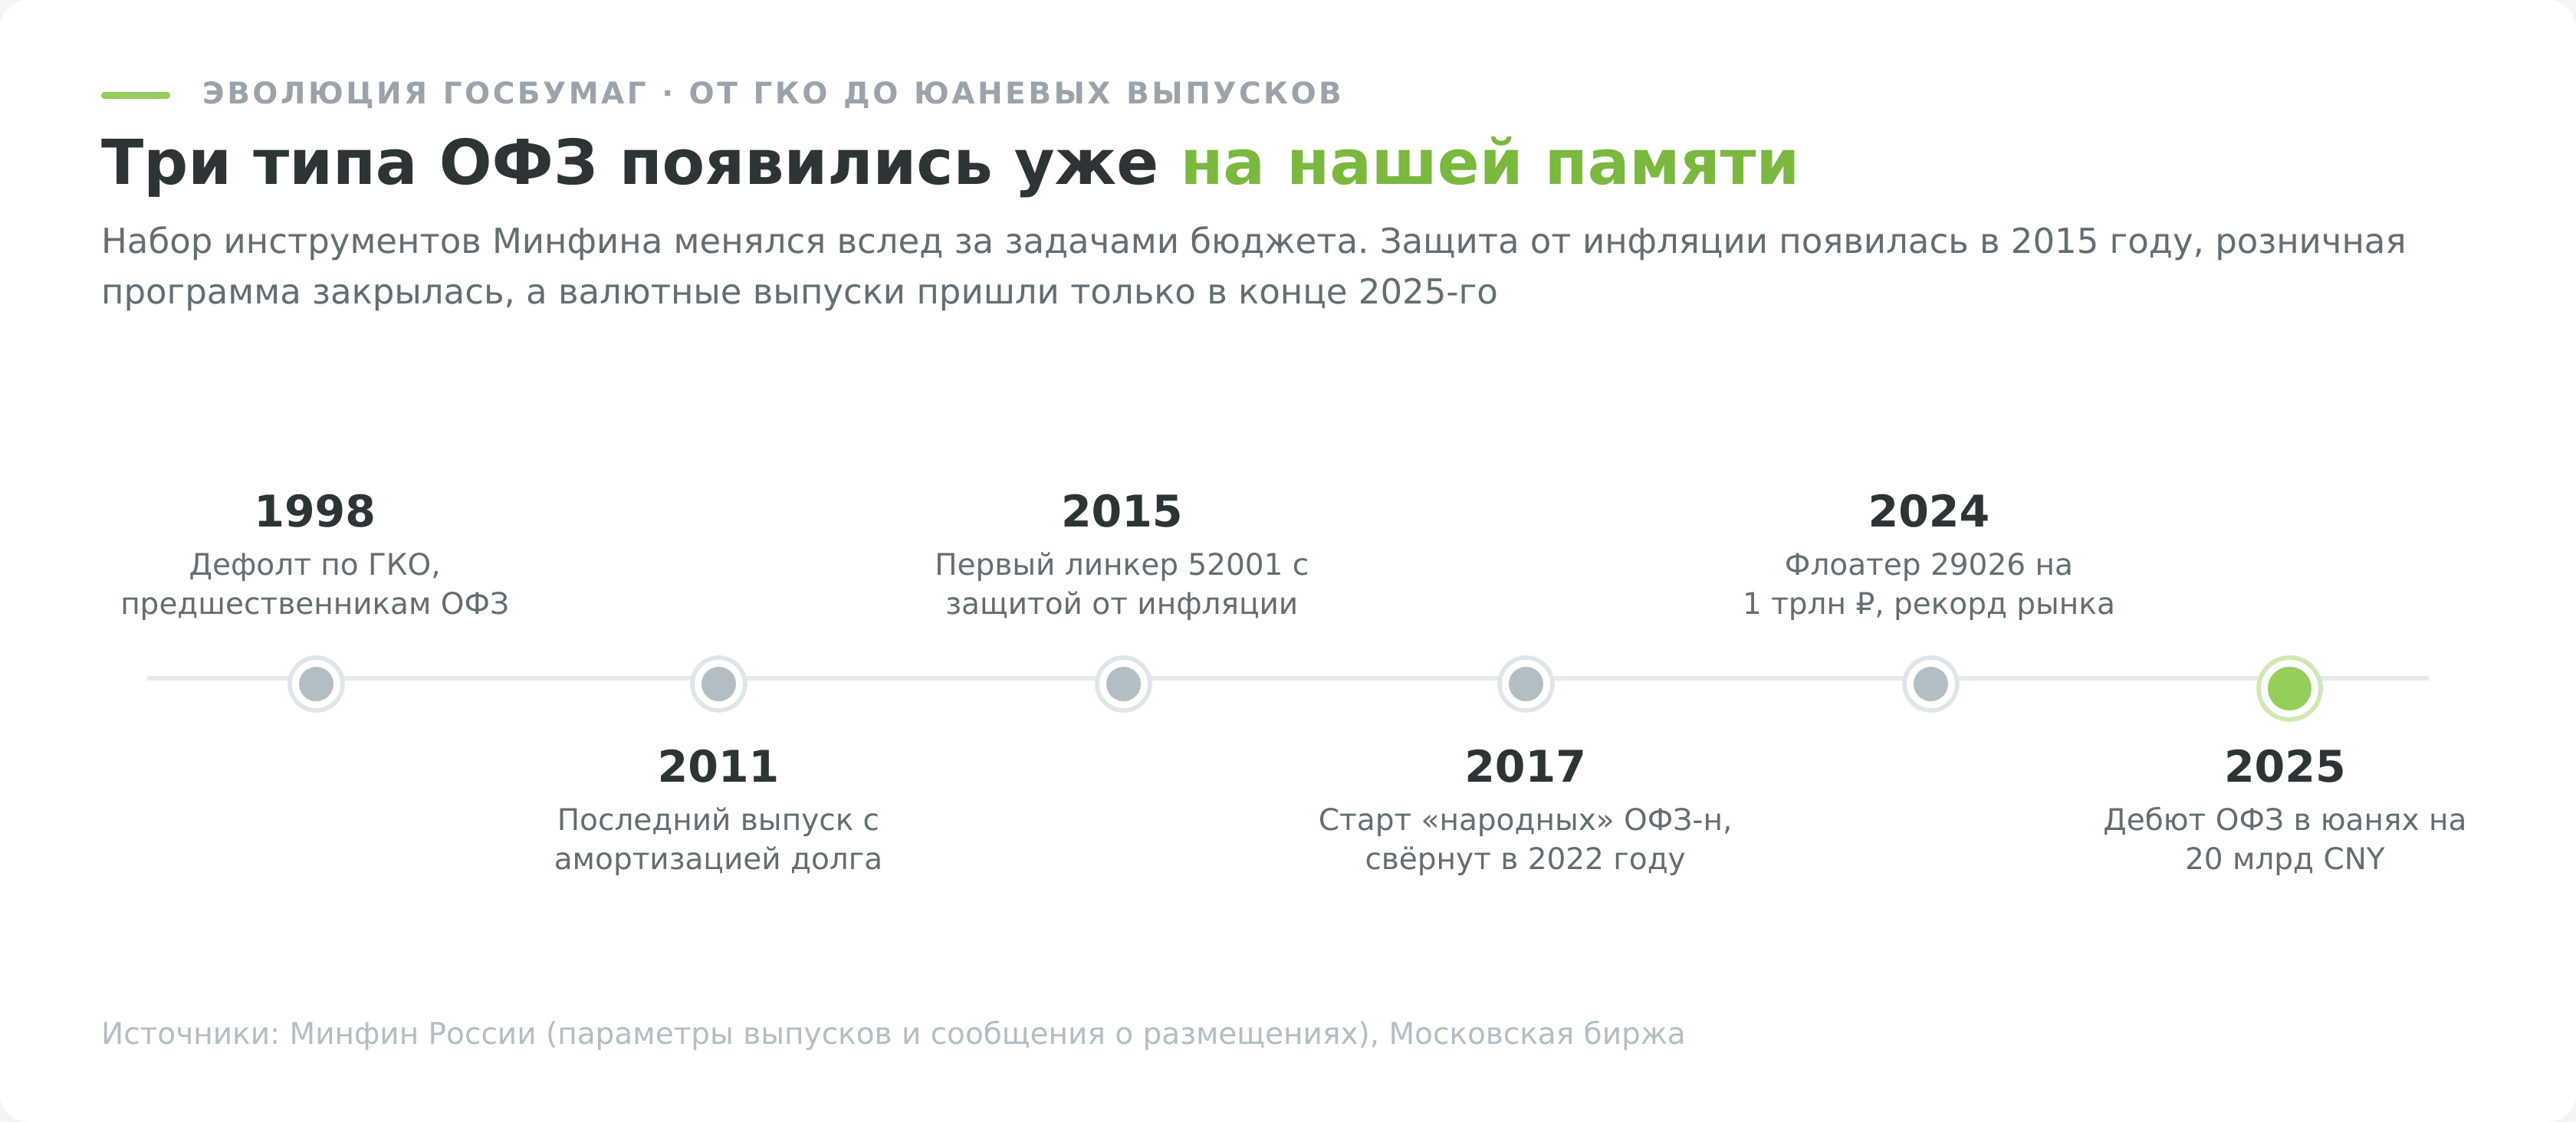
Тот самый выпуск 29026 Минфин разместил в декабре 2024 года сразу на 1 трлн ₽, и это было рекордное разовое размещение. С тех пор рекорд побит бумагами с фиксированным купоном, крупнейшая сейчас ОФЗ-ПД 26246 с размещённым объёмом 1,08 трлн ₽. Обратная сторона флоатеров проявится, когда ЦБ доведёт ставку до нейтральных уровней. Купон опустится вместе с ней, и зафиксировать высокую доходность надолго уже не выйдет.
ОФЗ-ИН — встроенная защита от инфляции
ОФЗ-ИН (индексируемый номинал, на жаргоне «линкеры») придуманы против инфляции. Их номинал каждый день пересчитывается на величину роста цен по индексу Росстата (с задержкой около трёх месяцев), а сверху начисляется фиксированный купон 2,5% годовых от уже проиндексированного номинала.
Инфляция в стране автоматически увеличивает и тело облигации, и купон в рублях, так что реальная доходность остаётся положительной при любом разгоне цен.
Сейчас в обращении четыре выпуска от 52002 до 52005 с погашением с 2028 по 2033 год. При погашении государство гарантирует возврат не меньше первоначальной тысячи рублей, даже если вдруг случится дефляция.
Главный вопрос по линкерам звучит так. Что выгоднее, обычная ОФЗ-ПД с известным купоном или ОФЗ-ИН, доход которой зависит от будущей инфляции? Ответ считается в одну строчку, и мне самому стало интересно свести его в таблицу по всем парам выпусков с близкими сроками.
Доходность ОФЗ-ИН в приложении брокера показывается реальной, то есть сверх инфляции. Разница между доходностью обычной ОФЗ и линкера того же срока называется вменённой инфляцией. Это темп роста цен, при котором оба выпуска принесут одинаковый результат.
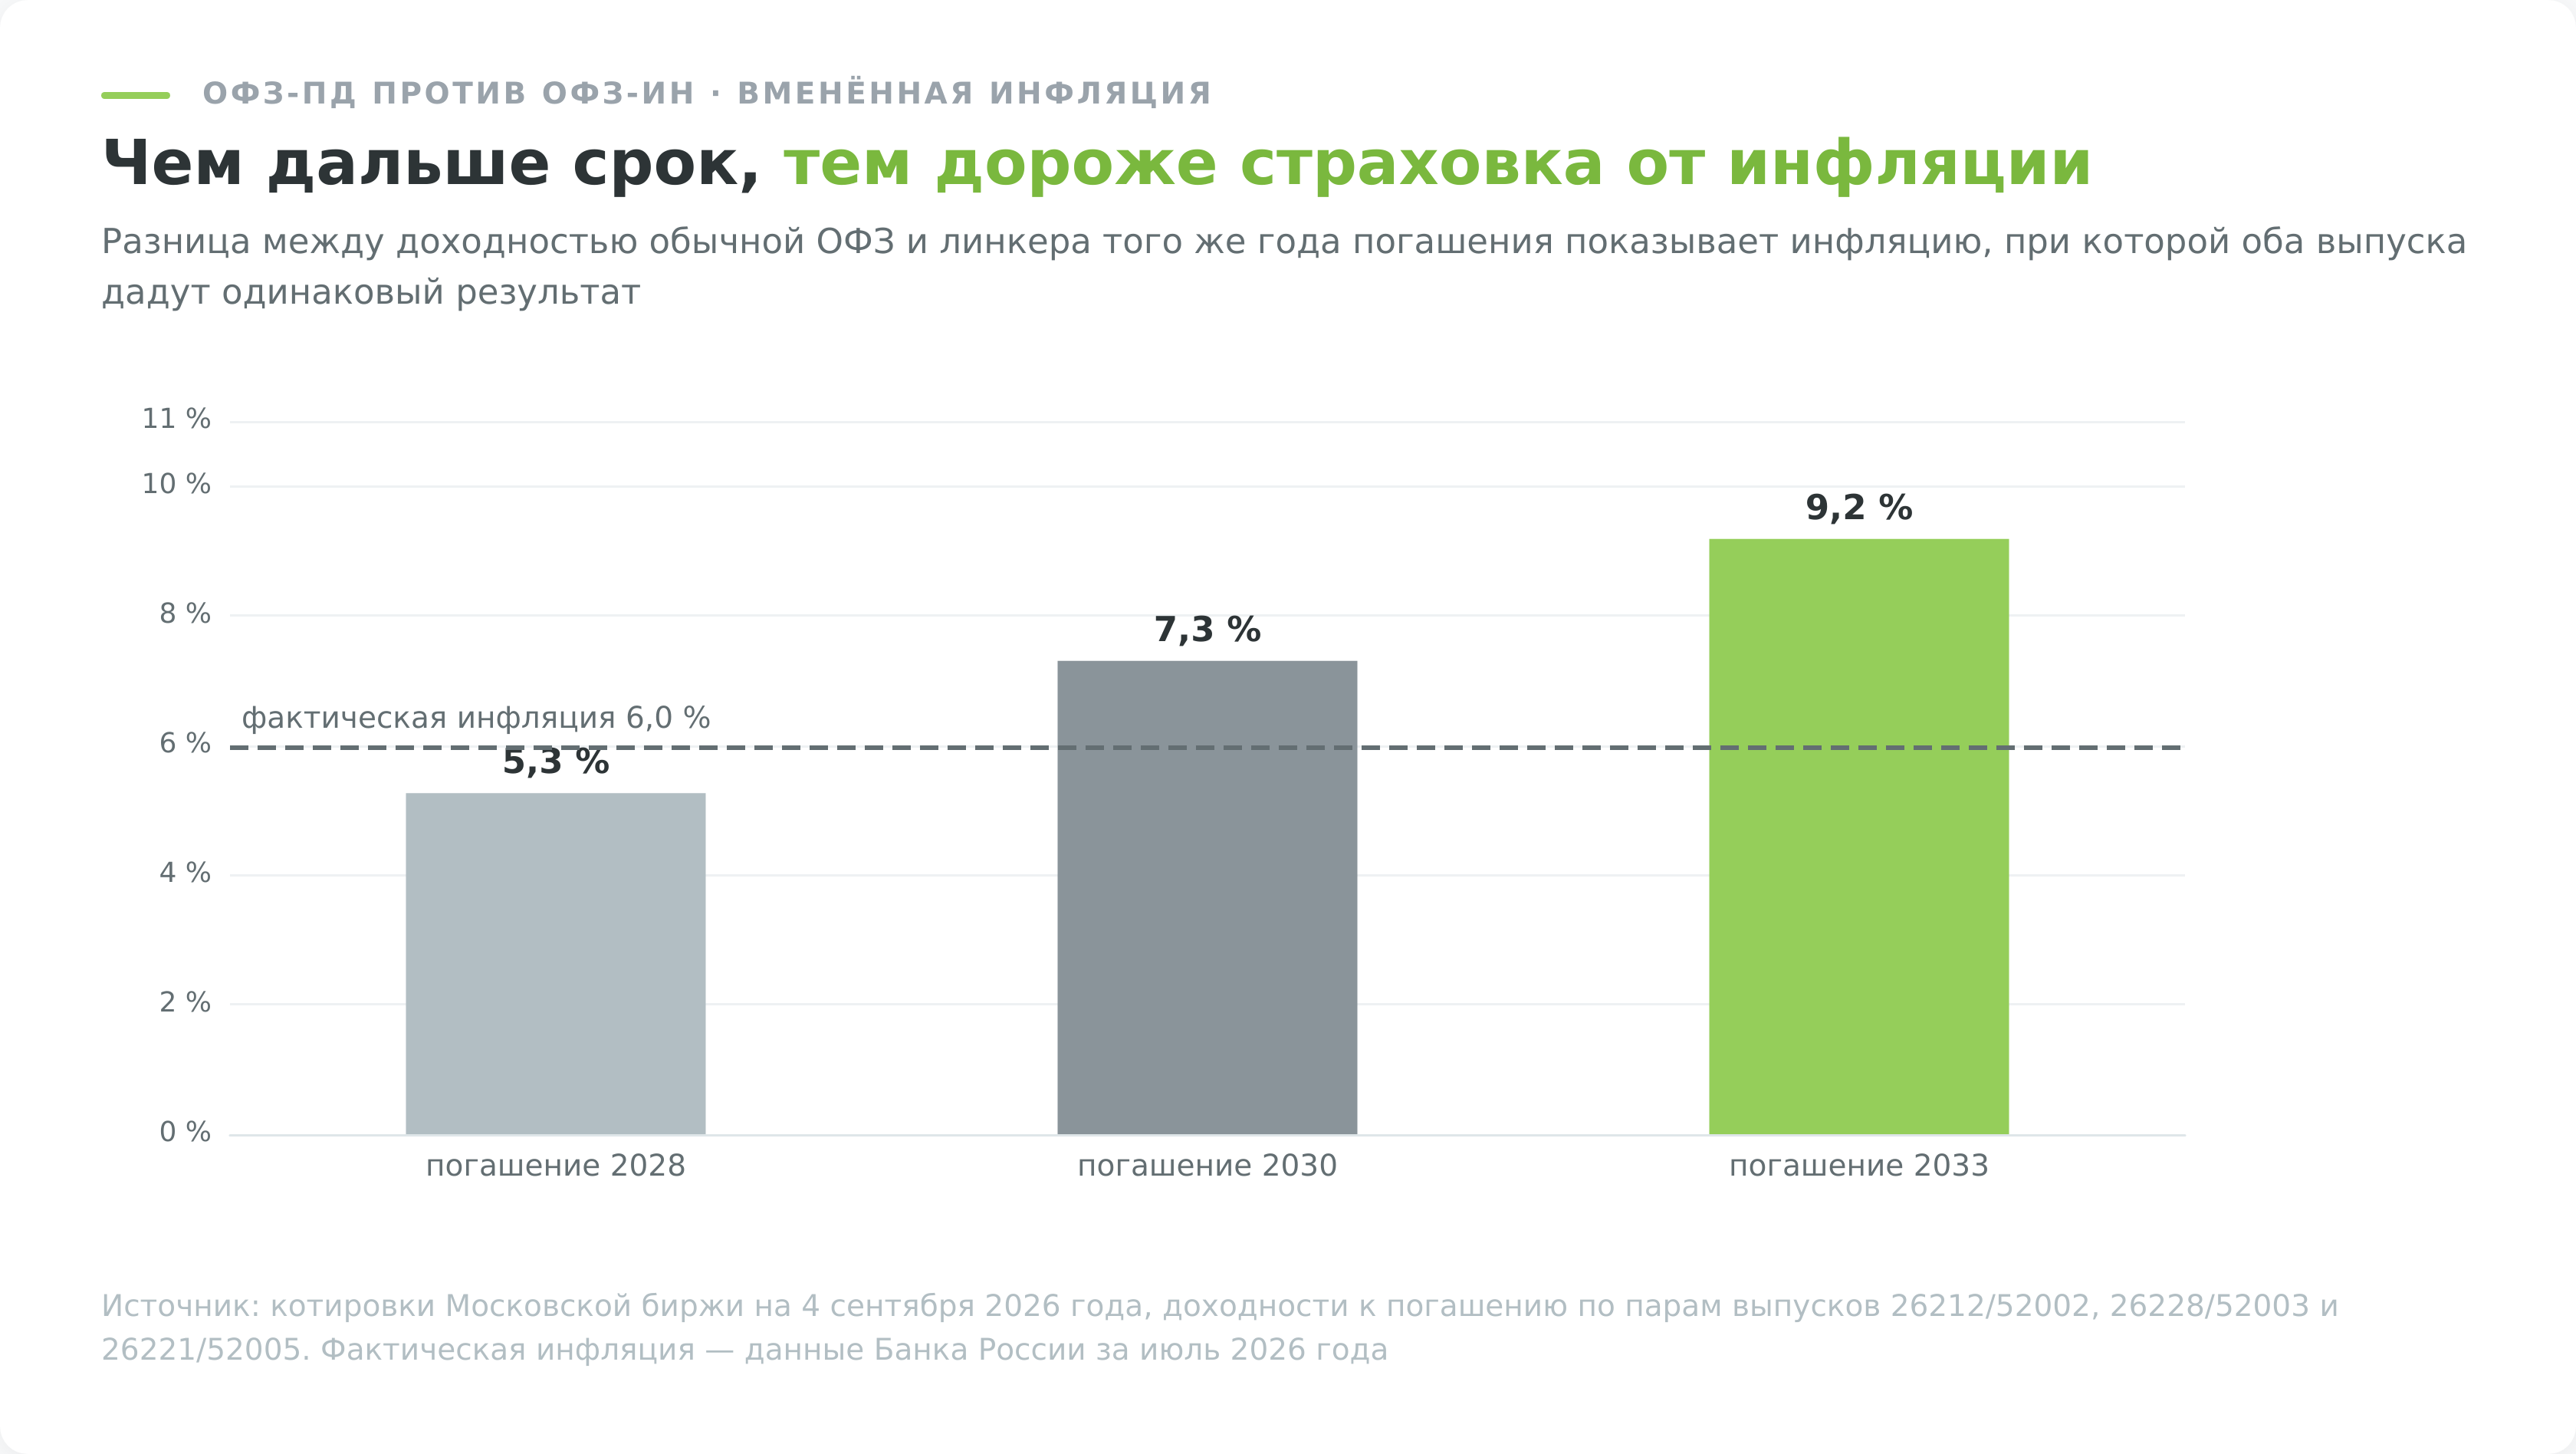
На 4 сентября 2026 года по паре с погашением в 2028 году вменённая инфляция составляет 5,3% годовых, по паре 2030 года 7,3%, а по паре 2033 года уже 9,2%. Фактическая инфляция при этом держится около 6% годовых (данные ЦБ за июль 2026 года).
На коротком горизонте до 2028 года рынок закладывает инфляцию ниже текущей, и там линкер выигрывает, если цены будут расти хотя бы прежним темпом. На длинном конце всё наоборот. Чтобы ОФЗ-ИН с погашением в 2033 году обогнала обычную ОФЗ, инфляция должна в среднем превышать 9,2% годовых все семь лет, а это больше, чем сейчас, и вдвое выше цели ЦБ.
ОФЗ в юанях — валютная доля без зарубежного брокера
Самый молодой тип государственных бумаг появился в декабре 2025 года, когда Минфин впервые разместил ОФЗ, номинированные в китайских юанях, на 20 млрд CNY. Третий выпуск ведомство разместило 3 июня 2026 года ещё на 10 млрд CNY с погашением в мае 2036 года и купоном 7,65% годовых.
Смысл инструмента для частного инвестора в том, что он даёт валютную экспозицию, оставаясь российской бумагой на Московской бирже. Заграничный брокер не нужен, риск блокировки через европейские депозитарии отсутствует, а заёмщик тот же самый, что и по рублёвым ОФЗ. Купить выпуск и получать выплаты можно как в юанях, так и в рублях по выбору инвестора.
Три выпуска отличаются сроком и ставкой. Бумага с погашением в 2029 году несёт купон 6% годовых, выпуск 2033 года платит 7%, самый длинный выпуск 2036 года 7,65%. Доходность к погашению по ним на 4 сентября 2026 года составляет от 7,4% до 9,0% годовых в юанях, потому что все три торгуются ниже номинала.
Доходность 7–9% в юанях сравнивать с 16% в рублях напрямую нельзя. Рублёвая ставка выше ровно потому, что рынок ждёт ослабления рубля к юаню. Юаневая ОФЗ выигрывает только в сценарии, где рубль слабеет быстрее, чем эту разницу, и проигрывает при крепком рубле. Это инструмент валютной диверсификации, а не способ заработать больше.
ОФЗ-АД, ОФЗ-н и КОБР — то, что уже не купить
Два типа вы встретите в старых статьях, но на деле почти не купите.
ОФЗ-АД (амортизация долга) возвращают номинал не целиком в конце срока, а частями по графику. Новые такие выпуски Минфин не размещает с 2011 года.
В обращении осталось два. Живым можно назвать только 46020 с погашением в феврале 2036 года на 34 млрд ₽, у второго, 46012, висит 11 млн ₽ и сделок практически нет. Ещё один выпуск, 46023, погашен 23 июля 2026 года. В приложении брокера эти бумаги вы почти не увидите.
И КОБР, о которых шла речь выше, частному инвестору недоступны вовсе, поскольку это технический инструмент для банков, а не для розничного покупателя.
Доходность ОФЗ и ключевая ставка
Доходность ОФЗ складывается из купона и разницы между ценой покупки и номиналом, а потому одна и та же облигация приносит разным инвесторам разный процент в зависимости от того, по какой цене они её взяли. И поверх всего этого стоит ключевая ставка ЦБ, которая каждым своим решением переоценивает весь рынок ОФЗ разом.
Доходность к погашению (YTM), а не размер купона
Главную цифру при выборе ОФЗ показывает не купон, а доходность к погашению. В приложениях брокеров её обозначают YTM или «эффективная доходность». Купон говорит лишь о том, сколько процентов от номинала государство платит в год. А вот сколько вы реально заработаете, зависит ещё и от цены, по которой облигация куплена, ведь на бирже она почти никогда не равна ровно номиналу.
Если ждать два года, скидка в 80 рублей разносится по 40 на год, и доходность подбирается к 17% годовых. Если пять лет, то по 16 рублей в год, и выходит около 14%.
Доходность к погашению как раз сводит купоны и разницу цены с номиналом в одно годовое число, ту ставку, которую вы получите, если додержите бумагу до конца. На неё и ориентируются, сравнивая выпуски.
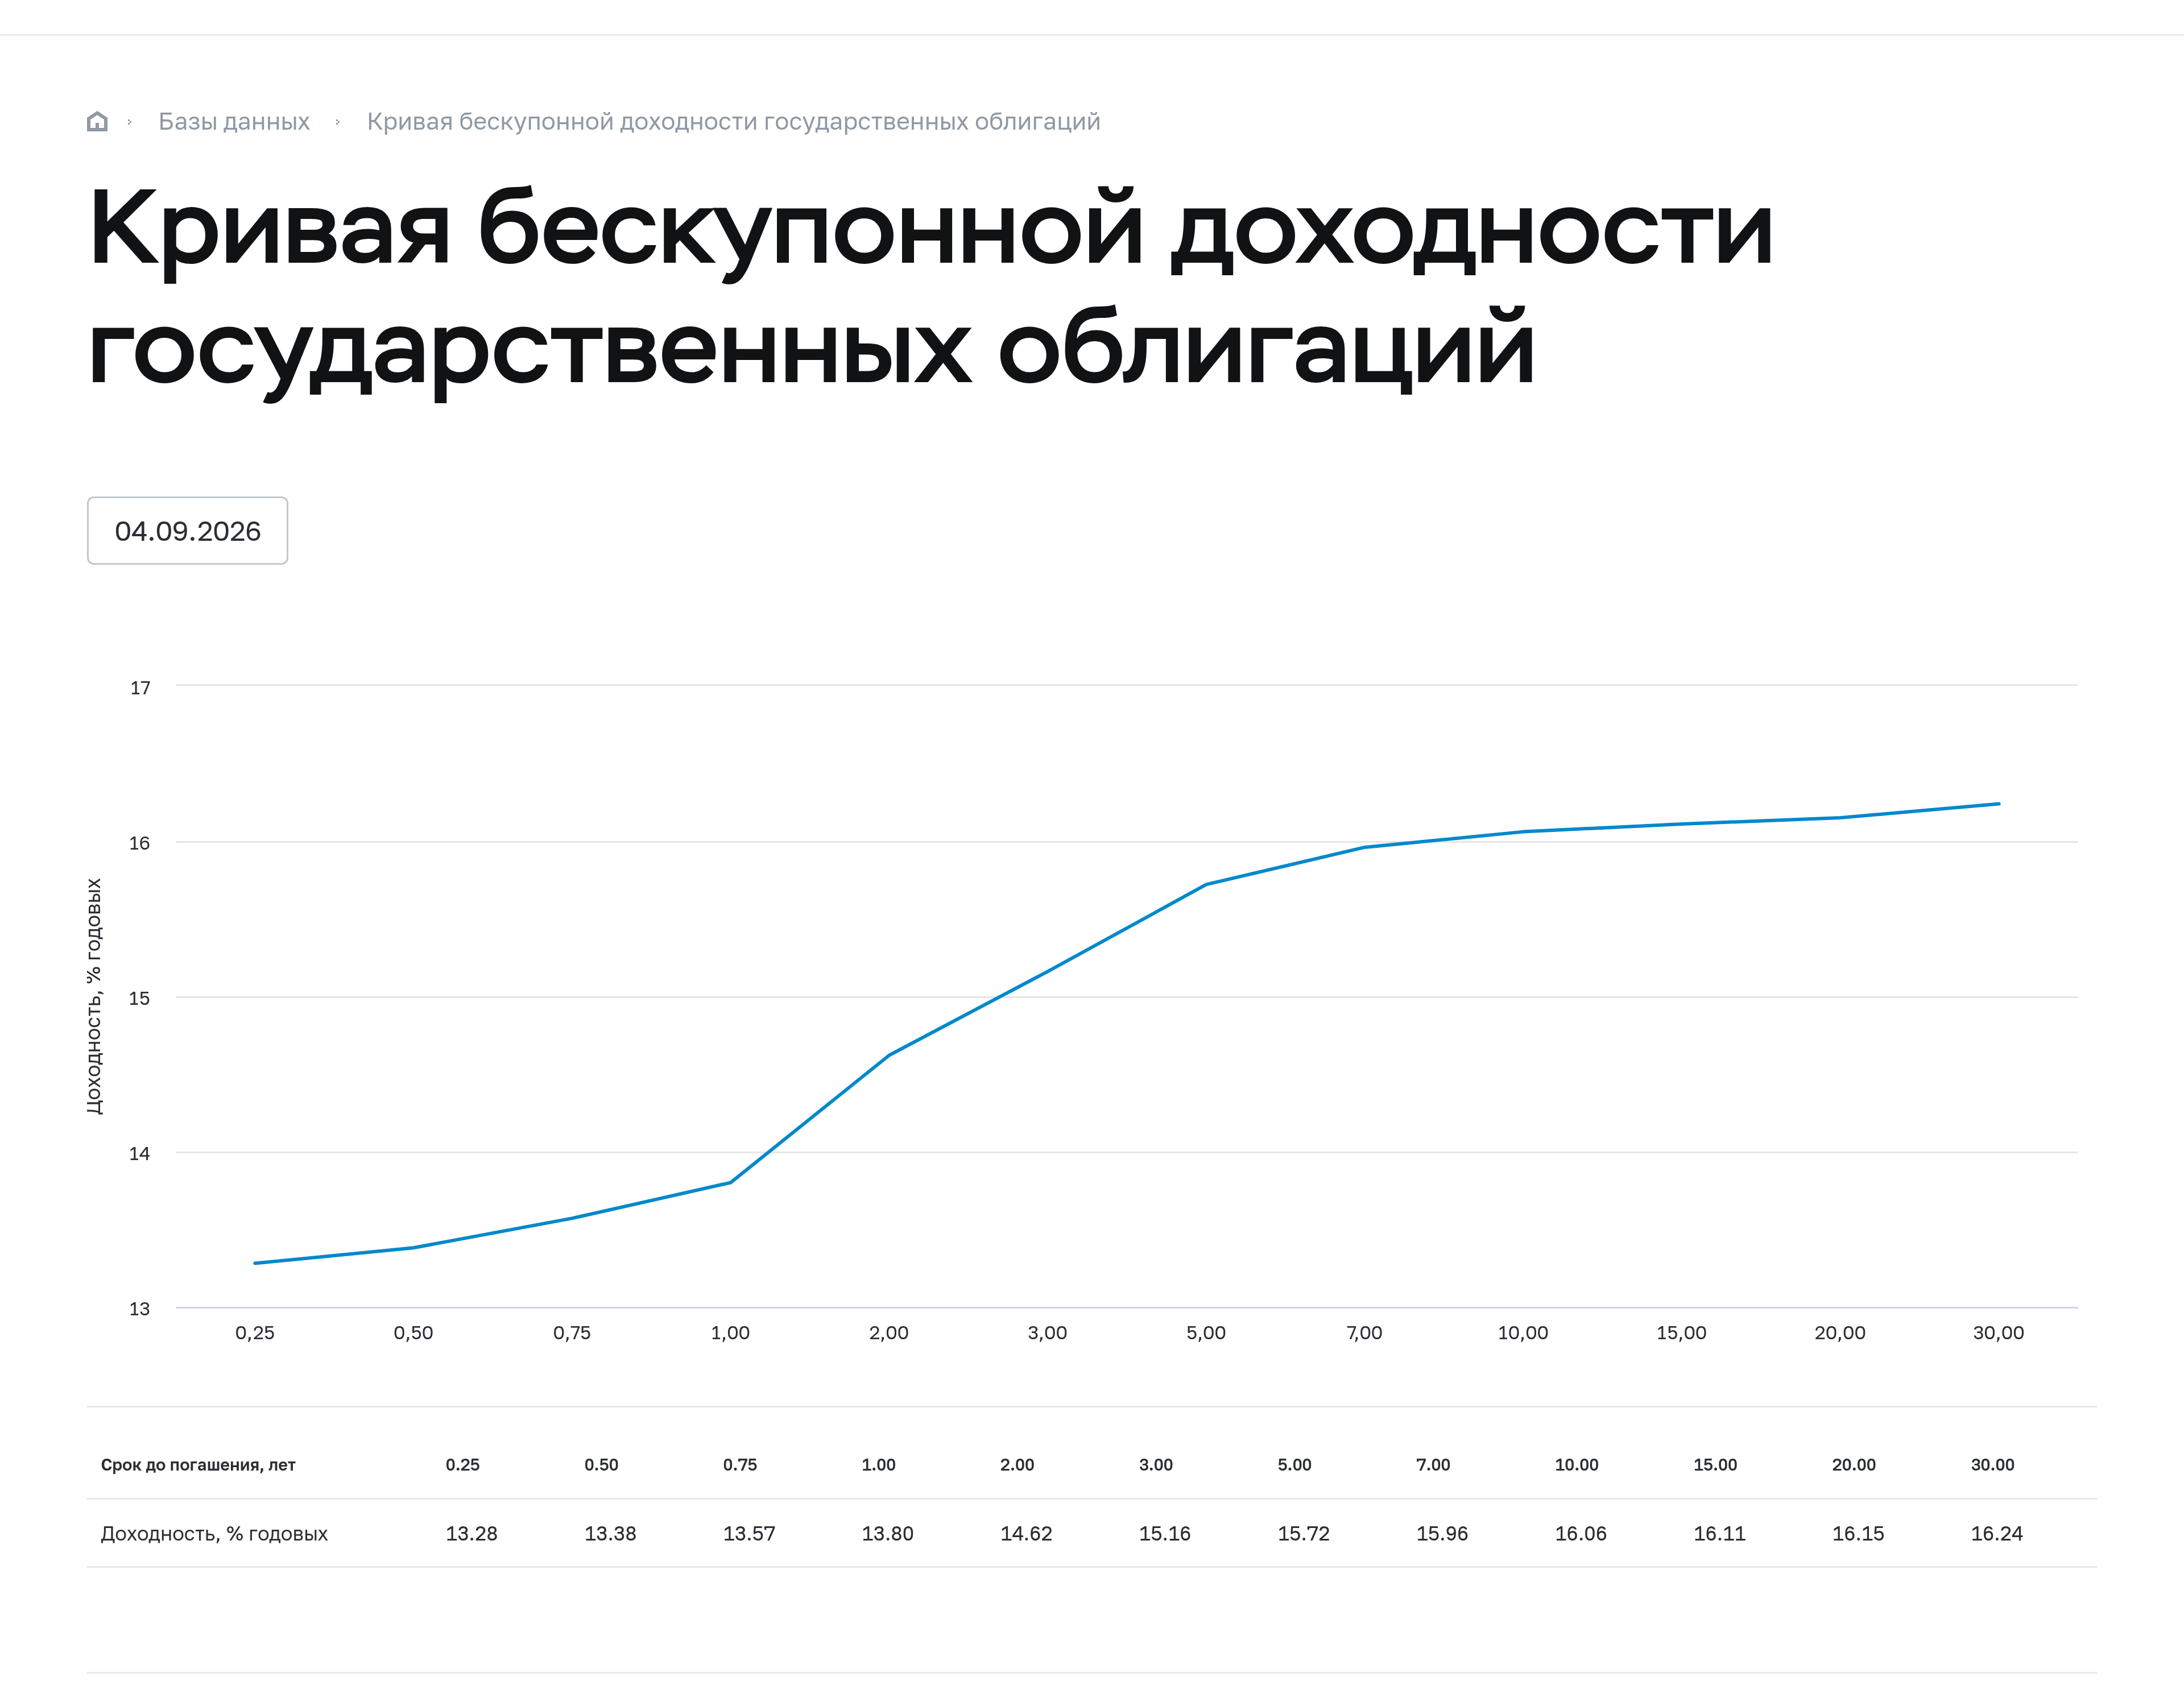
Форма кривой сейчас необычная и стоит того, чтобы на неё посмотреть. Бумаги с погашением через год дают 13,8% годовых, трёхлетние 15,2%, пятилетние 15,7%, а дальний конец кривой держится на 16,1–16,2% (кривая бескупонной доходности ЦБ на 4 сентября 2026 года). За срок рынок доплачивает 2,3 процентного пункта, и это много.
Как ключевая ставка двигает цену ОФЗ
Цена ОФЗ и ключевая ставка ходят в противоположные стороны, и это главное, что нужно понять про облигации. Когда ЦБ поднимает ставку, Минфин выпускает новые ОФЗ с более высоким купоном.
Старые выпуски с низким купоном на их фоне проигрывают, поэтому их цена на бирже падает до тех пор, пока доходность к погашению не сравняется с новыми бумагами. При снижении ставки всё наоборот, и старые облигации с высоким купоном дорожают.
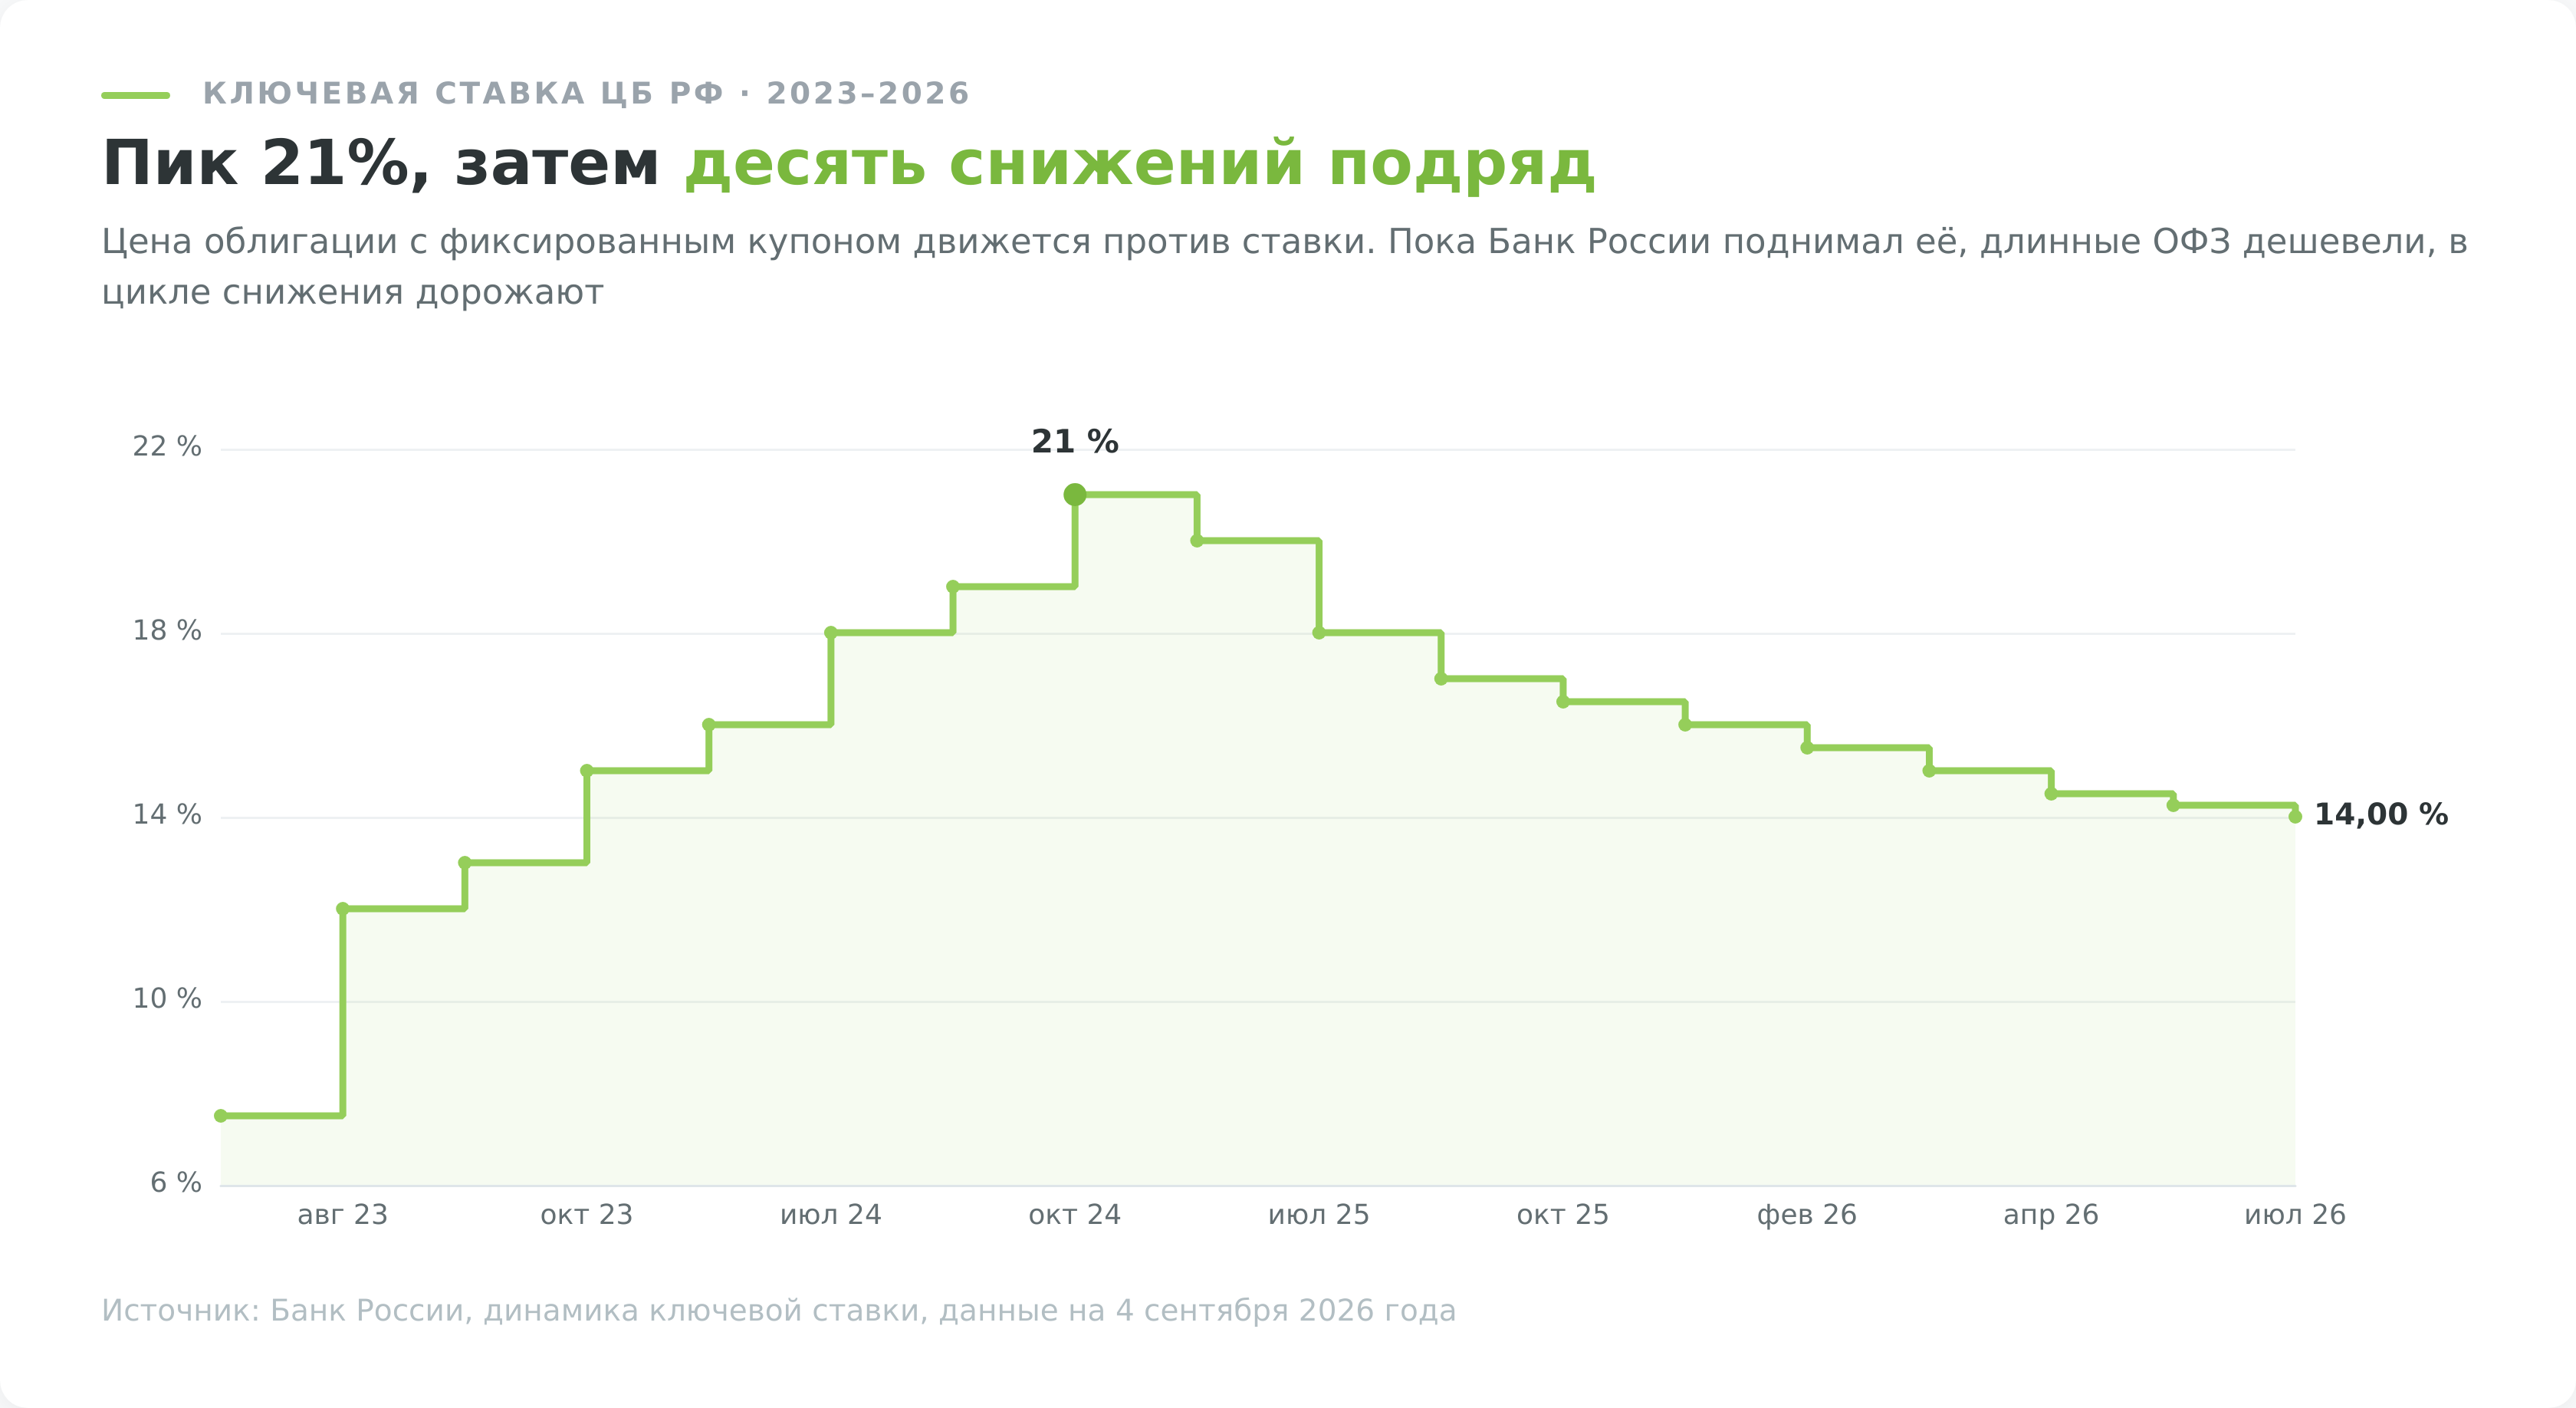
Правило работает и в обратную сторону, о чём часто забывают. Ставка снижается уже больше года, а доходности длинных ОФЗ за лето 2026 года не упали, а выросли. Причина не в ЦБ, а в Минфине.
Программа заимствований на 2026 год предполагает размещение до 6,47 трлн ₽ по номиналу, и рынку приходится переваривать этот объём. Когда предложение новых бумаг велико, покупатели требуют премию, и цена длинных выпусков давит вниз независимо от ключевой ставки.
Дюрация и индекс RGBI
Насколько сильно подорожает или подешевеет облигация при движении ставки, показывает дюрация. Упрощённо это срок, за который вложение окупится купонами и возвратом номинала, измеряется он в годах. Отсюда практический ориентир. При изменении ставки на 1 процентный пункт цена облигации меняется примерно на величину дюрации в процентах. Бумага с дюрацией 7 лет при росте ставки на 1% потеряет в цене около 7%, а короткий выпуск с дюрацией 1,5 года потеряет всего около 1,5%.
Состояние всего рынка ОФЗ удобно отслеживать по индексу RGBI (Russian Government Bond Index) Московской биржи. Он считается по корзине самых ликвидных ОФЗ-ПД и показывает, по сути, цену «среднего» гособлигационного портфеля.
Когда RGBI растёт, рынок ждёт снижения ставки. Когда падает, готовится к повышению, нервничает из-за геополитики или переваривает новые размещения Минфина. Лично мне удобнее раз в неделю взглянуть на RGBI, чем перебирать котировки десятков выпусков по отдельности, он одним числом показывает, в какую сторону смотрит долговой рынок.
У индекса есть ловушка, на которую попадаются почти все. RGBI ценовой, он считает только котировки и не учитывает купоны. Поэтому по нему нельзя судить о доходности вложения в ОФЗ. Для этого Мосбиржа считает второй индекс, RGBITR, где купоны реинвестируются. Бывают периоды, когда RGBI за год снижается, а RGBITR при этом растёт, потому что купонный поток перекрывает падение цен.
Реальная доходность, а не только номинальная
Цифра 16% годовых сама по себе ничего не говорит, пока рядом не стоит инфляция. Заработок инвестора измеряется тем, насколько доход обогнал рост цен, а не тем, сколько процентов написано в приложении.
Годовая инфляция в России держится около 6% при цели регулятора в 4%. Значит, длинная ОФЗ с доходностью 16% даёт около 10 процентных пунктов реальной доходности сверх инфляции, а годовая с 13,8% около 7,8 пункта.
Это исторически много. Российский рынок долга большую часть 2010-х годов давал реальную доходность 2–4% годовых, а в отдельные периоды разгона цен она уходила в минус. Разрыв между 16% доходности и 6% инфляции существует потому, что ЦБ держит жёсткую политику и рынок ждёт возврата инфляции к цели не сразу.
Налоги на ОФЗ: купон, прирост и НКД
Сильнее всего в старых статьях про ОФЗ устарел раздел про налоги. До 2021 года купон по гособлигациям был полностью освобождён от НДФЛ, и многие тексты в сети до сих пор обещают «доход без налога». Это неправда уже несколько лет. С 1 января 2021 года купонный доход по всем облигациям, включая ОФЗ и муниципальные, облагается налогом на общих основаниях (разъяснение ФНС). Прежней льготы больше нет.
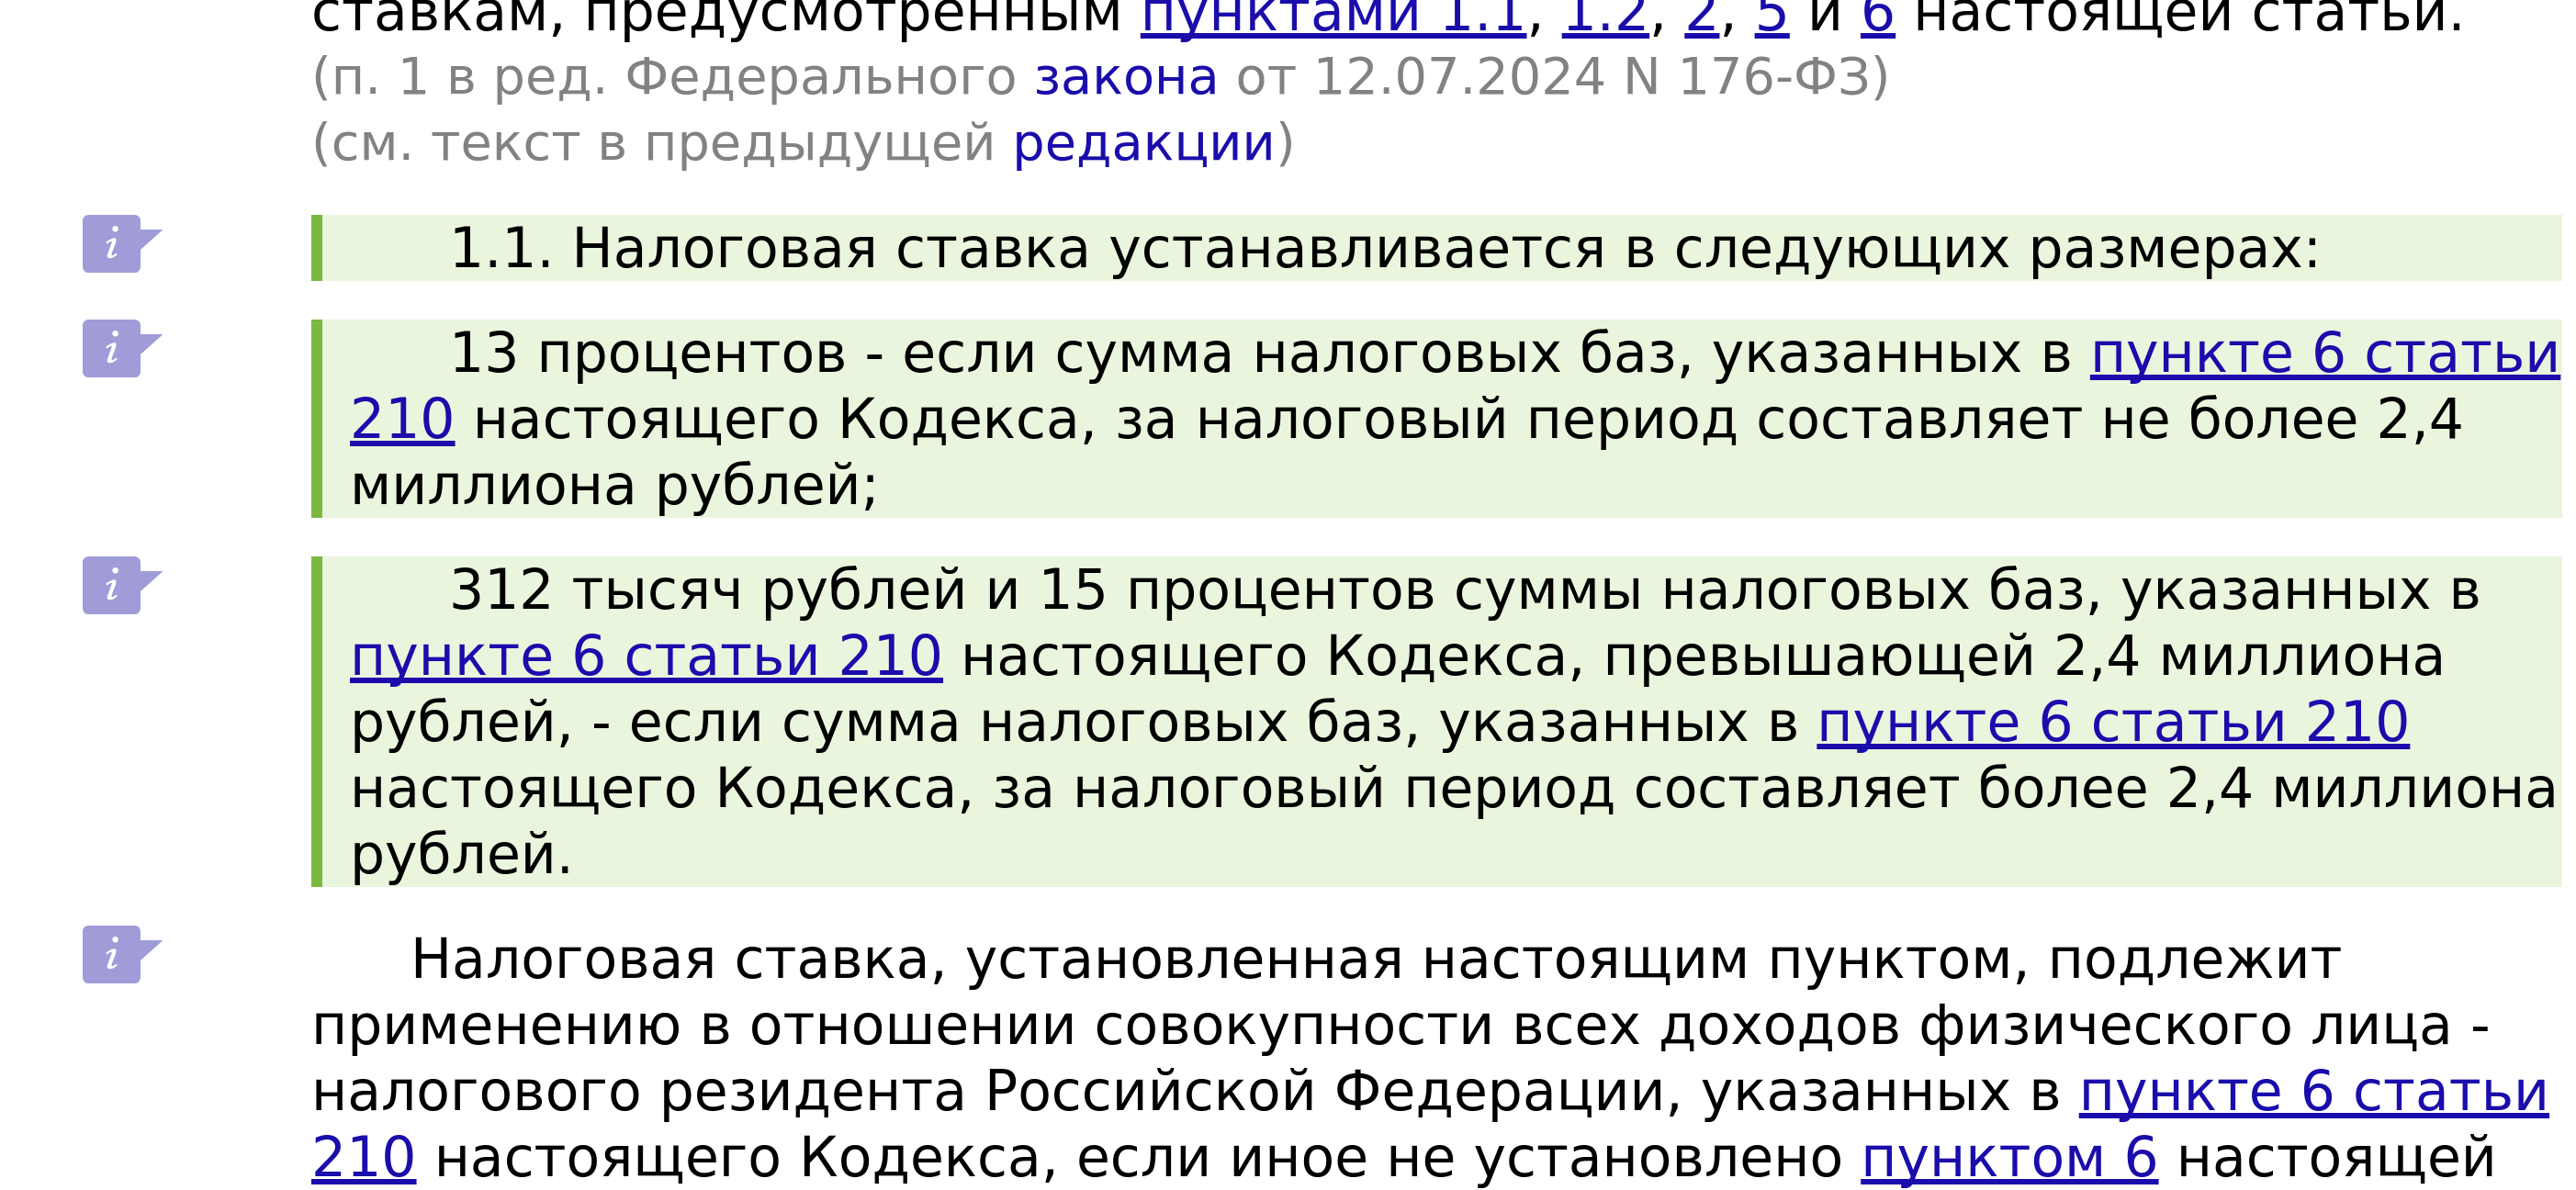
Ставка налога на купон зависит от размера вашего инвестиционного дохода за год. По пункту 1.1 статьи 224 НК РФ это 13% с суммы до 2,4 млн руб в год и 15% с превышения.
Платить налог самостоятельно почти никогда не приходится. Брокер выступает налоговым агентом по статье 226 НК РФ. Он сам рассчитывает НДФЛ, удерживает его с купона или по итогам года и перечисляет в бюджет, а вам остаётся видеть в отчёте уже очищенные от налога суммы.
Налог берут не только с купона. Если вы продали ОФЗ или дождались погашения дороже, чем купили, разница тоже облагается по ставке 13/15%. Здесь же прячется нюанс с накопленным купонным доходом (НКД), о котором новички часто забывают. Покупая облигацию в середине купонного периода, вы доплачиваете продавцу НКД, накопленный с прошлой выплаты. Эта сумма не теряется, а уменьшает налог по вашему первому купону, при продаже же полученный от покупателя НКД, наоборот, войдёт в ваш доход.
Снизить налог помогает льгота долгосрочного владения. Если держать ОФЗ непрерывно дольше трёх лет, доход от их продажи освобождается от НДФЛ в пределах 3 млн руб за каждый год владения.
Но у льготы есть важная оговорка. Она распространяется только на прибыль от роста цены, а купоны под неё не подпадают и облагаются всегда. Для тех, кто покупает ОФЗ ради купонного потока и держит до погашения, сильнее экономит налог индивидуальный инвестиционный счёт.
ОФЗ на ИИС-3: как удвоить выгоду
Доходность ОФЗ можно законно повысить, если покупать их не на обычный брокерский счёт, а на индивидуальный инвестиционный (ИИС). С 2024 года открыть разрешено только ИИС нового, третьего типа, он работает по статье 219.2 НК РФ. Старые ИИС типа А и Б больше не открываются, и если статья предлагает «выбрать тип А или Б», она написана до реформы.
Преимущество ИИС-3 в том, что он совмещает сразу две льготы, тогда как старые счета заставляли выбирать одну.
Первая льгота, вычет на взнос, возвращает 13% от внесённой за год суммы, но не более чем с 400 000 ₽, то есть до 52 000 рублей ежегодно (а при ставке 15% до 60 000 ₽). Вторая, вычет на доход, срабатывает при закрытии счёта по истечении срока. Тогда весь финансовый результат, и купоны, и прибыль от продажи, освобождается от НДФЛ в пределах 30 млн рублей.
За льготы приходится платить сроком. Для счетов, открытых в 2024–2026 годах, ИИС-3 нужно держать не меньше пяти лет, иначе вычеты не дадут, а уже полученные придётся вернуть с пенями. Дальше минимальный срок растёт и к 2031 году дойдёт до десяти лет. ОФЗ ложатся на такой счёт удачно, ведь их можно подобрать ровно под срок ИИС и держать до погашения, получая и купоны, и налоговые возвраты.
Вычет на взнос разовый для каждого пополнения, поэтому в следующие годы такую же прибавку даст только новый взнос. Но даже один возврат заметно обгоняет любой вклад.
Одно ограничение появилось в 2025 году. Налоговая не признаёт вычет по бумагам, которые раньше лежали на другом счёте и были просто переведены к новому брокеру, так что покупать ОФЗ лучше уже внутри ИИС-3.
ОФЗ или банковский вклад?
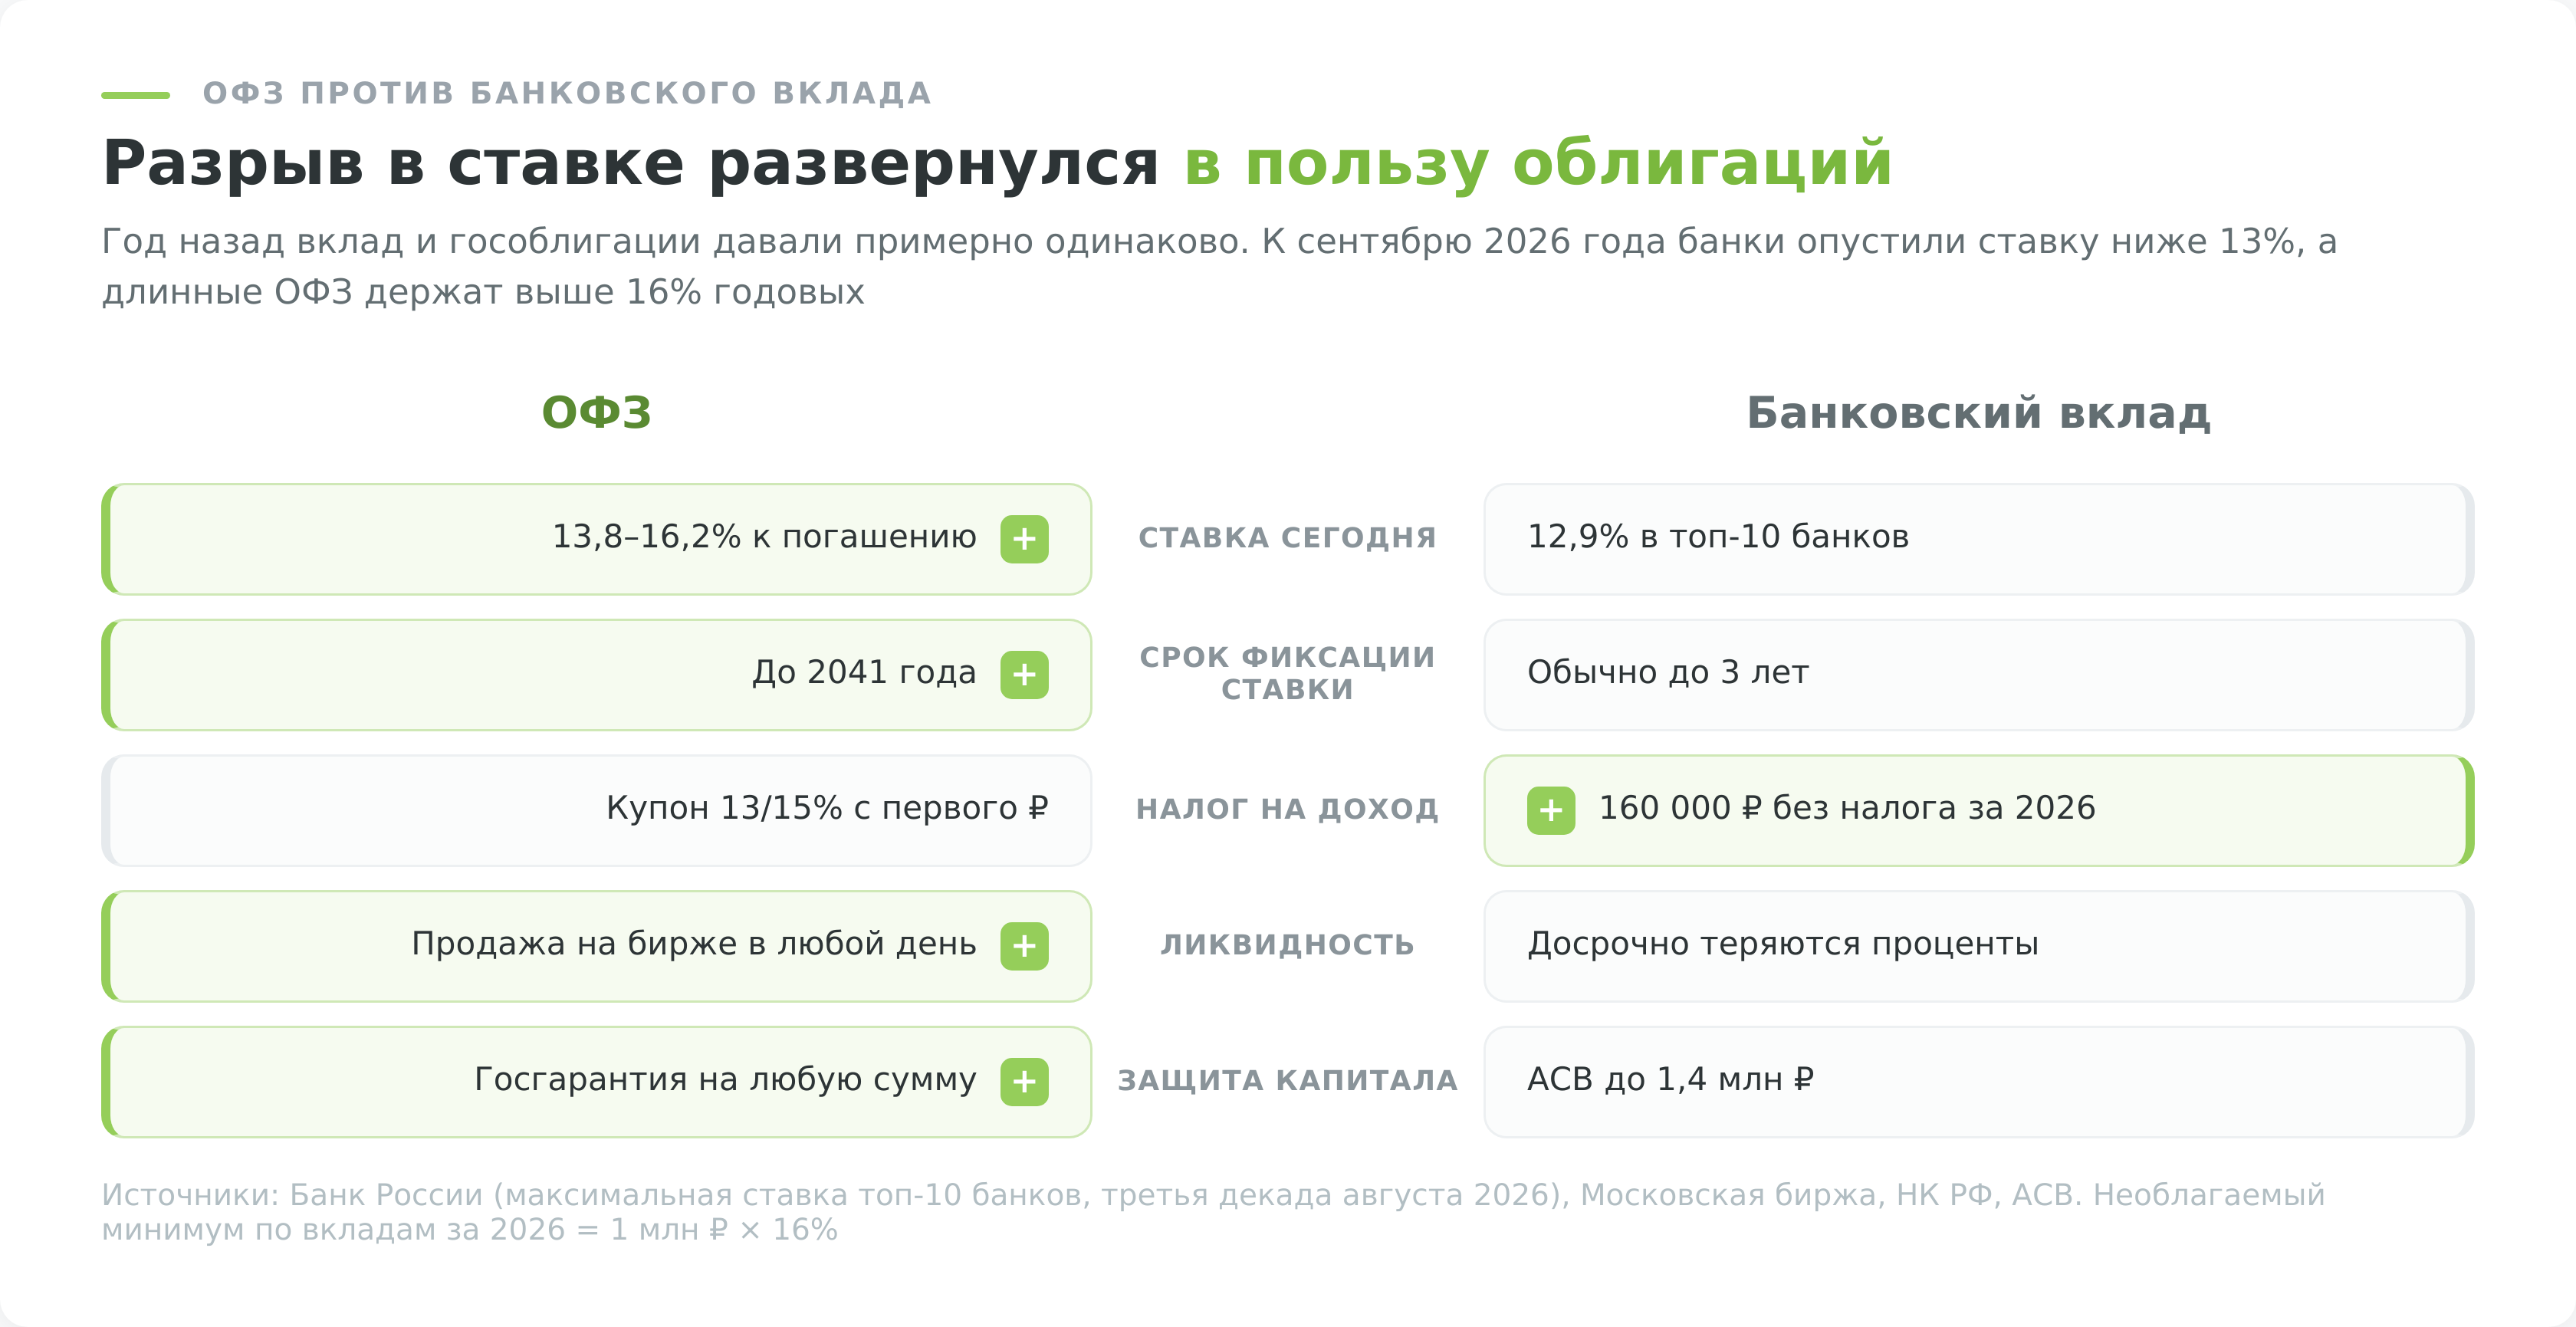
Для консервативного инвестора ОФЗ и банковский вклад решают одну задачу, пристроить деньги под надёжный процент. Год назад доходности у них были сопоставимы, сейчас разрыв заметный, и выбор упирается в пять отличий по ставке, налогам, сроку, ликвидности и защите.
| Параметр | Банковский вклад | ОФЗ |
|---|---|---|
| Доходность (сентябрь 2026) | 12,9% в топ-10 банков | 13,8–16,2% к погашению |
| Срок фиксации ставки | обычно до 3 лет | до 2041 года (длинные выпуски) |
| Налог на доход | сверх необлагаемого минимума (160 000 ₽ за 2026) | купон и прирост 13/15% с первого рубля |
| Ликвидность | досрочно — потеря процентов | продажа на бирже в любой день |
| Защита | АСВ до 1,4 млн ₽ | госгарантия на любую сумму |
| Минимальный вход | от 1 000–50 000 ₽ | около 1 000 ₽ за облигацию |
Главная перемена последнего года именно в первой строке. Максимальная ставка по рублёвым вкладам в десяти крупнейших банках опустилась до 12,895% годовых, тогда как длинные ОФЗ дают около 16%. Банки закладывают дальнейшее снижение ключевой ставки в свои предложения быстрее, чем рынок облигаций, потому что им не нужно конкурировать за длинные деньги.
У ОФЗ такого минимума нет, купон облагается с первого рубля. При сумме до 1,2 млн рублей вклад по налогам оказывается выгоднее, дальше преимущество исчезает.
Зато по двум другим пунктам сильнее ОФЗ:
- Во-первых, срок. Банк зафиксирует ставку максимум на три года, а потом вклад придётся переоткрывать уже под ту ставку, что будет на рынке. Длинную ОФЗ-ПД можно купить с погашением в 2035 или 2041 году и зафиксировать сегодняшние 16% на десять с лишним лет вперёд.
- Во-вторых, ликвидность. Вклад нельзя забрать досрочно без потери процентов, а ОФЗ продаётся на бирже в любой торговый день. Правда, продать придётся по рыночной цене, и если ставка к тому моменту вырастет, цена окажется ниже покупки.
Про надёжность ходит распространённое заблуждение, будто вклад безопаснее, раз его страхует государство. Страховка Агентства по страхованию вкладов и правда покрывает вклады до 1,4 млн руб, но всё, что сверх этой суммы, не застраховано вовсе. ОФЗ обеспечены гарантией государства на любую сумму, и по кредитному качеству это надёжнее банковского депозита.
Расплата за неё лишь в рыночном риске. Пока вы держите облигацию, её котировка гуляет вслед за ставкой, хотя к погашению всё равно вернётся к номиналу.
Посчитать оба варианта на своих суммах и сроках можно в нашем калькуляторе вклада, он показывает доходность уже после налога и с поправкой на инфляцию.
ОФЗ или корпоративные облигации
Второй вопрос, который возникает сразу после сравнения с вкладом, звучит так. Зачем брать ОФЗ, если облигации компаний дают больше? Разница в доходности между гособлигацией и бумагой корпоративного заёмщика того же срока называется кредитным спредом, и это плата за риск дефолта.
У крупнейших компаний первого эшелона вроде РЖД или «Роснефти» спред к ОФЗ обычно составляет 1–2 процентных пункта. У среднего бизнеса он расширяется до 3–5 пунктов, а высокодоходные облигации небольших эмитентов обещают и 25–30% годовых. Чем выше обещанная доходность, тем выше вероятность, что заёмщик не расплатится.
Разница принципиальная. Государство при нехватке рублей может их напечатать, компания такой возможности не имеет. При дефолте эмитента держатель облигации встаёт в очередь кредиторов и обычно возвращает часть номинала спустя годы, а иногда не возвращает ничего.
Плюсы и минусы ОФЗ
У гособлигаций репутация скучного, но честного инструмента, и она заслужена. Сильные стороны здесь измеримы, а слабые редко скрывают, но именно их чаще всего недооценивают новички, купившие длинную ОФЗ «потому что доходность выше».
Как выбрать и купить ОФЗ
Купить ОФЗ технически не сложнее, чем заказать товар в маркетплейсе, но перед покупкой стоит разобраться, какой именно выпуск брать. Выбор идёт по нескольким параметрам, а сама покупка занимает пару минут в приложении брокера.
По каким параметрам выбирать выпуск
Отбирая конкретную ОФЗ, смотрят прежде всего на доходность к погашению и дату погашения. Доходность показывает, сколько вы заработаете годовых, если додержите бумагу до конца, а дату погашения подбирают под свой горизонт. Если деньги понадобятся через три года, разумно взять выпуск с погашением примерно тогда же, чтобы не зависеть от рыночной цены при выходе.
Третьим смотрят на тип купона. В период высокой, но снижающейся ставки длинные ОФЗ-ПД дают шанс зафиксировать доходность, флоатеры ОФЗ-ПК защищают на случай, если ставка снова пойдёт вверх, а линкеры ОФЗ-ИН страхуют от инфляции.
Стоит глянуть и на ликвидность. У ходовых выпусков дневной оборот в сотни миллионов рублей, и вы продадите их мгновенно, а у редких бумаг разница между ценой покупки и продажи может съесть часть дохода.
Даты ближайших купонных выплат по конкретным выпускам удобно смотреть в нашем календаре дивидендов и купонов, там же видно, когда придут деньги по уже купленным бумагам.
Как купить ОФЗ через брокера, пошагово
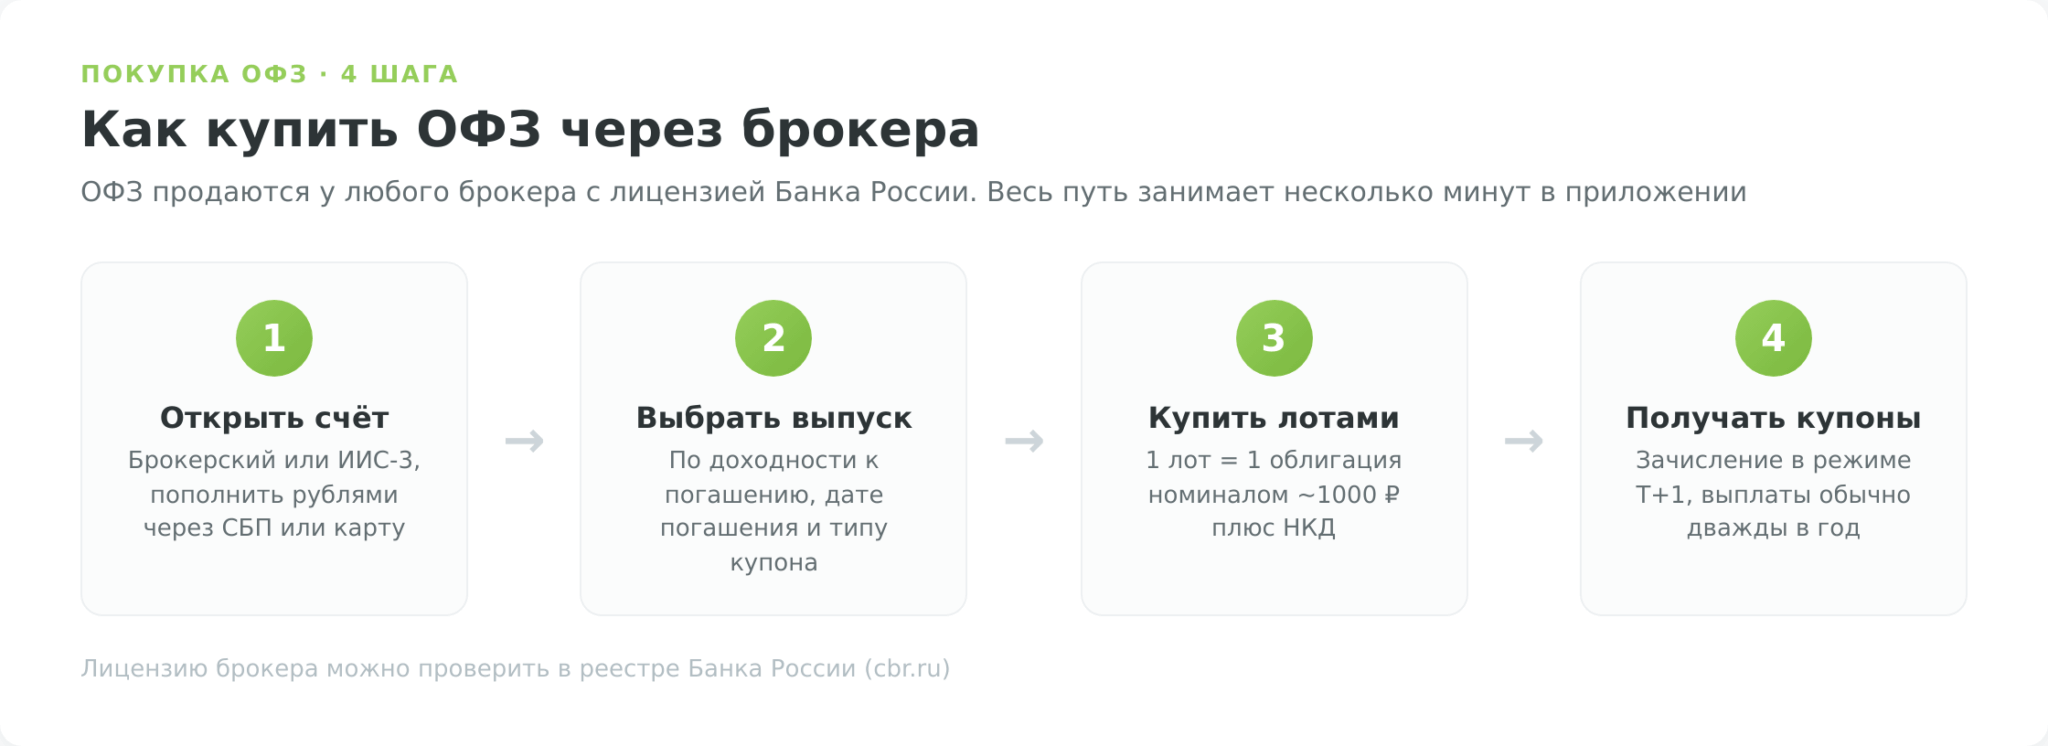
ОФЗ продаются только через брокера с лицензией Банка России, проверить которую можно в реестре ЦБ. Из крупных лицензированных брокеров оборотную комиссию по сделкам с ОФЗ отменил ВТБ, у остальных (Т-Инвестиции, Сбербанк, БКС, Финам) комиссия на сделку с облигациями держится в диапазоне 0,05–0,3% по тарифам с их официальных сайтов. Сама процедура почти везде одинакова.
- Откройте брокерский счёт или ИИС-3 и пополните его рублями через СБП или карту.
- Найдите нужную ОФЗ по номеру выпуска (например, 26248) в поиске приложения.
- Укажите количество лотов. Один лот равен одной облигации номиналом около 1000 ₽.
- Подтвердите покупку. Бумага зачислится на счёт на следующий торговый день, это режим расчётов Т+1.
При покупке к цене облигации добавится накопленный купонный доход, который вернётся к вам с ближайшим купоном, так что пугаться его в чеке не стоит.
Если же вам нужны не российские, а зарубежные гособлигации (скажем, казначейские бумаги США), ОФЗ здесь не помогут, и для иностранных рынков понадобится брокер с доступом к ним, вроде Just2Trade. Но для самих ОФЗ достаточно любого российского брокера.
Фонд на ОФЗ вместо отдельных бумаг
Собирать портфель из отдельных выпусков нужно не всем. На Московской бирже торгуются биржевые фонды, которые держат корзину ОФЗ и следуют за индексом гособлигаций. Покупая один пай за несколько рублей, инвестор получает готовую диверсификацию по срокам и не думает о реинвестировании купонов, фонд делает это сам.
Плата за удобство состоит из двух частей. Управляющая компания берёт комиссию, обычно 0,4–0,8% в год от активов, и эта сумма вычитается из результата ежедневно. Вторая часть тоньше. У фонда нет даты погашения, поэтому исчезает главная защита облигационного портфеля, возможность дождаться возврата номинала. Если ставка вырастет, пай подешевеет, и восстановления к какой-то определённой дате никто не гарантирует.
Стратегия «лестница облигаций»
Снизить процентный риск помогает приём, который называют лестницей облигаций (bond ladder). Вместо того чтобы вложить всю сумму в один выпуск, инвестор раскладывает её по нескольким ОФЗ с погашением через 1, 2, 3, 4 и 5 лет. Каждый год одна ступень гасится, и высвободившиеся деньги вкладывают в новую дальнюю ступень уже по актуальной ставке.
Выгод тут две:
- Во-первых, каждый год часть портфеля возвращается живыми деньгами, и их можно либо потратить, либо переложить, не трогая остальное.
- Во-вторых, лестница сглаживает зависимость от ставки, ведь вы не угадываете один идеальный момент входа, а усредняете доходность по времени.
Кому подходят ОФЗ
Гособлигации не универсальный инструмент, и выбор конкретного типа зависит от того, на какой срок вы кладёте деньги и чего опасаетесь сильнее, роста ставки или инфляции.
| Задача | Что брать | Почему |
|---|---|---|
| Деньги нужны через год-полтора | короткие ОФЗ-ПД | цена почти не реагирует на ставку, доходность известна заранее |
| Зафиксировать высокую ставку надолго | длинные ОФЗ-ПД | 16% годовых на 10+ лет, плюс рост цены при снижении ключевой |
| Опасаетесь нового витка ставки | ОФЗ-ПК (флоатеры) | купон подстраивается сам, цена почти не колеблется |
| Опасаетесь разгона инфляции | ОФЗ-ИН | номинал индексируется, реальная доходность защищена |
| Нужна валютная доля портфеля | юаневые ОФЗ | валютный риск без зарубежного брокера, но вход от 115 тыс. ₽ |
| Сумма мала, следить некогда | фонд на ОФЗ | готовая корзина за комиссию 0,4–0,8% в год |
Общий принцип простой. ОФЗ занимают в портфеле место денег, которые нельзя терять, и чем ближе дата, когда эти деньги понадобятся, тем короче должны быть выпуски. Осенью 2026 года инструмент выглядит выгоднее вклада почти по всем параметрам, кроме налогового минимума для маленьких сумм, и это редкое сочетание высокой ставки с уже замедлившейся инфляцией.
Конкретный результат зависит от того, в какой фазе цикла собран портфель, и не гарантирован. Ставки, доходности и котировки в статье живые, перед покупкой сверяйтесь с текущими значениями на сайте Московской биржи и в приложении своего брокера.