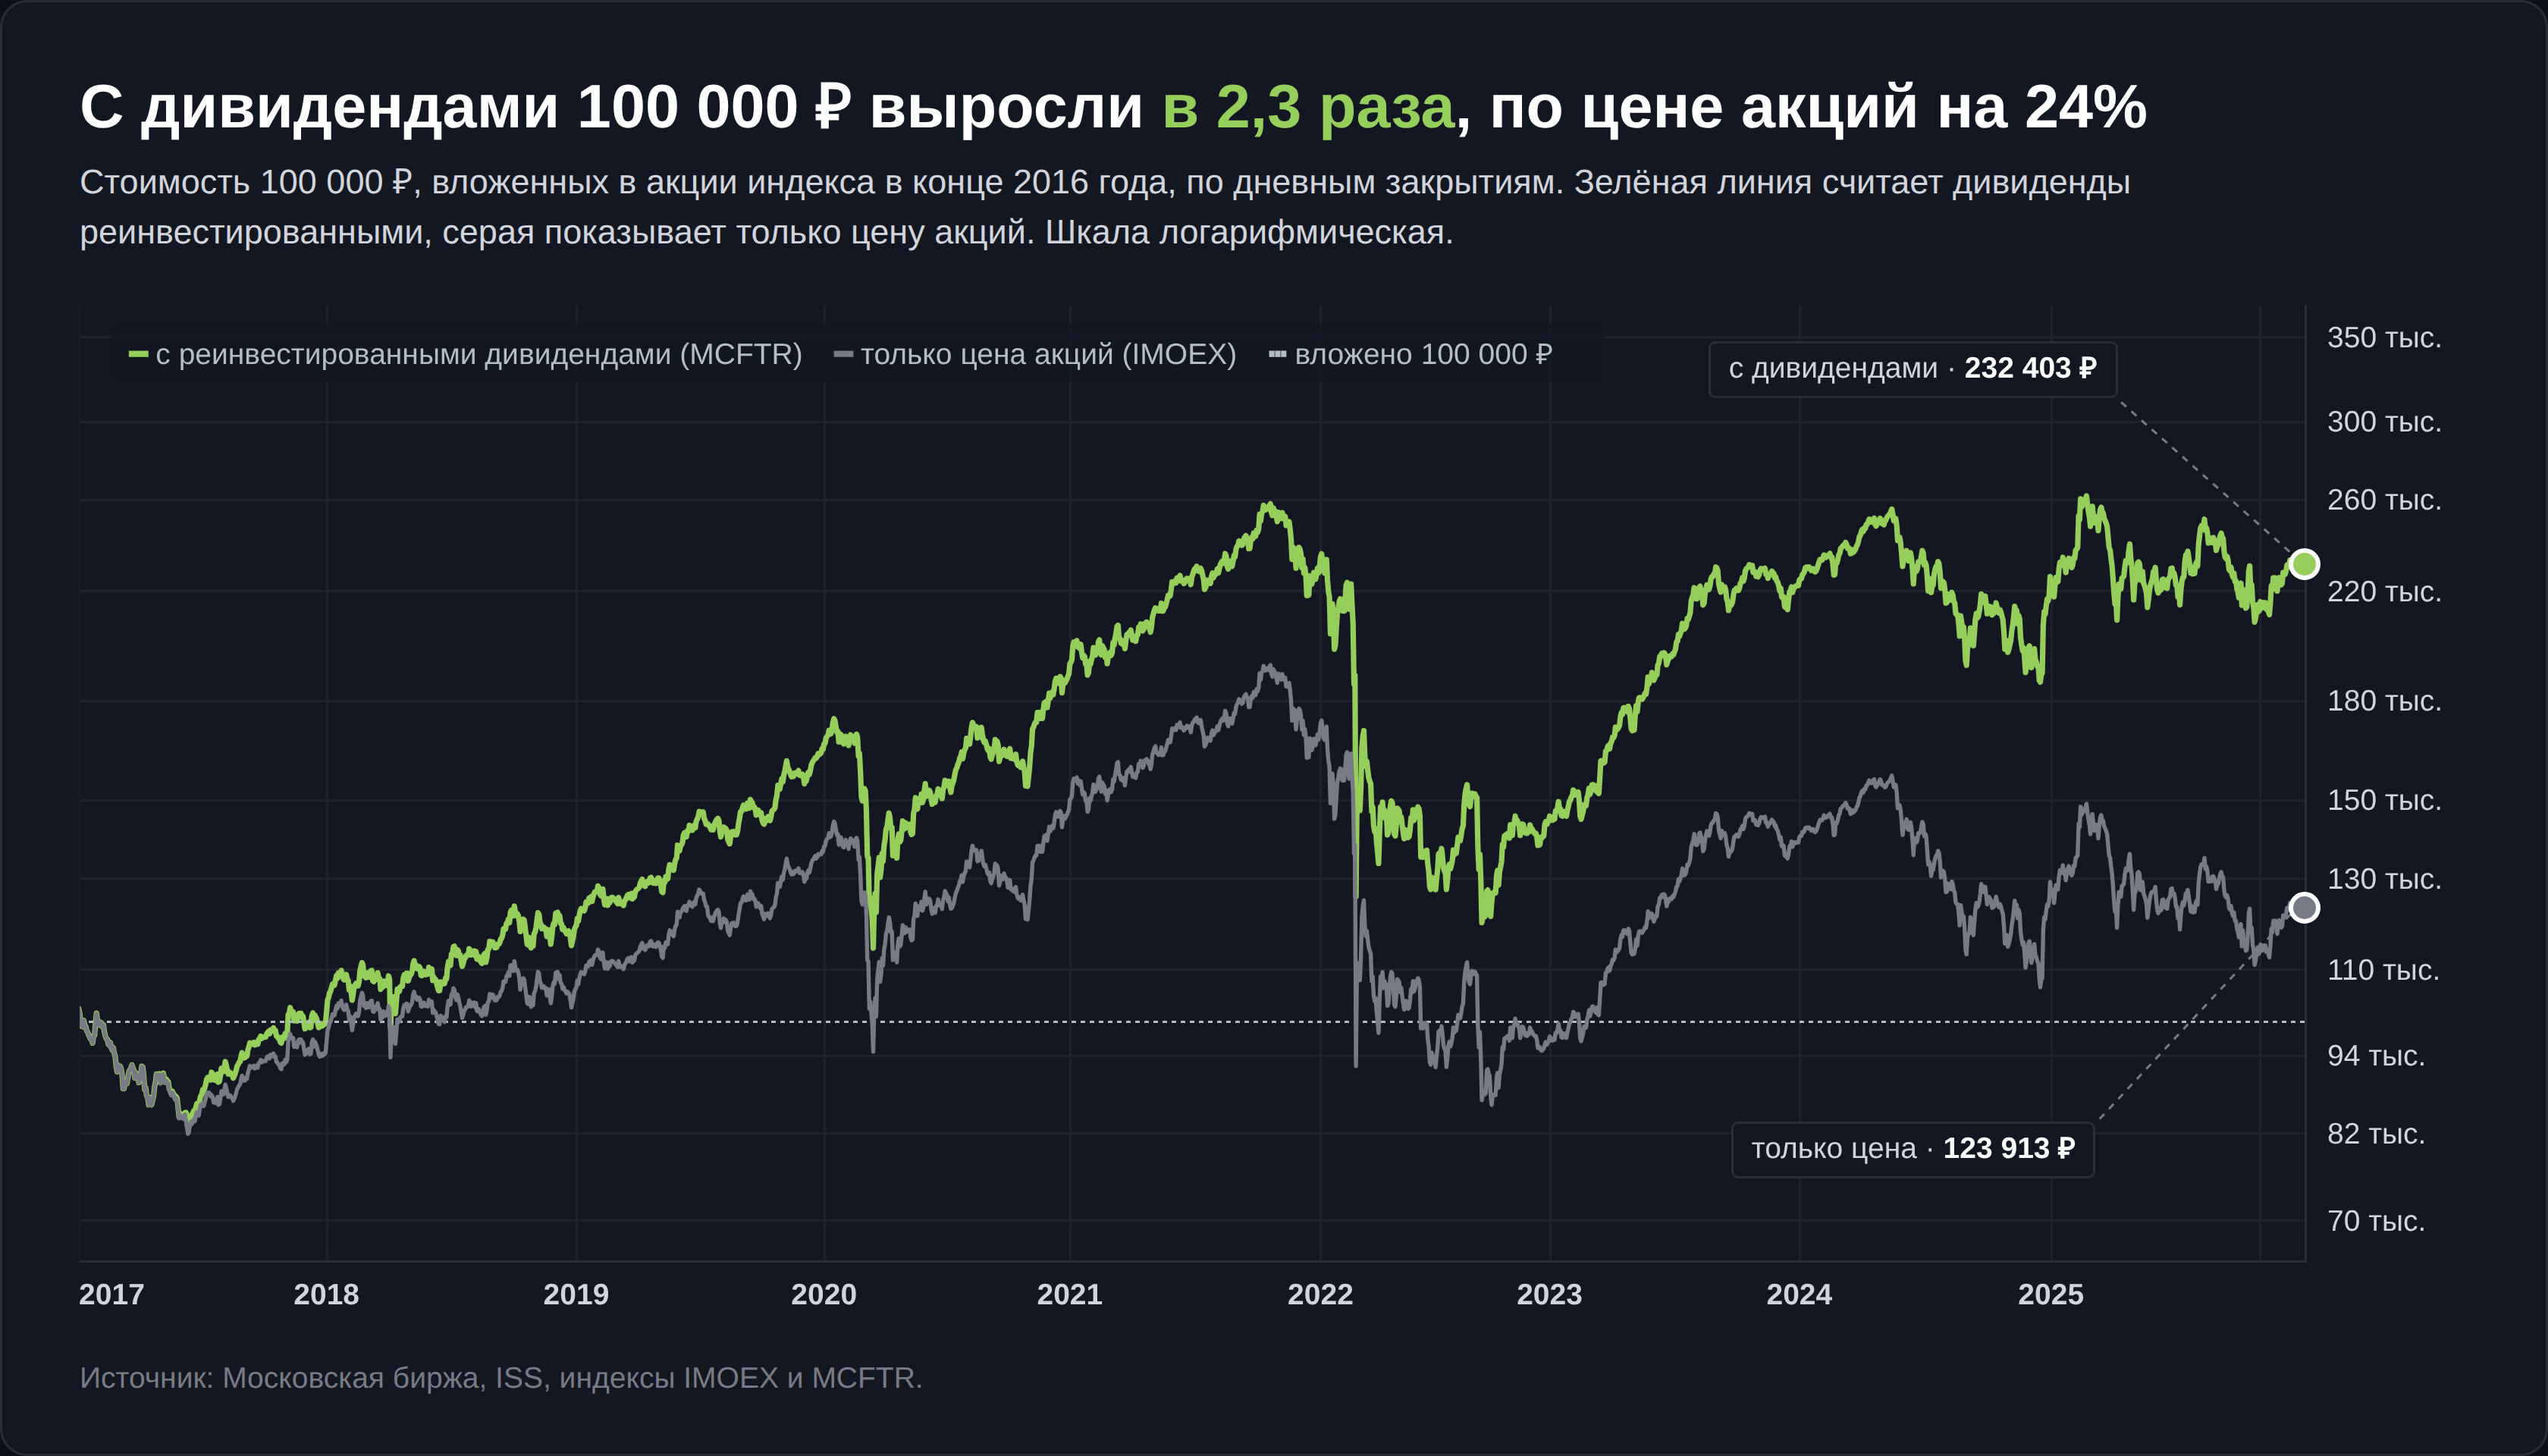
Индекс Мосбиржи за 9 лет, с конца 2016 по конец 2025 года, вырос на 23,9%, а инфляция за это время накопила 74,1%. По цене акций 100 000 ₽ превратились в 71 173 ₽ в ценах 2016 года. Те же акции с дивидендами, которые возвращались в рынок, дали +132,4% и 133 488 ₽ покупательной способности (расчёт по индексам IMOEX и MCFTR, MOEX ISS). Разрыв в 7,41 процентного пункта годовых создаёт сложный процент, и дальше он разобран от формулы и Excel до налогов, кредитов и расчёта собственной доходности.
Предупреждение о рисках: Инвестирование в ценные бумаги связано с риском частичной или полной потери вложенных средств. Стоимость активов может как расти, так и снижаться. Данная статья носит информационный характер и не является индивидуальной инвестиционной рекомендацией. Перед принятием инвестиционных решений проконсультируйтесь с квалифицированным финансовым советником.
Что такое сложный процент и почему он работает
Сложный процент появляется в тот момент, когда заработанное остаётся в деле, то есть когда доход реинвестируется, а не выводится. Простой процент считается всегда от первой вложенной суммы. Сложный считает от неё же вместе со всем, что успело накопиться сверху.
| Срок | Простой процент | Сложный процент | Разница |
|---|---|---|---|
| 1 год | 113 000 ₽ | 113 000 ₽ | 0 ₽ |
| 5 лет | 165 000 ₽ | 184 244 ₽ | 19 244 ₽ |
| 10 лет | 230 000 ₽ | 339 457 ₽ | 109 457 ₽ |
| 20 лет | 360 000 ₽ | 1 152 309 ₽ | 792 309 ₽ |
| 30 лет | 490 000 ₽ | 3 911 590 ₽ | 3 421 590 ₽ |
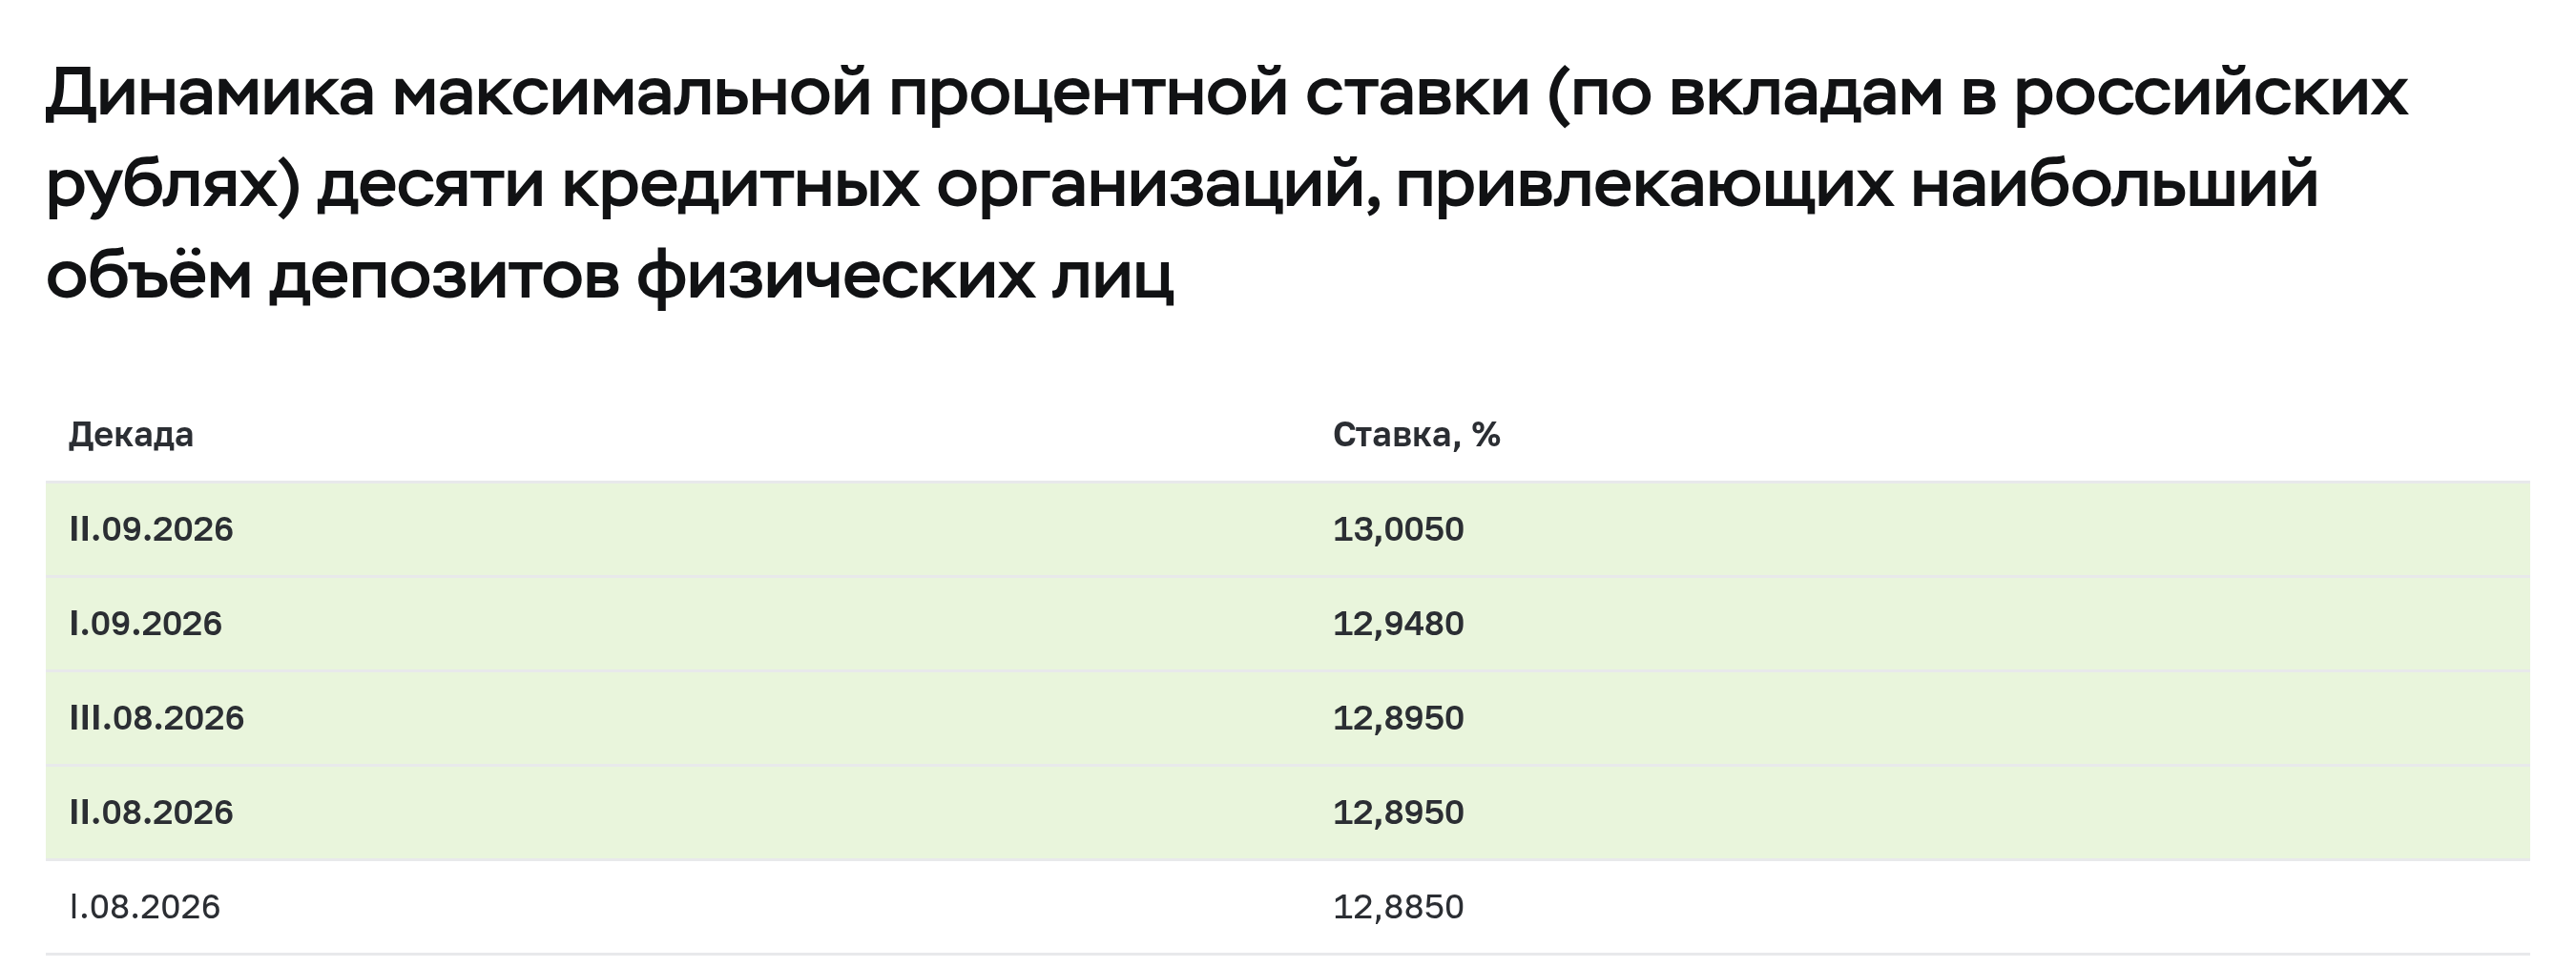
Держать 13% годовых 30 лет подряд не получится, такие ставки по вкладам появились из-за высокой ключевой ставки 2024–2026 годов. Таблица показывает механику, а не прогноз.
Первый год не различает варианты вовсе. На 5-м году разрыв составляет 19 244 ₽, на 10-м уже 109 457 ₽, а к 30-му сложный процент приносит в 8 раз больше простого.
Растёт не только капитал, но и сама прибавка. При простом начислении инвестор каждый год получает одни и те же 13 000 ₽. При сложном 1-й год приносит те же 13 000 ₽, 10-й добавляет уже 39 053 ₽, а 30-й около 450 000 ₽.
Основная часть результата приходит в конце срока. 15 лет под 13% превращают 100 000 ₽ в 625 427 ₽, следующие 15 лет добавляют ещё почти 3,3 млн ₽. Догнать это повышенным взносом в последние годы не выйдет.
Восьмое чудо света, которого Эйнштейн не говорил
Почти любая статья на эту тему открывается цитатой про восьмое чудо света, приписанной Эйнштейну. Я проверил атрибуцию по архиву Quote Investigator, и она не подтвердилась. Первое печатное появление фразы исследователи нашли в 1925 году, в рекламе кливлендской сберегательной кассы, и автора там не было. Потом её приписывали барону Ротшильду (1965) и Рокфеллеру (1981), а на Эйнштейна впервые сослались в ноябре 1988 года, через 33 года после смерти физика.
Фраза родилась как рекламный слоган банка. Механизм работает, но продают его обычно те, кому выгодно, чтобы вы принесли деньги и не забирали их.
Формула сложного процента с капитализацией и пополнениями
Базовая формула
FV = P × (1 + i)n
FV — итоговая сумма, P — стартовые вложения, i — ставка за один период, n — количество периодов.
Ставка и число периодов обязаны измеряться в одних единицах. Годовая ставка идёт с числом лет, месячная с числом месяцев. Смешение этих двух вещей завышает результат в разы, и именно так рождаются калькуляторы, обещающие миллионы из 10 000 ₽.
100 000 ₽ под 13% годовых за 10 лет превращаются в 339 457 ₽ при начислении раз в год.
Когда проценты начисляют чаще раза в год
Банк редко начисляет проценты однократно. Если капитализация происходит k раз в год, формула меняется.
FV = P × (1 + i / k)k × n
Здесь i остаётся годовой ставкой, k равняется числу начислений за год, n считается в годах. Эффективная ставка, то есть годовая доходность с учётом капитализации, считается как (1 + i / k)k − 1.
| Частота начисления | Итог за 5 лет | Эффективная ставка |
|---|---|---|
| раз в год | 184 244 ₽ | 13,000% |
| ежеквартально | 189 584 ₽ | 13,648% |
| ежемесячно | 190 886 ₽ | 13,803% |
| ежедневно | 191 532 ₽ | 13,880% |
Переход от годового начисления к ежемесячному прибавил за 5 лет 6642 ₽, а дальнейшее учащение до ежедневного добавляет ещё 646 ₽. У учащения есть предел. Непрерывное начисление даёт эффективную ставку e0,13 − 1 = 13,883%, всего на 0,003 процентного пункта больше ежедневного.
Реклама ежедневной капитализации продаёт разницу меньше 0,1 процентного пункта по сравнению с ежемесячной. Разница в самой ставке между двумя банками почти всегда весит больше, чем частота её начисления, поэтому вклад выбирают по ставке. Остальные параметры разобраны в материале про банковский депозит.
Если счёт регулярно пополняется
Пополнения считаются как аннуитет, и к первой формуле добавляется второе слагаемое.
FV = P × (1 + i)n + PMT × ((1 + i)n − 1) / i
PMT — сумма регулярного взноса, остальные обозначения прежние. Формула предполагает, что взнос приходит в конце периода.
Если деньги заводятся в начале периода, второе слагаемое умножается на (1 + i), и на 10-летнем горизонте это добавляет около 13 000 ₽. Мелочь, но она объясняет расхождения между разными калькуляторами.
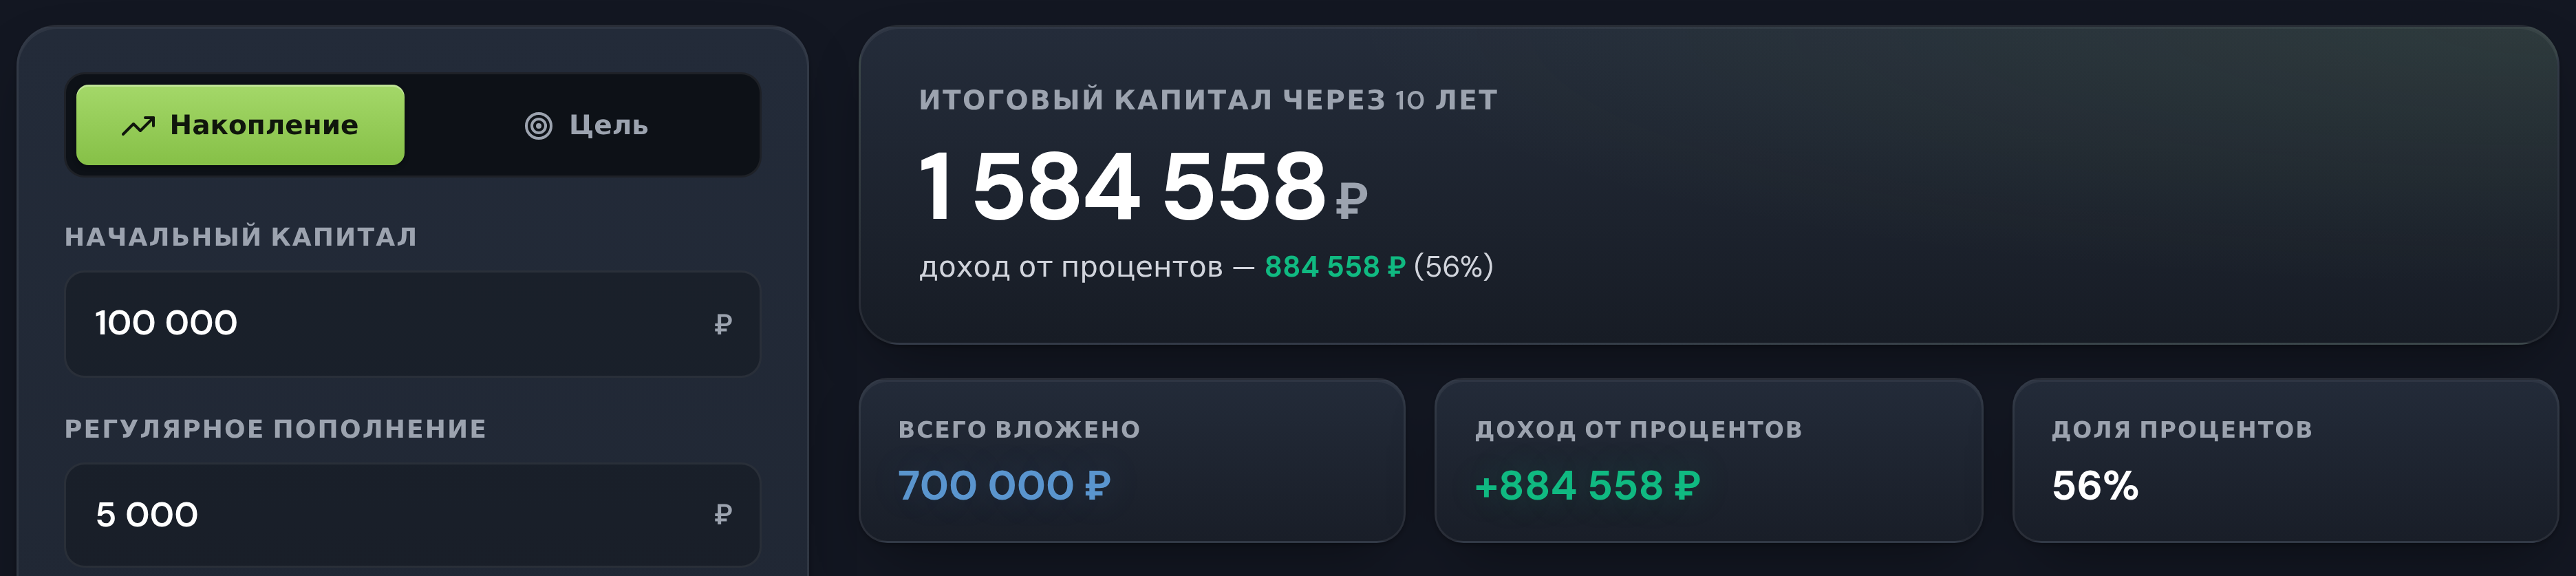
Стартовые 100 000 ₽, ежемесячный взнос 5000 ₽, ставка 13% годовых с ежемесячным начислением, срок 10 лет. Итог составит 1 584 558 ₽. Из них 700 000 ₽ внесены руками, а 884 558 ₽ заработаны процентами. Больше половины результата сделали не вы.
Как посчитать это в Excel и Google Таблицах
Ручной ввод степеней не нужен, в обеих программах есть готовая функция. В русском Excel она называется БС, в англоязычном интерфейсе и в Google Таблицах FV.
=БС(ставка; кпер; плт; пс; тип)
Пример выше записывается как =БС(13%/12; 120; -5000; -100000; 0) и возвращает те же 1 584 558 ₽.
Ставка вводится за период, а не за год, поэтому годовые 13% делятся на 12. Суммы, которые уходят от вас на счёт, ставятся со знаком минус, иначе результат придёт отрицательным. Последний аргумент задаёт момент взноса, ноль означает конец периода, единица начало.
Обратные задачи решают ещё две функции. КПЕР отвечает, за какой срок вы дойдёте до цели, и при тех же вводных 3 млн ₽ набираются за 169 месяцев, то есть за 14,1 года. СТАВКА отвечает, какая доходность для этого нужна. Чтобы прийти к тем же 3 млн ₽ за 10 лет, формула =СТАВКА(120; -5000; -100000; 3000000)*12 требует 21,9% годовых, и такая цифра сразу показывает, что цель надо двигать по сроку, а не по ставке.
Если возиться с таблицами не хочется, посчитайте на нашем калькуляторе сложного процента, он считает и пополнения, и частоту капитализации. Для вклада с налогом и инфляцией есть отдельный калькулятор вклада.
Почему срок весит больше ставки и взносов
В базовом сценарии старт 100 000 ₽, ежемесячный взнос 5000 ₽, 13% годовых и 15 лет, итог 3 444 166 ₽. В таблице меняется по одному параметру.
| Что меняем | Итог | Прирост к базе |
|---|---|---|
| ничего (база, 15 лет) | 3 444 166 ₽ | — |
| срок с 15 до 20 лет | 6 993 891 ₽ | +103,1% |
| взнос с 5000 до 7000 ₽ | 4 543 618 ₽ | +31,9% |
| ставка с 13 до 15% | 4 278 167 ₽ | +24,2% |
| стартовая сумма вдвое | 4 139 702 ₽ | +20,2% |
Лишние 5 лет удваивают результат. Прибавка в 2 процентных пункта доходности, ради которой люди меняют брокеров и лезут в рискованные инструменты, даёт вчетверо меньший эффект. Удвоение стартового капитала весит меньше, чем добавка 2000 ₽ к ежемесячному взносу.
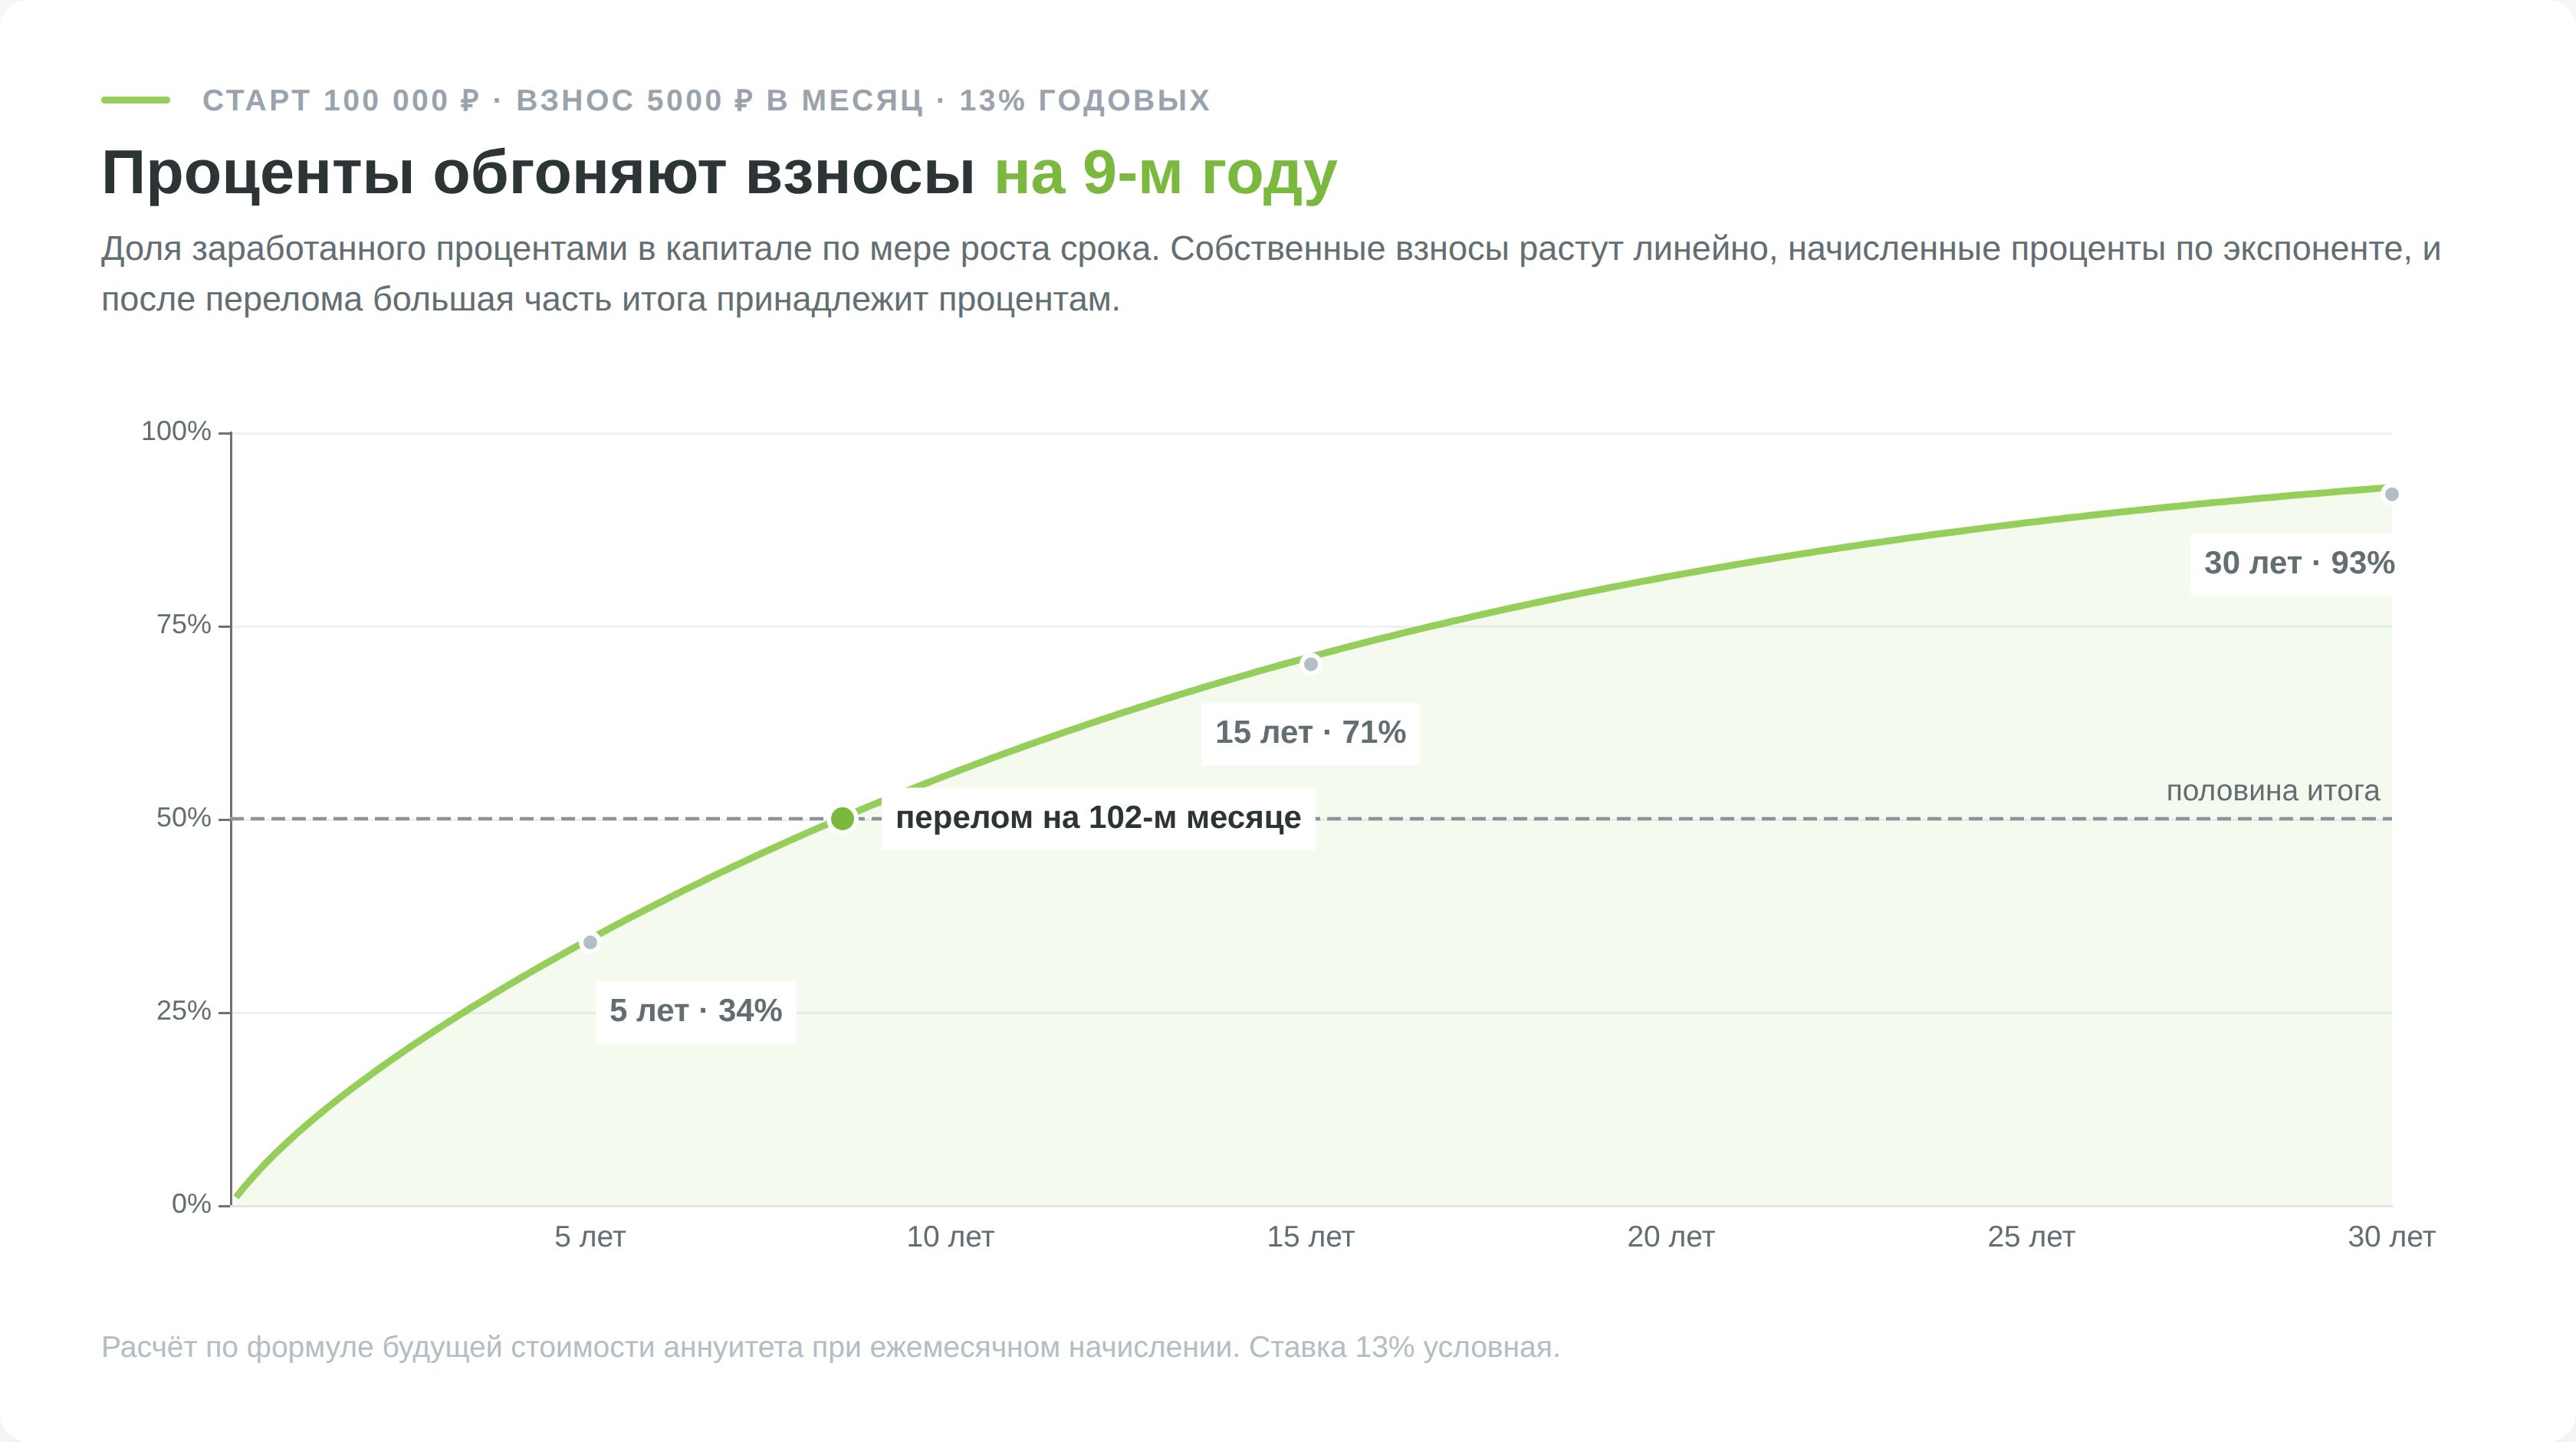
На коротком горизонте картина переворачивается. При тех же вводных, но 5-летнем сроке, ставка добавляет всего 7,1%, а удвоение стартовой суммы 31,3%. За 5 лет капитал состоит из ваших денег на две трети, процентами заработана треть. За 15 лет пропорция меняется на 29 против 71, за 30 доходит до 7 против 93.
| Срок | Внесено | Заработано процентами | Доля процентов в итоге |
|---|---|---|---|
| 3 года | 280 000 ₽ | 86 105 ₽ | 24% |
| 5 лет | 400 000 ₽ | 210 358 ₽ | 34% |
| 10 лет | 700 000 ₽ | 884 558 ₽ | 56% |
| 15 лет | 1 000 000 ₽ | 2 444 166 ₽ | 71% |
| 20 лет | 1 300 000 ₽ | 5 693 891 ₽ | 81% |
| 30 лет | 1 900 000 ₽ | 24 804 058 ₽ | 93% |
Если ваш горизонт до 5 лет, результат решает норма сбережений, а не доходность, процент просто не успеет сработать. Если горизонт от 15 лет, на первый план выходит дата начала.
Цену промедления удобно измерить в рублях. Взнос 5000 ₽ в месяц под 13% годовых, целевой возраст 55 лет. Тот, кто начал в 25, вносит 1 800 000 ₽ и приходит к 21,9 млн ₽. Тот, кто начал в 30, вносит 1 500 000 ₽ и приходит к 11,2 млн ₽. Разница во взносах составила 300 000 ₽, разница в результате 10,6 млн ₽. В номинале каждый рубль, не внесённый в первые 5 лет, стоил 35 ₽ будущего капитала.
Только эти миллионы номинальные. При инфляции 6,35% годовых, средней за 2017–2025 годы, 21,9 млн ₽ через 30 лет по покупательной способности равны 3,4 млн сегодняшних рублей, а недовнесённый рубль стоит уже не 35 ₽, а 5,6 ₽. Результат остаётся хорошим, но он в 6 раз скромнее, чем выглядит в номинале.
Регулярность взноса и длина дистанции решают больше, чем выбор инструмента, и это ровно то, что делает стратегия усреднения, когда вы покупаете по средней цене периода и не пытаетесь угадать момент.
Три тормоза сложного процента
Все расчёты выше не учитывали налог, комиссии и инфляцию. Эти три вычета работают по той же экспоненте, только в обратную сторону.
Налог
Со вклада НДФЛ платится не со всей суммы процентов, а с той части, что превысила необлагаемый лимит. Лимит считается как 1 млн ₽, умноженный на максимальную ключевую ставку, действовавшую на первое число любого месяца в году (ст. 214.2 НК). Налог за год платится до 1 декабря следующего года по уведомлению из налоговой. По годам лимит выглядел так:
| Год дохода | Максимальная ключевая ставка на 1-е число месяца | Необлагаемый лимит |
|---|---|---|
| 2023 | 15% | 150 000 ₽ |
| 2024 | 21% | 210 000 ₽ |
| 2025 | 21% | 210 000 ₽ |
| 2026 | 16% (январь и февраль) | 160 000 ₽, если до декабря ставку не поднимут выше 16% |
При ставке 12,9% годовых и лимите 160 000 ₽ картина по сумме вклада выглядит так:
| Сумма вклада | Доход за год | Налоговая база | НДФЛ 13% | Ставка после налога |
|---|---|---|---|---|
| 1 000 000 ₽ | 129 000 ₽ | 0 ₽ | 0 ₽ | 12,90% |
| 2 000 000 ₽ | 258 000 ₽ | 98 000 ₽ | 12 740 ₽ | 12,26% |
| 3 000 000 ₽ | 387 000 ₽ | 227 000 ₽ | 29 510 ₽ | 11,92% |
| 5 000 000 ₽ | 645 000 ₽ | 485 000 ₽ | 63 050 ₽ | 11,64% |
Вкладчику с 1 млн ₽ налог не грозит вовсе. А вот у 5 млн ₽ эффективная ставка теряет 1,26 процентного пункта, и на длинной дистанции этот пункт превращается в заметные деньги.
На брокерском счёте механика другая, и она выгоднее для сложного процента. Налог с прибыли по бумагам возникает только в момент продажи. Пока позиция не закрыта, государство кредитует вас своей же будущей долей, и она продолжает работать. Дивиденды так не умеют, с них 13% удерживаются сразу, а свыше 2,4 млн ₽ за год ставка растёт до 15%. Порог считается по совокупности баз, куда вместе входят дивиденды, проценты по вкладам и доход от продажи бумаг (п. 6 ст. 210 НК). До реинвестирования доходит уже усечённая сумма.
Цену этого удержания видно прямо в индексах Мосбиржи. MCFTR считает полную доходность с реинвестированными дивидендами, MCFTRR то же самое, но за вычетом налога по ставкам российских организаций, и для частного инвестора с доходом до 2,4 млн ₽ это те же 13%. За 2017–2025 годы первый дал 9,82% годовых, второй 8,83%. Налог стоит 0,99 процентного пункта в год, и на 20-летнем горизонте это превращает 651 тыс. ₽ в 543 тыс. ₽ со стартовых 100 000 ₽.
Доход на ИИС-3 освобождается от налога в пределах 30 млн ₽, если счёт закрыт после минимального срока. Для договоров 2024–2026 годов этот срок составляет 5 лет, для договоров 2027 года 6 лет, дальше он растёт на год ежегодно и с 2031 года достигает 10 лет.
Комиссии
Комиссия фонда выглядит незначительной ровно до тех пор, пока её не возвести в степень. Совокупные расходы БПИФ «ВИМ — Индекс МосБиржи» (EQMX) не превышают 0,5% в год. В поисковой выдаче у этого фонда я встречал 0,67%, но в условиях самой управляющей компании стоит 0,5%, и расчёты ниже сделаны по официальной цифре.
| Комиссия в год | Итог через 20 лет | Потеряно | Доля итога |
|---|---|---|---|
| 0% | 651 072 ₽ | — | — |
| 0,5% | 594 282 ₽ | 56 790 ₽ | 8,7% |
| 1,0% | 542 219 ₽ | 108 853 ₽ | 16,7% |
| 2,0% | 450 803 ₽ | 200 269 ₽ | 30,8% |
Расчёт сделан для 100 000 ₽ при доходности 9,82% годовых, то есть на исторической доходности индекса с дивидендами. 2% в год забирают почти треть конечного капитала, причём забирают независимо от того, заработал фонд что-нибудь или нет. Столько берут не индексные фонды, а активно управляемые, где комиссия оплачивает работу управляющего, и разброс расходов у ПИФов широкий, так что величину стоит смотреть в правилах доверительного управления конкретного фонда.
Инфляция
Последний вычет не выставляет счёт, поэтому его проще всего не заметить. Средняя инфляция за 2017–2025 годы составила 6,35% в год, накопленным итогом 74,1%. Реальная доходность считается не вычитанием, а делением, по формуле (1 + доходность) / (1 + инфляция) − 1.
Вклад под 12,9% при годовой инфляции 6,33% (август 2026 года, данные ЦБ) даёт 6,18% реальных. Это по историческим меркам щедро и связано с фазой высокой ключевой ставки, а не с природой вкладов.
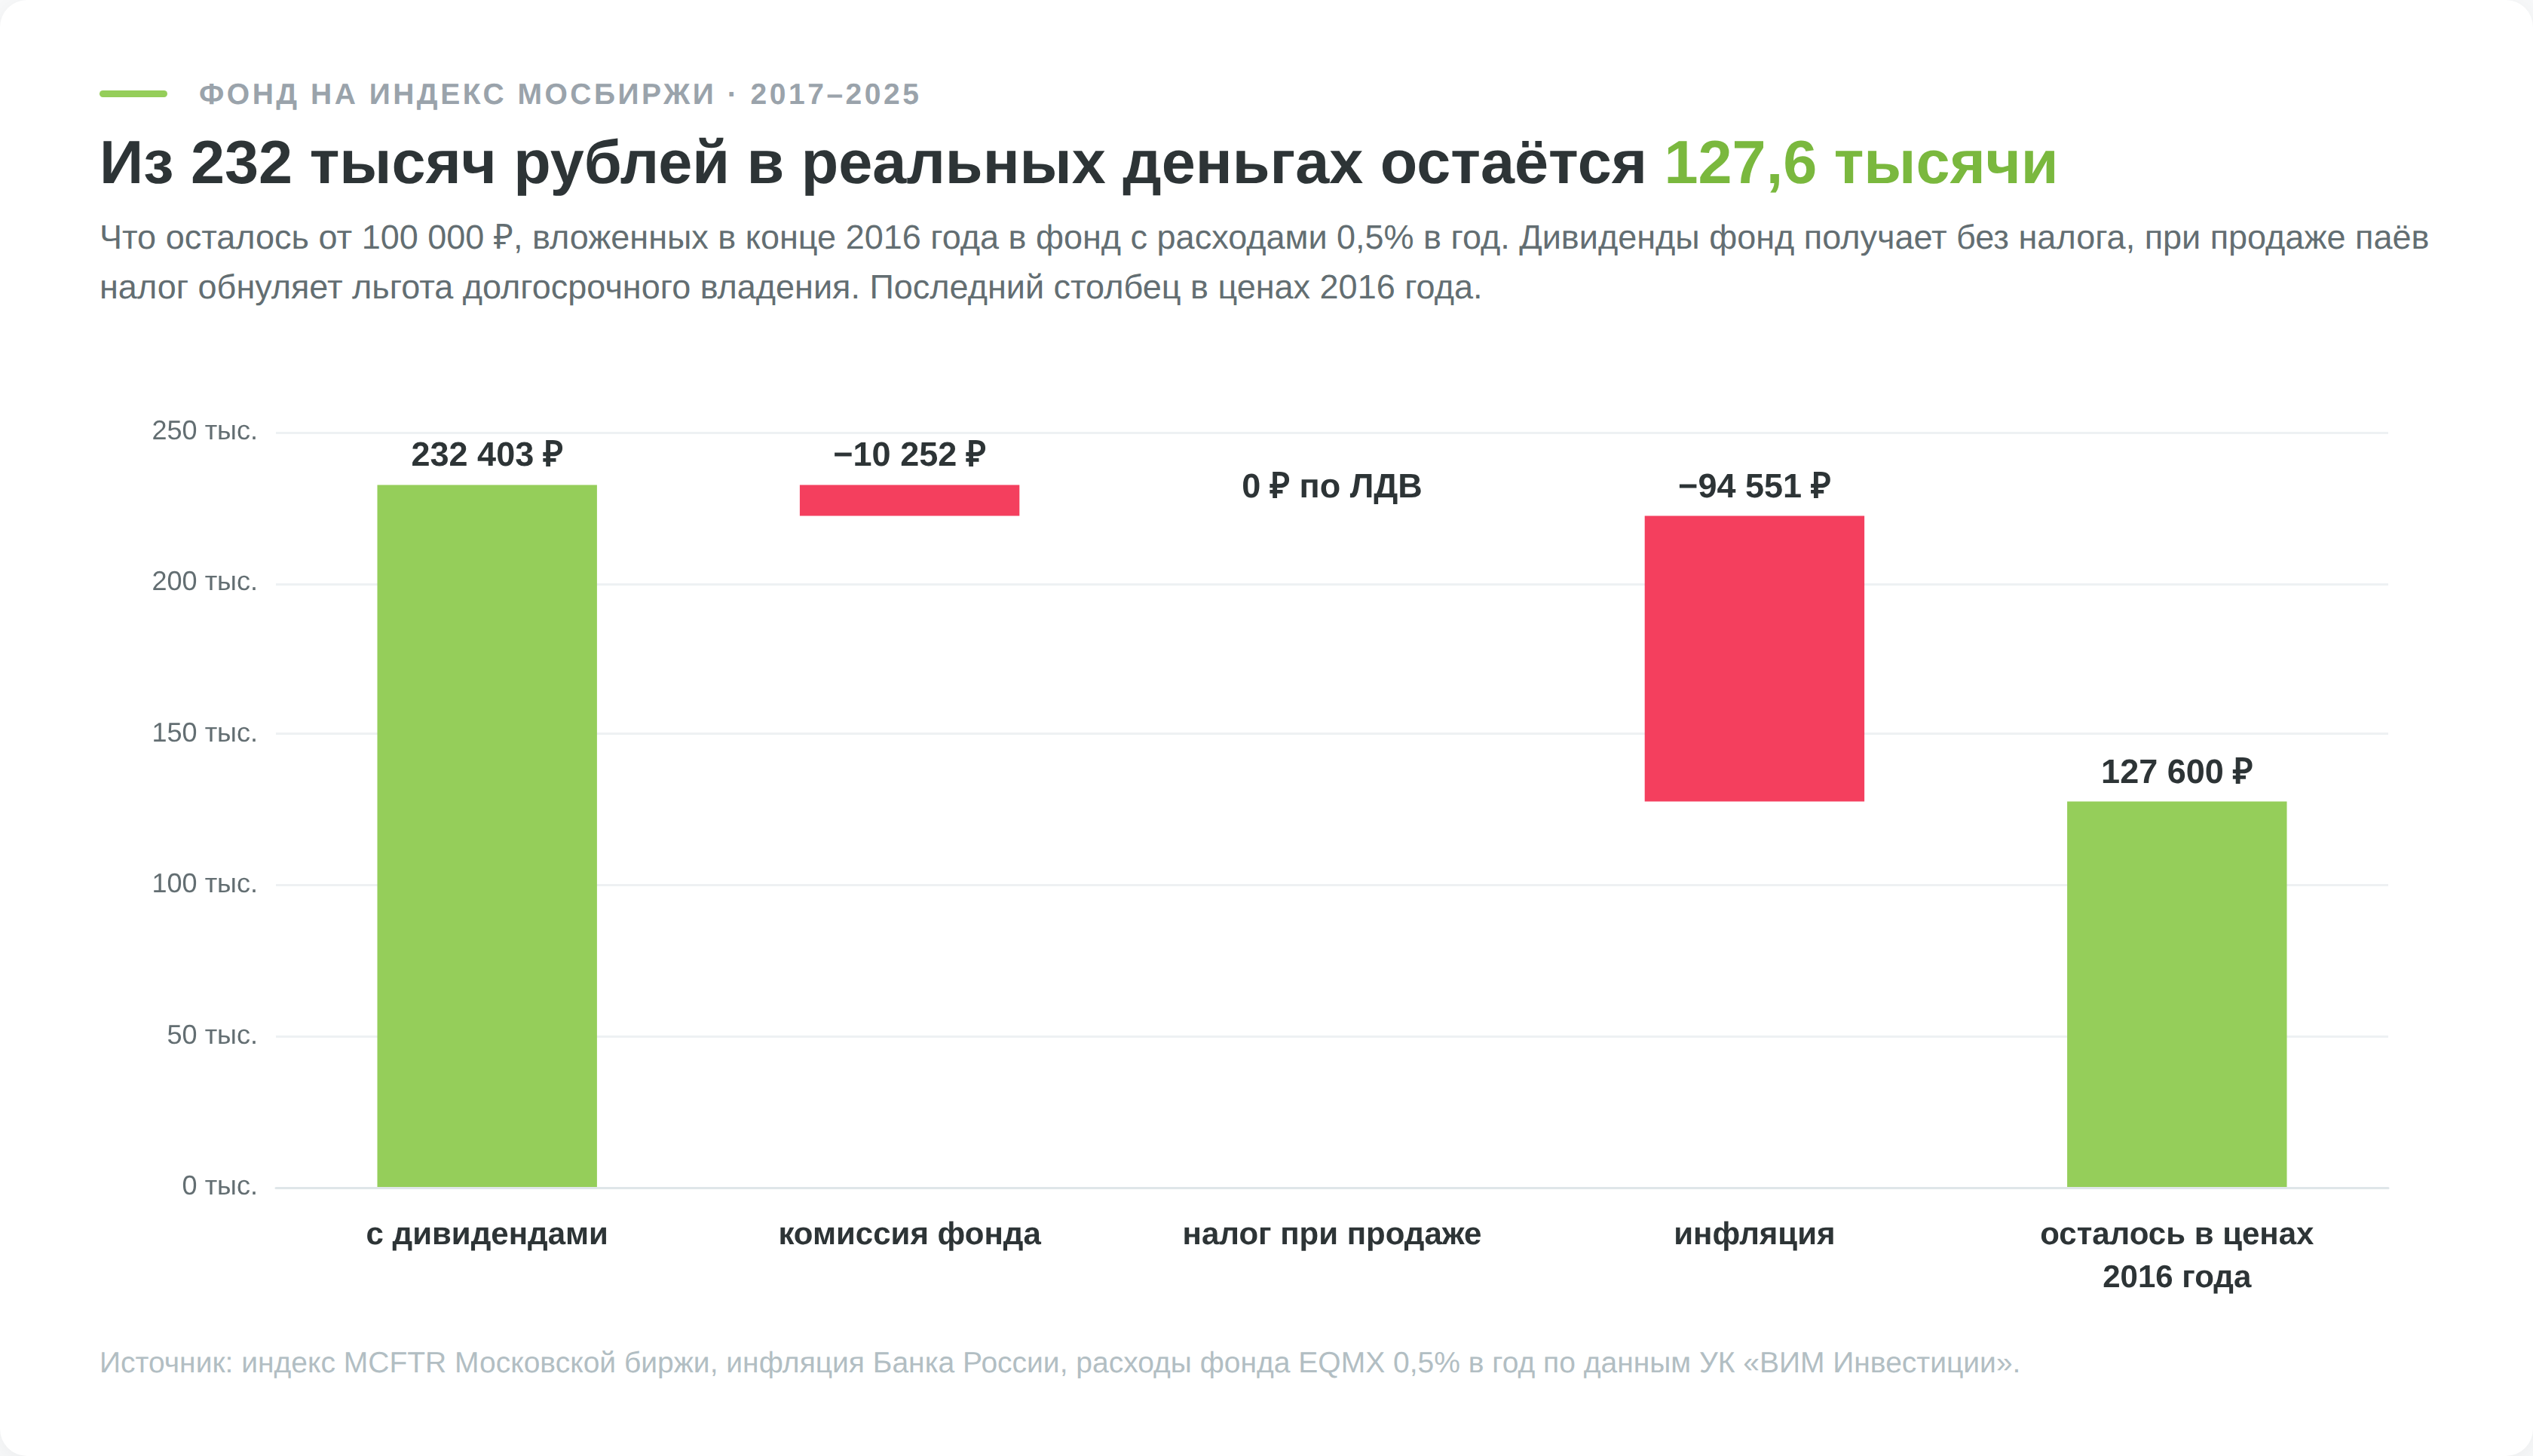
Цепочка всех трёх вычетов зависит от того, как вы держите акции. Если через фонд на индекс с расходами 0,5% в год, 100 000 ₽, вложенные в конце 2016 года, к концу 2025-го превращались:
- по цене акций, без дивидендов, в 123 913 ₽
- с дивидендами, которые фонд получает без налога и реинвестирует целиком, в 232 403 ₽
- после комиссии фонда в 222 151 ₽
- при продаже паёв налог 0 ₽, 9 лет владения закрывает ЛДВ
- по покупательной способности, в ценах 2016 года, в 127 600 ₽
При прямой покупке тех же акций комиссии фонда нет, зато с каждого дивиденда удерживается 13%. Налог забирает 18 173 ₽, на счёте остаётся 214 230 ₽, в ценах 2016 года это 123 050 ₽.
Реинвестирование дивидендов почти удвоило номинальный результат, а инфляция забрала из него больше, чем налог и комиссия вместе в любом из двух вариантов. Через фонд 100 000 ₽ за 9 лет выросли в реальных деньгах на 27,6%, это 2,75% годовых сверх инфляции.
Где процент капитализируется сам, а где его включать руками
Слово «сложный» описывает не инструмент, а то, что происходит с доходом после его получения. Одни инструменты делают эту работу за вас, другие требуют вашего участия, и разница между ними измеряется не только удобством.
| Инструмент | Кто реинвестирует | Что теряется по дороге | Порог входа |
|---|---|---|---|
| Вклад с капитализацией | банк, автоматически | НДФЛ с процентов сверх лимита | от 1000 ₽ |
| Накопительный счёт | банк, ежемесячно | то же, ставка плавающая | от 0 ₽ |
| ОФЗ и корпоративные облигации | вы, вручную | 13% с купона сразу, остаток до цены бумаги | около 900 ₽ |
| Акции с дивидендами | вы, вручную | 13% с дивиденда плюс комиссия за сделку | цена лота |
| БПИФ на индекс | фонд, автоматически | комиссия фонда, налог при продаже, после 3 лет ЛДВ | цена одного пая |
| Зарубежные ETF | зависит от структуры фонда | через российского брокера только квалифицированным инвесторам, у зарубежного 30% с дивидендов США | — |
Паевой фонд реинвестирует дивиденды без налога
Когда дивиденды по акциям приходят в паевой инвестиционный фонд, эмитент не удерживает с них налог. ПИФ не является юридическим лицом, и по смыслу закона об инвестиционных фондах налоговый агент по таким выплатам налог не исчисляет (ст. 275 НК). Деньги попадают внутрь фонда целиком и сразу увеличивают стоимость пая.
Плата за это удобство состоит из комиссии. При расходах 0,5% и доходности 9,82% фонд забирает 8,7% конечного капитала за 20 лет, при 1% уже 16,7%. Так что выбор между прямыми акциями и фондом сводится к арифметике, а не к вкусу. Если комиссия фонда меньше налоговой утечки на дивидендах, фонд впереди. Состав портфеля вы при этом не контролируете, а при закрытии фонда позиция принудительно закрывается по цене, которую выберет не инвестор.
Зарубежные ETF и ловушка cash drag
Часто советуют взять ETF, потому что там дивиденды реинвестируются автоматически. К самому известному фонду на S&P 500 это не относится. SPY создан как unit investment trust, и такая структура запрещает ему вкладывать полученные дивиденды обратно в акции.
Фонд обязан держать их деньгами или их эквивалентами до квартальной выплаты, а разрыв между отсечкой и выплатой превышает 40 дней, потому что по проспекту выплата приходится на последний рабочий день месяца, следующего за отсечкой. Механизм известен как cash drag.
Автоматически внутри реинвестируют аккумулирующие фонды, в основном ирландские. Только резиденту России через российского брокера этот путь закрыт без статуса квалифицированного инвестора, с 1 января 2025 года покупка иностранных ценных бумаг доступна только квалам, кроме бумаг эмитентов ЕАЭС.
У зарубежного брокера иностранные бумаги доступны и без статуса, но сложный процент там облагается тяжелее. С 16 августа 2024 года США приостановили основные статьи налогового соглашения с Россией и удерживают с дивидендов 30%. Российский НДФЛ этот налог покрывает зачётом, доплачивать не нужно, но и излишек никто не вернёт (письмо Минфина от 11.08.2025 № 03-04-05/77510). ЛДВ на акции США не распространяется, а ИИС открывается только у российского брокера.
У облигаций купон ложится мёртвым остатком
Купон приходит деньгами, и его надо во что-то вложить. Возьмём ОФЗ 26242 с купоном 44,88 ₽ раз в полгода при цене около 879 ₽ за бумагу (значение живое, сверяйте на дату чтения). После удержания налога остаётся 39 ₽.
Чтобы купить на купоны одну новую такую же облигацию, нужно накопить выплаты примерно с 22 бумаг, а одной бумаги не хватит вовсе, она погасится в 2029 году задолго до того, как наберётся нужная сумма. До этого момента деньги лежат мёртвым остатком и не работают.
На небольших суммах реинвестирование купонов и дивидендов вручную поэтому буксует, а фонд с автоматической капитализацией внутри выигрывает не за счёт доходности, а за счёт того, что у него не бывает неработающего остатка. Когда сумма вырастает до нескольких миллионов, картина снова меняется, там уже комиссия фонда весит больше, чем потери на остатках.
Под какую ставку уйдёт следующий купон
Доходность к погашению, которую биржа показывает у облигации, считается по формуле сложного процента, где все будущие платежи дисконтируются одной и той же ставкой. Такой расчёт молча предполагает, что каждый купон вы вложите под ту же доходность.
Облигация на 5 лет с купоном 14% годовых, который платится дважды в год, куплена по номиналу 1000 ₽, и её эффективная доходность равна 14,49%. Столько вы и получите, если все 10 купонов уйдут под 14%. Если ставки упадут и купоны придётся вкладывать под 8%, через 5 лет на счёте будет 1840 ₽ вместо 1967 ₽, а фактическая доходность снизится до 12,98%.
С вкладом то же самое, только короче. Ставка зафиксирована на срок договора, а потом деньги уходят под ту ставку, которую банк предложит тогда. Ключевая ставка с января по сентябрь 2026 года опустилась с 16 до 14%, и чем длиннее срок, на который зафиксирована ставка, тем меньшая часть денег переходит на новые условия. Подробнее о гособлигациях в материале про ОФЗ.
Почему кривая сложного процента на рынке не бывает гладкой
Формула сложного процента предполагает, что каждый период приносит одинаковый плюс. Рынок так не ходит, и от этого ломается сама арифметика.
Год с плюсом 50%, следом год с минусом 50%. Среднее арифметическое равно нулю, и интуиция подсказывает, что инвестор остался при своих. На деле 100 000 ₽ превратились в 75 000 ₽, а фактическая доходность составила минус 13,4% годовых. Эффект называется volatility drag, и он тем сильнее, чем размашистее колебания.
| Два года подряд | Среднее арифметическое | Фактическая доходность |
|---|---|---|
| +20% и −10% | +5,0% | +3,92% |
| +30% и −20% | +5,0% | +1,98% |
| +50% и −50% | 0,0% | −13,40% |
На реальном рынке этот разрыв измеряется процентными пунктами. Я посчитал годовые доходности MCFTR за 2017–2025 годы, они колебались от −37,3% в 2022 году до +53,8% в 2023-м. Среднее арифметическое этих 9 чисел равно 12,79%, а капитал на деле рос на 9,82% в год. Разрыв в 2,97 процентного пункта почти точно совпадает с приближённой формулой σ²/2, где σ означает стандартное отклонение годовых доходностей, здесь 24,4%. Чем выше волатильность, тем больше рекламная средняя расходится с тем, что лежит на счёте.
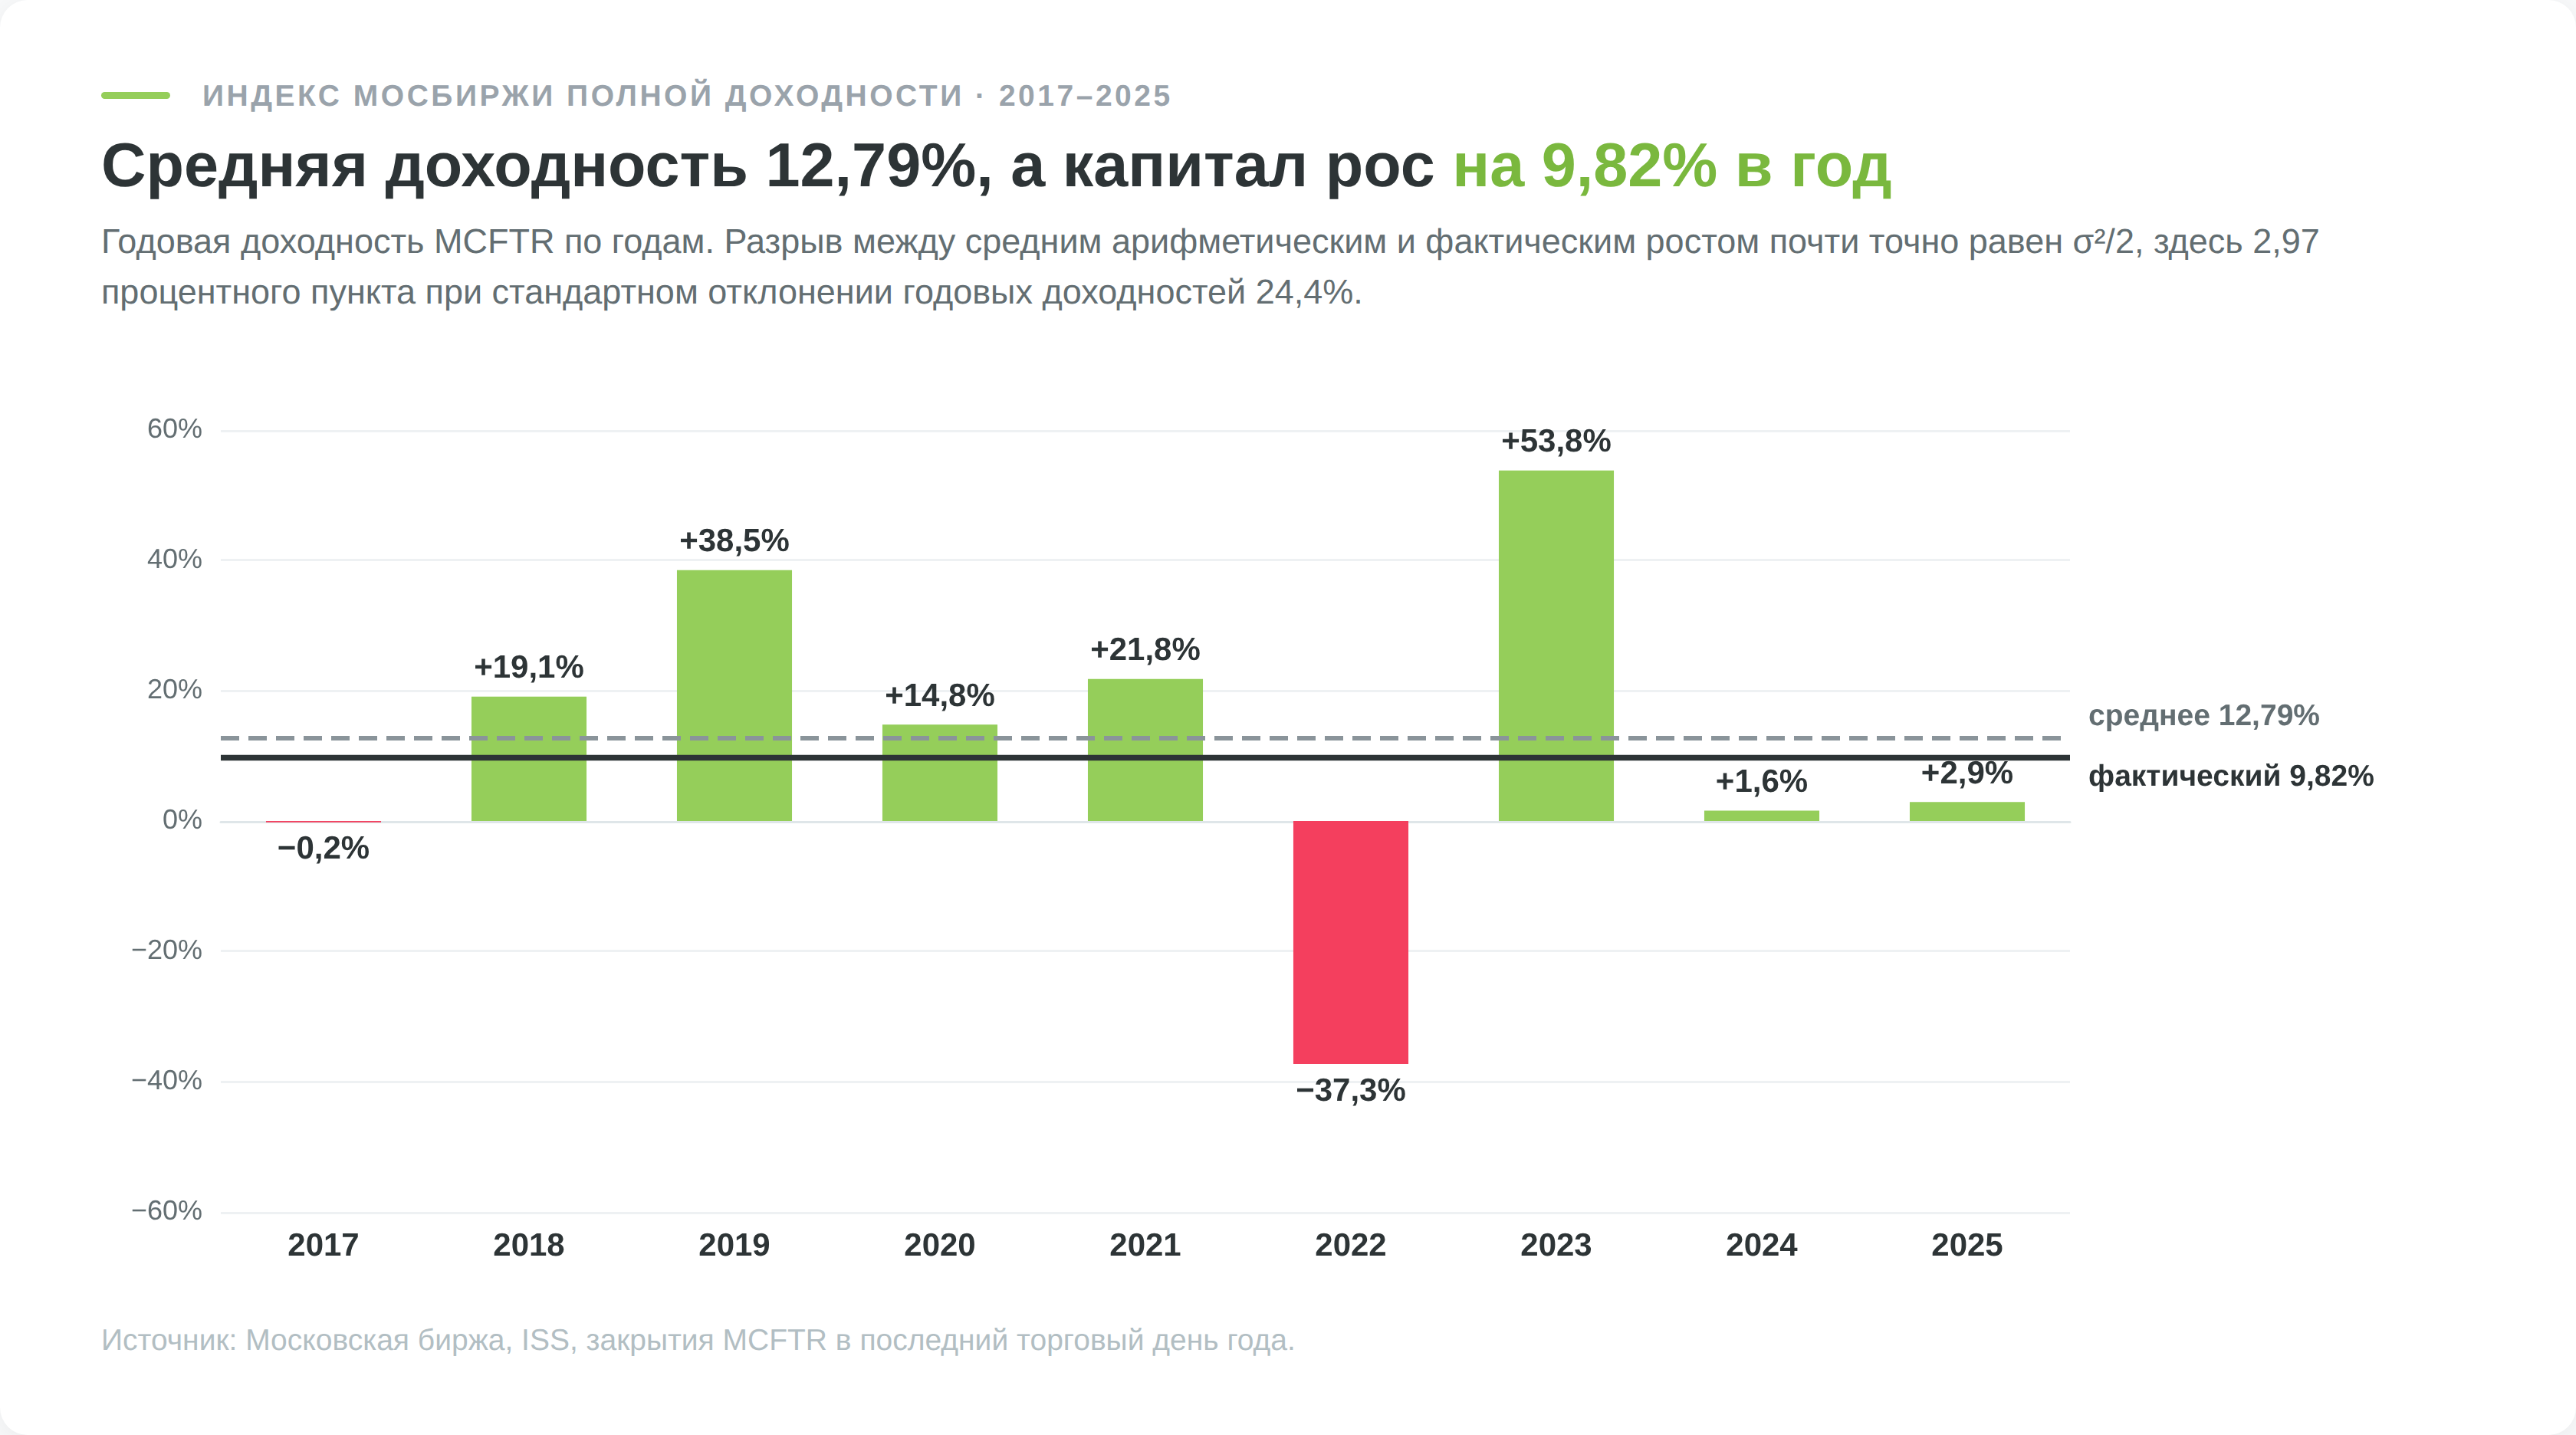
Когда фонд или стратегия рекламирует среднюю доходность за 5 лет, спрашивайте, какое это среднее. Среднее арифметическое никогда не бывает меньше фактического, поэтому разница между ними всегда не в пользу инвестора.
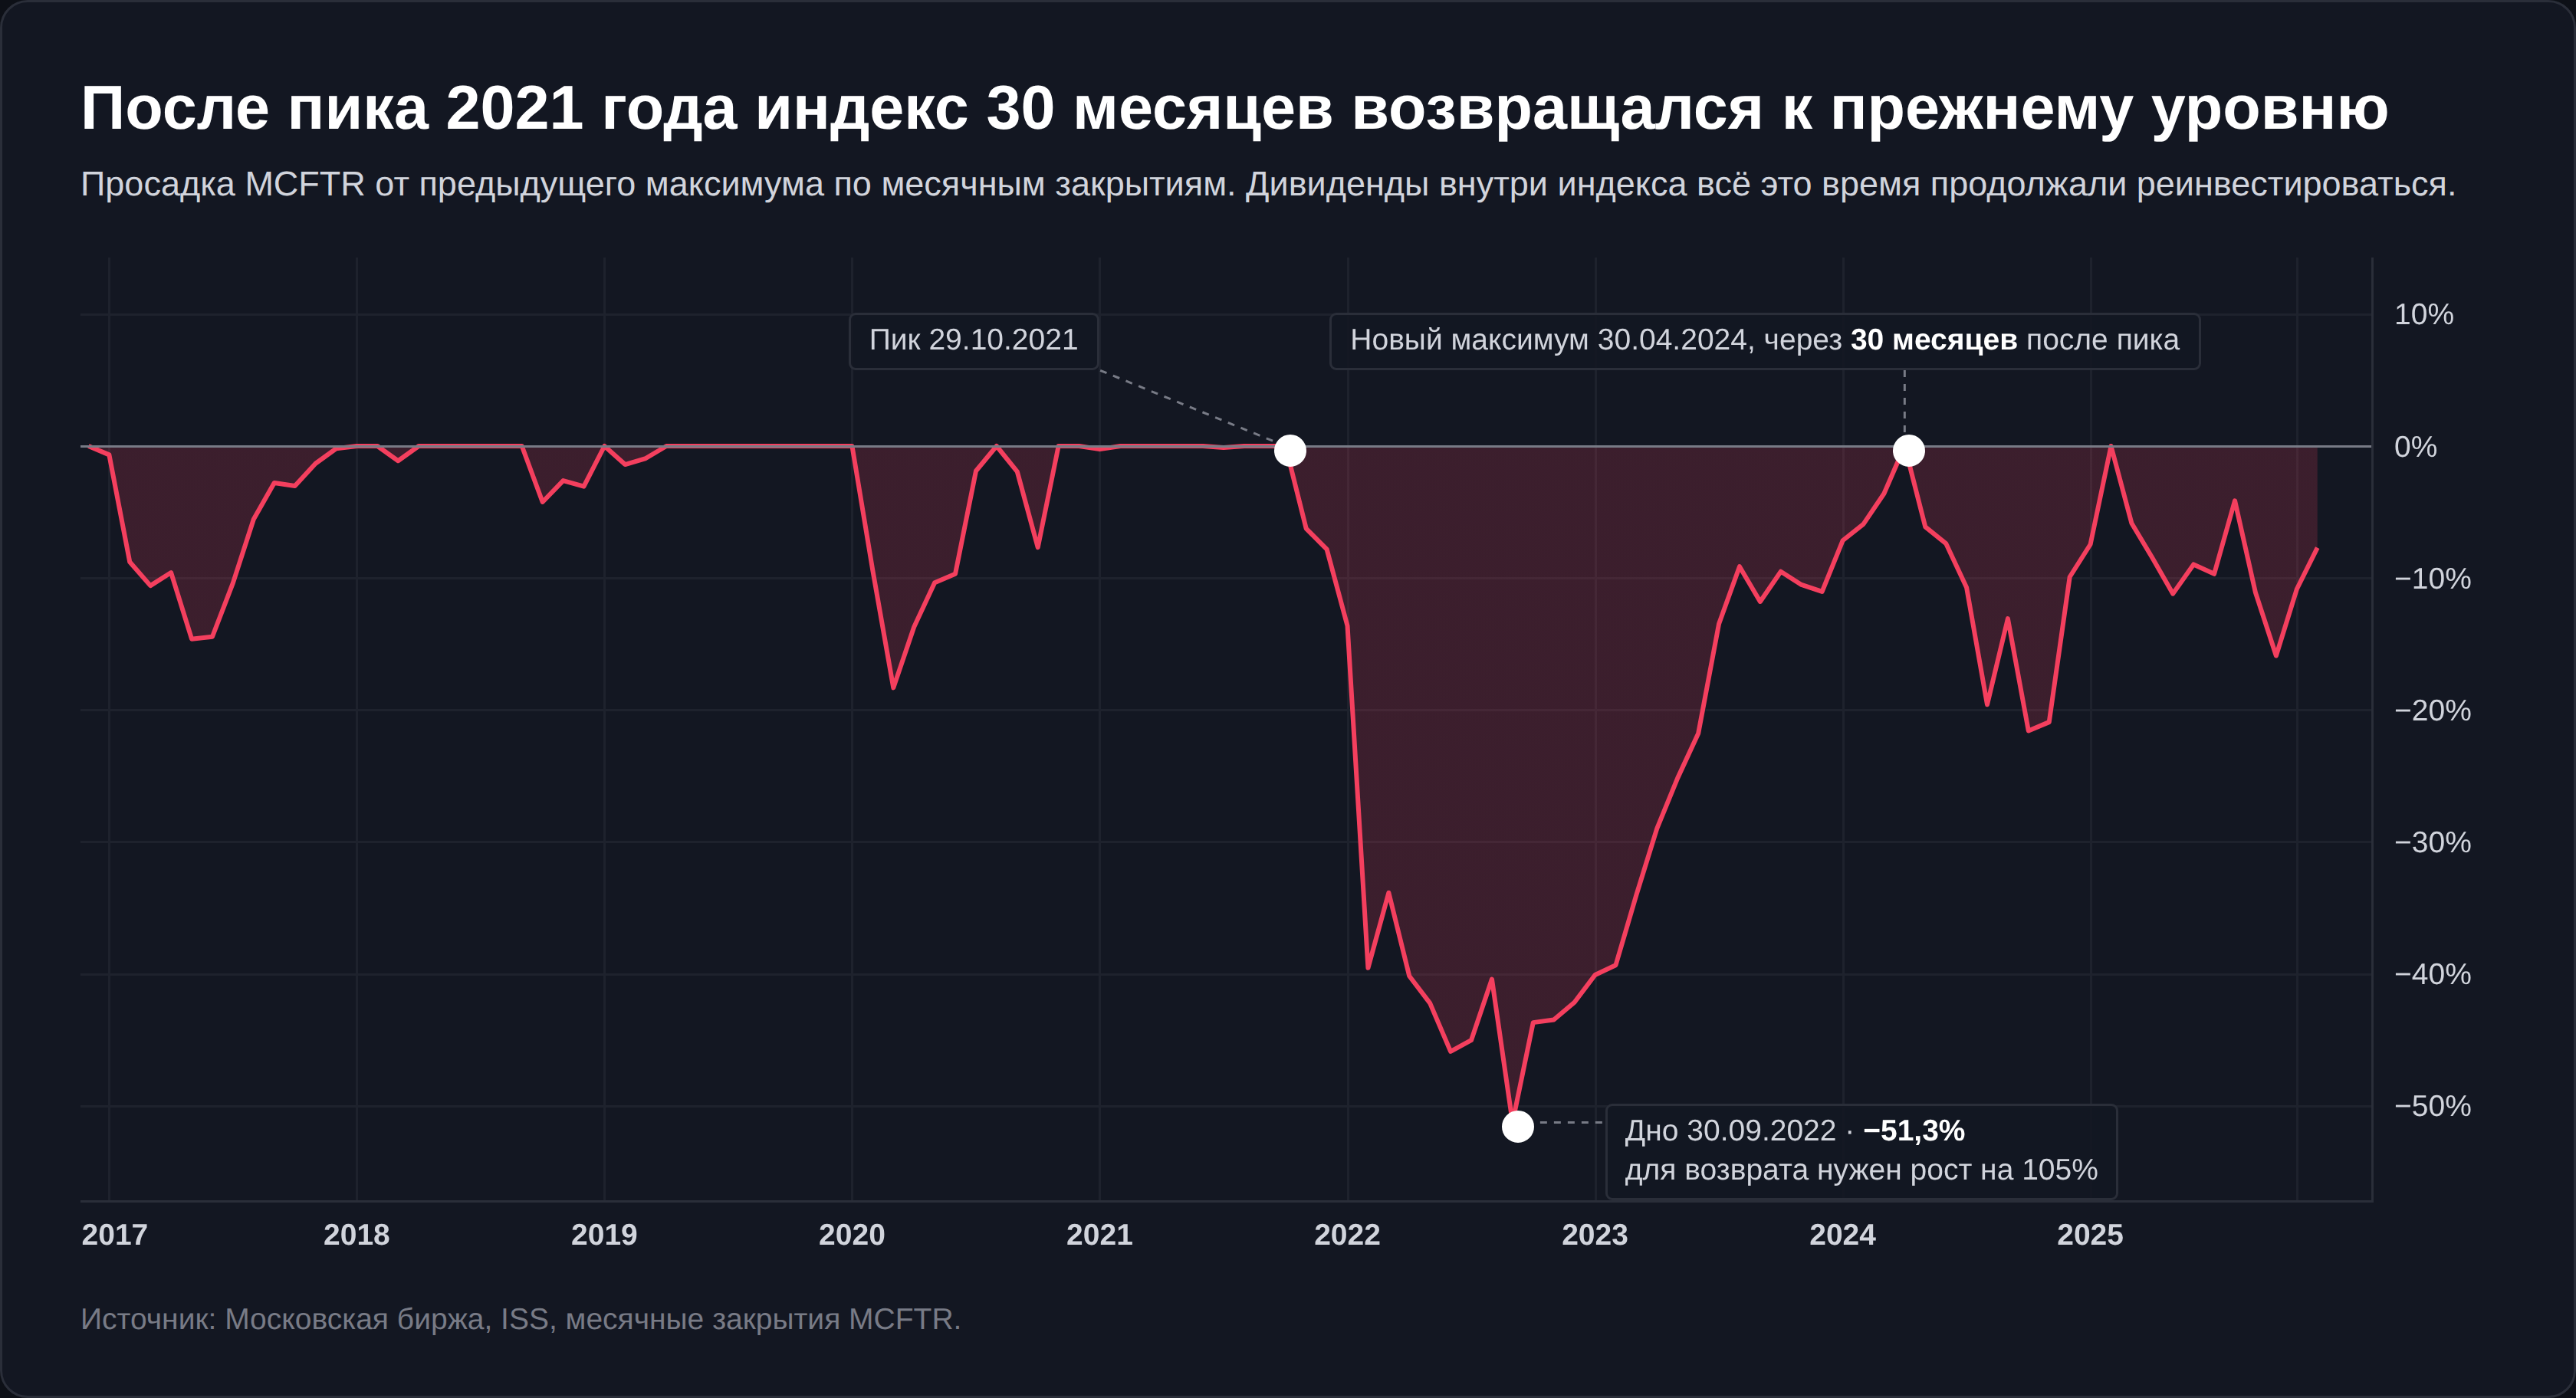
Убыток стоит дороже, чем равная по размеру прибыль. Просадка на 30% требует роста на 43%, просто чтобы вернуться в исходную точку. Минус 50% требует плюс 100%, минус 70% требует плюс 233%.
MCFTR с октября 2021 по сентябрь 2022 года потерял 51,3% по месячным закрытиям, и для возврата требовалось вырасти на 105%. К прежнему пику он вернулся только в апреле 2024-го, то есть капитал простоял без движения 2,5 года, притом что внутри индекса всё это время реинвестировались дивиденды, которые компании продолжали платить.
В статьях о сложном проценте часто встречаются расчёты вида «8% в месяц превращают 1000 $ в 16 000 $ за 3 года». Проверить их можно, не разбираясь в трейдинге.
8% в месяц дают 152% годовых. Продлите ту же формулу на 10 лет, и 1000 $ превратятся в 10,25 млн $. Если бы такая доходность была устойчиво достижима, мировой список богатейших людей состоял бы из трейдеров, а не из основателей компаний.
Реальная торговля даёт разброс, а разброс убивает экспоненту. Месяц с минусом 30% требует потом 42,9% восстановления, то есть стирает результат 4,6 месяца по плюс 8%. Причём вероятность такого месяца растёт ровно тогда, когда растёт риск на сделку. Разумный ориентир противоположный, он описан в материале про правило 1-2% на сделку.
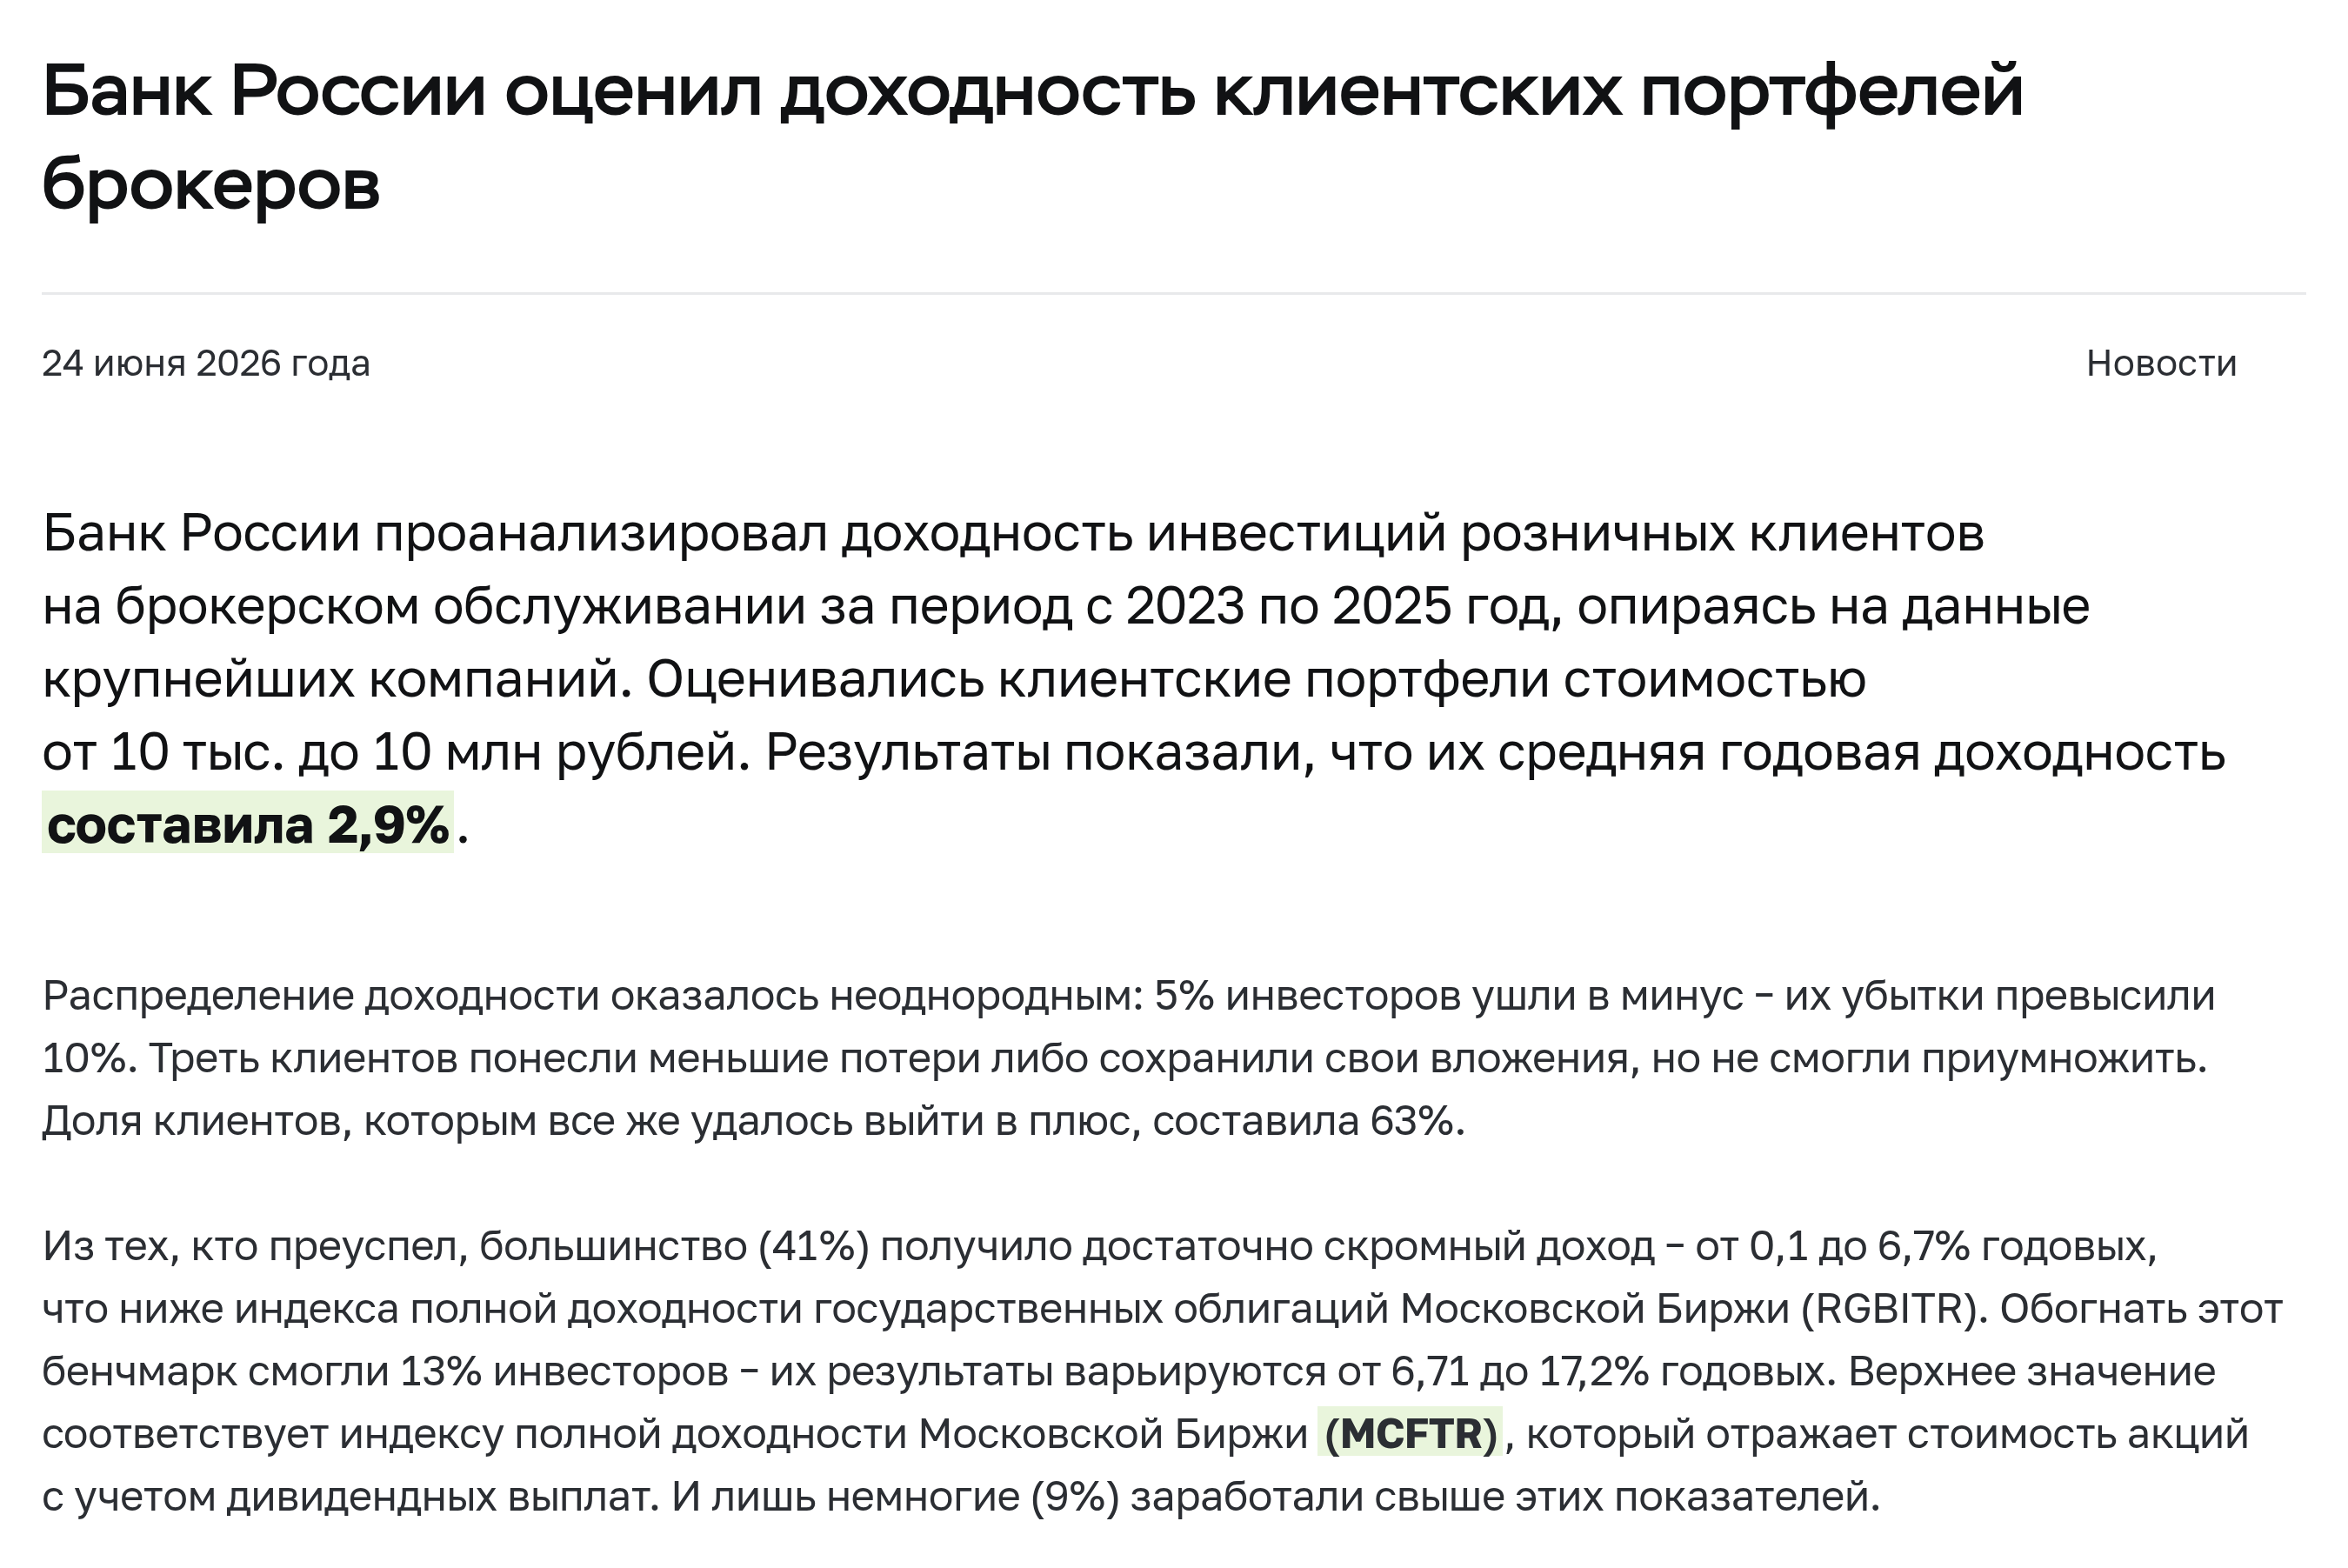
За тот же период MCFTR прибавлял 17,2% годовых. Этот уровень Банк России сам взял верхней планкой, выше него заработали только 9% клиентов. Регулятор оговаривает, что брокеры считают доходность по разным методикам, а купоны и дивиденды, которые клиенты сразу выводили на банковский счёт, в расчёт не попали, так что 2,9% несколько занижены. Даже с этой поправкой разрыв остаётся кратным, и это разрыв не между хорошим и плохим инструментом, а между рынком и поведением на нём.
Сложный процент требует, чтобы деньги оставались в работе непрерывно, а живой инвестор продаёт на просадке, ждёт удачного момента и держит часть капитала в деньгах. Каждое из этих действий вычитается из показателя степени. Подробнее об этом в материале про психологию инвестора.
Как посчитать свой фактический сложный процент
Формулы выше считают рост по заданной ставке. Для собственного счёта нужна обратная задача, какая ставка на самом деле получилась, если деньги заходили частями и в разные даты. Её решает функция ЧИСТВНДОХ в Excel (XIRR в англоязычном интерфейсе и в Google Таблицах). Она подбирает одну годовую ставку сложного процента для всего потока взносов и итоговой стоимости счёта.
Взносы записываются со знаком минус, текущая стоимость счёта со знаком плюс, в соседнем столбце ставятся даты. Для 108 взносов и строки с итогом формула выглядит как =ЧИСТВНДОХ(B2:B110; A2:A110), где в B лежат суммы, а в A даты.
| Дата (столбец A) | Сумма (столбец B) |
|---|---|
| 31.01.2017 | −5000 |
| 28.02.2017 | −5000 |
| … | … |
| 30.12.2025 | −5000 |
| 30.12.2025 | 815 224 |
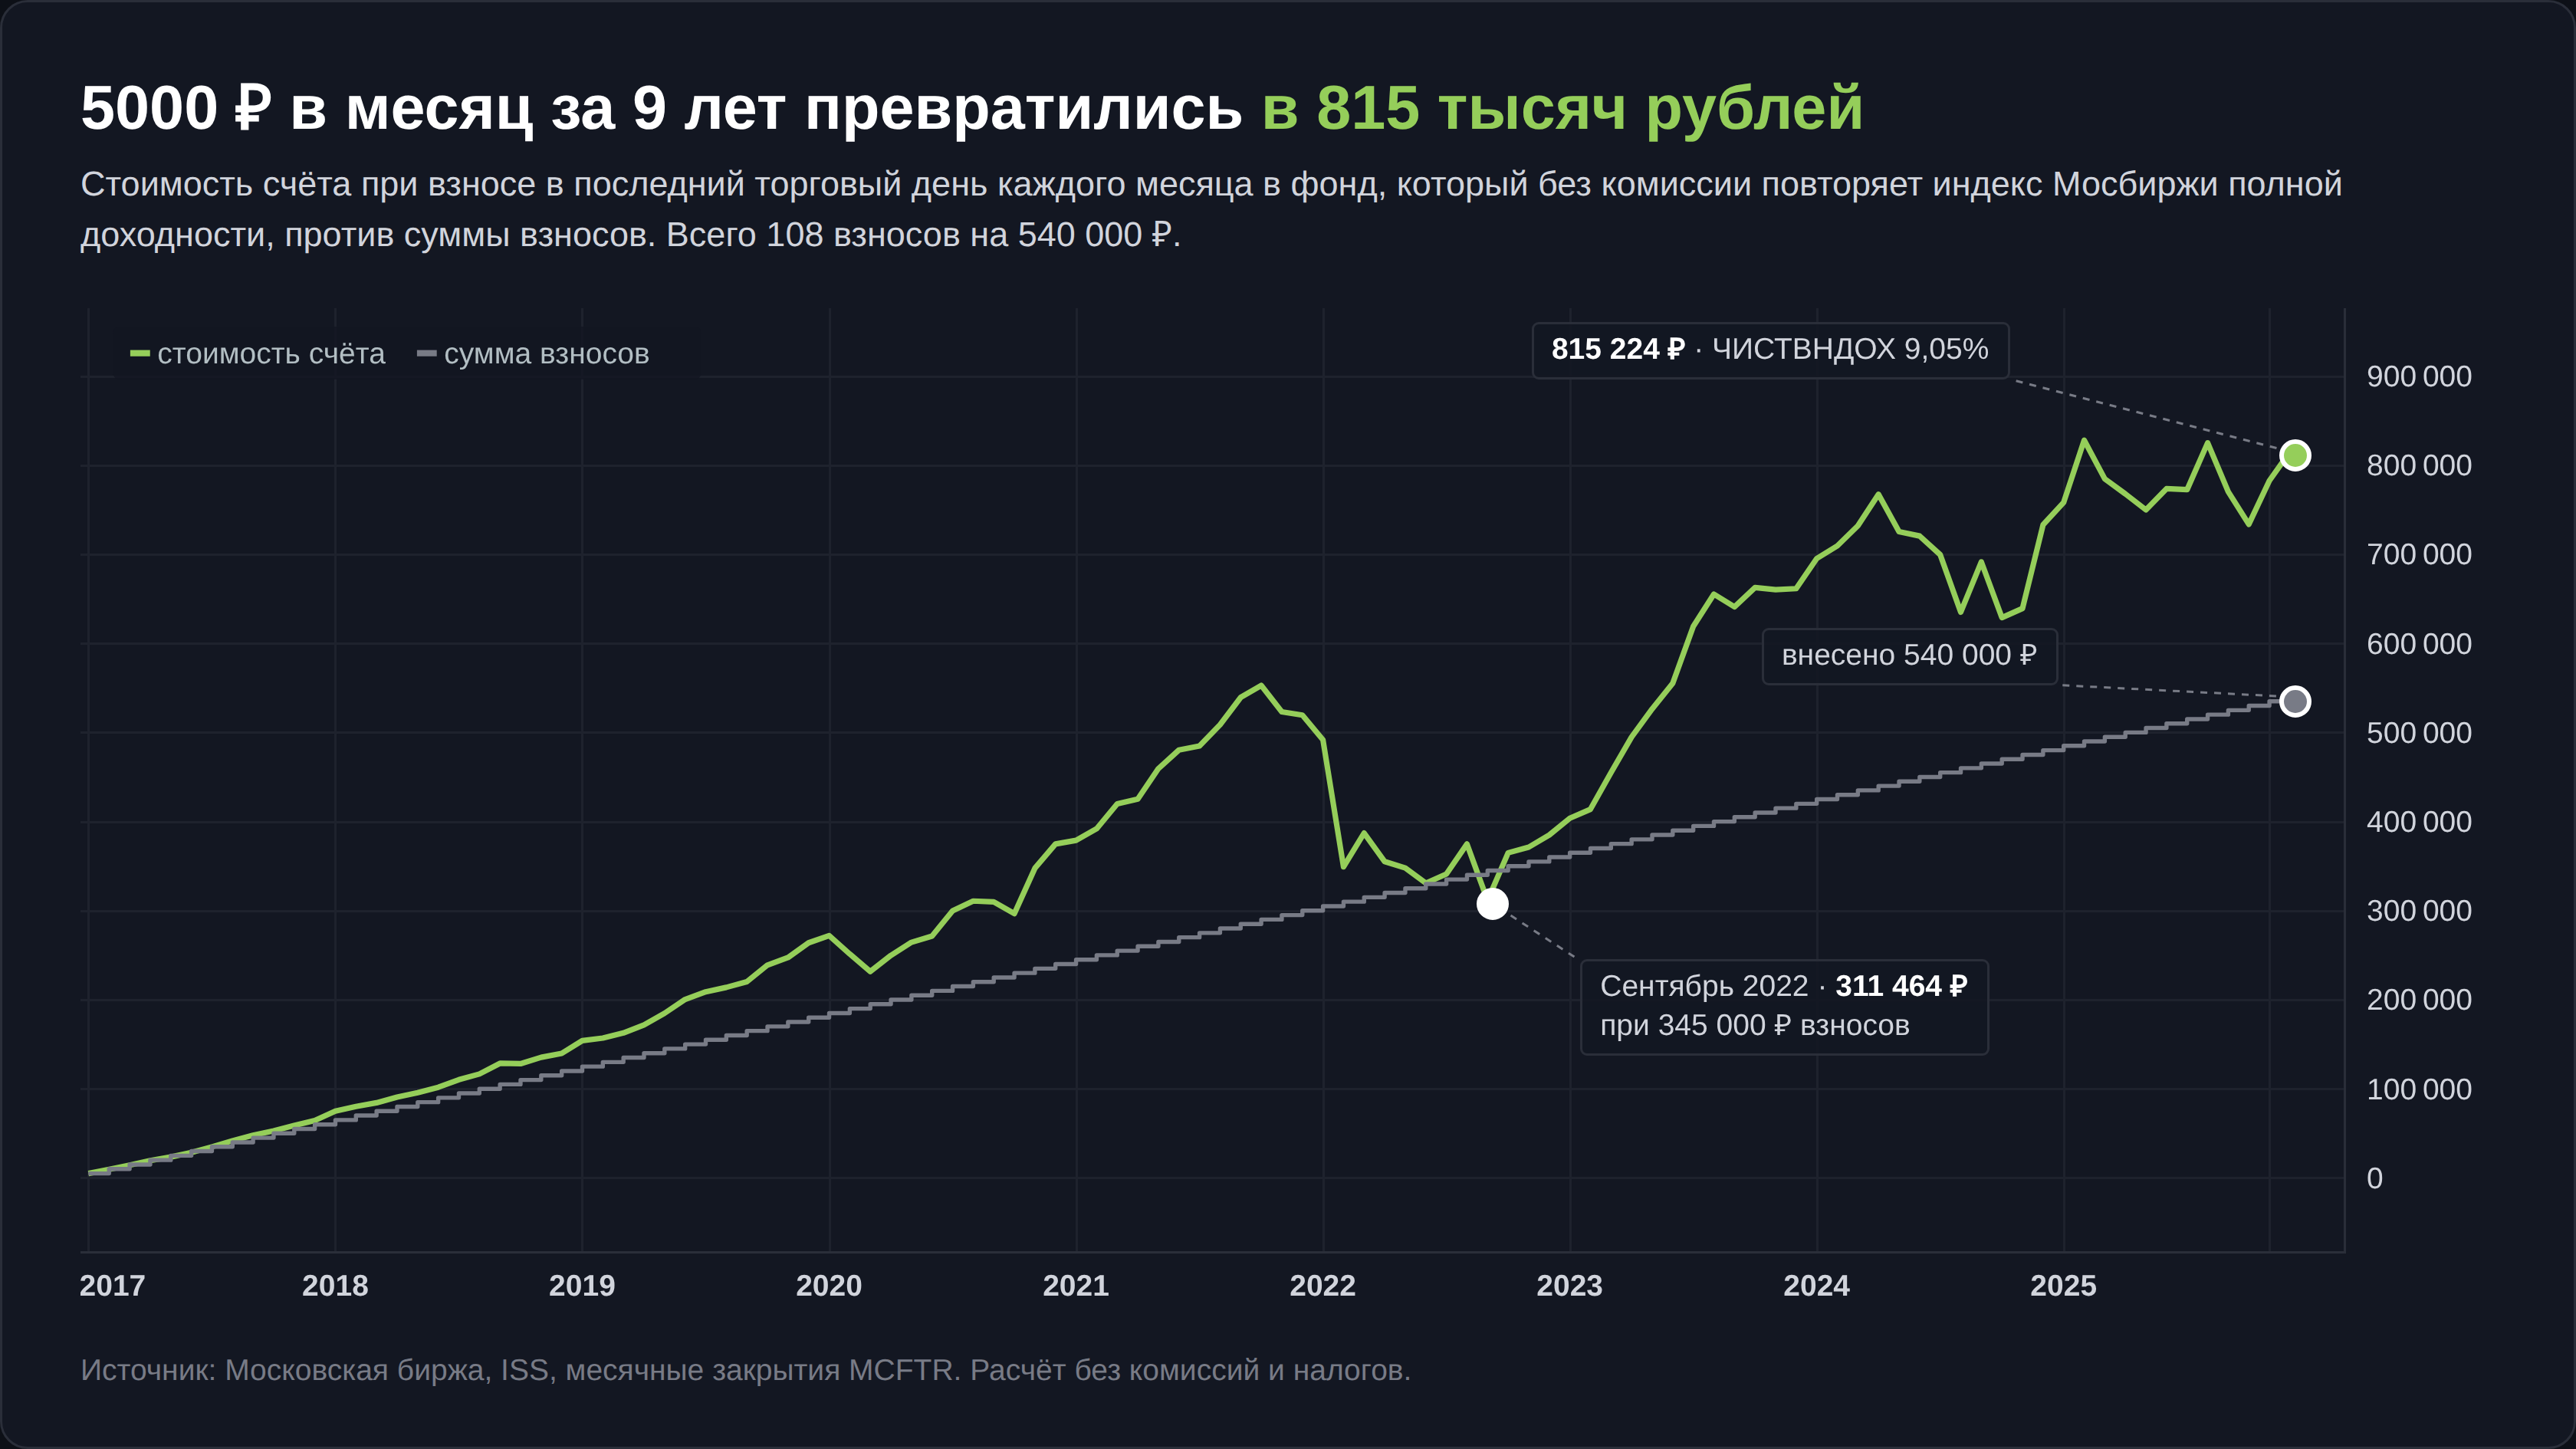
Я прогнал через эту функцию реальный сценарий. 5000 ₽ в последний торговый день каждого месяца с января 2017 по декабрь 2025 года вкладывались в фонд, который без комиссии повторяет MCFTR, всего 108 взносов и 540 000 ₽. К концу 2025 года на счёте было бы 815 224 ₽, и ЧИСТВНДОХ даёт 9,05% годовых, хотя сам индекс рос на 9,82% в год.
Разницу создают даты. Доходность индекса описывает рубль, вложенный в самом начале, а ваша ставка взвешивает каждый рубль по времени и по тому, на какие годы он пришёлся. Слабые 2024-й (+1,6%) и 2025-й (+2,9%) пришлись на момент, когда на счёте накопилось больше всего денег, а сильный 2019-й (+38,5%) работал на ещё небольшой сумме. С комиссией фонда 0,5% в год итог снизился бы до 794 352 ₽ и 8,49% годовых.
Счёт при этом 7 месяцев из 108 стоял ниже внесённых денег, хуже всего в сентябре 2022 года, когда против 345 000 ₽ взносов на нём было 311 464 ₽.
Разрыв между 2,9% у клиентов брокеров и 17,2% у индекса в исследовании Банка России отчасти устроен так же. Доходность индекса описывает деньги, которые пролежали в рынке весь период, а доходность живого инвестора зависит ещё и от того, когда деньги заходили и выходили. Поэтому ЧИСТВНДОХ по собственному счёту точнее любой рекламной доходности фонда показывает, как сложный процент работает именно у вас.
Считать вручную не обязательно. Наш инструмент «Учёт инвестиций» ведёт ленту операций и сам показывает доходность годовых по XIRR.
Когда сложный процент работает против вас
Та же математика стоит за кредитом, только знак у неё обратный. Проценты начисляются на остаток долга, поэтому в начале срока платёж уходит почти целиком на них.
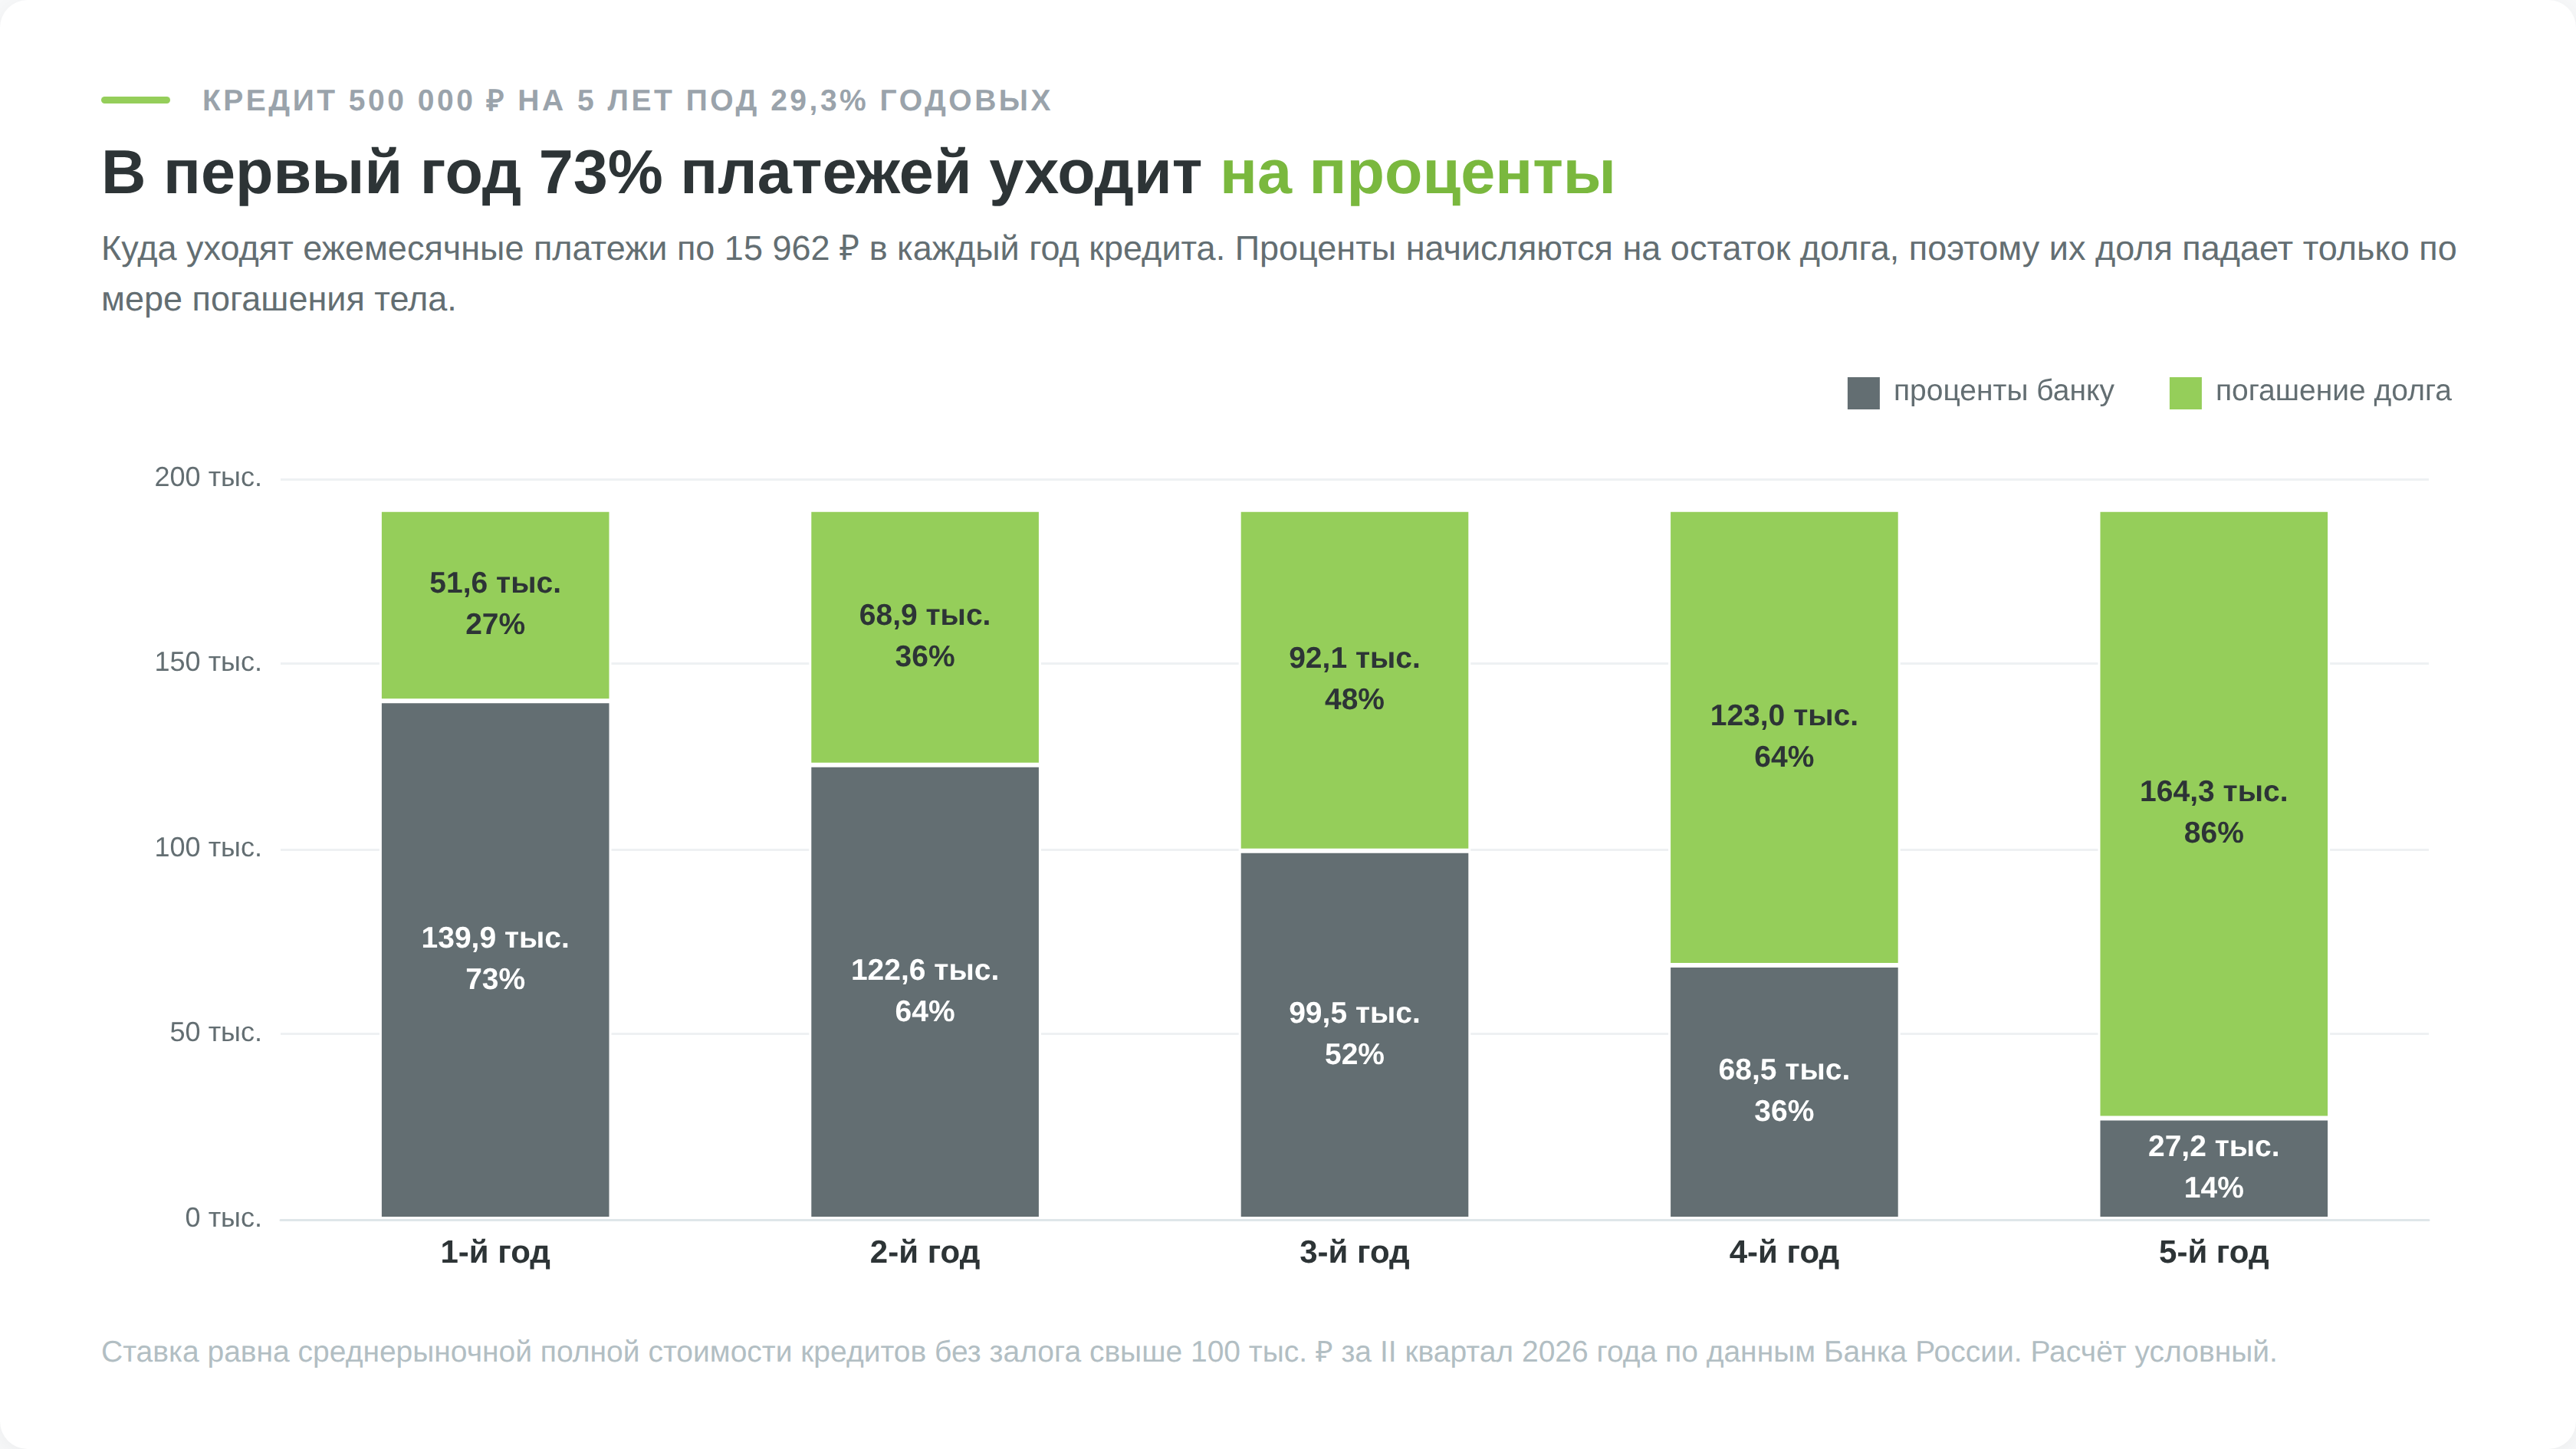
Проценты на проценты по кредиту гражданина закон не разрешает. Условие о начислении процентов на проценты ничтожно, исключение сделано только для банковских вкладов и договоров между предпринимателями (п. 2 ст. 317.1 ГК РФ). Выходит, что сложный процент законно работает ровно там, где он на стороне вкладчика.
Просрочка тоже не превращает долг в экспоненту. Проценты продолжают начисляться на непогашенное тело, а сверху банк вправе взять неустойку не больше 20% годовых от просроченной суммы либо 0,1% в день, если проценты за время просрочки не начисляются (ч. 21 ст. 5 закона № 353-ФЗ «О потребительском кредите (займе)»).
Микрозаймы показывают, от чего закон защищает. Предельные 0,8% в день (ч. 23 той же статьи) выглядят мелочью, с 30 000 ₽ это 240 ₽ в день, или 292% годовых. Если бы долгу позволили капитализироваться, та же формула FV = P × (1 + i)n дала бы рост в 18,3 раза за год и удвоение каждые 87 дней. Закон ограничивает и простые проценты. С 1 апреля 2026 года переплата по новым займам сроком до года не может превышать 100% от суммы долга, до этого предел составлял 130%. При 0,8% в день потолок набирается за 125 дней, после этого начисление останавливается.
Решать, нужен ли кредит вообще, помогает разбор стоит ли брать кредит в банке.
Сколько стоит снимать прибыль
Деньги копят ради того, чтобы однажды их тратить, и цена изъятий хорошо видна на примере 500 000 ₽ под 10% годовых на 30 лет с разной долей вывода годовой прибыли.
| Выводится | Капитал через 30 лет | Выплачено за 30 лет | Итого | Итого в ценах старта |
|---|---|---|---|---|
| 0% | 8 724 701 ₽ | 0 ₽ | 8 724 701 ₽ | 1 376 023 ₽ |
| 25% | 4 377 478 ₽ | 1 292 493 ₽ | 5 669 970 ₽ | 1 104 305 ₽ |
| 50% | 2 160 971 ₽ | 1 660 971 ₽ | 3 821 942 ₽ | 930 378 ₽ |
| 75% | 1 048 784 ₽ | 1 646 351 ₽ | 2 695 135 ₽ | 817 209 ₽ |
| 100% | 500 000 ₽ | 1 500 000 ₽ | 2 000 000 ₽ | 742 074 ₽ |
Если сравнивать только конечный капитал, разрыв между полным реинвестированием и полным изъятием выглядит 17-кратным. Но выведенные деньги никуда не делись, человек их получил и потратил. По сумме капитала и выплат разрыв составляет 4,4 раза, а с поправкой на инфляцию 1,85 раза. Разница остаётся заметной, но она в 9 с лишним раз меньше той, что видна при сравнении одних остатков.
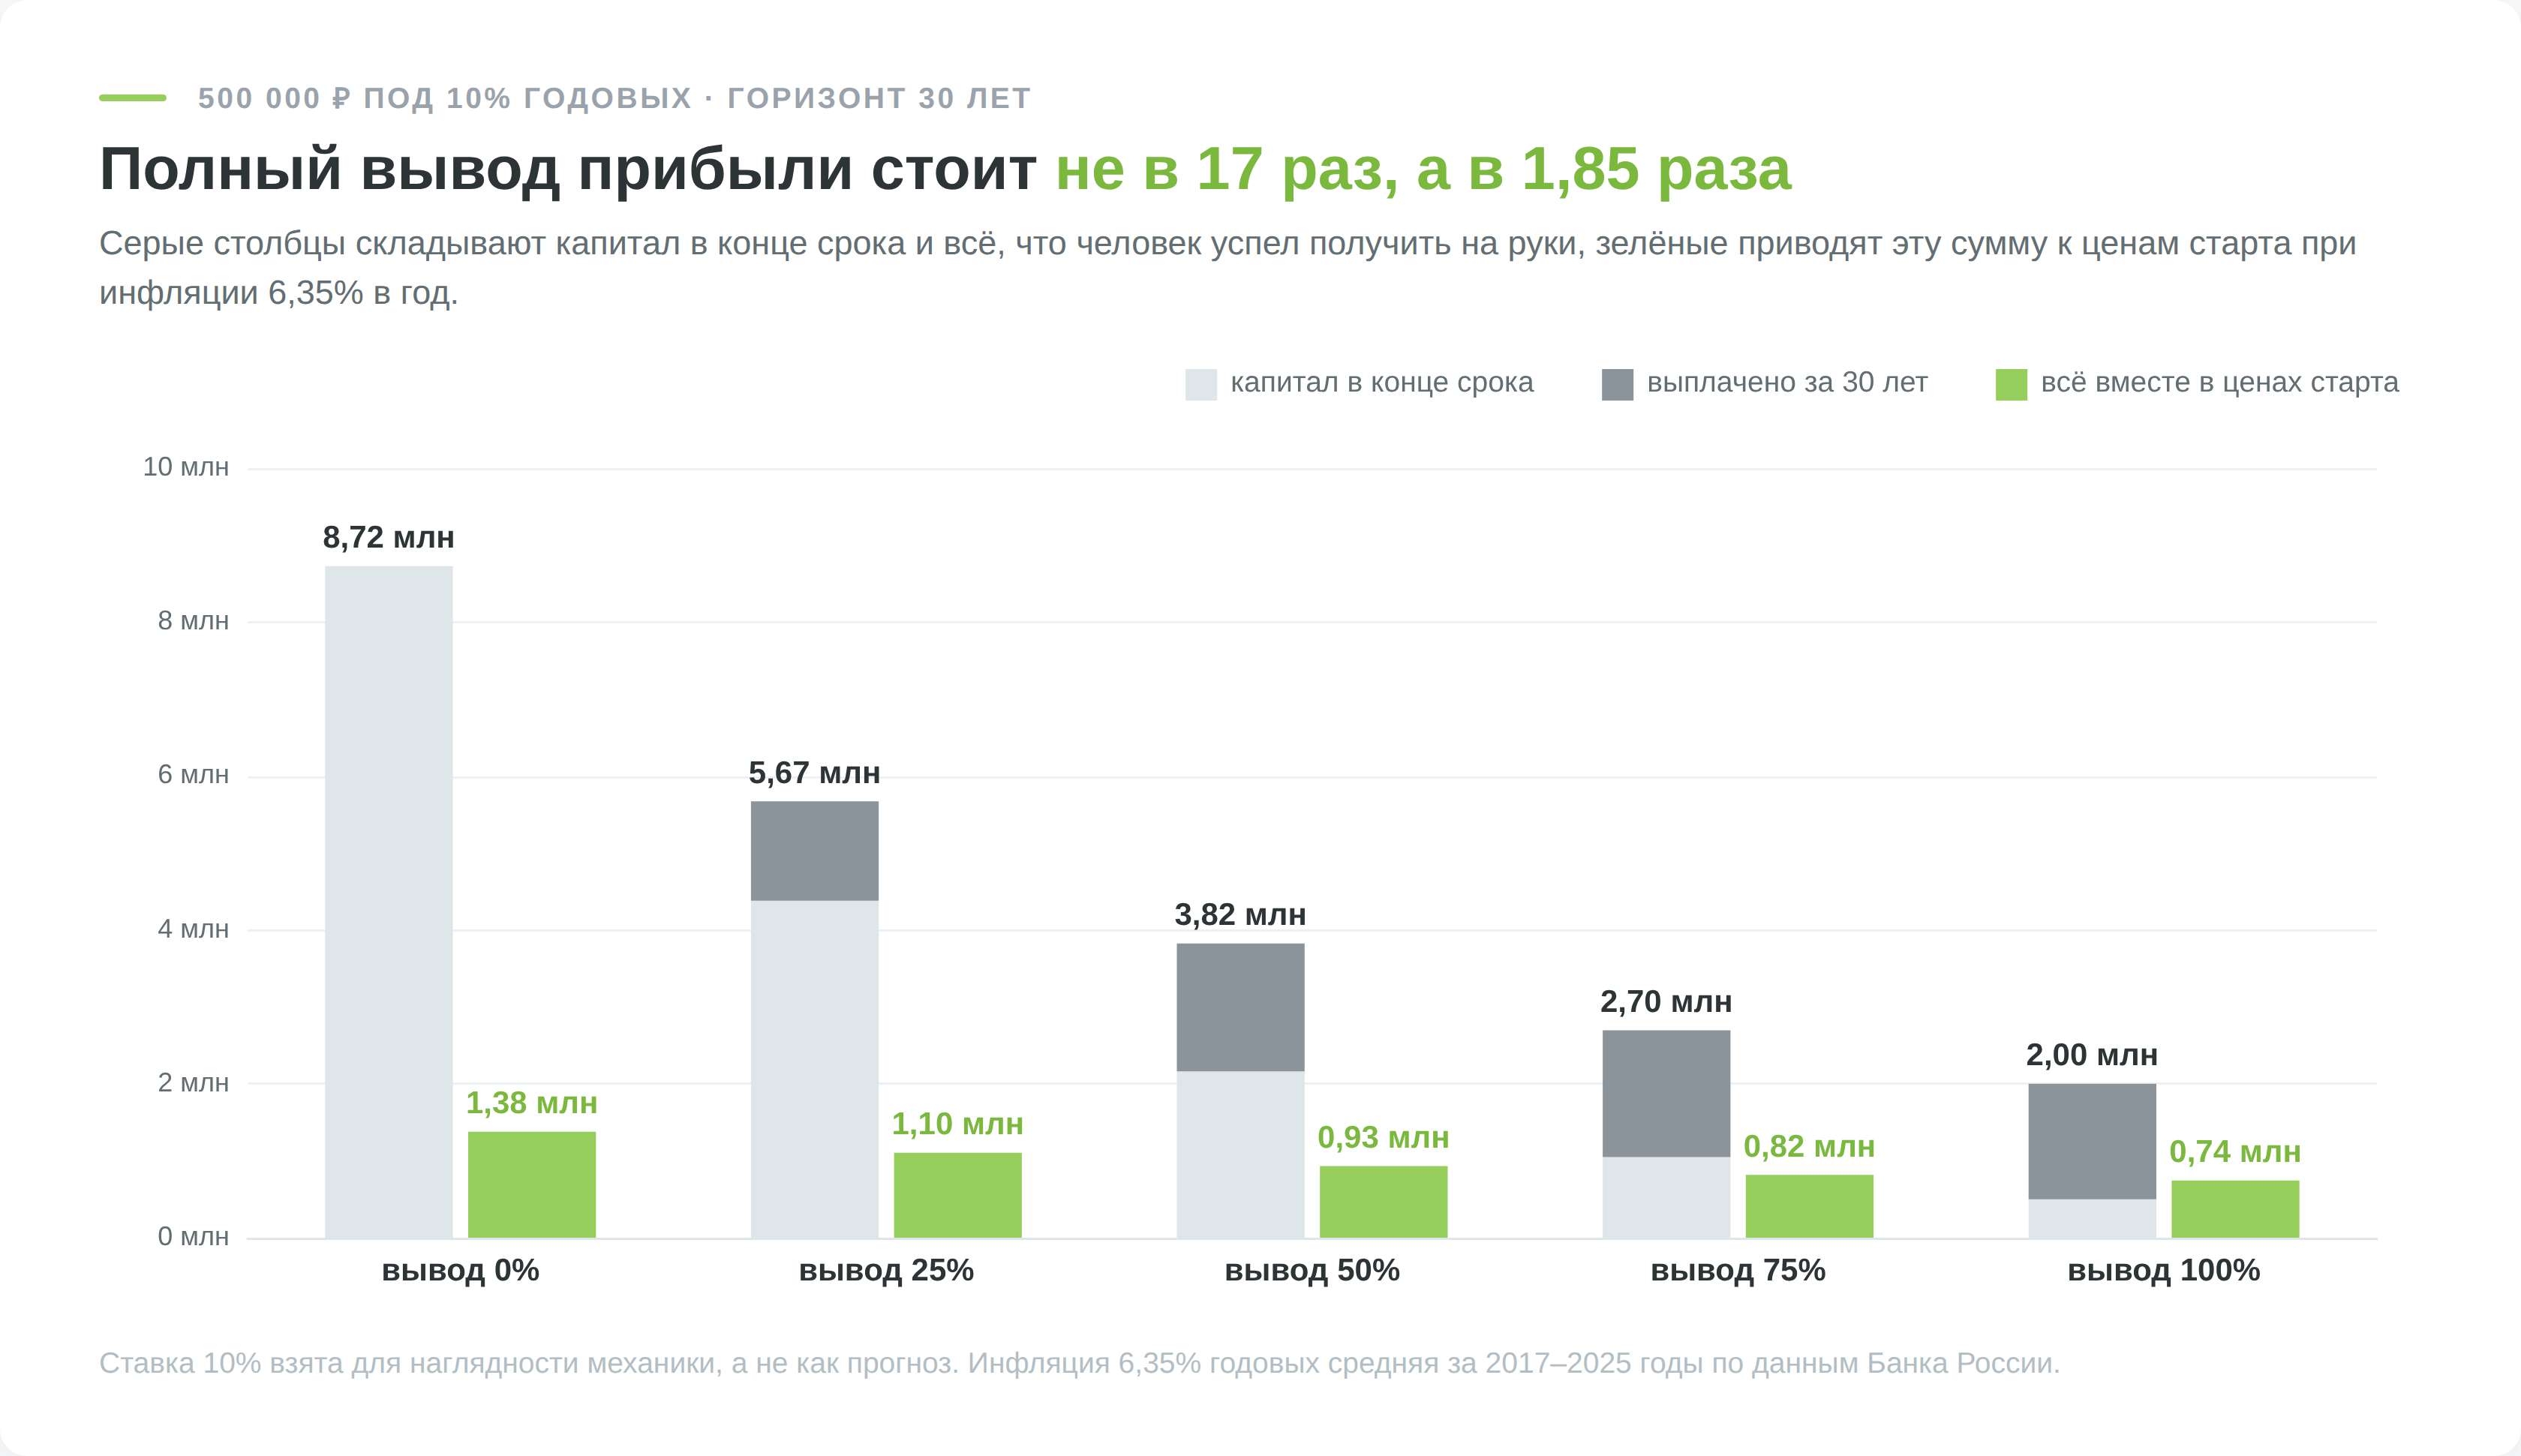
Рубль, изъятый в первый год, не участвует в 29 последующих начислениях, поэтому дорогими оказываются именно ранние изъятия. Рубль, снятый на 28-м году, стоит почти столько же, сколько оставленный. Если вывод прибыли нужен, выгоднее начинать его позже, чем растягивать ровным слоем на всю дистанцию.
Выплаты при выводе 75% оказались меньше, чем при выводе 50% (1 646 351 ₽ против 1 660 971 ₽). Изъятия подрезают базу, с которой считается следующая прибыль, и жадный график в итоге платит меньше даже в абсолютных деньгах.
10% годовых номинально на 30 лет вперёд остаются условностью для наглядности, а не обещанием. Реальная доходность после инфляции окажется существенно ниже, что видно по последней колонке таблицы, где 8,7 млн номинальных рублей через 30 лет равны 1,4 млн сегодняшних.
У изъятий есть риск, которого нет у накопления без движений, это порядок доходностей. Если прогнать 1 млн ₽ через те же 9 годовых доходностей MCFTR за 2017–2025 годы без изъятий, итог будет одинаковым в любом порядке лет, 2 324 027 ₽. Если в начале каждого года снимать по 60 000 ₽, прямой порядок даёт 1 487 355 ₽, а обратный 1 347 790 ₽. В обратном порядке первые 2 года приносят +2,9% и +1,6%, и изъятия съедают капитал до того, как придут сильные годы.
Разница в 139 565 ₽ появилась только от того, на какие годы пришлись изъятия. Для взносов порядок тоже важен, но с обратным знаком. Те же 60 000 ₽ в год с нулевого старта дают 836 672 ₽ в прямом порядке и 976 237 ₽ в обратном, провал в начале пути накопителю даже помогает.
Момент, в который капитал способен кормить владельца, обычно считают через правило 4%. Его вывел Уильям Бенген в 1994 году на данных рынка США, где изъятие 4% от стартового капитала с ежегодной индексацией на инфляцию выдерживало любые 30-летние периоды начиная с 1926 года. Для других стран картина хуже. Уэйд Пфау проверил то же правило на 109 годах данных по 17 развитым странам, и 4% в год оказались безопасными только в 4 из них.
Обратный счёт по правилу 4% даёт 15 млн ₽ капитала ради 50 000 ₽ в месяц и 30 млн ₽ ради 100 000 ₽ в месяц. Раз за пределами США 4% выдерживали редко, эти суммы стоит считать нижней границей, а не целью. До этой отметки сложный процент работает на накопление, после неё превращается в источник дохода, и изъятия, начатые задолго до неё, съедают именно те годы, в которые механизм должен был набирать обороты.
Как запустить сложный процент на практике
Для старта не нужны ни особые знания, ни крупная сумма. Первые четыре шага делаются один раз, пятый повторяется ежегодно.
- Определите горизонт. До 3 лет сложный процент почти ничего не даст, и это аргумент в пользу вклада, а не рынка. От 5 лет имеет смысл говорить об акциях и фондах. От 15 лет механизм начинает делать основную работу за вас.
- Выберите инструмент под горизонт, а не под доходность. Короткие деньги идут на вклад с капитализацией или в ОФЗ с погашением под срок цели. Длинные в фонд на индекс, где дивиденды реинвестируются внутри без налога.
- Настройте автопополнение. Регулярный платёж в день зарплаты весит больше, чем выбор фонда с комиссией на 0,2 процентного пункта ниже. Именно взносы делают результат на горизонте до 10 лет, и сколько даст ваш взнос, проверяется на калькуляторе.
- Оформите льготу заранее, а не постфактум. ИИС-3 и ЛДВ работают, только если счёт открыт и бумаги куплены заранее.
- Пересчитывайте раз в год, не чаще. Ежедневная проверка портфеля не ускоряет рост, но повышает шанс продать на просадке. Раз в год полезно сверить свою доходность по ЧИСТВНДОХ с доходностью индекса. Как собрать портфель под свой профиль, разобрано в отдельном материале про первый инвестиционный портфель.