Цены не спрашивают разрешения. Утренний кофе, который пару лет назад обходился в 150 рублей, сегодня стоит 200, проездной дорожает каждый январь, а чек за одну и ту же корзину продуктов медленно ползёт вверх. За все тридцать четыре года наблюдений Росстата в России не случилось ни одного года, по итогам которого потребительские цены снизились бы. Ни одного. Именно инфляция решает, на сколько хватит зарплаты и сбережений, поэтому разобраться в ней стоит любому, у кого есть хоть какие-то накопления. Ниже простыми словами о том, что такое инфляция, откуда она берётся, как её считают, кому вредит, а кому даже выгодна, и чем реально защитить деньги от обесценивания.
Предупреждение о рисках: Инвестирование в ценные бумаги связано с риском частичной или полной потери вложенных средств. Стоимость активов может как расти, так и снижаться. Данная статья носит информационный характер и не является индивидуальной инвестиционной рекомендацией. Перед принятием инвестиционных решений проконсультируйтесь с квалифицированным финансовым советником.
Что такое инфляция простыми словами?
Инфляция — это устойчивый рост общего уровня цен на товары и услуги, из-за которого деньги постепенно теряют покупательную способность. Измеряют её в процентах за период, чаще всего за год. Формулировка звучит сухо, поэтому сразу переведём её на язык обычных покупок.
Допустим, год назад фиксированный набор продуктов, скажем хлеб, молоко, мясо и овощи, стоил 10 000 рублей. Сегодня тот же набор обходится в 10 598 рублей. Цена выросла на 598 рублей, то есть на 5,98%. Ровно столько составила годовая инфляция в России в июле 2026 года (помесячный ряд Банка России).
Теперь та же история с другой стороны. Ваши 10 000 рублей за год похудели. Раньше на них покупалась полная корзина, а сейчас на неё уже не хватает, нужно доплатить. Денег осталось столько же, товаров на них покупается меньше. Экономисты называют это падением покупательной способности денег.
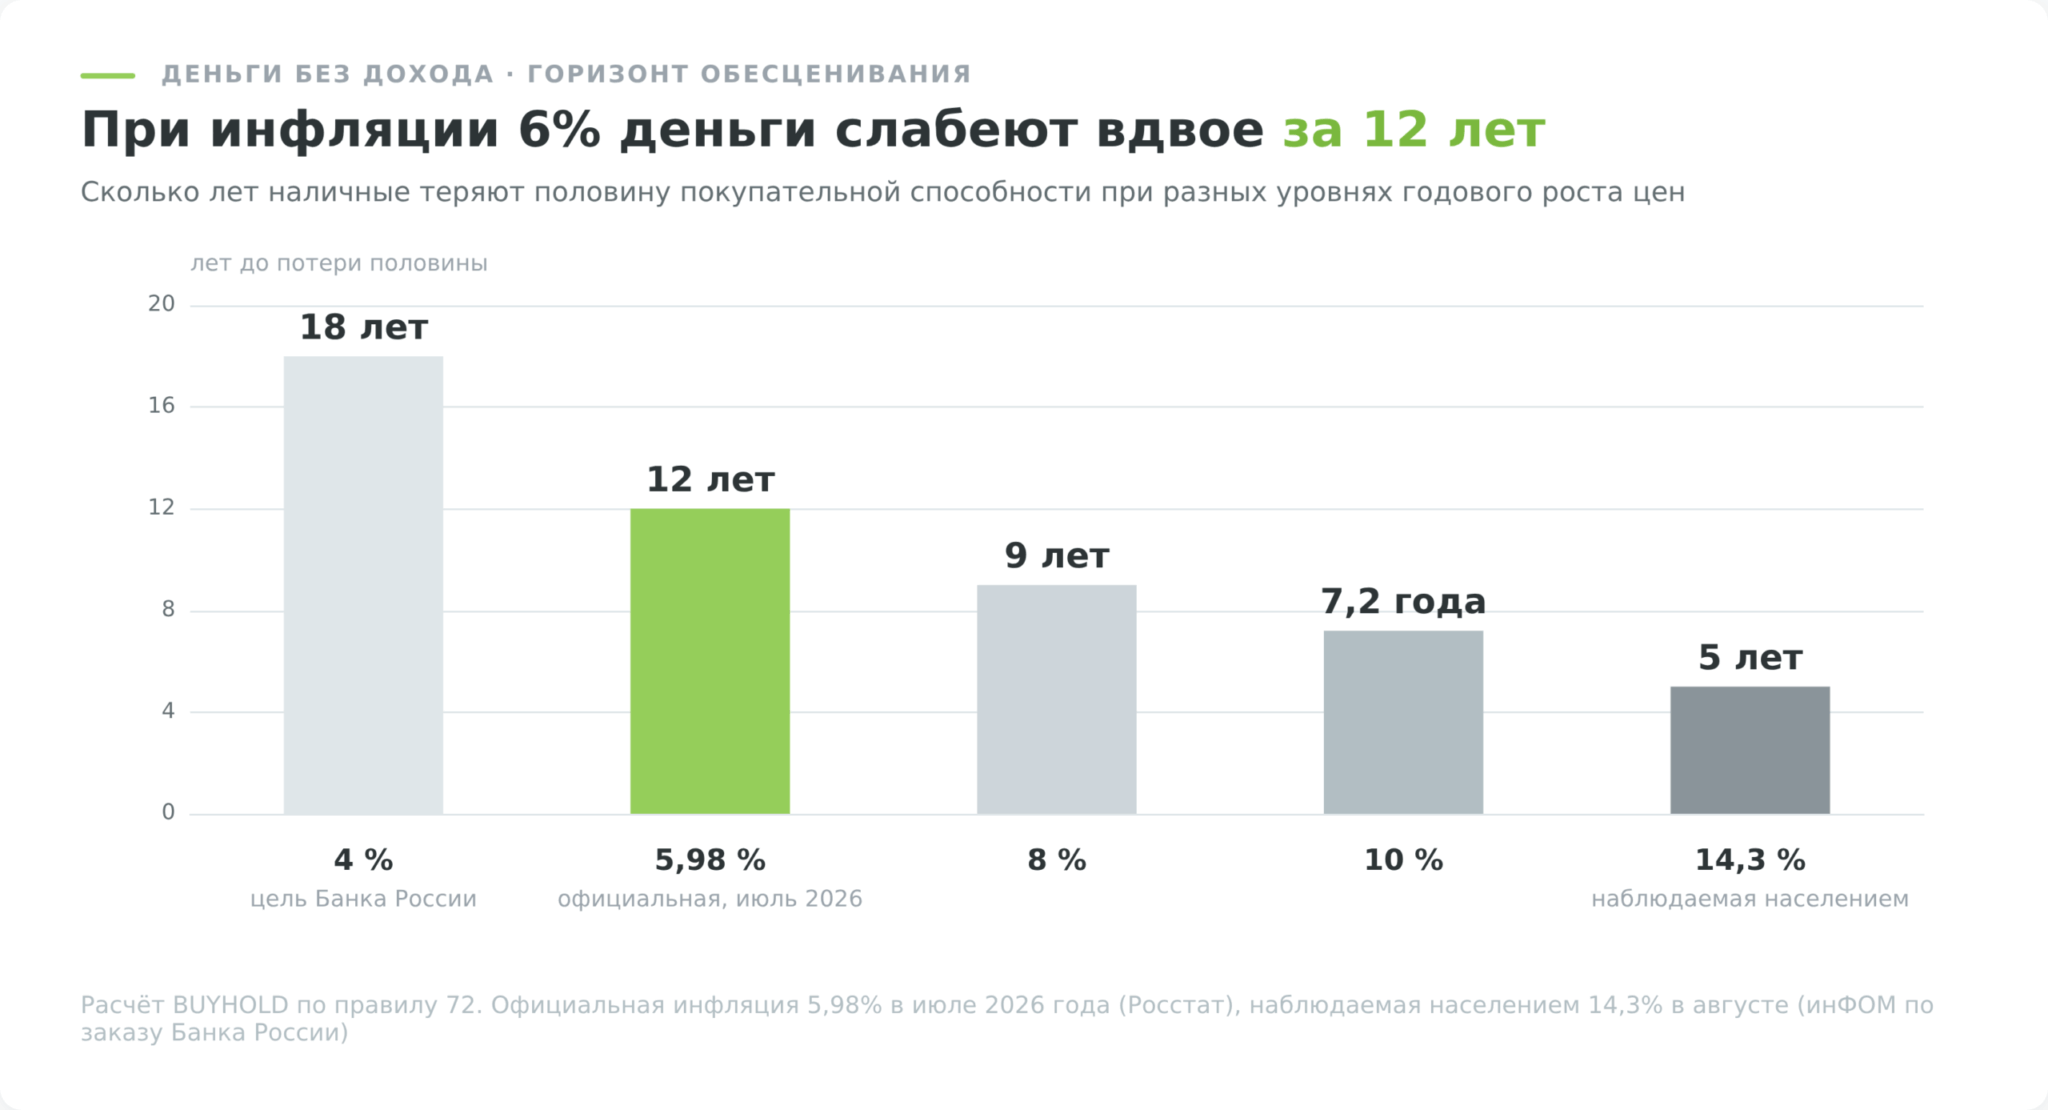
Из этого свойства растёт прикидка, которую стоит держать в голове любому, кто хранит деньги. Она называется правилом 72. Разделите 72 на годовую инфляцию, и получится число лет, за которое сбережения без дохода обесценятся вдвое. При инфляции 5,98% это примерно 12 лет. При 10% чуть больше семи.
12 лет звучит терпимо ровно до того момента, пока вы не вспомните, что копите на квартиру.
У инфляции есть зеркальное явление, дефляция, то есть устойчивое снижение цен. На первый взгляд звучит как мечта покупателя, но для экономики это опасный сценарий. Люди откладывают покупки в ожидании ещё более низких цен, спрос падает, бизнес сокращает производство и зарплаты. Поэтому центральные банки борются не только с высокой инфляцией, но и с дефляцией, удерживая рост цен около небольшой положительной отметки.
Промежуточный случай называется дезинфляцией, когда цены ещё растут, но всё медленнее. Чем дезинфляция отличается от дефляции, мы подробно разбирали в отдельном материале «Дезинфляция и её влияние на экономику».
Причины инфляции: почему цены растут
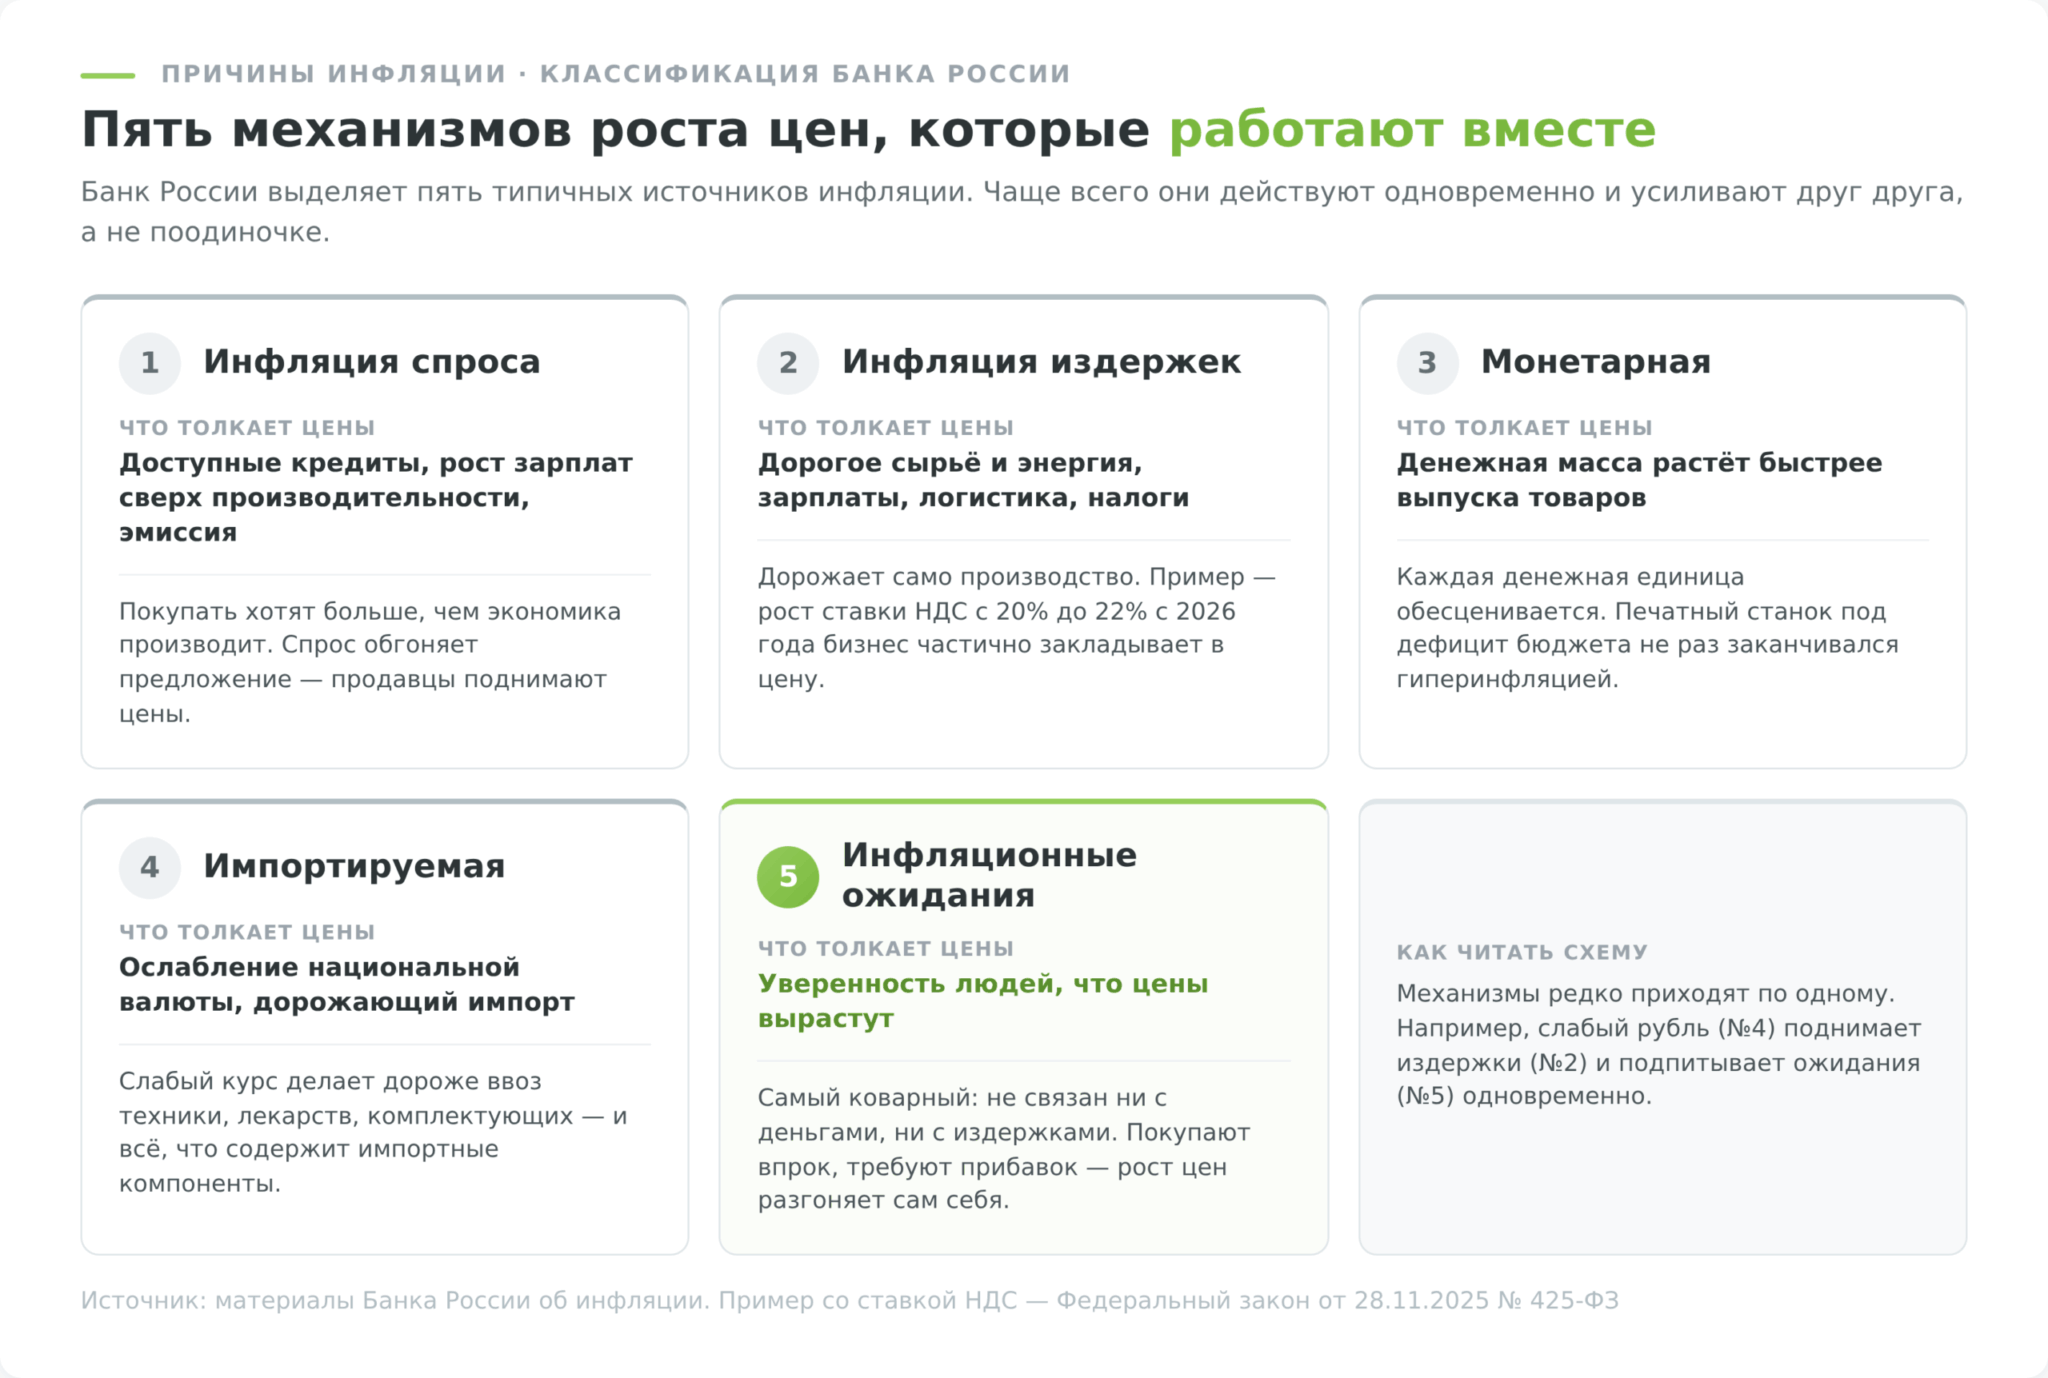
Цены растут не по чьему-то злому умыслу, а из-за нарушения баланса между количеством денег в экономике и количеством товаров, которые на эти деньги можно купить. Банк России в своих материалах об инфляции выделяет несколько типичных механизмов, и чаще всего они работают одновременно, усиливая друг друга.
- Первый механизм называется инфляцией спроса. Она возникает, когда люди и компании хотят купить больше товаров, чем экономика способна произвести. Спрос подстёгивают доступные кредиты, быстрый рост зарплат, опережающий производительность труда, а также прямая денежная эмиссия. Логика простая. Денег на руках становится больше, спрос на товары растёт, предложение за ним не поспевает, продавцы поднимают цены, потому что покупатель готов платить. Именно поэтому центральные банки в период перегрева спроса повышают ключевую ставку, ведь дорогие кредиты охлаждают аппетит к тратам.
- Второй механизм называется инфляцией издержек. Здесь цены толкает вверх не избыток денег, а удорожание самого производства, то есть рост цен на сырьё и энергию, повышение зарплат, логистика и налоги.
ПримерСвежий российский пример, повышение основной ставки НДС с 20% до 22% с 1 января 2026 года (Федеральный закон от 28.11.2025 № 425-ФЗ, льготная ставка 10% на продукты, лекарства и детские товары сохранена). Налог закладывается в конечную цену, и часть этого повышения бизнес перекладывает на покупателя, отсюда временное ускорение инфляции в начале года. - Третий механизм монетарный, по сути это инфляция спроса в чистом виде. Когда денежная масса растёт быстрее, чем объём произведённых товаров и услуг, каждая денежная единица обесценивается. Классическая иллюстрация, работа печатного станка для финансирования бюджетного дефицита, которая в истории не раз заканчивалась гиперинфляцией.
- Четвёртый механизм называется импортируемой инфляцией. Если национальная валюта слабеет, дорожает весь импорт, а вслед за ним и товары с импортными компонентами. Для стран, зависящих от ввоза техники, лекарств или комплектующих, ослабление курса почти автоматически означает рост цен на полках.
- Есть и пятый механизм, который экономисты считают самым коварным, потому что он не связан ни с деньгами, ни с издержками. Это инфляционные ожидания. Если люди уверены, что цены вырастут, они начинают покупать впрок, требовать повышения зарплат и заранее поднимать цены на свои товары, и рост цен разгоняется сам собой, как самосбывающееся пророчество.
Подробнее о том, что движет ценами в долгосрочной перспективе, мы писали в материале «Почему цены постоянно растут?».
Как измеряют инфляцию: ИПЦ, корзина и базовая инфляция
За фразой «инфляция в России составила 5,98%» стоит конкретная методика. Официальную инфляцию в стране считает Росстат на основе индекса потребительских цен, сокращённо ИПЦ. Индекс показывает, как изменилась стоимость фиксированного набора товаров и услуг, который покупает среднестатистическая семья. Принцип тот же, что и в примере с продуктовой корзиной выше, только корзина намного больше и за ценами в ней следят профессионально.
Состав корзины и веса Росстат пересматривает ежегодно, потому что структура потребления меняется, и методика подстраивается под неё.
Помимо общего ИПЦ экономисты пользуются базовой инфляцией. Из расчёта исключают самые волатильные компоненты, то есть плодоовощную продукцию, топливо и тарифы, цены на которые скачут из-за погоды, сезона или административных решений. Базовый индекс показывает устойчивую, очищенную тенденцию роста цен и помогает Банку России понять, насколько инфляция фундаментальна, а не вызвана разовыми факторами.
И тут возникает вопрос, который мучает почти каждого. Росстат рапортует про 6%, а в магазине всё дорожает явно быстрее, кто врёт? Никто не врёт, просто это разные показатели. Кроме официального ИПЦ, Банк России отдельно измеряет наблюдаемую инфляцию, то есть то, как рост цен ощущают сами люди, по опросам инФОМ. Разрыв впечатляет.
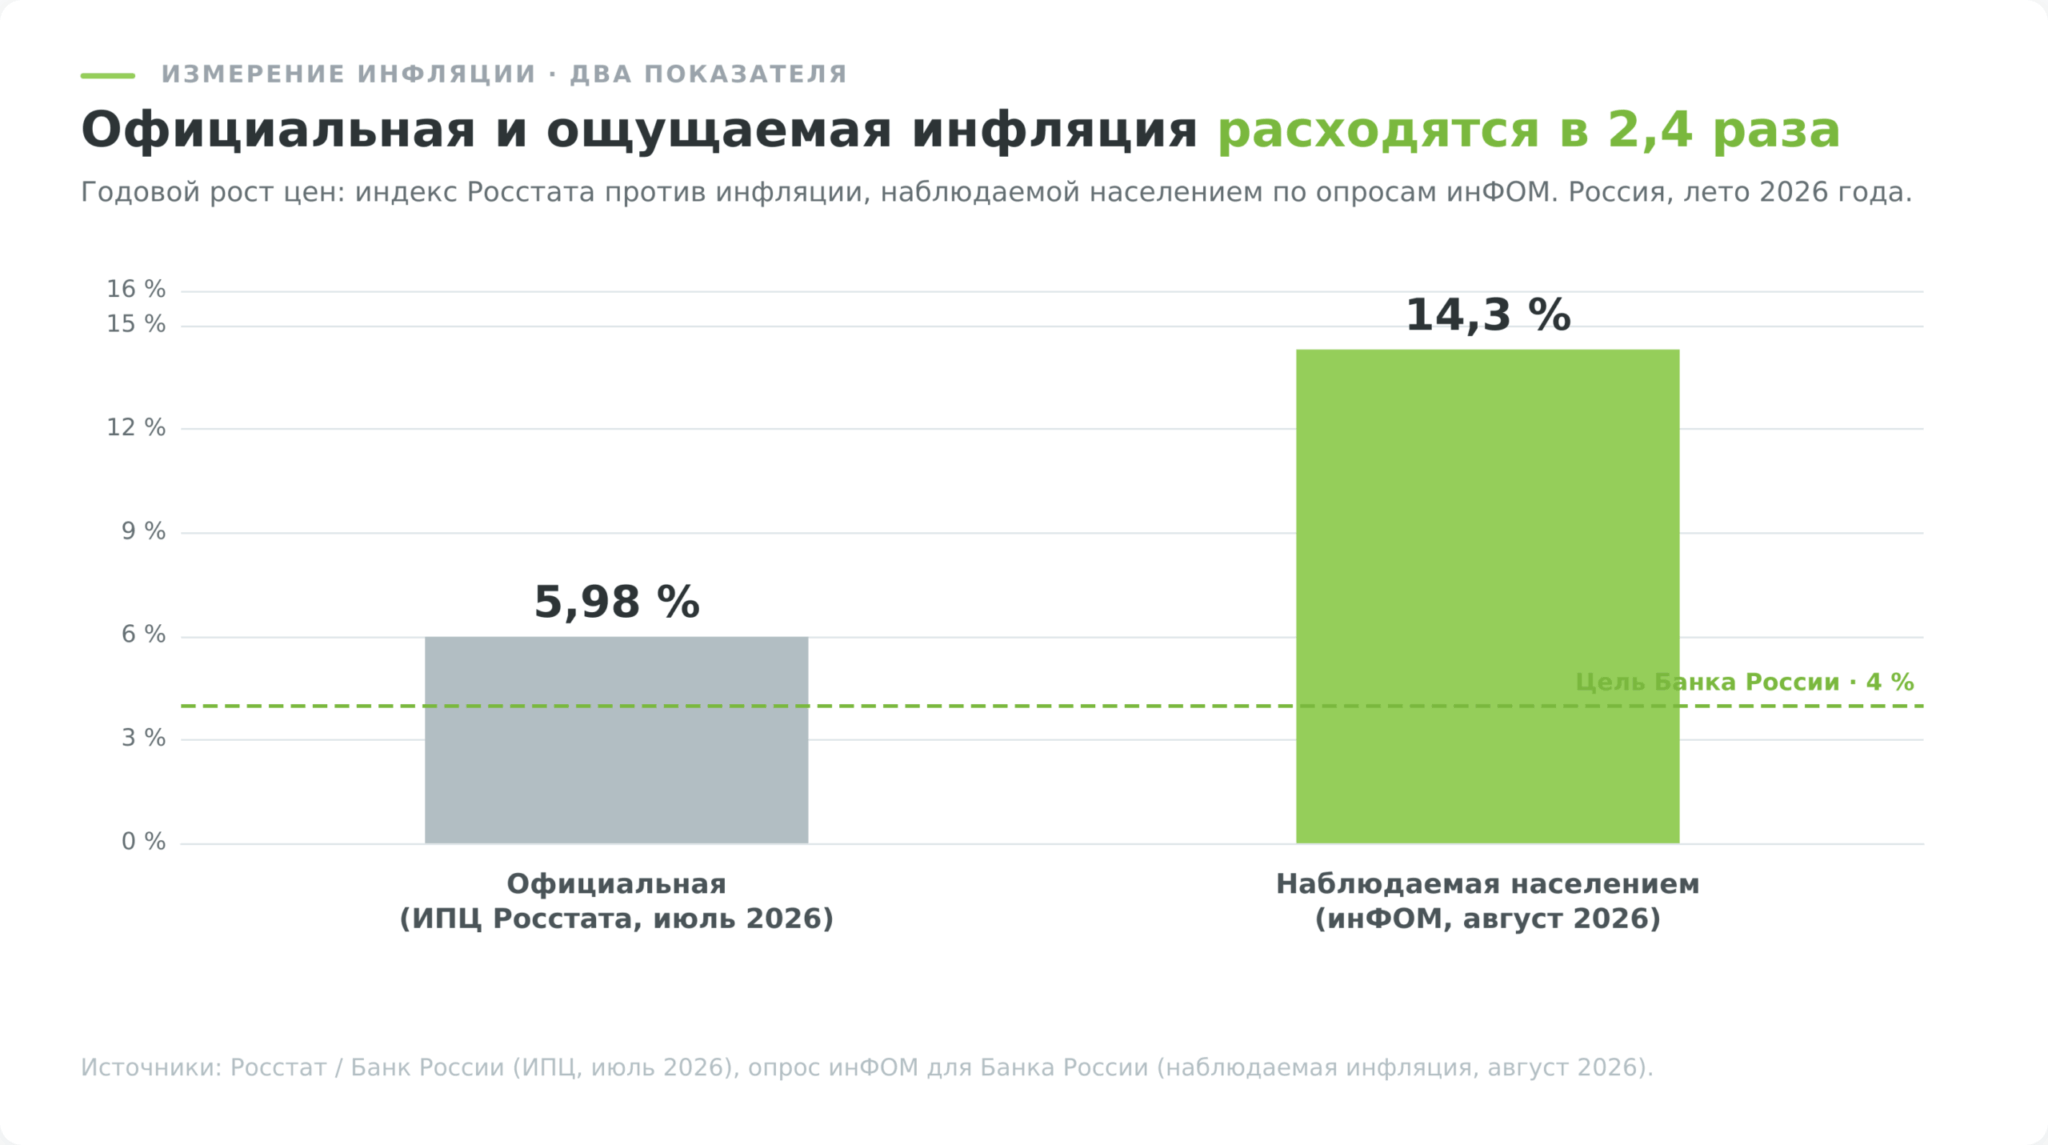
Планировать бюджет нужно по своей инфляции, а не по цифре из новостей. И посчитать её вполне реально.
Как посчитать свою личную инфляцию
Личная инфляция показывает, насколько подорожала именно ваша корзина, а не усреднённая по стране. Считается она за 15 минут, а результат обычно сильно отличается от официального.
Порядок действий такой.
- Выпишите 15–20 позиций, на которые уходит основная часть бюджета. Продукты, транспорт, связь, ЖКХ, аренда, лекарства, бензин.
- Найдите цены годичной давности. Мобильное приложение банка хранит историю операций за несколько лет, а электронные чеки в приложении ФНС хранят и позиции внутри покупки.
- Посчитайте, сколько тот же самый набор стоит сегодня.
- Разделите новую сумму на старую, вычтите единицу и умножьте на 100.
Возьмём условную семью. Год назад её базовый набор обходился в 60 000 рублей в месяц, сегодня тот же набор стоит 68 400. Считаем: 68 400 ÷ 60 000 = 1,14, минус единица даёт 0,14, то есть 14%. Личная инфляция такой семьи составила 14% против официальных 5,98%, и это нормальный, а не аномальный результат, потому что в её корзине почти нет дешевеющей электроники и много продуктов, услуг и транспорта.
Дальше эта цифра работает как рабочий ориентир. Именно с ней, а не с новостными шестью процентами, нужно сравнивать ставку по вкладу или доходность портфеля. Сроки публикации свежих данных по ценам и даты заседаний Банка России удобно отслеживать в экономическом календаре.
Виды инфляции
Инфляцию классифицируют по нескольким признакам, и для практического понимания важны два среза, по свободе ценообразования и по скорости роста цен.
По первому признаку различают открытую и подавленную инфляцию. Открытая представляет собой обычное рыночное ценообразование, когда цены растут свободно и честно отражают баланс спроса и предложения. Подавленная возникает, когда государство административно замораживает цены. На ценниках вроде бы стабильность, но товар физически исчезает с полок.
Куда чаще инфляцию делят по темпам роста цен. Границы здесь условны и в разных учебниках слегка различаются, но общая логика такова, что чем выше скорость, тем разрушительнее последствия для экономики и сбережений.
| Тип инфляции | Годовой темп | Что происходит с экономикой | Примеры |
|---|---|---|---|
| Умеренная (ползучая) | до 10% | Норма для развивающихся экономик, при здоровом росте даже стимулирует спрос и инвестиции | Россия 2025 (5,59%), США и еврозона (около 2–3%) |
| Галопирующая | 10–50% (иногда до сотен %) | Бизнес теряет горизонт планирования, население уходит в валюту и товары длительного пользования | Турция 2025 (30,89%), Россия 1999 (36,53%) |
| Гиперинфляция | свыше 50% в месяц (по Кейгану) | Деньги обесцениваются на глазах, экономика переходит к бартеру и иностранной валюте | Венесуэла 2018, Германия 1923, Россия 1992 |
Умеренная инфляция в пределах 10% представляет собой рабочий фон нормальной экономики, и именно к небольшому положительному росту цен, около 2–4%, стремятся центральные банки.
Галопирующая инфляция в десятки процентов уже разрушает доверие к национальной валюте. Горизонт планирования сжимается, длинные кредиты становятся неподъёмными, люди стараются как можно быстрее превратить деньги в товары.
Гиперинфляция это финальная стадия, при которой по строгому определению экономиста Филипа Кейгана цены растут более чем на 50% в месяц. Деньги в такой ситуации обесцениваются буквально за дни, и экономика откатывается к бартеру и расчётам в твёрдой валюте.
Инфляция в России по годам: от гиперинфляции к таргету
Второй удар пришёлся на 1998 год, когда после дефолта и девальвации рубля цены прибавили 84,4%. Ниже 10% годовая инфляция впервые опустилась только в 2006 году, через 14 лет после начала реформ.
С тех пор картина изменилась принципиально. Ниже 5% инфляция в России опускалась четыре раза, в 2017, 2018, 2019 и 2020 годах, а исторический минимум зафиксирован в 2017 году на отметке 2,51%.
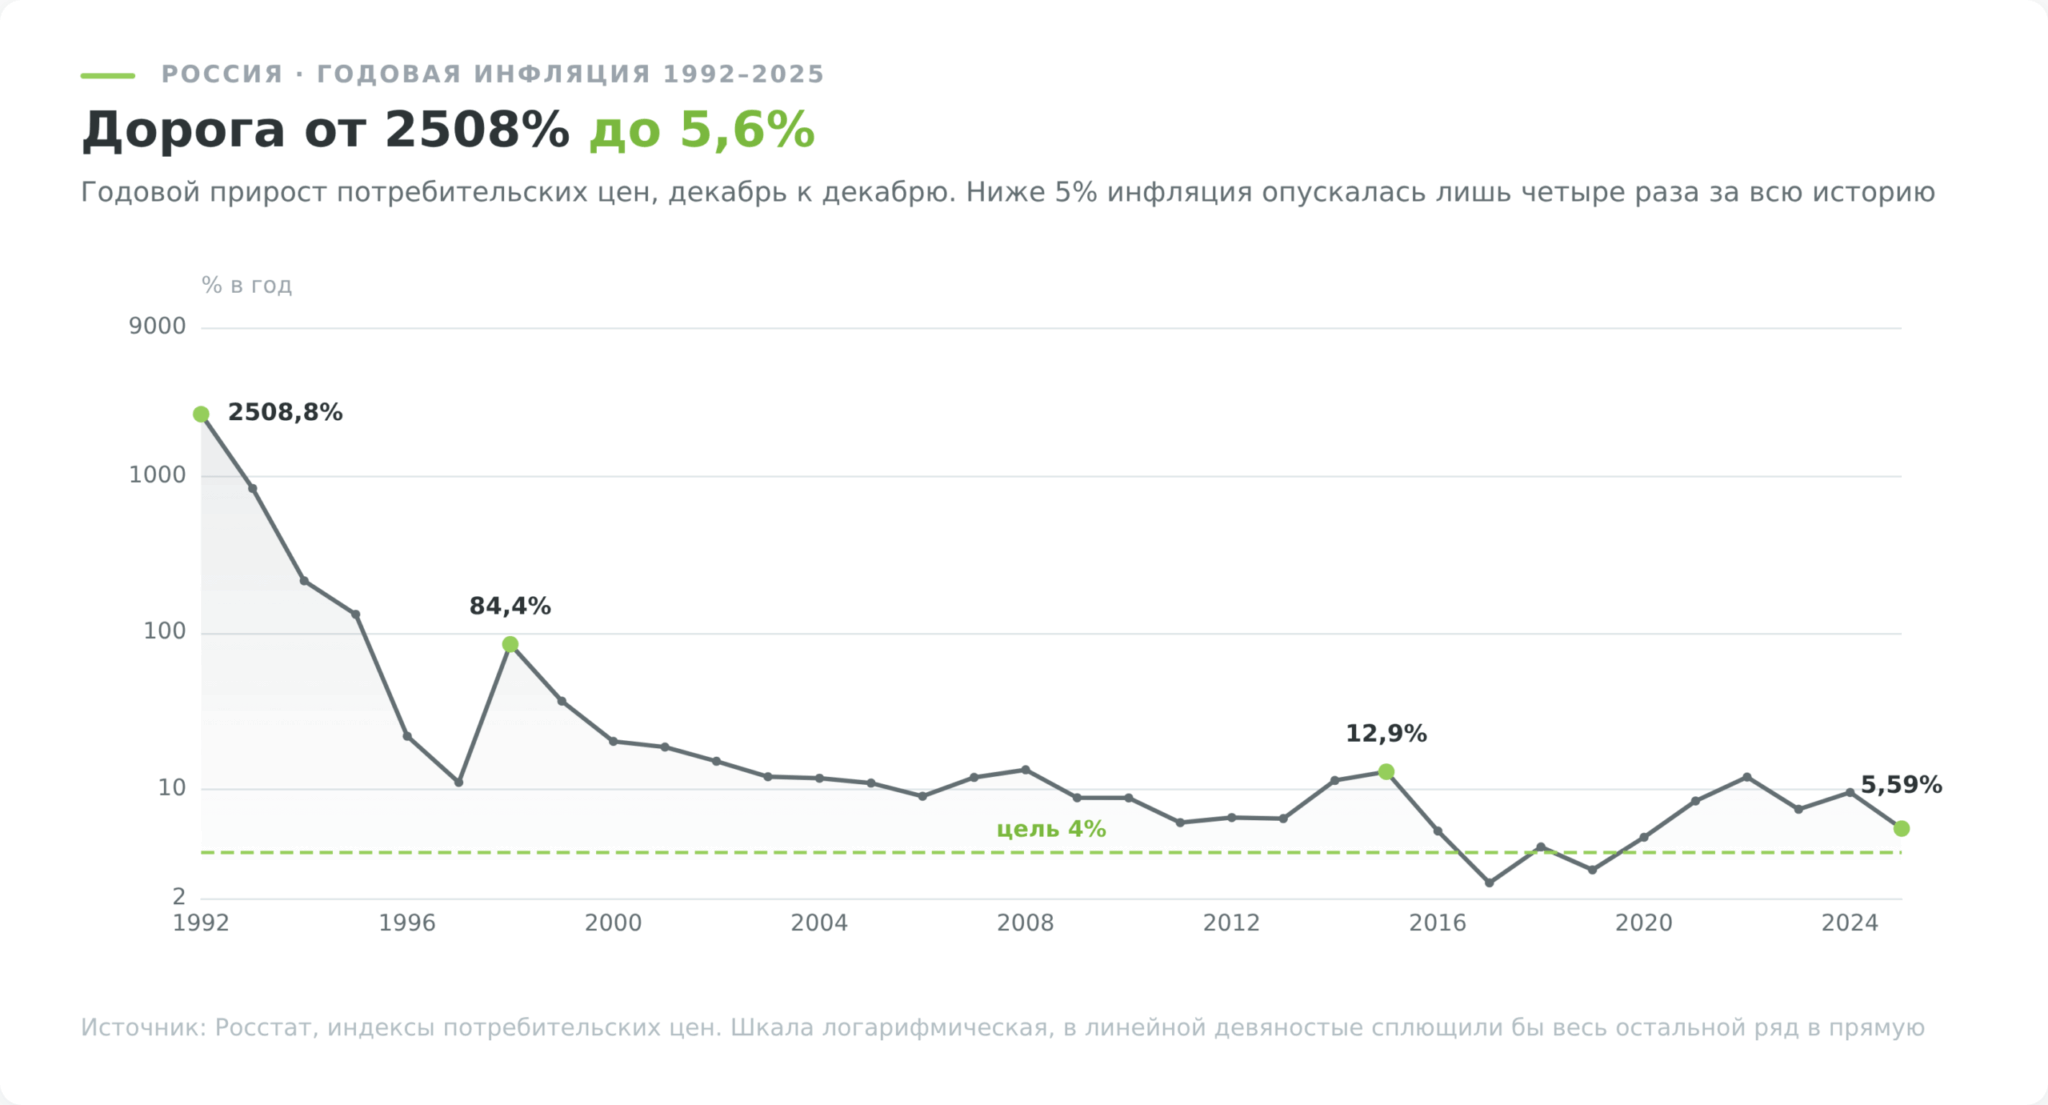
Последнее десятилетие показывает и другую закономерность. Всплески роста цен совпадают с внешними шоками, и каждый раз рядом стоит резкое повышение ключевой ставки.
| Год | Инфляция, декабрь к декабрю | Ключевая ставка на конец года | Что происходило |
|---|---|---|---|
| 2014 | 11,35% | 17,00% | Обвал нефти, санкции, девальвация рубля |
| 2015 | 12,91% | 11,00% | Пик кризисной инфляции |
| 2016 | 5,39% | 10,00% | Быстрое торможение цен |
| 2017 | 2,51% | 7,75% | Исторический минимум |
| 2018 | 4,26% | 7,75% | Повышение НДС до 20% |
| 2019 | 3,04% | 6,25% | Инфляция ниже цели |
| 2020 | 4,91% | 4,25% | Пандемия, минимальная ставка в истории |
| 2021 | 8,39% | 8,50% | Постпандемийный разгон спроса |
| 2022 | 11,94% | 7,50% | Санкционный шок, пик 17,83% в апреле |
| 2023 | 7,42% | 16,00% | Ослабление рубля, разворот ставки вверх |
| 2024 | 9,52% | 21,00% | Максимальная ключевая ставка в истории |
| 2025 | 5,59% | 16,00% | Возврат к однозначным величинам |
Данные по инфляции взяты из индексов потребительских цен Росстата, значения ключевой ставки из помесячной базы Банка России на конец декабря соответствующего года.
Последствия инфляции: кому выгодна, а кому вредит
Инфляция кажется однозначным злом, но в действительности она перераспределяет деньги между разными участниками экономики. У неё есть и пострадавшие, и те, кто оказывается в выигрыше. Понять, на чьей вы стороне, важнее, чем заучить определение, потому что от этого зависят финансовые решения.
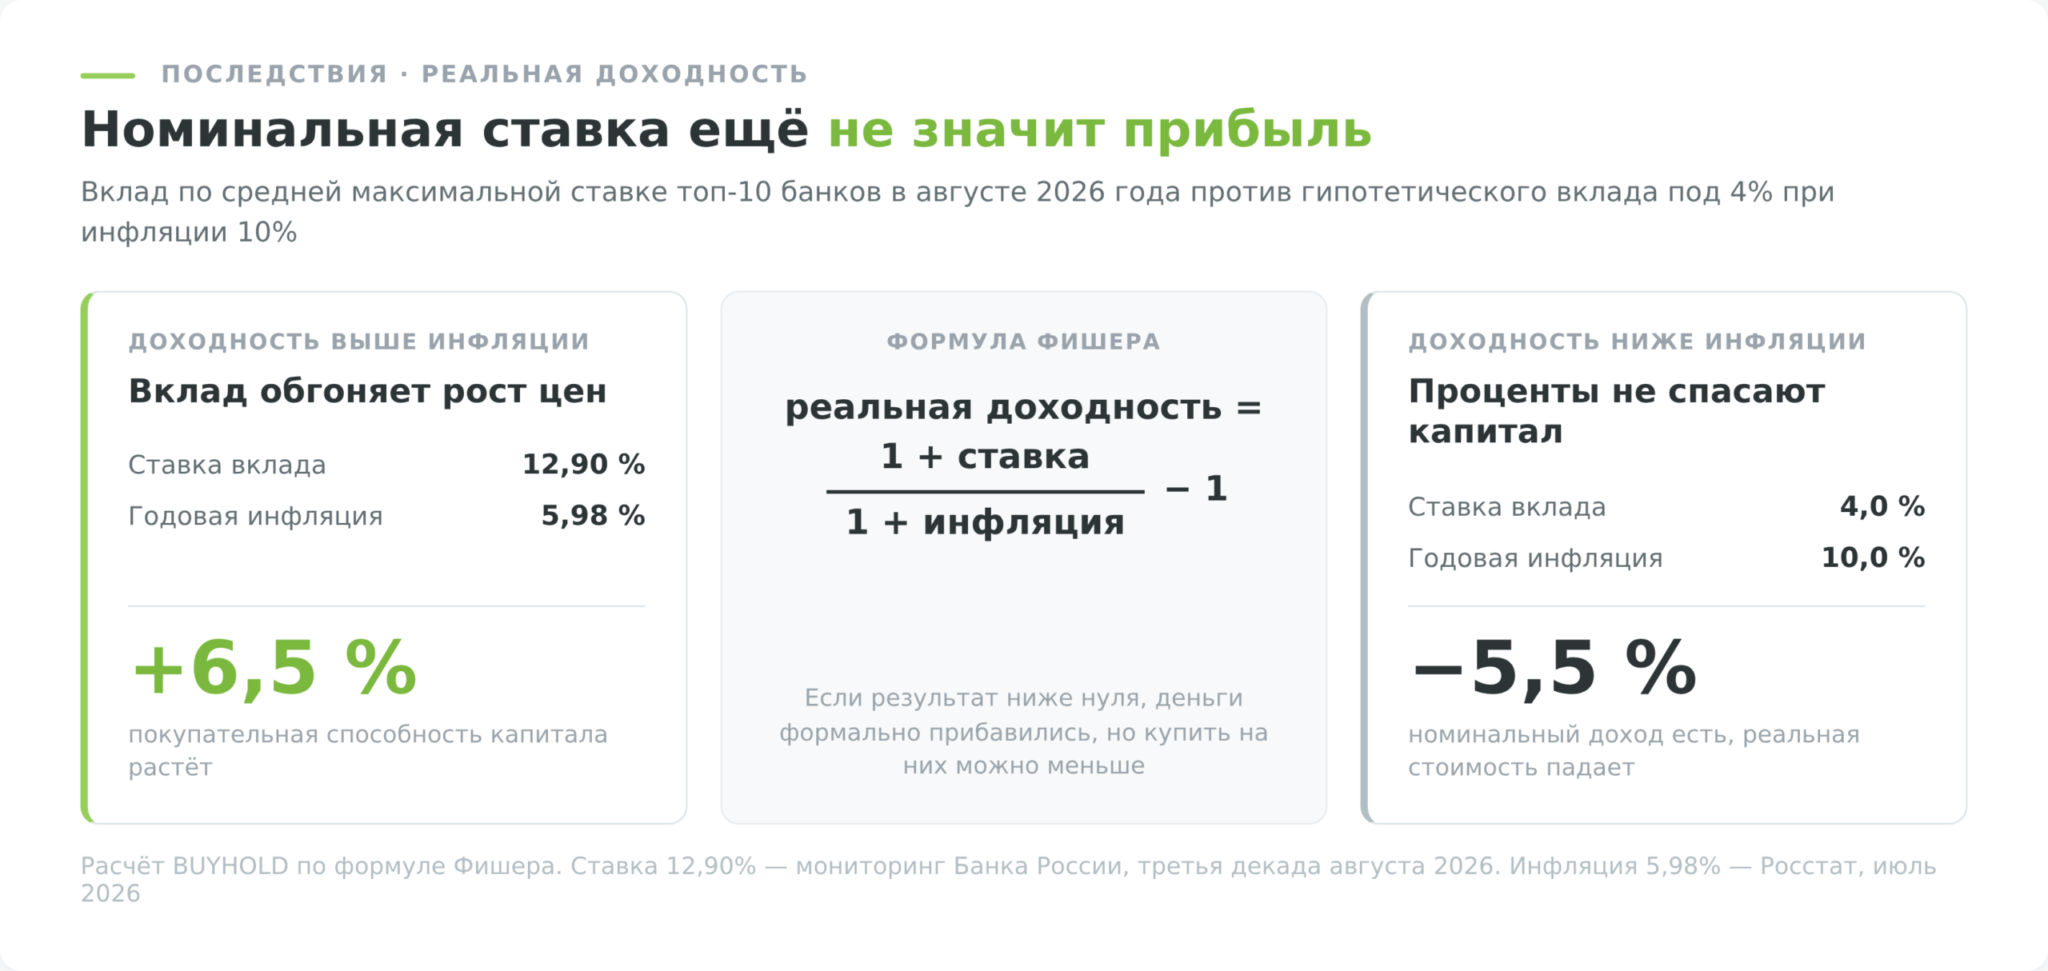
Больше всех теряют те, кто хранит деньги в наличных или на счетах с доходностью ниже роста цен. Здесь работает понятие реальной доходности, то есть номинальной доходности за вычетом инфляции. Она показывает, насколько на самом деле выросла покупательная способность ваших денег.
Возьмём наличные. Сумма 100 000 рублей под условные 0% при инфляции 5,98% за год превращается по покупательной способности в 100 000 ÷ 1,0598 ≈ 94 357 рублей. На бумаге сумма та же, а купить на неё можно как на 94 тысячи год назад. Реальная доходность составила минус 5,98%. Это и есть инфляционный налог на тех, кто держит деньги без движения.
Противоположная ситуация у заёмщиков с фиксированной ставкой по кредиту. Инфляция обесценивает не только сбережения, но и долги. Если вы взяли ипотеку с фиксированным платежом, то с каждым годом этот платёж весит в реальном выражении всё меньше, потому что зарплаты в номинальном выражении растут вместе с ценами. Поэтому в выигрыше от инфляции оказываются заёмщики, а проигрывают кредиторы и держатели наличных.
По той же причине страдают получатели фиксированных доходов, пенсионеры и бюджетники, если их выплаты не индексируются достаточно быстро. Государство компенсирует это ежегодной индексацией пенсий и социальных выплат, но индексация почти всегда отстаёт от инфляции, которую человек ощущает в магазине.
Ставку по любому инструменту стоит всегда мысленно сравнивать с уровнем инфляции, а не радоваться номинальной цифре в рекламе. Прогнать конкретные суммы и сроки через расчёт можно в калькуляторе вклада, он считает доходность сразу после налога и инфляции.
Инфляция в мире: единого «правильного» уровня нет
Универсального нормального уровня инфляции, одинакового для всех стран, не существует. То, что считается комфортным для развитой экономики, для развивающейся может быть недостижимо низким. Развитые страны таргетируют около 2%, развивающиеся живут с 4–6% и считают это успехом.
Летом 2026 года картина заметно поменялась относительно весенней. Западные экономики, которые весной ускорялись на дорогой энергии, к июлю начали замедляться, а Россия, наоборот, потеряла темп дезинфляции.
| Страна / регион | Итог 2025 года | Май 2026 | Июль 2026 | Целевой ориентир |
|---|---|---|---|---|
| Россия | 5,59% | 5,31% | 5,98% | 4% |
| США | 2,7% | 4,2% | 3,4% | 2% |
| Еврозона | 1,9% | 3,2% | 2,9% | 2% |
| Китай | 0,8% | 1,2% | 0,5% | около 3% |
| Турция | 30,89% | 32,61% | 31,75% | 5% |
Российская дезинфляция при этом прервалась. С января по май годовой рост цен снижался с 6,00% до 5,31%, а в июне подскочил до 6,02% и в июле остался около 6 процентов. Один месяц ещё не тренд, но и разговор о неизбежном возврате к цели после такого разворота преждевременен.
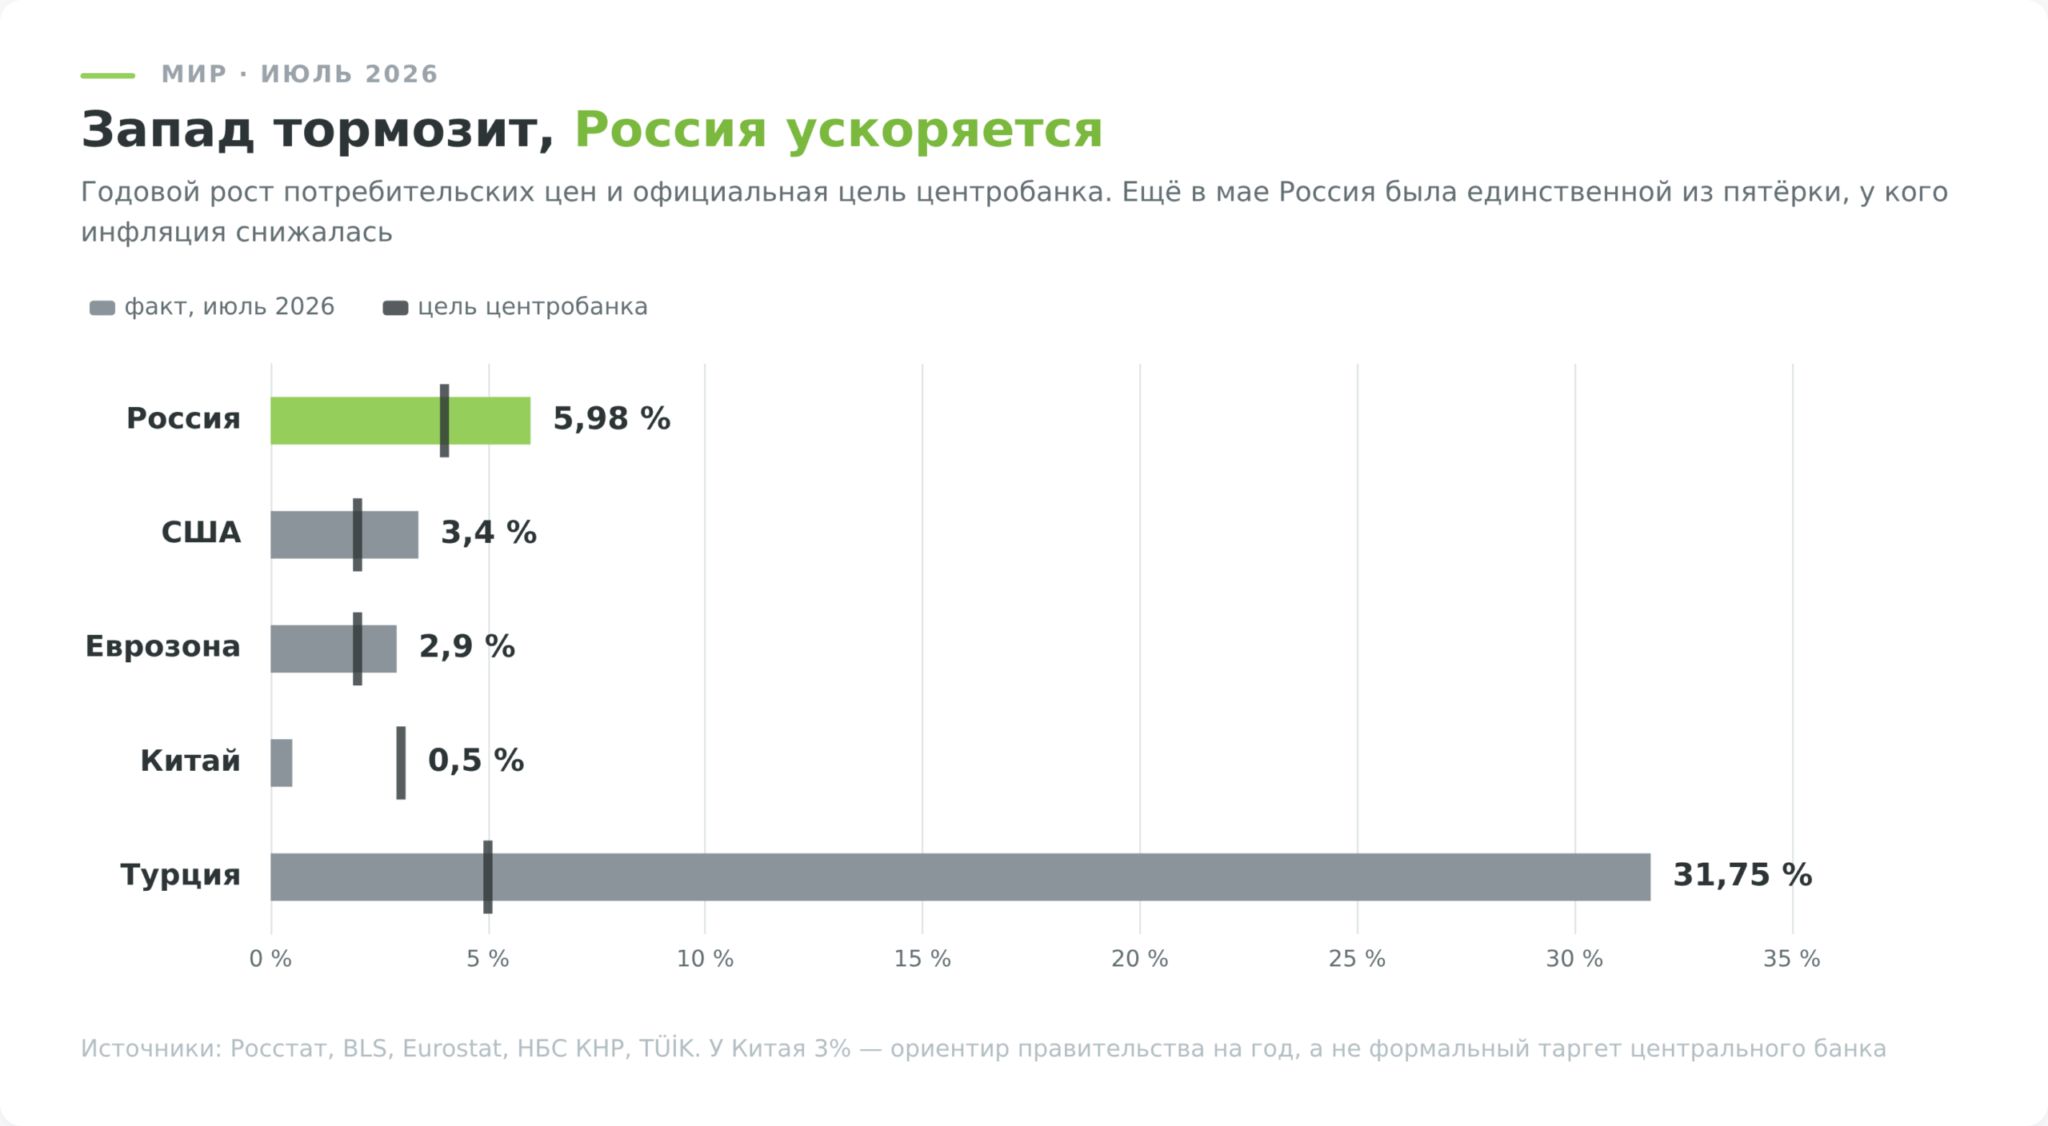
За этими цифрами проступает закономерность, связывающая инфляцию с курсом валюты. В странах со слабеющей валютой инфляция почти всегда высокая, ведь дешевеющая лира делает турецкий импорт дороже, а катастрофическое обесценивание боливара в своё время обернулось гиперинфляцией в Венесуэле. И наоборот, у стран с сильной валютой-убежищем, Швейцарии и Японии, инфляция десятилетиями держится у нуля, а порой уходит в дефляцию, потому что крепкий франк и иена удешевляют импорт.
По сути, инфляция и обменный курс это две стороны одной медали, и ослабление национальной валюты импортирует рост цен в страну. Механику этой связи мы разбирали в материале про девальвацию.
Как ЦБ борется с инфляцией: таргет 4% и ключевая ставка
Если инфляция вредит сбережениям, почему центробанки не стремятся свести её к нулю? Потому что слишком низкая инфляция так же опасна, как и высокая. Банк России с 2015 года придерживается политики таргетирования инфляции с целью около 4% годовых. Это компромисс между разгоном цен и угрозой дефляции, при котором экономика растёт, а деньги обесцениваются предсказуемо и медленно. Небольшая положительная инфляция оставляет регулятору пространство для манёвра ставкой и страхует от дефляционной спирали.
Основной инструмент борьбы с ростом цен это ключевая ставка, то есть процент, под который ЦБ кредитует коммерческие банки. Когда инфляция разгоняется, регулятор повышает ставку. Кредиты дорожают, занимать становится невыгодно, спрос на товары охлаждается, а высокие ставки по вкладам стимулируют людей сберегать, а не тратить. Рост цен тормозится. Когда инфляция под контролем, ставку снижают, чтобы оживить кредитование и экономику. Этот путь от решения ЦБ до цен в магазинах называют трансмиссионным механизмом, и работает он с лагом в несколько кварталов.
Сигнал при этом остался осторожным. Проинфляционные риски сохраняются, и после июньского всплеска цен дальнейшее смягчение зависит от того, вернётся ли дезинфляция.
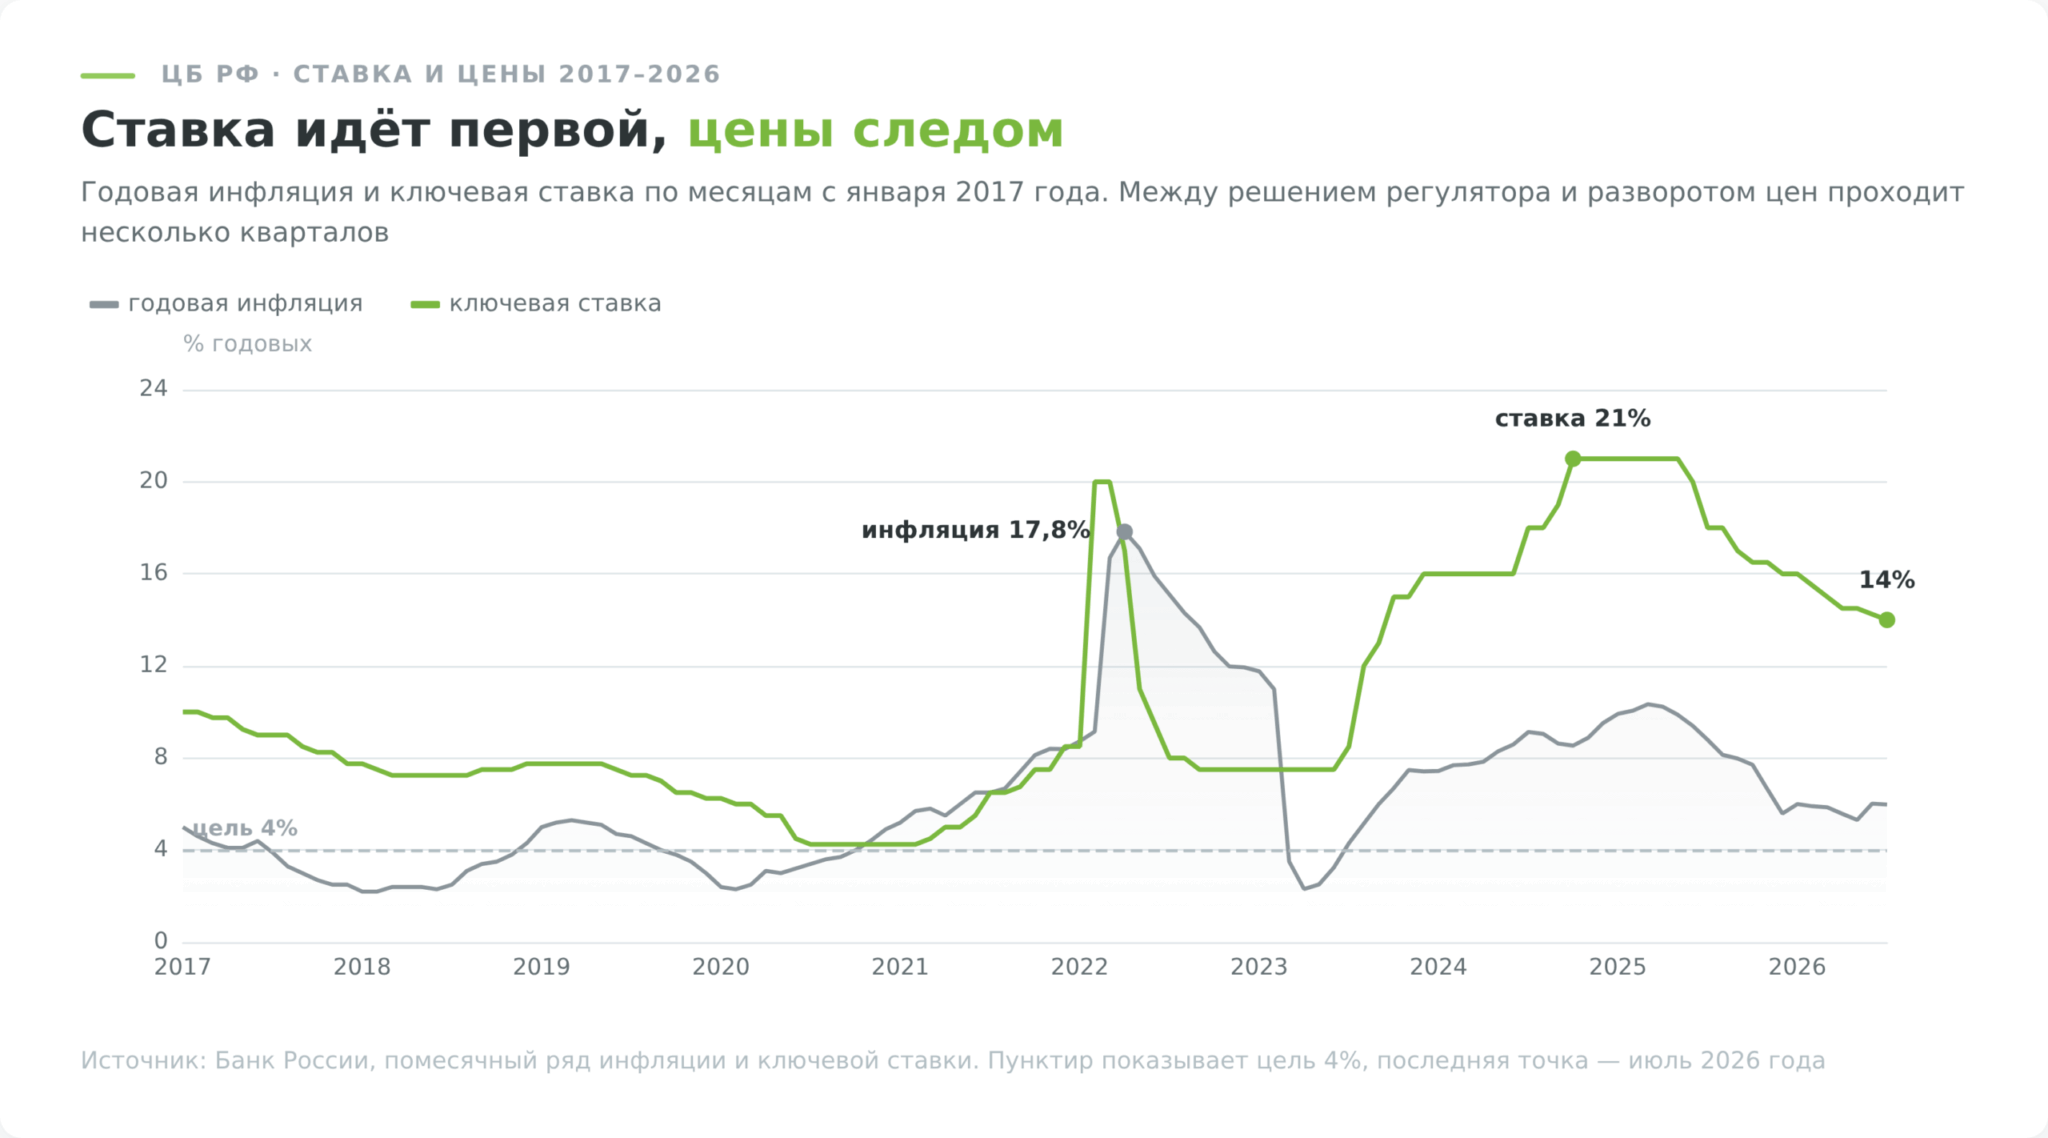
Из политики таргетирования следует неочевидная вещь. Умеренная инфляция это не баг экономики, а сознательно поддерживаемая норма, и плюсы у неё есть наряду с очевидными минусами.
Как защититься от инфляции: рабочие инструменты
Чтобы деньги не обесценивались, их доходность должна обгонять инфляцию. Просто хранить наличные значит гарантированно проигрывать рост цен со скоростью правила 72.
Хорошая новость в том, что при высокой ключевой ставке даже консервативные инструменты сейчас дают положительную реальную доходность. Средняя максимальная ставка по вкладам в топ-10 банков в третьей декаде августа 2026 года составляла 12,90% годовых (мониторинг Банка России), что при инфляции около 6% даёт реальную доходность порядка 6,5% годовых.
Такого окна не было много лет, и закрыться оно может быстро.
Инструменты ниже отобраны по одному критерию, историческая способность давать доходность не ниже инфляции на своём горизонте. По каждому указан ключевой нюанс, а данные взяты с официальных сайтов эмитентов и регулятора. Это не индивидуальная инвестиционная рекомендация, поэтому в таблице инструменты сопоставлены с типом инвестора, а не выстроены в универсальный рейтинг.
| Инструмент | Как защищает от инфляции | Кому подходит | Ключевой нюанс |
|---|---|---|---|
| Банковский вклад | Фиксированная ставка, сейчас выше инфляции | Горизонт до 1–2 лет, не готов к риску | Ставка падает вслед за ключевой, будущая реальная доходность не гарантирована |
| ОФЗ-ИН (линкеры), TIPS в США | Номинал индексируется на инфляцию напрямую | Защитная часть портфеля при любом профиле | Купон всего 2,5%, индексация идёт с лагом 3 месяца |
| Акции | Бизнес перекладывает рост цен в выручку | Горизонт 5+ лет | Высокая волатильность, в кризис проседают первыми |
| Золото и драгметаллы | Исторический защитный актив в кризисы | 5–10% портфеля, умеренный профиль | Не приносит процентов, цена волатильна |
| Недвижимость | Аренда и цена растут вместе с инфляцией | Крупный капитал, долгий горизонт | Низкая ликвидность, высокий порог входа |
| Валюта | Страхует от девальвации и импортируемой инфляции | Диверсификация для всех | Сам кэш дохода не приносит, есть валютные ограничения |
Для тех, кто хранит подушку безопасности и не готов к рыночному риску, базовый выбор это банковские вклады и накопительные счета. Сегодня они впервые за долгое время уверенно обгоняют инфляцию, но у этого есть оборотная сторона.
Вслед за снижением ключевой ставки доходность новых вкладов будет падать, поэтому высокую ставку имеет смысл фиксировать длинным депозитом. Как выбрать вклад по сроку и условиям, мы разбирали в материале про банковский депозит, а посчитать итог после налога и инфляции помогает наш калькулятор вклада.
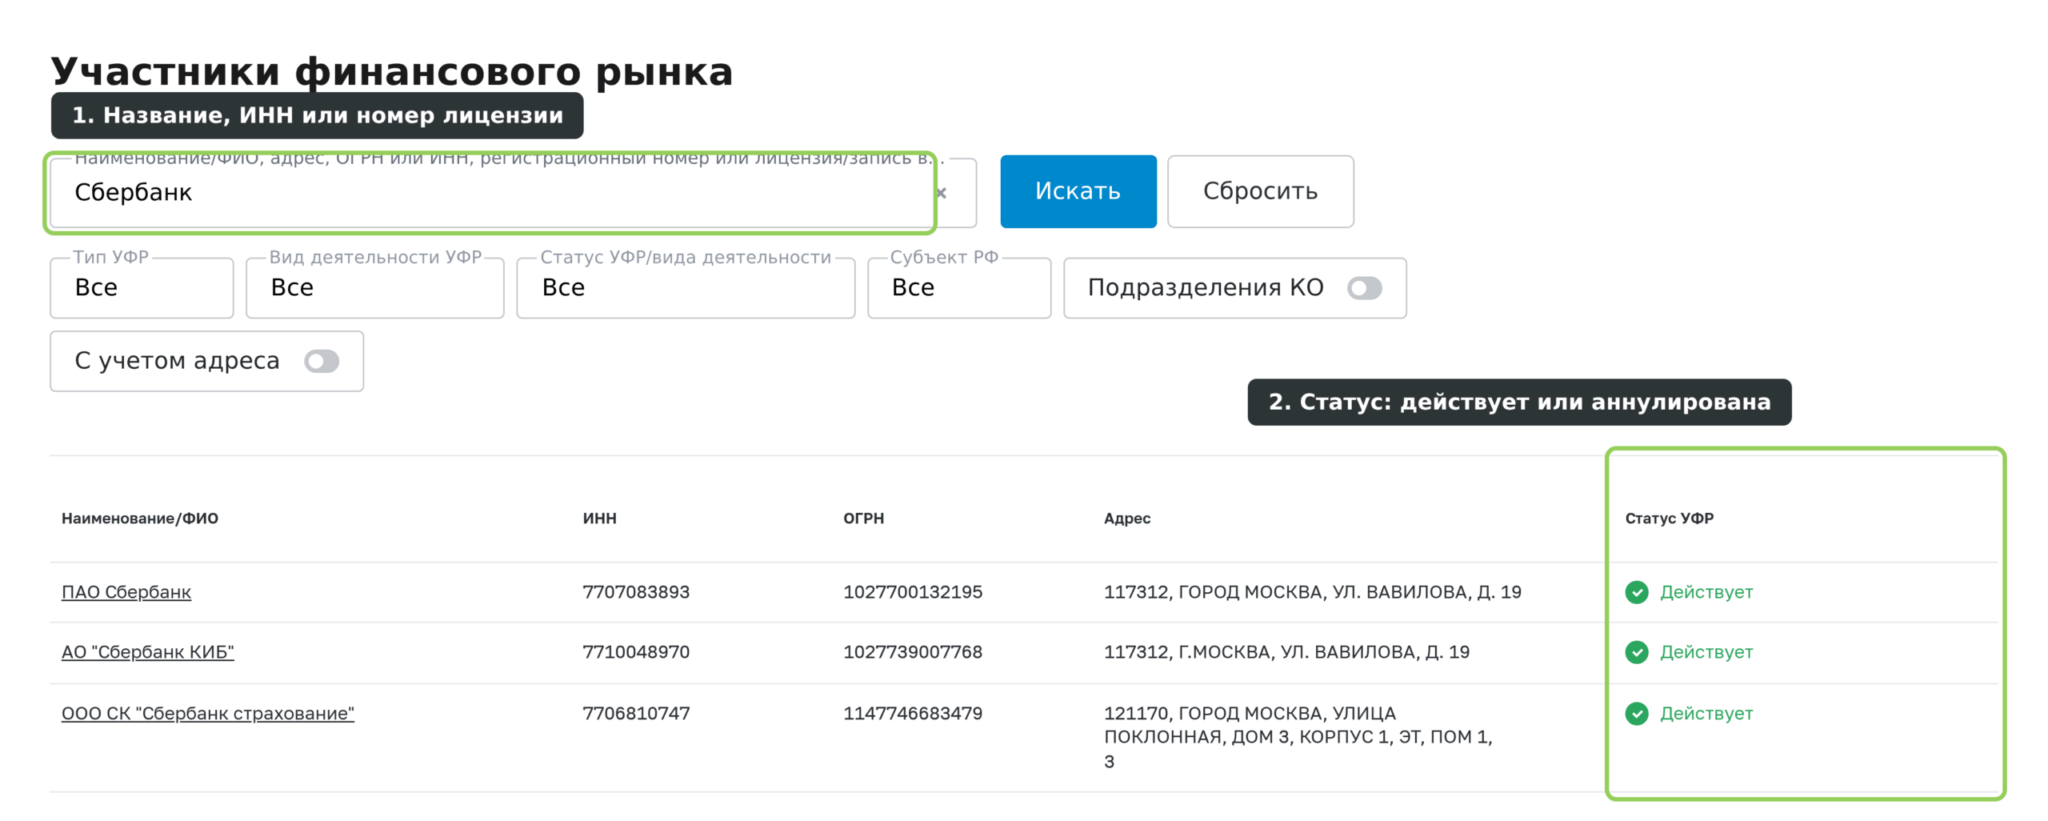
Перед тем как нести деньги куда бы то ни было, лицензию банка или брокера стоит проверить в реестре Банка России. Это занимает полминуты и отсеивает нелегальных посредников до перевода денег. Заодно убедитесь, что банк входит в систему страхования вкладов, она покрывает до 1,4 млн рублей.
Для инвестора с горизонтом от 5 лет историческим победителем над инфляцией остаются акции. Бизнес со временем переносит возросшие издержки в цены и выручку, а вместе с ней растут прибыль и дивиденды. В российских реалиях защитную функцию хорошо выполняют акции компаний-экспортёров, потому что при ослаблении рубля их валютная выручка в пересчёте на рубли растёт.
Комбинированную защиту дают зарубежные акции, номинированные в твёрдой валюте, поскольку к росту бизнеса добавляется валютная переоценка. После 2022 года прямой доступ к ним для неквалифицированных инвесторов из России закрыт, и купить их можно либо со статусом квалифицированного инвестора, либо через зарубежного брокера вроде Just2Trade, который работает с резидентами РФ и даёт доступ к NYSE и NASDAQ от 100 долларов. Минусы называем прямо. Налоговым агентом такой брокер не выступает, поэтому доход резидент РФ декларирует и платит сам, а активы не покрыты российскими компенсационными механизмами.
Дополняют картину реальные активы, то есть золото и другие драгоценные металлы и недвижимость, чья стоимость в долгую растёт вместе с общим уровнем цен. Валютная диверсификация страхует именно от того сценария, когда инфляцию в страну импортирует слабеющий рубль, и способы вложиться в валюту мы разбирали в отдельном обзоре.
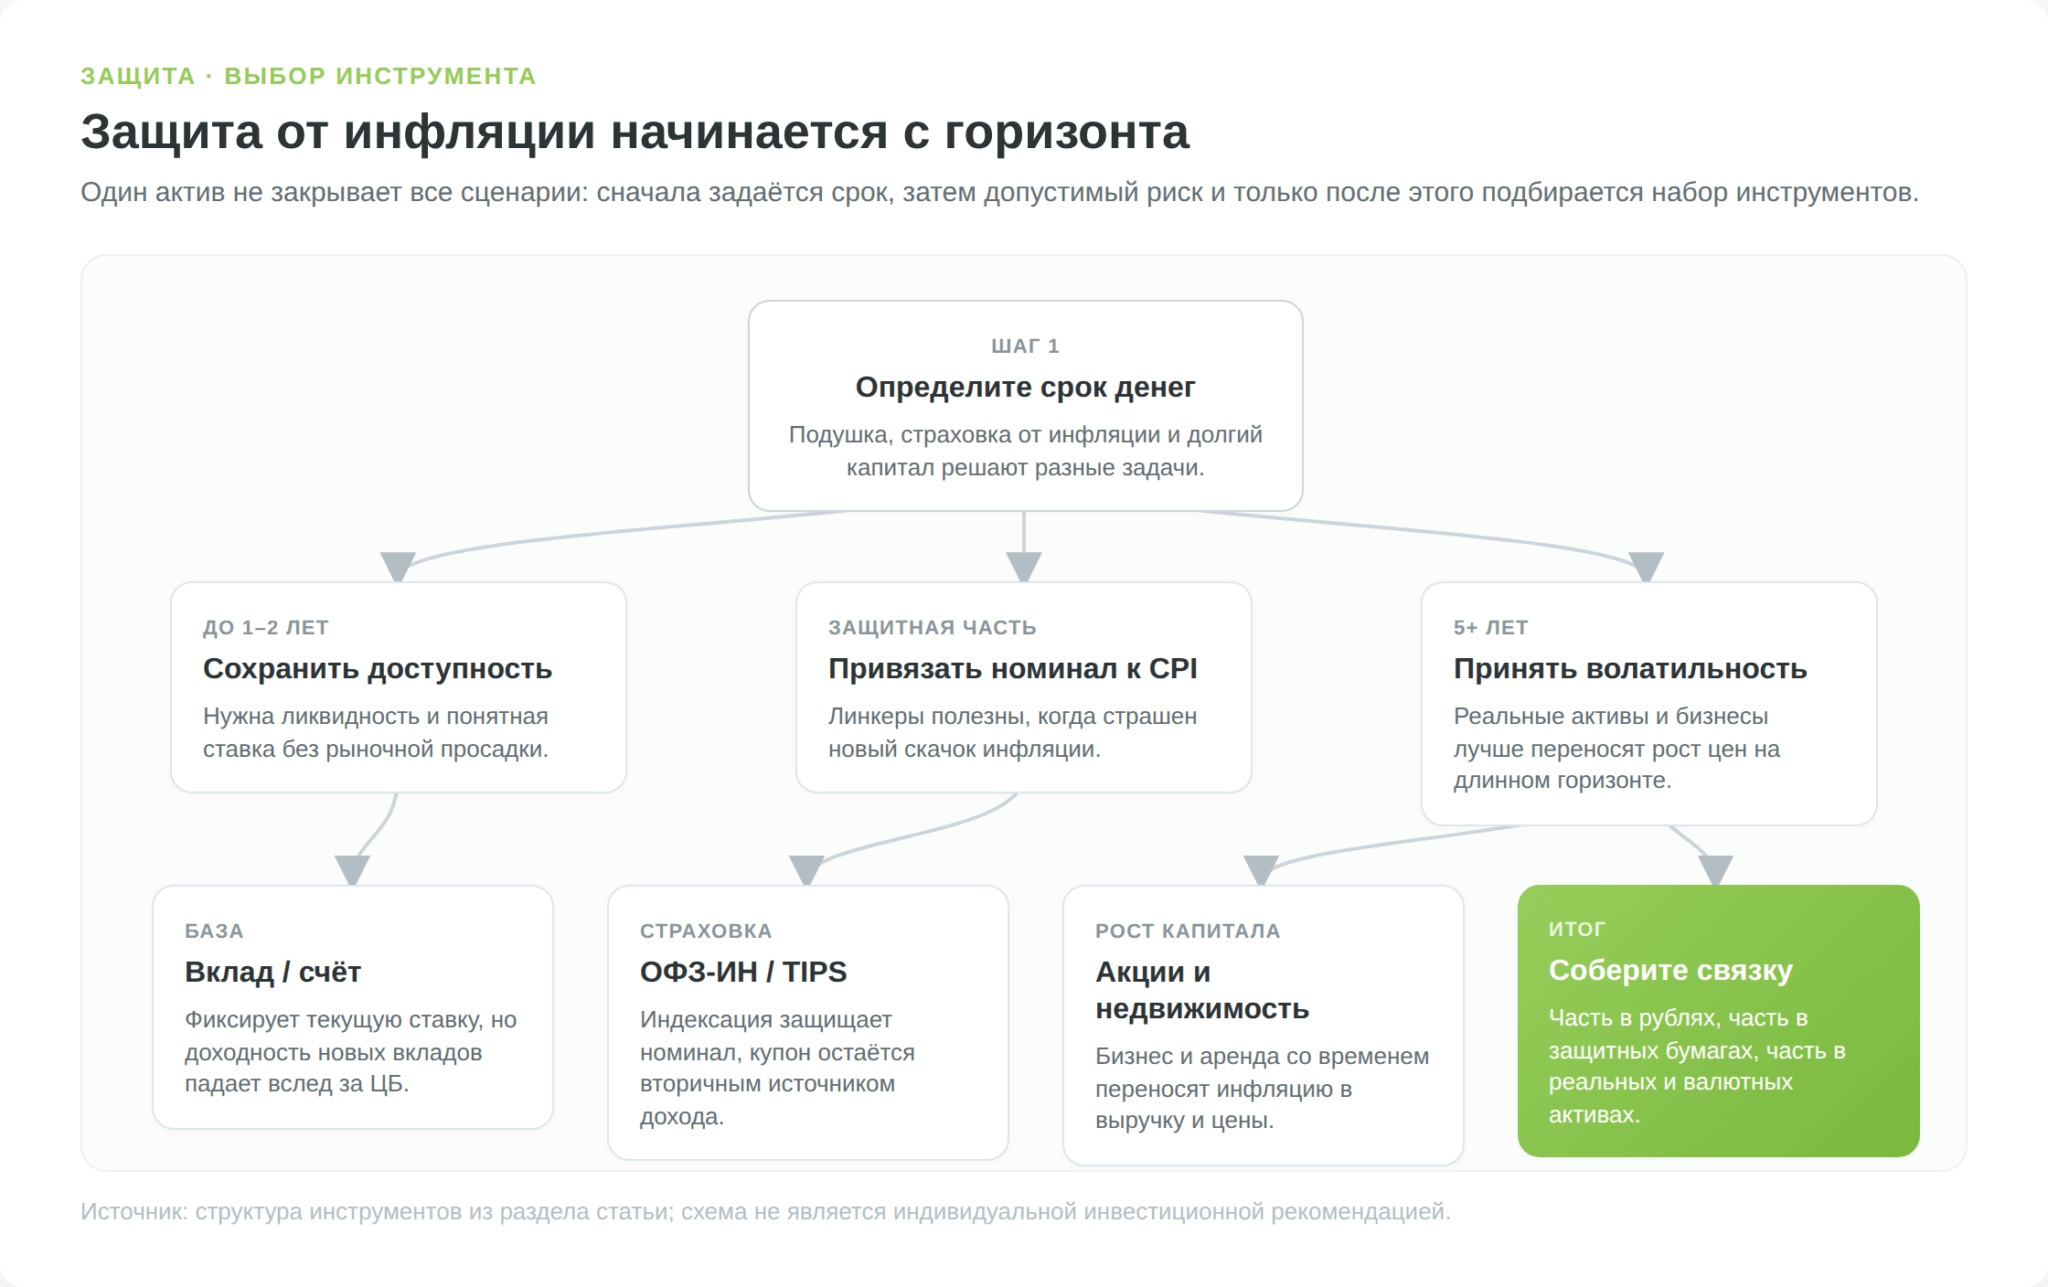
Одного лучшего способа не существует. Вклад хорош для короткого горизонта, ОФЗ-ИН работают как страховка, акции и недвижимость подходят долгосрочному капиталу. На практике от инфляции защищает не отдельный инструмент, а их сочетание под конкретную задачу, то есть часть в рублёвых вкладах, часть в облигациях и акциях, небольшая доля в золоте и валюте. Конкретный результат зависит от фазы экономического цикла, в которой собирается портфель, и не гарантирован.
Сколько от защиты забирает налог
Реальная доходность считается не от той цифры, которую обещает реклама, а от той, что осталась после налога. На инструментах защиты от инфляции этот вычет заметный, и в расчёт его закладывают редко.
Что это значит на практике. При ставке 12,90% годовых лимит выбирается вкладом примерно от 1,24 млн рублей. Всё, что накапает сверх 160 000 рублей процентного дохода за год, облагается по ставке 13% в пределах 2,4 млн рублей совокупного дохода этой налоговой базы и 15% сверх того. Важно, что лимит один на все вклады и счета человека, поэтому превышение чаще возникает при суммировании нескольких депозитов, чем по одному.
На фондовом рынке налог смягчают две льготы. Индивидуальный инвестиционный счёт третьего типа даёт вычет на взнос и освобождение дохода при удержании, минимальный срок владения для договоров 2024–2026 годов составляет пять лет. Льгота долгосрочного владения освобождает от НДФЛ доход от продажи бумаг, которыми вы владели больше трёх лет, с лимитом 3 млн рублей за каждый полный год владения.
Оговорка существенная. ЛДВ применяется только к бумагам российских компаний и эмитентов ЕАЭС, обращающимся на российских биржах, и к зарубежным акциям она неприменима. Механику вычетов мы разбирали в гайде по ИИС.
Сложите две вещи, и получится настоящая доходность. Инструмент должен обогнать инфляцию уже после налога, иначе защиты не выйдет.
Заключение
Инфляция это не разовое подорожание, а постоянный фон любой рыночной экономики, и полностью спрятаться от неё нельзя. Но понимание механики меняет отношение к деньгам. Сразу видно, почему надёжные наличные под матрасом на самом деле самый рискованный вариант, почему государство держит ставку высокой, когда цены разгоняются, и почему доходность вклада нужно сравнивать с инфляцией, а не радоваться двузначной цифре в рекламе.
Меня самого в этих данных больше всего удивляет разрыв между официальными 5,98% и ощущаемыми 14,3%. Это не спор о том, кто честнее считает. Это две разные корзины, и одна из них ваша.
Если свести всё к одному действию, посчитайте свою личную инфляцию по разделу выше. Она почти наверняка окажется ближе к наблюдаемой, чем к официальной цифре из новостей. А затем убедитесь, что хотя бы часть сбережений работает со ставкой выше этой цифры, причём после налога. Этого достаточно, чтобы из проигрывающей стороны инфляционного перераспределения перейти на выигрывающую.