
На 11,3 млн заёмщиков с тремя и более кредитами приходится 47% всей розничной задолженности страны. Меньшая часть должников тянет почти половину долга, и вопрос, стоит ли брать кредит в банке, для них давно решён не в свою пользу.
Вопрос, стоит ли брать кредит в банке, упирается не в отношение к долгу, а в две вещи. В арифметику, где кредит наличными стоит около 29% годовых против 13% по вкладу. И в набор прав, которые появились у заёмщика за последние два года. О самозапрете, о часах на размышление после одобрения и о каникулах при падении дохода знают немногие.
Дальше идут реальные ставки по категориям из статистики ЦБ, расчёт переплаты на конкретных суммах, разбор трёх разных «периодов охлаждения» и порядок действий, если платить уже нечем.
Предупреждение о рисках: Информация в этой статье носит общеобразовательный характер и не заменяет консультацию квалифицированного финансового специалиста. Мы не несём ответственности за решения, принятые на основе данного материала. Финансовая ситуация каждого человека индивидуальна — перед принятием решений учитывайте свои обстоятельства.
Сколько на самом деле стоит кредит
Рекламная ставка и реальная цена кредита почти никогда не совпадают. В рекламе показывают проценты по договору, а заёмщик платит полную стоимость кредита, куда входят ещё обязательные комиссии, плата за страховку, без которой кредит не одобрят, и прочие платежи в пользу банка и третьих лиц.
Значения ниже опубликованы 14 августа 2026 года и применяются к договорам, которые заключаются в IV квартале.
| Категория кредита | Среднерыночная ПСК | Предел для банка |
|---|---|---|
| Кредитная карта до 100 тыс. руб., безналичные покупки | 54,607% | 72,809% |
| Кредитная карта, снятие наличных, до 100 тыс. руб. | 53,891% | 71,855% |
| Кредит наличными без залога, до 100 тыс. руб. | 41,578% | 55,437% |
| Кредит наличными без залога, свыше 100 тыс. руб. | 29,339% | 39,119% |
| Кредит зарплатному клиенту, до 300 тыс. руб. | 31,079% | 41,439% |
| Кредит зарплатному клиенту, свыше 300 тыс. руб. | 26,209% | 34,945% |
| POS-кредит в магазине | 22,890% | 30,520% |
| Автокредит на новую машину | 19,508% | 26,011% |
| Автокредит на машину с пробегом | 23,804% | 31,739% |
| Нецелевой кредит под залог квартиры | 23,360% | 31,147% |
Источник: Банк России, среднерыночные значения ПСК, публикация 14.08.2026
Второе наблюдение из таблицы противоречит расхожему мнению, будто кредит в магазине всегда грабительский. POS-кредит стоит в среднем 22,890% годовых, а кредит наличными на те же 100 000 ₽ обходится в 41,578%. Разница почти двукратная, и объясняется она тем, что часть процентов оплачивает магазин, которому кредит покупателя нужен для продажи товара.
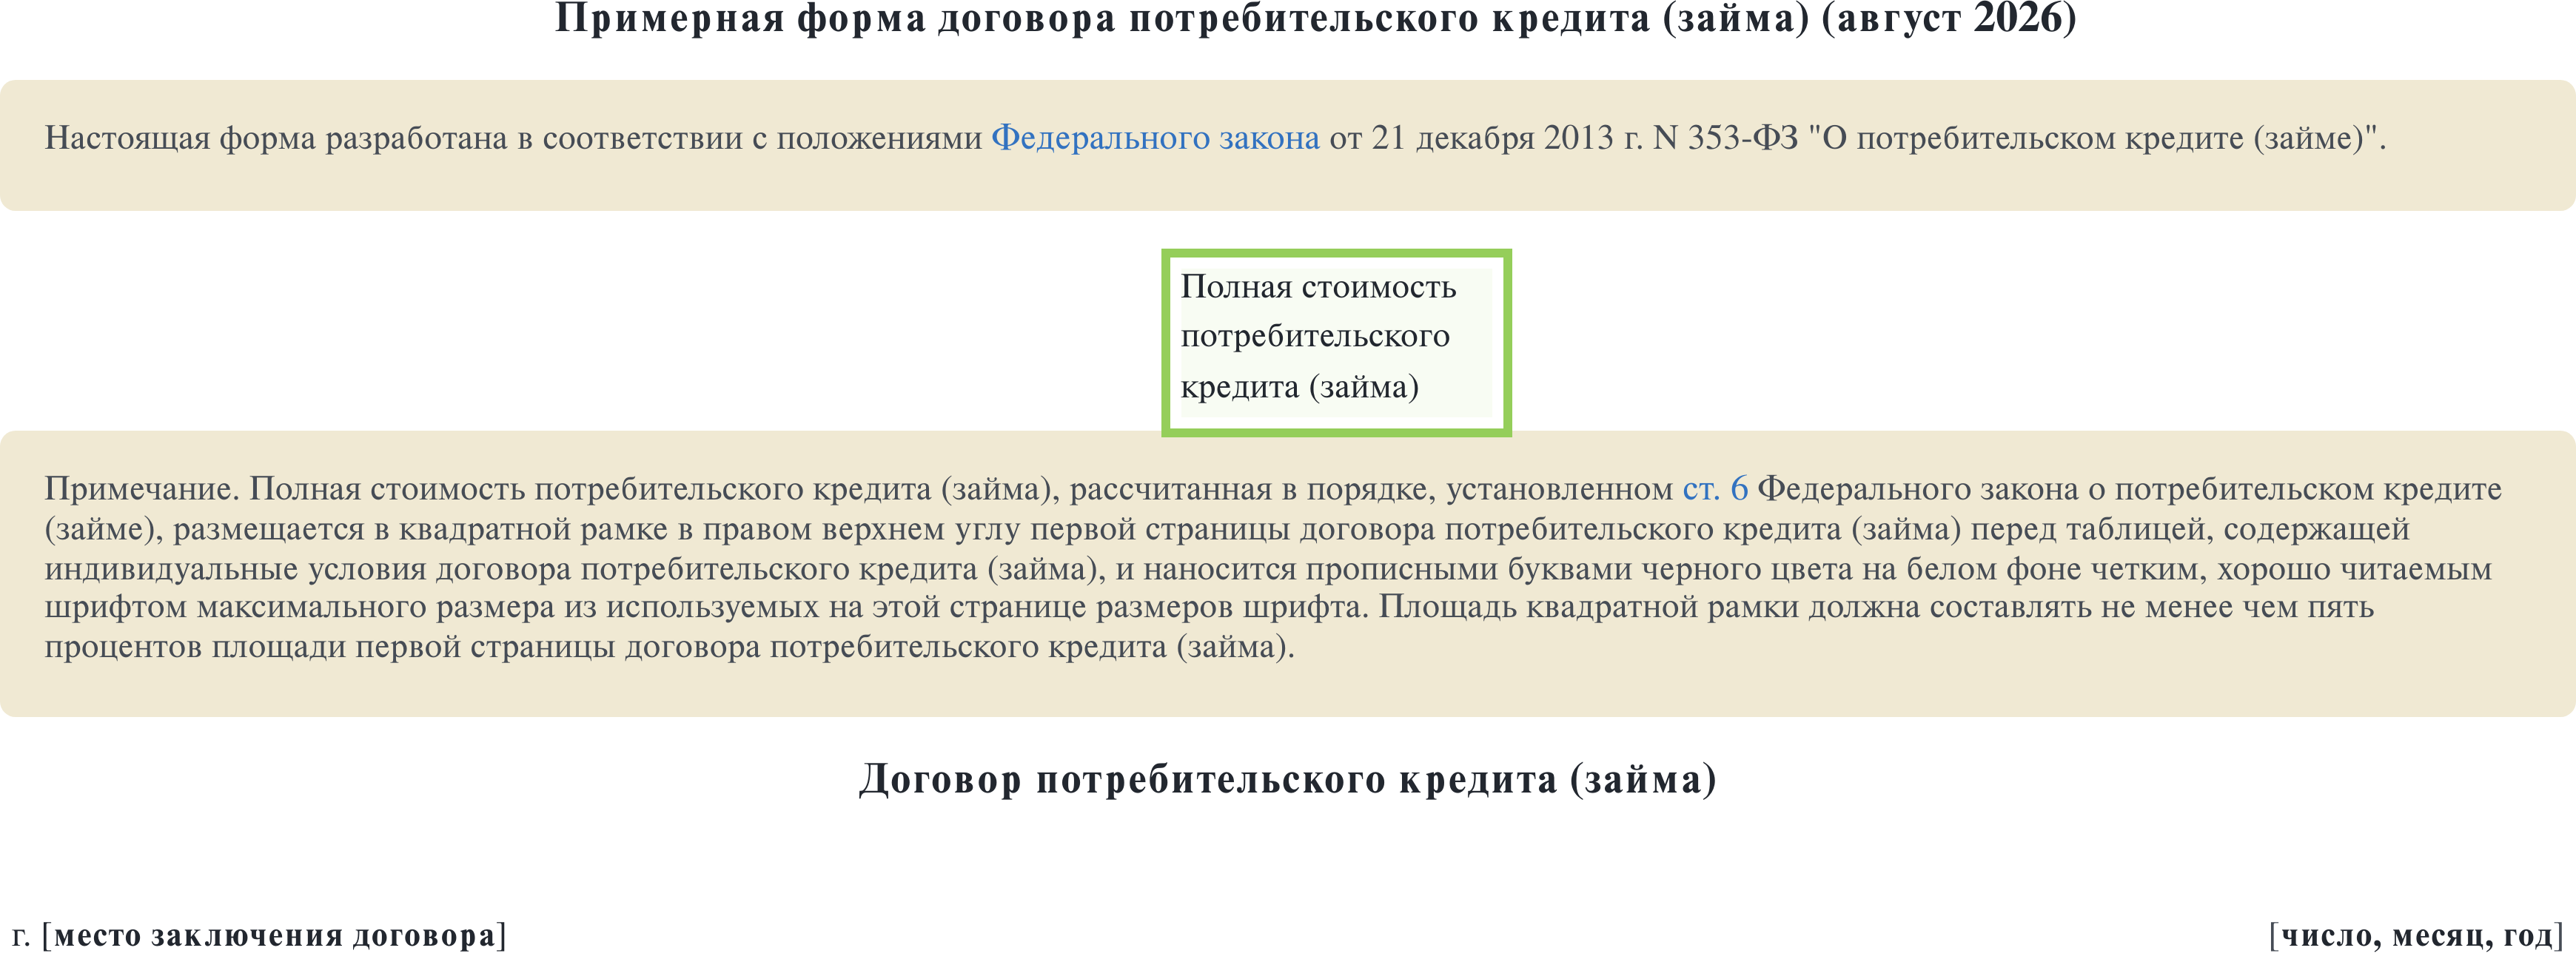
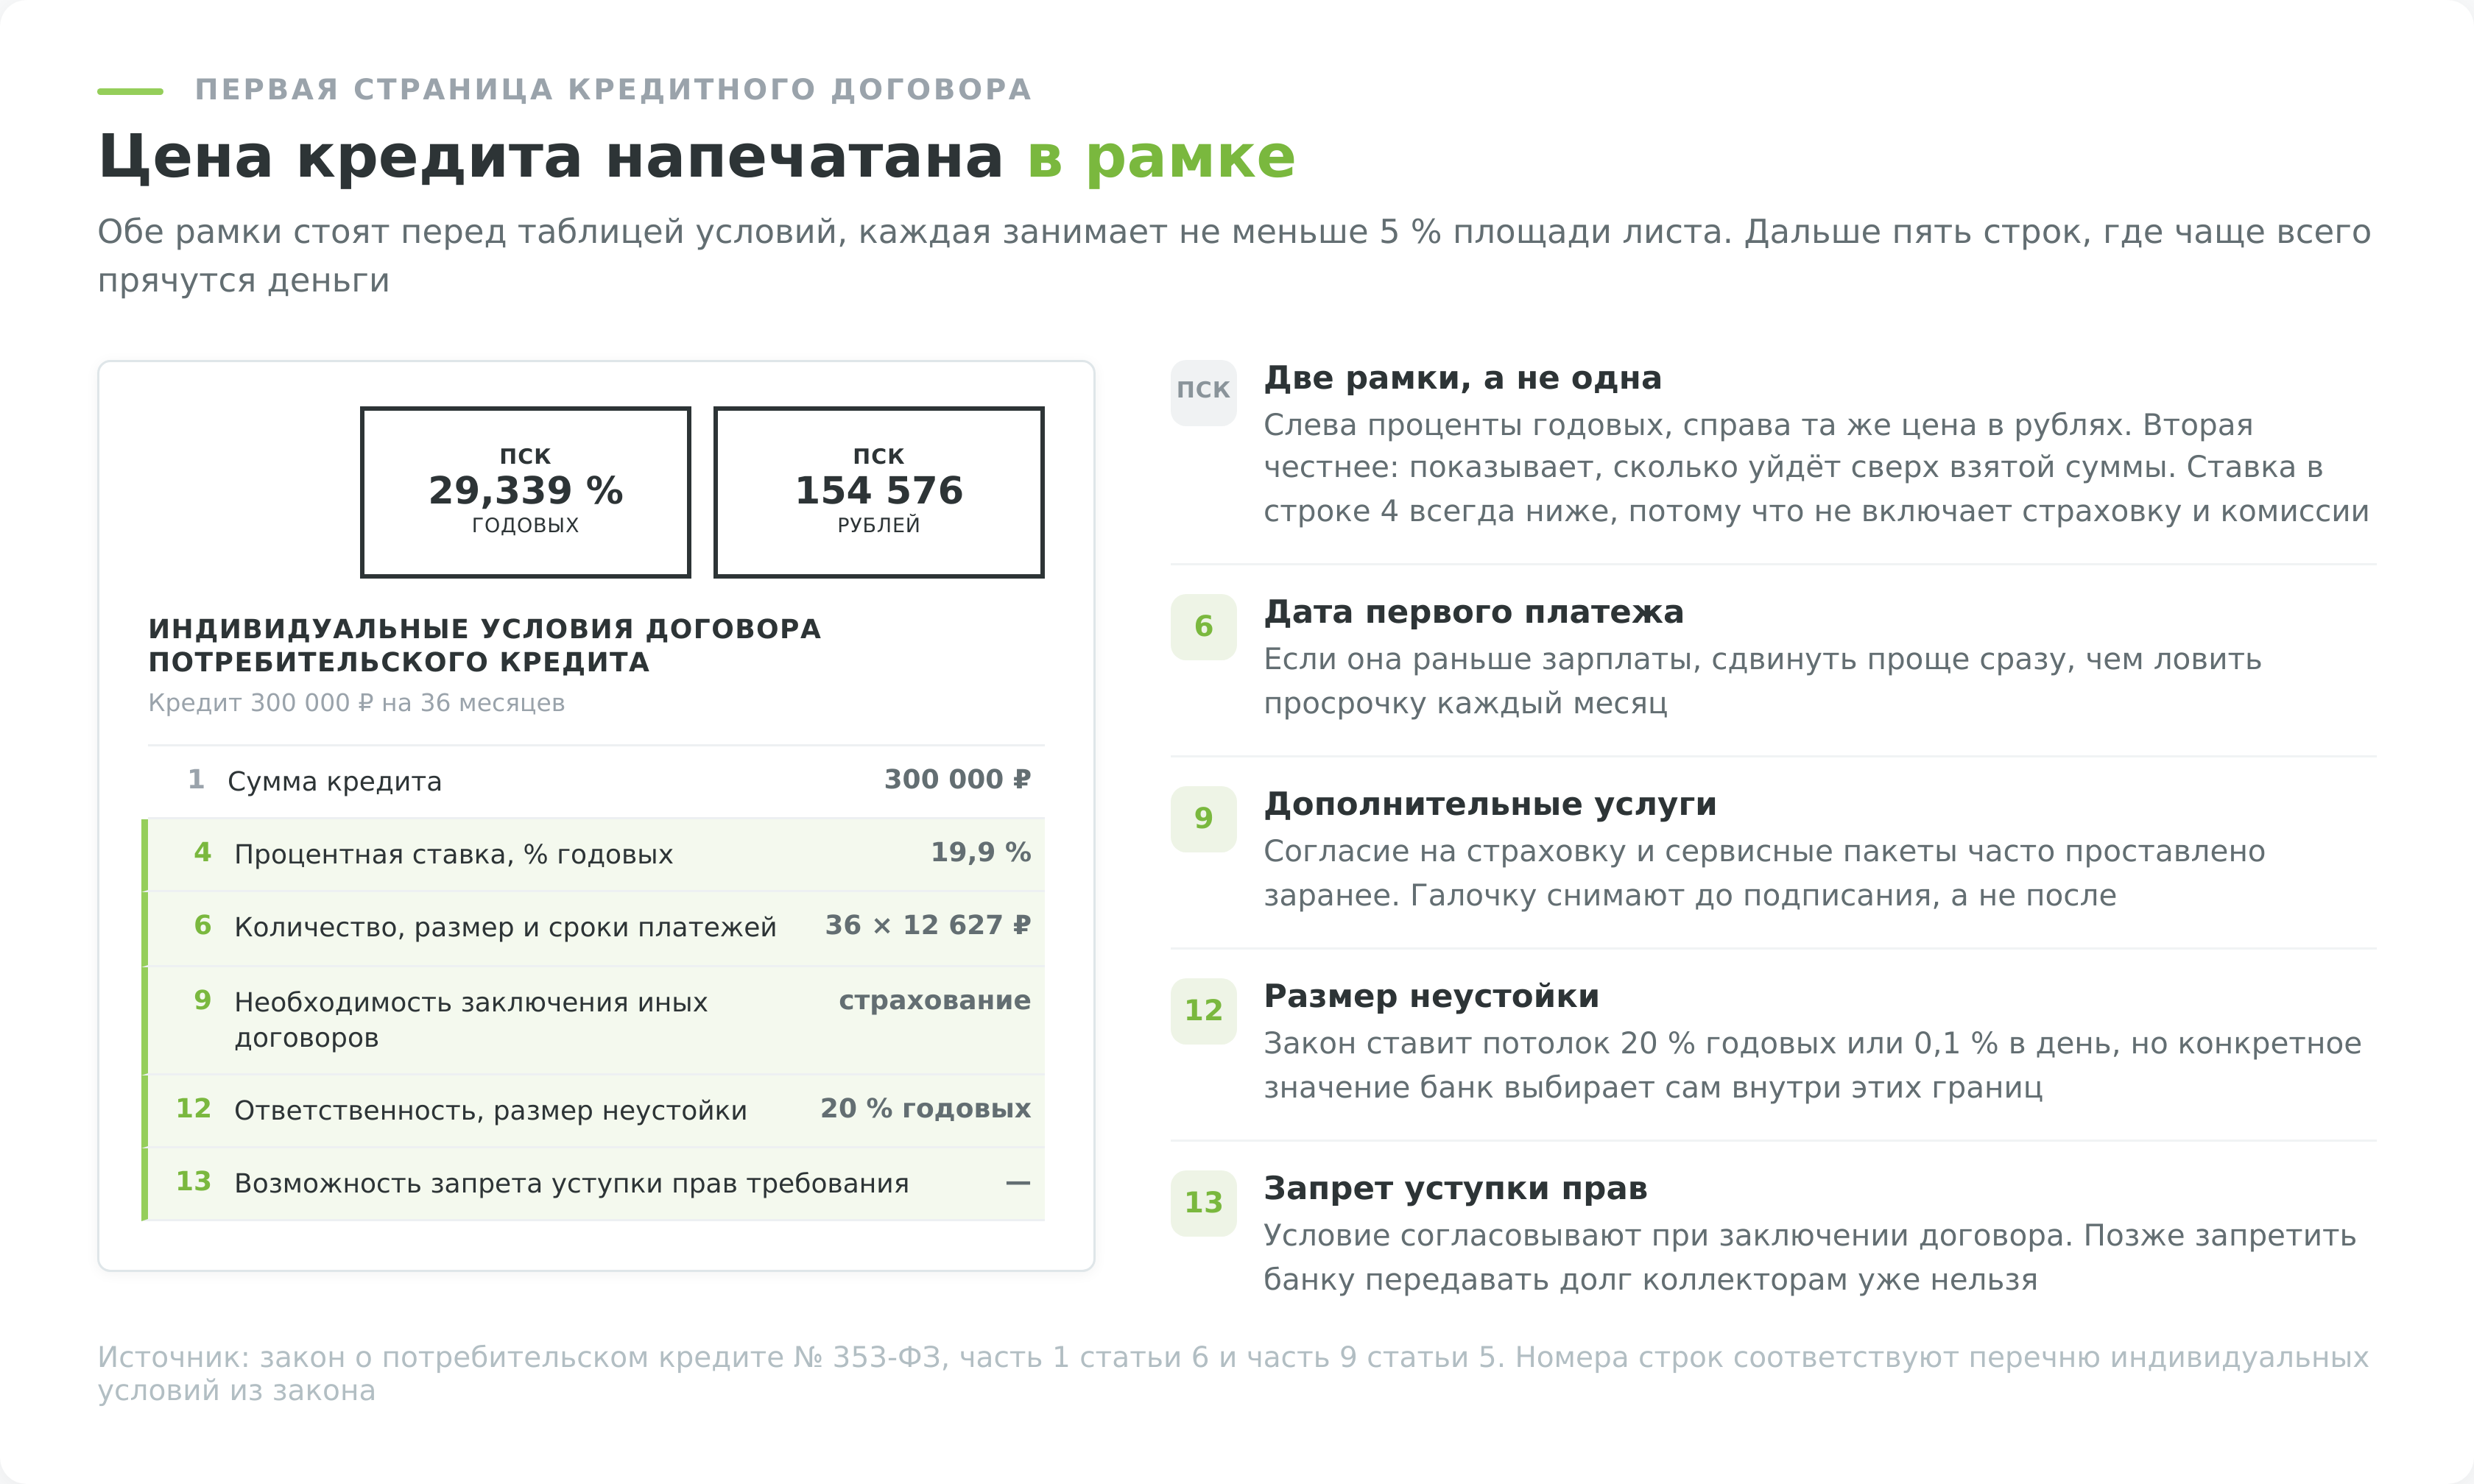
Найти ПСК в договоре несложно. Закон требует печатать её в квадратных рамках в правом верхнем углу первой страницы, прописными буквами чёрного цвета на белом фоне, шрифтом максимального размера из тех, что используются на этой странице. Площадь каждой рамки занимает не менее 5% площади листа.
Если менеджер говорит про ставку 19,9%, а в рамке стоит 34%, верить надо рамке.
Рамок две. В одной проценты годовых, в другой сумма переплаты в рублях. Вторая честнее первой, потому что показывает, сколько денег уйдёт сверх взятой суммы.
Считаем переплату на конкретных суммах
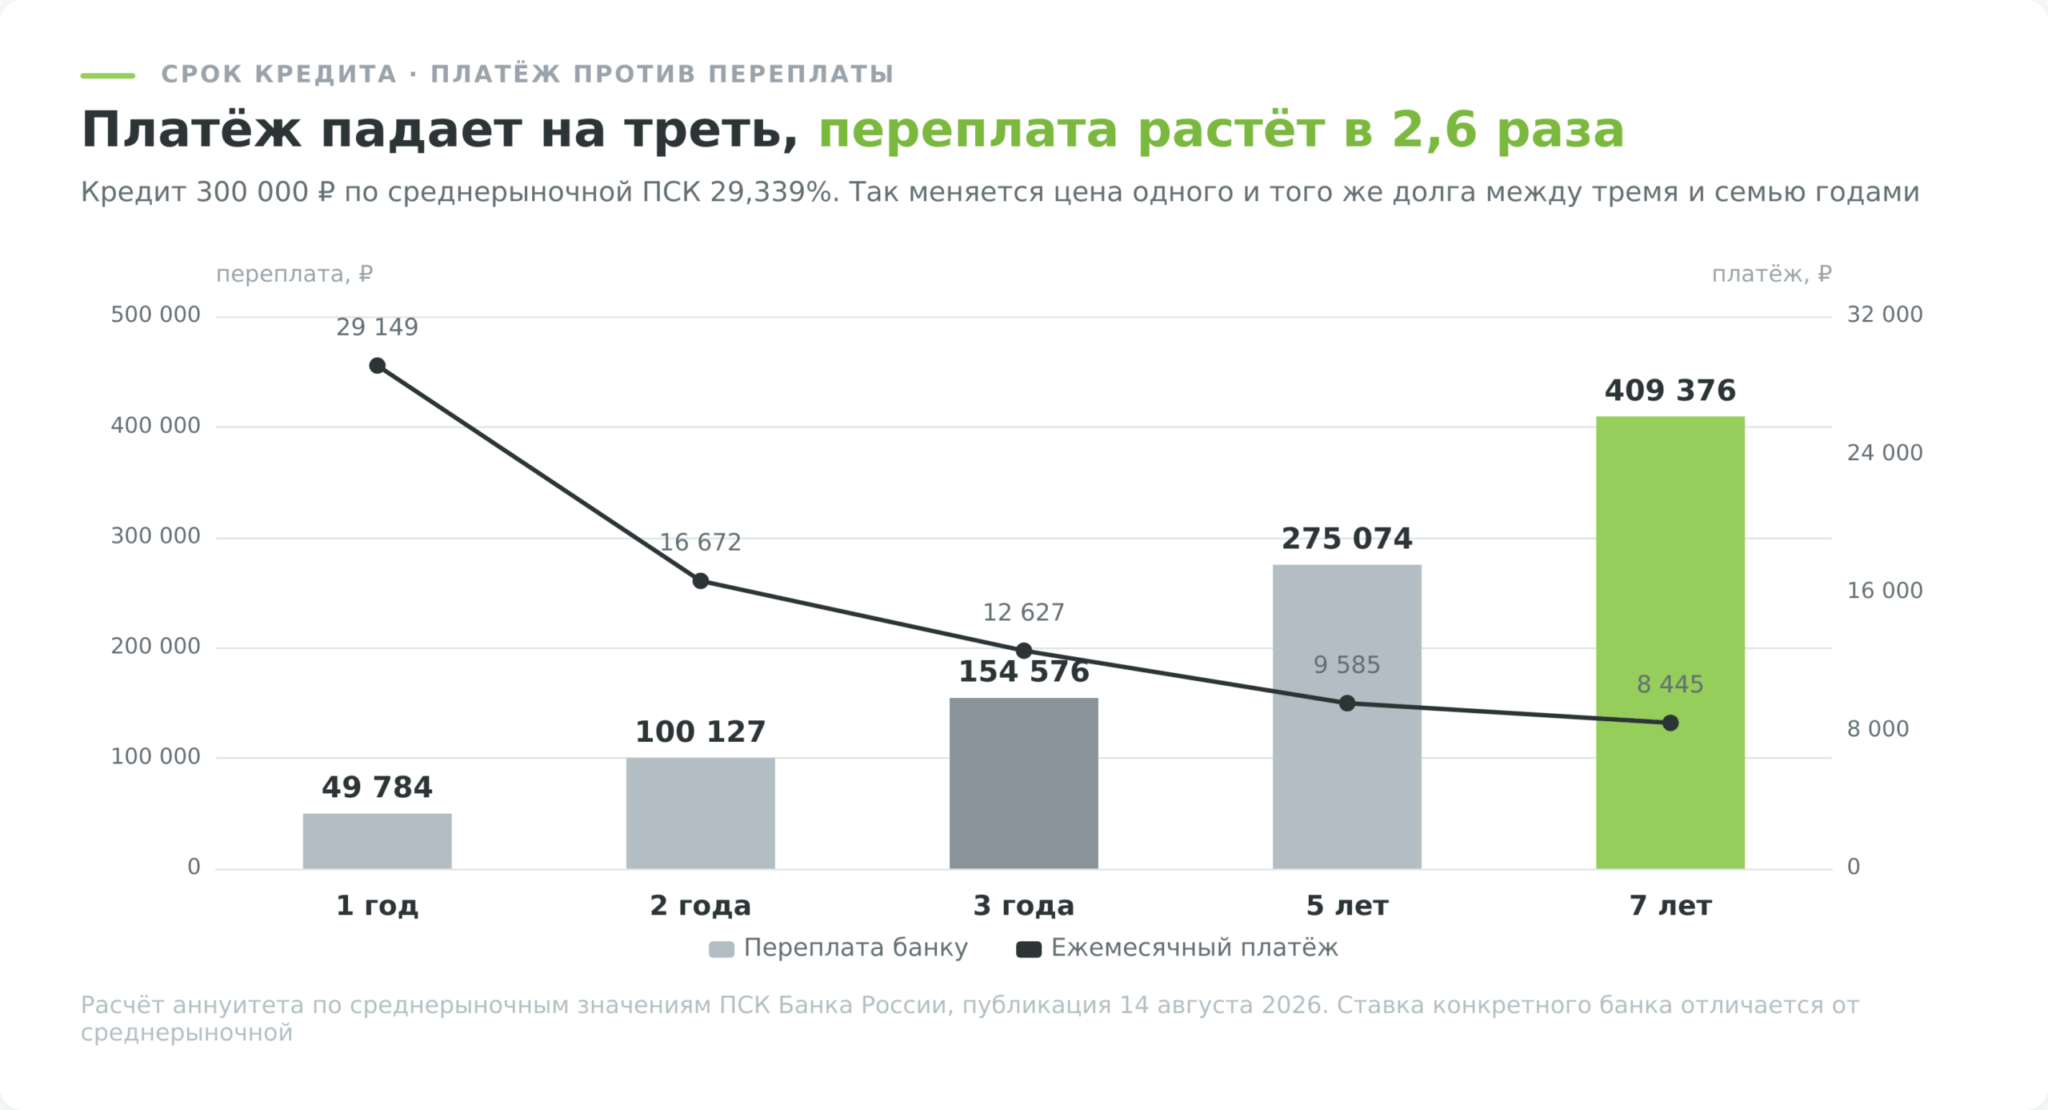
Средняя сумма кредита наличными впервые с начала 2022 года превысила 200 000 ₽ (Банк России, анализ данных бюро кредитных историй). Для расчёта возьмём 300 000 рублей и среднерыночную ПСК 29,339% годовых из таблицы выше.
| Срок | Ежемесячный платёж | Отдано банку | Переплата | Переплата к телу долга |
|---|---|---|---|---|
| 1 год | 29 149 ₽ | 349 784 ₽ | 49 784 ₽ | 16,6% |
| 2 года | 16 672 ₽ | 400 127 ₽ | 100 127 ₽ | 33,4% |
| 3 года | 12 627 ₽ | 454 576 ₽ | 154 576 ₽ | 51,5% |
| 5 лет | 9 585 ₽ | 575 074 ₽ | 275 074 ₽ | 91,7% |
| 7 лет | 8 445 ₽ | 709 376 ₽ | 409 376 ₽ | 136,5% |
Расчёт аннуитетного платежа при ПСК 29,339% годовых
Платёж бывает двух видов. При аннуитете сумма одинаковая весь срок, при дифференцированном она снижается от месяца к месяцу, потому что проценты каждый раз начисляются на уменьшающийся остаток. На тех же условиях дифференцированный график начинается с 15 668 ₽ и заканчивается 8 537 ₽, а переплата выходит 135 693 рубля вместо 154 576. Разница в пользу заёмщика 18 883 ₽. Банки предлагают такой график редко и в основном по ипотеке, но спросить стоит.
Статус зарплатного клиента работает не на любой сумме. ЦБ делит эту категорию границей в 300 000 ₽, и заём ровно на 300 000 попадает в дорогую половину со ставкой 31,079%. Это хуже, чем 29,339% для обычного заёмщика, и переплата за три года выходит 164 883 рубля вместо 154 576. Выше границы картина переворачивается. На 301 000 ₽ ставка падает до 26,209%, переплата составляет 136 796 ₽, то есть лишняя тысяча в сумме займа экономит 28 087.
Отдельного внимания стоит граница в 100 000 рублей, на которой ЦБ разделяет категории. Кредит на 100 000 ₽ идёт по среднерыночной ставке 41,578%, а кредит на 101 000 ₽ уже по 29,339%. На сроке три года первый вариант заберёт 176 527 ₽, второй 153 040. Занять на тысячу больше выходит дешевле на 23 487 рублей, и на руках при этом остаётся больше. Категории ЦБ описывают рынок в среднем, у конкретного банка сетка может ломаться в другой точке, но проверять эту границу стоит всегда.
Та же арифметика работает и в пользу заёмщика. Досрочное погашение бьёт по процентам сильнее всего в начале срока, пока тело долга большое. Если кредит на 300 000 ₽ под 29,339% закрыть целиком на двенадцатом месяце, проценты составят 78 741 ₽ вместо 154 576 за полный срок. Экономия 75 835 рублей при том, что деньгами человек пользовался треть срока.
Копить или брать
Вклад физического лица на срок до года приносил 13,19% годовых, а средневзвешенная ставка по кредитам физлицам на срок от года до трёх составляла 23,45% (Банк России, июнь 2026 года). По полной стоимости кредита разрыв ещё шире. 29,339% против 13,19% дают спред 16,15 процентного пункта, и это цена нетерпения в чистом виде.
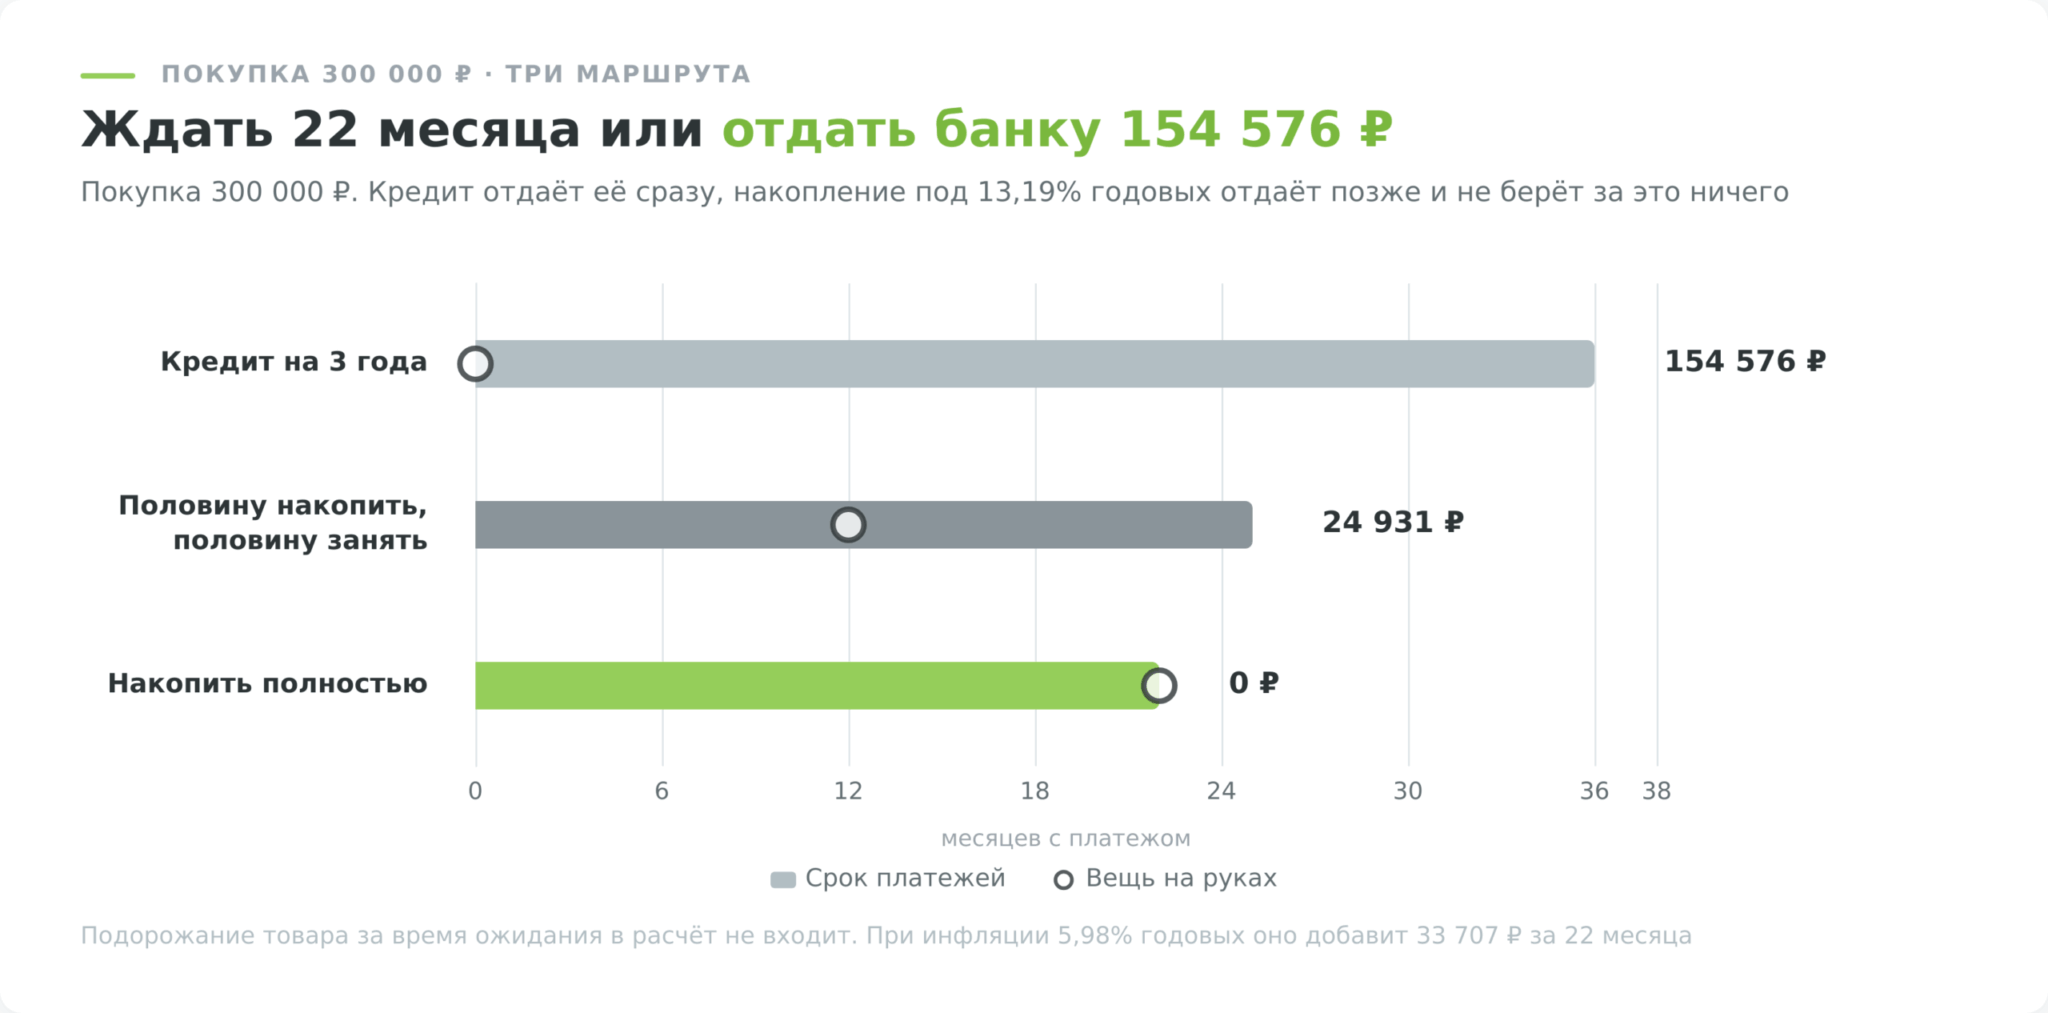
Проверить, во что она обходится, проще на той же покупке за 300 000 ₽. Кредит на три года требует 12 627 рублей в месяц. Если вместо кредита откладывать ровно эту сумму на вклад под 13,19%, нужные 300 000 набегают за 22 месяца, на 14 месяцев раньше, чем закончился бы кредит.
Между этими полюсами есть третий вариант, который в статьях почти не встречается. Копить не всю сумму, а половину. Откладывая те же 12 627 ₽, человек за 12 месяцев набирает 161 028 рублей, занимает недостающие 138 972 на 13 месяцев и переплачивает банку 24 931 ₽.
| Вариант | Вещь на руках | Переплата банку | Месяцев с платежом |
|---|---|---|---|
| Кредит на 3 года | сразу | 154 576 ₽ | 36 |
| Половину накопить, половину занять | через 12 месяцев | 24 931 ₽ | 25 |
| Накопить полностью | через 22 месяца | 0 ₽ | 22 |
Покупка 300 000 ₽, вклад 13,19%, кредит по ПСК 29,339%. Подорожание товара за время ожидания в таблице не учтено
У расчёта два уязвимых места, и лучше знать о них заранее:
- Первое, он предполагает, что человек действительно откладывает 12 627 ₽ каждый месяц, а не тратит их. Кредит тем и берут, что платёж принудителен, а перевод на вклад нет.
- Второе, ставка вклада в 13,19% не вечная. При снижении ключевой она пойдёт вниз, и срок накопления вырастет.
Есть ситуации, где ждать нельзя по существу. Сломался холодильник, нужна операция, горит срок по документам. Тогда вопрос звучит иначе, не стоит ли брать кредит в банке, а какой из плохих вариантов дешевле.
Когда кредит оправдан
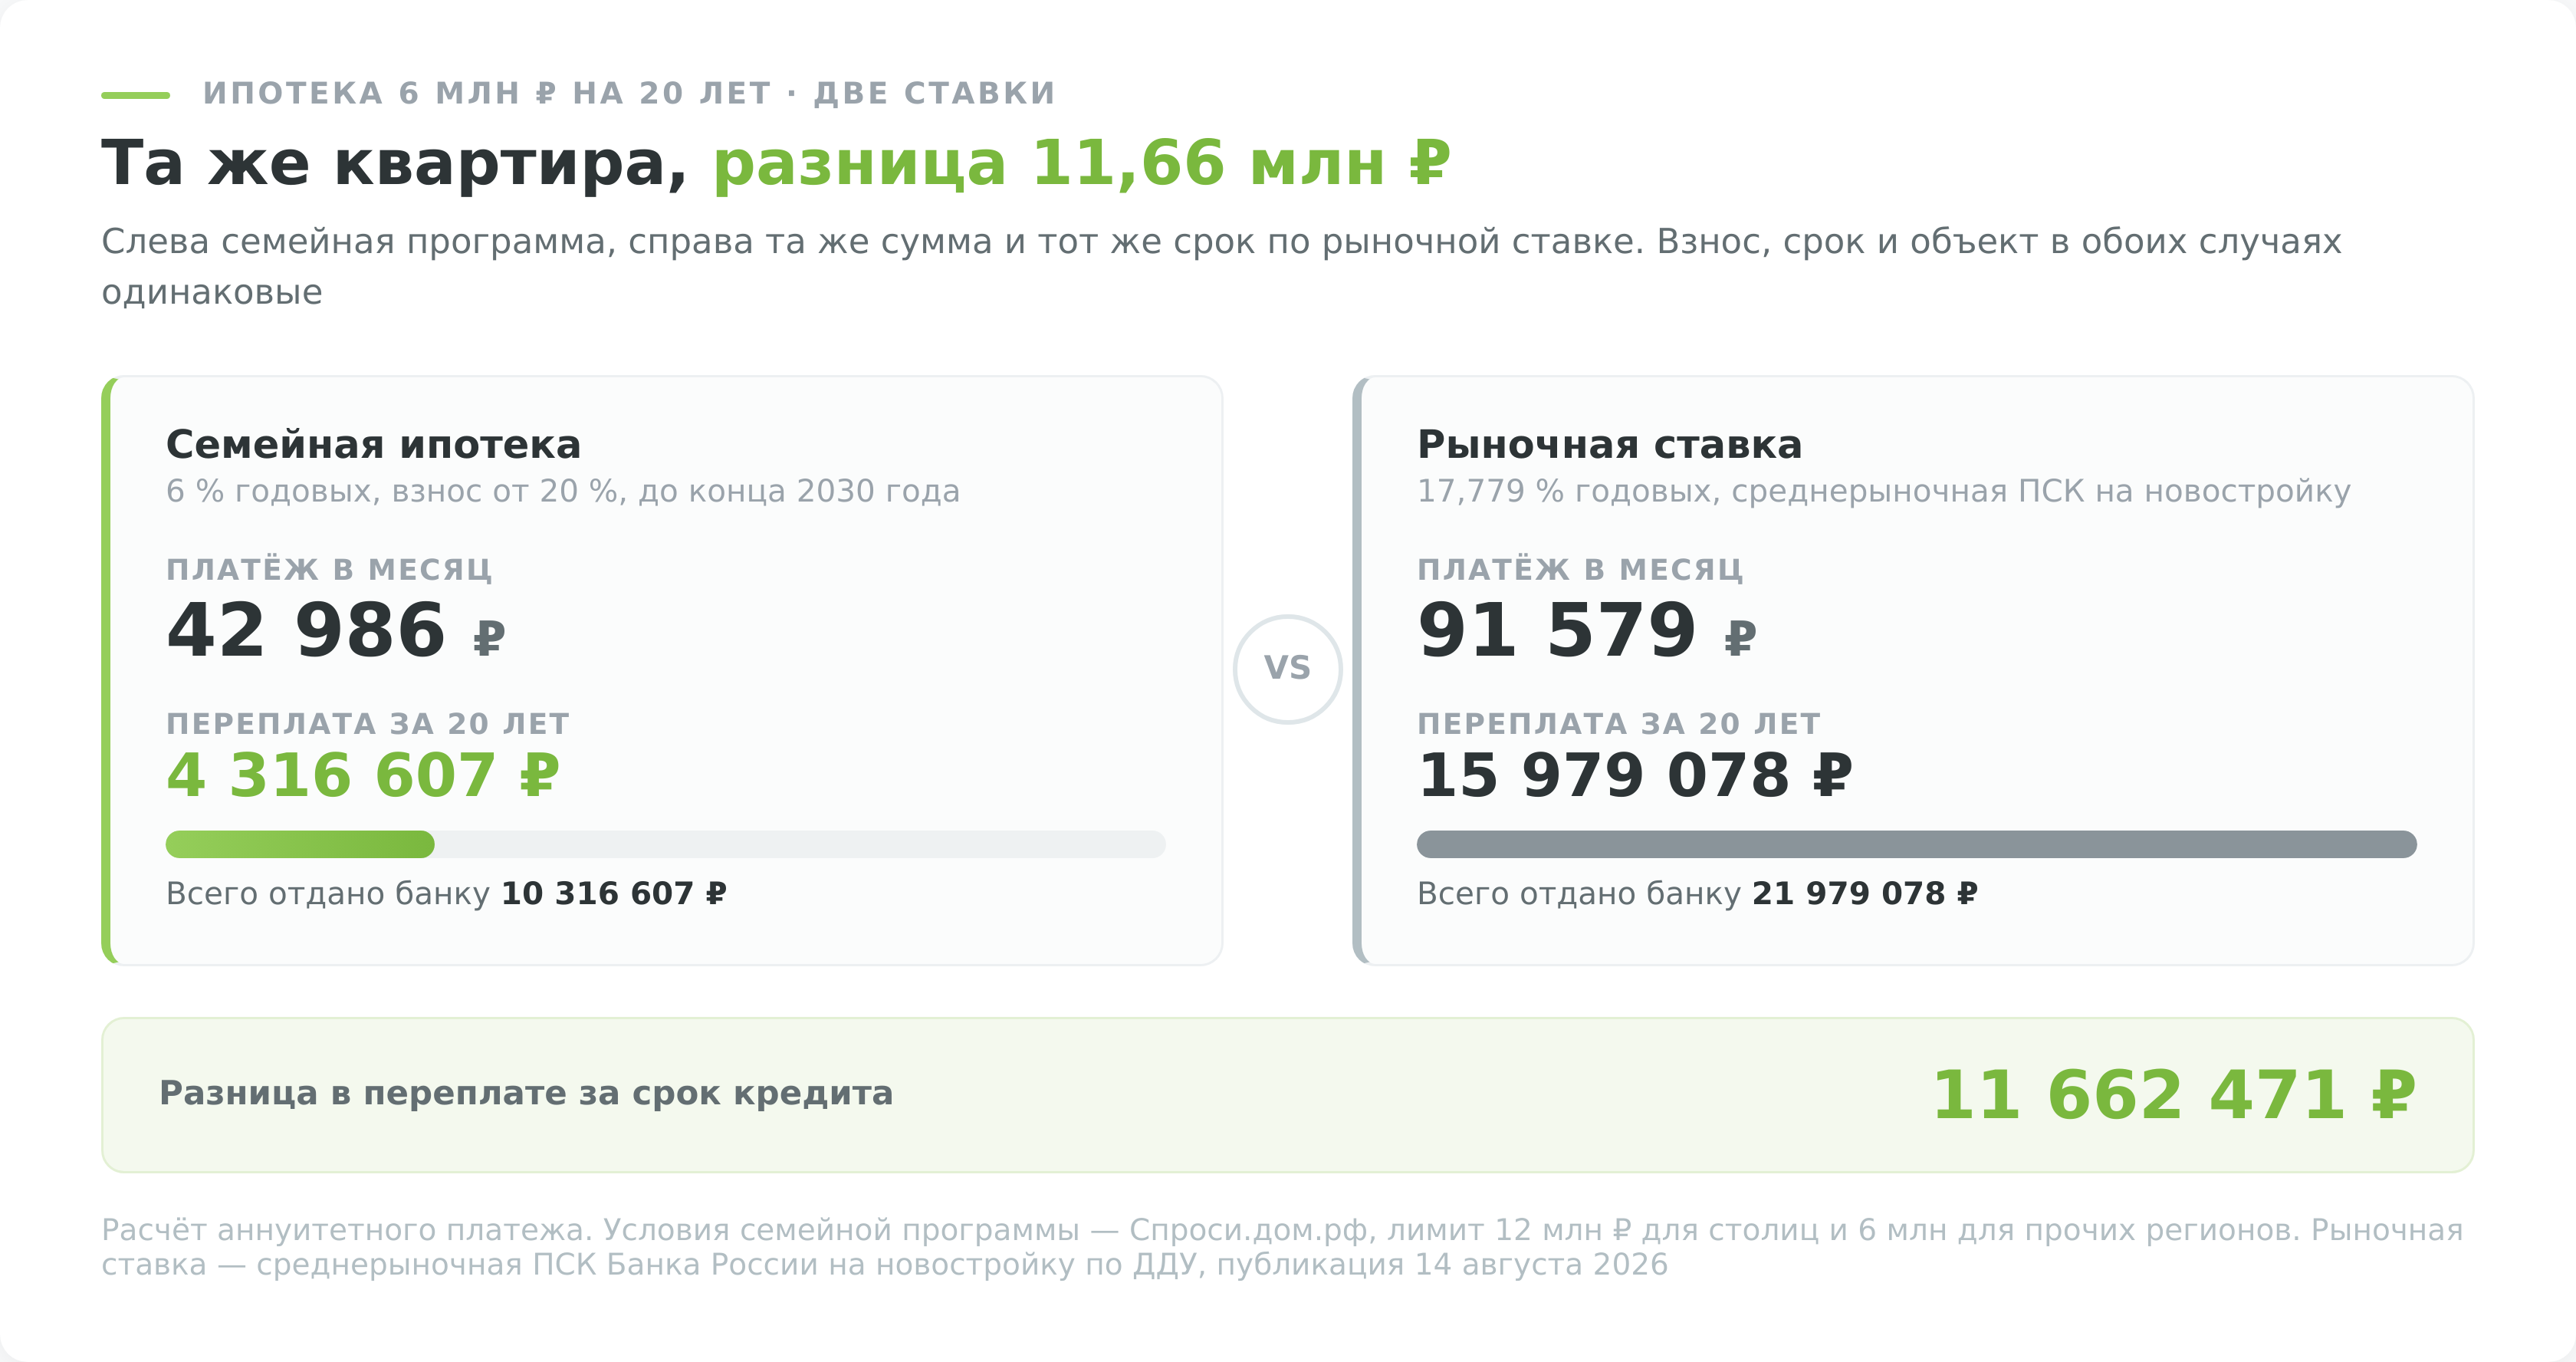
На 6 000 000 ₽ и сроке 20 лет платёж выходит 42 986 ₽, переплата 4 316 607. Тот же кредит по среднерыночной ПСК для ипотеки на новостройку по договору долевого участия, а это 17,779% годовых, дал бы платёж 91 579 ₽ и переплату 15 979 078 рублей. Разница за срок 11 662 471 ₽.
Реальная ставка по такому кредиту близка к нулю, долг обесценивается почти с той же скоростью, с какой набегают проценты. Условия при этом ужесточили. Один льготный кредит на семью, супруги обязаны быть созаёмщиками.
Вторая ситуация возникает, когда отсутствие вещи само по себе стоит денег. Холодильник за 60 000 ₽ в POS-кредит на год по среднерыночной ставке 22,89% добавит 7 697 рублей переплаты. Семья, которая закупается раз в неделю, без холодильника перейдёт на ежедневные покупки и начнёт терять часть продуктов, и этот расход тянется весь срок ожидания. Тот же холодильник кредитом наличными обойдётся уже в 14 354 ₽ переплаты, а кредитной картой в 19 188, так что вопрос стоит не только о том, брать ли, но и о том, каким продуктом.
Лечение считают с поправкой на налоговый вычет. Кредит на 150 000 ₽ под 29,339% на два года стоит 50 063 рубля процентов. Социальный вычет вернёт 19 500 ₽ от стоимости самого лечения, и это покрывает 39% процентов по кредиту. Совокупный лимит социального вычета с 2024 года составляет 150 000 ₽ в год, а дорогостоящее лечение из правительственного перечня вычитается без лимита.
Рефинансирование оправдано, когда новая ставка ниже старой заметно. Остаток 250 000 ₽ на 24 месяца по предельной ставке 39,119% требует 364 277 рублей выплат, тот же остаток под среднерыночные 29,339% требует 333 439. Экономия составит 30 839 ₽. Снижение ставки всего на 2 процентных пункта дало бы 6 425 рублей, и такую выгоду съедят новая страховка и время на оформление.
В перечисленных случаях ответ на вопрос, стоит ли брать кредит в банке, чаще утвердительный.
Когда кредит брать нельзя
- Первый стоп-сигнал подаёт сам банк. С 1 января 2024 года кредитор обязан письменно предупредить заёмщика о рисках, если показатель долговой нагрузки превышает 50%. Такое уведомление означает, что больше половины дохода уже уходит на обслуживание долгов, и следующий кредит переводит бюджет в режим, где любая непредвиденная трата закрывается только новым займом.
- Второй случай возникает при отсутствии финансовой подушки. Кредит без резерва означает, что первая же поломка, болезнь или задержка зарплаты превращается в просрочку. Резерв на 3-6 месяцев расходов закрывает эту дыру дешевле любой страховки от потери работы, и месяцы, которые ушли бы на его накопление, потрачены не зря.
- Третий случай знаком многим. Кредит берут, чтобы закрыть предыдущий. На 11,3 млн заёмщиков с тремя и более кредитами приходится 47% всей розничной задолженности, и это ровно та группа, которая гасит долг долгом. С 2026 года у такой стратегии появилось юридическое последствие. Верховный суд расширил практику оценки добросовестности должника, и получение кредитов один за другим за считаные дни без уведомления новых банков о существующих долгах суды стали считать злоупотреблением. Отказы в освобождении от долгов при банкротстве выросли в 2,9 раза за первое полугодие 2026 года, их доля от завершённых дел поднялась с 1,1% до 2,4% (статистика Федресурса).
- Кредит под инвестиции не проходит по арифметике. Занять под 29,339% и вложить с расчётом обогнать эту ставку означает требовать от портфеля доходности, которой не даёт ни один консервативный инструмент. Вклад приносит 13,19%, разницу в 16 процентных пунктов пришлось бы покрывать риском, и на коротком горизонте этот риск обычно реализуется против заёмщика.
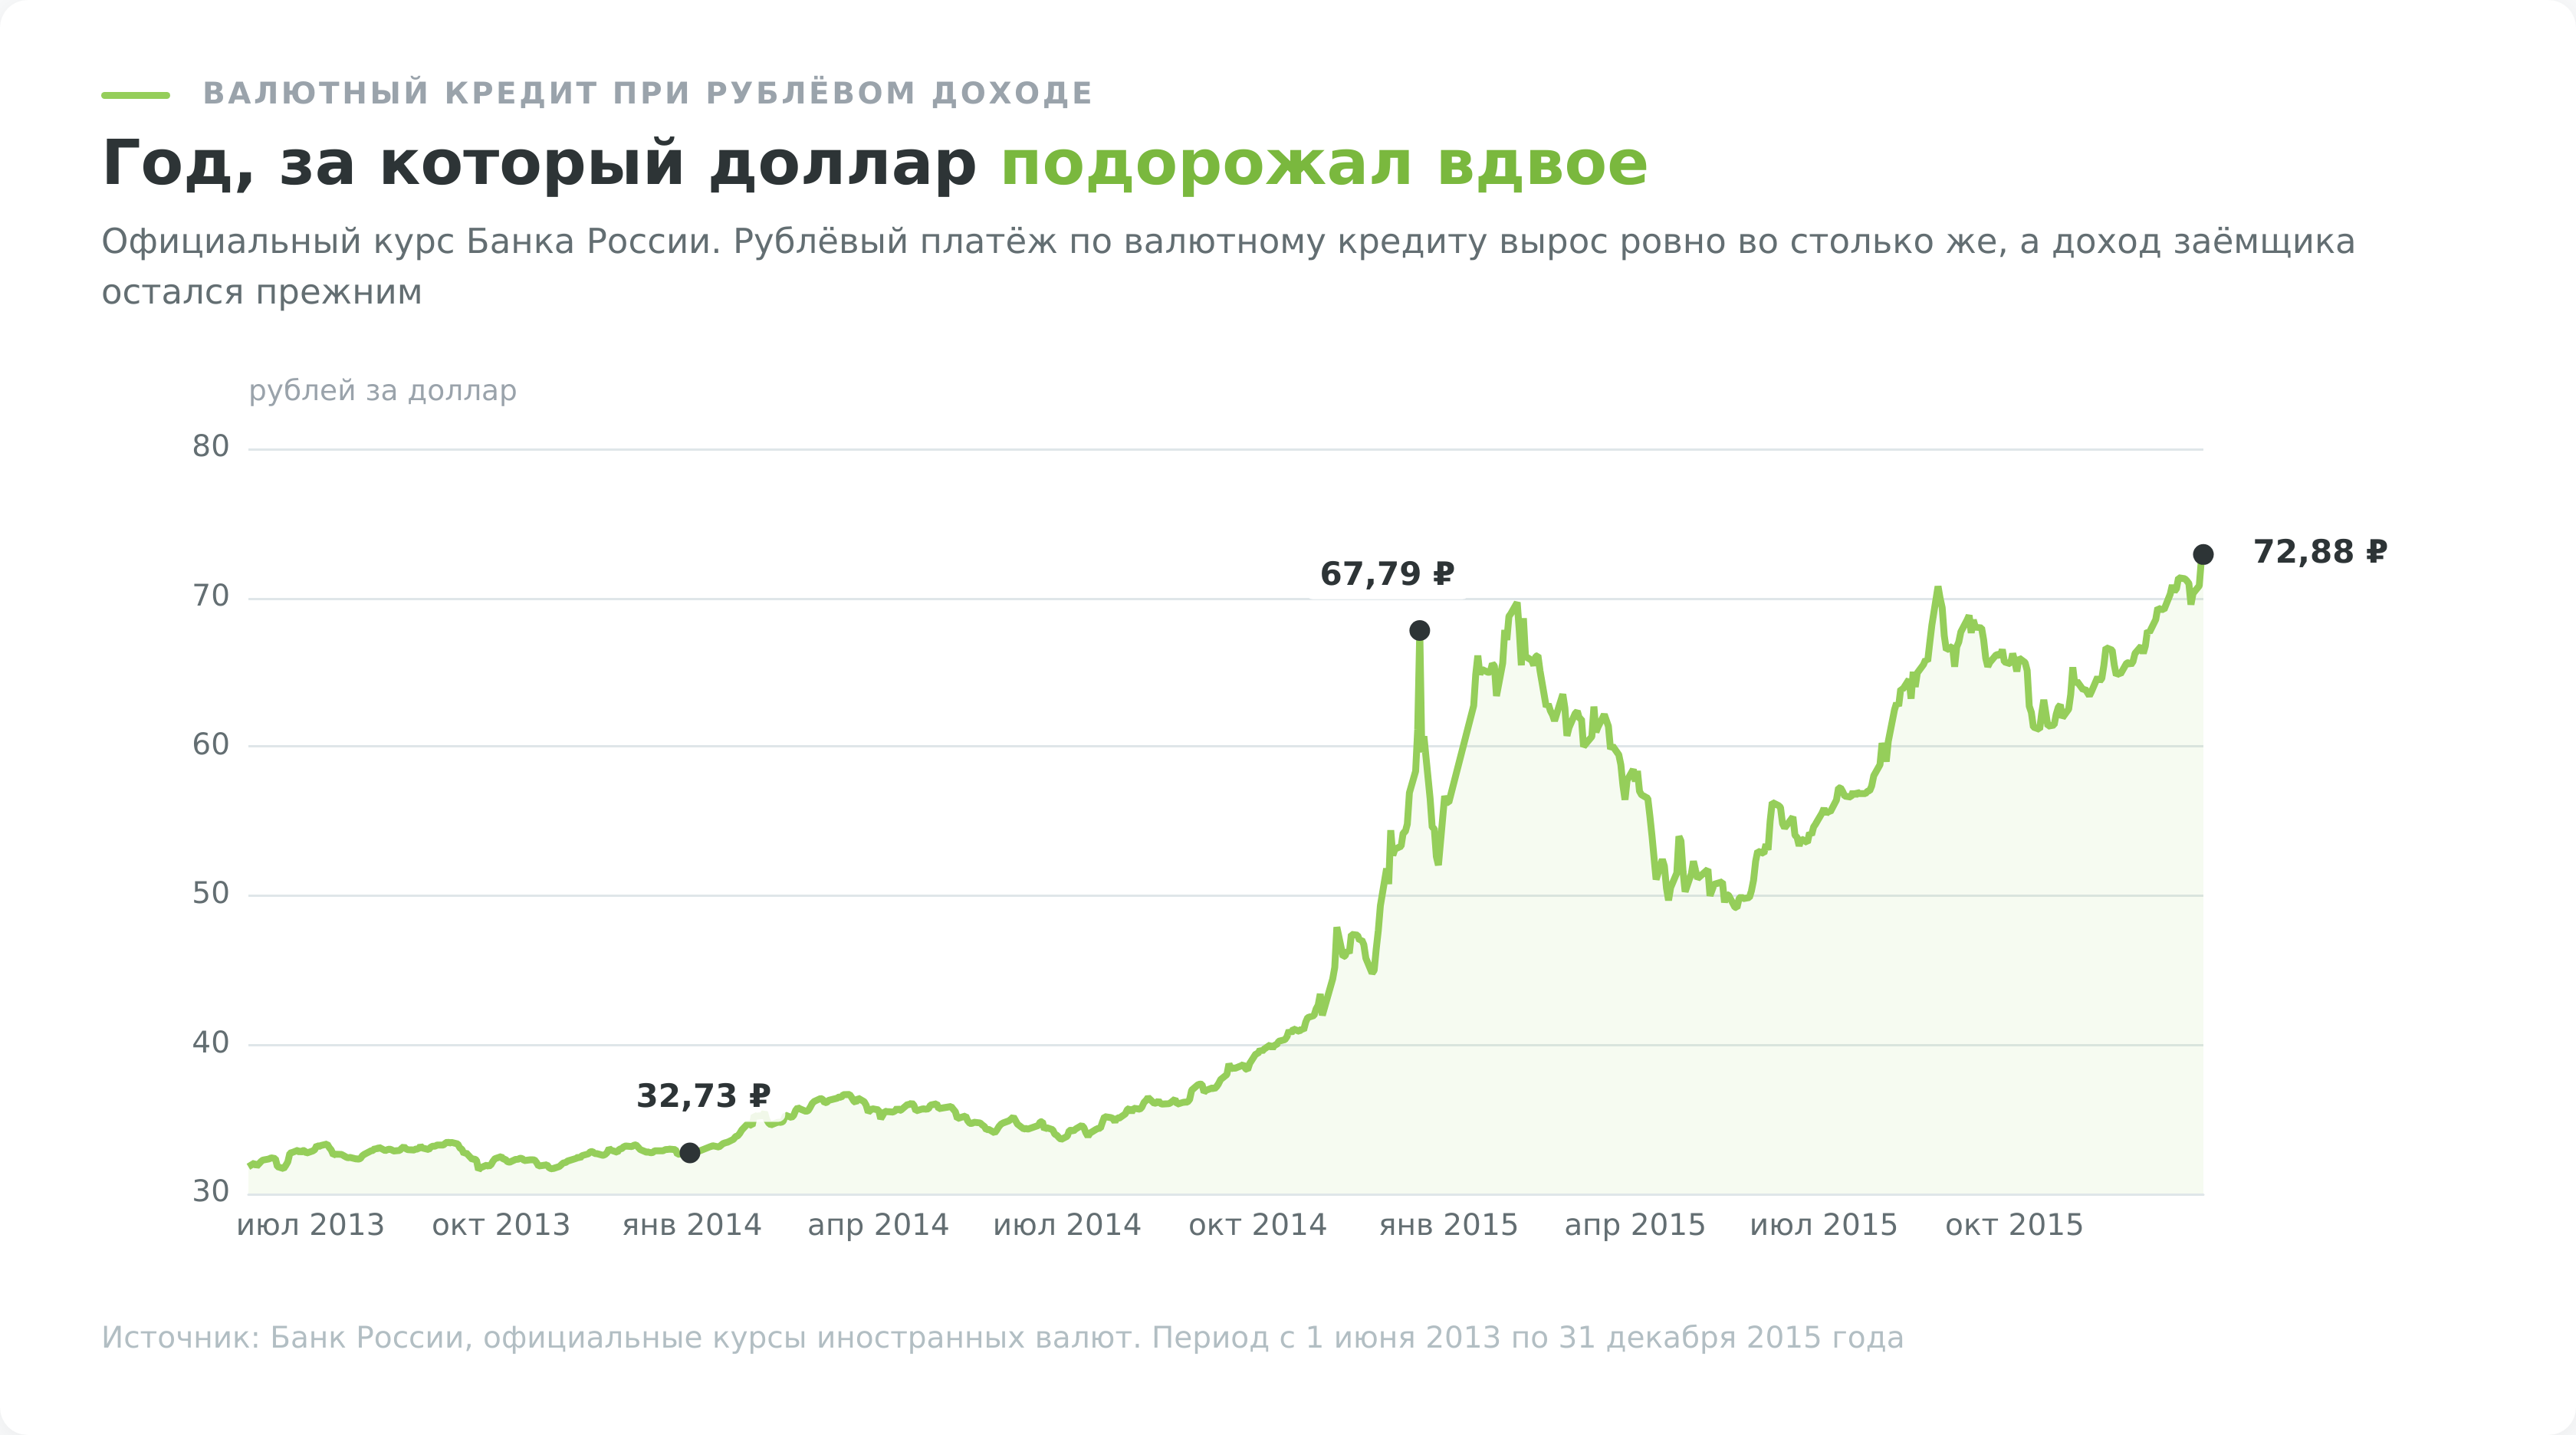
- Валютный кредит при рублёвом доходе оставляет человека без всякой защиты от курса. Официальный курс доллара вырос с 32,73 ₽ на 31 декабря 2013 года до 56,26 ₽ ровно год спустя, а 18 декабря 2014 года доходил до 67,79. Рублёвый платёж по долларовой ипотеке за это время удвоился, доход заёмщиков остался прежним.
Почему банк отказывает
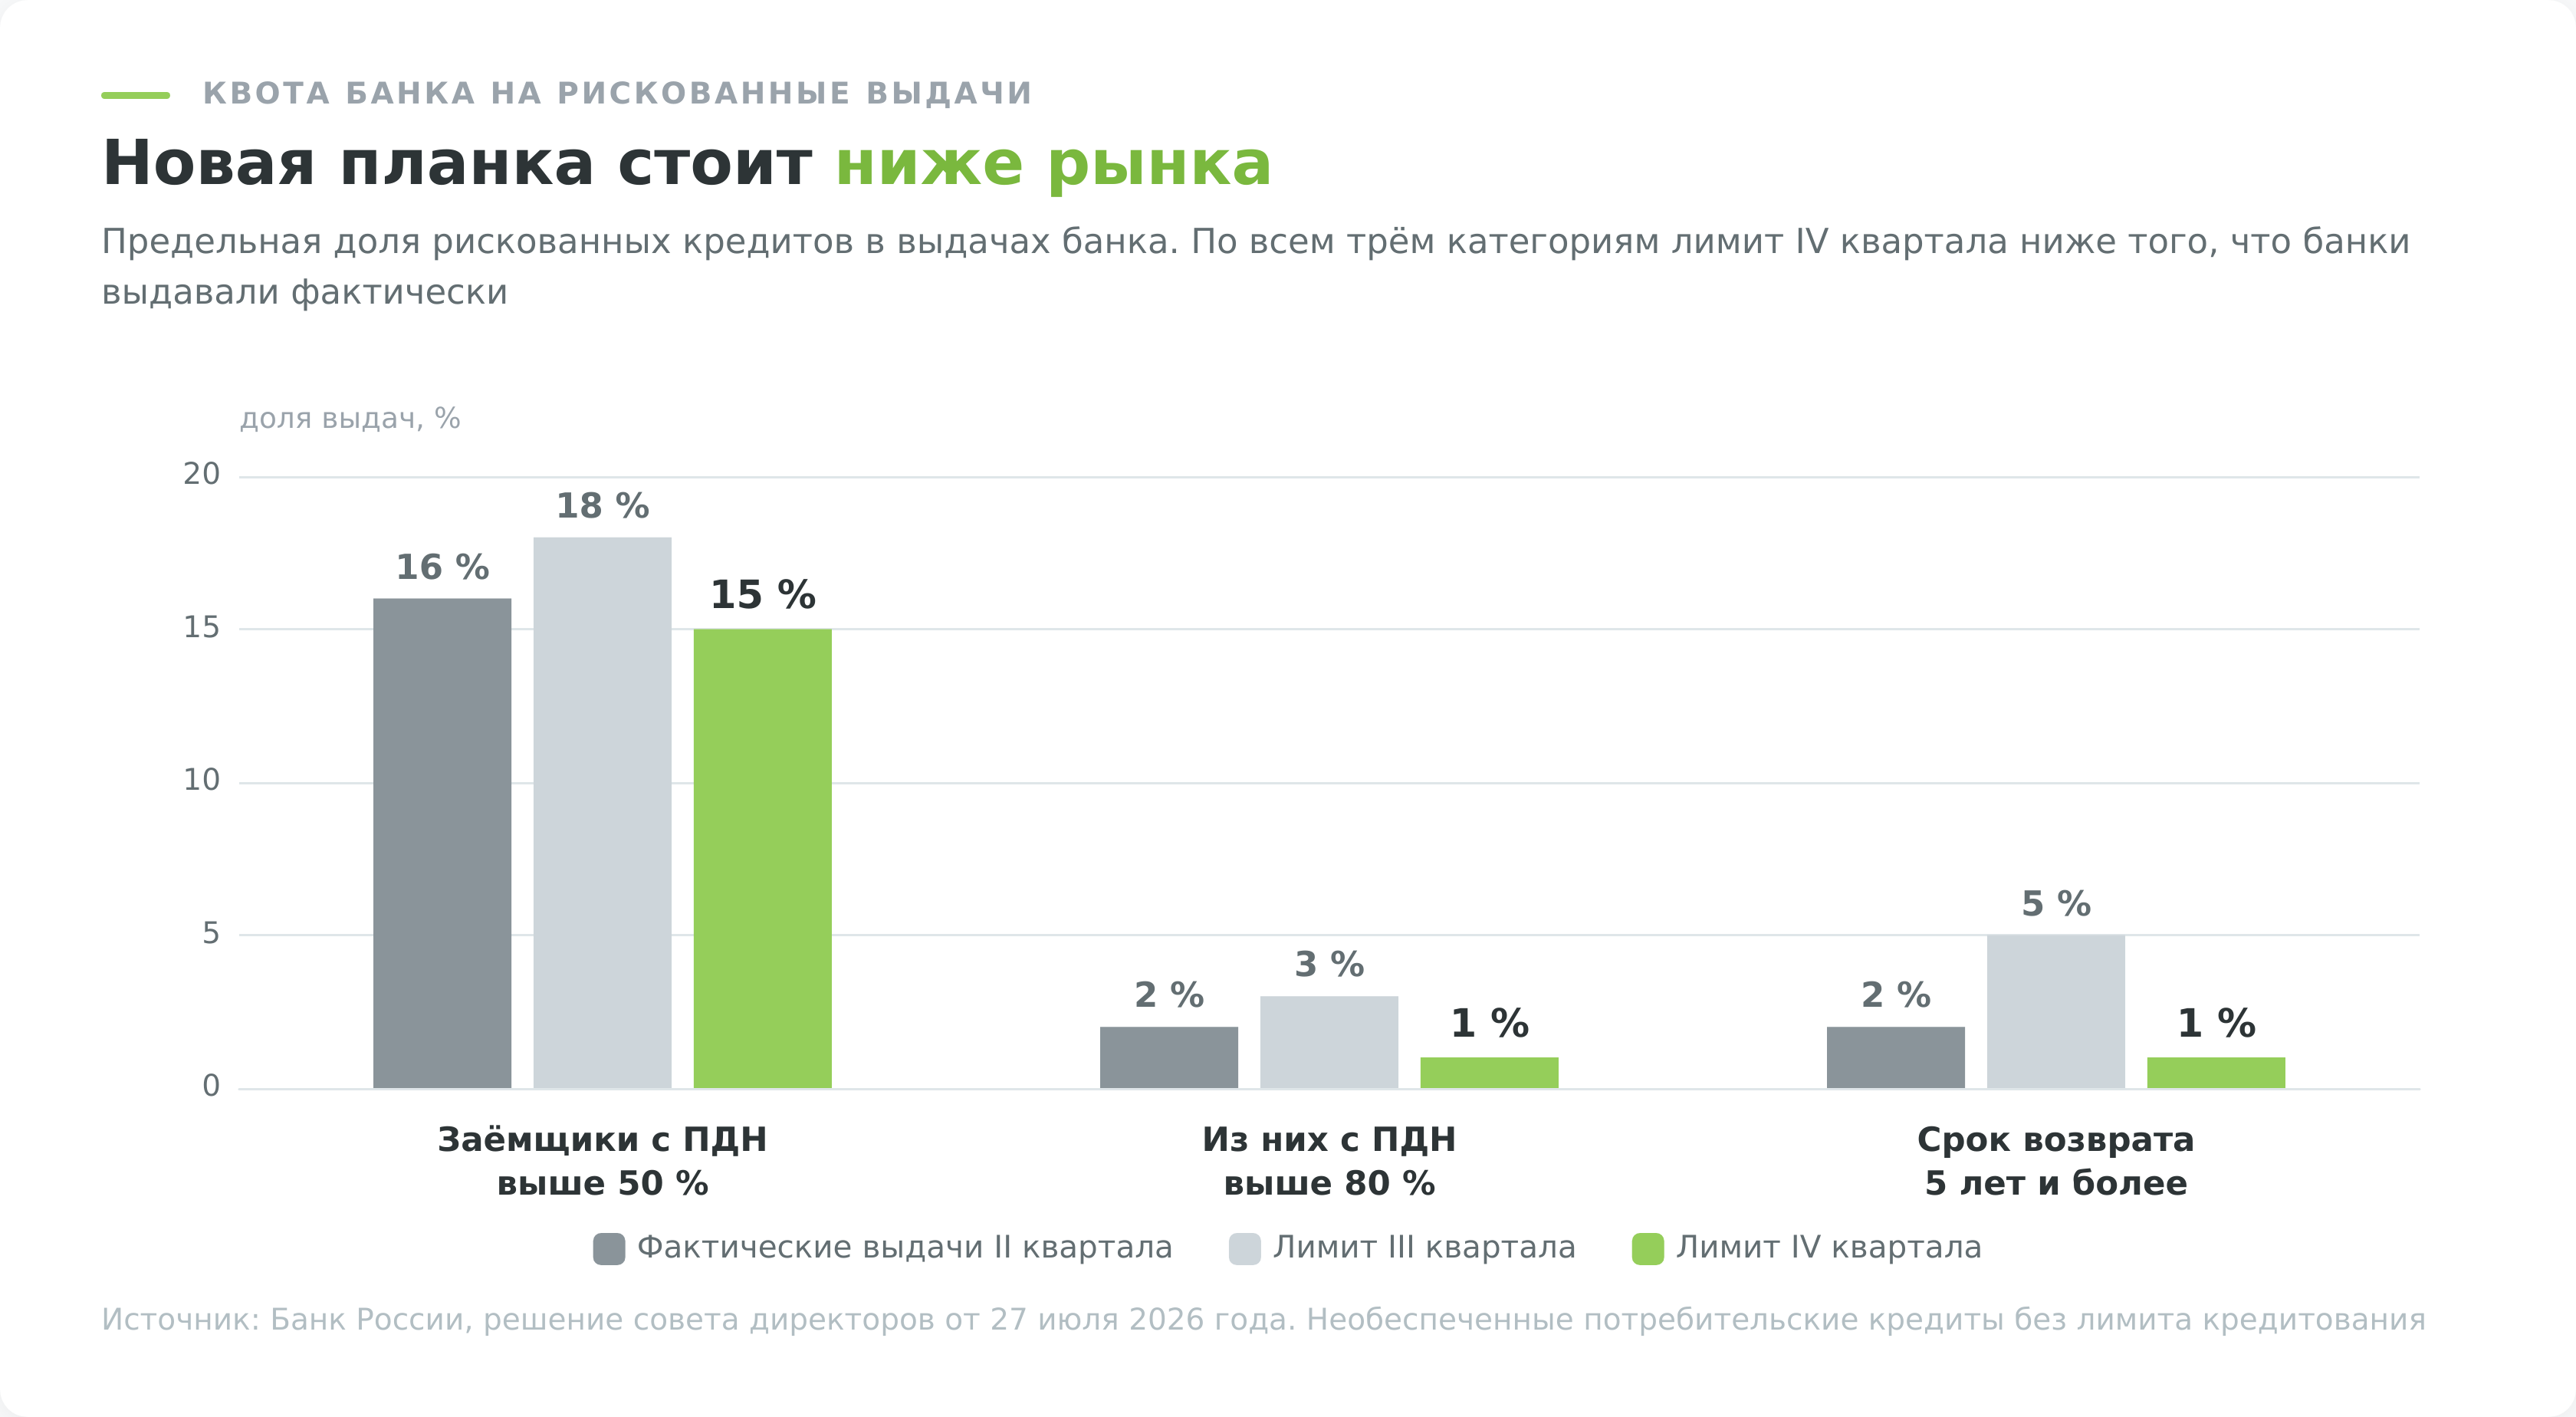
Отказ чаще связан не с личной оценкой заёмщика, а с квотой банка. Банк России устанавливает макропруденциальные лимиты, то есть предельную долю рискованных выдач в портфеле. На IV квартал 2026 года кредитов заёмщикам с ПДН выше 50% банк может выдать не более 15% от всех выдач, заёмщикам с ПДН выше 80% не более 1%, и на срок свыше 5 лет тоже не более 1% (решение совета директоров ЦБ от 27 июля 2026 года).
Кварталом раньше эти доли составляли 18%, 3% и 5%. Фактические выдачи во II квартале 2026 года держались на 16% и 2%, то есть планка поставлена ниже рынка намеренно.
Человек с одинаковой анкетой может получить одобрение в начале квартала и отказ в конце, когда банк выбрал квоту.
Сам показатель долговой нагрузки считается просто. Сумма ежемесячных платежей по всем кредитам делится на среднемесячный доход. Кредиторы обязаны считать ПДН с 1 января 2024 года при выдаче любого потребительского кредита, при увеличении платежа, при росте кредитного лимита и при продлении срока договора. Если результат выше 50%, банк обязан письменно предупредить заёмщика о рисках.
Перед подачей заявки имеет смысл посмотреть на себя глазами кредитора. Список бюро, где лежит кредитная история, выдаёт портал Госуслуг через Центральный каталог кредитных историй. В каждом бюро по статье 8 закона о кредитных историях отчёт выдают бесплатно дважды за календарный год, причём на бумаге не больше одного раза.
В отчёте видно ровно то, что видит банк. Просрочки, закрытые и действующие договоры, количество запросов от кредиторов. Частые запросы за короткий срок сами по себе снижают шансы, потому что читаются как веерная рассылка заявок по всем банкам подряд.
Причину отказа банк объяснять не обязан, и закон этого не требует. После отказа порядок действий такой:
- Заказать кредитную историю и проверить её на чужие и ошибочные записи
- Снизить ПДН, закрыв мелкие кредиты и неиспользуемые кредитные карты, поскольку в нагрузку идёт весь лимит по карте, а не потраченная часть
- Выждать паузу перед следующей заявкой, чтобы не копить запросы в истории
- Проверить, не стоит ли на вас самозапрет, установленный ранее и забытый
Три периода охлаждения, которые путают между собой
В законе о потребительском кредите заложены три разных срока на размышление, и они не заменяют друг друга. Путаница возникает из-за названия. Все три называют периодом охлаждения, хотя работают они в разные моменты и защищают от разного.
| Механизм | Срок | Действует с | Что даёт | Основание |
|---|---|---|---|---|
| Пауза до выдачи денег | 4 часа при сумме 50-200 тыс. ₽, 48 часов свыше 200 тыс. | 1 сентября 2025 | отказаться от кредита до получения денег | ч. 9.3 ст. 7 ФЗ-353 |
| Отказ от страховки | 30 календарных дней | 21 января 2024 | вернуть страховую премию | ст. 7 ФЗ-353 |
| Досрочный возврат без уведомления | 14 дней, по целевому кредиту 30 | действует давно | вернуть кредит, заплатив за фактические дни | ст. 11 ФЗ-353 |
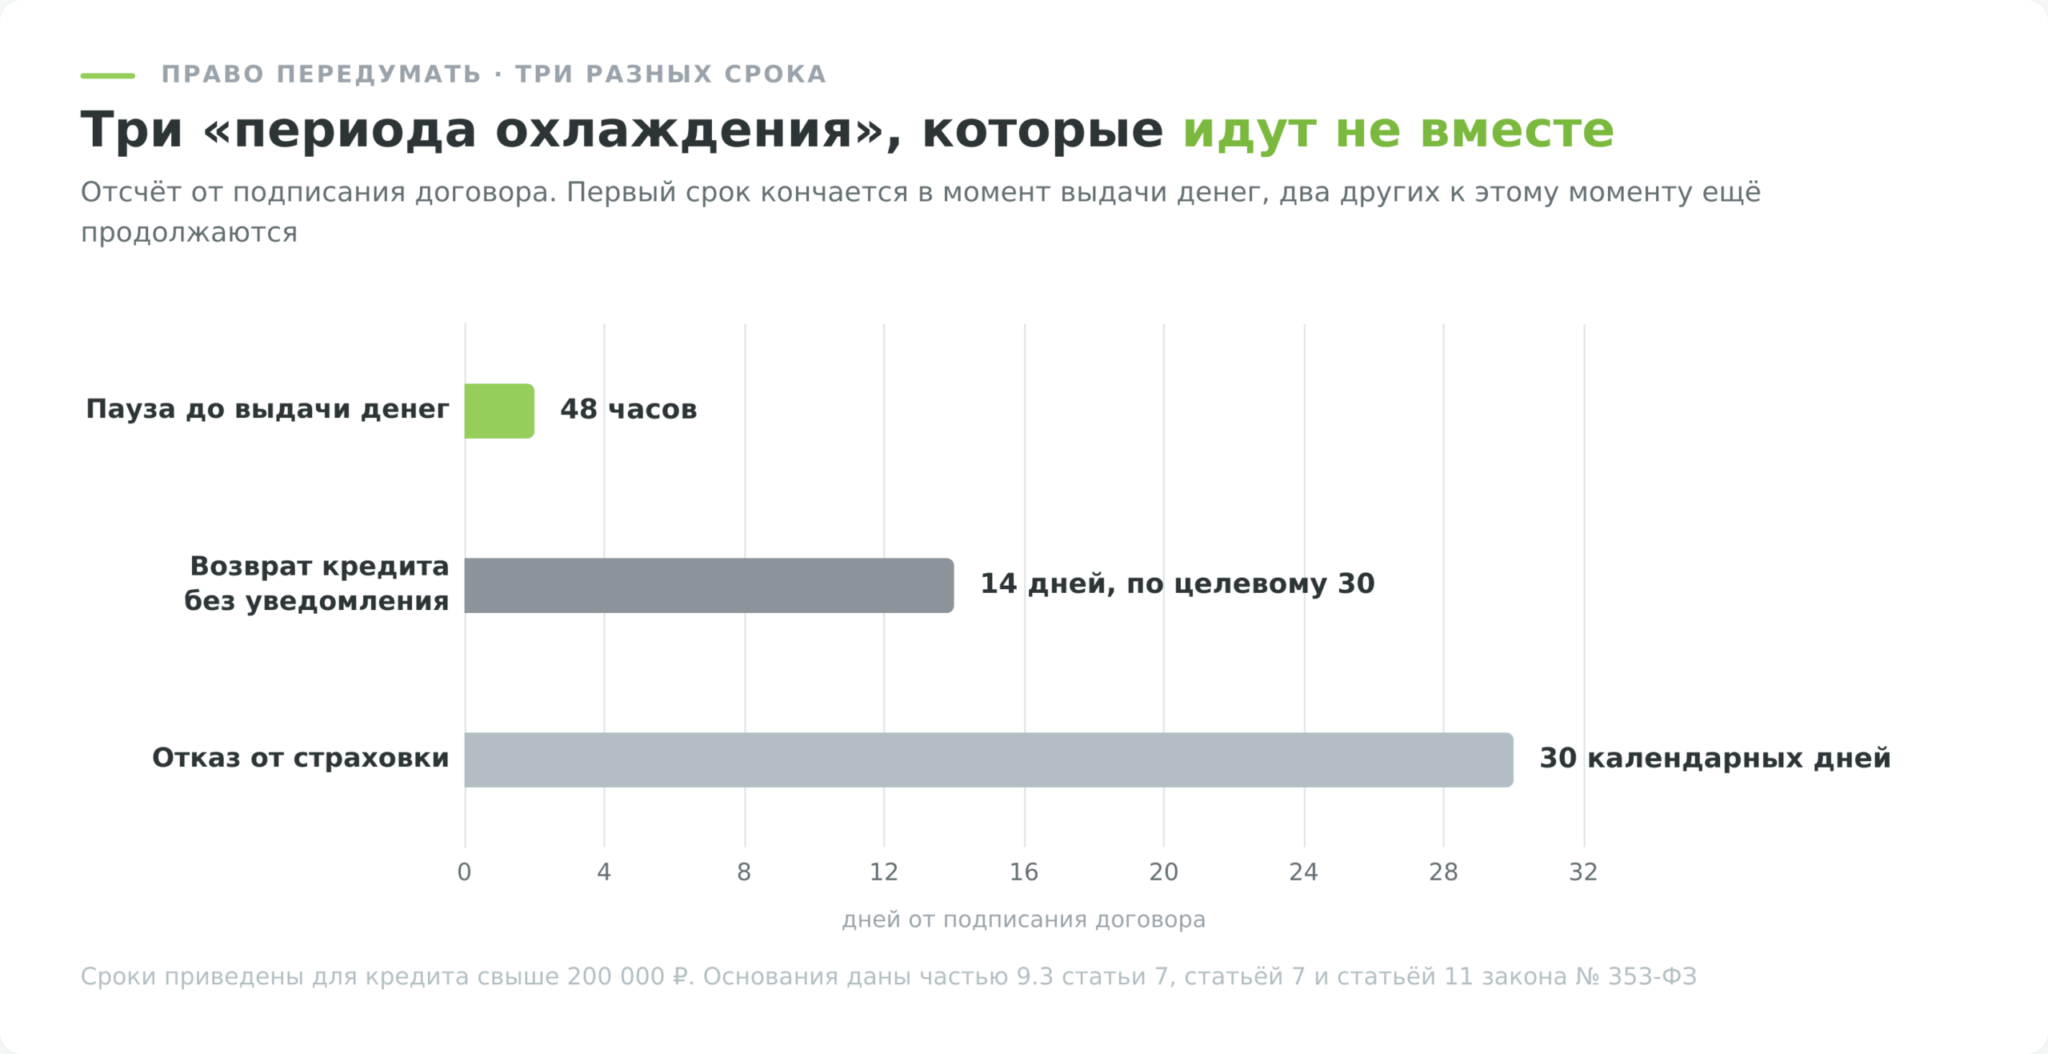
Первый срок появился 1 сентября 2025 года и действует до выдачи денег. По части 9.3 статьи 7 закона банк обязан выдержать паузу между подписанием договора и переводом суммы. Для кредитов от 50 000 до 200 000 ₽ пауза длится 4 часа, свыше 200 000 рублей она растягивается на 48 часов. Кредиты до 50 000 ₽ под правило не попадают.
В эти часы заёмщик вправе отказаться от кредита без всяких последствий, проценты за это время не начисляются. Банк обязан письменно сообщить, когда поступят деньги, и напомнить о праве отказаться. Правило не распространяется на ипотеку, образовательные кредиты, автокредиты с перечислением денег дилеру, покупки в магазине, рефинансирование без увеличения суммы и договоры с созаёмщиками или поручителями
Второй срок касается страховки и длится 30 календарных дней. До 21 января 2024 года он составлял 14 дней, срок продлил Федеральный закон № 359-ФЗ. Отсчёт идёт со дня, когда человек согласился на страховую услугу. За это время можно отказаться от страховки и вернуть уплаченную премию, если страхового случая не произошло.
Ловушка в том, что отказ от страховки обычно повышает ставку по кредиту, и договор это прямо предусматривает. Сравнивать надо полную стоимость кредита в обоих вариантах, а не размер возвращённой премии.
Третий срок относится к самому кредиту. В первые 14 календарных дней нецелевой кредит возвращают досрочно без предварительного уведомления банка, по целевому кредиту этот срок составляет 30 дней. Проценты платятся только за дни фактического пользования деньгами.
Разница между тремя сроками проявляется в конкретной ситуации. Человек подписал договор, через сутки передумал, деньги уже на счету. Первый срок истёк, зато работает третий. Кредит возвращается целиком с процентами за одни сутки, и заёмщик теряет считаные рубли. Страховку при этом отменяют отдельным заявлением, и на него остаётся ещё 29 дней.
Самозапрет на кредиты
Самозапрет работает с 1 марта 2025 года через Госуслуги, а с 1 сентября того же года его принимают во всех МФЦ. Услуга бесплатная, срок действия не ограничен, число установок и снятий тоже.
Запись о запрете попадает в кредитную историю, и кредитор обязан проверить её перед выдачей. Если банк или микрофинансовая организация выдали деньги вопреки действующему запрету, они не вправе требовать от заёмщика исполнения обязательств по такому договору.
Запрет настраивается под себя. Можно закрыть только дистанционные сделки, оставив возможность прийти в офис лично, или запретить займы в МФО, но разрешить банковские кредиты.
Под запрет не попадают:
- ипотека
- автокредит под залог транспортного средства
- образовательный кредит с государственной поддержкой
- поручительство по чужому кредиту
- операции по уже выданным кредитным картам и погашение прежних долгов
Снимают запрет там же, через Госуслуги или МФЦ, и здесь встроена ещё одна пауза. Действие прекращается на второй календарный день после того, как снятие внесли в кредитную историю.
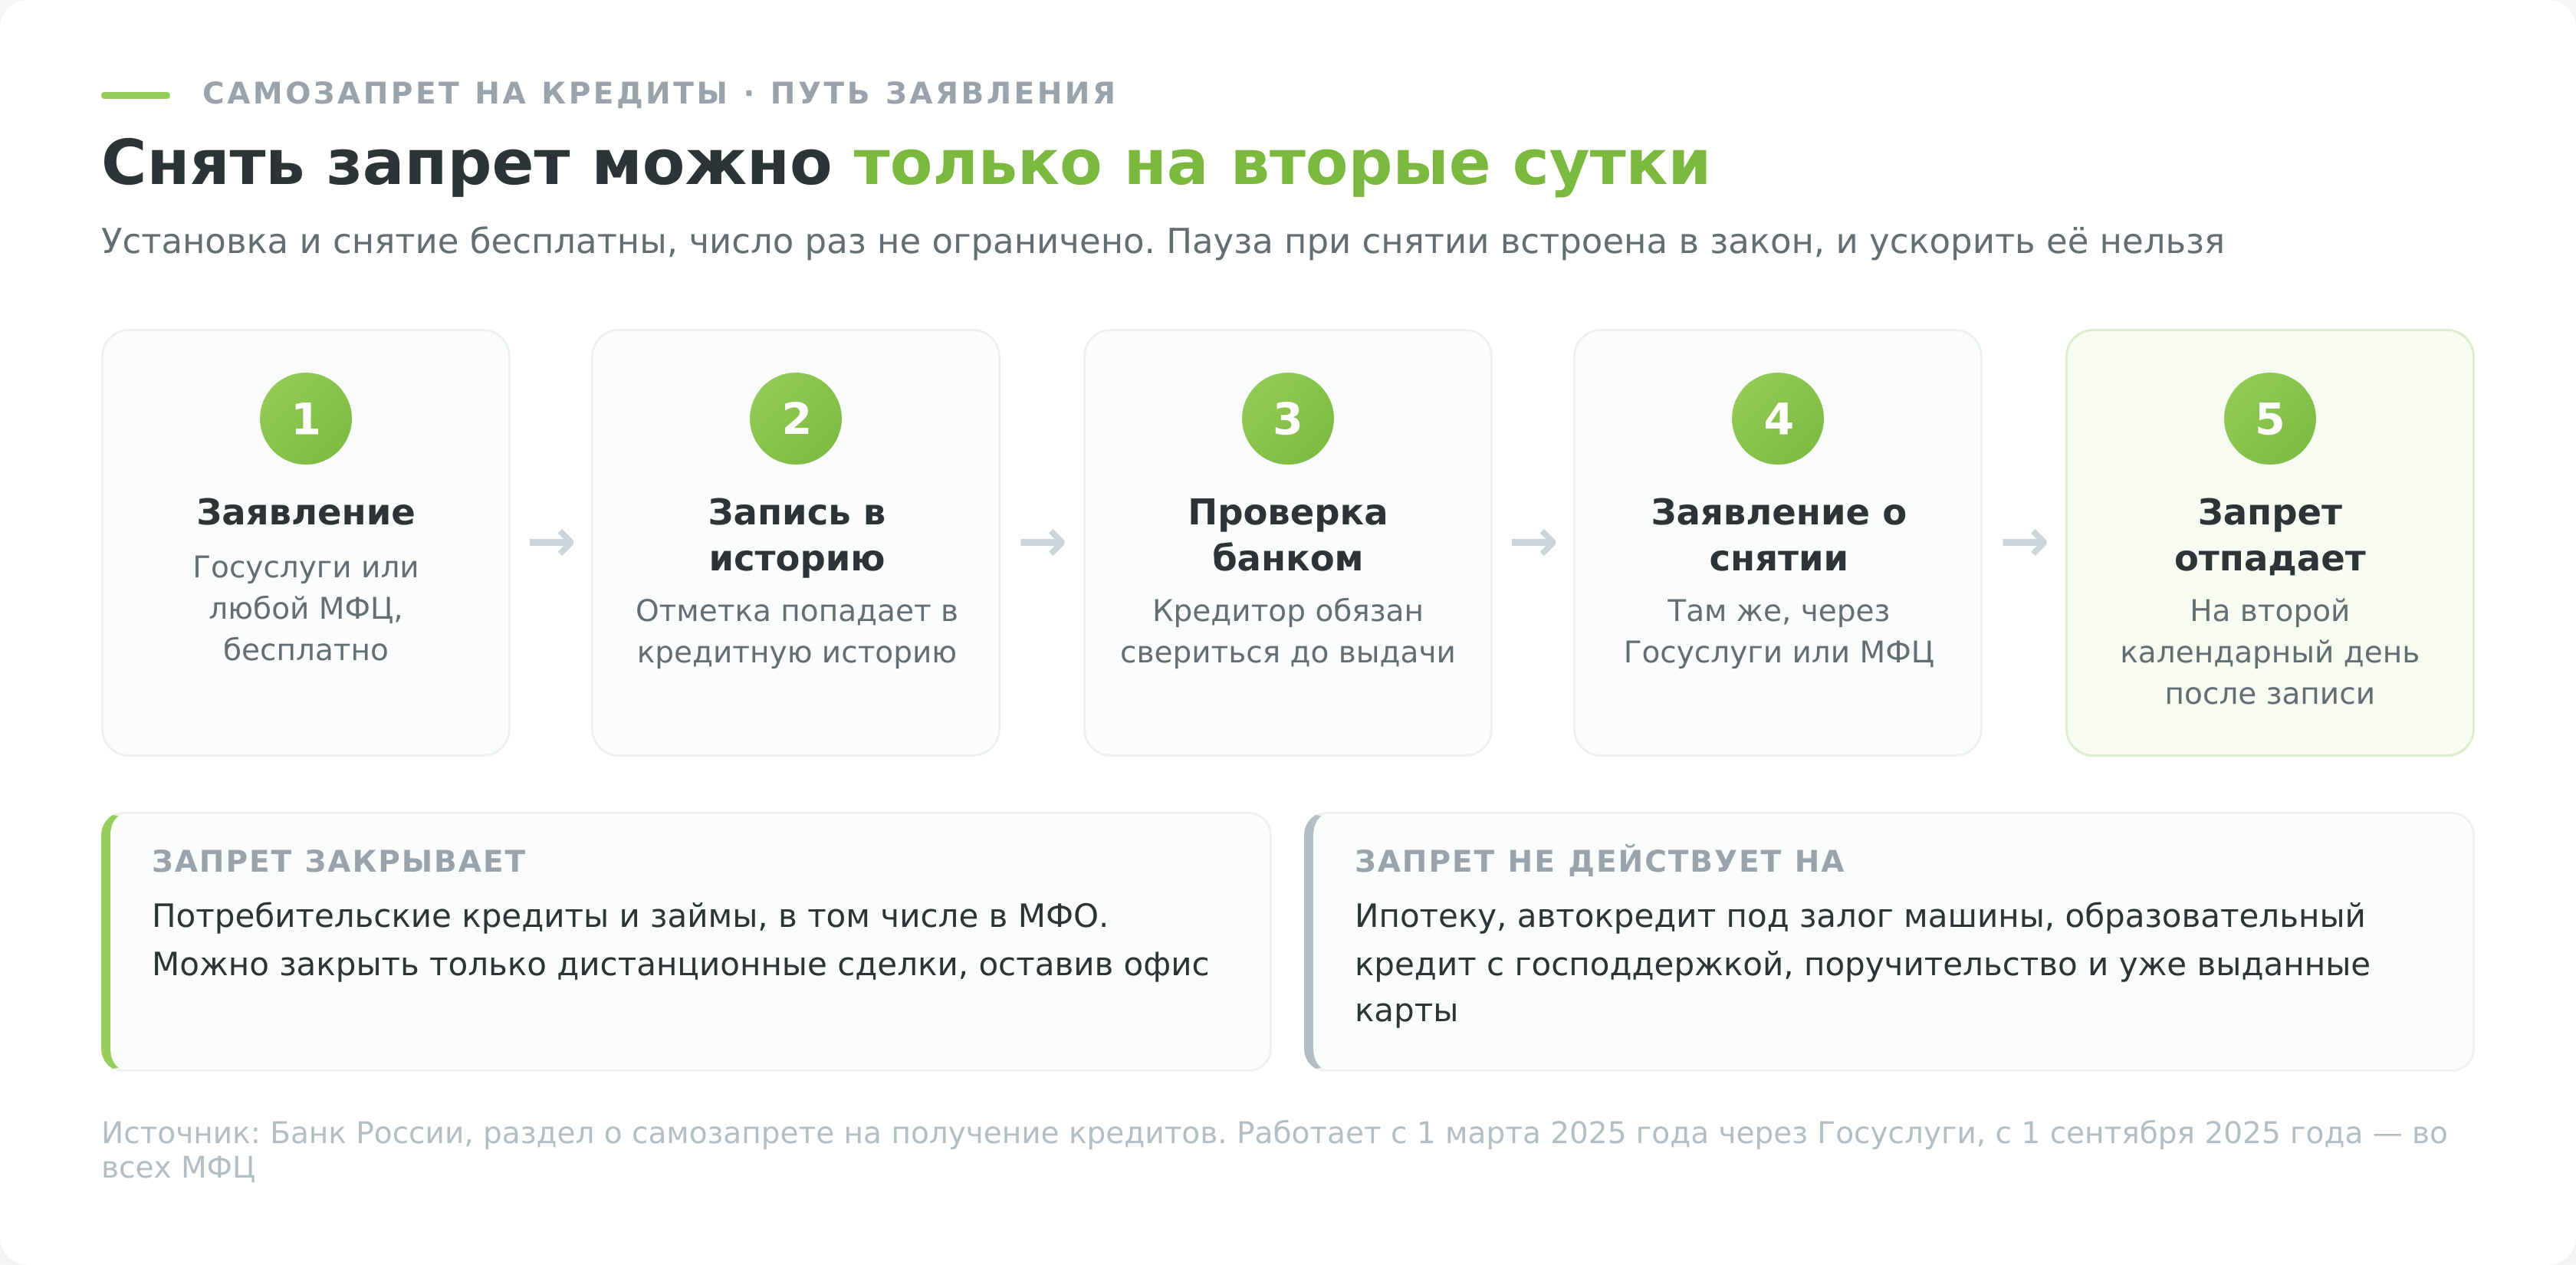
Эта пауза делает самозапрет инструментом не только против мошенников, но и против собственного импульса. Человек, который знает за собой привычку занимать под настроение, получает двое суток на то, чтобы передумать, и ускорить снятие нельзя.
Кредитка, POS-кредит или рассрочка
Один и тот же товар за 60 000 ₽ обходится по-разному в зависимости от того, каким продуктом за него платят. Разброс среднерыночных ставок между продуктами шире, чем разброс между банками внутри одного продукта.
Карта в этом сравнении посчитана как обычный кредит на 12 месяцев. Своего графика погашения у неё нет, и такой расчёт нужен лишь для того, чтобы поставить её ставку рядом с остальными.
| Продукт | Среднерыночная ПСК | Чем ограничен |
|---|---|---|
| Кредитная карта до 100 тыс. ₽ | 54,607% | платёж не фиксирован, грейс-период при полном погашении |
| Кредит наличными до 100 тыс. ₽ | 41,578% | деньги на руки, цель не проверяют |
| Кредит наличными свыше 100 тыс. ₽ | 29,339% | то же, ставка ниже за счёт суммы |
| POS-кредит в магазине | 22,890% | только на конкретный товар |
| Рассрочка от оператора | 0% для покупателя | до 6 месяцев, долг свыше 50 тыс. ₽ идёт в БКИ |
| Микрозаём в МФО | до 0,8% в день, или 292% годовых | начисления сверх тела ограничены суммой займа |
Ставки ПСК по данным Банк России, публикация 14.08.2026
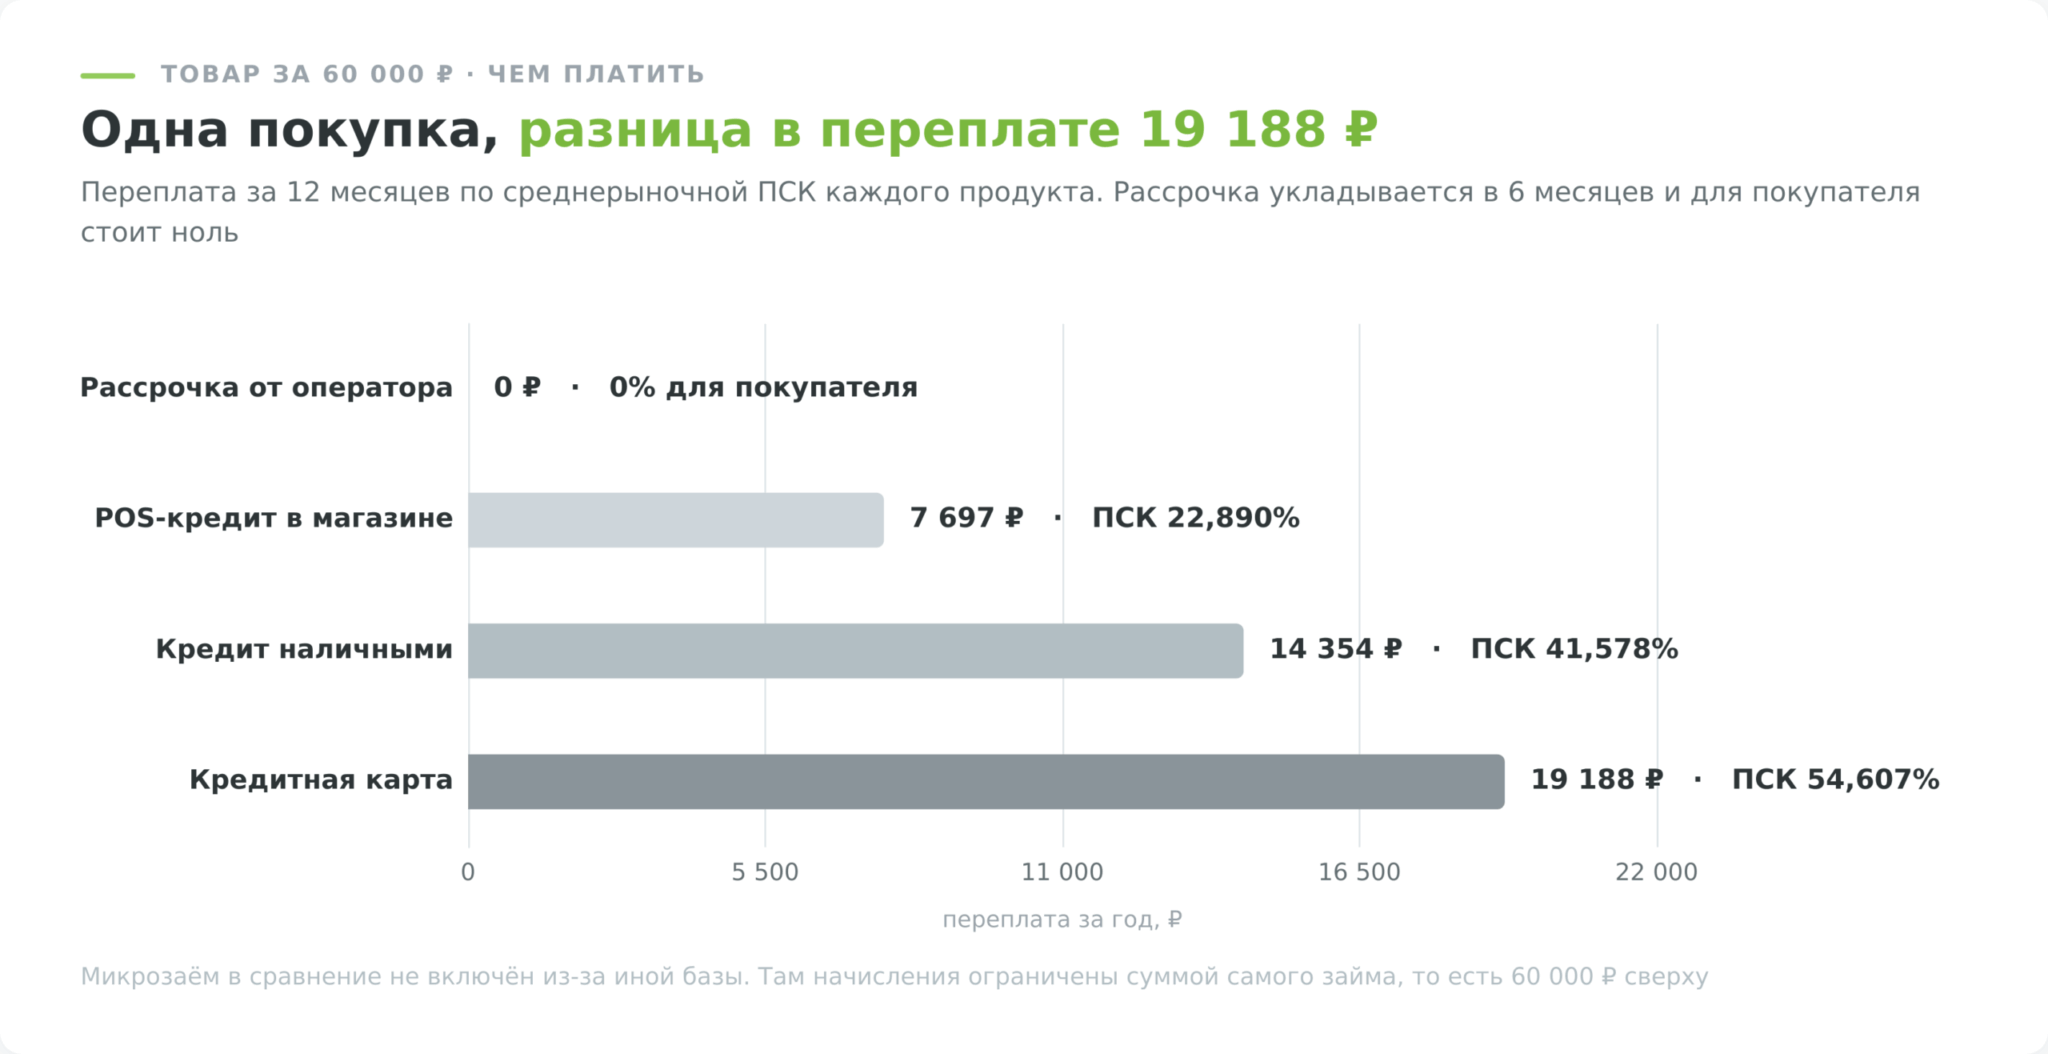
Кредитная карта стоит дороже всех перечисленных вариантов, 54,607% годовых, и причина в устройстве продукта. Держатель сам решает, сколько вносить сверх минимального платежа, поэтому банк закладывает в цену риск бесконечного долга. Грейс-период спасает только при полном погашении в срок. Пропущенный льготный период включает проценты на всю сумму задолженности, а не на остаток после минимального платежа.
POS-кредит в магазине выходит вдвое дешевле кредита наличными на ту же сумму, 22,890% против 41,578%. Часть процентов компенсирует продавец, которому нужна продажа. В магазине его называют иначе, чаще рассрочкой или схемой вида «0-0-24», хотя юридически это обычный кредит банка-партнёра. Ограничение в том, что деньги привязаны к конкретному товару и на руки не выдаются.
Рассрочка от оператора для покупателя стоит ноль, если он укладывается в срок. С 1 апреля 2026 года такие сервисы регулируются отдельным законом, максимальный срок сократили до 6 месяцев, а долг свыше 50 000 ₽ перед одним оператором уходит в бюро кредитных историй.
Рынок микрозаймов сейчас перестраивается. С октября 2025 года действует переходный период по правилу, запрещающему выдавать одному человеку больше двух займов с полной стоимостью свыше 200% годовых. С апреля 2027 года останется один такой заём в руки и трёхдневная пауза между займами.
Если платить стало нечем
Действовать нужно до первой просрочки, потому что после неё половина инструментов закрывается. Банк охотнее идёт навстречу заёмщику, который пришёл сам, чем тому, кого он уже разыскивает.
Каникулы дают отсрочку до 6 месяцев, заёмщик сам выбирает длительность и дату начала. В льготный период банк не вправе начислять неустойку и требовать досрочного возврата долга. Воспользоваться правом можно раз в 12 месяцев по одному договору.
Максимальная сумма кредита, по которому дают каникулы:
- 450 000 ₽ для обычного потребительского кредита
- 1 600 000 ₽ для кредита под залог транспортного средства
- 150 000 ₽ для кредита с лимитом кредитования, то есть кредитной карты
Если кредит больше лимита, остаётся реструктуризация по договорённости с банком. Законом она не регулируется и целиком зависит от кредитора. Обычно срок удлиняют, платёж уменьшают, и кредит выходит дороже по итогу, зато не превращается в просрочку. Рефинансирование в другом банке работает, пока кредитная история чистая, после первой просрочки шансы резко падают.
Просрочка запускает неустойку, и её размер ограничен законом. По части 21 статьи 5 неустойка не может превышать 20% годовых от просроченной суммы, если на кредит продолжают начисляться проценты, либо 0,1% в день, если проценты не начисляются. Задержка на 90 дней по долгу 300 000 ₽ добавит при верхней границе около 14 795 рублей, а не удвоит долг, как принято пугать.
Общение с взыскателями тоже ограничено. Звонить разрешено не чаще 1 раза в сутки, 2 раз в неделю и 8 раз в месяц. Личные встречи не чаще 1 раза в неделю, ночью беспокоить нельзя. Нарушения этих правил обжалуются в ФССП, но сам долг они не отменяют.
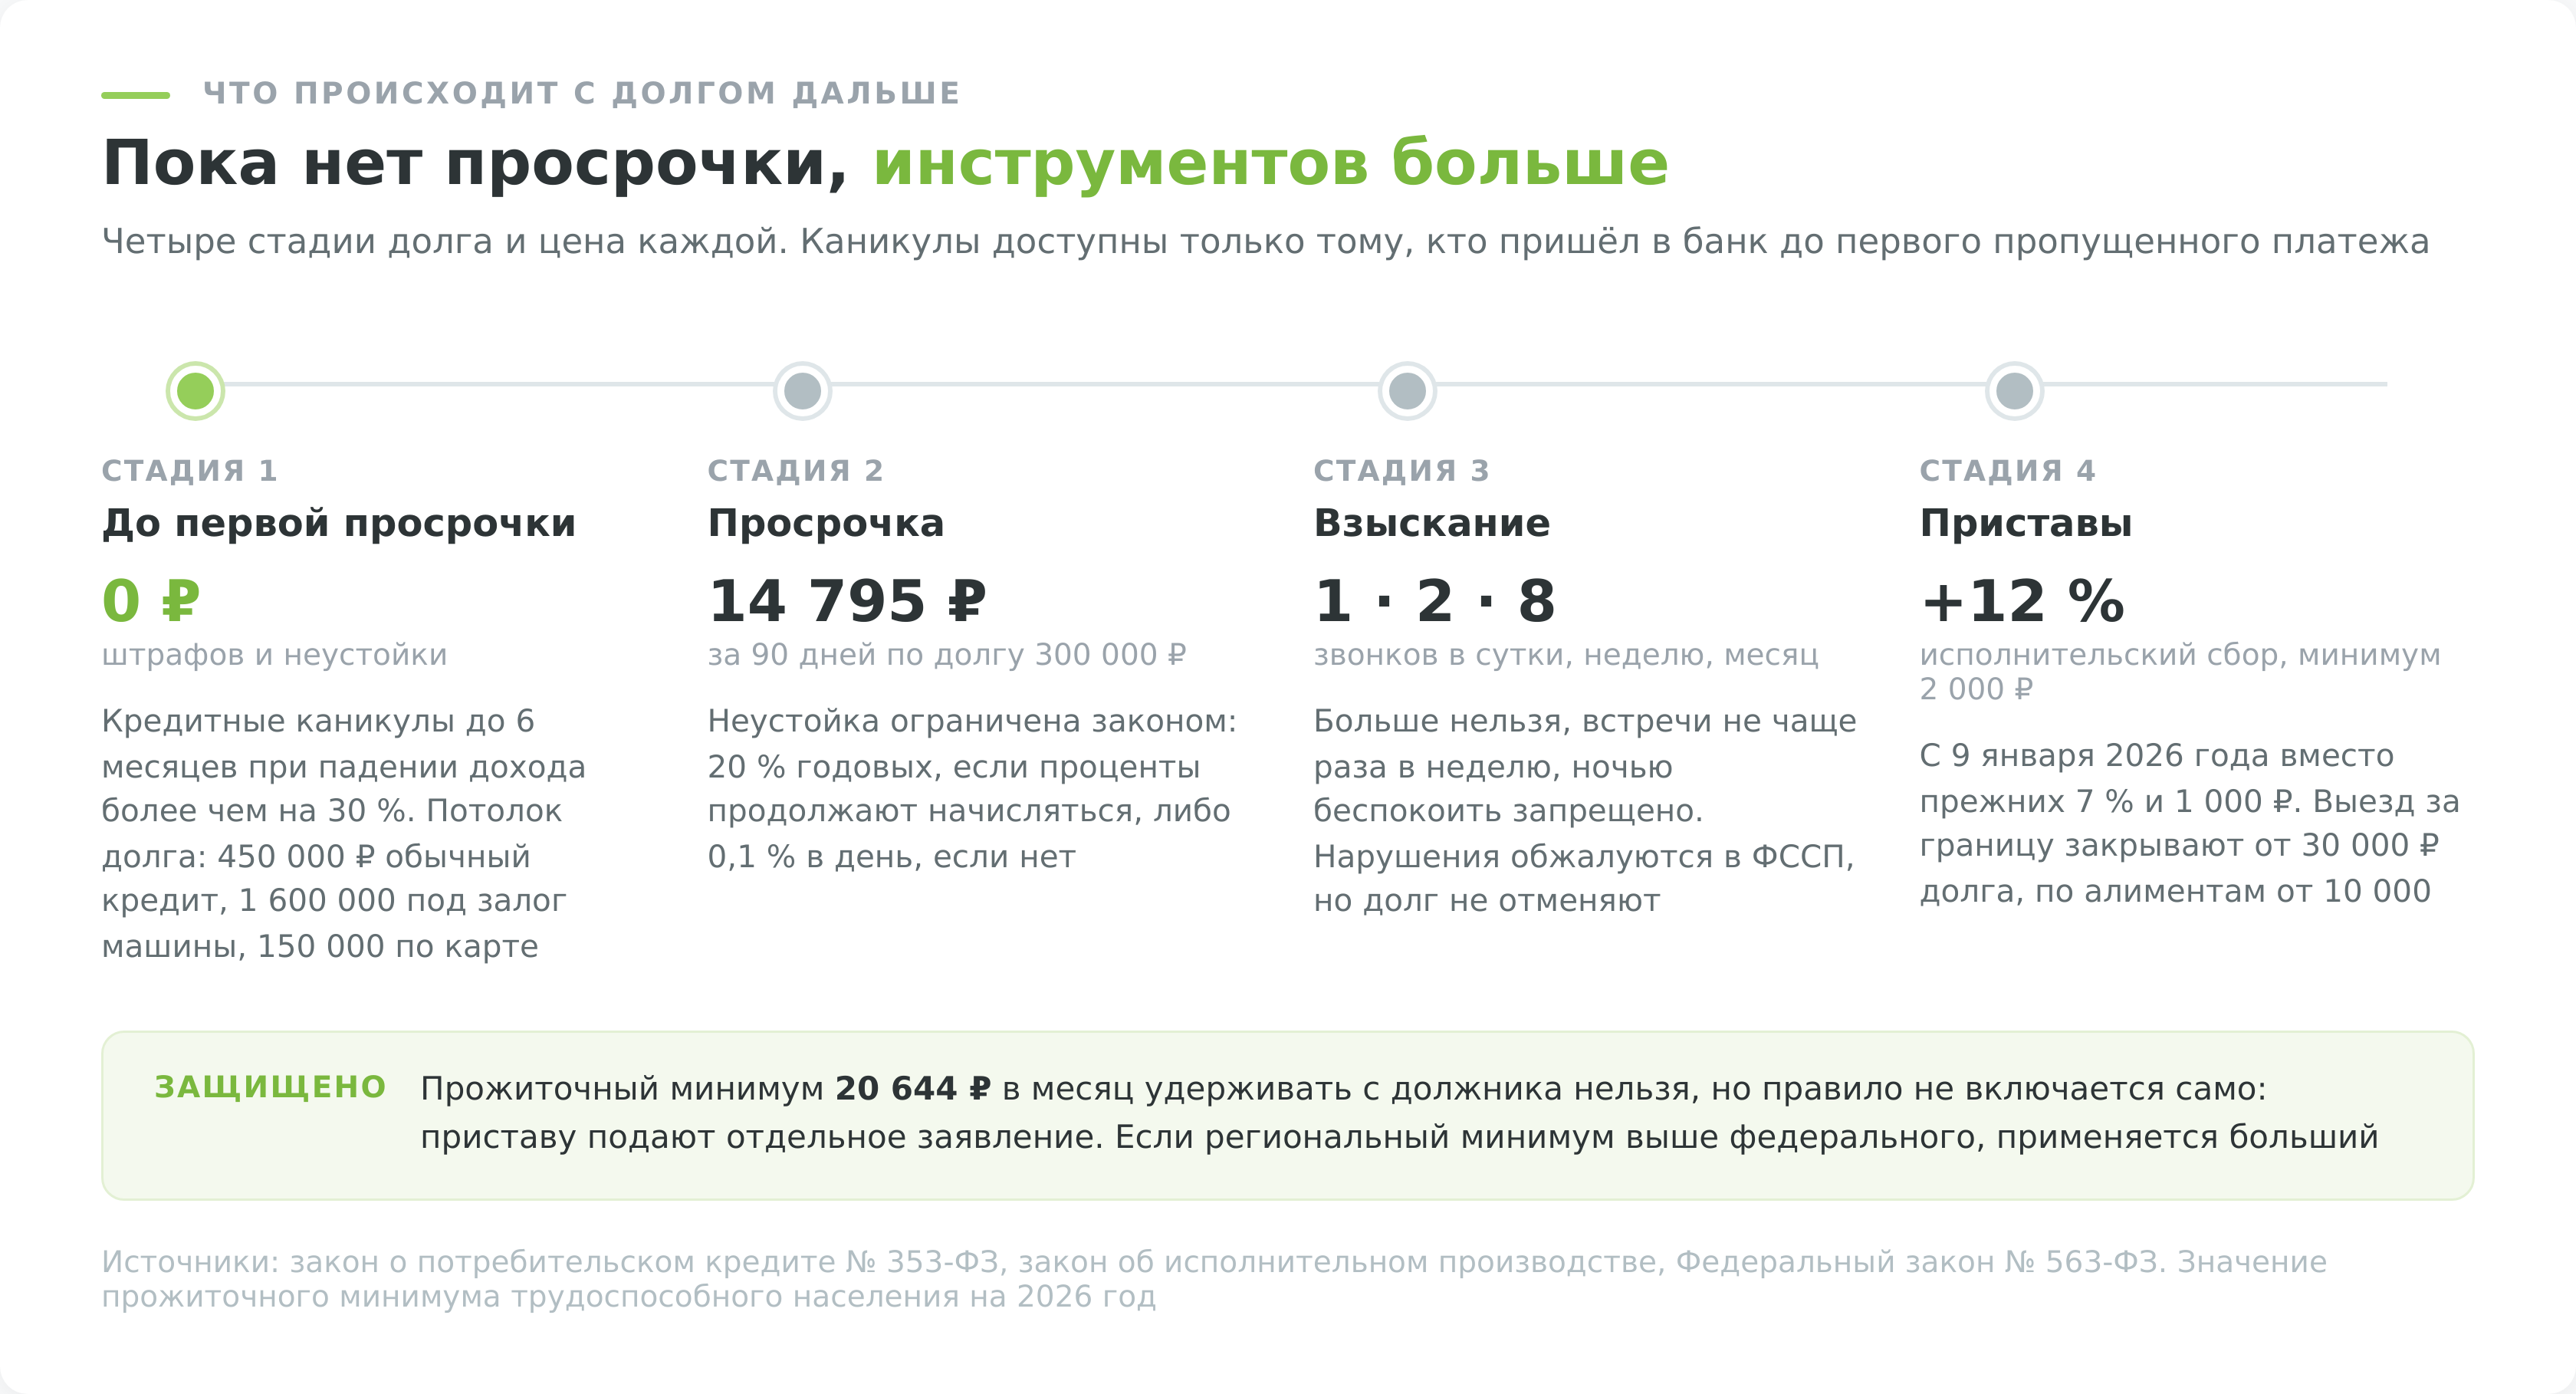
Дальше идёт суд и исполнительное производство. Ограничение выезда за границу выносит судебный пристав, а не суд и тем более не банк. Порог составляет 30 000 ₽ по обычным долгам и 10 000 рублей по алиментам, возмещению вреда здоровью и ущерба от преступления. Само наличие долга запрет не создаёт, нужны возбуждённое производство, истёкший срок на добровольную оплату и отдельное постановление пристава.
Из дохода можно защитить прожиточный минимум, и об этом знают немногие. С 1 февраля 2022 года должник вправе подать приставу заявление о сохранении ежемесячного дохода в размере прожиточного минимума трудоспособного населения, на 2026 год это 20 644 ₽. Если региональный минимум выше федерального, применяется больший из двух. Защита не включается автоматически, заявление подаётся самостоятельно. На алименты, возмещение вреда здоровью и ущерба от преступления правило не распространяется.
Банкротство и почему это не кнопка «списать долги»
Банкротство бывает двух видов, и разница между ними в пороге, в деньгах и в судьбе имущества.
| Параметр | Внесудебное через МФЦ | Судебное через арбитражный суд |
|---|---|---|
| Сумма долга | от 25 000 до 1 000 000 ₽ | обязанность при долге свыше 500 000 ₽ |
| Стоимость | бесплатно | госпошлина, финансовый управляющий, публикации |
| Срок | около 6 месяцев | от нескольких месяцев до года и дольше |
| Условие входа | приставы прекратили производство | просрочка более 3 месяцев |
| Имущество | торгов нет | продаётся всё сверх защищённого |
Внесудебное банкротство идёт через МФЦ и не стоит ничего. Обязательным условием служит прекращённое приставами исполнительное производство, когда взыскивать оказалось не с чего, и отсутствие новых производств после этого.
От продажи защищены единственное жильё, если оно не в ипотеке, земельный участок под ним, предметы обычной домашней обстановки и обихода, вещи индивидуального пользования вроде одежды и обуви, продукты и деньги в пределах прожиточного минимума. Полный перечень содержит статья 446 Гражданского процессуального кодекса.
Последствия банкротства описывают заметно шире, чем они есть. Статья 213.30 закона о банкротстве вводит ограничения по срокам, и все они касаются новых займов и управления компаниями.
- 5 лет нельзя брать кредиты и займы, не сообщая о факте банкротства
- 5 лет нельзя повторно подать на собственное банкротство
- 3 года нельзя занимать должности в органах управления юридического лица и иным образом участвовать в управлении им
- 10 лет то же ограничение действует для кредитных организаций
- 5 лет для страховых компаний, НПФ, управляющих компаний и микрофинансовых компаний
Владеть долей в ООО закон банкроту не запрещает, работать по найму тоже, и государственных должностей эта статья не касается. Отдельное правило действует для предпринимателей. Банкрот, который был индивидуальным предпринимателем, не может регистрировать ИП 5 лет.
Списывается тоже не всё. После процедуры остаются алименты, возмещение вреда жизни и здоровью, долг по зарплате перед работниками, требования о возмещении убытков и субсидиарная ответственность, а также текущие платежи, возникшие уже после начала дела.
Само освобождение от долгов не гарантировано, и суд оценивает добросовестность должника. Сокрытие имущества от финансового управляющего, вывод активов во время процедуры и набор кредитов подряд незадолго до подачи заявления читаются как злоупотребление. Процедура в таком случае завершается, а долги остаются.
Как читать договор до подписи
Индивидуальные условия оформлены таблицей с пронумерованными строками, и читать имеет смысл не всё подряд, а те места, где чаще всего прячутся деньги.
- Две рамки в правом верхнем углу первой страницы. ПСК в процентах годовых и она же в рублях. Если менеджер называл другую цифру, дальше можно не читать
- Строка о дополнительных услугах. Согласие на страховку и сервисные пакеты часто проставлено заранее, галочку снимают до подписания
- Запрет уступки прав требования. По статье 12 закона заёмщик вправе запретить банку передавать долг третьим лицам, и информация о такой возможности обязана быть в договоре. Условие согласовывают при заключении, позже уже поздно
- Размер неустойки. Закон ограничивает её 20% годовых или 0,1% в день, но конкретное значение банк выбирает сам в этих пределах
- Порядок досрочного погашения. Право безусловное, но в договоре может стоять срок уведомления меньше 30 дней, и это в пользу заёмщика
- График платежей и дата первого платежа. Если он приходится раньше зарплаты, дату проще сдвинуть сразу, чем ловить просрочку каждый месяц
Со страховкой считать надо в два хода. Сначала полную стоимость кредита со страховкой, потом без неё. Отказ от полиса в течение 30 дней вернёт премию, но договор обычно предусматривает повышение ставки после такого отказа, и выигрыш частично съедается. Сравнивать надо две полные стоимости, а не премию с процентами.
Плюсы и минусы кредита
Как решить, стоит ли брать кредит в банке
Свести вопрос, стоит ли брать кредит в банке, к одному ответу нельзя, зато можно свести к пяти проверкам, которые отсекают большую часть случаев.
| Проверка | Ответ, при котором брать не стоит |
|---|---|
| Какой ПДН выйдет после нового кредита | выше 50%, банк обязан прислать письменное предупреждение |
| Есть ли резерв на 3-6 месяцев расходов | резерва нет, и любая поломка станет просрочкой |
| Что именно покупается | то, что спокойно подождёт 22 месяца |
| Чем платить, если доход упадёт на 30% | нечем, а сумма больше 450 000 ₽, и каникулы не положены |
| Какая ПСК стоит в рамке | выше среднерыночной по своей категории |
Кредит не хороший и не плохой. Он покупает время, и у этого времени есть прайс, напечатанный в рамке на первой странице договора. При сумме 300 000 ₽ и среднерыночной ставке три года нетерпения стоят 154 576 рублей, а 22 месяца ожидания стоят 33 707 подорожанием. Дальше это вопрос арифметики и терпения, а не морали.
Отдельно стоит сказать про случай, когда кредит уже взят и обслуживается нормально. Досрочное погашение в первой трети срока возвращает больше денег, чем любая попытка вложить их под сопоставимый риск. Закрыть кредит под 29,339% годовых означает получить гарантированную доходность 29,339% на вложенную сумму, и рынок такого не предлагает.
Расчёты в статье построены на среднерыночных значениях Банка России и служат ориентиром. Ваша ставка, лимит и само решение банка зависят от дохода, кредитной истории и квоты конкретного кредитора, поэтому перед подписанием считайте на своих числах. Свести доходы и платежи в одну картину помогает шаблон семейного бюджета.