
7 из 10 россиян отвечают, что ведут семейный бюджет. Записывают его гораздо реже. В опросе, где спрашивали не про сам факт, а про способ, 37% признались, что держат подсчёты в уме, и только 28% действительно фиксируют доходы и расходы. Расстояние между этими двумя цифрами и объясняет знакомое ощущение, когда доход вроде приличный, а к двадцатому числу карта пустая.
Ниже разберём, чем бюджет семьи отличается от личного, сколько на самом деле тратит российское домохозяйство по данным Росстата, как выбрать модель ведения денег на двоих, как делить общие расходы при разных зарплатах, что должно быть в таблице учёта и где вести её вдвоём бесплатно.
Предупреждение о рисках: Информация в этой статье носит общеобразовательный характер и не заменяет консультацию квалифицированного финансового специалиста. Мы не несём ответственности за решения, принятые на основе данного материала. Финансовая ситуация каждого человека индивидуальна — перед принятием решений учитывайте свои обстоятельства.
Что такое семейный бюджет и почему счёт в уме не работает
Семейный бюджет складывается из двух действий. Сначала семья фиксирует, сколько денег пришло и куда ушло. Потом планирует, сколько придёт и куда уйдёт в следующем месяце.
Отличие семейного бюджета от личного в составе участников. В личном человек считает только свои деньги, в семейном сводятся заработки всех работающих членов семьи, личные траты каждого и общие расходы вроде аренды, коммунальных платежей и продуктов.
Планировать удобно на трёх горизонтах.
- Месяц и квартал. Хватит ли денег на текущие траты и мелкие сюрпризы вроде замены стиральной машины.
- Полгода и год. Отпуск, ремонт, обучение, крупная техника.
- От года и дальше. Квартира, машина, накопления на образование детей.
Считать логично от дальнего горизонта к ближнему, а не наоборот. Допустим, семья хочет через пять лет внести 3 млн рублей первоначального взноса за квартиру. Это 600 тысяч в год и 50 тысяч в месяц. Дальше вопрос уже не абстрактный, а вполне конкретный. Найдутся ли в бюджете эти 50 тысяч, и если нет, то какую часть цели придётся передвинуть по сроку.
Теперь про счёт в уме, потому что именно здесь ломается большинство попыток.
Разбивка того же опроса НАФИ выглядит так. Бюджет ведут 65% опрошенных, но 37% делают это в голове, 16% пишут на бумаге, 7% используют приложения и 5% таблицы вроде Excel. К декабрю 2025 года доля тех, кто отвечает «веду бюджет», выросла до 70% против 63% годом ранее (Индекс финансовой грамотности НАФИ, опрос 1003 человек), но способ подсчёта у большинства остался прежним.
Память хорошо держит крупные и редкие траты. Ипотечный платёж и покупку холодильника человек помнит месяцами. А вот кофе по дороге, доставку ужина, подписки по 299 рублей и такси в дождь память складывает в общую кучу «по мелочи» и там же теряет. Именно эта куча и съедает разницу между «мы вроде неплохо зарабатываем» и «денег опять не осталось».
Проверить это на себе можно за один вечер. Откройте выписки по всем картам за прошлый месяц и сложите операции дешевле 500 рублей. Сумма обычно удивляет, и она же становится первым источником свободных денег.
Сколько на самом деле тратит российская семья
Прежде чем строить свой бюджет, полезно понять, как выглядит средний. Росстат ведёт выборочное обследование бюджетов домашних хозяйств и раскладывает траты по тринадцати категориям в расчёте на одного члена семьи в месяц. Данные обновлены 7 августа 2026 года и включают итоги 2025 года.
В 2025 году потребительские расходы составили 32 655 рублей в месяц на человека (Росстат, «Доходы и расходы домашних хозяйств на потребление»). Почти треть этой суммы уходит на продукты.
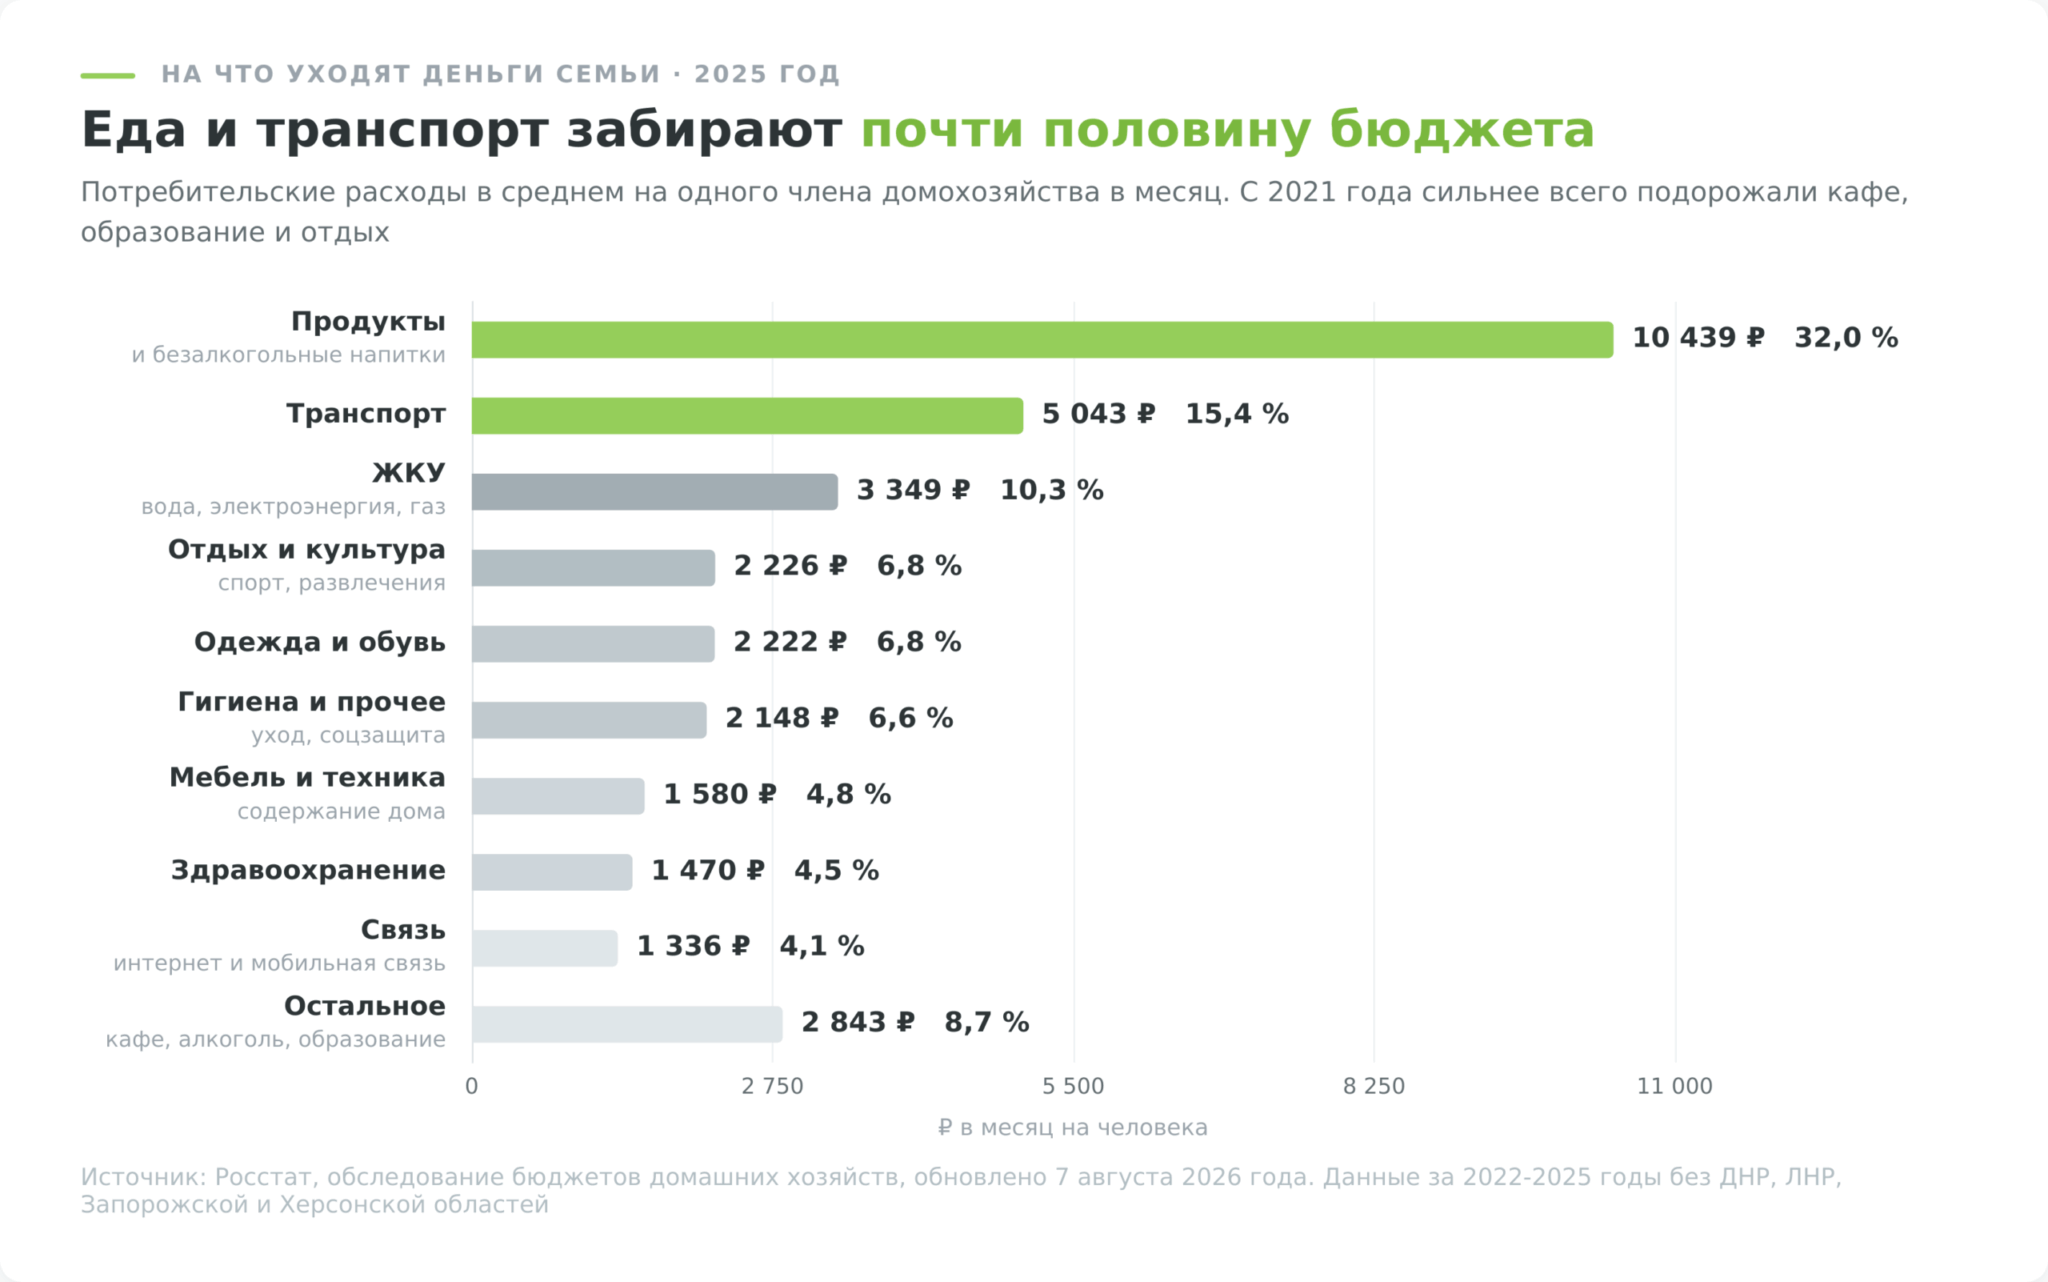
Отсюда вытаскивается первый практический ориентир. Умножьте 32,7 тысячи на число членов вашей семьи и получите средний уровень трат для домохозяйства такого размера. Для семьи из трёх человек это примерно 98 тысяч рублей в месяц, из которых около 31 тысячи уходит на еду.
Это не норматив, а точка отсчёта. Если ваши траты на продукты заметно выше средних, дело либо в доходе выше среднего, либо в структуре покупок, и второй вариант стоит проверить по чекам.
Интереснее посмотреть, что изменилось с 2021 года. Общая сумма расходов выросла на 59%, но по категориям картина разная. Кафе и рестораны подорожали для семей вдвое, образование почти вдвое, отдых и спорт на 95%, транспорт на 74%. Медленнее всего росли траты на одежду и мебель, около 39%, и на алкоголь с табаком, всего 17%.
Отдельная строка обследования показывает, сколько семьи откладывают. В 2025 году сумма сделанных сбережений составила 6 825 рублей в месяц на человека, то есть 13,9% располагаемых ресурсов. До 20 процентов, которые предлагает правило 50/30/20, средняя российская семья не дотягивает.
И здесь важная оговорка про слово «средняя». Росстат делит население на пять групп по двадцать процентов, и распределение сбережений между ними далеко от равномерного. На верхнюю группу приходится 62,7% всех сбережений, на нижнюю 2,7%. То есть цифра 13,9% описывает не типичную семью, а результат сложения очень разных семей.
Три модели ведения бюджета в семье
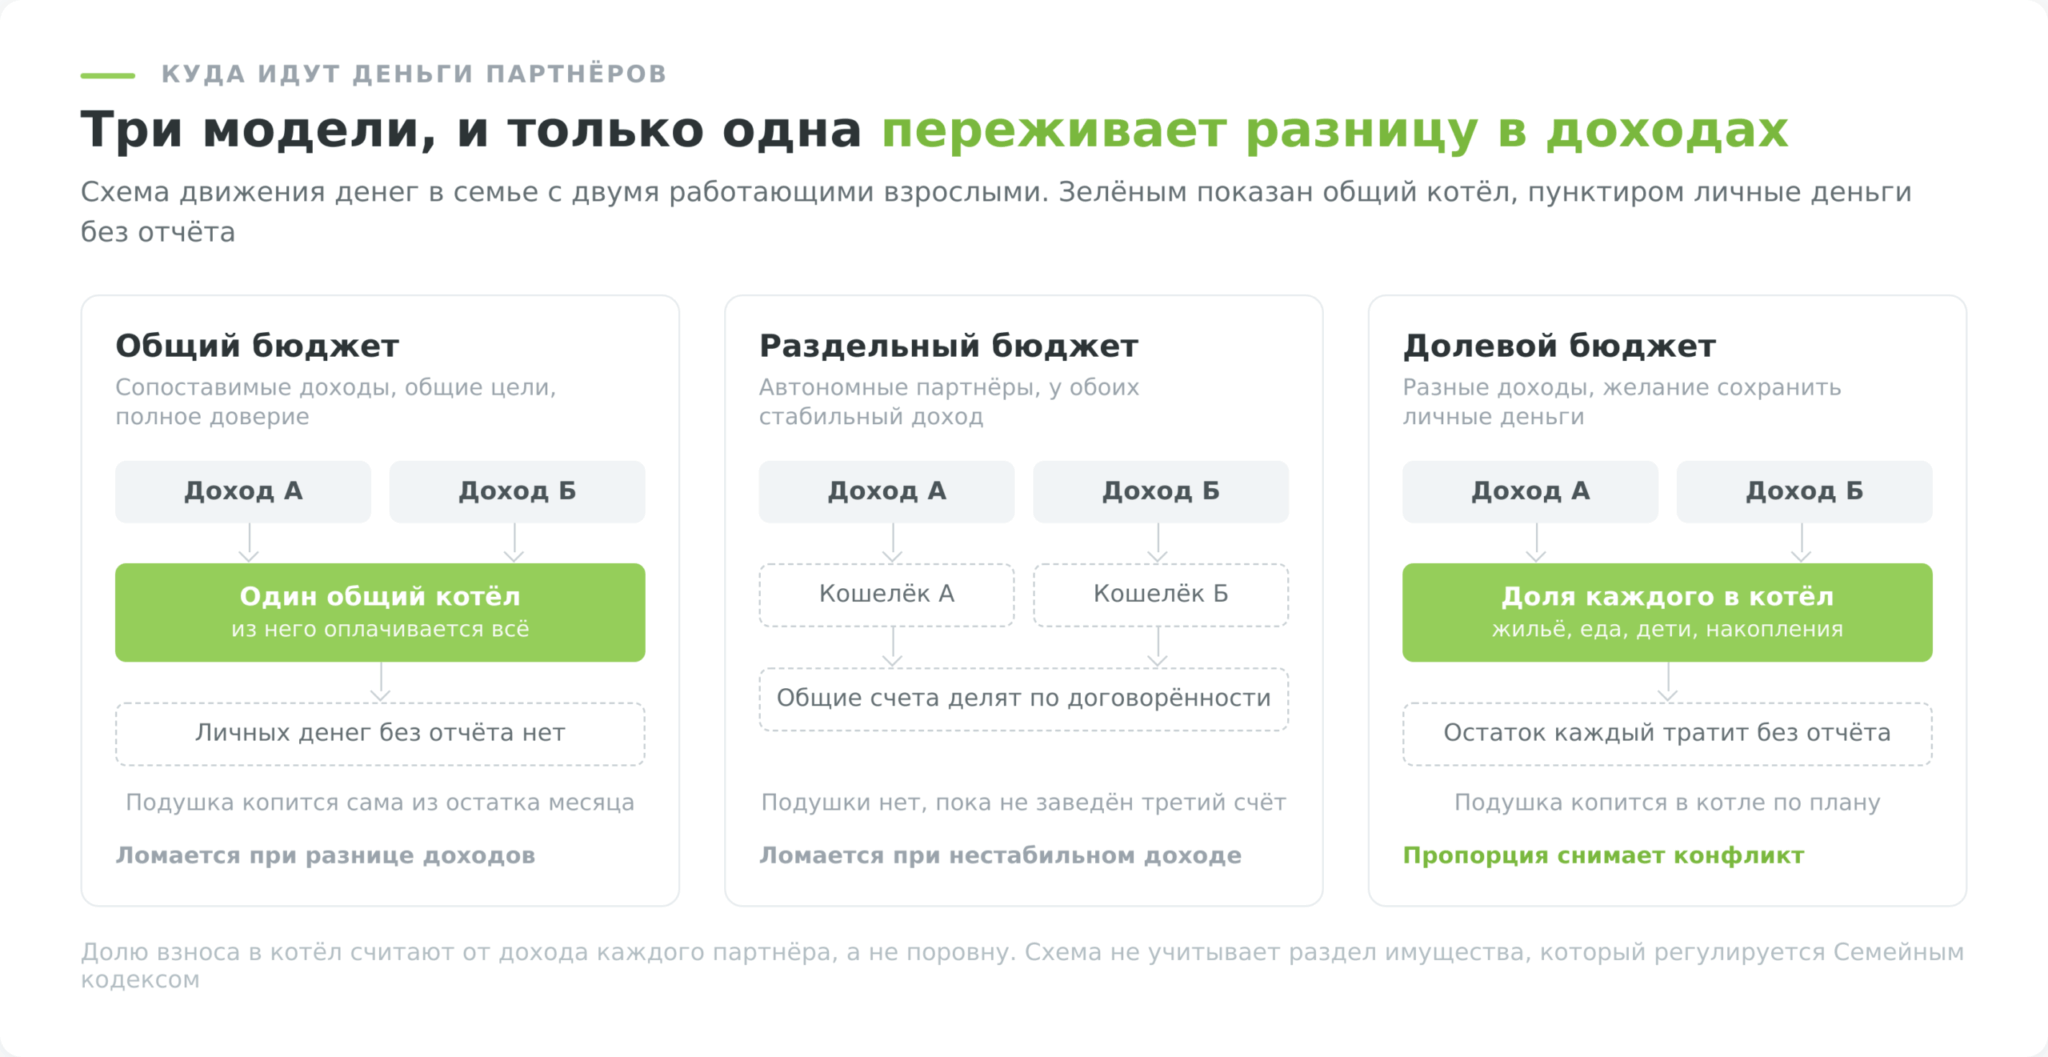
Дальше начинается место, где ломаются не расчёты, а отношения. Модель семейного бюджета определяет, чьи деньги считаются общими и кто принимает решение о крупной покупке.
Общий бюджет
Все заработки складываются в один котёл, из него оплачивается всё подряд, от коммуналки до одежды. Решения о заметных тратах принимаются вместе, остаток месяца уходит в накопления.
Модель хорошо работает у пар с сопоставимыми доходами и общими целями на ближайшие годы. Видно каждый рубль, легко считать подушку, невозможно случайно продублировать одну и ту же трату.
Ломается она в двух ситуациях. Первая, когда доходы сильно разные и тот, кто зарабатывает меньше, начинает чувствовать себя просителем. Вторая, когда любая мелкая покупка требует согласования, и человек устаёт отчитываться за каждую тысячу.
Раздельный бюджет
Каждый распоряжается своими деньгами сам, общие расходы делятся заранее оговорённым способом. Коммуналку платит один, продукты покупает другой, крупные покупки скидываются пополам.
Такая схема выручает пары с самостоятельными финансами, разными графиками и привычкой к личной автономии. Она же почти гарантирует проблемы там, где доход одного нестабилен, например у фрилансера в межсезонье или у супруга в декрете.
Главная слабость раздельной модели не в конфликтах, а в накоплениях. Общая подушка при ней не собирается сама, её нужно сознательно создавать третьим кошельком, иначе у семьи есть две личные заначки и ни одного резерва на общий форс-мажор.
Долевой бюджет
Гибрид. Каждый переводит в общий котёл фиксированную часть дохода, остальное тратит без отчёта. Из котла оплачиваются жильё, еда, транспорт, детский сад и накопления, из личных денег кофе, хобби и подарки.
Именно эта модель чаще всего оказывается рабочим компромиссом, потому что снимает главную боль двух предыдущих. Общие расходы закрыты и прозрачны, личная свобода сохраняется, отчитываться за мелочи не нужно.
Вопрос только в размере доли. О нём ниже.
| Критерий | Общий | Раздельный | Долевой |
|---|---|---|---|
| Чьи деньги считаются общими | Весь доход | Только оговорённые платежи | Фиксированная доля дохода |
| Кто решает по крупной покупке | Оба, всегда | Каждый за себя | Оба, если платит котёл |
| Где копится подушка | Автоматически из остатка | Нигде, нужен отдельный счёт | В общем котле |
| Риск конфликта при разнице доходов | Высокий | Высокий | Низкий при пропорции |
| Кому подходит | Схожие доходы, общие цели, дети | Автономные партнёры, стабильные доходы у обоих | Большинству пар, особенно с разными доходами |
Репрезентативной свежей статистики о том, как модели распределены по российским семьям, я не нашёл. Встречаются опросы медиапроектов без описания выборки, опираться на них не стоит, поэтому цифр о распространённости здесь нет намеренно.
Как делить общие расходы, если доходы разные
Общие траты чаще всего делят пополам. Этот способ и создаёт напряжение, потому что равные суммы означают неравную нагрузку.
Посчитаем на семье, которая дальше пройдёт через всю статью. Партнёр А зарабатывает 120 тысяч рублей, партнёр Б 80 тысяч. В общий котёл, из которого оплачиваются обязательные платежи и накопления, уходит 155 тысяч в месяц, остальное каждый тратит на себя.
| Способ деления | Взнос А | Взнос Б | Остаётся у А | Остаётся у Б |
|---|---|---|---|---|
| Поровну | 77 500 ₽ | 77 500 ₽ | 42 500 ₽ (35% дохода) | 2 500 ₽ (3% дохода) |
| Пропорционально доходу | 93 000 ₽ (60%) | 62 000 ₽ (40%) | 27 000 ₽ (22,5% дохода) | 18 000 ₽ (22,5% дохода) |
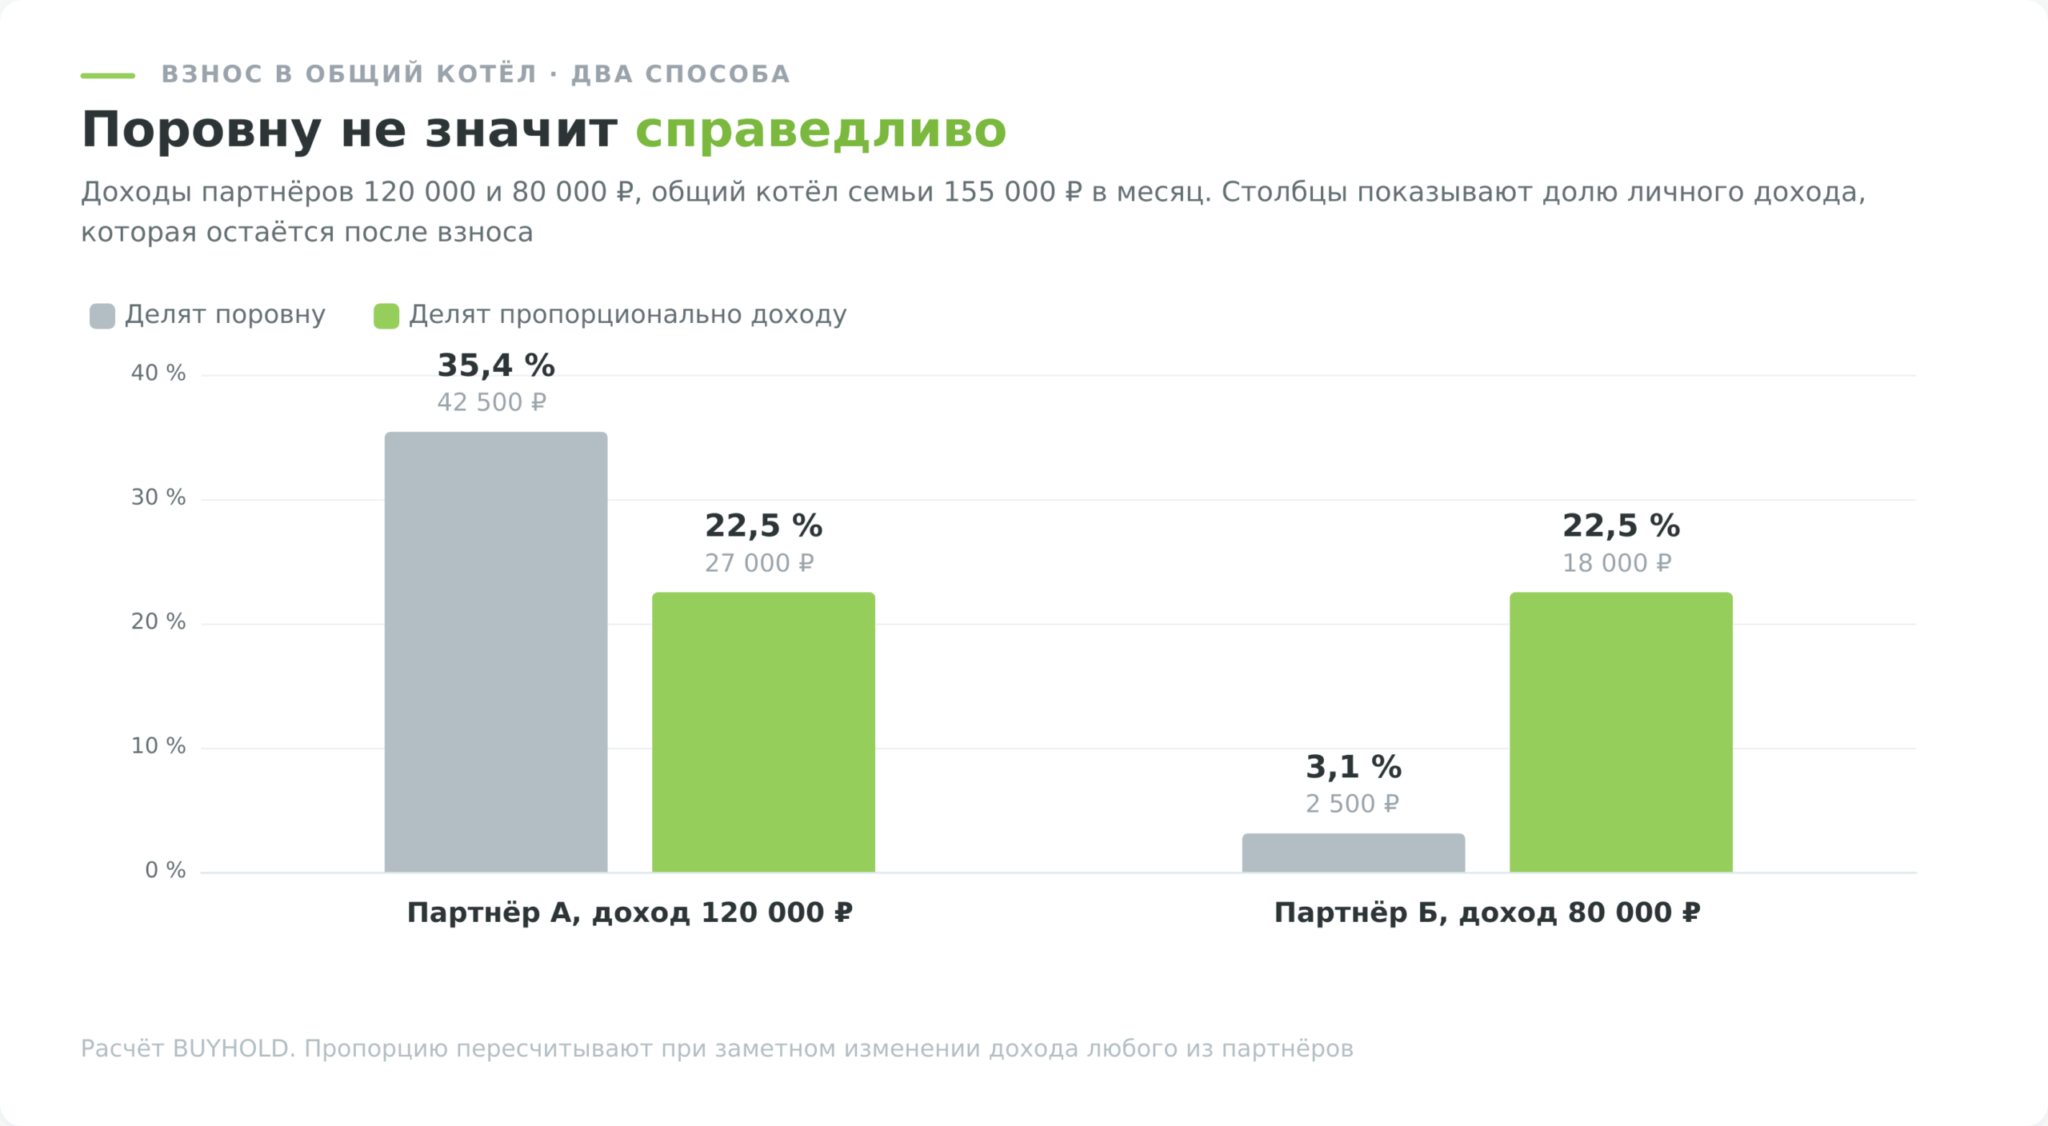
Деление поровну выглядит честным ровно до момента подсчёта. У партнёра А после взноса остаётся треть заработка, у партнёра Б три процента, то есть на личные расходы у него не остаётся ничего. Пропорциональное деление даёт обоим по 22,5% дохода, хотя суммы взносов различаются на 31 тысячу.
Механика простая. Складываем оба дохода, считаем долю каждого, умножаем общие расходы на эту долю. Пересматривать пропорцию достаточно раз в полгода или после заметного изменения дохода.
Суммы здесь крупные для удобства счёта, но метод держится на долях, а не на абсолютных цифрах. При совокупном доходе семьи 60 или 90 тысяч пропорция считается ровно так же, меняются только числа в правой части.
У способа есть предел применимости. Когда разрыв в доходах кратный, пропорция начинает выжимать младшего партнёра досуха. При доходах 160 и 40 тысяч доля второго в 20% от тех же 155 тысяч съест 78% его заработка. В таких парах разумнее сначала оставить каждому неснижаемый личный минимум, а уже остаток делить пропорционально.
Отдельно про декрет и уход за ребёнком. Работа по дому и с детьми дохода не приносит, но нагрузку создаёт, и пропорция здесь считается не от заработка, а по договорённости, где вклад временно неработающего партнёра признаётся вкладом.
Как составить бюджет семьи за один вечер
Дальше практика. Ниже описаны шесть шагов, после которых у семьи появляется рабочий план на месяц. Считать будем на той же паре с доходами 120 и 80 тысяч рублей, у которой есть ребёнок.
Шаг 1. Поднять факт за прошлый месяц. Выгрузите операции по всем картам и посчитайте наличные. Банковские приложения умеют отдавать выписку в файле, это быстрее, чем вспоминать. Задача одна, получить настоящую сумму трат, а не ту, которая кажется.
Честная оговорка про вечер. Если карта одна или две, шаг занимает минут двадцать. Если карт пять и они в разных банках, выгрузка и сведение выписок в одну таблицу растянутся на пару вечеров, потому что форматы у банков разные. Наличные придётся восстанавливать по памяти, и это единственная часть, где точности не будет. Со следующего месяца их проще записывать в момент траты.
Шаг 2. Разложить расходы на три корзины. Обязательные платежи, которые нельзя пропустить. Переменные траты, размер которых зависит от поведения. Цели, то есть деньги, уходящие в накопления.
Категории удобно взять теми же, что использует Росстат, тогда свои цифры можно сравнивать со средними по стране. Продукты и еда вне дома. Непродовольственные товары, от одежды до бытовой химии. Услуги, куда попадают ЖКУ, транспорт, связь, медицина и детские кружки.
Спорные статьи вроде ресторанов, подписок и такси разводятся по простому признаку. Если от траты нельзя отказаться в следующем месяце без потери жилья, работы или здоровья, она обязательная. Всё остальное переменное, даже если тратится каждый месяц.
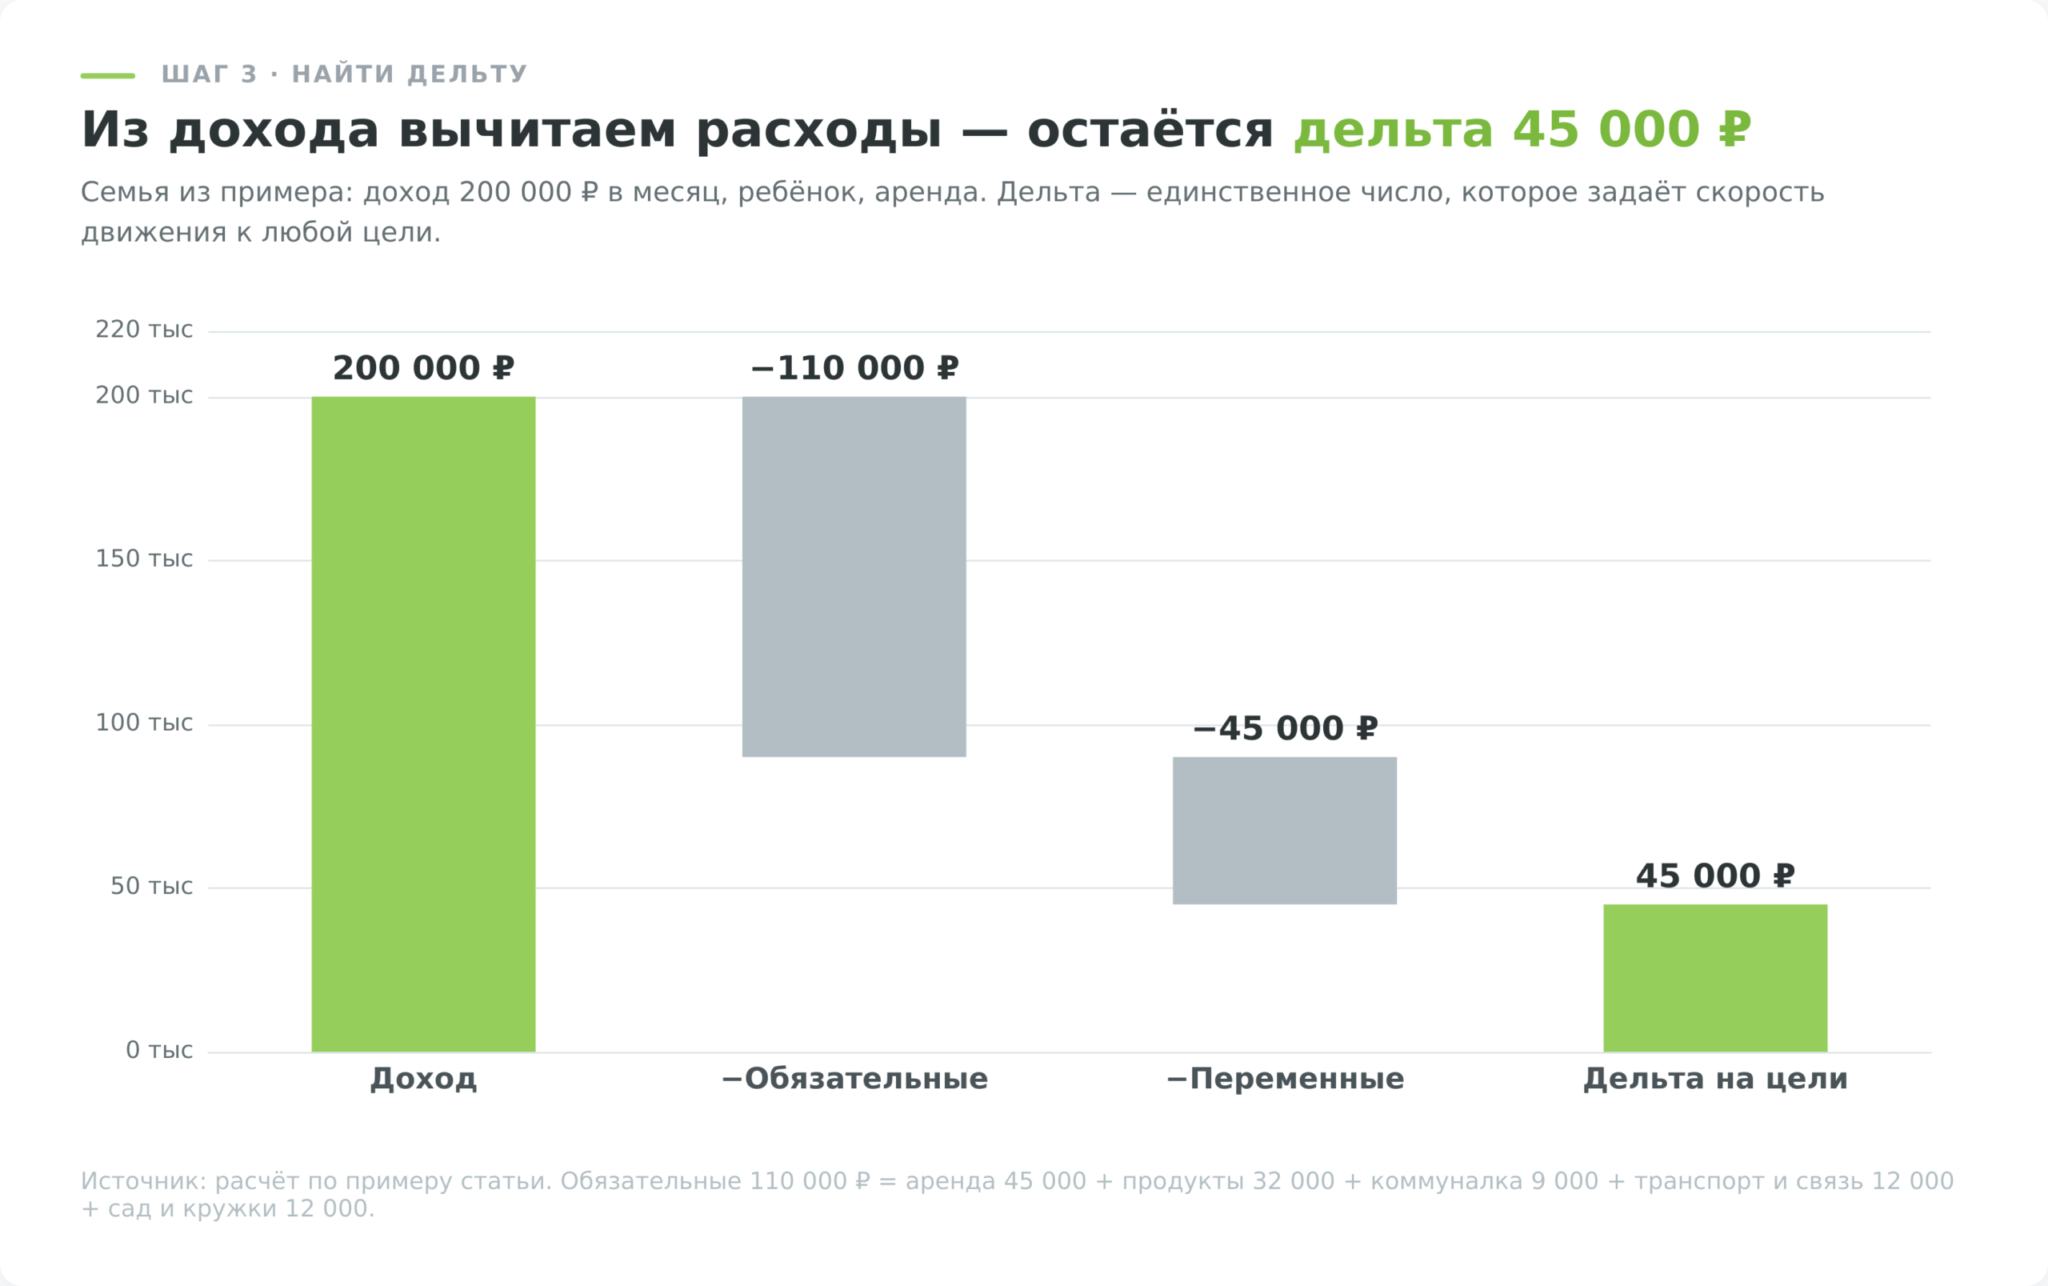
Шаг 3. Найти дельту. Вычтите расходы из доходов. Это единственное число, которое определяет скорость движения к любой цели.
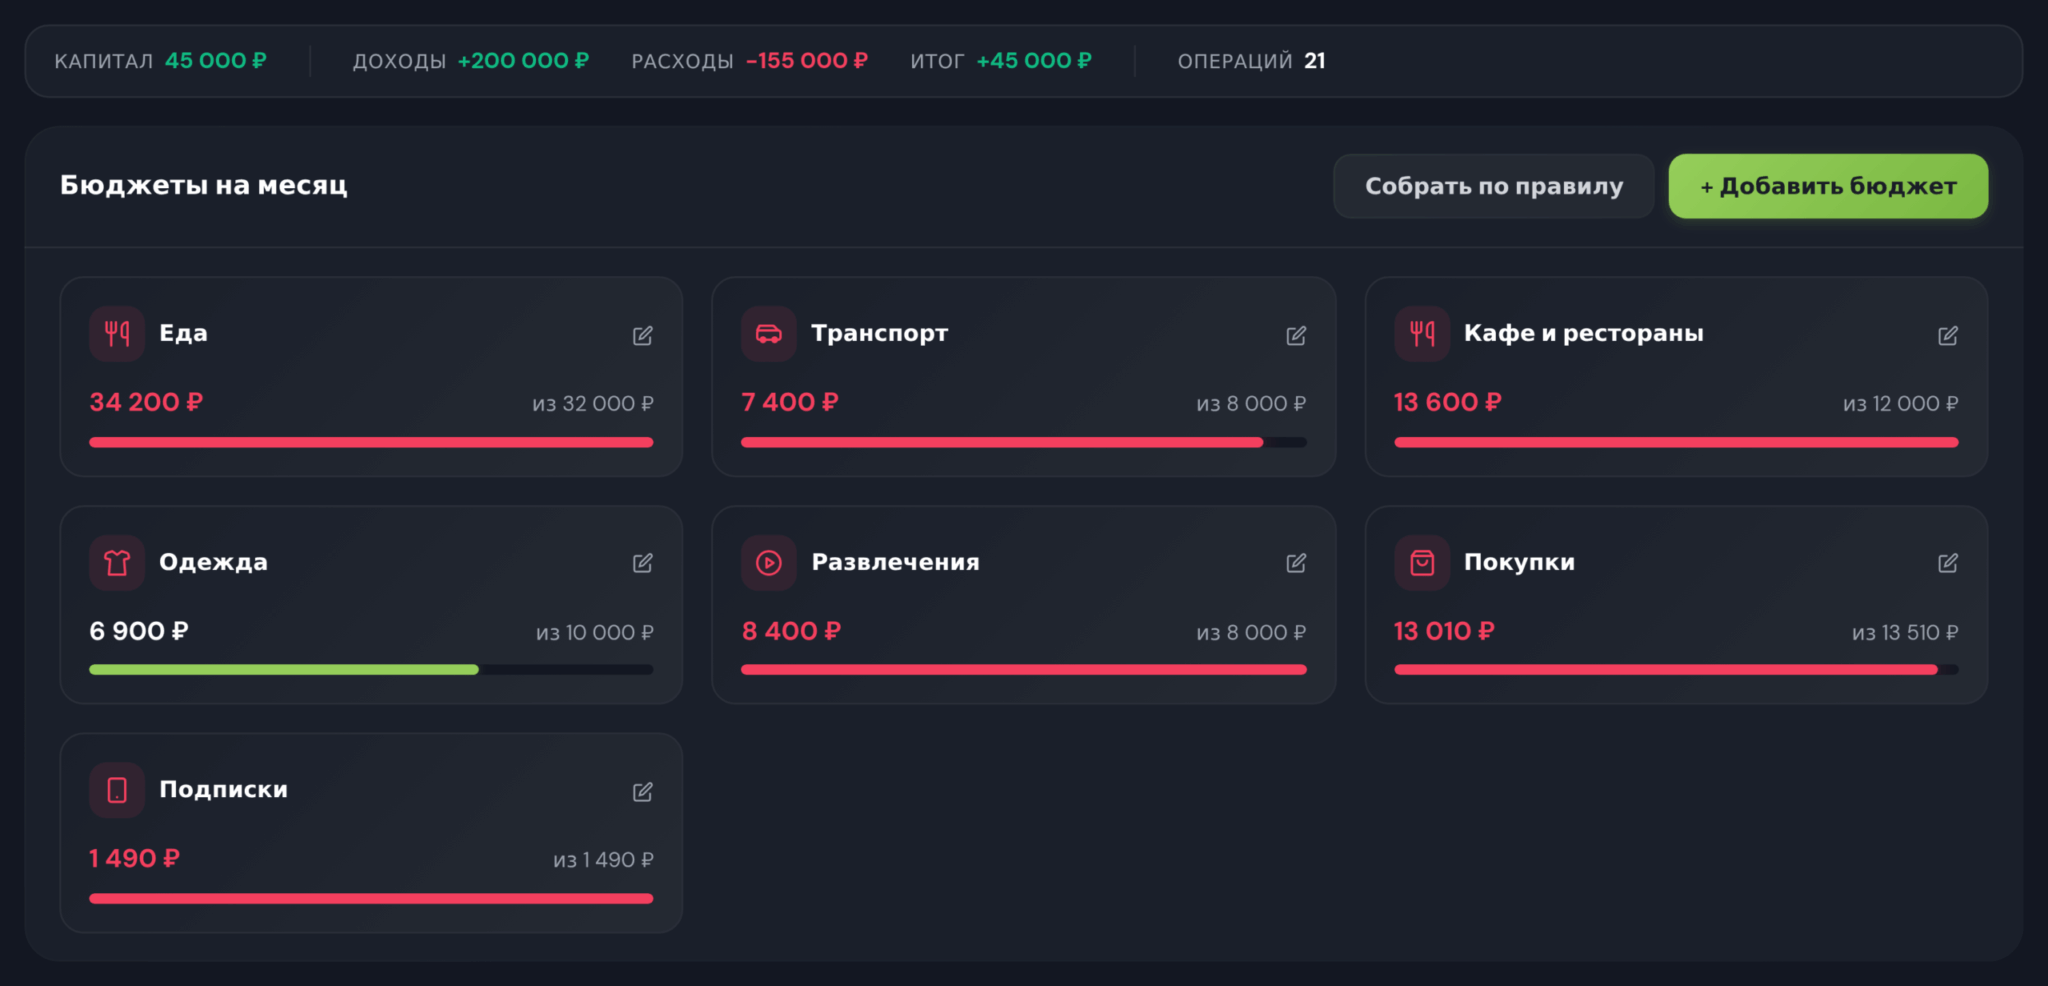
У нашей семьи получилось так. Доход 200 000 рублей. Обязательные платежи 110 000, из них аренда 45 000, продукты 32 000, коммуналка 9 000, транспорт и связь 12 000, детский сад и кружки 12 000. Переменные траты 45 000. Дельта 45 000 рублей.
Две подстановки, которые понадобятся почти каждому. Вместо аренды у многих ипотека, и в бюджете она стоит на том же месте обязательного платежа, хотя часть суммы уходит в тело долга и работает как принудительное накопление, а проценты и страховка не возвращаются никогда. Детей в семье может быть больше одного, и строка на детей растёт почти пропорционально их числу, потому что сад, кружки и одежда считаются на каждого отдельно.
Шаг 4. Превратить цели в суммы и сроки. Без срока цель остаётся пожеланием. Подушка безопасности на три месяца обязательных расходов для этой семьи стоит 330 тысяч рублей. Если направлять на неё 25 тысяч ежемесячно, она соберётся за четырнадцать месяцев. Остальные 20 тысяч дельты уходят на отпуск и свободный резерв.
Шаг 5. Выбрать модель и посчитать взносы. При долевой модели в общий котёл идут обязательные платежи и накопления, вместе 155 тысяч, а переменные траты каждый оплачивает из своего личного остатка. Партнёр А вносит 60% этой суммы, то есть 93 тысячи, партнёр Б вносит 62 тысячи. На личные траты у первого остаётся 27 тысяч, у второго 18 тысяч, и это ровно по 22,5% дохода у каждого.
Шаг 6. Записать план и сверять факт. План на следующий месяц пишется по тем же категориям, а в конце месяца рядом появляется колонка факта. Расхождение больше десяти процентов по категории означает, что план был нереалистичным, либо в этой категории появилась утечка.
Первые два месяца план почти наверняка не сойдётся. Это нормально, потому что нерегулярные траты вроде страховки, дня рождения или зимней резины всплывают не каждый месяц. К третьему месяцу картина стабилизируется.
Что должно быть в таблице учёта
Таблица остаётся самым гибким способом учёта, и в поиске её ищут чаще, чем приложения. Собрать её можно в Excel, Google Таблицах или Яндекс Документах, принцип одинаковый.
Рабочий файл состоит из трёх листов.
Лист «Операции». Сюда попадает каждая трата и каждое поступление. Колонки такие.
- Дата
- Сумма
- Тип операции, доход или расход
- Категория из вашего списка
- Кто потратил, если бюджет ведут двое
- Счёт или карта
- Комментарий
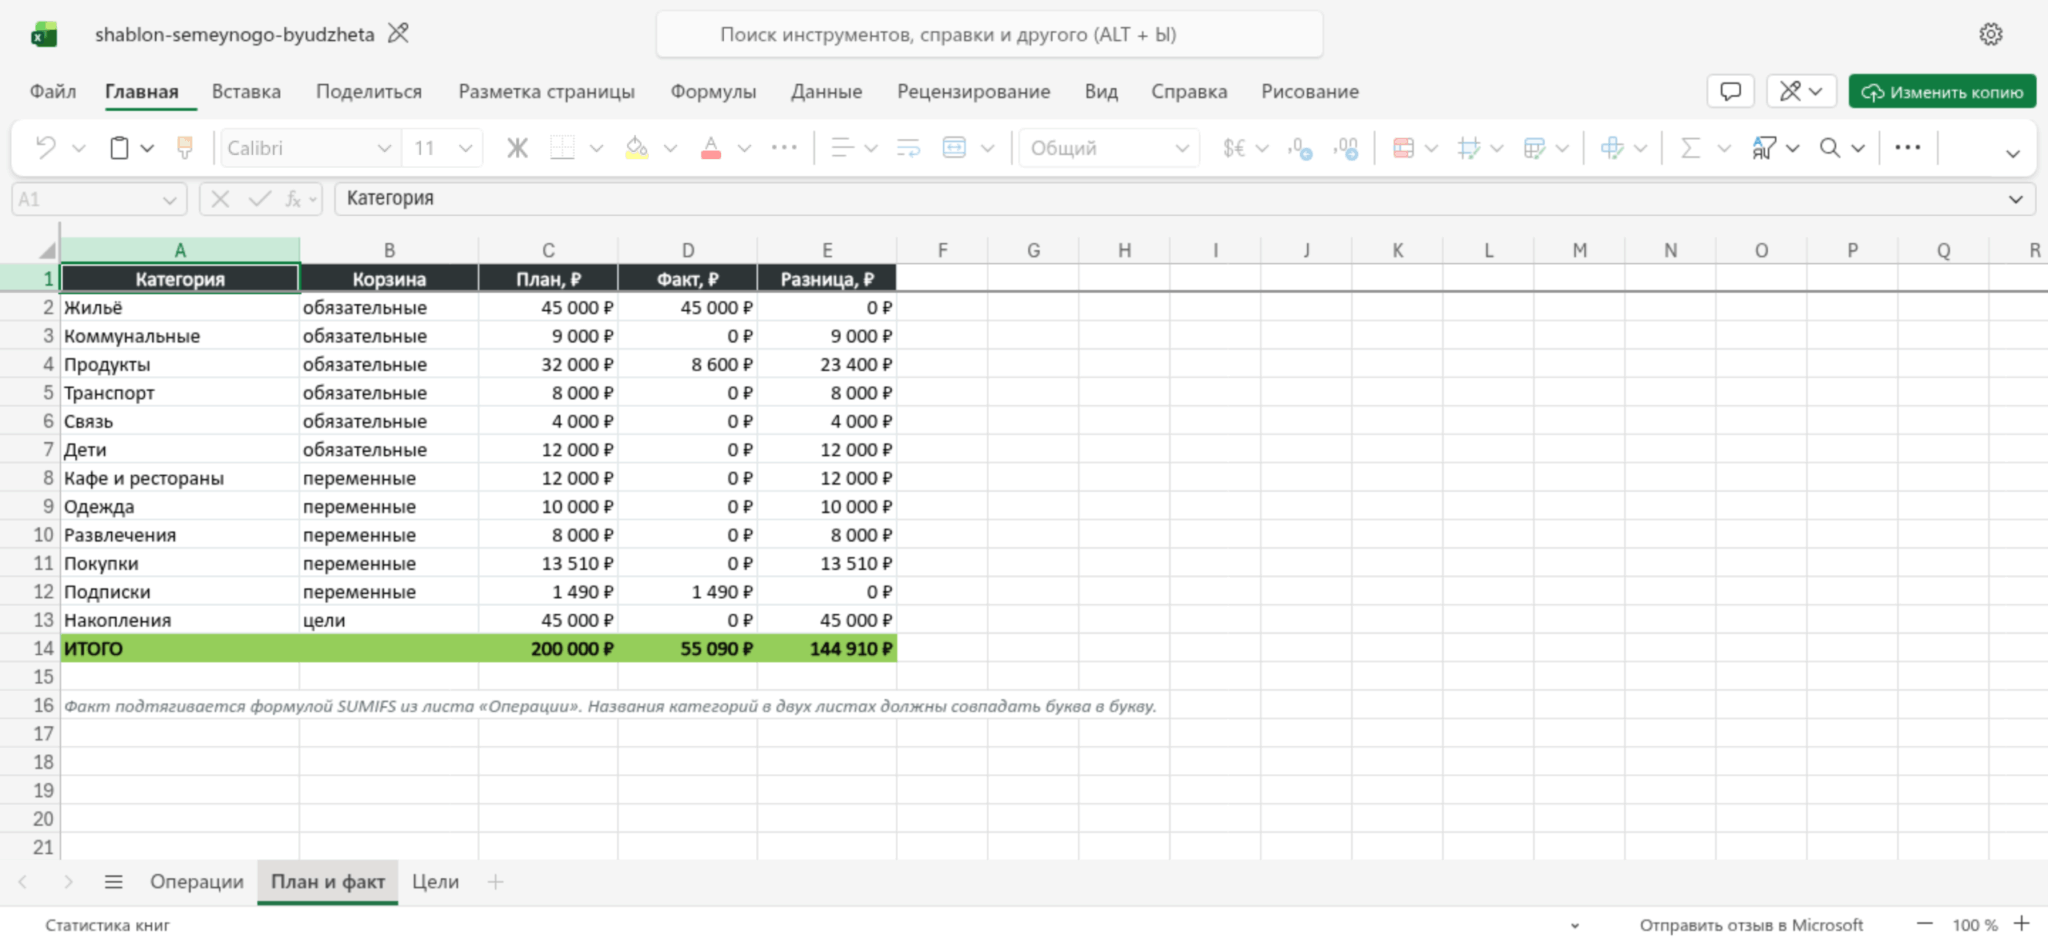
Лист «План и факт». Строки категорий, две колонки цифр и третья с разницей. План заполняется в начале месяца, факт подтягивается формулой из листа операций. Делает это функция СУММЕСЛИМН, и выглядит она так.
=СУММЕСЛИМН(Операции!B:B; Операции!D:D; A2; Операции!C:C; "расход")
Формула складывает суммы из колонки B листа операций, но только те строки, где категория совпадает с ячейкой A2, а тип операции равен слову «расход». В англоязычном интерфейсе функция называется SUMIFS.
Лист «Цели». Название цели, нужная сумма, срок, ежемесячный взнос и накоплено на сегодня. Отдельной строкой подушка безопасности, потому что она приоритетнее отпуска и ремонта.
Две детали, которые превращают таблицу из мёртвой в живую.
Первая. Колонка «кто потратил» нужна не для контроля, а для разбора спорных ситуаций. Когда в конце месяца видно, что 18 тысяч ушло на доставку еды, разговор идёт не про виноватого, а про категорию.
Вторая. Переводы между своими счетами нельзя учитывать как доход и расход, иначе оборот раздувается вдвое и картина ломается. Для них заводится отдельный тип операции, который не попадает ни в доходы, ни в траты.
Слабое место таблицы одно и оно известно каждому, кто пробовал. Данные приходится вносить руками, и на третьей неделе это надоедает. Поэтому дальше идут инструменты, которые часть работы берут на себя.
Где вести бюджет семьи
Инструментов для семейного бюджета четыре, и каждый решает свою задачу.
- Тетрадь. Работает ровно до того момента, пока операций немного. Плюс у неё неожиданный. Записывая трату рукой, человек эту трату замечает, и первый месяц бумажного учёта обычно сам по себе снижает расходы. Минусы очевидны, ни автоматических подсчётов, ни совместного доступа.
- Таблица. Гибче всего, настраивается под любую семью, легко открывается вдвоём через общий доступ к файлу. Расплата за гибкость в ручном вводе.
- Приложение банка. Аналитика по категориям есть почти у всех крупных банков, включая Сбербанк, Т-Банк, ВТБ и Альфа-Банк. Проблема начинается, когда карт несколько и в разных банках. Каждое приложение видит только свою часть картины, а переводы между собственными счетами оно считает то доходом, то расходом.
- Специальное приложение учёта. Умеет подтягивать операции из банков, распознавать СМС и чеки по QR-коду, считать лимиты и цели. За автоматизацию берут деньги, а совместный доступ у части сервисов доступен только в платном тарифе.
Ниже сравнение сервисов, которые работают в России. Цены проверены на официальных сайтах 31 августа 2026 года, они меняются, поэтому перед оплатой сверяйте.
| Сервис | Бесплатно | Платно | Совместный доступ | Импорт из банков |
|---|---|---|---|---|
| Финансовый журнал BUYHOLD | Все функции | Нет платных тарифов | Да, по ссылке | Нет, ввод вручную и CSV |
| Дзен-мани | Учёт, обработка СМС, веб-версия | 199 ₽/мес, 1490 ₽/год, 2990 ₽ навсегда | Да, одна подписка на всю семью | Да |
| Дребеденьги | До 1000 операций, без планирования бюджета | 899 ₽/год | Да, в премиуме | Да, СМС, push и QR-чеки |
| CoinKeeper | Базовый учёт | 499 ₽/мес, 1490 ₽/год | Только в тарифе Platinum | Да |
| EasyFinance | Только веб-версия | От 300 ₽/мес | Да | Да, 200+ банков |
| Monefy | Базовый учёт | Pro через магазины приложений | Через общий Dropbox или Google Drive | Нет |
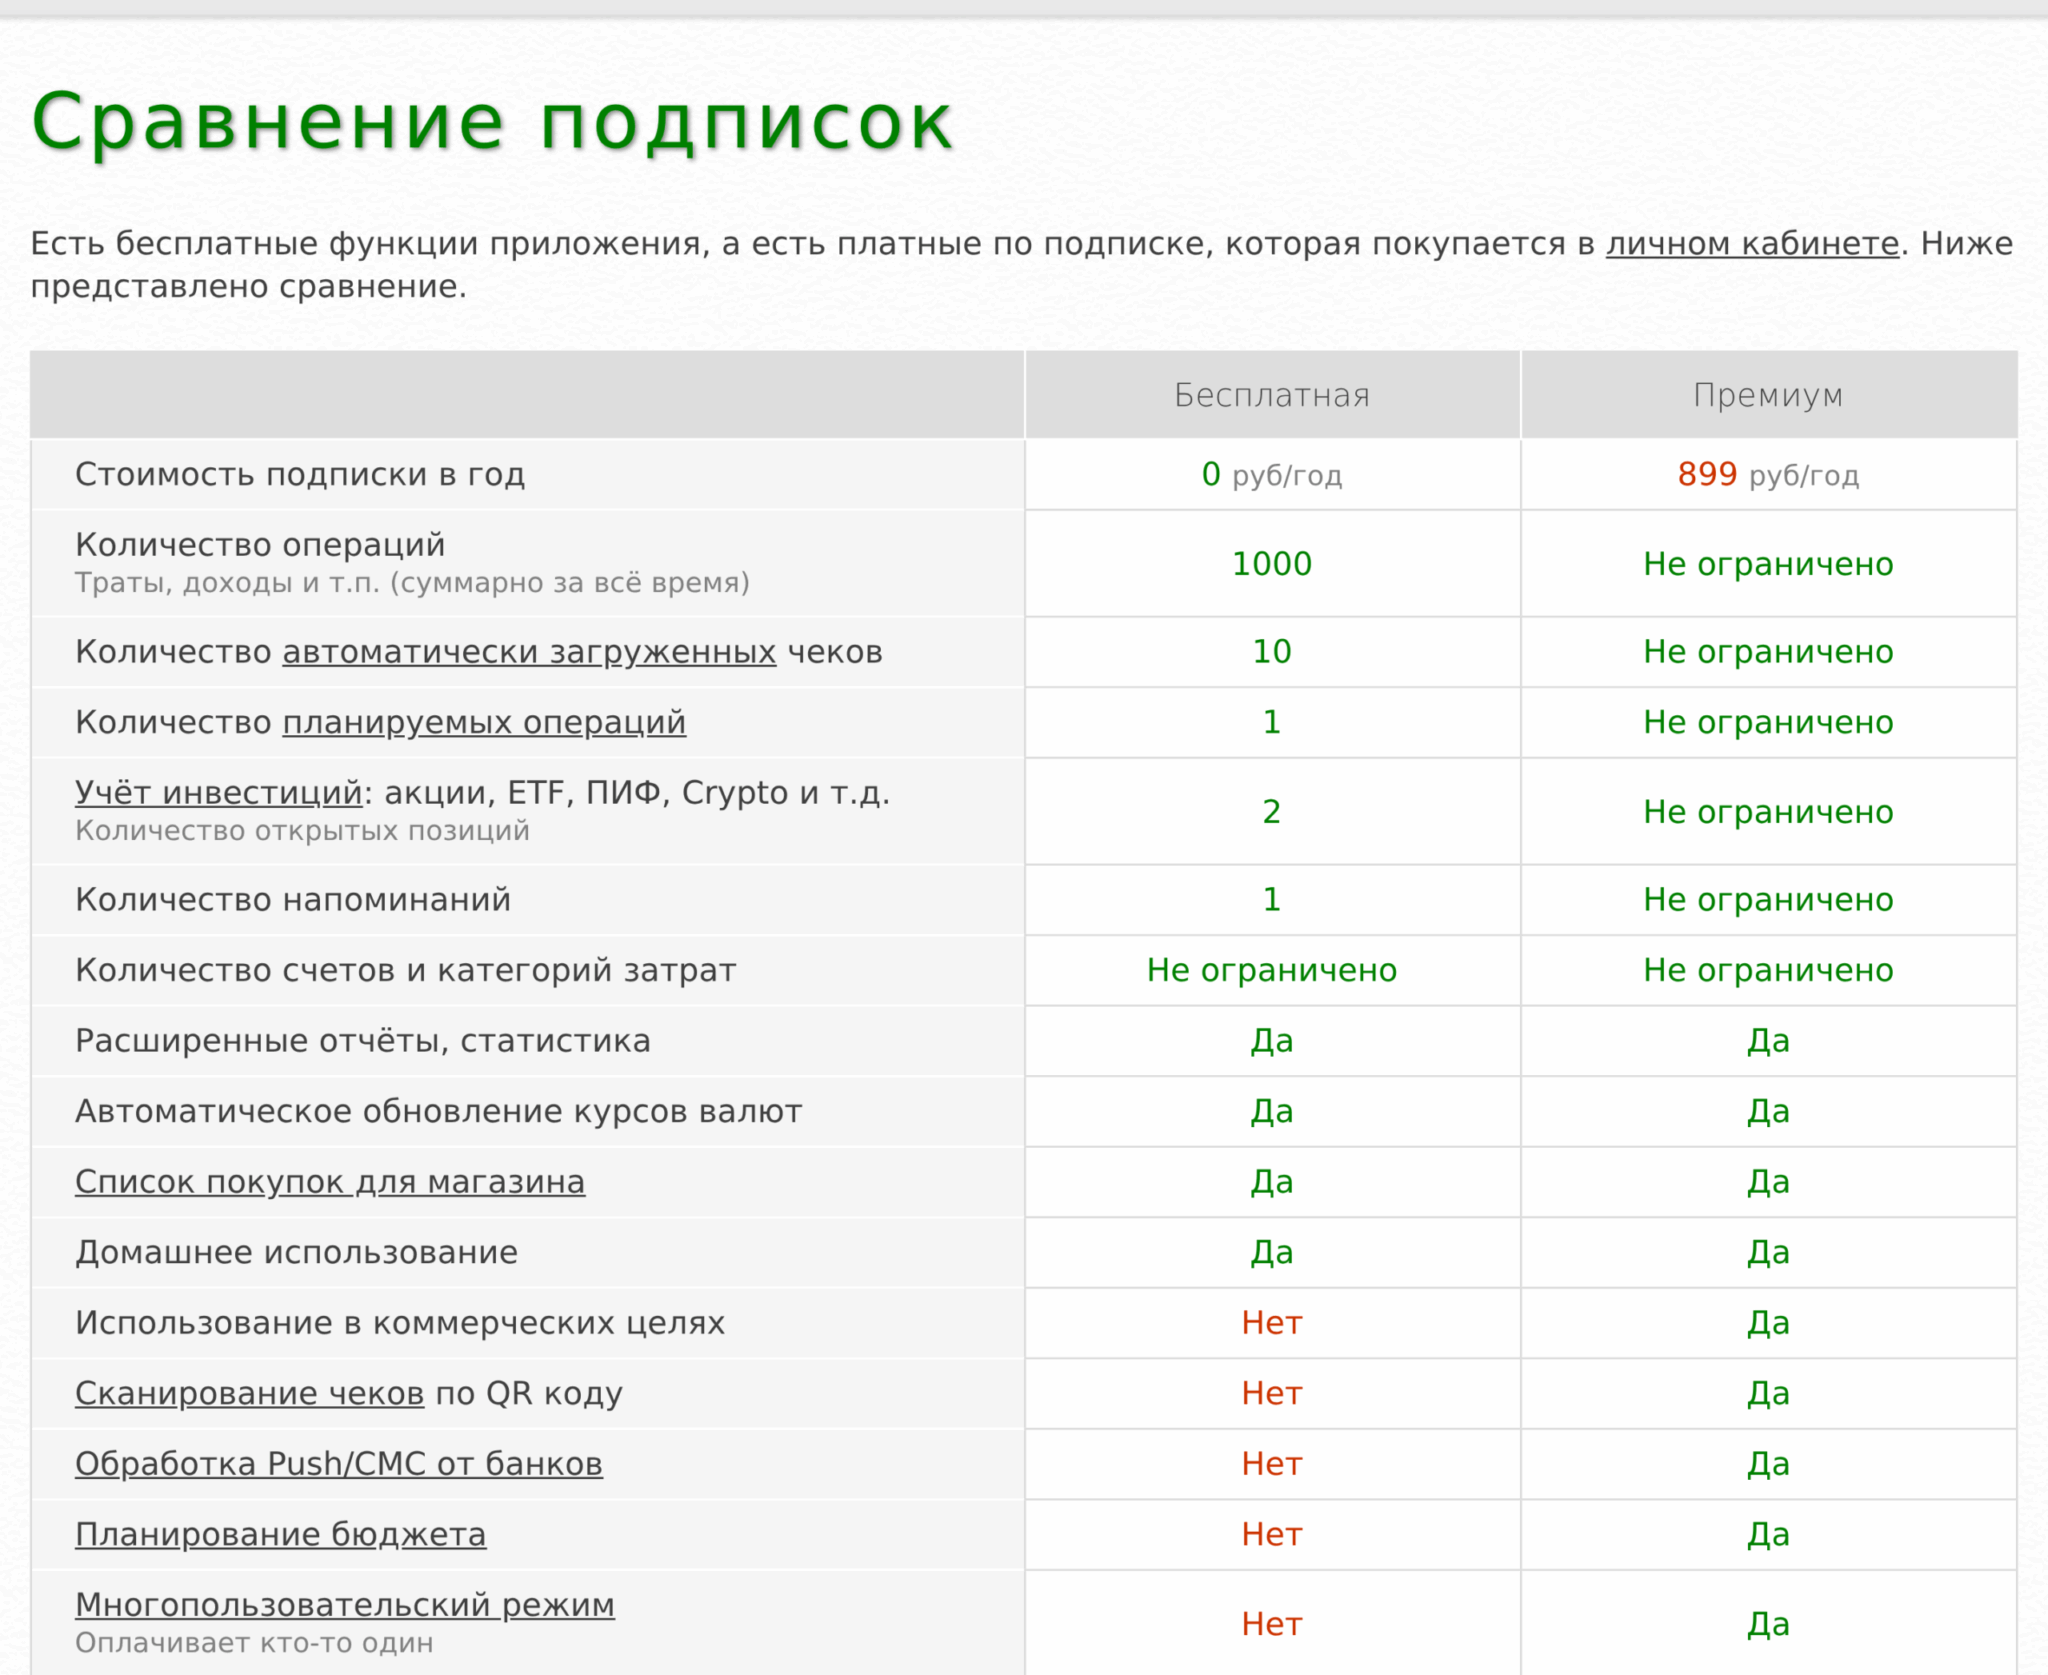
Ещё одна деталь автоматизации, о которой обычно узнают уже после установки. Распознавание push-уведомлений от банков работает только на Android. На iPhone операционная система такого доступа приложениям не даёт, о чём прямо написано в справке Дзен-мани, и ограничение это платформенное, общее для всех приложений учёта. Владельцу айфона остаётся синхронизация через банковские API там, где она поддерживается, либо ручной ввод.
По Monefy нужна отдельная оговорка, которую редко пишут в подборках. Версия Pro покупается внутри Google Play или App Store, а оплата российскими картами в этих магазинах не проходит с 2022 года, как и для любых других зарубежных приложений. Остаются подарочные коды и карты иностранных банков, поэтому для читателя из России Monefy практически ограничен бесплатной версией.
Как вести бюджет вдвоём бесплатно
Отдельно про инструмент, который мы сделали на сайте, потому что он закрывает ровно тот сценарий, ради которого люди ищут приложения для двоих.
Финансовый журнал BUYHOLD работает в браузере и не требует регистрации. Внутри разделы операций, счетов, бюджетов с лимитами по категориям, целей, долгов, подписок, отчётов и калькуляторов. Правило 50/30/20 встроено в раздел бюджетов, то есть доход автоматически раскладывается на обязательные траты, желания и накопления.
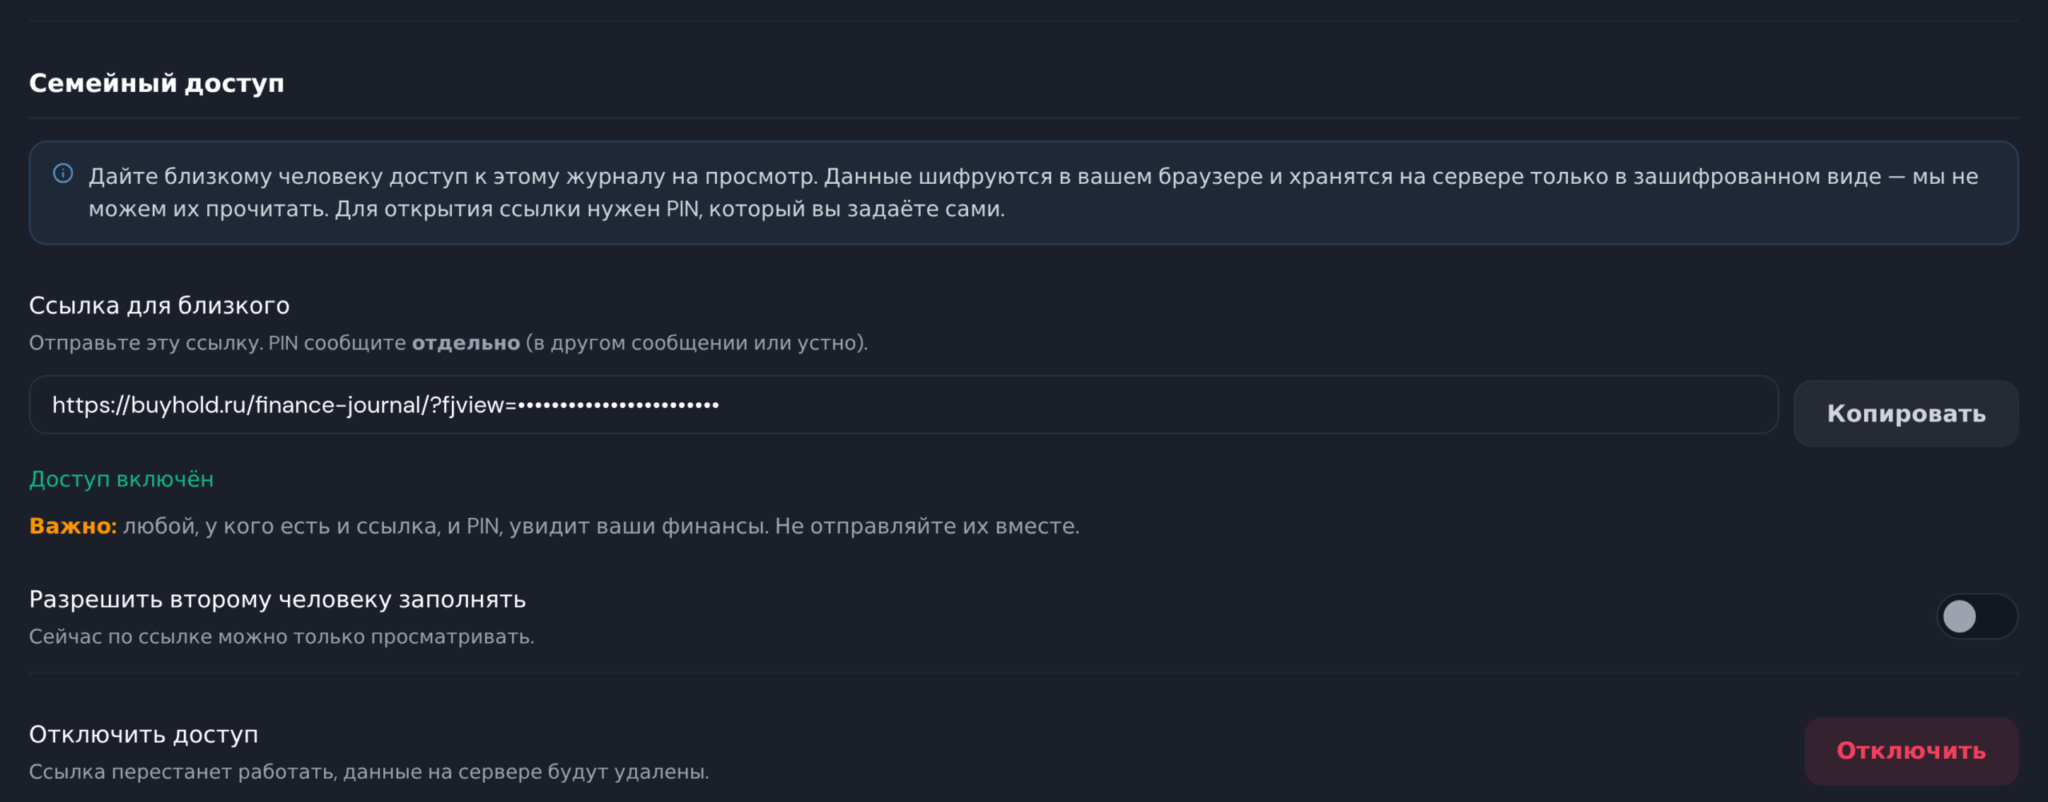
Семейный доступ устроен через ссылку. Владелец журнала открывает доступ, задаёт короткий пин-код и передаёт партнёру ссылку, дальше выбирается роль, только просмотр или просмотр с редактированием. Отдельная подписка для второго человека не нужна, потому что платных тарифов у журнала нет.
Про хранение стоит сказать точно, потому что это разные режимы. Пока семейный доступ выключен, ни одна операция не покидает ваш браузер. После включения на сервер уезжает зашифрованный блок, который без ссылки и пин-кода не читается, а сами траты в открытом виде туда не попадают.
Теперь честно про ограничения, потому что без них сравнение будет рекламным.
Автоматического импорта операций из банков в журнале нет, СМС он не читает. Операции вносятся руками или загружаются файлом CSV. Пока вы не вошли в бесплатный аккаунт, данные лежат в памяти браузера, и чистка кэша или приватный режим их сотрут, поэтому раз в месяц стоит выгружать CSV. Аккаунт нужен только тем, кто хочет открывать журнал с телефона и компьютера.
Выбор между журналом и платным приложением упирается в один вопрос. Если вам критичен автоимпорт из банков и вы готовы платить за него от 899 рублей в год, берите Дребеденьги или Дзен-мани. Если вы согласны вносить траты руками ради того, чтобы вести бюджет вдвоём бесплатно и не отдавать историю покупок стороннему сервису, журнала достаточно.
Что делать, если бюджет не сходится
Учёт часто приводит к неприятному открытию. Денег не хватает не потому, что семья плохо считает, а потому, что обязательные платежи съедают почти весь доход.
Посчитайте долю обязательных расходов в доходе. Пока она держится ниже 50%, пространство для манёвра есть, и работают обычные приёмы вроде списка покупок и отказа от лишних подписок. Когда доля переваливает за 70%, экономия на мелочах ничего не решает, потому что резать нужно крупные статьи. Это жильё, автокредит и стоимость обслуживания долгов.
С долгами арифметика простая. Ключевая ставка Банка России держится на уровне 14% годовых с 27 июля 2026 года (ЦБ РФ), и доходность вкладов идёт вокруг неё. Ставка по потребительскому кредиту почти всегда выше, поэтому рубль, отправленный в досрочное погашение дорогого кредита, приносит семье больше, чем тот же рубль на вкладе.
Из этого правила есть исключение, и оно важное. Прежде чем гасить долги досрочно, соберите мини-резерв размером в один месяц обязательных платежей. Без него любая поломка холодильника снова уводит семью в новый кредит.
Отдельно стоит случай нерегулярного дохода у фрилансеров, сдельщиков и владельцев сезонного бизнеса. Здесь работает другая логика. Обязательные расходы планируются от минимального дохода за последние 6 месяцев, а не от среднего. Всё, что приходит сверх минимума, сначала пополняет буферный счёт на два месяца расходов и только потом идёт в цели. В хороший месяц соблазн потратить пик целиком велик, и буфер существует именно для того, чтобы плохой месяц не ломал план.
5 ошибок, из-за которых учёт бросают
- Бюджет на идеальный месяц. В плане есть еда и коммуналка, но нет страховки, дня рождения тёщи и зимней резины. Соберите нерегулярные траты за прошлый год, разделите на двенадцать и заложите эту сумму отдельной строкой.
- Слишком жёсткие лимиты. Бюджет без строки на удовольствия держится два месяца, после чего наступает срыв и покупка ноутбука в кредит. Десять процентов дохода на «просто хочу» дешевле, чем срыв.
- Учёт как надзор. Если один партнёр проверяет чеки второго, семейный бюджет превращается в инструмент контроля и умирает вместе с доверием. Договорённость о личных деньгах без отчёта снимает большую часть конфликтов.
- Накопления вместо погашения дорогого долга. Копить под 14% годовых, платя по кредитке 30% и выше, значит терять разницу каждый месяц.
- Ожидание быстрого результата. Первый месяц даёт только факт, со второго появляется план, и лишь к третьему план начинает сходиться с фактом. Большинство бросает между первым и вторым.
Что почитать дальше
Из книг по теме мне кажутся полезными три. Японская система Kakebo учит ручному учёту с вопросами о каждой трате перед покупкой. «Вам нужен бюджет» Джесси Микама описывает логику метода YNAB, где каждый рубль получает задачу ещё до того, как потрачен. «Богатство семьи» Джеймса Хьюза-младшего выходит за рамки денег и говорит о том, как семья передаёт следующему поколению не только капитал, но и привычки обращения с ним.
Следующий шаг после того, как бюджет заработал, это метод распределения дохода. Разбор правила 50/30/20 с готовым шаблоном и разбором утечек лежит в материале про учёт доходов и расходов, а сведение бюджета, подушки, долгов и инвестиций в единую систему разобрано в статье про личный финансовый план.
Когда в бюджете стабильно появляется профицит, встаёт следующий вопрос, куда девать свободные деньги, чтобы их не съедала инфляция. Посчитать, во что превратится ежемесячный остаток за несколько лет, помогает калькулятор сложного процента, а сравнить доходность вклада после налога и инфляции можно в калькуляторе вклада.