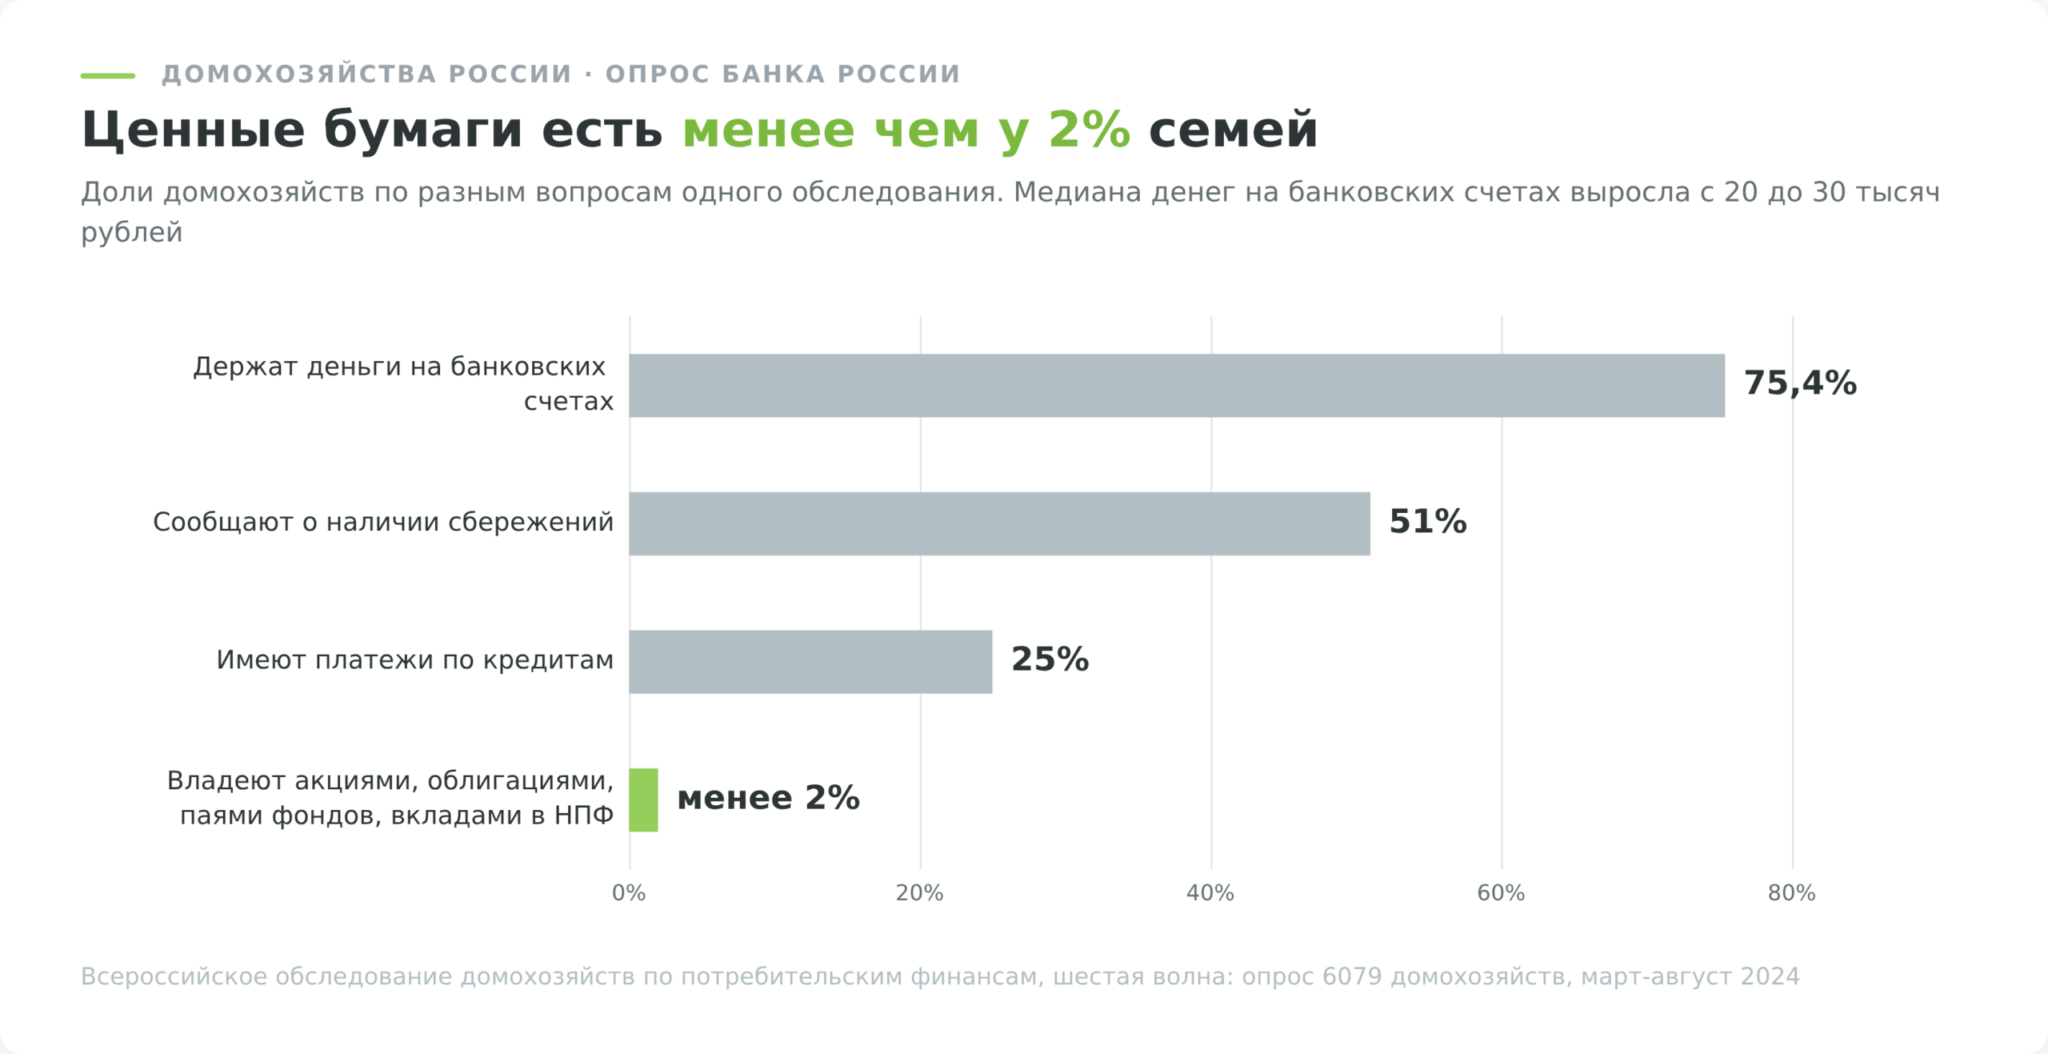
Банк России раз в два года опрашивает домохозяйства по всей стране. В шестой волне обследования, которое прошло с марта по август 2024 года, сбережения были у 51% семей против 47% двумя годами раньше, а медианная сумма на банковских счетах выросла с 20 до 30 тысяч рублей. Акциями, облигациями, паями фондов или вкладами в НПФ владеют менее 2% домохозяйств (аналитическая записка ЦБ «Финансы российских домохозяйств в 2024 году»).
Разрыв между «хочу накопить» и «накоплено 30 тысяч» держится не только на размере дохода. Желание становится результатом, когда у него появляются цена в рублях, дата и понятный источник денег.
Ниже разобрано, какими бывают финансовые цели, как пересчитать цель в ежемесячный взнос с поправкой на инфляцию, куда класть деньги под каждый горизонт и что делать, когда целей больше, чем свободных денег.
Предупреждение о рисках: Информация в этой статье носит общеобразовательный характер и не заменяет консультацию квалифицированного финансового специалиста. Мы не несём ответственности за решения, принятые на основе данного материала. Финансовая ситуация каждого человека индивидуальна — перед принятием решений учитывайте свои обстоятельства.
Чем финансовая цель отличается от желания
Финансовая цель — желаемый результат, у которого есть цена в деньгах и дата. «Хочу свою квартиру» это желание. «2 000 000 рублей первого взноса к сентябрю 2031 года, источник — 30% зарплаты и годовая премия» это уже цель, потому что её можно посчитать, разложить на месяцы и проверить в любой момент.
Три параметра делают формулировку рабочей.
- Сумма. Не «побольше», а конкретное число, к которому можно двигаться.
- Срок. Дата, а не «когда-нибудь». От неё зависит выбор инструмента.
- Источник. Из каких денег платится цель. Если источник не назван, взносы будут идти по остаточному принципу и закончатся на первой крупной трате.
Срок важнее суммы. Ошибка в сумме на 10% растягивает накопление на несколько месяцев, а ошибка в горизонте стоит дороже. Деньги, которые нужны через год, и деньги, которые понадобятся через пятнадцать лет, обязаны лежать в разных местах, и перепутать эти два случая означает либо потерять доходность, либо продавать активы в неудачный момент.
Про постановку целей чаще всего вспоминают аббревиатуру SMART, по которой цель должна быть конкретной, измеримой, достижимой, значимой и ограниченной по времени. Как чек-лист формулировки она работает. Но SMART ничего не говорит ни про инфляцию, которая меняет цену цели за время накопления, ни про инструмент, в котором деньги ждут своего часа. Эти два вопроса и разбираются дальше.
Здесь стоит ответить на естественное возражение. «Какие цели, если доход небольшой» звучит логично, но медианные 30 тысяч рублей на счетах говорят о другом. Дело не только в том, сколько человек зарабатывает, а в том, что деньги без назначения расходятся незаметно. Поэтому цель полезна и при скромном доходе. Она превращает «не получается копить» в измеримую задачу, у которой видно, где именно рвётся. Помогает и обычный семейный бюджет, из которого видно, сколько свободных денег остаётся в месяц.
Виды финансовых целей по срокам
Первая и главная классификация — по горизонту. Она отвечает на вопрос, когда деньги понадобятся, и сразу задаёт, в каком инструменте их держать.
Краткосрочные финансовые цели (до года)
Сюда попадает всё, что закрывается в пределах двенадцати месяцев. Резервный фонд, отпуск, ремонт, техника, обучение на курсах, погашение остатка по кредитной карте.
Главное свойство коротких целей в том, что рисковать в них нечем. Год слишком мал, чтобы пересидеть просадку, поэтому деньги держат там, где сумма не уменьшается. В третьей декаде августа 2026 средние максимальные ставки по рублёвым вкладам в топ-10 банков составляли от 11,57% на срок свыше года до 12,70% на 3-6 месяцев. Ключевая ставка на конец августа 2026 держалась на уровне 14% (динамика ставки).
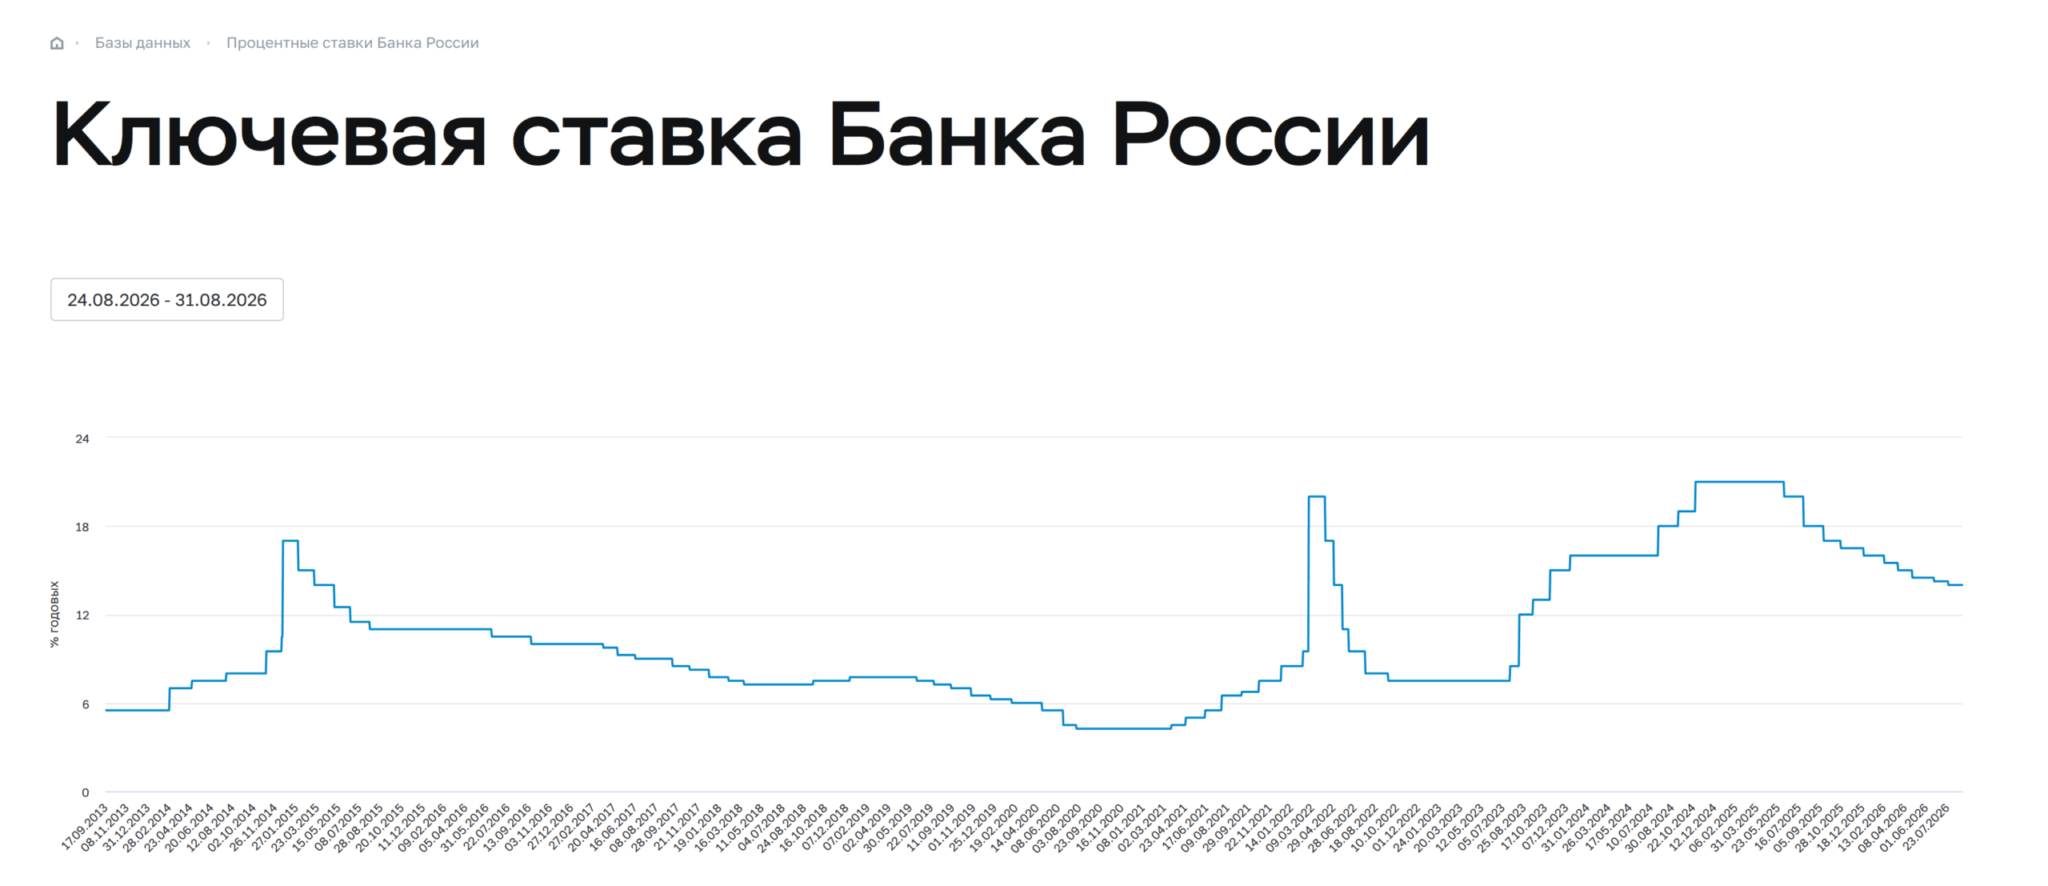
Две детали, о которых вспоминают уже после открытия вклада:
- Первая — страховое покрытие. Агентство по страхованию вкладов возмещает до 1,4 млн рублей на одного вкладчика в одном банке, поэтому крупный резерв разносят по разным банкам.
- Вторая — налог. С процентного дохода платится НДФЛ, но не со всей суммы. Из дохода вычитается 1 млн рублей, умноженный на максимальную ключевую ставку из действовавших на первое число каждого месяца года (ст. 214.2 НК РФ). В 2026 году максимальной оказалась январская ставка 16%, значит необлагаемый порог составляет 160 000 рублей. Проценты сверх него попадают под налог. При ставке 12,5% годовых порог перекрывает вклад примерно на 1 280 000 рублей, и до этой суммы вопрос налога не встаёт вовсе.
Резервный фонд заслуживает отдельного слова, потому что он первый в очереди и одновременно самый скучный. Ориентир простой, от трёх до шести месячных расходов. Как его собирать и где хранить, подробно разобрано в материале про финансовую подушку безопасности.
Среднесрочные цели (от года до пяти лет)
Первый взнос по ипотеке, автомобиль, запуск дела, оплата обучения ребёнка, крупный переезд. Горизонт уже позволяет заработать сверх вклада, но всё ещё не позволяет пережить длинную просадку рынка акций.
Рабочий инструмент такого горизонта это облигации с погашением примерно в дату цели. Логика в том, что при удержании до погашения инвестор получает известную заранее сумму и не зависит от того, как бумага торговалась в промежутке. В конце августа 2026 короткие выпуски ОФЗ давали около 13% годовых, дальние торговались выше 15%. Устройство этих бумаг разобрано в отдельной статье про облигации федерального займа.
Ловушка среднесрочного горизонта в том, что облигацию можно продать раньше срока, и вот тогда цена уже имеет значение. Если ставки за это время выросли, бумага стоит дешевле номинала, и продажа зафиксирует убыток. Поэтому под конкретную дату подбирают выпуск с погашением до неё, а не «что-нибудь длинное с хорошей доходностью».
Отдельная развилка на этом горизонте — индивидуальный инвестиционный счёт третьего типа. Он даёт налоговый вычет, но требует держать счёт минимум пять лет для договоров 2024-2026 годов. Для цели через два года это не вариант, для цели ровно через пять уже да.
Долгосрочные финансовые цели (больше пяти лет)
Пенсионный капитал, жильё без ипотеки, образование ребёнка, который сейчас ходит в детский сад, собственный бизнес. На таком горизонте начинает работать то, ради чего вообще существуют инвестиции. Взносы перестают быть основной частью результата.
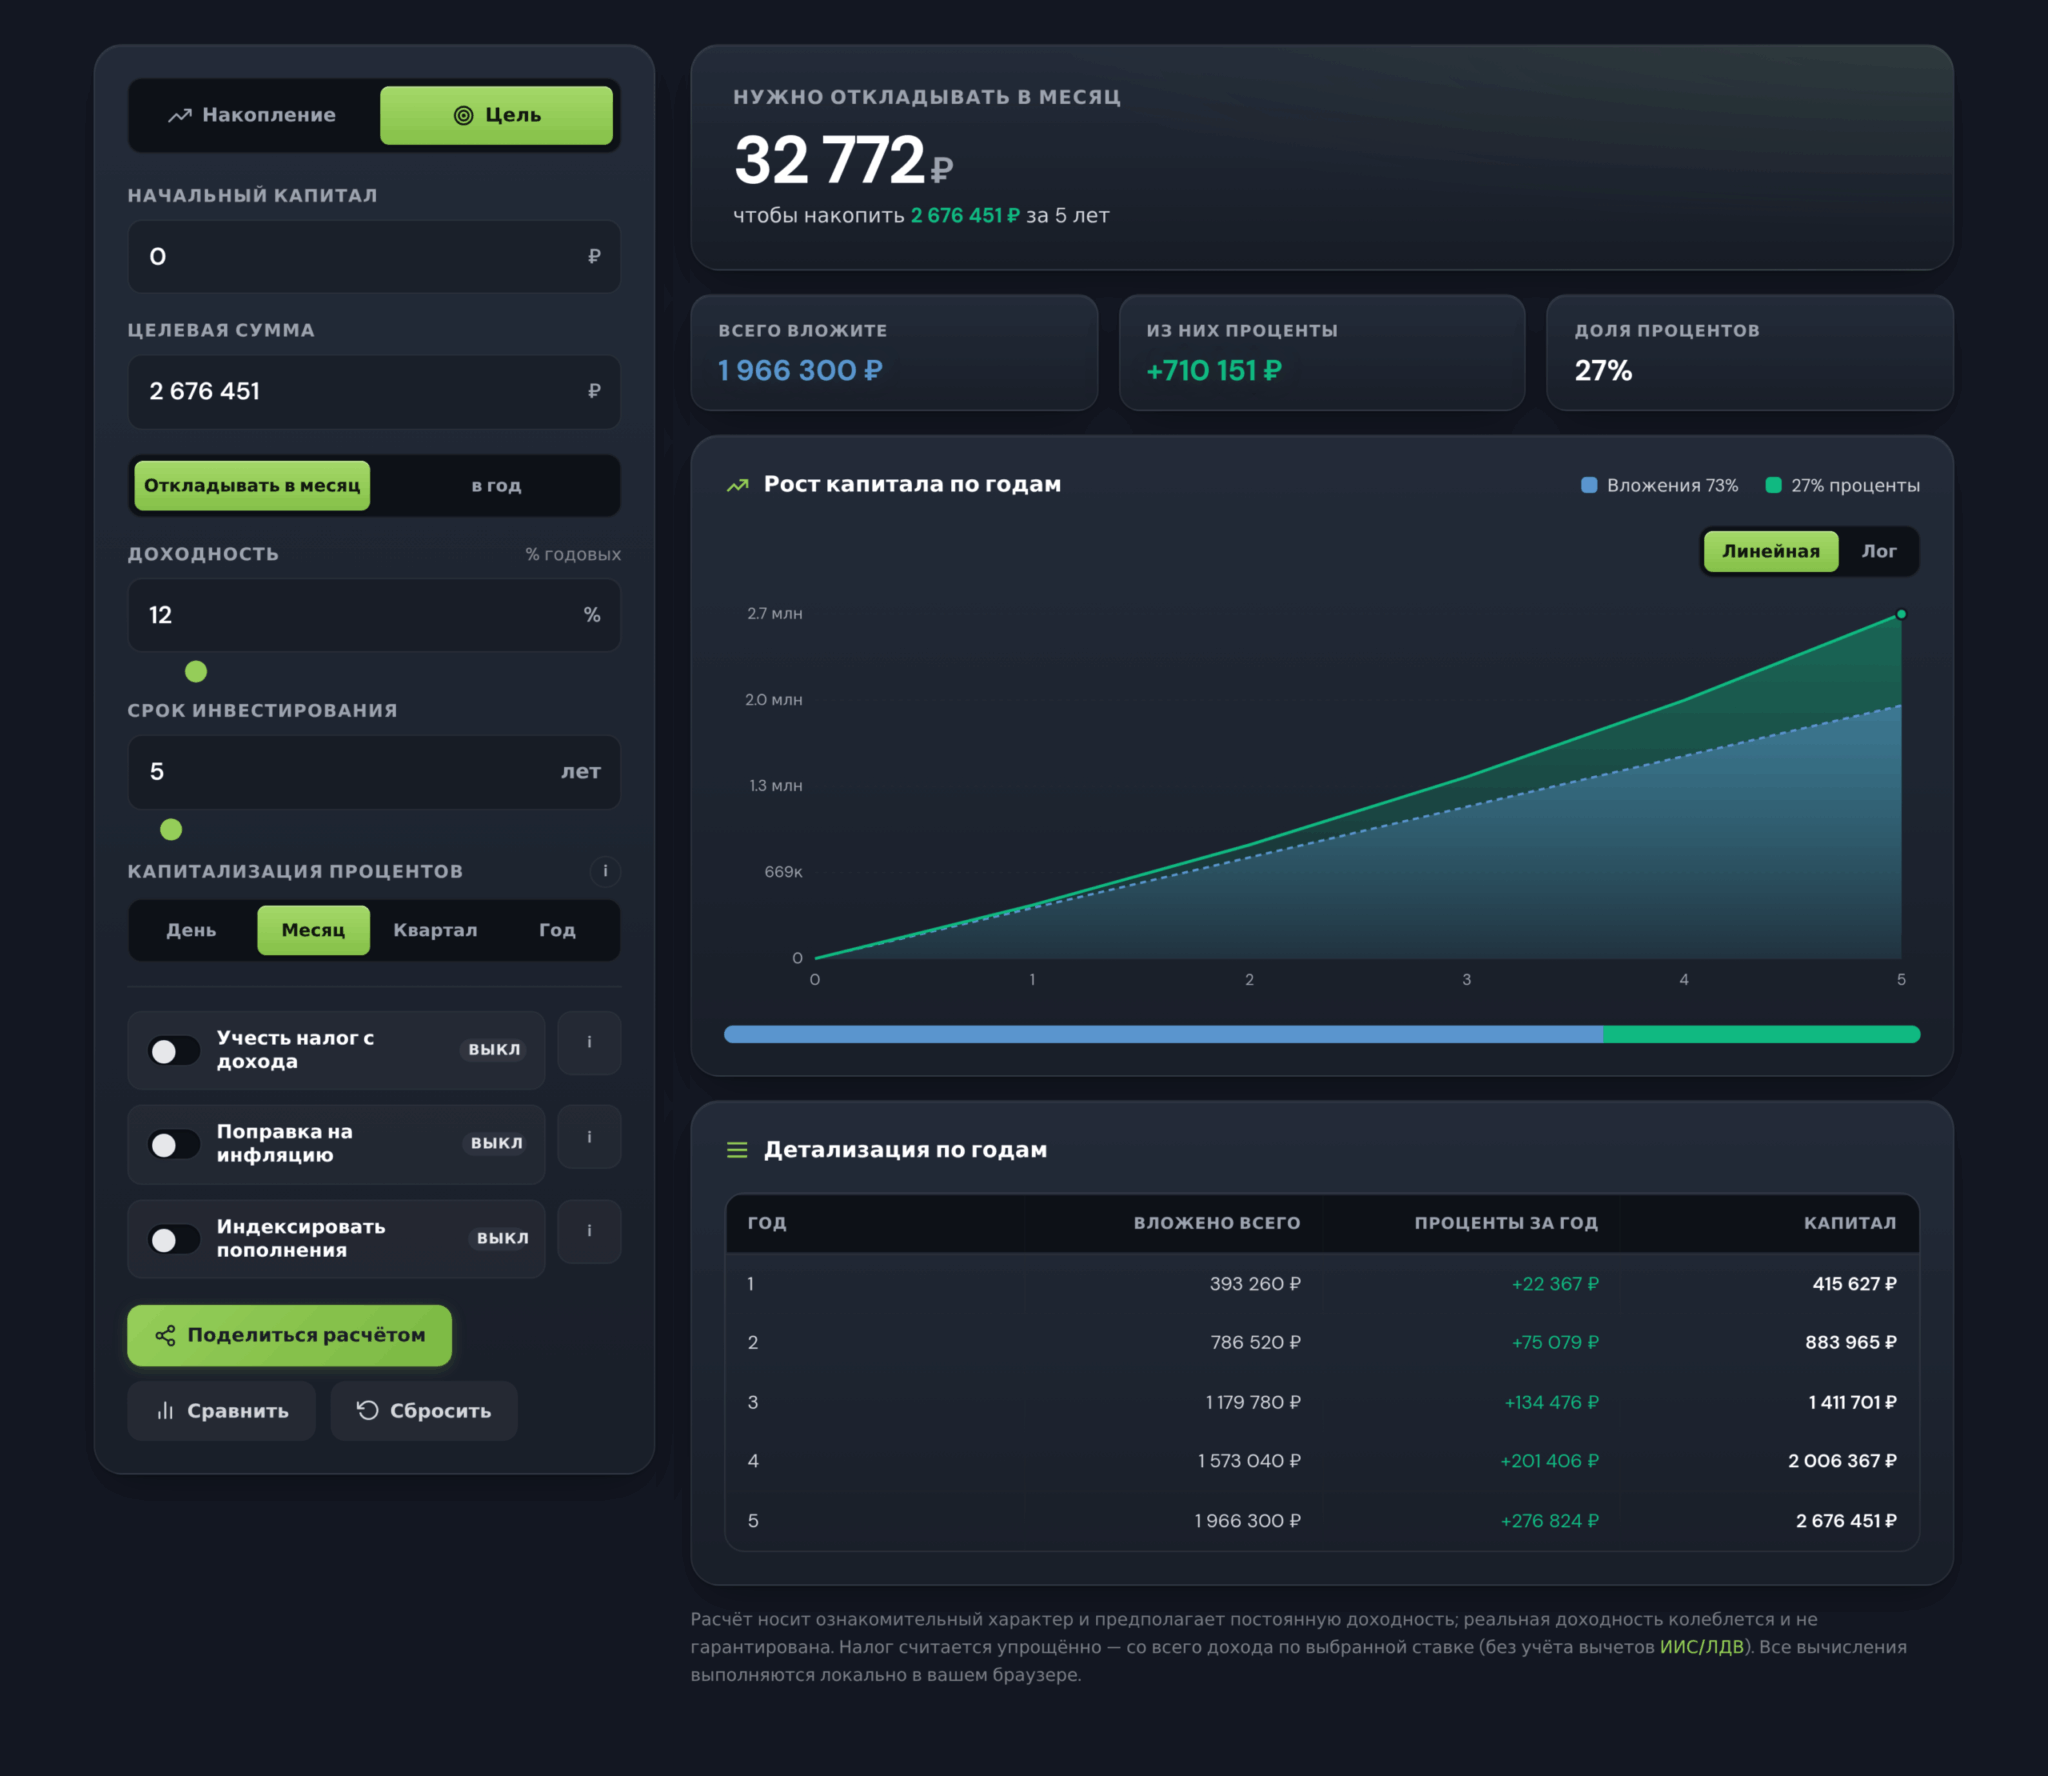
Смотрите сами. Если откладывать 32 772 рубля в месяц пять лет подряд под 12% годовых, внесённые деньги составят 1 966 300 рублей, а проценты добавят ещё около 710 тысяч. На горизонте в пятнадцать лет эта пропорция переворачивается, и большую часть капитала создаёт уже не зарплата вкладчика, а сложный процент. Механику удобно потрогать руками в нашем калькуляторе сложного процента.
Инструменты здесь другие. К вкладам и облигациям добавляются акции и фонды, а вместе с ними государственные механизмы с длинным замком, ИИС-3 и программа долгосрочных сбережений. Разбор каждого ниже, в разделе про выбор инструмента. Как устроено накопление именно на пенсию, подробно расписано в материале про то, как накопить на пенсию.
Жизненные ориентиры без даты
Четвёртая группа стоит особняком. Финансовая независимость, капитал для детей, собственный фонд, возможность не работать ради денег. У таких целей нет дедлайна, зато есть измеримый порог.
Ориентир даёт работа Кули, Хаббарда и Уолца 1998 года в AAII Journal, известная как Trinity study. Авторы проверили на исторических данных, какая доля капитала может изыматься ежегодно, чтобы портфель пережил тридцать лет, и получили около 4% в год для смешанного портфеля из акций и облигаций. Отсюда популярное правило «капитал равен годовым расходам, умноженным на 25». При расходах 80 000 рублей в месяц это 24 млн рублей капитала.
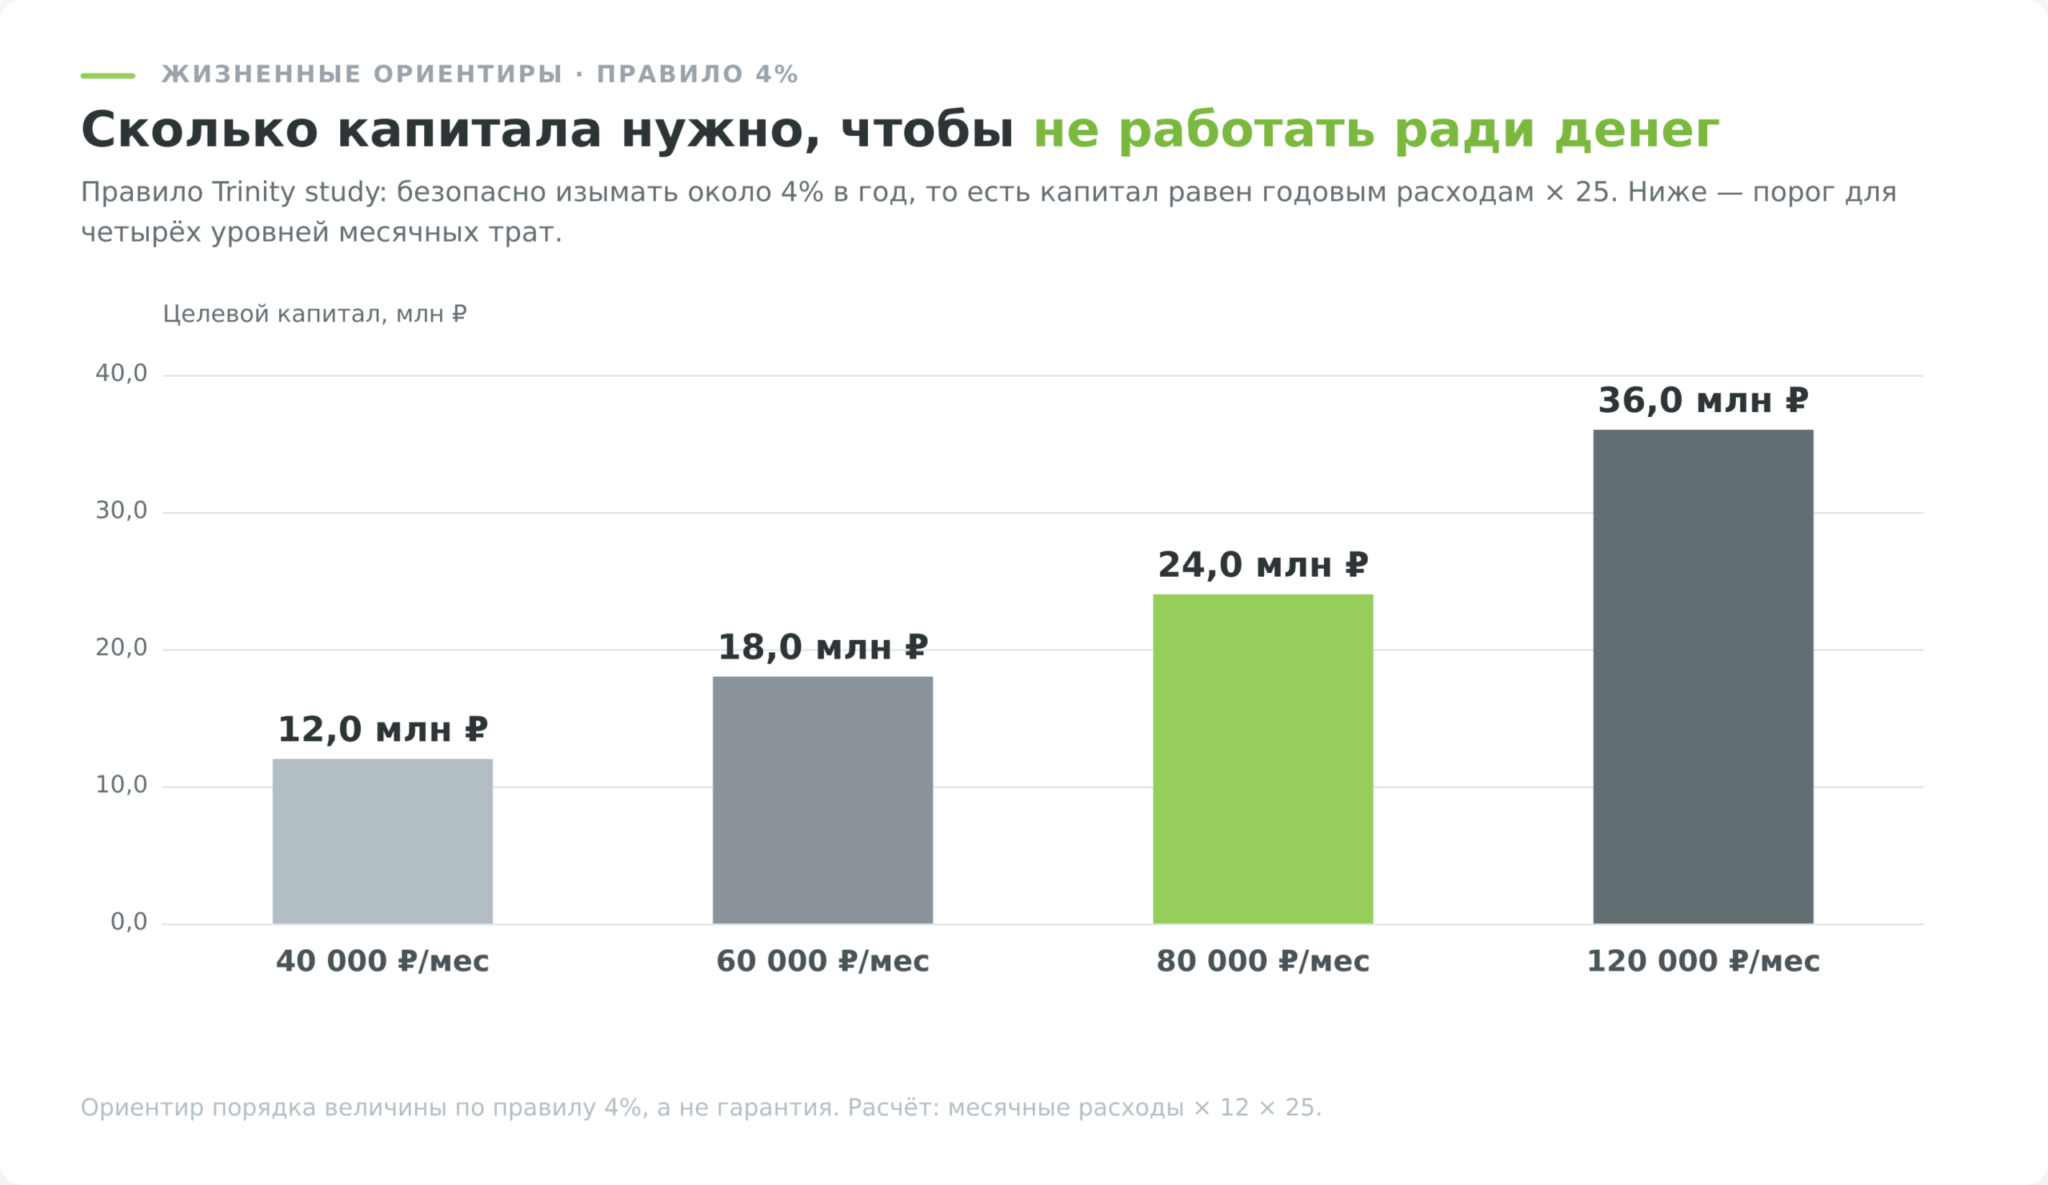
Цифру не стоит принимать как обещание. Она посчитана на американском рынке за конкретный исторический период, а не на рублёвых активах, и последующие работы неоднократно спорили с безопасной ставкой изъятия. Как ориентир порядка величины она полезна, как гарантия нет.
| Горизонт | Типичные цели | Где держать деньги | Главный риск | Налоговая льгота |
|---|---|---|---|---|
| До 1 года | Резерв, отпуск, ремонт, техника | Накопительный счёт, вклад 11,6-12,7% | Потратить раньше времени | 160 000 рублей процентов без НДФЛ за 2026 год |
| 1-3 года | Первый взнос, автомобиль, обучение | Вклад под срок, короткие ОФЗ около 13% | Продажа облигаций до погашения | Тот же вычет по вкладам |
| 3-5 лет | Квартира, запуск дела, крупный переезд | ОФЗ и корпоративные облигации, доля акций до 20% | Просадка рынка перед самой датой | ИИС-3 при готовности держать 5 лет |
| 5-10 лет | Образование ребёнка, жильё без ипотеки | Акции и фонды плюс облигационная часть | Паника и выход в убыток | ИИС-3, ЛДВ от 3 лет владения |
| Свыше 10 лет | Пенсионный капитал, финансовая независимость | Акции, ПДС, ИИС-3 | Инфляция и остановка взносов | Софинансирование ПДС до 36 000 рублей в год |
Виды финансовых целей по назначению
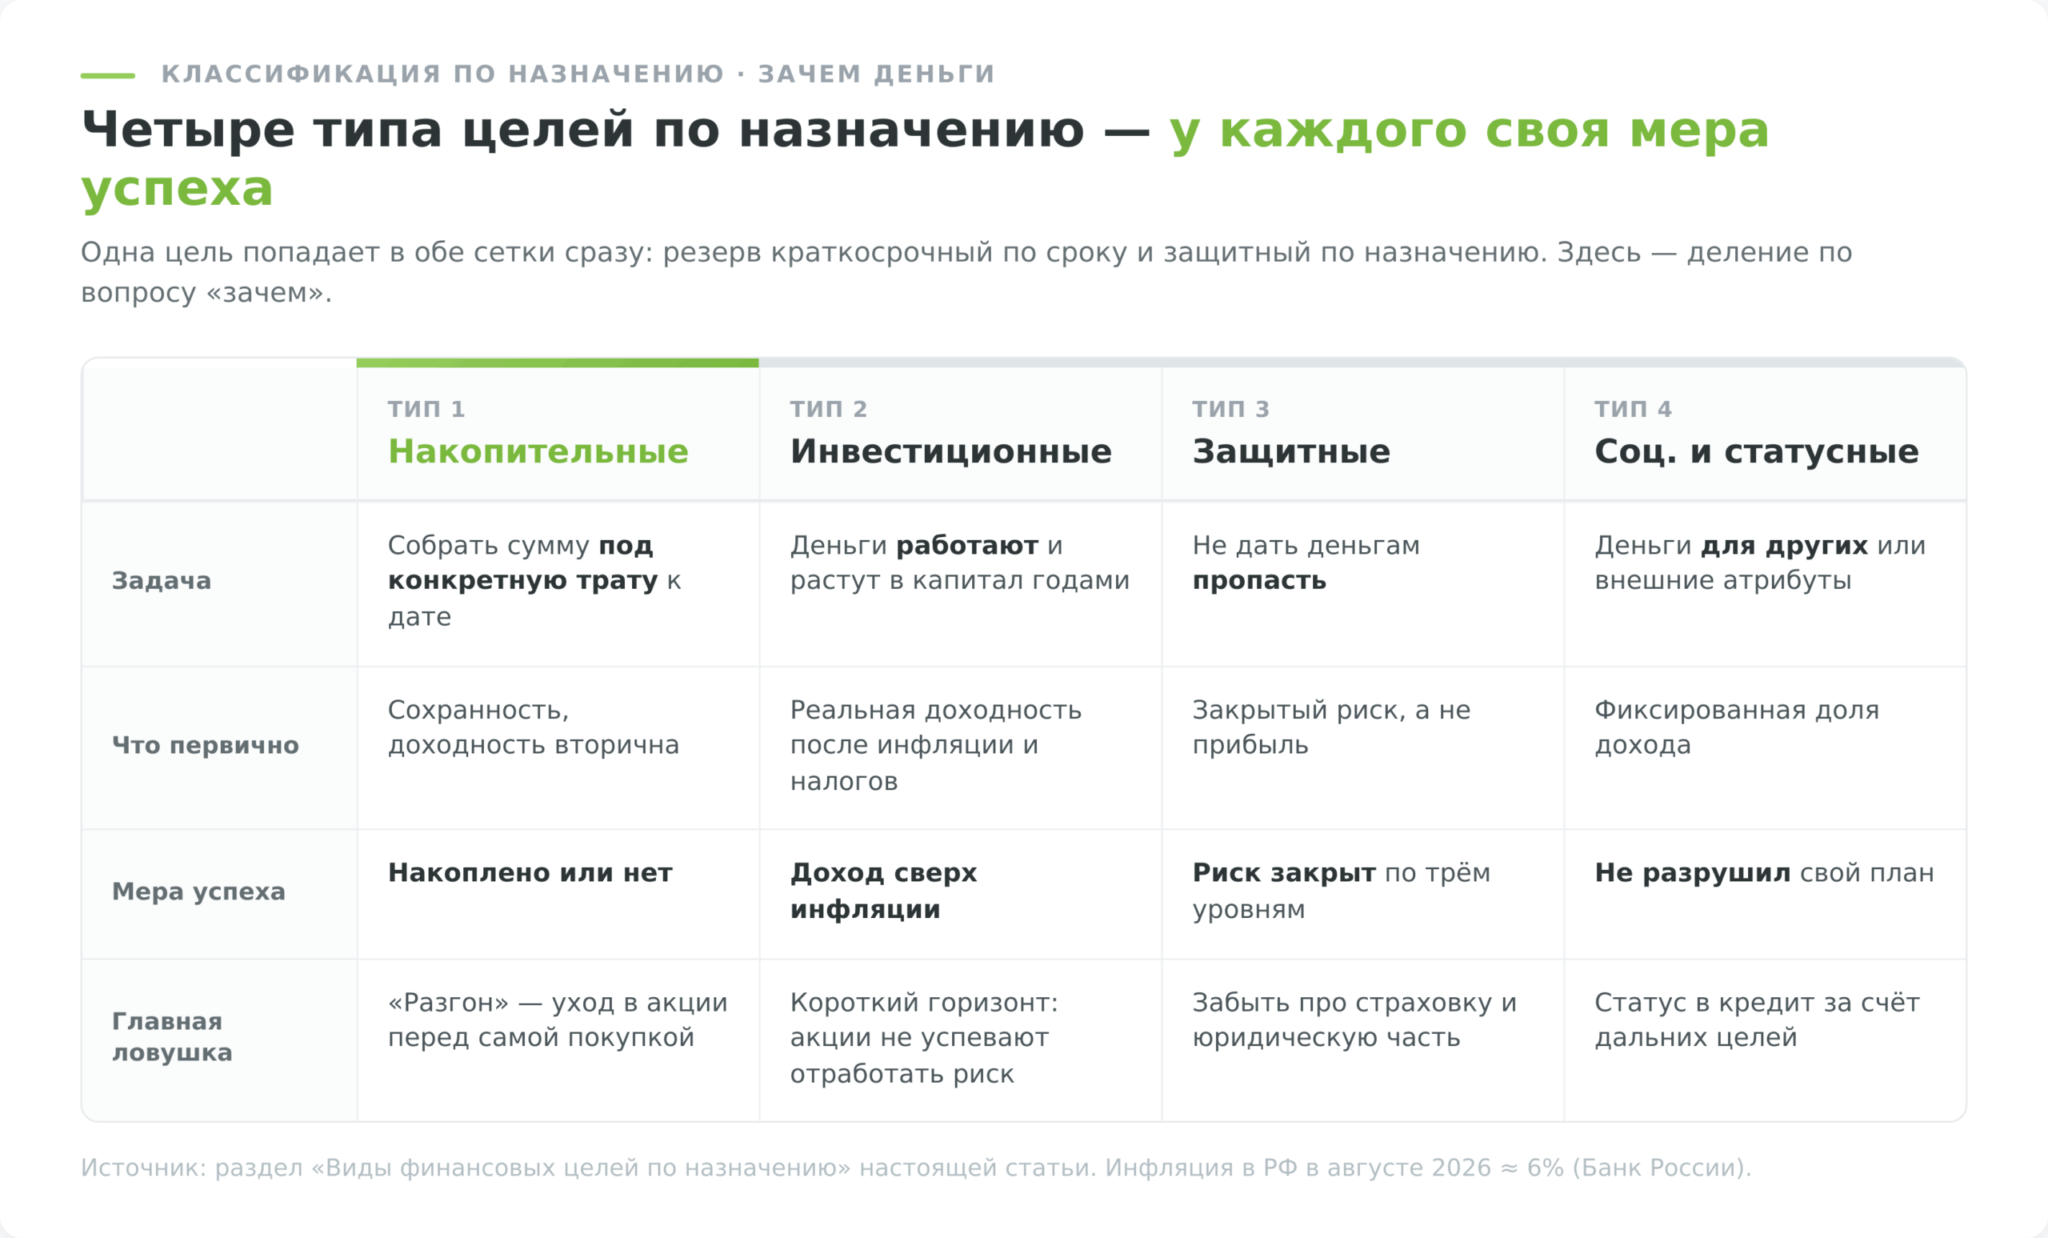
Вторая классификация делит финансовые цели не по вопросу «когда», а по вопросу «зачем». Одна и та же цель попадает в обе сетки сразу, и это нормально. Резервный фонд краткосрочный по горизонту и защитный по назначению.
Накопительные
Деньги собираются под конкретную трату, и задача состоит в том, чтобы к дате сумма была на месте. Доходность здесь второстепенна, а сохранность первична. Успех измеряется просто, накоплено или нет.
Типичная ошибка накопительной цели в том, что её начинают «разгонять». Человек видит, что вклад под 12,5% даёт медленный рост, и уводит деньги в акции за полгода до покупки квартиры. Дальше всё зависит от везения, а везение плохой элемент плана.
Инвестиционные
Задача противоположная. Деньги не собираются под трату, а работают, чтобы через годы приносить доход или вырасти в капитал. Успех измеряется реальной доходностью, то есть тем, что осталось после инфляции и налогов.
Инвестиционные цели предполагают, что человек понимает, во что вкладывается. Стартовая точка описана в пошаговом материале про инвестиции для начинающих, а собственный риск-профиль удобно определить через тест риск-профиля.
Защитные
Эти цели не приносят денег, они не дают их потерять. Резервный фонд, страхование жизни и здоровья, страховка имущества, финансовая защита семьи на случай потери дохода.
Защитный контур стоит проверять по трём уровням. Первый — деньги на короткий период без дохода, три-шесть месяцев расходов. Второй — страховка от событий, которые резерв не потянет, вроде тяжёлой болезни или утраты трудоспособности. Третий — юридическая часть, от завещания до брачного договора, если в семье есть бизнес или ипотека.
К защитному контуру относится и то, где лежат сами деньги. Вклады застрахованы АСВ на 1,4 млн рублей в одном банке. С 1 января 2026 года заработала аналогичная защита для ИИС-3, тоже до 1,4 млн рублей, на случай банкротства брокера или управляющей компании (закон от 31 июля 2025 года № 331-ФЗ). Участие брокеров в системе добровольное, поэтому конкретного брокера нужно проверять отдельно. Виды полисов и логику выбора разбирает статья про страхование для начинающих.
Социальные и статусные
Социальные цели связаны с деньгами для других. Помощь родителям, оплата учёбы племянника, регулярное пожертвование фонду. Их особенность в том, что они почти всегда бессрочные и потому конкурируют с собственными накоплениями каждый месяц. Единственный способ не разрушить свой план это назначить им фиксированную долю дохода и не выходить за неё.
Статусные цели связаны с внешними атрибутами, от премиального автомобиля до закрытого клуба. Обсуждать их принято либо иронично, либо осуждающе, но честный разговор выглядит иначе. Статусная покупка становится проблемой не потому, что она «неправильная», а потому что её почти всегда финансируют в кредит и за счёт целей с дальним горизонтом, у которых нет громкого голоса. Пенсия не напоминает о себе, а автомобиль напоминает каждый день.
Финансовые цели семьи
Семейный план отличается от личного не суммами, а тем, что решения принимают двое, а последствия несут все, включая детей. Здесь появляются три вопроса, которых нет у одиночки.
- Первый вопрос про общий котёл. Работают обе схемы, и общий бюджет, и раздельный с фиксированными взносами каждого в общие цели. Провальный вариант ровно один, когда договорённости нет вовсе и каждый считает, что копит второй. Проверяется это за пять минут, достаточно назвать вслух сумму общих накоплений и сравнить ответы.
- Второй вопрос про очередь. Детские цели почти всегда выигрывают конкуренцию у пенсионных, потому что до университета ребёнка десять лет и это видно, а до пенсии двадцать пять и это абстракция. Проблема в том, что образование можно оплатить кредитом или рассрочкой, а пенсию нельзя занять ни у кого. Поэтому пенсионный взнос ставят в план первым по времени, даже если он меньше по сумме.
- Третий вопрос про то, что будет, если основной доход исчезнет. Пока семья живёт на одну зарплату и платит ипотеку, страхование жизни кормильца стоит дешевле, чем кажется, и закрывает риск, который резервный фонд не потянет. Это та самая защитная цель из классификации выше, только в семейной версии.
Как перевести цель в сумму и ежемесячный взнос
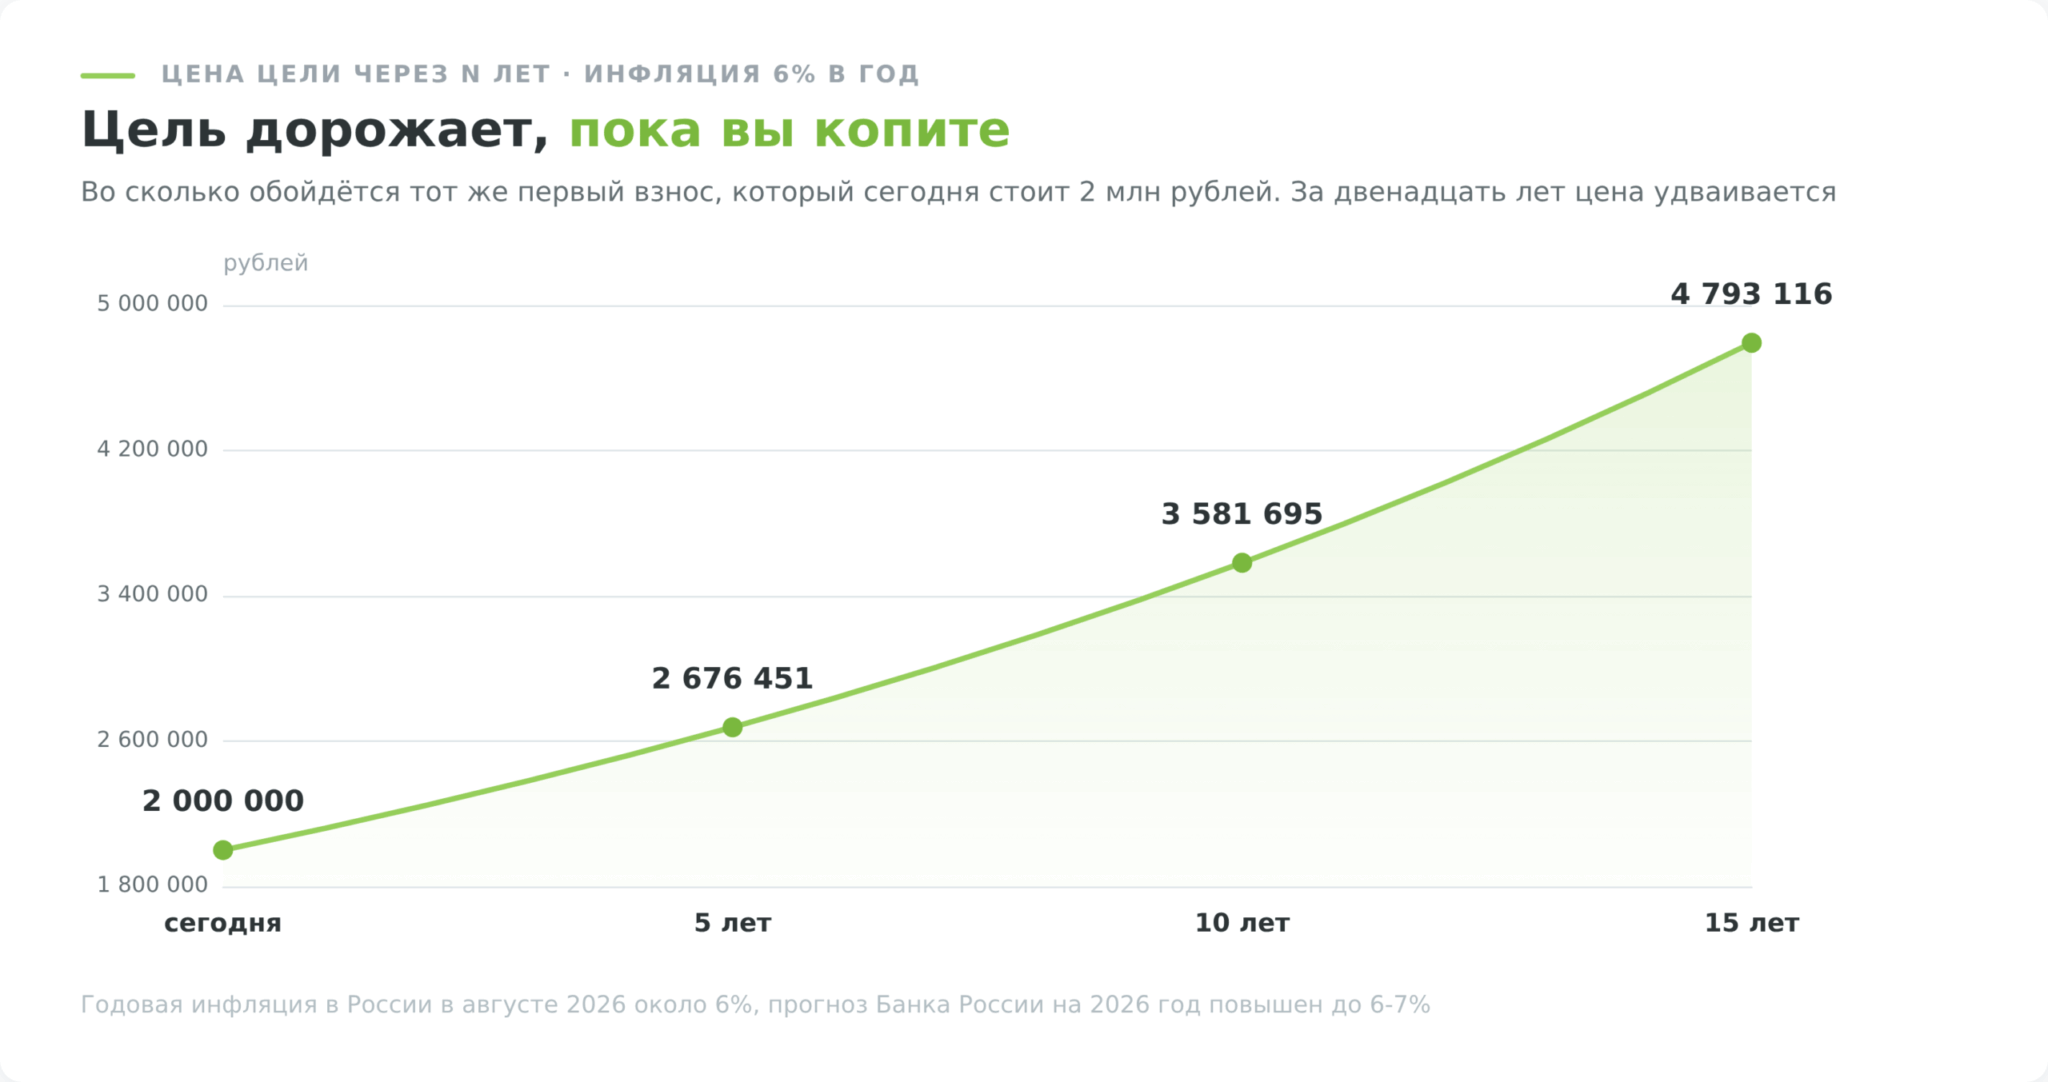
Здесь начинается арифметика, которой обычно не хватает в списках целей. Сумма, названная сегодня, не равна сумме, которая понадобится в дату цели, потому что цены за это время вырастут.
Возьмём цель на 5 лет. Первый взнос по ипотеке, 2 000 000 рублей в сегодняшних деньгах. При инфляции 6% в год через пять лет та же квартира потребует 2 676 451 рубль, то есть почти на 680 тысяч больше. Считается это одной формулой, будущая сумма равна текущей, умноженной на (1 + инфляция) в степени числа лет.
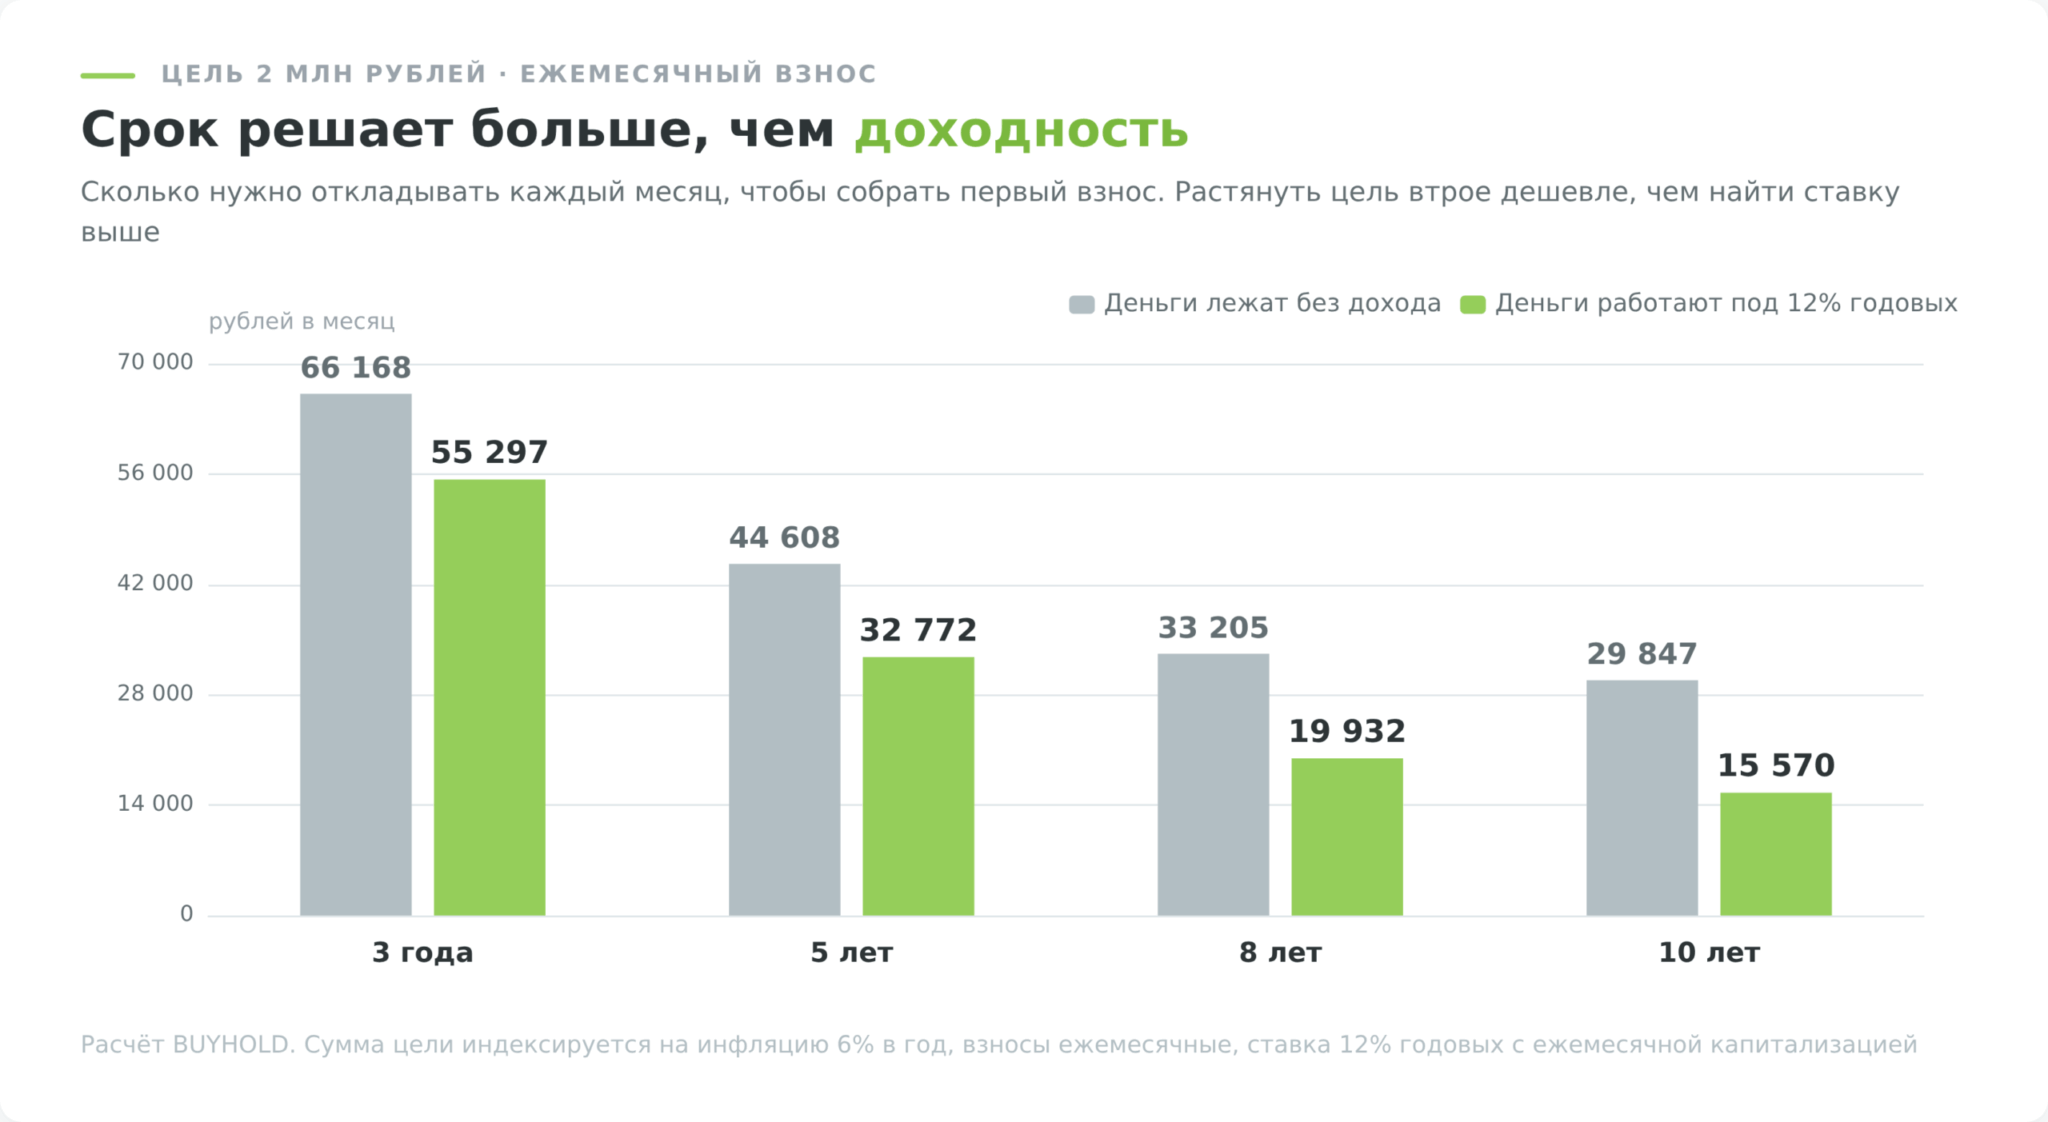
Дальше вопрос, сколько откладывать в месяц. Если деньги просто лежат дома, нужно 44 608 рублей ежемесячно. Если они лежат на вкладе или в облигациях под 12% годовых, достаточно 32 772 рублей, а разницу в 11 836 рублей в месяц доплатит сложный процент. За пять лет из итоговых 2,68 млн собственных взносов будет 1 966 300 рублей, остальное проценты.
Теперь честная часть. Взнос 32 772 рубля это почти 30% средней начисленной зарплаты по России, которая в мае 2026 года составляла 110 216 рублей (Росстат). Для большинства семей это нереальная нагрузка, и вывод из расчёта не «начните откладывать треть дохода», а «выберите, какой из трёх параметров вы меняете». Параметра ровно три, сумма цели, срок и размер взноса. Если растянуть ту же цель на восемь лет, ежемесячный взнос падает примерно до 20 000 рублей, хотя сама цель из-за инфляции вырастет до 3,19 млн.
Цифры выше это модель, а не обещание. Ставки меняются вслед за ключевой, инфляция отклоняется от прогноза, а личные обстоятельства ломают график чаще, чем рынок. Модель нужна не для точного предсказания, а для того, чтобы увидеть масштаб задачи до того, как вы начнёте.
Куда класть деньги под каждую цель
Инструмент выбирается по сроку, а не по обещанной доходности. Ниже разобраны варианты, доступные резиденту России в 2026 году, вместе с их слабыми местами:
- Вклад и накопительный счёт. Базовый инструмент для всего, что ближе года. Ставки топ-10 банков в августе 2026 держались в диапазоне 11,57-12,70% годовых, деньги застрахованы на 1,4 млн рублей, доход известен заранее. Слабое место в том, что ставка идёт вслед за ключевой. В январе 2026 ключевая была 16%, к концу августа 14%, и вклады подешевели вместе с ней. Для длинной цели это означает, что зафиксировать сегодняшнюю доходность на десять лет вперёд не выйдет. Устройство продукта разобрано в статье про банковский депозит.
- Облигации. ОФЗ и надёжные корпоративные выпуски работают на горизонте от года до пяти. Доходность к погашению фиксируется в момент покупки, что удобно для цели с датой. В конце августа 2026 короткие ОФЗ давали около 13% годовых, дальние выпуски торговались выше 15%. Минус в том, что до погашения цена гуляет, и досрочная продажа может дать убыток.
- Акции и биржевые фонды. Инструмент горизонта от пяти лет и дальше. Они дают премию за риск, но не дают предсказуемости, поэтому под цель с жёсткой датой их долю ограничивают. Напомню цифру из обследования ЦБ, ценными бумагами владеют менее 2% российских домохозяйств, так что для большинства читателей это шаг вперёд, а не привычная практика. Начать разбираться удобнее с материала про инвестиции в акции.
- ИИС-3. С 2024 года открыть можно только счёт третьего типа, старые ИИС типа А и типа Б доступны лишь тем, кто открыл их раньше. Счёт даёт два вычета сразу. Вычет на взнос возвращает НДФЛ с суммы до 400 000 рублей в год, то есть до 52 000 рублей при ставке 13%. Вычет на доход освобождает от налога прибыль в пределах 30 млн рублей при закрытии счёта после минимального срока. Для договоров 2024-2026 годов этот срок составляет пять лет и дальше увеличивается до десяти лет к 2031 году. С 1 января 2026 года средства на ИИС-3 застрахованы на 1,4 млн рублей на случай банкротства брокера. Минус очевиден, деньги заперты на пять лет, а досрочное закрытие лишает всех полученных вычетов.
- Программа долгосрочных сбережений. Инструмент для целей за горизонтом десяти лет. Государство софинансирует взносы на сумму до 36 000 рублей в год в течение десяти лет, взносы дают право на налоговый вычет, а средства застрахованы на 2,8 млн рублей (условия программы долгосрочных сбережений). Выплаты начинаются через пятнадцать лет участия либо при достижении 55 лет женщинами и 60 лет мужчинами. Минусы тоже весомые. Замок длиннее, чем у ИИС, доходность зависит от того, как НПФ управляет портфелем, а досрочный выход без уважительной причины возвращает только собственные взносы.
- Льгота долгосрочного владения. Бумаги, купленные на брокерский счёт и удержанные более трёх лет, освобождаются от НДФЛ в пределах 3 млн рублей за каждый год владения. Это тихий и недооценённый механизм, который работает без всяких заявлений и заперток, достаточно просто не продавать.
| Инструмент | Под какой срок | Налоговая выгода | Защита средств | Главный минус |
|---|---|---|---|---|
| Вклад, накопительный счёт | До 1 года | 160 000 рублей процентов без НДФЛ за 2026 год | АСВ, 1,4 млн рублей в одном банке | Ставка падает вслед за ключевой |
| ОФЗ и корпоративные облигации | 1-5 лет | ЛДВ при владении от 3 лет | Гарантия эмитента, у ОФЗ государство | Убыток при досрочной продаже |
| ИИС-3 | От 5 лет | Вычет с взносов до 400 000 рублей в год плюс вычет на доход до 30 млн | 1,4 млн рублей с 1 января 2026 года | Досрочное закрытие отменяет все вычеты |
| Программа долгосрочных сбережений | От 15 лет или до 55-60 лет | Софинансирование до 36 000 рублей в год плюс вычет | АСВ, 2,8 млн рублей | Самый длинный замок, доходность зависит от НПФ |
| Брокерский счёт без льгот | Любой | Только ЛДВ от 3 лет | Отдельного страхования нет | НДФЛ 13% и 15% с дохода свыше 2,4 млн рублей |
Цели при нестабильном доходе
Фиксированный ежемесячный взнос ломается там, где нет фиксированной зарплаты. У фрилансера, самозанятого или владельца сезонного бизнеса доход прыгает в разы от месяца к месяцу, и график вида «по 30 000 каждое пятое число» не переживает и квартала.
Работает другой принцип. Взнос назначается не суммой, а долей от каждого поступления, например 20% с любого платежа независимо от его размера. В хорошие месяцы цель ускоряется, в плохие замедляется, но не останавливается совсем, и это важнее скорости.
Второе отличие в размере резерва. Три месяца расходов это ориентир для найма со стабильной зарплатой. При нерегулярном доходе нижняя граница сдвигается к шести месяцам, потому что провал в доходе и внеплановая трата легко случаются одновременно.
Третье касается налогов. Самозанятый и ИП на упрощёнке не платят НДФЛ с профессионального дохода, а значит вычет на взнос по ИИС-3 или по программе долгосрочных сбережений им возвращать не из чего. Льгота, которая для наёмного сотрудника добавляет к цели 52 000 рублей в год, для них просто не существует, и это стоит учесть при выборе инструмента.
Как расставить приоритеты между финансовыми целями
Целей почти всегда больше, чем денег. Порядок, в котором их закрывают, важнее, чем сам список.
- Сначала минимальный резерв. Не полный на шесть месяцев, а стартовый на один месяц расходов. Без него любая цель ломается о первую же поломку холодильника, потому что платить будет нечем и деньги вытащат из накоплений.
- Дальше дорогие долги. Это самая недооценённая часть плана. Потребительские кредиты в 2026 году обходятся заёмщику в 26-30% годовых (среднерыночные значения полной стоимости кредита, Банк России). Досрочное погашение такого долга приносит те же 26-30% гарантированно, тогда как вклад под 12,5% даёт вдвое меньше и облагается налогом сверх порога.
По данным того же обследования ЦБ, платежи по кредитам вносят 25% домохозяйств, а медианное отношение платежа к доходу составляет 16,7%. Пока эти 16,7% уходят банку под высокую ставку, любые инвестиционные цели остаются арифметически проигрышными. Порядок действий описан в материале про то, стоит ли брать кредит, а очередь погашения удобно собрать в плане погашения долгов. - Затем полный резервный фонд и только после него цели роста.
- Есть ещё правило количества. Больше трёх активных целей одновременно почти никто не тянет, потому что каждая требует своего взноса, а внимание делится. Остальные не выбрасывают, а переводят в режим ожидания с датой пересмотра.
Что чаще всего ломает финансовые цели
Финансовые цели рушатся по одним и тем же причинам, и почти все они укладываются в пять категорий.
- Цель без даты. «Накопить на квартиру» не имеет срока, поэтому не имеет и взноса. Такая формулировка живёт годами и не двигается.
- Сумма в сегодняшних деньгах. Цель на десять лет, посчитанная по текущим ценам, промахивается на треть и больше. При инфляции 6% в год цены удваиваются примерно за двенадцать лет.
- Инструмент не по сроку. Деньги на цель через год в акциях и деньги на пенсию на текущем счёте это одна и та же ошибка, только в разные стороны.
- Нет резерва. Без подушки любая неожиданность оплачивается из целевых накоплений, и прогресс обнуляется каждые полгода.
- Ставка на доходность вместо взноса. Разница между 12% и 15% годовых на горизонте пяти лет меняет результат заметно меньше, чем разница между взносом в 20 000 и 30 000 рублей. Доходность не в вашей власти, взнос в вашей.
Отдельно про сам подход. Жёсткое целевое планирование это не бесплатный обед, у него есть цена.
Как следить за прогрессом
План без сверки превращается в благое намерение примерно за квартал. Достаточно двух регулярных действий.
Раз в месяц фиксируйте фактический взнос по каждой цели и остаток до неё. Раз в квартал сверяйте, попадаете ли вы в график, и если нет, меняйте один из трёх параметров осознанно, а не молча переносите цель в будущее. Полезно записывать причину отклонения, потому что через год именно эти записи покажут, что мешает на самом деле, разовые траты или систематически завышенный взнос.
Вести это можно в таблице, но удобнее там, где считается автоматически. У нас для этого есть финансовый журнал, который держит доходы, расходы и накопления в одном месте. Методы учёта и правило 50/30/20 подробно разобраны в отдельной статье про учёт доходов и расходов.
Что делать дальше
Соберите список того, что хотите, и переведите каждый пункт в три числа, сумму сегодня, дату и ежемесячный взнос с поправкой на инфляцию. Отметьте, какой горизонт у каждой цели, и подберите инструмент по таблице выше. Выберите не больше трёх целей, которые финансируются прямо сейчас.
Затем закройте базу в правильном порядке, стартовый резерв, дорогие долги, полный резервный фонд, и только потом длинные цели с льготами. Когда этот каркас соберётся, останется свести всё в один документ. Как это сделать, разобрано в материале про личный финансовый план.
Я свёл в эту статью то, что обычно рассыпано по десятку разных материалов, и главный вывод из расчётов оказался не про доходность. Результат делает регулярность взноса и правильно выбранный срок, а всё остальное это оптимизация на полях.