

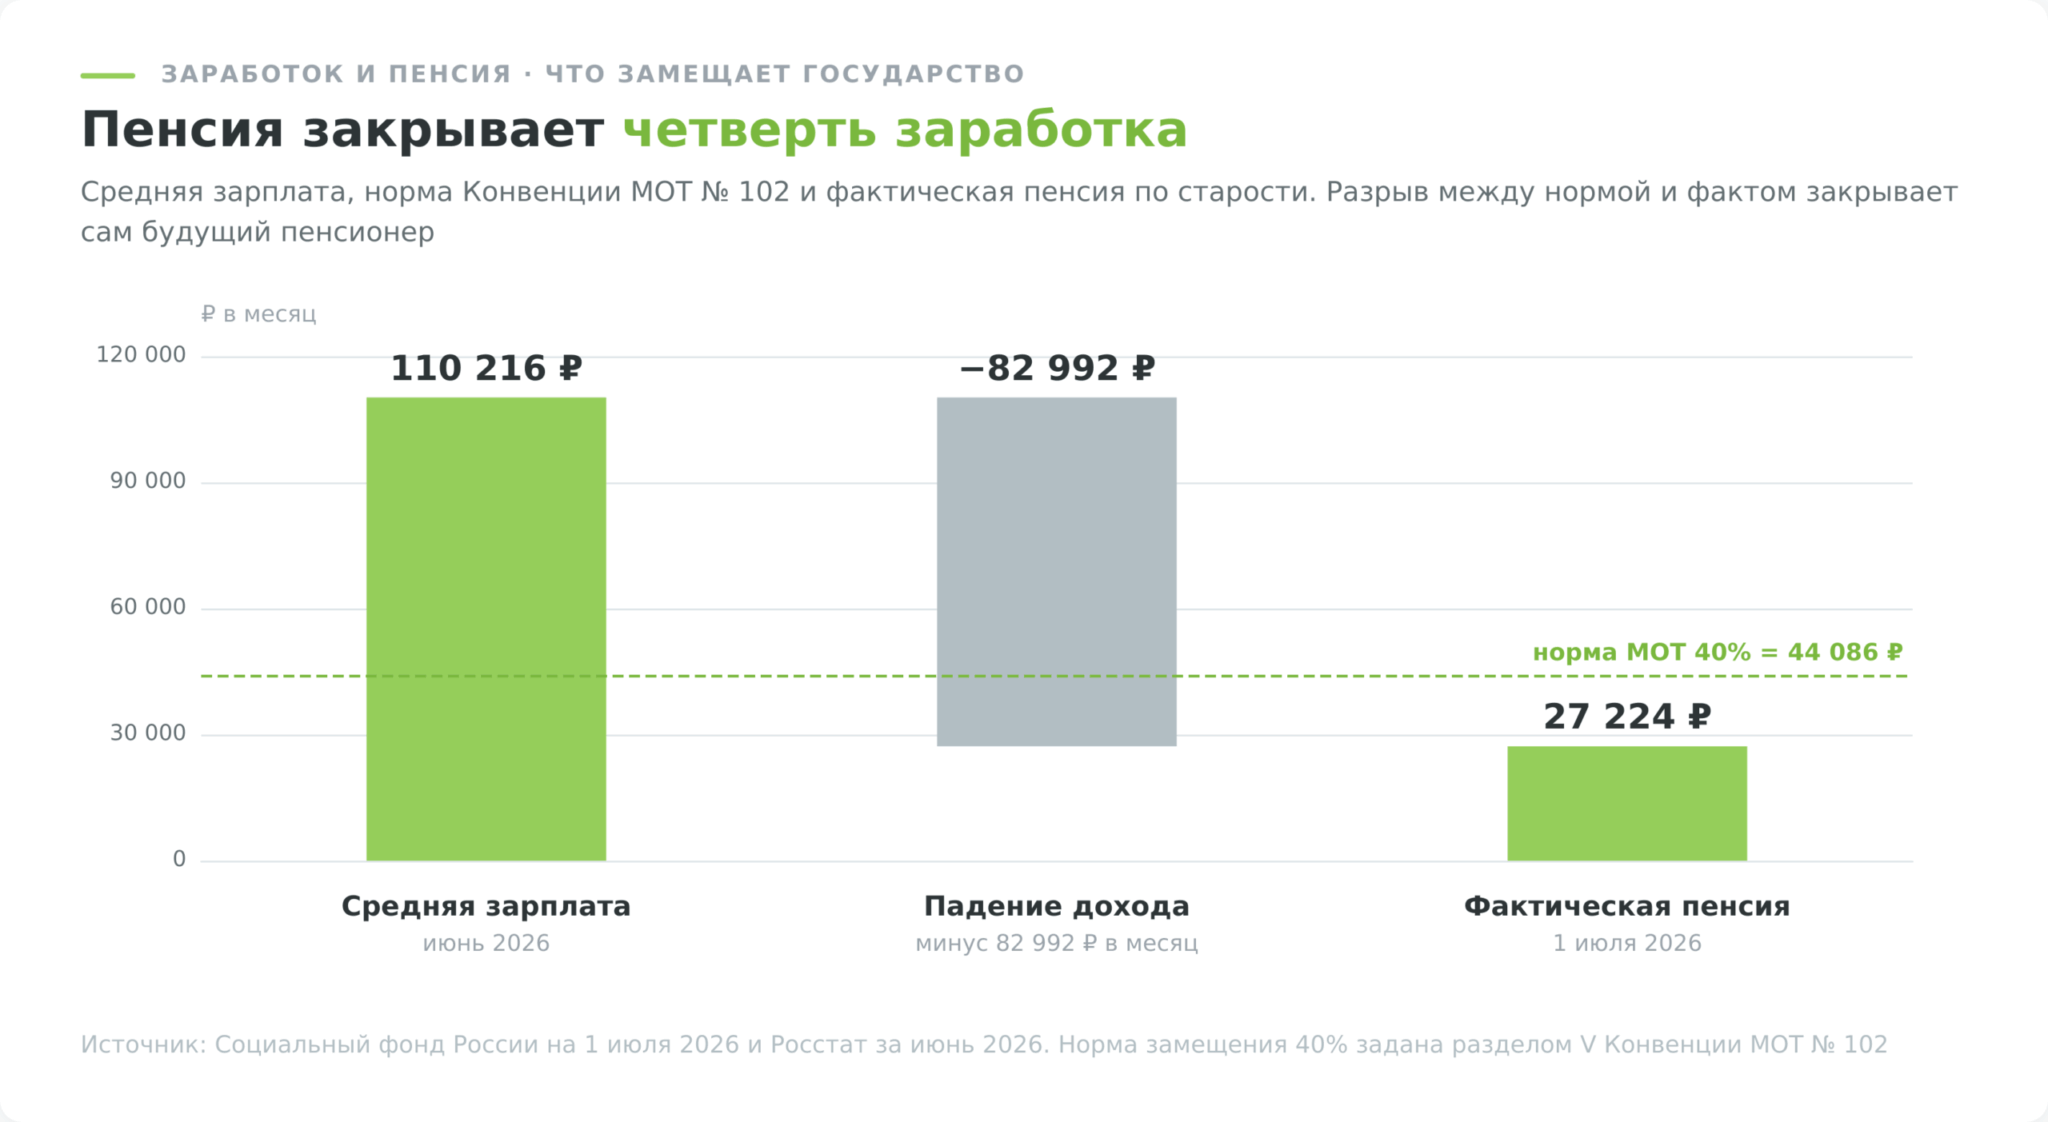
Государственная пенсия в России замещает примерно четверть прежнего заработка. На 1 июля 2026 года средняя страховая пенсия по старости составила 27 224 ₽, а средняя начисленная зарплата в июне того же года равнялась 110 216 ₽ по данным Росстата. Это 24,7%. Годом раньше соотношение было ровно таким же.
Норма Международной организации труда, под которой Россия подписалась, вдвое выше. Разницу закрывает сам будущий пенсионер, и вопрос только в том, начнёт он это делать в 30 лет или в 55.
Ниже разобрано, сколько нужно накопить на пенсию именно вам, какие два счёта государство сейчас доплачивает деньгами и вычетами, во что вкладывать внутри этих счетов и как перестраивать портфель по мере приближения к выходу с работы. Все расчёты в рублях, по ставкам и нормам августа 2026 года.
Предупреждение о рисках: Информация в этой статье носит общеобразовательный характер и не заменяет консультацию квалифицированного финансового специалиста. Мы не несём ответственности за решения, принятые на основе данного материала. Финансовая ситуация каждого человека индивидуальна — перед принятием решений учитывайте свои обстоятельства.
Почему на государственную пенсию не получится опереться
Индексация работает. С 1 января 2026 года страховые пенсии подняли на 7,6% при годовой инфляции 6,0% на июль, социальные подняли с апреля на 6,8%. То есть выплату не съедает рост цен, вопреки расхожему мнению.
Проблема в другом. Индексируется недостаточный уровень. Прибавка 7,6% к 27 224 ₽ даёт примерно 2 070 ₽ в месяц, и этот процент останется процентом от небольшой базы, сколько его ни начисляй. Пенсионная формула привязана к индивидуальному пенсионному коэффициенту, а его годовое значение ограничено сверху 10 баллами (приложение 4 к закону № 400-ФЗ «О страховых пенсиях»). Сколько бы человек ни зарабатывал сверх предельной базы для страховых взносов, больше десяти баллов за год ему не начислят. Верхняя граница отсекает высокие заработки, поэтому чем больше человек зарабатывает, тем сильнее падает его личный коэффициент замещения.
Сколько нужно накопить на пенсию и как посчитать целевой капитал
Считать удобно от расхода, а не от абстрактной круглой суммы. Механика в двух шагах.
Сначала определяется желаемая прибавка к государственной пенсии в сегодняшних рублях. Потом эта прибавка умножается на коэффициент, который переводит годовой расход в требуемый капитал. Самый известный коэффициент даёт правило 4%, выведенное на американской статистике изъятий из портфеля. Капитал должен быть в 25 раз больше годовой суммы, которую вы собираетесь из него забирать.
Допустим, человек хочет добавить к государственной пенсии 40 000 ₽ в месяц, то есть 480 000 ₽ в год. Умножаем на 25 и получаем целевой капитал 12 млн ₽ в деньгах сегодняшнего дня.
Дальше вопрос, какой ежемесячный взнос приводит к этой сумме. Здесь всё решает не размер взноса, а срок.
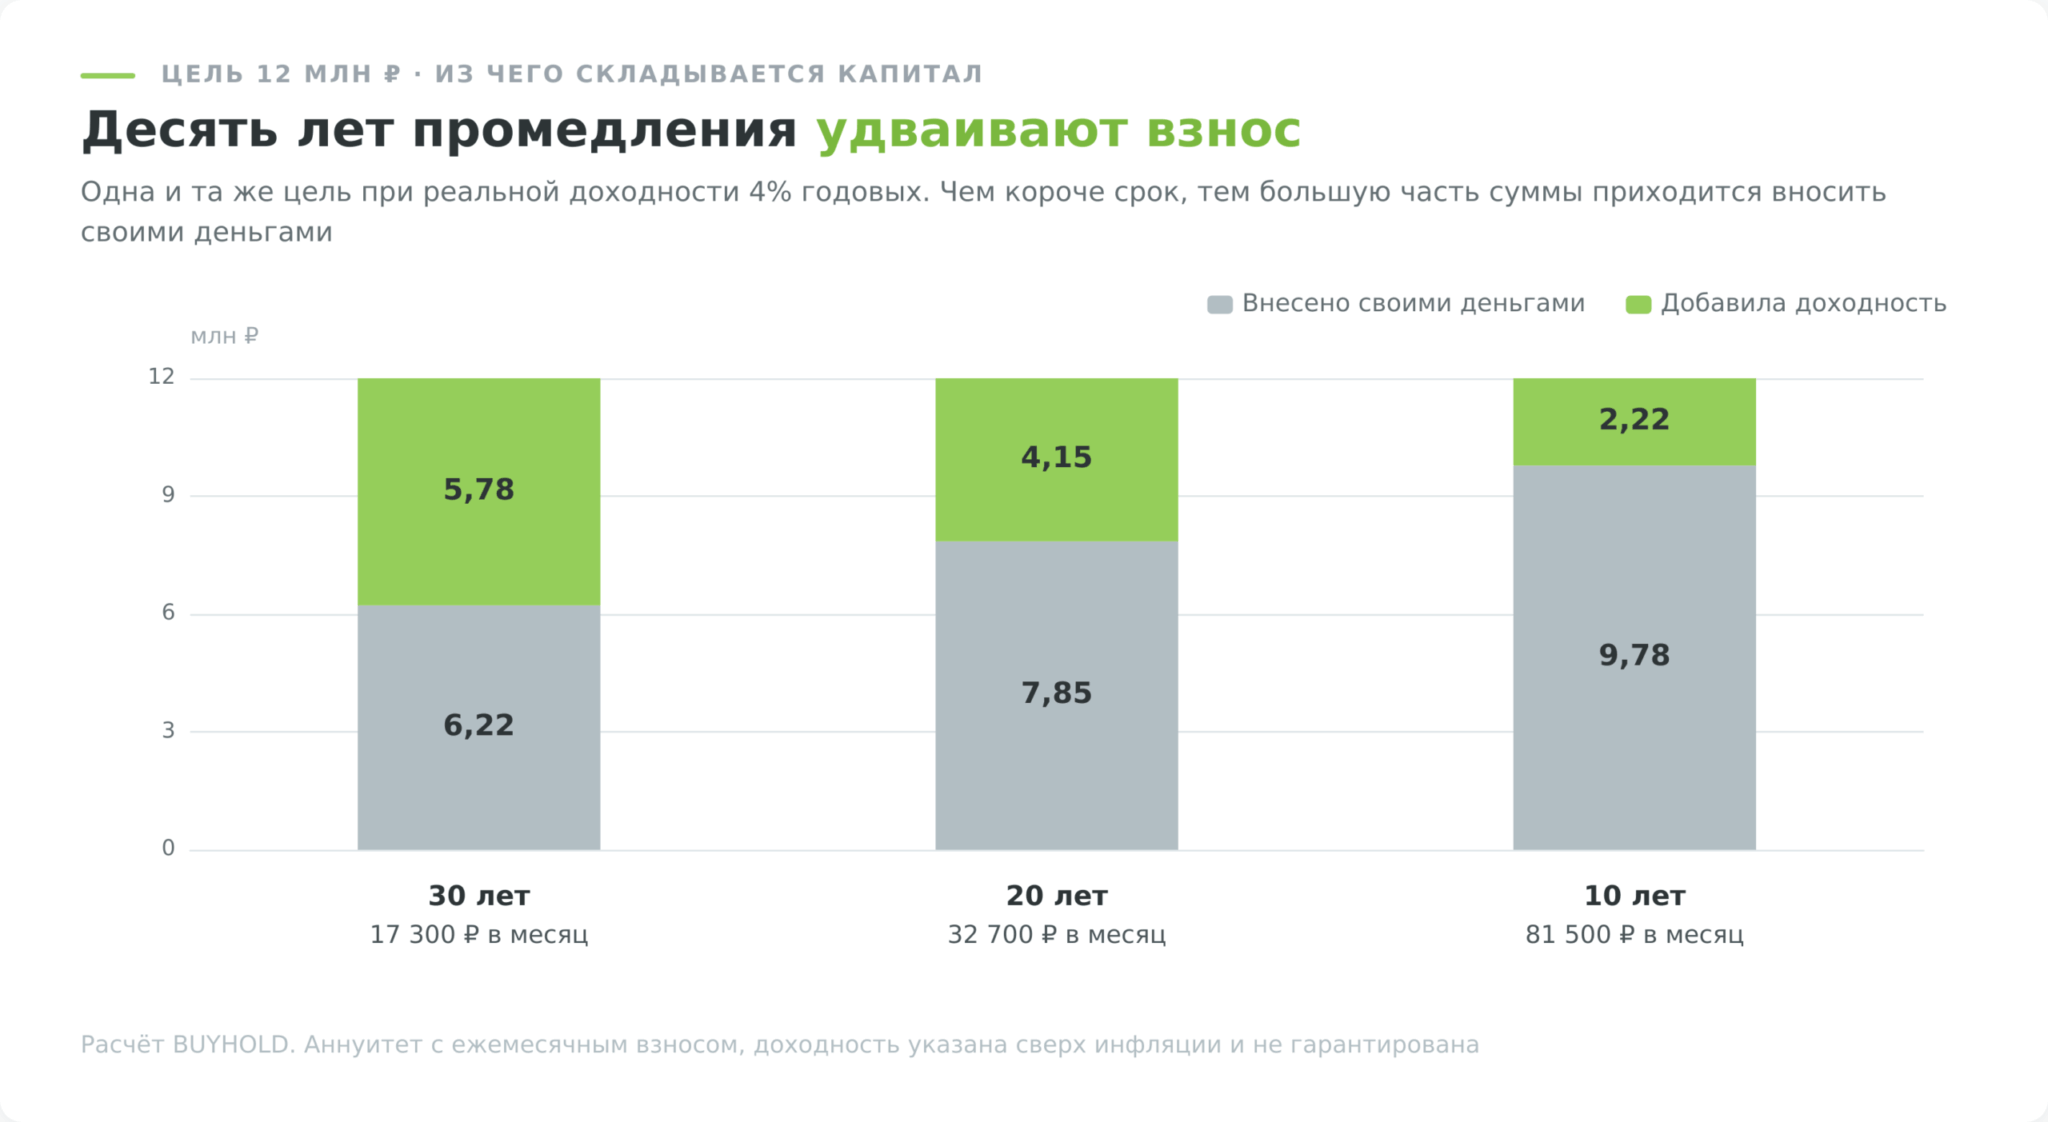
При реальной доходности 4% годовых сверх инфляции, то есть в постоянных рублях, копить 12 млн придётся так. За 30 лет достаточно откладывать около 17 300 ₽ в месяц. За 20 лет нужно уже 32 700 ₽. За 10 лет требуется 81 500 ₽ ежемесячно, что для большинства нереально. Взнос вырос почти в 5 раз, хотя цель осталась прежней, и разница целиком объясняется тем, что во втором случае у сложного процента было втрое меньше времени.
Из тех же 12 млн при тридцатилетнем горизонте личных денег вносится примерно 6,2 млн, остальное добавляет доходность. При десятилетнем горизонте личными деньгами закрывается почти 9,8 млн из 12. Время буквально заменяет собой деньги, и это единственный ресурс в пенсионном плане, который нельзя докупить позже.
Реальная доходность 4% годовых это допущение, а не гарантия. Она может оказаться выше на растущем рынке и уйти в минус на затяжном падении, и итог зависит от того, в какой фазе цикла собирается портфель. Считайте эту модель ориентиром для выбора размера взноса, а не прогнозом вашего личного результата.
Программа долгосрочных сбережений, где государство доплачивает деньгами
ПДС запустили в 2024 году, и к 1 июля 2026 года в ней уже 13 млн договоров и свыше 1 трлн ₽. Механика такая. Вы заключаете договор с негосударственным пенсионным фондом, вносите туда деньги, фонд их инвестирует, а государство добавляет свои сверху.
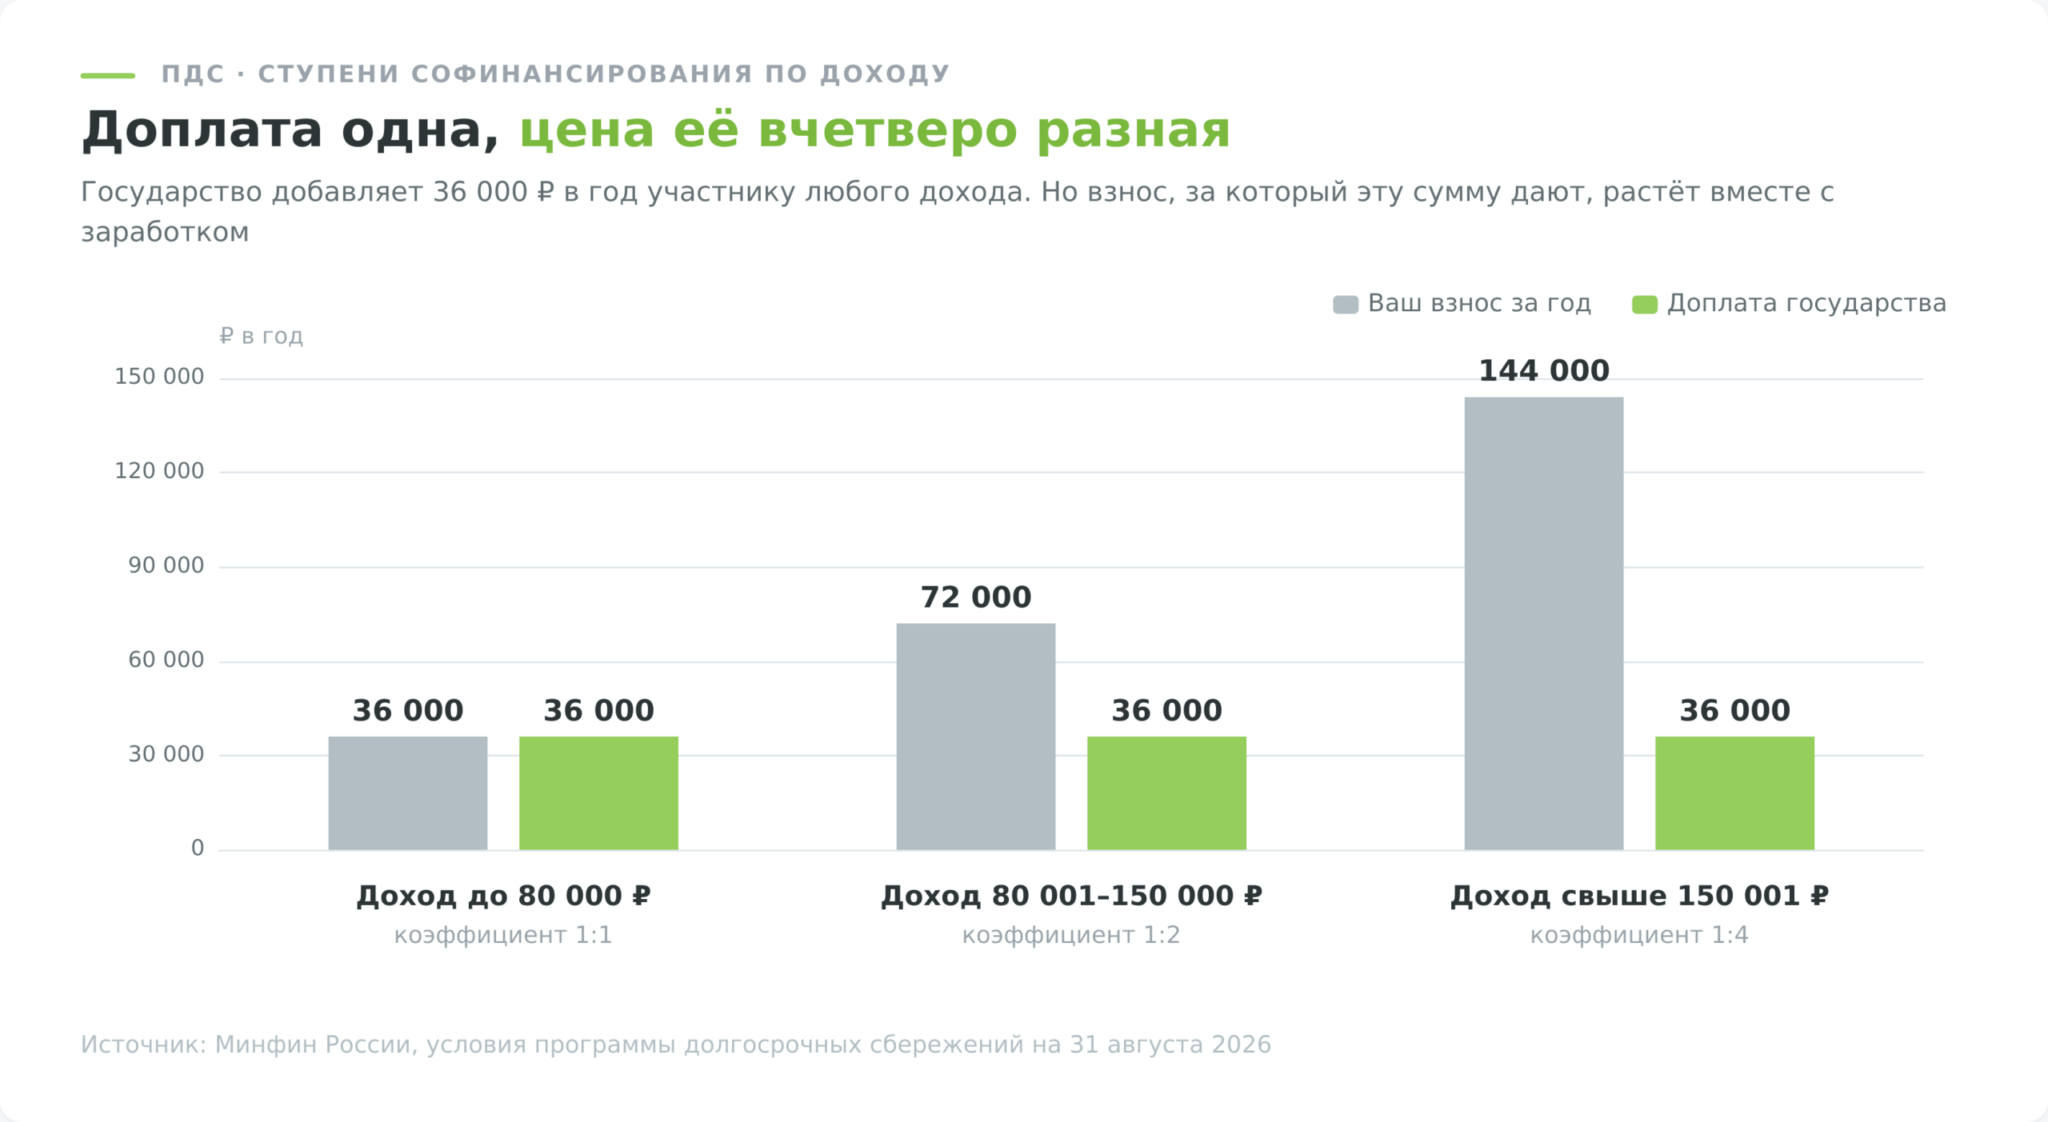
Размер доплаты одинаков для всех и составляет 36 000 ₽ в год, но взнос, за который её дают, зависит от вашего среднемесячного дохода. Минфин задаёт три ступени.
- Доход до 80 000 ₽. Коэффициент 1:1, доплата 36 000 ₽ приходит на взнос 36 000 ₽.
- Доход от 80 001 до 150 000 ₽. Коэффициент 1:2, те же 36 000 ₽ приходят на взнос 72 000 ₽.
- Доход свыше 150 001 ₽. Коэффициент 1:4, 36 000 ₽ приходят на взнос 144 000 ₽.
Софинансирование идёт 10 лет после первого личного взноса, и чтобы его получить, за год нужно внести хотя бы 2 000 ₽.
Посчитаем на первой ступени, потому что там эффект самый наглядный. Человек с доходом 70 000 ₽ вносит за год 36 000 ₽. Государство добавляет 36 000 ₽. Сверху идёт налоговый вычет, и при ставке НДФЛ 13% он возвращает 4 680 ₽. На вложенные 36 000 ₽ в первый же год приходит 40 680 ₽ прибавки, и это до всякой инвестиционной доходности фонда.
Ни один рыночный инструмент такого не даёт и давать не может. Меня самого это удивило, когда я свёл цифры в таблицу, потому что программу принято ругать, а арифметика первых 10 лет у неё сильная.
Теперь честно про то, за что вы платите этой доходностью.
Доходностью распоряжаетесь не вы. Портфель формирует фонд, и он по закону консервативен. По итогам 2025 года НПФ заработали 14% годовых на пенсионных накоплениях и 16,2% на пенсионных резервах при инфляции 5,6%. Результат хороший, но сам регулятор называет его лучшим с 2015 года, то есть это верхняя точка, а не средняя. Планировать стоит от доходности вблизи инфляции.
Гарантия есть, но у неё потолок. Государство защищает внесённые средства вместе с инвестиционным доходом на сумму 2,8 млн ₽, а переведённые в программу пенсионные накопления и суммы софинансирования поднимают этот потолок сверх названной цифры. Сколько получится откладывать каждый месяц, проще посчитать по факту — в финансовом журнале видно и доходы, и расходы, и остаток.
Вносить в ПДС больше той суммы, на которую идёт софинансирование, обычно смысла мало. Взнос сверх этого порога уже не удваивается, а ликвидность теряет.
ИИС-3 даёт два вычета вместо одного
Индивидуальный инвестиционный счёт, открытый с 1 января 2024 года, остаётся единственным доступным типом. Старые ИИС типа А и типа Б новыми договорами не открываются, действующие дорабатывают свой срок.
- Первый вычет считается от внесённых на счёт денег, с суммы не более 400 000 ₽ в год. Возврат составит от 52 000 до 88 000 ₽ в зависимости от ставки, по которой облагается ваш доход.
- Второй освобождает от НДФЛ прибыль по операциям на счёте при его закрытии. Здесь свой потолок, не более 30 млн ₽ по всем договорам ИИС, прекращённым в одном налоговом периоде.
Ловушка, о которой почти не пишут, лежит в общем лимите. Те самые 400 000 ₽ это не лимит ИИС, а совокупный лимит на взносы в ИИС-3, в программу долгосрочных сбережений и по договорам негосударственного пенсионного обеспечения вместе взятые. Внесли 400 000 ₽ в ПДС и рассчитываете вернуть налог ещё и с пополнения ИИС. Не вернёте, лимит уже выбран.
И третье, про что забывают при переходе с обычного брокерского счёта. Льгота долгосрочного владения, которая освобождает прибыль по бумагам в собственности более 3 лет из расчёта 3 млн ₽ за каждый год владения, не применяется к бумагам, учтённым на ИИС. Два режима не складываются, придётся выбрать один.
Подробный разбор открытия, пополнения и закрытия счёта лежит в отдельном материале про индивидуальный инвестиционный счёт.
Во что вкладывать пенсионные накопления внутри счёта
Счёт это только оболочка с налоговой льготой. Доходность создаёт то, что внутри. Дальше по каждому классу активов разобрано, какую задачу он решает в пенсионном портфеле и чем за это платит.
Облигации и защита накоплений от инфляции
Главный риск сорокалетнего плана это не обвал рынка, а тихое обесценение. При инфляции 6% годовых сумма теряет половину покупательной способности примерно за 12 лет, и никакие проценты по вкладу этого не отменяют, если ставка идёт вровень с ценами.
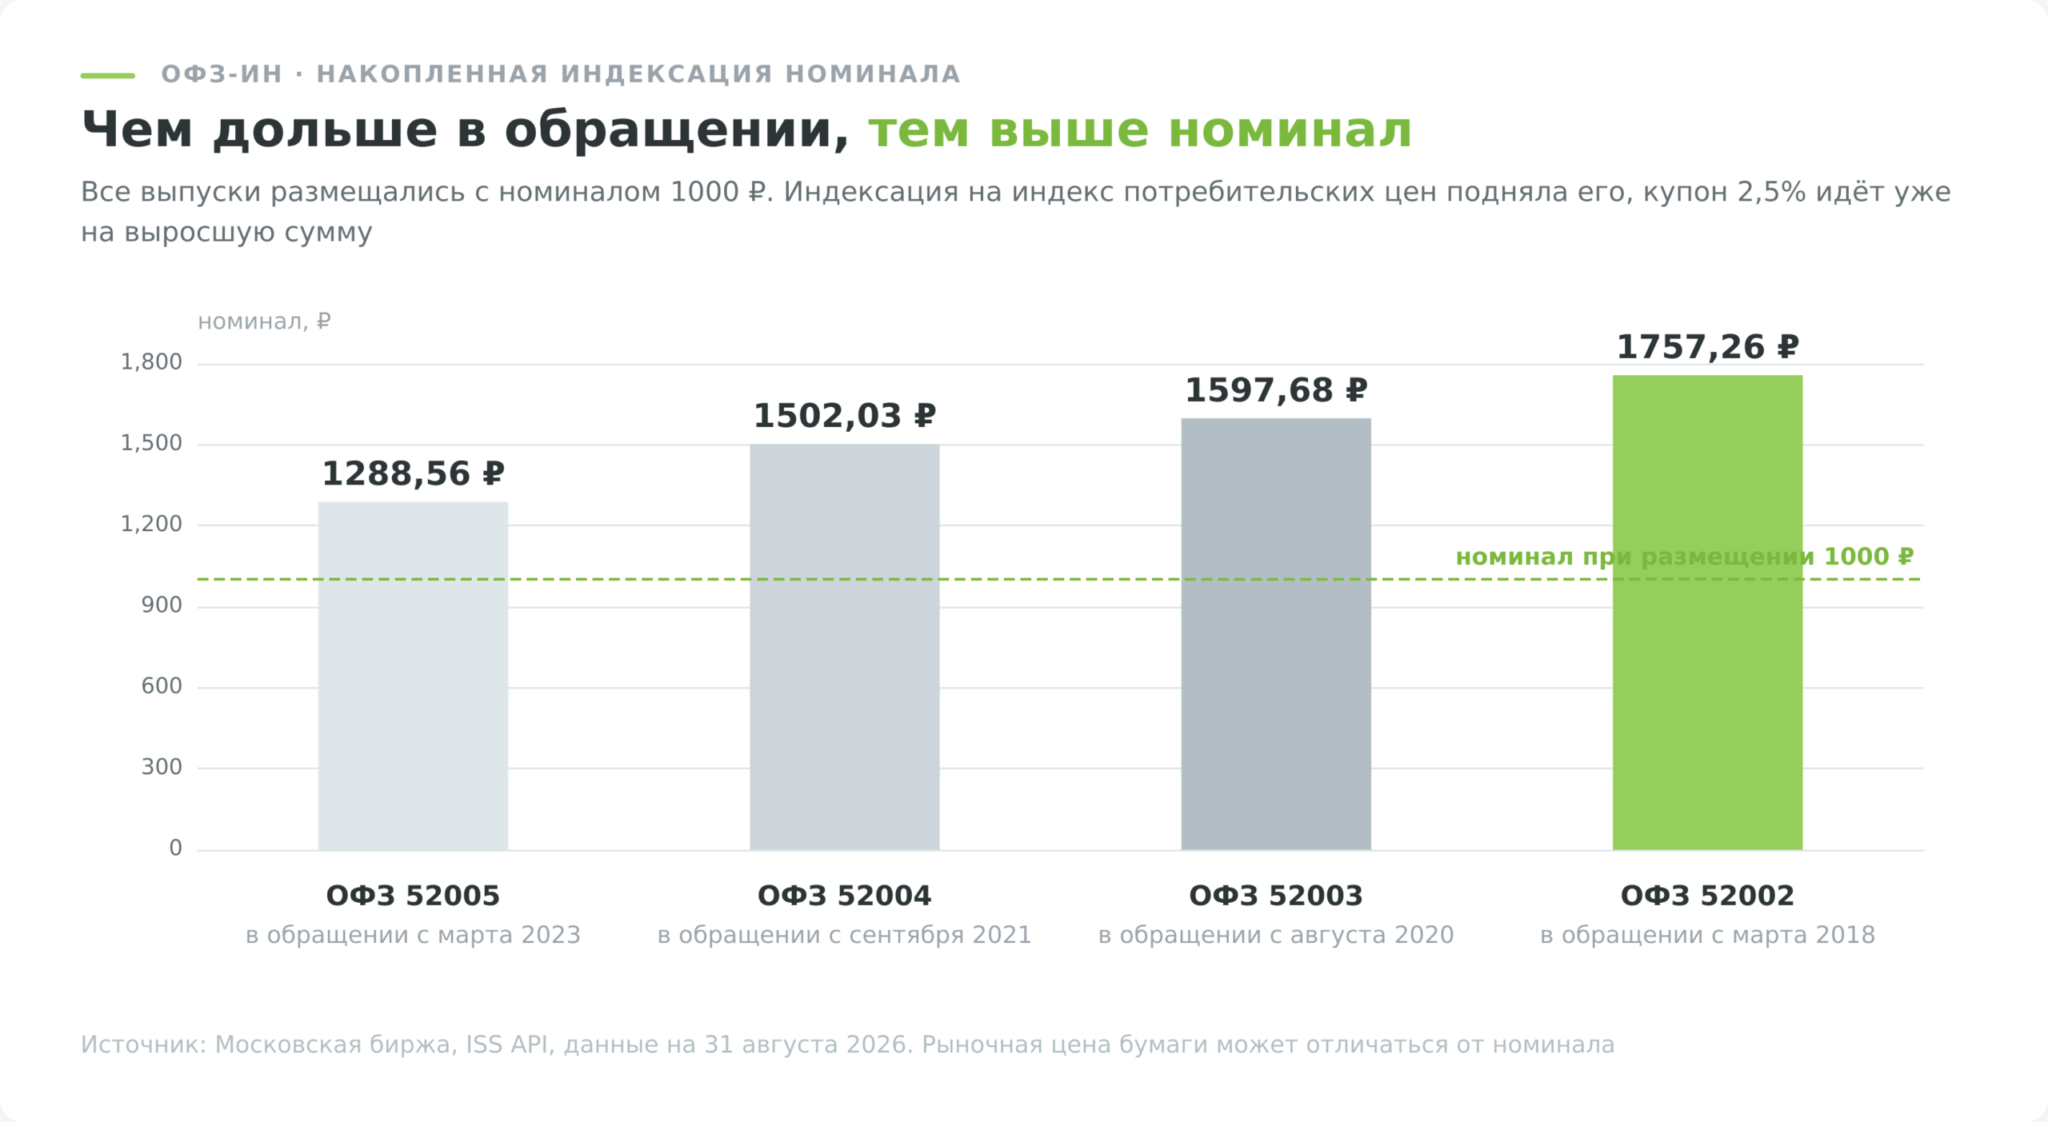
Под эту задачу на Московской бирже есть отдельный инструмент, ОФЗ-ИН. Номинал такой облигации индексируется на индекс потребительских цен, а купон в 2,5% годовых начисляется уже на выросший номинал. То есть инфляция здесь не противник, а часть механизма.
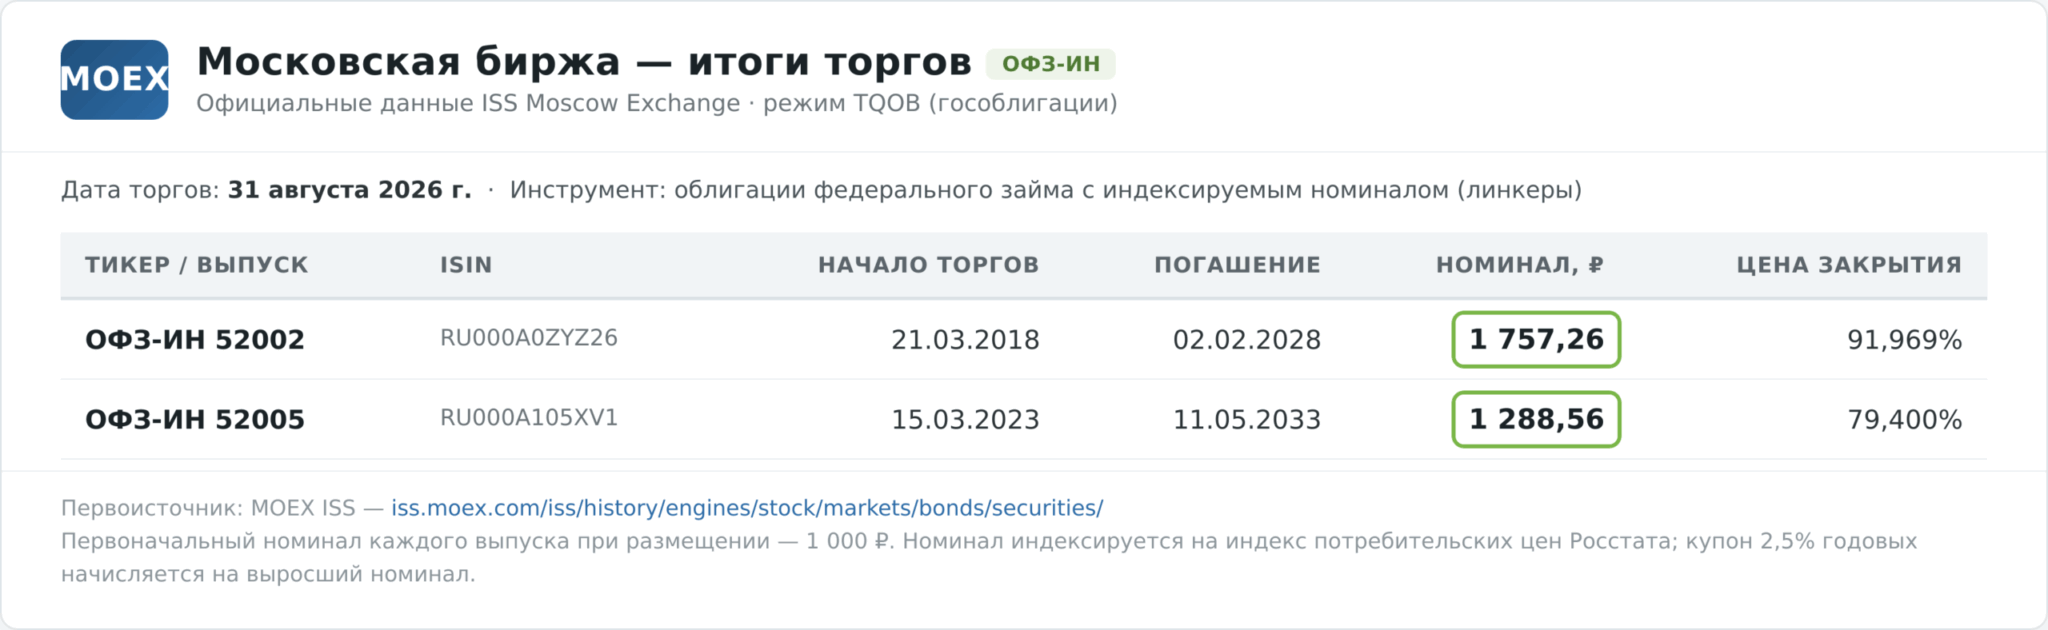
Оборотная сторона обязательна к прочтению. Реальная доходность этих бумаг невелика, все те же 2,5% сверх инфляции, и в период высоких ставок обычная ОФЗ с фиксированным купоном приносит заметно больше. При ключевой ставке 14% и максимальной ставке топ-10 банков по рублёвым вкладам около 12,9% (Банк России) держатель линкера временно проигрывает держателю вклада. Линкер отыгрывает своё на всплеске инфляции, а не в спокойные годы, и покупают его не ради обгона рынка, а ради страховки от сценария, в котором цены уходят вверх быстрее ставок.
Про виды облигаций, купоны и налоги подробнее написано в материале «Инвестиции в облигации».
Акции и дивиденды
Акции нужны в пенсионном портфеле как источник роста сверх инфляции на длинном горизонте. Но именно здесь чаще всего звучит опасная формула про то, что бумаги крупных компаний всегда восстанавливаются, надо только подождать.
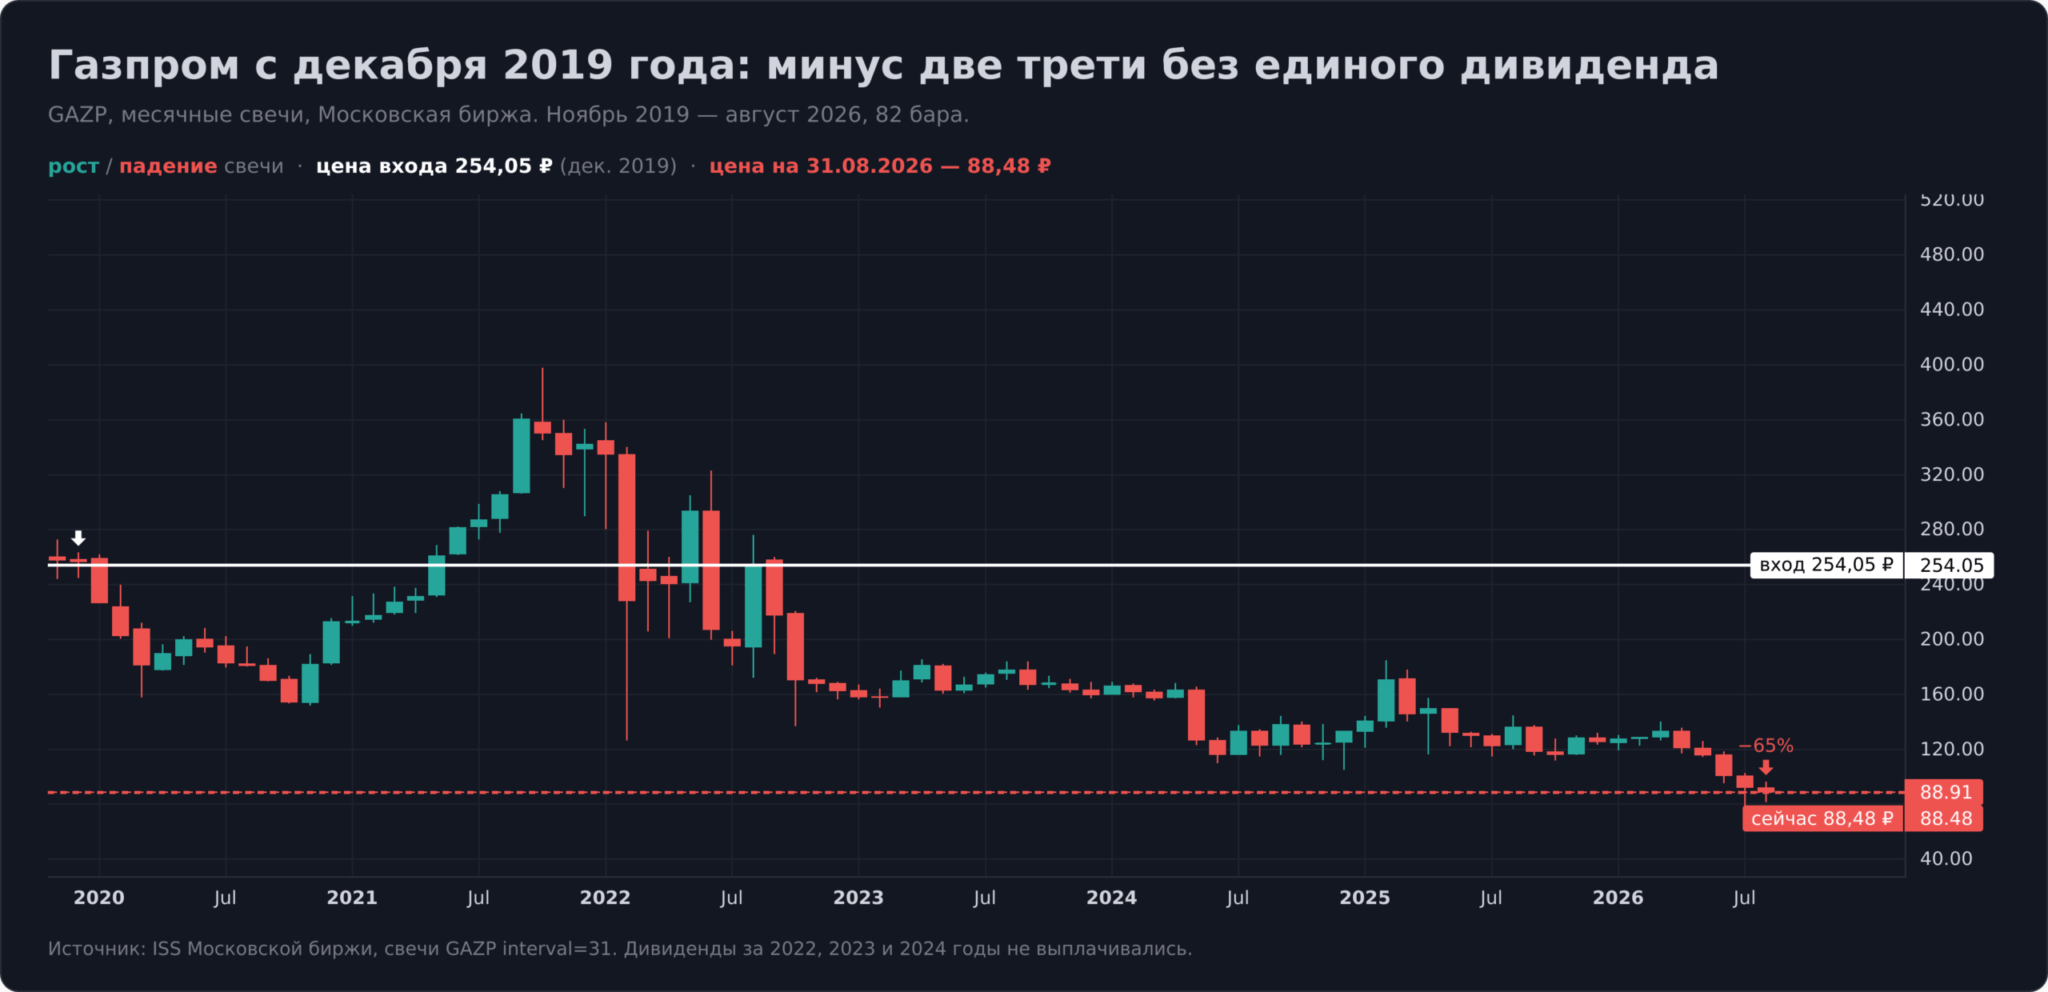
Мораль не в том, что акции плохи. Мораль в том, что отдельная бумага и класс активов ведут себя по-разному, и для тридцатилетнего плана нужен широкий набор эмитентов, а не три знакомых названия. Практическая форма для этого есть, биржевые фонды на индекс, где диверсификация зашита внутрь и не требует ручной ребалансировки.
Отдельная тема, доступность зарубежных рынков. Через российского брокера неквалифицированный инвестор бумаги недружественных эмитентов купить не может, а ИИС открывается только у российского брокера. Если в портфель нужна валютная часть на акциях и ETF глобального рынка, её открывают через зарубежного брокера отдельно от ИИС.
Один из работающих для резидентов РФ вариантов это Just2Trade с доступом к акциям и ETF NYSE и NASDAQ при пороге входа от 100 $. Минусы называю сразу. Это офшорная компания Lime LTD, лицензии Банка России у неё нет, ИИС там не открыть, налог придётся считать и декларировать самостоятельно, а страхование АСВ на такие счета не распространяется. Для консервативного пенсионного ядра это не место, для валютной надстройки поверх него вариант рабочий.
Золото, ОМС и слитки
Золото в пенсионном портфеле выполняет роль страховки, а не мотора. Дохода оно не приносит, купонов и дивидендов не платит, зато обычно растёт тогда, когда падает всё остальное.
Форм владения три, и налоговая разница между ними изменилась. С 1 марта 2022 года НДС при продаже банками слитков физическим лицам отменён (Федеральный закон № 47-ФЗ от 09.03.2022), после чего спрос физлиц подскочил со скромных пяти тонн в год до сотни с лишним тонн. Раньше слиток проигрывал обезличенному металлическому счёту именно из-за налога, теперь этот аргумент снят.
При выборе между ОМС и слитком считать нужно две вещи. Первая, спред банка между ценой покупки и продажи, он не биржевой и способен съесть годовой рост. Вторая, гарантии. ОМС не входит в систему страхования вкладов, потому что закон № 177-ФЗ защищает денежные средства, а не металл, и при отзыве лицензии требование по такому счёту встаёт в общую очередь кредиторов. Слиток этого риска лишён, зато требует хранения и теряет на обратном выкупе.
Способы, налоги и подводные камни разобраны в материале «Инвестиции в золото».
Недвижимость
Квартира под сдачу выглядит самым понятным пенсионным активом, и именно поэтому её редко считают до конца.
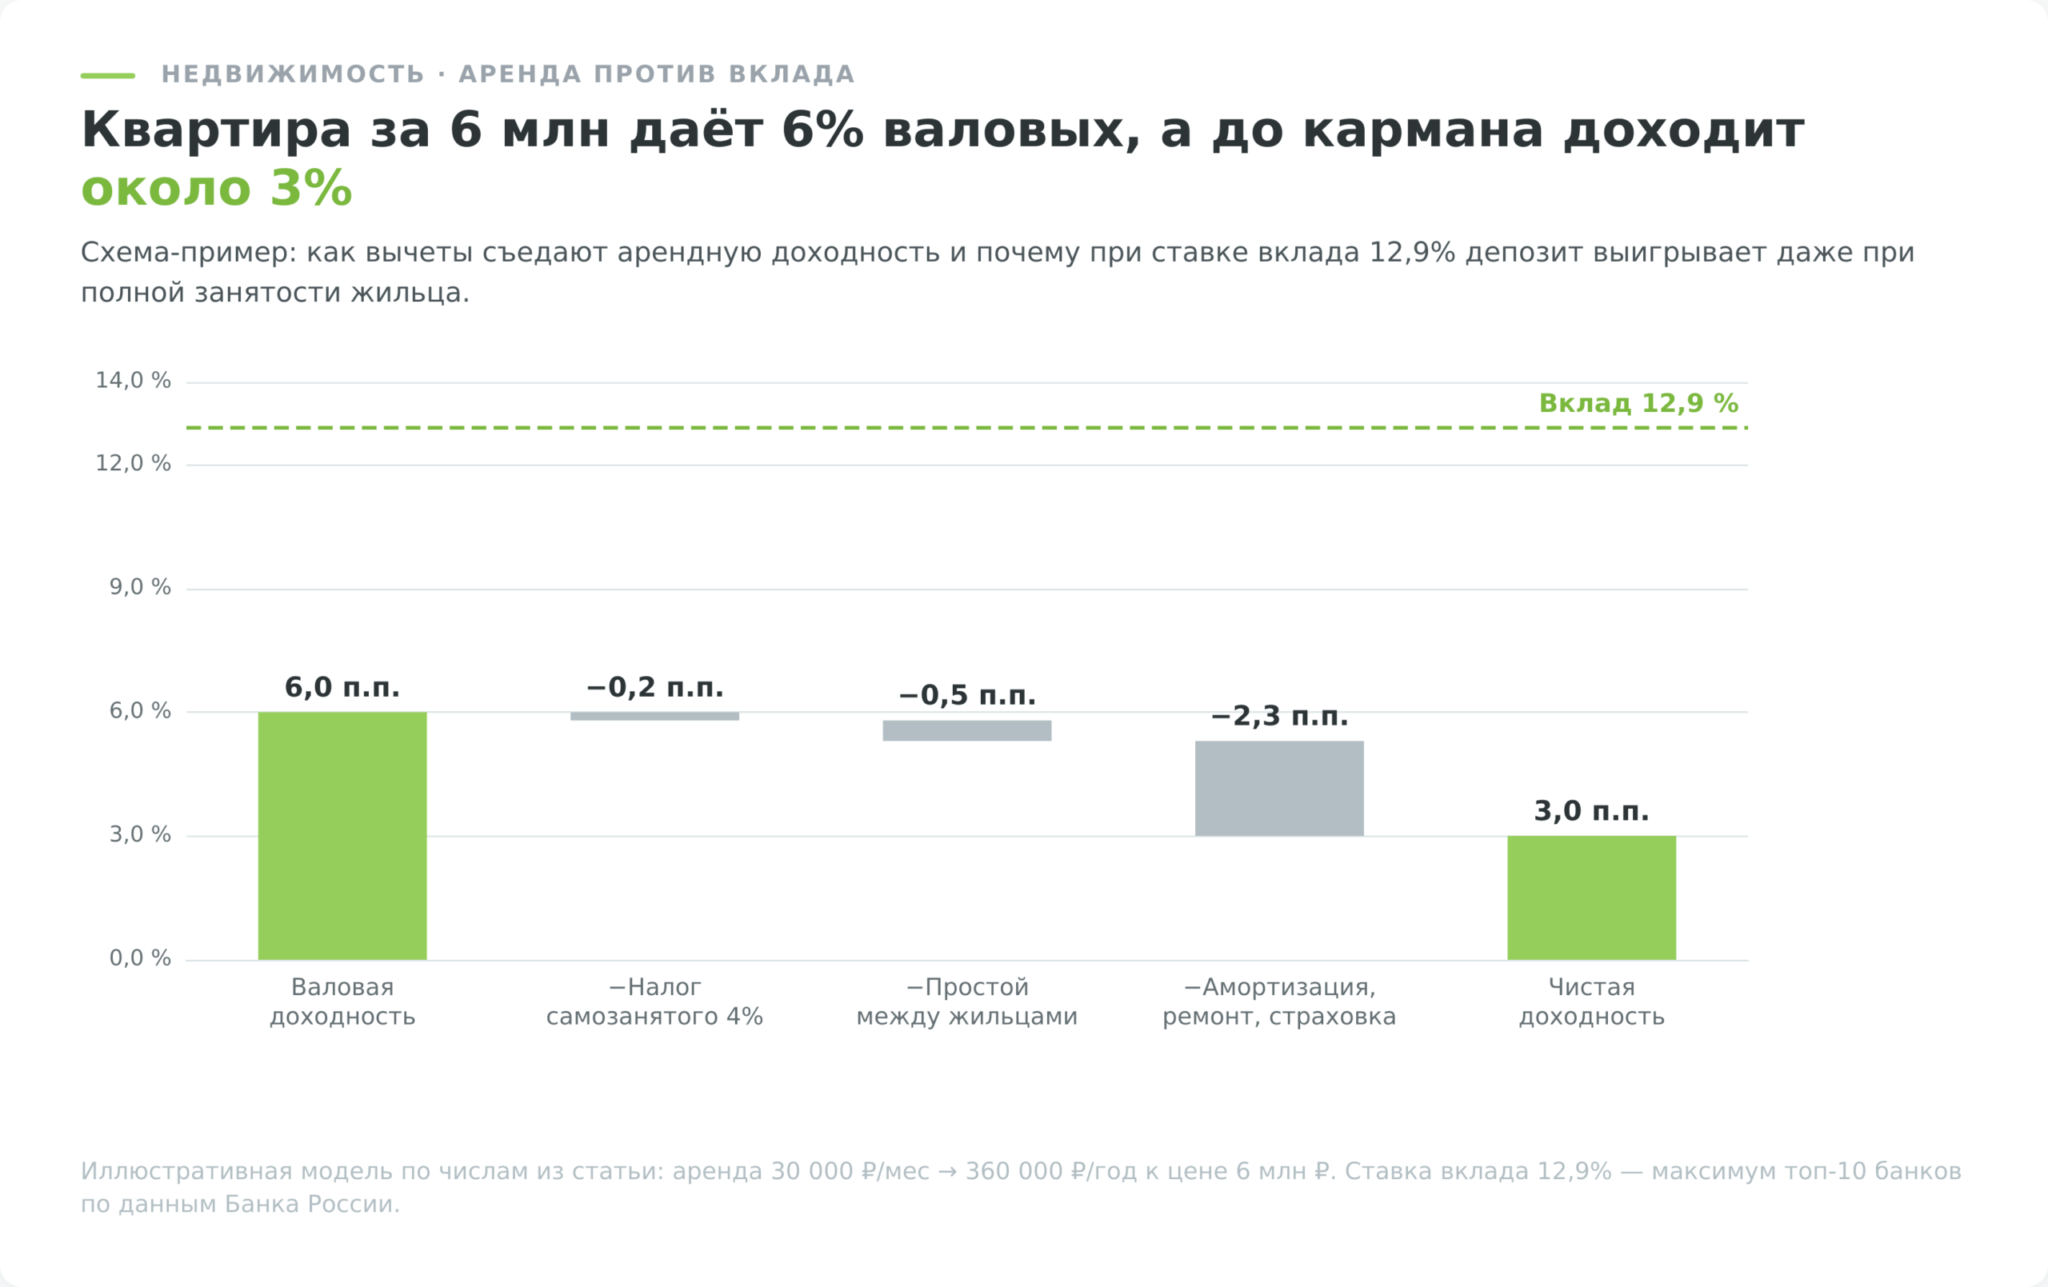
Это не приговор недвижимости. Это ответ на вопрос, почему её не стоит покупать в ипотеку ради пенсии при текущих ставках. Работает она в другом сценарии, когда квартира уже есть, когда речь о наследуемом активе или когда горизонт настолько длинный, что важен рост самой цены метра, а не арендный поток. Расчёты по видам вложений собраны в статье «Инвестиции в недвижимость».
Валюта и криптовалюта
Совет «держите побольше в долларах», кочующий по статьям с 2015 года, за прошедшие годы подорожал в исполнении. Валютный счёт в российском банке несёт инфраструктурный риск, а не только курсовой. И даже удачная ставка на курс облагается налогом, потому что доход считается в рублях.
Валютная часть в пенсионном портфеле нужна, но добирается она сегодня не наличными долларами под матрасом, а инструментами с валютной привязкой и счетами вне периметра российских банков, если такая возможность есть.
Для пенсионного плана крипта пригодна ровно в одном качестве, как небольшая доля, потерю которой вы переживёте без изменения планов. Ориентир в несколько процентов портфеля, и без пополнения после падения из общих денег.
Инструменты для пенсионных накоплений в одной таблице
Инструменты ниже отобраны по одному критерию, они доступны резиденту России без статуса квалифицированного инвестора на дату публикации. Пороги входа и ставки взяты с официальных сайтов регуляторов и Московской биржи, налоговые нормы из Налогового кодекса. Колонка «доходность» показывает не обещание, а типичный диапазон, на который разумно закладываться при планировании.
| Инструмент | Порог входа | Ориентир доходности | Ликвидность | Главный риск |
|---|---|---|---|---|
| ПДС с софинансированием | 2 000 ₽ в год | Доплата до 100% взноса первые 10 лет плюс доходность НПФ | Нулевая до 15 лет или до 55 и 60 лет | Деньги заперты, доходность выбираете не вы |
| ИИС-3 с ОФЗ | от 1 000 ₽ | Ставка ОФЗ плюс возврат до 88 000 ₽ в год | Низкая, 5 лет для счетов 2024–2026 | Досрочное закрытие отменяет вычеты |
| ОФЗ-ИН | около 1 300 ₽ за бумагу | Инфляция плюс 2,5% | Высокая, торгуется на бирже | Проигрывает вкладу в годы высокой ставки |
| Банковский вклад | от 1 000 ₽ | до 12,9% годовых | Высокая | Ставка падает вслед за ключевой |
| Акции через БПИФ на индекс | от 100 ₽ за пай | Инфляция плюс 4–6% на горизонте 15+ лет | Высокая | Просадка 40–50% в кризис |
| Отдельные акции | от цены лота | Разброс от минус 65% до кратного роста | Высокая | Риск одного эмитента ничем не компенсируется |
| Золото, ОМС или слиток | от 1 грамма | Защита капитала, не доход | Средняя, спред банка 3–8% | ОМС не застрахован в АСВ |
| Квартира под сдачу | несколько млн ₽ | около 3% чистыми после налога и простоев | Низкая, продажа месяцами | Проигрывает вкладу при высокой ставке |
| Криптовалюта | от нескольких сотен ₽ | Не прогнозируется | Высокая | Просадка более 70% случалась неоднократно |
Строка про отдельные акции неслучайно выбивается из ряда. Диапазон в ней не гипотетический, минус 65% это реальный результат Газпрома с декабря 2019 по август 2026, посчитанный выше.
Как менять портфель с возрастом
Долю акций уменьшают по мере приближения к выходу на пенсию, потому что портфелю нужно время на восстановление после просадки, а с каждым годом этого времени остаётся меньше. Индустриальный стандарт такой перестройки называется glide path и заложен в фонды целевой даты.
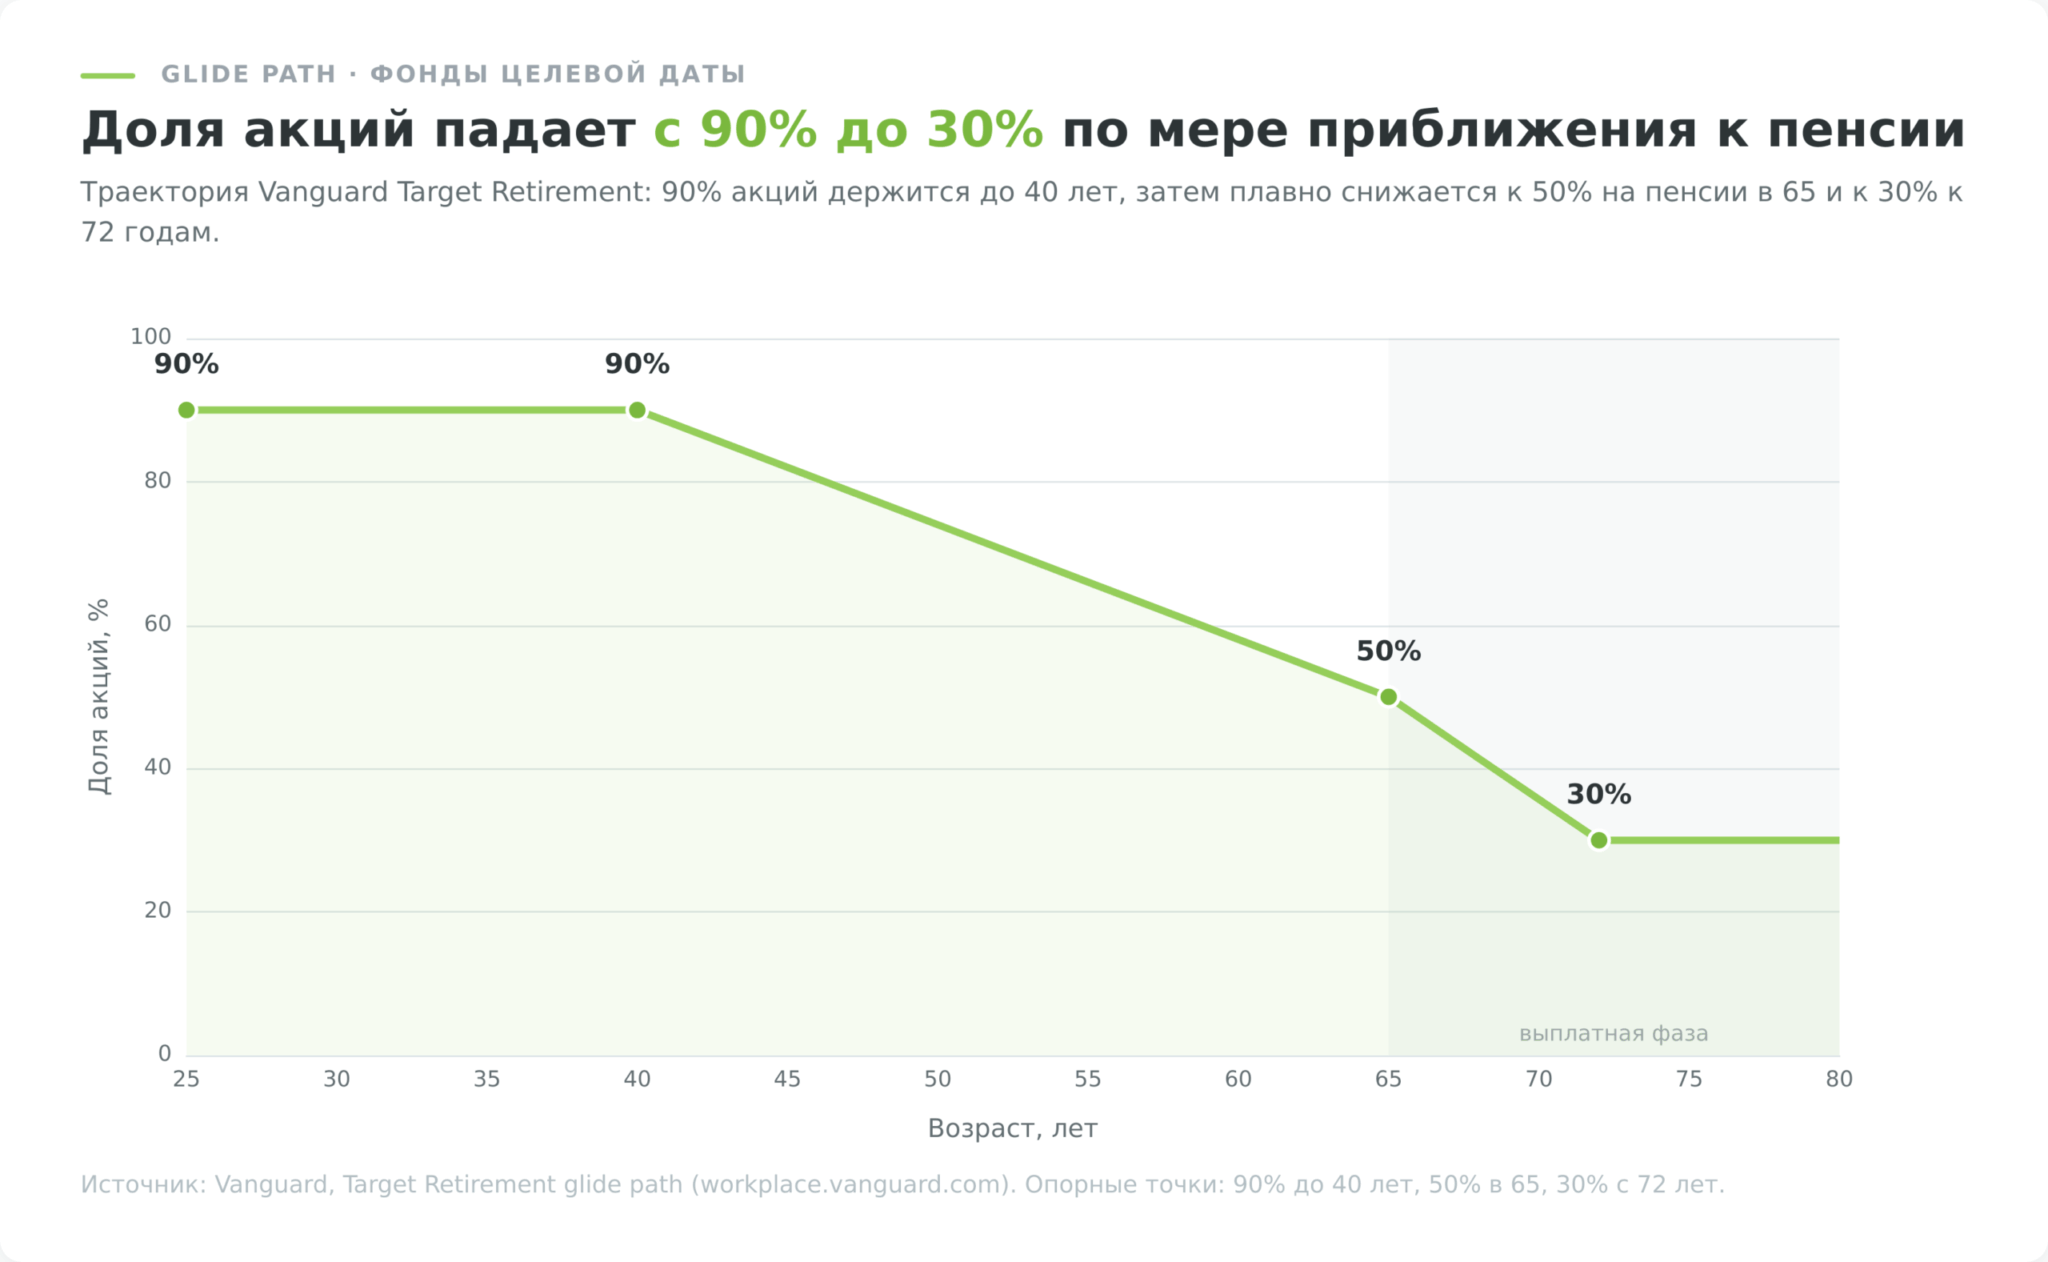
Иностранные ETF, из которых у Vanguard собрана акционная часть, неквалифицированному инвестору через российского брокера недоступны с 2022 года, поэтому их место занимают биржевые фонды на индекс Московской биржи.
Роль казначейских облигаций США играют ОФЗ, роль защищённых от инфляции TIPS играют ОФЗ-ИН. Доля золота в российской версии выше западной нормы, потому что после ограничений на наличную валюту оно частично заменяет собой валютную диверсификацию.
И появляется слой, которого в американской модели нет вовсе, это ПДС с государственным софинансированием.
| Класс актива | 25–40 лет, горизонт 25+ лет | 40–55 лет, горизонт 10–25 лет | 55 лет и старше, выплатная фаза |
|---|---|---|---|
| Акции через БПИФ на индекс | 60% | 40% | 25% |
| ОФЗ и надёжные корпоративные облигации | 10% | 25% | 40% |
| ОФЗ-ИН, защита от инфляции | 5% | 10% | 15% |
| Золото | 5% | 10% | 10% |
| ПДС, консервативный слой с доплатой | 15% | 13% | 10% |
| Денежный слой, вклад или фонд ликвидности | 2% | 2% | 0% |
| Криптовалюта | 3% | 0% | 0% |
| Плановая реальная доходность | около 5% сверх инфляции | около 3,5% | около 2% |
| Глубина просадки, к которой готовиться | до 35% | до 22% | до 14% |
Две нижние строки это плановые допущения для расчёта взноса, а не прогноз и не обещание. Конкретный результат зависит от фазы цикла, в которой собирается портфель, и не гарантирован. Доли в таблице тоже не персональная рекомендация, а отправная точка, которую корректируют под свой доход, состав семьи и отношение к риску.
Отдельно про выплатную фазу, о которой в статьях про накопления обычно молчат. После выхода на пенсию портфель не превращается в наличные и не перекладывается целиком во вклад. Четверть в акциях остаётся именно потому, что деньги должны пережить ещё двадцать с лишним лет инфляции. Портфель, полностью переложенный в рубли под фиксированный процент, проигрывает росту цен уже на десятилетнем отрезке.
Как собирать и тестировать структуру, разобрано в материале «Инвестиционный портфель».
Ошибки, которые обходятся дороже любых комиссий
Комиссии брокера обсуждают охотнее всего, хотя на сорокалетнем горизонте они далеко не главная утечка. Ниже четыре решения, каждое из которых стоит дороже.
Начать поздно. Разница между стартом в 30 и в 40 лет при цели 12 млн ₽ и реальной доходности 4% годовых составляет 15 400 ₽ ежемесячного взноса, 17 300 ₽ против 32 700 ₽. 10 лет промедления почти удваивают цену вопроса, и никакой выбор брокера этой разницы не отыграет.
Держать пенсионные деньги в одной бумаге. Здесь считать нечего, пример уже посчитан выше по тексту. Минус 65% по Газпрому с декабря 2019 по август 2026 при полностью отменённых дивидендах за 3 года подряд.
Не выбрать лимит вычета до конца года. Совокупный лимит по взносам в ИИС-3, ПДС и негосударственное пенсионное обеспечение равен 400 000 ₽ за календарный год и не переносится на следующий. Не внесли до 31 декабря, потеряли право на возврат от 52 000 до 88 000 ₽ безвозвратно. Это не отложенная выгода, это сгоревшая.
Забрать деньги при первой просадке. Ровно для этого случая в плане нужен отдельный слой, не связанный с пенсией. Ликвидный запас на 3–6 месяцев расходов держат вне пенсионного портфеля именно затем, чтобы потеря работы или поломка машины не заставляли продавать активы на дне. Как его собирать, разобрано в материале про финансовую подушку безопасности.
Плюсы и минусы самостоятельного накопления на пенсию
С чего начать копить на пенсию на этой неделе
План на 40 лет разваливается не от неверного выбора активов, а от того, что первый шаг откладывается на «когда разберусь». Разбираться можно параллельно, начинать стоит с малого и сразу.
- Посчитайте целевой капитал. Желаемая прибавка в месяц, умноженная на 12 и на 25. Подставьте свой горизонт в калькулятор сложного процента и получите размер взноса.
- Откройте договор ПДС и внесите ту сумму, на которую идёт софинансирование по вашему уровню дохода. Это 36 000 ₽ при доходе до 80 000 ₽, 72 000 ₽ при доходе до 150 000 ₽ и 144 000 ₽ при доходе выше.
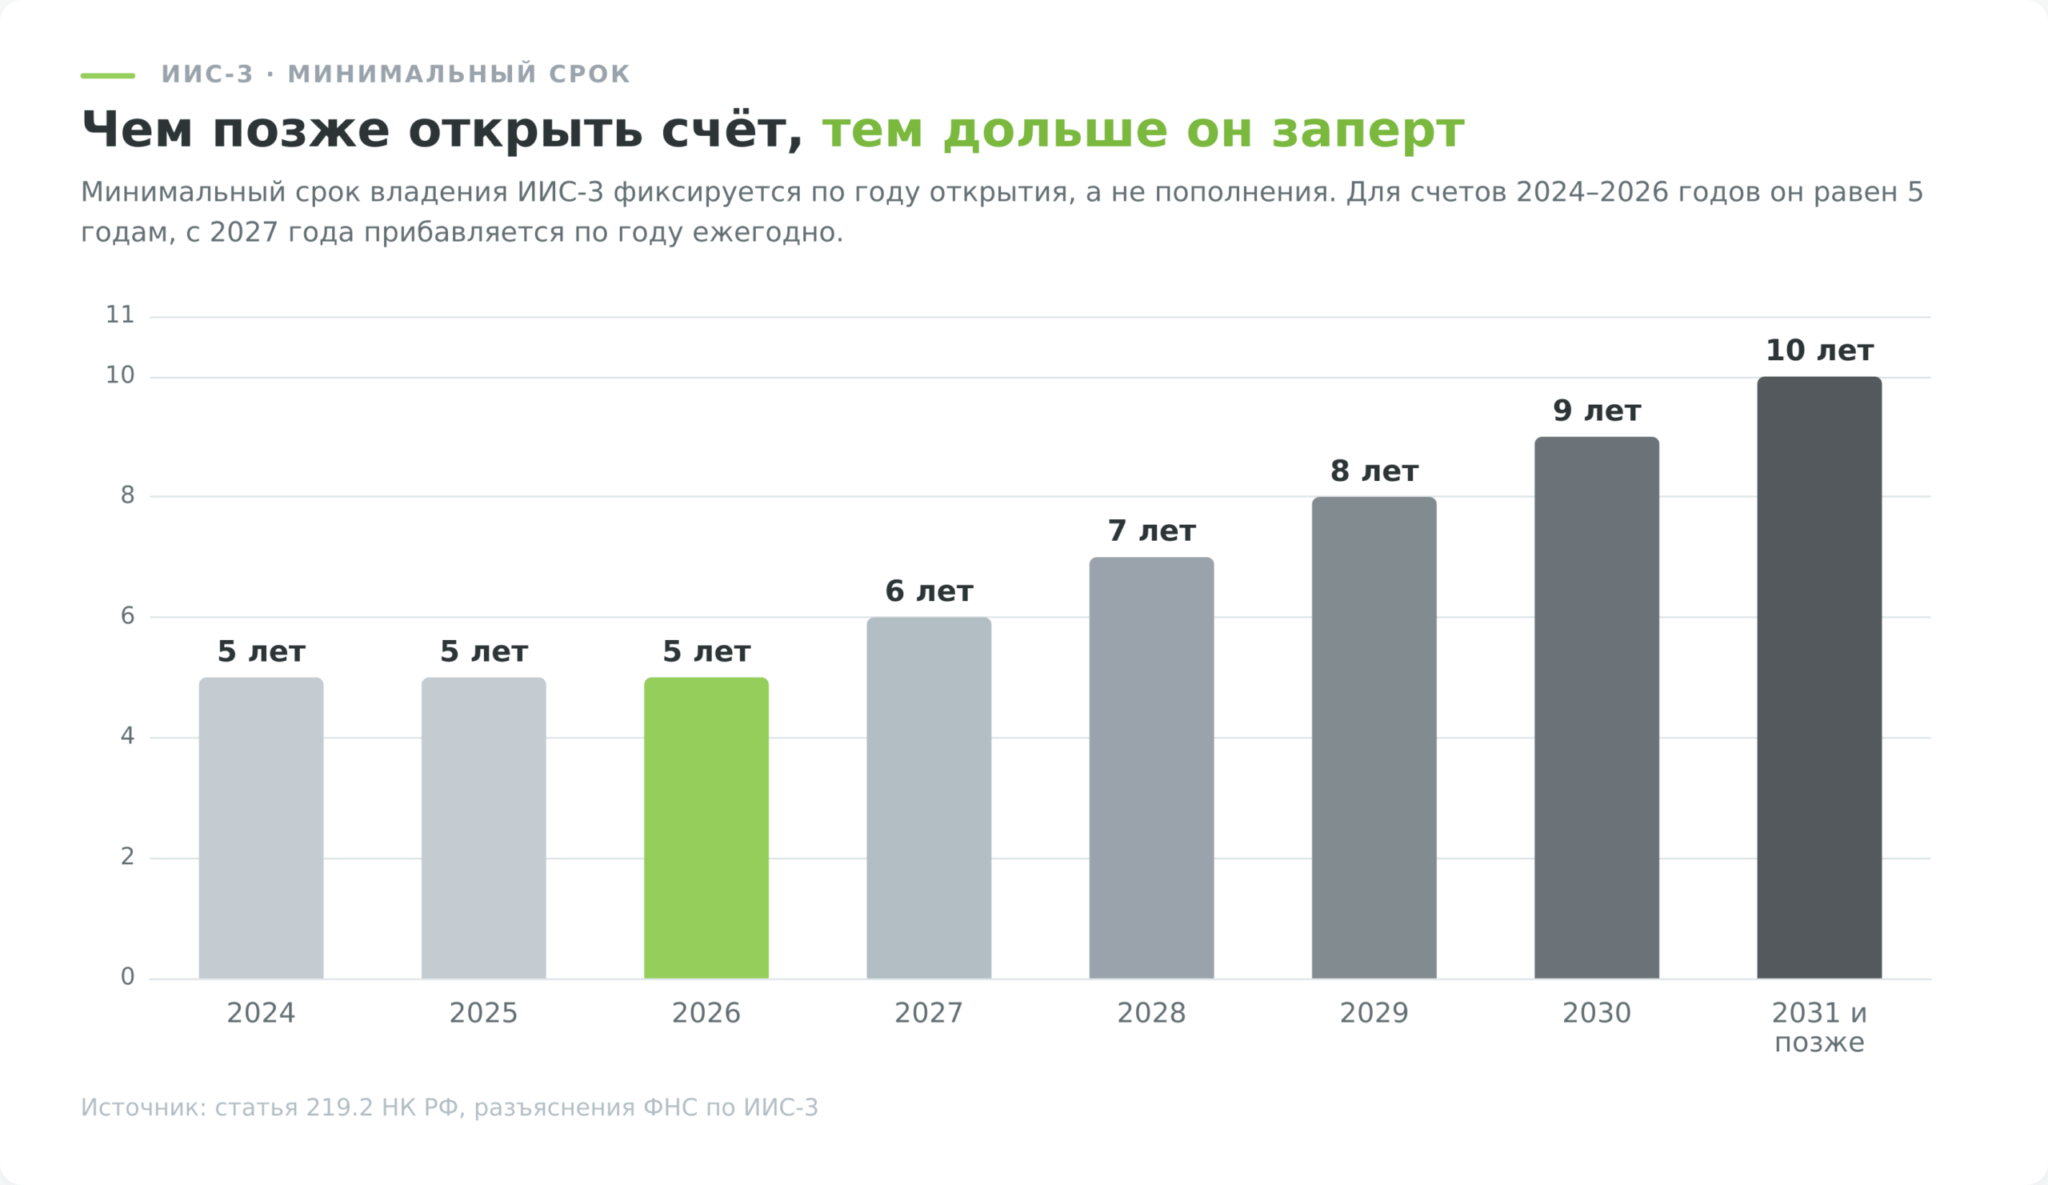
- Откройте ИИС-3 в этом году, даже если пополнять его будете позже. Минимальный срок фиксируется по году открытия, и 5 лет лучше 7.
- Настройте автоплатёж в день зарплаты. Взнос, который делается вручную и по остаточному принципу, пропускается в первый же напряжённый месяц.
- Раз в год пересматривайте доли по таблице выше и проверяйте, выбран ли лимит вычета в 400 000 ₽ до 31 декабря.
Дальше нужно только не мешать сложному проценту работать. За 30 лет из целевых 12 млн ₽ примерно половину добавит доходность, и единственное условие этого вклада состоит в том, чтобы деньги оставались в портфеле.


