Финансовую грамотность в России измеряют двумя разными линейками, и линейки показывают разное. Банк России вместе с инФОМ считает индекс РИФГ по опросу трёх тысяч взрослых, и в замере 2024 года тот вырос до 55 баллов из 100, максимума за всё время наблюдений. НАФИ меряет по международной методике ОЭСР и фиксирует обратное движение, 12,61 балла из 21 против 12,77 годом раньше.
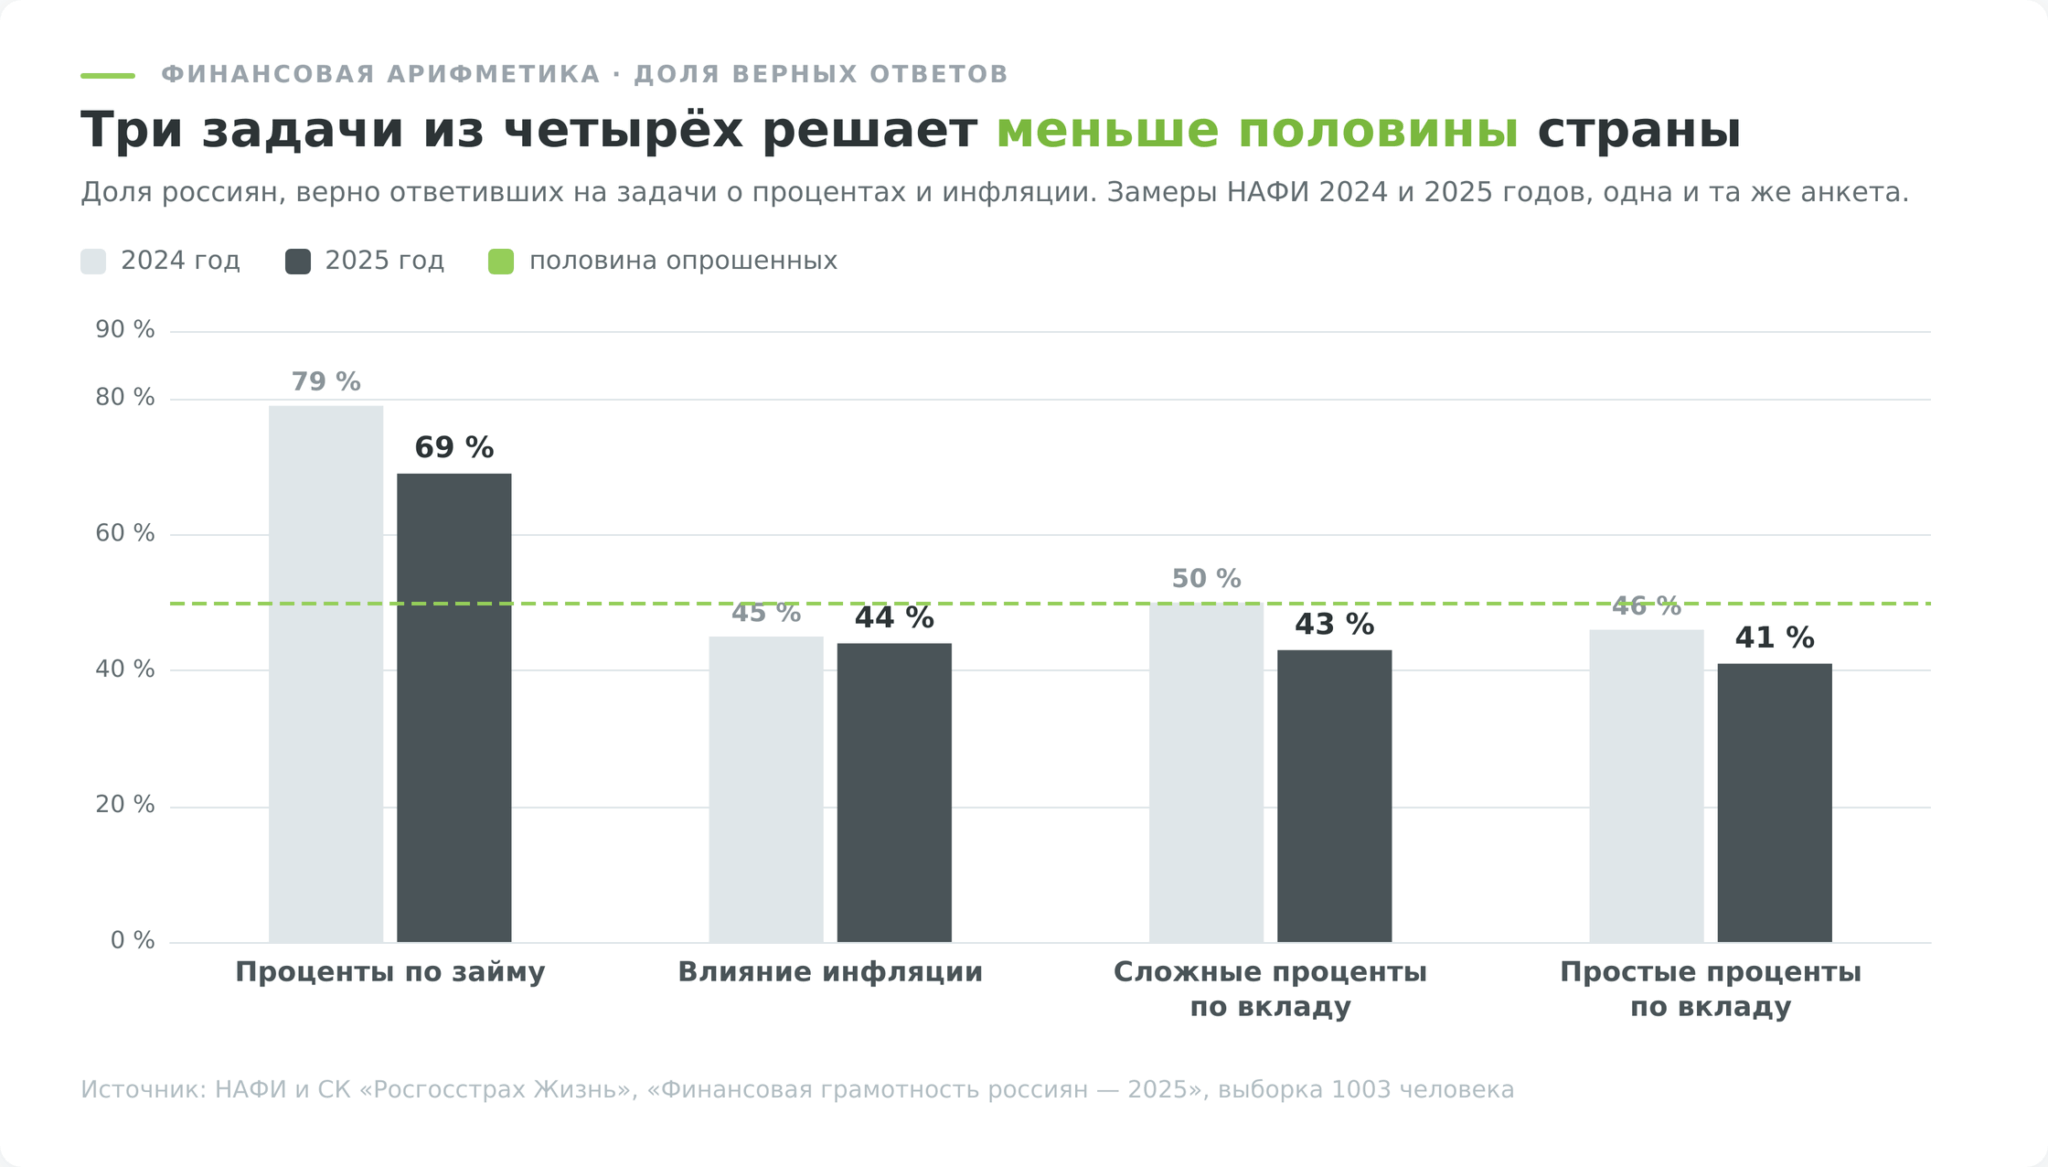
Расхождение объяснимо. Вести бюджет и пользоваться банковским приложением люди научились, доля ведущих учёт выросла до 70%. А вот с арифметикой стало хуже. Правильно посчитать простые проценты по вкладу смогли 41% опрошенных, сложные 43%.
Статья открывает базовый маршрут сайта из шестнадцати шагов. Разбираем, из чего складывается финансовая грамотность, как проверить свой уровень по конкретным нормативам, какие защитные механизмы появились в 2025 году и с какого блока начинать именно вам.
Предупреждение о рисках: Информация в этой статье носит общеобразовательный характер и не заменяет консультацию квалифицированного финансового специалиста. Мы не несём ответственности за решения, принятые на основе данного материала. Финансовая ситуация каждого человека индивидуальна — перед принятием решений учитывайте свои обстоятельства.
Что такое финансовая грамотность и почему она не про размер дохода
Финансовая грамотность означает способность управлять деньгами так, чтобы решения принимались заранее, а не в момент, когда деньги закончились. Методика ОЭСР, по которой считает НАФИ, раскладывает это умение на три части. Знания дают максимум 7 баллов из 21. Навыки (ведёте ли учёт, платите ли вовремя, сравниваете ли условия перед сделкой) весят 9 баллов, установки (готовы ли вы вообще думать о деньгах дальше следующего месяца) ещё 5.
Две трети шкалы приходятся на поведение и установки. Знание формулы сложного процента без привычки откладывать не даёт ничего.
Отсюда следует вывод, который многих удивляет. У россиян с высоким доходом субиндекс установок оказался ниже среднего по стране, 2,76 балла из 5 против 2,91. То есть высокий заработок сам по себе не создаёт привычку планировать, а иногда её и заменяет. Пока денег хватает, необходимость считать не возникает.
Работает это как навык вождения. Правила дорожного движения выучиваются за неделю, а спокойно ездить человек начинает через год практики. Разница только в том, что аварию на дороге видно сразу, а последствия денежных решений проявляются через годы, когда исправлять поздно.
Второй разворот той же мысли касается имущества. Квартира, машина и дача ощущаются как богатство, хотя часть из них забирает деньги каждый месяц, а не приносит. Разбор этой разницы вынесен в отдельный материал про активы и пассивы.
Здесь достаточно понимать, что финансово грамотный человек считает не стоимость вещей, а то, сколько они забирают или приносят в месяц.
Как измеряют финансовую грамотность и где в этой шкале Россия
Замеров в стране два, и путать их не стоит. Банк России вместе с инФОМ считает РИФГ по шкале от 0 до 100, опрашивая три тысячи взрослых и тысячу молодых людей 14–22 лет в 207 городах и сёлах. НАФИ вместе с «Росгосстрах Жизнь» считает свой индекс по шкале ОЭСР от 1 до 21 на выборке 1003 человека, сбор данных прошёл в декабре 2025 года. Сравнивать 55 баллов с 12,61 бессмысленно, смотреть надо на динамику каждого ряда отдельно.
По версии Банка России картина улучшается. РИФГ достиг 55 баллов, индекс молодёжи 14–22 лет вырос с 55 баллов в 2017 году до 62. Доля людей с высоким уровнем и уровнем выше среднего поднялась до 43% против 34% в начале наблюдений.
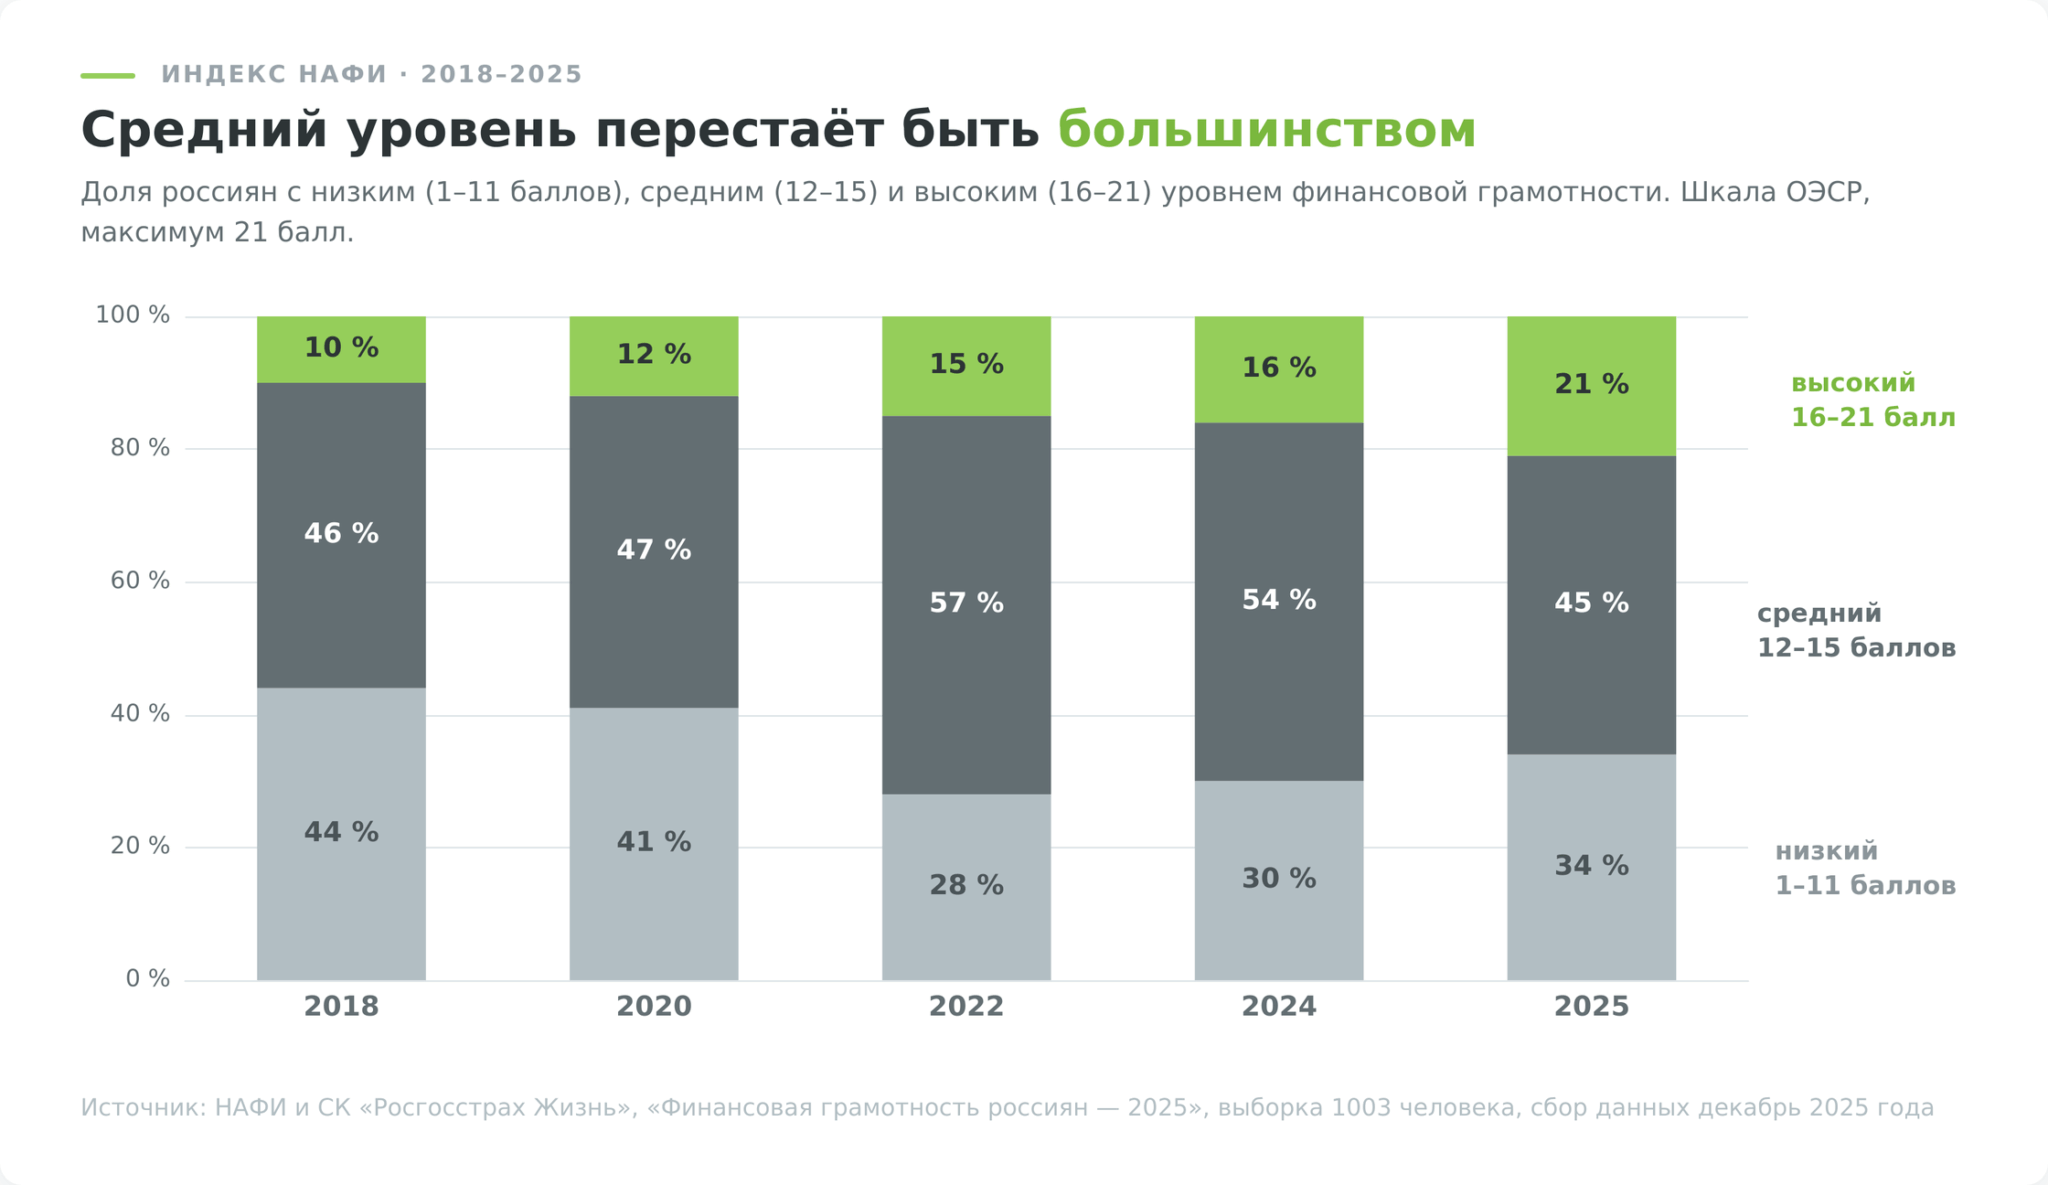
По версии НАФИ индекс второй год подряд снижается, а внутри него растекается по краям. Доля людей с высоким уровнем выросла с 10% в 2018 году до 21% в 2025, доля с низким уровнем тоже выросла, с 30 до 34% за последний год, а средняя группа за тот же год сократилась с 54 до 45% и потеряла двенадцать пунктов от пикового значения 2022 года.
| Год замера | Индекс НАФИ, баллов из 21 | Низкий уровень (1–11 б.) | Средний уровень (12–15 б.) | Высокий уровень (16–21 б.) |
|---|---|---|---|---|
| 2018 | 12,13 | 44% | 46% | 10% |
| 2020 | 12,35 | 41% | 47% | 12% |
| 2022 | 12,79 | 28% | 57% | 15% |
| 2024 | 12,77 | 30% | 54% | 16% |
| 2025 | 12,61 | 34% | 45% | 21% |
Источник: НАФИ и «Росгосстрах Жизнь», «Финансовая грамотность россиян — 2025», сбор данных декабрь 2025 года, N=1003
Расслоение и есть главный результат последних лет. Общество расходится на тех, кто разобрался с деньгами всерьёз, и тех, кто не разобрался вовсе, а привычная «середина» перестаёт быть большинством.
Меня в этих данных зацепило другое. Два уважаемых замера дают прямо противоположный ответ на вопрос, кто в стране самый грамотный.
У Банка России выше среднего идут обе молодые когорты, 62 балла у группы 14–22 лет и 61 у взрослых до 30 лет против 55 в среднем по стране. У НАФИ возраст 18–34 лет оказался самой слабой группой, 11,11 балла против 12,61 в среднем, причём низкий уровень у 51% таких респондентов и только 11% попали в высокий.
Похоже, дело в устройстве шкал. РИФГ заметно опирается на знание продуктов и цифровых сервисов, где молодые впереди, хотя полную методику весов Банк России не публикует, так что это объяснение, а не доказанный факт. Шкала ОЭСР две трети баллов отдаёт поведению и установкам, то есть регулярности учёта, запасу на чёрный день и горизонту планирования, и здесь опыт важнее ловкости в приложении.
Ни один из индексов не врёт. Просто «грамотный» в них означает разное, и при чтении любой новости про финансовую грамотность первым делом стоит смотреть, какая линейка использовалась.
Проверьте свой уровень по четырём задачам и трём привычкам
Ниже задачи из анкеты НАФИ, на которых считается субиндекс знаний. Рядом доля россиян, ответивших верно в замере 2025 года, так что результат сразу сравним со страной.
- Вы одолжили другу 25 рублей на один вечер, назавтра он вернул 25 рублей. Сколько процентов он заплатил за заём? Правильный ответ равен нулю, друг не заплатил ничего. Справились 69% опрошенных против 79% годом раньше.
- Вы положили 100 рублей на вклад под 2% годовых, проценты начисляются в конце года и прибавляются к вкладу. Сколько будет на счёте через год? На счёте окажется 102 рубля. Справился 41%.
- Тот же вклад, те же условия, но прошло пять лет. Сколько денег на счёте? Там окажется больше 110 рублей, потому что проценты начисляются и на проценты. Справились 43%.
- Инфляция за год составила 10%, а деньги пролежали год без движения. Что можно будет купить на них через год? Купить получится меньше, чем сегодня. Справились 44%.
Три и четыре верных ответа означают, что с арифметикой у вас лучше, чем у большинства взрослых россиян. Один или два верных ответа означают нормальную стартовую точку, к третьему разделу маршрута счёт станет привычным делом.
Знания, впрочем, дают меньшую часть итогового балла. Три вопроса ниже касаются поведения, и именно они весят больше.
| Привычка | Как часто встречается в России | Норматив, к которому стоит идти |
|---|---|---|
| Ведёте учёт доходов и расходов | 70% ведут в какой-то форме, но 32% держат расчёты в уме и только 22% пользуются приложением, программой или таблицей | Записанный учёт минимум три месяца подряд |
| Есть запас на случай потери дохода | Запас на три месяца и больше есть у 34%, у 27% денег хватит меньше чем на месяц | От трёх до шести месяцев обязательных расходов |
| Сравниваете условия перед сделкой | Среди заёмщиков 44% смотрели предложения нескольких компаний, 16% не рассматривали вообще ничего другого | Минимум три предложения по ставке и полной стоимости |
Данные: НАФИ, «Финансовая грамотность россиян — 2025» (декабрь 2025). Нормативы сформулированы по общей практике личного финансового планирования
Долгосрочные цели держат в голове 56% россиян, а установку планировать жизнь разделяют 43%. Комплексно понимают роль денег, то есть не согласны с тем, что деньги нужны просто для трат, всего 13%.
Если из семи пунктов у вас выполняется меньше половины, ситуация обычная. Дальше по тексту каждый блок разобран отдельно, с нормативами и ссылками на инструменты, которыми это считается.
8 блоков финансовой грамотности
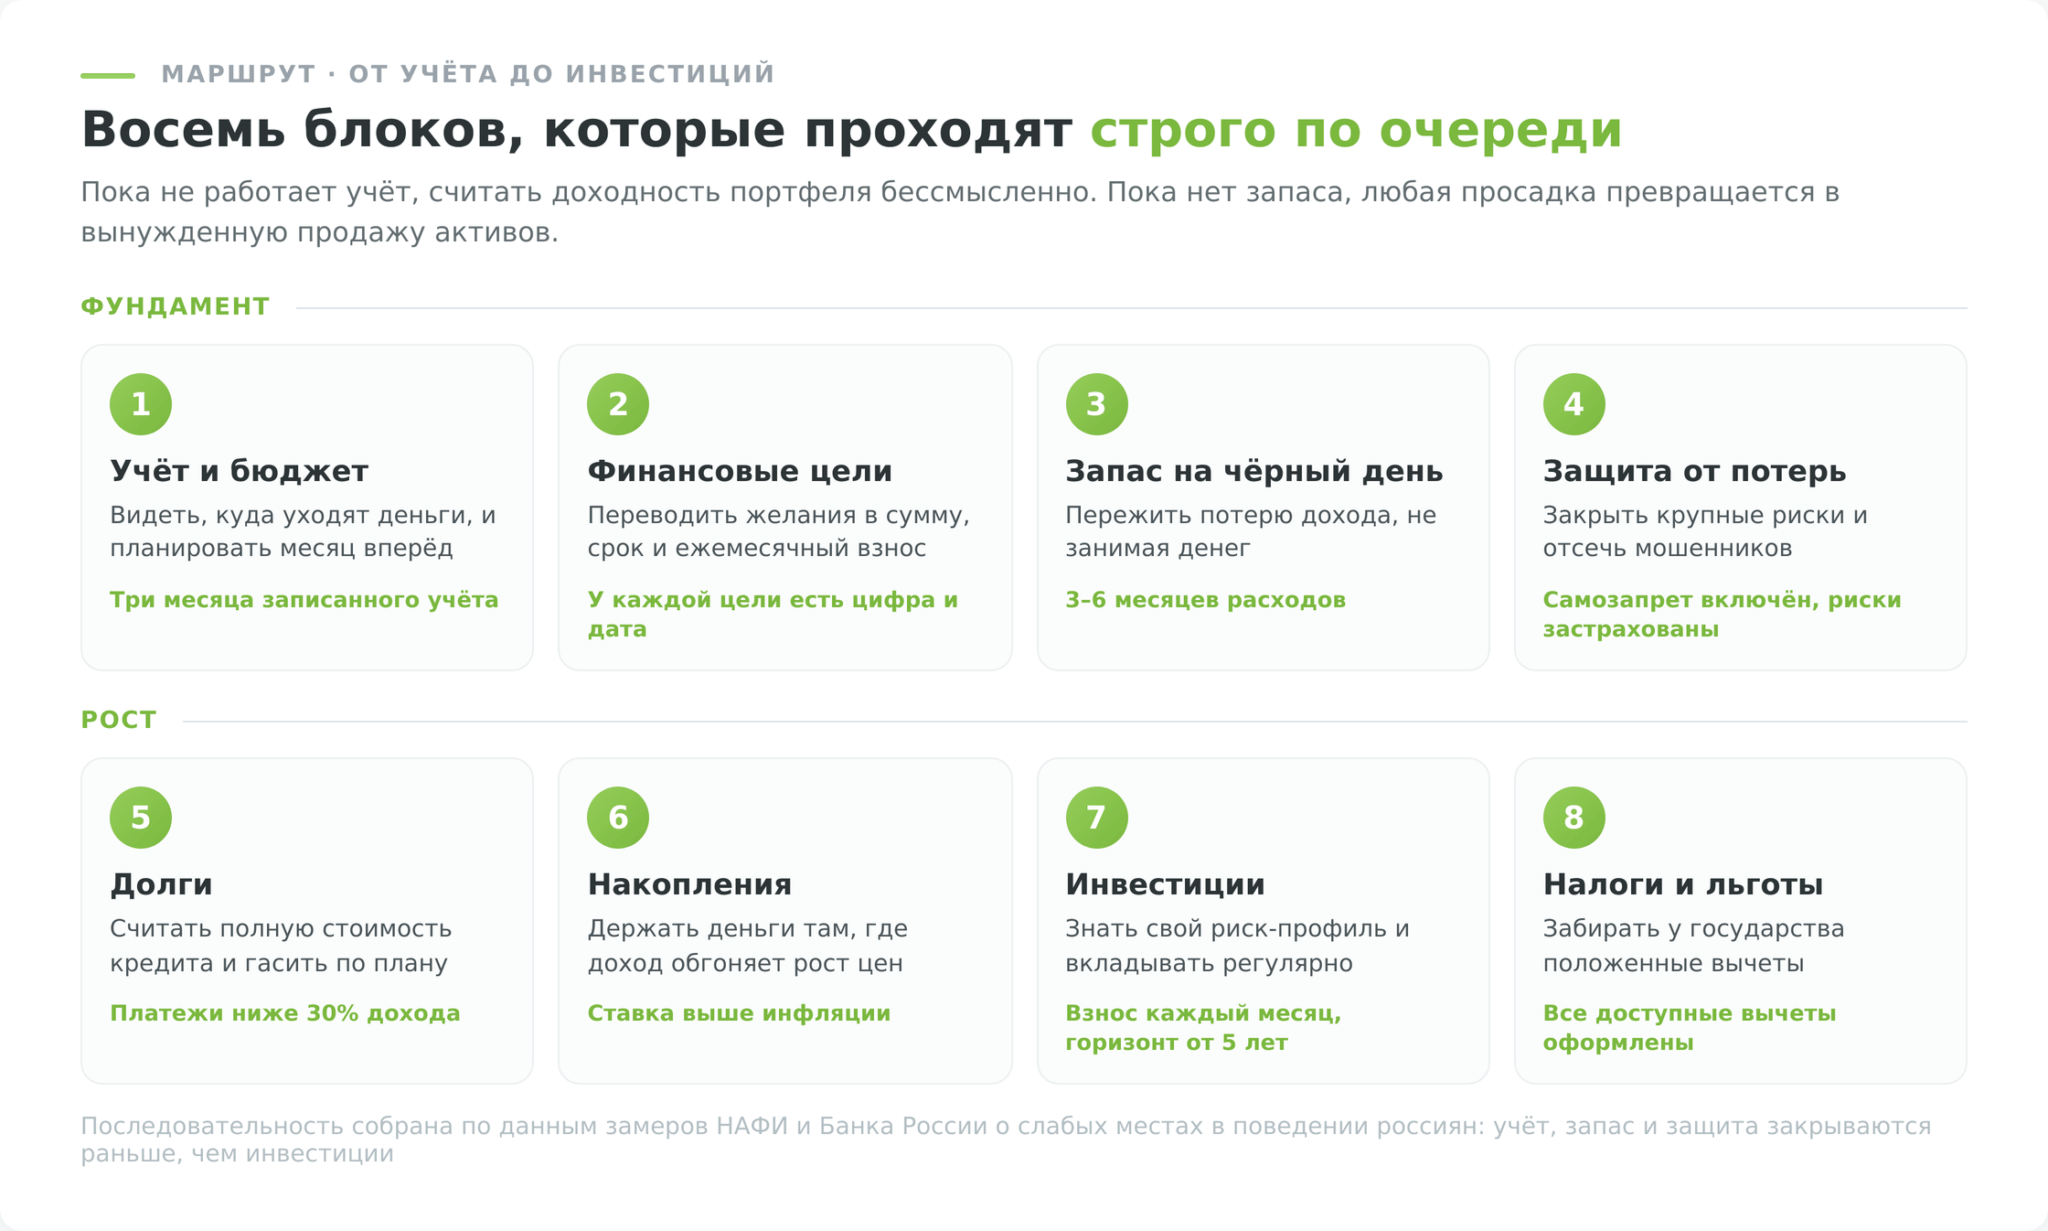
Финансовая грамотность распадается на восемь практических блоков, и они выстроены в жёстком порядке. Пока не работает учёт, бессмысленно считать доходность портфеля. Пока нет запаса на потерю дохода, любая просадка рынка превращается в вынужденную продажу активов по худшей цене.
В маршруте сайта эти восемь блоков разложены на шестнадцать последовательных шагов, по одному-двум на блок. Таблица ниже собирает весь маршрут на один экран. Норматив в третьей колонке описывает состояние, при котором блок считается закрытым и можно переходить к следующему.
| Блок | Что нужно уметь | Норматив «блок закрыт» | Чем посчитать | Где разобрано подробно |
|---|---|---|---|---|
| 1. Учёт и бюджет | Видеть, куда уходят деньги, и планировать месяц вперёд | Три месяца записанного учёта подряд | Финансовый журнал | Учёт по правилу 50/30/20 |
| 2. Финансовые цели | Переводить желания в сумму, срок и ежемесячный взнос | У каждой цели есть цифра и дата | Калькулятор сложного процента | Виды финансовых целей |
| 3. Запас на чёрный день | Пережить потерю дохода, не занимая денег | 3–6 месяцев обязательных расходов | Калькулятор вклада | Финансовая подушка безопасности |
| 4. Защита от потерь | Закрывать крупные риски и не отдавать деньги мошенникам | Включён самозапрет, застрахованы крупные риски | Госуслуги, реестры Банка России | Страхование для начинающих |
| 5. Долги | Считать полную стоимость кредита и гасить в правильном порядке | Платежи по кредитам ниже 30% дохода | Калькулятор погашения долгов | Стоит ли брать кредит |
| 6. Накопления против инфляции | Держать деньги в инструментах, обгоняющих рост цен | Ставка по вкладу выше инфляции | Калькулятор вклада | Банковский вклад |
| 7. Инвестиции | Знать свой риск-профиль и вкладывать регулярно | Взнос каждый месяц, горизонт от 5 лет | Тест риск-профиля | Инвестиции для начинающих |
| 8. Налоги и льготы | Забирать у государства положенные вычеты | Оформлены все доступные вам вычеты | Личный кабинет ФНС | Снижение налогов с инвестиций |
Порядок блоков менять не стоит, а вот скорость прохождения у всех разная. Человеку без долгов первые три блока закрываются за два-три месяца, заёмщику с двумя кредитами понадобится год и больше.
Деньги под контролем через учёт, бюджет и цели
Учёт ведут 70% россиян, на семь процентных пунктов больше, чем годом раньше. Расчёты в уме держат 32% всех опрошенных, а записывают в тетрадь, приложение или таблицу заметно меньше. Разница принципиальная. Память сглаживает мелкие траты, и месячная сумма спонтанных покупок в голове почти всегда меньше фактической.
Самый быстрый способ увидеть картину — прожить три месяца с записью каждой траты, а потом разложить расходы по категориям. Дальше подключается любая схема распределения, например правило 50/30/20, где половина дохода уходит на обязательное, 30% на желаемое и 20% на сбережения и долги. Методы учёта, шаблоны и разбор самого правила лежат в отдельном материале про учёт доходов и расходов, а устройство семейного бюджета разобрано в статье про семейный бюджет.
Учёт без целей быстро надоедает. Смысл появляется, когда из таблицы видно, что откладывая 12 тысяч рублей в месяц, вы собираете первый взнос по ипотеке за три с половиной года, а откладывая 20 тысяч — за два.
Виды целей, горизонты и способы их приоритизации разобраны в материале про финансовые цели. Здесь важно другое. Треть россиян (35%) за последний год хотя бы раз не уложились в бюджет, и выходили из ситуации чаще всего займом у родственников (33%) либо сокращением расходов (31%). Каждый пятый откладывал оплату счетов, каждый девятый брал микрозаём. Учёт нужен именно для того, чтобы такие месяцы были видны заранее, а не превращались в новый долг.
Как защитить деньги запасом, страховкой и механизмами 2025 года
Запас на случай потери дохода есть у 34% россиян, а у 27% денег хватит меньше чем на месяц. Норматив по этому блоку простой. Обязательные расходы (жильё, еда, транспорт, лекарства, платежи по кредитам) умножаются на три, и получается нижняя граница. Верхняя граница равна тем же расходам за шесть месяцев, а для фрилансера или человека с нестабильным доходом лучше двенадцать.
Держать запас имеет смысл там, где деньги доступны в тот же день и не падают в цене. Подходят накопительный счёт, вклад с частичным снятием, короткие облигации. Не подходят акции, крипта и любые вложения со сроком.
Сколько именно нужно вам и почему сумма считается от расходов, а не от дохода, разобрано в материале про финансовую подушку безопасности.
Что изменилось в защите от мошенников
За 2025 год мошенники похитили у клиентов банков 29,3 млрд рублей, что на 6,4% больше, чем годом раньше. Банки вернули пострадавшим 1,7 млрд, то есть 5,9% от похищенного. Из каждой тысячи украденных рублей возвращается около шестидесяти, и рассчитывать на возврат как на страховку нельзя.
Государство ответило на это двумя механизмами, о которых знают далеко не все.
- Самозапрет на кредиты. С 1 марта 2025 года любой человек может внести в свою кредитную историю запрет на выдачу потребительских кредитов и займов (31-ФЗ от 26 февраля 2024 года). Пока запрет стоит, банк или МФО обязаны отказать в кредите, даже если заявку подаёт мошенник с вашими документами и кодом из СМС. Запрет бывает полным или частичным (например, только на дистанционное оформление), оформляется бесплатно через Госуслуги или МФЦ, а снятый запрет перестаёт действовать на второй календарный день после подачи заявления. Ипотеки, автокредита, займов под залог транспортного средства и образовательных кредитов, где деньги перечисляются напрямую в учебное заведение, запрет не касается. Не мешает он и уже открытым кредитным картам, блокируются только новые договоры. По данным НБКИ, на 1 августа 2026 года действующий самозапрет имели 21,7 млн человек.
- Период охлаждения. С 1 сентября 2025 года деньги по потребительскому кредиту приходят не сразу. Сумму от 50 до 200 тысяч рублей банк переводит минимум через 4 часа после подписания договора, а суммы свыше 200 тысяч минимум через 48 часов (разъяснение Банка России, норма введена 9-ФЗ от 13 февраля 2025 года, дополнившим статью 7 закона о потребительском кредите). В это время от кредита можно отказаться. Механизм рассчитан ровно на тот сценарий, когда человека уговаривают оформить заём по телефону, и пауза даёт время позвонить родным или в банк.
Если деньги уже ушли, порядок действий другой. Сначала письменная претензия в банк через приложение или отделение, ответ по ней приходит в срок до 30 дней. Дальше при сумме требований до 500 тысяч рублей спор бесплатно разбирает финансовый уполномоченный, обращение к нему обязательно до суда (статья 15 123-ФЗ), а требования крупнее идут сразу в суд. Параллельно пишется заявление в полицию, без него банк почти наверняка откажет.
Третий слой защиты — страхование. Полис нужен там, где потеря невосполнима из своего кармана. Это жизнь и здоровье кормильца, ответственность перед третьими лицами, жильё. Виды полисов, от каких можно отказаться и как не переплатить за навязанное, разобраны в отдельном материале про страхование для начинающих.
Когда кредит работает, а когда съедает бюджет
Хотя бы один кредит или заём за последний год выплачивали 48% россиян. Сравнивали условия в нескольких компаниях перед подписанием только 44% заёмщиков, а 16% не рассматривали вообще никаких альтернатив и пошли туда, куда обратились изначально.
Разница между этими двумя стратегиями измеряется деньгами. При кредите 500 тысяч рублей на три года каждый процентный пункт ставки означает примерно 9 тысяч рублей переплаты за срок. Три-четыре заявки в разные банки занимают вечер и обычно двигают ставку сильнее, чем любые переговоры после подписания. Перед заявками имеет смысл посмотреть собственную кредитную историю: список бюро, где она хранится, выдаёт Центральный каталог кредитных историй Банка России, а каждое бюро обязано дважды в год отдать отчёт бесплатно.
Ориентир по долговой нагрузке звучит так. Платежи по всем кредитам не должны превышать 30% дохода, а если превышают 50%, ситуация уже требует рефинансирования или продажи залога. Показатель долговой нагрузки считают сами банки и микрофинансовые организации по методике Банка России, а регулятор ограничивает выдачи закредитованным клиентам, но человеку удобнее посчитать самому и заранее.
Порядок погашения тоже влияет на итог. Метод лавины гасит сначала самый дорогой долг и экономит проценты, метод снежного кома закрывает сначала мелкие долги и даёт психологический эффект.
Кредитная карта в этой картине занимает отдельное место. Внутри льготного периода она бесплатна и даже приносит кэшбэк, а за его пределами превращается в самый дорогой заём в кошельке. При этом 18% россиян, столкнувшихся с нехваткой денег, использовали кредитку именно для оплаты текущих расходов, то есть ровно так, как делать не стоит. Когда просрочка уже наступила и начались звонки взыскателей, работает другой сценарий. Там речь идёт о реструктуризации, кредитных каникулах и в крайнем случае о банкротстве физического лица, и это тема отдельного разговора, а не блока про выбор ставки.
Как деньги растут и почему наличные дома проигрывают
Наличные накопления дома формировали 25% россиян за последний год, ещё 30% просто оставляли деньги на текущем счёте. Это самая дорогая привычка из всех перечисленных в статье, и стоимость её считается точно.
Сто тысяч рублей, пролежавшие в тумбочке пять лет при инфляции 8% в год, сохраняют покупательную способность около 68 тысяч. За десять лет остаётся примерно 46 тысяч. Купюры целы, а половина товаров, которые на них можно было взять, исчезла. Механизм обесценивания и способы его измерять разобраны в материале про инфляцию.
Обратная сторона того же процесса работает на вас, когда деньги вложены и доход капитализируется. Именно на этом месте страна проваливает тест. Правильно посчитать сложные проценты по вкладу смогли 43% опрошенных, простые — 41%.
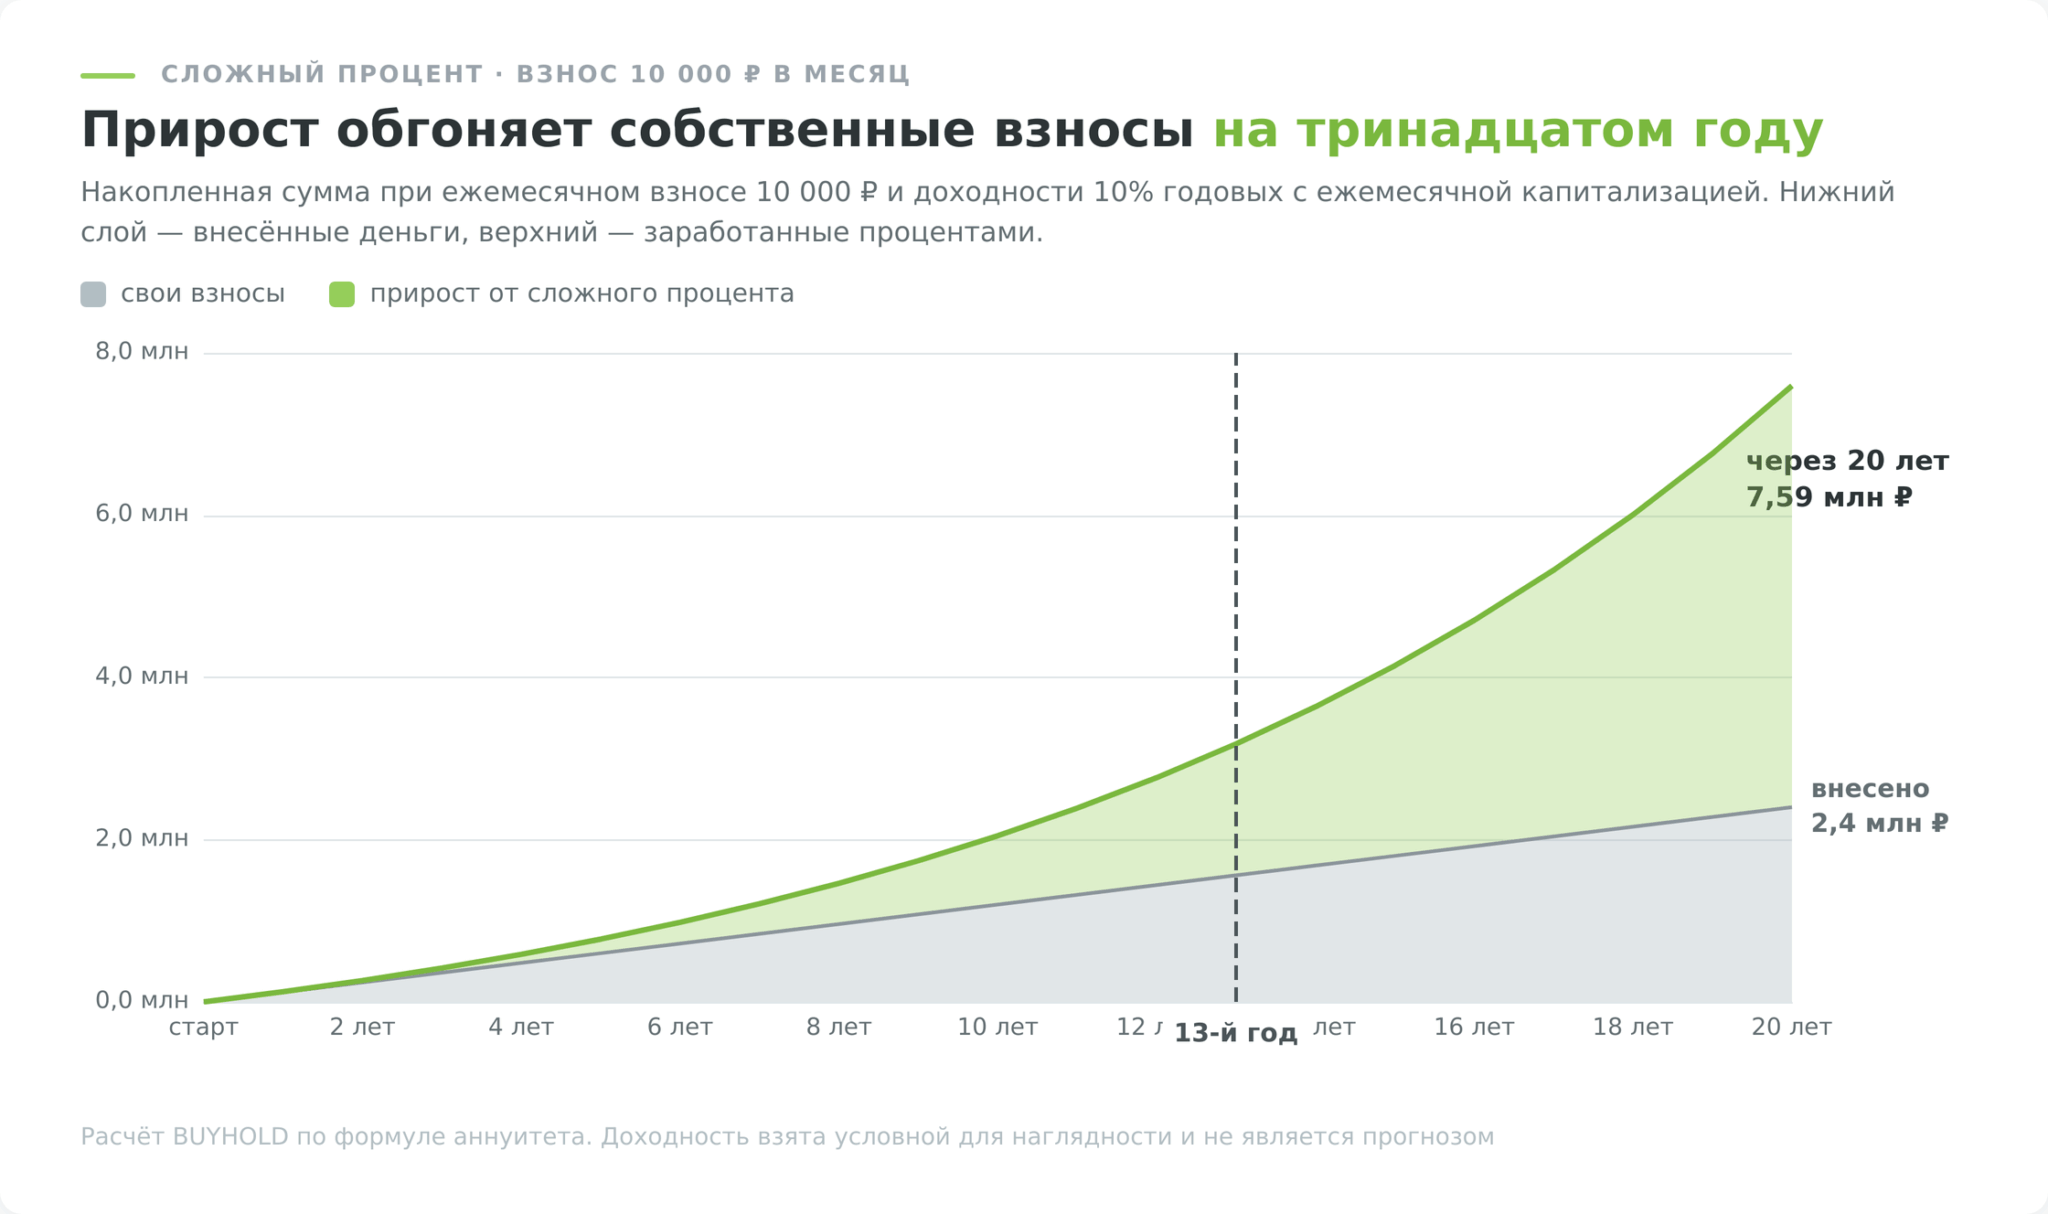
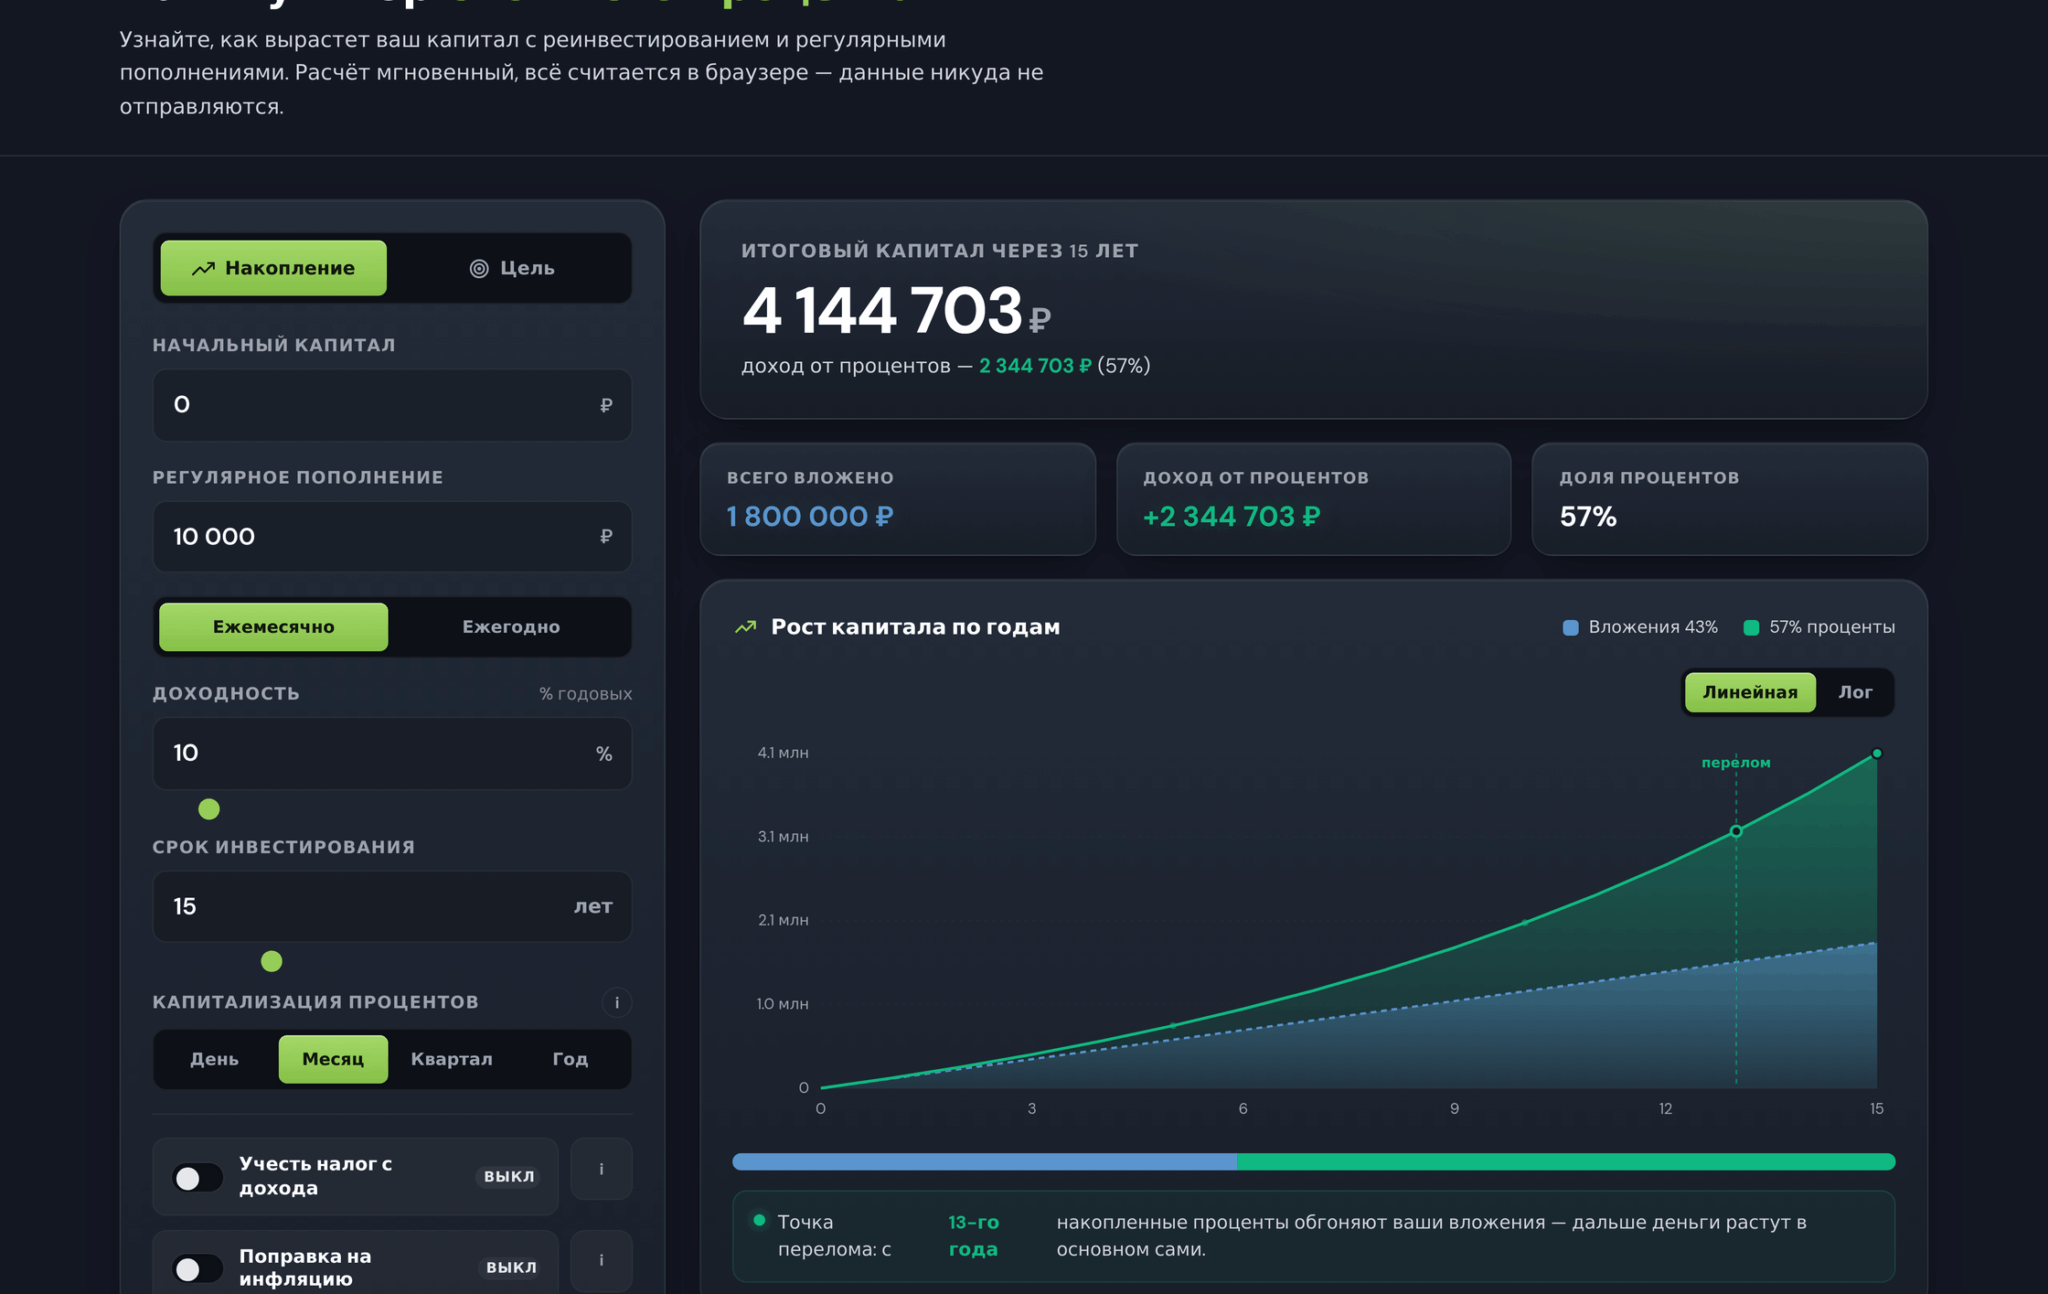
Возьмём взнос 10 000 рублей в месяц и доходность 10% годовых с ежемесячной капитализацией. Через 15 лет на счёте окажется около 4,14 млн рублей, из которых собственных денег 1,8 млн, а прирост 2,34 млн. Если начать на пять лет позже и вносить те же суммы, через 10 лет накопится примерно 2,05 млн. Пять лет промедления стоят чуть больше двух миллионов рублей, при том что дополнительных взносов за эти годы набегает всего 600 тысяч.
На двадцатилетнем горизонте те же взносы дают около 7,59 млн рублей при вложенных 2,4 млн. Сумма взноса тут условна, механика повторяется при любой цифре, хоть при двух тысячах в месяц, меняется только масштаб. Доходность 10% взята для наглядности, а не как обещание. Реальный результат зависит от инструмента и фазы цикла, вклад и облигации дают предсказуемую доходность, акции — нет.
Практический порядок действий для этого блока такой. Сначала запас переводится на накопительный счёт или вклад, где ставка хотя бы покрывает инфляцию. Дальше подключаются инструменты со сроком, где доходность выше, а деньги нельзя забрать в любой момент. Как устроены вклады, что такое эффективная ставка и чем страховка АСВ отличается от обещаний доходности, разобрано в материале про банковский вклад.
Вычеты, ИИС-3 и программа долгосрочных сбережений
Инвестиционные продукты за последний год покупали 7% россиян, при том что инвестируют в принципе 13% населения. Разница между притоком за год и общей долей объясняет, почему налоговыми льготами пользуется меньшинство даже внутри этого узкого слоя. Между тем именно здесь лежит самая предсказуемая доходность на рынке, потому что она не зависит от котировок.
- ИИС-3. С 2024 года открыть можно только индивидуальный инвестиционный счёт третьего типа, старые типы А и Б новым клиентам недоступны и лишь дорабатывают свой срок. Новый счёт совмещает обе льготы сразу. Вычет на взнос возвращает НДФЛ с суммы до 400 тысяч рублей в год, то есть до 52 тысяч при ставке 13% и больше при более высокой ставке, а доход по счёту освобождается от налога при закрытии после минимального срока. Лимит в 400 тысяч по статье 219.2 Налогового кодекса считается в совокупности по ИИС-3, программе долгосрочных сбережений и договорам негосударственного пенсионного обеспечения, заявить по 400 тысяч на каждый продукт нельзя. Для договоров, открытых в 2024–2026 годах, минимальный срок составляет пять лет и дальше по 58-ФЗ растёт до десяти. Освобождение дохода ограничено 30 млн рублей на счёт. Вычет на взнос применяется к доходам, облагаемым по основной ставке НДФЛ, поэтому налоговому нерезиденту России он не достанется.
- Льгота долгосрочного владения. Бумаги, купленные на обычном брокерском счёте и удержанные больше трёх лет, освобождаются от НДФЛ в пределах 3 млн рублей за каждый год владения. Брокер применяет её как налоговый агент по вашему заявлению, отдельных договоров заключать не нужно.
- Программа долгосрочных сбережений. Государство добавляет к вашим взносам до 36 тысяч рублей в год в течение десяти лет (описание программы на сайте Банка России). Взнос от 2 тысяч рублей за год открывает доступ к поддержке, а её размер зависит от дохода. При заработке до 80 тысяч рублей в месяц государство добавляет рубль на каждый ваш рубль, при 80–150 тысячах рубль на два ваших, свыше 150 тысяч рубль на четыре. Чтобы забрать полные 36 тысяч, внести придётся 36, 72 или 144 тысячи соответственно. Выплаты начинаются через 15 лет после заключения договора либо при достижении 55 лет женщинами и 60 лет мужчинами. Досрочный выход без уважительной причины лишает и софинансирования, и возвращённых вычетов, поэтому программа подходит только под длинный горизонт.
Налог с инвестиционного дохода считается по отдельной шкале. Ставка равна 13% с суммы до 2,4 млн рублей за год и 15% с превышения. Эта база не складывается с зарплатой, что для большинства инвесторов означает ставку 13% независимо от размера основного дохода.
Инвестиционными вычетами список не исчерпывается. Расходы на лечение, обучение, спорт и покупку жилья тоже возвращают часть уплаченного НДФЛ, и подаются такие заявления в личном кабинете ФНС без всякой связи с брокерским счётом.
Все три льготы объединяет одно свойство. Они требуют действий заранее. Счёт открывается до взносов, срок владения отсчитывается от покупки, а вычет заявляется в декларации за тот год, когда взнос сделан. Опоздание не лечится задним числом.
Первый шаг к инвестициям без резких движений
Инвестируют 13% населения по замеру Банка России, и подавляющее большинство остальных объясняет отказ одинаково. Страшно потерять. Страх обоснован ровно настолько, насколько выбранный инструмент не соответствует горизонту денег.
Порядок входа выглядит так. Сначала закрыты первые три блока из таблицы выше, то есть работает учёт, есть запас на три месяца и нет дорогих долгов. Затем определяется горизонт. Деньги, которые понадобятся через год, в акции не идут ни при каких обещаниях доходности. И только потом выбирается инструмент под риск-профиль.
Свой профиль удобно определить тестом риск-профиля. Он показывает не только распределение по классам активов, но и допустимую просадку, а именно на просадке новички обычно и выходят из рынка с убытком. Пошаговый разбор первых сделок, от выбора брокера до первой заявки, лежит в материале инвестиции для начинающих.
Практическая деталь, о которой редко пишут в обзорах. Сумма первого взноса значения почти не имеет, а регулярность имеет решающее. Взнос 5 тысяч рублей каждый месяц за десять лет при 10% годовых превращается примерно в 1,02 млн рублей, из которых 600 тысяч ваши, а остальное принёс сложный процент. А если те же 600 тысяч копить дома и внести одной суммой в конце десятого года, прироста не будет вовсе.
Для доступа к иностранным акциям и ETF резиденту России сейчас нужен либо статус квалифицированного инвестора у российского брокера, либо счёт в дружественной юрисдикции. Один из рабочих маршрутов открывает Just2Trade, офшорное подразделение которого открывает счета россиянам и даёт выход на NYSE и NASDAQ от 100 долларов. Минусы называю прямо. Это не российский брокер, налог по таким сделкам вы считаете и платите самостоятельно через декларацию 3-НДФЛ до 30 апреля следующего года с уплатой до 15 июля, а страхование АСВ на такой счёт не распространяется. Для первых шагов в рублёвых инструментах никакой зарубежный счёт не нужен.
Финансовая грамотность в разных возрастах
Набор навыков одинаков для всех, а вот точка приложения усилий меняется с возрастом. Ниже то, что даёт наибольший эффект на каждом этапе.
Дети и подростки
До школы работает игровое знакомство с деньгами: что такое номинал, откуда берётся сдача, почему нельзя купить всё сразу. В младшем школьном возрасте появляются карманные деньги и первые самостоятельные решения, здесь важнее не контролировать каждую покупку, а разбирать последствия.
С 14 лет у подростка появляется частичная дееспособность. По статье 26 Гражданского кодекса сделки он совершает с письменного согласия родителей, но собственным заработком, стипендией и вкладами распоряжается сам. Брокерский счёт в этом возрасте открыть можно, и это лучший учебный полигон, чем любые объяснения на словах.
Программа по возрастам, набор игр и разбор ошибок родителей вынесены в отдельный материал про финансовую грамотность для детей.
Молодёжь до 35 лет
Именно эта группа показала самый низкий индекс НАФИ, 11,11 балла против 12,61 в среднем, и половина респондентов 18–34 лет попала в категорию низкого уровня. Причина не в способностях, а в отсутствии практики. Доходы небольшие, горизонт короткий, а финансовые решения кажутся делом будущего.
Между тем именно здесь время работает сильнее всего. Каждые пять лет промедления со стартом накоплений стоят миллионы рублей на горизонте пенсии, и это единственный ресурс, который нельзя докупить позже за деньги. Максимальный эффект дают три действия. Включить учёт, собрать запас на три месяца и открыть ИИС-3 хотя бы с символическим взносом, чтобы пятилетний срок начал отсчитываться.
Взрослые 35–55 лет
Пик доходов и пик обязательств обычно совпадают, отсюда и главные риски периода. Ипотека, дети, помощь родителям, а параллельно нужно успеть сформировать капитал.
Ориентир по долгам к 45 годам — отсутствие потребительских кредитов и остаток по ипотеке, который закрывается до выхода на пенсию. Ориентир по накоплениям задаёт регулярный взнос, который не прерывается в трудные месяцы. К этому возрасту имеет смысл посчитать, сколько понадобится на жизнь после завершения карьеры, и сверить с фактическим темпом накоплений. Расчёт для России собран в материале про то, как накопить на пенсию самостоятельно.
Старший возраст
Задача меняется с накопления на сохранение и получение потока. Доля защитных инструментов растёт, высокорисковые вложения уходят из портфеля, а любые предложения с обещанием высокой доходности требуют проверки в реестрах Банка России.
Для тех, кому до пенсии осталось меньше пятнадцати лет, программа долгосрочных сбережений теряет часть смысла из-за срока, зато вклады с повышенным страховым покрытием и льгота долгосрочного владения работают в полную силу. Отдельно стоит вспомнить про самозапрет на кредиты. Именно старшая возрастная группа чаще всего становится целью телефонных мошенников.
Что финансовая грамотность даёт и чего она не даёт
Обещания вроде «выучите правила и разбогатеете» вредят делу, поэтому границы стоит очертить честно.
С чего начать именно вам
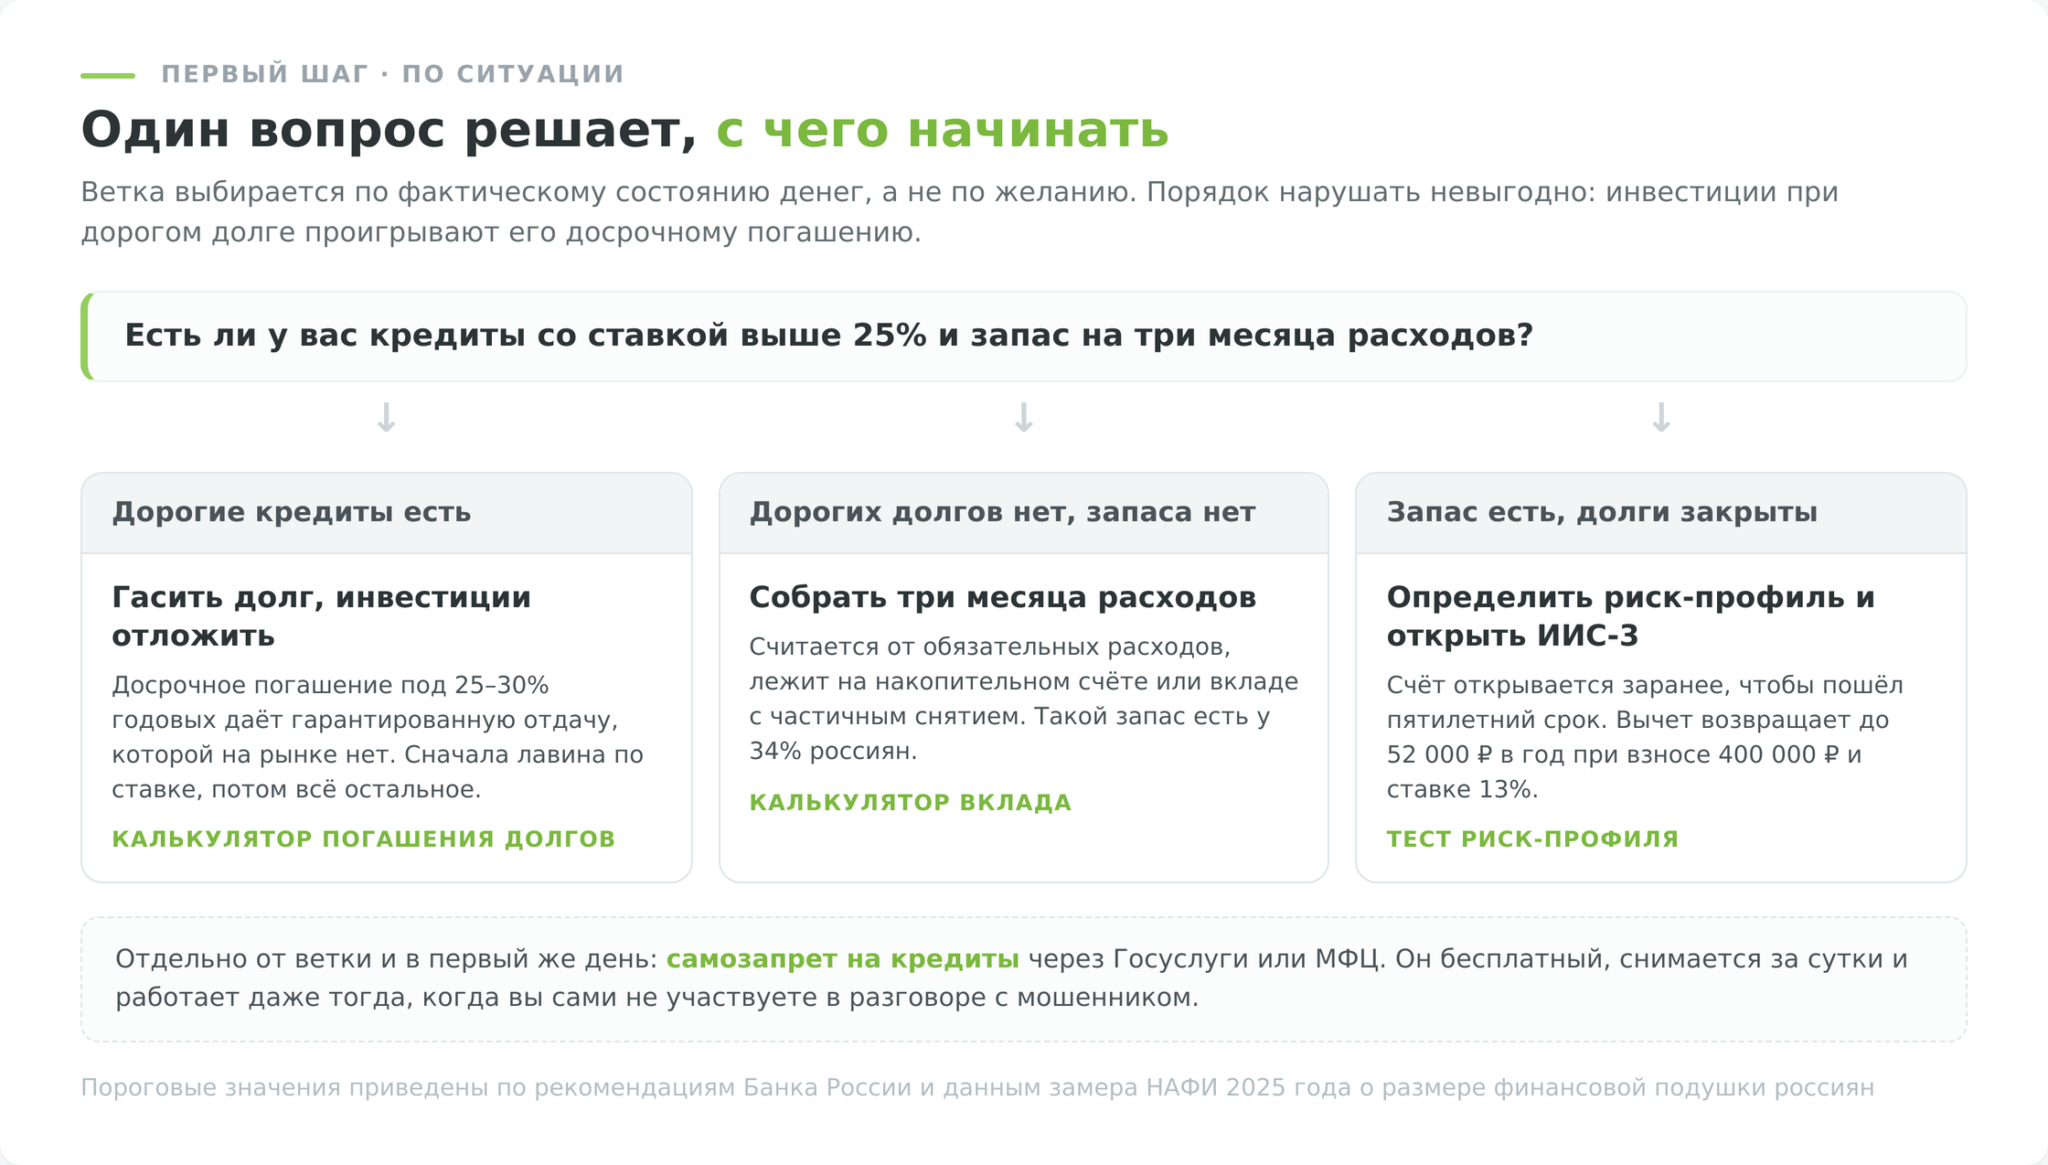
Универсального первого шага нет, он зависит от того, в какой точке вы находитесь. Таблица ниже сводит типичные ситуации к одному ближайшему действию.
| Ваша ситуация | Первое действие | Чем сделать | Сколько займёт |
|---|---|---|---|
| Долгов нет, но и запаса нет | Собрать сумму трёх месяцев обязательных расходов на накопительном счёте | Калькулятор вклада | От полугода до полутора лет |
| Есть кредиты со ставкой выше 25% | Гасить дорогие долги, инвестиции отложить | Калькулятор погашения долгов | Зависит от суммы, план строится сразу |
| Не знаете, куда уходят деньги | Три месяца записанного учёта, затем разбор категорий | Финансовый журнал | Три месяца |
| Запас есть, дорогих долгов нет | Определить риск-профиль и открыть ИИС-3, чтобы пошёл минимальный срок | Тест риск-профиля | Один вечер |
| Доход нестабильный, фриланс или сезонная работа | Довести запас до двенадцати месяцев и отложить деньги под налоги отдельно | Разбор подушки | От года |
| До пенсии меньше десяти лет | Сместить портфель в защитные инструменты, использовать льготу долгосрочного владения | Разбор налоговых льгот | Один-два месяца на перестройку |
| Пожилые родственники, которым звонят «из банка» | Включить им самозапрет на кредиты через Госуслуги или МФЦ | Госуслуги | Пять минут |
Коротко о главном
Финансовая грамотность складывается не из знания терминов, а из восьми блоков, разобранных выше. Международная методика подтверждает тот же перекос, две трети её баллов дают поведение и установки, а не знания. Россия в этих замерах выглядит противоречиво. Индекс Банка России показывает максимум за годы наблюдений, индекс НАФИ второй год снижается, а общество расслаивается на тех, кто разобрался, и тех, кто не начинал.
Точка входа для большинства одна и та же. Учёт три месяца подряд, запас на три-шесть месяцев расходов, включённый самозапрет на кредиты, отсутствие дорогих долгов. Дальше подключаются вклад, льготы и инвестиции, и вот здесь время начинает работать сильнее суммы взноса.