Брокерский счёт на Московской бирже открыли 42,2 млн человек, а сделки в июле 2026 года совершали 3,1 млн из них. Счёт есть примерно у каждого третьего взрослого, а сделки за месяц совершает 1 владелец из 14. Инвестиции для начинающих упираются не в размер капитала и не в знание мультипликаторов, а в непонятный первый шаг.
Дальше по порядку. Сколько отложить до первой покупки, чем вклад отличается от ОФЗ и биржевого фонда, как выбрать брокера и как ИИС-3 возвращает часть уплаченного НДФЛ, как выглядит первая сделка в терминале, сколько заберёт налог, как собрать портфель, который не придётся пересобирать через месяц, и что делать со счётом, когда первая покупка уже сделана.
Предупреждение о рисках: Инвестирование в ценные бумаги связано с риском частичной или полной потери вложенных средств. Стоимость активов может как расти, так и снижаться. Данная статья носит информационный характер и не является индивидуальной инвестиционной рекомендацией. Перед принятием инвестиционных решений проконсультируйтесь с квалифицированным финансовым советником.
Что сделать до того, как открывать счёт
Начинающий инвестор обычно стартует с выбора брокера. Правильнее начать на две ступени раньше, иначе первая же поломка машины заставит продавать бумаги в убыток.
- Резерв. Подушка на 3-6 месяцев обычных расходов лежит отдельно от инвестиций и хранится там, откуда деньги забираются за день. Средняя максимальная ставка по вкладам десяти крупнейших банков составляет 12,895% годовых, а годовая инфляция в июле 2026 года равнялась 5,98% (данные ЦБ по инфляции). Резерв на вкладе сейчас не просто лежит, он обгоняет рост цен. Сколько месяцев расходов держать и где их хранить, разобрано в материале «Финансовая подушка безопасности».
- Дорогие долги. Среднерыночная полная стоимость кредита по картам с лимитом до 100 000 ₽ в безналичных операциях составляет 54,607% годовых, а по кредитам наличными свыше 100 000 ₽ она равна 29,339% (расчёт ЦБ от 14 августа 2026 года для договоров IV квартала). Индекс Мосбиржи полной доходности за последние 10 лет принёс 8,85% годовых. Погашение карточного долга даёт гарантированные 54% экономии, рынок гарантий не даёт вообще. Пока такой долг висит, инвестировать бессмысленно арифметически, а не морально.
Проблема массовая. На 1 января 2026 года 11,3 млн человек обслуживали три и более кредита, и на них приходилось 47% всей задолженности физлиц. - Горизонт. Деньги, которые понадобятся в ближайший год, на бирже не место. Не потому что «рынок рискованный», а потому что срок принудительной продажи выбирает не инвестор. Короткие деньги живут на вкладе или накопительном счёте, где действует страховка АСВ на 1,4 млн ₽, либо в фонде денежного рынка, где такой страховки нет. Виды вкладов и логику выбора срока разбирает материал «Банковский депозит для начинающих», а посчитать результат после налога и инфляции можно в калькуляторе вклада.
- Свободная сумма. Из месячного дохода вычитаются обязательные платежи и обычные расходы, остаток делится между пополнением подушки и инвестициями. Пока подушка не собрана, вся разница идёт в неё, и порядок не меняется, даже если сумма уже лежит на руках целиком. Как свести доходы, расходы, долги и цели в одну систему, разобрано в материале «Личный финансовый план».
Сколько нужно денег и что рынок на самом деле приносит
Порог входа определяется не «минимальной суммой для инвестиций», а ценой одного лота.
Вопрос не в пороге, а в ожиданиях. Разброс обещаний в рекламе идёт от 30% годовых до удвоения за год, поэтому полезно посмотреть, что рынок дал на длинном отрезке.
Измеряют его индексами. Индекс Мосбиржи это корзина из четырёх десятков крупнейших компаний страны, и он показывает только движение цен. Версия полной доходности под тикером MCFTR считает ещё и дивиденды.
Дивиденд это часть прибыли, которую компания раздаёт акционерам. В индексе полной доходности заложено, что инвестор вкладывает эти деньги обратно в те же бумаги. Разница между двумя версиями одного индекса и есть цена этой привычки.
| Актив | Во сколько раз выросли вложения | Годовых | Сверх инфляции |
|---|---|---|---|
| Акции с реинвестированием дивидендов (индекс MCFTR) | 2,33 | 8,85% | +2,34% |
| Золото, цена грамма в рублях | 3,56 | 13,53% | +6,74% |
| Гособлигации с реинвестированием купонов (RGBITR) | 1,96 | 6,95% | +0,55% |
| Акции без дивидендов (индекс IMOEX) | 1,14 | 1,35% | −4,71% |
| Потребительские цены | 1,85 | 6,36% | — |
Расчёт по историческим закрытиям индексов на ISS Мосбиржи и ряду инфляции ЦБ за период с 1 августа 2016 года по 31 июля 2026 года, единая база у всех строк. Индекс полной доходности считается до налога на дивиденды. Его версия после удержания НДФЛ, MCFTRR, дала за то же окно 7,85% годовых, и это ближе к тому, что доходит до частного инвестора.
Две строки этой таблицы описывают один и тот же рынок акций. Разница между ними только в том, реинвестировались дивиденды или тратились. Индекс Мосбиржи вырос за десять лет на 14%, а тот же индекс с учётом реинвестированных выплат вырос в 2,3 раза. У инвестора, который снимал дивиденды и тратил, сам капитал терял покупательную способность почти на пять процентов в год, хотя выплаты он на руки получал.
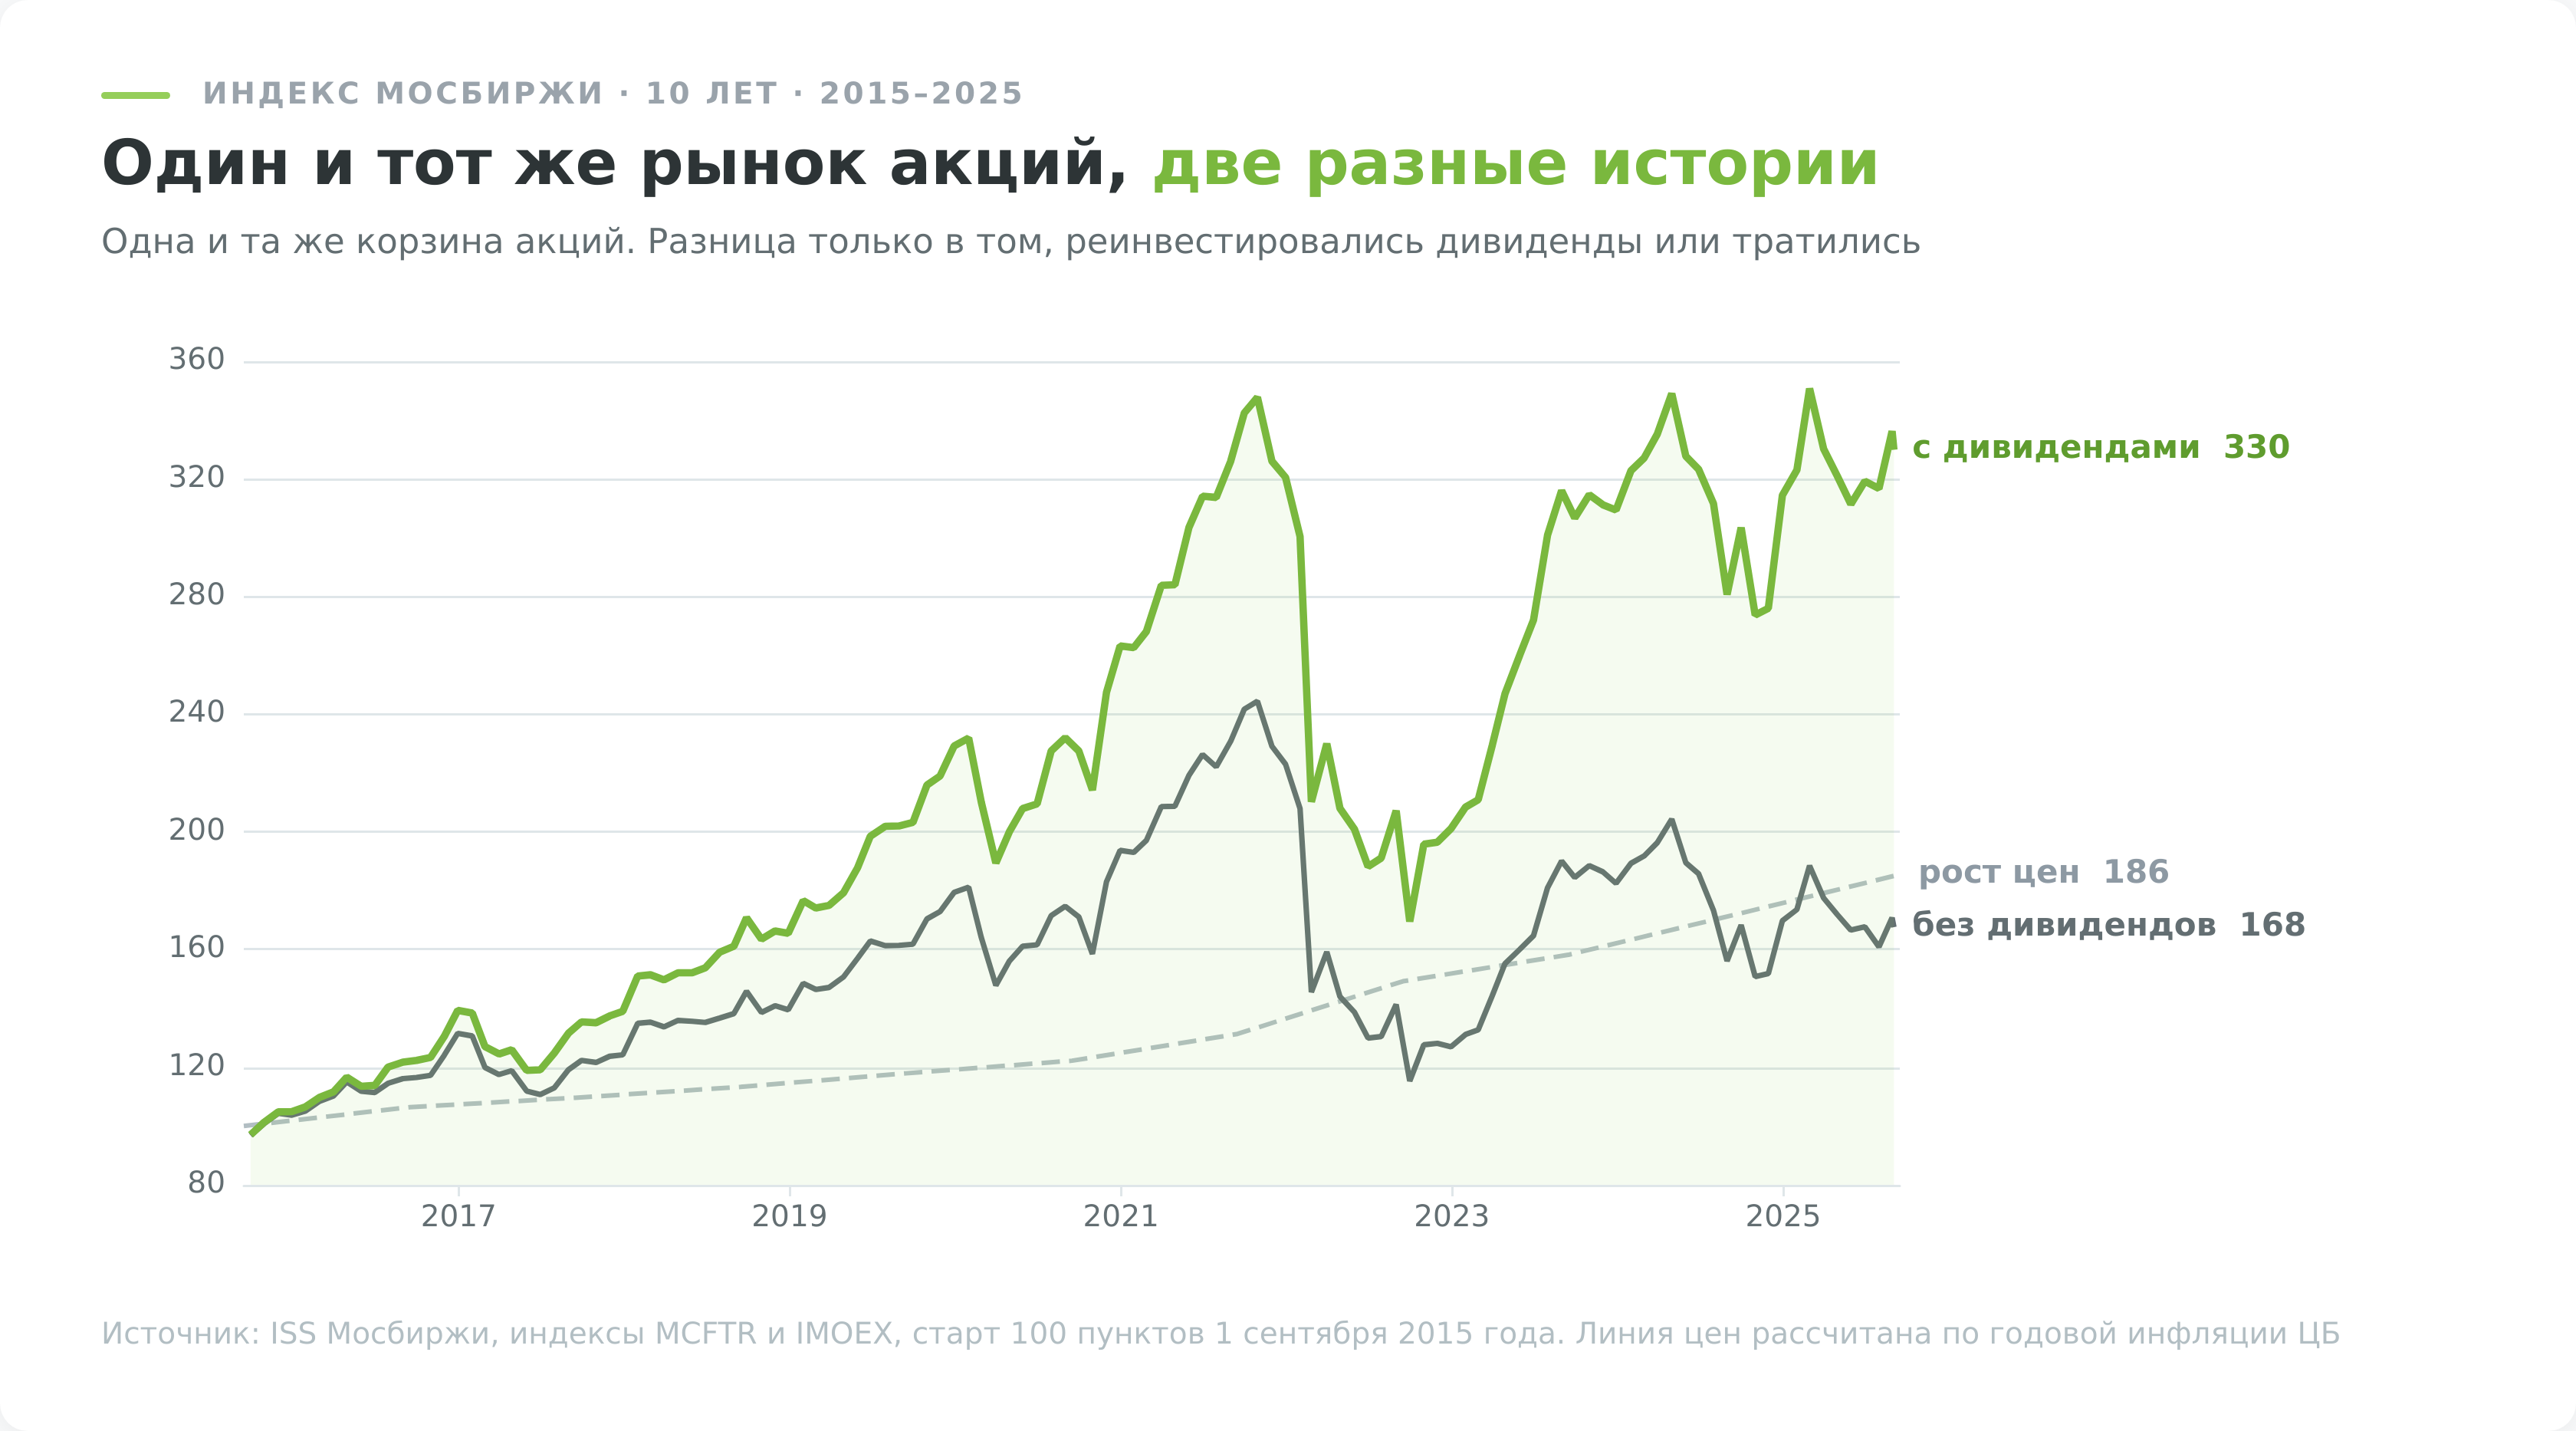
Меня самого удивило, насколько результат зависит от даты отсчёта. Те же десять лет, но заканчивающиеся в сентябре 2025 года, дают 12,68% годовых вместо 8,85%. Сдвиг окна на 11 месяцев стирает почти 4 процентных пункта, потому что в 2026 году рынок падал. Поэтому любые «средние проценты годовых» стоит читать как диапазон, а не как обещание.
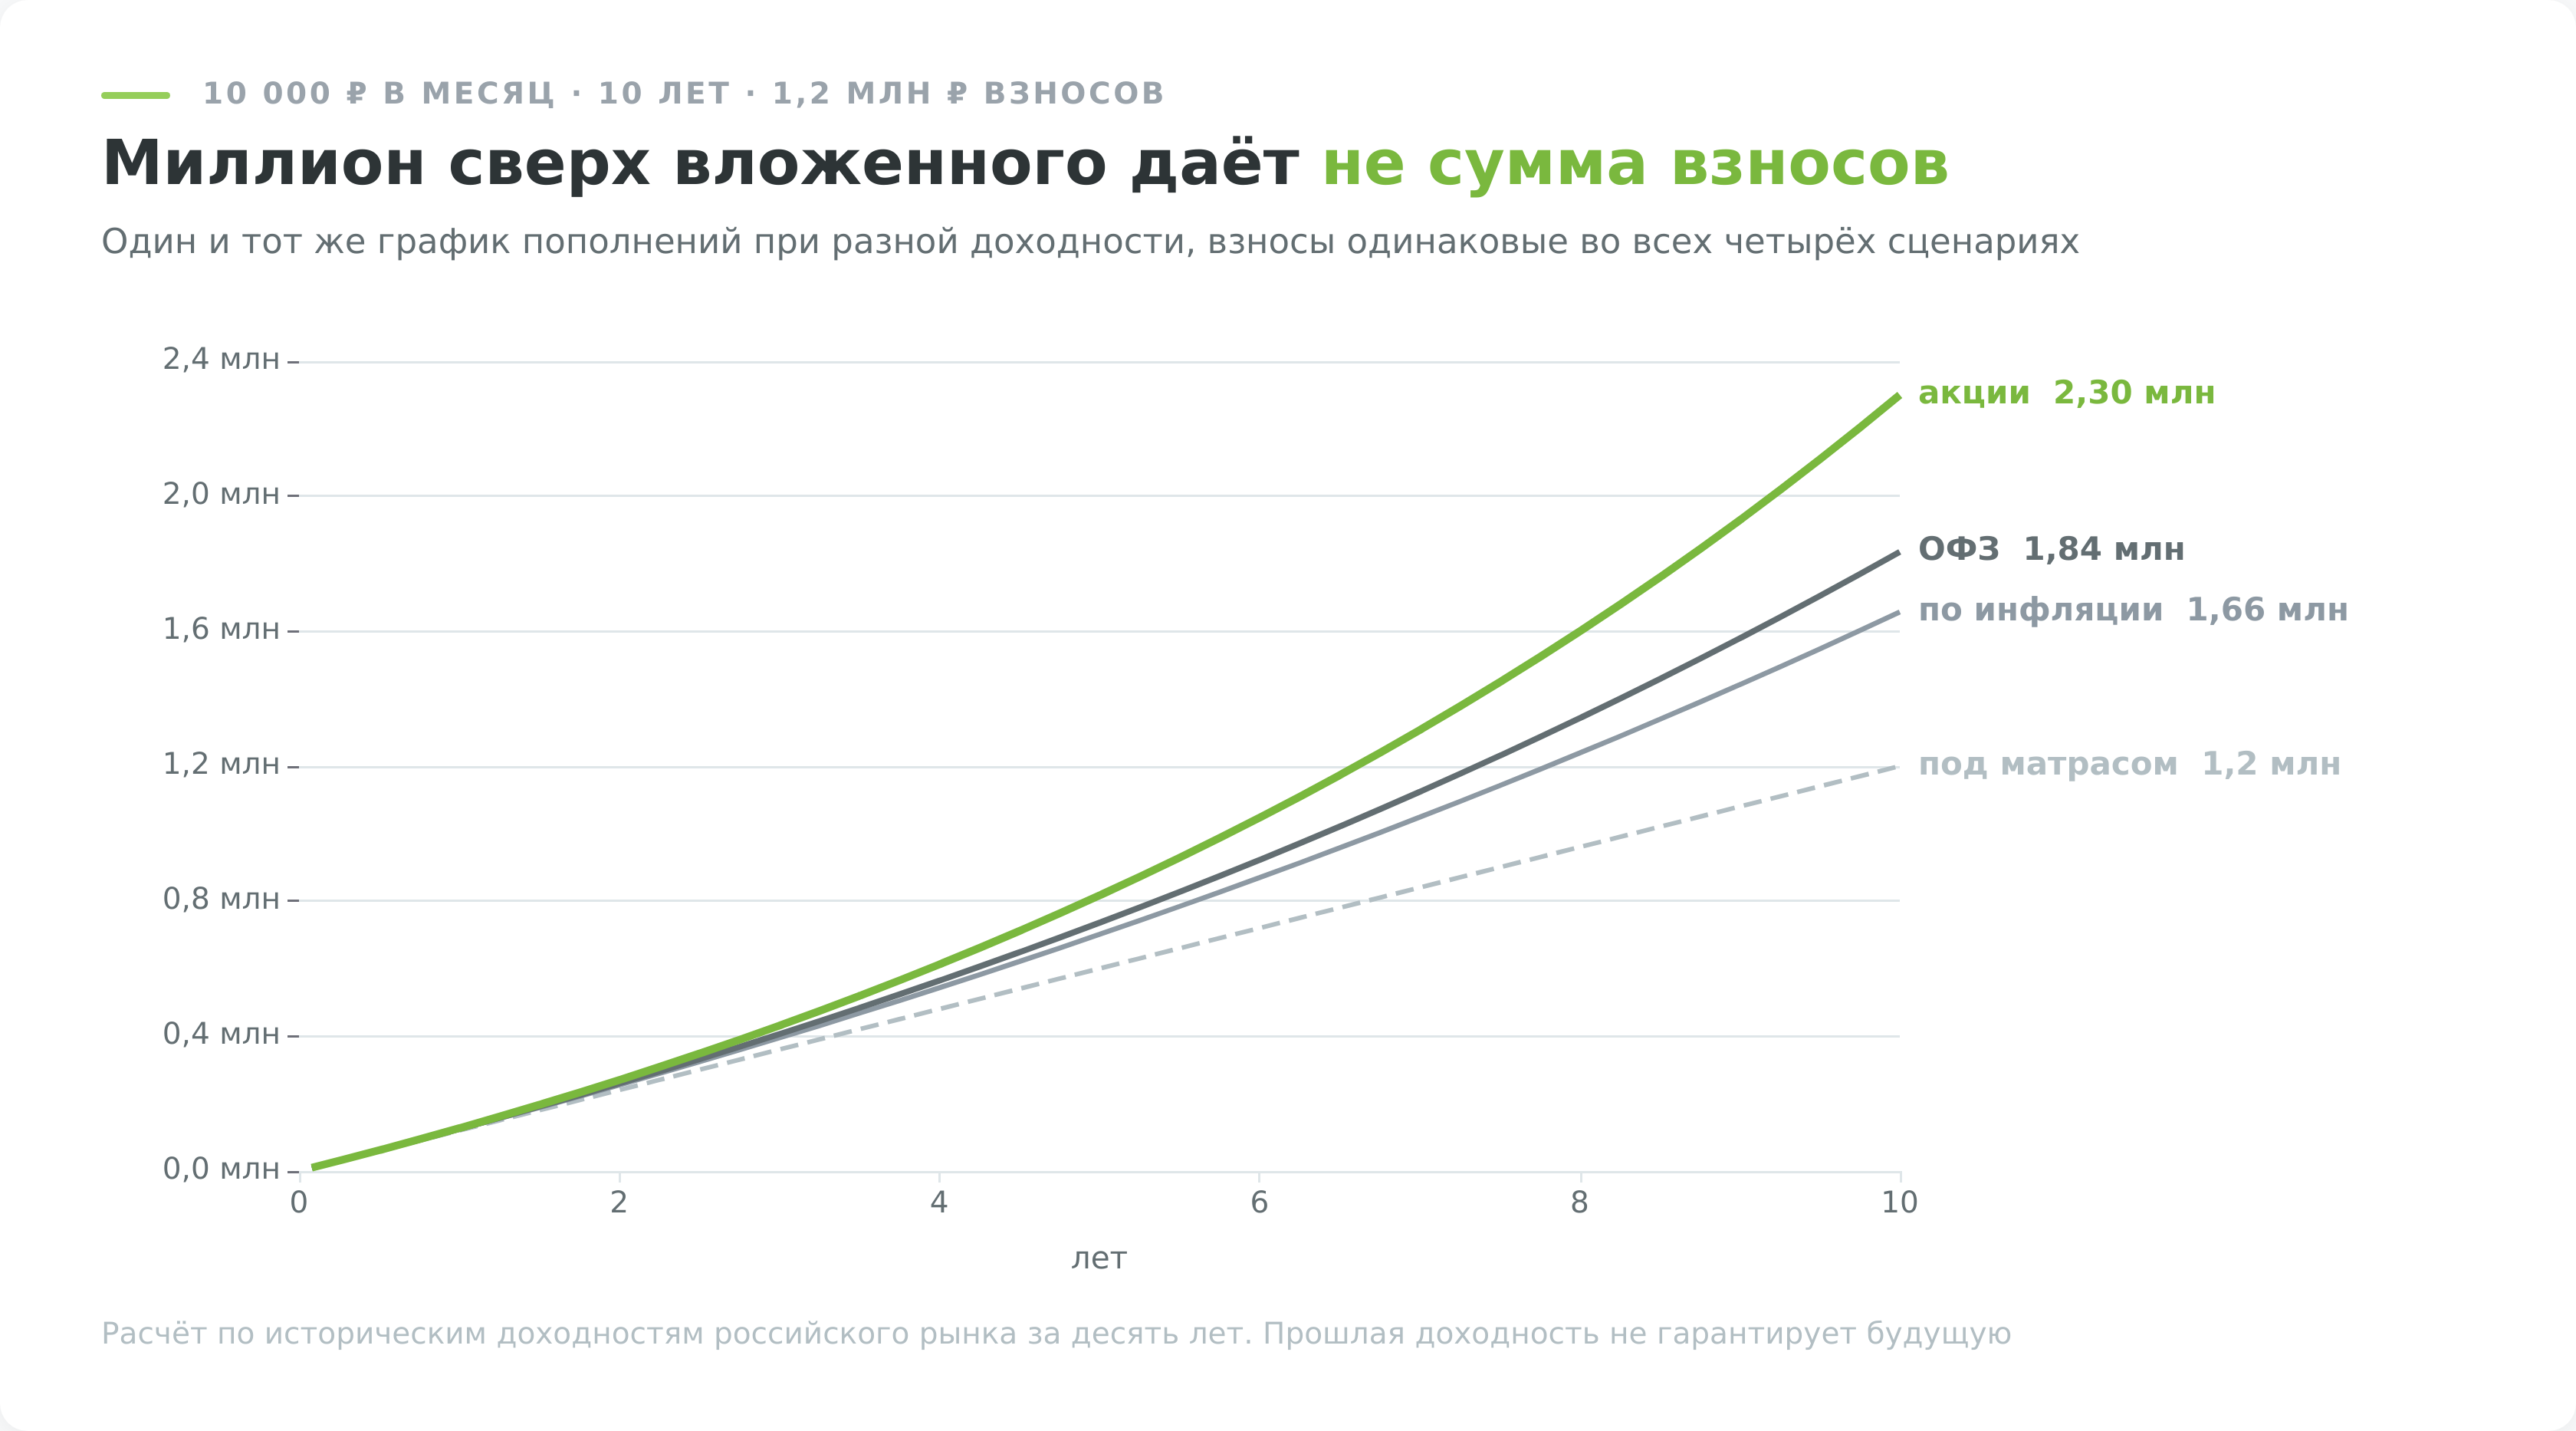
Сейчас у рынка акций есть сильный конкурент. Вклад в топ-10 банков даёт 12,9% годовых, короткие ОФЗ около 14%. У вклада действует страхование в пределах установленных законом условий и лимитов. У ОФЗ номинал возвращается при погашении, если государство исполнит обязательства, а при продаже раньше срока можно получить меньше вложенного.
Историческая доходность рынка акций за последние десять лет составила 8,85% годовых, то есть ниже нынешней ставки вклада, и достигалась она с падениями до 53% по дороге. Пока ключевая ставка высокая, консервативная часть портфеля работает необычно хорошо, и торопиться переводить всё в акции незачем. Снижение ставок обычно уменьшает доходность новых вкладов и поддерживает цены облигаций с фиксированным купоном, особенно длинных. Это зависимость, а не обещание роста конкретной бумаги.
10 лет из расчёта включают обвал февраля 2022 года и падение 2026 года. Это не гарантия будущего результата, а измеренное прошлое.
Какие инструменты доступны частному инвестору в России
Выбор инструмента определяется сроком, на который отдаются деньги, и тем, что инвестор готов увидеть в худшем месяце. Ниже основные варианты, доступные через российского брокера без статуса квалифицированного инвестора.
| Инструмент | Порог входа | Что приносит | Горизонт | Главный риск |
|---|---|---|---|---|
| Вклад в банке | от 1000 ₽ | 12,9% годовых, ставка фиксируется договором | до 3 лет | Досрочное снятие обнуляет проценты |
| Фонд денежного рынка | от 1 ₽ за пай | Следует за ставкой денежного рынка, минус расходы фонда | любой | Нет страховки АСВ, доходность падает вслед за ставкой ЦБ |
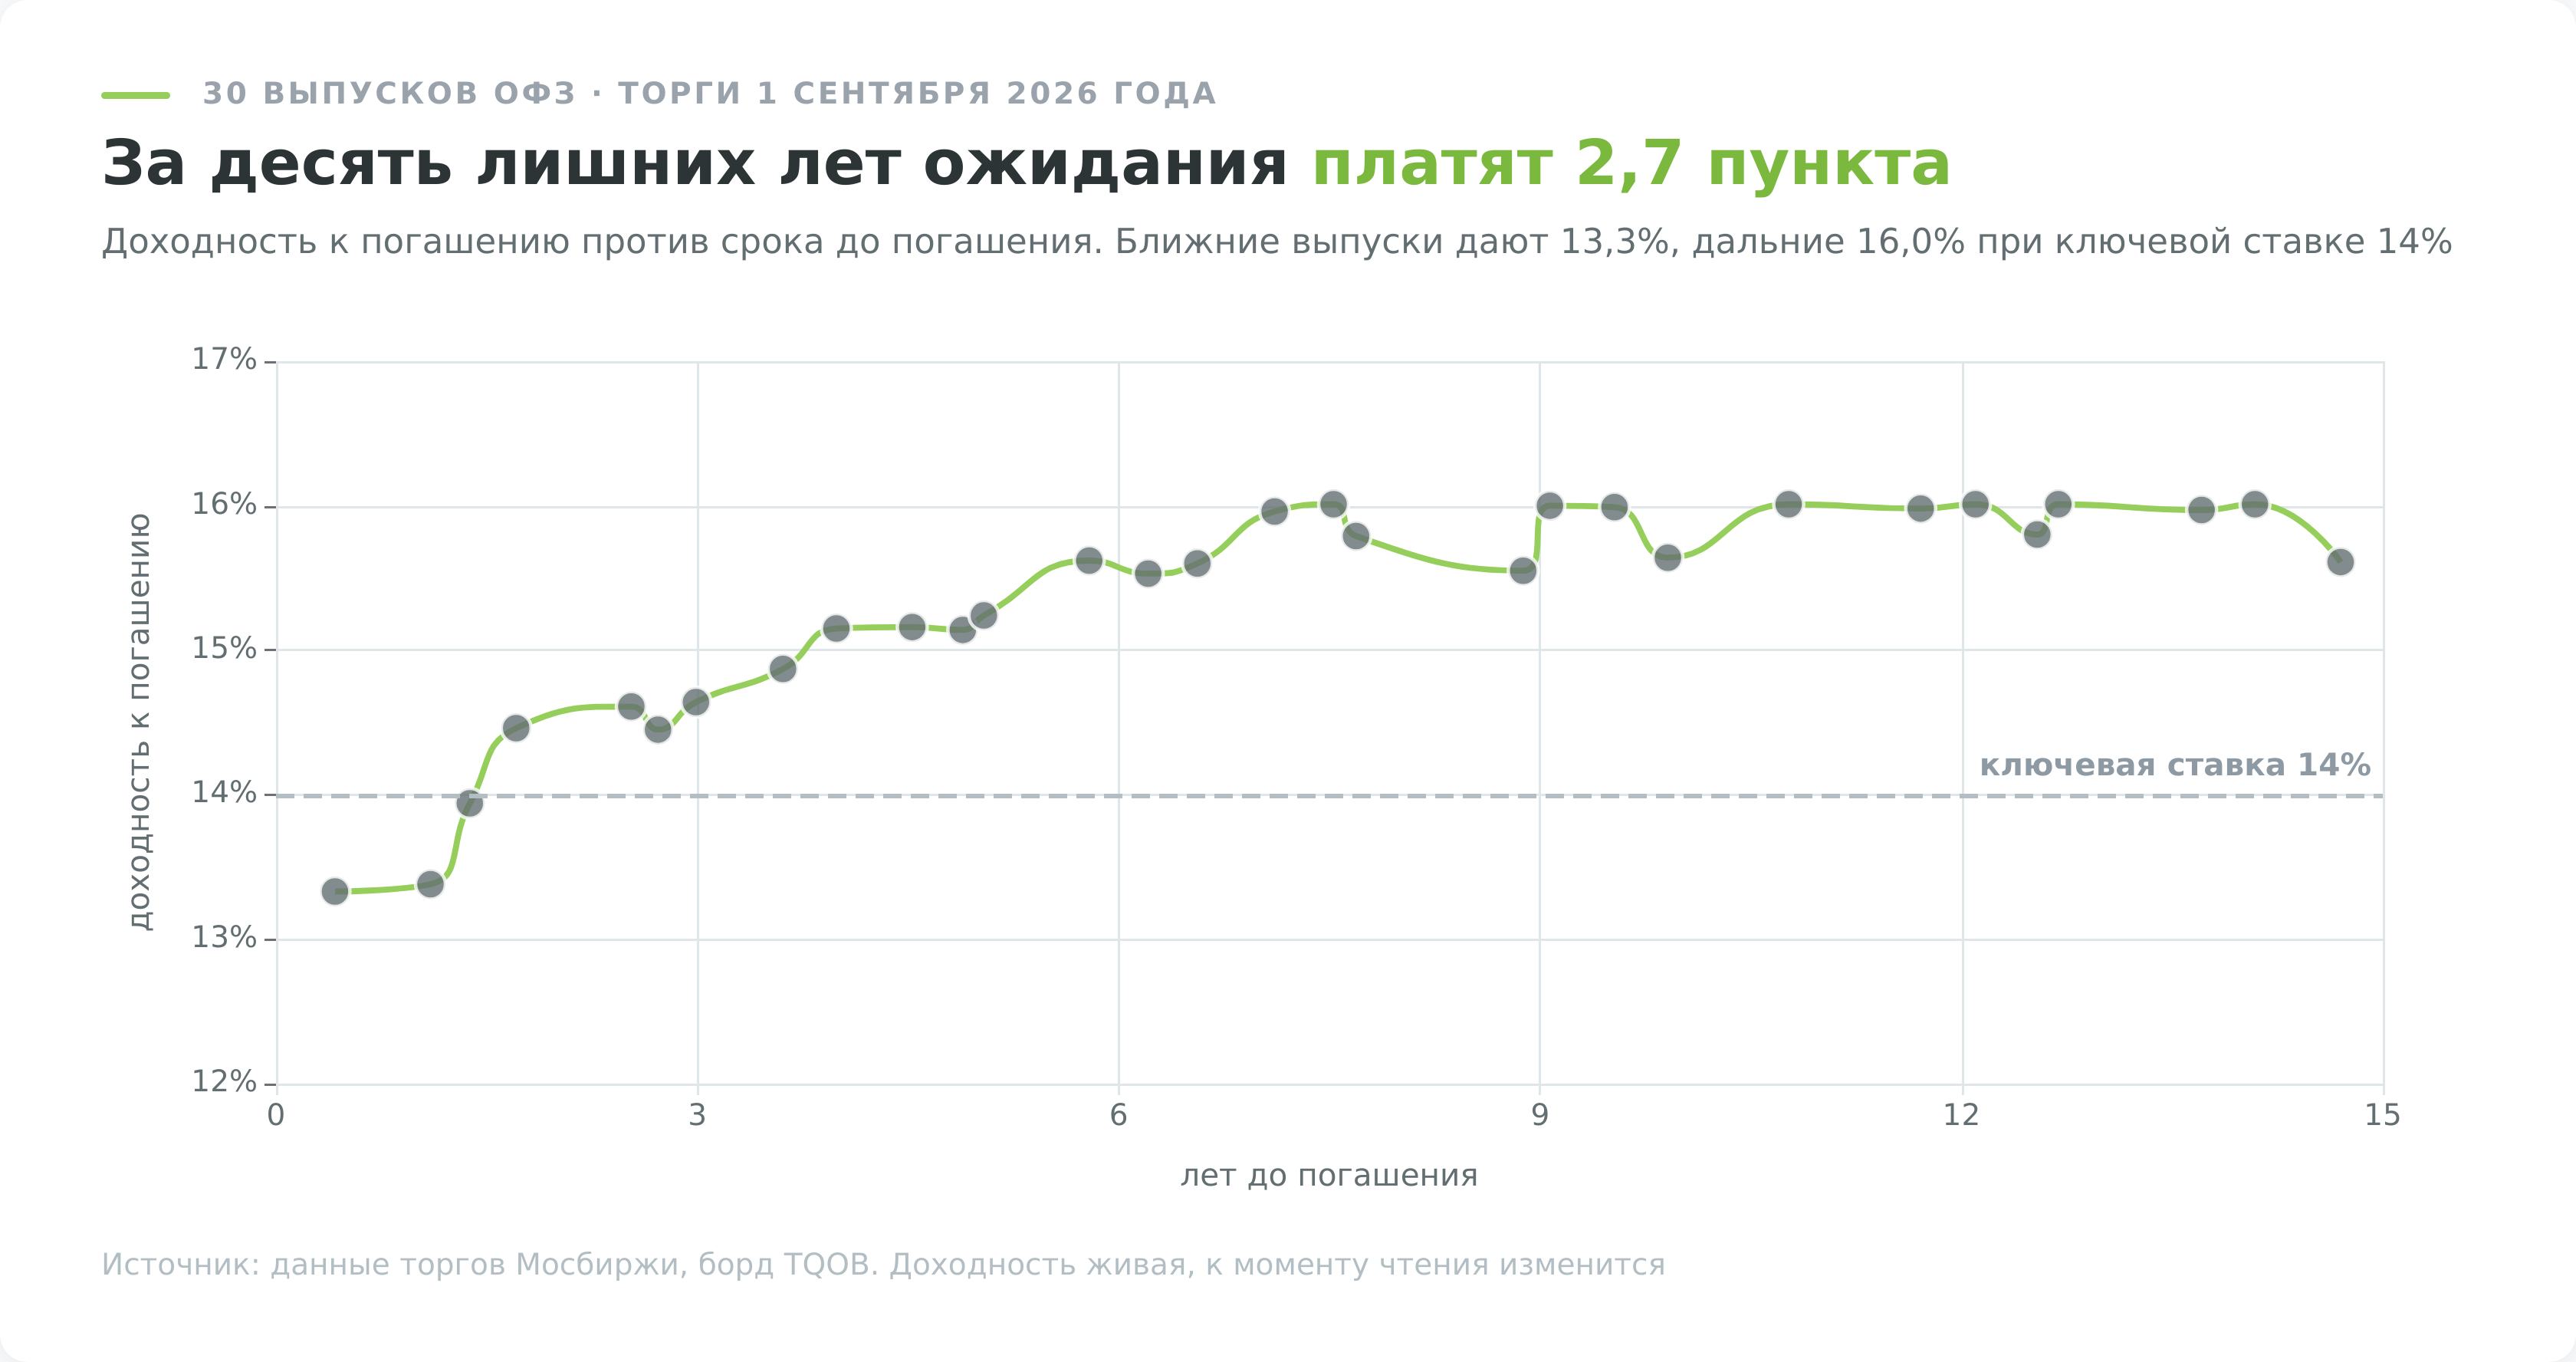
| ОФЗ | около 1000 ₽ за облигацию | 13,3% у ближних выпусков и до 16,0% у дальних | от 1 года | Цена до погашения колеблется, при досрочной продаже результат другой |
| Корпоративные облигации | около 1000 ₽ | Медиана 17,8% у ликвидных выпусков с погашением 2028–2030 | от 1 года | Дефолт эмитента, у мелких эмитентов доходность доходит до 40% и выше |
| Биржевой фонд на индекс акций | 119 ₽ за пай | Доходность индекса минус расходы фонда, у EQMX TER 0,5% в год | от 3–5 лет | Просадка вместе со всем рынком |
| Отдельные акции | от 277 ₽ за лот | 8,85% годовых у рынка за десять лет | от 3–5 лет | Отдельная компания может упасть при растущем рынке |
| Золото на бирже | от 3 ₽ за пай фонда или от 1 грамма металла, около 12 000 ₽ | 13,53% годовых за десять лет в рублях | от 5 лет | Не платит дивидендов, цена зависит от курса рубля |
| Иностранные акции | зависит от площадки | доходность зарубежных рынков | от 5 лет | Инфраструктурный риск, ограничения для неквалифицированных инвесторов зависят от эмитента и места учёта |
Доходности облигаций взяты из данных торгов Мосбиржи 1 сентября 2026 года, ставка вклада из статистики ЦБ, доходности за десять лет посчитаны по индексам.
Облигации
Инвестор даёт в долг государству или компании и получает заранее известный купон, а в дату погашения номинал. Государственные ОФЗ считаются самым надёжным рублёвым инструментом внутри страны, ликвидные корпоративные выпуски крупных эмитентов дают премию к ним примерно в полтора-два процентных пункта, а мелкие эмитенты платят 30–50% годовых, и это плата за риск дефолта.
Как устроены купон, номинал и накопленный доход, разобрано в материалах «Что такое ОФЗ» и «Инвестиции в облигации».
Фонды
Биржевой фонд покупается как одна бумага, а внутри держит десятки компаний, поэтому новичку он закрывает вопрос диверсификации без разбора отчётностей. Плата зависит от фонда, у упомянутого EQMX заявленный TER составляет 0,5% в год от активов. Фонды денежного рынка решают другую задачу, они паркуют деньги под ставку овернайт на срок от одного дня.
Разбор устройства и подводных камней в статьях «Что такое ETF простыми словами» и «Что такое ПИФ».
Акции
Покупка акции делает инвестора совладельцем бизнеса с правом на часть прибыли. Доля физлиц в объёме торгов акциями на Мосбирже в июле 2026 года составила 63,3%, то есть российский рынок акций во многом двигают частные инвесторы, а не институционалы. Отбор конкретных бумаг требует навыка чтения отчётности, поэтому первым шагом обычно берут индексный фонд, а отдельные компании добавляют позже.
База для отбора собрана в материале «Как выбрать акции для инвестирования».
Золото
На Мосбирже торгуется обезличенное золото с расчётом за граммы, минимальный объём сделки один грамм. За десять лет металл принёс 13,53% годовых в рублях, но происходит этот результат из двух источников сразу, из мировой цены и из ослабления рубля.
Дивидендов и купонов золото не платит, поэтому в портфеле оно работает как страховка, а не как источник дохода. Грамм стоит около 12 000 ₽, поэтому на небольшом счёте долю набирают биржевым фондом. Пай такого фонда стоит от 3 ₽ по котировкам Мосбиржи на 1 сентября 2026 года, и плановая доля выдерживается при любой сумме. Подробности в статье «Инвестиции в золото».
Иностранные бумаги и статус квалифицированного инвестора
Российский рынок делит инвесторов на две категории, и новичок начинает в той, где часть инструментов недоступна. Фильтр стоит по сложности продукта, а не по сумме на счёте. Для неквалифицированных инвесторов ограничены бумаги недружественных эмитентов и бумаги с учётом или выплатами через недружественную инфраструктуру. Исключения существуют, в частности для ряда дружественных эмитентов и иностранных бумаг компаний с основной деятельностью в России и ЕАЭС. Блокировки 2022 года показали, что к обычному рыночному риску добавляется инфраструктурный. Правила описаны в разъяснении Банка России, а фактический доступ к конкретной бумаге нужно уточнять у брокера.
Для сложных продуктов вроде маржинальной торговли, структурных облигаций и закрытых фондов брокер проводит тестирование. Это набор вопросов по конкретному типу продукта, тест бесплатный, пересдавать можно без ограничений, а результат действует у того брокера, где он сдан. Базовые инструменты доступны без всякого теста. К ним относятся ОФЗ, паи большинства открытых фондов и акции из котировальных списков, то есть из перечней биржи, куда бумага попадает после проверки на ликвидность и раскрытие информации.
Для первого портфеля доступной части рынка хватает с запасом. Для сложных инструментов действуют дополнительные ограничения или тестирование, а плечо новичку не требуется. Зарубежные бумаги нужно проверять отдельно по эмитенту и инфраструктуре. Способы, налоги и ограничения по зарубежным бумагам разобраны отдельно в материале «Инвестиции в иностранные акции из России».
Где открывать счёт: брокер, ИИС-3 и ПДС
Купить акцию напрямую у биржи частное лицо не может, доступ идёт через брокера. Он передаёт заявки на торги, выступает налоговым агентом и ведёт учёт бумаг, а сами бумаги хранятся записью в депозитарии. Банкротство брокера не отменяет прав на купленные активы, их переводят к другому профучастнику, поэтому выбор сводится к двум вещам, лицензии и стоимости обслуживания.
Как проверить брокера
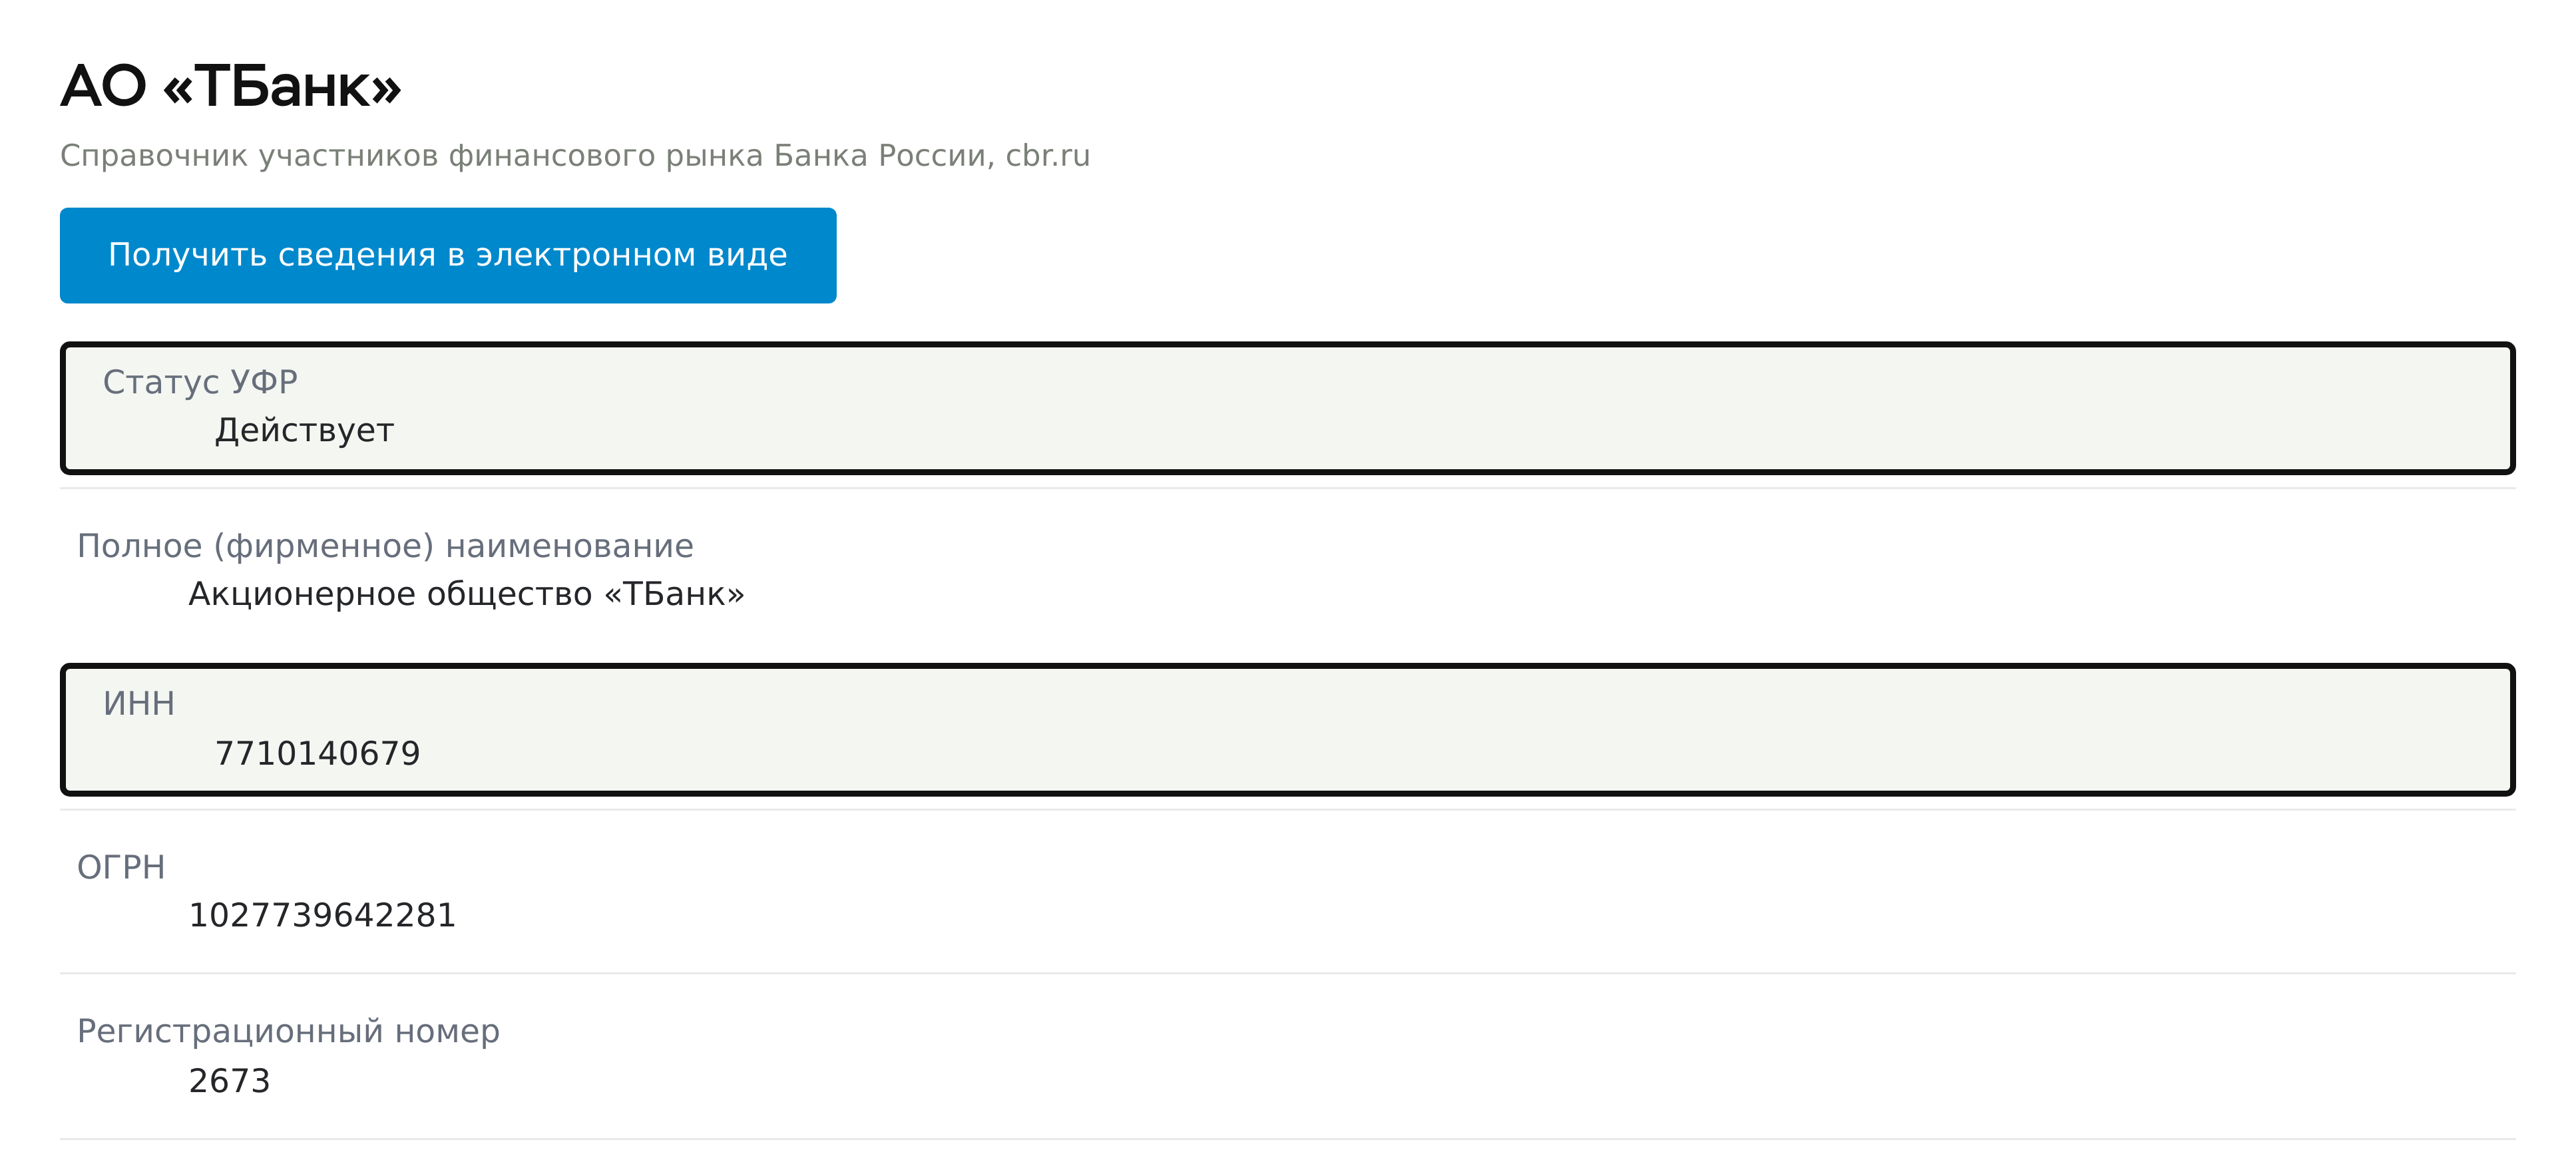
Начинающему инвестору лицензия важнее ставки комиссии, и проверяется она за минуту. Банк России ведёт сервис проверки участников финансового рынка, поиск работает по названию, ИНН, ОГРН и номеру лицензии. Статус «Не действует» означает, что лицензия аннулирована и компания работает нелегально.
Искать нужно по ИНН из договора, а не по красивому названию на сайте, потому что бренд и юридическое лицо часто не совпадают. Пошаговый разбор проверки собран в материале «Как проверить лицензию брокера по реестру ЦБ».
Отдельно про нелегальных. Банк России ведёт список компаний с признаками нелегальной деятельности, куда попадают финансовые пирамиды, нелегальные форекс-дилеры и псевдоброкеры. Проверка занимает столько же времени, сколько проверка лицензии, а на странице списка регулятор прямо оговаривает, что выплат пострадавшим законодательство не предусматривает. Возвращать деньги будет некому и не из чего.
Сколько стоит обслуживание
Тариф читается через месячный оборот, а не через процент. У Т-Инвестиций тариф «Инвестор» берёт 0,3% с каждой сделки и не берёт ежемесячную плату, тариф «Трейдер» берёт 0,05% и 390 ₽ в месяц. Разница в комиссии 0,25 процентного пункта, а абонентская плата фиксированная, поэтому второй тариф начинает выигрывать при обороте от 156 000 ₽ в месяц.
Инвестору, который покупает на 10 000 ₽ раз в месяц, тариф без абонентской платы обойдётся в 360 ₽ за год против 4740 ₽ на втором тарифе, то есть в тринадцать раз дешевле. В пересчёте на вложенные за год 120 000 ₽ это 3,9% против 0,3%, и уходит разница ещё до того, как рынок что-то принесёт.
Это общее правило для всех брокеров, а конкретные цифры сверяйте на сайте выбранного. Сравнение условий крупных площадок собрано в обзоре «ТОП-10 брокеров акций».
ИИС-3 и налоговый вычет
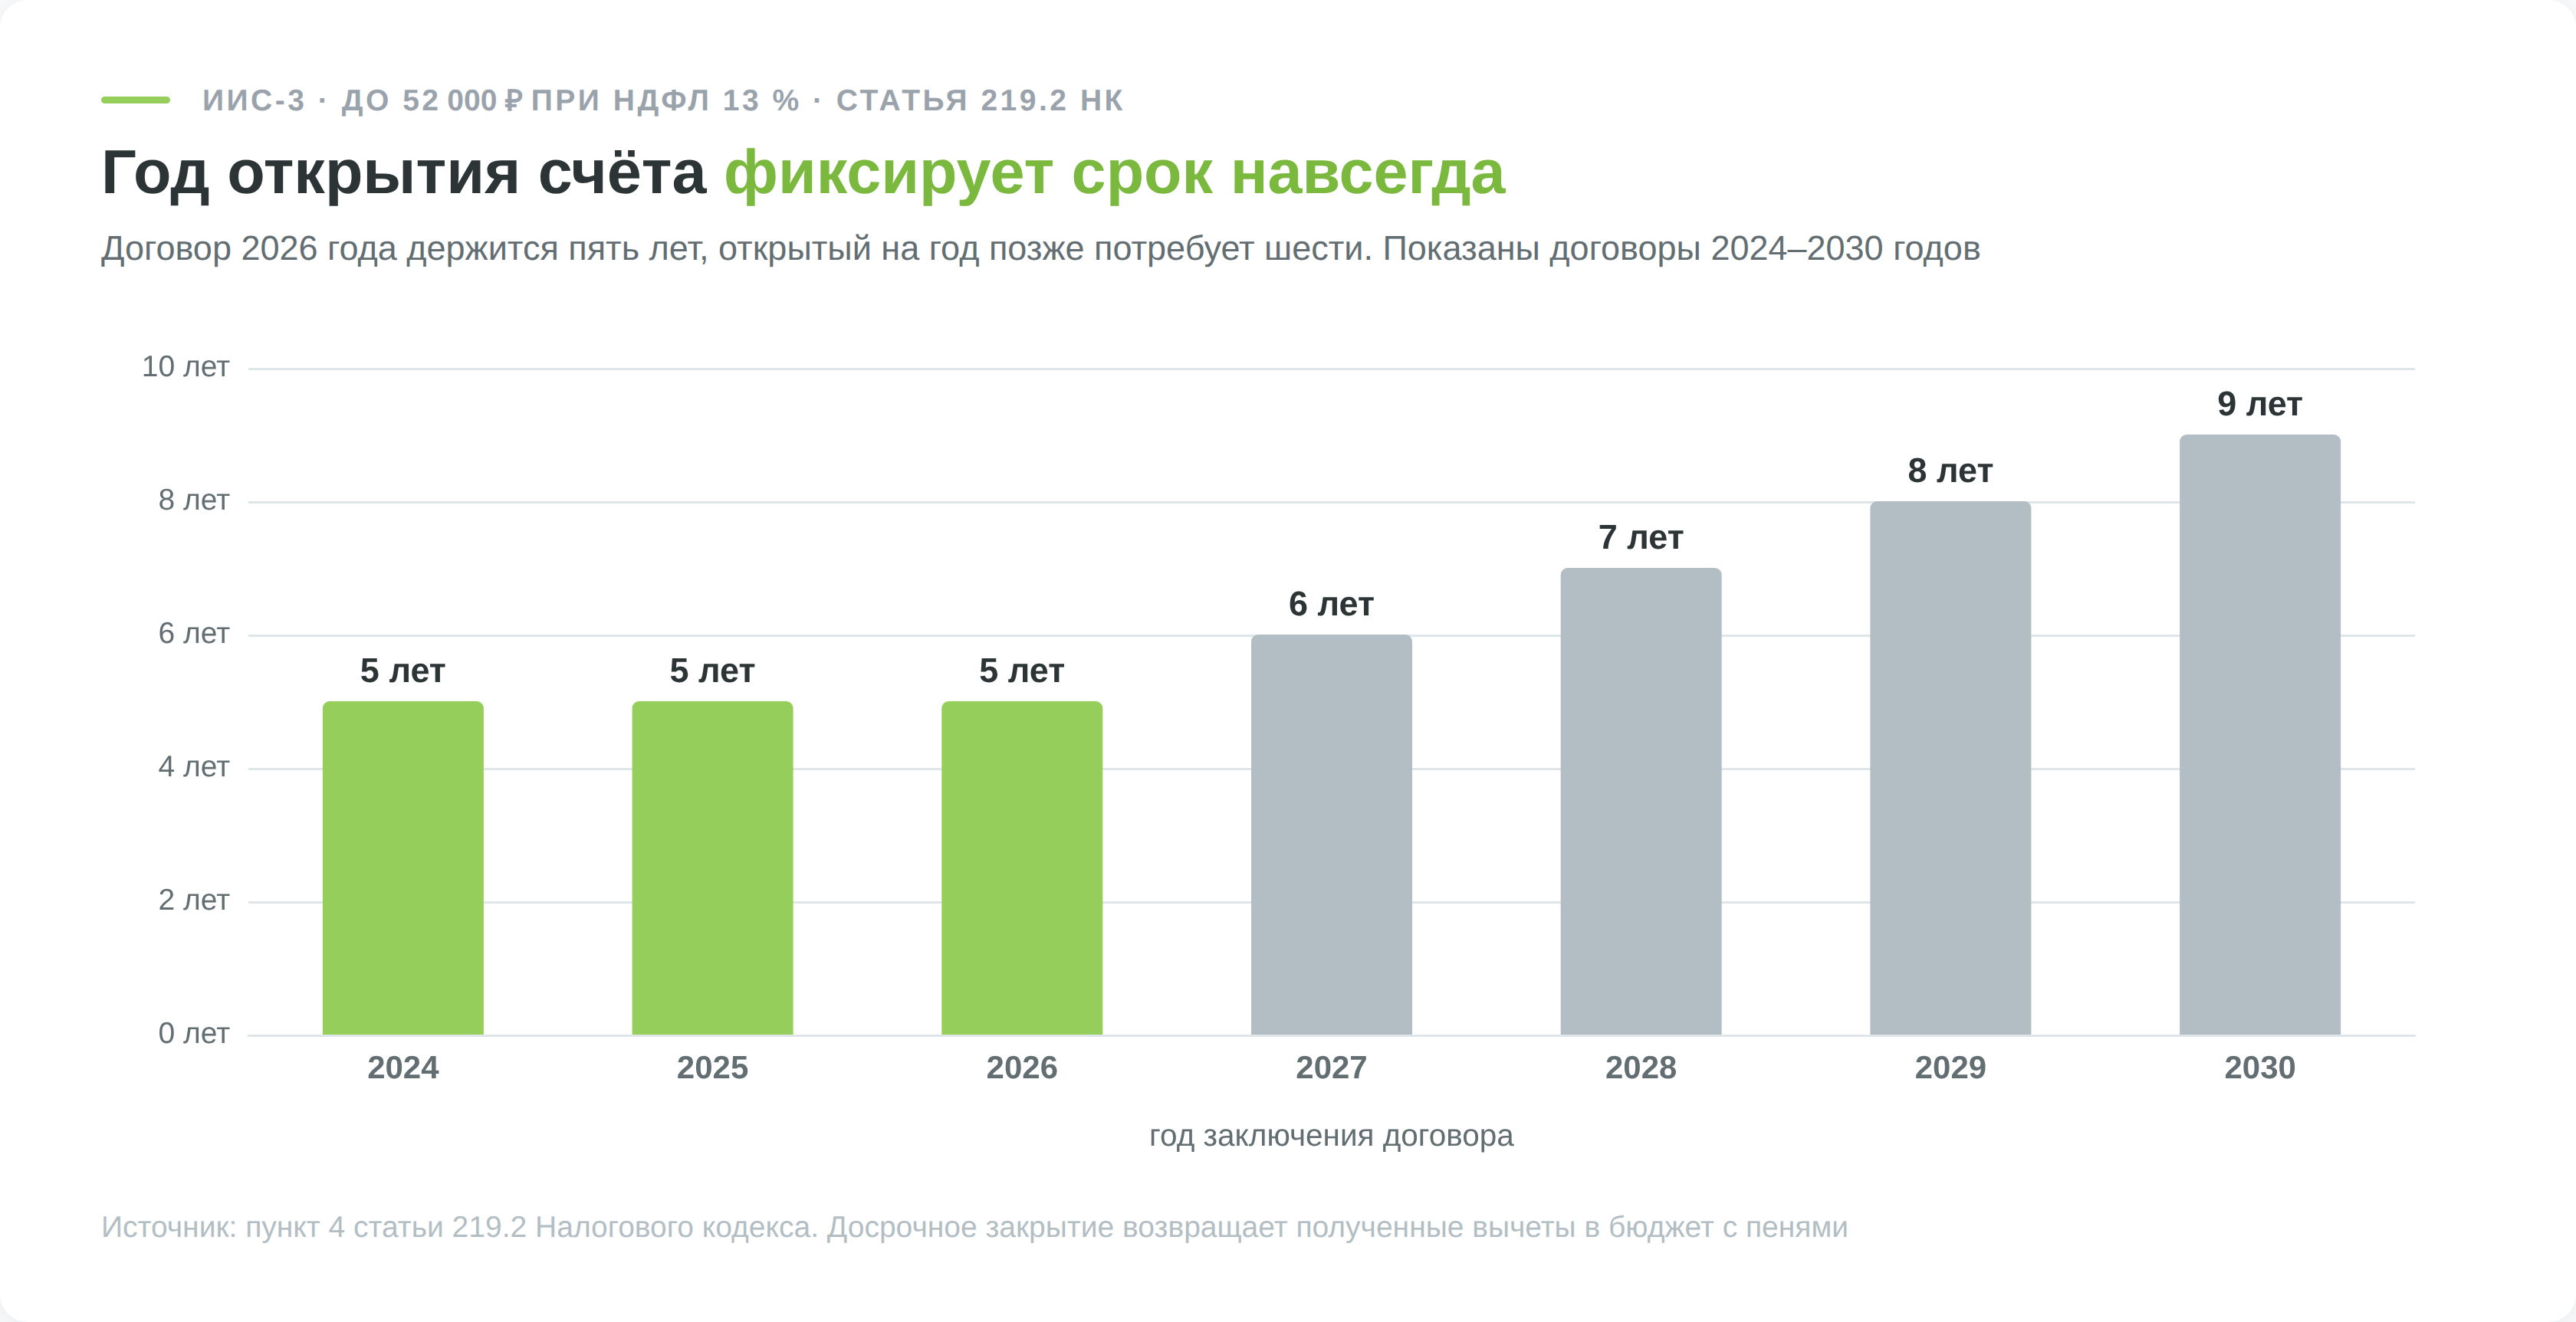
ИИС-3 позволяет вернуть часть уплаченного НДФЛ. Это обычный брокерский счёт с налоговыми льготами, открывается с 2024 года вместо прежних типов А и Б. Налоговый вычет предоставляется с суммы взносов не более 400 000 ₽ за налоговый период (ст. 219.2 НК РФ), при ставке НДФЛ 13% это возврат 52 000 ₽ живыми деньгами.
Вычет считается от фактического взноса, а не от лимита. Внесённые за год 100 000 ₽ при той же ставке дадут возврат 13 000 ₽, если уплаченного налога достаточно.
При более высокой применимой ставке возврат с обычного лимита взноса 400 000 ₽ может достигать 88 000 ₽. Он не превышает фактически уплаченный за год НДФЛ. Зависимость суммы от ставки разъясняет ФНС. Вторая льгота освобождает от налога доход по счёту при соблюдении срока и остальных условий.
Страховка покрывает банкротство брокера, а не падение котировок, компенсации за убыточную сделку не будет. И участие в системе для брокеров добровольное, список компаний публикует Фонд гарантирования ИИС, проверять нужно до открытия счёта.
Для вычета на взнос нужен доход, к налоговой базе которого применим этот вычет. Это может быть зарплата, вознаграждение по гражданско-правовому договору или, например, доход от аренды. Самозанятому без другого дохода и предпринимателю на упрощённой системе возвращать нечего, для них работает вторая льгота, освобождение дохода. Полный разбор типов, сроков и трансформации старых счетов в материале «Индивидуальный инвестиционный счёт».
Как физически получить вычет
Деньги не приходят сами. Но бумаг с 2025 года почти не нужно. Сведения о взносах передаёт в налоговую сам брокер, а вычеты на долгосрочные сбережения работают в упрощённом порядке. В личном кабинете налогоплательщика появляется предзаполненное заявление, инвестору остаётся его подтвердить.
По сведениям, поступившим до 25 февраля, заявление формируется не позднее 20 марта, по более поздним в течение двадцати дней. Проверка занимает месяц вместо прежних трёх.
Если брокер сведения не передал, остаётся обычный путь через декларацию 3-НДФЛ. Возврат приходит на банковский счёт и ничем не связан, вернувшиеся деньги можно внести на тот же ИИС следующим взносом и получить вычет уже с них. Какие ещё вычеты и льготы доступны инвестору, собрано в материале «Снижение налогов на инвестиции».
ПДС, где доплачивает государство
Рядом с ИИС-3 работает вторая оболочка, про которую новички узнают позже, чем стоило бы. Программа долгосрочных сбережений действует с 1 января 2024 года, договор заключается с негосударственным пенсионным фондом, и деньгами распоряжается фонд, а не инвестор.
Смысл в прямой доплате государства. При взносе от 2000 ₽ за год государство добавляет до 36 000 ₽ ежегодно в течение десяти лет, а цена этой доплаты зависит от дохода. При заработке до 80 000 ₽ в месяц она идёт рубль на рубль, при заработке выше 150 001 ₽ рубль на четыре. Средства застрахованы на 2,8 млн ₽, вдвое больше вклада.
Ограничение жёстче, чем у ИИС. Забрать деньги без потерь можно через пятнадцать лет после заключения договора либо в 55 лет женщинам и в 60 мужчинам, смотря что наступит раньше.
Как открыть счёт и совершить первую сделку
Открытие счёта занимает минут пятнадцать и не требует визита в офис. Ниже короткий маршрут, а подробный разбор каждого шага, включая договор, верификацию, тестирование и правило первого вывода, собран в материале «Как открыть торговый счёт у брокера».
- Заявление подаётся онлайн через сайт или приложение брокера с подтверждением личности через Госуслуги.
- Брокер открывает брокерский счёт, а при желании отдельно ИИС-3, оба счёта существуют параллельно.
- Счёт пополняется переводом с банковского счёта, обычно без комиссии внутри одной группы и с комиссией при переводе из стороннего банка.
- В приложении или терминале бумага ищется по тикеру, то есть по короткому биржевому коду вроде SBER или GAZP, и дальше указывается количество лотов и тип заявки.
- Заявка исполняется при встречной стороне, комиссия списывается сразу после сделки.
- До пополнения стоит проверить, торгует ли брокер нужными бумагами. Набор доступных фондов у брокеров отличается, и фонд из чужой статьи может у него не торговаться.
Тип заявки решает больше, чем кажется. Стакан это список чужих заявок на покупку и продажу, выстроенных по цене, и читать его учит отдельный разбор «Что такое биржевой стакан».
Рыночная заявка забирает лучшую цену из этого списка немедленно, и на неликвидной бумаге такая цена может оказаться заметно хуже последней сделки. Лимитная встаёт в очередь и исполняется только по указанной цене или лучше, но может не исполниться вовсе. Новичку почти всегда нужна лимитная, а её механика и типовые ошибки выставления разобраны в материале «Что такое лимитный ордер».
После сделки остаётся шаг, который новички пропускают. Брокер присылает отчёт за день и за месяц, и в нём видно всё, что произошло со счётом, включая удержанную комиссию и НДФЛ. Это первичный документ, а не справочная информация в приложении, и спорные ситуации с ценой или количеством бумаг разбирают именно по нему. Достаточно один раз открыть отчёт и найти три строки, саму сделку, комиссию и остаток бумаг на счёте.
Каждый шаг покупки, от теста неквалифицированного инвестора до проверки отчёта, разобран по экранам в материале «Как купить акции физическому лицу».
Первую сделку разумно провести на учебном счёте. В симуляторе трейдинга заявка выставляется так же, как у брокера, но деньги виртуальные, и ошибка с типом заявки или количеством лотов ничего не стоит. Что вообще доступно на бирже частному инвестору, разобрано в материале «Чем можно торговать на бирже».
Сколько заберёт налог
Доход инвестора облагается по ставке 13% при сумме до 2,4 млн ₽ за год и по формуле 312 000 ₽ плюс 15% с превышения, если доход больше (п. 1.1 ст. 224 НК РФ). Это отдельная налоговая база по п. 6 ст. 210 НК, зарплата в неё не входит и порог не съедает. Дивиденды российских компаний считаются по той же шкале.
Налог возникает только при продаже бумаги с прибылью. Пока акция лежит на счёте и растёт, платить нечего, сколько бы она ни выросла. Дивиденды и купоны облагаются в момент выплаты.
Российский брокер выступает налоговым агентом и удерживает НДФЛ сам, обычно при выводе денег и по итогам года. Декларацию 3-НДФЛ инвестор подаёт в трёх случаях, при работе через иностранного брокера, при сальдировании результата у разных российских брокеров и при переносе убытков прошлых лет. Сальдирование это когда прибыль у одного брокера гасится убытком у другого.
Разница на цифрах простая. Прибыль 300 000 ₽ по бумаге, проданной через два года, даёт налог 39 000 ₽. Та же прибыль по бумаге, пролежавшей три года и один день, даёт ноль. Иногда выгоднее подождать месяц, чем фиксировать прибыль сразу.
Как начинающему инвестору собрать первый портфель
Портфель собирается не из «лучших акций», а из долей классов активов. Классические схемы известны и проверяемы. Портфель 60/40 делит капитал между акциями и облигациями, Permanent Portfolio Гарри Брауна из книги «Inflation-Proofing Your Investments» 1981 года держит четыре равные доли по 25% в акциях, длинных облигациях, золоте и деньгах, а All Weather фонда Bridgewater распределяет веса по вкладу каждого класса в риск портфеля.
Под российские реалии эти схемы переносятся с поправками. Фонды на мировой рынок могут быть недоступны из-за ограничений по эмитенту и инфраструктуре. Фонд на индекс Мосбиржи даёт доступ к российским акциям, но не заменяет мировую диверсификацию. Вместо защищённых от инфляции американских облигаций работают ОФЗ-ИН, они дают 7,6–8,6% сверх инфляции (данные торгов 1 сентября 2026 года). Роль денежной части закрывает вклад или фонд денежного рынка. Оболочкой для всей конструкции служит ИИС-3, если деньги не понадобятся раньше пяти лет.
| Класс актива | Консервативный | Умеренный | Агрессивный |
|---|---|---|---|
| Акции (фонд на индекс Мосбиржи) | 20% | 45% | 70% |
| Облигации (ОФЗ, надёжные корпораты) | 70% | 40% | 15% |
| Золото | 10% | 15% | 15% |
| Доходность за 10 лет, годовых | 8,81% | 9,90% | 10,10% |
| Сверх инфляции | 2,31% | 3,33% | 3,51% |
| Максимальная просадка | −24,9% | −31,3% | −43,1% |
Расчёт по индексам MCFTR и RGBITR и цене золота на Мосбирже за период с 1 августа 2016 года по 31 июля 2026 года, ребалансировка раз в год. Просадка в последней строке это глубина падения от предыдущего максимума до дна, то есть худшее, что инвестор видел на счёте, пока держал портфель.
Тут видно то, ради чего вообще собирают портфель. Портфель из 70% акций принёс 10,10% годовых, а вложение целиком в акции 8,85% при просадке 53,5% вместо 43,1%. Добавление облигаций и золота не стоило доходности, оно её слегка прибавило и заметно смягчило падение. Работает это потому, что классы активов падают в разное время, и ежегодная ребалансировка механически заставляет докупать подешевевшее.
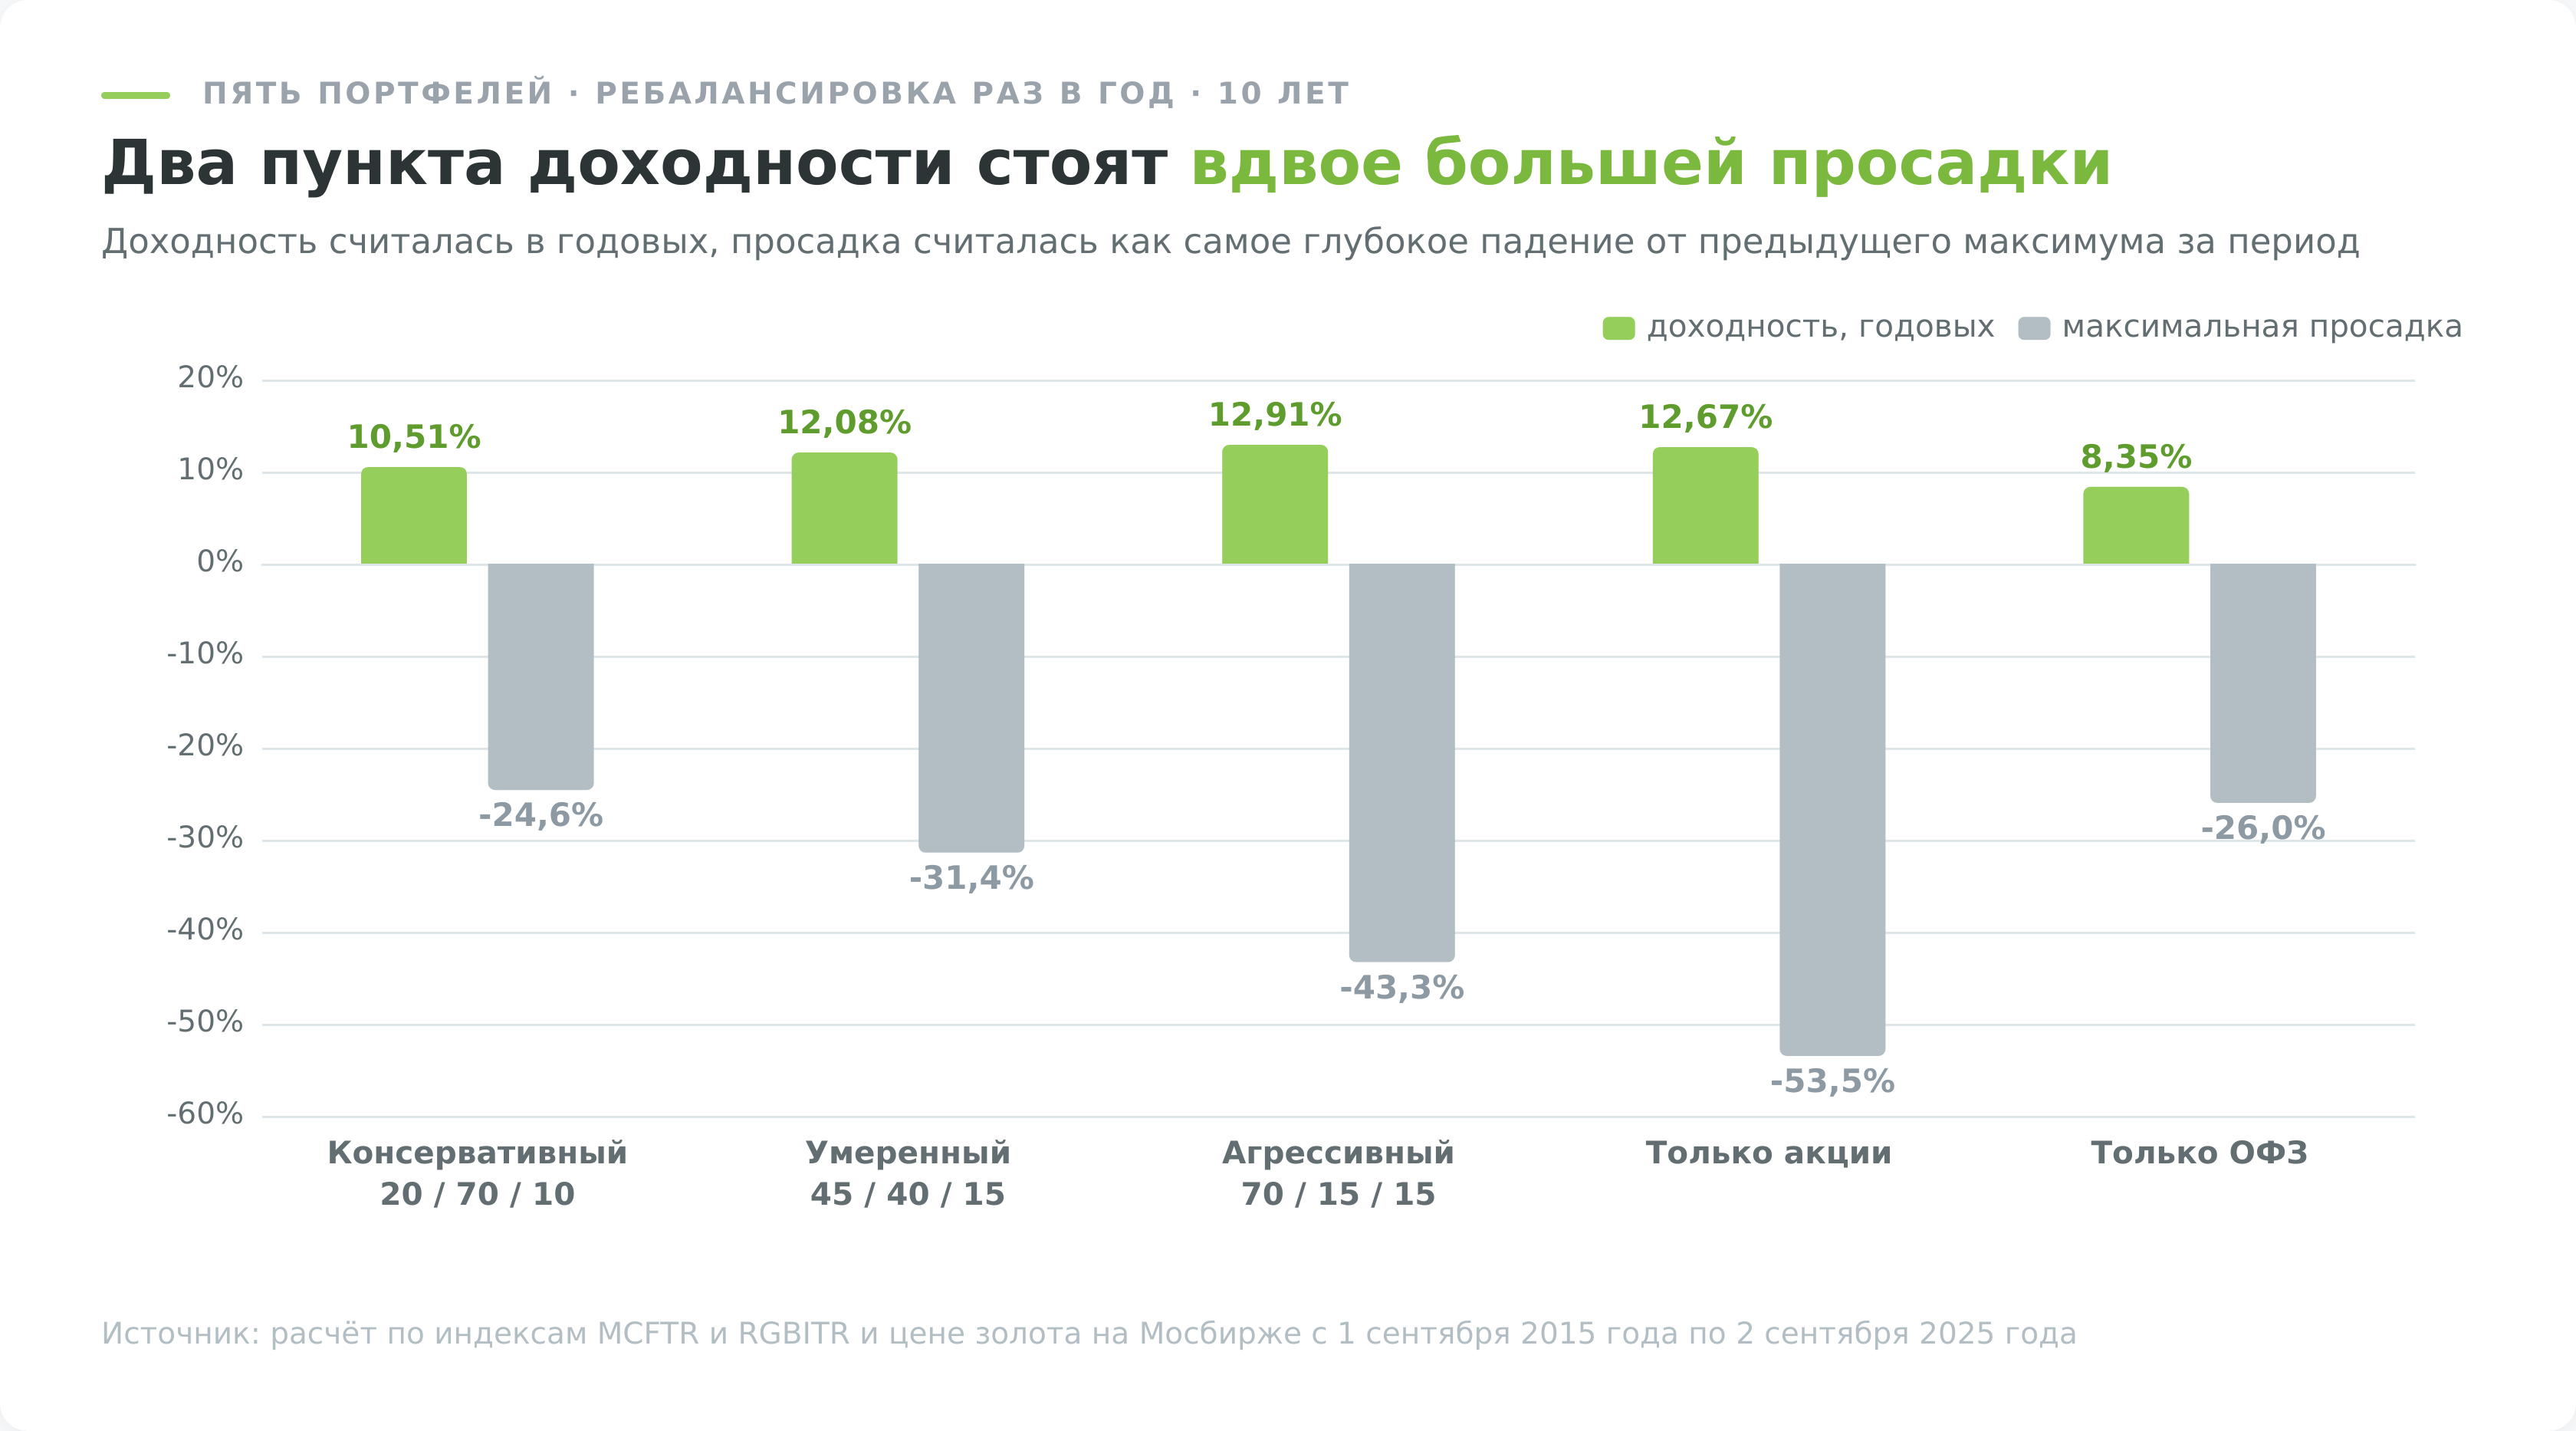
Второе, что видно, менее приятно. Даже консервативный портфель проседал на четверть, а вложение только в ОФЗ на 26% в цикле роста ставок. Инструмента без просадки на бирже нет, есть разная её глубина.
На небольшом счёте доли из таблицы упираются в размер лота. Десять процентов от 30 000 ₽ это 3000 ₽, а грамм золота стоит вчетверо дороже, поэтому металл в таком портфеле берут фондом, а не выбрасывают класс актива из плана. Акции и облигации масштабируются вниз без проблем.
Профиль выбирается по сроку. Деньги на горизонте до трёх лет живут в консервативной части, от пяти лет и дольше выдерживают агрессивную. Доли выше приведены как иллюстрация механики, а не как рекомендация к покупке, и результат зависит от фазы цикла, в которой портфель собирается. Пошаговая сборка с расчётами разобрана в материале «Как собрать первый инвестиционный портфель».
Что делать после первой покупки
Первая сделка это не финиш, а вход в режим, в котором счёт живёт годами. Дальше результат делают четыре привычки, и все они скучные.
Покупать регулярно, а не ждать удобного момента
Регулярные покупки на одинаковую сумму снимают вопрос выбора момента. Инвестор, который вносит 10 000 ₽ каждый месяц, автоматически берёт больше паёв на падении и меньше на росте.
Лучшей цены метод не даёт. От долгого падения рынка тоже не спасает. Зато он закрывает типичный сценарий новичка, когда вся сумма заходит в рынок на локальном максимуме, а следующий взнос не делается уже никогда. Где усреднение помогает, а где вредит, разобрано в материале «Стратегия усреднения».
Раз в год возвращать доли к плановым
За год выросшая часть портфеля раздувается, и риск меняется без ведома владельца. Портфель, собранный как 45% акций, после сильного года превращается в 60% акций, и просадка следующего кризиса будет считаться уже от этой доли.
Ребалансировка возвращает веса к плановым, механически продавая подорожавшее и докупая подешевевшее. Раза в год достаточно. Чаще смысла нет, каждая сделка стоит комиссии и может создать налог. Пороги отклонения и порядок пересчёта разобраны в статье «Ребалансировка портфеля».
Понимать, что происходит с дивидендами
Дивиденд не берётся из воздуха. В день, когда отсекается право на выплату, акция открывается дешевле, и этот провал называют дивидендным гэпом. По нашему замеру 142 отсечек компаний индекса Мосбиржи с осени 2023 года медиана падения составила 0,9 дивиденда, то есть цена забирает обратно почти всю выплату.
Схема «купить за день до отсечки и продать сразу после» после удержания налога чаще уходит в минус. Сами деньги приходят на счёт в течение нескольких недель, и дальше их либо тратят, либо покупают на них те же бумаги. Разницу между двумя привычками показывает первая таблица этой статьи. Механика провала разобрана в материале «Дивидендный гэп».
Не смотреть на счёт каждый день
Ежедневное наблюдение результат не улучшает, зато провоцирует лишние сделки. Каждая стоит комиссии и может создать налог там, где его можно было отложить на годы. Портфель с большой долей акций проходит просадки в 20–30% регулярно, и решение продать на дне принимает обычно тот, кто смотрит на котировки каждый вечер. Хватает квартальной проверки и одной ребалансировки в год.
Ошибки начинающих инвесторов, которые обходятся дороже всего
- Ставка на одну «надёжную» бумагу. Акции Газпрома стоили 389,82 ₽ на закрытии 5 октября 2021 года и 88,91 ₽ 31 августа 2026 года, минус 77% за неполные пять лет (данные торгов Мосбиржи). Один дивиденд за это время был, 51,03 ₽ на акцию с отсечкой 11 октября 2022 года, и с ним потеря держателя составила 64% вместо 77%. Это крупнейшая компания страны и голубая фишка, а не третий эшелон. Индекс полной доходности за тот же период вёл себя несопоставимо лучше, потому что внутри него четыре десятка компаний.
- Досрочно закрыть ИИС. Инвестор, получавший по 52 000 ₽ при ставке НДФЛ 13% три года подряд, вернёт в бюджет 156 000 ₽ плюс пени. Это цена срочной потребности в деньгах, которые нужно было держать в подушке.
- Держать свободные рубли на счёте без дела. Остаток денег на брокерском счёте процентов не приносит, а ключевая ставка держится на 14% (динамика ключевой ставки, Банк России). Деньги, отложенные под будущую покупку или ждущие подходящей цены, паркуют в фонд денежного рынка, забрать их оттуда можно в любой торговый день.
- Плечо на старте. Маржинальная торговля даёт брокеру право принудительно закрыть позицию при падении обеспечения ниже норматива, и решение о моменте продажи принимает уже не инвестор. На просадке −43%, какую показал агрессивный портфель, плечо превращает временное падение в окончательный убыток.
- Покупать, потому что упало. Падение цены само по себе не делает бумагу дешёвой, потому что вместе с ценой могла упасть и прибыль компании. Разбор поведенческой стороны в материале «Психология инвестора и долгосрочное мышление».
Плюсы и минусы биржи для начинающего инвестора
Кому какой маршрут подходит
Маршрут начинающего инвестора определяется сроком, на который отдаются деньги, и суммой, которую он готов увидеть на счёте в худший месяц.
| Задача | Инструмент | Оболочка | Куда идти вглубь |
|---|---|---|---|
| Деньги нужны в течение года | Вклад или фонд денежного рынка | Обычный счёт | Калькулятор вклада |
| Горизонт 1–3 года, нужна предсказуемость | ОФЗ до погашения, надёжные корпораты | Обычный счёт | Разбор ОФЗ |
| Горизонт 3–5 лет, готов пережить просадку около 30% | Консервативный или умеренный профиль | ИИС-3, если деньги точно не понадобятся | Сборка портфеля |
| Копит на пенсию, горизонт 10+ лет | Умеренный или агрессивный профиль | ИИС-3 или ПДС | Программа долгосрочных сбережений |
| Хочет зарубежные акции и ETF | Отдельный маршрут через зарубежного брокера | Зависит от площадки | Иностранные акции из России |
| Хочет попробовать без риска | Учебный счёт | — | Симулятор трейдинга |
Отдельно про зарубежные бумаги. Для покупки американских акций и ETF неквалифицированному инвестору обычно нужен отдельный маршрут через зарубежную площадку. Это не означает запрета всех иностранных бумаг у российских брокеров, доступность зависит от эмитента и инфраструктуры. Из тех, что работают с россиянами, счёт открывает Just2Trade, нужный рынок и поставку самой бумаги нужно подтвердить до пополнения.
На j2t.com указана кипрская J2T Services Ltd с лицензией CySEC 281/15. Российские гарантии на этот счёт не переносятся. Юрлицо собственного договора, применимость компенсационной схемы и условия ввода и вывода проверяют отдельно, минимальный депозит другой компании под похожим брендом не подходит. Налог придётся считать и декларировать самостоятельно, а об открытии счёта требуется уведомить налоговую в течение месяца.
Для первых шагов на бирже этот маршрут избыточен, он нужен тем, кому принципиально важна экспозиция на американский рынок. Полная карта маршрутов, от внутреннего контура до зарубежной площадки, с платежами, юрисдикциями и налогом по каждому, собрана в материале «Как инвестировать в России».
Что делать на этой неделе
Инвестиции для начинающих упираются в три действия, которые закрывают первый месяц.
- Посчитать подушку и определить сумму, которую можно направлять в рынок ежемесячно.
- Проверить выбранного брокера в реестре ЦБ по ИНН и посмотреть, входит ли он в систему гарантирования ИИС.
- Открыть счёт, пополнить на небольшую сумму и купить один лот фонда на индекс, чтобы пройти весь путь от заявки до отчёта брокера.
Дальше начинается скучная часть, которая и делает результат. Пополнять счёт регулярно, раз в год возвращать доли к плановым, не трогать вычет по ИИС до конца срока.