Правила инвестирования выглядят набором банальностей ровно до дня, когда нарушение одного из них начинает стоить денег. За десять лет по 31 декабря 2024 года американские фонды заработали своим пайщикам 8,2% годовых, а средний вложенный в них доллар принёс только 7,0%. Разрыв в 1,2 процентного пункта съел около 15% всего, что фонды за это время заработали. Инструменты были одни и те же. Разными были моменты, в которые люди заходили и выходили.
Ниже собраны 15 правил, которые работают против этого разрыва. Они не отвечают на вопрос, какую акцию купить. Они отвечают на другой вопрос, гораздо более дорогой. Как принимать решения, чтобы результат портфеля повторял результат рынка, а не график ваших нервов.
Предупреждение о рисках: Информация в этой статье предоставлена исключительно в образовательных целях и не является финансовой рекомендацией, инвестиционным советом или предложением купить/продать активы. Все описанные стратегии, методы или идеи могут привести к финансовым потерям, включая полную утрату капитала. Мы не гарантируем результатов и не несём ответственности за любые убытки. Перед применением проведите собственное исследование.
Все 15 правил инвестирования на одном экране
Таблица ниже собрана как навигация. Колонка про цену нарушения опирается на расчёты и источники, которые разобраны дальше по тексту.
| Правило | Что сделать | Цена нарушения |
|---|---|---|
| 1. Начать раньше | Открыть счёт и внести первую сумму, не дожидаясь «подходящего момента» | Десять лет промедления при взносе 10 000 ₽ в месяц стоят около 25 млн ₽ к шестидесяти годам |
| 2. Цель и горизонт | Записать сумму и срок, затем подбирать инструмент | Деньги на короткий срок в акциях. Просадка 2000–2002 отняла 37,4% за три года |
| 3. Платить себе первым | Настроить автоперевод на дату зарплаты | Норма сбережений остаётся на уровне остатка, то есть около нуля |
| 4. Сначала подушка | Накопить от трёх до шести обязательных месячных расходов | Продажа активов на дне в тот же месяц, когда пропал доход |
| 5. Дорогие долги вперёд | Гасить всё, что дороже ожидаемой доходности портфеля | Долг под 30% против портфеля под 10% забирает по 60 000 ₽ в год с каждых 300 000 |
| 6. Регулярность | Фиксированная сумма в фиксированную дату | Пропуск взносов на падении и есть тот самый разрыв в 1,2 процентного пункта |
| 7. Диверсификация | Держать классы, страны и валюты, от 10 до 20 позиций или широкий фонд | Ставка на одну бумагу это ставка на попадание в 4,3% компаний, создавших весь прирост рынка |
| 8. Свой риск-профиль | Выбрать доли под просадку, которую выдержите | Портфель, который продают на минимуме, потому что он оказался не по силам |
| 9. Ребалансировка | Раз в год или при отклонении доли на 5 процентных пунктов | Умеренный портфель незаметно превращается в агрессивный |
| 10. Только понятное | Уметь объяснить, откуда в активе берётся доход | Самые активные торговцы отстали от рынка на 6,5 процентного пункта в год |
| 11. Издержки ниже 1% | Считать все комиссии в процентах от портфеля за год | 1,5% вместо 0,1% забирают 5,62 млн ₽ за тридцать лет при взносах 3,6 млн |
| 12. Проверить площадку | Найти лицензию в реестре ЦБ и проверить предупредительный список | Спор по праву чужой юрисдикции и отсутствие компенсации, аналога АСВ для брокерских счетов нет |
| 13. Налоговые льготы | Открыть ИИС-3 или выдержать три года владения ради вычета | До 52 000 ₽ возврата в год мимо кассы, плюс налог там, где его можно было не платить |
| 14. Реинвестирование | Направлять дивиденды и купоны на докупку в день поступления | Миллион под 10% за тридцать лет даёт 4 млн вместо 17,45 млн |
| 15. Дисциплина | Написать план на страницу и вести журнал решений | Решения принимаются в худшие моменты, а причина забывается к следующему разу |
Правило №1. Начните раньше, чем почувствуете себя готовым
Время влияет на итог сильнее, чем размер взноса. Это проверяется арифметикой, без всякой веры в рынок.
Разница во взносах составила 1,2 млн рублей. Разница в результате почти 25 млн.
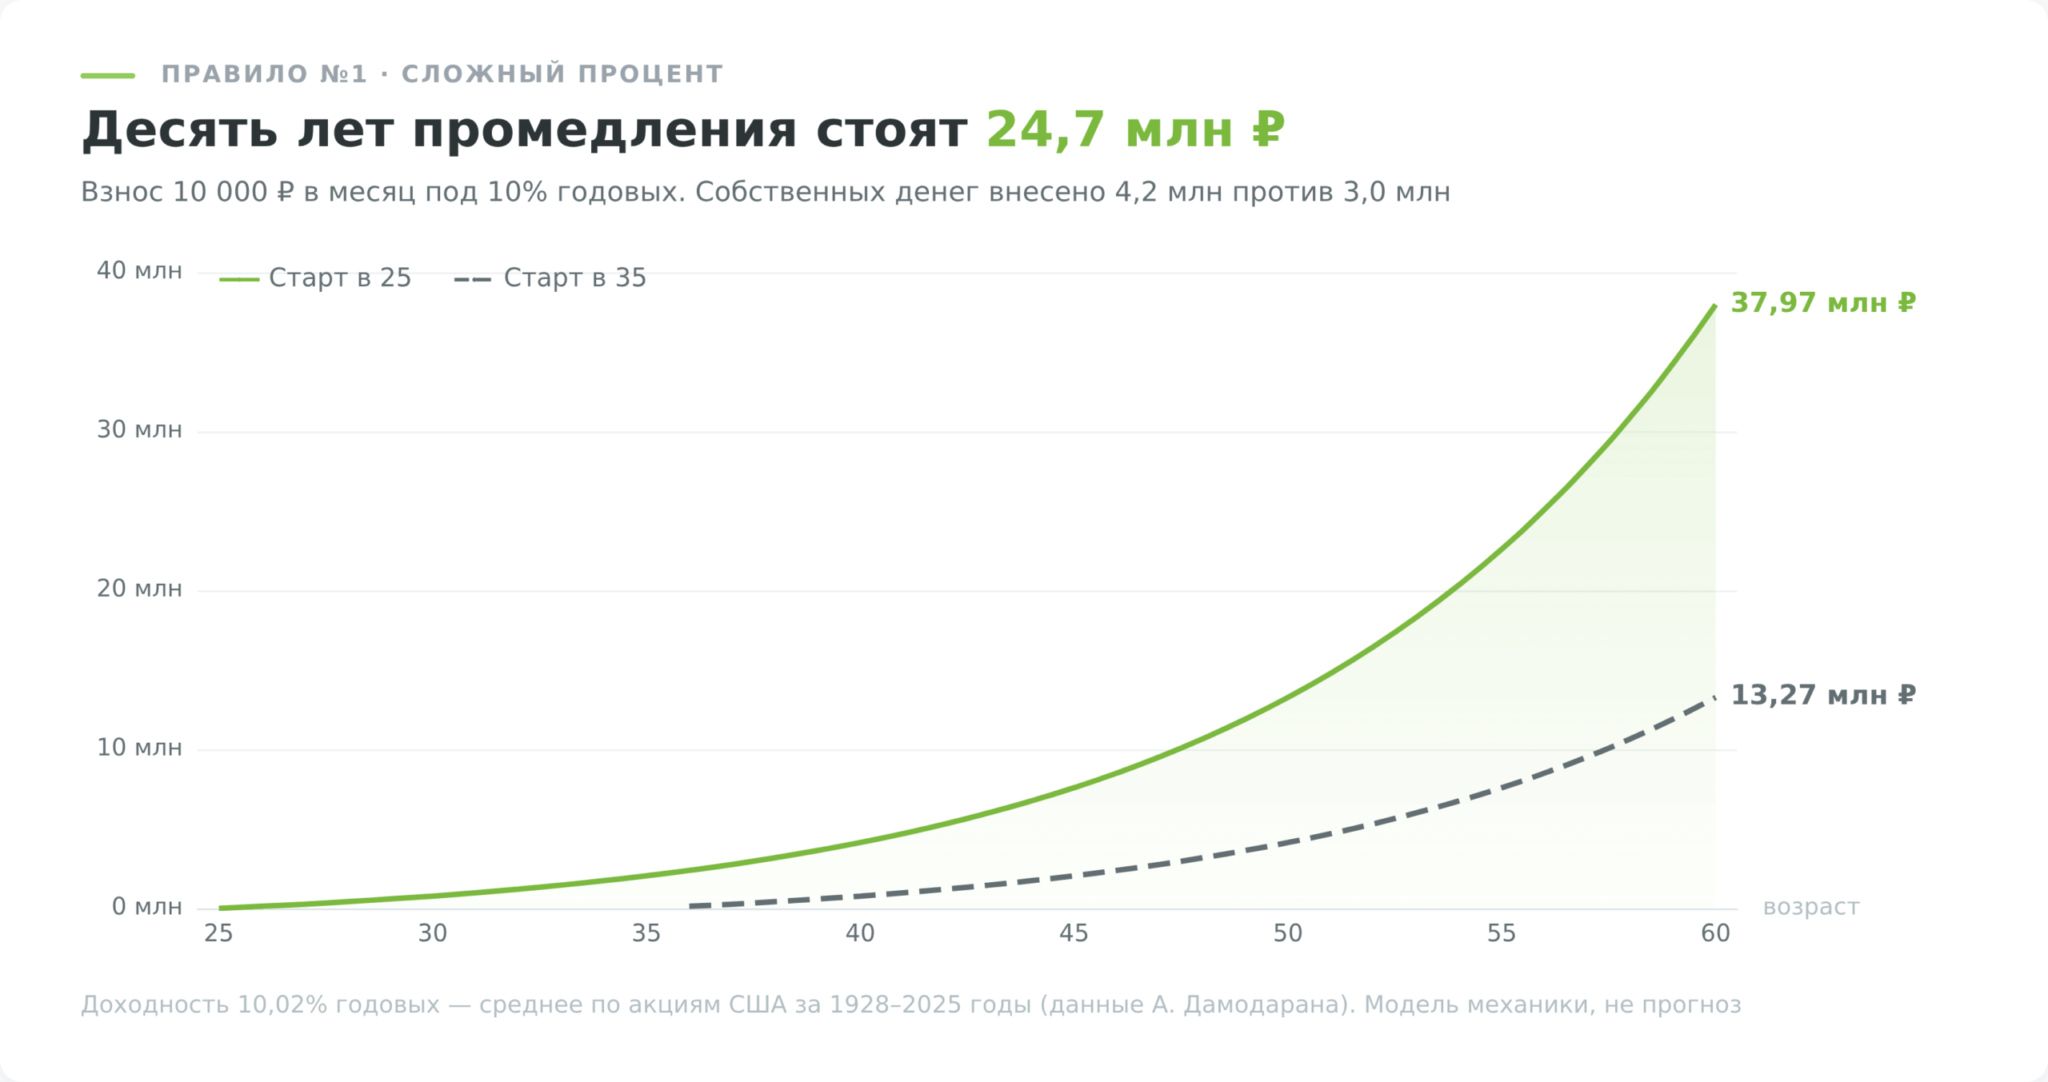
Механика тут не в размере первых взносов, а в числе удвоений, которые они успевают пройти. Рубль, вложенный в двадцать пять лет, работает тридцать пять лет. Тот же рубль, вложенный в 55, работает пять.
Оговорка нужна сразу. 10% годовых это долларовая номинальная доходность на очень длинном ряду, и ни один отдельный год не был похож на средний. Рубль за сопоставимый период обесценивался быстрее доллара, поэтому покупательная способность итоговой суммы окажется заметно ниже её номинала. Расчёт показывает механику сложного процента, а не обещание конкретных миллионов.
Свой вариант считается в калькуляторе сложного процента, а разбор самой формулы с примерами лежит в отдельном материале про сложный процент.
Правило №2. Определите цель и горизонт до выбора инструмента
Инструмент подбирается под срок, а не под доходность. Пока срок не назван, спор о том, что лучше, вклад или акции, не имеет решения вообще.
Инвестору с горизонтом в двадцать лет эти эпизоды видны как зазубрины на общем росте. Инвестору, которому деньги нужны через полтора года на первый взнос по ипотеке, ровно тот же эпизод отменяет покупку квартиры.
Отсюда распределение по срокам, от которого стоит отталкиваться:
| Горизонт | Что подходит | Главный риск | Чего лучше избегать |
|---|---|---|---|
| До 1 года | Накопительный счёт, короткий вклад | Инфляция съедает больше, чем набегает процентов | Акции, длинные облигации |
| 1–3 года | Вклад, короткие ОФЗ, фонды денежного рынка | Ставка меняется, приходится перекладываться | Отдельные акции, криптовалюта |
| 3–10 лет | Облигации плюс умеренная доля акций, золото | Просадка приходит в середине срока | Концентрация в одной идее |
| 10 лет и больше | Акции и широкие индексные фонды | Соблазн выйти на первой же панике | Держать всё в наличных |
Цель формулируется числом и сроком. Не «накопить на пенсию», а «через двадцать лет иметь 15 млн ₽, чтобы снимать по 60 000 в месяц». Вторая формулировка сразу считается. Снятие 60 000 в месяц с 15 млн это 4,8% в год, а чтобы прийти к 15 млн за двадцать лет под те же 10%, откладывать нужно 19 753 ₽ в месяц, то есть 4,74 млн собственных денег за весь срок. Если сумма нереальна, режется цель или растягивается срок. Узнать об этом лучше на старте, чем за год до финиша.
Типы целей разобраны в статье про виды финансовых целей, а подборки под конкретные сроки лежат в материалах про инвестиции на 3 года и инвестиции на 10 лет. Доходность вклада после налога и инфляции считается в калькуляторе вклада.
Правило №3. Платите себе первым
Капитал не появляется из остатка в конце месяца. Остатка не бывает. Он появляется тогда, когда деньги уходят на отдельный счёт в день зарплаты, до всех прочих трат.
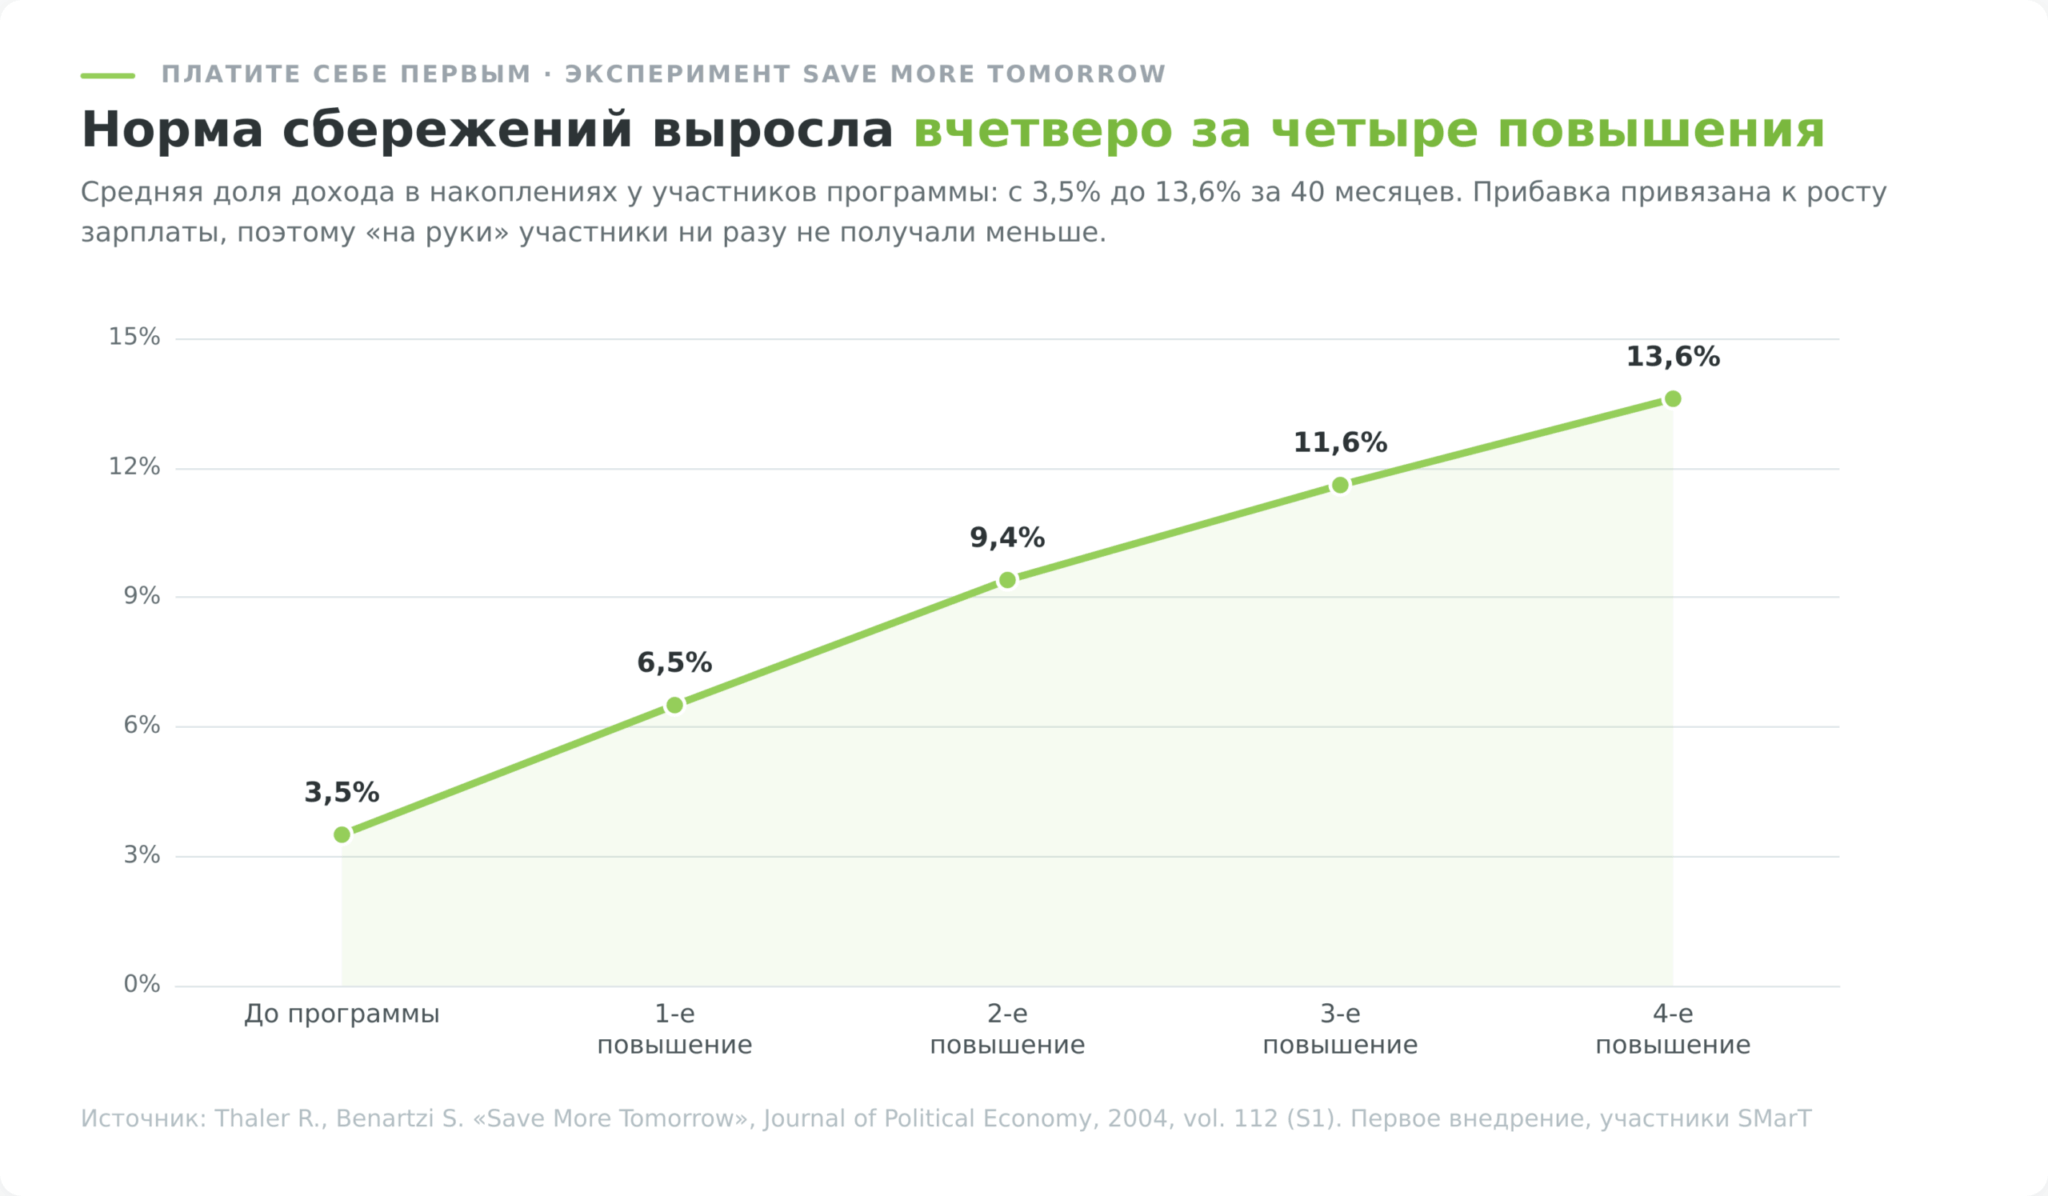
Меня в этом эксперименте удивила не выросшая вчетверо норма сбережений, а то, что почти никто не сорвался. Люди не отказывались от денег, которых ещё не получали.
Работает это лучше подробного бюджета по одной причине. Автоплатёж не требует ежедневных решений, а бюджет требует, и на длинной дистанции решения кончаются раньше денег.
Честная граница у правила есть. Если дохода не хватает на обязательные расходы, норма сбережений не поднимается силой воли, и разговор идёт не про инвестиции, а про доход. Разбор того, как вообще увидеть свои деньги, лежит в статье про учёт доходов и расходов по правилу 50/30/20, а прикладные способы освободить часть суммы собраны в материале о том, как научиться экономить и копить.
Правило №4. Сначала подушка, потом рынок
Финансовая подушка нужна не ради процентов. Она нужна ради права не продавать активы в тот месяц, когда продавать хуже всего.
Считается она от обязательных расходов, а не от дохода. Сложите аренду или платёж по ипотеке, коммунальные, еду, лекарства, транспорт, связь и платежи по кредитам, а затем умножьте на срок от трёх до шести месяцев. При обязательных расходах 60 000 ₽ подушка получается от 180 000 до 360 000 рублей. Шесть месяцев берут те, у кого доход нерегулярный или узкая специальность с долгим поиском работы.
Держать её нужно там, откуда деньги приходят в тот же день. Накопительный счёт или короткий вклад с возможностью снятия подходят, акции и длинные облигации не подходят вообще. Государственная страховка покрывает 1,4 млн ₽ на одного вкладчика в одном банке по закону №177-ФЗ о страховании вкладов, поэтому подушку крупнее этой суммы имеет смысл разложить по разным банкам.
Причина, по которой подушка не лежит в акциях, видна на календаре. Потеря работы и падение рынка приходят из одного и того же события, из рецессии. В 2008 году американский рынок отдал 36,55% за год, и это ровно тот год, когда людям массово переставали платить зарплату. Инвестор без резерва в такой момент продаёт бумаги на дне и фиксирует убыток, который потом не отыгрывает.
За это удобство приходится платить. Деньги на вкладе почти всегда проигрывают инфляции, и подушка сознательно не зарабатывает. Это плата за возможность не трогать портфель. Сколько именно останется от ставки после налога и обесценивания, показывает калькулятор вклада, а подробный разбор размера и мест хранения лежит в статье про финансовую подушку безопасности.
Правило №5. Погасите дорогие долги и не инвестируйте заёмное
Досрочное погашение кредита это инвестиция с гарантированной доходностью, равной ставке по этому кредиту, и с нулевым риском. Такого сочетания рынок не предлагает никогда.
Свою реальную ставку видно в договоре в строке полной стоимости кредита, а средние значения по рынку Банк России публикует ежеквартально в разделе среднерыночных значений ПСК. Порядок гашения при нескольких кредитах удобно собрать в калькуляторе погашения долгов, который сравнивает метод снежного кома с методом лавины.
Обратная сторона того же правила запрещает заходить на рынок заёмными деньгами. Портфель может отдать треть стоимости и вернуться через несколько лет, а график платежей по кредиту не сдвинется ни на месяц. То же касается маржинального плеча у брокера. Просадка, которую инвестор без плеча просто пересиживает, при плече закрывается принудительно, и убыток становится окончательным.
Одно исключение назвать честно стоит. Ипотека, взятая под ставку заметно ниже ожидаемой доходности портфеля, в эту логику не попадает, и досрочное погашение перестаёт быть очевидно выигрышным. Сравнивать всё равно нужно ставку с ожидаемой доходностью, а не с желаемой. Что бывает, когда долги обгоняют доходы, разобрано в материале про финансовую яму, а трезвый взгляд на сам кредит есть в статье стоит ли брать кредит в банке.
Правило №6. Вкладывайте регулярно, а не в удачный момент
Регулярный взнос снимает вопрос, на который не существует ответа. Вопрос звучит «сейчас уже дорого или ещё нет».
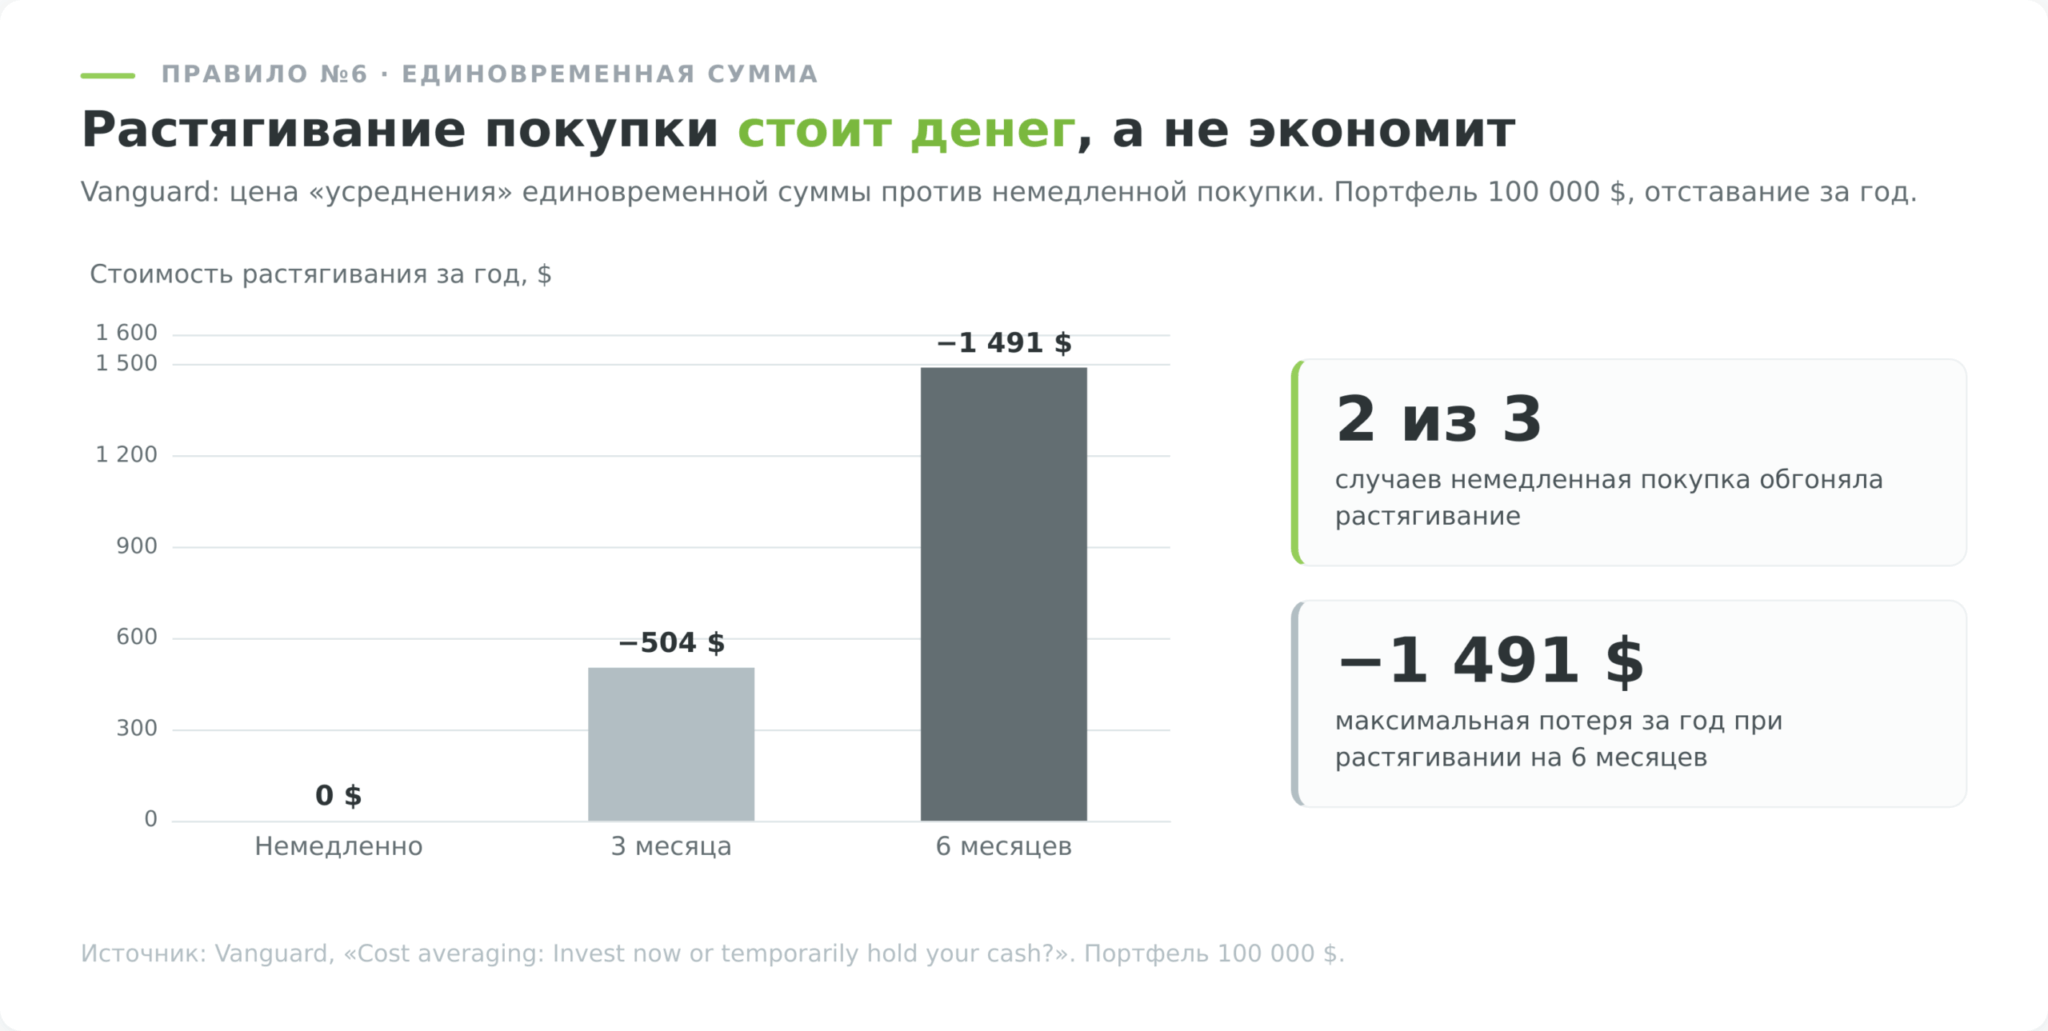
Тогда зачем регулярность. По двум причинам, и ни одна из них не про доходность.
Первая простая. У большинства людей нет лежащей суммы, у них есть поток дохода, и вопрос выбора момента для них не стоит вовсе. Вторая важнее. Автоматический взнос убирает решение, а цена решений известна из вводки этой статьи. Тот самый разрыв в 1,2 процентного пункта у Morningstar распределён неравномерно. У инвесторов в наименее волатильные фонды он составил 0,4 процентного пункта, у инвесторов в самые волатильные 2,0, а у тех, кто держал фонды распределения активов, всего 0,1. Чем меньше поводов дёрнуться даёт инструмент, тем меньше владелец теряет на собственных движениях.
Практика сводится к трём условиям. Фиксированная сумма, фиксированная дата, никаких корректировок по настроению рынка. Взнос не увеличивают на росте и не пропускают на падении, потому что именно пропуск на падении и создаёт тот самый разрыв. Собрать первый набор бумаг под такую схему помогает разбор в материале как собрать первый инвестиционный портфель, а следить за фактическими взносами и результатом удобно в учёте инвестиций.
Правило №7. Диверсифицируйте по классам, странам и валютам
Про яйца и корзину знают все, поэтому сразу к цифрам, которые объясняют, почему корзина именно одна.
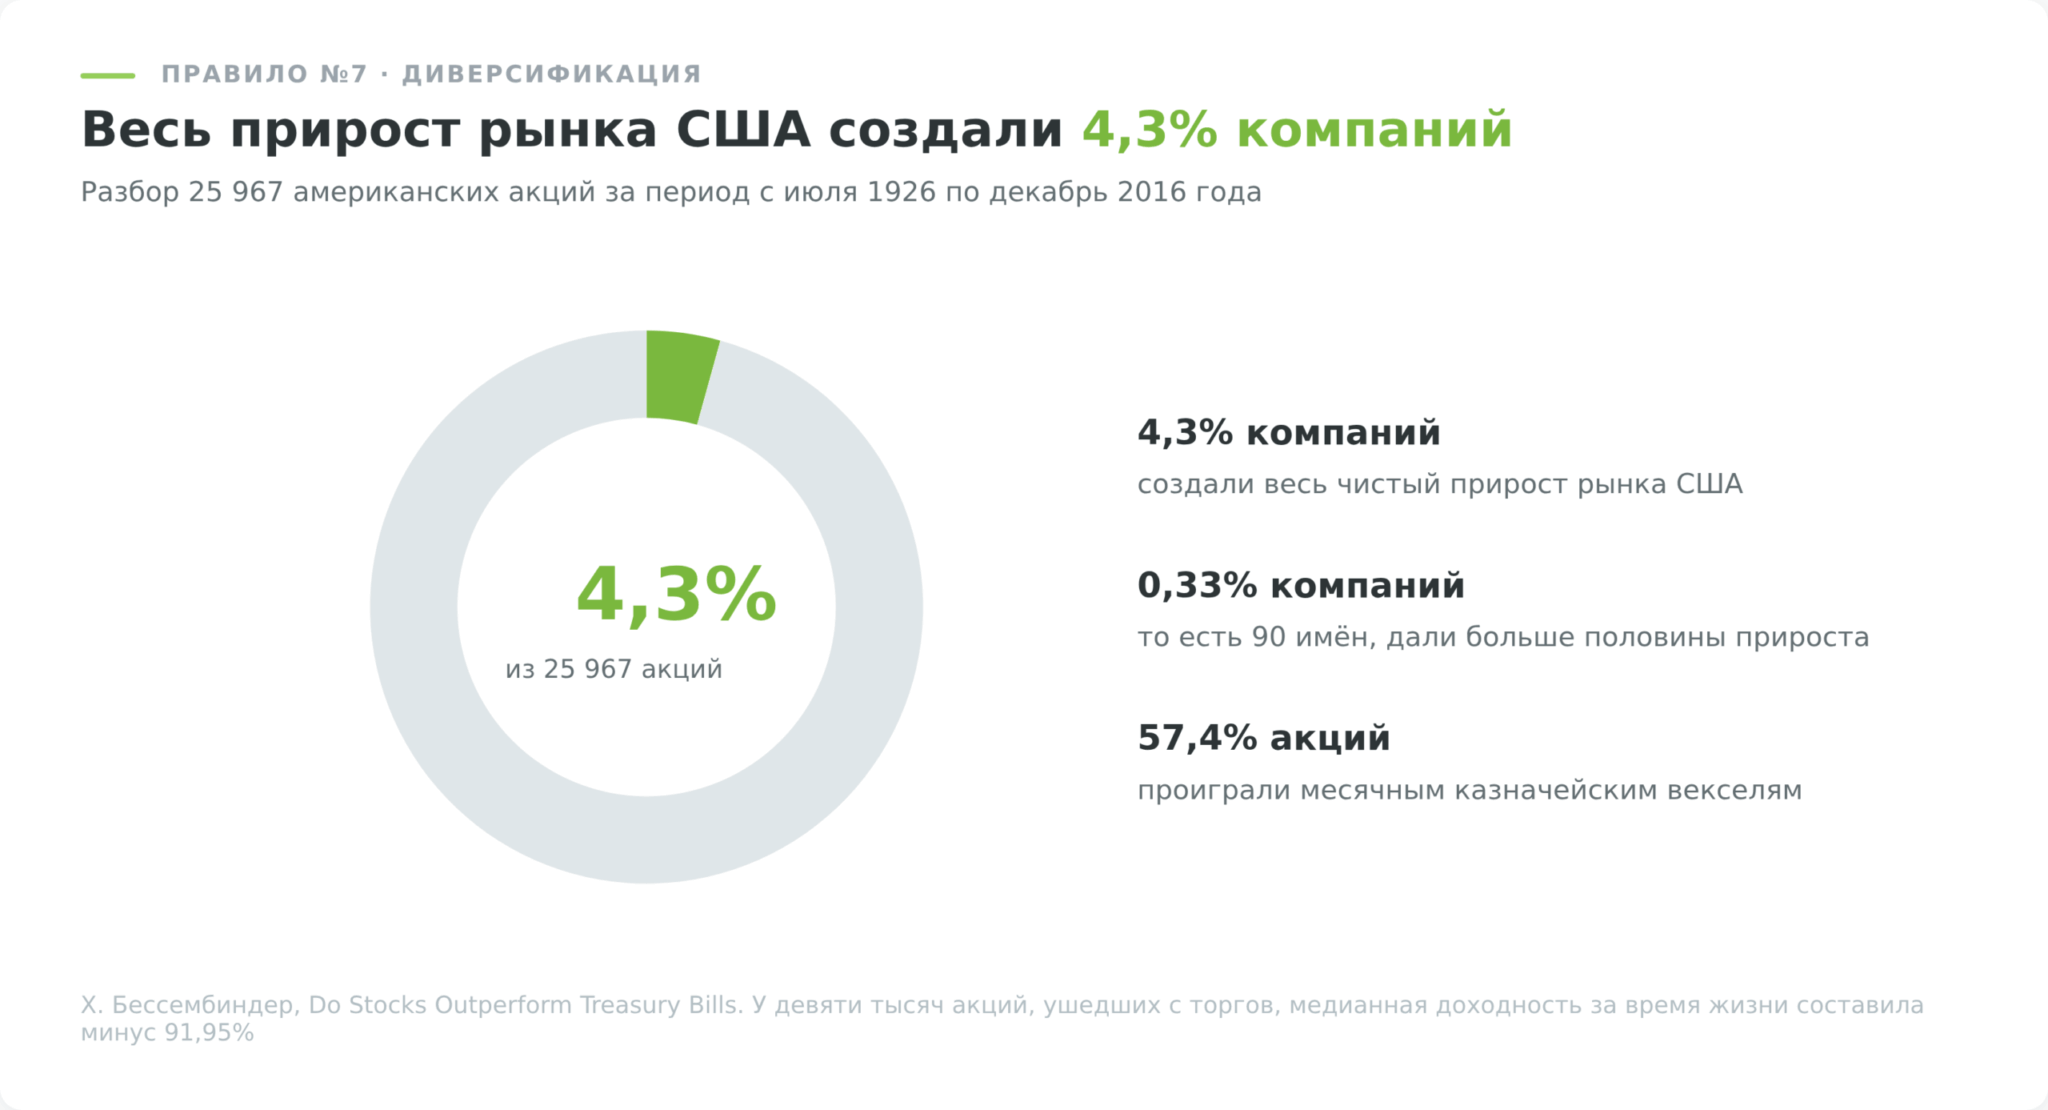
Из этого следует неприятный вывод про выбор отдельных бумаг. Покупая одну акцию, инвестор ставит не на то, что рынок вырастет, а на то, что попал в те самые 4,3%. Широкий индексный фонд просто покупает весь список целиком и получает результат рынка по определению.
Дальше диверсификация идёт по трём осям. По классам активов, где акции, облигации и реальные активы ведут себя по-разному в одной и той же фазе цикла. По странам и рынкам, потому что локальный рынок способен отставать десятилетиями. По валютам, и для рублёвого инвестора это не теория, а прямая защита сбережений от обесценивания.
Разумная граница тоже есть. Десять или двадцать позиций закрывают почти весь эффект, а сотня отдельных бумаг превращает портфель в неуправляемый зоопарк, не добавляя устойчивости. Механика распределения разобрана в статье про диверсификацию рисков, состав и тестирование в материале про инвестиционный портфель, а выбор между двумя базовыми классами в разборе акции или облигации.
Правило №8. Соберите портфель под свой риск-профиль
Пропорции берутся не из красивой картинки, а из ответа на вопрос, какую просадку вы способны пересидеть, не продавая.
За основу удобно взять портфель из трёх фондов Bogleheads и принцип возрастного сдвига, который описывает Vanguard в своих принципах инвестиционного успеха. Чем ближе цель, тем меньше доля акций.
Три профиля ниже посчитаны по историческим средним из ряда Дамодарана за 1928–2025 годы, где акции США дали 10,02% годовых, десятилетние гособлигации 4,54%, а трёхмесячные векселя 3,37%.
| Класс актива | Консервативный | Умеренный | Агрессивный |
|---|---|---|---|
| Акции и широкие фонды акций | 20% | 50% | 80% |
| Облигации | 60% | 35% | 15% |
| Денежный рынок и короткие бумаги | 20% | 15% | 5% |
| Кому подходит по горизонту | от 1 до 3 лет | от 3 до 10 лет | 10 лет и больше |
| Ожидаемая доходность на длинном ряду | 5,4% годовых | 7,1% годовых | 8,9% годовых |
| Результат в 2008 году | +5,0% | −11,0% | −26,2% |
| Результат в 2022 году | −13,9% | −15,0% | −17,0% |
Две последние строки стоит разглядеть внимательно, потому что они ломают привычную логику. В 2008 году облигации выросли на 20,10% и вытащили консервативный портфель в плюс, пока агрессивный терял четверть стоимости. А в 2022 акции и облигации упали вместе, минус 18,04% и минус 17,83%, и консервативный портфель отдал 13,9% против 17,0% у агрессивного. Разница между профилями почти исчезла. Облигации защищают от падения рынка акций, но не защищают от роста ставок.
Российскому инвестору исходную модель приходится править. Иностранные биржевые фонды для неквалифицированных инвесторов после 2022 года закрыты, вместо прямых еврооблигаций используются замещающие бумаги, а роль долларового долга в портфеле частично берут на себя валютные облигации российских эмитентов. Налоговая обёртка тоже своя, и об этом отдельное правило ниже.
Конкретный результат зависит от фазы цикла, в которой собирается портфель, и не гарантирован. Таблица показывает логику распределения, а не готовое решение для вашего случая. Определить свой профиль без самообмана помогает тест риск-профиля, а крайние варианты подробно разобраны в материалах про консервативные инвестиции и агрессивную стратегию.
Правило №9. Ребалансируйте по расписанию
Портфель уезжает от целевых долей сам, без участия владельца. Выросший класс активов занимает всё больше места, и через несколько лет умеренный портфель незаметно становится агрессивным.
Выглядит это так. Целевые 50 на 50 после нескольких лет роста акций превращаются в 70 на 30. Риск вырос, хотя инвестор ничего не решал. Ребалансировка возвращает доли на место, то есть заставляет продать часть подорожавшего и купить подешевевшее. Дисциплина здесь важнее интуиции, потому что интуиция требует ровно обратного.
Частоты хватает одной в год по календарю, либо по порогу отклонения, когда доля класса уходит от целевой больше чем на 5 процентных пунктов. Чаще смысла нет, а вреда достаточно.
Российскому инвестору важен нюанс, о котором обычно молчат. Ребалансировка через продажу это налогооблагаемая сделка, и она обнуляет счётчик трёхлетнего владения, от которого зависит льгота по НДФЛ. Поэтому первым инструментом ребалансировки должны быть новые взносы. Очередной ежемесячный платёж направляется в тот класс, который просел, и доли выравниваются без единой продажи. Продавать имеет смысл только тогда, когда перекос слишком велик, чтобы закрыть его взносами.
Пошаговый разбор с расчётами лежит в отдельной статье про ребалансировку портфеля.
Правило №10. Инвестируйте только в то, что можете объяснить
Каждое десятилетие рынок предлагает продукт, который обещает лёгкие деньги неопытному инвестору. В девяностые это были доткомы, в двухтысячные ипотечные деривативы, в десятые криптовалюты, в двадцатые токены и мемные акции. Меняется обёртка, механика остаётся прежней.
Рабочий фильтр простой. Если вы не можете за минуту объяснить, откуда в этом активе берётся доход, покупать его рано. У акции доход появляется из прибыли компании, у облигации из купона, у недвижимости из аренды. Если единственный источник дохода это будущий покупатель, готовый заплатить дороже, перед вами не инвестиция, а ставка на приток новых участников.
Кризис 2008 года показал, что правило работает и на профессионалах. Ипотечные деривативы с рейтингом AAA не понимали до конца даже те, кто их собирал. Как устроен разбор источника дохода конкретной компании, показано в материале про бизнес-модель компании, механика надувания пузыря в статье про кризис доткомов, а способы не поддаться общему азарту в разборе синдрома FoMO.
Правило №11. Держите издержки ниже 1% в год
Доходность будущего года неизвестна никому. Издержки известны заранее, прописаны в тарифе и полностью управляемы. Это единственная часть результата, которой инвестор распоряжается напрямую.
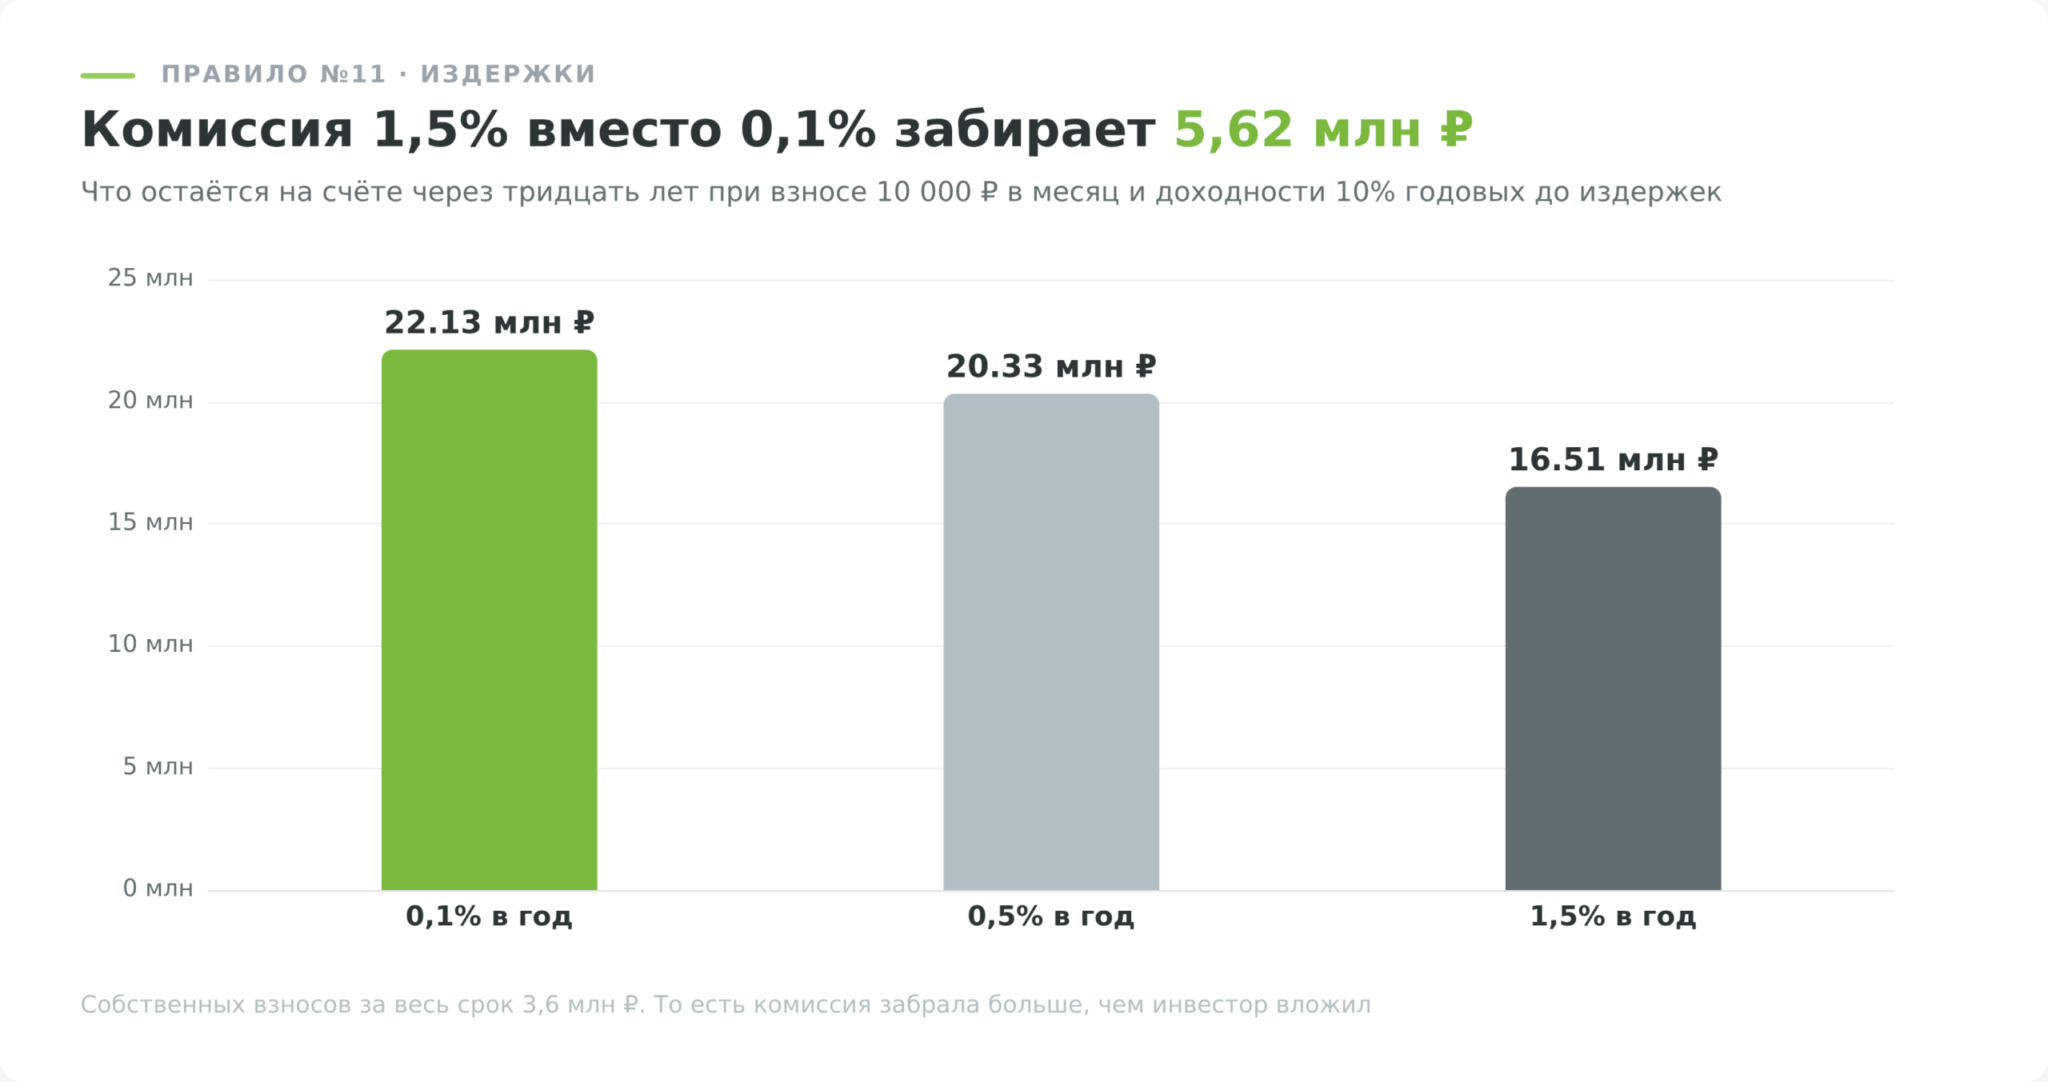
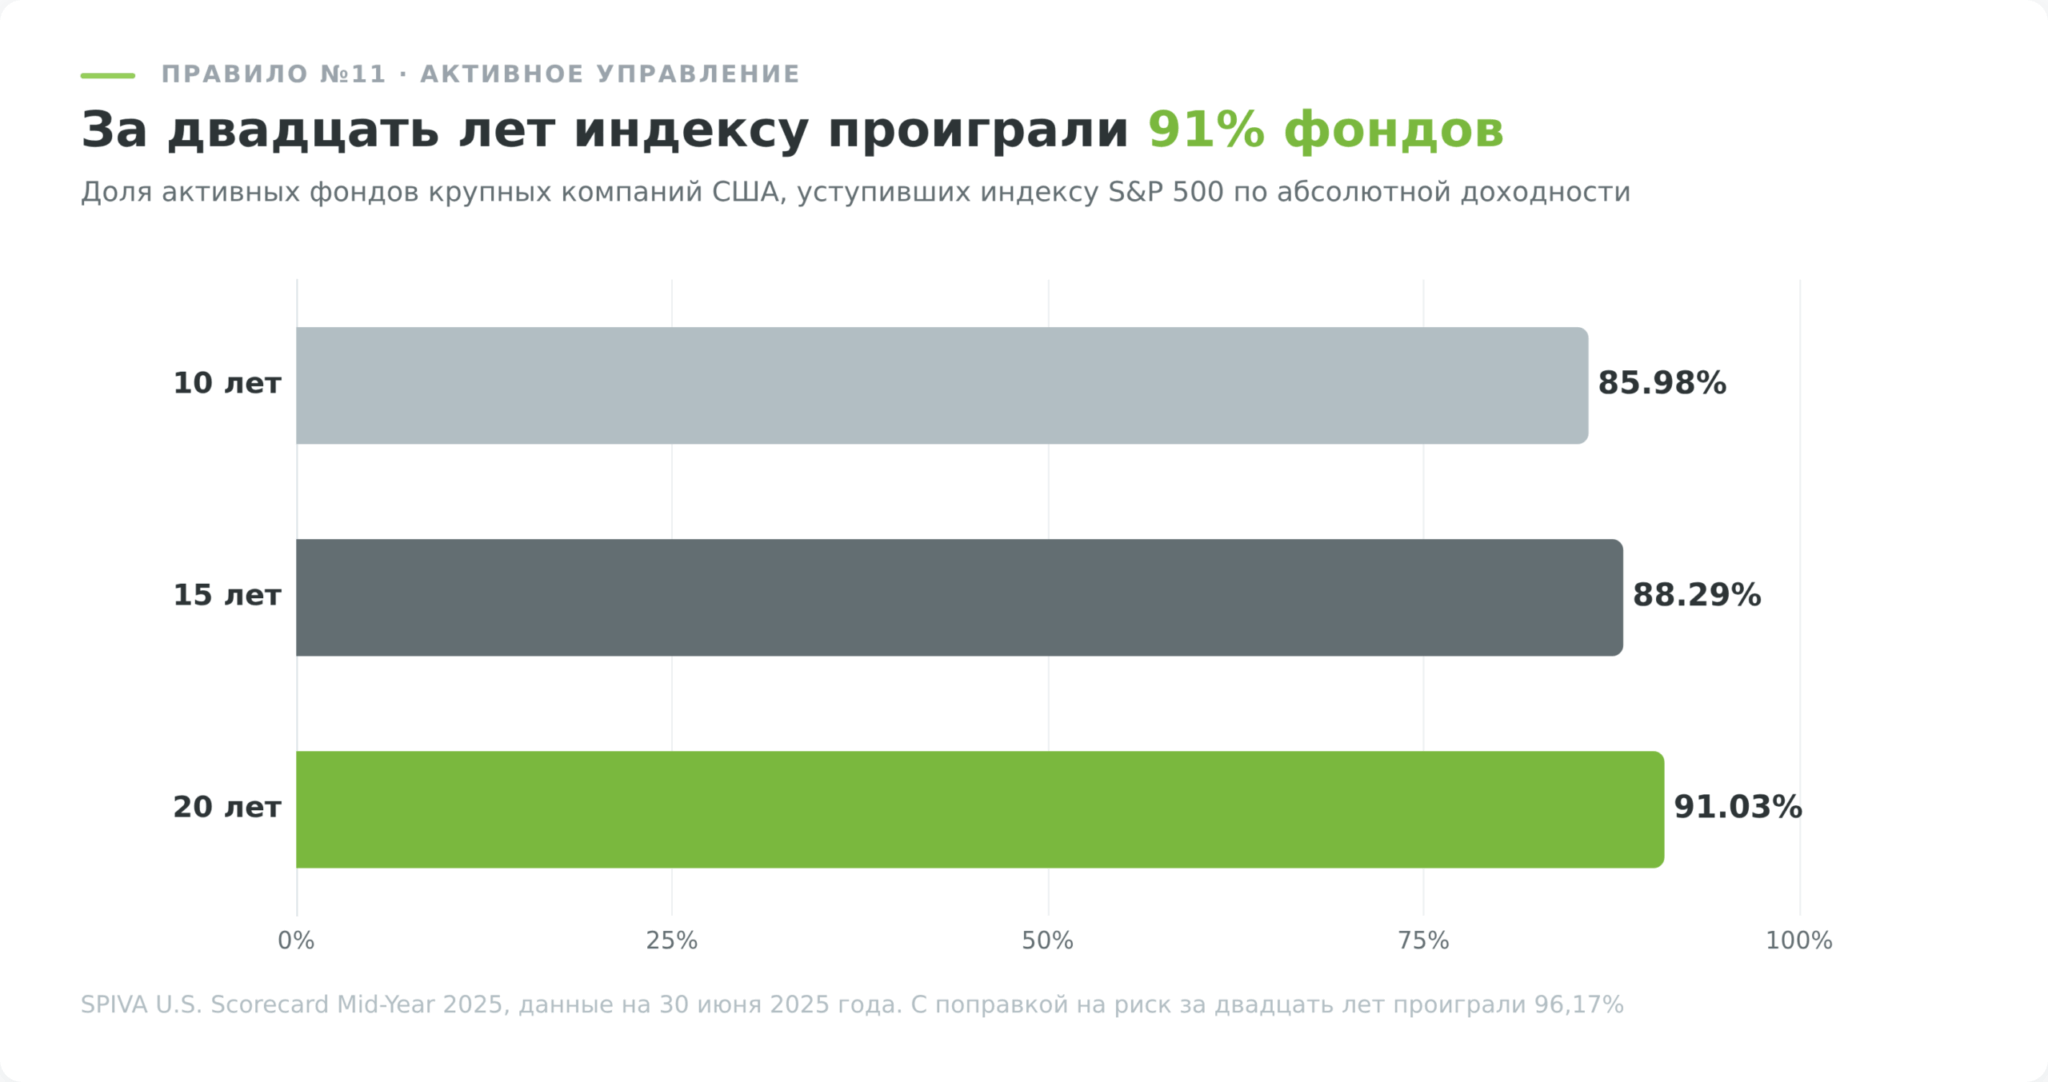
Обиднее всего, что платить эти полтора процента чаще всего не за что. S&P Dow Jones Indices считает долю активных фондов, проигравших своему индексу, и результат на 30 июня 2025 года выглядит так. За десять лет бенчмарку уступили 85,98% крупных американских фондов акций, за пятнадцать лет 88,29%, за двадцать 91,03% (SPIVA U.S. Scorecard Mid-Year 2025). Если считать доходность с поправкой на риск, за двадцать лет проиграли 96,17%.
Складываются издержки из шести источников:
- Комиссия фонда за управление, от 0,1% у индексных до 2% у активных.
- Брокерская комиссия за сделку и биржевой сбор.
- Плата за депозитарий или обслуживание счёта.
- Спред между ценой покупки и продажи.
- Конвертация валюты по внутреннему курсу площадки.
- Плата за неактивность, если сделок не было несколько месяцев.
Последние три пункта опаснее первых, потому что в рекламных материалах их не показывают. Проверять их нужно в регламенте, а не на витрине с тарифами, и считать всегда в процентах от стоимости портфеля за год, а не в рублях за одну сделку. Две сотни рублей за сделку выглядят пустяком, пока портфель не оказывается размером в те же двести тысяч.
Сравнение условий разных площадок собрано в рейтинге иностранных брокеров для граждан РФ.
Правило №12. Проверяйте площадку до первого перевода
Проверка занимает пять минут и отделяет компанию, с которой в случае спора можно разговаривать через регулятора, от компании, с которой разговаривать не с кем.
Смотреть нужно в двух местах на сайте Банка России:
- Первое это реестры участников финансового рынка, где лежат действующие лицензии брокеров, дилеров, управляющих компаний и форекс-дилеров.
- Второе это список компаний с признаками нелегальной деятельности. Наличие в первом и отсутствие во втором это минимальный фильтр, ниже которого опускаться не стоит.
Отдельно стоит запомнить то, чего в России нет. Аналога страхования вкладов для брокерских счетов не существует. Государство гарантирует 1,4 млн ₽ по вкладу в банке и ничего не гарантирует по портфелю у брокера. Защита здесь строится не на компенсации, а на выборе лицензированного посредника и на том, что бумаги учитываются на счетах депо отдельно от имущества самого брокера.
Практический маршрут зависит от того, что именно нужно. Российские бумаги, ОФЗ и налоговые льготы живут у российских брокеров с лицензией ЦБ, проверяемой по первому реестру. Прямое владение акциями и ETF американских бирж российскому инвестору доступно через зарубежные площадки, например через Just2Trade с порогом входа от 100 долларов.
Минусы у такого маршрута конкретные. Площадка находится вне периметра ЦБ и по названной выше причине числится в предупредительном списке, карты МИР она не принимает, налог с дохода придётся считать и платить самостоятельно через декларацию, а об открытии счёта нужно уведомить налоговую.
Разбор лицензий и условий по каждой площадке собран в рейтингах форекс-брокеров с лицензией ЦБ РФ и иностранных брокеров.
Правило №13. Используйте налоговые льготы своей юрисдикции
Льгота даёт прибавку к доходности, которую не нужно зарабатывать на рынке. Работает она только у того, кто знает её условия до открытия счёта, а не после.
Базовая ставка для инвестора из России составляет 13% с дохода от операций с ценными бумагами и 15% с той части, которая превышает 2,4 млн ₽ за год (статья 224 НК РФ). Инвестиционный доход считается отдельной налоговой базой и с зарплатой не складывается, поэтому порог 2,4 млн относится только к нему.
Дальше идут две конструкции, которые эту ставку уменьшают:
- Первая это ИИС третьего типа, единственный тип, который открывается сейчас. Вычет даётся на внесённую сумму, предельный размер составляет 400 000 ₽ за налоговый период, и при ставке 13% это возврат до 52 000 рублей в год. Важная деталь, о которой часто забывают, состоит в том, что лимит совокупный, то есть те же 400 000 делятся между взносами на ИИС, договорами долгосрочных сбережений и негосударственной пенсией. Минимальный срок договора для сохранения льготы у счетов, открытых с 2024 по 2026 год, составляет пять лет, а дальше он растёт на год за каждый следующий год открытия, до шести лет для договоров 2027 года и до девяти для договоров 2030 года (статья 219.2 НК РФ).
- Вторая это льгота долгосрочного владения. Бумага, пролежавшая в портфеле непрерывно больше трёх лет, освобождает положительный финансовый результат от налога, а предельный размер вычета считается как коэффициент Кцб, умноженный на 3 000 000 рублей (статья 219.1 НК РФ). У этой льготы узкое горло, про которое молчат почти везде. Она распространяется на государственные бумаги, ценные бумаги российских организаций, паи ПИФов под управлением российских компаний и бумаги эмитентов из стран ЕАЭС, обращающиеся на организованном рынке. Акции американских компаний под неё не подпадают.
Убытки тоже работают на инвестора. Внутри года прибыль и убыток по разным сделкам сальдируются, а неиспользованный убыток переносится на будущие периоды, уменьшая налог тогда, когда прибыль появится. Отсюда практический вывод про декабрь. Если по части позиций накопился убыток, его фиксация в конце года уменьшает налог с прибыльных сделок того же года.
Правило №14. Реинвестируйте всё, что приходит
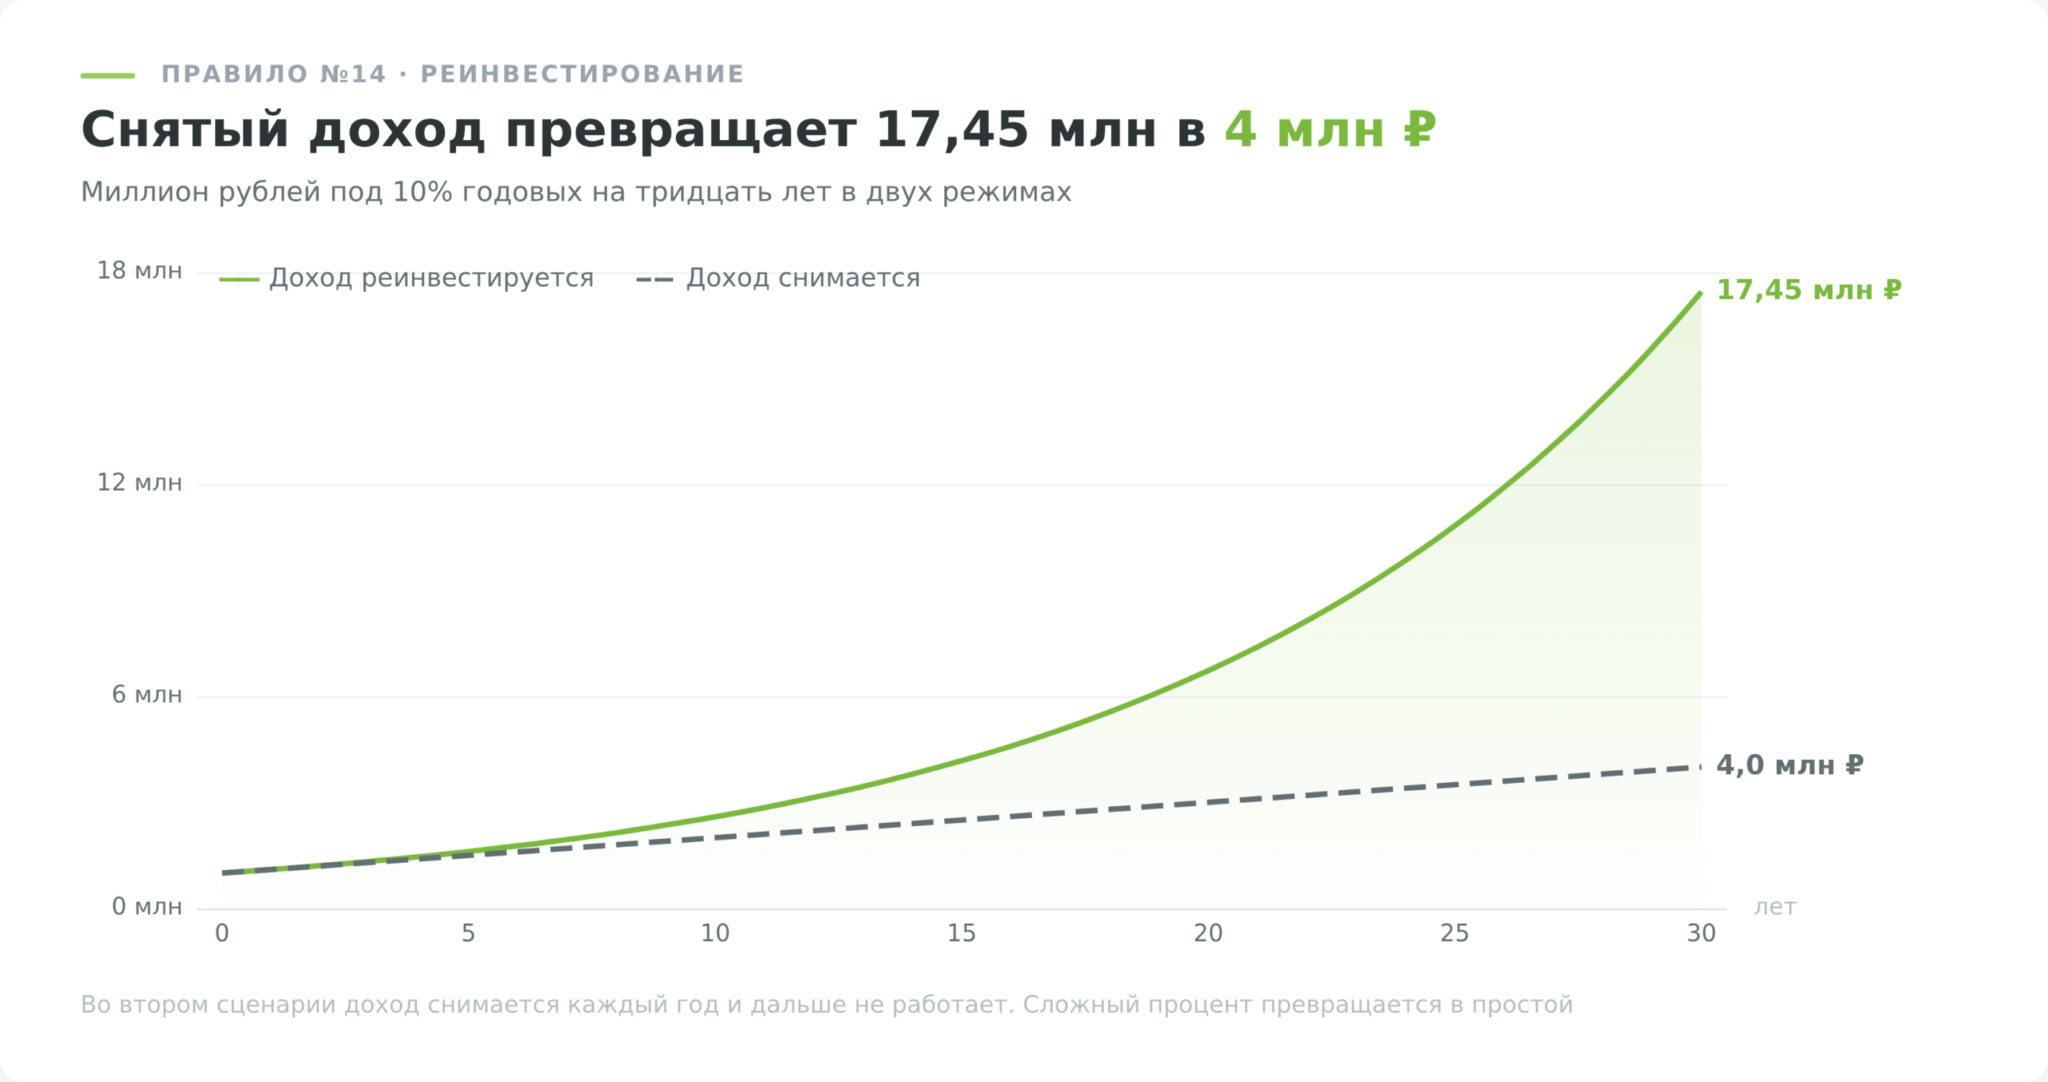
Дивиденды и купоны, снятые со счёта, превращают сложный процент в простой. Разница между этими двумя режимами на длинном горизонте больше, чем разница между удачным и неудачным выбором бумаг.
Считается она в одну строку. Миллион рублей под 10% годовых за тридцать лет при реинвестировании превращается в 17,45 млн. Тот же миллион при снятии дохода каждый год даёт 4 млн, из которых сам миллион и тридцать выплат по сто тысяч. Разрыв в 13,45 млн рублей возник только из решения не трогать поступления.
Российскому инвестору механику приходится собирать вручную. Автоматического реинвестирования у российских брокеров обычно нет, дивиденды по российским бумагам приходят на счёт уже за вычетом налога, который удержал эмитент или брокер как налоговый агент, а купоны и вовсе оседают свободным остатком. Дальше решение принимает владелец счёта, и решение это принимается ровно тогда, когда деньги уже лежат и просятся на что-нибудь другое.
Рабочая схема простая. Дата поступления выплат сверяется заранее, и в тот же день сумма отправляется на докупку по целевым долям портфеля. Так реинвестирование заодно делает работу ребалансировки из правила №9. Сроки выплат по российским и американским бумагам удобно держать перед глазами в календаре дивидендов, механика начисления разобрана в материале реинвест простыми словами, а сборка портфеля под регулярные выплаты в статье как собрать дивидендный портфель.
Правило №15. Ваш главный риск это вы сами
Четырнадцать правил выше защищают портфель от рынка. Последнее защищает портфель от владельца, и по деньгам оно самое дорогое.
Механика этого разрыва разобрана в правиле №10 на данных Барбера и Одина. Самоуверенность порождает сделки, сделки порождают издержки, а решения принимаются в те моменты, когда принимать их хуже всего. Просадка вызывает желание продать, ралли вызывает желание докупить, и оба желания приходят с опозданием.
Против этого работает не сила воли, а письменная фиксация. Инвестиционный план на одну страницу пишется в спокойный день и содержит четыре вещи. Целевые доли по классам активов. Размер и дату регулярного взноса. Дату ребалансировки. И перечень условий, при которых бумага продаётся, где условия сформулированы через факты о компании или о цели, но не через движение котировки.
Второй инструмент это журнал. Записывается не только сделка, но и причина, по которой она сделана. Через год такой журнал показывает, какие из ваших доводов сбывались, а какие нет, и это единственный способ отличить навык от везения. Вести его можно в учёте инвестиций, а для активных операций подойдёт журнал сделок.
Дальше остаётся образование, потому что все четырнадцать предыдущих правил работают ровно настолько, насколько понятны их основания. Базовый набор понятий собран в материале про финансовую грамотность, а список того, что имеет смысл прочитать новичку, в подборке книг по инвестициям.
Какое правило важнее в вашей ситуации
Все пятнадцать правил равноправны только на бумаге. В конкретной точке пути часть из них решает всё, а часть подождёт.
| Ситуация | С чего начинать | Что подождёт |
|---|---|---|
| Есть кредиты дороже 20% и нет резерва | Правила 5, 4 и 3. Инвестиций пока нет вообще | Всё, что про портфель и налоги |
| Первые 50–100 тысяч, счёт ещё не открыт | Правила 12, 2 и 1. Сначала площадка и срок, потом покупка | Ребалансировка, льгота долгосрочного владения |
| Горизонт до трёх лет, деньги нужны на цель | Правила 2, 8 и 11. Доля акций небольшая, издержки решают | Реинвестирование, агрессивные доли |
| Горизонт больше десяти лет, взносы регулярные | Правила 6, 7, 13 и 14. Автоплатёж, широкий охват, налоговая обёртка | Частая ребалансировка |
| Портфель собран, идёт третий год | Правила 9, 11 и 15. Доли, издержки и собственное поведение | Поиск новых инструментов |
| Портфель в минусе, хочется всё продать | Правило 15, затем 8. Сначала пауза, потом честный пересмотр профиля | Любые сделки в этот же день |
Что дают эти правила и чего они не дают
Чек-лист первых тридцати дней
Порядок действий для того, кто дочитал и хочет начать сегодня:
- Посчитать обязательные месячные расходы и умножить на три. Это цель по подушке.
- Выписать все долги со ставками. Всё, что дороже 15–20% годовых, идёт в план досрочного погашения.
- Сформулировать одну цель числом и сроком, а из неё посчитать нужный ежемесячный взнос.
- Пройти тест риск-профиля и записать целевые доли по классам активов.
- Проверить выбранную площадку по реестру ЦБ и по предупредительному списку.
- Открыть счёт, при горизонте от пяти лет рассмотреть ИИС третьего типа.
- Настроить автоперевод на дату зарплаты и купить первый широкий инструмент.
- Записать план на одну страницу и назначить дату ребалансировки на год вперёд.
Первые четыре пункта делаются без единого рубля на бирже, и именно они определяют, доживёт ли портфель до того горизонта, ради которого его собирают.