
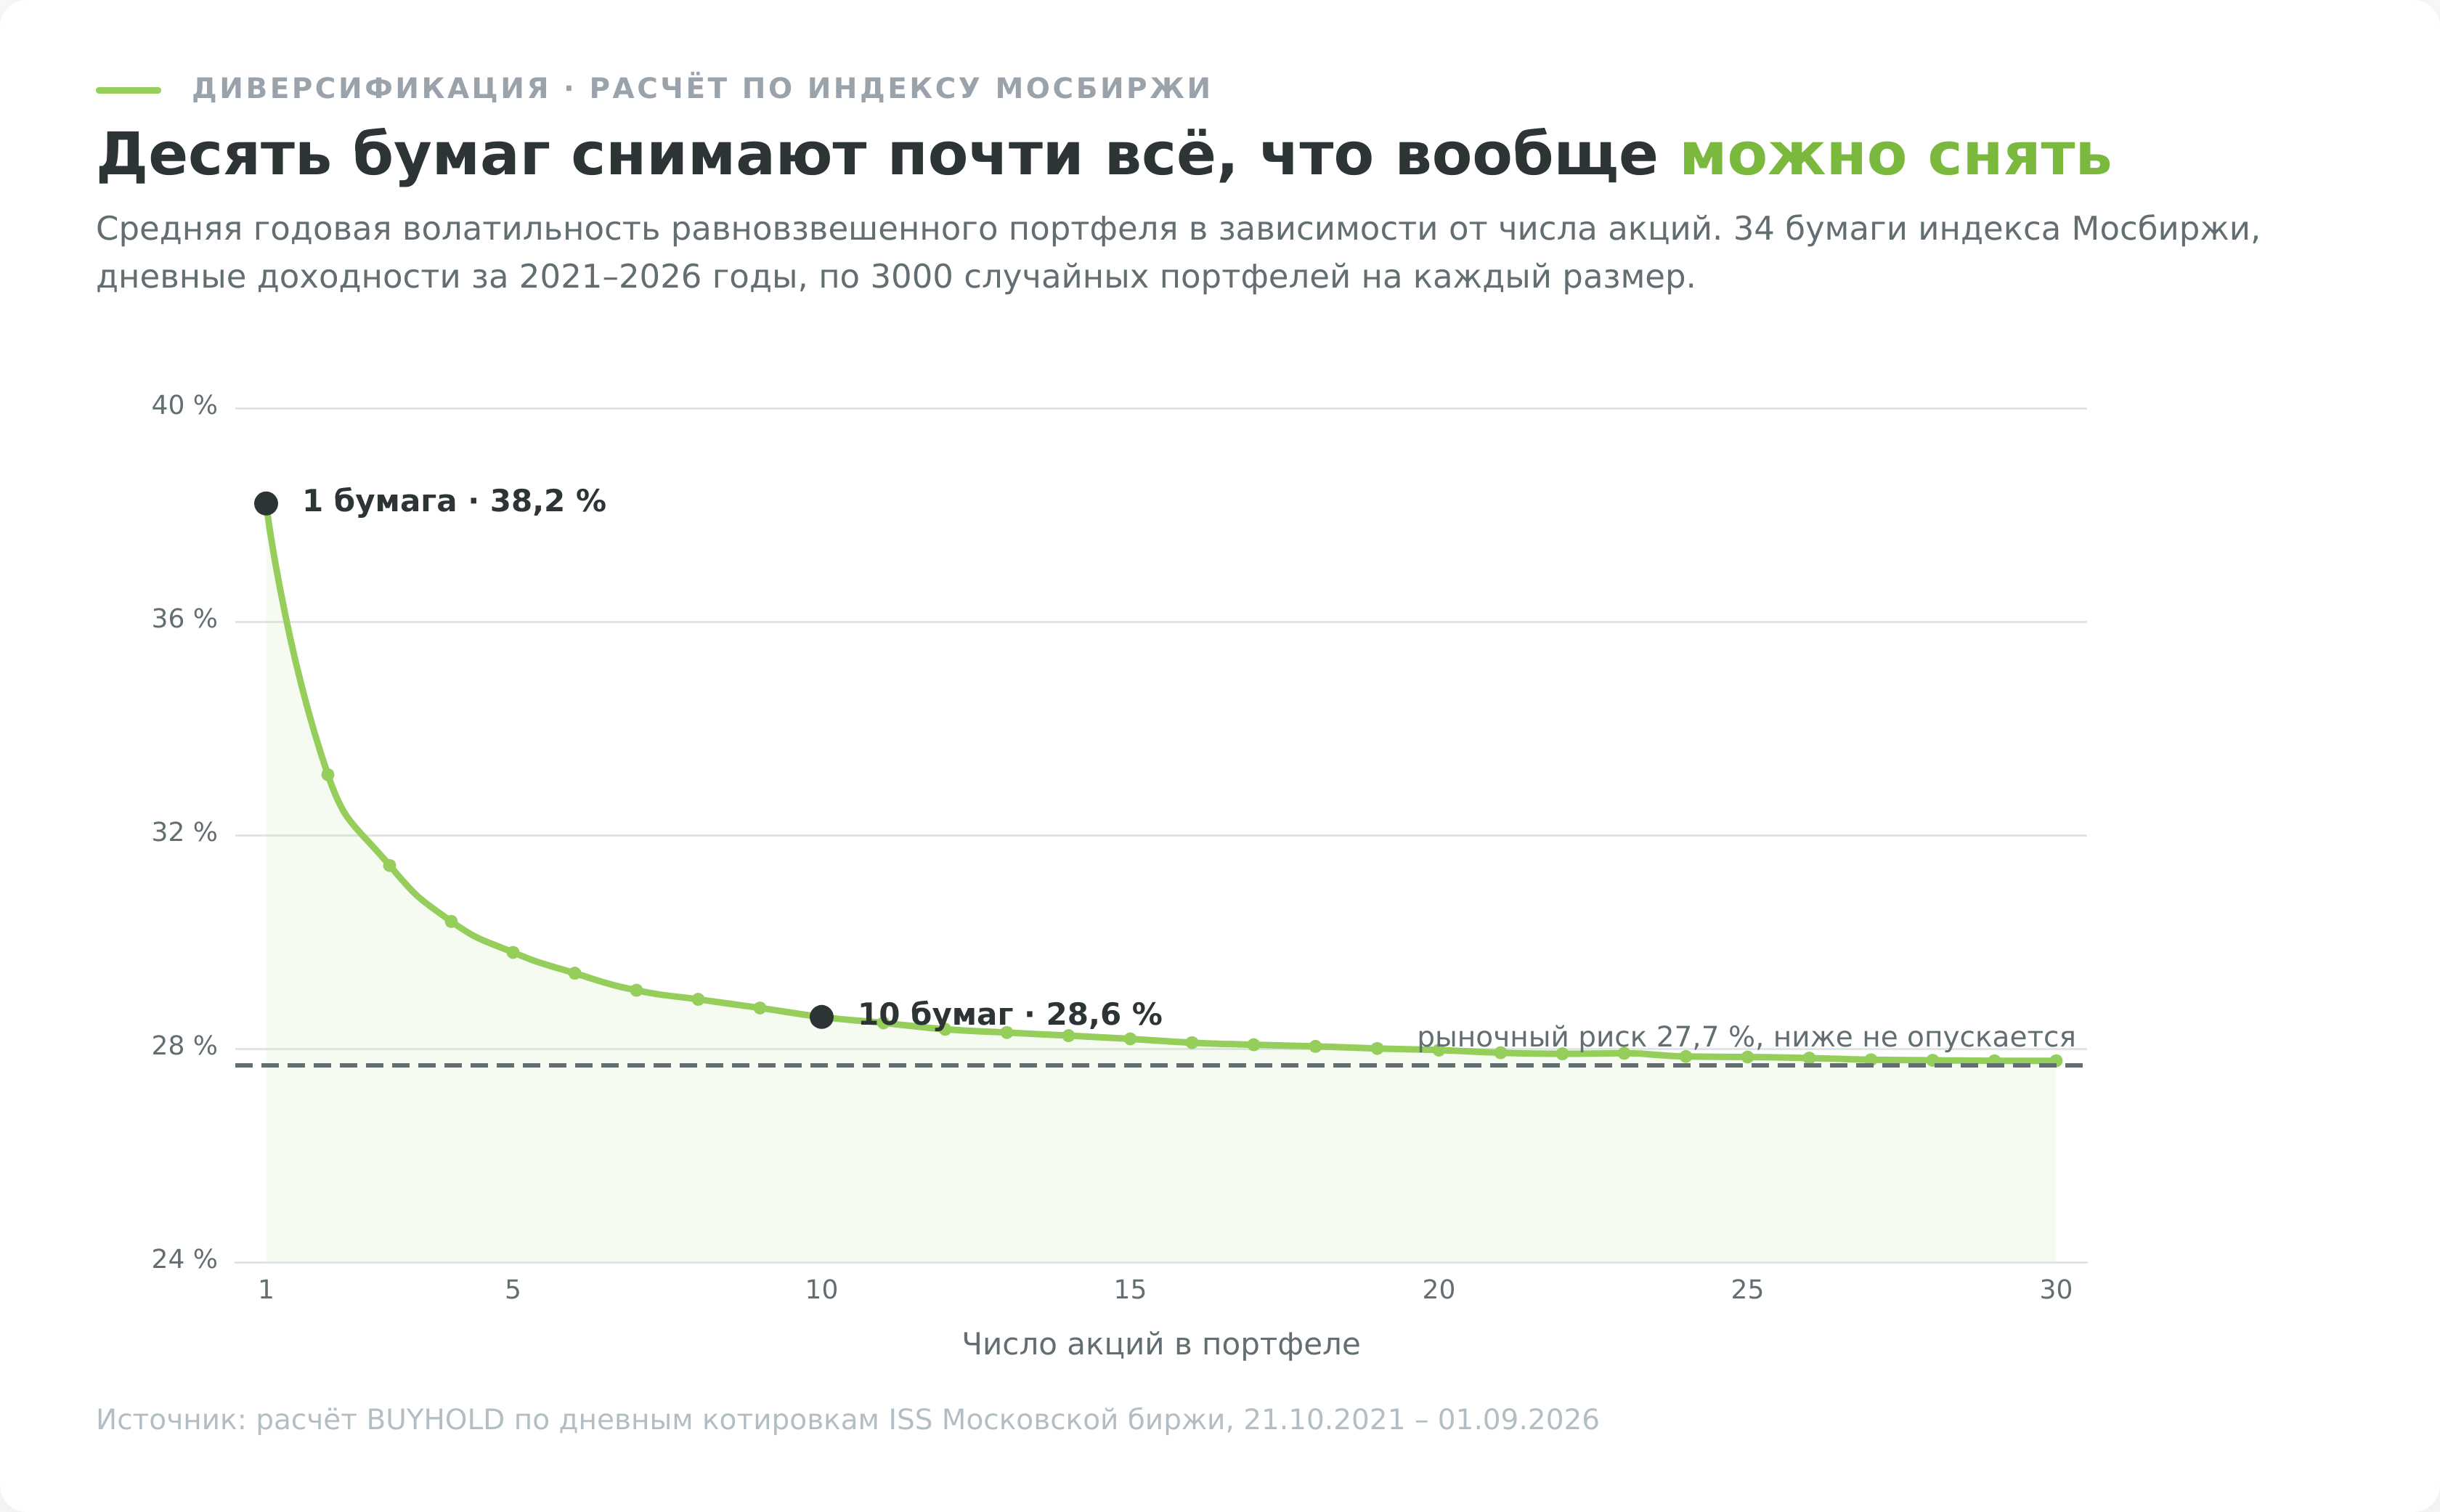
Одна случайная акция из индекса Мосбиржи колеблется в среднем на 38,2% в год. Десять случайных акций в одном портфеле дают 28,6%. Я посчитал это на дневных котировках 34 бумаг за пять лет, и удивил меня не сам эффект, а его размер. Диверсификация снизила общий риск на четверть, тогда как руководства по инвестициям в этом месте обычно обещают 90%.
Оба числа верны, просто относятся они к разным вещам. Диверсификация рисков убирает одну часть риска и не трогает вторую, а какая из частей больше, зависит от рынка, на котором вы работаете.
Предупреждение о рисках: Информация в этой статье предоставлена исключительно в образовательных целях и не является финансовой рекомендацией, инвестиционным советом или предложением купить/продать активы. Все описанные стратегии, методы или идеи могут привести к финансовым потерям, включая полную утрату капитала. Мы не гарантируем результатов и не несём ответственности за любые убытки. Перед применением проведите собственное исследование.
Что такое диверсификация рисков и что она делает на самом деле
Диверсификация рисков означает распределение капитала между активами, которые дешевеют и дорожают не в одни и те же дни. Метафора про яйца и корзины запоминается легко и объясняет мало. Она подсказывает, что корзин надо взять побольше, и молчит о главном. Если все корзины едут в одном грузовике, их количество не спасёт.
Именно здесь большинство объяснений и ломается.
Из этого обычно следует вывод, что от 6 до 8 бумаг уйдут в плюс, инвестор заработает от 2 до 6 тысяч рублей и риски сведены практически к нулю. Первая часть верна наполовину, вторая неверна полностью.
Если исходы независимы, вероятность получить от шести до восьми выросших бумаг равна 67,8%. Примерно каждый третий раз результат окажется за пределами обещанного диапазона. Вероятность закончить в убытке составляет 1,97%, ещё 5,84% приходятся ровно на пять выросших бумаг и нулевой итог. В сумме 7,81% исходов не приносят инвестору ничего или приносят потери. Это не ноль.
Матожидание прибыли от разбивки капитала не выросло. И одна ставка, и десять дают одни и те же 50 копеек ожидаемой прибыли на каждый рубль риска. Изменился разброс вокруг этого ожидания. У одной бумаги стандартное отклонение составляет 0,87 рубля на рубль риска, у десяти независимых бумаг оно падает до 0,27 рубля. Сжатие ровно в 3,16 раза, то есть в корень из числа бумаг.
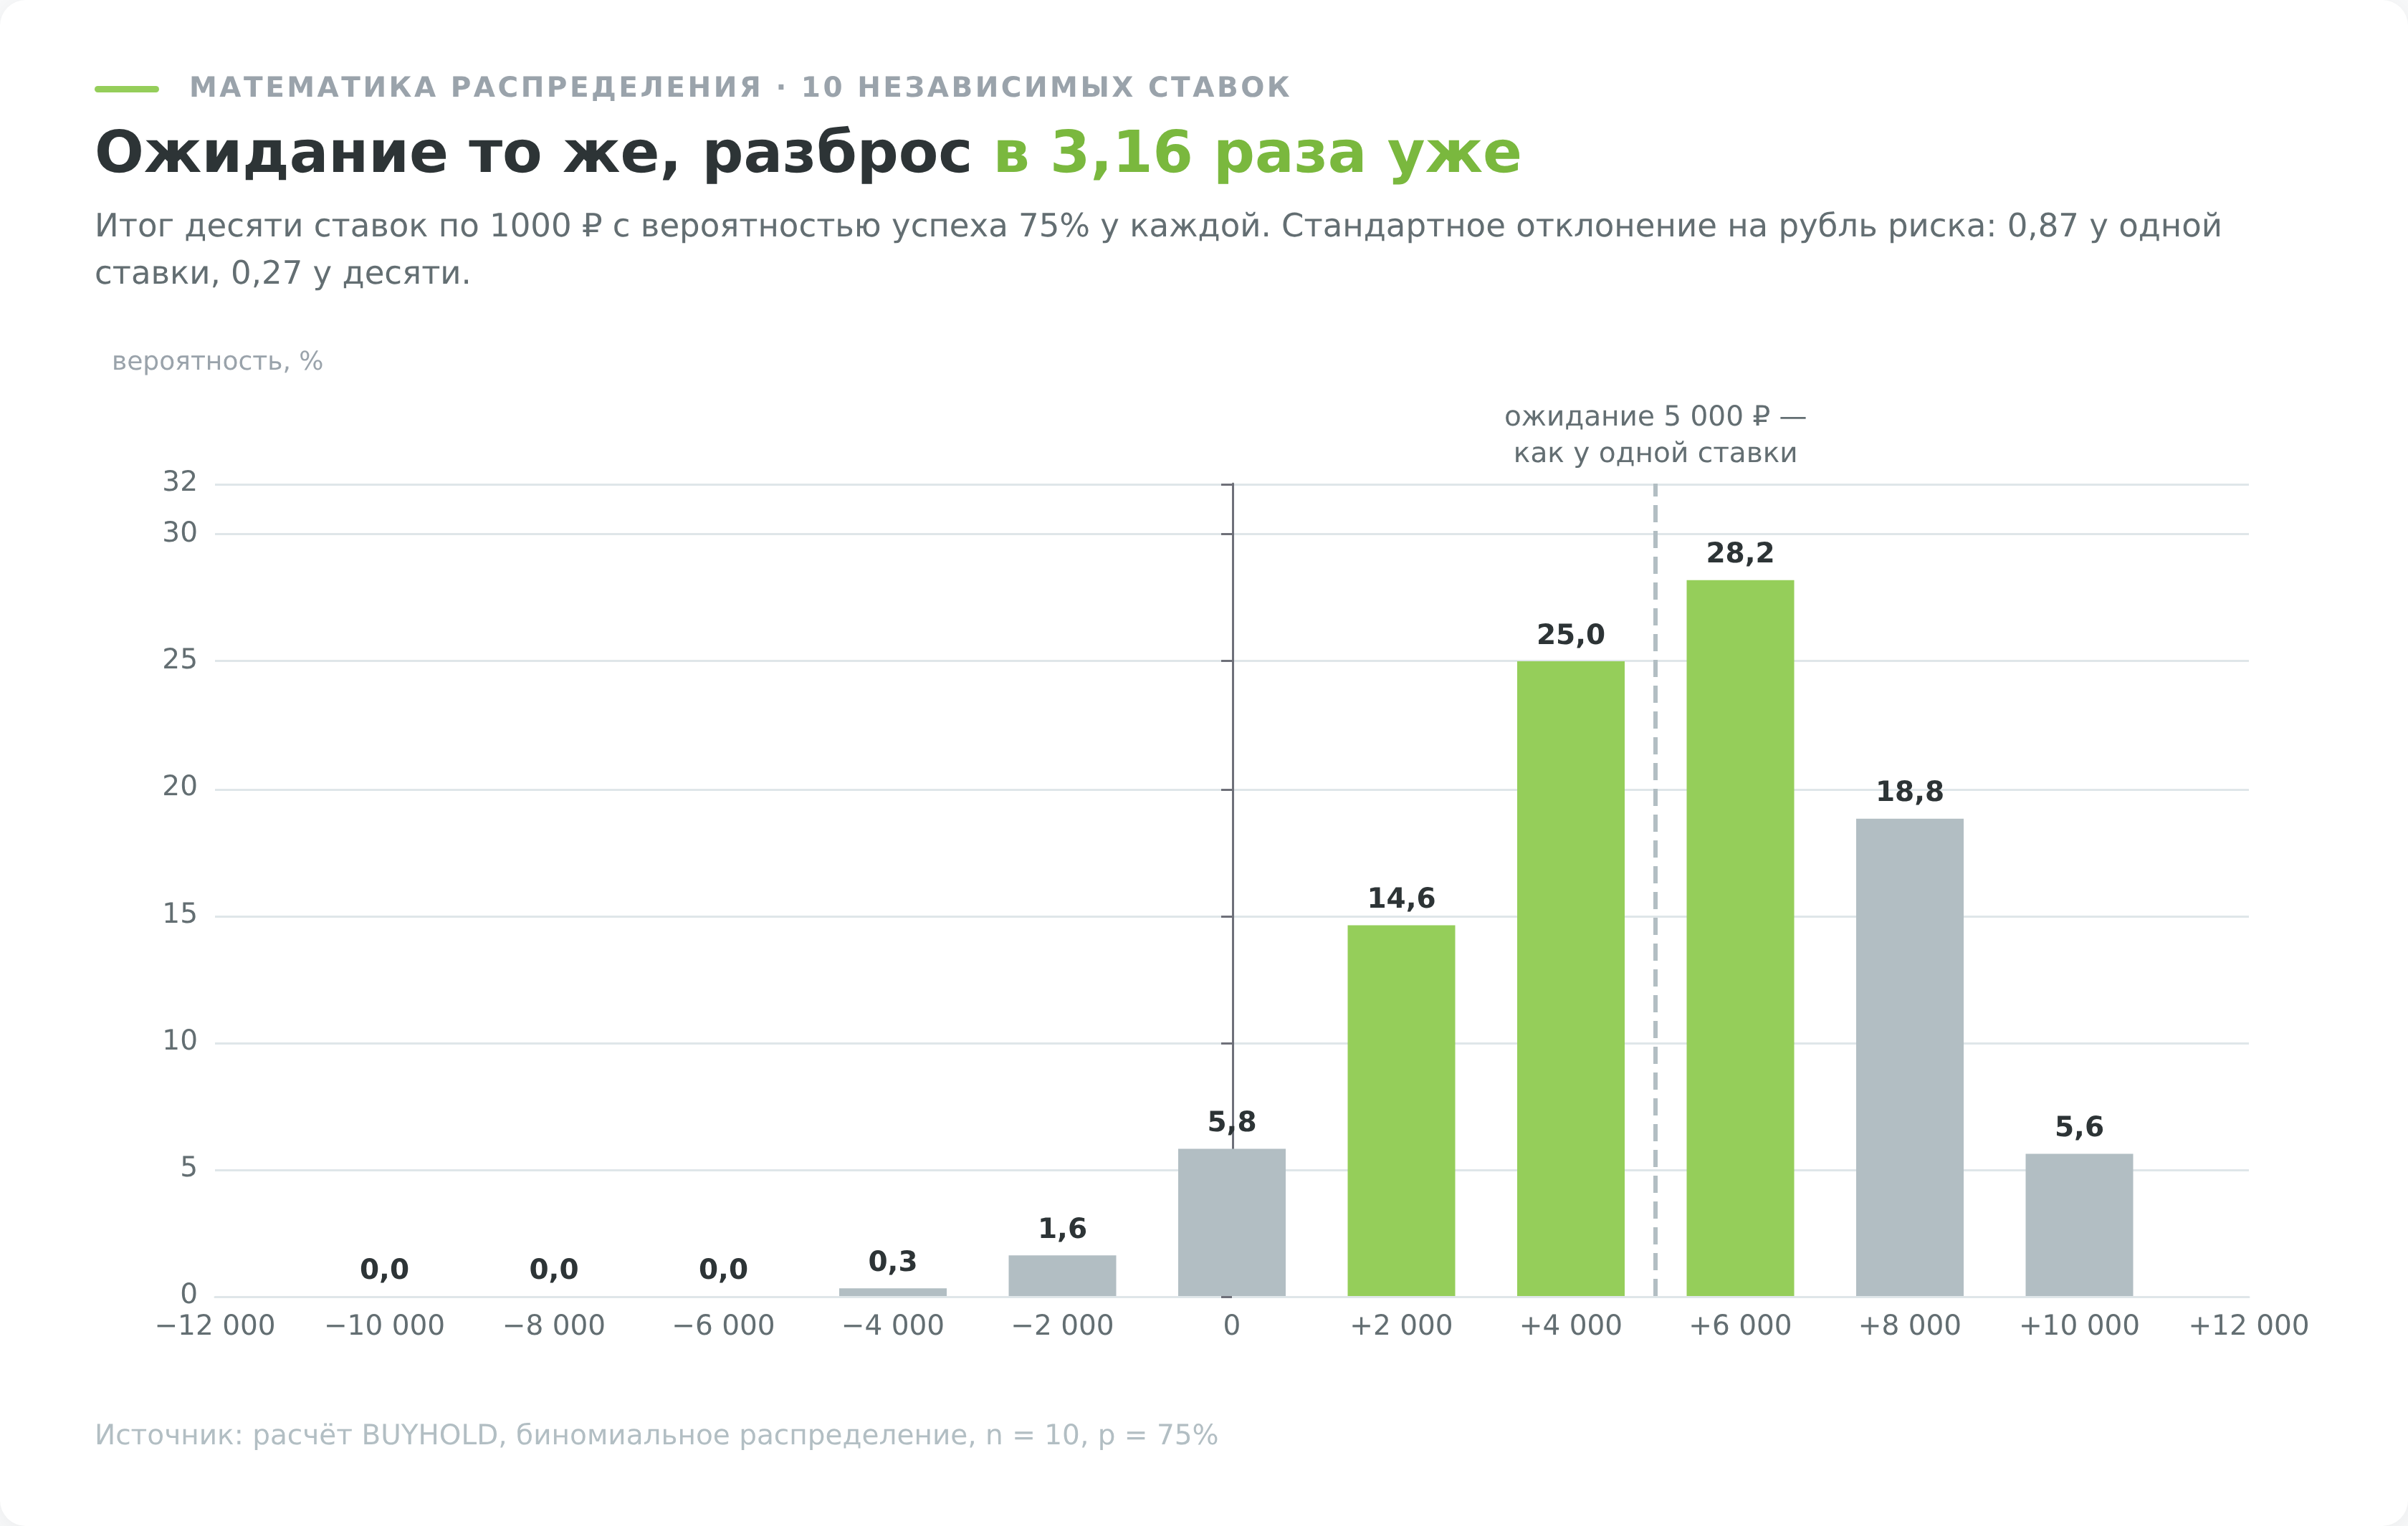
Диверсификация не делает инвестора богаче. Она делает результат предсказуемее.
Почему «риски сведены к нулю» не работает даже в теории
Все расчёты выше держатся на допущении, которого на рынке нет. Они предполагают, что бумаги ведут себя независимо друг от друга, как десять подбрасываний монеты. Акции так себя не ведут.
На тех же пяти годах дневных котировок средняя парная корреляция между акциями индекса Мосбиржи составила 0,51. Примерно половину движения каждой бумаги объясняют не её собственные дела, а то, что происходит с рынком целиком. Эту половину нельзя убрать, покупая ещё российских акций, потому что каждая новая бумага приносит её с собой.
Отсюда и расхождение с обещанием про 90%. Эти 90% относятся к диверсифицируемой части, а она в этой выборке составляет 27,5% всего риска. От общего риска портфеля десять бумаг снимают 25,1%.
Расчёт устроен так. В индексе Мосбиржи 46 бумаг, но полная история с 21 октября 2021 по 1 сентября 2026 есть только у 34, и взяты именно они. По каждой посчитаны дневные логарифмические доходности, затем для каждого размера портфеля от одной до тридцати бумаг собрано по 3000 случайных равновзвешенных наборов и усреднена годовая волатильность.
Проверка на том же периоде с выброшенным шоковым окном с 18 февраля по 30 апреля 2022 года, внутрь которого попадает и остановка торгов акциями с 28 февраля по 24 марта, даёт 33,3% против 23,8% при десяти бумагах и среднюю корреляцию 0,46, то есть форму кривой шок 2022 года не создаёт.
Систематический и несистематический риск
Риск акции распадается на две части, и ведут они себя по-разному. Первая привязана к самой компании. Забастовка на её заводе, проигранный суд, авария на производстве, уход сильного менеджера, неудачная сделка. Вторая приходит извне и достаётся всем сразу. Ставка, курс рубля, налоговый манёвр, санкции, отток нерезидентов.
Первую часть называют несистематической, и она диверсифицируется. Вторую называют систематической или рыночной, и она не диверсифицируется никогда. Когда вы добавляете в портфель одиннадцатую акцию, вы разбавляете чужие корпоративные неприятности, но рыночную составляющую покупаете снова, в полном объёме.
Отсюда и пол в 27,7%, о который упёрся расчёт из прошлого раздела. Это и есть систематический риск российского рынка акций за пять лет, выраженный в годовой волатильности.
Разделение придумал не рынок, а математика. В 1952 году Гарри Марковиц опубликовал в The Journal of Finance статью Portfolio Selection объёмом в 15 страниц. Риск портфеля определяется не рискованностью отдельных бумаг, а тем, как они движутся друг относительно друга. Две волатильные акции, которые падают в разные месяцы, дают вместе более спокойный результат, чем одна умеренная.
Считать надо ковариацию, а не среднее из рисков. Ковариация это мера того, ходят ли две бумаги вверх и вниз вместе или вразнобой, и именно она решает, сложатся их колебания или частично погасят друг друга.
За эту работу Марковиц получил премию 1990 года, и здесь стоит поправить распространённую неточность. Премия называется Премией Шведского государственного банка по экономическим наукам памяти Альфреда Нобеля, учредил её в 1968 году сам банк, а не завещание Нобеля, и Марковиц получил не всю премию, а треть. Две другие трети достались Мертону Миллеру и Уильяму Шарпу, формулировка комитета звучала как «за пионерскую работу в теории финансовой экономики».
Чего Марковиц не утверждал, так это что портфель на длинном горизонте выгоднее активной торговли. В статье 1952 года нет ни горизонта, ни сравнения с трейдингом. Там есть только соотношение ожидаемой доходности и дисперсии за один период. Приписывать ему тезис про «купил и держи» некорректно, хотя это делают часто.
Сколько бумаг нужно и почему число решает не всё
Цифра поехала вверх. Томас Тоул в 1982 году назвал диапазон от 25 до 40 бумаг. Мейр Статман в 1987 году добавил в модель безрисковый актив и получил не меньше 30 бумаг для инвестора, покупающего с плечом, и не меньше 40 для того, кто держит часть капитала в безрисковом активе. К 2004 году тот же Статман в The Diversification Puzzle довёл оптимум до трёх с лишним сотен имён и тут же заметил парадокс. Средний частный инвестор держит 3-4 акции.
Мне захотелось проверить, что даст процедура Эванса и Арчера на российском рынке. Результат в последней строке таблицы.
| Кто считал | Год | Рынок и метод | Сколько бумаг |
|---|---|---|---|
| Эванс и Арчер | 1968 | S&P 500, случайные портфели разного размера | около 10 |
| Тоул | 1982 | рынок акций США | 25–40 |
| Статман | 1987 | США, модель с безрисковым активом | от 30 до 40 |
| Статман | 2004 | США, оптимизация по среднему и дисперсии | более 300 |
| Расчёт BUYHOLD | 2026 | 34 акции индекса Мосбиржи, 2021–2026, 3000 повторов | 10 бумаг снимают 92% диверсифицируемой части, 15 бумаг — 96% |
Разброс от 10 до 300 выглядит как спор, но спорят авторы не о рынке, а о критерии. Эванс и Арчер спрашивали, когда кривая перестаёт заметно падать. Статман спрашивал, когда выгода от следующей бумаги перестаёт окупать издержки на её покупку. При первом критерии хватает десяти имён, при втором не хватает и сотни.
Для частного инвестора работает первый критерий, и старый совет про 10-15 бумаг мои расчёты подтверждают. Неверна не эта цифра, а обещание, которое к ней обычно прицепляют. Десять бумаг снимают 92% диверсифицируемой части риска и всего 25% общего.
Концентрация важнее количества
Число позиций в портфеле говорит о диверсификации меньше, чем распределение денег между ними. Портфель из двадцати бумаг, где половина капитала лежит в одной, диверсифицирован хуже портфеля из восьми равных долей.
Российский рынок делает эту проблему острее, чем американский, и вот насколько. В индексе Мосбиржи 46 бумаг, но ЛУКОЙЛ занимает в нём 17,65%, три крупнейшие бумаги дают 38,8%, пять крупнейших дают 51,2%, а десять забирают 70,3%. Если считать не по бумагам, а по эмитентам, складывая обыкновенные акции с привилегированными, картина ещё жёстче. Три эмитента занимают 41,3%, пять занимают 54,7%, десять забирают 74,8% (данные ISS Мосбиржи на 4 сентября 2026 года, состав и веса пересматриваются ежеквартально, сверяйте на текущую дату).
Вес в индексе и размер компании не одно и то же. Считается он по доле акций в свободном обращении с ограничителями, поэтому ЛУКОЙЛ занимает в индексе больше Сбербанка, хотя по капитализации Сбербанк крупнее.
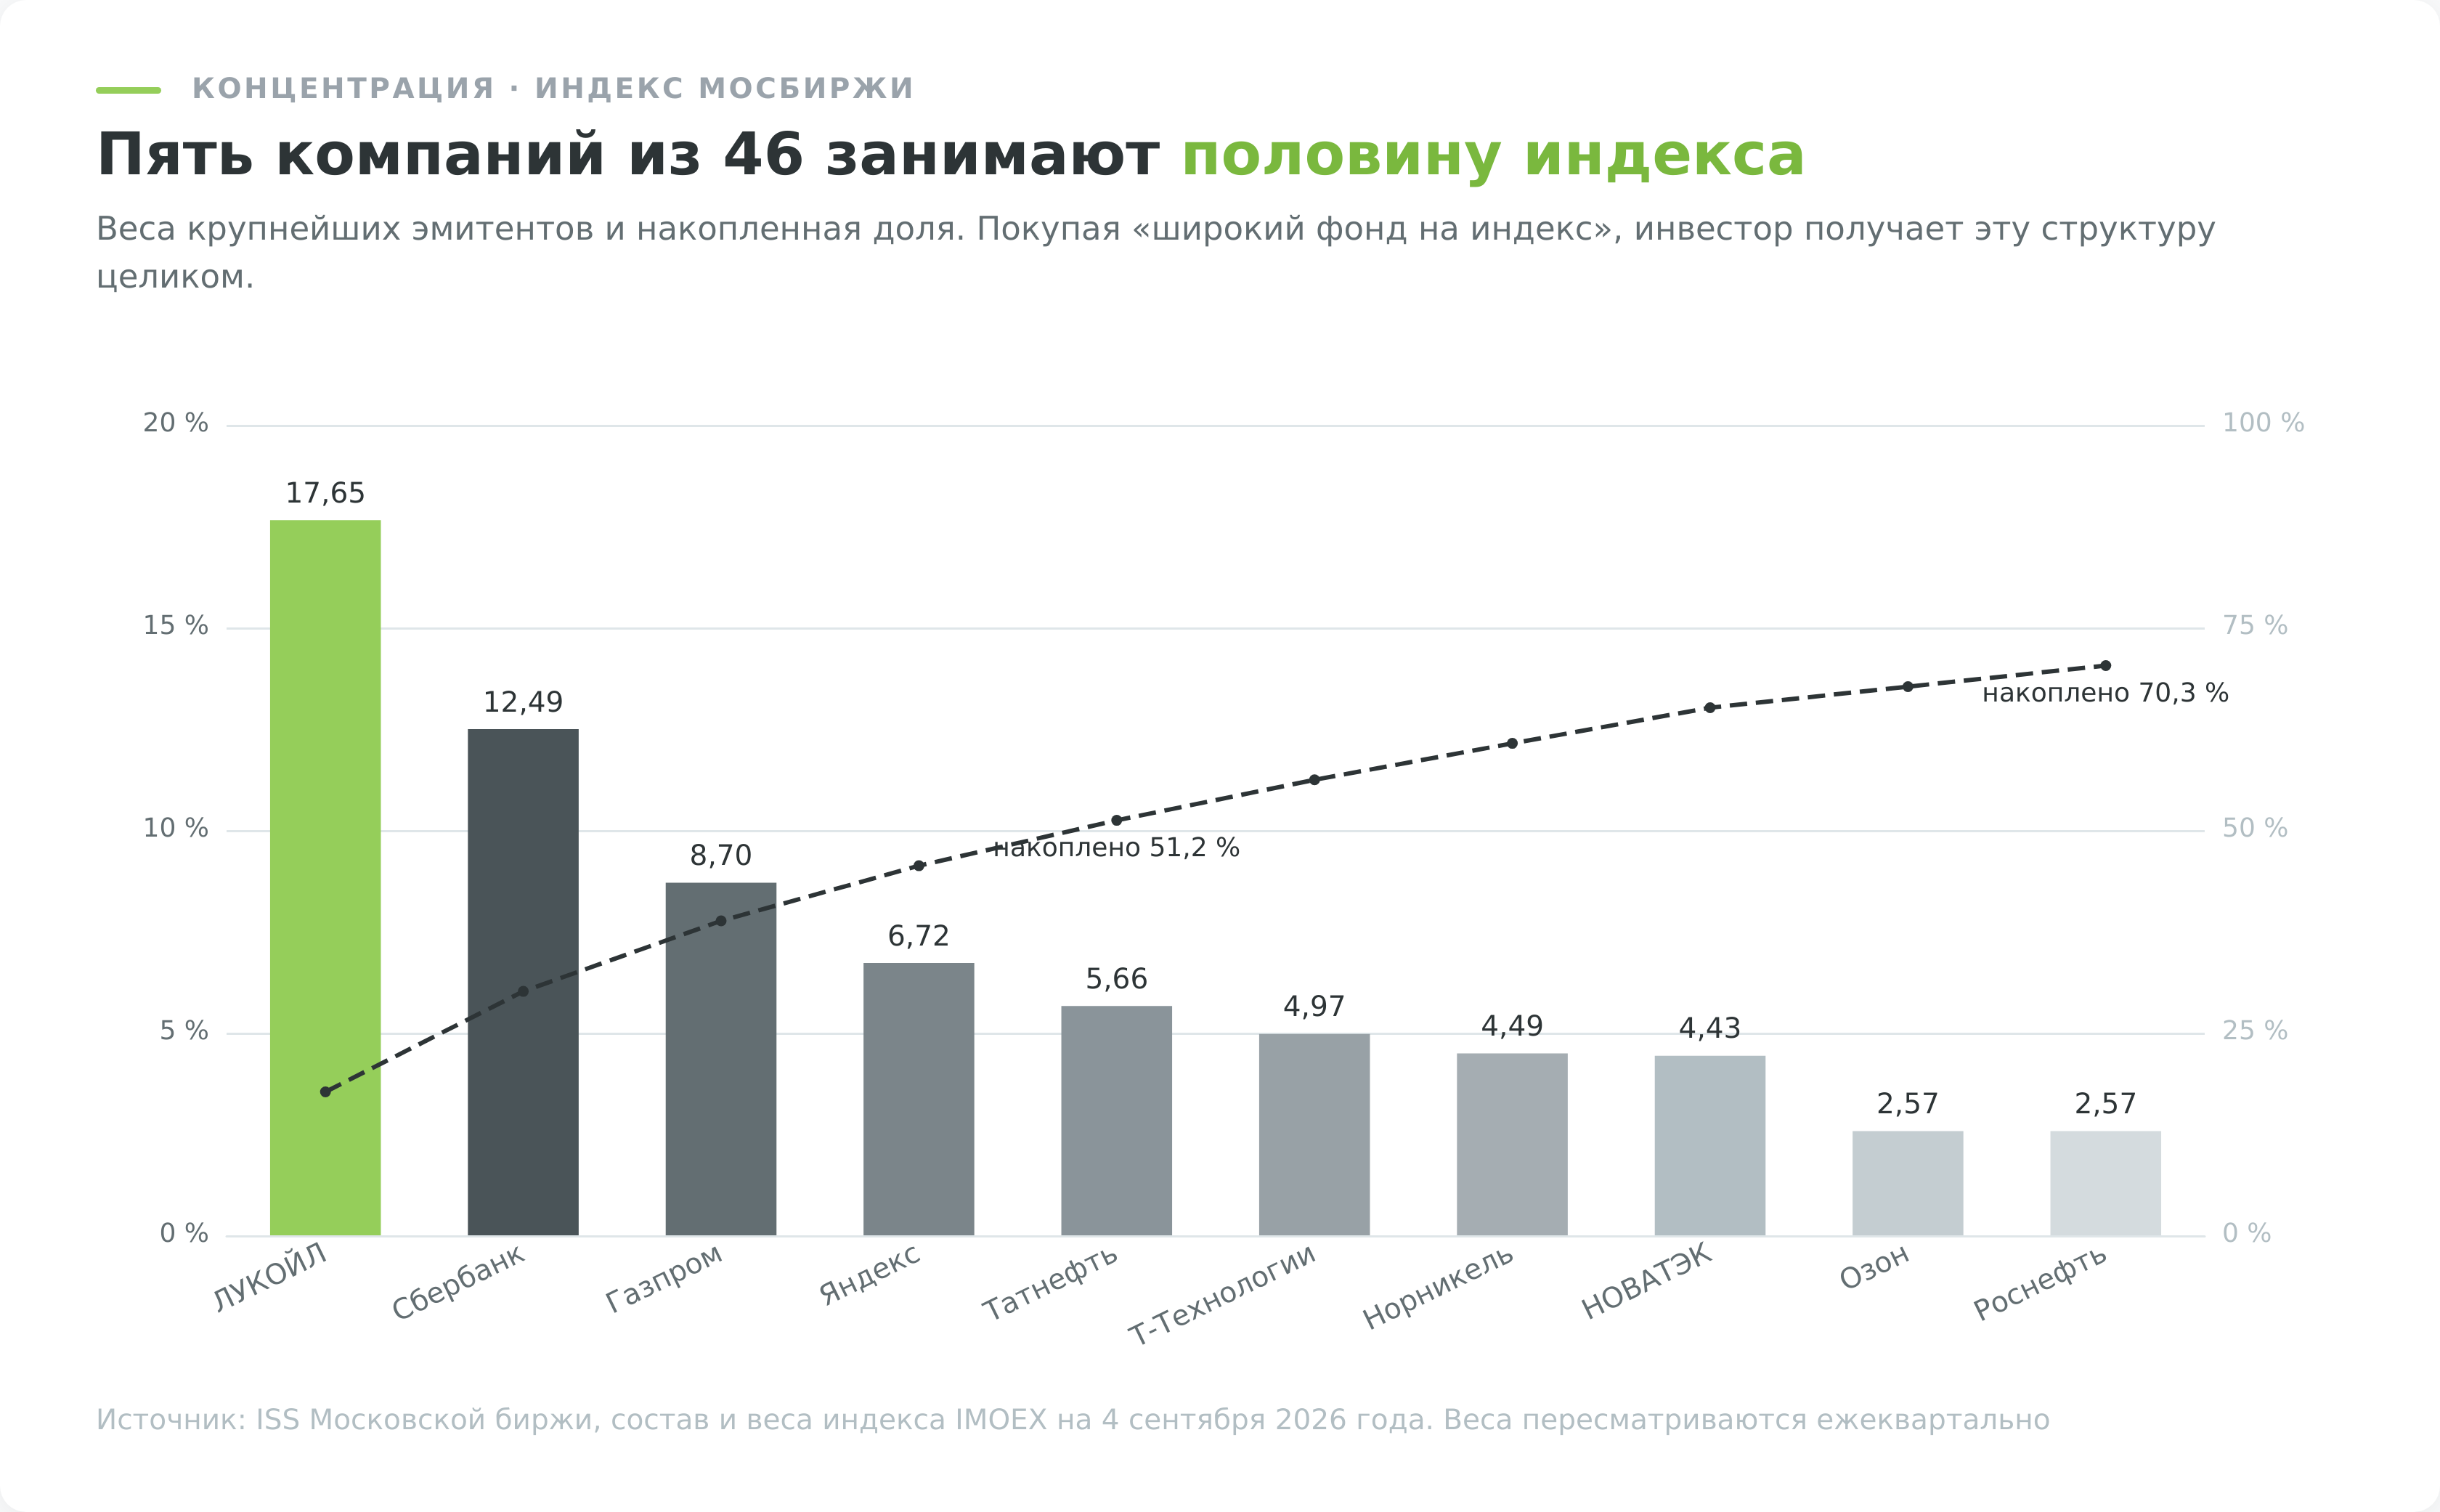
Отраслевой перекос ещё заметнее. Разложив те же веса по секторам вручную, я получил 44,1% на нефть и газ, 25,2% на финансы и 10,8% на металлы и добычу. Три отрасли забирают 80,1% индекса, а на все остальные вместе остаётся меньше пятой части.
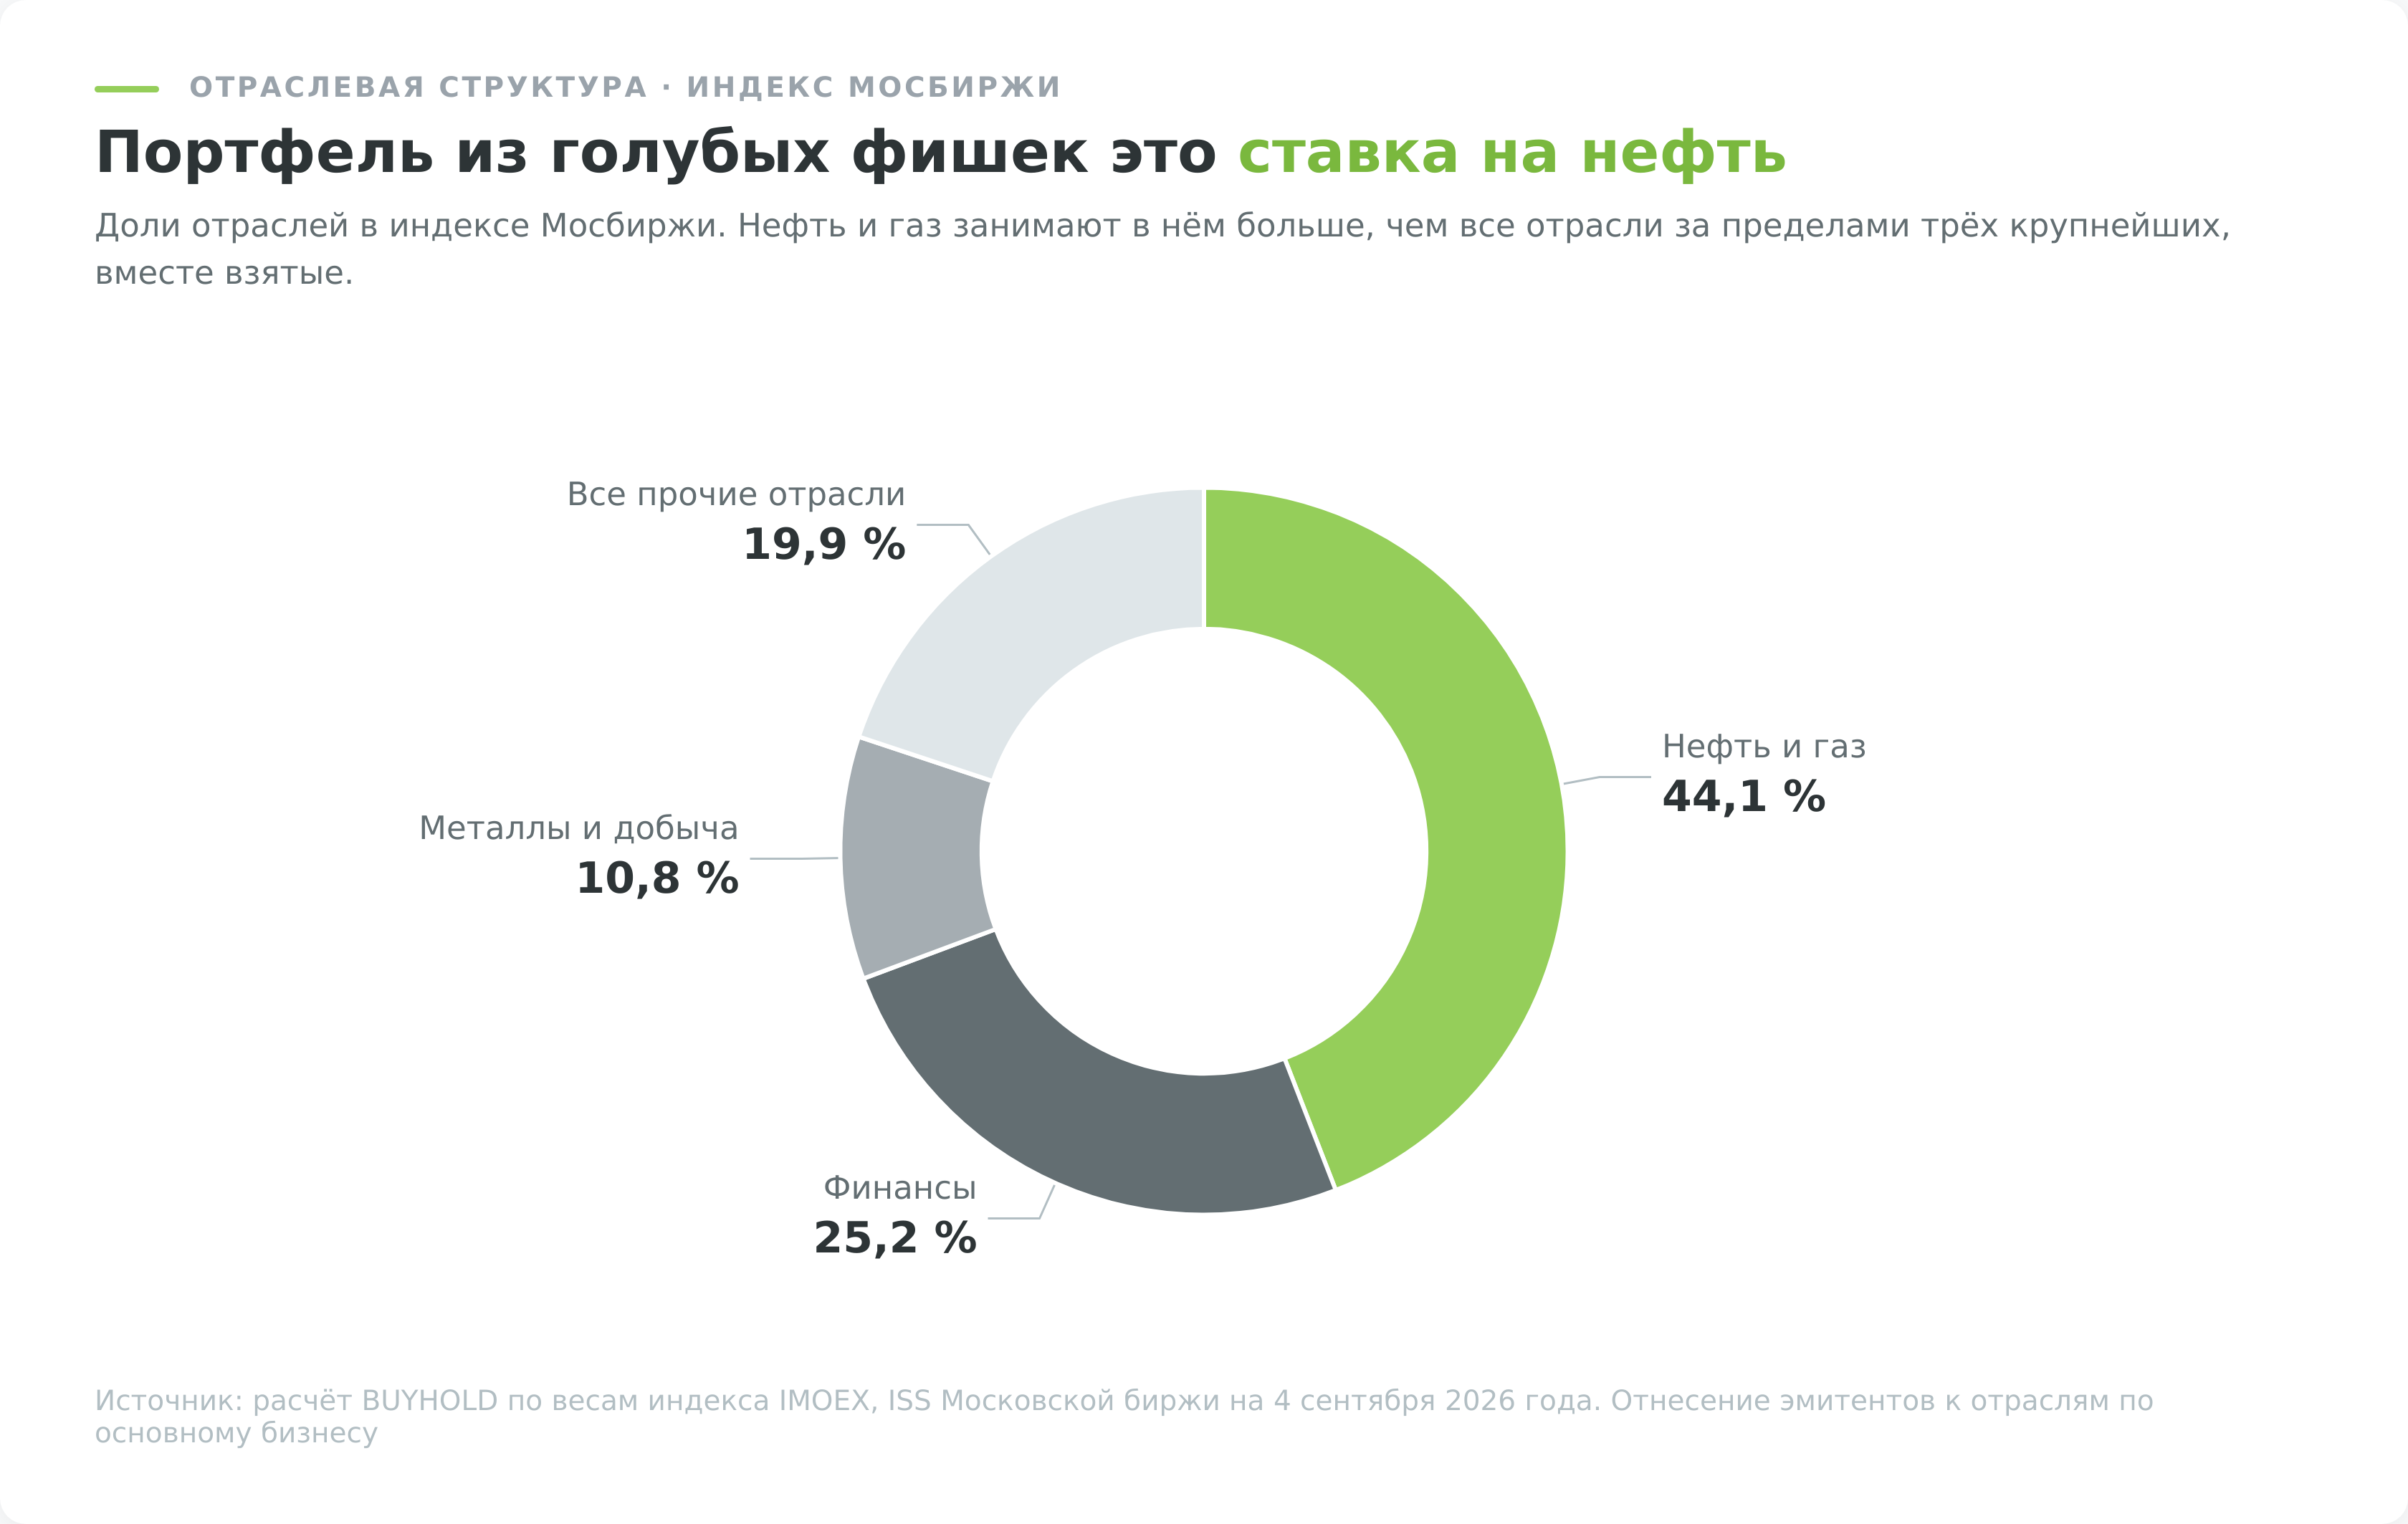
Таким образом, инвестор, купивший «широкий фонд на индекс Мосбиржи», в действительности купил ставку на нефть с добавками. Инвестор, самостоятельно набравший 15 голубых фишек, почти наверняка воспроизвёл тот же перекос, потому что голубые фишки на этом рынке и есть нефтегаз с банками.
Диверсификация по классам активов
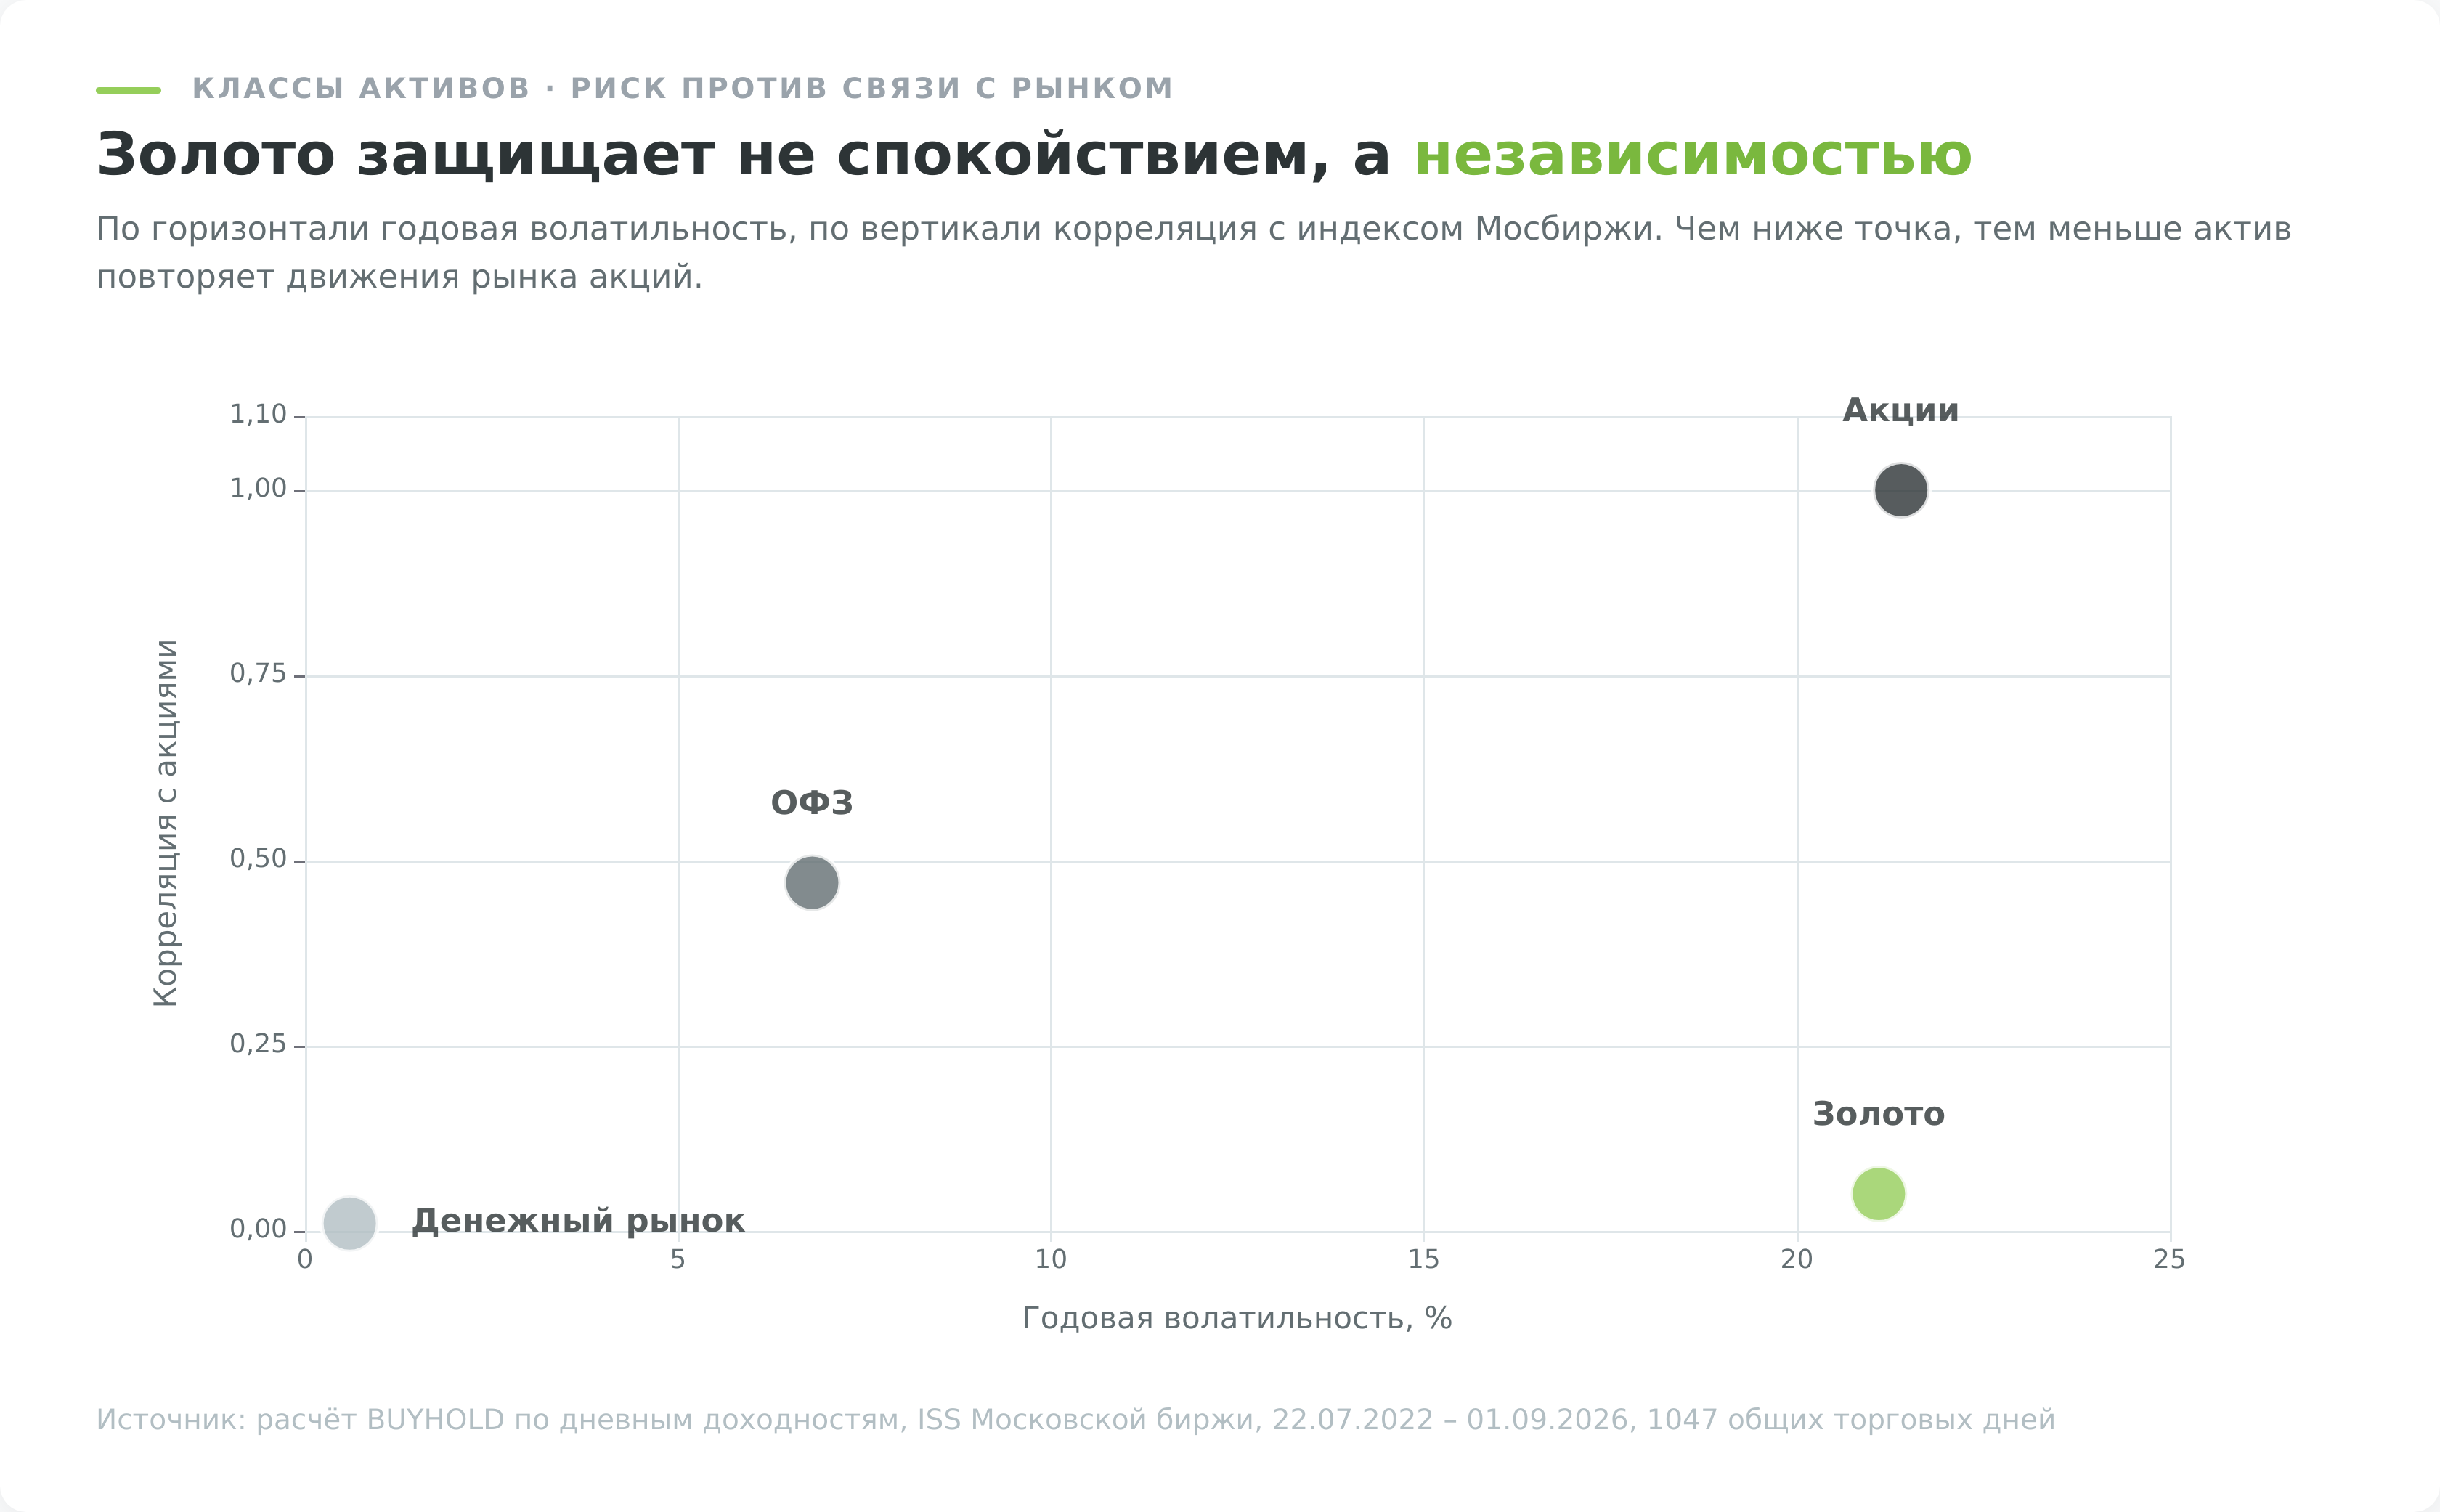
15 акций вместо одной остаются пятнадцатью акциями. Пол в 27,7% из второго раздела никуда не делся, потому что весь портфель по-прежнему живёт одним рынком. Выйти ниже можно только добавив активы, которые движутся по своим причинам.
| Класс актива | Годовая волатильность | Корреляция с акциями | От чего защищает и от чего нет |
|---|---|---|---|
| Акции (индекс Мосбиржи) | 21,4% | 1,00 | Растут вместе с экономикой, не защищают ни от чего |
| ОФЗ (индекс RGBI) | 6,8% | 0,47 | Гасят амплитуду, но подъём ставки бьёт по ним и по акциям одновременно |
| Золото (GLDRUB_TOM) | 21,1% | 0,05 | Держит девальвацию и внешний шок, само по себе не спокойнее акций |
| Фонды денежного рынка | 0,6% | 0,01 | Сохраняют деньги и ликвидность, проигрывают инфляции на длинном горизонте |
Две строки в этой таблице ломают привычные представления.
- Первая про золото. Оно колеблется почти так же сильно, как акции, 21,1% против 21,4%. Спокойным активом золото не является. Диверсифицирует оно не тем, что тихое, а тем, что почти не связано с рынком акций. Корреляция 0,05 означает, что движения золота и Мосбиржи не объясняют друг друга вовсе.
- Вторая про облигации. Корреляция ОФЗ с акциями 0,47 намного выше того, чего ждут от классической пары «акции плюс облигации». Причина в общем драйвере. Когда Банк России поднимает ставку, дешевеют и облигации, и акции, потому что растёт стоимость денег для всех. Портфель из акций и ОФЗ защищён от корпоративных неприятностей, но не от разворота денежно-кредитной политики.
В таблицу не вошла недвижимость. Паевые фонды недвижимости торгуются на бирже, но большинство из них предназначено для квалифицированных инвесторов, а прямая покупка квартиры под сдачу это отдельная тема с порогом входа в миллионы рублей и месяцами на выход из позиции.
Про конкретные доли между классами по риск-профилям здесь писать не буду, чтобы не пересказывать соседний материал.
Пошаговая сборка с пропорциями под консервативный, умеренный и агрессивный профиль, налоговым слоем и первыми покупками разобрана в статье о том, как собрать первый инвестиционный портфель. Прикинуть свой профиль до чтения удобно через тест риск-профиля.
Валютная диверсификация, когда расходы в рублях
Валютный риск возникает не оттого, что у инвестора нет валюты. Он возникает из-за несовпадения валюты активов с валютой будущих трат. Человеку, который живёт в России и тратит рубли, покупка юаня валютный риск не убирает, а добавляет.
Валютная диверсификация убирает другое. Зависимость всего капитала от одной экономики, одной денежной политики и одной валюты.
Эти две вещи путают постоянно, и отсюда растёт большинство неудачных решений. Инвестор покупает валюту, ждёт спокойствия и получает актив, который скачет сильнее его акций.
Цифры показывают, насколько сильно.
| Способ получить валютную экспозицию | Годовая волатильность | Корреляция с акциями | Что нужно знать |
|---|---|---|---|
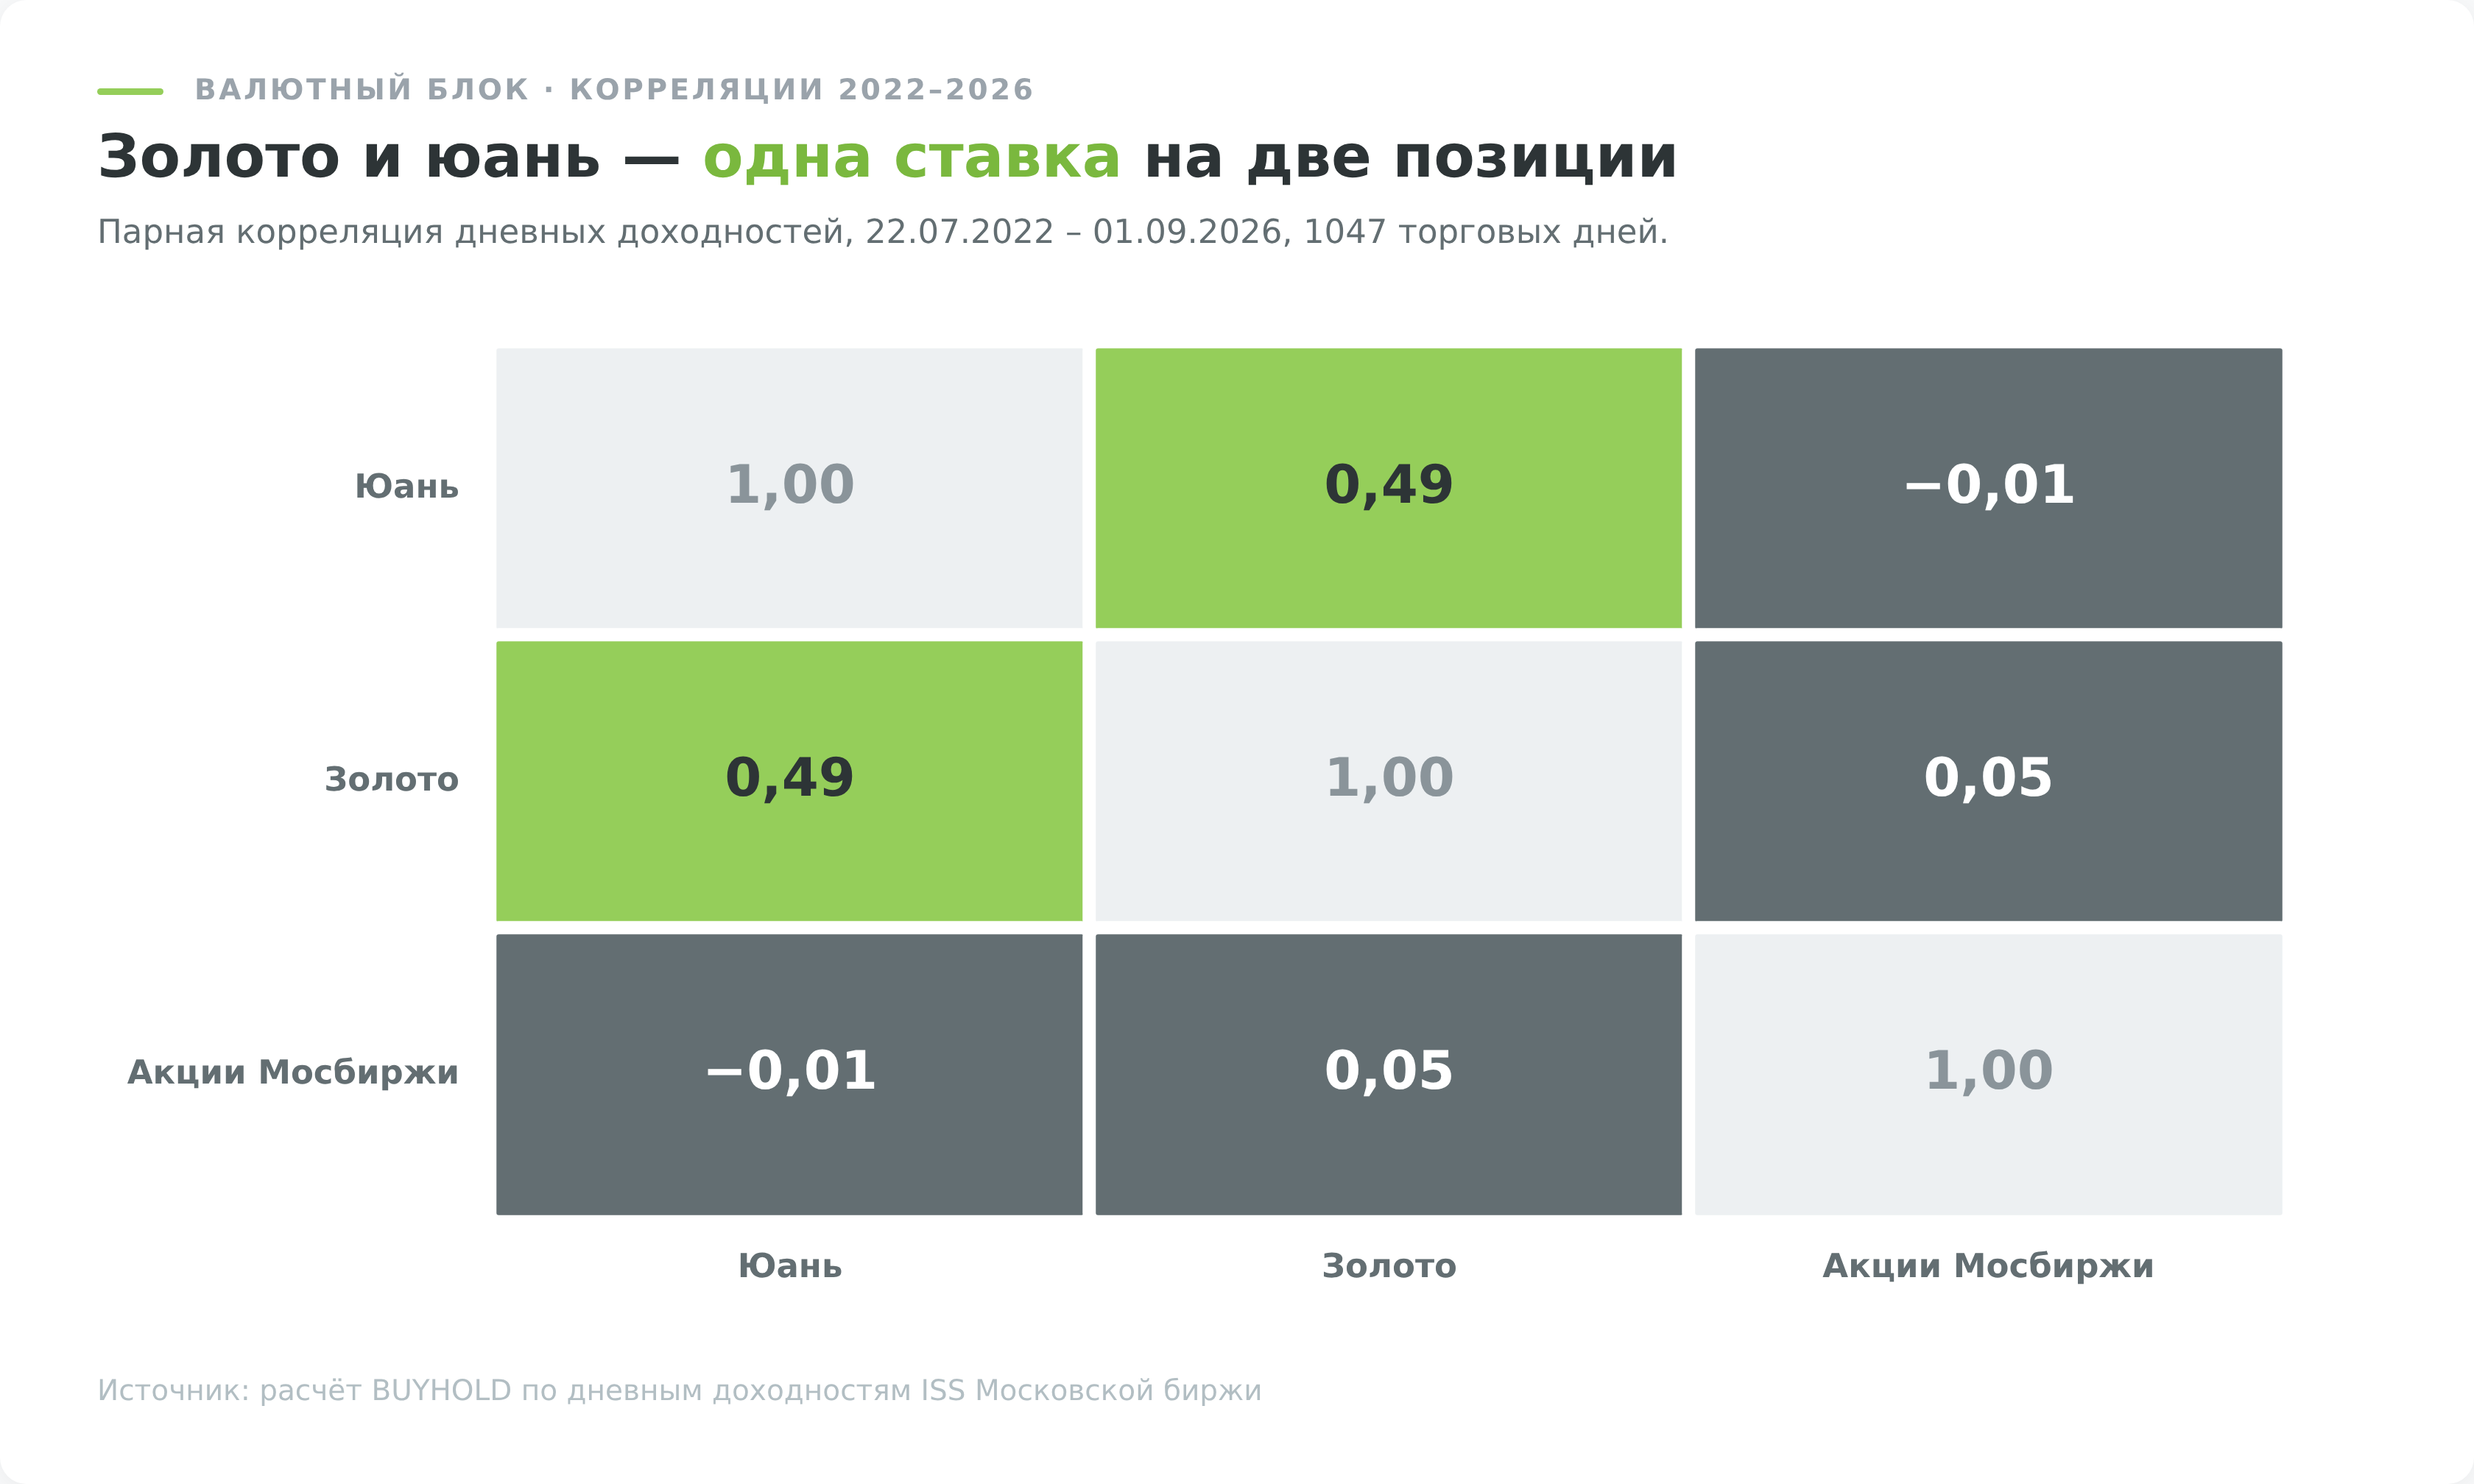
| Юань на бирже | 16,0% | −0,01 | Прямая ставка на курс. Сама по себе дохода не приносит, только переоценку |
| Золото | 21,1% | 0,05 | С юанем коррелирует на 0,49, то есть наполовину это та же самая ставка против рубля |
| Корпоративные еврооблигации и замещающие | 10,6% | 0,03 | Валютная привязка плюс купон. Расчёты в рублях по курсу, добавляется кредитный риск эмитента. Номинал большинства выпусков тысяча долларов или юаней, поэтому на маленьком счёте класс не поместится |
| Доллар и евро | нет данных | нет данных | Биржевых торгов нет с 13 июня 2024 года, купить можно через банк |
Волатильность и корреляции посчитаны по дневным доходностям данных ISS Мосбиржи. Юань и золото за период с 22 июля 2022 по 1 сентября 2026 года, индекс корпоративных еврооблигаций RUCEU за период с 22 сентября 2023 года, раньше он не рассчитывался.
Самая полезная строка здесь третья, а самая обманчивая вторая.
Отдельная история с долларом. Биржевых торгов долларом и евро на Мосбирже нет с 13 июня 2024 года после санкций США против самой биржи и Национального клирингового центра. Официальный курс Банк России с этой даты считает по отчётности банков о межбанковских сделках на внебиржевом рынке на 15:30 по московскому времени. Наличный и безналичный доллар в банках остался, биржевого инструмента нет.
Инфраструктурная диверсификация и урок 2022 года
До 2022 года совет звучал так. Купите акции российских, американских, немецких, японских и китайских компаний, и страновой риск разложится по пяти юрисдикциям. Совет был логичным и провалился целиком.
Провалился он не потому, что упали рынки. Рынки как раз вели себя по-разному. Провалился он потому, что все пять стран лежали у инвестора в одном месте.
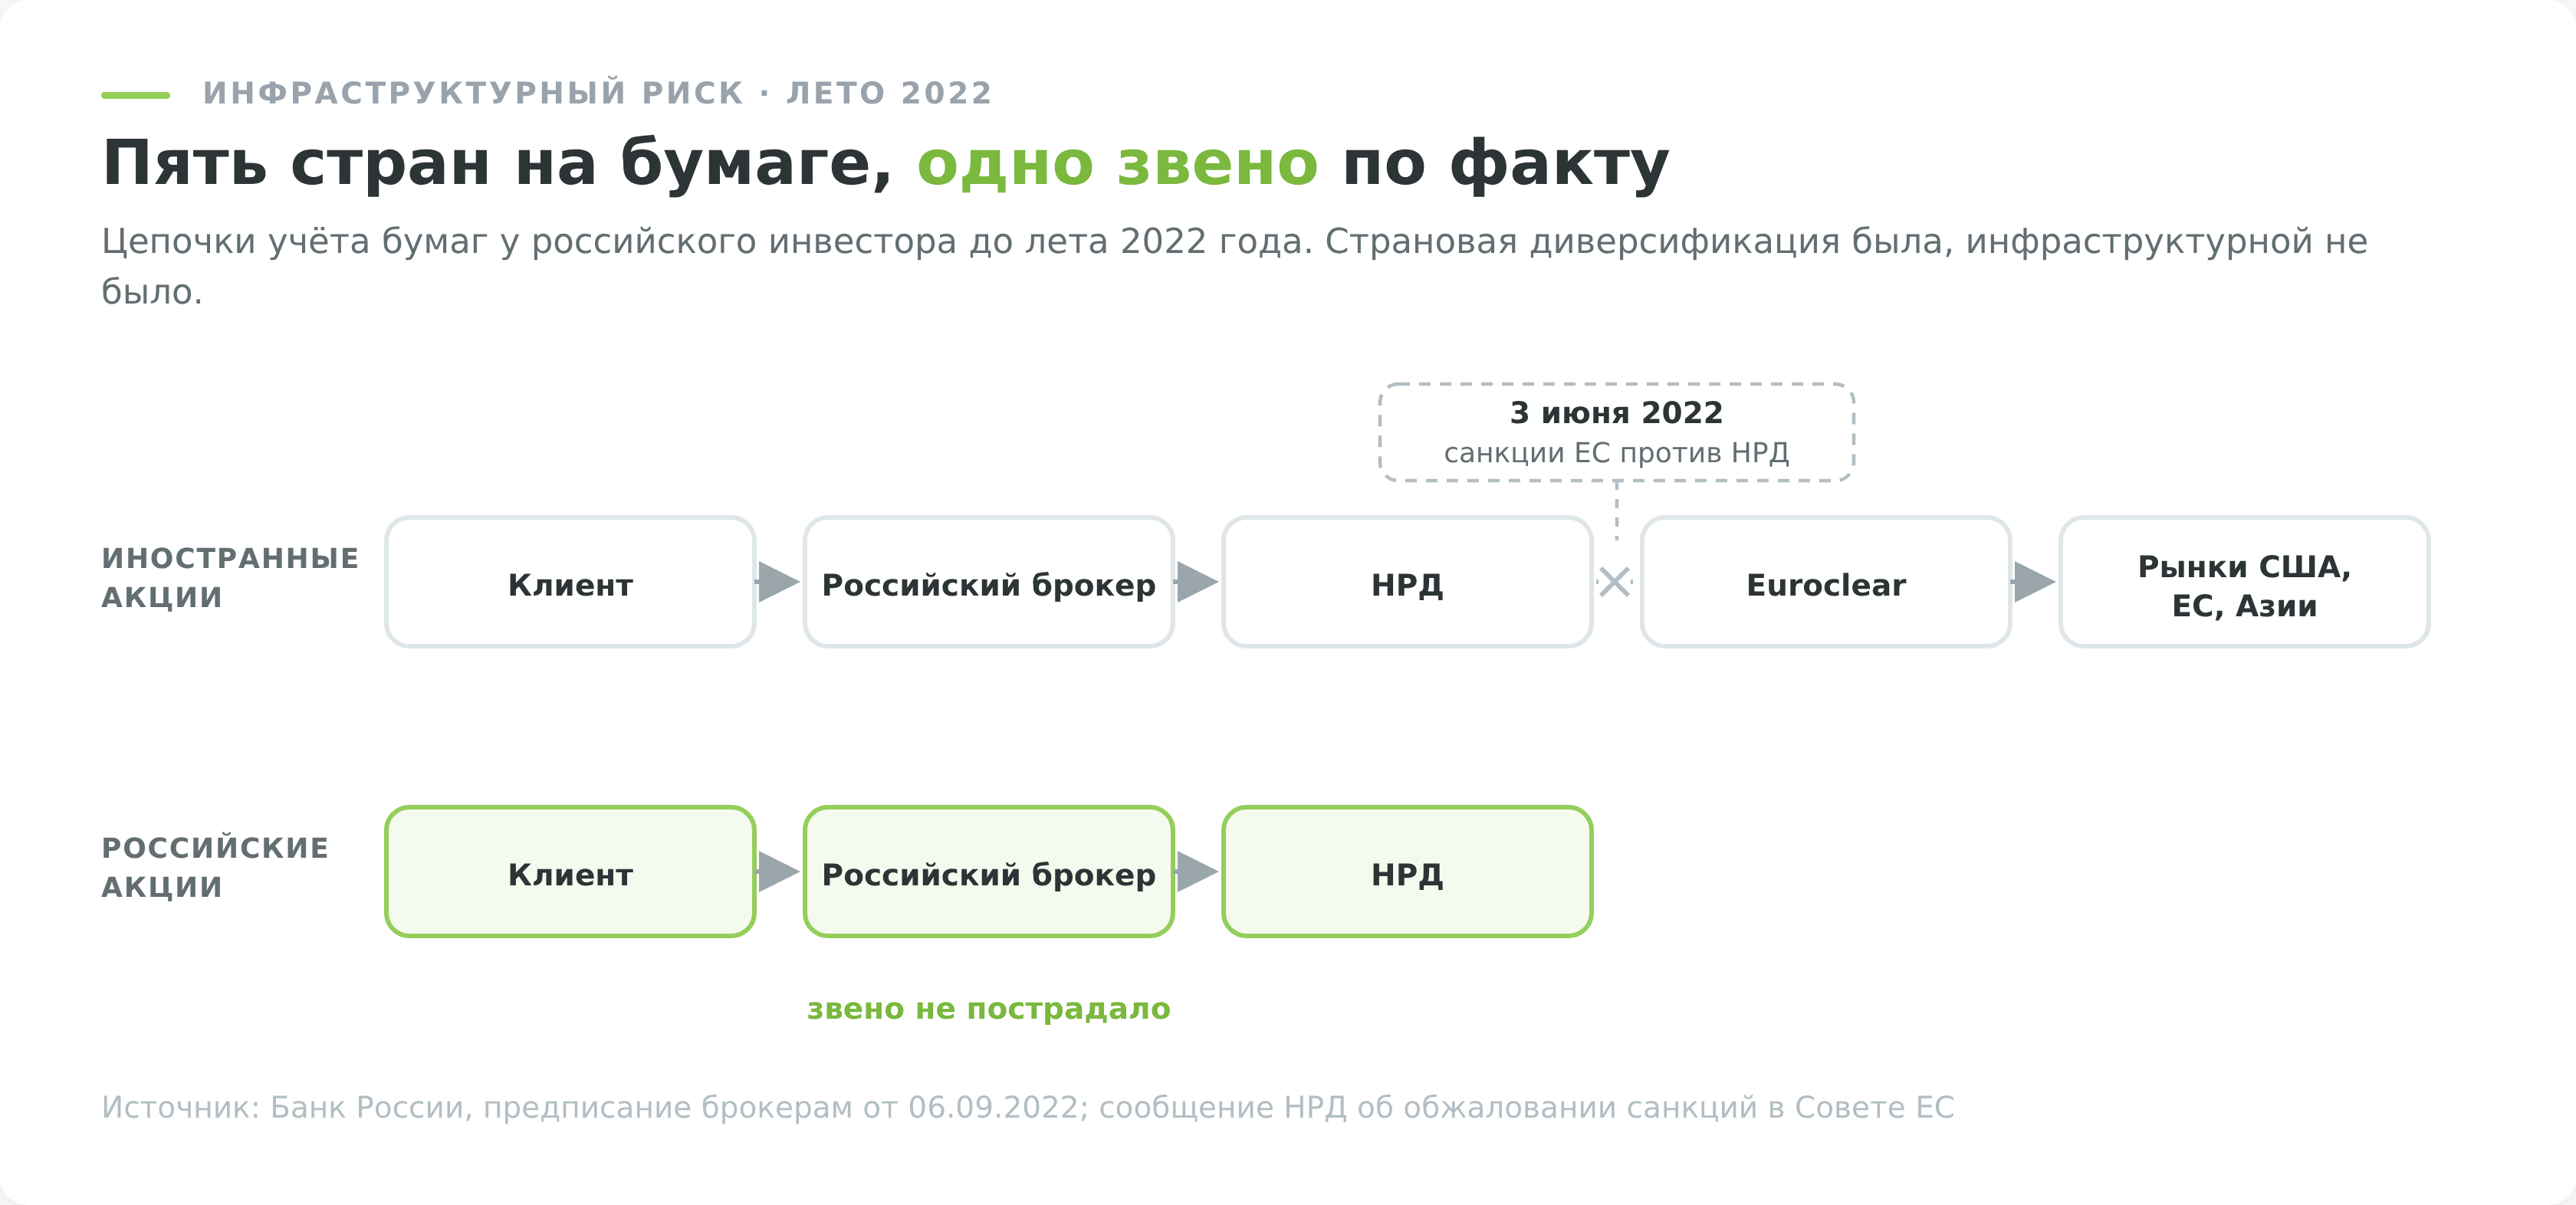
Диверсификация по странам у инвестора была. Диверсификации по инфраструктуре не было ни на копейку.
Это отдельный вид риска, и в учебниках его почти не разбирают. Он не про эмитента и не про рынок, а про цепочку хранения. Кто ведёт учёт ваших бумаг, через какой депозитарий, в какой юрисдикции и что произойдёт, если это звено окажется отрезано.
Регулирование с тех пор ужесточалось ступенями, и Банк России описал их в предписании брокерам от 6 сентября 2022 года. С 1 октября 2022 года брокер переставал исполнять поручение неквала, если доля бумаг недружественных эмитентов в портфеле после сделки превышала 15%, с 1 ноября порог опустился до 10%, с 1 декабря до 5%, а с 1 января 2023 года приостанавливалось любое поручение, увеличивающее такую позицию. Мотив регулятор назвал прямо. К тому моменту от блокировки уже пострадали более 5 млн инвесторов, а решение проблемы лежало за пределами российской юрисдикции.
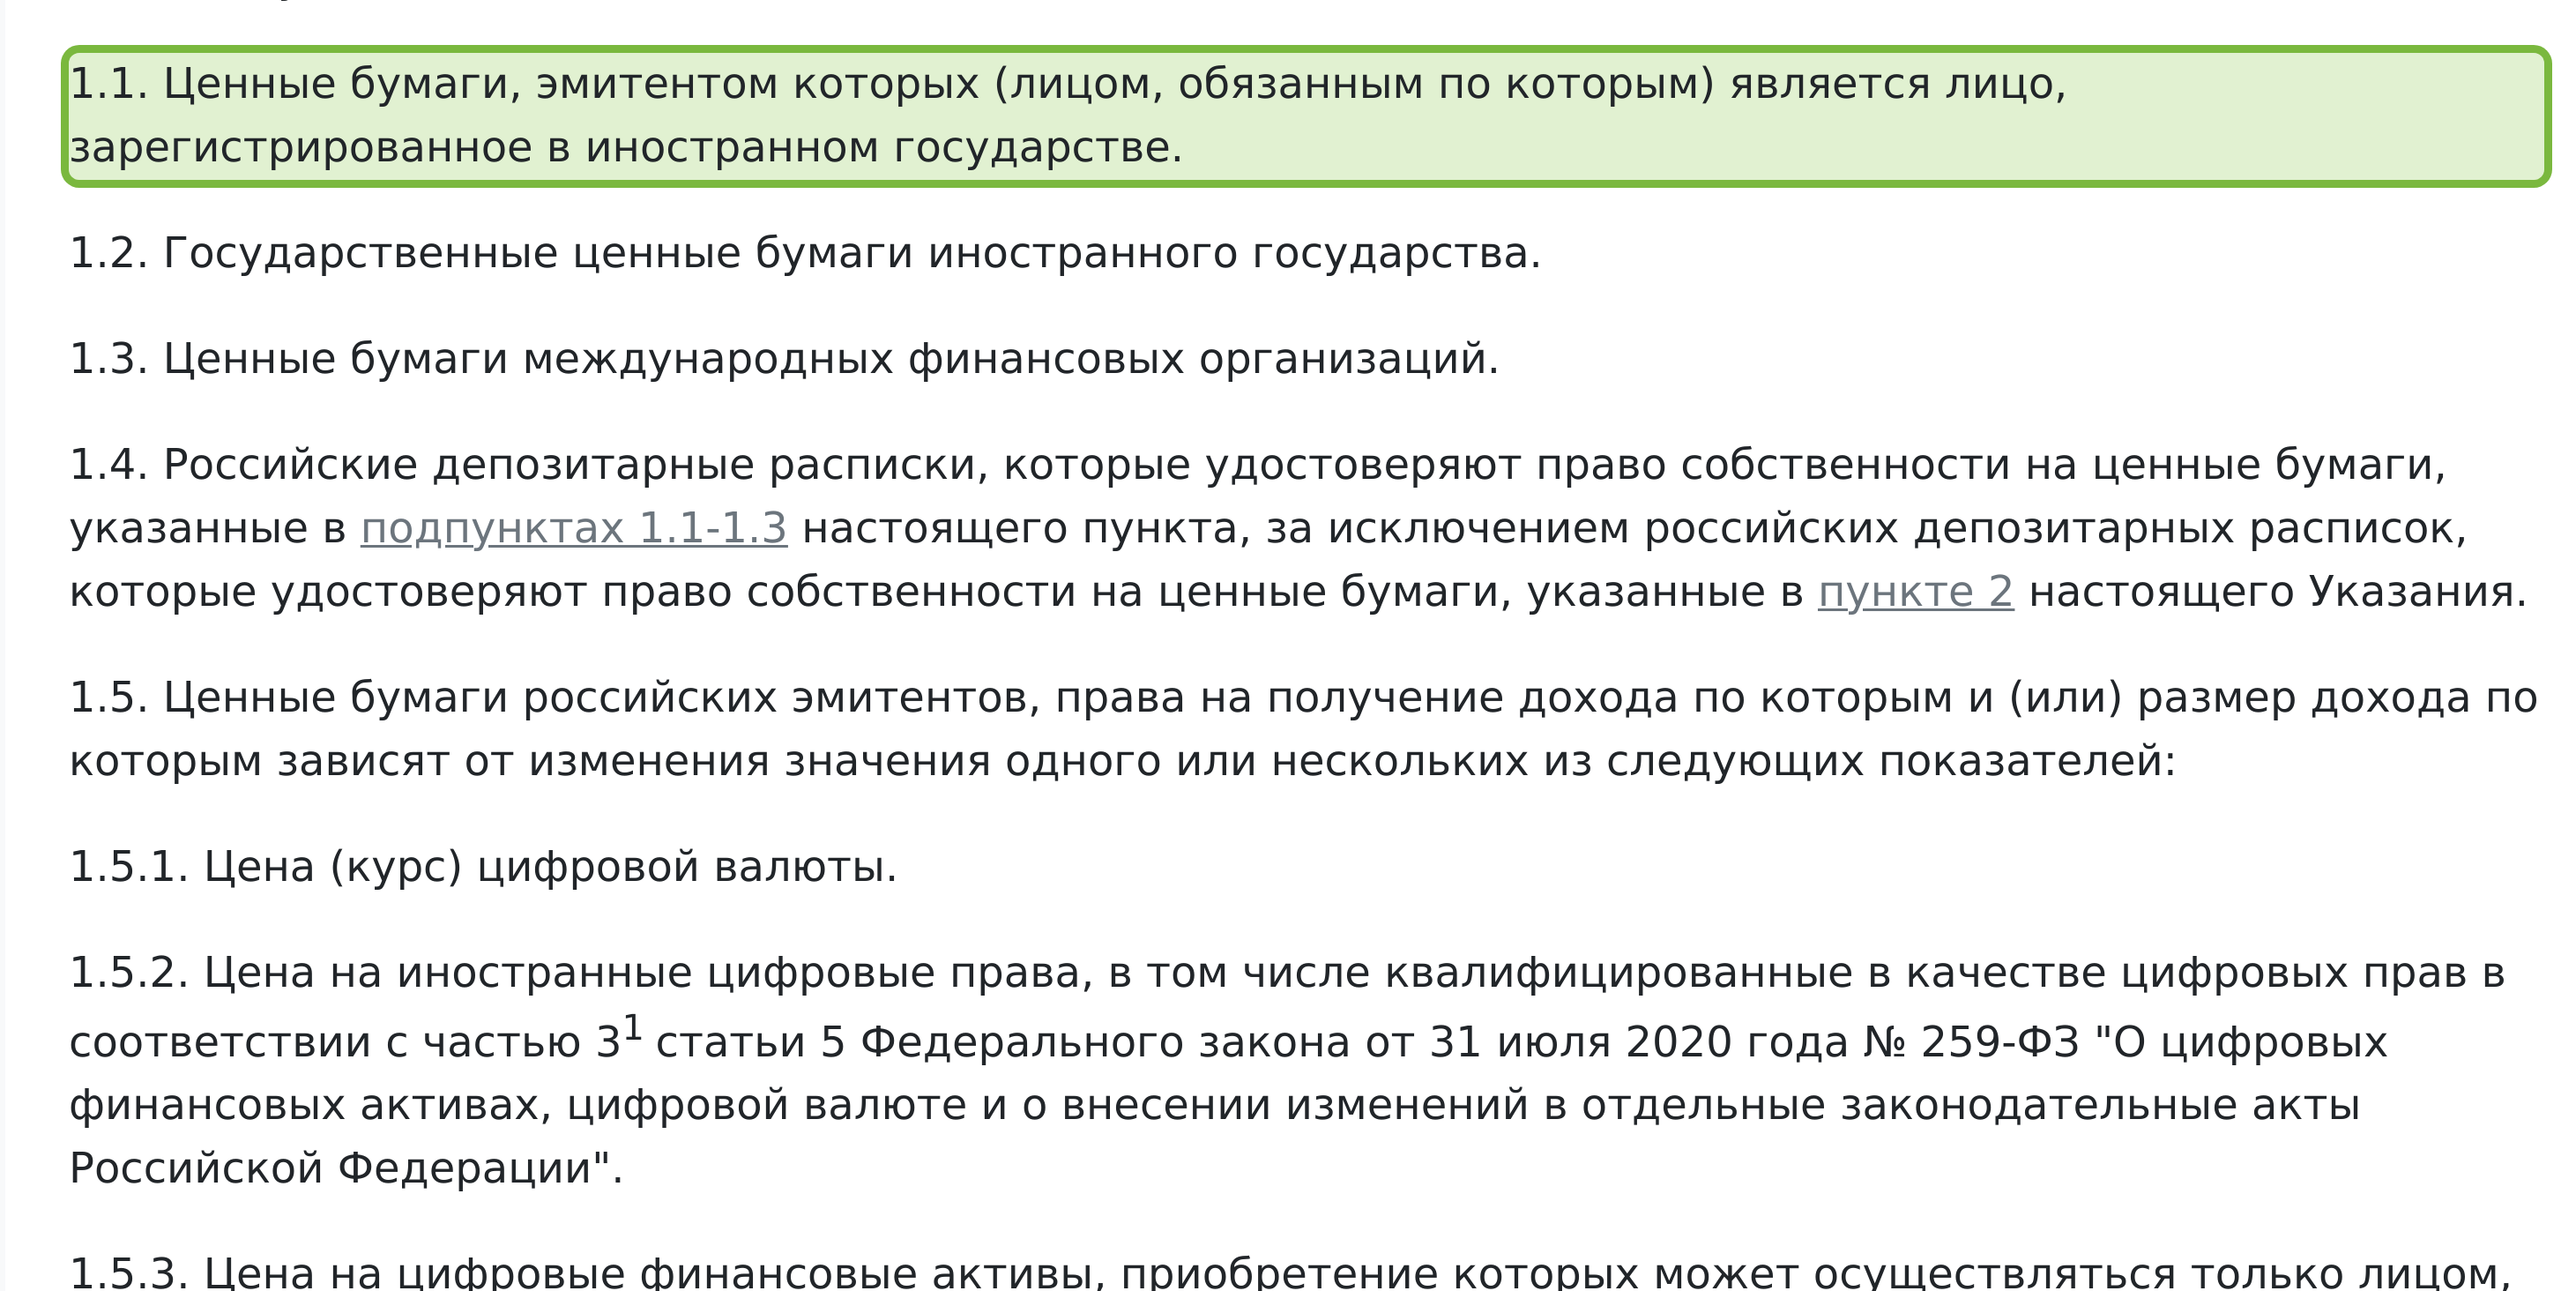
С 1 октября 2023 года ограничение закрепили указанием. С 1 января 2025 года указание Банка России № 6885-У отнесло к бумагам для квалифицированных инвесторов ценные бумаги любого иностранного эмитента, а не только недружественных стран. Сейчас действует пришедшее ему на смену указание № 7250-У от 27 ноября 2025 года, зарегистрированное Минюстом 8 мая 2026 года. Прежнее указание с его вступлением в силу утратило силу, а норма по иностранным бумагам осталась той же, добавились лишь инструменты, привязанные к курсу цифровой валюты.
Для квалифицированных инвесторов зарезервированы ценные бумаги любого иностранного эмитента, государственные бумаги любого иностранного государства и бумаги международных финансовых организаций. Исключение оставлено для эмитентов из стран ЕАЭС, для государственных бумаг стран ЕАЭС и для бумаг международных финансовых организаций, но при одном условии. Учёт прав и выплаты по ним должны идти через лиц, зарегистрированных в России или ЕАЭС.
Формулировку «запрещены бумаги недружественных стран» вы встретите во множестве статей, и она устарела. Ограничение давно не про дружественность. Гонконгские, эмиратские и бразильские бумаги закрыты неквалу ровно так же, как американские.
Что из этого следует практически.
- Держать счета у двух брокеров имеет смысл не из-за недоверия к брокеру, а потому что это разные цепочки учёта и разные операционные риски.
- Стоит знать, где физически учитываются ваши бумаги. У российских акций это российский депозитарий, и в 2022 году именно они пострадали меньше всего.
- Обычный брокерский счёт в России не застрахован. Вклады защищает Агентство по страхованию вкладов, часть 2 статьи 11 закона о страховании вкладов ограничивает возмещение суммой 1 400 000 рублей на банк.
С января 2026 года узкая защита появилась и у инвесторов. Закон 331-ФЗ от 31 июля 2025 года создал систему возмещения стоимости имущества, учтённого на индивидуальном инвестиционном счёте третьего типа. Это не страхование и не Агентство по страхованию вкладов, механизм отдельный. Возмещение до 1 400 000 рублей полагается гражданину, а не счёту, и только если в течение шести месяцев после признания профучастника банкротом имущество ему не вернули. Две оговорки существенные. Обычного брокерского счёта это не касается вовсе, участие в системе гарантирования для брокера добровольное, поэтому своего нужно проверять отдельно, и падение цены самих бумаг не покрывается ничем.
Отдельный вопрос, что делать тому, кому валютная и страновая экспозиция всё-таки нужна. Указание Банка России адресовано российским профессиональным участникам, поэтому счёт у зарубежного брокера под него не подпадает. Акции и ETF американского рынка доступны, например, через Just2Trade с минимальным депозитом от 100 долларов.
Если зарубежный брокер по каким-то причинам не подходит или отказал, экспозицию на движение иностранных активов дают контракты на разницу цен. Из доступных россиянам это ТехноИнвест, счёт открывается в том числе в рублях, от 50 долларов. Компания состоит в реестре форекс-компаний Национального банка Беларуси, а не Банка России, так что для россиянина это иностранная площадка.
Налог считать и декларировать придётся самому, о счёте уведомлять налоговую. Сам инструмент тоже другой природы. Владения бумагой он не даёт, дивидендов тоже, за удержание позиции ежедневно списывается своп, и на длинном горизонте это дорого.
Когда диверсификация перестаёт работать
У этой защиты есть неприятное свойство. Она слабеет ровно тогда, когда становится нужна.
В выборке из прошлых разделов 1257 торговых дней, то есть 1256 дневных доходностей. Я разделил их на две группы. В 97 днях равновзвешенный портфель из 34 бумаг падал больше чем на 2% по логарифмической доходности, в остальных 1159 вёл себя спокойнее. Средняя парная корреляция между бумагами в спокойные дни составила 0,34. В дни обвала она поднялась до 0,63.
Названная раньше цифра 0,51 не является средним из этих двух и не должна им быть. Она посчитана по всему ряду целиком, а объединение двух режимов в один расчёт само по себе повышает корреляцию, потому что общие крупные движения кризисных дней попадают в общую дисперсию. Разбивка по режимам честнее одной усреднённой цифры, и для оценки диверсификации важна именно она.
В такие дни в минус уходили в среднем 95% бумаг портфеля. Тридцать четыре компании из разных отраслей вели себя как одна.
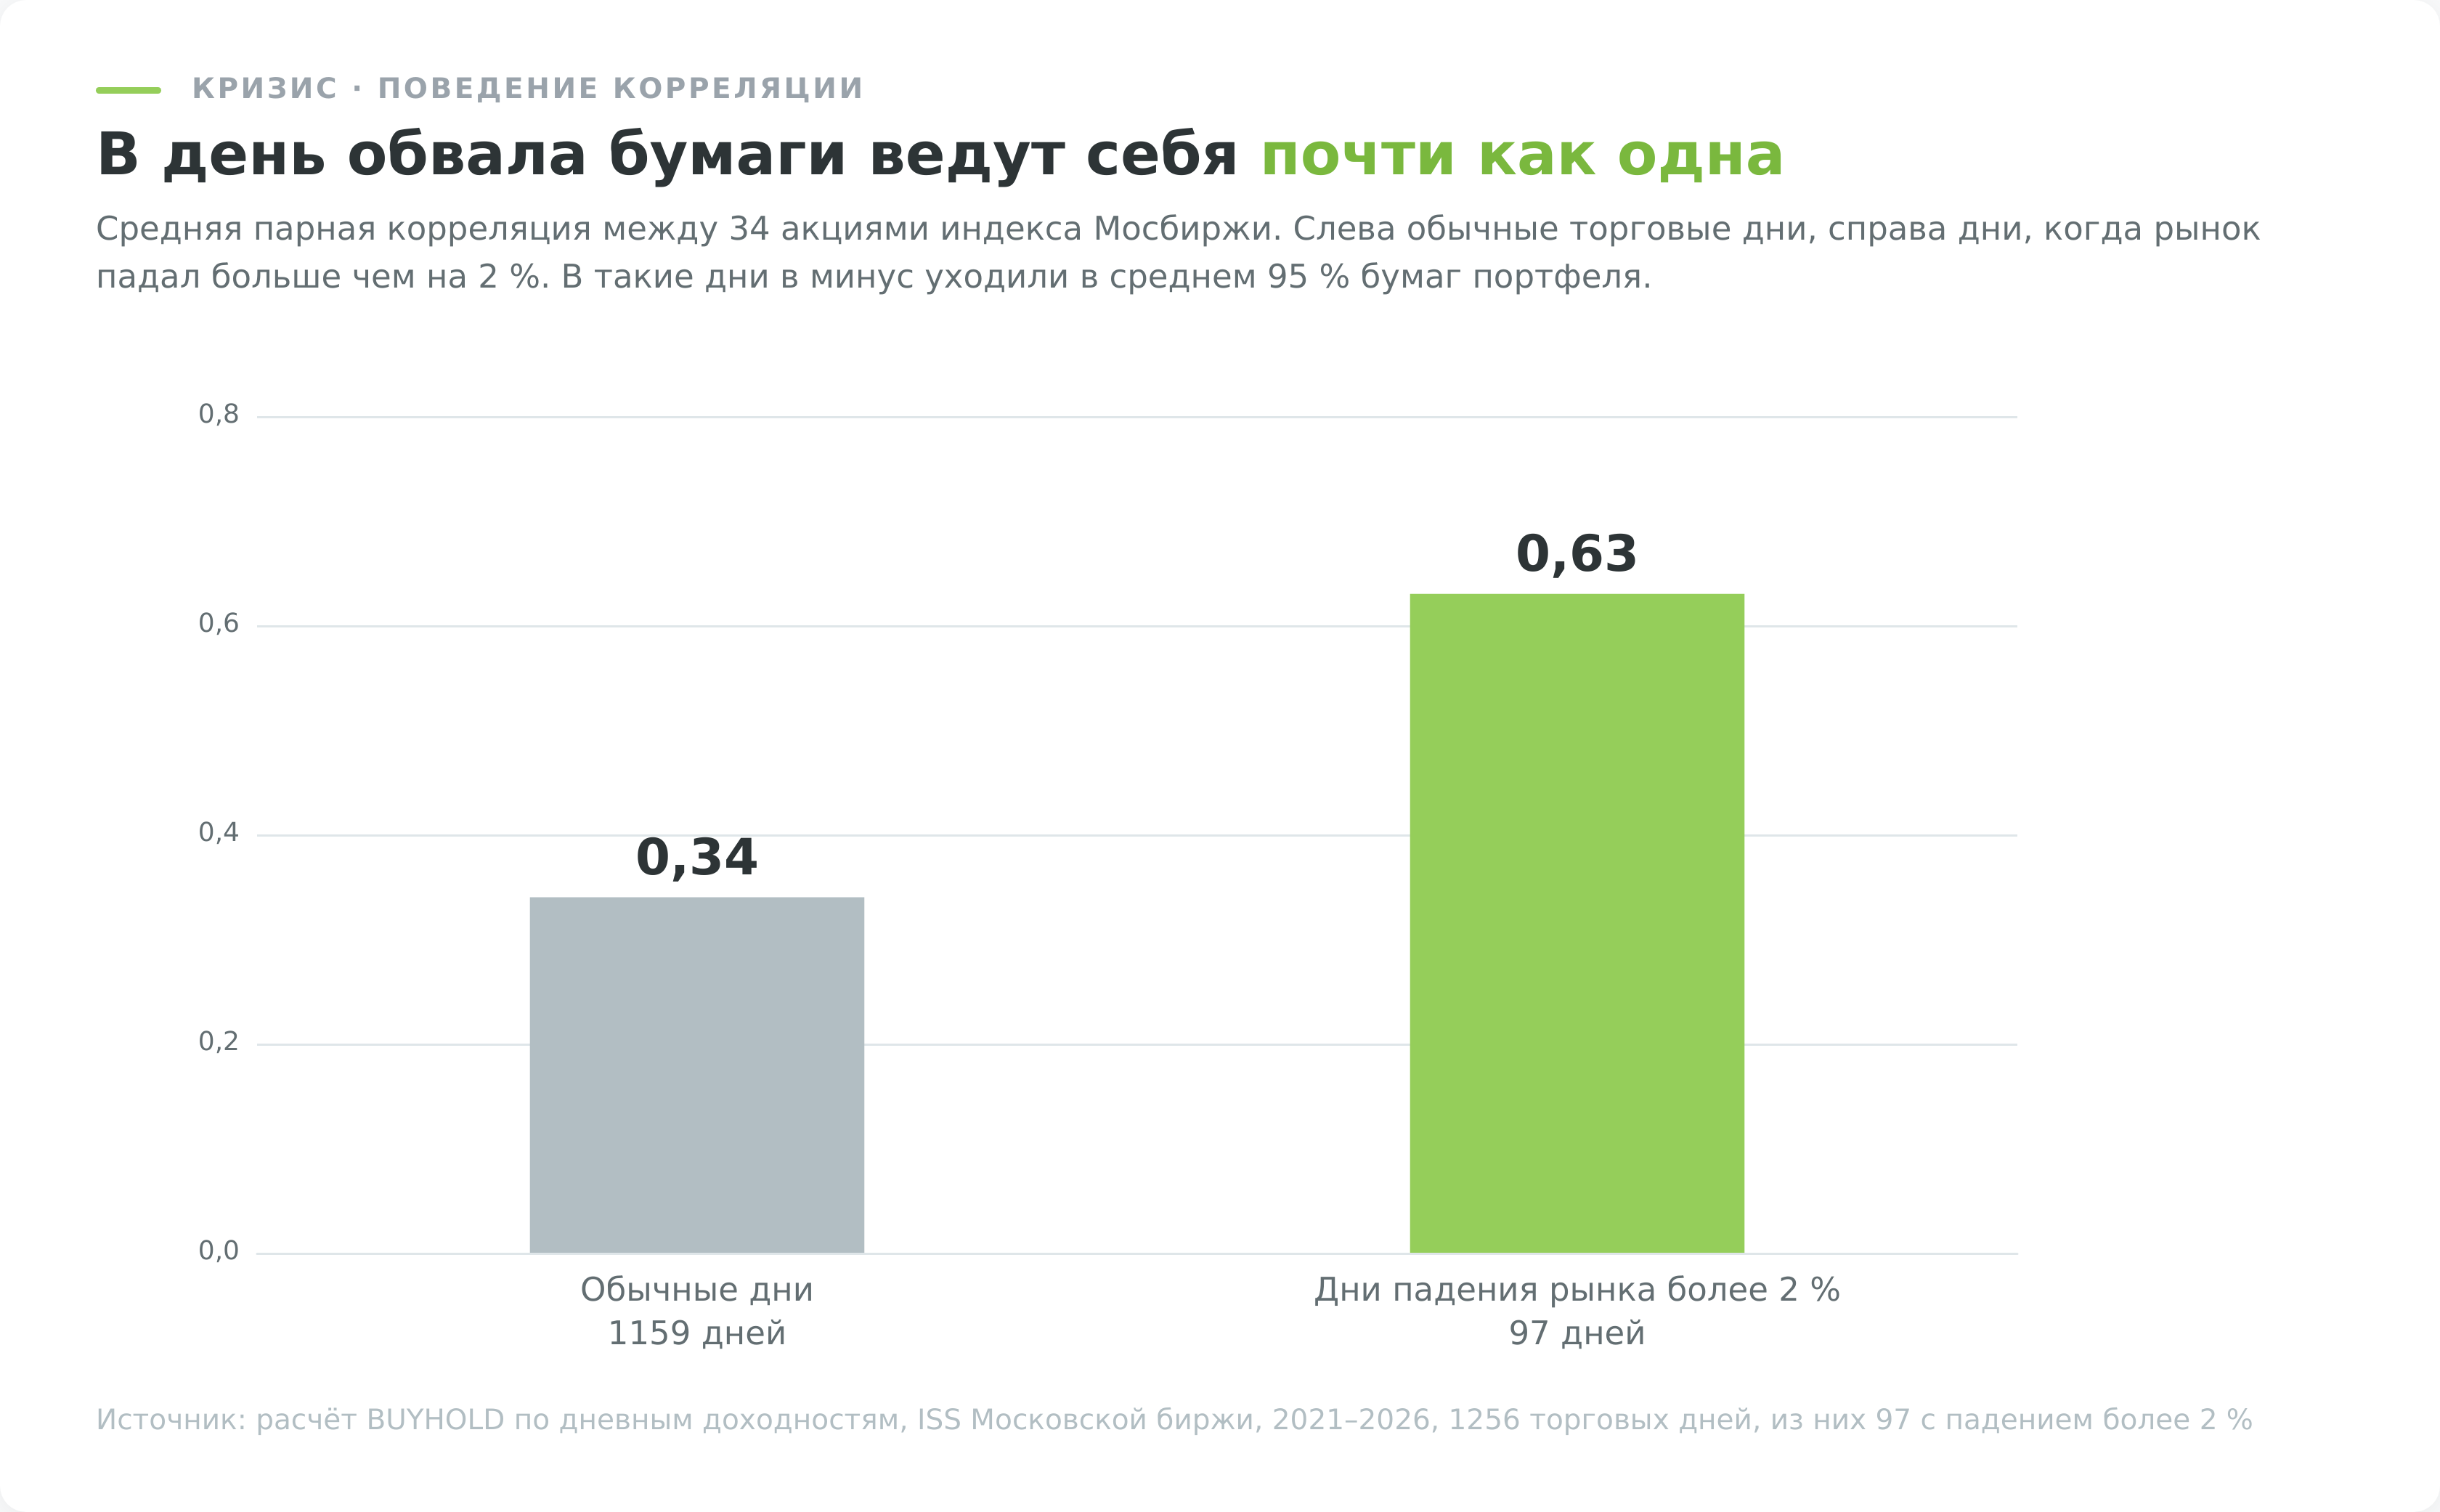
В обычное время цену акции двигают её собственные новости, отчёт, дивиденд, авария, смена менеджмента. В кризис на всех действует один фактор, и он перевешивает частности. Как считается сам коэффициент и почему он меняется во времени, разобрано в отдельном материале про корреляцию в трейдинге и инвестициях.
Значит ли это, что в кризис диверсификация бесполезна? Нет, и цифры показывают, насколько именно.
Максимальная просадка равновзвешенного портфеля из 34 бумаг за пять лет составила 53,9%, дно пришлось на 26 сентября 2022 года. Медианная максимальная просадка отдельной бумаги из того же набора за тот же период составила 66,5%, а худшая дошла до 88,1% у АЛРОСА.
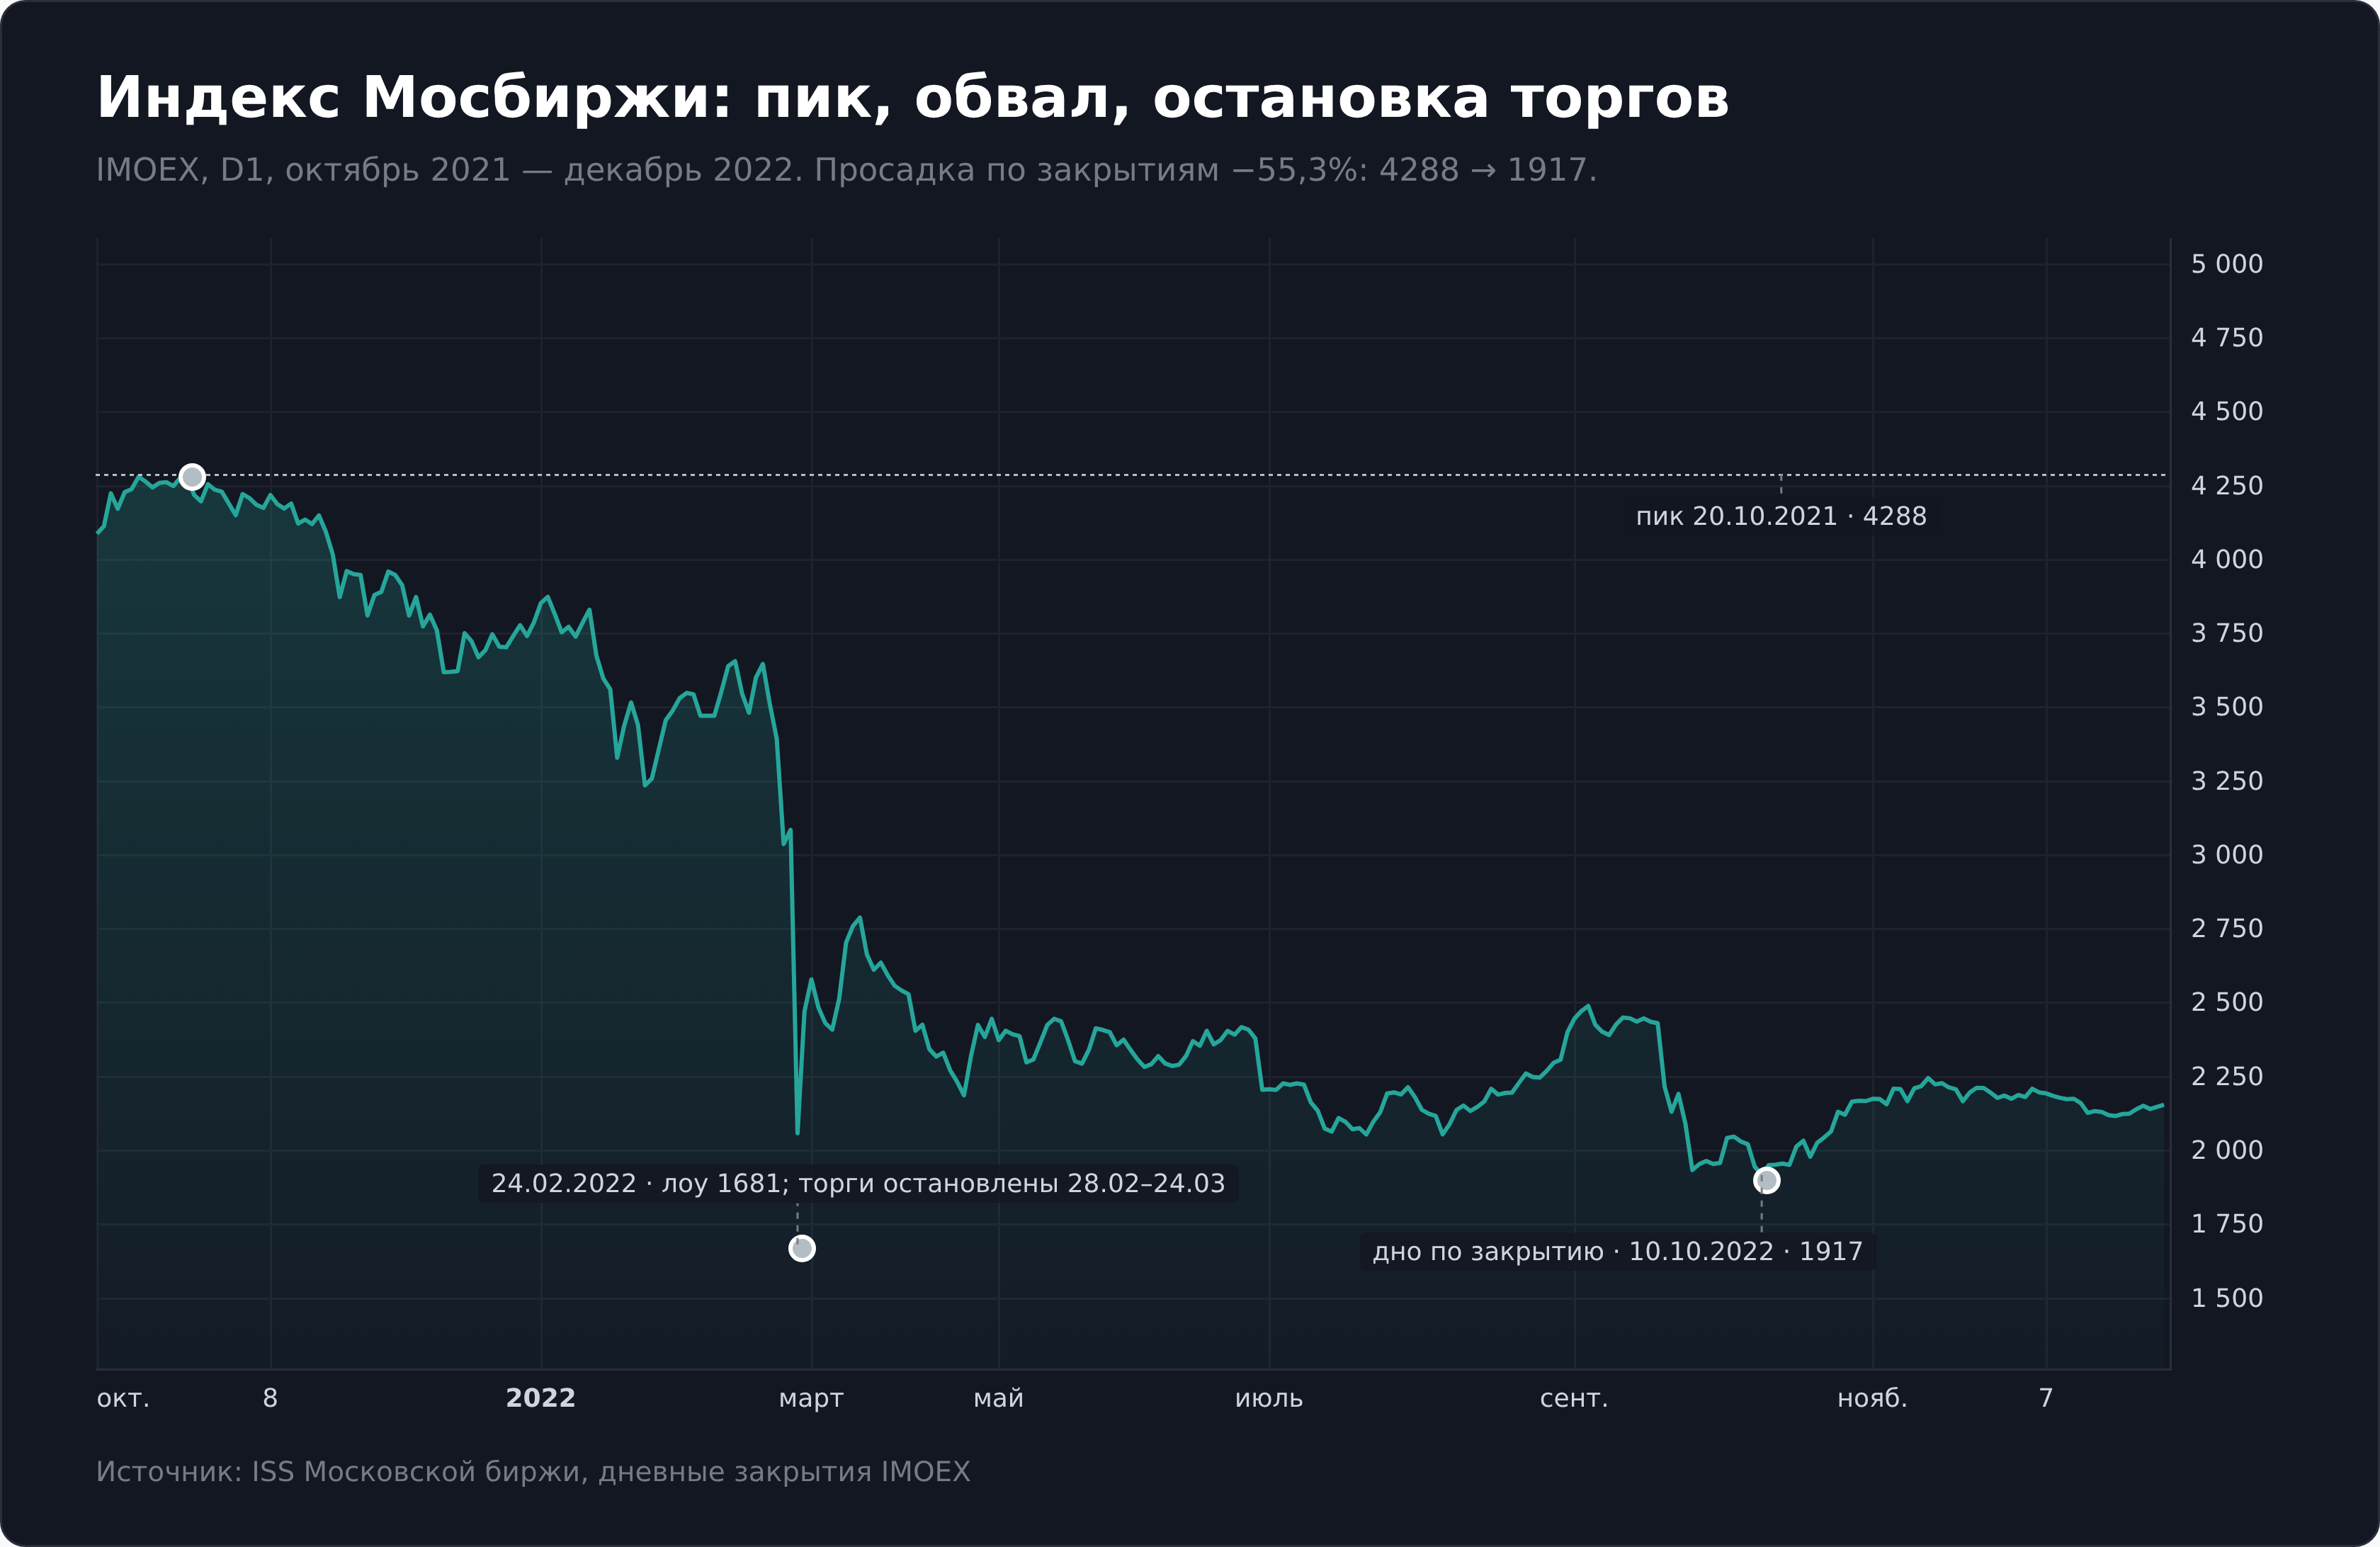
Разница в медиане почти 13 процентных пунктов. Это много и это не спасение. Инвестор, рассчитывавший, что портфель из трёх десятков бумаг переживёт кризис без серьёзных потерь, всё равно увидел бы минус половину капитала.
Готовность к просадке считают по худшему сценарию, а не по среднему. Если падение вдвое выбивает вас из колеи, проблема не решается добавлением бумаг. Она решается уменьшением доли акций в пользу облигаций и денежного рынка, то есть тем самым распределением по классам из предыдущего раздела. Посмотреть, что на рынке движется вместе прямо сейчас, можно на тепловой карте рынка.
Наивная и мнимая диверсификация
Правильно собранный портфель похож на стену, где каждый камень обточен под своё место. Набранный наугад похож на кучу тех же камней у стройплощадки. Материал одинаковый, толку разное количество.
Наивная диверсификация означает покупку разных бумаг без ответа на вопрос, какой именно риск каждая из них снимает. Мнимая идёт дальше. Она создаёт видимость распределения там, где его нет вовсе.
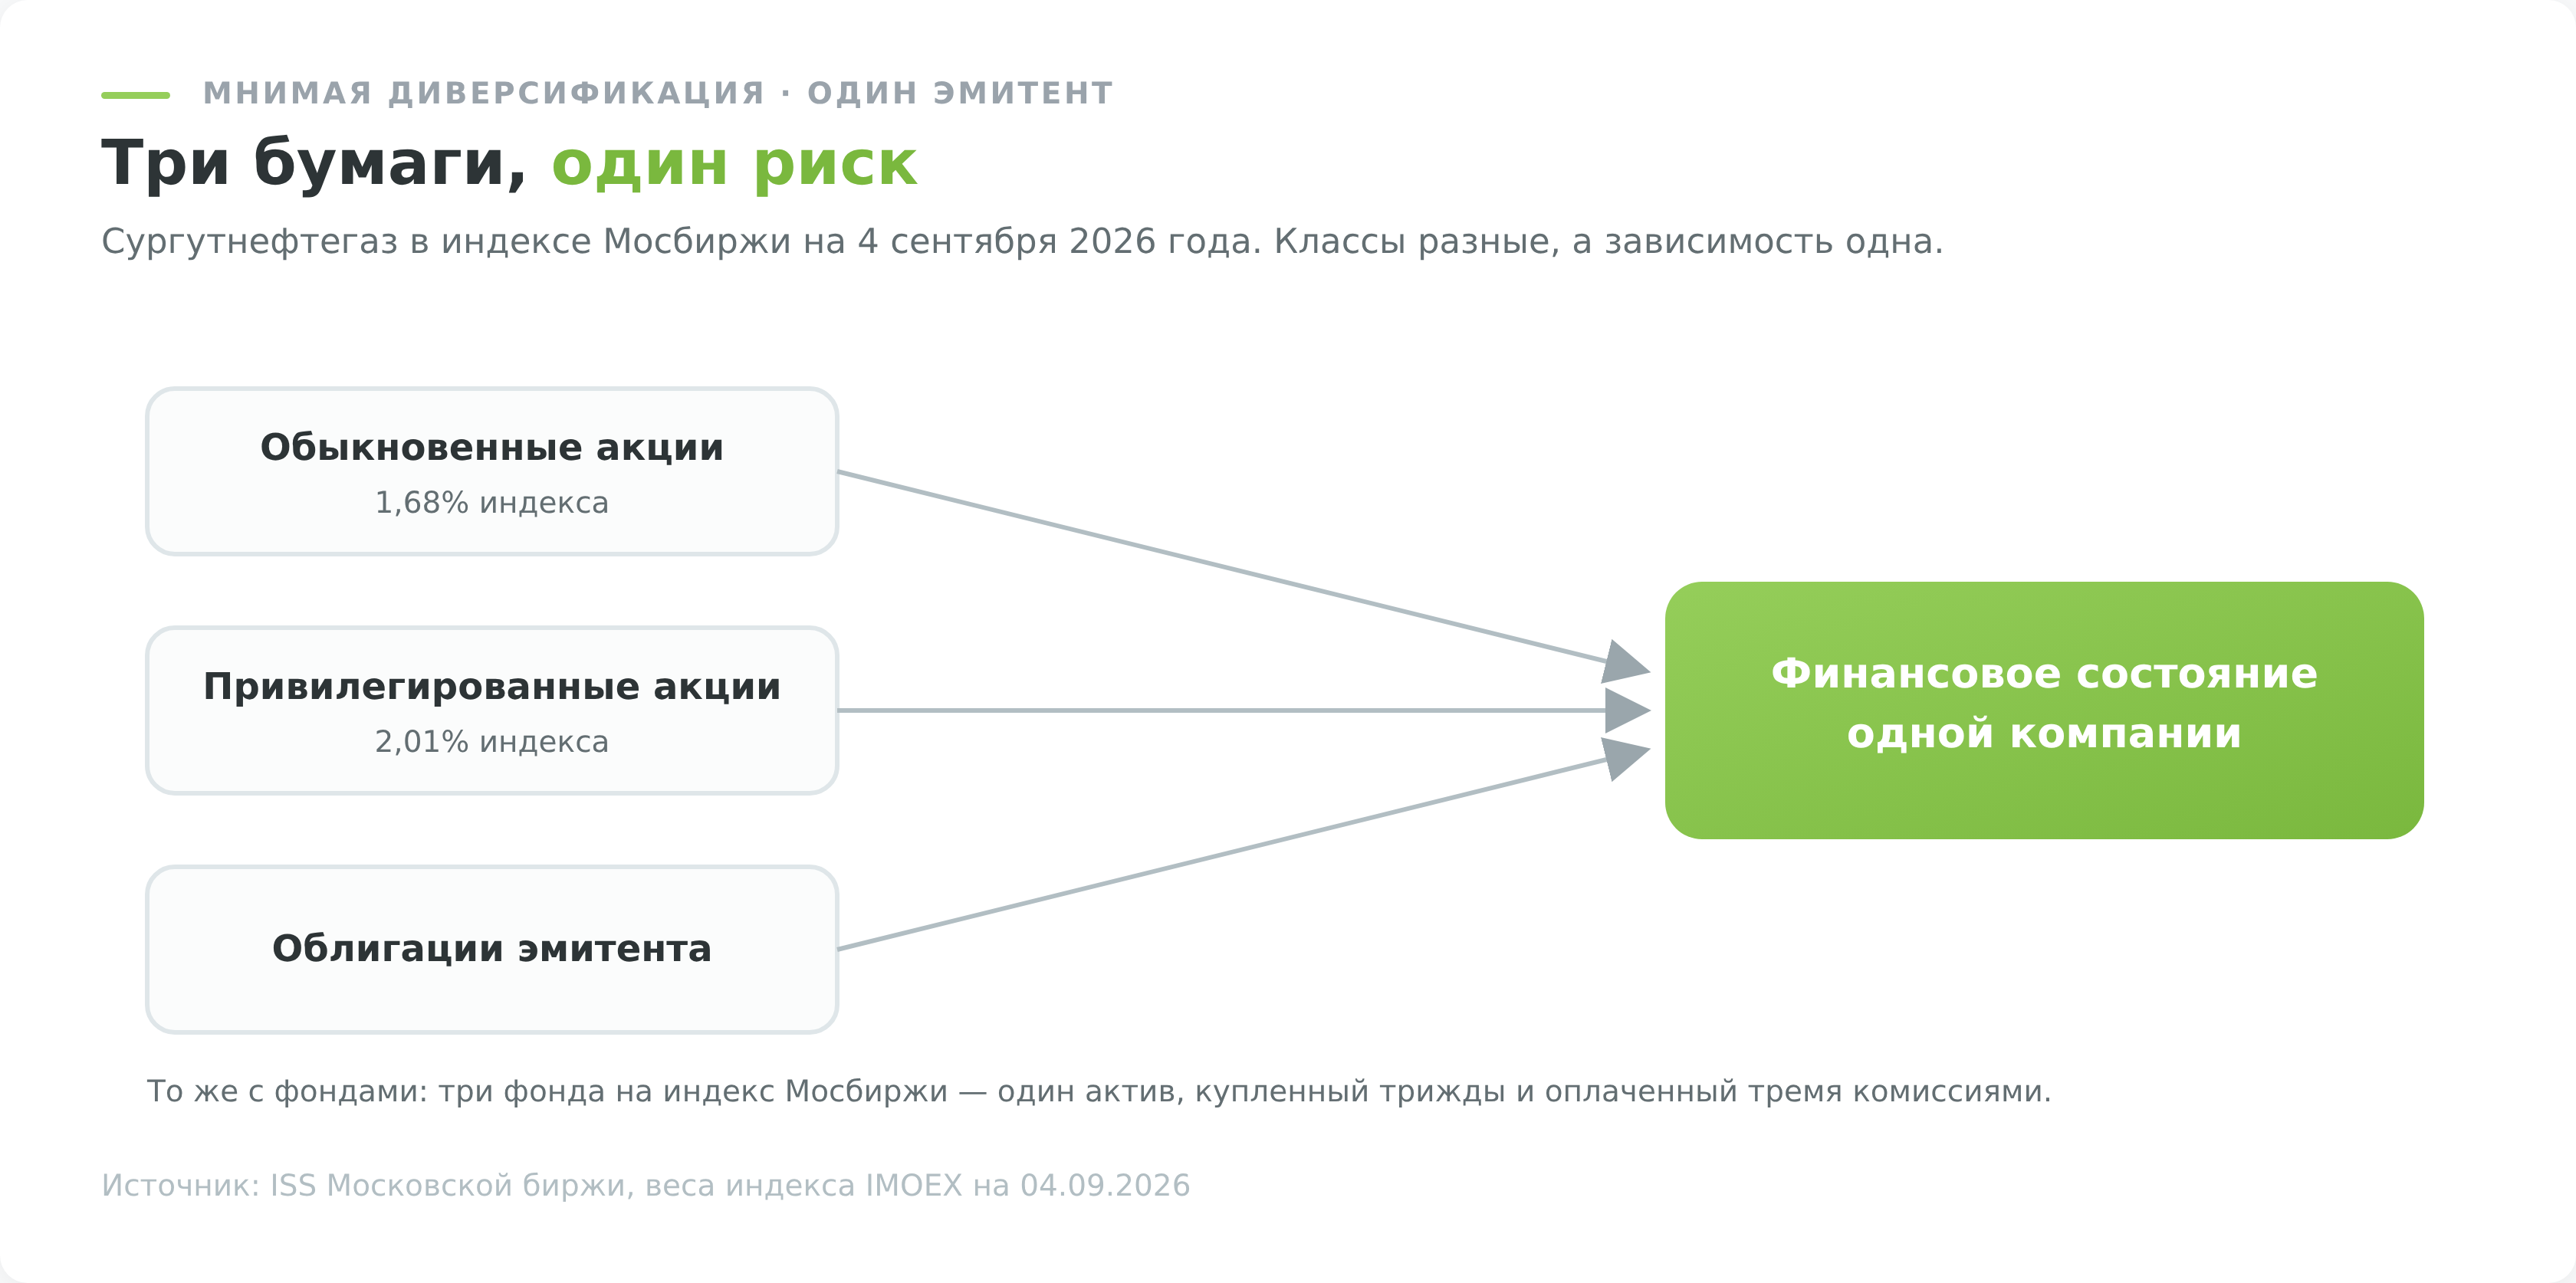
Вторая версия того же самого встречается у любителей фондов. Три биржевых фонда на индекс Мосбиржи от трёх управляющих компаний это не три актива, а один актив, купленный трижды и оплаченный тремя комиссиями. Проверяется быстро. Откройте состав каждого фонда и посмотрите на пересечение.
Третья версия. Холдинг с активами в связи, ритейле, финансах и лесной промышленности выглядит готовой диверсификацией внутри одной бумаги. Отраслевой риск он действительно размывает, но взамен добавляет свой собственный. Долг холдинга, качество управления, конфликты акционеров и структура владения бьют по всей конструкции сразу.
Короткий список того, что стоит проверить в своём портфеле.
- Нет ли двух бумаг одного эмитента, которые вы считаете разными позициями.
- Не дублируют ли ваши фонды друг друга по составу.
- Не сидит ли внутри одной бумаги холдинг, который вы уже держите отдельными компаниями.
- Понимаете ли вы по каждой позиции, какой риск она снимает.
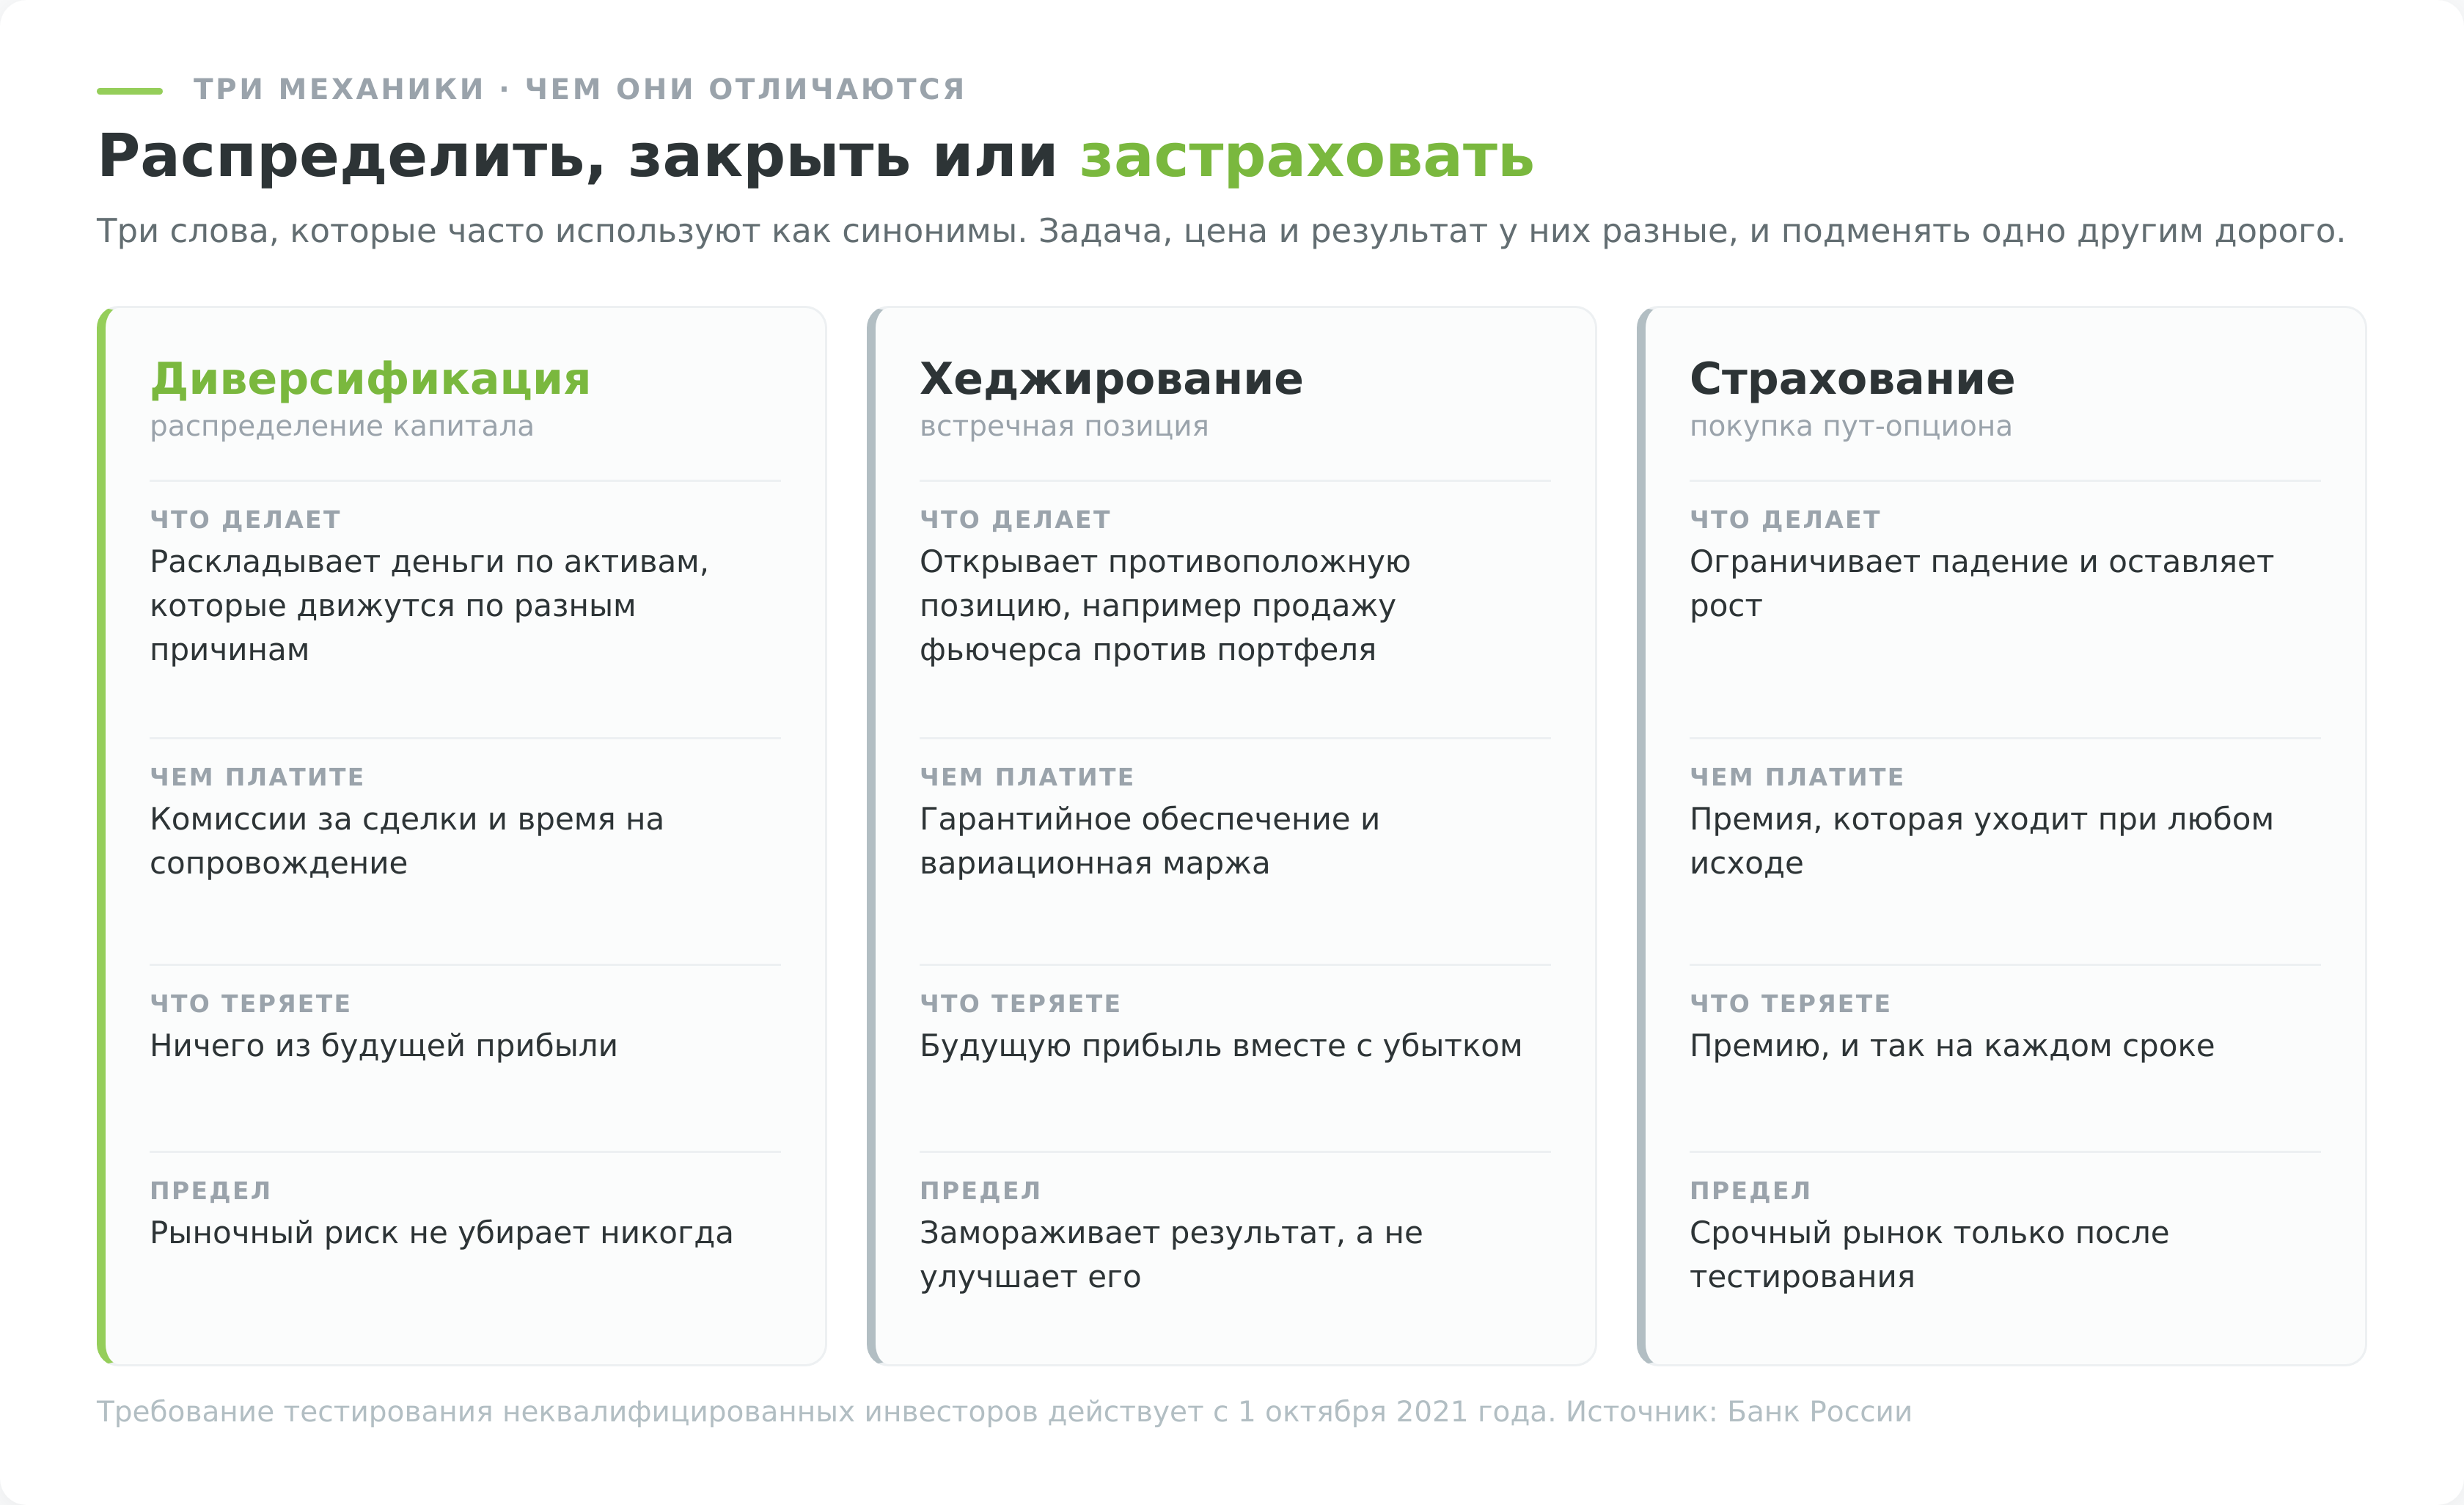
Диверсификация, хеджирование и страхование это разные вещи
Три слова часто используют как синонимы, хотя механика у них отличается и платят за них по-разному.
Диверсификация распределяет капитал между активами и стоит только комиссий за сделки.
Хеджирование открывает встречную позицию, например продажу фьючерса против портфеля акций, и убирает вместе с убытком будущую прибыль.
Страхование покупает пут-опцион, оставляет рост и ограничивает падение, но требует премии, которая платится всегда.
Многие по диверсификации любят советовать покупку пут-опциона как способ снять биржевой риск. Совет спорный по четырём причинам сразу. Опцион не распределяет капитал, а страхует его, то есть решает другую задачу. Премия уходит независимо от исхода, и регулярная покупка защиты заметно съедает долгосрочную доходность. У опциона есть срок, после которого защиту надо покупать заново по новой цене. И к срочному рынку неквалифицированного инвестора допускают только после тестирования, обязательного с 1 октября 2021 года.
Для инвестора, который собирает долгосрочный портфель, порядок действий обычно обратный тому, что советуют старые статьи. Сначала распределение по классам активов, потом доля акций под свою терпимость к просадке, и только потом, если задача действительно требует, разговор про опционы.
Цена диверсификации
За снижение разброса платят, и счёт приходит из трёх мест сразу.
- Первое очевидное. 20 позиций вместо 5 означают вчетверо больше сделок на входе, а потом ещё и на каждой ребалансировке. При мелком портфеле минимальная комиссия за сделку способна съесть смысл самой дробности, потому что доля в 1000 ₽ с комиссией 30 ₽ стоит уже 3% на входе.
- Второе про время. Портфель из 30 компаний требует чтения тридцати отчётов, иначе инвестор владеет тем, о чём не знает ничего. Именно по этой причине Статман в 2004 году и назвал происходящее парадоксом. Математический оптимум лежит за тремя сотнями бумаг, а живой человек физически удерживает в голове единицы.
- Третье и самое дорогое про налоги, и его обычно не замечают.
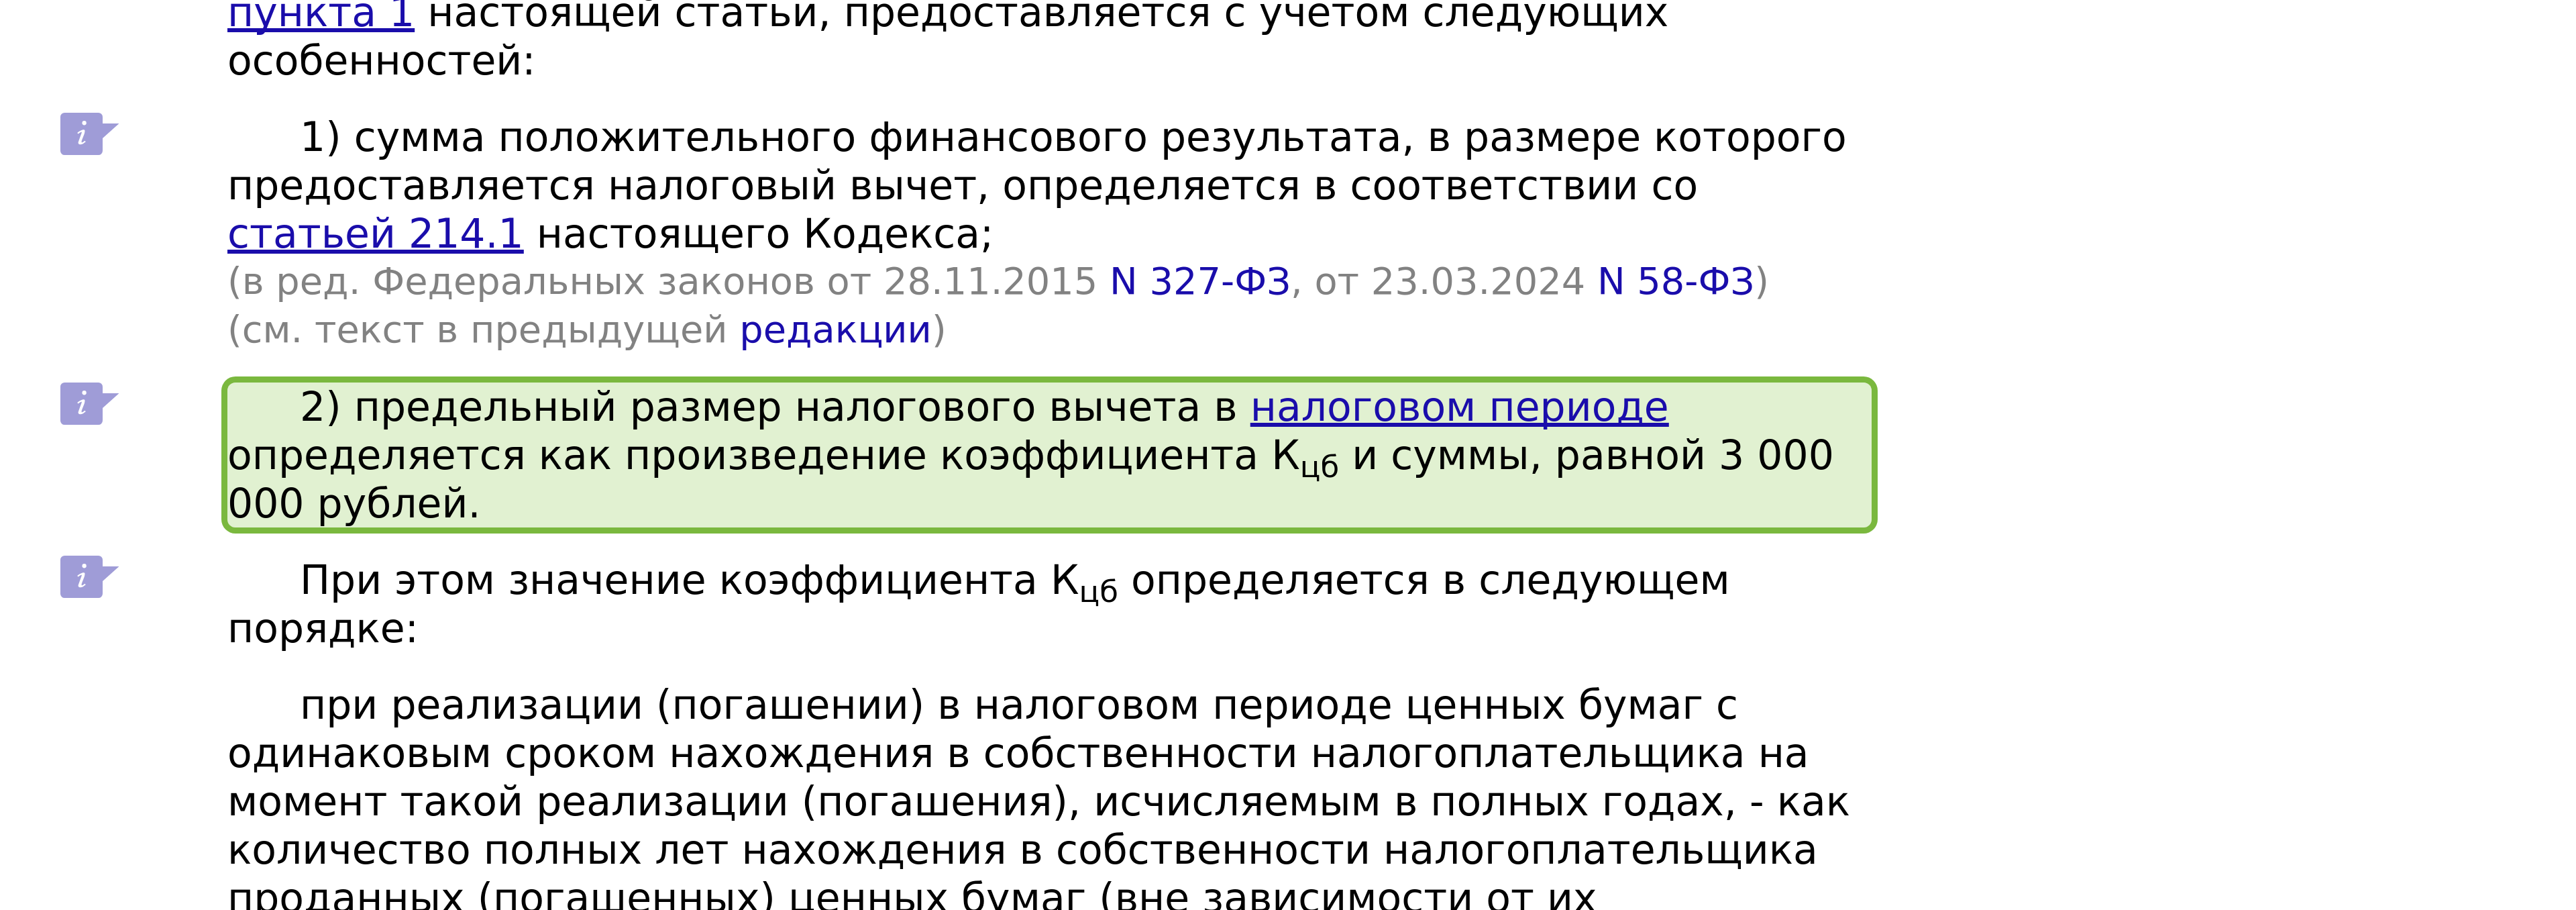
Льгота долгосрочного владения по статье 219.1 Налогового кодекса освобождает от налога положительный результат по бумагам, которые пролежали в собственности непрерывно более трёх лет. Предельный размер вычета считается как 3 млн ₽, умноженные на количество полных лет владения. Ключевое слово здесь непрерывно.
Продажа бумаги ради возврата пропорций обнуляет счётчик, и трёхлетний путь начинается заново. Ограничена льгота и по кругу бумаг. Она работает для государственных бумаг России, бумаг российских организаций, паёв российских управляющих компаний и бумаг эмитентов из ЕАЭС, обращающихся на организованном рынке. На позиции у зарубежного брокера она не распространяется.
Получается неприятная ситуация. Ребалансировка возвращает портфелю задуманную структуру, но стоит льготы, а иногда и налога прямо сейчас. Ставка с 2025 года составляет 13% на доходы до 2,4 млн ₽ за год, а сверх этой суммы пункт 1.1 статьи 224 НК предписывает 312 тысяч рублей плюс 15% с превышения. Старый порог в пять миллионов, который до сих пор встречается в статьях, к этой базе не относится.
Обойти это можно двумя путями.
- Ребалансировать довнесением. Новые деньги направлять в отставший класс, ничего не продавая. Пропорции выравниваются, счётчик владения не сбрасывается, налога не возникает.
- Держать активную часть портфеля на индивидуальном инвестиционном счёте, где сделки внутри счёта не приводят к удержанию налога в момент продажи. Плата за это срок. Договоры ИИС-3, заключённые в 2024–2026 годах, требуют минимум пяти лет владения, и дальше планка растёт.
Детали обоих маршрутов разобраны отдельно, у нас есть материалы про налоги на инвестиции и про индивидуальный инвестиционный счёт, а сама механика возврата пропорций с методами и периодичностью описана в статье про ребалансировку портфеля.
Как проверить свою диверсификацию за десять минут
Выгрузите из приложения брокера список позиций с суммами и пройдите по шести пунктам. Ответы записывайте, иначе через месяц будете проверять заново.
- Доля крупнейшей позиции. Больше 20% на одну бумагу означает, что результат портфеля определяет она, а не ваша стратегия.
- Доля трёх крупнейших. Порог 40%. Выше него набор бумаг работает как концентрированная ставка, сколько бы позиций ни было в списке.
- Доля одной отрасли. Порог треть. Напомню, что в индексе Мосбиржи на нефтегаз приходится 44,1%, так что перекос легко приезжает сам собой вместе с голубыми фишками.
- Число классов активов и валют. Только акции означают, что три четверти вашего риска рыночные и ничем не разбавлены. Облигации, денежный рынок и золото ведут себя иначе, цифры в таблицах выше. Отдельно посчитайте долю валютных активов и сверьте её не с модой, а с размером будущих валютных трат.
- Повторы. Две бумаги одного эмитента, два фонда на один индекс, холдинг поверх компаний, которые уже лежат отдельно.
- Инфраструктура. Через сколько брокеров и депозитариев учитываются ваши активы и что произойдёт, если одно звено выпадет. Это единственный пункт, который в десять минут не уложится. Смотреть надо депозитарный договор и раздел с отчётами в приложении, а быстрее всего просто спросить поддержку брокера, через какой депозитарий учитываются ваши бумаги.
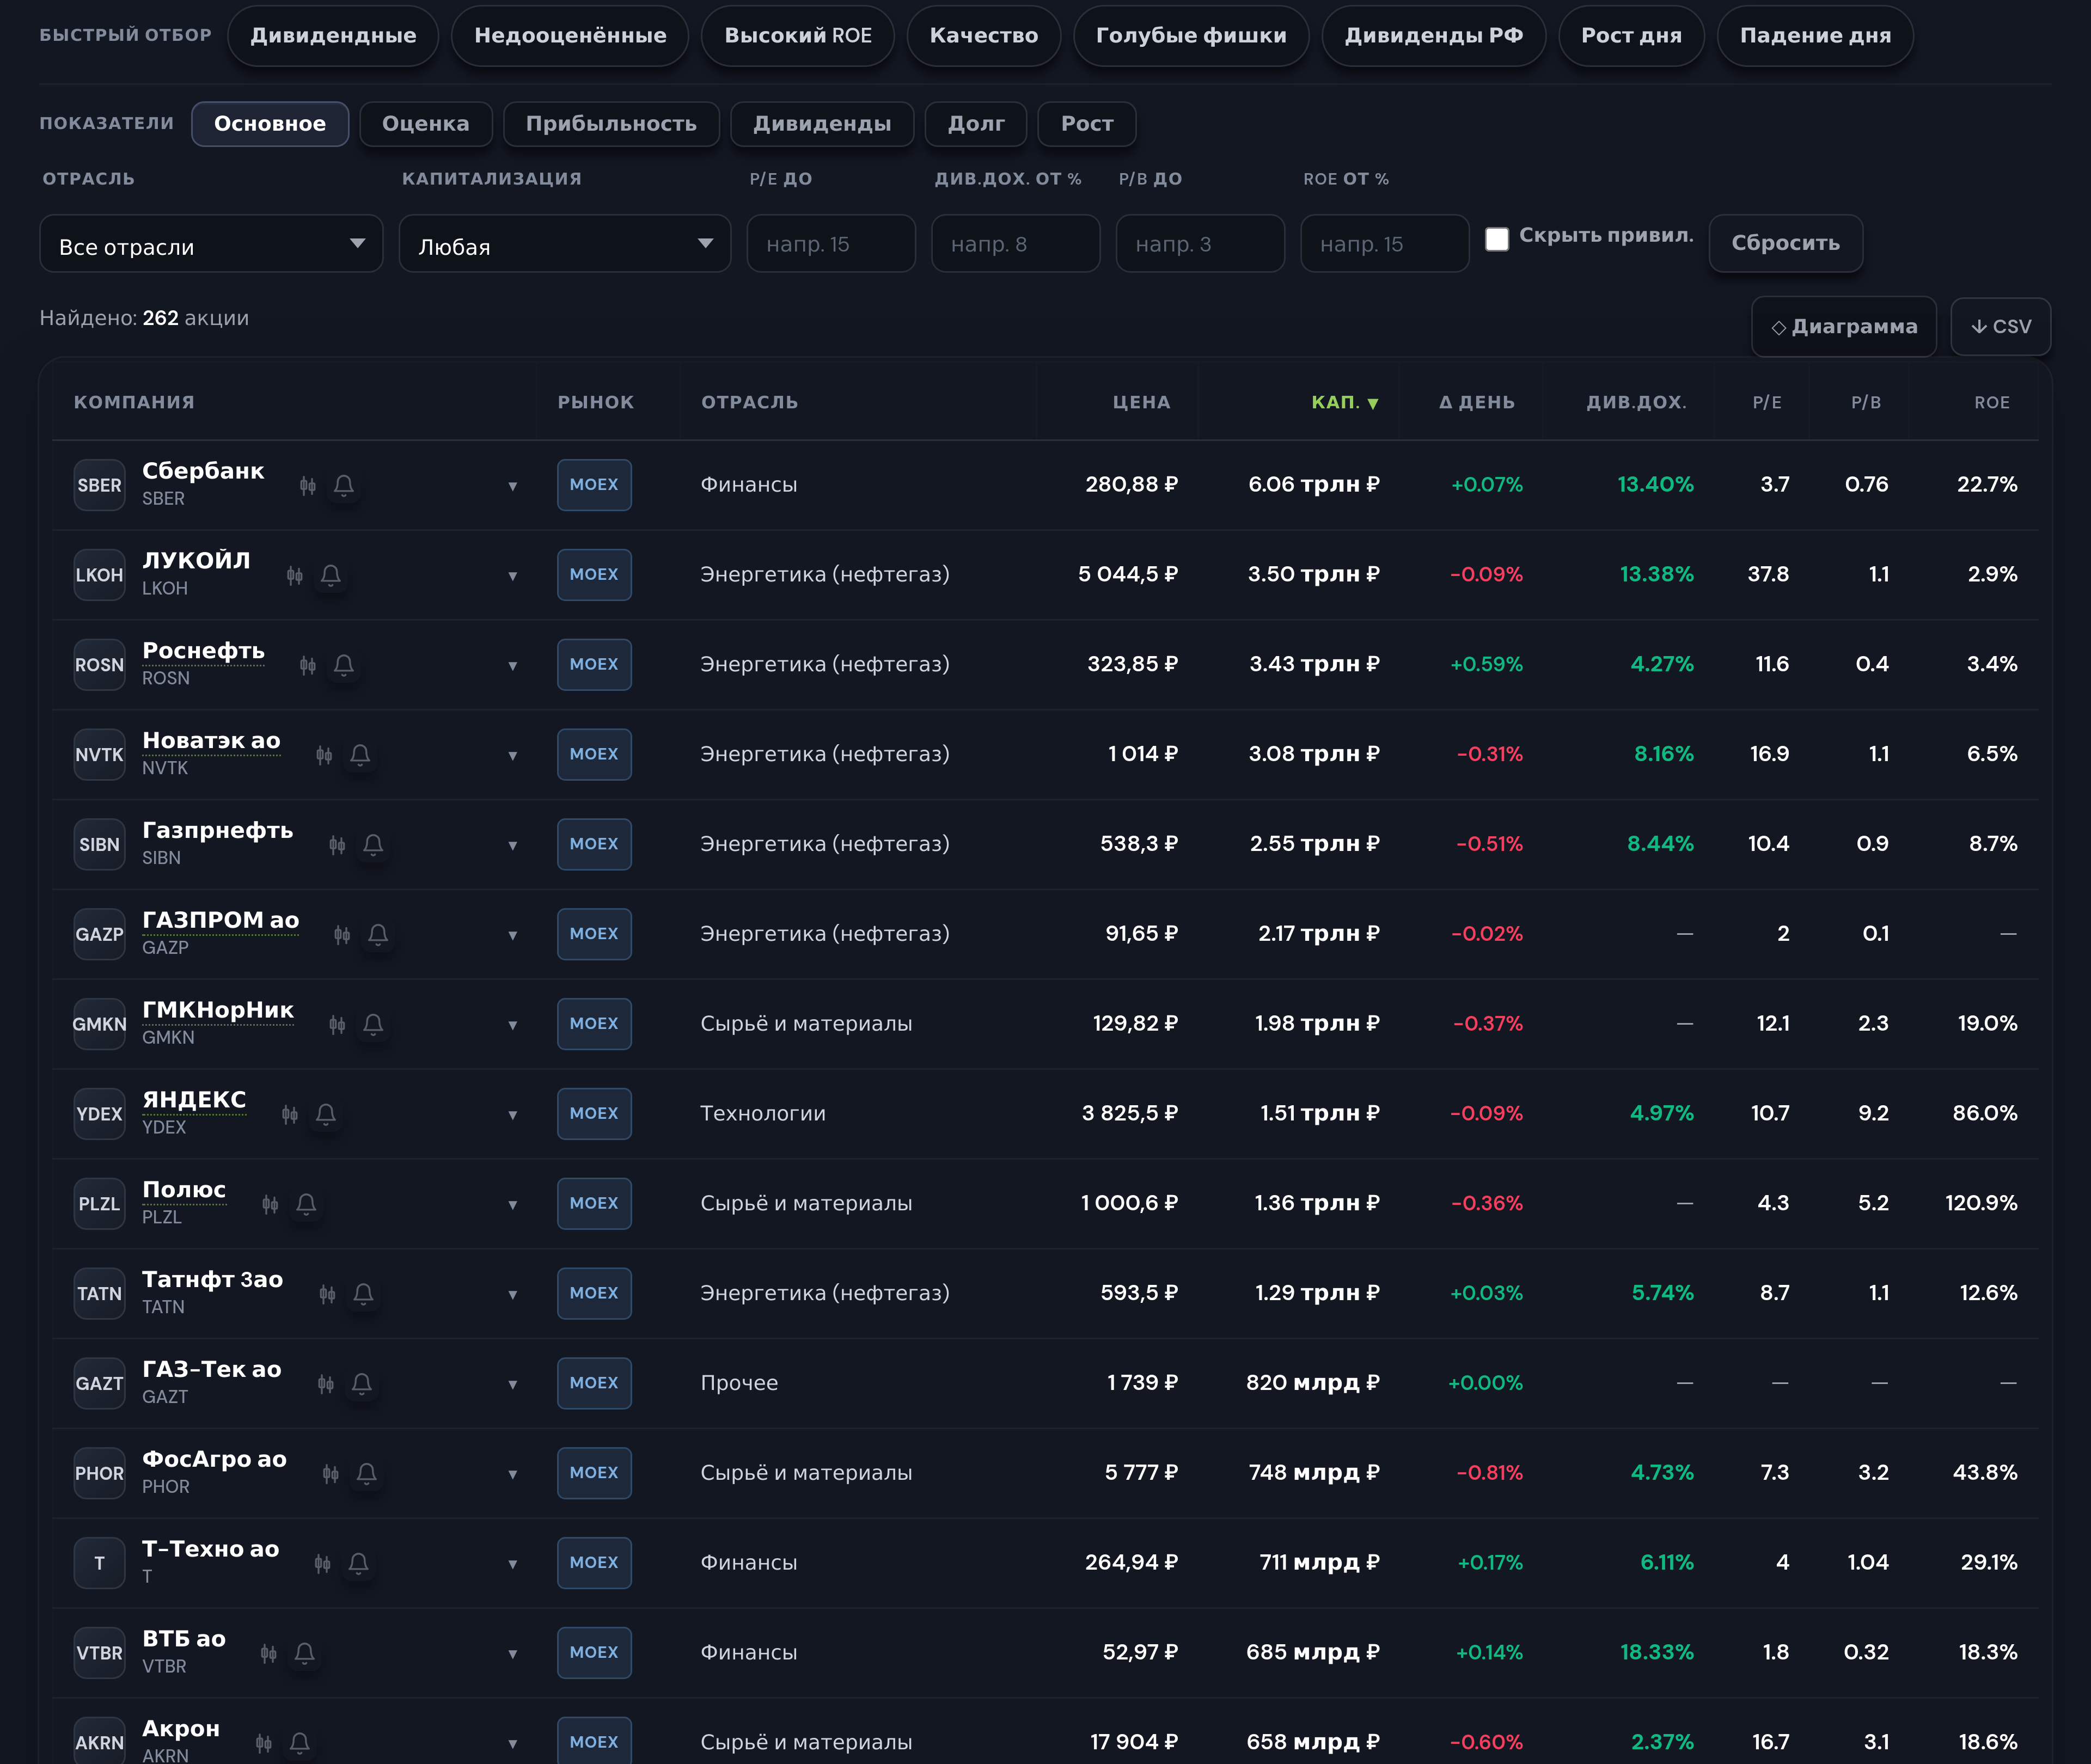
Первые пять пунктов считаются в любой таблице за несколько минут. Вести доли и следить за их сползанием удобно в учёте инвестиций, а подобрать бумаги в недостающие отрасли через скринер акций.
Диверсификация рисков не гарантирует сохранность капитала и не увеличивает доходность. Она делает результат менее случайным, а значит, позволяет дожить до того момента, когда стратегия успеет отработать. Инвестор, который понимает эту границу, не разочаруется на минус 50% и не будет ждать от двадцатой бумаги того, чего не дала десятая.