Вы когда-нибудь задумывались, почему одни трейдеры теряют весь депозит за несколько неудачных сделок, а другие годами остаются в рынке, наращивая капитал? Секрет не в сверхъестественной способности предугадывать движения цены, а в строгом контроле рисков. В этой статье вы узнаете о правиле 1–2%, которое профессиональные трейдеры называют «страховым полисом» для торгового счёта, и научитесь применять его на практике.
Предупреждение о рисках: Торговля на финансовых рынках (Forex, CFD, фьючерсы) сопряжена с высоким уровнем риска и подходит не всем инвесторам. По статистике, 70-80% розничных трейдеров теряют средства. Информация в этой статье носит исключительно образовательный характер и не является инвестиционной рекомендацией или призывом к торговле. Прошлые результаты не гарантируют будущую доходность. Перед началом торговли оцените свой уровень подготовки и финансовые возможности.
Что такое правило 1–2% и почему оно работает
Правило 1–2% — это принцип управления рисками, согласно которому трейдер никогда не должен рисковать более чем 1–2% от своего торгового капитала на одну сделку.
Представьте себе профессионального игрока в покер. Он никогда не ставит все фишки на одну руку, какой бы сильной она ни казалась. Точно так же опытный трейдер понимает, что даже самая «верная» сделка может пойти против него из-за неожиданных новостей, технического сбоя или манипуляций крупных игроков. Правило 1–2% работает как финансовая подушка безопасности. Она не даёт серии неудачных сделок уничтожить ваш торговый капитал.
Почему порог именно 1–2%
Выбор порога в 1–2% не случаен. Он основан на математических расчётах вероятности разорения (risk of ruin).
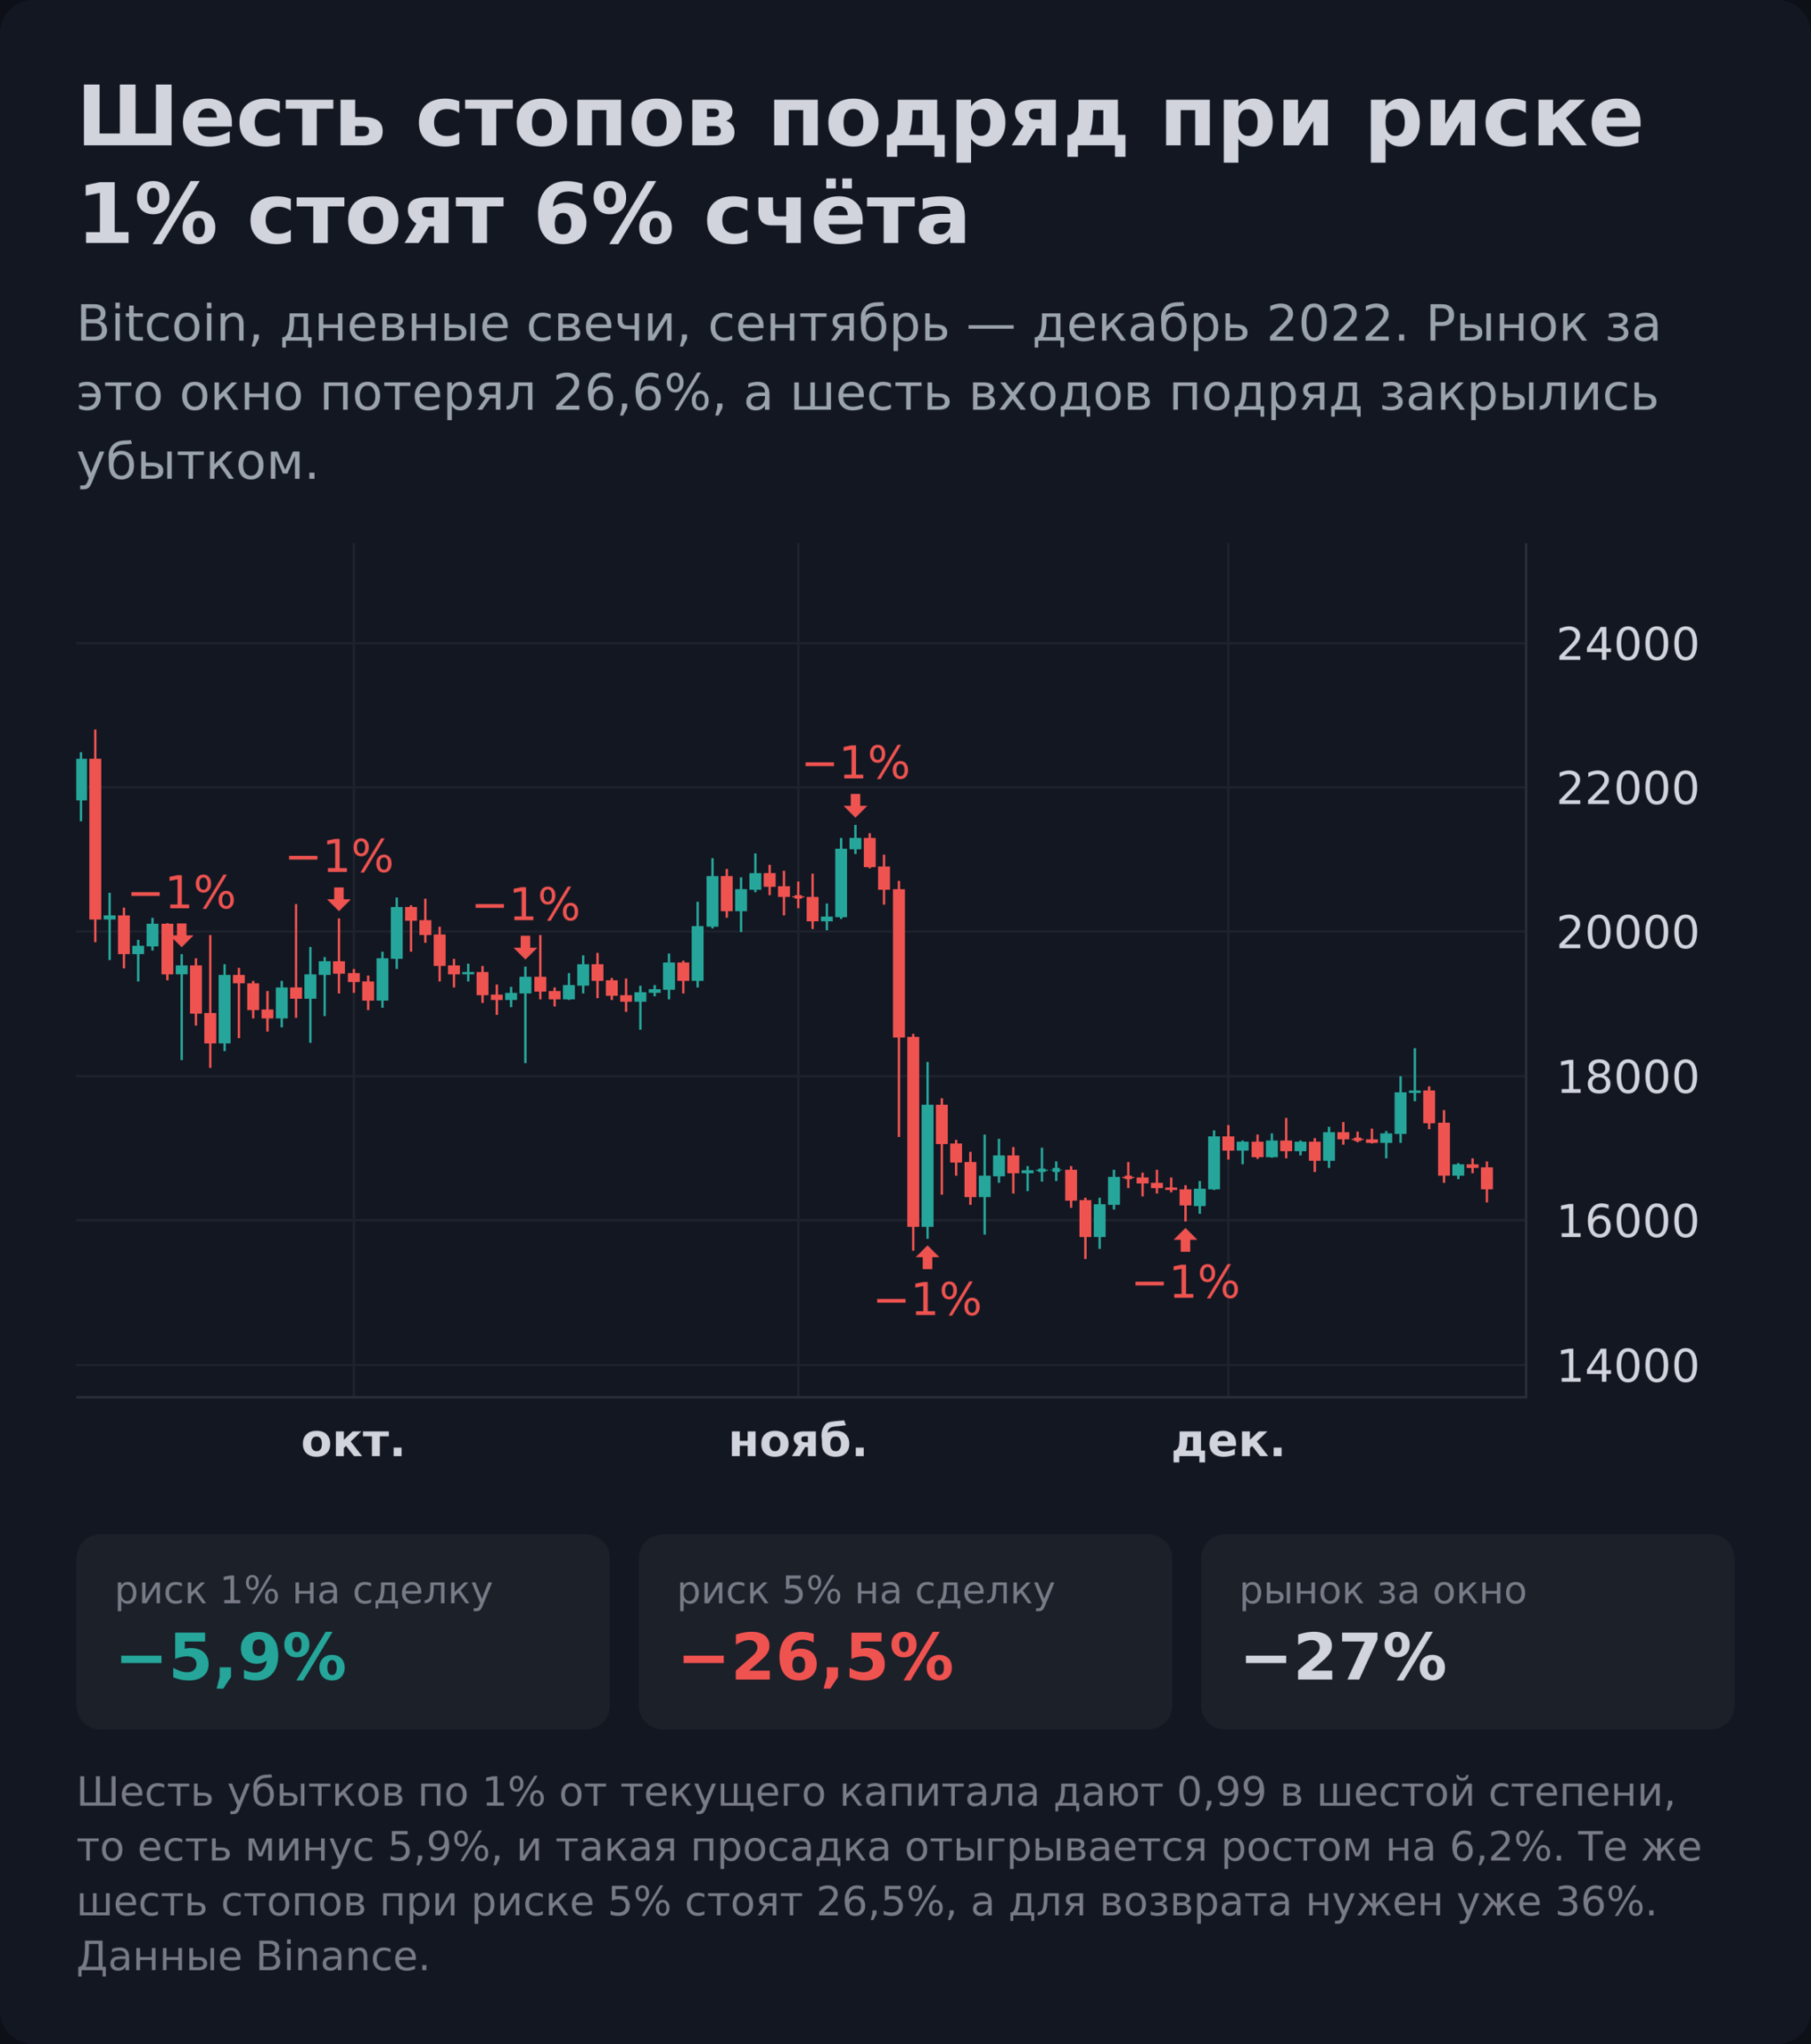
Если фиксировать риск в деньгах, то есть считать 1% от стартового депозита, для полного обнуления счёта нужно 100 убыточных сделок подряд. При риске 2% хватит 50 сделок, а при 10% достаточно десяти. Сотню поражений подряд не выдаёт даже худшая торговая система, тогда как серия из 10 убытков реальна для любого трейдера.
Если же считать риск от текущего капитала, как чаще делают на практике, счёт убывает по сложному проценту и формально до нуля не доходит. Зато глубокая просадка по проценту наступает даже быстрее, и это видно в таблице ниже.
Таблица 1. Влияние размера риска на устойчивость торгового счёта
| Риск на сделку | Сделок до потери 50% | Сделок до потери ~99%* | Оценка устойчивости |
|---|---|---|---|
| 1% | 69 | ≈458 | Высокая |
| 2% | 34 | ≈228 | Оптимальная |
| 5% | 14 | ≈90 | Рискованная |
| 10% | 7 | ≈44 | Крайне опасная |
* Расчёт по сложному проценту, риск считается от текущего капитала. При фиксированном риске от стартового депозита обнуление наступает за 100 сделок при риске 1% и за 50 при риске 2%.
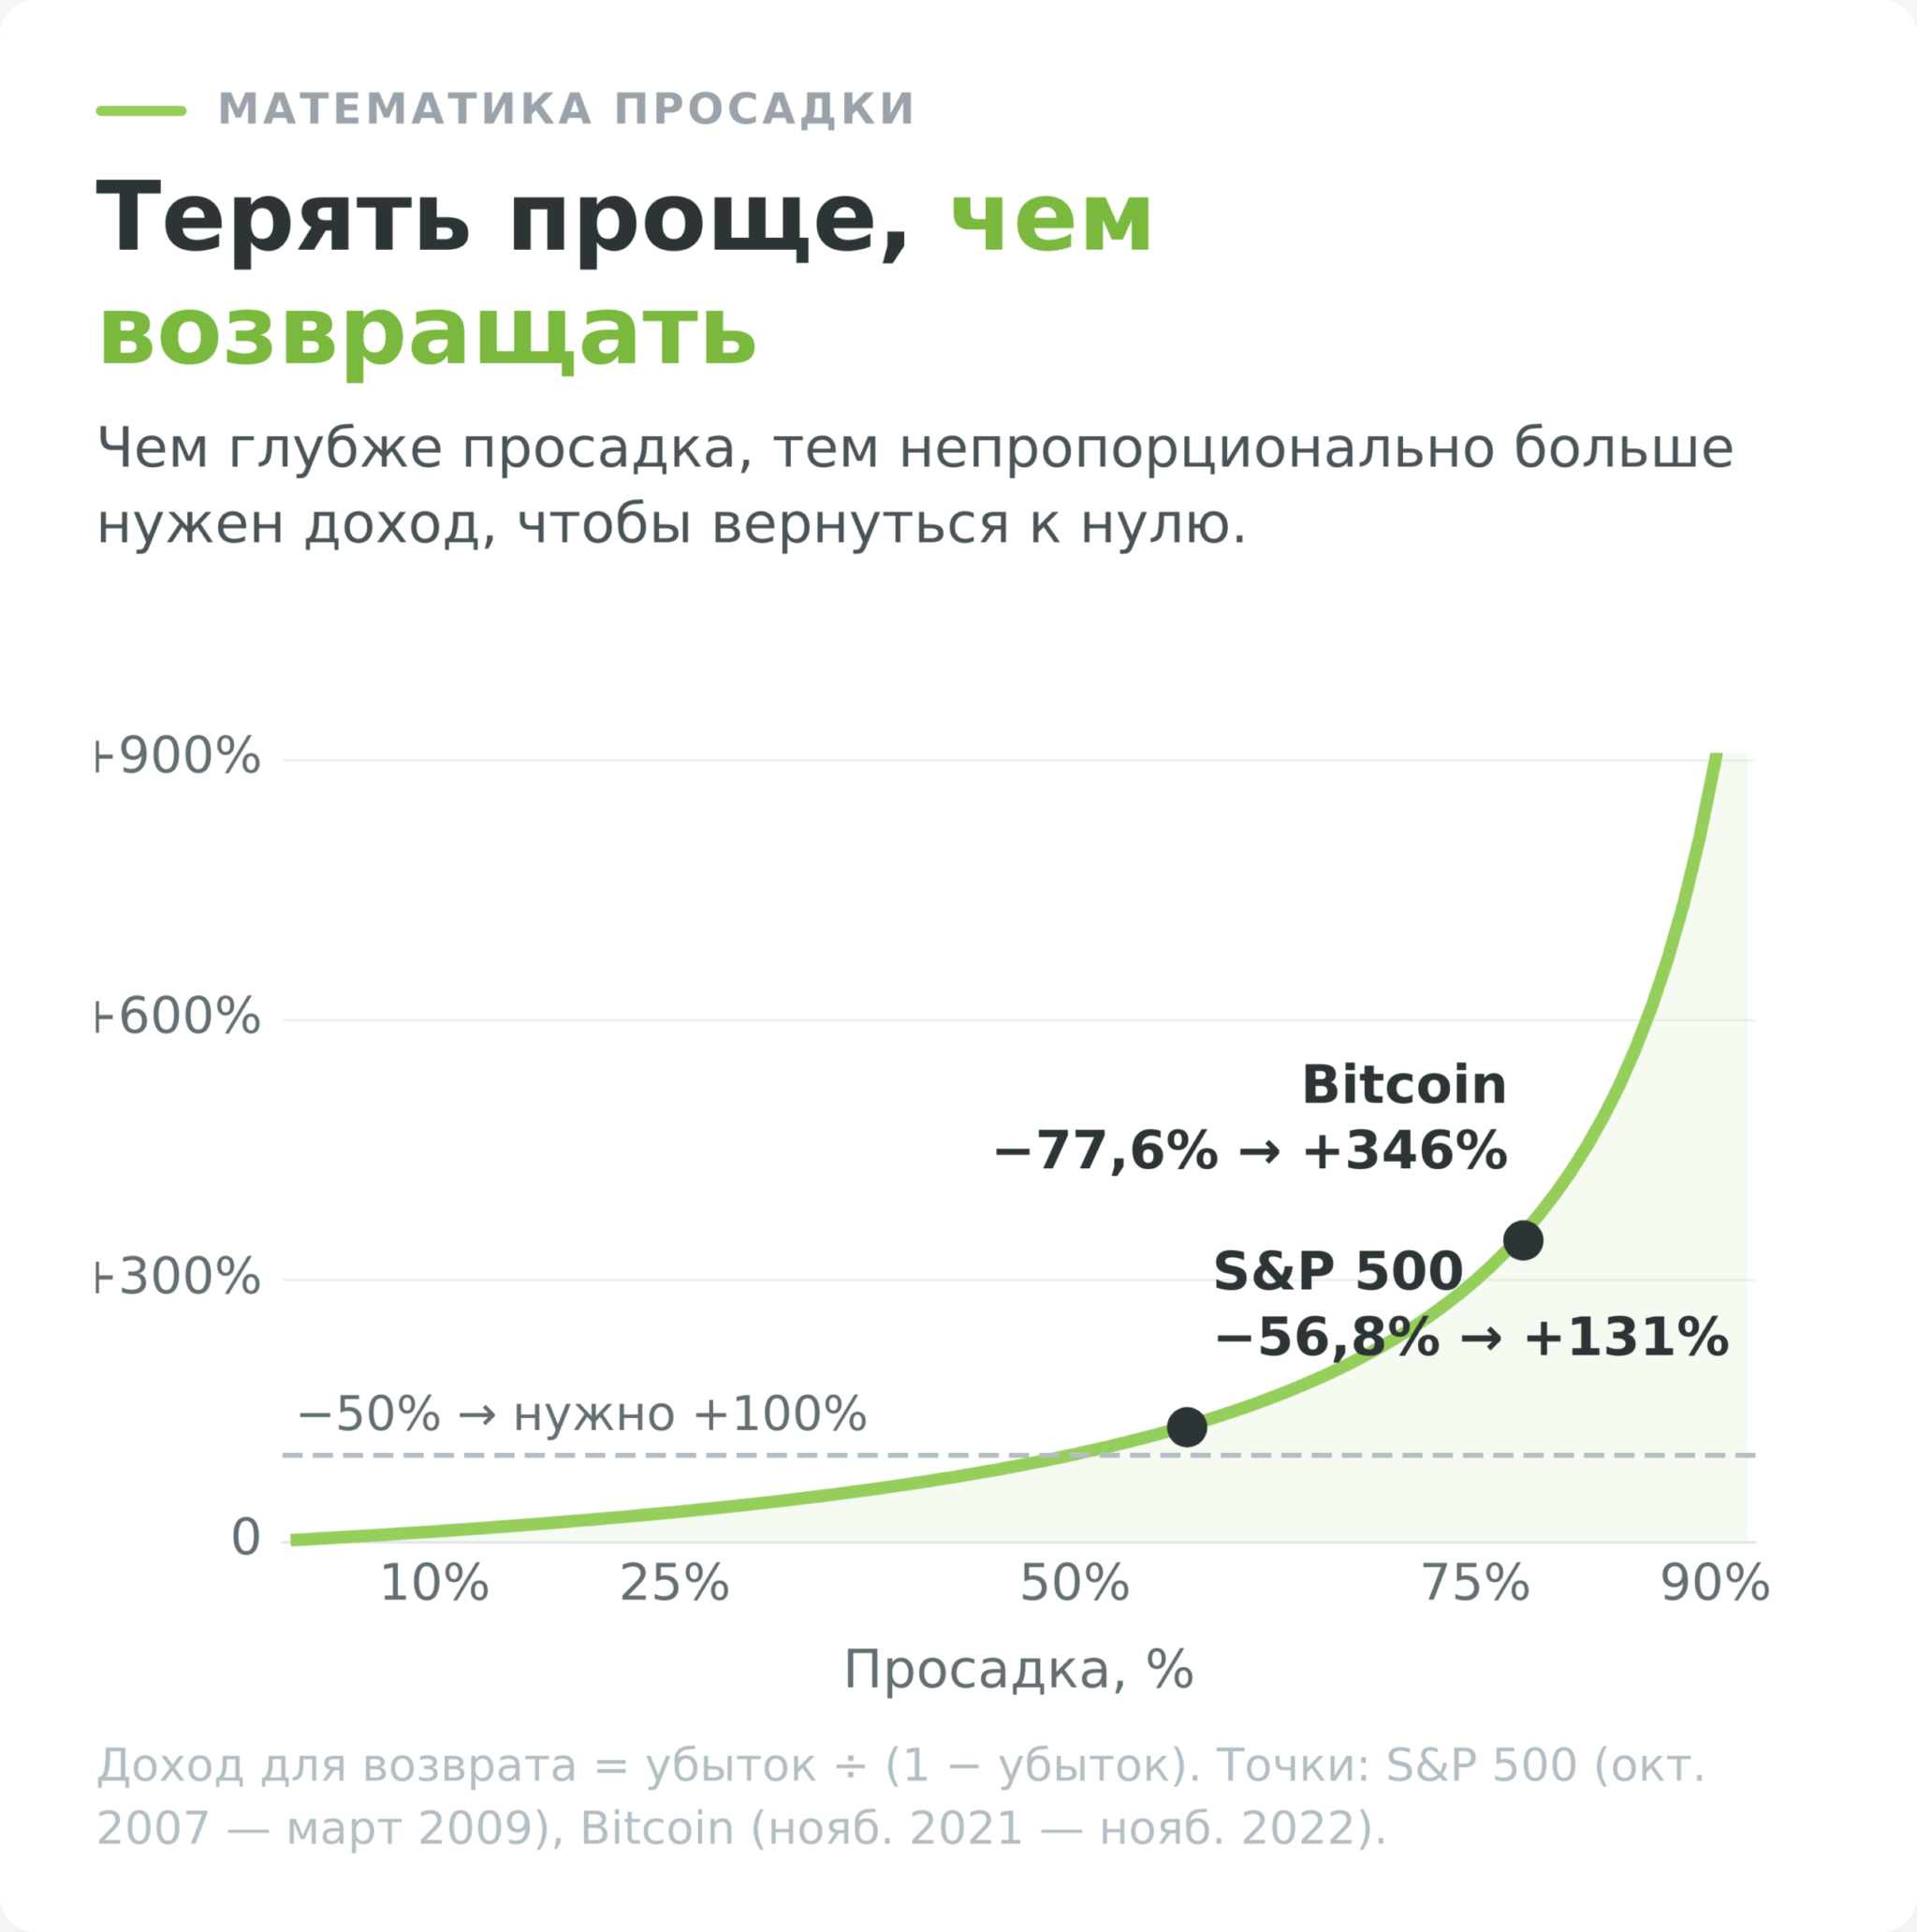
Приведённые расчёты показывают ещё одну важную закономерность. Чем глубже просадка, тем сложнее из неё выбраться. При потере 10% капитала достаточно заработать 11,1% для возврата к исходному уровню. При потере 50% нужен уже прирост в 100%, а потеря 90% требует фантастического дохода в 900%.
Это не абстракция. Индекс S&P 500 закрылся на пике 1565,15 пункта 9 октября 2007 года, а 9 марта 2009-го опустился до 676,53 пункта. Это падение на 56,8%, и для возврата к прежнему максимуму индексу требовался рост на 131%. Bitcoin с ноября 2021 по ноябрь 2022 обвалился с 69 000 до 15 500 долларов, это минус 78%, и для восстановления требует роста около 346%.
Именно поэтому профессионалы фанатично контролируют размер каждого убытка. Они знают, что предотвратить глубокую просадку намного проще, чем выбираться из неё.
Чего правило 1–2% не делает
У правила есть обратная сторона, о которой в обучающих материалах говорят редко. Ограничение риска не создаёт прибыльность. Оно управляет только скоростью, с которой проявится то преимущество или его отсутствие, которое уже заложено в вашей торговой системе.
Есть ли это преимущество, показывает матожидание сделки. Ван Тарп предложил считать его в тех же единицах R, что и сам риск, и это удобно, потому что результат не зависит от размера счёта (Van Tharp Institute).
Правило покупает время, а не результат
Мне стало интересно посчитать, сколько именно времени правило 1–2% покупает системе, у которой преимущества нет. Я прогнал через симуляцию по 60 000 траекторий на каждое сочетание параметров, 2000 сделок в каждой, риск считается от текущего капитала.
Результат оказался безжалостным. При отрицательном матожидании просадки в 50% достигают все траектории без исключения, при любом размере риска. Меняется только срок.
Таблица 2. Сколько сделок система без преимущества живёт до просадки 50%
| Риск на сделку | Винрейт 40%, R:R 1:1 (E = −0,20R) |
Винрейт 45%, R:R 1:1 (E = −0,10R) |
Винрейт 30%, R:R 1:2 (E = −0,10R) |
|---|---|---|---|
| 1% | 328 сделок | 625 сделок | 566 сделок |
| 2% | 158 сделок | 282 сделки | 244 сделки |
| 5% | 55 сделок | 90 сделок | 68 сделок |
| 10% | 24 сделки | 36 сделок | 23 сделки |
| Дошли до −50% | 100% траекторий | 100% траекторий | 99,6–100% |
Медианное число сделок до момента, когда капитал впервые опускается вдвое. Симуляция BUYHOLD, 60 000 траекторий по 2000 сделок на каждую пару параметров.
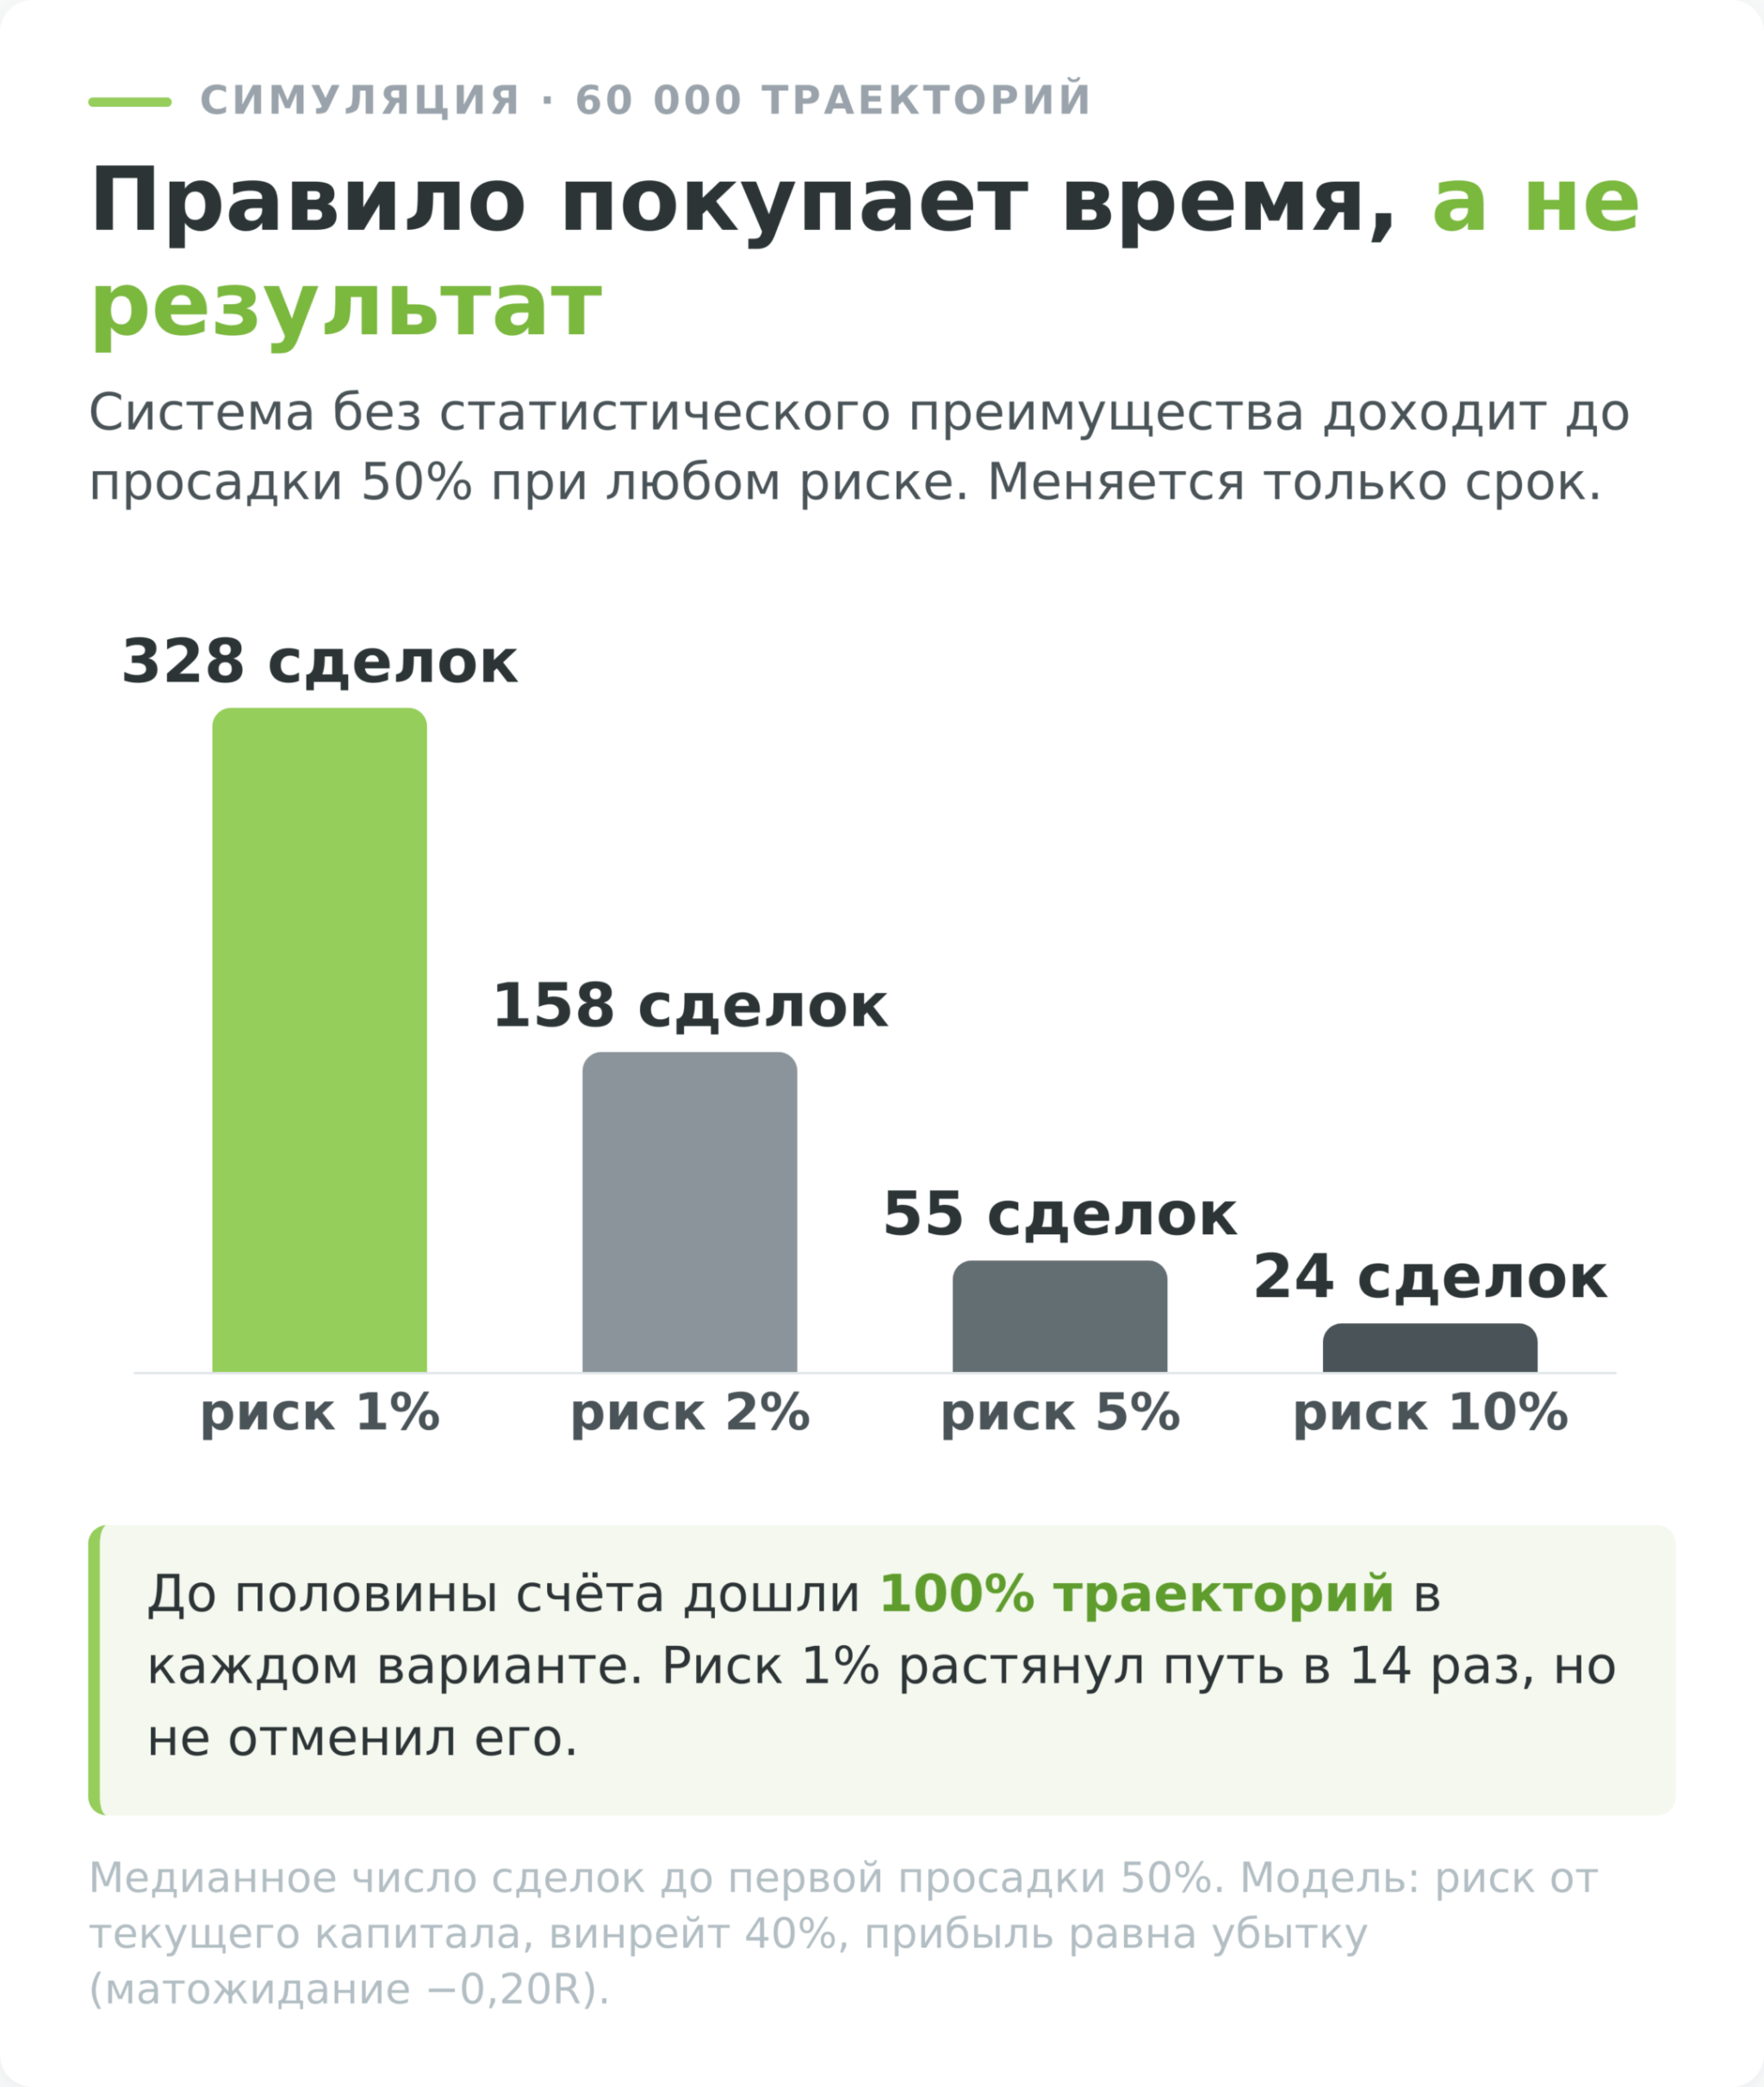
Читается это так. Трейдер с риском 10% на сделку и системой без преимущества теряет половину счёта примерно за две дюжины сделок, то есть за неделю активной торговли. Тот же трейдер с той же системой, но с риском 1% дойдёт до той же точки за 328 сделок, и у него будет несколько месяцев на то, чтобы заметить проблему и починить систему. Правило даёт не спасение, а время на диагноз.
Для сравнения, система с преимуществом +0,20R при риске 1% за 500 сделок не проваливалась на половину счёта ни разу из ста тысяч траекторий. При риске 10% туда попадали 46,9% траекторий, а до потери трёх четвертей капитала доходили 22,7%.
Нулевое преимущество в деньгах даёт минус
Отдельного разговора заслуживает система с ровно нулевым матожиданием. Половина сделок в плюс, половина в минус, выигрыш равен проигрышу. В единицах R она не теряет ничего.
В деньгах она теряет всегда.
Причина в том, что процент риска считается от текущего капитала. Прибыль 10% и убыток 10%, взятые подряд, дают не исходную сумму, а 0,99 от неё, потому что 1,1 × 0,9 = 0,99. Каждая такая пара сделок стирает 1% капитала независимо от того, в каком порядке пришли прибыль и убыток. За 500 сделок это 250 пар и множитель 0,99 в 250-й степени, то есть 0,08 от начального капитала.
Симуляция подтверждает арифметику. Медианный итог системы с нулевым матожиданием за 500 сделок составляет 0,08 от старта при риске 10%, 0,53 при риске 5% и 0,98 при риске 1%. Одна и та же система, одни и те же сделки, разница только в размере позиции. Эффект известен как volatility drag, и именно он делает высокий риск проигрышным даже там, где статистически ничья.
Как считались эти цифры
Модель простая и воспроизводимая. Каждая сделка независима, с вероятностью W капитал умножается на (1 + риск × R), иначе на (1 − риск), риск пересчитывается от текущего капитала после каждой сделки. Для каждой строки таблицы прогнано 60 000 траекторий по 2000 сделок, для расчётов по положительному и нулевому матожиданию 100 000 траекторий по 500 сделок, генератор случайных чисел с фиксированным зерном. Модель не учитывает комиссии, проскальзывание и изменение винрейта во времени, поэтому реальные сроки будут короче расчётных, а не длиннее.
Историческое происхождение и научное обоснование
Правило 1–2% не появилось случайно. Оно сформировалось из десятилетий опыта профессиональных трейдеров и подтверждено научными исследованиями. Понимание истории этого принципа помогает осознать его ценность и применять правило с полной уверенностью.
Эксперимент «Черепах» и сила управления риском
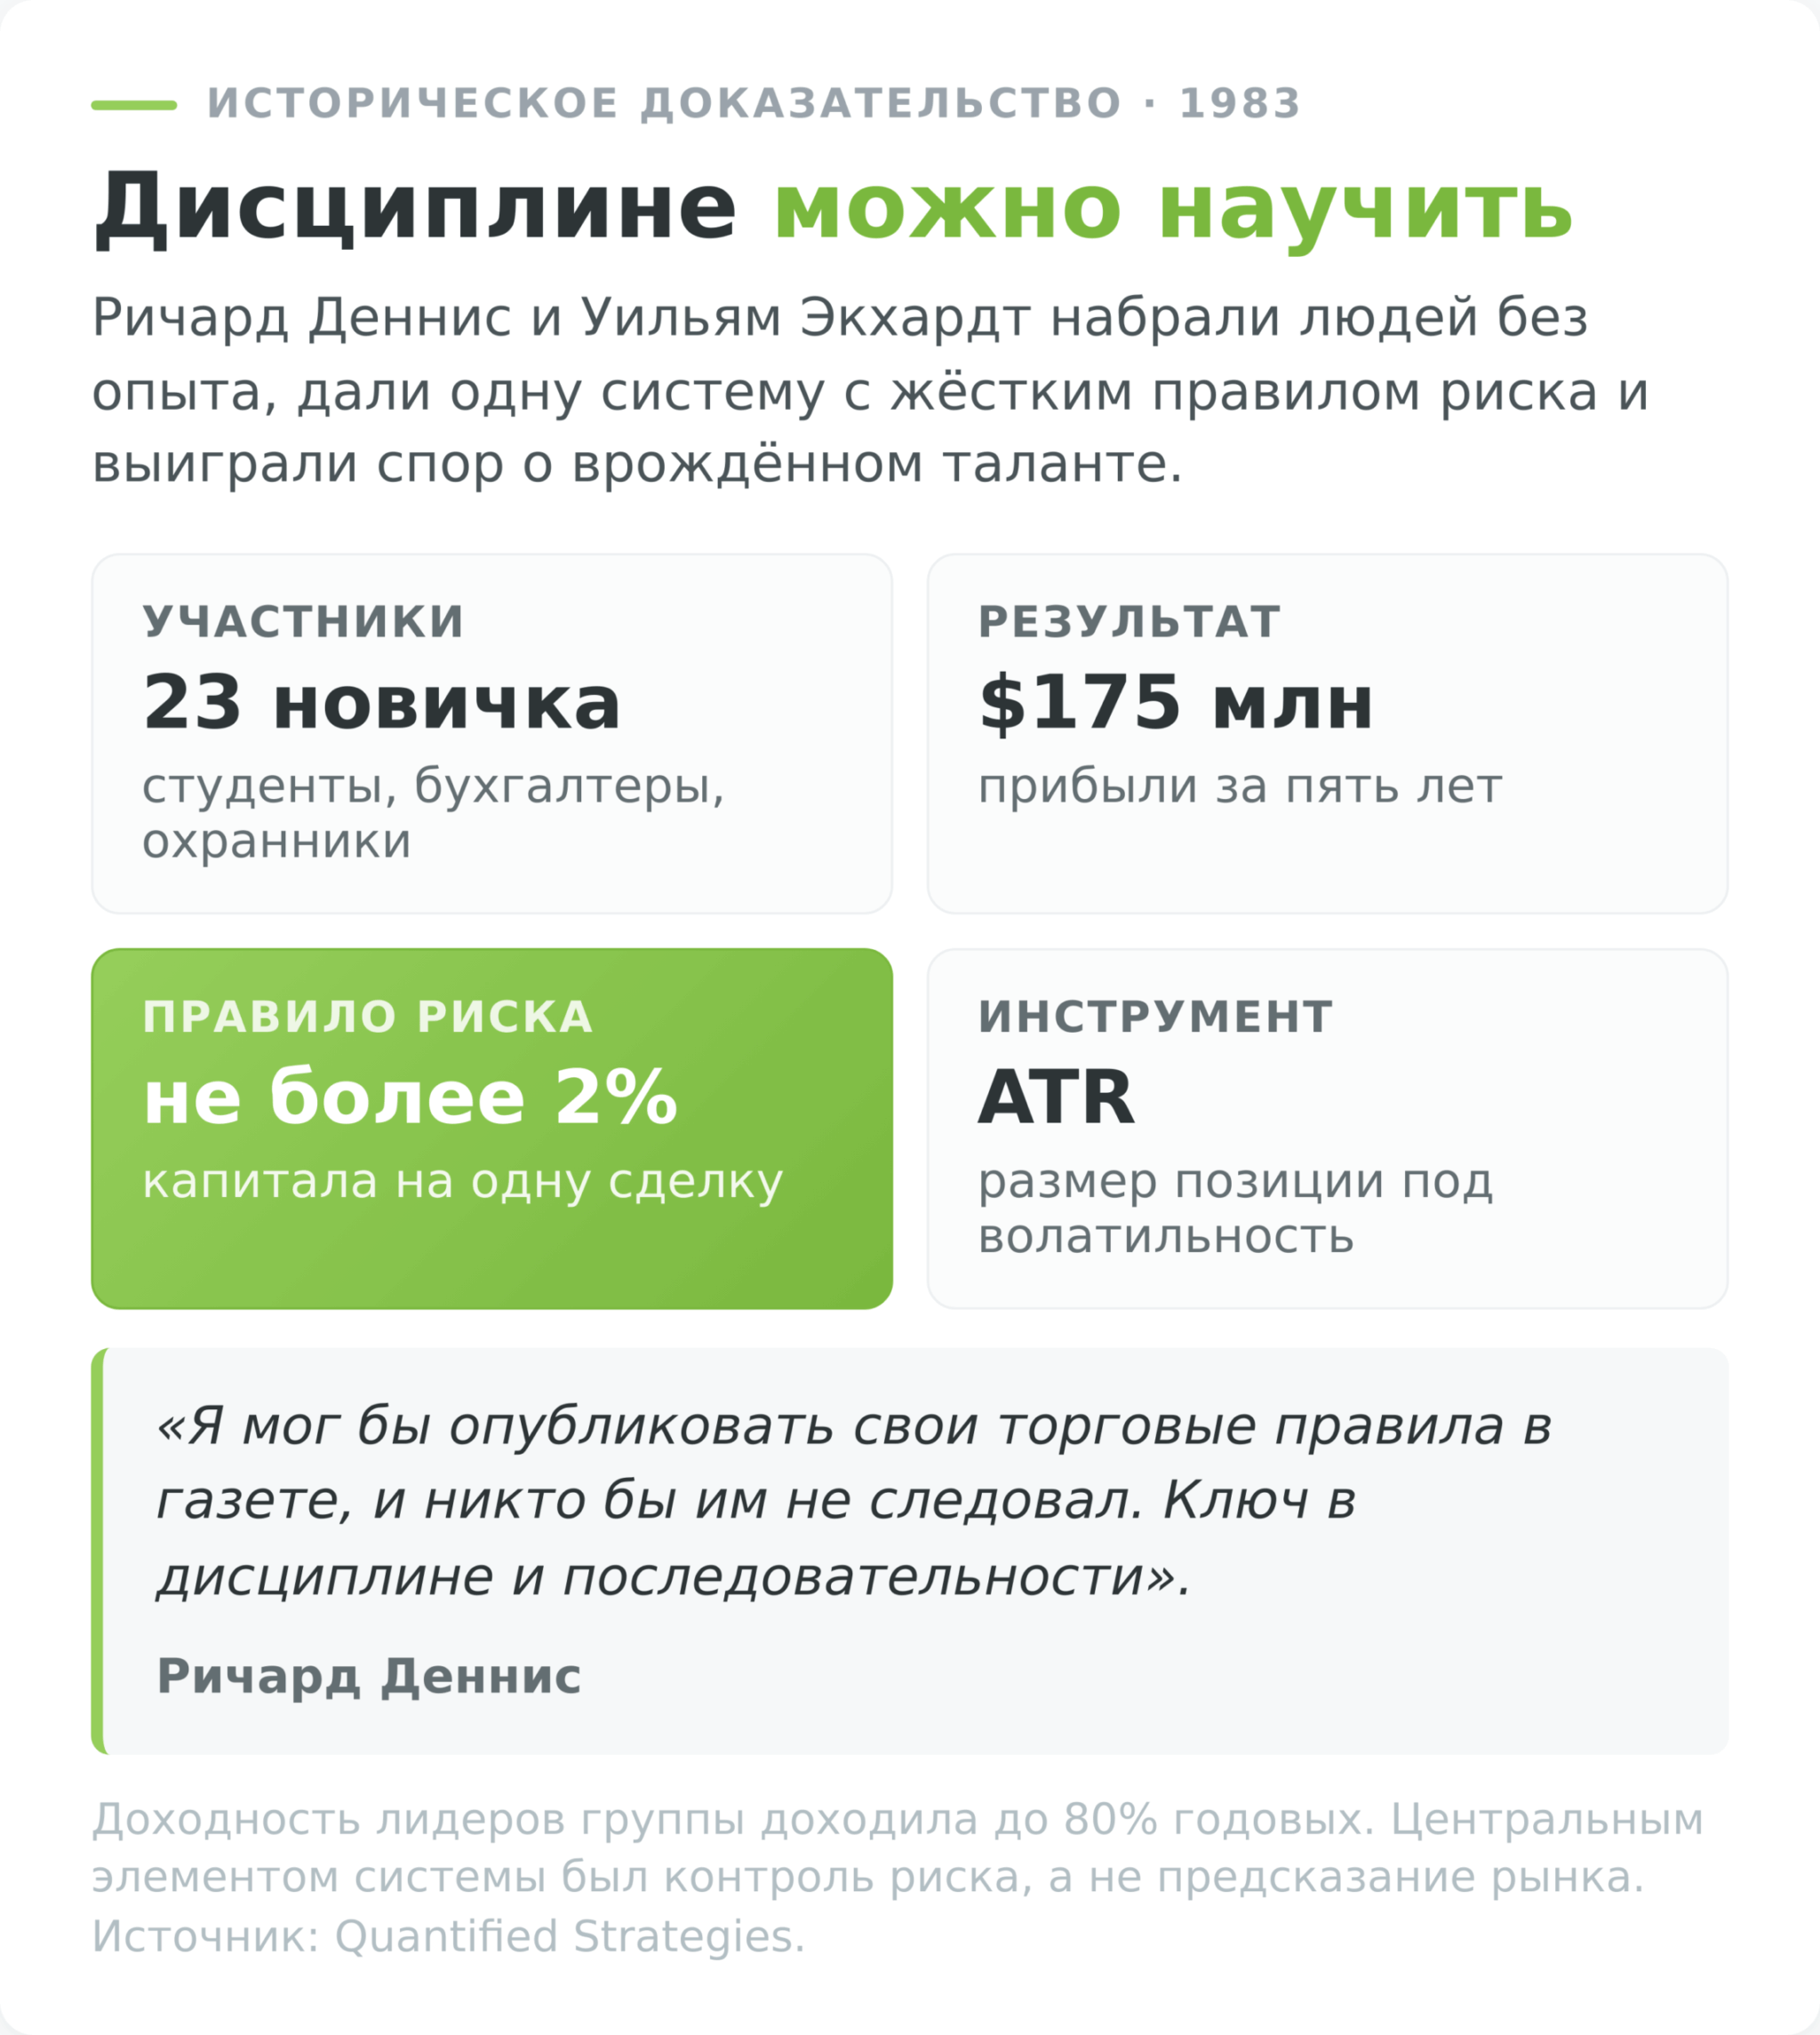
В 1983 году легендарные трейдеры Ричард Деннис и Уильям Экхардт провели исторический эксперимент, который навсегда изменил индустрию трейдинга. Они поспорили о том, можно ли научить обычных людей успешно торговать на рынке. Деннис был уверен, что торговля — это навык, который можно передать, а Экхардт считал её врождённым талантом. Чтобы разрешить спор, они набрали группу из 23 человек без какого-либо опыта в трейдинге (студентов, бухгалтеров, охранников) и обучили их своей системе. Эту группу назвали «Черепахами» (Turtle Traders).
Результаты превзошли все ожидания. За пять лет «Черепахи» заработали более 175 миллионов долларов, а некоторые показали среднегодовую доходность около 80% (Quantified Strategies). В чём был секрет? Не в сложных алгоритмах предсказания рынка, а в железной дисциплине управления рисками. Центральным элементом системы «Черепах» было ограничение риска на одну сделку двумя процентами от торгового капитала. При этом они использовали волатильность рынка (измеряемую через ATR — Average True Range) для динамической корректировки размера позиции.
Вклад Ван Тарпа в науку о размере позиции
Доктор Ван К. Тарп (Van K. Tharp, Ph.D.) — психолог и исследователь, посвятивший более 30 лет изучению факторов успеха в трейдинге. Именно он ввёл термин «позиционный сайзинг» (position sizing) для обозначения процесса определения размера позиции, чтобы отделить его от размытого «управления капиталом». В своих книгах Тарп отводит позиционному сайзингу решающую роль в результате трейдера, важнее выбора точки входа (Van Tharp Institute).
Тарп опирается на классическую работу Бринсона, Сингера и Бибауэра. Распределение активов объясняло в ней около 91,5% разброса доходности пенсионных портфелей во времени. Тарп переносит эту логику на трейдинг. Долгосрочный результат определяет не выбор конкретных бумаг и не точность входа, а то, как распределён и дозирован риск между позициями.
Тарп разработал концепцию R-мультипликаторов, где R — это риск на сделку. Если вы рискуете 1% депозита и получаете прибыль в 3%, ваш результат составит +3R. Потеряли 1%, результат равен −1R. Такой подход позволяет стандартизировать оценку торговых систем независимо от размера счёта.
Критерий Келли и математический оптимум
Параллельно с эмпирическими наработками трейдеров развивалась математическая теория оптимального размера ставки. В 1956 году исследователь Bell Labs Джон Ларри Келли-младший опубликовал формулу, позволяющую рассчитать оптимальную долю капитала для ставки при известных вероятностях (Bell System Technical Journal, 1956).
Однако на практике трейдеры используют так называемый «половинный Келли» или «четвертной Келли», рискуя 25–50% от рекомендуемого уровня. Причина в том, что полный Келли даёт максимальный рост капитала, но с огромной волатильностью и глубокими просадками. Использование 50% от Келли даёт примерно 75% оптимального роста при существенно меньших просадках.
Подставьте в формулу реалистичные параметры и увидите разрыв. Система с винрейтом 45% и соотношением средней прибыли к среднему убытку 1,5:1 даёт по Келли 8,3% капитала на сделку. Винрейт 55% при равных выигрыше и проигрыше даёт все 10%. Это в четыре-пять раз выше верхней границы правила 1–2%.
Как рассчитать размер позиции по правилу 1–2%
Теория правила 1–2% понятна, но как применить её на практике? Умение перейти от абстрактного понимания к конкретным расчётам критически важно для любого трейдера. Ниже пошаговый алгоритм расчёта размера позиции, который работает для любого рынка и инструмента.
Пошаговый алгоритм расчёта
Для практического применения формулы следуйте алгоритму:
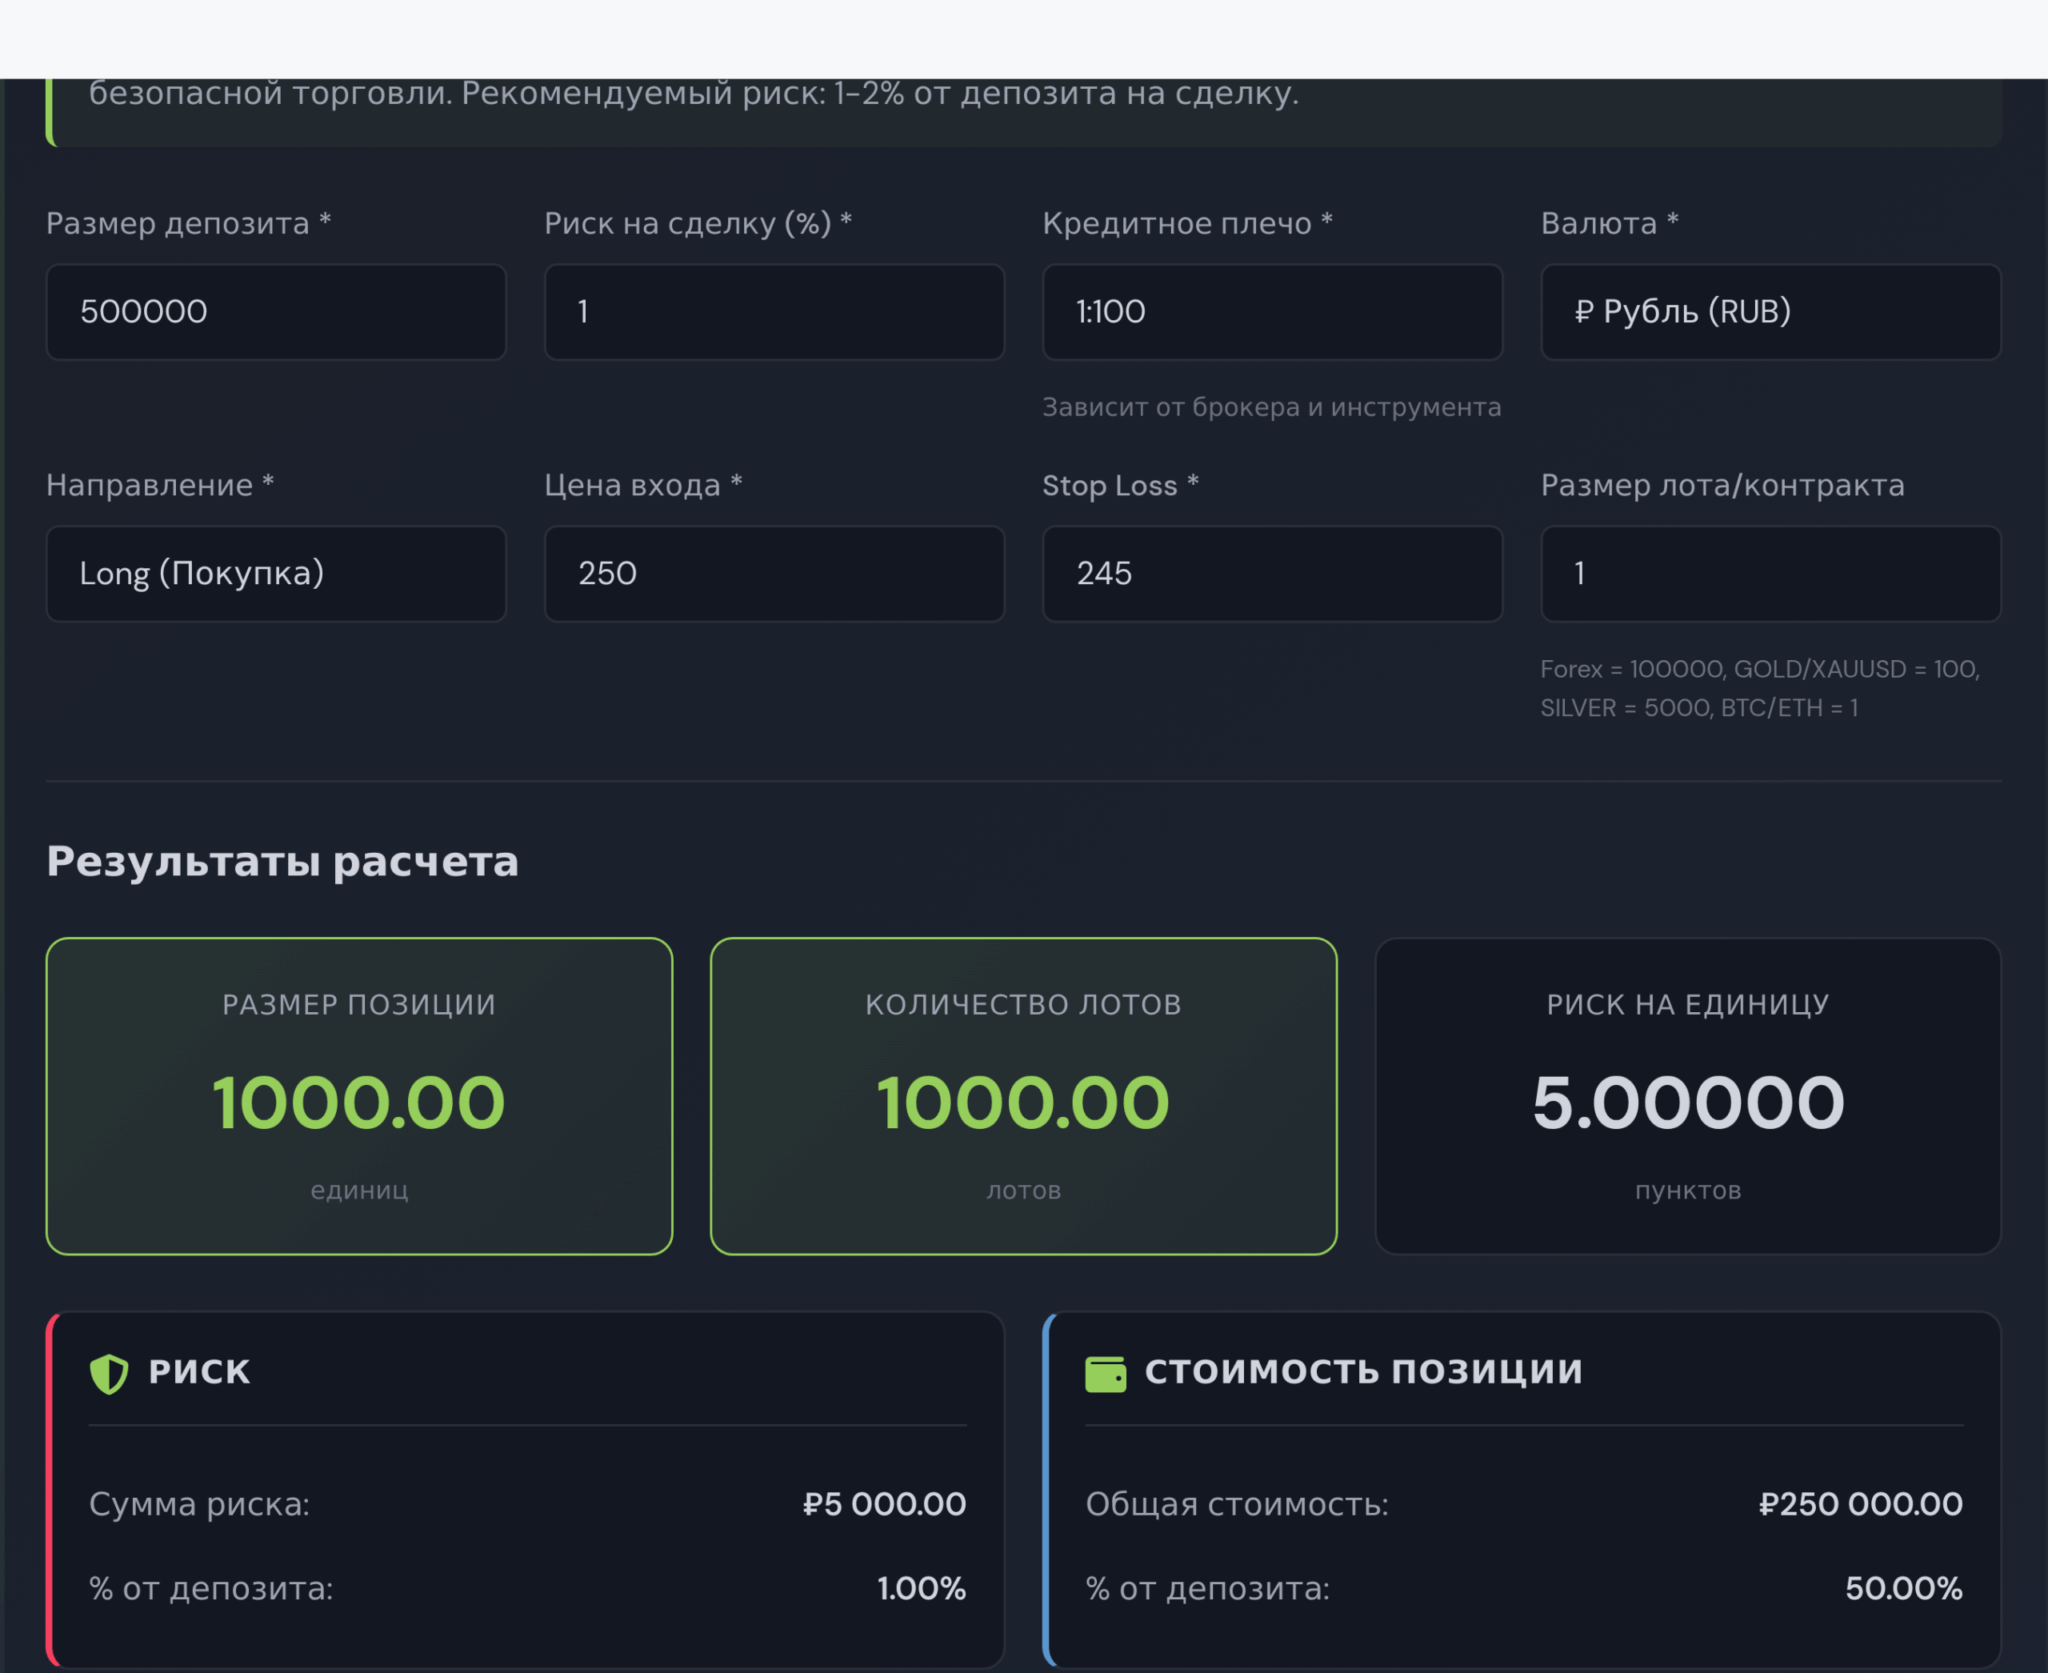
- Определите размер капитала. Это общая сумма средств на торговом счёте, в примере 500 000 ₽.
- Выберите процент риска. Решите, сколько готовы потерять на одной сделке. Возьмём 1%.
- Рассчитайте риск в деньгах. Умножьте капитал на процент риска. 500 000 × 1% = 5000 ₽, это максимальный убыток на сделку.
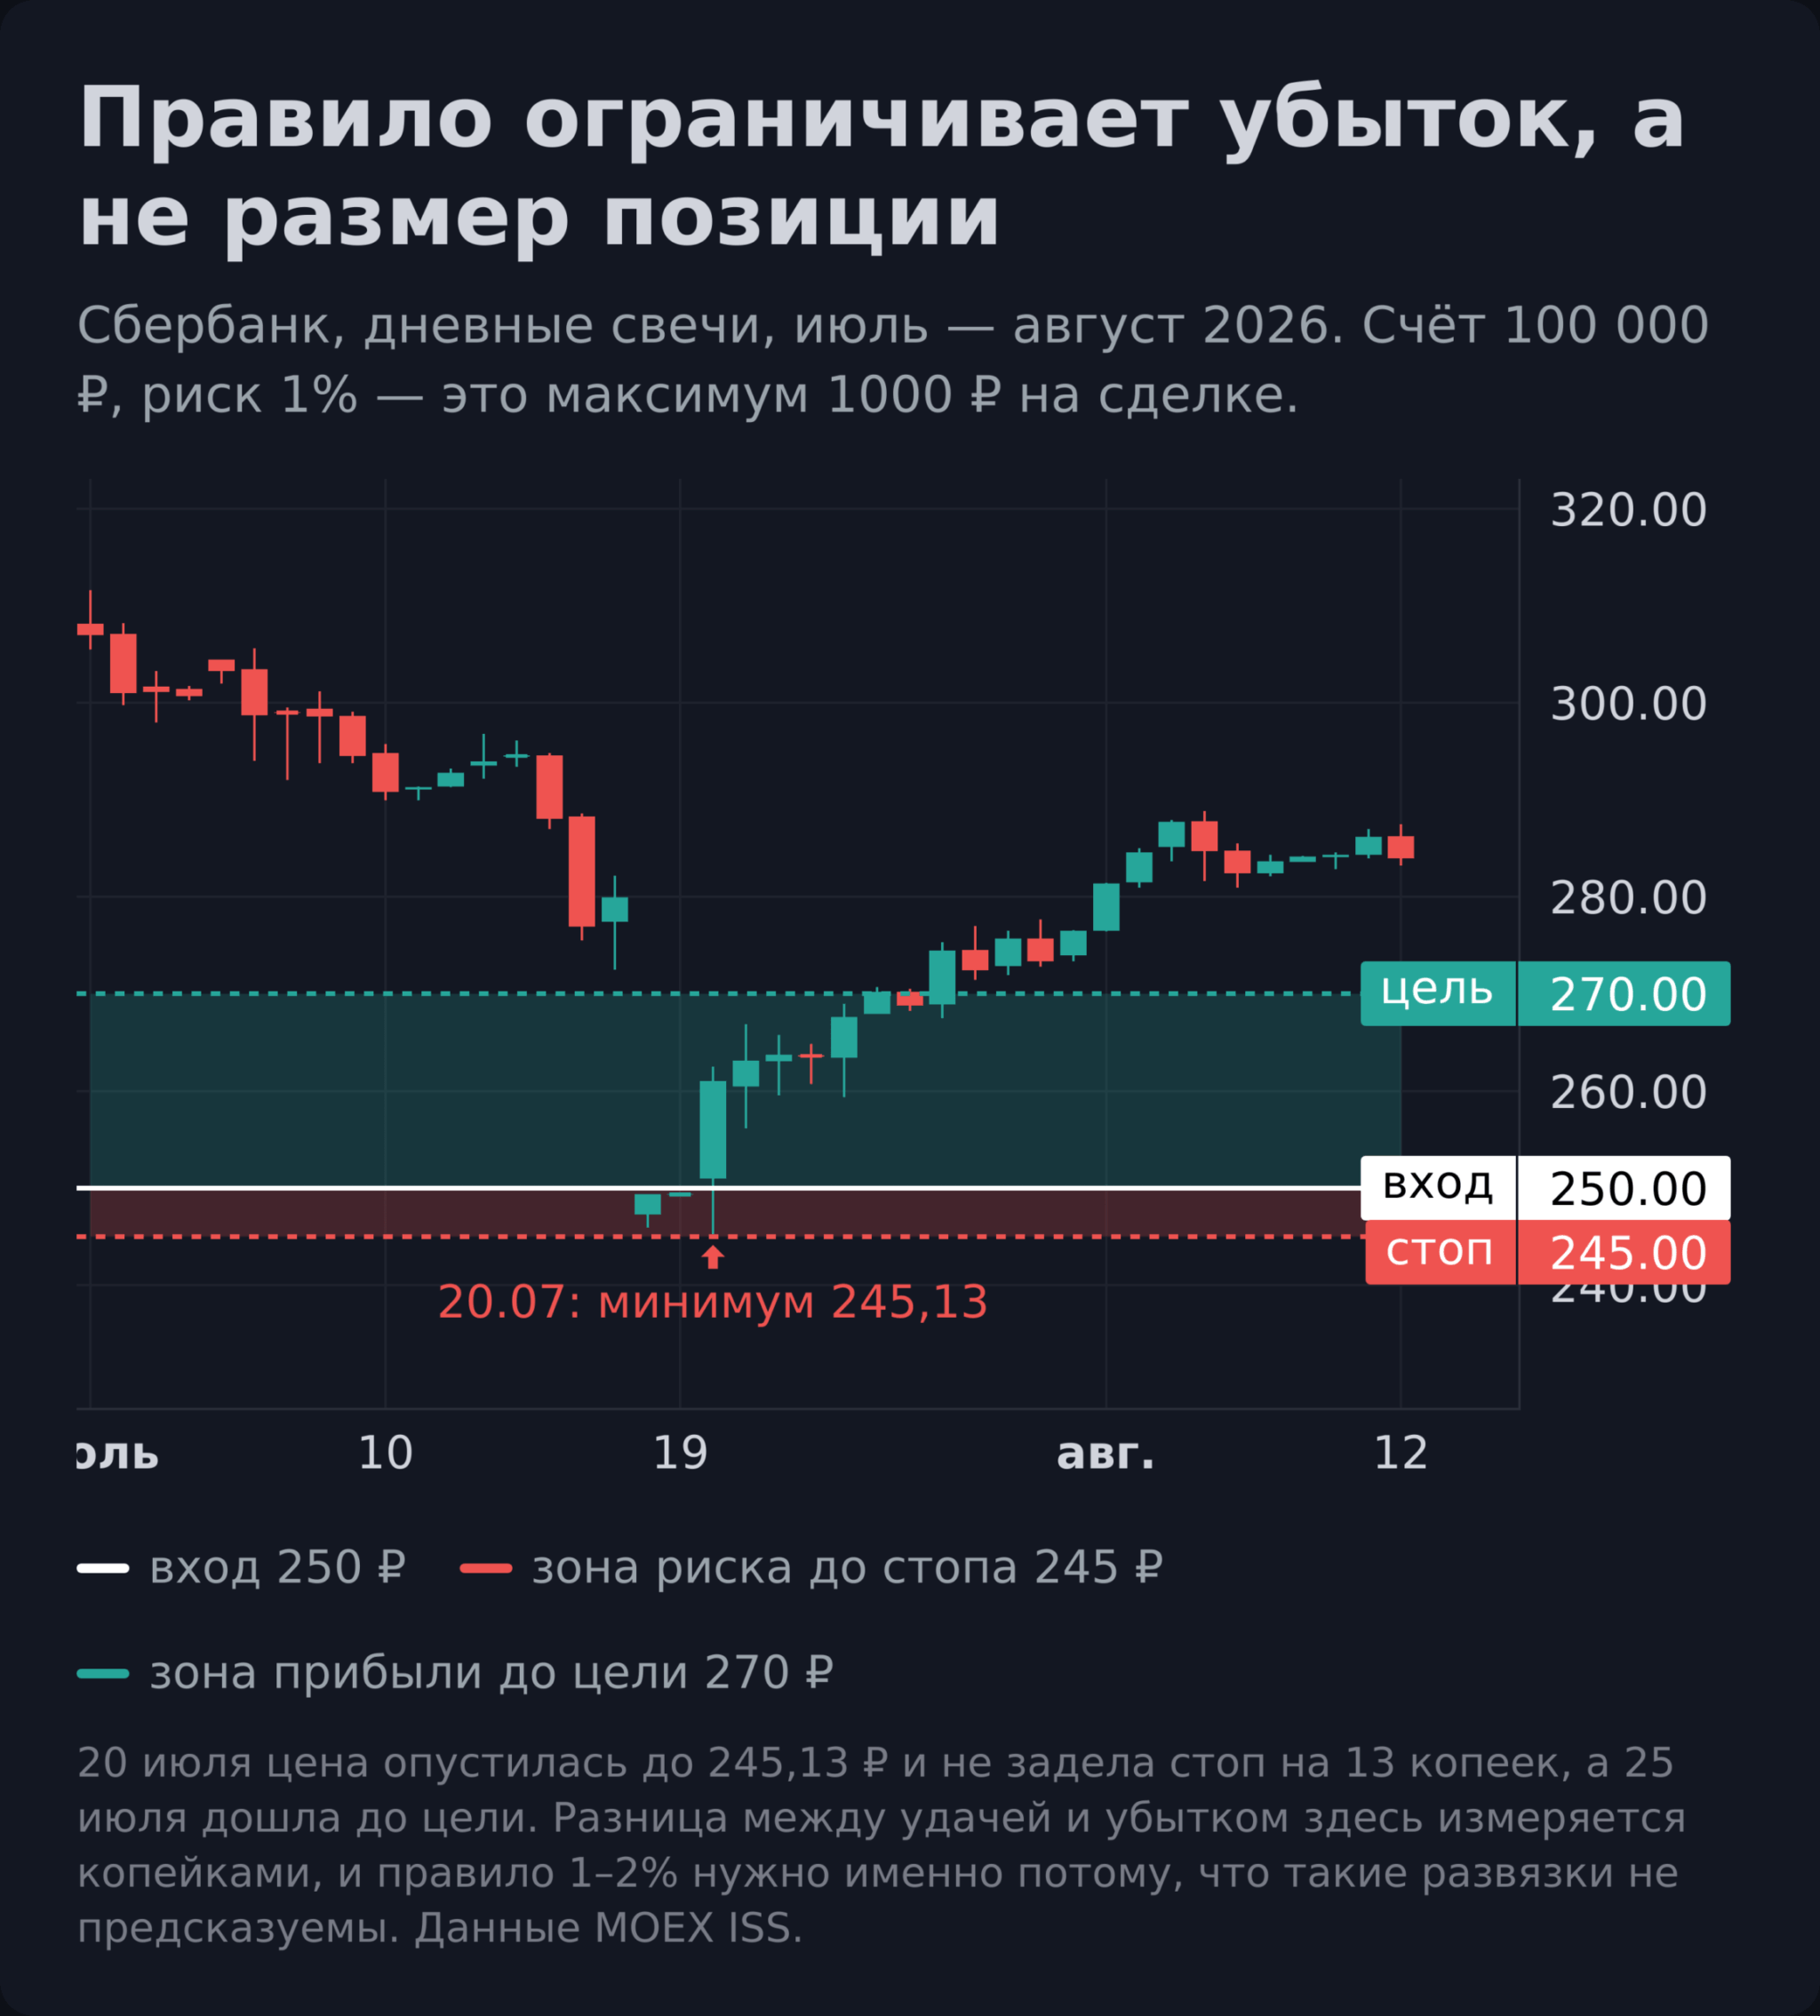
- Определите точки входа и стоп-лосса. На основе технического анализа. Вход по 250 ₽, защитный стоп по 245 ₽.
- Рассчитайте риск на единицу актива. Вычтите цену стопа из цены входа. 250 − 245 = 5 ₽ на акцию.
- Вычислите размер позиции. Разделите риск в деньгах на риск на единицу. 5000 ÷ 5 = 1000 акций.
Это и есть корректный размер позиции. Если цена дойдёт до 245 ₽, убыток составит ровно 5000 ₽ (1000 акций × 5 ₽), что точно совпадает с вашим планом.
Округление до лота и комиссия сдвигают расчёт
Формула выдаёт дробное число акций, а купить можно только целое число лотов. На Мосбирже лот у каждой бумаги свой, и разброс огромный. У Сбербанка, Лукойла и Роснефти лот равен одной акции, у Газпрома и Аэрофлота десяти, у Сургутнефтегаза и Интер РАО ста, а у РусГидро тысяче (данные MOEX ISS, режим торгов TQBR).
На бумагах с крупным лотом расчёт округляется мягко. Депозит 100 000 ₽, риск 1% даёт 1000 рублей, Газпром по 84,78 со стопом на 81,50 даёт риск 3,28 ₽ на акцию и 304 акции по формуле. Округляем вниз до 30 лотов, то есть 300 акций, и фактический риск составляет 984 ₽ вместо 1000. Погрешность меньше двух процентов, ей можно пренебречь.
А вот дорогая бумага на маленьком счёте ломает точность полностью. Депозит 30 000 ₽, риск 1% даёт 300 ₽. Лукойл торгуется около 4252 ₽, стоп поставлен на 120 рублей ниже входа. Формула выдаёт 2,5 акции. Купить можно две с риском 240 ₽ или три с риском 360 ₽, то есть 0,8% или 1,2% депозита вместо расчётного процента. Разброс в обе стороны на двадцать процентов от плана.
Сверху ложится комиссия. На тарифе «Инвестор» Т-Инвестиций брокер берёт 0,3% с каждой сделки по акциям (тарифы Т-Инвестиций). Позиция из трёх акций Лукойла стоит 12 756 ₽, вход и выход обойдутся примерно в 76 ₽. При плановом риске 300 ₽ это четверть сверху, и срабатывание стопа заберёт 436 ₽, то есть 1,45% депозита вместо запланированного одного процента.
Отдельная проблема мелкого счёта в том, что дорогая бумага съедает его целиком. Три акции Лукойла это 42% депозита в 30 000 ₽, и любая попытка диверсифицировать позиции упирается в стоимость одного лота. Инструменты с мелким шагом объёма решают эту задачу лучше, чем попытка втиснуть акцию в маленький счёт. Счёт в рублях с объёмом от 0,01 лота открывает, например, ТехноИнвест из реестра Нацбанка Беларуси, минимальный депозит там 50 долларов. Минус называю прямо. Компании нет в реестре форекс-дилеров Банка России, спор с ней будет решаться не по российскому праву, а своп за перенос позиции списывается каждый день и для удержания неделями превращается в заметную статью расходов.
Узкий и широкий стоп лосс
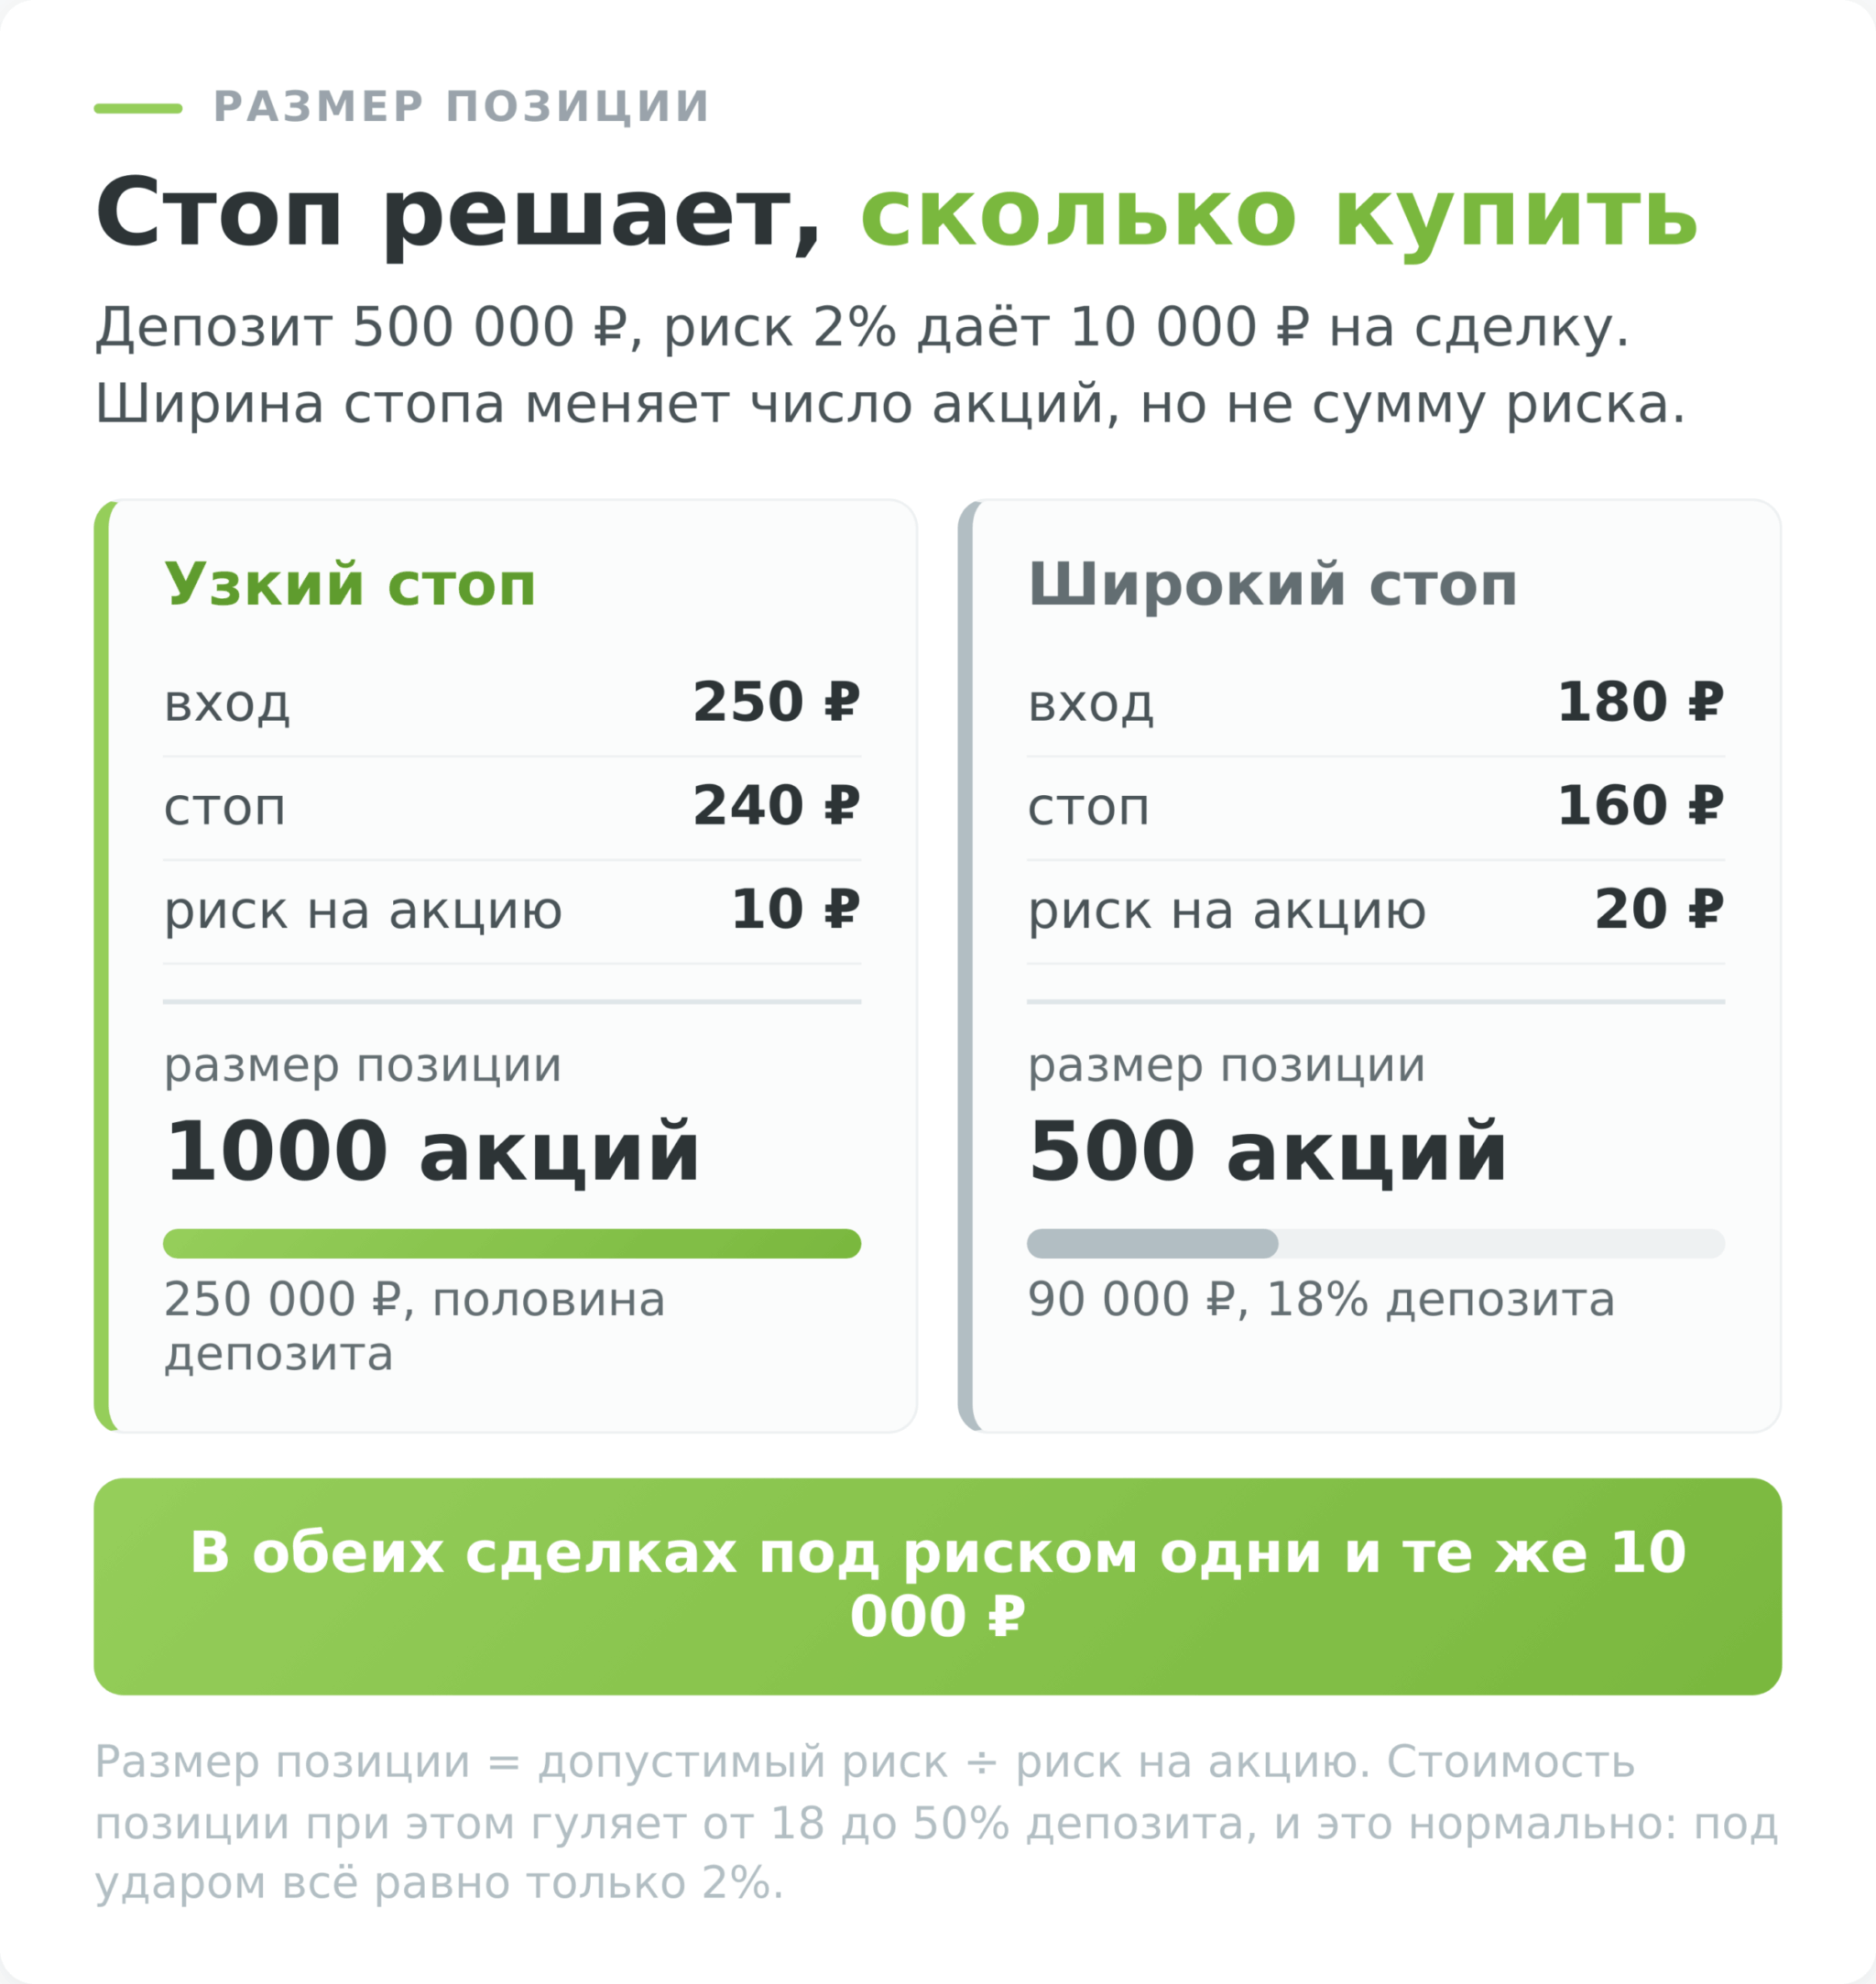
Возьмём конкретный пример с акциями российской компании. Торговый капитал составляет 500 000 рублей, и вы готовы рискнуть 2% на сделку, то есть 10 000 рублей. Вы видите, что акция торгуется по цене 250 рублей, и ваш анализ показывает хорошую точку входа на покупку. Технический уровень поддержки находится на отметке 240 рублей, и именно туда вы решаете установить стоп-лосс.
Расстояние от точки входа до стоп-лосса составляет 10 рублей на акцию (250 — 240 = 10).
Теперь применяем формулу: 10 000 рублей (ваш риск) ÷ 10 рублей (риск на одну акцию) = 1000 акций. Именно столько акций вы можете купить, чтобы в случае срабатывания стоп-лосса потерять не более 10 000 рублей, что соответствует 2% вашего депозита.
Полная стоимость позиции в этом случае составит 250 000 рублей (1000 акций × 250 рублей), то есть 50% депозита. Здесь многие новички пугаются, ведь половина денег ушла в одну сделку. Но рискуете вы не 50%, а лишь 2%. Если стоп-лосс сработает, потеря составит только 10 000 рублей, а не 250 000.
Возьмём другой сценарий с более широким стоп-лоссом. Акция торгуется по 180 рублей, но ближайший технически обоснованный уровень поддержки находится на отметке 160 рублей. Расстояние до стоп-лосса теперь 20 рублей. При том же риске 10 000 рублей вы можете купить лишь 500 акций (10 000 ÷ 20 = 500). Стоимость позиции составит 90 000 рублей (500 × 180), что равно 18% депозита.
Заметьте, как размер позиции автоматически адаптируется к ширине стоп-лосса, обеспечивая одинаковый уровень риска в обоих случаях.
Особенности расчёта для Forex
Валютный рынок имеет свою специфику. Здесь оперируют понятиями «лот», «пипс» и «стоимость пипса». Стандартный лот равен 100 000 единиц базовой валюты. Для пары EUR/USD один пипс (0.0001) при стандартном лоте стоит $10. Если ваш депозит $10 000 и вы следуете правилу 2%, максимальный убыток составит $200. При стоп-лоссе в 50 пипсов это даёт 200 / (50 × 10) = 0,4 лота. Большинство брокеров позволяют торговать мини-лотами (0,1) и микро-лотами (0,01), что делает правило 1–2% доступным даже для небольших счетов. Дробность лота стоит проверить до открытия счёта, потому что именно она определяет, сможете ли вы вообще соблюсти расчёт. У Just2Trade минимальный объём составляет 0,01 лота, счёт открывается от 100 долларов, есть копитрейдинг. Оборотная сторона такая же, как у любой офшорной площадки. Компания работает через Lime LTD и в реестр форекс-дилеров ЦБ РФ не входит, поэтому российской правовой защиты у клиента нет, а издержки по спреду на экзотических парах заметно выше, чем на мажорах.
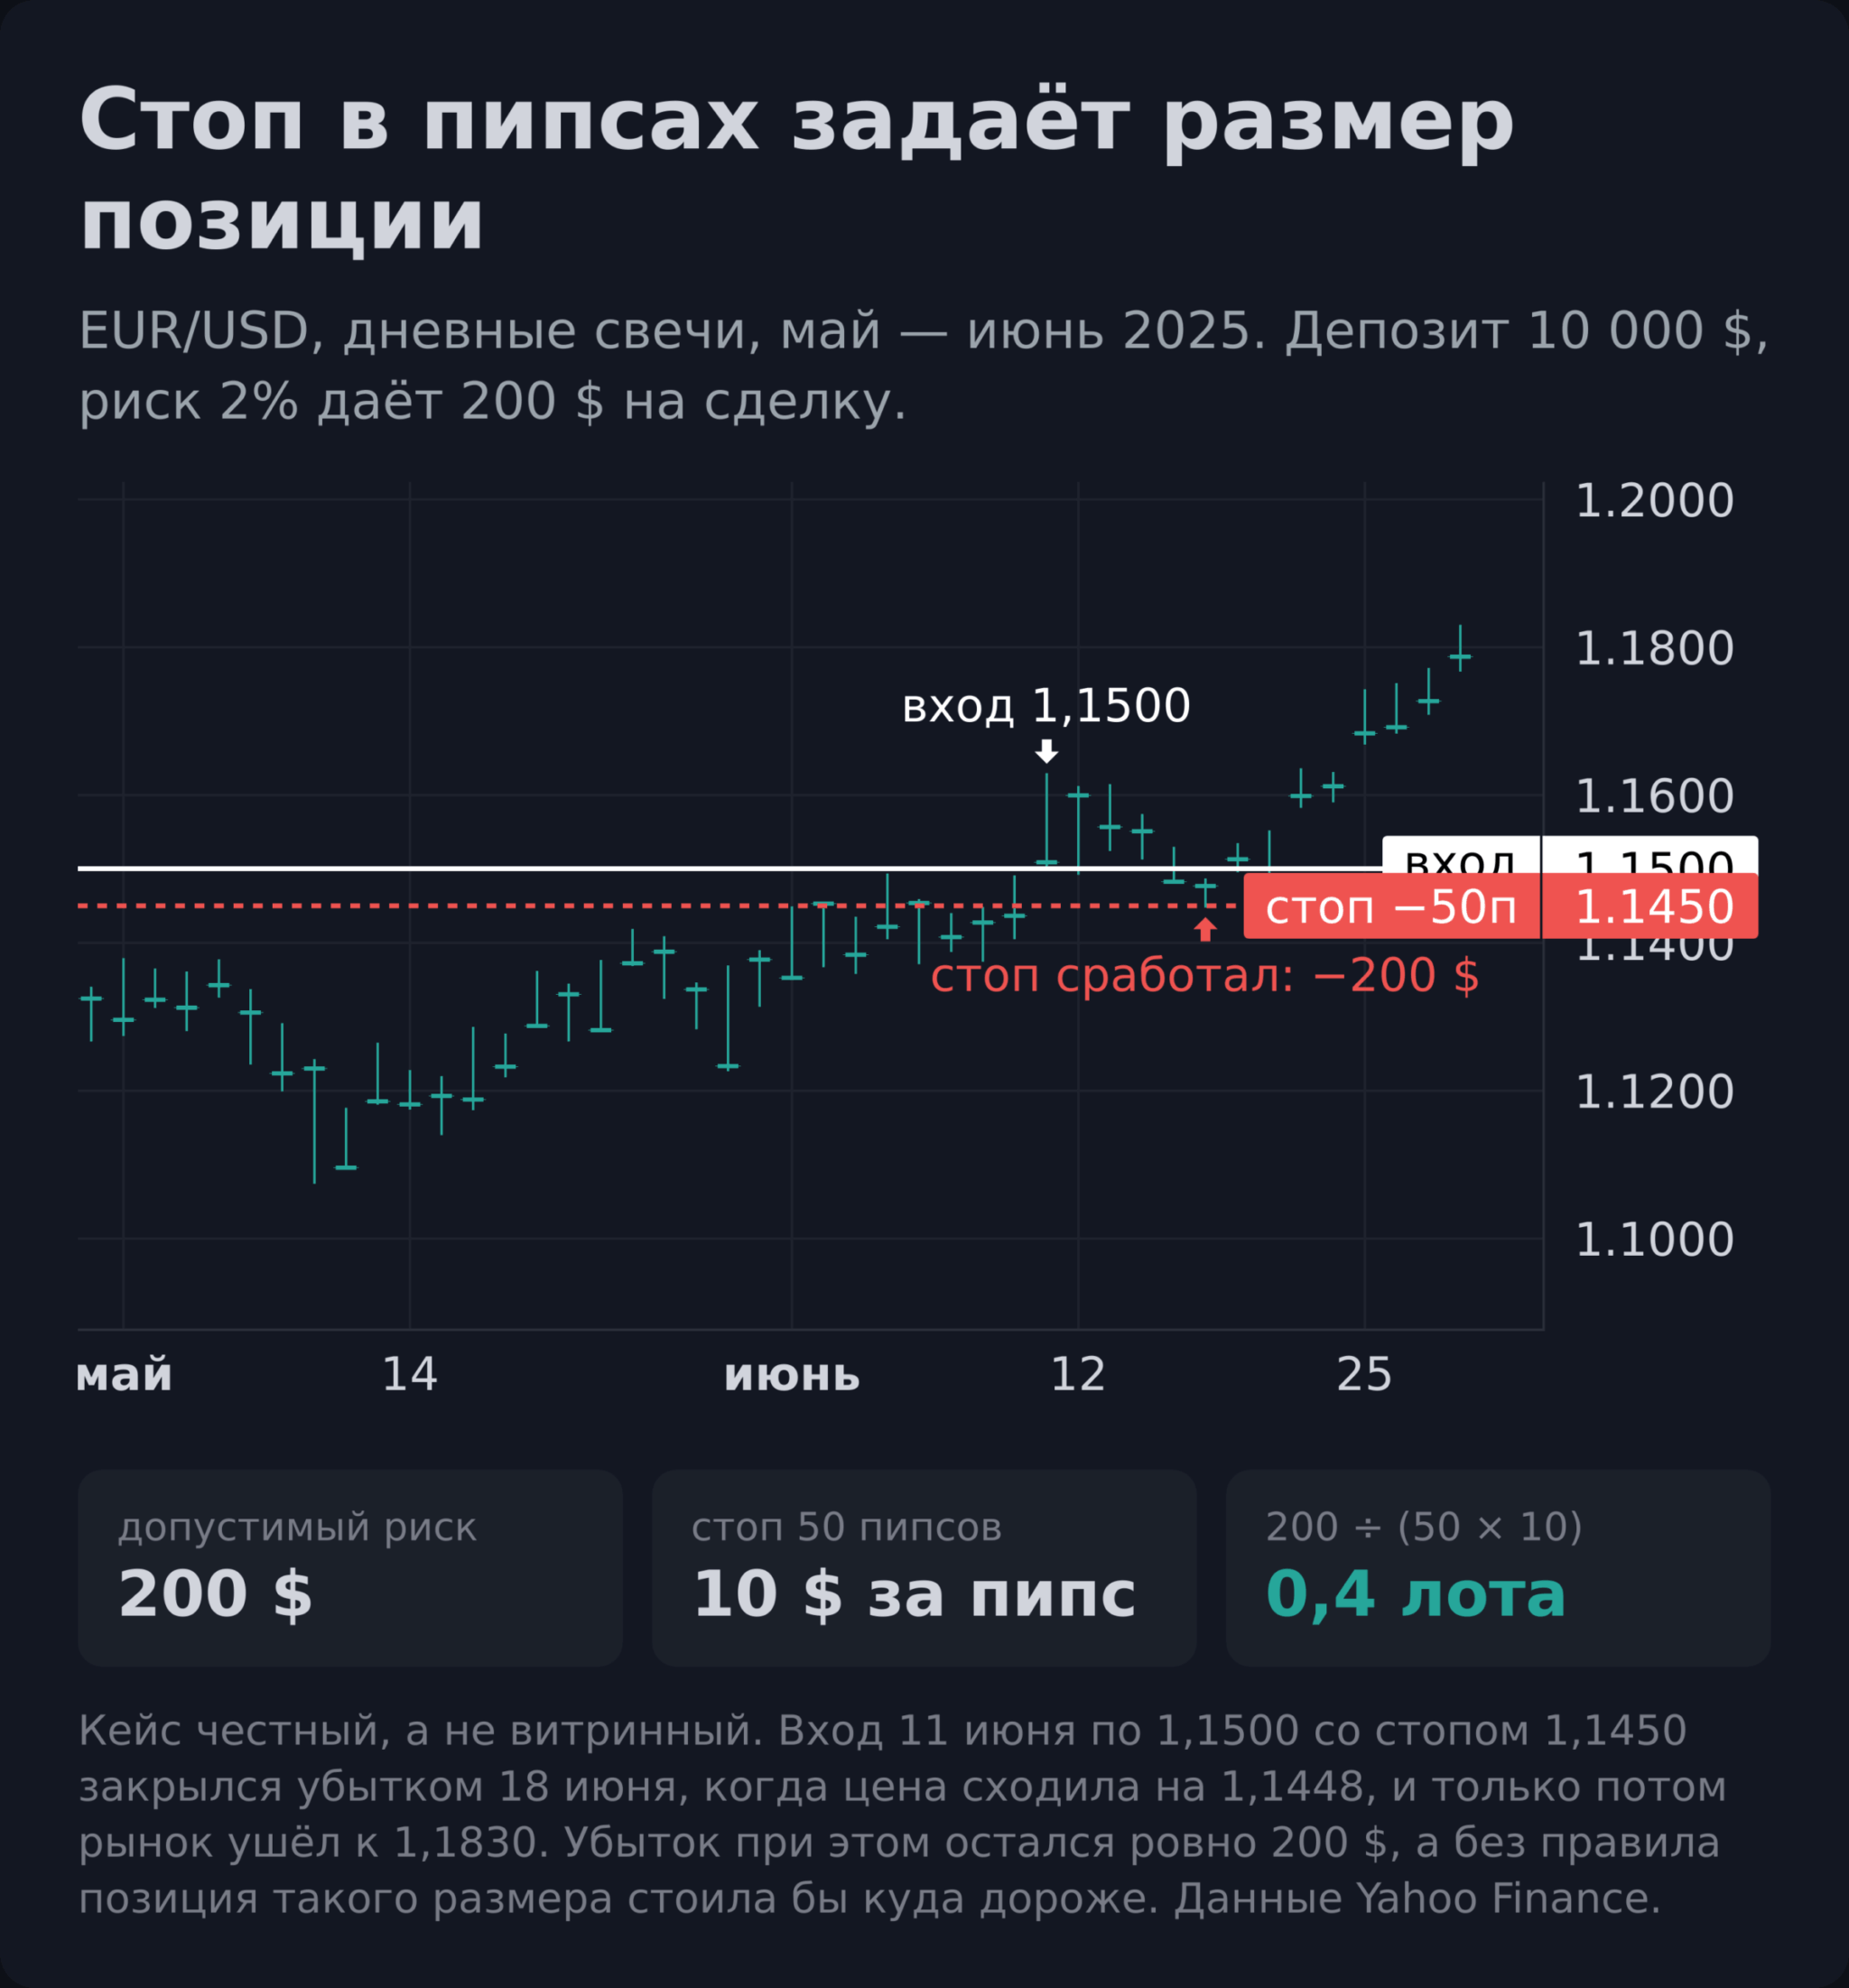
На Forex к расчёту добавляется учёт волатильности. В периоды выхода важных новостей (Non-Farm Payrolls, решения по процентным ставкам) спреды расширяются, а цена может «проскальзывать» через уровень стоп-лосса. Опытные трейдеры в такие моменты либо воздерживаются от торговли, либо существенно снижают размер позиции. Аналогично следует поступать при удержании позиций через выходные, когда рынок закрыт и может открыться с гэпом.
Как правило 1–2% адаптируется к реальности рынков
Одна из самых частых ошибок трейдеров в том, что правило 1-2% воспринимают как жёсткую константу, высеченную в камне. В реальности эффективное управление капиталом требует гибкости и понимания контекста. Правило 1-2% — это не догма, а базовая основа, которую нужно адаптировать к вашему стилю торговли, размеру депозита, волатильности рынка и количеству одновременно открытых позиций.
Начнём с размера депозита. Если вы начинающий трейдер с капиталом 50 000 рублей, риск 2% на сделку составляет всего 1000 рублей. При текущих тарифах брокеров комиссия на сделку может съедать существенную часть этой суммы, делая торговлю неэффективной. В таких случаях оправданно немного увеличить риск до 3-4%, но только временно, пока депозит не вырастет до более комфортного уровня.
Как вариант, можно начать с более крупного капитала или использовать демо-счёт для отработки стратегии до накопления достаточных средств.
Для крупных счетов ситуация обратная. Если ваш торговый капитал составляет 50 000 000 рублей, риск 2% равен 1 000 000 рублей на сделку. Такой размер риска может быть избыточным и создавать проблемы с ликвидностью при работе с некоторыми инструментами. Профессиональные управляющие крупными капиталами часто используют шкалу риска. Например, 2% для депозитов до 5 000 000 рублей, 1,5% для депозитов от 5 до 25 000 000 и 1% или менее для счетов свыше 25 000 000 рублей.
Количество одновременно открытых позиций критически влияет на общий риск портфеля. Правило 1-2% применяется к каждой отдельной сделке, но если у вас одновременно открыто десять позиций по 2% риска каждая, ваш совокупный риск составляет уже 20% депозита. Это может быть приемлемо, если позиции открыты в различных некоррелированных активах. Например, вы держите сделки в акциях технологического сектора, золоте, нефти, японской иене и Bitcoin. Волатильность этих инструментов часто движется независимо, снижая вероятность одновременного срабатывания всех стоп-лоссов.
Волатильность рынка также требует корректировки стандартного правила. В периоды низкой волатильности, когда рынок движется в узком диапазоне, стоп-лоссы редко срабатывают, и можно позволить себе риск ближе к 2%. Но когда волатильность резко возрастает, во время публикации важных экономических новостей, геополитических кризисов или технических пробоев ключевых уровней, разумно снизить риск до 1% или даже 0,5%. Высокая волатильность увеличивает вероятность гэпов (разрывов цены) и проскальзываний, когда стоп-лосс срабатывает по цене хуже запланированной.
Психология правила 1–2%, а не только математика
От чистой математики перейдём к психологии, и это едва ли не более важная сторона правила 1–2%. Начинающие трейдеры недооценивают, как сильно убытки и прибыли влияют на их следующие решения. Практики трейдинга сходятся в том, что дисциплина и контроль эмоций весят в результате больше, чем сам выбор стратегии или точность входа.
Правило 1–2% работает как психологический стабилизатор и помогает принимать рациональные решения даже в стрессовых ситуациях.
Эмоциональные ловушки трейдера
Три главных эмоциональных врага трейдера — страх, жадность и FOMO (страх упустить возможность). Страх заставляет закрывать прибыльные позиции слишком рано и удерживать убыточные слишком долго. Жадность толкает на превышение разумного размера позиции в погоне за «быстрыми деньгами». FOMO заставляет входить в рынок без надлежащего анализа, когда кажется, что «поезд уходит». Правило 1–2% нейтрализует все три ловушки. Зная, что максимальный убыток ограничен небольшим процентом, трейдер спокойно даёт стоп-лоссу сработать, не пытаясь «пересидеть» убыток в надежде на разворот.
Тест «спокойного сна»
Лучший индикатор правильного размера позиции очень простой. Можете ли вы спокойно спать ночью, имея открытые сделки? Если вы просыпаетесь в холодном поту и проверяете котировки на телефоне, значит, риск слишком высок независимо от того, что говорит математика. Это не шутка и не преувеличение. Хронический стресс от чрезмерного риска приводит к ухудшению когнитивных функций, снижению качества принятия решений и, в конечном счёте, к ошибкам в торговле.
Адаптация правила 1–2% к разным стилям торговли
Правило 1–2% — универсальный принцип, но его конкретное применение зависит от вашего торгового стиля, типа активов и рыночных условий. Понимание нюансов адаптации позволит вам извлечь максимум пользы из этого подхода.
Дневная торговля (Day Trading)
Дневные трейдеры совершают множество сделок в течение одной торговой сессии, закрывая все позиции до конца дня. Для них критически важно не только ограничение риска на отдельную сделку, но и установление дневного лимита потерь.
Профессиональные дневные трейдеры почти всегда работают с жёстким стоп-лоссом и заранее заданным дневным лимитом убытка. При десятках сделок в день без этих ограничений одна эмоциональная серия способна перечеркнуть недельный результат.
Свинговая торговля (Swing Trading)
Свинг-трейдеры удерживают позиции от нескольких дней до нескольких недель, пытаясь захватить «качели» (swings) рынка, то есть среднесрочные движения цены. Этот стиль предполагает более широкие стоп-лоссы (для учёта дневной волатильности) и, соответственно, меньший размер позиции при том же процентном риске. Трейдер, торгующий по дневным графикам, может использовать стоп-лосс в 3–5% от цены инструмента, тогда как дневной трейдер работает со стопами в 0,3–1%.
Позиционная торговля и инвестирование
При долгосрочном инвестировании без активных стоп-лоссов правило 1–2% трансформируется в принцип диверсификации, при котором ни одна позиция не занимает больше определённого процента портфеля. Трейдер Кори Митчелл, автор образовательных материалов по трейдингу, для инвестиций без стоп-лоссов использует аллокацию 2–5% на отдельную акцию и 10–30% на индексные ETF.
Логика проста. Если вы не ограничиваете убыток стопом, сама позиция должна быть достаточно маленькой, чтобы её полная потеря не нанесла критического ущерба.
Таблица 3. Адаптация правила 1–2% для разных стилей торговли
| Параметр | Скальпинг | Дневная торговля | Свинг-трейдинг | Позиционная |
|---|---|---|---|---|
| Риск на сделку | 0,25–0,5% | 0,5–1% | 1–2% | 1–2% |
| Дневной лимит | 2–3% | 3–5% | Нет | Нет |
| Типичный стоп | 5–15 пипсов | 20–50 пипсов | 100–300 пипсов | 3–10% |
| Цель R:R | 1:1 – 1,5:1 | 1,5:1 – 2,5:1 | 3:1 и выше | 5:1 и выше |
| Сделок в день | 10–50 | 2–10 | 0–2 | 0–1 в неделю |
Типичные ошибки и как их избежать
Знание правила 1–2% и его применение на практике — разные вещи. Даже понимая теорию, трейдеры совершают ошибки, сводящие на нет преимущества грамотного управления рисками. Разберём наиболее распространённые ловушки и способы их избежать.
Ошибка первая. Передвижение стоп-лосса в надежде на разворот
Это одна из самых губительных ошибок. Трейдер открывает позицию с заранее определённым стоп-лоссом, но когда цена приближается к уровню стопа, передвигает его ещё дальше, «давая рынку шанс». Такое поведение превращает контролируемый риск в 1–2% в потенциально неограниченный убыток. Психологически это объясняется неприятием потерь (loss aversion). Человеку больнее потерять 1000 рублей, чем приятно получить те же 1000. Лечится это просто. Рассматривайте стоп-лосс как нерушимый договор с самим собой. Система «Черепах» требовала безусловного выполнения стопов, и это было основой их успеха.
Ошибка вторая. Игнорирование корреляции позиций
Допустим, вы открыли три позиции с риском 2% каждая, а именно длинную по EUR/USD, длинную по GBP/USD и короткую по USD/CHF. Формально вы следуете правилу 2%, но фактически все три позиции — ставки против доллара США. Если доллар резко укрепится, все три сделки принесут убыток одновременно, и ваш реальный риск составит 6%, а не 2%. Система «Черепах» ограничивала не только риск на отдельную сделку, но и общий риск по коррелированным рынкам. Современные трейдеры должны учитывать корреляцию активов при расчёте совокупного портфельного риска.
Ошибка третья. Расчёт риска от плавающего капитала
Некоторые трейдеры пересчитывают допустимый риск после каждой прибыльной сделки, увеличивая размер позиции. После серии успехов это приводит к непропорционально большим позициям. Затем одна-две неудачные сделки съедают прибыль за несколько недель. Разумнее фиксировать базовый капитал для расчёта риска на определённый период (неделя, месяц) и пересматривать его только после завершения этого периода. Некоторые профессионалы используют правило снижения риска после убытков. После потери 10% капитала риск на сделку снижают вдвое до восстановления счёта.
Ошибка четвёртая. Недооценка проскальзывания и гэпов
Стоп-лосс на уровне 245 рублей не гарантирует исполнение по этой цене. В условиях низкой ликвидности, во время выхода важных новостей или на открытии торговой сессии цена может «проскочить» ваш стоп и исполниться значительно хуже. Ещё серьёзнее гэп, то есть разрыв цены. Если вы удерживали позицию на выходных, а в понедельник рынок открылся на 5% ниже, реальный убыток составит не 2%, а все 5% или больше. Поэтому закрывайте позиции перед значимыми событиями (отчёты компаний, заседания центробанков) либо закладывайте возможность гэпа в расчёт, используя уменьшенный риск.
Прежде чем нажать кнопку «Купить» или «Продать», убедитесь:
- размер позиции рассчитан по формуле, риск не превышает 1–2%;
- стоп-лосс установлен ДО входа в позицию;
- проверена корреляция с другими открытыми позициями;
- учтены предстоящие новости и возможные гэпы;
- вы готовы принять убыток без эмоционального стресса.
Продвинутые техники за пределами базового правила
Освоив базовое правило 1–2%, опытные трейдеры могут применять более сложные техники управления капиталом. Эти методы не отменяют фундаментальный принцип ограничения риска, а дополняют его, позволяя более гибко реагировать на изменяющиеся рыночные условия.
Волатильностная корректировка размера позиции
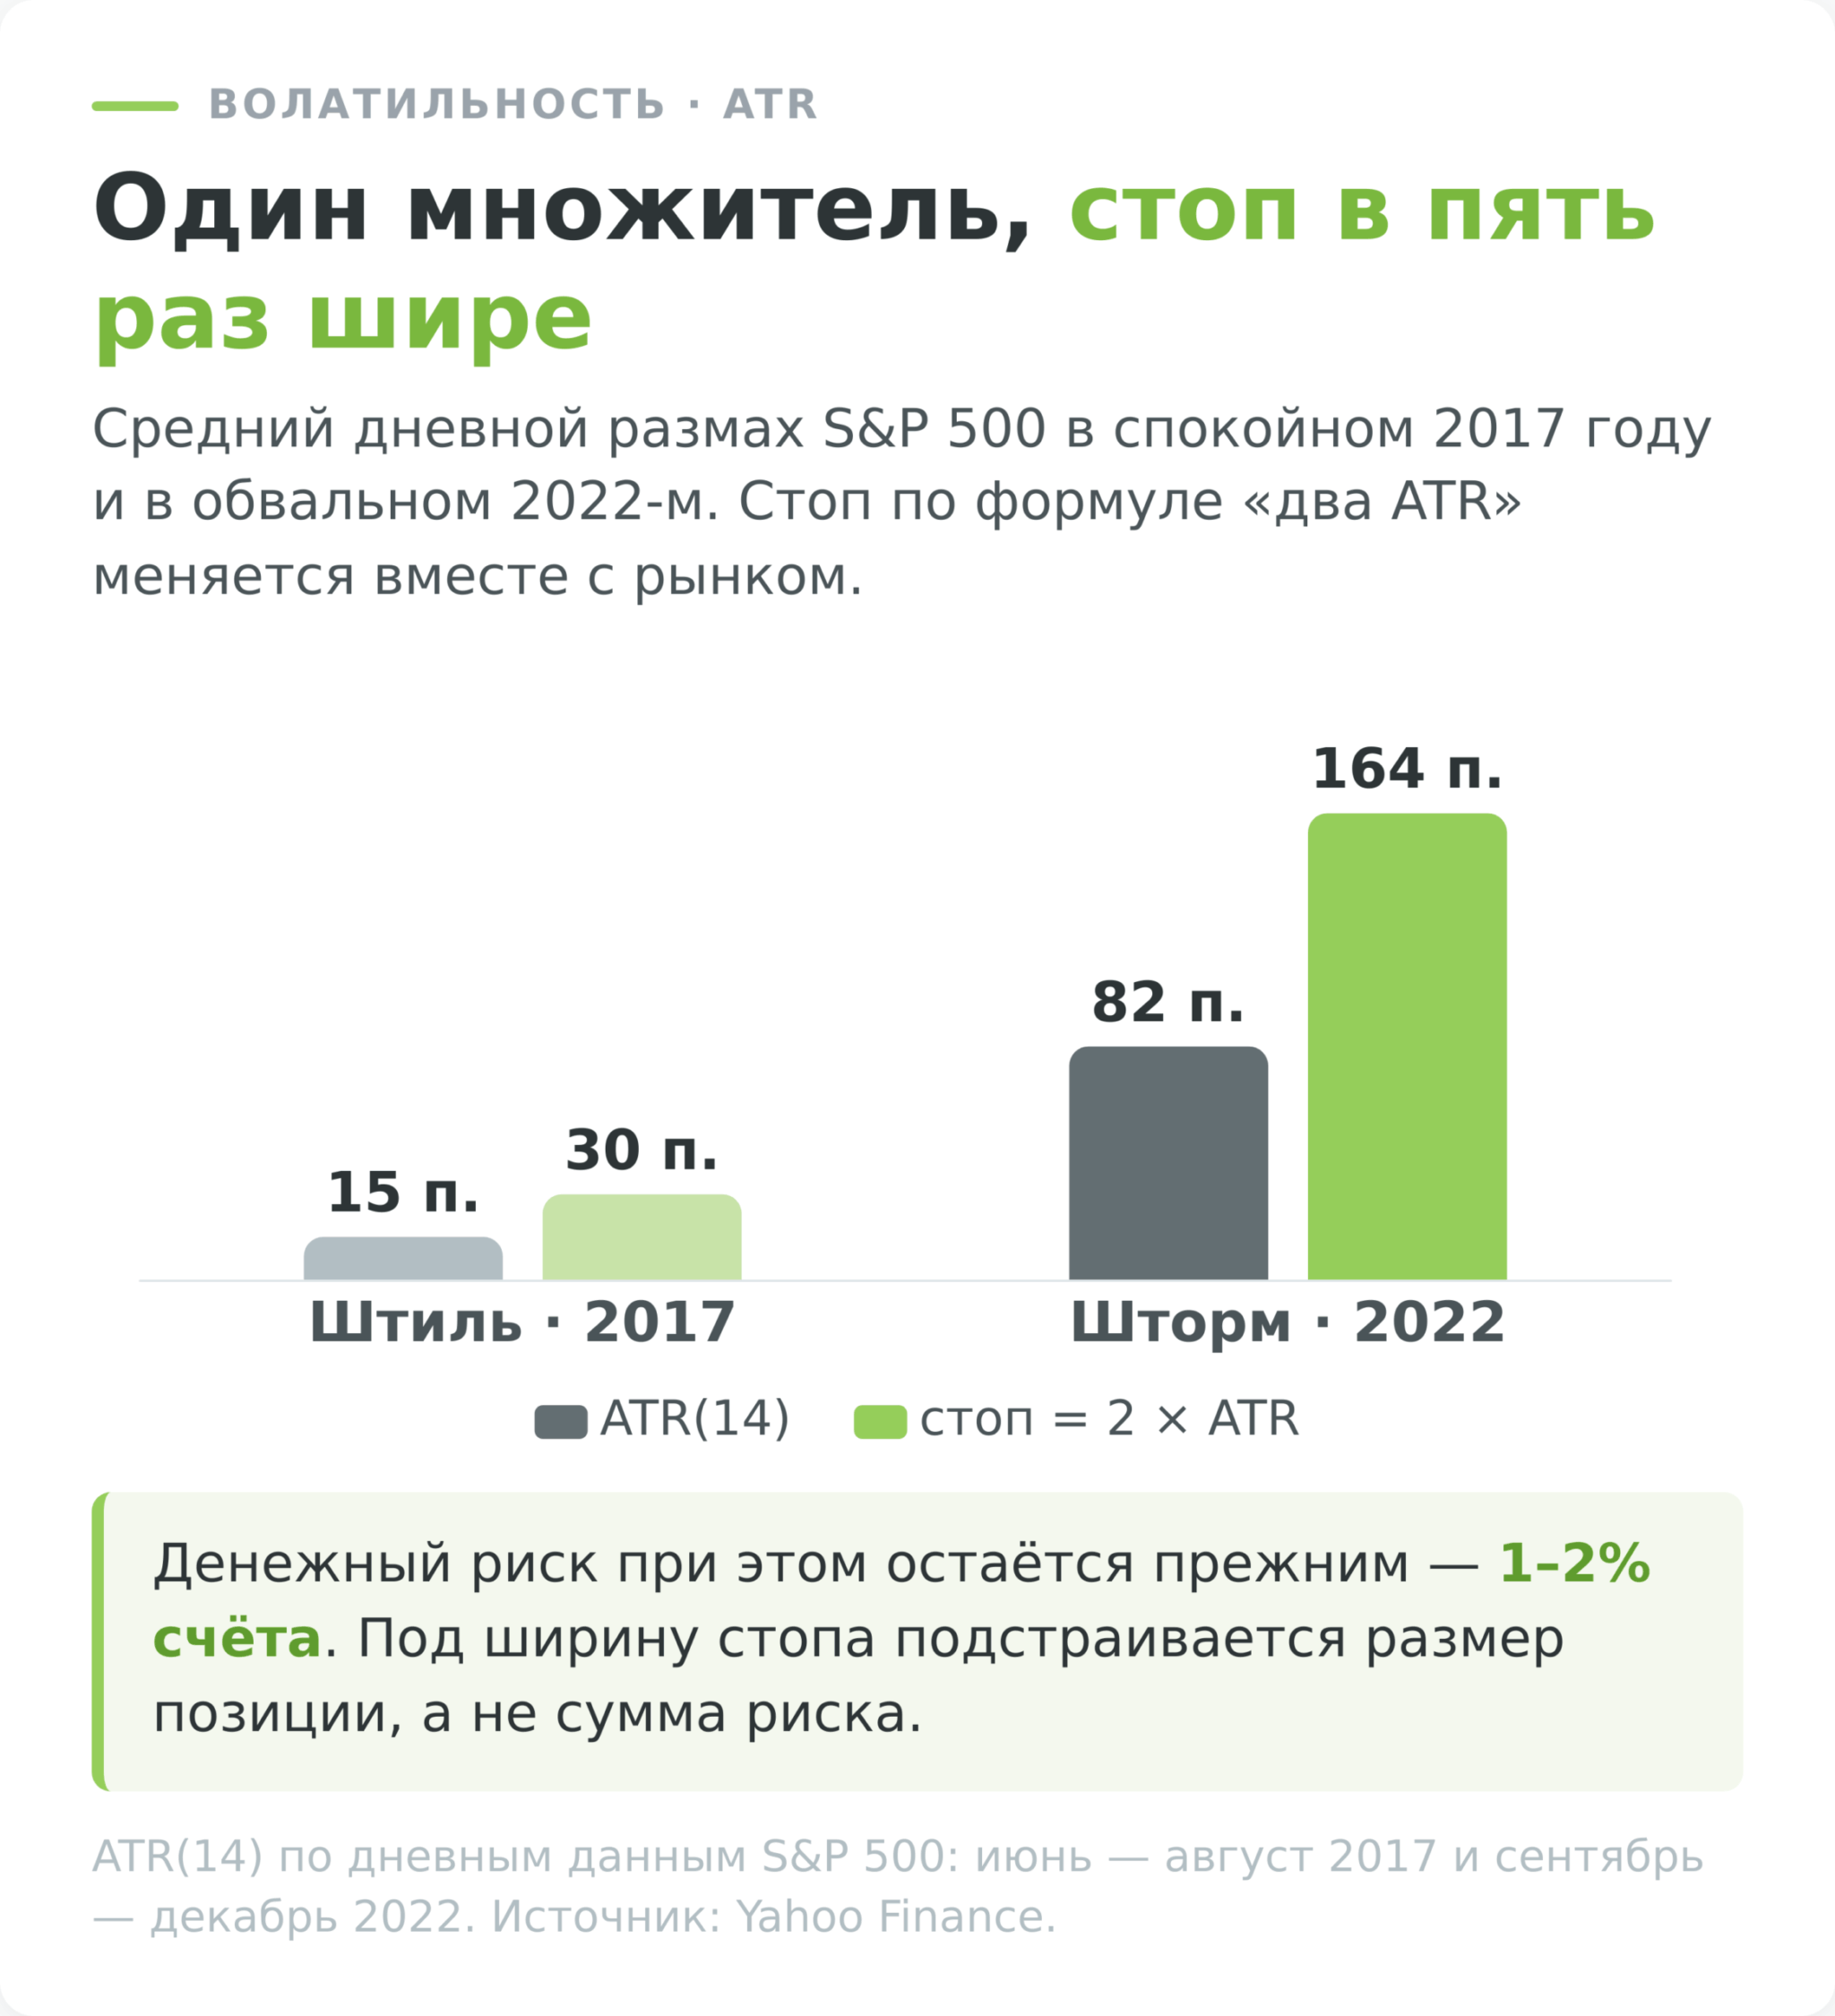
Система «Черепах» использовала индикатор ATR (Average True Range, средний истинный диапазон) для динамической корректировки размера позиции. Идея проста. В периоды высокой волатильности позиция уменьшается, в периоды низкой растёт. Это позволяет поддерживать относительно стабильный денежный риск независимо от «поведения» рынка.
Например, если обычно вы торгуете 1 лот EUR/USD, но ATR вырос вдвое из-за геополитических новостей, позиция снижается до 0,5 лота. Такой подход требует дополнительных расчётов, но обеспечивает более ровную «кривую капитала» без резких просадок в турбулентные периоды.
Пирамидинг и наращивание прибыльных позиций
Пирамидинг — техника добавления к выигрышной позиции по мере движения цены в вашу пользу. «Черепахи» добавляли до четырёх дополнительных «юнитов» к исходной позиции, каждый раз при движении цены на 0,5N (половину ATR). При этом стоп-лосс подтягивался, фиксируя часть прибыли. Но пирамидинг наращивает не только потенциальную прибыль, вместе с ней растёт и риск. Поэтому применять его стоит только при подтверждённом тренде и строго в рамках общего лимита риска на рынок.
Динамическое управление риском после просадок
После значительной просадки разумно снизить риск на сделку. «Черепахи» уменьшали размер позиции на 20% после каждого 10%-ного снижения капитала от пика. Это делалось не из страха, а из рационального понимания. Меньший капитал требует более консервативного подхода для восстановления. Как мы видели ранее, чтобы вернуть 20% потерь, нужно заработать 25%, а для возврата 50% уже 100%.
Снижение риска после просадки даёт трейдеру «передышку», снижает психологическое давление и уменьшает вероятность катастрофического разорения в случае продолжения неудачной серии.
Сильные и слабые стороны правила 1–2%
Собранные вместе, доводы за и против выглядят так. Оценка построена на том, что разобрано выше, а не на общих соображениях, поэтому каждый пункт можно проверить по соответствующему разделу статьи.
Заключение
Правило 1–2% — это не просто техника, а философия подхода к торговле. За ним стоит простая истина. Успех в трейдинге определяется не одной гениальной сделкой, а способностью оставаться в игре достаточно долго, чтобы статистическое преимущество стратегии проявилось в полной мере.
Легендарные трейдеры, от Ричарда Денниса до участников эксперимента «Черепах», добились выдающихся результатов не благодаря секретным индикаторам или инсайдерской информации, а благодаря железной дисциплине в управлении рисками. Они понимали, что рынок непредсказуем, и готовились к худшим сценариям. Парадоксально, но именно такой «пессимистичный» подход обеспечил им долгосрочный оптимистичный результат.
Начните с малого. Установите правило 1% и придерживайтесь его минимум 50 сделок подряд. Ведите журнал, анализируйте результаты, отмечайте эмоциональное состояние. Торговля станет заметно спокойнее, когда каждый убыток превращается в небольшой шаг назад, а не в катастрофу, требующую немедленного «отыгрыша». Розничная торговля с плечом печально статистична. В марте 2018 года европейский регулятор ESMA, вводя ограничения на CFD, оценил долю убыточных розничных счетов в 74–89% (ESMA).
Российская картина мягче ненамного, и её видно без всяких оценок. Форекс-дилеры по требованию Банка России ежеквартально раскрывают, сколько счетов физлиц закрыли квартал в плюсе, а сколько в минусе. У компании «БКС-Форекс» за четвёртый квартал 2025 года это 1117 убыточных счетов против 696 прибыльных, за первый квартал 2026-го 1421 против 744, за второй 1385 против 959 (раскрытие информации БКС-Форекс). Три квартала подряд в минусе оказываются от 59 до 66% счетов. Дисциплина в размере позиции остаётся тем немногим, что реально отделяет выживших от большинства.
Идея концентрации на немногих по-настоящему значимых сделках и решениях хорошо раскрыта в материале про правило Парето (80/20).
В материале есть партнёрские ссылки. Это не влияет на содержание и оценки.