Свинг-трейдинг — торговля на колебаниях цены, при которой сделку держат от двух дней до нескольких недель и забирают одно движение между разворотами. На акциях Мосбиржи медианное колебание в 5% и больше длится 11 торговых дней. Я проверил две классические свинг-стратегии на 20 ликвидных акциях за 2017–2026 годы. Откат по RSI(2) закрыл в плюс 61% сделок и всё равно ушёл в минус из-за комиссий, а пробой по правилам «черепах» заработал, но свободные деньги под ключевую ставку принесли счёту больше, чем сами сделки.
Предупреждение о рисках: Торговля на финансовых рынках, в том числе с плечом, сопряжена с высоким риском потери капитала и подходит не всем. По оценке Банка России, средняя годовая доходность портфелей розничных клиентов брокеров стоимостью от 10 тыс. до 10 млн ₽ за 2023–2025 годы составила 2,9%. Материал носит образовательный характер и не является индивидуальной инвестиционной рекомендацией. Результаты проверки на истории не гарантируют будущую доходность.
Что такое свинг-трейдинг простыми словами
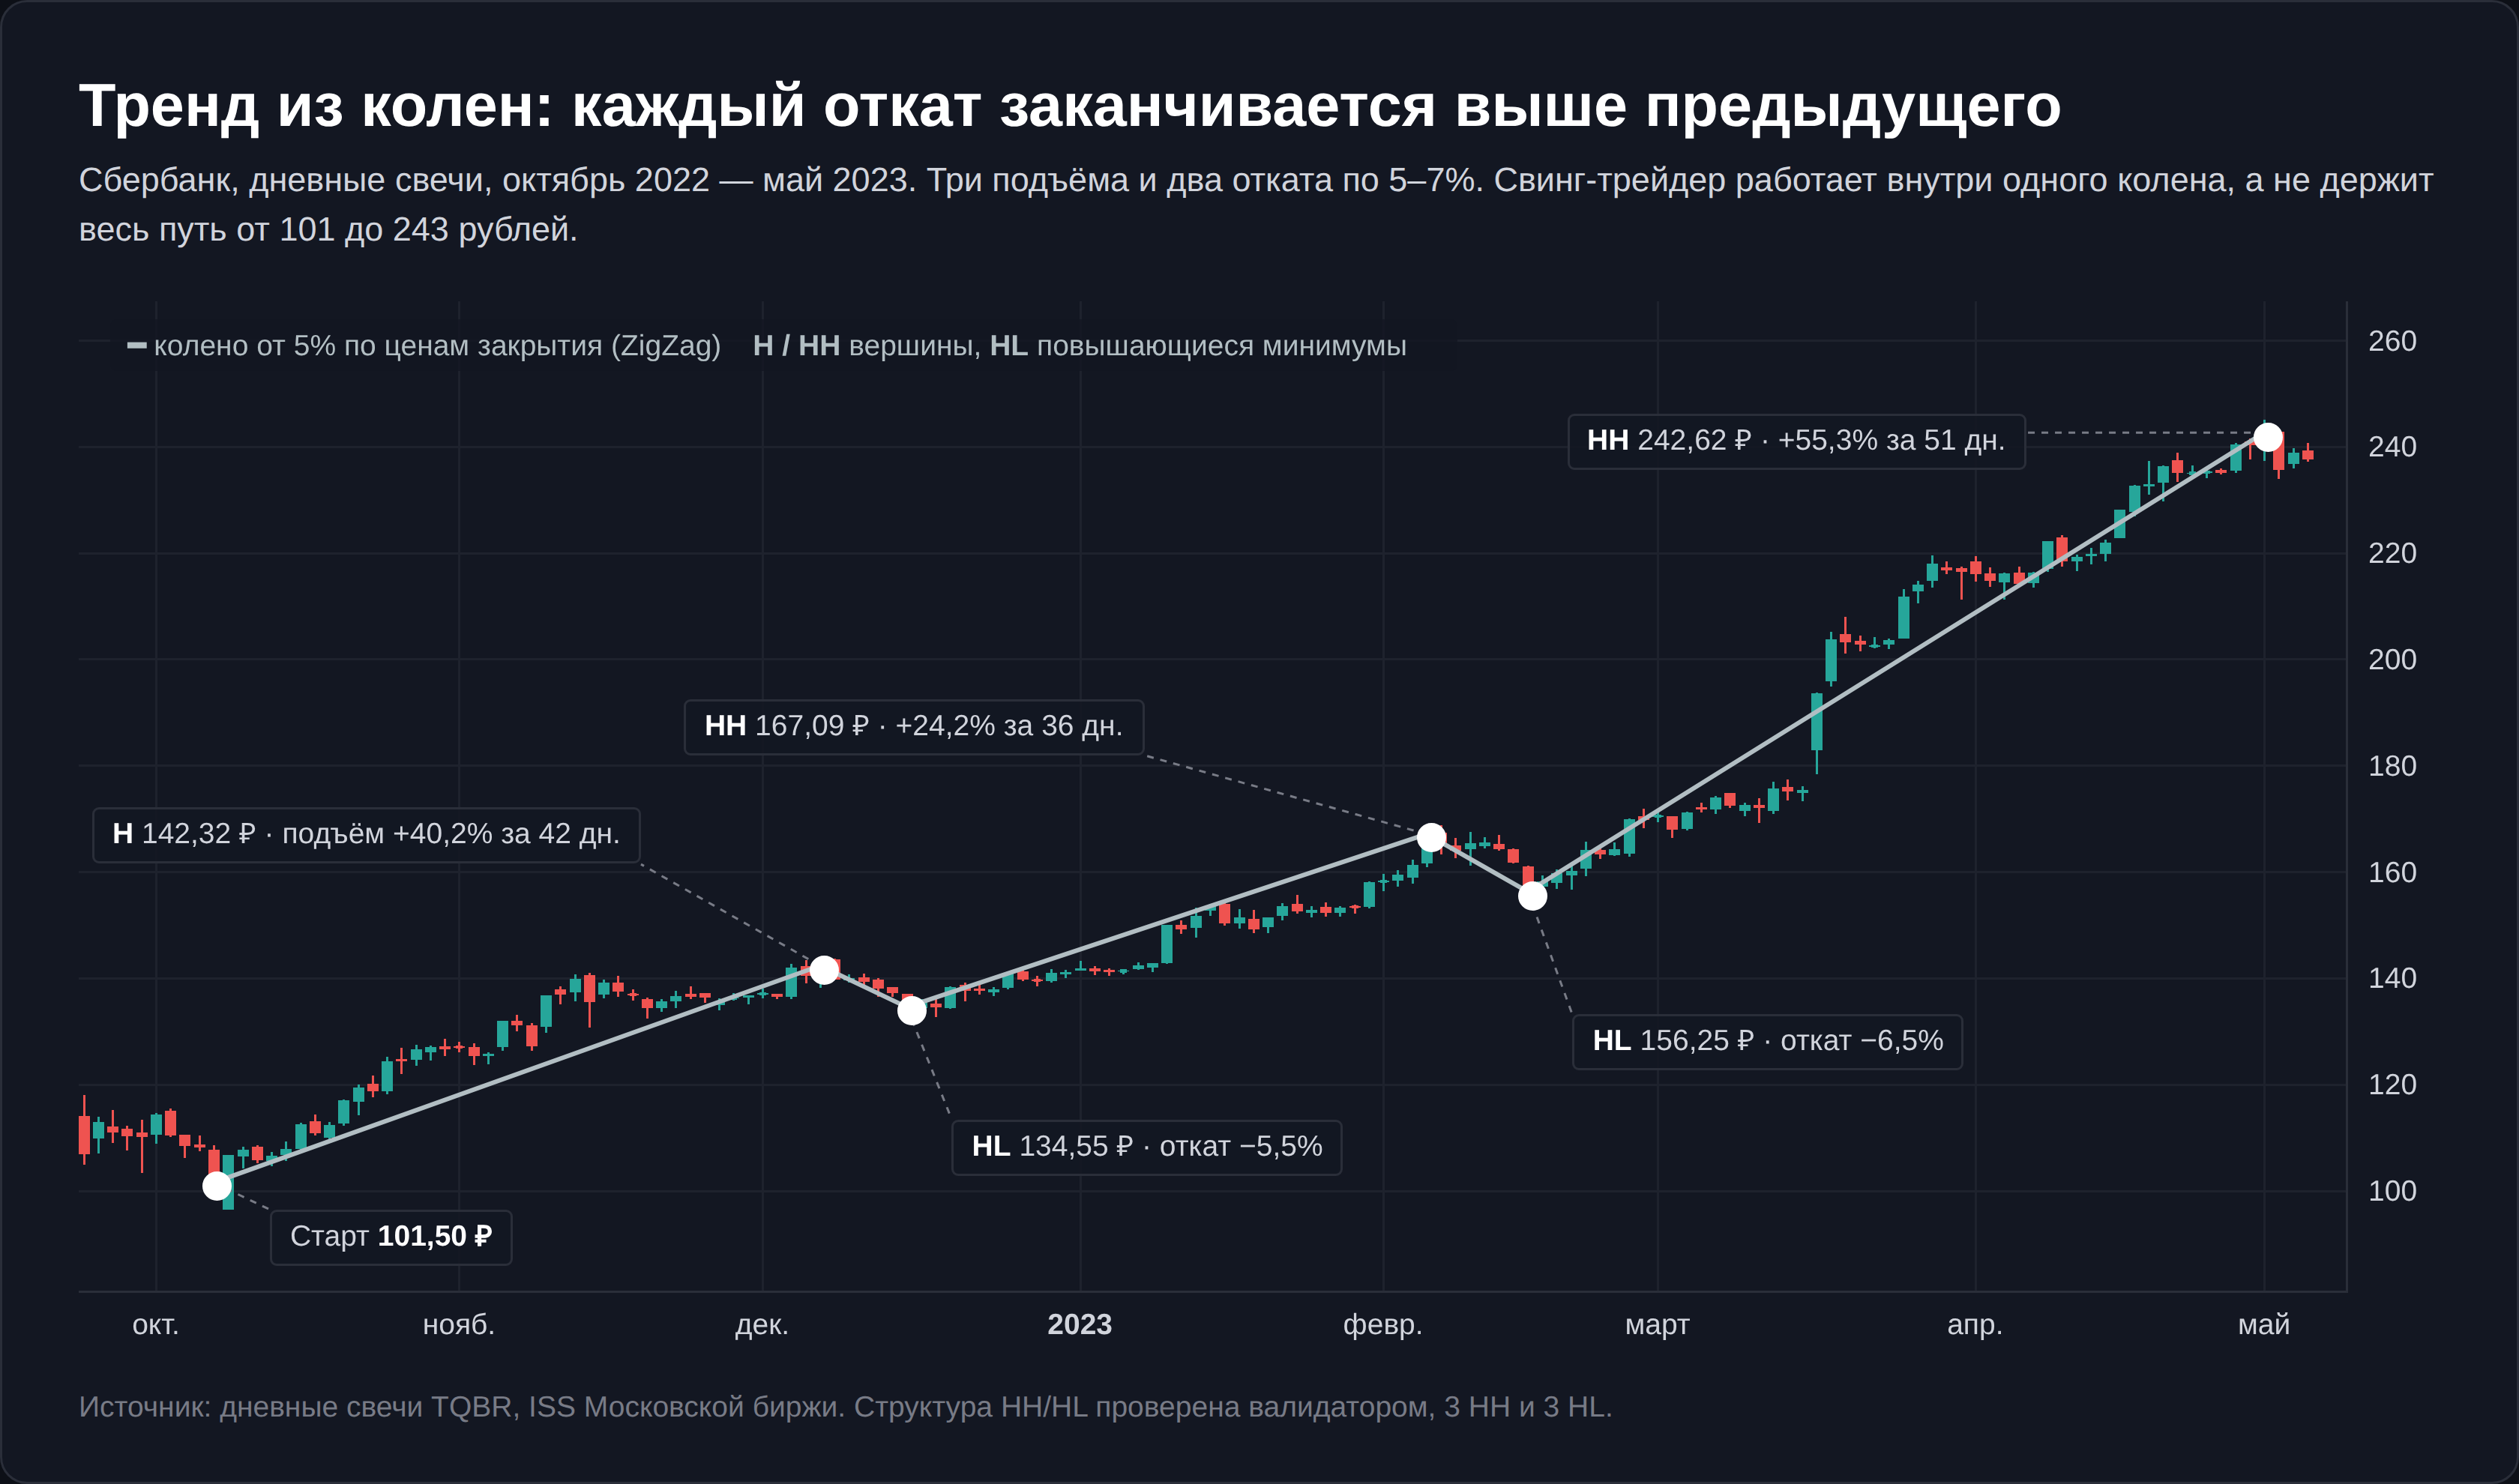
Слово swing переводится как «качели». Цена почти никогда не идёт по прямой. За ростом следует откат, за откатом новый рост, и график складывается в ломаную из колен. Свинг-трейдер берёт одно такое колено целиком или его середину. Он не сидит у терминала весь день, как внутридневной трейдер, и не держит бумагу годами, как инвестор. Решения принимаются по дневному графику, сделок немного, обычно несколько в месяц, а позиция переживает ночи и выходные.
Справедливая стоимость компании свинг-трейдеру не нужна. Его интересует структура цены, то есть где прошёл последний разворот, насколько глубоко бумага откатывает и где рынок уже останавливался раньше. Фундаментальные события при этом никуда не деваются. Они приходят в позицию разрывом цены на открытии после отчёта, решения по дивидендам или санкций, и именно такой разрыв отличает риск свинга от риска внутридневной торговли.
Сколько длится одно колебание на акциях Мосбиржи
Длину «качелей» можно измерить. Я разметил дневные графики 20 ликвидных акций Мосбиржи за 2017–2026 годы индикатором ZigZag. Новое колено в нём начинается, когда цена закрытия отходит от последнего экстремума на заданный процент.
| Порог разворота | Колен в год на одну акцию | Медианная длительность | Половина колен длится | Медианная амплитуда |
|---|---|---|---|---|
| 5% | 14,6 | 11 торговых дней | от 6 до 22 дней | 10,8% |
| 10% | 5,4 | 28 торговых дней | от 14 до 59 дней | 20,0% |
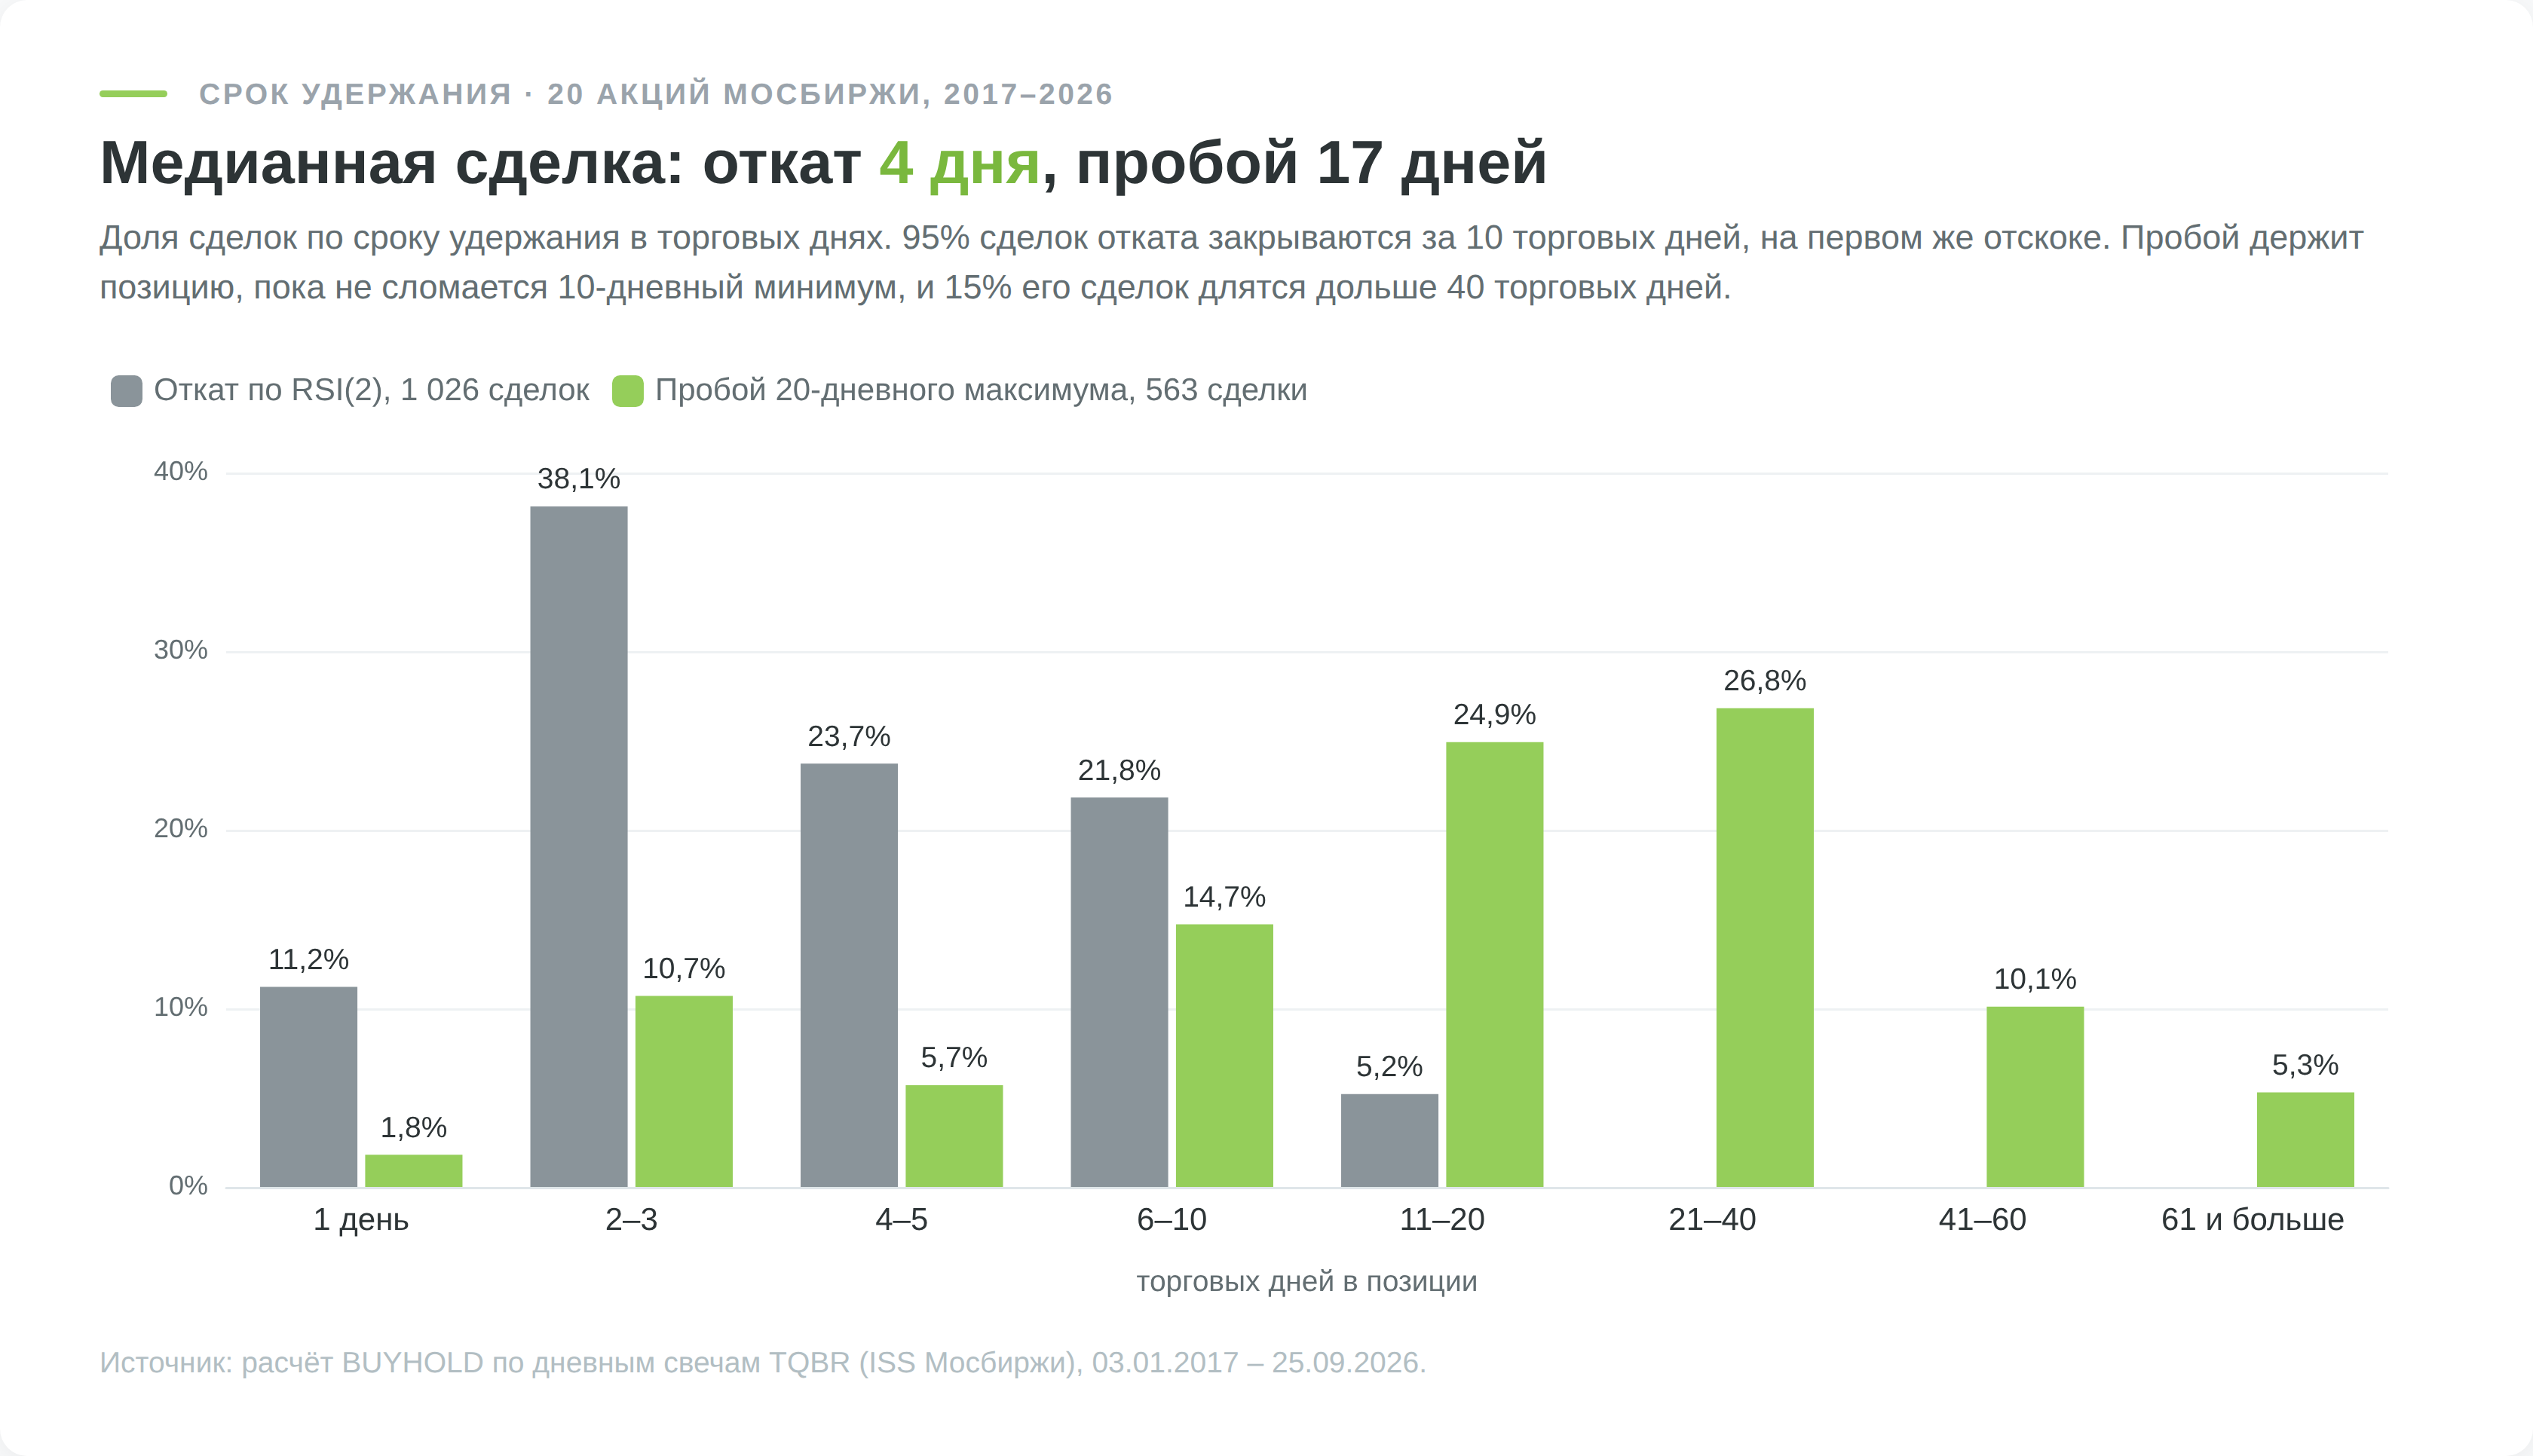
Колебание от 5% занимает в медиане две с небольшим недели торгов, от 10% около полутора месяцев. Внутри этих рамок и работает свинг на дневном графике. Стоп на расстоянии двух средних дневных диапазонов в сделках пробоя ниже составлял в медиане 4,4% цены, а сами сделки длились в медиане 4 торговых дня у отката и 17 у пробоя.
Чем свинг отличается от скальпинга, внутридневной и позиционной торговли
Стили различаются временем удержания позиции, и от него зависят график для решений, число сделок в месяц, главная издержка и главный риск.
| Стиль | Удержание | График для решений | Сделок в месяц | Главная издержка | Главный риск |
|---|---|---|---|---|---|
| Скальпинг | секунды и минуты | тиковый, M1 | сотни | спред и комиссия | исполнение по худшей цене |
| Внутридневная торговля | часы, без переноса через ночь | M5–H1 | десятки | комиссия | шум и переторговка |
| Свинг-трейдинг | от 2 дней до 6 недель | D1, вход по H1–H4 | единицы | плата за перенос маржинальной позиции, налог каждый год | разрыв цены на открытии |
| Позиционная торговля | месяцы | W1 и D1 | единицы в квартал | плата за перенос | затяжная просадка |
| Инвестирование | годы | отчётность компаний | единицы в год | инфляция | ошибка в оценке бизнеса |
От внутридневной торговли свинг отличается переносом позиции через ночь, от позиционной коротким горизонтом и работой на откатах. Как выбрать рабочий таймфрейм, разобрано отдельно, так же как устройство скальпинга и разница между трейдингом и инвестированием.
Вход, стоп, размер позиции и выход в свинг-трейдинге
Все решения по сделке принимаются до покупки, а не по ходу. Минимальный набор правил такой:
- Контекст. Идёт ли бумага вверх на дневном графике, то есть держится ли выше 200-дневной средней и повышает ли минимумы откатов.
- Точка входа. Откат внутри тренда или пробой уровня. Это два главных семейства свинг-сетапов, оба проверены ниже на истории.
- Стоп. Уровень, где идея сделки перестаёт работать, за минимумом отката или на расстоянии нескольких средних дневных диапазонов (ATR) от входа.
- Размер позиции. Считается от стопа, а не от желаемой суммы. Классическое ограничение риска составляет 1–2% капитала на сделку, в примере ниже взят 1%. Логика подробно описана в материале про правило 1–2%.
- Выход. Фиксированная цель в кратных риску (2R, 3R) либо трейлинг, который подтягивает уровень выхода вслед за ценой.
При капитале 500 000 ₽ и риске 1% сделка может стоить 5 000 ₽. Делим 5 000 на 12,06 и получаем 414 акций. Лот Сбербанка равен 10 бумагам, значит покупается 41 лот, 410 акций на 117 732 рубля, около 24% капитала.
Выход по правилу «закрытие ниже минимума последних 10 дней» сработал 27 марта 2025 года на 311,96 ₽. Прибыль 24,81 ₽ на акцию, 10 172 ₽ на позицию, комиссия брокера по 0,05% с каждой стороны забрала 123 ₽. Итог до налога 10 049 ₽, это два заложенных риска (2R). После НДФЛ 13% остаётся 8 743 ₽.
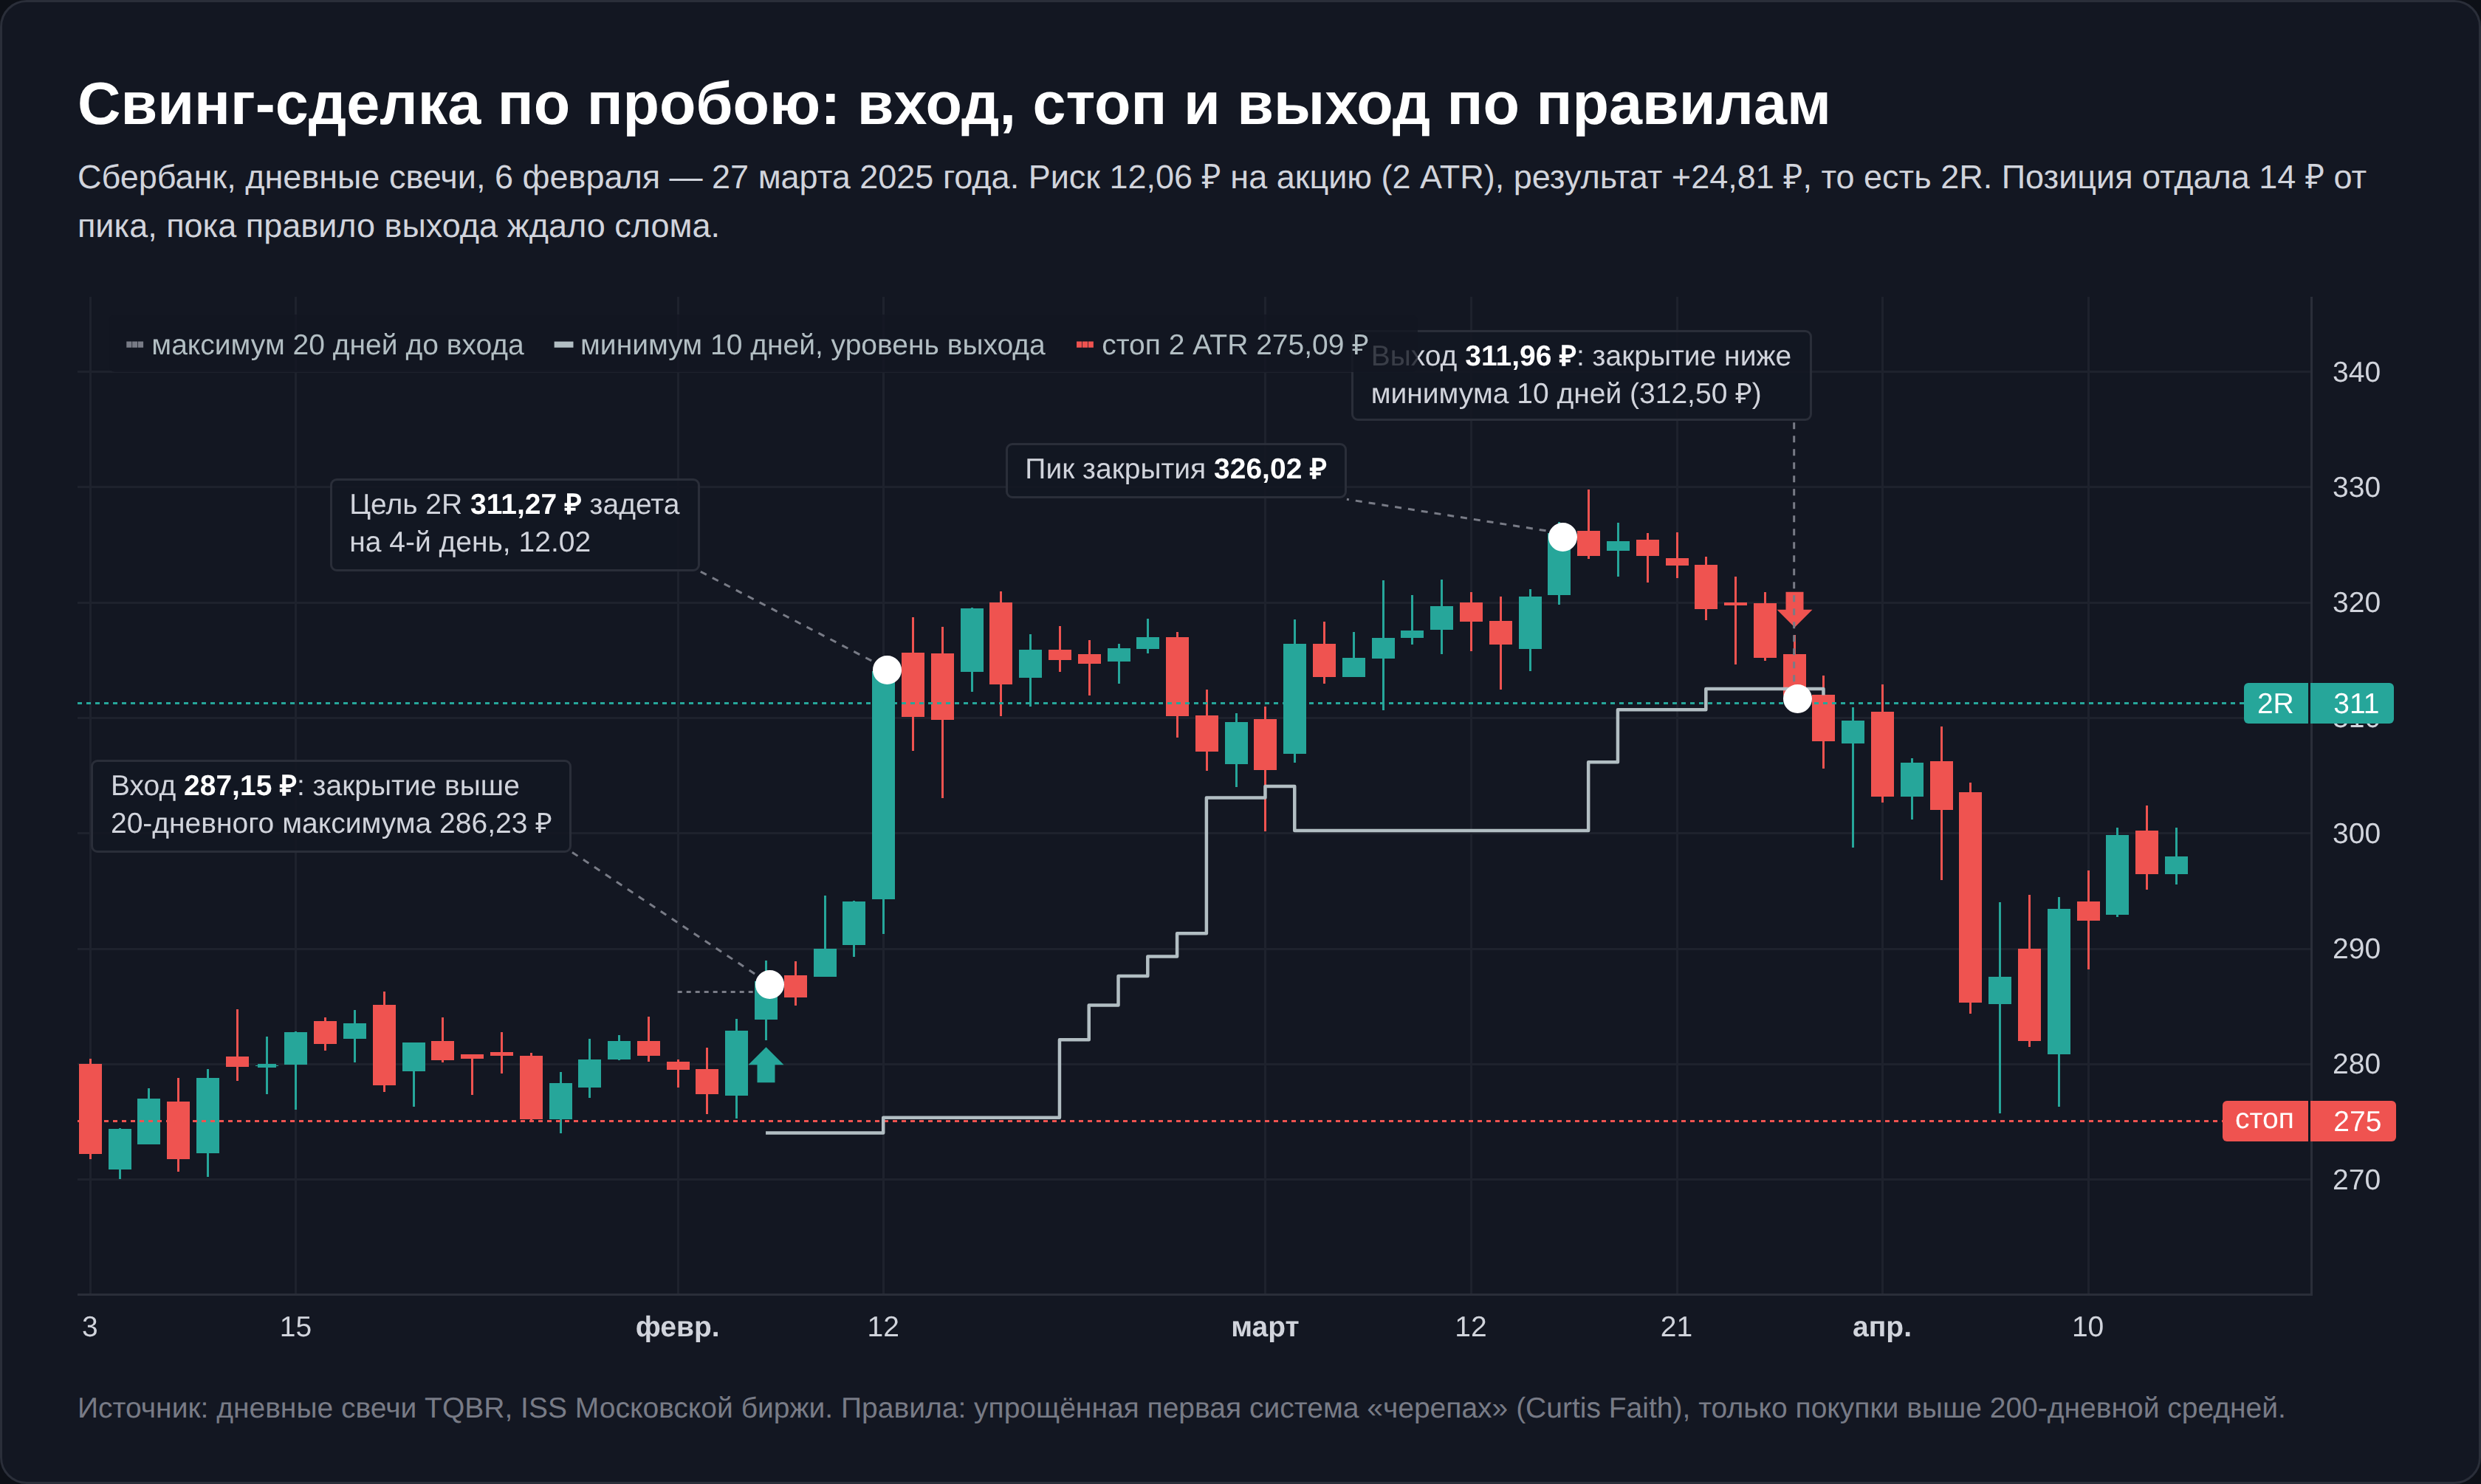
На пике 17 марта акция закрылась на 326,02 ₽, и до сигнала на выход позиция отдала 5 765 ₽ прибыли. Цель 2R на 311,27 ₽ цена задела ещё 12 февраля, на четвёртый день сделки, то есть тот же результат можно было забрать за неделю вместо семи.
Отсюда соблазн всегда ставить фиксированную цель. На всей выборке это ухудшает результат. У стратегии пробоя 10% самых удачных сделок дали 142% всей чистой прибыли, остальные 90% сделок в сумме ушли в минус. Цель 2R срезает именно эти длинные тренды, и годовая доходность портфеля в той же проверке падает с 4,37% до 2,88%.
Стоп в этой схеме не обсуждается. Его место определено до входа и не отодвигается, когда цена к нему подходит, иначе расчёт размера позиции теряет смысл. Как поставить стоп технически и какие заявки для этого есть у брокера, описано в руководстве по стоп-лоссу.
Две классические стратегии свинг-трейдинга на акциях Мосбиржи
Обе стратегии описаны в книгах с точными правилами, поэтому их можно проверить на истории без подгонки параметров. Проверка шла на тех же 20 акциях с 3 января 2017 по 25 сентября 2026 года, с комиссией, проскальзыванием, дивидендами и налогом.
Откат по RSI(2) даёт много прибыльных сделок и минус на счёте
Правила Ларри Коннорса в изложении StockCharts ChartSchool:
- бумага торгуется выше 200-дневной простой средней;
- двухдневный RSI опустился ниже 10;
- покупка по закрытию дня сигнала;
- выход, когда цена закрывается выше пятидневной средней.
Стопа в правилах нет. Коннорс по своим тестам на американских акциях и индексах пришёл к выводу, что стопы ухудшают результат, и сознательно от них отказался.
На акциях Мосбиржи стратегия дала 1 026 сделок. 61,1% закрылись в плюс, медианная сделка принесла 0,64%. Средняя при этом отрицательная, −0,17% после комиссии и проскальзывания, потому что средний выигрыш 1,86% почти вдвое меньше среднего убытка 3,35%. Фактор прибыли, то есть отношение суммы выигрышей к сумме убытков, равен 0,87.
Без всяких издержек стратегия выходит в ноль, фактор прибыли 1,03. Преимущества, которое Коннорс находил на американском рынке, на акциях Мосбиржи этого периода я не нашёл даже в идеальных условиях. Вход на следующий день ничего не меняет (0,88), а на тарифе с комиссией 0,3% за сделку фактор прибыли падает до 0,56.
Пробой 20-дневного максимума даёт мало прибыльных сделок и плюс
Это упрощённая версия первой системы «черепах», трейдеров Ричарда Денниса, чьи правила опубликовал один из участников эксперимента Кёртис Фейс (The Original Turtle Trading Rules). В оригинале система торговала фьючерсы в обе стороны. Для акций оставлены только покупки и добавлен фильтр тренда:
- бумага торгуется выше 200-дневной средней;
- закрытие выше максимума предыдущих 20 торговых дней;
- стоп на двух ATR(20) ниже цены входа;
- выход по закрытию ниже минимума предыдущих 10 торговых дней.
Стратегия дала 563 сделки. Прибыльных среди них 40,7%, медианная сделка принесла −1,63%. Средняя сделка при этом плюсовая, +1,85% после издержек, потому что средний выигрыш 10,20% в два с половиной раза больше среднего убытка 3,88%. Фактор прибыли 1,80, медианное удержание 17 торговых дней.
Картина зеркальна откату. Шесть сделок из десяти убыточны, почти все убытки ограничены стопом, а результат держится на редких длинных трендах. В 2023 году пробой дал 55% на акциях Мосбиржи за четыре с половиной месяца и 39% на НЛМК за два с половиной. Выдержать такую стратегию психологически трудно. В одной бумаге убытки шли до восьми раз подряд, а по всему портфелю до 17 сделок подряд закрылись в минус.
Преимущество к тому же слабеет. В 2017–2021 годах средняя сделка приносила 2,13% при факторе прибыли 2,00, в 2022–2026 годах 1,41% при 1,55.
Свинг-трейдинг против «купил и держи» за 2017–2026 годы
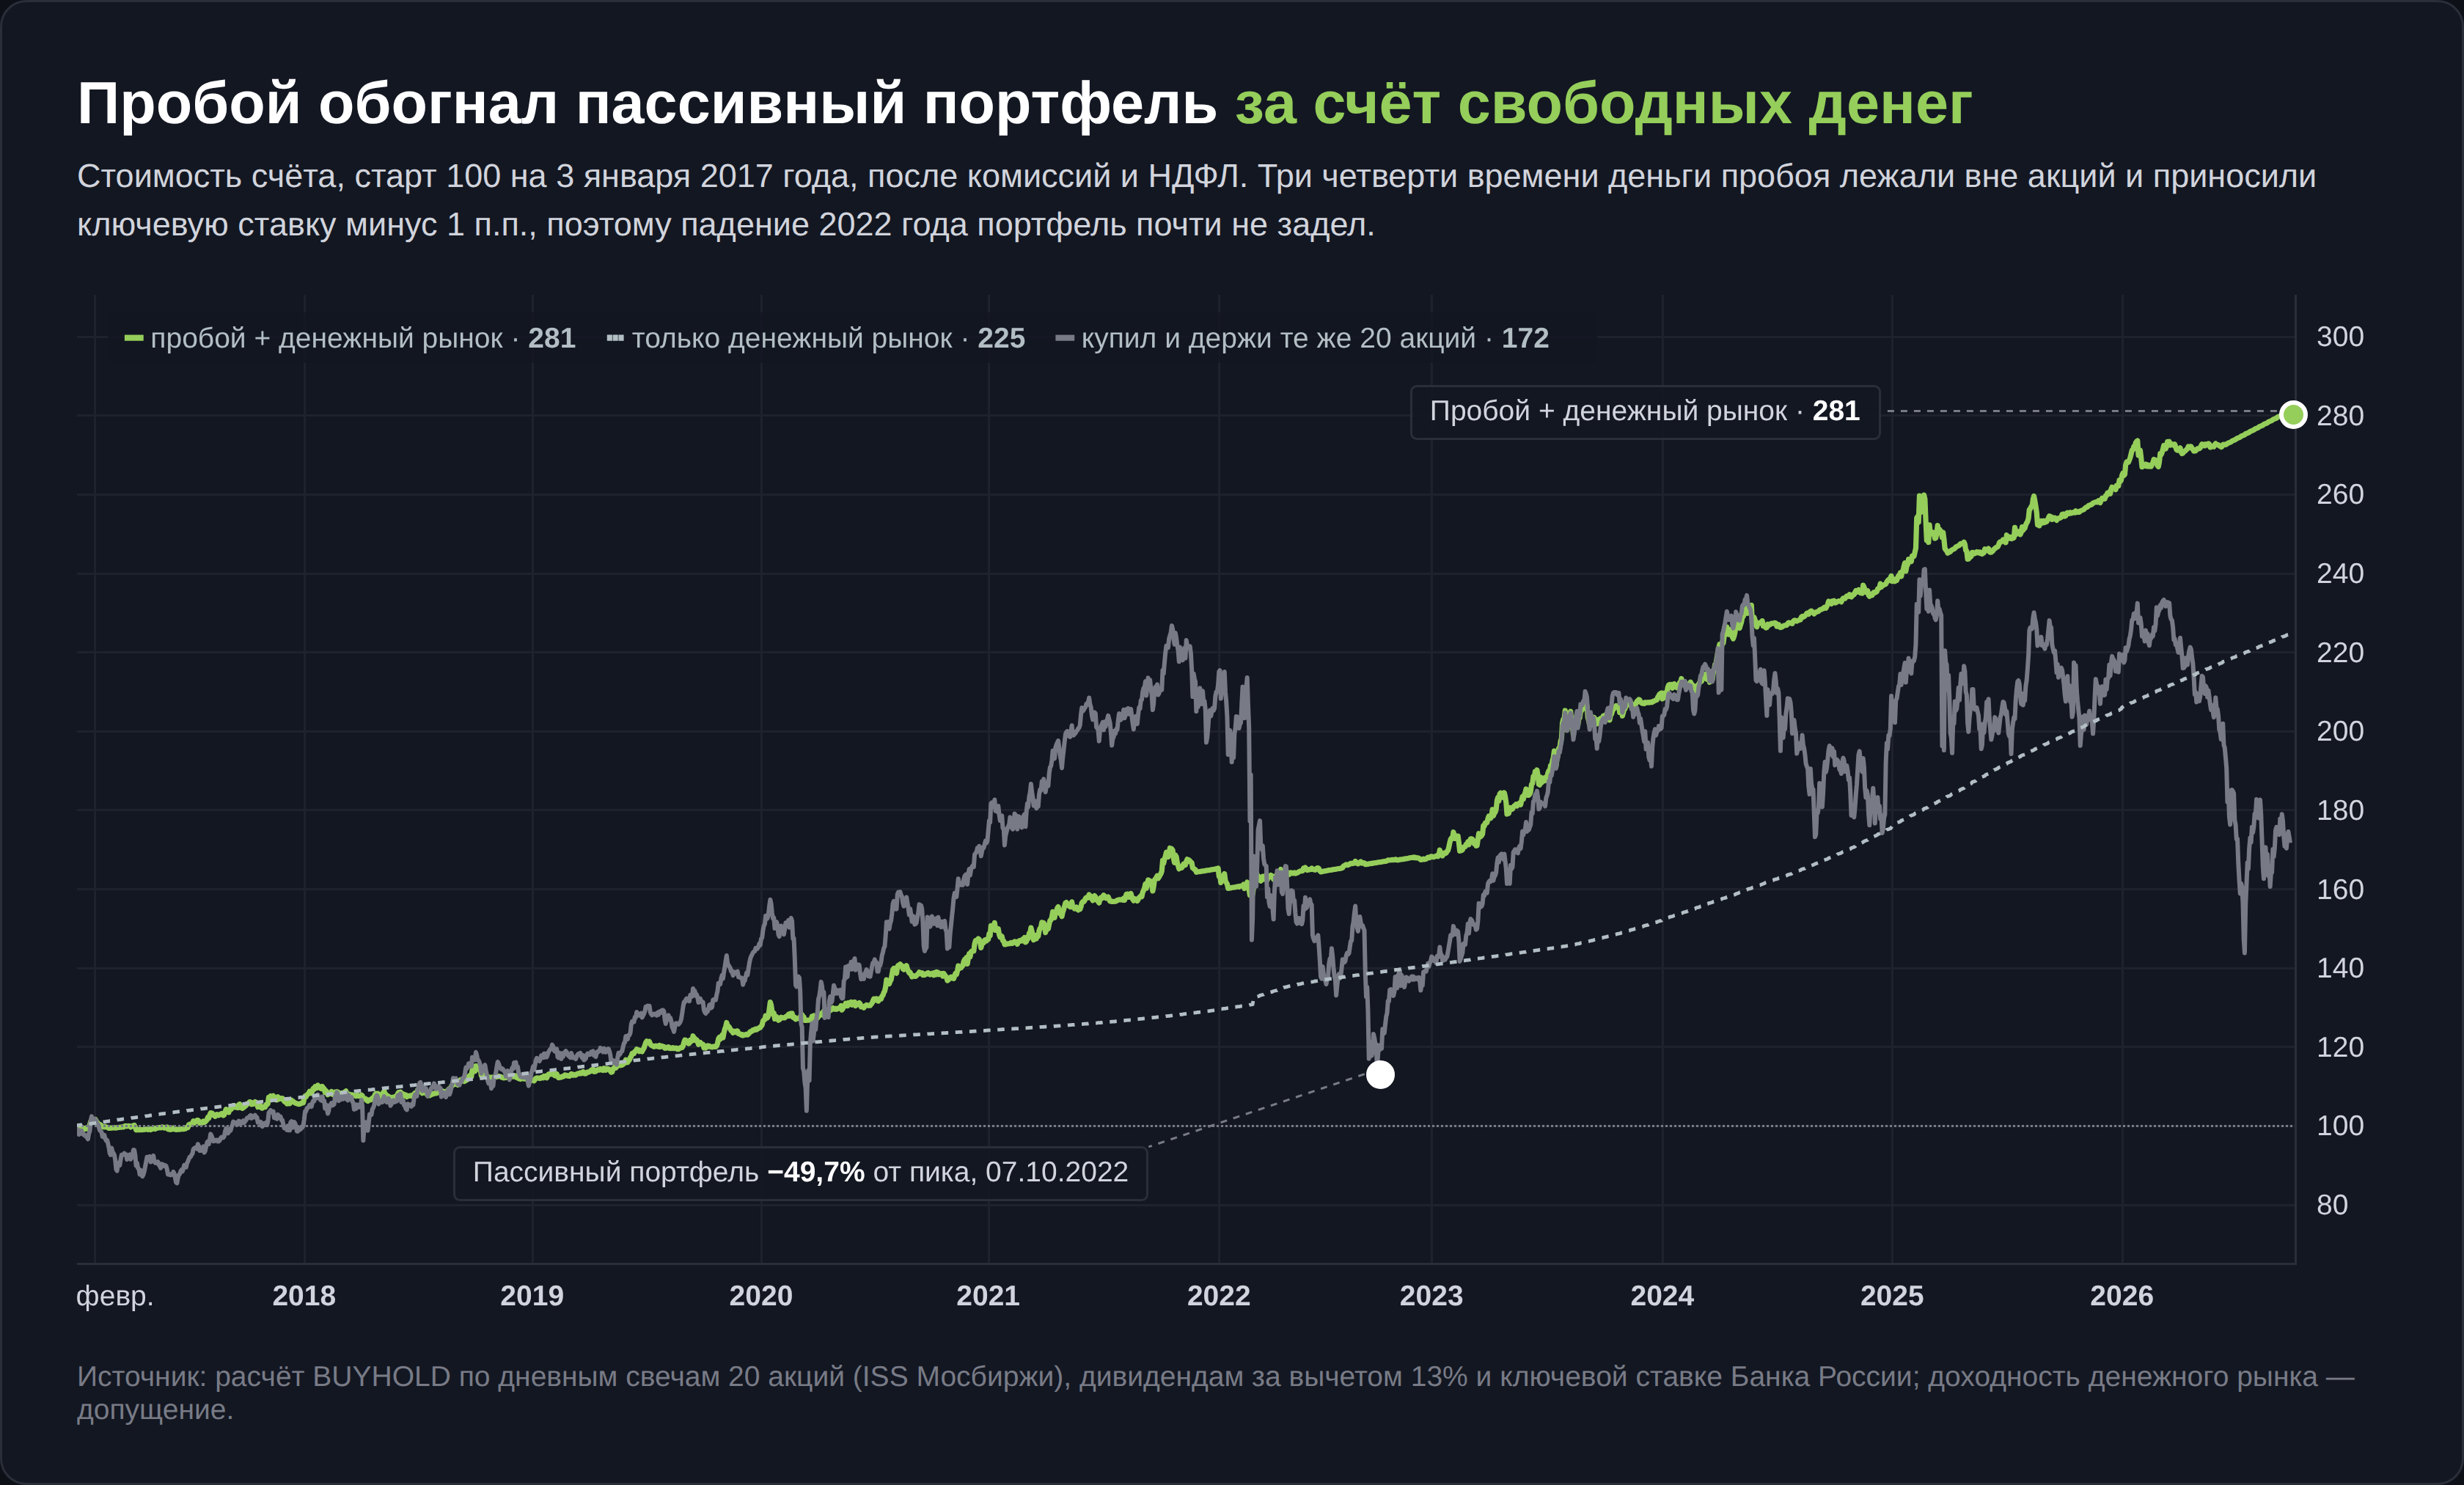
Доходность на сделку ещё не показывает, сколько заработал бы счёт. Для ответа капитал делится на 20 равных частей, по одной на акцию, прибыль остаётся в своей части, налог 13% списывается раз в год с учётом перенесённых убытков. Отдельно посчитан вариант, в котором деньги между сделками лежат в денежном рынке.
| Вариант | Годовая доходность после налога | Максимальная просадка | Доля времени в акциях |
|---|---|---|---|
| Откат RSI(2), свободные деньги без дохода | −0,87% | −13,3% | 9% |
| Пробой, свободные деньги без дохода | 4,37% | −10,1% | 26% |
| Купил и держи те же 20 акций, дивиденды реинвестируются | 5,70% | −49,7% | 100% |
| Индекс полной доходности MCFTRR, без налогов | 6,66% | −53,7% | 100% |
| Откат RSI(2) плюс денежный рынок | 6,94% | −11,5% | 9% |
| Только денежный рынок (ключевая ставка минус 1 п.п.) | 8,68% | нет | 0% |
| Пробой плюс денежный рынок | 11,21% | −7,0% | 26% |
Сам по себе пробой (4,37%) проиграл и пассивному портфелю тех же акций, и индексу. Выигрыш появляется, только если деньги работают в те три четверти времени, когда позиции нет. Средняя ключевая ставка за 2017–2021 годы составляла 6,9%, за 2022–2026 годы 14,4% (Банк России), и во втором периоде денежный рынок сам по себе приносил больше, чем большинство активных стратегий.
Результат сильно зависит от периода. В 2017–2021 годах купить и держать было выгоднее, 16,22% годовых против 10,59% у пробоя с денежным рынком. В 2022–2026 годах фильтр 200-дневной средней вывел пробой из акций до обвала, и он заработал 12,20% в год при −4,66% у пассивного портфеля. Преимущество стратегии здесь дало не умение выбрать вход, а то, что она не держала акции в самый тяжёлый год.
Как проводилась проверка
Выборка включает Аэрофлот, АЛРОСА, Северсталь, Газпром, Норникель, Интер РАО, Лукойл, Магнит, Мосбиржу, МТС, НЛМК, Новатэк, ФосАгро, Полюс, Роснефть, Русал, Сбербанк, Сургутнефтегаз, Татнефть и ВТБ. Дневные свечи режима TQBR взяты из ISS Мосбиржи за 3 января 2017 – 25 сентября 2026 года, свечи выходных сессий не учитывались, сплиты Норникеля и Полюса и консолидация ВТБ пересчитаны.
Вход и выход идут по цене закрытия, с комиссией 0,05% и проскальзыванием 0,05% на каждую сторону. Дивиденд зачисляется держателю на последний день с правом за вычетом 13%.
В вариантах с денежным рынком свободные деньги приносят ключевую ставку минус 1 п.п. после НДФЛ, это допущение, а не доходность конкретного фонда. Список бумаг составлен по сегодняшней ликвидности, и выборка смещена в пользу выживших компаний, причём для «купил и держи» это смещение сильнее, чем для стратегий, которые выходят из падающих бумаг.
Проверка на истории отвечает на вопрос, работали ли правила в прошлом, и не обещает, что будут работать дальше. Типичные ошибки такой проверки собраны в статье про бэктестинг стратегий.
Ночь, выходные и дивидендная отсечка в свинг-трейдинге
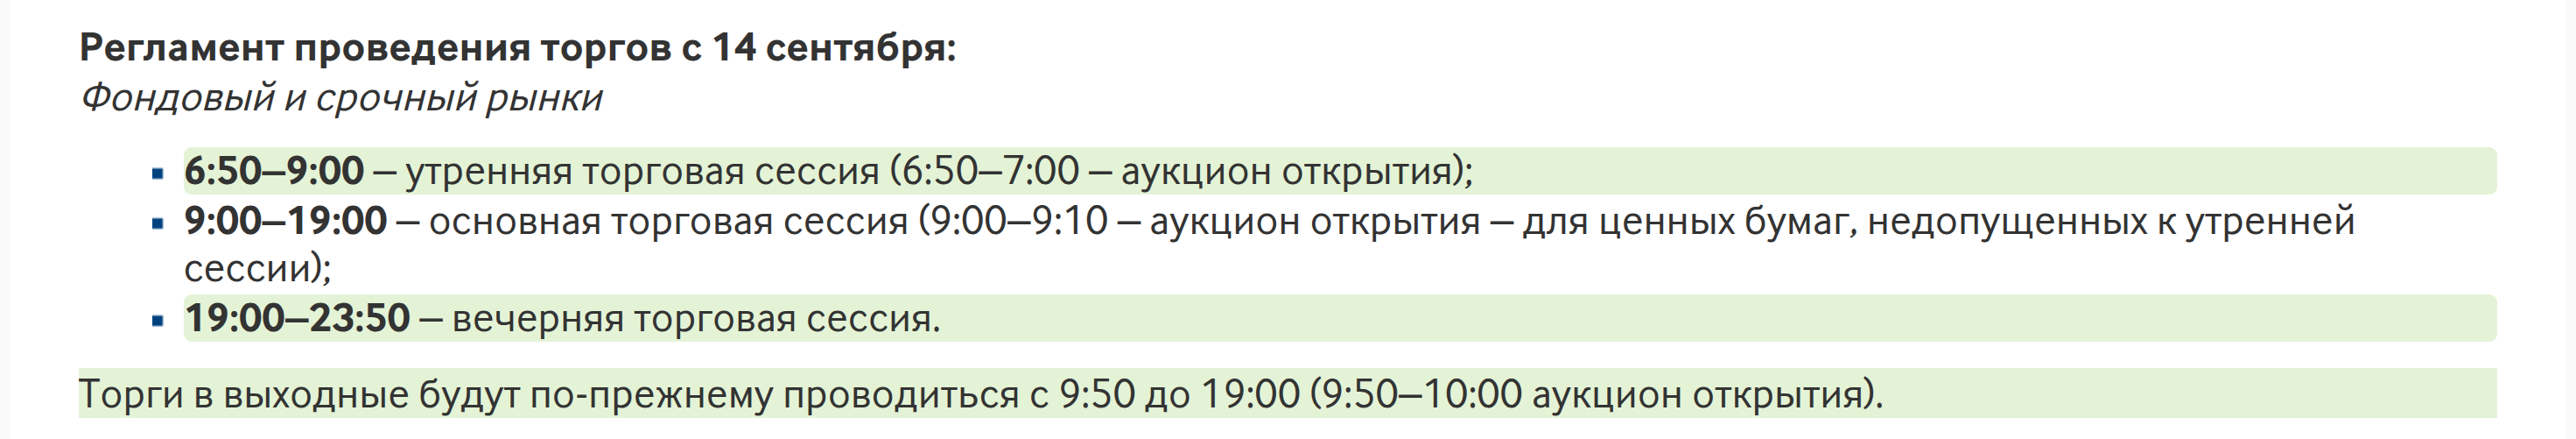
Между концом вечерней сессии в 23:50 и началом утренней в 06:50 акции на Мосбирже не торгуются, и первая сделка нового дня может пройти далеко от вчерашней цены. Внутридневной трейдер к этому времени уже вне позиции. Свинг-трейдер переносит её через каждую ночь и каждые выходные.
Как часто акции открываются с разрывом
По 20 акциям с 2017 года цена открытия отличалась от предыдущего закрытия больше чем на 2% в 2,0% торговых дней, больше чем на 5% в 0,46%. По понедельникам разрыв от 2% случался в 2,9% дней против 1,8% в остальные дни недели.
С 1 марта 2025 года акции торгуются и по выходным. Мелких понедельничных разрывов после этого стало меньше. Доля разрывов больше 1% упала с 9,7% за январь 2023 – февраль 2025 года до 6,5%, медианный разрыв сократился вдвое, с 0,26% до 0,13%. Крупные разрывы остались. Понедельник открывается с разрывом больше 2% в 2,35% случаев против 2,50% до выходных торгов.
Все эти доли занижены. В 11% дней ISS Мосбиржи отдаёт цену открытия, дословно равную вчерашнему закрытию, и такие дни попадают в статистику как дни без разрыва. Поэтому цифры выше служат нижней границей.
Стоп, который выбивает дивидендная отсечка
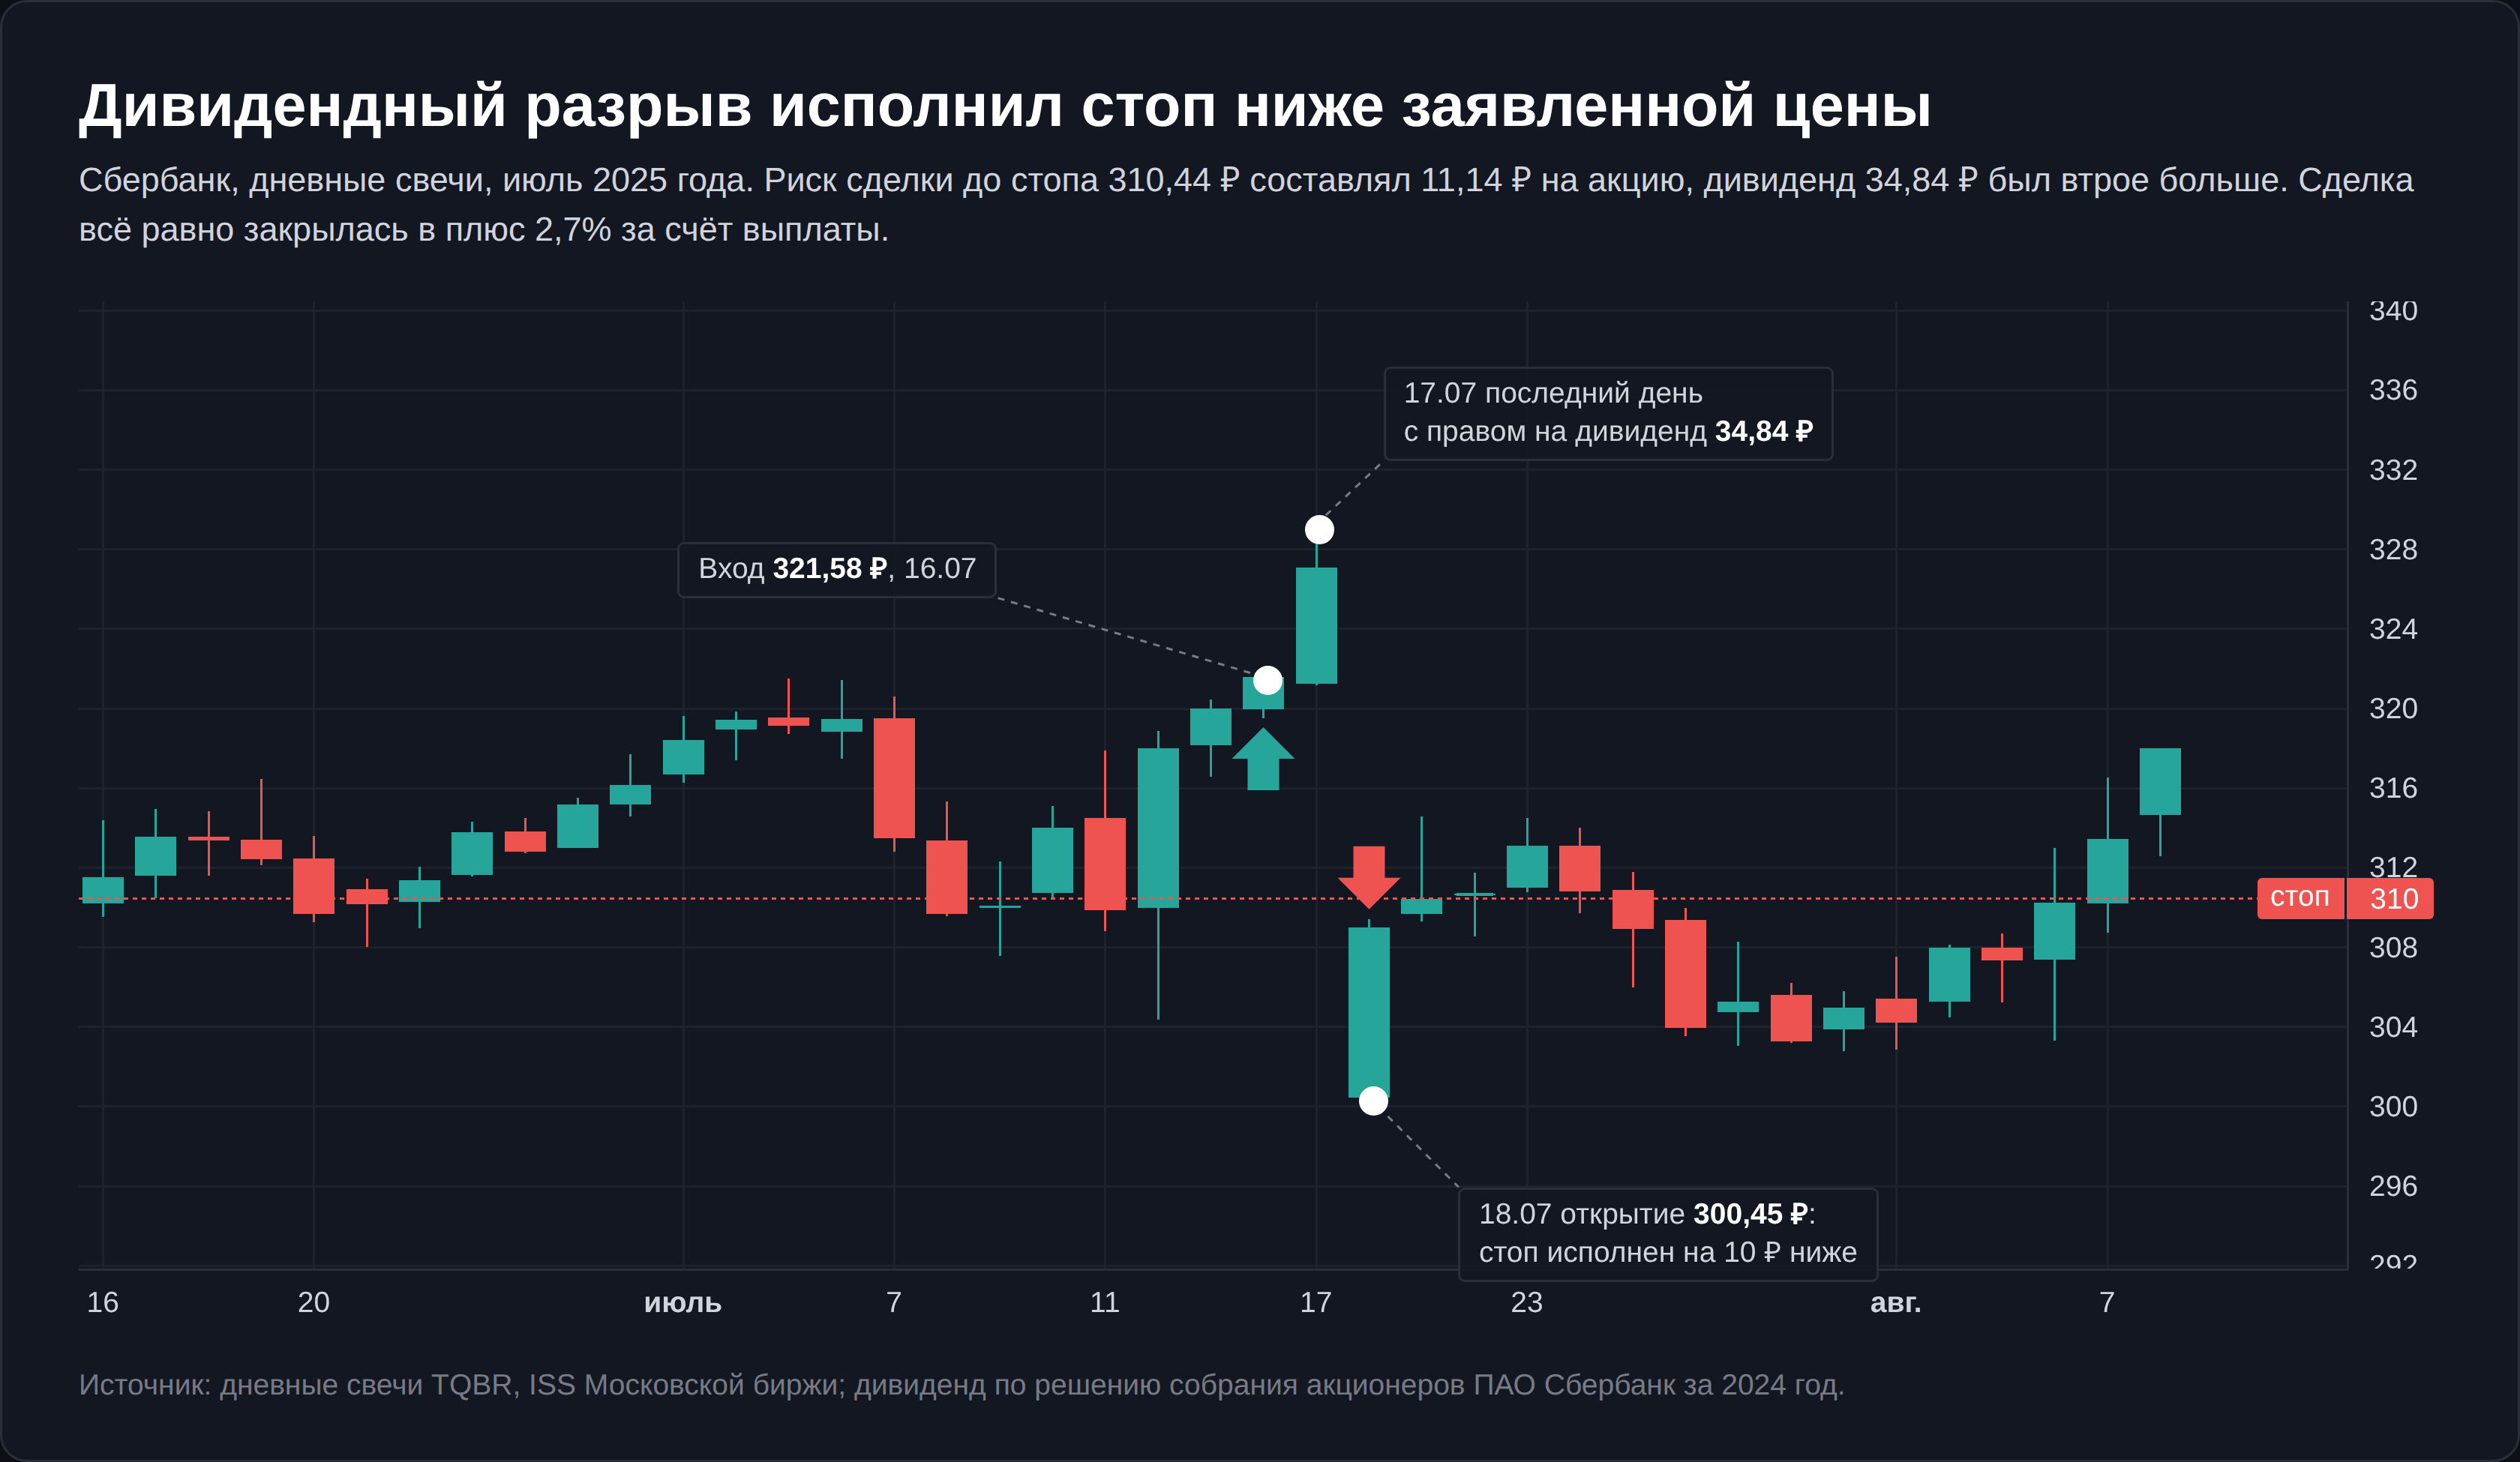
Когда я разбирал сделки пробоя, закрытые разрывом ниже стопа, 14 из 20 пришлись на первый день после последнего дня с правом на дивиденд. Акция открывалась ниже на размер выплаты, и стоп исполнялся на открытии по худшей цене.
Та же картина на любом стопе. Стоп на двух ATR от вчерашнего закрытия с 2017 года задевался 768 раз. В 122 случаях цена открылась сразу за ним, и 87 из них пришлись на дни отсечки. Без отсечек разрыв через такой стоп случается в 5,5% срабатываний, а перерасход в медиане составляет 31% от запланированного убытка.
Сбербанк 16 июля 2025 года дал сигнал пробоя на 321,58 ₽ со стопом 310,44 ₽. 17 июля был последним днём с правом на дивиденд 34,84 ₽, и 18 июля акция открылась на 300,45 ₽, стоп исполнился на 10 рублей ниже заявленного уровня. Сделка при этом закрылась в плюс 2,7%, потому что дивиденд за вычетом налога перекрыл падение. Стоп продал бумагу на разрыве, который целиком объясняется выплатой.
В США эту проблему закрывает правило FINRA 5330. В дату отсечки брокер уменьшает на размер дивиденда цену открытых стоп-заявок на продажу и обычных заявок на покупку, а обычные заявки на продажу правило не трогает. Аналога для Мосбиржи я не нашёл.
Если вы держите позицию через отсечку, стоп придётся переставить вручную или заранее решить, остаётся ли позиция на выплату. Даты последнего дня с правом удобно сверять в календаре дивидендов, а поведение цены после отсечки подробно разобрано в статье про дивидендный гэп.
Новостной разрыв, после которого цена вернулась
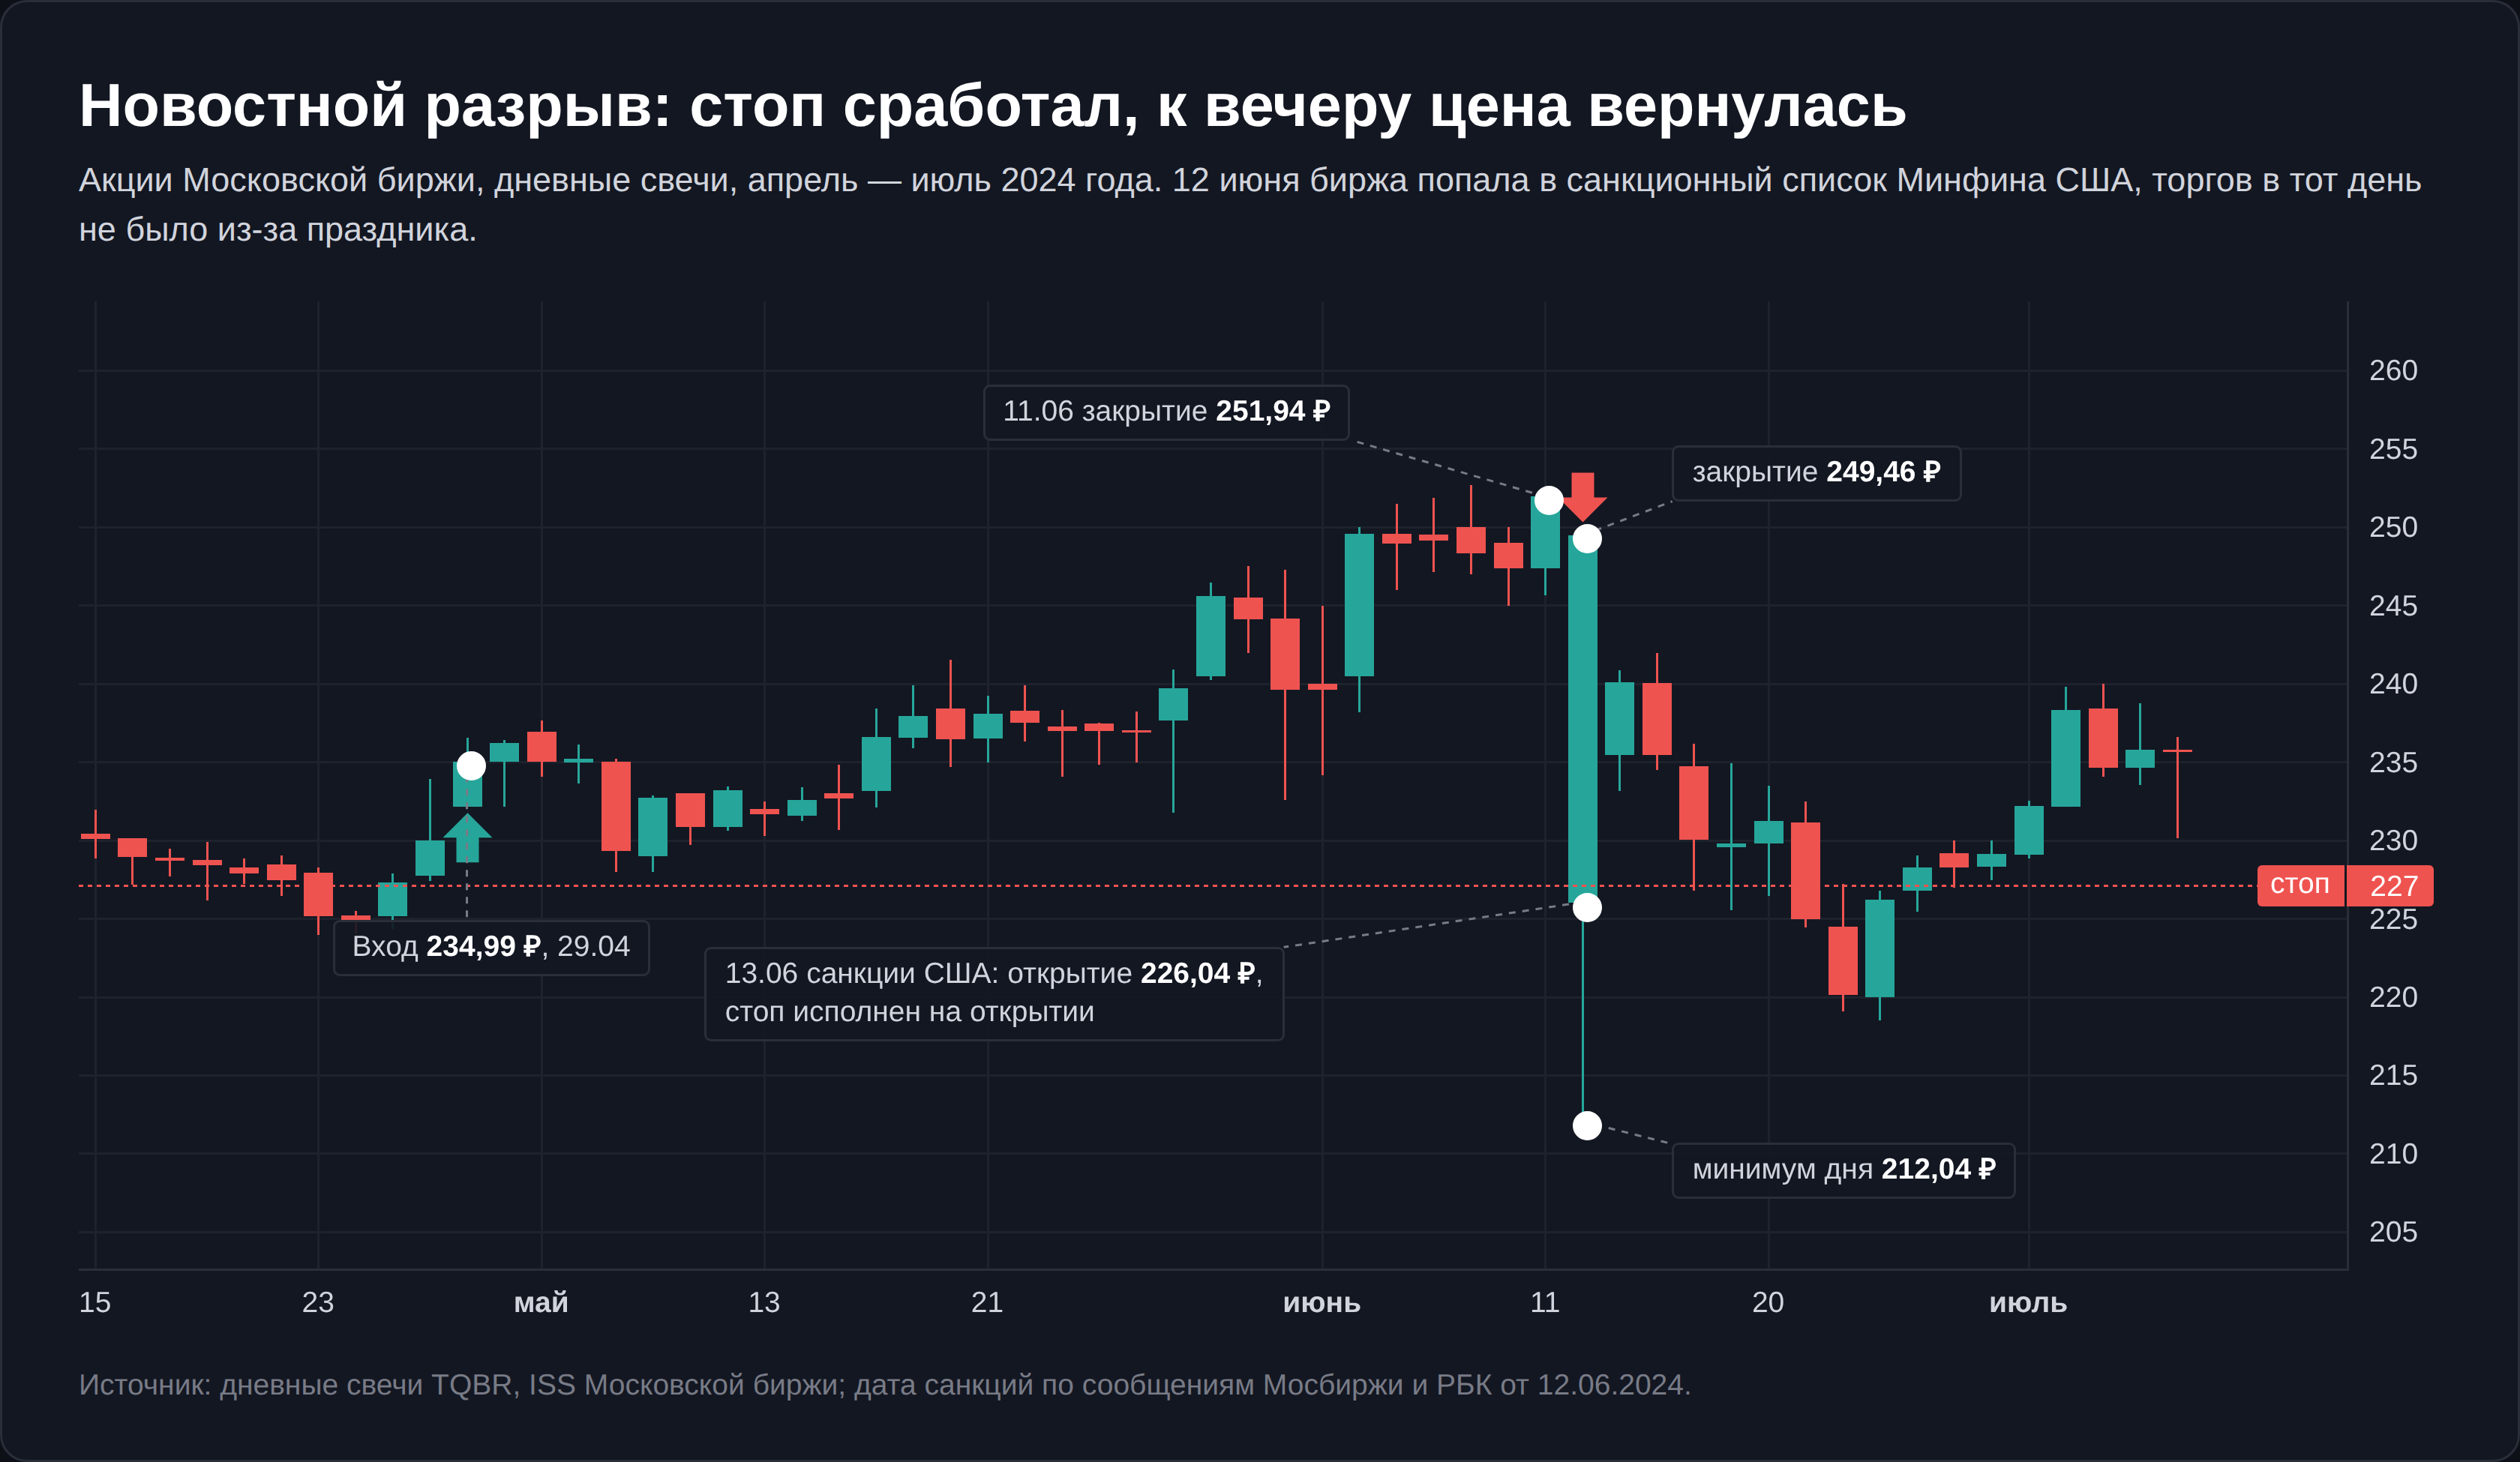
12 июня 2024 года Мосбиржа попала в санкционный список Минфина США, и с 13 июня биржа прекратила торги долларом и евро. 12 июня, в День России, биржа не работала, поэтому новость дошла до цены утром 13 июня. Акции самой Мосбиржи закрылись 11 июня на 251,94 ₽, а открылись на 226,04 ₽. Сделка пробоя со стопом 227,13 ₽ закрылась на открытии, дневной минимум составил 212,04 ₽, закрытие того же дня 249,46 ₽.
Стоп защитил от падения до 212 рублей и продал бумагу на 10% ниже цены, к которой она вернулась к вечеру. Такой исход входит в стоимость защиты, и заранее отличить разрыв, который закроется за день, от разрыва, который продолжится, нельзя. Больше примеров и типов разрывов собрано в материале про гэпы в трейдинге.
Комиссии и плата за перенос в свинг-трейдинге
У свинга две статьи расходов. Комиссия за сделку берётся при каждом входе и выходе. Плата за перенос появляется, только если позиция открыта с плечом или в шорт, и начисляется за каждую ночь, включая выходные. Тарифы крупных брокеров на 26 сентября 2026 года:
| Брокер | Базовый тариф, комиссия за сделку | Тариф для активной торговли | Абонентская плата активного тарифа |
|---|---|---|---|
| Т-Инвестиции | «Инвестор», от 0,3% | «Трейдер», от 0,05% | 390 ₽ в месяц, если были операции |
| Альфа-Инвестиции | «Инвестор», 0,30% | «Трейдер», от 0,049% до 0,014% в зависимости от оборота | 199 ₽ в месяц, если были сделки |
| ВТБ Мои Инвестиции | «Мой онлайн», 0,15–0,25% по уровню лояльности | «Специальный 1», от 0,04248% до 0,012% от дневного оборота | 150 ₽ в месяц, если были сделки |
| Финам | «Стратег», 0,05%, минимум 50 ₽ за поручение | «Единый дневной», до 0,0354% | 177 ₽ в месяц |
| БКС | «Инвестор», покупка 0%, продажа 0,3% | «Трейдер», от 0,04% до 0,008% от дневного оборота | по тарифу брокера |
Цифры взяты с тарифных страниц Т-Инвестиций, Альфа-Инвестиций, ВТБ, Финама и БКС. У ВТБ биржевой сбор идёт отдельной строкой сверху, для заявки, которая забирает чужую цену из стакана, он составляет 0,03% (тарифы Мосбиржи).
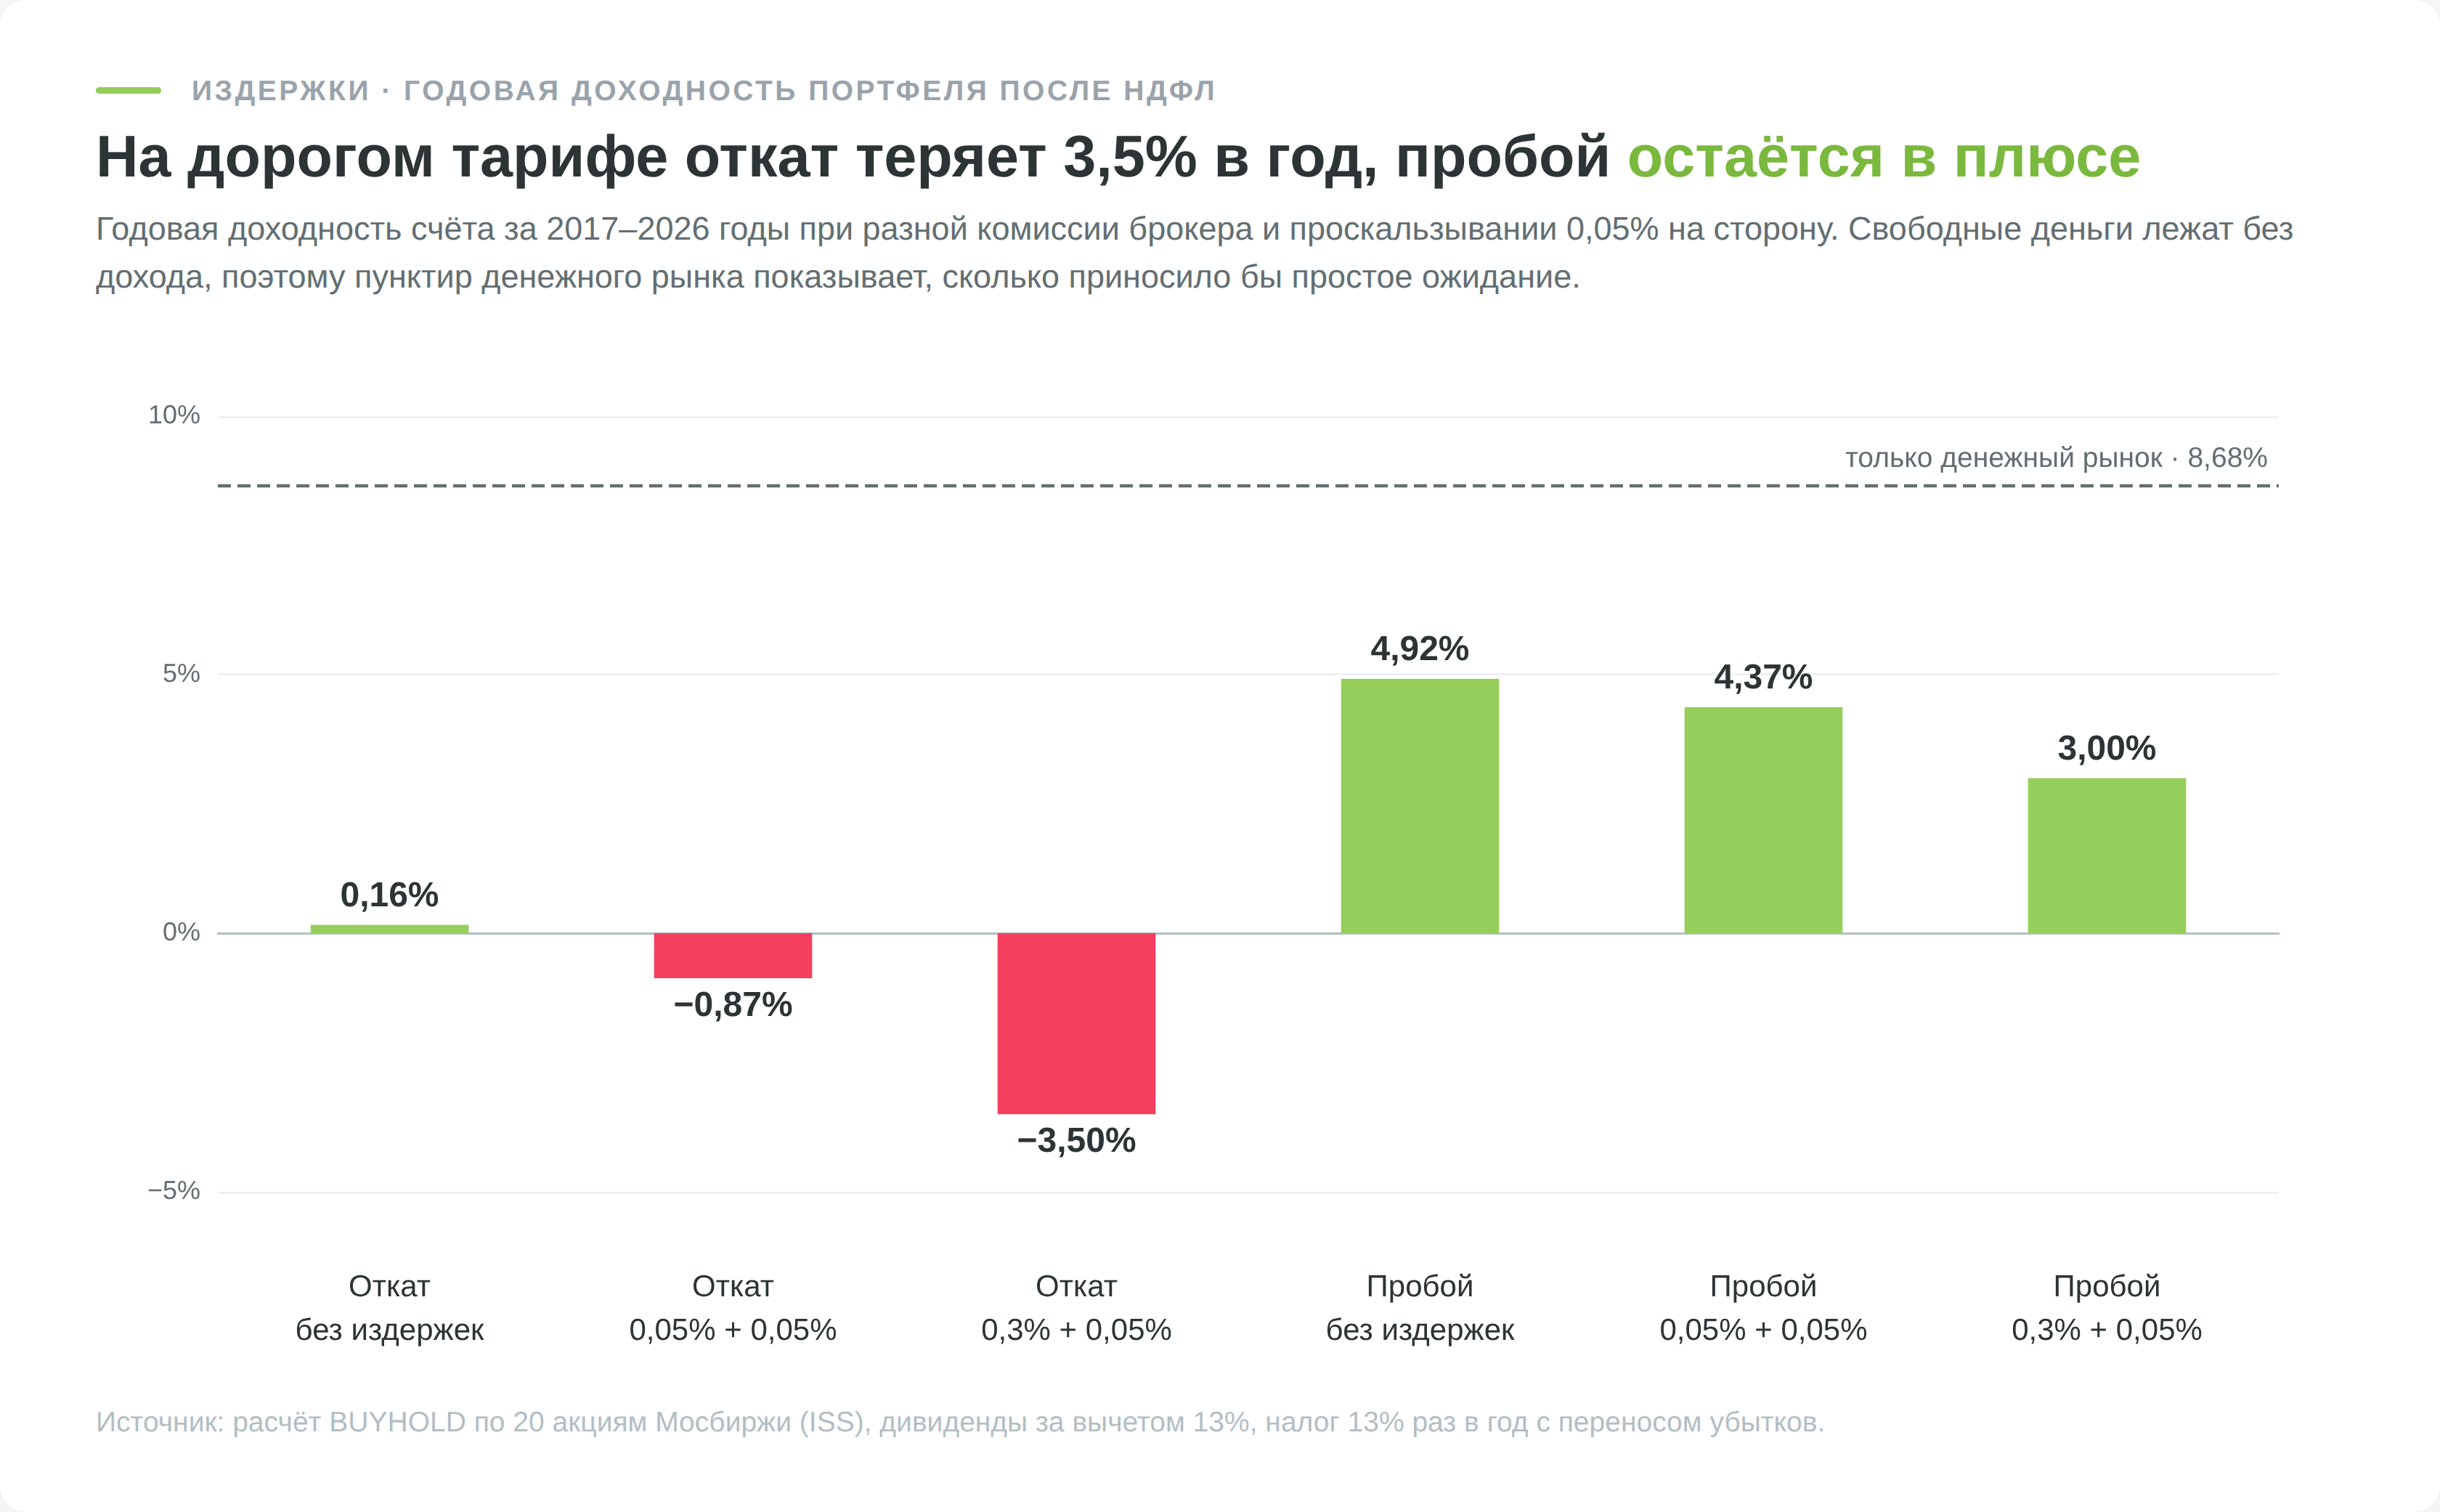
Разница между тарифами для свинга решающая. В проверке выше пробой на комиссии 0,05% плюс 0,05% проскальзывания зарабатывал 4,37% годовых, а на комиссии 0,3% уже 3,00%. Откат по RSI(2) на дорогом тарифе уходил в минус 3,50% в год. Если вы торгуете хотя бы раз в месяц, посчитайте оборот. Активный тариф у Т-Инвестиций окупается, когда месячный оборот превышает 156 000 ₽, тогда экономия 0,25% с оборота перекрывает абонентскую плату 390 ₽. Это одна сделка примерно на 80 000 ₽ с покупкой и продажей в одном месяце.
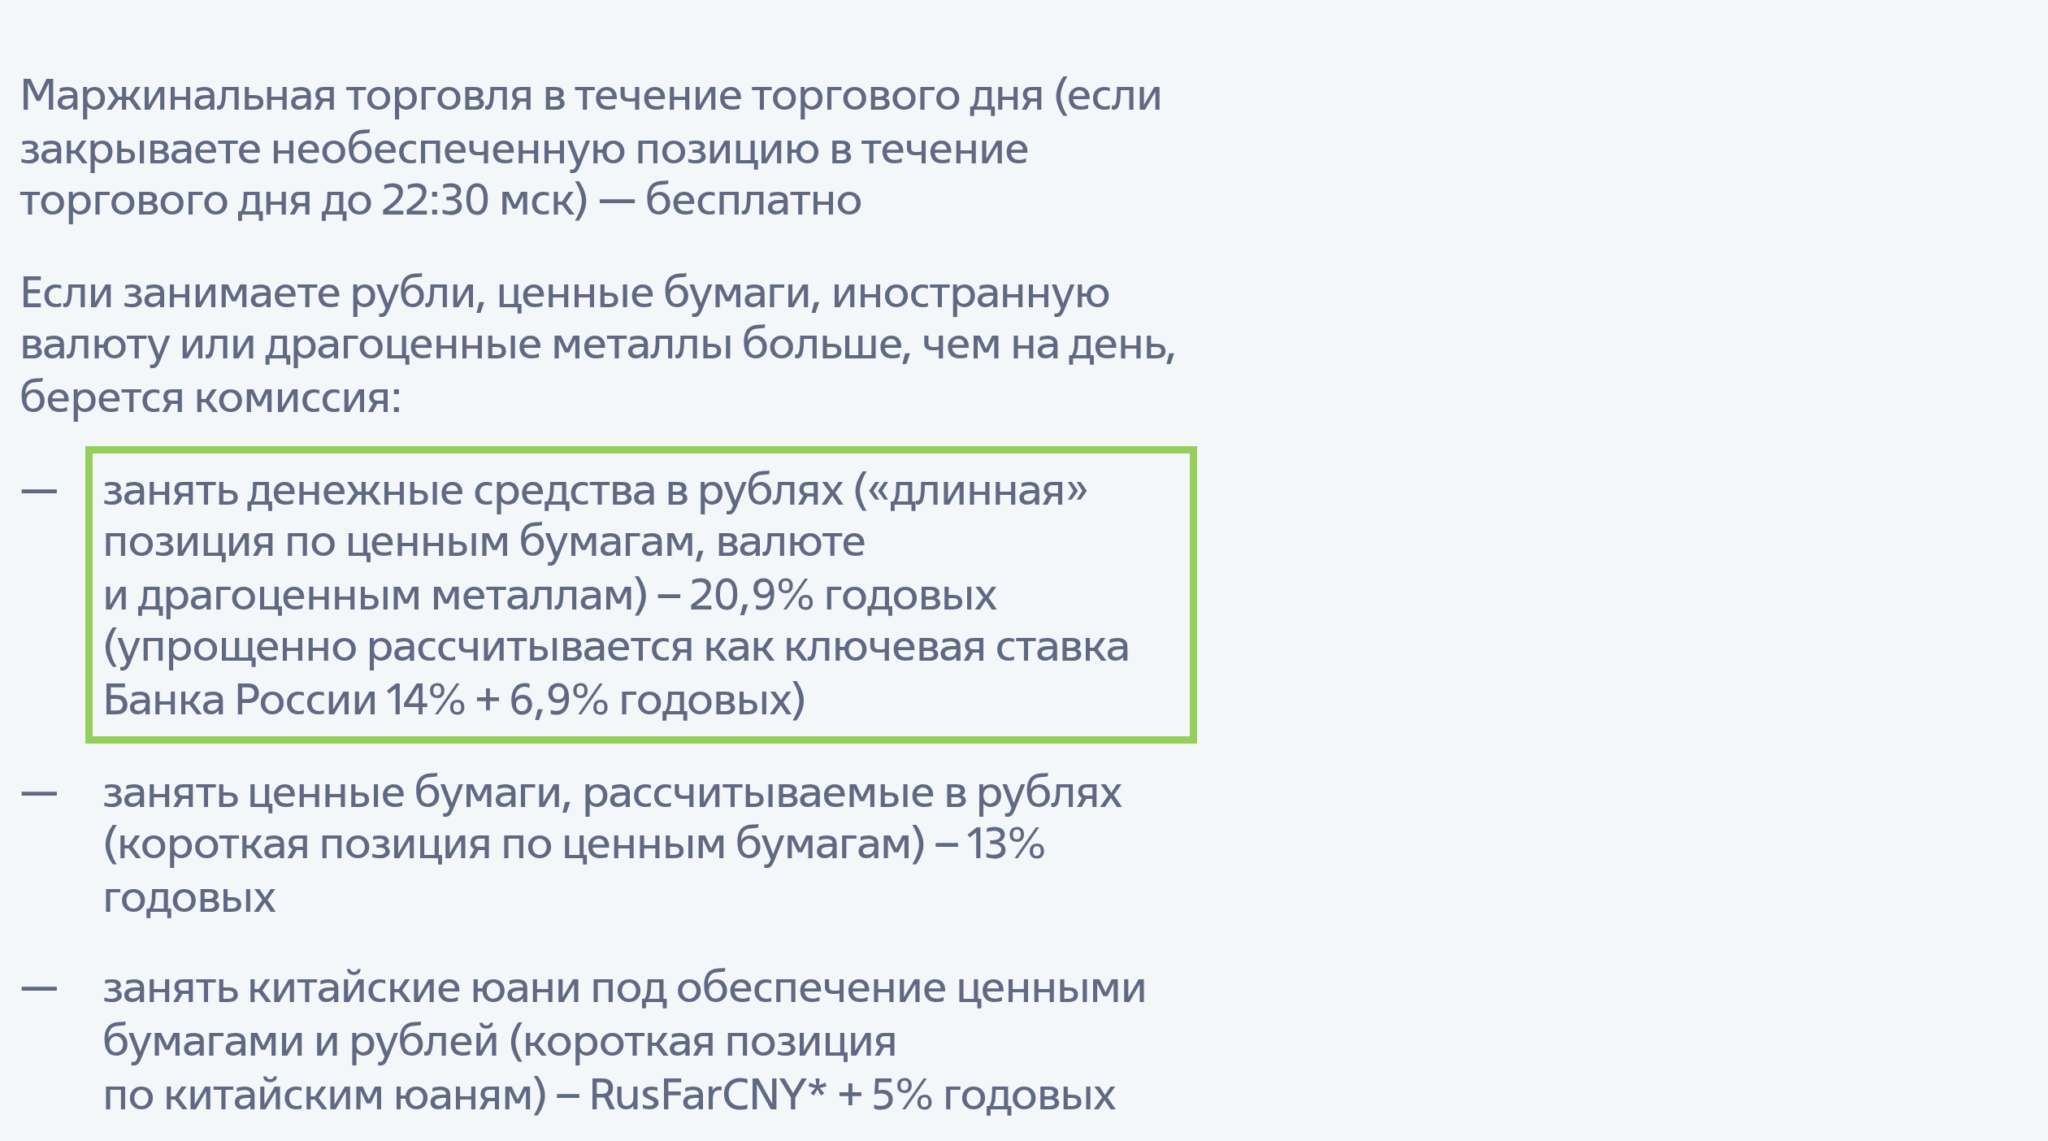
С плечом счёт растёт уже не на процентах от сделки, а на процентах годовых. ВТБ берёт за заём рублей под длинную позицию 20,9% годовых, то есть ключевую ставку 14% плюс 6,9 п.п., а за заём бумаг для шорта 13%. У Т-Инвестиций плата фиксирована в рублях за день. Заём до 5 000 ₽ бесплатен, до 100 000 ₽ стоит 75 ₽ в сутки на «Трейдере» и 80 ₽ на «Инвесторе», и списывается за каждый календарный день, включая праздники и выходные. Финам указывает ставку от 13% годовых, а в примере расчёта на своём сайте берёт 26%.
Налоги свинг-трейдера в России
Прибыль от продажи акций облагается НДФЛ по ставке 13% с совокупного инвестиционного дохода до 2,4 млн ₽ за год и 15% с превышения (п. 1.1 ст. 224 НК РФ). В этот порог входят и дивиденды, и купоны. Российский брокер работает налоговым агентом (ст. 226.1 НК РФ). Он сальдирует все сделки года на счёте, прибыльные и убыточные, и удерживает налог в конце года или при выводе денег.
Убыток года не пропадает. Его можно перенести на следующие 10 лет и уменьшить им будущую прибыль по той же категории операций, но только через декларацию 3-НДФЛ (ст. 220.1 НК РФ). Если сделки идут у двух брокеров и у одного прибыль, а у другого убыток, свести их тоже можно только декларацией.
Для свинга налог работает как ежегодный тормоз. Пробой в проверке заплатил за девять лет и девять месяцев налоги на 5,0% стартового капитала, и без налога его годовая доходность составила бы 4,75% вместо 4,37%. Инвестор, который держит те же акции, не платит налог с роста, пока не продаёт, а после трёх лет владения может не заплатить его вовсе благодаря льготе долгосрочного владения до 3 млн ₽ за каждый год (ст. 219.1 НК РФ). Свинг-позиция три года не живёт, и эта льгота к ней не применяется.
Акции, фьючерсы, CFD и американские бумаги для свинг-трейдинга
Площадки различаются прежде всего тем, сколько стоит удержание позиции:
| Инструмент | Где | Плата за удержание | Налог | Главный минус для свинга |
|---|---|---|---|---|
| Акции Мосбиржи | российский брокер | без плеча нет, с плечом плата за перенос каждую ночь | удерживает брокер | разрывы на открытии и дивидендные отсечки |
| Фьючерсы срочного рынка Мосбиржи | российский брокер | отдельной нет, стоимость денег заложена в цену контракта, у вечных фьючерсов ежедневный фандинг | удерживает брокер | экспирация, тест для неквалифицированного инвестора |
| CFD на акции и индексы | ТехноИнвест (реестр НБРБ) | своп каждую ночь | декларируете сами | нет права собственности на бумагу, нет российской лицензии |
| Акции США | Just2Trade | без плеча нет | декларируете сами | компания в предупредительном списке Банка России |
Покупка акций на собственные деньги ничего не стоит, кроме комиссии за сделку. Плата появляется, когда брокер даёт деньги или бумаги взаймы, для покупки с плечом или для короткой продажи. Такие сделки называются необеспеченными, и неквалифицированному инвестору для них нужен положительный тест у брокера (ст. 3.1 ФЗ-39 «О рынке ценных бумаг»). Ошибка в размере плеча при свинге дороже, чем при внутридневной торговле, потому что разрыв на открытии может пройти через уровень маржин-колла без промежуточных цен.
Квартальный фьючерс не требует денег взаймы, поэтому отдельной платы за перенос у него нет, стоимость денег уже заложена в цену контракта. На счёте блокируется гарантийное обеспечение, а прибыль и убыток начисляются вариационной маржой на промежуточном и вечернем клиринге каждый день.
Позицию, которая пережила экспирацию, придётся закрыть и открыть заново в следующем контракте. У вечных фьючерсов на акции Сбербанка и Газпрома (SBERF и GAZPF) экспирации нет, зато каждый день начисляется фандинг, который зависит от расхождения цены фьючерса и акции.
Для сделок с производными инструментами неквалифицированному инвестору тоже нужен тест. Приёмы работы с ними описаны в руководстве по стратегиям торговли фьючерсами.
Сами американские акции россиянин может купить через зарубежного брокера. Just2Trade даёт доступ к NYSE и NASDAQ, а основная сессия американских бирж приходится на вечер по Москве, то есть решения по свинг-сделкам удобно принимать после работы. Компания Lime Trading (CY), бывшая Just2Trade Online, с 13 сентября 2022 года числится в предупредительном списке Банка России с признаками нелегального профессионального участника рынка ценных бумаг. Налог с прибыли россиянин считает и платит сам через 3-НДФЛ, а об открытии счёта у зарубежного брокера нужно уведомить налоговую.
С чего начать свинг-трейдинг
- Счёт и тариф под частоту сделок. При трёх-пяти сделках в месяц активный тариф с комиссией около 0,05% обходится дешевле базового 0,3% уже с оборота в 150–200 тысяч рублей. Плечо на старте лучше не брать совсем.
- Правила на бумаге до первой сделки. Условие входа, место стопа, размер позиции, правило выхода и отдельно поведение перед отсечкой и отчётностью. Как собрать это в документ, показано в материале о том, как составить торговую стратегию.
- Проверка на истории. Прогнать правила по нескольким годам котировок и нескольким бумагам, затем отработать исполнение в тренажёре трейдинга на реальной истории цены, где будущие свечи скрыты.
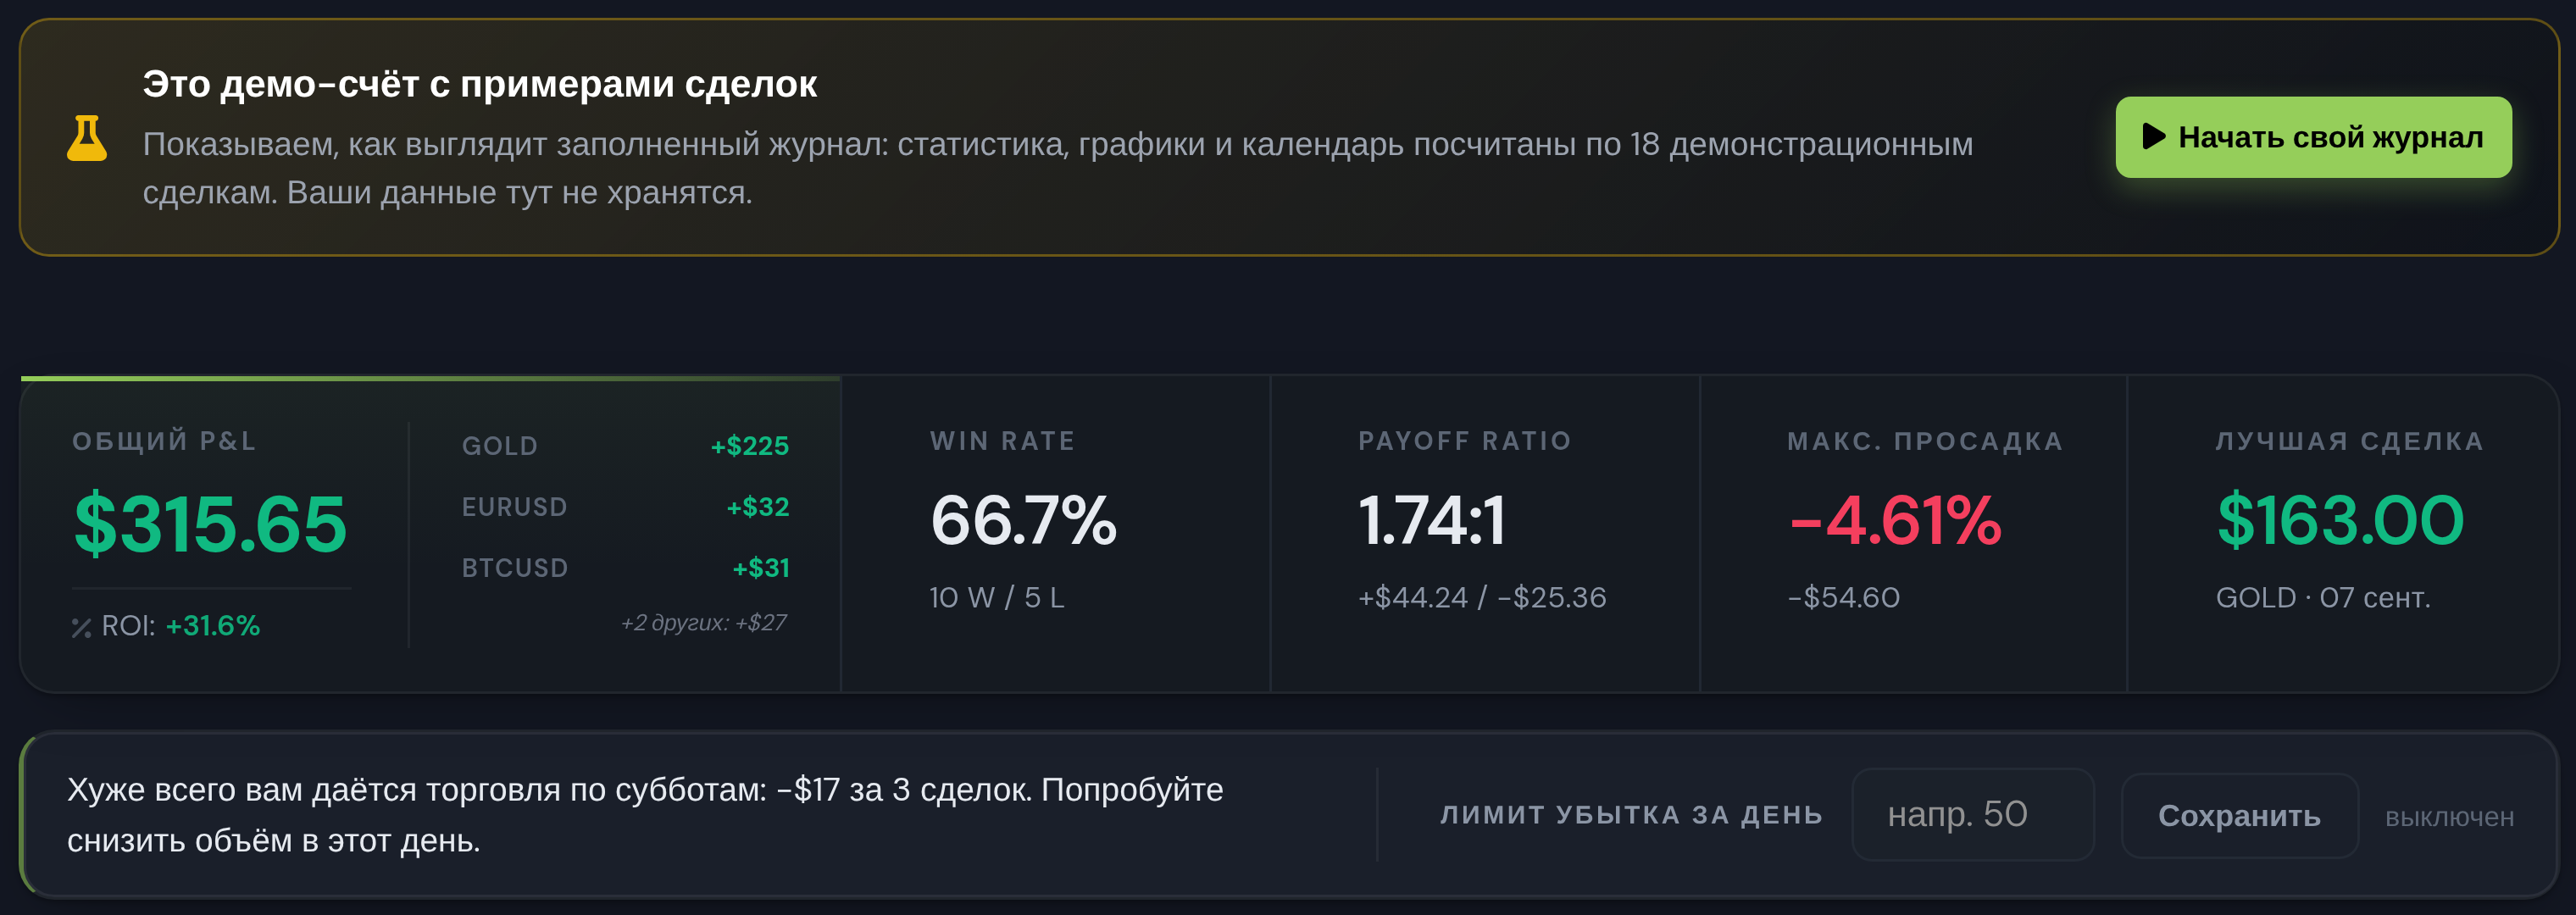
- Первые 30–50 сделок минимальным объёмом. Каждую записывать в журнал сделок с входом, стопом, результатом в R и причиной выхода. Без записи через месяц невозможно отличить ошибку в правилах от ошибки в их исполнении.
- Сравнение с денежным рынком. Через полгода посчитать доходность всего счёта, включая простаивающие деньги, и сравнить с фондом денежного рынка за тот же срок.
Плюсы и минусы свинг-трейдинга
Кому подходит свинг-трейдинг
Если вы работаете днём, готовы тратить на рынок час вечером и хотите торговать по правилам, которые можно проверить, свинг подходит лучше внутридневной торговли. Сделки открываются по закрытию дня, стоп и выход известны заранее, и позицию не нужно сопровождать в течение торгов.
Если вы откладываете деньги на годы и не собираетесь каждый вечер смотреть графики, свинг вам ничего не добавит. Пассивный портфель акций в проверке заработал больше, чем любая из двух стратегий без денежного рынка, а налог и комиссии у инвестора ниже.
И отдельно о терпении. У пробоя шесть сделок из десяти убыточны, и прибыль приходит несколькими крупными трендами в год. Если серия из пяти-восьми убытков заставит вас поменять правила, результат будет хуже любого бэктеста. Здесь помогает только журнал, где видно, что стратегия делает ровно то, что делала на истории.
Проверьте себя
4 вопроса по этому уроку, к каждому ответу есть пояснение.