Маржин-колл (margin call) — требование брокера вернуть в норму обеспечение по сделкам с плечом. У российского брокера оно приходит уведомлением, когда стоимость портфеля опускается ниже начальной маржи. Если портфель проседает ещё и ниже минимальной маржи, брокер сам продаёт активы, как правило в тот же торговый день. Купив акций на сумму в 2 раза больше своих денег под ставку риска 25%, вы получите уведомление после падения цены на 33%, а принудительная продажа начнётся после 43%. 24 февраля 2022 года индекс Мосбиржи в течение дня терял 45%.
Предупреждение о рисках: Торговля с плечом на фондовом, срочном и валютном рынке, а также на криптобиржах может привести к потере всех вложенных средств и к долгу перед брокером. По раскрытиям российских форекс-дилеров, с III квартала 2025 по II квартал 2026 года в минусе заканчивали квартал 66% клиентских счетов. Материал носит образовательный характер и не является инвестиционной рекомендацией. Прошлые результаты не гарантируют будущую доходность.
Что такое маржин-колл простыми словами
Название осталось с тех времён, когда брокер буквально звонил клиенту (call) и просил довнести залог (margin). Сейчас вместо звонка приходит уведомление в приложении или письмо, а смысл не изменился. Вы торгуете частично на деньги или бумаги брокера, а в залоге у него лежат ваши активы. Когда залог дешевеет настолько, что может не покрыть долг, брокер требует его пополнить.
Это похоже на ломбард, который переоценивает заложенное кольцо при каждом движении цены золота и вправе продать его, не дожидаясь конца срока.
Маржин-колл возможен только там, где есть заём. Если вы покупаете акции на свои деньги и не продаёте в шорт, маржин-коллу неоткуда взяться, потому что брокер вам ничего не одалживал. Заём появляется в двух случаях. Вы покупаете больше, чем позволяют деньги на счёте, то есть берёте кредитное плечо. Или продаёте бумаги, которых у вас нет, и тогда брокер одалживает вам сами акции, это короткая позиция. В шорте маржин-колл приходит при росте цены, а не при падении.
Как брокер оценивает ваш счёт
Брокер постоянно сравнивает две величины. Первая равна стоимости ваших активов за вычетом долга. Вторая показывает, сколько собственных денег правила требуют держать под открытые позиции. На форексе и в CFD их отношение выводится в процентах, в терминале MetaTrader это поле «Уровень».
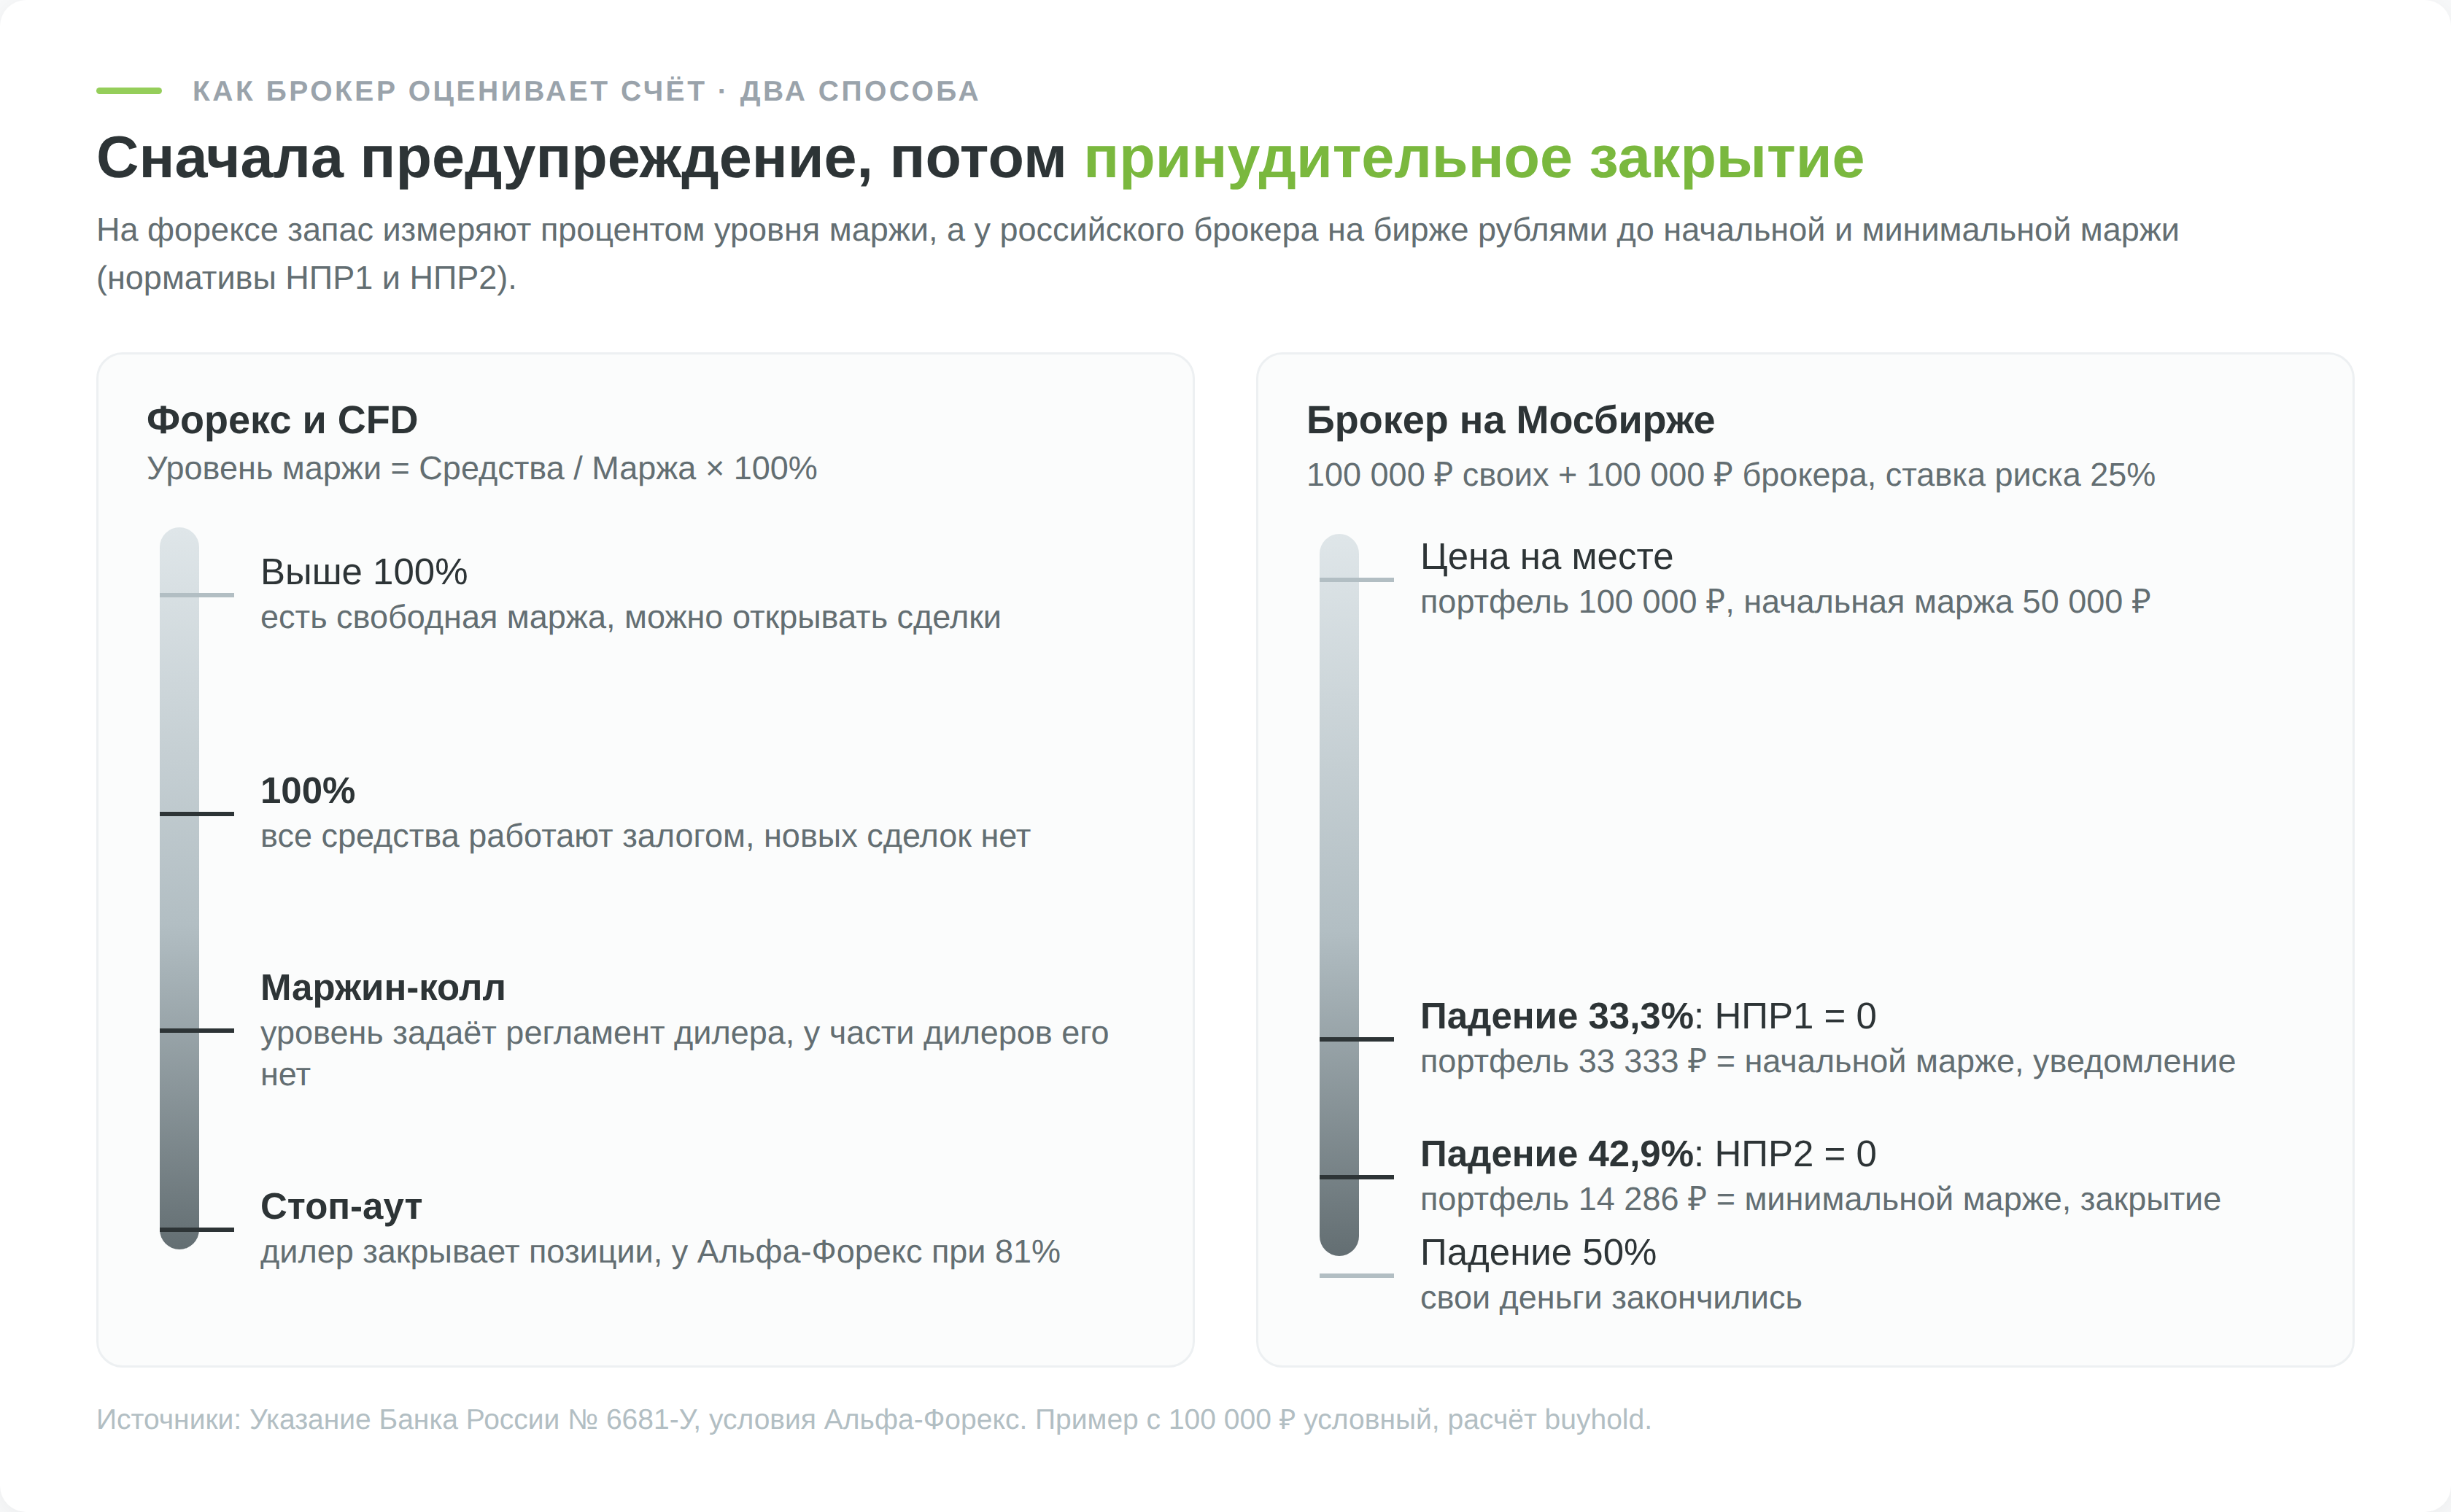
Российский брокер на Мосбирже считает в рублях. Из стоимости портфеля он вычитает начальную маржу и получает норматив покрытия риска НПР1, из неё же вычитает минимальную маржу и получает НПР2 (формулы даны в приложении к Указанию Банка России № 6681-У). Пока оба норматива положительные, счёт в порядке. Процентов в такой схеме нет, зато видно, сколько рублей осталось до каждого порога.
Чем маржин-колл отличается от стоп-аута
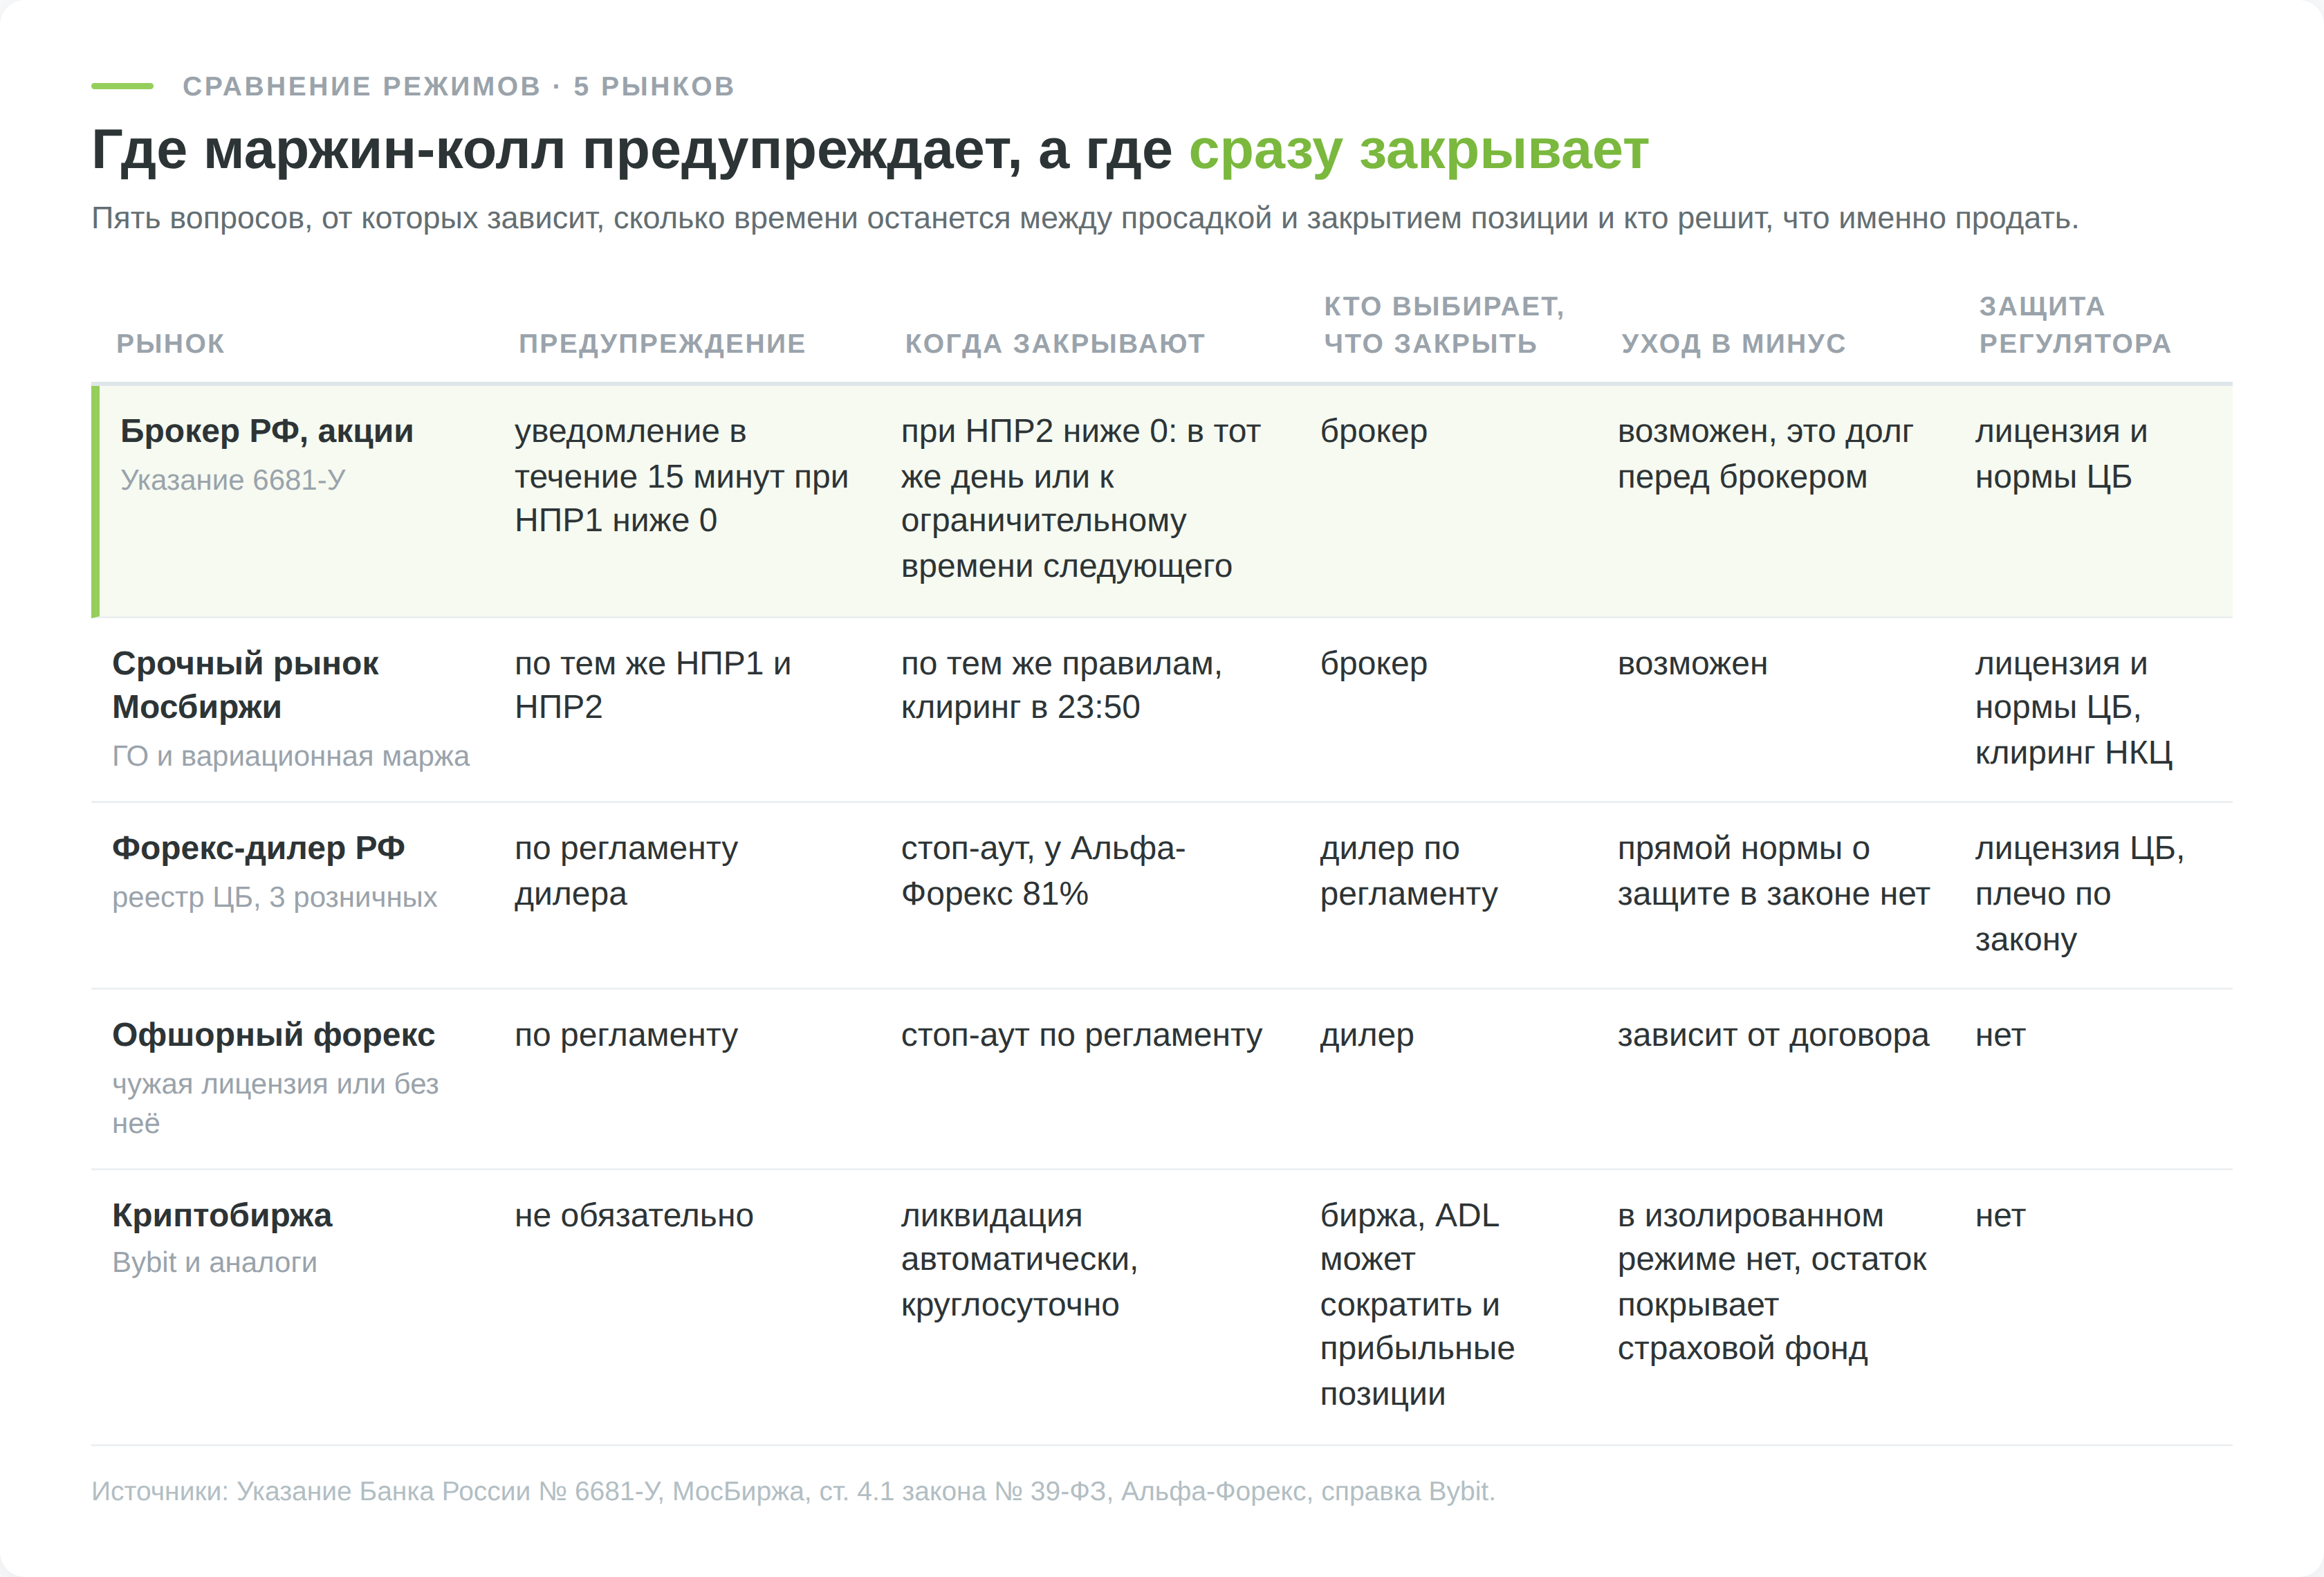
Маржин-колл предупреждает, стоп-аут исполняет. На форексе стоп-аутом называют уровень маржи, при котором дилер сам закрывает позиции в порядке, прописанном в его регламенте. У одних дилеров маржин-колл стоит заметно выше стоп-аута и даёт время пополнить счёт. У других уровни совпадают, и отдельного предупреждения нет. У лицензированного в России Альфа-Форекс стоп-аут стоит на 81%, то есть позиции закрываются, когда средства ещё покрывают залог почти целиком.
Получив уведомление, вы можете:
- пополнить счёт деньгами или ликвидными бумагами. Позиция остаётся открытой, но под тот же риск вы кладёте ещё собственных денег
- закрыть часть позиций сами. Тогда вы выбираете, что продать и по какой цене
- ничего не делать. Если просадка продолжится и НПР2 станет отрицательным, брокер продаст активы сам и выбирать будет он. Т-Инвестиции прямо предупреждают, что при необходимости продают не только маржинальные позиции, но и другие активы со счёта
Пополнение выглядит самым безболезненным вариантом, но по сути это новые деньги в сделку, которая уже идёт против вас. Если причина просадки не в случайном колебании, а в том, что вы ошиблись с направлением, дополнительный взнос просто увеличит будущий убыток.
Маржин-колл у российского брокера на фондовом рынке
Правила маржин-колла для всех брокеров с лицензией Банка России задаёт Указание ЦБ № 6681-У от 12 февраля 2024 года. Оно действует с 1 апреля 2025 года и заменило прежнее Указание № 5636-У. Договор с брокером может сделать условия строже, например закрывать позиции глубже, чем требует Указание.
Ставка риска, начальная и минимальная маржа
Ставка риска показывает, какую долю стоимости бумаги нужно покрыть своими деньгами. При ставке 25% на каждую 1 000 ₽ позиции требуется 250 ₽ собственных средств, поэтому купить можно не больше чем на сумму в 4 раза больше своих денег. Базовые ставки рассчитывает Национальный клиринговый центр (НКЦ) Мосбиржи, оценивая вероятность резкого движения цены. Брокер применяет ставки, равные рекомендованным НКЦ или выше. Если ставка равна 100%, бумага считается неликвидной и плеча под неё нет.
Начальная маржа равна сумме всех позиций, умноженных на их ставки риска. Минимальная маржа по Указанию равна половине начальной (п. 18 приложения к 6681-У). Обе величины меняются вместе с ценой бумаг и со ставками. В кризис ставки риска могут резко вырасти, и маржа увеличивается, даже если цена ещё стоит на месте.
Как НПР1 и НПР2 запускают уведомление и закрытие
Оба норматива считаются от одной стоимости портфеля, но с разными порогами:
| Норматив | Как считается | Что происходит ниже нуля | Пункт 6681-У |
|---|---|---|---|
| НПР1 | стоимость портфеля минус начальная маржа | новые сделки, увеличивающие риск, брокер не исполняет. Уведомление приходит в течение 15 минут, если договор не задаёт другой срок | п. 12, 23 |
| НПР2 | стоимость портфеля минус минимальная маржа | брокер закрывает позиции сам | п. 15, 18, 19 |
Уведомление обязательно не всегда. Если по договору брокер хотя бы раз в час сообщает вам стоимость портфеля и обе маржи или просто даёт к ним доступ, отдельное сообщение о минусе по НПР1 он может не присылать (п. 23 Указания). Так что следить за нормативом в приложении надёжнее, чем ждать сообщения.
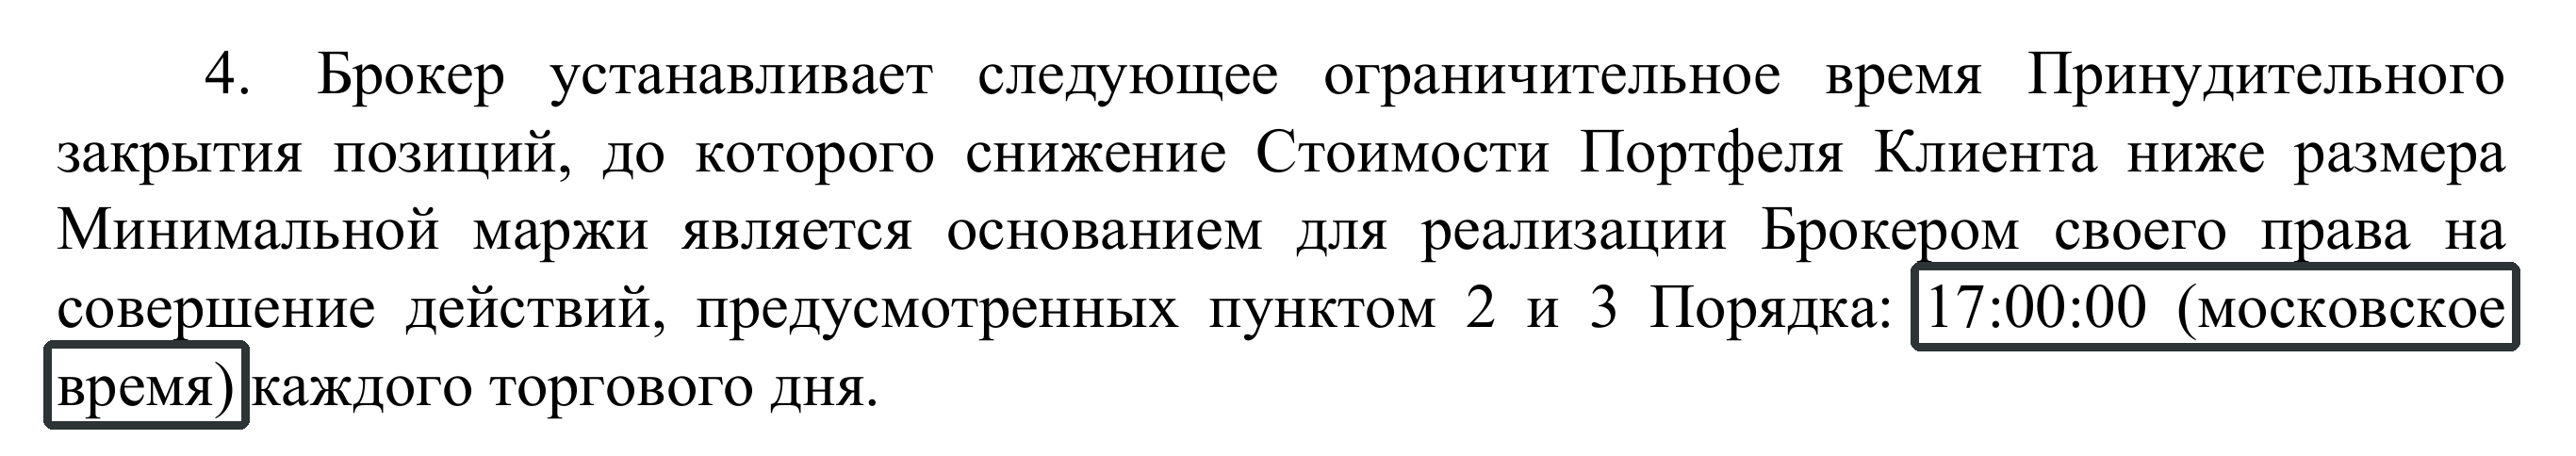
Срок закрытия зависит от времени суток. Каждый брокер утверждает «ограничительное время закрытия позиций» с точностью до секунды. В порядке закрытия позиций Райффайзенбанка (редакция от 01.04.2025) это 17:00:00 по Москве. Если НПР2 ушёл в минус до этого времени, брокер закрывает позиции в тот же торговый день.
Если после, то не позднее того же времени следующего торгового дня. Если торги приостановили до закрытия позиций и возобновили уже после ограничительного времени, брокер должен закрыть позиции не позднее ограничительного времени следующего торгового дня (п. 18.3). Когда НПР2 до начала продаж сам вернулся в плюс, закрывать позиции брокер уже не вправе, если договор не говорит иное (п. 15).
Почему у клиентов КНУР, КСУР и КПУР разное плечо
С 1 апреля 2025 года брокер относит каждого клиента к одной из трёх категорий, и от неё зависят ставки риска. По умолчанию клиент попадает в категорию с начальным уровнем риска (КНУР). В Т-Инвестициях её получают все, кто впервые открыл счёт 1 апреля 2025 года или позже.
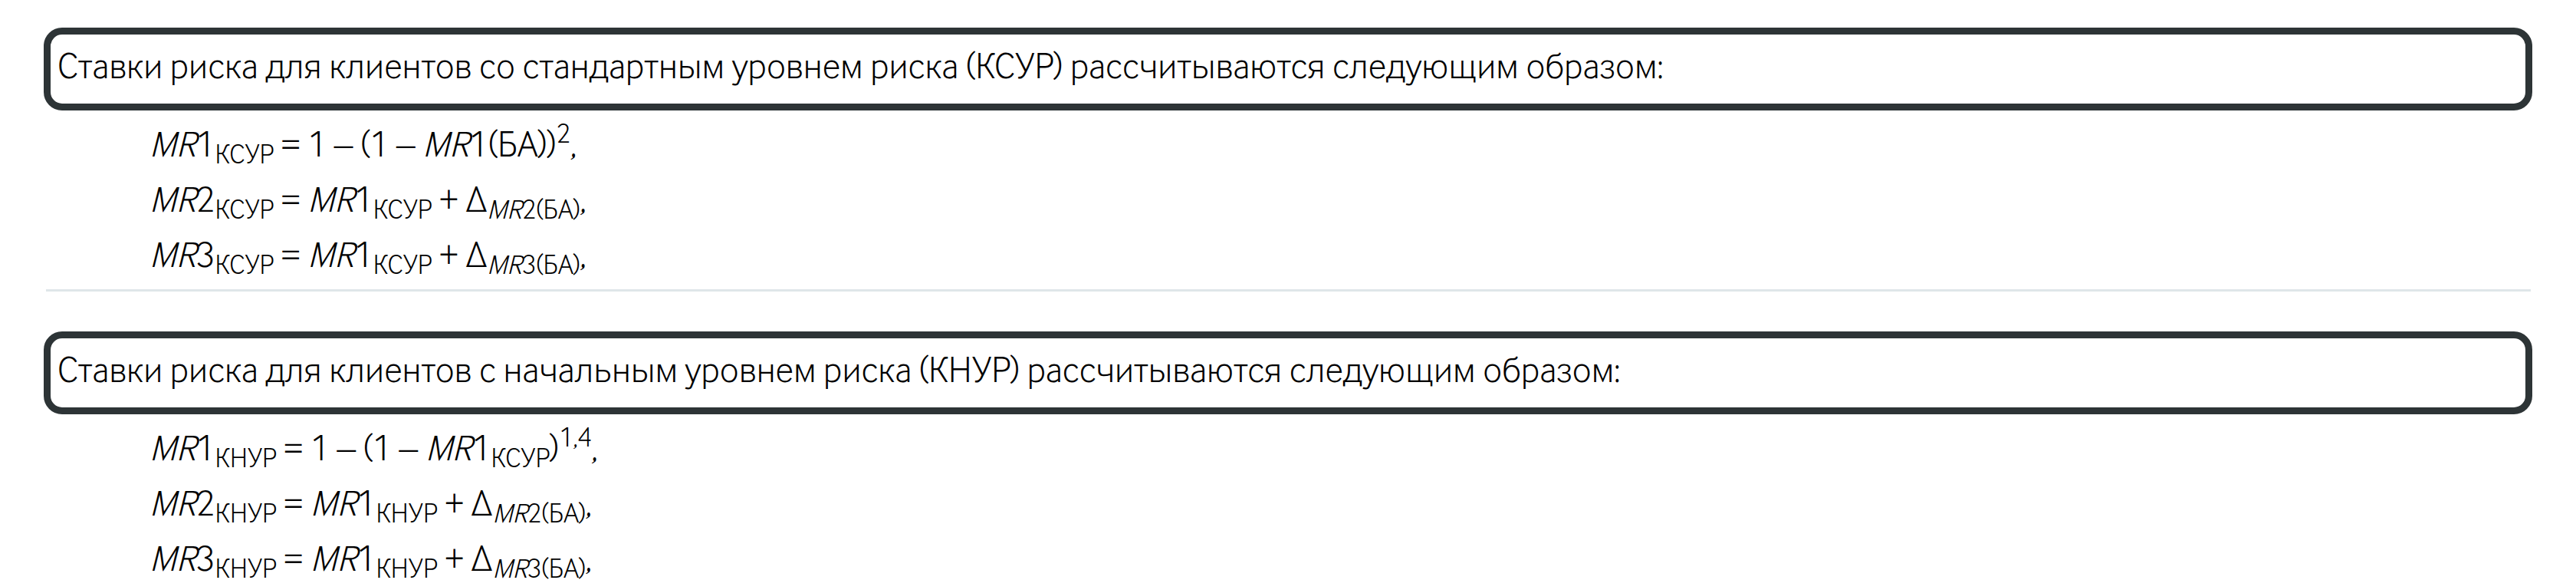
НКЦ публикует ставки для клиентов с повышенным уровнем риска (КПУР), а для остальных категорий ставки получаются пересчётом по формулам из пп. 43–44 приложения к Указанию 6681-У (так же их применяет НКЦ). Для покупки ставка стандартного уровня (КСУР) равна 1 − (1 − ставка КПУР)², для начального уровня ещё раз 1 − (1 − ставка КСУР)1,4. Для шорта формулы другие. При условной базовой ставке 15% разница выглядит так:
| Категория | Как получить | Ставка риска | Максимальная покупка на 100 000 ₽ |
|---|---|---|---|
| КНУР | присваивается по умолчанию (п. 31) | 36,56% | 273 534 ₽ |
| КСУР | прошёл год с первой сделки с плечом, фьючерсом или опционом, и за этот год было не меньше 5 дней торговли (п. 30) | 27,75% | 360 360 ₽ |
| КПУР | одно из условий п. 29: от 3 млн ₽ на счетах у брокера, от 600 000 ₽ при 180 днях обслуживания и 5 днях сделок, статус квалифицированного инвестора | 15% | 666 667 ₽ |
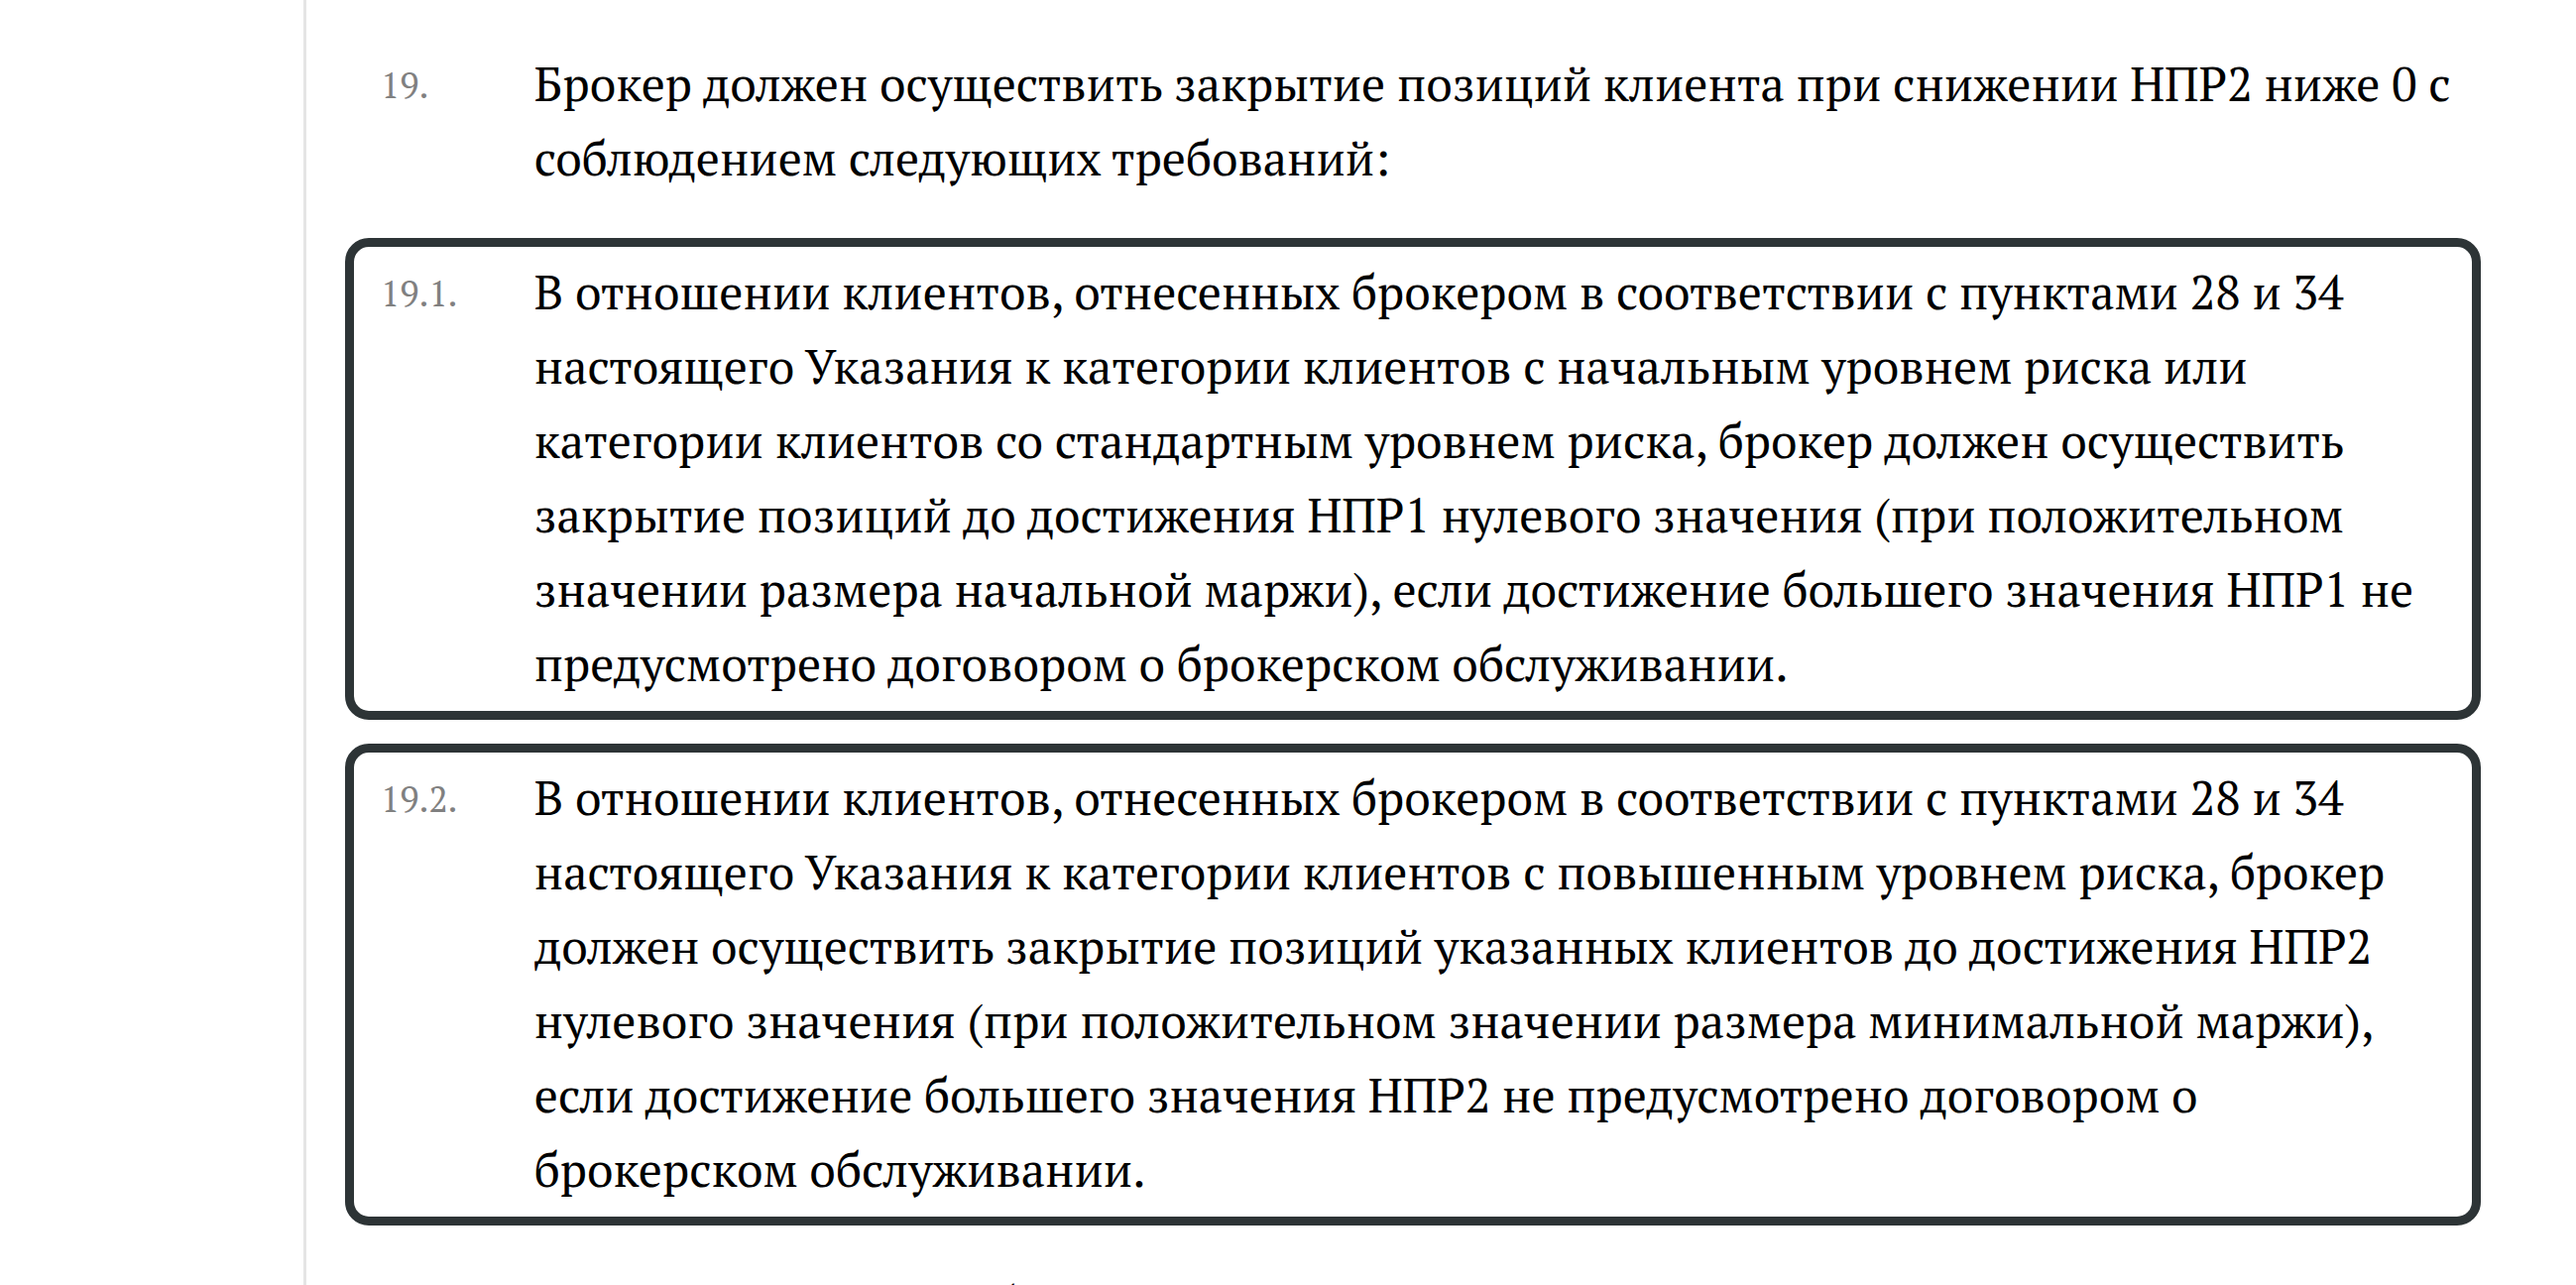
Условия п. 29 открывают и КСУР, и КПУР, какую именно категорию присвоить, решает договор с брокером. Новичок с тем же депозитом может взять в 2,3–2,6 раза меньше, чем клиент КПУР (при базовых ставках от 10% до 20%), и при той же позиции получит маржин-колл раньше. Вдобавок при закрытии ему продадут больше, потому что для КНУР брокер восстанавливает НПР1, а не НПР2.
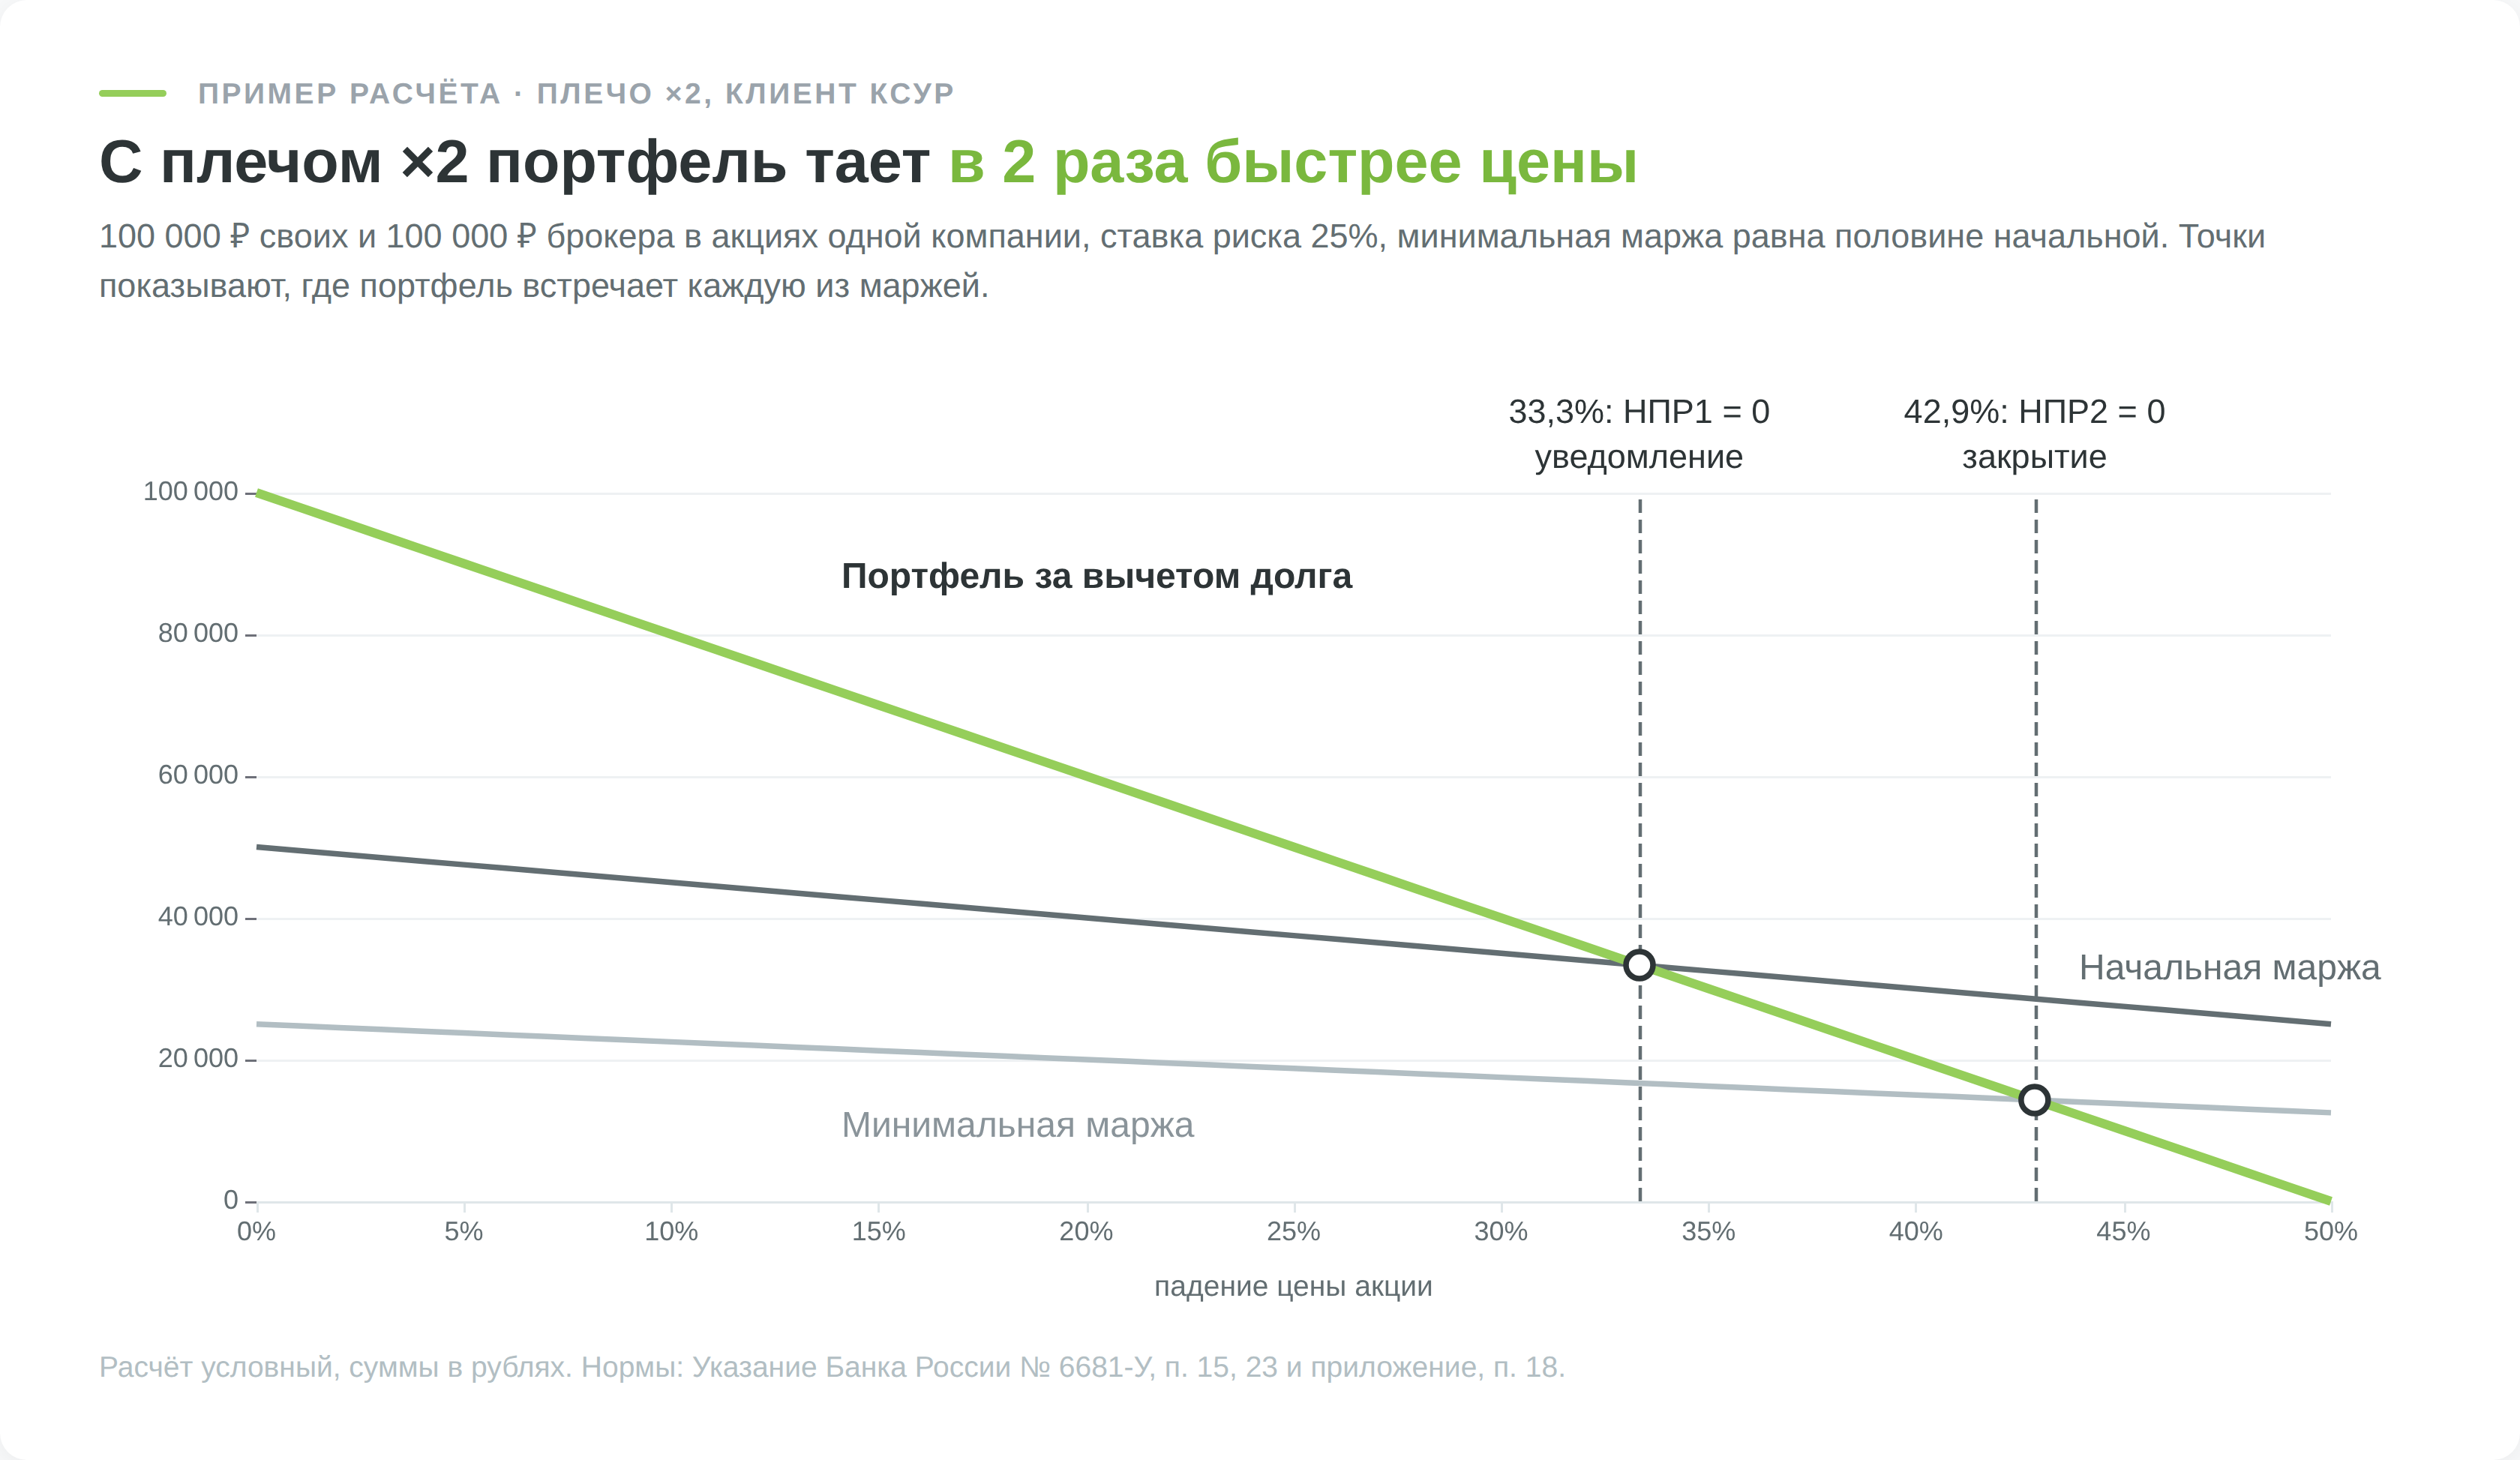
Пример со 100 000 ₽ своих и 100 000 ₽ брокера
Допустим, клиент КСУР с 100 000 ₽ на счёте покупает акции одной компании на 200 000 ₽ под ставку риска 25%. Половину покупки оплачивает брокер. Начальная маржа составляет 25% от стоимости бумаг, минимальная в 2 раза меньше. Долг в 100 000 ₽ от цены не зависит, поэтому каждый процент падения акции бьёт по вашей доле в 2 раза сильнее:
| Падение цены | Стоимость бумаг, ₽ | Портфель за вычетом долга, ₽ | Начальная маржа, ₽ | Минимальная маржа, ₽ | Что происходит |
|---|---|---|---|---|---|
| 0% | 200 000 | 100 000 | 50 000 | 25 000 | всё в норме |
| 20% | 160 000 | 60 000 | 40 000 | 20 000 | всё в норме, потеряно 40% своих денег |
| 33,3% | 133 333 | 33 333 | 33 333 | 16 667 | НПР1 равен нулю, уведомление |
| 40% | 120 000 | 20 000 | 30 000 | 15 000 | новые сделки с плечом заблокированы |
| 42,9% | 114 286 | 14 286 | 28 571 | 14 286 | НПР2 равен нулю |
| 45% | 110 000 | 10 000 | 27 500 | 13 750 | брокер продаёт |
При падении на 45% от ваших 100 000 рублей остаётся 10 000, то есть потеряно 90%. Без плеча та же акция забрала бы 45%. Чтобы вернуть НПР1 к нулю, брокеру нужно продать бумаг на 70 000 ₽ из 110 000 ₽. У вас остаются акции на 40 000 ₽ и долг 30 000 ₽, то есть те же 10 000 ₽ собственных денег, но позиция стала почти в 3 раза меньше. По минимуму Указания клиенту КПУР при той же ставке продали бы только на 30 000 ₽, до нуля по НПР2. В Т-Инвестициях КПУР закрывают до 75% индикатора, и продажа составила бы около 64 000 ₽.
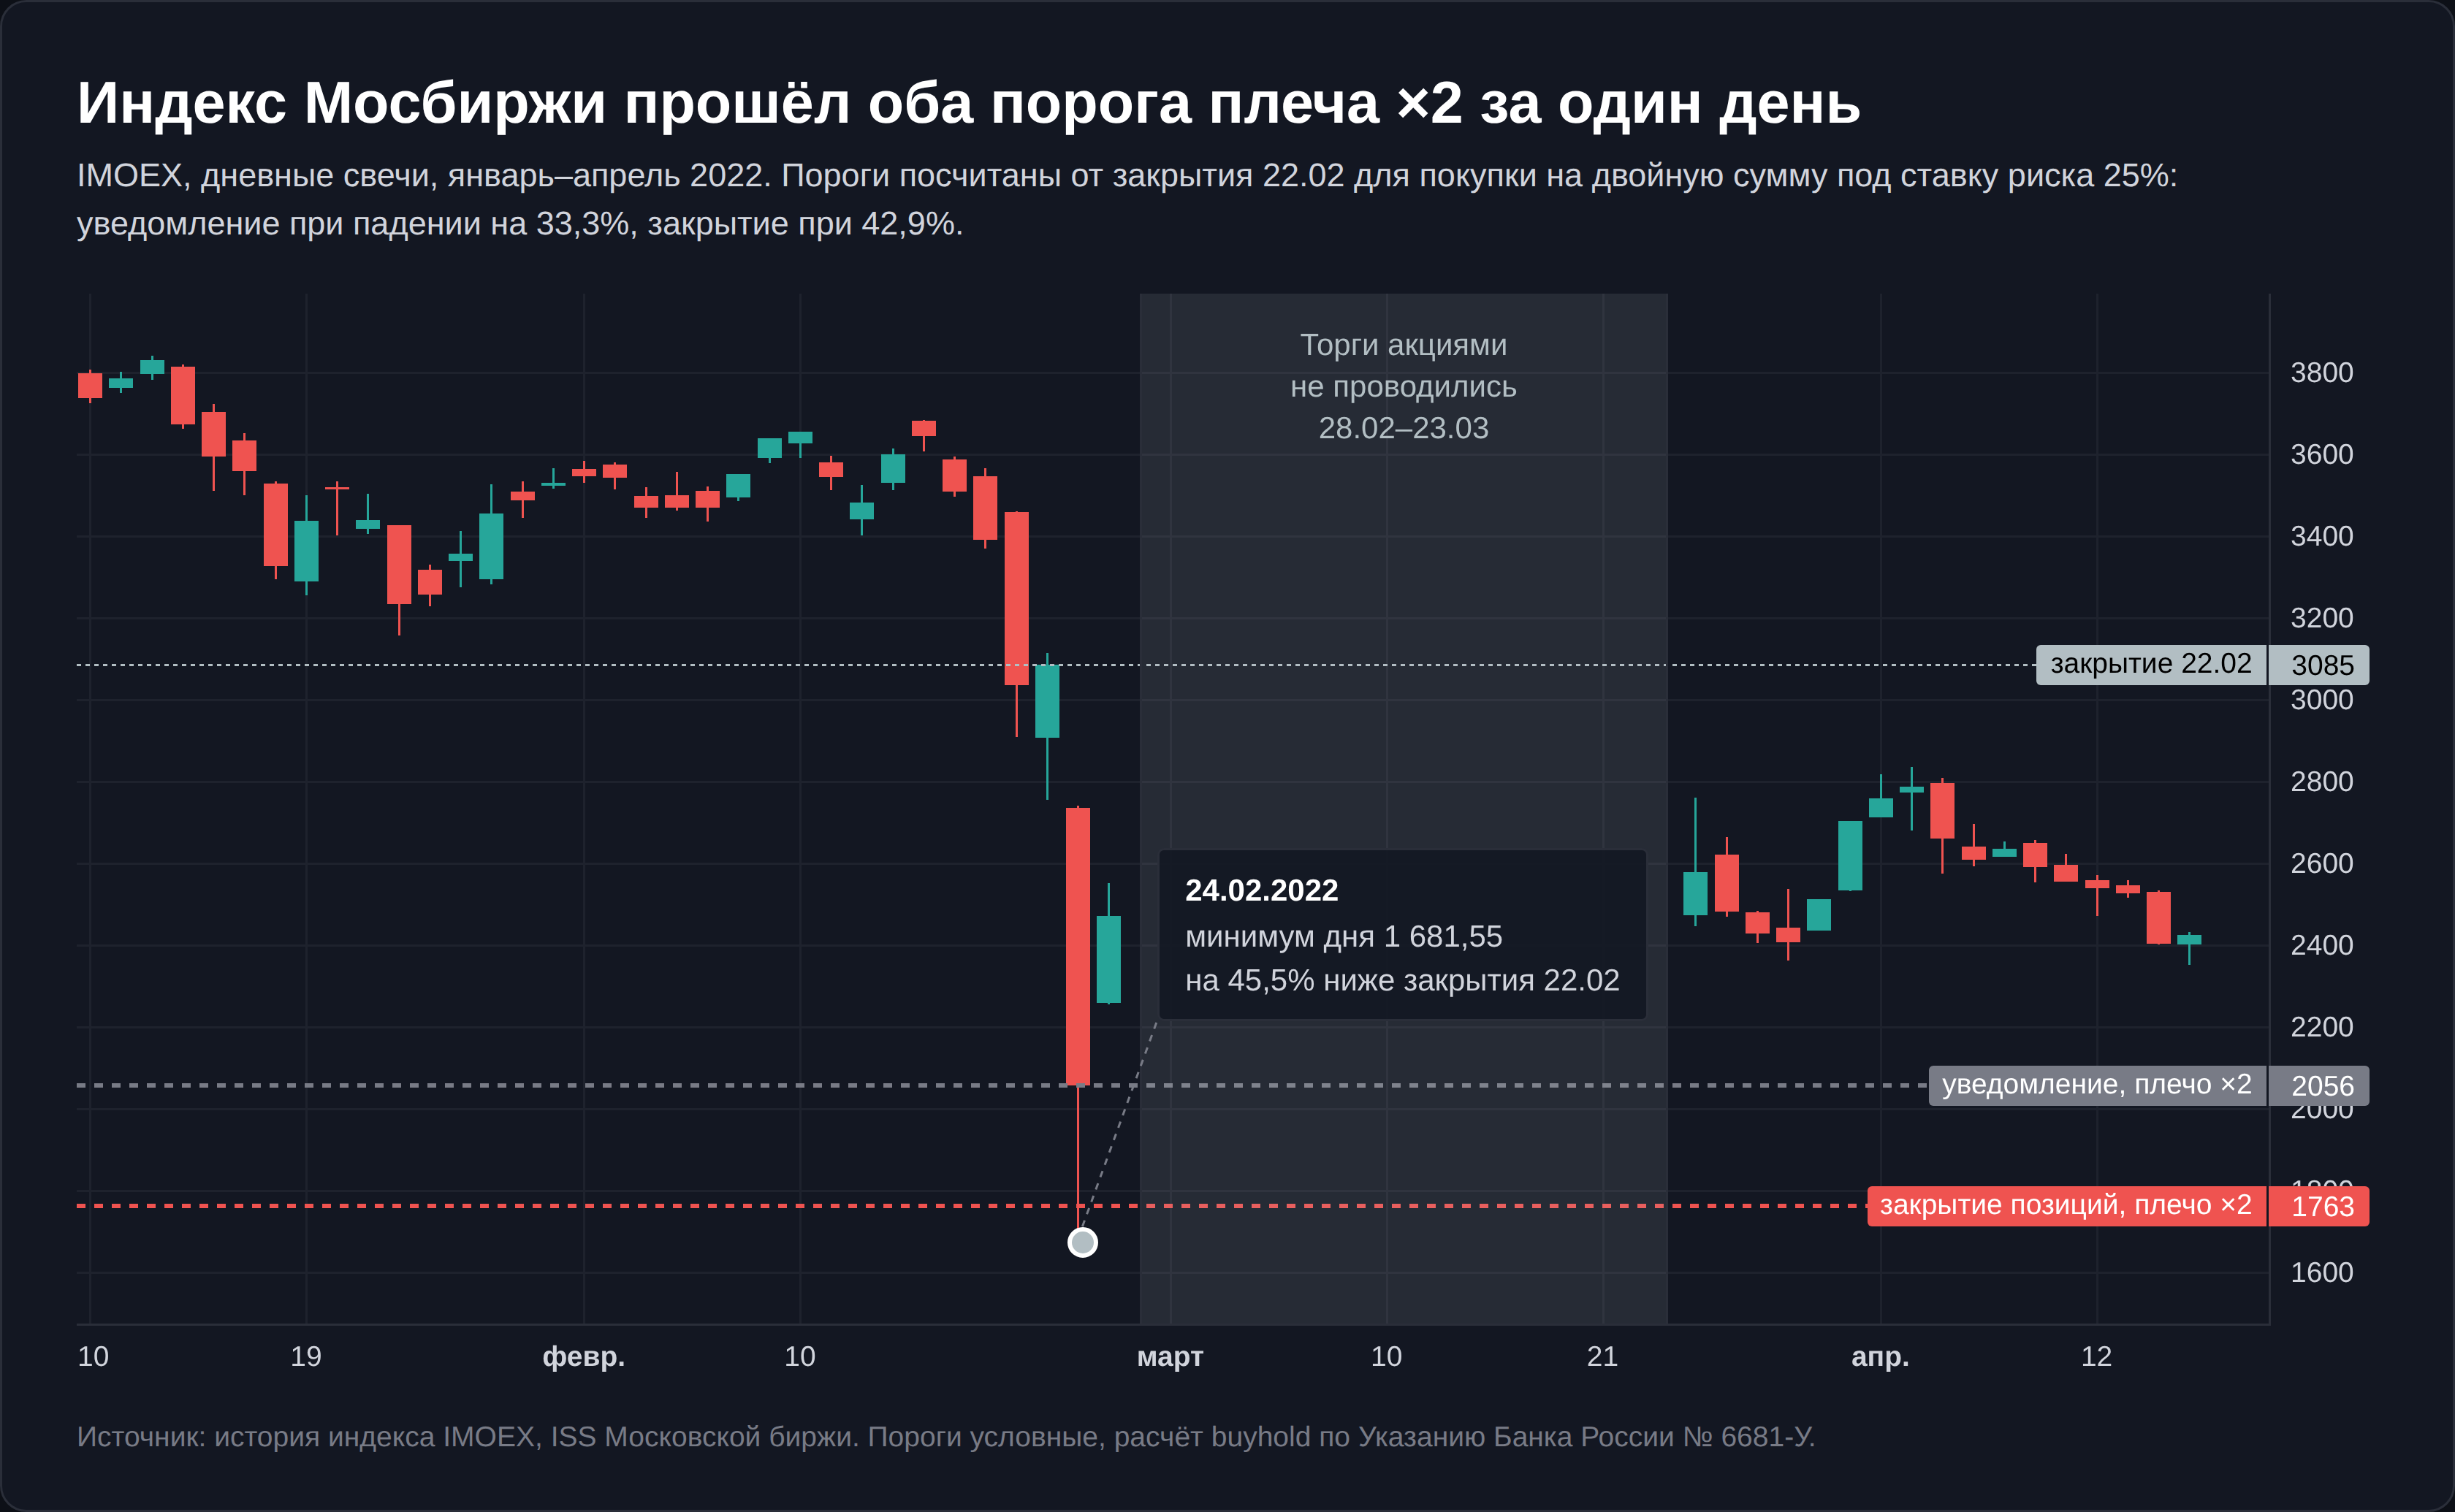
Я проверил, насколько такой сценарий далёк от реальности, по дневным данным Московской биржи. 24 февраля 2022 года индекс IMOEX в течение дня опускался до 1 681,55 пункта, на 45,49% ниже закрытия предыдущего торгового дня, и закрылся на 33,28% ниже. 25 февраля индекс вырос на 20%, после чего торги акциями не проводились до 24 марта. Портфель с плечом ×2 в индексных бумагах за один день проходил оба порога из таблицы, а то, что брокер продал вблизи дна, в отскоке следующего дня уже не участвовало.
Реальность обычно жёстче модели. В примере ставка риска неподвижна, а в кризис ставки поднимают, и оба порога сдвигаются ближе к текущей цене. Продажи при этом идут по тому стакану, который есть в момент закрытия, и цена исполнения может оказаться хуже расчётной.
Что меняет проект ЦБ 2026 года
29 июля 2026 года Банк России опубликовал проект нового указания, которое должно заменить 6681-У. Главное изменение касается криптовалют и цифровых прав. Брокеры смогут принимать их в обеспечение, а клиенты, в том числе неквалифицированные, смогут совершать с ними маржинальные сделки и шорты в пределах лимитов ЦБ.
Порядок расчёта нормативов дополнен криптовалютами, а сроки закрытия, соотношение минимальной и начальной маржи и пороги категорий (3 млн и 600 000 ₽) остаются прежними. Проект привязан к закону о цифровых валютах, который ещё не принят.
Маржин-колл на срочном рынке Мосбиржи
На срочном рынке залогом служит гарантийное обеспечение (ГО), и маржин-колл наступает, когда денег на счёте не хватает, чтобы покрыть ГО открытых фьючерсов с учётом уже набежавшего убытка. С 1 апреля 2025 года фьючерсы и опционы входят в тот же расчёт НПР1 и НПР2, что и акции, а брокер передаёт в НКЦ категорию клиента (КНУР, КСУР или КПУР), и ставки риска считаются по ней (разъяснение НКЦ). Поэтому маржин-колл по фьючерсу приходит по тем же правилам, что и по акциям с плечом.
Плечо здесь встроено в сам инструмент. По контракту на доллар Si-12.26 биржевое ГО составляло 13 416 ₽ при стоимости контракта 85 913 ₽, то есть около 15,6% (данные Мосбиржи на 23.09.2026, ГО меняется каждый день). Покупая один такой фьючерс, вы получаете позицию примерно в 6,4 раза больше внесённого залога, даже не подключая маржинальную торговлю.
Прибыль и убыток по фьючерсу называются вариационной маржой. С 23 марта 2026 года срочный рынок работает в режиме единой торговой сессии, дневной промежуточный клиринг отменён, и вариационная маржа фиксируется на клиринговой сессии с 23:50 до 00:30. Внутри дня убыток всё равно сразу уменьшает свободные средства в торговой системе, так что НПР у брокера пересчитывается онлайн. Биржа выставляет маржинальное требование не вам, а брокеру как участнику клиринга, и исполнить его брокер должен до 17:30. С вами брокер разбирается через свои нормативы.
Допустим, на счёте 30 000 ₽ и вы покупаете 2 контракта Si. Если брокер берёт в залог ровно биржевое ГО (оно соответствует категории КПУР), пороги выходят такие:
| Порог | Залог под 2 контракта, ₽ | Допустимый убыток, ₽ | Падение доллара, при котором порог пройден |
|---|---|---|---|
| НПР1 = 0, уведомление | 26 832 | 3 168 | 1,58 ₽, или 1,84% курса |
| НПР2 = 0, закрытие | 13 416 | 16 584 | 8,29 ₽, или 9,65% курса |
Уведомление здесь приходит почти сразу, изменения курса меньше чем на 2% хватает. Если применить к биржевой ставке формулы НКЦ для категорий, ГО одного контракта для клиента КНУР выходит примерно 32 500 ₽. Это оценка, точную цифру показывает терминал брокера, но с 30 000 ₽ на счёте клиент КНУР, скорее всего, не откроет даже один контракт. Механику самого инструмента подробнее объясняет статья о том, что такое фьючерс.
Маржин-колл и стоп-аут на форексе
На форексе маржин-колл и стоп-аут задаются уровнем маржи в процентах, и оба значения дилер указывает в условиях счёта. В России форекс-дилеры работают по лицензии Банка России, и в реестре ЦБ на сентябрь 2026 года их 4, из них розничных клиентов обслуживают 3. Остальные площадки, которые рекламируются россиянам, работают по чужим лицензиям или без них, и на их клиентов защита российского регулятора не распространяется.
Плечо и стоп-аут у лицензированных дилеров
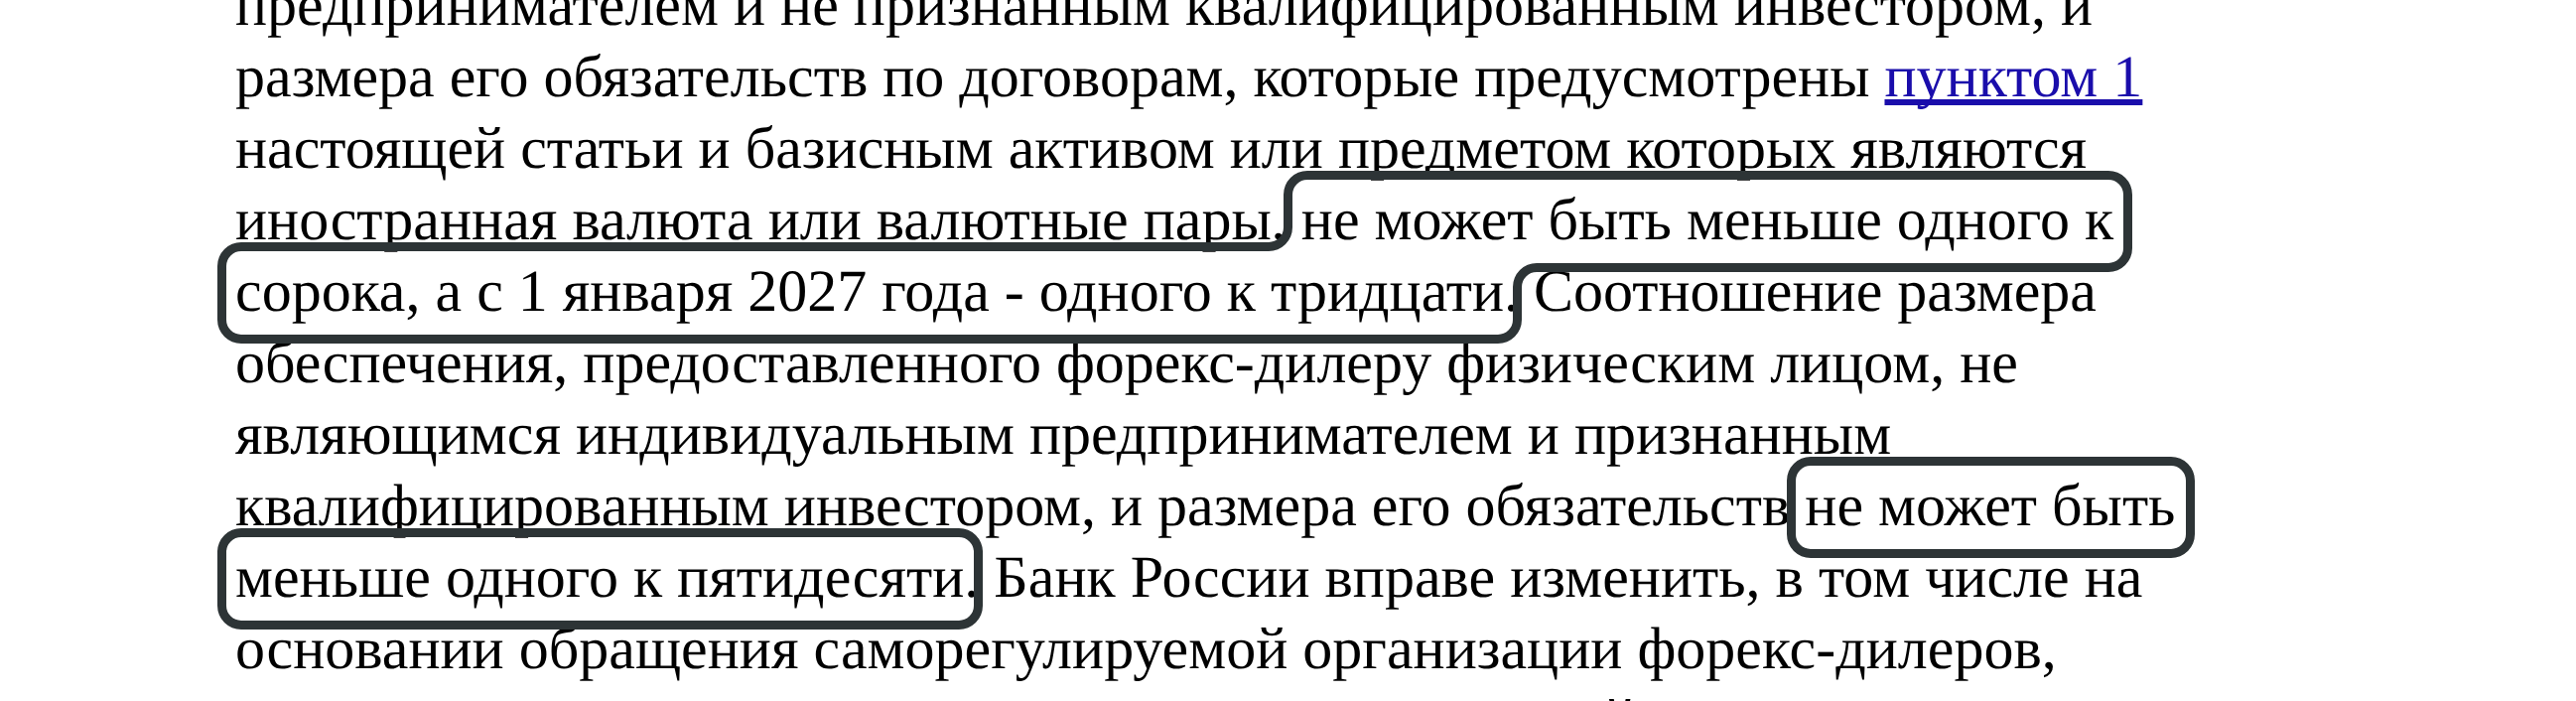
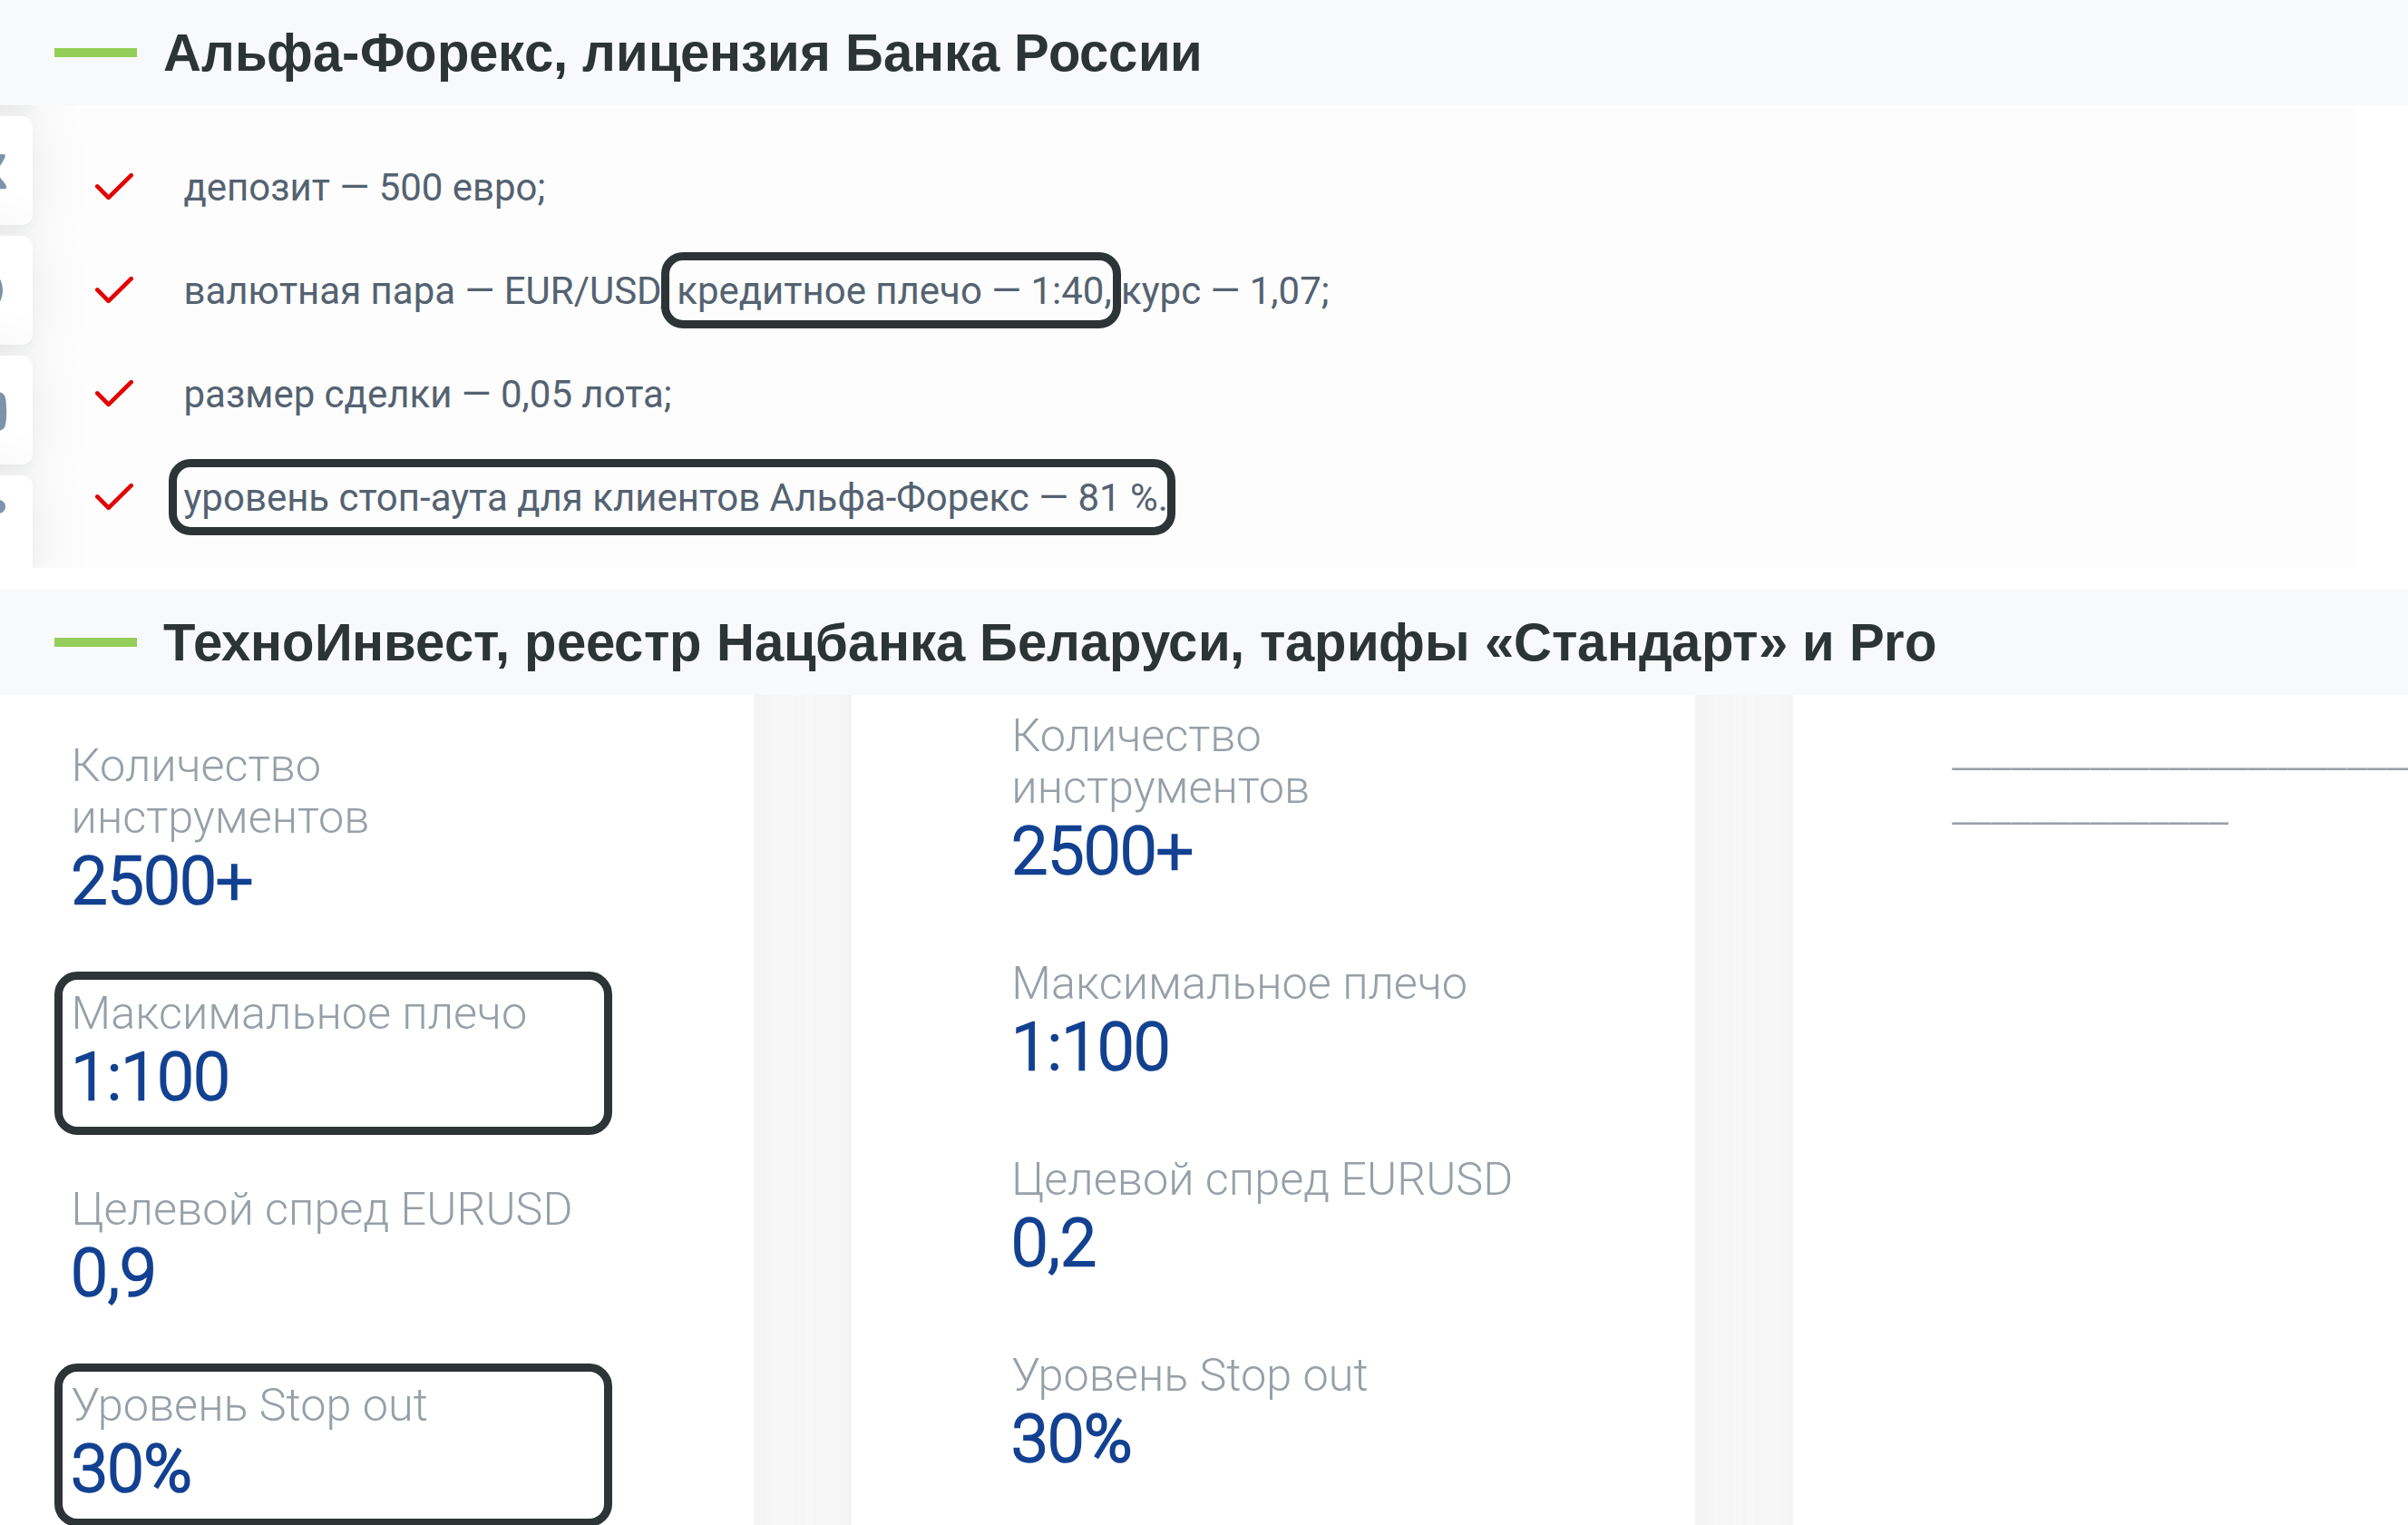
Плечо у российского дилера ограничено законом. По п. 9 ст. 4.1 закона о рынке ценных бумаг неквалифицированному инвестору на валютных парах доступно не больше 1:40, а с 1 января 2027 года не больше 1:30. На прочих базовых активах потолок 1:30, квалифицированному инвестору доступно до 1:50. У Альфа-Форекс потолок плеча составляет 1:40, а стоп-аут стоит на 81%. Позиции закрываются, когда средства опускаются до 81% от залога, то есть задолго до того, как счёт обнулится.
Высокий стоп-аут выглядит как забота о клиенте, и отчасти так и есть. Дилер закрывает вас, пока денег ещё хватает на исполнение по плохой цене, и уйти в минус по счёту гораздо труднее, чем при стоп-ауте 10–20%.
Сколько пунктов выдержит счёт
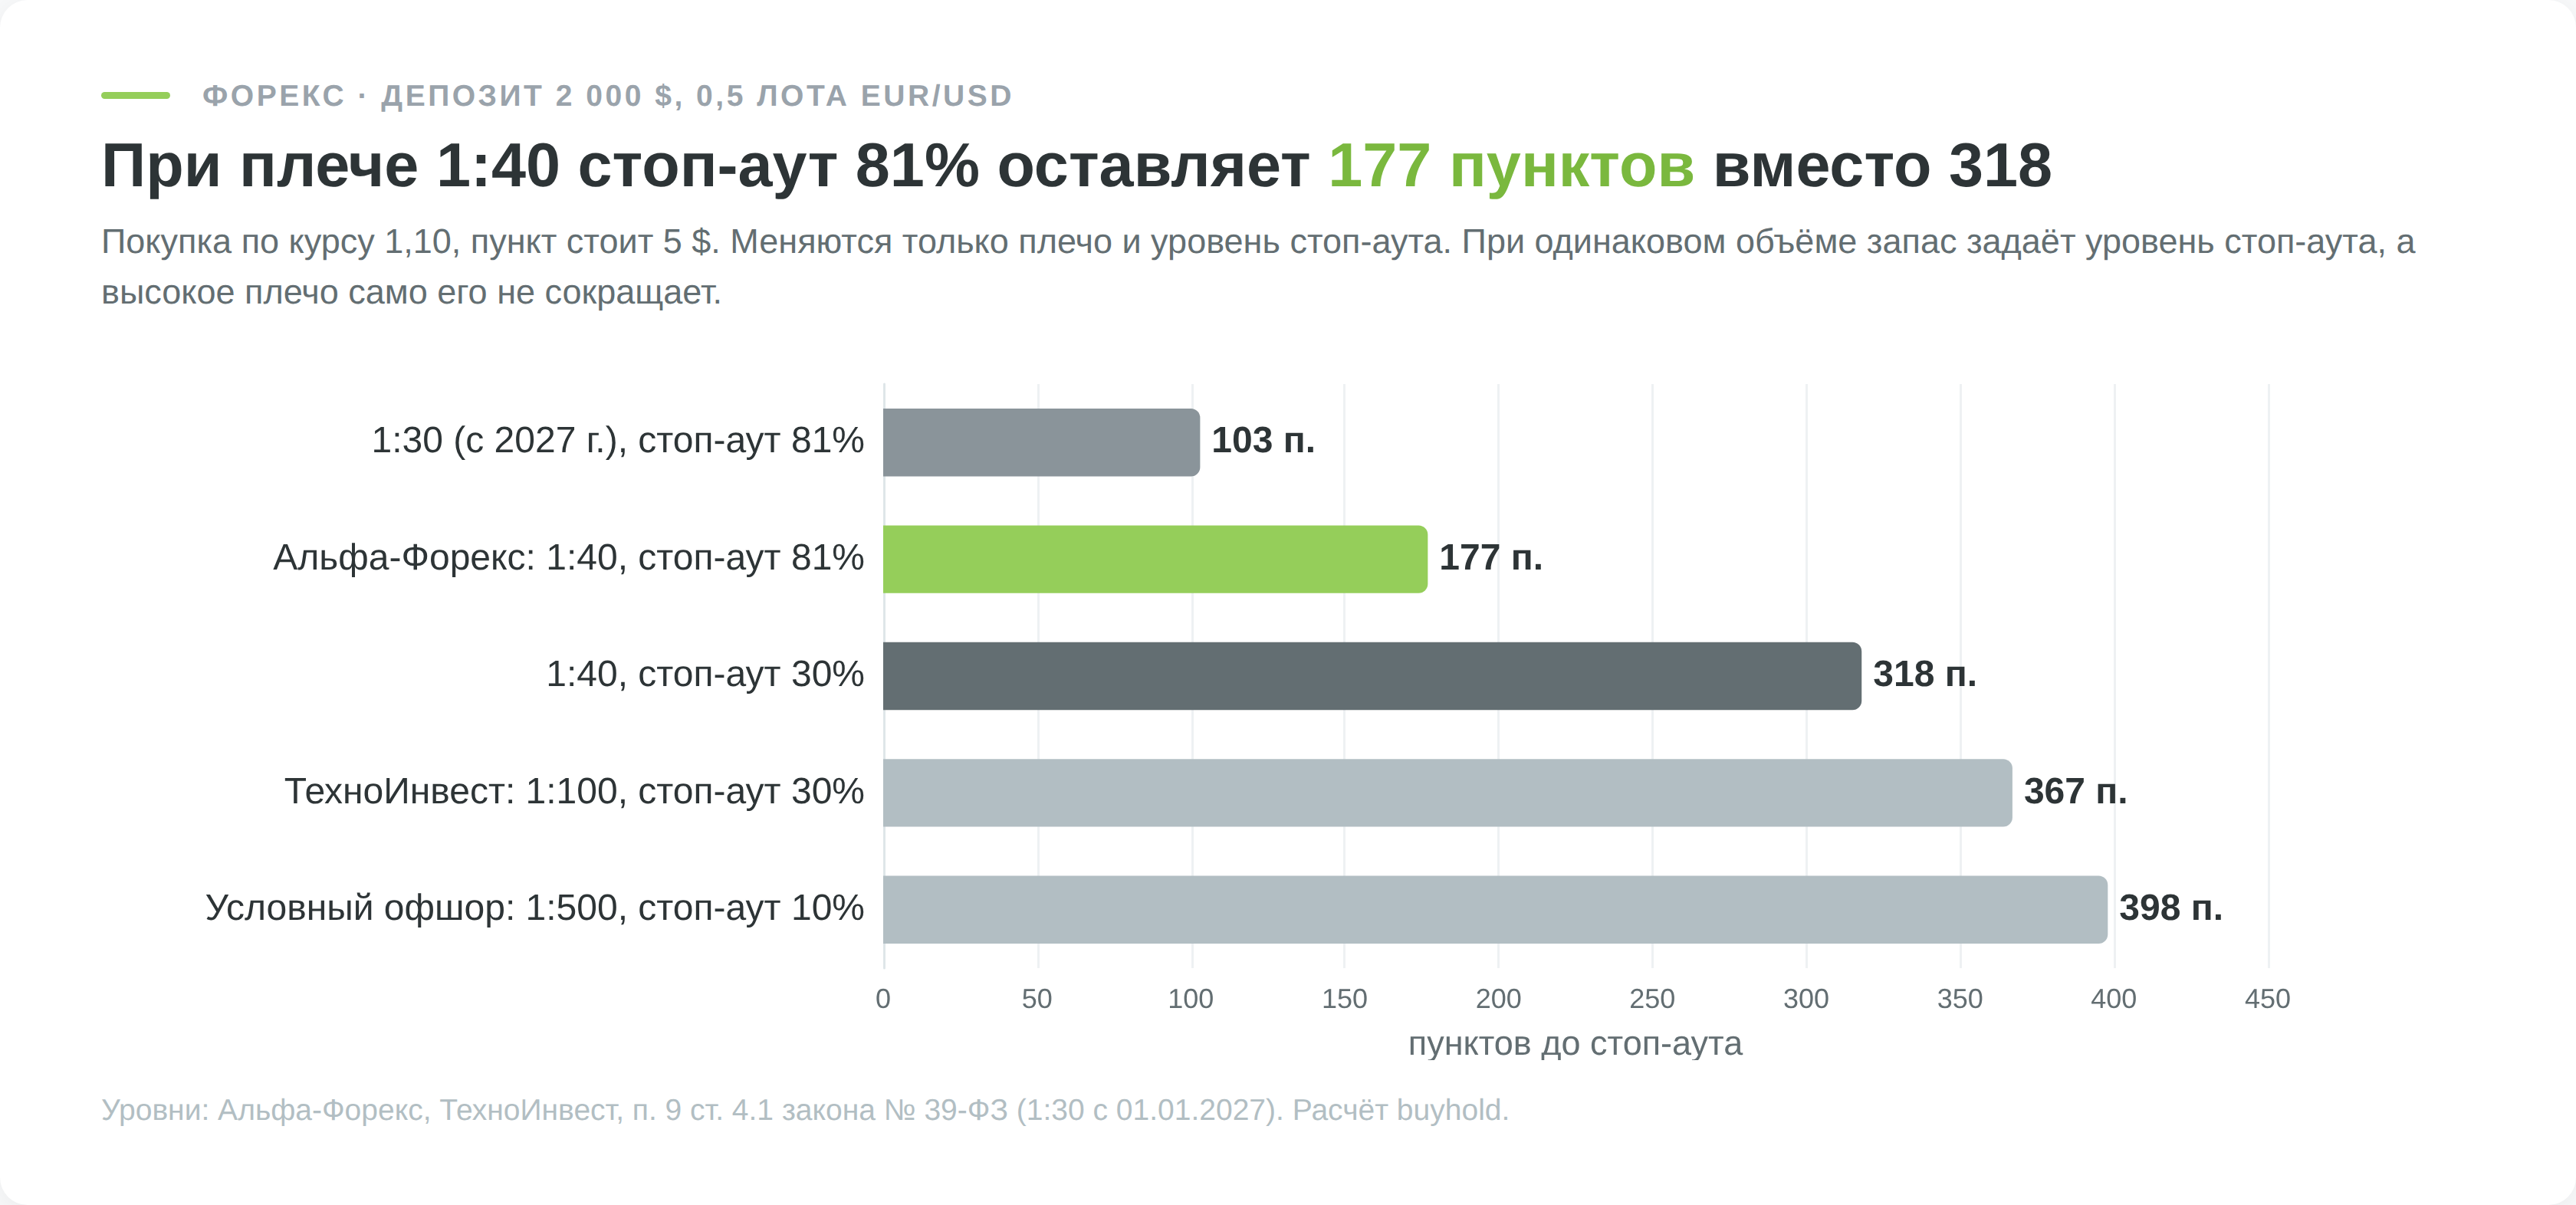
Возьмём депозит 2 000 $ и покупку 0,5 лота EUR/USD по курсу 1,10. Один пункт на таком объёме стоит 5 $, позиция оценивается в 55 000 $. Меняются только плечо и уровень стоп-аута:
| Условия | Залог, $ | Стоп-аут при средствах, $ | Запас до закрытия |
|---|---|---|---|
| Альфа-Форекс, 1:40 и 81% | 1 375 | 1 113,75 | 177 п. (1,61% курса) |
| Плечо 1:30 с 2027 года, стоп-аут 81% | 1 833 | 1 485 | 103 п. (0,94%) |
| То же плечо 1:40, стоп-аут 30% | 1 375 | 412,50 | 318 п. (2,89%) |
| ТехноИнвест, 1:100 и 30% | 550 | 165 | 367 п. (3,34%) |
| Условный офшорный дилер, 1:500 и 10% | 110 | 11 | 398 п. (3,62%) |
Когда я сравнил эти строки, популярная связка «большое плечо значит быстрый слив» развалилась. При одинаковом объёме позиции плечо 1:500 даёт больше запаса, чем 1:40, потому что залог под ту же сделку в 12,5 раза меньше и стоп-аут считается от меньшей суммы. Счёт губит не плечо само по себе, а объём, который оно позволяет открыть. Плечо 1:500 разрешает на тех же 2 000 $ купить 9 лотов, а 1:40 не пустит дальше 0,7 лота.
Уровень стоп-аута при низком плече, наоборот, решает многое. При одном и том же плече 1:40 разница между 81% и 30% составляет 141 пункт, почти в 2 раза больше запаса. Сравнивая дилеров, смотрите на связку плеча и стоп-аута, а не на каждое число отдельно.
ТехноИнвест в таблице выглядит компромиссом, но компания работает по лицензии Национального банка Беларуси, в реестре Банка России её нет, и на россиян защита ЦБ не распространяется. За перенос длинной позиции по EUR/USD через ночь списывается своп, на тарифе «Техно Стандарт» около 10,8% годовых от объёма позиции. Подробный разбор условий есть в обзоре ТехноИнвеста, открыть счёт можно на сайте компании.
Какая доля клиентов российских дилеров заканчивает квартал в минусе и почему стоп-лосс не гарантирует цену выхода, разобрано в материале о рисках торговли на форексе.
Ликвидация на криптобиржах
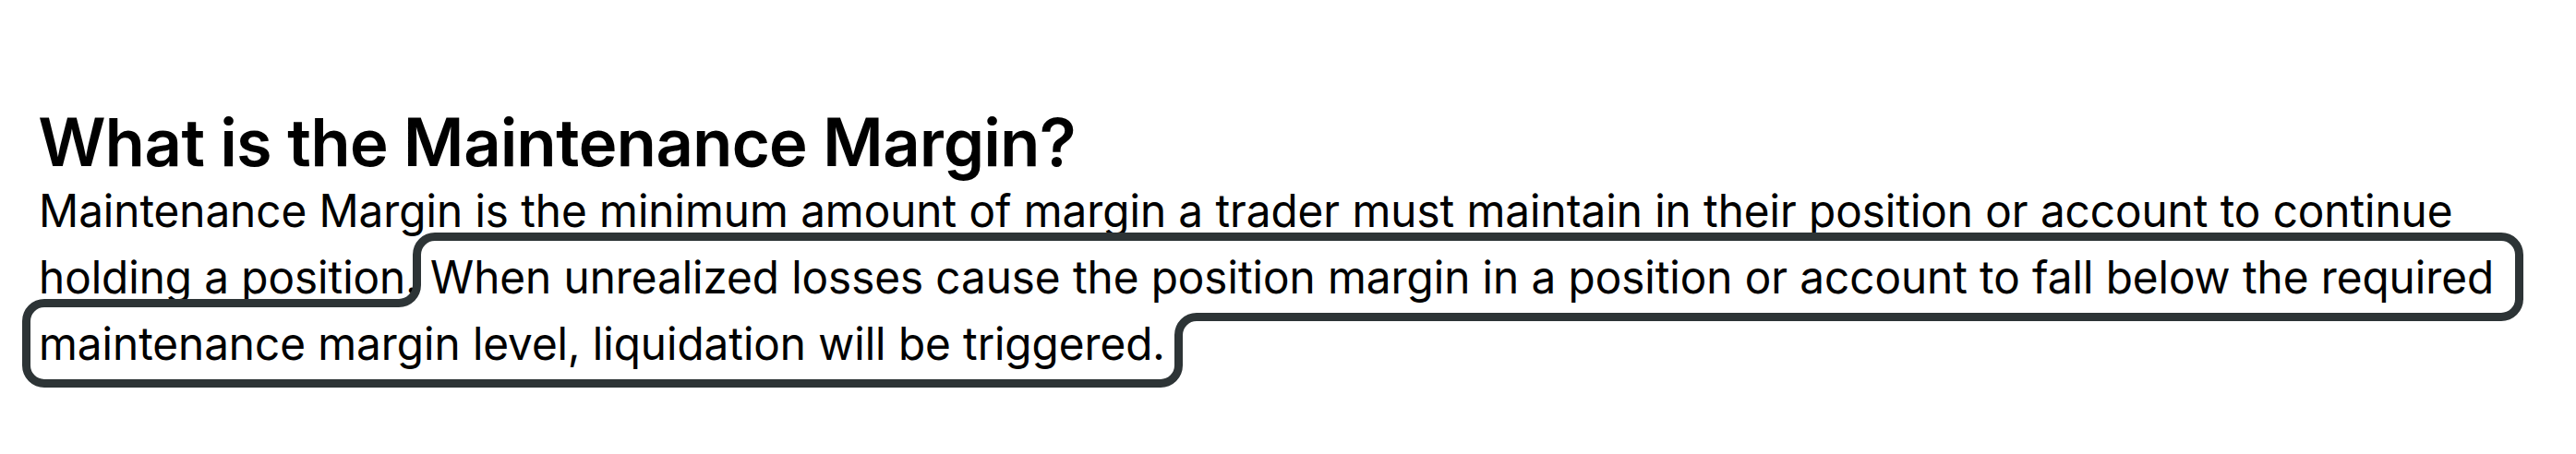
На криптобиржах маржин-колл обычно называют ликвидацией, и работает она без пауз и без участия человека. Позиция закрывается автоматически, как только маржа по ней опускается ниже поддерживающей, и никакого «ограничительного времени» здесь нет. Торги идут круглосуточно, поэтому ликвидация может случиться в 4 утра по Москве, пока вы спите. В справке Bybit поддерживающая маржа определена как минимум, который нужно держать в позиции, чтобы её не закрыли, а убыток считается по маркировочной цене (mark price), а не по последней сделке.
В изолированном режиме под сделку выделяется отдельный залог, и при ликвидации вы теряете только его. В кросс-режиме залогом служит весь баланс счёта, поэтому позиция держится дольше, но при ликвидации уходят деньги со всего счёта.
Цена ликвидации для изолированной длинной позиции почти полностью определяется плечом. Если отбросить комиссию за закрытие, она равна цене входа, умноженной на (1 − 1/плечо + ставка поддерживающей маржи). Для бессрочного фьючерса BTCUSDT в первом уровне лимита риска, до позиции в 300 000 USDT, эта ставка составляет 0,33% (данные API Bybit на 23.09.2026). При цене входа 100 000 USDT получается так:
| Плечо | Цена ликвидации, USDT | Падение до ликвидации |
|---|---|---|
| ×3 | 66 997 | 33,00% |
| ×10 | 90 330 | 9,67% |
| ×25 | 96 330 | 3,67% |
| ×50 | 98 330 | 1,67% |
| ×100 | 99 330 | 0,67% |
Я посчитал по дневным свечам BTCUSDT на Bybit за год до 23 сентября 2026 года, насколько эти расстояния малы. Если купить на открытии дня, цена в тот же день опускалась на 1,67% и больше в 40% дней, на 0,67% и больше в 68% дней. До 9,67%, порога для плеча ×10, падение от открытия дотягивало в 0,8% дней. Комиссия за закрытие сдвигает цену ликвидации ещё немного ближе к цене входа.
Если убыток оказался больше залога, его сначала покрывает страховой фонд биржи. Он пополняется из остатков маржи тех ликвидаций, которые прошли по цене лучше расчётной. Когда фонда не хватает, включается автоматическое сокращение позиций (ADL), и биржа принудительно закрывает часть прибыльных позиций на противоположной стороне. ADL может закрыть даже прибыльную позицию трейдера, который торговал без ошибок.
У россиянина на зарубежной криптобирже нет ни уведомления по правилам ЦБ, ни защиты регулятора. Банк России такие биржи не лицензирует, и гарантий по средствам на них не существует, об этом подробно сказано в обзоре Bybit.
Что делать, если пришёл маржин-колл
Первым делом откройте нормативы или уровень маржи и посмотрите, сколько осталось до принудительного закрытия и до какого часа брокер будет ждать. Уведомление по НПР1 означает, что у вас ещё есть запас. В примере из раздела про фондовый рынок оно приходит при падении на 33,3%, а продавать брокер начинает только после 42,9%.
Возьмём тот же счёт при падении на 40%. Портфель за вычетом долга стоит 20 000 ₽, начальная маржа 30 000 ₽. Чтобы НПР1 вернулся к нулю, можно довнести 10 000 ₽ или продать бумаг на 40 000 ₽. Сколько останется на счёте, зависит от того, куда пойдёт цена:
| Что сделали при −40% | Своих денег в сделке, ₽ | Осталось, если цена дошла до −45%, ₽ | Осталось, если цена отскочила до −20%, ₽ |
|---|---|---|---|
| Довнесли 10 000 ₽ | 110 000 | 20 000 | 70 000 |
| Продали бумаг на 40 000 ₽ | 100 000 | 13 333 | 46 667 |
При дальнейшем падении продажа теряет меньше, 86 667 ₽ против 90 000 ₽. При отскоке выигрывает пополнение. Открыли бы вы эту позицию сейчас, по текущей цене и с тем же плечом, если бы её у вас не было? Если да, пополнение оправдано. Если нет, вы довносите деньги только ради того, чтобы не фиксировать убыток, и это та же доливка в убыточную позицию, только с заёмными деньгами.
Деньги, взятые в долг или снятые с подушки безопасности, при неудаче пропадут вместе с позицией, и закрыть этот убыток будет уже нечем.
Закрывая сами, начинайте с позиций с самой высокой ставкой риска. Каждый рубль, вырученный за бумагу со ставкой 40%, снижает начальную маржу сильнее, чем рубль от бумаги со ставкой 15%. Брокер при принудительном закрытии выбирает сам и может продать то, что вы собирались держать годами.
На криптобирже в изолированном режиме докинутая маржа отодвигает цену ликвидации. При плече ×10 и 5 000 USDT сверх исходных 10 000 USDT ликвидация уходит с падения на 9,67% до 14,67%, но под риском уже 15 000 USDT вместо 10 000.
После любого маржин-колла стоит записать, что случилось, сколько было плеча и почему позиция оказалась такого размера. Для этого подходит наш журнал сделок, где видна статистика по каждой ошибке.
Почему маржин-колл не спасает при гэпе и остановке торгов
Принудительное закрытие идёт по рынку, и цену выбирает не брокер, а стакан в момент продажи. Пока ликвидности хватает, расхождение с расчётным уровнем небольшое. При гэпе, когда цена открывается далеко от вчерашнего закрытия, пороги НПР1 и НПР2 могут оказаться пройдены ещё до первой сделки дня. Закрытие тогда начинается уже в минусе по всем расчётам из таблицы выше.
Остановка торгов хуже гэпа. Если торги возобновили после ограничительного времени, по п. 18.3 Указания 6681-У брокер закрывает позиции до ограничительного времени следующего торгового дня, а пока торгов нет, продать нечего и некому. С 28 февраля по 23 марта 2022 года торги акциями на Мосбирже не проводились, и позиции с плечом весь этот месяц просто висели на счетах, без возможности закрыть их ни клиенту, ни брокеру.
Если закрытие прошло по цене хуже той, при которой ваши средства обнуляются, счёт уходит в минус. Отрицательный баланс означает долг перед брокером, и его придётся погасить. 15 января 2015 года Швейцарский национальный банк отпустил курс франка, и клиенты американского брокера FXCM остались должны ему около 225 млн $, а подробный разбор того дня есть в статье о рисках форекса. Прямой нормы о защите от отрицательного баланса в ст. 4.1 закона о рынке ценных бумаг нет, поэтому такое условие ищут в регламенте конкретного форекс-дилера.
На криптобирже в изолированном режиме убыток ограничен маржой позиции, остаток покрывает страховой фонд. Защищает это остальной счёт, а позицию всё равно закроют.
Как не получить маржин-колл
Маржин-колл приходит, когда позиция велика относительно счёта. Плечо лишь разрешает открыть больше, чем позволяют свои деньги, а решение, сколько открыть, остаётся за вами.
Размер позиции от риска, а не от доступного плеча
Объём сделки считается от того, сколько вы готовы потерять, если сработает стоп-лосс.
На форексе та же логика даёт похожий результат. При 2 000 $ на счёте, риске 1% и стопе в 50 пунктов пункт должен стоить 0,40 $, это 0,04 лота EUR/USD. Позиция в 4 400 $ означает фактическое плечо ×2,2. Даже у дилера со стоп-аутом 81% и плечом 1:40 до принудительного закрытия остаётся 4 777 пунктов, 43% курса, и стоп-лосс сработает намного раньше. Подробно о выборе процента риска и методах расчёта объёма рассказано в руководстве по манименеджменту.
Запас по нормативам и отдельный счёт
Если плечо всё же используется, держите НПР1 заметно выше нуля, а не на самой границе. Ставки риска меняются каждый день и в кризис растут, так что при позиции «под завязку» маржин-колл может прийти без всякого движения цены.
Нормативы считаются по каждому брокерскому счёту отдельно. Отдельный счёт под торговлю с плечом не даст брокеру при закрытии продать долгосрочный портфель, который лежит на основном счёте.
События, которые двигают маржу
Цена акции в день после отсечки падает примерно на размер дивиденда, и это прямой убыток для длинной позиции с плечом (дивидендный гэп). С того, кто держит бумагу в шорте через отсечку, брокер списывает компенсацию дивиденда. Выход отчётности, решения по ставке ЦБ, длинные праздники и выходные дают тот же эффект разрыва. Перед такими событиями позицию с плечом стоит сократить или держать с запасом по НПР1, который выдержит разрыв на исторически типичную для этой бумаги величину.
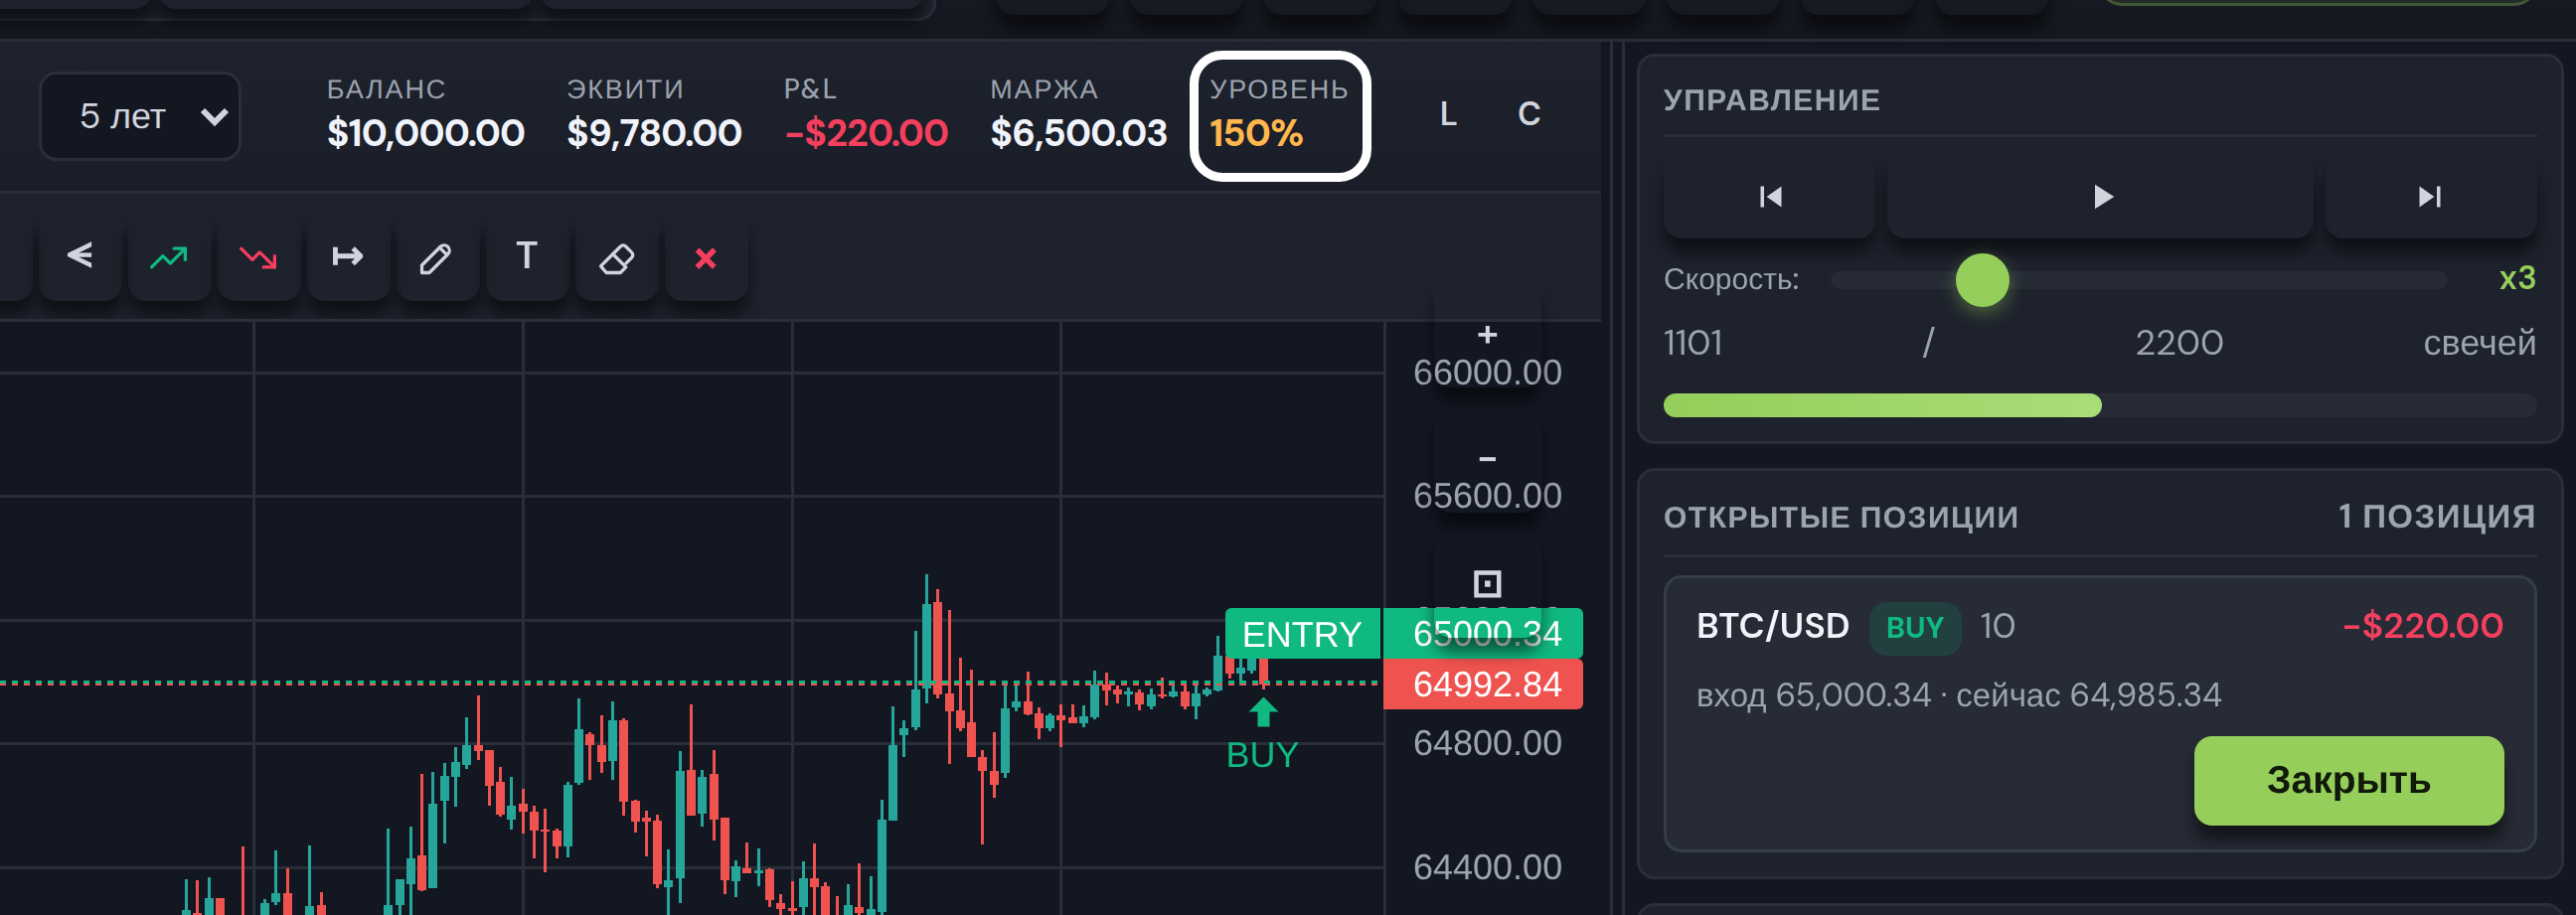
Посмотреть, как маржин-колл и стоп-аут выглядят вживую, можно без риска в нашем симуляторе трейдинга. Плечо там выбирается от 1:50 до 1:500 (по умолчанию 1:100), предупреждение приходит при уровне маржи 100%, а при 50% симулятор закрывает самую убыточную позицию, так что можно заранее прочувствовать, сколько пунктов выдерживает ваш привычный объём.