
Защиту портфеля можно сравнить с ремнем безопасности в автомобиле. В обычных условиях он может показаться ненужным, даже неудобным, но при форс-мажоре спасет жизнь. Примерно та же логика работает, если рассматривать хеджирование портфеля акций. Хедж защитит портфель от катастрофической просадки в период очередного кризиса без судорожной попытки продать падающие активы.
Предупреждение о рисках: Информация в этой статье предоставлена исключительно в образовательных целях и не является финансовой рекомендацией, инвестиционным советом или предложением купить/продать активы. Все описанные стратегии, методы или идеи могут привести к финансовым потерям, включая полную утрату капитала. Мы не гарантируем результатов и не несём ответственности за любые убытки. Перед применением проведите собственное исследование.
Зачем хеджировать портфель акций
При сборе портфеля инвестор старается снизить риск до минимума за счет диверсификации. Если диверсифицировать инвестпортфель по разным признакам (отрасль экономики, капитализация, тип актива), то совокупный риск действительно снижается. Но всегда остается систематический риск, затрагивающий все типы активов, хеджирование работает именно при таких сценариях.
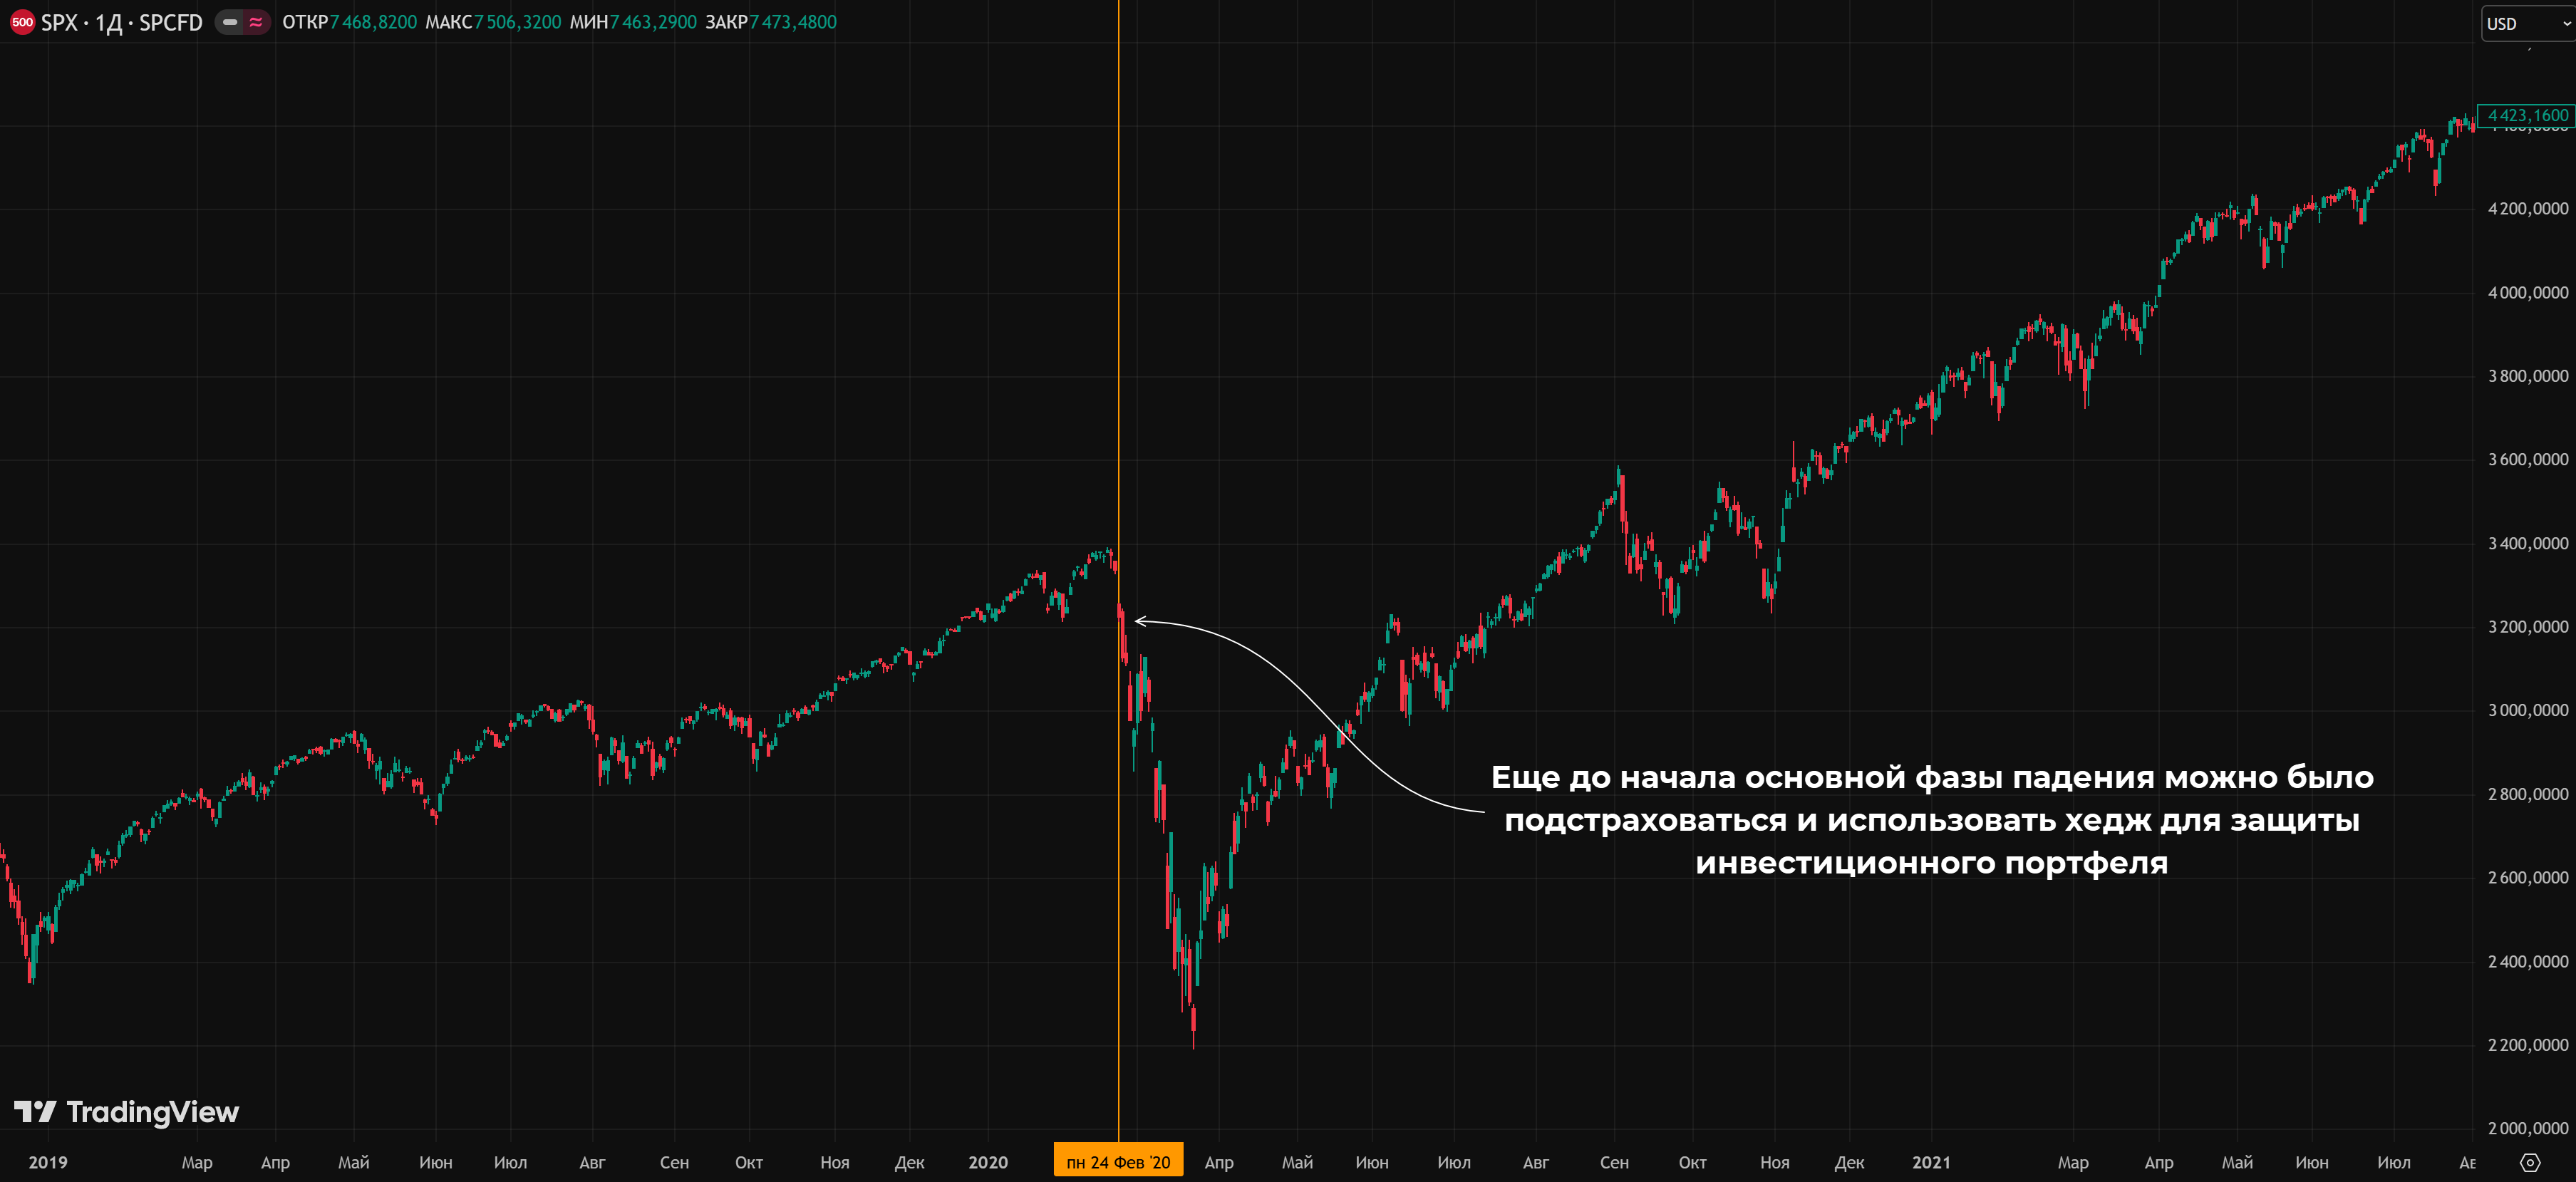
Из недавних примеров можно вспомнить пандемию коронавируса. Падало буквально все – акции туристических компаний, металлургов, строителей, авиаперевозчиков, автопроизводителей. Любой портфель ушел бы в глубокий минус.
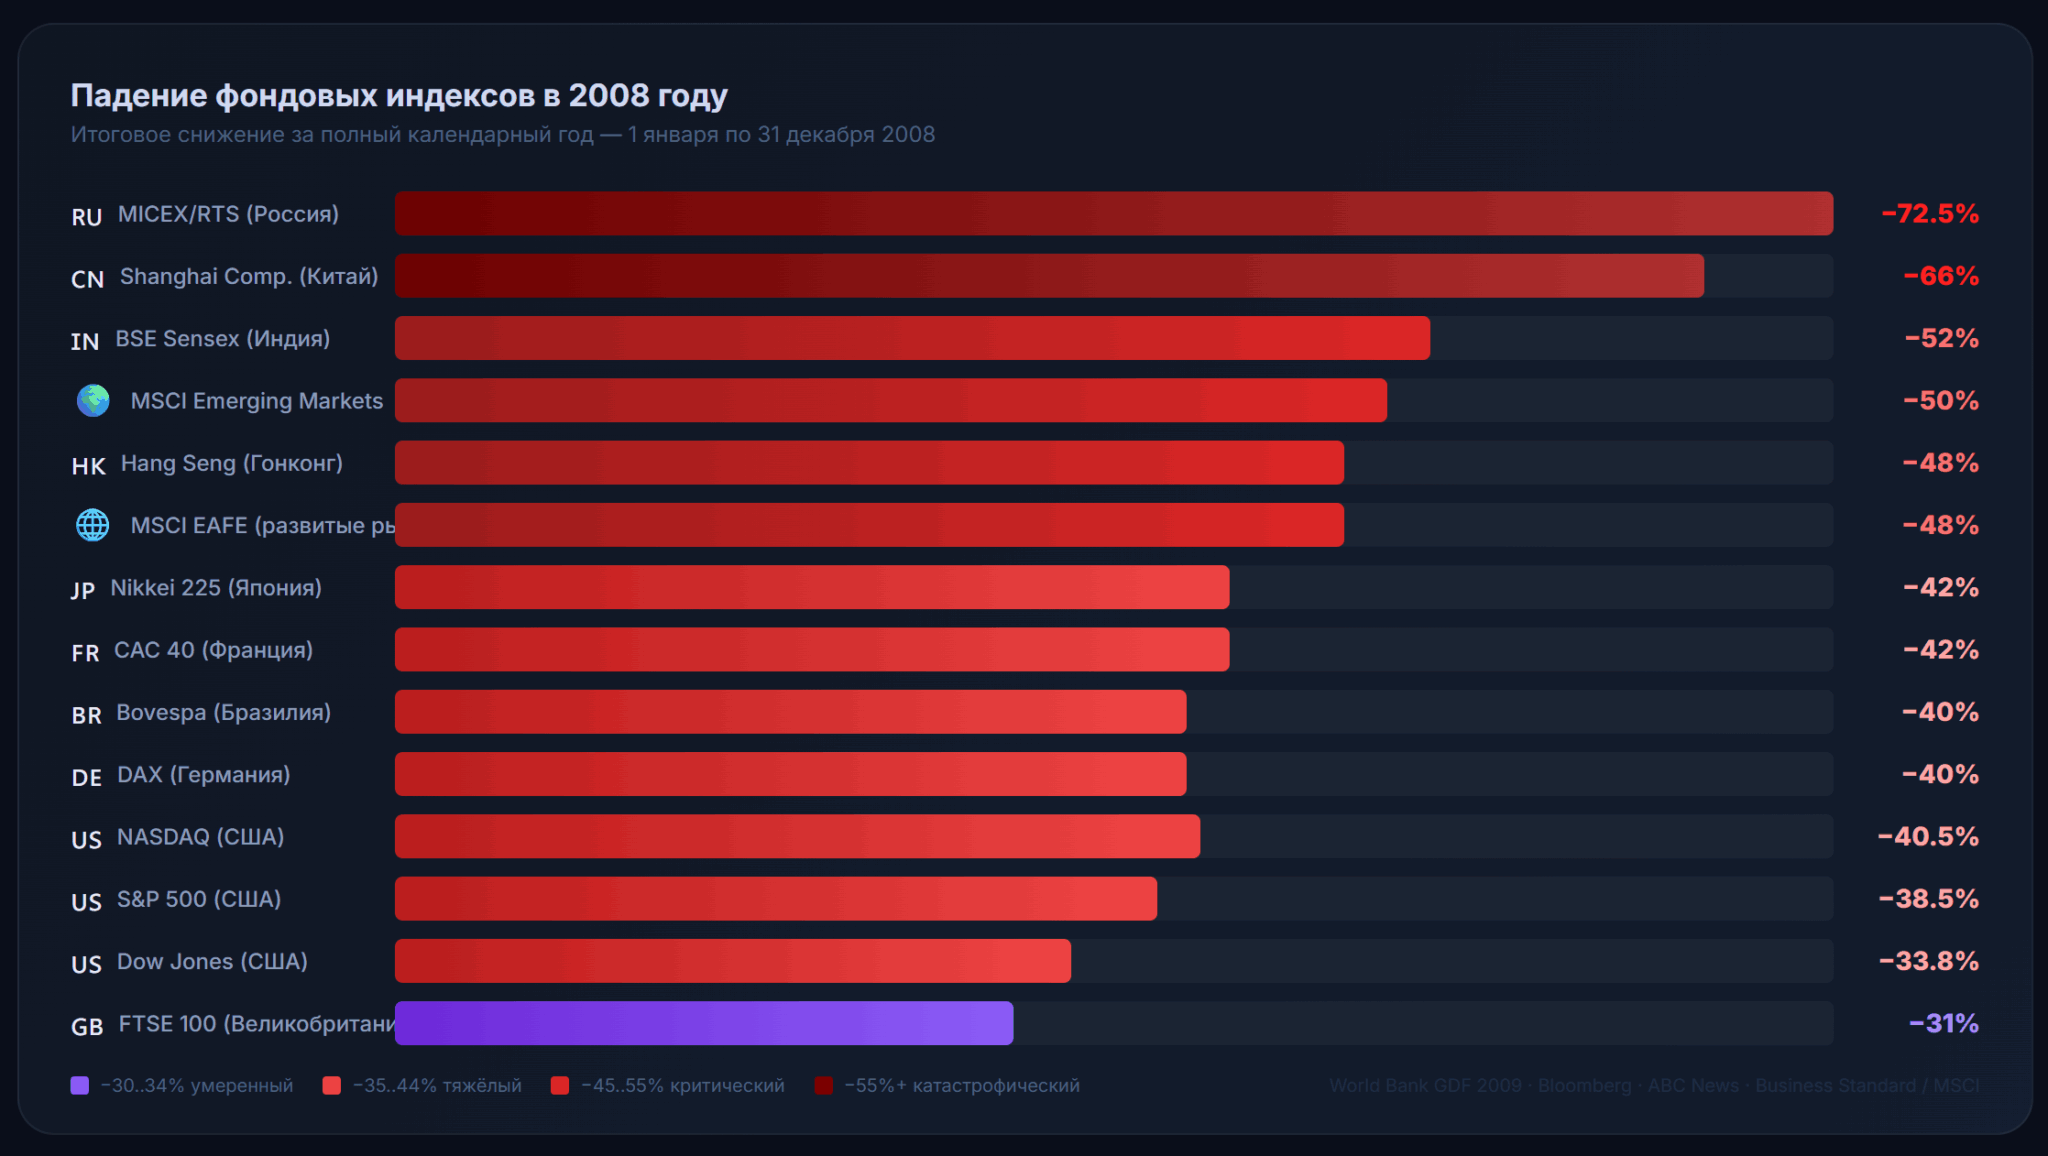
Примерно то же происходило в разгар экономического кризиса в конце нулевых. Падали все крупные биржевые индексы, а инвестпортфели худели на глазах. Например, портфель на основе S&P 500 мог подешеветь примерно на 40% в течение года. Возможны и более серьезные убытки, только на компенсацию этих потерь уйдет как минимум несколько лет.
Хеджирование портфеля идеально работает в следующих сценариях:
- Фиксация прибыли. После аномального роста скорее всего начнется откат, хедж поможет зафиксировать прибыль на максимуме без фактической продажи ценных бумаг.
- Страховка при неопределенности. Хороший пример – рынок накануне тотального локдауна из-за коронавирусной пандемии.
- Накануне событий, дата которых известна, но результат нельзя точно спрогнозировать. Например, президентские выборы в США, у кандидатов примерно равные шансы на победу, их программы сильно отличаются.
- При сильном ухудшении основных индикаторов (падение PMI, инверсия кривой доходности, рост безработицы и прочее).
Если не вдаваться в детали, то хедж может показаться избыточным. Кажется, что проще продать акции и позже докупить их на дне. Эта схема работает только в теории, есть сразу несколько причин, ломающих подобный подход:
- Возможные проблемы с ликвидностью. Если объем большой, а падение сильное, то может не быть встречных заявок на покупку. Как вариант – получите исполнение по не самой приятной цене.
- При ГЭПах стопы сработают не на тех уровнях, на которых их установил трейдер.
- Это неэффективно с точки зрения налогообложения, вы фиксируете налогооблагаемую прибыль.
Фьючерсы лишены этих недостатков. Портфель акций сохраняется, по ним продолжают начисляться дивиденды. В сами деривативы встроено кредитное плечо, это снижает требования к капиталу.
Систематический vs несистематический риск
Всю массу факторов риска можно разделить на 2 категории:
- Несистематический или идиосинкратический риск (specific). Специфические факторы, влияющие на котировки конкретной компании. Это может быть неудачный вывод на рынок нового продукта, смена руководства, коррупционные скандалы, экологические бедствия, произошедшие по вине компании.
- Систематический (market). Затрагивает практически всех, это реакция на глобальные события.
Диверсификация поможет только с несистематическим риском. Адекватно составленный портфель не будет зависеть от 1 сектора экономики или котировок пары крупных компаний.
С несистематическим риском этот подход не сработает. В момент кризиса корреляция между активами резко растет до 1,0, они начинают синхронно падать. Этот сценарий можно купировать продажей индексных фьючерсов или контрактов на отдельные акции – выбор зависит от состава инвестпортфеля.
Для оценки несистематического риска используется коэффициент Бета
E(Ri) = Rf + βi × (E(Rm) − Rf)
в этой зависимости:
- E(Ri) – доходность актива.
- Rf – безрисковая доходность. Можно ориентироваться на ставку регулятора.
- βi – коэффициент Бета.
- E(Rm) – ожидаемая доходность рынка.
- E(Rm)-Rf – можно рассматривать как премию за риск.
Коэффициент Бета можно рассматривать как характеристику движения актива/портфеля относительно рынка в целом:
- β = 1 – портфель/актив копирует поведение рынка.
- β > 1, волатильность портфеля/актива превышает волатильность рынка.
- β < 1, портфель/актив «спокойнее» по сравнению с рынком.
- β < 0, портфель/актив движется зеркально по отношению к рынку. Подобное поведение характерно для инверсных ETF, цель которых – зеркально копировать поведение индекса.
С точки зрения риска активы с бетой меньше 1,0 можно считать защитными, выше 1,0 – рисковыми.
Традиционно рисковыми акциями считаются бумаги типа Nvidia, AMD, Tesla. «Спокойные» акции типа Coca Cola, Johnson & Johnson, Walmart обладают низким β, существенно меньше 1,0.
Индексные фьючерсы для хеджирования
Есть 2 принципиально отличающихся подхода к хеджу:
- Использование контрактов на отдельные акции. Неудобно, дорого, но можно максимально точно повторить структуру портфеля.
- Использование фьючерсов на биржевые индексы – более распространенный подход.
Основные фьючерсы, подходящие для хеджа:
- E-mini S&P 500 (ES), самый популярный вариант, подходит для инвестпортфелей без акцента на одной из отраслей экономики. Рассчитывается как 50 × котировка индекса, минимальный шаг цены – $12,50.
- Micro E-mini S&P 500 (MES), «уменьшенная» версия фьючерса на S&P 500. Контракт рассчитывается как 5 × котировка S&P 500, шаг цены – $1,25.
- NASDAQ – хороший выбор для хеджа технологических портфелей, можно использовать фьючерс E-mini Nasdaq 100 (NQ). Размер контракта – $20 × котировка индекса, шаг цены 0,25 пункта, минимальное изменение цены – $5.
- Micro E-mini Nasdaq-100 (MNQ). Контракт – 2 × котировка NASDAQ, шаг – 0,25 пункта, минимальное изменение цены – $0,50.
- Dow Jones, индекс ориентирован на голубые фишки, подходит для хеджирования соответствующих портфелей. E-mini Dow Jones (YM) рассчитывается как $5 × котировка Dow Jones, стоимость 1 пункта – $5.
- Micro E-mini Dow (MYM). «Уменьшенная» версия предыдущего индекса, рассчитывается как $0,5 × котировка, шаг цены – 1 пункт, стоимость пункта – $0,5.
- E-mini Russell 2000 (RTY). Индекс ориентирован на бизнес с малой капитализацией, включает 2000 компаний. Расчетная формула – $50 × котировка Russell 2000, минимальный шаг – 0,1 пункта или $5,0.
- Micro E-mini Russell 2000 (M2K). Более доступный вариант фьючерса, рассчитывается как $5 × котировка, шаг цены тот же – 0,1 пункта или $0,5.
Если портфель ориентирован на рынок конкретной страны, то можно использовать деривативы на соответствующий местный индекс. В странах с развитым фондовым рынком есть и общие индексы, характеризующие рынок в целом, и секторальные индексы, отслеживающие состояние отдельных отраслей экономики.
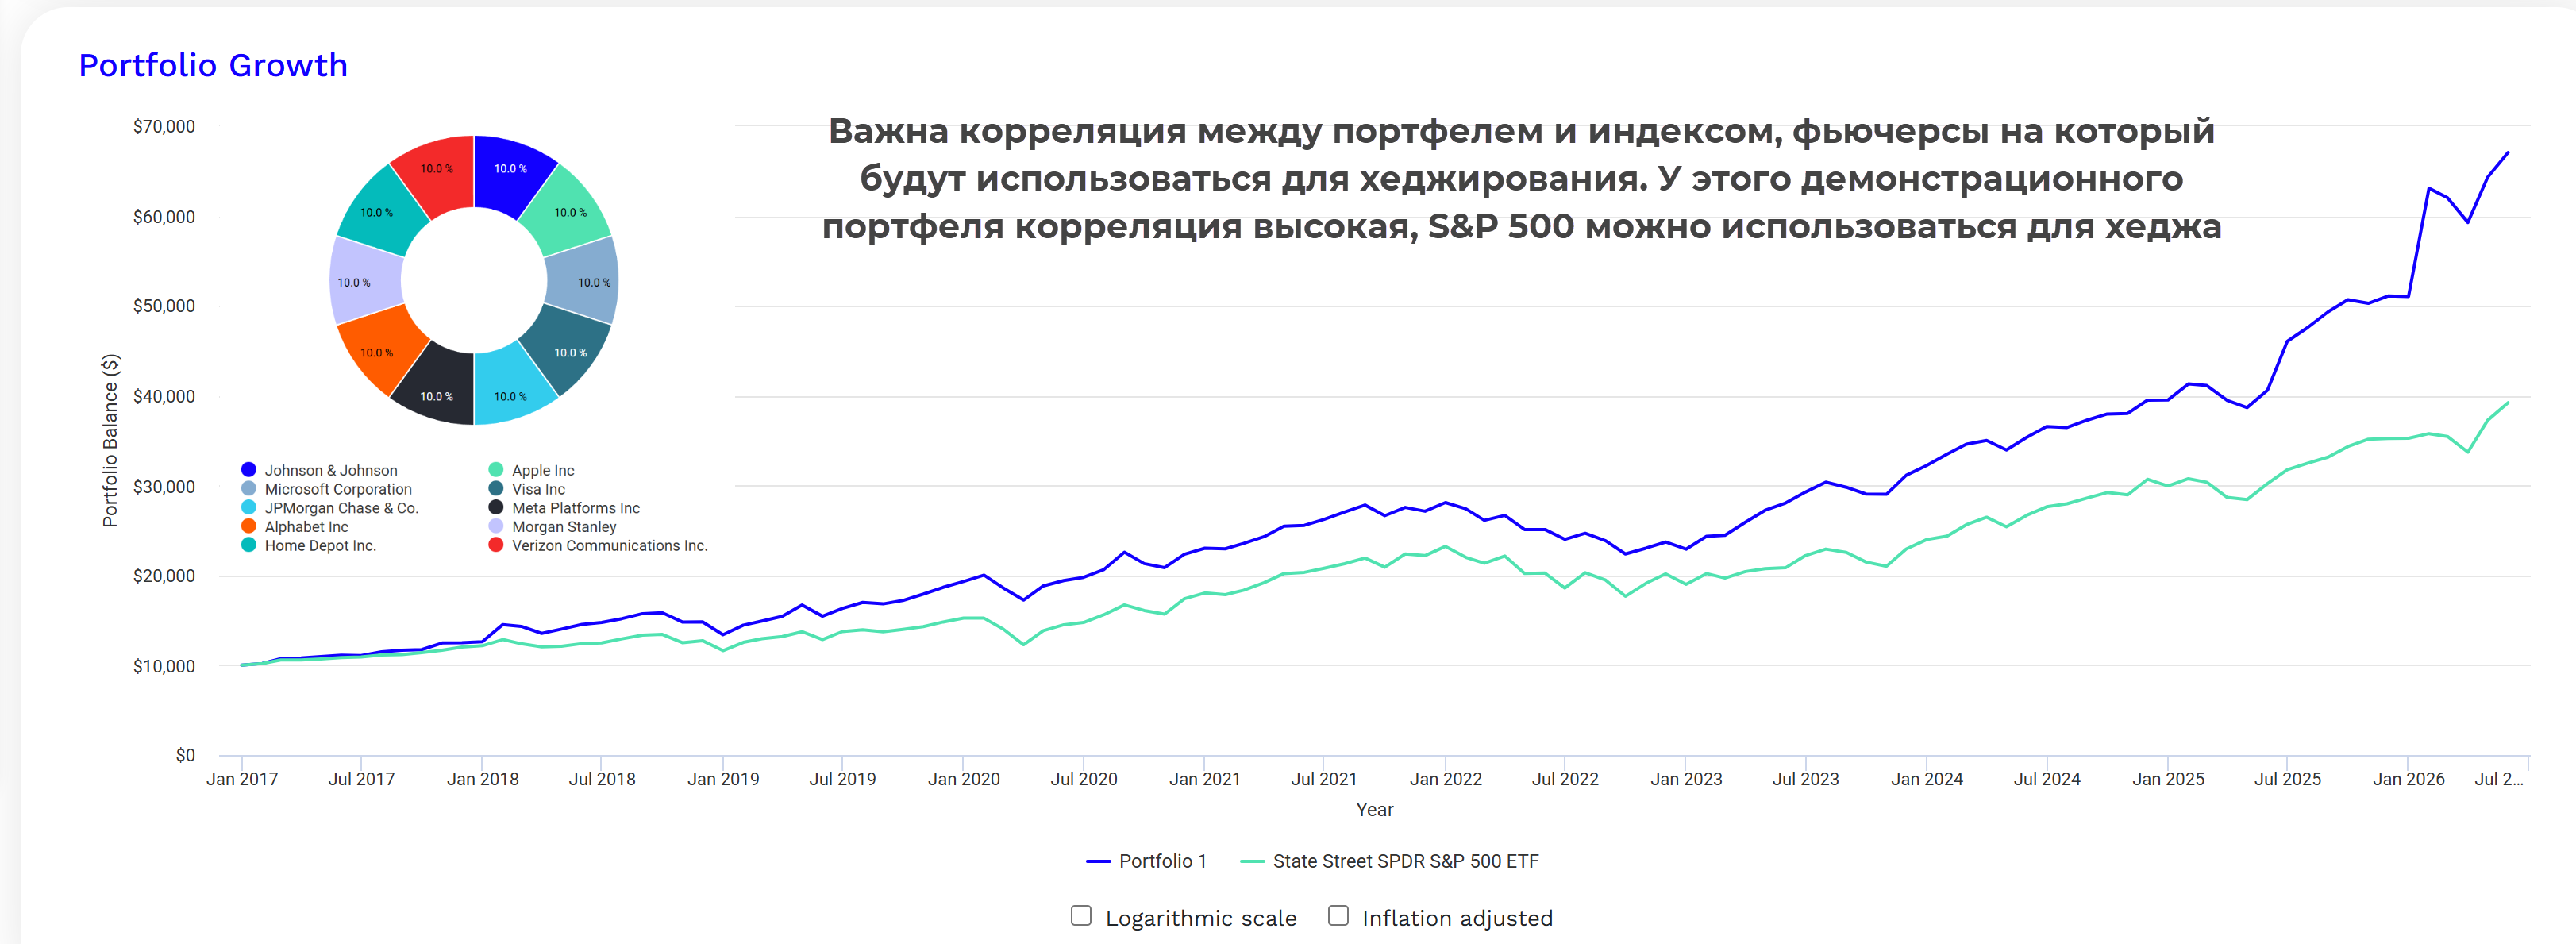
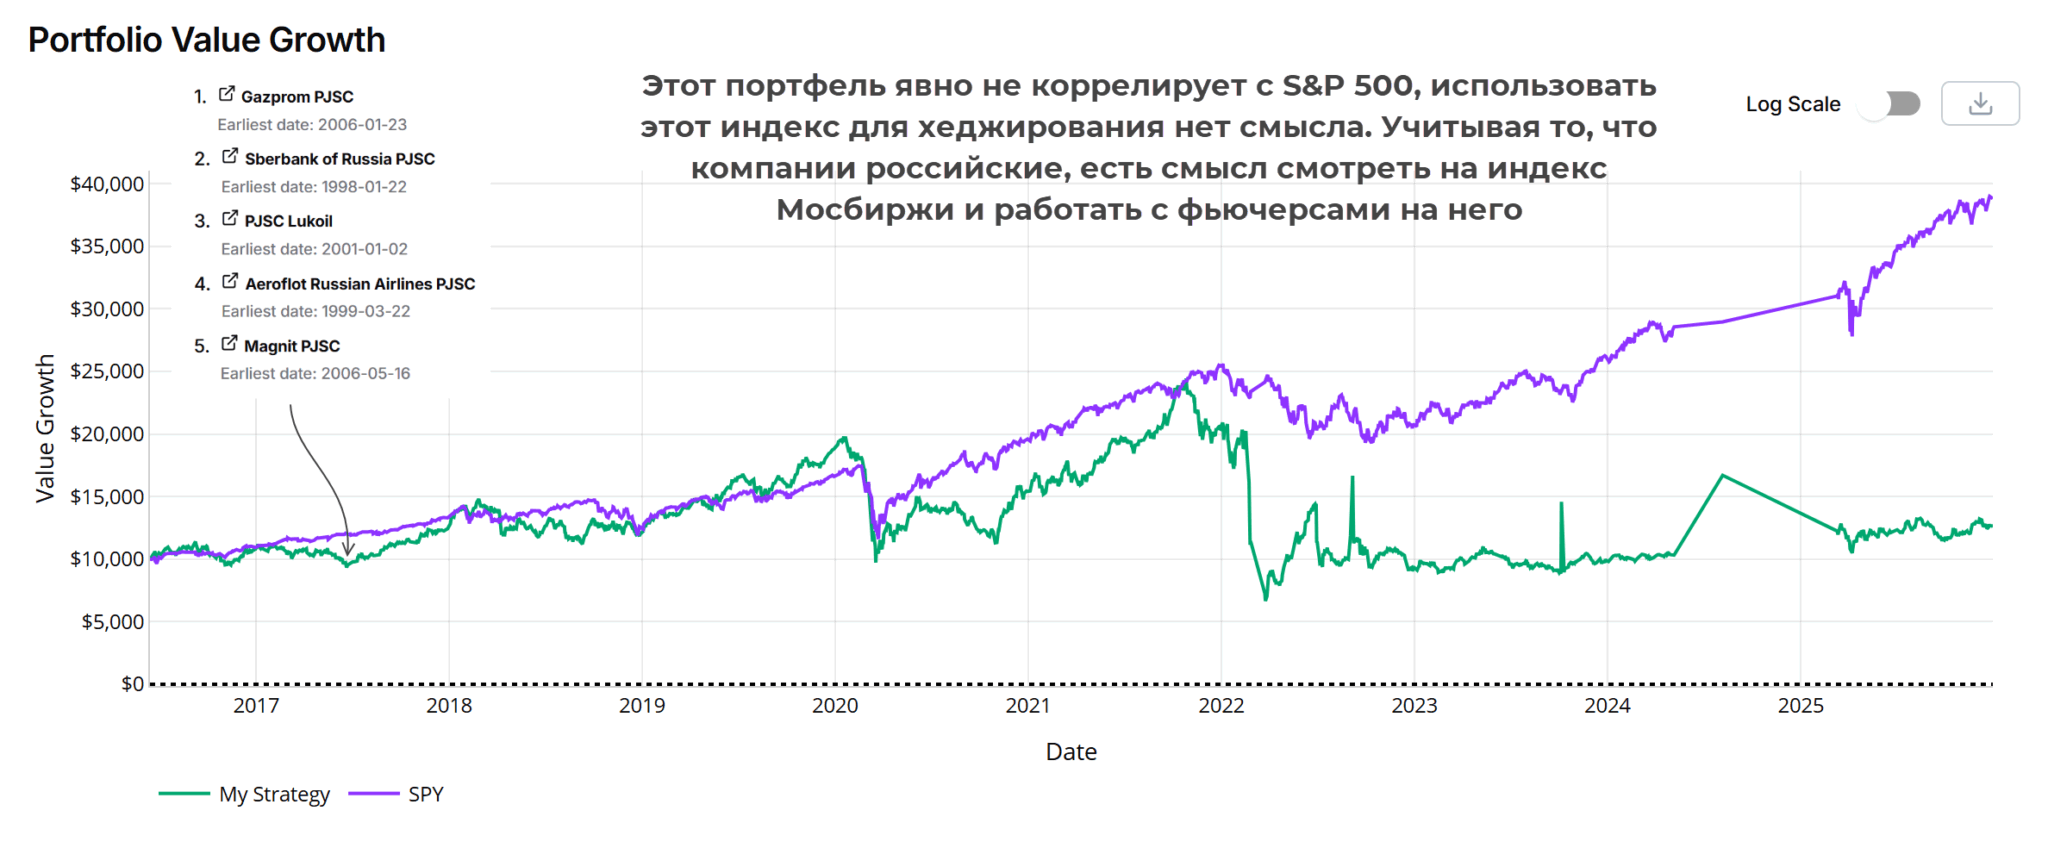
Всегда проверяйте корреляцию при выборе инструмента для хеджа. Динамика роста индекса и портфеля могут отличаться, но корреляция должна быть стабильной и слабо меняться на длинной дистанции.
Расчет беты портфеля
Расчетная формула имеет вид
βi = Cov(Ri, Rm) / Var(Rm)
где:
- βi – коэффициент бета конкретной акции.
- Ri – доходность i-й акции.
- Rm – доходность бенчмарка. Можно брать доходность подходящего индекса.
Ковариация характеризует связь между активами. Дисперсия в знаменателе учитывает разброс относительно среднего значения, чем он выше, тем выше отклонение отдельных значений от среднего арифметического.
Ручные расчеты можно проводить на любом временном отрезке. Для определения беты нужны лишь данные по изменению стоимости акции, например, помесячно и данные по доходности рынка.
Для определения беты портфеля остается сложить β каждой акции с учетом ее веса
βp = Σ wi × βi
здесь:
- wi – вес каждой акции в портфеле.
- βi – бета каждой акции.
В примере используются акции Apple, Microsoft и S&P 500.
Второй вариант – подсчет доходности портфеля и использование этих данных при расчете беты. При таком подходе не придется считать коэффициент для каждой бумаги в отдельности.
Расчет дисперции и ковариации – стандартные функции Excel. В случае с дисперсией нужно выбрать функцию и диапазон доходностей рынка. При расчете ковариации выбирается соответствующая функция, ее аргументами выступают столбцы доходность рынка (первый аргумент) и доходность акции/портфеля.
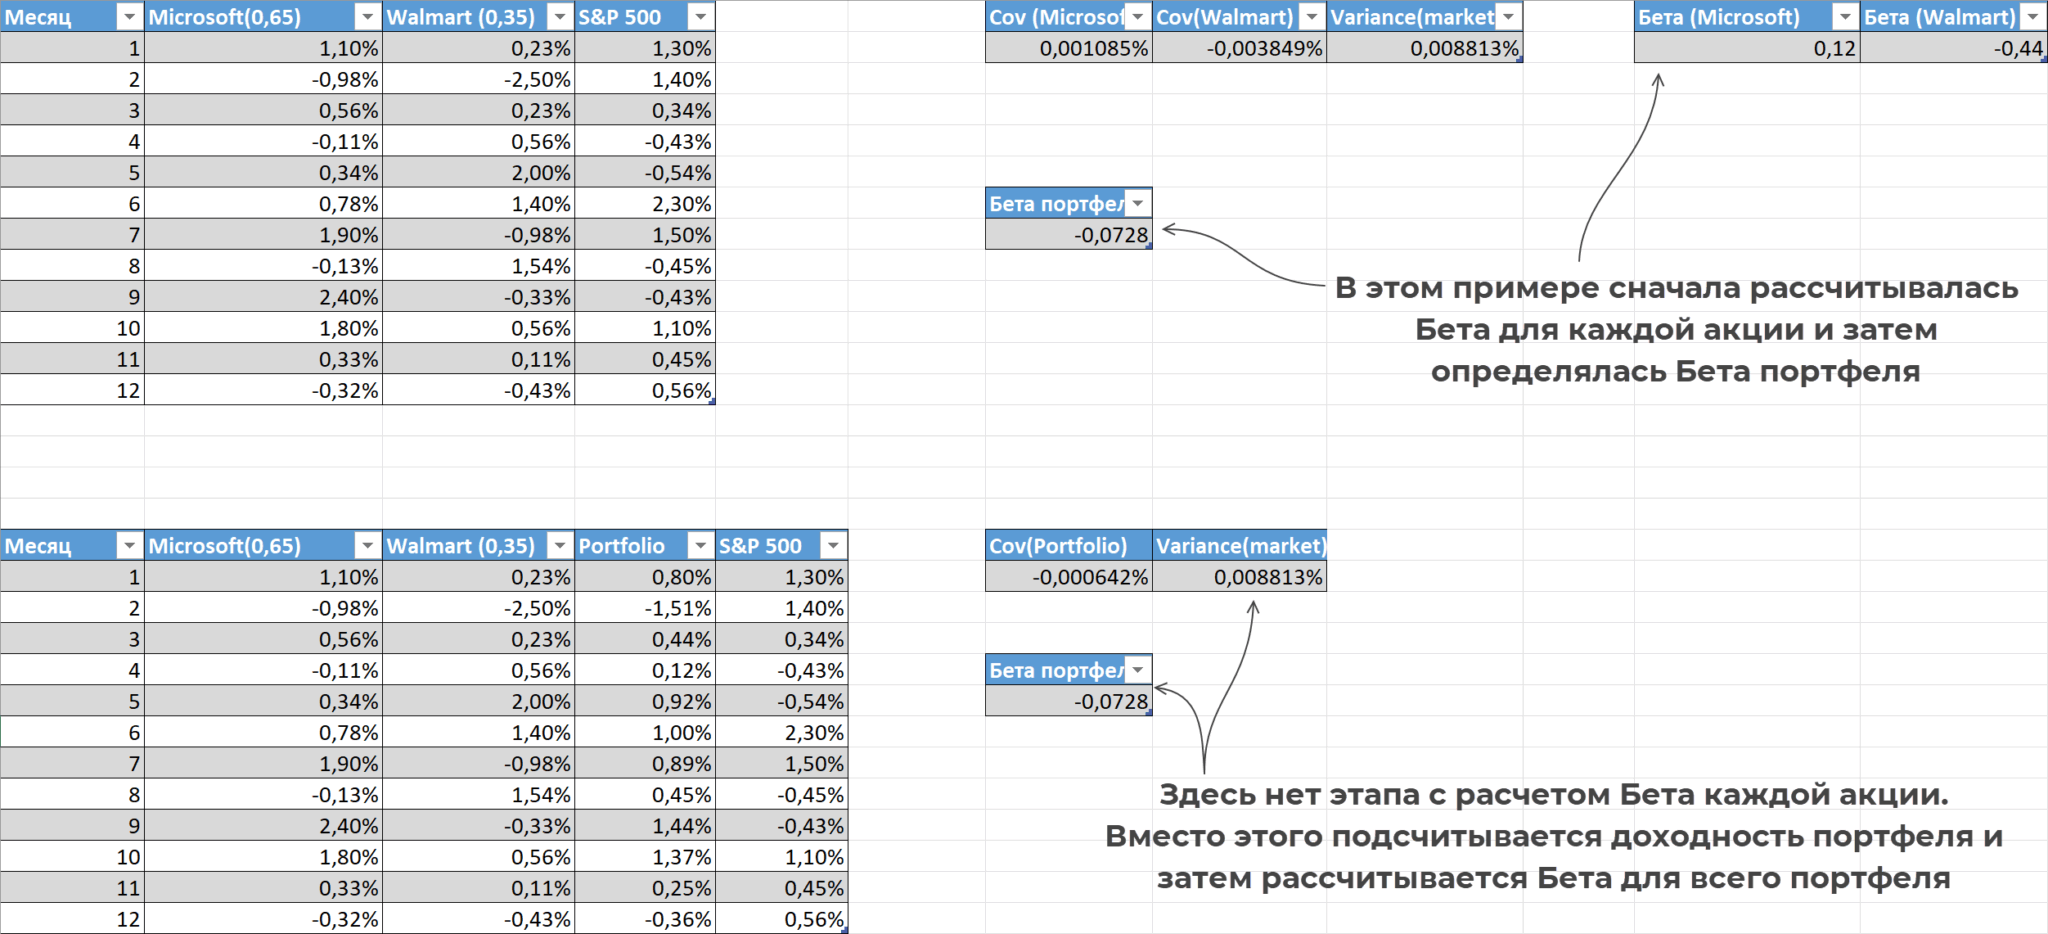
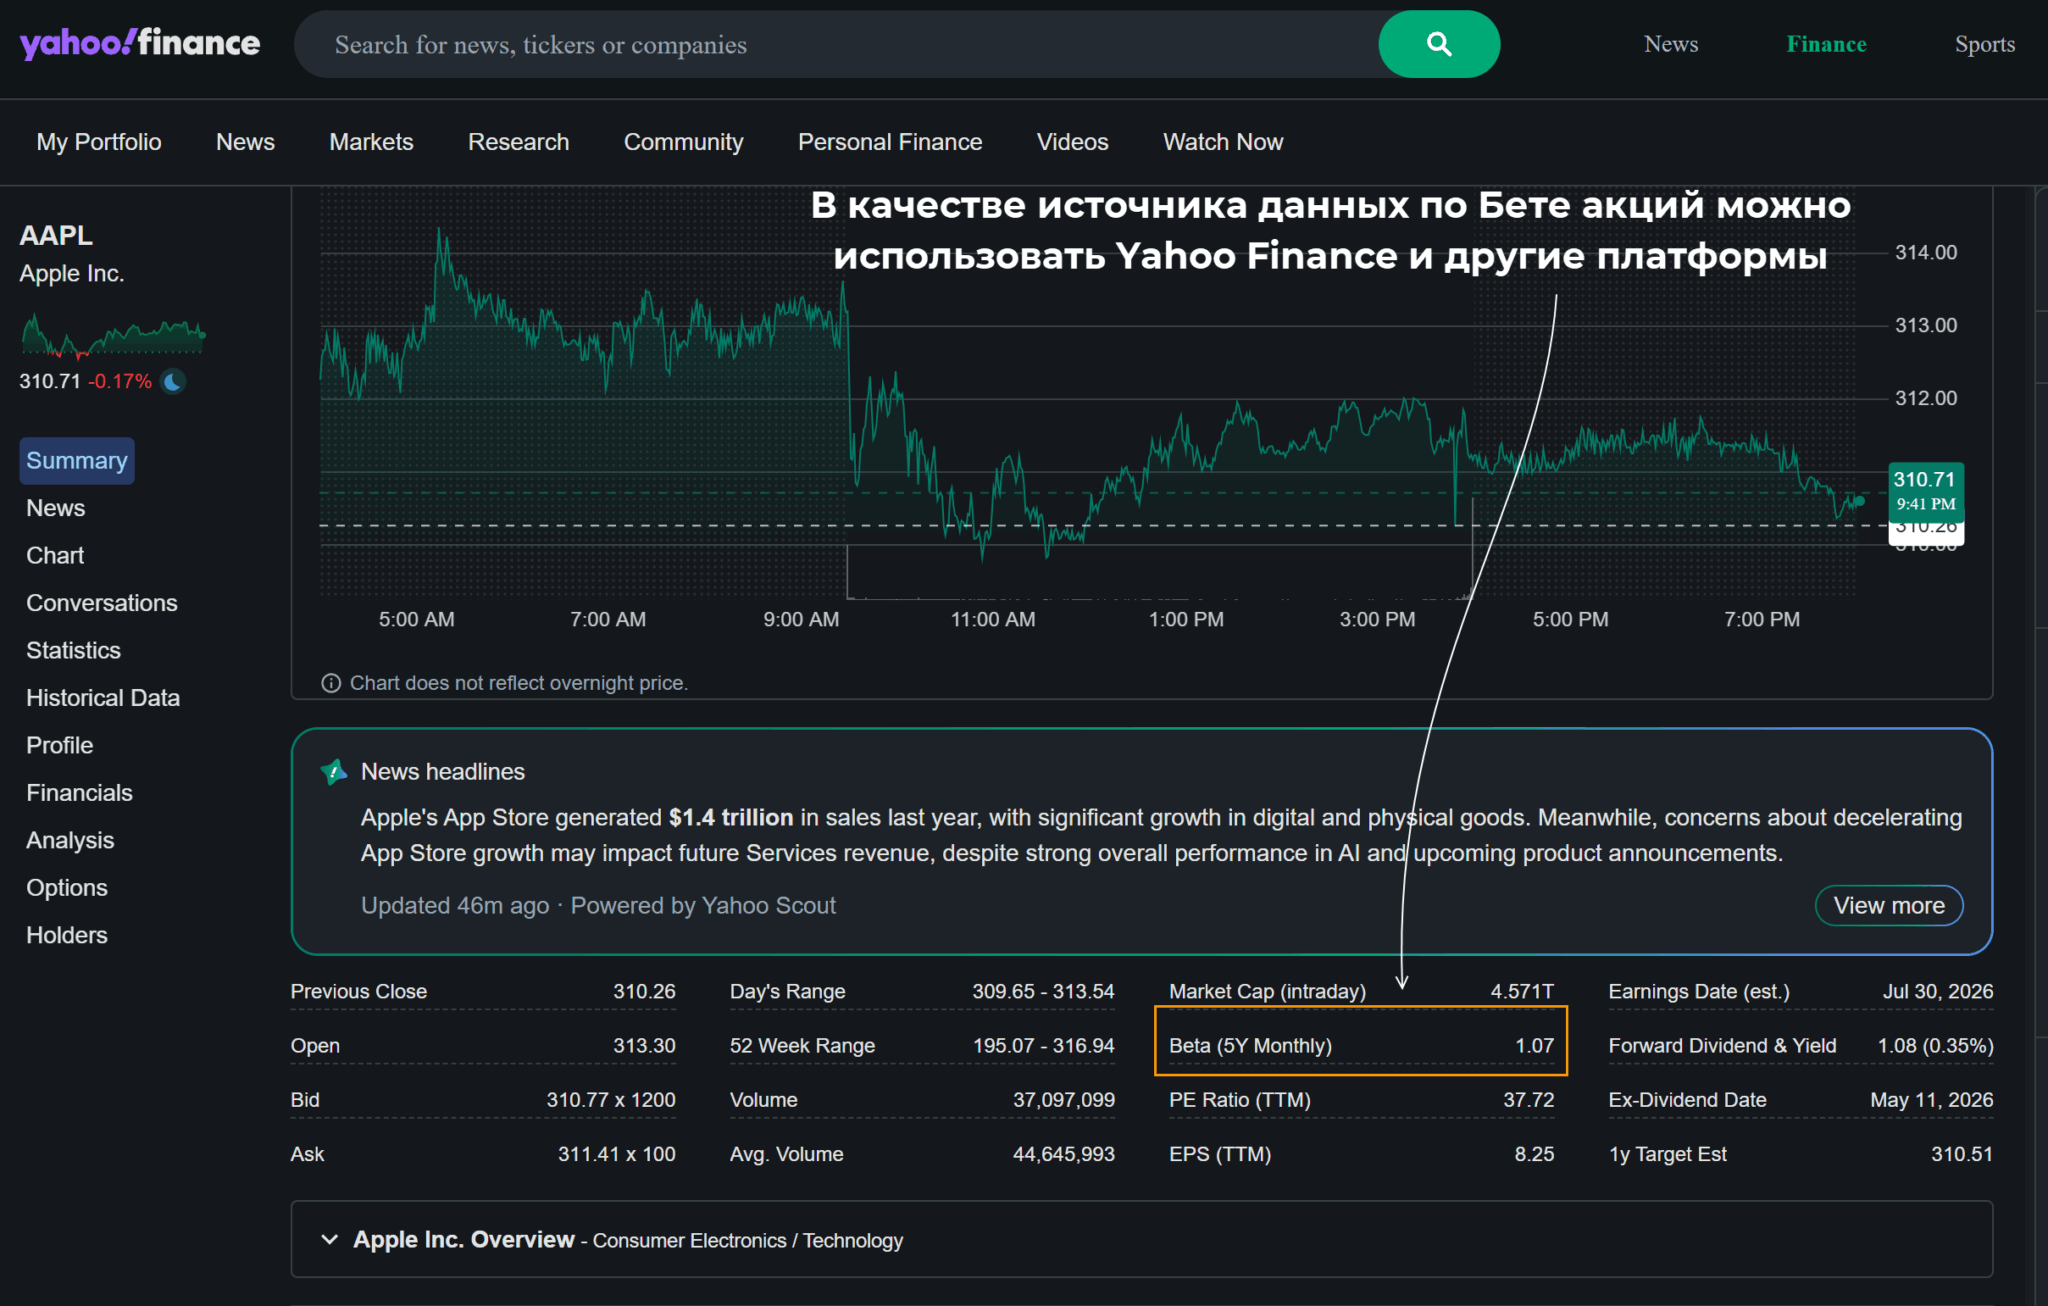
С использованием готовых данных по Бете для каждой акции расчет сводится к заполнению нескольких ячеек в Excel. Выше – пример ручного расчета Beta портфеля в Excel с использованием данных Yahoo Finance.
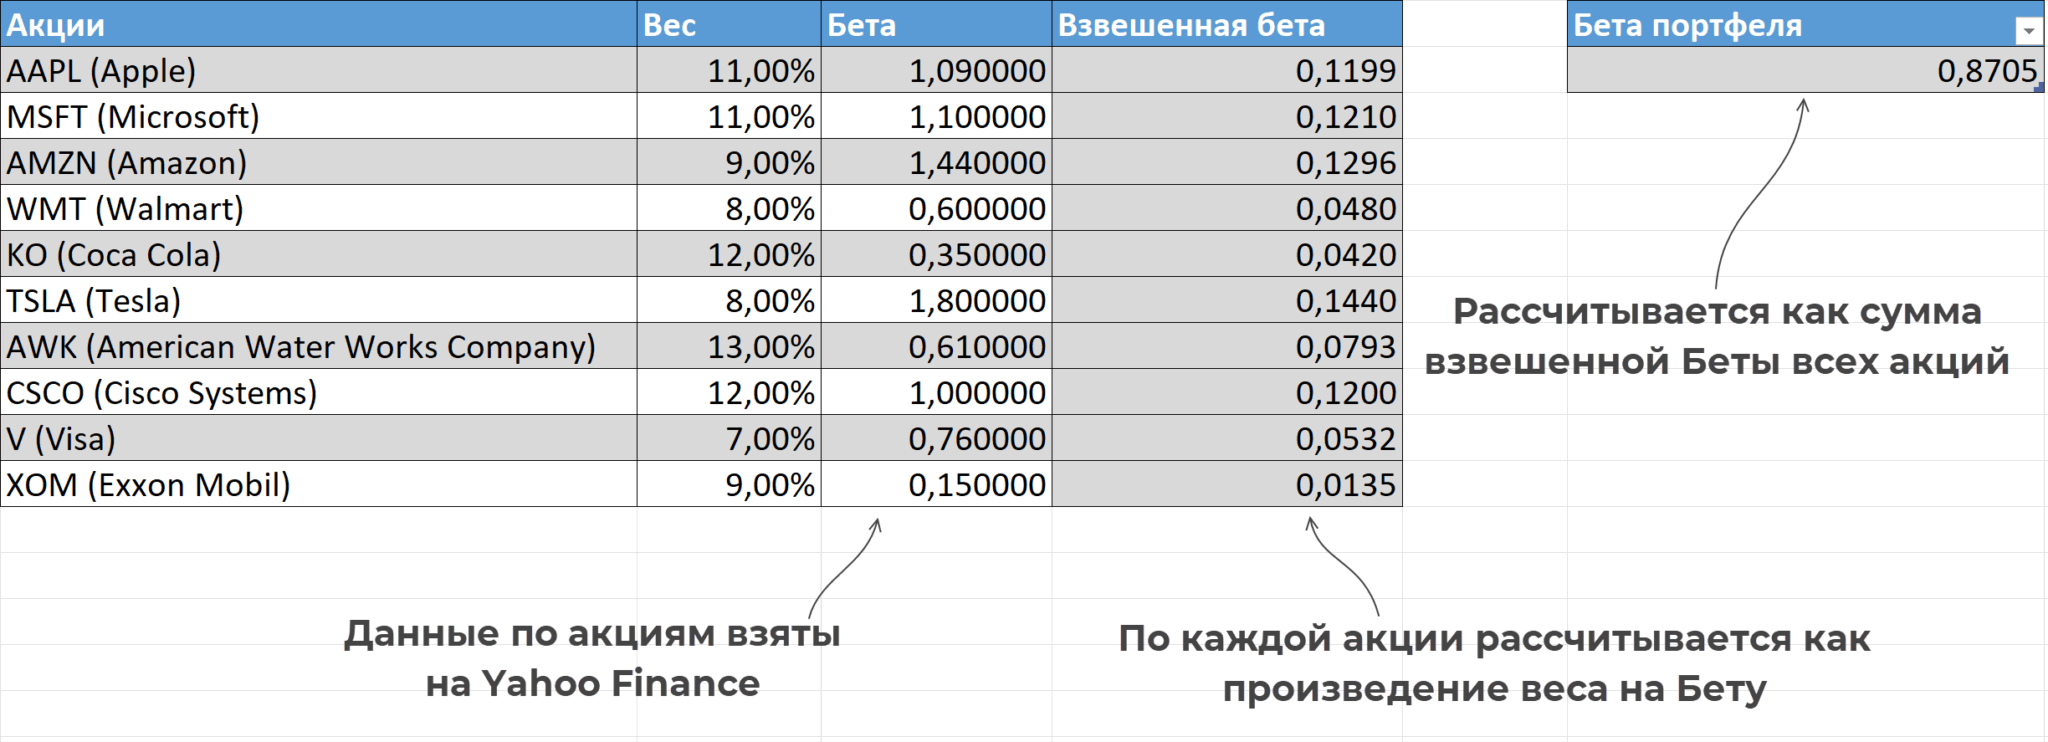
Для пассивных портфелей Бету можно пересчитывать ежеквартально и после ребалансировок портфеля. При более активном управлении допускается ежемесячный пересчет.
Расчет количества контрактов для хеджа
Используется зависимость вида
Number of Contracts = (Portfolio Value × Portfolio Beta) / (Futures Price × Multiplier)
в этой формуле:
- Portfolio Value – стоимость портфеля.
- Portfolio Beta – бета портфеля.
- Futures Price – цена фьючерса.
- Multiplier – мультипликатор фьючерса, указывается в спецификации контракта. Например, для ES (мини фьючерс на S&P 500) множитель – 50, для MES (микрофьючерс на S&P 500) множитель уменьшается до 5.
В примере используем портфель, стоимостью $1 млн, Бета – 0,8705. Для хеджирования используются деривативы на S&P 500. На момент подсчетов котировка фьючерса – 7414.
При таких исходных данных
Number of Contracts = (1 000 000 × 0,8705) / (7414 × 50) = 2,348
Ключевое здесь то, что защищается не весь $1 млн, а часть этой суммы. Портфель менее волатилен по сравнению с рынком, поэтому хеджировать нужно не $1 млн, а $1 млн х 0,8705 (Бета) = $870500.
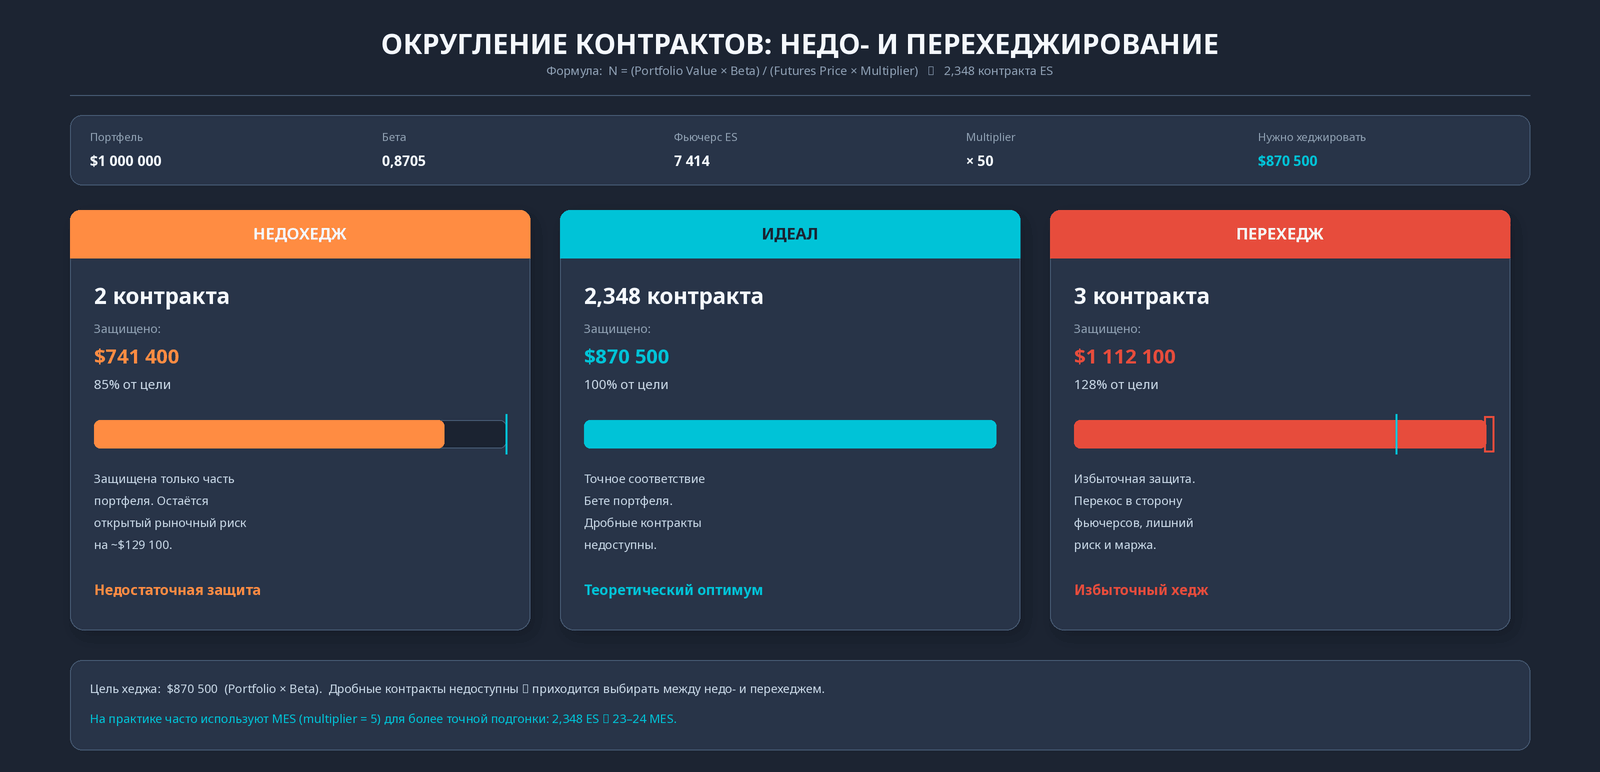
Для точного хеджирования портфеля нужно продать 2,348 фьючерса с тикером ES. Дробные части контракта продавать/покупать нельзя, поэтому придется округлять до 2 либо 3 фьючерсов:
- При округлении до 2 контрактов фактически будет защищена только часть портфеля – 2 × 7414 × 50 = $741400.
- При округлении до 3 контрактов хедж становится избыточным. Если продать 3 контракта ES, то фактически хеджируем 3 × 7414 × 50 = $1,1121 млн, это слишком большой перекос в сторону фьючерсов.
Для повышения точности можно подключить к этой схеме микро контракты. При продаже 2 фьючерсов остается хеджировать $870500 — $741400 = $129100. В микро контрактах мультипликатор снижен с 50 до 5, нужно продать
Number of Contracts = 129 100 / (7414 × 5) = 3,48 ≈ 3
При таком подходе точность хеджирования составит
2 × 7414 × 50 + 3 × 7414 × 5 = $852 610
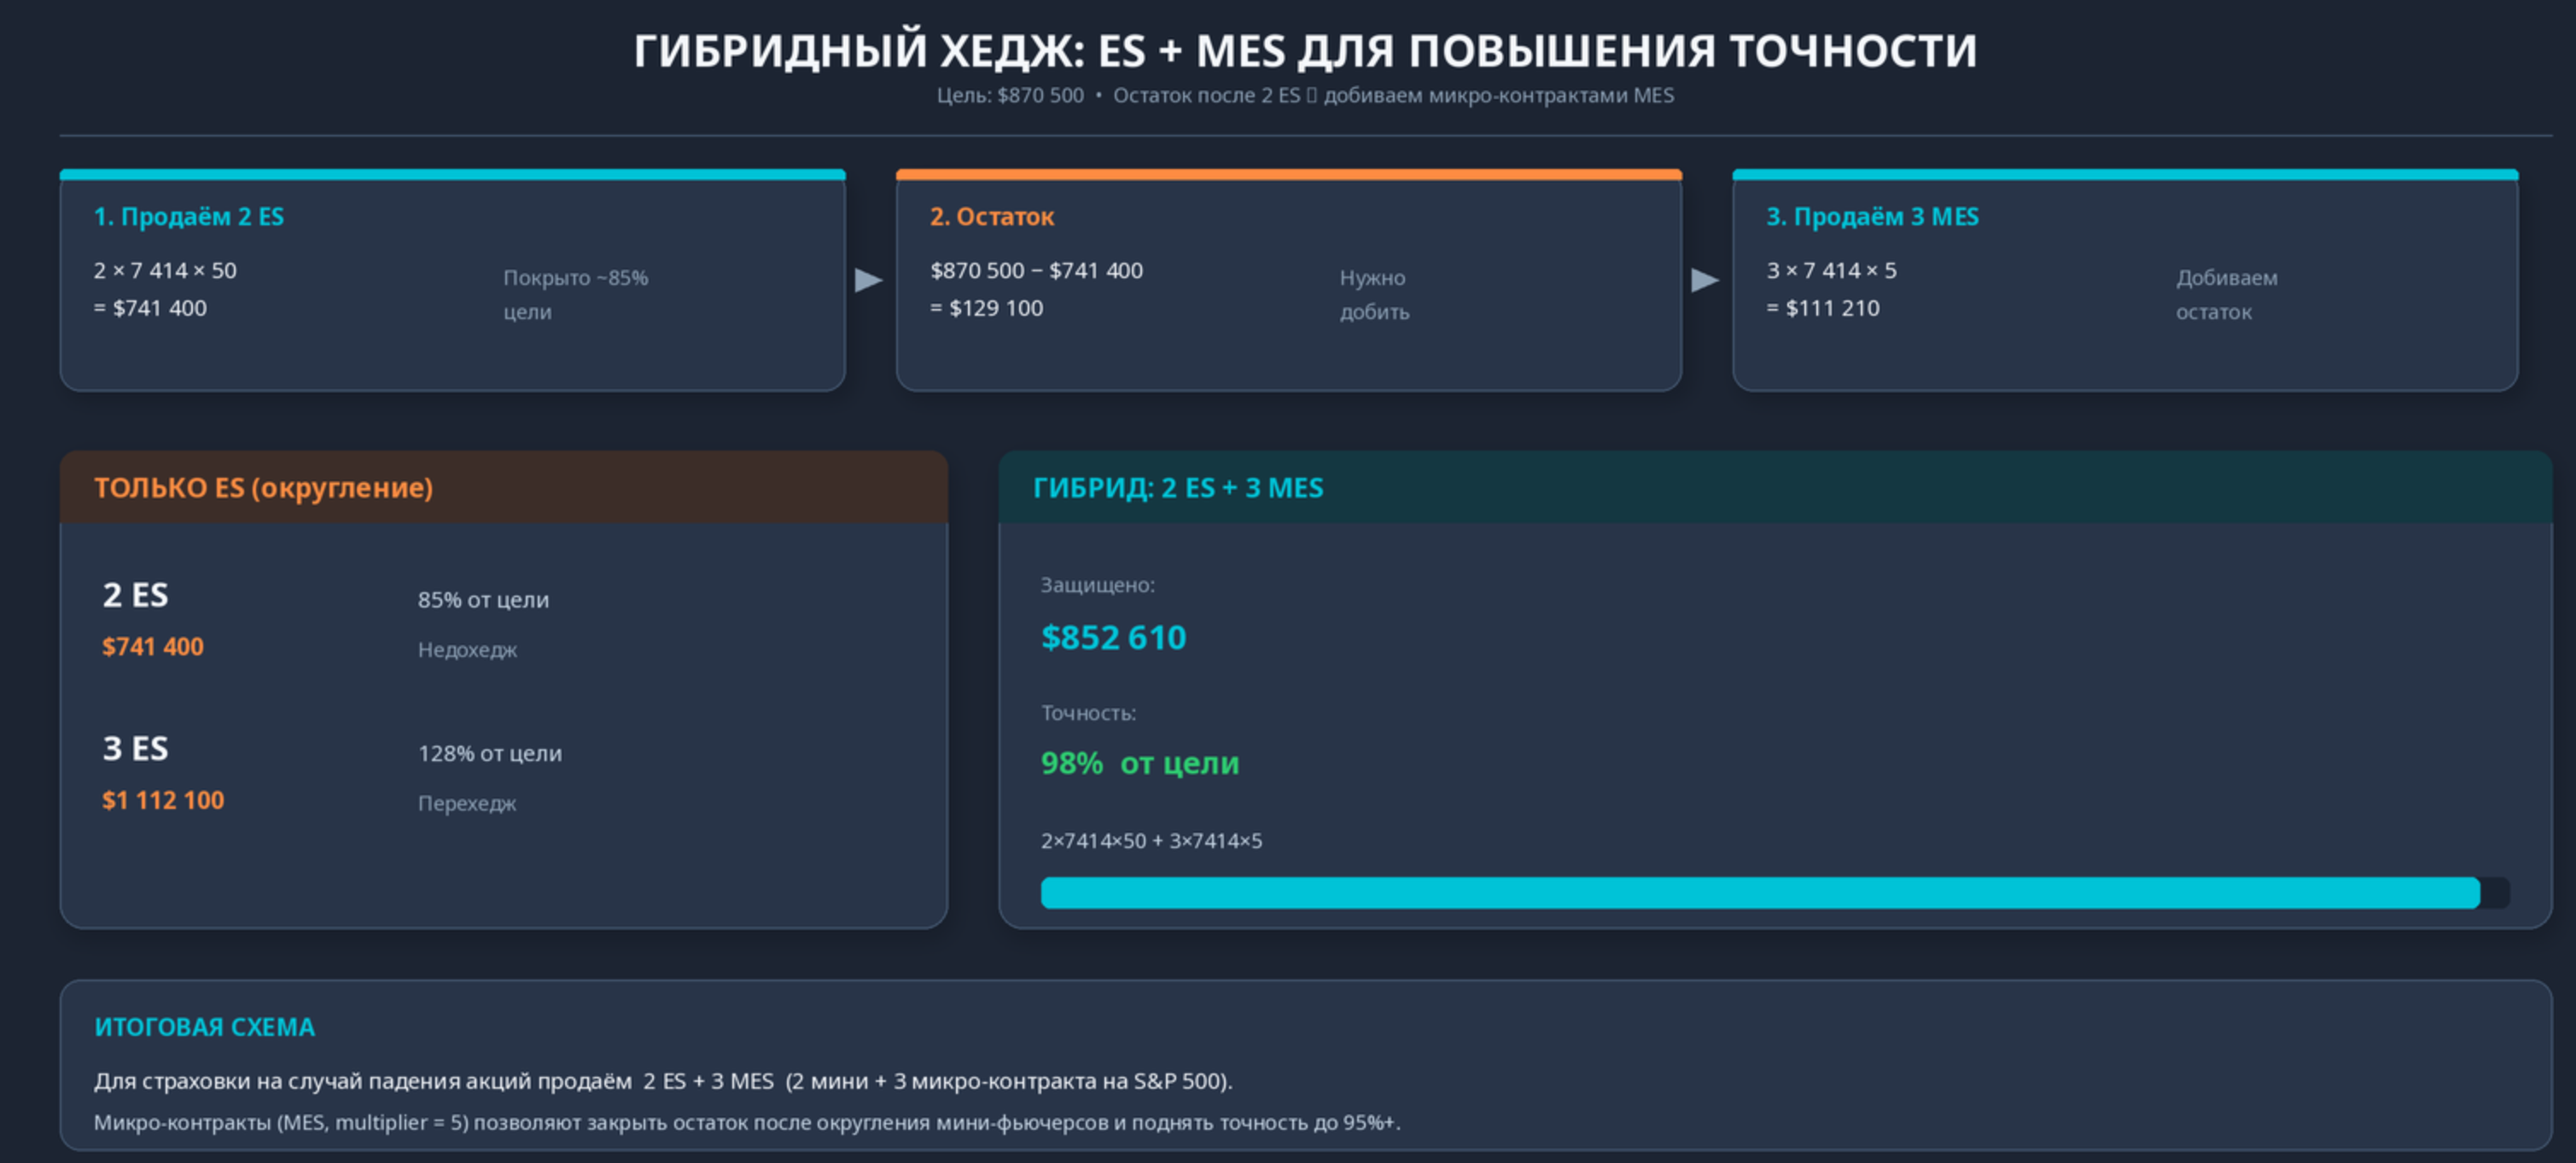
За счет микро фьючерсов точность удалось повысить до 95+%. Итоговая схема выглядит так – для страховки на случай падения акций есть смысл продать фьючерсы на S&P 500, продается 2 ES + 3 MES (2 мини и 3 микроконтракта).
Поправка на корреляцию с индексом
Формула в предыдущем разделе работает при условии, что Бета портфеля рассчитана относительно индекса, фьючерсы на который используются для хеджа. Если для страховки используется другой инструмент, то логика ломается. Например, Бета рассчитана относительно S&P 500, а хедж планируется с использованием NASDAQ.
Эту проблему можно решить 2 путями:
- Можно пересчитать Бету относительно нужного инструмента.
- Можно использовать прежнюю Бету, но скорректировать ее с учетом корреляции между инструментами.
Представьте, что вы использовали Beta, рассчитанную относительно S&P 500, но хедж будет выполняться через деривативы на NASDAQ. Нужно скорректировать Бета с учетом корреляции между индексами
βP, NASDAQ = βP, S&P 500 × ρS&P 500, NASDAQ × σS&P 500 / σNASDAQ
в этой зависимости:
- βP,NASDAQ – Бета портфеля, рассчитанная по отношению к NASDAQ.
- ρS&P500,NASDAQ – корреляция между S&P 500 и NASDAQ.
- σS&P500, σS&P500 – стандартное отклонение (волатильность) S&P500 и NASDAQ соответственно.
Простое хеджирование: short index futures
Идея сводится к тому, что прибыль за счет продажи фьючерсов компенсирует убыток из-за просадки стоимости портфеля. Такой формат хеджа можно использовать накануне кризиса или давно назревшей коррекции перегретого рынка.
Исходные данные для примера:
- Стоимость портфеля – $1 млн.
- В момент хеджа котировка S&P 500 = 7572,0.
- Бета = 0,8705 (S&P 500).
- Для хеджа используются контракты 2 ES и 3 MES.
В этой схеме нужно учитывать то, что падение портфеля на X% не означает, что индекс упадет на ту же величину. Можно несколько упростить расчет и считать, что при падении портфеля на X% индекс снизится на X/Beta.
При снижении портфеля на 10% его стоимость падает с $1 000 000 до $900 000. При Бета = 0,8705 индекс упадет не на 10%, а на 10/0,8705 = 11,45%.
При таком сценарии:
- Потери из-за снижения котировок акций – $100 000.
- Прибыль за счет коротких позиций по фьючерсам 2 × 7572 × 50 + 3 × 7572 × 5 − 2 × 6705 × 50 + 3 × 6705 × 5 = 870 780 – 771 075 = $99 705.
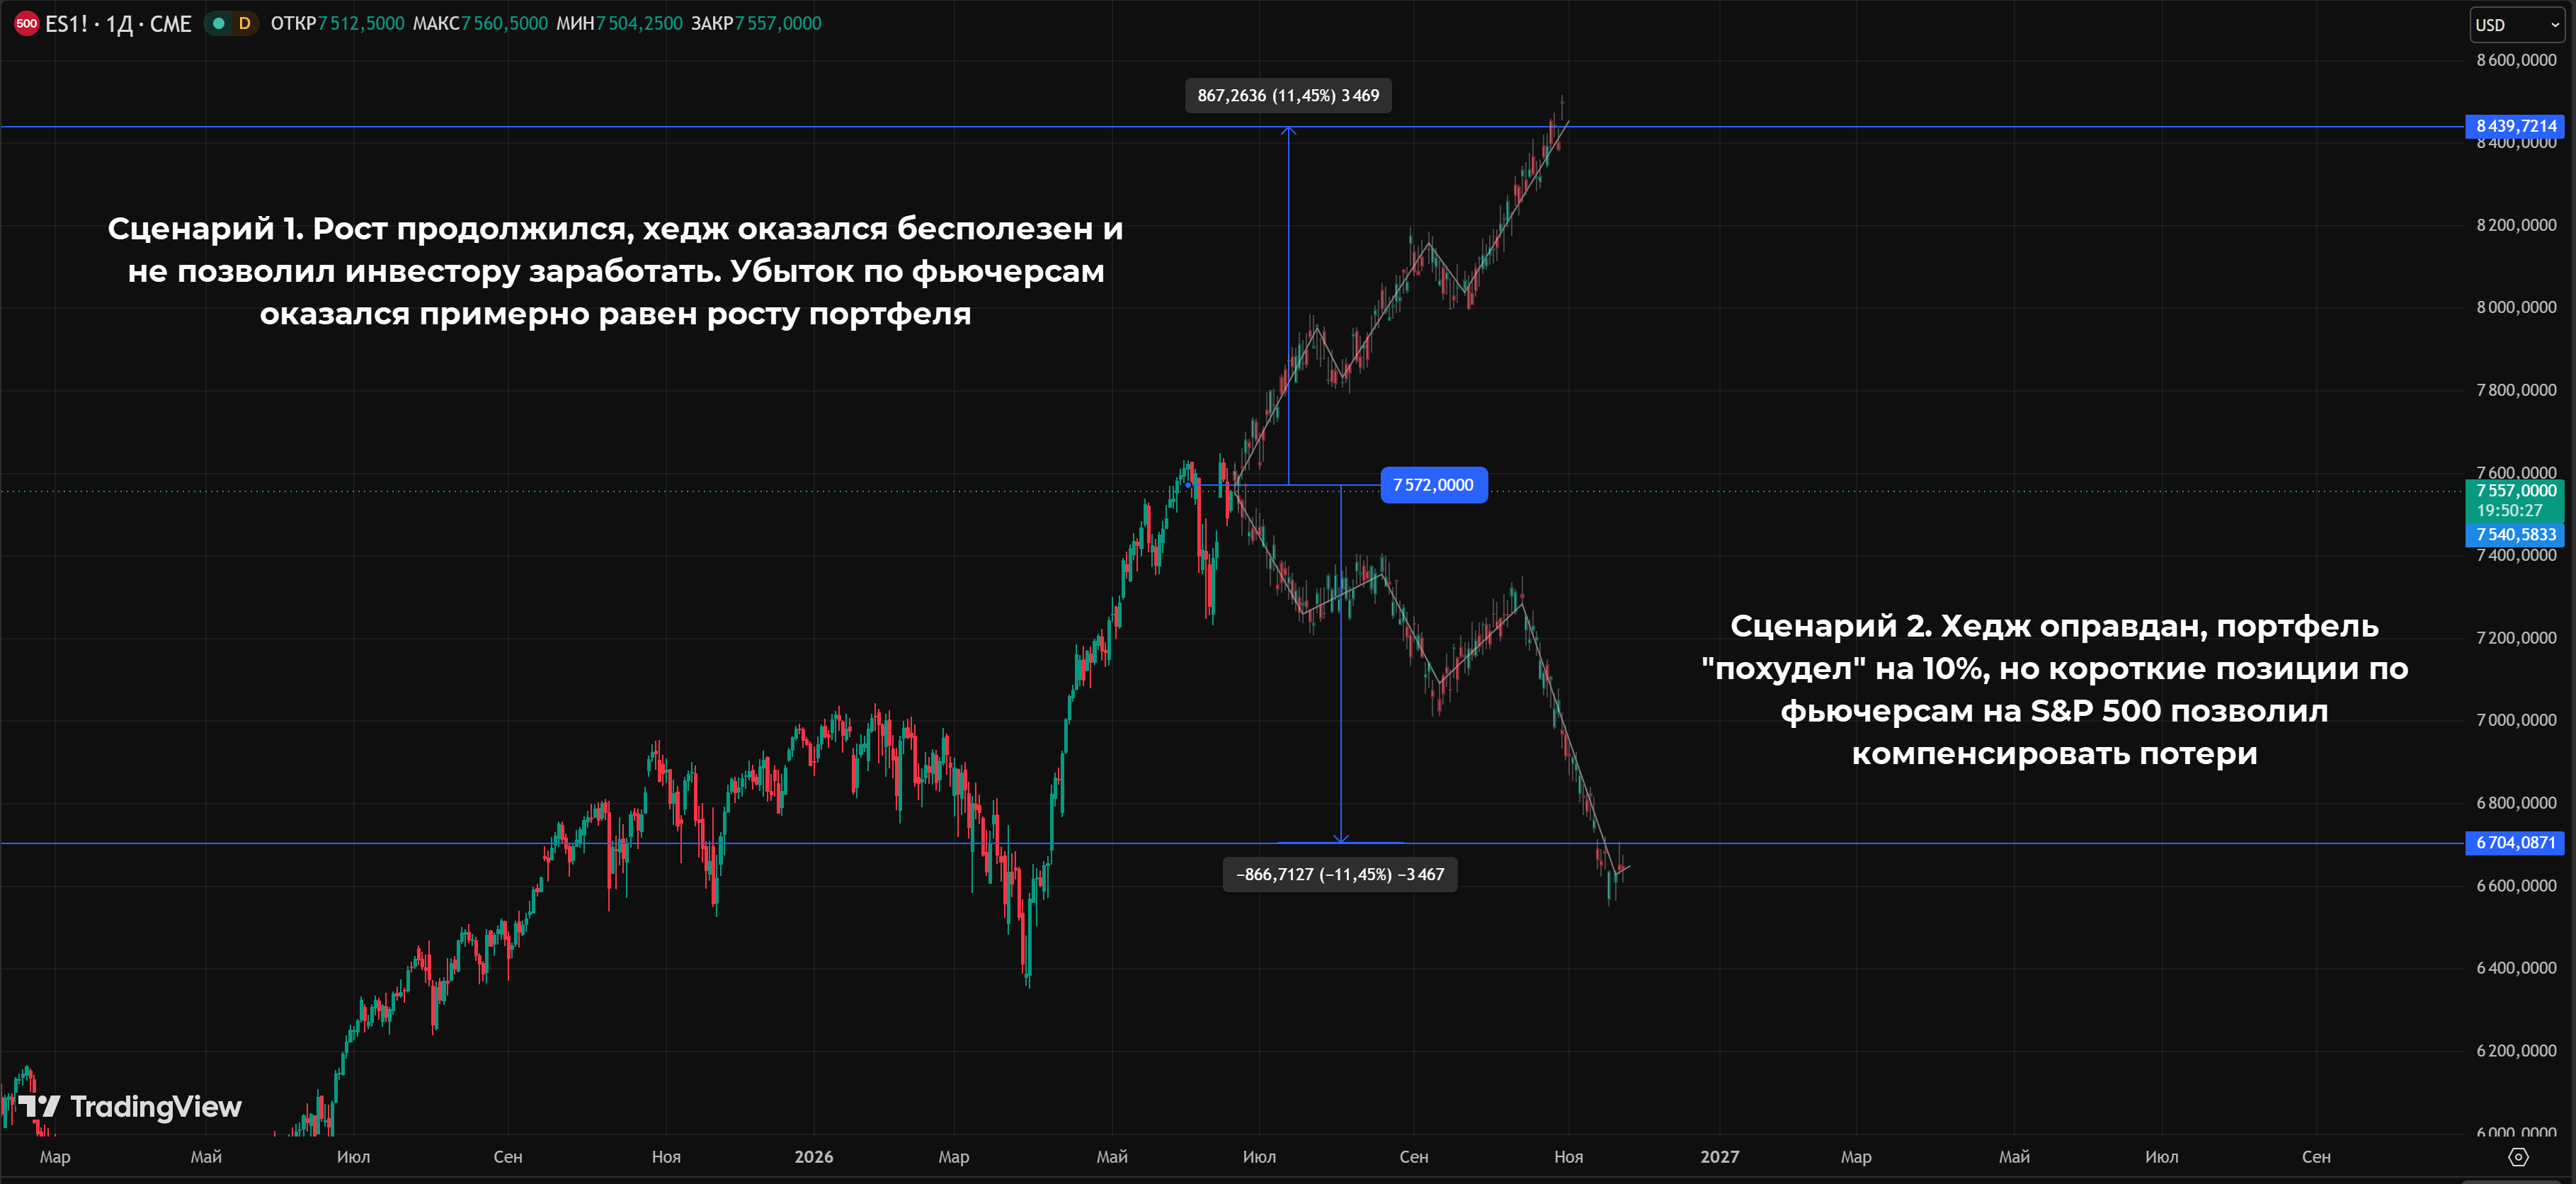
Потерь практически нет, вместо $100 000 инвестор потерял лишь $295 + расходы на комиссии. Небольшие потери неизбежны так как чаще всего нельзя захеджировать портфель со 100%-ной точностью.
Если рынок продолжит расти, то фьючерсы не позволят портфелю вырасти, здесь они буквально обнулят возможную прибыль инвестора:
- При тех же условиях портфель растет на 10% до $1 100 000.
- Индекс растет на 11,45%.
С учетом проданных фьючерсов результат в валюте окажется равен $100 000 + (2 × 7572 × 50 + 3 × 7572 × 5 − 2 × 8439 × 50 + 3 × 8439 × 5) = $100 000 − $99 705 = $295. Это плата за страховку, если негативный сценарий не реализуется, инвестор не получит ожидаемую прибыль.
Учтите – при работе с фьючерсами ежедневно происходит списание/начисление вариационной маржи. На балансе должна быть достаточная сумма иначе позиции будут ликвидированы принудительно.
Жестких правил для выхода из хеджа нет, можно:
- Ориентироваться на ключевые уровни. Практика показывает, что они неплохо отрабатывают даже в периоды сильных экономических кризисов.
- Учитывать новостной фактор. Если хедж открывался для страховки на период неопределенности, то после прохождения этого периода есть смысл избавиться от хеджирующих позиций.
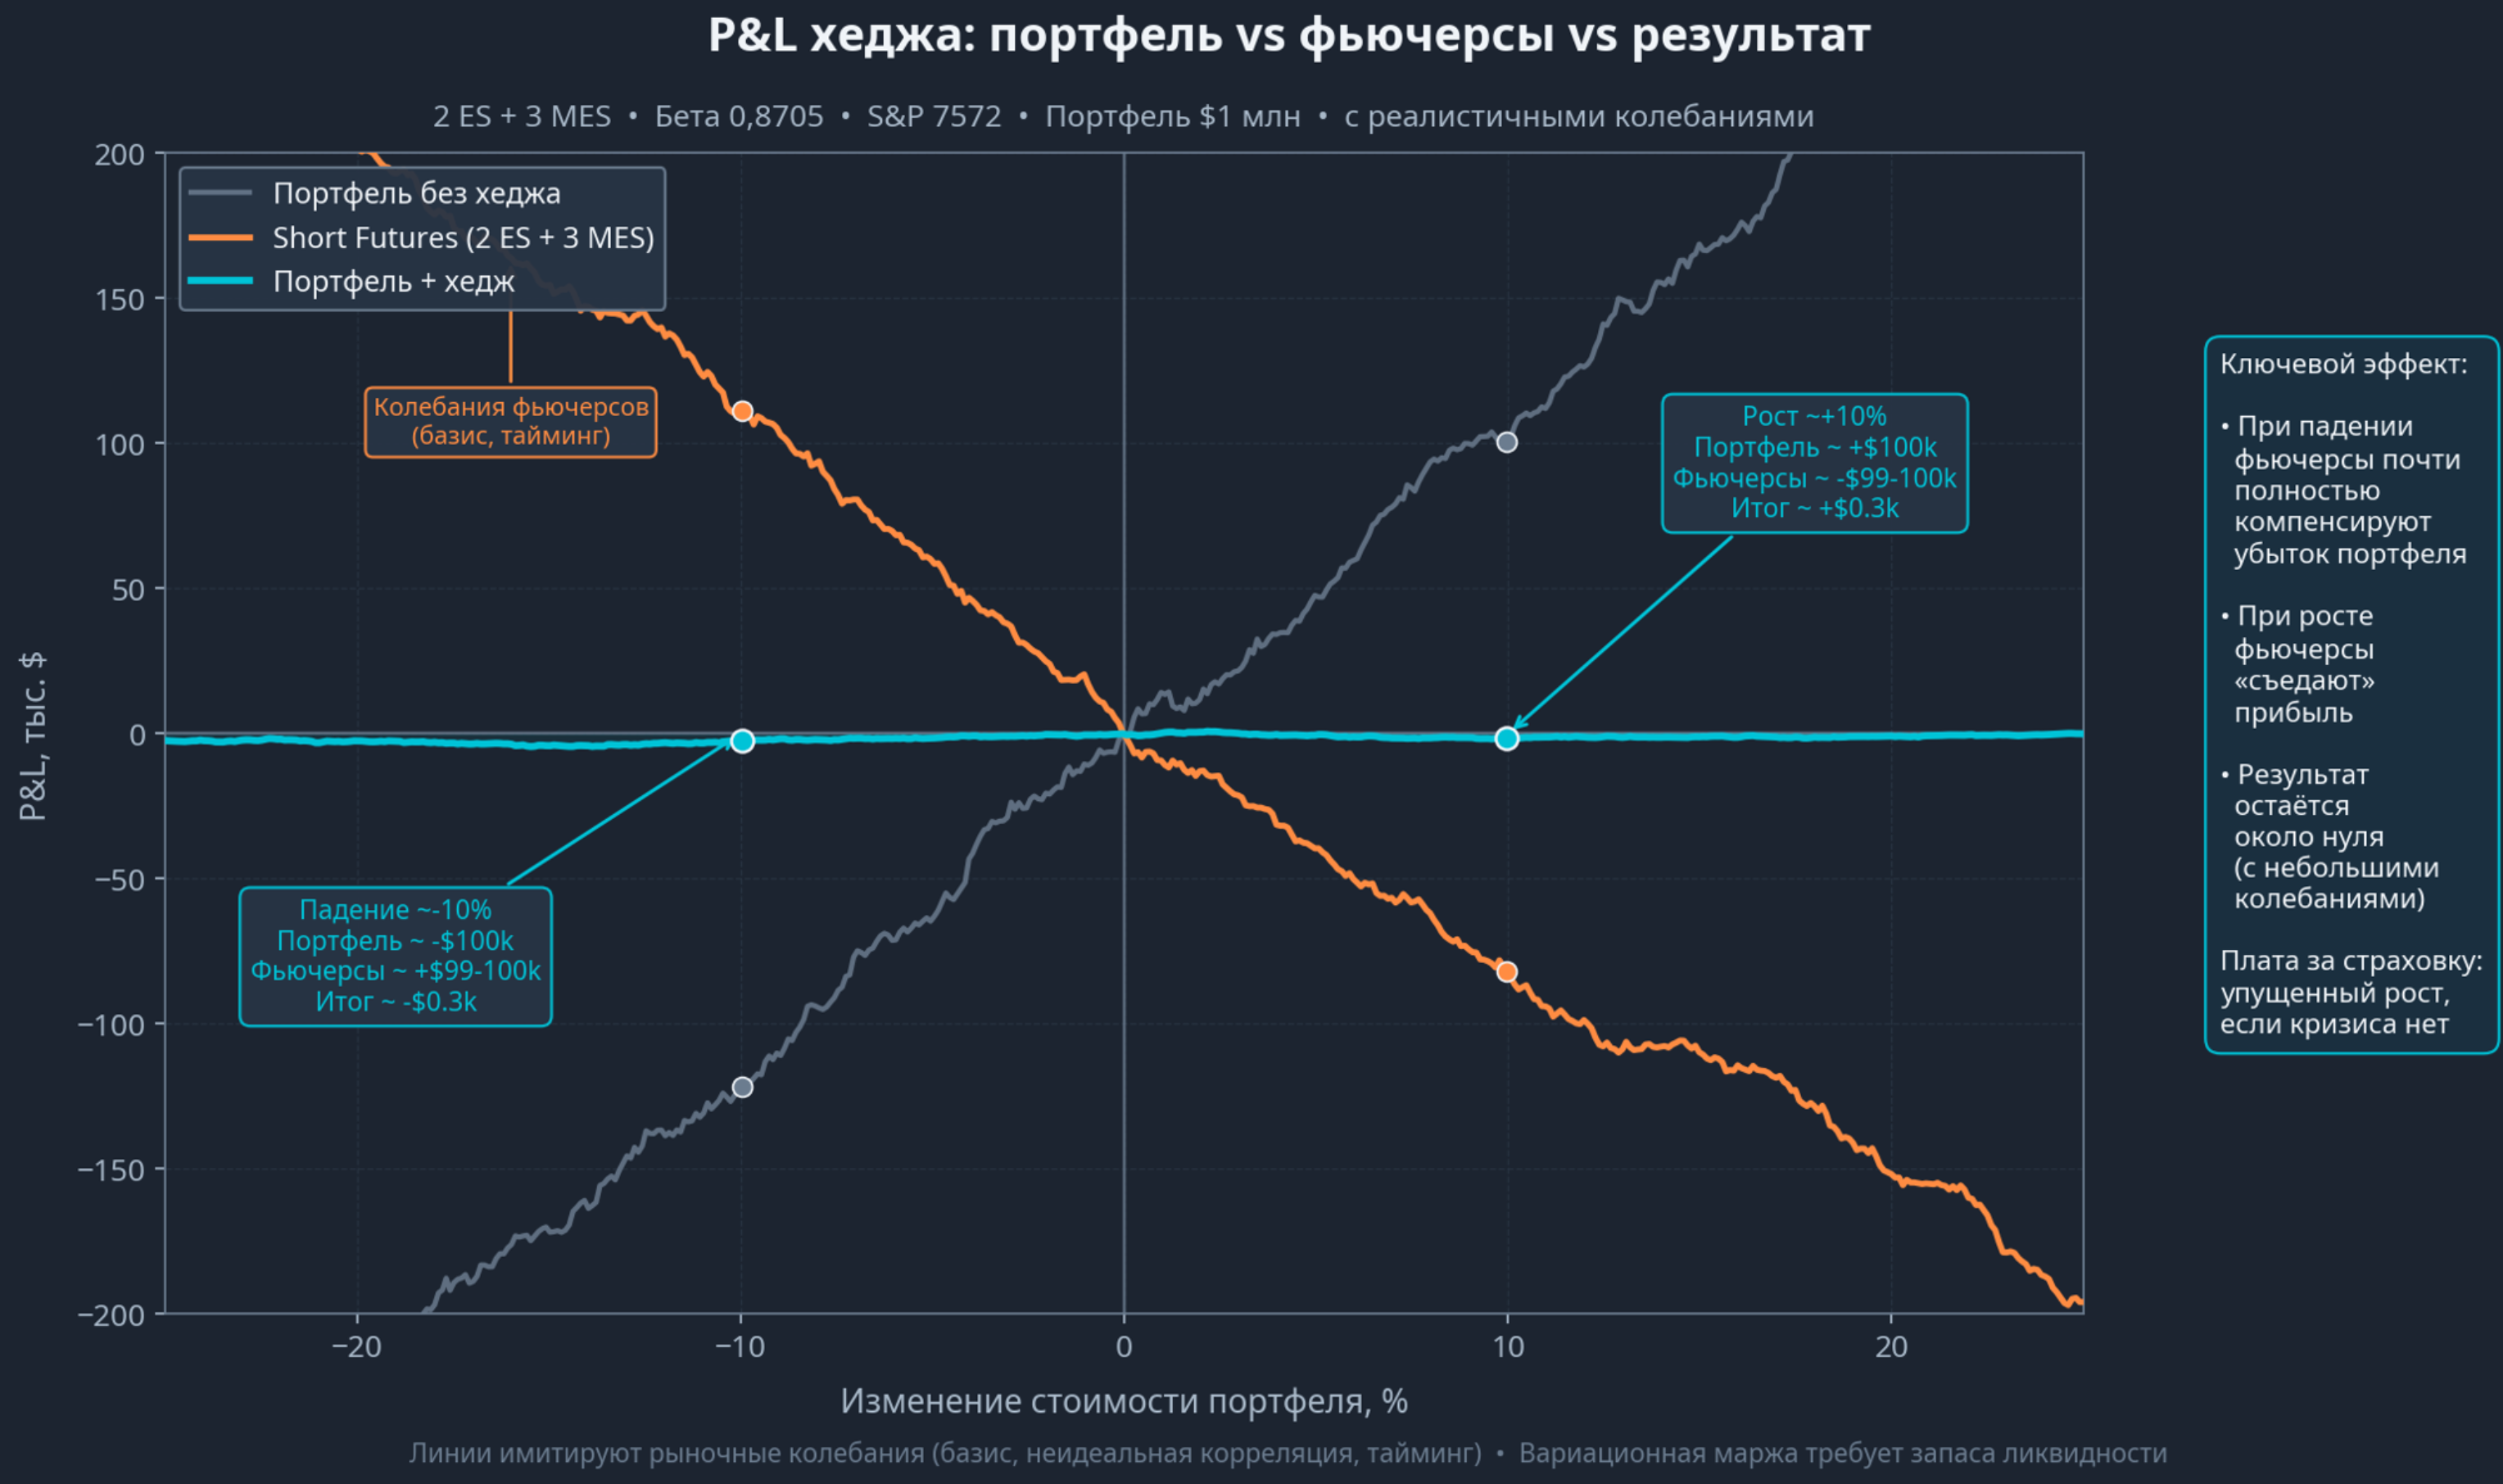
Схема наглядно показывает преимущество хеджа. Бирюзовая линия соответствует портфелю с хеджированием – независимо от движения рынка p/l остается почти статичным. Небольшие колебания объясняются тем, что портфель чаще всего нельзя защитить со 100%-ной точностью.
Beta-neutral хеджирование
Цель этого подхода – создать абсолютно нейтральный портфель, Бета должна быть примерно равна нулю. Собирается обычный портфель, затем фьючерсами Бета снижается до 0. При таком подходе независимо от движения рынка прибыль/убыток не растет.
Этот подход используется при работе с недооцененными бумагами. В портфель можно включить недооценённые относительно рынка бумаги, если они действительно недооценены, то в будущем их стоимость приблизится к справедливой. Именно их рост и обеспечит доход.
Доходность портфеля можно описать зависимостью
Rp = α + β × Rm + ε
здесь:
- α – «избыточная» доходность. Формируется за счет того, что акции оказались сильнее рынка.
- Rm – доходность бенчмарка, в наших примерах это доходность S&P 500.
- ε – компонент, отражающий случайный, несистемный риск (новости, форс-мажоры).
За счет бета нейтральности второй компонент обнуляется, ε можно пренебречь в расчетах. При таких исходных данных доходность инвестпортфеля определяется «избыточной» доходностью бумаг, оказавшихся сильнее рынка.
Пример:
- Стоимость портфеля – $2 млн.
- Бета – 1,3, рассчитана относительно S&P 500.
- Котировка индекса в момент работы с фьючерсами – 7500.
- Цель – обеспечить бета-нейтральность и оценить возможный доход.
С учетом Беты подсчитываем эквивалентный номинальный объем короткой позиции по фьючерсам
Hedge Volume = 2 000 000 × 1,3 = $2 600 000
Подсчет количества контрактов
N = 2 600 000 / (7500 × 50) = 6,93 ≈ 7
Здесь можно обойтись без микрофьючерсов, продав 7 контрактов с тикером ES инвестор обеспечит эквивалентный хеджируемый объем в $2 625 000. Точность достаточна.
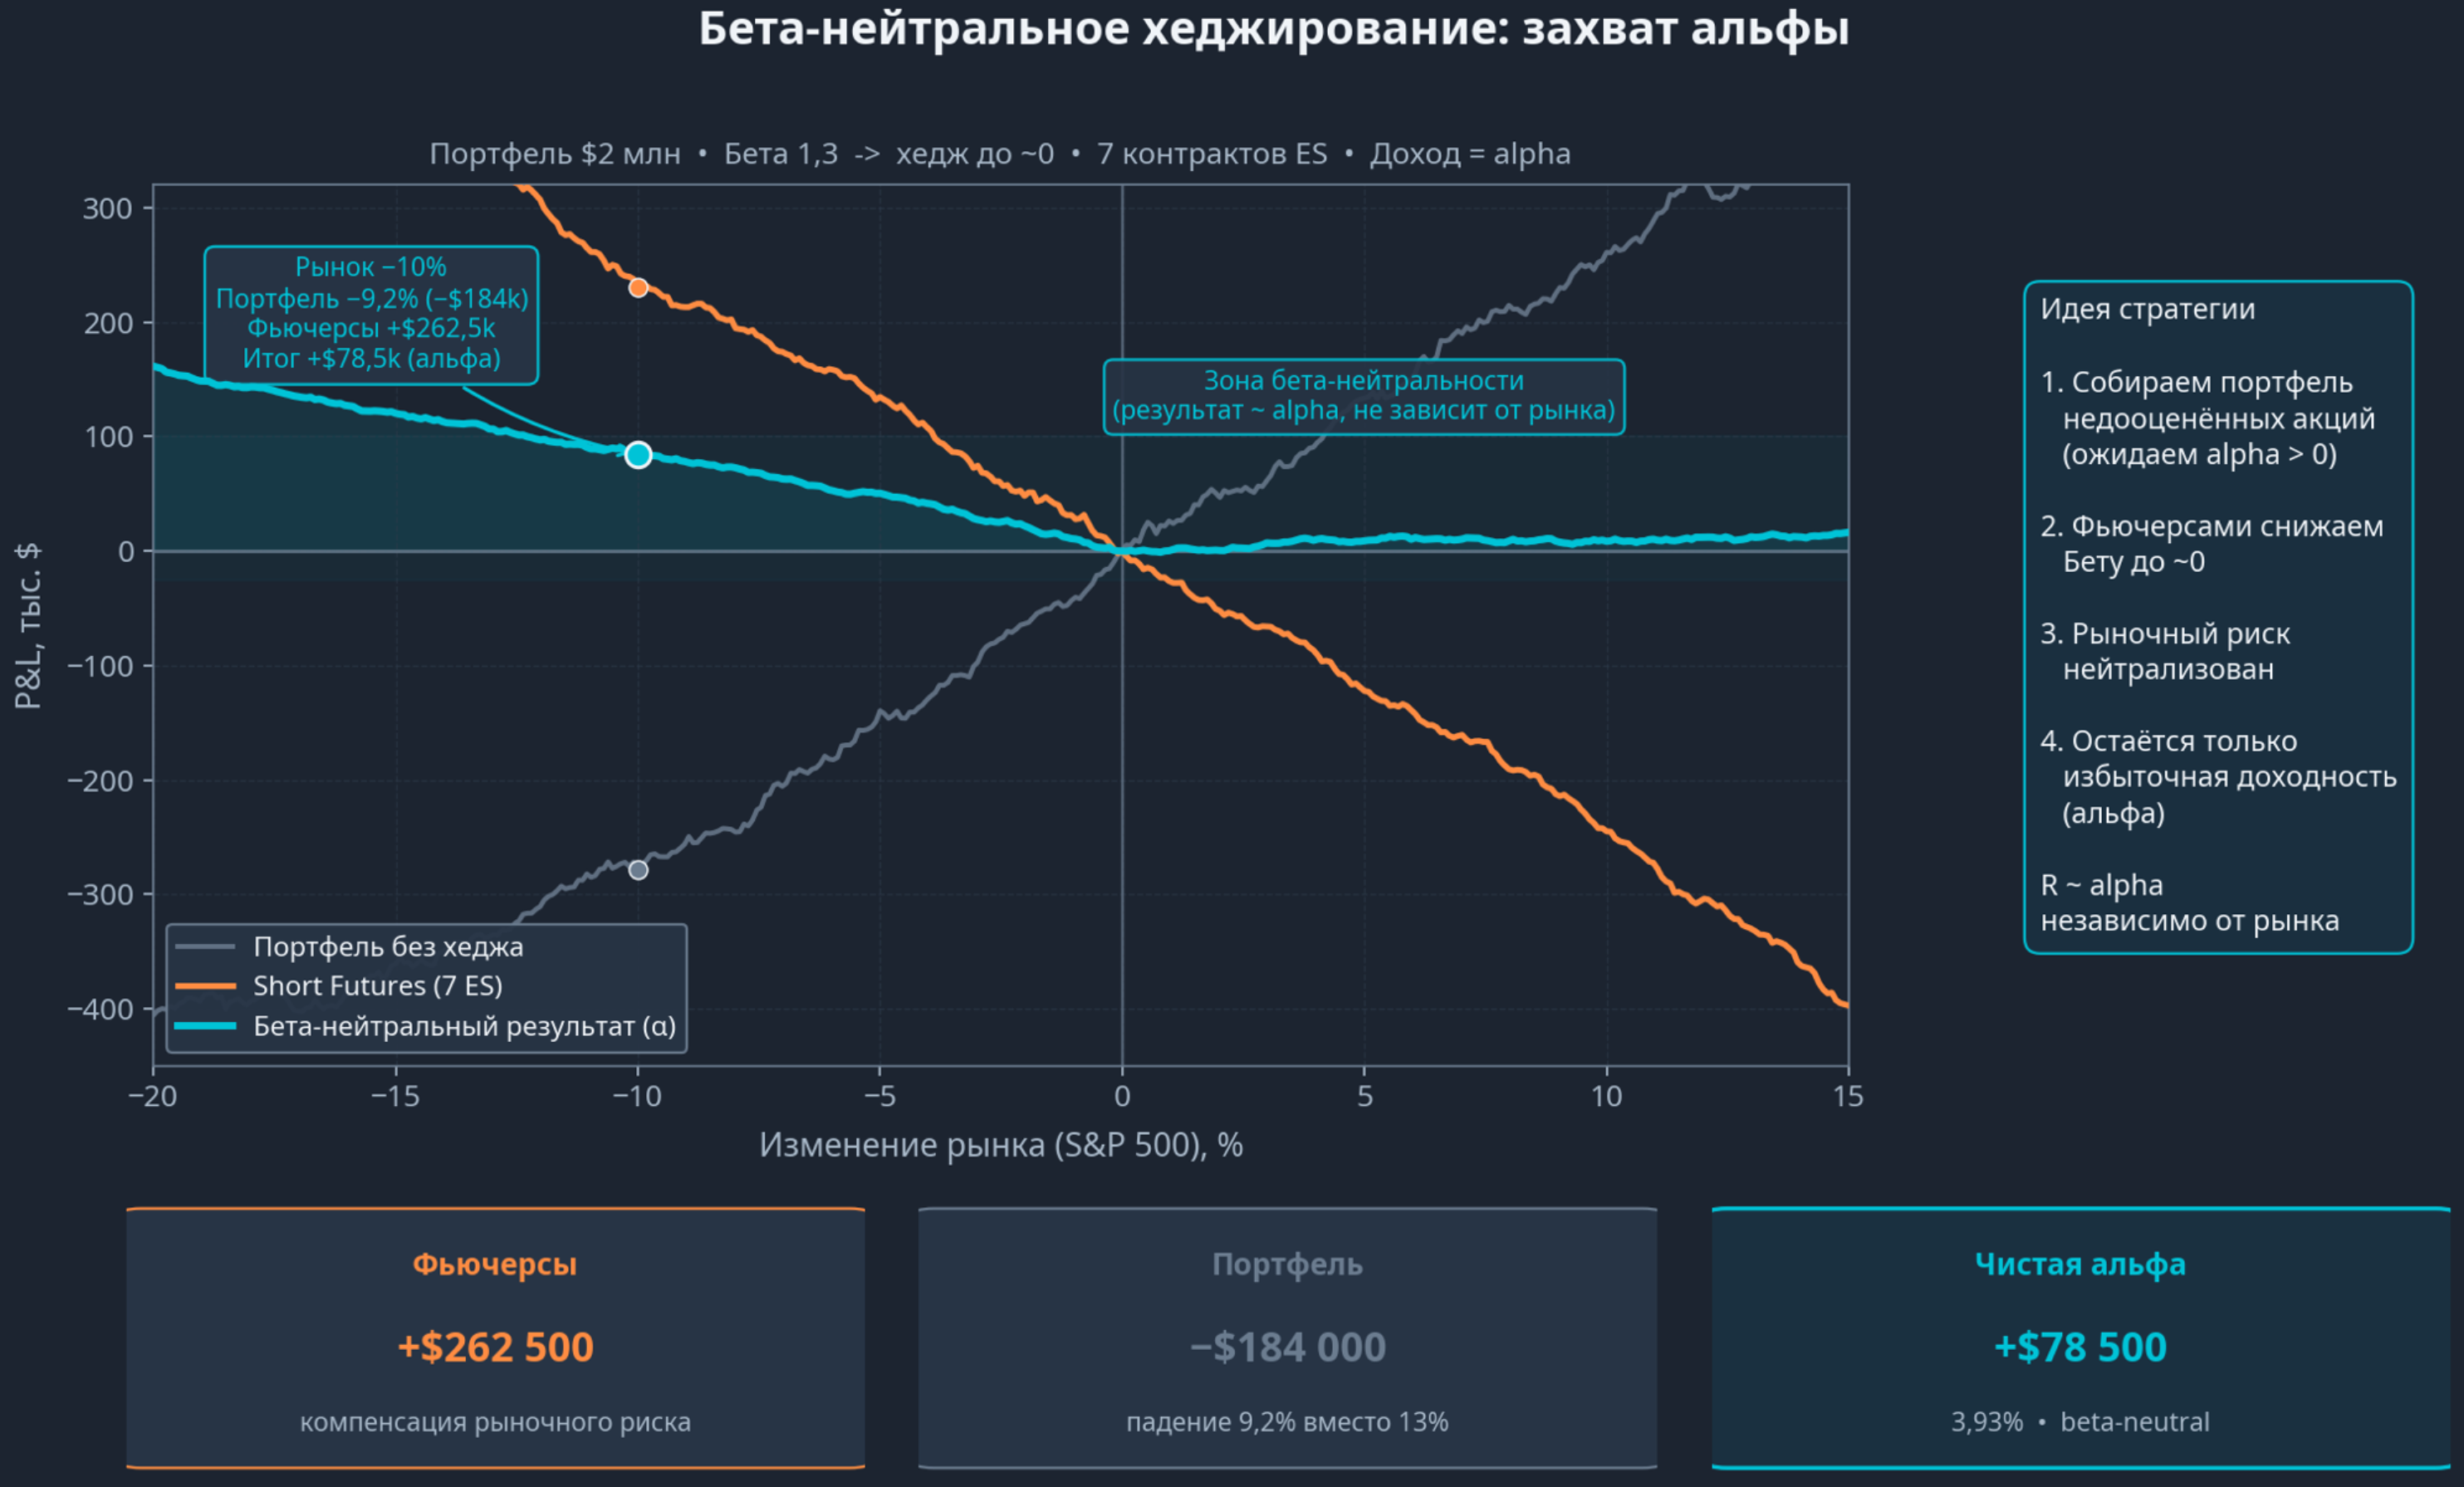
Индекс падает на 10%, с учетом Беты ожидалось падение портфеля на 13%. Но в реальности инвестпортфель подешевел на 9,2%, сказалось влияние недооцененных относительно рынка бумаг. Это и есть влияние альфы.
Итоговый результат:
- За счет короткой позиции по фьючерсам удалось заработать $262500 или 13,125% от стоимости портфеля.
- Портфель подешевел на 9,2%, убыток составил $184000.
За счет адекватного подбора акций удалось заработать $262500 — $184000 = $78500 или 3,925% от стоимости портфеля на момент начала эксперимента.
Основная сложность в этой схеме – подбор акций. Во время падения они должны показать себя лучше, чем рынок в целом. Если это правило не будет соблюдено, то прибыль за счет работы с фьючерсами будет перекрыта убытком по портфелю.
При использовании Beta-neutral хеджирования:
- Из-за дрейфа Беты постепенно будет накапливаться необходимость корректировки хеджирующей позиции. Обычно ее проводят один раз в 1-4 недели.
- При резком изменении Beta может возникнуть необходимость экстренной ребалансировки хеджа. Приближенный ориентир – изменение Beta на 0,1-0,15 пункта и выше.
- Будет нарастать tracking error – разница в доходности портфеля и хеджа (сказываются дивиденды, неидеальное соотношение хеджа и инвестпортфеля, запаздывание ребалансировки относительно изменения Беты).
Этот подход чаще всего используют хедж-фонды. Для рядового инвестора стратегия не слишком удобна из-за частой корректировки хеджирующих позиций.
Частичное хеджирование
Напоминает простой хедж, но инвестор сознательно защищает не весь портфель, а лишь его часть. Это может быть, например, 50% или 75% от стоимости инвестпортфеля.
При неполном хеджировании инвестор сохраняет возможность получить прибыль, если рынок продолжит расти. Хедж лишь снизит возможный профит. Правда, возможный убыток также не равен нулю, защитные позиции по фьючерсам компенсируют только часть возможных потерь.
Пример:
- Портфель $1 млн, Бета = 0,90 (S&P 500).
- Хеджирование 75%, (баланс роста и защиты) сохраняем 25% upside потенциала.
- Котировка индекса в момент хеджа – 7500.
Количество контрактов:
- ES – нужно продать 1 контракт, это покроет 1 × 7500 × 50 = $375 000. Остается защитить 1 000 000 × 0,9 × 0,75 – 375 000 = $300 000.
Number of Contracts = (1 000 000 × 0,9 × 0,75) / (7500 × 50) = 1,8
- MES – нужно продать 2 контракта.
Number of Contracts = (675 000 − 375 000) / (7500 × 5) = 8
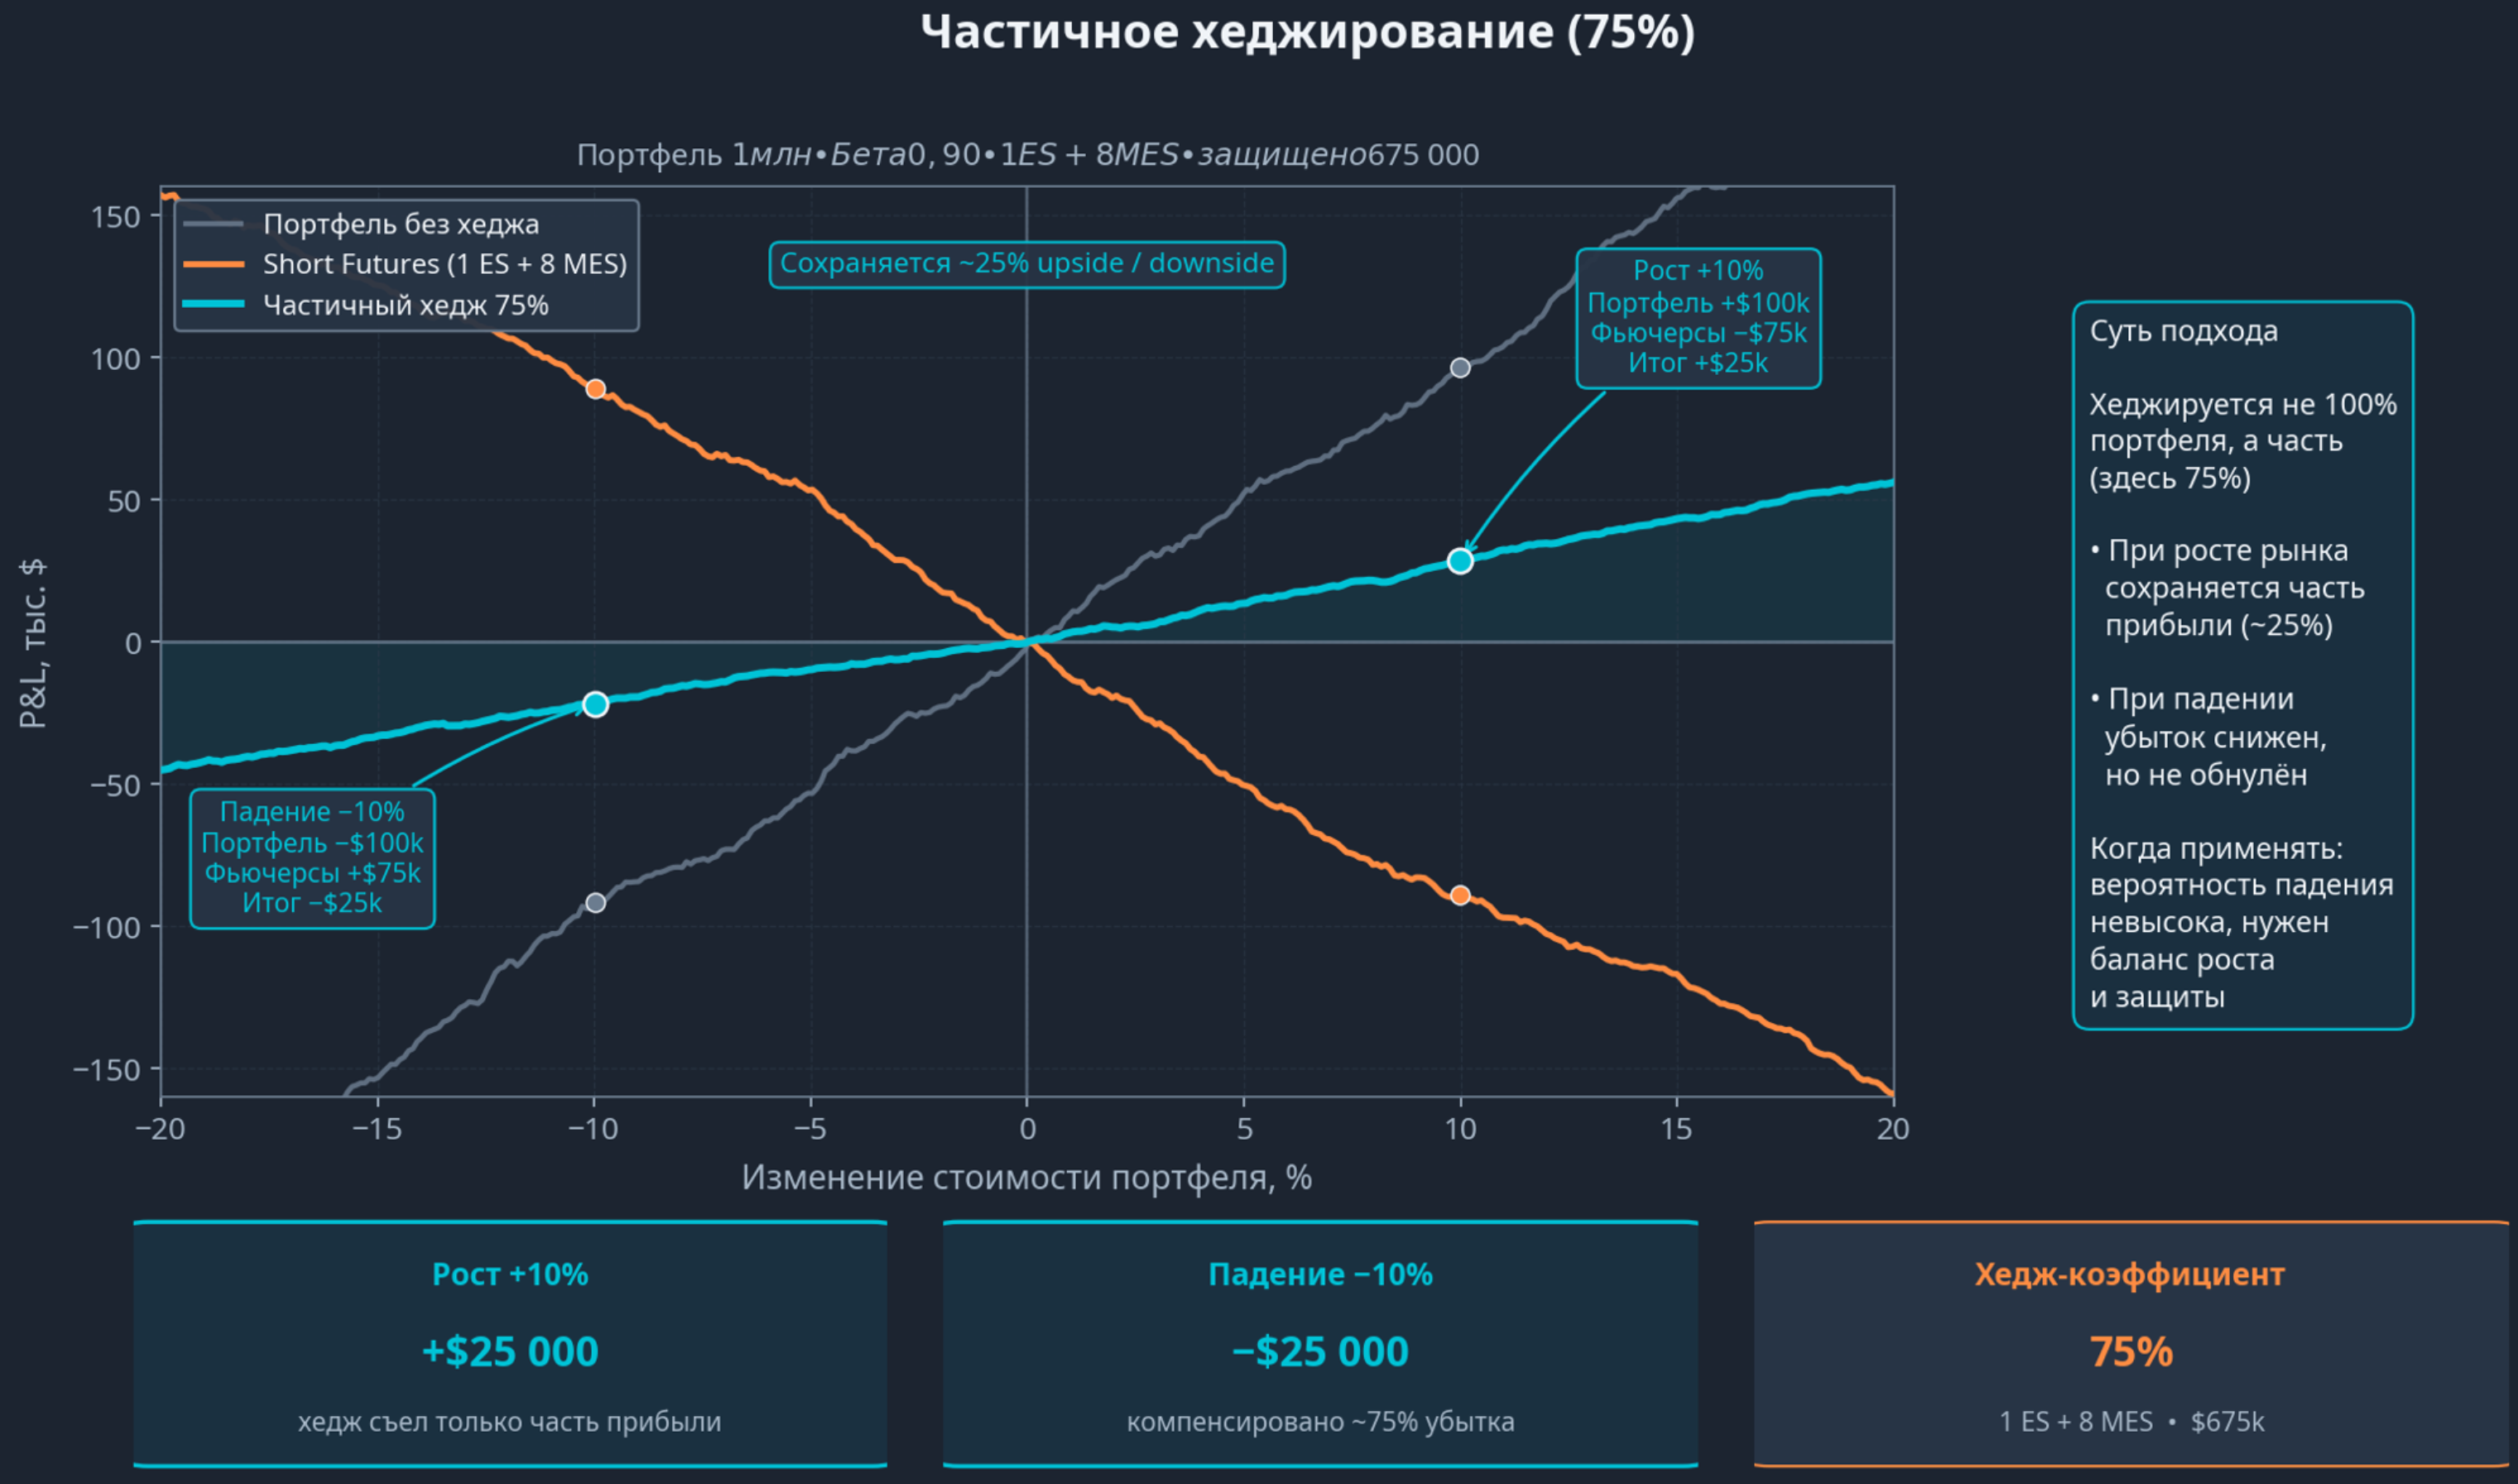
За счет продажи 1 ES и 8 MES контрактов защищено $675 000. По условию нужно защитить 75% стоимости портфеля, с учетом Бета 0,9 хеджировать нужно 900 000 × 0,75 = $675 000. В этом примере хедж 100%-ный.
Сценарий 1 – портфель вырос на 10%:
- S&P 500 вырос на 11,11 % (инвестпортфель менее волатилен по сравнению с рынком).
- Доход за счет роста рынка – $100 000.
- Убытки за счет продажи фьючерсов $74 992,5.
- Частичный хедж «съел» не все прибыль, а лишь ее часть. Инвестор заработал $100 000 — $74 992,5 = $25 007,5 (в реальности профит будет меньше из-за комиссий).
Сценарий 2 – портфель дешевеет на 10%:
- S&P падает на 11,11%.
- Убыток за счет падения акций – $100 000.
- Фьючерсы приносят прибыль в размере $74 992,5 и компенсируют 75% убытка.
Инвестор потерял не $100 000, а $25 007,5.
Этот подход есть смысл применять в сценариях, когда вероятность падения рынка сравнительно невелика. Более вероятно продолжение роста, а хедж выступает в роли частичной страховки.
Временные стратегии хеджирования
Под «временной стратегией» понимается срок удержания фьючерсных хедж-позиций и продолжительность событий, для которых используется хеджирование. Выделяют:
- Event-driven (событийное хеджирование). Страховка покупается для конкретных событий, например, накануне публикации значимой статистики или перед событием, результат которого невозможно предсказать. Пример таких событий – президентские выборы, кандидаты идут примерно вровень, их программы сильно различаются, что может повлиять на рынки.
- Краткосрочный хедж. Используется для подстраховки на период неопределенности. Хеджирующие позиции удерживаются открытыми до нескольких недель.
- Среднесрочный хедж. Может использоваться в периоды рыночной неопределенности или для компенсации сезонного фактора. В первом случае деривативы применяются, чтобы переждать период нестабильности. В случае с сезонностью фьючерсы используются накануне традиционно слабых месяцев, например, сентябрь-октябрь – в эти месяцы высока вероятность коррекций на рынке.
- Rolling hedge (постоянное хеджирование). Портфель защищается постоянно, инвестор просто перекладывается в более дальние контракты. В итоге хедж сохраняется постоянно.
При защите портфеля большое значение имеет правильный выбор месяца экспирации. Если срок истечения будет слишком близким, то придется часто перекладываться в дальние контракты – возникнут дополнительные расходы. Работа с дальними фьючерсами удобна – нет частого роллирования, но чем дальше экспирация, тем ниже ликвидность, также может быть сильной бэквордация/контанго.
Стоимость роллирования, rolling календарь
Перекладывание в дальние контракты – не бесплатная процедура. Вы понесете потери, связанные с:
- Комиссиями и биржевыми сборами.
- Спредом. Разница между Бидом и Аском скажется и при продаже фьючерсов с ближней экспирацией, и при покупке более дальних.
- Контанго/бэквордацией. Если наблюдается контанго, то ближние фьючерсы стоят дешевле дальних. Продаете по более низкой цене, покупаете по высокой.
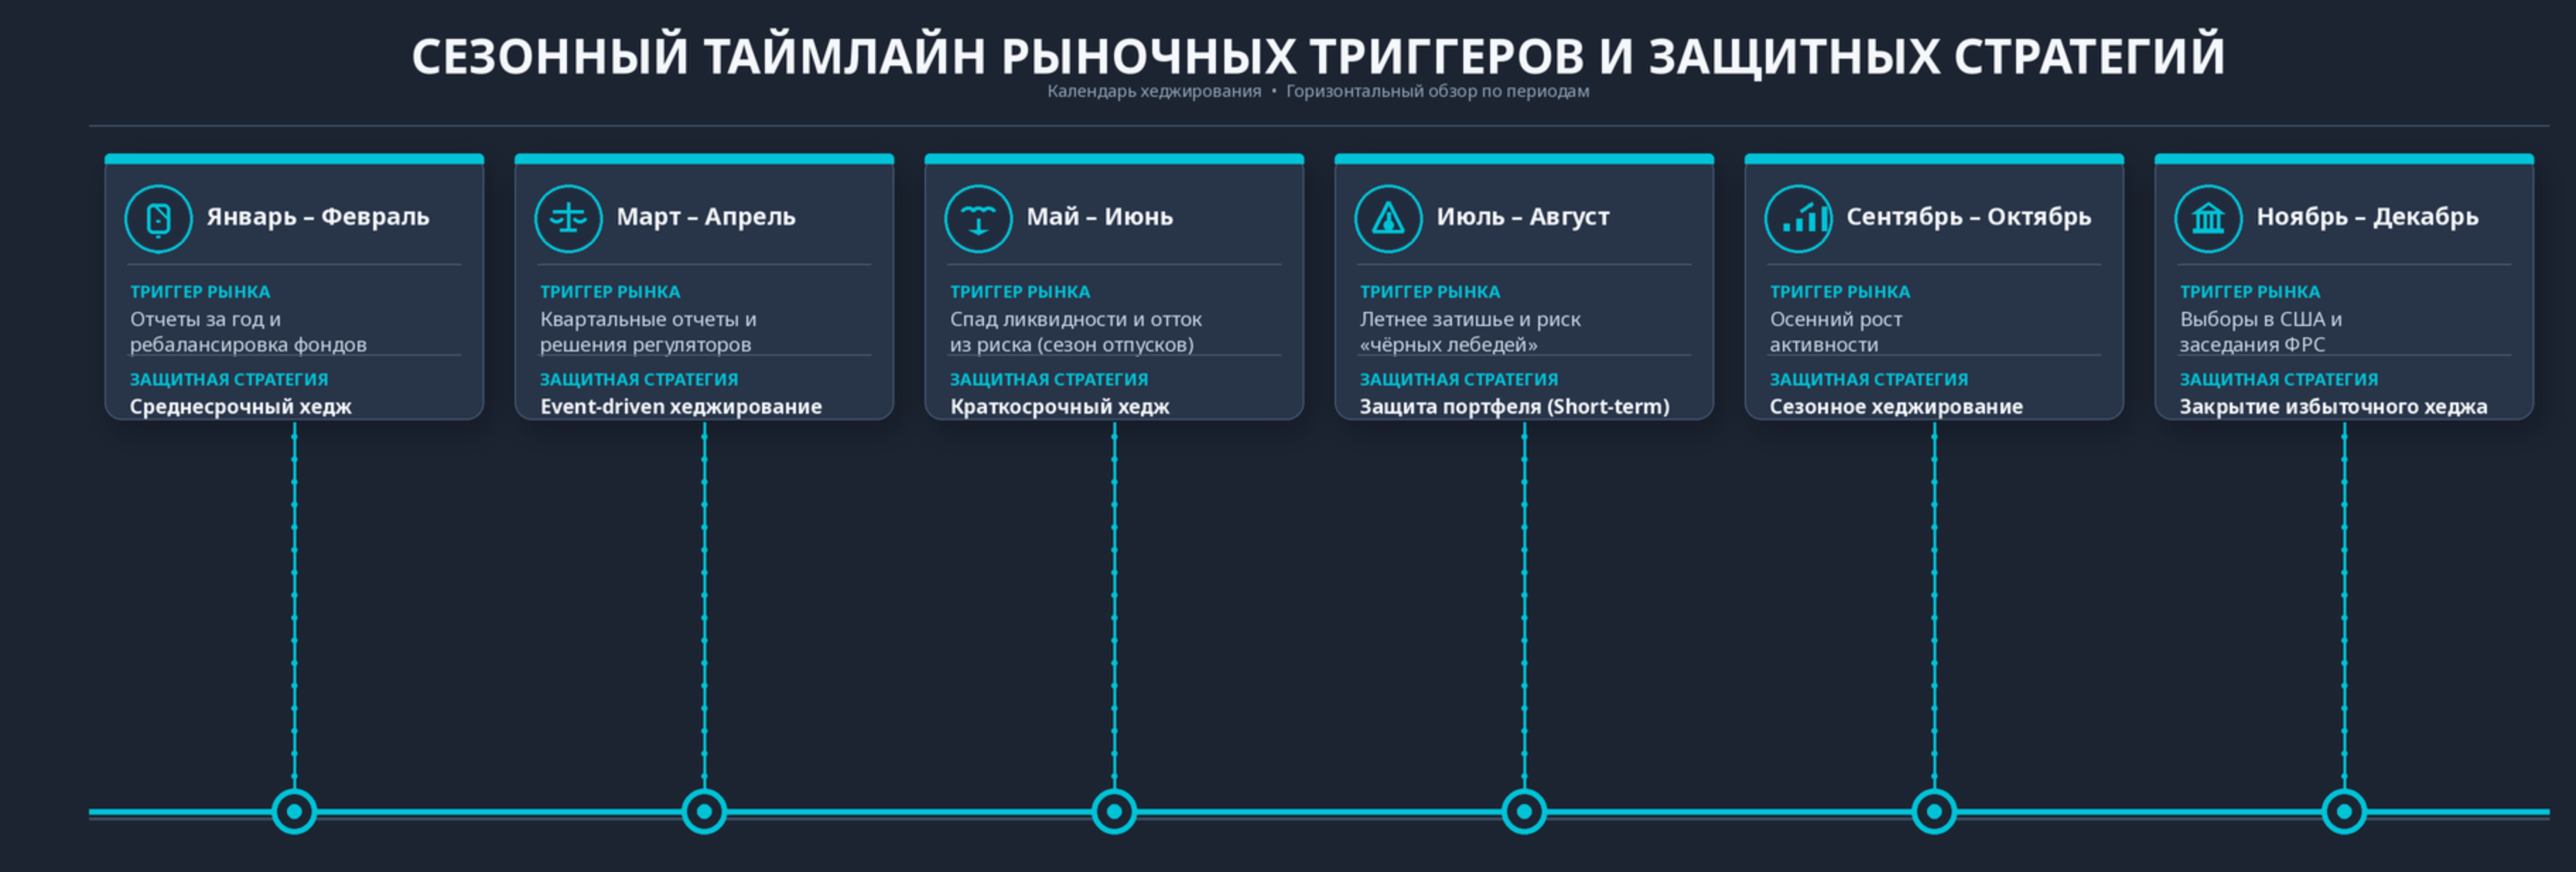
Что касается календарей хеджирования, то многое зависит от состава портфеля, конкретной страны. Если ориентироваться на рынок США, то можно выделить следующие этапы.
- Январь-февраль. Возможна ребалансировка портфелей фондов, публикуются годовые отчеты компаний. Среднесрочный hedge.
- Март-апрель. Публикация квартальных отчетов, первые значимые решения регуляторов. Event-driven хеджирование.
- Май-июнь. Близится сезон отпусков, ликвидность снижается, капитал уходит из рисковых активов, может применяться краткосрочный хедж.
- Июль-август. Летнее затишье, не исключены черные лебеди, может понадобиться краткосрочная защита портфеля.
- Сентябрь-октябрь. Сезонное хеджирование.
- Ноябрь-декабрь. В США проводятся президентские выборы, ФРС может принимать значимые решения. После прохождения периода неопределенности может сворачиваться избыточный хедж.
Динамическое хеджирование
Статический хедж со временем может потерять эффективность. Рыночная стоимость акций постоянно меняется, коэффициент Бета также нестабилен, он дрейфует вслед за изменением волатильности. Эффективность static hedge не менялась бы только в сценарии, когда Бета, волатильность и котировки компонентов портфеля статичны, это невозможно в стандартных рыночных условиях.
Из-за этой разбалансировки со временем хедж может защищать все меньшую часть портфеля. Возможен сценарий, при котором портфель станет перехеджирован.
При использовании static hedge:
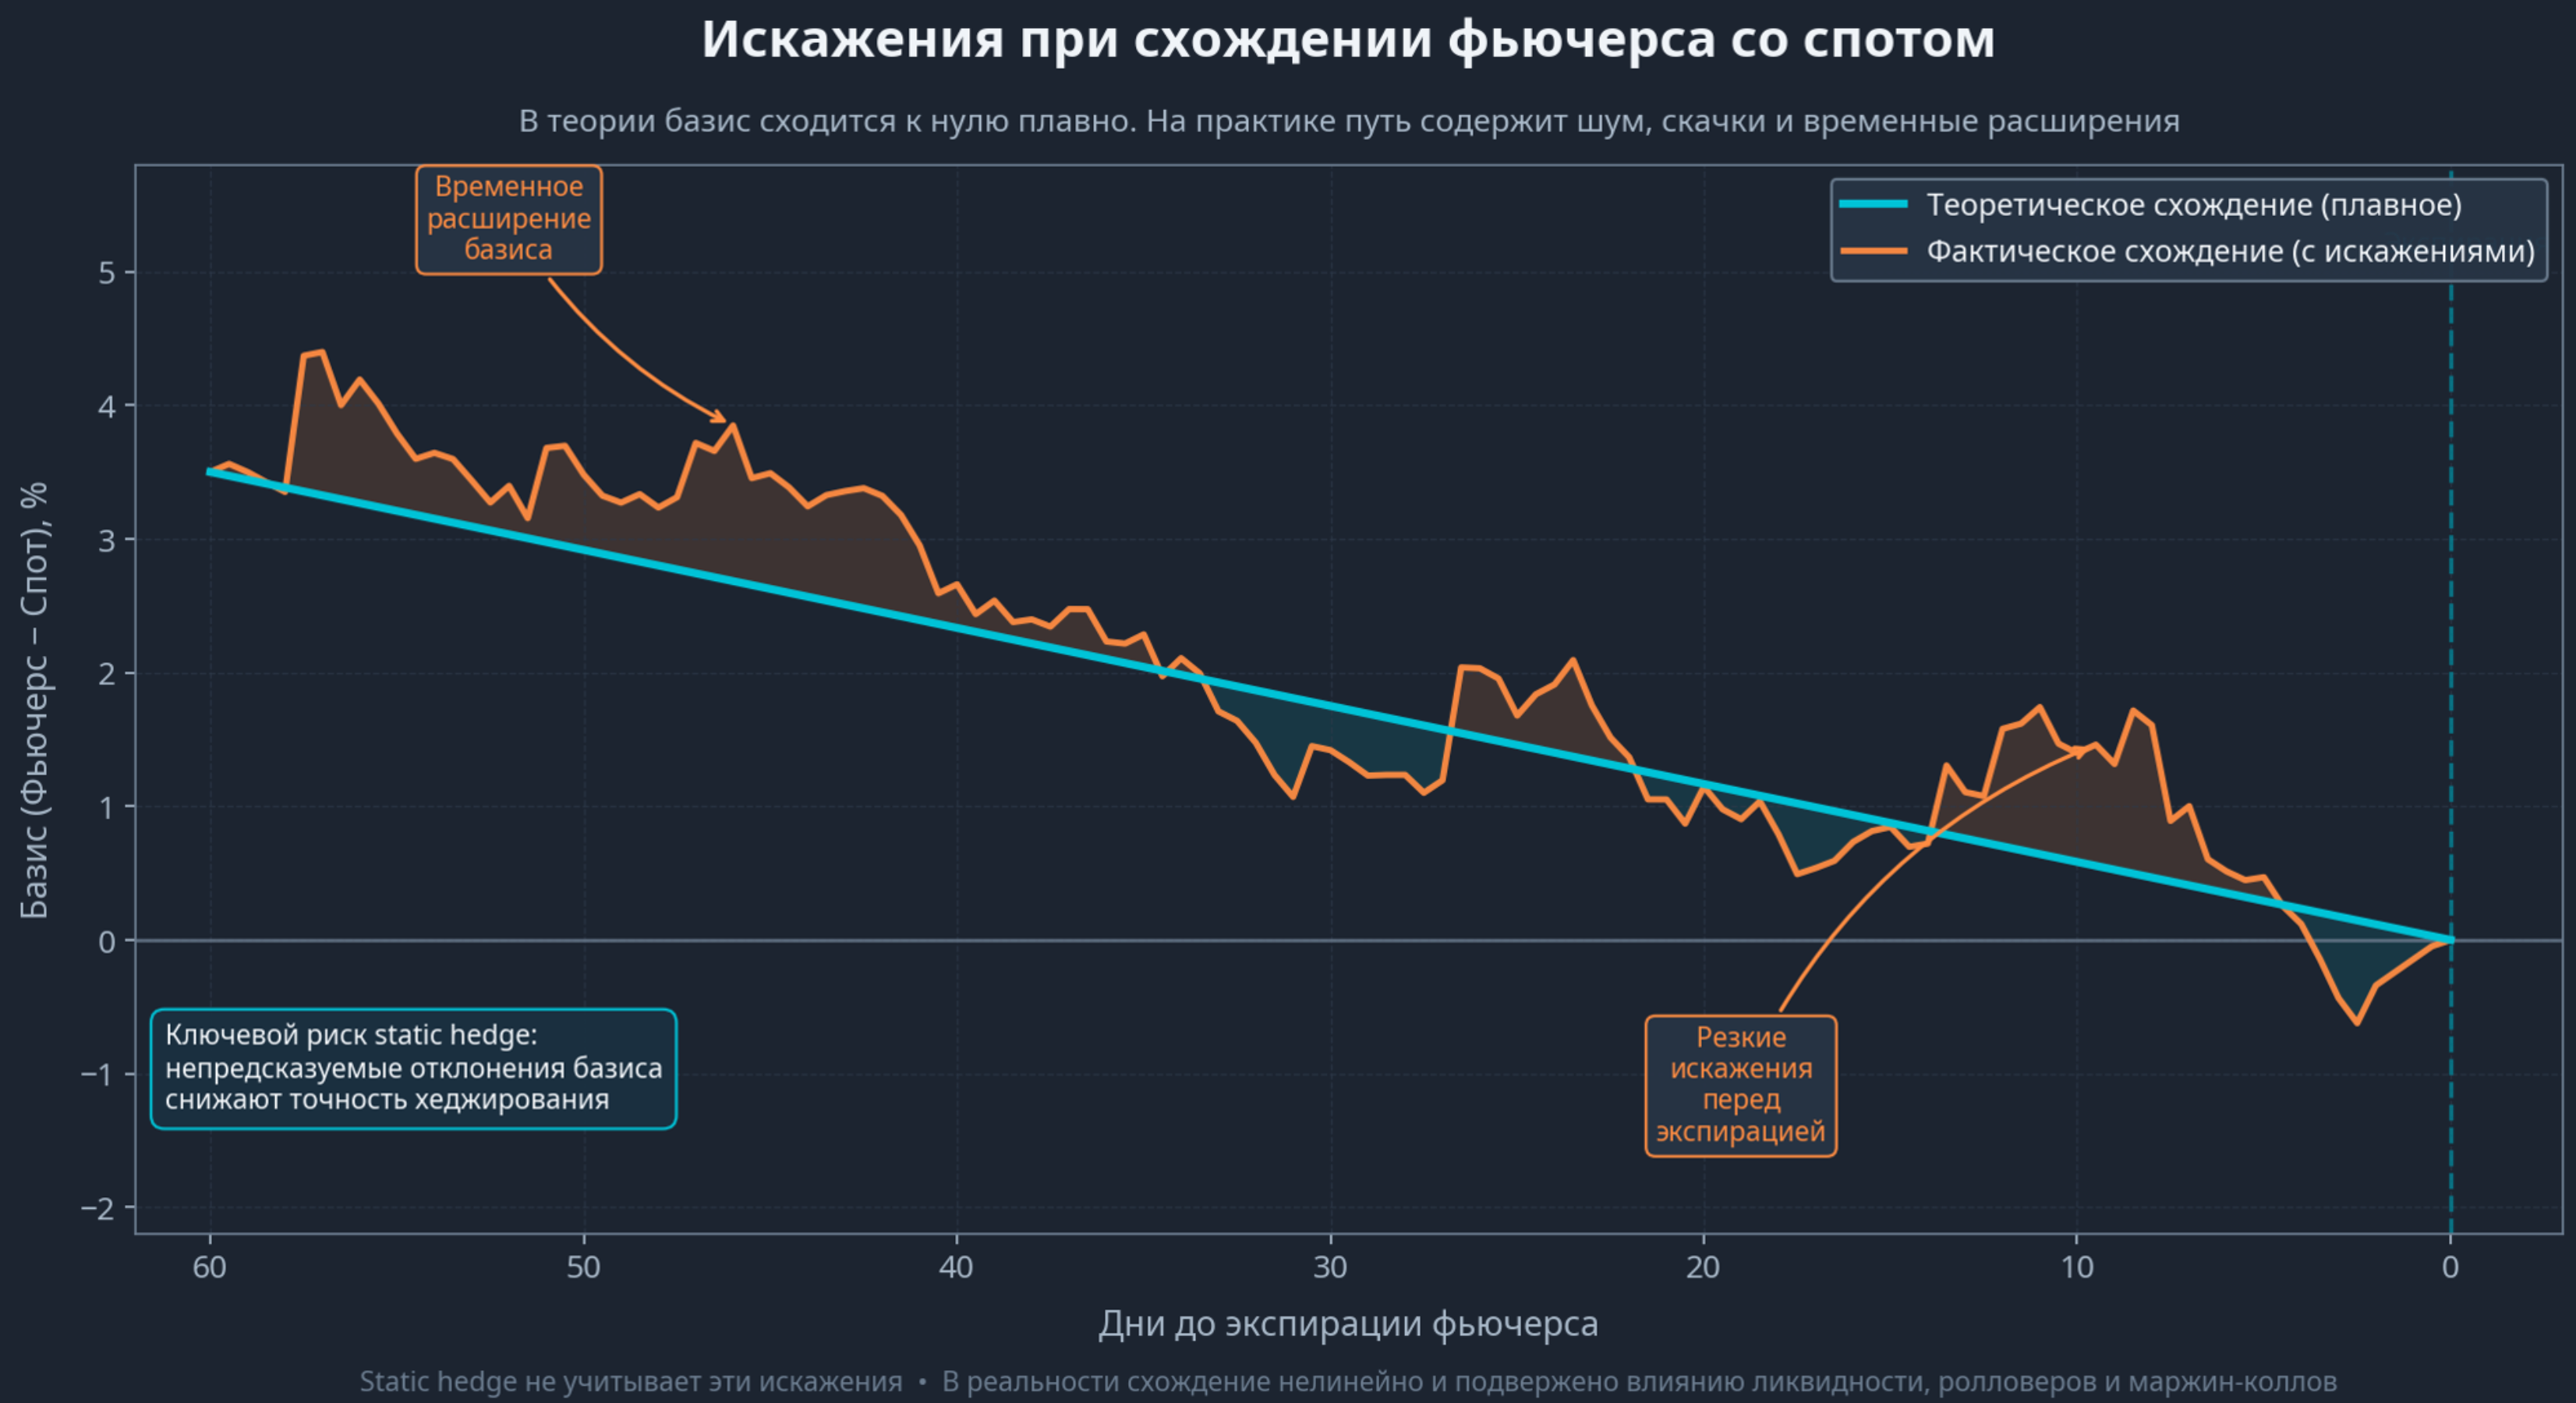
- Не учитываются искажения при схождении фьючерса со спотом. В теории это происходит плавно, но на практике процесс не настолько предсказуем.
- Из-за ежедневного клиринга возникает риск, связанный со списанием вариационной маржи. При росте рынка портфель дорожает, но по фьючерсным позициям (они убыточны) списывается определенная сумма. Это может создать существенное давление на капитал инвестора.
- Могут расти потери на спреде.
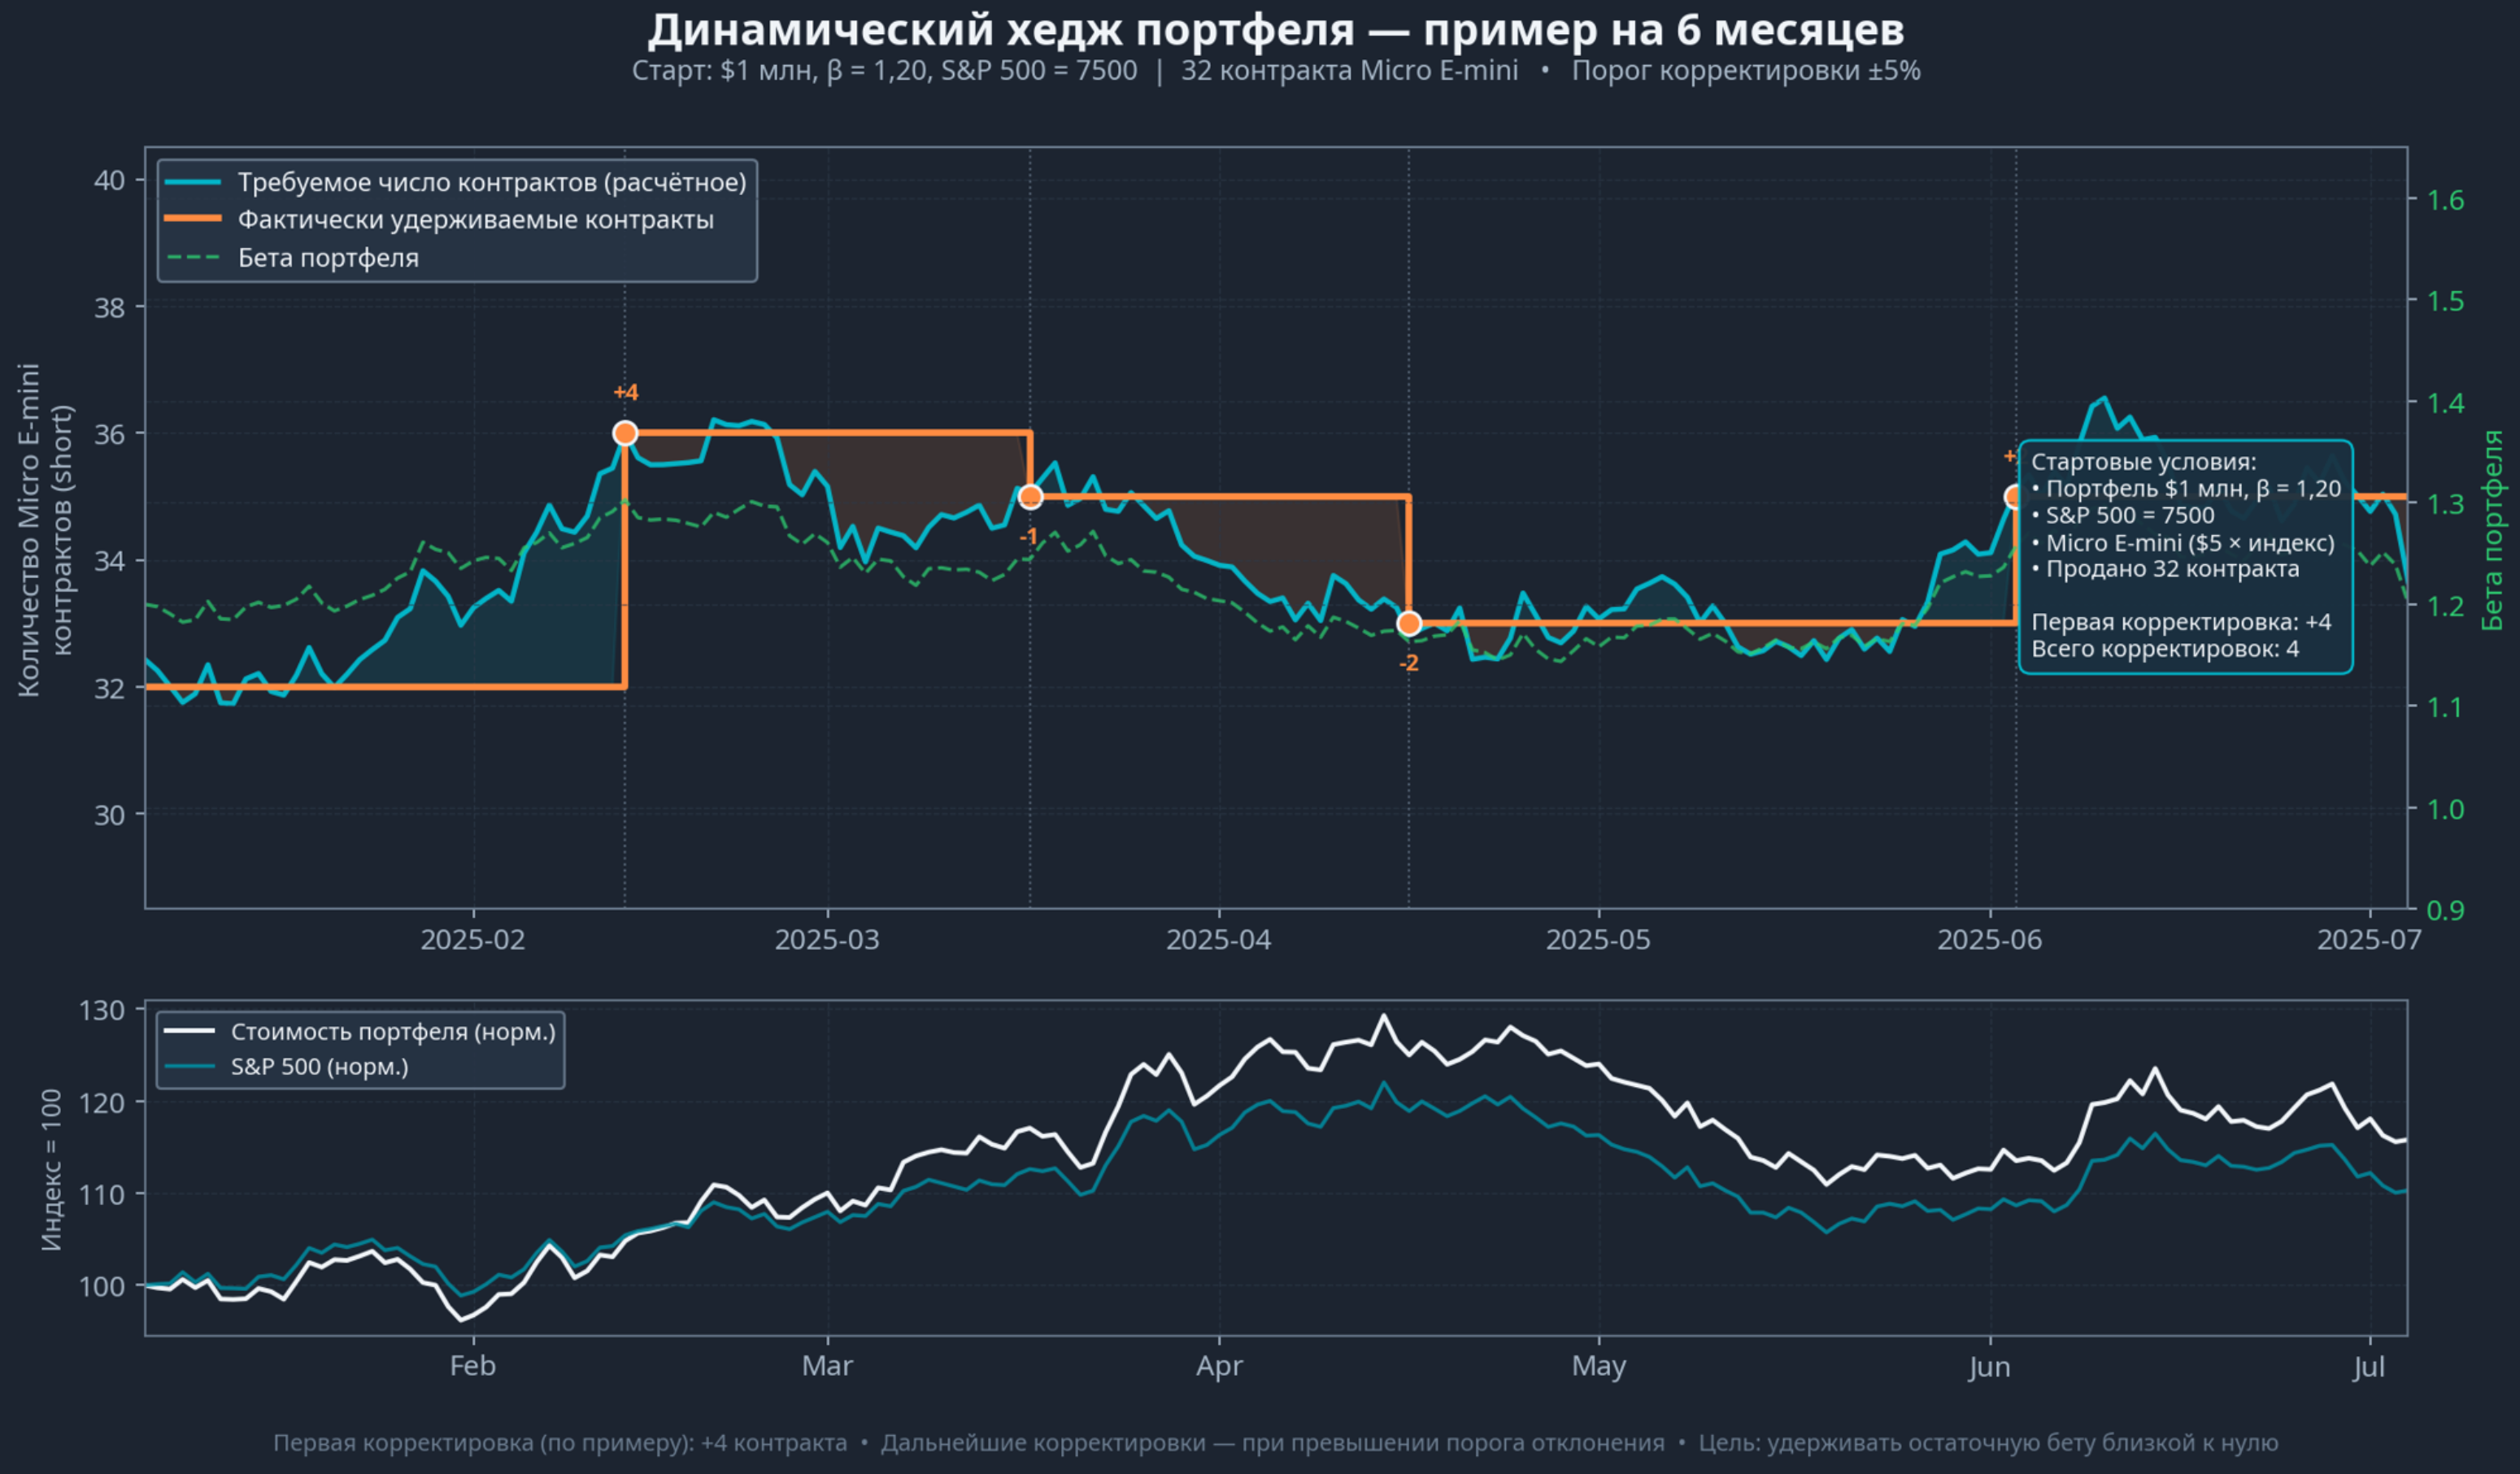
Цель перехода на static hedge – удержание целевого уровня Беты портфеля. Может устанавливаться некий порог, например, ±5% от целевой Беты и при выходе за эти границы хедж корректируется. Также появляется возможность гибко управлять ликвидностью, снижаются потери за счет спреда (для rollover можно выбирать моменты с минимальным базисным спредом).
На языке математики это можно описать формулой вида
S = (Nцелевое − Nтекущее) / Nтекущее × 100%
в этой зависимости:
- N – количество контрактов (пример расчета приводился выше).
- S – отклонение в процентах.
При превышении порога продаются/покупаются дополнительные контракты.
Для наглядности разберем пример, стартовые условия:
- Стоимость портфеля – $1 млн.
- Бета – 1,20.
- Котировка S&P 500 в момент хеджа – 7500.
- Портфель защищается через микро-фьючерсы на S&P 500.
- Размер контракта – $5 x S&P 500.
Количество контрактов для хеджа
Nцелевое = (1,2 × 1 000 000) / (7500 × 5) = 32
Продается 32 контракта Micro E-mini S&P 500.
Предположим, индекс вырос на 15% (котировка 8400), с учетом Беты портфель подорожал на 16,8%, его стоимость составила $1,168 млн. Бета изменилась и составила 1,25.
Требуемое для хеджа число контрактов
Nцелевое = (1,25 × 1 168 000) / (8400 × 5) = 34,76 ≈ 35
Расхождение составляет
S = (35 − 32) / 32 × 100 = 9,375% > 5%
Порог в 5% превышен. Для корректировки нужно продать еще 3 контракта.
Далее проводим те же операции либо по определенному графику, либо учитываем отклонение в объеме хеджирующих позиций. Когда хедж уже не нужен избавляемся от фьючерсных позиций.
Стоимость хеджирования
В общем случае стоимость хеджа включает несколько компонентов:
HP = F + S ± B/C + M
здесь:
- HP = Hedge Price, стоимость хеджа.
- S – убыток из-за спреда.
- B, C – убыток/прибыль из-за бэквордации/контанго соответственно. Так как мы рассчитываем стоимость хеджирования в формуле нужно вычитать прибыль, связанную с контанго и прибавлять убыток, связанный с бэквордацией.
- М – маржа. При открытии позиций ГО (меньше реальной стоимости контрактов) блокируется, эти деньги не могут использоваться для торговли.
Есть и психологический аспект. Если риски не реализовались, рынок вырос, то значимая часть роста стоимости портфеля нивелируется убытком по фьючерсным позициям. Это бьет в том числе и по психологии.
На издержки влияет и бэквордация/контанго. При бэквордации фьючерсы дешевле спота, вы продаете их, ближе к экспирации цена приближается к споту, за счет этого можно получить убыток. При контанго ситуация обратная, может сформироваться прибыль (roll yield).
Дивиденды также косвенно влияют на hedge cost. Они влияют на стоимость фьючерсов, расчетная формула имеет вид
F = S × (1 + r × t/365) − D + C
в этой формуле:
- F – стоимость фьючерса.
- S – цена актива на споте.
- r – безрисковая доходность (ставка регулятора).
- D – дивидендная доходность.
- C – стоимость хранения товара.
- t – время до экспирации.
Если для хеджа продаются фьючи на индекс, то продавец не получает дивиденды, будущие дивиденды исключены из стоимости дериватива. С другой стороны, соответствующие акции есть в портфеле, по ним придут дивиденды.
Пример расчета
Стартовые условия:
- Портфель – $1 млн.
- Безрисковая ставка – 6%.
- Срок до экспирации – 90 дней.
- Затраты на хранение – 0.
- Ожидающиеся дивиденды — $10000.
Стоимость фьючерса составит
F = 1 000 000 × (1 + 0,06 × 90/365) − 10 000 = 1 004 794
Это соответствует слабому контанго.
Остальные издержки примем равными:
- Комиссия брокера/биржи – упрощенно принимаем 0,05% от объема или $500.
- Предположим, ГО составило 15%, это значит, что $150000 будет заморожено на срок в 90 дней. Это можно считать упущенной выгодой, если бы $100000 были размещены по безрисковой ставке, то инвестор мог заработать $150000 × 0,06 × 90/365 = $2219,1. Это можно назвать скрытой стоимостью хеджа.
Итоговый результат:
- Структурный доход, формируется за счет контанго – $4794.
- Комиссии, спреды $500.
- Упущенная выгода – $2219,1.
В итоге само хеджирование дает профит в размере $4794 — $500 — $2219,1 = 2002,9. Дополнительно инвестор получит дивиденды так как владеет соответствующими акциями.
Что касается хеджа в целом, то он оправдан
Риски хеджирования портфеля
Все перечисленные ниже риски желательно учитывать при хедже:
- Базисный риск. Портфель инвестора не копирует состав индекса на 100%. Из-за этого возможен сценарий, при котором индекс/фьючерсы стоят на месте, а отдельные бумаги падают, генерируя убыток. Хедж не срабатывает как должен.
- Принудительная ликвидация. При клиринге со счета ежедневно списывается/начисляется вариационная маржа. Если рынок резко растет, то короткие позиции по фьючерсам генерируют убыток. Недостаточный объем средств на брокерском счете приведет к принудительному закрытию хеджирующих сделок.
- Риск снижения итоговой доходности. Из-за дискретности лотов при работе с фьючерсами, расходов на перекладывание в более дальние контракты ожидаемая доходность может существенно отличаться от реальной.
- Риск ликвидности. Стакан может опустеть из-за форс-мажора, в итоге невозможно переложиться в дальние контракты либо использовать динамическое хеджирование.
- Риск дивидендов, форс-мажоров. Неожиданные новости, например, о резком увеличении дивидендов повышают стоимость фьючерсов. Для хеджера это означает дополнительные убытки.
Снизить эти риски до нуля невозможно. Вы не можете повлиять на решения компании по дивидендам, не можете ничего сделать с пустым стаканом. Но инвестор может как минимум обеспечить достаточный запас средств на брокерском счете (вероятность margin call снижается), не использовать статический хедж – периодическая корректировка снижает возможные расхождения в доходности.
Альтернативные стратегии защиты
Альтернативные стратегии предполагают большую гибкость. Фьючерсы в этом плане не совсем удобны так как убыток по ним не ограничен. Но если подключить к хеджу опционы, то в зависимости от схемы хеджирования убыток может быть ограничен уплаченной премией, а прибыль не ограничена ничем.
С учетом этого можно выделить несколько альтернативных стратегий защиты инвестпортфеля.
Protective Put
Вместо работы с фьючерсами покупается опцион Пут. Покупатель уплачивает фиксированную премию – это и есть возможный убыток.
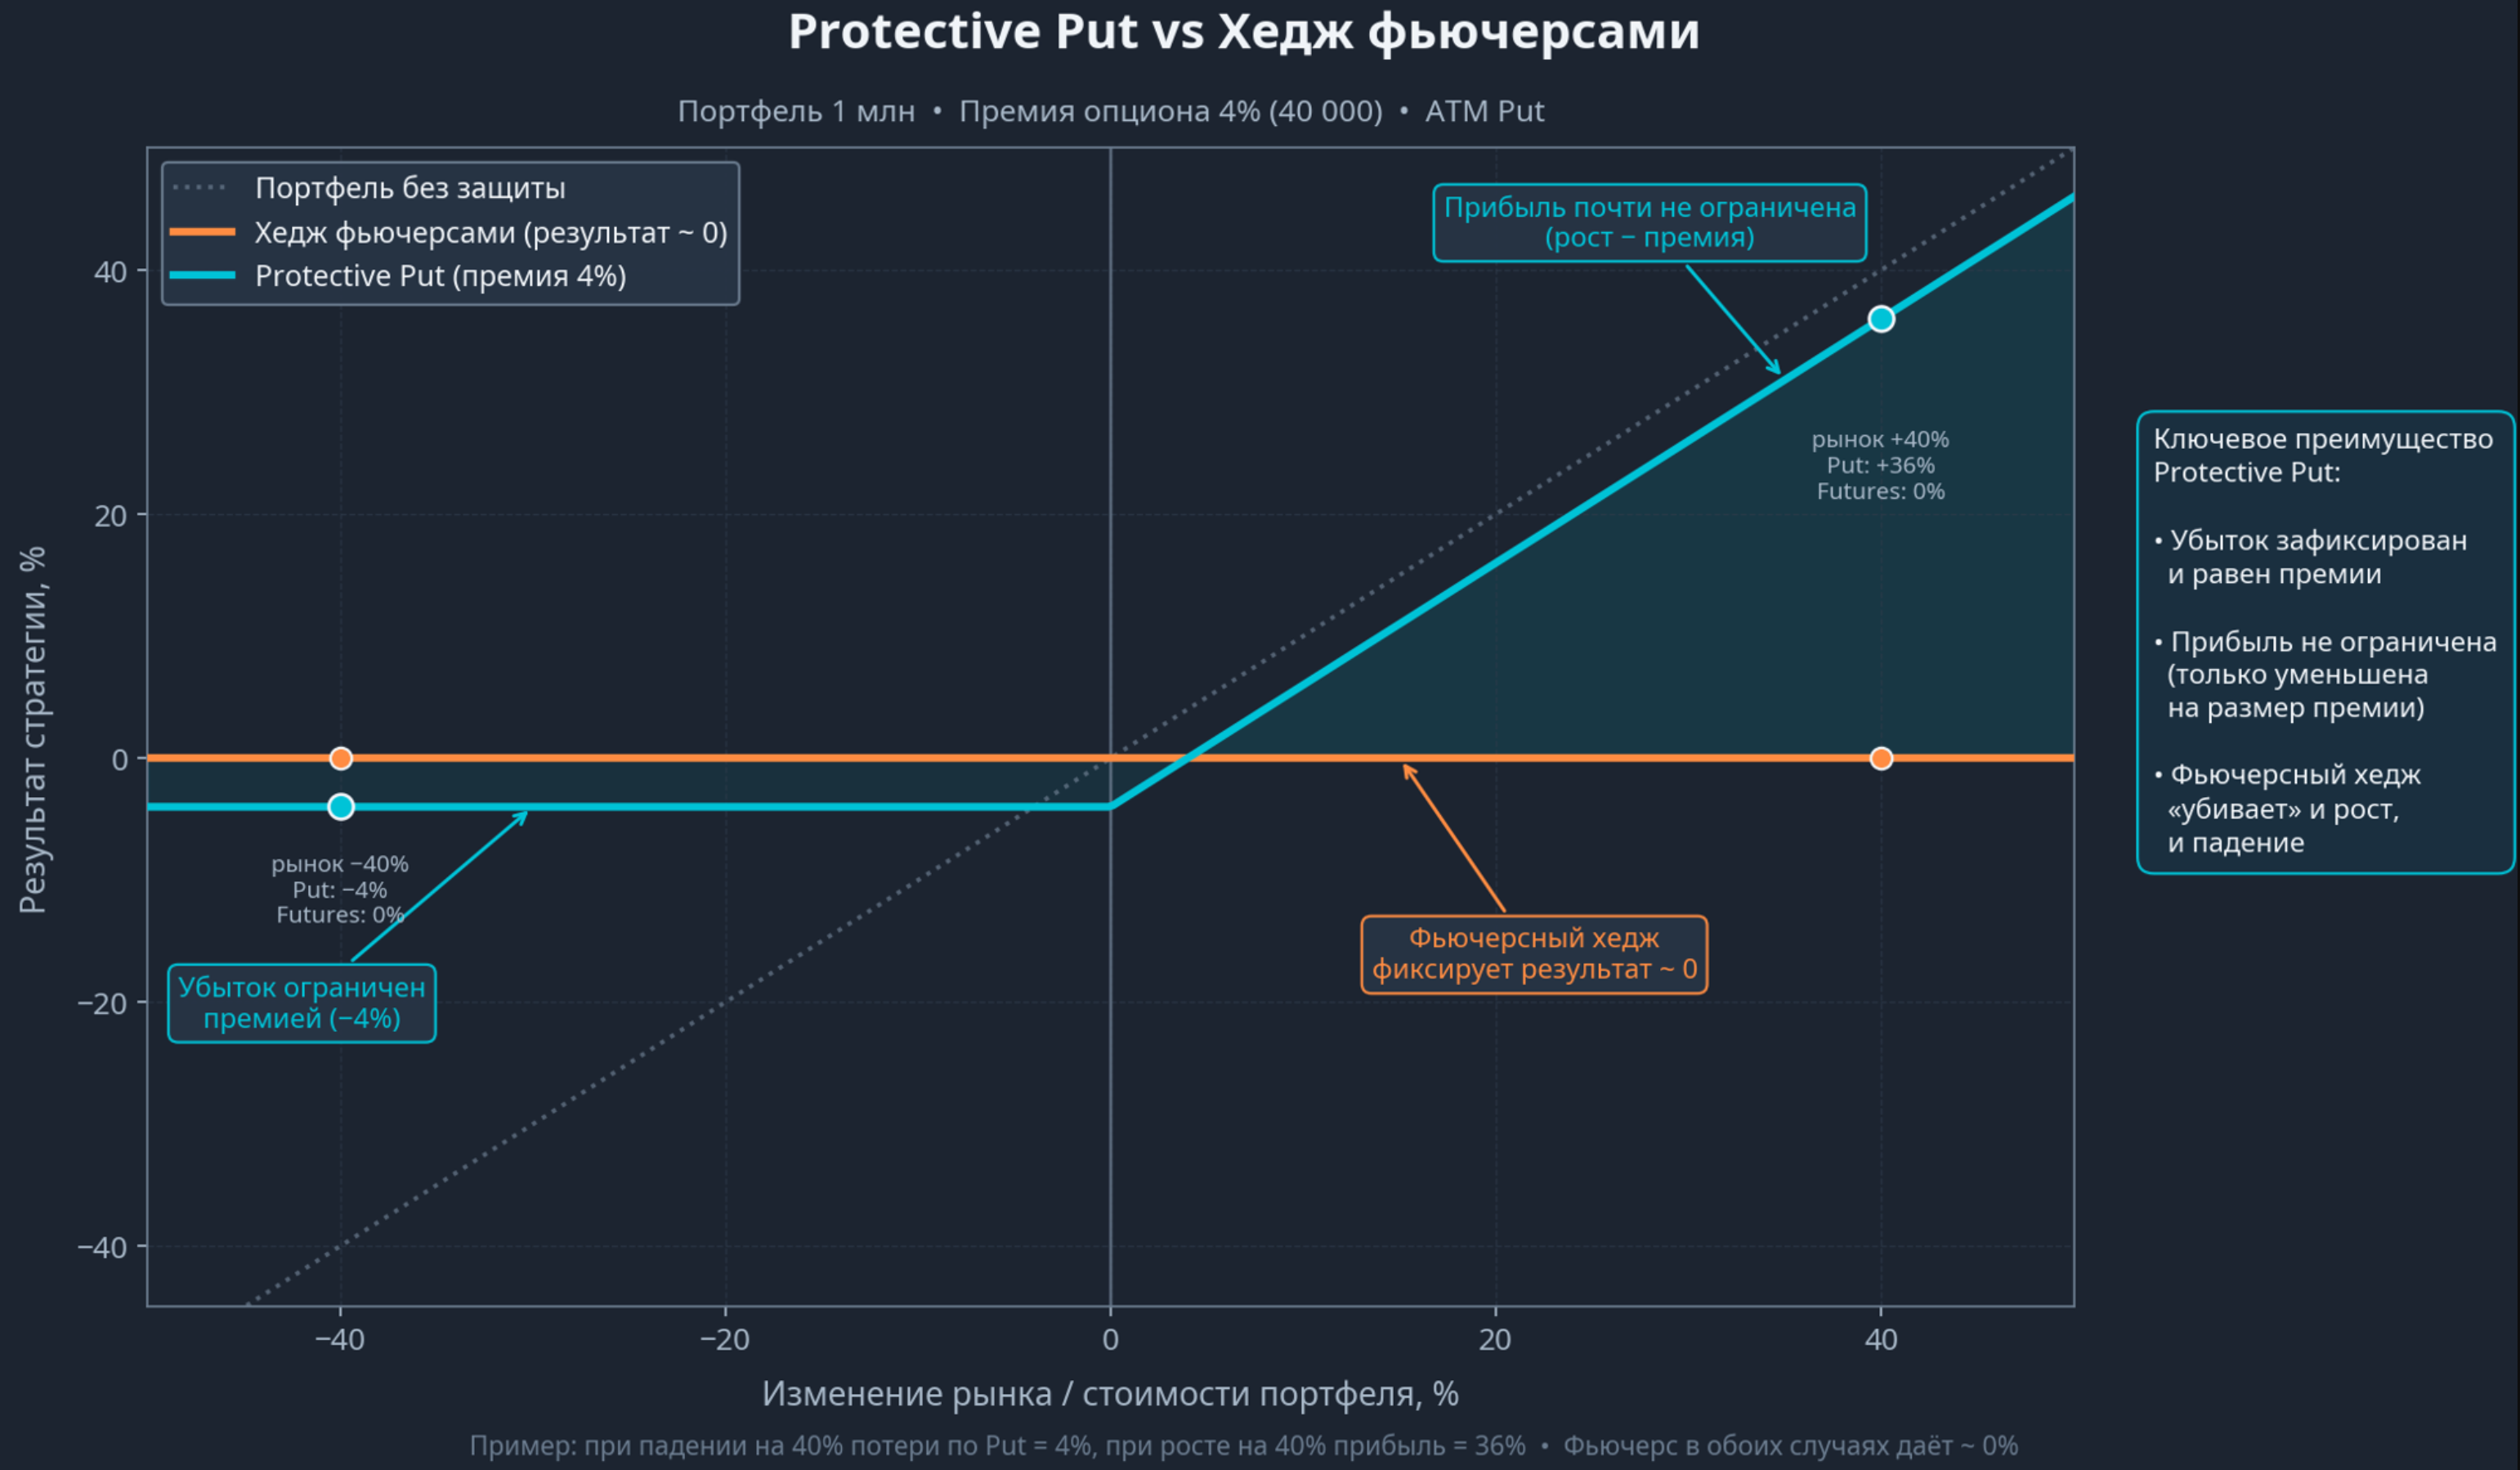
Представьте, что портфель оценивается в $1 млн.:
- При работе с фьючерсами независимо от того вырос рынок или упал результат будет примерно равен нулю.
- При работе по стратегии Protective Put уплачивается премия, например, $40000, используются опционы. Если рынок упал на 40%, то потери составят всего $40000 или 4%, при росте на 40% профит составит $40000 — $40000 = $360000 (40% — 4% = 36%).
Tail risk protect strategy
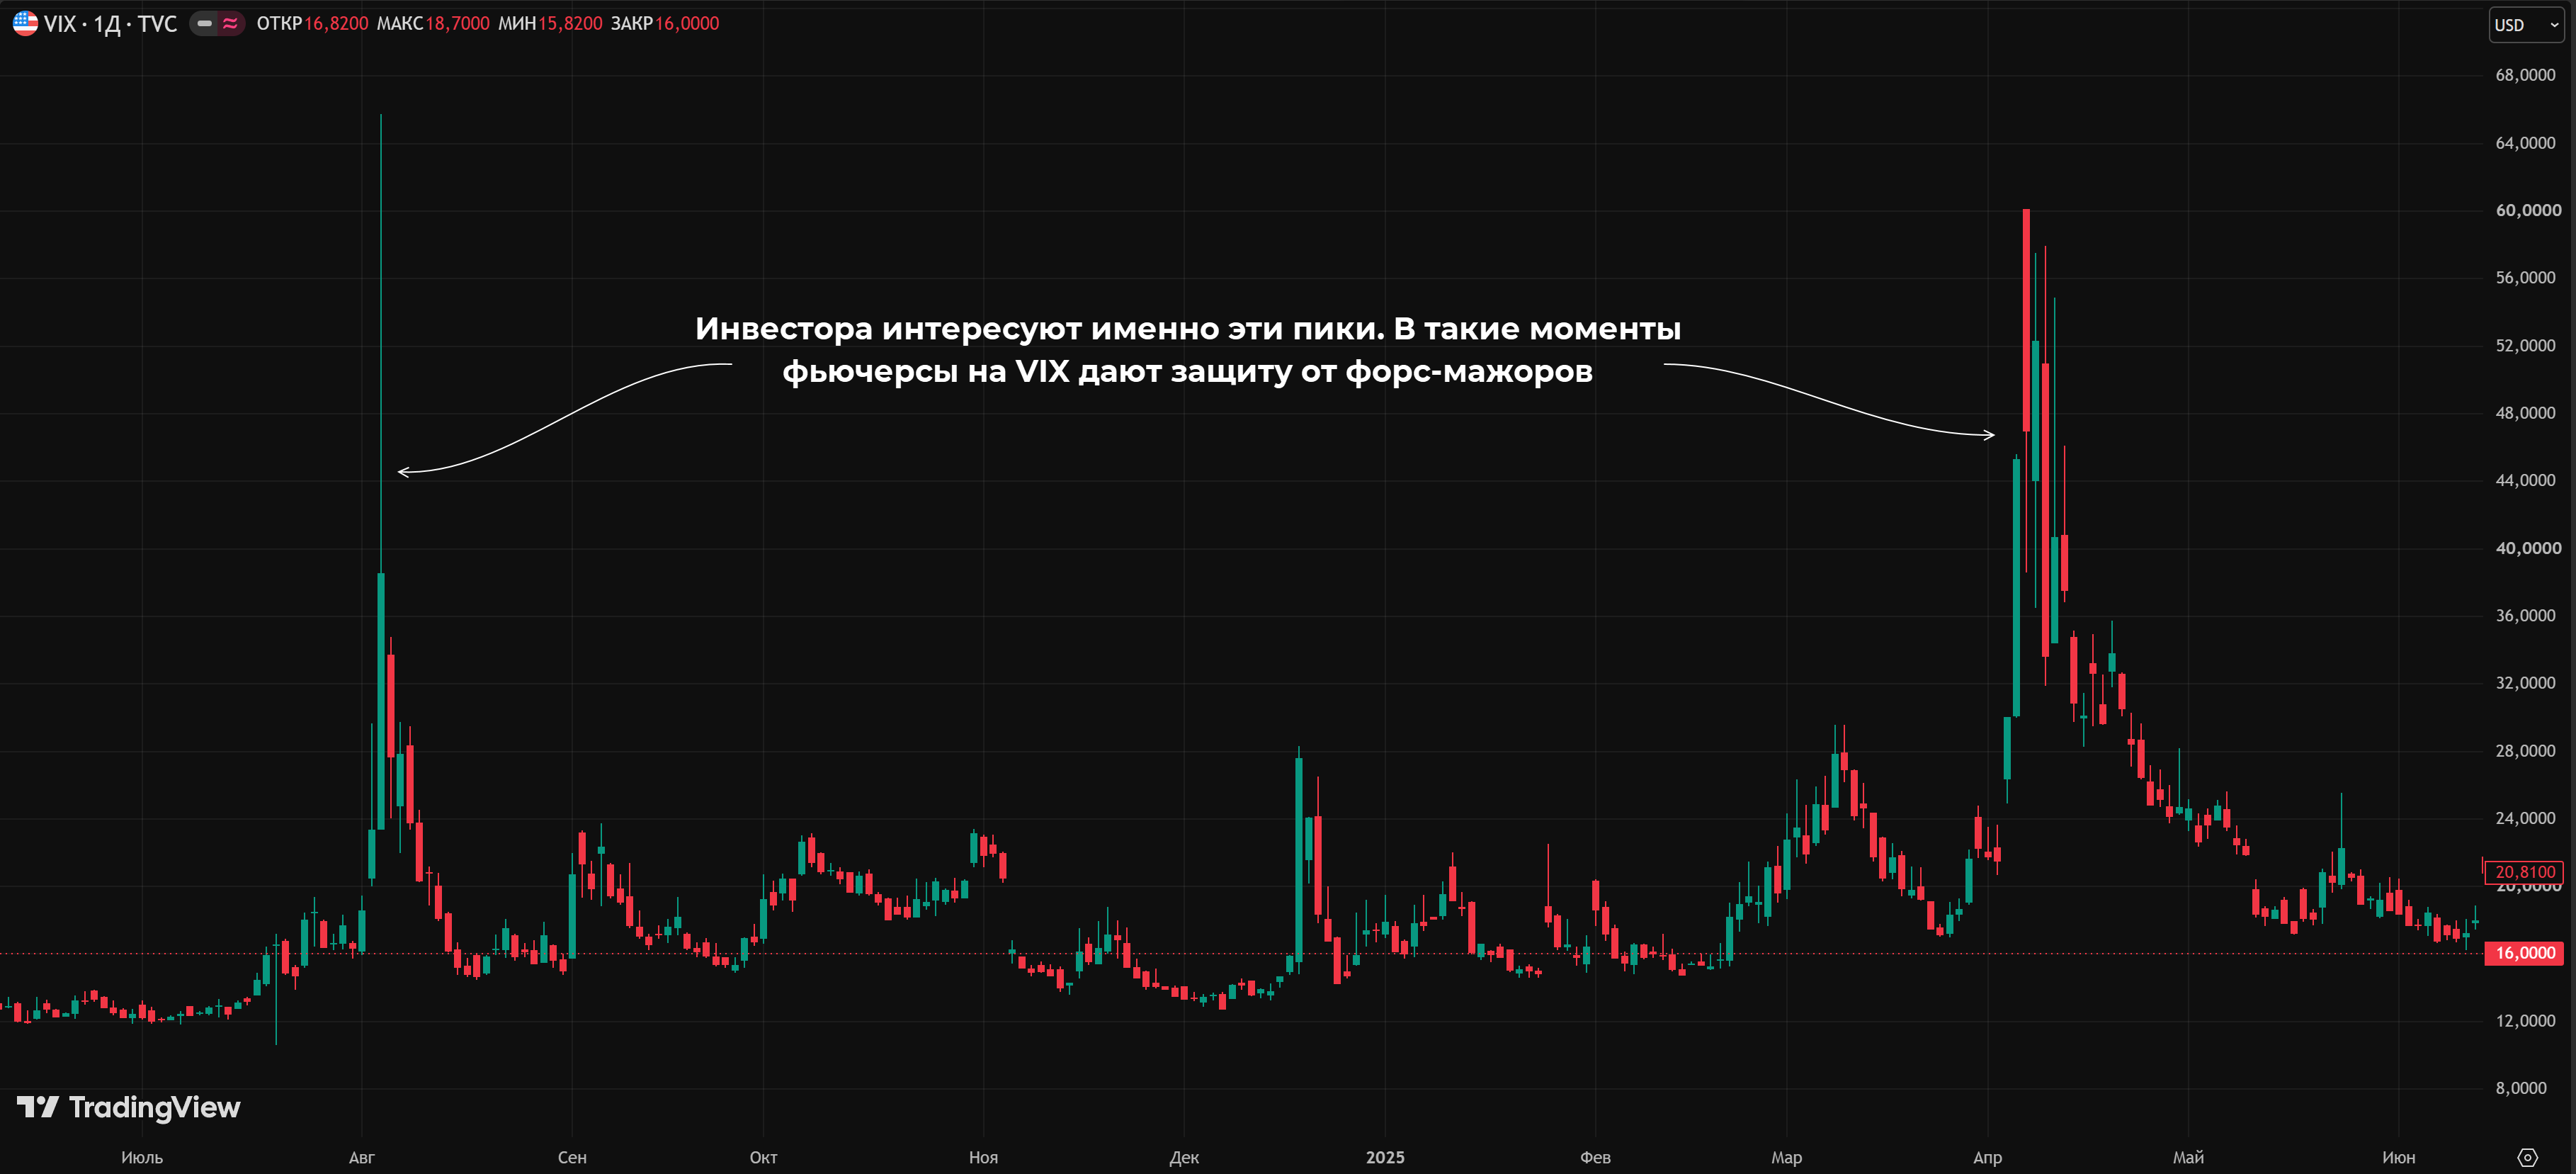
Здесь используются VIX фьючерсы, это страховка от «черных лебедей», непредсказуемых событий, способных вызвать шторм на рынке. VIX – индекс волатильности, он выделяется тем, что растет на десятки, а то и сотни процентов при скачкообразном увеличении волатильности.
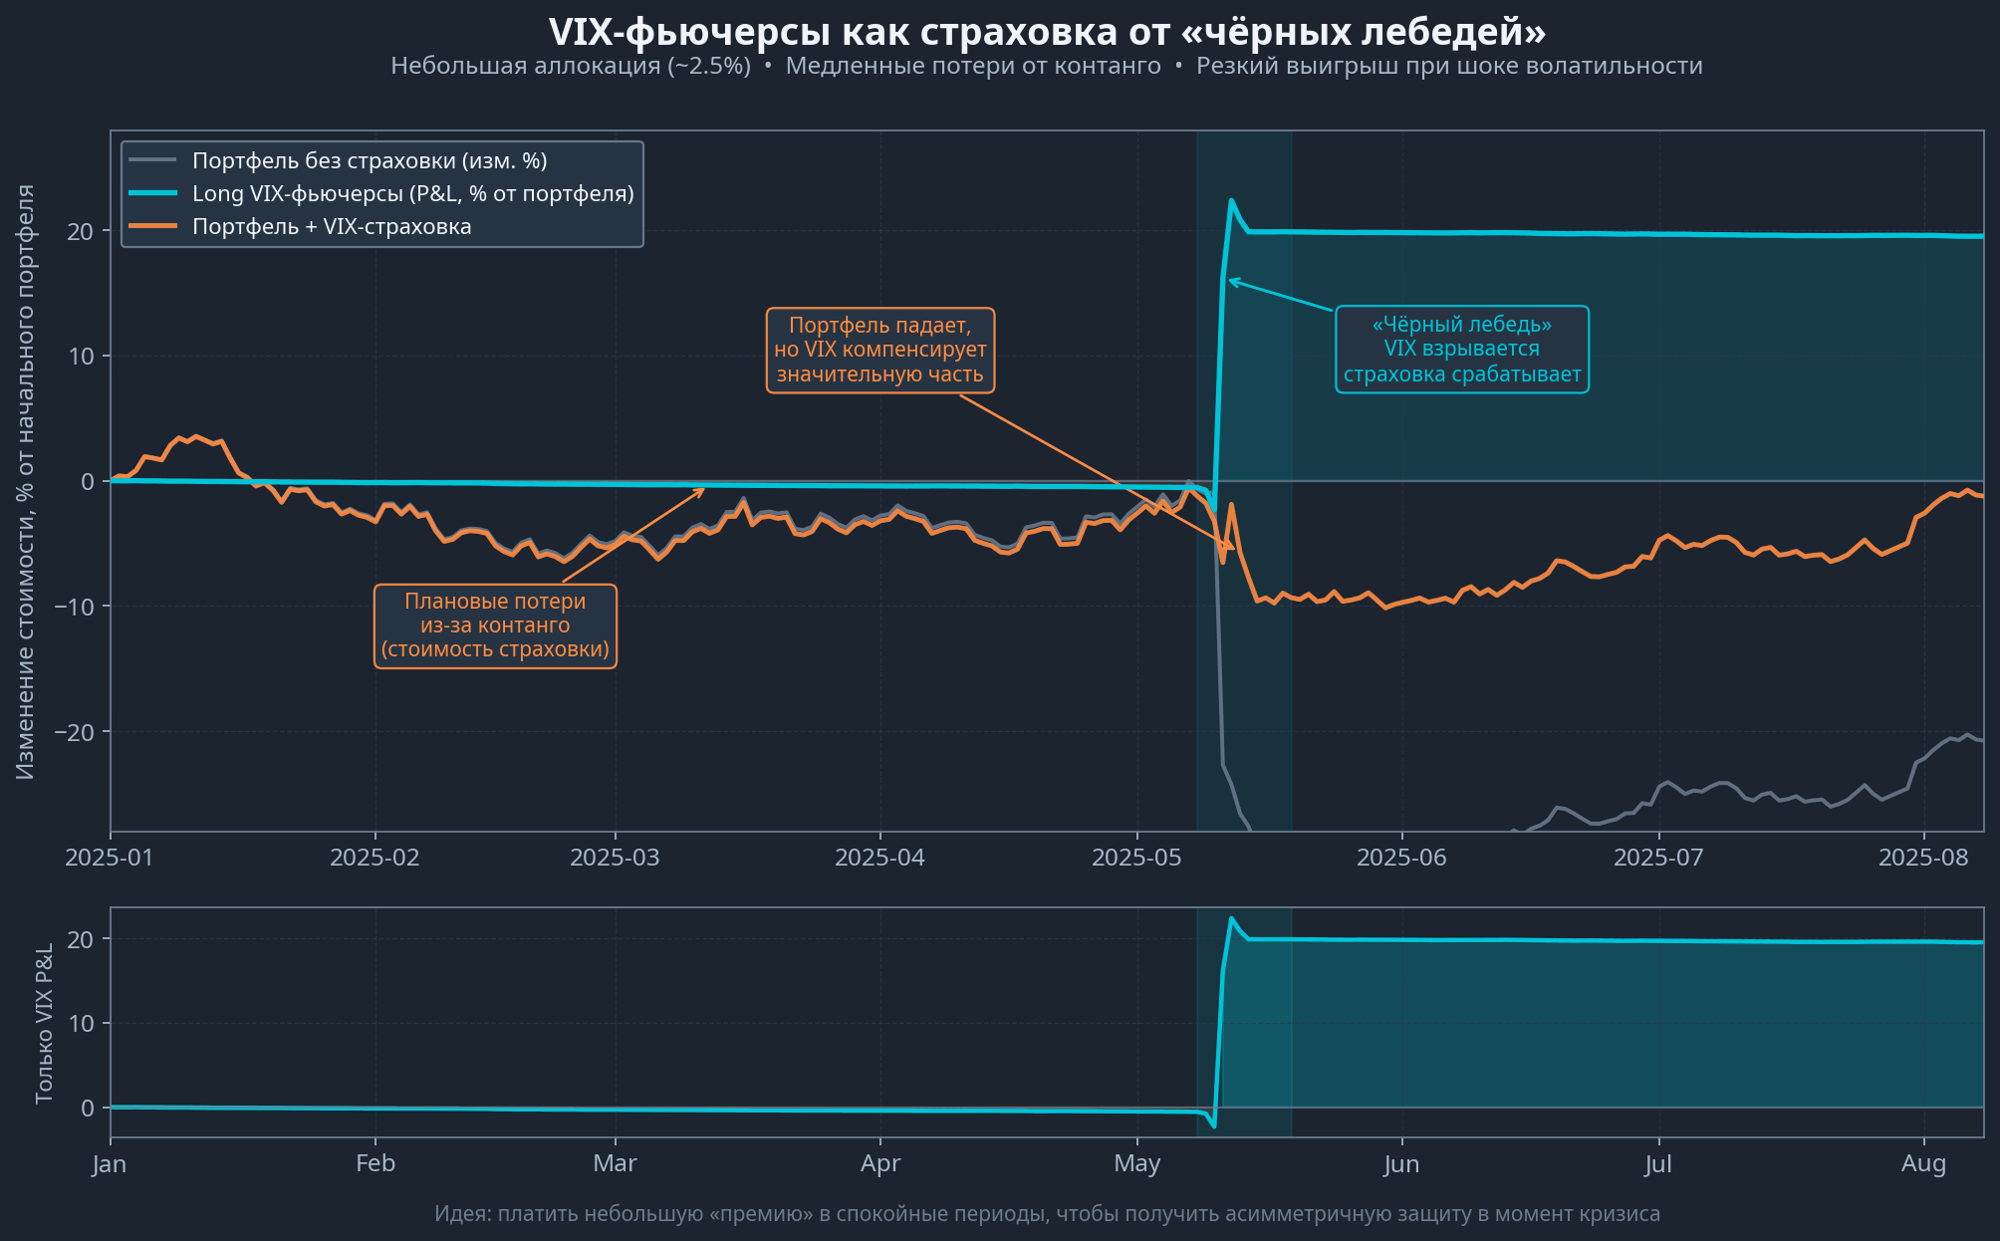
Если не произойдет ничего экстраординарного, то купленные фьючерсы на VIX принесут убыток из-за контанго. Но это запланированные потери, на эти контракты выделяется небольшая сумма, ее потеря – приемлемая плата за страховку.
Идея стратегии в том, что если черный лебедь все же «прилетит», то индекс вырастет на десятки/сотни процентов. Даже небольшой капитал, инвестированный в покупку фьючерсов на VIX, компенсирует убытки.
Комбинированная стратегия – futures + options
В этой стратегии опционы добавляются для того, чтобы не закрывать фьючерсную позицию. Представьте сценарий:
- Используется обычный short hedge, продан фьючерс.
- Неожиданно рынок начинает резко расти.
- Можно не закрывать фьючерсную позицию, а купить опцион Call со страйком выше текущей цены.
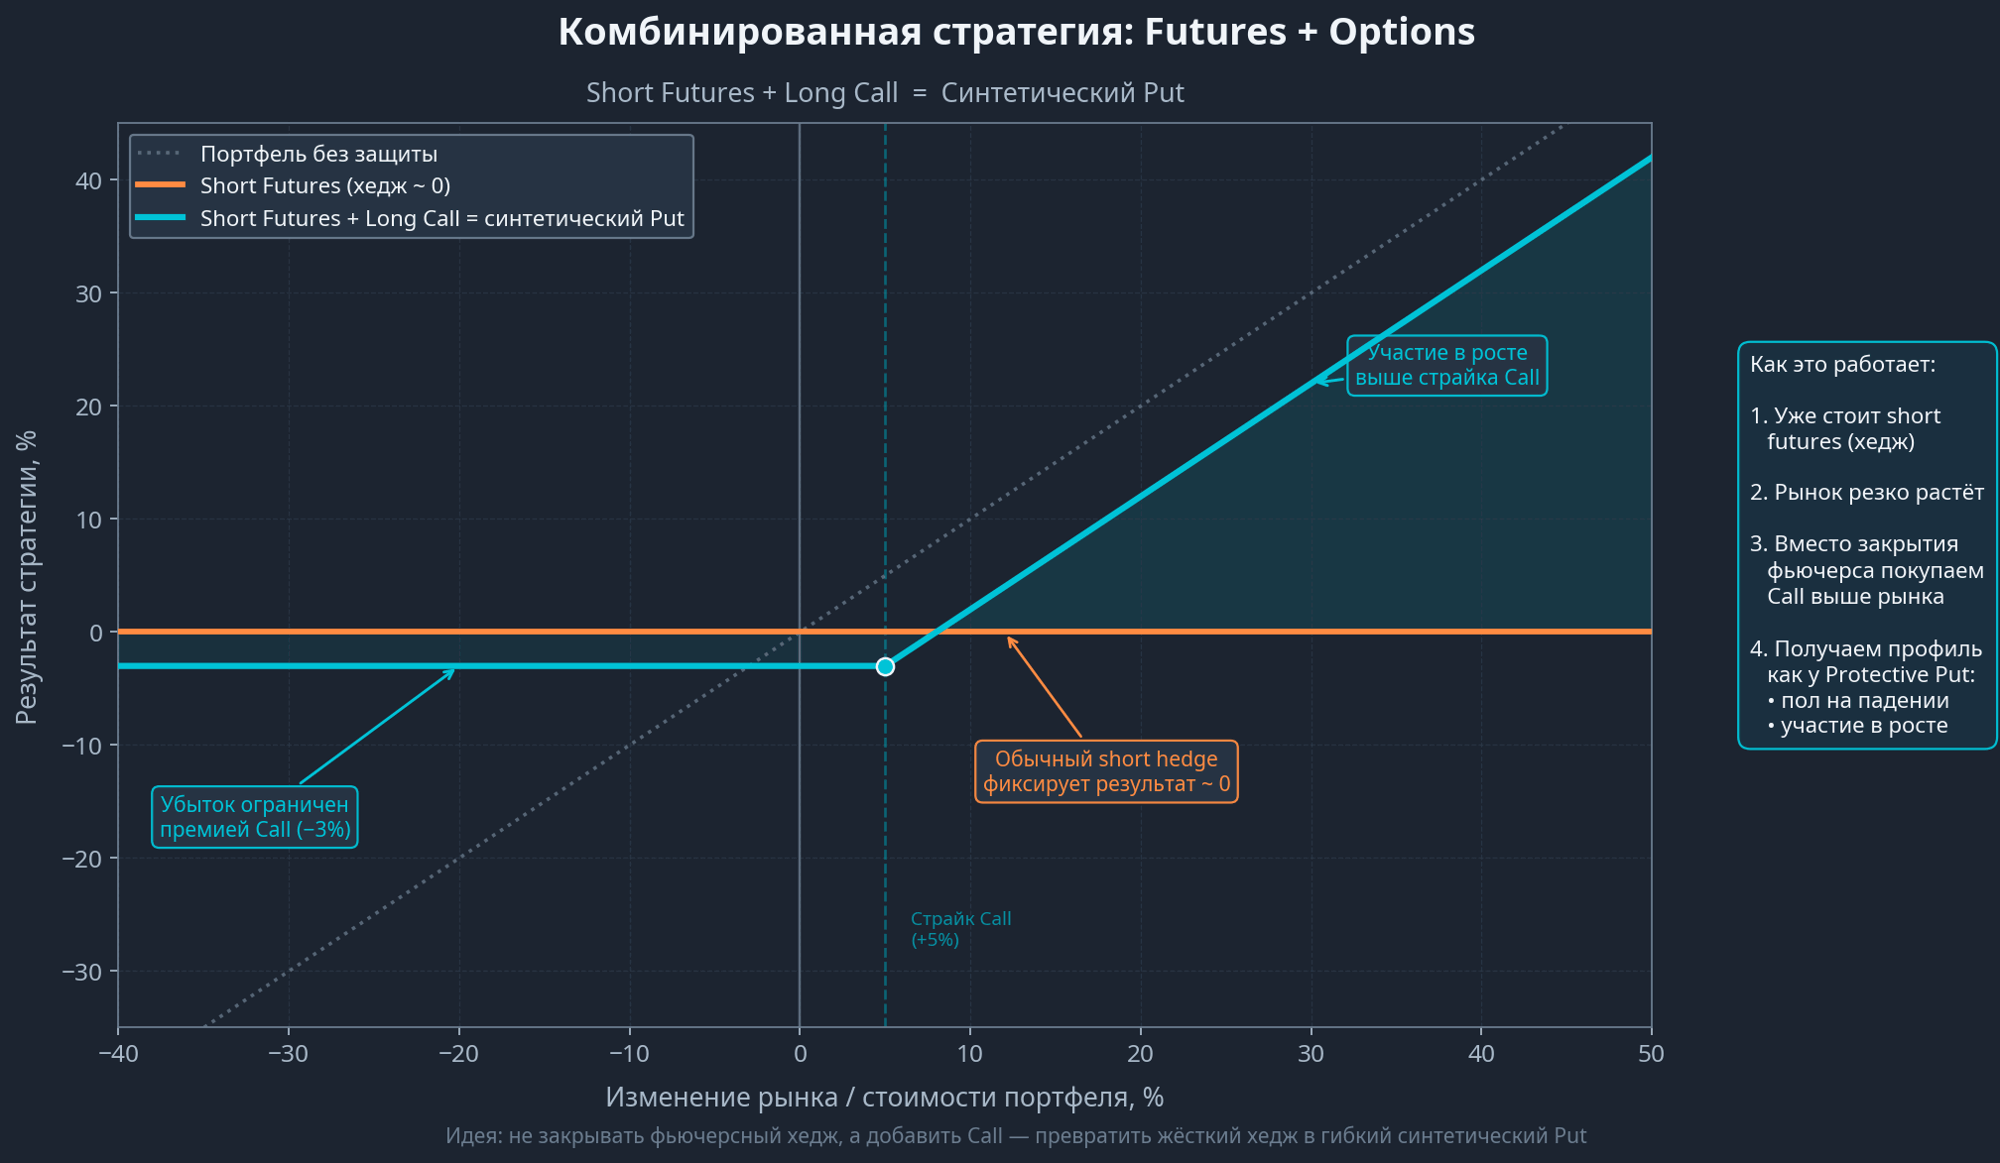
В результате получим профиль доходности, соответствующий опциону Put. Такую конструкцию можно рассматривать как синтетический Пут, работает он так же.
Collar strategy
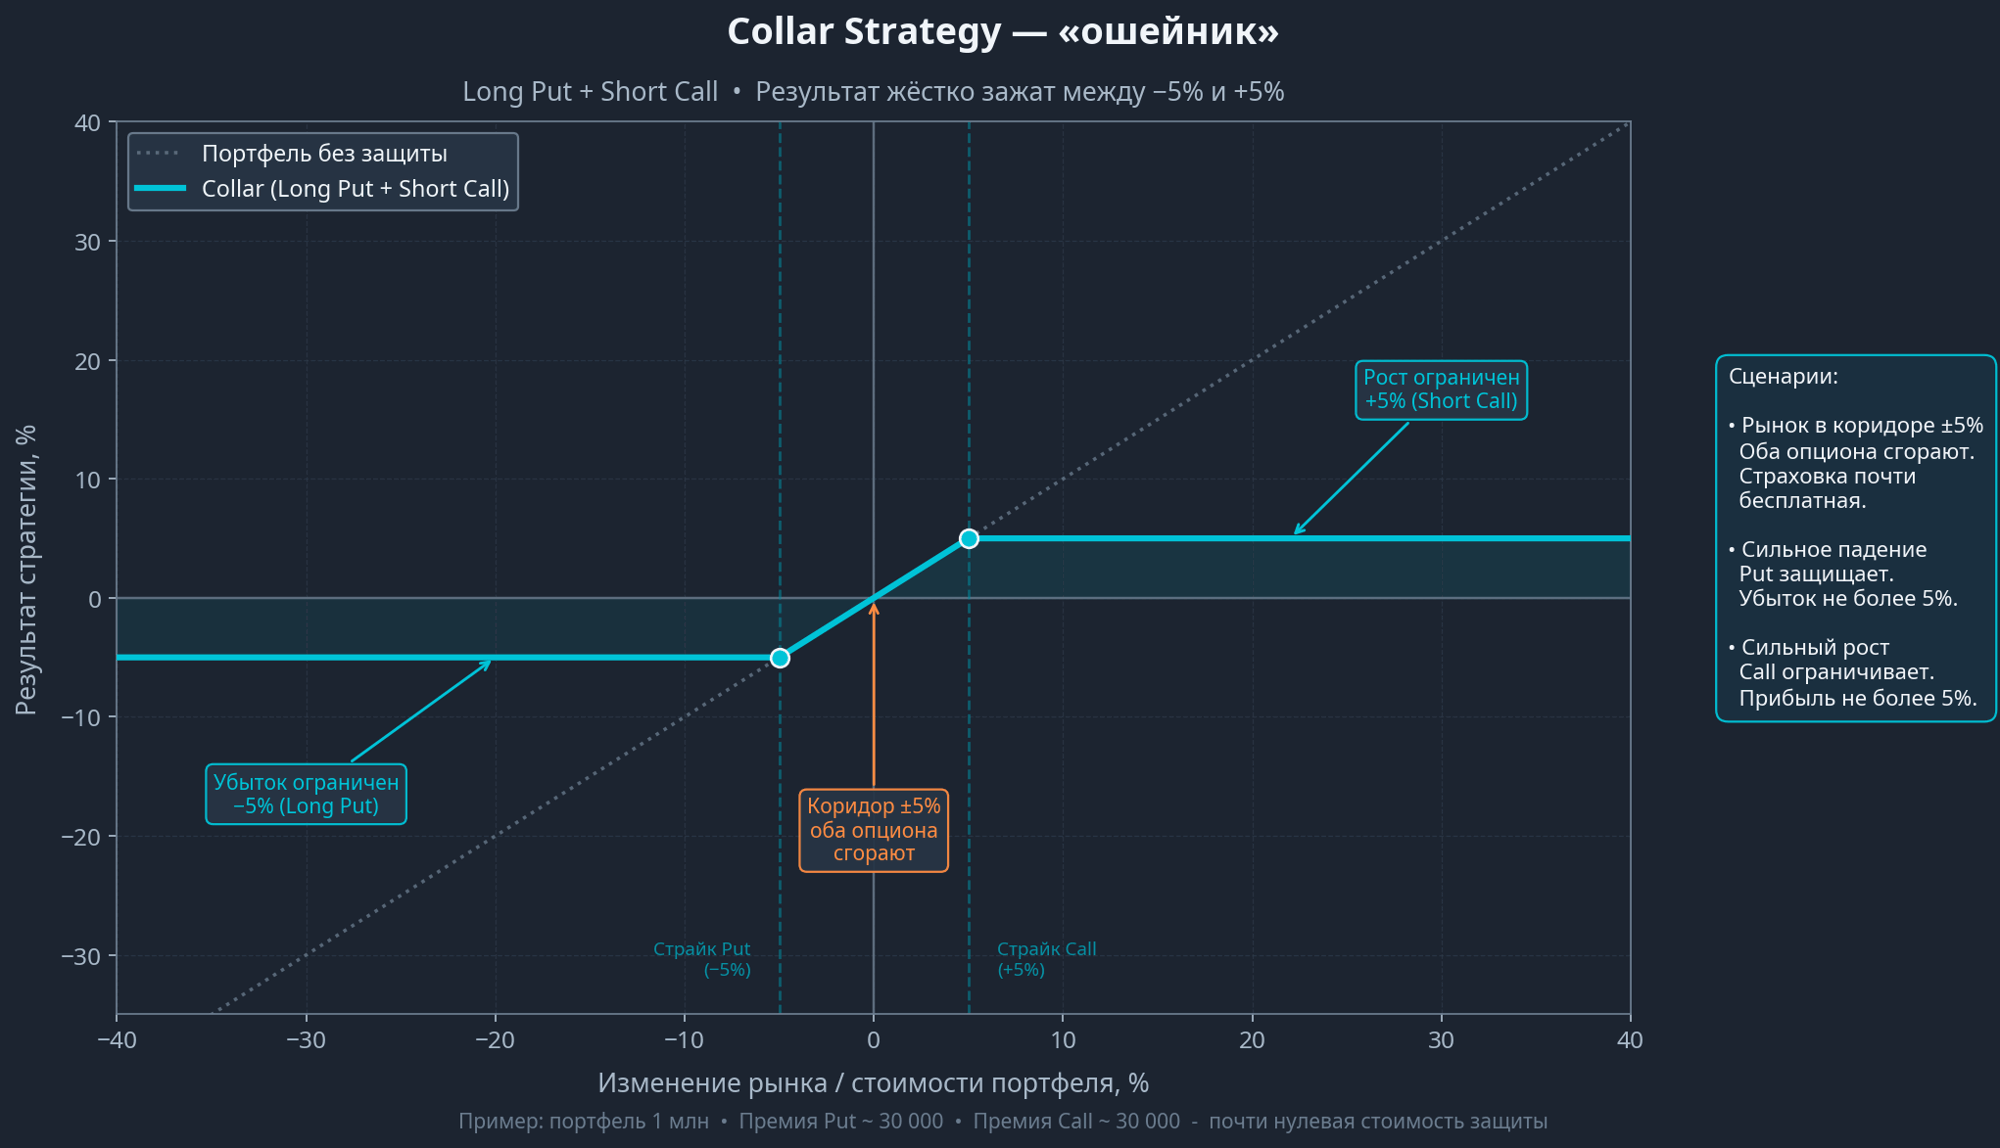
Collar переводится и как воротник, и как ошейник. Одна из версий такого названия стратегии – намек на то, что возможный результат жестко контролируется, зажимается между верхней и нижней границами.
Принцип работы удобнее разобрать на примере:
- Портфель – $1 млн.
- Покупается Пут, страйк подбирается так, чтобы при падении рынка убытки не превысили, например, 5%. Если рынок упадет, то за счет Пута убыток будет ограничен $50000, премия за опционы – $30000.
- Продается Call. Здесь вы выступаете в качестве продавца, поэтому получаете премию со стороны покупателя. Сумма может быть близка к премии, уплаченной за Путы. Страйк подбирается так, чтобы возможный рост был равен тем же 5%.
Возможные сценарии:
- Рынок остается в коридоре ±5%. Оба опциона сгорели, портфель немного вырос/упал, страховка почти бесплатная.
- Рынок сильно упал. Колл сгорает, Put исполняется, убыток ограничен 5%.
- Рынок сильно вырос. Пут сгорает, Call придется исполнить, рост ограничен теми же 5%.
Рекомендации по применению стратегий:
- VIX – в сценариях, когда есть риск форс-мажоров, есть неопределенность, которая может спровоцировать всплеск волатильности.
- Collar – для умеренно бычьего рынка или в боковике. Страховка почти бесплатная.
- Protective Put. Рынок на максимумах, откат не гарантирован, инвестор не хочет упускать возможное продолжение роста. Волатильность «дешевая», наблюдаются низкие цены на опционы.
- Только фьючерсы. При сильном контанго, например, в периоды высоких ставок либо если нет желания тратиться на премии при работе с опционами.
| Стратегия | Начальные затраты (Cost) | Уровень защиты (Protection) | Потенциал роста (Upside) | Сложность и маржа | Оптимальный сценарий |
|---|---|---|---|---|---|
| Продажа фьючерса | Только гарантийное обеспечение | 100% (полная заморозка) | 0% (рост полностью срезается) | Низкая / Риск вариационной маржи | Высокая ставка регулятора (контанго), ожидания сильного спада |
| Protective Put | Высокие (уплата опционной премии) | Высокий (ограничен страйком) | Неограничен (минус уплаченная премия) | Минимальная / Без риска маржин-колла | Низкая волатильность, неопределенность на максимумах |
| VIX | Низкие (требуют 2–5% от капитала) | Точечный (работает только при панике) | Высокий (при системном шоке) | Средняя / Риск временнóго распада (contango decay) | Страховка от «черных лебедей» и обвалов рынка |
| Фьючерс + Call | Средние (стоимость Call) | 100% от падения ниже фьючерса | Неограничен (выше страйка Call) | Средняя / Требуется управление позицией | Защита от падения с сохранением участия в сильном ралли |
| Collar | Около 0 | Ограниченный (до страйка проданного Put) | Ограничен (до страйка купленного Call) | Высокая / Требует учета беты и нескольких ног | Нулевой бюджет на страховку, работа в диапазоне |
Инструменты и мониторинг
При хеджировании понадобится немало расчетов и вспомогательная информация. К счастью, самостоятельно считать Бету и прочие характеристики не придется, профильные ресурсы дают все необходимое.
Ниже – краткое перечисление платформ и ПО для работы в этом направлении.
- Торговля фьючерсами. Для работы на рынке России хороший выбор – QUIK. Из зарубежных можно выделить TWS (Trader Workstation), TradingView, CQG, NinjaTrader.
- Работа с Бетой. Коэффициент можно найти на Yahoo Finance, Investing.com, Bloomberg Terminal. Можно использовать собственные модели для расчета, сами расчеты можно выполнять в Excel, можно написать скрипт на Python или другом языке программирования.
- Корреляции можно отслеживать и через тепловые карты, и с помощью обычных индикаторов. В том же TradingView есть индикаторы, позволяющие оценивать корреляцию между активами.
- Portfolio tracking software. Это ПО объединяет PnL по разным типам активов, это облегчает восприятие информации. Среди хороших решений выделим Snowball Income, Intelinvest, Sharesight, Kubera. Если работаете с опционами, то можно добавить решения типа Option Vue.
- Excel-модели для хеджирования. Можно автоматизировать расчет количества контрактов, ежедневного притока/оттока средств на фьючерсном счете, плеча и маржин-колла.
- Python для автоматизации расчетов. Необязательный компонент, но с учетом развития ИИ любой может написать пару полезных скриптов. Например, чтобы за секунды загрузить исторические данные, пересчитать Бету портфеля и выдать рекомендации по количеству контрактов.
- Alerts и уведомления для ребалансировки. Ключевые алерты – дрейф Беты/стоимости, критический уровень маржи, экспирация фьючерсов/опционов. Для этого есть смысл настроить алерты с отправкой уведомлений на email, в мессенджеры, опционально – в SMS сообщениях.
С точки зрения мониторинга хеджа и оперативного реагирования можно посоветовать:
- Вести rolling журнал. Это нужно для подсчета итоговой стоимости хеджа.
- Периодически пересматривать Бету.
- Держать запас ликвидности, чтобы не допустить принудительного закрытия позиций.
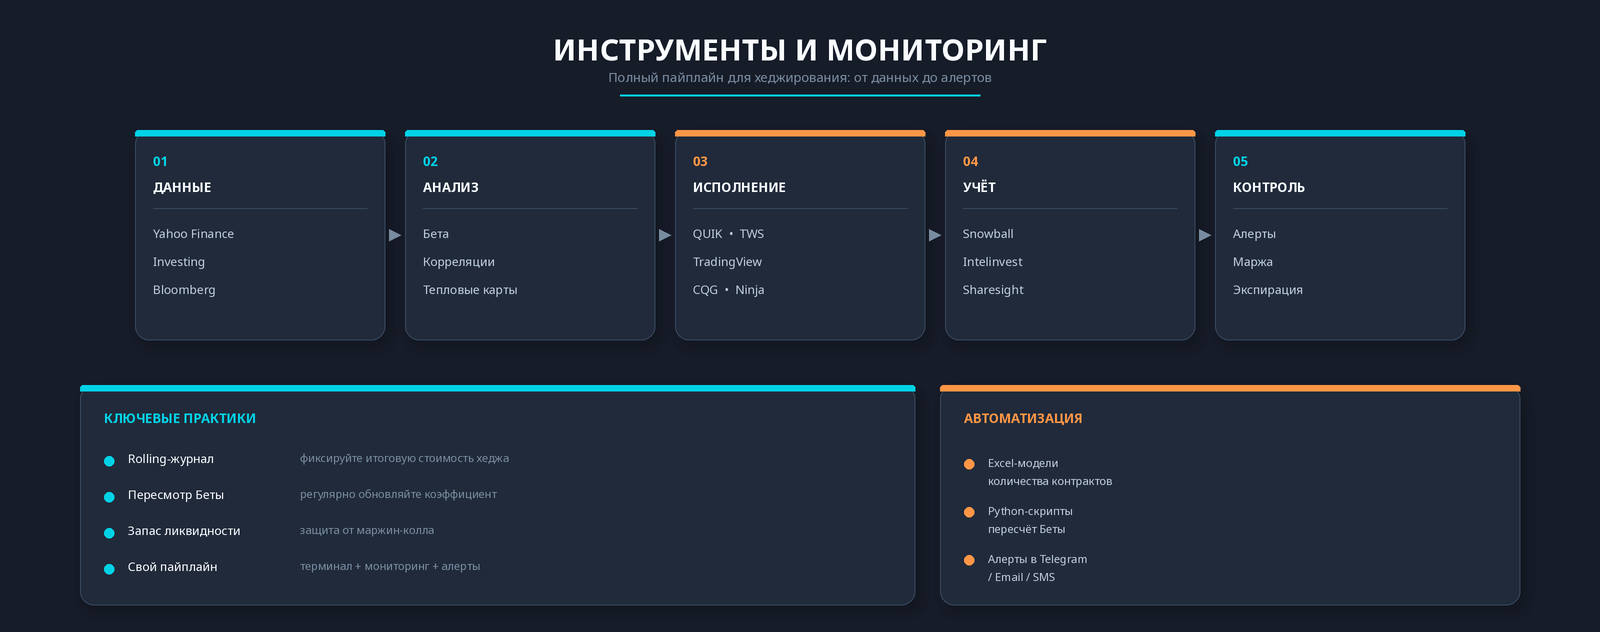
Это лишь общие рекомендации. Обычно инвестор создает пайплайн под собственные нужды – это терминал для торговли, 1-2 решения для мониторинга, решение для уведомлений и подстраховка на случай форс-мажора.
Для доступа к американским индексным фьючерсам (ES, MES, NQ и другим контрактам CME) можно уточнить условия счёта и актуальный список инструментов в Just2Trade. До пополнения счёта запросите у поддержки требования к гарантийному обеспечению и комиссии по нужным контрактам.
Заключение
Хеджирование портфеля акций – это компромисс. Вы отказываетесь от части прибыли в обмен на страховку от нежелательного движения рынка. Это максимально гибкий инструмент, вы можете сами решить каким будет хедж и какие инструменты будут использоваться.
Можно использовать максимально жесткие условия и зафиксировать состояние портфеля, обнулив возможную прибыль/убыток. Можно действовать гибче и оставить потенциал для роста, можете задействовать опционы, ограничиться фьючерсами или комбинировать оба инструмента. Выбор остается за вами и это сильная сторона хеджа – инвестор сам определяет и его состав, и сценарий страховки.