Предупреждение о рисках: Торговля на финансовых рынках (Forex, CFD, фьючерсы) сопряжена с высоким уровнем риска и подходит не всем инвесторам. По статистике, 70-80% розничных трейдеров теряют средства. Информация в этой статье носит исключительно образовательный характер и не является инвестиционной рекомендацией или призывом к торговле. Прошлые результаты не гарантируют будущую доходность. Перед началом торговли оцените свой уровень подготовки и финансовые возможности.
Индекс относительной силы считается разворотным инструментом. Учебники говорят, что значение выше 70 предупреждает о перекупленности и близком снижении. Я проверил это утверждение на дневных свечах Мосбиржи за 2019-2026 годы, и результат оказался обратным. После входа RSI в зону выше 70 цена акции или индекса через неделю оказывалась выше в 63,2% случаев из 171 наблюдения, тогда как в среднем по всей выборке рост за ту же неделю случался в 52,2% случаев. Перекупленность на российском рынке чаще означала продолжение движения, а не разворот.
Дальше разберём, как индикатор RSI устроен, что он считает на самом деле, какие его сигналы выдержали проверку данными, а какие развалились, и что с этим делать практически.
Что такое индикатор RSI и кто его придумал
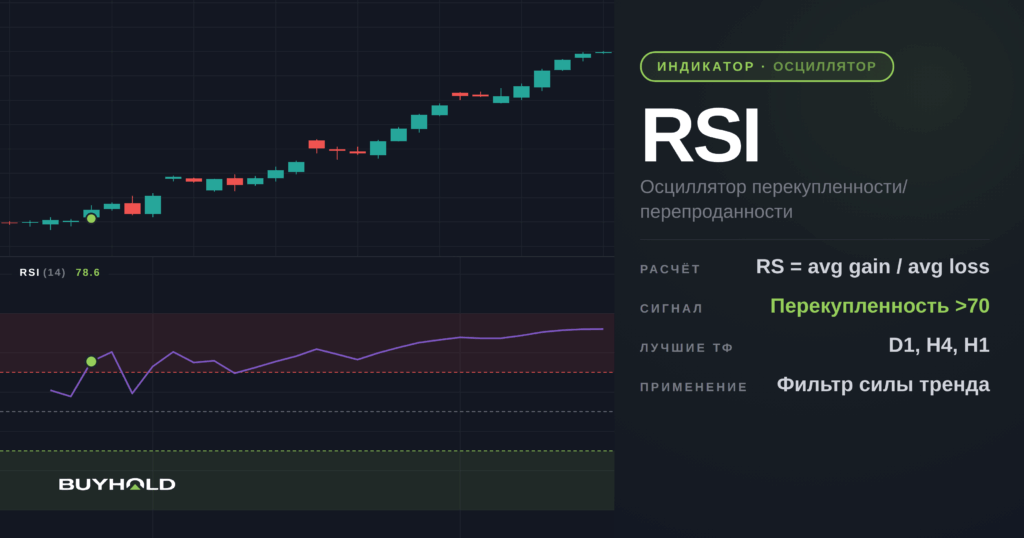
RSI (Relative Strength Index, индекс относительной силы) представляет собой осциллятор, который сравнивает среднюю величину роста цены со средней величиной падения за выбранный отрезок и приводит результат к шкале от 0 до 100.
Автор индикатора Уэллс Уайлдер описал его в книге «New Concepts in Technical Trading Systems», вышедшей в 1978 году (полный текст доступен в Internet Archive). В той же книге он опубликовал ATR, ADX и Parabolic SAR. Инженер-механик по образованию, Уайлдер строил индикаторы для товарных фьючерсов и считал их вручную на бумаге, поэтому все его формулы устроены так, чтобы новое значение получалось из предыдущего одним действием.
Название сбивает с толку до сих пор. Relative strength в классическом смысле означает сравнение бумаги с рынком, когда акцию делят на индекс и смотрят, кто сильнее. Уайлдер имел в виду другое. Его индикатор сравнивает бумагу саму с собой, точнее её собственный рост с её собственным падением за последние N дней. Никакого второго актива в расчёте нет.
Смысл конструкции простой. Если за последние две недели бумага росла двадцать раз по рублю и падала пять раз по рублю, покупатели явно сильнее, и значение уйдёт высоко. Если рост и падение примерно равны, значение встанет около середины шкалы.
Уайлдер задал период 14 и уровни 70 и 30, и с тех пор эти цифры стоят по умолчанию почти во всех терминалах, от QUIK до TradingView. Что важно, сам он относился к ним как к ориентирам, а не как к торговым правилам. Главным сигналом Уайлдер считал не пересечение уровня, а фигуру, которую сейчас почти не описывают, отказ от размаха (failure swing). По его логике продавать следует не тогда, когда индикатор поднялся выше 70, а тогда, когда после двух пиков в зоне перекупленности линия провалилась ниже впадины между ними, причём даже если цена в этот момент продолжает расти (разбор оригинальных правил в журнале AAII).
Разница принципиальная. Пересечение уровня 70 происходит десятки раз за год, отказ от размаха несколько раз. Массовая практика взяла у Уайлдера самое простое и потеряла самое осмысленное.
Как считается индикатор RSI
Расчёт делается в два шага. Сначала считается отношение среднего роста к среднему падению, потом это отношение загоняется в шкалу от 0 до 100.
Первый шаг. Берём N последних баров, для каждого считаем изменение цены закрытия к предыдущему закрытию. Все положительные изменения складываем и делим на N, получаем средний рост. Все отрицательные берём по модулю, складываем и делим на N, получаем среднее падение. Их отношение и есть RS, relative strength.
Второй шаг переводит RS в проценты по формуле RSI = 100 − 100 / (1 + RS). Конструкция гарантирует, что значение никогда не выйдет за границы 0 и 100. При RS = 1, когда рост и падение равны, получается ровно 50. При полном отсутствии падений RS уходит в бесконечность, а RSI прижимается к 100, но достичь сотни не может.
Дальше начинается то, ради чего Уайлдер вообще придумал свою арифметику. Простое среднее он считает только один раз, для самого первого значения. Все следующие получаются рекуррентно, по правилу «предыдущее среднее умножить на 13, прибавить текущее изменение, разделить на 14» (методика расчёта в StockCharts ChartSchool). Такое сглаживание называют SMMA или RMA, и оно эквивалентно экспоненциальному среднему с коэффициентом 1/14.
Из этого следуют два практических вывода, о которых обычно не пишут.
Первый. Значение никогда не забывает историю полностью. Старый бар не выпадает из расчёта на пятнадцатый день, как было бы при простом среднем, а продолжает влиять с убывающим весом. Резкий обвал двухмесячной давности всё ещё немного давит на сегодняшнее значение.
Второй. Индикатор структурно запаздывает. Чтобы средний рост заметно изменился, нужно накопить серию баров в новом направлении. При периоде 14 один сильный день сдвигает среднее примерно на одну четырнадцатую от разницы, то есть на 7% пути. На дневных данных Мосбиржи бумага покидала зону перепроданности быстро, медиана составила от одного до двух торговых дней, среднее от 2,1 до 4,1 дня по разным инструментам. Максимум пришёлся на Газпром, где линия просидела ниже 30 двадцать шесть торговых дней подряд. Именно поэтому индикатор RSI фиксирует разворот уже после того, как он начался.
Считать вручную сегодня незачем, но полезно знать, какой именно реализацией пользуется ваш терминал. В TradingView по умолчанию стоит длина 14, источник Close и сглаживание RMA (документация TradingView). Все расчёты в этой статье сделаны функцией RSI из библиотеки TA-Lib, которая воспроизводит сглаживание Уайлдера, поэтому цифры сойдутся с тем, что вы увидите на графике.
Как читать RSI на графике
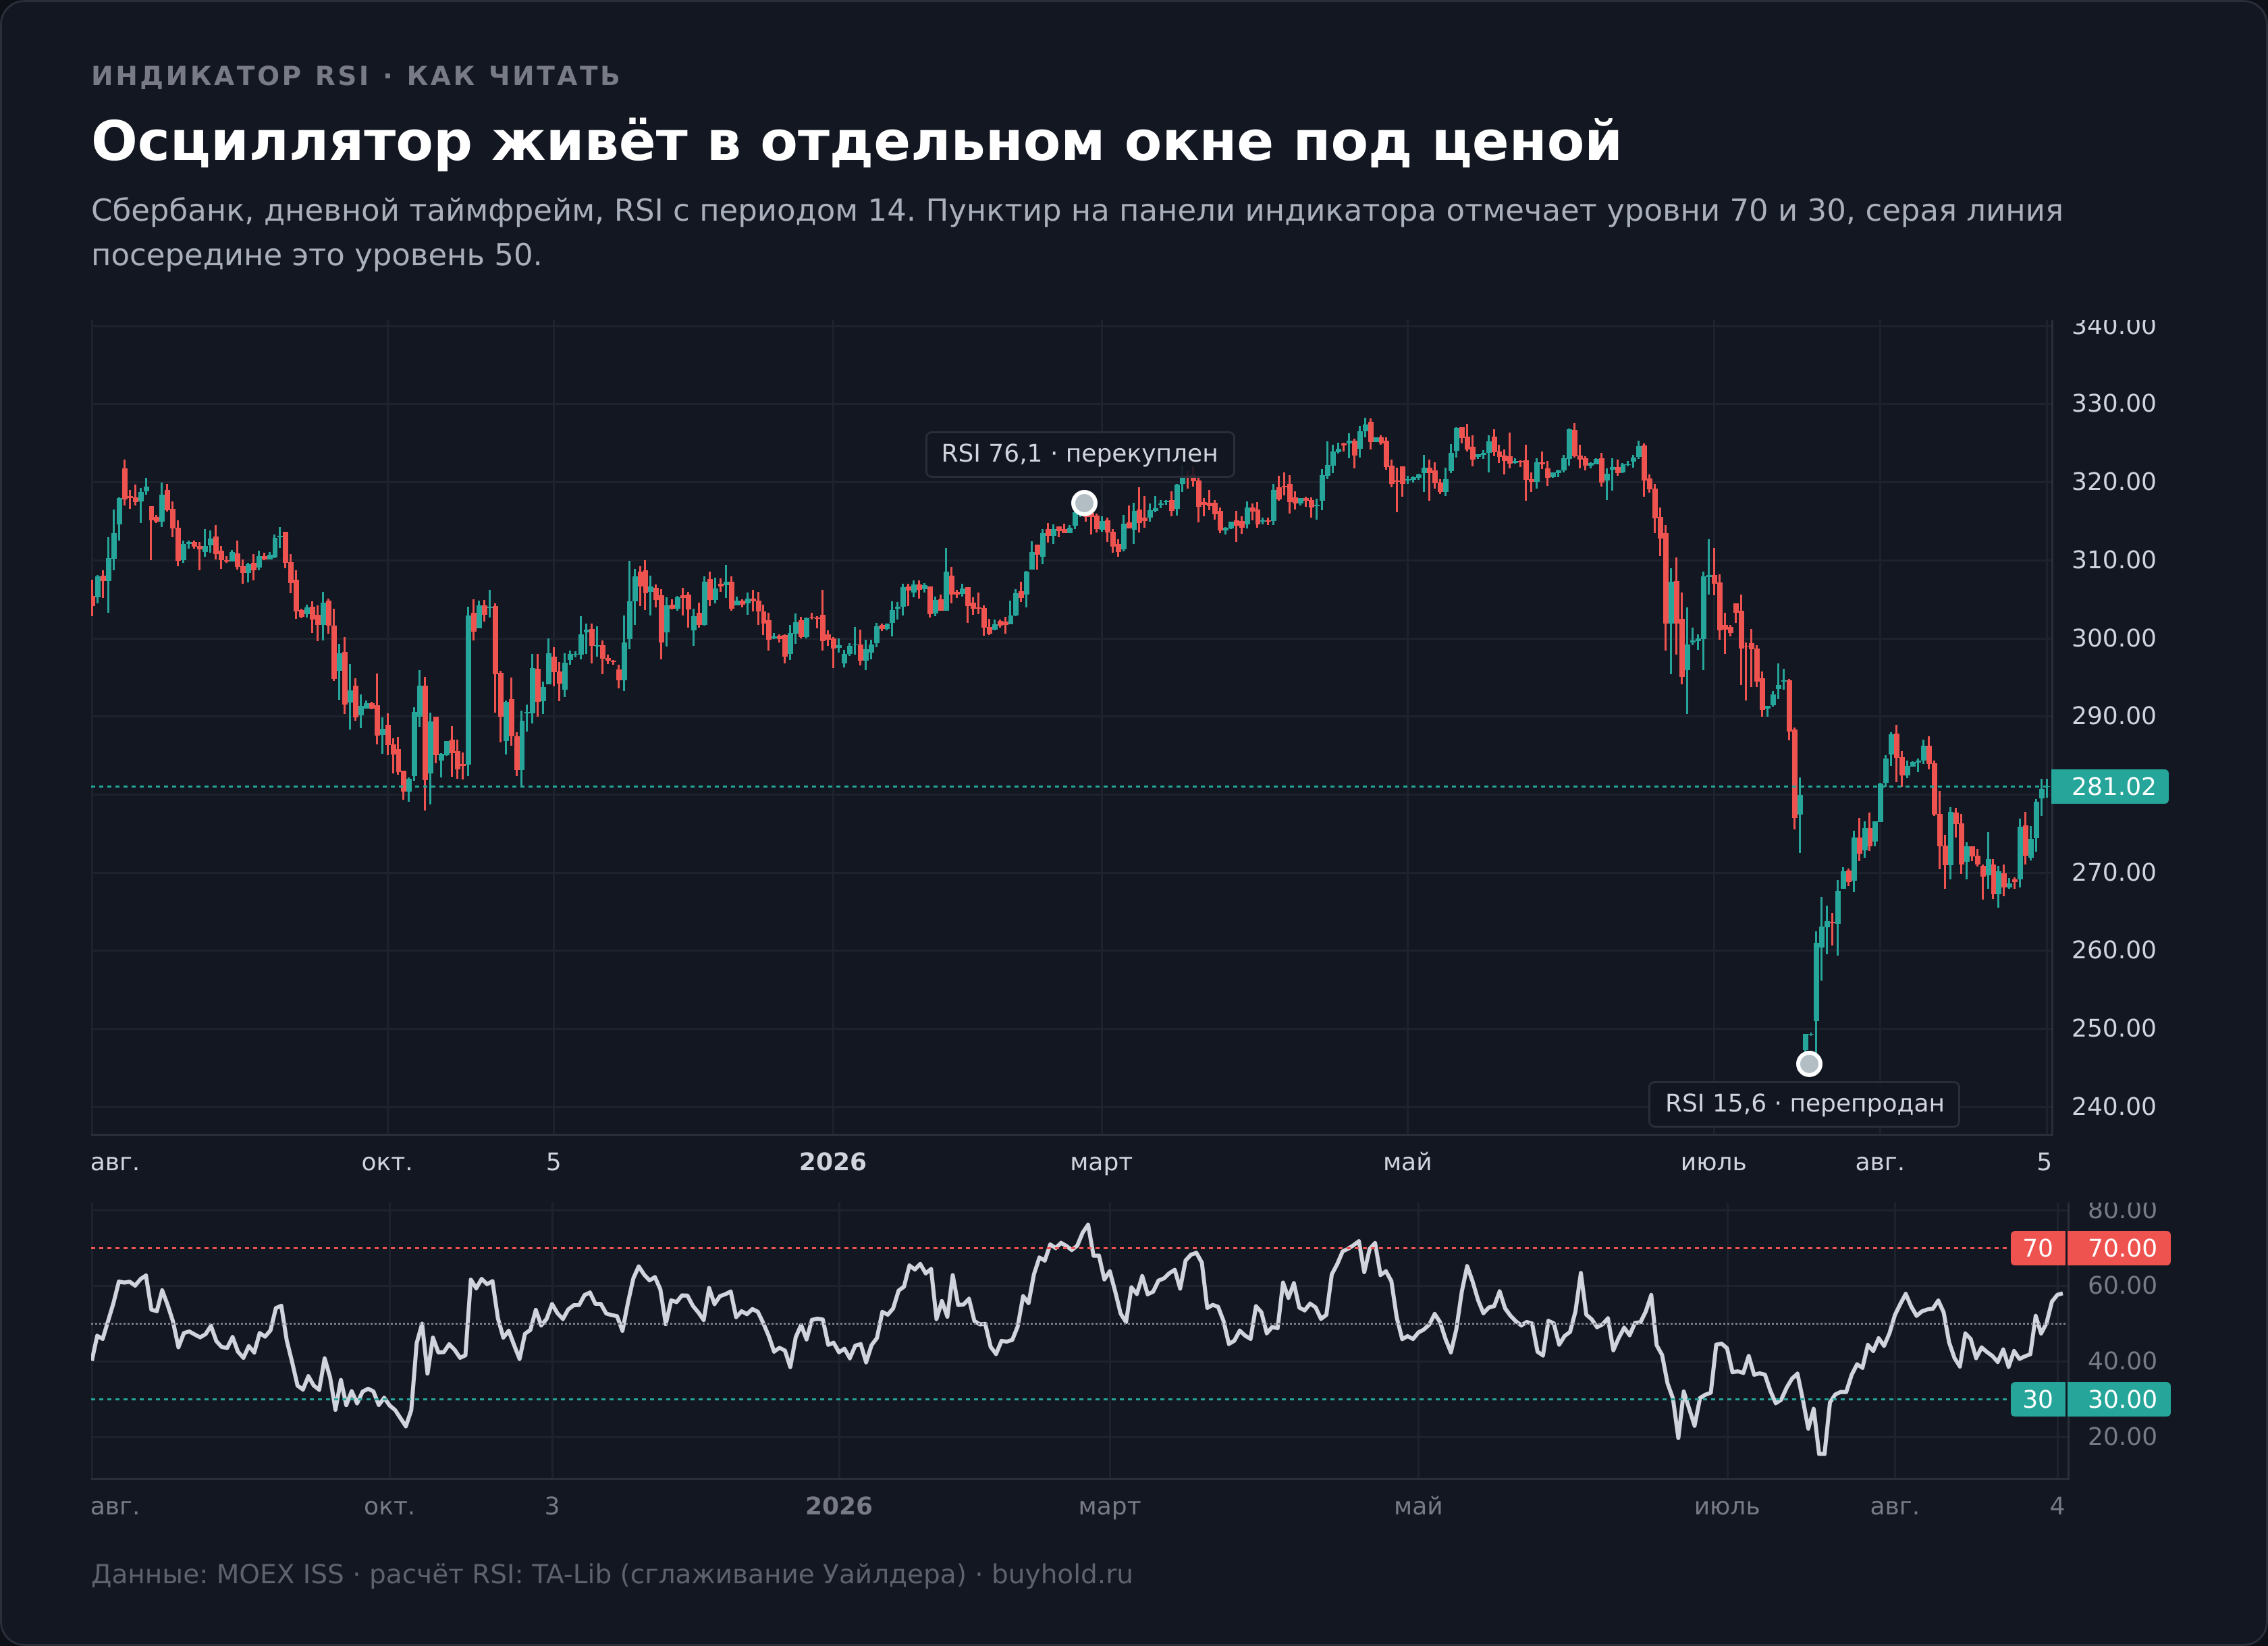
Индикатор рисуется в отдельном окне под ценой, потому что у него своя шкала. Линия ломаная, с чёткими разворотами, и это отличает его от стохастика, где две сходящиеся линии часто создают иллюзию сигнала.
Шкала делится на три части. Выше 70 зона перекупленности, ниже 30 зона перепроданности, между ними рабочий диапазон, где бумага проводит большую часть времени. Уровень 50 работает как ось. Пока линия держится выше середины, средний рост превышает среднее падение, и это формальный признак восходящей фазы.
Само по себе положение линии не говорит ничего о величине движения. RSI 80 не означает, что бумага выросла на 20%, он означает только, что рост доминировал над падением на протяжении последних четырнадцати баров. Акция может подняться на 3% ровными шажками без единого красного дня и получить значение выше 80, а может скакнуть на 15% за один день и остаться в середине шкалы.
Отсюда первая практическая мысль. Индикатор измеряет однородность движения, а не его размах.
Настройки индикатора RSI: период, уровни и цена расчёта
В окне настроек три поля, которые вообще стоит трогать, и одно, которое трогать не надо.
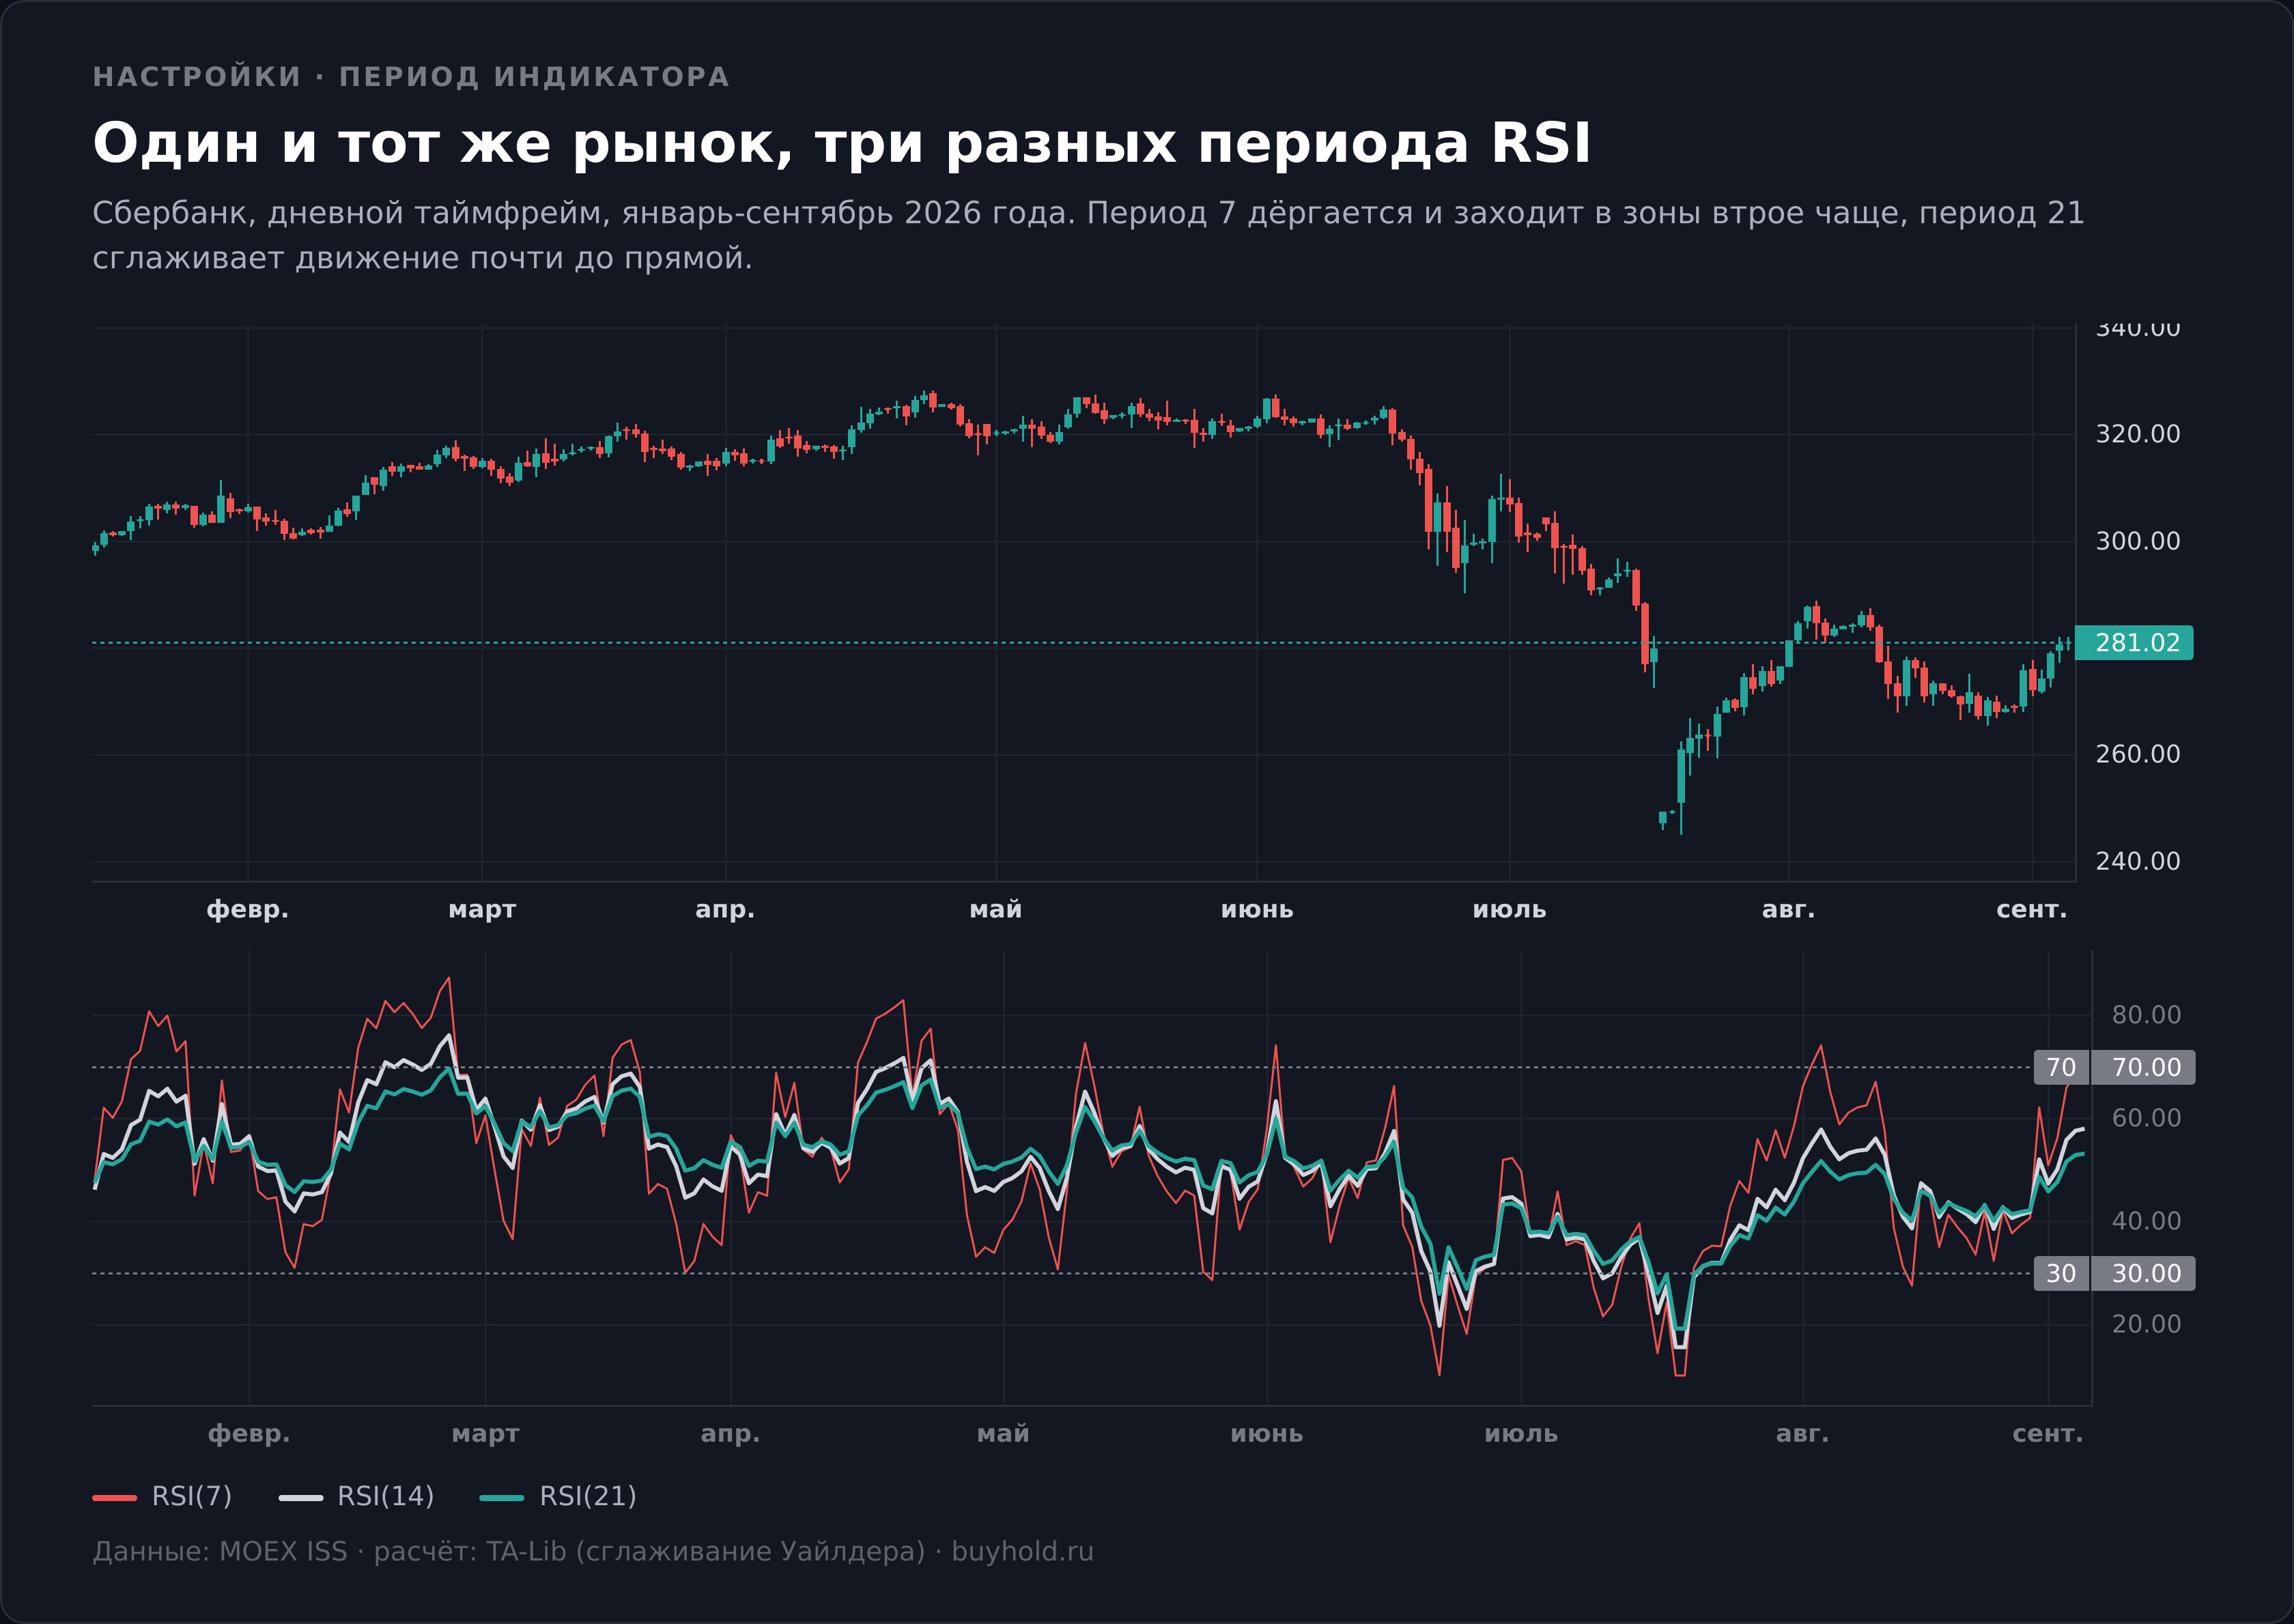
Период. Задаёт, сколько баров попадает в расчёт. Уменьшение делает линию дёрганой и увеличивает число заходов в крайние зоны, увеличение сглаживает и сокращает сигналы. Насколько сильно, видно на цифрах. Я посчитал количество входов в зону перепроданности и перекупленности на дневных свечах четырёх инструментов Мосбиржи за 2019-2026 годы для трёх популярных периодов.
| Инструмент | RSI(7) ниже 30 / выше 70 |
RSI(14) ниже 30 / выше 70 |
RSI(21) ниже 30 / выше 70 |
|---|---|---|---|
| Сбербанк (SBER) | 76 / 95 | 33 / 51 | 13 / 20 |
| Газпром (GAZP) | 83 / 78 | 36 / 30 | 15 / 14 |
| Лукойл (LKOH) | 92 / 88 | 41 / 43 | 12 / 21 |
| Индекс Мосбиржи (IMOEX) | 71 / 90 | 33 / 48 | 16 / 22 |
| Сигналов в год в среднем | 21,9 | 10,3 | 4,3 |
Источник: расчёт BUYHOLD по дневным свечам MOEX ISS за 03.01.2019-05.09.2026, RSI по методу Уайлдера (TA-Lib). Сигналом считается пересечение уровня, а не каждый день внутри зоны.
Переход индикатора RSI с периода 14 на 7 увеличивает поток сигналов больше чем вдвое, переход на 21 сокращает его вдвое. Никакой из вариантов не «точнее» другого, они решают разные задачи. Короткий период нужен тому, кто торгует внутри недели и готов отсеивать шум другими фильтрами. Длинный подходит инвестору, который ищет две-три точки докупки в год.
Менять период имеет смысл осознанно, под свой горизонт, а не потому что на истории так красивее. Подгонка параметра под прошлое отдельная ловушка, к ней вернёмся в разделе про ограничения.
Уровни. Стандартные 70 и 30 достались от Уайлдера и рассчитаны на товарные фьючерсы семидесятых. Часть трейдеров сужает их до 80 и 20, чтобы отсечь слабые заходы, и документация TradingView прямо упоминает такой вариант. На данных Мосбиржи сужение уровней превращает сигнал в редкость. Значение ниже 20 на дневном графике Сбербанка встретилось всего 6 раз за 2046 торговых дней, а исторический минимум 14,4 пришёлся на 12 марта 2020 года, на ковидный обвал.
Есть и обратная настройка, о которой знают немногие. В сильном восходящем тренде часть практиков сдвигает границы вверх, до 80 и 40, а в нисходящем вниз, до 60 и 20. Логика в том, что осциллятор не может уходить симметрично, когда рынок движется в одну сторону. Ниже увидим на цифрах, почему это разумнее, чем кажется.
Цена расчёта. По умолчанию Close, и менять её незачем. Уайлдер строил всё на ценах закрытия, тестировали индикатор тоже на них, а варианты вроде Median Price или Typical Price создают несравнимую с чужими расчётами картинку.
Таймфрейм. Единственный параметр, который влияет на результат сильнее периода. Одна и та же настройка на пятиминутках и на неделях даёт принципиально разное качество сигналов, потому что на младших интервалах доля шума выше. Уайлдер работал с дневными данными, и все цифры в статье относятся к дневному графику.
Что показывает индикатор RSI на данных Мосбиржи
Дальше идёт та часть, ради которой статья и переписана. Все утверждения ниже проверены счётом, а не пересказаны из учебника.
Методика. Дневные свечи получены через MOEX ISS API за период с 3 января 2019 года по 5 сентября 2026 года. Это 2046 торговых дней по каждой из акций Сбербанка, Газпрома и Лукойла и 1927 дней по индексу Мосбиржи. RSI считался с периодом 14 по сглаживанию Уайлдера через библиотеку TA-Lib.
Отдельно про исполнение, потому что именно здесь ломается большинство чужих проверок. Условие сигнала считается только по закрытию сигнального дня, вход берётся по открытию следующего дня, выход через 5, 10 или 20 торговых дней после входа. Купить по цене того же закрытия, на котором сигнал только появился, в реальности нельзя, и такая подмена завышает результат. Разница не теоретическая. При входе по закрытию сигнального дня каноническая покупка давала 49,0% роста за неделю, при честном входе по следующему открытию 53,1%, и весь провал оказался артефактом исполнения.
Цены не скорректированы на дивиденды, то есть выглядят ровно так, как их видит трейдер в терминале, но дивидендные гэпы немного смещают статистику вниз.
Главное сравнение в этом разделе всегда одно. Результат сигнала сопоставляется не с нулём, а с базовой частотой, то есть с тем, что дал бы вход в случайный день той же выборки. Сигнал, после которого цена растёт в 55% случаев, бесполезен, если она и так растёт в 55% случаев.
Сколько времени индикатор проводит в крайних зонах
| Инструмент | Дней ниже 30 | Дней выше 70 | В середине | Минимум / максимум |
|---|---|---|---|---|
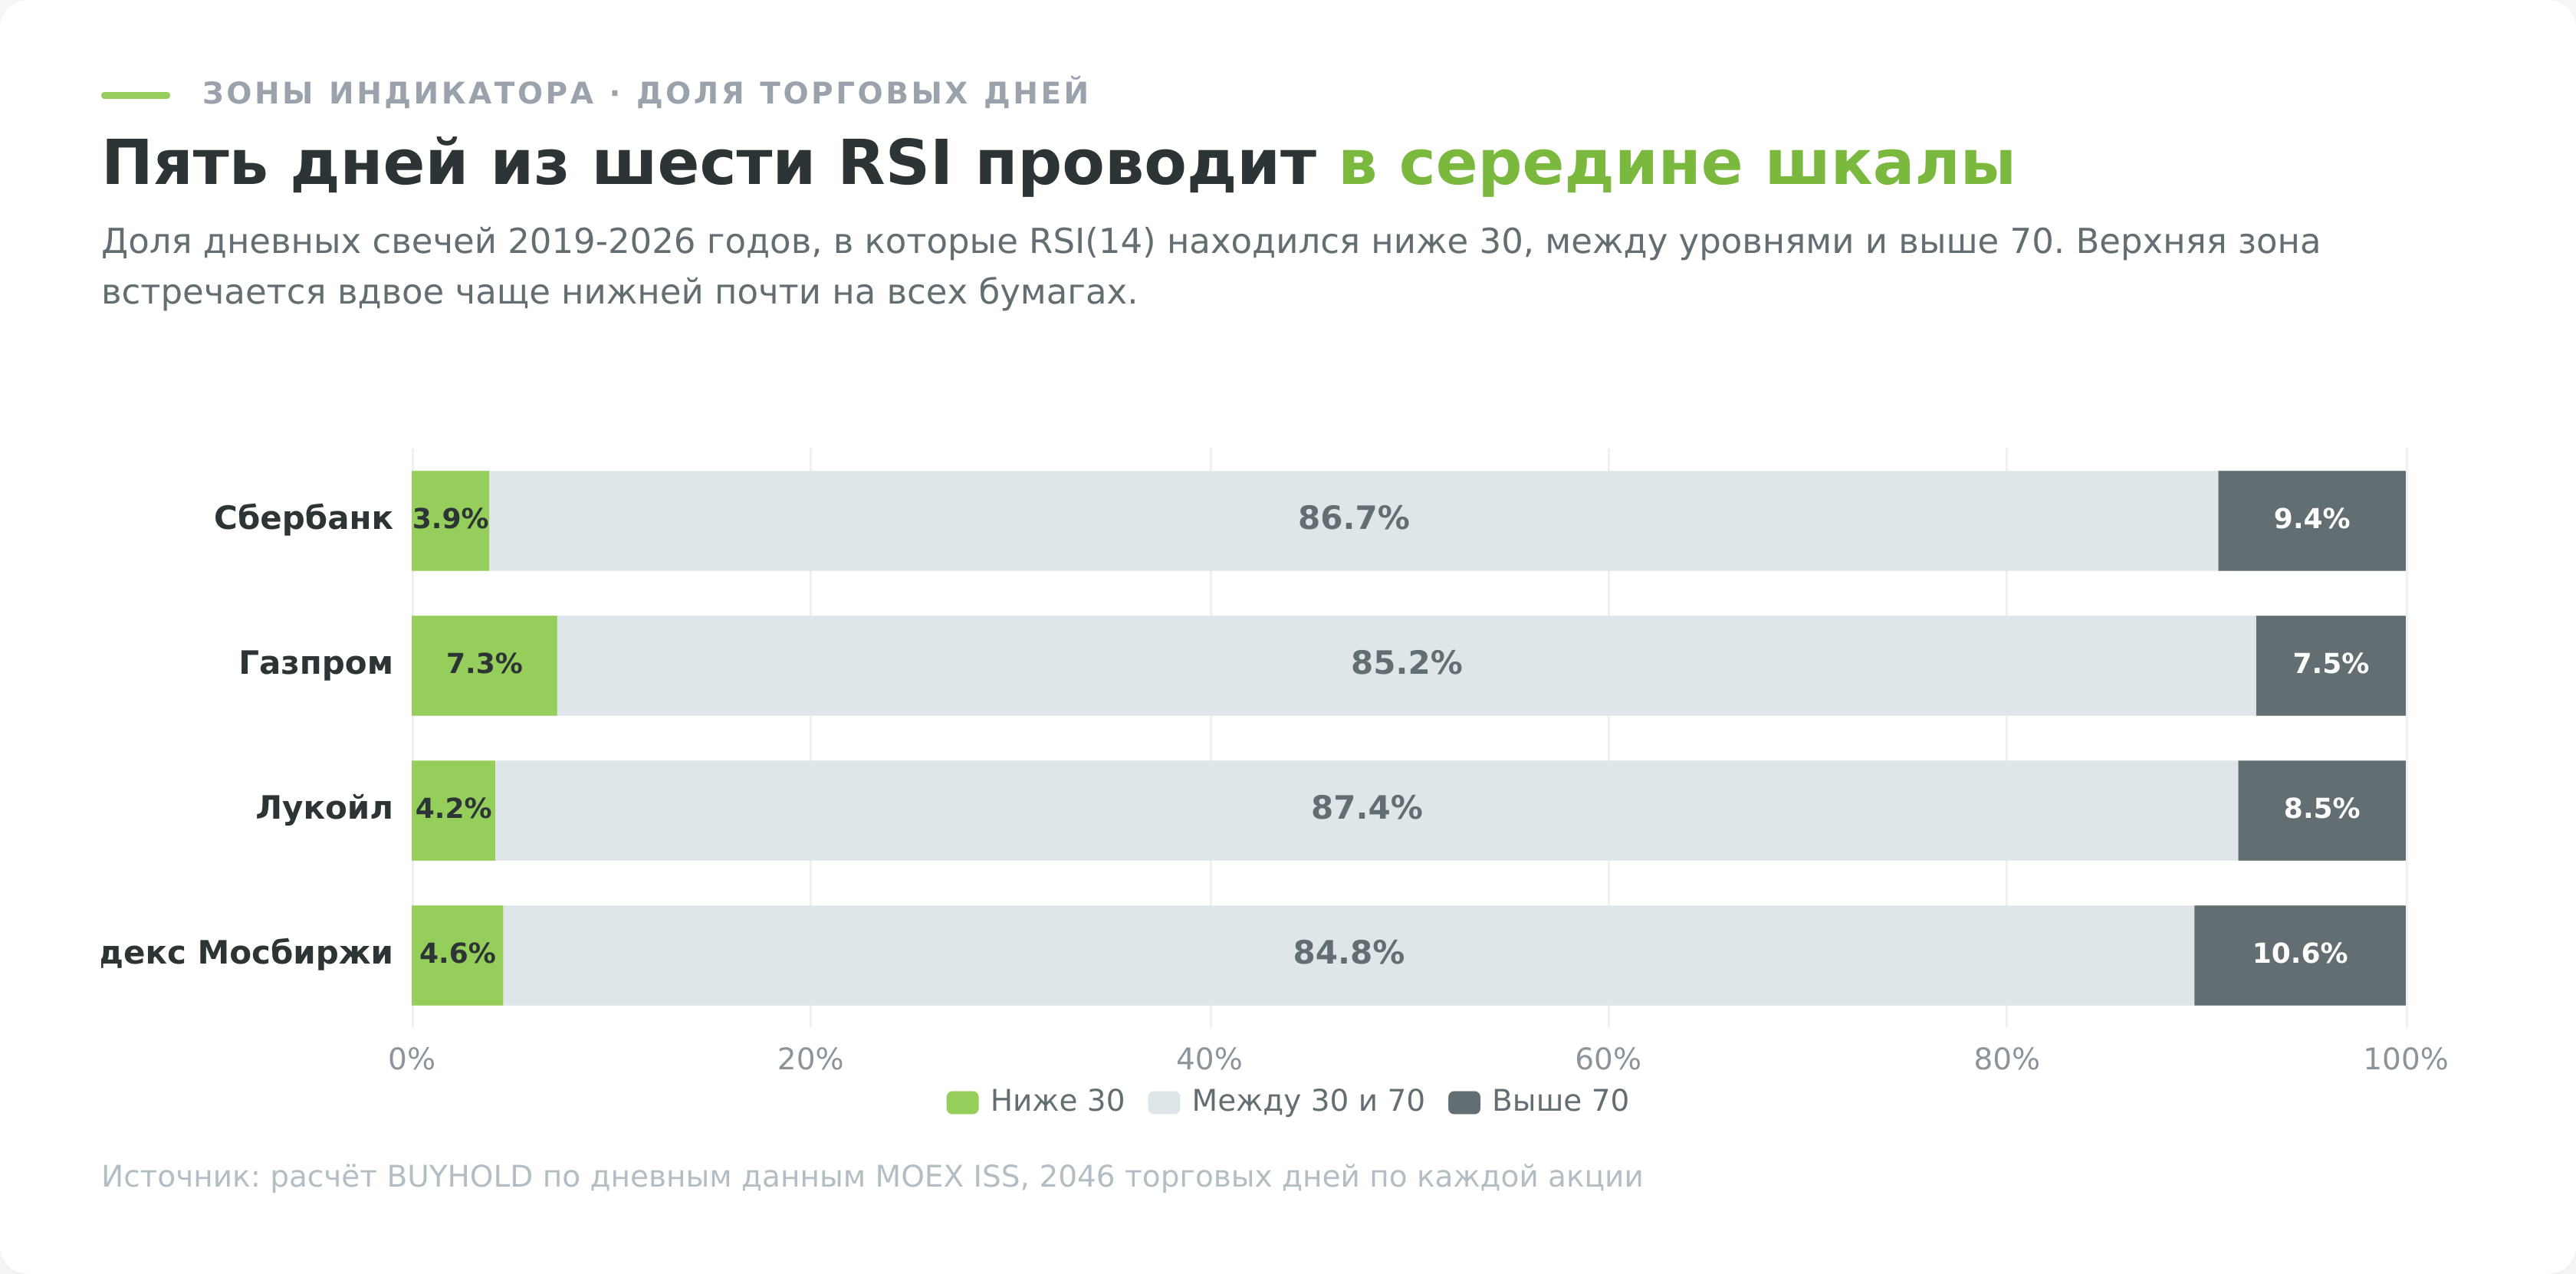
| Сбербанк | 79 (3,9%) | 192 (9,4%) | 86,7% | 14,4 / 94,6 |
| Газпром | 149 (7,3%) | 152 (7,5%) | 85,2% | 13,9 / 87,1 |
| Лукойл | 85 (4,2%) | 172 (8,5%) | 87,4% | 16,5 / 87,9 |
| Индекс Мосбиржи | 88 (4,6%) | 203 (10,6%) | 84,8% | 12,5 / 87,0 |
Источник: расчёт BUYHOLD по данным MOEX ISS, дневной таймфрейм, RSI(14), 2019-2026.
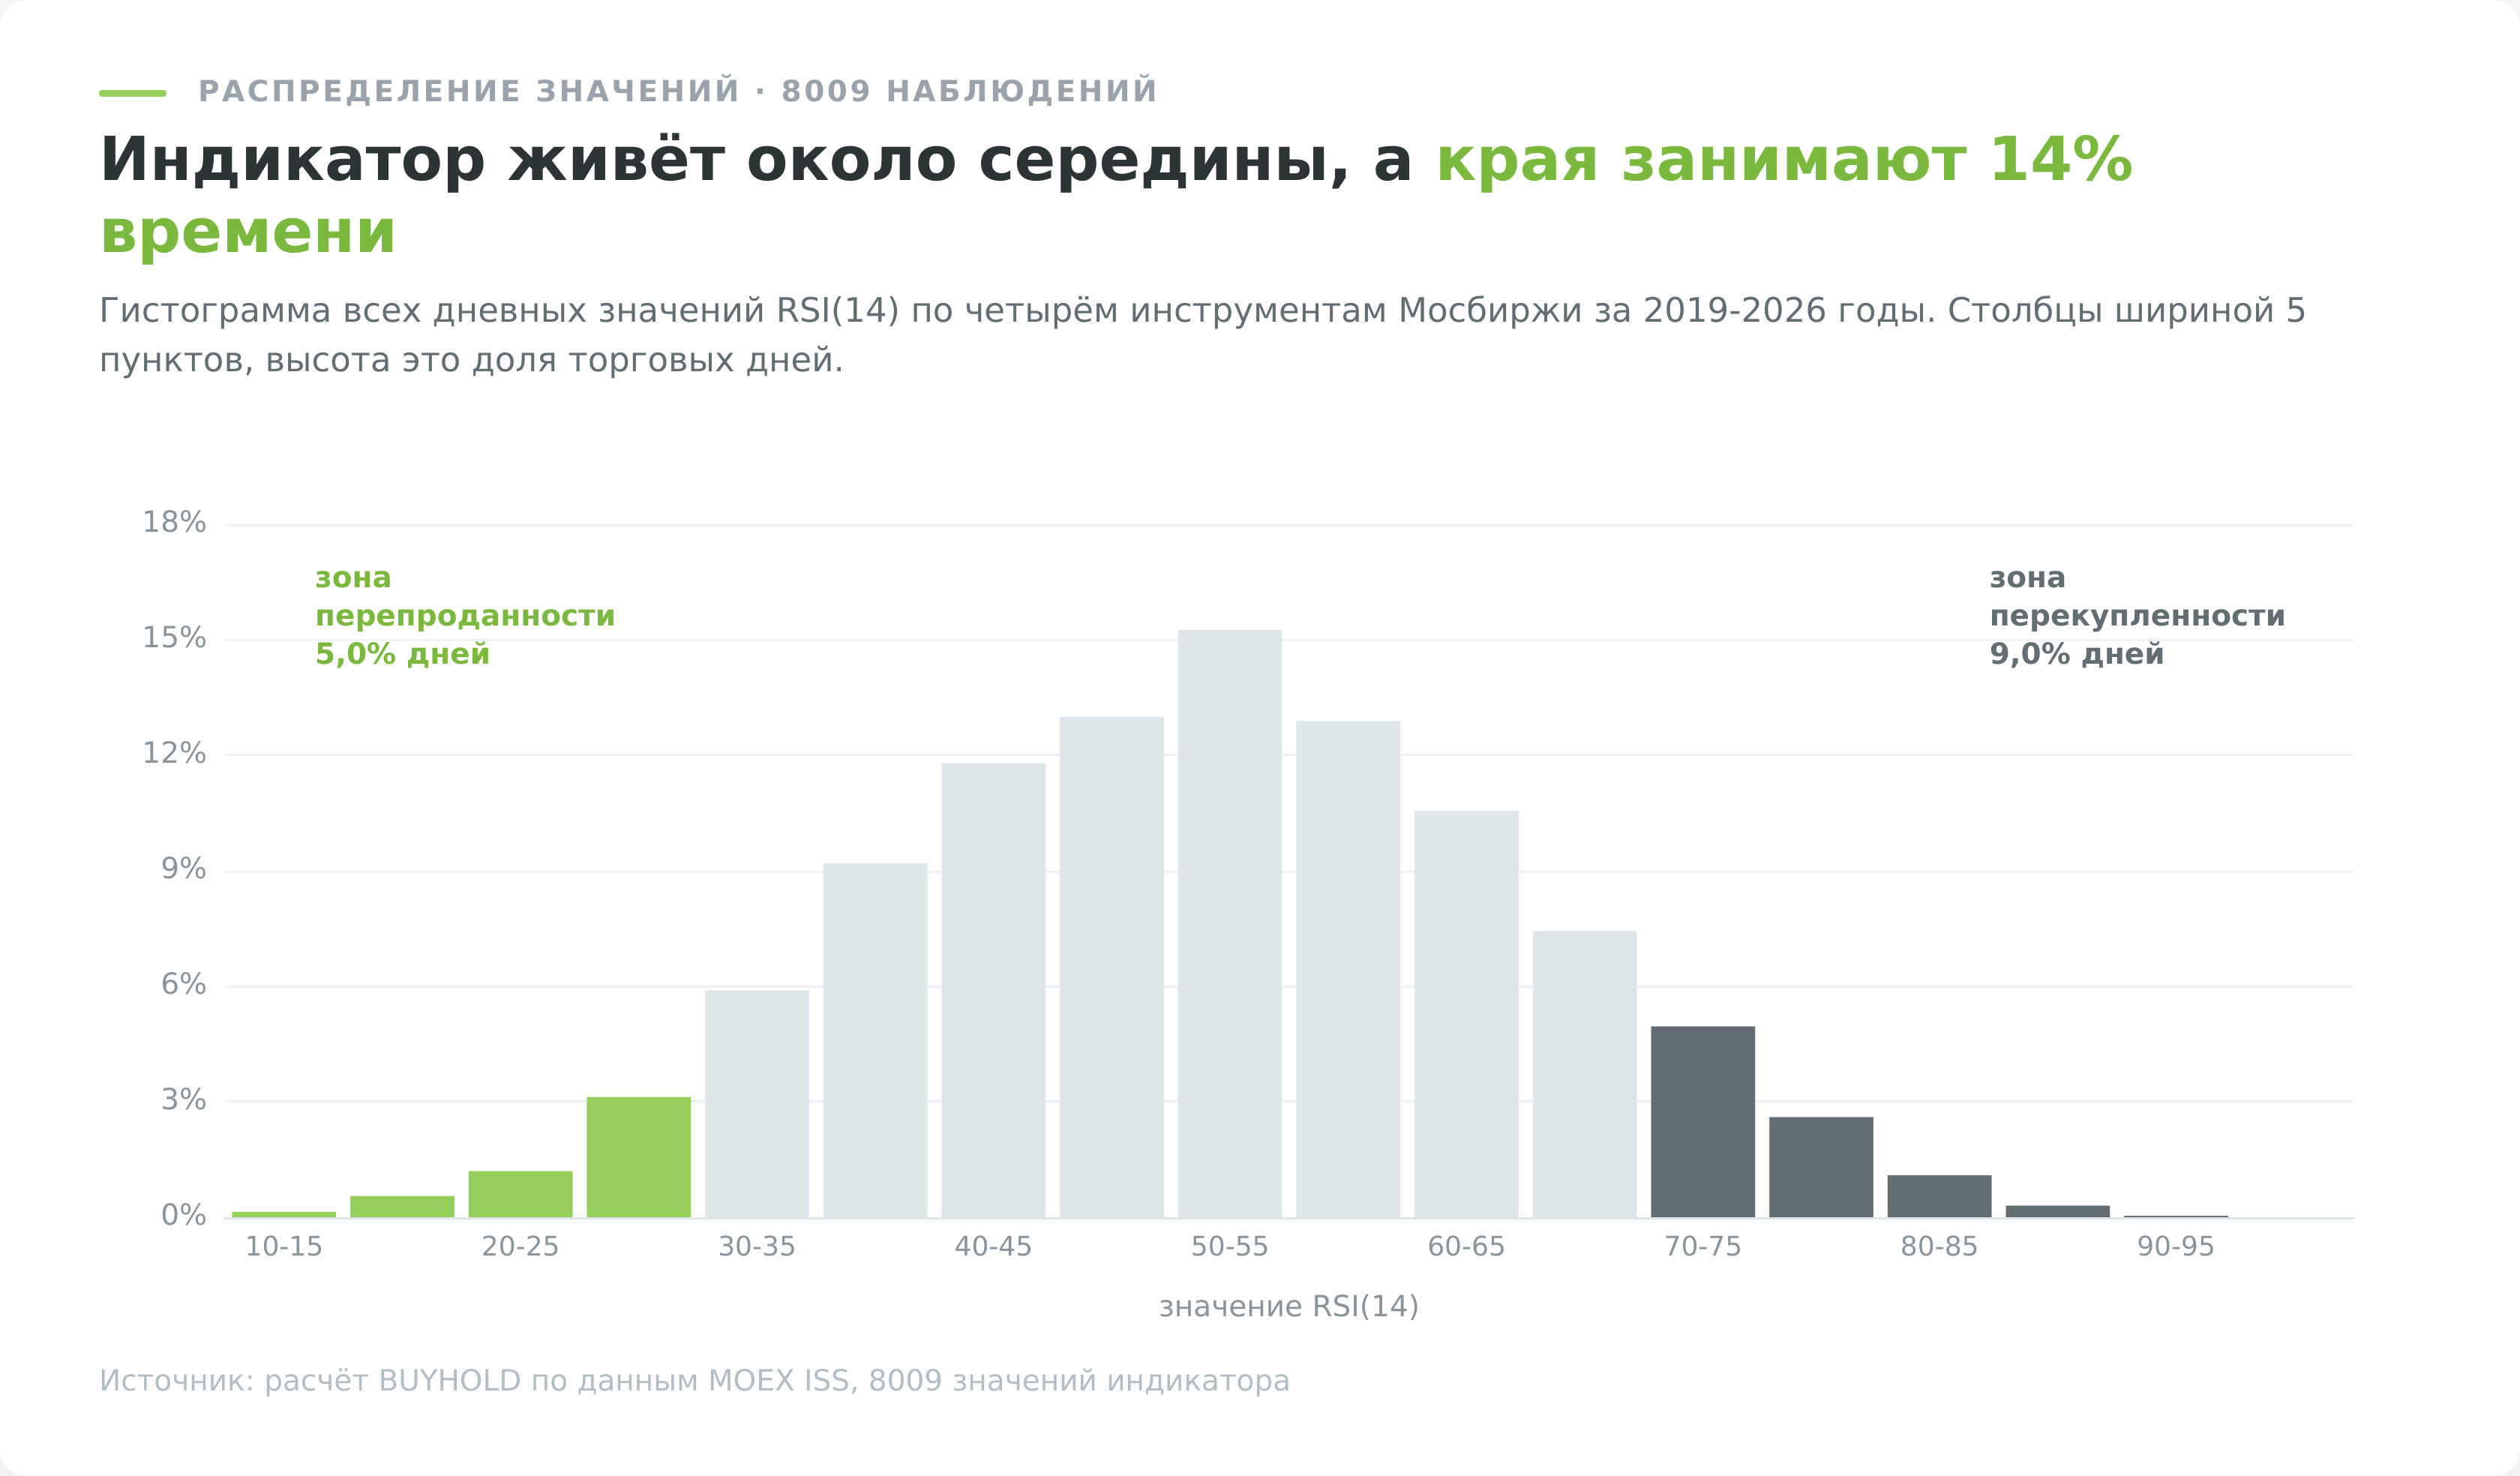
Первое, что бросается в глаза. Крайние зоны занимают от 12 до 15% времени, а пять дней из шести индикатор RSI проводит в середине, где он не говорит ничего. Инвестор, который ждёт от RSI ежедневных подсказок, три четверти года будет смотреть на линию, болтающуюся между 40 и 60.
Второе важнее. Перекупленность встречается вдвое чаще перепроданности почти на всех инструментах. У Сбербанка 192 дня выше 70 против 79 дней ниже 30, у индекса Мосбиржи 203 против 88. Асимметрия не случайна. Растущий рынок ползёт вверх мелкими шагами и подолгу держит осциллятор высоко, а падает рывками, и в нижней зоне бумага сидит недолго.
Симметричные уровни 70 и 30 на несимметричном рынке автоматически дают перекос сигналов в сторону продажи. Это первая структурная проблема стандартных настроек.
Перепроданность: работает ли покупка после сигнала
Проверяем каноническое правило. Уайлдер и большинство учебников предлагают покупать не в момент захода под 30, а когда линия вышла из зоны обратно вверх, потому что заход может продолжаться. Посчитаем оба варианта и сравним с базой.
| Событие | Наблюдений | Рост через 5 дней | Медиана 5 дней | Рост через 20 дней | Медиана 20 дней |
|---|---|---|---|---|---|
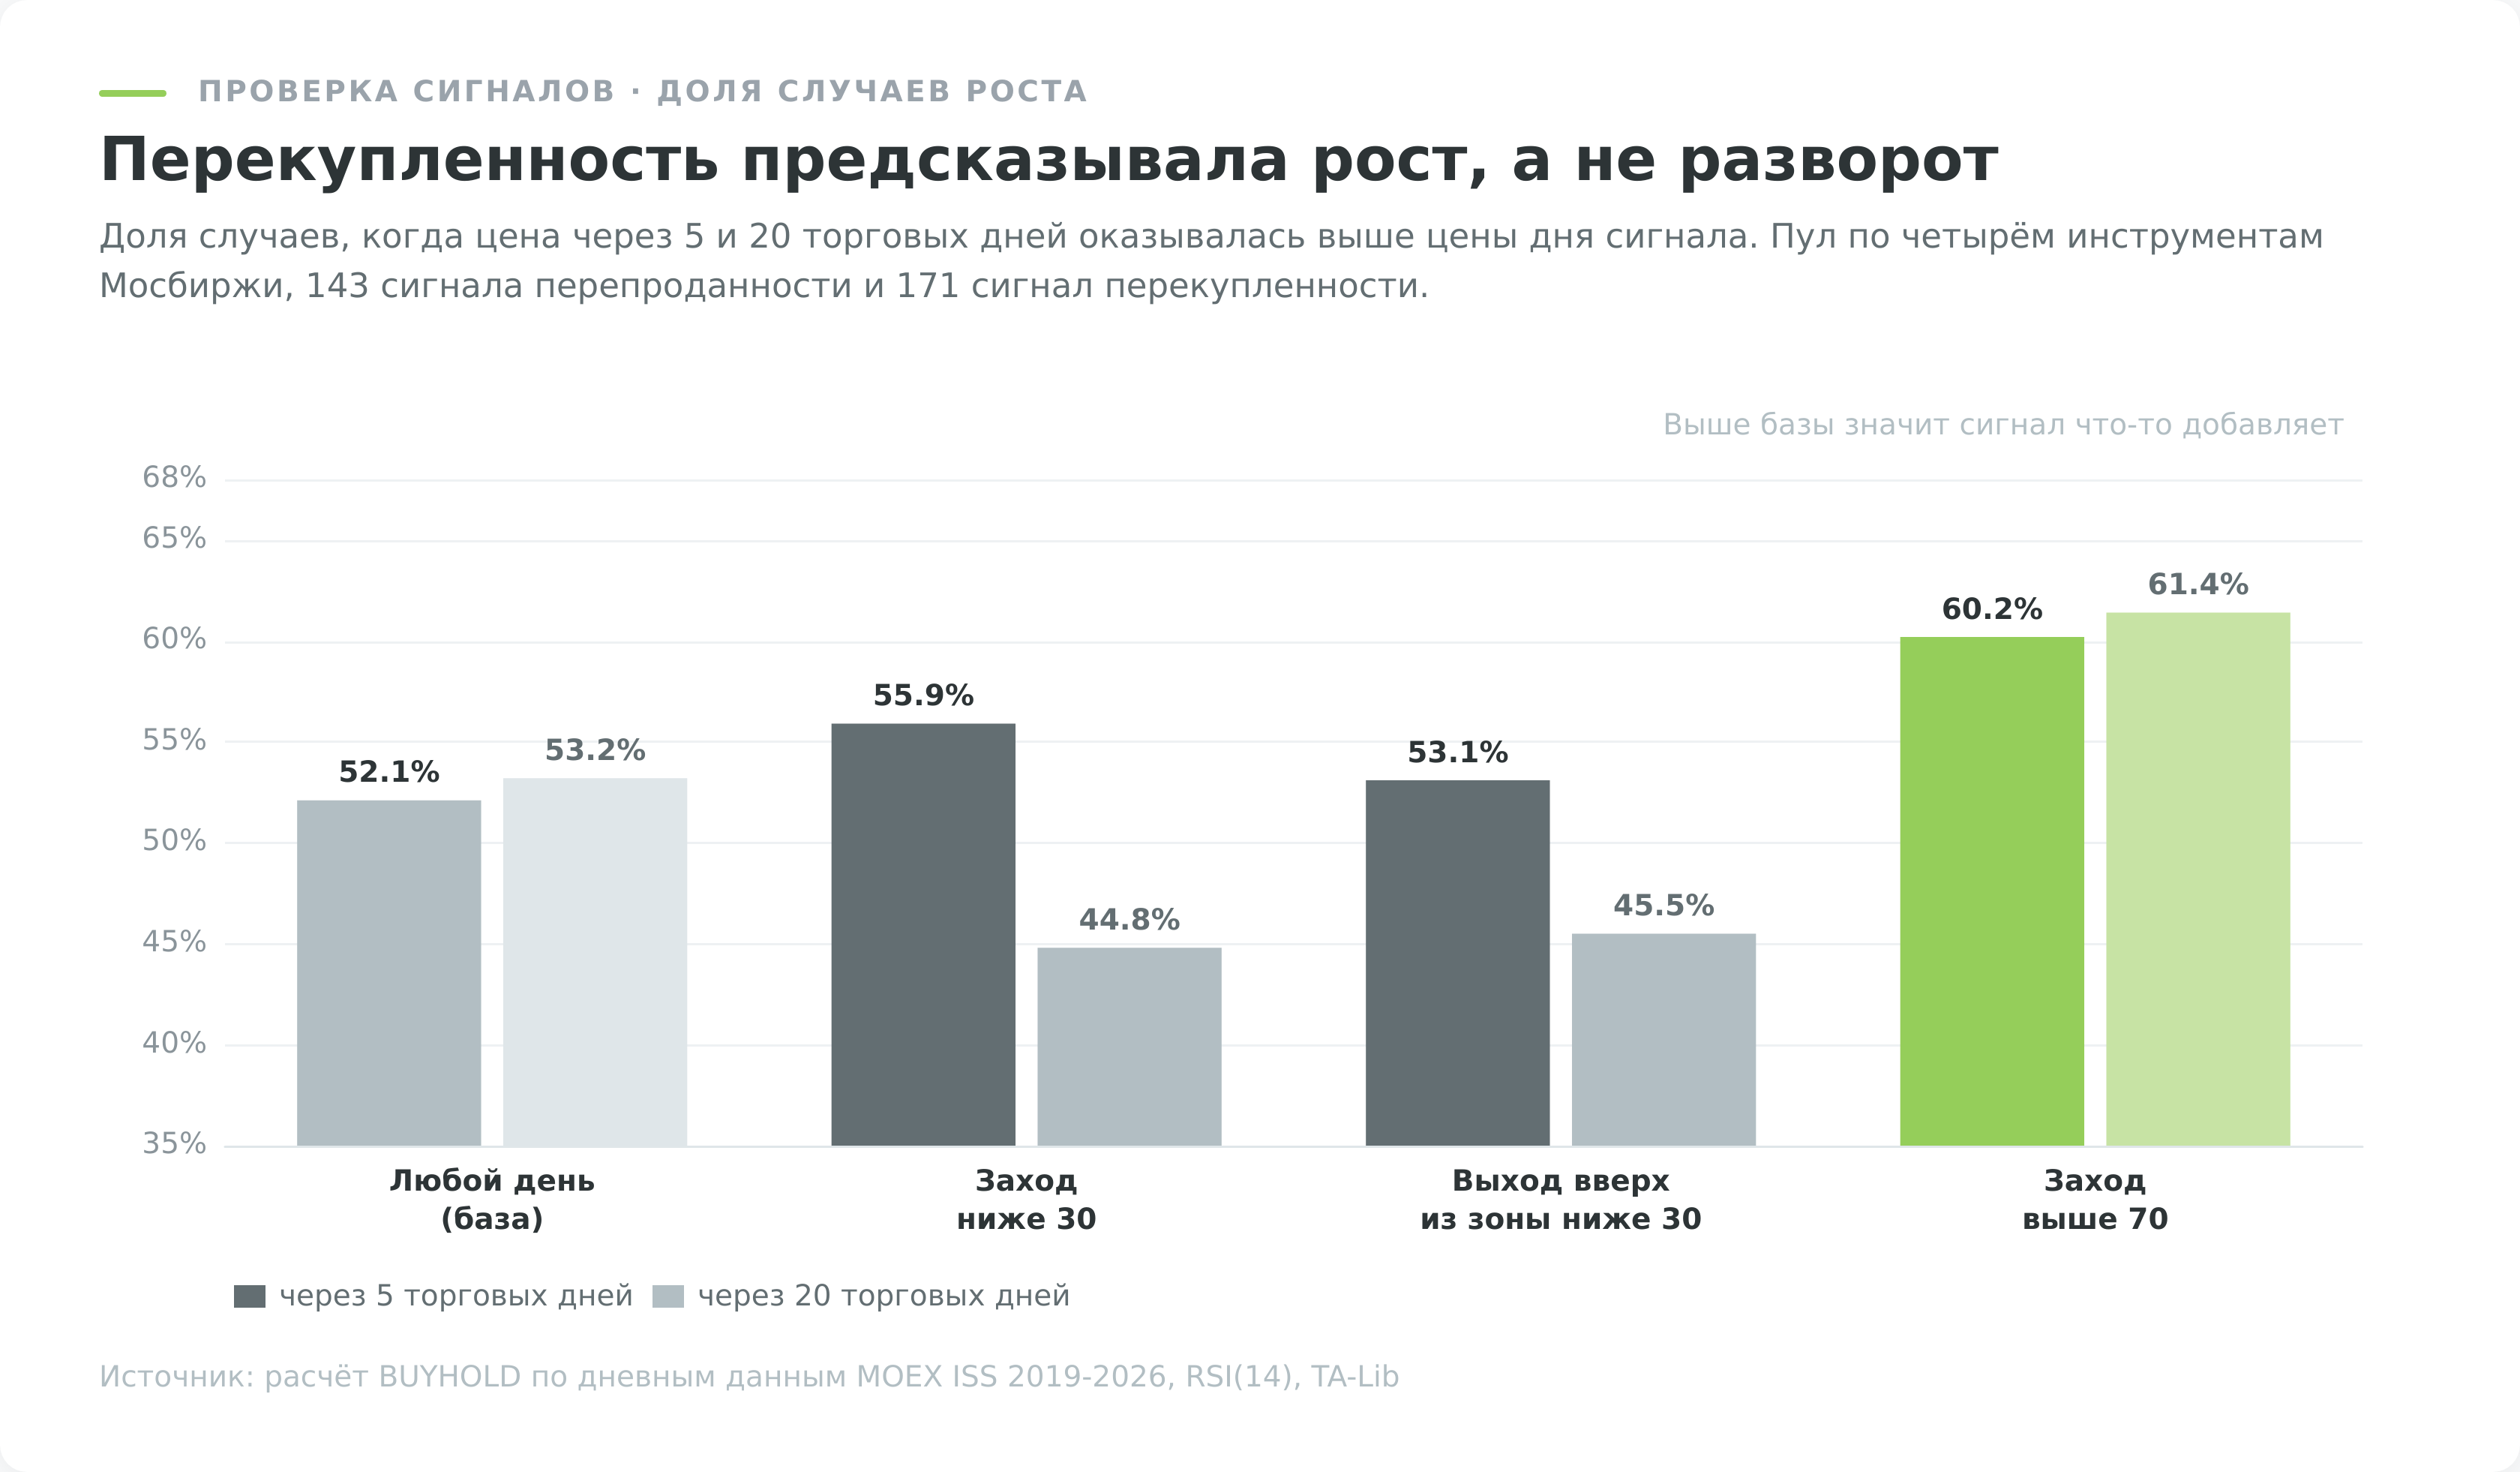
| Любой день выборки (база) | 8041 | 52,1% | +0,15% | 53,2% | +0,55% |
| Заход RSI ниже 30 | 143 | 55,9% | +0,52% | 44,8% | −1,00% |
| Выход RSI вверх из зоны ниже 30 | 143 | 53,1% | +0,16% | 45,5% | −1,32% |
| Заход RSI выше 70 | 171 | 60,2% | +0,40% | 61,4% | +1,16% |
Источник: расчёт BUYHOLD, пул по четырём инструментам MOEX, дневные свечи 2019-2026, RSI(14). Вход по открытию дня, следующего за сигналом. «Рост» означает долю случаев, когда цена оказалась выше цены входа.
Заход под 30 даёт слабое краткосрочное преимущество. Рост в 55,9% случаев против базовых 52,1%, медиана +0,52% против +0,15%. Прибавка в 3,8 процентного пункта на выборке из 143 наблюдений выглядит приятно, но статистически она неотличима от случайности, отклонение составляет меньше одной стандартной ошибки.
А каноническое правило покупки не дало вообще ничего. После выхода линии обратно выше 30 цена росла в 53,1% случаев против базовых 52,1%, то есть ровно столько же, сколько при входе в случайный день. Ожидание подтверждения не улучшает результат и не ухудшает его, оно просто не имеет отношения к делу.
Дальше становится интереснее. На горизонте месяца оба сигнала перепроданности уходят ниже базы, 44,8% и 45,5% против 53,2%. Покупка на панике давала краткосрочный отскок и проигрывала рынку, если позицию держали дольше пары недель.
Расхождение между инструментами тоже стоит увидеть, потому что оно показывает, насколько шатко среднее.
| Инструмент | Рост через 5 дней после захода под 30 | База по инструменту | Разница |
|---|---|---|---|
| Лукойл | 58,5% | 50,9% | +7,7 п.п. |
| Газпром | 55,6% | 49,2% | +6,3 п.п. |
| Индекс Мосбиржи | 57,6% | 55,3% | +2,3 п.п. |
| Сбербанк | 51,5% | 53,4% | −1,9 п.п. |
Источник: расчёт BUYHOLD по данным MOEX ISS. Число сигналов по инструментам от 33 до 41.
На Лукойле сигнал добавил почти 8 процентных пунктов, на Сбербанке отнял около двух. Одно и то же правило, один и тот же период, разный результат, и число наблюдений везде от 33 до 41. Когда в чужой статье вы видите «RSI отрабатывает в 70% случаев» без указания бумаги и числа наблюдений, скорее всего, выбран инструмент, на котором цифра получилась красивой.
Перекупленность оказалась сигналом продолжения роста
Строка из первой таблицы, которая переворачивает учебник. После захода RSI выше 70 цена через неделю оказывалась выше в 60,2% случаев, через месяц в 61,4%, и обе цифры выше базовых 52,1% и 53,2%. Медиана движения за месяц составила +1,16% против базовых +0,55%. Это единственный сигнал в проверке, отклонение которого от базы превышает две стандартные ошибки, то есть заслуживает хотя бы условного доверия.
Иначе говоря, если бы вы механически шортили каждый раз, когда индикатор RSI заходит выше 70, вы бы теряли деньги против рынка в шести случаях из десяти.
Причина не в магии, а в природе тренда. Растущая бумага физически не может держать осциллятор внизу, поэтому высокие значения появляются именно там, где движение сильное. Уайлдер это понимал, а Эндрю Кардвелл позже сформулировал жёстче, объявив бычьи дивергенции явлением медвежьего рынка, а медвежьи, наоборот, бычьего.
Наглядно проблему показывают серии. Я посчитал, сколько торговых дней подряд индикатор держался выше 70 и что за это время происходило с ценой.
| Инструмент | Период серии | Дней подряд выше 70 | Изменение цены за серию |
|---|---|---|---|
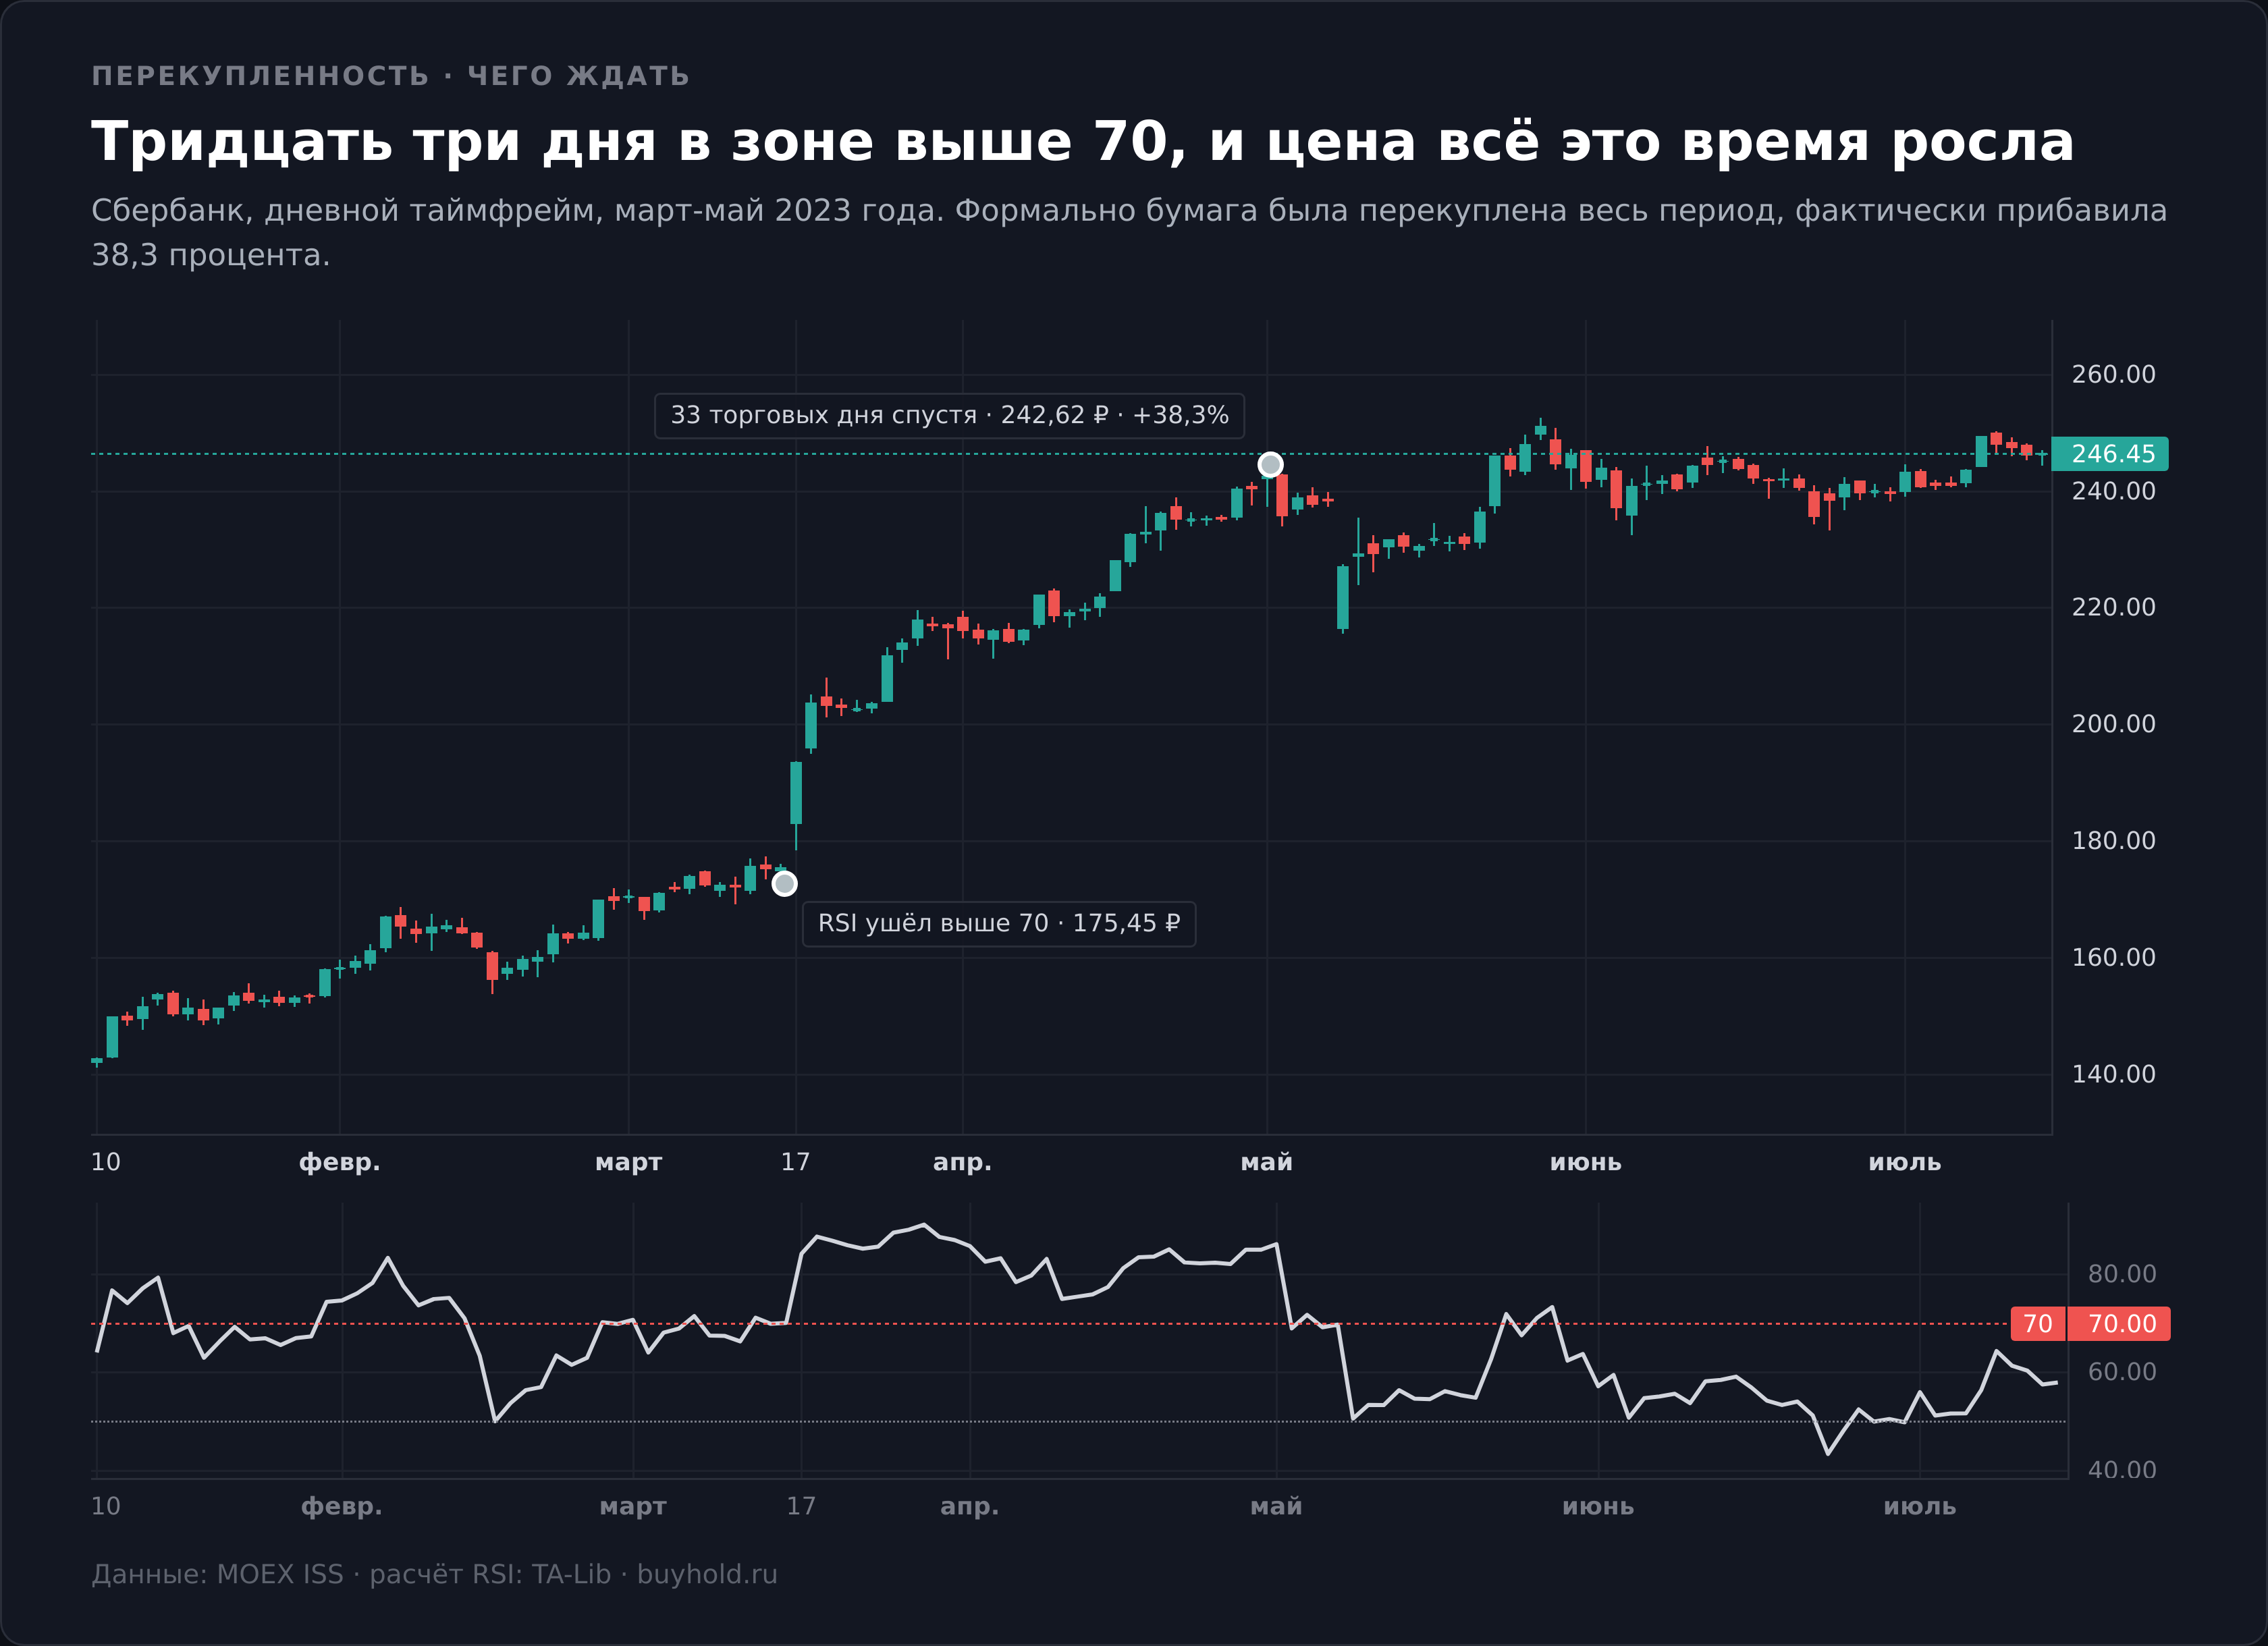
| Сбербанк | 16.03.2023-02.05.2023 | 33 | +38,3% |
| Индекс Мосбиржи | 20.03.2023-28.04.2023 | 30 | +9,9% |
| Газпром | 14.05.2019-20.06.2019 | 27 | +22,6% |
| Лукойл | 27.03.2023-17.04.2023 | 16 | +7,4% |
Источник: расчёт BUYHOLD по данным MOEX ISS, RSI(14), дневной таймфрейм.
Тридцать три торговых дня подряд Сбербанк был формально перекуплен и за это время прибавил 38,3%. Трейдер, продавший акцию в первый день серии по учебнику, полтора месяца смотрел, как рынок уходит без него. И это не единичный случай, у Сбербанка из 52 заходов в верхнюю зону двенадцать длились пять дней и дольше, пять из них десять дней и дольше.
Практический вывод. Заход в зону перекупленности сам по себе не сигнал на продажу, а признак сильного движения. Он становится осмысленным только вместе с подтверждением разворота, будь то отказ от размаха по Уайлдеру, пробой трендовой линии на цене или разворот на старшем таймфрейме.
Дивергенции на тех же данных
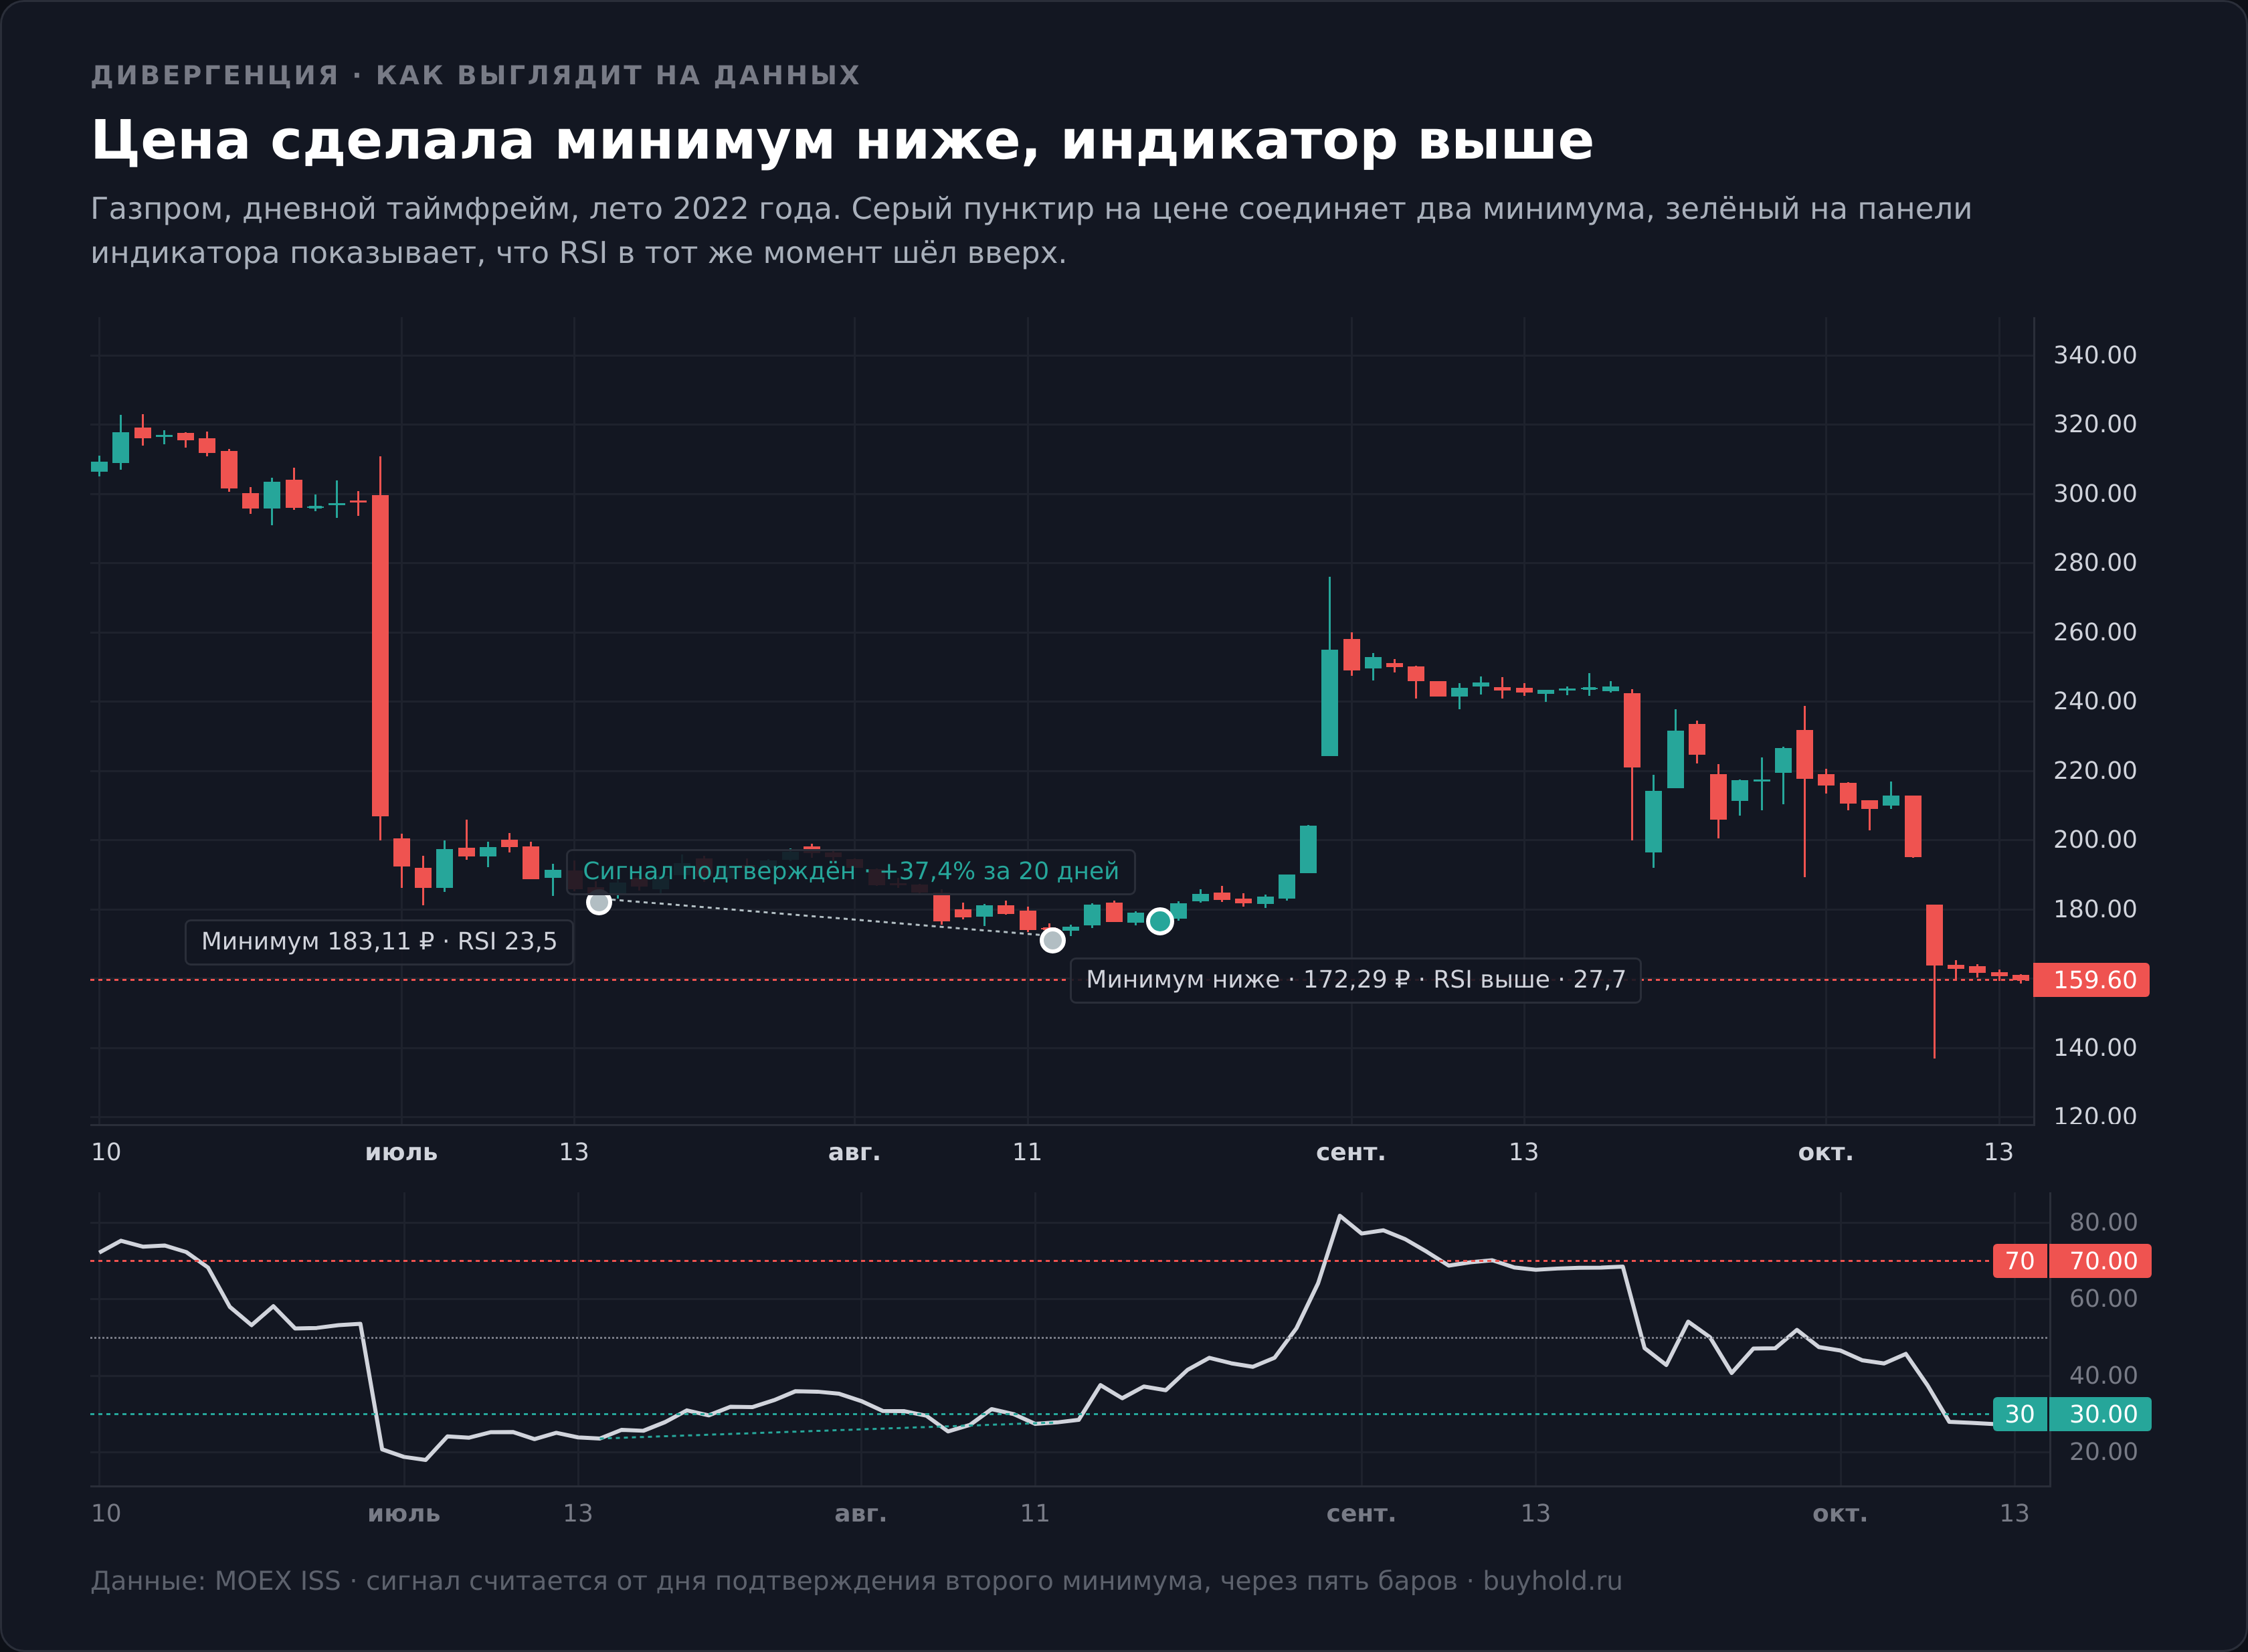
Дивергенция возникает, когда цена обновляет экстремум, а индикатор нет. Считается самым сильным сигналом осциллятора. Проверим и это.
Формализовать пришлось строго, иначе проверка превращается в разглядывание. Экстремумы искались как локальные пики и впадины с подтверждением по пяти барам с каждой стороны, расстояние между экстремумами от 8 до 60 торговых дней, для бычьей дивергенции требовалось значение индикатора ниже 40 в первой точке, для медвежьей выше 60.
И здесь я поймал себя на ошибке, которую стоит показать, потому что она встречается в половине чужих бэктестов. В первом расчёте я считал доходность от дня самого экстремума, и медвежьи дивергенции показали отработку в 72,9% случаев за неделю. Цифра выглядела прекрасно и была неправдой. Экстремум подтверждается только через пять баров после него, раньше трейдер не знает, что вершина сформировалась. Как только точкой отсчёта стал день подтверждения, отработка упала до 47,9%.
Разница между 72,9% и 47,9% целиком состоит из знания будущего. Проверяйте это в любой статистике, которую вам показывают.
| Сигнал | Случаев | Отработка 5 дней | Отработка 10 дней | Отработка 20 дней | База |
|---|---|---|---|---|---|
| Бычья дивергенция | 36 | 54,3% | 42,9% | 57,1% | 52-53% |
| Медвежья дивергенция | 48 | 47,9% | 39,6% | 37,5% | 47-48% |
Источник: расчёт BUYHOLD по данным MOEX ISS, RSI(14), четыре инструмента, 2019-2026. Отработка означает движение цены в сторону сигнала от дня подтверждения экстремума.
Бычья дивергенция дала слабое преимущество на горизонте месяца, 57,1% против базовых 53,4%, с медианой +1,52% против +0,58%. На десяти днях она проваливается ниже базы. Тридцать шесть случаев за семь лет по четырём инструментам это очень мало для уверенного вывода, и честнее говорить, что сигнал скорее полезен, чем нет.
Медвежья дивергенция на российском рынке за этот период не работала. Через месяц после сигнала цена падала лишь в 37,5% случаев, то есть росла чаще, чем в среднем по выборке. Наблюдение полностью совпадает с логикой Кардвелла, по которой медвежья дивергенция появляется внутри бычьего рынка и означает паузу, а не разворот.
Подробный разбор построения и типов дивергенции вынесен в отдельный материал о дивергенции RSI, здесь важен только результат проверки.
Механическая стратегия против простого удержания
Отдельные сигналы проверили, теперь соберём из них торговую систему по индикатору RSI в том виде, в каком её описывают учебники. Вход в лонг по открытию дня, следующего за выходом линии вверх из зоны ниже 30. Выход по открытию дня, следующего за достижением уровня 70. Комиссия 0,05% на сторону, что соответствует тарифам большинства российских брокеров для небольших оборотов. Стопа в базовом варианте нет, потому что в каноническом описании его нет тоже.
| Инструмент | Сделок | Прибыльных | Итог стратегии | Удержание с 2019 | Худшая сделка |
|---|---|---|---|---|---|
| Сбербанк | 8 | 50,0% | −39,4% | +50,8% | −56,4% |
| Газпром | 10 | 70,0% | +53,2% | −40,5% | −24,4% |
| Лукойл | 9 | 44,4% | −37,5% | +1,3% | −32,1% |
| Индекс Мосбиржи | 9 | 66,7% | −34,3% | −4,9% | −40,1% |
Источник: расчёт BUYHOLD по данным MOEX ISS. Доходность удержания считается по цене без учёта дивидендов, как и результат стратегии.
Три инструмента из четырёх стратегия проиграла обычной покупке и удержанию. На Сбербанке разрыв драматический, минус 39,4% против плюс 50,8%, хотя половина сделок закрылась в плюсе. Убивает результат одна сделка на минус 56,4%, и вот тут вылезает главный дефект конструкции. Позиция без стопа сидит в рынке до тех пор, пока индикатор не доберётся до 70, а в обвале он туда не добирается месяцами.
Единственный инструмент, где стратегия выиграла, это Газпром, потерявший за период 40,5%. Логика понятна. Система сидит в бумаге не всегда, а только между сигналами, и на падающем активе это преимущество.
Добавим стоп-лосс и посмотрим, что изменится.
| Инструмент | Без стопа | Стоп 8% | Стоп 15% | Удержание |
|---|---|---|---|---|
| Сбербанк | −39,4% | −22,6% | −15,9% | +50,8% |
| Газпром | +53,2% | +94,4% | +54,5% | −40,5% |
| Лукойл | −37,5% | −16,3% | −33,6% | +1,3% |
| Индекс Мосбиржи | −34,3% | −36,3% | −38,3% | −4,9% |
Источник: расчёт BUYHOLD. При стопе 8% число сделок вырастает вдвое с лишним, доля прибыльных падает до 32-42%.
Стоп режет катастрофу, но не делает стратегию прибыльной. Худшая сделка Сбербанка уменьшается с 56,4% до 8,1%, а общий убыток сокращается с 39,4% до 22,6%. Плата видна в другой колонке, доля прибыльных сделок падает до 31,8%, потому что стоп выбивает позицию на нормальных откатах. Единственная бумага, где стоп дал заметный выигрыш, снова Газпром, и снова потому, что бумага падала.
Общий вывод раздела получается неудобный для жанра «стратегия по RSI», но честный. Индикатор в чистом виде не давал устойчивого преимущества на российских акциях за 2019-2026 годы. Он полезен как способ не сидеть в падающей бумаге постоянно и как фильтр входа, но не как самостоятельная торговая система. Проверить любой из этих сценариев на своих настройках без денег можно в нашем симуляторе трейдинга, там же видно, как быстро меняется результат при смене периода.
Тот же индикатор на недельном графике
Дневные данные разобрали, но у инвестора горизонт другой. Пересобрал те же котировки в недельные свечи и посчитал RSI(14) заново. Получилось 399 недель по каждому инструменту.
| Инструмент | Недель ниже 30 | Сигналов | Рост через 4 недели | База | Рост через 13 недель | База |
|---|---|---|---|---|---|---|
| Сбербанк | 25 | 7 | 57,1% | 58,7% | 50,0% | 65,8% |
| Газпром | 18 | 8 | 62,5% | 48,1% | 66,7% | 45,9% |
| Лукойл | 12 | 6 | 66,7% | 50,9% | 60,0% | 50,0% |
| Индекс Мосбиржи | 26 | 8 | 37,5% | 55,3% | 42,9% | 58,4% |
Источник: расчёт BUYHOLD по недельным свечам, собранным из дневных данных MOEX ISS за 2019-2026, RSI(14).
На недельном графике зона перепроданности становится действительно редким событием, от 12 до 26 недель за семь с половиной лет, то есть от 3 до 6,5% времени. Сигналов при этом всего шесть-восемь на инструмент.
И вот здесь нужна оговорка, которую в подобных таблицах обычно проглатывают. Восемь наблюдений это не статистика. На такой выборке разница между 62,5% и 48,1% может быть чистой случайностью, и делать вывод «на неделях работает лучше» я не стану. Что можно сказать уверенно, так это то, что недельный сигнал редок и потому не годится в качестве регулярного источника сделок.
Как инвестору использовать RSI для докупок
Для трейдера индикатор преимущества не дал. Но у инвестора задача другая. Он не входит и не выходит, он покупает регулярно и хочет платить поменьше. Это совсем другой вопрос, и ответ на него оказался неожиданно приятным.
Сравнил два способа набирать позицию с января 2019 года по сентябрь 2026 года, всего 93 месяца.
Первый способ календарный. Покупка в первый торговый день каждого месяца, всего 93 покупки, независимо от того, что происходит на рынке.
Второй способ по сигналу. Покупка только в те месяцы, когда индикатор RSI на дневном графике опускался ниже 30, в первый такой день месяца. Таких месяцев набралось от 22 до 27 из 93, то есть примерно четверть.
| Инструмент | Месяцев с сигналом | Средняя цена: календарь | Средняя цена: по сигналу | Разница |
|---|---|---|---|---|
| Сбербанк | 22 из 93 | 232,98 ₽ | 211,28 ₽ | −9,3% |
| Газпром | 27 из 93 | 169,27 ₽ | 144,59 ₽ | −14,6% |
| Лукойл | 23 из 93 | 5602,31 ₽ | 5214,63 ₽ | −6,9% |
| Индекс Мосбиржи | 23 из 93 | 2815,17 | 2684,00 | −4,7% |
Источник: расчёт BUYHOLD по данным MOEX ISS. Покупка исполняется по открытию следующего дня. Средняя цена посчитана как цена за единицу вложенного капитала при равной сумме каждой покупки, то есть по правилу усреднения затрат.
Во всех четырёх случаях покупка на перепроданности дала цену входа ниже календарной, от 4,7% до 14,6%. Направление одинаковое на растущем Сбербанке и на падавшем Газпроме, и это уже кое-что значит, потому что результат не зависит от того, куда шла бумага.
Теперь честная часть, без которой цифры выше превращаются в рекламу метода.
Покупок во втором способе втрое меньше. Деньги, отложенные на месяцы без сигнала, всё это время лежали без дела, и их доходность в расчёте не учтена. На растущем рынке ожидание сигнала стоит упущенного роста, и чем сильнее растёт бумага, тем дороже обходится пауза. Сравнение показывает качество точки входа, а не итоговый капитал двух портфелей.
Дивиденды тоже за скобками. Для инвестора в Сбербанк или Лукойл это существенная часть результата, и её отсутствие в расчёте занижает эффект простого удержания.
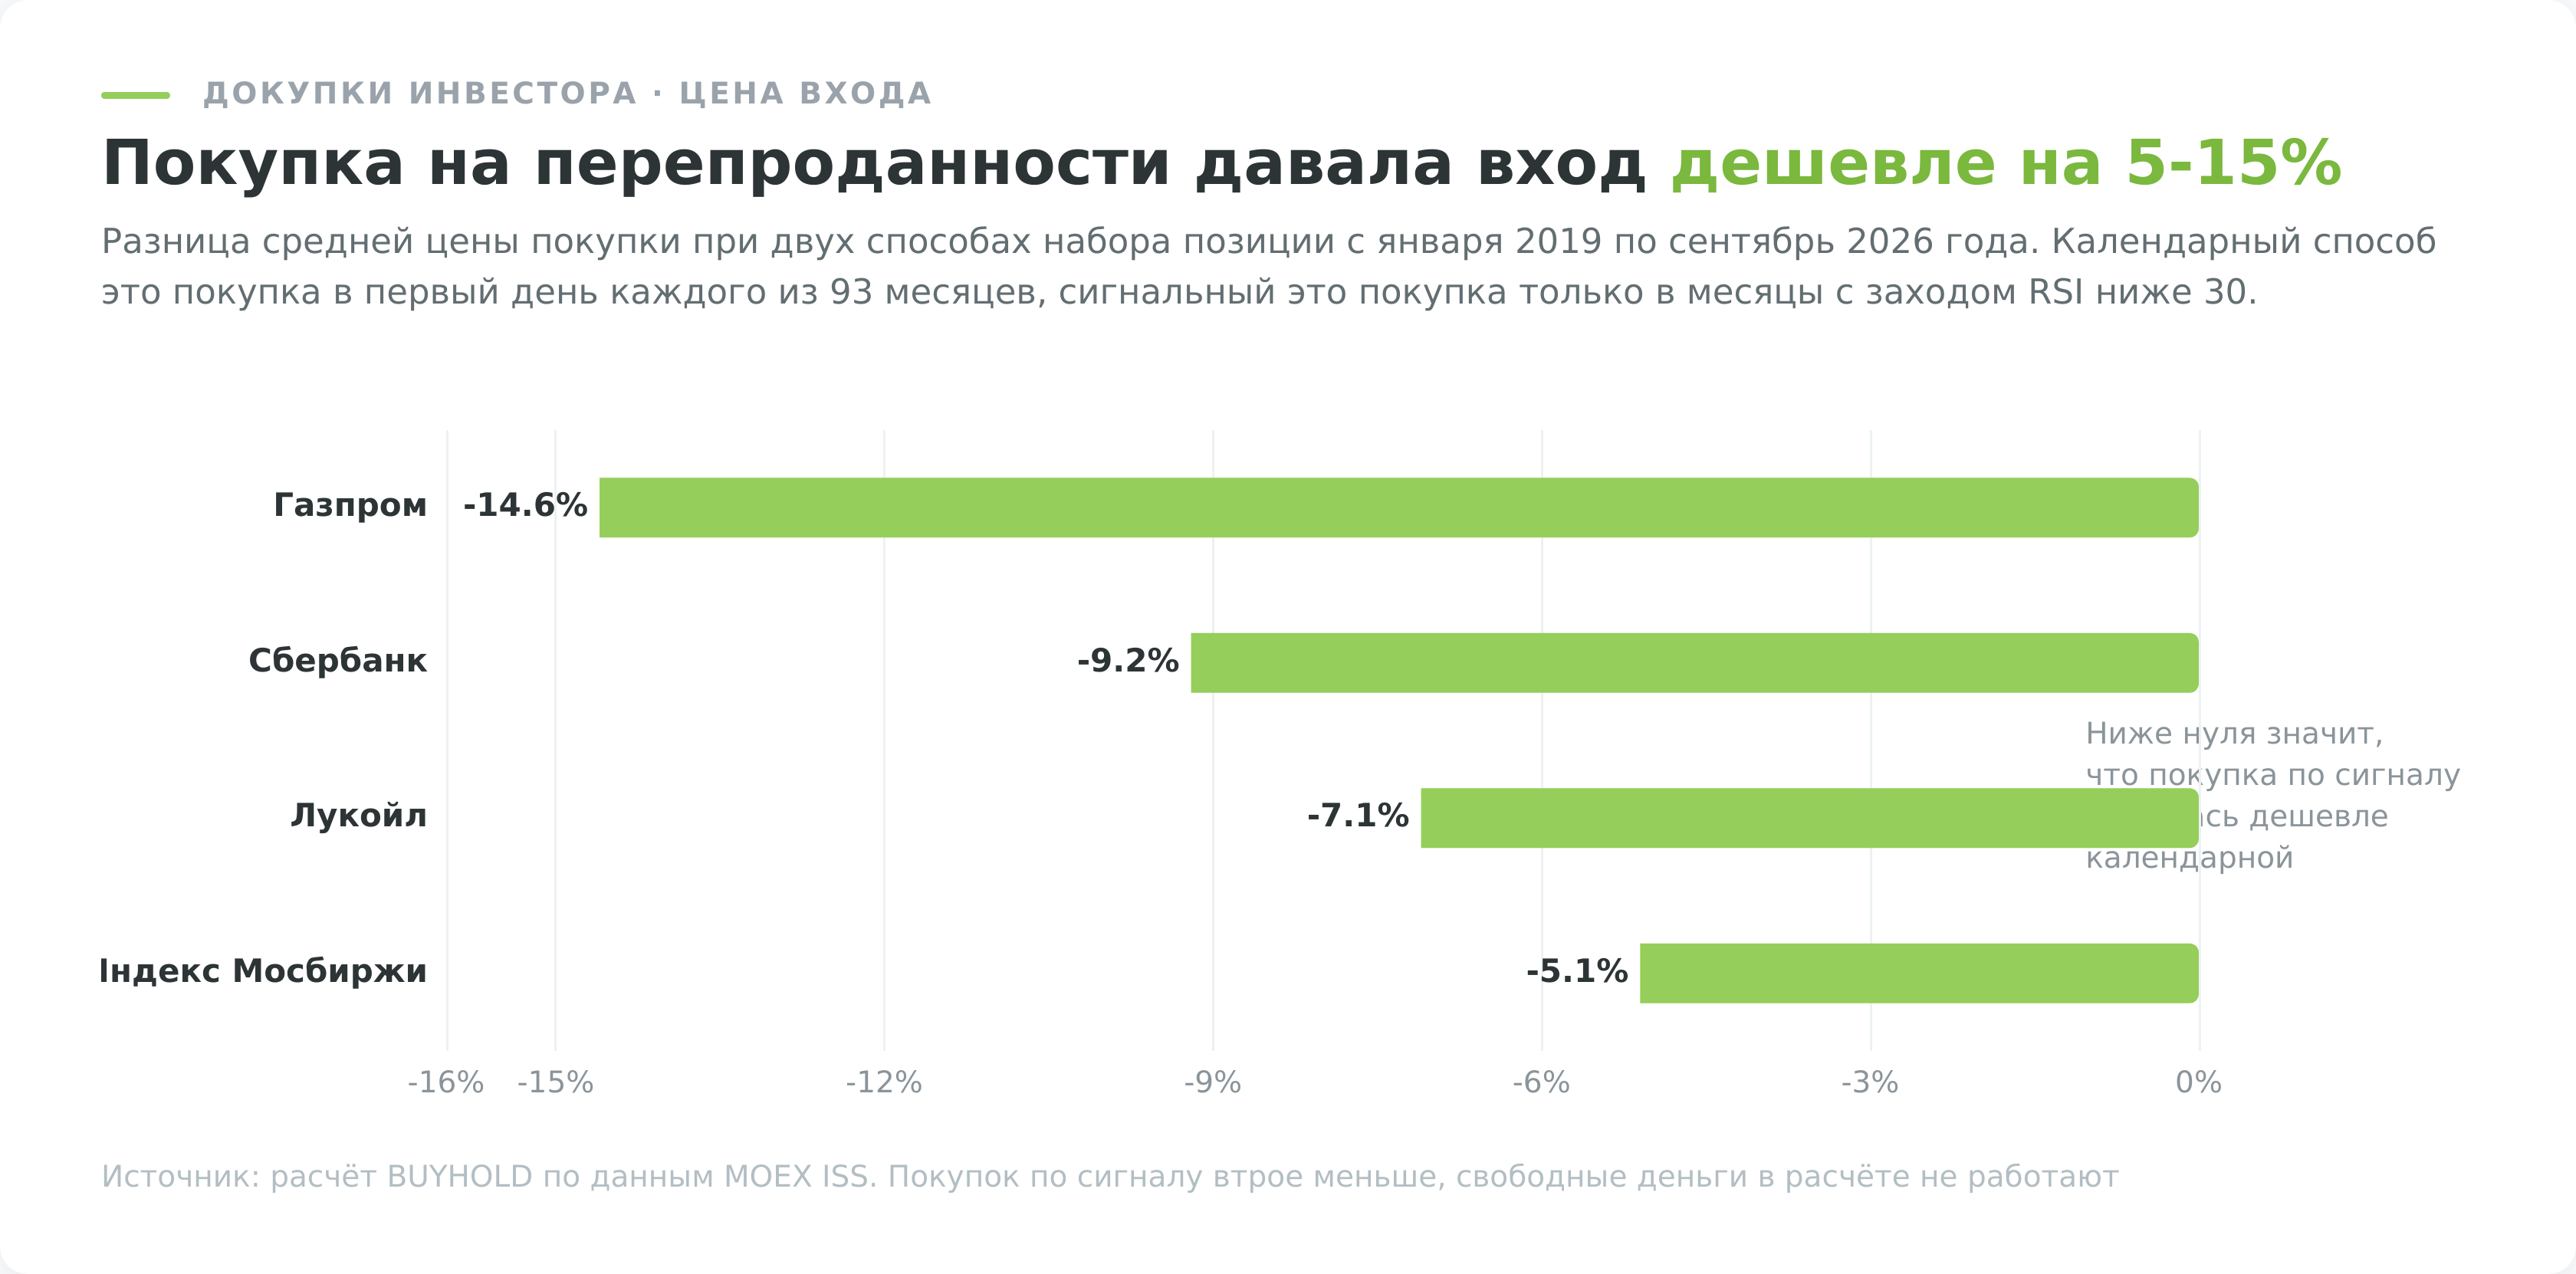
Практический вывод получается умеренный, но применимый. Если вы и так покупаете бумагу регулярно, имеет смысл держать заготовленную часть суммы под просадки и вводить её, когда осциллятор уходит в нижнюю зону. Это не увеличивает риск, потому что вы всё равно собирались купить, и статистически даёт вход дешевле примерно на 5-15%. Превращать же это в правило «покупаю только по сигналу» опасно, потому что четверть месяцев с сигналом приходится на кризисные годы, а в 2019 году сигнала не было вовсе.
Свои покупки и их цены проще всего вести в журнале сделок, там видно фактическую среднюю цену позиции, а не ту, которая помнится.
Чего индикатор RSI не делает
Раздел, которого нет в большинстве материалов, хотя без него остальное опасно.
Не предсказывает разворот. Индикатор построен на прошлых ценах и по конструкции не может знать будущих. Когда линия уходит под 30, это утверждение о том, что последние две недели бумага падала, и ничего больше. Данные выше показывают, что вероятность роста после такого сигнала отличается от случайной на единицы процентных пунктов.
Не работает против тренда. Тридцать три дня перекупленности Сбербанка с ростом на 38,3% это не аномалия, а нормальное поведение осциллятора в сильном движении. Любая стратегия «продавать выше 70» на растущем рынке гарантированно проигрывает.
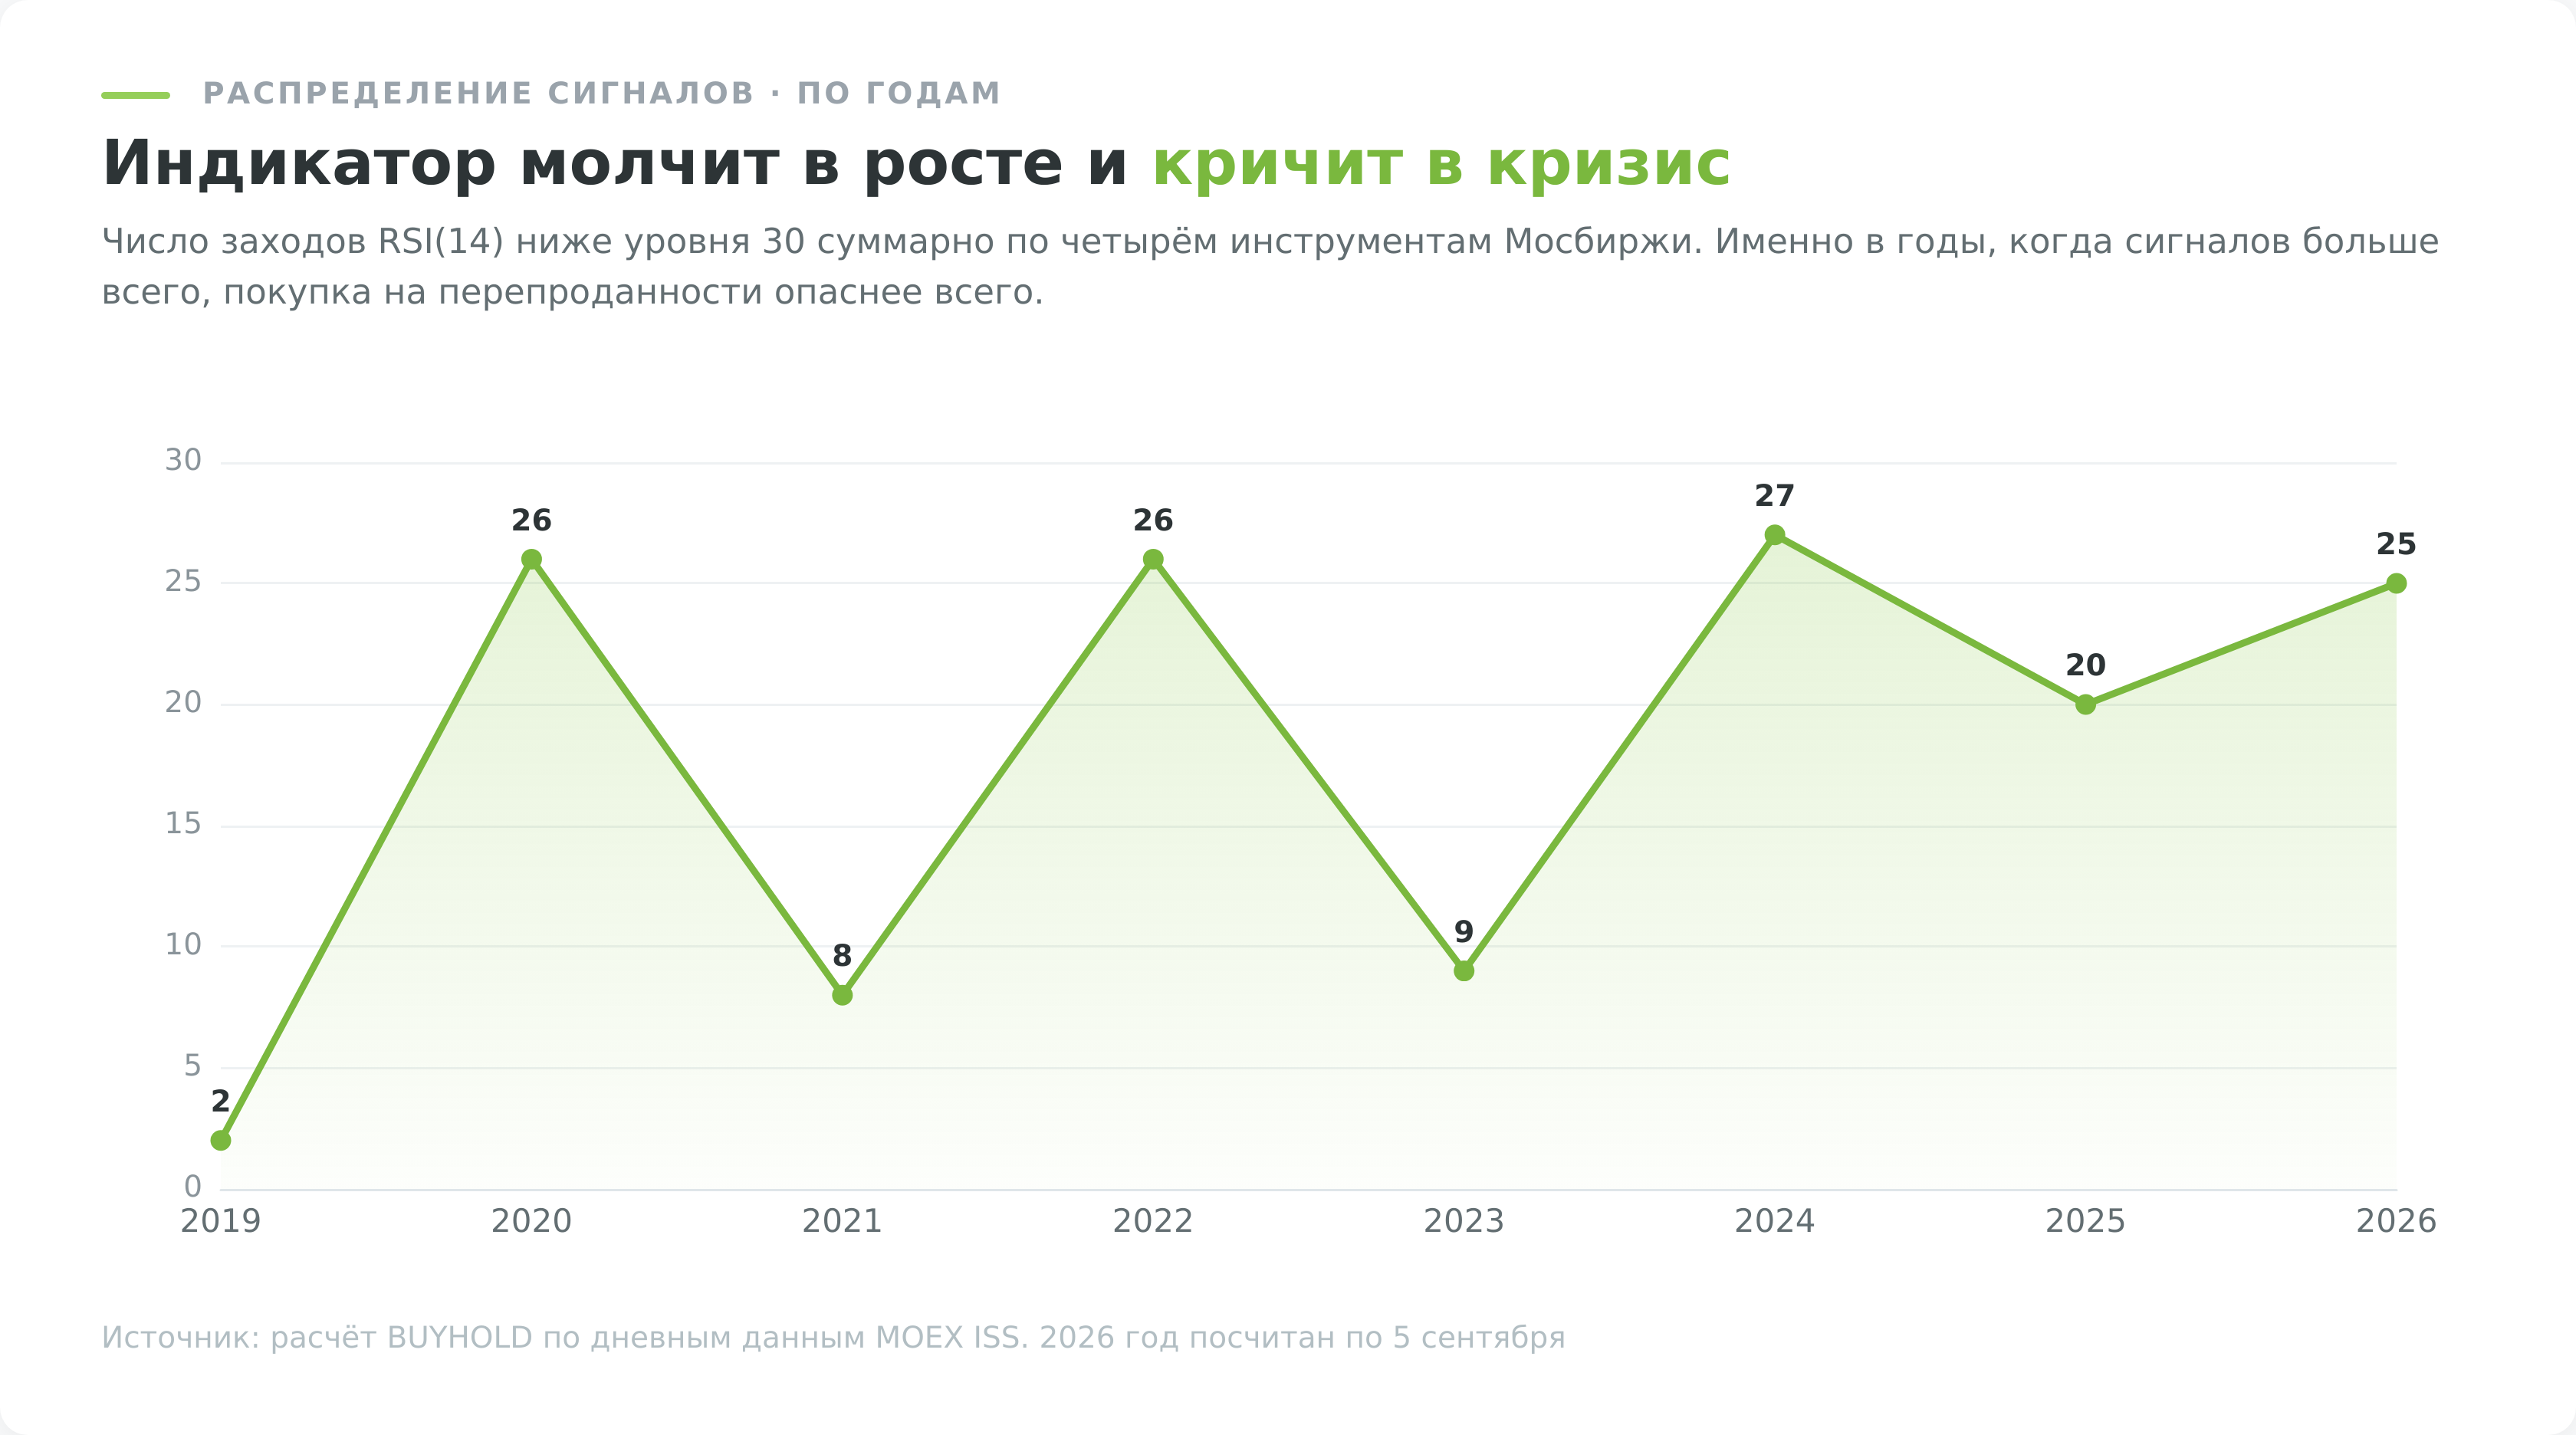
Не даёт сигналов равномерно. Я разбил все заходы под уровень 30 по годам, и распределение оказалось очень неровным.
| Год | 2019 | 2020 | 2021 | 2022 | 2023 | 2024 | 2025 | 2026 |
|---|---|---|---|---|---|---|---|---|
| Сигналов перепроданности | 2 | 26 | 8 | 26 | 9 | 27 | 20 | 25 |
Источник: расчёт BUYHOLD, четыре инструмента MOEX, RSI(14). 2026 год посчитан по 5 сентября.
В спокойном 2019 году сигнал появился дважды на четыре инструмента, в кризисном 2020 и в 2022 по 26 раз. Индикатор молчит, когда рынок растёт, и начинает кричать, когда всё валится. Именно в эти моменты покупка по сигналу опаснее всего, потому что падение продолжается.
Не защищает от подгонки. Перебрать период от 5 до 30 и выбрать тот, что дал лучший результат на истории, легко и бессмысленно. Разброс итогов между инструментами в таблице выше показывает почему. Правило, выигравшее на Газпроме, проиграло на Сбербанке, и наоборот. Параметр, отобранный по прошлому, описывает прошлое.
Не перерисовывается. Единственная хорошая новость раздела. В отличие от ZigZag и части стрелочных индикаторов, RSI считается по закрытым барам и задним числом значения не меняет. Пока текущая свеча не закрылась, линия ещё гуляет, поэтому решения принимают по закрытию бара, а не внутри него.
Торговые сценарии и что с ними не так
Пять способов применения индикатора RSI, от самого известного до почти забытого. Каждый с оговоркой, которую проверка данными сделала обязательной.
Возврат из крайней зоны
Классика. Ждём захода линии под 30, затем её выхода обратно вверх, покупаем по закрытию бара. Стоп за локальным минимумом цены, цель либо уровень 50, либо ближайшее сопротивление.
Проверка показала, что на дневных данных Мосбиржи вход по выходу из зоны давал 53,1% роста через неделю против базовых 52,1%. Правило в чистом виде не даёт ничего, ни преимущества, ни вреда. Работать оно начинает при двух условиях. Во-первых, если рынок в целом не в обвале, потому что кластеры сигналов приходятся на кризисы. Во-вторых, если есть стоп, ограничивающий одну сделку восемью или десятью процентами.
Пересечение уровня 50
Менее популярный и более честный вариант. Линия выше 50 означает, что средний рост превышает среднее падение, ниже наоборот. Пересечение середины трактуется как смена фазы.
Сигналов здесь заметно больше, чем на краях, и каждый по отдельности слабее. Использовать это осмысленно как фильтр направления, а не как точку входа. Например, брать сигналы других инструментов только в ту сторону, куда смотрит RSI относительно 50.
Дивергенция
Цена рисует новый минимум, индикатор рисует минимум выше предыдущего. Расхождение говорит, что импульс падения слабеет. На данных Мосбиржи бычья дивергенция дала 57,1% отработки на горизонте месяца против базы около 53%, медвежья не сработала вовсе. Строить на ней шорты в растущем рынке значит воевать с трендом.
Ключевая техническая деталь. Экстремум становится экстремумом только через несколько баров после себя, поэтому реальный вход всегда позже красивой точки на картинке.
Отказ от размаха по Уайлдеру
Собственный сигнал автора, который массовая литература почти забыла. Медвежий вариант выглядит так. Линия поднимается выше 70, откатывается, делает второй пик ниже первого, всё ещё в верхней зоне, и затем пробивает вниз впадину между двумя пиками. Момент пробоя и есть сигнал. Бычий вариант зеркальный, с двумя впадинами ниже 30.
Преимущество перед простым пересечением уровня в том, что сигнал требует подтверждённого ослабления импульса, а не просто факта высокого значения. Плата за это редкость. За семь лет по одной бумаге таких конфигураций набирается единицы, поэтому строить на них систему нельзя, а использовать как повод присмотреться к позиции можно.
Графический анализ по самой линии индикатора
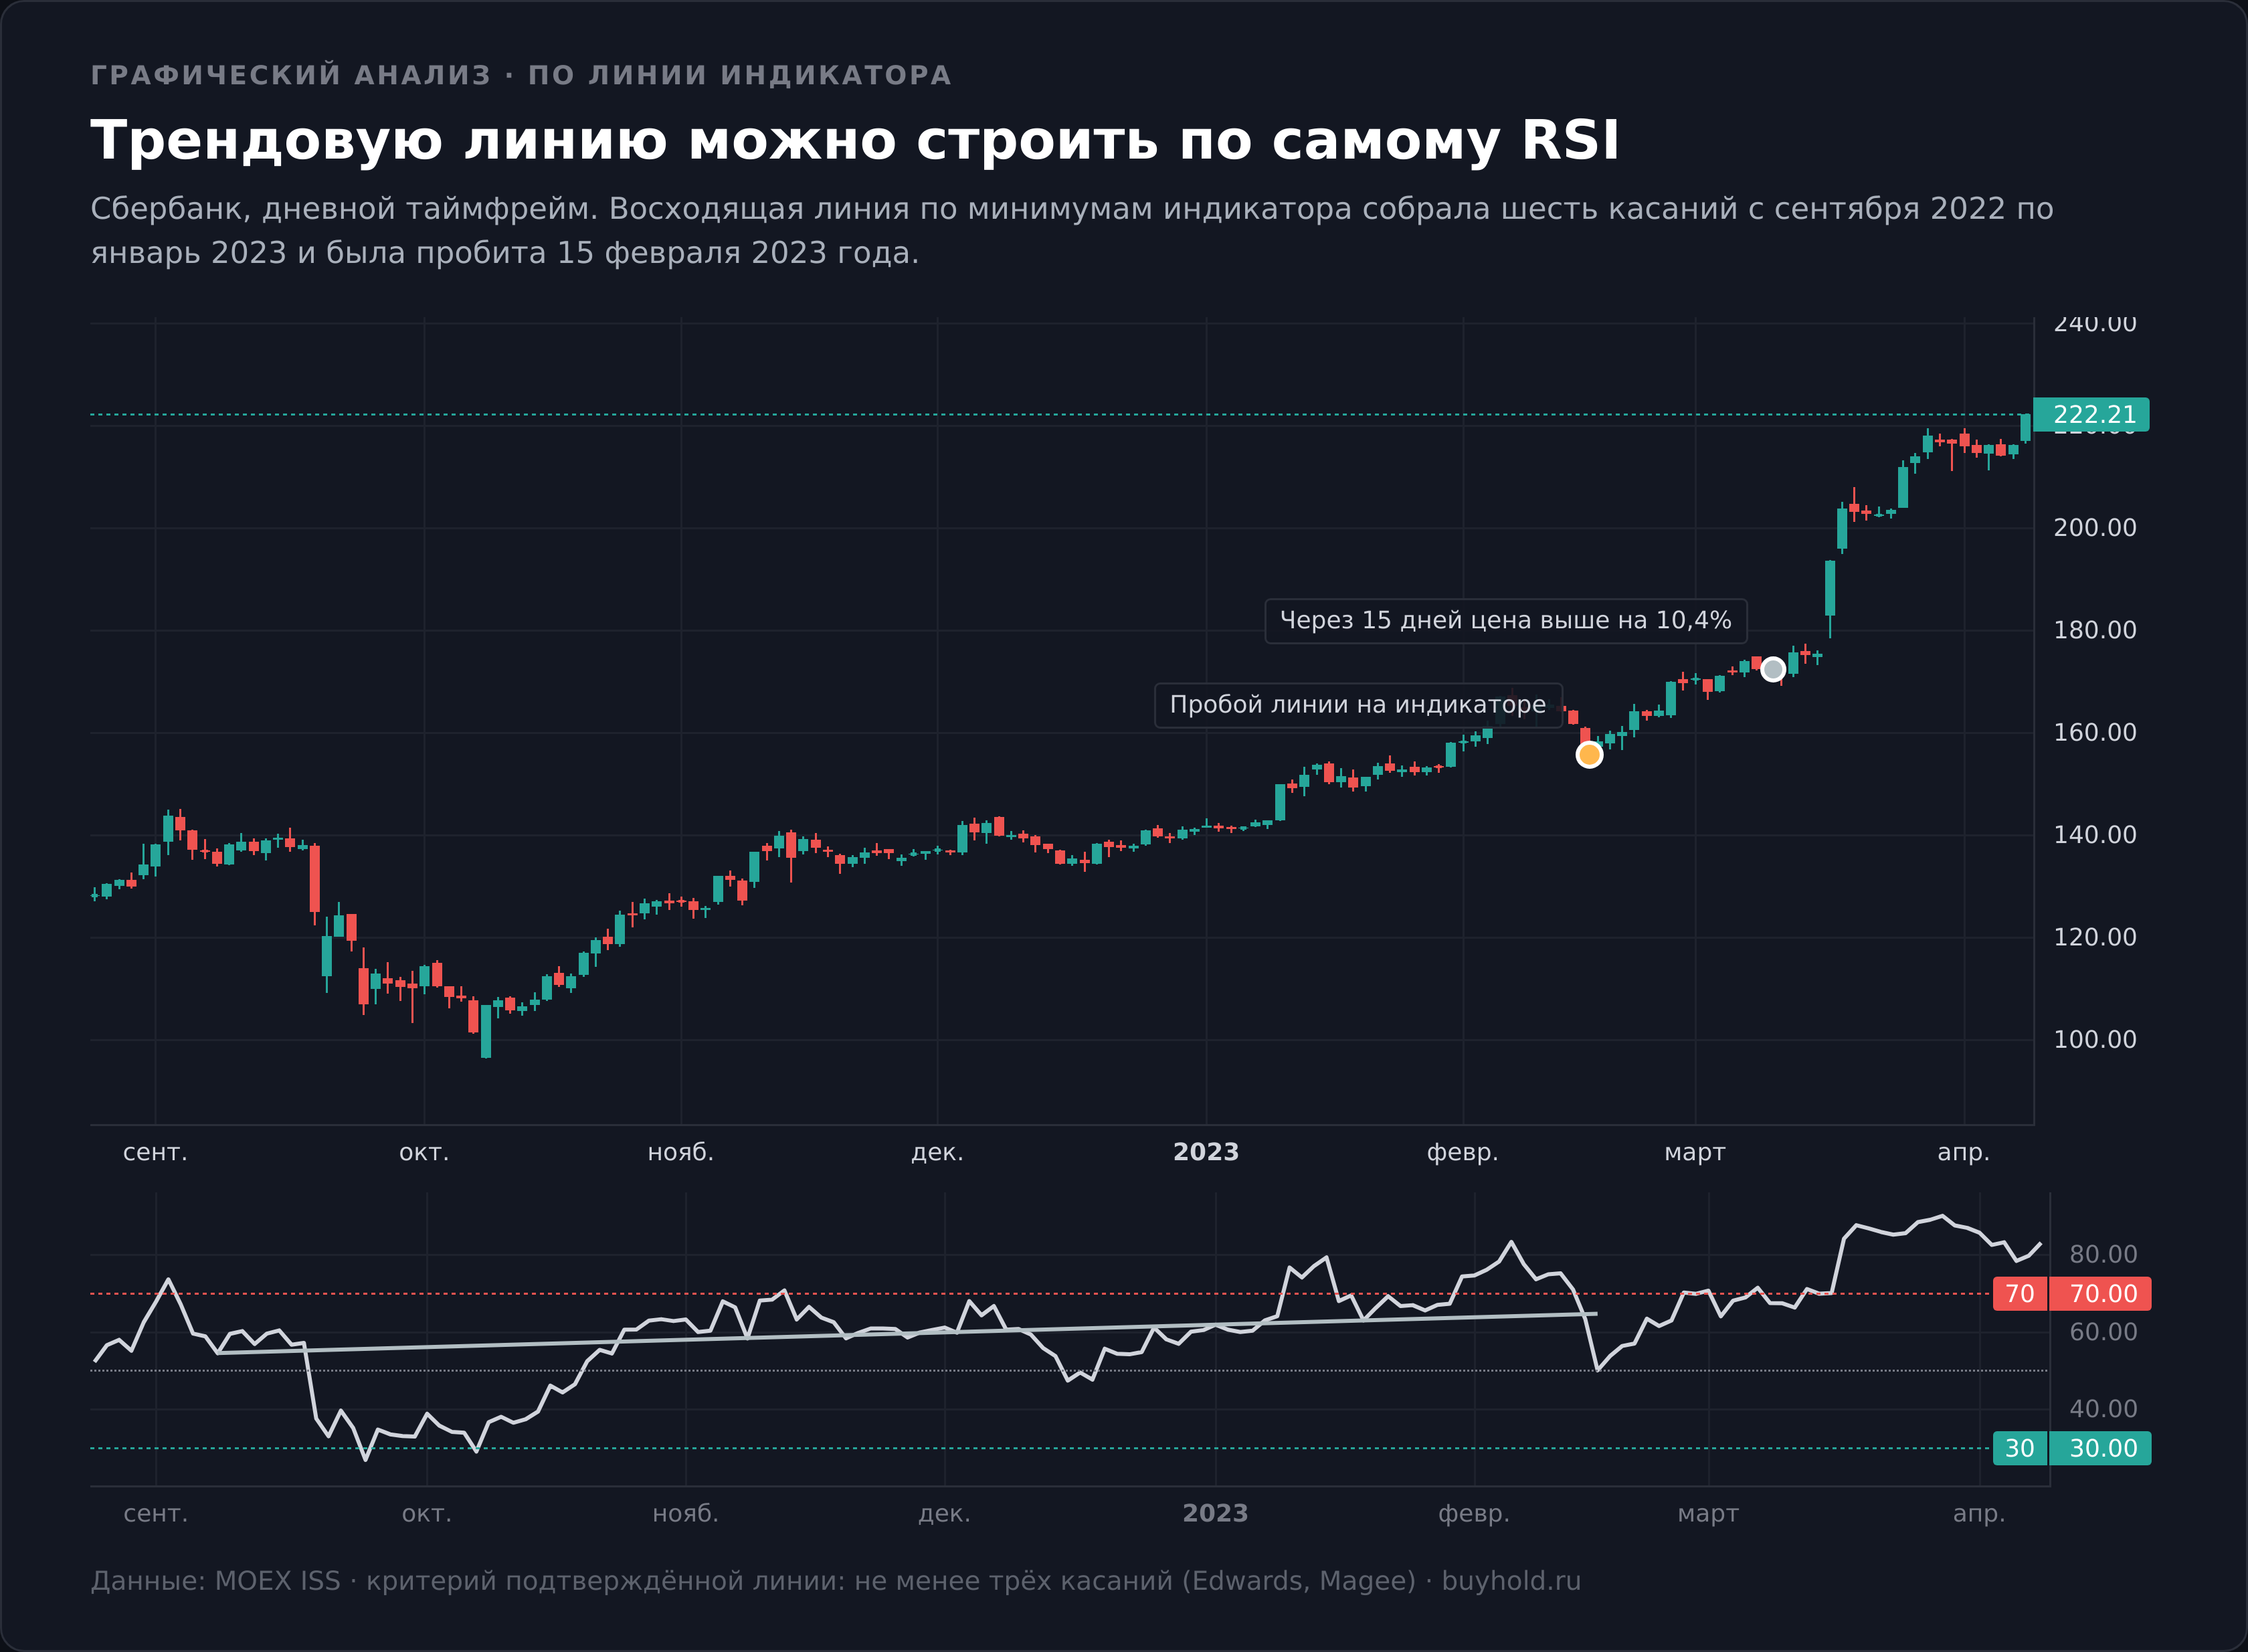
Приём, который делает RSI непохожим на другие осцилляторы. Ломаная линия индикатора образует собственные вершины и впадины, через которые можно проводить трендовые линии и находить уровни. Пробой трендовой линии на индикаторе нередко случается раньше пробоя на цене.
Здесь важно не увлечься. Уровни на осцилляторе не имеют той же природы, что уровни на цене, за ними не стоят реальные заявки и объёмы. Это статистическое свойство сглаженного ряда, а не память рынка. Использовать как раннее предупреждение допустимо, как самостоятельный сигнал на вход нет.
Два сигнала Сбербанка, которые стоит разобрать
Один и тот же индикатор, одна и та же бумага, один и тот же год. Два противоположных исхода.
21 февраля 2022 года. RSI Сбербанка опустился до 29,8 при цене закрытия 201,00 ₽. Формально бумага перепродана, а после двухнедельного падения с 277,78 ₽ картина выглядела как отличная возможность. На следующий день линия вышла обратно вверх, до 33,2, цена закрылась на 208,53 ₽, и по каноническому правилу это был сигнал на покупку.
Дальше 24 февраля с закрытием на 132,18 ₽. Минус 36,6% за два торговых дня от цены входа. Стоп-лосс защитил бы частично, но не полностью, потому что открытие произошло гэпом далеко ниже любого разумного уровня.
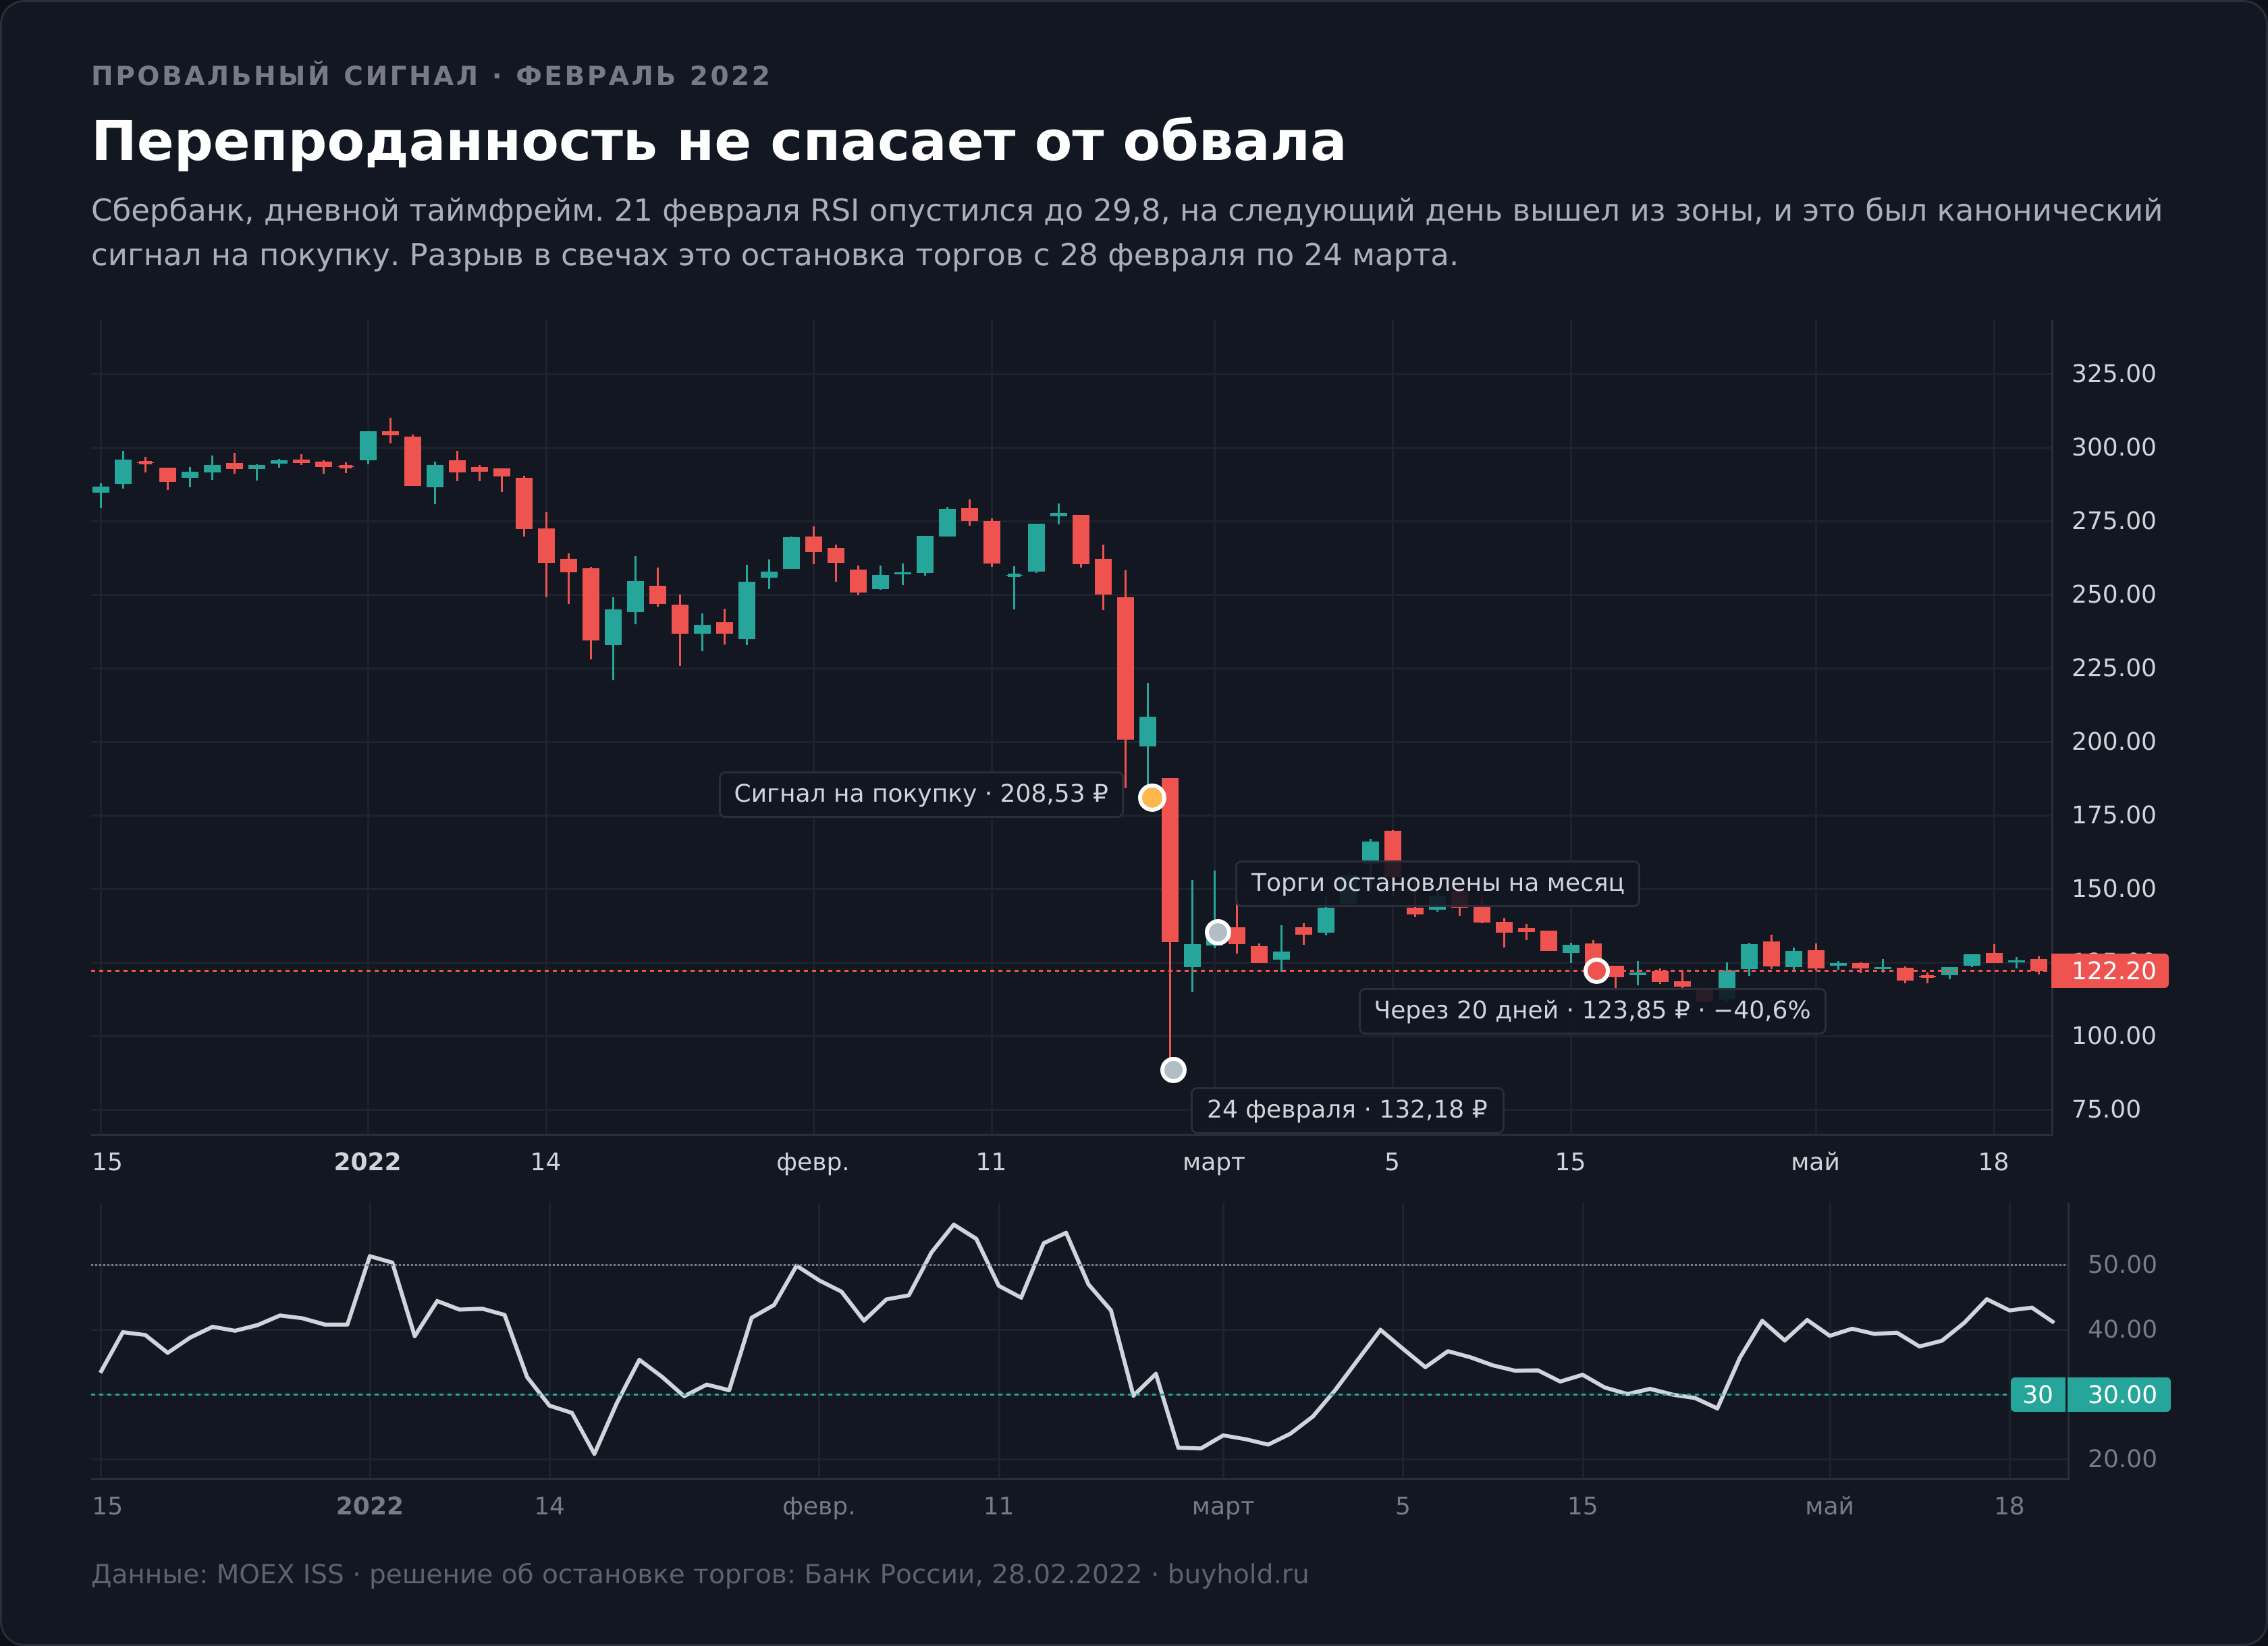
Затем случилось то, чего не показывает ни один бэктест. Банк России принял решение не открывать фондовую секцию Мосбиржи 28 февраля 2022 года, и торги акциями не проводились почти месяц. В выгрузке MOEX ISS следующая дневная свеча Сбербанка датирована 24 марта. Позиция, открытая по сигналу перепроданности, четыре недели простояла без возможности что-либо с ней сделать. К 18 апреля, через 20 торговых дней после покупки, убыток достигал 40,6% при цене 123,85 ₽.
Урок не в том, что индикатор плохой. Урок в том, что сигнал технического анализа ничего не знает о причине падения, а риск ликвидности не описывается ни одним осциллятором.
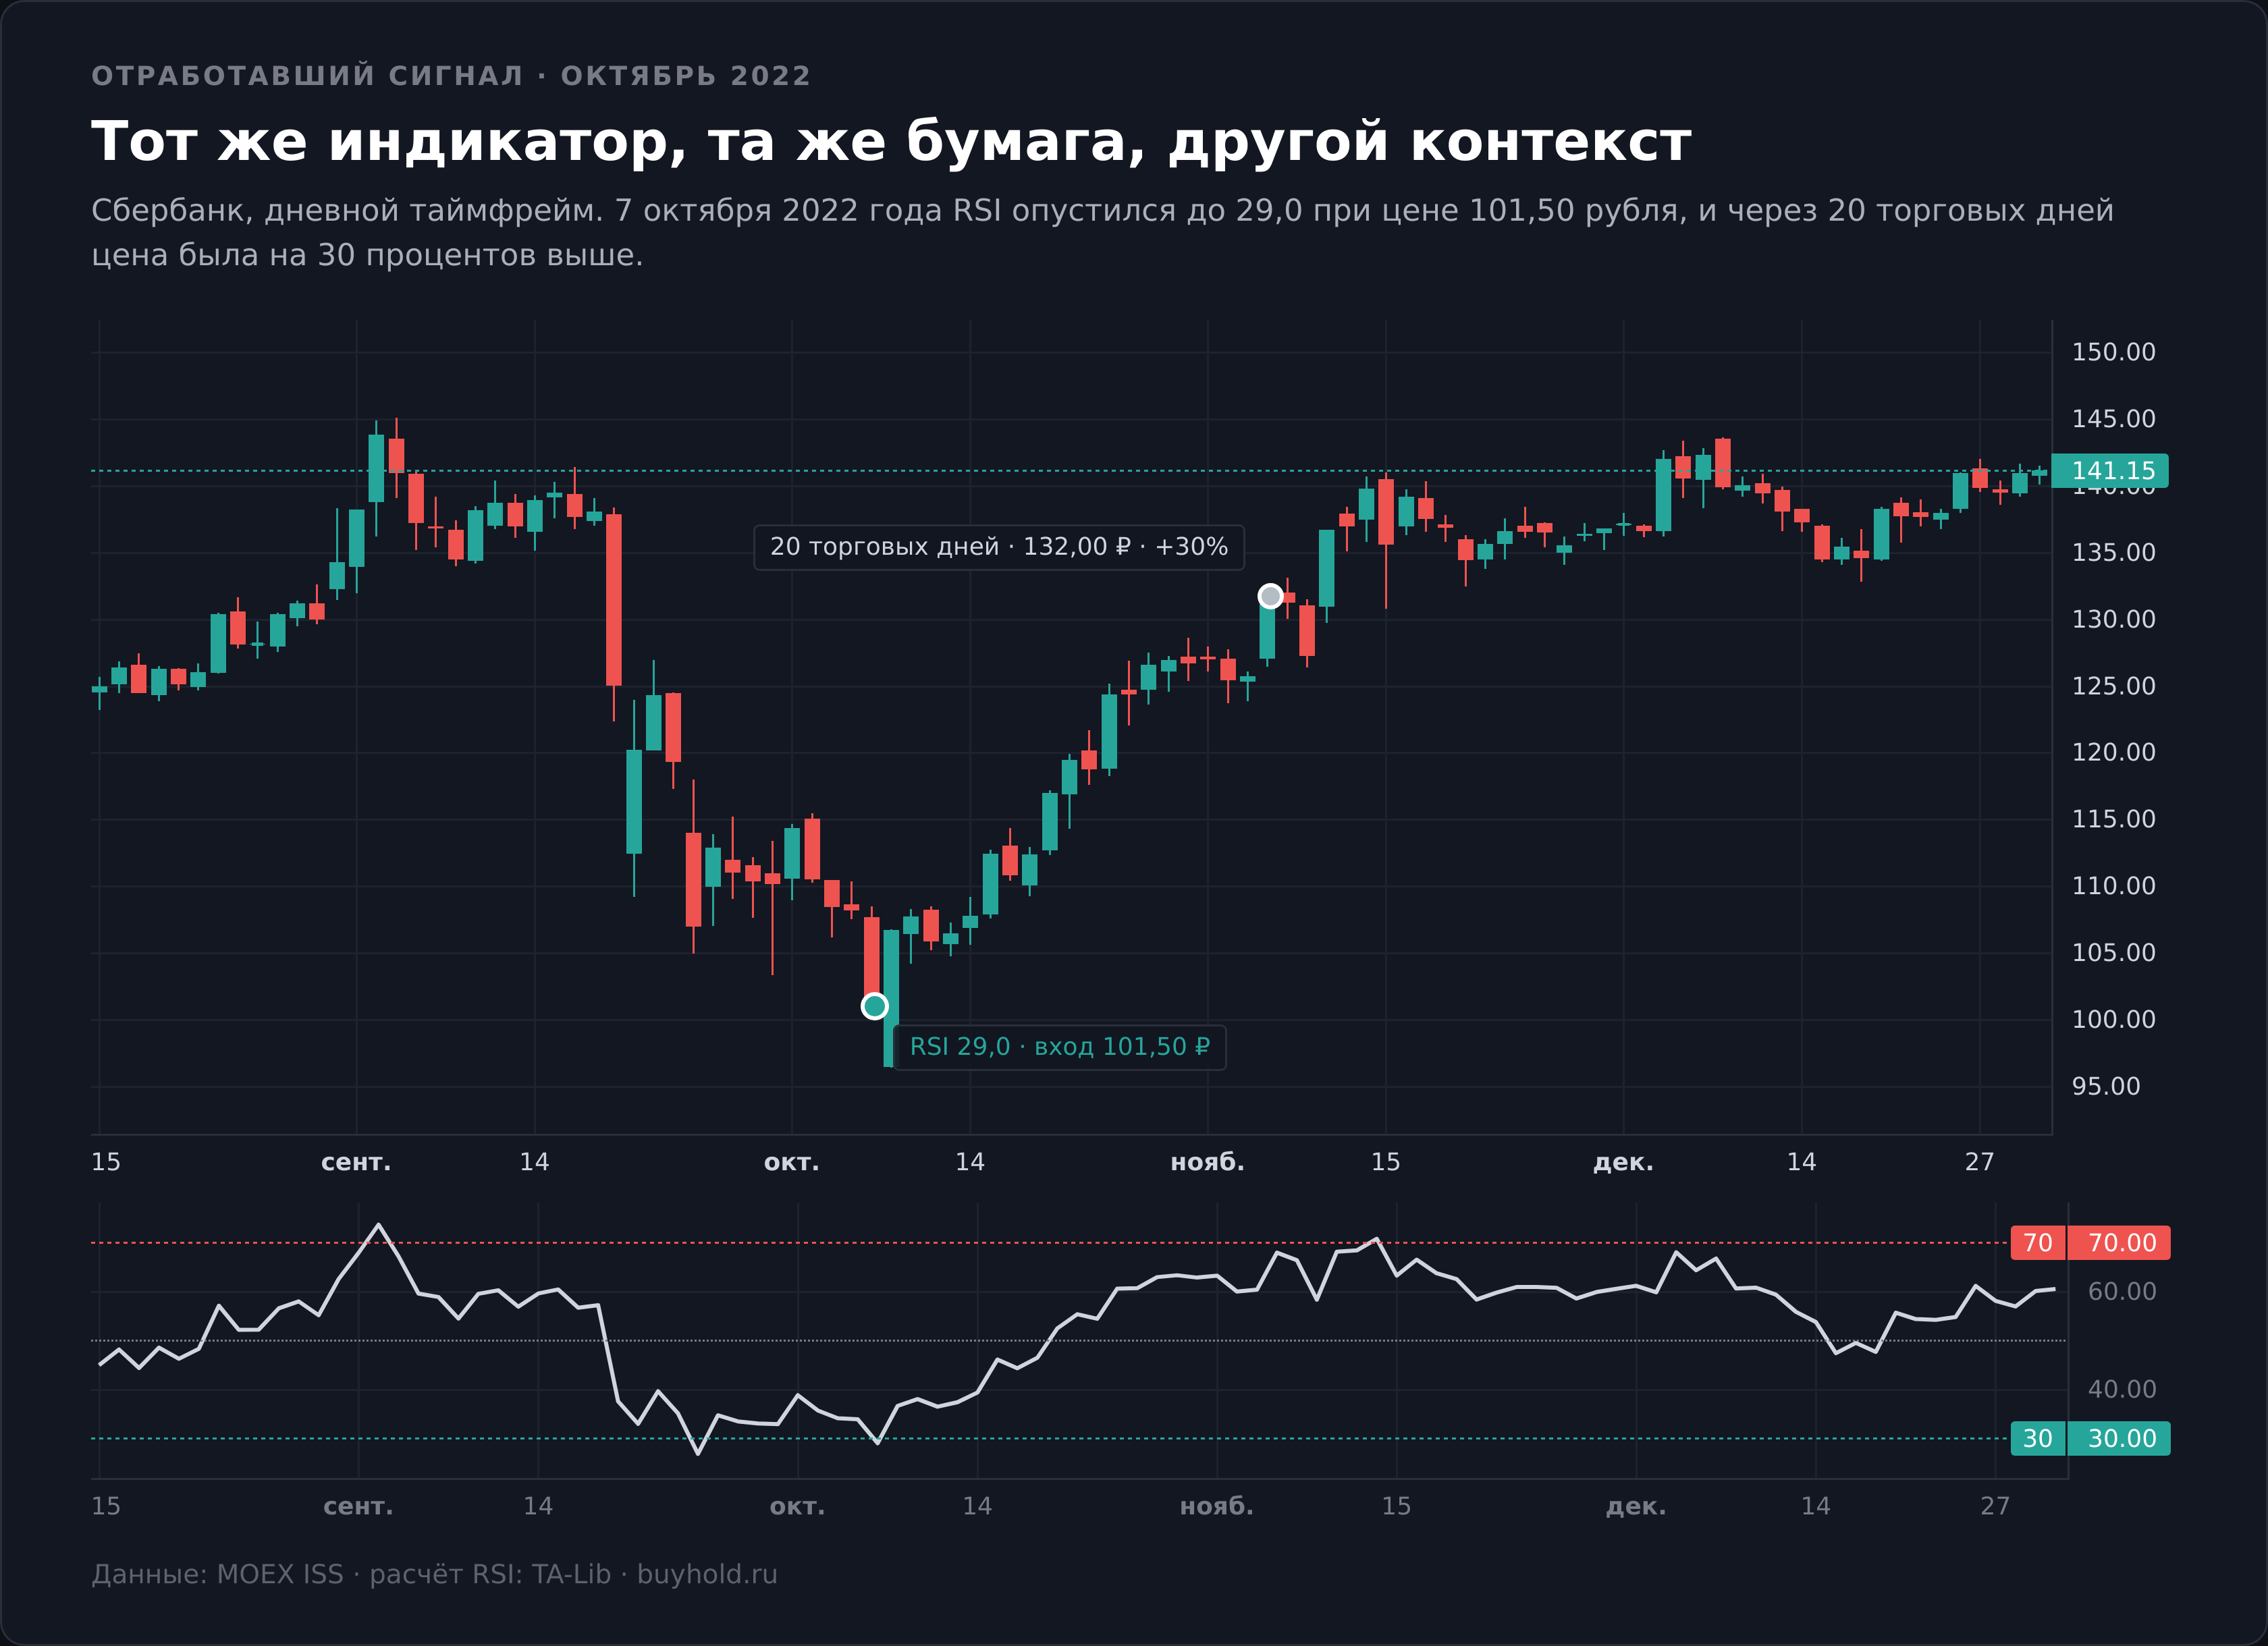
7 октября 2022 года. Та же бумага, значение 29,0 при цене 101,50 ₽. Формально ситуация идентична февральской. Через 20 торговых дней, 7 ноября, закрытие составило 132,00 ₽, то есть на 30% выше цены входа, а индикатор поднялся до 67,9. Сигнал отработал ровно по учебнику.
Разница между двумя случаями не в индикаторе, а в контексте. В феврале падение было началом реализации внешнего шока, в октябре завершением затяжного снижения на уже переоценённом рынке. Отличить одно от другого по линии осциллятора невозможно в принципе, потому что в обоих случаях она рисует одно и то же число.
Из этой пары следует практическое правило. Сигнал индикатора RSI отвечает на вопрос «насколько сильно бумага падала», но не на вопрос «почему». Второй вопрос решается новостным и фундаментальным контекстом, и без него осциллятор превращается в способ ловить падающий нож.
С чем сочетать индикатор RSI
Раз в чистом виде преимущества нет, вопрос сводится к тому, что добавить.
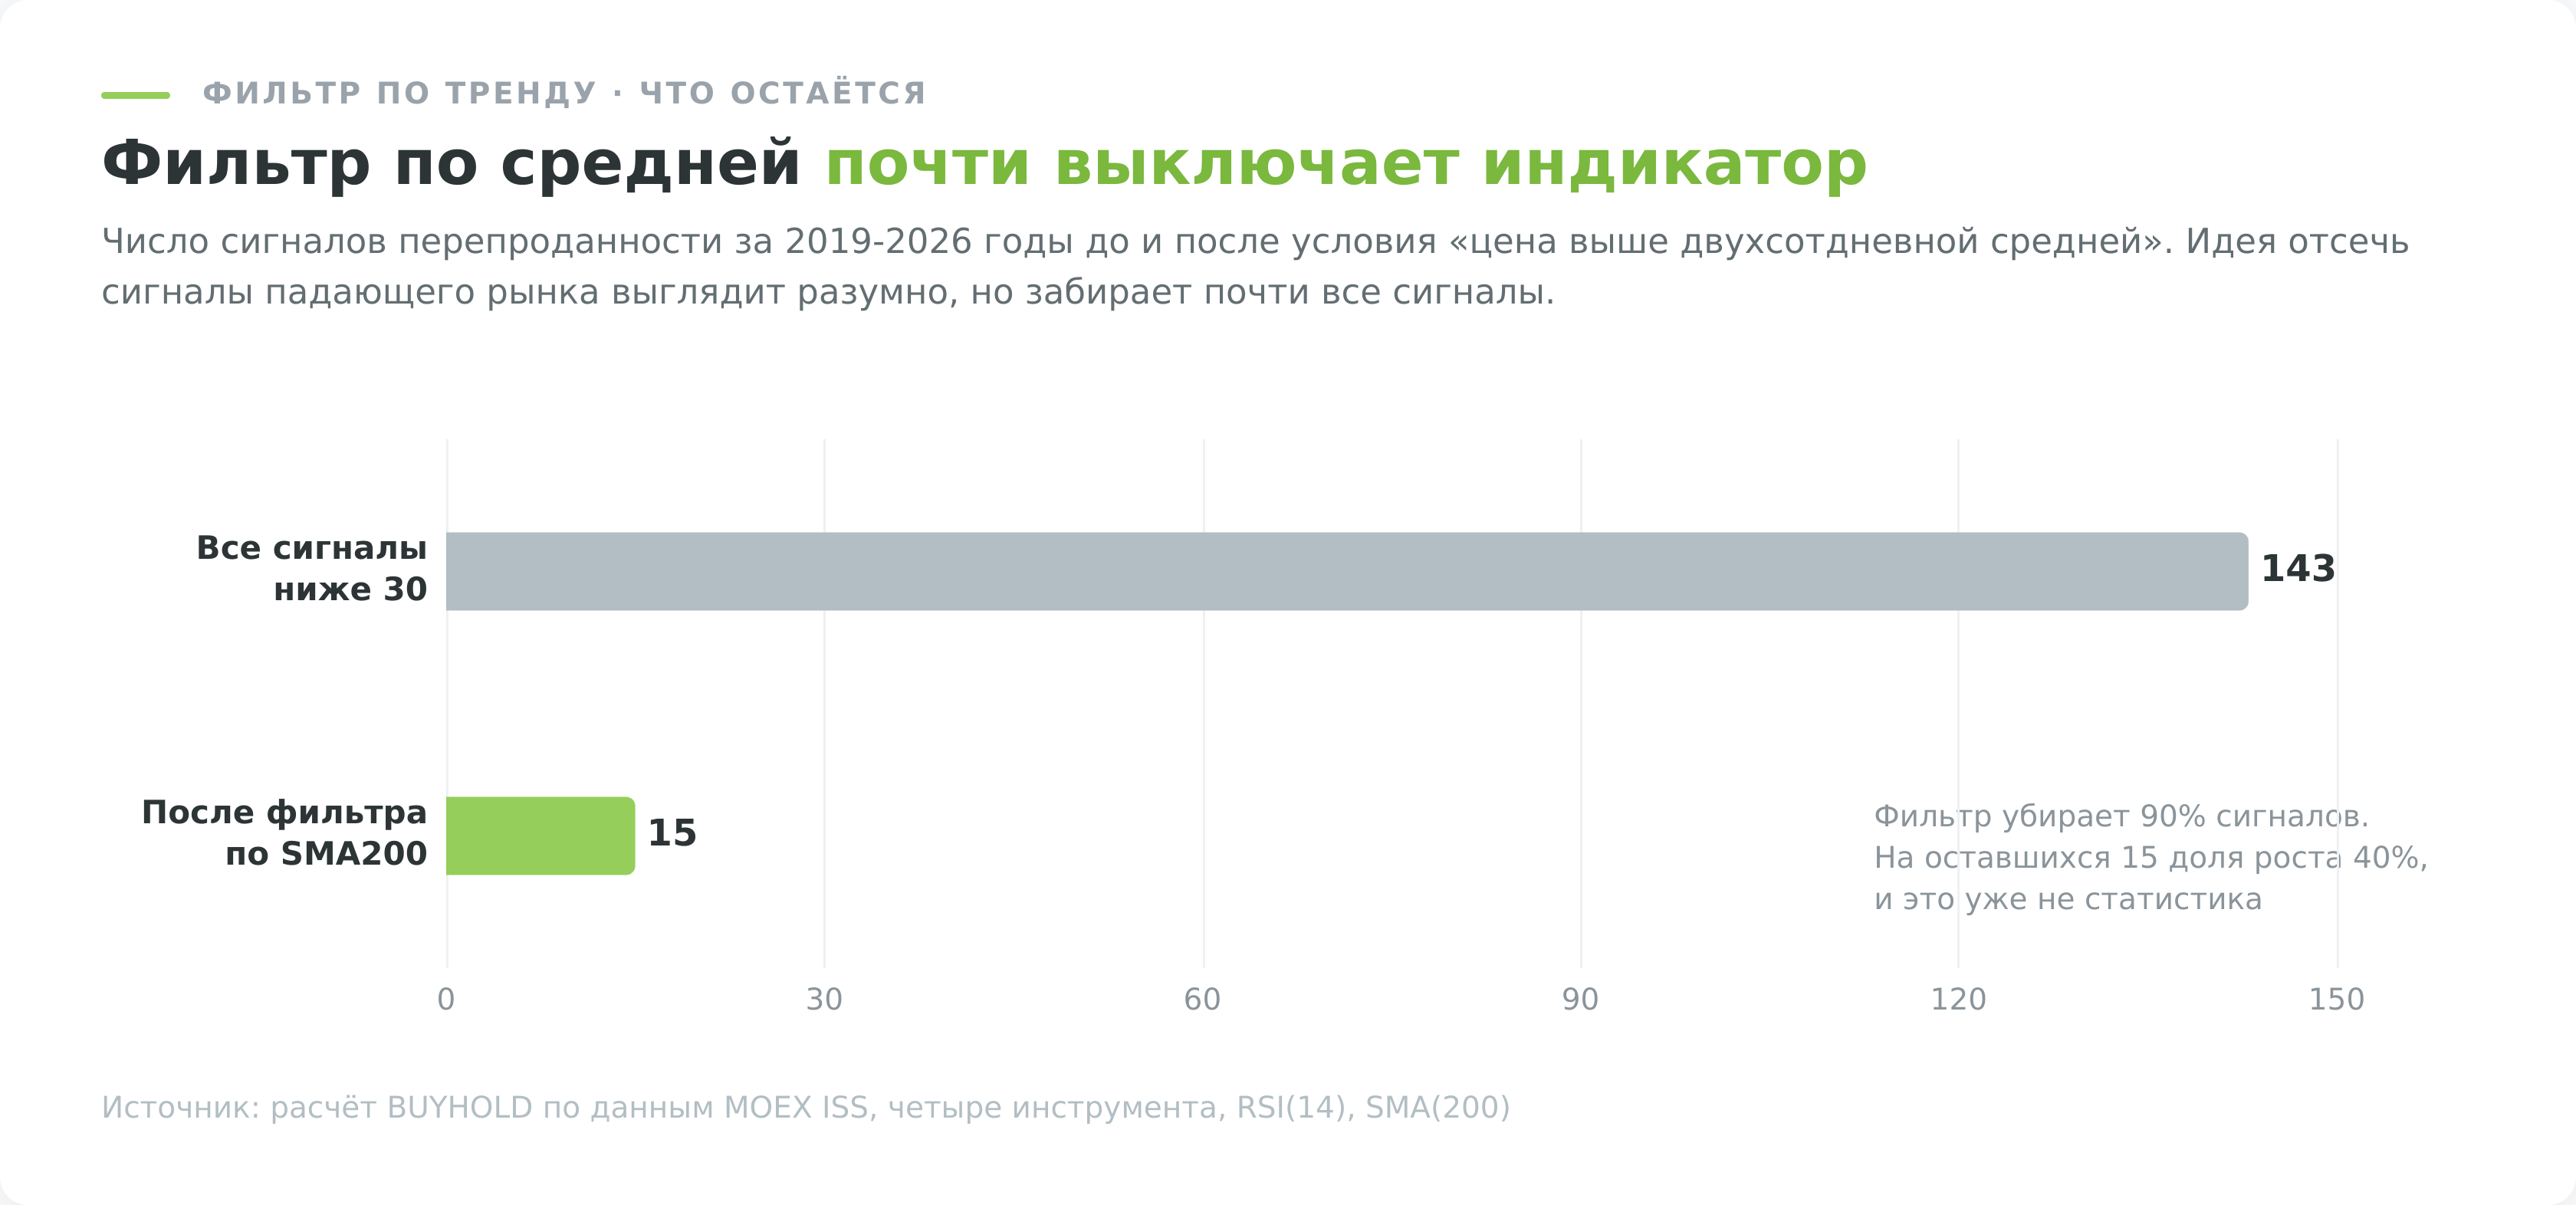
Фильтр направления. Идея очевидная. Двухсотдневная средняя делит рынок на две фазы, сигналы на покупку берём только выше неё, ниже игнорируем. Я проверил, и результат оказался отрезвляющим. Из 143 сигналов перепроданности условию «цена выше SMA(200)» удовлетворяли только 15, то есть фильтр убирает 90% сигналов. На оставшихся пятнадцати доля роста через неделю составила 40%, но пятнадцать наблюдений это не выборка, а анекдот.
Вывод из этого не «фильтр плохой», а более общий. Перепроданность на российском рынке почти всегда наступает уже ниже длинной средней, потому что туда цену приводит затяжное падение. Совмещать трендовый фильтр с контртрендовым сигналом значит требовать от рынка редкого сочетания, и платить за это придётся почти полным отсутствием сделок.
Объём. Заход в зону перепроданности на растущем объёме и на затухающем означает разные вещи. В первом случае продавцы активны, во втором распродажа выдыхается.
Другой осциллятор. Здесь легко навредить. Стохастик и MACD считаются по тем же ценам закрытия и в значительной степени повторяют друг друга. Три осциллятора на одном графике не дают тройного подтверждения, они дают одно и то же подтверждение, показанное тремя способами. Осмысленная пара это осциллятор плюс инструмент другой природы, например объём или волатильность.
Старший таймфрейм. Значение на неделе задаёт рамку, значение на дне даёт вход. Противоречие между ними веский повод пропустить сделку.
Общая логика набора описана в материале про индикаторный анализ, а если вы только осваиваете технический анализ целиком, лучше идти по бесплатному пошаговому курсу, где индикаторы стоят на своём месте после структуры рынка и уровней.
- Индикатор Стохастик: настройки и проверка сигналов на данных Мосбиржи
- Индикатор MACD: настройка, сигналы и проверка на данных
- Индикатор ATR для расчёта стопа и размера позиции
Частые ошибки при работе с RSI
Список собран из того, что данные показали особенно наглядно.
- Шорт по факту перекупленности. На выборке из 171 сигнала цена через неделю росла в 60,2% случаев, через месяц в 61,4%. Это не редкая неудача, это систематический проигрыш.
- Вход без стопа. Худшая сделка в бэктесте без стопа обошлась в 56,4% капитала позиции. Стоп в 8% сократил убыток по Сбербанку с 39,4% до 22,6%, хотя и не сделал стратегию прибыльной.
- Решение внутри незакрытой свечи. Пока бар не закрылся, значение меняется вместе с ценой, и сигнал может исчезнуть к вечеру.
- Подбор периода по истории. Параметр, выигравший на одной бумаге, проигрывает на другой в тот же период.
- Перенос настроек между таймфреймами. Период 14 на пятиминутке и на неделе описывает совершенно разные по природе процессы.
- Оценка сигнала без базовой частоты. Отработка в 55% выглядит убедительно ровно до момента, когда выясняется, что рынок и так растёт в 53% случаев.
- Ожидание от индикатора того, чего он не измеряет. Осциллятор ничего не знает об отчётности эмитента, дивидендной отсечке и новостях. Дивидендный гэп он честно отработает как падение и уведёт линию вниз, хотя никакой слабости в бумаге нет.
Плюсы и минусы индикатора RSI
Где смотреть индикатор RSI российскому инвестору
Большинство статей про RSI до сих пор написаны на скриншотах MetaTrader и валютных пар. Для российского читателя это неудобный адрес. MetaTrader остаётся терминалом форекс-дилеров, а торговля акциями и фьючерсами Мосбиржи идёт в других программах.
- QUIK. Основной терминал для российского рынка, индикатор добавляется через контекстное меню графика, в списке он называется Relative Strength Index. Период задаётся в свойствах, уровни рисуются вручную как горизонтальные линии.
- TradingView. Удобнее для изучения и разметки, есть все инструменты Мосбиржи, бесплатного тарифа хватает для дневных графиков и трёх индикаторов на окно. Настройки по умолчанию совпадают с авторскими, длина 14 и источник Close.
- Приложение брокера. У большинства крупных российских брокеров осциллятор встроен в мобильный график, но с урезанными настройками, иногда без возможности сменить период.
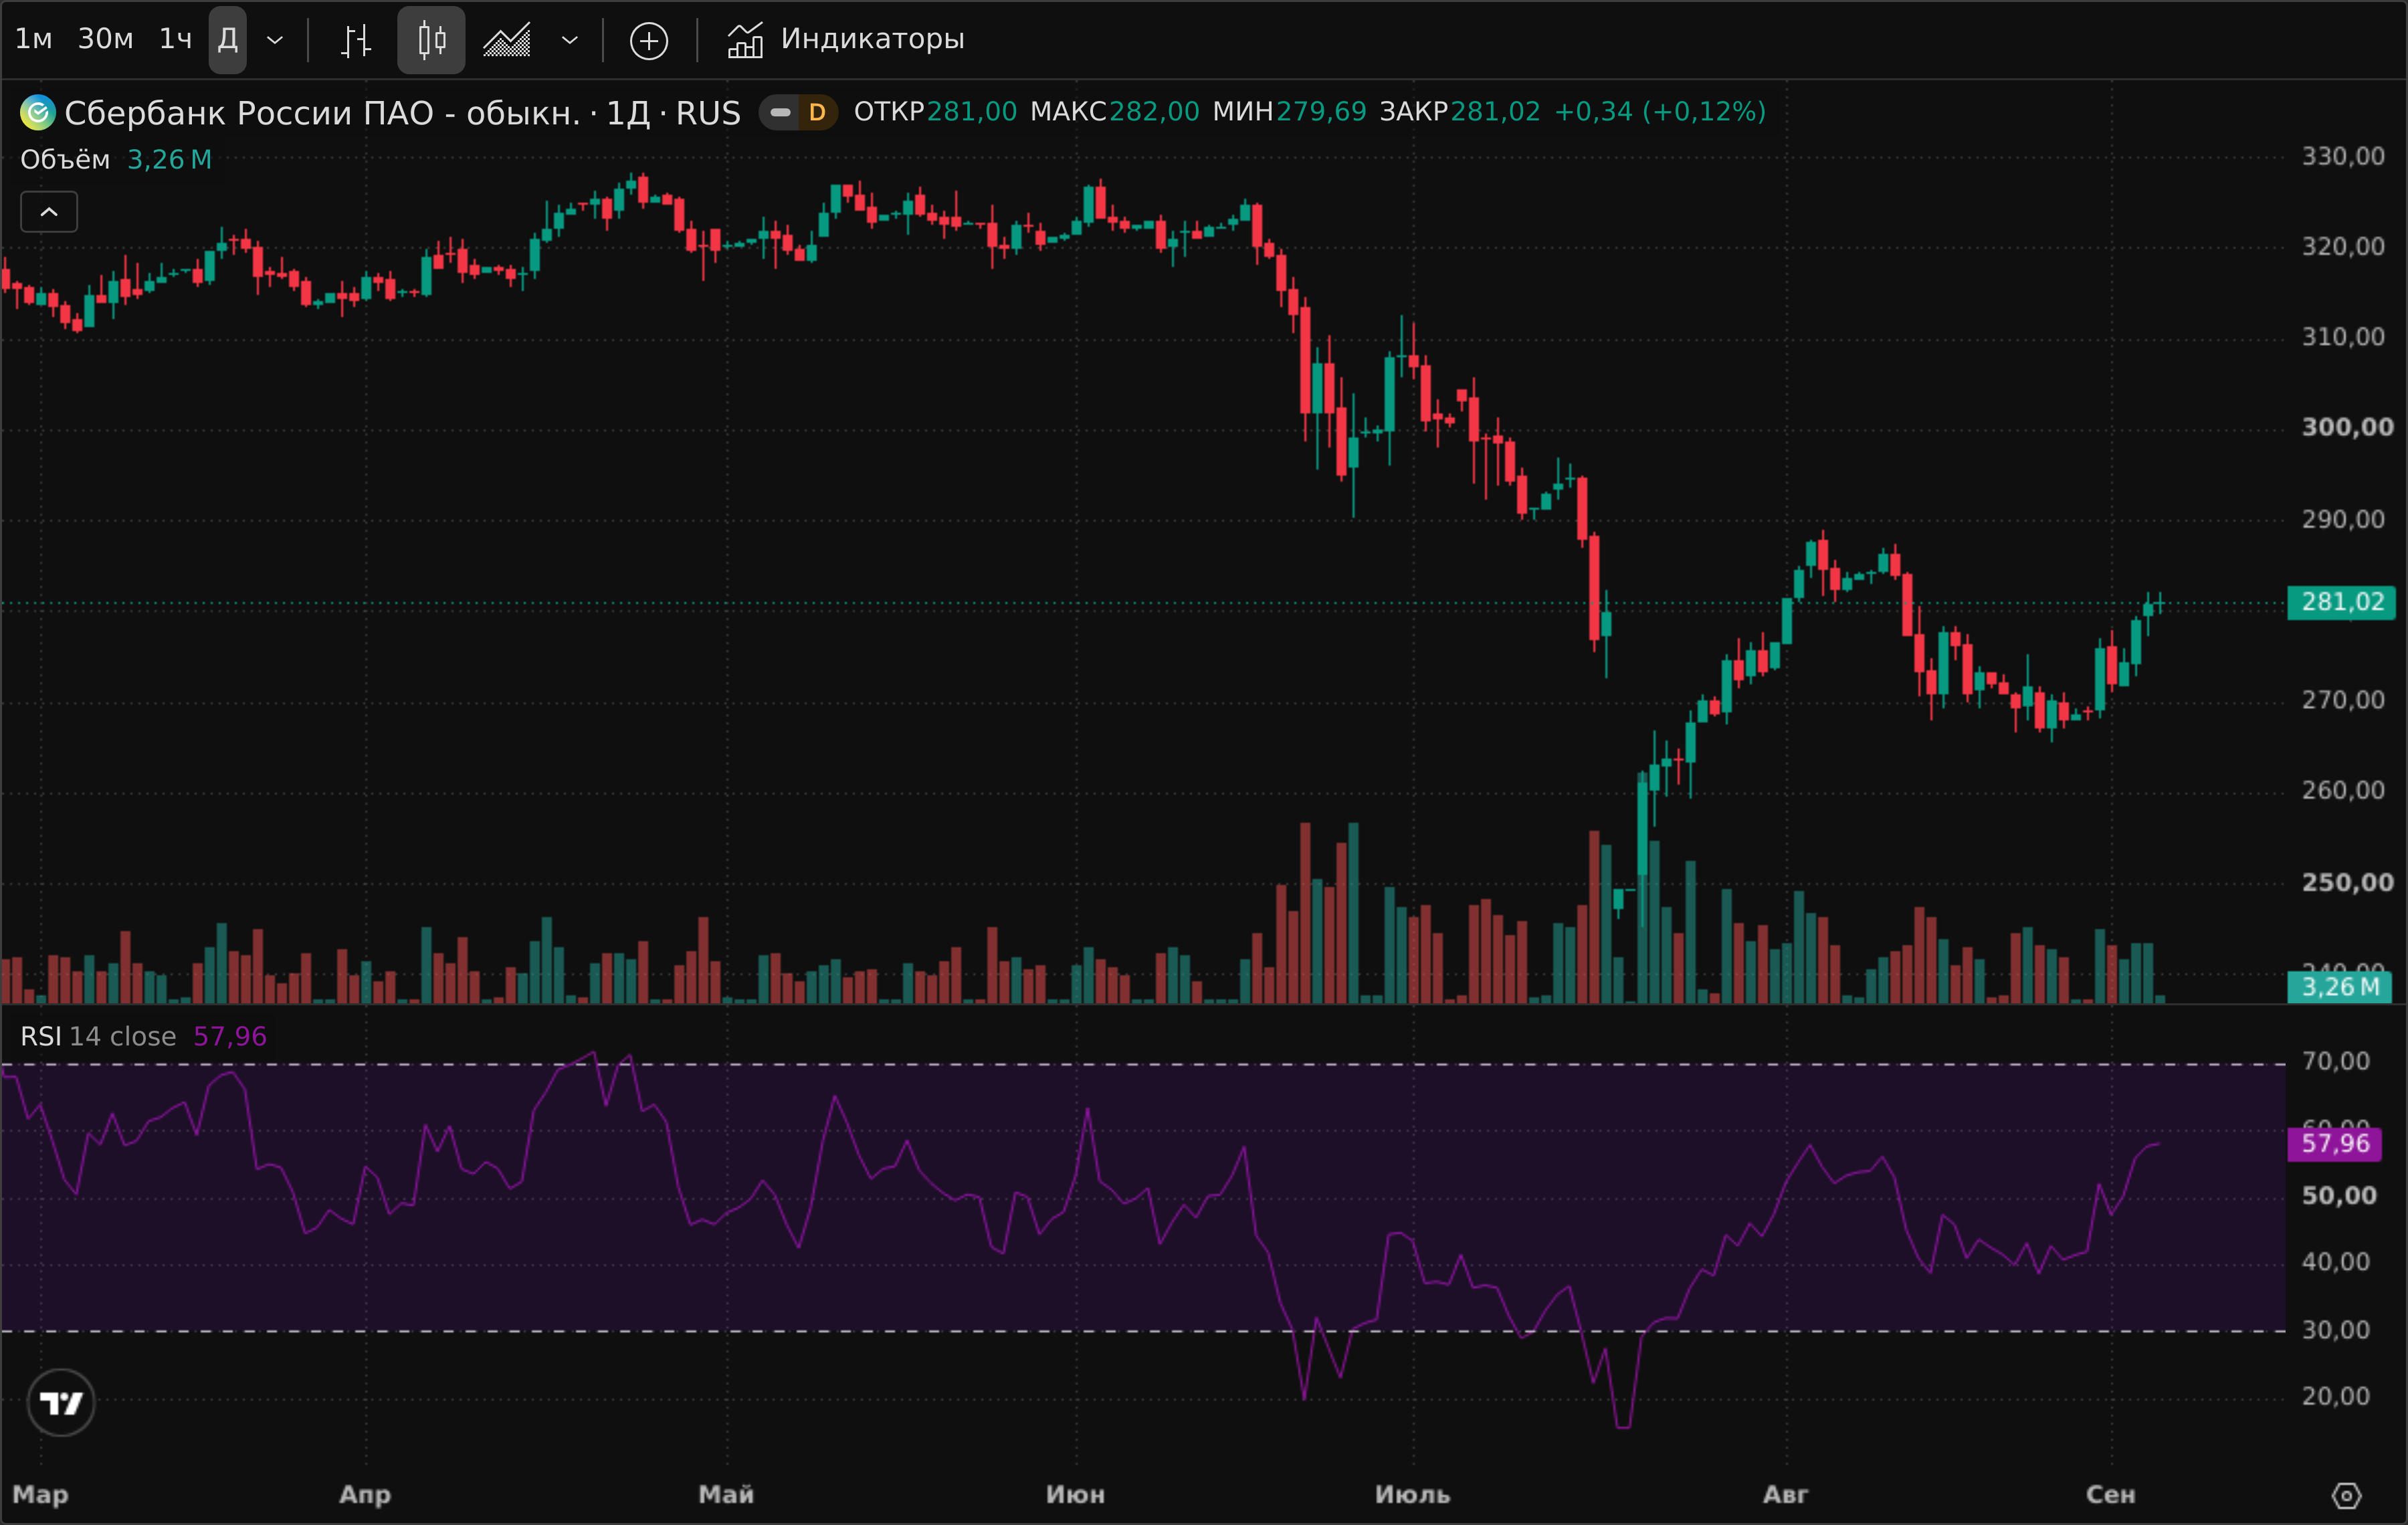
Посмотреть, как линия ведёт себя на конкретной бумаге прямо сейчас, можно на нашем живом графике, а результаты собственных сигналов удобно фиксировать в журнале сделок. Второе важнее первого. Без записи входов и выходов невозможно понять, действительно ли ваша версия правил что-то даёт, или вы помните только удачные случаи.
Отдельно про плечо. Если сигналы осциллятора планируется отрабатывать в необеспеченных сделках, российский брокер сначала предложит пройти тестирование по Базовому стандарту защиты прав клиентов, утверждённому Банком России. Это не формальность, а требование к неквалифицированным инвесторам, и без него необеспеченная позиция не откроется.
Если задача применять индикатор на бумагах США и ETF, которых нет на Мосбирже, доступ к NYSE и NASDAQ у резидентов РФ сейчас идёт через зарубежных брокеров, например через Just2Trade с порогом входа от 100 долларов. Минусы называю прямо. Регулирование офшорное, российской системы компенсаций на такой счёт не распространяется, а пополнение и вывод сложнее, чем у локального брокера.
Если интерес в спекуляции с плечом на индексах и валюте, а не во владении бумагой, задачу закрывает ТехноИнвест со счётом от 50 долларов и платформой xStation5. Здесь минус в природе инструмента. Контракт на разницу не даёт владения активом, за перенос позиции через ночь списывается своп, и компания работает по лицензии белорусского регулятора, а не Банка России.
Ни один из вариантов не превращает осциллятор в прибыльную систему. Инструмент доступа решает вопрос «где торговать», а не вопрос «что даёт преимущество».
Что в итоге
Индикатор RSI остаётся полезным измерителем и плохой торговой системой, и разница между этими ролями стоит денег.
Как измеритель он честно показывает, насколько однородным было движение последних четырнадцати баров, не перерисовывается и сравним между инструментами. Как готовое правило входа он на российских акциях за 2019-2026 годы преимущества не дал. Каноническая покупка после выхода из зоны перепроданности показала 53,1% роста через неделю против 52,1% у случайного входа, то есть ровно ничего, механическая стратегия проиграла удержанию на трёх инструментах из четырёх, а самый известный сигнал на продажу оказался перевёрнутым, потому что после захода выше 70 цена росла в 60,2% случаев.
Отсюда три практических следствия.
Первое. Использовать значение как фильтр, а не как команду. Высокое значение подтверждает силу тренда, низкое предупреждает, что падение затянулось, и оба вывода требуют второго подтверждения.
Второе. Ставить стоп всегда. Единственная сделка без стопа в проверке стоила 56,4%, а февраль 2022 года показал, что бывают дни, когда закрыть позицию невозможно физически.
Третье. Проверять любые цифры, включая эти. Все расчёты в статье воспроизводимы, инструменты и период указаны, метод описан. Возьмите свою бумагу и свой горизонт и посчитайте заново, потому что чужой результат на чужом активе не переносится на ваш.
Материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией. Торговля на бирже связана с риском потери вложенных средств, а результаты прошлых периодов не гарантируют будущей доходности. Решения по своему портфелю принимайте самостоятельно или с лицензированным консультантом.