
Индикатор Aroon показывает не цену, а время. Он считает, сколько дней прошло с последнего максимума и минимума в окне наблюдения, и переводит этот счёт в шкалу от нуля до ста. Из-за такой конструкции линии подолгу стоят у краёв шкалы. На дневных данных Сбербанка, Газпрома, Лукойла, Роснефти и индекса Мосбиржи за 2019-2026 годы 43,9% всех значений Aroon Up попали в две крайние зоны, ниже 10 и выше 90. Учебники читают верхнюю зону как сильный тренд и повод покупать. Мне стало интересно посчитать, и на 10 111 торговых днях эта трактовка не подтвердилась. Ниже формула, честная статистика сигналов и та часть работы, где индикатор действительно полезен.
Предупреждение о рисках: Торговля на финансовых рынках (Forex, CFD, фьючерсы) сопряжена с высоким уровнем риска и подходит не всем инвесторам. По статистике, 70-80% розничных трейдеров теряют средства. Информация в этой статье носит исключительно образовательный характер и не является инвестиционной рекомендацией или призывом к торговле. Прошлые результаты не гарантируют будущую доходность. Перед началом торговли оцените свой уровень подготовки и финансовые возможности.
Что такое индикатор Aroon и откуда он взялся
Индикатор придумал Тушар Чанде и описал его в сентябрьском выпуске журнала Technical Analysis of Stocks & Commodities за 1995 год. Название взято из санскрита и означает свет ранней зари, автор так обозначил замысел, поймать тренд в момент зарождения (описание методики на StockCharts).
Чанде к тому моменту уже собрал коллекцию собственных разработок. В 1992 году он выпустил адаптивную скользящую среднюю VIDYA, позже придумал индикатор моментума CMO и трейлинг-стоп Chandelier Exit, а в 1994 году вместе со Стэнли Кроллом издал книгу The New Technical Trader, где эти инструменты разобраны системно.
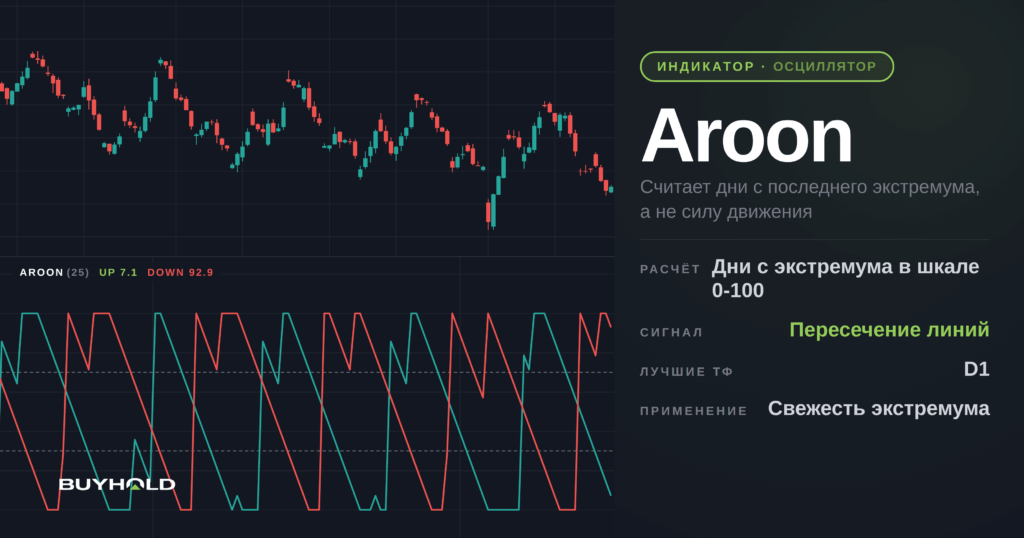
Ключевая идея Aroon отличается от всего, что делают соседи по кластеру. Скользящая средняя усредняет цену. Осциллятор сравнивает закрытие с диапазоном. ADX измеряет размах направленных движений. А этот индикатор игнорирует величину движения и смотрит только на календарь.
Вопрос, на который он отвечает, звучит так. Как давно рынок в последний раз обновлял максимум, и как давно обновлял минимум.
Если новый максимум был вчера, значит покупатели работают прямо сейчас. Если последний максимум случился три недели назад, значит рост выдохся, даже когда цена стоит высоко. Величина роста в расчёт не входит вовсе, и это одновременно сильная и слабая сторона инструмента.
Логика времени появилась не на пустом месте. К середине девяностых рынок был завален осцилляторами, которые считали одно и то же разными способами, и все они спотыкались об один и тот же порог. Сильное движение загоняет осциллятор в зону экстремума и держит там неделями, а трейдер, читающий эту зону как перекупленность, продаёт растущий актив. Чанде искал измеритель, свободный от привязки к амплитуде, и получил его буквально, выкинув цену из формулы и оставив календарь.
Побочный результат такого решения выглядит красиво. Значение индикатора нельзя подогнать под масштаб бумаги, потому что оно вообще не зависит от того, стоит акция 30 ₽ или 6000 ₽, и не зависит от волатильности. Шкала от нуля до ста читается на Сбербанке и на индексе одинаково.
Плата за это идёт следующей строкой. Индикатор, который не знает про амплитуду, не отличит обновление максимума на десять процентов от обновления на одну копейку. Обе ситуации дают ровно сто.
Проще всего увидеть отличие, поставив четыре популярных инструмента в один ряд и спросив каждый об одном и том же.
| Инструмент | Что измеряет физически | Единица измерения | На какой вопрос отвечает |
|---|---|---|---|
| Скользящая средняя | Усреднённую цену за окно | Рубли | Где проходит середина движения |
| RSI | Соотношение роста и падения закрытий | Проценты шкалы | Насколько быстро идёт движение |
| ADX | Размах направленных движений | Пункты шкалы | Насколько сильно движение |
| Aroon | Дни с последнего экстремума | Календарные дни в шкале 0-100 | Насколько свежее движение |
Четвёртая строка не дублирует три предыдущие, и в этом единственное настоящее основание держать инструмент в арсенале. Свежесть экстремума не выводится ни из средней, ни из скорости, ни из размаха.
Как считается индикатор Aroon
Формулы занимают две строки и не требуют ни сглаживания, ни рекурсии.
Aroon Up = (N − число дней с максимума за N дней) / N × 100
Aroon Down = (N − число дней с минимума за N дней) / N × 100
N обозначает период наблюдения, у автора он равен 25 дням. Число дней с максимума считается от текущего бара назад до того бара, где стоял самый высокий максимум внутри окна.
Подставим круглые значения. Если максимум последних 25 дней пришёлся на сегодняшний бар, счётчик равен нулю, а Aroon Up получает (25 − 0) / 25 × 100 = 100. Если тот же максимум был пять дней назад, выходит (25 − 5) / 25 × 100 = 80. Если максимум был двадцать дней назад, остаётся 20.
Отсюда три опорных значения шкалы. Сто означает, что экстремум обновлён сегодня. Ноль означает, что экстремум стоит на самом дальнем краю окна. Пятьдесят делит окно пополам, и значение ниже пятидесяти говорит, что новых экстремумов не было тринадцать дней и дольше.
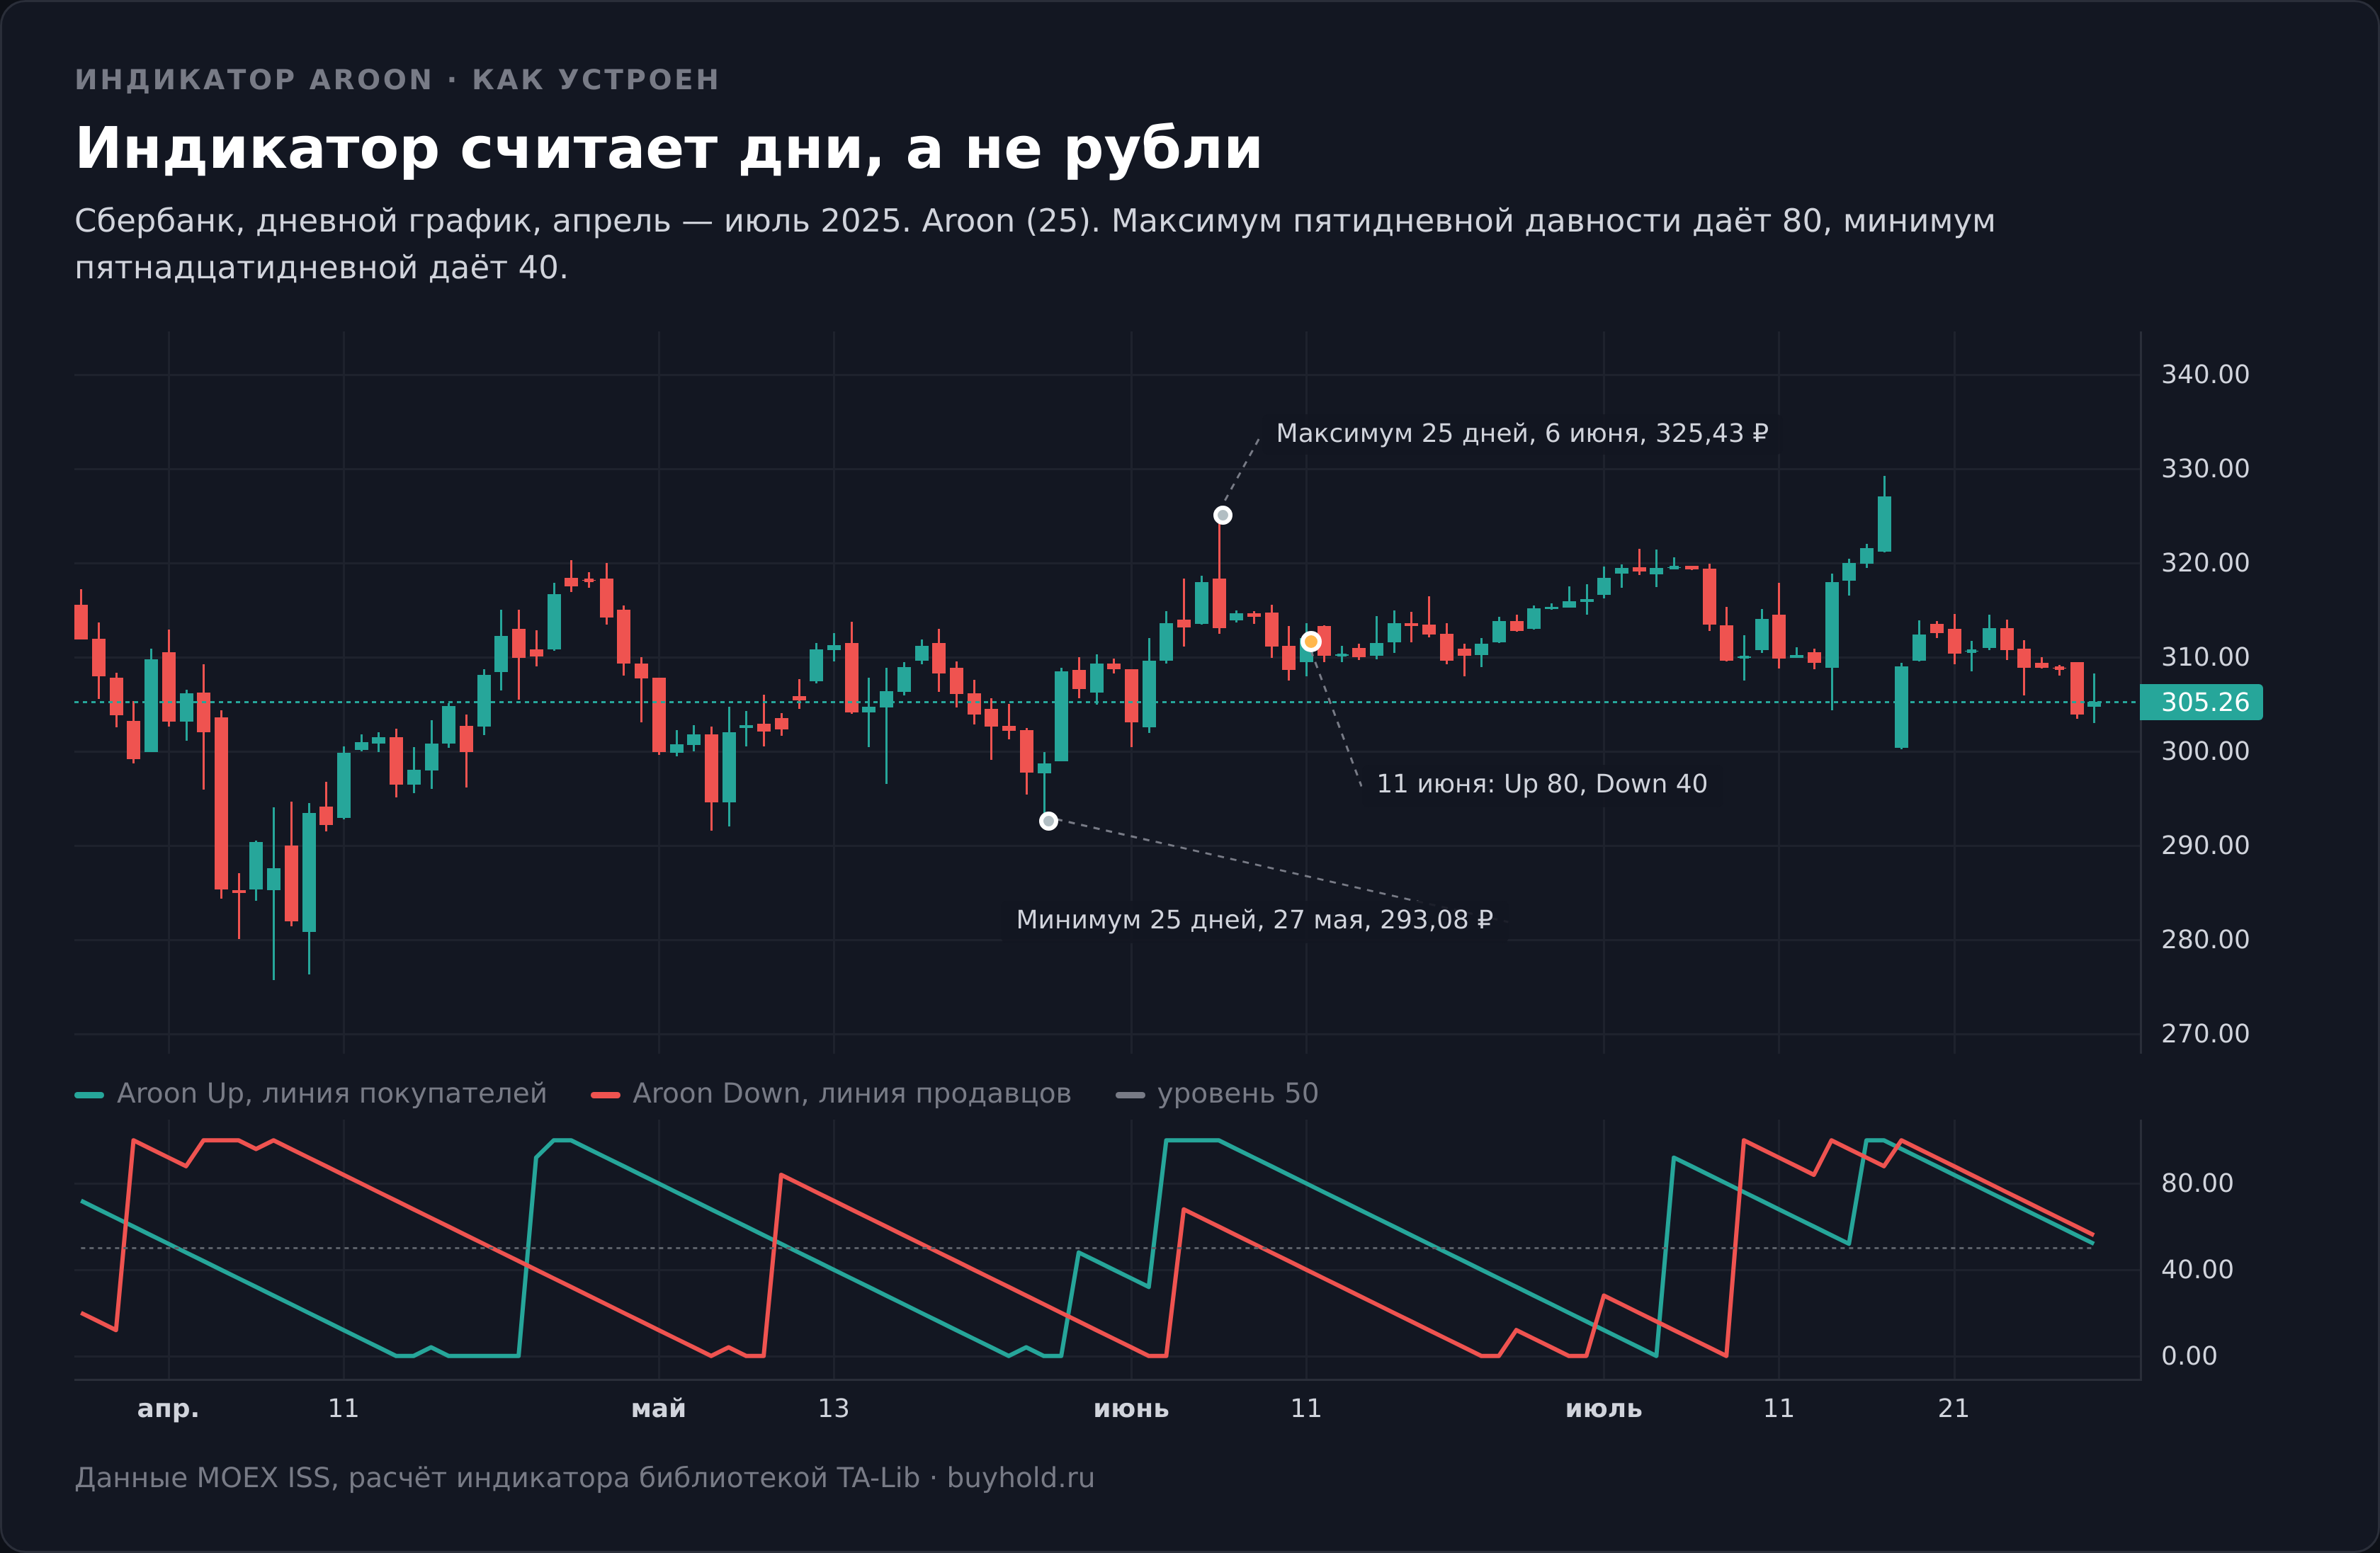
Теперь то же самое на реальном баре, чтобы формула перестала быть абстракцией. Возьмём Сбербанк 11 июня 2025 года, закрытие 312,00 ₽.
| Что считаем | Значение из котировок | Дата | Дней назад | Результат по формуле |
|---|---|---|---|---|
| Максимум за 25 дней | 325,43 ₽ | 06.06.2025 | 5 | Aroon Up = (25 − 5) / 25 × 100 = 80 |
| Минимум за 25 дней | 293,08 ₽ | 27.05.2025 | 15 | Aroon Down = (25 − 15) / 25 × 100 = 40 |
Обе цифры проверяются вручную по календарю торгов, без всякого доверия к терминалу. Это редкое свойство для индикатора, у большинства соседей внутри стоит сглаживание, которое на глаз не пересчитать.
Из формулы следует неочевидное свойство. Инструмент не может расти постепенно вместе с ценой, он двигается ступенями. Пока максимум не обновлён, значение падает на четыре пункта в день (при периоде 25), а в день нового максимума мгновенно возвращается к сотне. Плавной линии здесь не бывает по устройству.
Разность двух линий образует осциллятор в диапазоне от минус ста до плюс ста. Я сверил равенство на всех 10 111 барах выборки, максимальное расхождение между Up минус Down и встроенным осциллятором составило ровно ноль. Это значит, что пересечение линий и пересечение нулевой отметки осциллятором представляют собой одно и то же событие, а не два независимых сигнала.
Как читать индикатор на графике
Обе линии живут в отдельном окне под ценой и никогда не выходят за пределы от нуля до ста. Оранжевая или зелёная в разных терминалах отвечает за покупателей, синяя или красная за продавцов.
Базовая трактовка от автора и от методических описаний выглядит так. Значение выше 70 у одной линии при значении ниже 30 у другой соответствует выраженному тренду. Обе линии на низких уровнях означают отсутствие новых экстремумов, то есть боковик. Пересечение линий отмечает смену того, кто последним обновлял границу диапазона.
Важная деталь, которую пропускают почти все русскоязычные обзоры. Низкое значение Aroon Down означает лишь то, что цена не идёт вниз. Это не равносильно утверждению, что цена идёт вверх, о чём прямо предупреждает методическое описание индикатора.
На практике чтение сводится к трём состояниям, и различать их полезно раньше, чем разбираться в сигналах.
Первое состояние. Одна линия высоко, вторая низко. Экстремум в одну сторону обновлялся недавно, в другую давно, рынок идёт направленно.
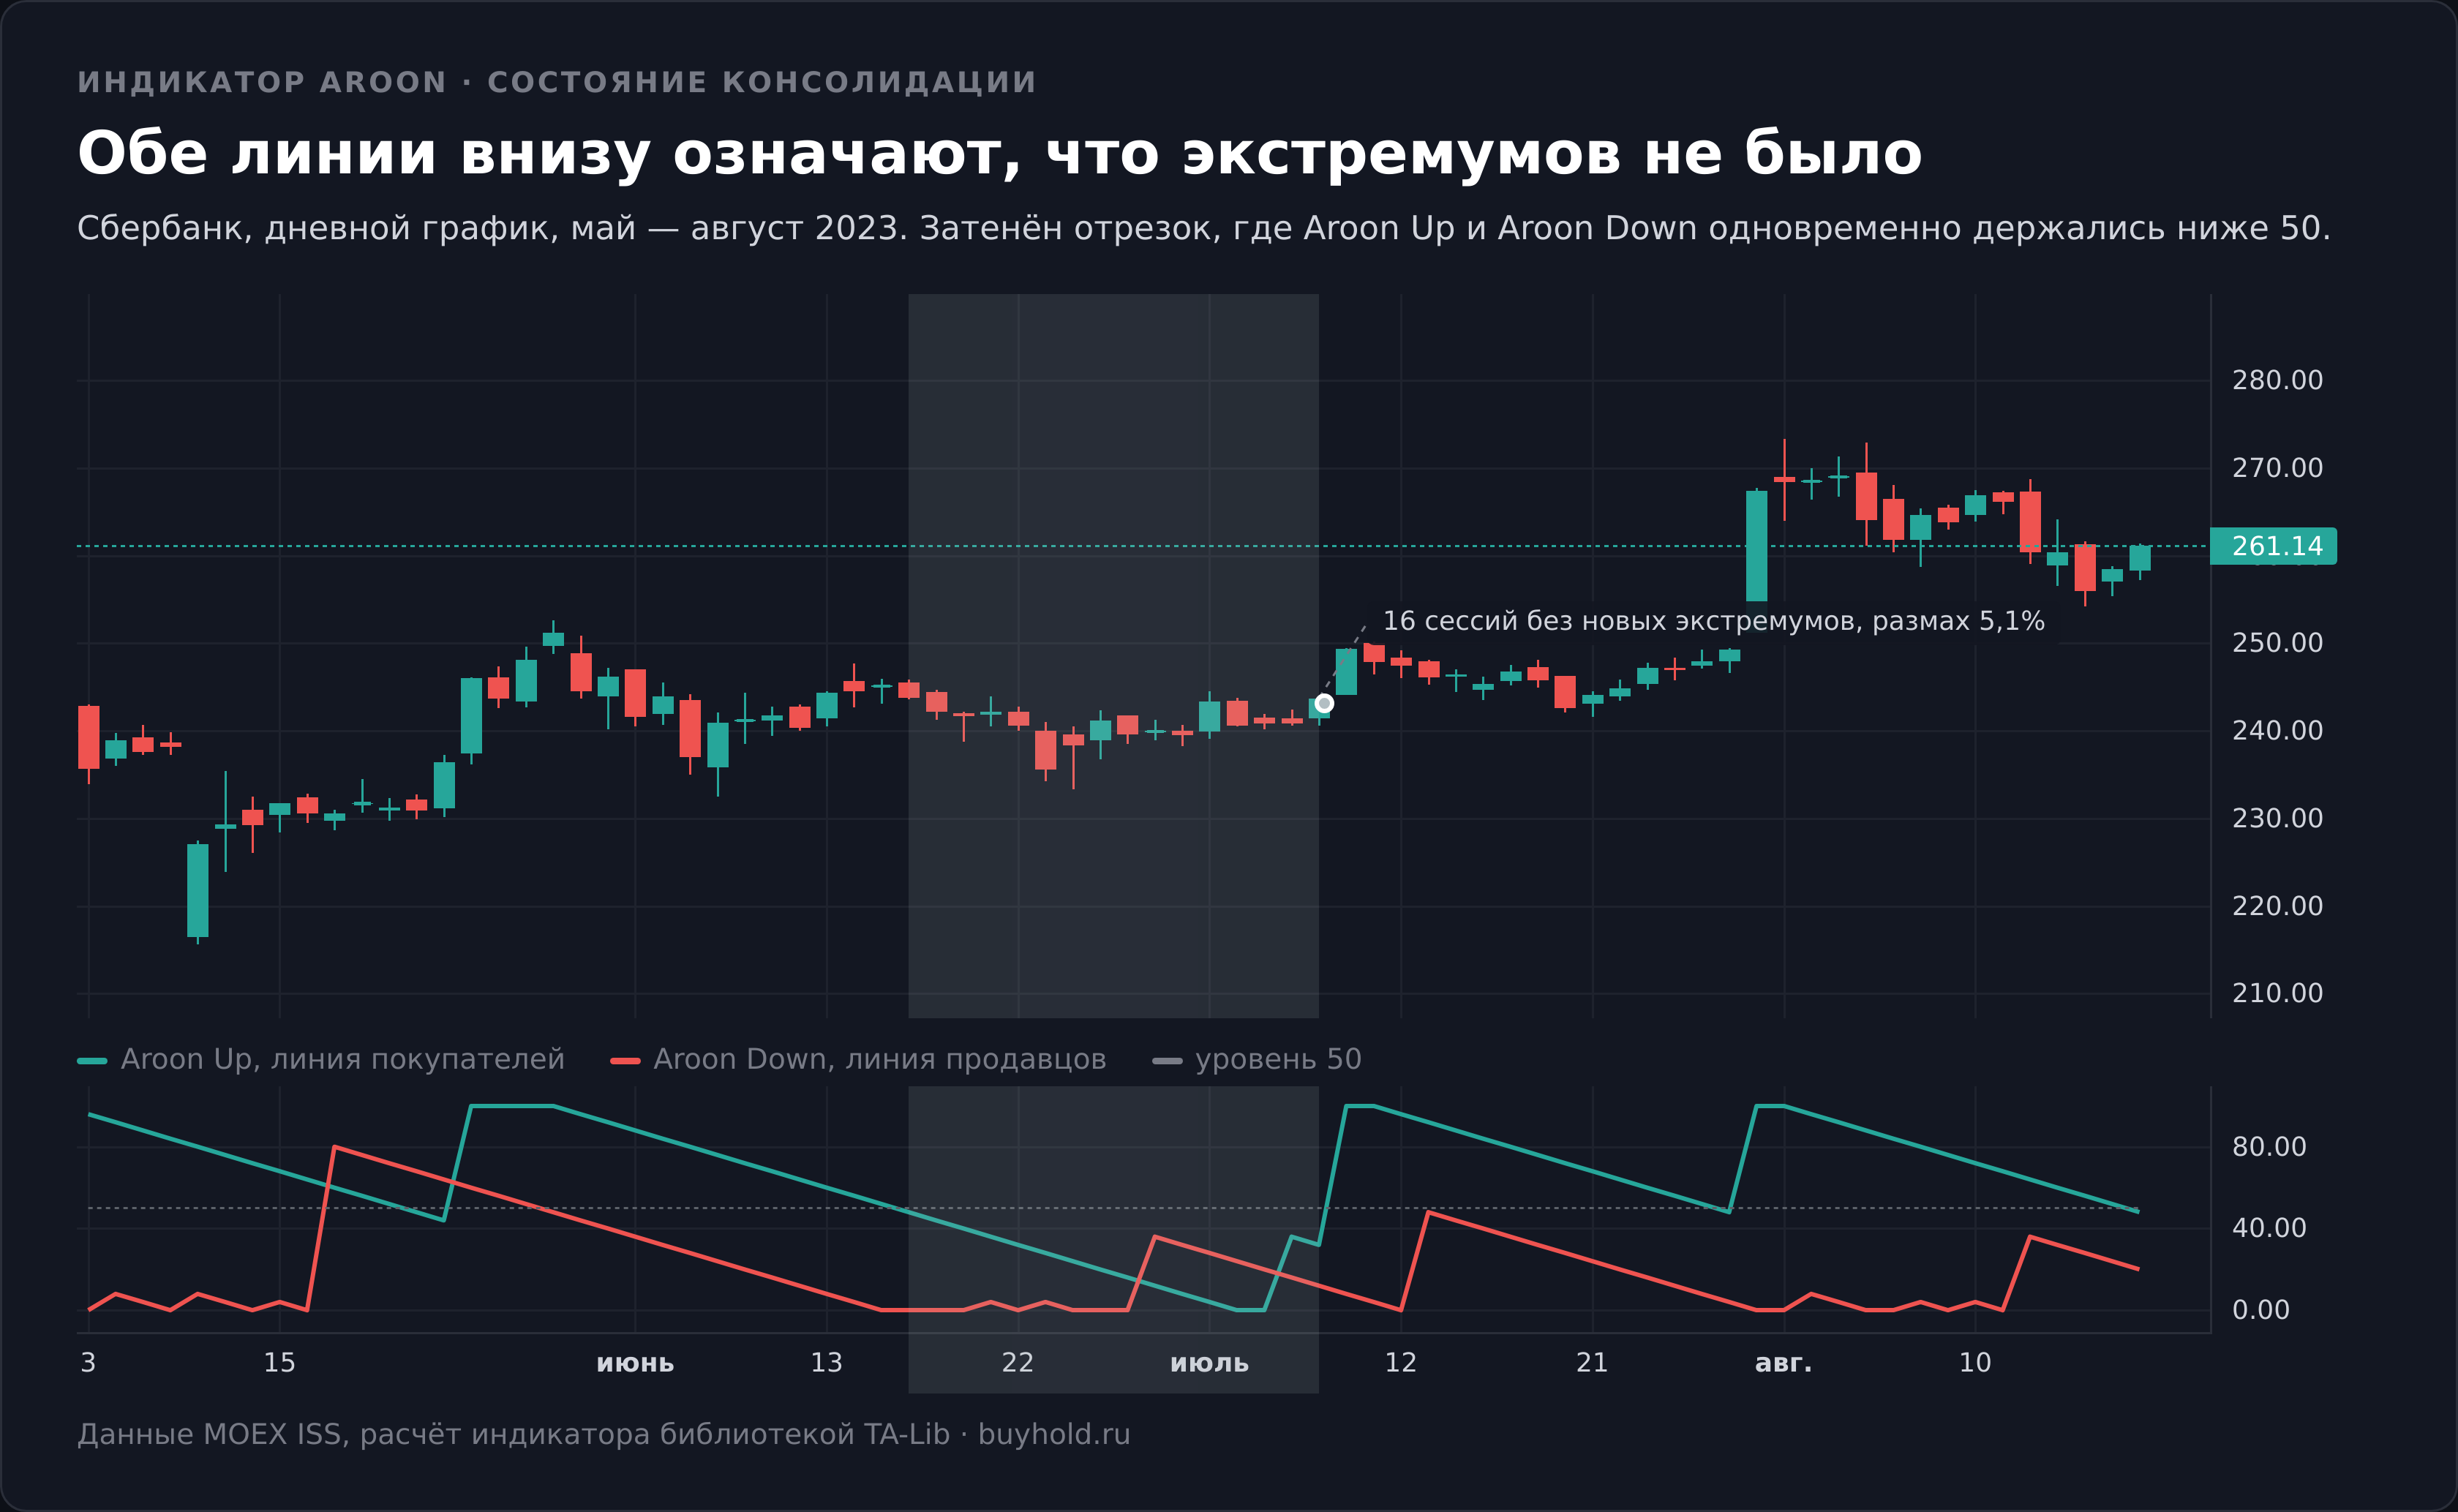
Второе состояние. Обе линии внизу. Ни максимум, ни минимум не обновлялись больше двух недель, цена заперта внутри старого диапазона.
Третье состояние. Линии рядом и мечутся. Экстремумы обновляются попеременно, что бывает на пилообразном рынке и даёт худшие сигналы из возможных.
Дальше начинается расхождение между тем, что написано в учебнике, и тем, что показывают котировки.
Настройки индикатора Aroon, авторские 25 против платформенных 14
Чанде задал период 25, и это значение стоит по умолчанию в методическом описании StockCharts. При этом в справке TradingView примеры разобраны на 14-периодном Aroon (страница индикатора в справке платформы), и многие трейдеры считают четырнадцать стандартом, не зная про авторскую настройку.
Разница не косметическая. Период задаёт и чувствительность, и скорость затухания линии. При N = 14 линия теряет около семи пунктов за день без нового экстремума, при N = 50 около двух. Чем короче окно, тем чаще индикатор объявляет новый максимум и тем чаще ошибается.
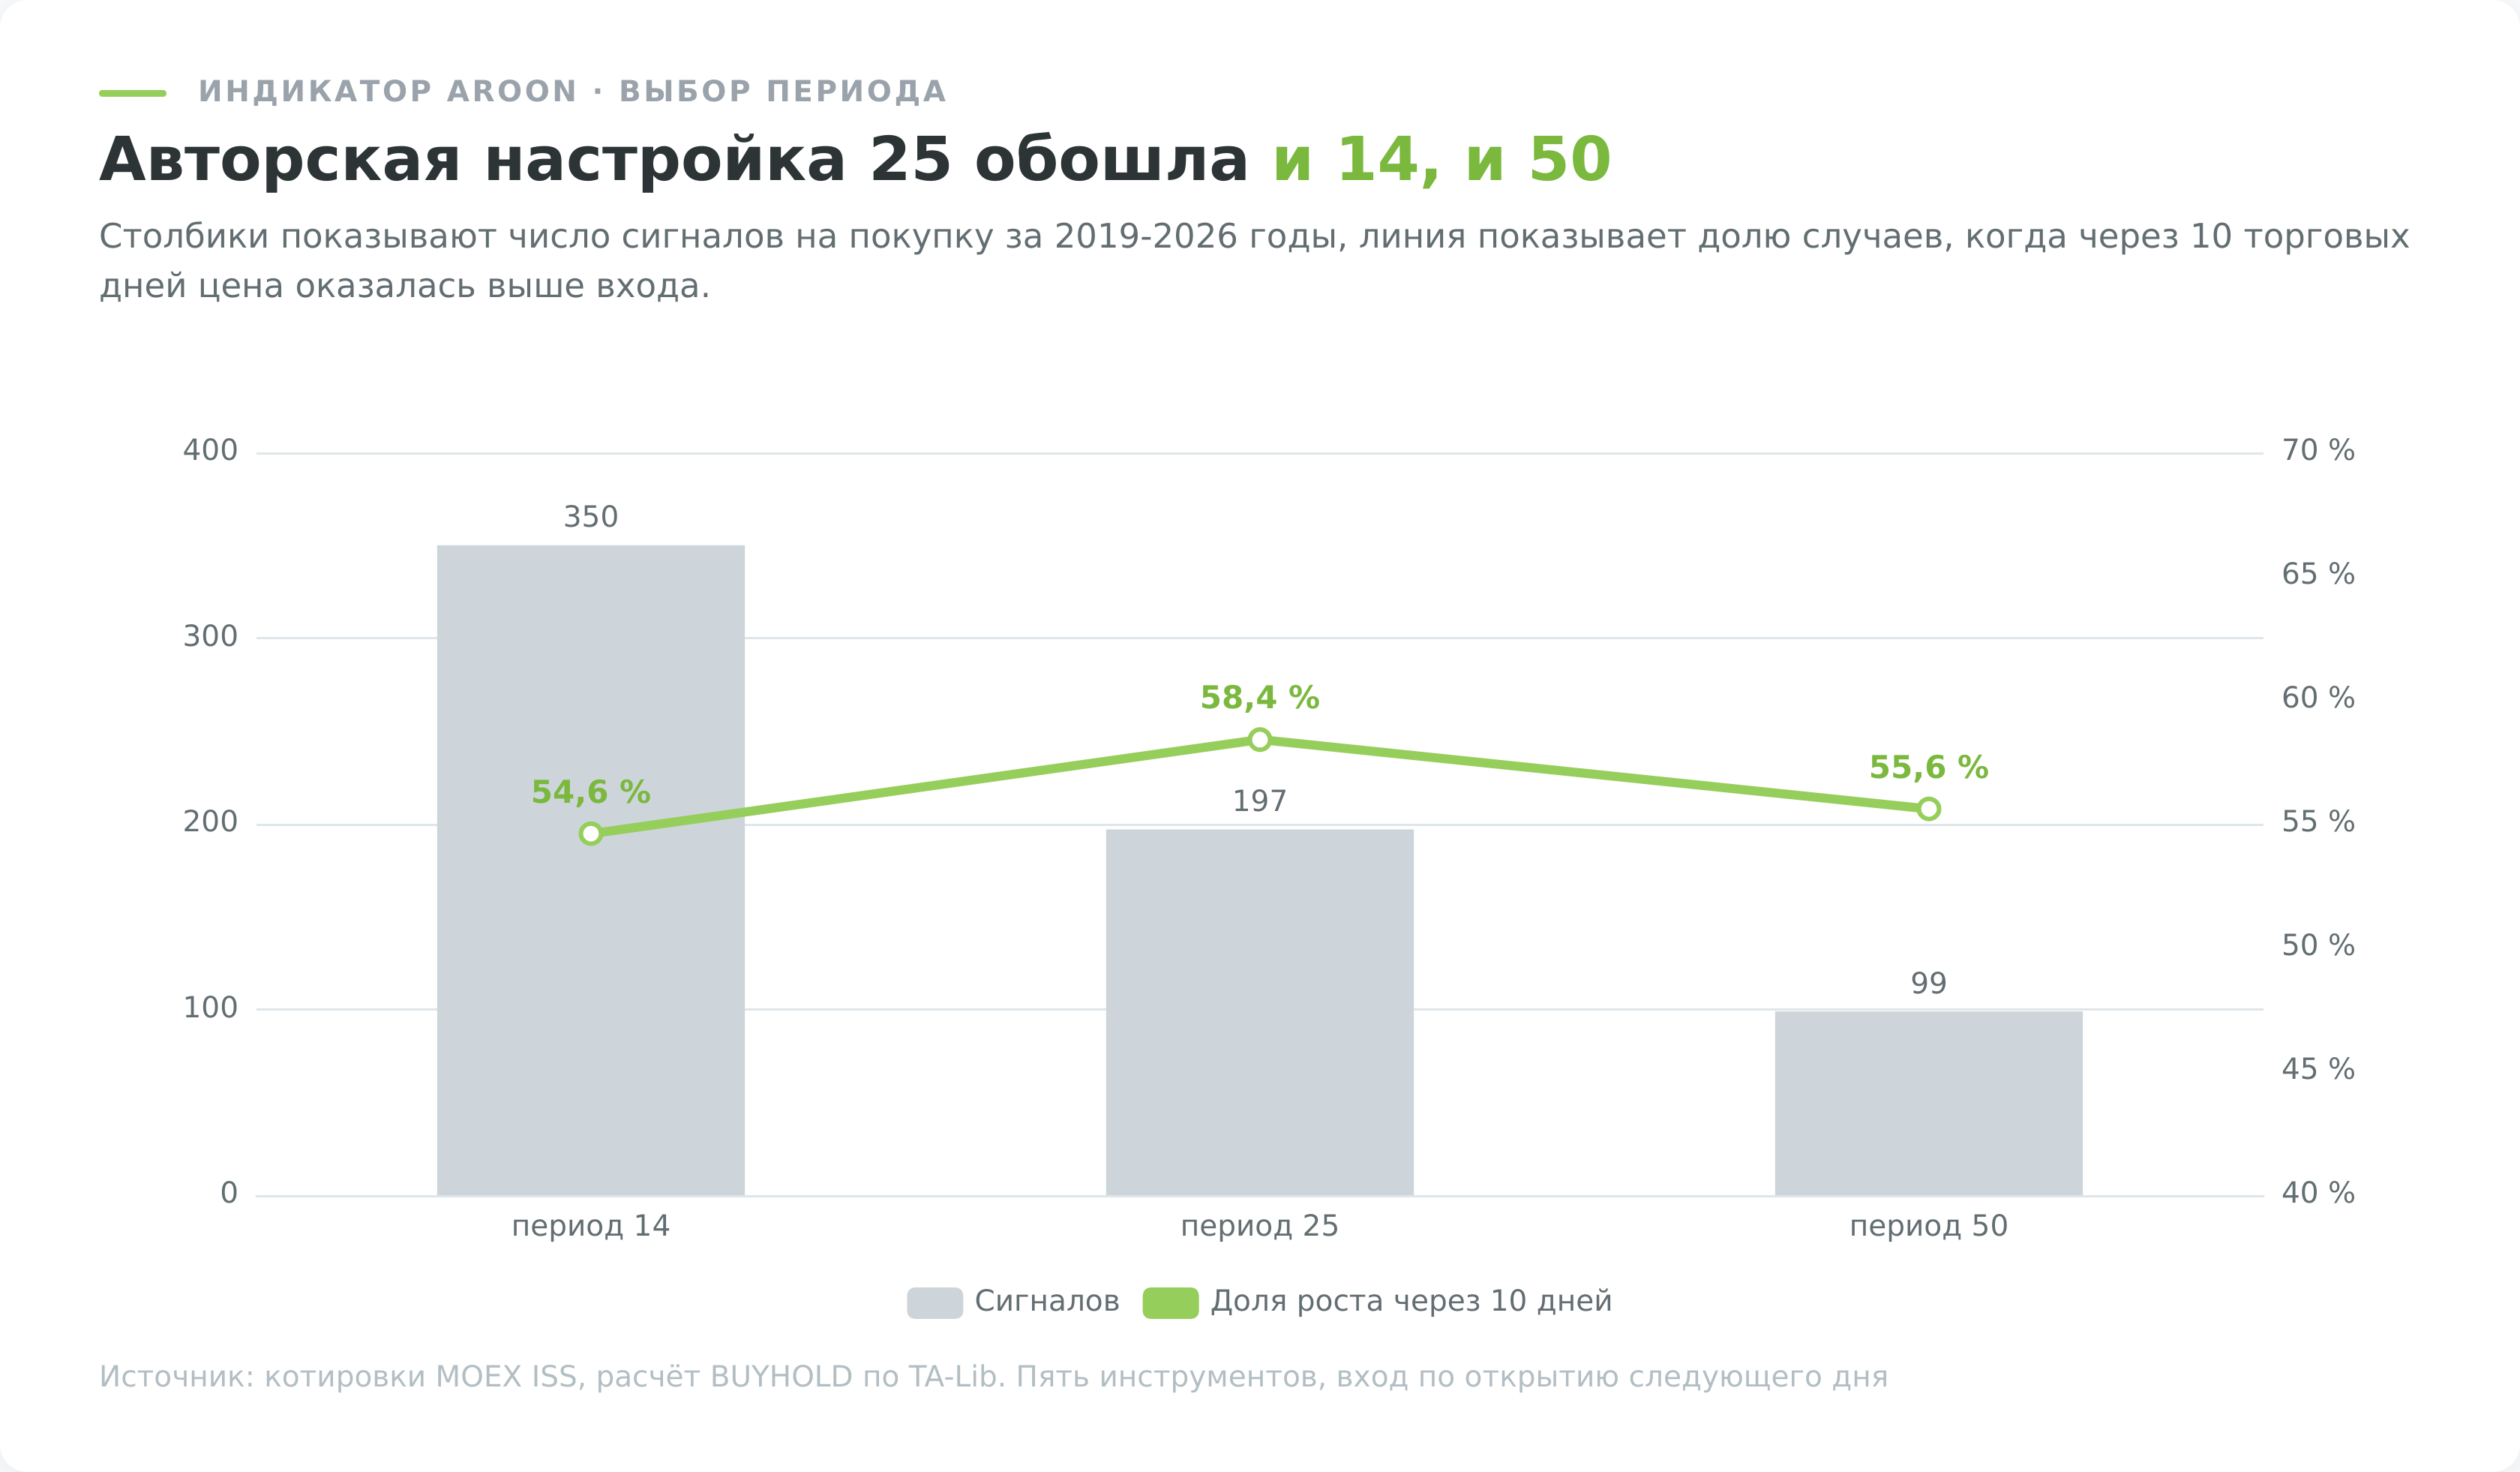
Я прогнал три периода на одной выборке, считая одинаковый сигнал на покупку, пересечение Aroon Up над Aroon Down.
| Период | Сигналов на покупку | Доля роста через 10 дней | Медианный результат |
|---|---|---|---|
| 14 | 350 | 54,6% | +0,41% |
| 25 (авторский) | 197 | 58,4% | +0,68% |
| 50 | 99 | 55,6% | +0,50% |
Авторская настройка оказалась лучшей из трёх, и это тот редкий случай, когда значение по умолчанию не стоит трогать. Четырнадцать дают вдвое больше сигналов при худшем качестве, пятьдесят режут выборку до сотни случаев и не добавляют точности.
Что показывают данные Мосбиржи
Дальше идёт та часть, ради которой статья переписана. Все цифры ниже посчитаны на дневных свечах Сбербанка, Газпрома, Лукойла, Роснефти и индекса Мосбиржи с 3 января 2019 года по 5 сентября 2026 года, это 10 111 торговых дней. Котировки взяты через ISS API Московской биржи, сам индикатор посчитан библиотекой TA-Lib, а не самописной формулой.
Как устроена проверка
Условие сигнала считается только по данным на закрытие сигнального бара. Вход берётся по открытию следующего дня, выход по закрытию через 5, 10 или 20 торговых дней. Так исключается заглядывание вперёд, при котором в решение попадает бар, ещё не закрывшийся на момент сигнала.
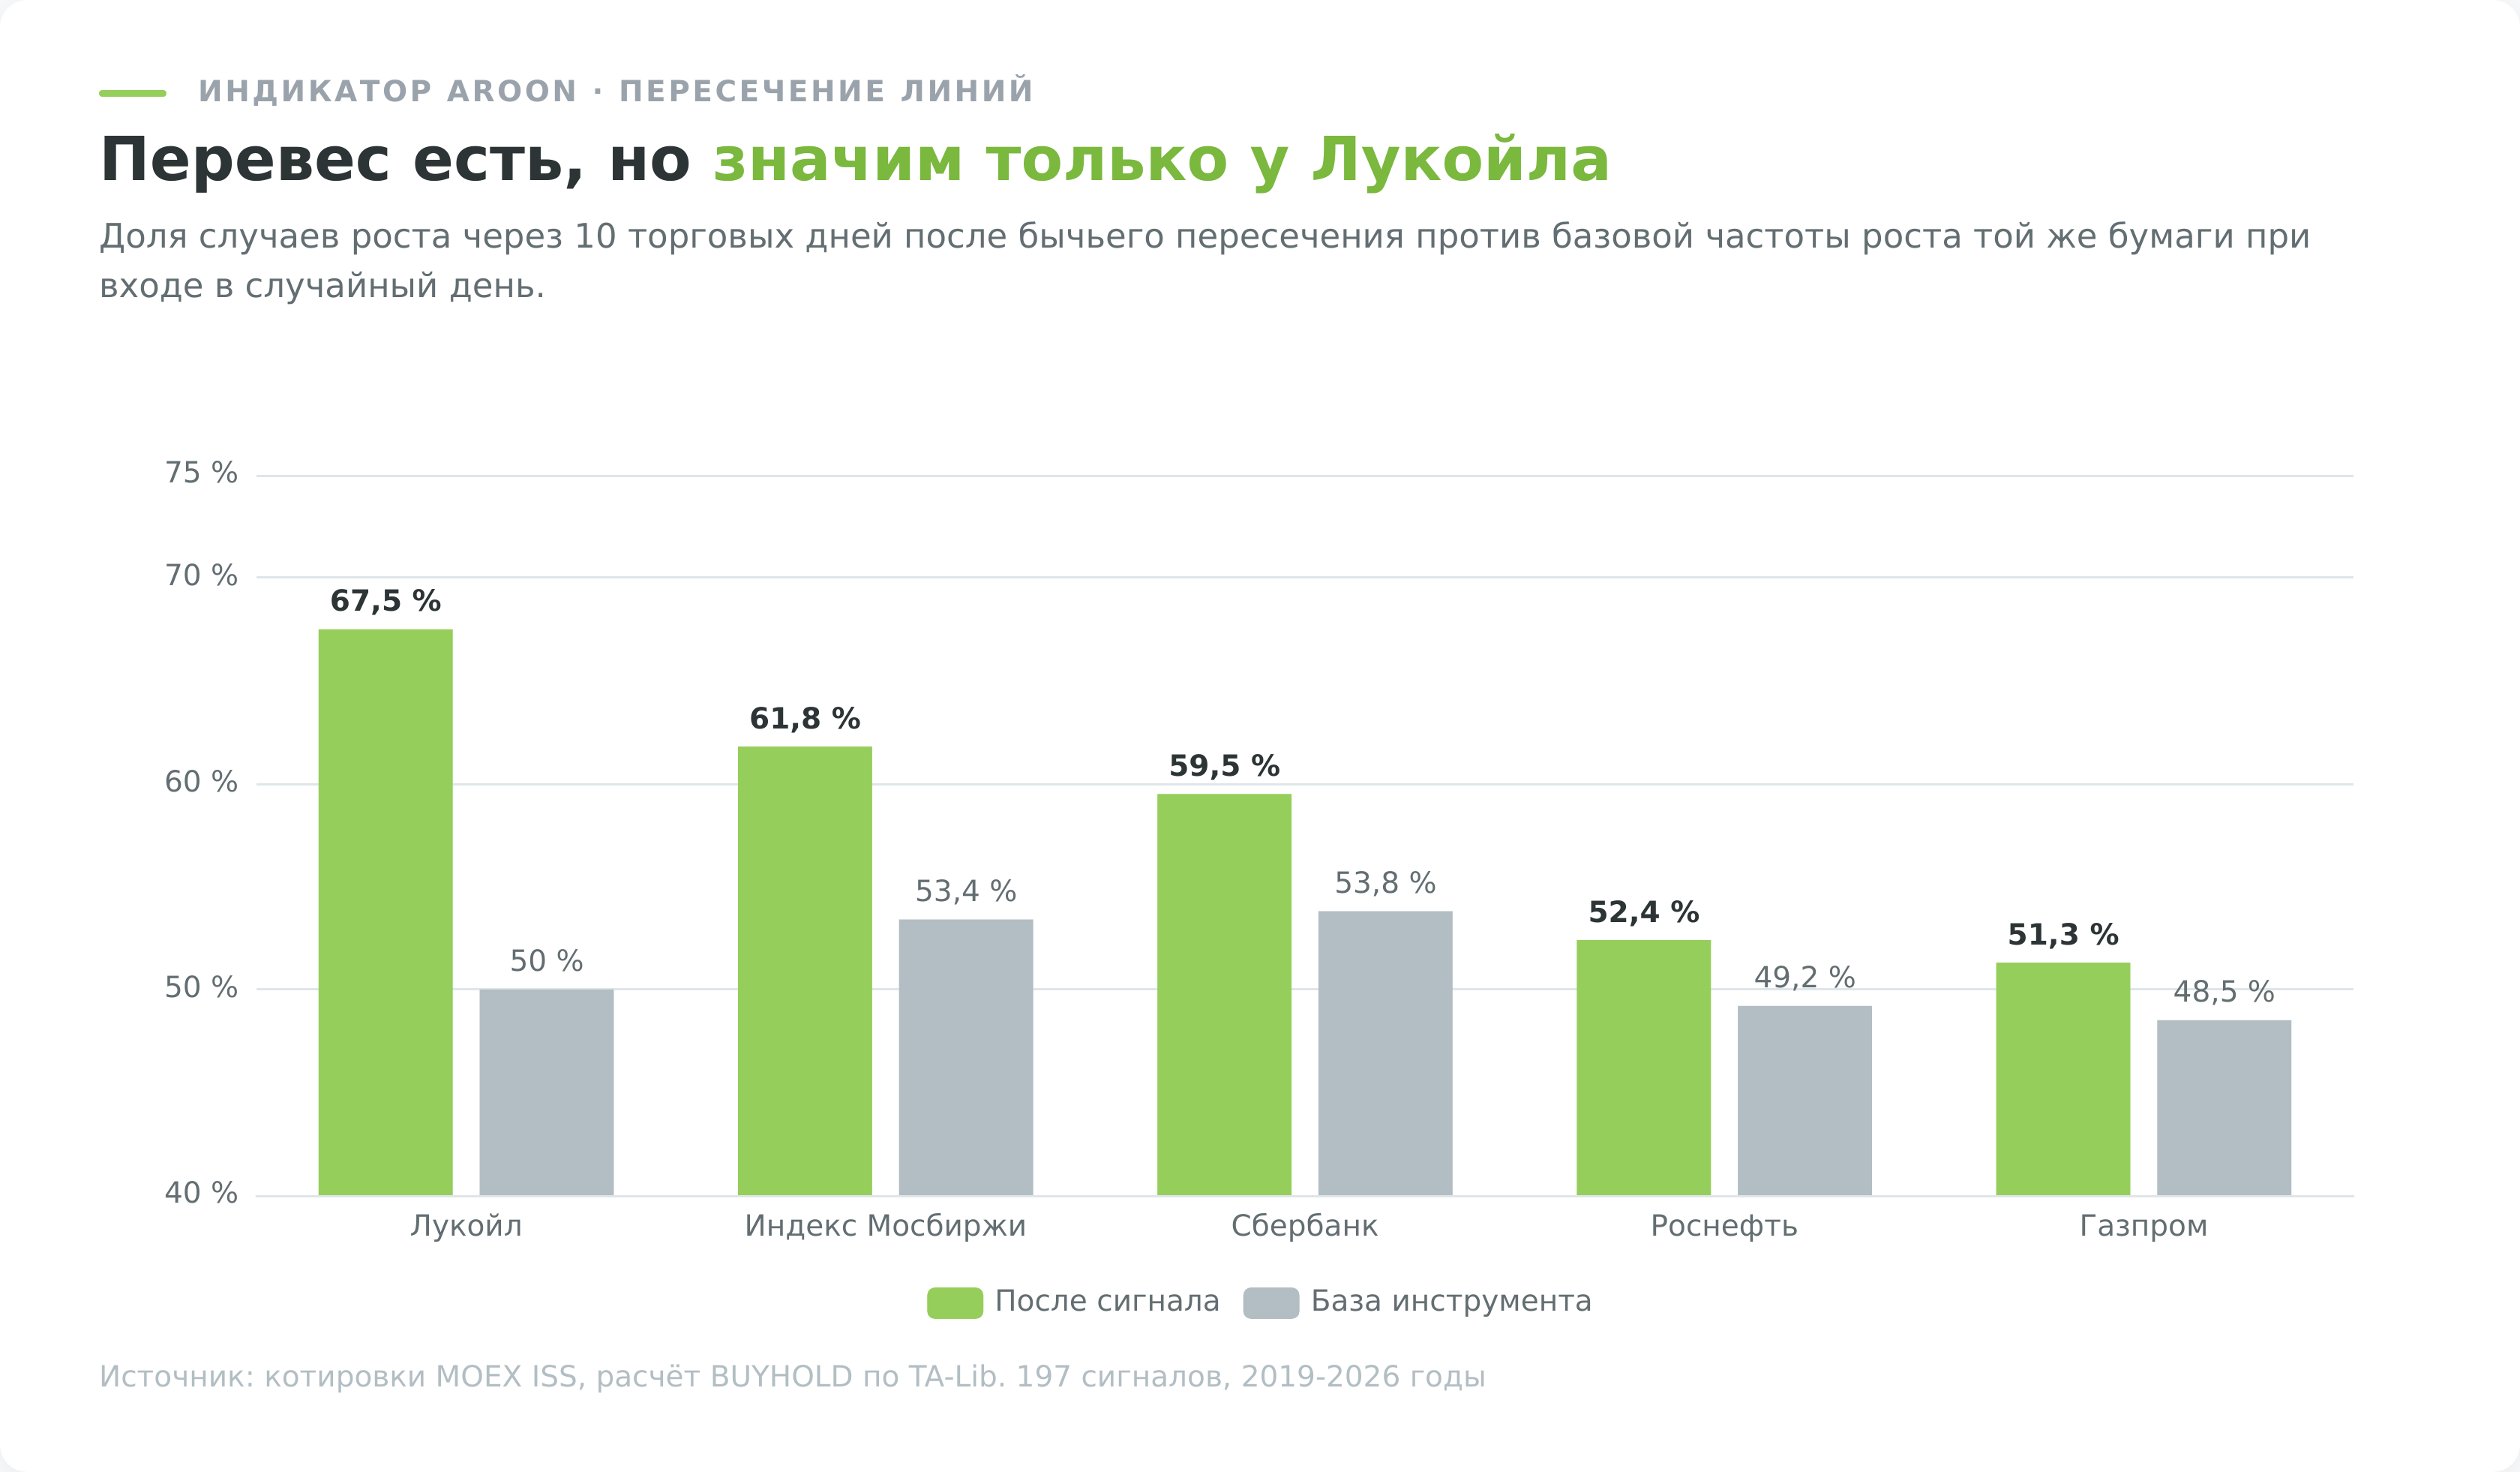
Каждый результат сравнивается с базовой частотой того же инструмента, то есть с долей случаев, когда цена оказывалась выше через тот же срок при входе в случайно выбранный день. Без такой базы доля прибыльных сделок ничего не значит. У Сбербанка база на горизонте десяти дней составляет 53,8%, у Газпрома 48,5%, у Лукойла 50,0%, у Роснефти 49,2%, у индекса 53,4%. Рынок за эти годы рос чаще, чем падал, и любая стратегия обязана обгонять именно эту планку, а не пятьдесят процентов из воздуха.
Пересечение линий, единственный сигнал с преимуществом
Пересечений Aroon Up над Aroon Down набралось 197 штук на пять инструментов. Через десять торговых дней после входа цена оказывалась выше в 58,4% случаев против базовых 51,0%, медианный результат составил +0,68%. Отклонение от базы равно 7,4 процентного пункта при z = 2,08, то есть эффект слабый, но не случайный.
| Инструмент | Сигналов | Рост через 10 дней | База инструмента | Преимущество |
|---|---|---|---|---|
| Лукойл | 41 | 67,5% | 50,0% | +17,5 п.п. |
| Индекс Мосбиржи | 34 | 61,8% | 53,4% | +8,4 п.п. |
| Сбербанк | 42 | 59,5% | 53,8% | +5,7 п.п. |
| Роснефть | 42 | 52,4% | 49,2% | +3,2 п.п. |
| Газпром | 39 | 51,3% | 48,5% | +2,8 п.п. |
Смотреть на эту таблицу нужно с осторожностью. Преимущество есть у всех пяти инструментов, но статистически значимым оно выходит только у Лукойла, где z = 2,21. У остальных четырёх отклонение укладывается в случайный разброс при выборке в четыре десятка сделок. Честная формулировка звучит так, что на российских голубых фишках пересечение линий давало небольшой перевес, и наибольший вклад в него внесла одна бумага.
Зеркальный сигнал ведёт себя логичнее, чем можно ожидать. После пересечения Aroon Down над Aroon Up цена росла через двадцать дней только в 45,4% случаев против базовых 52,0%. То есть медвежье пересечение действительно предшествовало снижению. Сильнее всего это проявилось на Газпроме, где доля роста после сигнала упала до 34,2% при базе 48,6%.
Сильный тренд выше 70, где учебник расходится с данными
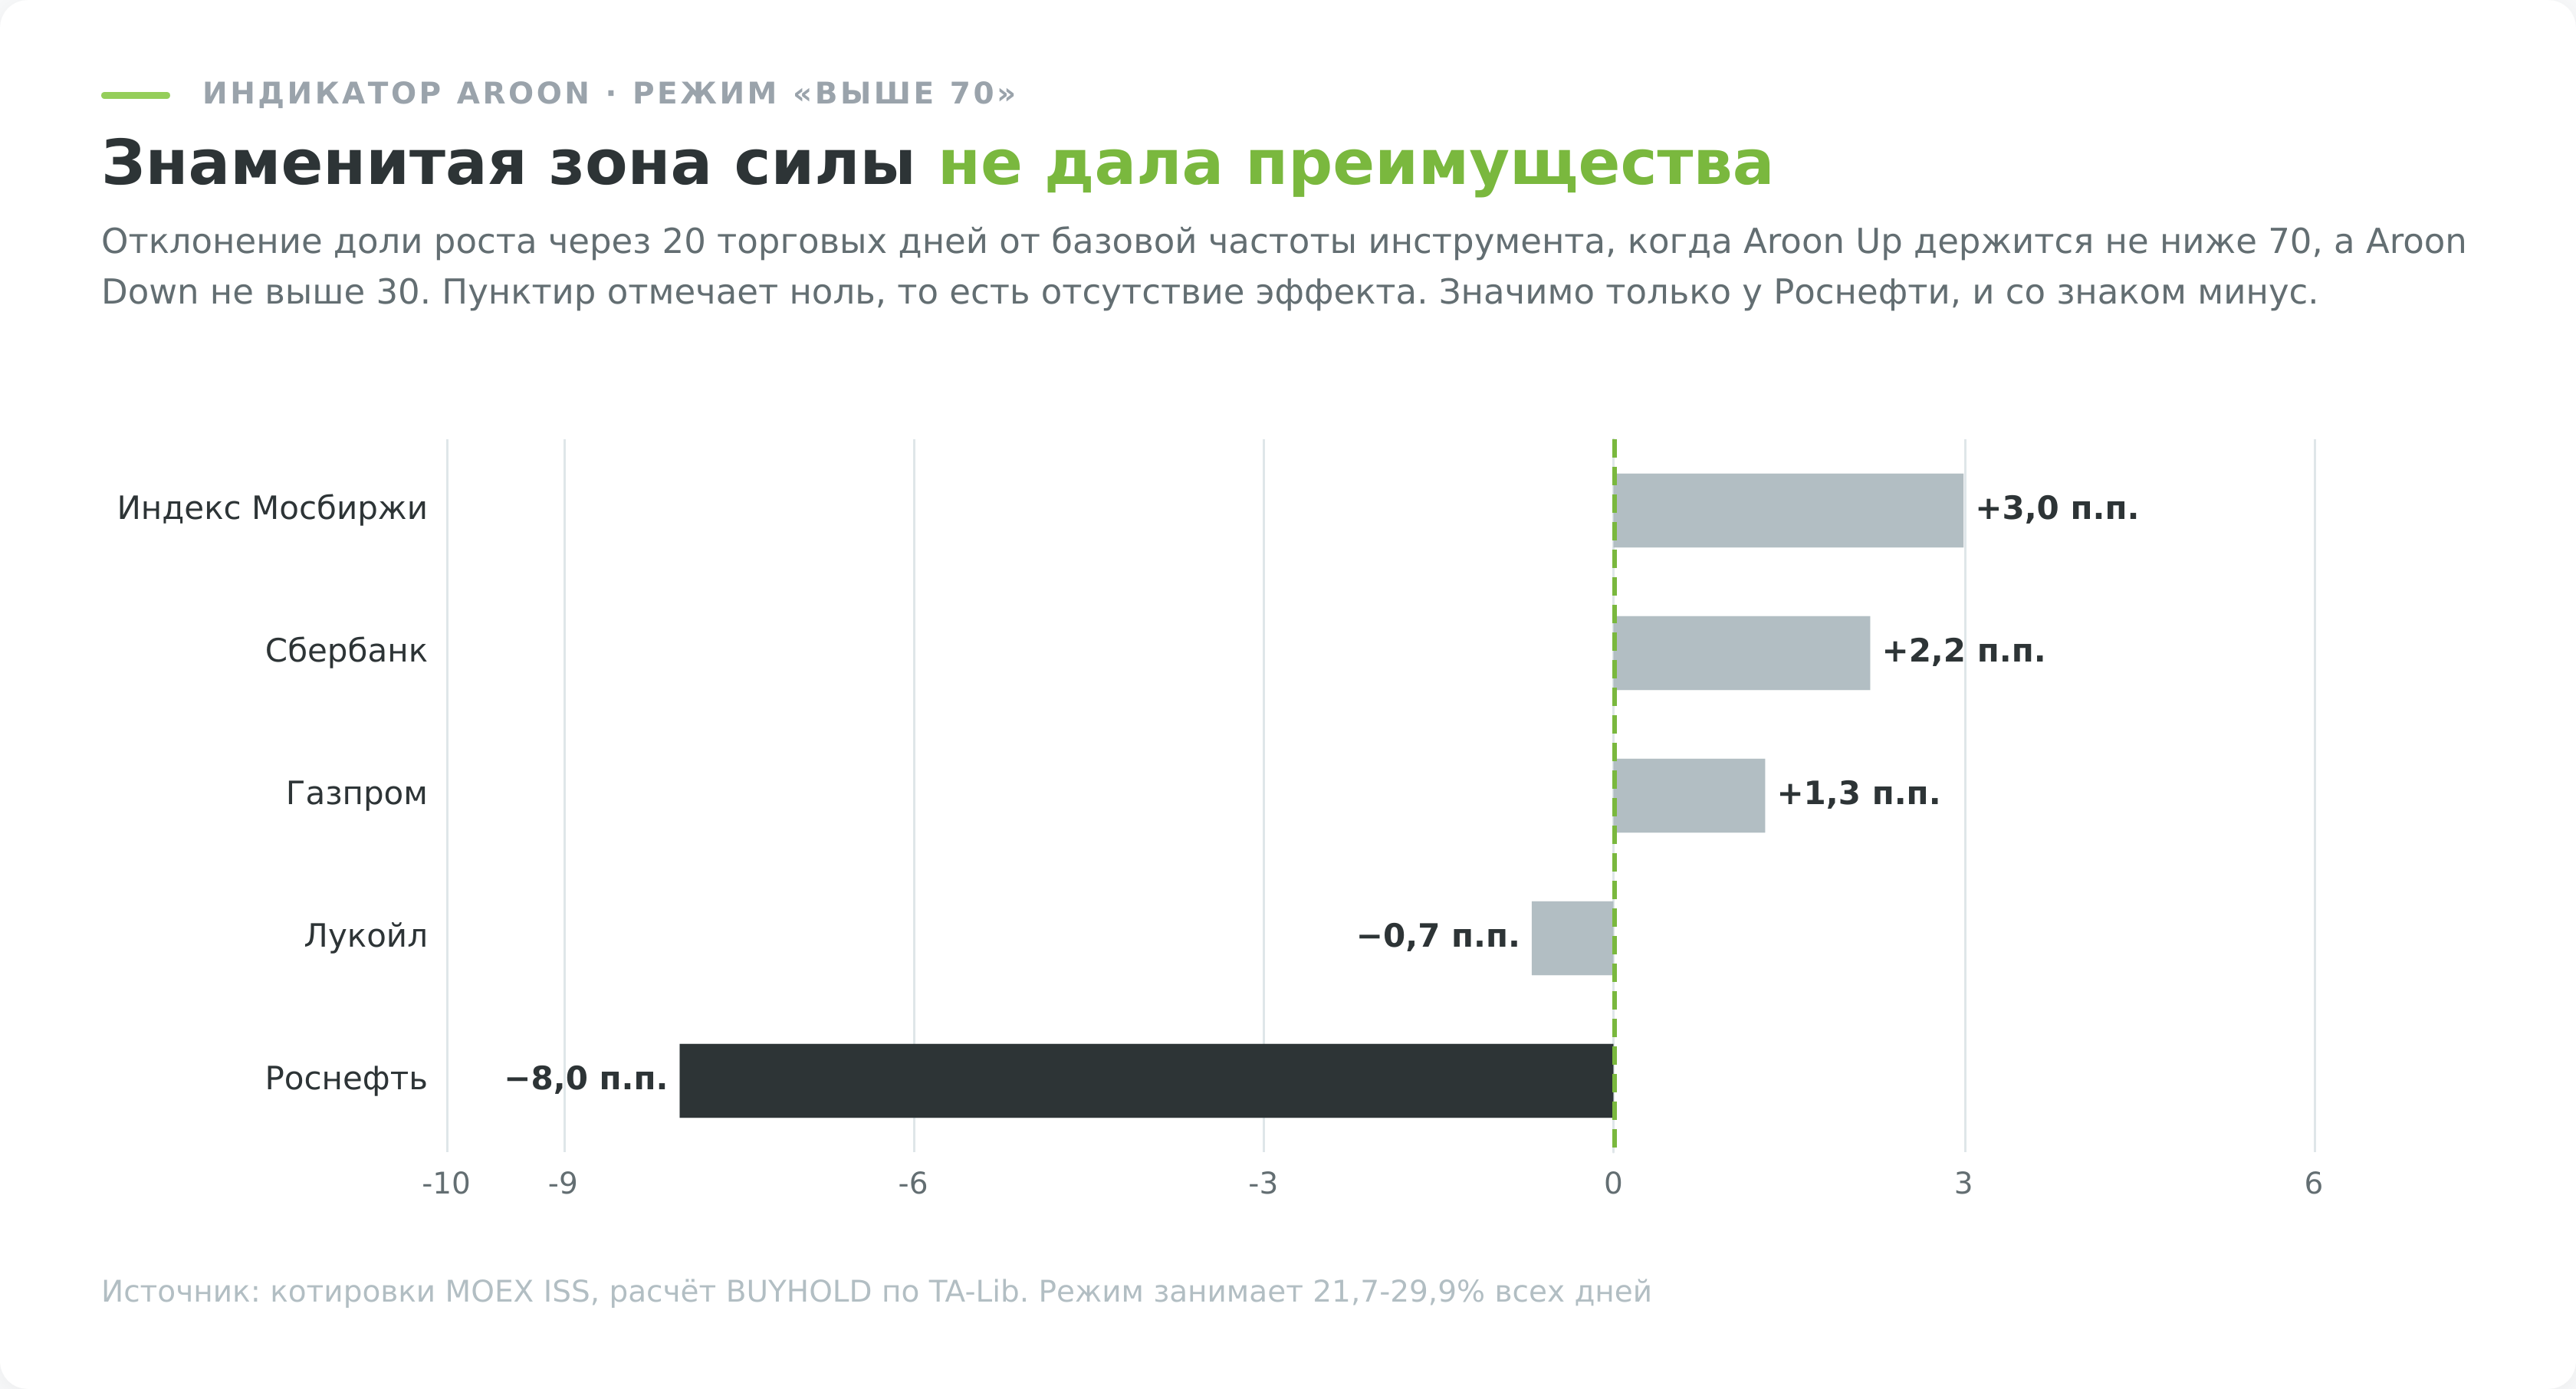
Теперь главное. Состояние, которое во всех обзорах подаётся как признак сильного восходящего тренда и повод покупать, я задал буквально по методичке. Aroon Up не ниже 70 при Aroon Down не выше 30.
Такое состояние занимает от 21,7% дней у Газпрома до 29,9% у индекса Мосбиржи, то есть примерно четверть времени. Дальше считаем, что происходило с ценой после входа в этот режим.
| Инструмент | Доля дней в режиме | Рост через 20 дней | База инструмента | Преимущество |
|---|---|---|---|---|
| Сбербанк | 25,6% | 59,5% | 57,3% | +2,2 п.п. |
| Индекс Мосбиржи | 29,9% | 59,3% | 56,3% | +3,0 п.п. |
| Газпром | 21,7% | 49,9% | 48,6% | +1,3 п.п. |
| Лукойл | 25,3% | 49,2% | 49,9% | −0,7 п.п. |
| Роснефть | 22,5% | 39,7% | 47,7% | −8,0 п.п. |
Ни одного значимого плюса. Три инструмента дали отклонение в пределах трёх пунктов, что на такой выборке равнозначно нулю. Лукойл ушёл в лёгкий минус. А Роснефть дала минус восемь пунктов при z = −3,44, и это единственный статистически значимый результат во всей таблице, причём со знаком, противоположным учебнику.
Вывод осторожный, поскольку значимый минус получен на одной бумаге из пяти. Но общая картина не оставляет места для трактовки «Aroon Up выше 70 значит покупать». Состояние сильного тренда по этому индикатору не повышало вероятность роста ни на одном из пяти инструментов.
Причина видна из формулы. Значение 100 означает лишь то, что сегодняшний максимум оказался выше всех максимумов за 25 дней. Обновление на копейку и обновление на десять процентов дают ровно одно и то же значение, потому что величина движения в расчёт не входит. Индикатор фиксирует факт, а не силу.
Консолидация, которую индикатор Aroon видит задним числом
Второе обещание из методички касается боковика. Когда обе линии стоят низко, новых экстремумов нет и рынок считается зажатым в диапазоне. Проверяю в двух срезах.
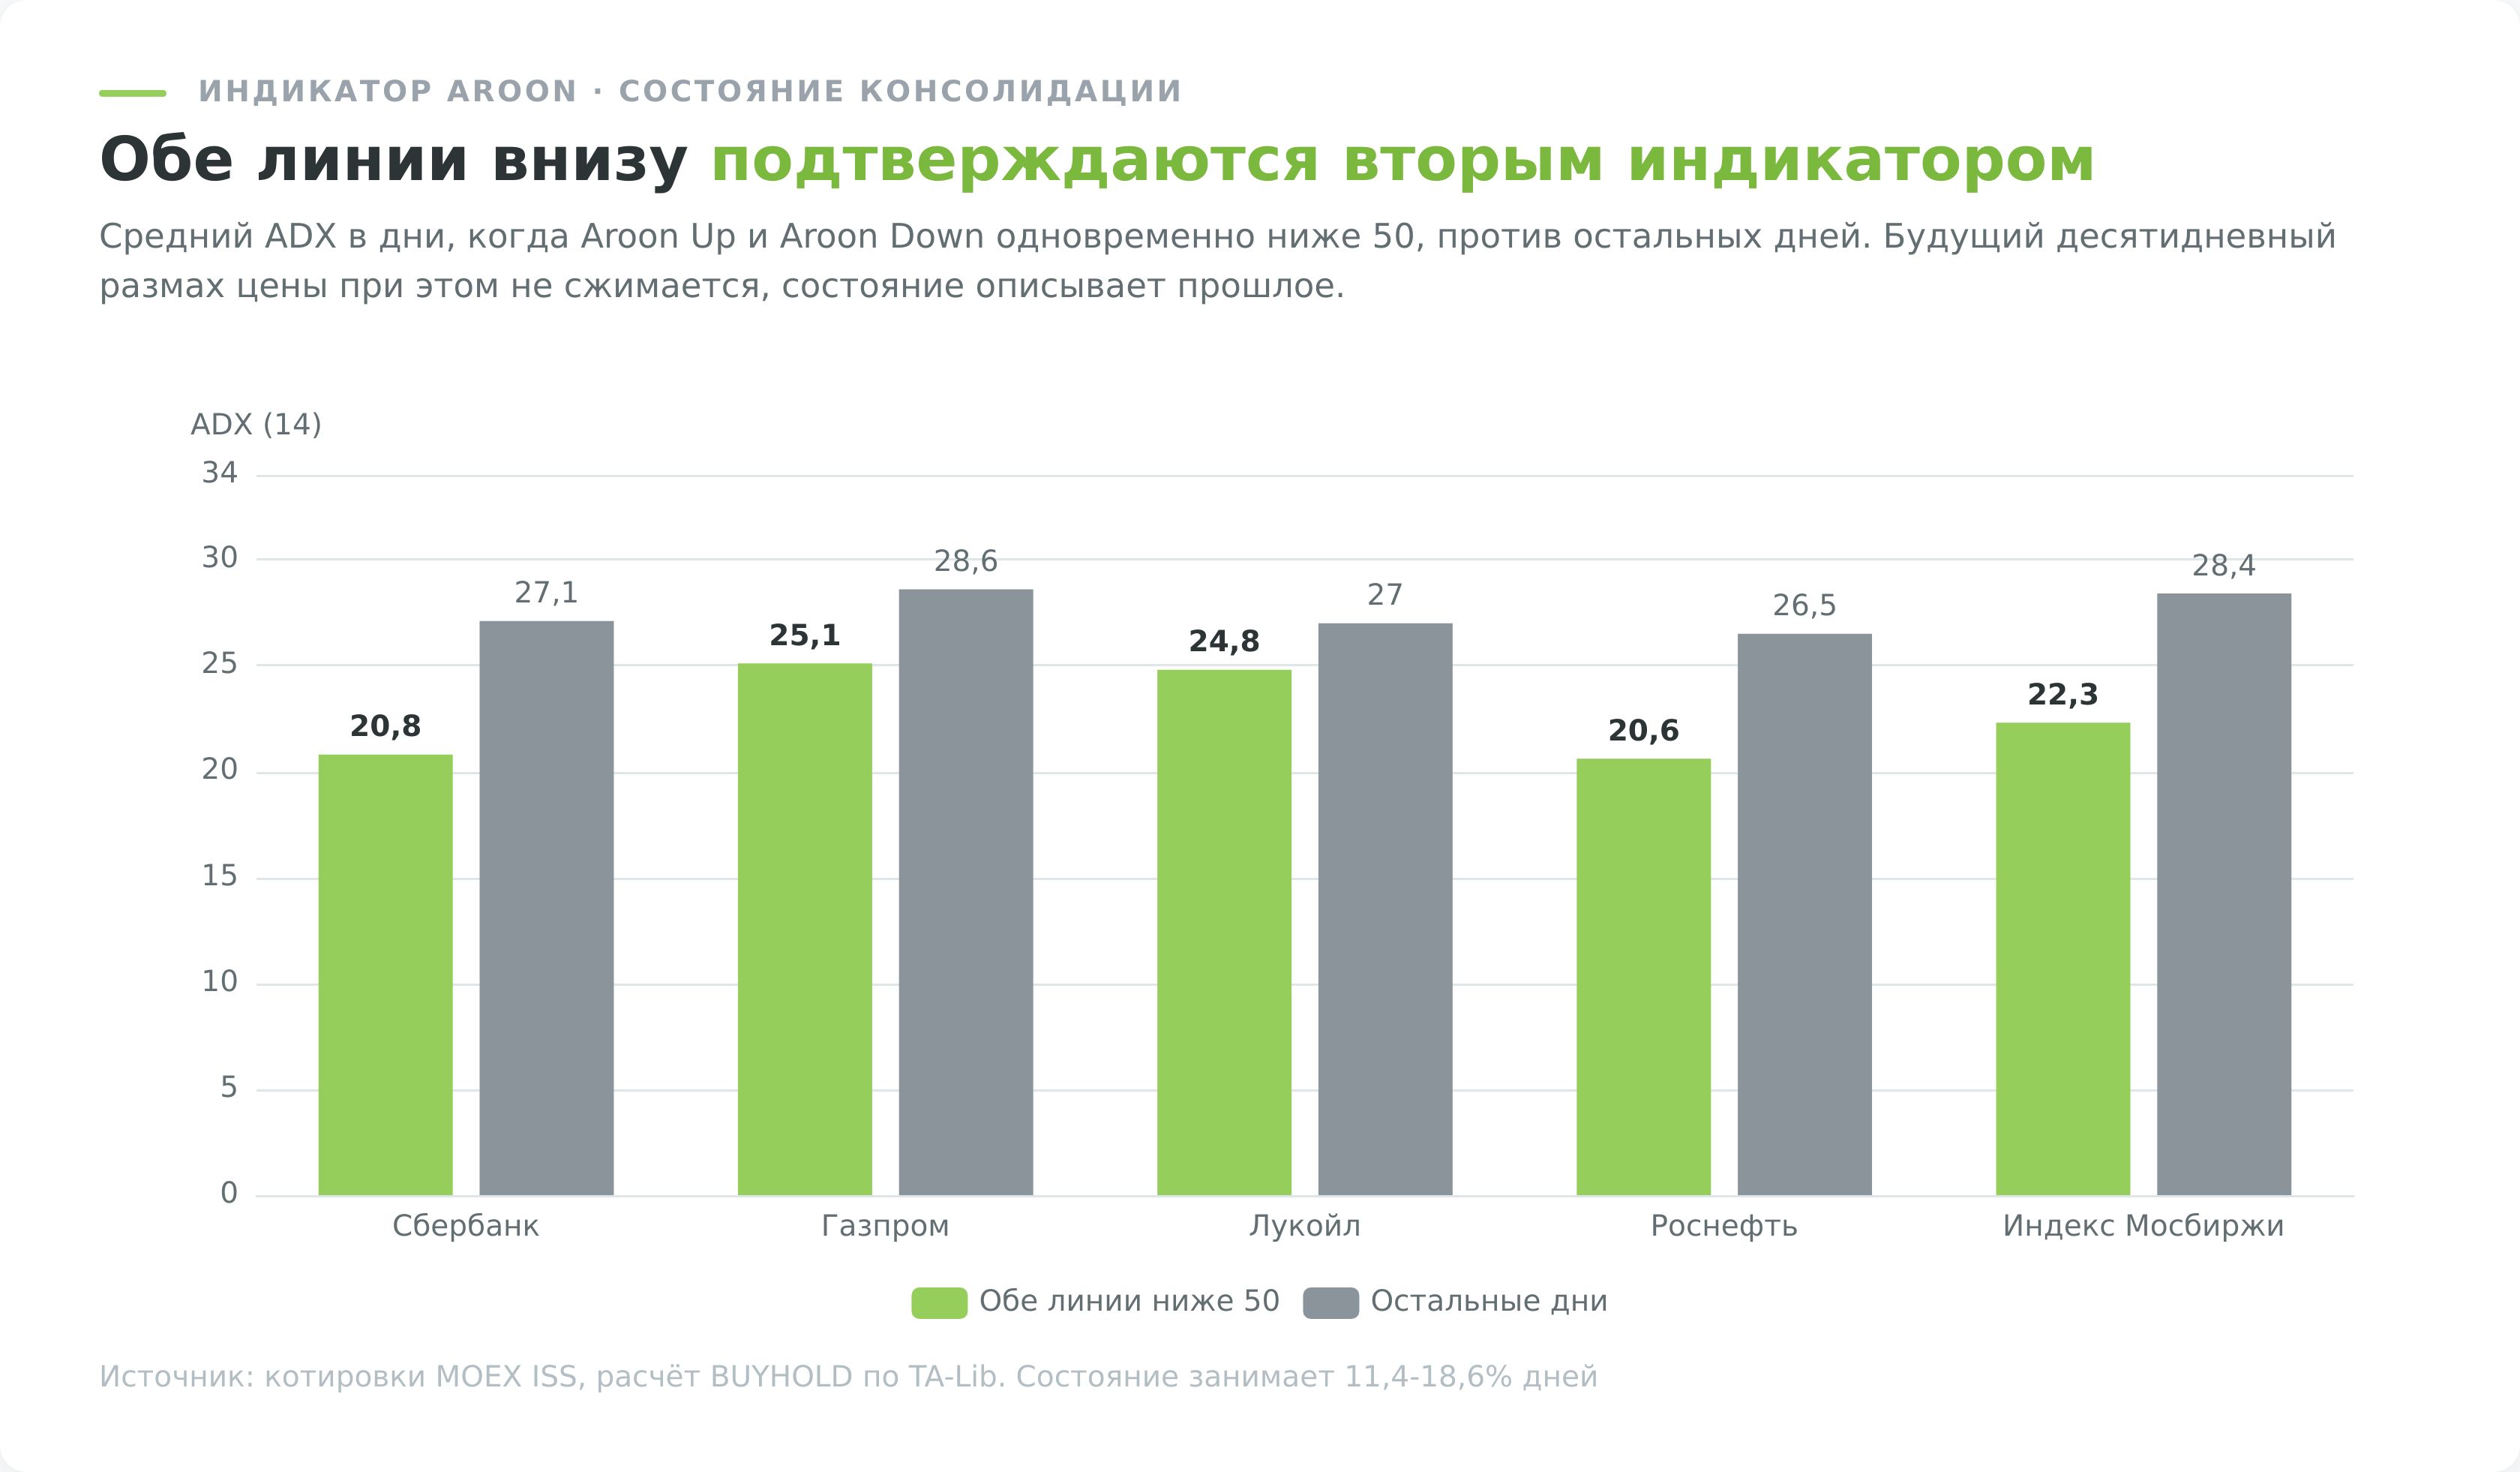
Первый срез подтверждает идею. В дни, когда обе линии находятся ниже 50, средний ADX опускается до 20,6 у Роснефти и 25,1 у Газпрома, тогда как вне этого состояния он держится в коридоре от 26,5 до 28,6. Два независимых индикатора согласны в том, что тренда в такие дни нет.
Второй срез разрушает практическую пользу. Я посчитал, какой размах цена проходила в следующие десять дней после дня консолидации, и сравнил с обычным днём. У Сбербанка вышло 6,01% против 6,37% базовых, у Газпрома 6,56% против 7,66%, у Лукойла 7,39% против 7,17%, у Роснефти 7,65% против 7,62%, у индекса 6,04% против 5,17%. Разброс в обе стороны, устойчивого сжатия будущего движения нет.
То есть состояние описывает прошлое. Оно говорит, что экстремумов не было тринадцать дней и дольше, и это правда. Но оно не обещает, что следующие две недели рынок проведёт так же спокойно.
Выход из консолидации направление тоже не подсказывает. Я собрал все эпизоды, когда обе линии выходили из зоны ниже 50, и посмотрел, куда цена шла следующие двадцать дней. Доля движений вверх составила от 41,7% у Газпрома до 55,2% у Сбербанка, медианный результат от −1,88% до +1,18%. Монетка.
Залипание на ста, претензия, которая подтвердилась
Старые обзоры упрекают Aroon в том, что линии слишком часто добираются до максимума шкалы даже на мелких откатах. Претензия справедлива, и её можно измерить.
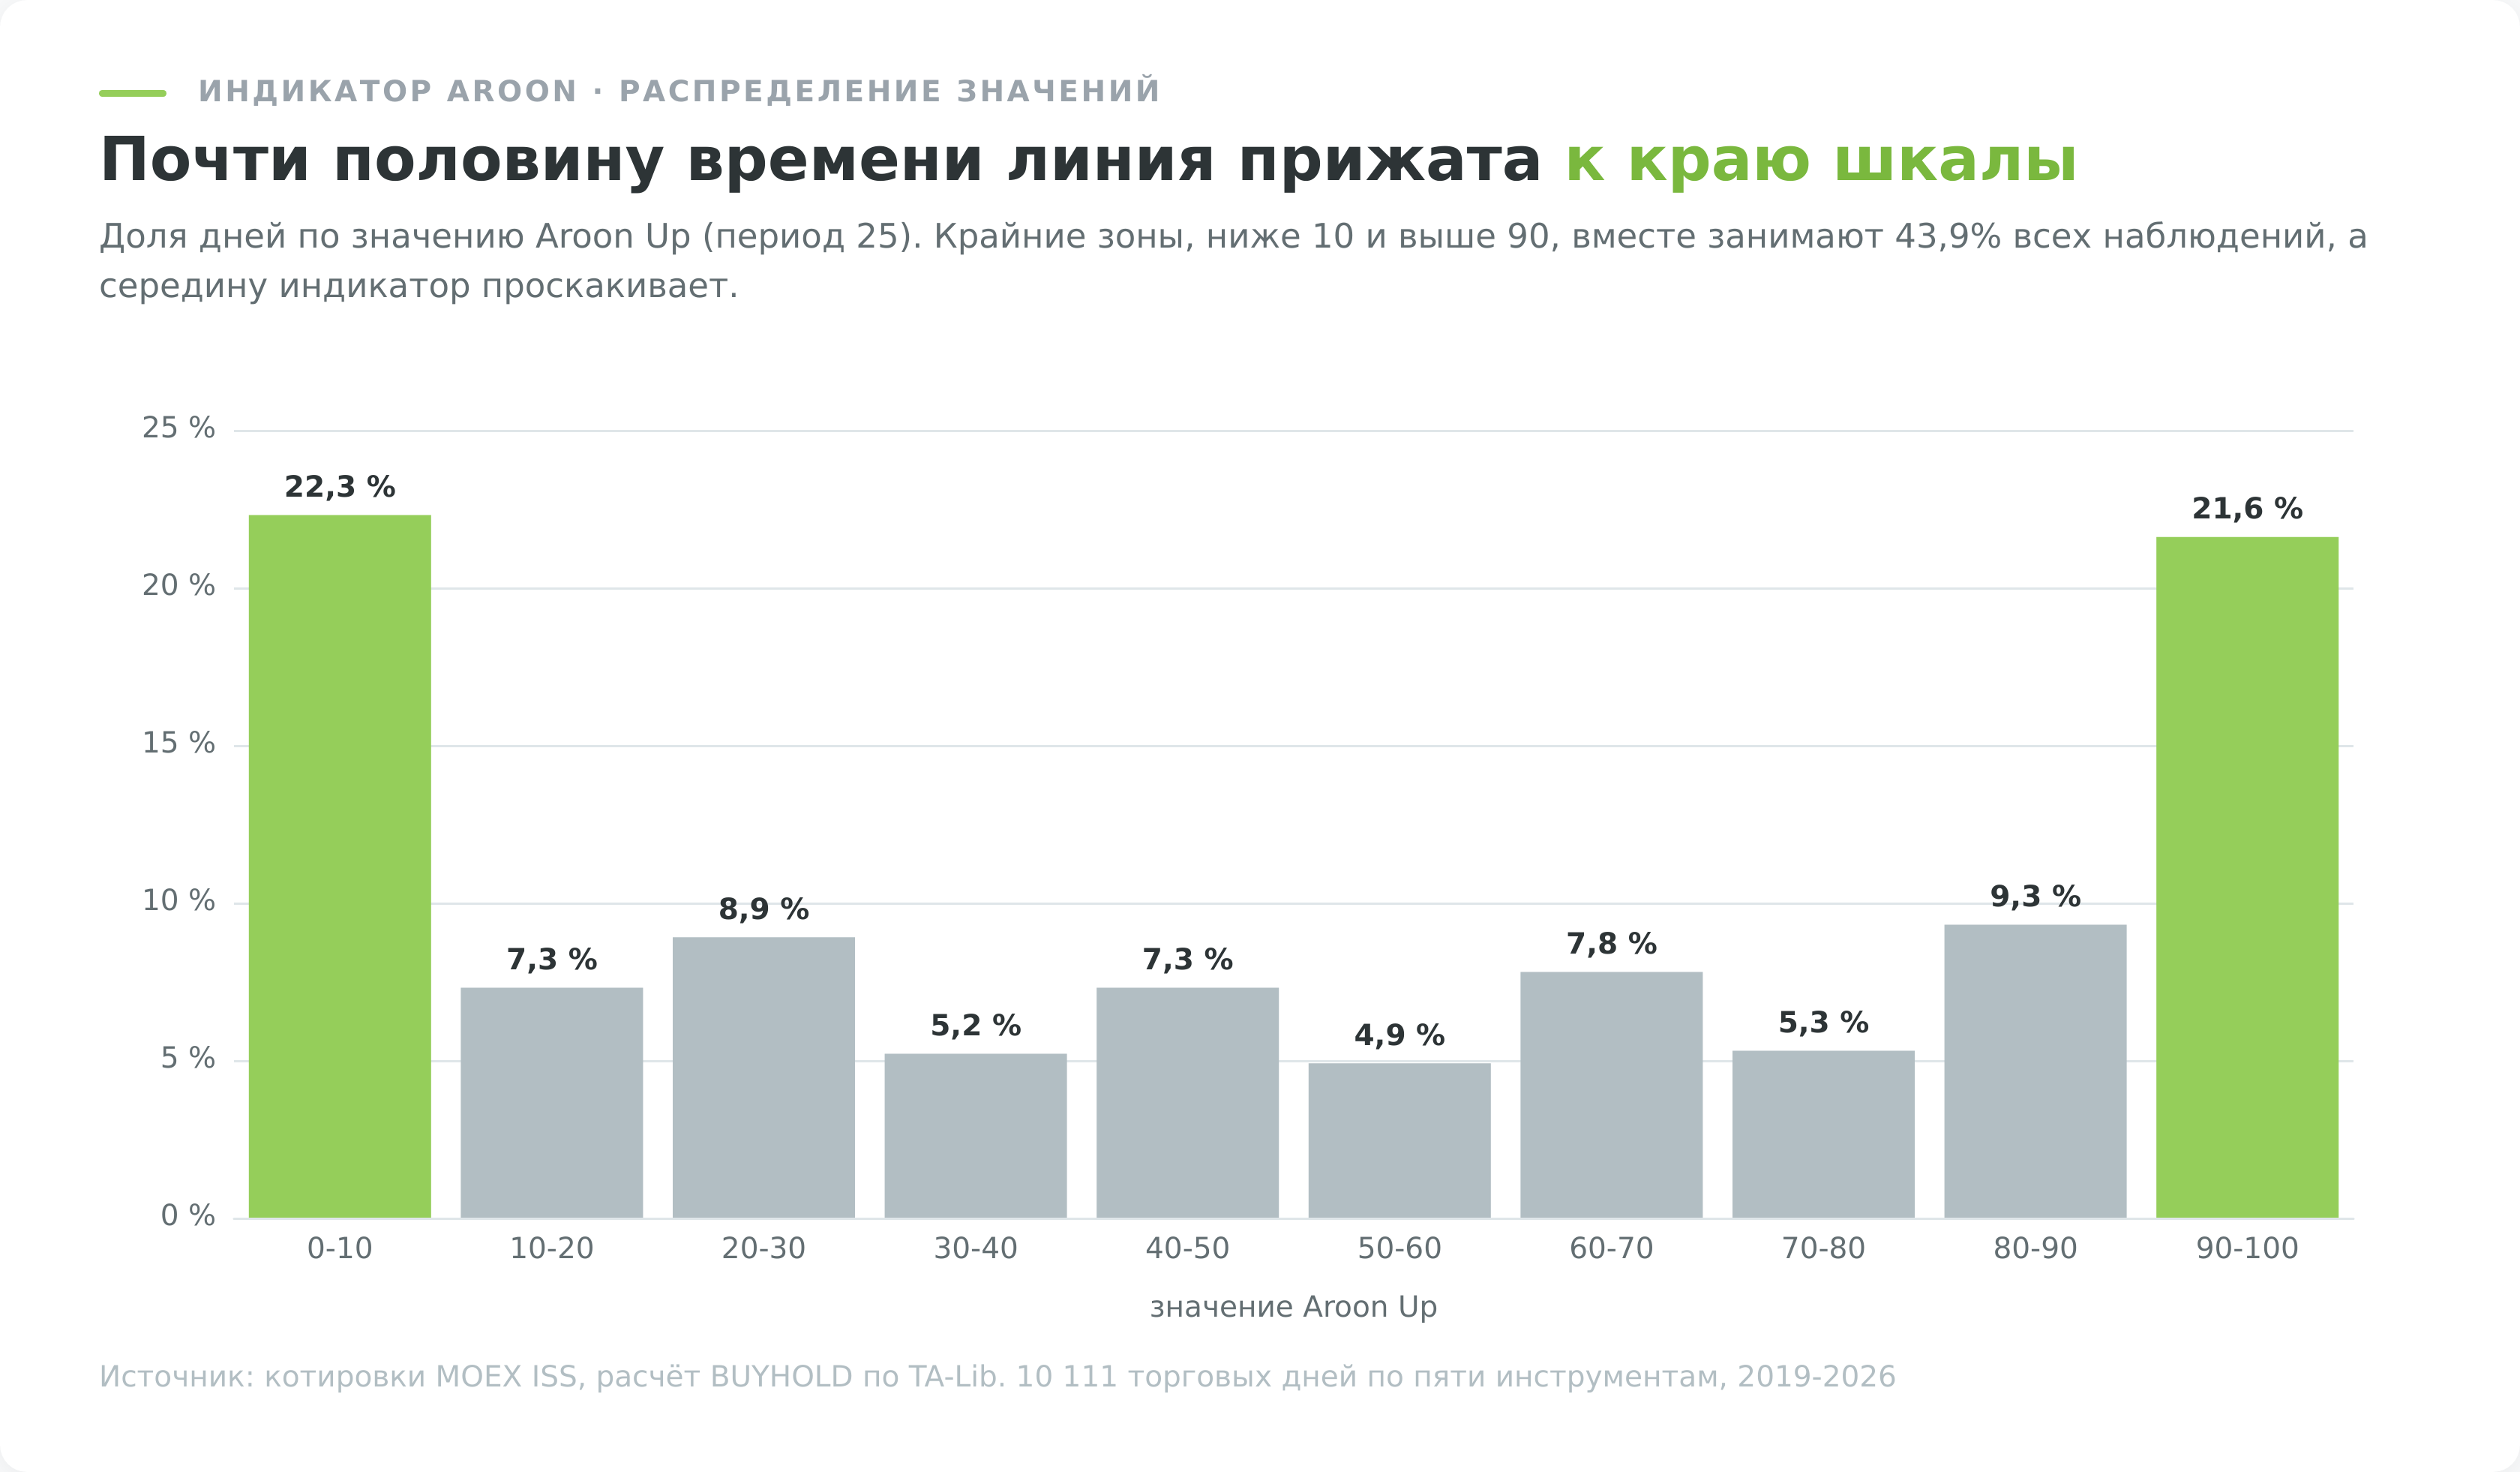
Aroon Up стоит ровно на сотне от 9,2% дней у Газпрома до 16,1% у индекса Мосбиржи. Если считать любую из двух линий, значение 100 встречается на каждом четвёртом-пятом дне, от 18,9% до 25,8% времени. Значения выше 70 у линии покупателей занимают от 30,7% до 42,4% всех дней.
Распределение по всей выборке объясняет, почему так выходит. В зону ниже 10 попадает 22,3% значений, в зону выше 90 попадает 21,6%. Почти 44% времени индикатор прижат к одному из краёв шкалы, и середину проскакивает быстро.
Практический смысл простой. Сигнал, который встречается четверть времени, не может быть редким и ценным одновременно.
Заодно я проверил обратную претензию, которую тоже иногда встречаю, будто индикатор рисует сотню посреди падающего рынка. Она не подтвердилась. Доля случаев, когда Aroon Up равнялся ста при цене ниже своей пятидесятидневной средней, составила от нуля у Сбербанка до 1,6% у Газпрома. Экстремум индикатора почти никогда не противоречит среднесрочному направлению.
Запаздывание, главная плата за конструкцию
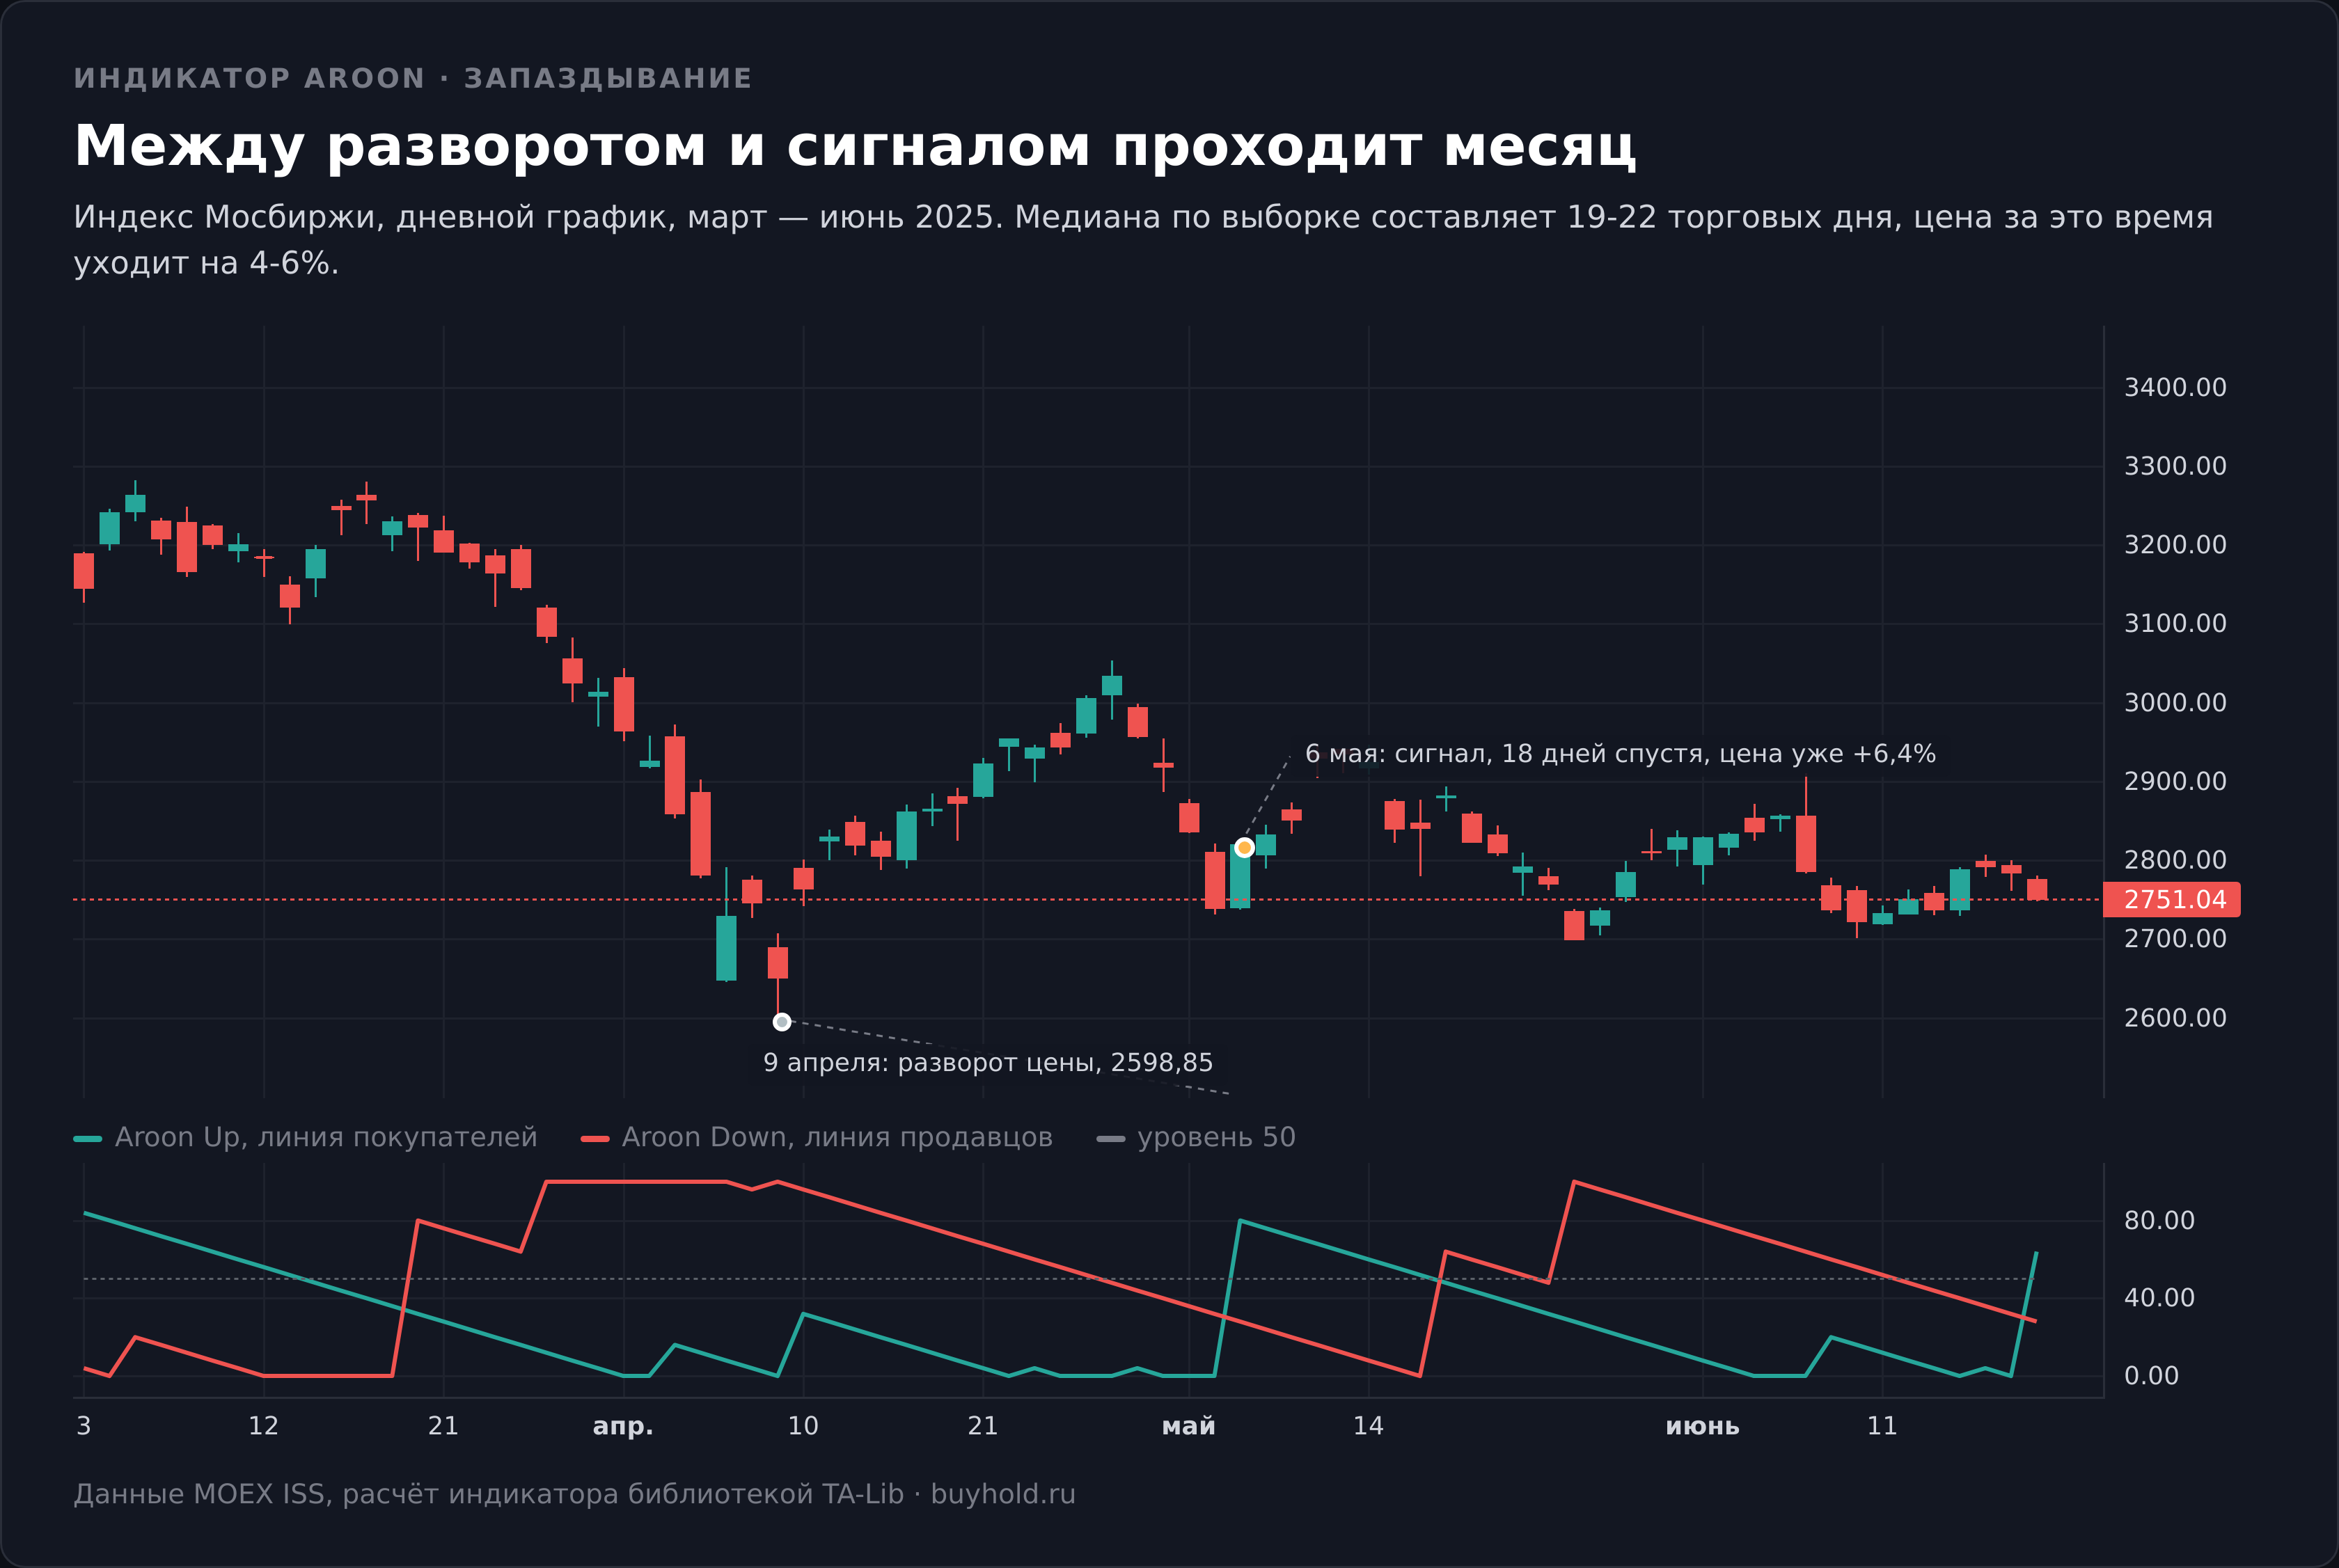
Осталось измерить скорость. Я нашёл все локальные минимумы цены с окном в пять баров в каждую сторону и посчитал, через сколько дней после разворота появлялось бычье пересечение линий.
Медиана составила 20 дней у Сбербанка и Лукойла, 19 у Роснефти, 21 у индекса и 22 у Газпрома. К моменту сигнала цена успевала уйти от разворотной точки на 4,1% у Сбербанка, 4,7% у Роснефти и индекса, 5,0% у Газпрома и 5,9% у Лукойла.
Месяц задержки и пять процентов хода. Для инструмента, который автор задумывал как способ поймать зарождение тренда, это неприятный результат, но он прямо следует из окна в 25 дней. Уменьшение периода ускоряет сигнал и ухудшает его качество, что видно по таблице настроек выше.
Что было бы при механической торговле
Отдельные сигналы складываются в систему, и её результат интереснее любой доли удачных входов. Правило простое. Покупаем по открытию после бычьего пересечения, продаём по открытию после медвежьего, плечо не используем, комиссия берётся 0,05% с оборота, дивиденды не учитываются.
| Инструмент | Система на Aroon | Просто держать | Просадка системы | Просадка удержания | Сделок |
|---|---|---|---|---|---|
| Сбербанк | ×1,86 | ×1,49 | −42,7% | −73,8% | 42 |
| Газпром | ×1,49 | ×0,58 | −47,2% | −79,9% | 39 |
| Лукойл | ×1,24 | ×1,01 | −41,8% | −52,4% | 41 |
| Роснефть | ×0,92 | ×0,78 | −35,6% | −60,9% | 42 |
| Индекс Мосбиржи | ×1,81 | ×0,95 | −20,1% | −55,3% | 34 |
Результат неожиданно приличный. Система обогнала удержание на всех пяти инструментах и на всех пяти уменьшила максимальную просадку, местами вдвое. У индекса Мосбиржи разрыв особенно нагляден, удержание за семь с половиной лет дало минус пять процентов, а система плюс 81% при просадке в три раза меньше.
Только вот источник этого результата не тот, о котором думает читатель. Доля прибыльных сделок держится в диапазоне от 35,9% у Газпрома до 58,8% у индекса, а медианная сделка у трёх инструментов из пяти отрицательная. Система зарабатывает не точностью входов. Она зарабатывает тем, что в периоды затяжного падения сидит вне рынка, и тем, что редкие удачные сделки удерживаются по три-четыре недели.
Это классический профиль следования за трендом со всеми его особенностями. Много мелких убытков, редкие крупные прибыли и мучительно долгие периоды без результата.
Устойчивость по годам, где преимущество тает
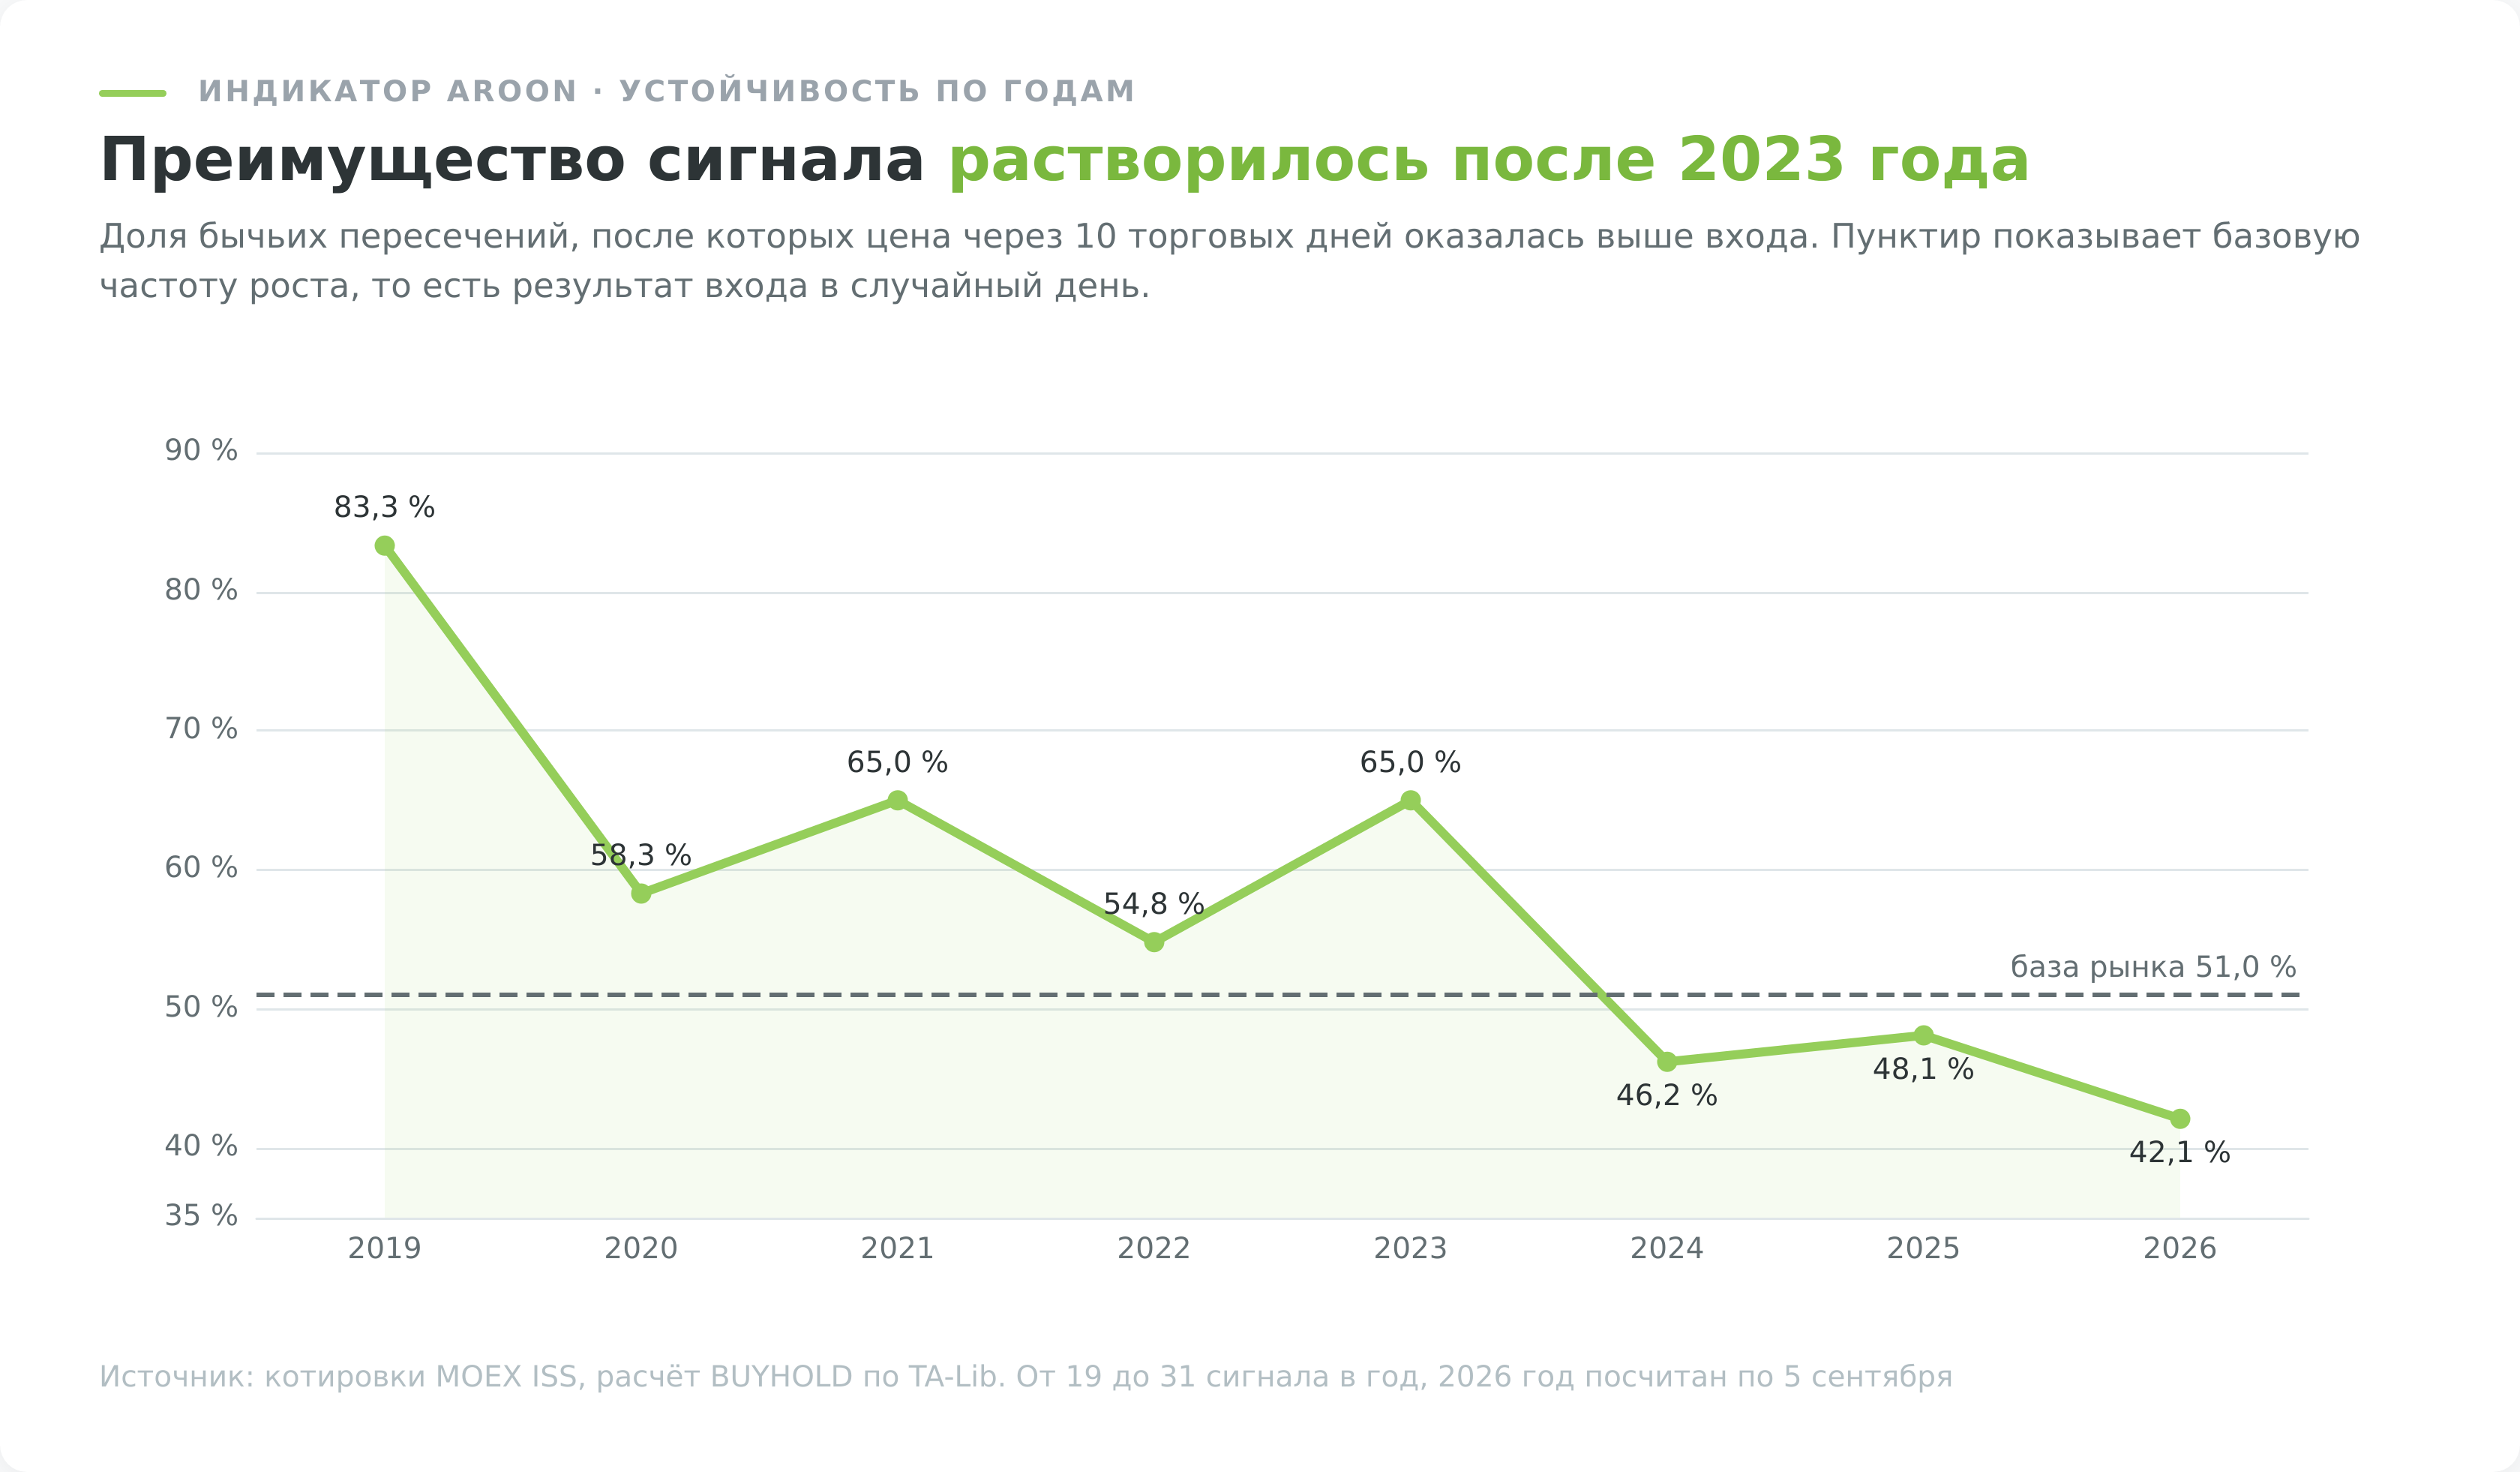
Средняя цифра по семи годам легко прячет внутри себя два разных рынка. Разложим долю удачных бычьих пересечений по годам, горизонт прежний, десять торговых дней.
| Год | Сигналов | Доля роста через 10 дней |
|---|---|---|
| 2019 | 30 | 83,3% |
| 2020 | 24 | 58,3% |
| 2021 | 20 | 65,0% |
| 2022 | 31 | 54,8% |
| 2023 | 20 | 65,0% |
| 2024 | 26 | 46,2% |
| 2025 | 27 | 48,1% |
| 2026 (по 5 сентября) | 19 | 42,1% |
Картина честная и неприятная. Преимущество жило в 2019-2023 годах, а последние три года сигнал не дотягивает даже до пятидесяти процентов, тогда как база рынка держится около половины.
Причин может быть две, и данные не позволяют выбрать между ними. Либо рынок изменился, и после 2024 года затяжных трендов на голубых фишках стало меньше. Либо преимущество и было слабым, а его видимость создавали три удачных года из восьми. Выборка в два десятка сигналов на год слишком мала, чтобы утверждать что-то одно.
Практический смысл от этого не меняется. Любая цифра из этой статьи описывает прошлое, а не обещает будущее, и семилетнее среднее не гарантирует повторения в следующем году.
Сколько от результата съедает комиссия
Медианный сигнал даёт +0,68% за десять дней, и эта цифра выглядит скромно ровно до момента, когда из неё вычитают издержки. Считаем на круг, вход плюс выход.
При тарифе 0,05% с оборота, типичном для брокера с крупным счётом, круг стоит 0,1%, и от медианы остаётся +0,58%. При тарифе 0,15%, который встречается на массовых тарифах без подписки, круг обходится в 0,3%, и остаётся +0,38%. При 0,3% за сделку от результата остаётся +0,08%, то есть ничего.
Тот же эффект виден на уровне системы. Пересчёт всей механической торговли по тарифу 0,3% вместо 0,05% опускает Сбербанк с ×1,86 до ×1,51, Газпром с ×1,49 до ×1,23, Лукойл с ×1,24 до ×1,01, Роснефть с ×0,92 до ×0,74, индекс с ×1,81 до ×1,53.
Сигналов немного, около пяти в год на бумагу, поэтому комиссия не убивает систему полностью. Но она уверенно превращает средний результат в околонулевой на дорогом тарифе, и это стоит посчитать до того, как правило попадёт в реальный счёт.
На недельных барах выборка заканчивается раньше выводов
Совет перенести инструмент на старший таймфрейм звучит разумно и встречается почти в каждом обзоре. Я собрал недельные бары из тех же дневных котировок и прогнал ту же проверку с горизонтом в четыре недели.
Результат оказался не про качество сигнала, а про арифметику. За семь с половиной лет на пяти инструментах набралось всего 37 бычьих пересечений, от шести у Сбербанка до девяти у Роснефти. Доля роста составила 54,1% против базовых 51,7%, отклонение 2,4 процентного пункта при z = 0,29.
Из такой выборки ничего не следует. Шесть сигналов у Сбербанка дали сто процентов удачных, восемь сигналов у Газпрома дали 25%, и оба числа не значат ровным счётом ничего, потому что одна сделка там весит от одиннадцати до семнадцати процентов результата.
Вывод скучный, но важный. Окно в 25 недель означает почти полгода истории на каждое значение, и событий такого масштаба рынок производит слишком мало, чтобы проверить правило за разумный срок. Недельная версия имеет право на жизнь как элемент разметки, но статистику по нему собрать не выйдет.
Индикатор Aroon против ADX, два измерителя силы тренда
Оба инструмента отвечают на вопрос, есть ли тренд. ADX Уайлдера делает это через размах направленных движений, Aroon через календарь. Логично проверить, насколько они согласны между собой, тем более что разбор ADX на тех же данных уже сделан.
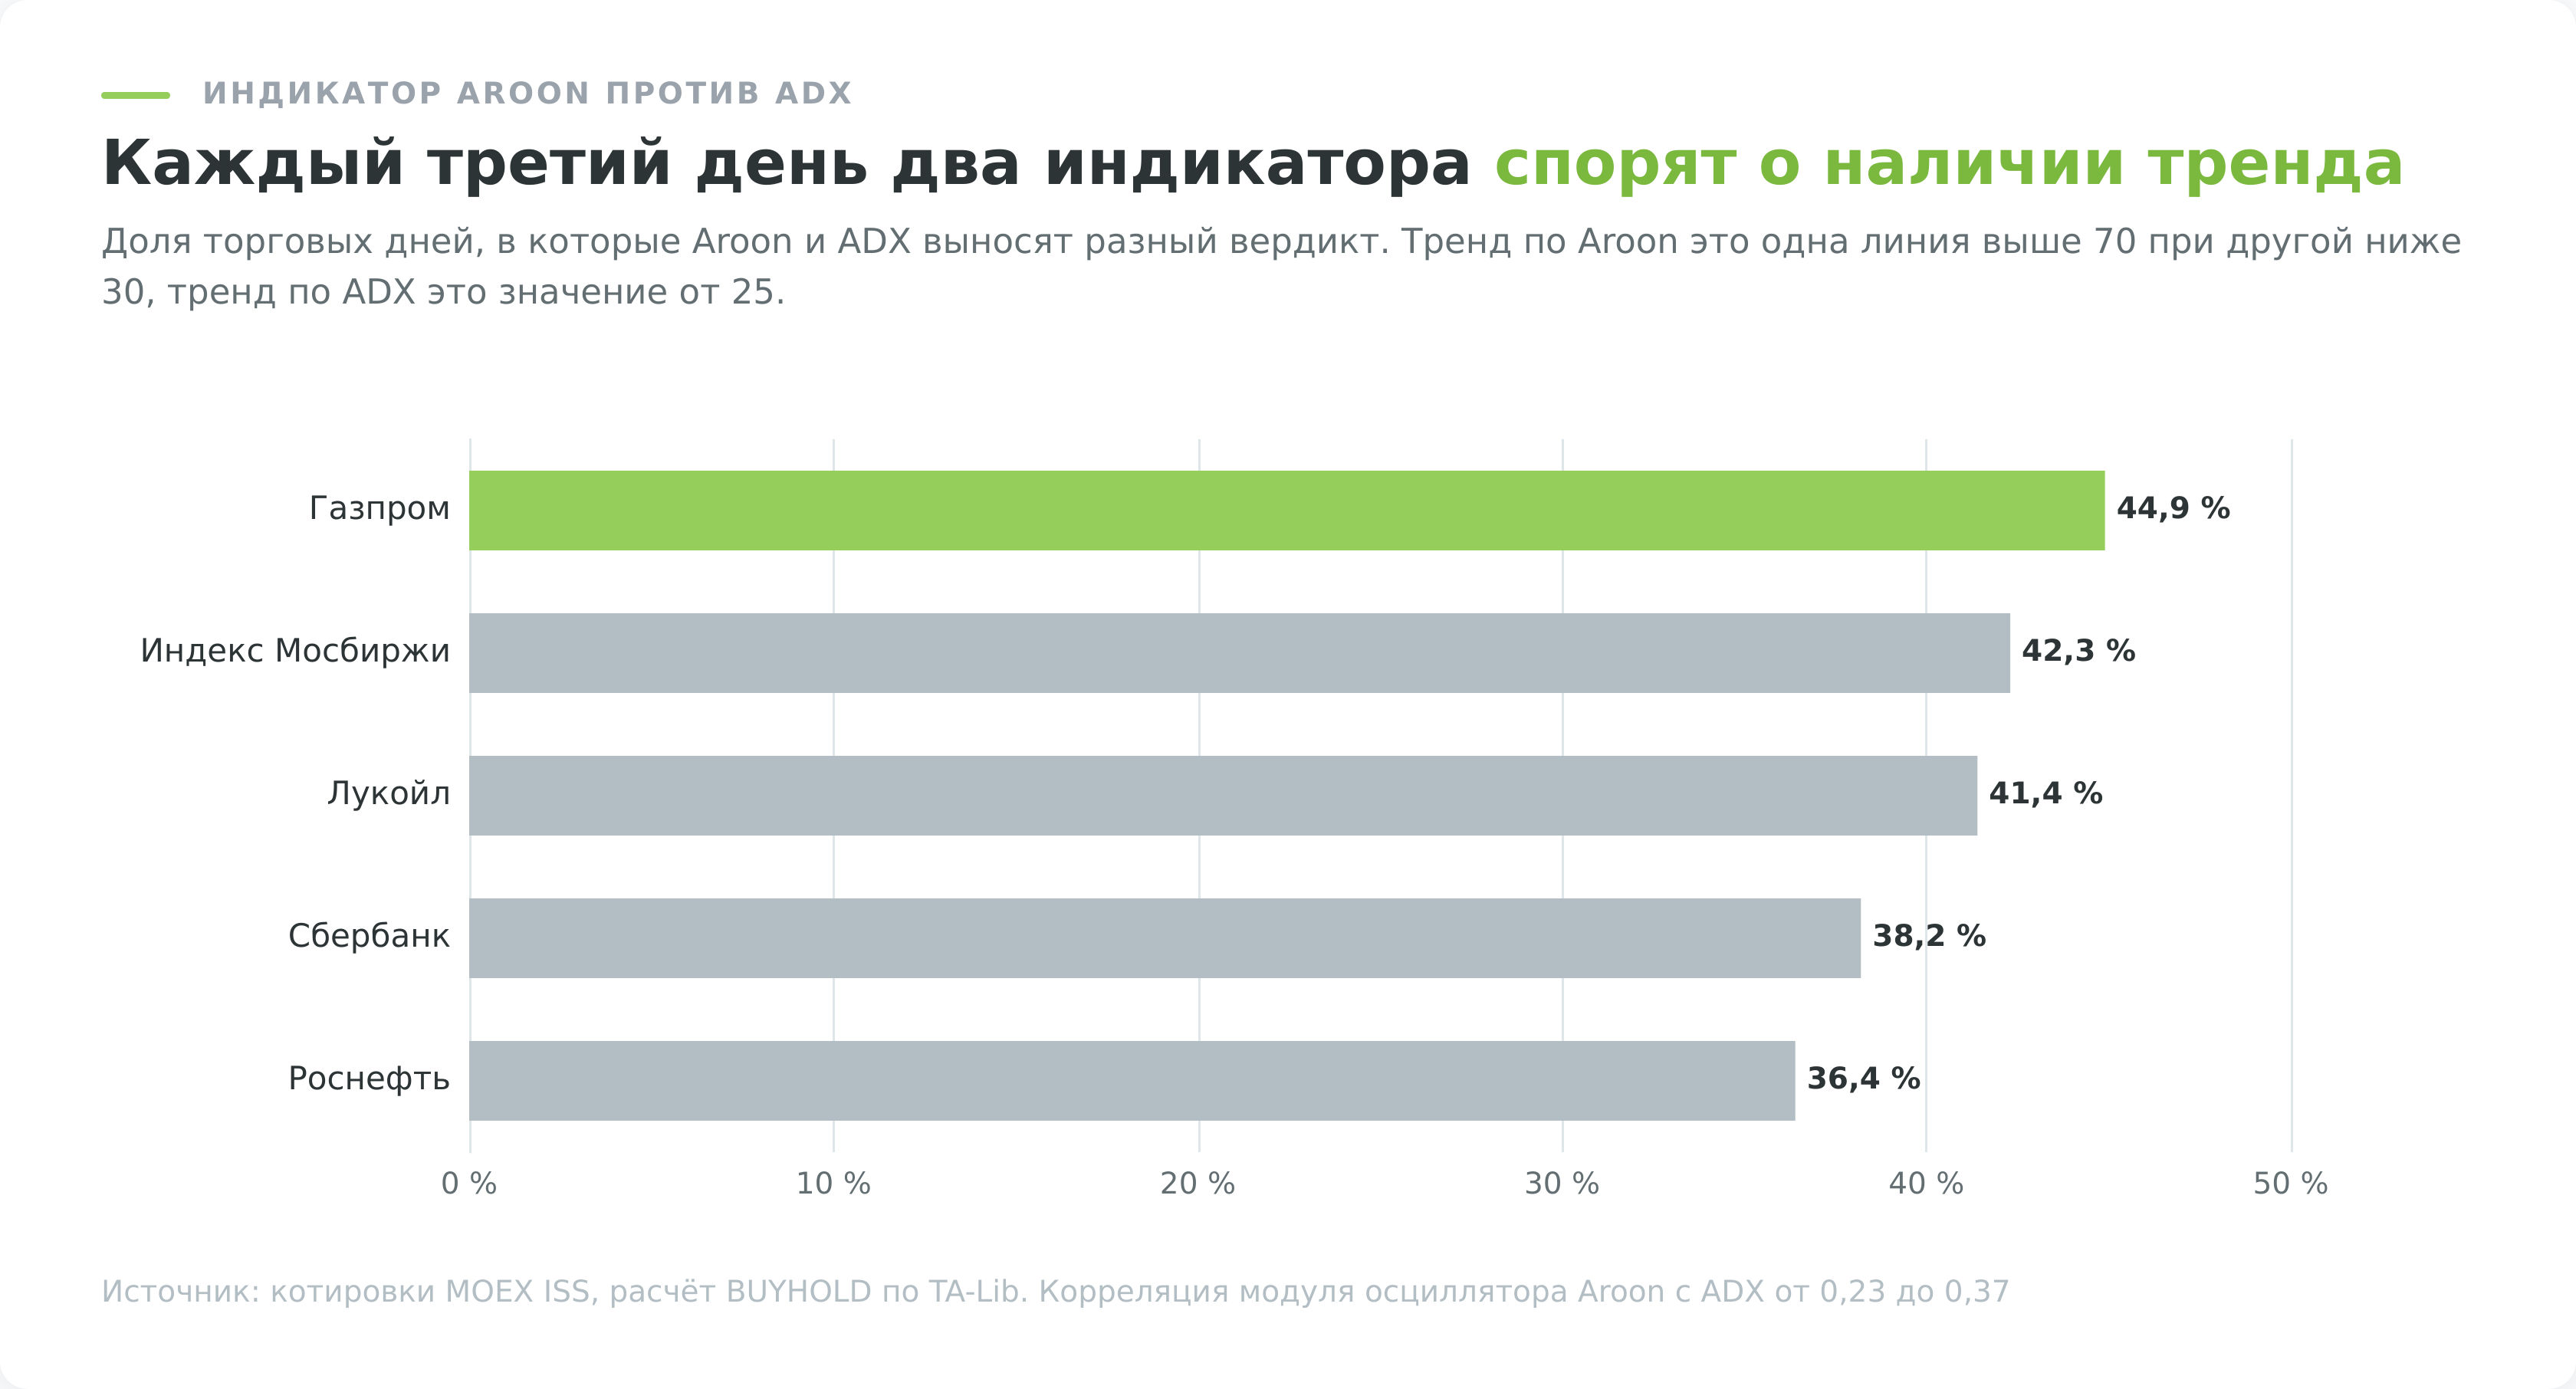
Согласие оказалось умеренным. Если считать трендом состояние «одна линия Aroon выше 70, другая ниже 30» и, отдельно, ADX выше 25, два индикатора выносят одинаковый вердикт в 55,1% дней у Газпрома, 57,7% у индекса, 58,6% у Лукойла, 61,8% у Сбербанка и 63,6% у Роснефти.
Иначе говоря, примерно в каждом третьем дне один инструмент видит тренд, а второй его не видит. Корреляция между модулем осциллятора Aroon и значением ADX держится в диапазоне от 0,232 до 0,371, то есть связь слабая.
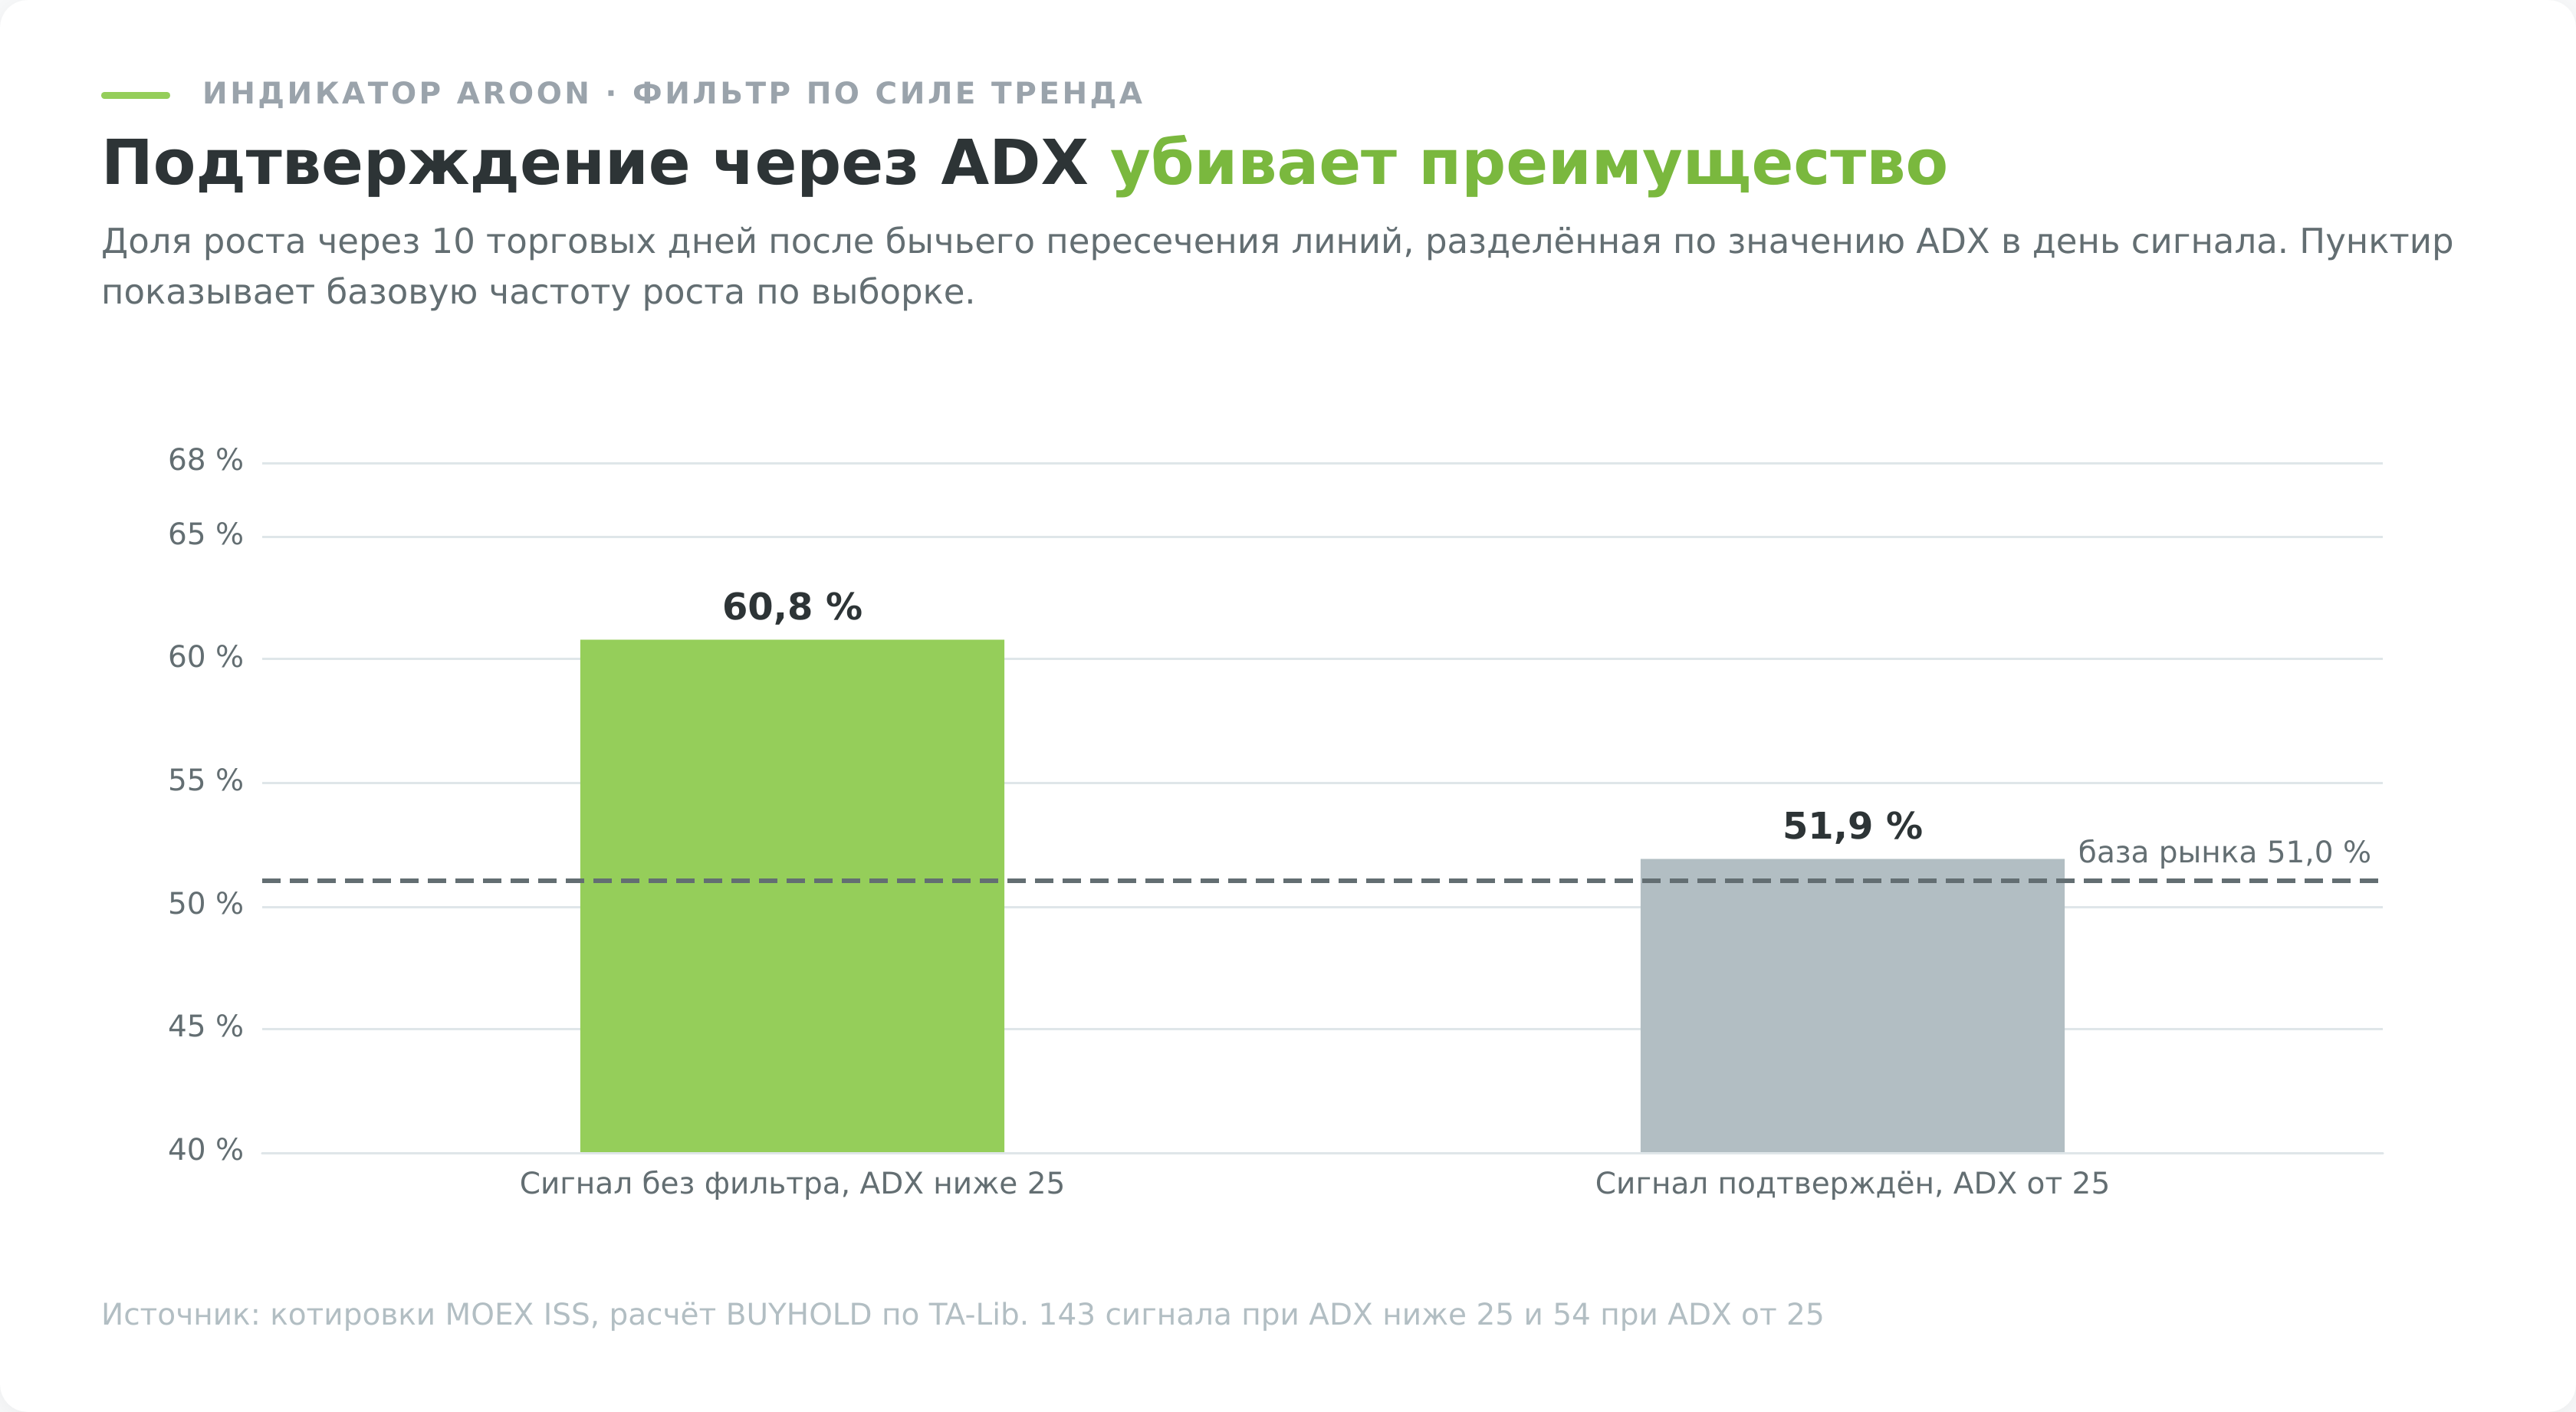
Самое интересное вышло при попытке подружить их. Логика подсказывает фильтровать пересечения Aroon по силе тренда, брать сигнал только когда ADX подтверждает движение. Результат оказался обратным ожиданию.
| Условие входа | Сигналов | Рост через 10 дней | Медианный результат |
|---|---|---|---|
| Пересечение при ADX ниже 25 | 143 | 60,8% | +1,05% |
| Пересечение при ADX от 25 | 54 | 51,9% | +0,13% |
Фильтр не улучшил сигнал, а срезал его преимущество почти до нуля. Объяснение напрашивается такое, что к моменту, когда ADX поднимается выше 25, движение уже развернулось в полную силу и запаздывающий вход достаётся по невыгодной цене. Замечу, что разбор ADX на этой же выборке дал похожий по духу результат, там фильтр по порогу 25 тоже не принёс преимущества.
Вывод для практики. Два индикатора силы тренда, поставленные последовательно, не усиливают друг друга. Они дублируют одну и ту же информацию с разной задержкой.
- Индикатор ADX: как читать силу тренда
- ТОП-5 трендовых индикаторов на форекс
- Индикатор ATR для расчёта стопа и размера позиции
Чего индикатор Aroon не делает
Раздел важнее раздела со стратегиями, поэтому идёт раньше.
Индикатор не измеряет силу движения. Обновление максимума на копейку и обновление на десять процентов дают одинаковую сотню. Для оценки амплитуды нужен ATR, который считает именно размах.
Он не даёт уровней для стопа и цели. Ни одно значение шкалы не переводится в цену, поэтому риск-менеджмент строится отдельно и вне этого инструмента.
Он не показывает перекупленность. Фиксированная шкала от нуля до ста внешне напоминает осциллятор, и это сходство обманчиво. Сотня у RSI и сотня у Aroon означают разные вещи, первая говорит о скорости роста цены, вторая о свежести максимума.
Он не предсказывает спокойствие. Состояние консолидации, как показано выше, описывает уже случившиеся тринадцать дней без экстремумов, а будущий размах остаётся прежним.
Он запаздывает на три-четыре недели при авторской настройке. Ускорение периодом до 14 дней увеличивает число сигналов до 350 и роняет их качество до 54,6% против 58,4% у периода 25.
И он не работает как самостоятельная система. Единственный сигнал с измеримым преимуществом, пересечение линий, даёт около 58% на горизонте двух недель при базе 51%. Такой перевес съедается комиссией и проскальзыванием быстрее, чем кажется, если торговать его механически на каждой бумаге.
Торговые сценарии с индикатором Aroon
Сценарий 1. Пересечение линий как сигнал разворота
Классика, которая единственная выдержала проверку. Aroon Up пересекает Aroon Down снизу вверх, вход на следующем открытии, выход через две недели или по обратному пересечению.
Что даёт статистика. Рост через десять дней в 58,4% случаев против базовых 51,0%, медиана +0,68%, значимость на грани приличия при z = 2,08. Через двадцать дней преимущество тает до 3,3 пункта, то есть сигнал живёт недолго.
Практическая оговорка. Из 197 сигналов больше половины пришлось на состояние, когда ADX ещё не поднялся выше 25, и именно эта половина дала весь результат. Ждать подтверждения силы тренда здесь вредно.
Сценарий 2. Выход из зоны консолидации
Идея выглядит красиво. Обе линии долго стоят внизу, потом одна из них рывком уходит к сотне, и это трактуется как рождение тренда.
Проверка направление не подтверждает. По 273 эпизодам консолидации на пяти инструментах доля движений вверх после выхода составила от 41,7% до 55,2%, медиана от −1,88% до +1,18%. Инструмент говорит, что диапазон закончился, но не говорит, в какую сторону.
Отсюда рабочая форма сценария. Aroon отмечает момент, когда стоит присмотреться к бумаге, а направление берётся из структуры цены или из пробоя границы диапазона, а не из самого индикатора.
Сценарий 3. Фильтр к чужой системе
Здесь индикатор используется наоборот, не для входа, а для запрета. Контртрендовые правила вроде возврата к средней отключаются, когда Aroon показывает выраженный тренд, поскольку в тренде такие правила ловят падающий нож.
Данные говорят, что режим определяется корректно. В днях с обеими линиями ниже 50 средний ADX опускается на 3-6 пунктов относительно остального времени, независимый инструмент подтверждает диагноз. Проблема в том, что то же самое умеет и сам ADX, и умеет быстрее.
Смысл добавлять его в систему появляется только тогда, когда важна именно свежесть экстремума, а не амплитуда. Например, при отборе бумаг, которые обновили максимум на этой неделе, а не месяц назад.
У такого отбора есть измеримое основание. Значение 100 у линии покупателей встречается на 9,2-16,1% дней в зависимости от бумаги, то есть скрининг по этому условию отсекает примерно девять из десяти дней и оставляет короткий список кандидатов. Дальше решение принимается не индикатором, а глазами и правилами риска.
Сценарий 4. Осциллятор Aroon и нулевая линия
Осциллятор считается как разность двух линий и колеблется от минус ста до плюс ста. Пересечение нуля снизу вверх подаётся как более удобная форма того же сигнала.
Здесь нужна прямота. Это ровно тот же сигнал, а не улучшенный. Я сверил равенство на всех барах выборки, расхождение между разностью линий и встроенным осциллятором равно нулю, поэтому вся статистика сценария 1 переносится сюда без изменений.
Единственное реальное преимущество осциллятора состоит в читаемости. Одна линия вместо двух и понятная нулевая отметка вместо точки пересечения.
Отдельный разговор про пользовательские модификации, которых в библиотеке TradingView насчитываются десятки. Обычно к осциллятору добавляют сглаживание и сигнальную линию, а сверху рисуют стрелки входа.
К таким версиям стоит подходить с двумя вопросами. Первый касается запаздывания. Сглаживание всегда покупается ценой задержки, а базовая версия уже отстаёт на три-четыре недели, и добавлять к этому ещё несколько баров означает получать сигнал после того, как движение состоялось.
Второй вопрос касается проверяемости. Автор скрипта редко публикует выборку, на которой считал результат, и почти никогда не показывает, как обошёлся с заглядыванием вперёд. Стрелки на исторической части графика рисуются задним числом и выглядят убедительно ровно до момента, когда те же правила прогоняются на неизвестных данных.
Разумный порядок такой. Сначала проверить базовую версию на своей бумаге и своём горизонте, потом решать, нужна ли модификация. Обратный порядок обычно заканчивается коллекцией индикаторов без единой проверенной цифры.
Два разобранных сигнала, отработавший и провальный
Один пример ничего не доказывает, поэтому оба взяты из общей выборки, а не подобраны под вывод. Кризисный февраль 2022 года я сознательно исключил, там любой индикатор выглядит либо гением, либо вредителем.
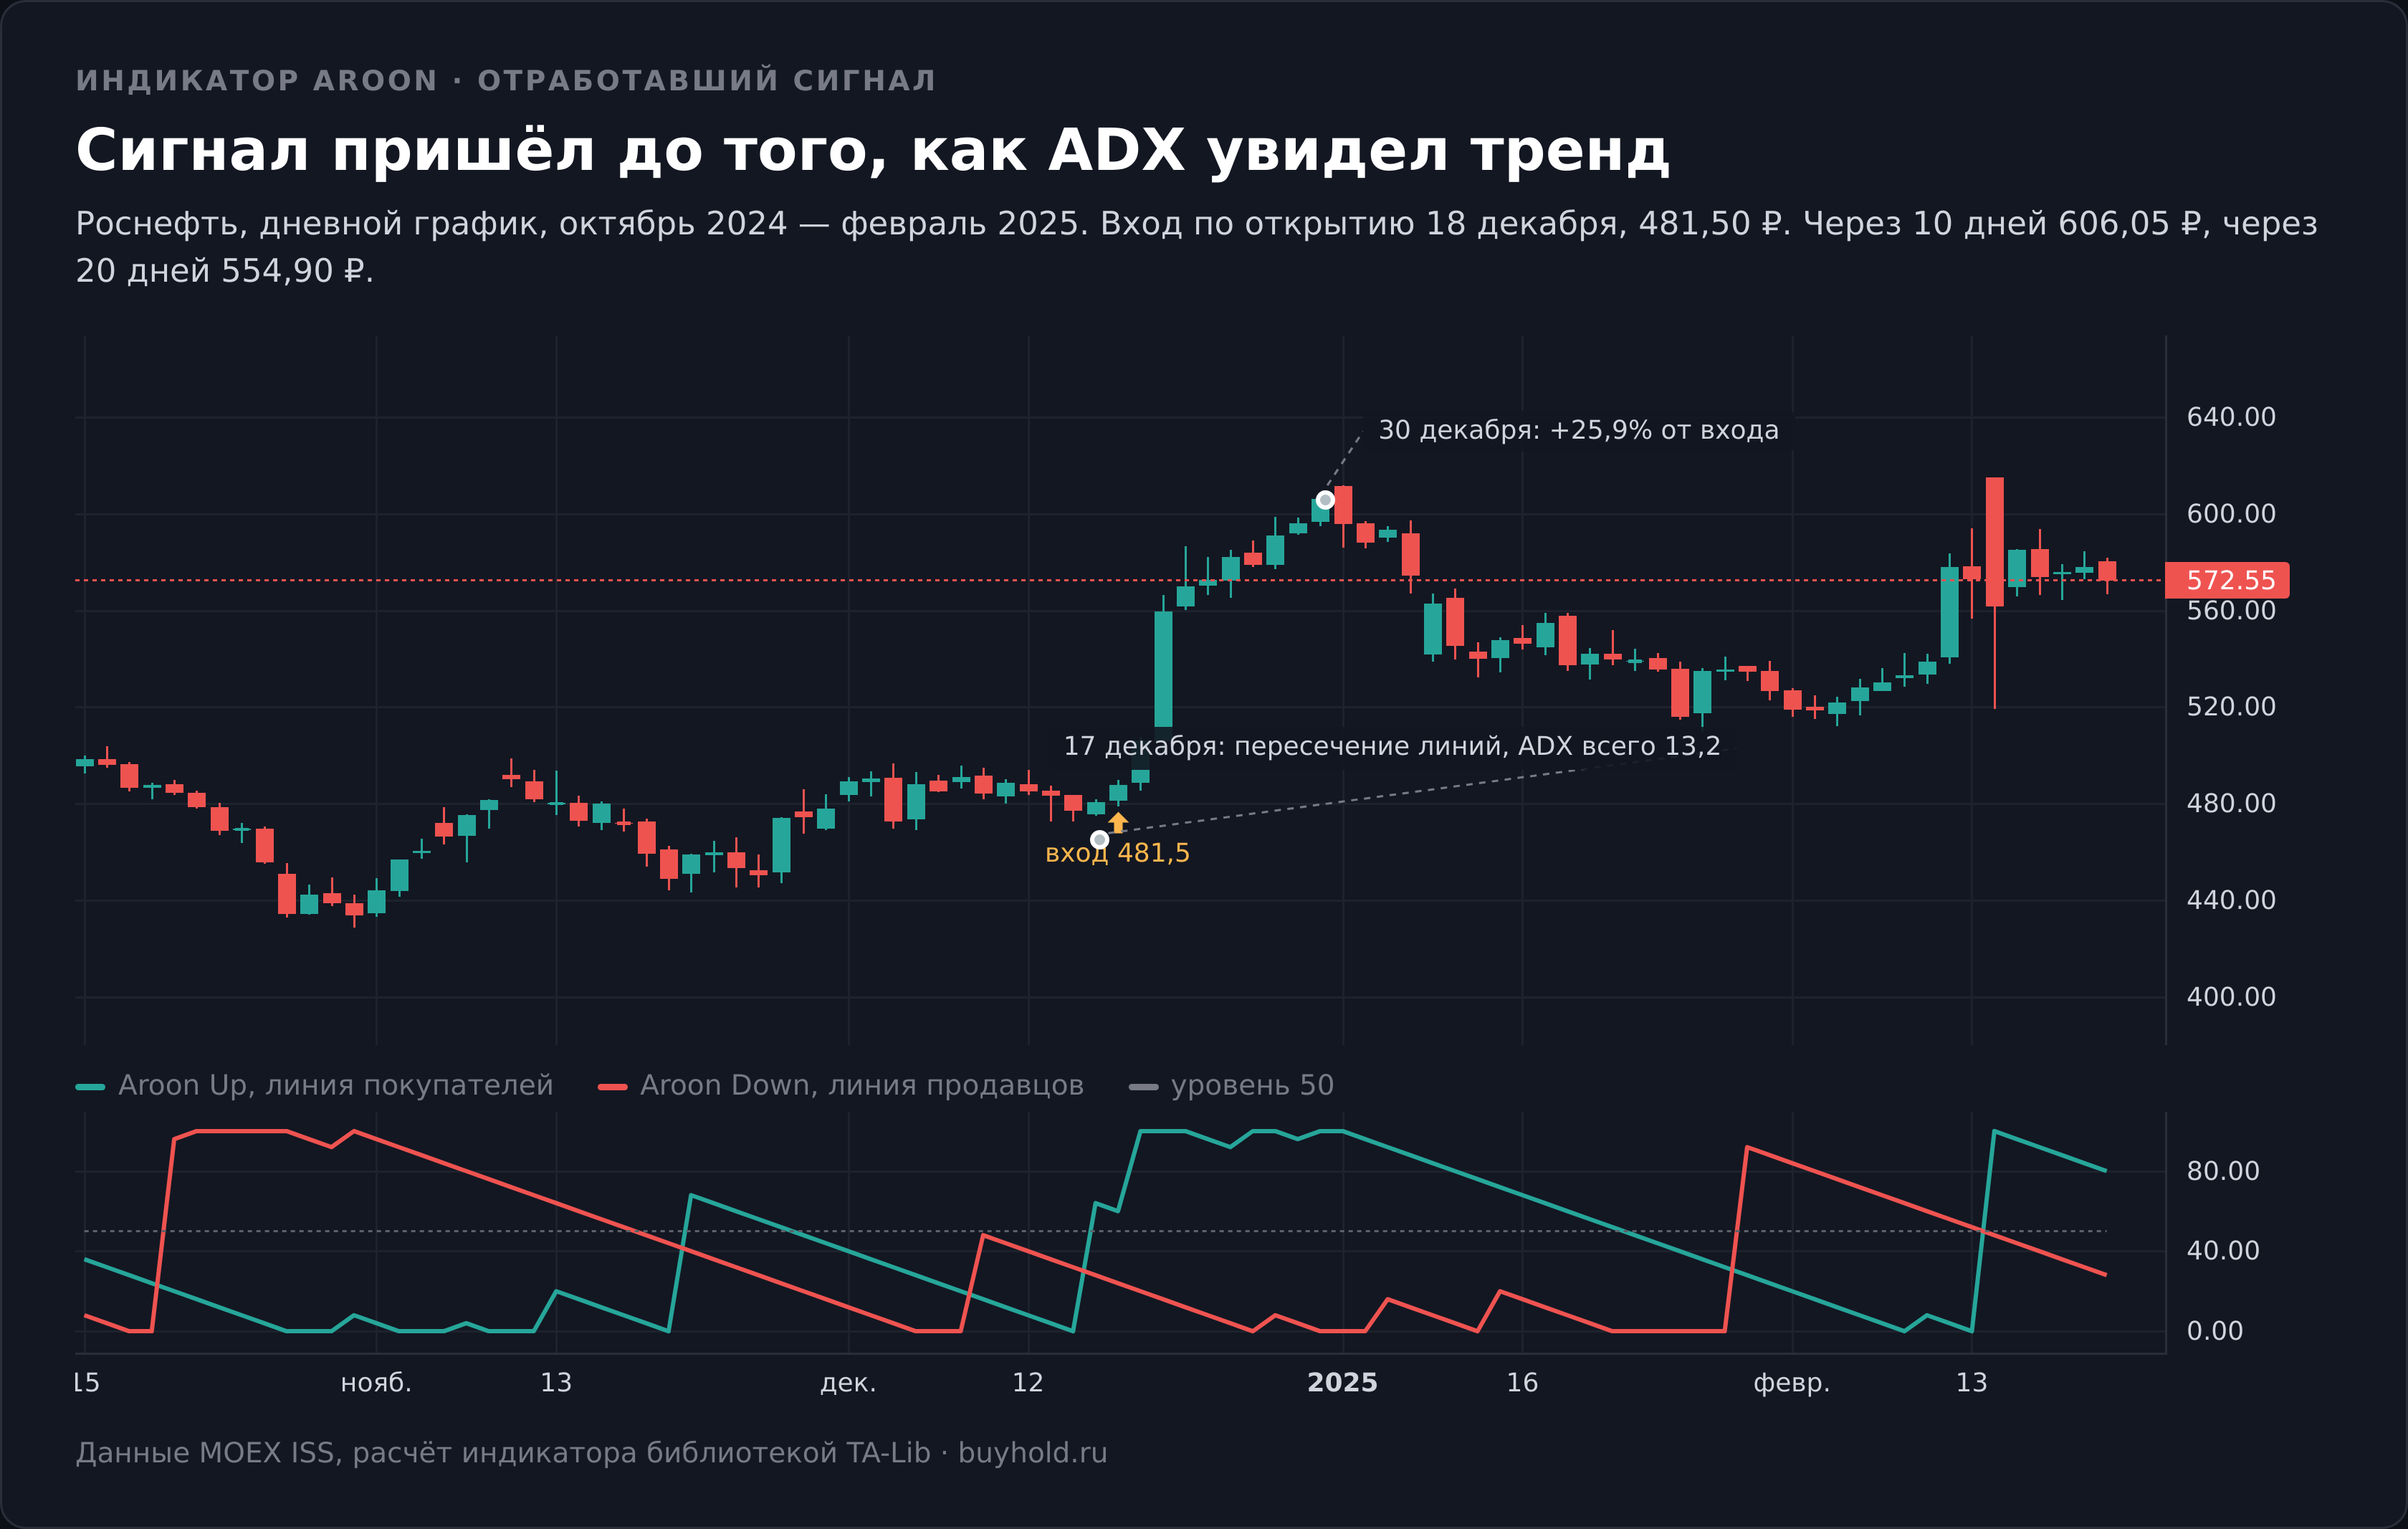
Отработавший сигнал. Роснефть, 17 декабря 2024 года
Линии пересеклись на закрытии 17 декабря, вход по открытию 18 декабря дал цену 481,5 ₽. Через десять торговых дней бумага стоила на 25,87% дороже, через двадцать сохраняла плюс 15,24% от входа.
Что важно в этом кейсе. Сигнал появился, когда ADX ещё не подтверждал тренд, то есть в той самой половине выборки, которую фильтр по силе тренда отсёк бы. Это лучшая иллюстрация к таблице с фильтром, чем любые рассуждения.
Что важно не меньше. Между разворотом цены и сигналом прошло около трёх недель, и первые проценты роста индикатор пропустил, как пропускает их всегда.
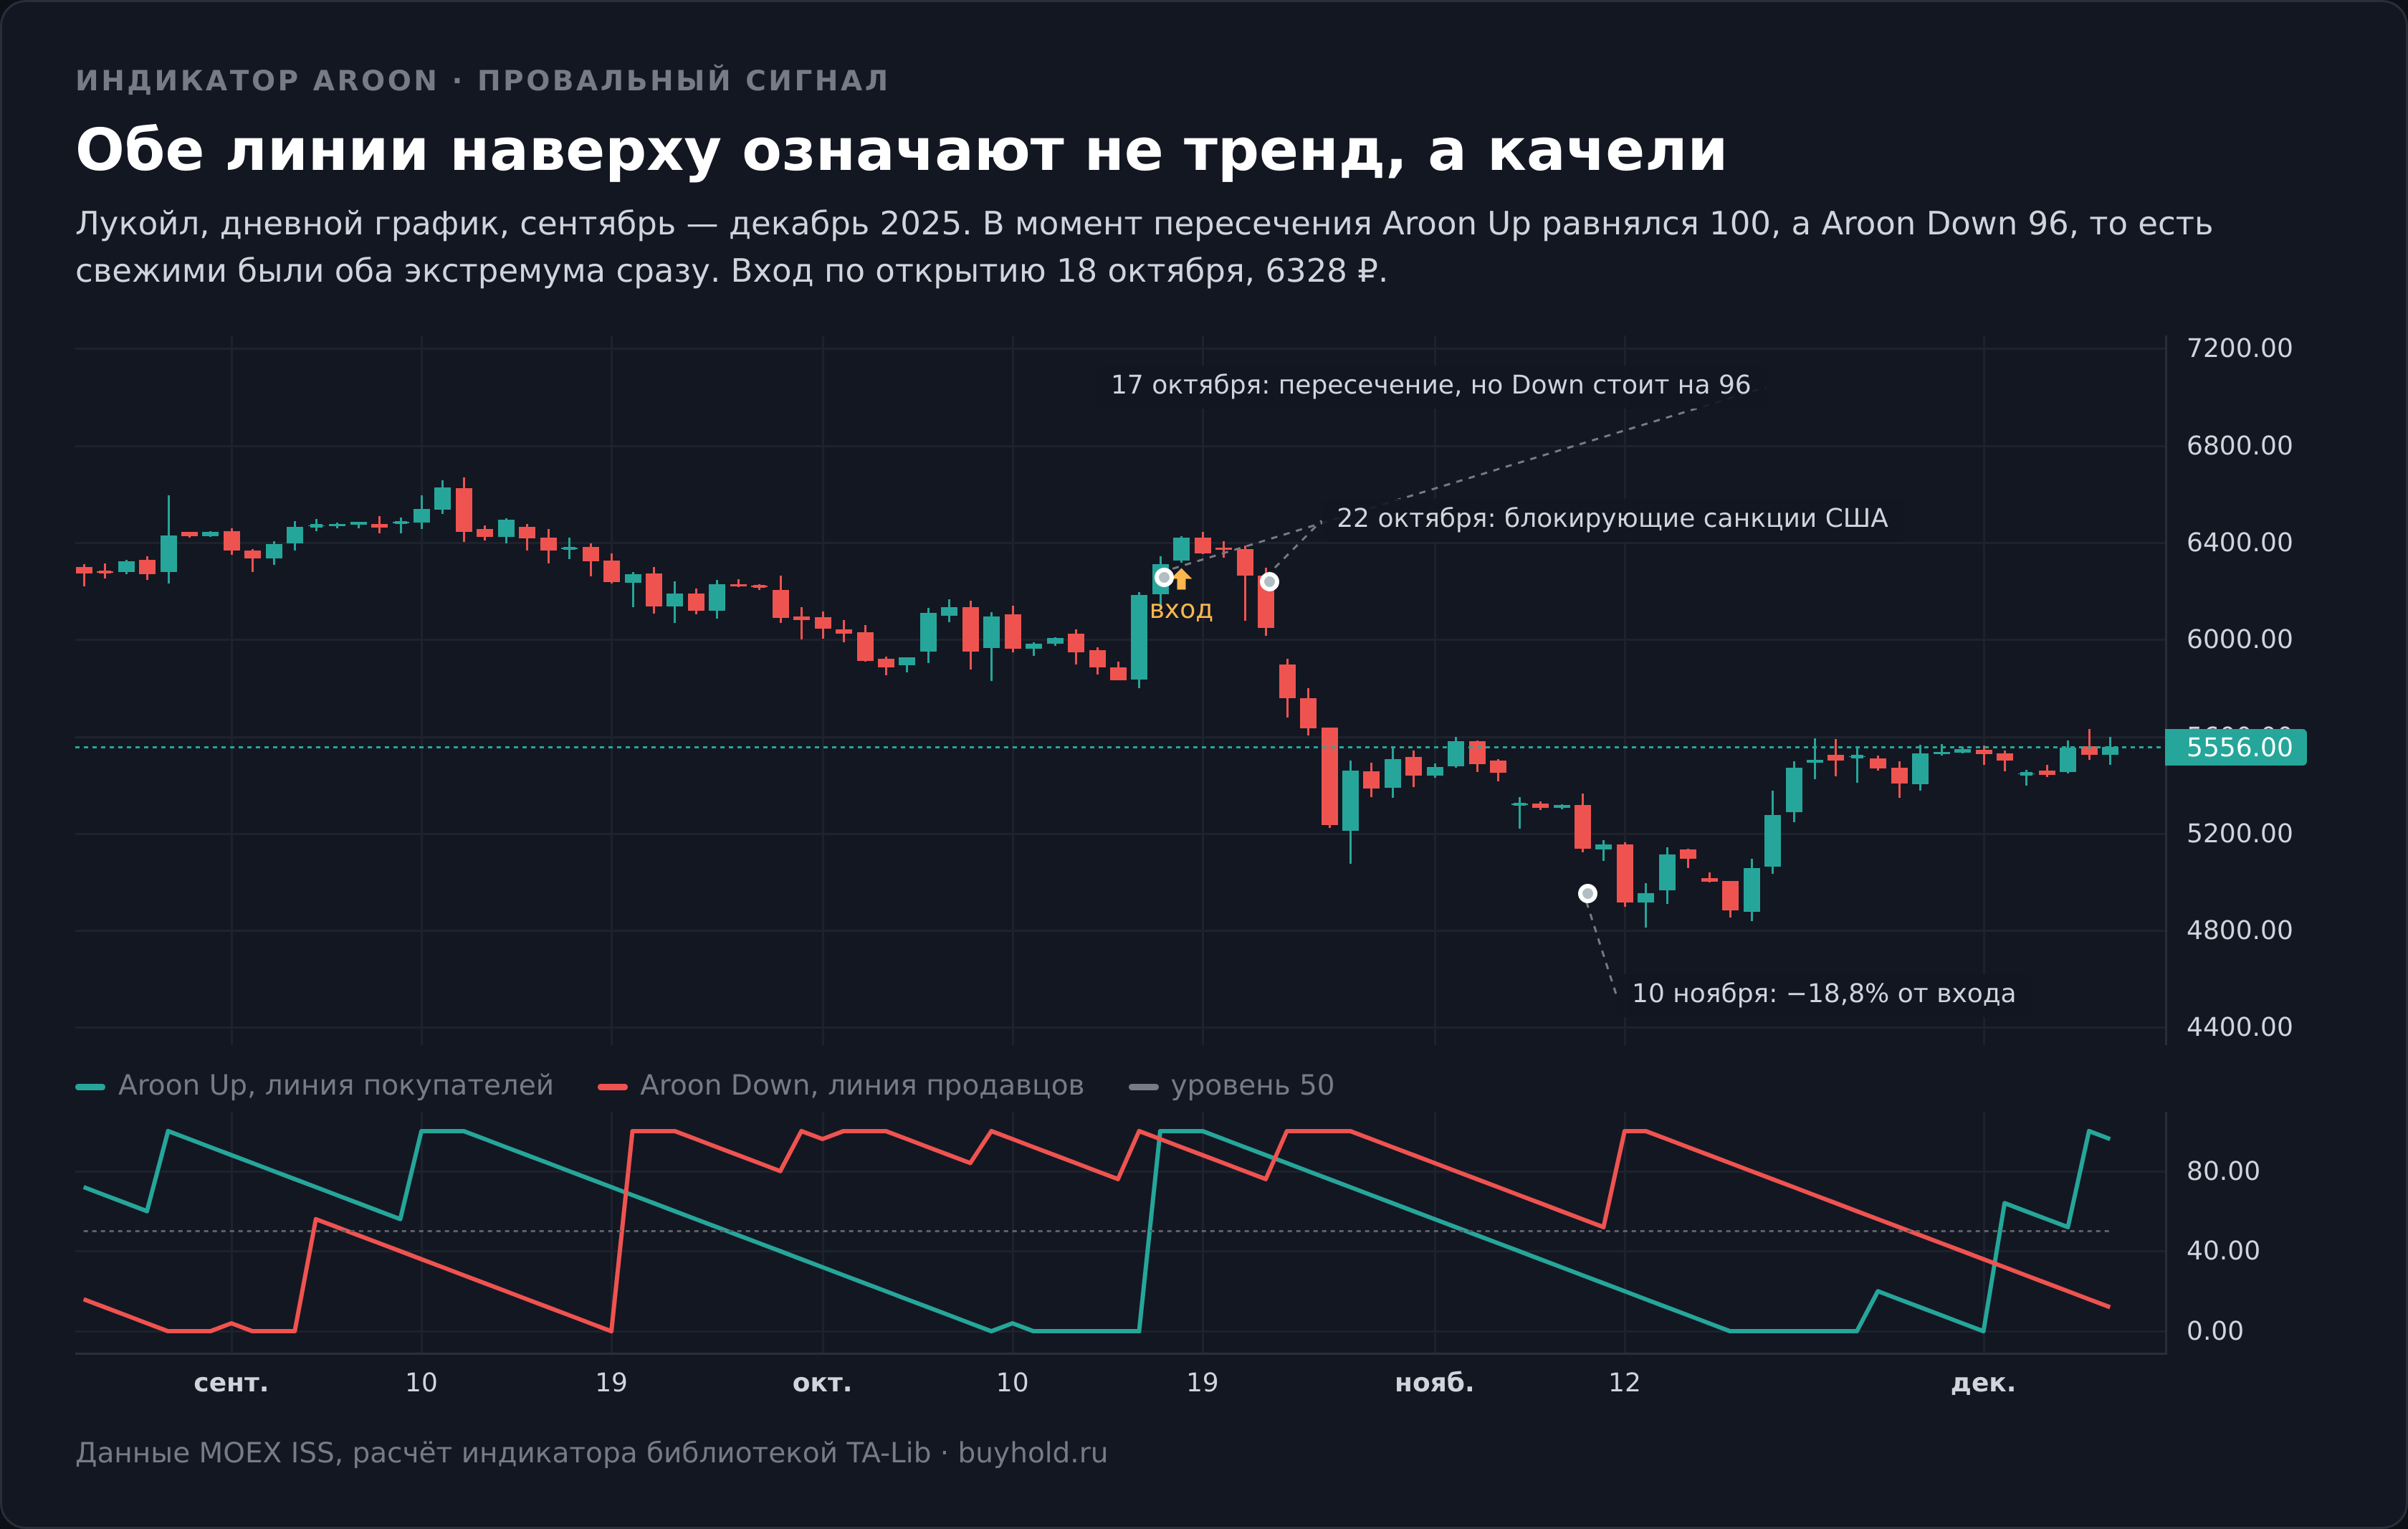
Провальный сигнал. Лукойл, 17 октября 2025 года
Та же конфигурация, тот же вход по открытию следующего дня, цена 6328 ₽. Через десять дней минус 14,86%, через двадцать минус 18,77%.
Разбор без утешений, и начать его нужно с причины. Через четыре дня после входа, 22 октября 2025 года, американский Минфин внёс Лукойл в список блокирующих санкций, после чего бумага ушла к минимумам более чем за два года (РБК Инвестиции).
Ни один индикатор не закладывает в цену решение регулятора, и претензия к инструменту здесь была бы нечестной. Претензия к трактовке остаётся. Пересечение линий зафиксировало факт, что максимум последних 25 дней свежее минимума, а величину возможного падения этот факт не ограничивает никак.
Больше того, сама конфигурация сигнала была слабой. В день пересечения Aroon Up стоял на 100, но и Aroon Down показывал 96, то есть рынок только что обновил оба экстремума сразу. Это состояние пилы, а не тренда, и на кадре ниже видно, как линии в этот момент буквально сцеплены.
Из пары кейсов следует практический вывод. Даже у сигнала с положительным матожиданием отдельная сделка может стоить пятой части позиции, поэтому размер риска считается до входа и без оглядки на то, насколько убедительно выглядит картинка.
С чем сочетается индикатор Aroon и что при этом ломается
Со скользящей средней сочетание работает по разделению труда. Скользящая средняя задаёт направление, Aroon отвечает на вопрос, насколько свежий экстремум в этом направлении. Ломается связка на боковике, где средняя разворачивается вслед за каждым колебанием.
С ATR сочетание обязательное, а не желательное. Индикатор не даёт ни стопа, ни цели, поэтому расстояние до стопа берётся из волатильности.
С ADX сочетание избыточное, что показано выше числами. Два измерителя силы тренда дают 55-64% согласия и не усиливают друг друга при последовательном применении.
С осцилляторами вроде RSI сочетание осмысленное, потому что инструменты отвечают на разные вопросы. RSI говорит о скорости движения, Aroon о свежести экстремума. Ломается связка при попытке читать шкалу Aroon как зоны перекупленности, чего она не означает.
Частые ошибки при работе с индикатором
- Чтение сотни как силы. Значение говорит только о дате экстремума, а величина движения в формулу не входит.
- Ожидание частых сигналов. Пересечений набирается около сорока на бумагу за семь лет, примерно шесть в год, и это нормальный ритм для окна в 25 дней.
- Подтверждение сигнала силой тренда. По выборке фильтр по ADX от 25 срезал долю удачных входов с 60,8% до 51,9%.
- Смена периода на 14 ради скорости. Сигналов становится 350 вместо 197, доля удачных падает до 54,6%.
- Торговля состояния вместо события. Режим «Aroon Up выше 70» занимает четверть времени и преимущества не даёт, тогда как момент пересечения даёт хоть и небольшой, но измеримый перевес.
- Игнорирование комиссии. На тарифе 0,3% за сделку медианный сигнал в +0,68% превращается в +0,08%, то есть в ноль.
- Перенос выводов на минутные графики. Вся статистика выше посчитана на дневных свечах, где окно в 25 баров означает пять недель. На пятиминутках то же окно означает два часа, и поведение сигнала там не проверялось.
- Вера в среднее по семи годам. Разбивка по годам показывает, что преимущество давали 2019-2023, а в 2024-2026 доля удачных входов опускалась до 42-48%.
Как повторить эти расчёты самому
Ни одна цифра выше не требует платных данных или закрытых библиотек, и это принципиально. Читатель должен иметь возможность проверить автора, а не верить на слово.
Котировки берутся бесплатно через ISS API Московской биржи, дневные свечи отдаются по запросу вида candles.json с параметром interval=24 для любой бумаги основного режима торгов. Глубина истории ограничена только терпением, для этой статьи выгружен период с июня 2018 года, где первые месяцы ушли на прогрев индикатора.
Сам индикатор считается функцией AROON из библиотеки TA-Lib, которая возвращает две линии. Самописать формулу не стоит даже при её простоте, потому что ошибка в подсчёте дней с экстремума даёт сдвиг на один бар, а такой сдвиг незаметно превращает проверку в подгонку.
Дальше идёт единственное правило, которое отделяет честный расчёт от красивого. Условие сигнала считается по закрытию сигнального бара, а вход берётся по открытию следующего. Если посчитать вход по закрытию того же дня, доля удачных сделок вырастет, потому что в решение попадёт информация, которой на момент сигнала ещё не было. Разница у меня получилась от нуля до 2,5 процентного пункта в зависимости от бумаги, и она полностью объясняется этим сдвигом.
Все выгрузки, промежуточные таблицы сигналов и скрипты расчёта сохранены до написания текста, а не после него. Это не педантизм, а способ поймать себя за руку, когда результат хочется подогнать под красивый вывод.
Где это применимо российскому инвестору
Сразу оговорю про наши инструменты, чтобы не отправлять вас искать несуществующее. В живом графике на сайте Aroon не подключён. На цену там накладываются скользящие средние, полосы Боллинджера, VWAP, Parabolic SAR и Ишимоку, а в нижнюю панель выводятся RSI, MACD, Стохастик, ATR, CCI, Williams %R и OBV. Сам он доступен в TradingView, где лежит в разделе теханализа под названием Aroon.
Обкатать правило входа без денег можно в торговом симуляторе на исторических данных, а результаты сделок стоит вести в журнале сделок. Второе важнее первого. Без записи входов через месяц не вспомнить, какие сигналы брались, а какие пропускались, и статистика собственной торговли не собирается никогда.
Про инструмент под задачу. Сигналы этого индикатора живут две-четыре недели, что подходит для позиционной торговли акциями, а не для внутридневной. Если речь про покупку российских акций и удержание их неделями, работает обычный брокерский счёт. Если интерес в акциях США и ETF, доступ к ним даёт Just2Trade, порог входа там от 100 $, а минусы стоит знать заранее, брокер работает через офшорную лицензию Lime LTD, и российской защиты по нему нет.
Перед сделками с плечом придётся пройти тестирование для неквалифицированных инвесторов, это требование базового стандарта защиты прав клиентов брокеров Банка России. Тест пересдаётся неограниченно, и смысл его в том, чтобы механика была понятна до первой сделки.
Если сводить всё сказанное в рабочий порядок, он выглядит так.
Ставим период 25, потому что авторская настройка обошла и 14, и 50 на проверке. Смотрим не на зону выше 70, а на момент пересечения линий, потому что преимущество даёт событие, а не состояние. Не ждём подтверждения от ADX, поскольку фильтр по силе тренда срезал долю удачных входов с 60,8% до 51,9%. Считаем размер позиции от волатильности, а не от уверенности в сигнале, потому что провальный пример из этой статьи стоил бы 18,77% позиции за месяц.
И держим в голове частоту. Пять сигналов в год на бумагу означают, что при портфеле из пяти-семи имён поводов для сделки набирается около трёх десятков за год, а между ними индикатор молчит. Это нормальный режим работы инструмента, а не повод искать сигналы на младших таймфреймах, где статистика не проверялась.
Что осталось за рамками проверки
Честный разбор обязан называть свои границы, иначе цифры начинают казаться универсальными.
Проверка сделана на пяти инструментах, и все пять относятся к российским голубым фишкам плюс индекс. Как сигнал ведёт себя на акциях второго эшелона с их низкой ликвидностью и широкими спредами, я не считал, и переносить выводы туда нельзя.
Горизонт удержания брался фиксированный, от пяти до двадцати торговых дней. Варианты с трейлингом, частичной фиксацией и выходом по обратному сигналу проверены только в разделе про механическую систему, и полноценного перебора правил выхода здесь нет.
Дивиденды в расчёт не входили. Для системы, которая часть времени сидит вне рынка, это занижает результат удержания, то есть реальный разрыв между системой и простой покупкой меньше, чем в таблице.
Внутридневные таймфреймы не проверялись вовсе. Недельные проверены и признаны непригодными для статистики из-за размера выборки.
И самое важное ограничение касается времени. Данные охватывают 2019-2026 годы, внутри которых уместились обвал 2020 года, обвал и остановка торгов 2022 года и последующая перестройка рынка. Это специфический период, и семь лет для оценки торгового правила остаются небольшим сроком.
Плюсы и минусы индикатора Aroon
Заключение
Инструмент стоит особняком, потому что меряет время, а не цену. Из этой конструкции растут и его единственное настоящее преимущество, и все ограничения сразу.
Проверка на 10 111 днях российского рынка расставила приоритеты иначе, чем принято в обзорах. Работает событие, то есть пересечение линий, дающее около семи пунктов перевеса над базовой частотой на горизонте двух недель. Не работает состояние, то есть знаменитая зона выше 70, которую подают как сильный тренд. Не работает и попытка подтвердить сигнал через ADX, она срезает преимущество почти до нуля.
Разумное место для этого инструмента находится не в центре торговой системы, а сбоку. Он хорошо отвечает на узкий вопрос о свежести экстремума и плохо на любой другой. Если нужен измеритель силы движения, для этого есть ADX и ATR, если нужна скорость, есть осцилляторы, а если нужен уровень для стопа, ни один из них не подойдёт, и считать придётся от волатильности.
Отдельно стоит сказать про механическую систему, потому что её результат выглядит соблазнительно. Правило «покупаем на бычьем пересечении, продаём на медвежьем» обогнало простое удержание на всех пяти инструментах и вдвое срезало просадку. Но зарабатывает оно не точностью, доля прибыльных сделок держится в районе половины, а иногда падает до трети. Оно зарабатывает выходом из рынка на затяжных падениях, и это ровно та причина, по которой такие системы тяжело выдерживать психологически.
И последнее, что стоит держать в голове при чтении любых цифр из статьи. Преимущество сигнала жило в 2019-2023 годах и растворилось в последние три года. Проверка на истории говорит о прошлом рынке, а не о следующем квартале.