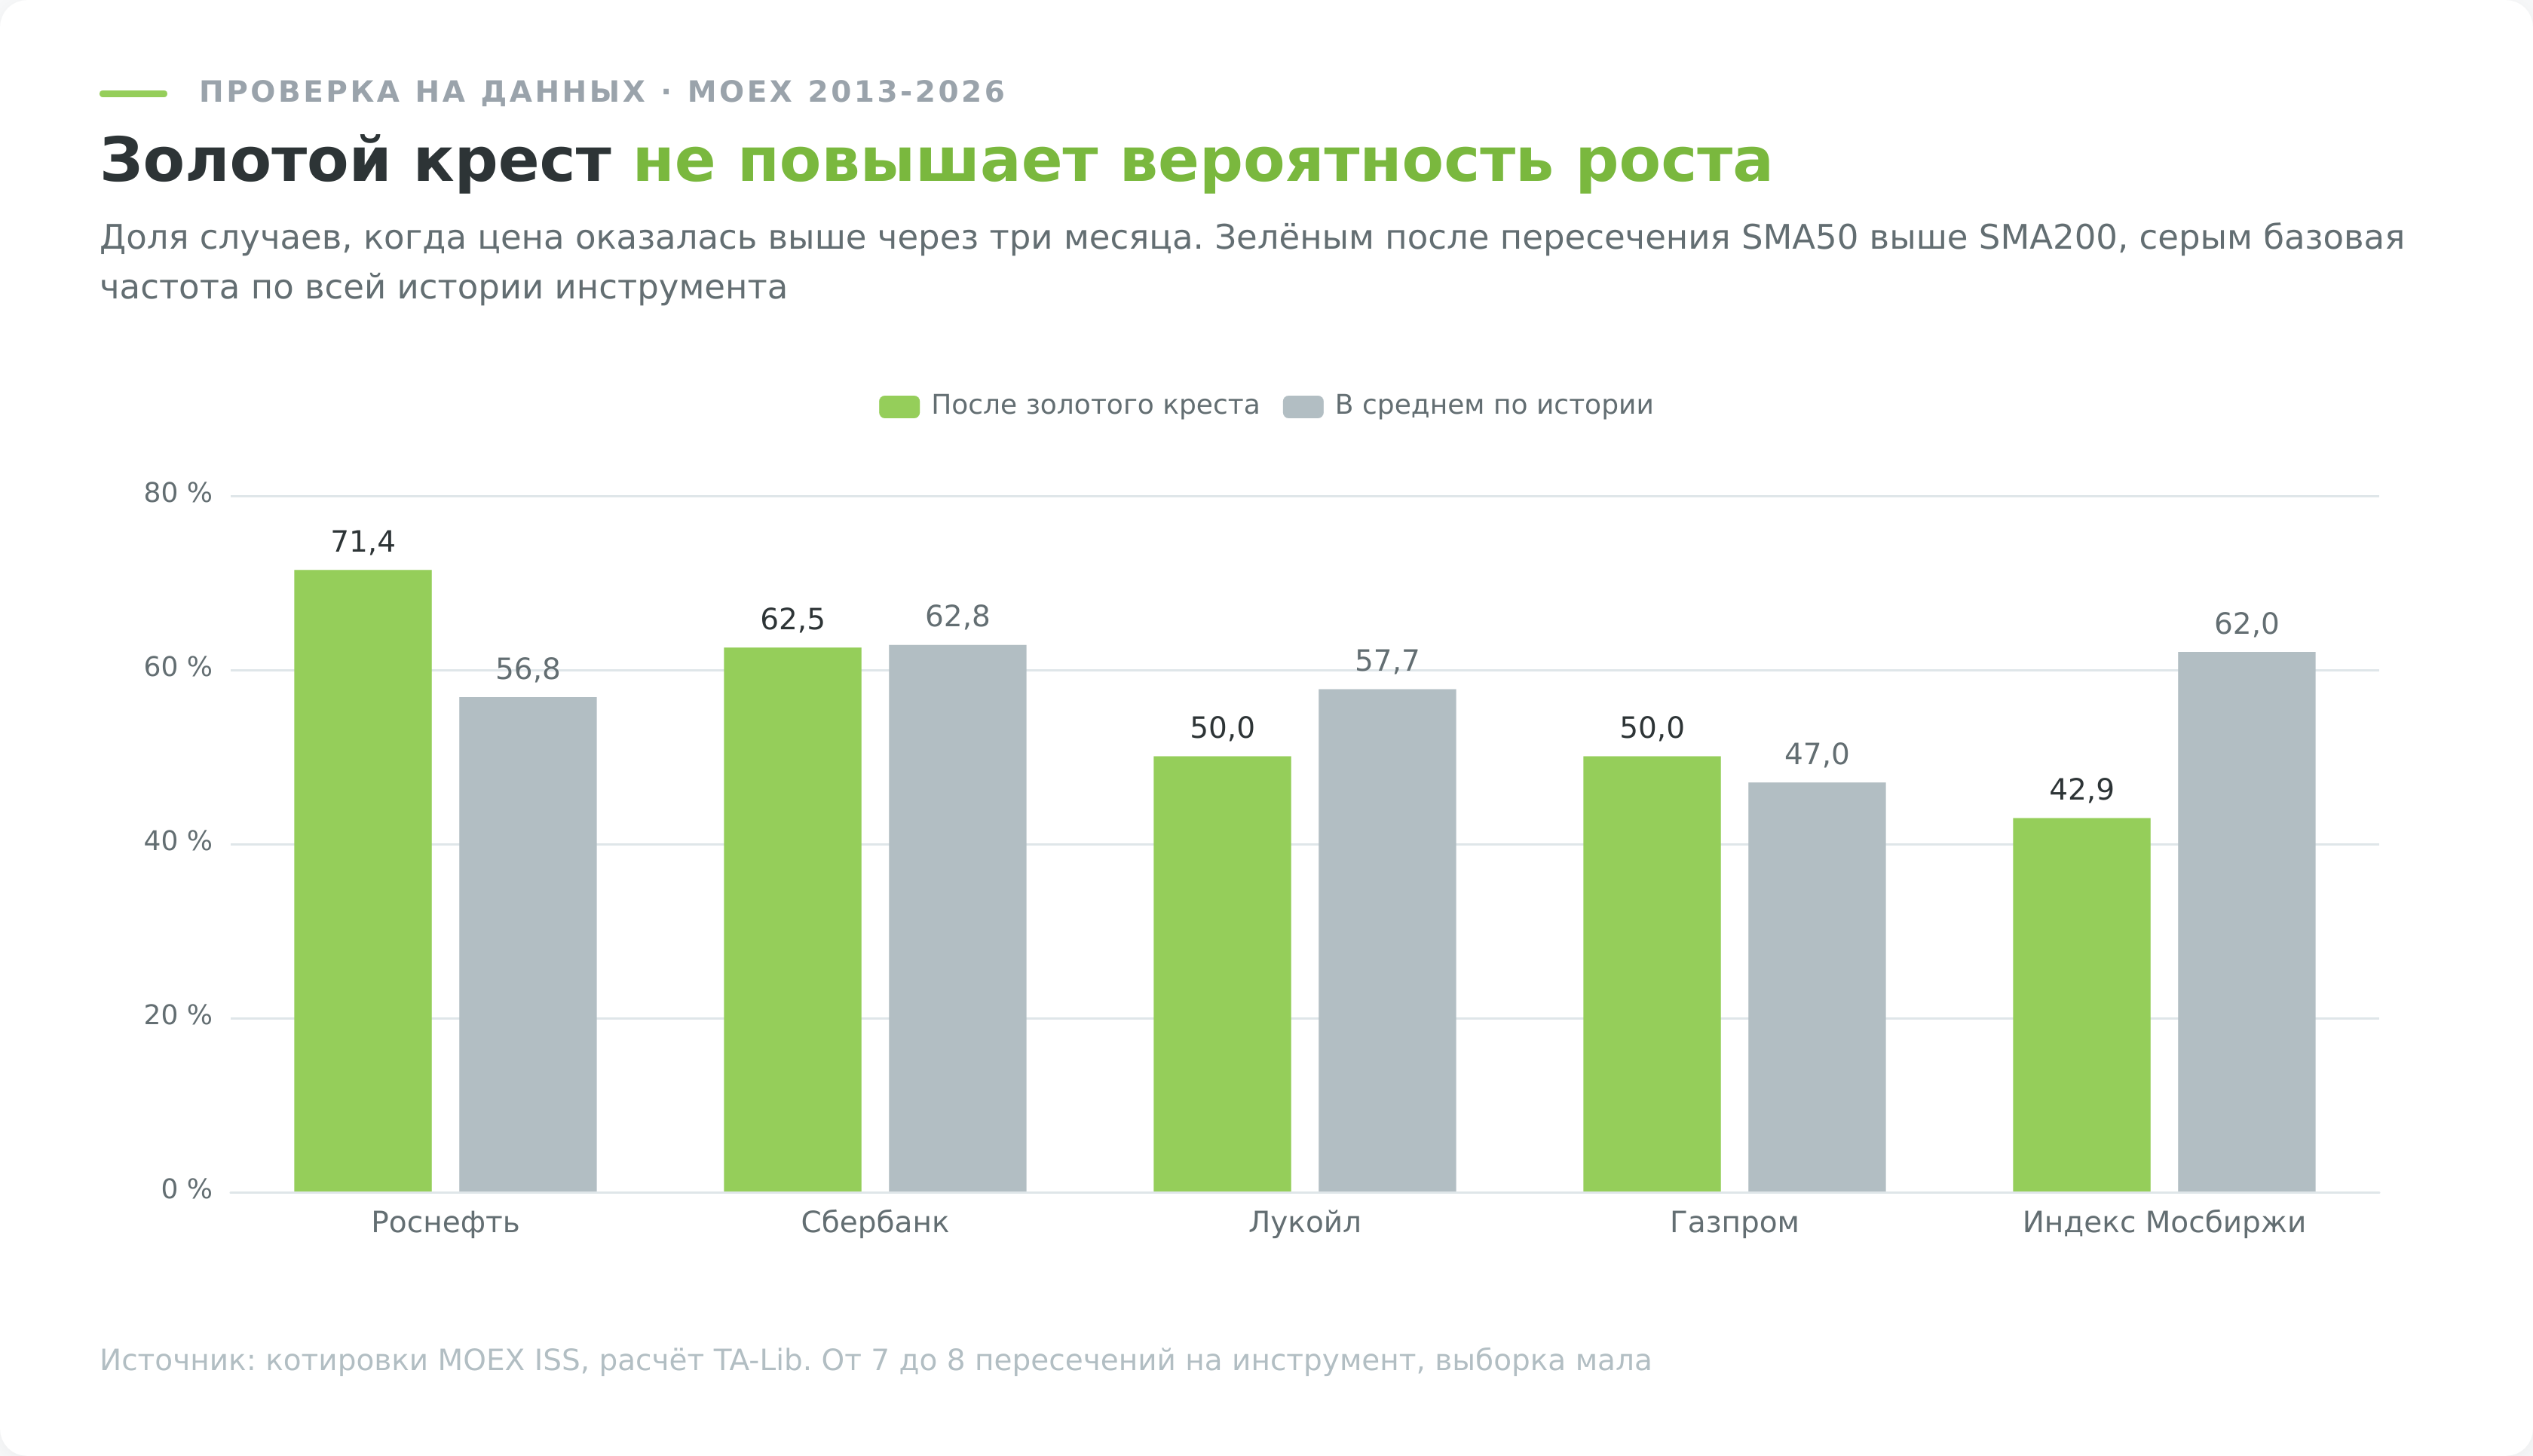
Золотой крест на индексе Мосбиржи за 2013-2026 годы сработал семь раз. Через три месяца после сигнала индекс оказывался выше в 42,9% случаев, тогда как случайно выбранный день той же истории давал рост через три месяца в 62,0% случаев. То есть самый известный сигнал скользящих средних показал результат хуже, чем ничего не делать. При этом на горизонте года картина переворачивается, а фильтр по той же средней уменьшает просадку портфеля почти вдвое. Разберём, что скользящая средняя действительно умеет, где её обещания не подтверждаются счётом и как выбрать период, не занимаясь подгонкой под прошлое.
Предупреждение о рисках: Торговля на финансовых рынках (Forex, CFD, фьючерсы) сопряжена с высоким уровнем риска и подходит не всем инвесторам. По статистике, 70-80% розничных трейдеров теряют средства. Информация в этой статье носит исключительно образовательный характер и не является инвестиционной рекомендацией или призывом к торговле. Прошлые результаты не гарантируют будущую доходность. Перед началом торговли оцените свой уровень подготовки и финансовые возможности.
Что такое скользящая средняя и откуда она взялась
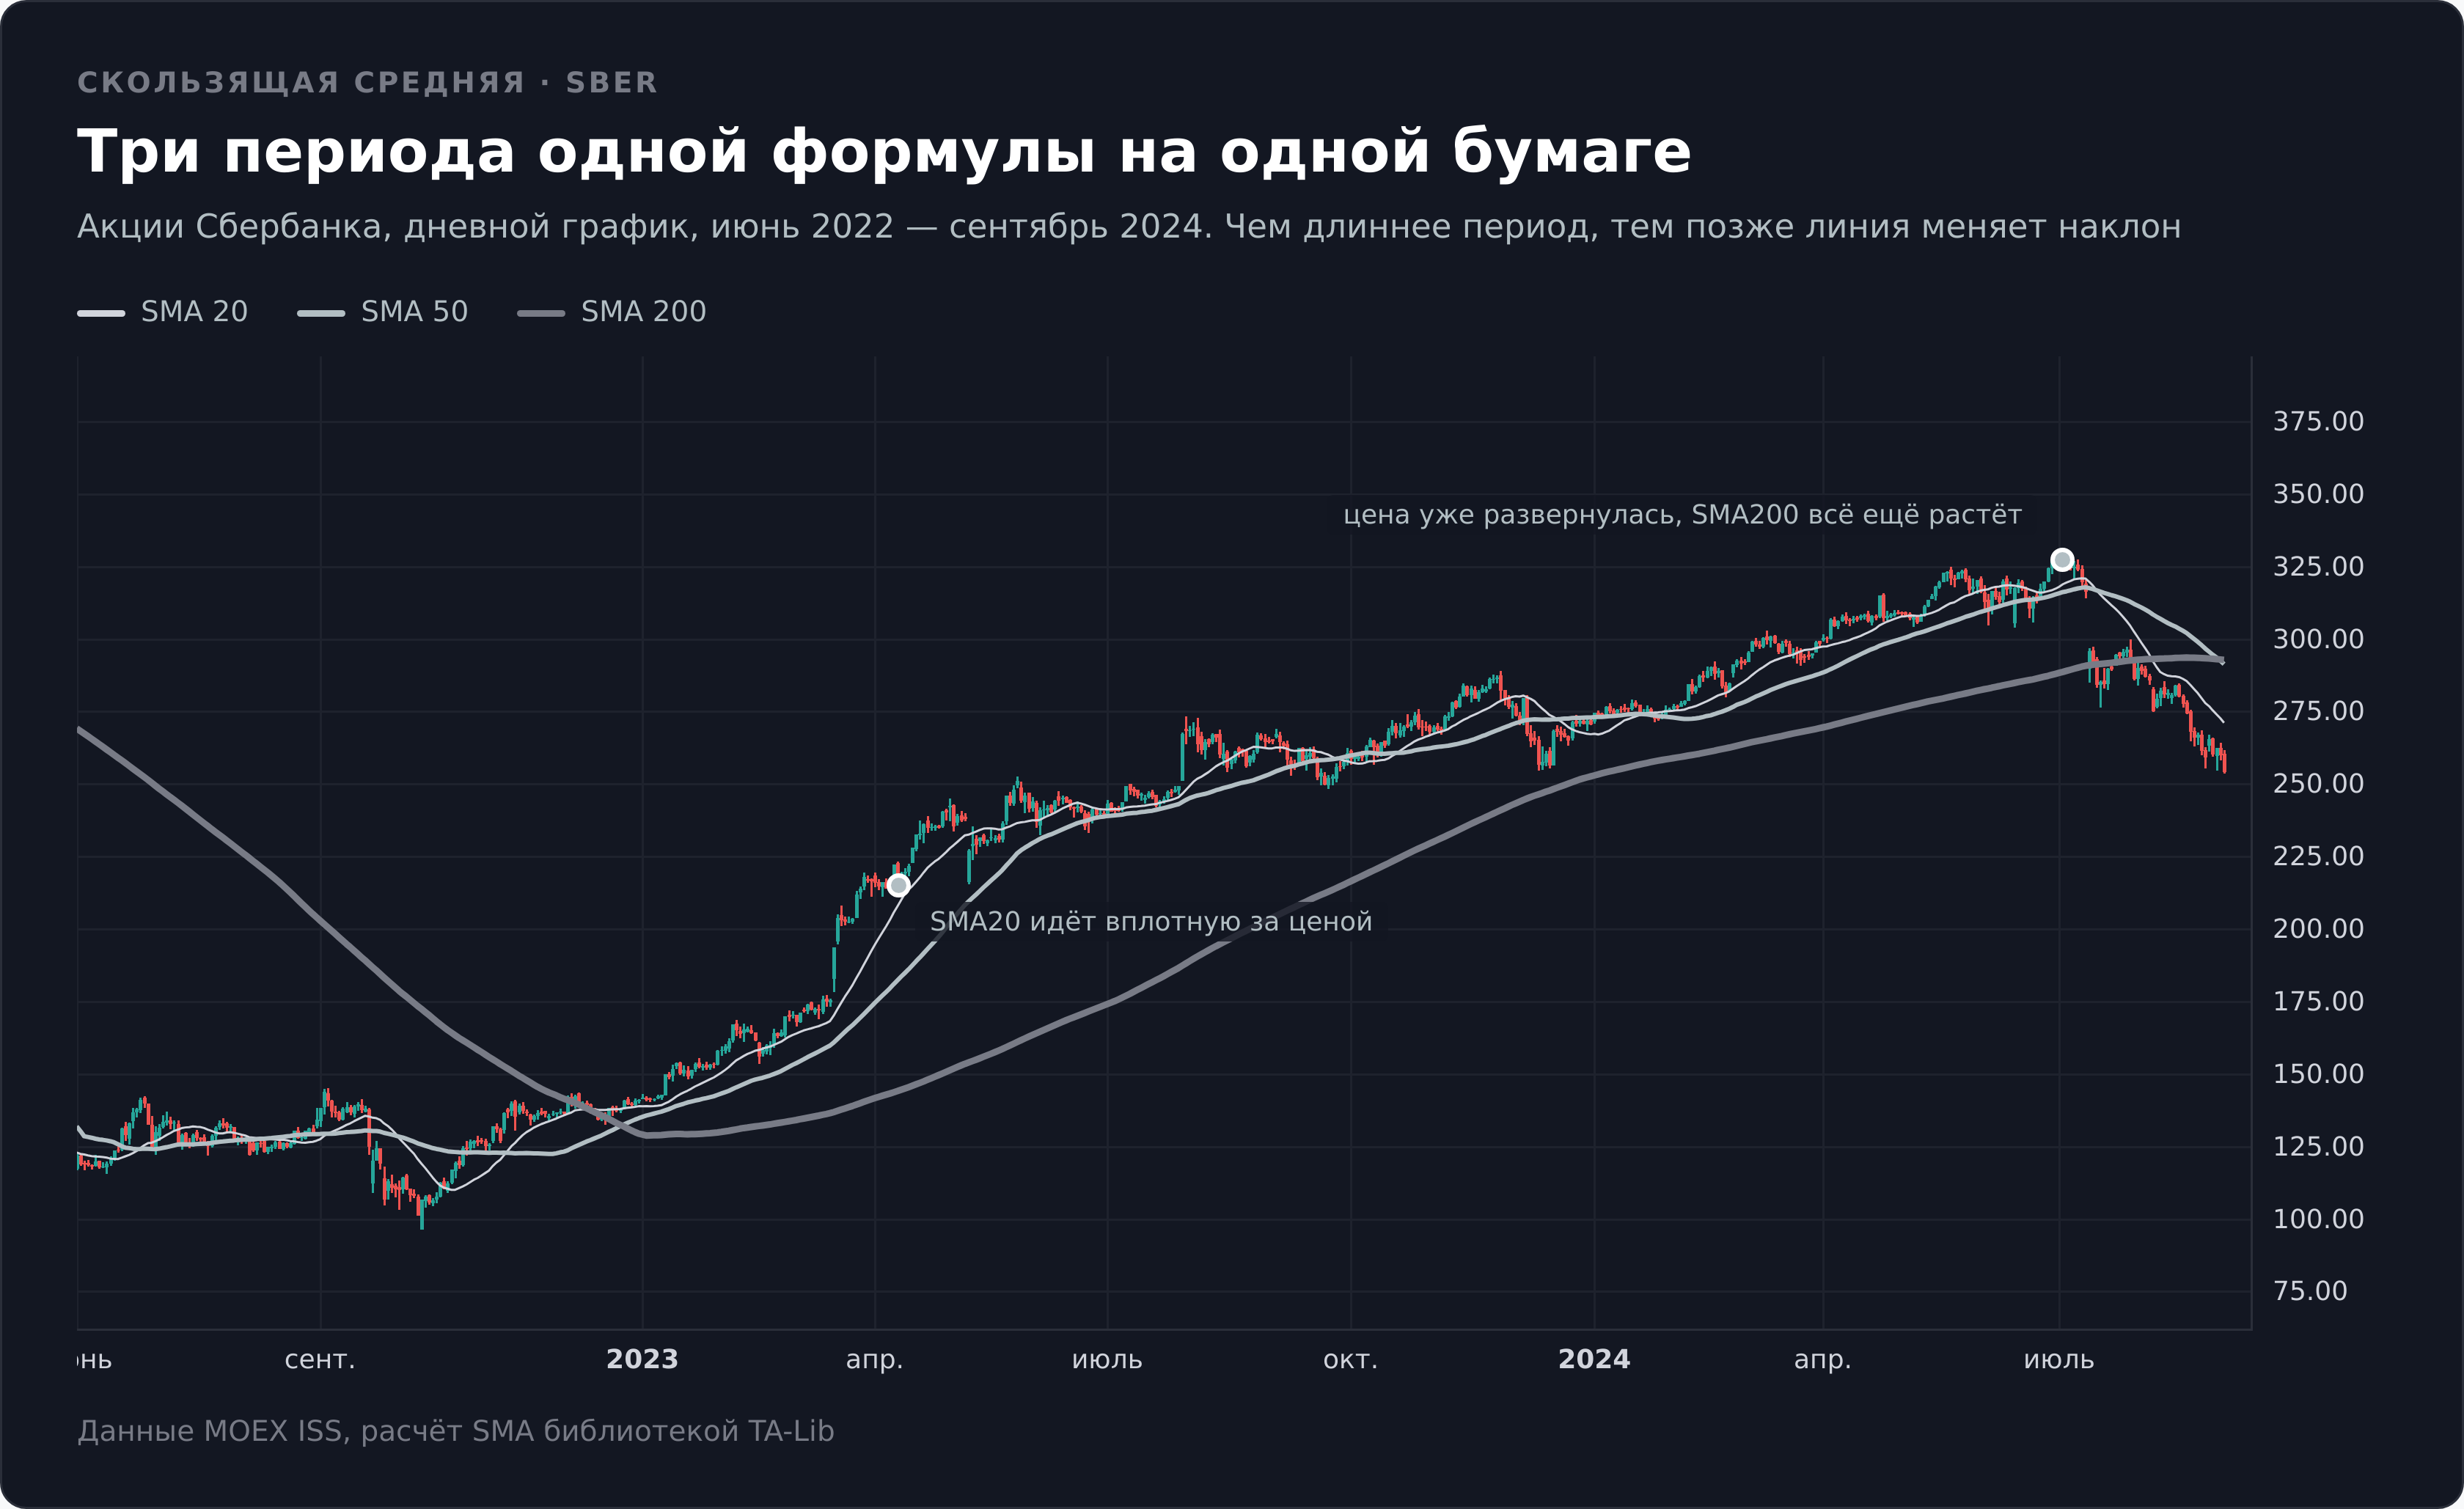
Скользящая средняя представляет собой линию из последовательных средних значений цены за выбранное число баров. Каждая точка линии считается заново, окно расчёта сдвигается вместе с новой свечой, отсюда и слово «скользящая».
Механика простая. Если период равен 20, индикатор берёт двадцать последних цен закрытия, складывает, делит на двадцать и ставит точку. На следующем баре самая старая цена выпадает из расчёта, новая входит, точка сдвигается. Соединённые точки дают гладкую линию, которая идёт за ценой и сглаживает её колебания.
Идея усреднения старше биржевых терминалов. В рыночный анализ её принёс Гарольд Гартли в книге «Profits in the Stock Market» 1935 года, где скользящие средние применялись к индексам как способ отделить направление от шума. Через тринадцать лет Эдвардс и Мейджи закрепили инструмент в «Technical Analysis of Stock Trends», книге, которая до сих пор задаёт словарь графического анализа.
Полноценную торговую систему из двух средних построил Ричард Дончиан. С 1960 года он вёл еженедельный бюллетень «Commodity Trend Timing» и девятнадцать лет публиковал сигналы своего метода пяти- и двадцатидневной средней, а заодно основал индустрию управляемых фьючерсов. Канал Дончиана из отдельного материала про этот инструмент вырос из тех же работ.
Показательна деталь из самого метода Дончиана. Голым пересечением двух линий он не торговал. Правила требовали, чтобы пробой средней превышал прежние однодневные заходы за неё как минимум на величину волатильности, а быстрая пятидневная линия служила критерием закрытия, а не открытия позиции. Автор самой известной системы на средних встроил в неё фильтр против ложных пробоев с первого дня, и это ровно та проблема, которую показывают расчёты ниже.
Экспоненциальная версия пришла в рынки со стороны. Роберт Браун получил в 1944 году военную задачу сопровождать подводные лодки для системы наведения огня и построил модель, которая взвешивала свежие наблюдения сильнее старых. В 1956 году он опубликовал метод под названием экспоненциального сглаживания, годом позже Чарльз Холт независимо пришёл к близкой схеме для прогнозирования запасов. Трейдеры получили EMA как побочный продукт военной и логистической математики, а не как изобретение биржевых аналитиков.
Скользящая средняя лежит в фундаменте половины индикаторного набора. MACD строится на разнице двух экспоненциальных средних, средняя линия полос Боллинджера это обычная SMA за двадцать баров, три линии Аллигатора представляют собой сглаженные средние со сдвигом. Разобравшись с мувингом, читатель получает ключ сразу к нескольким инструментам из индикаторного анализа.
Как считается скользящая средняя, четыре формулы
Усреднить двадцать цен можно четырьмя способами, и они дают заметно разные линии. Терминалы предлагают одинаковый набор, различаются только названия.
Простая средняя (SMA)
Сумма цен закрытия за период, делённая на длину периода. Все бары имеют одинаковый вес, старая цена влияет на результат ровно так же, как вчерашняя. Формула из методического описания StockCharts ChartSchool выглядит как SMA = (P1 + P2 + … + Pn) / n, где P это цена закрытия бара, а n длина окна.
Равный вес даёт главное свойство SMA. Линия реагирует не только когда приходит новая цена, но и когда старая выпадает из окна. Резкий бар, вышедший из расчёта двести дней спустя, дёрнет SMA200 так же, как свежая свеча. Трейдеры называют это эффектом выпадающего бара, и он объясняет разворот средней в дни, когда с ценой ничего особенного не происходило.
Экспоненциальная средняя (EMA)
Здесь вес убывает по мере удаления в прошлое, и убывает плавно. Расчёт идёт в три шага. Первое значение берётся как обычная SMA, дальше считается множитель сглаживания по формуле 2 / (n + 1), и каждое следующее значение получается как EMA = (Цена − EMA вчера) × множитель + EMA вчера.
Для десятибарового окна множитель равен 2 / 11, то есть 0,1818. Свежая цена входит в линию с весом 18,18%, вся предыдущая история с весом 81,82%. Для двухсотбарового окна множитель падает до 0,00995, и вклад одного бара становится символическим.
У EMA нет эффекта выпадающего бара. Старые цены не покидают расчёт скачком, их влияние тает постепенно, поэтому линия ведёт себя ровнее на границах окна. Взамен она никогда не забывает историю полностью, и очень старое сильное движение остаётся в ней бесконечно малой долей.
Линейно-взвешенная (LWMA) и сглаженная (SMMA)
LWMA распределяет веса линейно. Самый свежий бар получает вес n, предыдущий n−1, и так до единицы у самого старого. Сумма взвешенных цен делится на сумму весов. Линия липнет к цене плотнее экспоненциальной и первой меняет наклон на развороте, но и шум ловит охотнее.
SMMA идёт в другую сторону. Она использует сглаживание по Уайлдеру с коэффициентом 1 / n вместо 2 / (n + 1), из-за чего реагирует примерно вдвое медленнее EMA того же периода. Именно эта формула зашита внутрь RSI и ADX, где нужна максимальная инертность.
Разница между четырьмя типами кажется технической мелочью, пока не начинаешь считать сделки. Ниже сведено, что каждая формула делает с линией и где её обычно ставят.
| Тип | Распределение веса | Скорость реакции | Где применяют |
|---|---|---|---|
| SMA | все бары равны | самая медленная из четырёх | долгосрочные ориентиры, уровни 50 и 200, классические кресты |
| EMA | убывает экспоненциально, множитель 2/(n+1) | быстрее SMA примерно вдвое на коротких окнах | основа MACD, среднесрочная торговля, фильтр тренда |
| LWMA | убывает линейно, от n до 1 | самая быстрая | короткие периоды, скальпинг, ранний сигнал разворота |
| SMMA | сглаживание Уайлдера, коэффициент 1/n | самая инертная | внутренности RSI и ADX, определение общего направления |
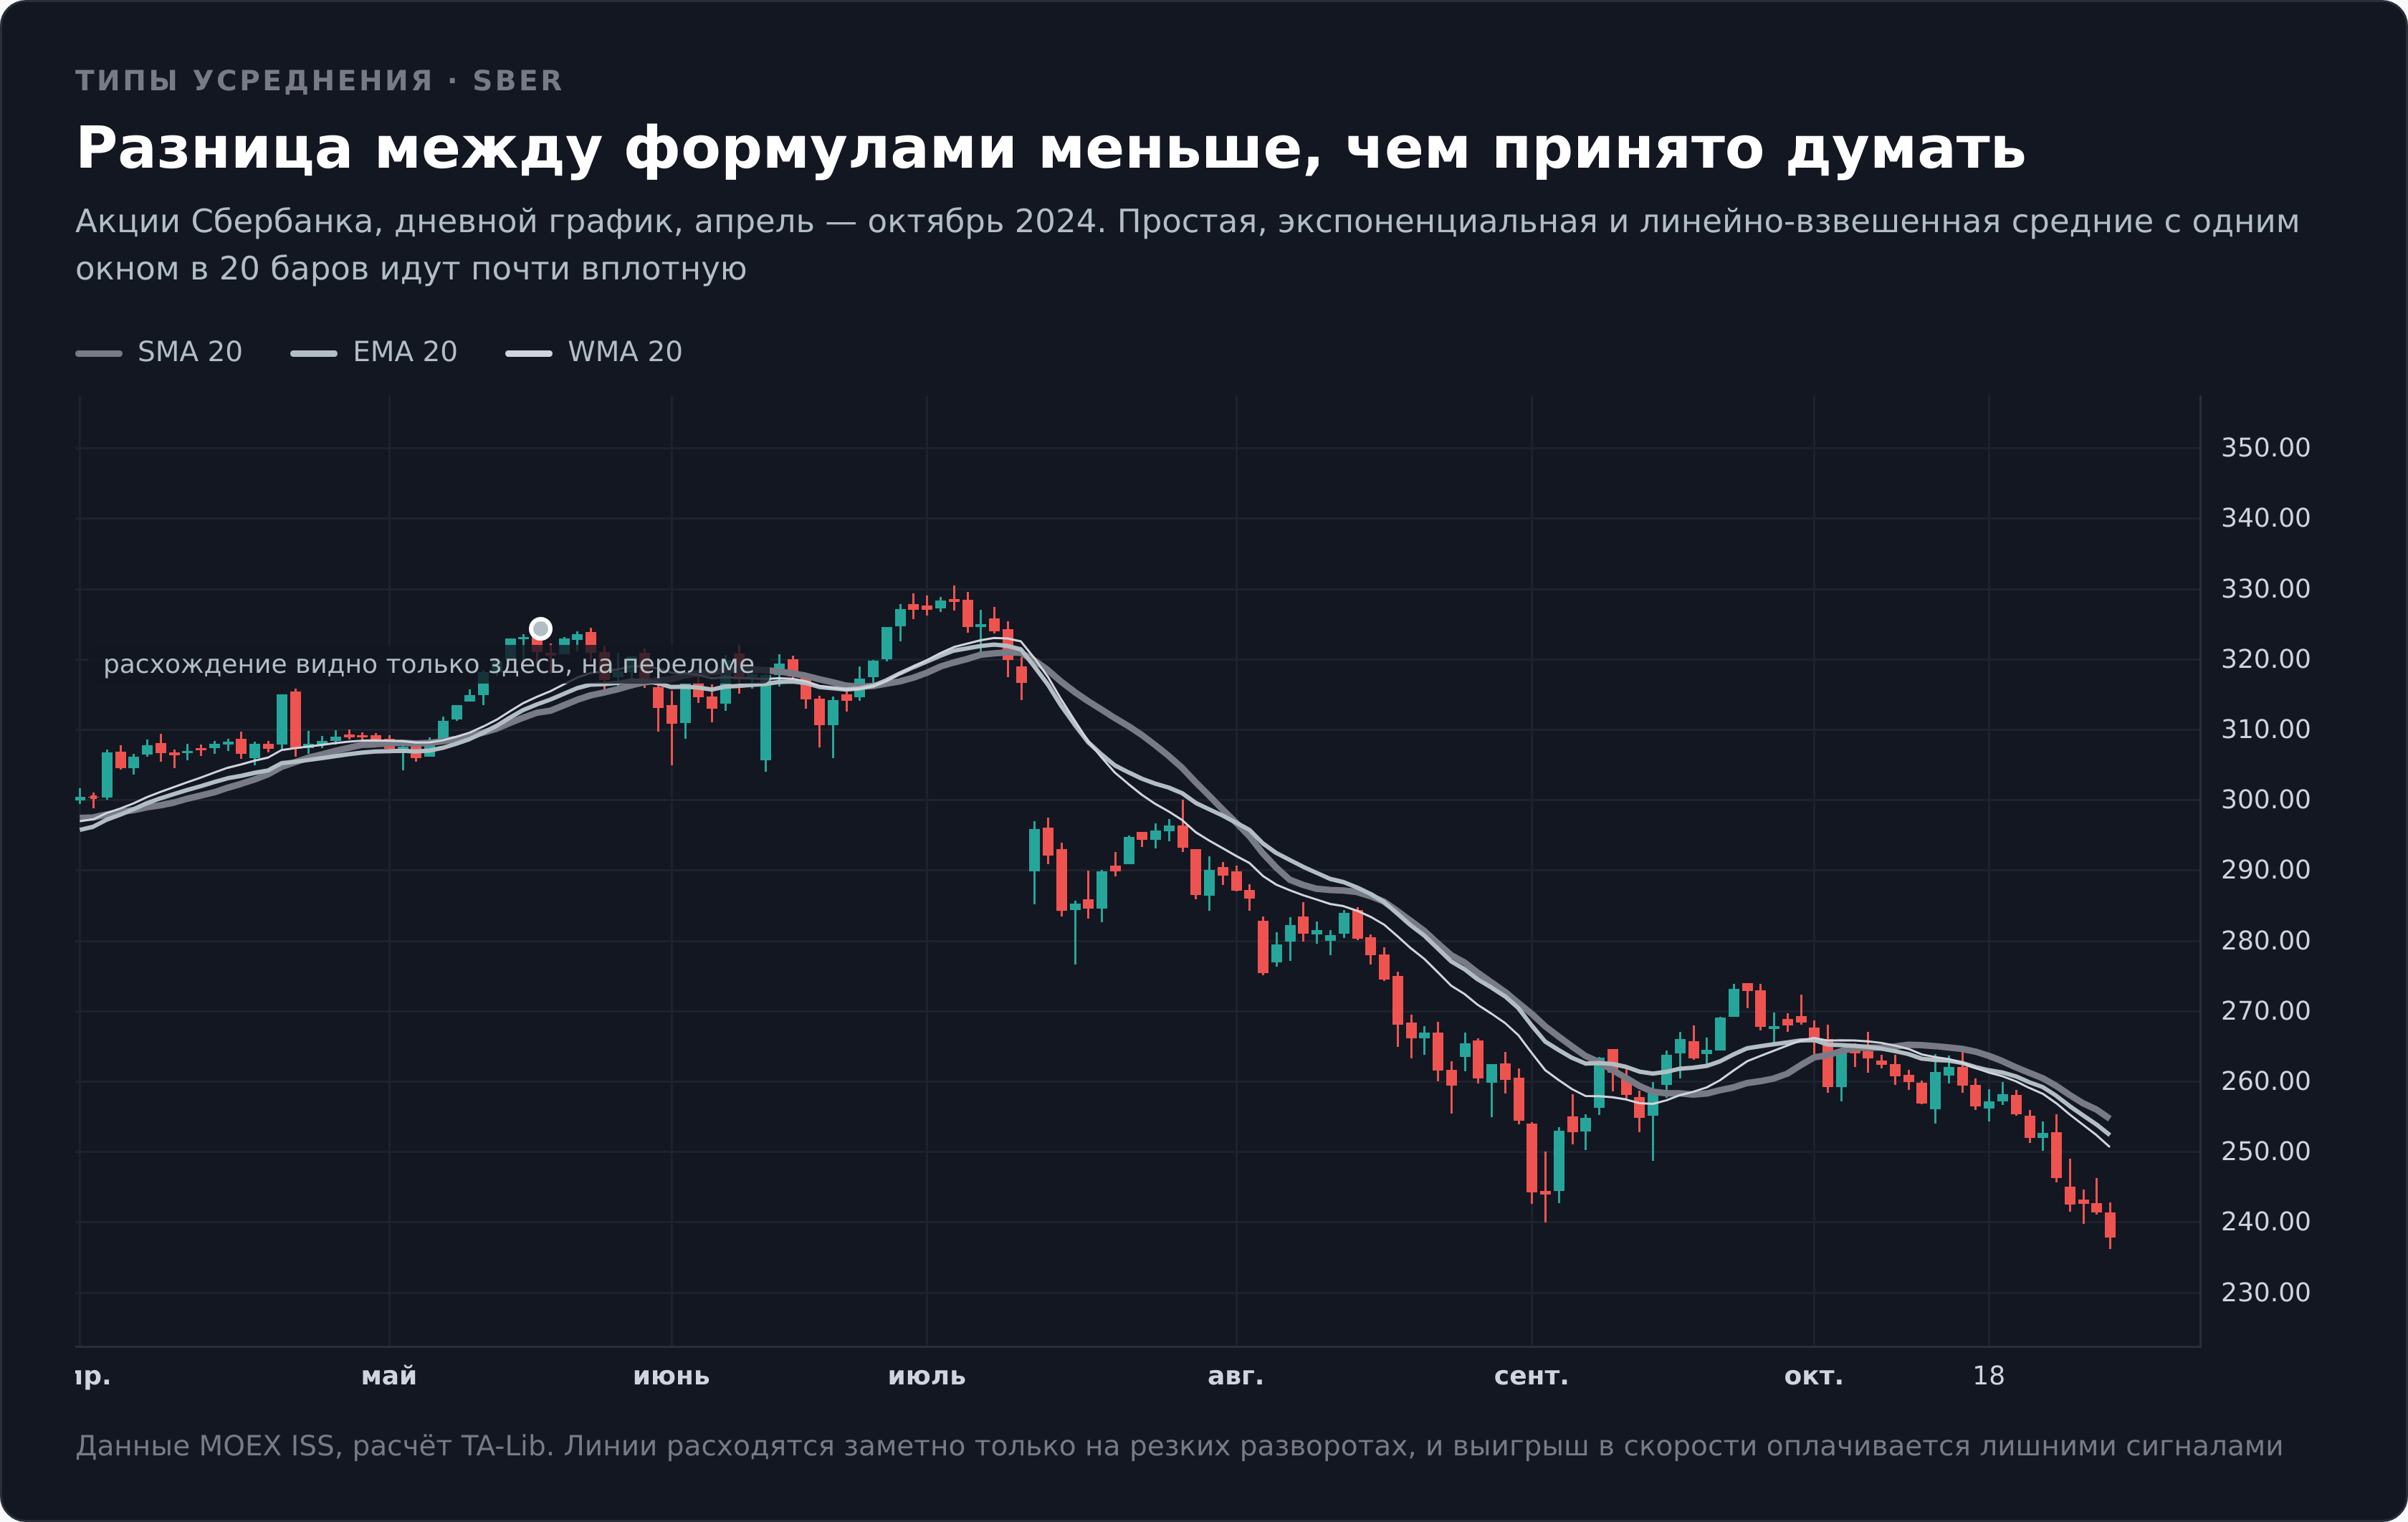
На графике разница между четырьмя формулами выглядит скромнее, чем в описаниях. При одном и том же окне линии идут почти вплотную и расходятся заметно только на резких переломах, где счёт идёт на два-три бара. Практический вес выбора типа средней ниже, чем веса выбора периода, и это подтверждается расчётами дальше.
К какой цене применять расчёт
Усреднять можно не только закрытие. Терминалы дают на выбор открытие, максимум, минимум, среднее между экстремумами, типичную цену как среднее трёх величин и взвешенную цену, где закрытие учитывается дважды.
Практическая разница между вариантами мала и растёт только на коротких окнах при высокой волатильности. На периоде 100 выбор между закрытием и типичной ценой почти не виден глазом. По умолчанию везде стоит закрытие, и менять его есть смысл при одном условии, когда торговая логика опирается на диапазон бара, а не на итог торгов.
Как читать скользящую среднюю на графике
Линия несёт три разных сообщения, и путать их не стоит.
Первое сообщение это наклон. Растущая линия говорит, что средняя цена последних n баров выше, чем была, падающая означает обратное, горизонтальная указывает на равновесие. Наклон отвечает на вопрос о направлении, но ничего не говорит о силе.
Второе сообщение это положение цены относительно линии. Закрытие выше средней означает, что текущая цена выше среднего уровня за период. На этом свойстве построен фильтр тренда, к которому мы вернёмся в разделе с расчётами, потому что именно он даёт проверяемый результат.
Третье сообщение это поведение цены при подходе к линии. В устойчивом движении откаты часто заканчиваются у средней, и она работает как подвижная граница. Отсюда выражение «динамическая поддержка», которое означает ровно одно, уровень не стоит на месте, а пересчитывается каждый бар.
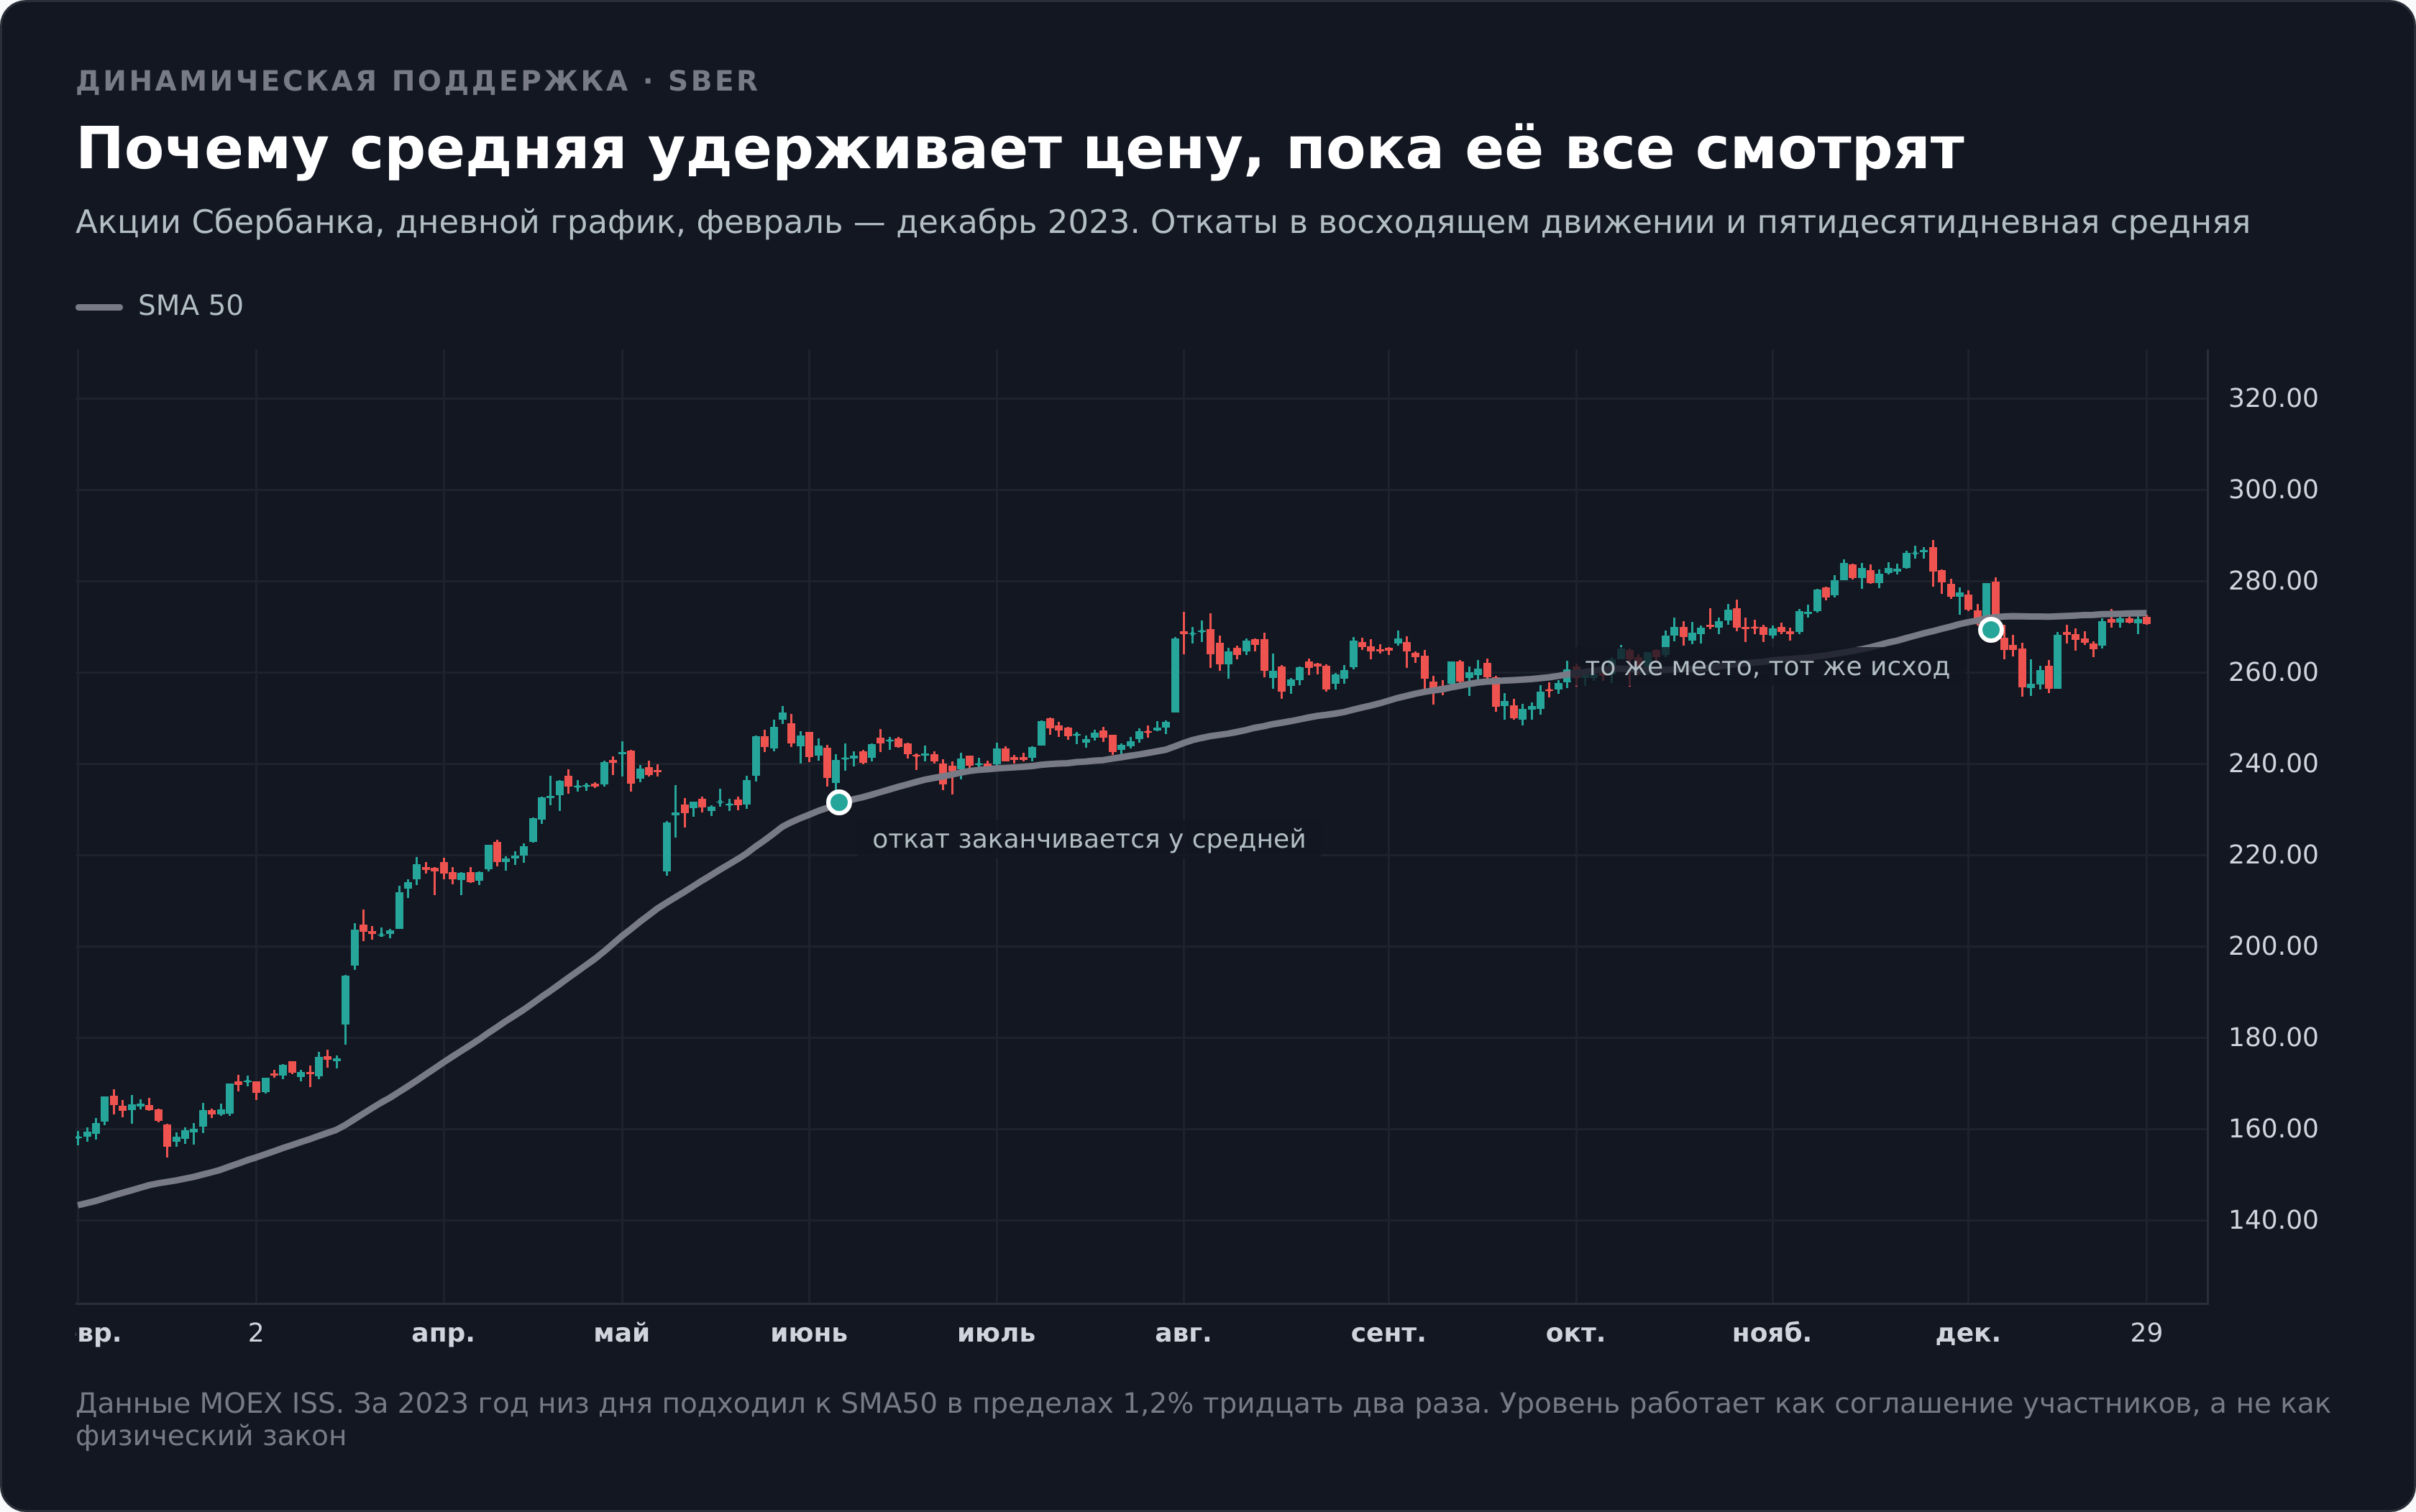
Важная оговорка про третий пункт. Средняя удерживает цену не потому, что обладает силой, а потому, что достаточное число участников смотрит на те же 50 и 200 баров и ставит заявки рядом. Это самосбывающееся соглашение, а не закон рынка, и в моменты, когда рынок движет что-то внешнее, соглашение перестаёт работать первым.
Как выглядит чтение графика на практике
Соберём три сообщения линии в один порядок действий, которым пользуются при разборе бумаги.
- Определить режим. Взгляд на SMA200 отвечает на вопрос, где находится цена относительно долгосрочного среднего уровня, и этот ответ задаёт, какие сделки вообще рассматриваются. Выше средней рассматриваются покупки, ниже покупки откладываются до смены картины.
- Оценить расстояние. Цена, ушедшая от средней далеко вверх, находится в состоянии перерастяжения, и вход в этот момент означает покупку по цене, сильно оторванной от среднего уровня. Именно эта ошибка стоила денег в разобранном ниже провальном сигнале на индексе Мосбиржи, где пересечение произошло на 14,4% выше SMA50.
- Найти точку. Откат к средней в устойчивом движении даёт вход с понятным местом для защитного приказа, чуть ниже линии. Если цена уходит под среднюю и закрепляется там, гипотеза о продолжении движения перестаёт работать, и позиция закрывается без обсуждения.
- Прочитать наклон последним, а не первым. Направление линии подтверждает уже сложившуюся картину, но само по себе запаздывает сильнее всех остальных признаков, что показано в разделе про запаздывание цифрами.
Период и тип: что настройки меняют на самом деле
Период задаёт компромисс между скоростью и устойчивостью, и обойти его нельзя. Короткое окно ловит разворот рано и приносит много ложных срабатываний, длинное фильтрует шум и опаздывает.
Опорные значения в отрасли сложились исторически. Дончиан работал с парой 5 и 20. Числа 50 и 200 закрепились как биржевой стандарт после того, как их начали публиковать деловые издания, и сегодня уровни этих средних отслеживают достаточно участников, чтобы они влияли на поведение цены. Периоды 9, 12 и 21 пришли из внутридневной торговли.
Соблазн подобрать своё число велик, и здесь начинается ловушка, которой посвящён отдельный раздел ниже. Пока скажу коротко, я прогнал на данных Мосбиржи двадцать девять вариантов периода и проверил, переносится ли лучший результат в будущее. Не переносится.
Про тип средней распространено убеждение, что EMA лучше SMA, потому что реагирует быстрее. Скорость действительно выше. На акциях Сбербанка за 2013-2026 годы разворот EMA20 наступал в среднем через 5 баров после разворота цены, тогда как SMA20 разворачивалась через 10 баров. Двукратная разница.
Только скорость и результат это разные вещи. В разделе с расчётами видно, что более быстрая EMA200 генерирует на 20-40% больше сделок и на четырёх инструментах из пяти проигрывает медленной SMA200 после комиссии. Быстрее означает чувствительнее, а чувствительнее означает больше ложных сигналов.
Что до сдвига по горизонтали и вертикали, вертикальное смещение превращает пару средних в конверт вокруг цены, а горизонтальный сдвиг сдвигает линию вперёд или назад по времени. Первый приём лежит в основе индикатора Envelopes, второй используется в Ишимоку.
Как поставить скользящую среднюю в терминале
Инструмент есть в любой платформе, различается только путь к настройкам. Разберём три места, где российский трейдер чаще всего работает.
TradingView и веб-графики
Порядок действий занимает полминуты.
- Откройте график нужной бумаги и нажмите кнопку «Индикаторы» в верхней панели.
- Введите в поиске Moving Average и выберите Moving Average Simple для SMA или Moving Average Exponential для EMA.
- Откройте настройки индикатора двойным щелчком по его названию на графике.
- В поле «Длина» поставьте период, в поле «Источник» оставьте close, если нет причин для другого.
- Повторите для второй средней, если строите пересечение, и разведите линии по цвету.
Отдельная деталь для тех, кто сравнивает свои расчёты с терминалом. TradingView считает EMA с инициализацией от простой средней, ровно как описано в формуле выше, а некоторые самописные скрипты стартуют от первой цены. На коротких периодах разницы не видно, на EMA200 расхождение накапливается до процентов и сдвигает дату пересечения на недели.
QUIK
В QUIK средняя добавляется через контекстное меню графика, пункт «Добавить график (индикатор)», далее в списке доступных индикаторов выбирается Moving Average. Период задаётся в свойствах, там же выбирается тип цены и метод расчёта.
Особенность терминала в том, что индикатор по умолчанию строится в отдельной области, и его нужно перетащить на область цены, иначе линия окажется под графиком в собственном окне.
MetaTrader
Путь лежит через меню «Вставка», далее «Индикаторы», «Трендовые», Moving Average. В окне параметров задаются период, сдвиг, метод расчёта из четырёх описанных выше и цена применения.
Уточнение про адрес этого терминала. MetaTrader принадлежит миру форекс-дилеров, и в России их деятельность лицензирует Банк России, а число компаний с действующей лицензией измеряется единицами. Для торговли акциями Мосбиржи через обычного брокера MetaTrader не нужен, там используется QUIK или приложение брокера. Если статья или обучающий курс объясняет работу с акциями исключительно на примере MetaTrader, это признак, что материал писался под форекс и переносится на фондовый рынок механически.
Поле «Сдвиг» в настройках сдвигает всю линию вперёд или назад по времени. Сдвиг вперёд превращает среднюю в опережающую линию, и на этом приёме построены облака Ишимоку, где два значения выносятся на 26 баров вперёд. Само по себе смещение не добавляет информации, оно только меняет точку, в которой линия пересекается с ценой.
Что показывают данные Мосбиржи
Дальше идёт ядро статьи. Все числа ниже посчитаны по дневным свечам с MOEX ISS API за период с января 2013 по 5 сентября 2026 года, значения индикаторов взяты из библиотеки TA-Lib версии 0.6.8, чтобы формулы совпадали с терминальными. В выборке акции Сбербанка (3554 дневных бара), Газпрома и Роснефти (по 3198 баров), Лукойла (3554 бара) и индекс Мосбиржи (3435 баров).
Правило входа во всех тестах одно. Сигнал считается по закрытию бара, сделка исполняется на следующем баре, потому что торговать по цене, которой ещё нет на момент решения, невозможно.
Золотой крест против базовой частоты
Золотой крест это пересечение SMA50 выше SMA200, мёртвый крест обратное пересечение. Определение взято из описания StockCharts, где бычьим считается выход короткой средней выше длинной.
Проверять сигнал в одиночку бессмысленно. Если бумага растёт две трети времени, то и случайный вход даст рост в двух третях случаев. Поэтому рядом с результатом сигнала я поставил базовую частоту, то есть доходность от случайно выбранного дня той же истории на том же горизонте. Сравнивать нужно с ней, а не с нулём.
| Инструмент | Крестов | Рост через 3 мес. после креста | Рост через 3 мес. в среднем по истории | Медиана после креста | Медиана по истории |
|---|---|---|---|---|---|
| Сбербанк | 8 | 62,5% | 62,8% | +9,34% | +3,60% |
| Индекс Мосбиржи | 7 | 42,9% | 62,0% | −1,18% | +2,53% |
| Лукойл | 8 | 50,0% | 57,7% | +3,03% | +2,73% |
| Газпром | 8 | 50,0% | 47,0% | −1,26% | −0,72% |
| Роснефть | 7 | 71,4% | 56,8% | +14,32% | +1,67% |
Картина на трёхмесячном горизонте не подтверждает репутацию сигнала. Доля прибыльных исходов после золотого креста обгоняет базовую частоту только на Роснефти. На индексе Мосбиржи она проигрывает почти на двадцать процентных пунктов, на Сбербанке совпадает с точностью до третьего знака.
Медиана при этом ведёт себя иначе. На Сбербанке она втрое выше обычной, на Роснефти в восемь раз. Отсюда первый содержательный вывод. Крест не повышает вероятность роста, но отбирает моменты, когда рост оказывается крупнее обычного. Инструмент работает не как предсказатель направления, а как отборщик масштаба.
На годовом горизонте картина меняется. Медиана после золотого креста обгоняет базовую на четырёх инструментах из пяти, на индексе Мосбиржи доля прибыльных исходов поднимается до 83,3% против 67,8% обычных, на Лукойле до 75,0% против 60,0%. Сигнал длинный, и мерить его тремя месяцами это мерить не тем инструментом.
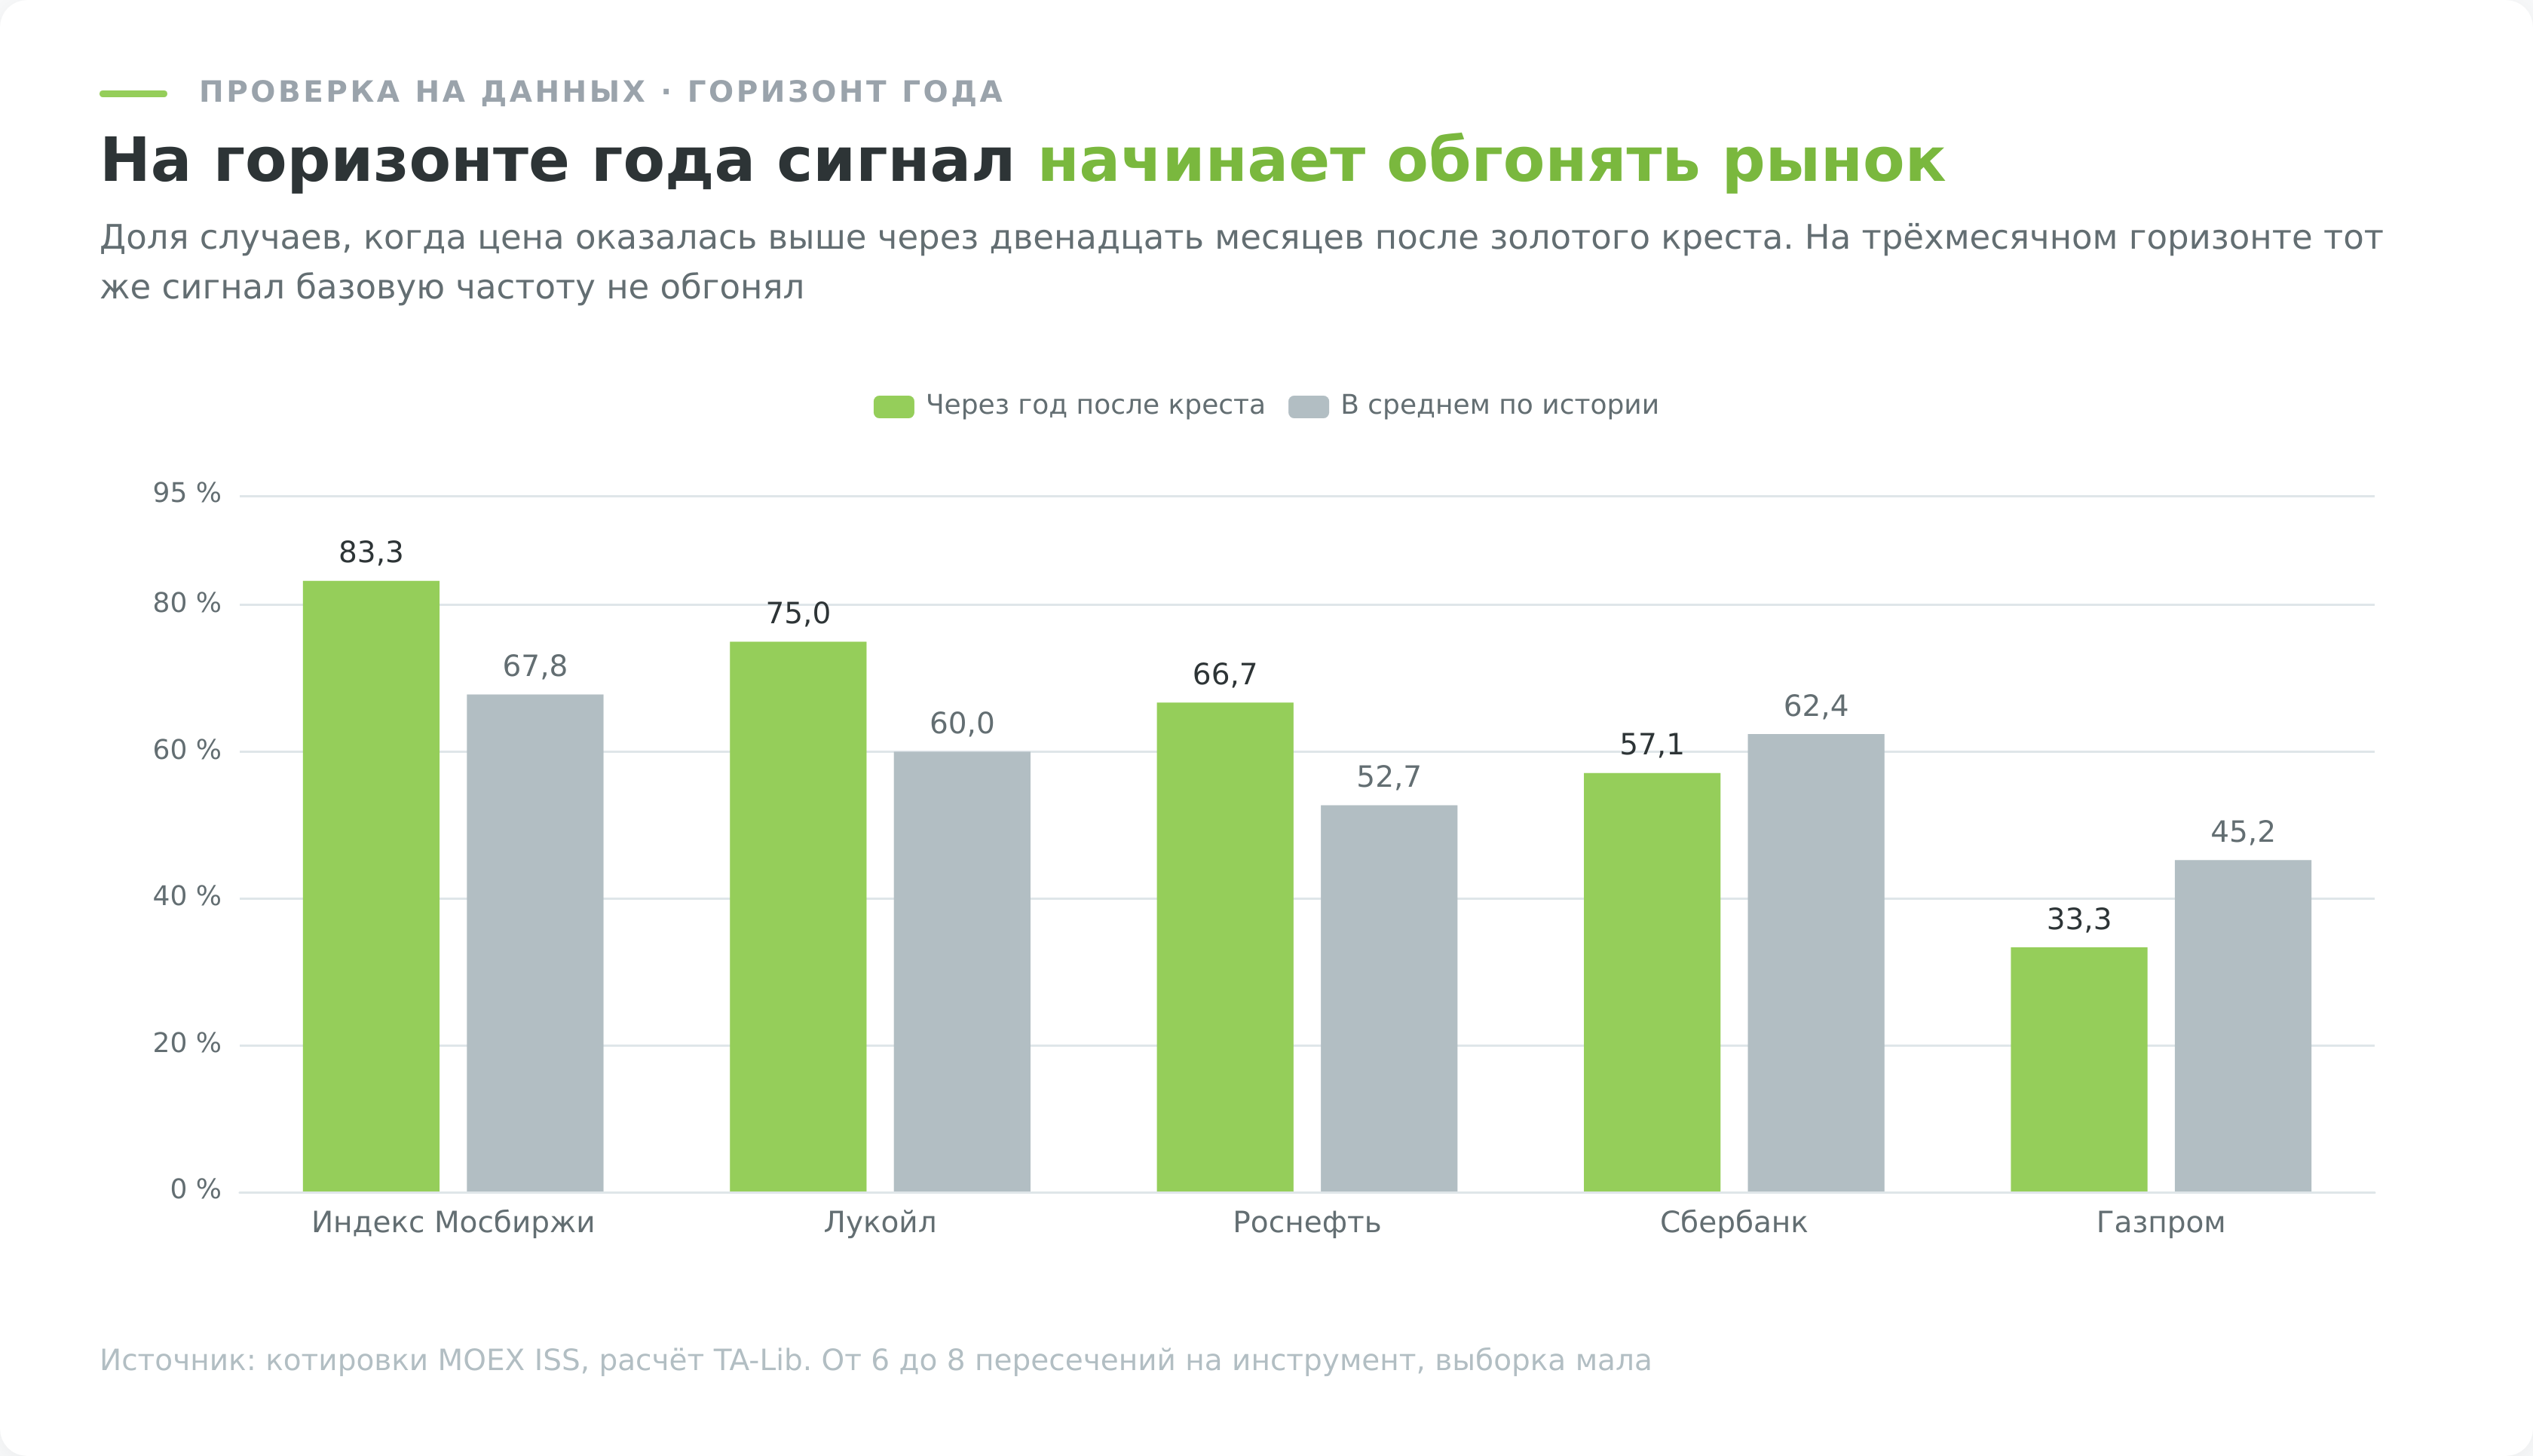
Оговорка, без которой таблица врёт. За тринадцать лет на каждой бумаге набралось семь-восемь крестов, а это выборка, на которой один выброс двигает медиану. Строить систему на такой статистике нельзя, из неё можно взять только направление мысли и проверять дальше на других рынках.
Фильтр по SMA200: доходность против просадки
Более практичное применение выглядит проще креста. Держим бумагу, пока закрытие выше SMA200, выходим в деньги, когда закрытие уходит ниже. Никаких пересечений двух линий, только цена и одна средняя.
Считаю с комиссией 0,05% за сделку, это уровень продвинутых тарифов российских брокеров. Период везде с октября 2013 по сентябрь 2026 года, то есть 12,9 лет, кроме Газпрома и Роснефти, где история короче.
| Инструмент | Фильтр SMA200, годовых | Простое удержание, годовых | Просадка фильтра | Просадка удержания | Сделок |
|---|---|---|---|---|---|
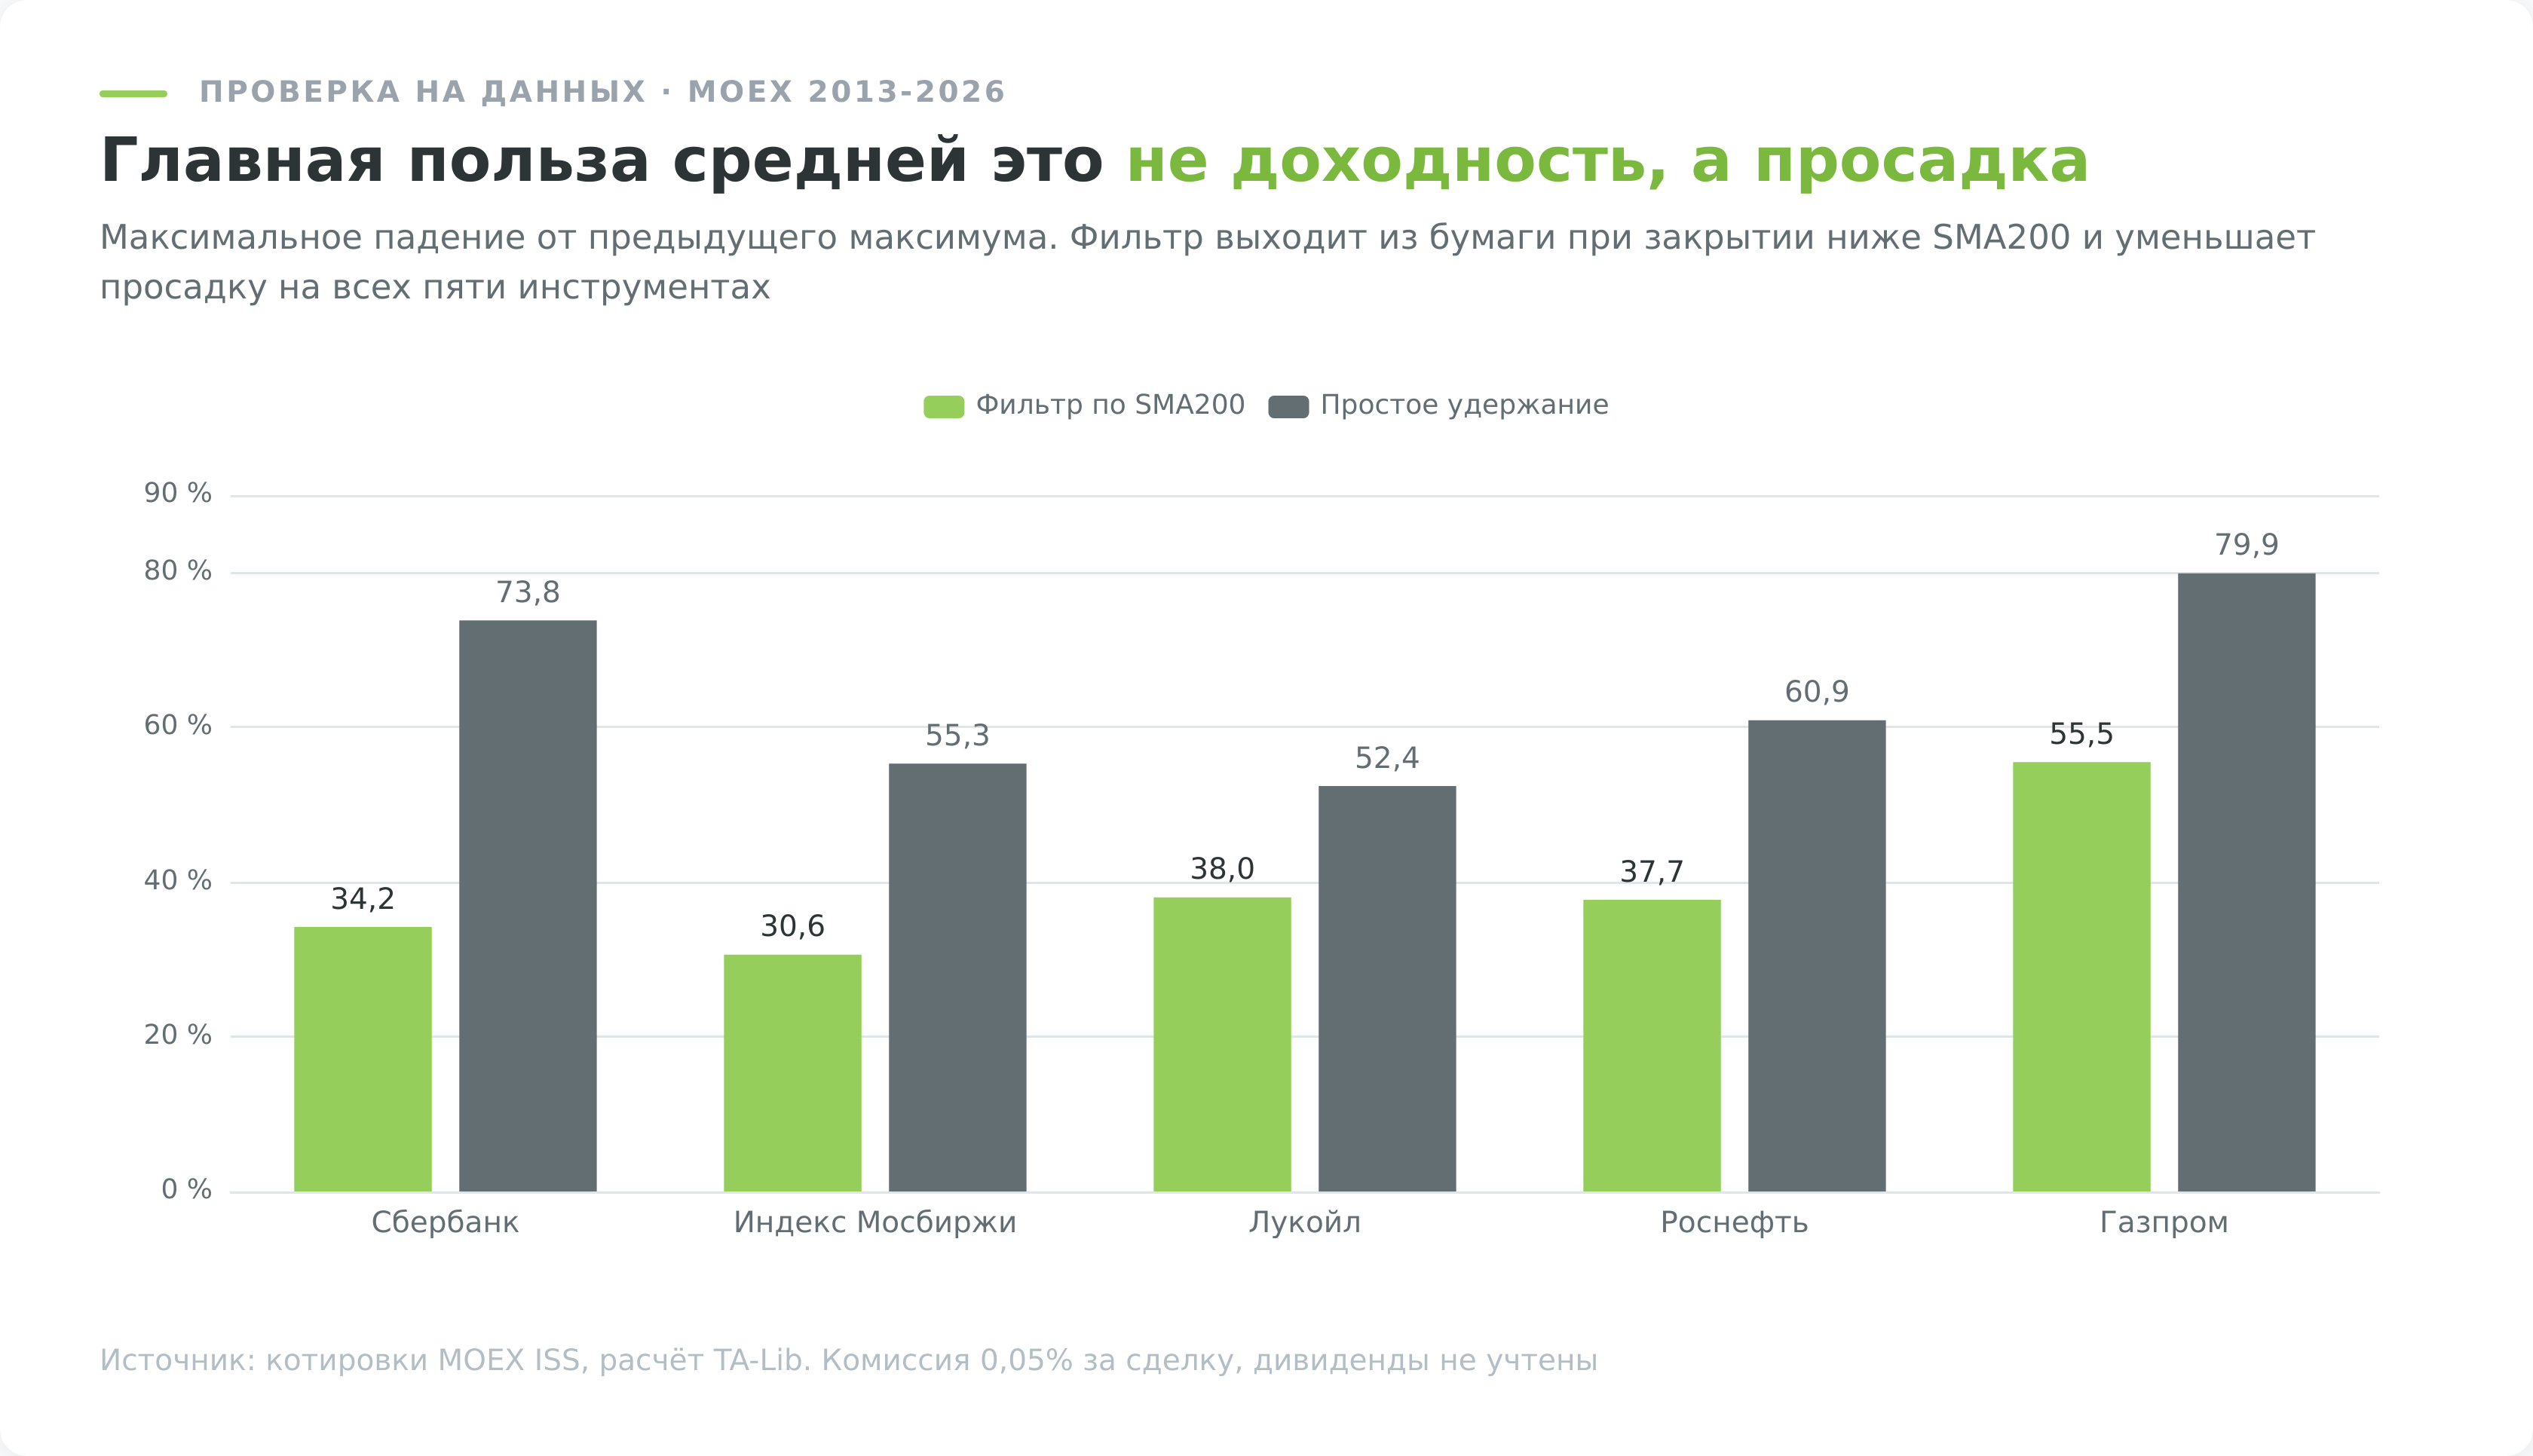
| Сбербанк | 11,38% | 8,08% | −34,2% | −73,8% | 88 |
| Индекс Мосбиржи | 3,92% | 3,14% | −30,6% | −55,3% | 88 |
| Газпром | 0,34% | −3,32% | −55,5% | −79,9% | 108 |
| Лукойл | 4,00% | 7,08% | −38,0% | −52,4% | 119 |
| Роснефть | 3,04% | 2,77% | −37,7% | −60,9% | 106 |
По доходности фильтр выигрывает на четырёх инструментах из пяти, по глубине просадки на всех пяти без исключения. Разрыв в просадке и есть главный результат таблицы. На Сбербанке простое удержание в какой-то момент показывало минус 73,8% от предыдущего максимума, фильтр ограничил падение половиной этой величины.
Лукойл честно проигрывает, и проигрывает заметно, 4,00% против 7,08% годовых. Бумага росла достаточно ровно, чтобы каждый выход из позиции стоил дороже, чем спасал. Это нормальный исход, а не дефект расчёта, и он показывает границу приёма. Фильтр окупается там, где бывают обвалы, и мешает там, где их нет.
Ещё одно число из того же теста. Фильтр держит вас в бумаге 45-67% времени в зависимости от инструмента. Оставшуюся треть-половину срока деньги лежат свободными, и их доходность в расчёте принята нулевой. На депозите или в фондах денежного рынка эта часть работала бы, так что реальный отрыв фильтра от удержания в пользу фильтра ещё выше.
Одна средняя, две или три
Классика жанра предлагает две линии и пересечение между ними. Но это не единственная конструкция, и стоит проверить, окупается ли усложнение.
Сравниваю три схемы на одних данных. Первая держит позицию, пока цена выше SMA200. Вторая покупает по золотому кресту и продаёт по мёртвому, то есть работает по пересечению SMA50 и SMA200. Третья требует выстроенного порядка линий, когда SMA20 выше SMA50, а SMA50 выше SMA200, и выходит при нарушении порядка.
| Инструмент | Одна средняя | Две средних | Три средних | Удержание |
|---|---|---|---|---|
| Сбербанк | 11,38% | 10,52% | 12,42% | 8,08% |
| Индекс Мосбиржи | 3,92% | 3,72% | 1,45% | 3,14% |
| Газпром | 0,34% | −1,73% | 1,20% | −3,32% |
| Лукойл | 4,00% | 6,21% | 7,38% | 7,08% |
| Роснефть | 3,04% | 5,15% | 2,97% | 2,77% |
По доходности однозначного победителя нет, каждая схема выигрывает где-то и проигрывает где-то. Зато по просадке результат единообразный, и он неожиданный.
Схема из трёх средних дала наименьшую просадку на всех пяти инструментах без исключения, от 22,0% на Сбербанке до 44,2% на Газпроме. Схема из двух средних, то есть тот самый классический крест, оказалась худшей по просадке на четырёх бумагах из пяти. На Роснефти она проседала на 55,4% против 37,7% у простого фильтра по одной средней.
Объяснение лежит в колонке времени в рынке. Требование выстроенного порядка трёх линий держит инвестора в позиции только 28-47% времени против 45-69% у двух других схем. Меньше присутствия означает меньше участия в падениях, а заодно и в части роста.
Число сделок распределилось иначе, чем можно ожидать. Пересечение двух средних даёт всего 16-18 сделок за тринадцать лет, три средних дают 44-62, простой фильтр по одной 88-119. Самая известная схема оказывается и самой дешёвой по издержкам, что частично компенсирует её слабость по просадке.
Практический вывод для читателя, который выбирает конструкцию. Если задача не пропустить рост, берите одну среднюю. Если задача пережить обвал с меньшими потерями, стройте порядок из трёх. Классический крест из двух средних занимает промежуточное положение и выигрывает главным образом по комиссиям.
Дневной график против недельного
Тот же фильтр можно считать на недельных барах. Сорокинедельная средняя примерно соответствует двухсотдневной, потому что в году около пятидесяти торговых недель и двухсот пятидесяти торговых дней.
| Инструмент | Недельный график | Сделок | Дневной график | Сделок |
|---|---|---|---|---|
| Сбербанк | 14,89% | 36 | 11,38% | 88 |
| Лукойл | 6,46% | 48 | 4,00% | 119 |
| Индекс Мосбиржи | 2,97% | 48 | 3,92% | 88 |
На двух инструментах из трёх недельный график дал результат лучше при вдвое меньшем числе сделок. На Сбербанке разница составила 3,51 процентных пункта годовых в пользу недели, и это при 36 сделках вместо 88.
Причина не в магии старшего таймфрейма. Недельный бар просто отсеивает часть внутринедельных колебаний, которые на дневном графике превращались в ложные пересечения. Меньше данных означает меньше шума, а для трендового инструмента шум это чистый убыток.
Отсюда рекомендация, идущая вразрез с привычкой новичков сидеть на пятиминутках. Для трендовых сигналов скользящей средней старший таймфрейм статистически предпочтительнее, а количество принимаемых решений сокращается вдвое.
Сколько от результата съедает комиссия
Восемьдесят восемь сделок за тринадцать лет выглядят скромно, пока не подставишь реальный тариф. Разница между продвинутым и базовым тарифом у российских брокеров достигает шестикратной, и она переписывает выводы предыдущей таблицы.
| Инструмент | Без комиссии | Тариф 0,05% | Тариф 0,3% | Простое удержание |
|---|---|---|---|---|
| Сбербанк | 11,76% | 11,38% | 9,49% | 8,08% |
| Индекс Мосбиржи | 4,28% | 3,92% | 2,16% | 3,14% |
| Газпром | 0,81% | 0,34% | −2,00% | −3,32% |
| Лукойл | 4,48% | 4,00% | 1,62% | 7,08% |
| Роснефть | 3,52% | 3,04% | 0,68% | 2,77% |
На продвинутом тарифе фильтр обгонял удержание в четырёх случаях из пяти. На базовом тарифе 0,3% он обгоняет уже в двух из пяти. Одна строчка тарифного листа переворачивает вывод про работоспособность метода.
Это и есть та деталь, которую пропускают обзоры скользящих средних. Метод, показанный без комиссии, живёт в вакууме, а читатель торгует у брокера с конкретным прайсом. Прежде чем повторять любой из тестов выше, откройте тарифный лист своего брокера и подставьте своё число, потому что при 88-119 сделках за период тариф решает не меньше, чем сама средняя.
SMA против EMA на длинной дистанции
Тот же фильтр, тот же период 200, комиссия 0,05%, различается только формула средней.
| Инструмент | SMA200, годовых | Сделок | EMA200, годовых | Сделок |
|---|---|---|---|---|
| Сбербанк | 11,38% | 88 | 9,81% | 110 |
| Газпром | 0,34% | 108 | −3,49% | 130 |
| Роснефть | 3,04% | 106 | −1,54% | 146 |
| Лукойл | 4,00% | 119 | 4,10% | 153 |
| Индекс Мосбиржи | 3,92% | 88 | 4,00% | 110 |
Экспоненциальная средняя проиграла на трёх инструментах и выиграла на двух с отрывом в сотые доли процента. Причина видна в колонке сделок. EMA200 всегда даёт их больше, на Роснефти 146 против 106, то есть на 38% чаще дёргает трейдера, и каждое лишнее движение стоит комиссии и проскальзывания.
Вывод против расхожего мнения. Более быстрая средняя не лучше медленной, она просто другая. На длинном фильтре тренда выигрывает инертность, на коротких сигналах входа скорость может оказаться полезнее, но это надо проверять отдельно на своём инструменте.
Чего расчёты выше не учитывают
Любая таблица с доходностью держится на допущениях, и честнее назвать их самому, чем ждать, пока читатель наступит на них деньгами.
Первое допущение касается дивидендов. Свечи MOEX ISS содержат цену, а не полную доходность, поэтому во всех расчётах дивиденды не учтены. Это занижает результат простого удержания сильнее, чем результат фильтра, потому что удержание держит бумагу все 100% времени, а фильтр только 45-67%. С дивидендами разрыв в пользу фильтра сократится, а на Лукойле, где фильтр и так проиграл, отставание вырастет.
Второе допущение это проскальзывание. В расчёт заложена только комиссия, а сделка по цене закрытия следующего бара предполагает исполнение по той же цене, которую видел алгоритм. На ликвидных голубых фишках допущение мягкое, на бумагах вне первого эшелона оно перестаёт работать.
Третье допущение это налог. Фильтр фиксирует прибыль десятки раз за период и платит НДФЛ с каждой прибыльной сделки, тогда как удержание откладывает налог до продажи, а при владении бумагой дольше трёх лет попадает под льготу долгосрочного владения. На тринадцатилетнем горизонте это различие способно съесть значительную часть преимущества фильтра, и учесть его в общем виде нельзя, потому что результат зависит от конкретной последовательности сделок инвестора.
Четвёртое допущение самое общее. Тринадцать лет одного рынка это одна реализация истории, а не закон природы. Российский рынок за этот период пережил два обвала исключительной глубины, и именно они дали фильтру преимущество в просадке. На рынке без таких эпизодов результат будет другим.
Пятое допущение самое неудобное для метода. Превосходство фильтра по доходности статистически незначимо. Если сравнивать не итоговые проценты, а ежедневные доходности фильтра и простого удержания, средняя разница выходит отрицательной, а t-критерий составляет −0,05 на Сбербанке, −0,16 на индексе Мосбиржи и −0,80 на Лукойле. Значимым принято считать значение по модулю выше двух.
Разгадка в том, что итоговый результат складывается не из средней дневной доходности, а из сложного процента. Фильтр проигрывает в среднем за день, потому что треть времени сидит вне рынка и пропускает общий дрейф вверх, зато не участвует в глубоких падениях, а именно они сильнее всего бьют по накопленному капиталу. Поэтому честная формулировка звучит так. Фильтр по средней надёжно уменьшает просадку и не даёт доказанной прибавки к доходности.
Отдельно про заглядывание вперёд, потому что на нём ломается большинство любительских бэктестов. Сигнал в моих расчётах считается по закрытию бара, а позиция открывается только со следующего бара, поэтому будущая цена в решение не попадает. Проверил это отдельно. Если намеренно допустить утечку и позволить позиции получить доход того же бара, на котором получен сигнал, результат подскакивает до 18-29% годовых на всех пяти инструментах вместо честных 0,3-11,4%. Вариант со входом по открытию следующего бара даёт 0,19-12,42%, то есть отличается от основного расчёта в пределах половины процентного пункта, а задержка входа на два бара результат не обрушивает. Такое поведение отличает реальный слабый эффект от артефакта разметки данных.
Чего скользящая средняя не делает
Раздел, которого обычно нет в обзорах индикатора, хотя именно он экономит деньги.
Она опаздывает, и опоздание измеримо
Запаздывание не дефект настройки, а следствие формулы. Средняя считается по уже случившимся ценам, поэтому разворачивается после цены всегда.
Я замерил величину опоздания на данных Мосбиржи. Метод простой, находим локальные экстремумы цены с окном в двадцать баров в обе стороны, затем считаем, через сколько баров после экстремума меняет направление сама средняя.
| Средняя | Сбербанк, медиана | Индекс Мосбиржи, медиана | Лукойл, медиана |
|---|---|---|---|
| EMA20 | 5 баров | 5 баров | 5 баров |
| SMA20 | 10 баров | 9 баров | 8 баров |
| EMA50 | 9 баров | 8 баров | 7 баров |
| SMA50 | 9 баров | 7 баров | 12 баров |
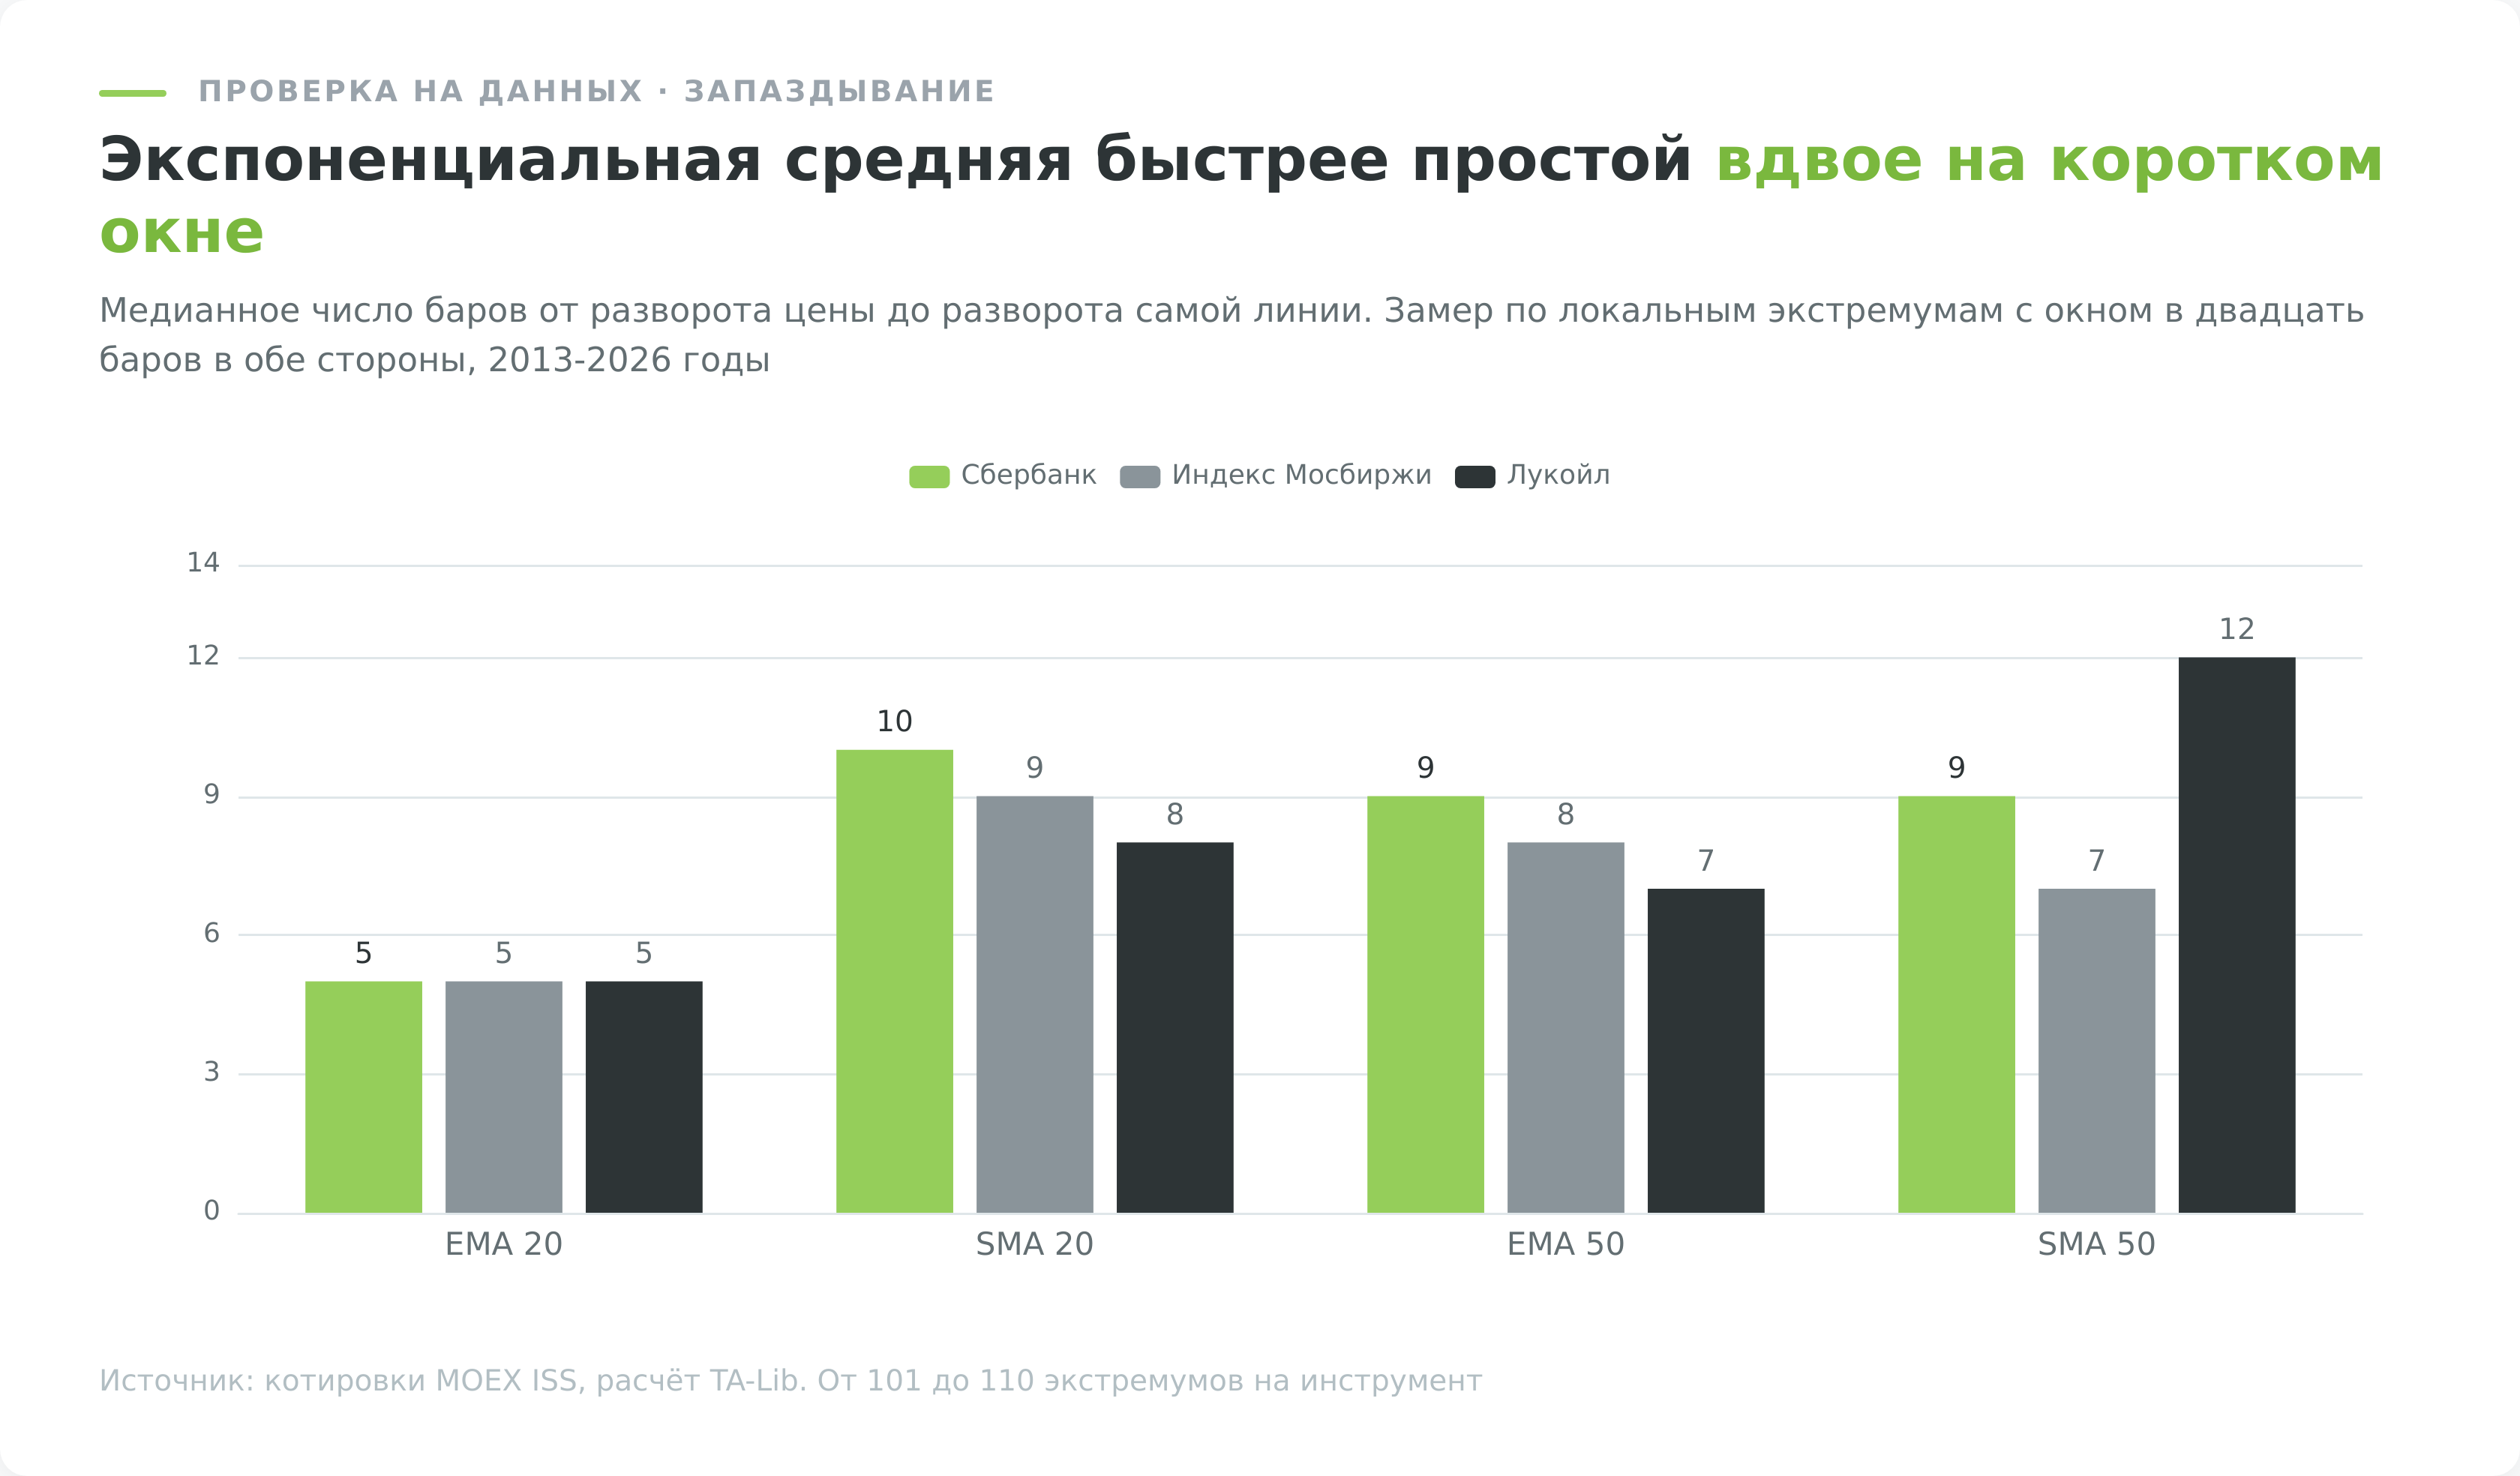
Медиана в 5-12 баров на дневном графике означает от недели до двух с половиной недель отставания. Но опаснее среднее значение, которое для SMA50 на Сбербанке достигает 20,4 бара при медиане 9. Разрыв между средним и медианой говорит, что распределение имеет длинный хвост, и в отдельных случаях средняя разворачивалась через два месяца после того, как цена поменяла направление.
Практический смысл цифры такой. Ловить развороты скользящей средней это заведомо проигрышная затея, инструмент физически не способен на это. Он показывает состоявшееся, а не будущее.
Во флэте она перемалывает депозит
Когда рынок ходит в диапазоне, цена пересекает среднюю много раз подряд, и каждое пересечение выглядит сигналом. На данных Мосбиржи пилы, то есть кресты, отменённые обратным крестом в течение шестидесяти торговых дней, составили 6,2% всех крестов на Сбербанке и 13,3% на индексе Мосбиржи.
Как это выглядит вживую, показывает индекс Мосбиржи осенью 2014 года. Золотой крест 11 июля при 1499,82 пункта отменился мёртвым крестом 12 сентября при 1458,52, а тот через двадцать два торговых дня отменился новым золотым при 1394,16. Три формально безупречных сигнала подряд, и каждый следующий приходил по цене ниже предыдущего. Только четвёртое движение оказалось настоящим.
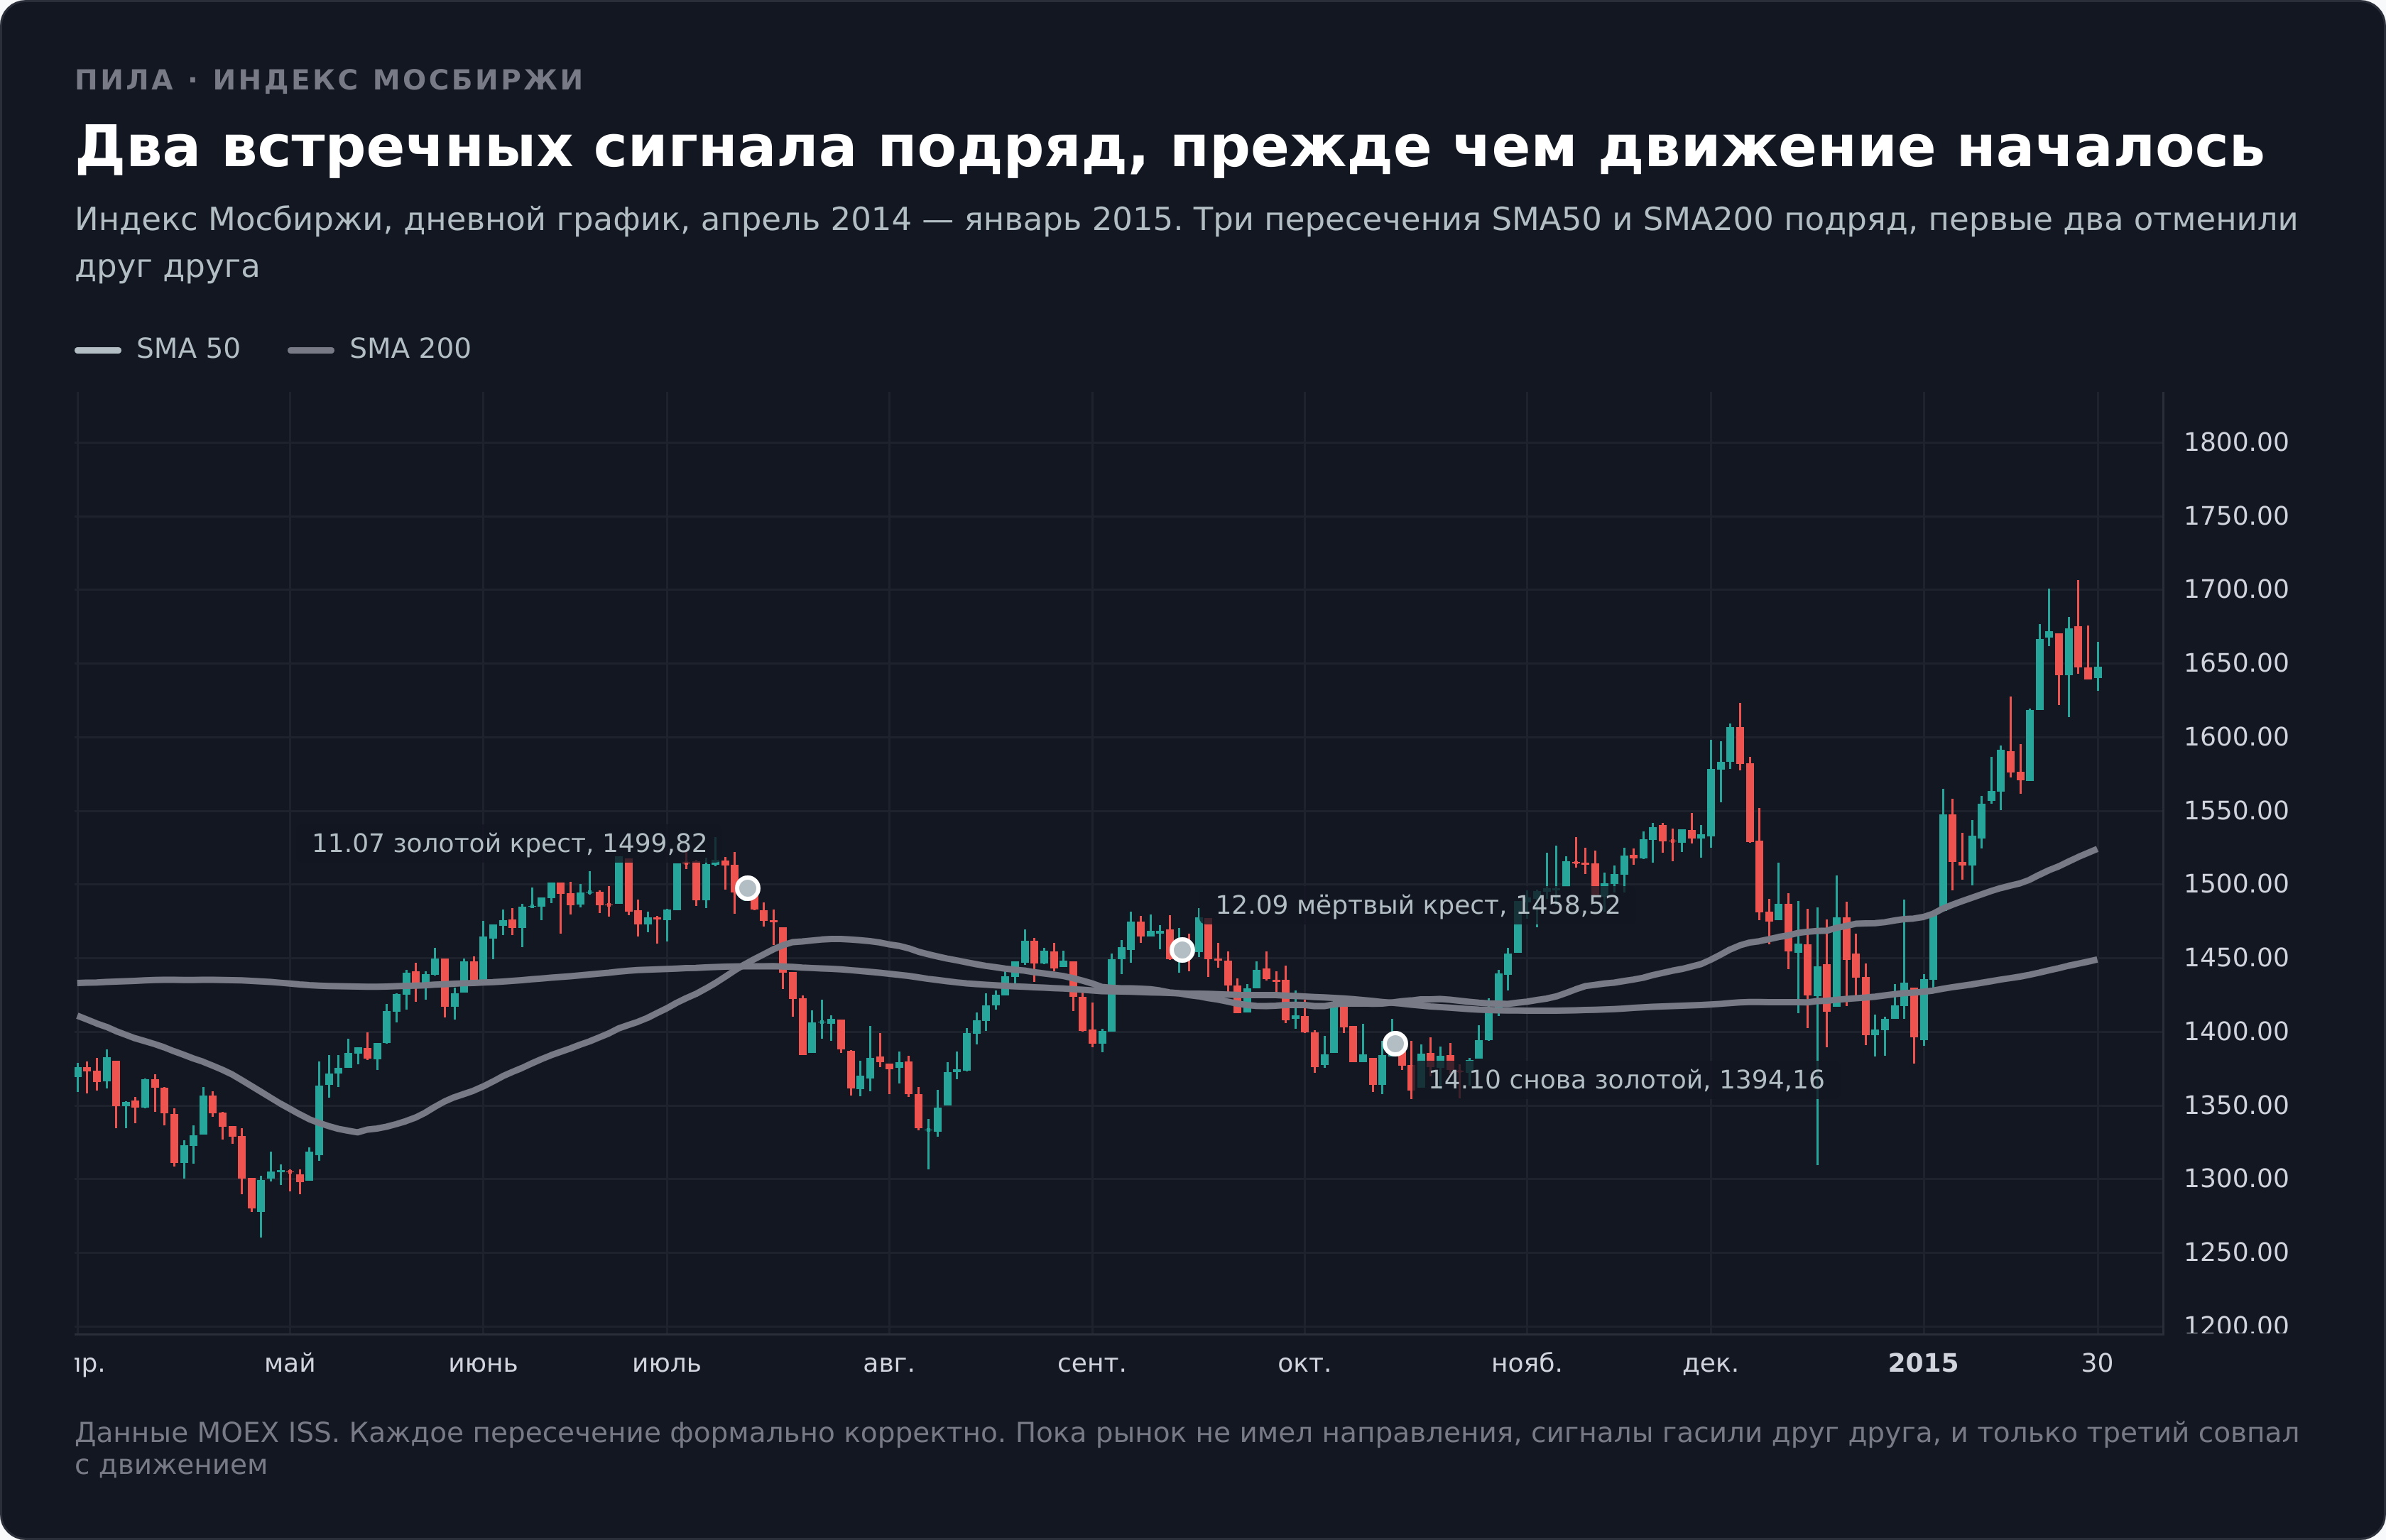
Проценты кажутся небольшими только потому, что кресты SMA50 и SMA200 редки по своей природе. У быстрых средних доля пил кратно выше, что видно по числу сделок в тесте периодов. Фильтр по SMA20 на Сбербанке дал 387 сделок против 88 у SMA200, и его доходность оказалась на 2,45 процентных пункта в год ниже, 8,93% против 11,38%.
Отсюда правило, которое стоит запомнить до первой сделки. Скользящая средняя это трендовый инструмент, и в боковике её сигналы не просто слабее, они систематически убыточны. Определять режим рынка нужно отдельным инструментом, например ADX, а не самой средней.
Лучший период из прошлого не работает в будущем
Самая дорогая ошибка в работе с индикатором это подбор параметра по истории. Проверить её просто, что я и сделал.
Историю каждого инструмента я разделил пополам. На первой половине перебрал 29 вариантов периода от 20 до 300 с шагом 10 и нашёл лучший. Затем посмотрел, какое место этот же период занимает на второй половине, которую алгоритм не видел.
| Инструмент | Лучший период на первой половине | Его место на второй половине | Его результат | Результат нового лидера |
|---|---|---|---|---|
| Лукойл | 120 | 29-е из 29 | −2,52% | 10,12% (период 50) |
| Газпром | 140 | 27-е из 29 | −14,08% | 14,64% (период 20) |
| Индекс Мосбиржи | 290 | 24-е из 29 | 3,57% | 9,49% (период 90) |
| Сбербанк | 50 | 13-е из 29 | 14,22% | 18,39% (период 120) |
| Роснефть | 30 | 3-е из 29 | 3,17% | 7,27% (период 20) |
На Лукойле оптимальный по прошлому период занял последнее место из двадцати девяти в будущем и принёс убыток вместо 10,12% годовых у нового лидера. На Газпроме он оказался двадцать седьмым с минусом 14,08% годовых. Среднее место «лучшего» периода в новой половине истории девятнадцатое из двадцати девяти, то есть хуже случайного выбора.
Механизм этого провала называется подгонкой под историю. Перебрав достаточно вариантов, вы обязательно найдёте тот, который идеально совпал с прошлыми колебаниями конкретной бумаги. Совпадение не означает закономерности, и на новых данных оно распадается.
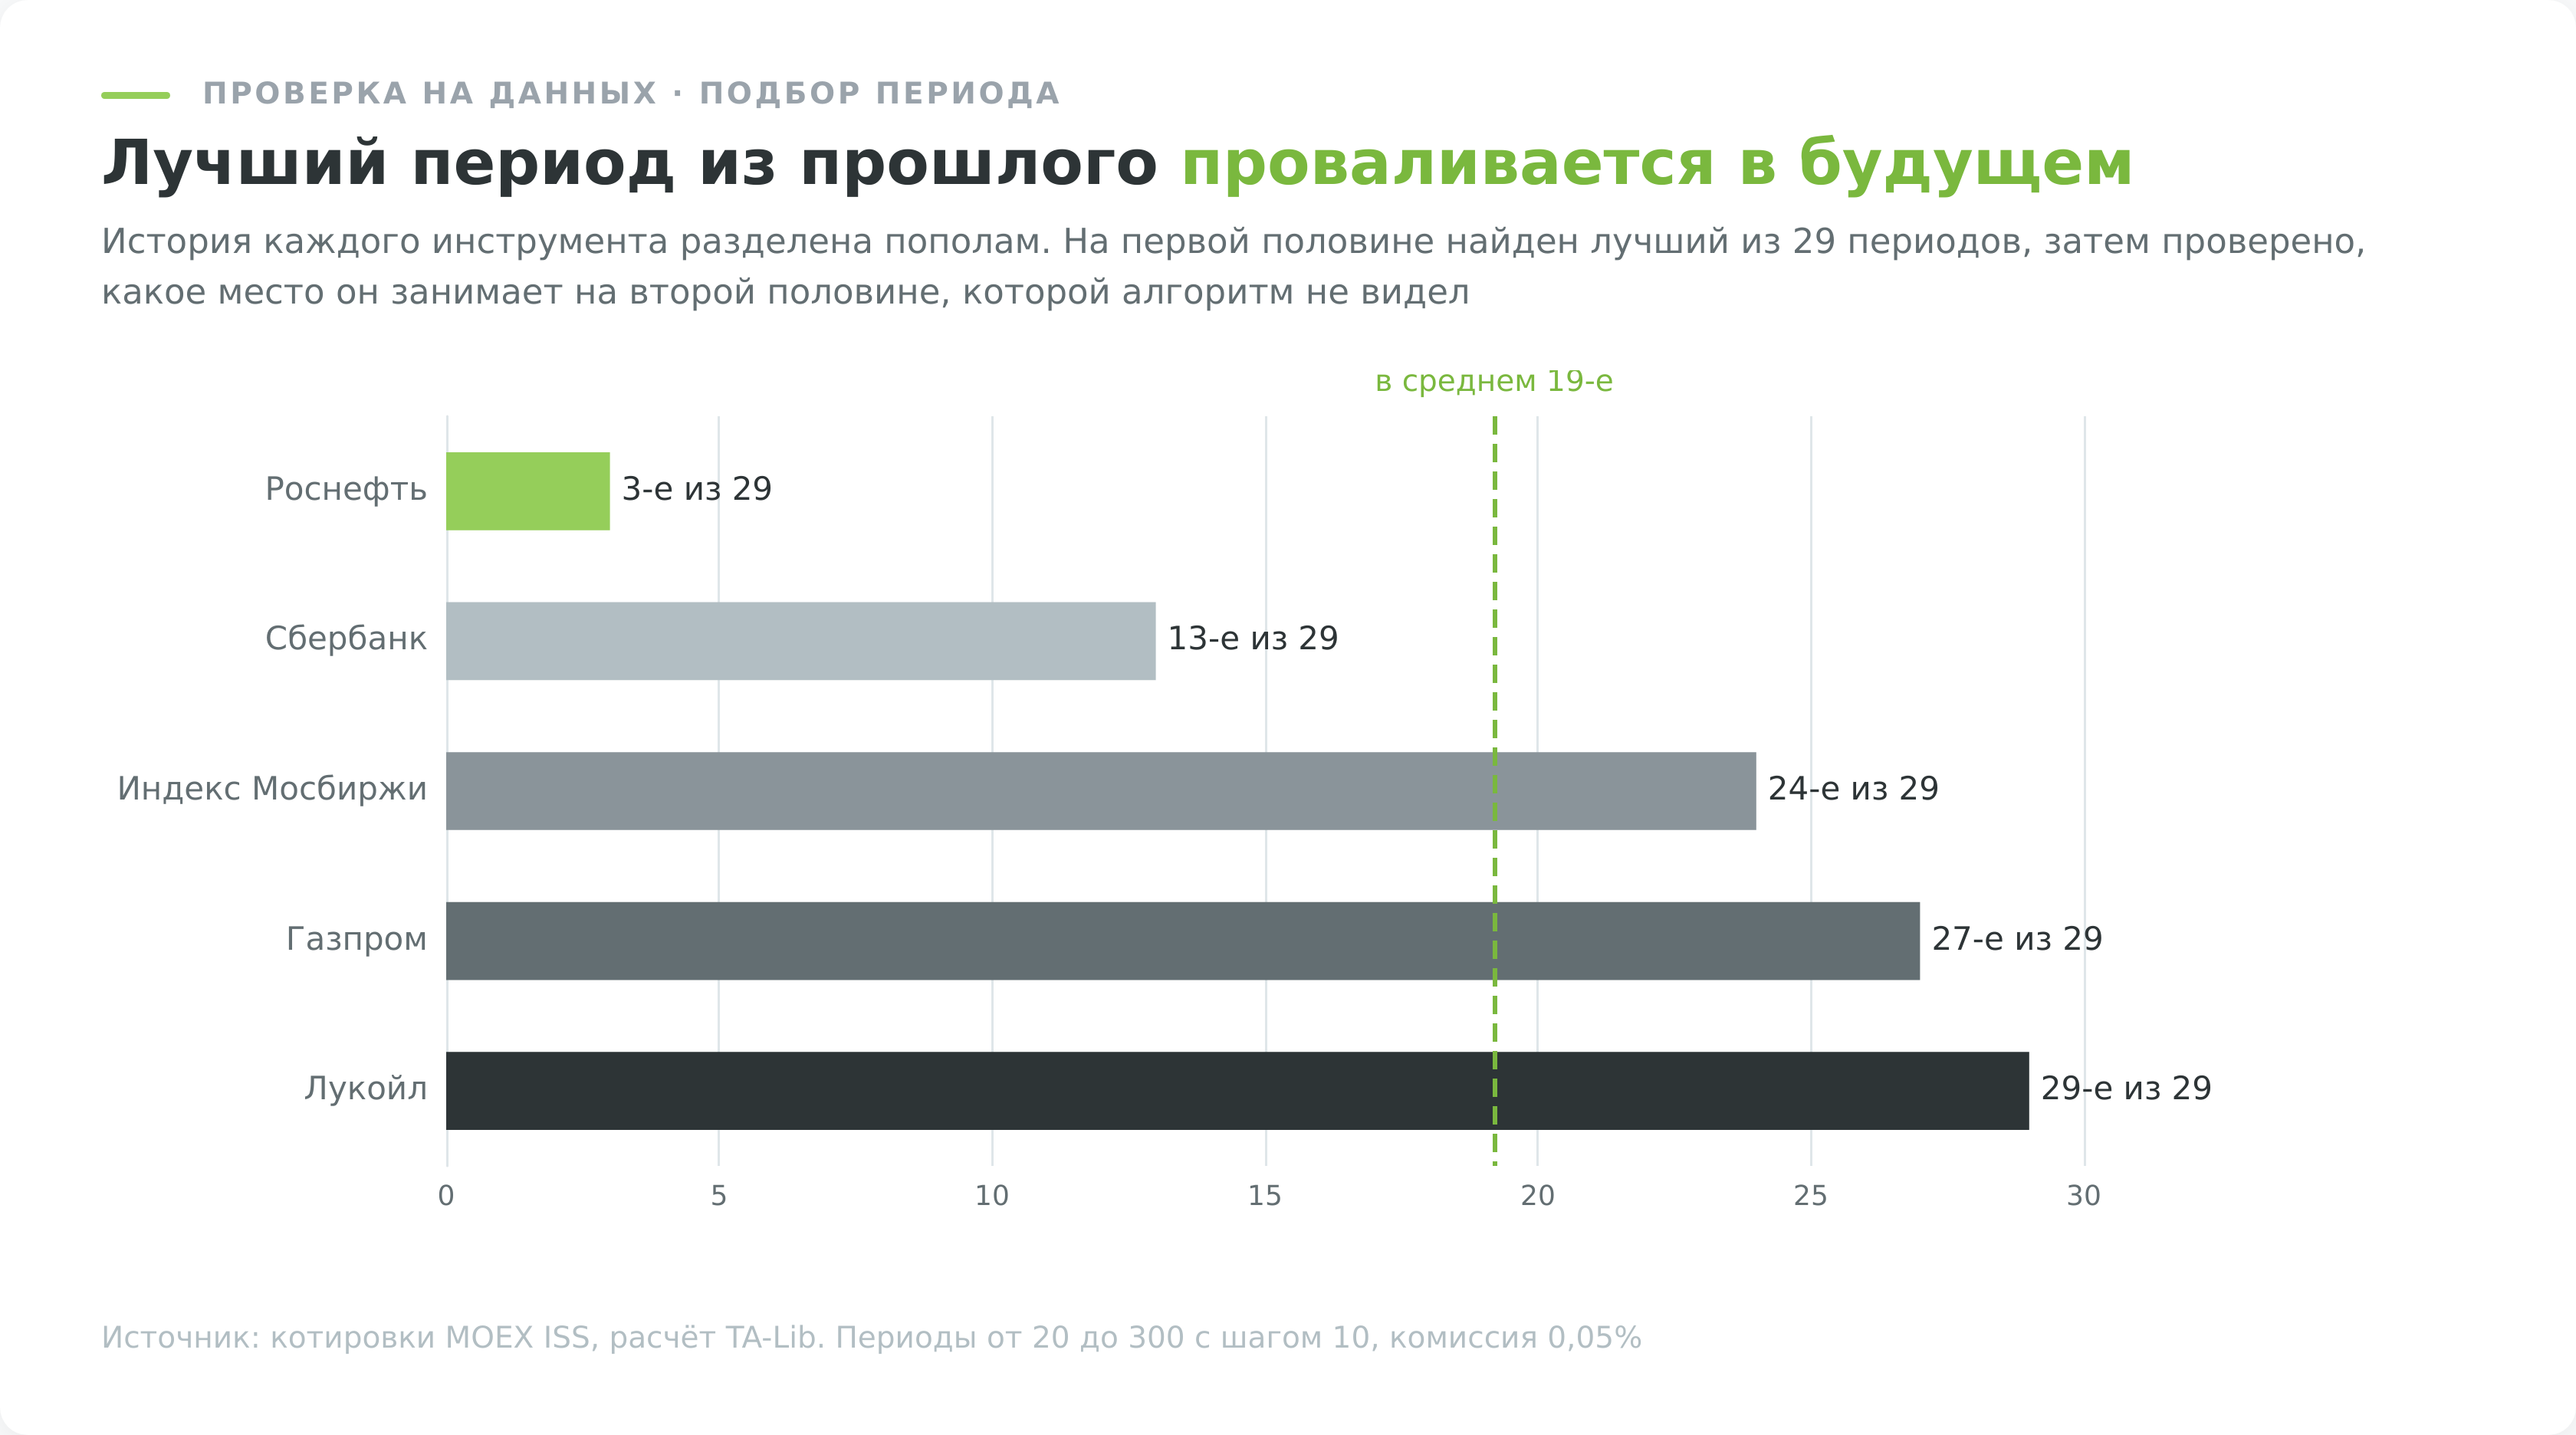
Что с этим делать практически. Брать общеизвестные периоды 20, 50, 200 именно потому, что их не подбирали под ваш инструмент, и проверять устойчивость соседних значений. Если период 50 работает, а 40 и 60 дают убыток, значит вы нашли не закономерность, а случайность. У Сбербанка разброс результата по периодам от 7,11% годовых при SMA300 до 14,72% при SMA150 показывает, насколько чувствителен итог к произвольному выбору.
Где средняя осмысленна, а где мешает
Расчёты выше дали неочевидную закономерность, которую видно только при сравнении пяти инструментов сразу.
Больше всего фильтр помог там, где бумага падала глубже всего. У Газпрома простое удержание давало минус 3,32% годовых и просадку 79,9%, фильтр вытащил результат в ноль с небольшим. У Сбербанка при просадке удержания 73,8% фильтр добавил 3,3 процентных пункта годовых. А Лукойл с самой мягкой просадкой из выборки, 52,4%, оказался единственным, где фильтр проиграл по доходности.
Зависимость логична, если понимать, за что читатель платит. Фильтр обменивает часть роста на защиту от обвала. Когда обвала не случается, обмен убыточен, потому что плата взимается всегда, а защита срабатывает только иногда. Чем ровнее растёт инструмент, тем меньше смысла в трендовом фильтре.
Отсюда следует, как выбирать инструмент под метод, а не метод под инструмент. Скользящая средняя оправдывает себя на бумагах с выраженными циклами роста и падения, на сырьевых компаниях, на индексах развивающихся рынков, на криптовалютах. Она мешает на инструментах с устойчивым ровным ростом, где любой выход означает пропущенную часть движения.
Второй фактор это ликвидность. Средняя считается по ценам закрытия, и на низколиквидной бумаге третьего эшелона цена закрытия формируется парой сделок, из-за чего линия отражает не рыночный консенсус, а случайную заявку. Проверить ликвидность перед применением любого индикатора можно в скринере акций, где виден дневной оборот по каждой бумаге.
Третий фактор это горизонт. Все расчёты в статье сделаны на дневных и недельных данных за тринадцать лет. Переносить выводы на пятиминутный график нельзя, там своя структура шума, и проверять придётся заново.
Она не знает про календарь и про остановку торгов
Средняя считается по барам, а не по дням, и это различие обычно незаметно ровно до того момента, когда становится критичным.
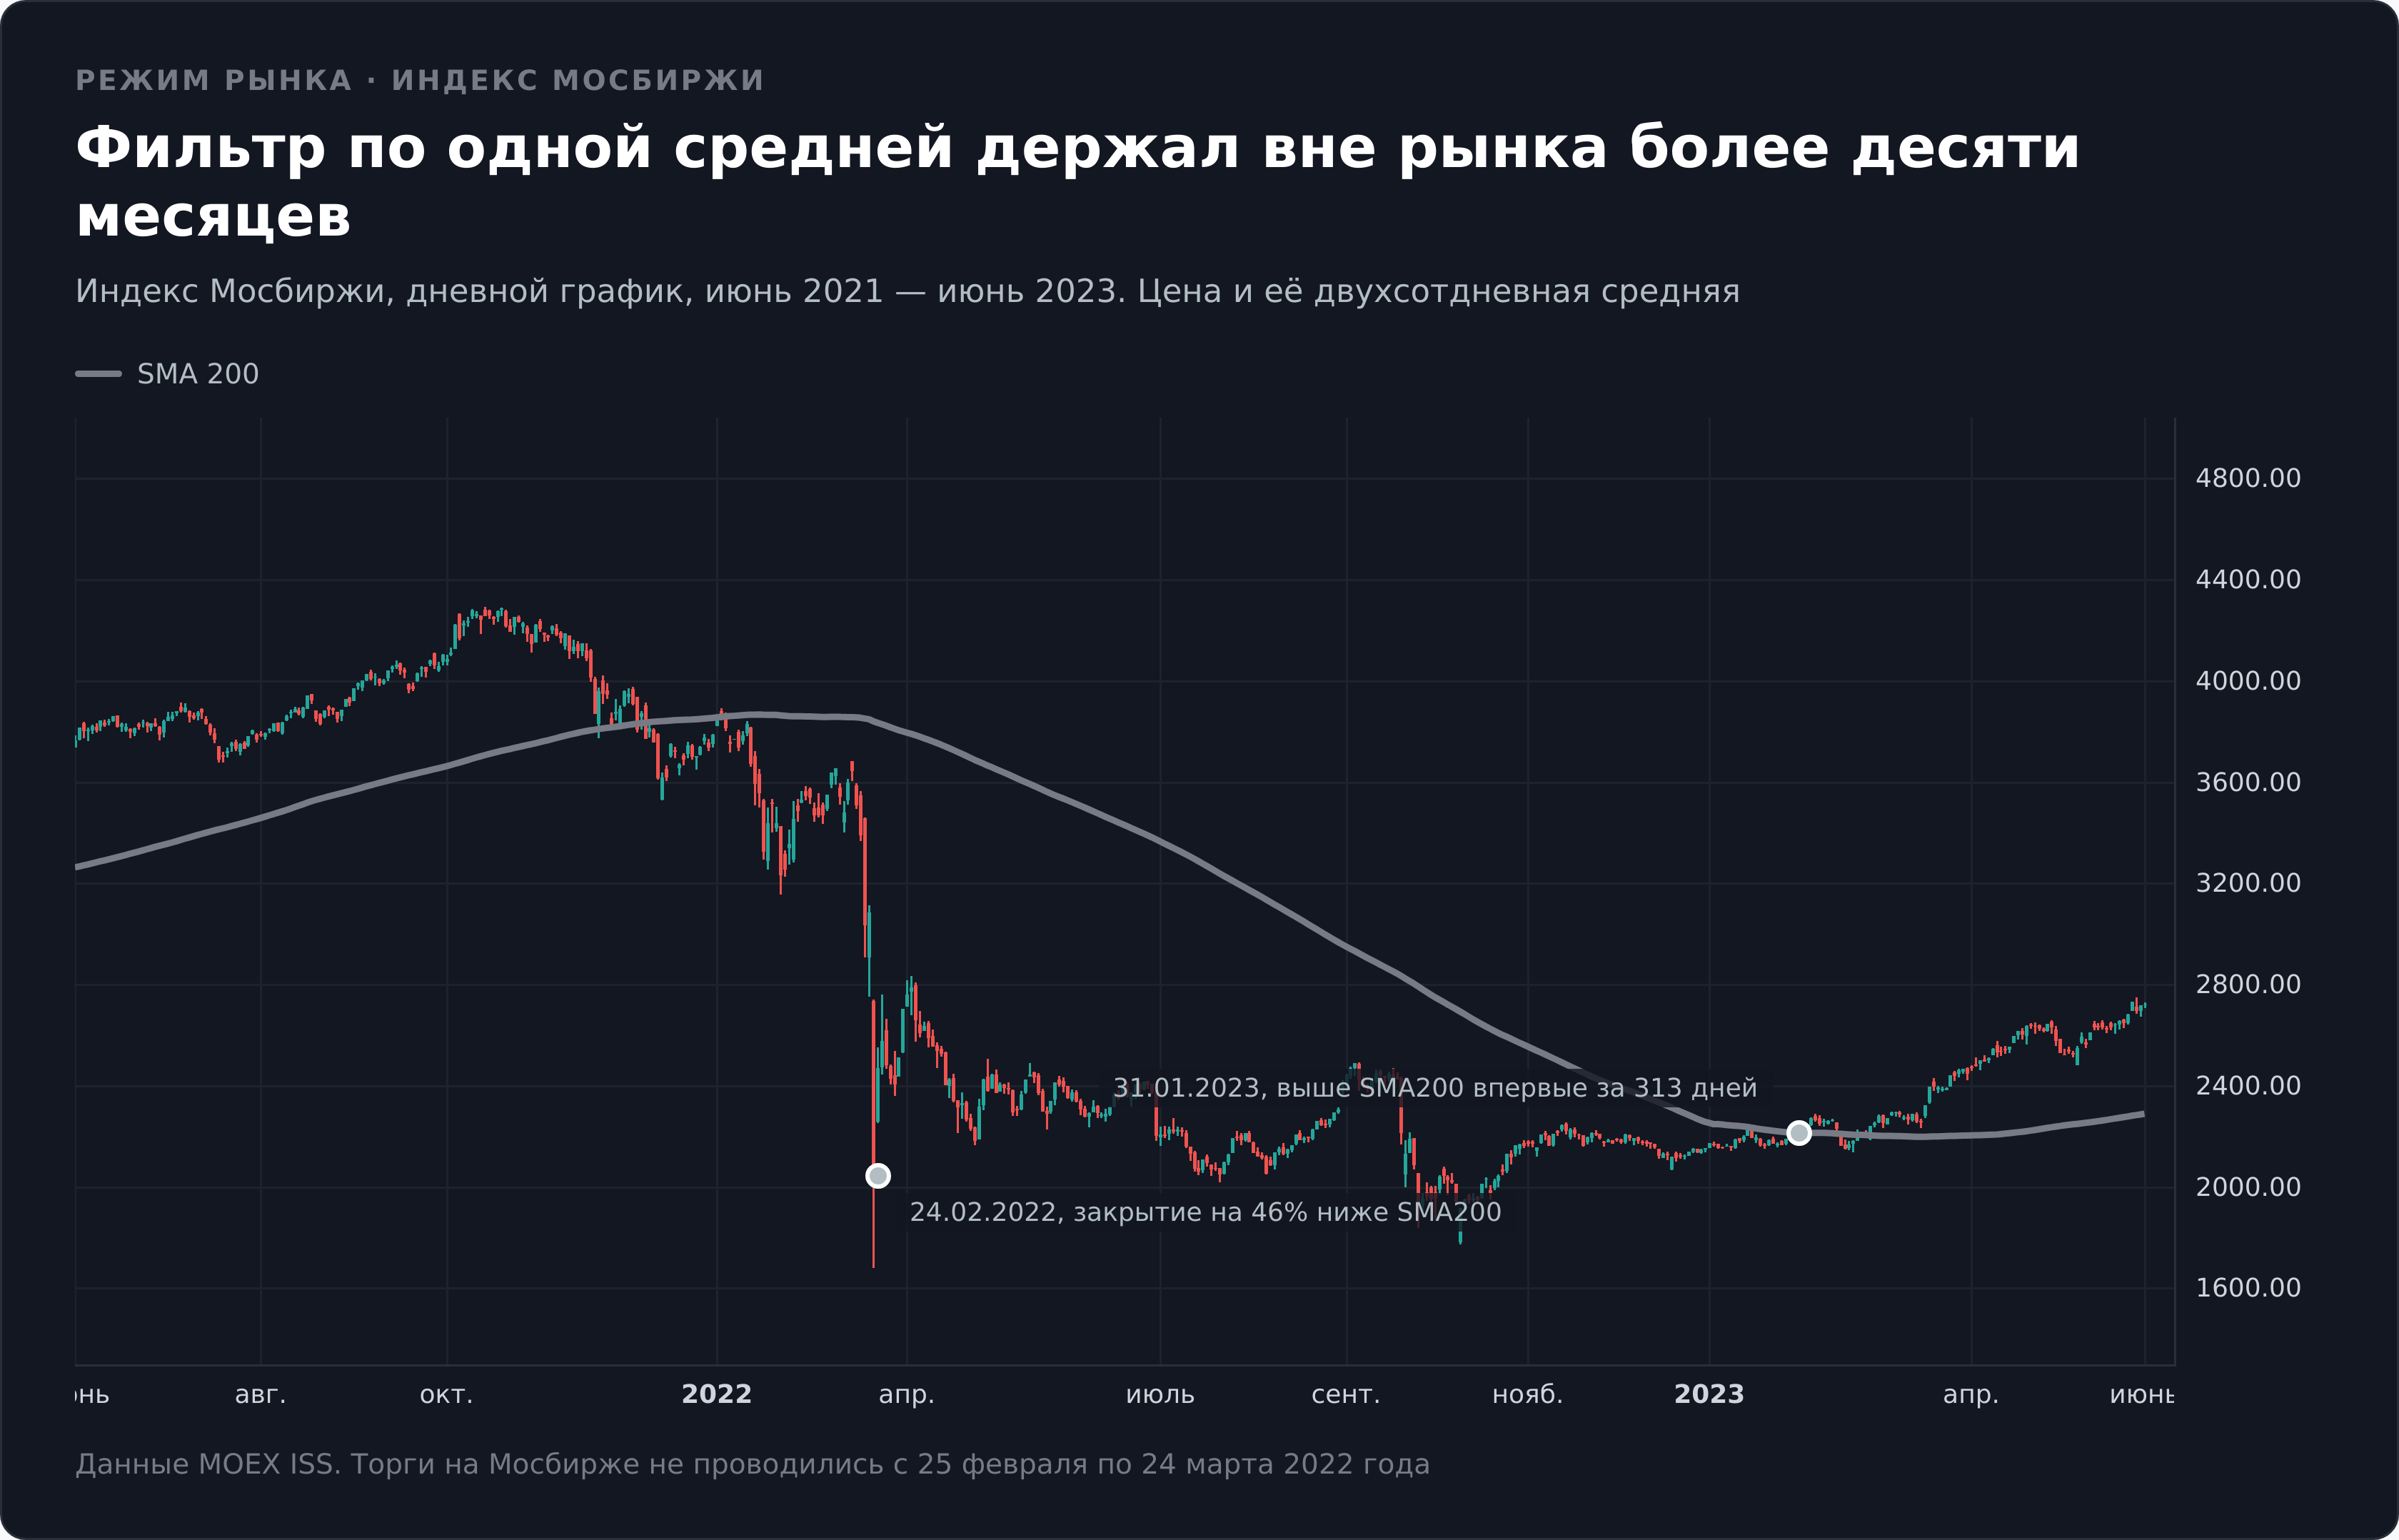
24 февраля 2022 года индекс Мосбиржи закрылся на 2058,12 пункта при значении SMA200 в 3841,23. Цена оказалась на 46% ниже собственной двухсотдневной средней за один день. Дальше торги остановили на 27 календарных дней, с 25 февраля по 24 марта.
Для индикатора этой паузы не существовало. Он просто взял следующий доступный бар, как будто прошёл один день. Любая система, где период выражен в барах, а решение принимается по календарю, в такой ситуации ломается молча.
Ещё одно число из того же эпизода. Первое закрытие индекса Мосбиржи выше своей SMA200 после возобновления торгов случилось 31 января 2023 года, через 313 дней. Фильтр из раздела выше держал инвестора вне рынка более десяти месяцев подряд, и это одновременно его главный плюс и главный минус. Он уберёг от продолжения падения и заставил пропустить часть восстановления.
Торговые сценарии на реальных сделках
Два разобранных сигнала одного правила, удачный и провальный. Оба взяты из того же расчёта, что и таблицы выше, поэтому проверяются по датам.
Сработавший сигнал: Сбербанк, декабрь 2022
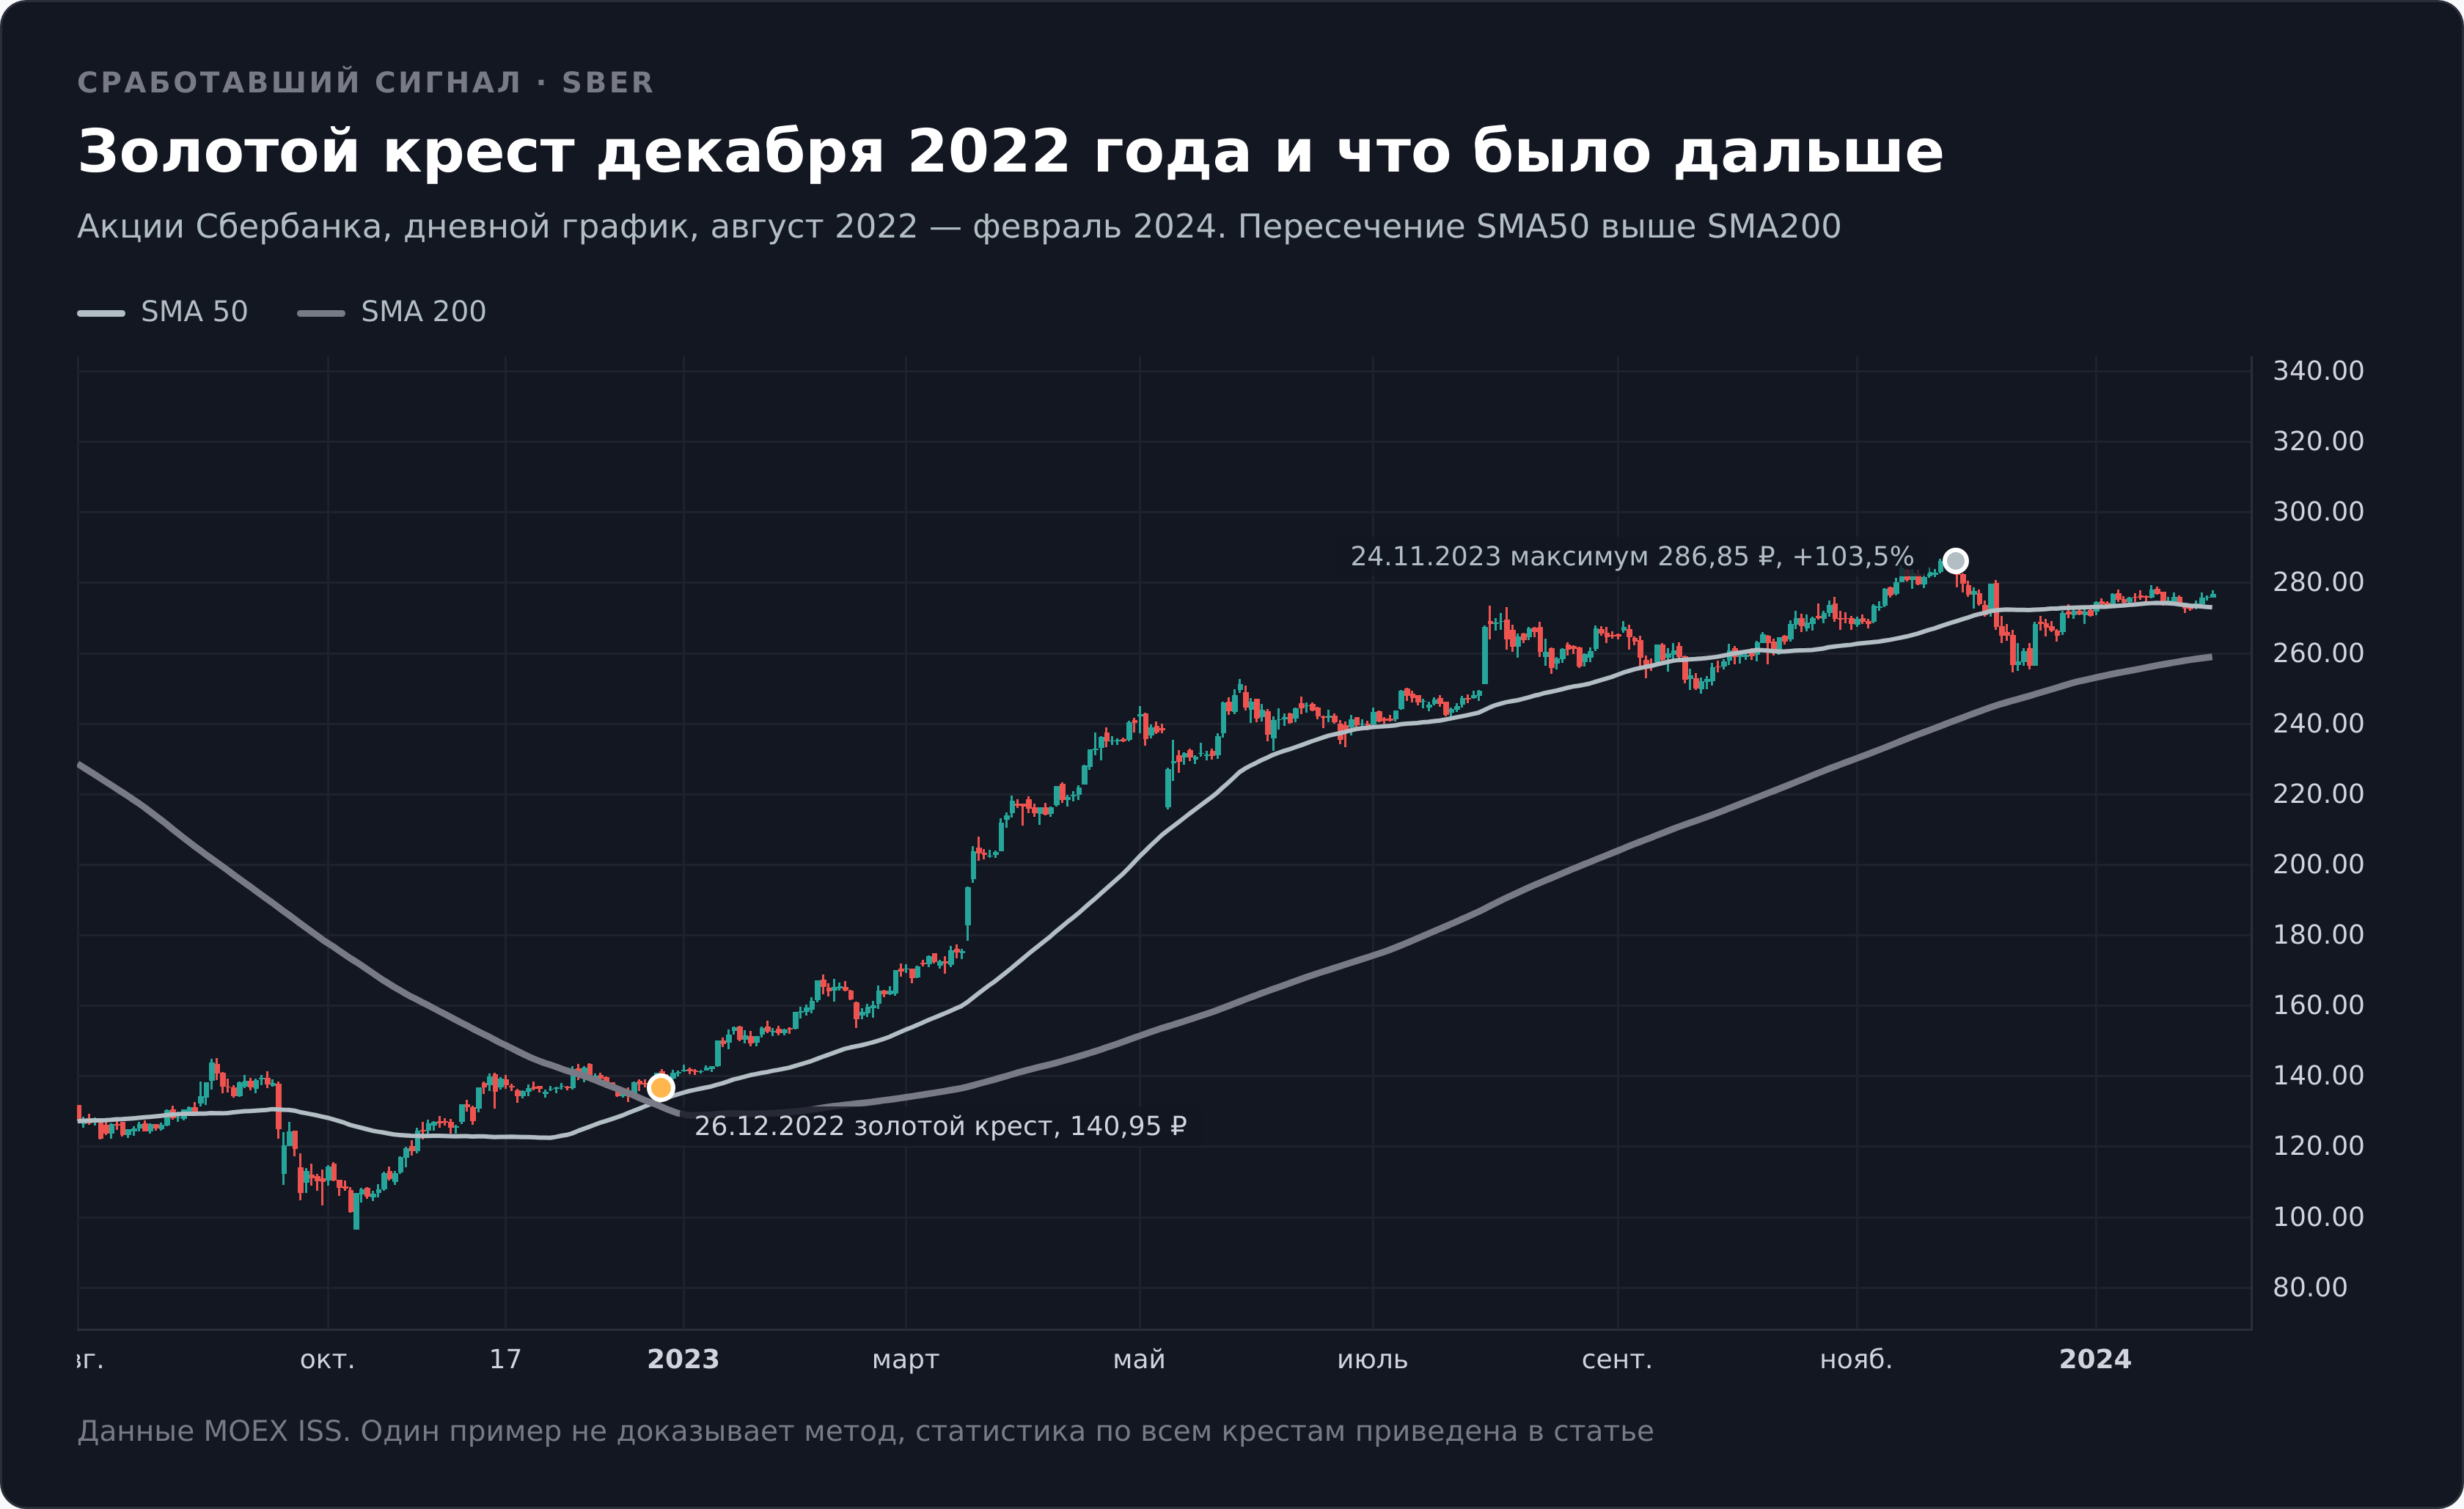
26 декабря 2022 года SMA50 по акциям Сбербанка вышла выше SMA200. Цена закрытия в день пересечения составляла 140,95 ₽, сама SMA50 находилась на 132,62, SMA200 на 131,94.
Контекст входа выглядел отталкивающе. Рынок торговался вблизи многолетних минимумов, до этого бумага потеряла больше половины стоимости, а сам крест сформировался на восстановлении после обвала. Ровно та ситуация, когда сигнал сложнее всего взять руками.
Максимум последующего движения пришёлся на 24 ноября 2023 года, цена закрытия 286,85 ₽. От точки пересечения это плюс 103,51% за 233 торговых дня. Через год после сигнала бумага стоила на 88,14% дороже.
Что здесь сработало. Крест поймал не разворот, а подтверждение уже начавшегося восстановления, и заплатить за это подтверждение пришлось примерно 7% движения от минимума. Это и есть цена запаздывания, о которой шла речь выше.
Провальный сигнал: индекс Мосбиржи, февраль 2025
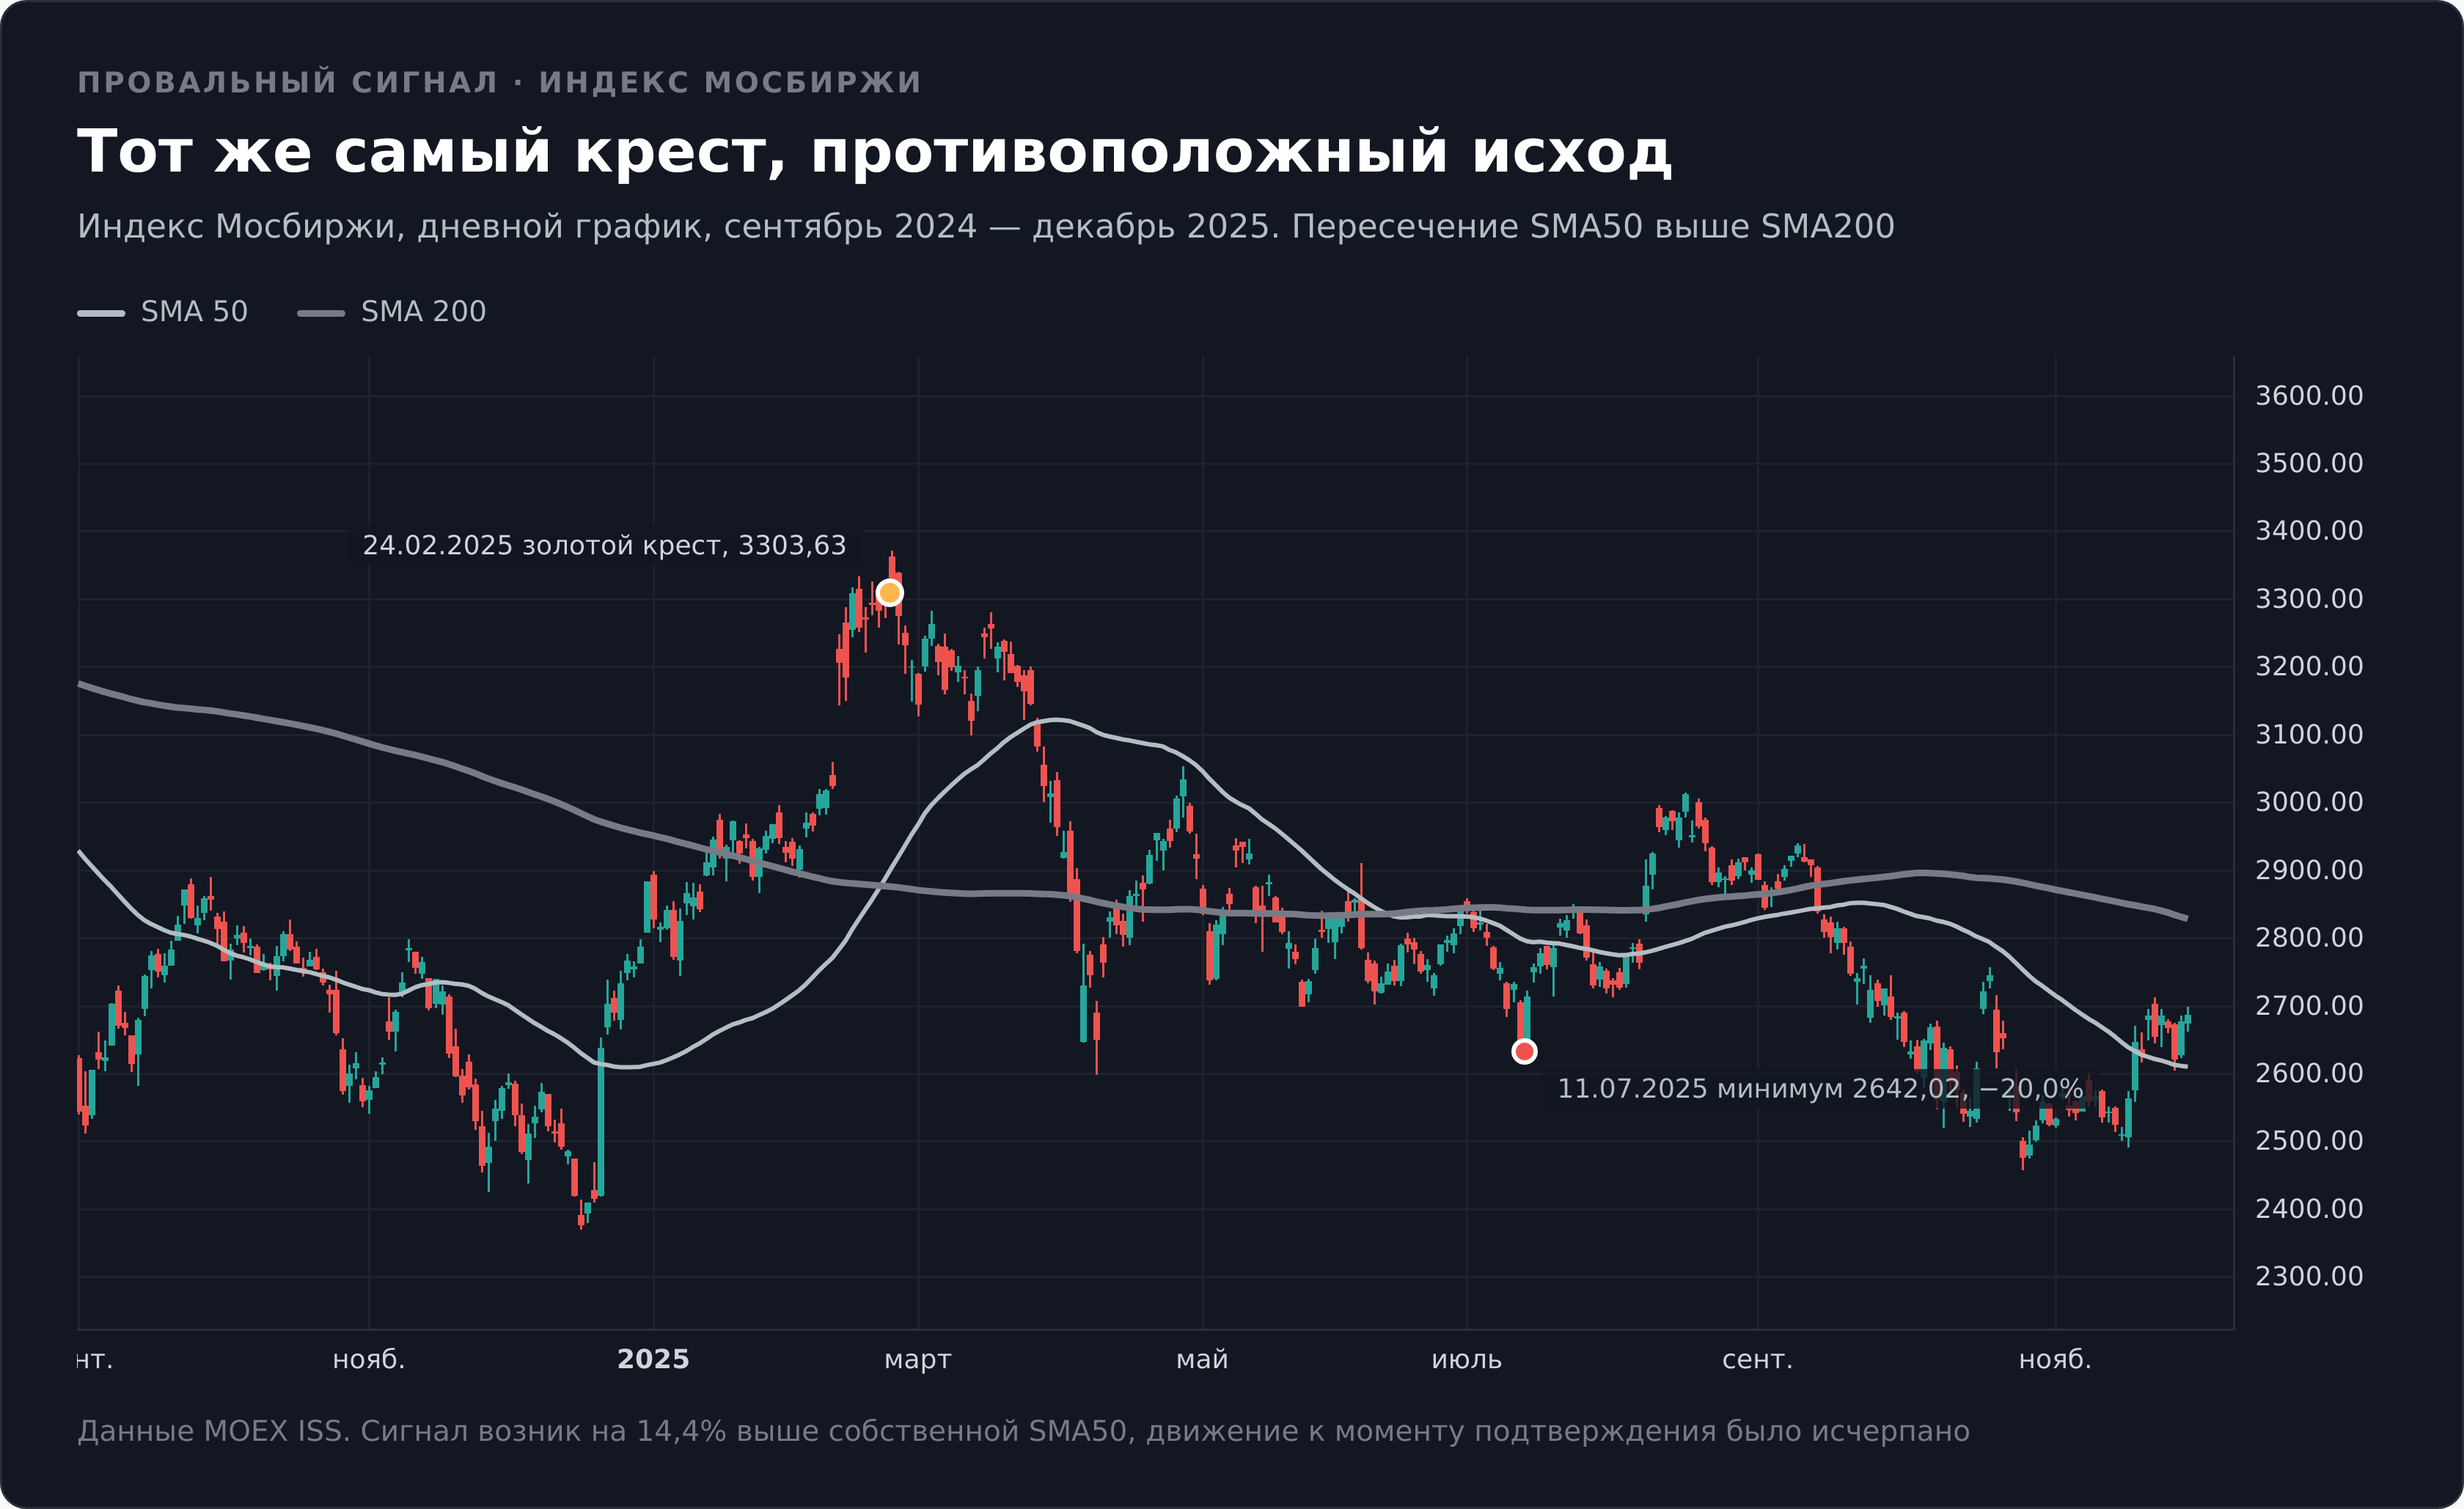
24 февраля 2025 года тот же самый сигнал появился на индексе Мосбиржи. Закрытие 3303,63 пункта, SMA50 на 2886,90, SMA200 на 2876,42. Формально безупречное пересечение после уверенного роста.
Дальше индекс пошёл вниз. Минимум закрытия 2642,02 пункта пришёлся на 11 июля 2025 года, это минус 20,03% за 96 торговых дней после сигнала. Через три месяца после креста индекс был ниже на 18,28%, через полгода на 12,32%, через год на 15,83%.
Разбор причины важнее самого факта. Пересечение произошло на 14,4% выше собственной SMA50, то есть цена ушла далеко вперёд от средней ещё до сигнала. Крест подтвердил движение в момент, когда оно уже выдохлось.
Из этой пары примеров следует практическое правило, а не вера в индикатор. Расстояние между ценой и медленной средней в момент сигнала важнее самого факта пересечения. Когда цена уже улетела вверх от средней, подтверждение приходит слишком поздно.
Проверить любой такой сигнал на своей бумаге можно без денег. На живом графике добавьте две средние с периодами 50 и 200 и посмотрите историю пересечений, а торговый симулятор позволит отыграть сделку по историческим данным и увидеть результат до того, как вы рискуете реальными деньгами.
Мёртвый крест и почему его нельзя считать предсказанием
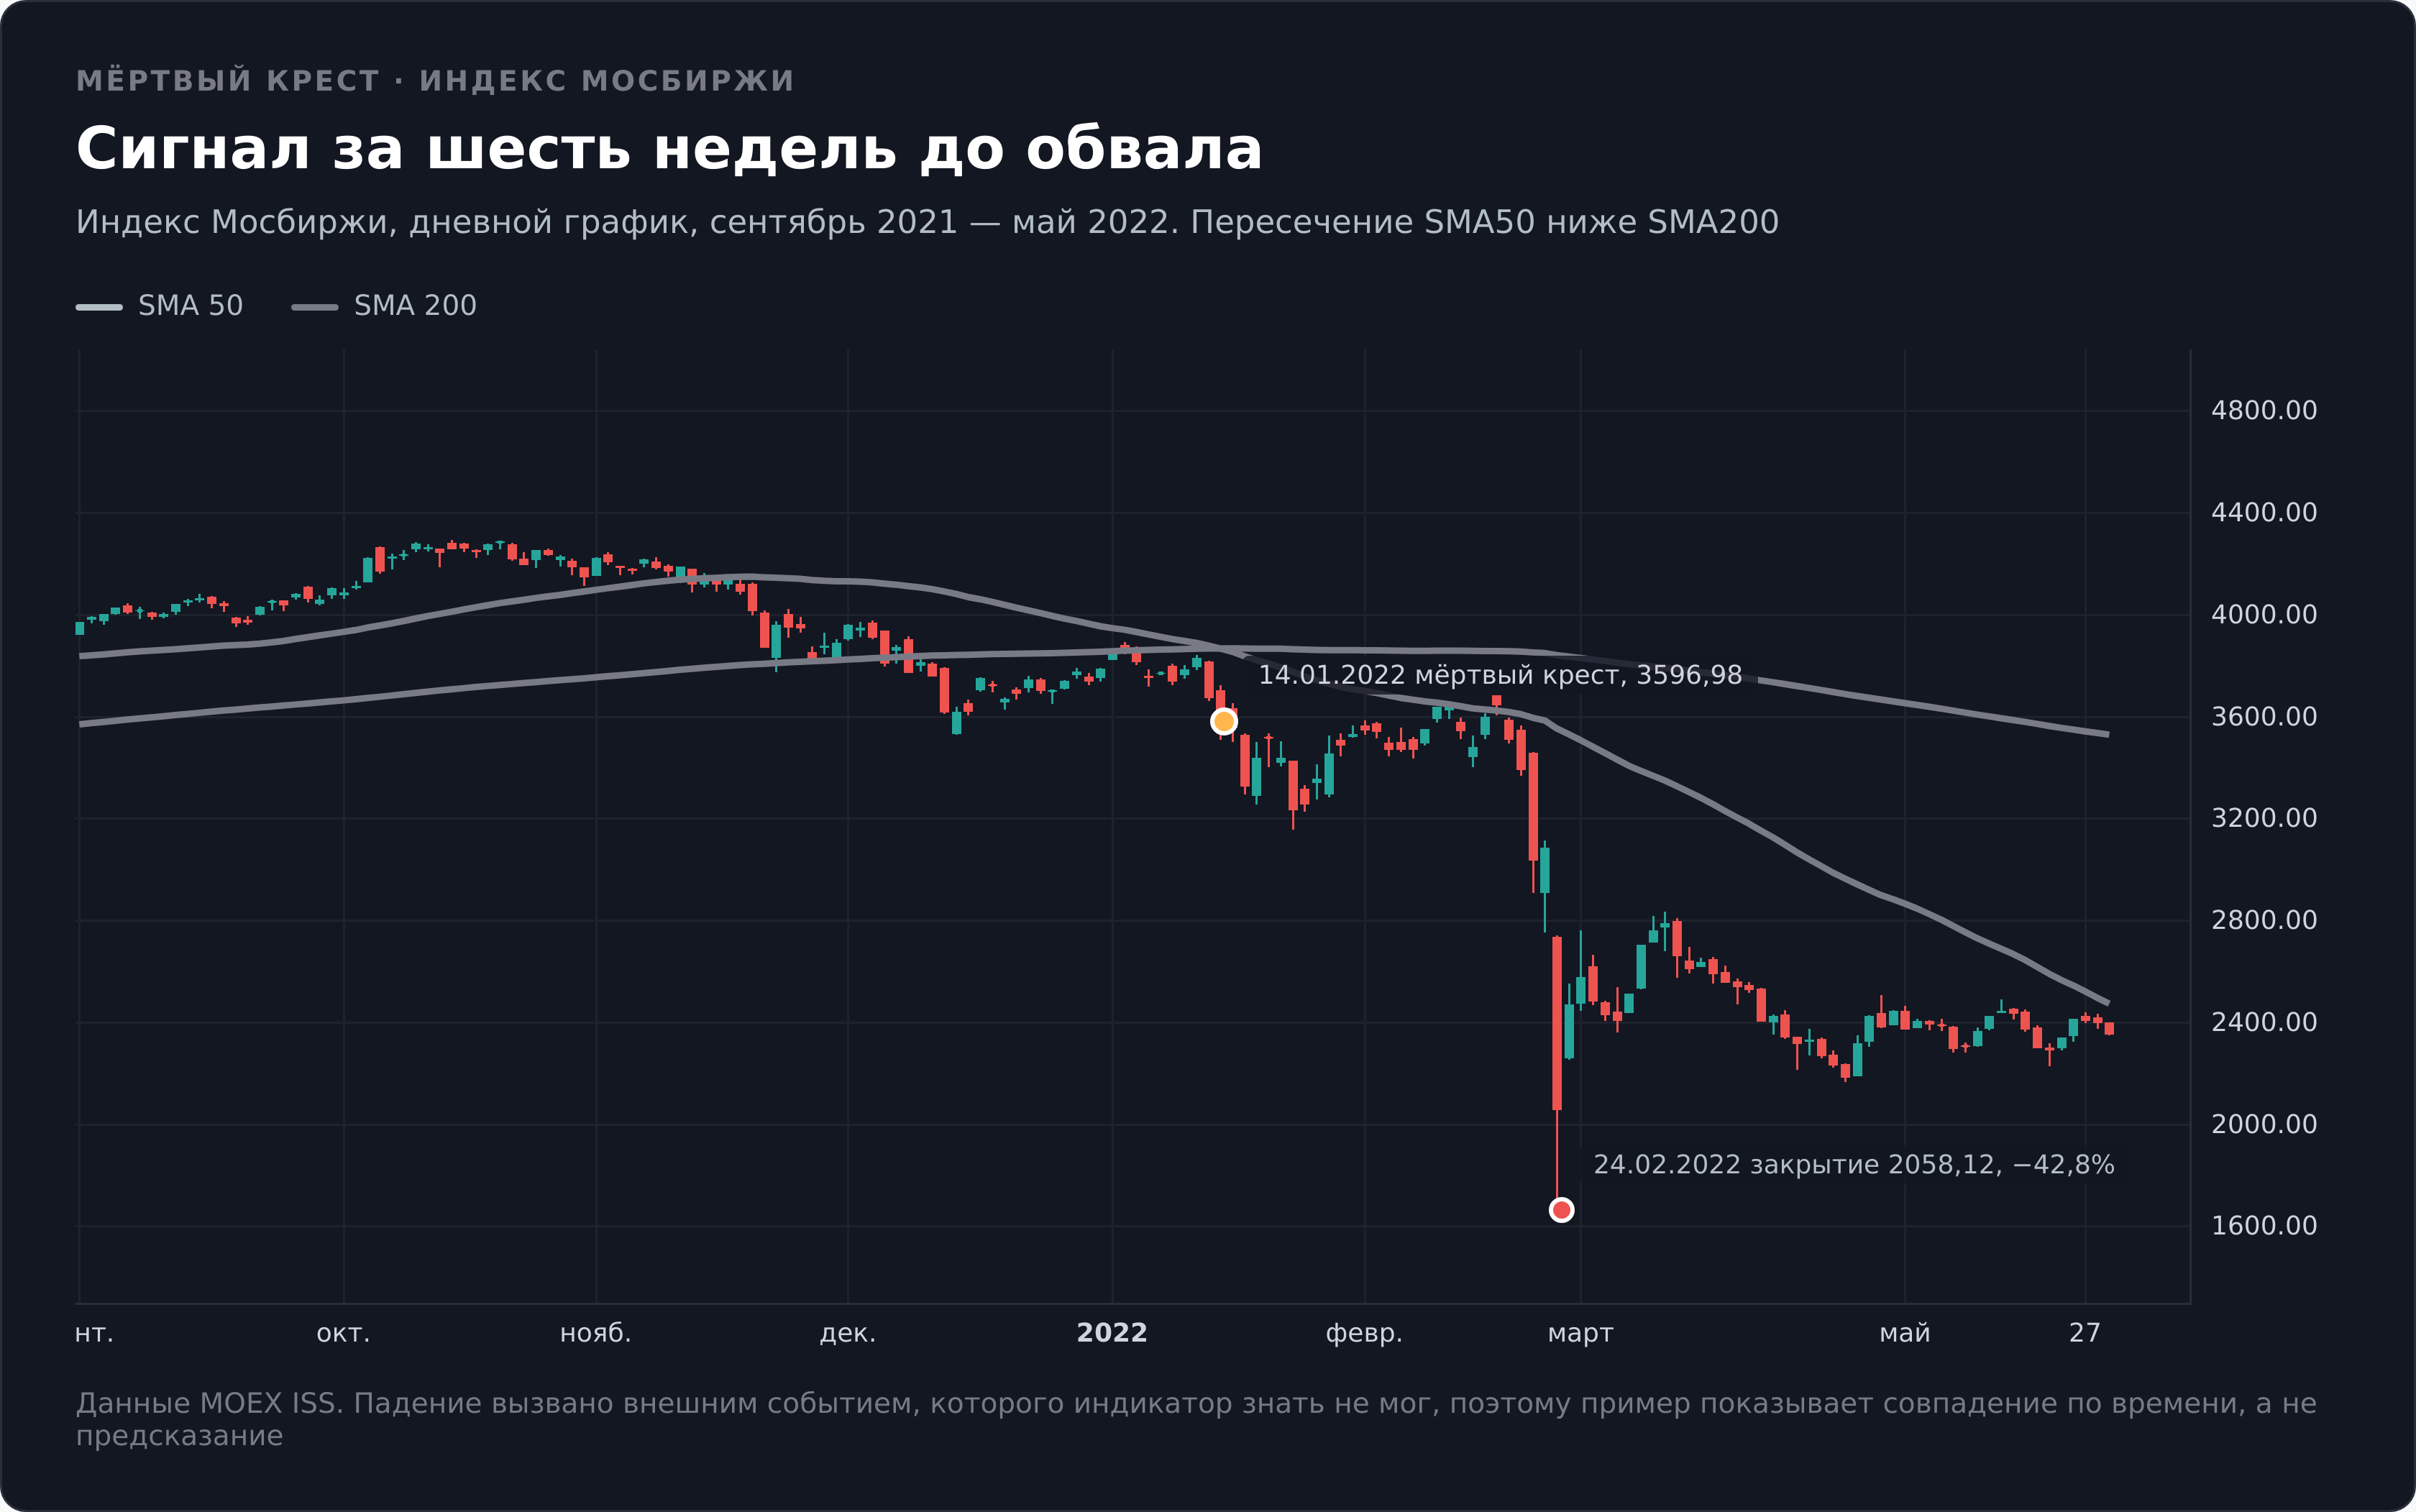
Зеркальный сигнал возникает, когда SMA50 уходит ниже SMA200. На индексе Мосбиржи такое пересечение случилось 14 января 2022 года при закрытии 3596,98 пункта, за шесть недель до обвала. К 24 февраля индекс закрылся на 2058,12, что означает падение на 42,8% за 28 торговых дней.
Соблазн назвать это предсказанием велик, и поддаваться ему не стоит. Обвал вызвало внешнее событие, о котором формула из двух средних знать не могла. Индикатор зафиксировал ухудшение динамики, начавшееся ещё осенью 2021 года, и совпал по времени с последующим падением. Разница между «заранее показал слабость рынка» и «предсказал событие» здесь принципиальна.
Статистика мёртвых крестов подтверждает осторожность. По пяти инструментам за тринадцать лет медианный результат через три месяца после сигнала колебался от минус 10,94% на Сбербанке до плюс 2,39% на Лукойле, то есть устойчивого предсказательного эффекта нет и здесь.
Конверт из средних
Третий сценарий обходится без пересечений. Берём одну среднюю и строим две линии со смещением на фиксированный процент вверх и вниз, получая подвижный коридор. Готовая реализация называется Envelopes и есть в стандартном наборе терминалов.
Логика применения обратная трендовой. Касание верхней границы означает, что цена ушла необычно далеко от своего среднего уровня, и во флэте это повод ждать возврата. В тренде тот же сигнал обманывает, потому что цена может идти вдоль границы неделями.
Родственный инструмент с автоматической шириной коридора это полосы Боллинджера, где отступ задан не фиксированным процентом, а стандартным отклонением, и коридор сам расширяется при росте волатильности.
С чем сочетается и что при этом ломается
Слабое место средней известно, она не отличает тренд от флэта. Логично добавить второй инструмент, который это делает.
Рабочая связка это средняя плюс измеритель силы тренда. ADX выше 25 говорит о наличии направленного движения, и сигналы средней в этом режиме имеют смысл, ниже 20 рынок в диапазоне и трендовые сигналы отключаются. Комбинация не увеличивает прибыль на сделку, она сокращает число заведомо плохих входов.
Вторая связка это средняя плюс осциллятор. Средняя задаёт направление, осциллятор ищет момент входа внутри этого направления. Когда цена выше SMA200, рассматриваются только покупки, а точку даёт откат по RSI или Стохастику. Смысл в разделении ролей, каждый инструмент отвечает за свой вопрос.
Что ломается при добавлении индикаторов. Все они считаются из одной и той же цены, поэтому «подтверждение» одного индикатора другим часто оказывается пересказом той же информации. Три средних разных периодов на одном графике не дают трёх независимых мнений, они дают одно мнение, повторённое трижды. Настоящая независимая проверка приходит от данных другой природы, например от объёма или от отчётности эмитента.
- Индикатор MACD: настройка, сигналы и проверка на данных Мосбиржи
- Полосы Боллинджера в трейдинге, настройка и проверка сигналов
Частые ошибки
Первая ошибка это торговля по касанию средней без подтверждения закрытием. Внутри бара цена задевает линию и возвращается десятки раз, и решение, принятое до закрытия, опирается на значение, которое ещё изменится.
Вторая ошибка это перенос настроек между инструментами. Период 50 на Сбербанке и на Газпроме дал разный результат просто потому, что у бумаг разная волатильность и разный характер движения. Проверка обязательна на каждом инструменте отдельно.
Третья ошибка это ожидание разворотных сигналов от трендового инструмента. Средняя показывает то, что уже произошло, и требовать от неё точки разворота бессмысленно по устройству формулы.
Четвёртая ошибка это игнорирование издержек. Разница между тарифом 0,05% и 0,3% меняет годовой результат фильтра на 1,8-2,4 процентных пункта, что сопоставимо со всей его добавленной стоимостью на половине протестированных бумаг.
Пятая ошибка это подгонка периода, разобранная выше. Двадцать девять вариантов, из которых выбран лучший, дают красивую кривую доходности на истории и случайный результат в будущем.
Шестая ошибка касается плеча. Убыточная серия из пилообразного рынка на маржинальном счёте превращается из неприятности в потерю депозита. Необеспеченные сделки для неквалифицированных инвесторов требуют предварительного тестирования у брокера, порядок которого утверждён Банком России, и это тестирование стоит воспринимать не как формальность, а как последнее предупреждение.
Плюсы и минусы скользящей средней
Что в итоге
Скользящая средняя остаётся рабочим инструментом, но её польза лежит не там, где её обычно ищут. Как предсказатель разворотов она бесполезна по устройству формулы. Как фильтр режима рынка она показала себя на данных Мосбиржи убедительно, сократив просадку на всех пяти проверенных инструментах.
Три числа, которые стоит унести из статьи. Золотой крест не повышает вероятность роста против базовой частоты на трёхмесячном горизонте. Фильтр по SMA200 уменьшил просадку Сбербанка с 73,8 до 34,2%. Оптимальный по прошлой истории период занял в среднем девятнадцатое место из двадцати девяти в будущем.
Начинать разумно с общепринятых периодов на дневном графике, без плеча, и с записи каждой сделки. Дневник сделок отвечает на вопрос, работает ли метод именно у вас, быстрее любого бэктеста, и журнал сделок на сайте закрывает эту задачу.
Если торговля идёт на российском рынке через обычный брокерский счёт, средняя применяется к акциям Мосбиржи в терминале брокера или в QUIK. Покупка акций и ETF доступна через Just2Trade, где есть доступ к российским и зарубежным площадкам, но входной порог от 100 $ и офшорная юрисдикция Lime LTD означают, что защита инвестора здесь слабее, чем у брокера с лицензией ЦБ. Для спекулятивной торговли с плечом по CFD подойдёт ТехноИнвест из реестра НБРБ с рублёвым счётом, и здесь минус называется прямо, при удержании позиции дольше суток начисляется своп, который съедает результат длинных трендовых сделок.
Скользящая средняя не даёт преимущества сама по себе. Преимущество появляется, когда трейдер знает границы инструмента, считает издержки и проверяет гипотезы на своих данных, а не на красивых картинках из обзоров.