Разобраться в системе из пяти линий, две из которых сдвинуты в будущее, а одна в прошлое, поначалу тяжело. Но индикатор Ишимоку тем и ценен, что берёт на себя работу, которую иначе делают три-четыре отдельных инструмента. На дневных данных шести инструментов Мосбиржи за 2018-2026 годы разница между двумя режимами вышла заметной. Пока цена держалась выше облака, средняя доходность составляла 12,6% годовых. Пока она была ниже облака, минус 4,7% годовых. Ниже разобрано, откуда взялись странные числа 9, 26 и 52, какие сигналы система даёт на самом деле, и что из обещанного учебниками на российских акциях не подтверждается.
Предупреждение о рисках: Торговля на финансовых рынках (Forex, CFD, фьючерсы) сопряжена с высоким уровнем риска и подходит не всем инвесторам. По статистике, 70-80% розничных трейдеров теряют средства. Информация в этой статье носит исключительно образовательный характер и не является инвестиционной рекомендацией или призывом к торговле. Прошлые результаты не гарантируют будущую доходность. Перед началом торговли оцените свой уровень подготовки и финансовые возможности.
Что такое индикатор Ишимоку и кто его придумал
Полное название системы звучит как Ichimoku Kinko Hyo, что переводится примерно как «график равновесия с одного взгляда». Название описывает замысел точно. Автор хотел, чтобы трейдер за секунду понимал, где рынок находится относительно своей недавней истории, куда он идёт и где ближайшая зона сопротивления, не переключаясь между четырьмя разными индикаторами.
Придумал систему японец Гоичи Хосода, работавший журналистом. Публиковался он под псевдонимом Ichimoku Sanjin, что означает примерно «человек с горы, видящий всё сразу». Первый том его работы вышел в 1969 году, всего томов было семь (документация пакета ichimoku, CRAN). Разработку он начал ещё в тридцатых, и на доводку ушло больше трёх десятилетий.
Тридцать лет на индикатор из пяти скользящих кажутся абсурдом, пока не вспомнишь про эпоху. Компьютеров не было. Каждое значение линии за каждый день по каждой бумаге считалось вручную, и Хосода нанимал студентов, которые заполняли таблицы столбиками цифр. Перебрать несколько вариантов периодов означало посадить группу людей на месяцы работы. Именно этим объясняется главная особенность системы, о которой почти не пишут. Параметры 9, 26 и 52 не оптимизированы в современном смысле слова. Они выбраны из календаря, а не из статистики.
Пять линий индикатора Ишимоку и что означает каждая
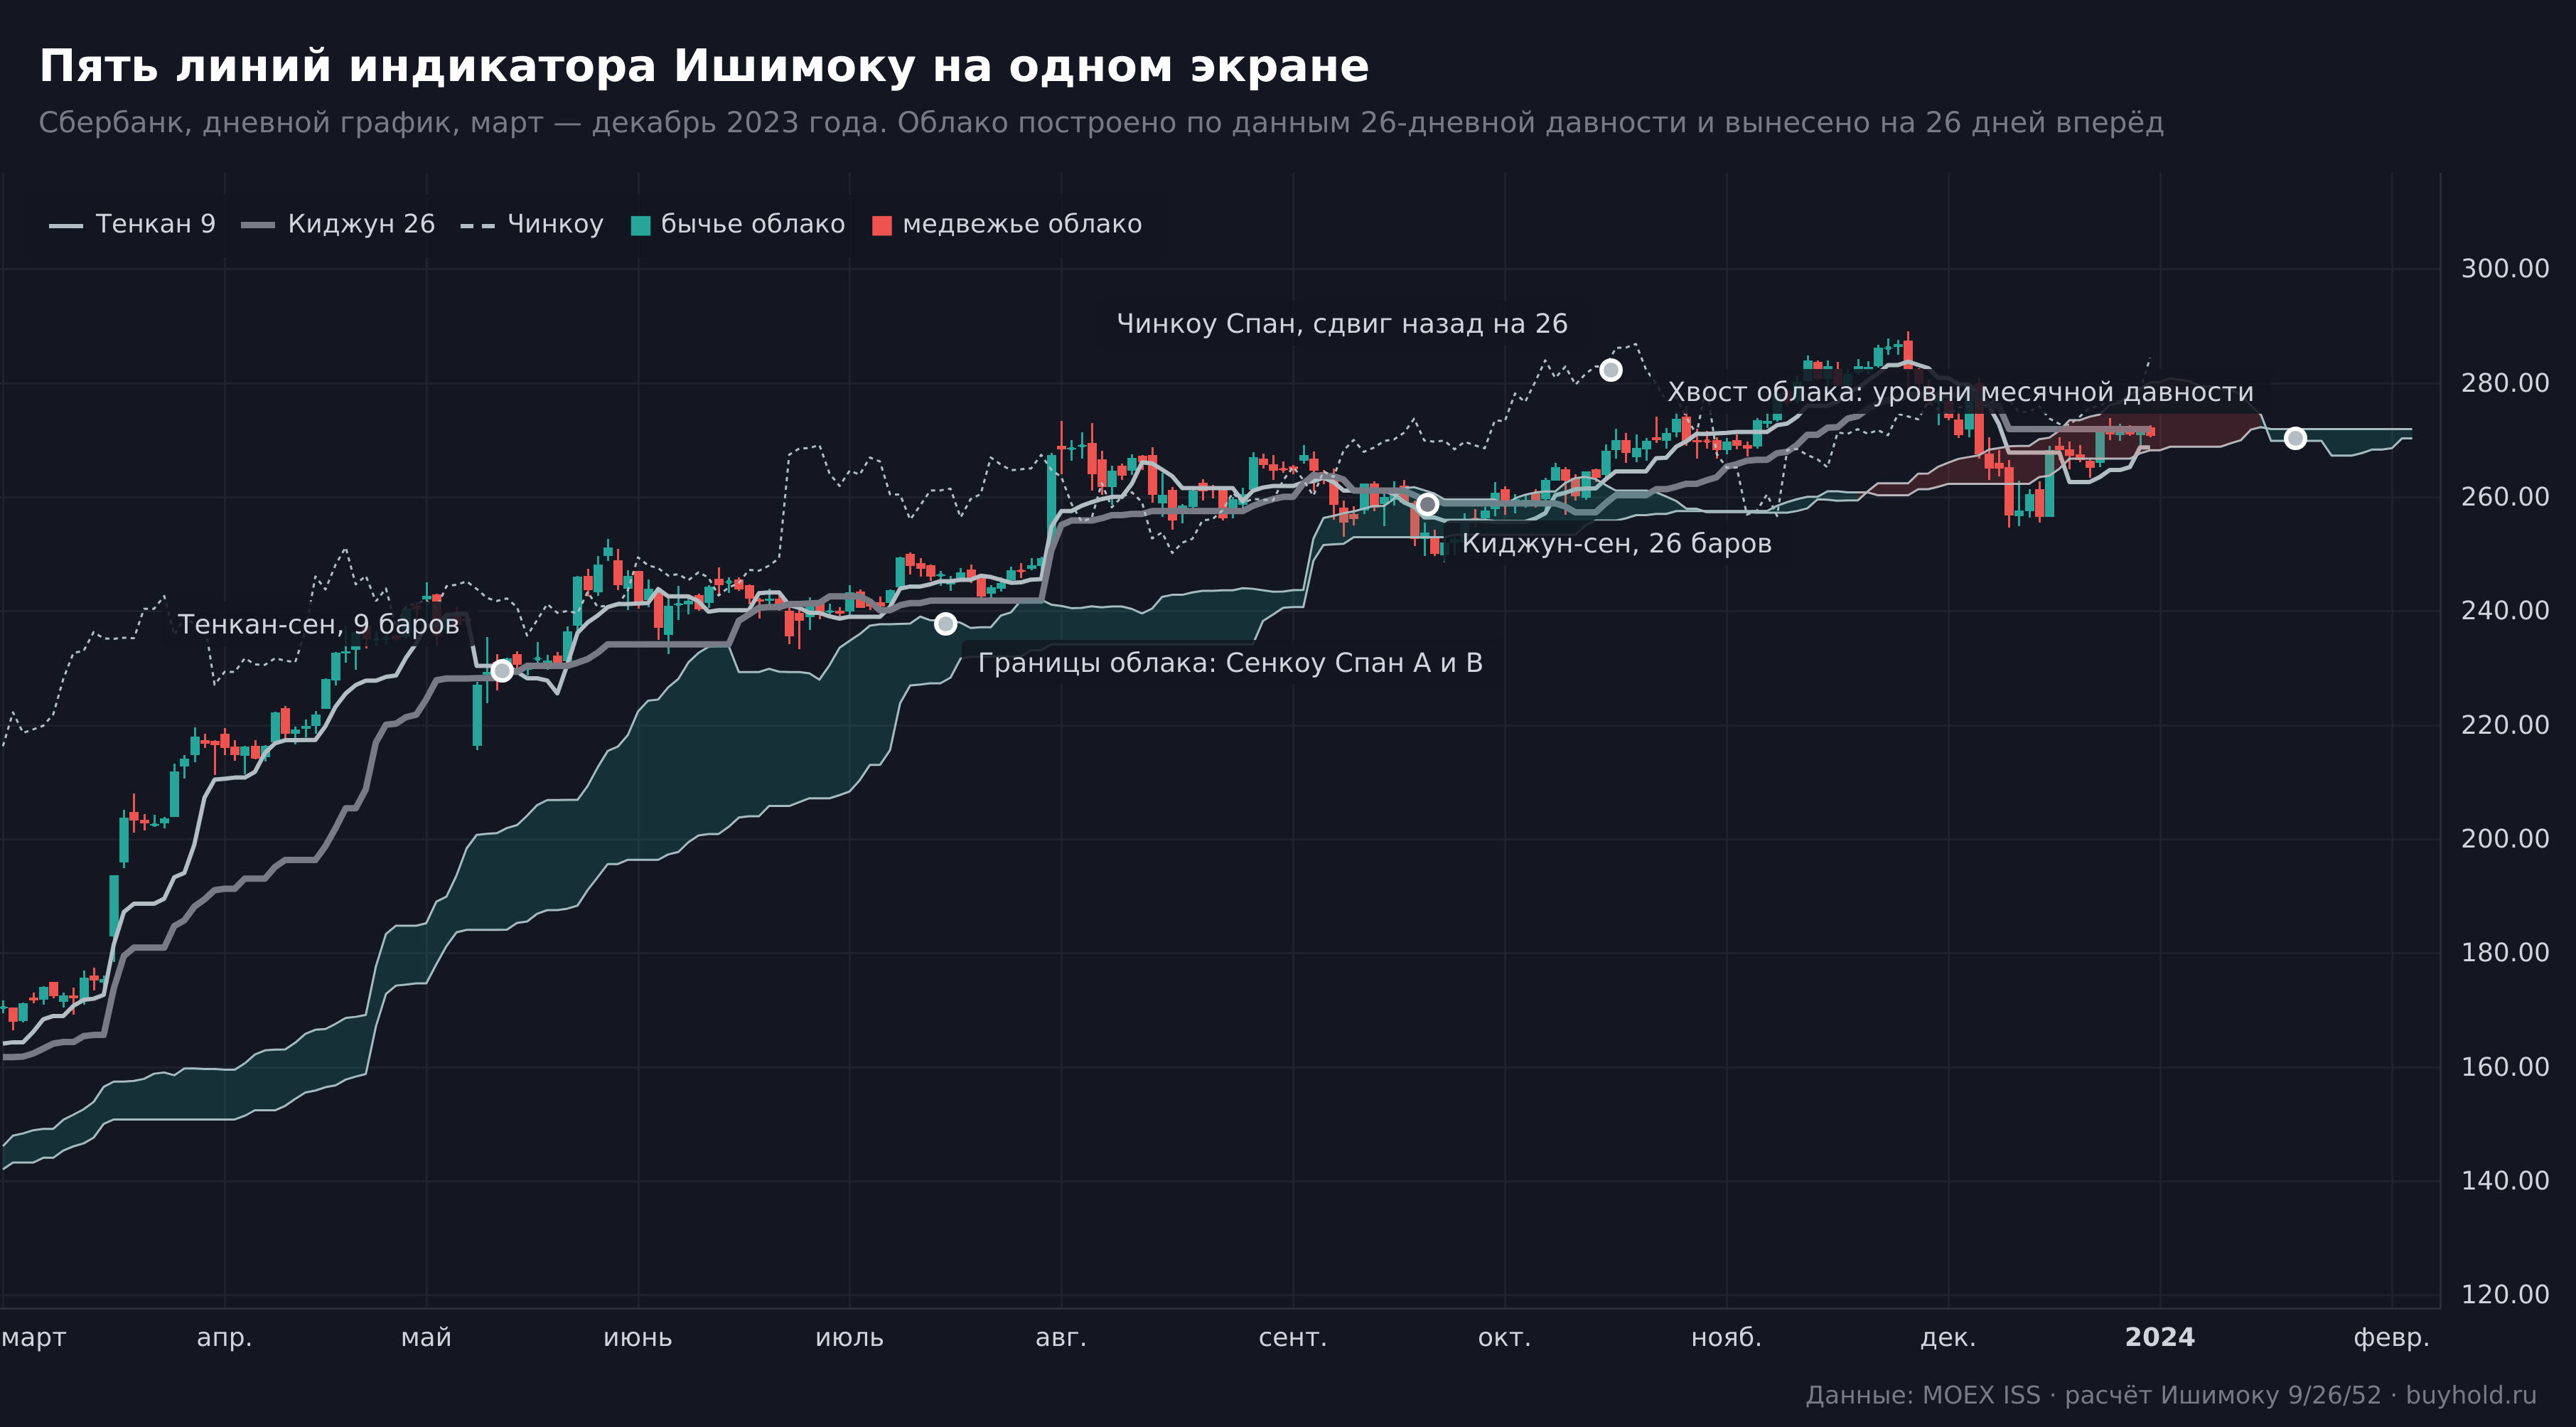
Все пять линий строятся из двух операций, максимума и минимума за период. Ни одна не использует цену закрытия для усреднения, кроме запаздывающей линии. Это отличает систему от семейства скользящих средних, где усредняются именно закрытия.
Формулы приведены по справочнику пакета ichimoku для R, там же зафиксировано направление сдвигов.
| Линия | Расчёт | Сдвиг | Что показывает |
|---|---|---|---|
| Тенкан-сен (линия разворота) | (максимум за 9 баров + минимум за 9 баров) / 2 | нет | середина краткосрочного диапазона, быстрая линия |
| Киджун-сен (базовая) | (максимум за 26 баров + минимум за 26 баров) / 2 | нет | середина среднесрочного диапазона, равновесие рынка |
| Сенкоу Спан A | (Тенкан + Киджун) / 2 | вперёд на 26 | первая граница облака |
| Сенкоу Спан B | (максимум за 52 бара + минимум за 52 бара) / 2 | вперёд на 26 | вторая граница облака, более медленная |
| Чинкоу Спан (запаздывающая) | цена закрытия текущего бара | назад на 26 | сравнение сегодняшней цены с ценой месячной давности |
Пространство между Сенкоу Спан A и Сенкоу Спан B закрашивается и называется облаком, по-японски кумо. Обе его границы построены по данным, которым на момент отрисовки уже 26 баров. Из этого следует важное свойство, которое стоит проговорить прямо. Облако впереди цены не предсказывает будущее, оно показывает прошлое, вынесенное вперёд. Когда аналитик говорит «облако впереди показывает поддержку на уровне X», он имеет в виду, что уровень X сформировался месяц назад, и до него цена дойдёт не раньше, чем через месяц.
Отдельно про Тенкан и Киджун. Обе линии считаются как середина диапазона, поэтому они ведут себя иначе, чем скользящая средняя. Если максимум и минимум за период не обновляются, линия стоит горизонтально, каким бы ни было движение внутри диапазона. Плоский Киджун-сен на графике означает буквально следующее. За последние 26 баров рынок не обновил ни крайний максимум, ни крайний минимум. Эту особенность японские трейдеры используют как отдельный признак равновесия, а у мувинга такого свойства нет в принципе. Подробнее про разницу подходов есть в отдельном материале про скользящее среднее.
Чинкоу Спан выглядит бессмысленно, пока не сформулируешь его назначение одной фразой. Линия отвечает на вопрос, выше или ниже сегодняшняя цена той, что была 26 баров назад. Всё. Никакой другой информации в ней нет. Ценность в том, что ответ виден мгновенно, а сама линия дополнительно показывает, свободна ли она от свечей прошлого или упирается в них.
Как читать индикатор Ишимоку на графике
Пять линий одновременно новичка парализуют. Помогает жёсткий порядок чтения, в котором каждый следующий вопрос задаётся только после ответа на предыдущий. Хосода строил систему именно так, от общего к частному.
Шаг первый. Где цена относительно облака
Это главный вопрос, и по данным Мосбиржи он единственный, который даёт устойчивое статистическое преимущество. Цена выше облака означает бычий режим, ниже — медвежий, внутри — неопределённость. Всё остальное чтение имеет смысл только после этого ответа.
Практическое следствие простое. Если бумага под облаком, покупать её по любым сигналам индикатора Ишимоку статистически невыгодно, и золотой крест в такой ситуации отрабатывает в 48,1% случаев с отрицательной медианой.
Шаг второй. Как расположены Тенкан и Киджун
Быстрая линия выше медленной — признак того, что краткосрочный импульс совпадает с направлением среднесрочного. Расстояние между ними показывает силу движения, а схождение — его затухание.
Отдельно смотрят на форму Киджун. Горизонтальный участок означает, что за 26 баров рынок не обновил ни максимум, ни минимум, то есть находится в равновесии. Японская традиция считает такие плоские участки магнитом для цены, и логика здесь понятна: середина диапазона притягивает, пока диапазон не пробит. На данных я это отдельно не проверял, поэтому подаю как правило традиции, а не как измеренный факт.
Шаг третий. Свободен ли Чинкоу
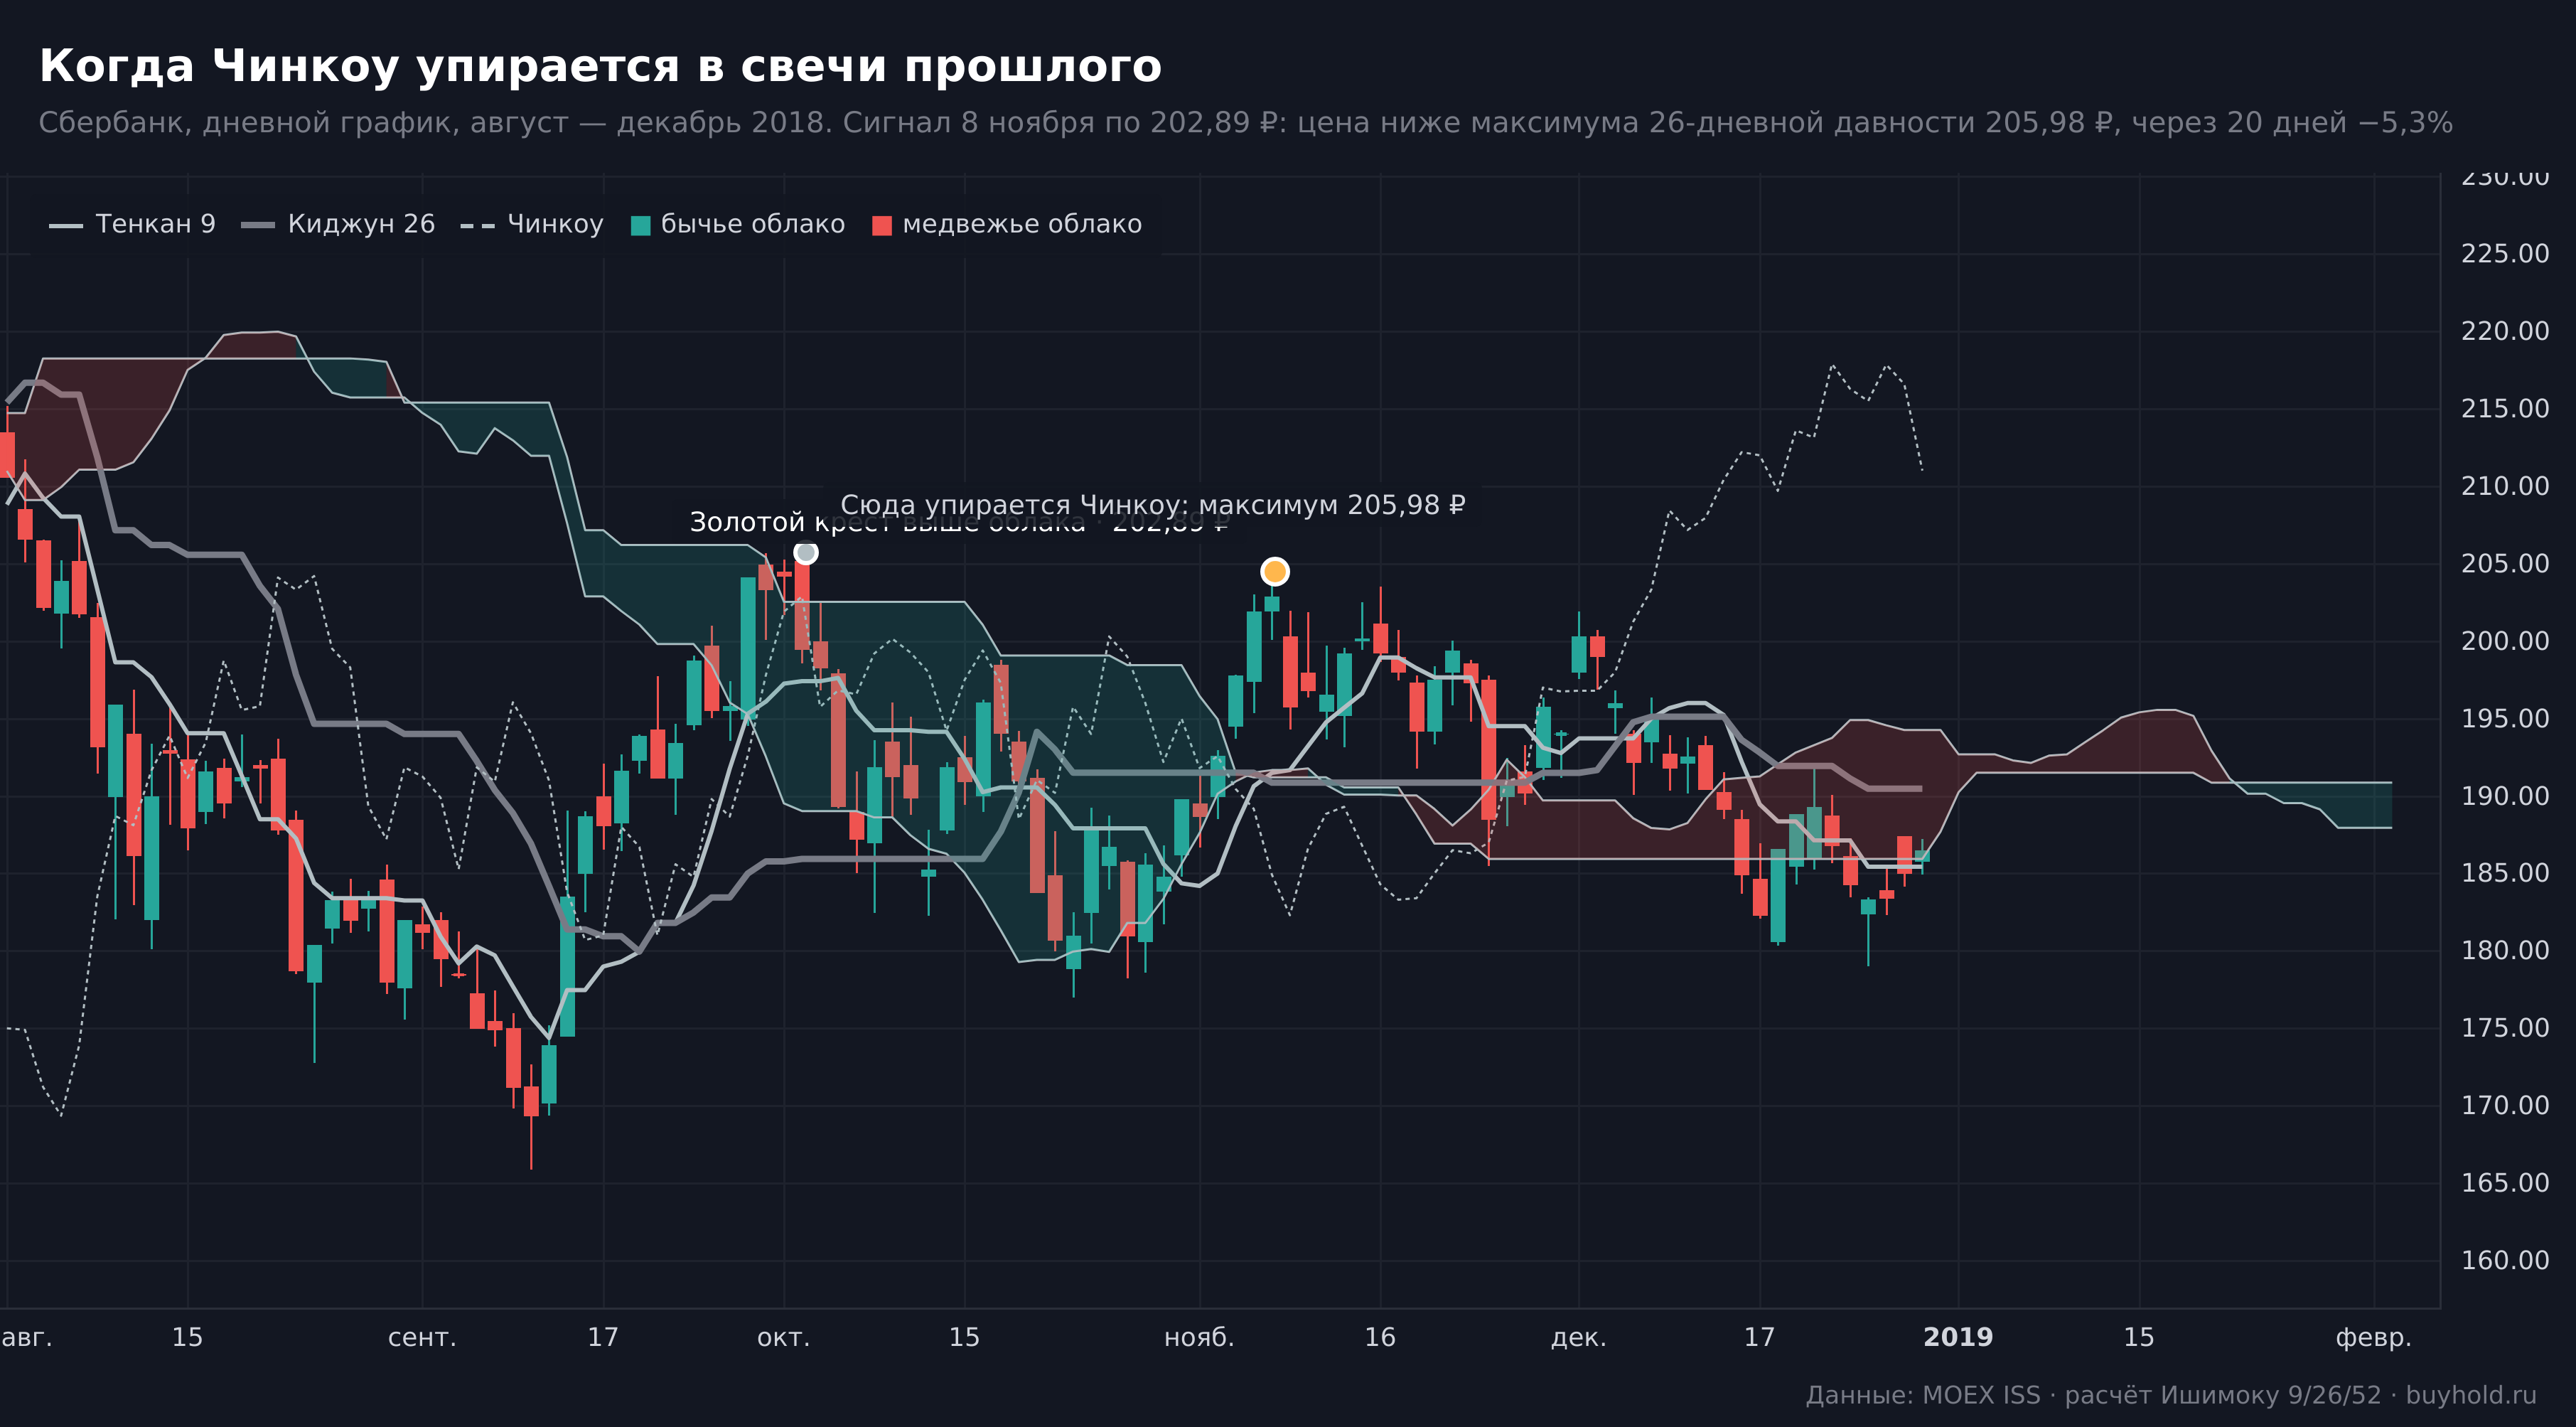
Запаздывающая линия отвечает на единственный вопрос, выше или ниже текущая цена той, что была месяц назад. Дополнительно смотрят, не упирается ли Чинкоу в свечи прошлого. Свободная линия, идущая над старыми барами, означает отсутствие сопротивления слева, застрявшая среди свечей говорит о том, что рынок вернулся в зону, где месяц назад активно торговался.
Фильтр по Чинкоу поднял долю удачных сигналов с 64,2% до 66,9%, но выборка при этом сжалась со 148 до 118 наблюдений, поэтому улучшение я считаю недоказанным.
Шаг четвёртый. Куда наклонено облако впереди
Правая часть графика, где облако есть, а свечей ещё нет, показывает уровни, рассчитанные по данным месячной давности. Восходящий наклон означает, что месяц назад рынок поднимал свои средние уровни, нисходящий — обратное.
Здесь чаще всего и возникает главное заблуждение вокруг системы. Облако впереди воспринимается как прогноз, хотя оно является отражением прошлого. Индикатор Ишимоку не заглядывает в будущее, он выносит вперёд уже случившееся, чтобы читатель графика видел, какие уровни встретят цену, если она туда дойдёт.
Что даёт эта последовательность
Чтение в таком порядке отсекает большую часть ошибок ещё до открытия позиции. Сначала определяется режим, и в медвежьем режиме половина сигналов отбрасывается автоматически. Потом оценивается импульс. Потом ищется подтверждение. И только в конце смотрят на уровни, до которых цена ещё не дошла.
Ошибка новичка всегда одинакова, порядок переворачивается. Сначала замечается красивое пересечение линий, потом ищутся объяснения, почему в этот раз режим рынка можно проигнорировать.
Откуда взялись 9, 26 и 52, и работают ли они сегодня
Эти числа кочуют из статьи в статью как данность. Между тем их происхождение известно и объясняется одной строчкой. В довоенной Японии биржа работала шесть дней в неделю, и на месяц приходилось около 26 торговых дней (CRAN, справочник пакета ichimoku). Дальше арифметика простая. Девять баров составляли полторы недели, 26 давали торговый месяц, 52 покрывали два месяца.
Календаря, из которого выросли эти числа, больше нет нигде в мире. Мосбиржа работает пять дней в неделю, торговый месяц занимает 21-22 дня. Логично предположить, что параметры надо пересчитать под пятидневку, и такой совет действительно встречается. Вместо 9/26/52 предлагают брать 7/22/44.
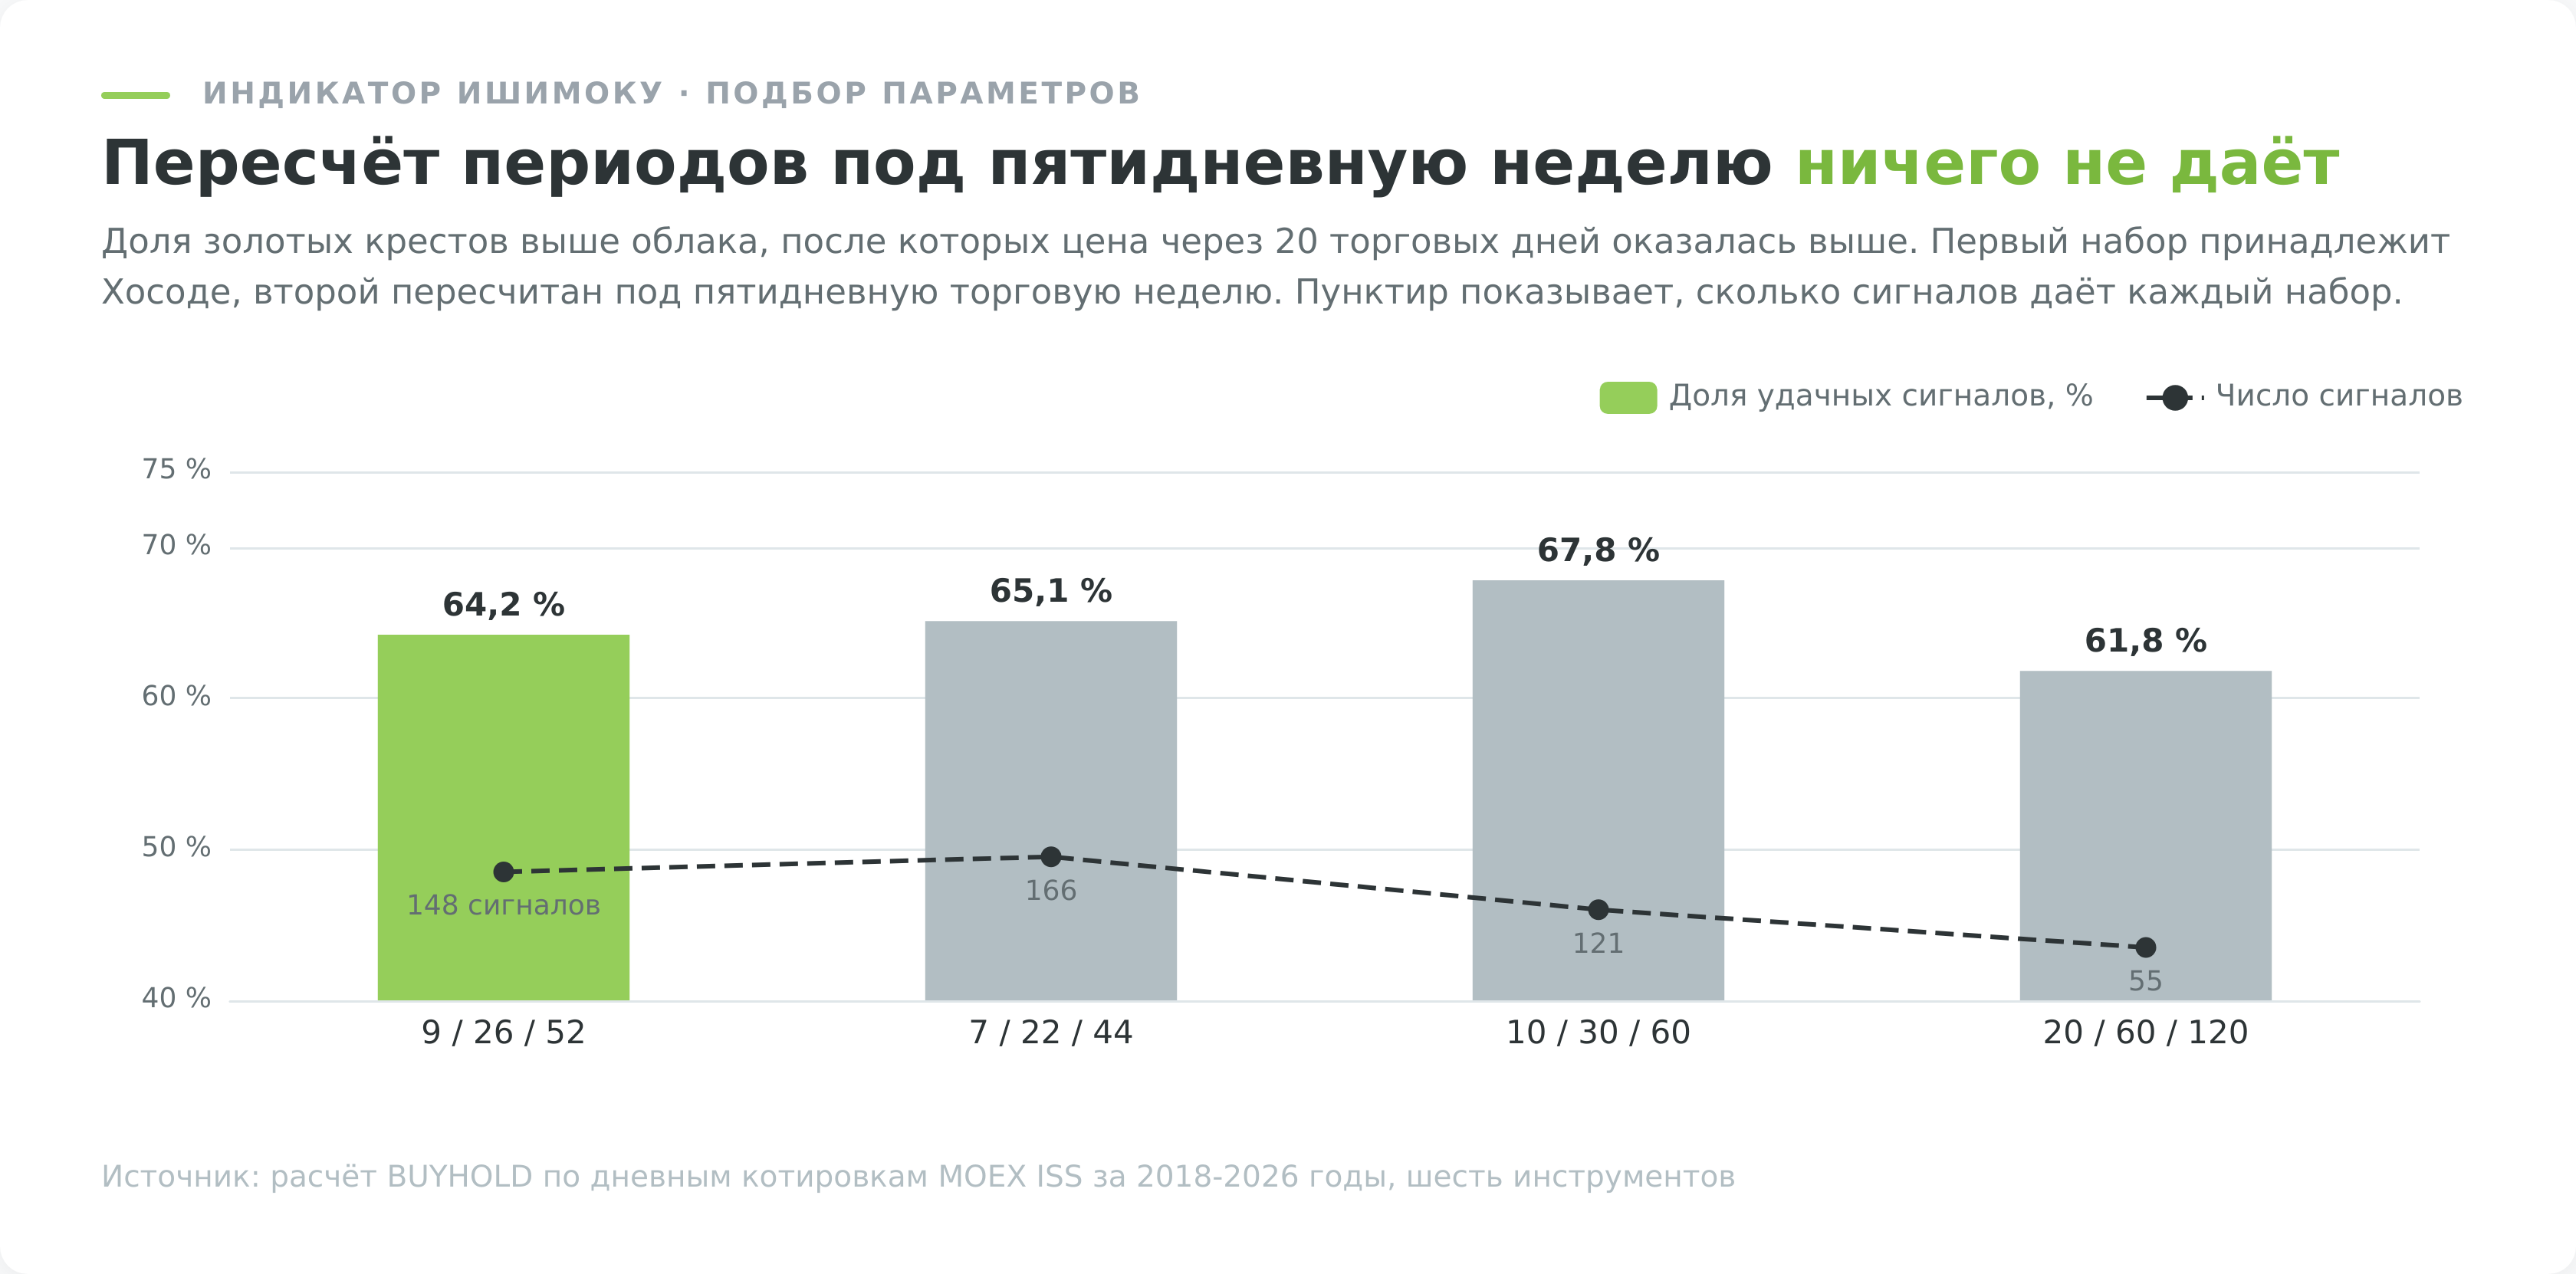
Предположение проверяемое, поэтому я его проверил. На тех же шести инструментах Мосбиржи, дневные данные с 2018 года по 4 сентября 2026 года, я посчитал четыре набора параметров и сравнил их по двум метрикам. Первой метрикой служит доля сигналов «золотой крест над облаком», после которых цена через 20 торговых дней оказывалась выше. Второй — результат простой системы «держим бумагу, пока цена выше облака».
| Набор параметров | Сигналов | Доля положительных исходов | Медианный ход за 20 дней | Средний результат системы |
|---|---|---|---|---|
| 9 / 26 / 52 (оригинал Хосоды) | 148 | 64,2% | +2,32% | +64,5% |
| 7 / 22 / 44 (пересчёт под пятидневку) | 166 | 65,1% | +2,37% | +68,7% |
| 10 / 30 / 60 | 121 | 67,8% | +3,05% | +68,4% |
| 20 / 60 / 120 | 55 | 61,8% | +1,42% | +45,2% |
Разница между классическим набором и «правильно пересчитанным» составила 0,9 процентного пункта по доле удачных сигналов. Это шум, а не улучшение. Набор 10/30/60 выглядит чуть лучше остальных, но и он держится в пределах случайного разброса при выборке в 121 сигнал.
Вывод из таблицы получается двойной. Календарная легенда параметров правдива исторически и бесполезна практически. Менять 26 на 22 ради соответствия российской торговой неделе смысла нет, работает система не из-за магии чисел. При этом сильное растягивание периодов, набор 20/60/120, результат уже портит: сигналов становится втрое меньше, а их качество падает.
Есть и третий вывод, менее приятный для любителей подбора настроек. Если четыре разных набора дают результат в диапазоне одного шума, значит источник преимущества лежит не в параметрах, а в самой конструкции. В том, что система разделяет рынок на режимы. К этому и перейдём.
Что показывает индикатор Ишимоку на данных Мосбиржи
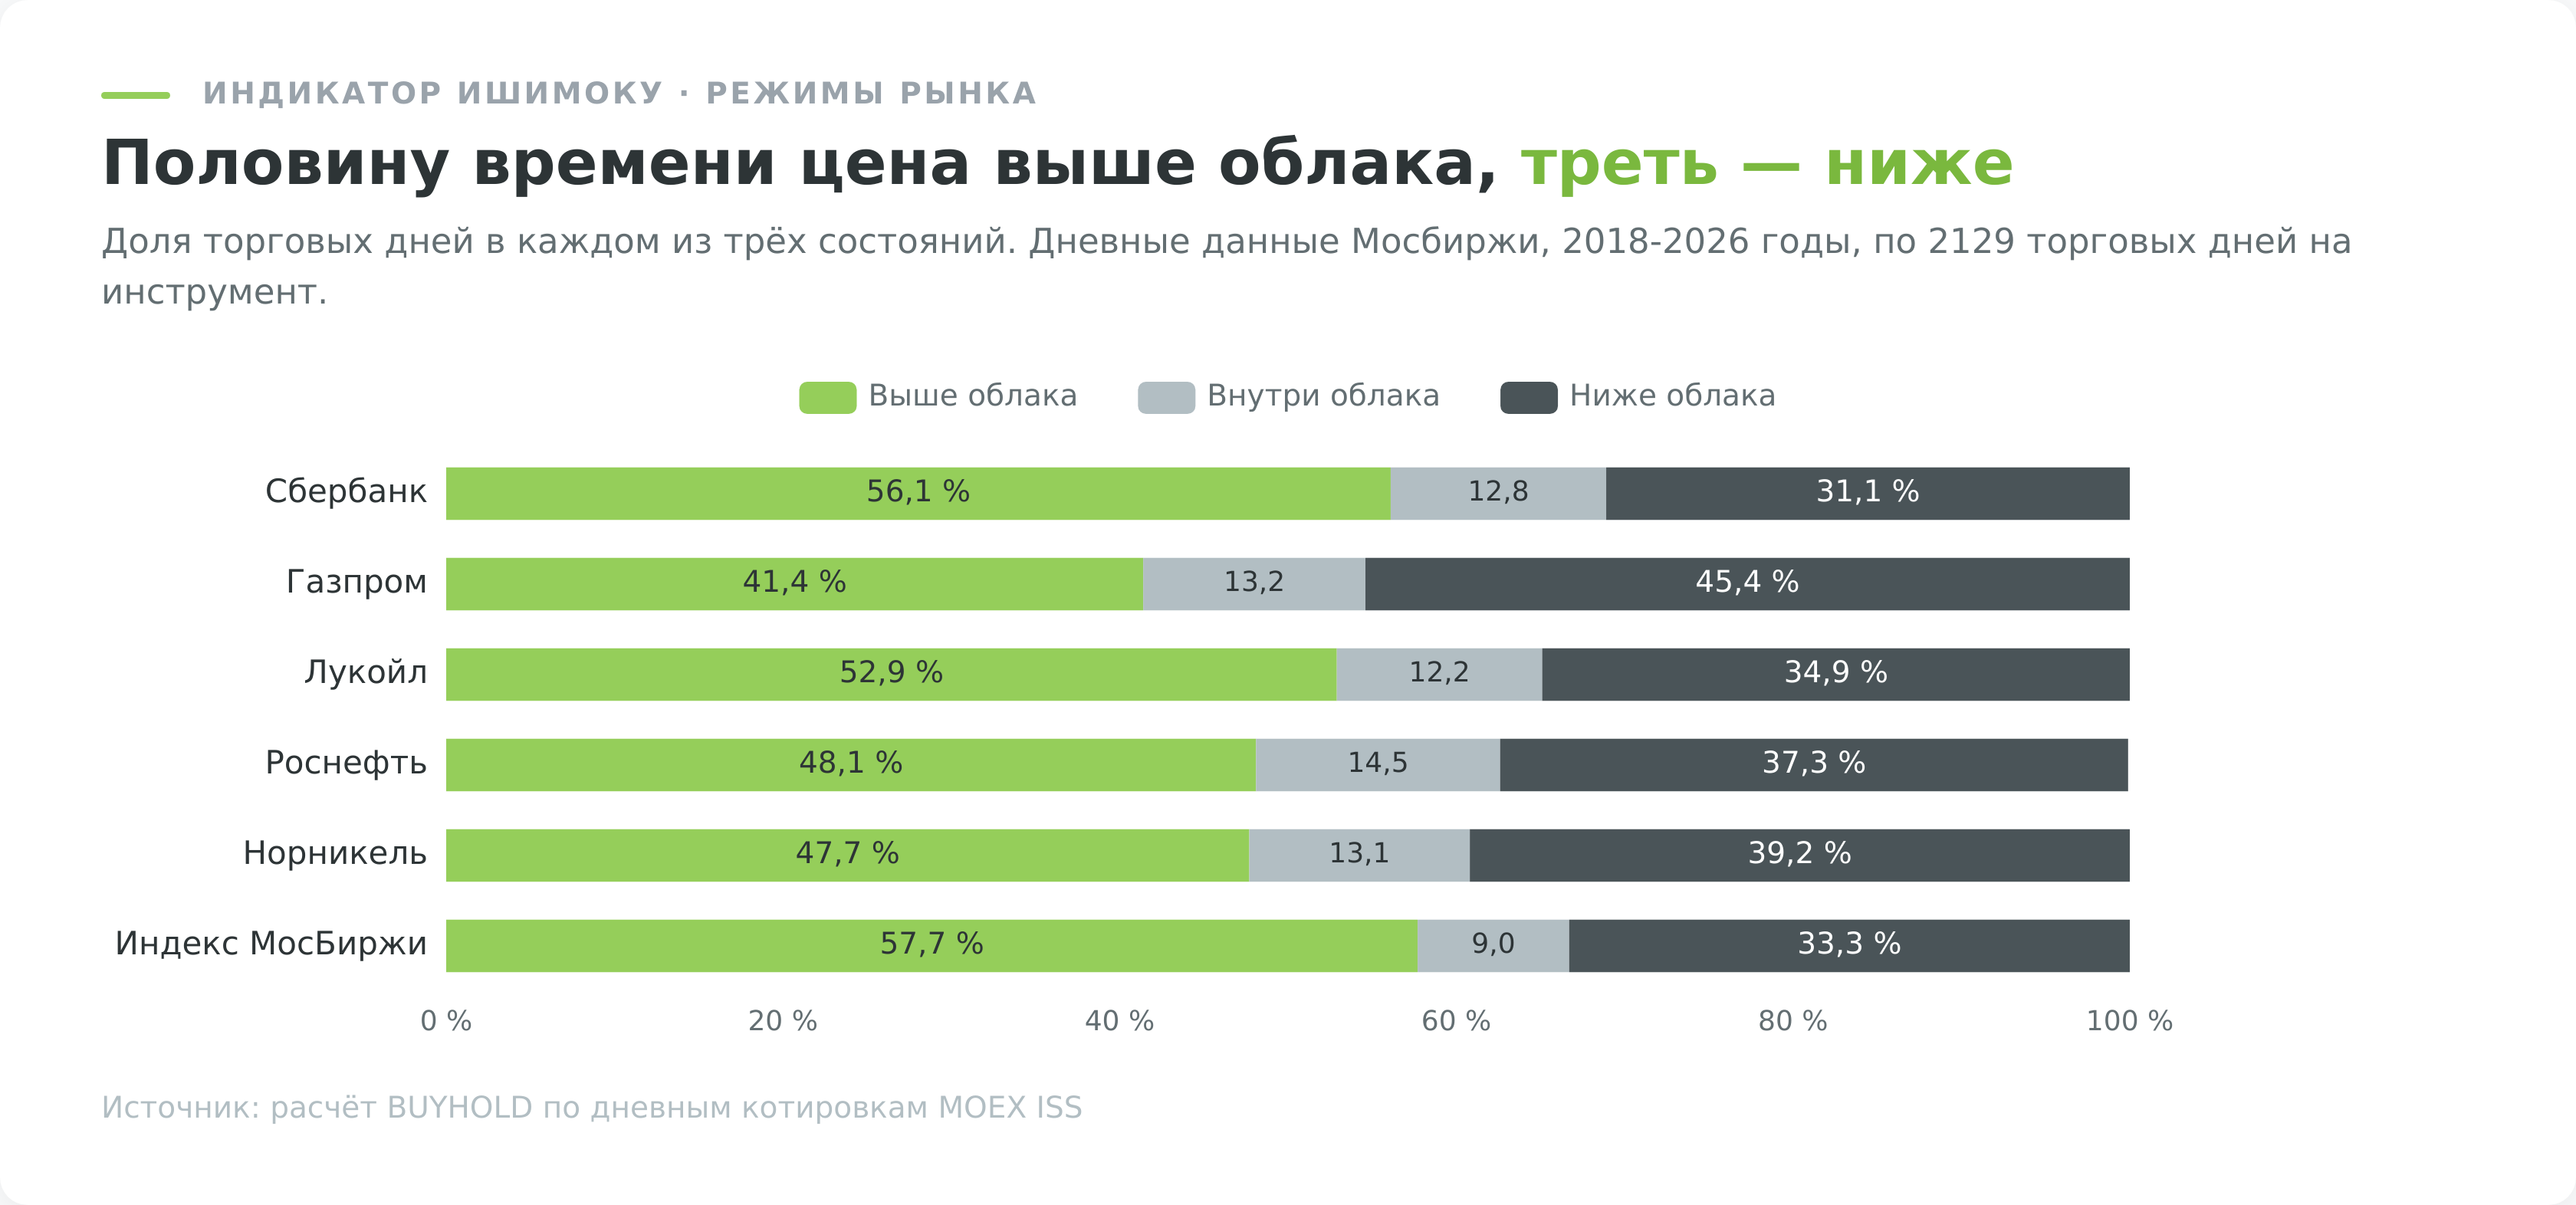
Дальше идёт ядро статьи. Всё, что написано ниже, посчитано на дневных котировках Сбербанка, Газпрома, Лукойла, Роснефти, Норникеля и индекса Мосбиржи с 3 января 2018 года по 4 сентября 2026 года. Источник котировок — ISS API Московской биржи, это 2129 торговых дней с рассчитанным облаком по каждому инструменту. Индикатор Ишимоку считался канонической формулой с параметрами 9/26/52 и сдвигом на 26.
Одна оговорка про данные, которая важнее, чем кажется. Ряд Норникеля содержит разрыв 8 апреля 2024 года, когда цена падает с 15 054 до 152,96 рубля. Это не обвал, а дробление акций с коэффициентом 100, конвертация прошла 4 апреля 2024 года, торги возобновились 8 апреля. Без поправки на сплит любая система на этой бумаге показала бы фантастическое преимущество над удержанием, потому что «удержание» в нескорректированном ряду выглядит как минус 98,8%. Все цифры ниже посчитаны на скорректированном ряду.
Где цена проводит время относительно облака
Сначала стоит измерить, как часто рынок вообще бывает в каждом из трёх состояний и что в этих состояниях происходит с ценой.
| Инструмент | Выше облака | Внутри облака | Ниже облака | Доходность выше облака, годовых | Доходность ниже облака, годовых |
|---|---|---|---|---|---|
| Сбербанк | 56,1% | 12,8% | 31,1% | +22,2% | −26,0% |
| Газпром | 41,4% | 13,2% | 45,4% | +4,3% | +0,4% |
| Лукойл | 52,9% | 12,2% | 34,9% | +14,4% | −5,9% |
| Роснефть | 48,1% | 14,5% | 37,3% | +9,3% | +2,8% |
| Норникель | 47,7% | 13,1% | 39,2% | +10,8% | +15,4% |
| Индекс Мосбиржи | 57,7% | 9,0% | 33,3% | +14,7% | −14,9% |
| Среднее | 50,7% | 12,5% | 36,9% | +12,6% | −4,7% |
Половину времени цена проводит над облаком, треть под ним, остальное внутри. И режимы действительно разные. Средний разрыв в доходности между «над» и «под» составил 17,3 процентного пункта годовых.
Но посмотрите на строку Норникеля. Под облаком бумага показала плюс 15,4% годовых против плюс 10,8% над облаком, то есть ровно наоборот. У Газпрома разница между режимами почти исчезла. Значит правило работает не как закон физики, а как статистическое смещение, которое на отдельной бумаге может не проявиться вовсе или развернуться. Держать это в голове важнее, чем помнить сами проценты.
Что даёт простейшая система на облаке
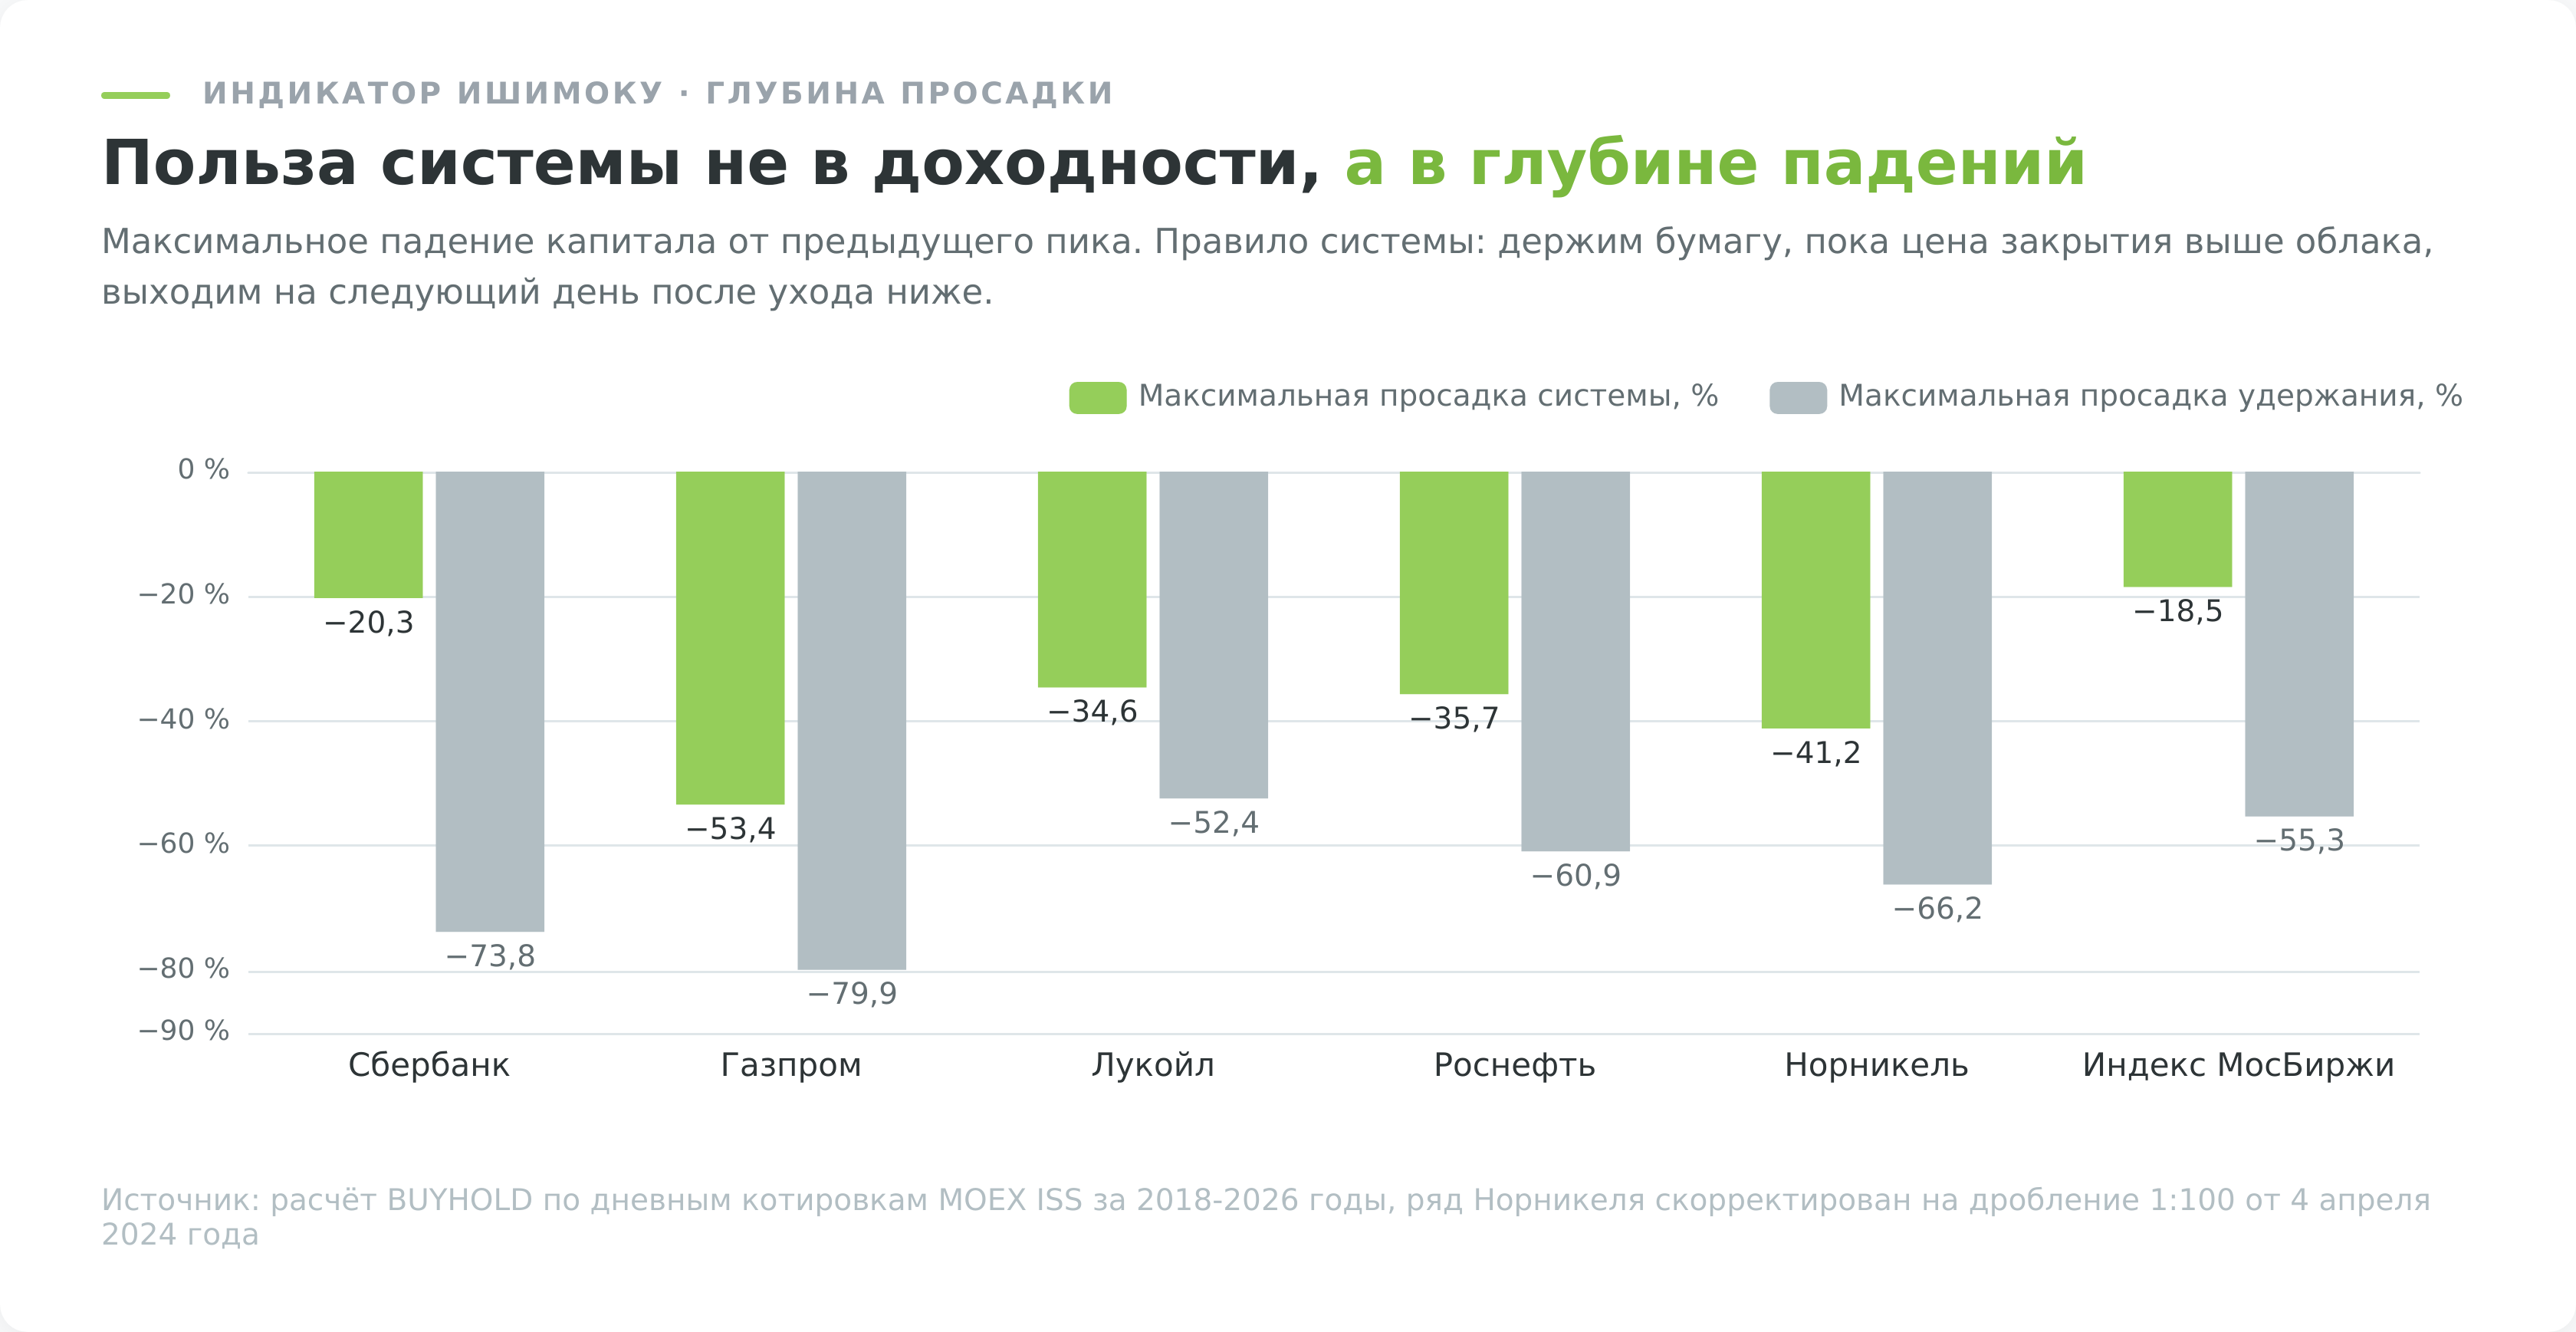
Разница в доходности между режимами ещё не является торговым результатом. Проверим её напрямую. Правило предельно простое. Держим бумагу, пока цена закрытия выше облака, выходим в деньги, когда она уходит ниже. Вход и выход происходят на следующий день после сигнала, чтобы не использовать информацию, которой в момент решения ещё не было. Комиссии и налоги не учтены, о них ниже.
| Инструмент | Система на облаке | Купить и держать | Просадка системы | Просадка удержания | Сделок | Времени в рынке |
|---|---|---|---|---|---|---|
| Сбербанк | +153,1% | +10,1% | −20,3% | −73,8% | 49 | 56% |
| Газпром | −3,9% | −34,5% | −53,4% | −79,9% | 67 | 41% |
| Лукойл | +65,1% | +32,3% | −34,6% | −52,4% | 42 | 53% |
| Роснефть | +30,0% | +1,9% | −35,7% | −60,9% | 67 | 48% |
| Норникель | +34,0% | +19,4% | −41,2% | −66,2% | 49 | 48% |
| Индекс Мосбиржи | +94,0% | −1,2% | −18,5% | −55,3% | 50 | 58% |
| Среднее | +62,0% | +4,7% | −33,9% | −64,8% | 54 | 51% |
За восемь с половиной лет система дала плюс 62,0% против плюс 4,7% у пассивного удержания, причём при вдвое меньшей просадке. Причём главная заслуга системы не в прибыли, а в том, чего она избежала. Пассивный держатель Сбербанка проходил через просадку в 73,8%, система ограничилась 20,3%.
Теперь честная часть, без которой таблица выше превращается в рекламу.
Период 2018-2026 включает февраль 2022 года и последовавший обвал. Любая трендовая система на таком отрезке выглядит блестяще просто потому, что она выводит из рынка перед затяжным падением, а «купить и держать» проходит его целиком. Перенести эти 62% на любой другой период нельзя.
Дальше комиссии. В среднем 54 сделки на инструмент за восемь лет, то есть 108 операций с учётом входа и выхода. При типичной брокерской комиссии 0,05% с оборота набегает около 5,4% от капитала за весь период. Немного, но при переходе на четырёхчасовой график число сделок вырастет в несколько раз, и арифметика поменяется.
Четвёртое касается момента входа. В таблице позиция открывается по цене закрытия того дня, когда сигнал появился. Если открывать её на следующем открытии, что ближе к реальности частного инвестора, средний результат падает с 62,0% до 51,7%. Порядок величины сохраняется, но десять процентных пунктов уходят только на задержку исполнения.
Третье, о чём молчат бэктесты. Половину времени деньги лежат вне рынка и ничего не приносят, а в реальности они лежали бы на вкладе или в фондах денежного рынка под ставку, которая в отдельные месяцы 2024-2025 годов превышала 20% годовых. Учёт этой доходности сделал бы систему ещё привлекательнее, а неучёт налога на купонный доход — наоборот. Итоговая цифра сместится, порядок величины останется.
И главное. Газпром показал минус 3,9%. Система его не спасла, она лишь смягчила падение с минус 34,5% до почти нуля. Инструмент, который семь лет снижается, трендовая система превращает в бесконечную серию мелких убытков.
Сигналы индикатора Ишимоку и их реальная отработка
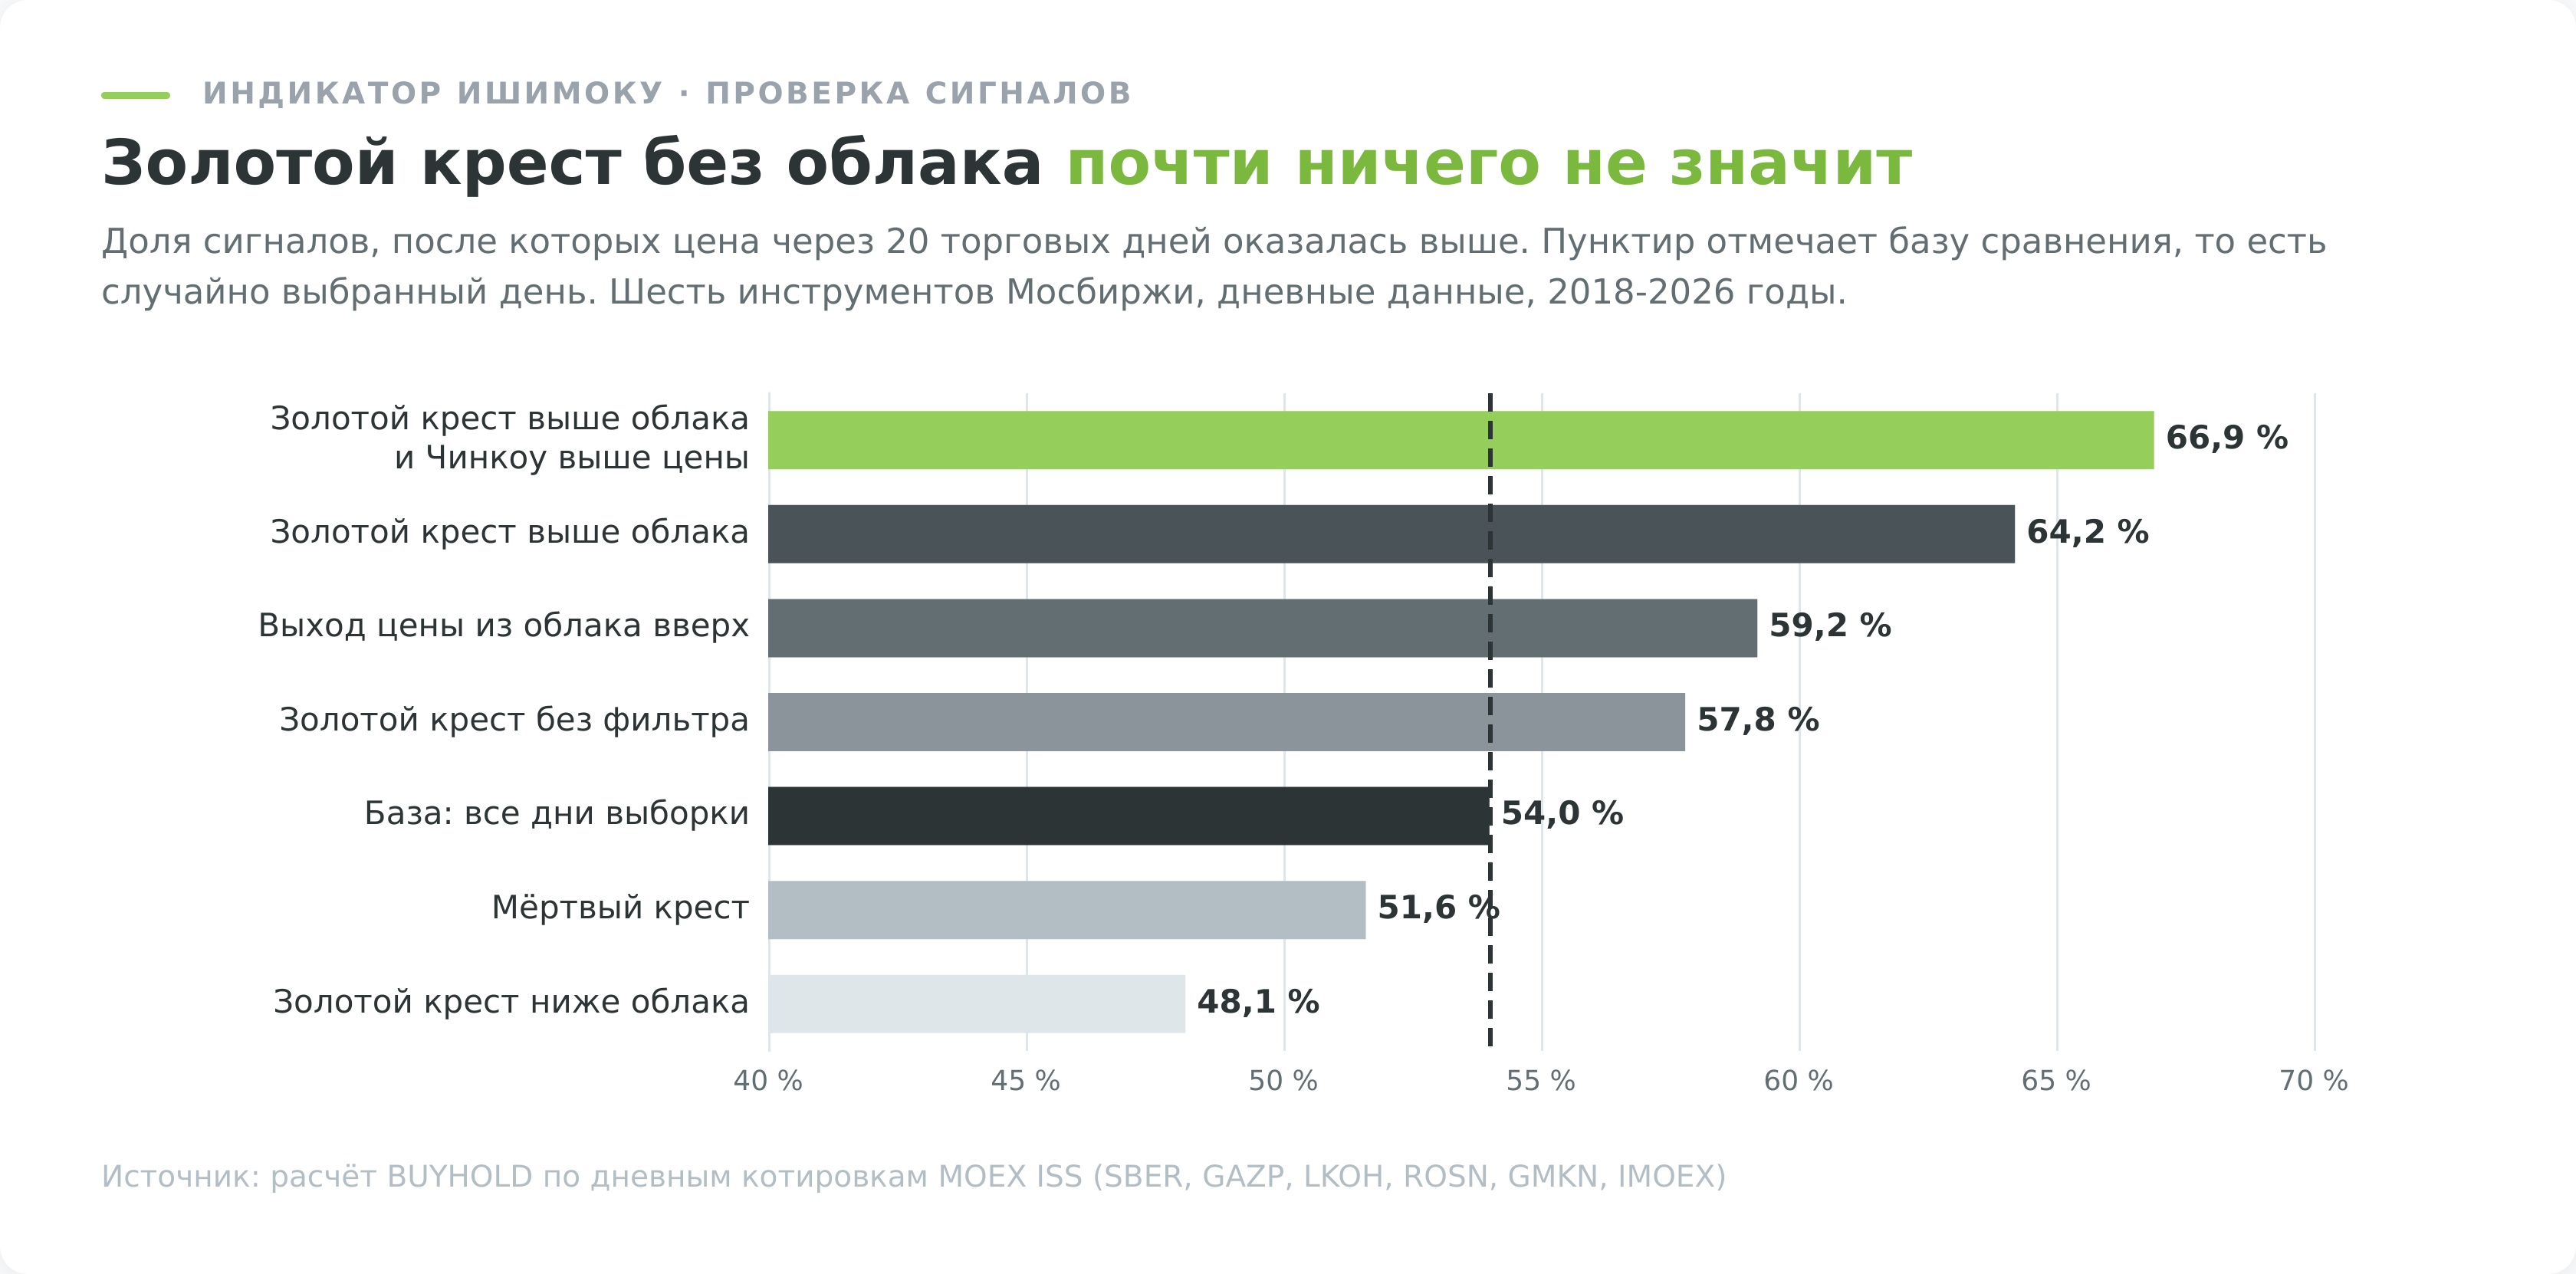
Классических сигналов у индикатора Ишимоку несколько, и учебники обычно перечисляют их через запятую, как равноценные. Данные говорят другое. Ниже все сигналы посчитаны на объединённом пуле шести инструментов, горизонт оценки — 20 торговых дней после сигнала, то есть примерно календарный месяц. Базой сравнения служит доля положительных исходов по всем дням выборки, 54,0% при медианном ходе +0,68%. Сигнал имеет смысл ровно настолько, насколько он обгоняет эту базу.
| Сигнал | Число сигналов | Доля положительных исходов | Медианный ход | Средний ход |
|---|---|---|---|---|
| База, все дни выборки | 12 651 | 54,0% | +0,68% | +0,24% |
| Золотой крест, без учёта облака | 303 | 57,8% | +1,34% | +0,41% |
| Золотой крест выше облака | 148 | 64,2% | +2,32% | +1,67% |
| Золотой крест ниже облака | 106 | 48,1% | −0,70% | −1,25% |
| Золотой крест выше облака и Чинкоу выше цены | 118 | 66,9% | +2,48% | +2,04% |
| Мёртвый крест, без учёта облака | 308 | 51,6% | +0,39% | +0,45% |
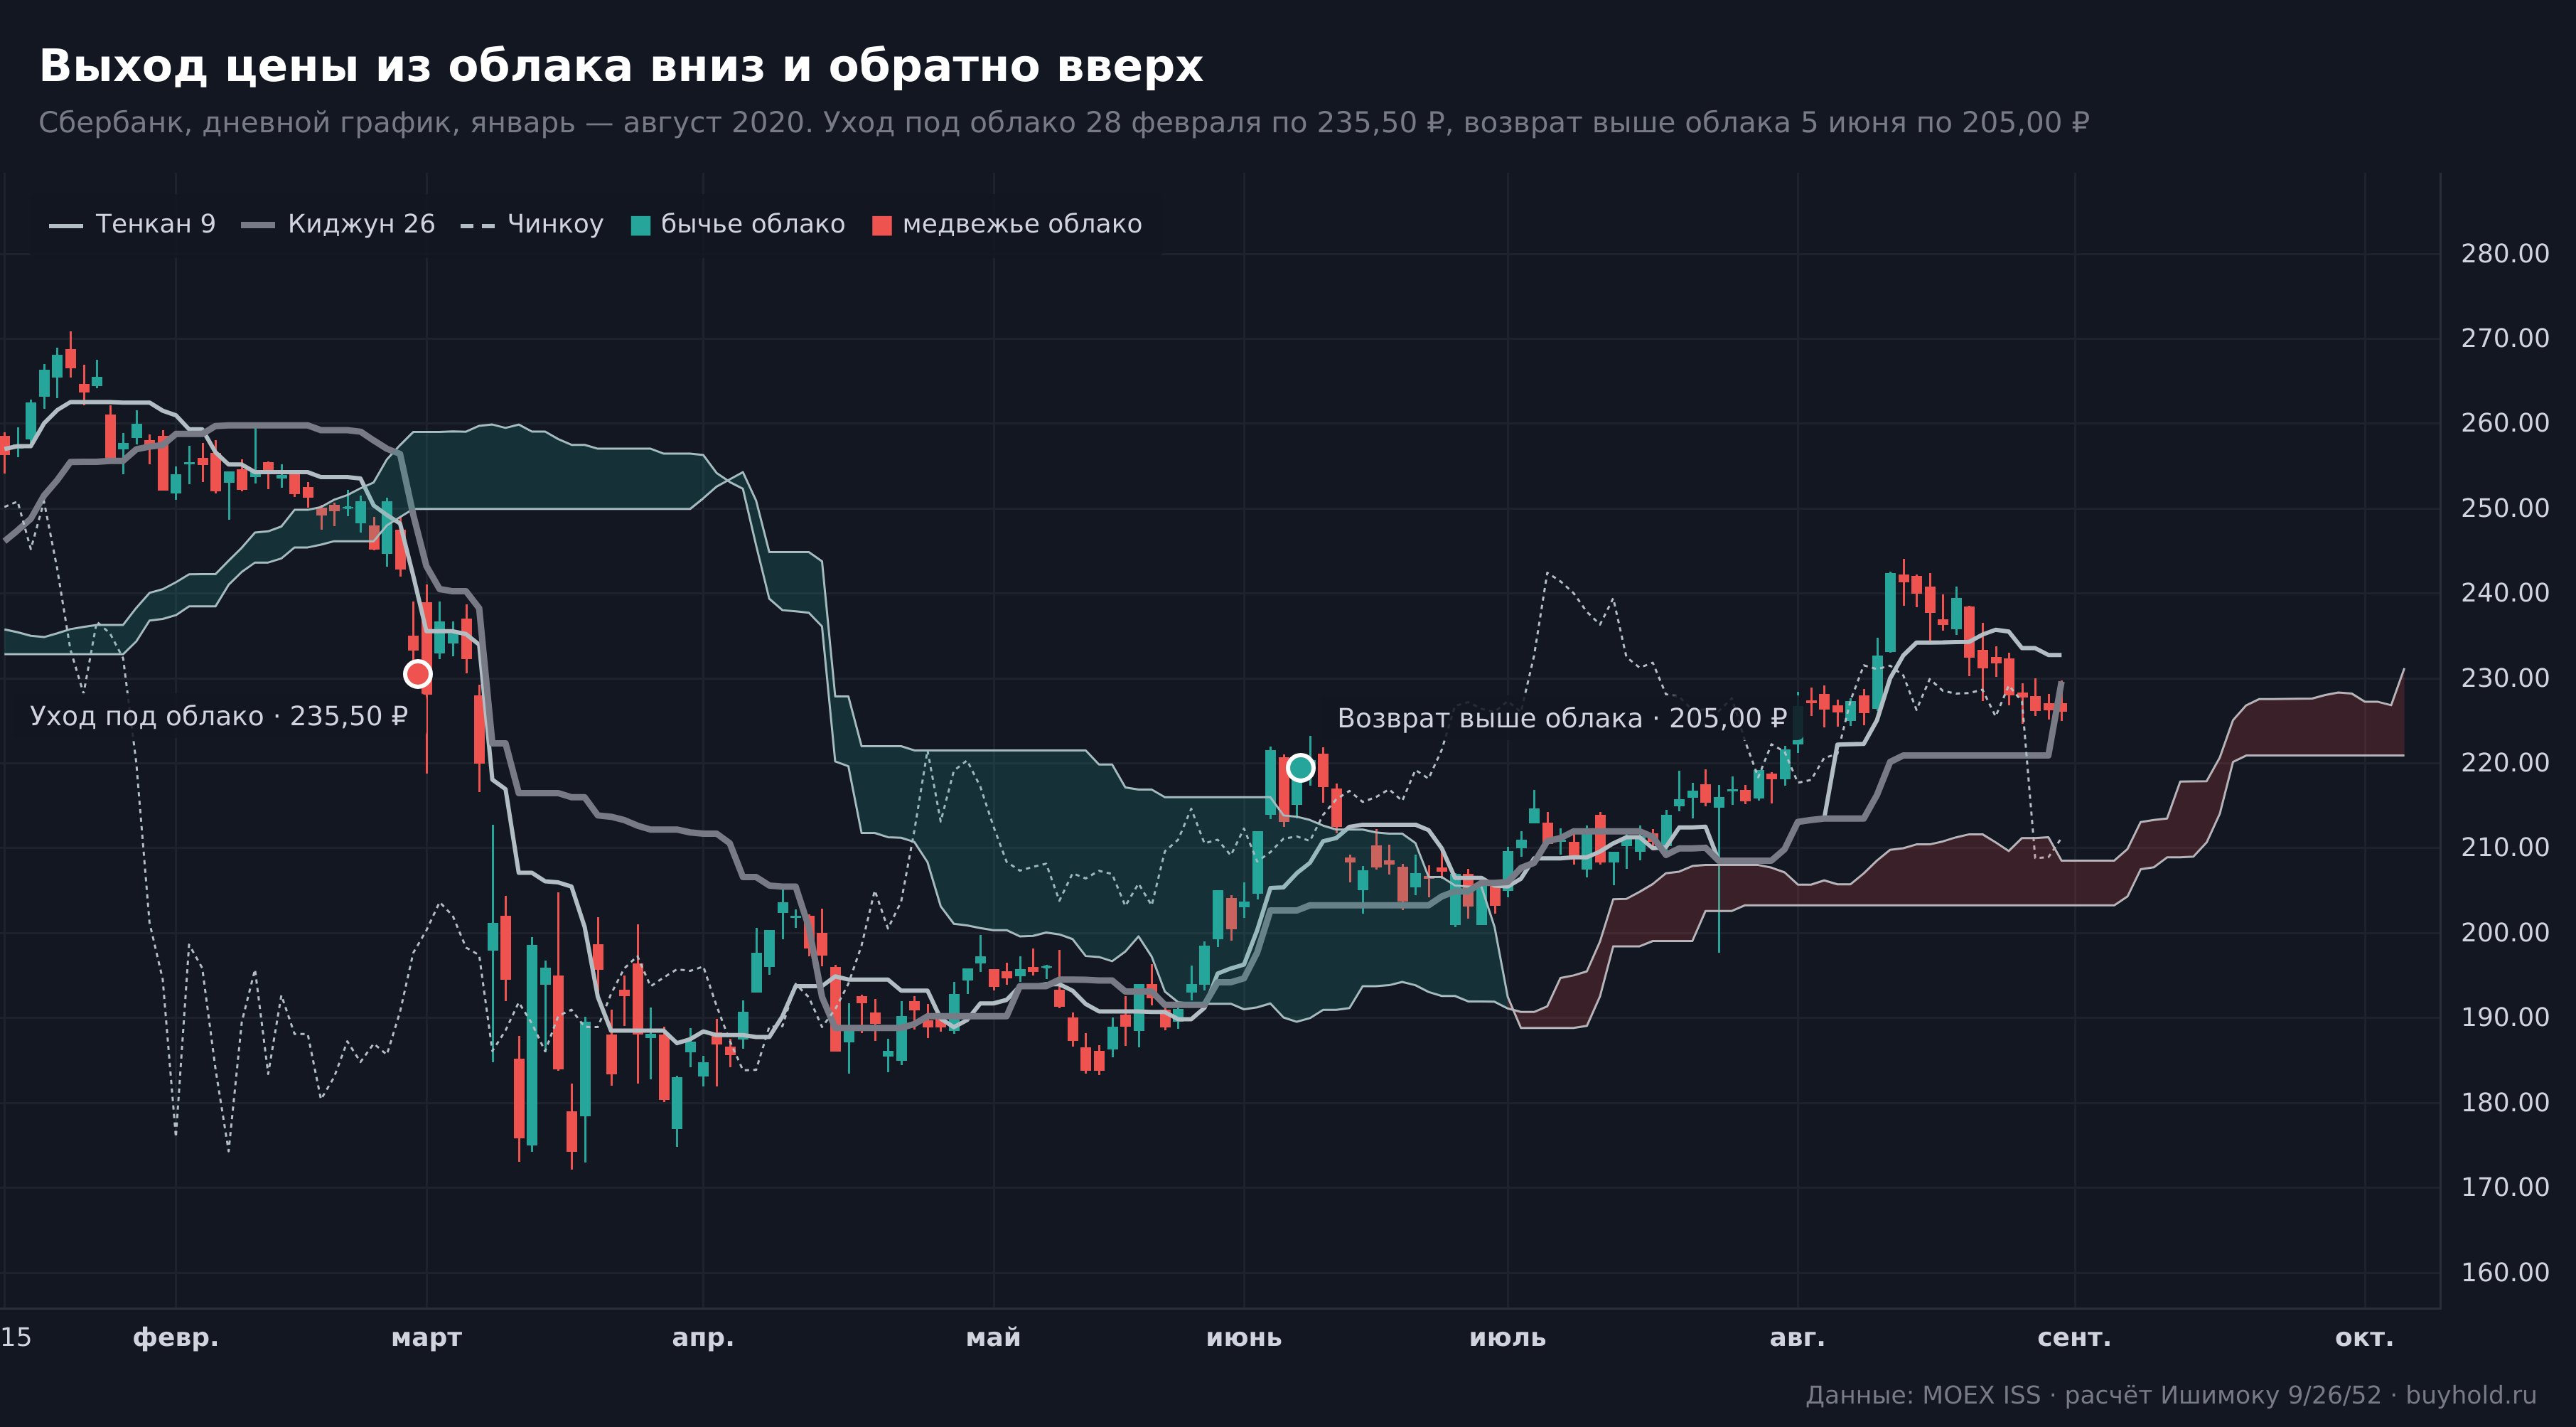
| Выход цены из облака вверх | 316 | 59,2% | +1,15% | +0,70% |
| Выход цены из облака вниз | 275 | 54,5% | +0,94% | +0,18% |
Из этой таблицы следуют четыре вещи, и три из них противоречат тому, что обычно пишут про индикатор Ишимоку.
Первое. Пересечение Тенкан и Киджун само по себе почти ничего не значит. 57,8% против базовых 54,0% — преимущество в 3,8 процентного пункта, которое съедается комиссией и первым же неудачным входом.
Второе. Тот же сигнал, отфильтрованный по положению относительно облака, превращается в осмысленный. Выше облака доля положительных исходов составила 64,2%, ниже облака 48,1%. Разрыв в 16 процентных пунктов между двумя вариантами одного и того же события. Ниже облака золотой крест не просто слабее, он хуже случайного дня: медианный ход отрицательный, минус 0,70%.
Третье, самое неудобное. Мёртвый крест как сигнал на продажу не работает вообще. После него цена в 51,6% случаев оказывалась выше, а медианный ход остался положительным, +0,39%. То есть сигнал, который во всех руководствах идёт зеркальной парой к золотому кресту, на российских акциях за восемь лет не дал ничего. Объяснение простое и не связано с индикатором. Выборка пришлась на рынок, который в целом рос, и на растущем рынке медвежьи сигналы систематически проигрывают.
Четвёртое. Фильтр по Чинкоу добавляет к результату 2,7 процентного пункта, с 64,2% до 66,9%. Это выглядит как улучшение, но выборка сократилась со 148 сигналов до 118, и разница в пределах статистического шума. Утверждать, что Чинкоу даёт преимущество, я на этих данных не могу. Могу сказать другое. Он не мешает и отсеивает часть входов, о качестве которых речь ниже.
Один сигнал, который отработал, и один, который разорил
Средние по выборке скрывают то, как сигнал выглядит изнутри. Возьмём две сделки по одному и тому же правилу, обе формально безупречные.
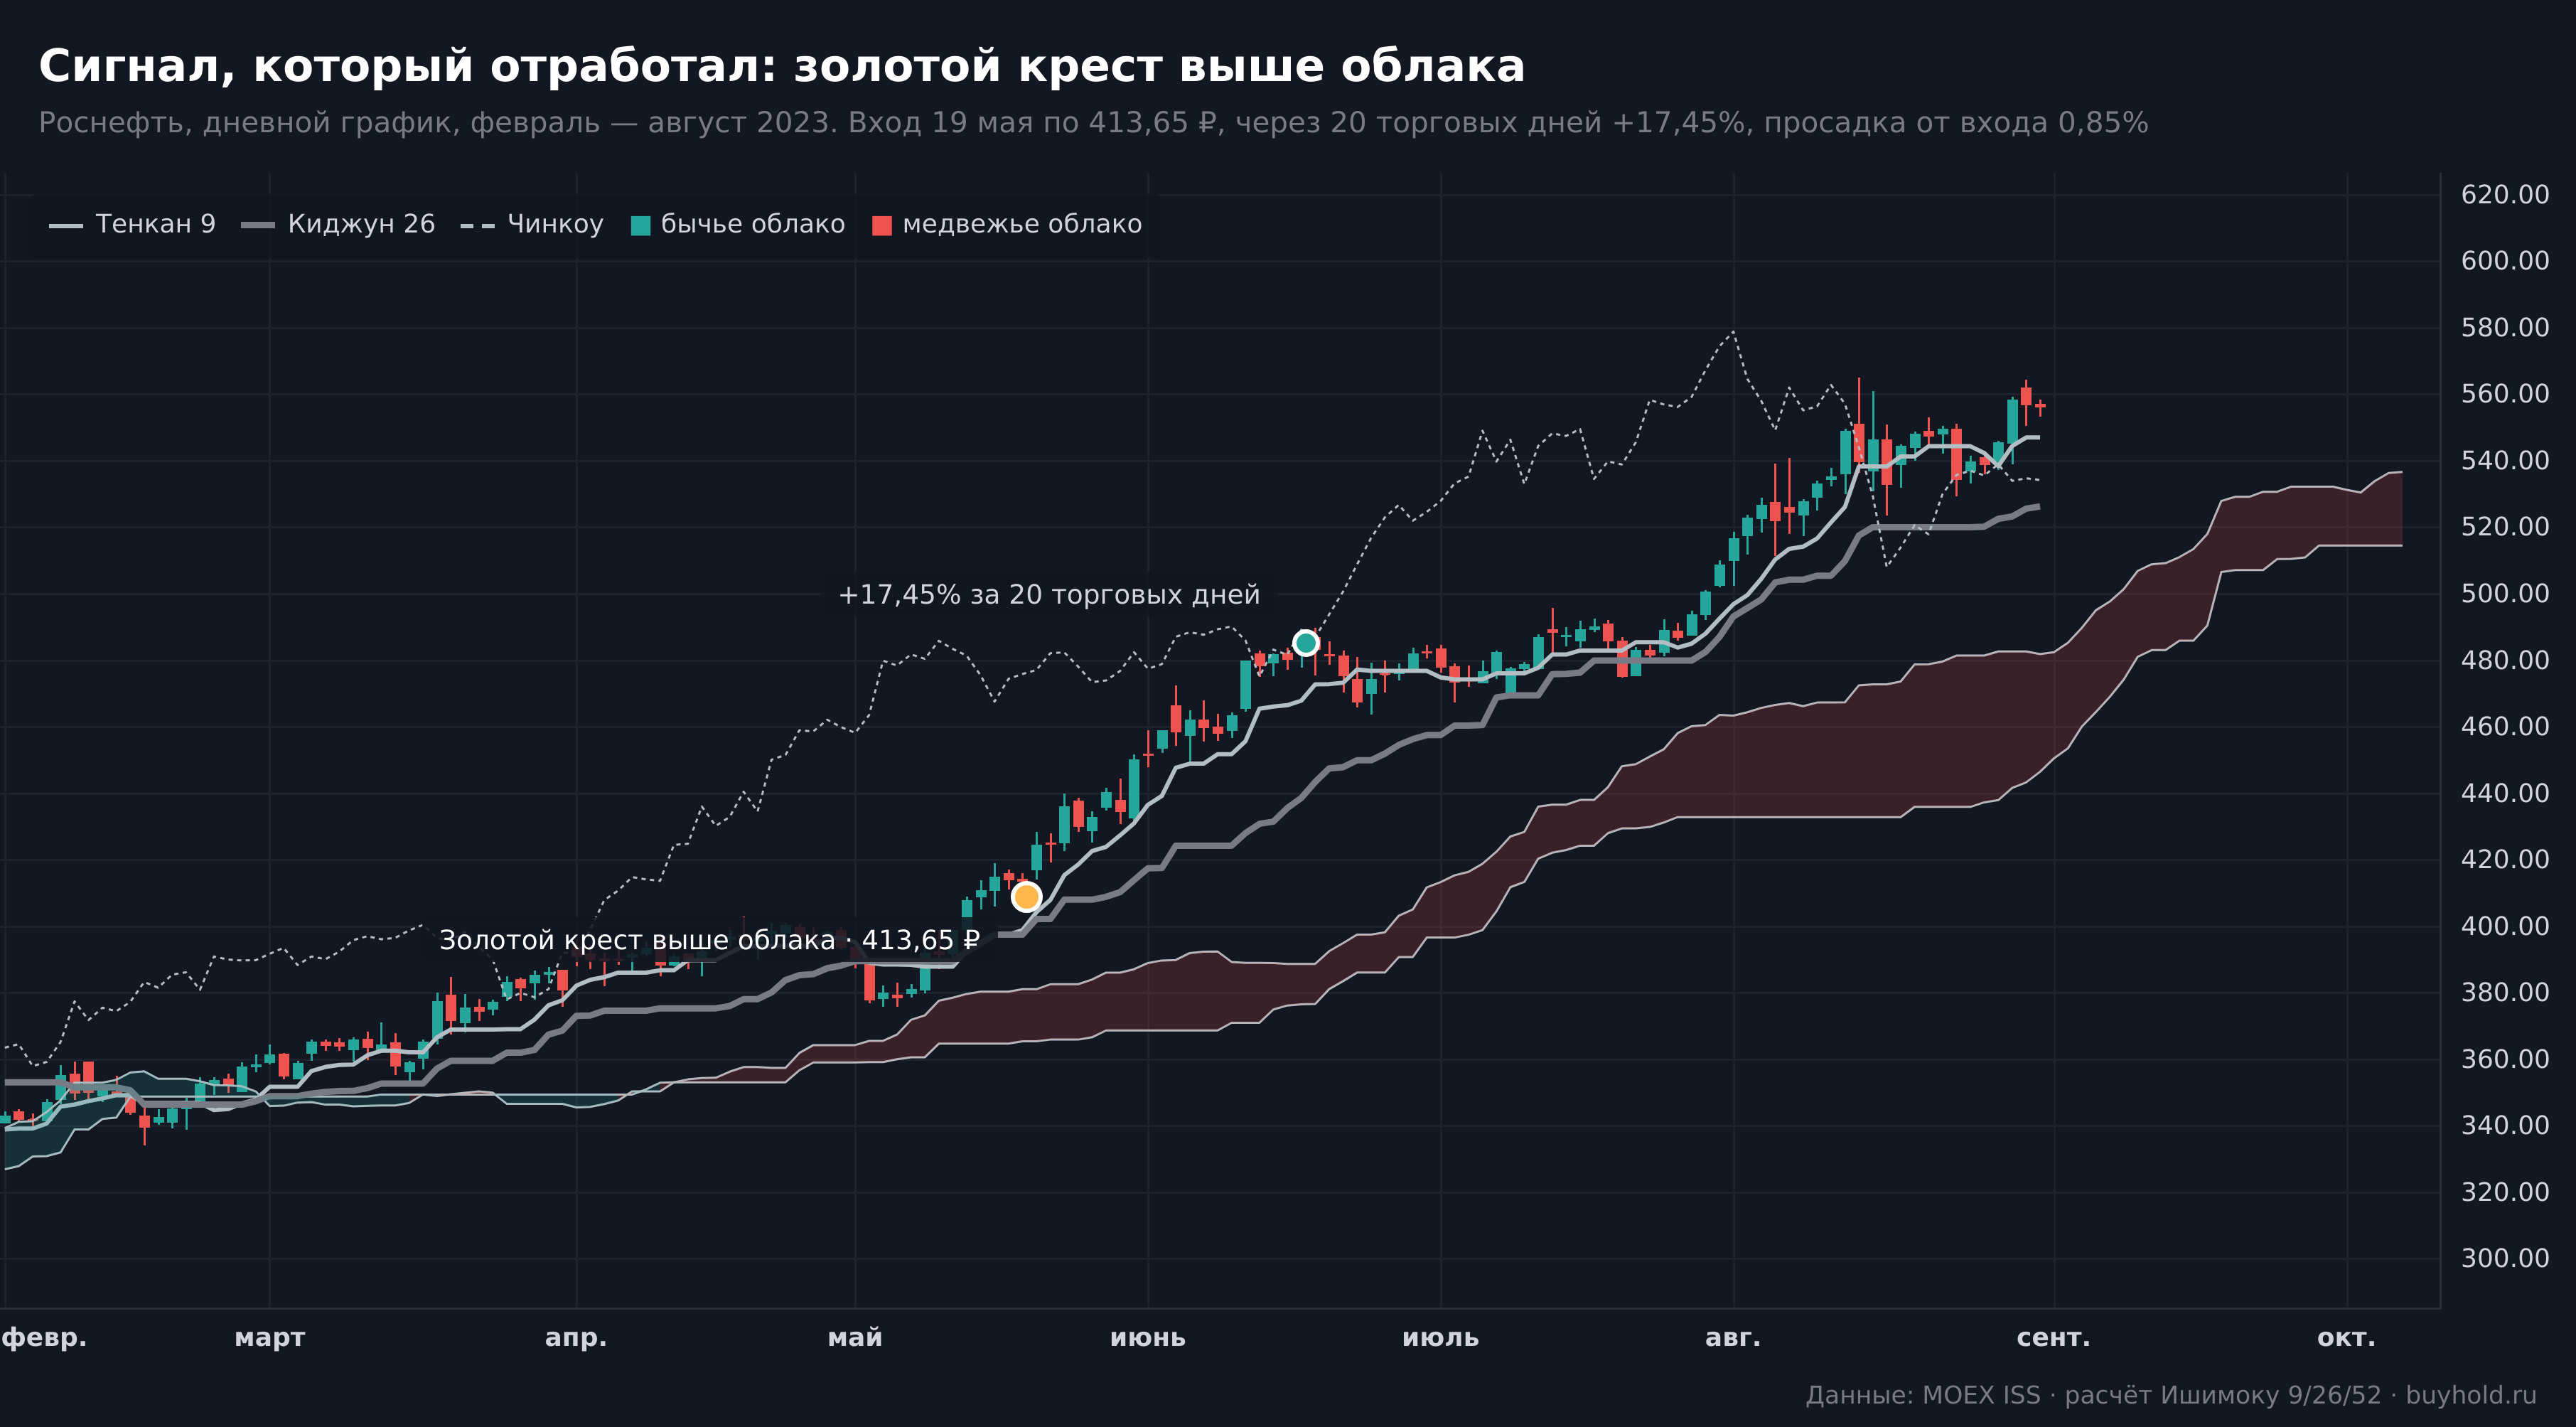
19 мая 2023 года по Роснефти сложилась вся конфигурация целиком. Тенкан пересёк Киджун снизу вверх, цена закрытия 413,65 рубля находилась выше облака, толщина облака составляла 3,8% от цены, Чинкоу шёл выше цены месячной давности. Через 20 торговых дней бумага стоила на 17,45% дороже. Максимальная просадка от точки входа за это время составила 0,85%, то есть позиция почти не уходила в минус. Так выглядит сигнал, ради которого систему и держат.
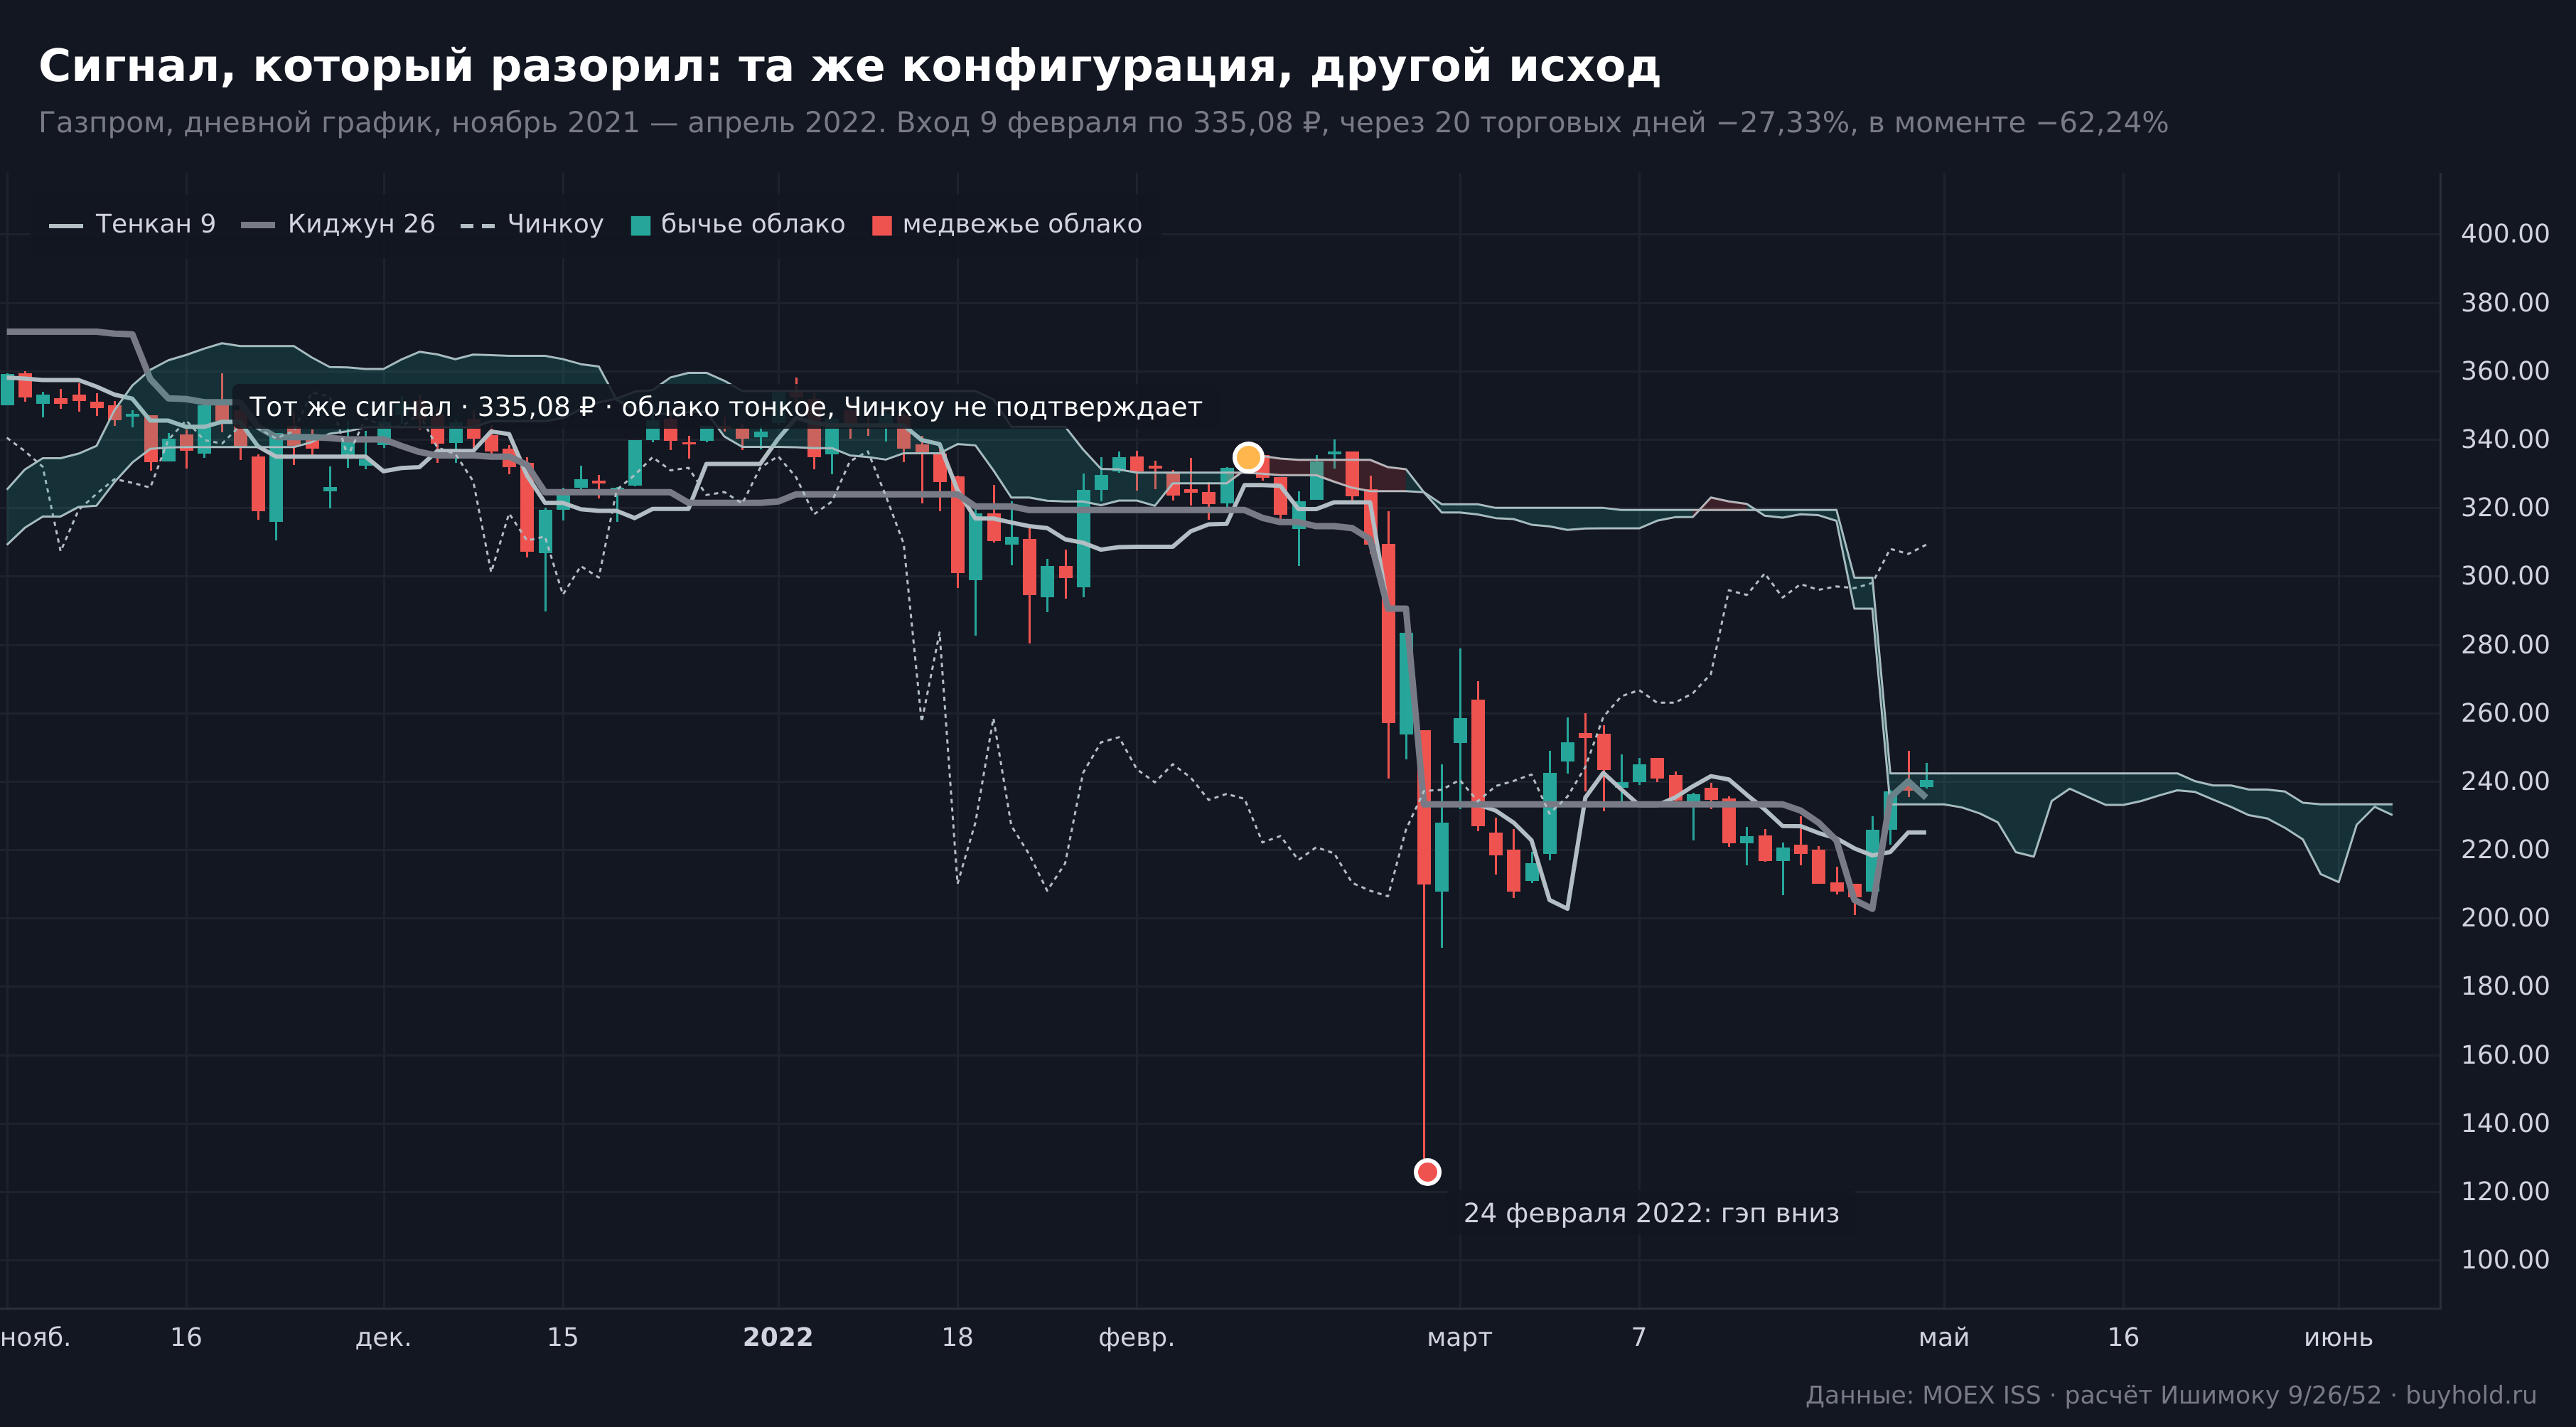
9 февраля 2022 года по Газпрому сложилась почти такая же картина. Золотой крест, цена 335,08 рубля выше облака. Отличий было два, и оба легко не заметить. Облако было аномально тонким, 0,2% от цены вместо медианных по выборке 2,8%. И Чинкоу не подтверждал сигнал, цена стояла ниже своего же значения месячной давности.
Через 20 торговых дней позиция показывала минус 27,33%, а в моменте проваливалась на 62,24% от цены входа. Между входом и этой отметкой лежало 24 февраля 2022 года.
Отсюда два разных урока, и путать их нельзя.
Первый касается индикатора. Тонкое облако и неподтверждающий Чинкоу как раз и являются теми признаками, которые в системе Хосоды отделяют сильный сигнал от слабого, и здесь они честно сработали как предупреждение. Фильтр по Чинкоу отсеял бы этот вход.
Второй урок касается пределов любого технического анализа. Убыток в 62% принесла не ошибка в разметке, а событие, которого в ценовом ряду не было и быть не могло. Ни один индикатор не считает геополитику. Здесь работал только заранее выставленный стоп-лосс, да и тот исполнился бы с проскальзыванием на гэпе.
Полезно посмотреть, где система оказалась накануне обвала. 22 февраля 2022 года, в последний торговый день перед 24 февраля, все шесть инструментов выборки находились ниже облака. Сбербанк, Газпром, Лукойл, Роснефть, Норникель и индекс Мосбиржи. По правилу «держим, пока выше облака» позиции были бы закрыты заранее.
Соблазн назвать это прозорливостью велик, но объяснение скучнее. Рынок снижался с октября 2021 года, и трендовая система вышла из него не потому, что предвидела события, а потому, что следовала за уже идущим падением. Тот же механизм в спокойное время выбивает из позиции на обычной коррекции, а потом заводит обратно дороже.
Когда сигналы ломаются
Есть закономерность, которая объясняет провальные входы индикатора Ишимоку лучше, чем разбор отдельных случаев. Я разбил все золотые кресты по тому, что делал рынок в предыдущие 60 торговых дней.
| Что делала цена за предыдущие 60 дней | Сигналов | Доля положительных исходов | Медианный ход за 20 дней |
|---|---|---|---|
| Рост более 10% | 61 | 59,0% | +2,00% |
| Боковик в пределах ±10% | 185 | 63,2% | +1,60% |
| Падение более 10% | 57 | 40,4% | −2,43% |
Золотой крест после трёхмесячного падения отрабатывает в 40,4% случаев с медианным ходом минус 2,43%. Это худший вариант из всех, что дают данные, и он же самый соблазнительный психологически. Бумага упала на 20%, появился разворотный сигнал, кажется, что дно найдено.
Хорошая новость в том, что облако само отсекает эту ловушку. Среди крестов, случившихся после падения более чем на 10%, ни одного не было выше облака, они все происходили под ним. Правило «покупаю только выше облака» механически запрещает ловить падающий нож, даже если рука к этому тянется.
Индикатор Ишимоку против двух скользящих средних
Возражение напрашивается само. Если вся польза системы сводится к разделению рынка на два режима, зачем пять линий, когда то же самое делают две скользящие средние? Классический золотой крест на SMA 50 и SMA 200 известен куда шире и читается проще.
Проверим на тех же данных. Правило для облака прежнее, держим бумагу выше облака. Правило для средних классическое, держим, пока SMA 50 выше SMA 200. Окно сравнения одинаковое для обоих, оно начинается позже, чем в таблице выше, потому что двухсотдневной средней нужно набрать историю. Из-за этого числа в колонке облака слегка отличаются от предыдущего бэктеста, сравнивать между собой можно только колонки внутри этой таблицы.
| Инструмент | Облако Ишимоку | SMA 50/200 | Купить и держать | Просадка облака | Просадка SMA |
|---|---|---|---|---|---|
| Сбербанк | +179,2% | +66,5% | +46,3% | −18,1% | −39,9% |
| Газпром | −1,6% | −25,5% | −45,1% | −53,4% | −64,4% |
| Лукойл | +56,9% | +24,6% | +5,1% | −34,6% | −44,1% |
| Роснефть | −4,0% | −12,6% | −30,8% | −35,7% | −52,8% |
| Норникель | +34,4% | +45,0% | +16,7% | −41,2% | −42,2% |
| Индекс Мосбиржи | +103,7% | +23,9% | −6,2% | −18,5% | −34,9% |
| Среднее | +61,4% | +20,3% | −2,4% | −33,6% | −46,4% |
Индикатор Ишимоку обошёл связку скользящих средних на всех инструментах, кроме Норникеля, и по доходности, и по глубине просадки. При этом времени в рынке он провёл меньше, 50% против 55%.
Причина различия механическая, и в ней нет мистики. Скользящая средняя усредняет цены закрытия, поэтому реагирует на каждое движение внутри диапазона. Границы облака построены на экстремумах, поэтому пока рынок не обновляет максимум или минимум за период, линия стоит на месте. Дополнительно облако сдвинуто вперёд на 26 баров, то есть уровень выхода из позиции определён месяц назад и не подстраивается под текущую цену.
Получается запаздывание иного качества. Пересечение SMA 50 и SMA 200 наступает ещё позже золотого креста Тенкан с Киджуном, но выход из позиции у скользящих средних оказывается менее решительным, и в падениях 2022 года это стоило им лишних 12,8 процентного пункта просадки.
Вывод из таблицы я формулирую осторожно. Восемь лет и шесть инструментов — небольшая выборка для утверждения «одно лучше другого». Но никакого преимущества у более простой конструкции точно нет, и аргумент «зачем пять линий, если хватает двух средних» данными не подтверждается.
Чего индикатор Ишимоку не делает
Этот раздел идёт до описания стратегий сознательно. Понимать границы инструмента полезнее, чем знать ещё одну схему входа.
Он опаздывает, и опаздывает измеримо
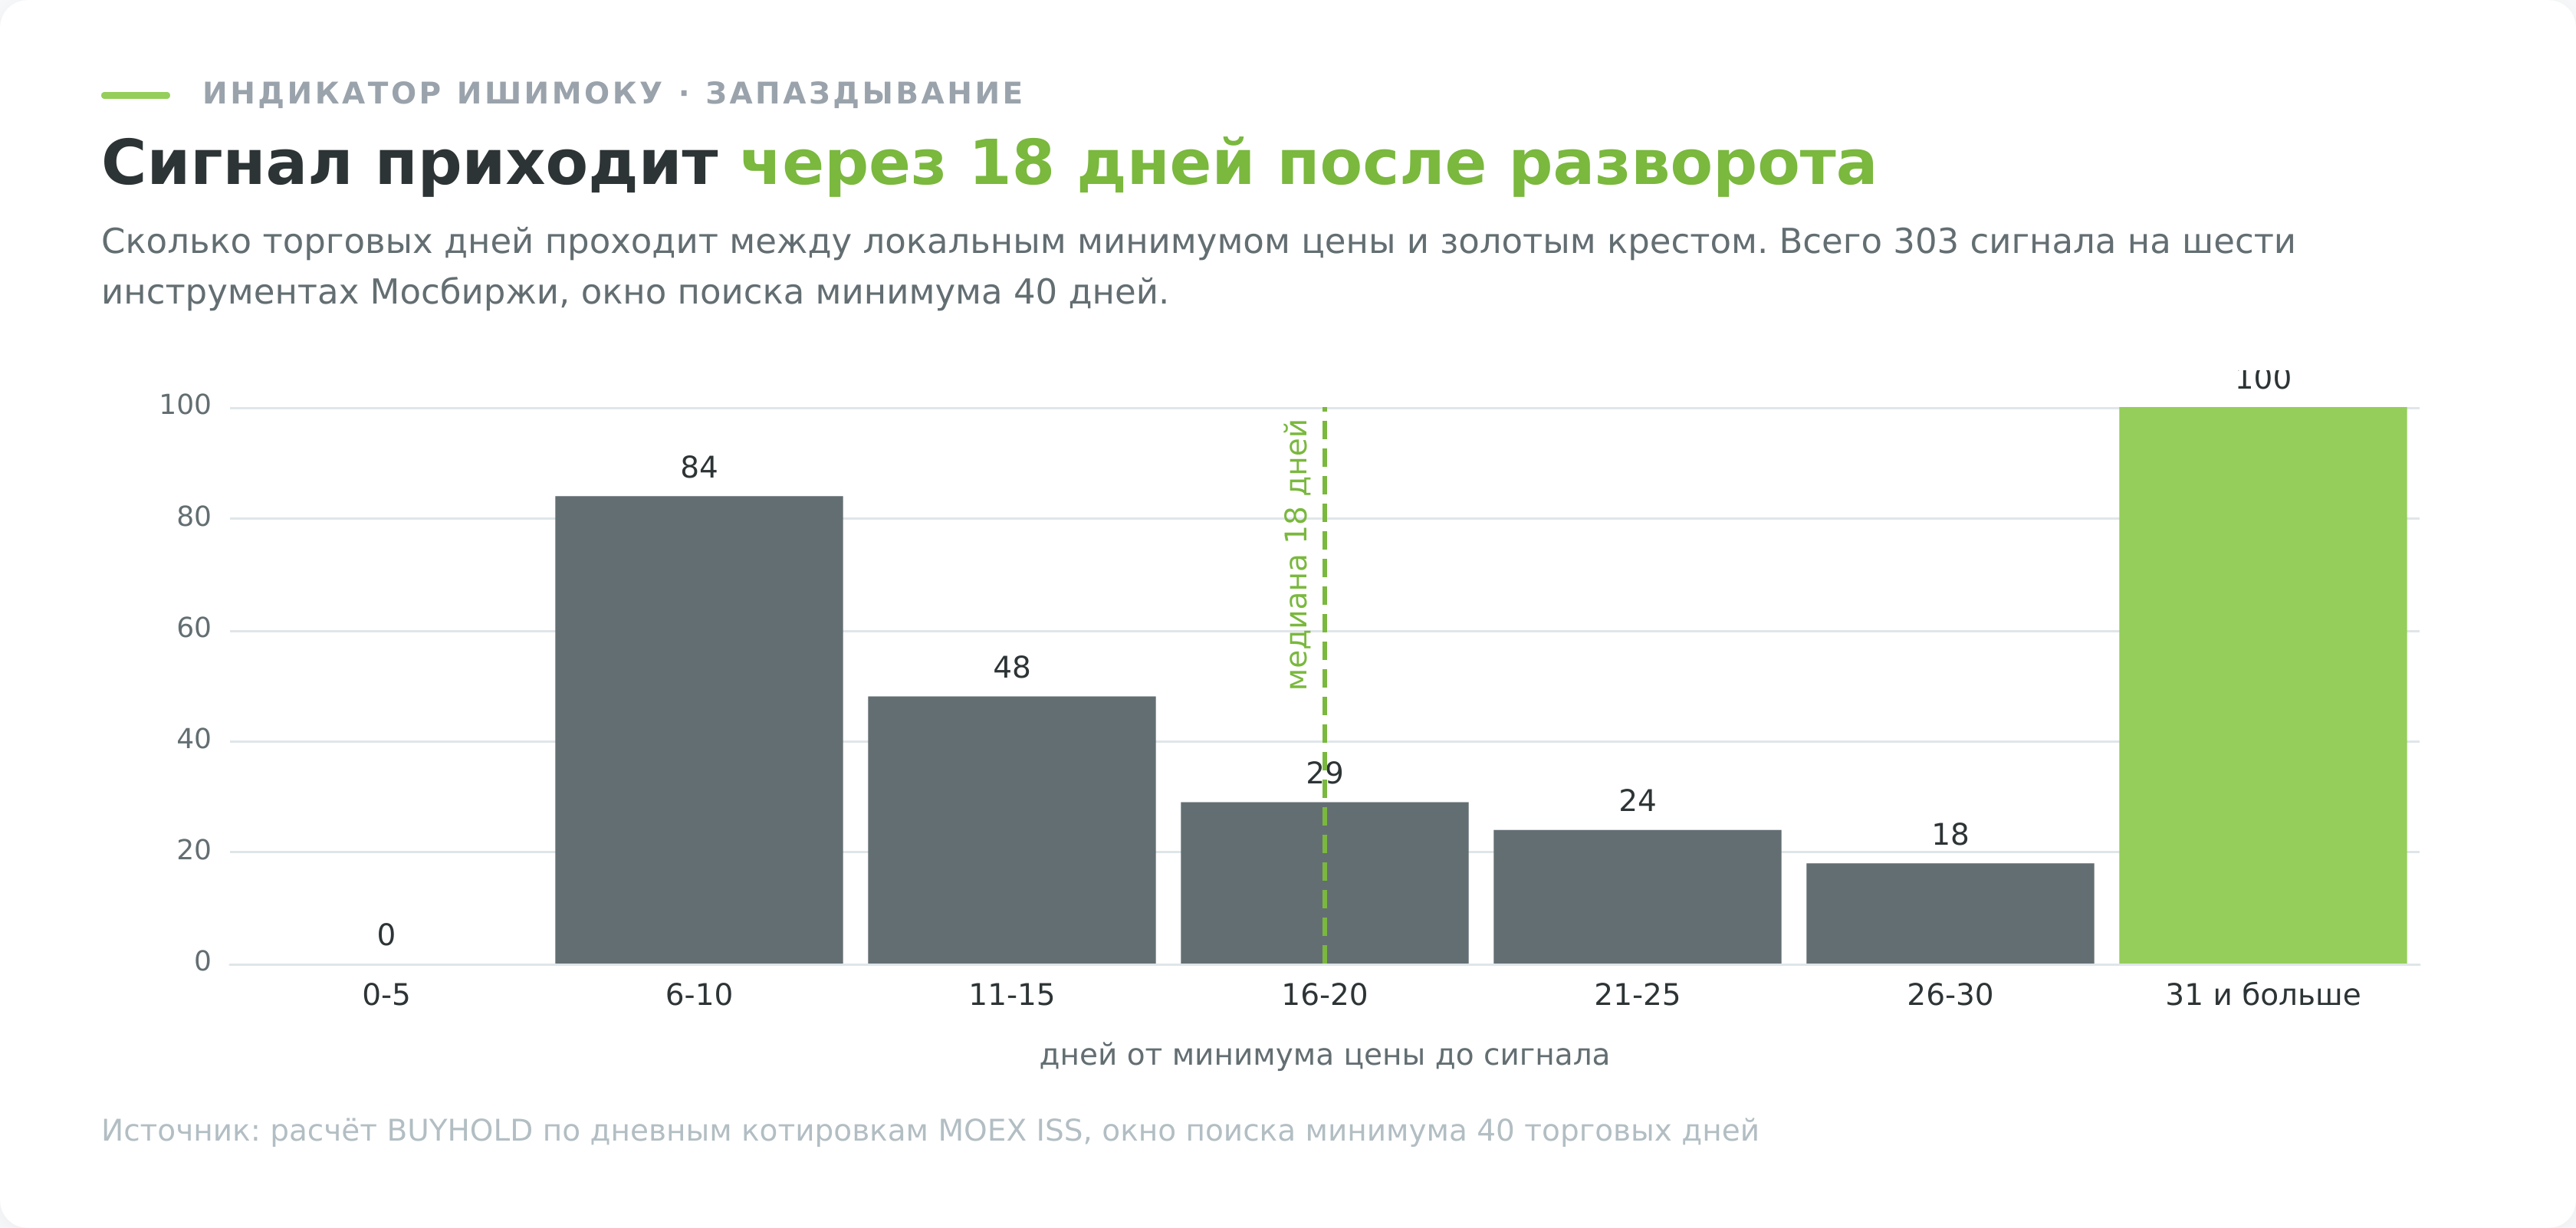
Все линии индикатора Ишимоку построены на прошлых максимумах и минимумах, поэтому разворот они фиксируют задним числом. Величину задержки можно посчитать. Я взял все 303 золотых креста индикатора Ишимоку из выборки и измерил, сколько торговых дней прошло между локальным минимумом цены и появлением сигнала.
Медиана составила 18 дней, среднее 22,3 дня. В 72% случаев сигнал приходил позже, чем через 10 дней после разворота.
Практический смысл этой цифры такой. К моменту золотого креста движение, как правило, идёт уже почти месяц, и заметная часть хода осталась позади. Система не ловит развороты, она подтверждает состоявшиеся. Претензия «индикатор Ишимоку запаздывает» верна фактически, но бессмысленна как претензия: он для этого и построен, и именно запаздывание отсеивает часть ложных сигналов.
Облако держит цену не лучше монетки
Утверждение «облако работает как поддержка и сопротивление» встречается почти в каждом описании системы. Проверим.
Я нашёл все случаи, когда цена шла выше облака и коснулась его сверху, то есть минимум дня опустился до верхней границы. Таких касаний в выборке оказалось 639. Затем посмотрел, где цена находилась через 10 торговых дней.
| Инструмент | Касаний облака сверху | Осталось выше облака через 10 дней |
|---|---|---|
| Сбербанк | 117 | 55% |
| Газпром | 124 | 44% |
| Лукойл | 79 | 51% |
| Роснефть | 121 | 51% |
| Норникель | 101 | 42% |
| Индекс Мосбиржи | 97 | 65% |
| Всего | 639 | 51% |
51%. Подбрасывание монеты даёт столько же. Как самостоятельный уровень для входа облако не работает, и строить сделку на «отбое от кумо» нет оснований.
Заодно проверяется второе расхожее утверждение, что толстое облако держит цену лучше тонкого. Медианная толщина облака в выборке составила 2,76% от цены. Среди касаний тонкого облака цена удержалась выше в 51% случаев, среди касаний толстого — в 50%. Разницы нет.
Тут нужна аккуратность, потому что в таблице сигналов золотой крест над толстым облаком выглядел лучше, чем над тонким, 67,9% против 62,1%. Противоречия здесь нет, это про разные вещи. Толщина облака не помогает уровню удержаться, но косвенно говорит о том, что рынок последние месяцы двигался широко, а такое состояние чаще совпадает с продолжением движения. Использовать толщину как признак прочности уровня нельзя, как контекст сигнала — можно.
Торговля внутри облака на дневках почти невозможна
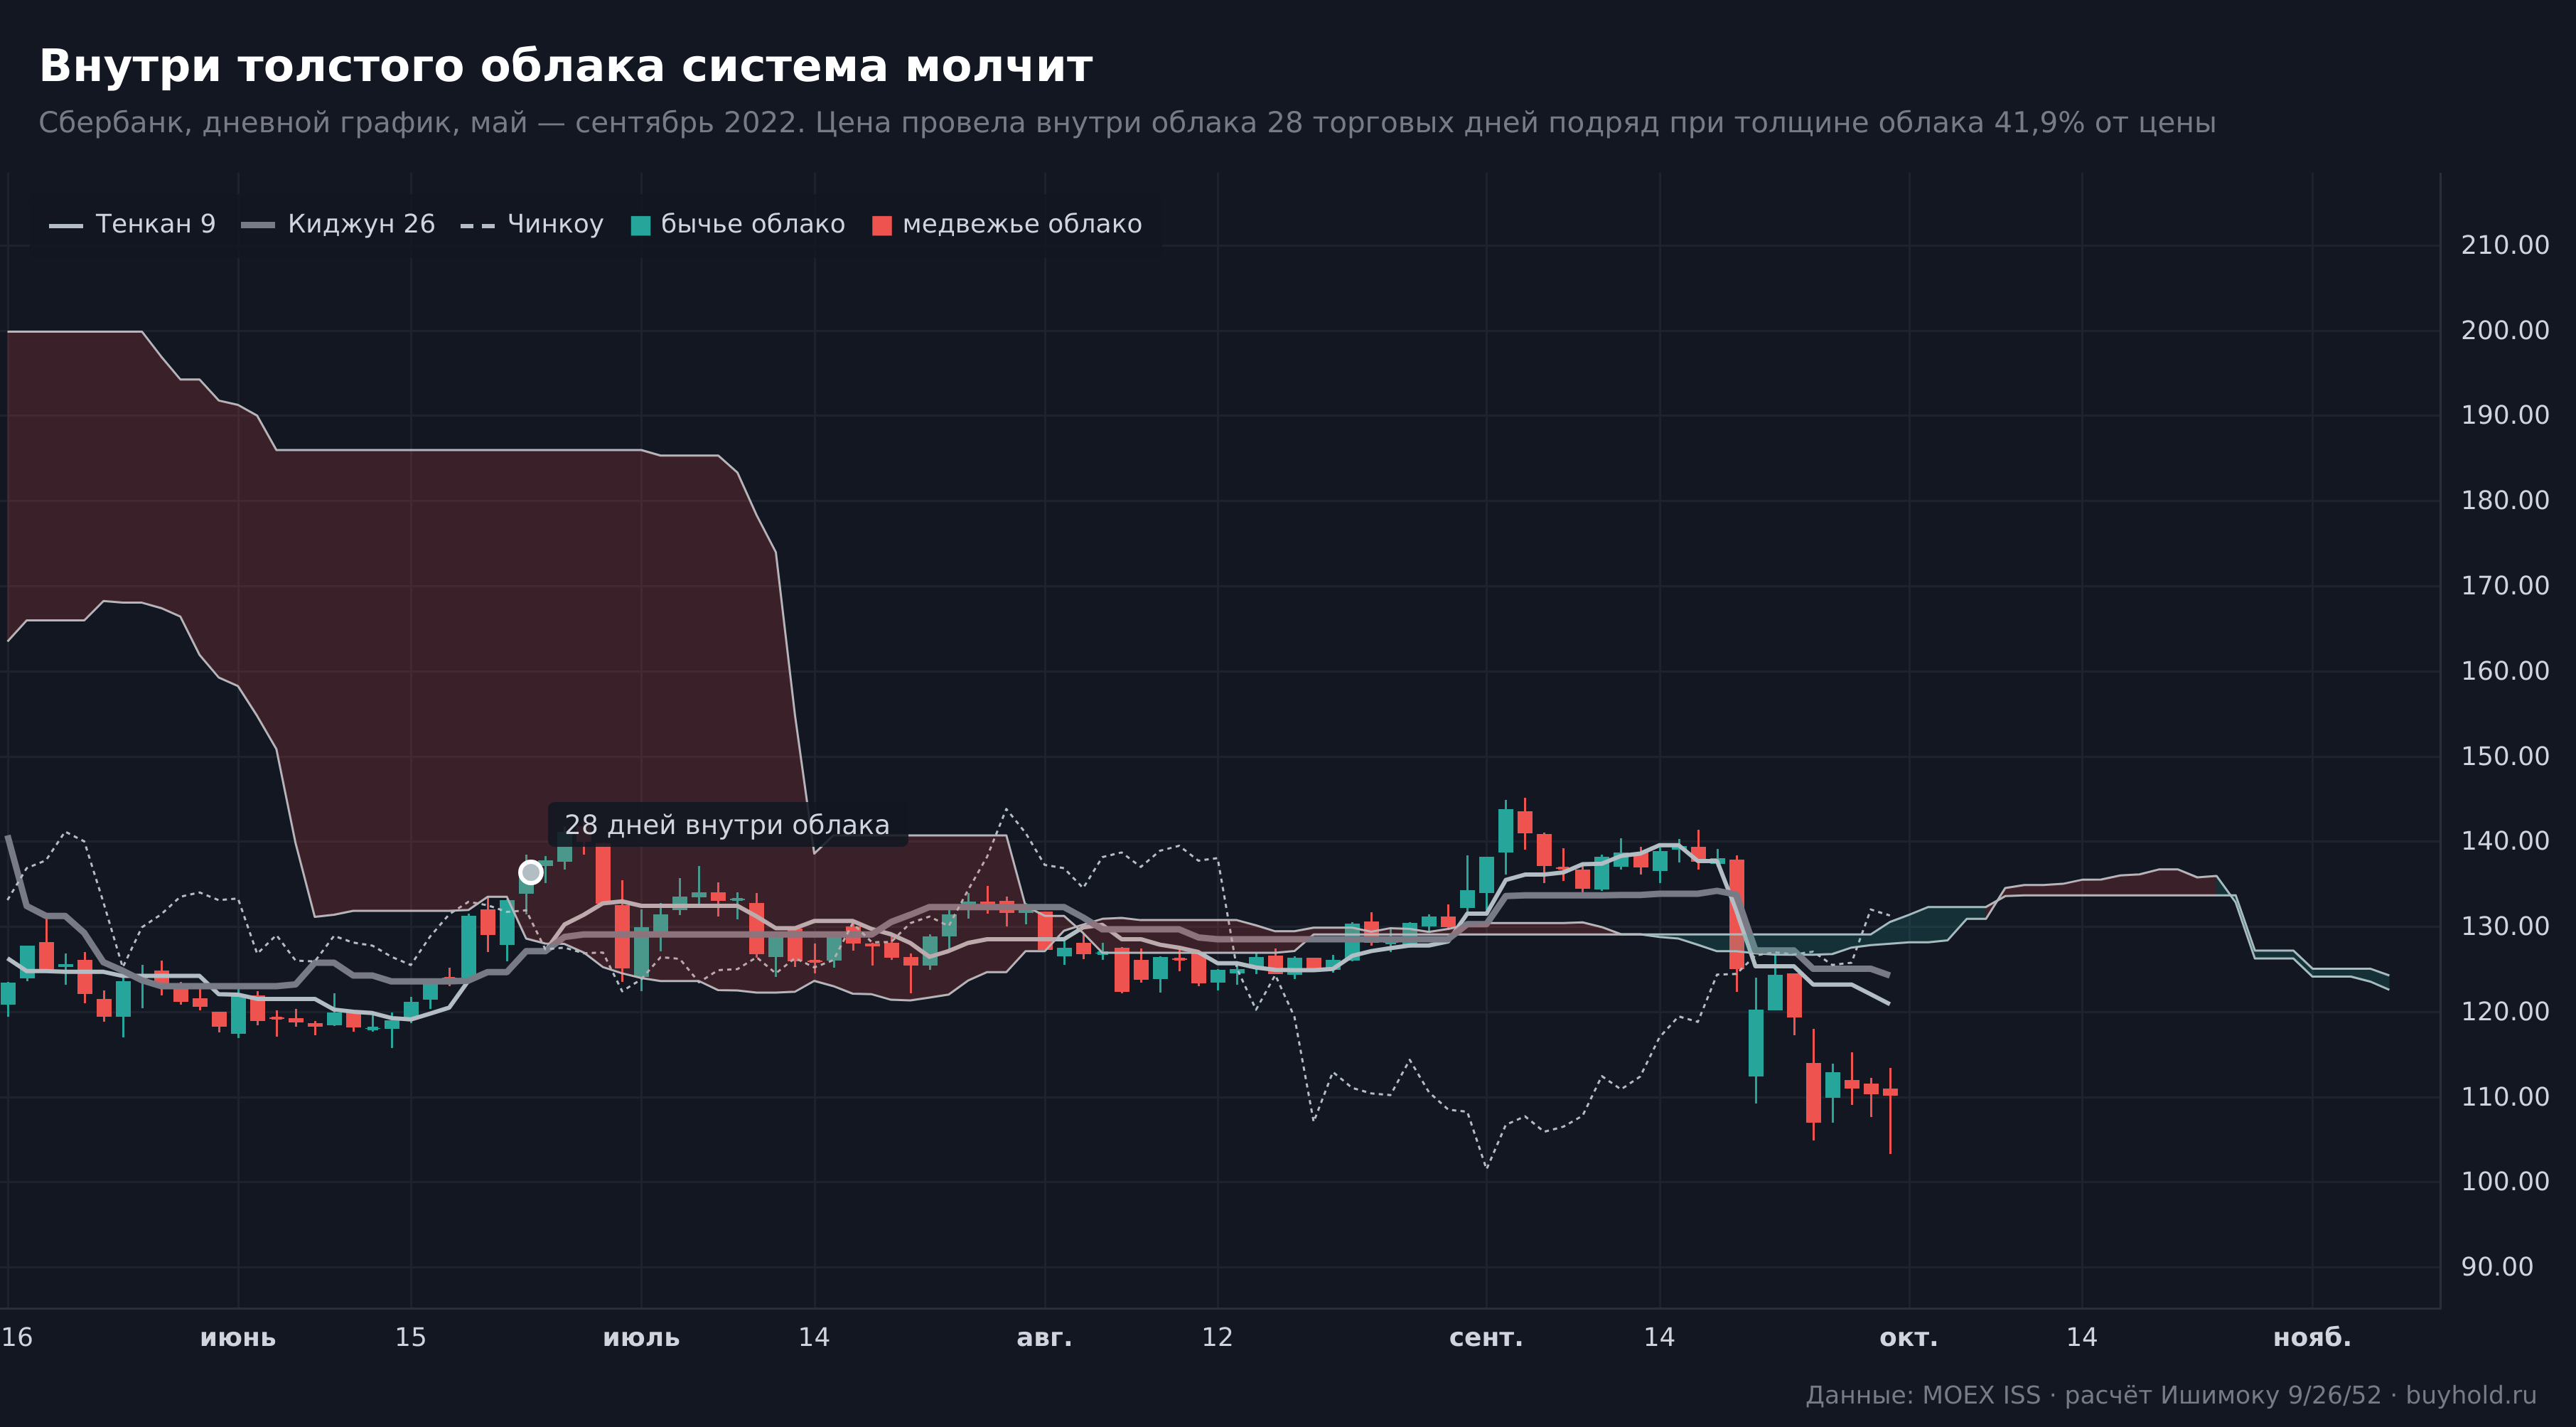
Совет «внутри облака торгуйте от границ как в диапазоне» разбивается о длительность эпизодов. В выборке цена заходила внутрь облака 472 раза, и медианная продолжительность такого эпизода составила 2 дня. Средняя — 3,4 дня, самый длинный за восемь лет — 28 дней. Дольше 10 дней длились только 5% эпизодов.
Диапазон, который живёт два дня, торговать от границ нельзя. Для этого просто нет времени. Пока трейдер разметит уровни, цена уже вышла из облака. На четырёхчасовом графике эпизоды длиннее в барах, и там подход имеет смысл, но это уже другой режим торговли с другой частотой сделок и другими комиссиями.
Он не защищает от гэпа и не считает новости
Разобранный выше случай с Газпромом показывает это прямо. Между закрытием 23 февраля и открытием 24 февраля 2022 года индекс Мосбиржи потерял 33,3%, Сбербанк 36,6%, Роснефть 36,3%. Ни одна конфигурация линий такое не предупреждает, и стоп-лосс внутри гэпа не исполняется по своей цене.
Из этого следует практическое правило, не связанное с индикатором. Размер позиции определяется не качеством сигнала, а тем, сколько вы готовы потерять при худшем сценарии. Разбор того, как считать риск на сделку, есть в отдельном материале про управление капиталом в трейдинге.
Подбор параметров под историю обманывает дважды
Соблазн подкрутить 9/26/52 под конкретную бумагу возникает у каждого, кто впервые видит таблицу результатов. Данные выше показывают, почему это тупик. Четыре разных набора параметров дали результат в пределах одного шума, и «лучший» из них, 10/30/60, выиграл у классического 3,6 процентного пункта на выборке в 121 сигнал. При такой выборке разница подобного размера возникает случайно.
Опасность подбора в том, что он всегда даёт результат. Перебрав тридцать комбинаций периодов, вы гарантированно найдёте ту, что на истории показала лучшую кривую. Ровно поэтому она и не сработает дальше. Вы нашли не закономерность рынка, а особенность конкретного отрезка данных.
Как торговать по индикатору Ишимоку с учётом посчитанного
Схем торговли по индикатору Ишимоку в интернете десятки, а данных под ними обычно нет. Ниже три подхода, каждый из которых опирается на цифры из разделов выше, с честным указанием, что именно в них проверено, а что нет.
Подход 1. Облако как выключатель режима
Самый простой и самый проверяемый вариант. Позиция держится, пока цена закрытия выше облака, и закрывается на следующий день после ухода ниже. Никаких дополнительных условий.
Данные показали плюс 62,0% против плюс 4,7% у пассивного удержания за 2018-2026 годы при просадке вдвое меньше, около 54 сделок на бумагу за восемь лет и половина времени вне рынка. Оговорки из раздела с бэктестом действуют полностью, особенно про исключительность периода.
Подход годится инвестору со среднесрочным горизонтом, который хочет ограничить участие в затяжных падениях и готов принять, что часть роста будет пропущена на входе и выходе.
Подход 2. Золотой крест с фильтром по облаку
Вход при пересечении Тенкан снизу вверх через Киджун, но только когда цена выше облака. Дополнительное условие — Чинкоу выше цены месячной давности.
Данные показали 64,2% положительных исходов через месяц против базовых 54,0%, медианный ход +2,32%. С фильтром по Чинкоу 66,9% и +2,48%, но выборка меньше, и различие в пределах шума. Тот же сигнал без фильтра по облаку даёт 48,1%, то есть хуже случайного дня.
Не проверено главное, где ставить стоп и где фиксировать прибыль. Все цифры выше измеряют движение цены через фиксированные 20 дней, а не результат сделки со стопом. Реальный результат зависит от того, переживёт ли стоп промежуточную просадку, а она бывает глубокой. В разобранном примере с Роснефтью цена почти не проваливалась ниже входа, в примере с Газпромом ушла на 62% вниз.
Практический вывод из этого один. Правило входа без правила выхода не составляет системы. Стоп имеет смысл ставить под ближайшую границу облака или под Киджун, а не на фиксированный процент.
Подход 3. Добор позиции по линиям на тренде
Классический японский приём. Пока цена выше облака, откаты к Тенкан или Киджун используются для наращивания позиции по частям.
Здесь я обязан быть точным. Этот подход я на данных не проверял, потому что его результат целиком определяется правилами добора и размера частей, а их вариантов бесконечно много. Из посчитанного известно, что режим «выше облака» действительно даёт положительное смещение доходности, +12,6% годовых против минус 4,7% под облаком. На этом смещении подход и стоит.
Отдельно предостережение против частой ошибки. Отбой от облака как самостоятельный сигнал не работает, 51% удержания на 639 касаниях. Добирать позицию у границы облака имеет смысл только при действующем тренде, а не покупать саму границу в надежде на отскок.
Что даёт смена цвета облака
Момент, когда Сенкоу Спан A пересекает Сенкоу Спан B и облако впереди меняет цвет, японцы называют кумо твист. В выборке таких бычьих разворотов набралось 156, доля положительных исходов через месяц составила 58,3% при медианном ходе +1,39%. Против базы 54,0% преимущество есть, но небольшое, примерно как у обычного золотого креста без фильтров.
Дополнительная тонкость, которую редко проговаривают. Твист виден на графике на 26 баров правее последней свечи, то есть он «происходит» в будущем. Это событие сегодняшних данных, отрисованное вперёд, и торговать его как сигнал сегодняшнего дня некорректно.
Настройка индикатора Ишимоку в российских терминалах
Большинство русскоязычных руководств показывают систему в MetaTrader на валютных парах. Для российского частного инвестора это неудачный адрес. MetaTrader ставят форекс-дилеры, а торговля акциями Мосбиржи идёт через брокерский счёт в QUIK, в приложении брокера или в TradingView.
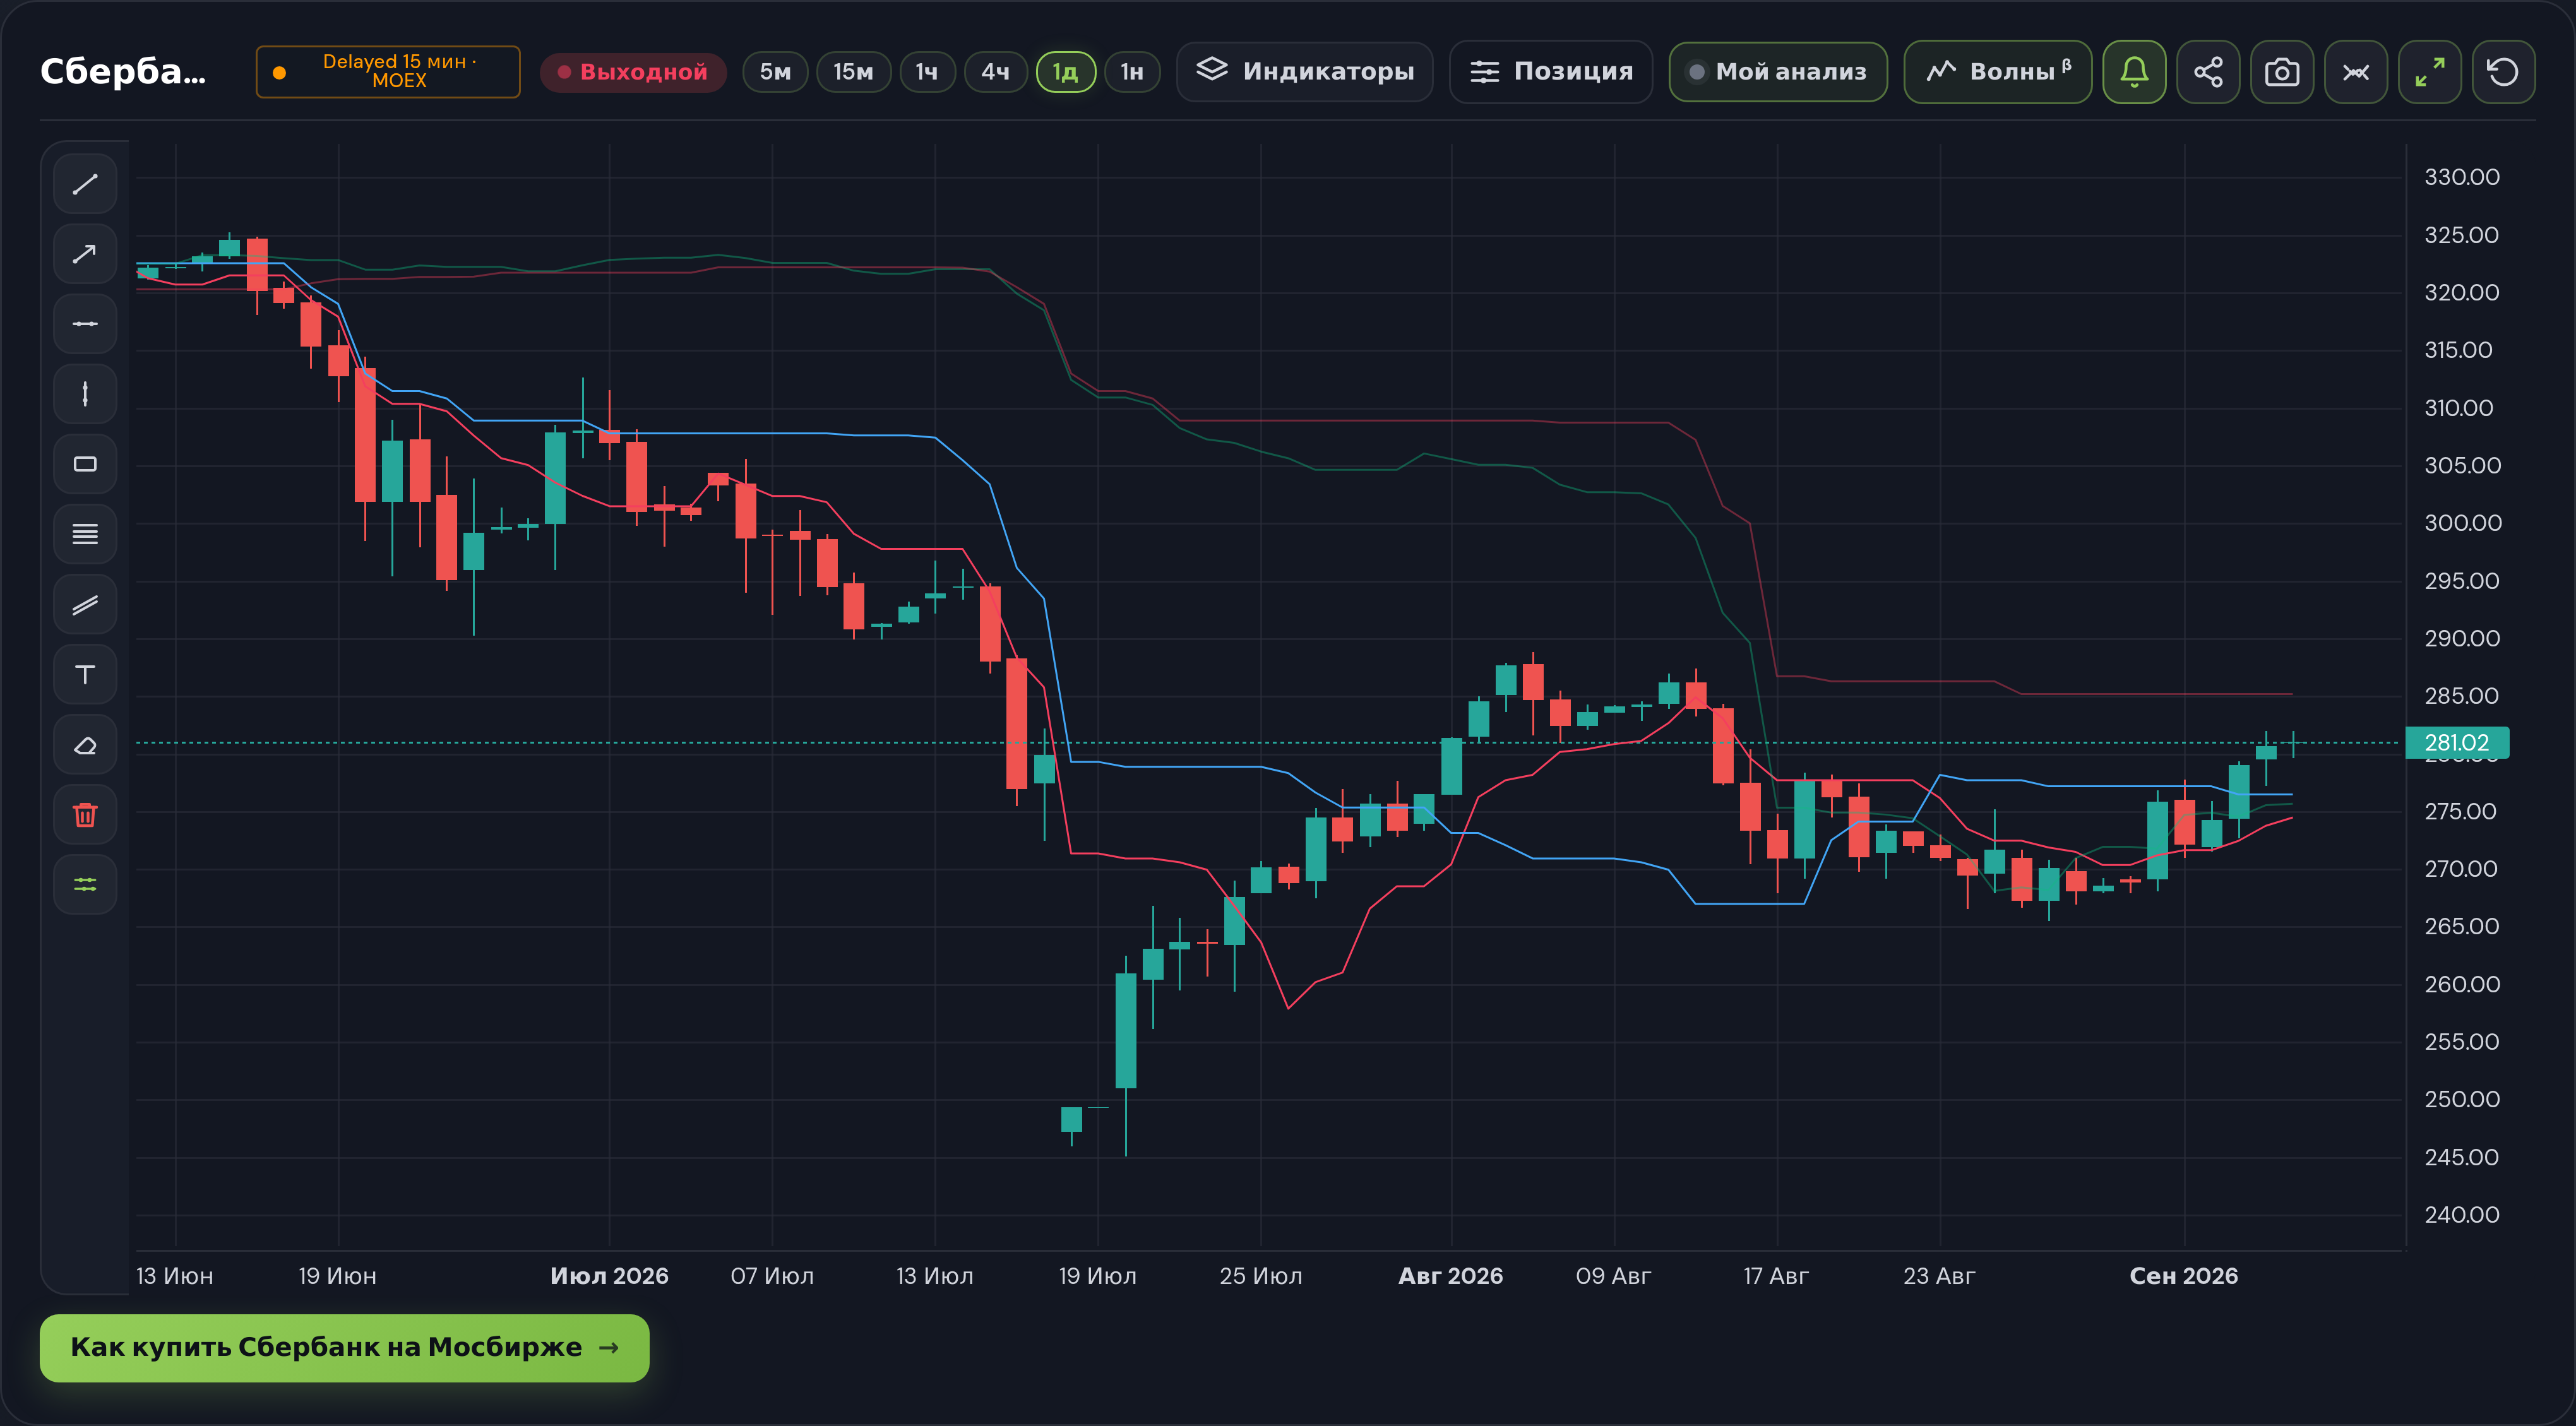
В QUIK индикатор Ишимоку лежит в списке индикаторов в категории трендовых под названием Ichimoku Kinko Hyo (руководство пользователя QUIK, раздел 4.4.13). Настраиваются три периода, вид линий и заливка облака. В TradingView он ищется по запросу Ichimoku и лежит в разделе «Теханализ» под названием «Облако Ишимоку». Тот же индикатор включается в нашем живом графике кнопкой «Индикаторы», без регистрации и установки терминала.
В TradingView индикатор называется Ichimoku Cloud, параметры по умолчанию 9/26/52 со сдвигом 26 (справка TradingView). Российские тикеры доступны с префиксом MOEX, например MOEX:SBER.
Три настройки, которые стоит поменять сразу, независимо от терминала.
- Цвет Чинкоу. По умолчанию линия часто сливается со свечами, и её просто не видно. Смысл в ней появляется только тогда, когда взгляд сразу находит её положение относительно старых баров.
- Разный цвет облака. Бычье облако, где Сенкоу A выше Сенкоу B, и медвежье должны различаться визуально, иначе теряется момент разворота.
- Дневной таймфрейм по умолчанию. Все цифры этой статьи посчитаны на дневках. На часовом графике число сигналов растёт кратно, а вместе с ним комиссии и шум.
Проверить, как система ведёт себя на конкретной бумаге, можно, не рискуя деньгами. На живом графике индикатор накладывается на котировки Мосбиржи в пару кликов, а в торговом симуляторе те же сигналы можно отработать сделками на исторических данных и посмотреть, сколько из них вы реально досидели бы до конца. Второе важнее первого: разница между «сигнал отработал на 17%» и «я высидел эти 17%» обычно и составляет результат года.
Отдельно про плечо. Торговля с плечом на российском рынке требует пройти тестирование у брокера, это установлено базовым стандартом защиты прав клиентов брокеров Банка России. Тест бесплатный, но пересдавать его придётся, если давно не совершали таких сделок.
На каком таймфрейме работает индикатор Ишимоку
Все цифры этой статьи получены на дневных данных, и это не случайный выбор. Индикатор Ишимоку создавался под дневки и недели тридцатых годов, когда внутридневных графиков не существовало физически. Перенос на младшие интервалы меняет три вещи разом.
Меняется число сделок. На дневном графике система дала около 54 входов и выходов на бумагу за восемь с половиной лет, то есть примерно шесть сделок в год. Переход на четырёхчасовой график увеличивает это число в несколько раз просто потому, что баров становится в шесть раз больше, а вместе с ним растёт суммарная комиссия.
Меняется соотношение сигнала и шума. Тенкан на девяти четырёхчасовых барах покрывает полтора торговых дня, а на дневках — почти две недели. Первое реагирует на внутридневные колебания, второе на изменение среднесрочной картины.
Меняется смысл сдвига. Облако на дневках вынесено вперёд примерно на календарный месяц, на часовом графике — на сутки с небольшим. Уровень месячной давности и уровень вчерашнего дня имеют разный вес для рынка.
Отсюда практическая рекомендация, которую я вывожу из посчитанного, а не из традиции. Дневной график — рабочий по умолчанию, недельный подходит для определения общего режима по бумаге, четырёхчасовой допустим для поиска точки входа внутри уже определённого дневного режима. Часовой и ниже я бы не использовал вовсе: там от системы остаются пересечения двух средних, ради которых пять линий не нужны.
Отдельно про акции второго и третьего эшелона Мосбиржи. Индикатор Ишимоку строится на максимумах и минимумах, а в неликвидных бумагах эти экстремумы часто ставит одна крупная заявка. Линии в результате дёргаются на движениях, которых по сути не было. Для расчётов я сознательно взял шесть самых ликвидных инструментов рынка, и переносить выводы на бумагу с оборотом в несколько миллионов рублей в день не стоит.
Как проверить эти цифры самостоятельно
Любое утверждение в этой статье воспроизводится за вечер, и я специально указываю всё, что для этого нужно.
Котировки берутся бесплатно из ISS API Московской биржи, без регистрации и ключей. Дневная история по каждой бумаге отдаётся в JSON запросом к разделу history. Мои расчёты сделаны по дневным свечам режима TQBR с 3 января 2018 года по 4 сентября 2026 года, всего 2180 торговых дней по каждому инструменту, из которых 2129 остаются после того, как индикатор Ишимоку набирает историю для расчёта.
Формулы приведены выше и совпадают с описанием в справочнике пакета ichimoku. Единственное место, где обычно ошибаются при самостоятельном расчёте, — направление сдвигов. Обе линии облака сдвигаются вперёд на 26 баров, Чинкоу назад на 26. Перепутанный знак даёт систему, которая на истории выглядит блестяще, потому что подсматривает будущее.
Три места, где расчёт чаще всего ломается.
- Направление сдвигов. Обе линии облака сдвигаются вперёд на 26 баров, Чинкоу назад на 26. Перепутанный знак даёт систему, которая на истории выглядит блестяще, потому что подсматривает будущее.
- Момент входа. Если сигнал появился по цене закрытия дня, то сделка возможна не раньше следующего дня. В моих расчётах позиция открывается со сдвигом на один бар именно поэтому.
- Сплиты и дивидендные гэпы. Про дробление акций Норникеля сказано выше. Дивидендные гэпы я не корректировал сознательно, из-за чего доходность удержания в таблице занижена относительно реальной для всех бумаг одинаково. Учёт дивидендов улучшил бы показатель пассивного удержания и сократил разрыв с системой, но не изменил бы картину просадок, а именно она в этом сравнении главная.
И четвёртое, ради чего этот раздел вообще написан. У индикатора Ишимоку риск подглядывания в будущее выше, чем у любого другого инструмента технического анализа, потому что две линии смещены вперёд, а одна назад. Ошибиться со знаком сдвига легко, а результат ошибки выглядит правдоподобно и красиво.
Я проверил это на своих же данных. Если считать подтверждение по Чинкоу неправильно, сравнивая сегодняшнюю цену с той, что будет через 26 дней, вместо той, что была 26 дней назад, доля удачных сигналов подскакивает с 66,9% до 89,0%, а медианный ход с 2,48% до 5,37%. Система начинает казаться гениальной, хотя на самом деле она просто знает будущее.
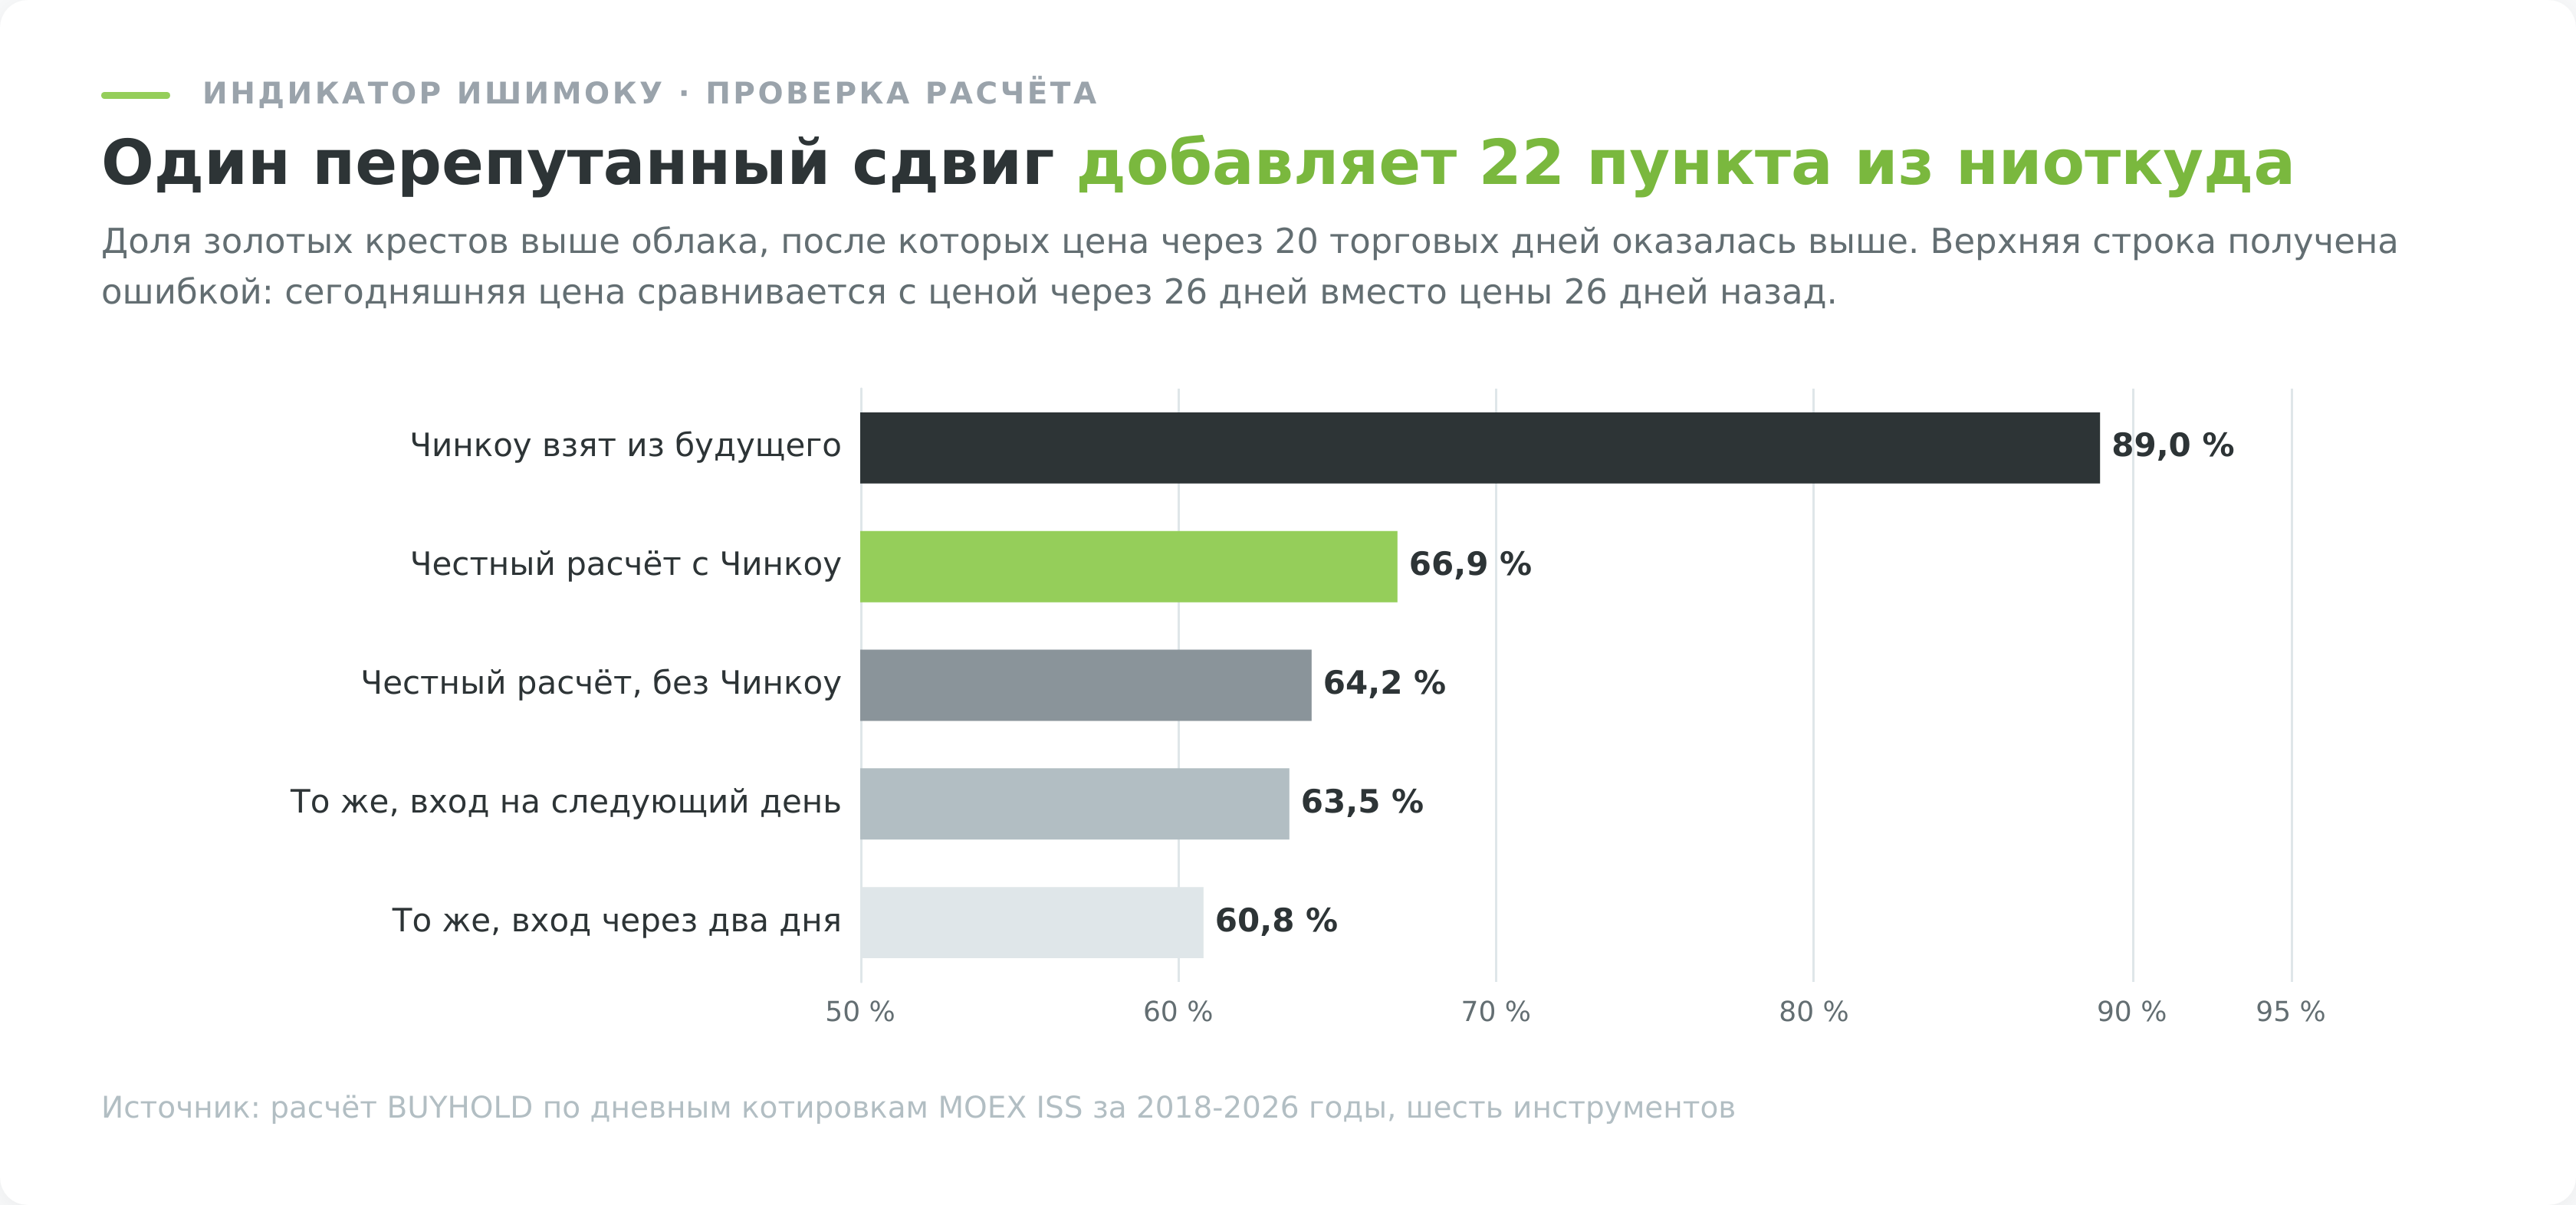
Отличить одно от другого помогает простая проверка. Каждое условие сигнала должно вычисляться только из данных, доступных на закрытие сигнального дня. Для облака это значит, что его границы на дату X построены по данным X минус 26. Для Чинкоу — что сравнивается сегодняшняя цена с ценой месячной давности, а не наоборот. Все цифры этой статьи посчитаны именно так, и устойчивость результата видна по тому, как плавно он деградирует при задержке входа: 64,2% при входе в день сигнала, 63,5% на следующий день, 60,8% через два дня. Обвала нет, значит эффект не был иллюзией расчёта.
Сырые котировки, скрипты расчёта и промежуточные результаты по каждому инструменту сохранены в рабочем архиве редакции. Если при повторе у вас получатся другие числа, разница почти наверняка объяснится одним из трёх пунктов выше.
С чем сочетать и что при этом ломается
Индикатор Ишимоку задумывался самодостаточным, и добавлять к нему ещё три инструмента незачем. Но два дополнения имеют смысл, потому что закрывают её слабые места.
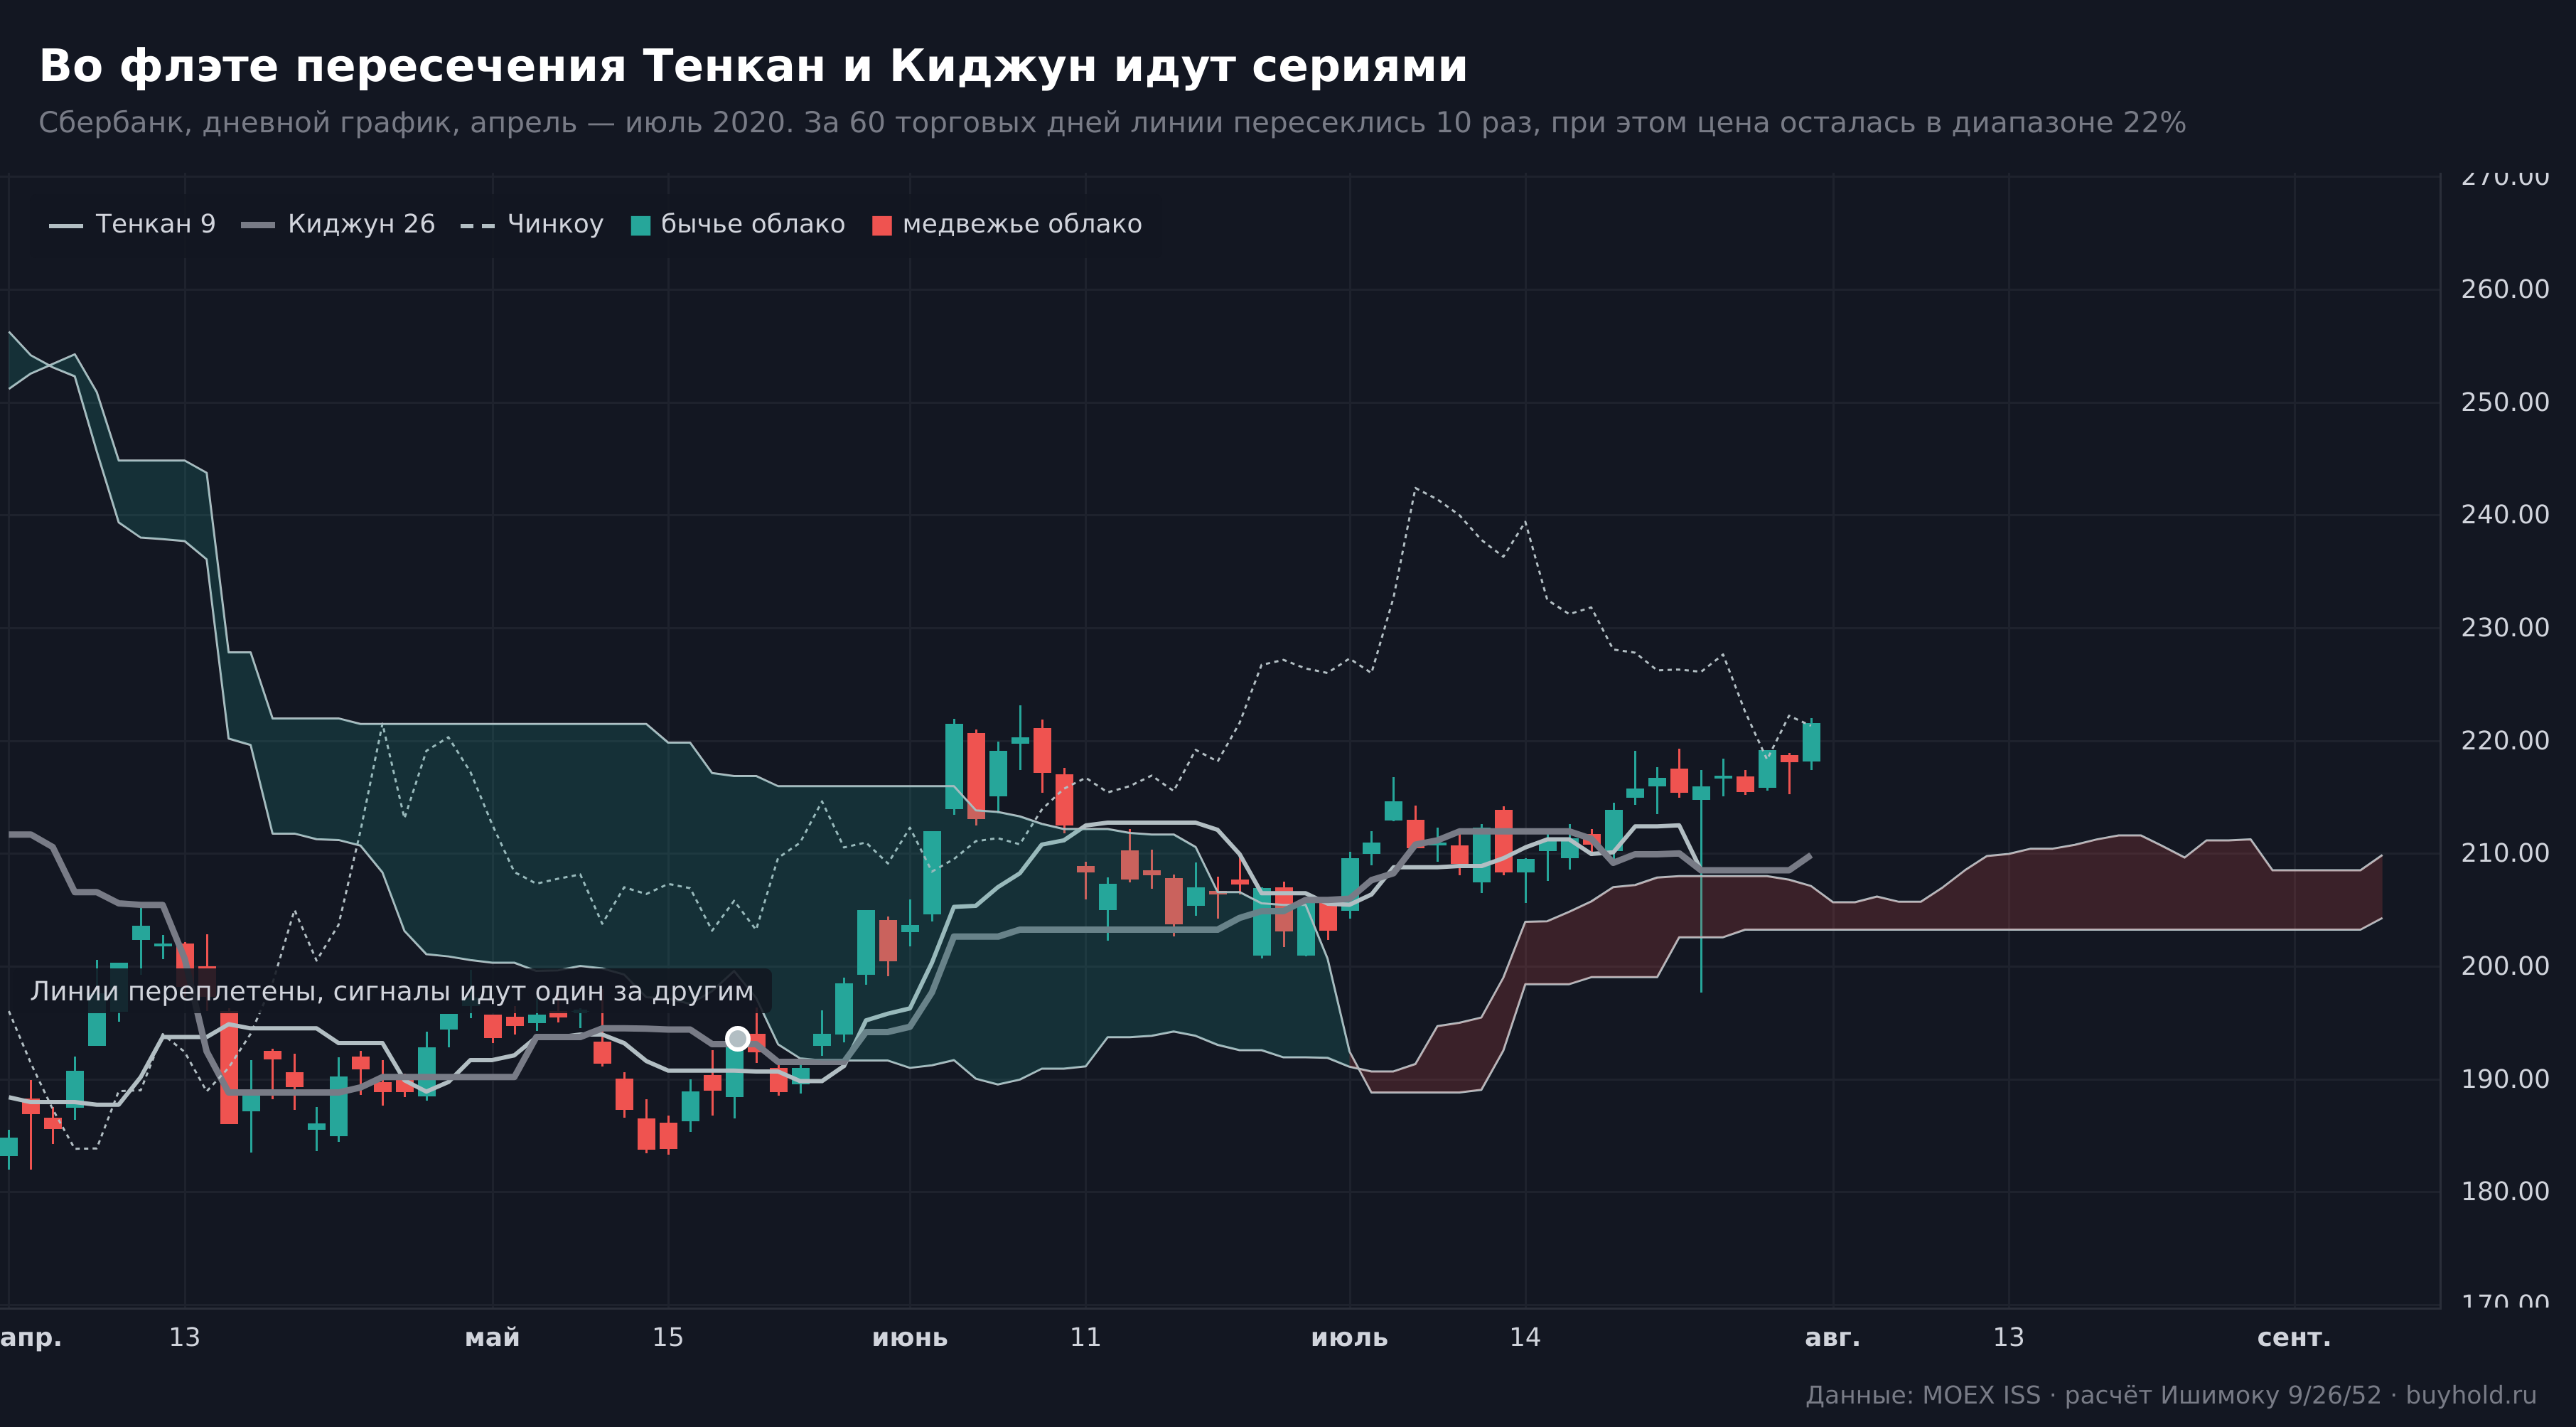
Первое дополнение измеряет силу тренда. Главная беда системы проявляется в боковике, когда Тенкан и Киджун переплетаются и дают серию бессмысленных пересечений. Отсеять этот режим помогает индикатор ADX, который измеряет силу движения вне зависимости от направления.
Второе дополнение это объём. Ни одна из пяти линий не смотрит на объём торгов вообще, а выход из облака на возросшем объёме и на пустом рынке имеют разный вес.
Чего добавлять не стоит, так это второго трендового индикатора. Скользящие средние, ADX в роли трендфильтра и Тенкан с Киджуном считаются по пересекающимся данным, и подтверждение одного другим создаёт иллюзию независимой проверки. Когда три инструмента считают примерно одно и то же по одному ряду цен, их согласие не добавляет информации.
Общая логика построения такой связки разобрана в материале про индикаторный анализ, а если система сигналов только собирается, полезнее начать с базового курса технического анализа.
- Скользящее среднее (Moving Average) в трейдинге
- Индикатор ADX: как читать силу тренда
Частые ошибки
Торговать пересечения, не глядя на облако. Разница между 64,2% и 48,1% возникает из одного дополнительного условия. Голый золотой крест даёт 57,8% против базовых 54,0%, то есть почти ничего.
Считать облако впереди прогнозом. Обе границы построены по данным 26-барной давности. Облако справа от последней свечи показывает, где проходили уровни месяц назад, а не куда рынок собирается.
Покупать отбой от облака. На 639 касаниях цена оставалась выше облака через 10 дней в 51% случаев. Уровень, который держит в половине случаев, не уровень.
Ловить развороты золотым крестом после падения. 40,4% положительных исходов и медиана минус 2,43% при падении рынка более чем на 10% за предыдущие 60 дней.
Подбирать периоды под бумагу. Четыре набора параметров дали результат в пределах шума. Тот, что выиграет на истории, выигрывает случайно.
Переносить дневные правила на минутные графики. Все цифры этой статьи посчитаны на дневках. На М15 меняется и число сигналов, и вес комиссии, и поведение самих линий.
Держать в голове только удачные сделки. Помогает механический учёт. В журнале сделок видно, как выглядит статистика ваших входов по этой системе, а не как её запомнила память.
Где применять систему, кроме российских акций
Данные этой статьи посчитаны на бумагах Мосбиржи, и переносить их выводы на другие рынки напрямую нельзя. Но сама конструкция от рынка не зависит, и режимная логика проверяется на любом ликвидном инструменте с дневной историей.
Для американских акций и ETF потребуется доступ к зарубежным площадкам. Из партнёров сайта такой доступ даёт Just2Trade, где торгуются акции NYSE и NASDAQ и ETF, а порог входа начинается со 100 долларов. Минусы называю прямо. Компания работает через офшорную структуру Lime LTD, российской лицензии у неё нет, а значит нет и защиты по российскому праву, налог с прибыли считает и платит инвестор самостоятельно через декларацию 3-НДФЛ.
Если задача другая, спекулировать с плечом на индексах и валюте без вывода капитала за периметр рубля, ближе подходит ТехноИнвест с рублёвым счётом от 50 долларов и платформой xStation5. Здесь минусы весомее. Это контракты на разницу, а не владение бумагой, компания состоит в реестре Нацбанка Беларуси и не входит в реестр Банка России, за перенос позиции через ночь списывается своп. Инструмент для спекуляции, не для инвестиций.
Ни один из вариантов не отменяет главного вывода статьи. Сигнал без правила выхода и без размера позиции не является системой, на каком бы рынке он ни возник.
Плюсы и минусы индикатора Ишимоку
Заключение
Хосода строил свою систему тридцать лет ради одной цели, и цель достигнута. Одного взгляда на график хватает, чтобы понять состояние рынка. Данные Мосбиржи за 2018-2026 годы это подтверждают в той части, которая касается режимов. Выше облака и ниже облака работают два разных рынка с разницей в 17,3 процентного пункта годовой доходности, и правило «не покупаю ниже облака» отсекает худшие входы механически, без участия воли.
А вот сигнальная часть системы оказалась куда скромнее своей репутации. Пересечение линий без контекста даёт 57,8% против 54,0% случайного дня. Мёртвый крест не дал ничего. Облако как поддержка держит цену ровно в половине случаев. Каждое из этих утверждений противоречит тому, что написано в типовом руководстве, и каждое проверяется на публичных данных за час.
Отсюда способ применения, который я считаю единственно оправданным. Индикатор Ишимоку стоит использовать как фильтр состояния рынка, а не как генератор сигналов. Он неплохо отвечает на вопрос «стоит ли вообще покупать эту бумагу сейчас» и почти бесполезен в вопросе «когда именно нажать кнопку». Точку входа придётся искать другими средствами, а правила выхода и размера позиции система не содержит вовсе, и это её главный пробел, а не мелкая деталь.