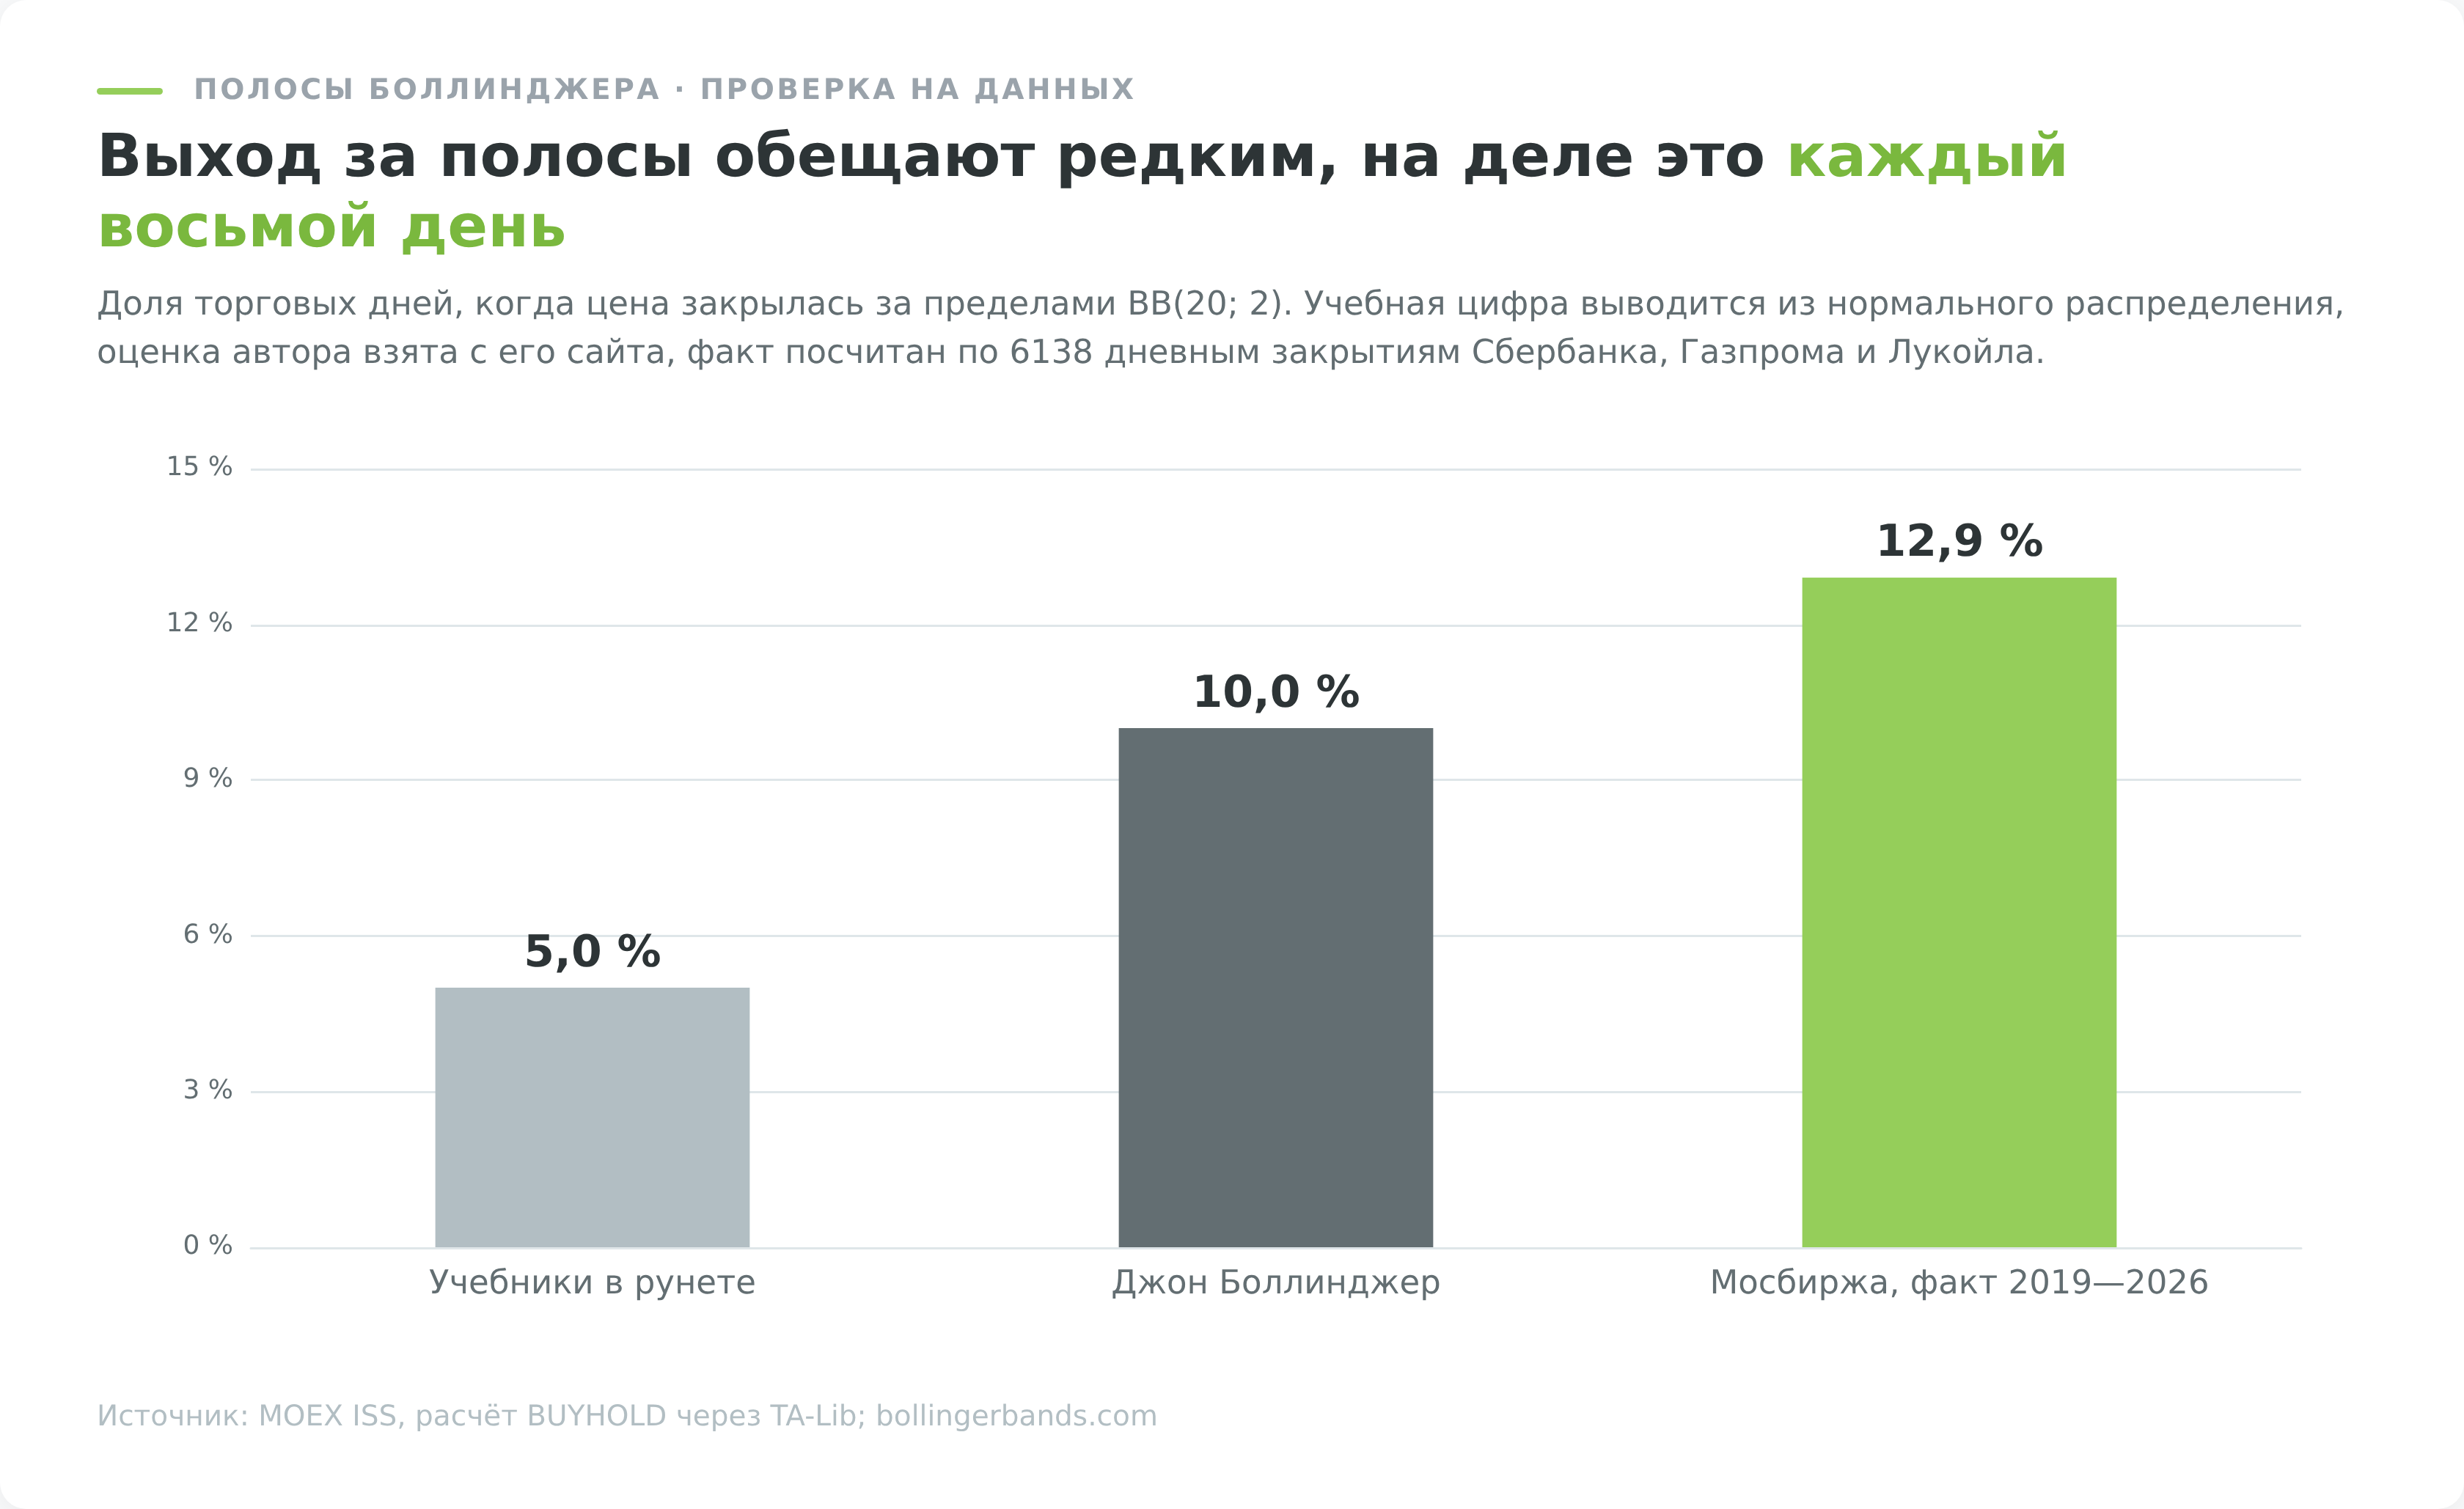
Про полосы Боллинджера в рунете пишут одно и то же. Цена внутри канала находится 95% времени, потому что так работает нормальное распределение, а касание границы означает разворот. Я проверил первое утверждение на дневных котировках Сбербанка, Газпрома и Лукойла с января 2019 года по сентябрь 2026 года. Из 6138 торговых дней внутри полос закрылось 87,1%, а не 95%. Сам Джон Боллинджер писал ровно об этом и отдельным правилом запрещал делать статистические выводы из стандартного отклонения. Разбираю, что индикатор показывает на самом деле, какие сигналы он даёт на российских акциях и почему самая популярная стратегия по нему за семь лет съела половину капитала.
Предупреждение о рисках: Торговля на финансовых рынках (Forex, CFD, фьючерсы) сопряжена с высоким уровнем риска и подходит не всем инвесторам. По статистике, 70-80% розничных трейдеров теряют средства. Информация в этой статье носит исключительно образовательный характер и не является инвестиционной рекомендацией или призывом к торговле. Прошлые результаты не гарантируют будущую доходность. Перед началом торговли оцените свой уровень подготовки и финансовые возможности.
Что такое полосы Боллинджера и откуда они взялись
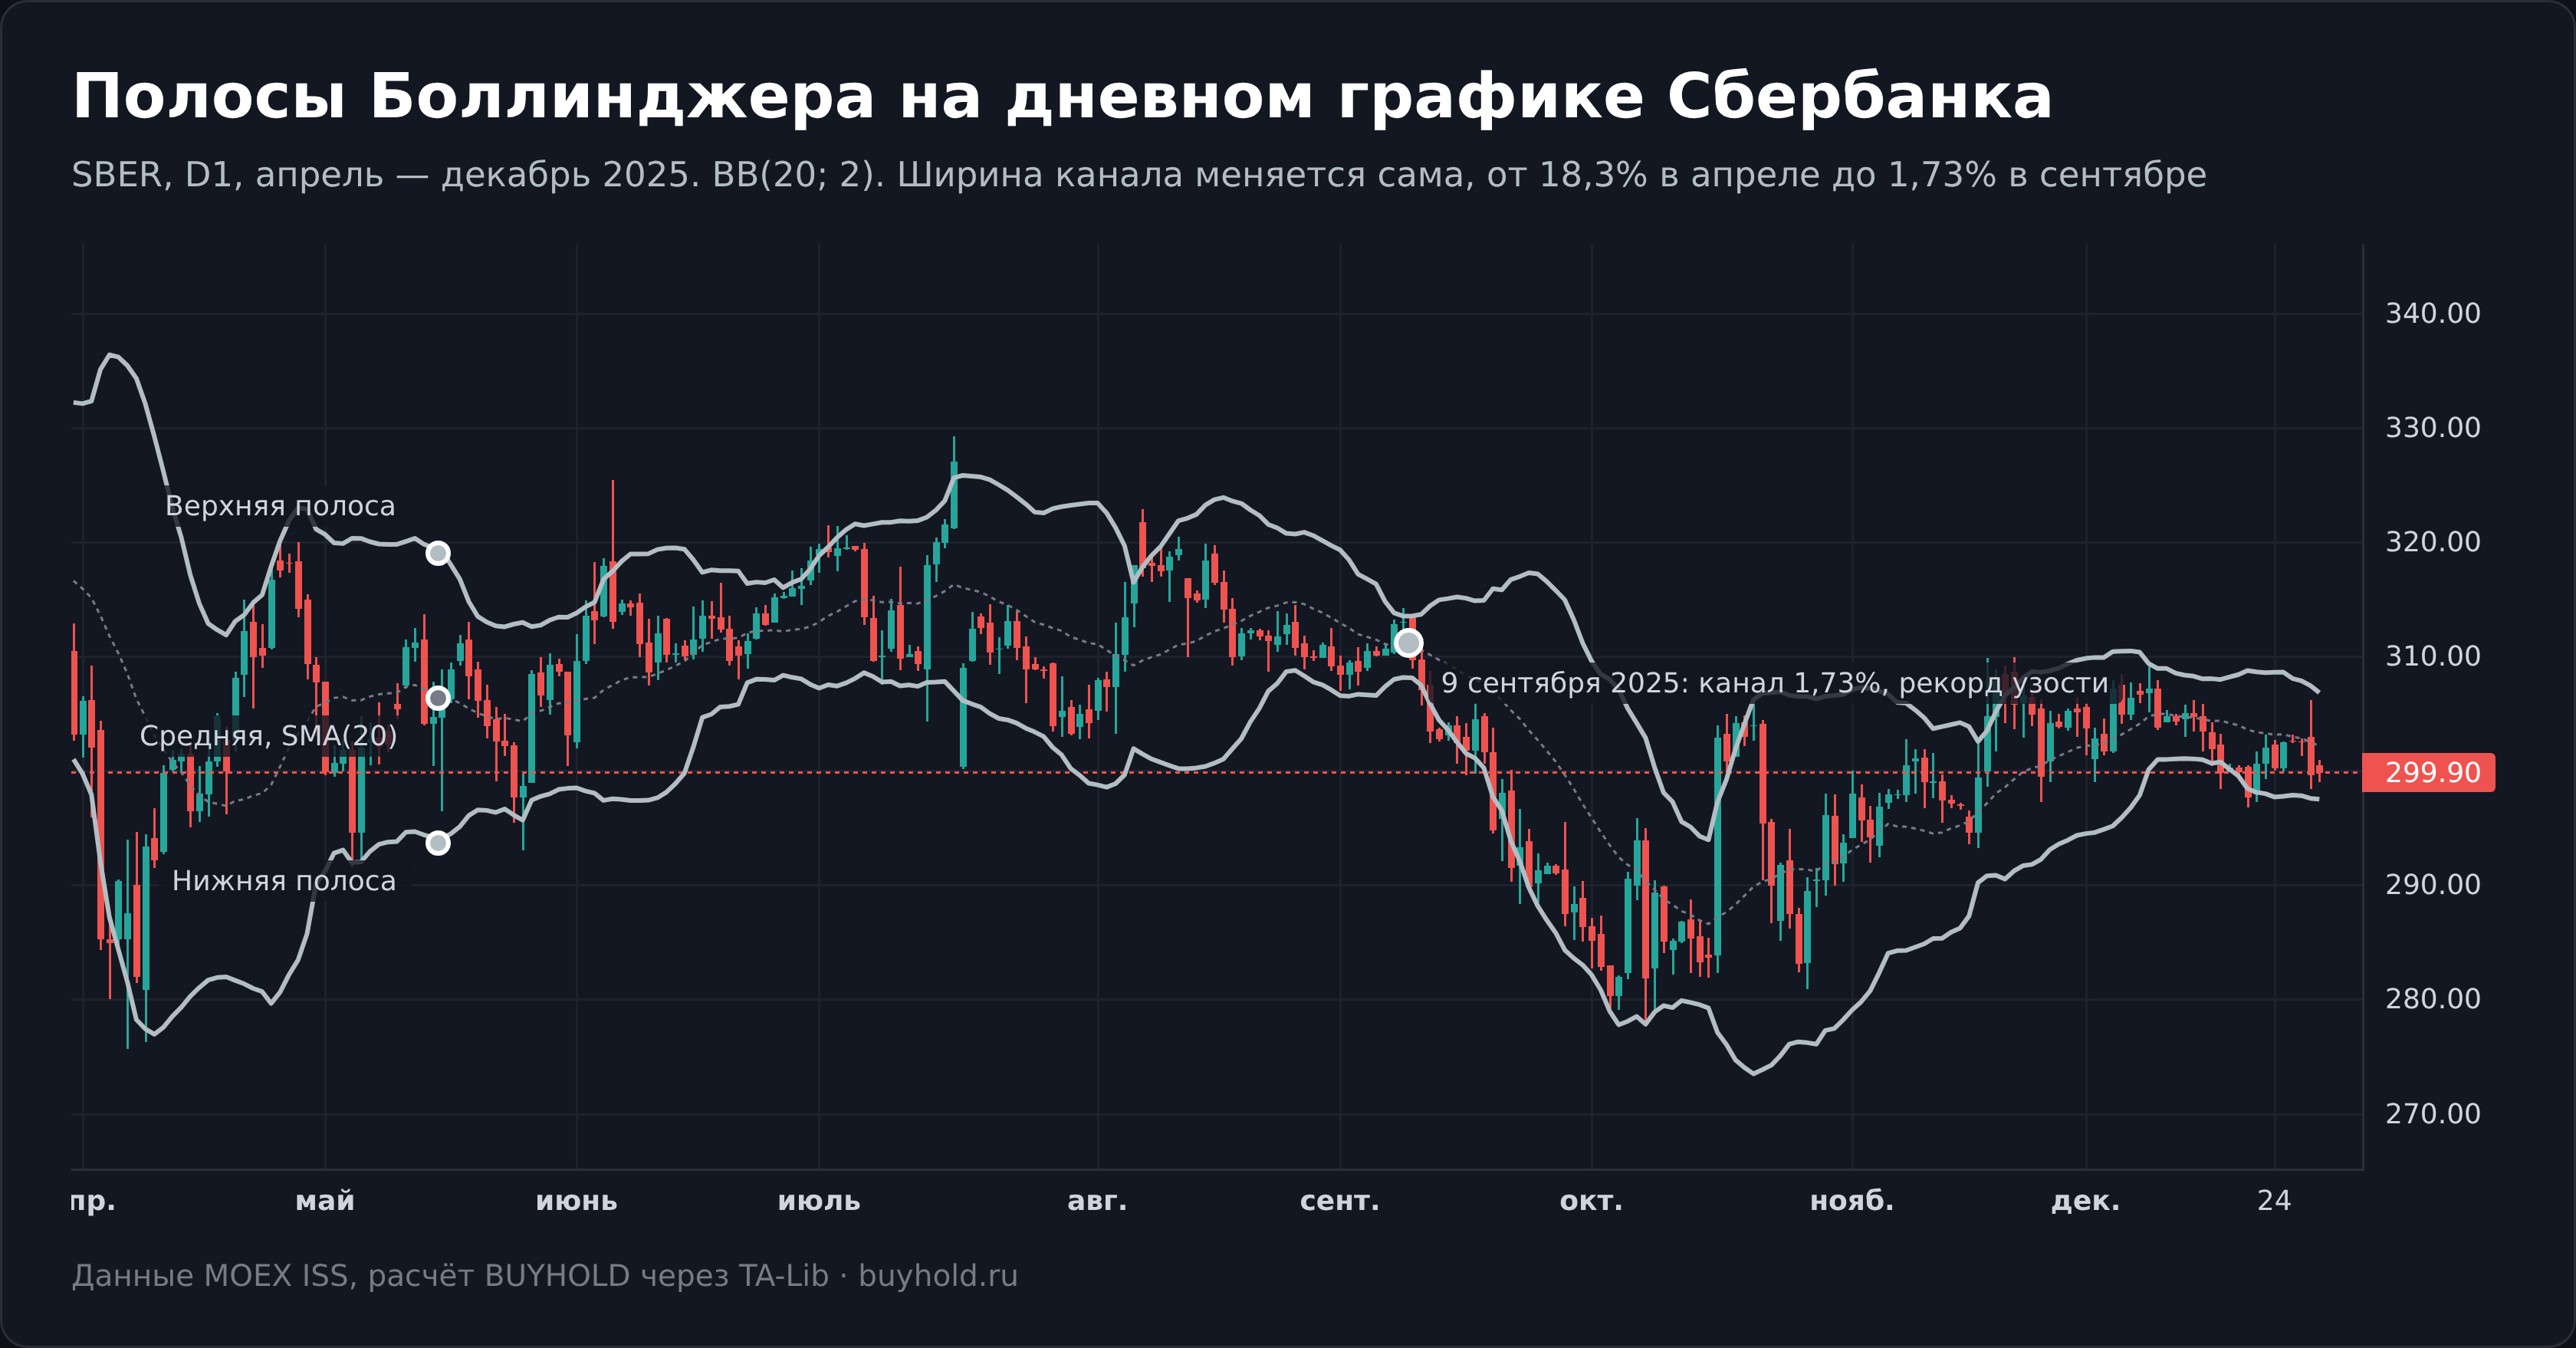
Полосы Боллинджера представляют собой три линии на ценовом графике. Средняя линия является простой скользящей средней, обычно за 20 периодов. Верхняя и нижняя отстоят от неё на два стандартных отклонения цены, посчитанных за то же окно. Когда рынок штормит, отклонение растёт и канал раздувается. Когда затихает, полосы сходятся к средней.
Индикатор придумал американский аналитик Джон Боллинджер в начале 1980-х, а с 1984 по 1990 год он занимал должность главного аналитика рынка на телеканале Financial News Network. Задача стояла такая. Описать волатильность, которая менялась быстрее, чем позволяли каналы с фиксированной шириной. До него в ходу были конверты Кельтнера и полосы с постоянным процентным отступом от средней. Их общая беда состояла в том, что ширину задавал человек. На спокойном рынке канал оказывался слишком широким, на паническом цена вылетала за него и оставалась там неделями.
Решение оказалось простым. Пусть ширину задаёт сам рынок через стандартное отклонение. Имени у построения сначала не было. По рассказу самого Боллинджера, в прямом эфире ведущий указал на линии и спросил, как они называются, и автор ответил, что пусть будут полосы Боллинджера.
Полное описание метода вышло только через двадцать лет, в книге Bollinger on Bollinger Bands (McGraw-Hill, 2001). Там же автор сформулировал 22 правила работы с индикатором, которые до сих пор висят на его сайте в открытом доступе. Дальше я буду ссылаться на них по номерам, потому что почти каждое расхожее заблуждение о полосах Боллинджера прямо противоречит какому-нибудь из них.
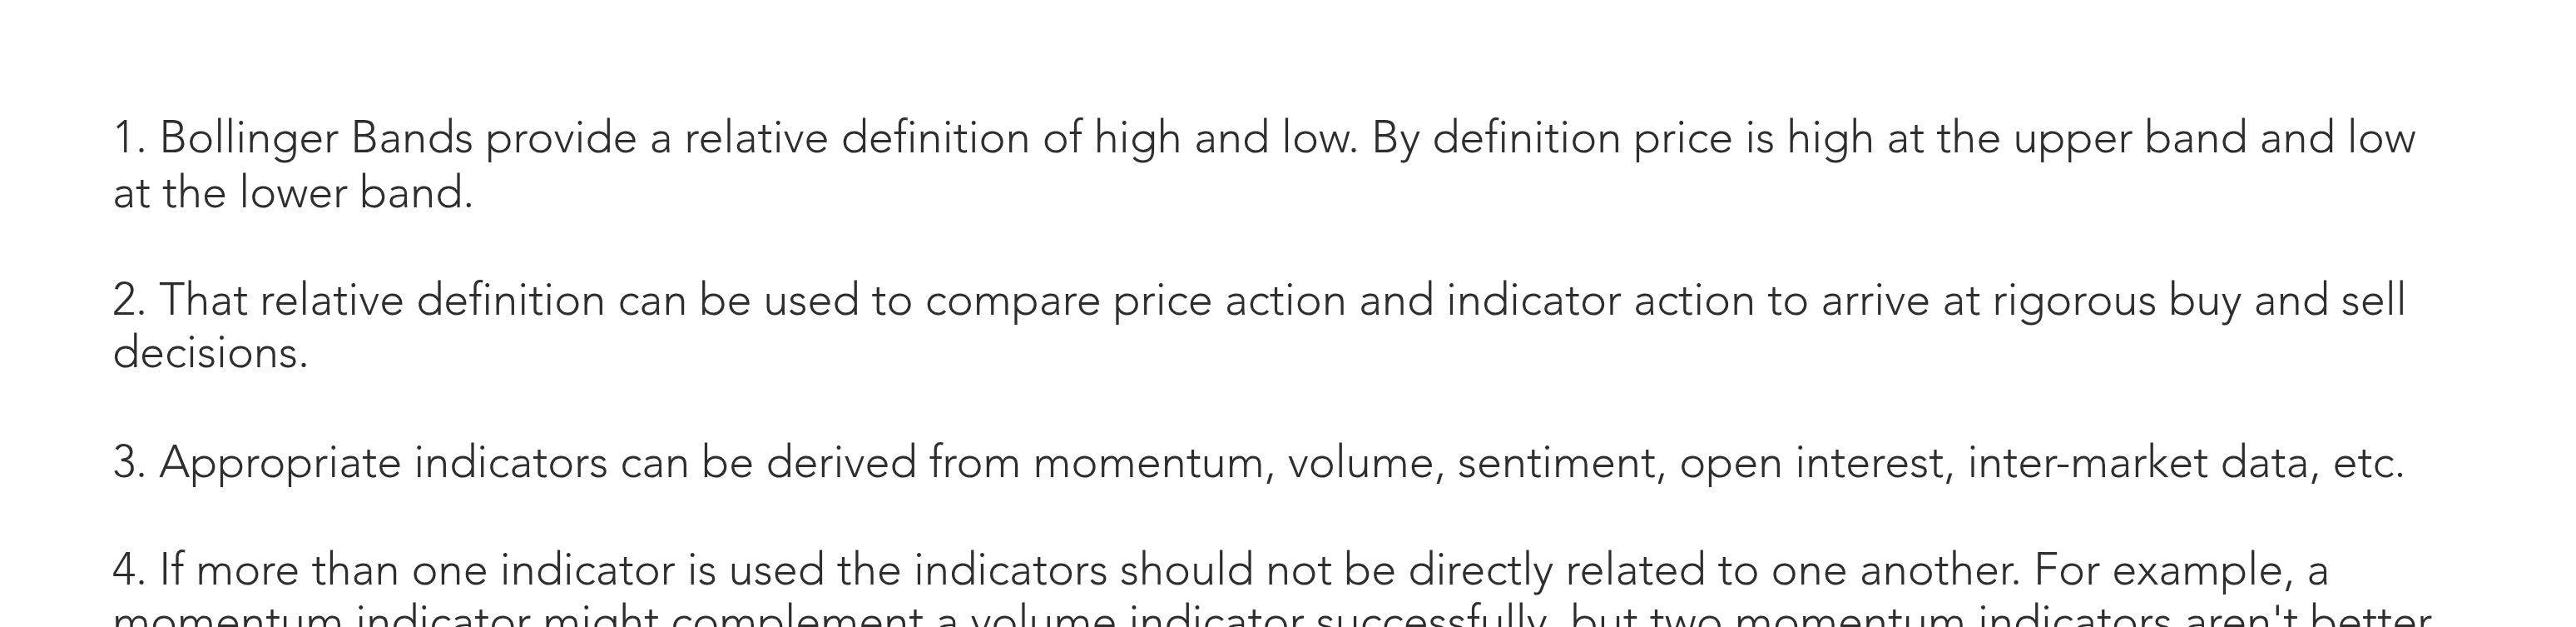
Важная деталь, которая многое объясняет. Боллинджер строил инструмент не как генератор сигналов, а как систему координат. Правило 1 звучит так. Полосы дают относительное определение высокой и низкой цены. У верхней границы цена высокая, у нижней низкая. Не «дорогая» и «дешёвая», не «пора продавать» и «пора покупать». Просто высокая и низкая относительно недавнего поведения самой этой бумаги.
Разница кажется словесной, пока не посмотришь на деньги. Ниже я покажу бэктест, где эти два прочтения расходятся на порядок.
Как считается индикатор
Формула короткая, и её стоит разобрать по частям, потому что из неё следуют все свойства инструмента.
Средняя линия равняется простой скользящей средней цены закрытия за N периодов. При стандартных настройках N составляет 20.
Верхняя полоса равняется средней линии плюс K стандартных отклонений цены закрытия за те же N периодов. Нижняя равняется средней минус K отклонений. При стандартных настройках K составляет 2.
Стандартное отклонение считается по формуле генеральной совокупности, а не выборки. Это не придирка. TradingView, QUIK, MetaTrader и библиотека TA-Lib делят сумму квадратов на N, а не на N−1, и если посчитать иначе, полосы разъедутся с тем, что видит любой другой трейдер. Я сверил свой расчёт в pandas с эталоном TA-Lib на всех четырёх инструментах, максимальное расхождение составило 3,2·10⁻⁹ рубля.
Что делает каждый параметр.
Окно N задаёт инерцию. Средняя за 20 дней разворачивается позже, чем цена, поэтому весь индикатор запаздывающий по построению. Практический смысл окна такой. При 20 днях средняя линия описывает движение примерно месячного масштаба, то есть промежуточный тренд. Правило 10 у Боллинджера про это прямо и говорит. Средняя в основе полос не обязана быть удобной для пересечений, она должна описывать промежуточный тренд.
Множитель K задаёт, какая доля колебаний останется внутри. И вот здесь начинается главное недоразумение всей темы.
Двойка выбрана не потому, что «по правилу трёх сигм два отклонения покрывают 95%». Правило 14 в списке автора сформулировано жёстко. Не делайте никаких статистических допущений на основании того, что в построении полос используется стандартное отклонение. Цены не распределены нормально. У них тяжёлые хвосты, кластеризуется волатильность, а само отклонение считается по скользящему окну из двадцати наблюдений, чего для статистического вывода категорически мало.
Сам Боллинджер пишет, что на практике внутри полос обычно оказывается около 90% данных, а не 95%. Методическое описание StockCharts даёт диапазон 88–89%. Российские же статьи почти поголовно повторяют цифру 95% со ссылкой на нормальное распределение, то есть ровно то, что автор индикатора запретил делать своим четырнадцатым правилом.
Как читать индикатор на графике
На экране видно три линии и расстояние между ними. Читаются они в таком порядке.
Средняя линия показывает, куда рынок сместился за последний месяц. Она же служит естественной целью для отката. Большая часть возвратов внутри канала заканчивается где-то около неё, что и породило стратегию из сценария 1.
Ширина канала показывает текущую волатильность. Это самая недооценённая часть индикатора. Расширение полос означает, что разброс закрытий вырос, а не то, что цена куда-то пойдёт. Схождение означает затишье. Ширина не имеет направления вовсе, и половина ошибок в чтении графика происходит от попытки вывести из неё прогноз.
Положение цены относительно границ показывает, насколько текущее значение необычно по меркам последних двадцати дней. Тут и живёт правило 1 про относительное определение высокого и низкого.
Одна деталь, которую видно не сразу. Когда цена делает резкий скачок, полосы расширяются не только вверх, но и вниз, потому что стандартное отклонение считается симметрично. После сильного роста нижняя граница уходит вниз, хотя падения не было. Ровно так же после обвала верхняя полоса поднимается. Канал реагирует на величину движения, а не на его знак, и это регулярно сбивает с толку новичка, который ждёт, что граница «подстроится» под тренд.
Ещё одна особенность связана с выходом старых значений из окна расчёта. Когда крупная свеча месячной давности покидает двадцатидневное окно, ширина канала меняется скачком, хотя сегодня на рынке ничего не произошло. Именно эту проблему решает экспоненциальный вариант из тринадцатого правила.
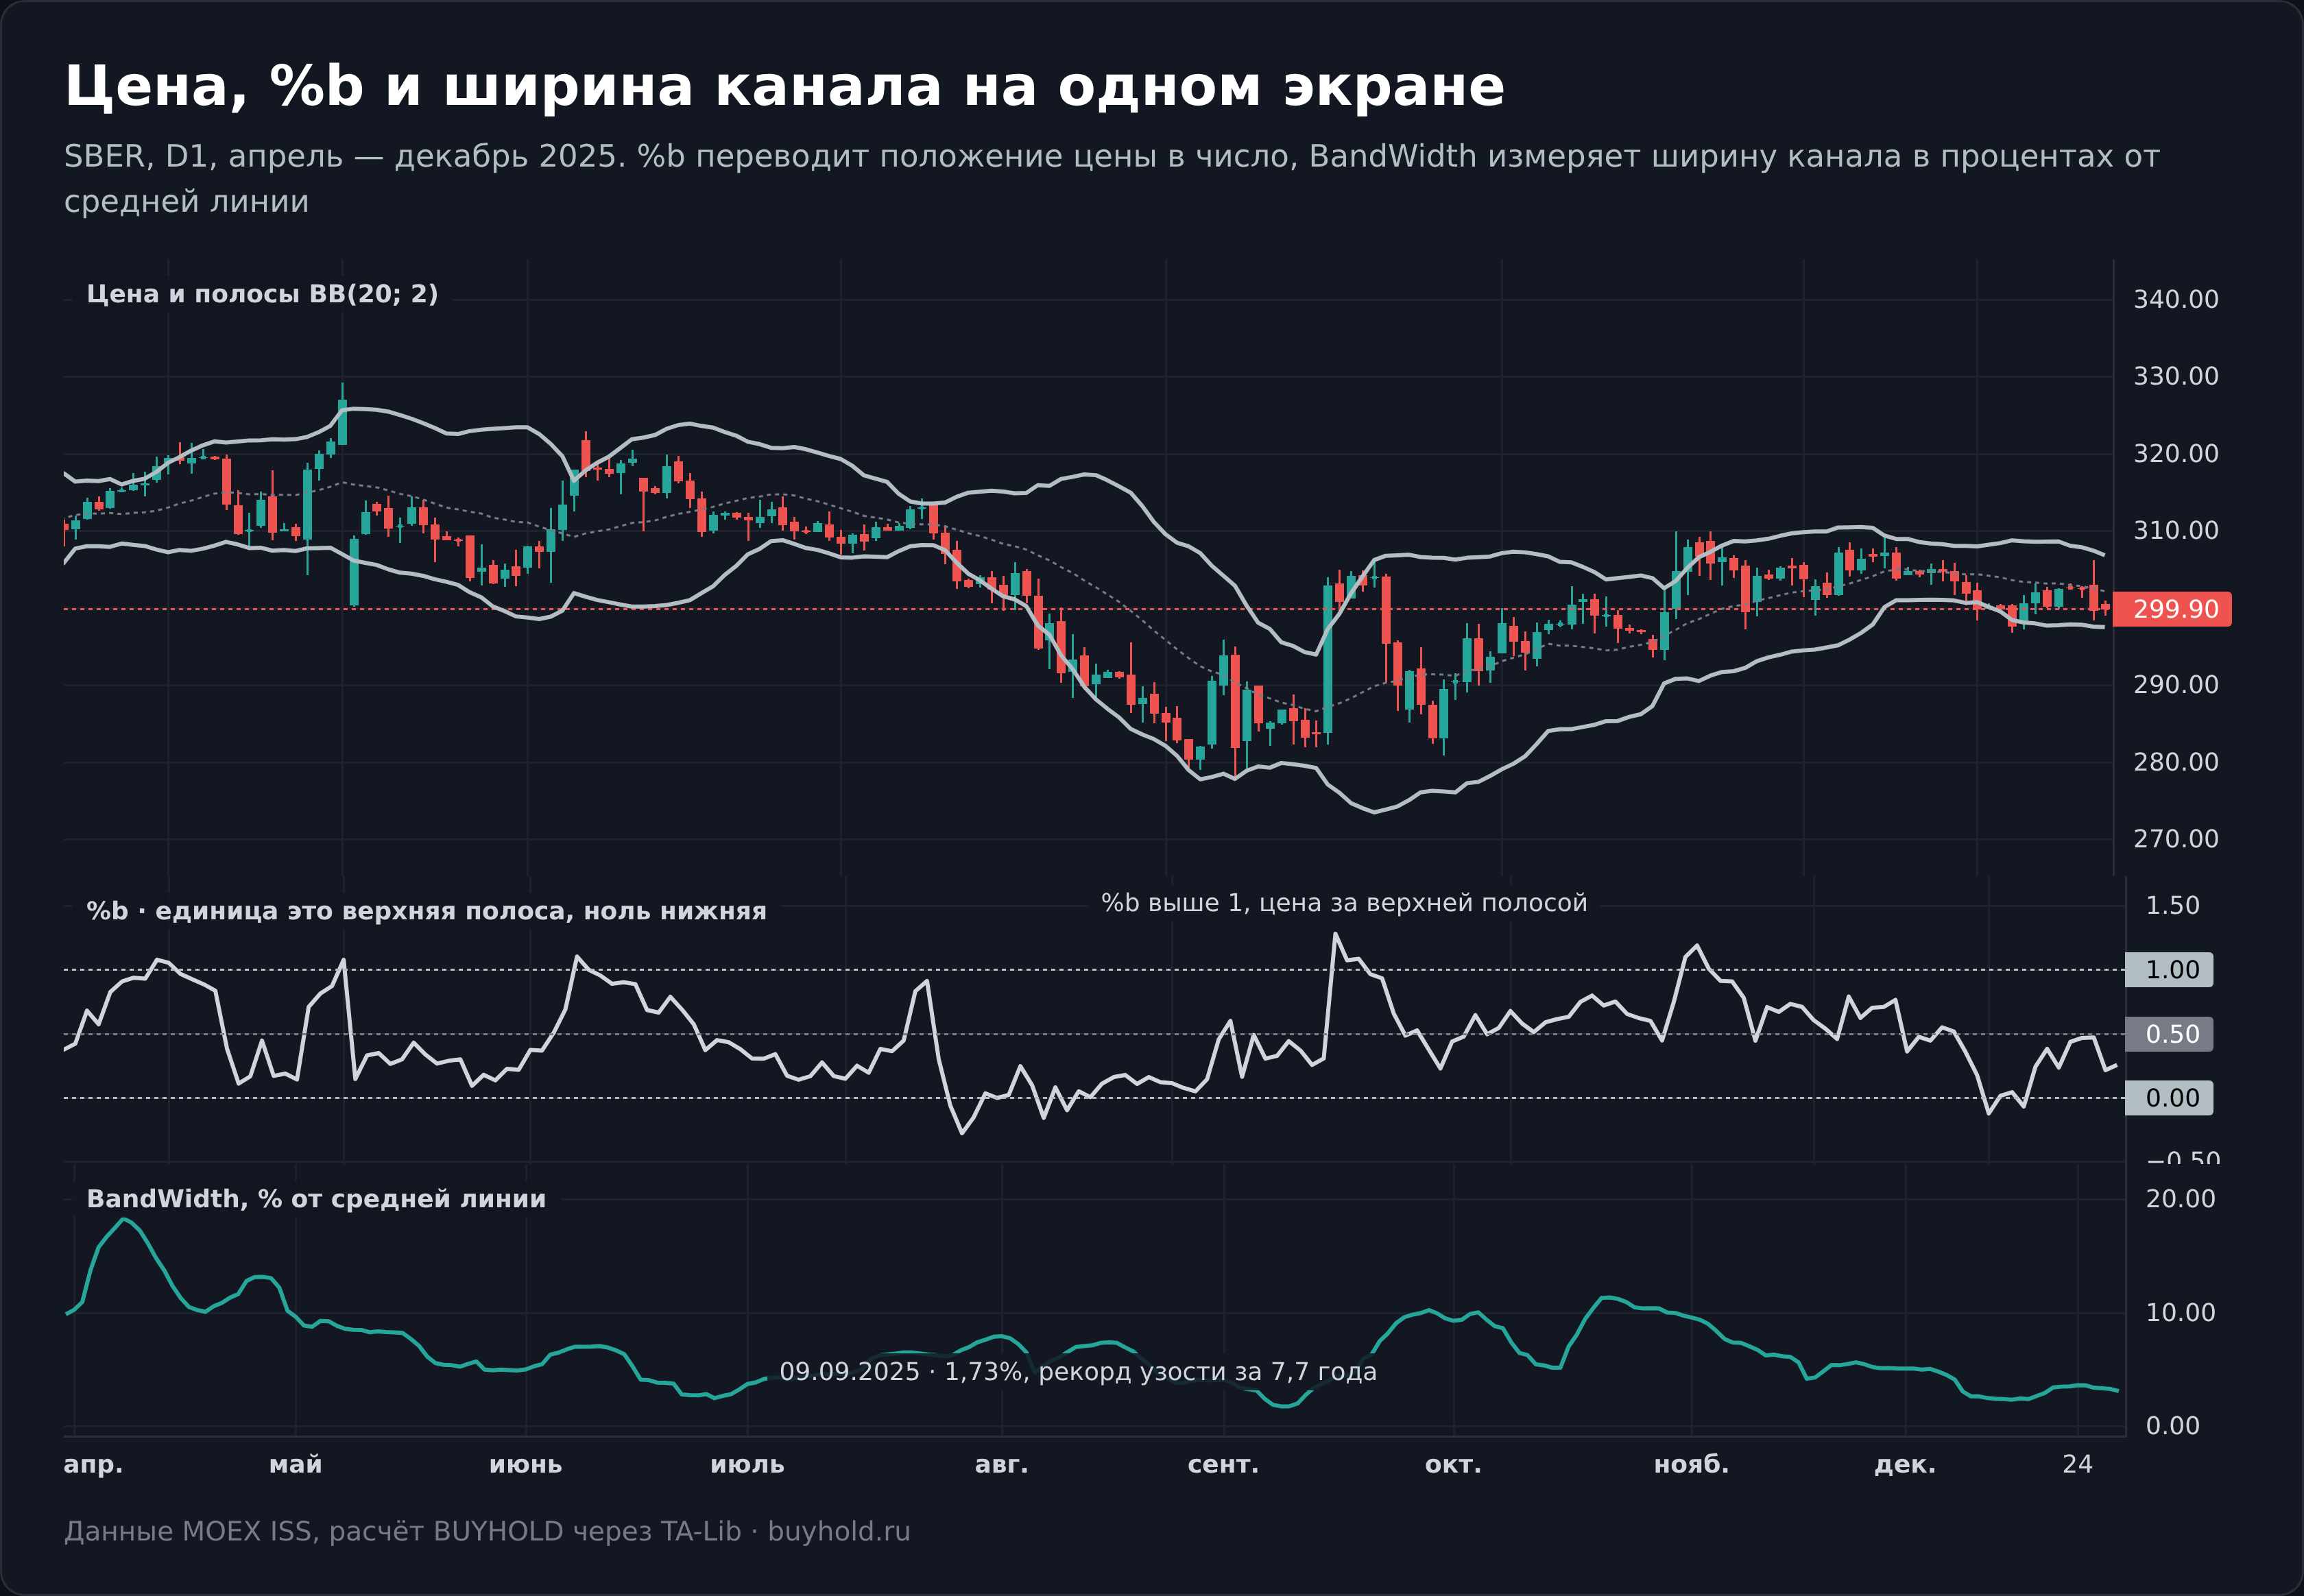
%b, положение цены одним числом
Показатель считается так. Из текущей цены вычитается нижняя полоса, результат делится на разницу между верхней и нижней. Формула построена по образцу стохастика, только вместо диапазона максимума и минимума за период берутся границы канала.
Что означают значения. Единица соответствует верхней полосе, ноль нижней, 0,5 средней линии. Значение выше единицы говорит, что цена вышла вверх за канал, ниже нуля что провалилась под него.
Посчитаем на живых числах из провального кейса. Сбербанк 22 февраля 2022 года закрылся на 208,53 ₽ при нижней полосе 216,32 ₽ и верхней 295,96 ₽. Значит %b равен (208,53 − 216,32) / (295,96 − 216,32), то есть примерно −0,10. Отрицательное значение означает, что цена ушла ниже канала на десятую часть его ширины.
Зачем это нужно, если то же самое видно глазом. Во-первых, число сравнимо между инструментами и периодами, а расстояние в рублях нет. Во-вторых, по нему ищутся расхождения. Цена делает новый минимум, а %b нового минимума не делает, и это фиксируется арифметически, без споров о том, считать ли второе дно ниже первого. В-третьих, на нём удобно писать правила для автоматической проверки, чем я и пользовался в бэктесте.
BandWidth, ширина канала одним числом
Разница между верхней и нижней полосой, делённая на среднюю линию и умноженная на сто. Нормировка на среднюю нужна, чтобы показатель не зависел от цены бумаги. Канал шириной 20 рублей у Лукойла по 6000 ₽ и у Газпрома по 155 ₽ означает совершенно разные вещи, а BandWidth сравнивает их напрямую.
Порядок величин на дневных графиках Мосбиржи такой. У Сбербанка десять процентов самых спокойных дней приходятся на BandWidth ниже 3,52%, а самое узкое значение за семь с половиной лет составило 1,73% (9 сентября 2025 года). У Газпрома порог спокойствия проходит по 4,77%, у Лукойла по 4,91%, у индекса Мосбиржи по 3,62%.
Разброс между бумагами объясняется просто. Газпром и Лукойл волатильнее Сбербанка, у них шире нормальный канал, поэтому одинаковый абсолютный порог сжатия для всех инструментов не работает. Сжатие определяется относительно собственной истории бумаги, а не по общей константе. Девятнадцатое правило говорит именно об этом, называя опознание сжатия главным применением показателя.
Что было до полос Боллинджера
Контекст помогает понять, почему индикатор устроен именно так.
Каналы вокруг средней рисовали задолго до 1980-х. Простейший вариант отступает от скользящей средней на фиксированный процент, скажем на 3% вверх и вниз. Конверты Кельтнера, появившиеся в 1960-х, задавали ширину через средний дневной диапазон. Канал Дончиана, о котором у нас есть отдельный разбор, строится вообще без средней, по экстремумам за период.
У всех этих конструкций общая слабость. Ширину задаёт либо человек, либо показатель, который меняется медленно. Когда волатильность выросла втрое, трёхпроцентный конверт становится бессмысленным, и его приходится перенастраивать вручную.
Идея Боллинджера состояла в том, чтобы ширину задавало само распределение недавних цен. Стандартное отклонение растёт и падает синхронно с рынком, без участия трейдера. Именно эта автоматическая адаптация, а не какая-то статистическая магия двух сигм, и есть содержание индикатора. Автор подчёркивал это неоднократно, вплоть до прямого запрета выводить из отклонения вероятности.
Что показывают данные Мосбиржи
Спор о процентах решается счётом. Я выгрузил дневные свечи с MOEX ISS API по трём самым ликвидным бумагам и по индексу, посчитал полосы Боллинджера со стандартными настройками через TA-Lib и посмотрел, где закрывалась цена. Период с 3 января 2019 года по 5 сентября 2026 года, прогрев индикатора с июня 2018-го.
| Инструмент | Торговых дней | Внутри полос | Выше верхней | Ниже нижней |
|---|---|---|---|---|
| Сбербанк (SBER) | 2046 | 87,1% | 8,1% | 4,8% |
| Газпром (GAZP) | 2046 | 86,6% | 6,3% | 7,1% |
| Лукойл (LKOH) | 2046 | 87,7% | 6,2% | 6,1% |
| Индекс Мосбиржи (IMOEX) | 1927 | 86,3% | 7,4% | 6,3% |
| Три акции вместе | 6138 | 87,1% | — | — |
Разброс между бумагами меньше полутора процентных пунктов, то есть результат устойчив. Российский рынок держится внутри полос примерно в 87 случаях из ста. Это ближе к оценке автора, чем к учебной цифре, и заметно ниже её.
Разница между 87% и 95% выглядит академической ровно до того момента, пока не переведёшь её в события. При 95% выход за полосу случался бы примерно 13 раз в год. При 87% он случается около 33 раз. Событие, которое трейдер считает редким и значимым, происходит в два с половиной раза чаще, чем он думает. Отсюда и берётся ощущение, что «индикатор постоянно врёт».
Что происходит после выхода за полосу
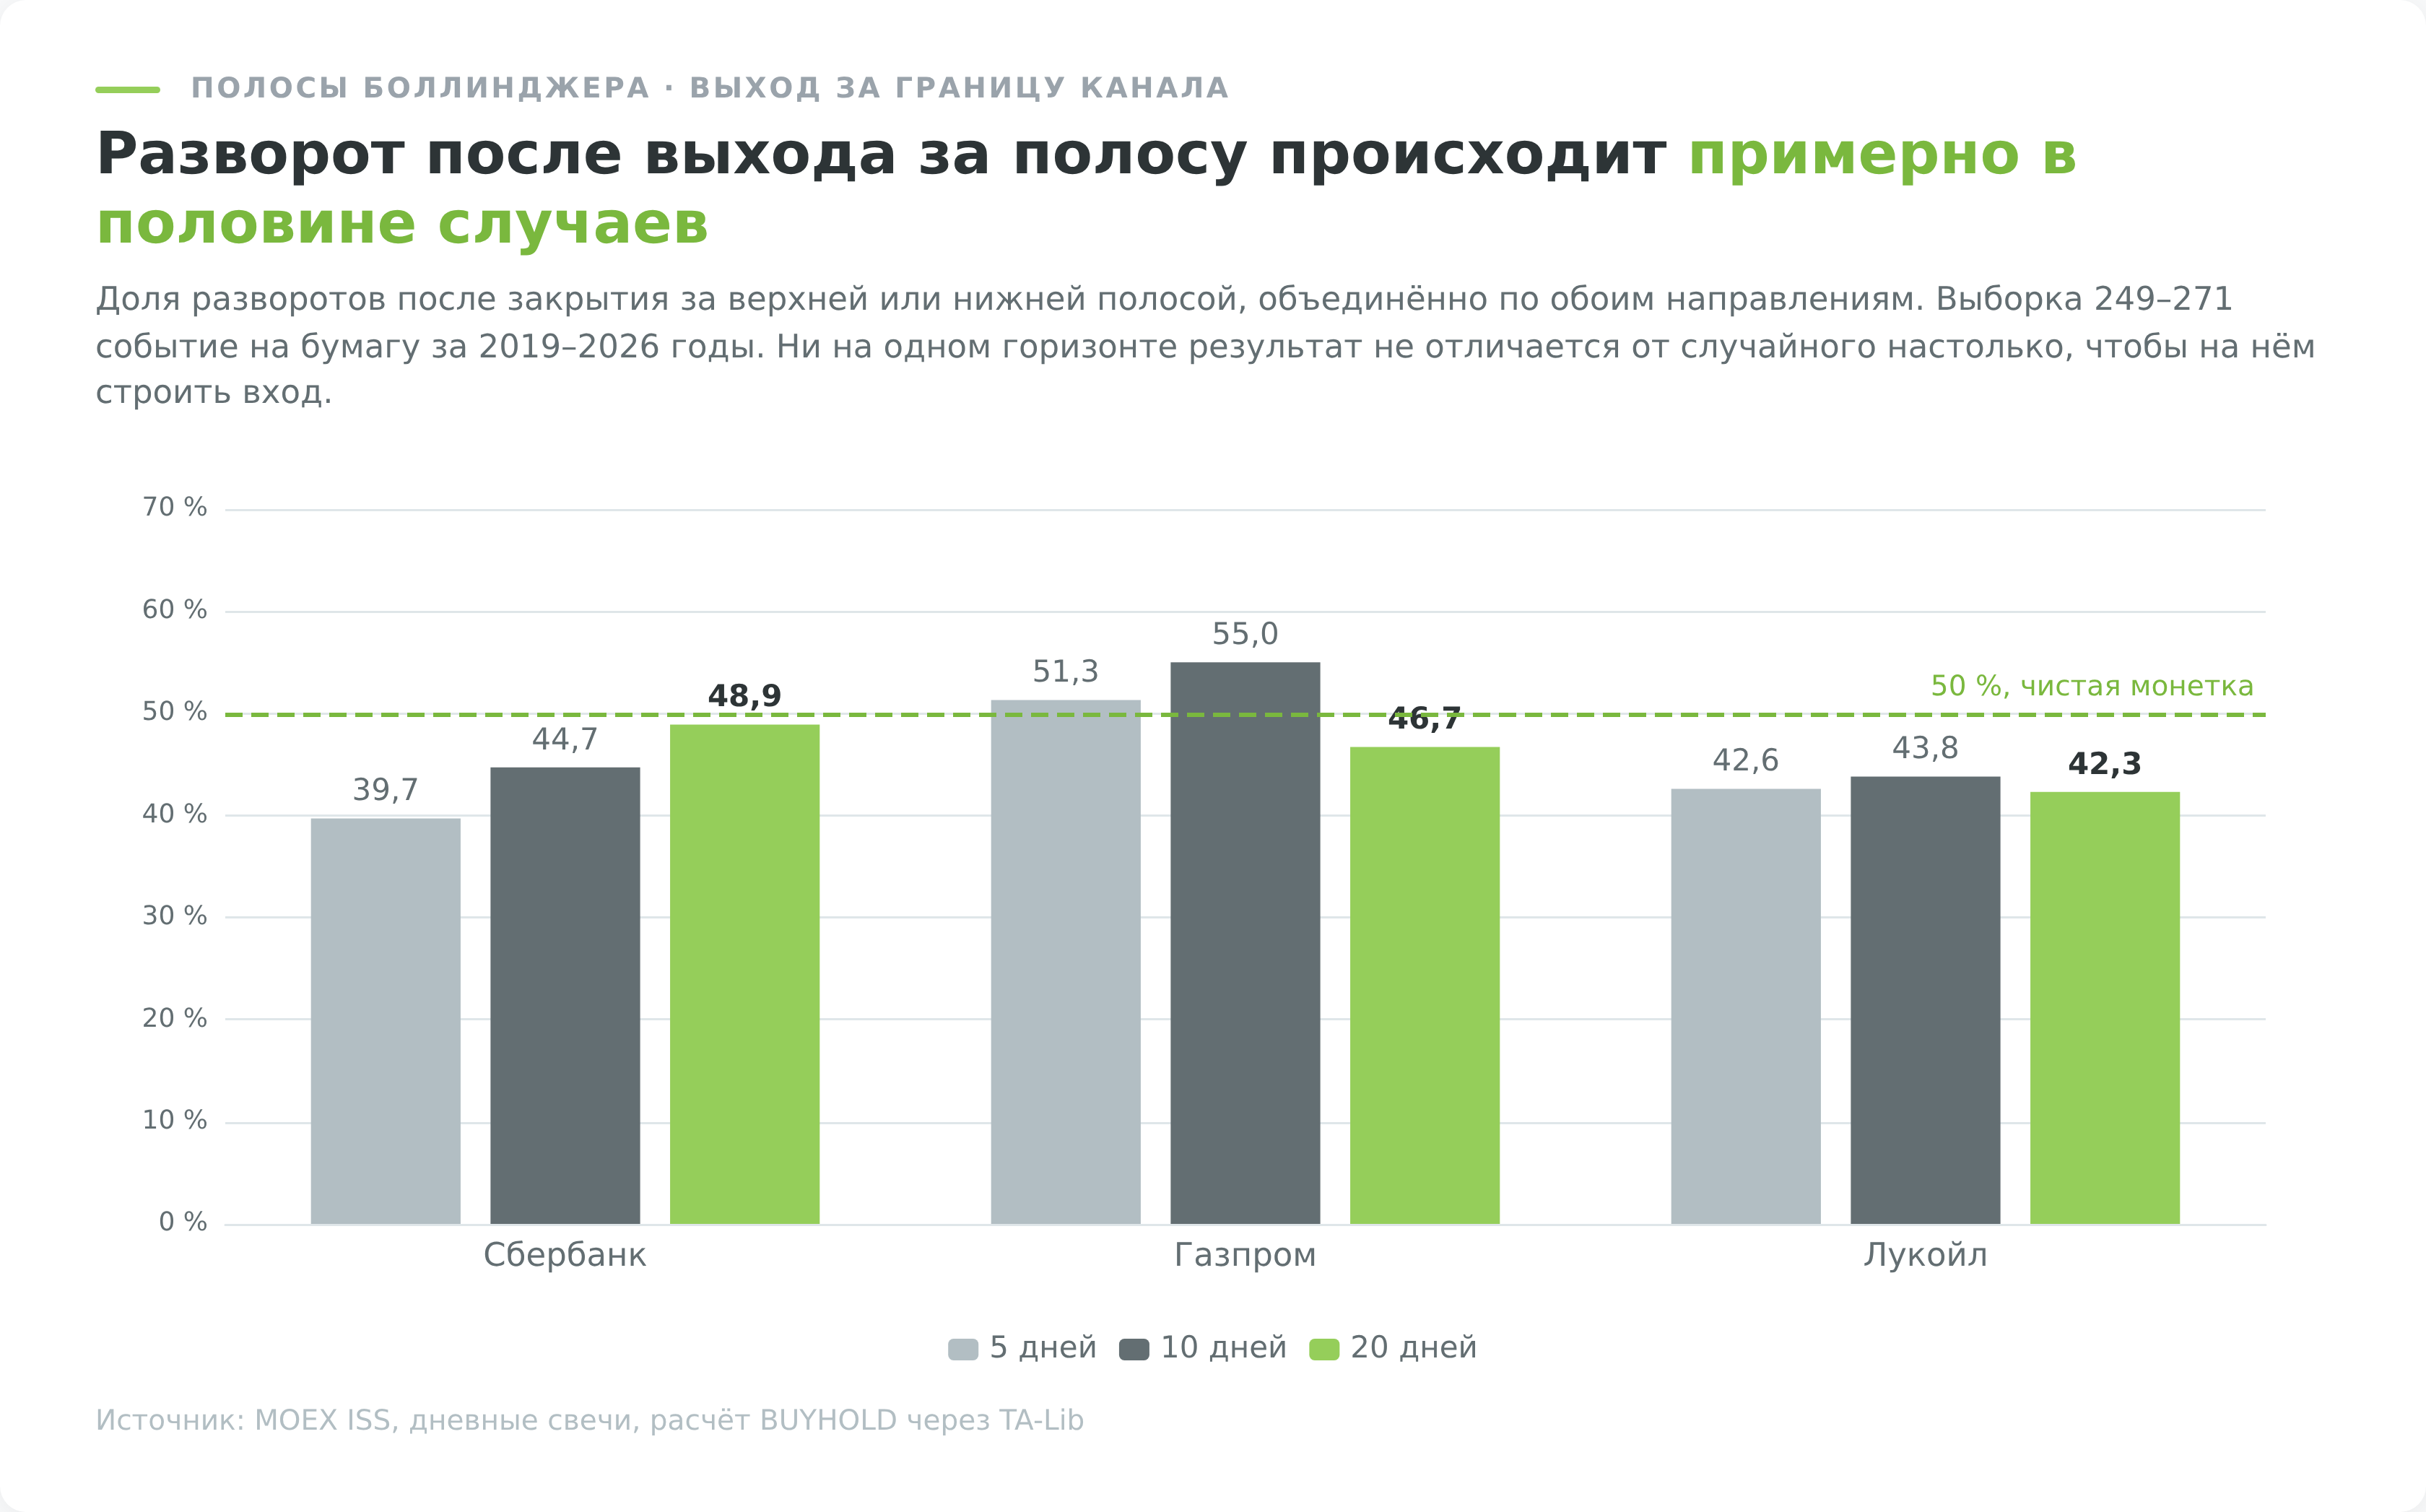
Дальше интереснее. Если касание нижней границы означает перепроданность, после закрытия под ней цена обязана расти. Я посчитал доходность через 5, 10 и 20 торговых дней после каждого такого закрытия.
| Инструмент | Событие | Случаев | Медиана через 10 дней | Доля разворотов |
|---|---|---|---|---|
| SBER | закрытие ниже нижней | 98 | −0,46% | 44,9% |
| SBER | закрытие выше верхней | 164 | +0,34% | 44,5% |
| GAZP | закрытие ниже нижней | 146 | +0,09% | 50,7% |
| GAZP | закрытие выше верхней | 125 | −1,00% | 60,0% |
| LKOH | закрытие ниже нижней | 125 | +0,24% | 52,0% |
| LKOH | закрытие выше верхней | 124 | +1,66% | 35,5% |
| IMOEX | закрытие ниже нижней | 122 | +0,02% | 50,0% |
| IMOEX | закрытие выше верхней | 142 | +0,82% | 38,7% |
Под разворотом понимается движение против направления выхода. Для закрытия выше верхней полосы это снижение через десять дней, для закрытия ниже нижней рост.
Прочитайте колонку с долей разворотов ещё раз. Она колеблется вокруг половины, от 35,5 до 60%. Это подбрасывание монеты. Медианы движения тоже почти нулевые, в диапазоне от −1,00 до +1,66 процента за две недели, что меньше типичного дневного размаха этих бумаг.
Отдельно стоит строка Лукойла. После закрытия выше верхней полосы бумага через десять дней в медиане была на 1,66% выше, а разворот вниз случался лишь в 35,5% случаев. То есть сигнал «перекуплен, пора продавать» чаще предвещал продолжение роста, чем падение. У индекса Мосбиржи картина та же, 38,7% разворотов против 61% продолжения.
Боллинджер описал это своим восьмым правилом за двадцать пять лет до моего бэктеста. Закрытия за пределами полос изначально являются сигналами продолжения, а не разворота.
Прогулка по полосе
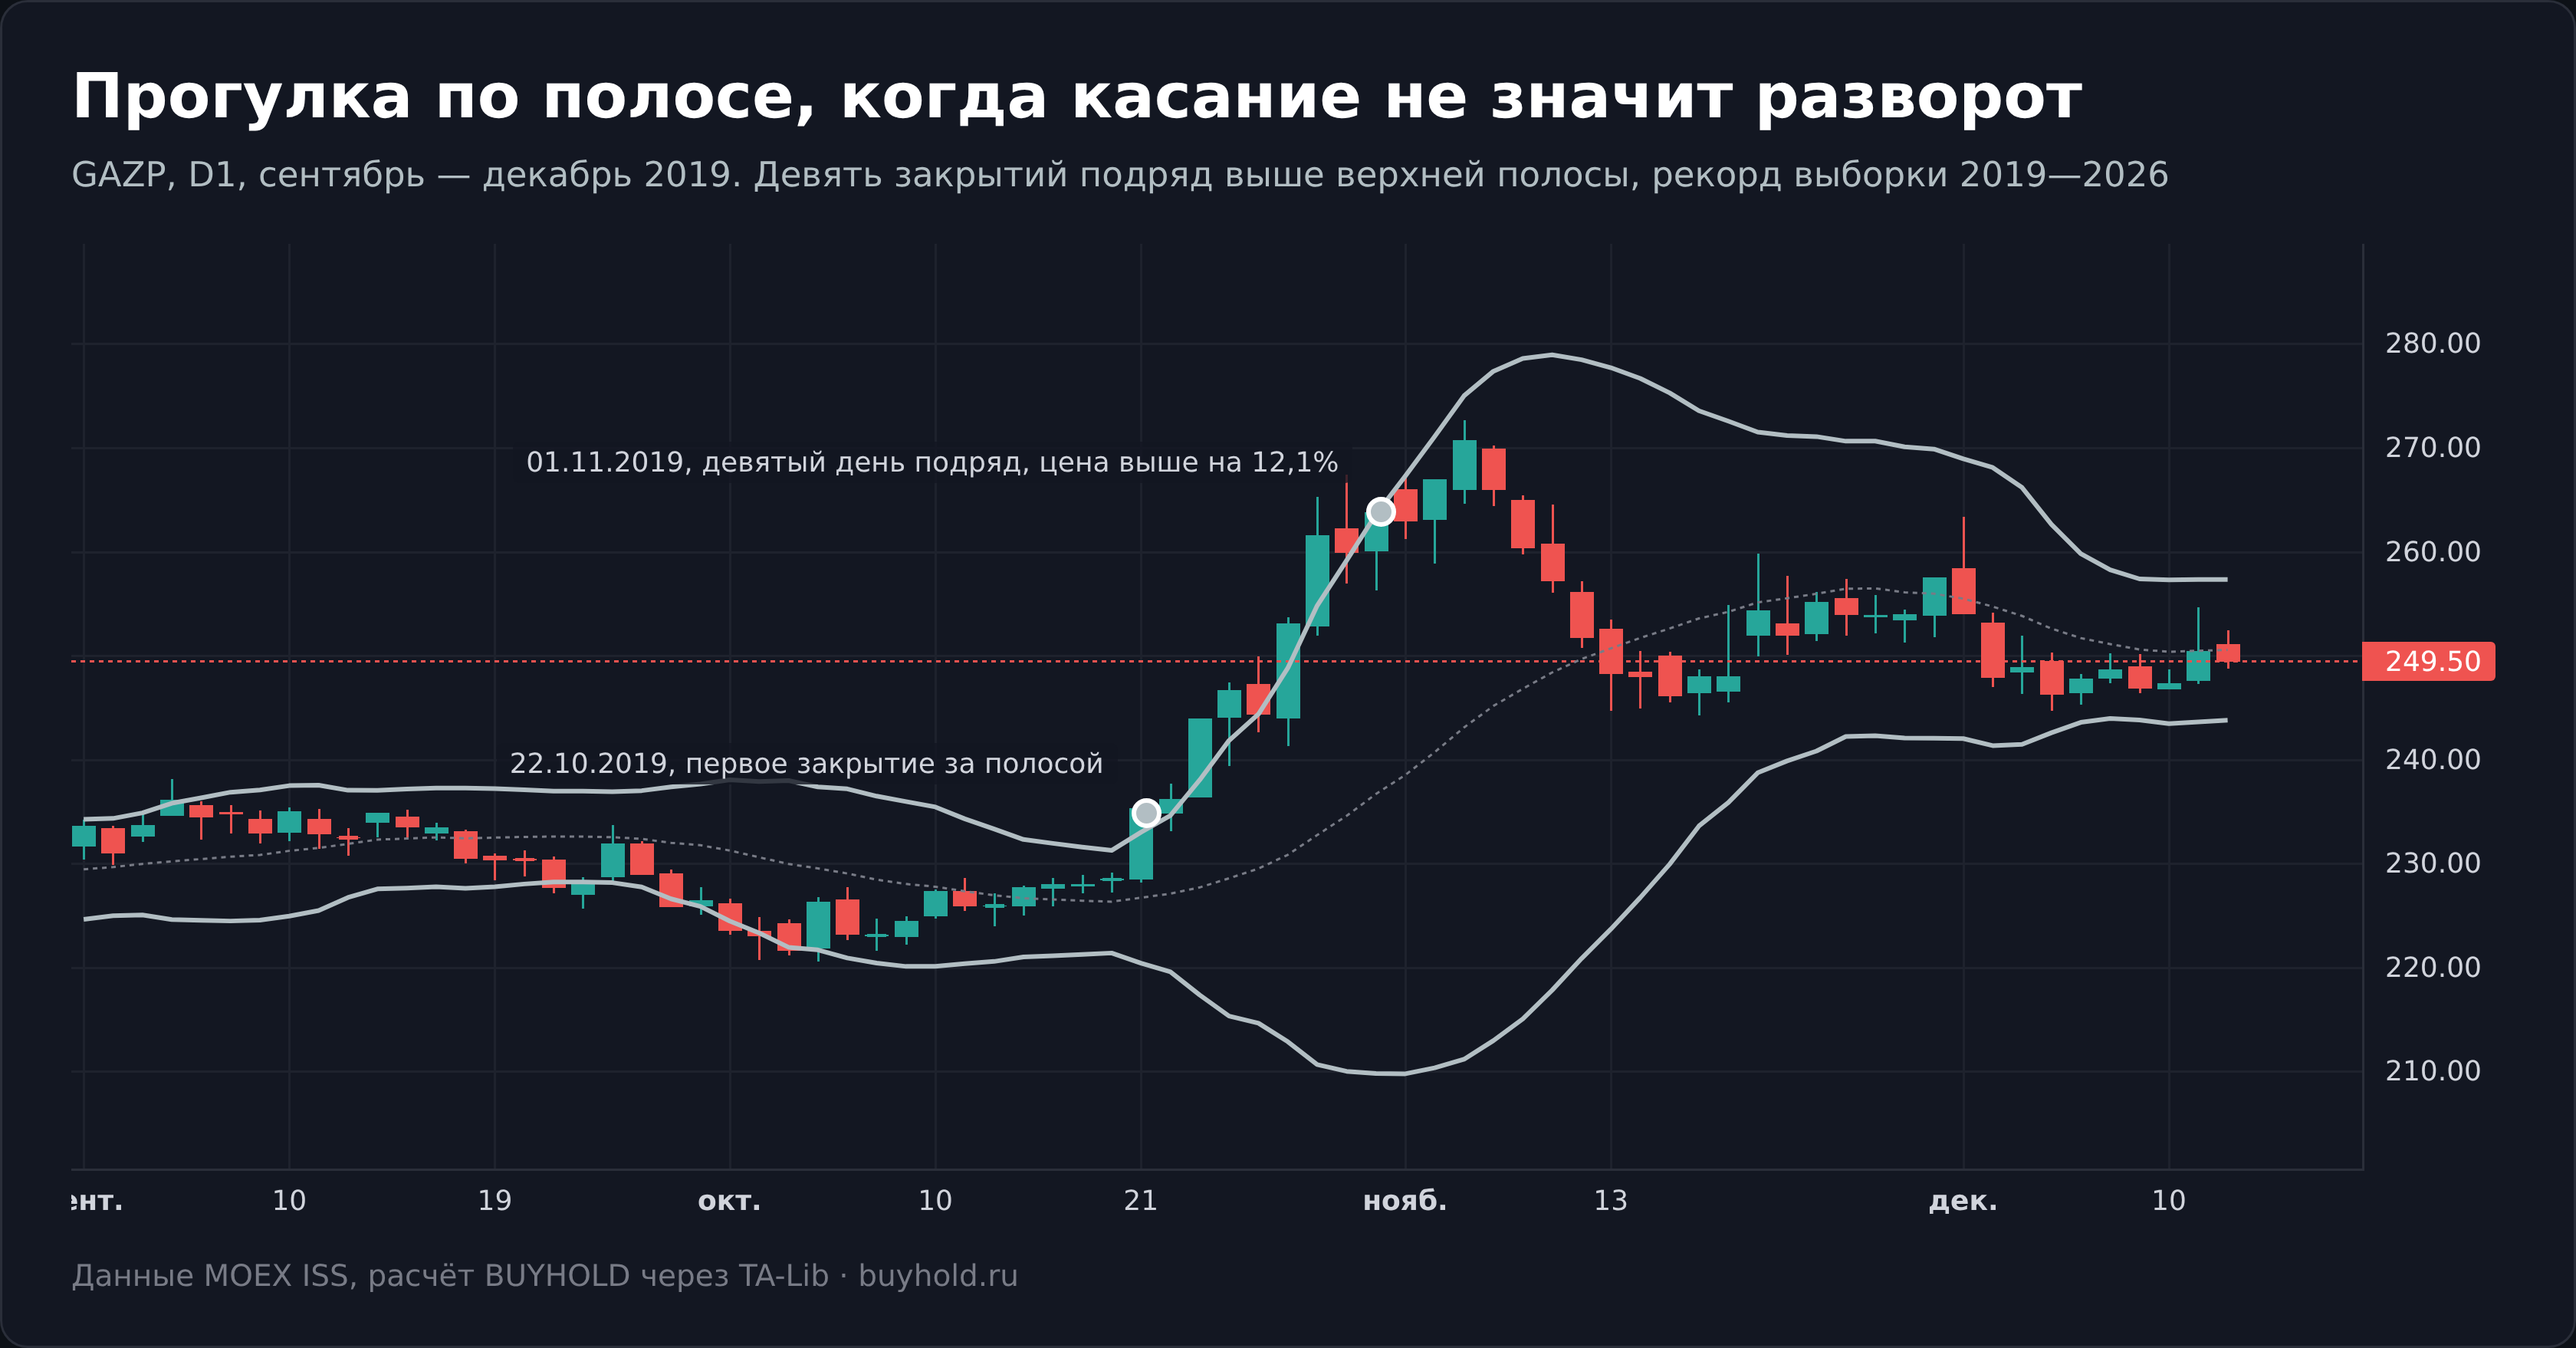
Есть ещё одно наблюдение, которое ломает трактовку «касание равно разворот». Правило 7 у автора называется walking the bands. В тренде цена может идти вдоль верхней полосы вверх или вдоль нижней вниз, обновляя выходы день за днём.
Я посчитал длины серий. У Сбербанка 69 эпизодов выхода вверх, и в 56,5% случаев такой эпизод длился больше одного дня, максимальная серия составила восемь дней подряд. У Газпрома максимальная серия выходов вверх растянулась на девять дней, у индекса на семь. По нижней полосе картина зеркальная. У Лукойла 60,3% эпизодов выхода вниз продолжались дольше одного дня.
Практический вывод. Продав на первом касании верхней полосы, трейдер примерно в половине случаев оказывается в шорте против движения, которое только начинается, и следующие несколько дней смотрит, как цена уходит дальше.
Сжатие полос, где проверка ловит подмену базы
Про сжатие пишут, что после схождения полос следует мощный импульс. Это единственный тезис, где мне пришлось считать дважды, и результат вышел неожиданный.
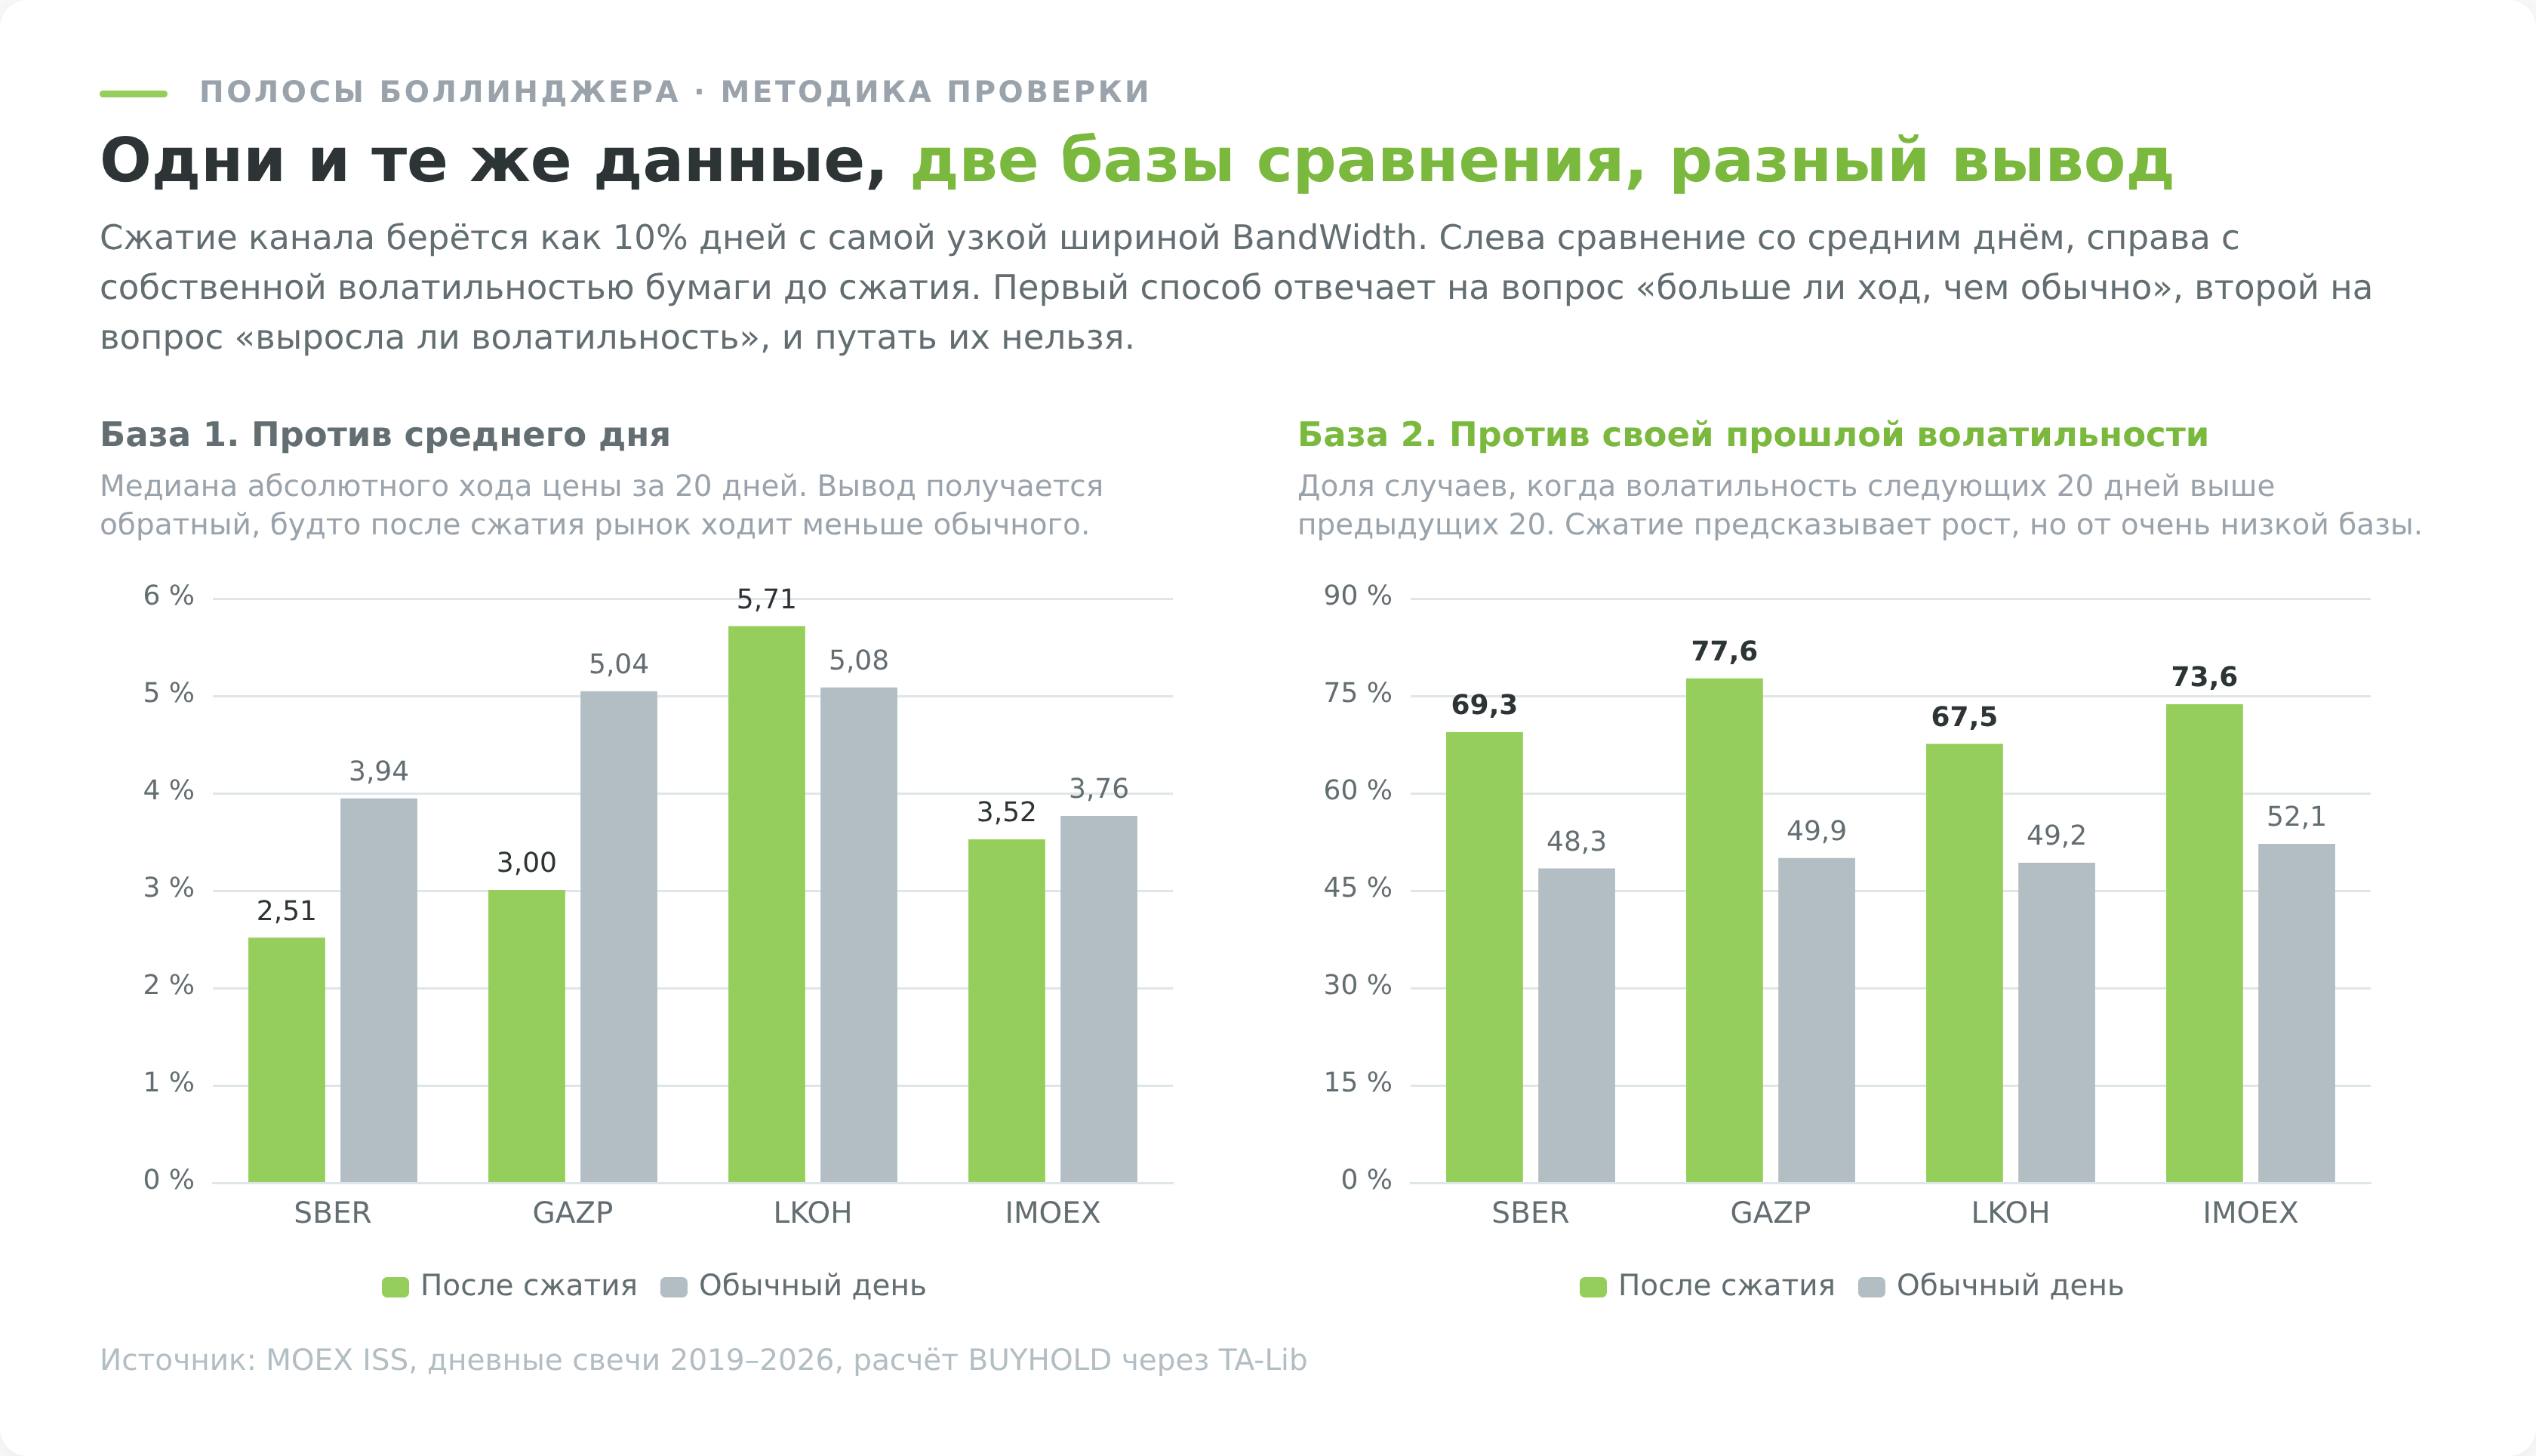
Сначала я взял 10% дней с самым узким каналом по показателю BandWidth и посмотрел, насколько сильно цена двигалась за следующие двадцать дней. У Сбербанка медиана абсолютного движения составила 2,51% против 3,94% в обычный день. У Газпрома 3,00 против 5,04. У индекса 3,52 против 3,76. То есть после сжатия рынок ходил не сильнее обычного, а слабее.
Вывод напрашивался громкий, и именно поэтому я его перепроверил. База сравнения была выбрана неверно. Сжатие означает низкую волатильность, а волатильность липнет к своему недавнему уровню, поэтому корректный вопрос звучит иначе. Не «больше ли ход, чем у среднего дня», а «выросла ли волатильность относительно той, что была до сжатия».
Пересчёт по отношению будущей двадцатидневной волатильности к прошлой дал другую картину.
| Инструмент | Расширение после сжатия | Расширение в обычный день | Волатильность выросла после сжатия | В обычный день |
|---|---|---|---|---|
| SBER | ×1,19 | ×0,98 | 69,3% | 48,3% |
| GAZP | ×1,37 | ×1,00 | 77,6% | 49,9% |
| LKOH | ×1,26 | ×0,99 | 67,5% | 49,2% |
| IMOEX | ×1,41 | ×1,03 | 73,6% | 52,1% |
Сжатие действительно предсказывает рост волатильности. После узкого канала она увеличивалась в 67–78% случаев против примерно половины в обычный день. Но растёт она от очень низкой базы, поэтому абсолютный размах движения всё равно остаётся скромным.
Обе цифры верны, и вместе они дают точную формулировку. Сжатие говорит «рынок сейчас проснётся», но не обещает, что проснувшись он пройдёт больше, чем проходил в среднем за последние годы. Трейдер, который после схождения полос ждёт выноса на 10%, ошибается не в логике индикатора, а в масштабе ожиданий.
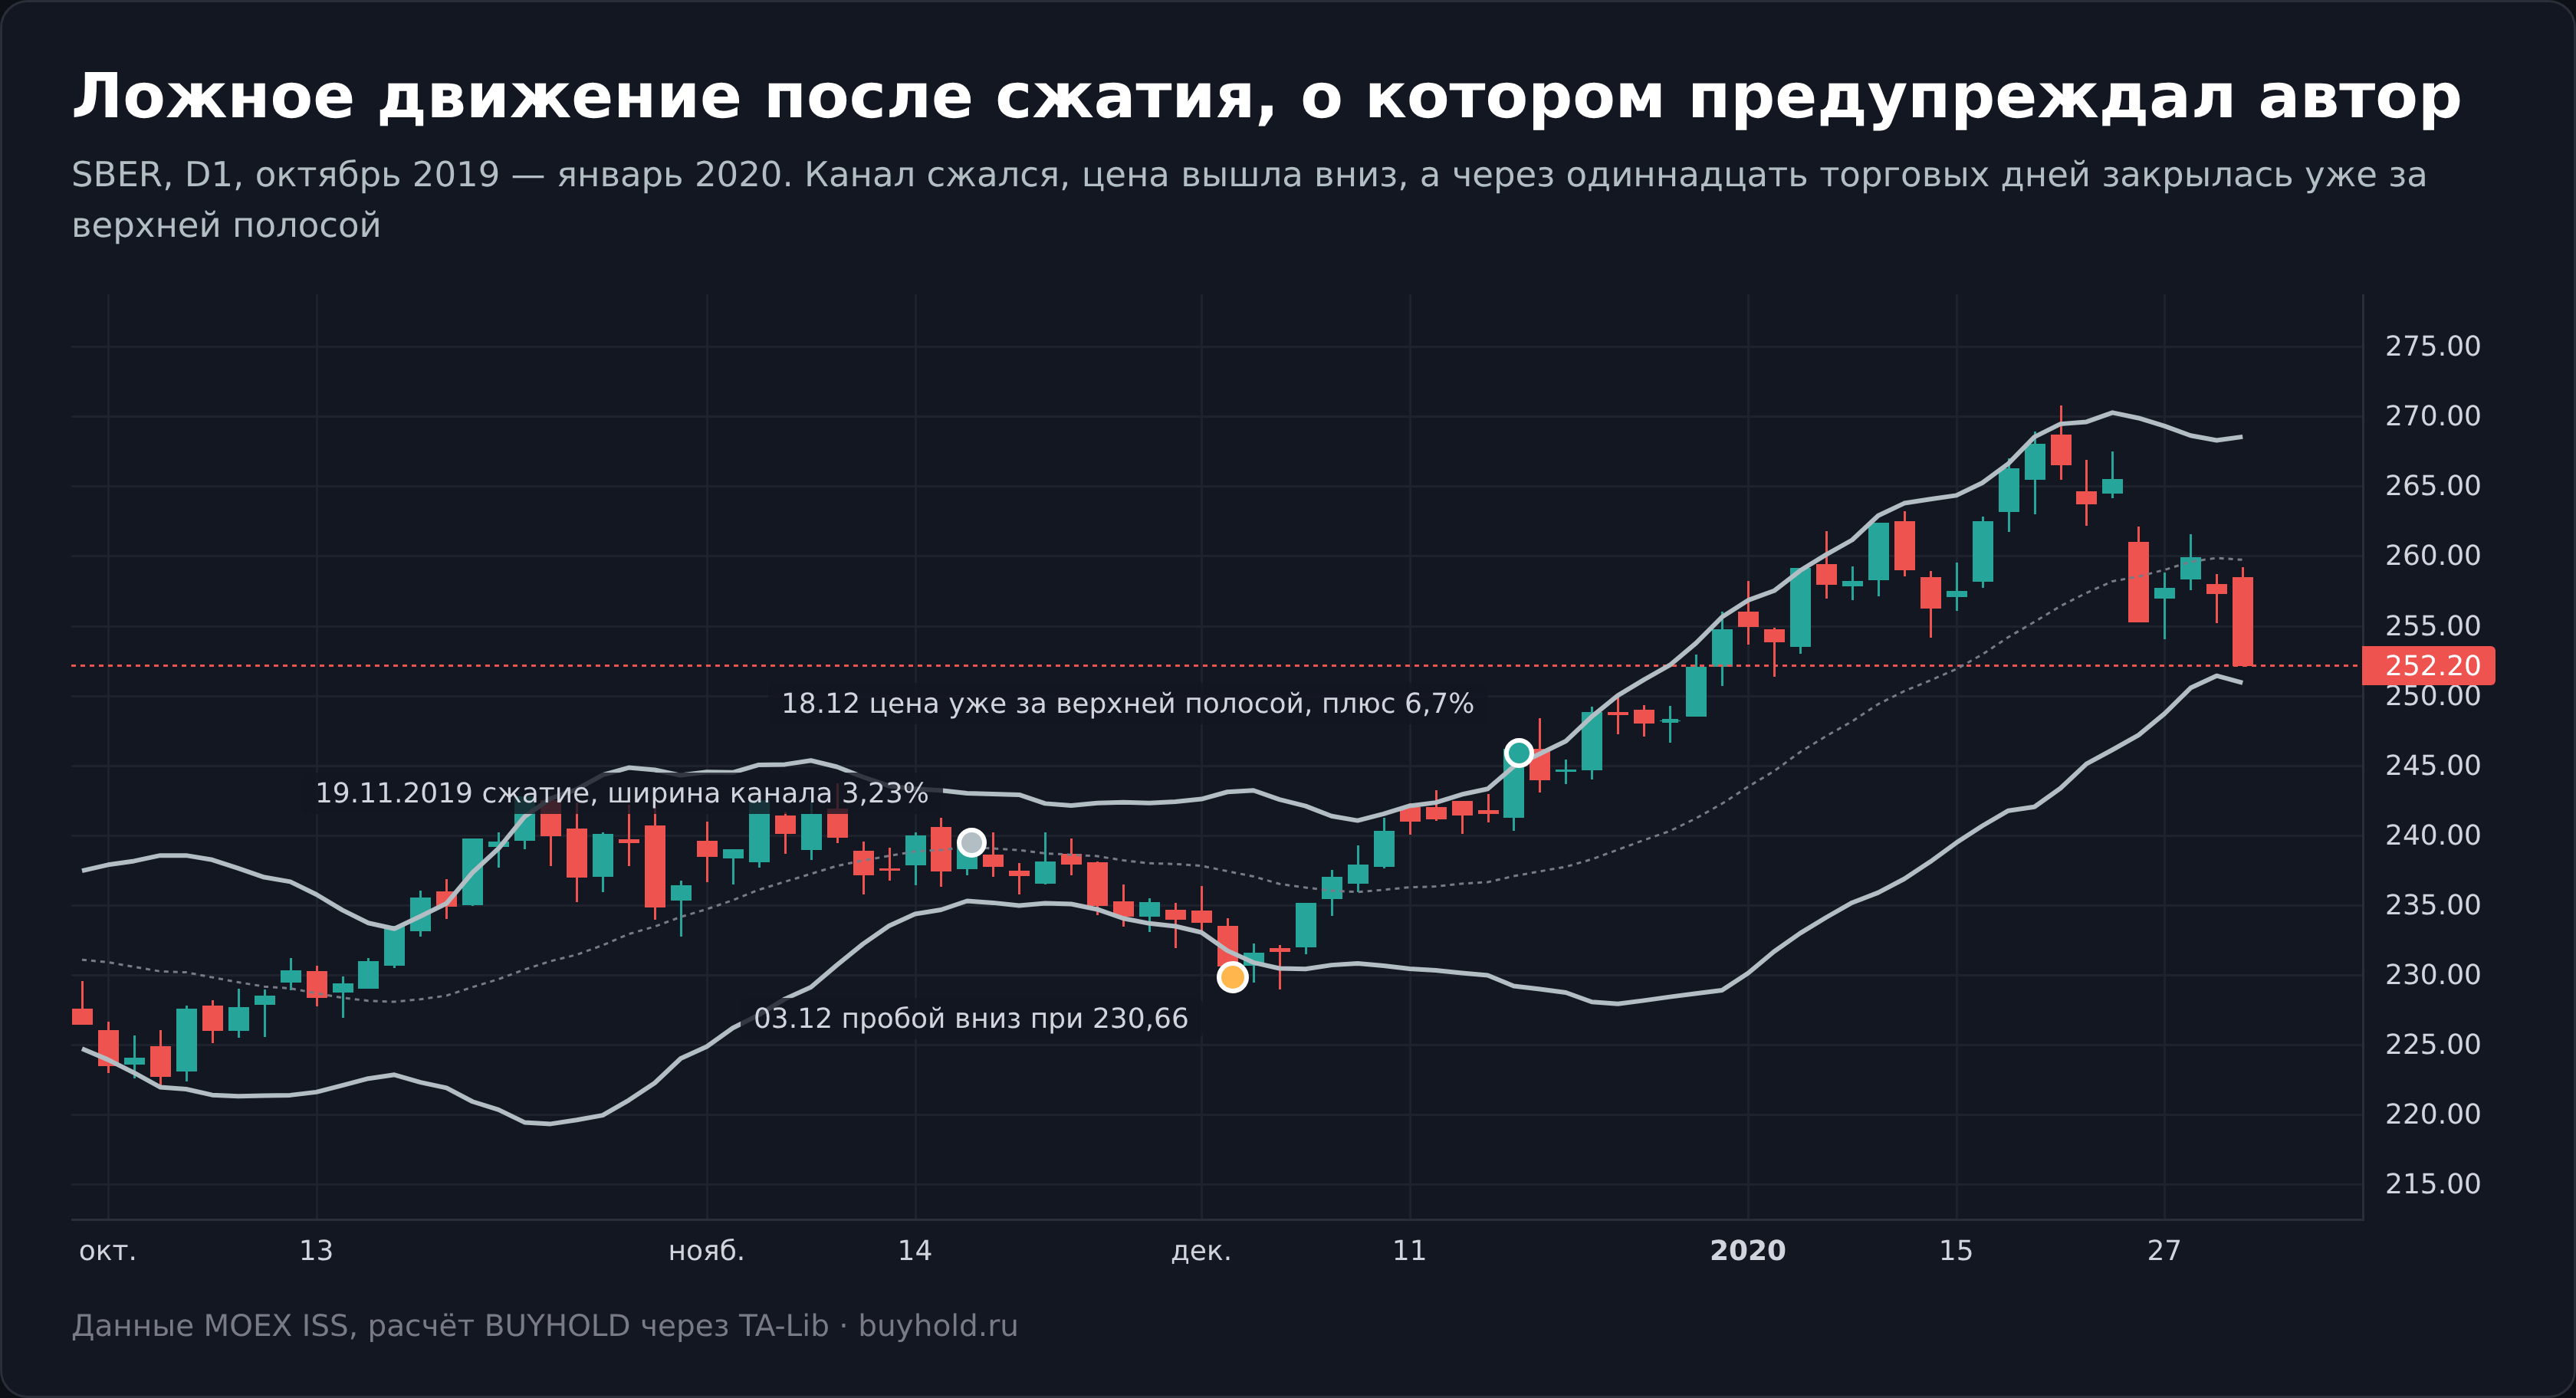
И направления сжатие не показывает вовсе. Боллинджер предупреждал об этом отдельно, назвав явление head fake, ложным движением. После сжатия цена часто выходит в одну сторону, разворачивается и идёт в другую. Я посчитал, как часто первый выход за полосу после сжатия в течение пятнадцати дней сменяется выходом за противоположную полосу. У Лукойла таких случаев 10%, у Сбербанка 17,6%, у Газпрома 20,8%, у индекса Мосбиржи 38,1%.
Настройки индикатора, почему двадцать и два это лишь дефолт
В QUIK индикатор добавляется через контекстное меню графика, в разделе технических индикаторов он называется Bollinger Bands. В TradingView он ищется в списке индикаторов по названию, там же задаются период, множитель и тип цены. В приложениях брокеров полосы Боллинджера обычно уже вшиты в набор индикаторов терминала и настраиваются двумя полями.
Девятое правило автора звучит почти извиняющимся тоном. Параметры по умолчанию, двадцать периодов для средней и стандартного отклонения и два отклонения на ширину полос, являются именно значениями по умолчанию.
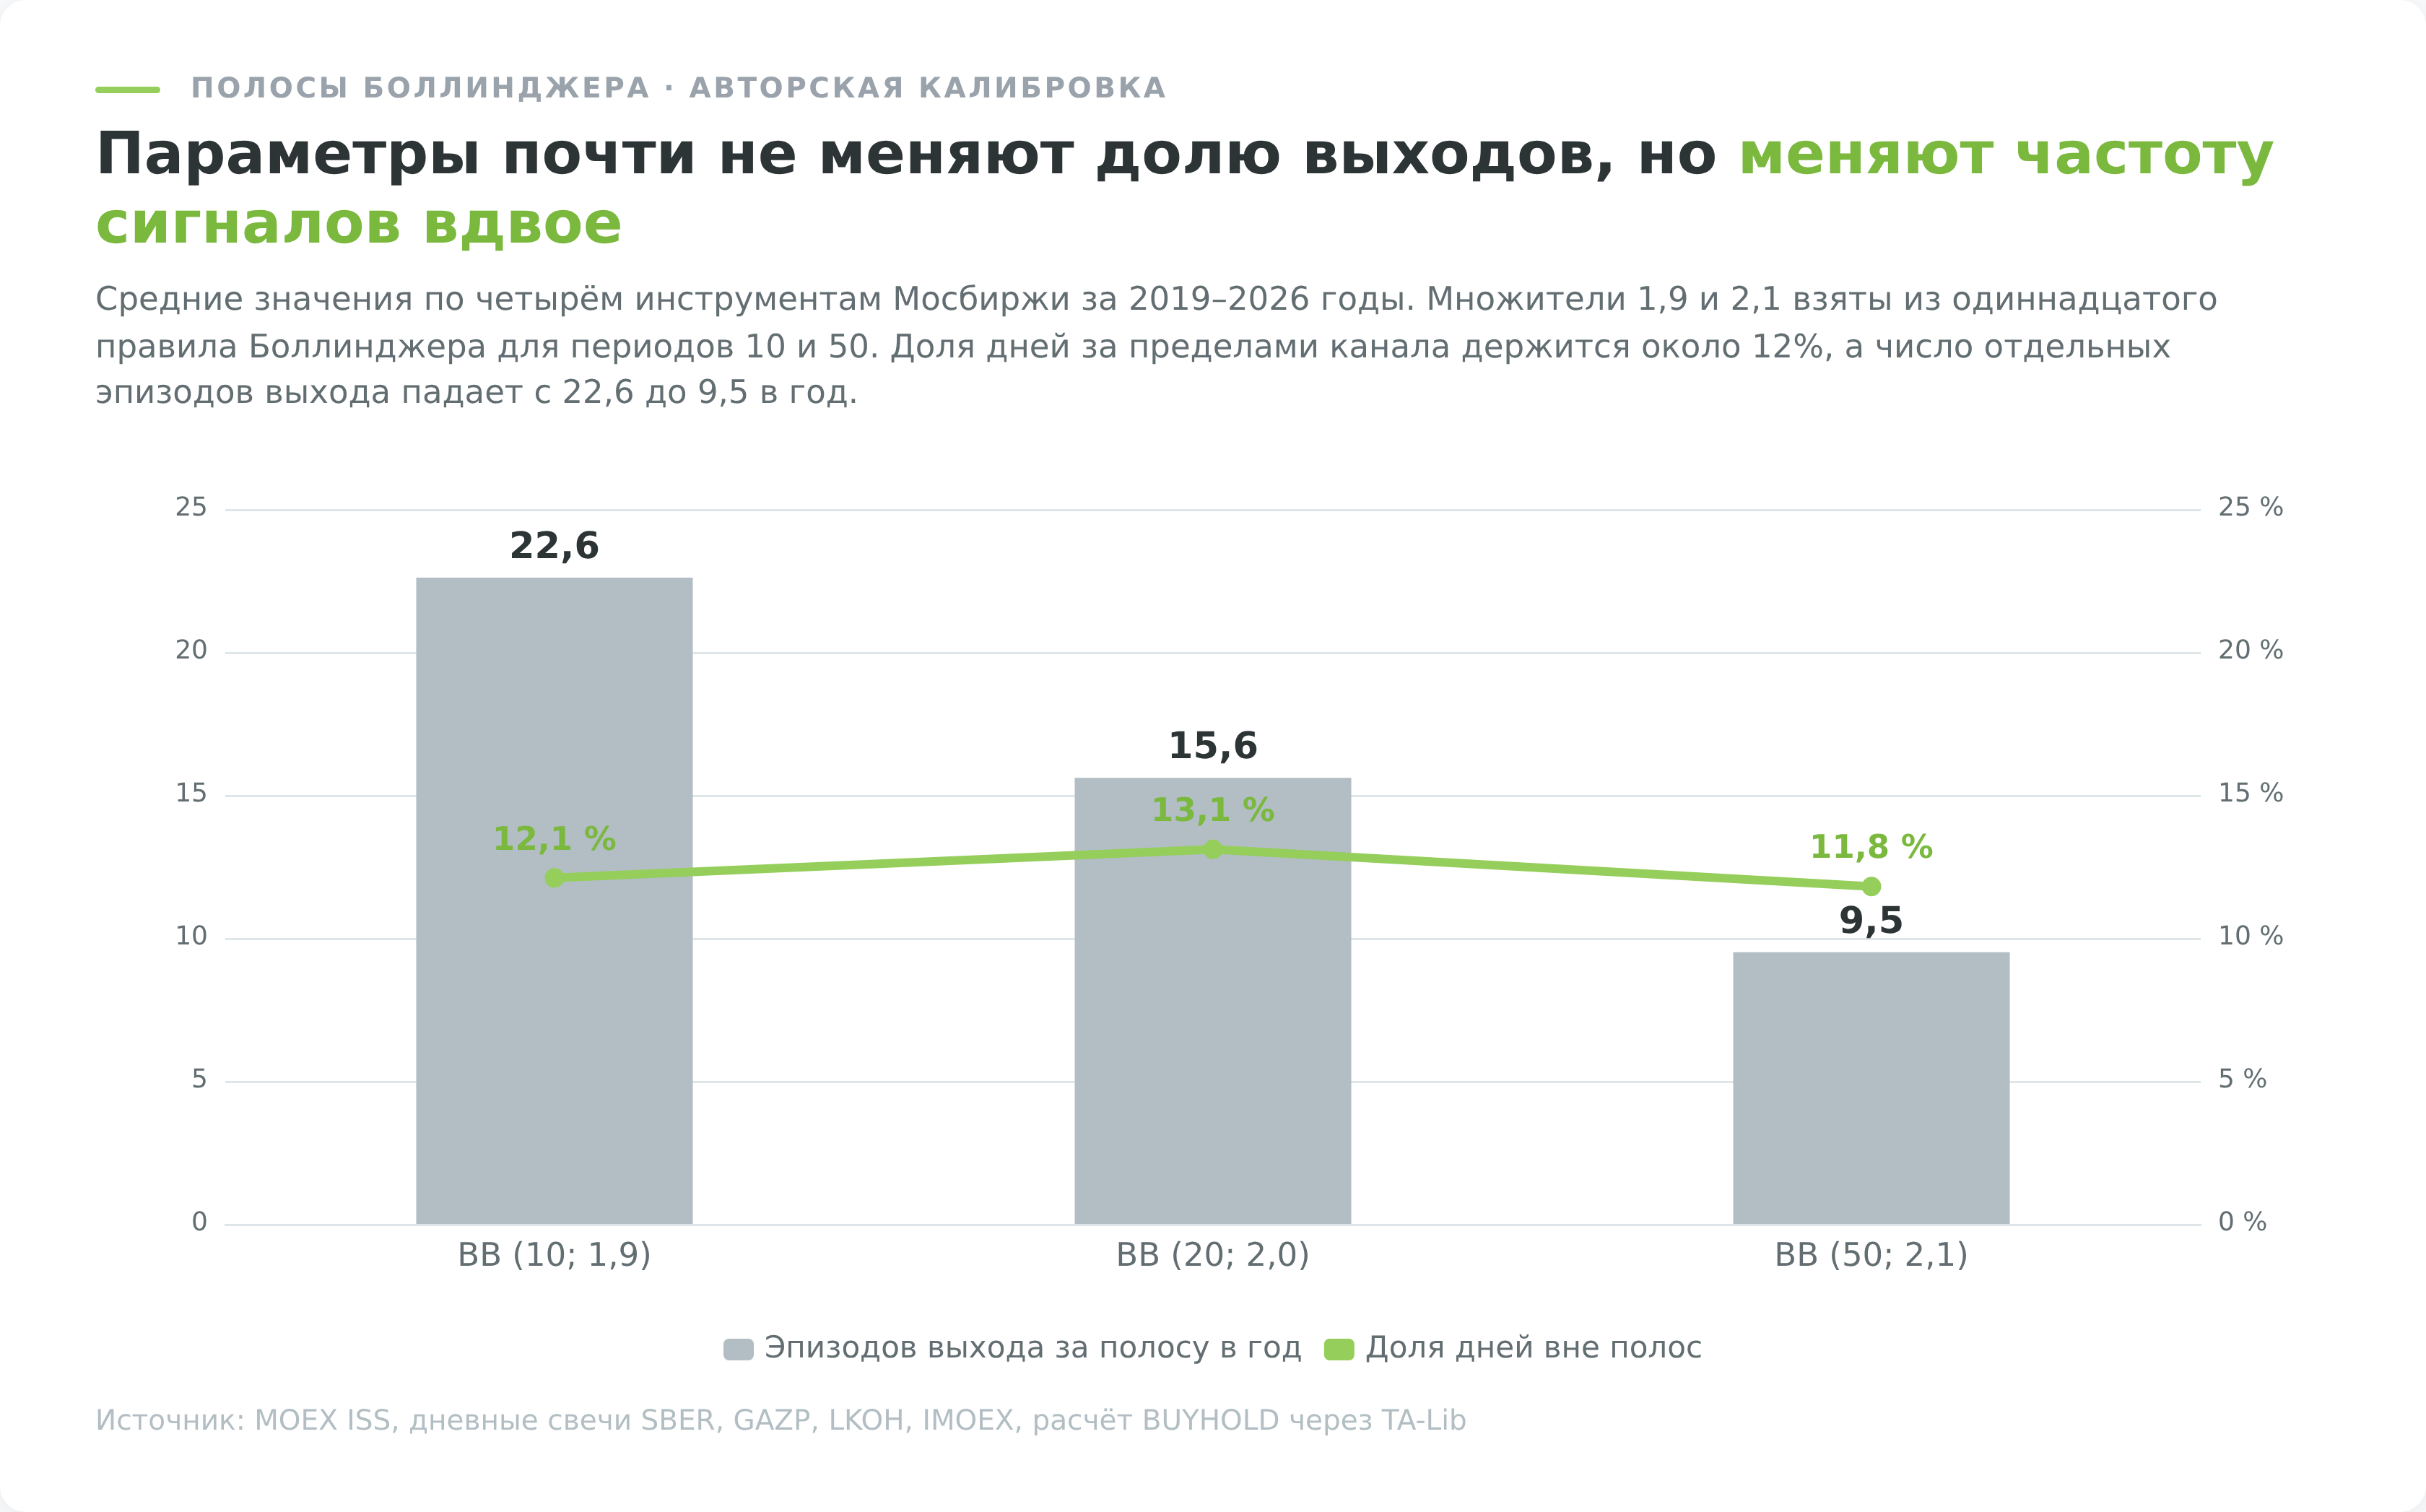
Менять их можно, но не как попало. Одиннадцатое правило даёт точную инструкцию. Для сохранения постоянной доли содержания цены при удлинении средней множитель нужно увеличивать, с 2 при двадцати периодах до 2,1 при пятидесяти. При укорочении наоборот, до 1,9 при десяти периодах.
Я проверил, работает ли эта калибровка на российских бумагах.
| Инструмент | BB(10; 1,9) | BB(20; 2,0) | BB(50; 2,1) |
|---|---|---|---|
| SBER | 87,3% | 87,1% | 87,0% |
| GAZP | 88,2% | 86,6% | 89,4% |
| LKOH | 88,4% | 87,7% | 88,3% |
| IMOEX | 87,8% | 86,3% | 87,9% |
Доля закрытий внутри канала держится в коридоре 86,3–89,4% при любой из трёх связок. Рекомендация Боллинджера, выведенная им на американских акциях сорок лет назад, точно так же работает на Сбербанке и Газпроме. Это, пожалуй, единственная часть темы, где расхожая практика совпадает с первоисточником.
Отдельно про тип цены. Классические полосы Боллинджера строятся по цене закрытия и простой скользящей средней, это правило 12. Экспоненциальный вариант существует и решает узкую задачу, снимает скачки ширины канала, когда крупная свеча выпадает из окна расчёта, о чём говорит правило 13. Для дневных графиков российских акций разница косметическая, и я бы не советовал новичку менять этот параметр раньше, чем он поймёт, зачем ему это.
Есть ещё два инструмента, которые Боллинджер придумал вместе с полосами и которые в русскоязычных статьях почти не встречаются. Зря.
%b показывает положение цены внутри канала числом. Ноль означает нижнюю полосу, единица верхнюю, 0,5 среднюю линию. Значение 1,2 говорит, что цена вышла за верхнюю границу на 20% ширины канала. Пятнадцатое и шестнадцатое правила отводят %b главную роль в поиске дивергенций и в кодировании торговых систем, потому что число сравнивать проще, чем смотреть на пересечения линий.
BandWidth измеряет ширину канала, нормированную на среднюю линию, и выражается в процентах. Именно по нему считается сжатие. Все цифры про сжатие в предыдущем разделе получены через этот показатель, а не на глаз.
Чего полосы Боллинджера не делают
Этот раздел важнее всех остальных, поэтому он идёт до стратегий, а не после.
Не дают сигналов сами по себе. Шестое правило. Касания полос это касания, а не сигналы. Касание верхней полосы не является сигналом к продаже само по себе, касание нижней не является сигналом к покупке. Двадцать второе правило добавляет, что полосы Боллинджера не дают непрерывных советов, они помогают опознать ситуации, где шансы могут быть на вашей стороне.
Запаздывают на половину окна. Средняя линия за двадцать дней реагирует на разворот примерно с десятидневным лагом, потому что новая цена входит в расчёт с весом одной двадцатой. Ширина канала запаздывает так же. После резкого падения полосы расширяются уже постфактум, когда движение состоялось.
Меняют смысл в зависимости от режима рынка. В боковике цена мечется между границами, и правило возврата к средней выглядит рабочим. В тренде та же цена прилипает к полосе и идёт вдоль неё, а контртрендовый вход превращается в серию убытков. Проблема в том, что режим виден только задним числом. Я разбирал эту ловушку подробнее в материале про ценовой канал, где границы задаются вручную и вопрос режима встаёт ещё острее.
Не оправдывают статистических выводов. Повторю четырнадцатое правило, потому что на нём построена половина неверных текстов о полосах. Никаких статистических допущений из-за использования стандартного отклонения делать нельзя. Фраза «выход за две сигмы происходит в 5% случаев, значит это редкое событие» ошибочна дважды. И потому, что распределение не нормальное, и потому, что фактически такие выходы занимают около 13% дней.
Плохо переносят подгонку параметров. Соблазн подобрать период и множитель по истории велик, тем более что переоптимизация даёт красивую кривую. Как видно из таблицы выше, доля содержания цены почти не зависит от настроек, а вот сигналы меняются. Кривая, вылизанная под прошлое, на новых данных обычно рассыпается, и это общая болезнь индикаторного подхода, а не особенность конкретно этого инструмента.
Торговые сценарии и что с ними стало на реальных данных
Дальше четыре способа применения. Первые два я прогнал через бэктест на тех же дневных данных, чтобы не рассуждать о них умозрительно.
Условия теста одинаковые для обеих логик. Вход на открытии следующего дня после сигнального закрытия, выход на открытии следующего дня после сигнала выхода, комиссия 0,05% с каждой стороны, что соответствует тарифам розничных брокеров на Мосбирже. Без плеча, без стоп-лоссов, одна позиция за раз. Дивиденды не учитываются ни в стратегии, ни в бенчмарке, поэтому сравнение честное по методике, но заниженное по абсолютным цифрам для обеих сторон.
Сценарий 1. Возврат к средней, он же учебный
Покупка при закрытии ниже нижней полосы, продажа при возврате к средней линии. Это та самая стратегия, которую описывают почти все статьи про полосы Боллинджера.
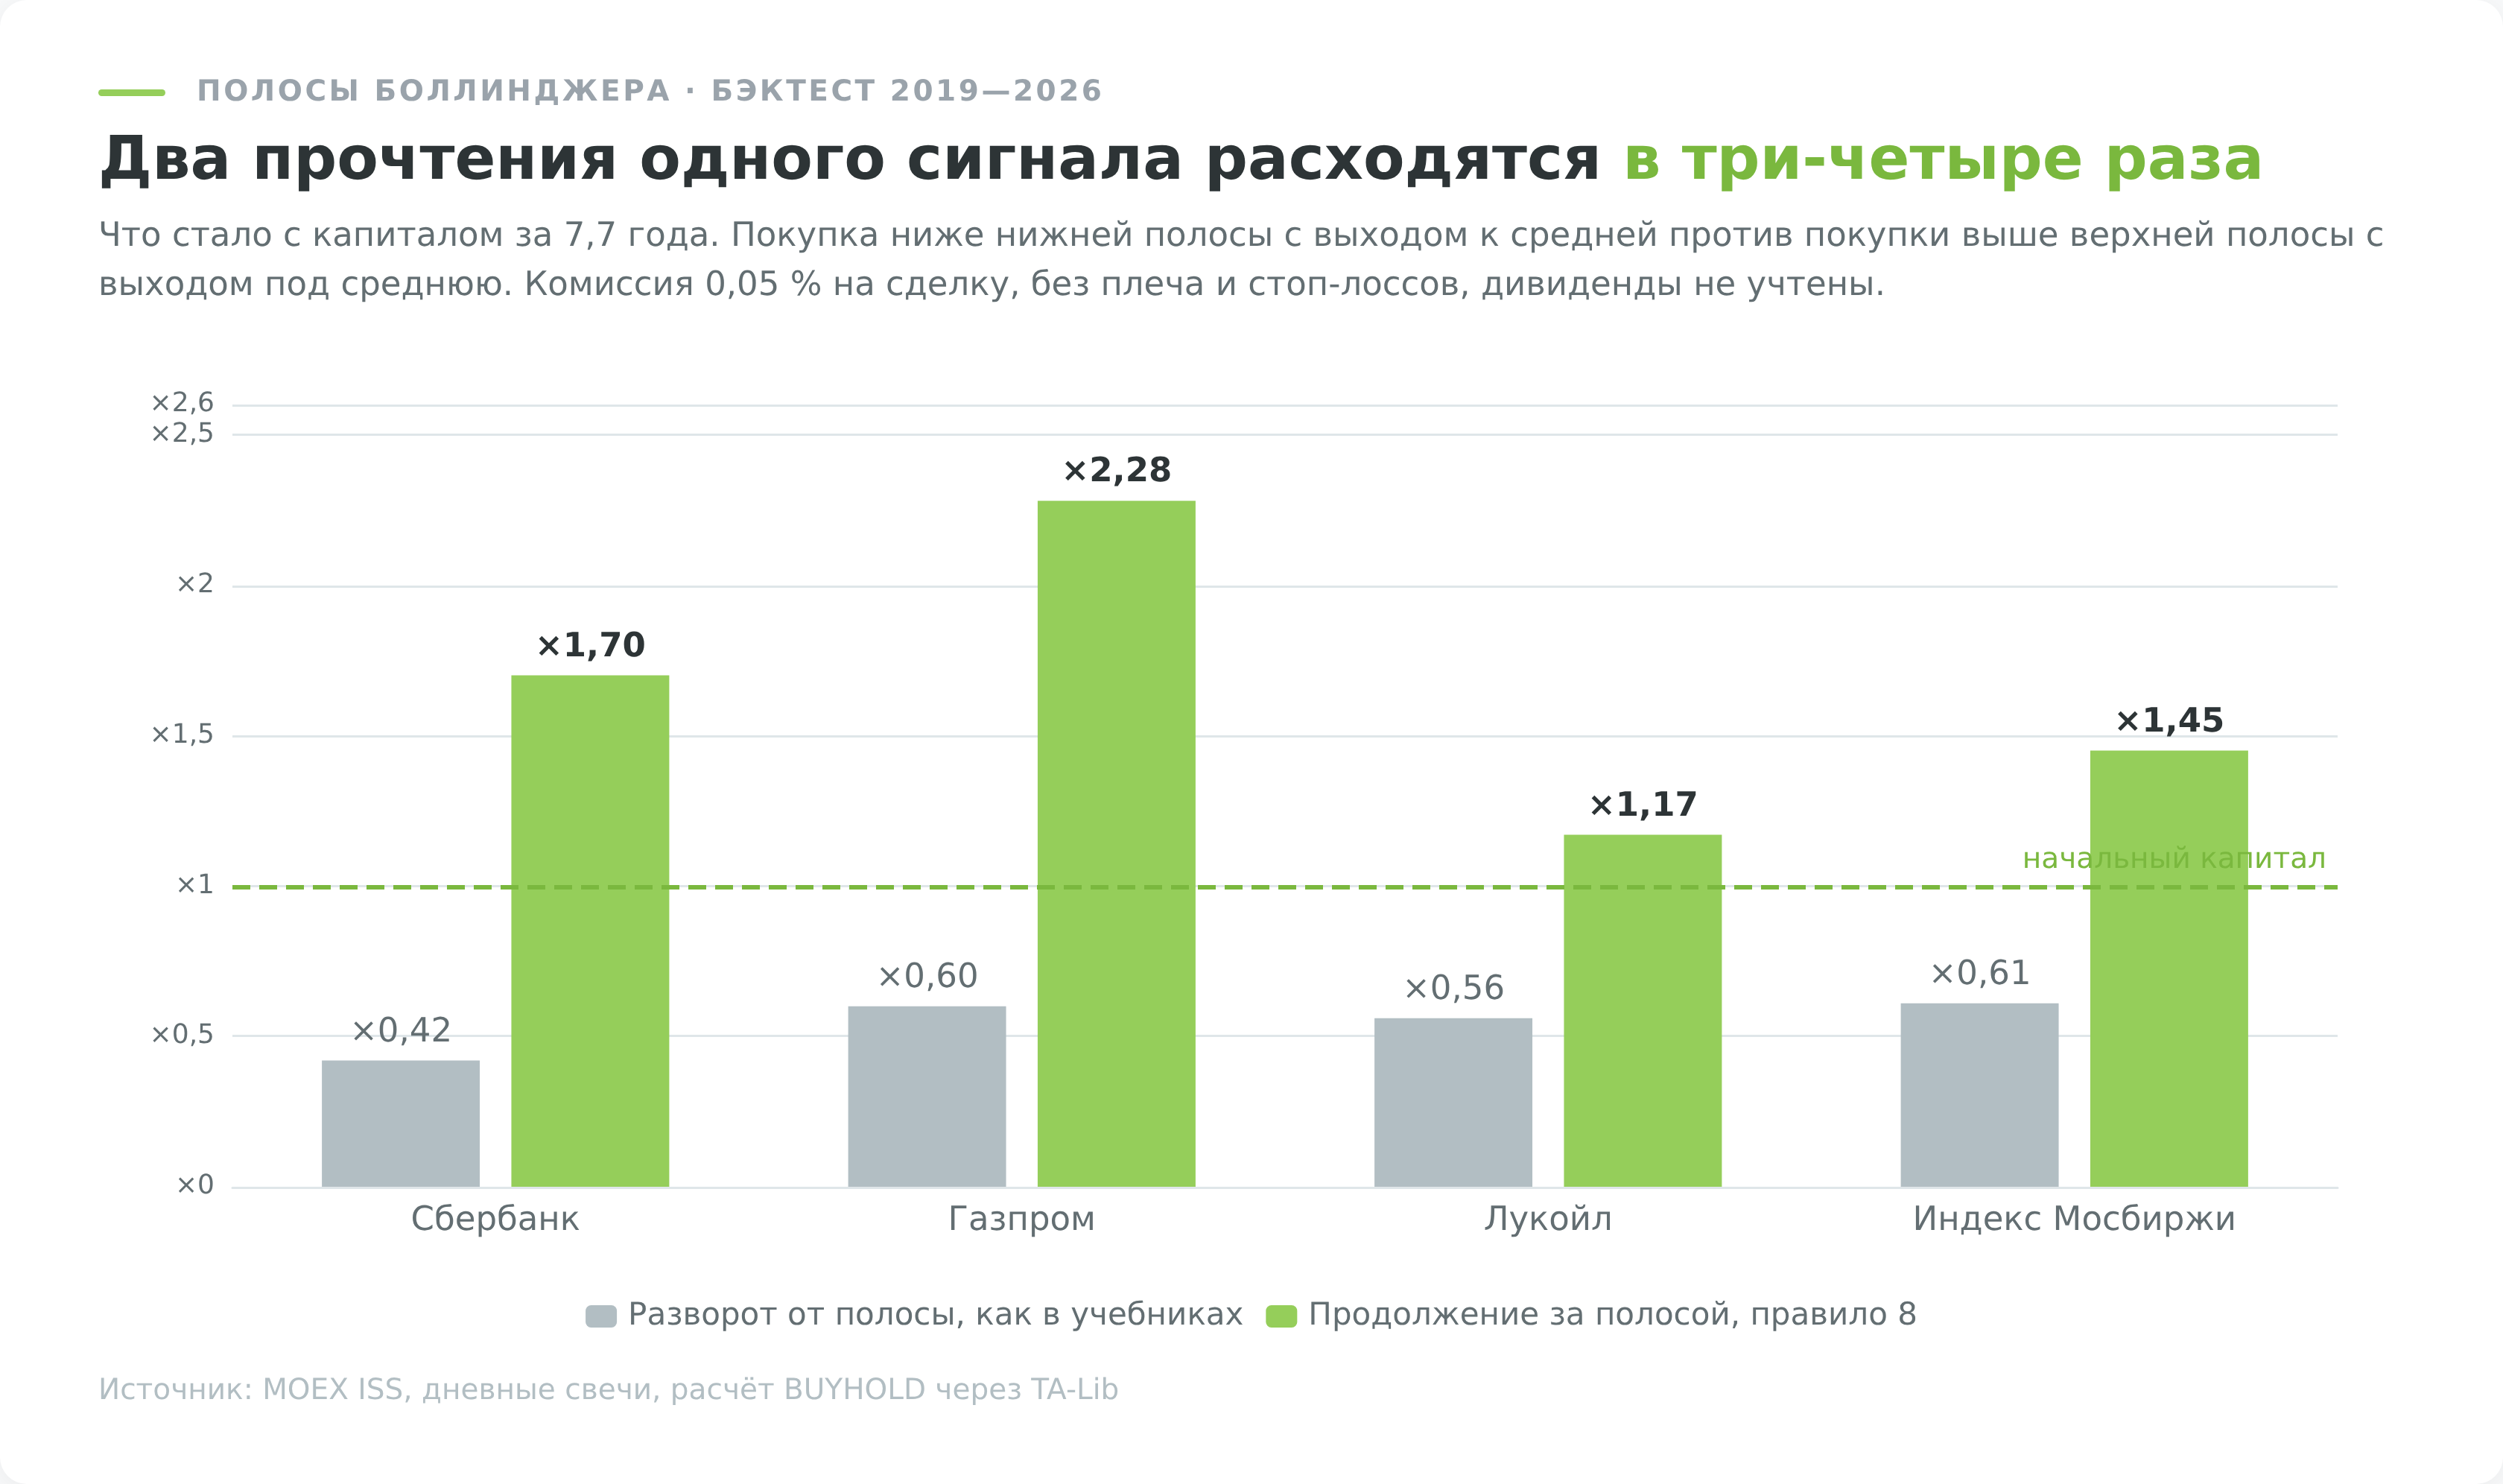
| Инструмент | Сделок | Прибыльных | Медиана сделки | Капитал за 7,7 года | Купил и держал |
|---|---|---|---|---|---|
| SBER | 24 | 45,8% | −0,23% | ×0,42 | +49,5% |
| GAZP | 38 | 65,8% | +1,48% | ×0,60 | −41,5% |
| LKOH | 33 | 45,5% | −0,72% | ×0,56 | +0,6% |
| IMOEX | 30 | 50,0% | +0,38% | ×0,61 | −5,2% |
Капитал уменьшился на всех четырёх инструментах, потери составили от 39 до 58%.
Строка Газпрома заслуживает отдельного взгляда, потому что она объясняет, почему трейдеры так долго верят в эту стратегию. Доля прибыльных сделок 65,8%, медиана сделки плюс 1,48%. Две трети входов закрывались в плюс. И при этом капитал усох до 0,60 от начального. Много мелких выигрышей и несколько катастрофических проигрышей дают именно такой результат, а трейдер, который смотрит на процент прибыльных сделок, до последнего уверен, что система работает.
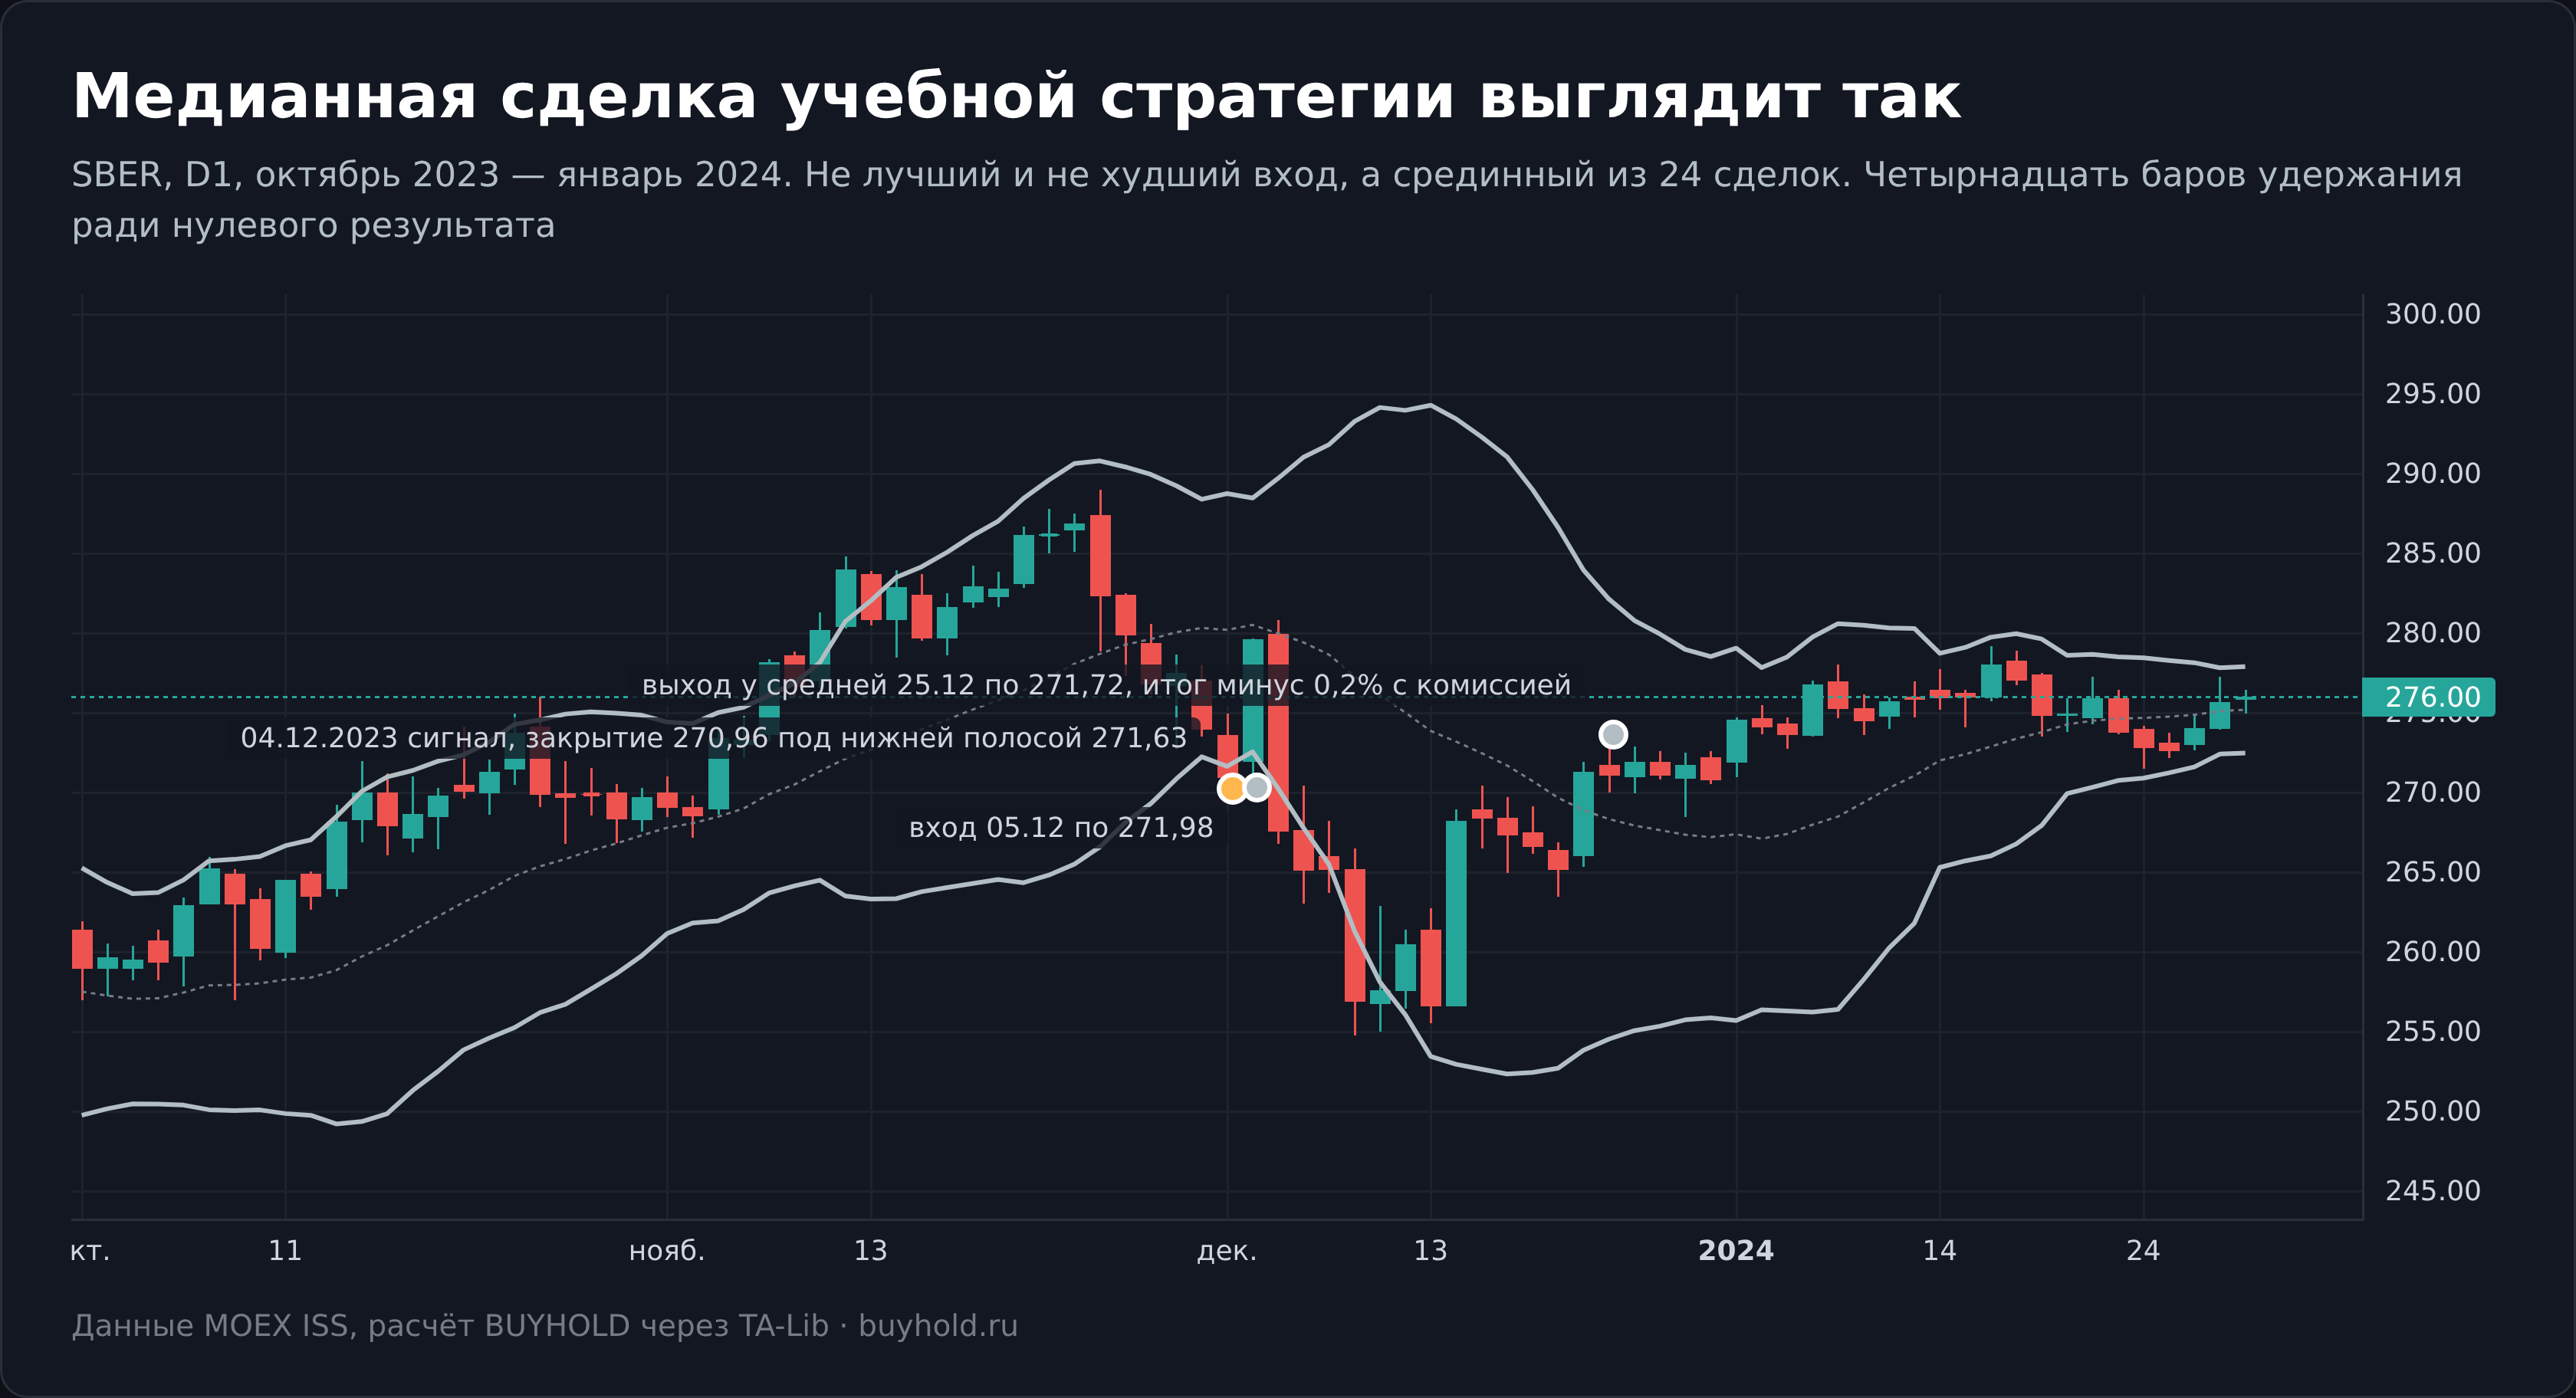
Отдельно скажу, что дело не в отсутствии стоп-лосса. Стоп в такой системе поставить некуда. Логика входа гласит «цена аномально низкая», а любое падение ниже делает её ещё аномальнее, то есть усиливает исходный сигнал. Стоп-лосс здесь противоречит самой посылке стратегии, и это её конструктивный дефект, а не недоработка теста.
Сценарий 2. Продолжение за полосой, он же восьмое правило
Зеркальная логика. Покупка при закрытии выше верхней полосы, выход при закрытии ниже средней линии. Читатель, воспитанный на статьях про перекупленность, назовёт это покупкой на хаях.
| Инструмент | Сделок | Прибыльных | Медиана сделки | Капитал за 7,7 года | Купил и держал |
|---|---|---|---|---|---|
| SBER | 40 | 47,5% | −0,08% | ×1,70 | +49,5% |
| GAZP | 31 | 41,9% | −0,93% | ×2,28 | −41,5% |
| LKOH | 34 | 44,1% | −0,67% | ×1,17 | +0,6% |
| IMOEX | 33 | 57,6% | +1,09% | ×1,45 | −5,2% |
Картина перевернулась. Капитал вырос на всех четырёх инструментах, а на Газпроме и индексе логика продолжения обогнала простое удержание, которое за этот период принесло убыток.
Обратите внимание на долю прибыльных сделок. У Газпрома она составила 41,9%, то есть меньше половины, а капитал вырос в 2,28 раза. Это ровно обратная картина по сравнению со сценарием 1 и типичный профиль трендовой системы. Много мелких убытков, несколько крупных прибылей.
Теперь честные оговорки, без которых эти цифры превращаются в рекламу.
Тест не учитывает проскальзывание сверх заложенной комиссии, налог 13% с прибыли и дивиденды, которые получал бы держатель акций. Выборка составляет 31–40 сделок на инструмент, этого мало для статистической уверенности. Период 2019–2026 включает обвал 2020 года, февраль 2022-го и последующее восстановление, то есть режим рынка менялся радикально, а на другом отрезке результат может оказаться иным. И главное. Я проверял логику, а не готовую торговую систему. Позиция без стопа, размер фиксированный, риск на сделку не нормирован.
Правильный вывод из таблицы такой. Прочтение полос Боллинджера как индикатора разворота на российских акциях за семь с половиной лет уничтожало капитал, а прочтение их как индикатора продолжения его наращивало. Это согласуется с восьмым правилом автора и противоречит тому, что пишут в большинстве русскоязычных обзоров.
Сценарий 3. Сжатие и пробой
Схема выглядит так. Дождаться, пока BandWidth опустится к многомесячному минимуму, отметить границы канала и входить в сторону закрытия за полосой, поставив стоп за противоположную границу.
Из моих расчётов следует, во что тут можно верить, а во что нет. Верить можно в рост волатильности, он подтверждается в 67–78% случаев. Не стоит рассчитывать на большой абсолютный ход, после сжатия он в медиане меньше обычного. И совсем нельзя закладываться на направление первого выхода, потому что ложное движение случается в 10–38% случаев в зависимости от инструмента.
Пример из выборки. 9 сентября 2025 года Сбербанк дал самое узкое значение BandWidth за все семь с половиной лет, 1,73%. Волатильность после этого действительно выросла, но цена через двадцать торговых дней оказалась на 8,5% ниже. Тот, кто ждал импульса вверх просто потому, что полосы сжались, получил импульс, но в другую сторону.
Практический смысл сжатия поэтому не в сигнале, а в подготовке. Узкий канал сообщает, что стоит заранее решить, что делать при выходе в каждую сторону.
Сценарий 4. Фигуры W и M на границах канала
Пятое правило отводит полосам роль уточняющего инструмента при распознавании фигур. Идея в том, что второе дно фигуры W формируется выше нижней полосы, хотя по цене оно может быть ниже первого. То есть цена сделала новый минимум, а относительно волатильности он оказался менее экстремальным. Для вершины M логика зеркальная.
Именно здесь %b показывает себя лучше всего. Первое дно даёт значение около нуля или ниже, второе заметно выше нуля при более низкой цене. Такое расхождение измеряется числом, а не глазом, и не требует споров о том, где именно проведена линия шеи.
Полосы Боллинджера в этом сценарии не порождают сигнал, а фильтруют его. Сигнал даёт сама фигура, разбор которой есть в отдельном материале про построение трендовых линий и работу с пробоем.
На каких рынках и таймфреймах индикатор сохраняет смысл
Двадцатое и двадцать первое правила разрешают применять инструмент к любым финансовым рядам и к барам любой длины, от пятиминутных до недельных. Проверить это несложно, и я проверил.
Тот же расчёт на недельных свечах за 2019–2026 годы дал долю закрытий внутри канала 85,0% у Сбербанка, 87,7% у Газпрома, 88,0% у Лукойла и 85,7% у индекса Мосбиржи. На дневных было 86,3–87,7%. Разница в пределах двух процентных пунктов, то есть свойство содержания цены от масштаба баров практически не зависит.
Из этого не следует, что торговать по индикатору одинаково удобно везде. Меняется не геометрия, а экономика.
На дневном графике сигналы редки. По моим подсчётам, выход за верхнюю полосу случается примерно 7–9 раз в год на бумагу, за нижнюю 6–9 раз. Времени на решение достаточно, издержки на сделку теряются в размере движения.
На часовом и более мелких масштабах сигналов становится в разы больше, а размер типичного движения падает при той же комиссии. Подробнее об этой арифметике в разделе о частых ошибках.
Про классы активов. На ликвидных акциях Мосбиржи, валютных парах и криптовалюте расчёт корректен. На бумагах третьего эшелона он формально считается, но смысла имеет мало. При редких сделках цена закрытия задаётся единичными заявками, стандартное отклонение отражает не волатильность бизнеса, а разреженность стакана, и канал начинает жить своей жизнью.
Отдельная оговорка про дивидендные гэпы. Полосы Боллинджера считаются по ценам закрытия и не знают о том, что бумага упала на величину выплаты. После отсечки цена нередко закрывается ниже нижней границы, и это выглядит как классический сигнал перепроданности, хотя ничего не произошло. Владелец акции получил ту же стоимость деньгами. У российских бумаг с доходностью 10–15% годовых гэп бывает крупным, и такие ложные срабатывания встречаются регулярно. Перед тем как реагировать на выход под нижнюю полосу, стоит проверить, не приходится ли он на день после закрытия реестра.
Как повторить эти расчёты самому
Все числа в статье получены на открытых данных, и любой читатель может их перепроверить. Описываю метод, чтобы не пришлось верить мне на слово.
Котировки берутся с публичного API Мосбиржи, регистрация и ключ не нужны. Дневные свечи Сбербанка запрашиваются по адресу вида iss.moex.com с указанием режима торгов TQBR, тикера, дат начала и конца и интервала 24. Ответ приходит в JSON, отдаётся порциями примерно по пятьсот свечей, поэтому нужен цикл с параметром start. Для индекса Мосбиржи меняется только раздел, вместо рынка акций указывается рынок индексов и режим SNDX.
Индикатор считается функцией BBANDS из библиотеки TA-Lib с параметрами 20, 2 и 2 и типом средней 0, что означает простую скользящую. Если библиотеки нет, тот же результат даёт обычный pandas. Средняя считается через rolling(20).mean(), отклонение через rolling(20).std(ddof=0). Аргумент ddof принципиален. По умолчанию pandas делит на N−1, а терминалы делят на N, и без этой поправки полосы разъедутся с картинкой в QUIK и TradingView на десятые доли процента.
Дальше всё арифметика. Доля закрытий внутри канала это среднее от условия, что цена не выше верхней и не ниже нижней границы. Форвардная доходность через десять дней считается сдвигом ряда закрытий на десять баров назад. BandWidth получается делением разницы границ на среднюю линию.
Одна ловушка, на которой я сам споткнулся при подготовке материала. Прогревать индикатор нужно данными до начала исследуемого периода. Если выгрузить котировки ровно с 1 января 2019 года, первые двадцать значений полос окажутся пустыми, а следующие посчитаются по неполной истории. Я запрашивал данные с июня 2018-го и отбрасывал всё до 2019 года уже после расчёта.
Если при повторе получатся другие цифры, дело почти наверняка в ddof, в отсутствии прогрева или в другом режиме торгов.
Два разобранных сигнала, удачный и провальный
Средние по выборке скрывают то, как это выглядит для конкретного человека с конкретной позицией. Поэтому два случая крупным планом. Оба выбраны не по красоте, а по крайним значениям в той же таблице сигналов.
Провал. Сбербанк, 22 февраля 2022 года
Акция закрылась на 208,53 ₽ при нижней полосе 216,32 ₽. Учебный сигнал в чистом виде. Цена не просто коснулась границы, а закрылась ниже неё, %b ушёл в отрицательную зону, полосы Боллинджера широко разошлись после нескольких недель падения.
Дальше события развивались так. Ближайшим торговым днём оказалось 24 февраля 2022 года, открытие прошло на 187,54 ₽, то есть покупка состоялась уже на 10% ниже сигнальной цены. Внутри того же дня бумага доходила до 89,59 ₽. Считая от цены сигнала, через десять торговых дней котировка была ниже на 20,4%, через двадцать на 40,6%, а в худший момент на 57%. Считая от фактического входа по 187,54 ₽, к 18 апреля позиция стоила 123,85 ₽, минус 34%.
На счёте это выглядит так. Сто тысяч рублей, заведённые в сделку по сигналу, к середине апреля превращаются в 59 тысяч, а в моменте показывают 43 тысячи.
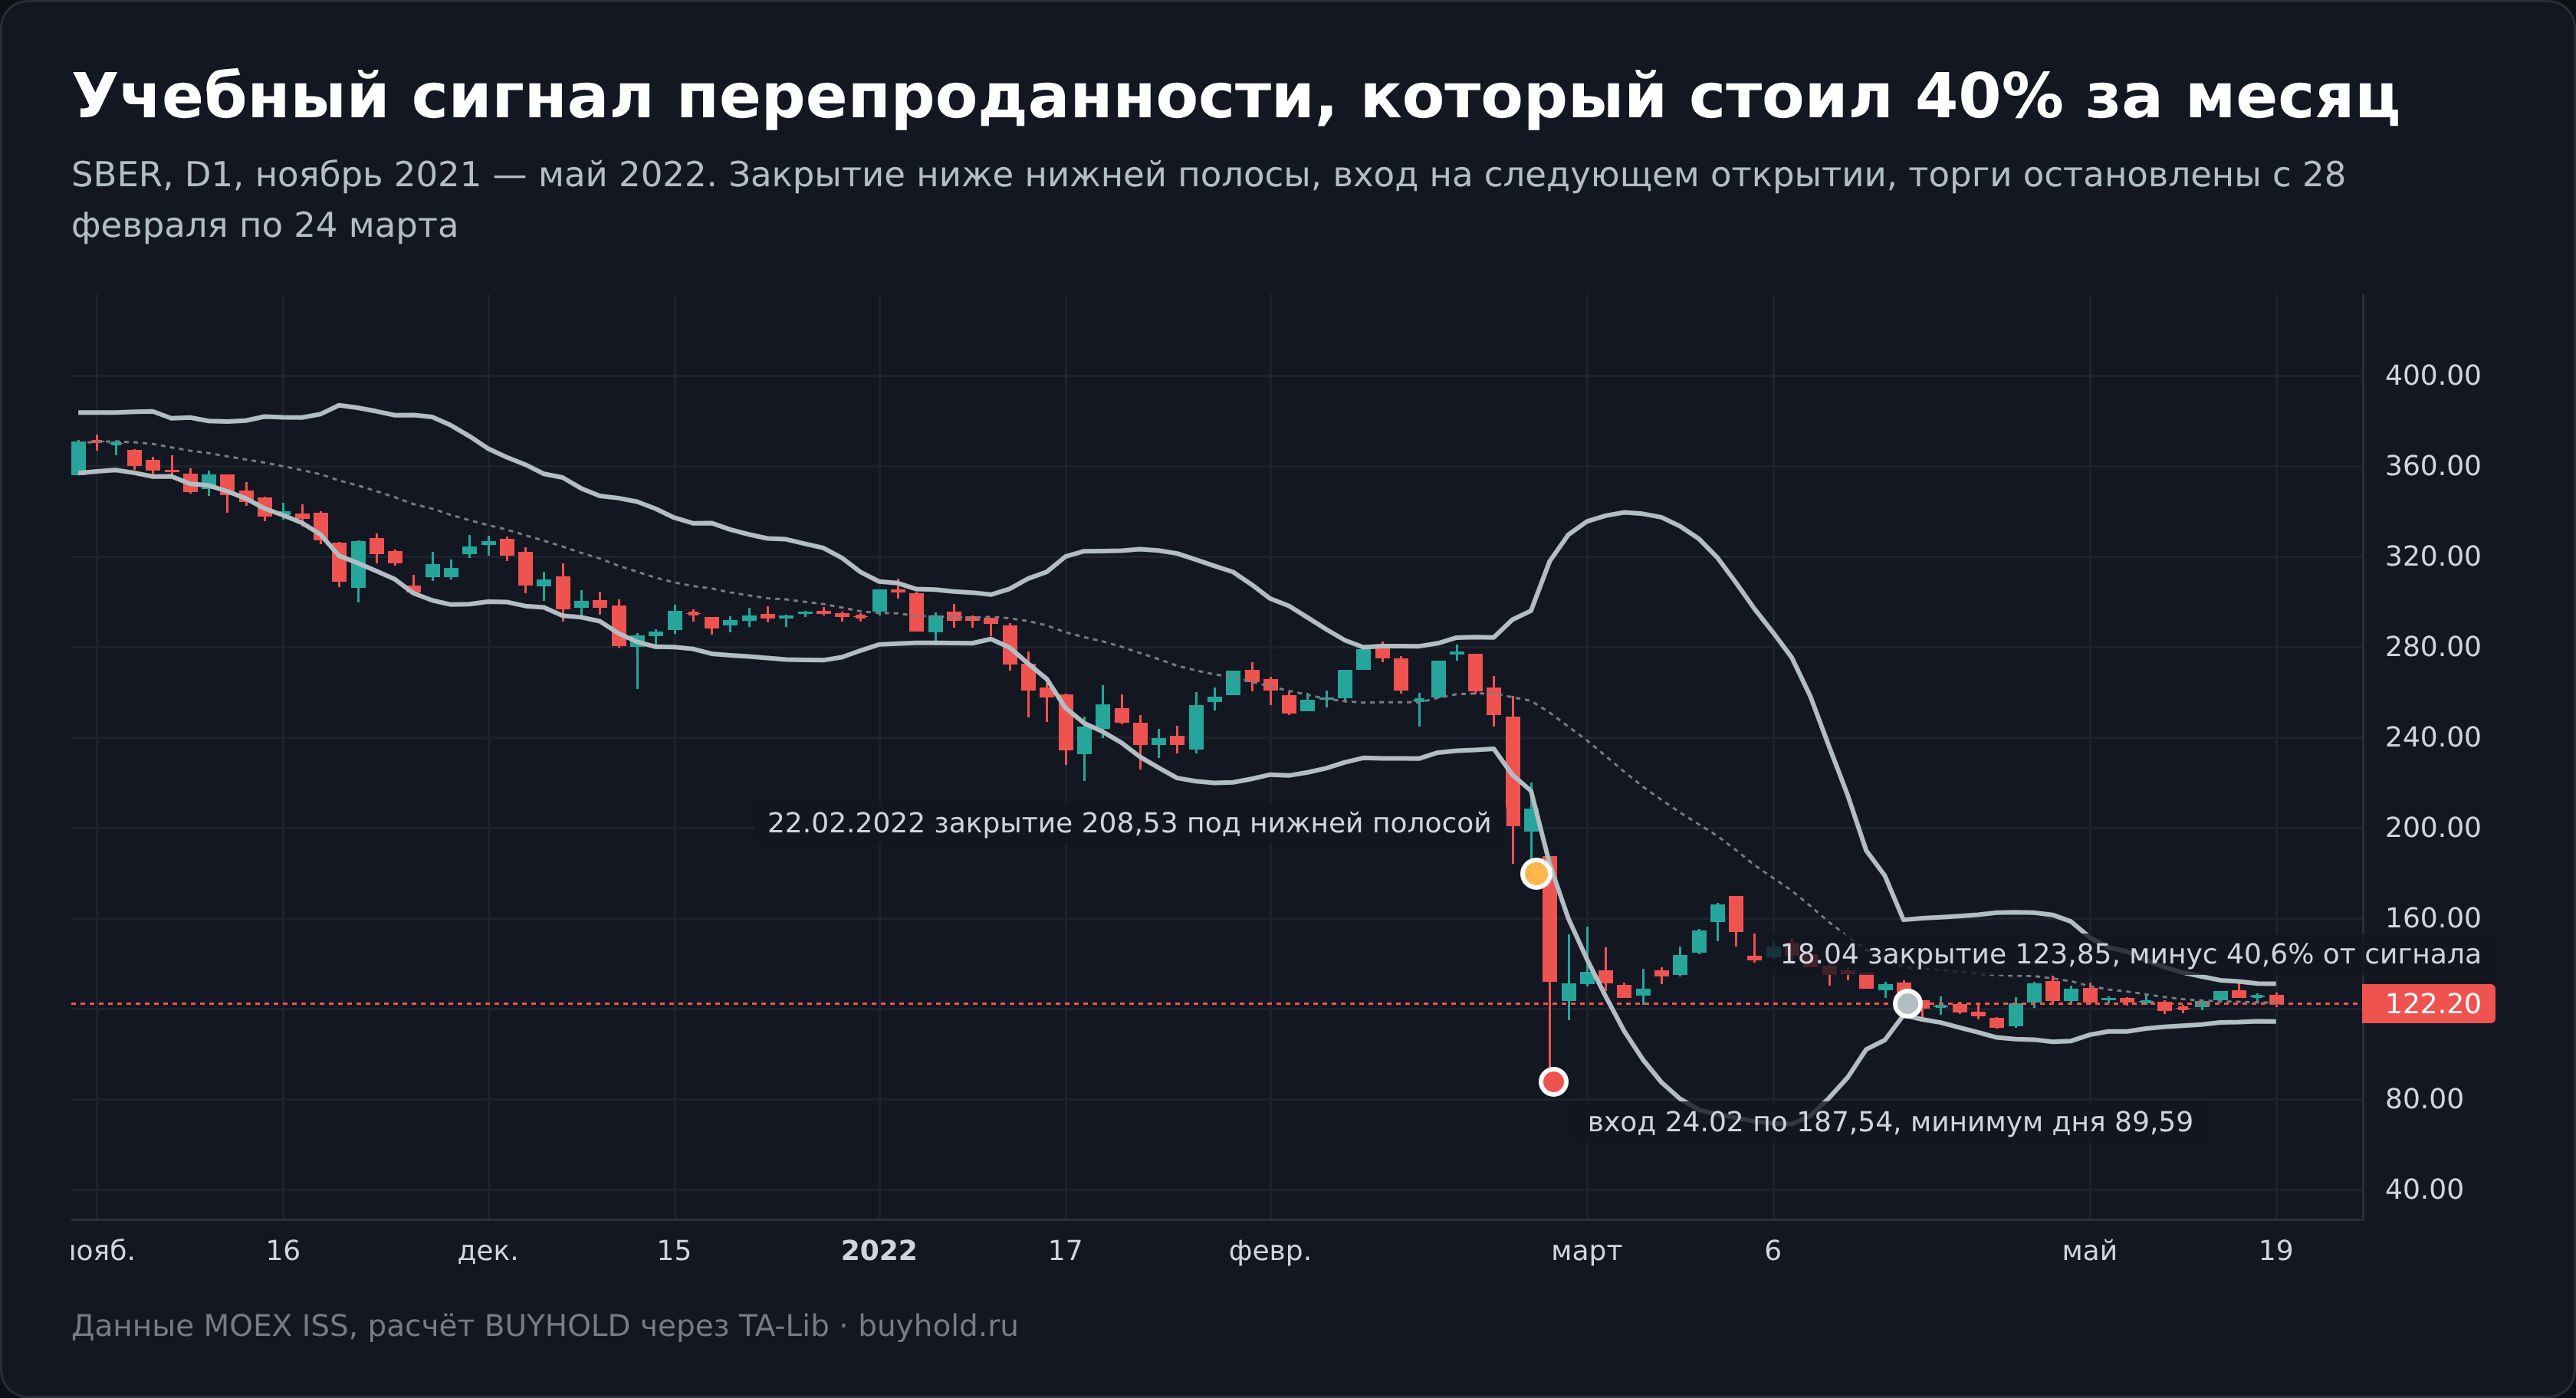
Здесь нужна оговорка, иначе пример превращается в манипуляцию. 24 февраля 2022 года случилось событие, которое не предсказывает ни один индикатор, а с 28 февраля по 24 марта торги акциями на Мосбирже вообще не проводились. Позицию нельзя было закрыть физически. Это экстремальный случай, и подавать его как типичный было бы нечестно.
Но именно поэтому он и важен. Стратегия возврата к средней теряет капитал не в обычные дни, а в такие. Из 24 сделок по Сбербанку большинство закрывались около нуля, а весь итоговый результат ×0,42 сделали два-три эпизода вроде февраля 2022-го. Сигнал был идеальным по учебнику, и это ничего не изменило.
Пример поспокойнее, без геополитики. Газпром, 3 мая 2024 года, закрытие 155,20 ₽ при нижней полосе 158,23 ₽. Тот же учебный сигнал перепроданности. Через двадцать торговых дней бумага была на 20,0% ниже, максимальная просадка составила 21,3%. Причина обыденная и пришлась ровно на это окно. 20 мая стало известно о позиции правительства по дивидендам, а 23 мая совет директоров рекомендовал за 2023 год не платить. Индикатор об этом знать не мог, потому что считается по прошлым ценам закрытия и ничего не знает о повестке совета директоров.
Отработка. Газпром, август 2022 года
Обратный случай на той же бумаге. Закрытие 5 августа 2022 года ниже нижней полосы, и через двадцать торговых дней рост на 43,2%. Причина столь же внешняя. 30 августа акционеры утвердили рекордные промежуточные дивиденды, и бумага улетела вверх.
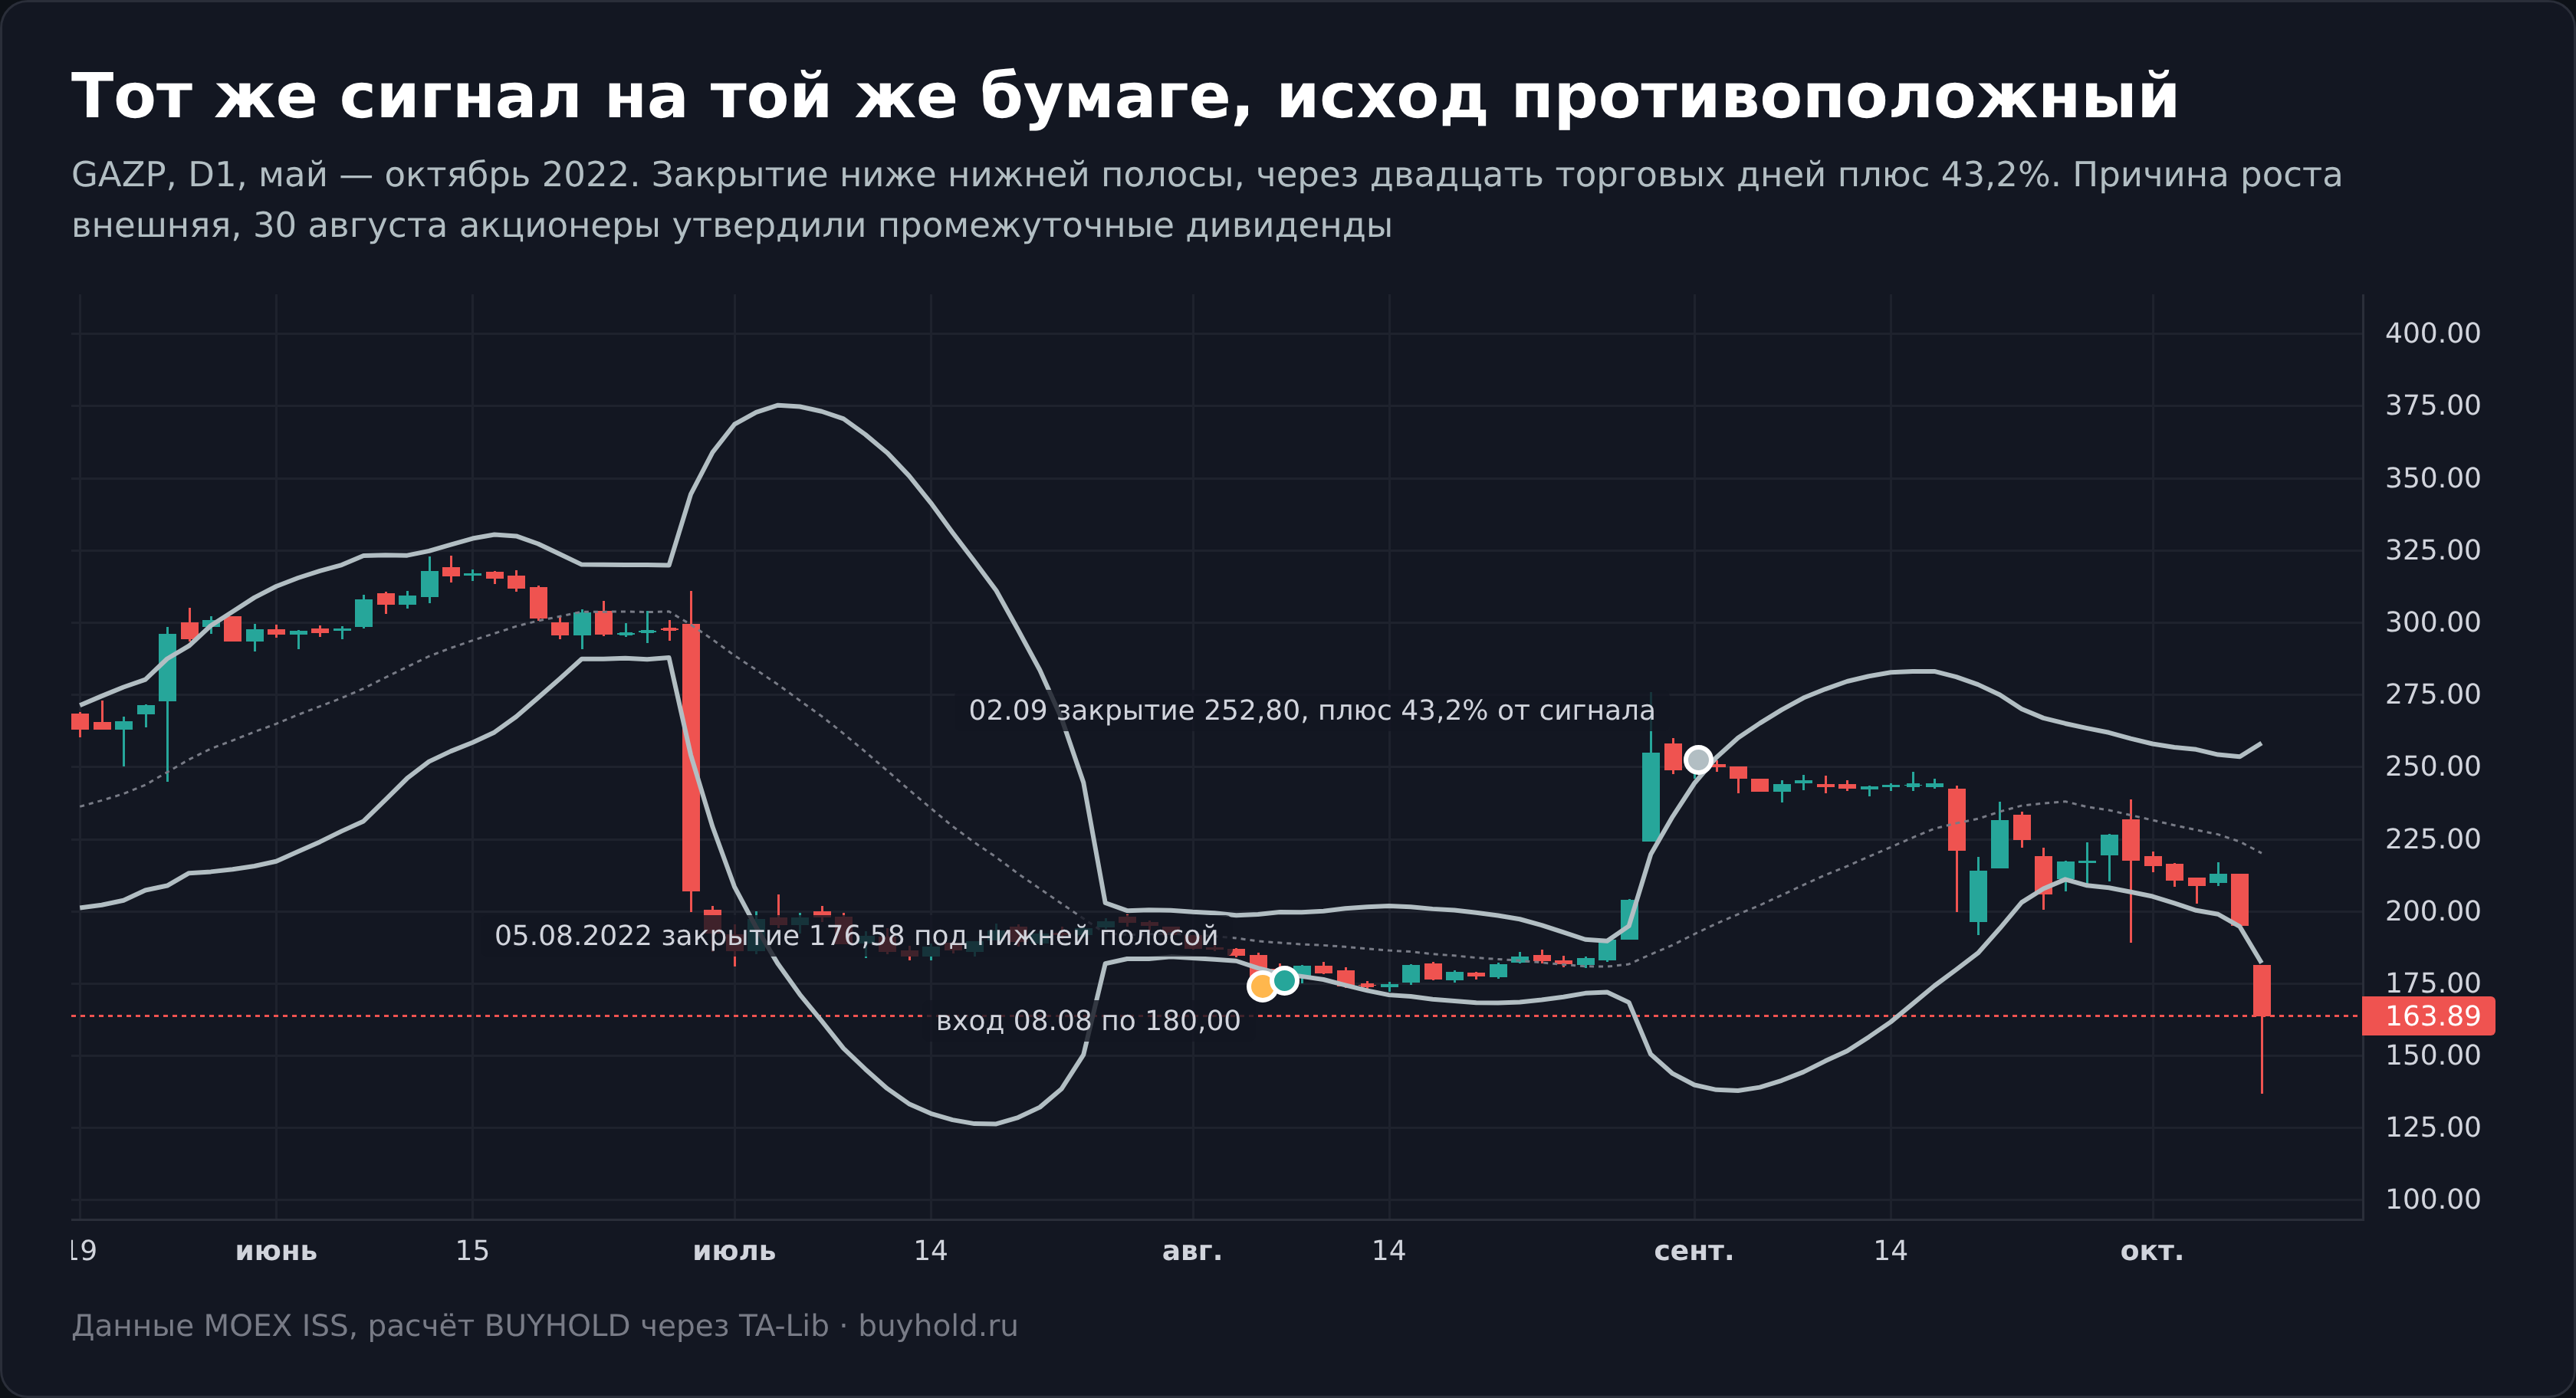
Сопоставьте два эпизода. Один и тот же эмитент, один и тот же сигнал по одному и тому же индикатору, разница в исходе 63 процентных пункта. В обоих случаях исход определил корпоративный факт, а не положение цены относительно полосы.
Отсюда практический вывод, который стоит всей статистики выше. Полосы Боллинджера описывают, где находится цена относительно своей недавней волатильности. Они не описывают, почему она там оказалась и что произойдёт дальше. Проверять дивидендную повестку и календарь отчётности перед входом полезнее, чем подбирать множитель отклонения. Даты выплат и рекомендации советов директоров удобно смотреть в наших инструментах, там же лежит календарь.
С чем сочетать и что при этом ломается
Четвёртое правило Боллинджера содержит требование, которое нарушают чаще всего. Если используется больше одного индикатора, они не должны быть напрямую связаны друг с другом.
Звучит абстрактно, пока не посмотришь на типичный набор новичка. Полосы Боллинджера плюс RSI плюс стохастик плюс MACD. Все четыре считаются по одному и тому же ряду цен закрытия. Когда они «подтверждают» друг друга, это не независимое подтверждение, а одно и то же наблюдение, показанное четыре раза. Ощущение уверенности растёт, информации не прибавляется.
Что действительно добавляет новое измерение.
Объём. Единственный ряд в наборе розничного трейдера, который не выводится из цены. Пробой границы канала на объёме выше среднего и пробой на пустом рынке это разные события, и различить их индикаторами на цене невозможно.
ATR. Средний истинный диапазон меряет ту же волатильность, но по другому определению, через размах бара с учётом гэпов, а не через разброс закрытий. Практическая польза в том, что стоп-лосс удобнее выражать в единицах ATR, а не в процентах от входа. Механика описана в материале про индикатор волатильности ATR.
Средняя за длинное окно. Простейший фильтр режима. Считать сигналы на покупку только выше двухсотдневной средней, на продажу только ниже. Как ведёт себя сама по себе средняя линия и почему её период определяет всё поведение канала, разобрано в статье про скользящее среднее.
Дивергенция по %b. Авторский способ, шестнадцатое правило. Цена делает новый минимум, %b нового минимума не делает. Это сравнение цены с самой собой через нормировку на волатильность, а не второй индикатор поверх первого.
Частые ошибки
- Читать касание как приказ. Самая дорогая ошибка, и она стоила 39–58% капитала в бэктесте выше. Касание сообщает о положении цены, а не о её будущем.
- Ждать 95%. На российских акциях выход за полосу происходит примерно в 13% дней, то есть каждый восьмой день. Ожидание редкого события порождает избыточную реакцию на рядовое.
- Торговать против прогулки по полосе. Половина эпизодов выхода длится дольше одного дня, а рекорд в моей выборке составил девять дней подряд у Газпрома. Контртрендовый вход на первом же касании статистически входит в середину серии, а не в её конец.
- Ставить полосы на низкий таймфрейм и ждать чуда. Двадцать первое правило разрешает любой масштаб баров, но с уменьшением таймфрейма растёт доля шума, а комиссия остаётся прежней. При тарифах около 0,05% и десятке сделок в день издержки съедают результат раньше, чем проявится статистическое преимущество.
- Подбирать параметры под историю. Доля содержания цены почти не меняется от настроек, зато красивая кривая сделок подбирается легко. Это подгонка, а не улучшение.
- Смотреть только на процент прибыльных сделок. Газпром в сценарии 1 дал 65,8% прибыльных сделок и капитал ×0,60. Доля выигрышей без распределения проигрышей не значит ничего.
Где это применимо российскому инвестору
Полосы Боллинджера доступны в любом терминале, вопрос скорее в том, к какому счёту и какому режиму торговли их прикладывать.
Для акций Мосбиржи и российских ETF индикатор работает так, как описано выше, на дневном графике. Отдельно отмечу, что сценарий 2 подразумевает лонги без плеча, то есть обычные покупки на брокерский счёт.
Как только появляется желание торговать по этим сигналам в шорт или с плечом, включается регулирование. Для необеспеченных сделок неквалифицированный инвестор обязан пройти тестирование у брокера, требование закреплено в Базовом стандарте защиты прав и интересов клиентов брокеров Банка России. Тест бесплатный, сдаётся в приложении и пересдаётся без ограничений, но пока он не пройден, маржинальная позиция недоступна.
Если интерес лежит в сторону американских акций и ETF, где история котировок длиннее, а ликвидность выше, доступ российскому резиденту сейчас даёт офшорный брокер. Из тех, что принимают россиян и работают с рублёвым вводом, мы разбирали Just2Trade. Порог входа там от 100 долларов, доступны NYSE и NASDAQ. Минусы называю прямо. Это компания из офшорной юрисдикции, гарантий по типу российского АСВ нет, а налог с прибыли инвестор считает и платит сам, брокер налоговым агентом не является.
Отработать сценарии из этой статьи без денег имеет смысл до того, как открывать позицию. У нас есть торговый симулятор на исторических данных и журнал сделок, куда удобно записывать причину входа. Пара недель ведения журнала обычно показывает, что реальная причина входа звучит не «закрытие за полосой», а «надоело ждать». Посмотреть, как полосы Боллинджера выглядят на текущем рынке, можно на живом графике.
- Ценовой канал в трейдинге: как построить и торговать от границ
- Индикатор ATR для расчёта стопа и размера позиции
- Канал Дончиана: настройка, сигналы и проверка на MOEX
Плюсы и минусы индикатора
Заключение
Полосы Боллинджера остаются одним из немногих индикаторов, автор которого жив, доступен и подробно объяснил, как его инструментом пользоваться. Парадокс в том, что массовая практика применения расходится с этим объяснением почти по всем пунктам. Учебник говорит про 95% и разворот от границы, автор пишет про 90% и продолжение движения, а данные Мосбиржи за семь с половиной лет дают 87,1% и переворачивают результат стратегии с ×0,42 на ×1,70.
Если из статьи стоит унести одну мысль, то вот она. Полосы Боллинджера отвечают на вопрос «высоко или низко находится цена относительно своей недавней волатильности», и только на него. Все остальные ответы, про разворот, про перекупленность, про силу сигнала, к индикатору дописаны позже и данными не подтверждаются.
Инструмент от этого не становится бесполезным. Он становится честным. Система координат нужна любому трейдеру, просто её не надо путать с картой сокровищ.