Стохастический осциллятор считается индикатором разворота, и именно поэтому с ним чаще всего и ошибаются. На дневных данных Мосбиржи за 2019-2026 годы индикатор Стохастик со стандартными параметрами 14, 3, 3 проводил в зонах перекупленности и перепроданности 41,9% всего времени. Почти половину торговых дней он показывал «экстремум». Экстремум, который случается через день, перестаёт быть новостью и точно не может служить сигналом сам по себе.
Ниже разобрано, как индикатор устроен, что писал о нём сам автор, и что осциллятор реально показал на акциях Сбербанка, Газпрома, Лукойла и на индексе Мосбиржи. Все проценты в статье посчитаны на 7705 дневных наблюдениях, а не взяты из чужих обзоров.
Предупреждение о рисках: Информация в этой статье предоставлена исключительно в образовательных целях и не является финансовой рекомендацией, инвестиционным советом или предложением купить/продать активы. Все описанные стратегии, методы или идеи могут привести к финансовым потерям, включая полную утрату капитала. Мы не гарантируем результатов и не несём ответственности за любые убытки. Перед применением проведите собственное исследование.
Что показывает Стохастик и кто его придумал
Индикатор отвечает на один вопрос. Где закрылась цена внутри диапазона последних N дней. Если закрытие пришлось на верхнюю границу недавнего коридора, значение уходит к 100. Если на нижнюю, значение падает к нулю.
Это не оценка «дорого или дёшево». Это оценка положения последней цены относительно того размаха, который рынок показал за выбранный период.
Джордж Лэйн (1921-2004) возглавлял компанию Investment Educators в городе Ватсека, штат Иллинойс, и там же преподавал технический анализ. Он входил в группу чикагских фьючерсных трейдеров, которая в конце 1950-х годов и разработала осциллятор, получивший название Lane’s stochastics (биография Лэйна). Авторство при этом спорное. В профессиональной среде технических аналитиков разработку связывают ещё и с именем Ральфа Дистанта, коллеги Лэйна по Investment Educators, а роль самого Лэйна чаще описывают как популяризаторскую, а не изобретательскую.
Лэйн объяснял смысл индикатора образом ракеты. Прежде чем начать падать, ракета должна замедлиться, поэтому импульс всегда меняет направление раньше цены («Stochastics measures the momentum of price. If you visualize a rocket going up in the air, before it can turn down, it must slow down», интервью журналу Technical Analysis of Stocks & Commodities, март 2007).
Дальше начинается самое интересное. Главным сигналом Лэйн считал вовсе не заход линии в зону перекупленности. Он говорил прямо, что дивергенция %D остаётся единственным сигналом, ради которого стоит покупать или продавать (StockCharts ChartSchool). То, что в рунете подаётся как основной способ торговли по осциллятору, автор основным способом не считал.
Стоит понимать, в каких условиях индикатор появился. Конец пятидесятых, товарные фьючерсы, ручное построение графиков на миллиметровке. Диапазон в четырнадцать сессий отсматривался глазами, а расчёт делался карандашом, поэтому формула и вышла такой короткой. Компьютерных бэктестов тогда не существовало, и проверить осциллятор на тысячах наблюдений его авторы физически не могли.
В торговые терминалы Стохастик попал в восьмидесятые, вместе с первой волной технического софта, и с тех пор кочует из программы в программу практически без изменений. Формула, придуманная для товарных ям Чикаго, сегодня по умолчанию включена в приложении, через которое покупают акции Сбербанка с телефона.
Это не аргумент против индикатора. Это причина проверять его на своих данных, а не принимать на веру описание шестидесятилетней давности.
Формула: откуда берутся %K и %D
Быстрая линия считается так.
%K = (Close − Lowest Low) / (Highest High − Lowest Low) × 100
Close берётся текущий, Lowest Low и Highest High это минимум и максимум за период расчёта. При периоде 14 индикатор смотрит на диапазон последних четырнадцати дней и определяет, в какой его точке оказалось сегодняшнее закрытие.
Числитель показывает, насколько цена ушла вверх от дна диапазона. Знаменатель показывает размер самого диапазона. Отношение первого ко второму даёт долю, умножение на 100 переводит её в проценты. Никаких скользящих средних в исходной формуле нет, вопреки тому, что можно прочитать в старых обзорах, и это принципиально. Сглаживание появляется только на следующем шаге.
%D = скользящая средняя от %K, по классике трёхпериодная простая.
Именно из-за деления на размах индикатор ведёт себя так, как ведёт. Когда рынок стоит в узком коридоре, знаменатель мал, и любое движение цены на пару процентов швыряет линию от нуля к сотне. Когда рынок идёт мощным трендом, каждое новое закрытие оказывается близко к максимуму диапазона, и линия прилипает к верхней границе на недели.
Запаздывание индикатора складывается из двух частей. Первая заложена в периоде расчёта. При N = 14 в оценку входит диапазон двухнедельной давности, и вчерашний разворот растворяется в старых экстремумах. Вторая добавляется сглаживанием. Каждый шаг усреднения по трём барам сдвигает сигнал примерно на один бар. Полная задержка стандартной конфигурации 14, 3, 3 составляет два бара, и на дневном графике это два торговых дня после того, как разворот уже случился.
Как Стохастик читается на графике
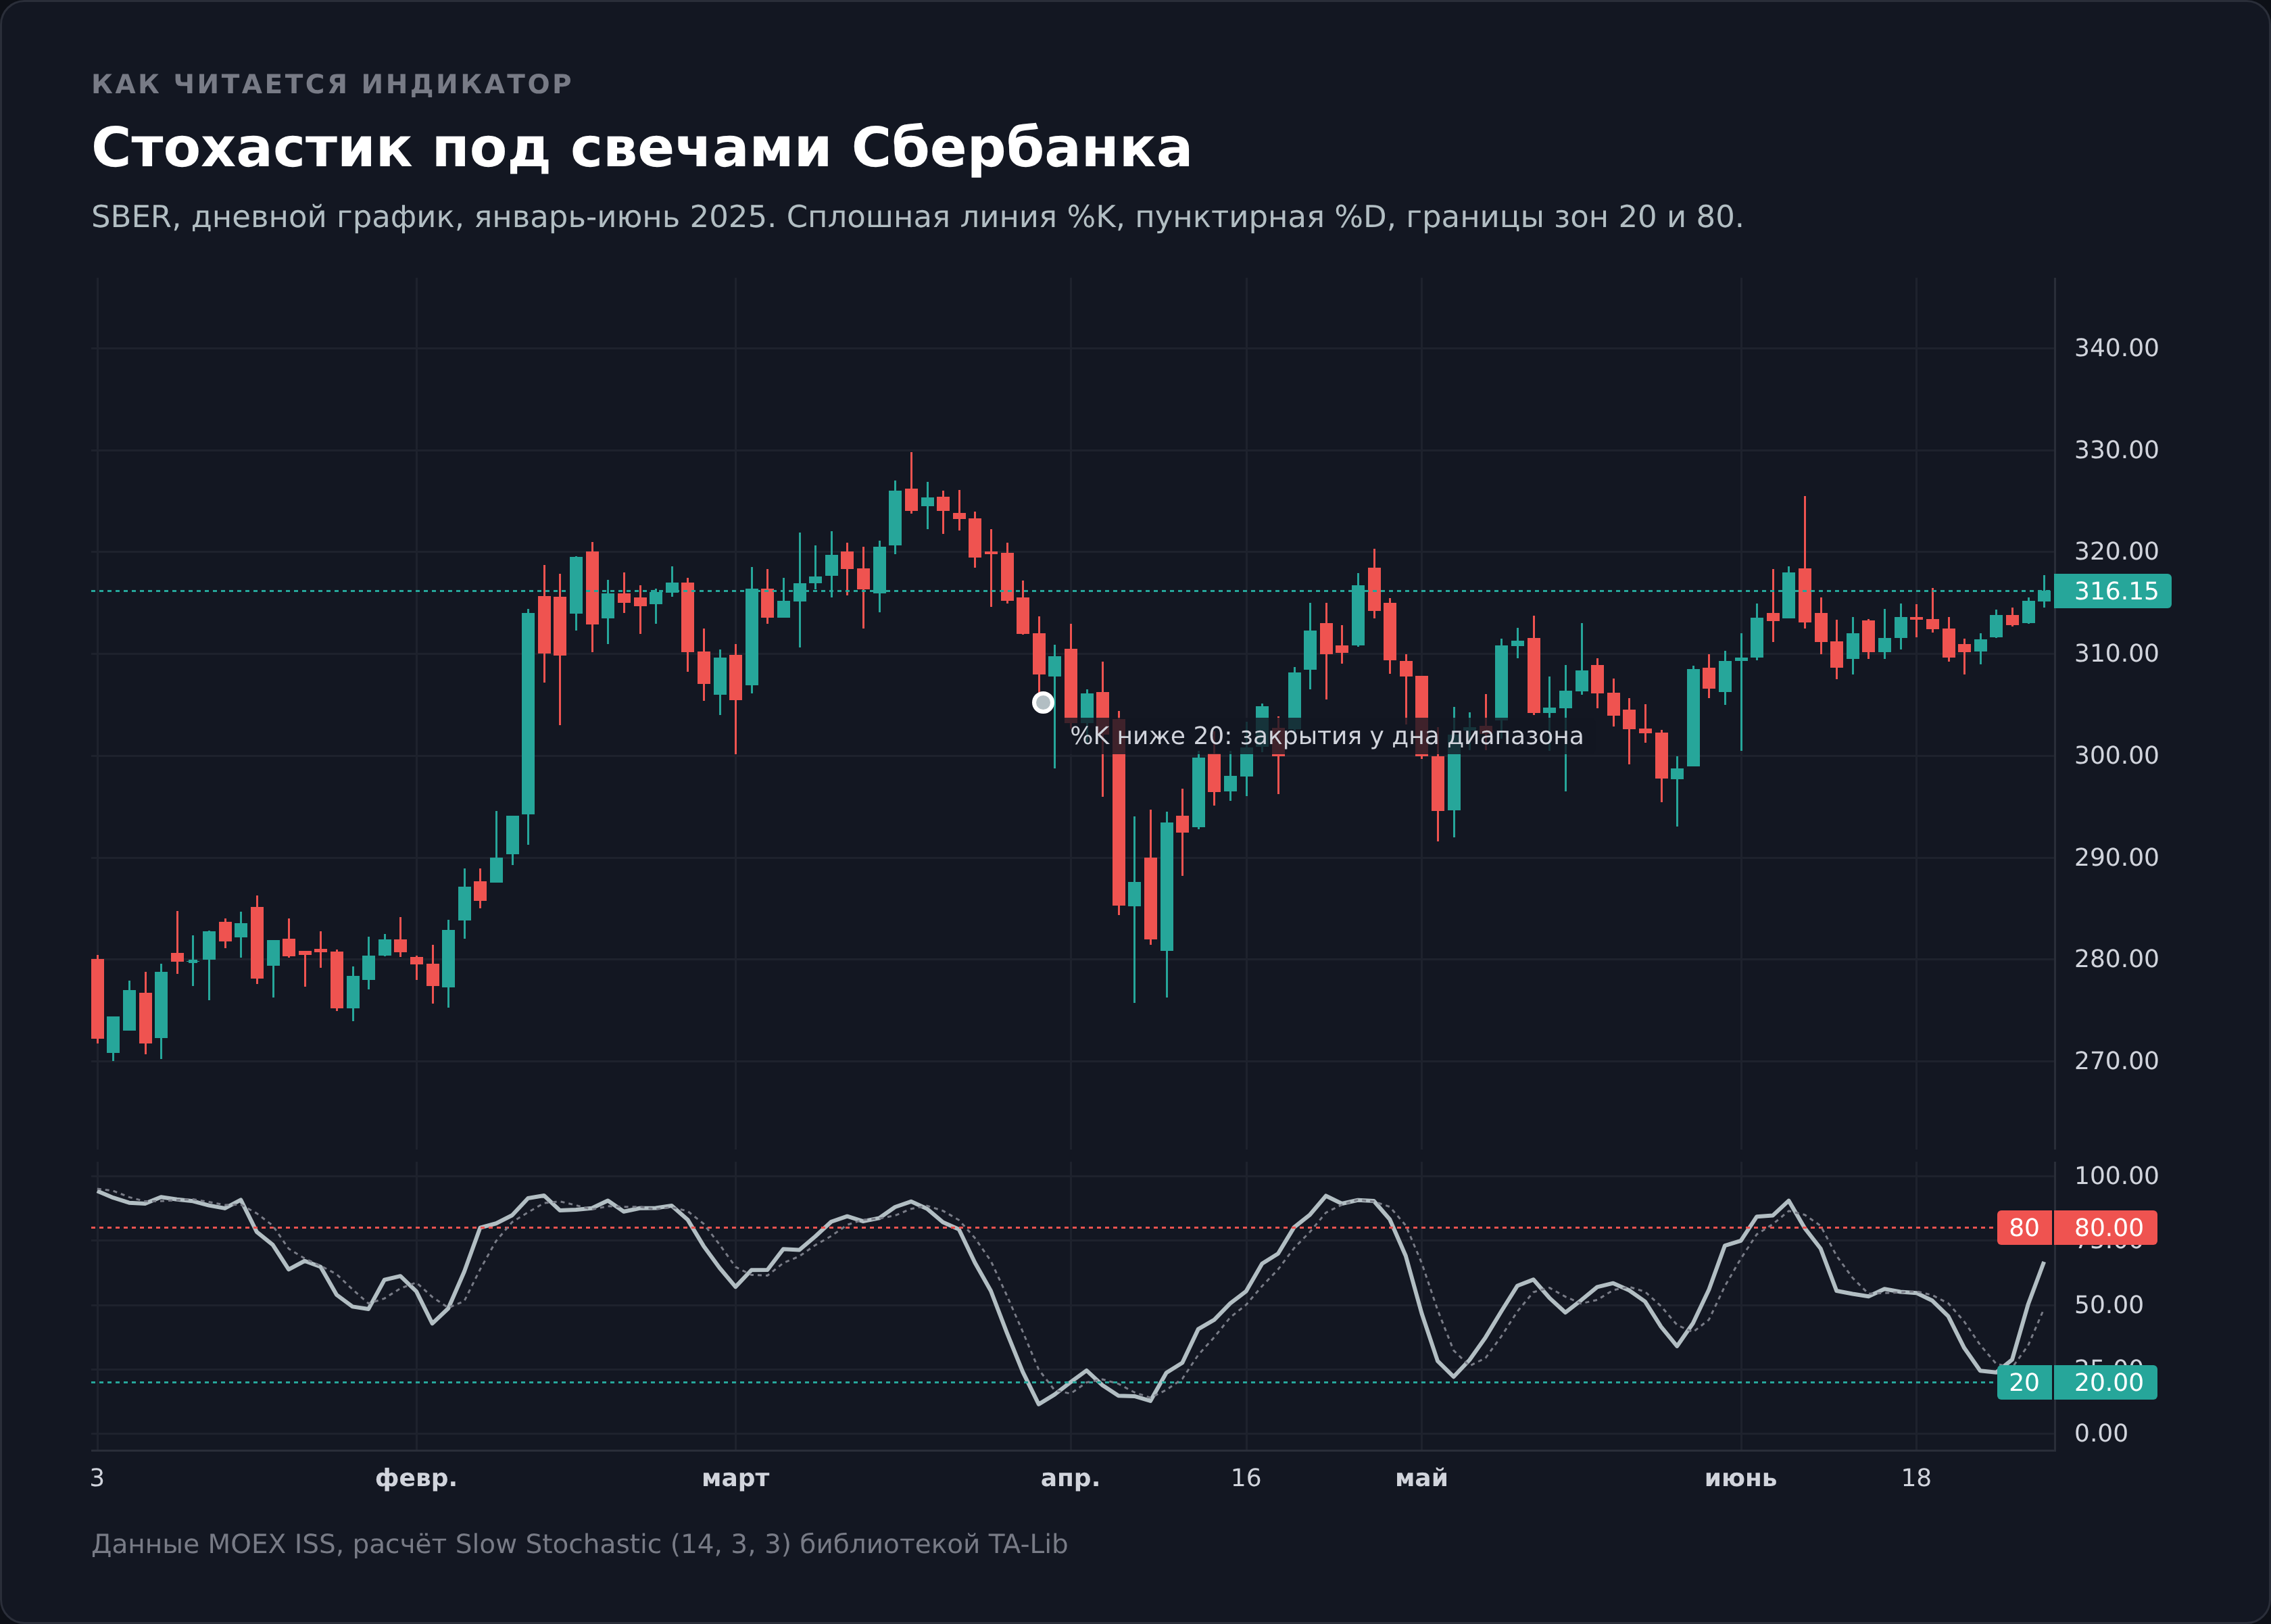
Индикатор живёт в отдельном окне под ценой. Шкала жёстко ограничена нулём и сотней, что отличает его от MACD и объёмных индикаторов с неограниченным диапазоном. Внутри окна две линии и две горизонтальные отметки, обычно 20 и 80.
Сплошная линия это %K, она реагирует первой. Пунктирная %D идёт следом с отставанием, потому что представляет собой среднюю от первой. Взаимное положение линий и даёт ту картинку, которую трейдеры называют сигналом.
Читать окно осциллятора полезно в четыре захода.
Уровень. Где находится %K сейчас. Выше 80 закрытия жмутся к верхней границе двухнедельного диапазона, ниже 20 к нижней. Само по себе это состояние, а не событие.
Направление. Куда линия развернулась. Разворот в зоне это первое, что вообще похоже на сигнал, но подтверждения он пока не даёт.
Пересечение. Прошла ли %K через %D. Пересечение внутри зоны считается классическим сигналом, и ниже показано, сколько оно стоит на реальных данных.
Соотношение с ценой. Совпадают ли экстремумы индикатора Стохастик с экстремумами графика. Расхождение и есть дивергенция, которую Лэйн ставил выше всего остального.
Отдельная деталь, которую редко проговаривают. Линия осциллятора рисует собственный рельеф, и по нему можно строить трендовые линии и уровни точно так же, как по цене. Приём рабочий, но проверять его нужно ровно так же строго, иначе он превращается в способ увидеть на графике то, что хочется.
Fast, Slow и Full: три версии одного индикатора
Путаница с настройками начинается с того, что версий у осциллятора три, а называются они в терминалах одинаково.
Fast. Исходная формула Лэйна без дополнительного сглаживания. Fast %K считается напрямую по диапазону, Fast %D равен трёхпериодной средней от него. Линия дёргается, ложных пересечений много.
Slow. Fast %K сглаживается трёхпериодной средней и становится Slow %K, а Slow %D это средняя уже от него. То есть медленная версия берёт линию %D из быстрой версии и делает её основной. Двойное сглаживание убирает большую часть рывков.
Full. Пользователь сам задаёт все три числа: период расчёта, глубину сглаживания %K и период сигнальной линии. Конфигурация 14, 3, 3 в Full даёт ровно то же, что Slow (14, 3), а изменение среднего числа позволяет управлять чувствительностью отдельно от периода (формулы всех трёх версий).
Практический вывод простой. Когда в статье или в чужой стратегии написано «стохастик 14, 3», без указания версии этого мало. Fast (14, 3) и Slow (14, 3) на одном и том же графике рисуют разные линии и дают разное количество сигналов.
Настройки: 5, 3, 3 против 14, 3, 3
MetaTrader по умолчанию ставит 5, 3, 3, StockCharts и TradingView по умолчанию дают 14, 3, 3. Отсюда растёт распространённое утверждение, будто пятёрку рекомендовал сам создатель. Документального подтверждения этому я не нашёл, поэтому подавать 5, 3, 3 как «авторские» параметры некорректно. Корректно сказать иначе. Пятёрка это дефолт торгового терминала для форекса, четырнадцать это дефолт классической школы теханализа.
Разница между ними видна на данных Мосбиржи.
| Параметры | Время выше 80 | Время ниже 20 | Всего в зонах | Сигналов за 7,7 года |
|---|---|---|---|---|
| Stochastic 5, 3, 3 | 19,7% | 12,6% | 32,3% | 786 |
| Stochastic 14, 3, 3 | 25,6% | 16,3% | 41,9% | 562 |
| RSI 14 (для сравнения) | 7,6-10,2% | 3,9-7,0% | 11,5-14,8% | — |
Расчёт по дневным свечам SBER, GAZP, LKOH и индекса IMOEX за период с 1 января 2019 года по 4 сентября 2026 года, 7705 значений индикатора, котировки из MOEX ISS, значения посчитаны библиотекой TA-Lib. Диапазон у RSI дан по четырём инструментам отдельно, потому что разброс между ними великоват для одной цифры.
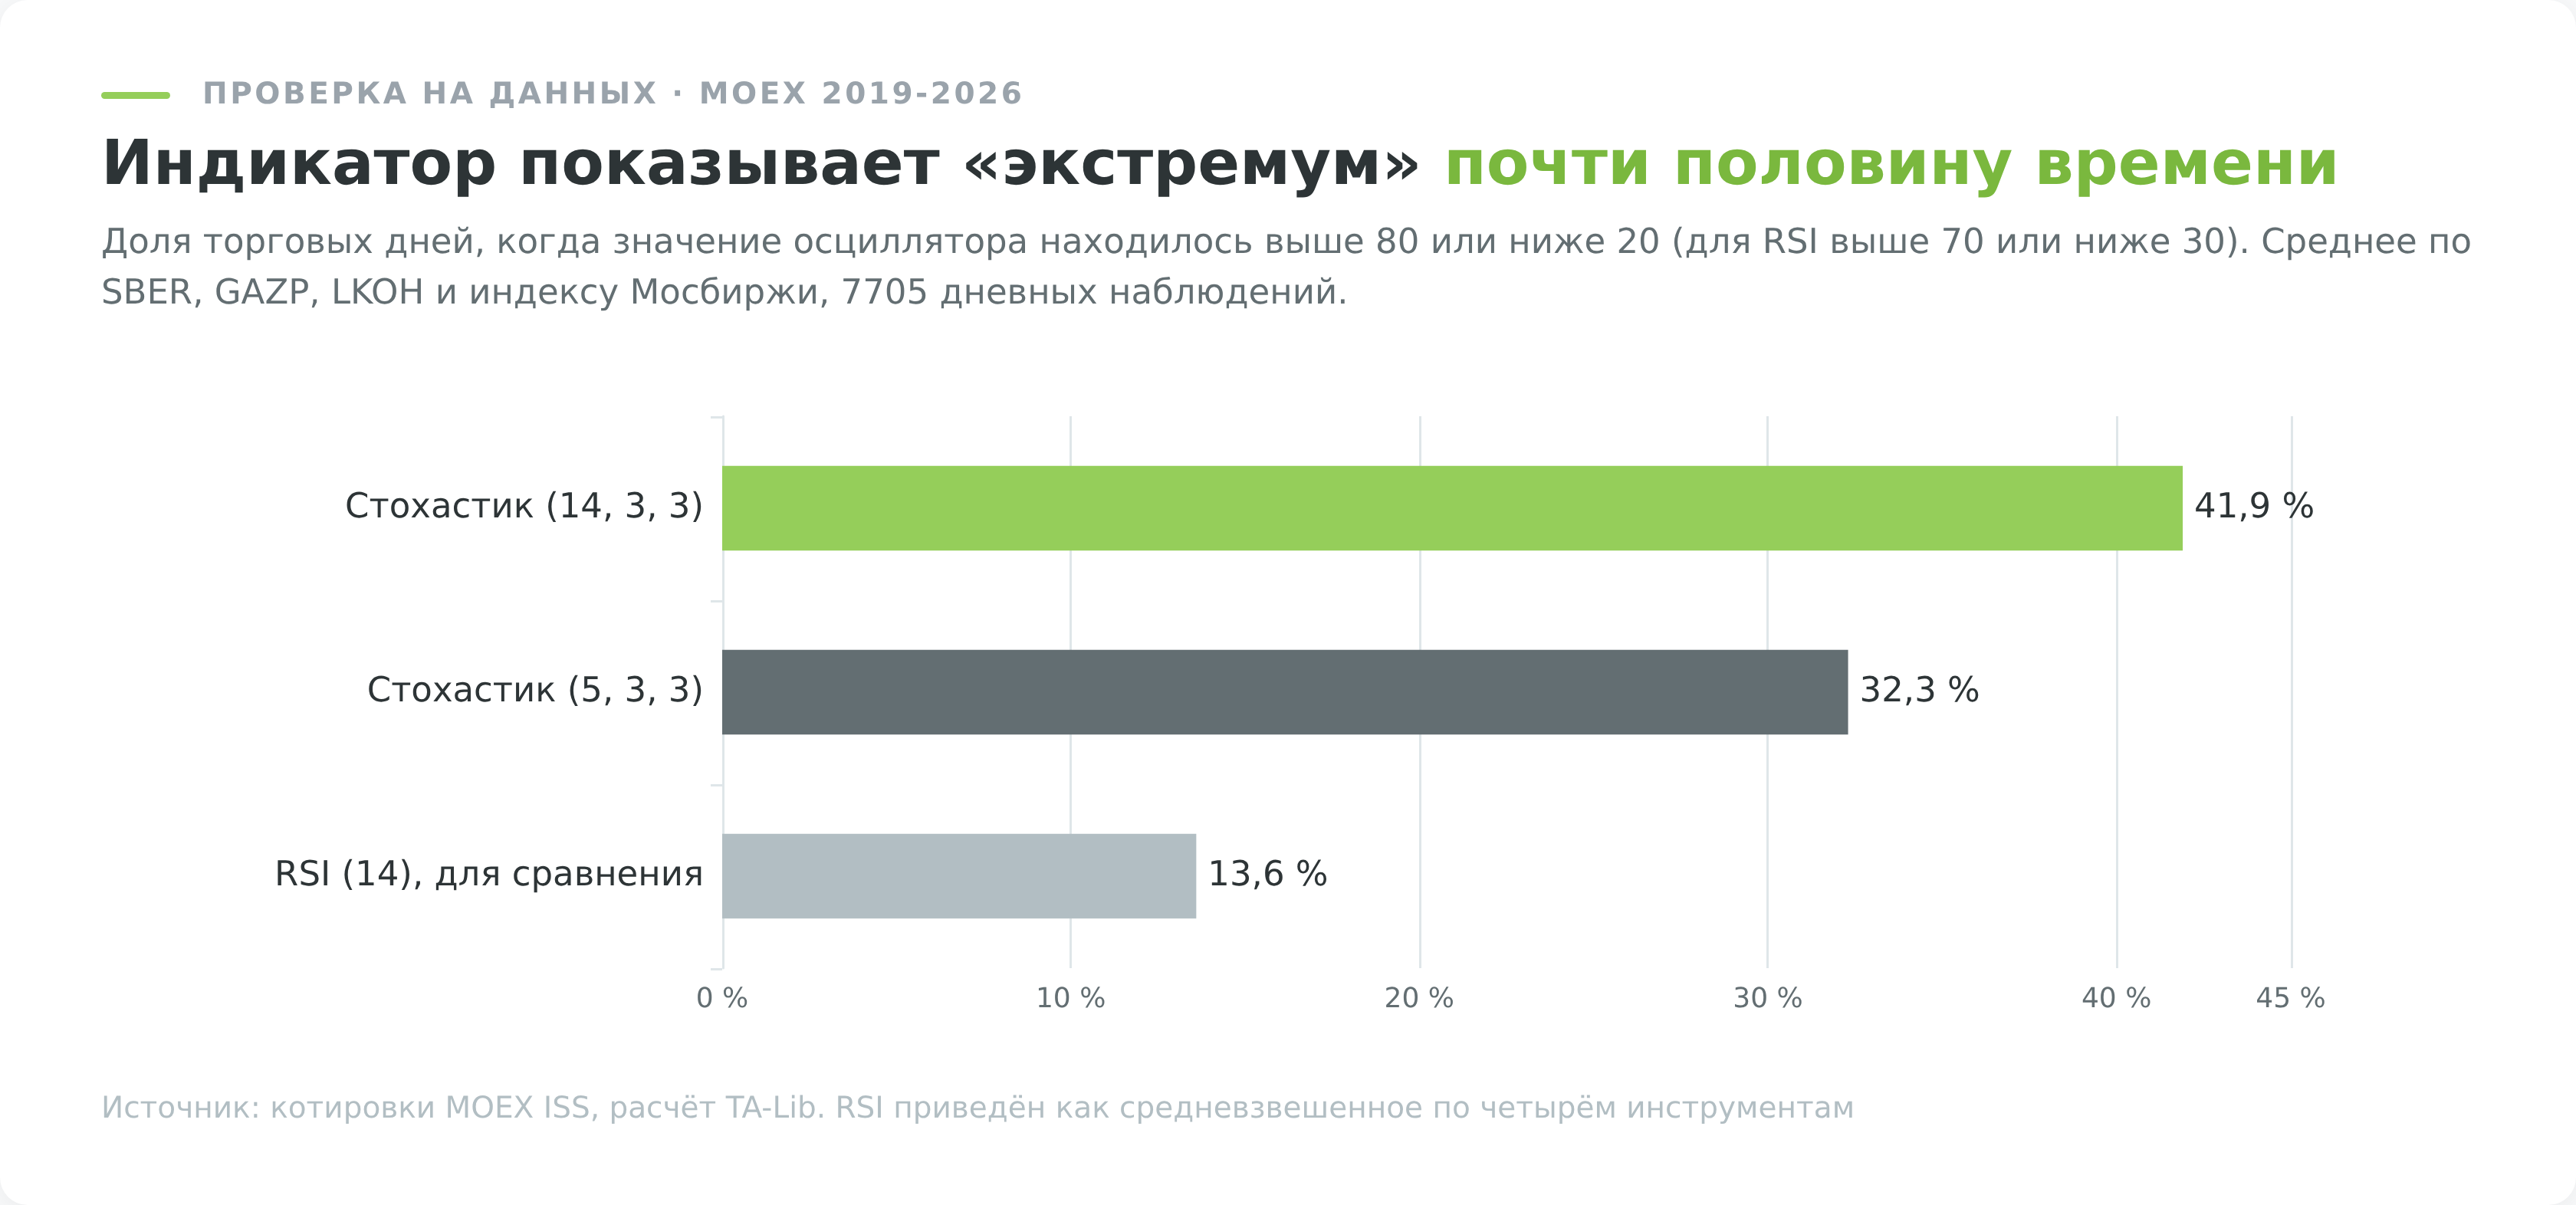
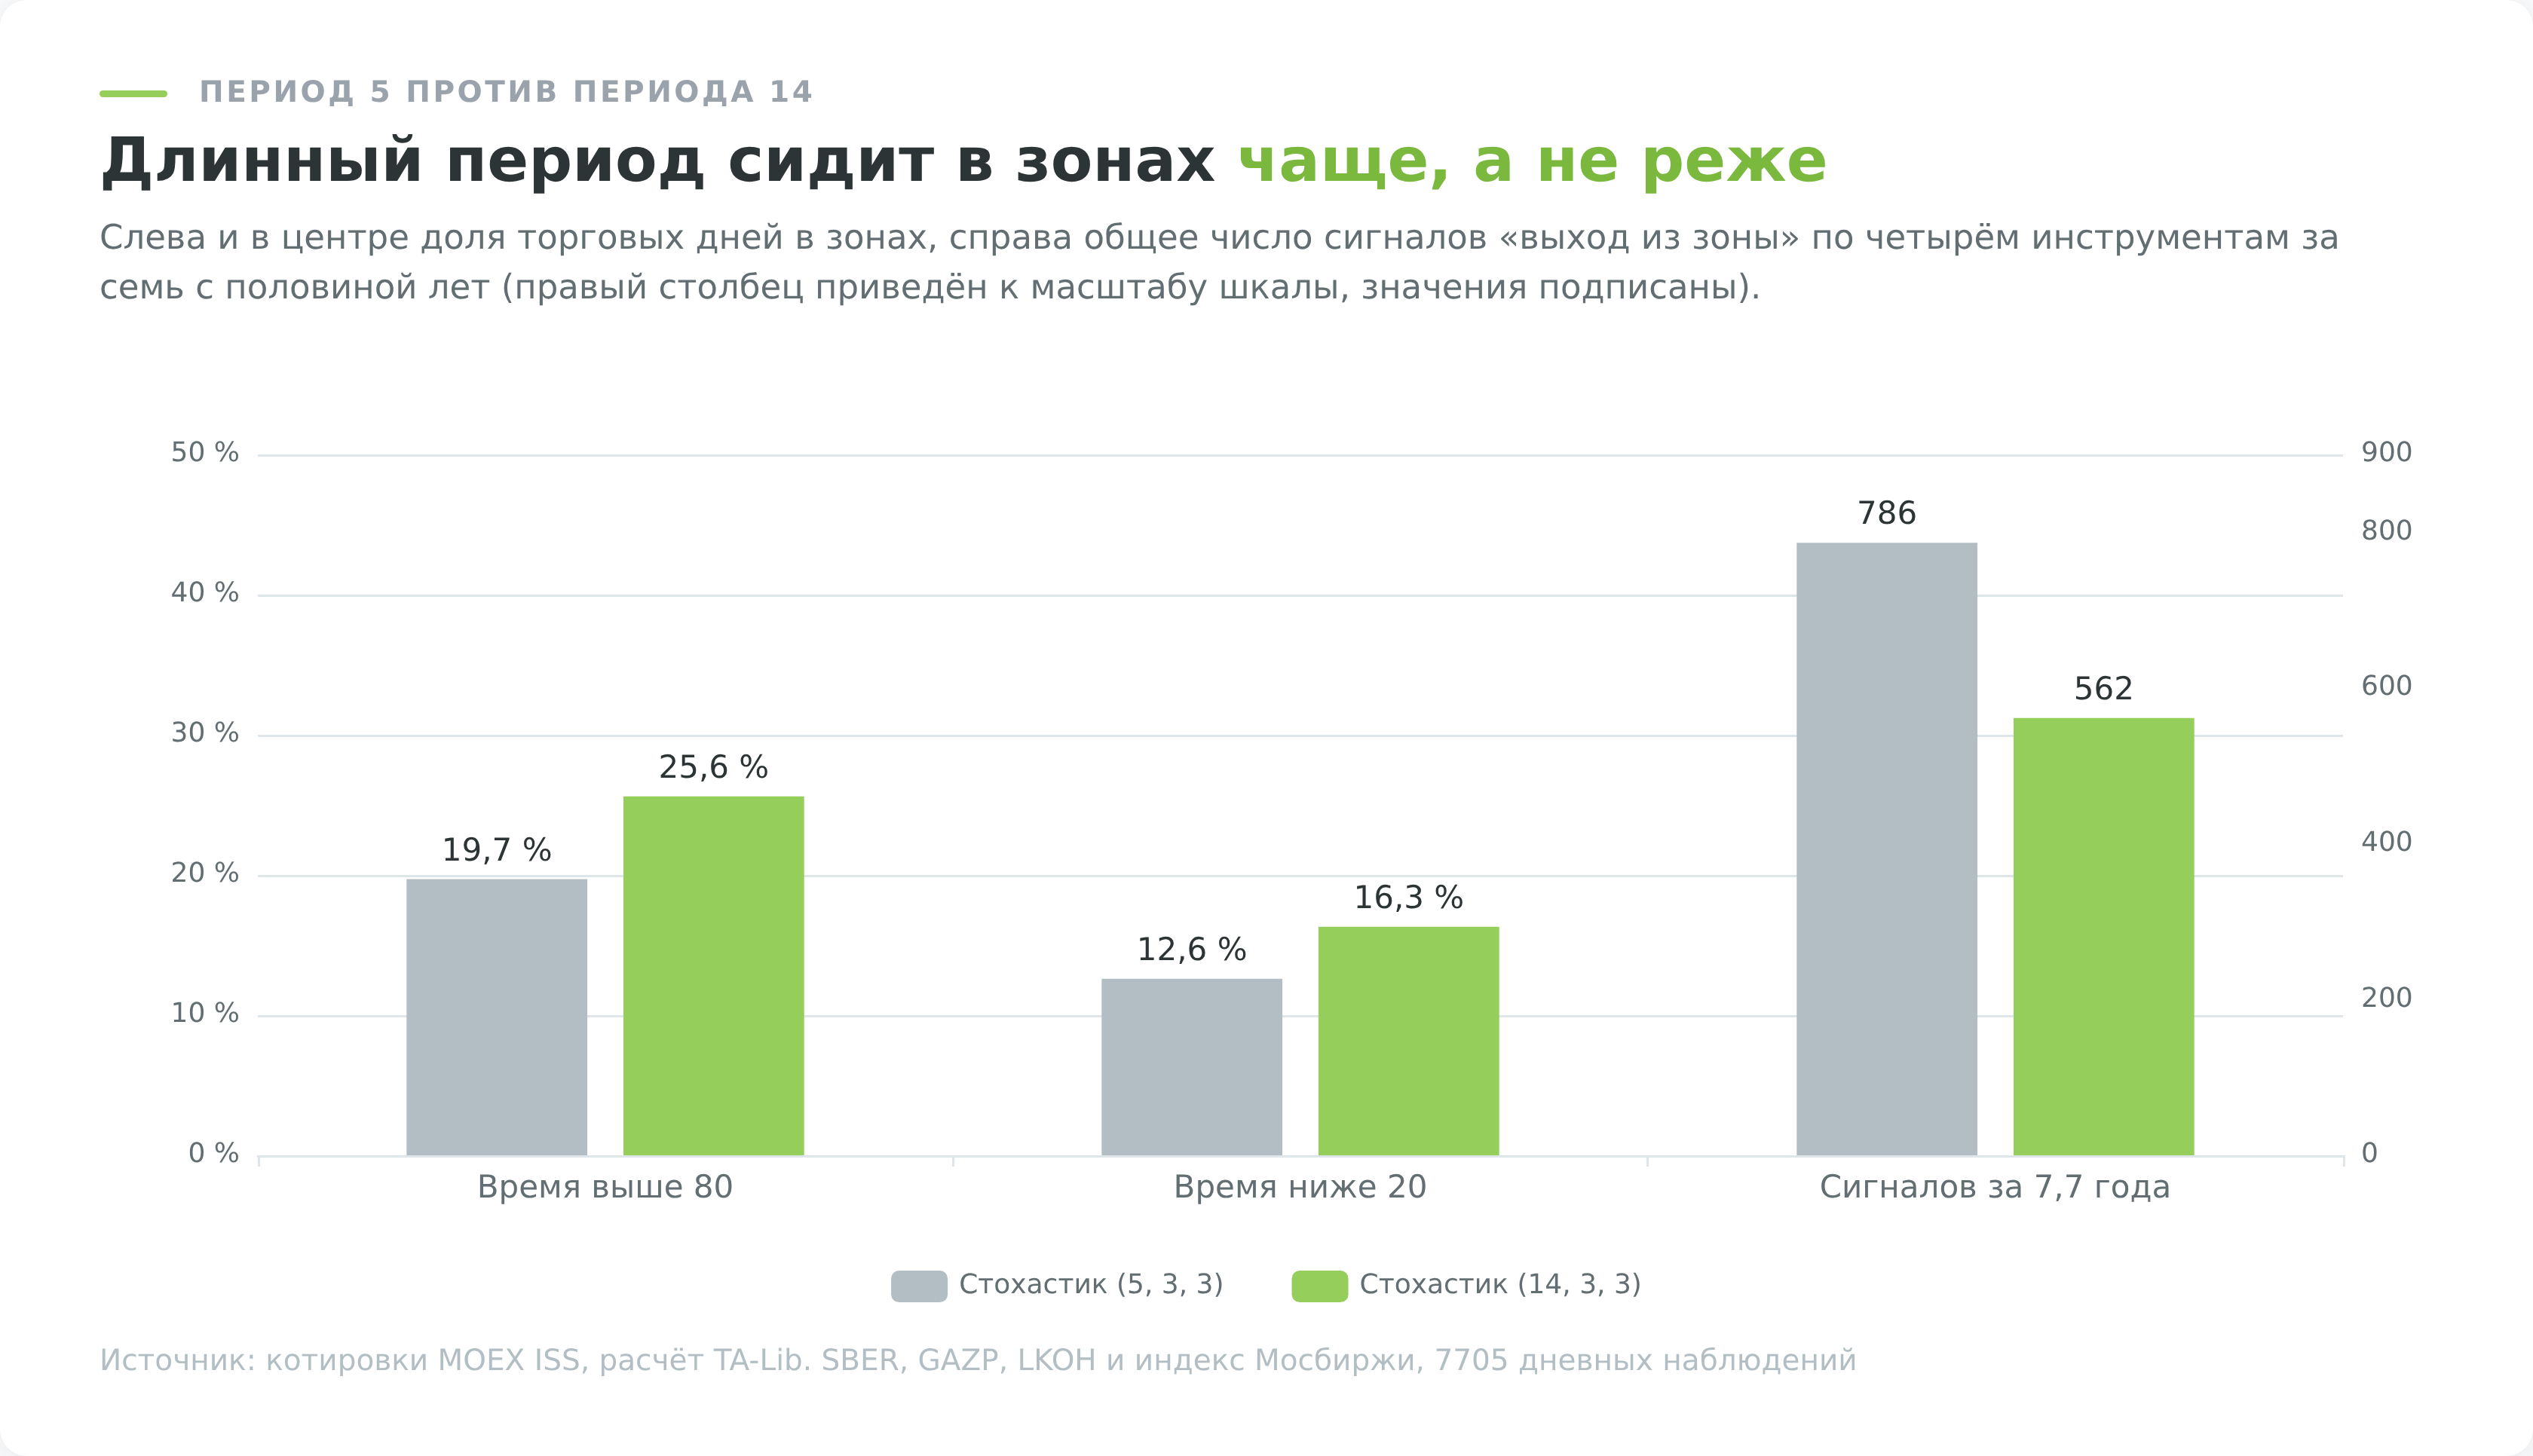
Что из этого следует. Увеличение периода с 5 до 14 не делает сигналы реже, оно делает их реже по количеству и чаще по времени пребывания в зоне. Индикатор с периодом 14 сидит в «экстремуме» 41,9% времени против 32,3% у пятёрки. Само слово «перекупленность» при таких числах теряет смысл, и это не особенность российского рынка, а прямое следствие формулы.
Три остальных параметра трогать смысла мало. Тип усреднения (простое, экспоненциальное, сглаженное) меняет картину на доли процента, а цена расчёта Close против High/Low сдвигает линию, но не меняет её поведения. Все опубликованные исследования по осциллятору сделаны на закрытии, и уход от него ломает сопоставимость с чужими результатами.
Что показали данные Мосбиржи
Дальше идёт та часть, которой обычно нет в обзорах индикатора. Вместо описания сигналов посчитано, что происходило с ценой после них.
Методика простая и воспроизводимая. Берутся дневные свечи четырёх инструментов с 2019 года, считается Slow Stochastic (14, 3, 3), фиксируется каждый выход линии %K из зоны (снизу вверх через 20 для покупки, сверху вниз через 80 для продажи), условие проверяется по закрытию сигнального бара, вход считается по открытию следующего дня, а результат берётся через 5, 10 и 20 торговых дней после входа. Рядом считается базовая частота, то есть тот же расчёт по всем дням подряд без всякого индикатора. Такой порядок исключает заглядывание вперёд: в оценку не попадает цена, которой на момент сигнала ещё не существовало. Без базы любая цифра винрейта бессмысленна. Если рынок растёт в 54% случаев сам по себе, то сигнал с винрейтом 53% работает хуже подбрасывания монеты.
| Событие | Наблюдений | Рост через 5 дней | Рост через 10 дней | Рост через 20 дней |
|---|---|---|---|---|
| Любой день (база) | 7621-7681 | 52,2% | 51,9% | 53,7% |
| Выход из зоны ниже 20 (сигнал на покупку) | 257-260 | 47,3% | 46,5% | 54,1% |
| Выход из зоны выше 80 (сигнал на продажу) | 296-299 | 51,2% | 52,2% | 54,1% |
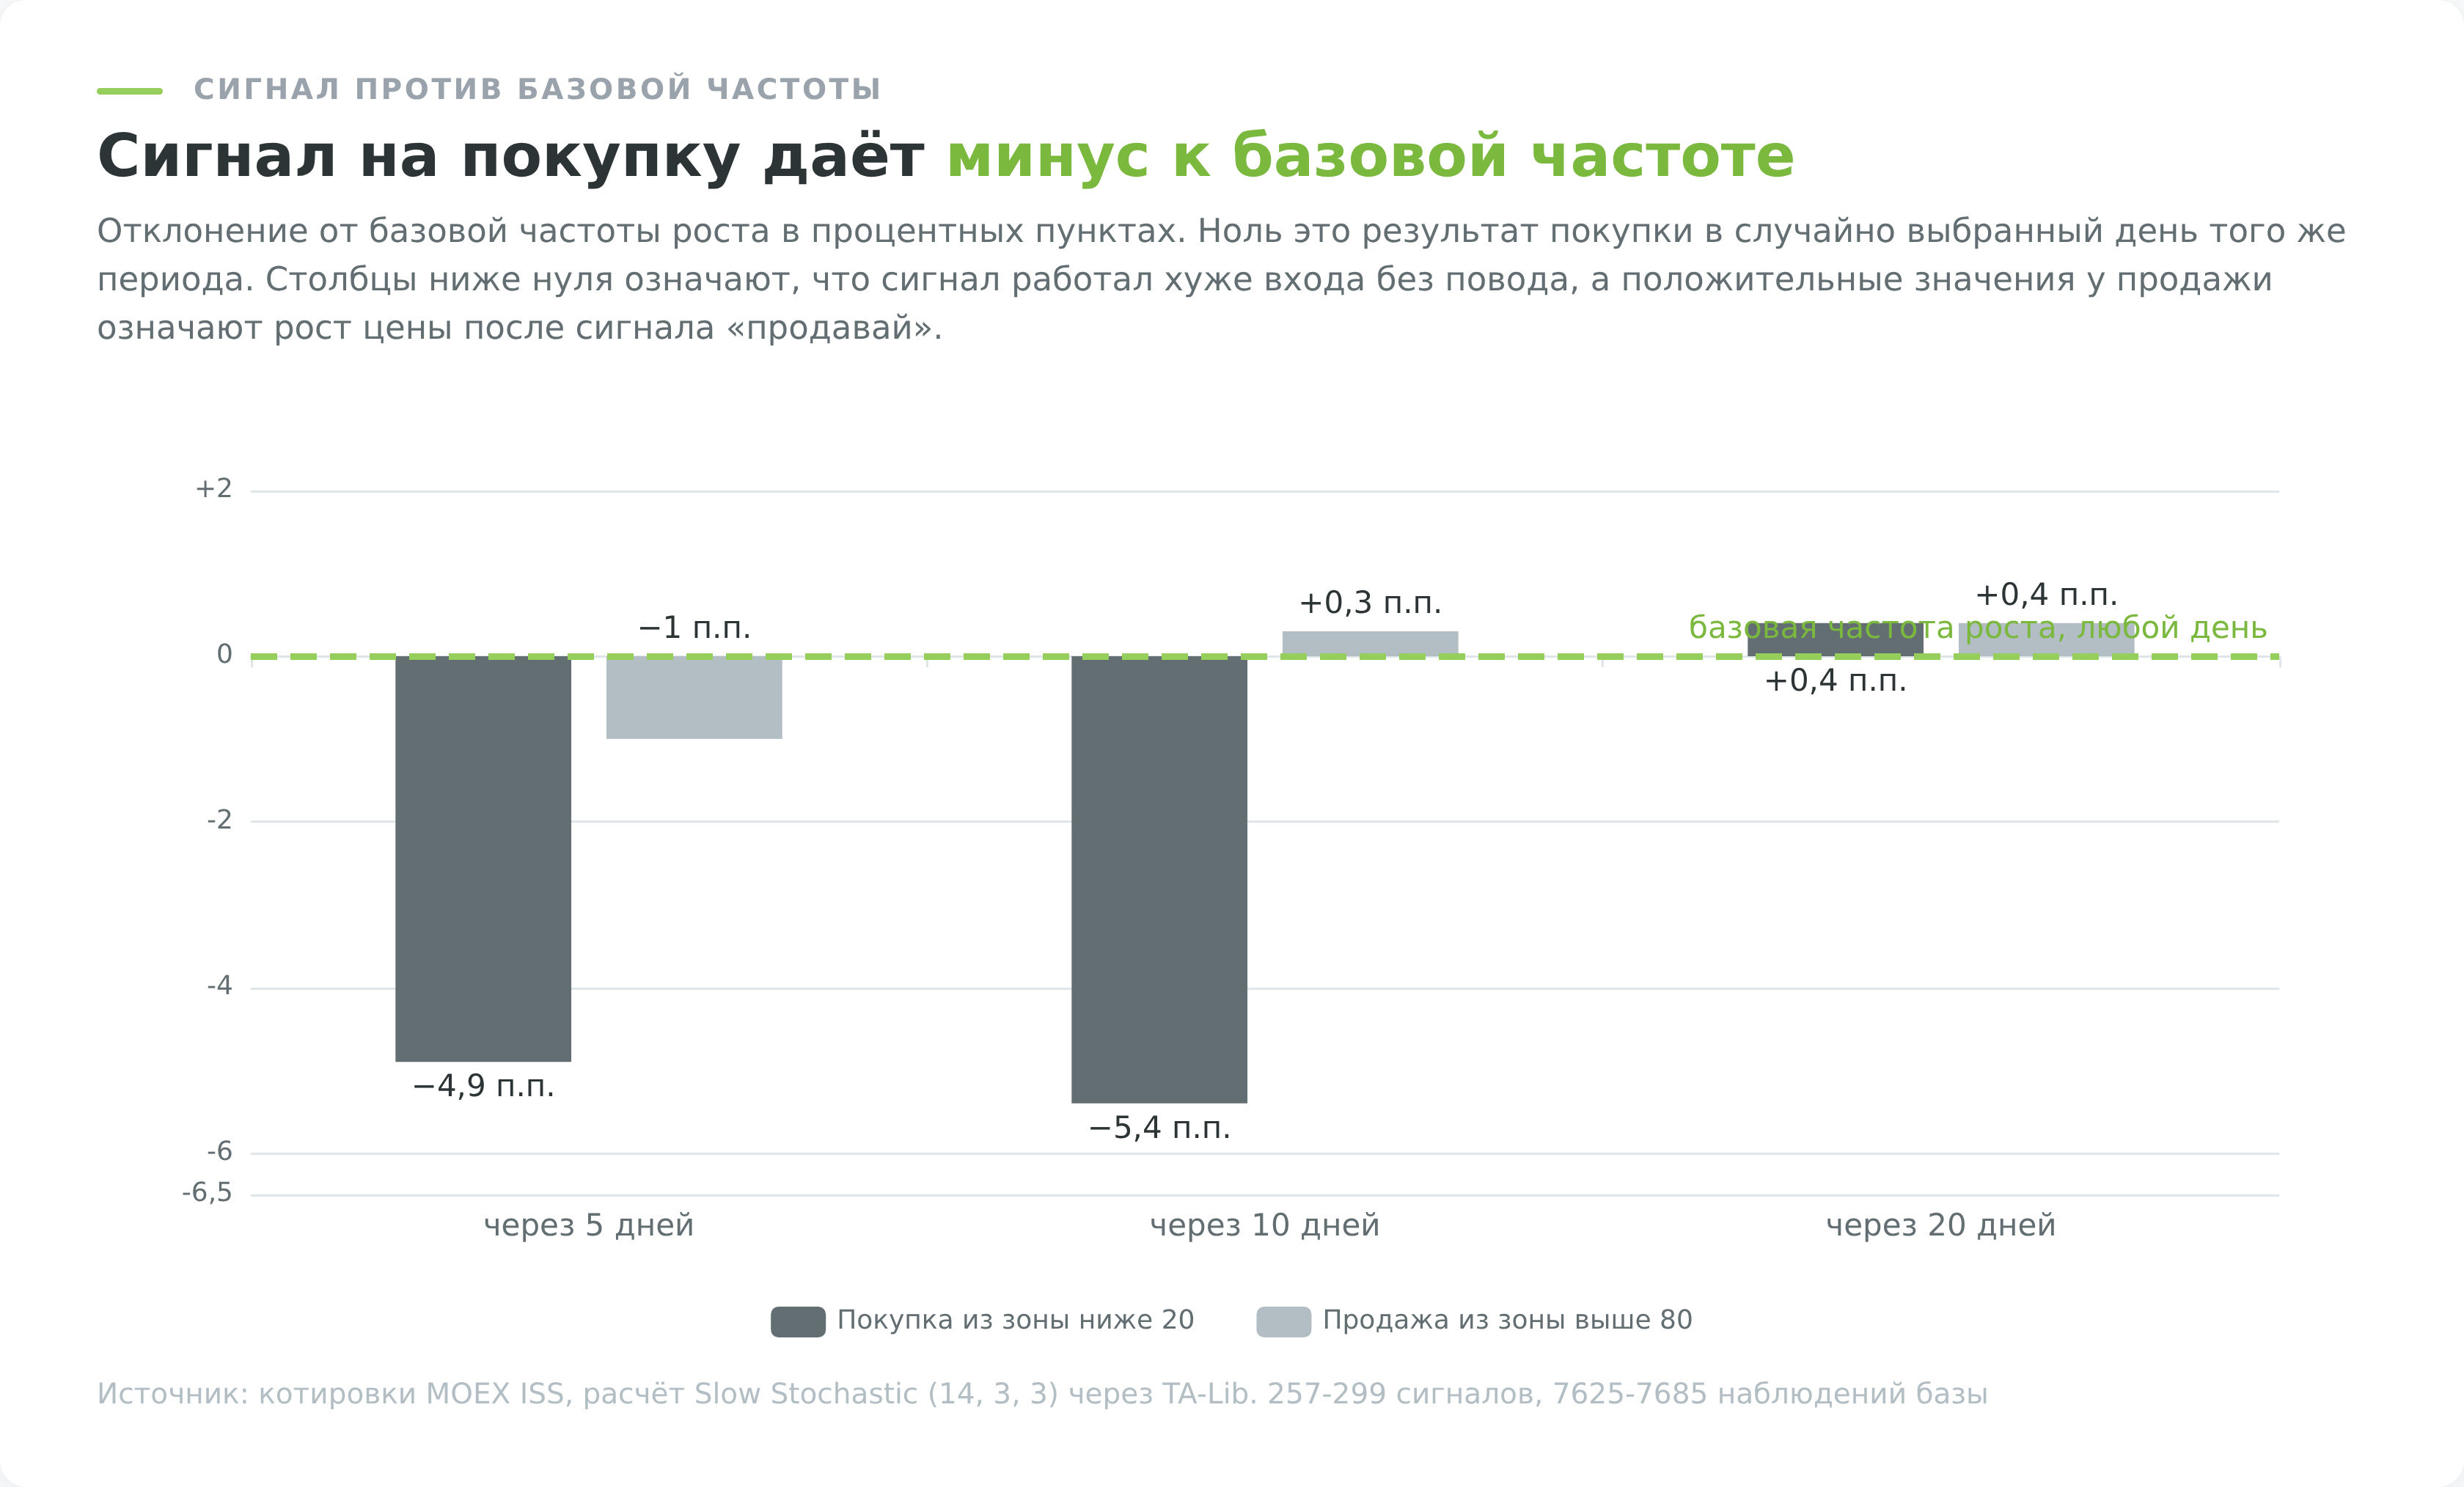
Читать таблицу нужно построчно, и картина выходит неуютная для классической трактовки.
Сигнал на покупку из зоны перепроданности дал рост в 47,3% случаев на горизонте недели против 52,2% у случайно взятого дня. Медианное изменение цены после такого сигнала составило минус 0,26%, тогда как у произвольного дня медиана плюс 0,16%. Покупка по выходу из перепроданности на российских акциях работала хуже, чем покупка без всякого повода.
Сигнал на продажу оказался ещё интереснее. Через 20 дней после того, как индикатор Стохастик вышел из зоны перекупленности и формально велел продавать, цена оказывалась выше в 54,1% случаев. Ровно столько же, сколько после сигнала на покупку, и чуть больше базовых 53,7%. Сигнал «продавай» не отличал падение от роста.
Пятёрка ведёт себя мягче, но преимущества тоже не даёт. Покупка по Stochastic (5, 3, 3) дала 51,6% роста через 5 дней при базе 52,2%, медиана плюс 0,08% против базовых плюс 0,16%. На 341 наблюдении это ноль.
Разбивка по инструментам
Усреднение по четырём инструментам скрывает важную деталь. Индикатор Стохастик ведёт себя по-разному на разных бумагах, и разброс велик.
| Инструмент | Время выше 80 | Время ниже 20 | Сигналов покупки / продажи | Рекордная серия выше 80 |
|---|---|---|---|---|
| Индекс Мосбиржи | 31,9% | 14,8% | 66 / 73 | 28 дней |
| Сбербанк, обыкновенные | 27,8% | 12,9% | 63 / 68 | 45 дней |
| Лукойл | 23,8% | 16,5% | 67 / 82 | 20 дней |
| Газпром | 18,8% | 21,1% | 67 / 76 | 23 дня |
Индекс Мосбиржи проводит в перекупленности почти треть времени, а Газпром единственный из четвёрки чаще сидит в перепроданности, чем в перекупленности. Причина не в индикаторе, а в характере движения. Индекс сглажен и трендует, а Газпром за период дважды пережил обвалы с последующими долгими периодами дна.
Отсюда практическое следствие, о котором в обзорах не пишут. Параметры и уровни зон, подобранные на одной бумаге, механически не переносятся на другую. Прежде чем применять правило к своему инструменту, стоит посмотреть, сколько времени Стохастик на нём вообще проводит в зонах.
Почему среднее и медиана расходятся
Один нюанс, без которого таблицы выше читаются неверно. У сигналов на покупку в восходящем тренде медиана изменения цены через 20 дней составила плюс 1,86%, а среднее минус 0,78%. Знаки разные.
Так бывает, когда распределение имеет тяжёлый хвост. Большинство сделок давало небольшой плюс, а несколько попаданий в обвал февраля-марта 2020 года увели среднее в минус. Медиана описывает типичный исход, среднее описывает результат портфеля. Для торговли важнее второе, потому что счёт живёт по среднему, а не по типичному случаю.
Чего Стохастик не делает
Раздел стоит до стратегий, а не после, потому что без него любая стратегия читается как обещание.
Он не показывает разворот
Заход Стохастика в зону означает, что закрытия идут у края диапазона. И всё. В сильном движении они там и остаются.
Обыкновенная акция Сбербанка держала Slow Stochastic (14, 3, 3) выше отметки 80 сорок пять торговых дней подряд. Больше двух месяцев непрерывной «перекупленности». Индекс Мосбиржи выдал серию в 28 дней, Газпром 23, Лукойл 20. Трейдер, который открывал шорт на первом заходе линии в зону, к концу такой серии успевал получить маржин-колл несколько раз.
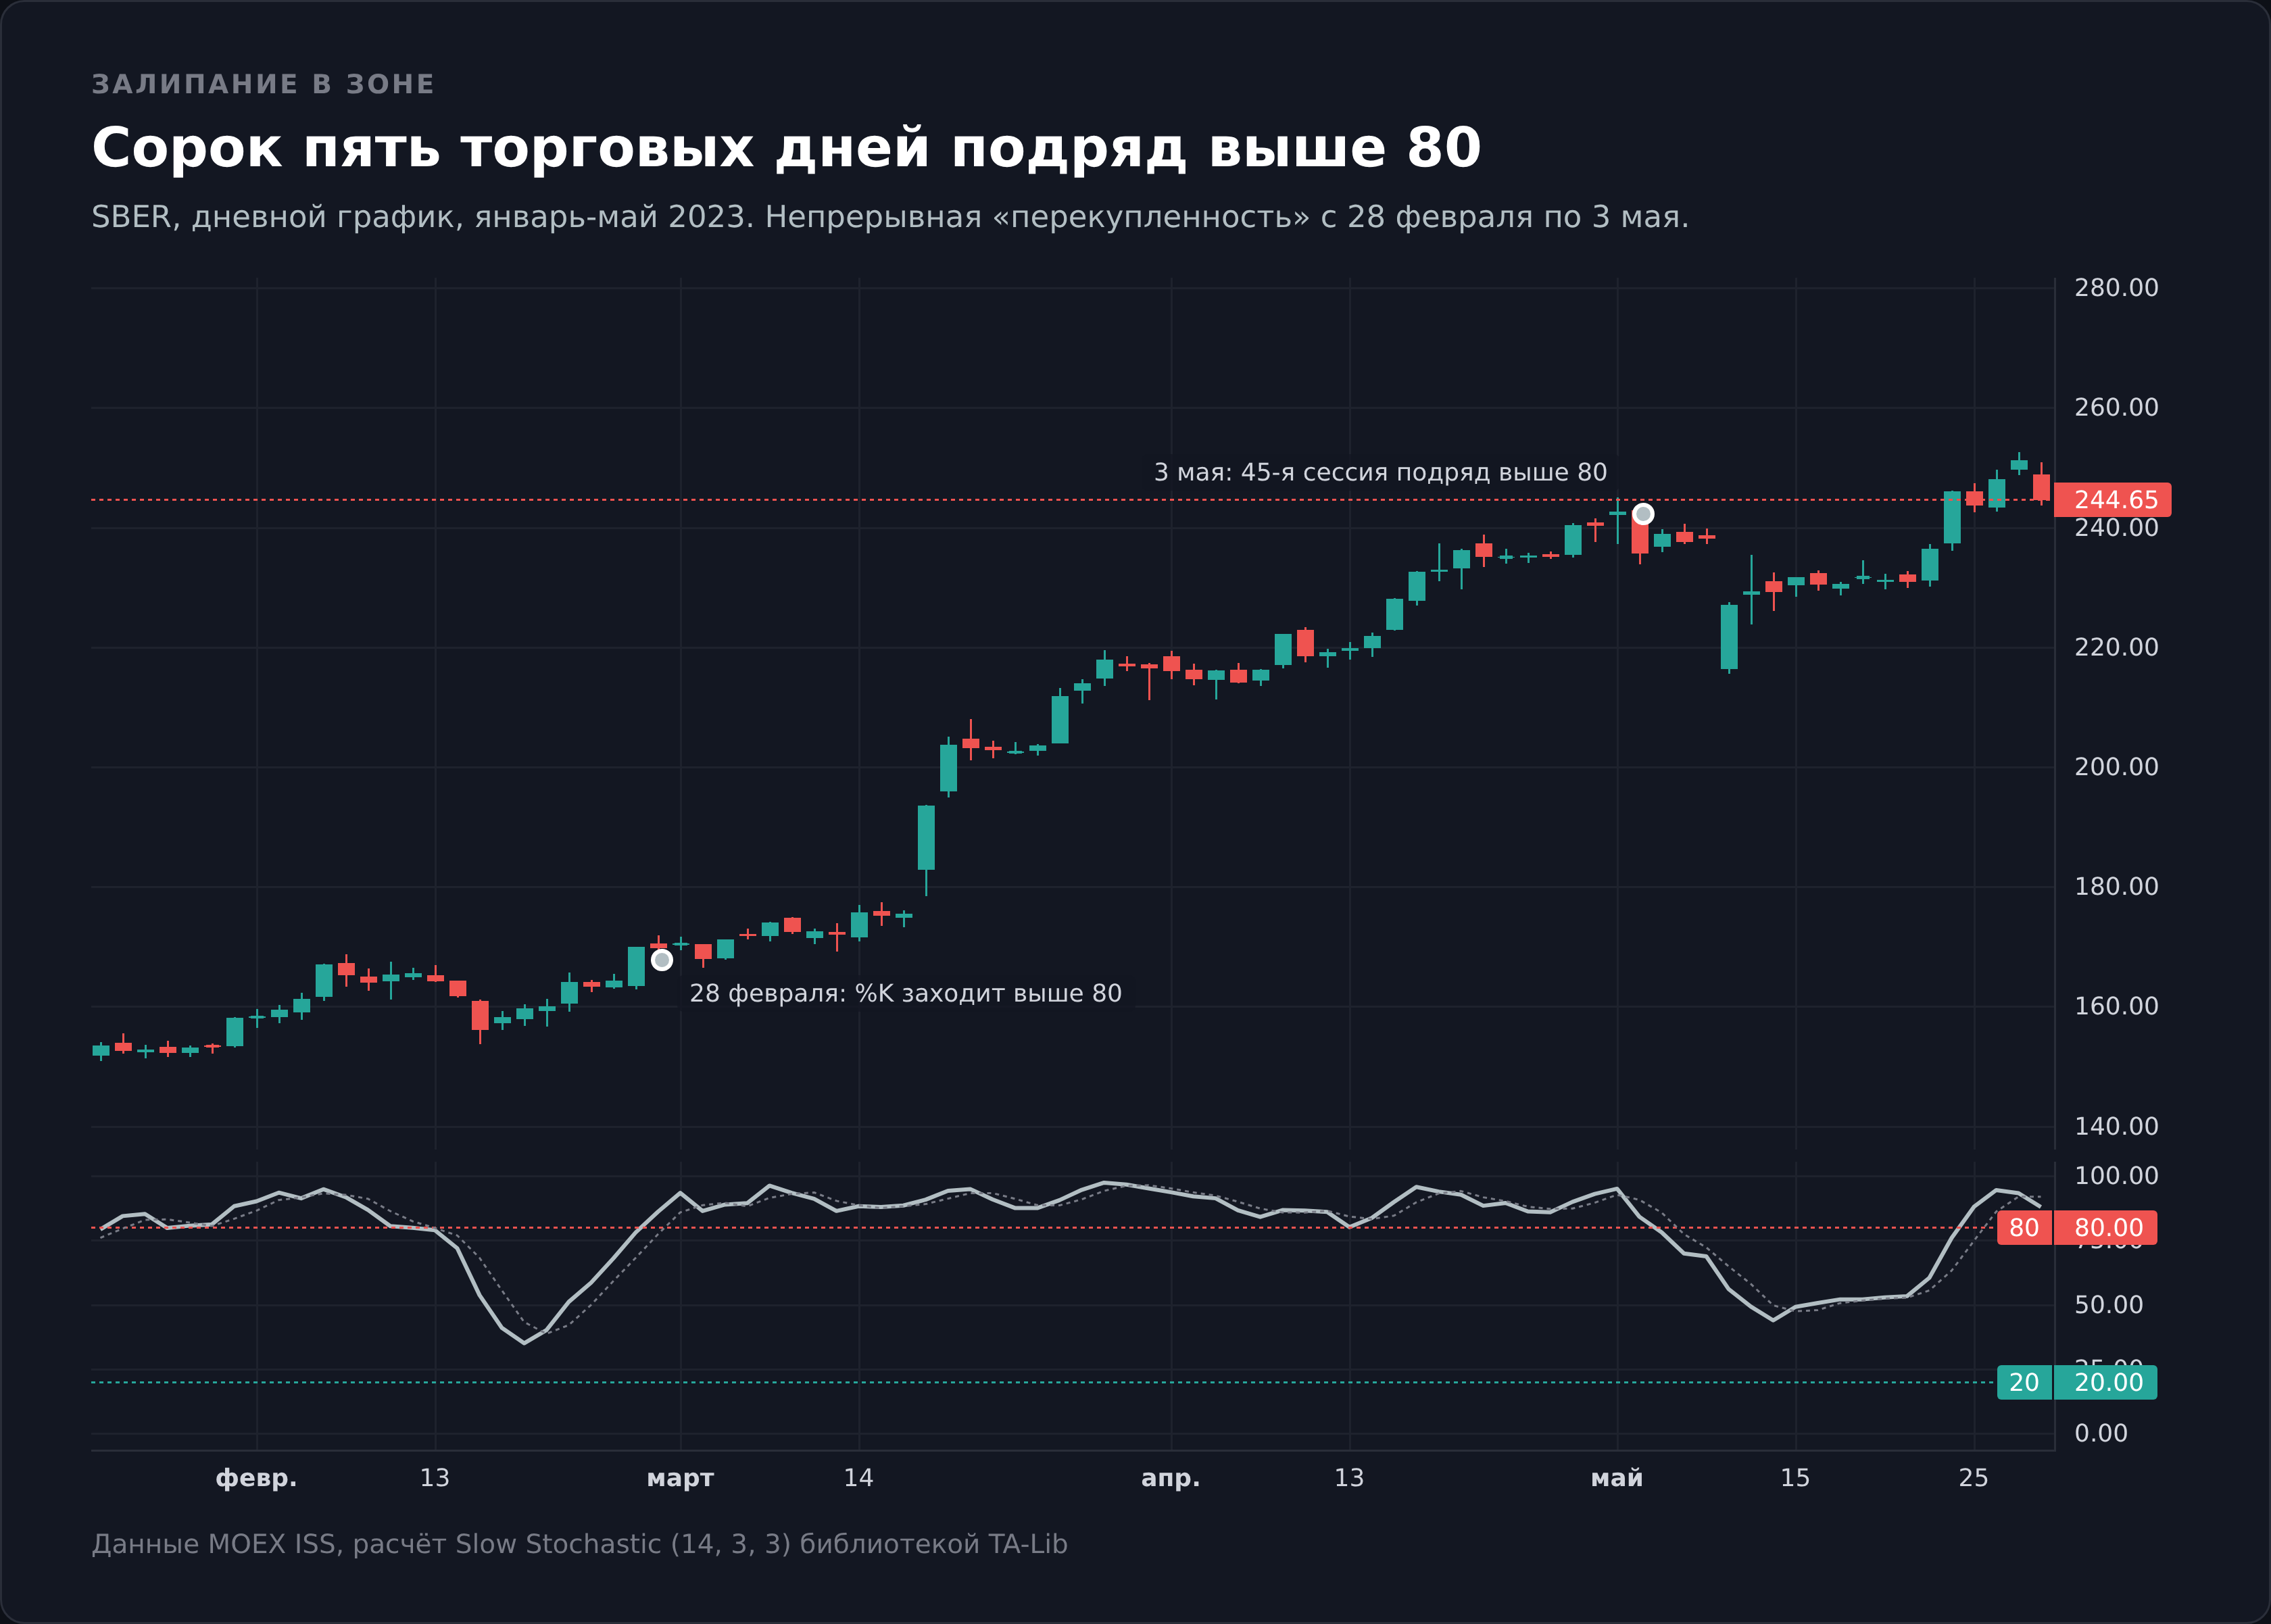
С перепроданностью то же самое, только серии короче, 12 дней у Сбербанка, 18 у Газпрома, 15 у Лукойла и у индекса.
Он не работает против тренда
Если разделить все сигналы по простому фильтру, находится цена выше своей 200-дневной средней или ниже, поведение индикатора меняется до неузнаваемости.
| Сигнал и режим рынка | Наблюдений | Рост через 20 дней | Медиана изменения |
|---|---|---|---|
| Покупка, цена выше SMA 200 | 95 | 58,9% | +1,95% |
| Покупка, цена ниже SMA 200 | 162 | 51,2% | +0,20% |
| Продажа, цена выше SMA 200 | 183 | 57,9% | +1,51% |
| Продажа, цена ниже SMA 200 | 113 | 47,8% | −1,13% |
Строки читаются так. Покупка на откате в восходящем тренде дала 58,9% против базовых 53,7%, и это единственная конфигурация с внятным преимуществом. Покупка «на дне» в нисходящем тренде дала 51,2% при медиане плюс 0,20%, то есть отставала от базы и ловля падающего ножа по осциллятору себя не оправдывала.
Третья строка самая болезненная для классической трактовки. Продажа по перекупленности, когда цена выше двухсотдневной средней, заканчивалась ростом в 57,9% случаев с медианой плюс 1,51%. Шорт в этой конфигурации был ставкой против рынка с заранее отрицательным ожиданием. И только продажа в нисходящем тренде (четвёртая строка) дала осмысленный результат, 52,2% снижений и медиану минус 1,13%.
Вывод, который следует из четырёх строк: осциллятор годится не как генератор сигналов, а как таймер входа в сторону уже существующего тренда. Тот же принцип рекомендует и классическая школа. В растущем рынке игнорировать сигналы перекупленности, в падающем игнорировать перепроданность.
Дивергенция, которая исчезает при честном подсчёте
Здесь придётся разобрать методическую ловушку, из-за которой дивергенция выглядит в интернете безотказной.
Дивергенция это расхождение. Цена рисует новый минимум, а Стохастик второй минимум делает выше первого. Проблема в том, как считают её эффективность. Минимум цены становится известен не в день минимума, а через несколько дней, когда рынок отошёл от него достаточно, чтобы точка перестала обновляться. При окне подтверждения в пять баров экстремум опознаётся только на шестой день.
Если считать доходность от самого дня экстремума, в расчёт попадает информация, которой в тот день ещё не было. Это классическая ошибка заглядывания вперёд, и вот её цена, посчитанная на моих же данных.
| Дивергенция | Случаев | Отработка через 10 дней, отсчёт от экстремума | Отработка через 10 дней, отсчёт от подтверждения |
|---|---|---|---|
| Бычья (цена ниже, %K выше) | 47 | 74,5% | 57,4% |
| Медвежья (цена выше, %K ниже) | 63 | 74,6% | 42,9% |
Медвежья дивергенция при некорректном подсчёте выглядит как готовая машина для шорта, три четверти отработки. При честном подсчёте от бара, на котором сигнал вообще можно было увидеть, она даёт 42,9% отработки, то есть после неё цена росла чаще, чем падала.
Бычья дивергенция единственная выдержала проверку. На горизонте 20 дней она дала 59,6% роста при базе 53,7%, медиана плюс 1,04% против базовых плюс 0,63%. Преимущество есть, оно небольшое, и оно получено на 47 наблюдениях, чего для уверенного вывода маловато.
Сигнал, который сам Лэйн называл единственным заслуживающим внимания, оказался работающим ровно наполовину. Бычья сторона да, медвежья нет.
«Во флэте Стохастик работает» — проверка главного тезиса
Утверждение, которое кочует из обзора в обзор. В боковике осциллятор хорош, потому что цена ходит от границы к границе, а в тренде подводит. Первая половина фразы звучит настолько логично, что её обычно не проверяют.
Режим рынка определён формально, через ADX (14). Значение ниже 20 считается флэтом, выше 25 трендом, промежуток отброшен. По этому критерию российский рынок за период провёл во флэте 30,4% дней, в тренде 50,3%.
| Режим и сигнал | Наблюдений | Рост через 10 дней | База того же режима | Медиана |
|---|---|---|---|---|
| Флэт, покупка из зоны ниже 20 | 68 | 54,4% | 57,5% | +0,36% |
| Флэт, продажа из зоны выше 80 | 91 | 58,2% | 57,5% | +0,64% |
| Тренд, покупка из зоны ниже 20 | 139 | 47,5% | 49,5% | −0,26% |
| Тренд, продажа из зоны выше 80 | 150 | 49,3% | 49,5% | −0,11% |
Колонка «база того же режима» здесь ключевая, и без неё таблица читается ровно наоборот. Во флэте покупка по сигналу дала 54,4% роста, и на первый взгляд это неплохо. Но в тот же период любой случайно выбранный день флэтового режима давал рост в 57,5% случаев. То есть покупка по индикатору была хуже покупки без индикатора на 3,1 процентного пункта.
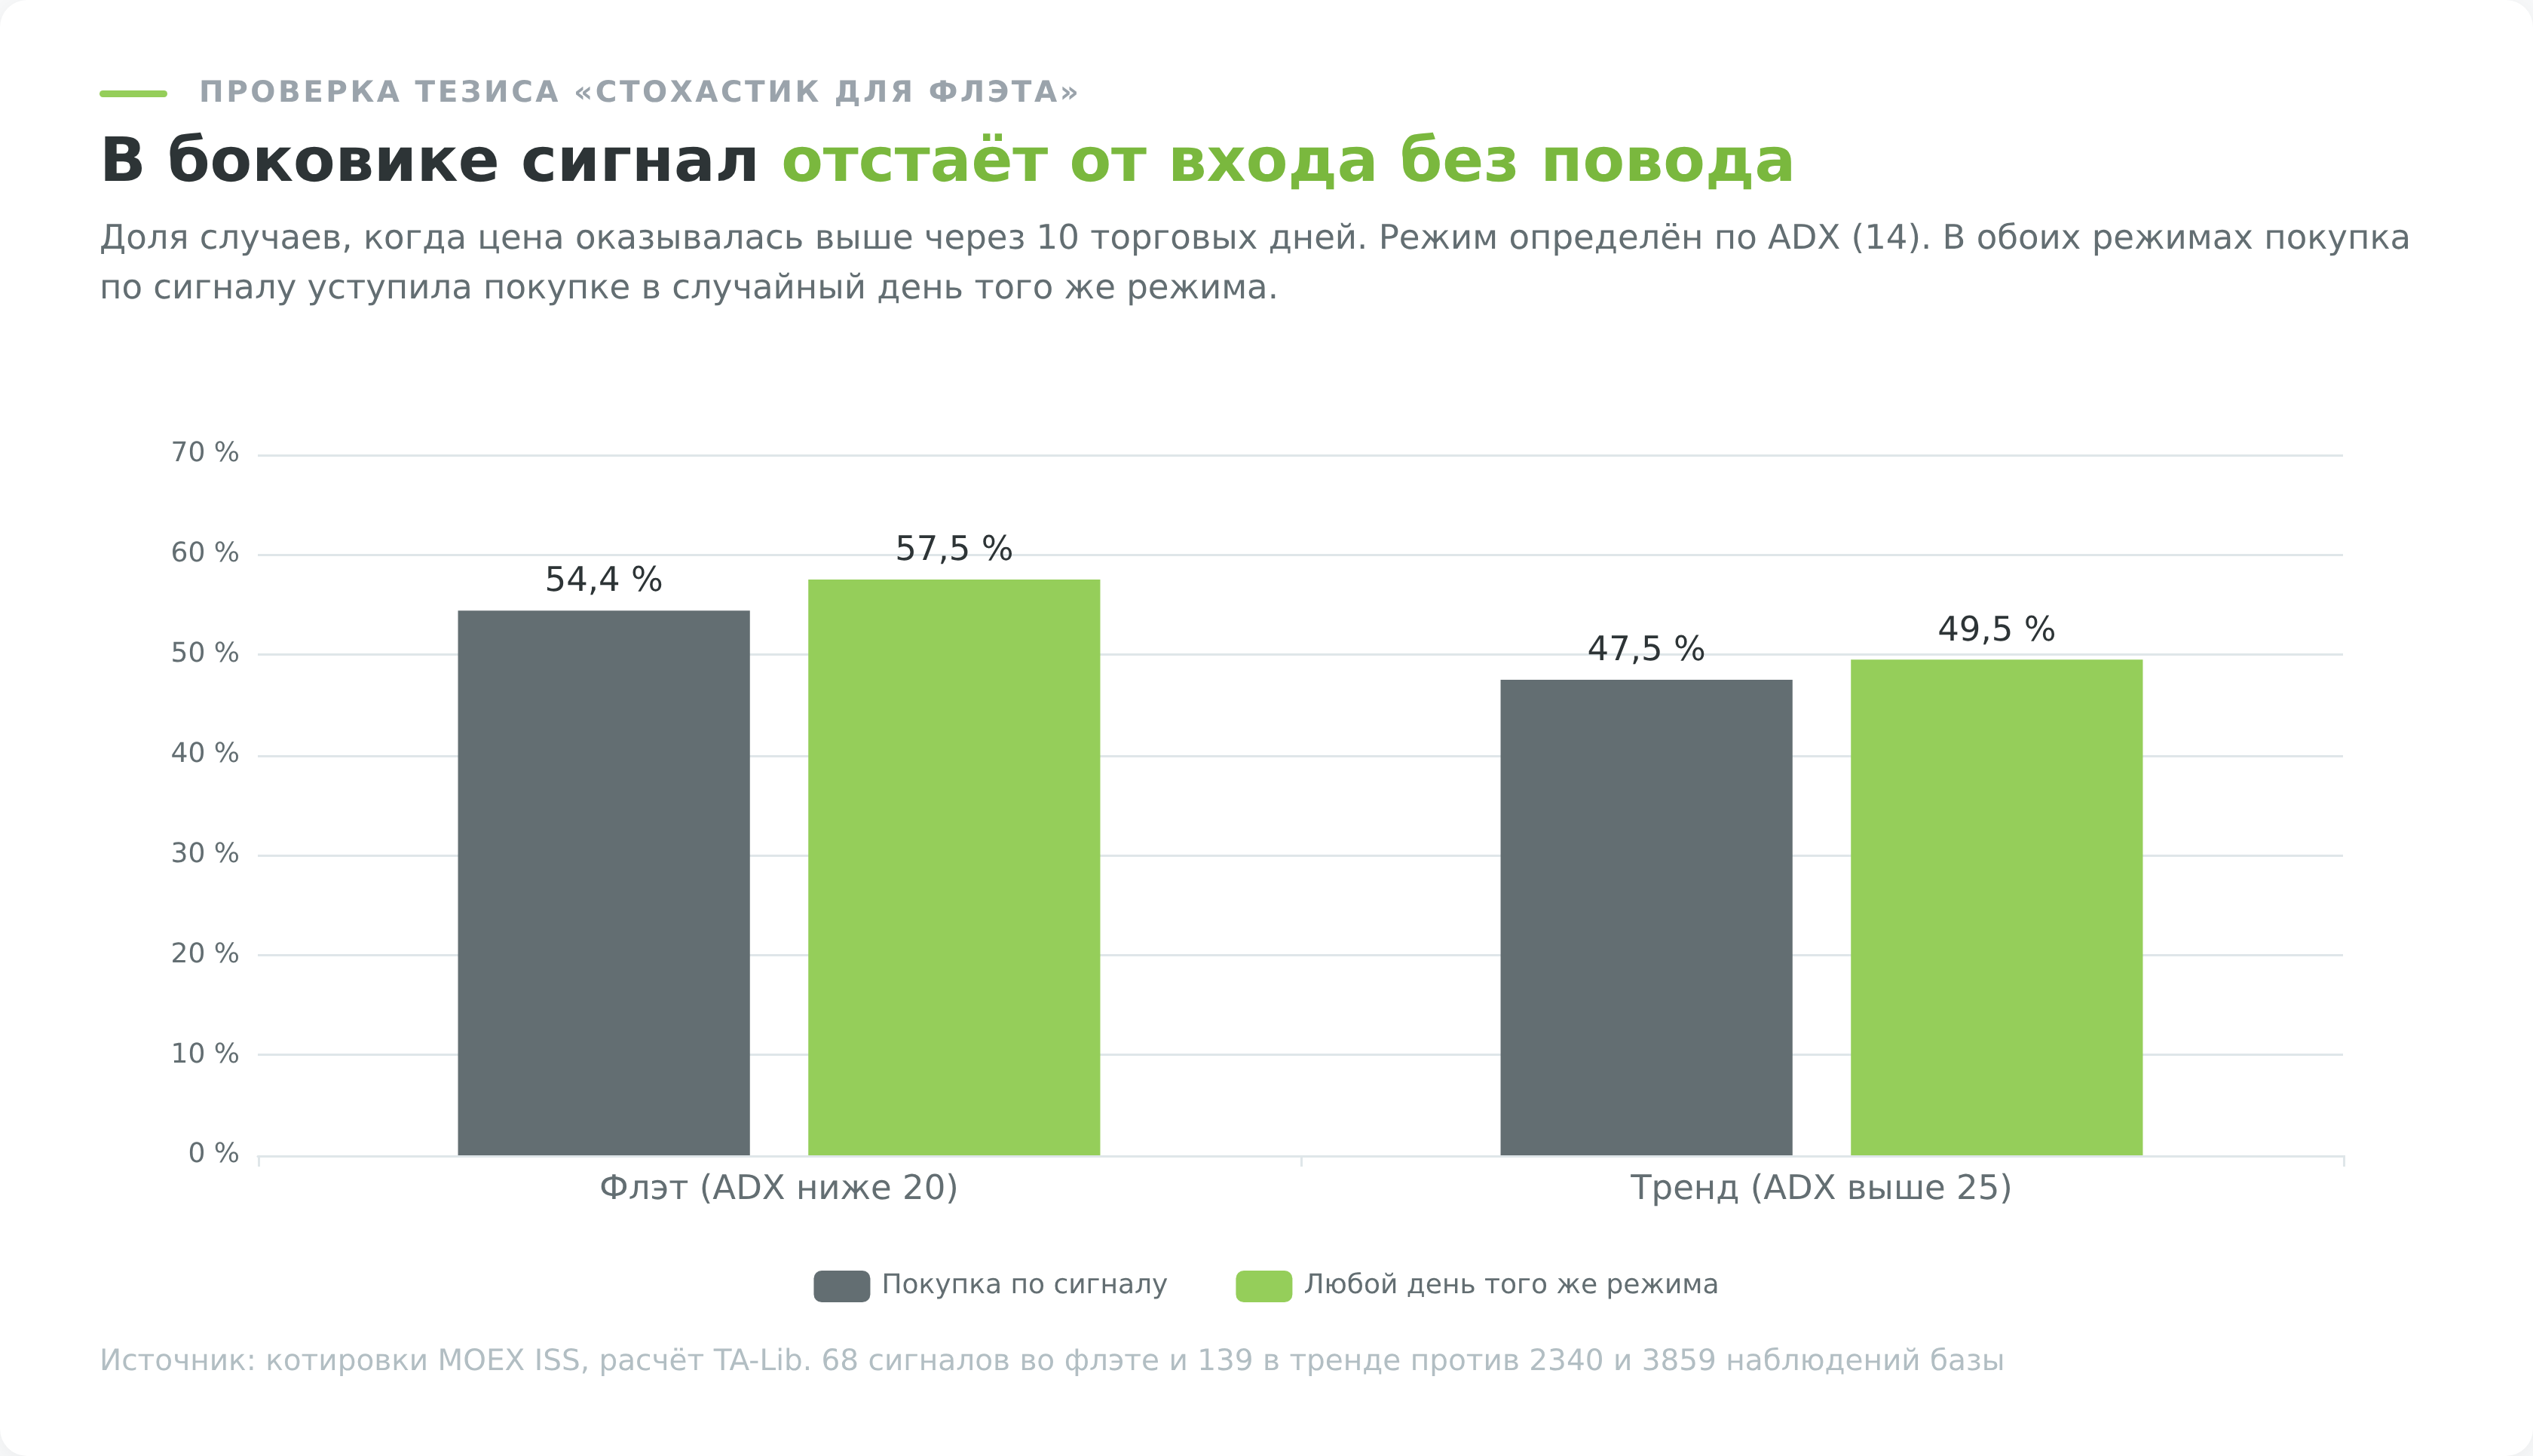
Причина в том, что флэт на растущем рынке это не симметричные колебания вокруг середины, а паузы внутри общего подъёма. Сигнал перепроданности в такой паузе ловит не разворот, а локальную просадку, которая часто продолжается.
Продажа во флэте выглядит ещё хуже. В 58,2% случаев после сигнала цена оказывалась выше через десять дней.
В трендовом режиме индикатор Стохастик тоже не даёт ничего. Покупка 47,5% против базы 49,5%, продажа 49,3% против тех же 49,5%.
Так что тезис «в боковике работает, в тренде нет» на дневных данных Мосбиржи не подтверждается ни в одной половине. Работает не сам сигнал, а фильтр направления, о котором речь шла выше.
Старший таймфрейм не спасает
Совет «переходите на старший таймфрейм, там сигналы качественнее» встречается почти в каждом обзоре осциллятора. Он звучит разумно, потому что на недельном графике шума меньше. Проверка этого не подтверждает.
Дневные свечи тех же четырёх инструментов собраны в недельные, индикатор Стохастик посчитан с теми же параметрами 14, 3, 3, горизонт оценки взят в четыре недели. Получилось 1592 недельных наблюдения.
| Показатель | Дневной график | Недельный график |
|---|---|---|
| Время в зонах | 41,9% | 42,0% |
| Рост после сигнала на покупку | 54,1% (20 дней) | 52,9% (4 недели) |
| Базовая частота роста | 53,7% | 53,9% |
| Медиана после сигнала на покупку | +0,69% | +0,52% |
Доля времени в зонах не изменилась вообще, 42,0% против 41,9%. Свойство залипания заложено в формуле и от масштаба не зависит.
Сигналов при этом стало намного меньше, 51 покупка и 70 продаж за семь с половиной лет по четырём инструментам, но качество не выросло. Покупка на недельном графике дала 52,9% роста при базе 53,9%, то есть снова отстала от входа без повода.
Индекс Мосбиржи на недельном масштабе проводил выше отметки 80 больше трети времени, 38,4%. Для инструмента, который за период вырос, это ожидаемо, и именно поэтому «недельная перекупленность индекса» не была поводом для продажи ни разу.
Он не защищает от переоптимизации
Соблазн подобрать параметры под историю велик, а расплата приходит позже. Показательный пример дал бэктест стратегии на осцилляторе по 28 валютным парам за 2010-2021 годы. На оптимизированных настройках система показывала около 14% годовых, а на форвард-тесте, то есть на данных, которых при подборе параметров не было, результат заметно проседал, и авторы прямо признали переоптимизацию (разбор бэктеста).
Правило простое. Если стратегия работает только при 8, 3, 3 и разваливается при 9, 3, 3, найдена не закономерность, а особенность конкретного отрезка истории.
Торговые сценарии и что с ними стало на проверке
Ниже четыре способа работы с осциллятором, которые встречаются в учебниках, и результат каждого на тех же 7705 наблюдениях.
Сценарий 1. Пересечение %K и %D внутри зоны
Классика Лэйна в изложении школьных курсов. Ждём, пока обе линии Стохастика зайдут ниже 20, покупаем в момент, когда быстрая %K пересекает сигнальную %D снизу вверх. Симметрично для продажи выше 80.
За семь с половиной лет такой сигнал на покупку возник 236 раз. Рост через 5 дней в 54,2% случаев при базе 52,2%, медиана плюс 0,43% против базовых плюс 0,16%. На горизонте 20 дней преимущество исчезает совсем, 52,2% против 53,7% у произвольного дня.
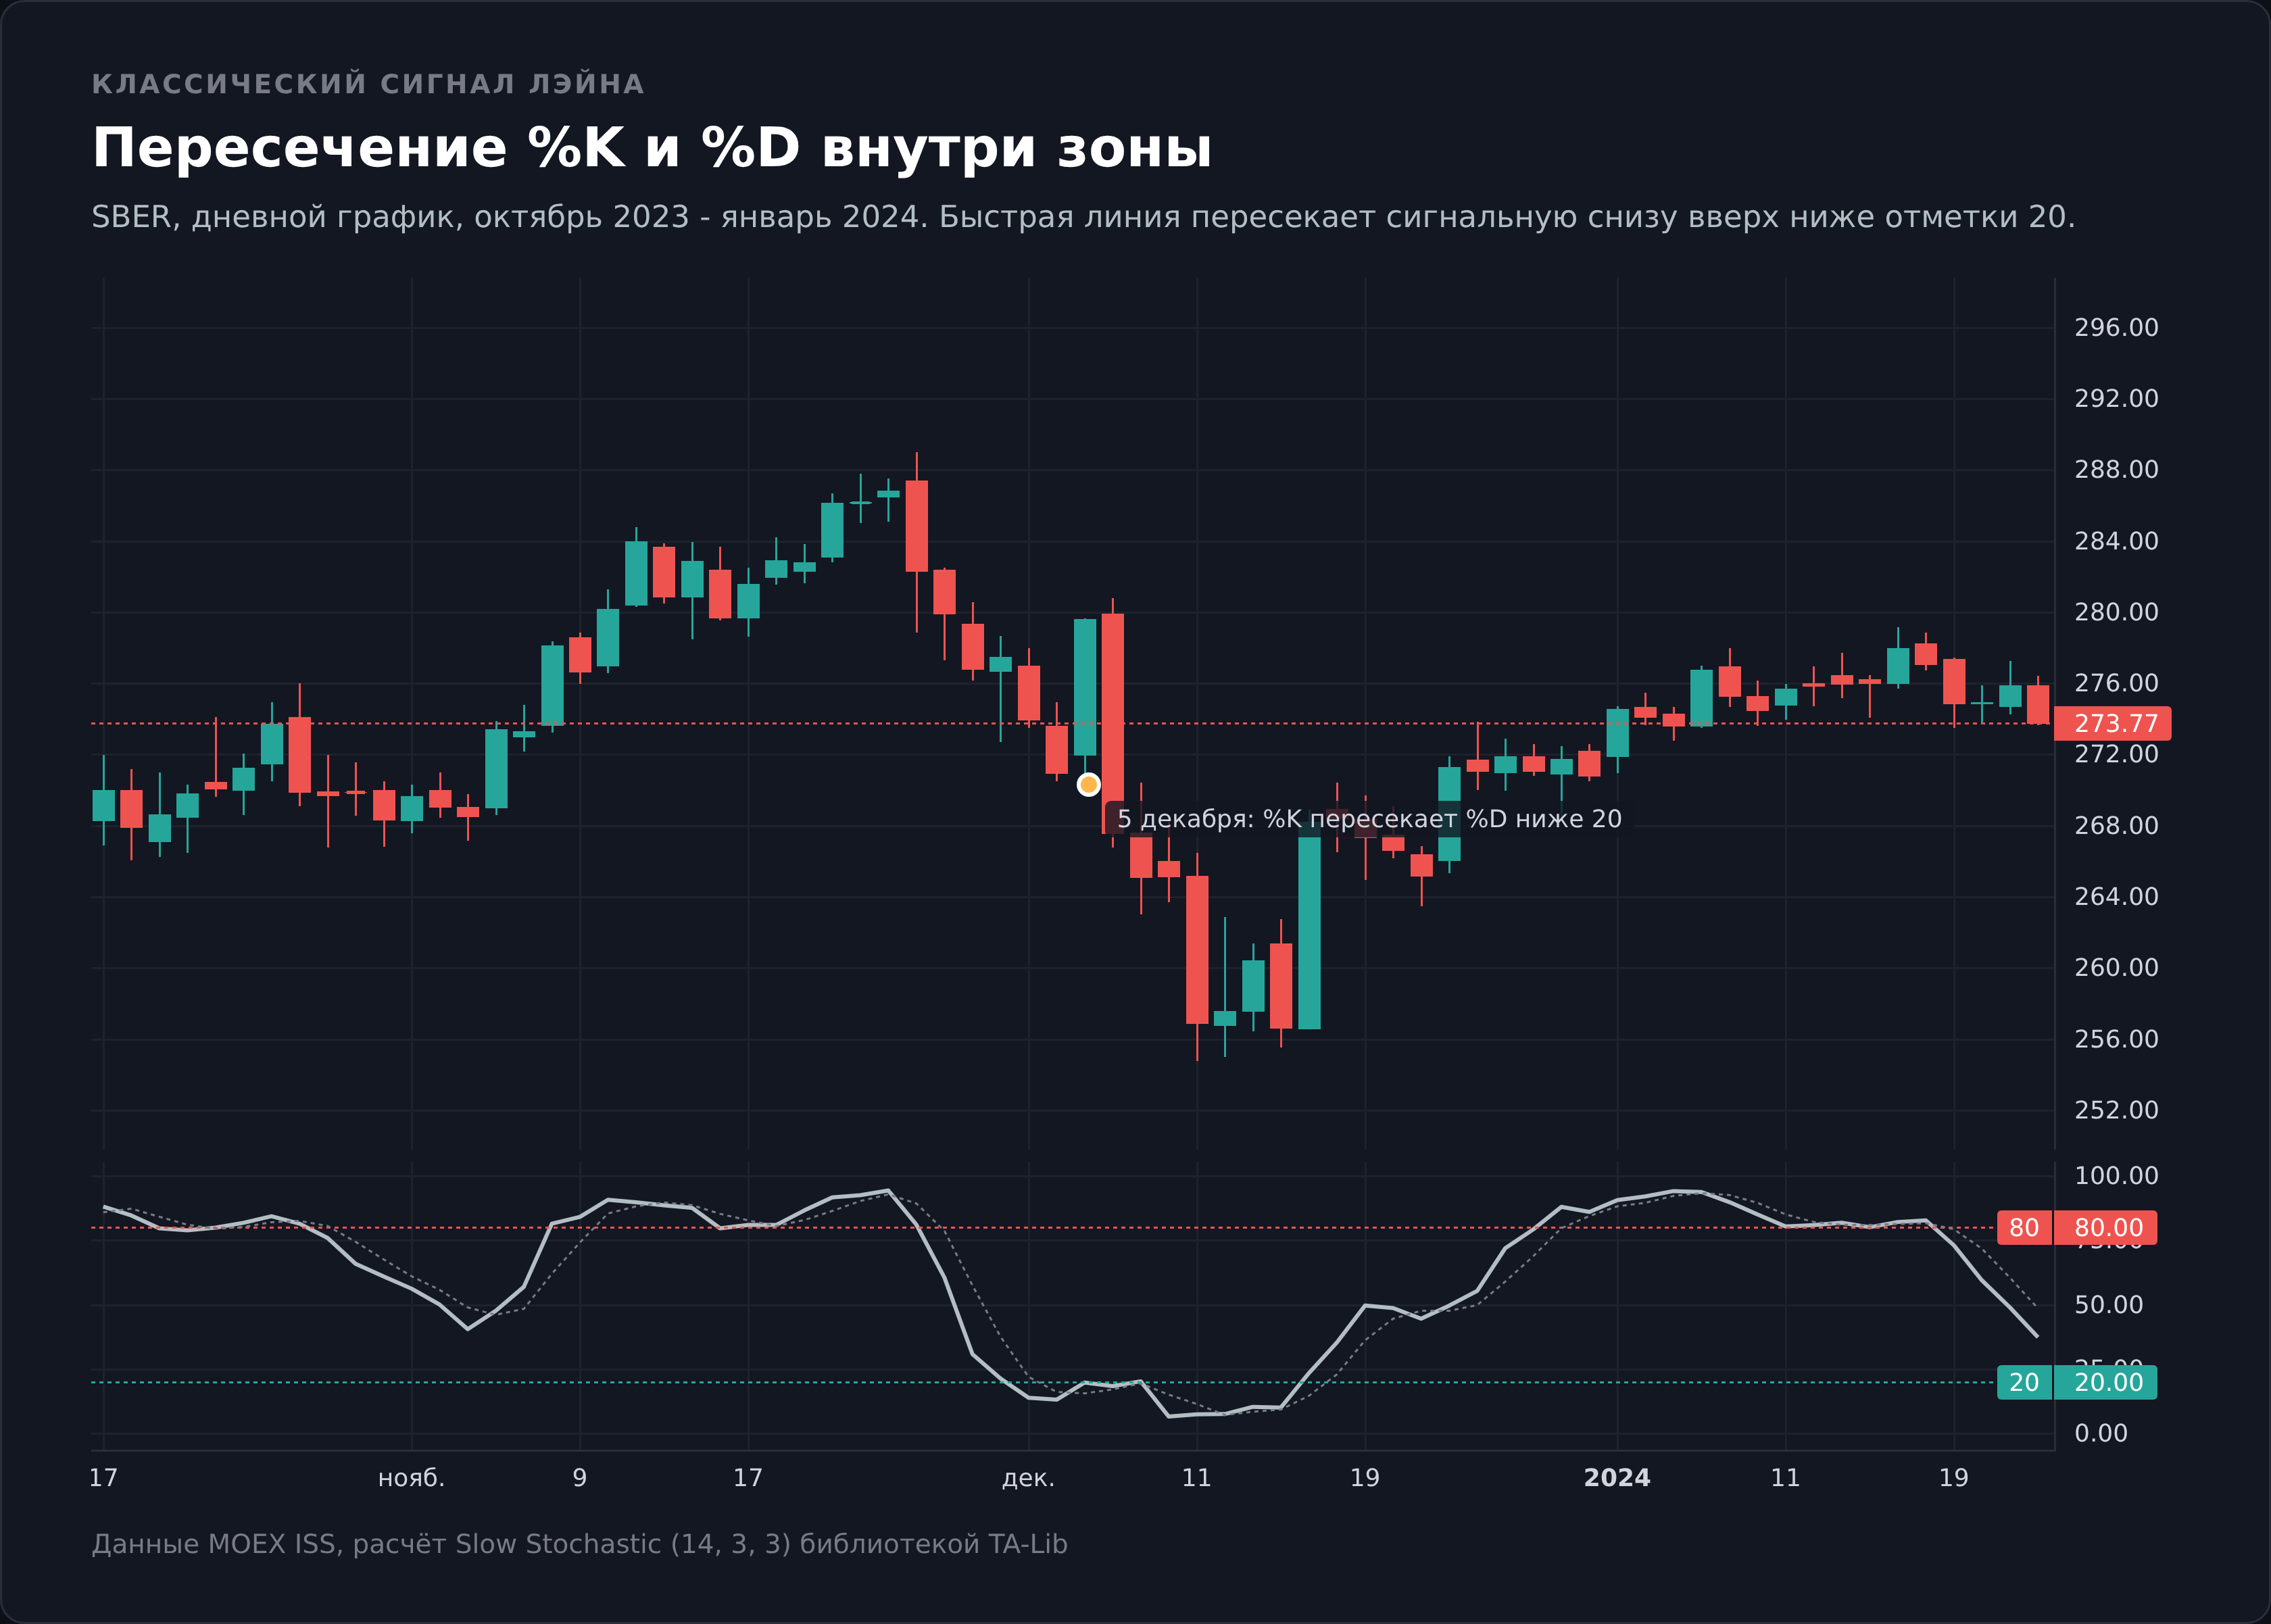
Сигнал на продажу возник 346 раз, и через 20 дней после него цена росла в 57,8% случаев с медианой плюс 0,75%. Как самостоятельное правило продажи это работает против владельца счёта.
Сценарий 2. Откат по тренду, единственный с преимуществом
Фильтр по 200-дневной средней превращает Стохастик из генератора разворотов в измеритель глубины отката. Покупаем, только когда цена выше SMA 200, а линия %K вышла из зоны ниже 20. Продаём только в зеркальной ситуации, когда цена ниже SMA 200 и %K вышел из зоны выше 80.
Покупка по этому правилу дала 58,9% роста через 20 дней на 95 наблюдениях при медиане плюс 1,95%. Продажа в нисходящем тренде дала 52,2% снижений на 113 наблюдениях с медианой минус 1,13%.
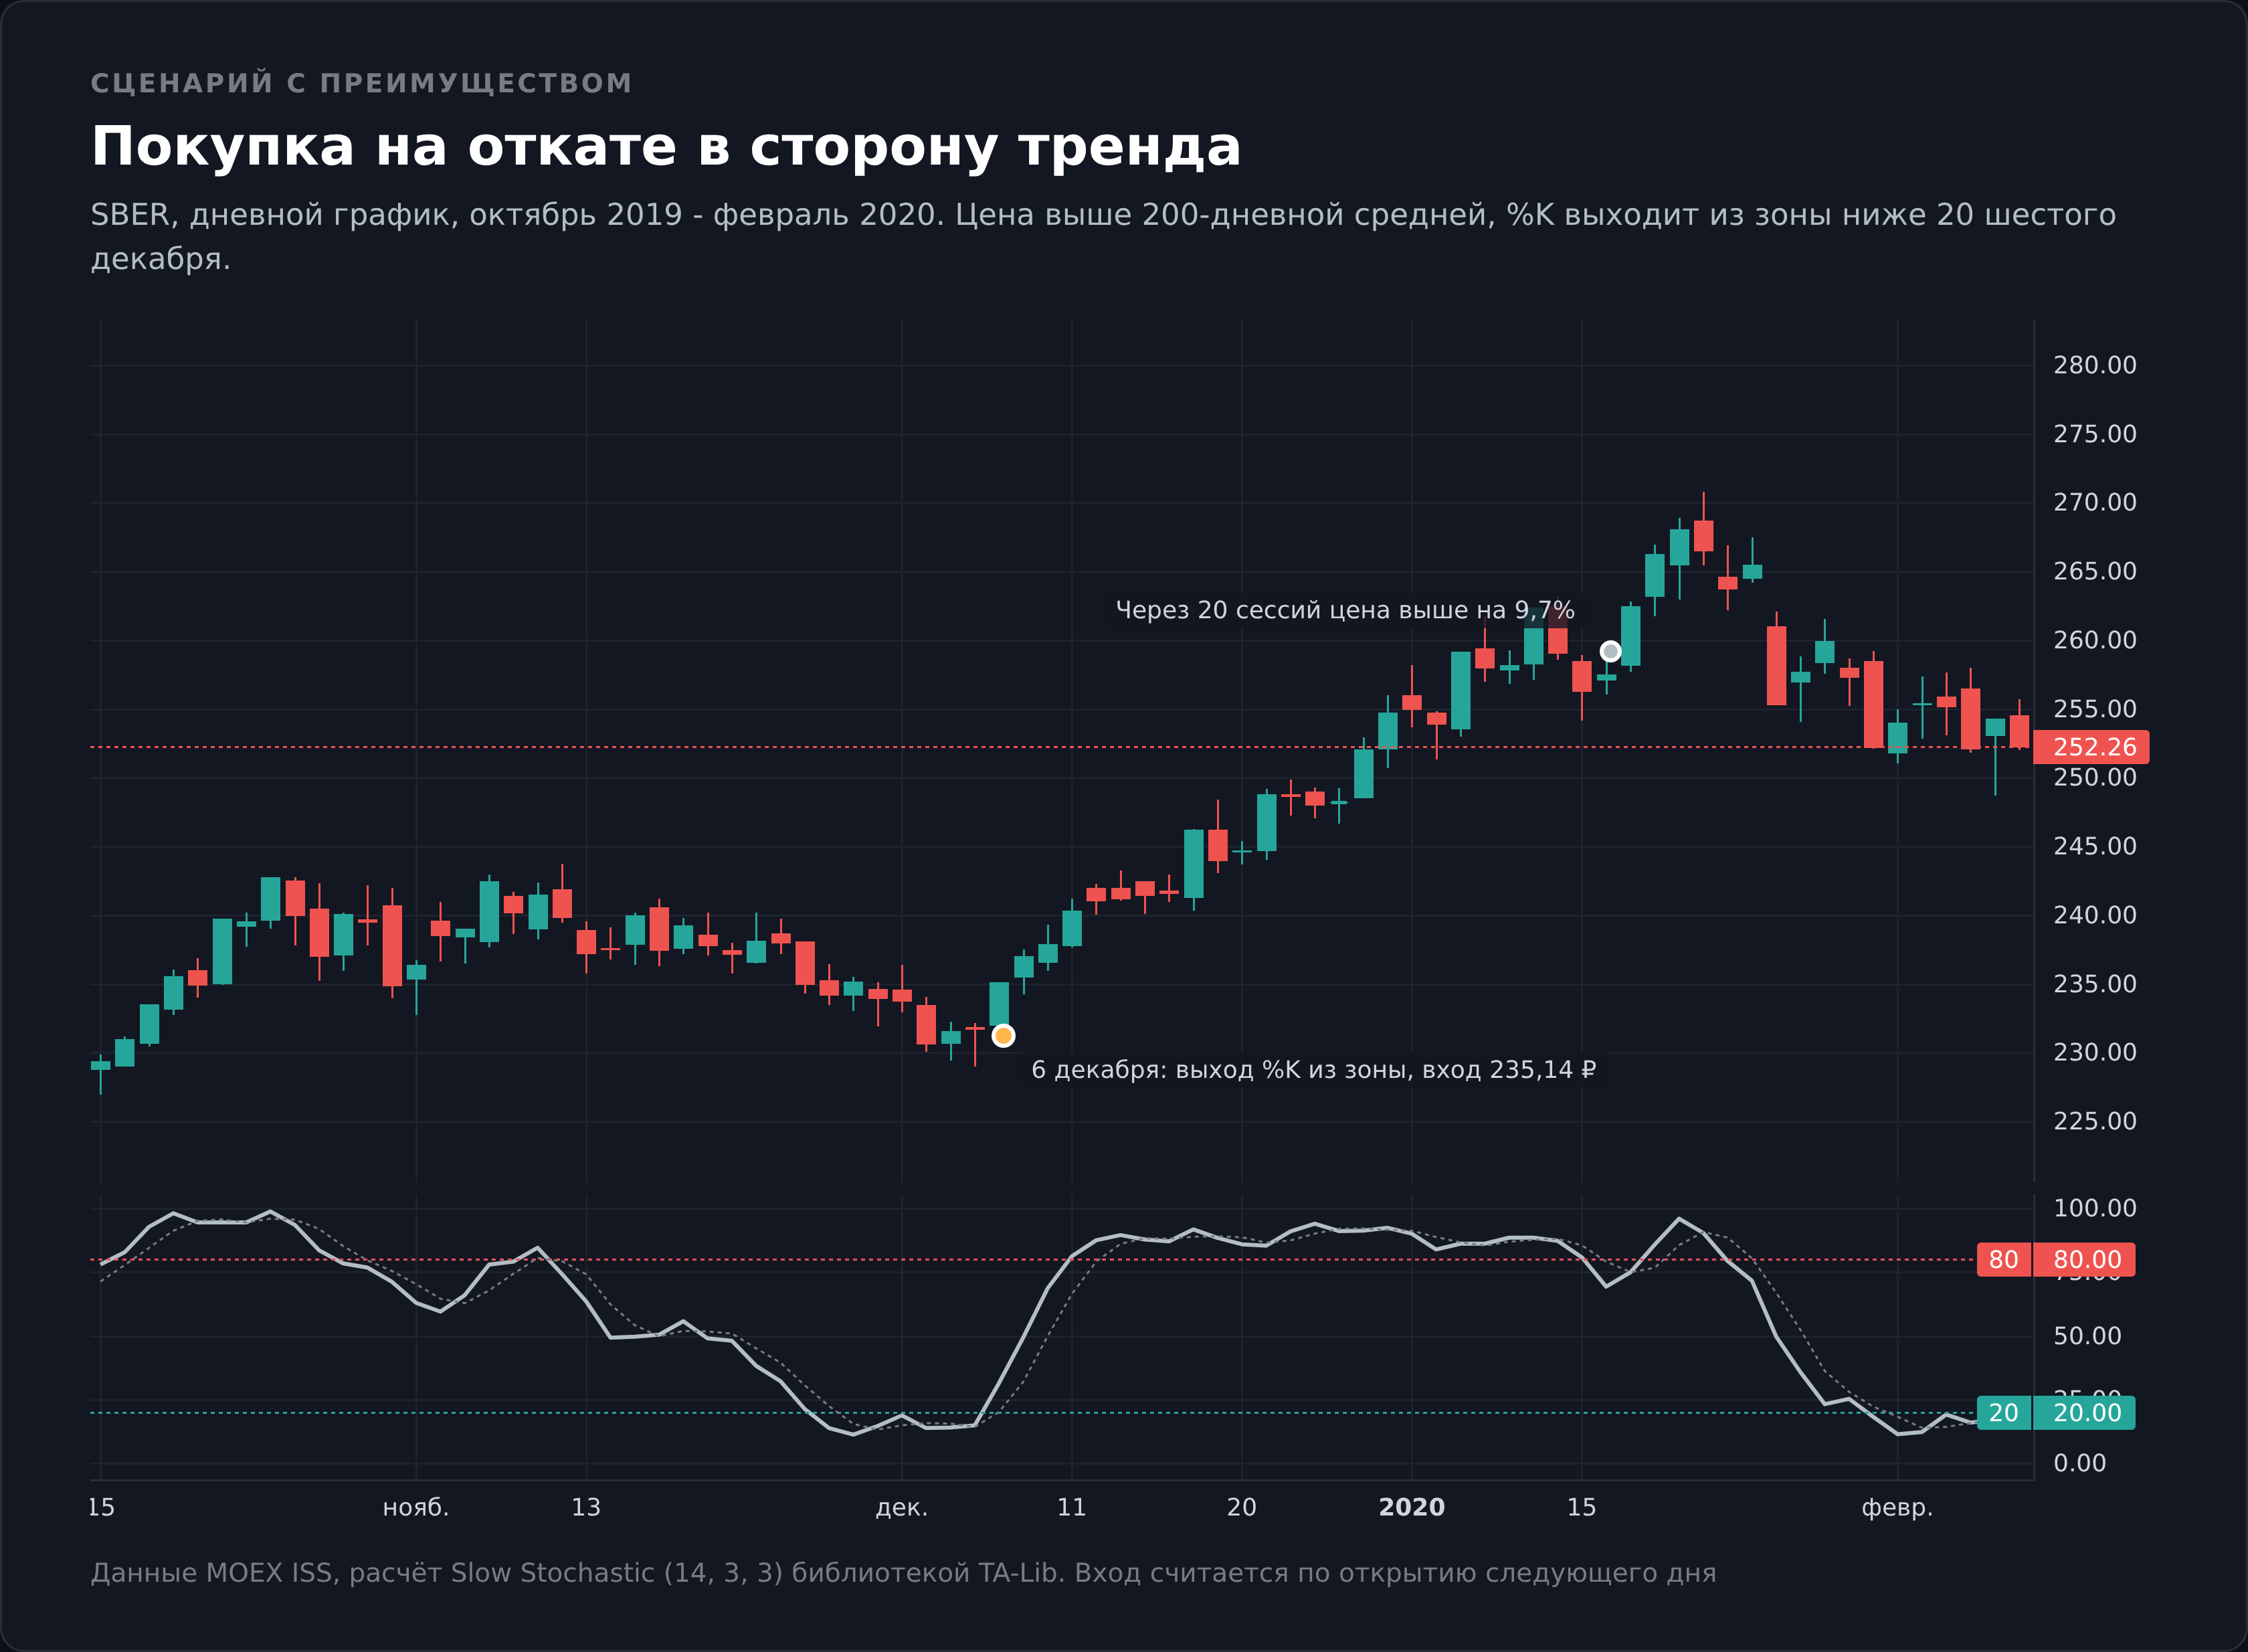
Числа скромные, и это честный результат. Преимущество в 5 процентных пунктов над базой существует, но оно не превращается в деньги автоматически. Комиссия, спред и налог съедают заметную часть, а тяжёлый левый хвост (тот самый февраль 2020 года) требует стоп-лосса, без которого среднее уходит в минус даже при хорошей медиане.
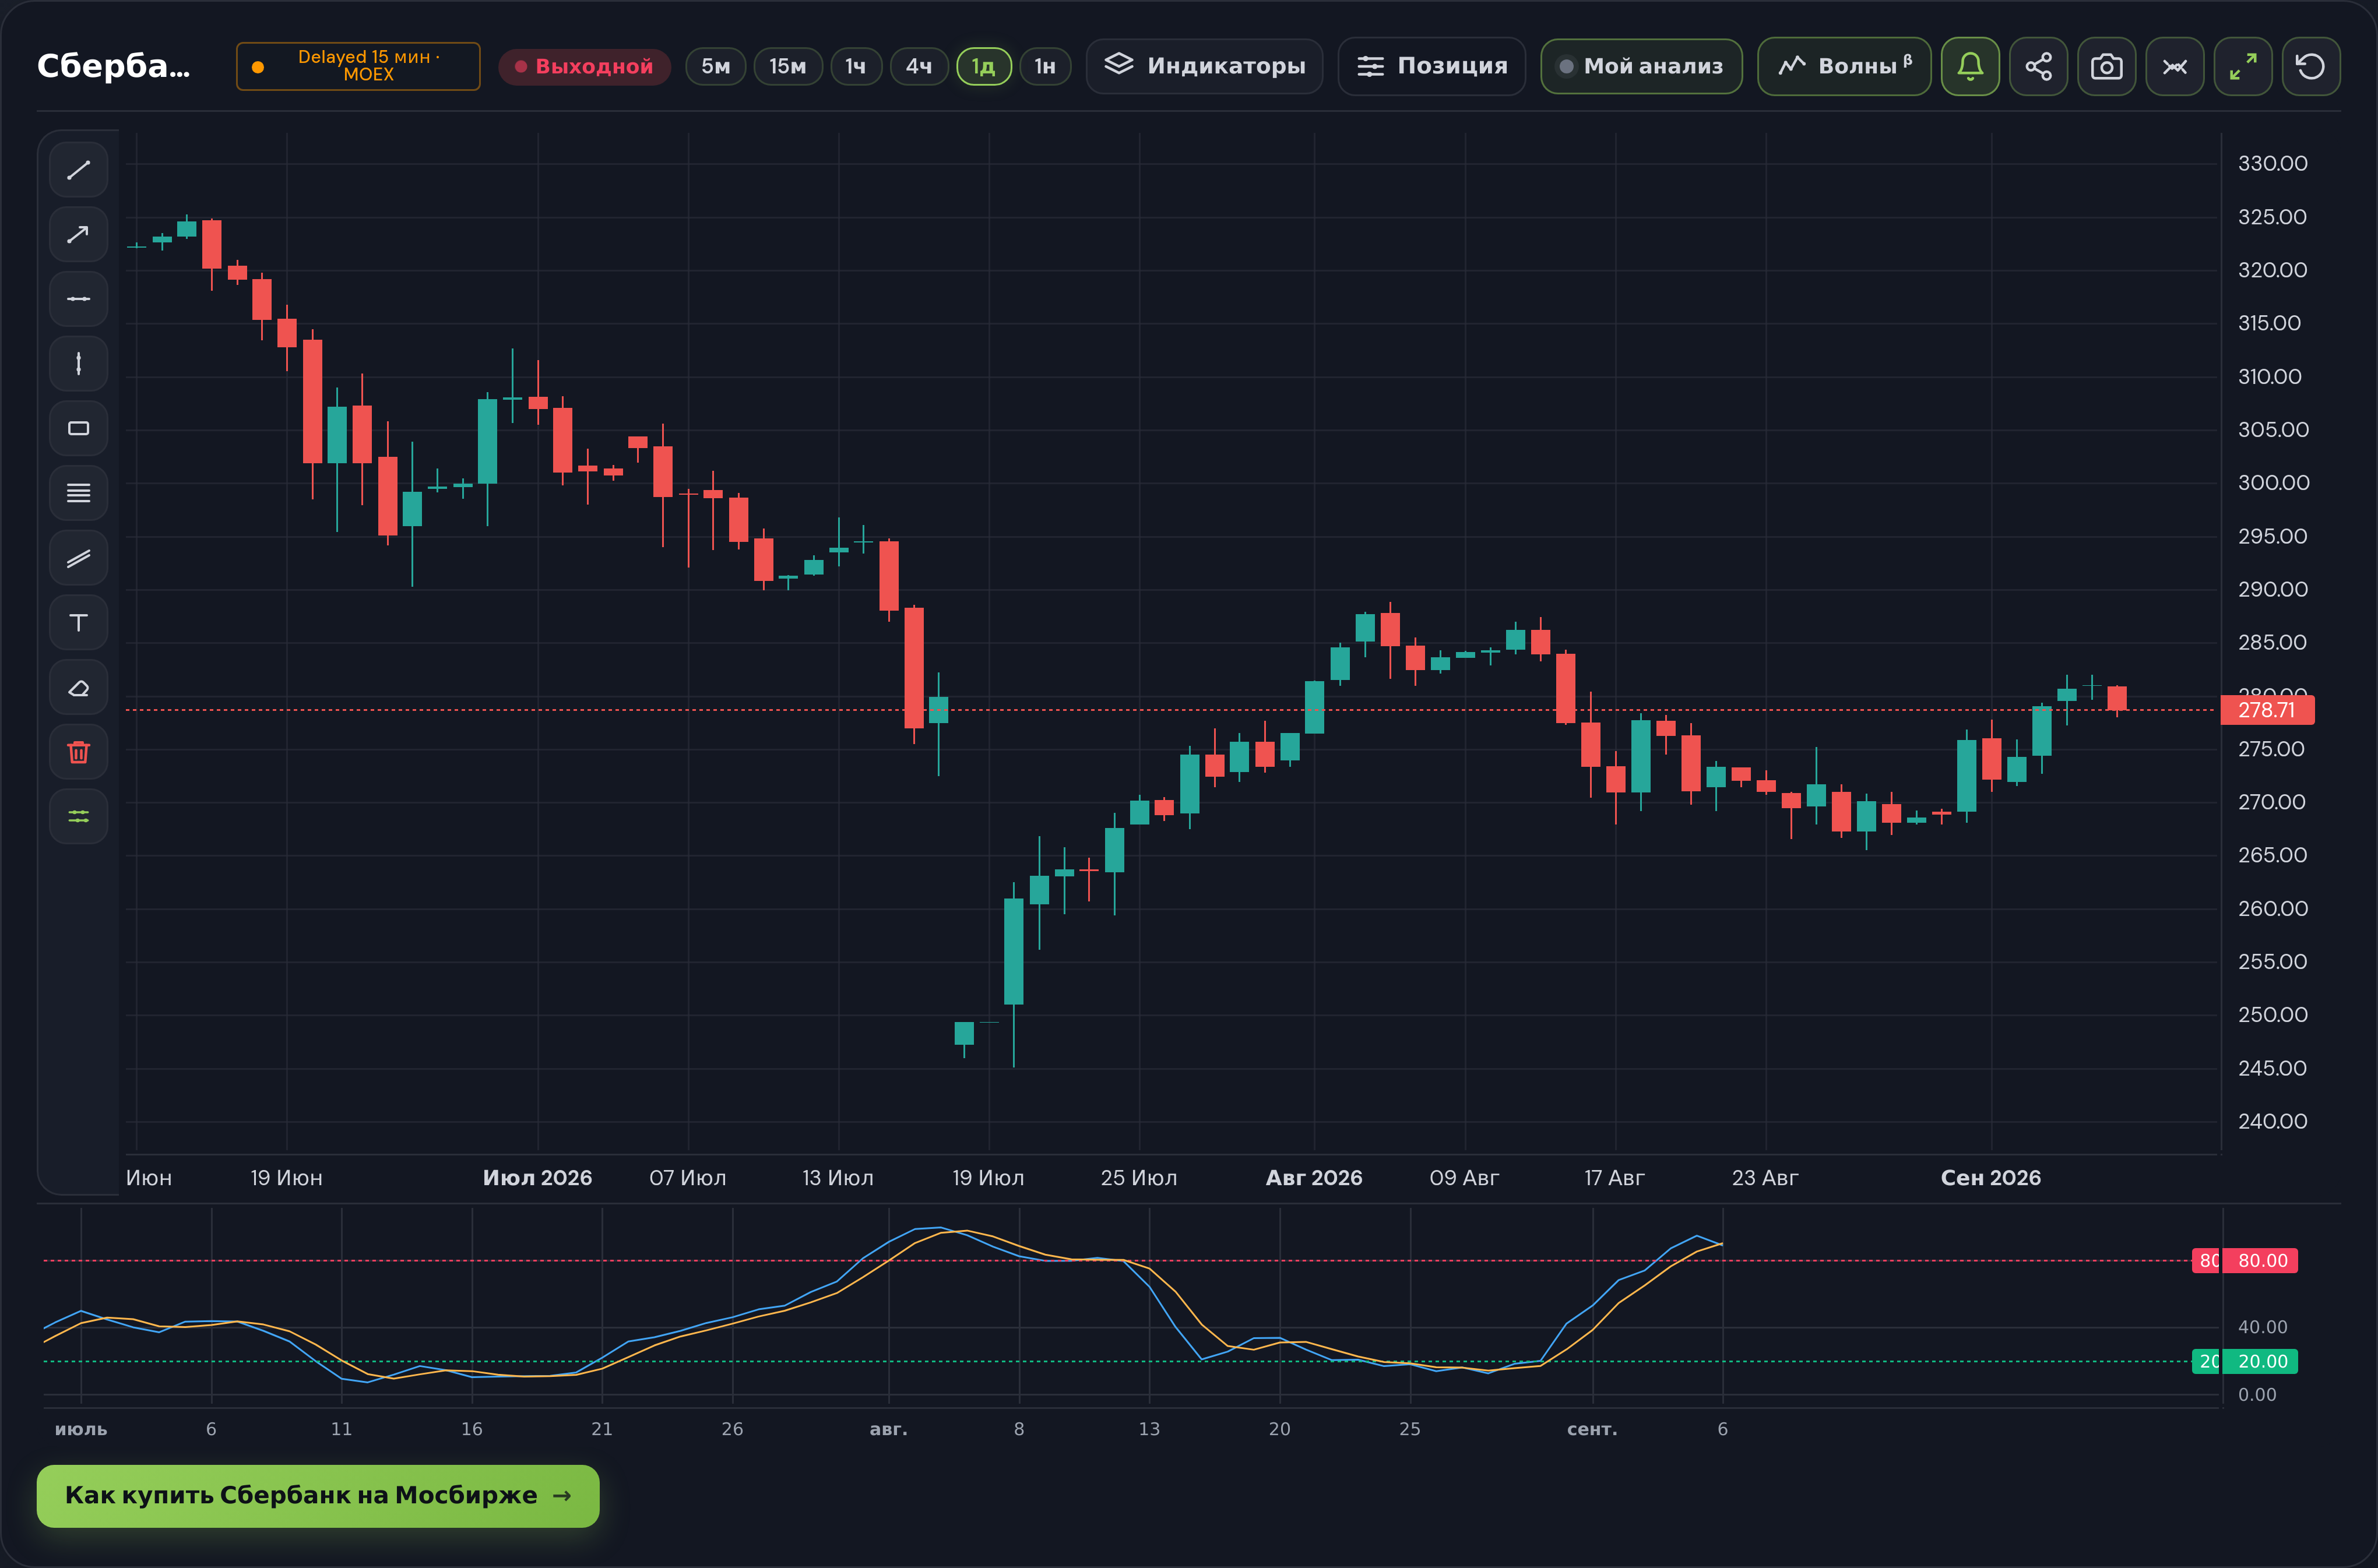
Проверить логику на своей бумаге можно на нашем живом графике, а прогнать правило без риска для денег на торговом симуляторе.
Сценарий 3. Бычья дивергенция
Единственный сигнал из «авторских», выдержавший честную проверку. Условия такие. Цена обновляет минимум, осциллятор второй минимум ставит выше, предыдущее значение %K было ниже 35, между экстремумами от 5 до 40 баров.
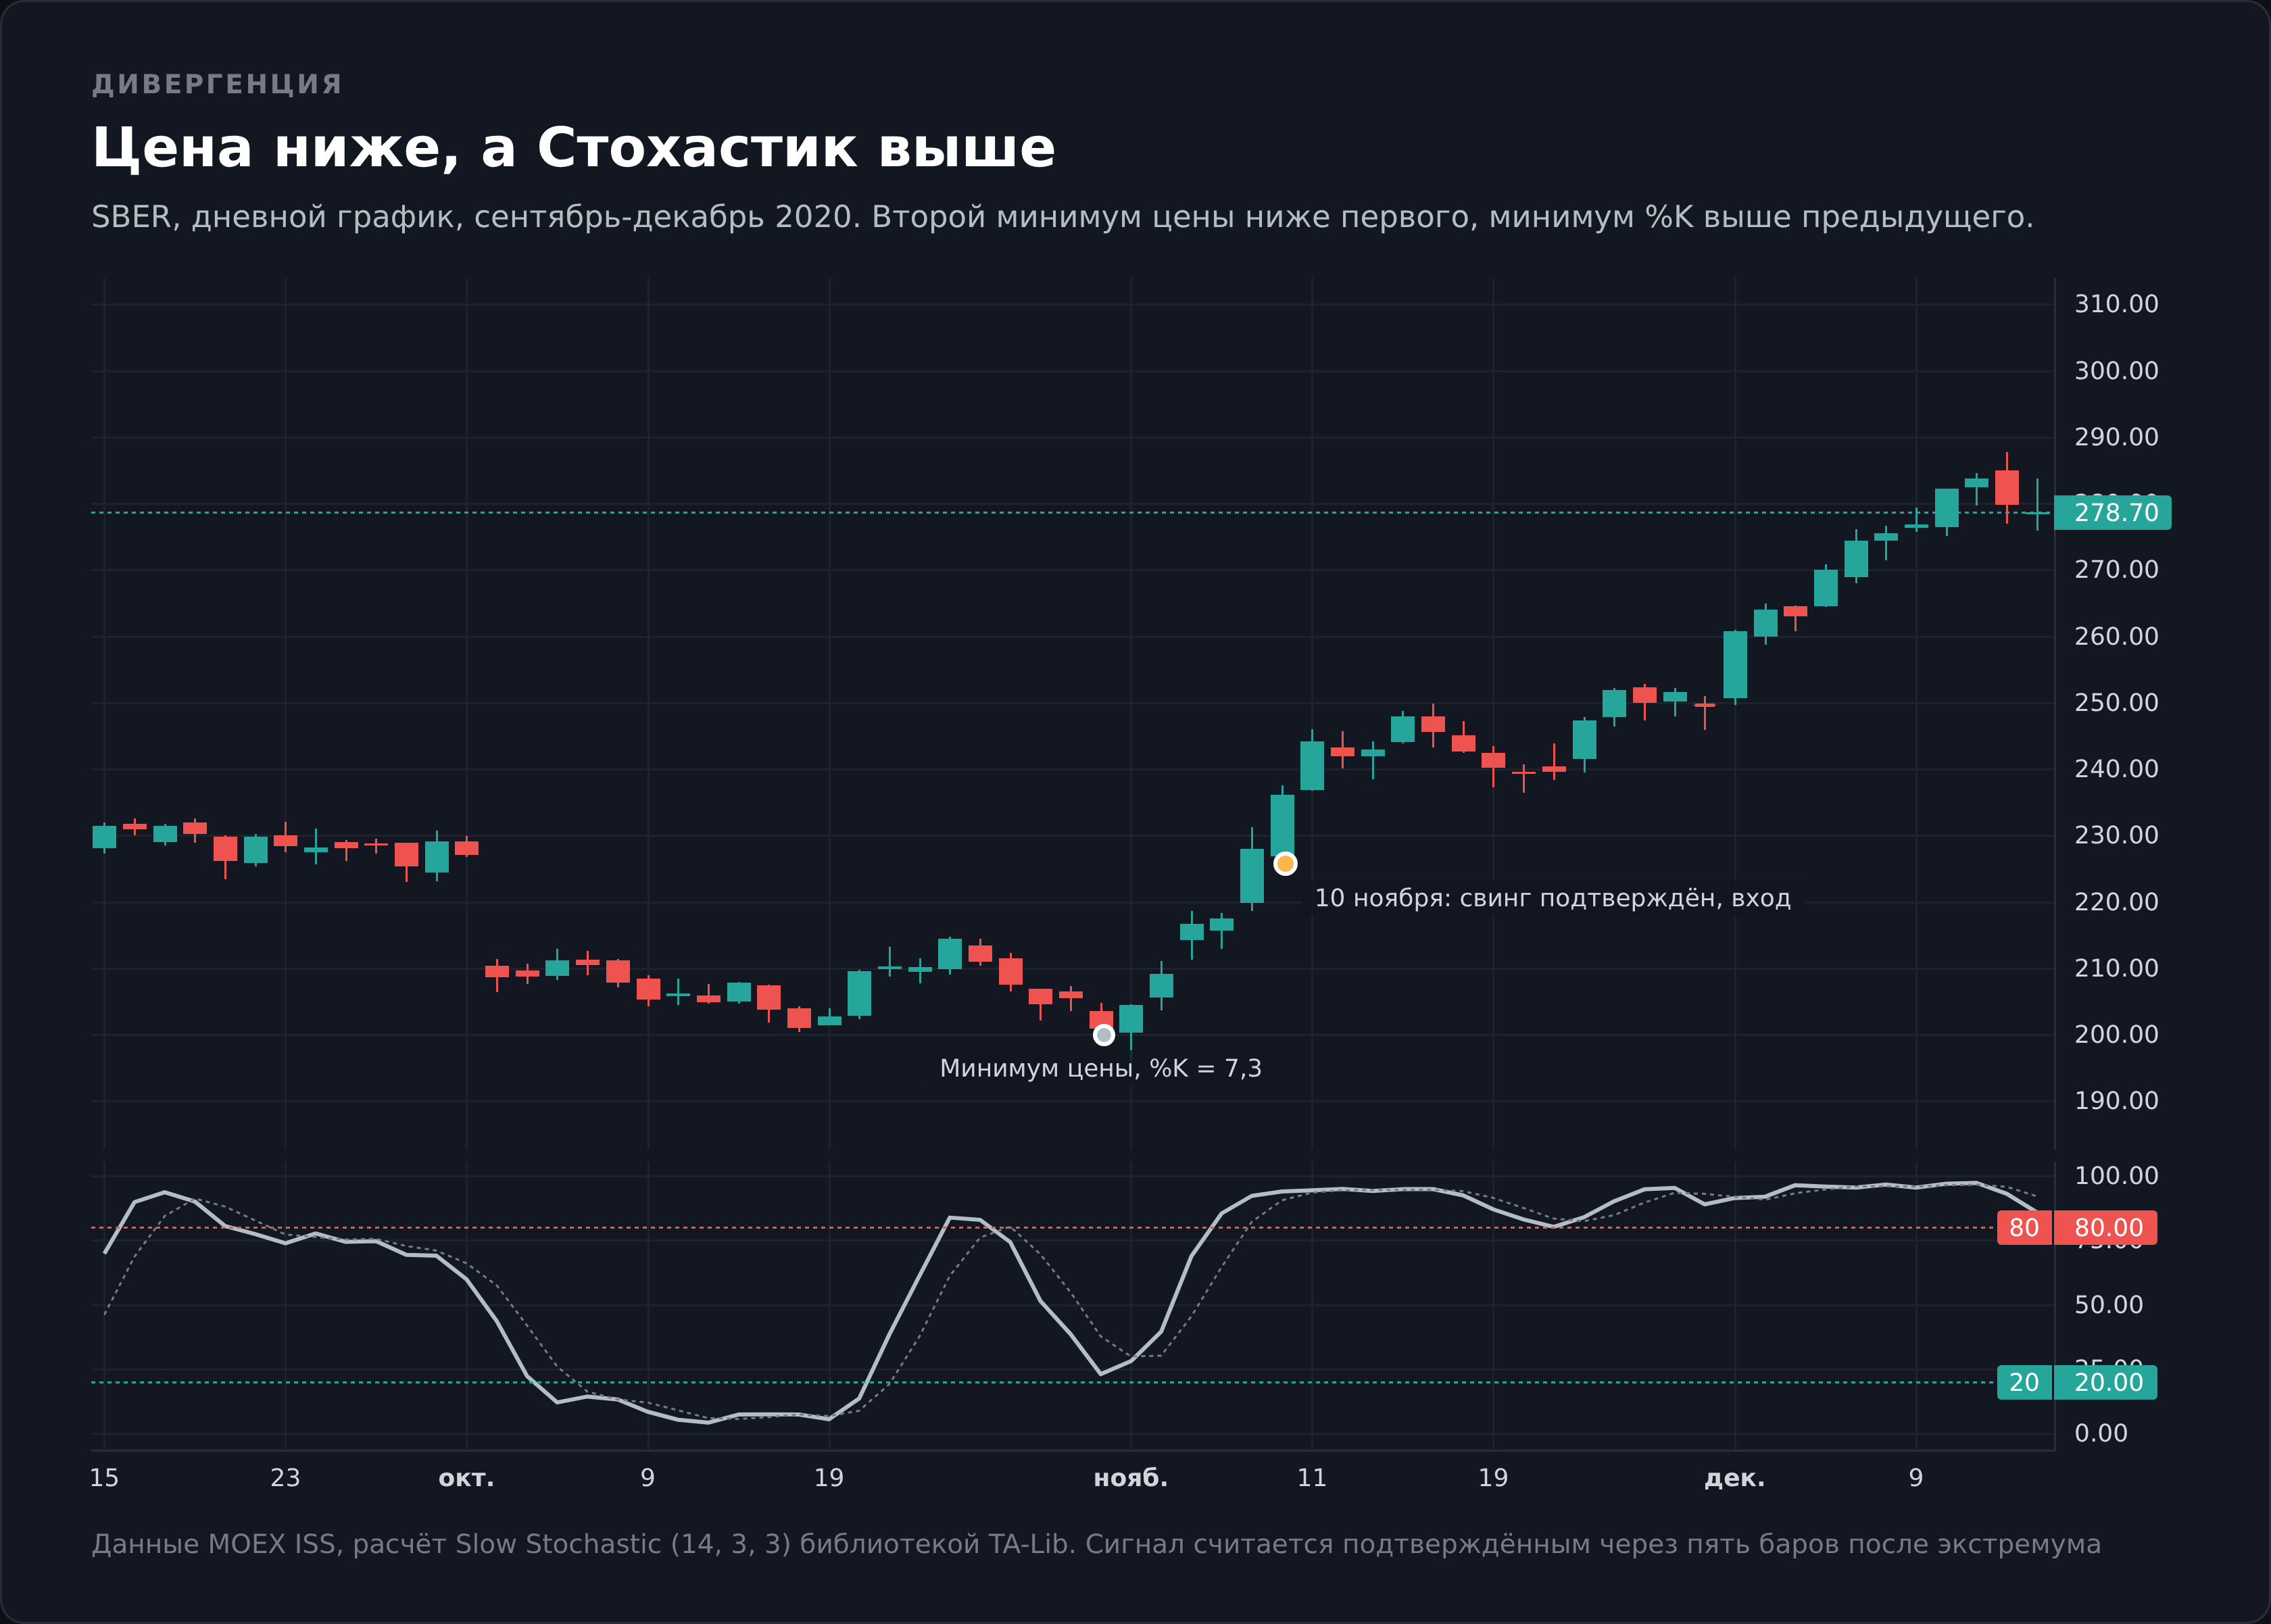
47 случаев за период, 59,6% роста через 20 дней, медиана плюс 1,04%. Сигнал редкий, примерно полтора случая на инструмент в год, и требует терпения. Вход возможен только после подтверждения свинга, то есть на пятый-шестой день после самого минимума.
Сценарий 4. Сдвиг зон на 25 и 75
Приём из старых пособий. Раз индикатор слишком часто заходит в зоны, границы предлагают сдвинуть, покупать не от 20, а от 25, продавать не от 80, а от 75. Логика в том, чтобы получать сигнал раньше.
Расчёт показывает, что происходит на самом деле. Сдвиг границ навстречу друг другу увеличивает и без того избыточное число сигналов, потому что расширяет зону срабатывания. При стандартных 20 и 80 индикатор Стохастик с параметрами 14, 3, 3 сидел в зонах 41,9% времени, и раздвижение уровней доводит эту долю до половины наблюдений.
Обратный ход осмысленнее. Сужение зон до 10 и 90 делает сигнал редким, и в этом есть внутренняя логика. Если экстремум должен быть событием, он обязан быть редким. Плата за это очевидна, часть движений будет пропущена.
Общее правило, которое стоит держать в голове при любой настройке зон. Уровни 20 и 80 не имеют теоретического обоснования, это соглашение, унаследованное от терминалов. Осмысленный способ выбрать границы для конкретной бумаги это посмотреть на её собственное распределение значений осциллятора и взять, например, десятый и девяностый процентили. Такой подход даёт зоны, которые действительно редки на этом инструменте, а не на абстрактном.
Провальный сигнал: Лукойл, февраль 2020 года
12 февраля 2020 года Slow Stochastic (14, 3, 3) по обыкновенной акции Лукойла вышел из зоны перепроданности, поднявшись с 17 до 22,2. Учебник говорит покупать. Цена закрытия в тот день составила 6466 ₽, бумага торговалась выше своей 200-дневной средней, то есть даже трендовый фильтр из сценария 2 давал зелёный свет.
Через пять торговых дней позиция была в небольшом плюсе. Через десять минус 7,2%. Через двадцать минус 31,7%. Девятнадцатого марта акция коснулась 3663 ₽, потеряв от точки входа 43%.
Индикатор не ошибся в расчёте. Он честно показал, что закрытие вернулось в середину диапазона последних двух недель. Просто в феврале 2020 года это не имело никакого отношения к тому, что произойдёт с нефтью и с рынком в марте. Стохастик не знает о существовании пандемии, развала сделки ОПЕК+ и маржин-коллов, он знает только про четырнадцать последних свечей.
Провальный шорт: Газпром, май 2019 года
Второй кейс показывает, чем заканчивается продажа по перекупленности в восходящем тренде.
Шестого мая 2019 года %K по Газпрому находился на 87,7, глубоко в зоне перекупленности. Седьмого мая линия развернулась вниз, восьмого вышла из зоны, опустившись до 69,7. Полноценный сигнал на продажу по учебнику, цена закрытия 163,57 ₽.
Четырнадцатого мая менеджмент компании вынес на совет директоров рекомендацию выплатить за 2018 год рекордные 16,61 ₽ на акцию. Бумага открылась гэпом и закрылась на 189,67 ₽, прибавив за день 16,4%, а капитализация вернулась к максимумам с марта 2012 года (РБК, 14 мая 2019). Третьего июня цена дошла до 251,65 ₽.
Через двадцать торговых дней после сигнала на продажу акция стоила на 41,5% дороже. Шорт с плечом на такой позиции закрывается принудительно задолго до этой отметки.
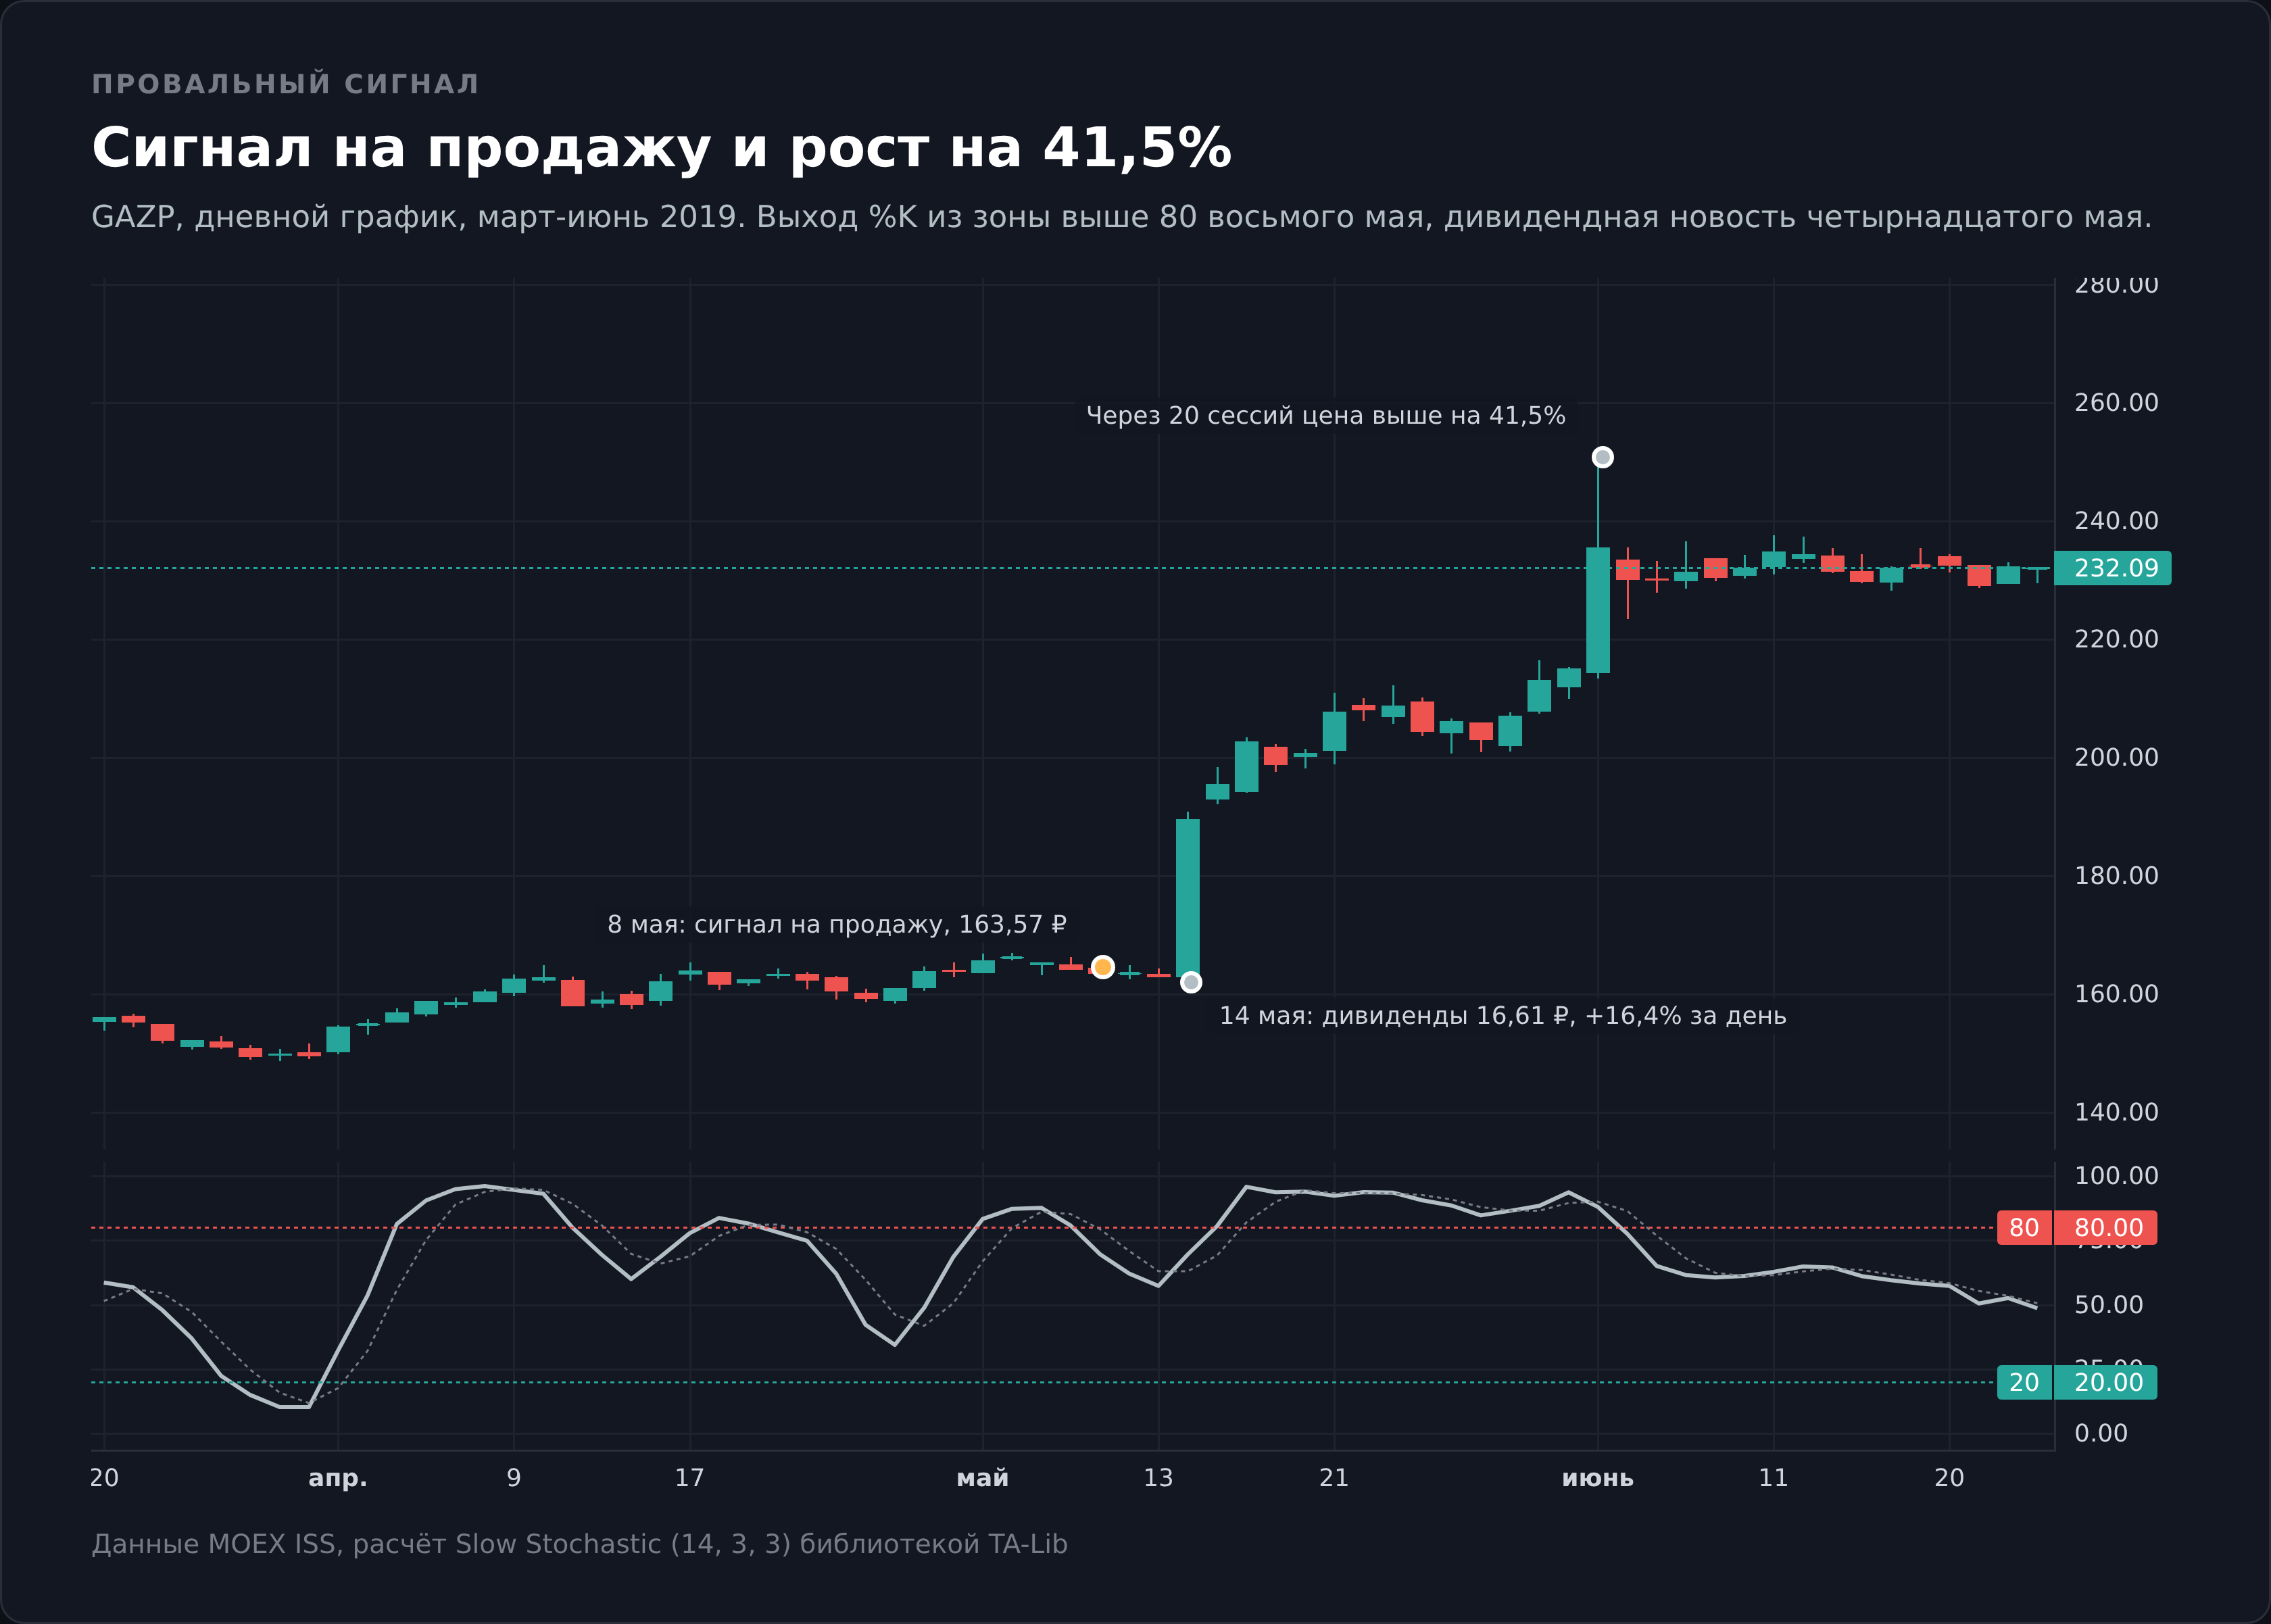
Мораль не в том, что дивиденды нельзя предсказать. Мораль в том, что Стохастик описывает положение цены в прошлом диапазоне и физически не содержит информации о будущем корпоративном событии. Любой сигнал против тренда это ставка на то, что ничего важного не произойдёт.
Где Стохастик всё-таки заработал
Для симметрии стоит показать и правый хвост распределения, а не только провалы.
Три лучших сигнала на покупку за период дали 37,9%, 33,2% и 21,5% за двадцать торговых дней. Это Газпром 17 августа 2022 года и 26 апреля 2022 года, а также Лукойл 2 ноября 2020 года. Общая черта у всех трёх любопытная. Каждый возник, когда цена находилась НИЖЕ своей 200-дневной средней, то есть в той самой конфигурации, которая в среднем даёт 49,4% и отрицательную медиану.
Противоречия здесь нет. Распределение исходов в нисходящем тренде шире, большинство сигналов заканчивается мелким минусом, а редкие попадания в разворот дают десятки процентов. Средний результат при этом остаётся посредственным.
Практический смысл в том, что отдельный удачный пример ничего не доказывает. Любую стратегию можно проиллюстрировать красивым кейсом, потому что при 562 сигналах за период красивые случаи есть всегда. Именно поэтому в статье приведены базовые частоты, а не подборка удачных входов.
Как проверить индикатор самостоятельно
Любая цифра из этой статьи проверяема, и повторить расчёт можно за вечер. Порядок действий такой.
- Выгрузить дневные свечи нужной бумаги. У Мосбиржи открытый интерфейс ISS, ключ не требуется, история отдаётся по одному запросу с пагинацией.
- Посчитать индикатор проверенной библиотекой, а не своей формулой. В TA-Lib это функция STOCH с параметрами периода, сглаживания и сигнальной линии.
- Описать правило входа формально, без слов «сильный сигнал» и «явный разворот». Формулировка должна проверяться машиной.
- Посчитать изменение цены через фиксированное число дней после каждого срабатывания.
- Посчитать то же самое по всем дням подряд. Это и есть база сравнения, без которой винрейт ничего не значит.
- Сравнить и посмотреть на медиану вместе со средним. Расхождение знаков говорит о тяжёлом хвосте.
Две ловушки, в которые попадают чаще всего. Первая это заглядывание вперёд, разобранное выше на дивергенции. Вторая это подгонка правила под данные: если правило меняли двадцать раз, пока оно не заработало, то полученный результат описывает историю, а не рынок.
Сырьё для расчётов этой статьи, скрипты и результаты сохранены отдельно от текста, поэтому любую цифру можно пересчитать, а не принимать на веру.
Чек-лист перед входом по сигналу
Короткий список, который отсекает большую часть заведомо проигрышных ситуаций.
- Цена выше 200-дневной средней, если сигнал на покупку, и ниже неё, если на продажу
- Сигнал подтверждён закрытием бара, а не текущим значением внутри дня
- Известно, где стоит стоп и сколько он стоит в деньгах при вашем размере позиции
- В ближайшие дни по бумаге нет отчётности, заседания совета директоров или дивидендной отсечки
- Инструмент проверен на залипание: известно, сколько дней подряд Стохастик на нём просиживал в зоне за последние годы
- Издержки посчитаны: комиссия брокера, спред и налог с прибыли не съедают ожидаемое движение
Четвёртый пункт закрывает ровно тот тип провала, который разобран на Газпроме, и его игнорируют чаще прочих.
Стохастик и RSI: в чём реальная разница
Стохастик и RSI живут в одной шкале от 0 до 100, оба имеют зоны, оба показывают дивергенции. Разница в том, что они измеряют.
RSI сравнивает силу роста с силой падения за период. Стохастик сравнивает последнее закрытие с диапазоном за тот же период. Отсюда разное поведение, и оно измеримо.
На тех же данных RSI (14) проводил выше отметки 70 от 7,6% времени (Газпром и Лукойл) до 10,2% (индекс Мосбиржи), а ниже 30 от 3,9% до 7,0%. Стохастик (14, 3, 3) сидел выше 80 от 18,8% до 31,9% времени. Разница в три-четыре раза.
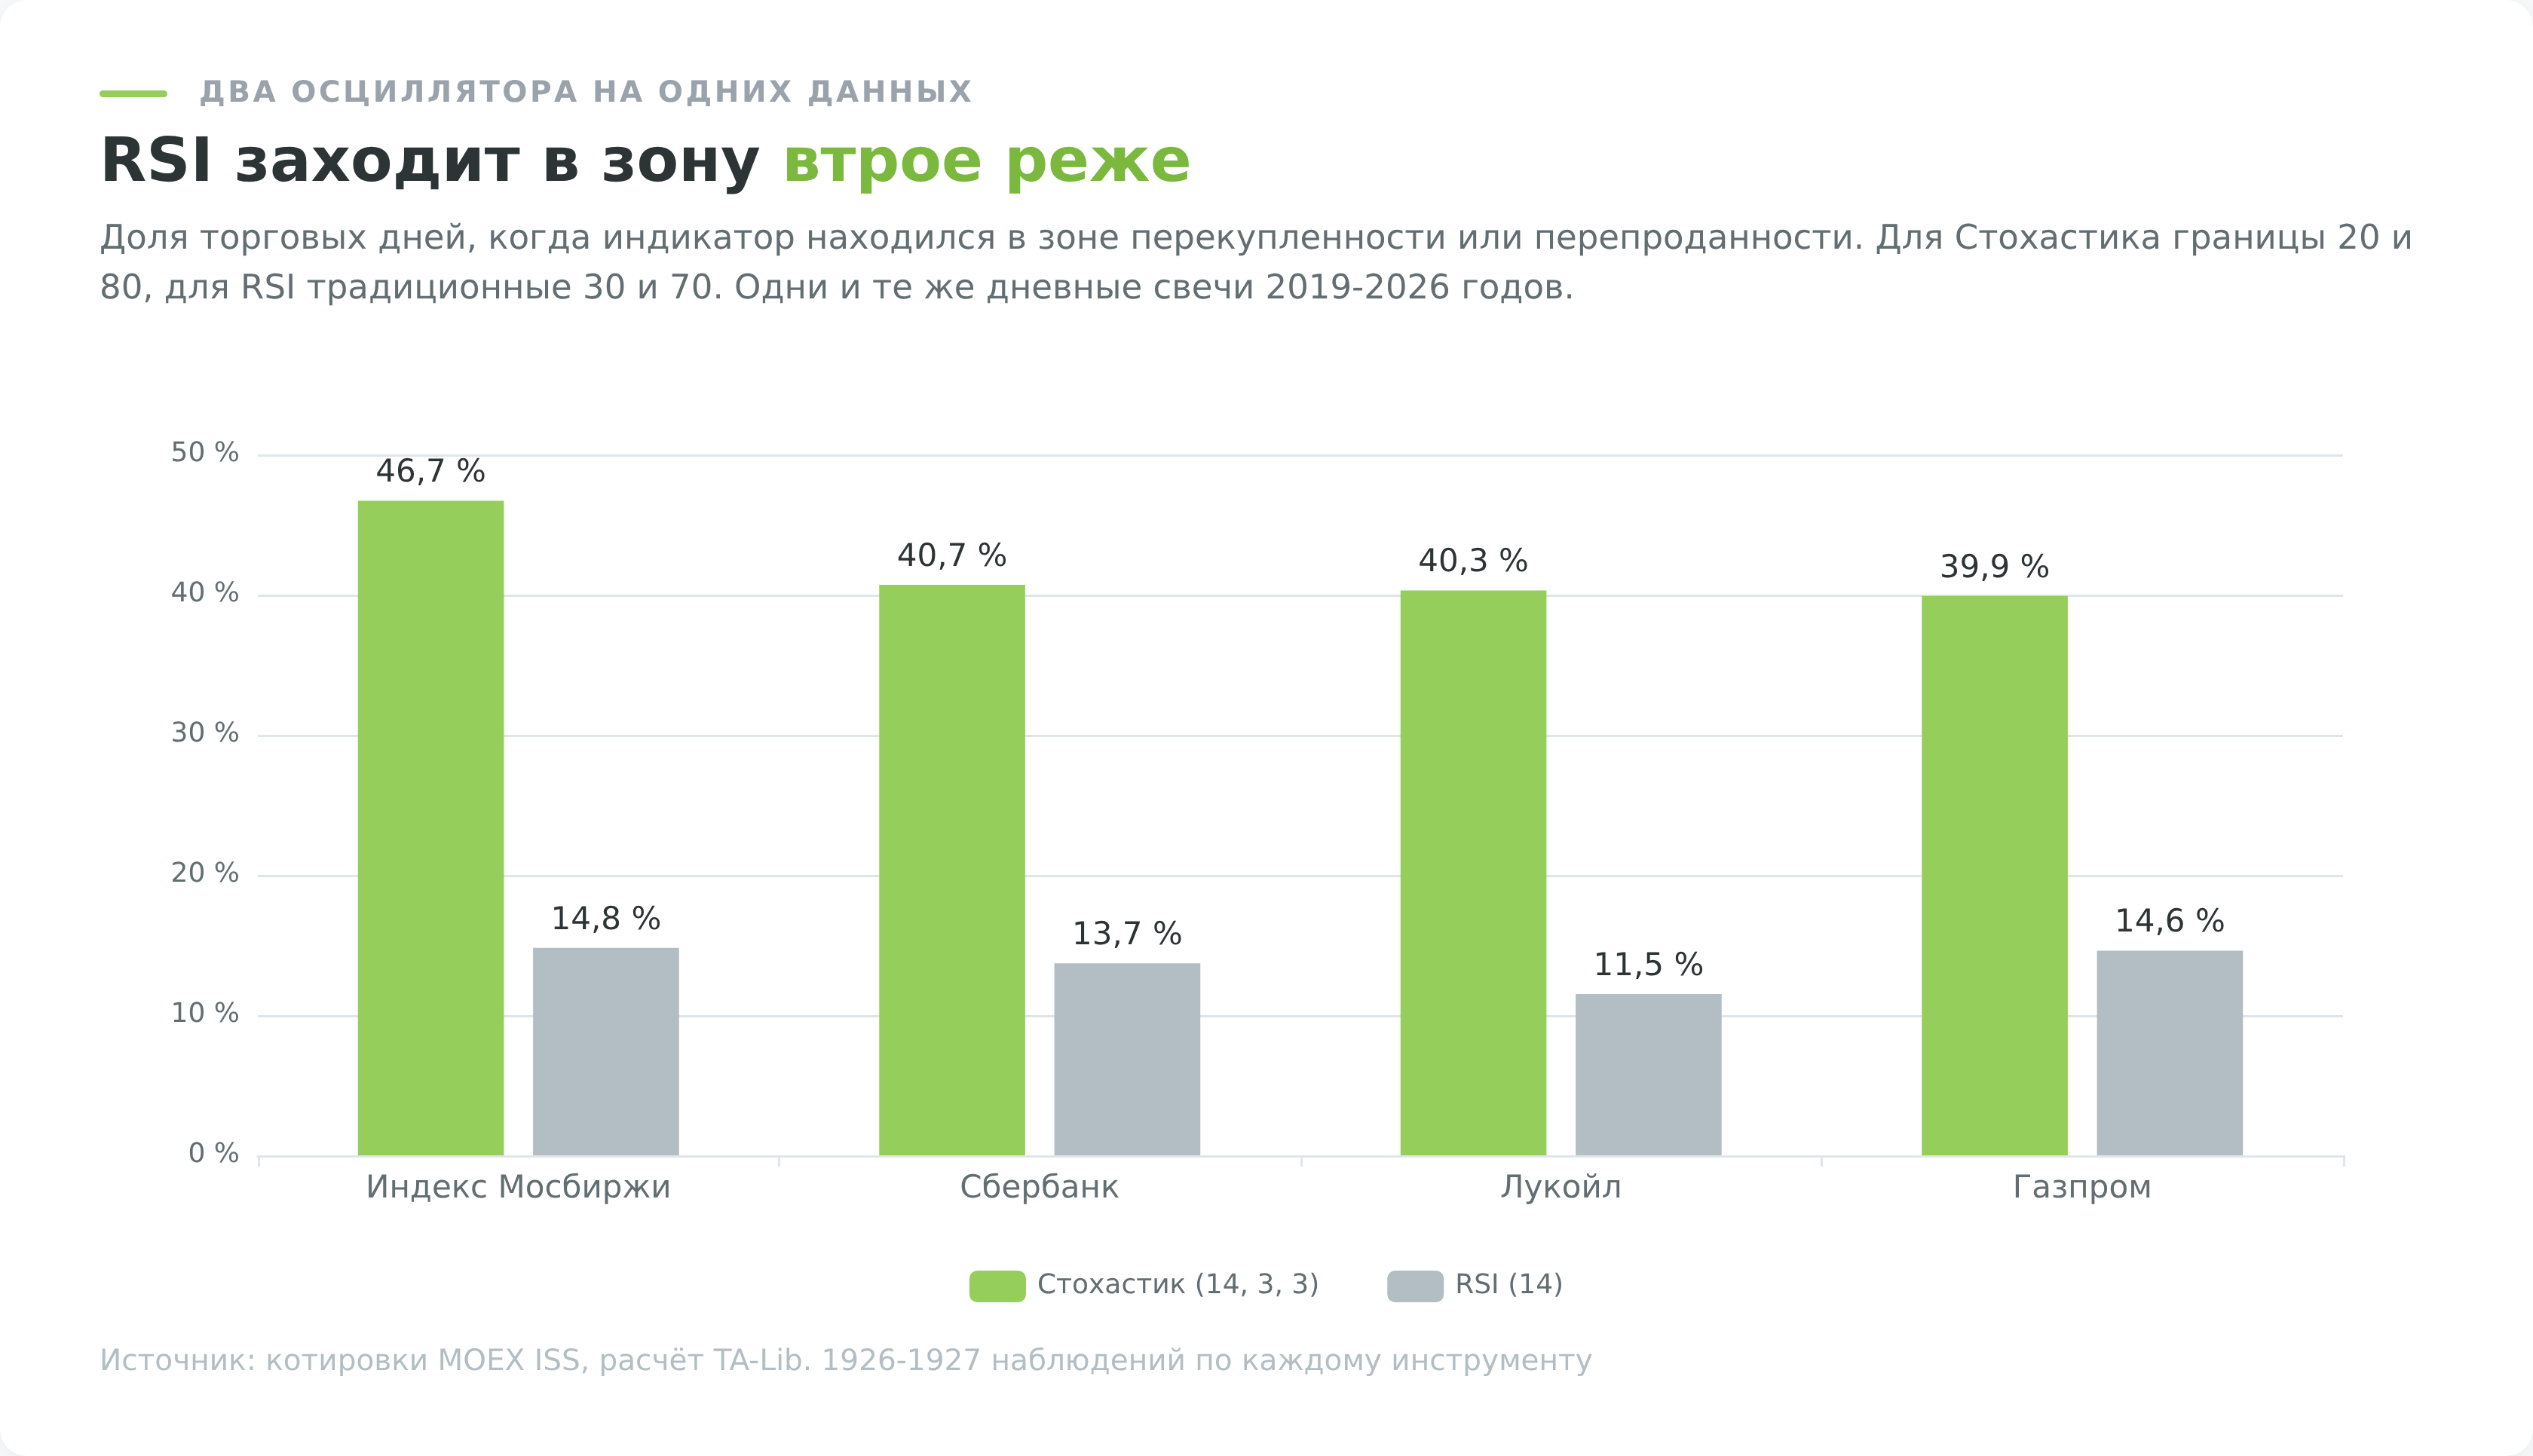
Практический смысл. RSI заходит в зону редко, и его сигнал по определению более отборный, но и запаздывает он сильнее. Стохастик заходит в зону постоянно, поэтому его сигнал сам по себе почти ничего не значит и требует фильтра, зато реагирует быстрее.
Отсюда и разные роли в системе. Стохастик уместен как таймер входа внутри уже определённого тренда, RSI как более медленный измеритель перегрева. Разбор второго осциллятора со своими цифрами лежит в отдельном материале про индикатор RSI.
Сколько остаётся после издержек
Преимущество в процентных пунктах приятно выглядит в таблице, но торгует человек не пунктами. Посчитаем.
Допустим, инвестор торгует одну бумагу по правилу из второго сценария, покупка на откате при цене выше 200-дневной средней. Таких сигналов в выборке было 95 штук на четыре инструмента за семь с половиной лет, то есть примерно три сделки в год на бумагу. Медианный результат сделки плюс 1,95% за двадцать торговых дней, доля прибыльных 58,9%.
Теперь вычитаем то, что вычитается всегда.
Комиссия брокера при типовом тарифе составляет около 0,05% от оборота, за вход и выход это 0,1%. Спред на ликвидной бумаге вроде Сбербанка невелик, но на входе и выходе суммарно съедает ещё сотые доли процента. НДФЛ 13% удерживается с прибыли, причём с прибыльной сделки, а не с итога года, если позиции закрываются внутри года без сальдирования.
Из медианных 1,95% после комиссии остаётся около 1,85%, после налога примерно 1,61%. При трёх сделках в год это порядка 4,8% годовых на капитал, задействованный в стратегии, и то при условии, что медиана воспроизведётся, а тяжёлый левый хвост не сработает.
Хвост при этом реален. Один вход в феврале 2020 года дал минус 31,7% за двадцать дней и перекрыл прибыль примерно двадцати средних сделок. Именно поэтому среднее по этой конфигурации отрицательное при положительной медиане, и именно поэтому стоп-лосс здесь не «желательная опция», а условие существования стратегии.
Отсюда трезвый вывод. Стохастик как основа торговой системы даёт результат, сопоставимый с депозитом, при несопоставимо большем риске и трудозатратах. Как вспомогательный инструмент выбора дня входа в бумагу, которую инвестор и так решил купить, он полезен и ничего не стоит.
Разница между этими двумя ролями и есть главный практический вывод статьи.
Модификации, которые путают с оригиналом
В списках индикаторов рядом со Стохастиком стоят похожие названия, и разница между ними принципиальна.
Stochastic RSI. Самая частая путаница. Это не Стохастик по цене, а Стохастик, посчитанный по значениям RSI. Формула та же, но на вход вместо цены подаётся индикатор. Результат получается заметно более дёрганым, потому что RSI сам по себе уже сглажен и колеблется в узком диапазоне, а повторное нормирование растягивает эти колебания на всю шкалу. Инструмент отдельный, и переносить на него выводы из этой статьи нельзя.
Стохастик по разным ценам. В настройках терминала можно выбрать, какие цены подавать в расчёт: закрытие, типичную цену, среднюю High и Low. Классика считается по закрытию, и все опубликованные исследования сделаны на нём. Смена базы делает результаты несопоставимыми с чужими, а выигрыша не даёт.
Стохастик с экспоненциальным сглаживанием. Замена простой средней на экспоненциальную ускоряет реакцию на доли бара. На дневных данных разница в поведении линии заметна глазом, а в статистике сигналов теряется в шуме.
Стрелочные и «безперерисовочные» модификации. Отдельный жанр, обычно из мира форекс-терминалов, где к осциллятору приделан алгоритм рисования стрелок. Проверять такие сборки нужно ровно так же, как оригинал, и главный вопрос к ним один. Считается ли стрелка по закрытому бару или она может исчезнуть при перерисовке.
Общее правило для любой модификации простое. Если автор надстройки не показывает базовую частоту сравнения, его винрейт непроверяем, каким бы он ни был.
Что говорит классическая литература
Полезно сверить популярную трактовку с тем, что писали авторы учебников, по которым учится профессиональная среда.
Джон Мёрфи разбирает Стохастик в тринадцатой главе своей книги, вместе с RSI и MACD, и относит его к семейству осцилляторов, то есть инструментов предупреждения, а не подтверждения (Technical Analysis of the Financial Markets). Логика такая. Скользящие средние подтверждают уже случившуюся смену тренда, а осциллятор заранее сигналит, что движение зашло далеко. Отсюда следует то, что в популярных пересказах теряется: предупреждение это не команда к действию, а повод посмотреть на цену внимательнее.
Второй момент из классики касается порядка анализа. Сначала определяется тренд, и только потом применяется Стохастик, причём в сторону тренда. Сигналы против основного движения классика прямо рекомендует игнорировать. Мои расчёты этот совет подтверждают числом. 57,9% сигналов на продажу в растущем рынке заканчивались ростом цены.
Третий момент про параметры. Период 14 в литературе описан как базовая настройка, дающая равновесие между чувствительностью и шумом, и именно он лежит в основе большинства опубликованных исследований. Пятёрка из MetaTrader к этой традиции отношения не имеет.
Что классика недоговаривает, так это масштаб проблемы залипания. Учебники писались на данных товарных и валютных рынков семидесятых и восьмидесятых годов, когда трендовые движения были короче. Цифра 41,9% времени в зонах на российских акциях 2019-2026 годов в тех книгах отсутствует, и получить её можно только собственным расчётом.
С чем сочетается и что при этом ломается
Комбинация Стохастика с чем-то ещё имеет смысл только тогда, когда второй инструмент измеряет другое. Складывать два прибора, которые смотрят на одну величину, бесполезно, а иногда вредно.
С трендовым фильтром. Работает, и это единственная связка с подтверждённым преимуществом (сценарий 2). SMA 200 или EMA 50 отвечают на вопрос «куда», осциллятор на вопрос «когда».
С MACD. Популярная связка, но оба индикатора измеряют импульс, просто разными способами. Совпадение их сигналов даёт не подтверждение, а иллюзию подтверждения, потому что два прибора смотрят в одну сторону, потому что устроены похоже. Полезнее использовать MACD как определитель направления на старшем таймфрейме, а Стохастик как точку входа на младшем. Механика самого MACD разобрана в отдельной статье.
С уровнями и границами диапазона. Осмысленно. В боковике логика «край диапазона плюс сигнал осциллятора» имеет под собой основание, цена возвращается к середине чаще, чем пробивает границу. Но определение боковика должно быть формальным, иначе получается подгонка задним числом.
С объёмом. Объём измеряет участие, осциллятор положение цены. Величины независимые, и совпадение сигналов действительно добавляет информации.
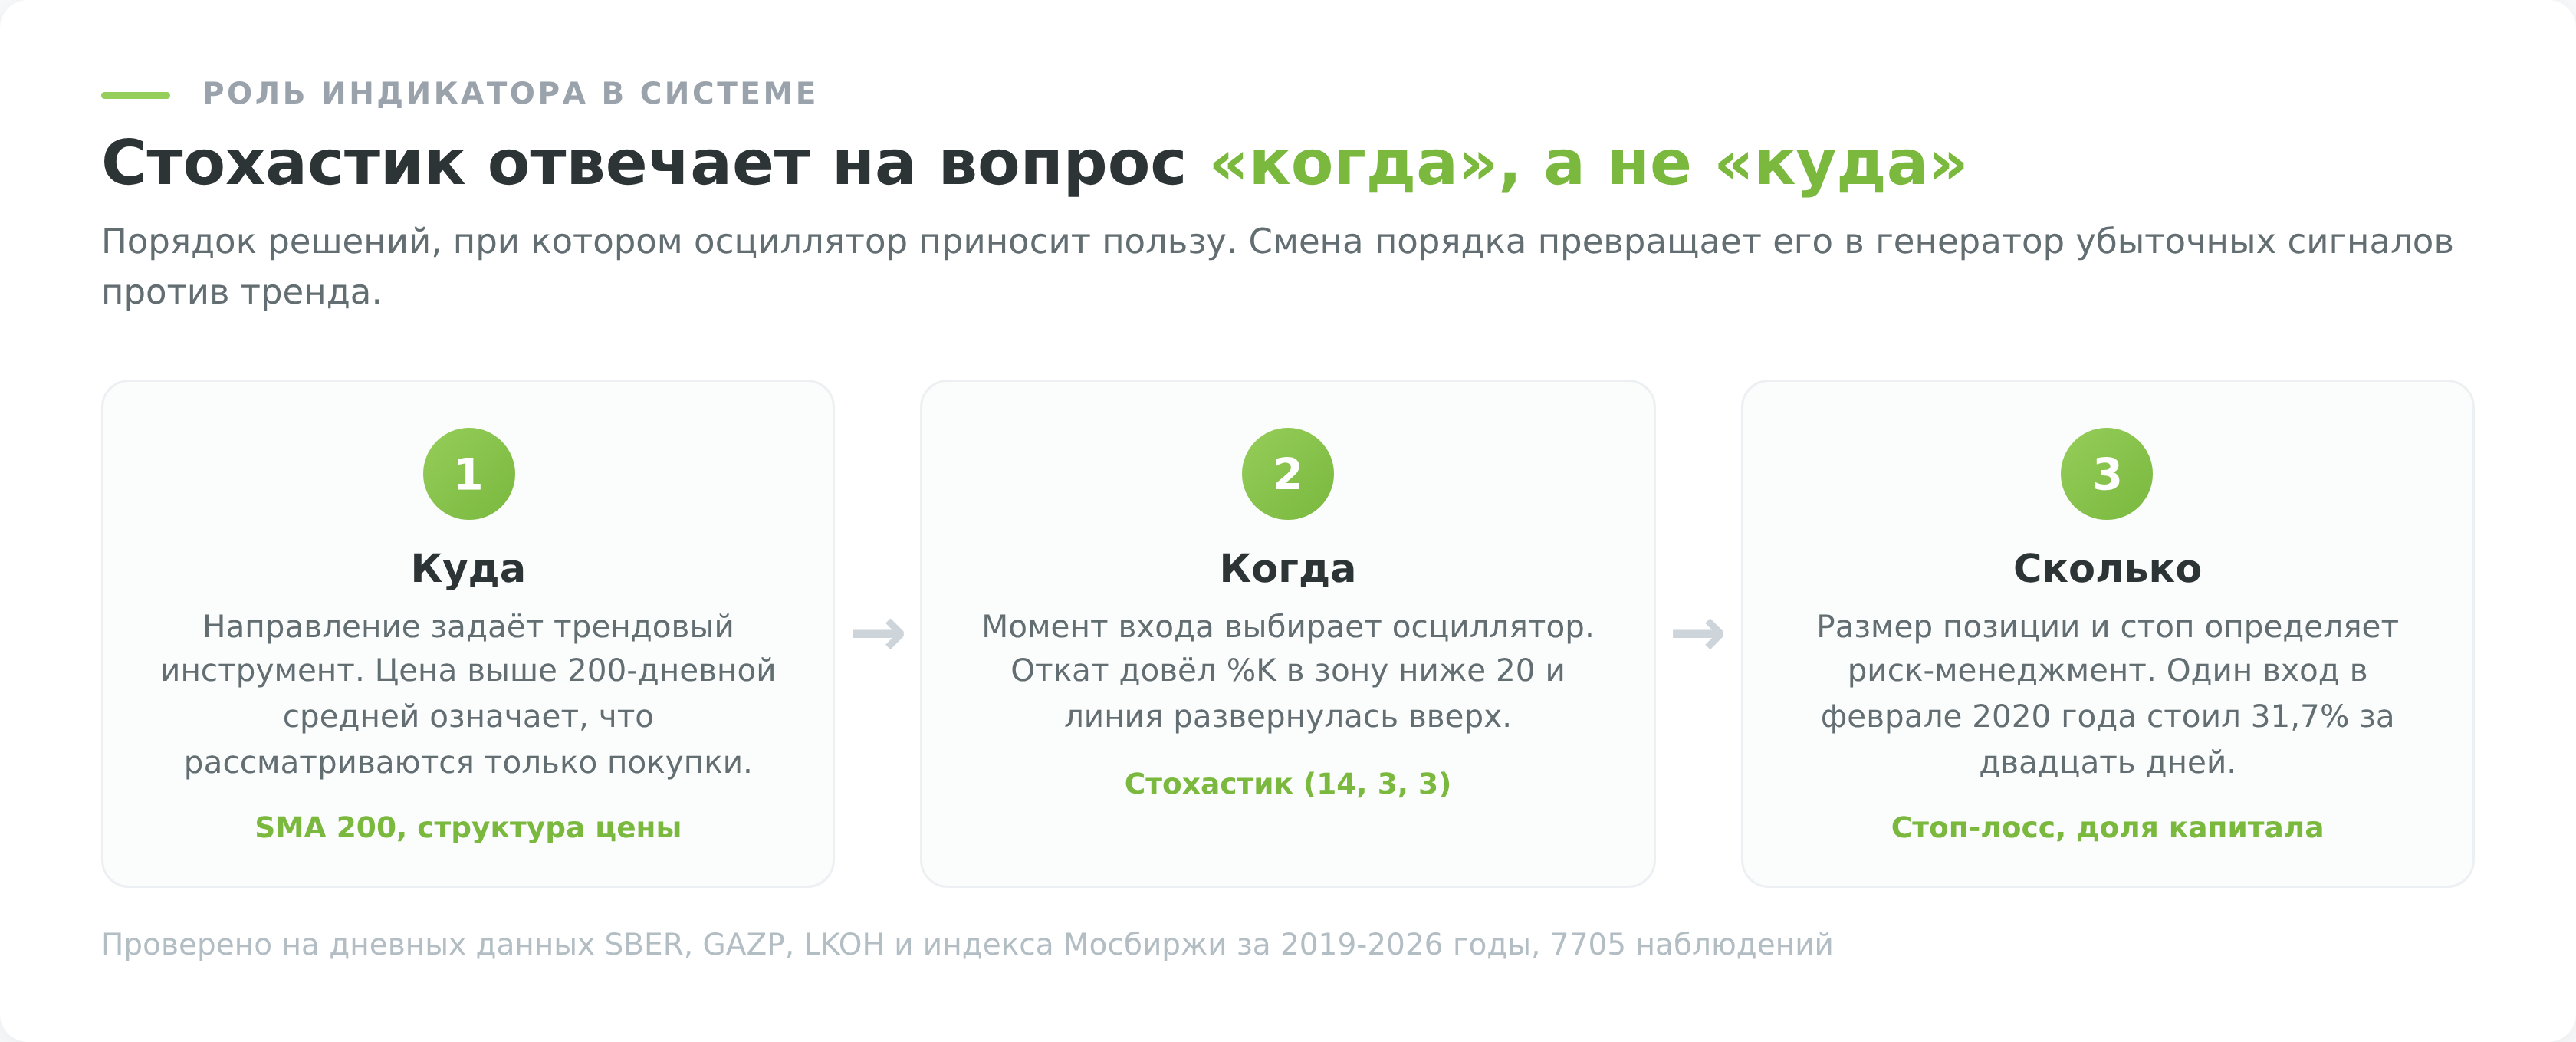
Отдельно про мультитаймфреймовый подход. Стохастик на дневном графике и он же на часовом дают разные картины по определению, и «согласование таймфреймов» на практике означает, что трейдер ждёт совпадения двух случайных событий. Совпадение произойдёт, вопрос лишь в терпении.
Где смотреть Стохастик российскому инвестору
Кластер статей про технические индикаторы исторически написан вокруг MetaTrader и валютных пар, хотя адрес читателя давно другой.
- QUIK. Терминал большинства российских брокеров. Осциллятор добавляется через график, меню «Добавить индикатор», раздел осцилляторов. Параметры задаются теми же тремя числами.
- TradingView. Индикатор называется Stochastic, параметры по умолчанию 14, 3, 3, то есть медленная версия. Есть отдельный Stochastic RSI, это другой инструмент, осциллятор от осциллятора, и путать их не стоит.
- Приложение брокера. В мобильных приложениях Стохастик обычно доступен в наборе индикаторов на графике, но с урезанными настройками, часто без выбора типа сглаживания.
- MetaTrader. Терминал форекс-дилеров. Параметры по умолчанию 5, 3, 3, метод усреднения простой. Именно отсюда растёт большинство скриншотов в обзорах Стохастика.
Одна деталь про российские терминалы, которая экономит время. Названия параметров у них разные, а смысл один. В QUIK поля называются «Период %K», «Период %D» и «Замедление», в TradingView те же три числа подписаны как %K Length, %K Smoothing и %D Smoothing, в MetaTrader это «Период %K», «Период %D» и «Замедление». Конфигурация 14, 3, 3 в любом из них означает одно и то же, но порядок полей в интерфейсах отличается, и подставить значения по памяти в другой программе легко не туда. Проще сверять не позицию поля, а название.
Второй практический момент касается источника котировок. Индикатор считается по тем свечам, которые отдаёт терминал, а у разных поставщиков данных различаются время начала торгов, учёт вечерней сессии и обработка аукциона закрытия. Значения Стохастика на одной и той же бумаге в двух программах могут отличаться на несколько пунктов, и это не ошибка, а разные ряды. Расчёты в этой статье сделаны на дневных свечах Мосбиржи из открытого интерфейса ISS, где закрытие берётся по основной сессии.
Про торговлю с плечом стоит помнить о процедурном моменте. Необеспеченные маржинальные сделки входят в перечень инструментов, для которых неквалифицированный инвестор проходит обязательное тестирование у брокера, блок «Знание» из четырёх вопросов, порядок утверждён Банком России и действует с 1 октября 2021 года (Банк России о порядке тестирования). Без пройденного теста шорт по сигналу осциллятора просто не откроется.
Если задача не спекулятивная, а инвестиционная, Стохастик занимает подчинённое место. Он помогает выбрать день входа в бумагу, которую вы и так собирались купить. Для покупки акций и ETF на американском рынке подойдёт Just2Trade с порогом входа от 100 $, минус там в том, что это офшорная структура Lime LTD без страхования средств по российским правилам. Для торговли с плечом на рублёвом счёте существует ТехноИнвест из реестра НБРБ, и там своя оговорка. Компании нет в списке ЦБ РФ, а своп списывается ежедневно, что делает удержание позиции дороже с каждым днём.
Частые ошибки при работе со Стохастиком
- Торговля по заходу в зону. Заход означает лишь то, что закрытия идут у края диапазона. На дневных данных Мосбиржи такое состояние длилось 41,9% времени, а рекордная серия по Сбербанку составила 45 дней подряд.
- Шорт по перекупленности в растущем рынке. 57,9% таких сигналов заканчивались ростом цены через 20 дней. Это не осечка индикатора, это его нормальное поведение, в тренде закрытия и должны идти у верхней границы.
- Оценка дивергенции задним числом. Смотреть на график и говорить «вот здесь была дивергенция, и цена развернулась» легко, потому что экстремум уже виден. В момент, когда сигнал можно было заметить, медвежья дивергенция давала 42,9% отработки вместо 74,6%, которые получаются при подсчёте от точки экстремума.
- Подбор параметров по истории. Настройки, которые дают красивую картину на прошлом отрезке, редко переживают следующий. Проверять любую конфигурацию нужно на данных, которых не было при подборе.
- Перенос форекс-настроек на акции. Значения 5, 3, 3 пришли из терминала форекс-дилера, где торгуют внутри дня. На дневном графике акции они дают 786 сигналов за семь лет по четырём инструментам, и большая часть из них шум.
- Игнорирование издержек. Преимущество в 6 процентных пунктов над базовой частотой существует только до вычета комиссии, спреда и налога. При десятке сделок в месяц издержки съедают его целиком.
- Вера в боковик без проверки режима. Тезис «Стохастик создан для флэта» проверку не прошёл. Во флэтовом режиме сигнал на покупку дал 54,4% роста против 57,5% у любого дня того же режима. Прежде чем строить систему на этом убеждении, стоит посчитать базу самому.
- Смешение Stochastic и Stochastic RSI. Второй считается не по цене, а по значениям RSI, ведёт себя иначе и требует отдельной проверки. Статистика из этой статьи к нему не относится.
- Отсутствие журнала. Без записи входов, выходов и причины сделки отличить работающее правило от серии совпадений невозможно. Через полгода память сохранит удачные сделки и сотрёт неудачные, и оценка стратегии будет строиться на искажённой выборке.
- Перенос логики на бинарные опционы. Отдельная история, где к статистике индикатора добавляется отрицательное математическое ожидание самой платформы. Фиксированная выплата при выигрыше меньше полной потери ставки при проигрыше, поэтому даже сигнал с винрейтом 55% остаётся убыточным. Разбор этой конструкции вынесен в отдельный материал.
- Индикатор RSI: настройки, сигналы и проверка на данных Мосбиржи
- Индикатор CCI: настройка, сигналы, торговые стратегии
- Индикатор MACD: настройка, сигналы и проверка на данных
Плюсы и минусы индикатора
Заключение
Индикатор Стохастик остаётся полезным прибором ровно в той роли, которую допускает его формула. Он измеряет, где закрылась цена внутри недавнего диапазона, и отвечает на вопрос «когда», а не на вопрос «куда».
Проверка на дневных данных Мосбиржи за 2019-2026 годы даёт три практических вывода. Заход в зону сам по себе не является сигналом, потому что случается почти в половине торговых дней. Сигналы против тренда имеют отрицательное ожидание, и особенно это касается продажи по перекупленности в растущем рынке. Единственная конфигурация с измеримым преимуществом это вход в сторону тренда на откате, плюс бычья дивергенция как редкое дополнение. Оба эффекта невелики и на имеющемся числе наблюдений статистически неотличимы от случайности.
Обратная сторона такой честности в том, что преимущество невелико. Пять процентных пунктов над базовой частотой это не золотая жила, а тонкий край, который легко проесть комиссиями и парой сделок без стоп-лосса. Стохастик не заменяет систему управления риском и не отменяет необходимости понимать, во что вложены деньги.
Если хочется проверить описанные правила на своей бумаге, начните с журнала сделок. Без записи входов и выходов отличить работающее правило от везения невозможно. Общая карта индикаторов и их ролей собрана в материале про индикаторный анализ.