

Аллигатор придумали как индикатор, который молчит во флэте и говорит в тренде. Проверка на дневных котировках Сбербанка, Газпрома, Лукойла, Роснефти и индекса Мосбиржи за 2019-2026 годы показала другое. Линии переплетены, то есть «аллигатор спит», всего 17-21% торговых дней, а не бóльшую часть времени, как принято повторять. Медианная сделка по авторскому правилу входа убыточна на всех пяти инструментах. При этом у индикатора есть работающая функция, только не та, ради которой его обычно ставят. Разбираю формулу, три состояния пасти, реальную статистику сигналов и то, где Аллигатор действительно помогает.
Предупреждение о рисках: Торговля на финансовых рынках (Forex, CFD, фьючерсы) сопряжена с высоким уровнем риска и подходит не всем инвесторам. По статистике, 70-80% розничных трейдеров теряют средства. Информация в этой статье носит исключительно образовательный характер и не является инвестиционной рекомендацией или призывом к торговле. Прошлые результаты не гарантируют будущую доходность. Перед началом торговли оцените свой уровень подготовки и финансовые возможности.
Что такое индикатор Аллигатор и откуда он взялся
Индикатор придумал американский трейдер Билл Уильямс и описал его в книге «Trading Chaos», вышедшей в 1995 году. Уильямса часто путают с Ларри Уильямсом, автором осциллятора %R, это разные люди.
Замысел был шире одного индикатора. Уильямс считал, что классический технический анализ описывает рынок как линейную систему, хотя рынок ведёт себя как турбулентный поток, и предлагал смотреть на цену через фрактальную геометрию. Отсюда весь его набор инструментов, куда кроме Аллигатора входят фракталы, Awesome Oscillator, Accelerator и Market Facilitation Index.
Насчёт научной части стоит сказать прямо. Формально инструмент не содержит ни одного элемента теории хаоса. Это три сглаженные скользящие средние, сдвинутые вперёд по времени. Красивое название и отсылка к нелинейной динамике не добавляют формуле свойств, которых в ней нет, и оценивать индикатор надо по тому, что он считает, а не по тому, чем вдохновлялся автор.
Метафора при этом рабочая. Уильямс сравнил три линии с пастью хищника. Когда линии сплетаются, аллигатор спит, рынок ходит без направления. Когда линии расходятся веером в правильном порядке, аллигатор просыпается и ест, то есть на рынке тренд. Чем шире пасть, тем сильнее движение. Метафора помогает запомнить логику, но она же и подводит, потому что превращает статистическое наблюдение в живой образ, которому хочется верить без проверки.
Как считается индикатор Аллигатор
В основе лежит сглаженная скользящая средняя SMMA, посчитанная не по цене закрытия, а по медианной цене бара. Медианная цена это среднее между максимумом и минимумом свечи, то есть (High + Low) / 2. Такой выбор смещает акцент с итога дня на его середину и делает линию менее чувствительной к резкому закрытию.
Согласно официальному описанию в справке MetaTrader 5, три линии задаются так.
- Челюсти (синяя линия) — SMMA с периодом 13, сдвинутая на 8 баров вперёд.
- Зубы (красная линия) — SMMA с периодом 8, сдвинутая на 5 баров вперёд.
- Губы (зелёная линия) — SMMA с периодом 5, сдвинутая на 3 бара вперёд.
Сама SMMA считается рекурсивно. Первое значение равно простой средней за период, а каждое следующее получается по формуле SMMA = (предыдущая SMMA × (n − 1) + текущая цена) / n, где n — период. Разница с экспоненциальной средней в весе последнего бара. У EMA коэффициент равен 2 / (n + 1), у SMMA он равен 1 / n, то есть вдвое меньше. Практический смысл простой. При периоде 13 экспоненциальная средняя отдаёт последнему бару 14,3% веса, сглаженная — 7,7%. Линия получается медленнее и спокойнее, зато разворачивается позже.
Ещё одна деталь расчёта, из-за которой значения в разных программах слегка расходятся. Первое значение сглаженной средней надо чем-то задать, и MetaTrader берёт для этого простую среднюю за период. Другие платформы иногда стартуют от первой цены ряда. На длинном графике разница исчезает, на коротком отрезке или сразу после смены таймфрейма линии могут отличаться на десятые доли процента. Для торговли это неважно, а вот при сверке своих расчётов с терминалом об этом стоит помнить, иначе легко списать на ошибку то, что является особенностью инициализации.
Проверить собственную реализацию просто. Возьмите любой бар в середине истории и убедитесь, что значение линии челюстей на нём совпадает со сглаженной средней, посчитанной по медианным ценам вплоть до бара, отстоящего на восемь позиций назад. Если совпадает, сдвиг реализован верно. Именно так я проверял расчёты для этой статьи, расхождение не превысило пятого знака и объясняется округлением при записи файла.
Дальше происходит то, что отличает Аллигатор от обычного веера средних. Каждая линия сдвигается вправо, в будущее. Значение, которое вы видите на сегодняшнем баре у линии челюстей, посчитано по данным восьмидневной давности. Линия не знает сегодняшней цены, она показывает прошлое, положенное поверх настоящего.
Это важно понимать буквально, потому что отсюда растут и главное преимущество индикатора, и главный его недостаток. Преимущество в том, что цена и линия расходятся раньше, и веер раскрывается заметнее. Недостаток в том, что к запаздыванию самой средней добавляется запаздывание сдвига. Насколько это дорого обходится, я посчитал отдельно, и результат оказался неожиданным даже для меня.
Как читать индикатор Аллигатор на графике
На графике три линии образуют три различимых состояния, и все правила Уильямса построены вокруг них.
Пасть закрыта. Линии переплетены, порядок нарушен, они пересекают друг друга в разных направлениях. Аллигатор спит, направления нет. По Уильямсу в это время сделок не открывают.
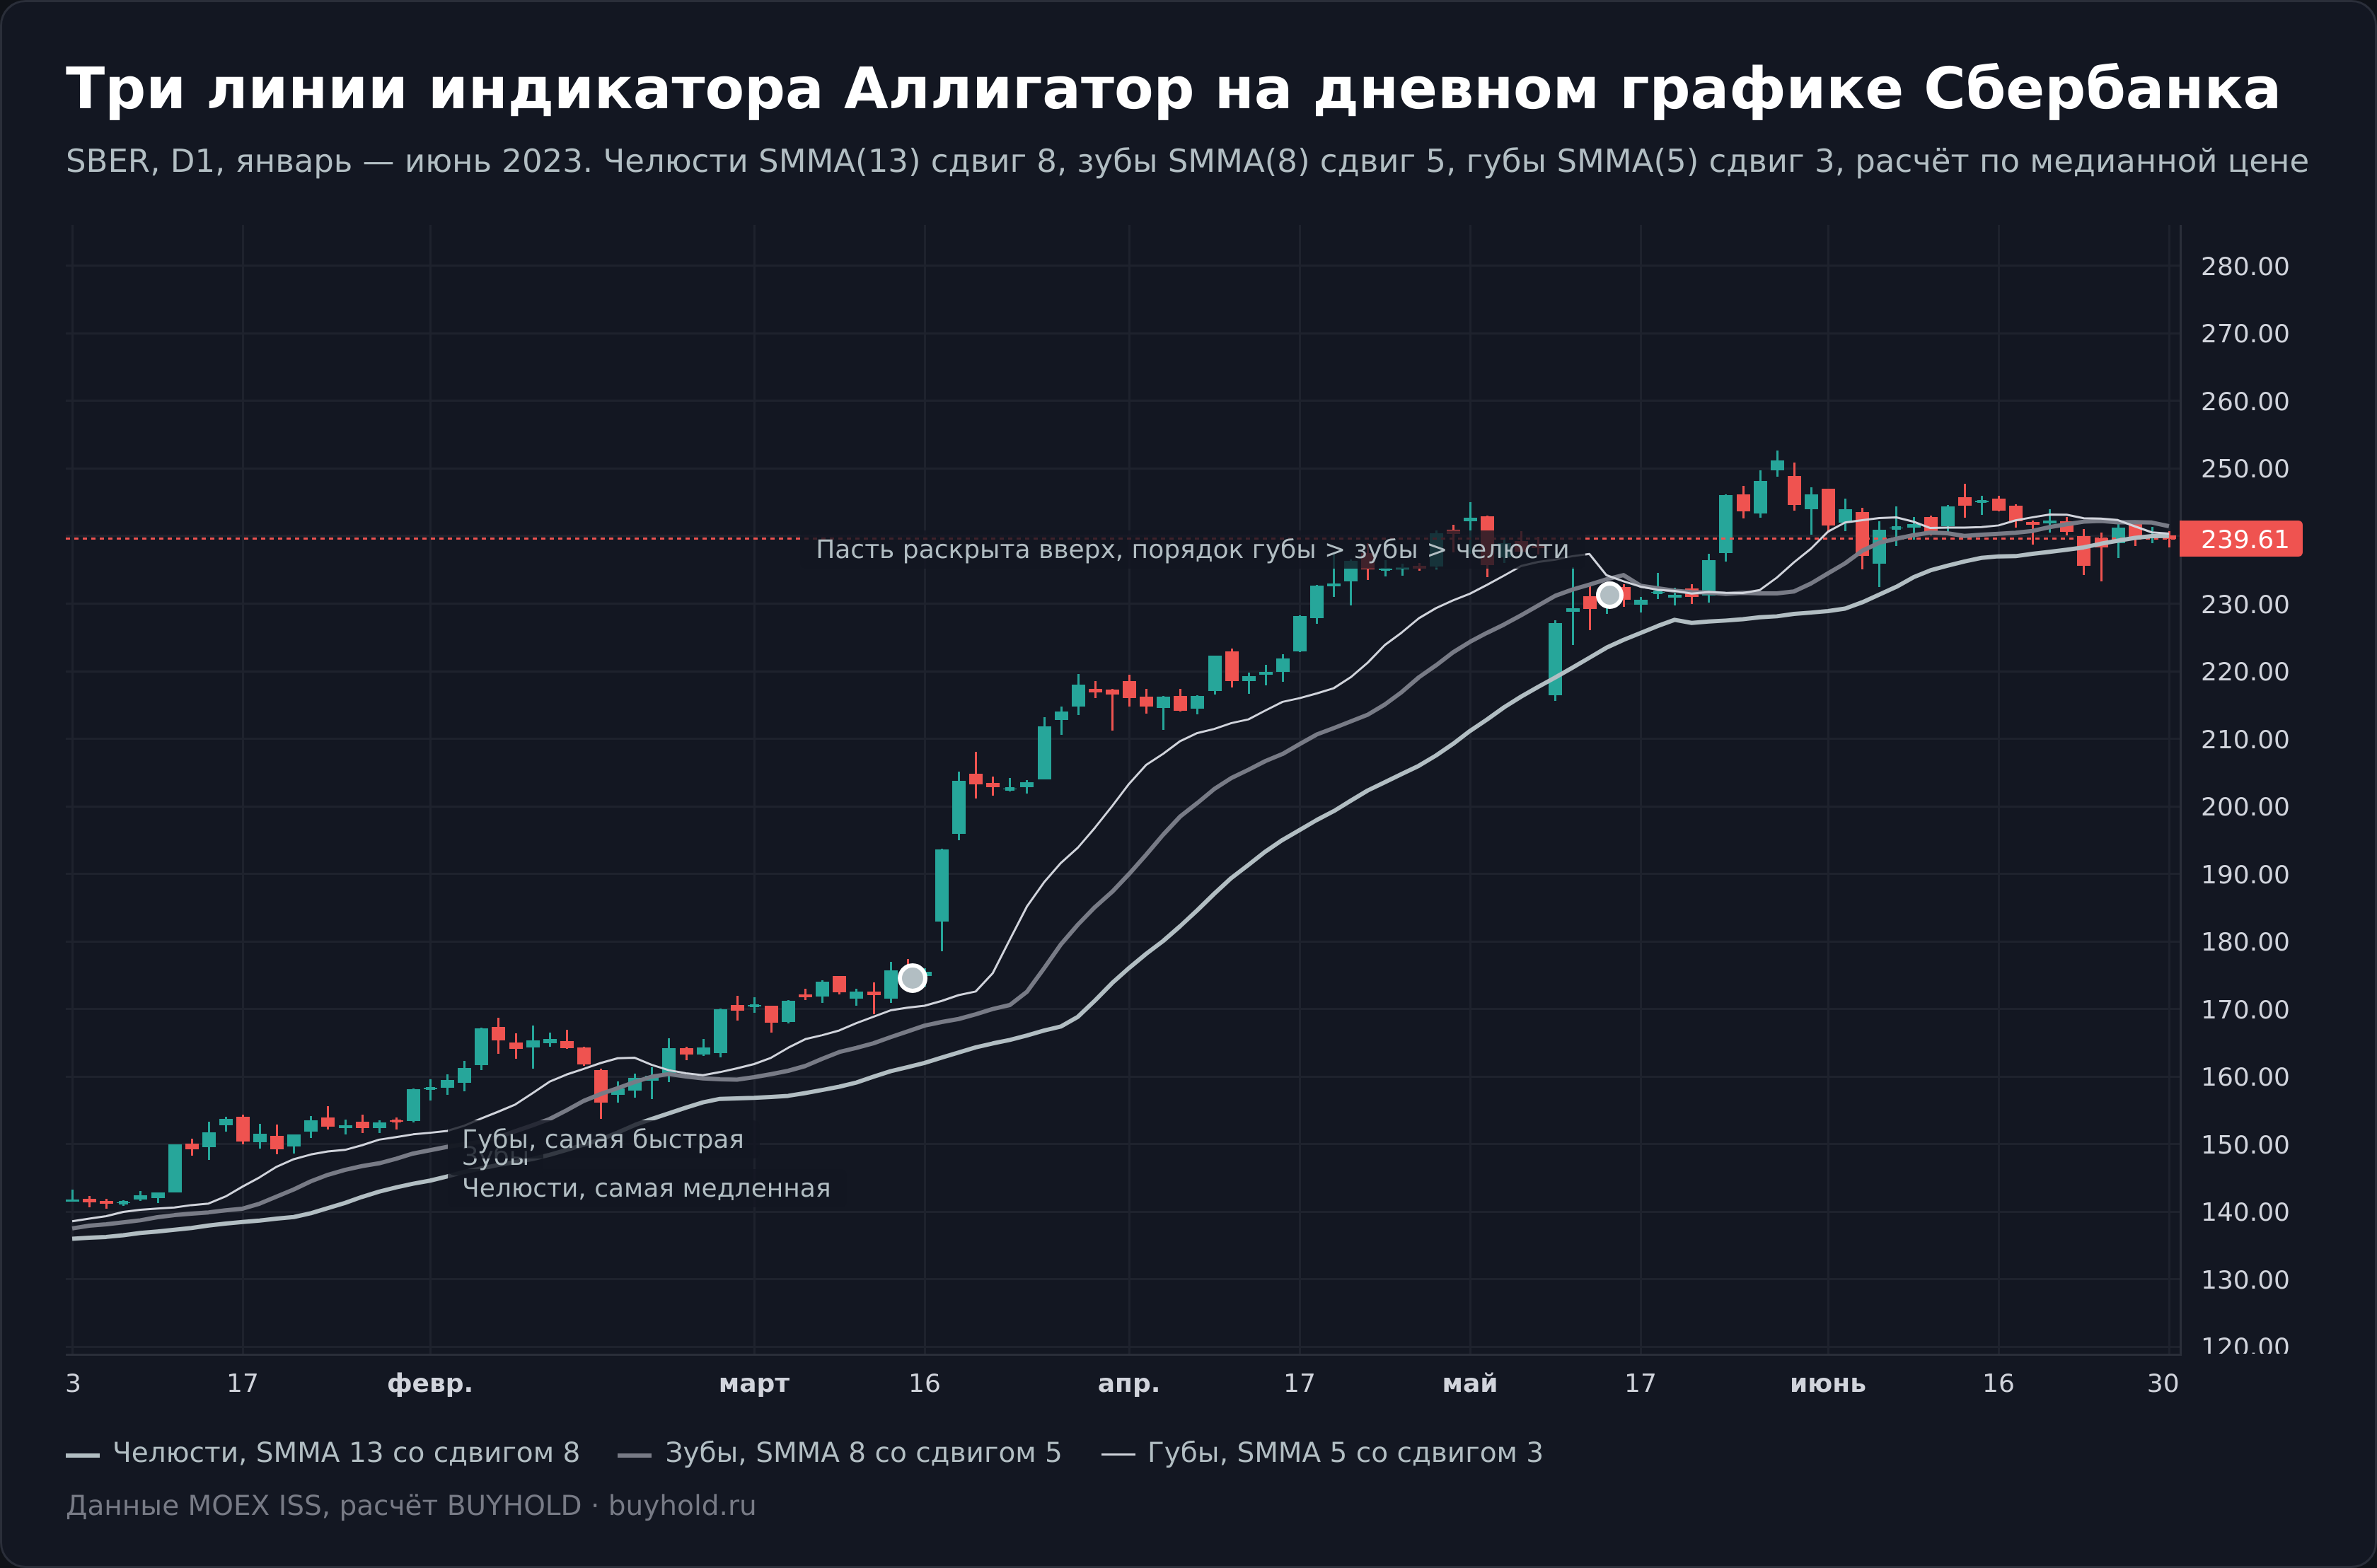
Пасть раскрывается вверх. Губы выше зубов, зубы выше челюстей, все три линии направлены вверх, цена идёт над ними. Восходящий тренд.
Пасть раскрывается вниз. Порядок зеркальный, губы ниже зубов, зубы ниже челюстей, цена под линиями. Нисходящий тренд.
Формально это записывается одним неравенством. Бычий порядок означает губы > зубы > челюсти, медвежий — губы < зубы < челюсти. Всё, что не попадает ни в одно из двух, и есть сон. Такое определение удобно тем, что не требует произвольного порога вроде «линии достаточно близко», его можно посчитать однозначно, и именно им я пользовался во всех расчётах ниже.
Ширина пасти добавляет второе измерение. Расстояние между верхней и нижней линией, выраженное в процентах от цены, показывает, насколько сильно разошлись средние. У ликвидных бумаг Мосбиржи медианная ширина пасти составляет 2,05-2,61% от цены. Внутри сна она сжимается до 0,74-0,94%, в трендовом состоянии расширяется до 2,37-3,22%. Разница примерно троекратная, и это единственный параметр индикатора, который ведёт себя ровно так, как обещает теория.
Что показывают данные Мосбиржи
Дальше начинается то, ради чего писалась эта статья. Я выгрузил дневные свечи Сбербанка, Газпрома, Лукойла, Роснефти и индекса Мосбиржи с 2018 года через ISS API Московской биржи, посчитал три линии по формуле из справки MetaTrader и проверил каждое утверждение, которое обычно сопровождает индикатор Аллигатор. Анализ идёт с января 2019 года, первые полгода ушли на прогрев средних. Всего получилось 2046 торговых дней на бумагу и 1927 по индексу.
Сколько времени аллигатор действительно спит
Общее место всех обзоров звучит так: рынок бóльшую часть времени стоит в боковике, поэтому индикатор почти всегда спит и сигналов даёт мало. Утверждение красивое и проверяемое.
На данных оно не подтверждается. Доля дней с переплетёнными линиями составила 18,1% у Сбербанка, 19,8% у Газпрома, 19,4% у Лукойла, 20,9% у Роснефти и 16,8% у индекса Мосбиржи. То есть примерно пятая часть времени, а не бóльшая часть. Остальные четыре пятых индикатор считает трендом, причём распределение между бычьим и медвежьим порядком у разных бумаг заметно разное. У Сбербанка бычий порядок занял 51,2% дней против 30,6% медвежьего, у Газпрома картина обратная, 37,8% против 42,3%.
| Инструмент | Сон, % дней | Бычий порядок | Медвежий порядок | Медиана серии сна | Самый долгий сон |
| Сбербанк | 18,1% | 51,2% | 30,6% | 4 дня | 12 дней |
| Газпром | 19,8% | 37,8% | 42,3% | 3 дня | 12 дней |
| Лукойл | 19,4% | 41,8% | 38,8% | 3 дня | 14 дней |
| Роснефть | 20,9% | 38,1% | 41,0% | 3 дня | 11 дней |
| Индекс Мосбиржи | 16,8% | 50,4% | 32,8% | 3 дня | 18 дней |
Ещё интереснее длина сна. Медианная серия переплетения длится три-четыре дня, самая долгая за семь с половиной лет заняла 18 дней у индекса. Образ спящего хищника, которого приходится ждать неделями, данным не соответствует. Хищник дремлет короткими урывками и просыпается сотню раз в год.
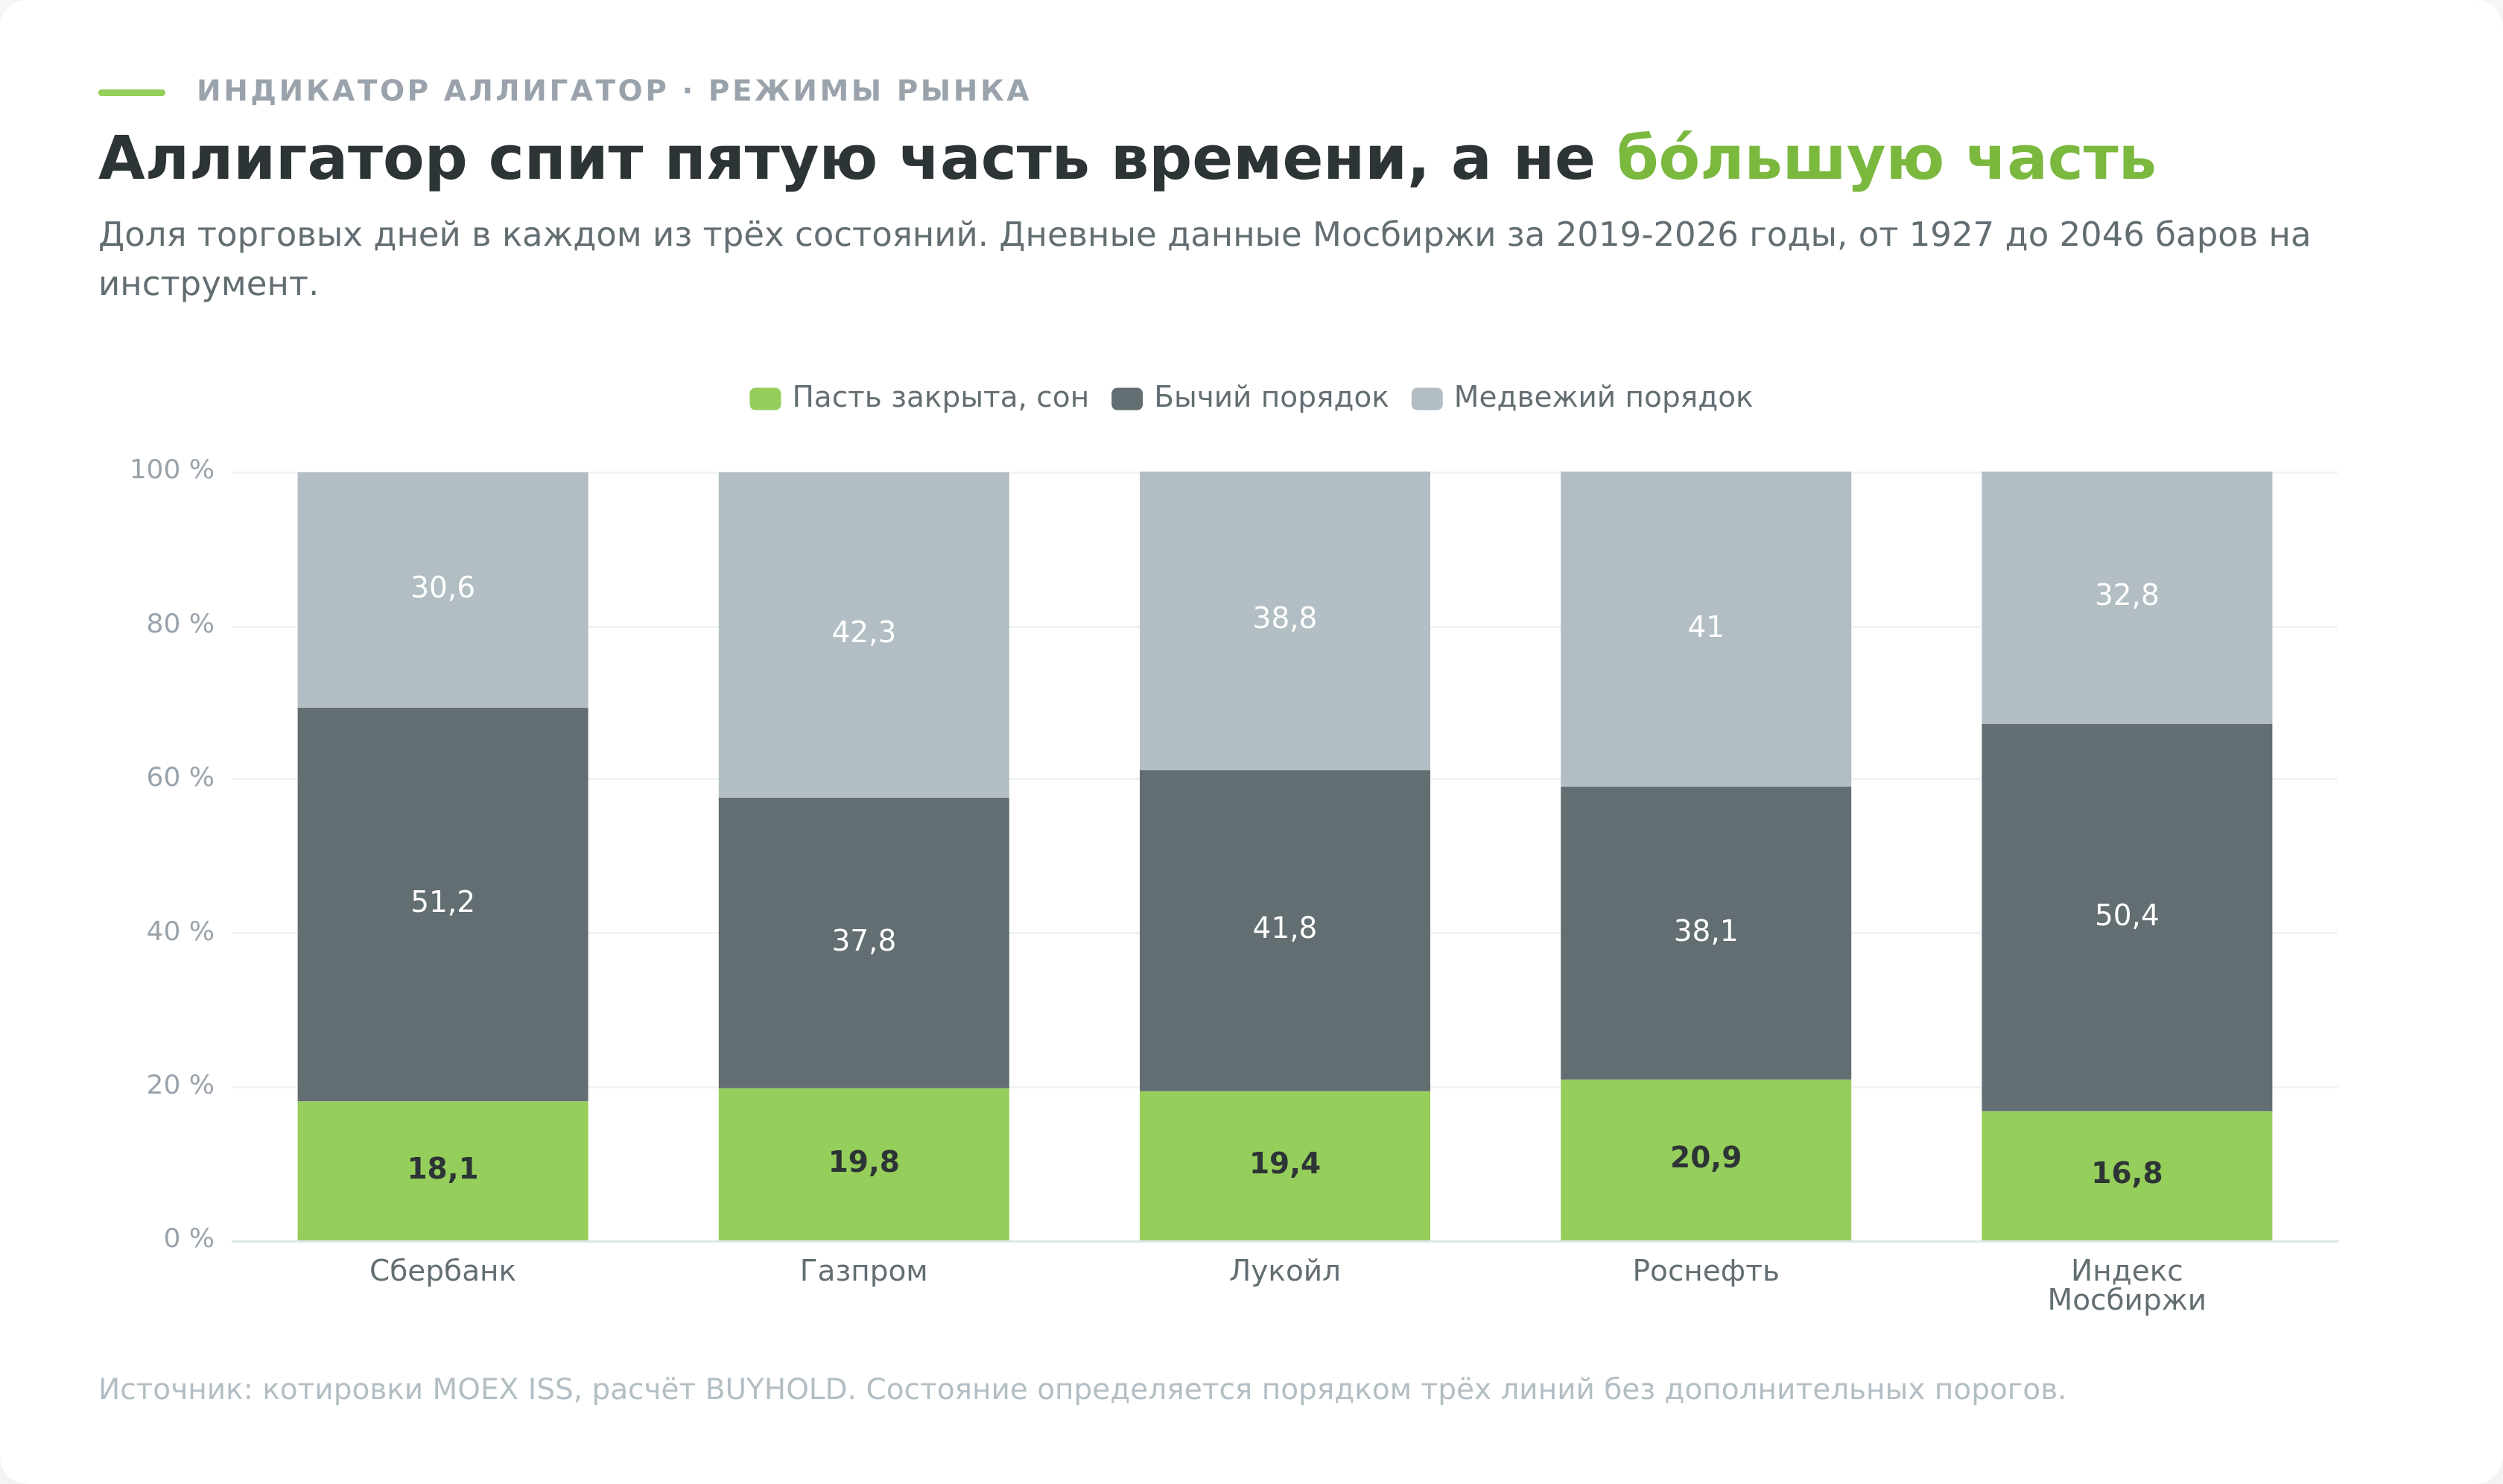
Отсюда следует практический вывод, который переворачивает обычную рекомендацию. Раз сон короткий и частый, правило «не торгуем, пока пасть закрыта» отсекает не так много времени, как кажется. А раз переходов много, каждый из них становится сигналом, и сигналов этих оказывается заметно больше, чем предполагает образ редкого и ценного пробуждения. За период набралось от 84 до 111 переходов на инструмент.
Куда цена уходит после сна
Раз сон случается сотню раз в год, полезно знать, чем он кончается. Я посмотрел на каждый выход из переплетения и записал две вещи: в какую сторону раскрылась пасть и совпало ли это направление с тем, что было до сна.
Первый ответ ожидаемый. Вверх пасть раскрывалась в 47,7-54,2% случаев в зависимости от бумаги, то есть направление выхода из сна предсказать нельзя. Ставить на то, что после консолидации цена продолжит прежнее движение, оснований нет.
Второй ответ интереснее. Прежнее направление сохранилось только в 30,2-35,7% переходов. В двух случаях из трёх состояние после сна оказалось противоположным тому, что было до него. Получается, что переплетение линий чаще работает как точка смены режима, чем как пауза внутри одного движения.
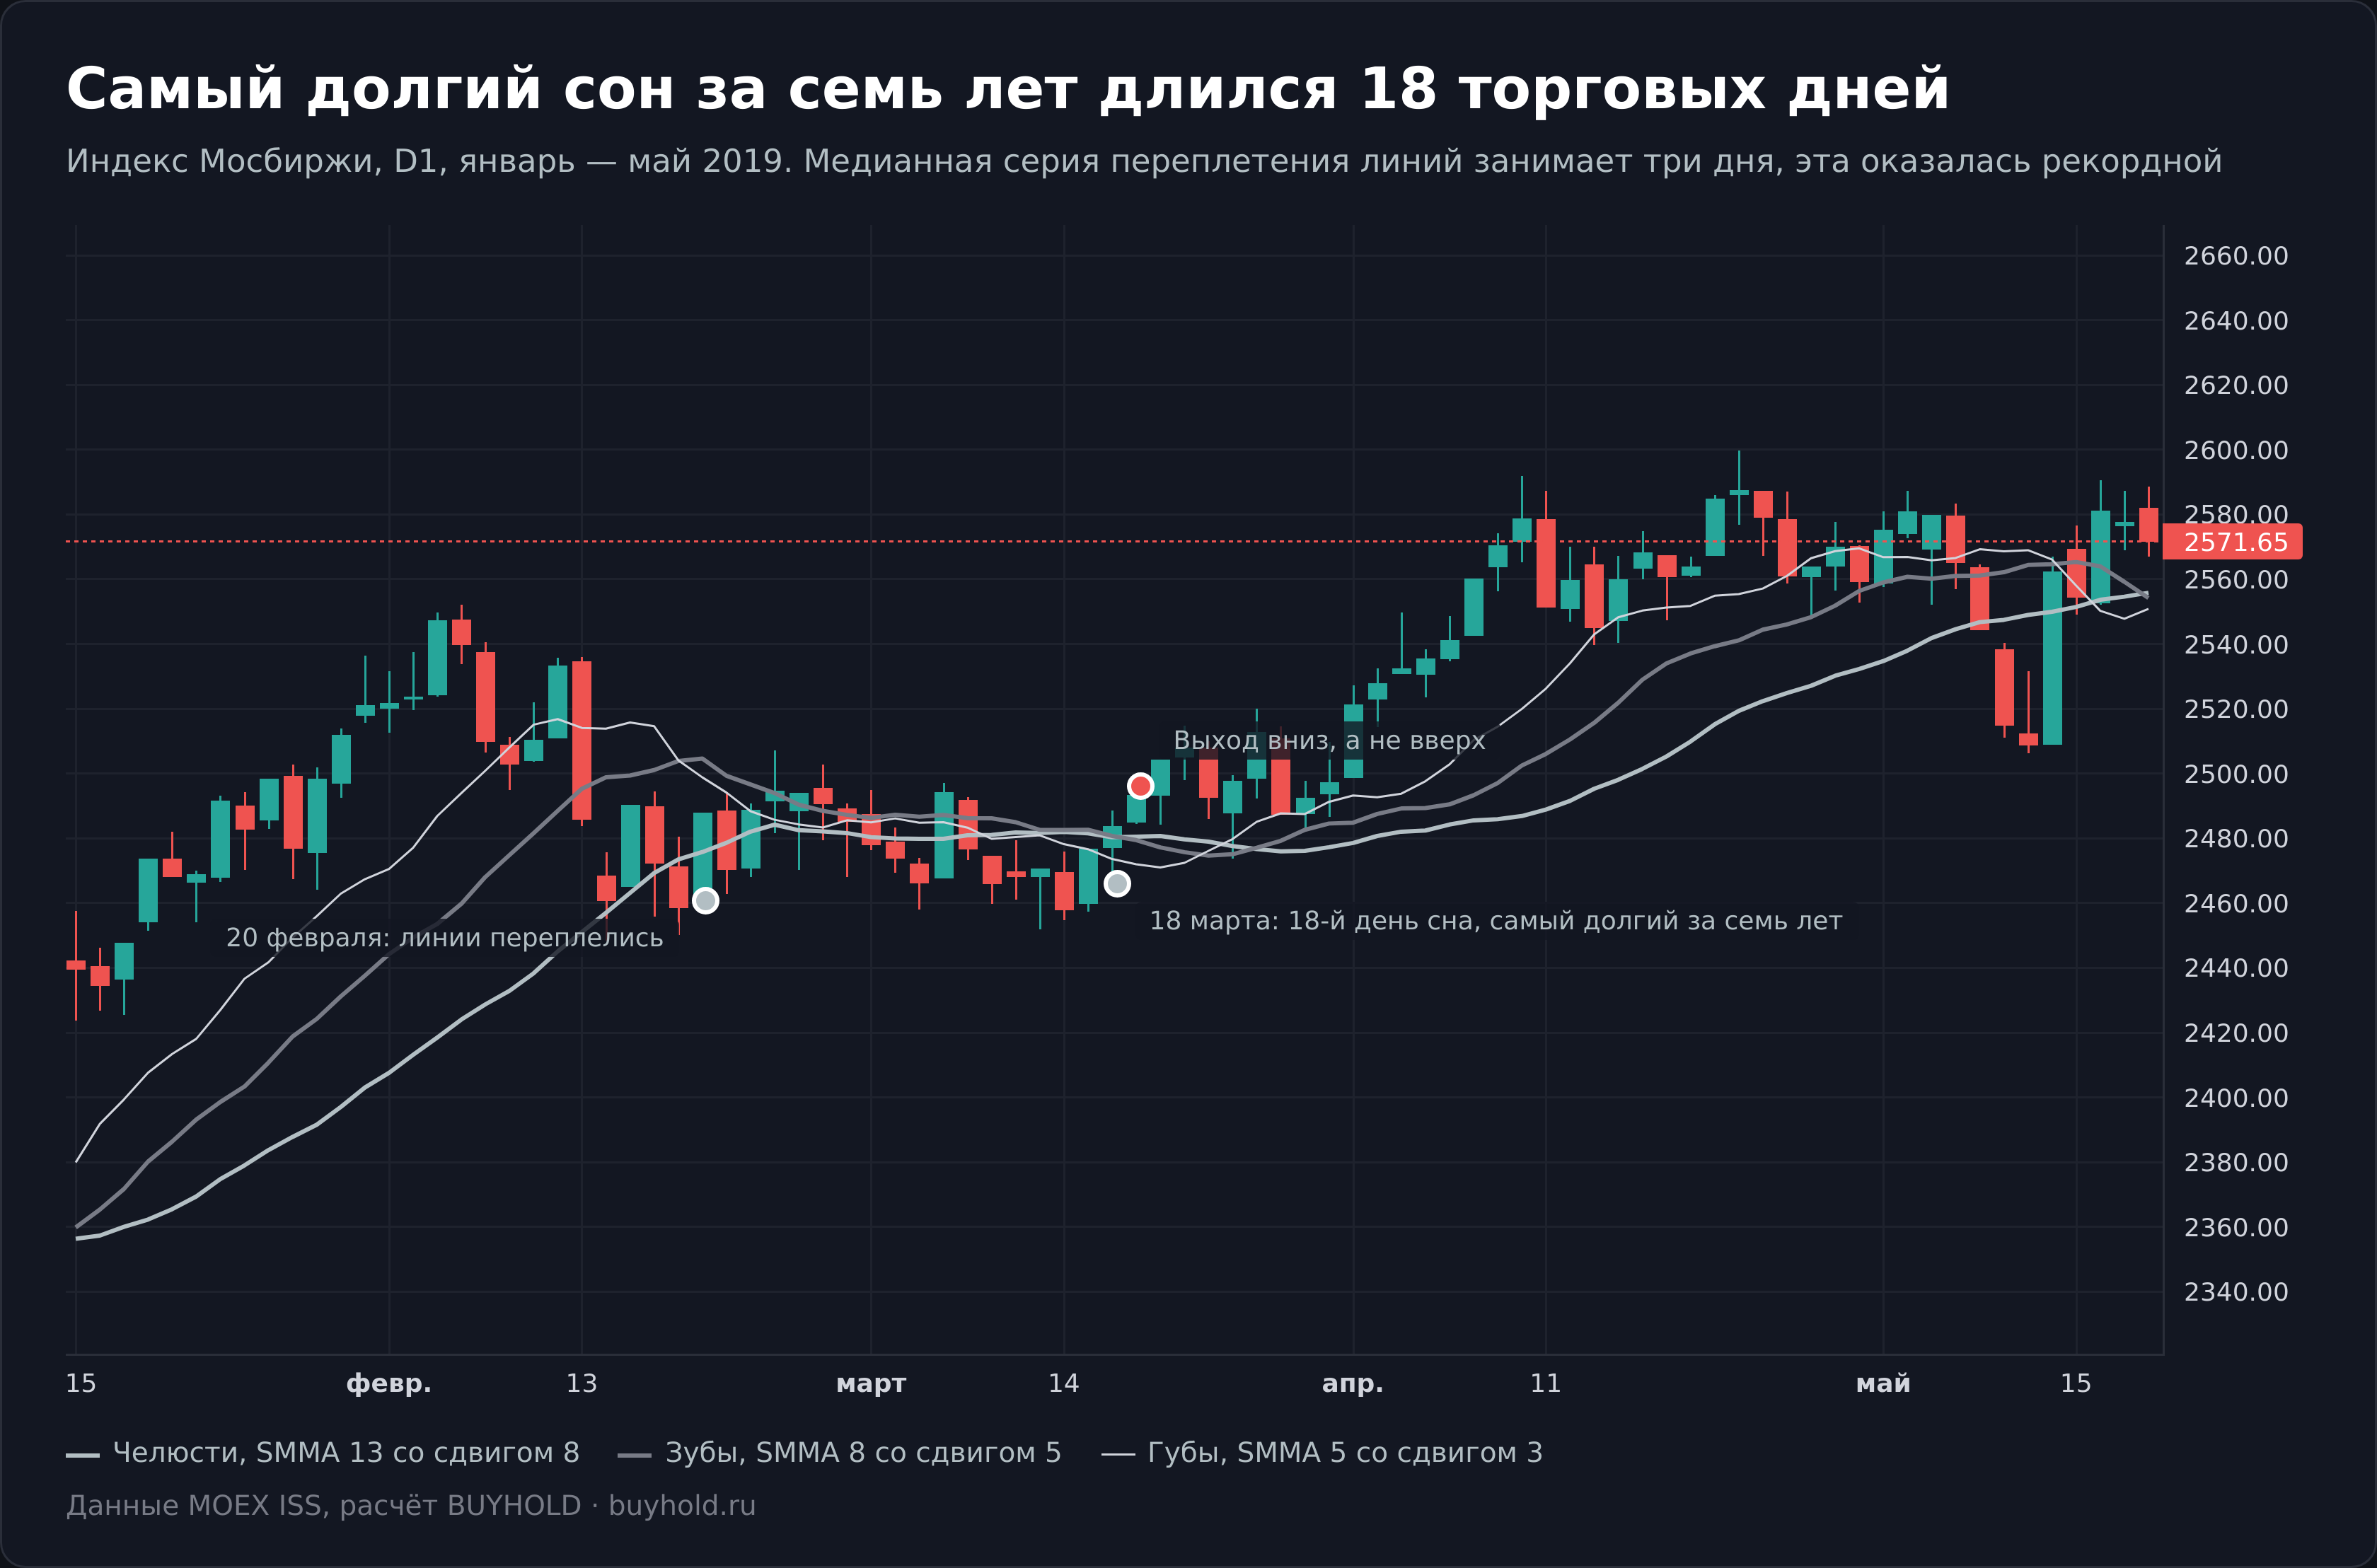
Практический смысл двоякий. Для того, кто сидит в позиции, схлопывание пасти — сигнал повышенного внимания, потому что вероятность продолжения ниже вероятности разворота. Для того, кто ждёт входа, это ещё одно напоминание, что угадывать сторону будущего движения по сжатию линий бессмысленно.
Что даёт сигнал пробуждения
Теперь проверим сам сигнал. Правило простое. Линии были переплетены, затем выстроились в бычий или медвежий порядок. Вход на открытии следующего дня, потому что решение принимается по закрытому бару. Держим 10 торговых дней и смотрим, куда ушла цена в сторону сигнала.
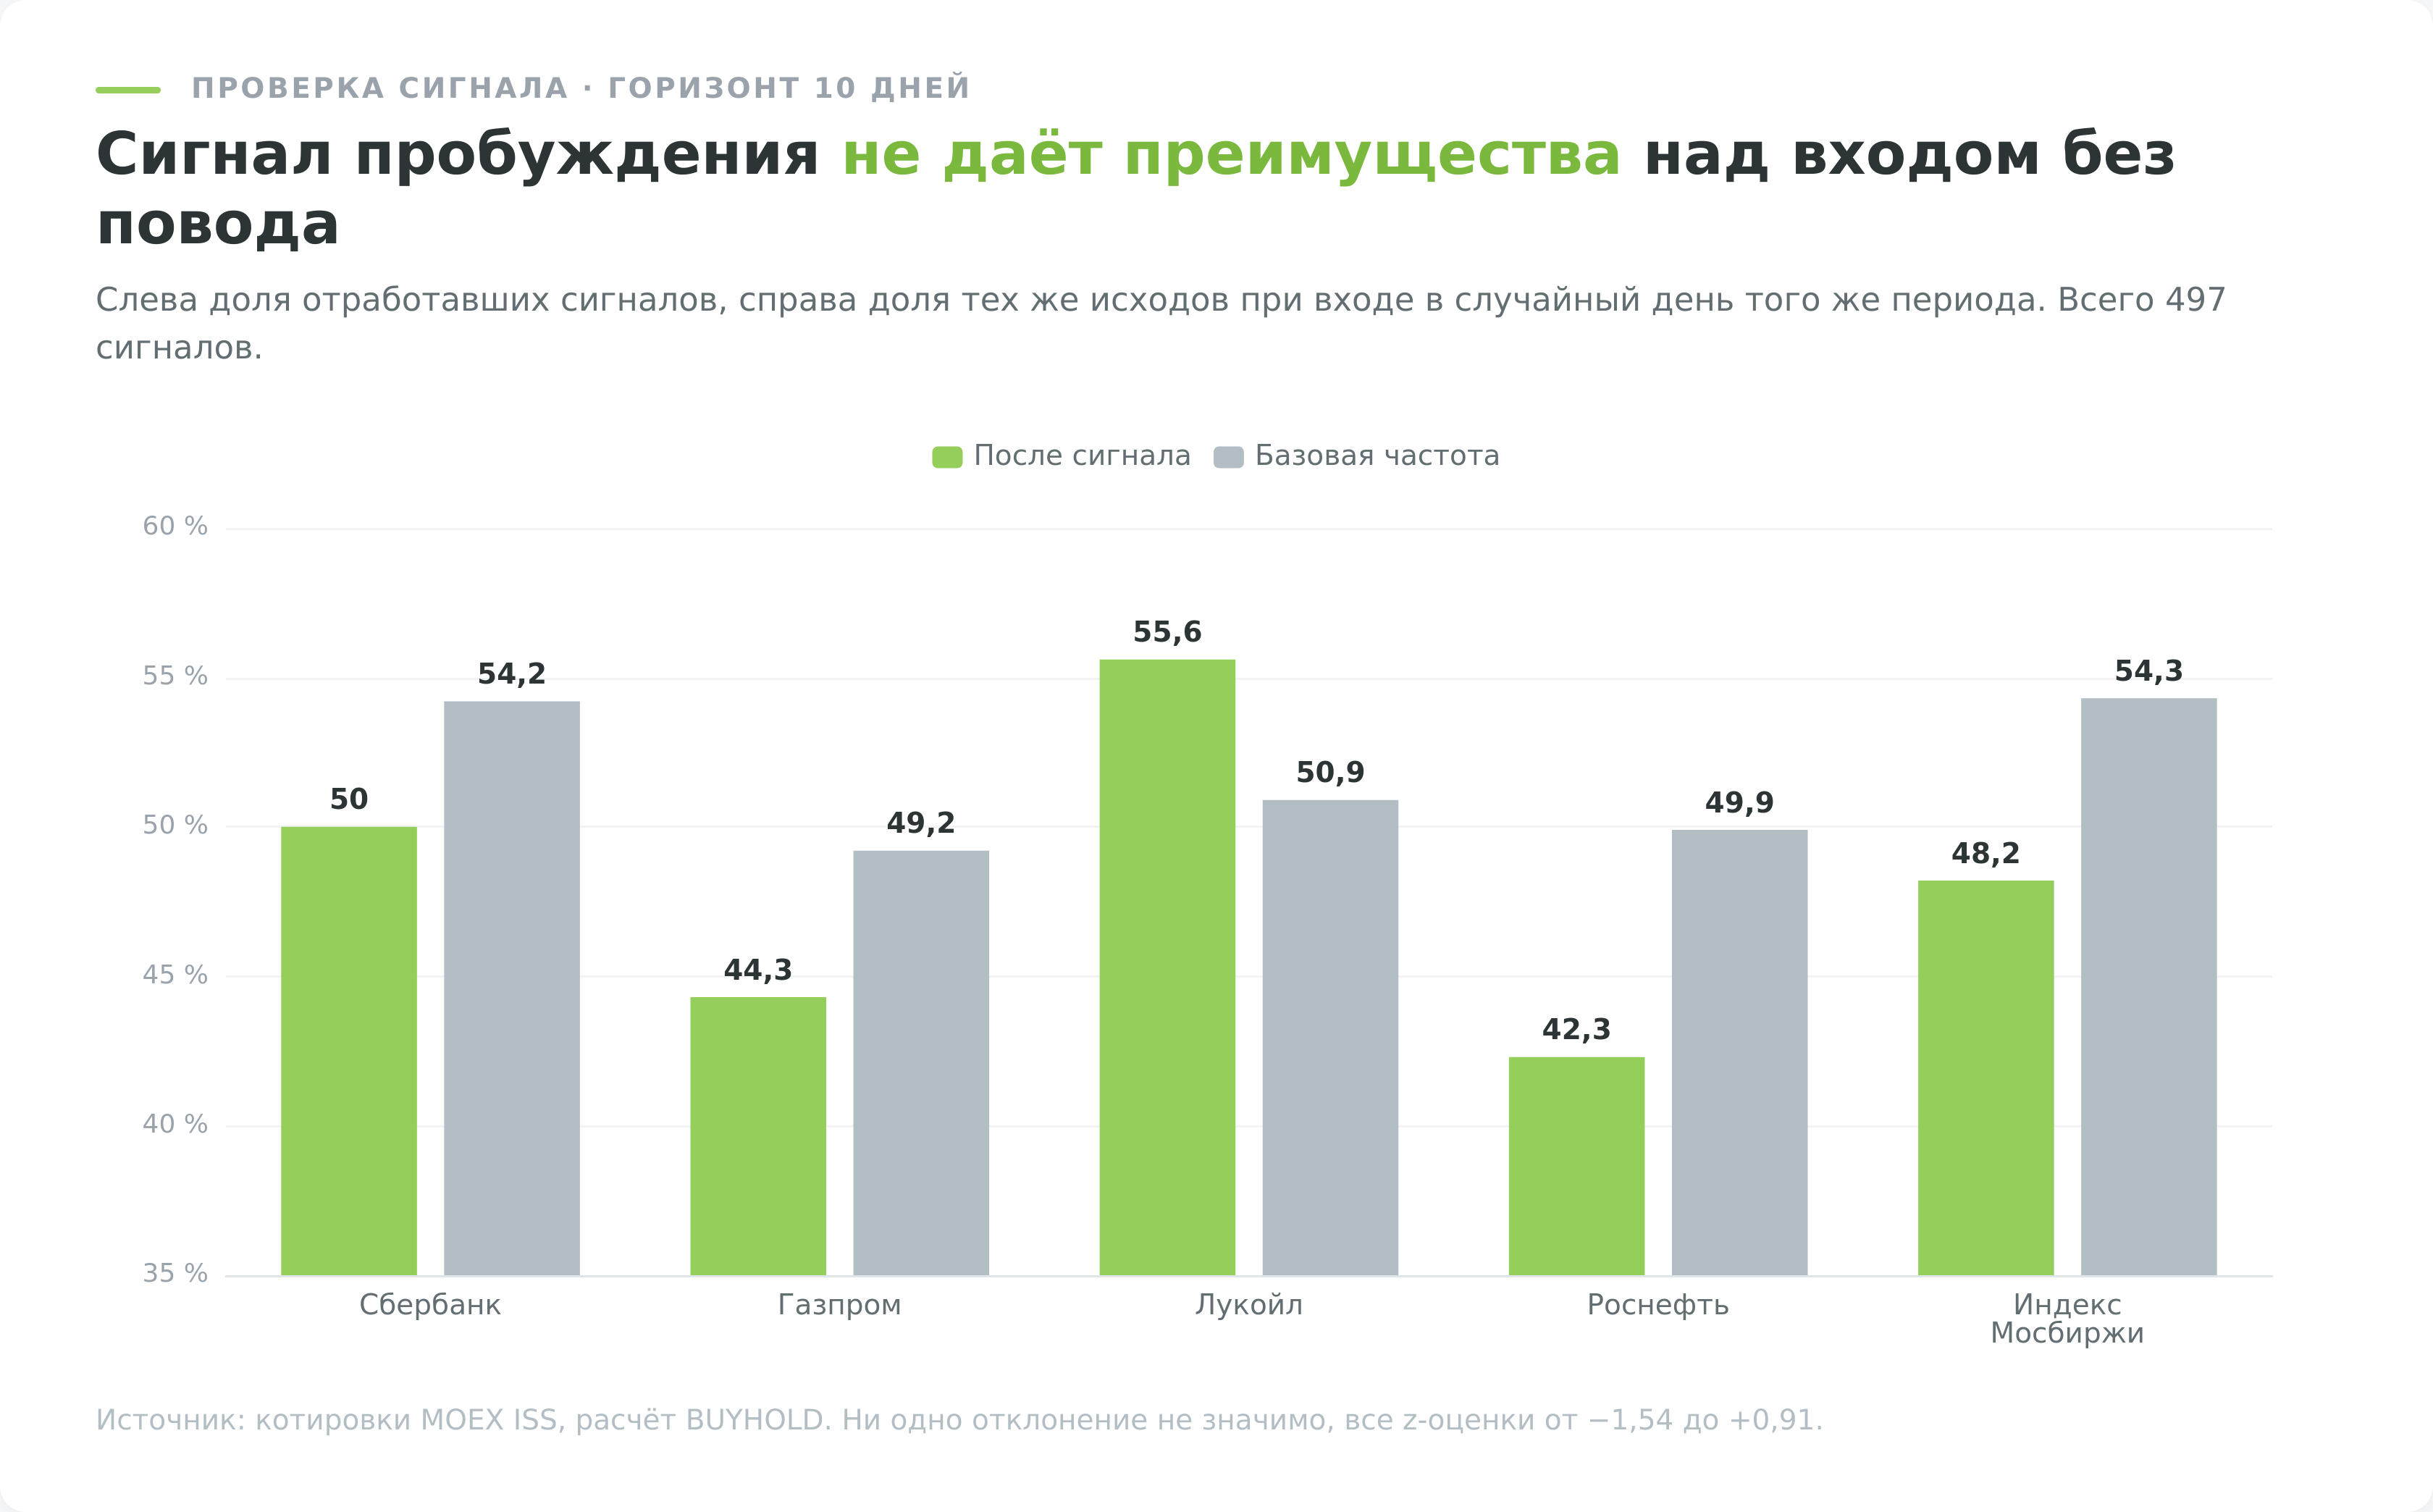
Всего получилось 497 сигналов по пяти инструментам. Доля отработавших составила 47,9% на горизонте 10 дней. Чтобы понять, много это или мало, нужна база сравнения — доля всех дней периода, после которых цена через те же 10 дней оказалась выше. Без базы winrate не значит ничего, потому что на растущем рынке любая покупка вслепую даёт больше половины плюсовых исходов.
| Инструмент | Сигналов | Отработали, % | Базовая частота, % | Разница, п.п. | z |
| Сбербанк | 96 | 50,0 | 54,2 | −4,2 | −0,81 |
| Газпром | 106 | 44,3 | 49,2 | −4,9 | −0,97 |
| Лукойл | 99 | 55,6 | 50,9 | +4,7 | +0,91 |
| Роснефть | 111 | 42,3 | 49,9 | −7,6 | −1,54 |
| Индекс Мосбиржи | 83 | 48,2 | 54,3 | −6,1 | −1,08 |
Картина однозначная. На четырёх инструментах из пяти сигнал пробуждения сработал хуже случайного входа в тот же период, на одном лучше. Ни одно отклонение не дотягивает до статистической значимости, все z-оценки лежат в диапазоне от −1,54 до +0,91 при пороге около двух. Проще говоря, разброс объясняется случайностью, а не свойствами индикатора.
Медианный результат сделки тоже отрицательный, от −0,01% у Сбербанка до −0,81% у Роснефти. На горизонте 20 дней доля отработавших поднимается до 51,7%, но и это в пределах шума.
Вывод неприятный для тех, кто ждёт от индикатора точек входа. Момент, когда пасть раскрывается, сам по себе не несёт информации о будущем движении. Он лишь фиксирует то, что уже произошло с ценой за предыдущие дни.
Насколько индикатор Аллигатор запаздывает
Запаздывание поддаётся измерению, его можно измерить. Я взял каждый бычий сигнал и посмотрел, сколько торговых дней прошло между локальным минимумом цены в окне 40 дней и моментом, когда линии выстроились в бычий порядок.
Медиана составила от 22 дней у Роснефти до 30,5 у Сбербанка. Три четверти сигналов приходят в пределах 30-40 дней от разворота. Речь о дневном графике, то есть от дна до сигнала проходит примерно календарный месяц.
За месяц ликвидная бумага Мосбиржи проходит заметную часть движения. В удачной сделке по Сбербанку, которую я разбираю ниже, вход состоялся 4 января 2023 года по 142,00 ₽, тогда как разворот случился в октябре 2022 года около 121 ₽. Семнадцать процентов роста индикатор пропустил, и это нормальная плата за подтверждение, а не дефект конкретного случая.
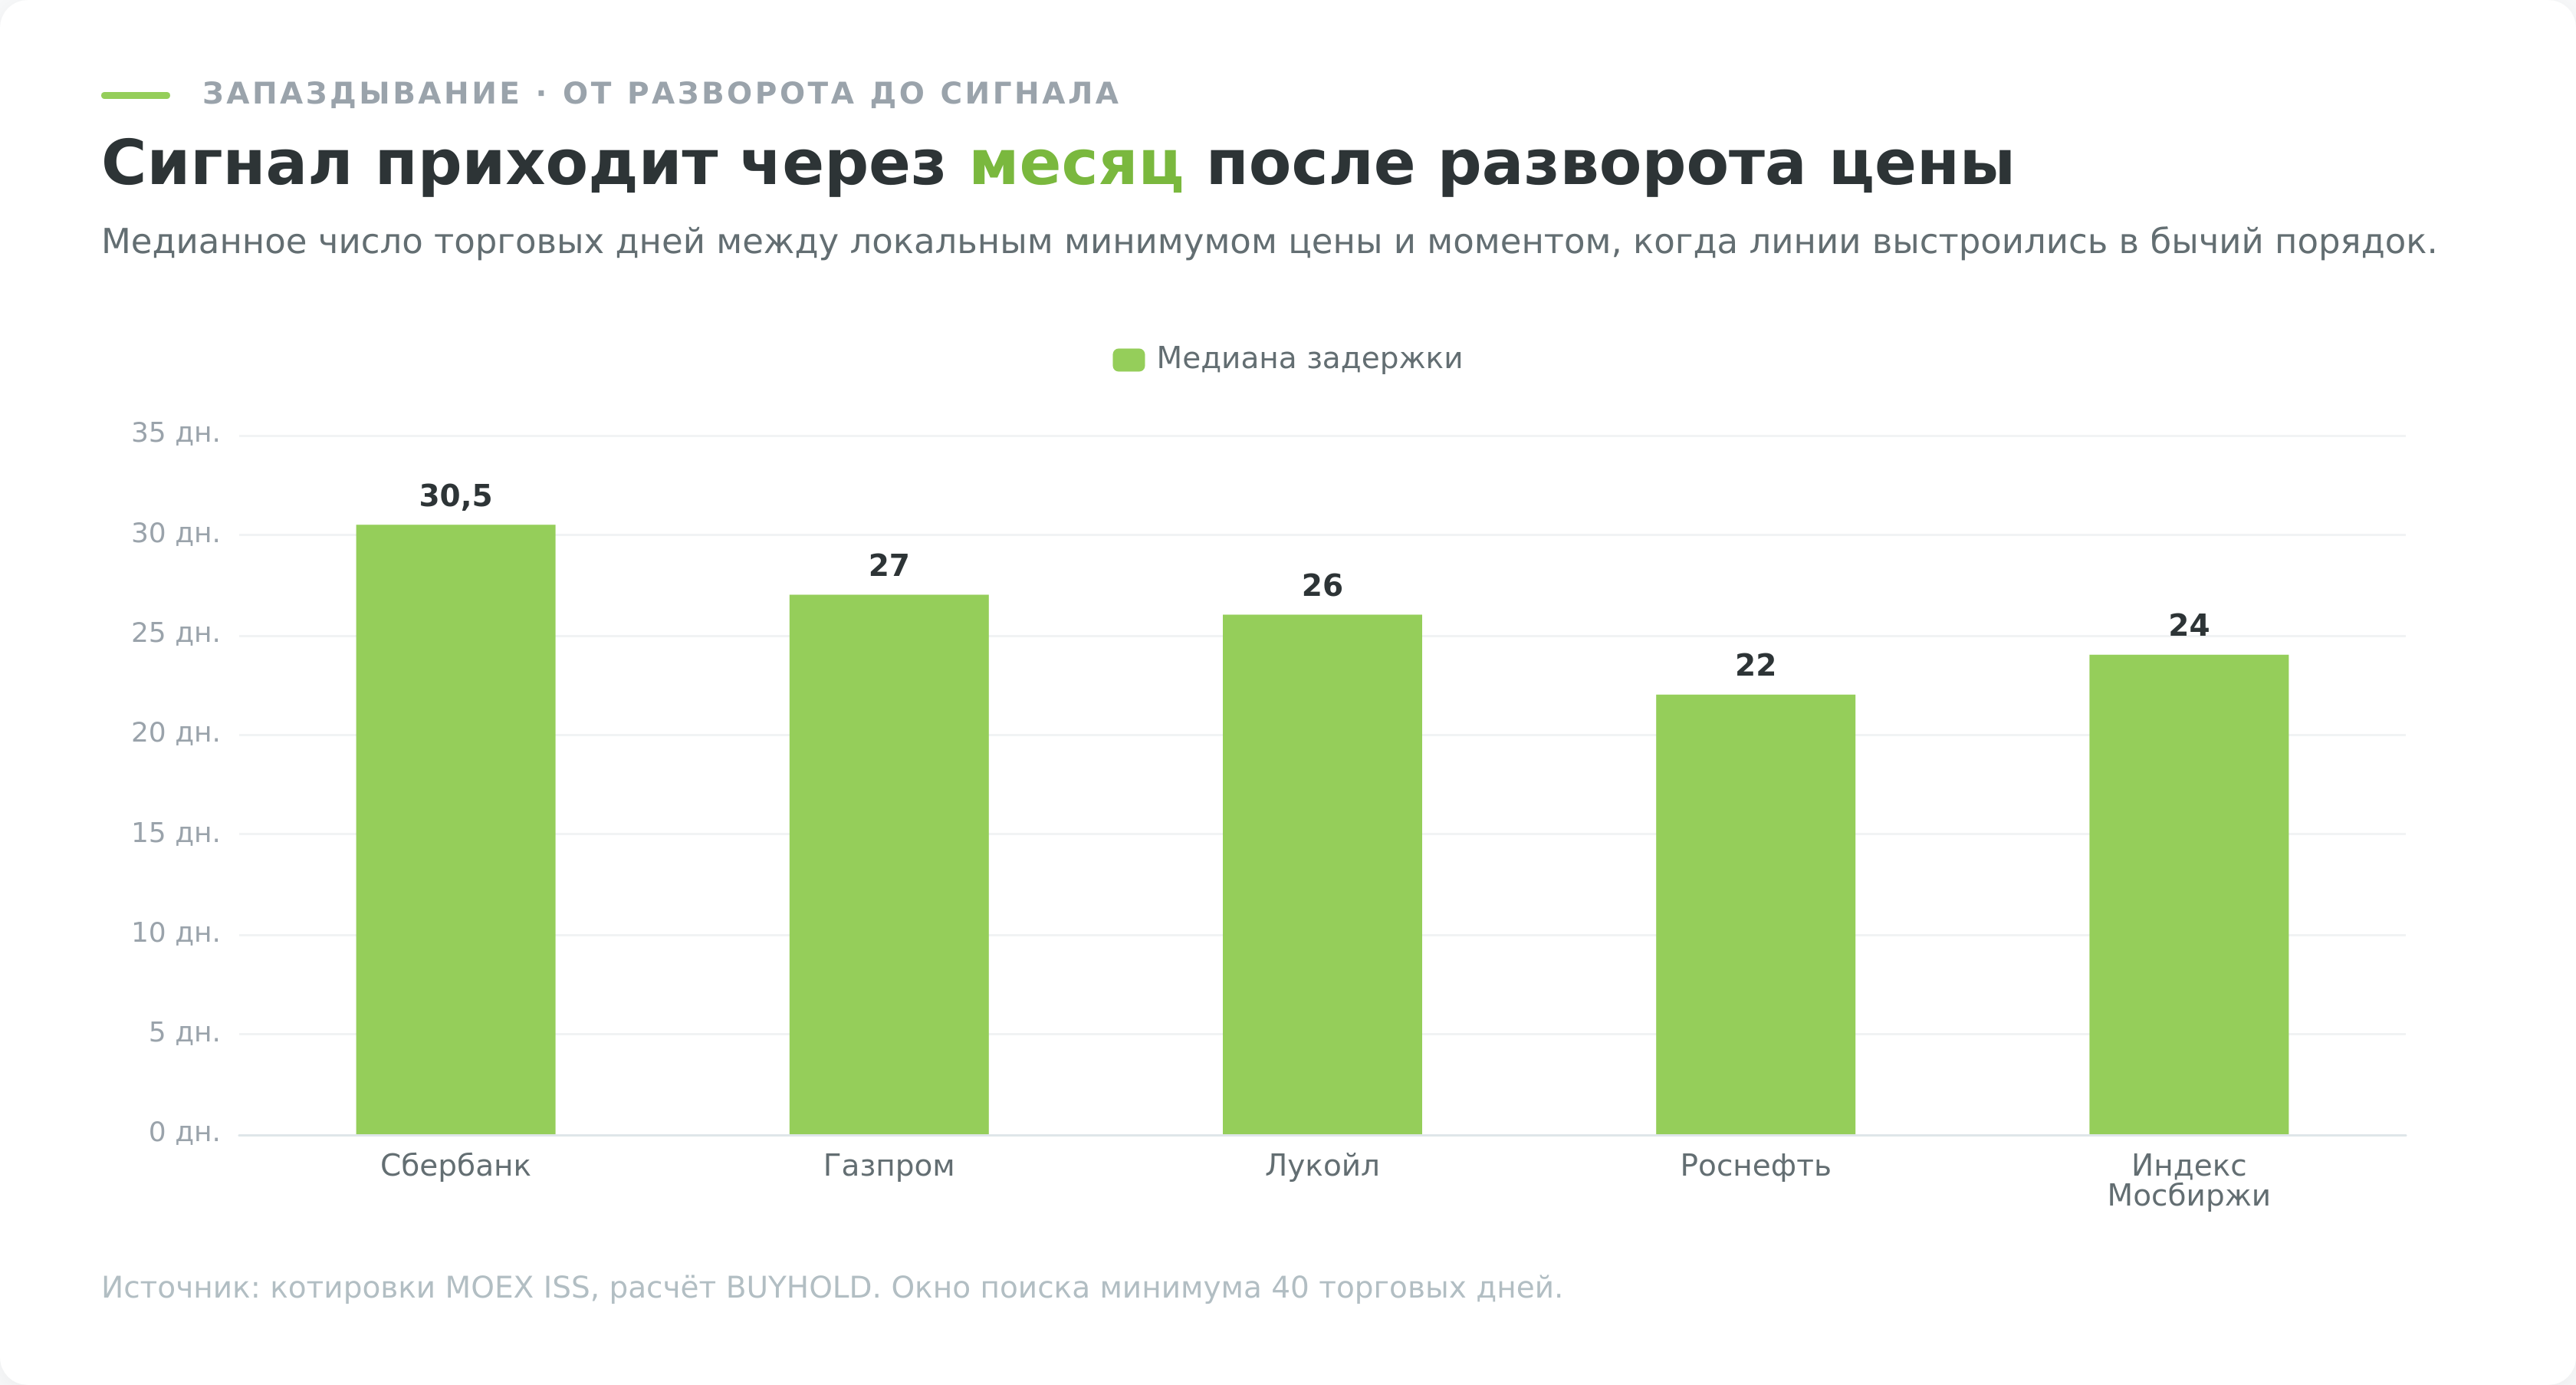
Из этого следует, для чего инструмент не годится. Ловить развороты им нельзя вообще. Любая попытка войти пораньше, «пока пасть только начала раскрываться», означает отказ от того самого подтверждения, ради которого индикатор построен.
Зачем нужен сдвиг вперёд и что он даёт на самом деле
Сдвиг линий в будущее это фирменная деталь индикатора. Ни у одного классического индикатора такого нет, и именно её обычно называют главным отличием от простого веера средних. Логика автора звучит убедительно. Сдвинутая линия дольше остаётся на месте, пока цена уходит, поэтому веер раскрывается заметнее, а ложных пересечений становится меньше.
Утверждение проверяется прямо. Я прогнал одну и ту же стратегию дважды. В первом варианте линии сдвинуты, как задумано, во втором сдвиг убран, всё остальное совпадает. Правило одинаковое, покупка при бычьем порядке, выход при его нарушении, вход и выход по открытию следующего дня.
| Инструмент | Со сдвигом, капитал | Сделок | Без сдвига, капитал | Сделок |
| Сбербанк | ×1,81 | 52 | ×2,29 | 42 |
| Газпром | ×0,87 | 52 | ×0,84 | 38 |
| Лукойл | ×0,82 | 50 | ×1,37 | 34 |
| Роснефть | ×0,97 | 54 | ×0,83 | 42 |
| Индекс Мосбиржи | ×1,35 | 43 | ×1,70 | 33 |
Результат обратный ожидаемому. На трёх инструментах из пяти вариант без сдвига оказался лучше, причём у Лукойла разница почти двукратная, ×1,37 против ×0,82. И сделок без сдвига меньше на 15-25%, то есть сдвиг не отсекает лишние срабатывания, а добавляет их.
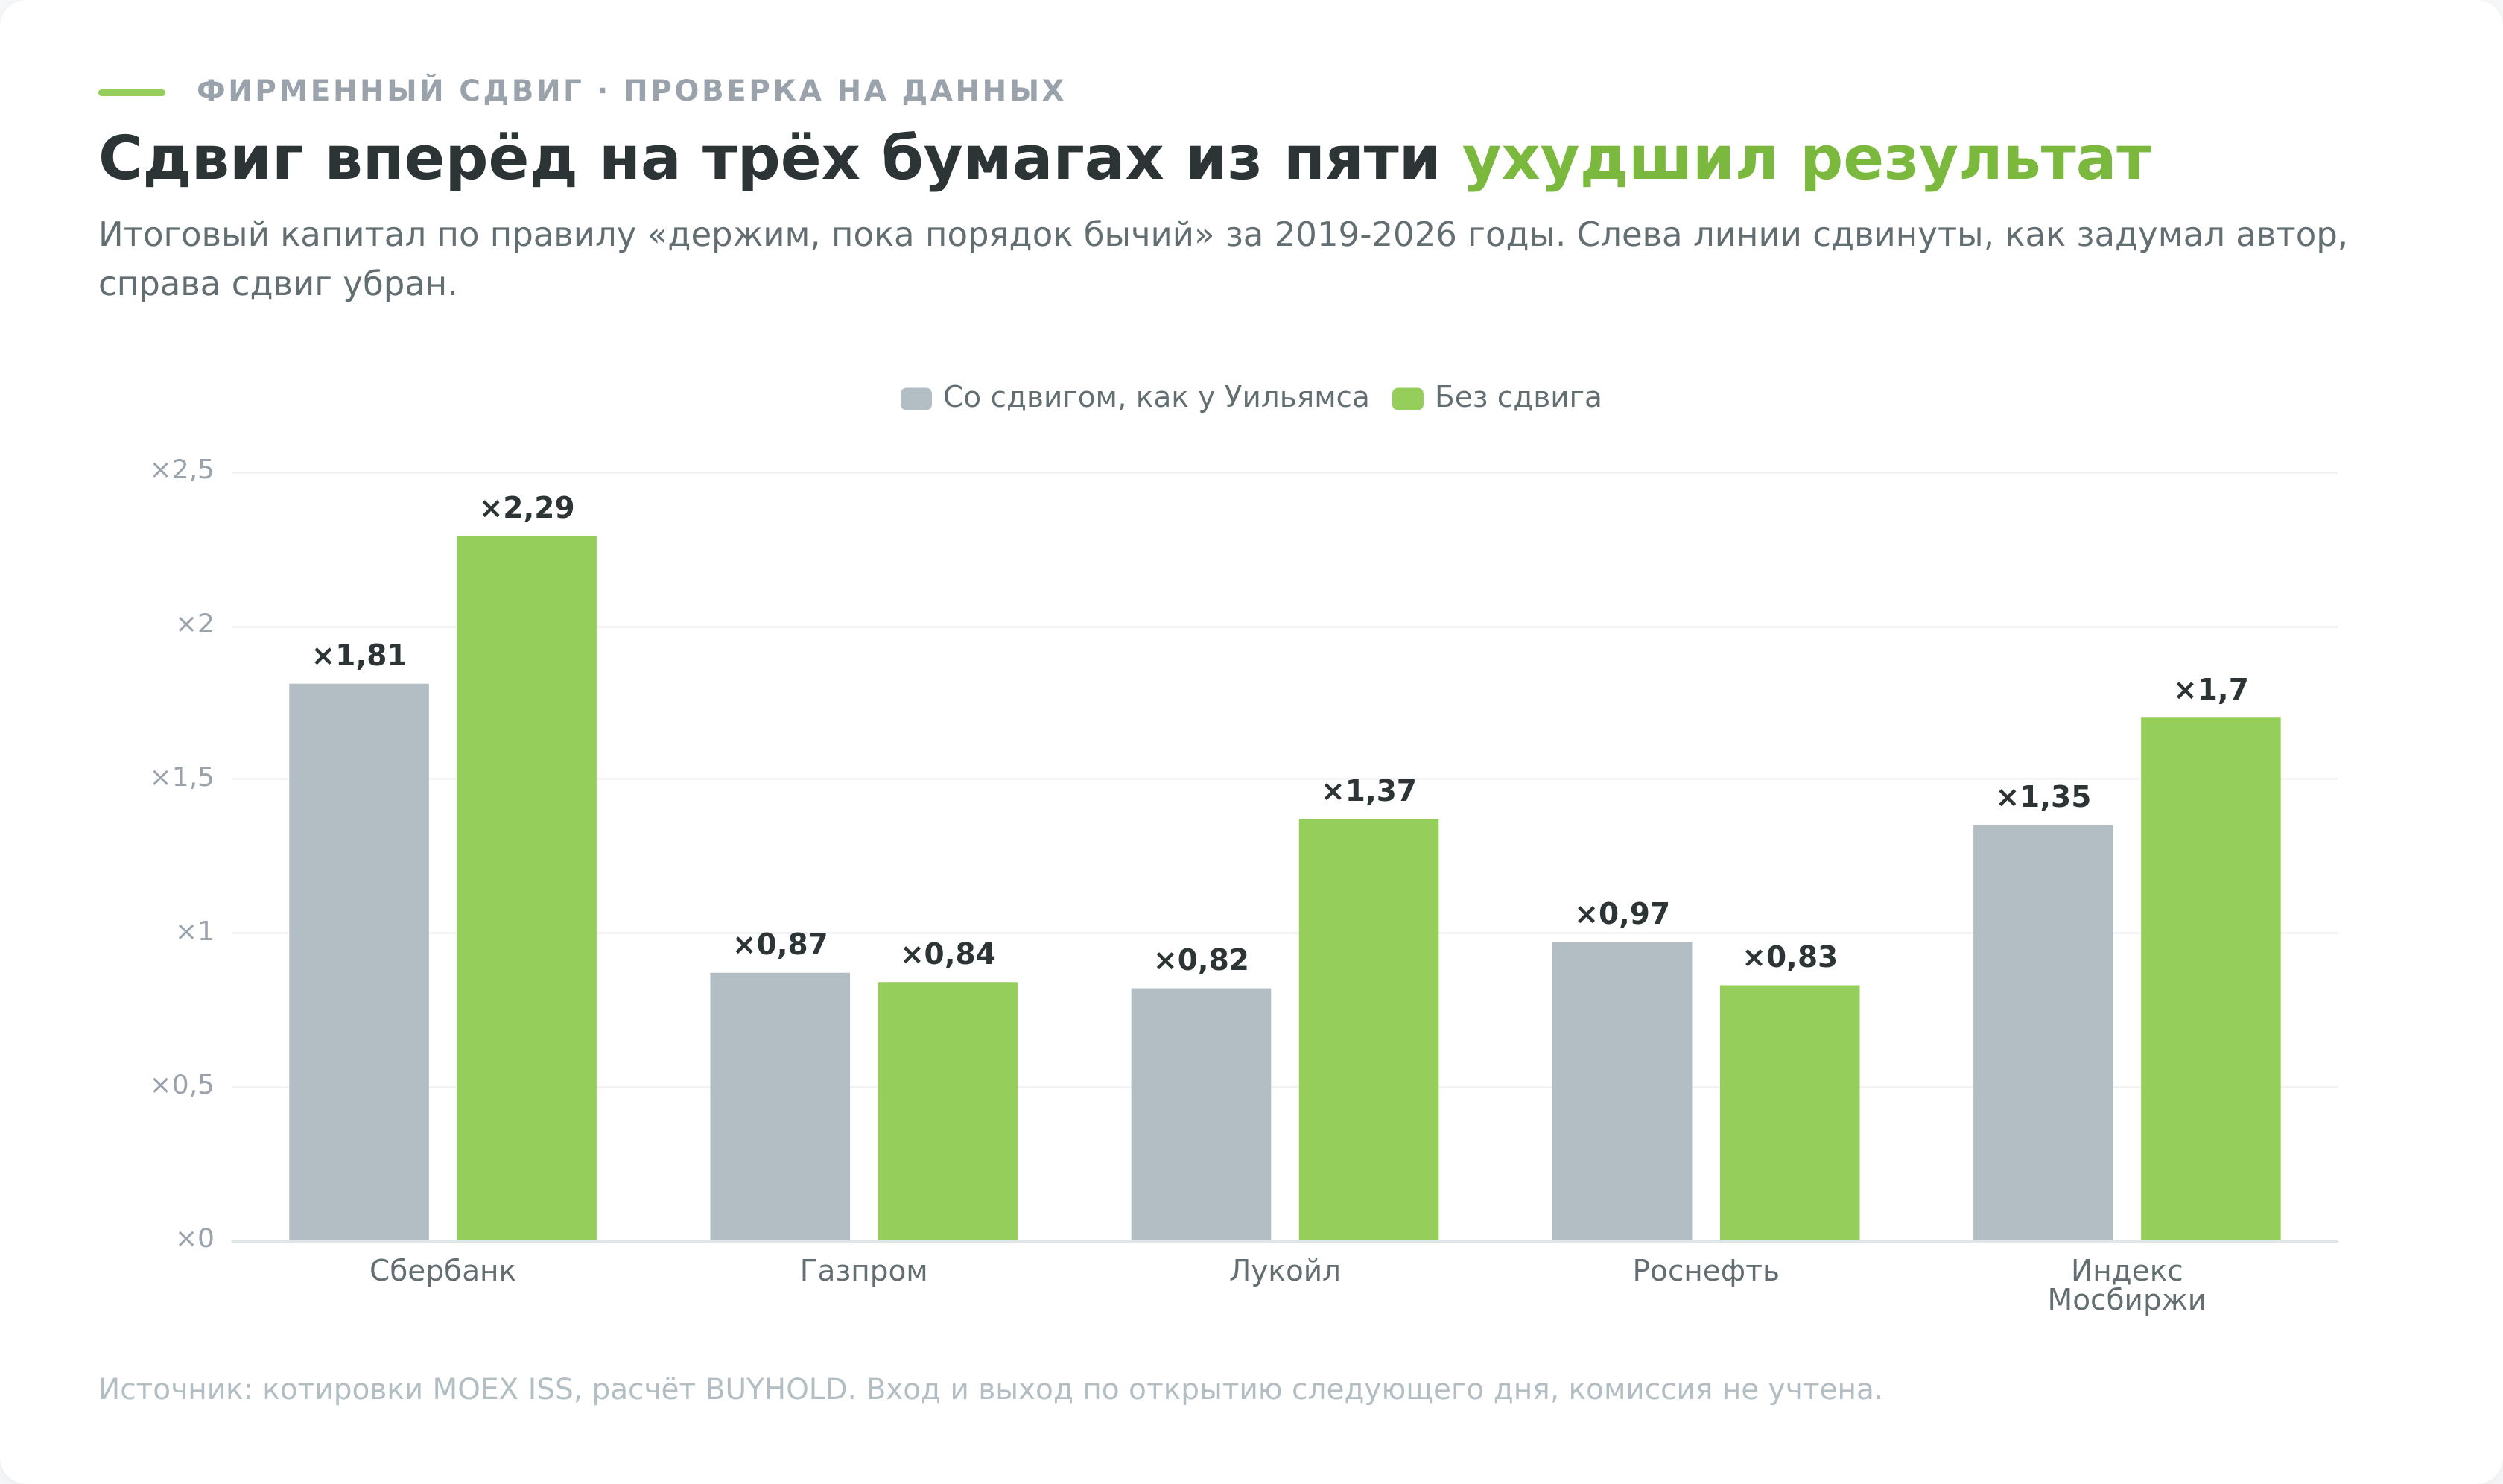
Объяснение простое, если вспомнить механику. Сдвинутая линия держит старое значение дольше, поэтому цена успевает пересечь её и вернуться, породив лишний переход состояния. Задумка про фильтрацию шума работает в обратную сторону.
Оговорюсь честно. Пять инструментов и семь с половиной лет — это не приговор идее сдвига, разброс между бумагами велик, и на другом рынке или другом периоде картина может оказаться иной. Но заявление «сдвиг делает индикатор точнее» на российских голубых фишках данными не подтверждается, и повторять его как факт нельзя.
Чего индикатор Аллигатор не делает
Раздел придётся прочитать до того, как переходить к стратегиям, иначе стратегии прочитаются как обещание.
Не показывает развороты. Медиана запаздывания 22-30 дней. Индикатор описывает состояние, которое уже сложилось, а не то, которое наступит.
Не отличает сильный тренд от затяжного сползания. Порядок линий выполняется и при росте на 40%, и при вялом дрейфе на 3%. Ширина пасти отчасти решает проблему, но порога, разделяющего эти случаи, у Уильямса нет.
Не защищает от событийного риска. Ни одна конфигурация линий не предупредила о собрании акционеров Газпрома 30 июня 2022 года. Разбор этой сделки ниже.
Не работает на малых таймфреймах так, как на дневном. Периоды 13, 8 и 5 задумывались под медленные графики. На минутных данных число переходов растёт кратно, а вместе с ним и комиссии.
Не даёт статистического преимущества сам по себе. Это следует из таблицы z-оценок выше и согласуется с академическим взглядом на предмет. Обзор Пака и Ирвина в Journal of Economic Surveys свёл 95 современных исследований прибыльности технического анализа: 56 дали положительный результат, 20 отрицательный, 19 смешанный, и авторы отдельно указали на подгонку правил под историю как на главную методологическую проблему этой литературы. Индикатор Аллигатор ровно в этой рамке и находится.
Отдельно про перерисовку, о которой часто спрашивают. Аллигатор не перерисовывается. Значения линий на закрытых барах не меняются, сдвиг вперёд задан заранее и известен. Путаницу создаёт то, что три линии уходят правее последней свечи, и новичку кажется, будто индикатор что-то предсказывает. Он ничего не предсказывает, он просто нарисовал прошлое чуть правее.
Фракталы Уильямса, вторая половина системы
Система без фракталов неполна, и это часто теряется в пересказах. У Уильямса линии отвечают за режим, а вход даёт фрактал, поэтому разбирать индикатор в отрыве от них значит разбирать половину конструкции.
Фрактал устроен предельно просто. Берутся пять подряд идущих баров. Если у среднего бара максимум выше, чем у двух слева и двух справа, это верхний фрактал. Если минимум ниже, чем у соседей, нижний. Никаких формул, только сравнение экстремумов.
Тут есть деталь, которая ломает логику новичкам. Фрактал становится известен не в момент формирования, а через два бара, потому что нужны две свечи справа. Уровень, который вы видите на графике, был подтверждён позавчера. Ещё два дня к общему запаздыванию системы.
Сколько их вообще бывает, тоже стоит знать заранее. На дневных данных Мосбиржи формируется около 68 фракталов в год на бумагу, примерно поровну верхних и нижних. То есть уровней для пробоя хватает, узким местом остаётся не их количество, а фильтр по состоянию линий, который отсекает большинство.
Правило Уильямса связывает две части так. Покупка совершается при пробое верхнего фрактала, но только если пасть раскрыта вверх и цена находится над линиями. Продажа зеркально. Фрактал, образовавшийся внутри переплетения линий, игнорируется целиком, и именно этот запрет отсекает большую часть ложных пробоев в боковике.
Результаты такого входа я привёл в таблице сценария 1. Напомню главное. Треть сделок прибыльна, медиана отрицательна, а плюс на трёх инструментах создан двумя-тремя крупными движениями. Отдельно отмечу, что стоп у Уильямса ставится за линию челюстей, самую медленную из трёх. На спокойной бумаге вроде Лукойла такой стоп оказывается далёким и режет риск-профиль сделки, поэтому его разумнее пересчитывать через волатильность.
Торговые сценарии по индикатору Аллигатор и что с ними стало на данных
Уильямс не предлагал торговать по одному пересечению линий. У него Аллигатор работает в связке с фракталами, и вход выглядит иначе, чем в упрощённых пересказах. Проверяю три варианта по нарастанию сложности.
Сценарий 1. Авторский вход по пробою фрактала
Фрактал по Уильямсу это пять баров, у которых средний имеет самый высокий максимум для верхнего фрактала или самый низкий минимум для нижнего. Правило входа собирается из двух условий. Пасть раскрыта в бычьем порядке, и цена пробивает уровень последнего верхнего фрактала. Выход при нарушении бычьего порядка либо через 60 дней, если порядок держится.
Считаю по всем пяти инструментам. Уровень фрактала известен через два бара после его формирования, вход по открытию следующего дня после пробоя, никакого заглядывания вперёд.
| Инструмент | Сделок | Прибыльных | Медиана | Среднее | Сумма | Лучшая | Худшая |
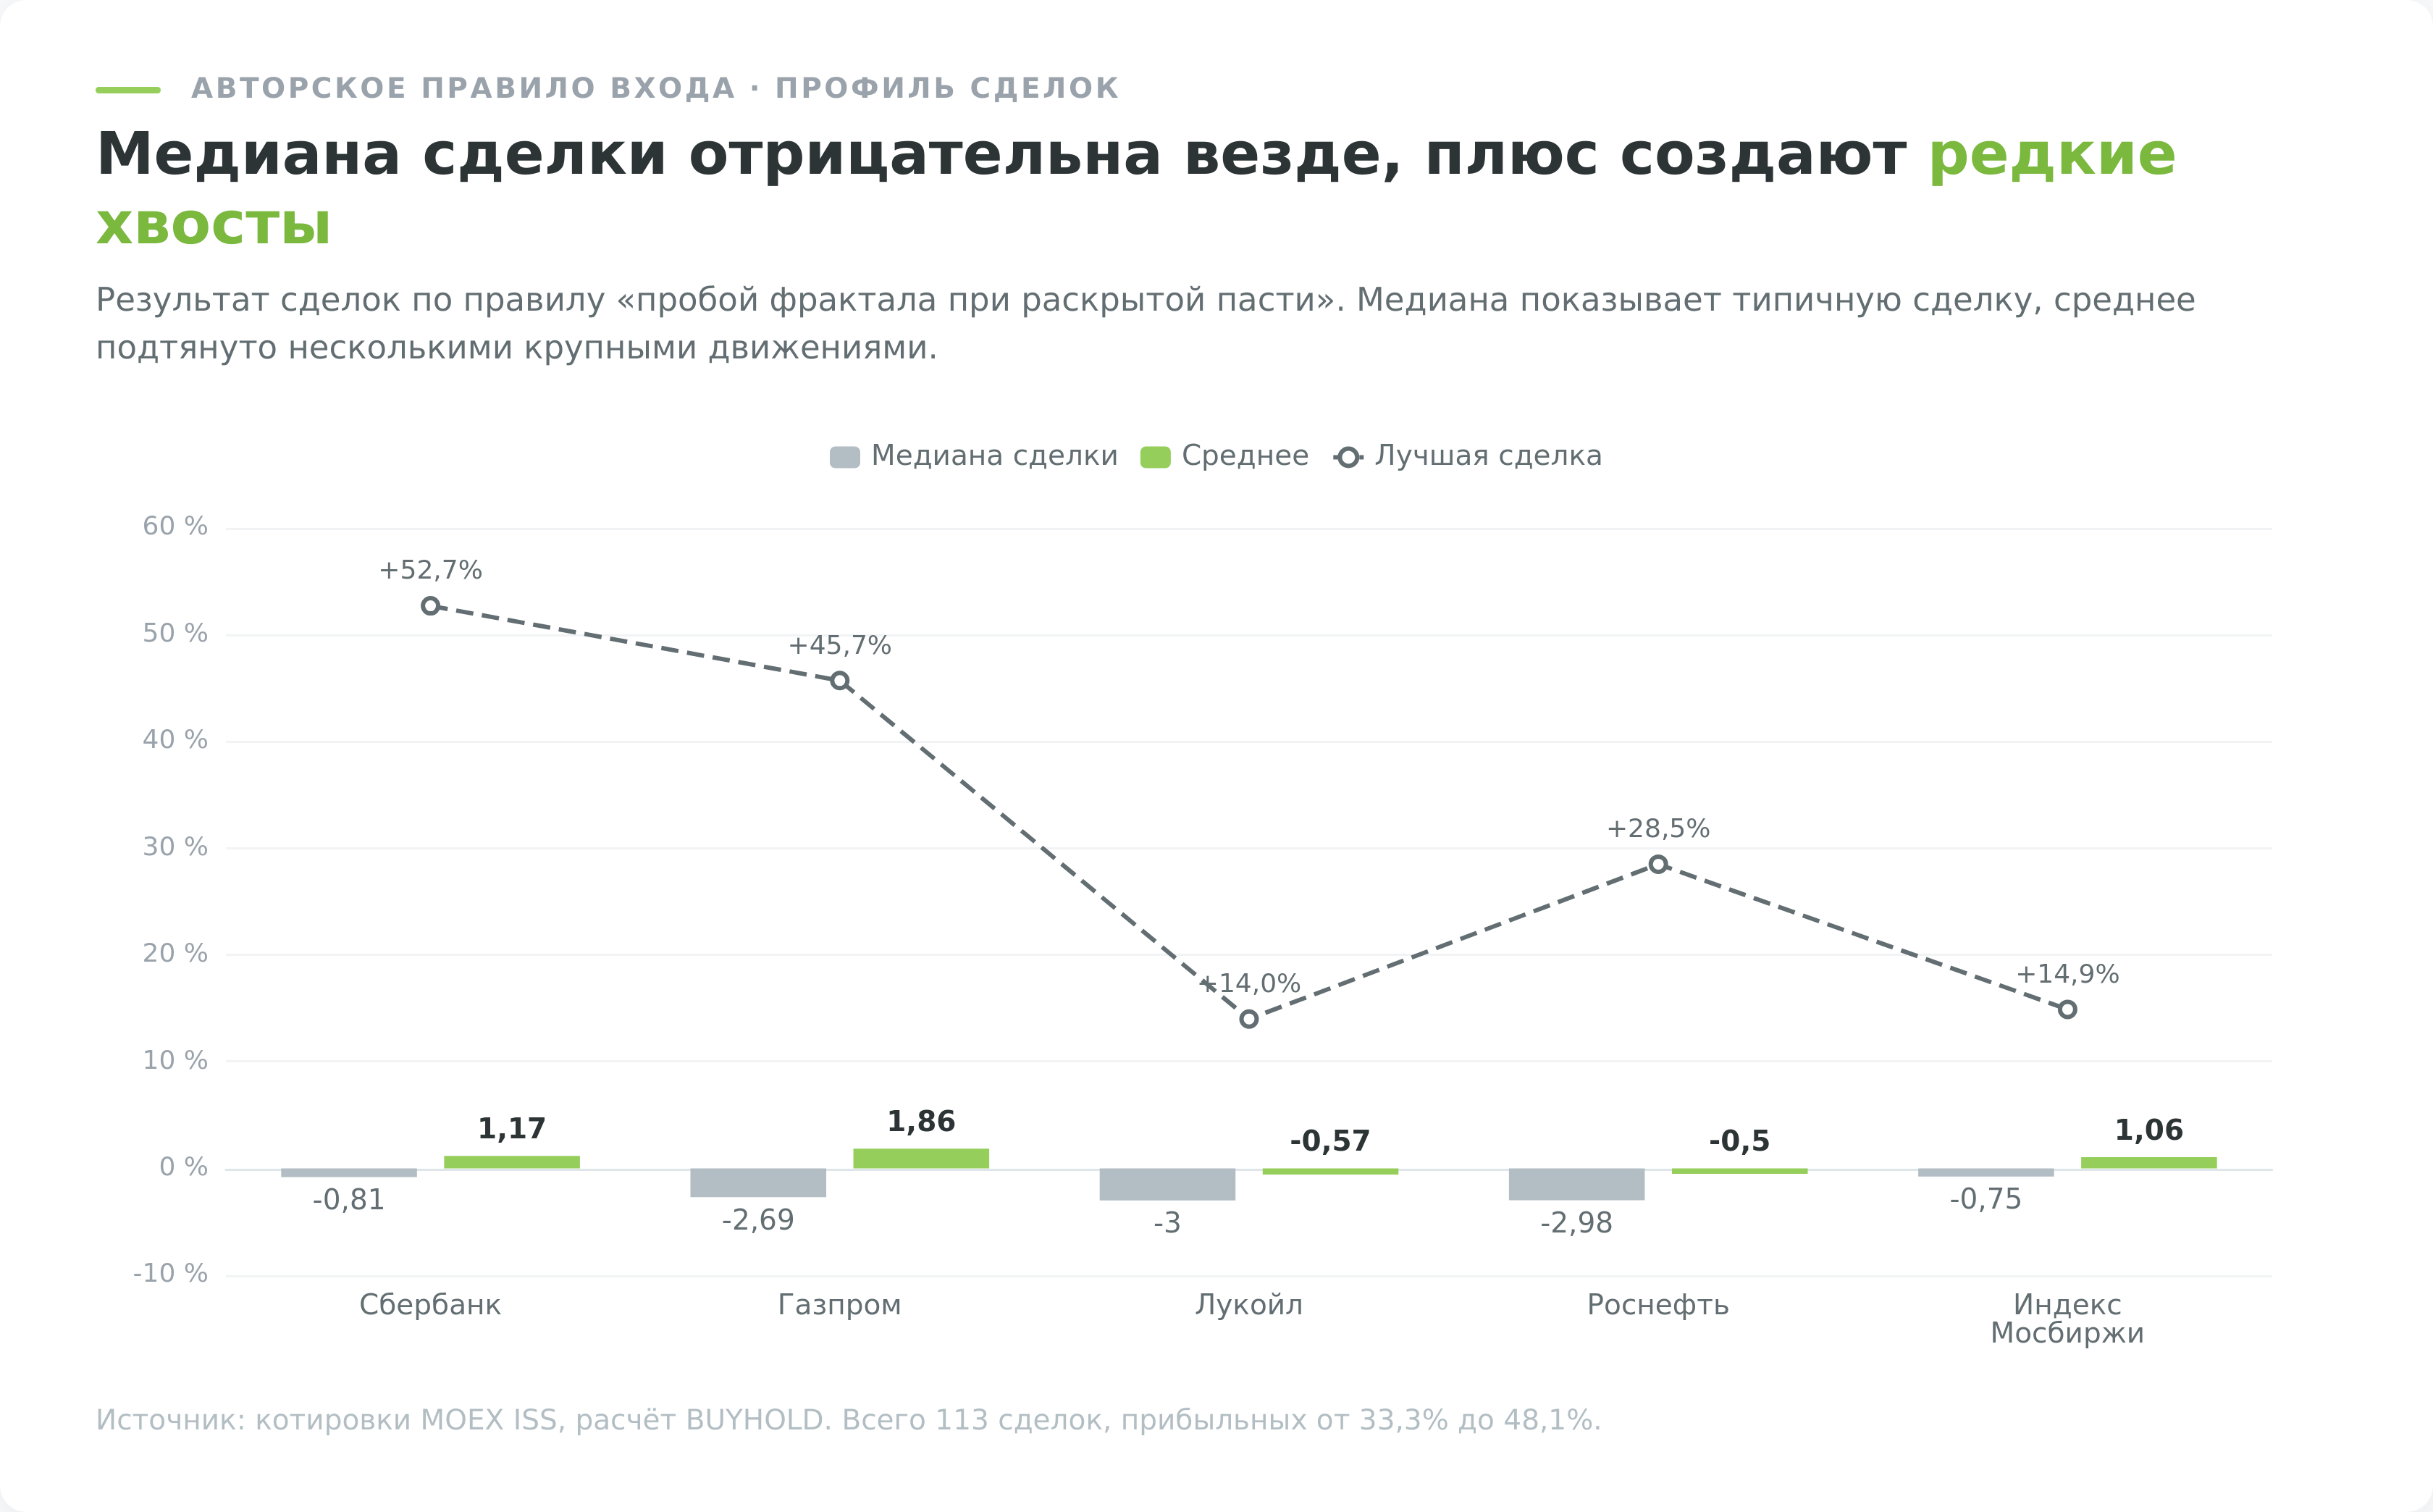
| Сбербанк | 29 | 41,4% | −0,81% | +1,17% | +34,0% | +52,7% | −14,9% |
| Газпром | 18 | 33,3% | −2,69% | +1,86% | +33,5% | +45,7% | −37,9% |
| Лукойл | 21 | 33,3% | −3,00% | −0,57% | −12,0% | +14,0% | −9,9% |
| Роснефть | 18 | 33,3% | −2,98% | −0,50% | −9,0% | +28,5% | −11,4% |
| Индекс Мосбиржи | 27 | 48,1% | −0,75% | +1,06% | +28,7% | +14,9% | −15,9% |
В этой таблице спрятан весь характер системы, и её стоит прочитать медленно.
Прибыльных сделок треть. Медиана отрицательная на всех пяти инструментах, то есть типичная сделка приносит убыток. При этом среднее положительное на трёх инструментах, а суммарный результат по Сбербанку, Газпрому и индексу оказался плюсовым. Живёт система за счёт хвоста. Одна сделка по Сбербанку дала +52,7%, одна по Газпрому +45,7%, и эти две закрыли десятки мелких минусов.
Это классический профиль следования за трендом, и он не является дефектом. Дефектом он становится, когда человек приходит с ожиданием «индикатор Аллигатор даёт точные сигналы» и получает семь убытков подряд. Психологически выдержать серию из шести-семи минусов ради одного плюса умеет далеко не каждый, и статистика тут честнее любых обещаний: две трети ваших сделок будут закрыты в минус.
На Лукойле и Роснефти хвост не пришёл, и суммарный результат ушёл в минус, −12,0% и −9,0% соответственно. Разница между инструментами показывает, насколько результат зависит от того, случился ли на выбранной бумаге сильный тренд.
Сценарий 2. Аллигатор как фильтр режима, а не источник входов
Здесь начинается интересное. Уберём попытку ловить точки входа и оставим индикатору одну работу — говорить, в рынке мы или нет. Правило: держим бумагу, пока сохраняется бычий порядок линий, выходим в деньги при его нарушении, возвращаемся при восстановлении.
| Инструмент | Капитал по правилу | Простое удержание | Просадка по правилу | Просадка удержания | Время в рынке |
| Сбербанк | ×1,81 | ×1,50 | −30,1% | −73,8% | 51,2% |
| Газпром | ×0,87 | ×0,59 | −65,3% | −79,9% | 37,8% |
| Лукойл | ×0,82 | ×1,01 | −47,0% | −52,4% | 41,8% |
| Роснефть | ×0,97 | ×0,78 | −38,1% | −60,9% | 38,1% |
| Индекс Мосбиржи | ×1,35 | ×0,95 | −24,6% | −55,3% | 50,4% |
По доходности правило обошло удержание на четырёх инструментах из пяти. Но смотреть надо не туда. Смотреть надо на просадку.
Сбербанк за период проваливался на 73,8% от предыдущего максимума, а с фильтром по Аллигатору только на 30,1%. Индекс Мосбиржи 55,3% против 24,6%. Фильтр вдвое сократил глубину падения на всех пяти инструментах без исключения, и вот этот эффект уже не выглядит случайным: он одинаково устойчив везде, тогда как доходность скачет.
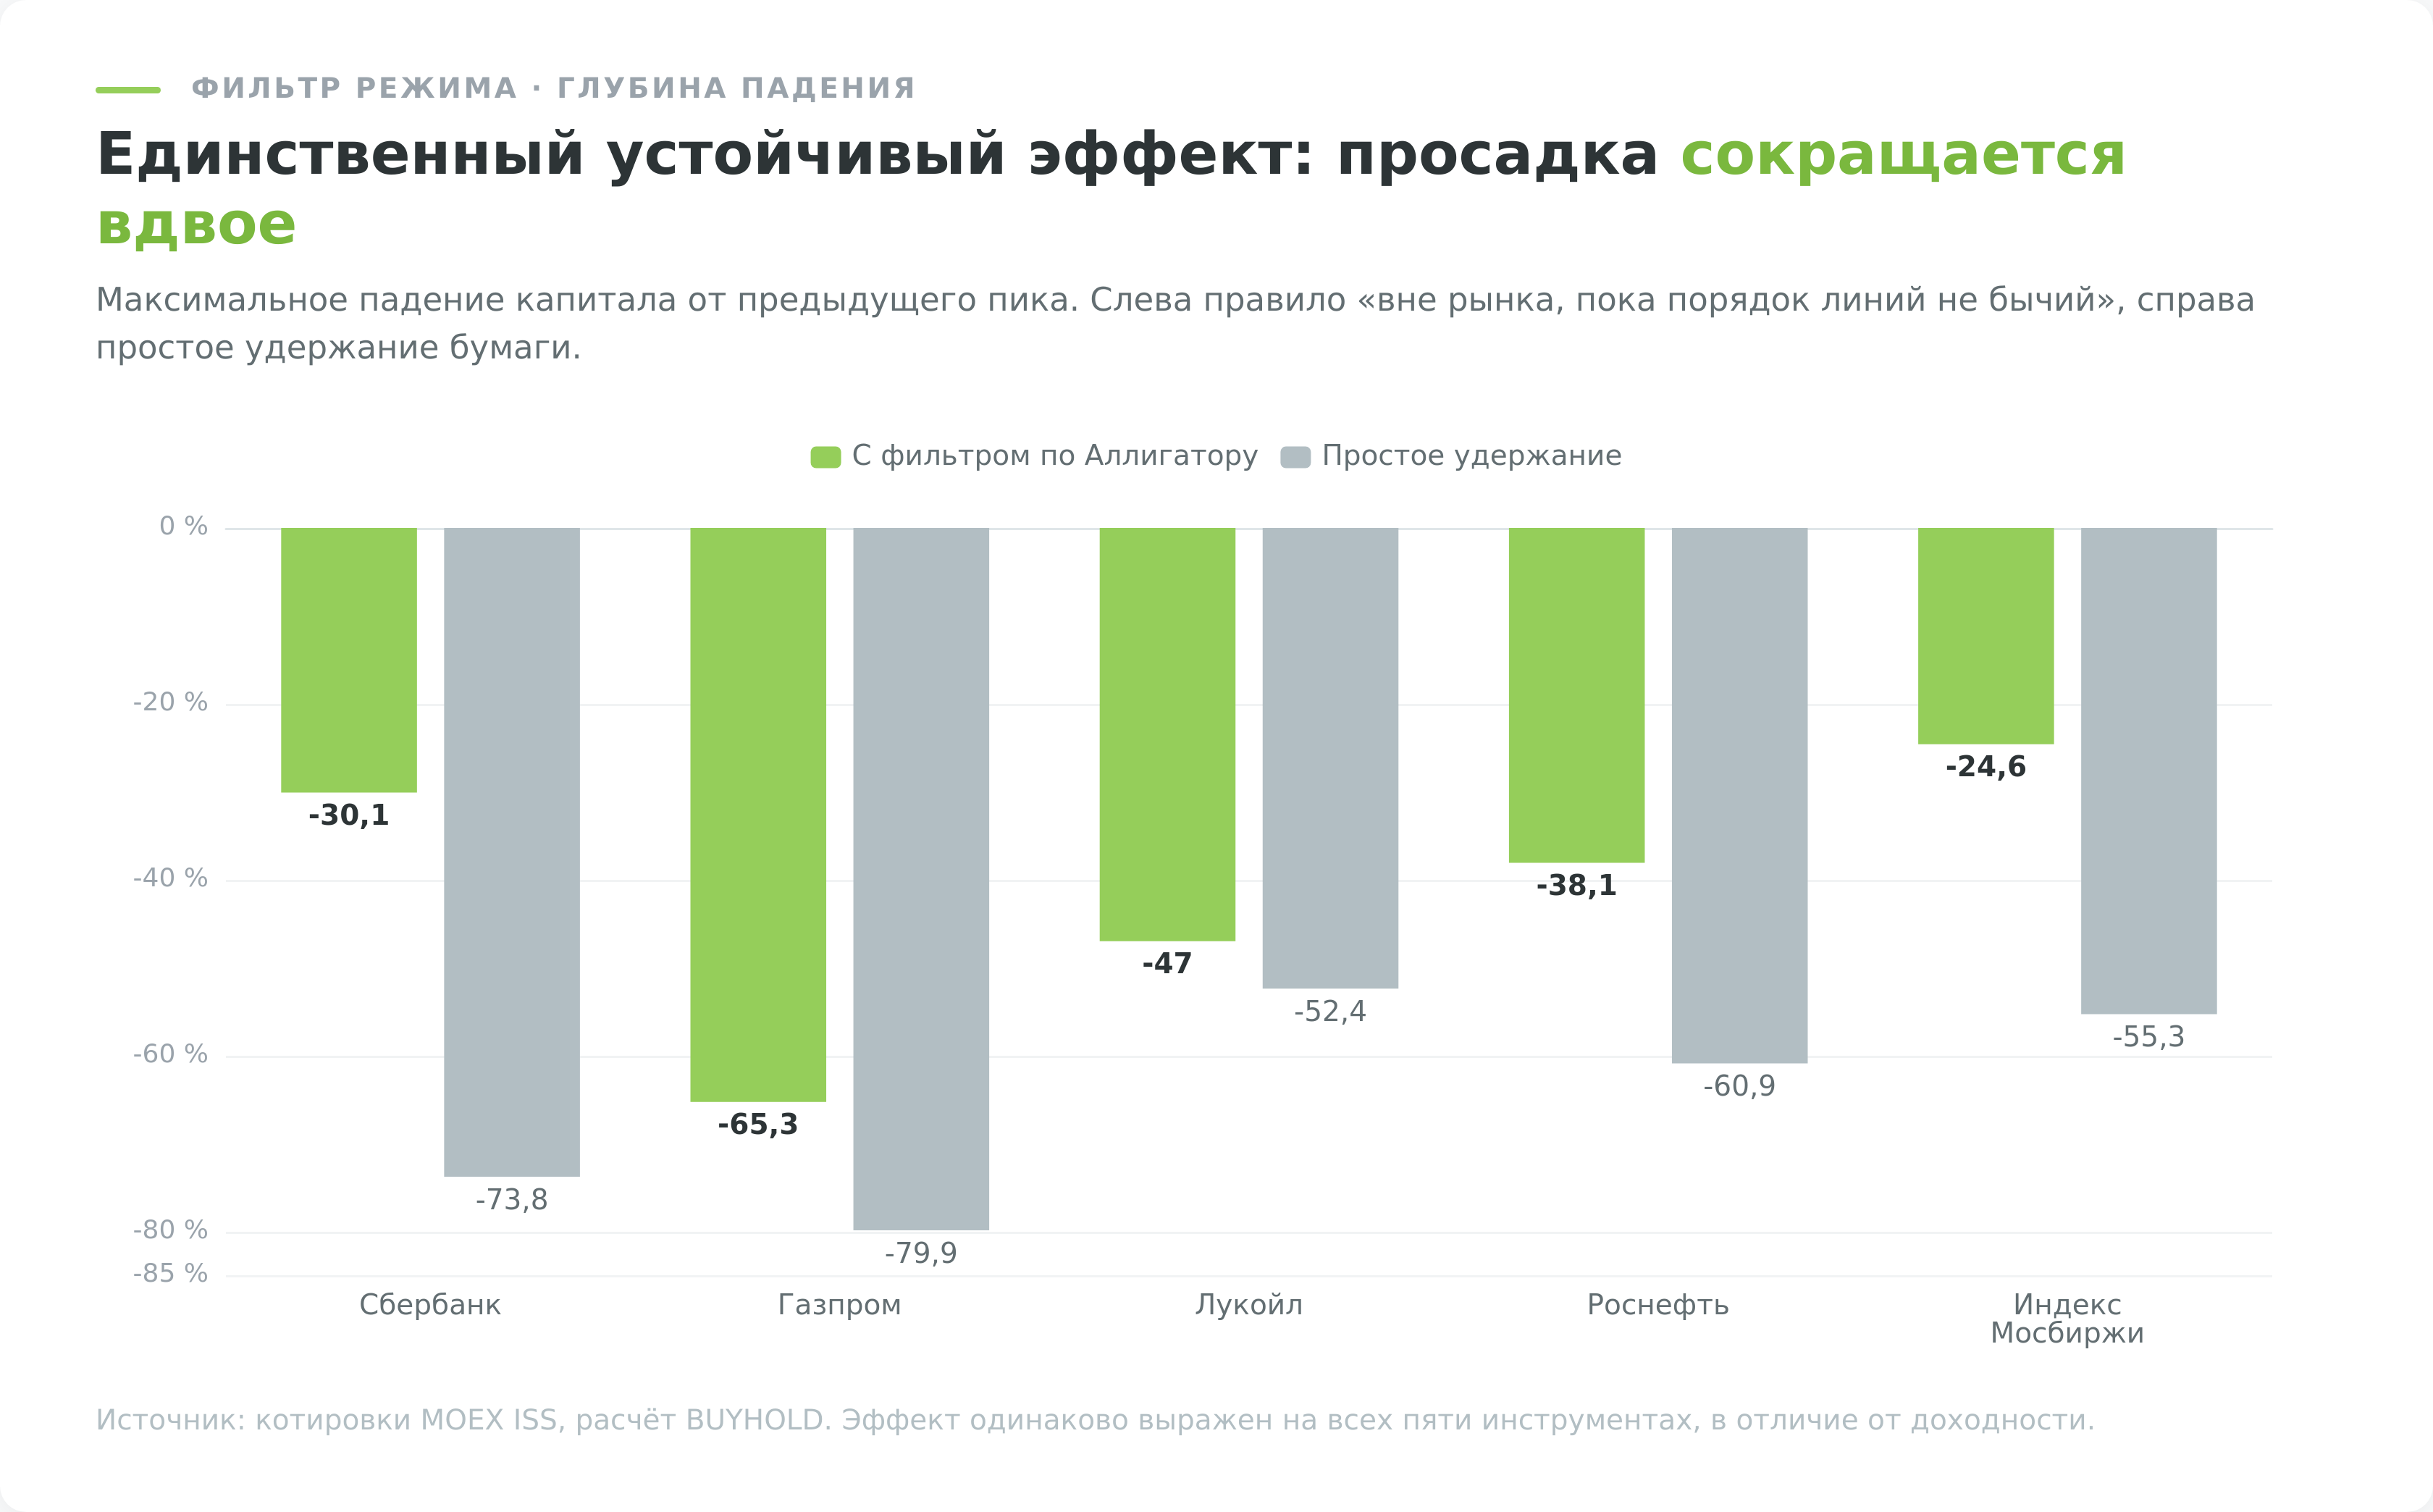
Механика понятна. В затяжном падении порядок линий становится медвежьим и остаётся таким неделями, поэтому правило держит деньги вне рынка ровно тогда, когда рынок валится. Платой становится время вне рынка, 49-62% дней, и пропущенные отскоки.
Мне стало интересно, не даёт ли того же самого обычная пара средних без всякой фрактальной геометрии. Проверил классическое пересечение SMA 50 и 200: Сбербанк ×1,69 против ×1,81 у Аллигатора, Лукойл ×1,16 против ×0,82, Роснефть ×1,09 против ×0,97, Газпром ×0,54 против ×0,87, индекс ×1,05 против ×1,35. Счёт два-три, разница в пределах разброса. Ничего специфически «аллигаторского» в результате нет, работает сама идея фильтра по направлению средних.
Стоп, сопровождение и выход из позиции
Про вход написано много, про выход почти ничего, хотя именно он определяет результат на трендовой системе. У Уильямса выход задан двумя способами, и оба стоит разобрать отдельно.
Первый способ ставит стоп за линию челюстей. Самая медленная линия идёт дальше всех от цены, поэтому такой стоп редко срабатывает от случайного колебания. Обратная сторона видна на числах. Медианное расстояние от цены до челюстей в трендовом состоянии составляет 2,4-3,2% от цены, а на волатильных участках доходит до 6-8%. Для сделки с плечом это означает, что при неудаче теряется заметная часть депозита, и размер позиции приходится уменьшать вдвое против привычного.
Второй способ закрывает позицию при нарушении порядка линий. Он и был реализован в моих расчётах. Держится дольше, забирает движение целиком, но отдаёт часть прибыли на развороте, потому что порядок ломается уже после того, как цена развернулась. В удачной сделке по Сбербанку выход случился на 216,87 ₽, тогда как максимум движения был выше.
Есть и третий вариант, которого у автора нет, зато он напрашивается из данных. Выход по схлопыванию гистограмм Gator происходит раньше поломки порядка и сохраняет больше прибыли на развороте. Платой становится выход из части движений, которые продолжились после сужения линий. Универсального ответа тут нет, выбор между «выйти раньше и потерять хвост» и «выйти позже и отдать часть прибыли» зависит от того, что вам тяжелее переносить.
Отдельно про перенос стопа в безубыток. Приём выглядит бесплатным, но на трендовой системе он вреден. Две трети сделок здесь убыточны, а весь плюс создают редкие большие движения, и любое правило, которое выбивает позицию из такого движения на ранней просадке, срезает как раз тот хвост, ради которого система существует.
Сценарий 3. Что от всего этого остаётся после комиссии
Правило из второго сценария даёт 43-54 сделки за семь с половиной лет. Это немного, примерно шесть-семь входов в год, но комиссию платить придётся с каждого.
| Инструмент | Без комиссии | Комиссия 0,05% | Комиссия 0,3% | Удержание |
| Сбербанк | ×1,81 | ×1,72 | ×1,33 | ×1,50 |
| Газпром | ×0,87 | ×0,83 | ×0,64 | ×0,59 |
| Лукойл | ×0,82 | ×0,78 | ×0,61 | ×1,01 |
| Роснефть | ×0,97 | ×0,92 | ×0,70 | ×0,78 |
| Индекс Мосбиржи | ×1,35 | ×1,29 | ×1,04 | ×0,95 |
При тарифе 0,05% за сделку, который сегодня типичен для брокера с активным тарифом, преимущество сохраняется. При 0,3%, а такой уровень встречается на базовых тарифах и в мобильных приложениях без подписки, картина ломается. Сбербанк опускается с ×1,81 до ×1,33 и проигрывает простому удержанию с его ×1,50.
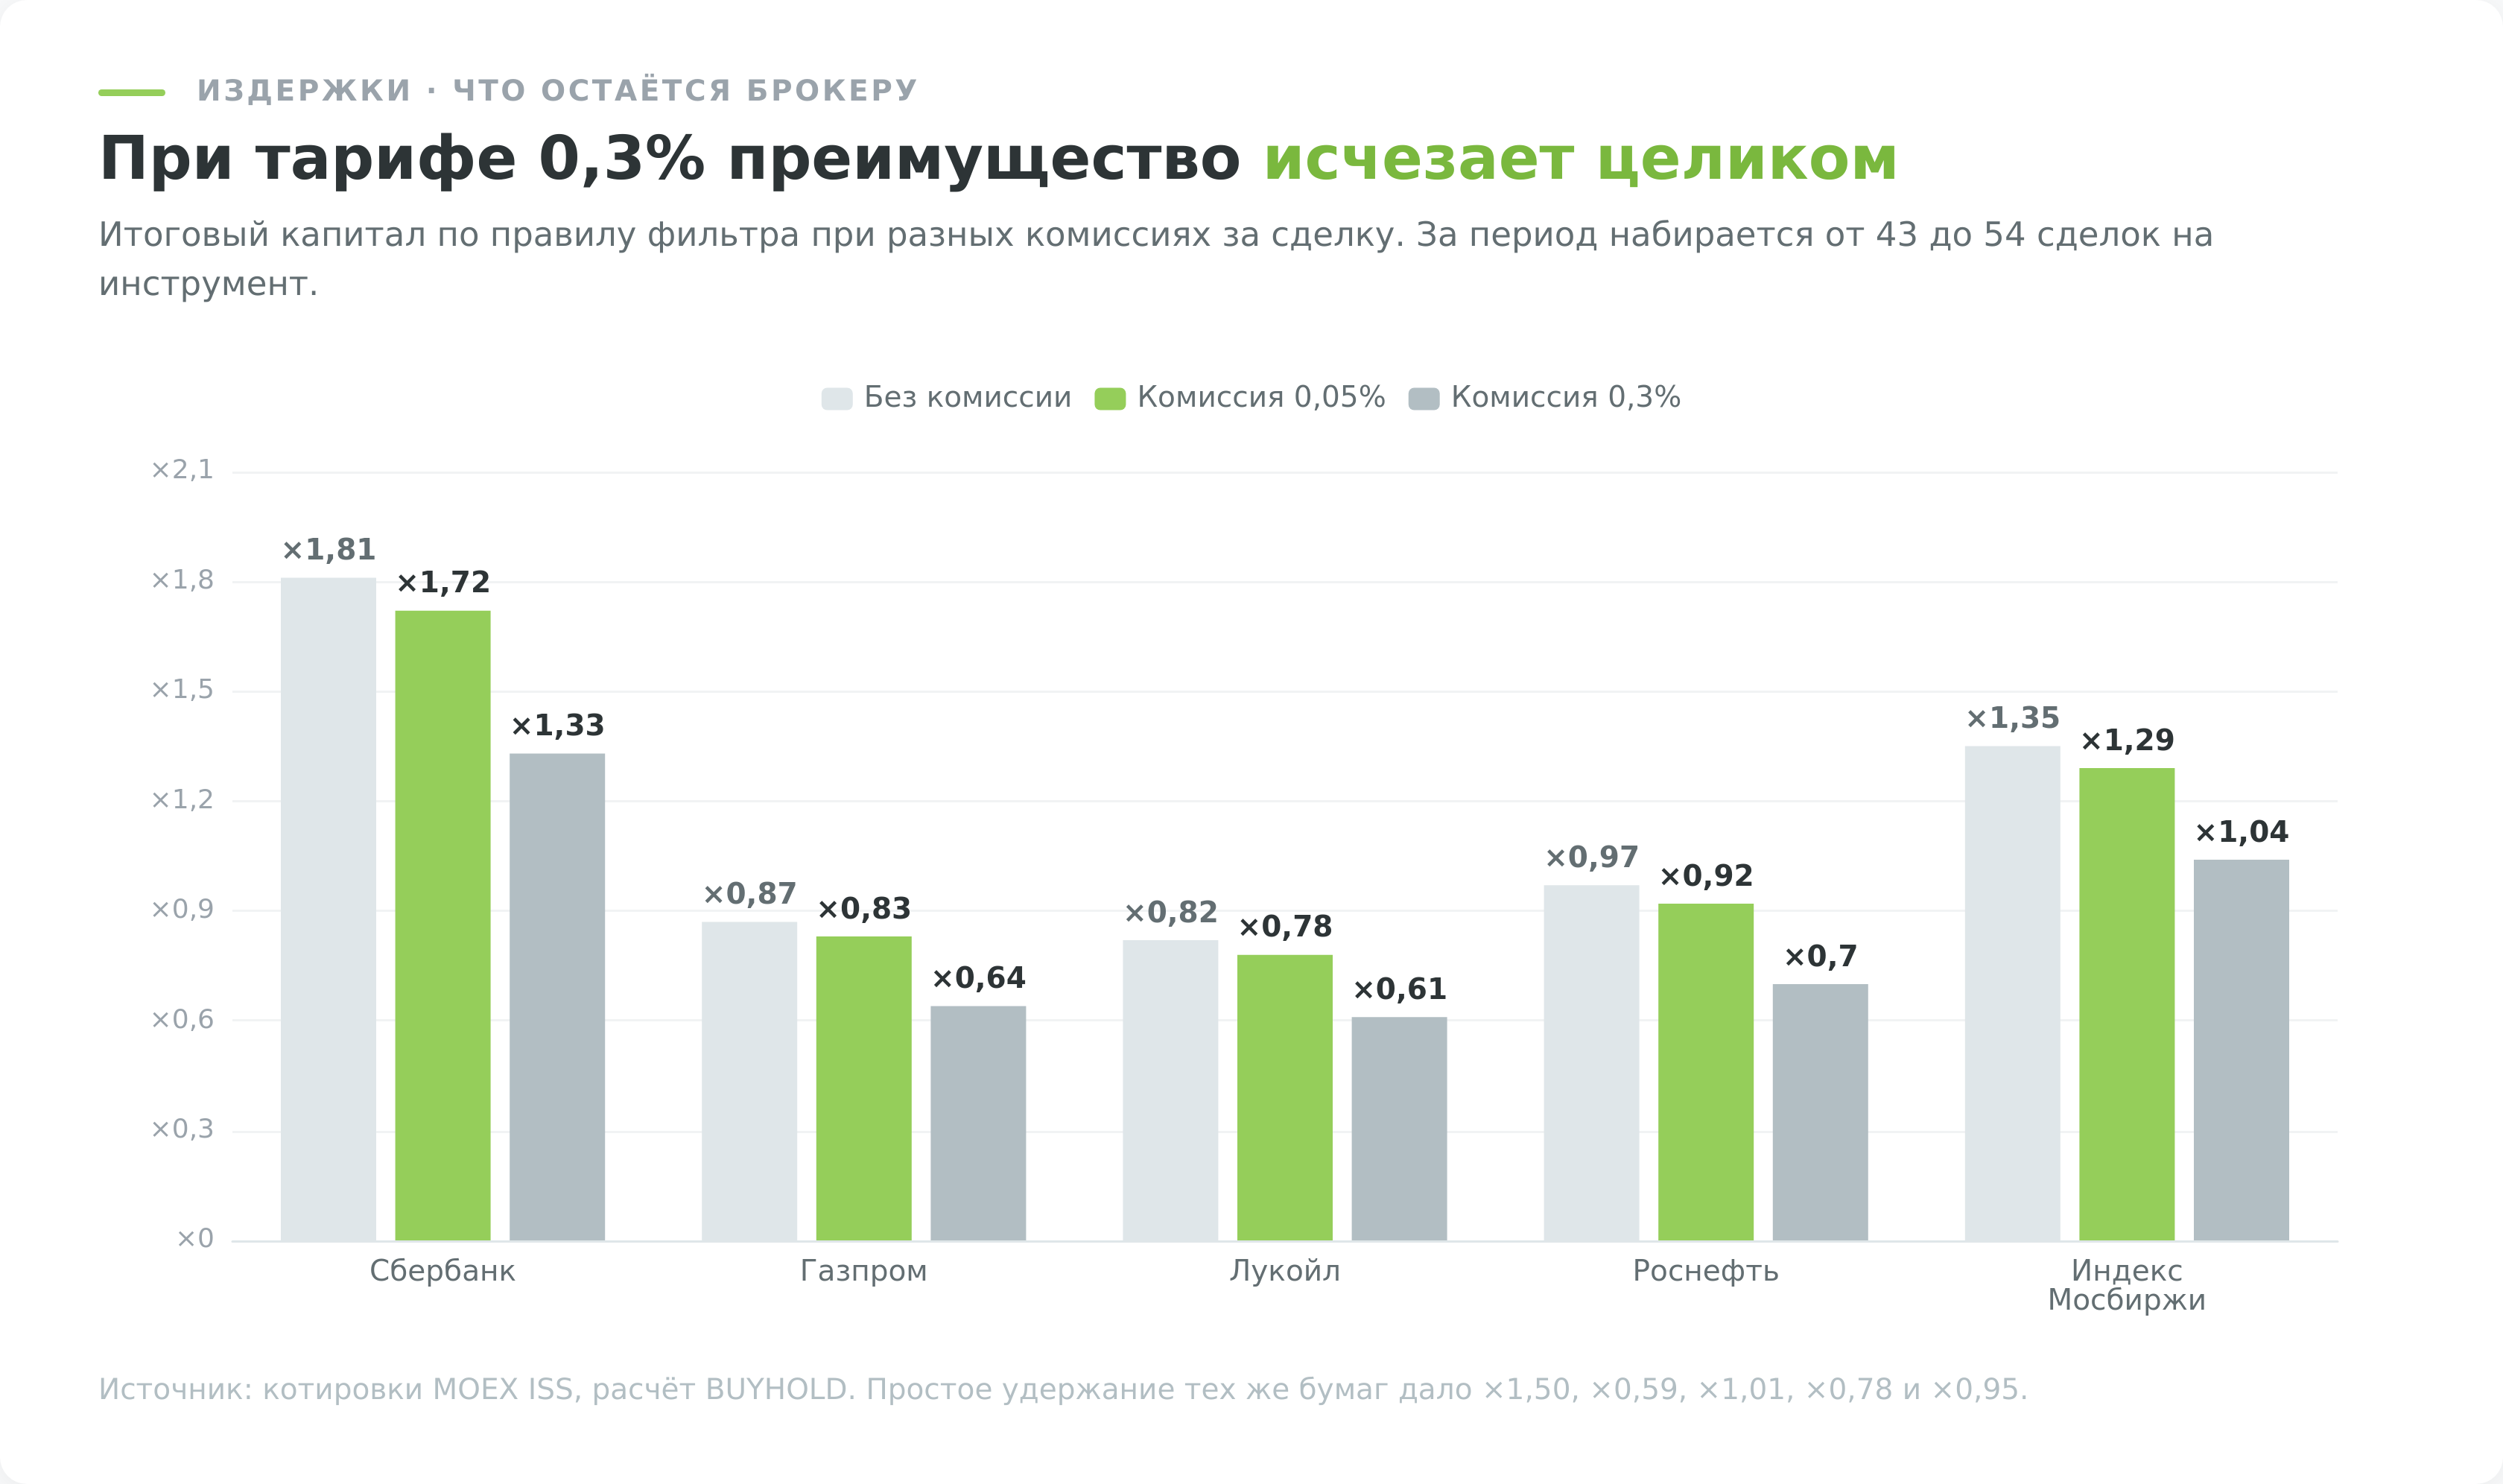
Вывод для практики звучит буднично. Прежде чем строить систему на переключениях по индикатору, посмотрите свой тариф. Разница между 0,05% и 0,3% на этой стратегии съедает весь результат целиком.
Два разобранных сигнала, удачный и провальный
Одна показанная сделка ничего не доказывает, поэтому обе взяты из той же выборки, что и таблицы выше, и обе крайние. Первая — лучшая по системе, вторая — худшая.
Отработка. Сбербанк, январь-март 2023 года
К концу декабря 2022 года линии Аллигатора выстроились в бычий порядок, а 4 января цена пробила уровень последнего верхнего фрактала на 142,00 ₽. Вход состоялся по этой цене. Бычий порядок держался без нарушений 59 торговых дней, и выход по правилу случился 30 марта 2023 года при 216,87 ₽. Результат +52,7%.
Что тут важно, кроме размера прибыли. Сделка простояла почти три месяца, и всё это время не требовала решений. Правило выхода ни разу не сработало ложно, потому что порядок линий на сильном тренде не нарушается: губы держатся выше зубов, зубы выше челюстей. Ровно для такого движения система и построена, и когда движение случается, она забирает его целиком.
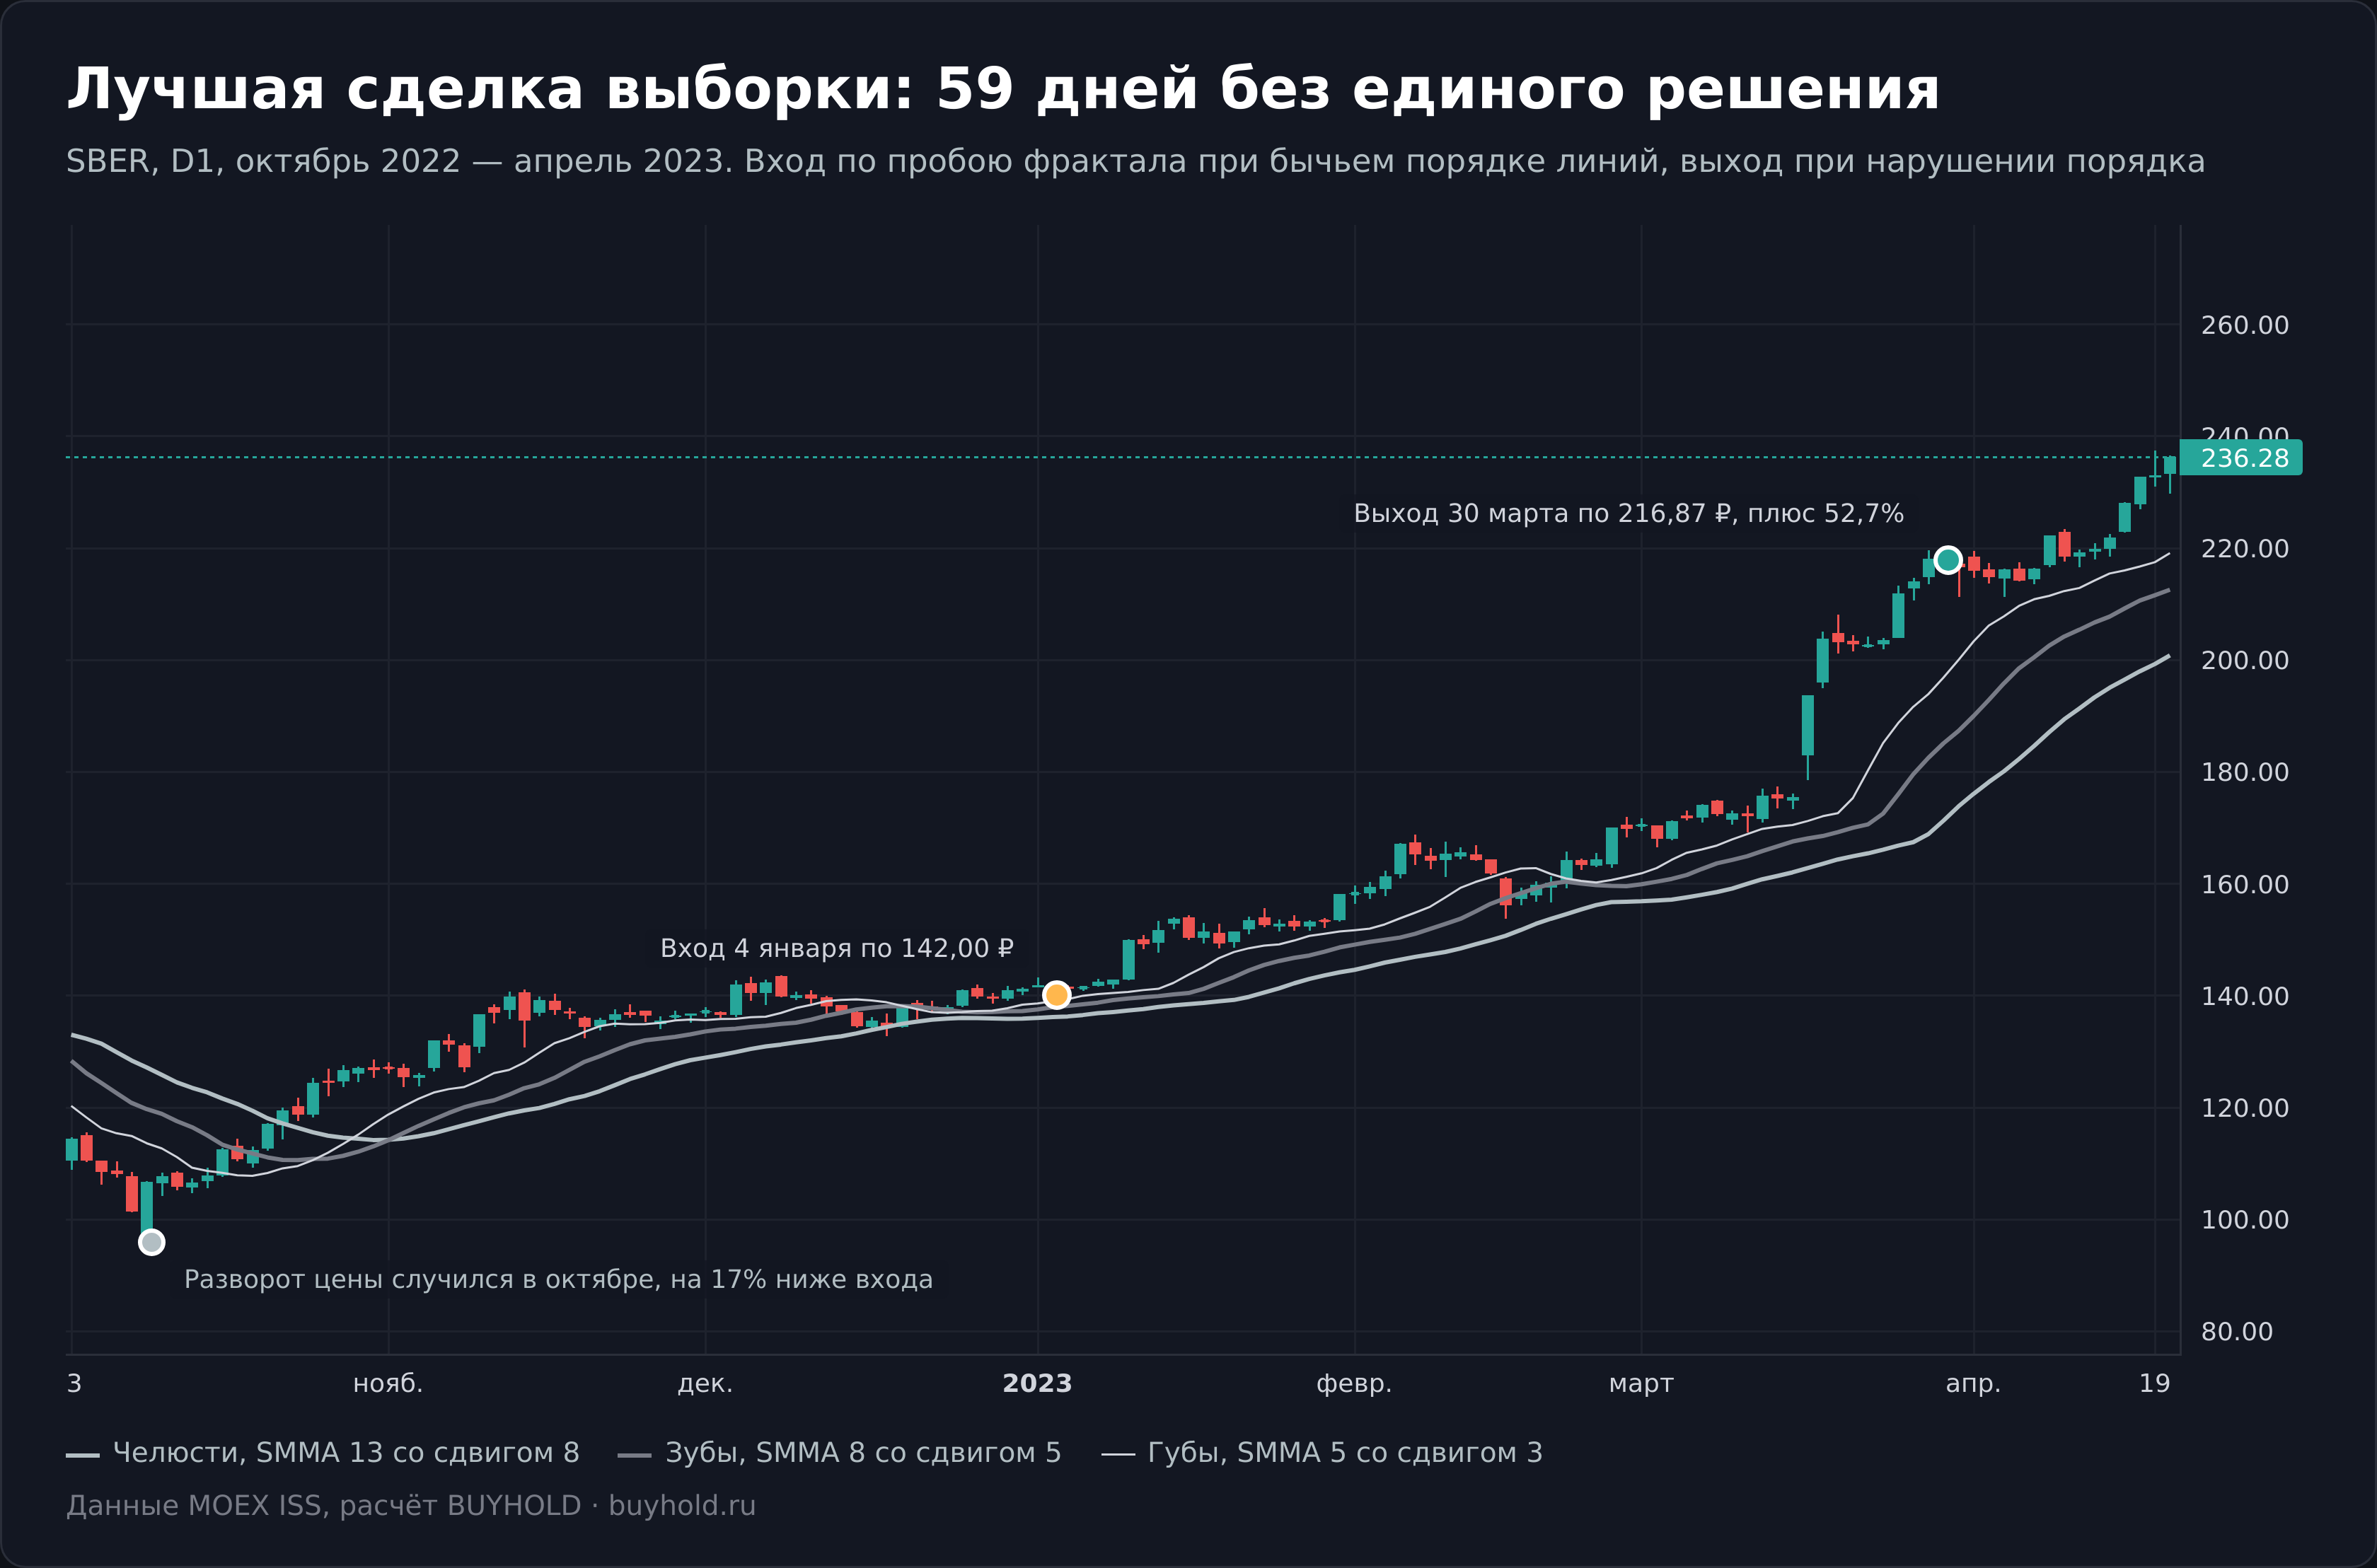
При этом разворот произошёл в октябре 2022 года около 121 ₽, а вход дала система только в январе на 142 ₽. Семнадцать процентов остались за кадром. Это и есть цена подтверждения, о которой шла речь в разделе про запаздывание.
Провал. Газпром, май-июль 2022 года
27 мая 2022 года конфигурация выглядела образцово. Пасть раскрыта вверх, цена пробила фрактальный уровень 273,00 ₽ и открылась на следующий день с разрывом по 300,00 ₽. Индикатор не показывал ничего тревожного больше месяца.
30 июня годовое собрание акционеров проголосовало против выплаты дивидендов за 2021 год, рекомендованных советом директоров, — 52,53 ₽ на акцию. Впервые с 1998 года компания не заплатила вообще ничего. В тот же день акции рухнули на 30,2%, с 310,82 ₽ до 207,69 ₽, о чём писали «Ведомости». Порядок линий сломался только 4 июля, выход состоялся по 186,25 ₽. Убыток −37,9%.
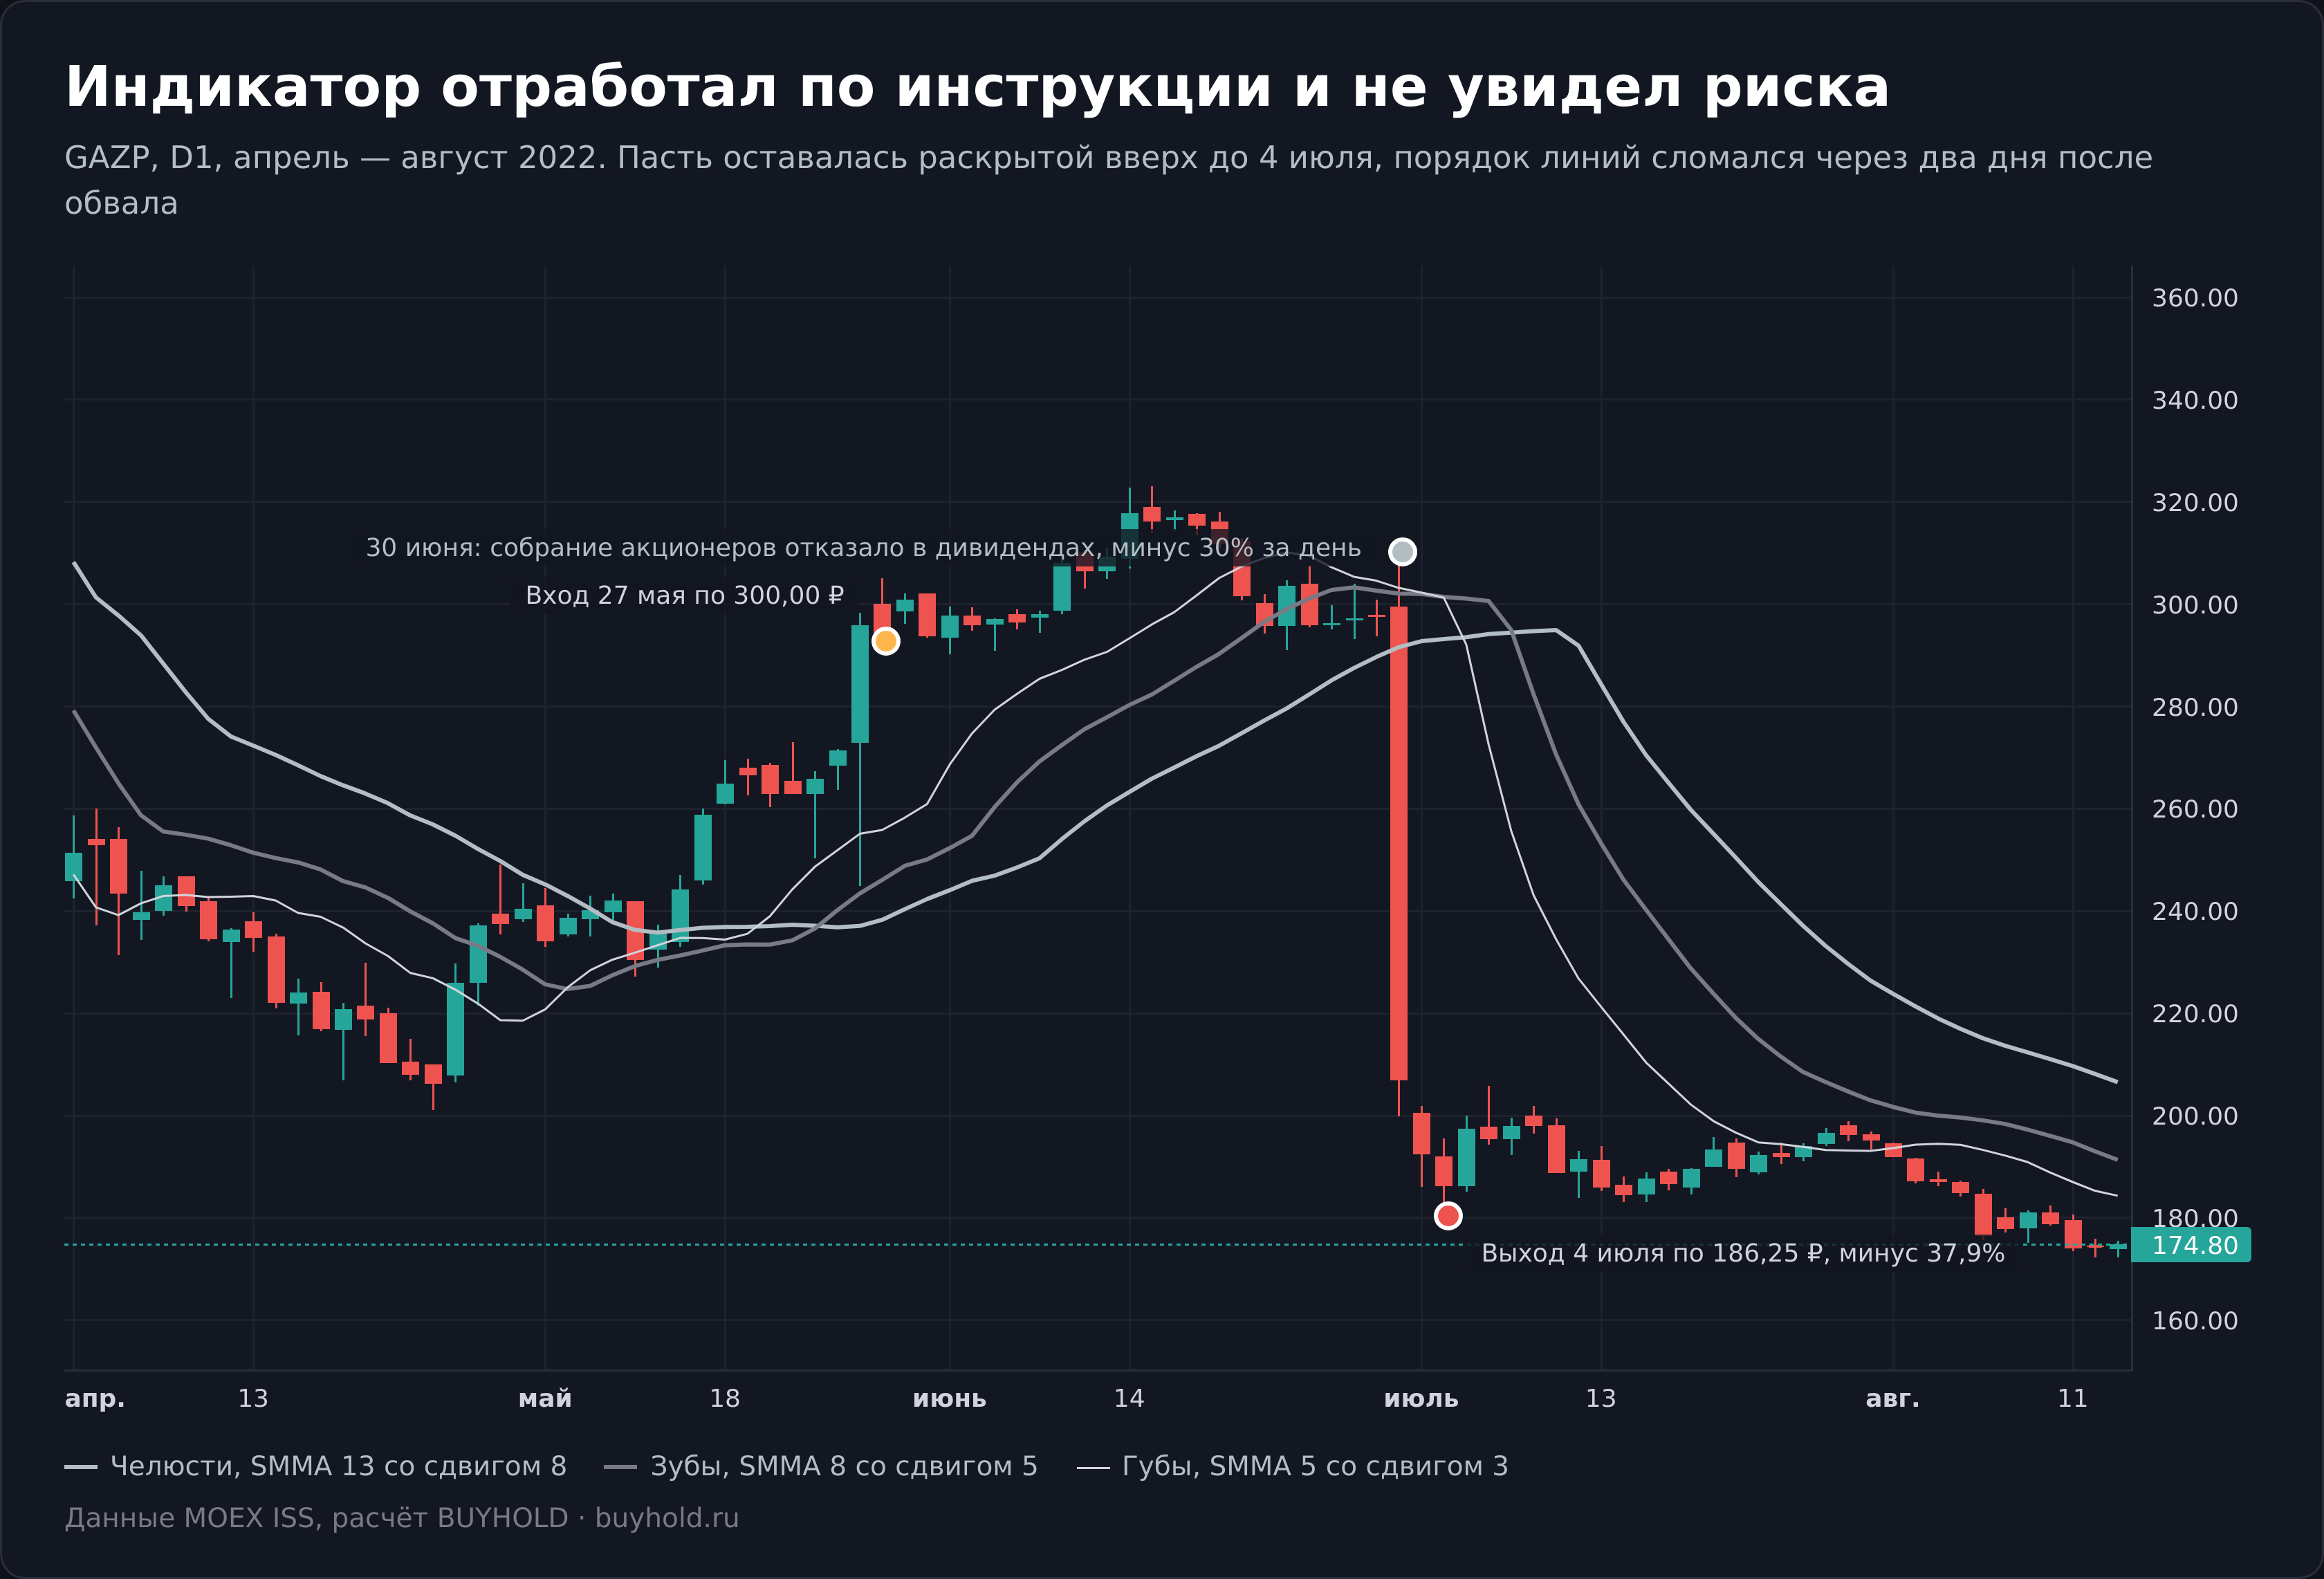
Разбор этой сделки полезнее разбора удачной. Индикатор отработал строго по инструкции и не сделал ни одной ошибки в своей логике. Просто его логика опирается на скользящие средние, а средние по определению описывают прошлое. Гэп в 30% на корпоративном событии лежит вне того, что вообще способна увидеть любая формула по ценам предыдущих дней.
Практический вывод отсюда простой. Технический сигнал не заменяет календарь событий. Перед собранием акционеров, публикацией отчётности или заседанием совета директоров позиция, набранная по индикатору, несёт риск, которого индикатор не видит. Даты корпоративных событий по российским эмитентам стоит держать под рукой, а размер позиции перед ними уменьшать.
С чем сочетать индикатор Аллигатор и что при этом ломается
Три сглаженные средние отвечают на вопрос «в какую сторону», и только на него. Всё остальное нужно добирать другими инструментами, но добирать осмысленно.
Первым делом напрашивается осциллятор для входа внутри тренда. Логика верная. Аллигатор определяет направление, осциллятор ловит откат. Проблема в том, что Стохастик в сильном тренде залипает в зоне перекупленности неделями, и сигналы на продажу из этой зоны в бычьем движении сыплются один за другим. Использовать их против направления Аллигатора нельзя, а в сторону направления они дублируют то, что уже сказал сам Аллигатор.
Второе, что напрашивается, это фильтр силы тренда. ADX отвечает ровно на тот вопрос, на который Аллигатор не отвечает: насколько уверенно движение. Но и здесь есть подвох, который я разбирал на данных отдельно, порог ADX 25 отсекает три четверти сигналов и статистически преимущества не даёт.
Третье и наиболее оправданное решение привязывает размер позиции к волатильности через ATR. Аллигатор говорит «в рынке», ATR говорит «каким объёмом». Эти два инструмента не пересекаются по смыслу, поэтому и не мешают друг другу. Стоп за линией челюстей, о котором пишет Уильямс, в спокойной бумаге оказывается слишком далёким, а в волатильной слишком близким, и пересчёт через ATR эту разницу выравнивает.
Чего делать не стоит, так это ставить рядом второй трендовый индикатор. Скользящая средняя любой длины, MACD и сам Аллигатор считают одно и то же по одним ценам. Три согласных индикатора создают ощущение подтверждения, которого на самом деле нет, потому что подтверждать друг друга могут только независимые источники.
Настройки индикатора Аллигатор: менять ли периоды
Периоды 13, 8 и 5 со сдвигами 8, 5 и 3 взяты из ряда Фибоначчи, и выбраны они автором из соображений красоты ряда, а не из оптимизации. Никакого исследования, которое обосновывало бы именно эту комбинацию, Уильямс не приводил.
Соблазн подогнать периоды под свою бумагу возникает у всех. Здесь стоит вспомнить, чем это заканчивается на практике. Параметры, оптимальные на прошлом отрезке, на следующем отрезке оказываются посредственными, и вся выгода подгонки съедается сменой рыночного режима. Проверка индикаторных статей на данных Мосбиржи это подтверждала не раз, а Пак и Ирвин называют подгонку правил под историю главной методологической болезнью всей литературы о техническом анализе.
Практичный подход выглядит скучно, но работает. Оставить авторские значения, а под свою задачу менять не периоды, а таймфрейм. На дневном графике Аллигатор описывает движения длиной в месяцы, на недельном — в кварталы. Это честный способ настроить инструмент под горизонт, не занимаясь подбором чисел по истории.
Один параметр менять всё же осмысленно, это тип цены. По умолчанию берётся медианная цена (High + Low) / 2, но в терминалах доступны и другие варианты. На бумагах с частыми гэпами, а на Мосбирже это в первую очередь дивидендные отсечки, расчёт по цене закрытия даёт менее дёрганую линию. Разница невелика, и ставить на неё стратегию не стоит.
Как повторить эти расчёты самому
Все цифры в статье получены на открытых данных, и любой из них можно перепроверить. Порядок такой.
- Котировки берутся бесплатно через ISS API Московской биржи, ключ и регистрация не нужны. Запрос дневных свечей выглядит как обращение к разделу candles с параметрами интервала и дат, ответ приходит в JSON. Для пяти бумаг за восемь лет это меньше минуты работы и около двух мегабайт.
- Дальше три линии. Считается медианная цена каждого бара, к ней применяется сглаженная средняя с периодами 13, 8 и 5, затем ряды сдвигаются вперёд на 8, 5 и 3 бара соответственно. Ключевая проверка правильности сдвига описана выше: значение на любом баре обязано совпасть со средней, посчитанной по данным без последних восьми баров.
- Состояние определяется неравенством между тремя значениями, никаких порогов вводить не нужно. Дальше остаётся посчитать доли состояний, длину серий и исходы через выбранное число дней.
Главная методическая тонкость не в формулах, а в базе сравнения. Любая доля отработавших сигналов бессмысленна, пока рядом не стоит доля тех же исходов при входе без всякого сигнала в тот же период. На растущем рынке случайная покупка даёт больше половины плюсовых сделок, и без базы легко принять свойство рынка за свойство индикатора. Разница между этими двумя долями и есть то, что индикатор реально добавляет, а z-оценка показывает, отличается ли эта разница от случайной.
Вторая тонкость касается момента входа. Решение принимается по закрытому бару, сделка совершается на следующем открытии. Если посчитать вход по закрытию того же дня, результат улучшится на несколько процентов, но эти проценты будут взяты из будущего, которого в момент решения ещё не существовало.
Сырые данные, промежуточные расчёты и реестр всех сделок по этой статье сохранены отдельно, чтобы цифры можно было пересчитать, а не принимать на веру.
Gator Oscillator: ширина пасти отдельным окном
У индикатора есть производная надстройка, который в терминалах стоит рядом и почти всегда остаётся без внимания. Gator Oscillator показывает то же самое, что и расстояние между линиями, но выносит его в отдельное окно двумя гистограммами.
Верхняя гистограмма равна модулю разности между челюстями и зубами, нижняя — модулю разности между зубами и губами. Она рисуется вниз от нуля, поэтому картинка напоминает раскрытую пасть в профиль.
Смысл в том, что глазами трудно оценить, расходятся линии или сходятся, когда все три идут рядом. Гистограмма делает это измеримым. На дневных данных Мосбиржи медианное расстояние между челюстями и зубами составляет 0,64-0,86% от цены, между зубами и губами 0,52-0,68%, и по тому, растут эти величины или падают, состояние читается однозначно.
Практическая польза одна, и она связана с выходом из позиции. Схлопывание обеих гистограмм происходит раньше, чем ломается порядок линий, потому что порядок держится до последнего. Тот, кто выходит по сужению пасти, теряет меньше на развороте, но и обрезает часть удачных движений, где линии сближались, а тренд продолжался.
На каких таймфреймах индикатор Аллигатор сохраняет смысл
Все расчёты выше сделаны на дневных барах. Логично спросить, что меняется на других горизонтах, и здесь ответ считается так же просто.
Я пересчитал те же линии на недельных свечах тех же пяти инструментов. Доля времени в состоянии сна почти не изменилась, 15,9-22,0% против 16,8-20,9% на дневках. А вот число переходов между состояниями упало в пять раз, со 170-224 до 32-46 за период.
Разница принципиальная для практики. На недельном графике индикатор даёт около пяти смен режима в год, каждая из которых описывает движение длиной в квартал. Комиссия при таком числе сделок перестаёт играть роль, а запаздывание в 22-30 баров превращается из месяца в полгода, что для инвестора приемлемо, а для трейдера нет.
Вниз по таймфреймам логика ломается быстрее. Периоды 13, 8 и 5 при переходе на часовой график описывают события внутри одного-двух дней, а сдвиг вперёд на 8 баров начинает попадать в ночные разрывы и утренние гэпы. Число переходов растёт кратно, и при комиссии 0,3%, которая на дневках уже отнимала преимущество, на часах от результата не остаётся ничего.
Внутридневная торговля по Аллигатору вообще упирается в арифметику издержек, а не в качество сигнала. Даже если предположить, что сигнал одинаково хорош на всех горизонтах, счёт на M5 закрывает комиссия и спред.
Где найти индикатор Аллигатор в терминале
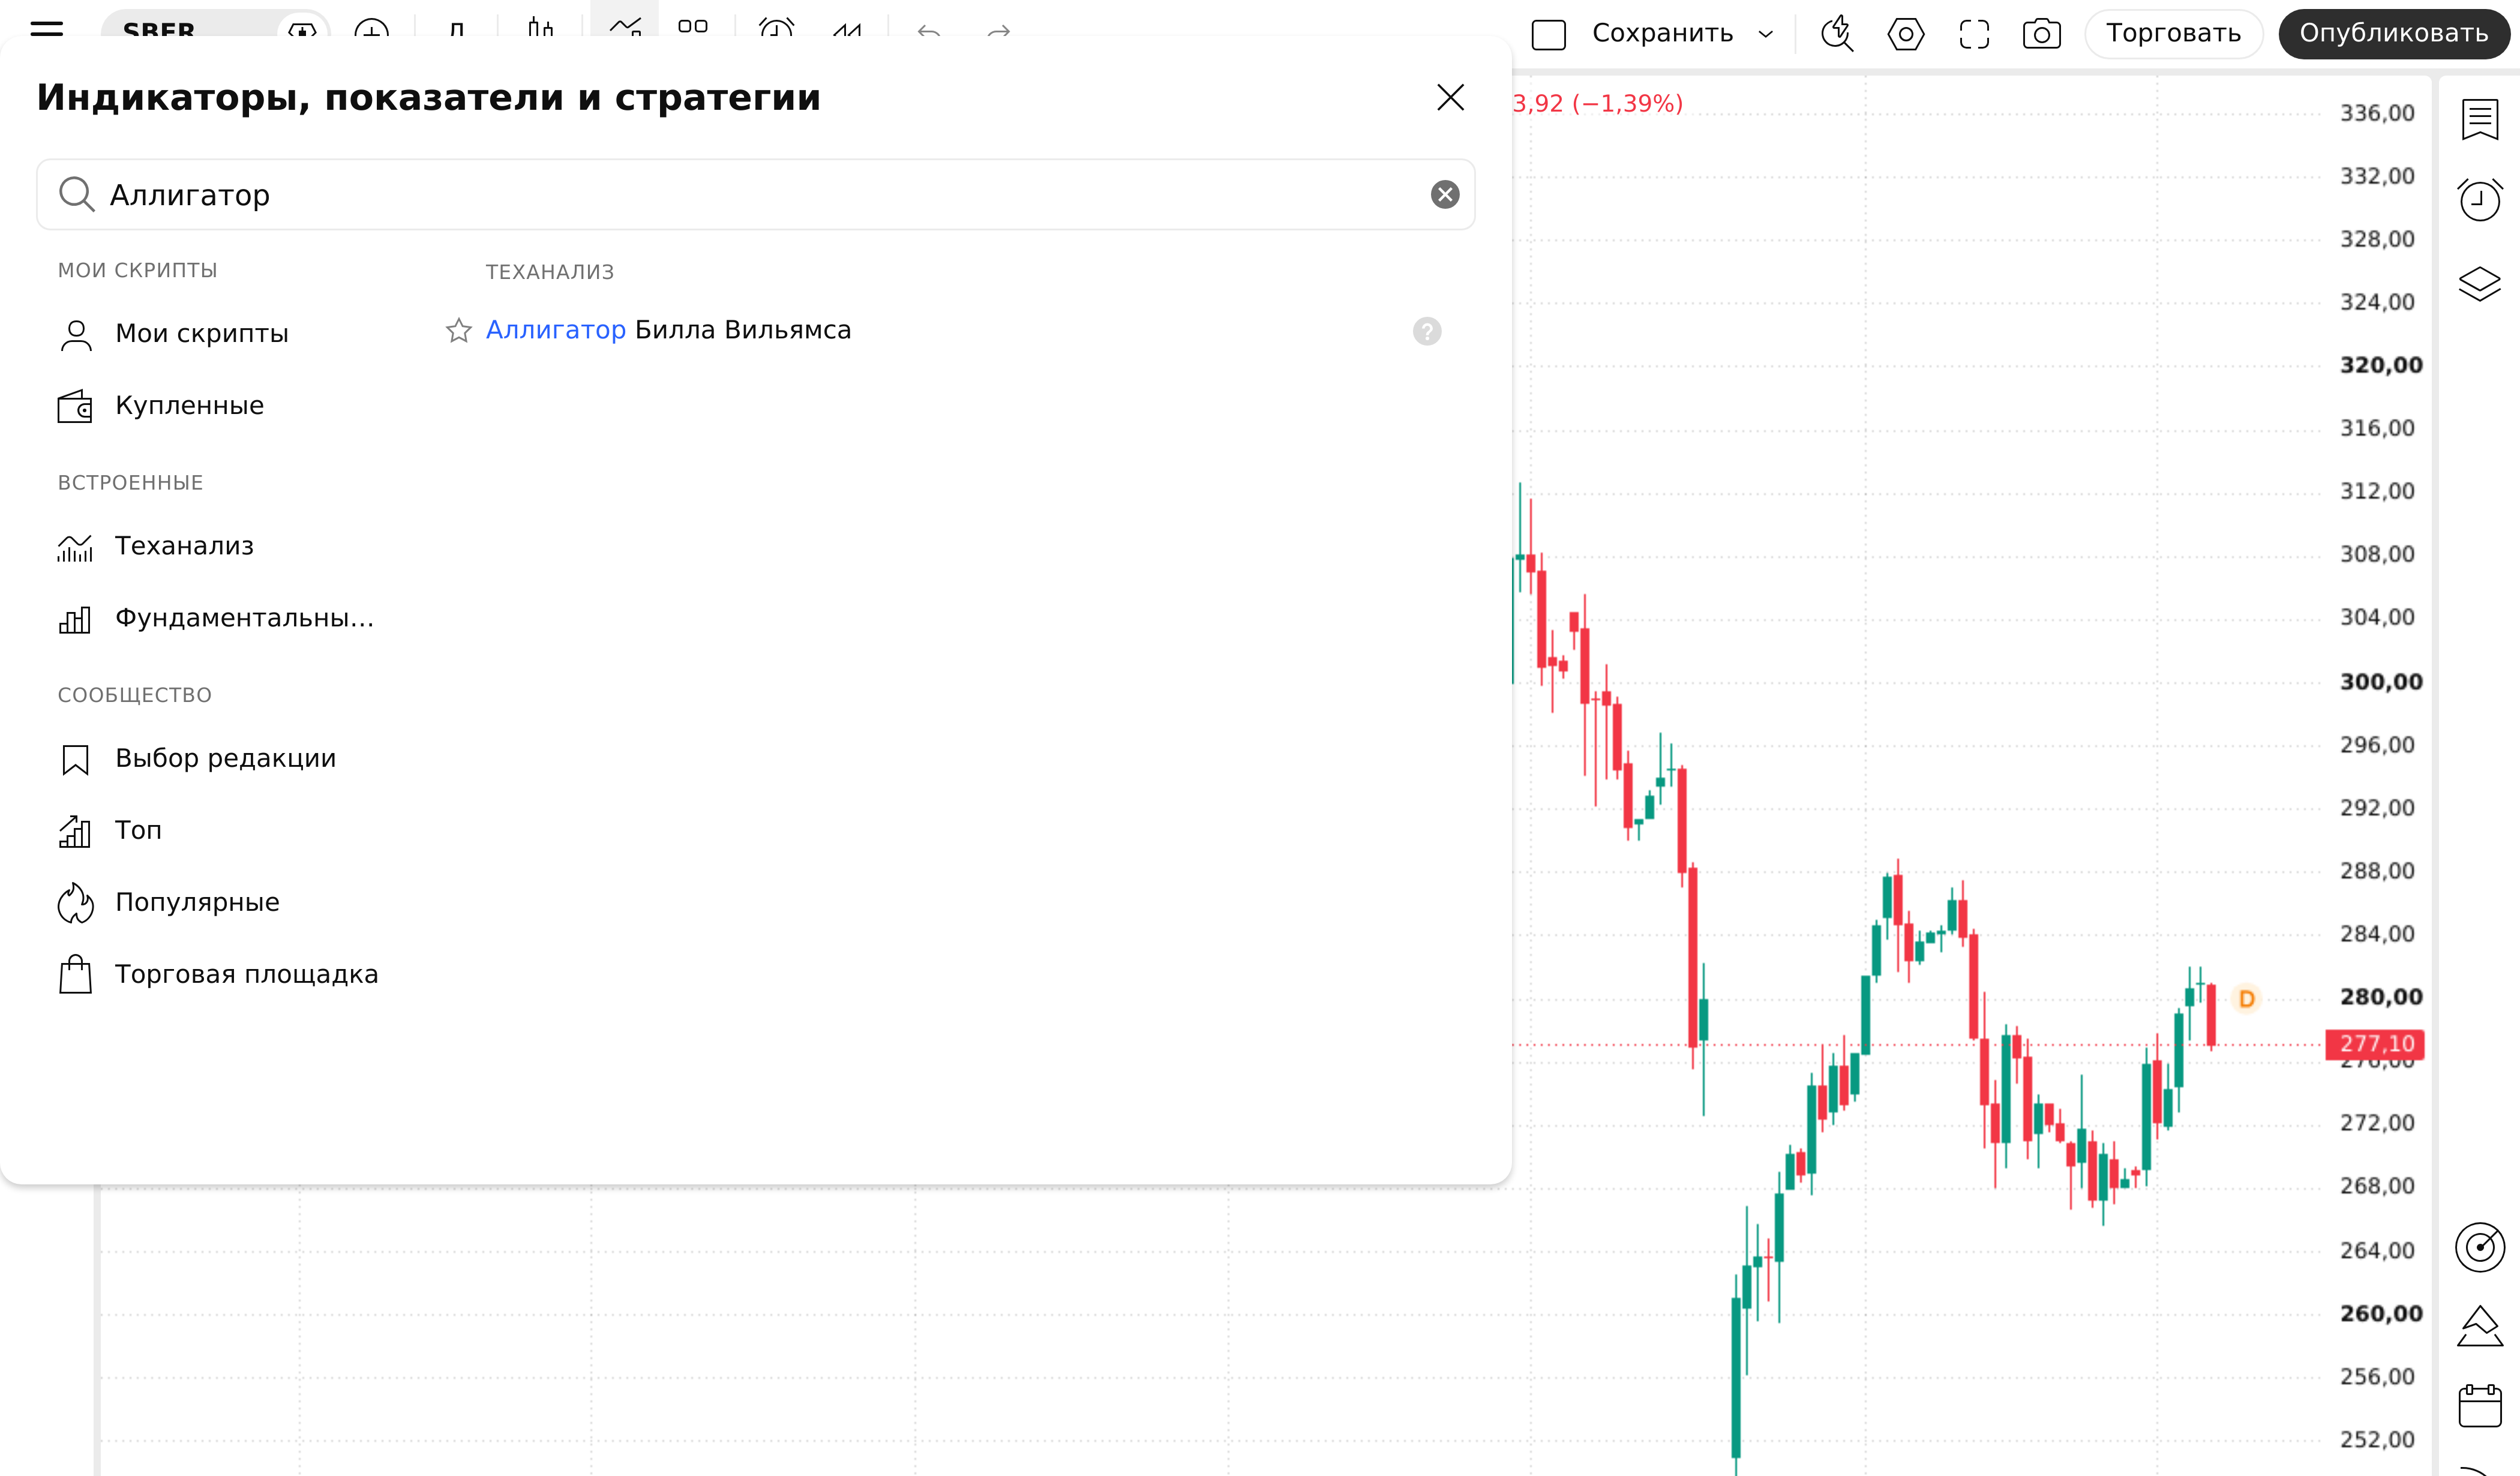
В MetaTrader индикатор лежит в отдельной группе «Bill Williams», рядом с фракталами и Awesome Oscillator. В TradingView он ищется по запросу Alligator в разделе «Теханализ» встроенных индикаторов, там же настраиваются периоды, сдвиги и тип цены. В QUIK готового Аллигатора нет, но он собирается вручную из трёх сглаженных средних по медианной цене с нужными сдвигами.
Про наши собственные инструменты скажу прямо, чтобы не отправлять вас искать несуществующее. В живом графике на сайте Аллигатора нет. На цену там накладываются скользящие средние, полосы Боллинджера, VWAP, Parabolic SAR и Ишимоку, а в нижнюю панель выводятся RSI, MACD, Стохастик, ATR, CCI, Williams %R, OBV и объём. Логику Аллигатора можно воспроизвести приблизительно, поставив три скользящие средние с периодами 13, 8 и 5, но сдвига вперёд и расчёта по медианной цене там не будет, а это как раз то, что отличает Аллигатор от обычного веера.
Отработать правило без денег полезнее, чем читать о нём. Торговый симулятор позволяет прогнать сделки на исторических данных, а журнал сделок сохранит, какие сигналы вы брали и чем они кончились. Без записи через два месяца вы будете помнить свои удачные входы и не вспомните серию из шести убытков подряд, а именно она определяет результат на этой системе.
Частые ошибки при работе с индикатором Аллигатор
- Вход на первом расхождении линий. Самая дорогая ошибка. Данные выше показали, что момент раскрытия пасти не даёт преимущества над случайным входом, а медиана сделки отрицательна на всех пяти инструментах.
- Попытка предугадать пробуждение. Линии сблизились, значит скоро тренд, надо занять позицию заранее. Медианная серия сна длится три-четыре дня, и выход из неё в половине случаев происходит в противоположную ожидаемой сторону.
- Торговля против порядка линий. Покупка при медвежьем порядке в расчёте на разворот убирает единственную функцию индикатора, которая на данных работает — фильтр режима.
- Перенос дневных правил на минуты. Периоды 13, 8 и 5 рассчитаны на медленные графики. На M5 переходов состояния становится в разы больше, а комиссия при 0,3% съедает результат уже на дневках.
- Подгонка периодов под историю. Оптимальные числа прошлого отрезка систематически проваливаются на следующем.
- Вера в то, что три линии подтверждают друг друга. Они посчитаны по одному ряду цен одной формулой с разными периодами. Согласие между ними — арифметика, а не независимое подтверждение.
Кому индикатор Аллигатор полезен на российском рынке
Из всего, что показали расчёты, складывается довольно узкая, но честная область применения.
Инвестору с горизонтом от года индикатор пригодится как индикатор режима, а не как источник сделок. Правило «сокращаю долю акций, когда порядок линий медвежий» на дневном графике индекса Мосбиржи уменьшило просадку с 55,3% до 24,6%. Это не про то, чтобы обогнать рынок, это про то, чтобы не сидеть в падении на полную позицию. Времени вне рынка при этом набирается около половины периода, и часть отскоков вы пропустите.
Активному трейдеру Аллигатор годится как рамка, внутри которой ищутся входы другими методами. Сам по себе он входов не даёт, а вот запрет на покупки при медвежьем порядке линий отсекает значительную часть сделок против движения.
Кому он точно не подойдёт, так это тем, кто ищет частые сигналы. Шесть-семь входов в год по правилу фильтра, треть прибыльных сделок по авторскому правилу и обязательные серии убытков — набор, который выдерживают немногие.
Для торговли по такой системе нужен счёт с адекватной комиссией, иначе весь эффект уйдёт брокеру. Разница между тарифом 0,05% и 0,3% на пятидесяти сделках превращает ×1,81 в ×1,33. Российские акции с Мосбиржи доступны у любого брокера с лицензией ЦБ, а если нужны бумаги США и ETF, их дают через Just2Trade с порогом входа от 100 долларов. У офшорной регистрации Lime LTD есть обратная сторона, гарантий вроде АСВ там нет, и это стоит держать в голове до открытия счёта.
Если задача не владеть бумагой, а торговать движение с плечом в обе стороны, механика другая, и подходит скорее ТехноИнвест из реестра НБРБ с платформой xStation5 и счётом от 50 долларов. Плата за удержание позиции там начисляется ежедневно через своп, поэтому долгие тренды по Аллигатору, живущие месяцами, обойдутся дороже, чем обычная покупка акции. Перед сделками с плечом брокер обязан провести тестирование неквалифицированного инвестора, это требование базового стандарта Банка России.
Плюсы и минусы индикатора Аллигатор
Заключение
Индикатор Аллигатор оказался не тем, чем его описывают. Он не спит бóльшую часть времени, а бодрствует четыре пятых дней. Его сигнал пробуждения не даёт преимущества над входом без повода. Его фирменный сдвиг вперёд, ради которого индикатор и отличается от простого веера средних, на трёх российских бумагах из пяти результат ухудшил.
И при этом одна функция у него работает надёжно. Как выключатель, отделяющий «в рынке» от «вне рынка», Аллигатор вдвое сократил глубину просадки на всех пяти инструментах без единого исключения. Устойчивость этого результата резко контрастирует с разбросом всего остального.
Отсюда и рекомендация. Использовать его стоит там, где он силён, то есть для ответа на вопрос о режиме рынка, и не требовать от него точек входа, которых он не даёт. Ровно та же логика, впрочем, применима к любому индикатору из трёх скользящих средних, чем бы ни вдохновлялся его автор.


