Индикатор фракталов рисует на графике стрелки над локальными максимумами и под локальными минимумами. Выглядит это как готовая карта разворотов, и именно так его обычно и продают. Я посчитал, сколько таких стрелок появляется на самом деле. На дневных графиках Сбербанка, Газпрома, Лукойла, Роснефти и индекса Мосбиржи за 2019-2026 годы индикатор нарисовал 2733 фрактала, то есть отметил каждый четвёртый торговый день. Причём каждая стрелка появляется не в момент разворота, а через два бара после него, и за эти два бара цена успевает пройти в среднем 1,11 своего дневного диапазона. Разбираю, что с таким инструментом можно делать, а чего нельзя.
Предупреждение о рисках: Торговля на финансовых рынках (Forex, CFD, фьючерсы) сопряжена с высоким уровнем риска и подходит не всем инвесторам. По статистике, 70-80% розничных трейдеров теряют средства. Информация в этой статье носит исключительно образовательный характер и не является инвестиционной рекомендацией или призывом к торговле. Прошлые результаты не гарантируют будущую доходность. Перед началом торговли оцените свой уровень подготовки и финансовые возможности.
Что такое фрактал Билла Уильямса
Фрактал в трейдинге появился из книги Билла Уильямса «Trading Chaos», вышедшей в издательстве Wiley в 1995 году. Уильямс описал простую конструкцию из пяти подряд идущих баров, у которой средний бар имеет самый высокий максимум или самый низкий минимум из всех пяти.
Если экстремум сверху, фрактал считается верхним и рисуется стрелкой над свечой. Если снизу, фрактал нижний и стрелка появляется под свечой. Никаких настроек, кроме цвета и размера значка, стандартная версия не имеет.
Формально условие записывается так. Верхний фрактал формируется на баре с номером i, когда максимум этого бара выше максимумов двух баров слева и двух баров справа. Нижний фрактал требует того же от минимумов, только в обратную сторону.
Отсюда сразу следует главное свойство инструмента, о котором в популярных обзорах пишут вскользь. Чтобы узнать про два бара справа, нужно дождаться, пока они закроются. Значит стрелка над свечой физически не может появиться в день самого экстремума. Справка TradingView формулирует это прямо, называя запаздывание в два и более баров неотъемлемым свойством индикатора.
Терминал при этом рисует стрелку задним числом, ровно над той свечой, которая закрылась два дня назад. Визуально кажется, что сигнал был вовремя. На истории всё выглядит идеально, потому что история уже случилась.
Фракталы Мандельброта и фракталы Уильямса, где кончается математика
Уильямс обосновывал свой инструмент через фрактальную геометрию и теорию хаоса. Ссылался он на работы Бенуа Мандельброта «Фрактальная геометрия природы» 1982 года, где введено само понятие фрактала как объекта, части которого подобны целому.
Мандельброт действительно занимался рынками и позже написал об этом отдельную книгу, «The (Mis)Behavior of Markets», вышедшую в 2004 году. Его главный тезис звучал так. Колебания цен распределены не по нормальному закону, крупные скачки случаются намного чаще, чем предсказывает классическая модель, а структура рынка мультифрактальна и описывается через дробную размерность и показатель Хёрста.
Теперь сопоставим. У Мандельброта фрактальность означает статистическое самоподобие на разных масштабах, измеряемое числом. У Уильямса фракталом назван локальный экстремум из пяти баров.
Это разные вещи. Пятибаровый экстремум не обладает ни дробной размерностью, ни самоподобием, его нельзя измерить показателем Хёрста, и он не следует ни из одной формулы фрактальной геометрии. Совпадает только слово.
Претензия к Уильямсу в том, что научный термин здесь работает как рамка доверия, а не как метод. Инструмент от этого не становится бесполезным, но его ценность нужно проверять на данных, а не выводить из авторитета Мандельброта. Чем я дальше и займусь.
Справедливости ради, у самоподобия графиков есть наблюдаемая сторона. Если убрать с картинки шкалу цены и подпись таймфрейма, отличить пятиминутный график от недельного действительно трудно. На этом наблюдении и построена интуиция Уильямса, и она верна. Неверен только переход от неё к утверждению, что стрелка над свечой унаследовала свойства математического фрактала.
Как считается фрактал и что происходит внутри терминала
Расчёт помещается в четыре строки, и это редкий случай, когда индикатор можно проверить вручную на листе бумаги.
Берём пять подряд идущих баров и обозначаем средний номером i. Верхний фрактал считается сформированным, если максимум бара i строго выше максимумов баров i−1, i−2, i+1 и i+2. Нижний фрактал требует, чтобы минимум бара i был строго ниже минимумов тех же четырёх соседей.
Никакого усреднения, сглаживания и коэффициентов здесь нет. В отличие от RSI или MACD, где значение зависит от метода сглаживания и способа инициализации, фрактал даёт одинаковый результат в любом терминале.
Разберём на реальных барах Сбербанка. 9 марта 2023 года бумага показала максимум 174,89 рубля. Соседние дни слева дали максимумы ниже этого значения, а 10 и 13 марта максимумы составили 173,00 и 173,90 рубля, тоже ниже. Условие выполнено, бар 9 марта стал верхним фракталом.
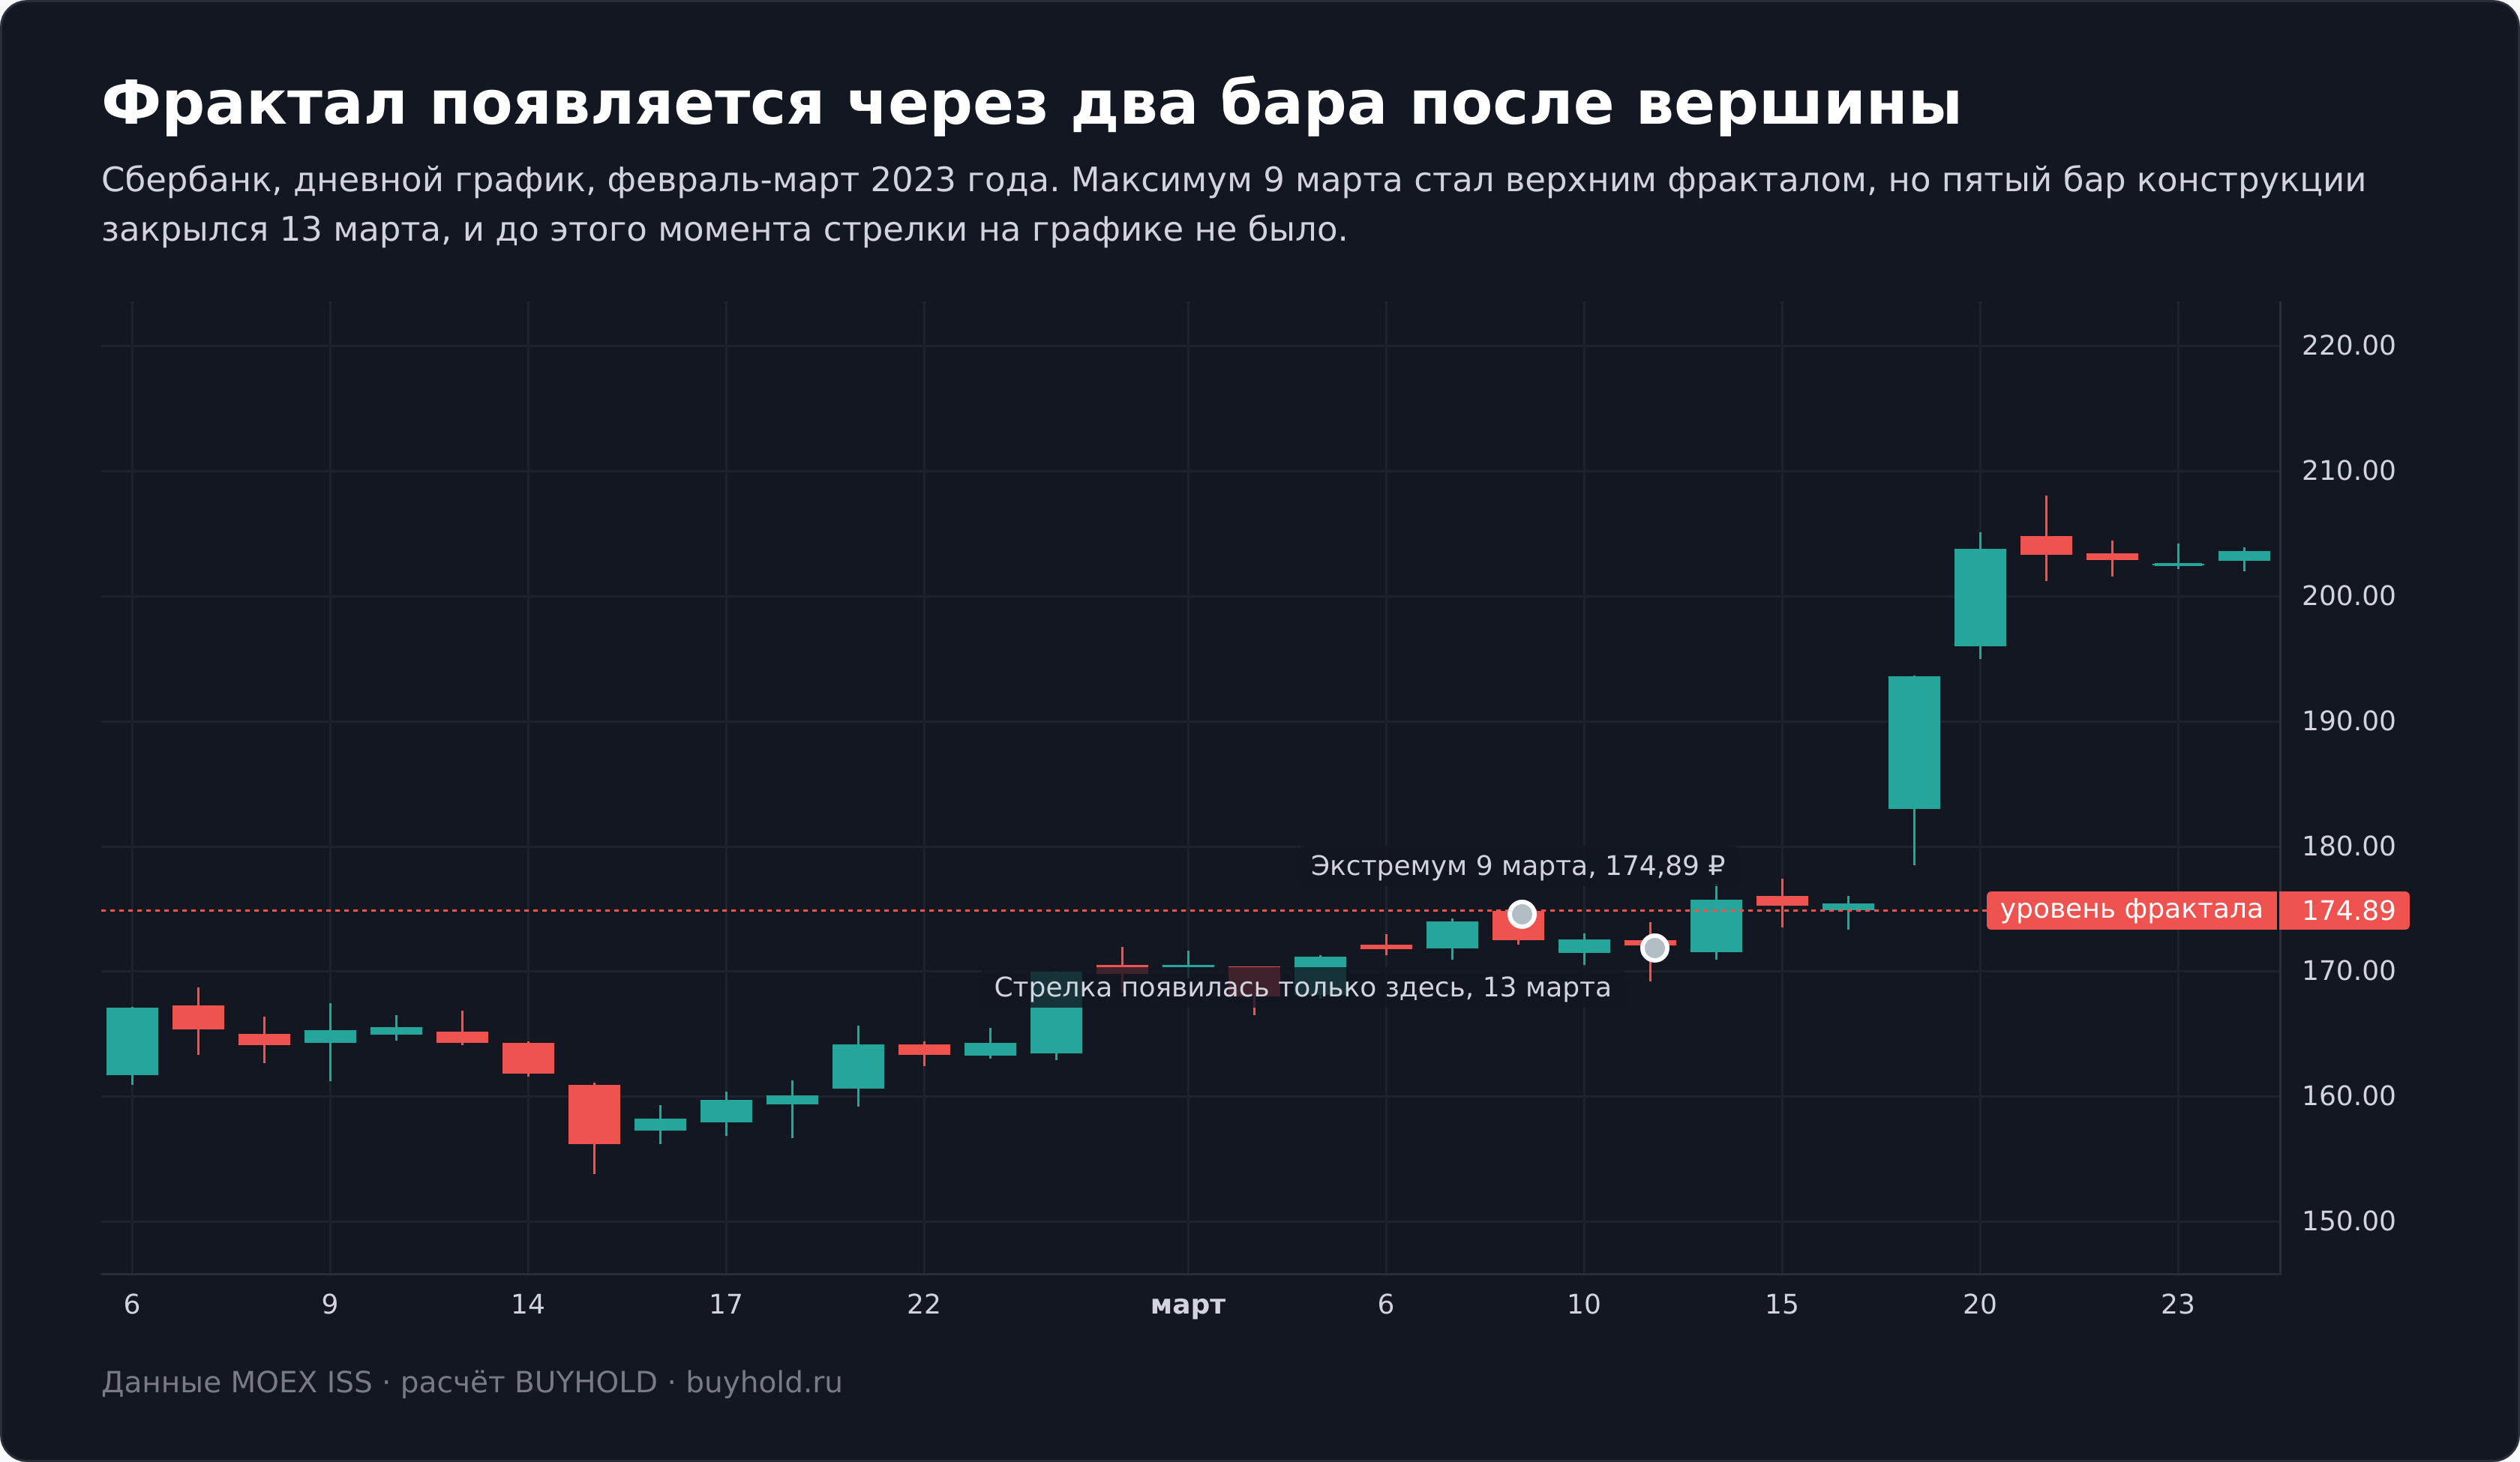
Но узнать об этом можно было только вечером 13 марта, когда закрылся второй бар справа. Именно поэтому в статье везде разделяются дата фрактала и дата подтверждения, и любой расчёт от первой даты завышает результат.
Из формулы следуют два неочевидных свойства. Первое, при равенстве максимумов фрактал не формируется, потому что условие строгое. На неликвидных бумагах с частыми одинаковыми экстремумами стрелок будет меньше. Второе, между двумя соседними барами может быть и верхний, и нижний фрактал одновременно, и это как раз тот случай, который трейдеры называют проблемным.
Почему индикатор фракталов всегда опаздывает
Механика задержки простая. Экстремум случился на баре i, но подтвердить его можно только на закрытии бара i+2, когда стали известны максимумы и минимумы двух следующих дней. До этого момента стрелки нет, потому что пятая свеча конструкции ещё не закрылась.
Читатель графика видит другое. Он открывает терминал вечером, смотрит на историю и видит стрелку ровно на вершине. Ощущение точности возникает из того, что прошлое уже определено.
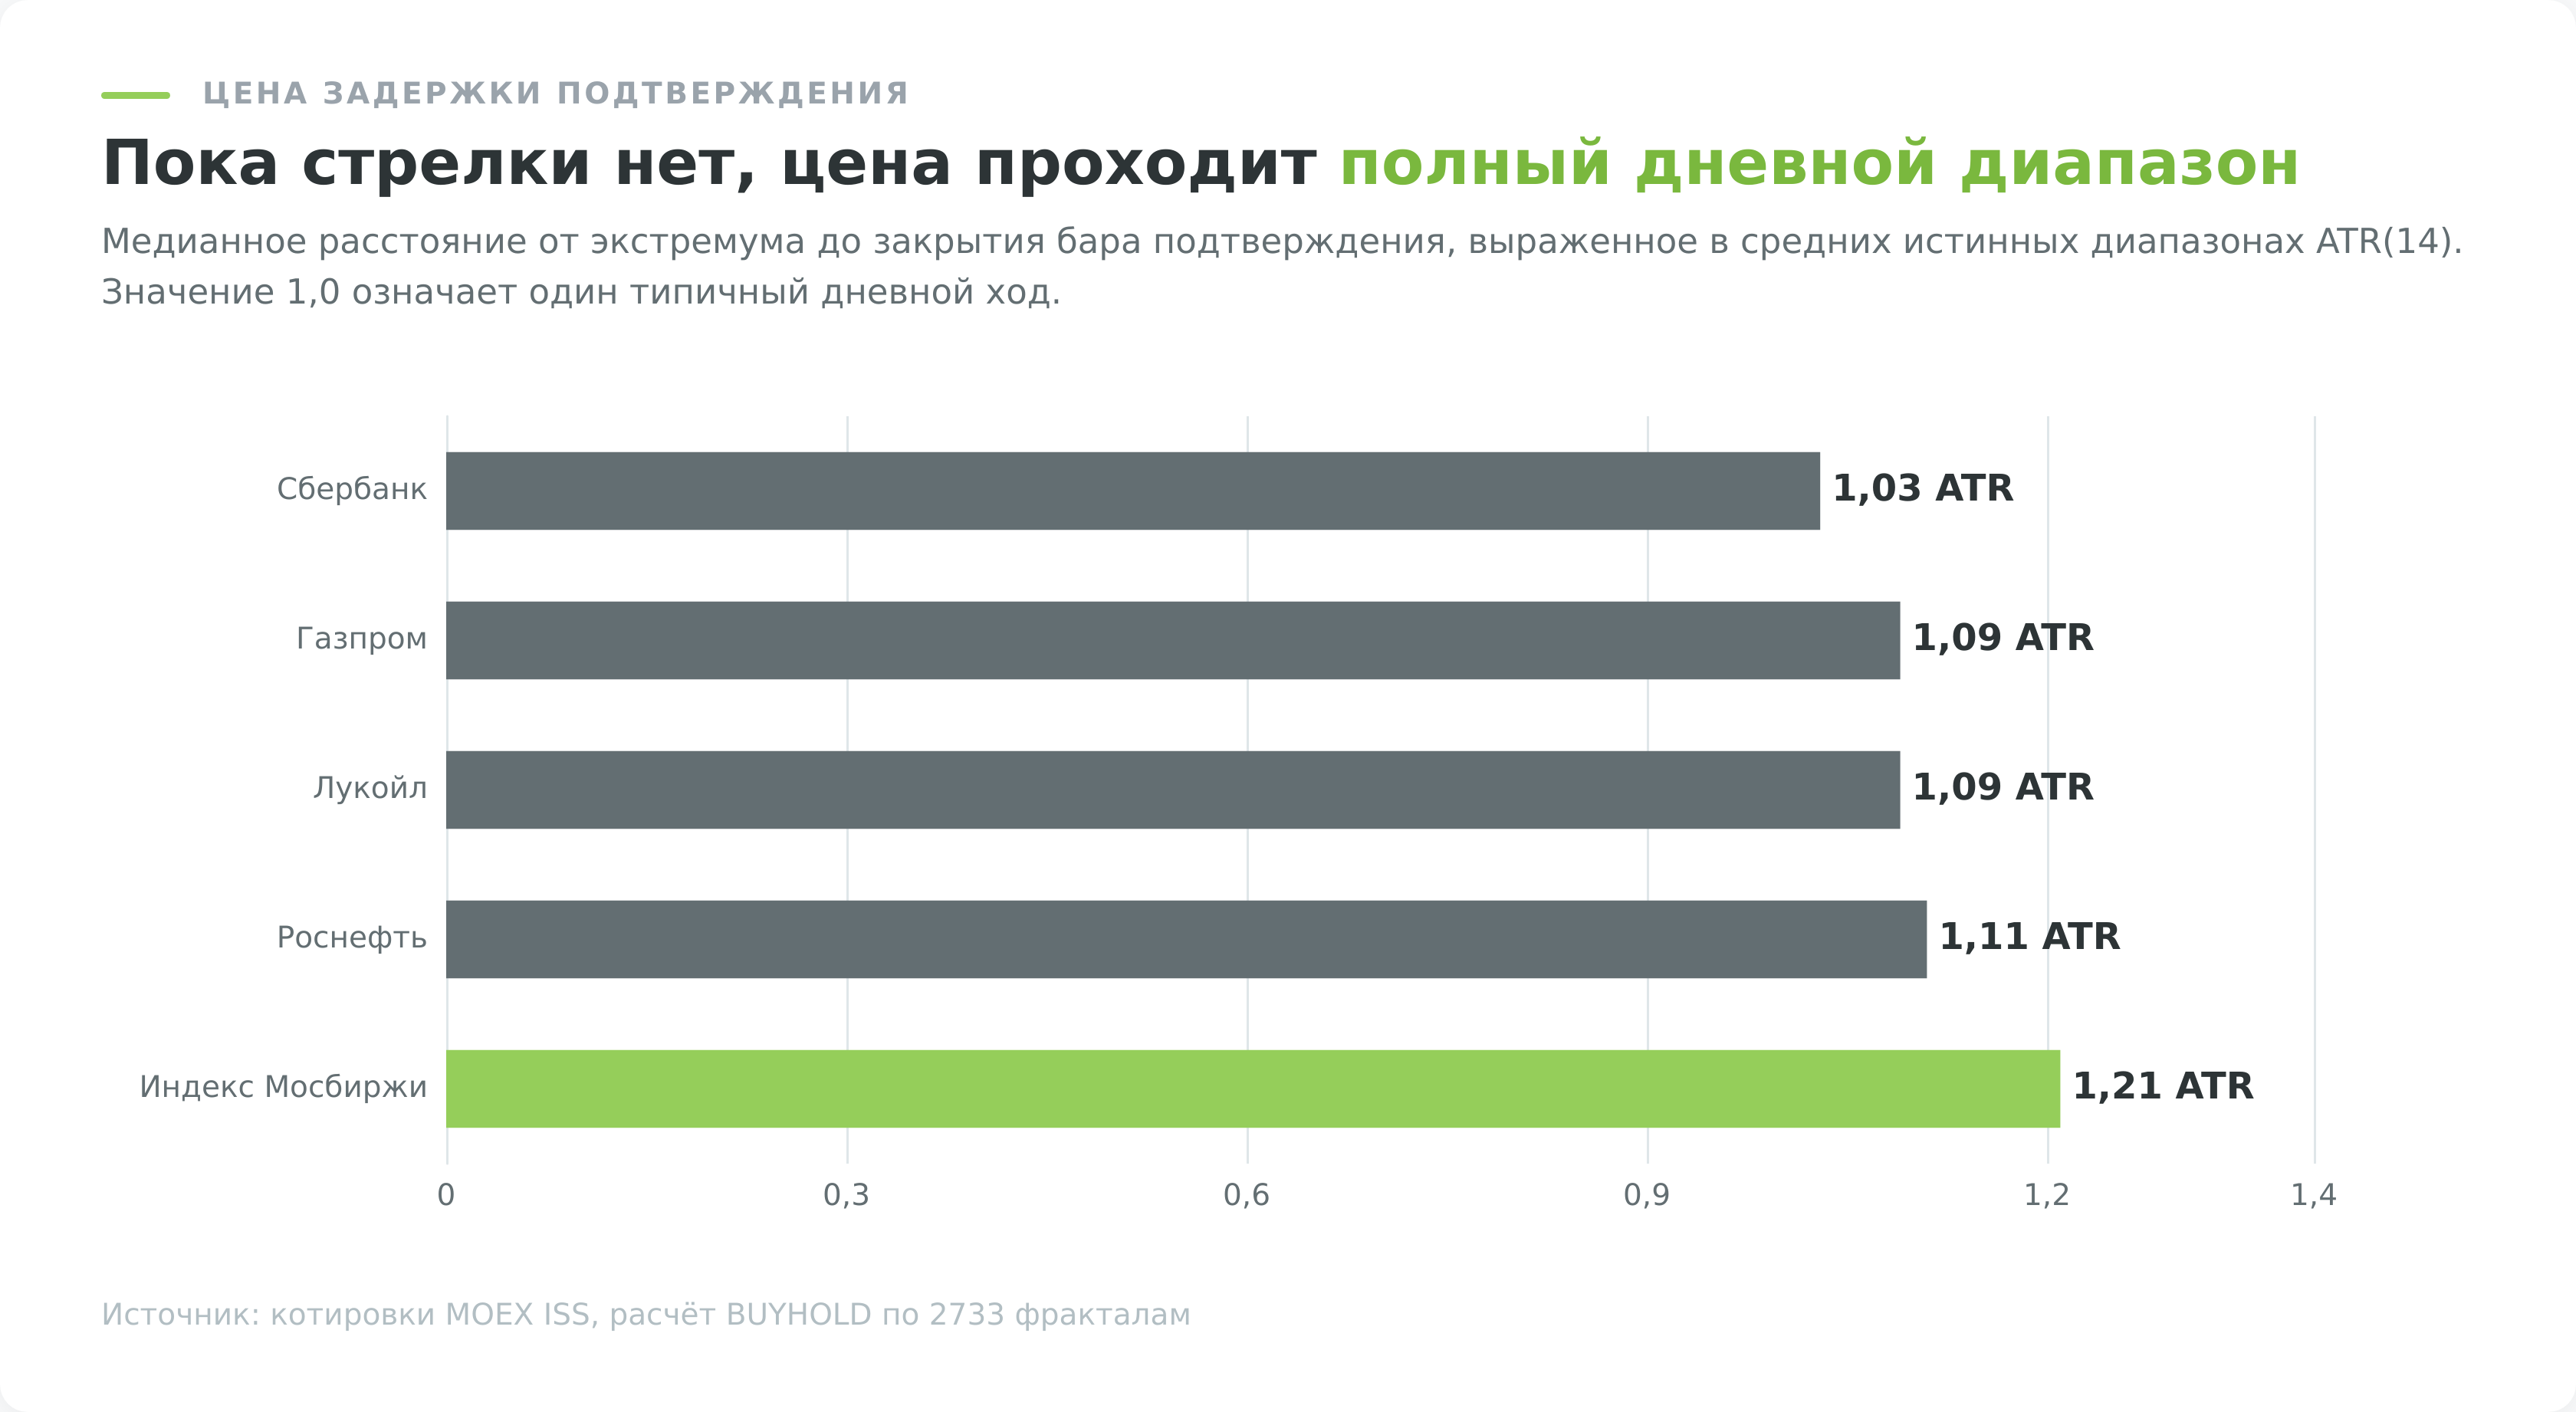
Я измерил, во что обходится эта задержка на российских бумагах. Считал так. Для каждого фрактала брал цену экстремума и цену закрытия того бара, на котором фрактал стал виден, и смотрел разницу в процентах.
| Инструмент | Фракталов за 2019-2026 | В год | Доля всех баров | Ушло цены за два бара, медиана | То же в дневных диапазонах ATR |
|---|---|---|---|---|---|
| Сбербанк | 549 | 71,6 | 26,8% | 2,05% | 1,03 |
| Газпром | 556 | 72,5 | 27,2% | 2,56% | 1,09 |
| Лукойл | 553 | 72,1 | 27,0% | 2,43% | 1,09 |
| Роснефть | 558 | 72,7 | 27,3% | 2,63% | 1,11 |
| Индекс Мосбиржи | 517 | 67,4 | 26,8% | 1,80% | 1,21 |
| Всего | 2733 | 71,3 | 27,0% | 2,29% | 1,11 |
Последняя колонка важнее предпоследней. Два процента сами по себе ничего не говорят, потому что у спокойной бумаги это много, а у волатильной мало. Пересчёт в дневные диапазоны снимает вопрос. Медианный фрактал становится виден тогда, когда цена уже прошла один полный средний дневной ход.
В спокойном рынке это терпимо. В резком движении задержка превращается в пропущенную половину хода.
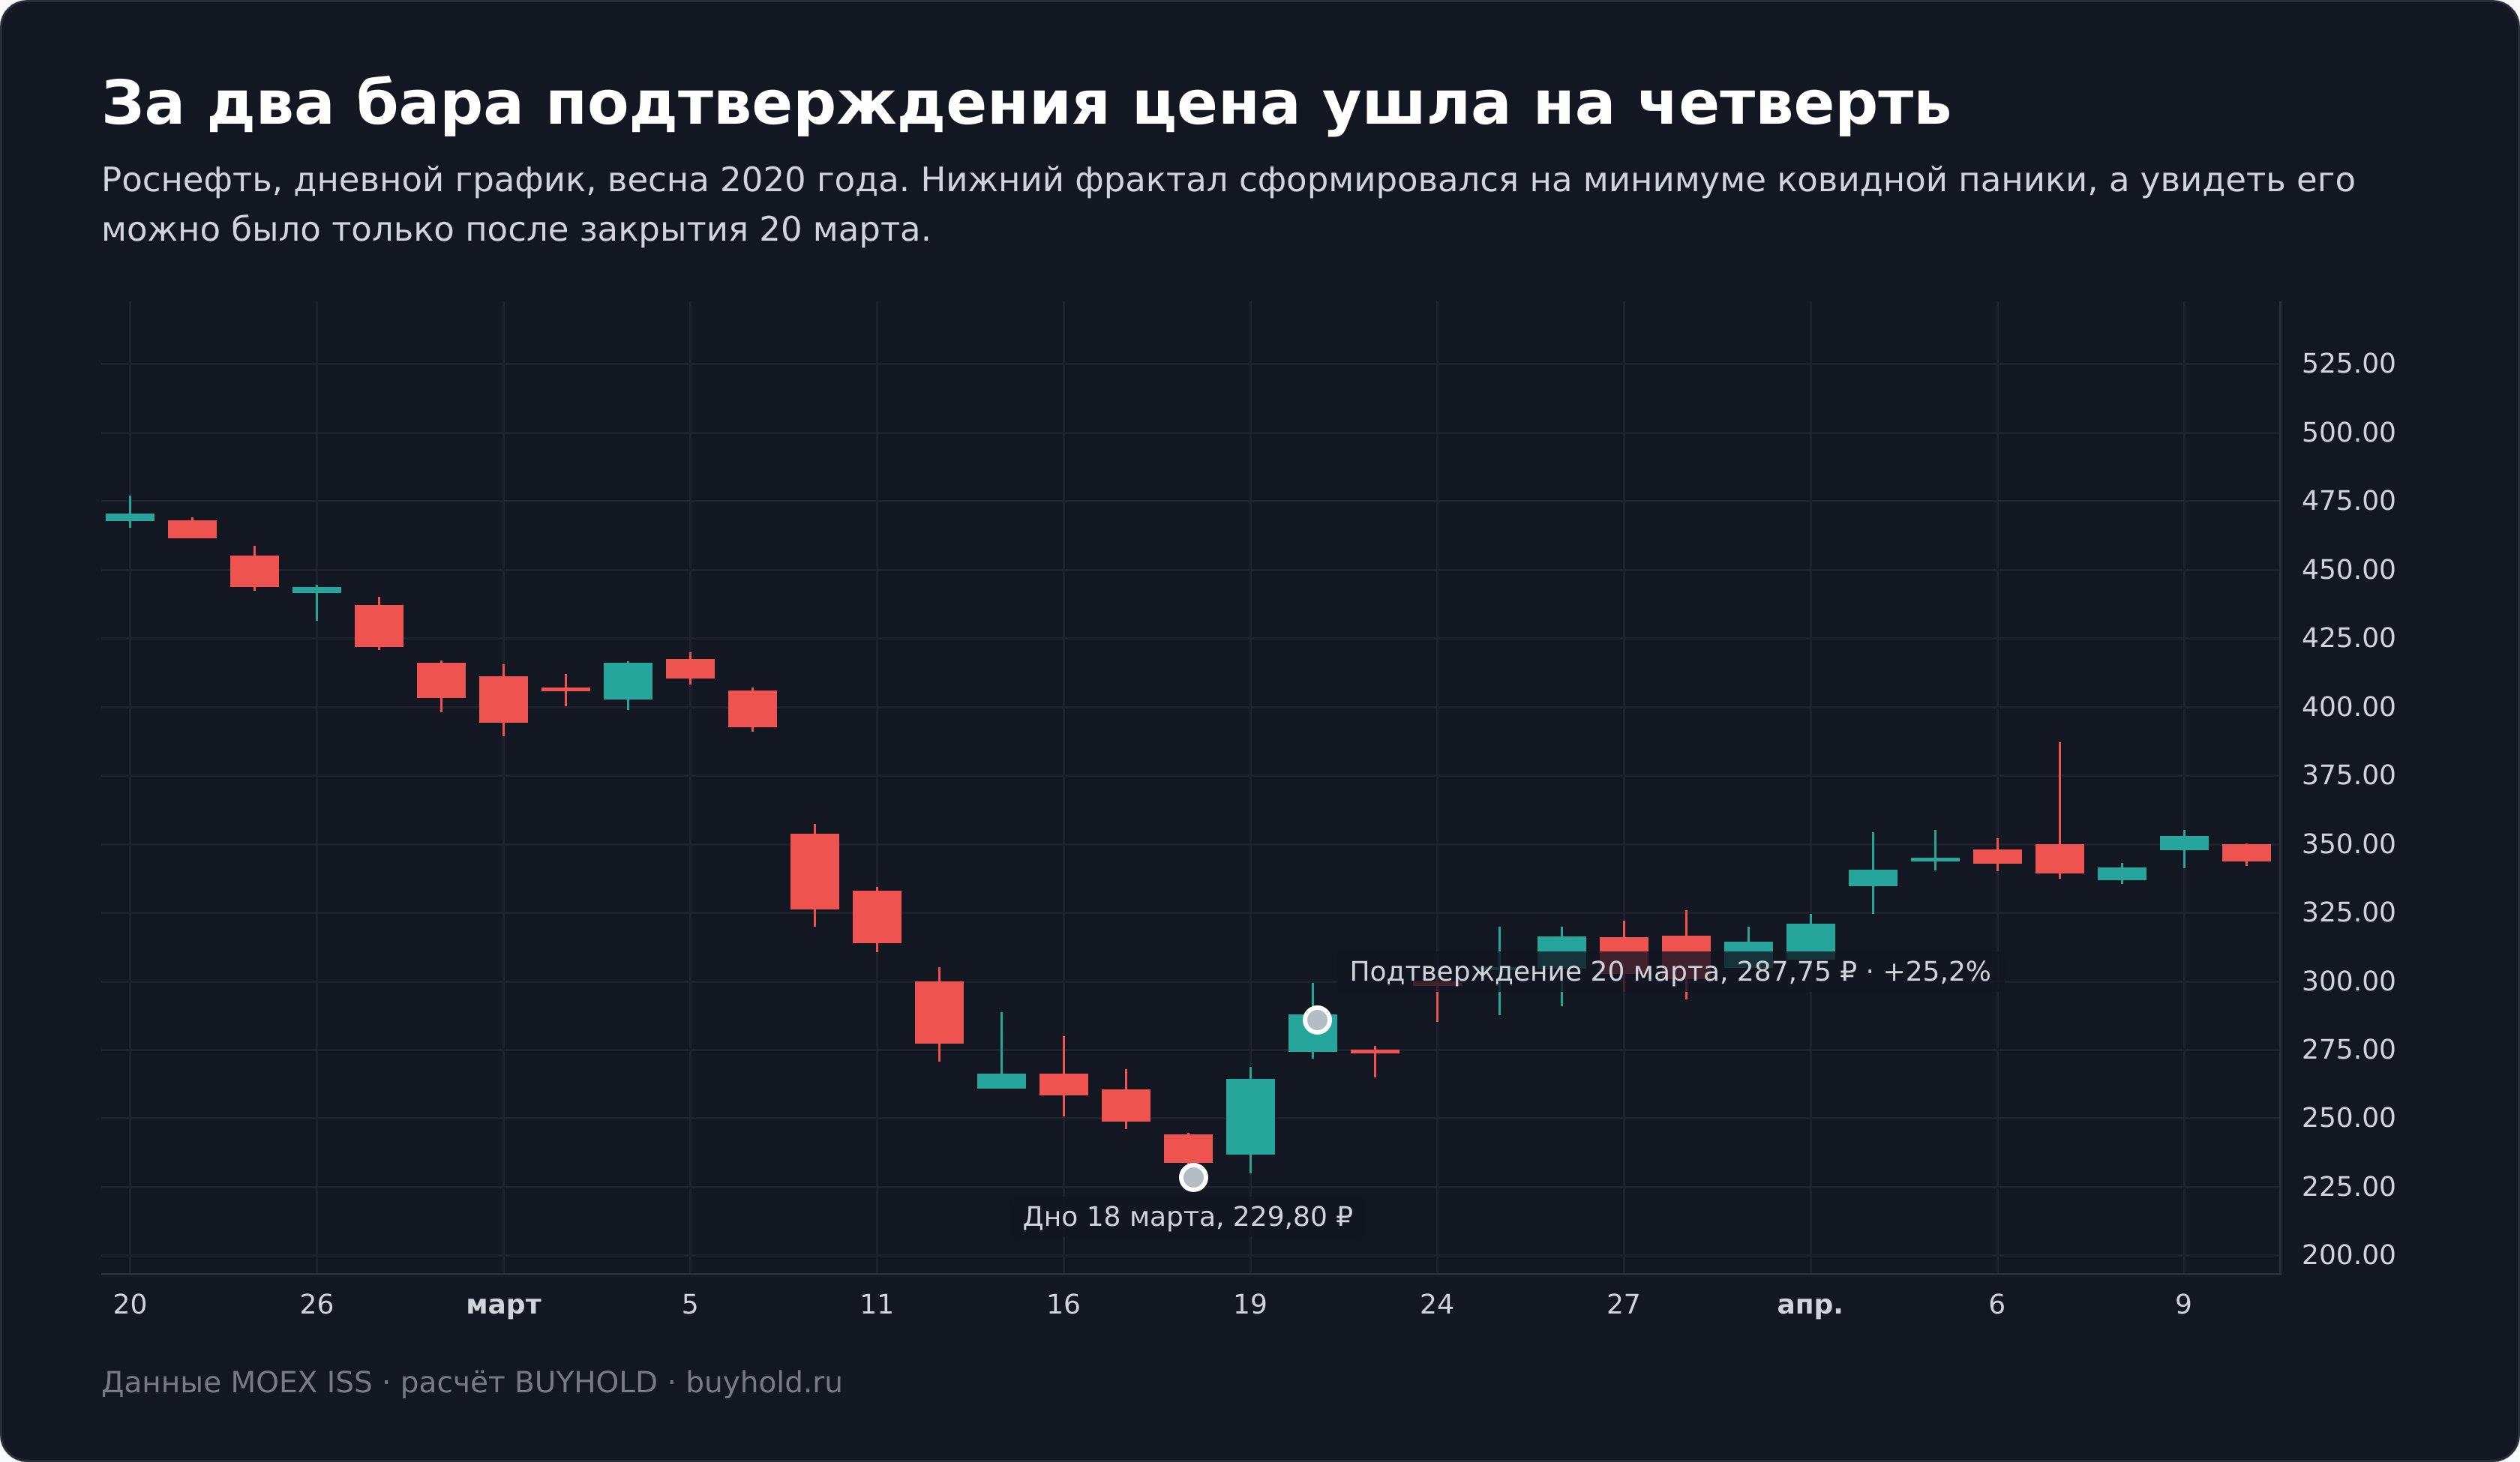
Роснефть, 18 марта 2020 года. Минимум ковидной паники, 229,80 рубля. Нижний фрактал на этом дне сформировался, но подтвердился он только на закрытии 20 марта, когда бумага стоила уже 287,75. Двадцать пять процентов роста прошли до того, как индикатор нарисовал стрелку.
Бывает и хуже. Возьмём тот же тип сигнала на 24 февраля 2022 года. Сбербанк в тот день сходил на 89,59 рубля, и это дно на дневном графике оформилось как нижний фрактал. Только вот следующие два торговых бара наступили нескоро. Банк России закрыл секцию фондового рынка Московской биржи 28 февраля 2022 года, а торги акциями возобновились только 24 марта. Фрактал подтвердился через месяц календарного времени, на закрытии 136,24 рубля.
Тот же эпизод разобьёт и любой автоматический расчёт, который считает бары по календарю. Между 24 февраля и 24 марта 2022 года на дневном графике Сбербанка просто нет баров, и правило «два дня на подтверждение» превратилось в двадцать восемь календарных дней ожидания.
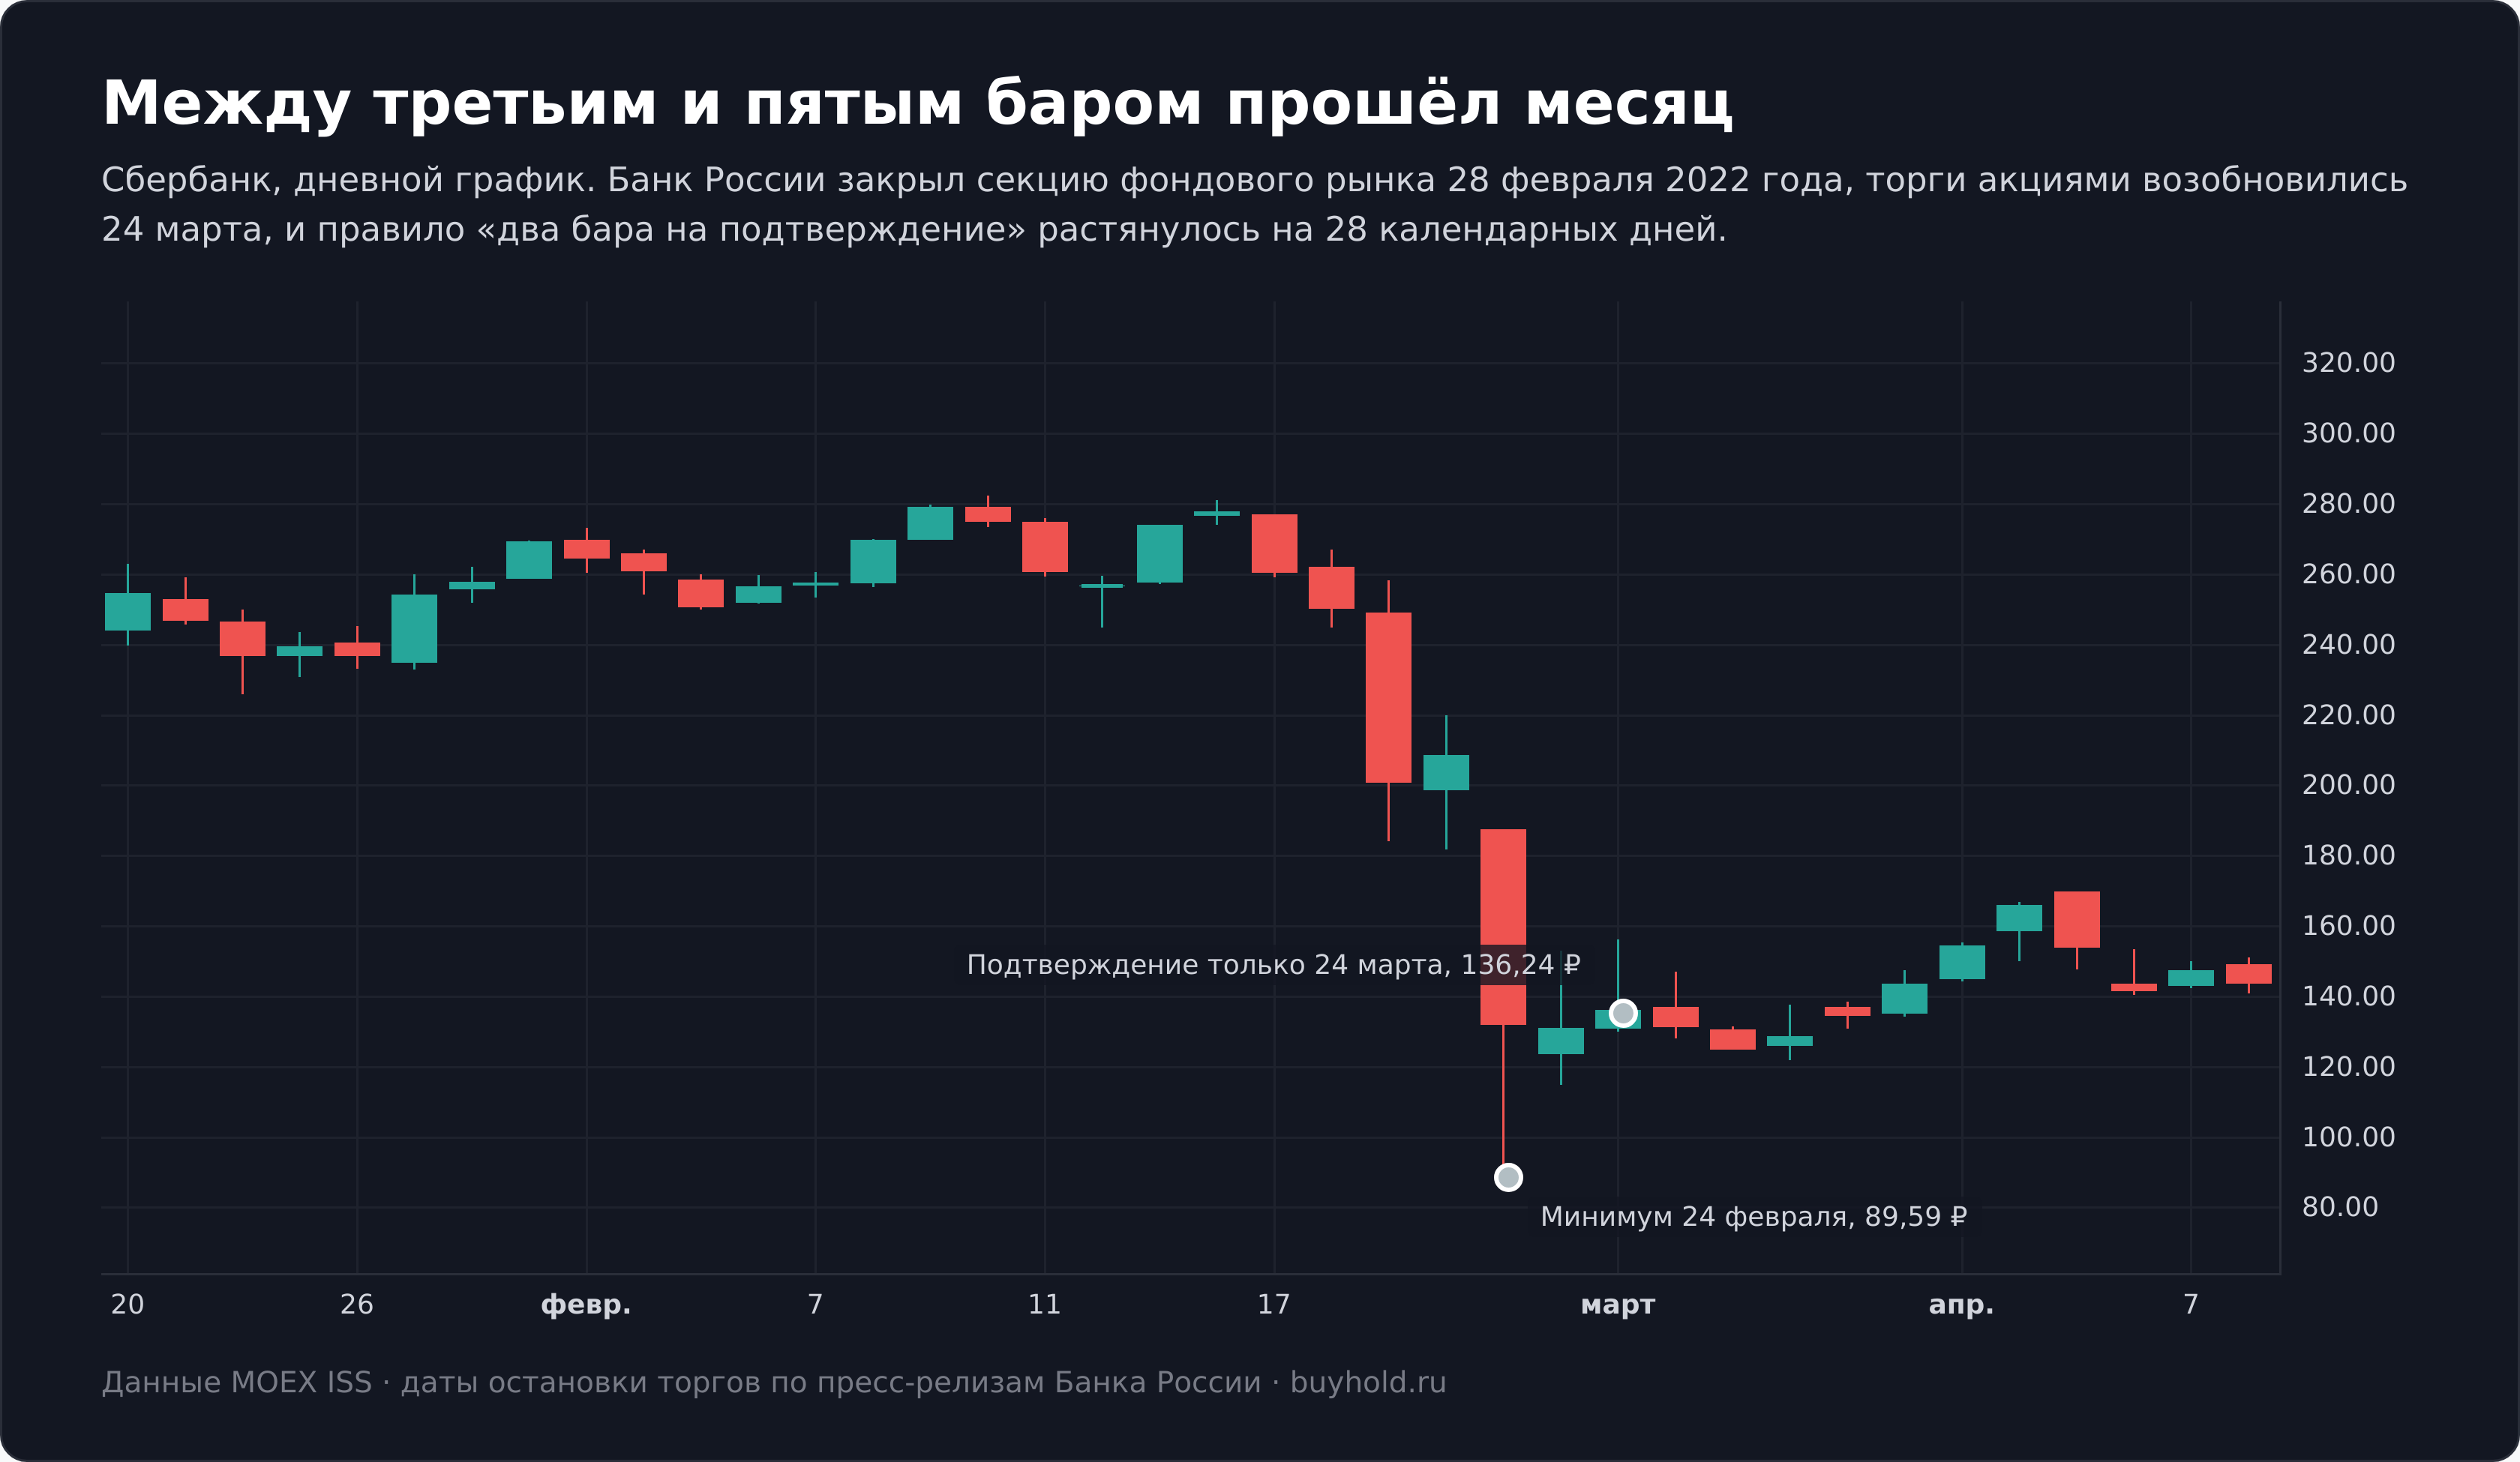
Инвестор, который в тот момент смотрел на индикатор, не получил ни сигнала, ни возможности что-либо сделать. Биржа была закрыта.
Индикатор в этот момент не сломался. Он отработал ровно по своей формуле. Просто формула ничего не знает про то, что между третьим и пятым баром может пройти месяц.
Сколько стрелок индикатор рисует на самом деле
Двадцать семь процентов баров получают отметку индикатора фракталов. Это не оговорка и не особенность российского рынка, это прямое следствие определения. Чтобы бар стал фракталом, ему достаточно быть выше двух соседей слева и двух справа, а такое случается постоянно.
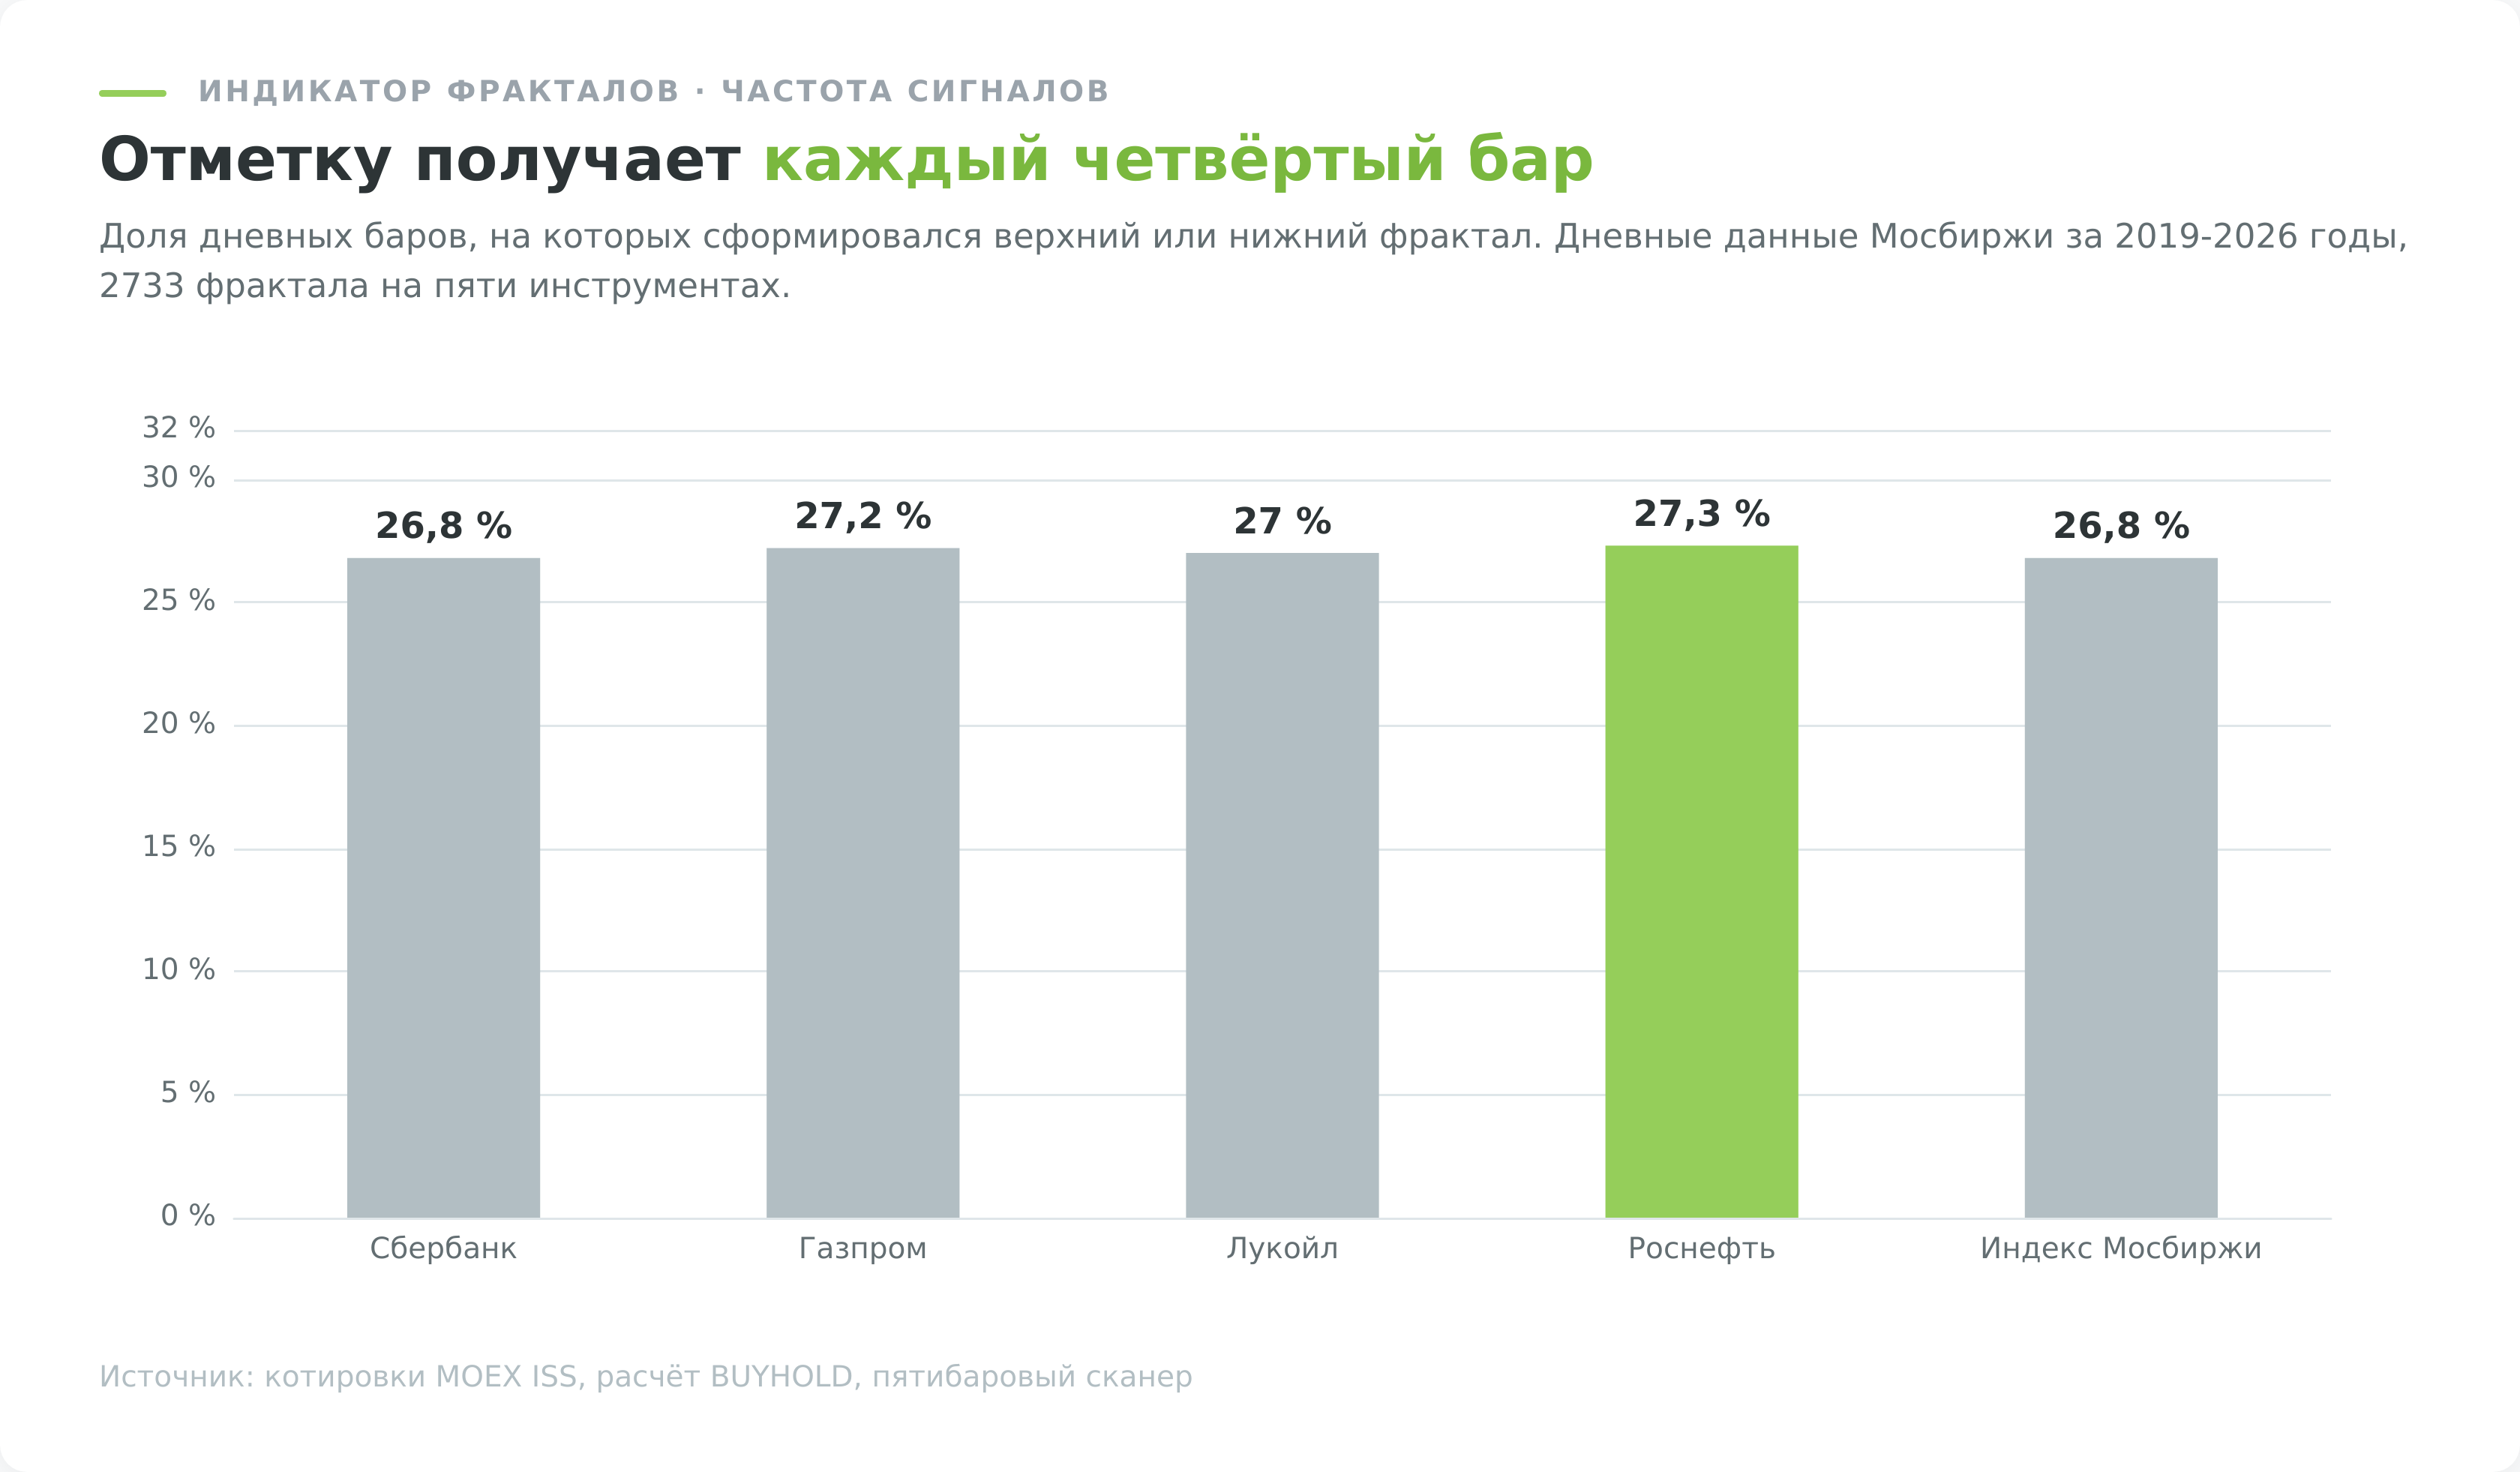
На годовом дневном графике стрелок получается около семидесяти. Они стоят гроздьями, часто по две подряд разного направления, и большая часть из них не имеет отношения ни к какому развороту. Старые обзоры описывают это мягко, называя ситуацию захламлением графика.
Проблема глубже. Когда сигналов семьдесят в год, любой из них можно задним числом объявить удачным или неудачным, и всегда найдётся десяток красивых примеров для скриншота. Именно поэтому статьи про фракталы так легко иллюстрировать и так трудно проверить.
Стандартная версия индикатора ширину окна не настраивает, и это её главное ограничение. Пользовательские версии позволяют задать поиск экстремума не по двум соседям, а по пяти или десяти. Что это меняет, я посчитал отдельно, и результат оказался самым практичным во всей статье.
Почему индикатор фракталов так популярен в рунете
Популярность инструмента объясняется не его точностью, а дистрибуцией.
Билл Уильямс написал «Trading Chaos» в 1995 году, и это была книга для профессионалов товарного рынка. Массовым инструмент стал позже, когда набор его индикаторов вошёл в стандартную поставку MetaTrader. Терминал раздавался бесплатно всеми форекс-дилерами, и вместе с ним миллионы новичков получили меню, где рядом с привычными скользящими средними лежала отдельная папка с фамилией автора.
Дальше сработала простая механика. Инструмент оказался под рукой у каждого, кто открыл демо-счёт, выглядел научно из-за отсылки к теории хаоса и не требовал понимания формулы. Про него написали тысячи обзоров, большинство из которых пересказывают друг друга и заканчиваются предложением скачать улучшенную версию.
Отсюда же берётся типичная подача, где индикатор фракталов представлен как определитель разворотов. Проверить это утверждение мешало не отсутствие данных, а отсутствие привычки их запрашивать. Дневные котировки Московской биржи отдаются публично и бесплатно, расчёт занимает страницу кода, и любой из авторов мог получить те же 52,9 процента отработки против базовых 51,4.
Я не считаю инструмент мусорным. Он делает ровно то, что заявлено в формуле, и делает это честно. Проблема возникает на переходе от формулы к обещанию, и этот переход совершают обзоры, а не сам Уильямс, у которого фрактал был третьим элементом системы, а не сигналом к покупке.
Практический смысл этой истории в том, как читать любой обзор индикатора. Смотреть надо не на красивые примеры, а на три вещи. Сколько сигналов даёт инструмент за период, с чем сравнивается результат и когда именно сигнал становится доступен. Если хотя бы одного из трёх ответов в тексте нет, перед вами пересказ, а не проверка.
Ловушка проверки, из-за которой фракталы кажутся лучше, чем они есть
Прежде чем показывать статистику, объясню, как её легко испортить. Ошибка настолько типовая, что на ней ломаются и самодельные тесты в Excel, и готовые отчёты из терминала.
Выглядит она так. Тестировщик берёт исторический ряд, находит все нижние фракталы и считает доходность покупки от цены закрытия того дня, на котором стоит стрелка. Логика кажется безупречной, ведь стрелка стоит именно там.
Но в тот день стрелки ещё не было. Она появилась через два бара. Покупая по цене дня экстремума, тест использует знание, которого у трейдера в тот момент не существовало.
Я посчитал обе версии на нижних фракталах пяти инструментов. Наивный вариант покупает по закрытию дня экстремума. Честный покупает на открытии следующего дня после подтверждения, то есть на баре i+3. Выход в обоих случаях в одну и ту же дату.
| Инструмент | Сигналов | Наивный вход, средний результат | Честный вход, средний результат | Разница |
|---|---|---|---|---|
| Сбербанк | 278 | 1,44% | 0,21% | 1,23 п.п. |
| Газпром | 279 | 1,29% | −0,38% | 1,67 п.п. |
| Лукойл | 278 | 1,41% | −0,06% | 1,48 п.п. |
| Роснефть | 285 | 1,34% | −0,35% | 1,69 п.п. |
| Индекс Мосбиржи | 261 | 1,19% | −0,28% | 1,48 п.п. |
| Все сигналы | 1381 | 1,33% | −0,17% | 1,51 п.п. |
Полтора процентных пункта на сделку. Этого хватает, чтобы перевернуть вывод целиком. Наивный расчёт показывает уверенные плюс 1,33 процента на сделку и выглядит как рабочая стратегия. Честный расчёт даёт минус 0,17 процента, то есть покупка на подтверждённом фрактале в среднем теряла деньги ещё до комиссии брокера.
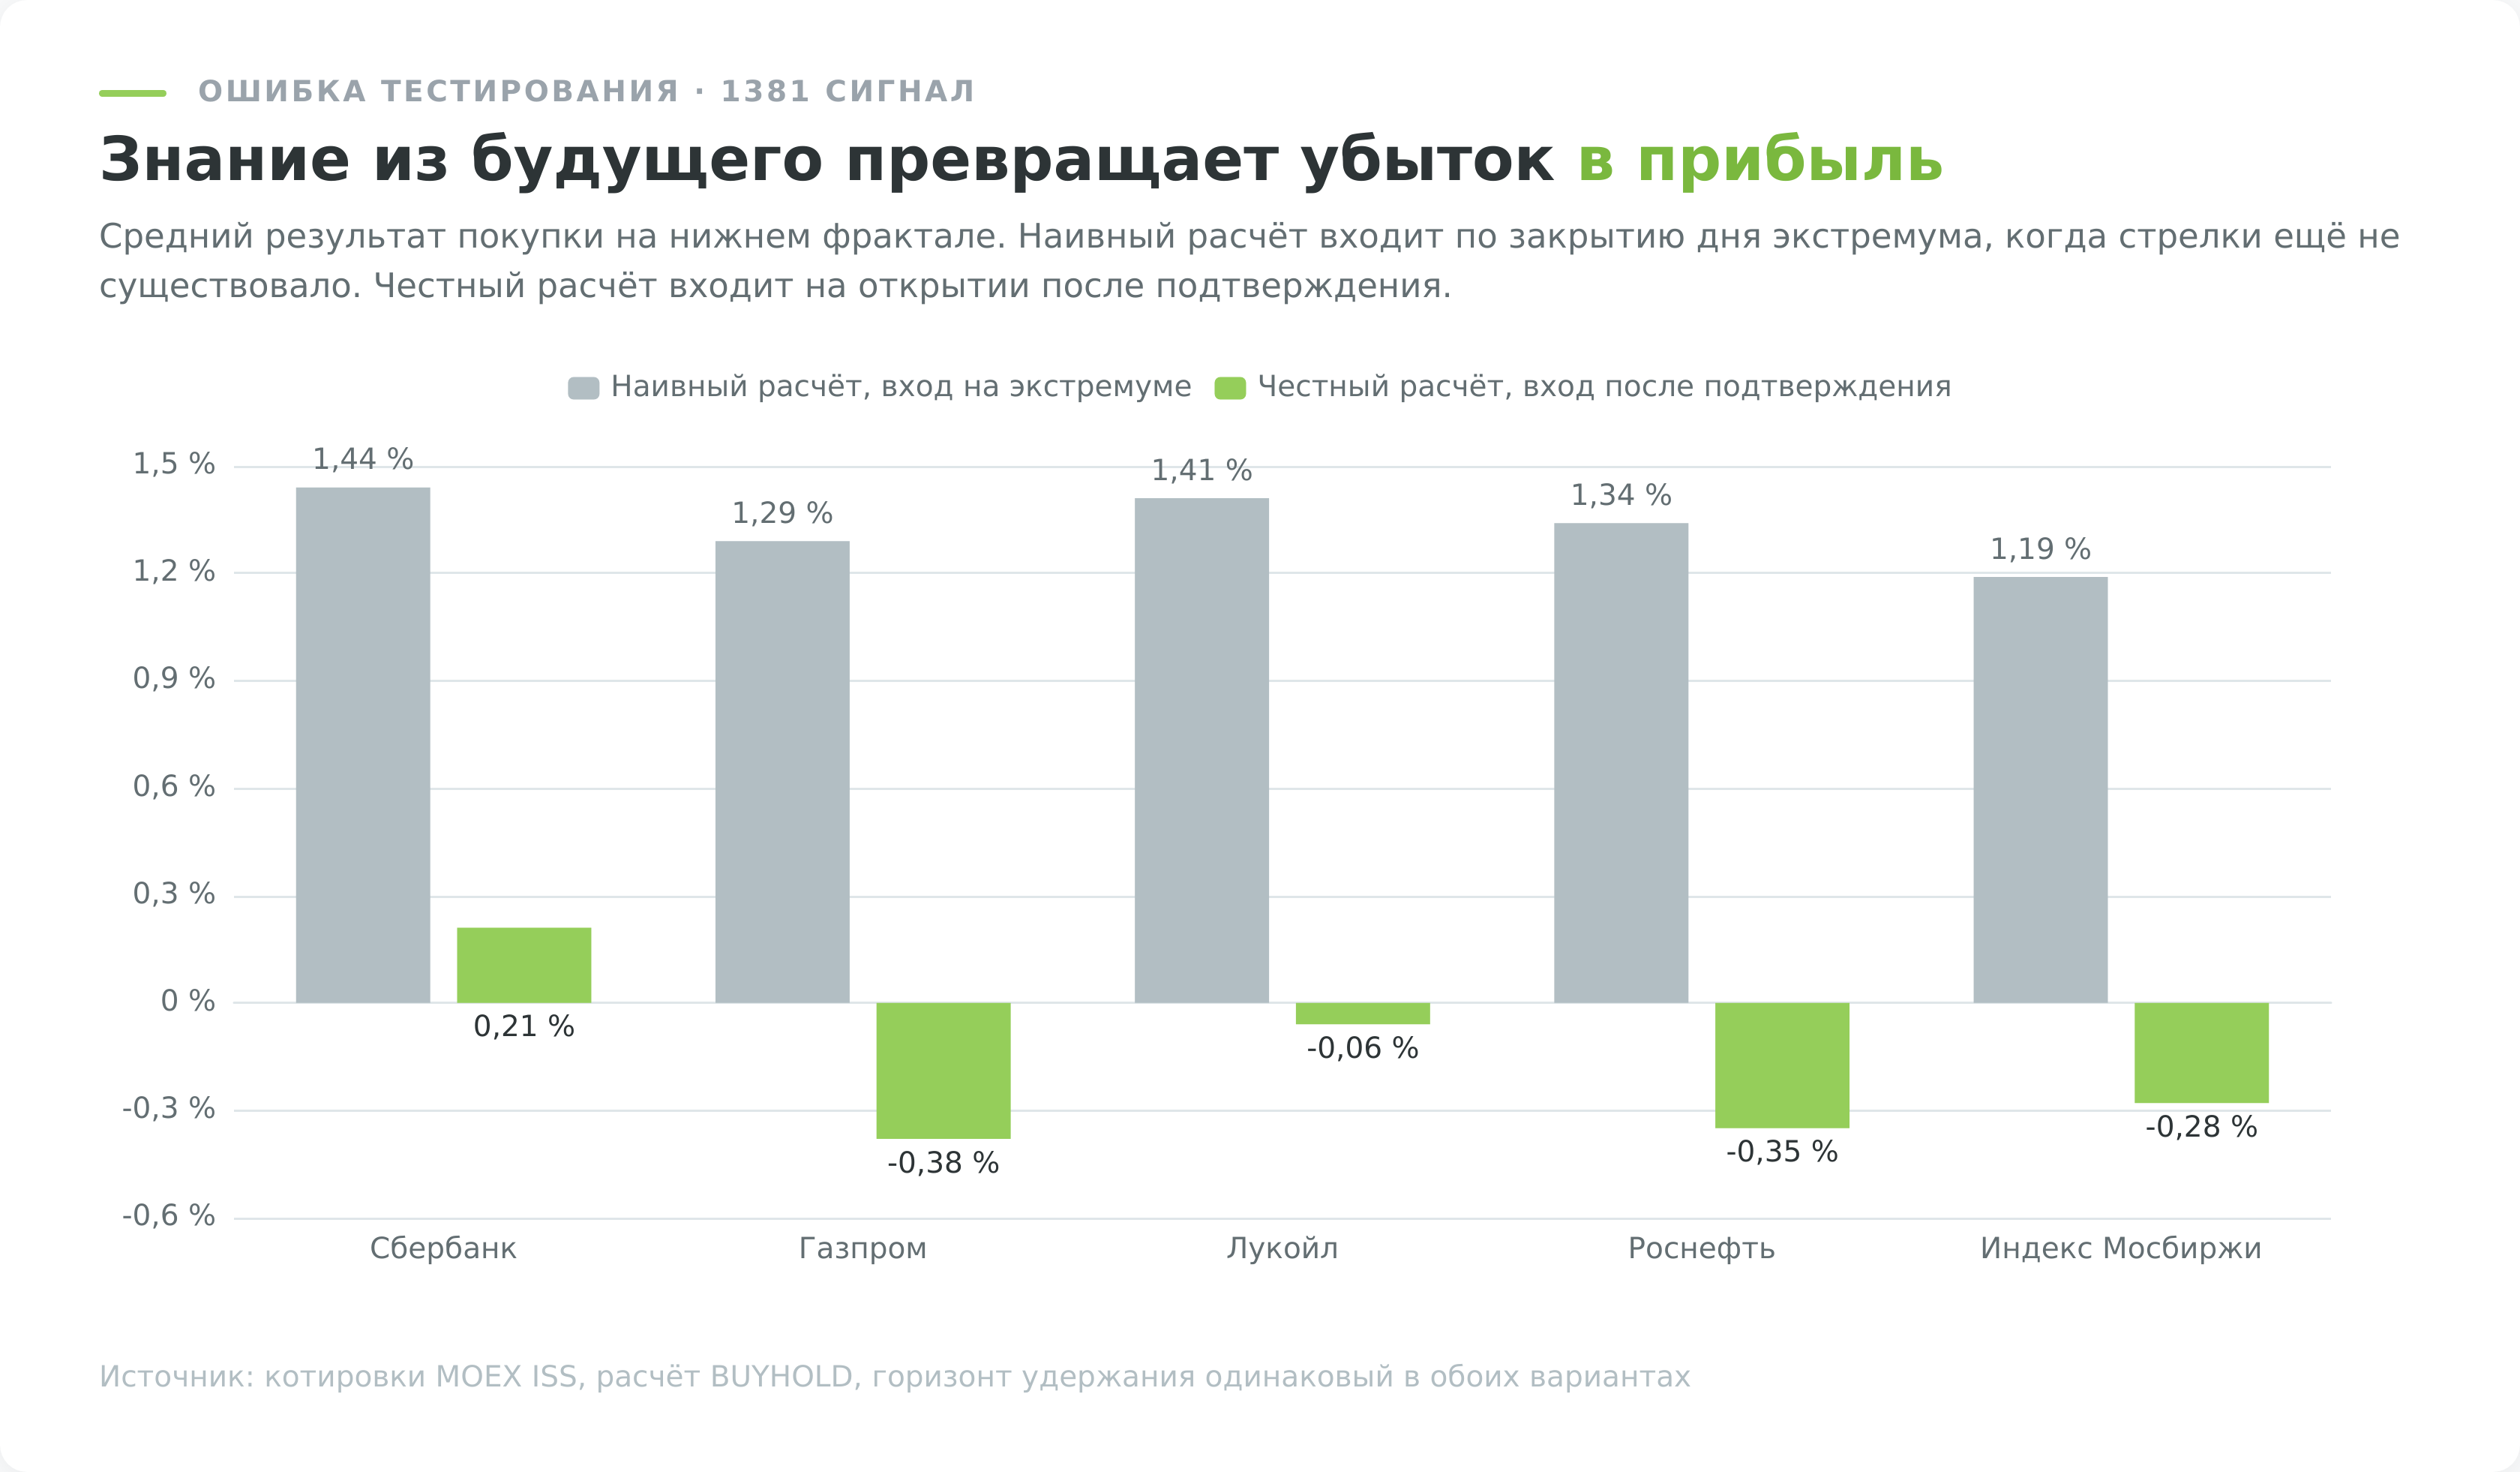
Четыре инструмента из пяти в честном варианте ушли в минус. В наивном все пять показывают прибыль.
Никакого злого умысла для такой ошибки не нужно. Достаточно взять колонку с отметками фрактала и сопоставить её с ценой той же строки.
Все числа дальше в статье посчитаны честно. Условие сигнала берётся только из данных, доступных на закрытии бара подтверждения, вход происходит после него.
Что показала проверка фракталов на данных Мосбиржи
Основное применение индикатора фракталов это уровень. Верхний фрактал даёт линию сопротивления, нижний линию поддержки, а торговый сигнал возникает при пробое этой линии. Так работает и стандартная схема с отложенными ордерами, которую описывал сам Уильямс.
Проверял я это правило так. После подтверждения фрактала уровень становится известен, и я ищу пробой в ближайшие двадцать торговых дней. Если пробой случился, смотрю, где цена окажется ещё через десять дней относительно самого уровня. Для сравнения беру базовую частоту, то есть долю всех дней, после которых цена через десять дней оказалась выше.
| Инструмент | Пробоев вверх | Продолжилось | Базовая частота роста | Разница |
|---|---|---|---|---|
| Сбербанк | 190 | 53,2% | 54,0% | −0,8 п.п. |
| Газпром | 167 | 50,3% | 48,9% | +1,4 п.п. |
| Лукойл | 175 | 56,0% | 50,6% | +5,4 п.п. |
| Роснефть | 176 | 55,1% | 49,6% | +5,5 п.п. |
| Индекс Мосбиржи | 177 | 58,8% | 54,0% | +4,8 п.п. |
| Все сигналы | 1779 | 52,9% | 51,4% | +1,5 п.п. |
Полтора пункта преимущества на выборке в 1779 сигналов дают z-статистику 1,17. Это ноль. При таком значении гипотеза «пробой фрактального уровня не отличается от входа в случайный день» не отвергается, и никакой торговой ценности в голом сигнале нет.
Обратите внимание на разброс между бумагами. У Сбербанка минус, у Роснефти плюс пять с половиной пунктов. Если бы я взял для статьи только Роснефть, вышел бы бодрый материал про работающий индикатор. Так и делают обзоры, которые показывают один инструмент и три удачных примера.
Но у голого фрактала есть два способа стать полезным, и оба нашлись в данных.
Ширина окна решает больше, чем всё остальное
Классический фрактал смотрит на двух соседей с каждой стороны. Пользовательские версии позволяют расширить окно. Я прогнал четыре варианта на тех же пяти инструментах.
| Баров в паттерне | Соседей с каждой стороны | Найдено фракталов | В год на бумагу | Пробоев | Продолжилось |
|---|---|---|---|---|---|
| 5 (классический) | 2 | 2733 | 71,3 | 885 | 54,7% |
| 7 | 3 | 1867 | 48,7 | 562 | 58,5% |
| 11 | 5 | 1160 | 30,2 | 280 | 60,4% |
| 21 | 10 | 624 | 16,3 | 136 | 65,4% |
Зависимость монотонная. Чем шире окно, тем реже сигнал и тем чаще он продолжается. Переход от пяти баров к двадцати одному поднимает отработку с 54,7 до 65,4 процента и одновременно сокращает число стрелок в четыре с лишним раза.
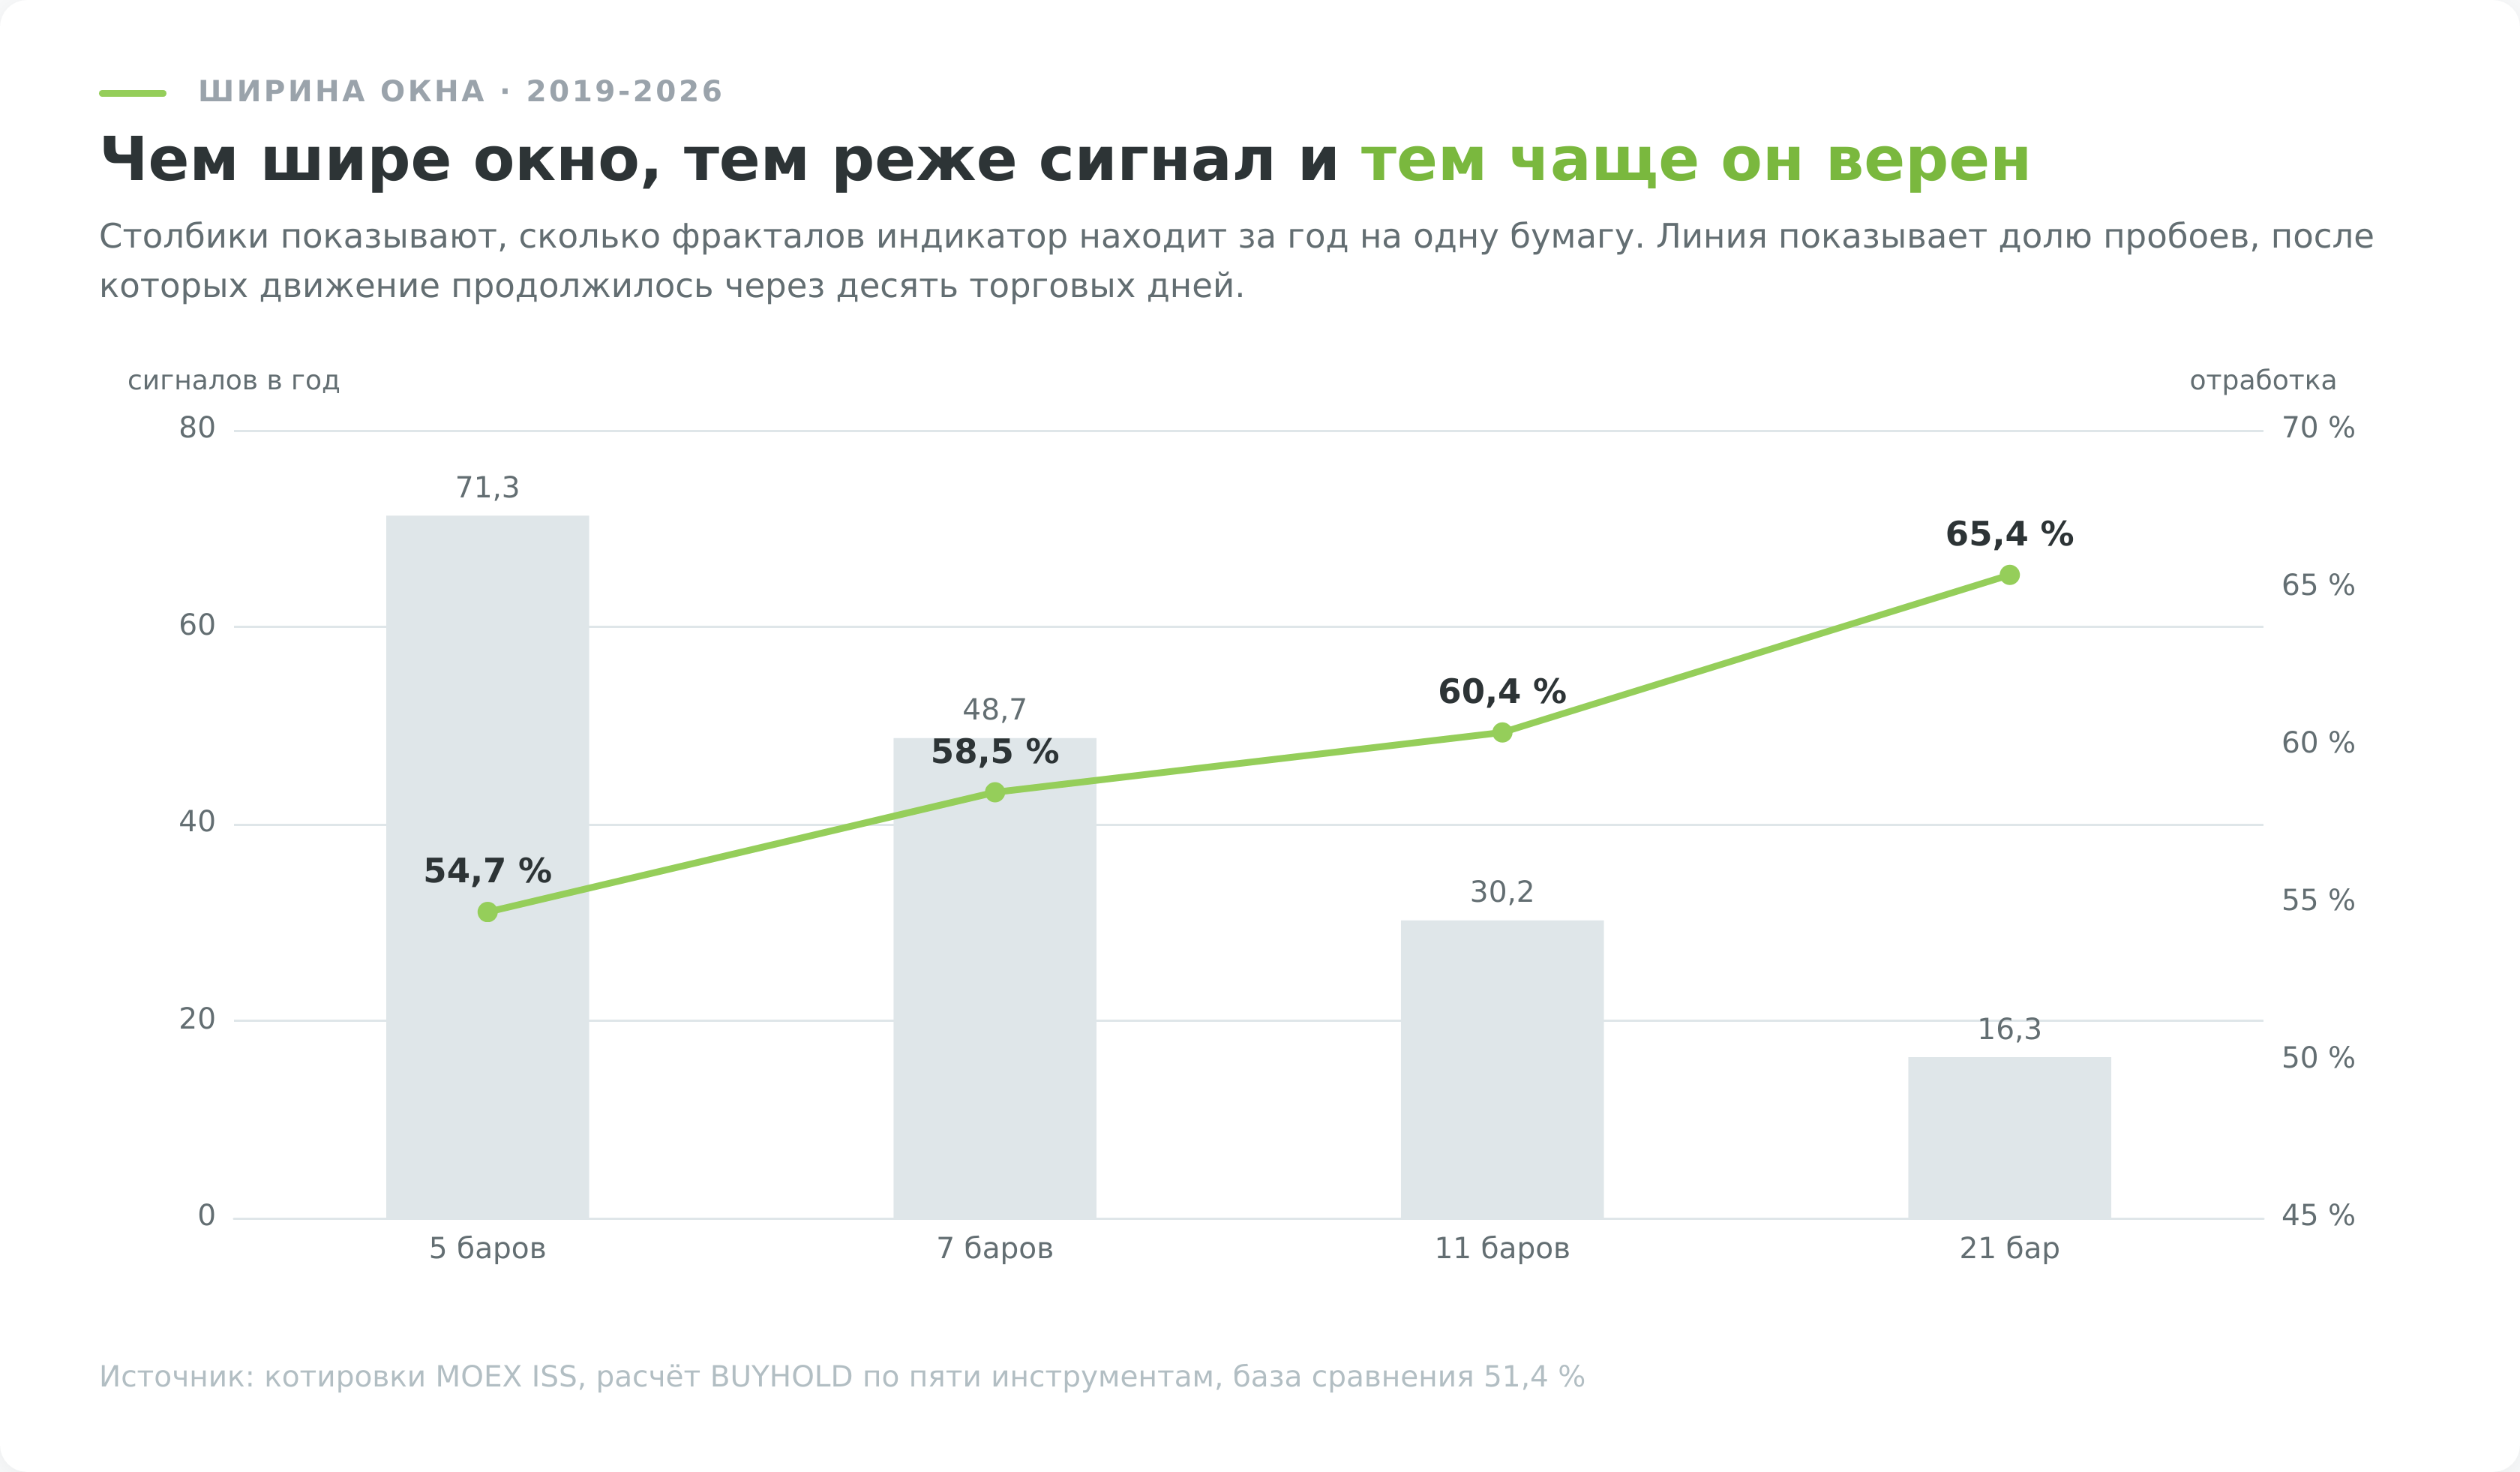
Смысл понятен без формул. Экстремум, который выше десяти соседей с каждой стороны, это уже значимая вершина месячного масштаба, а не случайная зазубрина внутри дня.
Цена вопроса тоже видна в таблице. Шестнадцать сигналов в год против семидесяти одного. Для трейдера, который ищет ежедневную активность, это плохая новость. Для инвестора, которому нужны две-три опорные точки в квартал, это ровно то, что нужно.
Оговорка про статистику обязательна. На двадцать одном баре выборка сжимается до 136 пробоев, и доверительный интервал становится широким. Разницу между 60 и 65 процентами на таких числах я бы всерьёз не обсуждал, а вот направление зависимости устойчиво и видно на всех четырёх ступенях.
Проверка правила «фракталы не работают в боковике»
Утверждение кочует из обзора в обзор, и звучит оно правдоподобно. Внутри диапазона цена мечется между границами, стрелки идут через бар, пробои оказываются ложными. Я разделил все сигналы по состоянию рынка на момент формирования фрактала, взяв за меру индекс направленного движения ADX.
| Состояние рынка | Пробоев | Продолжилось движение |
|---|---|---|
| Выраженный тренд, ADX выше 25 | 431 | 52,7% |
| Промежуточное состояние, ADX от 20 до 25 | 166 | 53,0% |
| Боковик, ADX ниже 20 | 278 | 57,2% |
Результат вышел обратный ожидаемому. В боковике пробой фрактального уровня отработал даже чаще, чем в тренде.
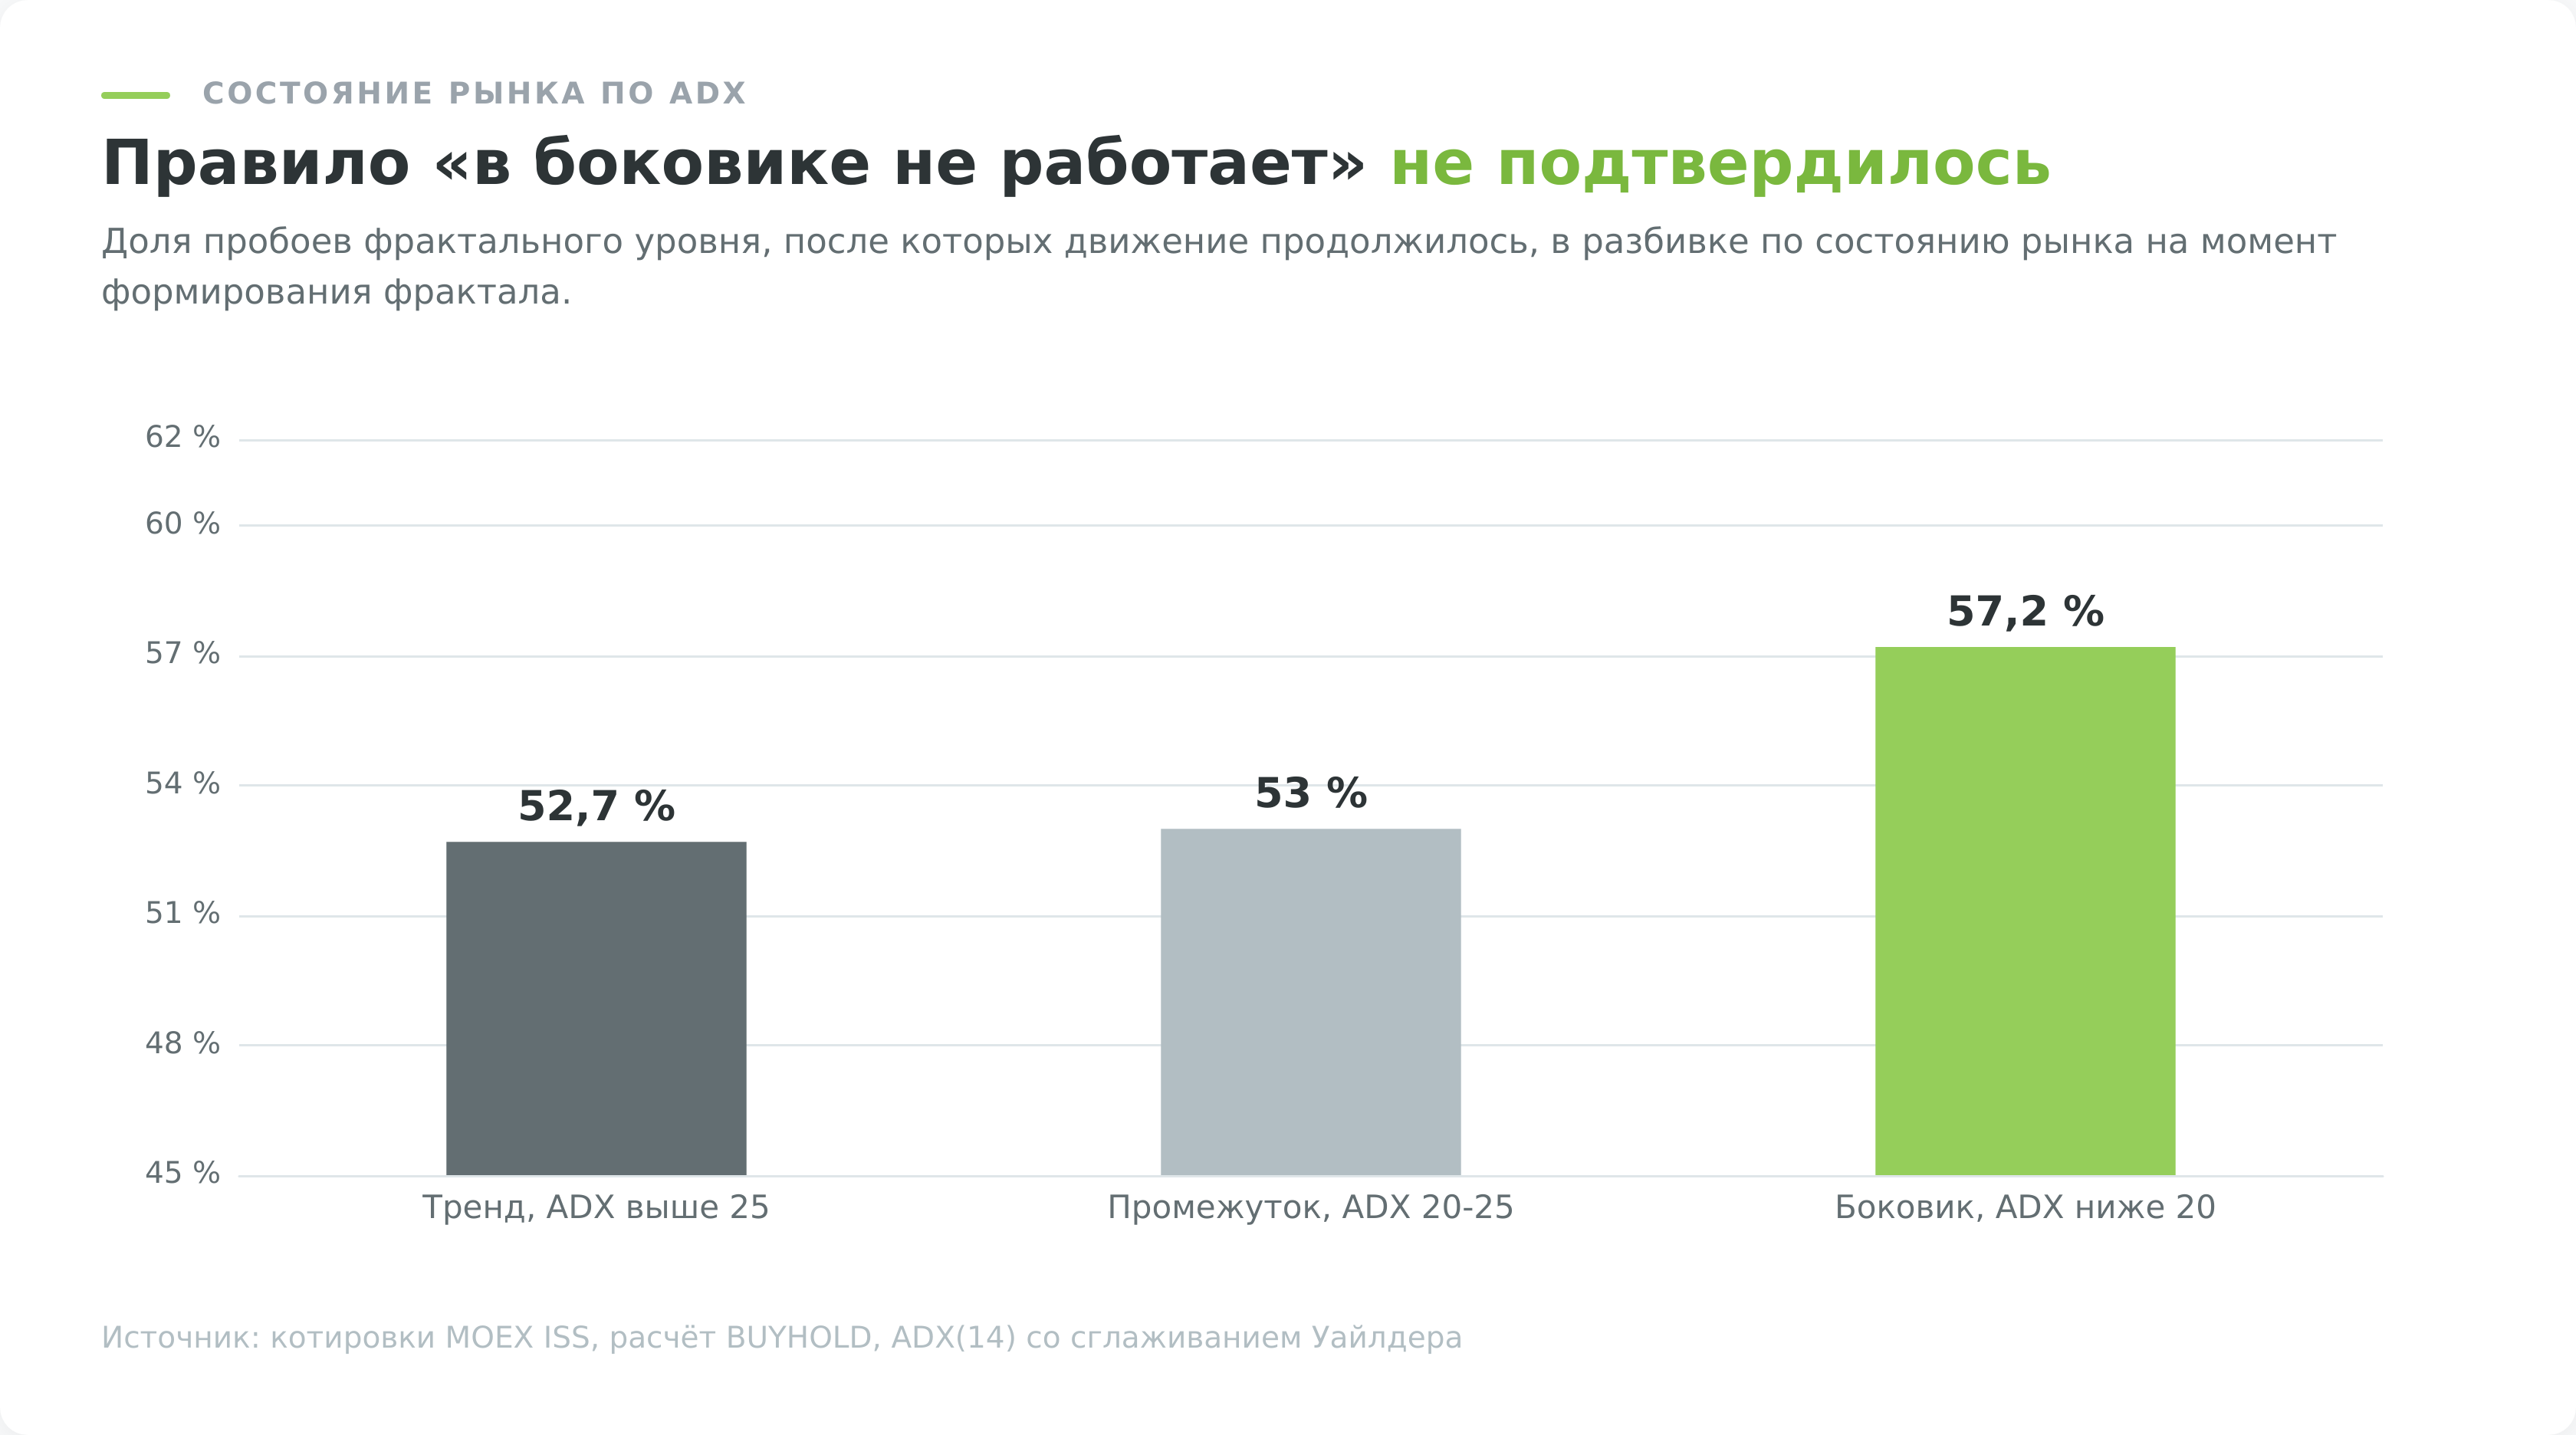
Объяснять это торжеством фракталов во флэте я не стану, потому что данные для сильного вывода тонкие. Разброс между бумагами велик, от 48,9 процента у Газпрома до 73,3 у индекса Мосбиржи, а последняя цифра получена всего на 45 наблюдениях. При таких выборках разница в четыре пункта укладывается в случайность.
Честная формулировка звучит скучнее расхожей. Состояние рынка по ADX не объясняет, отработает пробой фрактала или нет, и правило про бесполезность фракталов в боковике на дневных данных Мосбиржи не подтвердилось. Мешает во флэте не качество отдельного сигнала, а их количество.
Фильтр Аллигатора, единственная связка с подтверждённым эффектом
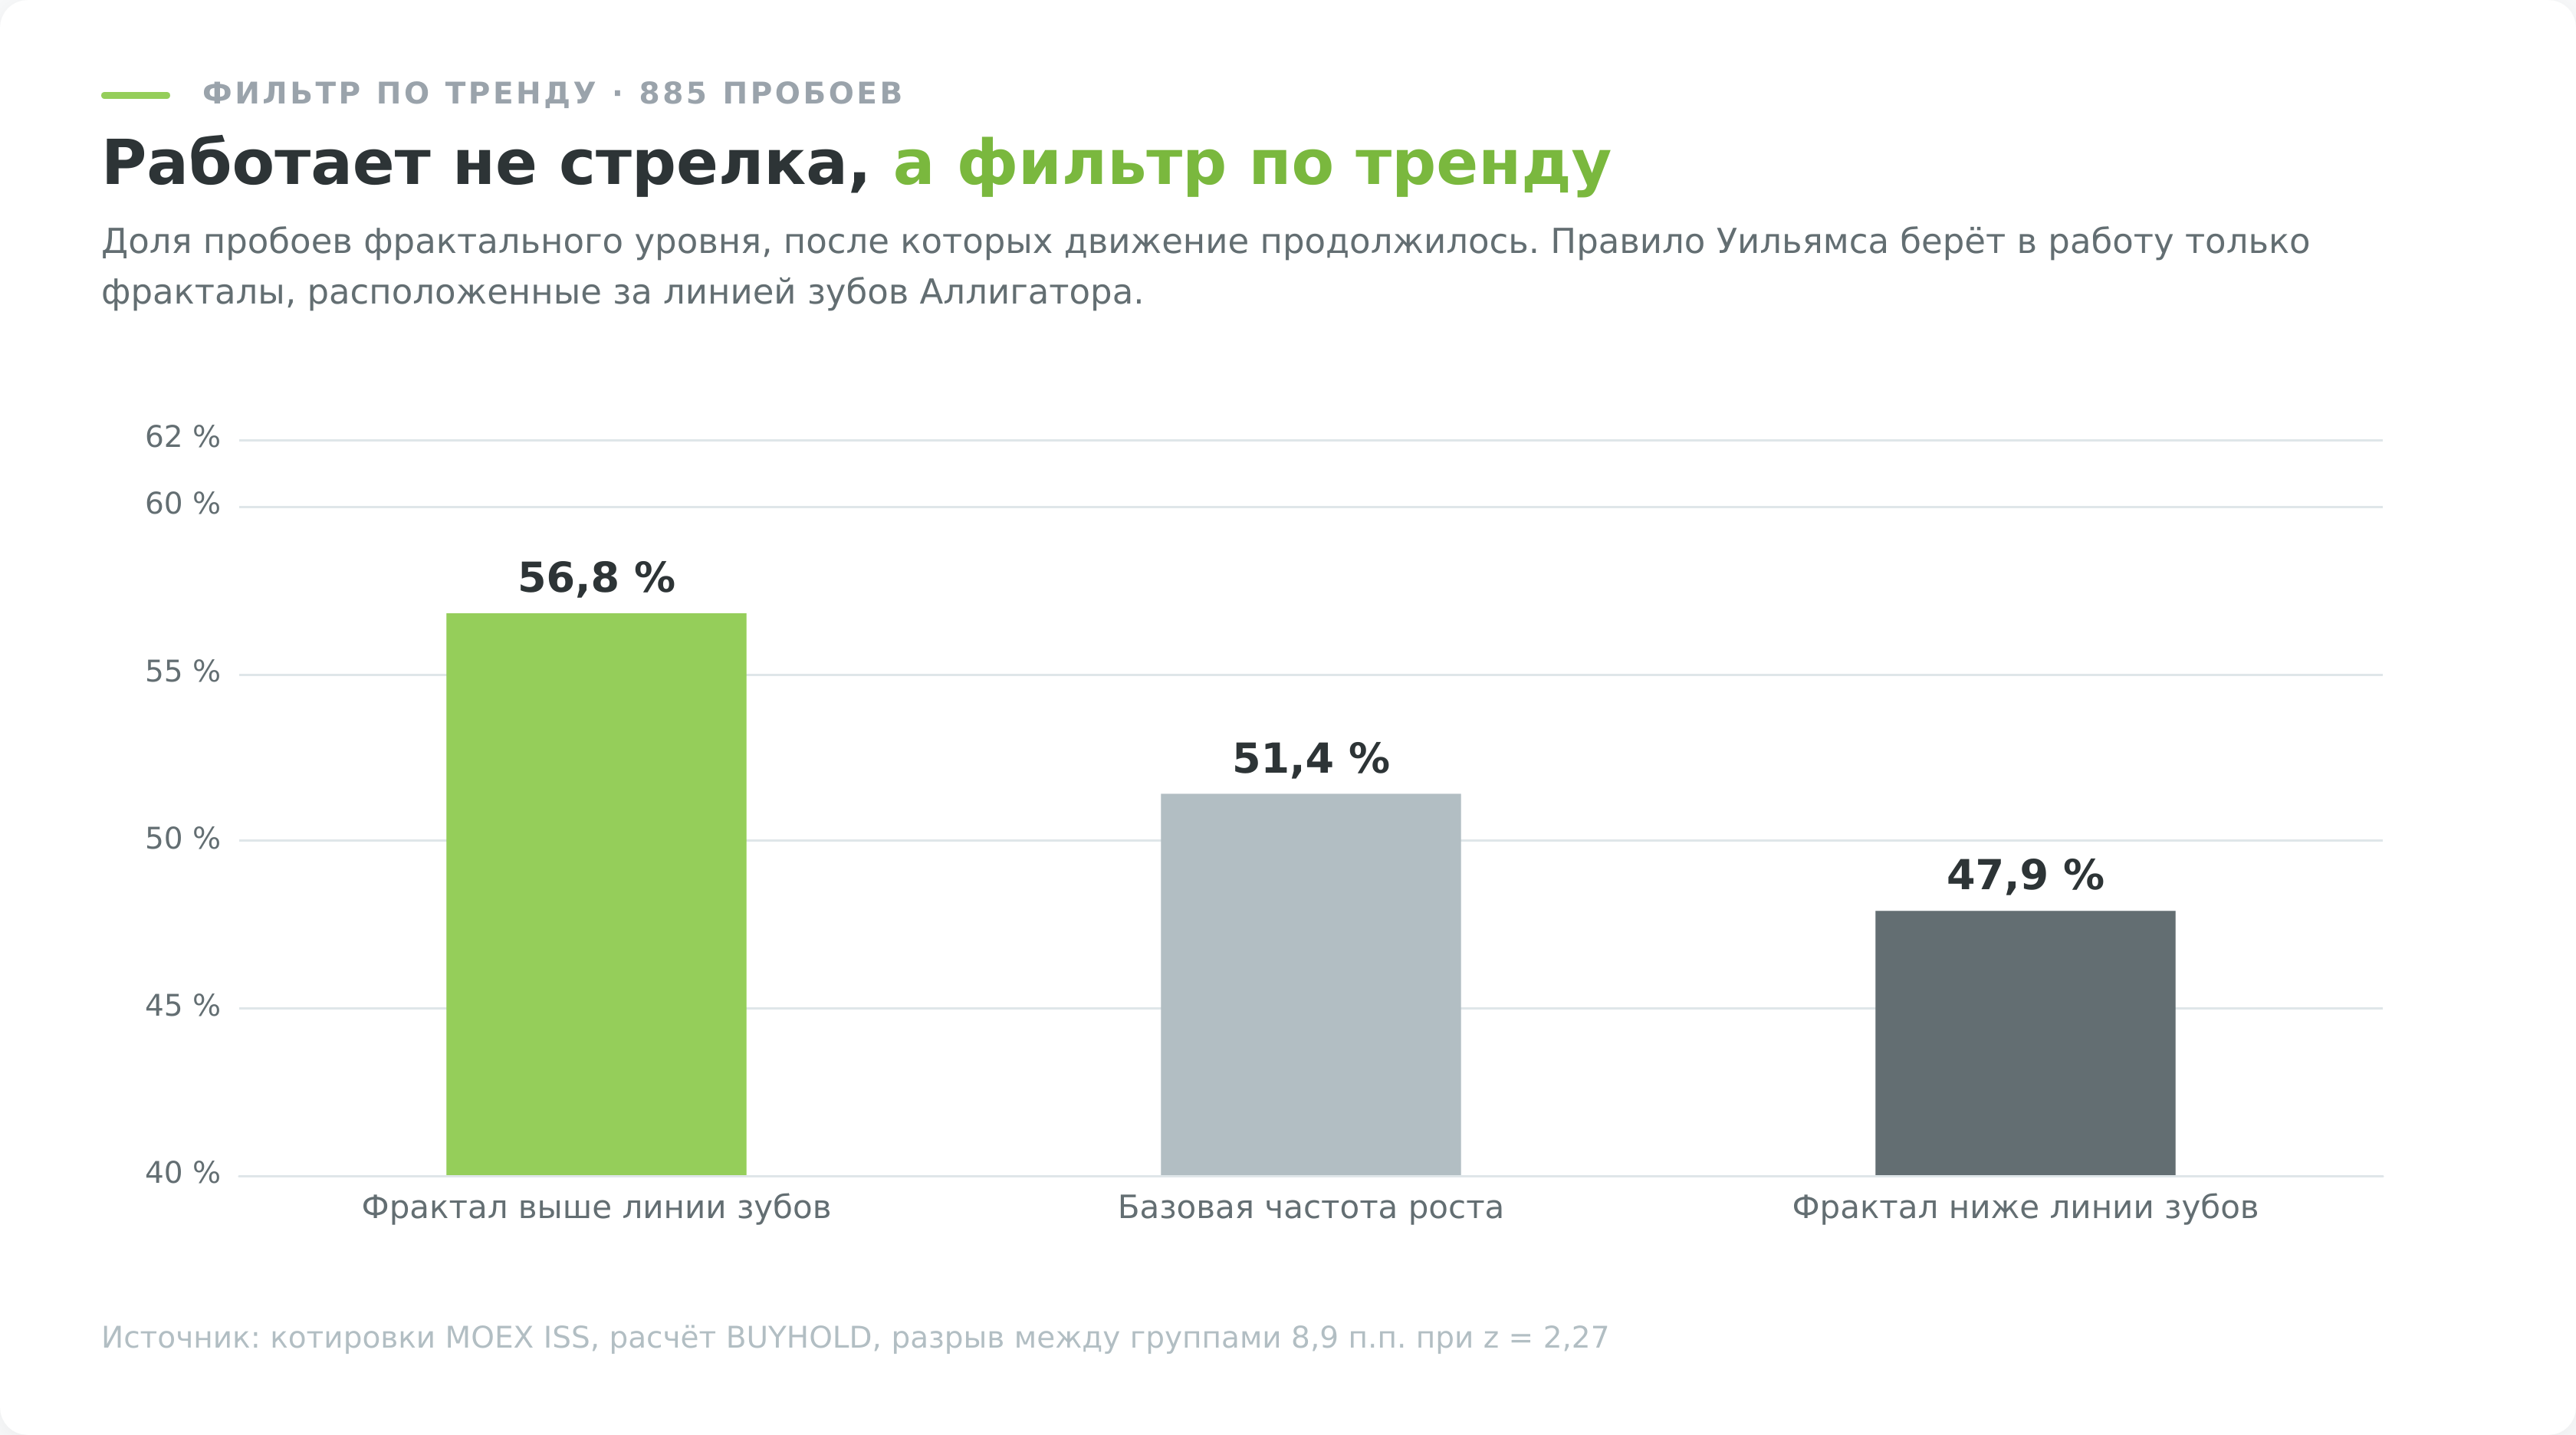
Уильямс никогда не предлагал торговать по фракталу в одиночку. В его системе фрактал был последним звеном и работал только вместе с Аллигатором, набором из трёх сглаженных средних со сдвигом вперёд. Правило звучало так. Верхний фрактал берётся в работу, если он расположен выше линии зубов Аллигатора, то есть выше сглаженной средней с периодом восемь, сдвинутой на пять баров.
Смысл фильтра в том, чтобы отсечь сигналы против тренда. Я проверил, работает ли он.
| Группа сигналов | Пробоев | Продолжилось |
|---|---|---|
| Фрактал выше линии зубов, как требовал Уильямс | 672 | 56,8% |
| Фрактал ниже линии зубов, сигнал против тренда | 213 | 47,9% |
| Базовая частота роста за тот же горизонт | — | 51,4% |
Разрыв между группами составил 8,9 процентного пункта при z-статистике 2,27. По меркам рыночной статистики это умеренно значимый результат, и он единственный в статье, который выдержал проверку.
Читается он так. Сам по себе фрактал не несёт информации, а фильтр по положению относительно средней несёт. Причём вклад делает именно фильтр, а не стрелка. Сигналы против тренда работают хуже случайного входа, сигналы по тренду немного лучше.
Из этого следует практический вывод, неудобный для индикатора. Если полезная часть системы это трендовый фильтр, то и строить работу логичнее вокруг него, а фрактал использовать как способ разметить конкретный уровень входа, а не как источник сигнала.
Чего индикатор фракталов не делает
Раздел важнее раздела о стратегиях, поэтому идёт раньше.
Не показывает разворот. Стрелка означает ровно одно. Средний бар оказался выше или ниже четырёх соседей. Развернётся ли тренд, из этого не следует никак, что и подтверждают 52,9 процента отработки против базовых 51,4.
Не даёт точку входа. Уильямс использовал фрактал как место для отложенного ордера, а не как момент покупки. Стрелка появляется через два дня после экстремума, поэтому вход «по стрелке» опаздывает на один средний дневной диапазон.
Не перерисовывается, но выглядит иначе. Подтверждённый фрактал остаётся на месте навсегда, здесь претензий нет. Однако на двух последних барах графика стрелки ещё не существует, хотя визуально кажется, что индикатор просто «не успел». Это не задержка отрисовки, а отсутствие данных.
Не фильтрует шум. Двадцать семь процентов баров получают отметку. На часовом и пятиминутном графике доля та же, поэтому на младших таймфреймах картинка превращается в частокол стрелок.
Не различает режим рынка. Внутри узкого диапазона верхние и нижние фракталы идут вплотную, часто через бар, и разметка перестаёт нести смысл. Любопытно, что расхожее правило «в боковике фракталы не работают» проверку не прошло, о чём отдельный раздел ниже, но сама плотность сигналов в диапазоне никуда не девается.
Не заменяет уровни. Фрактал отмечает локальный экстремум, но значимость уровня определяется числом касаний, объёмом и историей, а не фактом, что бар выше двух соседей.
Как использовать фракталы в торговле
Дальше четыре способа применения, отсортированные по тому, насколько они выдержали проверку данными. Первый я считаю единственным по-настоящему бесспорным.
Способ 1. Фрактал как место для стоп-лосса
Это применение не требует, чтобы индикатор что-либо предсказывал. Нужен последний значимый минимум, за который логично убрать стоп в длинной позиции, и фрактал даёт его формально, без спора о том, где именно был экстремум.
Механика. Открыта длинная позиция, стоп ставится под ближайшим подтверждённым нижним фракталом с запасом на проскальзывание. По мере роста цены появляются новые нижние фракталы, стоп подтягивается за ними и никогда не опускается обратно.
Почему это работает лучше сигнальных схем. Здесь запаздывание в два бара перестаёт быть недостатком. Для стопа как раз нужен уровень, который уже подтверждён рынком, а не свежий экстремум, который может обновиться завтра.
Ограничение одно. Расстояние до фрактала бывает произвольным, поэтому размер позиции нужно считать от этого расстояния, а не наоборот. Как это делается через средний истинный диапазон, разобрано в отдельном материале про индикатор ATR.
Способ 2. Пробой фрактального уровня по тренду
Схема из книги Уильямса. Над верхним фракталом выставляется отложенный ордер на покупку, и он срабатывает, если цена обновляет экстремум. Условие допуска сигнала в работу это положение фрактала выше линии зубов Аллигатора.
Что дала проверка, я показал выше. Отработка 56,8 процента против базовых 51,4, разрыв с контргруппой почти девять пунктов.
Практические детали, без которых схема разваливается. Ордер имеет смысл держать ограниченное время, потому что уровень месячной давности уже не отражает расстановку сил. В моей проверке окно составляло двадцать торговых дней. Пробой на низком объёме внутри диапазона отрабатывает хуже импульсного, и это видно на любом графике боковика.
Способ 3. Расширенный фрактал вместо классического
Прямое следствие таблицы с шириной окна. Вместо стандартных пяти баров берётся одиннадцать или двадцать один, и стрелки остаются только на действительно значимых вершинах.
Отработка растёт с 54,7 до 65,4 процента, число сигналов падает с семидесяти одного до шестнадцати в год. Инвестору, который принимает решения раз в неделю, вторая частота подходит лучше первой.
В стандартной версии MetaTrader ширина не настраивается, в TradingView и в терминале QUIK параметр периода у аналогичных индикаторов есть.
Способ 4. Трендовые линии и разметка структуры
Через два и более фрактала одного направления проводится наклонная линия, и получается формальная трендовая. Плюс подхода в воспроизводимости, потому что точки выбраны алгоритмом, а не глазом.
Здесь фрактал выступает вспомогательной разметкой, а не сигналом, и проверять его отдельно бессмысленно. Ценность в дисциплине построения. Подробнее о том, как строится и как ломается сама линия, в материале про линию тренда.
Проверка трейлинга по фракталам на данных
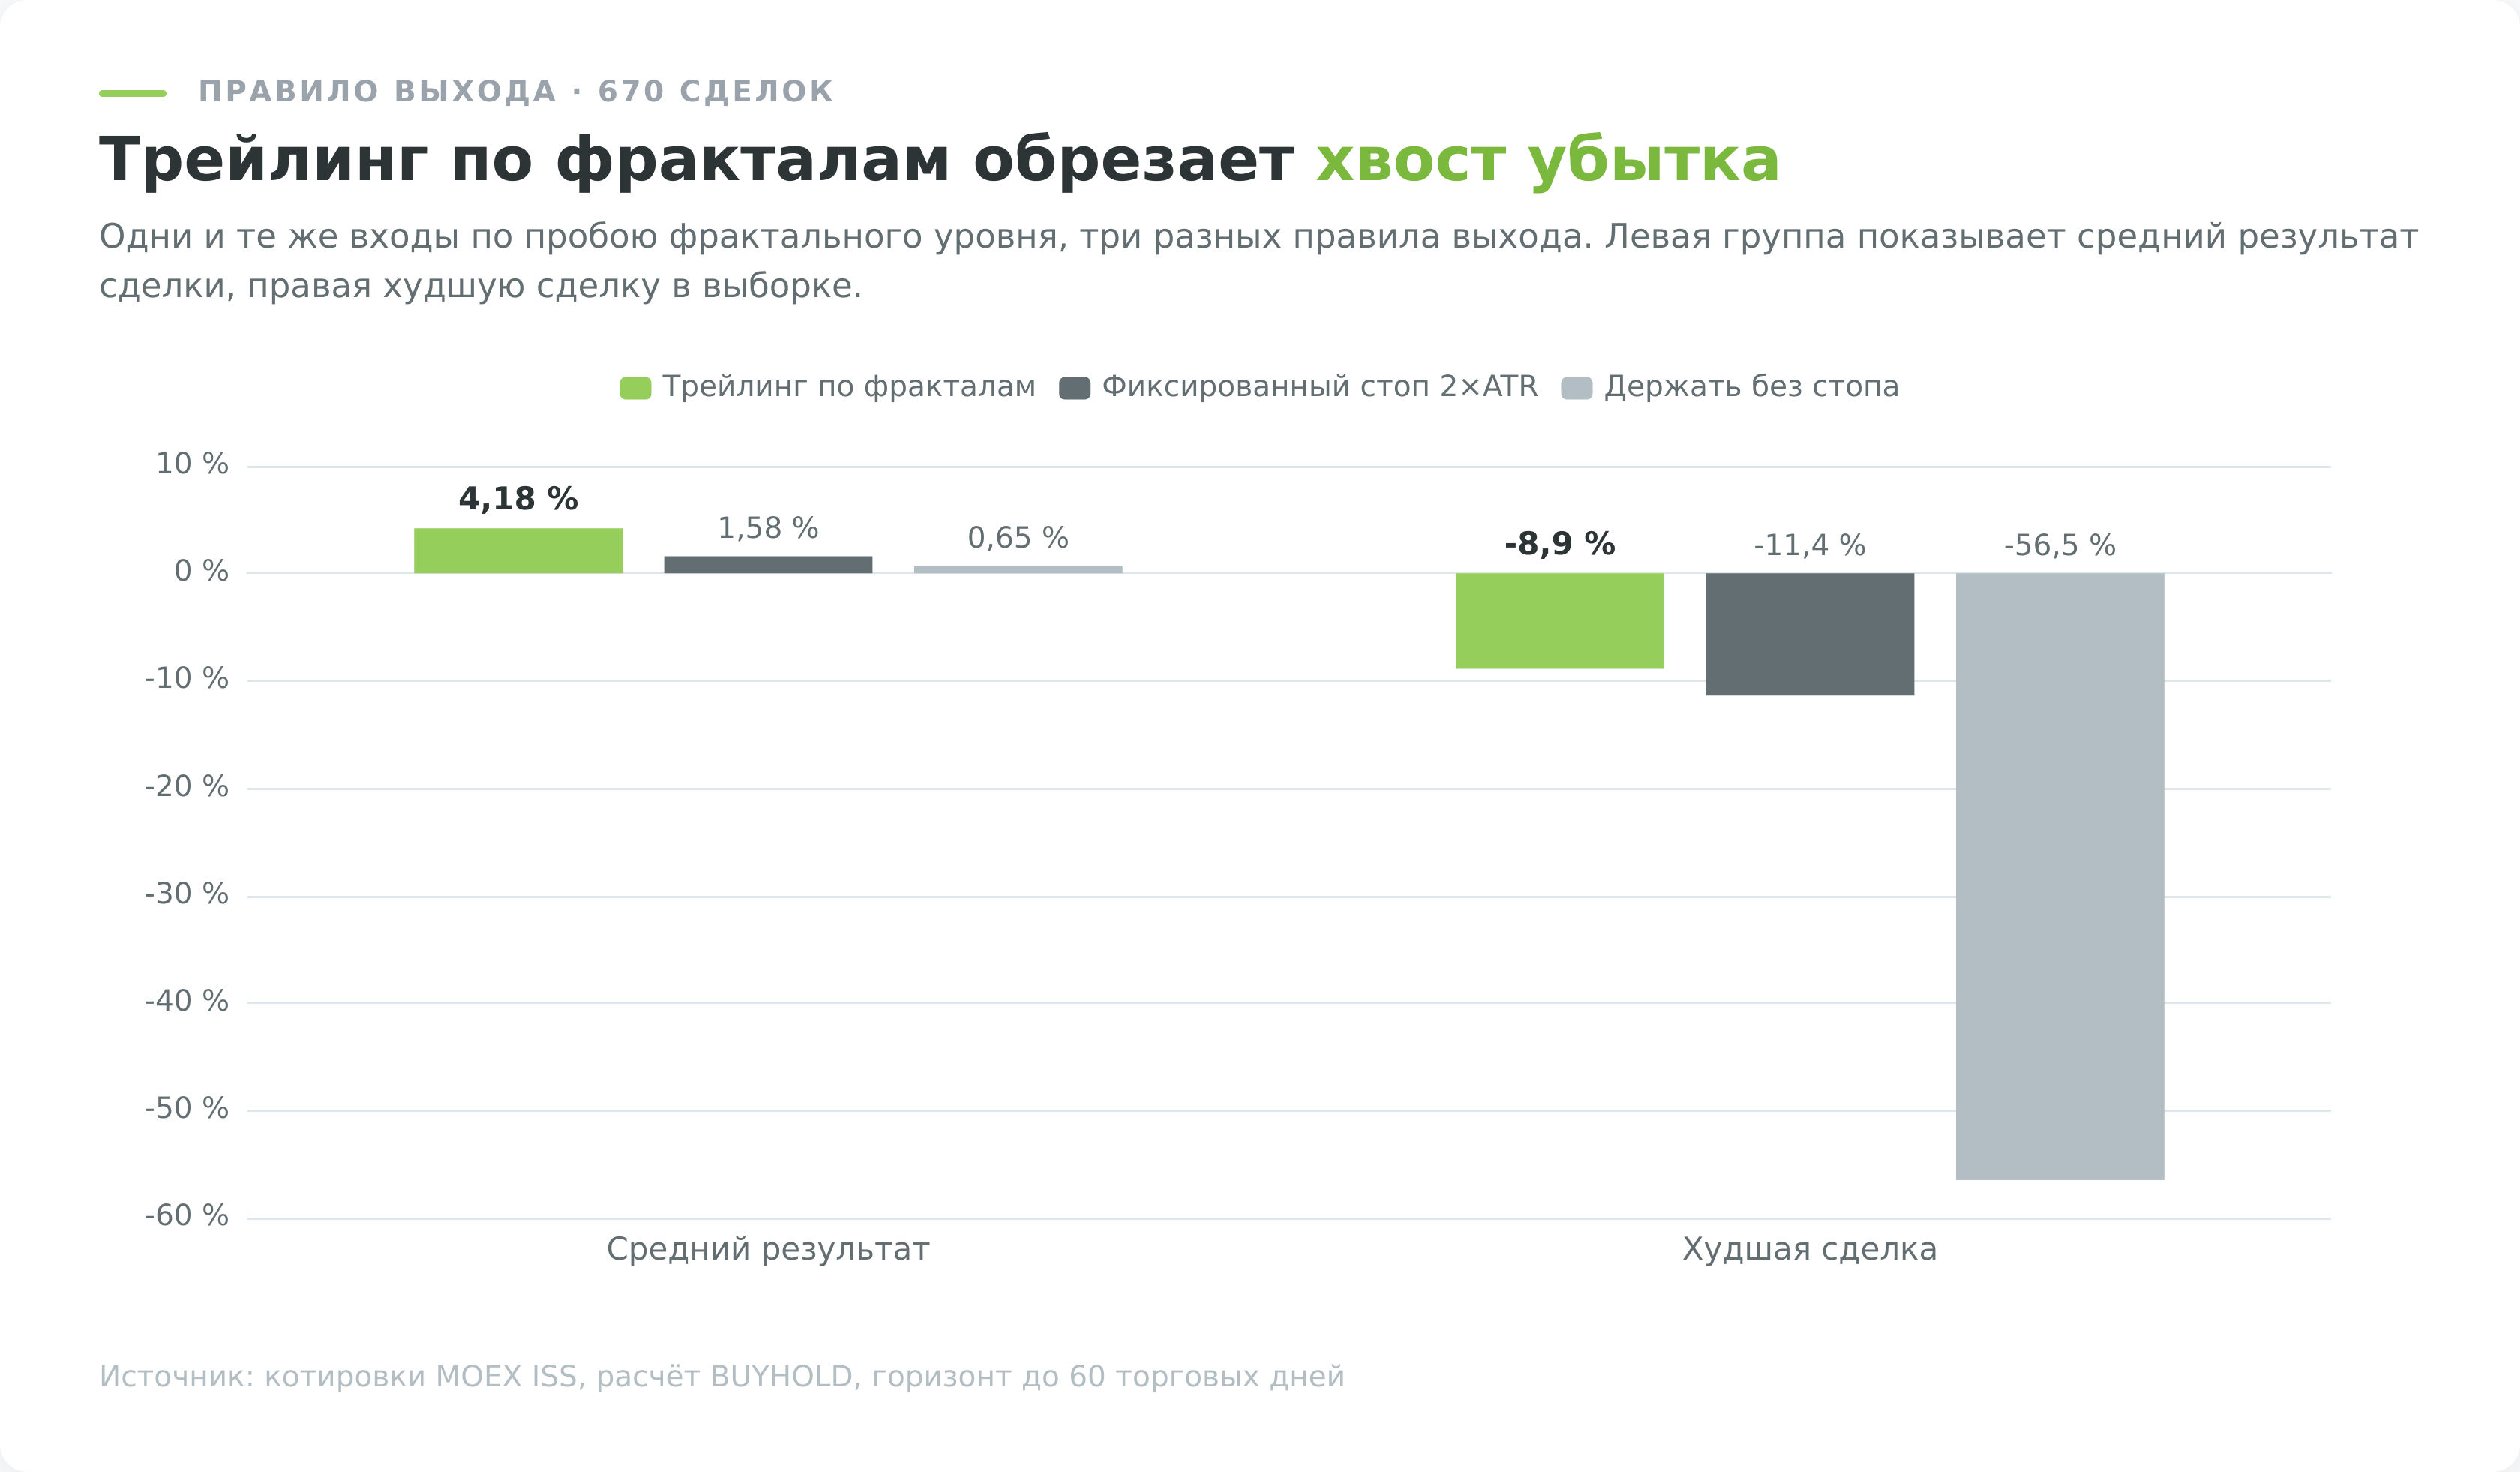
Объявить применение лучшим и не проверить его было бы непоследовательно, поэтому я прогнал и его. Схема такая. Вход по пробою верхнего фрактала, расположенного выше линии зубов. Стоп под последним подтверждённым нижним фракталом. По мере роста цены стоп подтягивается за новыми нижними фракталами и никогда не опускается. Горизонт до шестидесяти торговых дней.
Сравниваю с двумя альтернативами на тех же самых входах. Первая, фиксированный стоп в два средних истинных диапазона. Вторая, просто держать позицию все шестьдесят дней без стопа.
| Правило выхода | Сделок | Средний результат | Доля прибыльных | Худшая сделка |
|---|---|---|---|---|
| Трейлинг по нижним фракталам | 670 | +4,18% | 65,4% | −8,9% |
| Фиксированный стоп 2×ATR | 670 | +1,58% | 33,3% | −11,4% |
| Держать 60 дней без стопа | 670 | +0,65% | 53,9% | −56,5% |
Разница видна в последней колонке яснее, чем в первой. Худшая сделка при удержании стоила 56,5 процента капитала позиции, при трейлинге по фракталам 8,9 процента. Правило выхода не улучшает прогноз, оно обрезает хвост.
По бумагам картина ровная. Средний результат трейлинга от 2,31 процента у Лукойла до 5,97 у Сбербанка, доля прибыльных от 59,0 до 72,3 процента, и ни на одном инструменте трейлинг не проиграл удержанию.
Теперь оговорка, без которой таблица вводит в заблуждение. Разница долей прибыльных сделок между трейлингом и удержанием даёт z-статистику 4,29, и по формальному порогу это очень много. Но здесь высокое значение не означает открытия. Трейлинг-стоп структурно повышает долю положительных исходов, потому что закрывает позицию в небольшом плюсе там, где удержание досидело бы до минуса. Сравнивать эти правила по доле выигрышей некорректно, честное сравнение идёт по среднему результату и по величине худшей сделки, и там преимущество скромнее.
Проверку на заглядывание в будущее делал отдельно. Стоп двигается только по фракталам, подтверждённым к текущему бару, срабатывание проверяется до подтягивания уровня, вход берётся не лучше цены открытия дня пробоя.
Разновидности фракталов и почему не все они равны
Формула индикатора фракталов даёт стрелку, но конфигурации за ней стоят разные, и трейдерская практика различает три типа.
Классический. До среднего бара цена росла, после него падала, экстремум выражен, соседние бары заметно ниже. Такой фрактал отмечает настоящую локальную вершину.
Двусторонний. Верхний и нижний фрактал приходятся на одну свечу. Так бывает на баре с длинными тенями в обе стороны, когда день закрылся там же, где открылся. Никакой информации о направлении в этом нет, Уильямс такие сигналы в работу не брал.
Проблемный. Два разнонаправленных экстремума на соседних барах. Типичная картина для узкого коридора, где цена мечется между границами. Отсюда же берётся правило не торговать фракталы в боковике.
Отдельно фракталы делят на истинные и ложные по положению крайних баров конструкции. Для верхнего фрактала считается, что сигнал сильнее, если максимум пятого бара не поднимается выше максимума первого. Проверить это правило на данных сложнее, чем оно звучит, потому что определение у разных авторов расходится, и я не нашёл его ни в оригинале Уильямса, ни в методичке TradingView. В статье оставляю его как трейдерское соглашение, а не как факт.
Фракталы в системе Билла Уильямса целиком
Разбирать фрактал отдельно от системы, в которой он родился, некорректно. У Уильямса это третий инструмент из связки, и порядок в ней жёсткий.
Аллигатор задаёт состояние рынка. Три сглаженные средние с периодами 13, 8 и 5, сдвинутые вперёд на 8, 5 и 3 бара соответственно, образуют челюсть, зубы и губы. Когда линии переплетены, рынок спит и сделок нет. Когда они расходятся веером, начинается направленное движение.
Дальше подключается Awesome Oscillator, гистограмма разницы двух средних по срединной цене. Он показывает импульс и даёт сигнал на добавление к позиции.
Фрактал приходит последним. Он не решает, покупать ли вообще, он лишь отмечает уровень, за которым стоит отложенный ордер, и по правилам системы берётся только тот фрактал, что расположен за линией зубов.
Проверка подтвердила именно эту иерархию. Отдельный фрактал не отличим от случайного входа, а фрактал с фильтром по зубам даёт 56,8 процента против 47,9 у сигналов против тренда. Работает не стрелка, а последовательность допуска.
Второй инструмент связки разобран отдельно в материале про индикатор Аллигатор.
Два сигнала на реальных данных, удачный и провальный
Один пример ничего не доказывает, поэтому показываю оба исхода одного и того же правила. Сетап в обоих случаях одинаковый. Верхний фрактал выше линии зубов Аллигатора, отложенный ордер над его максимумом, горизонт удержания десять торговых дней.
Отработка. Сбербанк, март 2023 года
Верхний фрактал сформировался 9 марта 2023 года на максимуме 174,89 рубля. Подтвердился он на закрытии 13 марта, когда бумага стоила 172,15. Уровень стал известен, ордер выставлен.
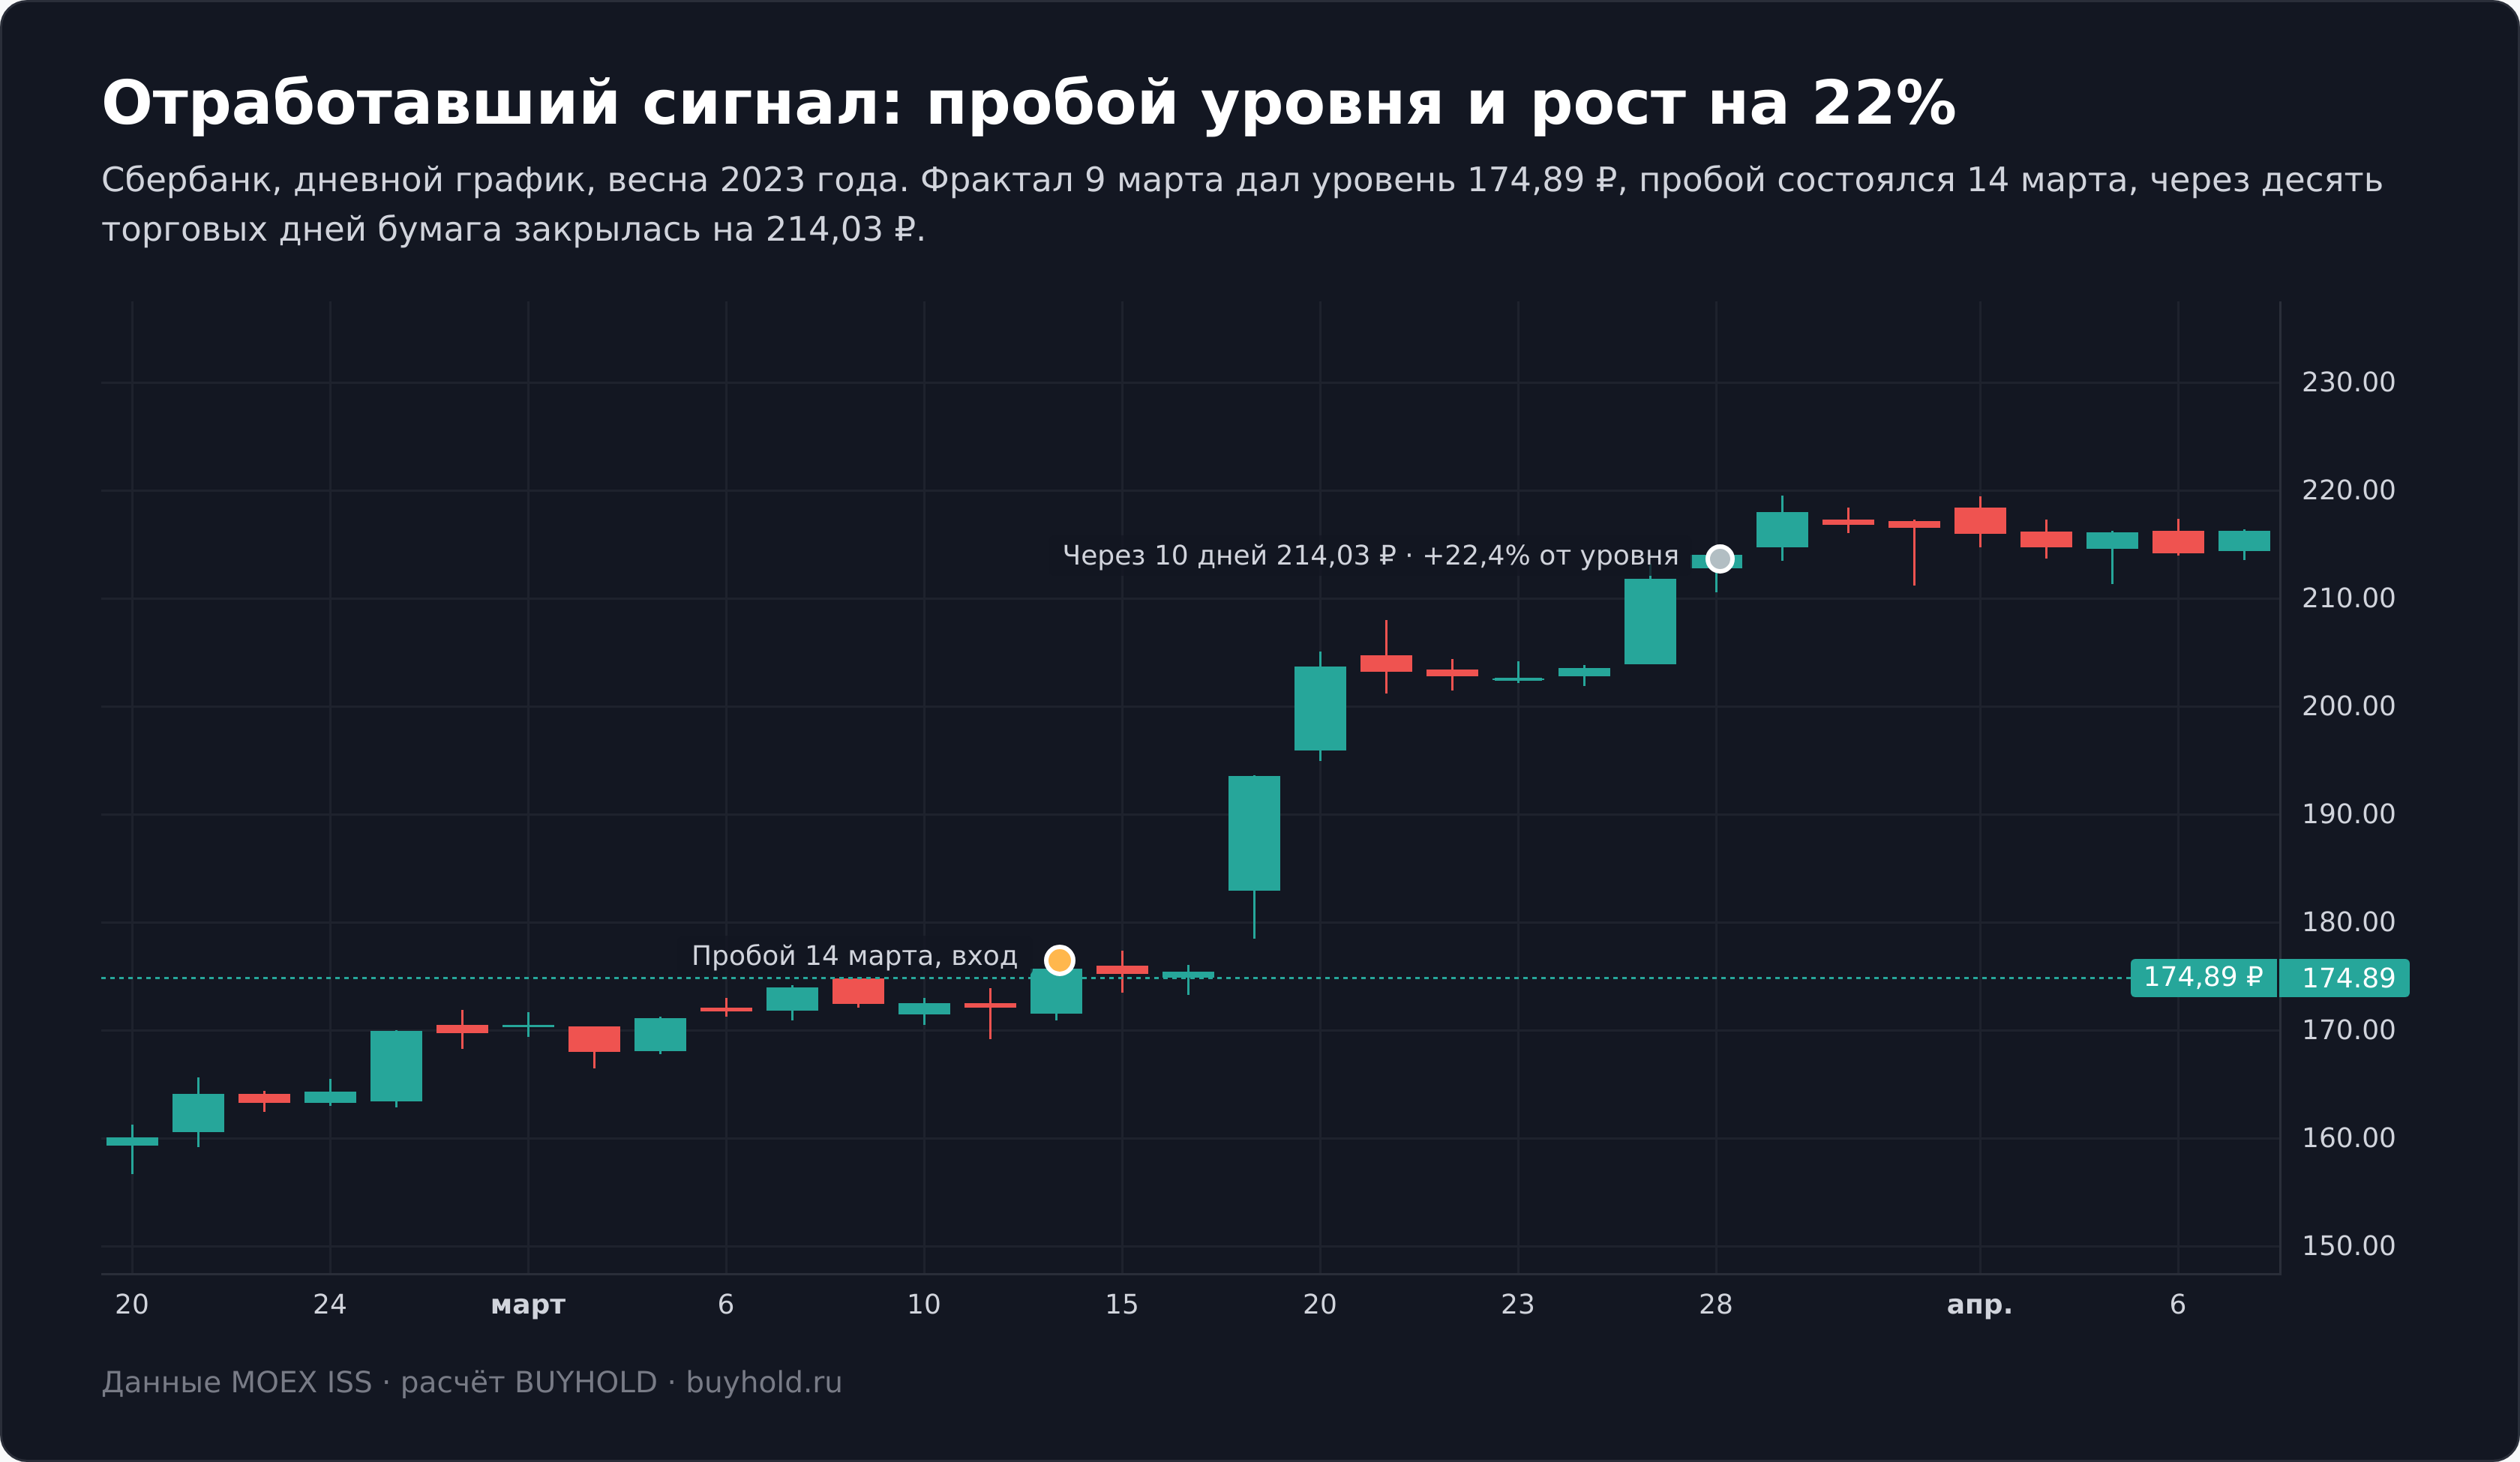
Пробой случился на следующий день, 14 марта, когда цена дошла до 176,95. Дальше пошёл рост, и через десять торговых дней, 28 марта, Сбербанк закрылся на 214,03 рубля. От уровня фрактала это плюс 22,4 процента.
Что здесь сработало помимо индикатора. Бумага шла в устойчивом восходящем движении после публикации отчётности, фрактал стоял выше зубов Аллигатора, а пробой прошёл на растущем объёме. Сигнал совпал с трендом, а не спорил с ним.
Провал. Сбербанк, февраль 2022 года
Тот же инструмент, то же правило, противоположный результат.
Верхний фрактал сформировался 1 февраля 2022 года на максимуме 273,10 рубля и подтвердился 3 февраля. Ордер выставлен по всем канонам. Пробой произошёл 9 февраля, когда цена поднялась до 279,71, закрывшись на 279,09.
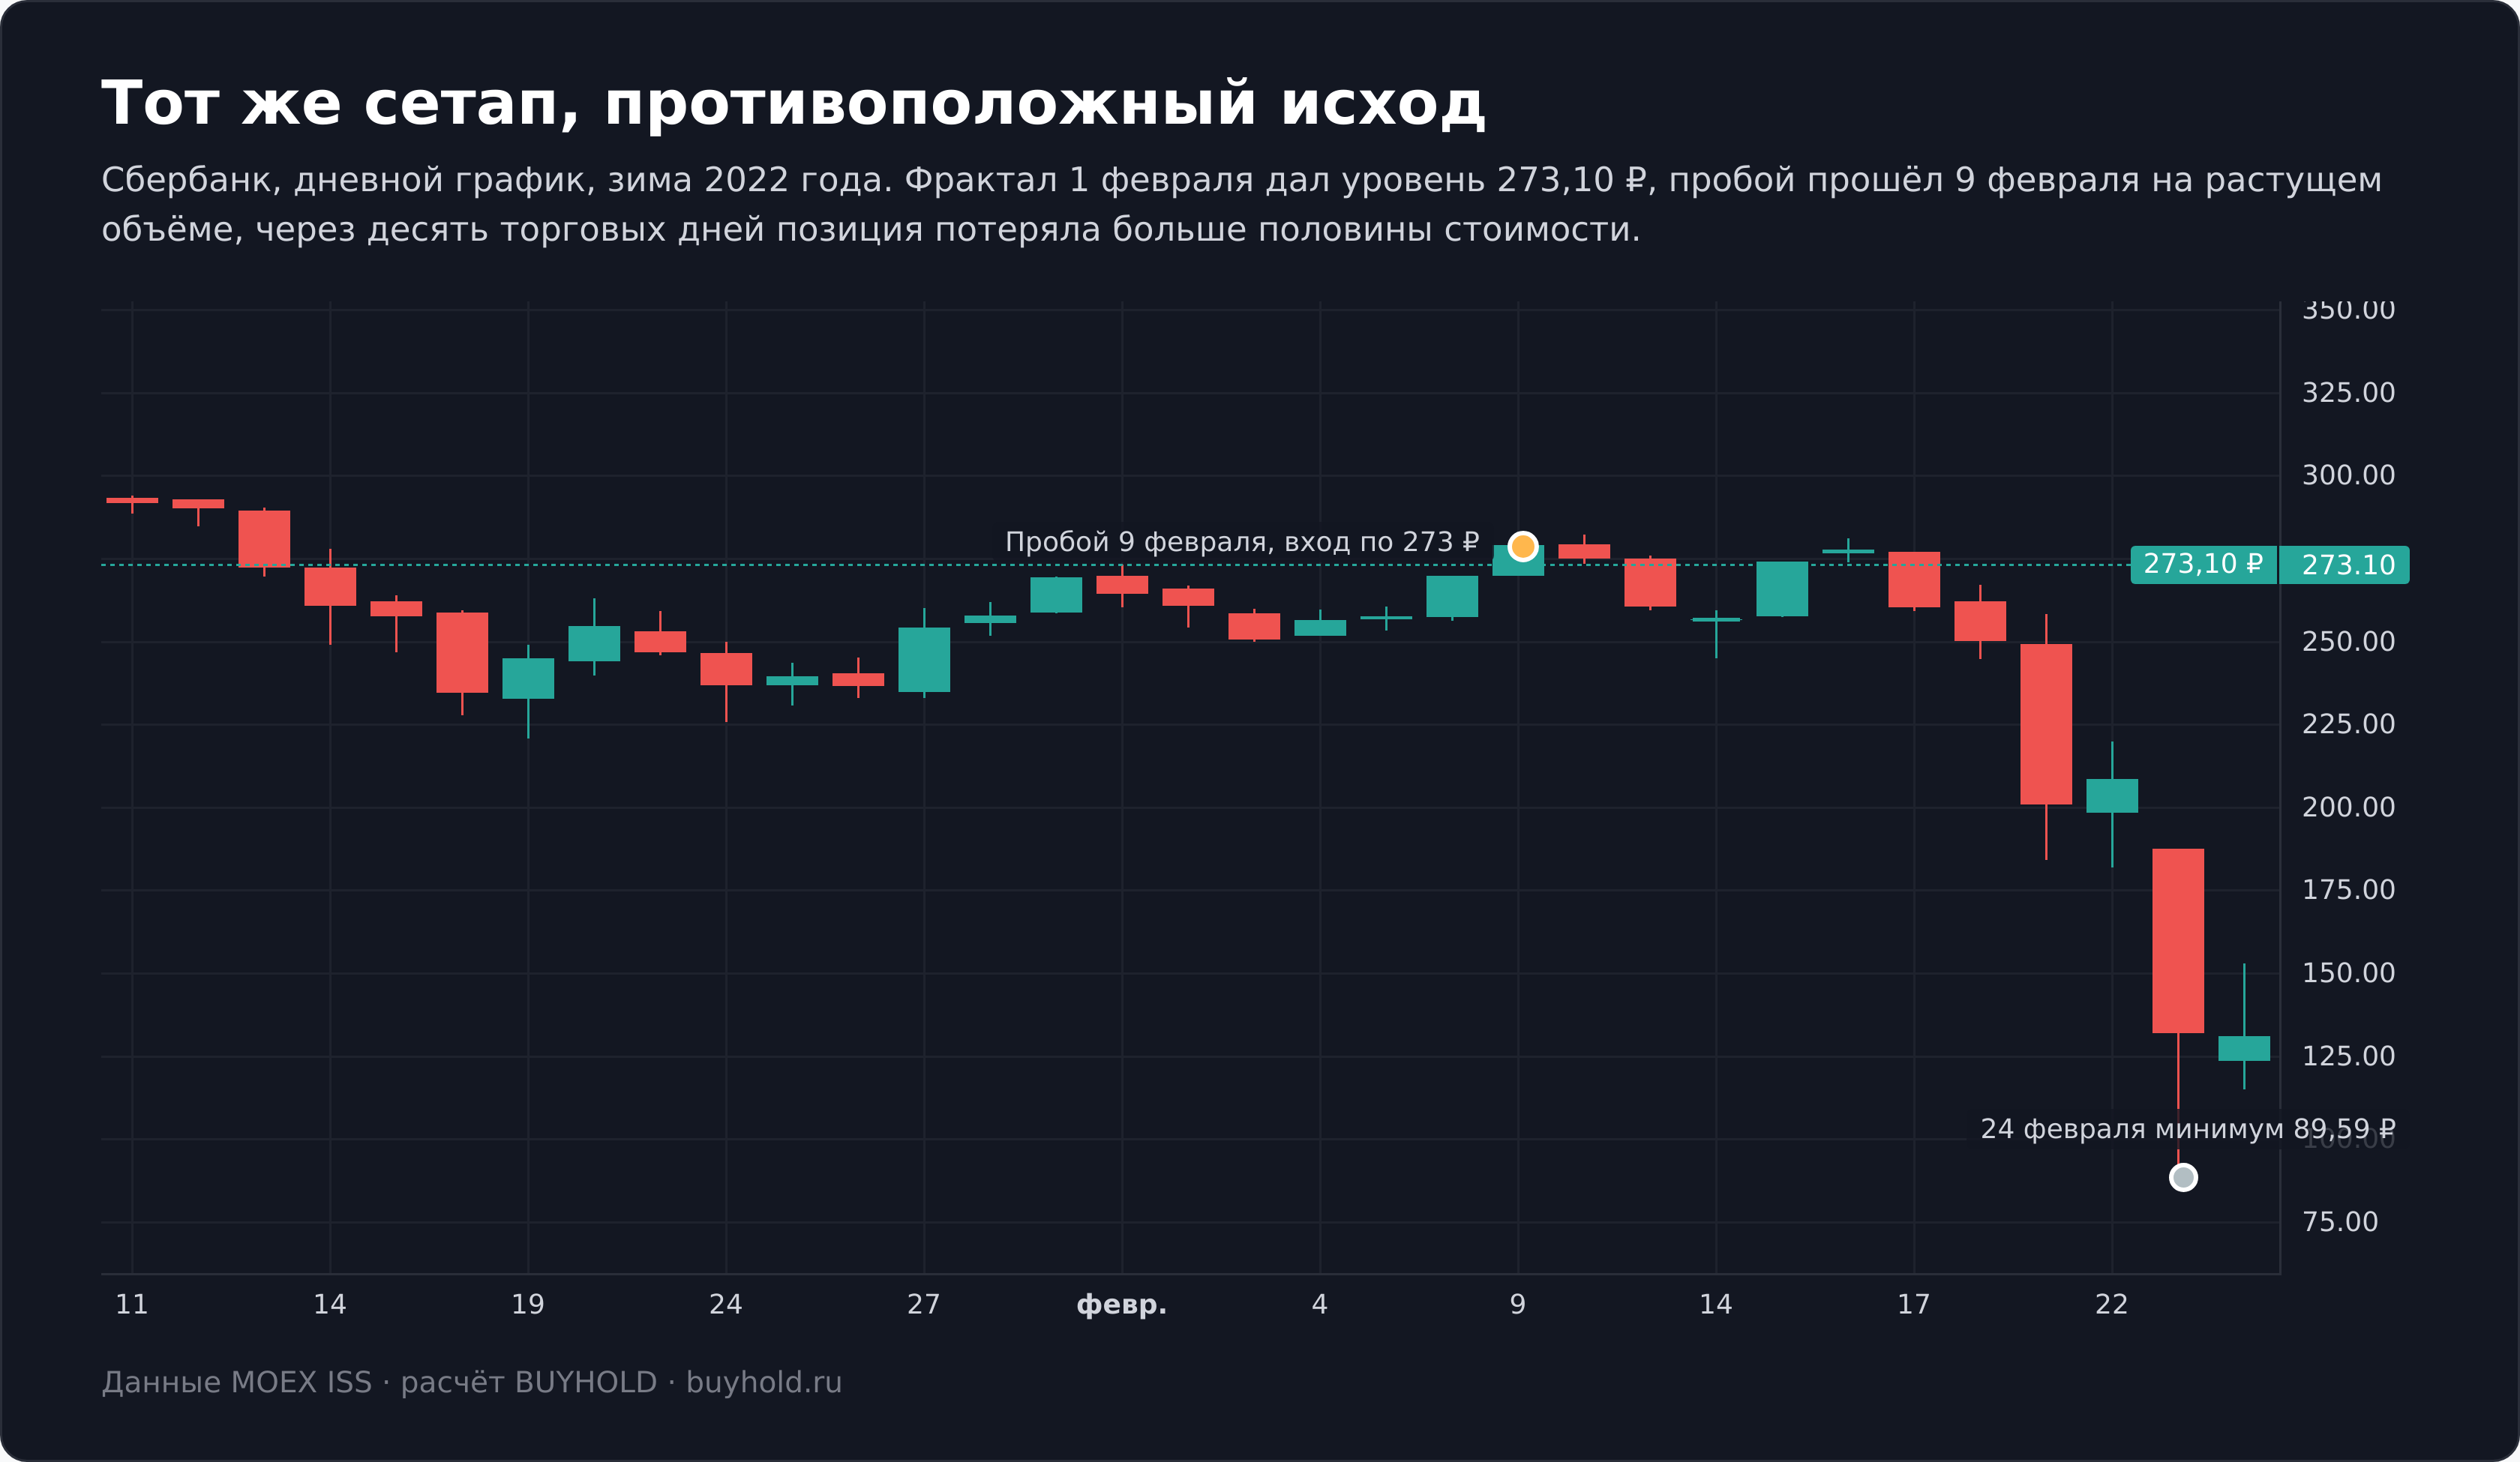
Сигнал был формально безупречным. Фрактал выше зубов, пробой импульсный, объём растущий.
Через десять торговых дней от даты пробоя, 24 февраля, Сбербанк торговался в диапазоне от 89,59 до 187,54 рубля и закрылся на 132,18. Позиция, открытая по сигналу на 273 рублях, потеряла больше половины стоимости.
Полезнее спросить, что отличало эти два сигнала до того, как стал известен исход. Ответ неприятный. Ничего.
Оба фрактала стояли выше линии зубов, оба пробоя прошли на растущем объёме, оба уровня обновляли локальный максимум. Разница обнаружилась только в новостном фоне, которого технический анализ не видит по построению.
Вывод из пары примеров ровно один. Индикатор описывает форму графика и ничего не знает о том, что произойдёт за его пределами. Ни один технический сигнал не имел шанса предупредить о событиях того февраля, и требовать этого от пятибарового паттерна бессмысленно. Что действительно можно было сделать, так это ограничить убыток стопом, и здесь тот же фрактал работает по назначению.
Фракталы, ZigZag и Parabolic SAR, три способа найти экстремум
Индикатор фракталов не единственный инструмент, который формализует локальные вершины, и разница между подходами объясняет, зачем он вообще нужен.
ZigZag ищет экстремумы по величине движения. Он соединяет вершины и впадины, между которыми цена прошла заданный процент, и всё, что меньше порога, игнорирует. Картинка выходит чистой, но у инструмента есть свойство, которого нет у фрактала. Последнее колено ZigZag перерисовывается, пока движение не завершилось, поэтому на правом краю графика он показывает не то, что показывал вчера. Подробнее это разобрано в материале про индикатор ZigZag.
Parabolic SAR решает другую задачу. Он не ищет экстремумы, а ведёт стоп за трендом, ускоряясь по мере движения. У него тоже нет перерисовки, и он даёт готовый уровень выхода, но точку разворота он определяет по своей формуле, а не по структуре графика.
Фрактал занимает промежуточное положение. Он не перерисовывается, как ZigZag, и опирается на реальную структуру баров, а не на коэффициент ускорения, как SAR. Платой за это стало запаздывание в два бара и обилие сигналов.
- Индикатор ZigZag: как устроен, где перерисовывается и для чего нужен
- Индикатор Parabolic SAR: настройка, сигналы и проверка на данных
- Индикатор Аллигатор Билла Уильямса
| Свойство | Фрактал Уильямса | ZigZag | Parabolic SAR |
|---|---|---|---|
| Что отмечает | Локальный экстремум по 5 барам | Движение больше порога в процентах | Уровень стопа по тренду |
| Перерисовка | Нет | Да, последнее колено | Нет |
| Запаздывание | 2 бара, медианно 1,11 ATR | До завершения колена | Реагирует сразу |
| Настройка | Ширина окна, в MetaTrader отсутствует | Порог движения и глубина | Шаг и максимум ускорения |
| Основное применение | Уровни, стопы, разметка структуры | Разметка волн на истории | Трейлинг-стоп |
Практический вывод простой. Для разметки истории удобнее ZigZag, для механического сопровождения позиции по тренду больше подходит SAR, а фрактал полезен там, где нужен формальный, не меняющийся задним числом уровень.
Что с фракталами делать инвестору, а не трейдеру
Всё описанное выше про индикатор фракталов адресовано человеку, который смотрит на график каждый день. Инвестору с горизонтом в годы семьдесят стрелок в год не нужны вовсе, но два применения остаются осмысленными и для него.
Первое, разметка диапазона. Расширенный фрактал на двадцать один бар даёт около шестнадцати точек в год на бумагу, то есть примерно по четыре за квартал. Это уже не шум, а карта того, где рынок разворачивался на месячном масштабе. Такие уровни удобно использовать как ориентиры для лимитных заявок при регулярных покупках, чтобы не докупать на локальной вершине просто потому, что подошла дата пополнения счёта.
Второе, дисциплина выхода. Инвестор редко ставит стопы, и обычно это правильно, потому что долгосрочная позиция должна переживать просадки. Но когда позиция спекулятивная и открыта под конкретную идею, трейлинг по нижним фракталам ограничивает убыток предсказуемо. В проверке худшая сделка при таком выходе стоила 8,9 процента против 56,5 при удержании без стопа.
Чего инвестору с фракталами делать не стоит, так это искать в них подтверждение решения о покупке компании. Стрелка над свечой не знает ни про выручку, ни про долг, ни про дивидендную политику. Она сообщает, что три дня назад был локальный максимум, и это всё.
Если задача звучит как «купить долю в бизнесе и держать», технический сигнал вообще не должен участвовать в решении. Он может участвовать только в вопросе, по какой цене подавать заявку сегодня, и то на правах ориентира.
Как повторить эти расчёты самостоятельно
Все числа в статье получены из открытых данных, и повторить их можно без платных подписок.
Котировки берутся из API Московской биржи ISS. Дневные свечи отдаются публично, без ключа и регистрации, запрос выглядит как обращение к эндпоинту candles с указанием тикера, дат и интервала 24.
Дальше нужен пятибаровый сканер. Проходим по массиву баров, для каждого индекса сравниваем максимум с двумя соседями слева и двумя справа. Готовой библиотеки для этого не нужно, что отличает фрактал от индикаторов со сглаживанием, где самописная формула регулярно расходится с терминалом.
Три вещи, на которых расчёт ломается чаще всего:
- Дата подтверждения. Сигнал доступен на закрытии бара i+2, а не бара i. Это стоило полтора процентных пункта в моей проверке.
- База сравнения. Доля отработавших сигналов сама по себе ничего не значит, её нужно сопоставлять с базовой частотой роста той же бумаги за тот же горизонт. Для российских бумаг за 2019-2026 годы это около 51 процента на горизонте десяти дней, и любой результат в районе 52-55 процентов означает отсутствие эффекта.
- Пропуски в торгах. Между баром экстремума и баром подтверждения может пройти месяц, как случилось в феврале 2022 года. Календарные и торговые дни здесь расходятся, и считать нужно по индексам баров, а не по датам.
Сырые котировки, посчитанные фракталы и скрипты этой проверки сохранены отдельно от статьи, чтобы любую цифру можно было пересчитать, а не принимать на веру.
Где найти индикатор фракталов российскому инвестору
В MetaTrader индикатор фракталов лежит в списке инструментов Билла Уильямса и называется Fractals. Настроек, кроме цвета и размера значка, там нет, ширина окна жёстко зафиксирована на пяти барах. Это терминал форекс-дилеров, и для работы с акциями Мосбиржи он мало применим.
В TradingView индикатор ищется по запросу Williams Fractal в разделе встроенных, и у него есть параметр периода, то есть та самая ширина окна, которой не хватает стандартной версии.
В QUIK, основном терминале российских брокеров, встроенного индикатора с таким названием нет, но локальные экстремумы размечаются вручную или через пользовательские скрипты.
В нашем живом графике фракталов тоже нет, скажу прямо, чтобы не отправлять вас искать несуществующее. Из инструментов Уильямса там доступен Parabolic SAR, в нижнюю панель выводятся RSI, MACD, Стохастик, ATR, CCI, Williams %R и OBV, а на цену накладываются скользящие средние, полосы Боллинджера, VWAP и Ишимоку. Разметить экстремумы на нём можно вручную, и для расширенного фрактала на одиннадцать баров это даже удобнее, потому что таких точек за квартал набирается три или четыре.
Проверить любое правило из этой статьи без денег позволяет торговый симулятор, а записывать результаты входов имеет смысл в журнале сделок. Без записи через месяц не вспомнить, какие сигналы были взяты, а какие пропущены, и любая оценка стратегии превращается в ощущение.
Для торговли акциями Мосбиржи и США подойдёт брокер с прямым доступом на биржу, например Just2Trade с порогом входа от 100 долларов. Оговорюсь про минусы честно. Это офшорная структура Lime LTD без лицензии Банка России, страховки российского типа у счёта нет, а поддержка отвечает медленнее, чем у крупных российских брокеров.
Если речь о сделках с плечом, помните про требование Банка России. Перед необеспеченными сделками неквалифицированный инвестор проходит тестирование у брокера, это базовый стандарт защиты прав клиентов брокеров. Тест пересдаётся неограниченно, но смысл его в том, чтобы понимать механику до первой сделки.
Частые ошибки при работе с фракталами
- Вход по стрелке. Стрелка появляется через два бара после экстремума, к этому моменту цена прошла в среднем 1,11 дневного диапазона. Вход «по сигналу индикатора» это вход в уже развившееся движение.
- Тест на исторических данных от бара экстремума. Разобрано выше. Разница между наивным и честным расчётом составила 1,51 процентного пункта на сделку и перевернула знак результата.
- Торговля каждого фрактала. Семьдесят сигналов в год на бумагу превращаются в комиссии. При тарифе 0,05 процента за сделку сорок входов и выходов съедают четыре процента капитала за год, а преимущество голого сигнала над случайным входом составило полтора пункта.
- Использование на младших таймфреймах. Доля баров с отметкой не зависит от таймфрейма и остаётся около четверти. На пятиминутном графике это стрелка каждые двадцать минут.
- Отказ от фильтра. Сигналы против линии зубов Аллигатора отработали в 47,9 процента случаев, то есть хуже входа в случайный день. Фильтр в этой системе не украшение.
- Ожидание разворота. Фрактал отмечает локальный экстремум, а не смену тренда. В сильном движении экстремумы обновляются один за другим, и каждый из них будет отмечен стрелкой.
Плюсы и минусы индикатора фракталов
Заключение
Индикатор фракталов не предсказывает развороты, и данные Мосбиржи это подтверждают. Пробой фрактального уровня отработал в 52,9 процента случаев против базовых 51,4, что на выборке в 1779 сигналов не отличается от нуля.
Ценность инструмента в другом. Он формализует то, что трейдер иначе делает на глаз, и делает это одинаково на любом графике. Отсюда два применения, которые выдержали проверку.
Первое, разметка уровня для стоп-лосса и трейлинга. Запаздывание здесь не мешает, потому что для стопа нужен подтверждённый экстремум, а не свежий.
Второе, фильтр по тренду. Фрактал выше линии зубов Аллигатора дал 56,8 процента отработки против 47,9 у сигналов против тренда, и это единственный статистически заметный эффект во всей проверке.
И третье, скорее настройка, чем стратегия. Расширьте окно. Двадцать один бар вместо пяти поднимает отработку до 65,4 процента и оставляет шестнадцать сигналов в год вместо семидесяти одного. Меньше стрелок, больше смысла в каждой.
Что до фрактальной геометрии, ради которой инструмент получил название, связь с ней остаётся метафорой. Самоподобие рынков существует и измеряется, но пятибаровый экстремум его не измеряет и от авторитета Мандельброта не наследует ничего, кроме слова.