Калькулятор сложного процента показывает, сколько вырастут вложения, когда доход начисляется и на уже полученные проценты. В расчёт входят пополнения, капитализация, налог, комиссия и инфляция, а режим «Цель» находит взнос, срок или доходность для нужной суммы. Например, 100 000 ₽ на старте и 5 000 ₽ в месяц под 10% годовых с ежемесячной капитализацией за 20 лет дают 4,5 млн ₽, хотя своих денег вложено 1,3 млн ₽.
Как пользоваться калькулятором сложного процента
Для обычного расчёта хватает пяти полей. Это начальный капитал, регулярное пополнение раз в месяц или раз в год, годовая доходность, капитализация (каждый день, месяц, квартал или год) и срок от 1 года до 60 лет. Ответ пересчитывается сразу при вводе. Под ним идут график роста и таблица по годам или по месяцам, которую можно скачать.
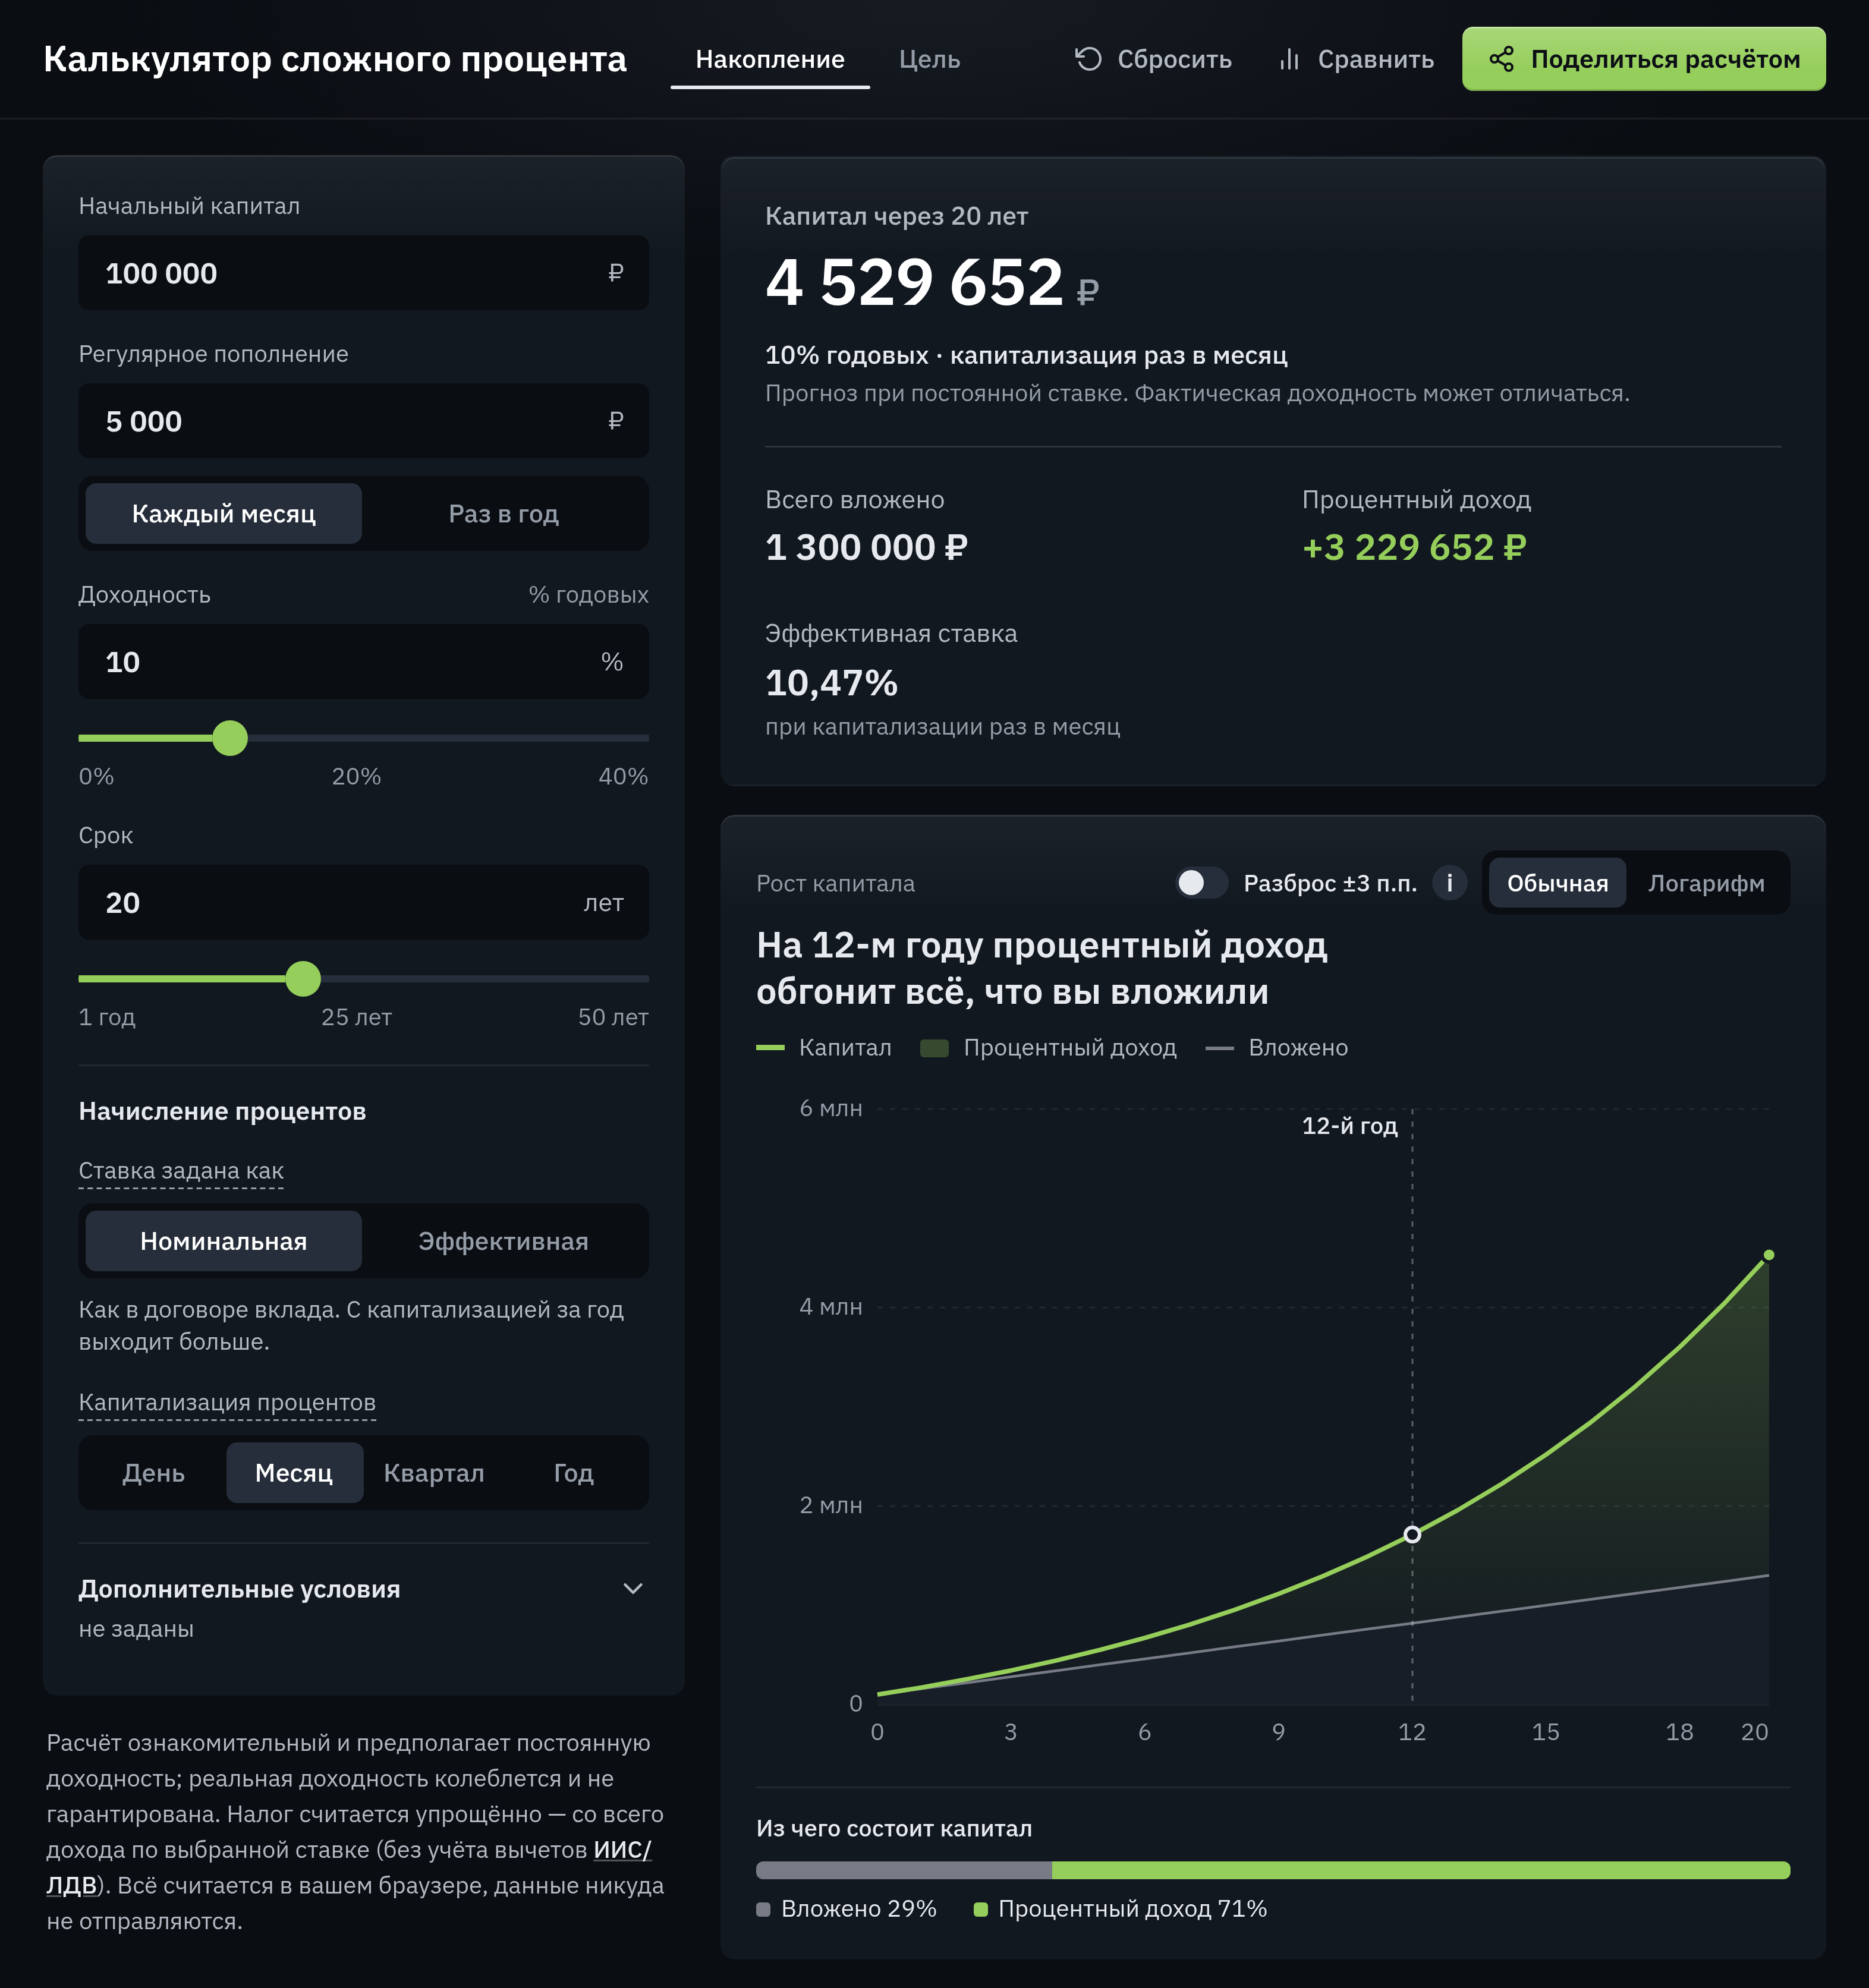
Если вы вводите уже готовую годовую доходность фонда или индекса, в которой капитализация учтена, переключите «Ставка задана как» на «эффективная». Иначе калькулятор начислит капитализацию второй раз и завысит итог.
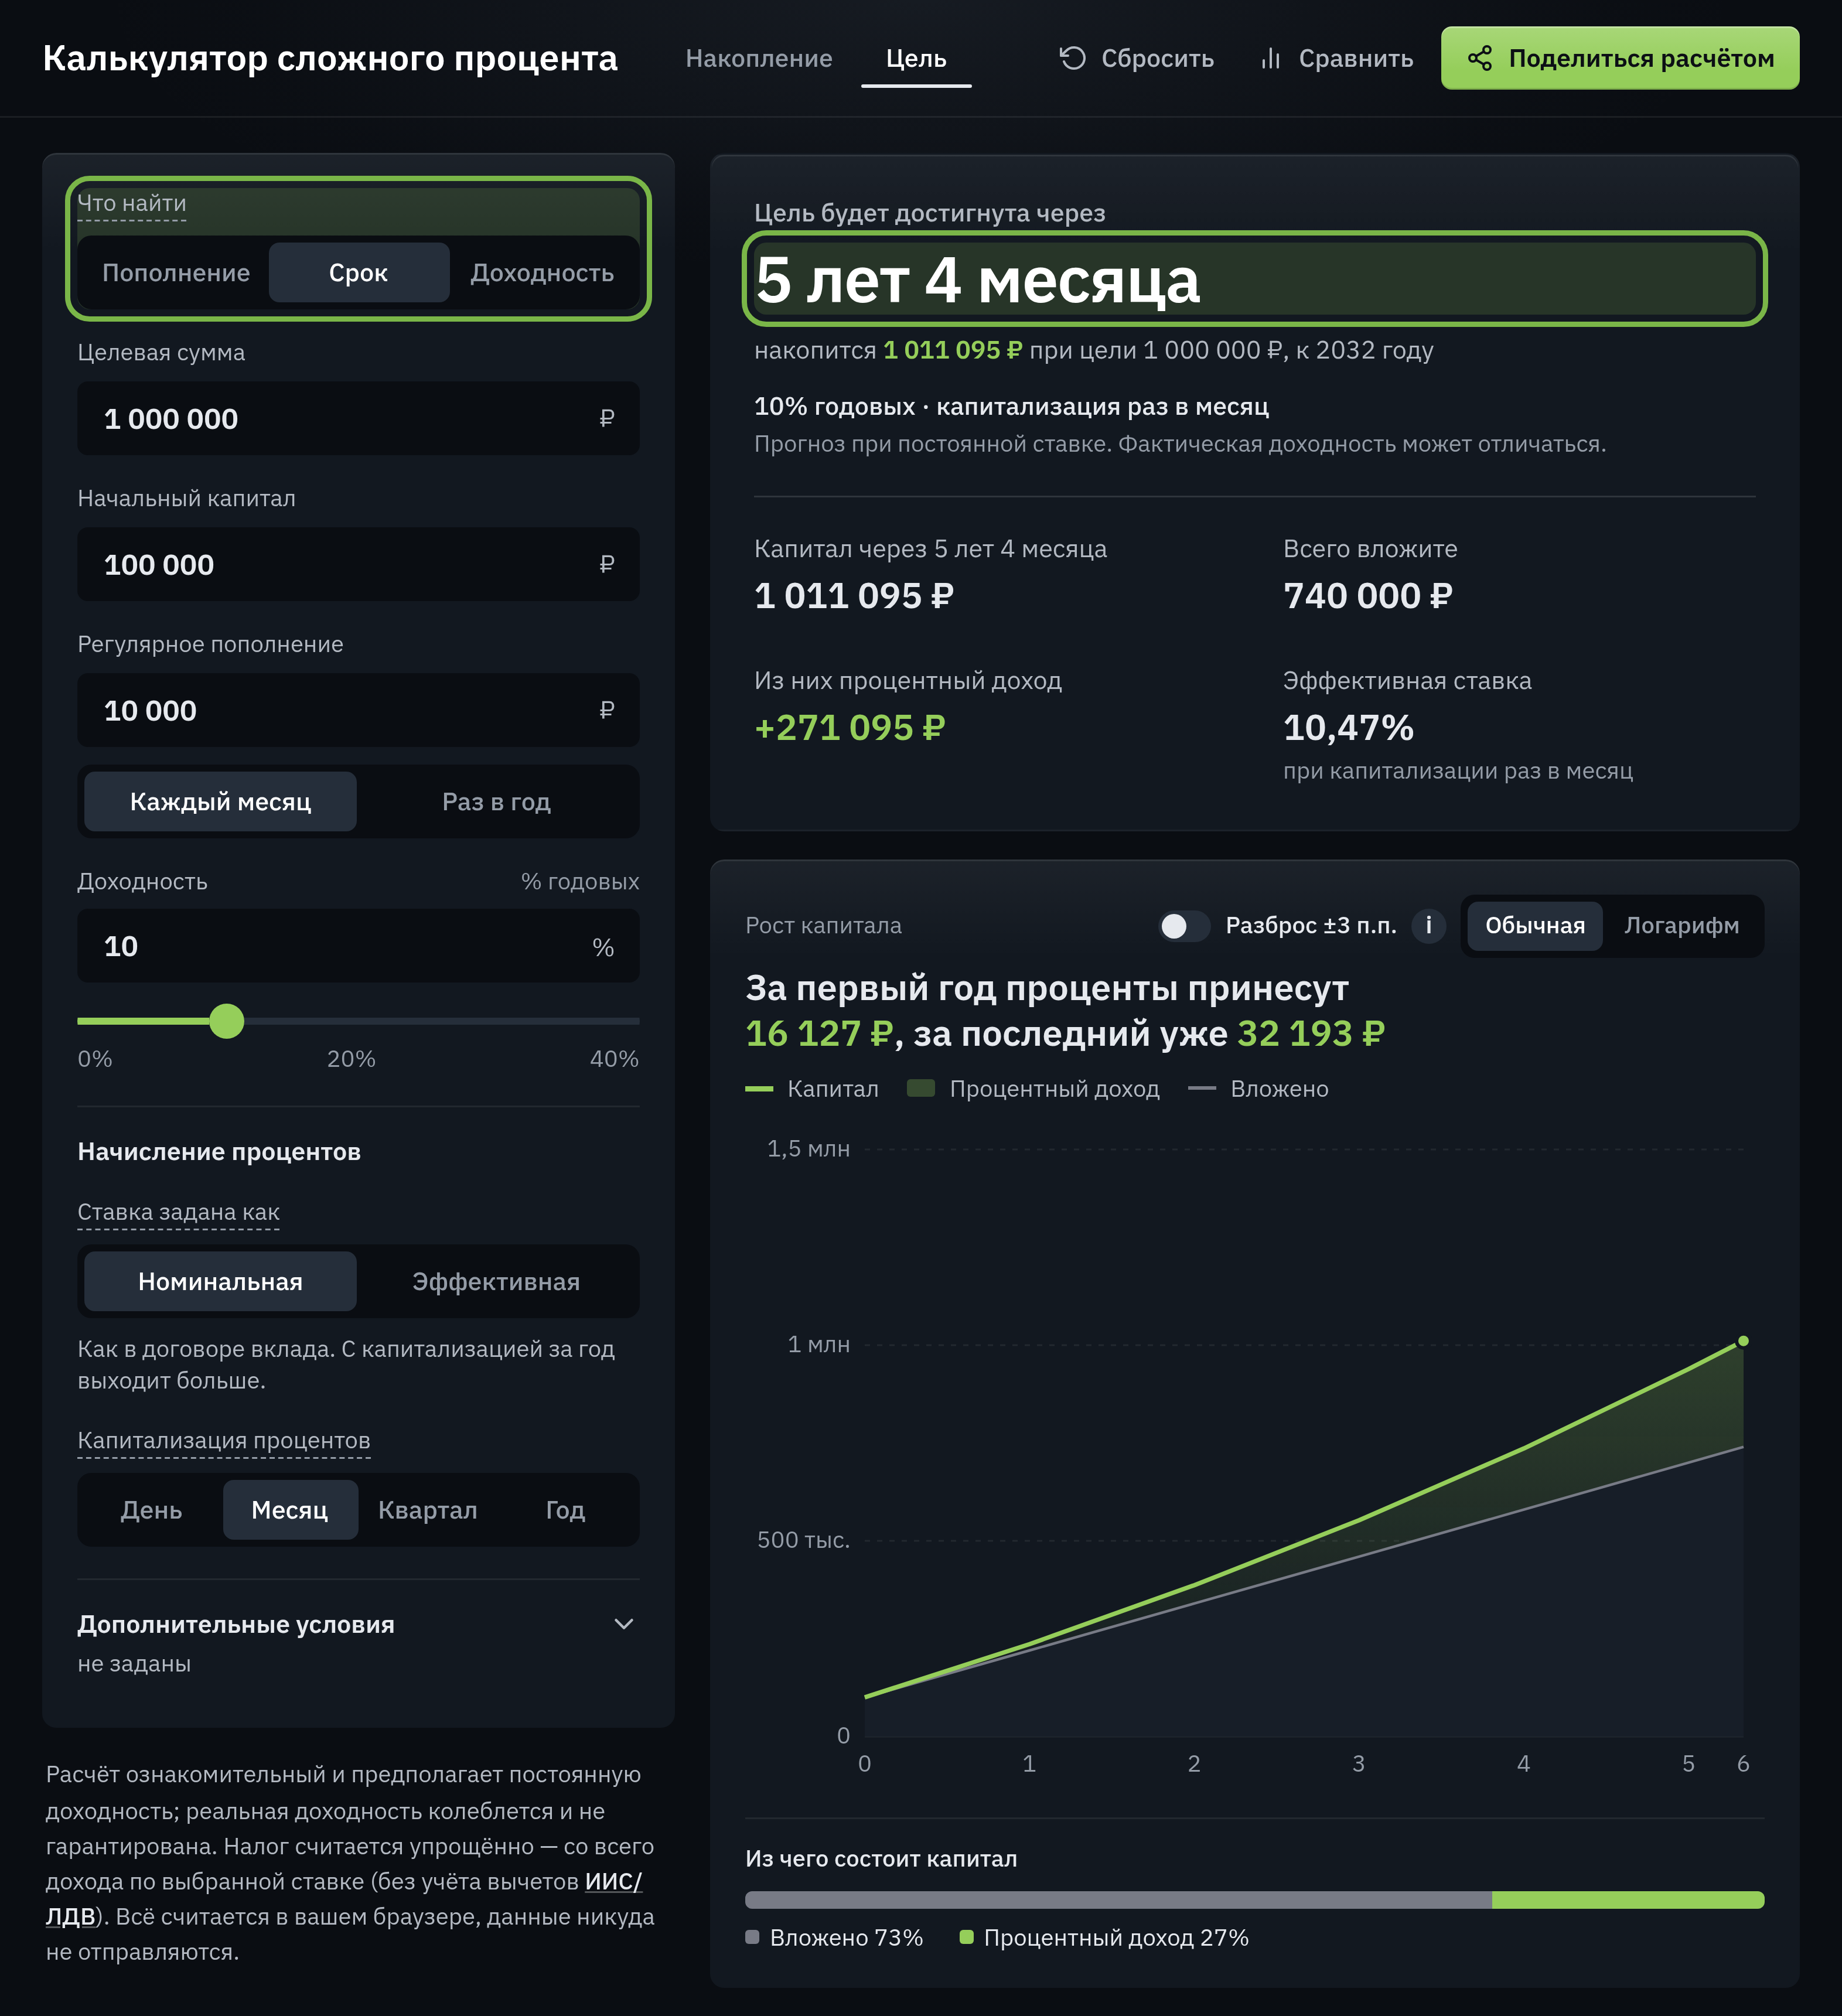
Режим «Цель» решает обратную задачу. Задайте сумму, которую хотите накопить, и в строке «Что найти» выберите пополнение, срок или доходность. С 100 000 ₽ на старте и пополнением 10 000 ₽ в месяц под 10% годовых миллион набирается за 64 месяца, то есть за 5 лет и 4 месяца. Чтобы за 10 лет при пополнении 5 000 ₽ в месяц собрать 1,5 млн ₽, нужна доходность 12,2% годовых.
В блоке «Дополнительные условия» собраны поправки, которые приближают расчёт к жизни. Пополнение можно вносить в начале периода и увеличивать каждый год на заданный процент, например вслед за зарплатой. Комиссия брокера или фонда списывается с капитала каждый месяц. Налог берётся либо один раз при выводе, как при продаже акций и паёв фондов, либо каждый год с дохода за год, как с процентов по вкладу. Во втором случае налог забирает деньги, которые иначе продолжили бы расти. Поправка на инфляцию показывает итог в сегодняшних деньгах.
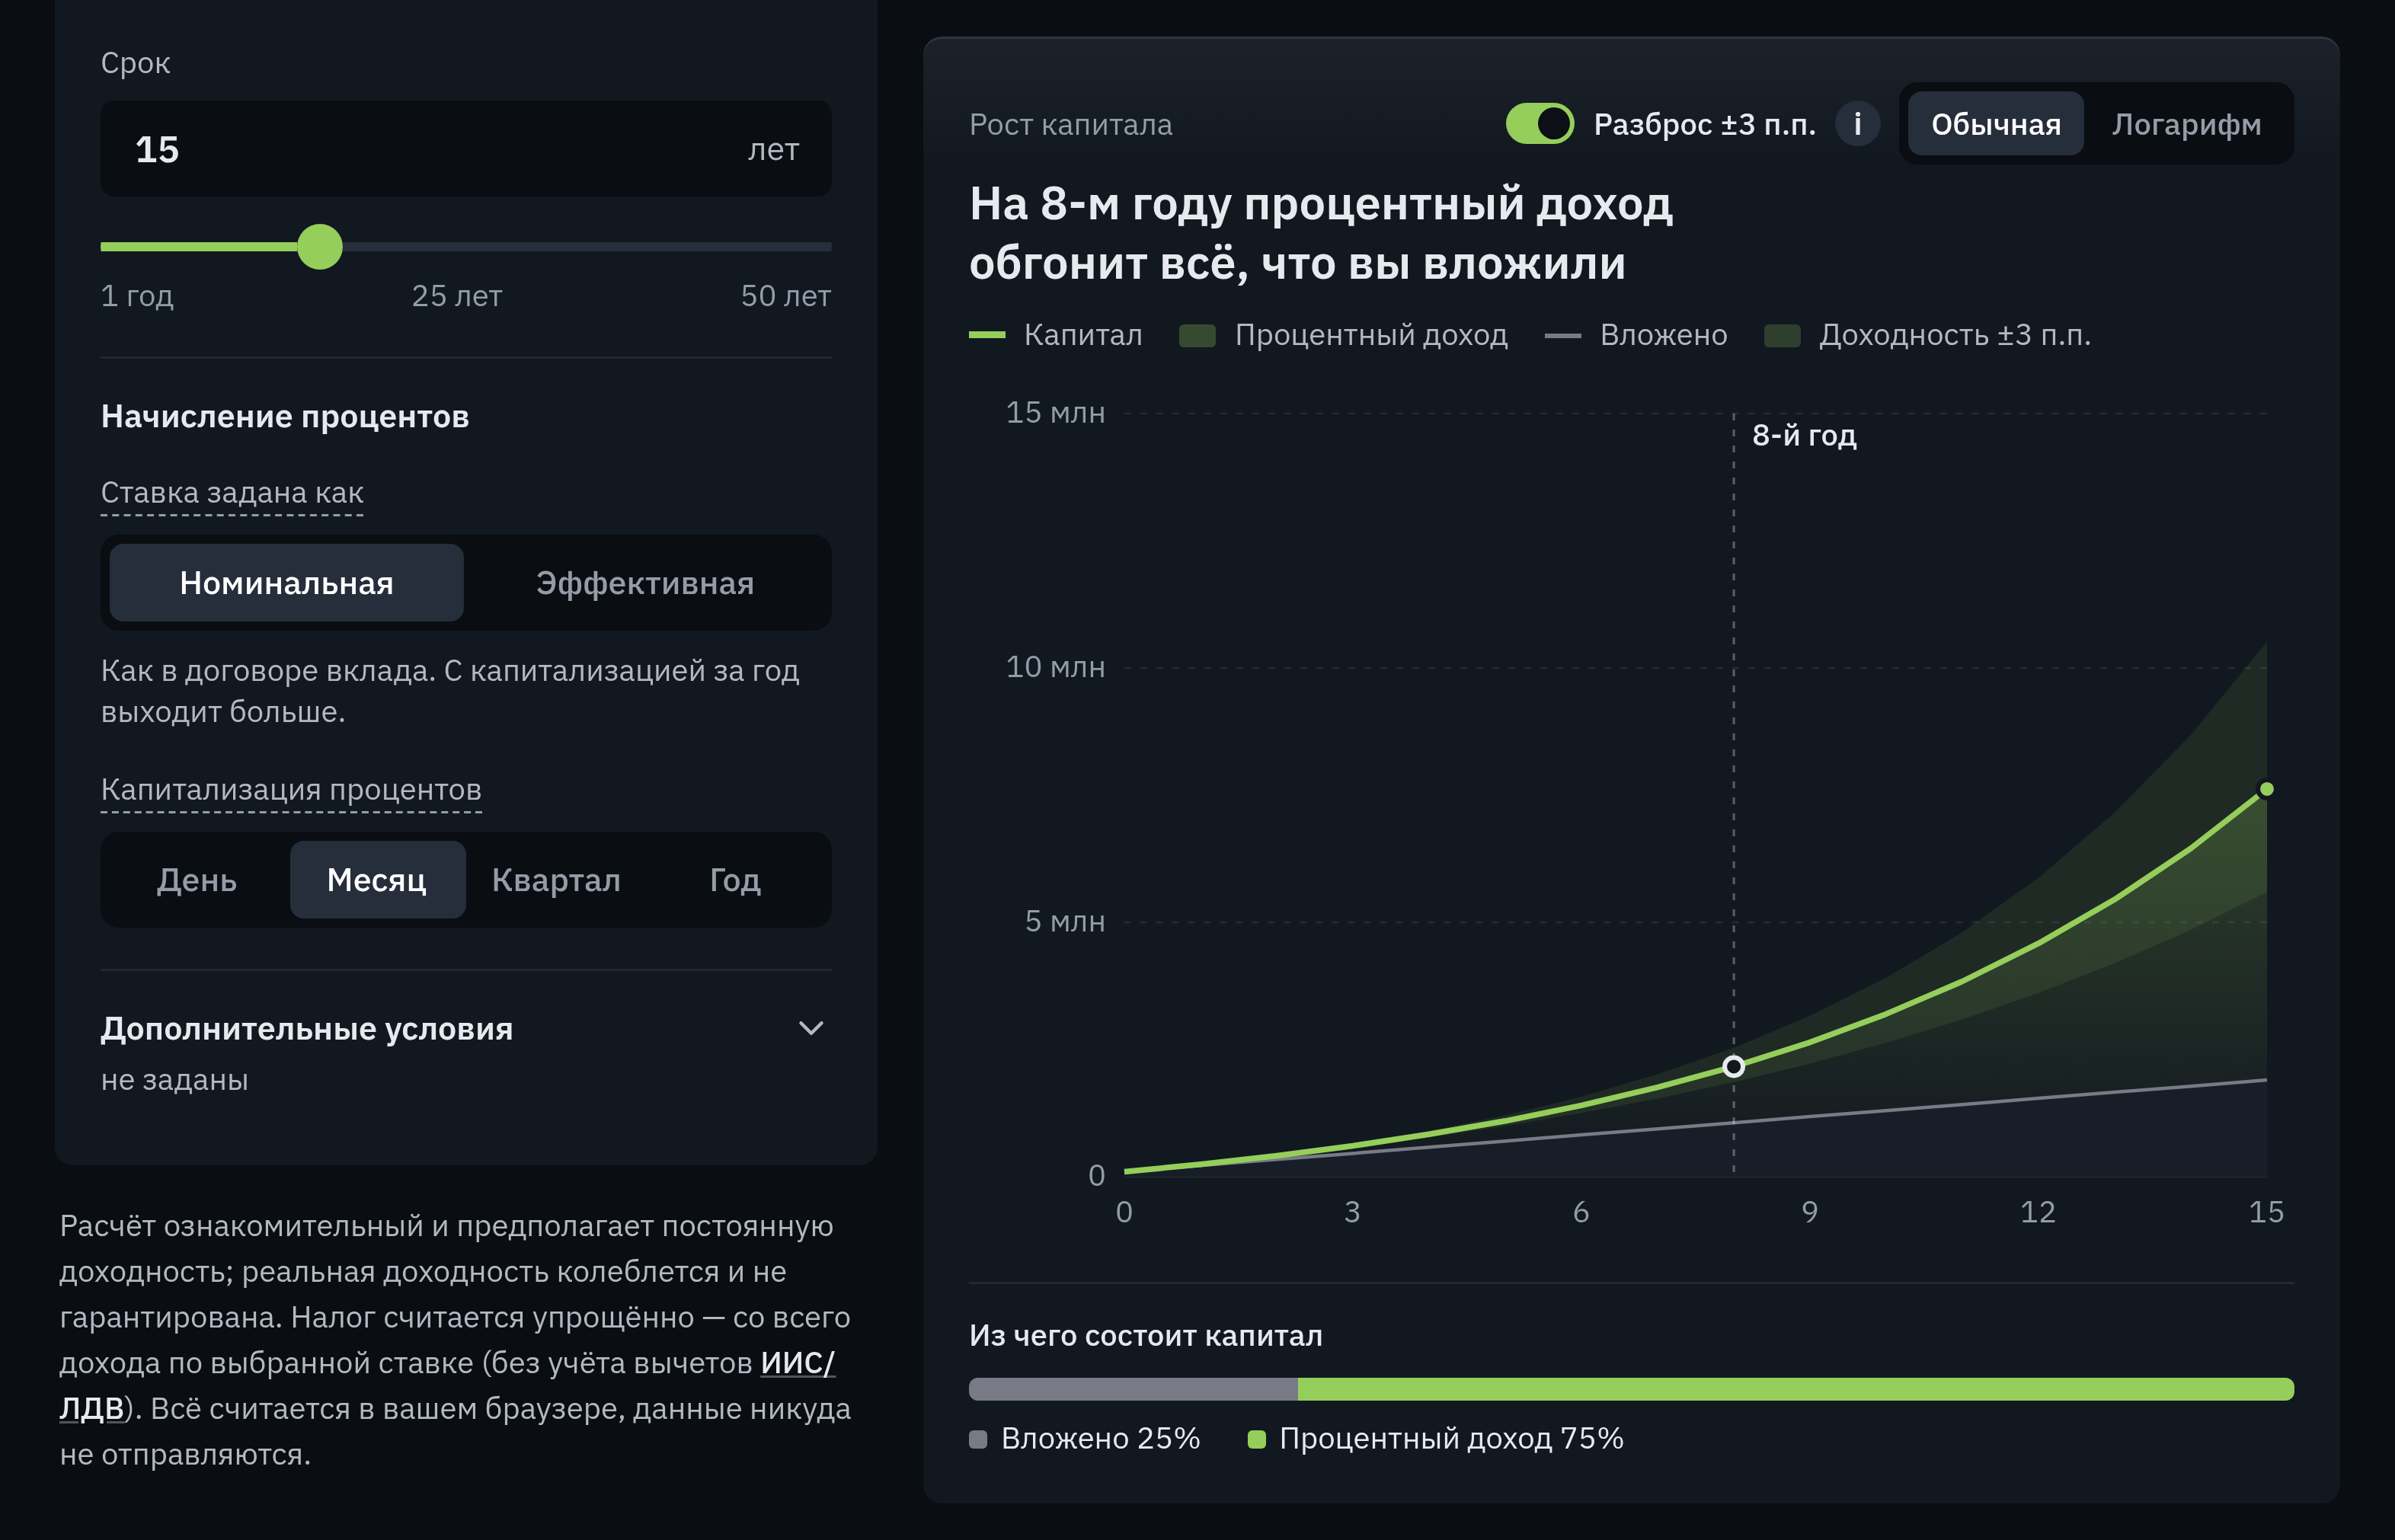
На графике можно включить разброс ±3 процентных пункта вокруг вашей ставки и логарифмическую шкалу, на которой первые годы длинного срока не прижимаются к нулю. Кнопка «Сравнить» закрепляет текущий расчёт, и следующий показывается рядом с ним. Калькулятор отмечает и точку перелома, год, после которого накопленные проценты превышают всё, что вы вложили. При настройках по умолчанию (100 000 ₽ на старте, 10 000 ₽ в месяц, 15% годовых, 15 лет) это 8-й год. Кнопка «Как пользоваться» проводит по полям шаг за шагом. Все расчёты идут в браузере, введённые суммы никуда не отправляются.
Как работает сложный процент и чем он отличается от простого
При сложном проценте доход начисляется не только на вложенную сумму, но и на уже накопленные проценты. При простом база не меняется, и каждый год приносит одну и ту же прибавку от первоначальной суммы. Будущую стоимость со сложным процентом и регулярными пополнениями считают по такой формуле.
FV = P × (1 + r/n)n·t + PMT × [(1 + r/n)n·t − 1] / (r/n)
Здесь P означает начальный капитал, PMT регулярное пополнение, r годовую ставку, n число капитализаций в год, t срок в годах.
Формула верна, когда пополнения вносятся в конце периода и столько же раз в год, сколько начисляются проценты. Калькулятор устроен шире. Он переводит любую капитализацию в равный ей месячный рост и считает месяц за месяцем, поэтому ежедневные проценты при ежемесячных взносах у него считаются точно, а в формулу выше такой случай напрямую не подставить.
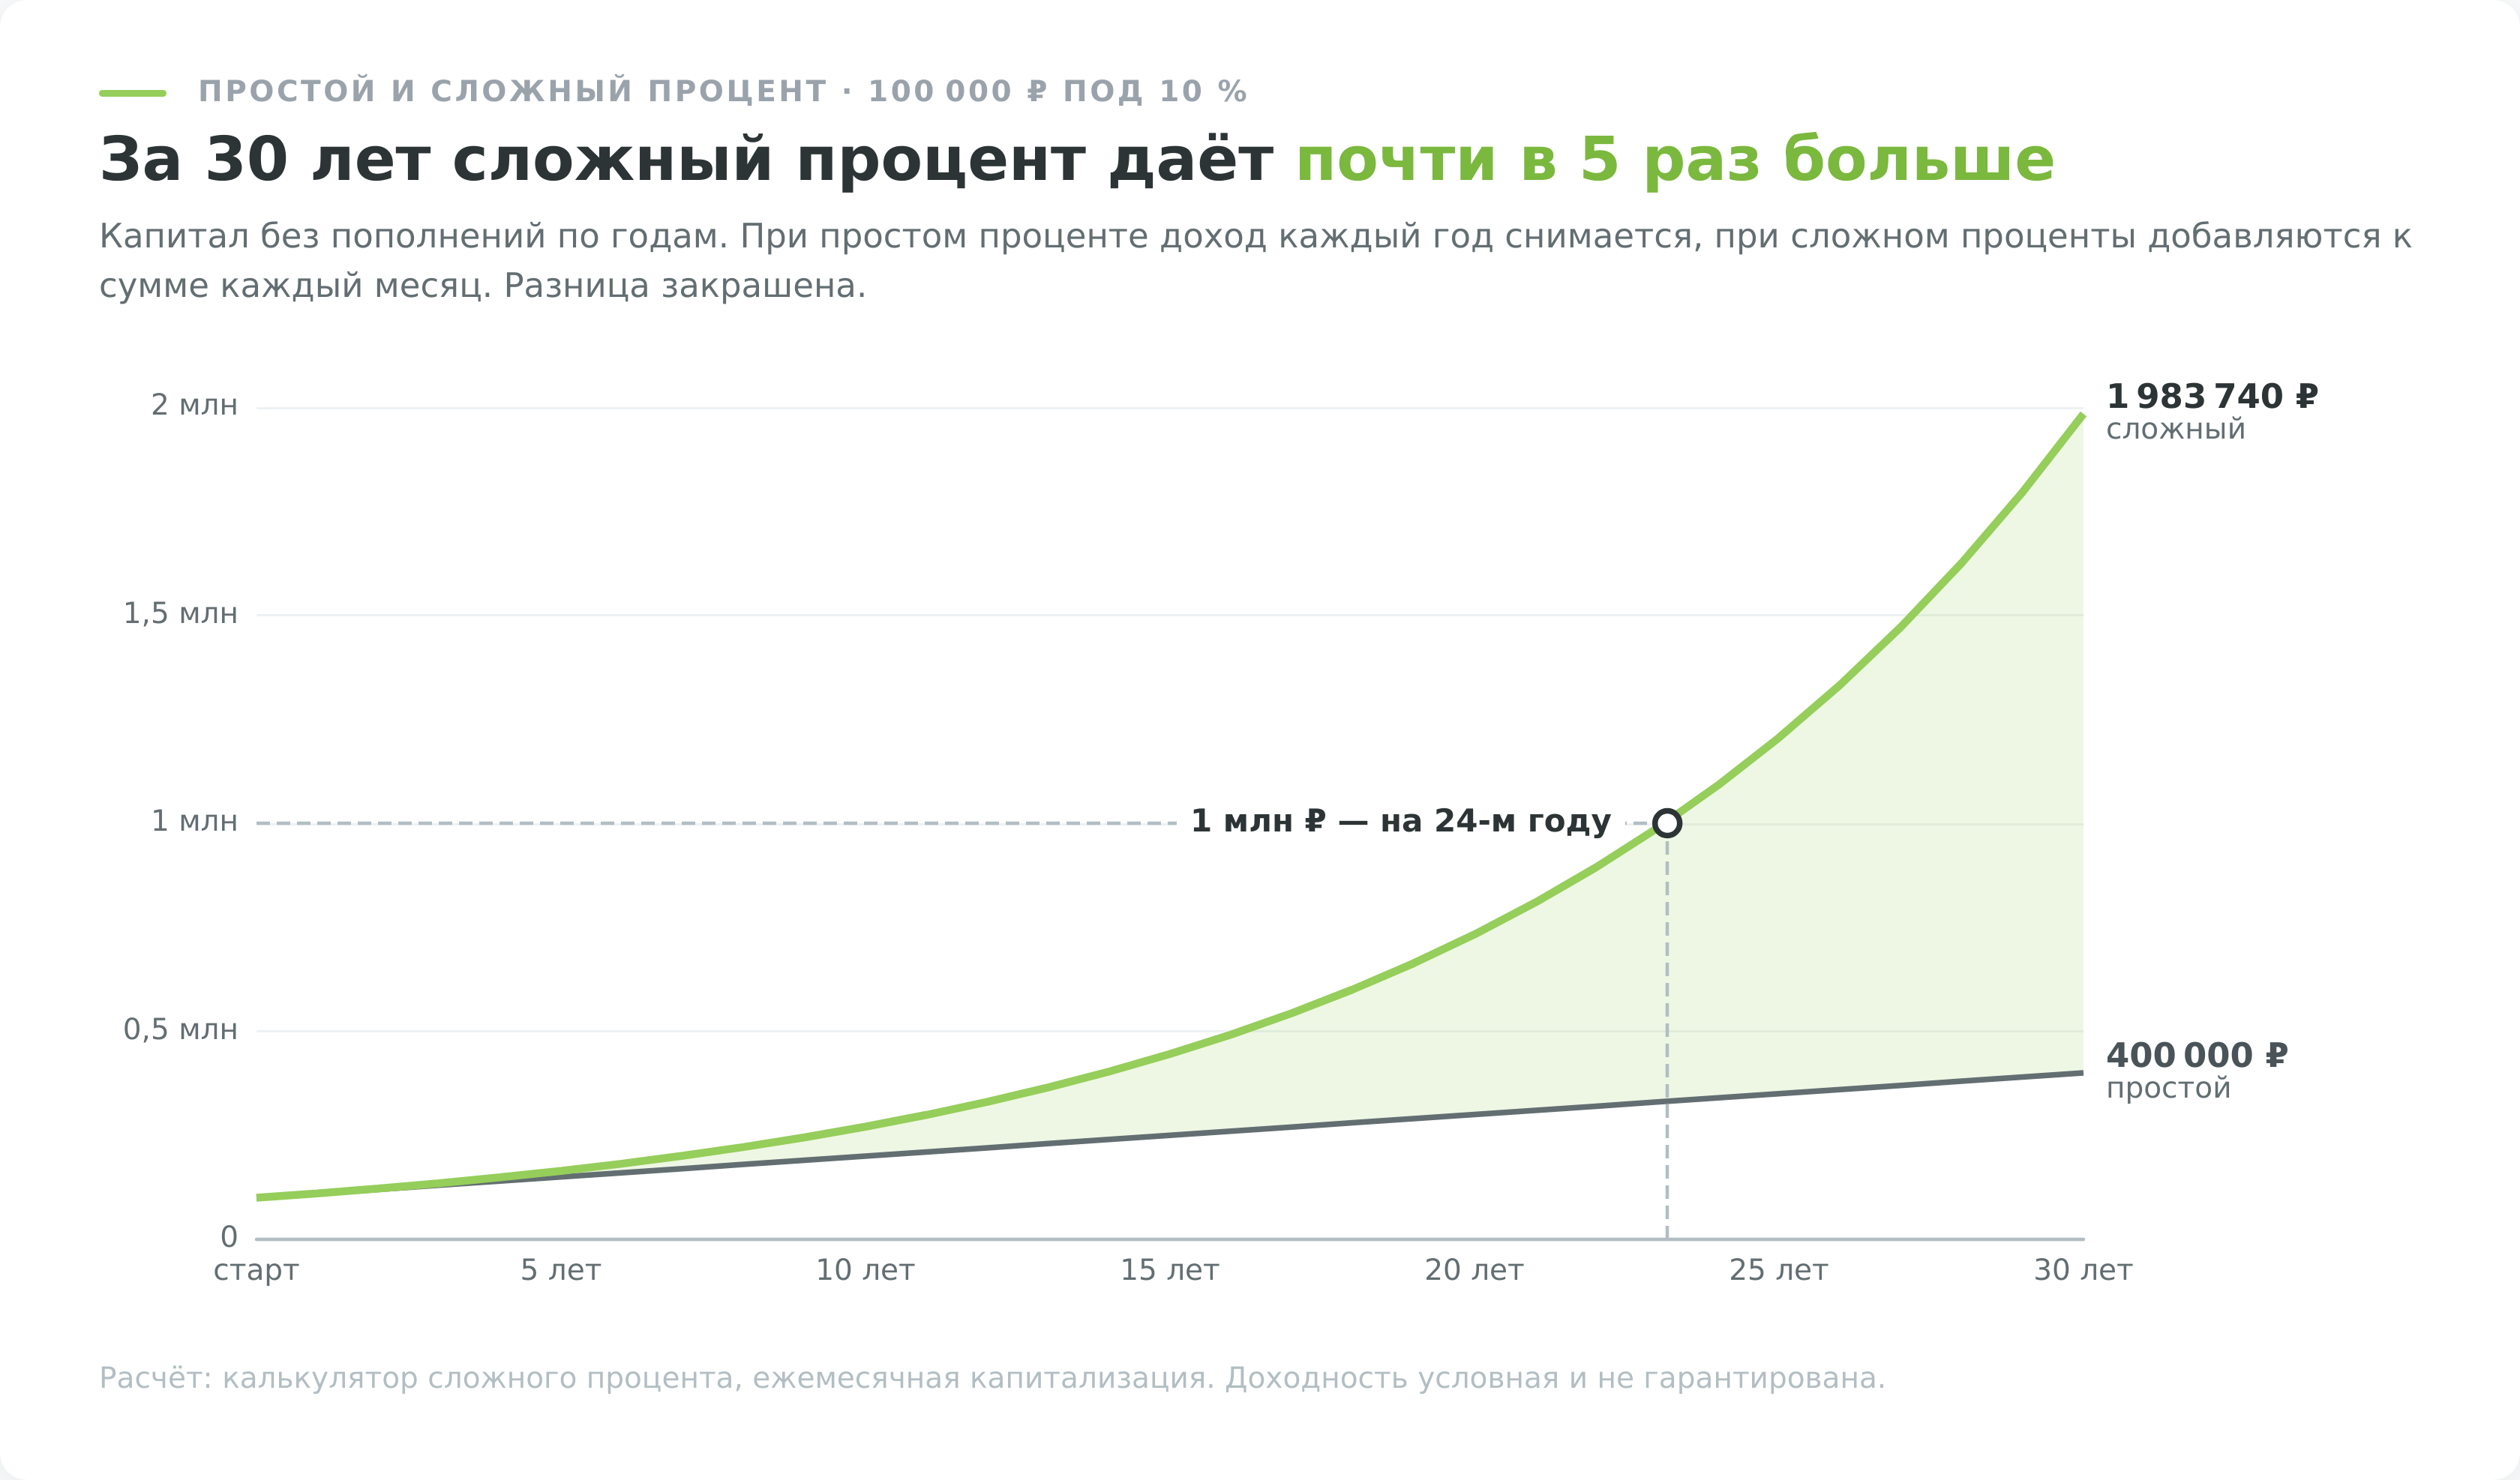
На коротком сроке простой и сложный процент почти не различаются, а потом разрыв растёт с каждым годом. Так выглядят 100 000 ₽ под 10% годовых, сложный процент с ежемесячной капитализацией:
| Срок | Простой процент | Сложный процент | Разница |
|---|---|---|---|
| 1 год | 110 000 | 110 471 | 471 |
| 5 лет | 150 000 | 164 531 | 14 531 |
| 10 лет | 200 000 | 270 704 | 70 704 |
| 20 лет | 300 000 | 732 807 | 432 807 |
| 30 лет | 400 000 | 1 983 740 | 1 583 740 |
Через год разница составляет 471 ₽, а к 30 годам сложный процент даёт почти в 5 раз больше простого. Простой процент встречается чаще, чем кажется. Его получает вкладчик, который каждый месяц снимает проценты с вклада на карту и тратит, и владелец облигации, купоны которой не реинвестируются.
Срок удвоения капитала прикидывают правилом 72. Разделите 72 на ставку в процентах, и получится примерное число лет. При 10% годовых выходит 7,2 года, точный расчёт даёт 6,96 года при ежемесячной капитализации и 7,27 года при ежегодной. Откуда взялось число 72 и где правило ошибается, разобрано в статье о правиле 72.
Как 100 000 превращаются в миллион
Возьмём круглую сумму 100 000. В рублях, долларах или другой валюте механика одинакова. Положим её под 10% годовых с ежемесячной капитализацией и не будем ничего добавлять.
| Срок | Капитал | Вложено | Из них проценты | Доля процентов |
|---|---|---|---|---|
| 5 лет | 164 531 | 100 000 | 64 531 | 39% |
| 10 лет | 270 704 | 100 000 | 170 704 | 63% |
| 20 лет | 732 807 | 100 000 | 632 807 | 86% |
| 30 лет | 1 983 740 | 100 000 | 1 883 740 | 95% |
За 5 лет проценты дают меньше 40% результата. К 30 годам капитал почти целиком состоит из процентов на проценты, исходные 100 000 занимают в нём 5%. Первые годы выглядят скучно, основной рост приходит в конце дистанции.
Пополнения решают больше, чем погоня за ставкой
Одно начальное вложение редко превращается в крупный капитал. Добавим к тем же 100 000 регулярное пополнение 5 000 в месяц при той же ставке 10% годовых.
| Срок | Капитал | Вложено | Из них проценты |
|---|---|---|---|
| 10 лет | 1 294 929 | 700 000 | 594 929 |
| 20 лет | 4 529 652 | 1 300 000 | 3 229 652 |
| 30 лет | 13 286 180 | 1 900 000 | 11 386 180 |
Каждый новый взнос тоже начинает приносить проценты, поэтому скромный старт с пополнениями за 30 лет вырастает до 13,3 млн.
Те же 100 000 без пополнений за 20 лет при разной доходности дают такой результат:
| Ставка | Капитал за 20 лет |
|---|---|
| 6% годовых | 331 020 |
| 8% годовых | 492 680 |
| 10% годовых | 732 807 |
| 12% годовых | 1 089 255 |
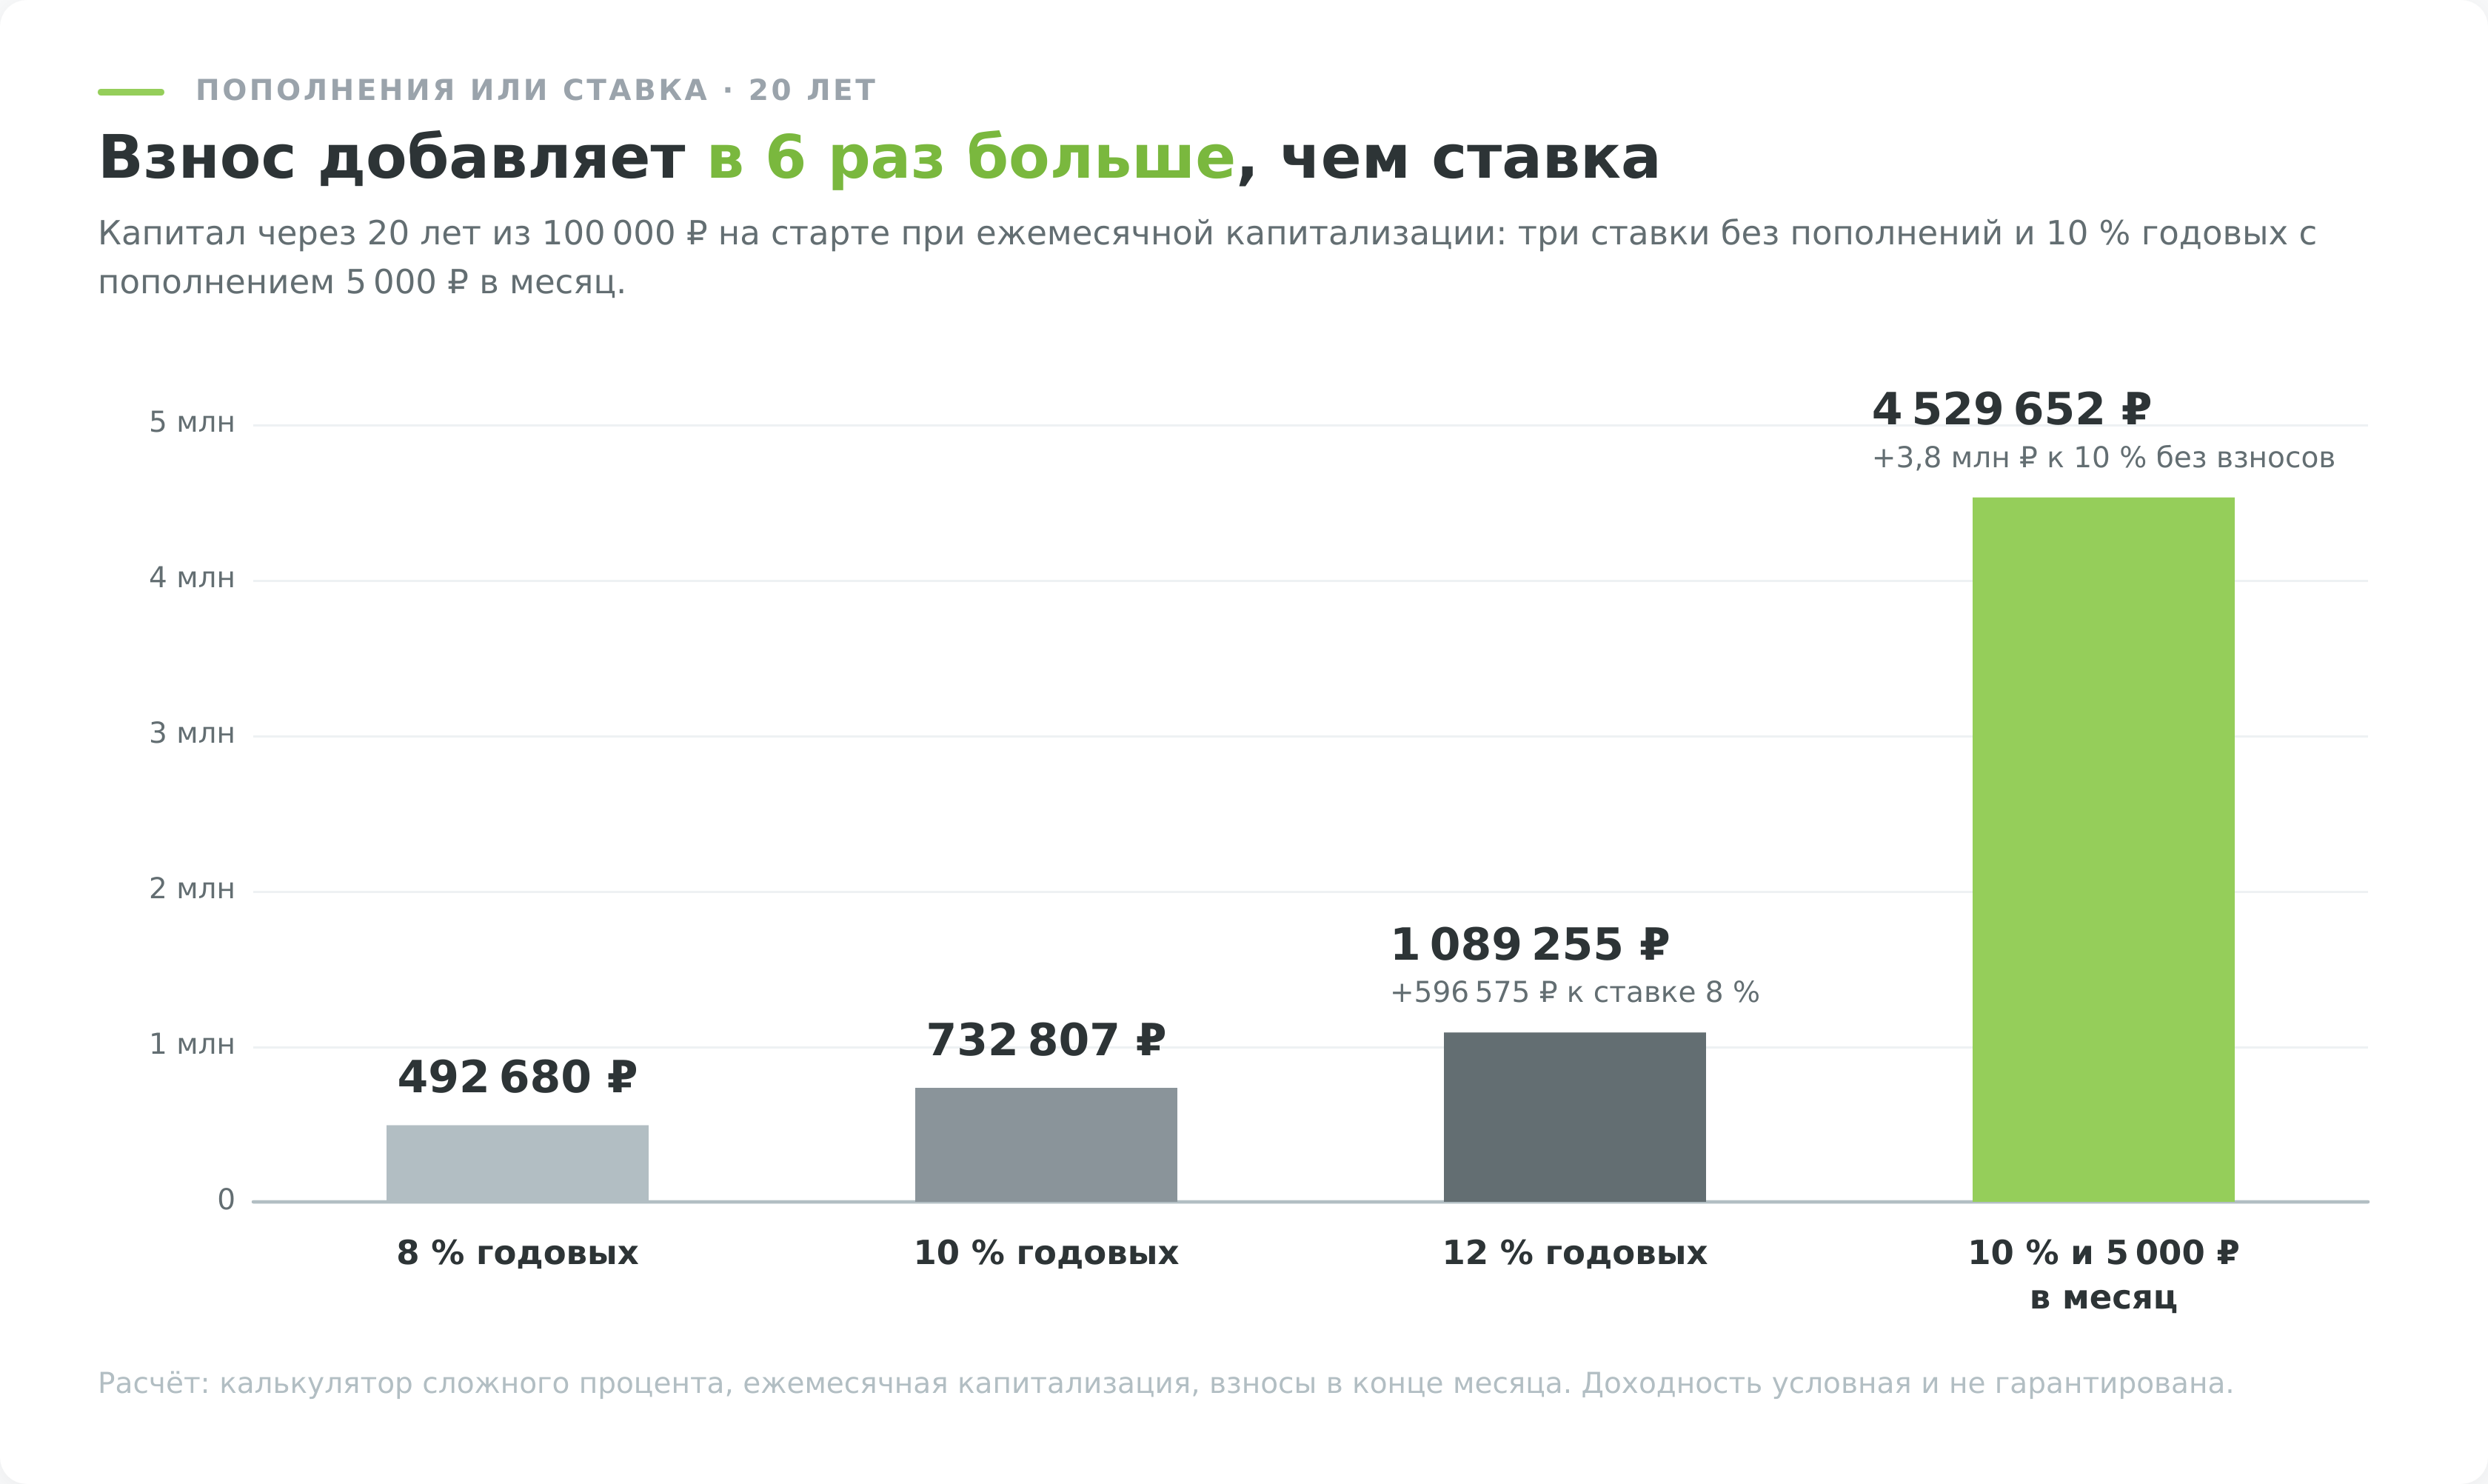
Переход с 8% на 12% годовых добавил 596 575 ₽. Пополнение по 5 000 ₽ в месяц при прежних 10% за тот же срок добавило 3,8 млн ₽, в 6 раз больше. Размер пополнения при этом зависит только от вас, а доходность рынка нет.
Почему важно начать раньше
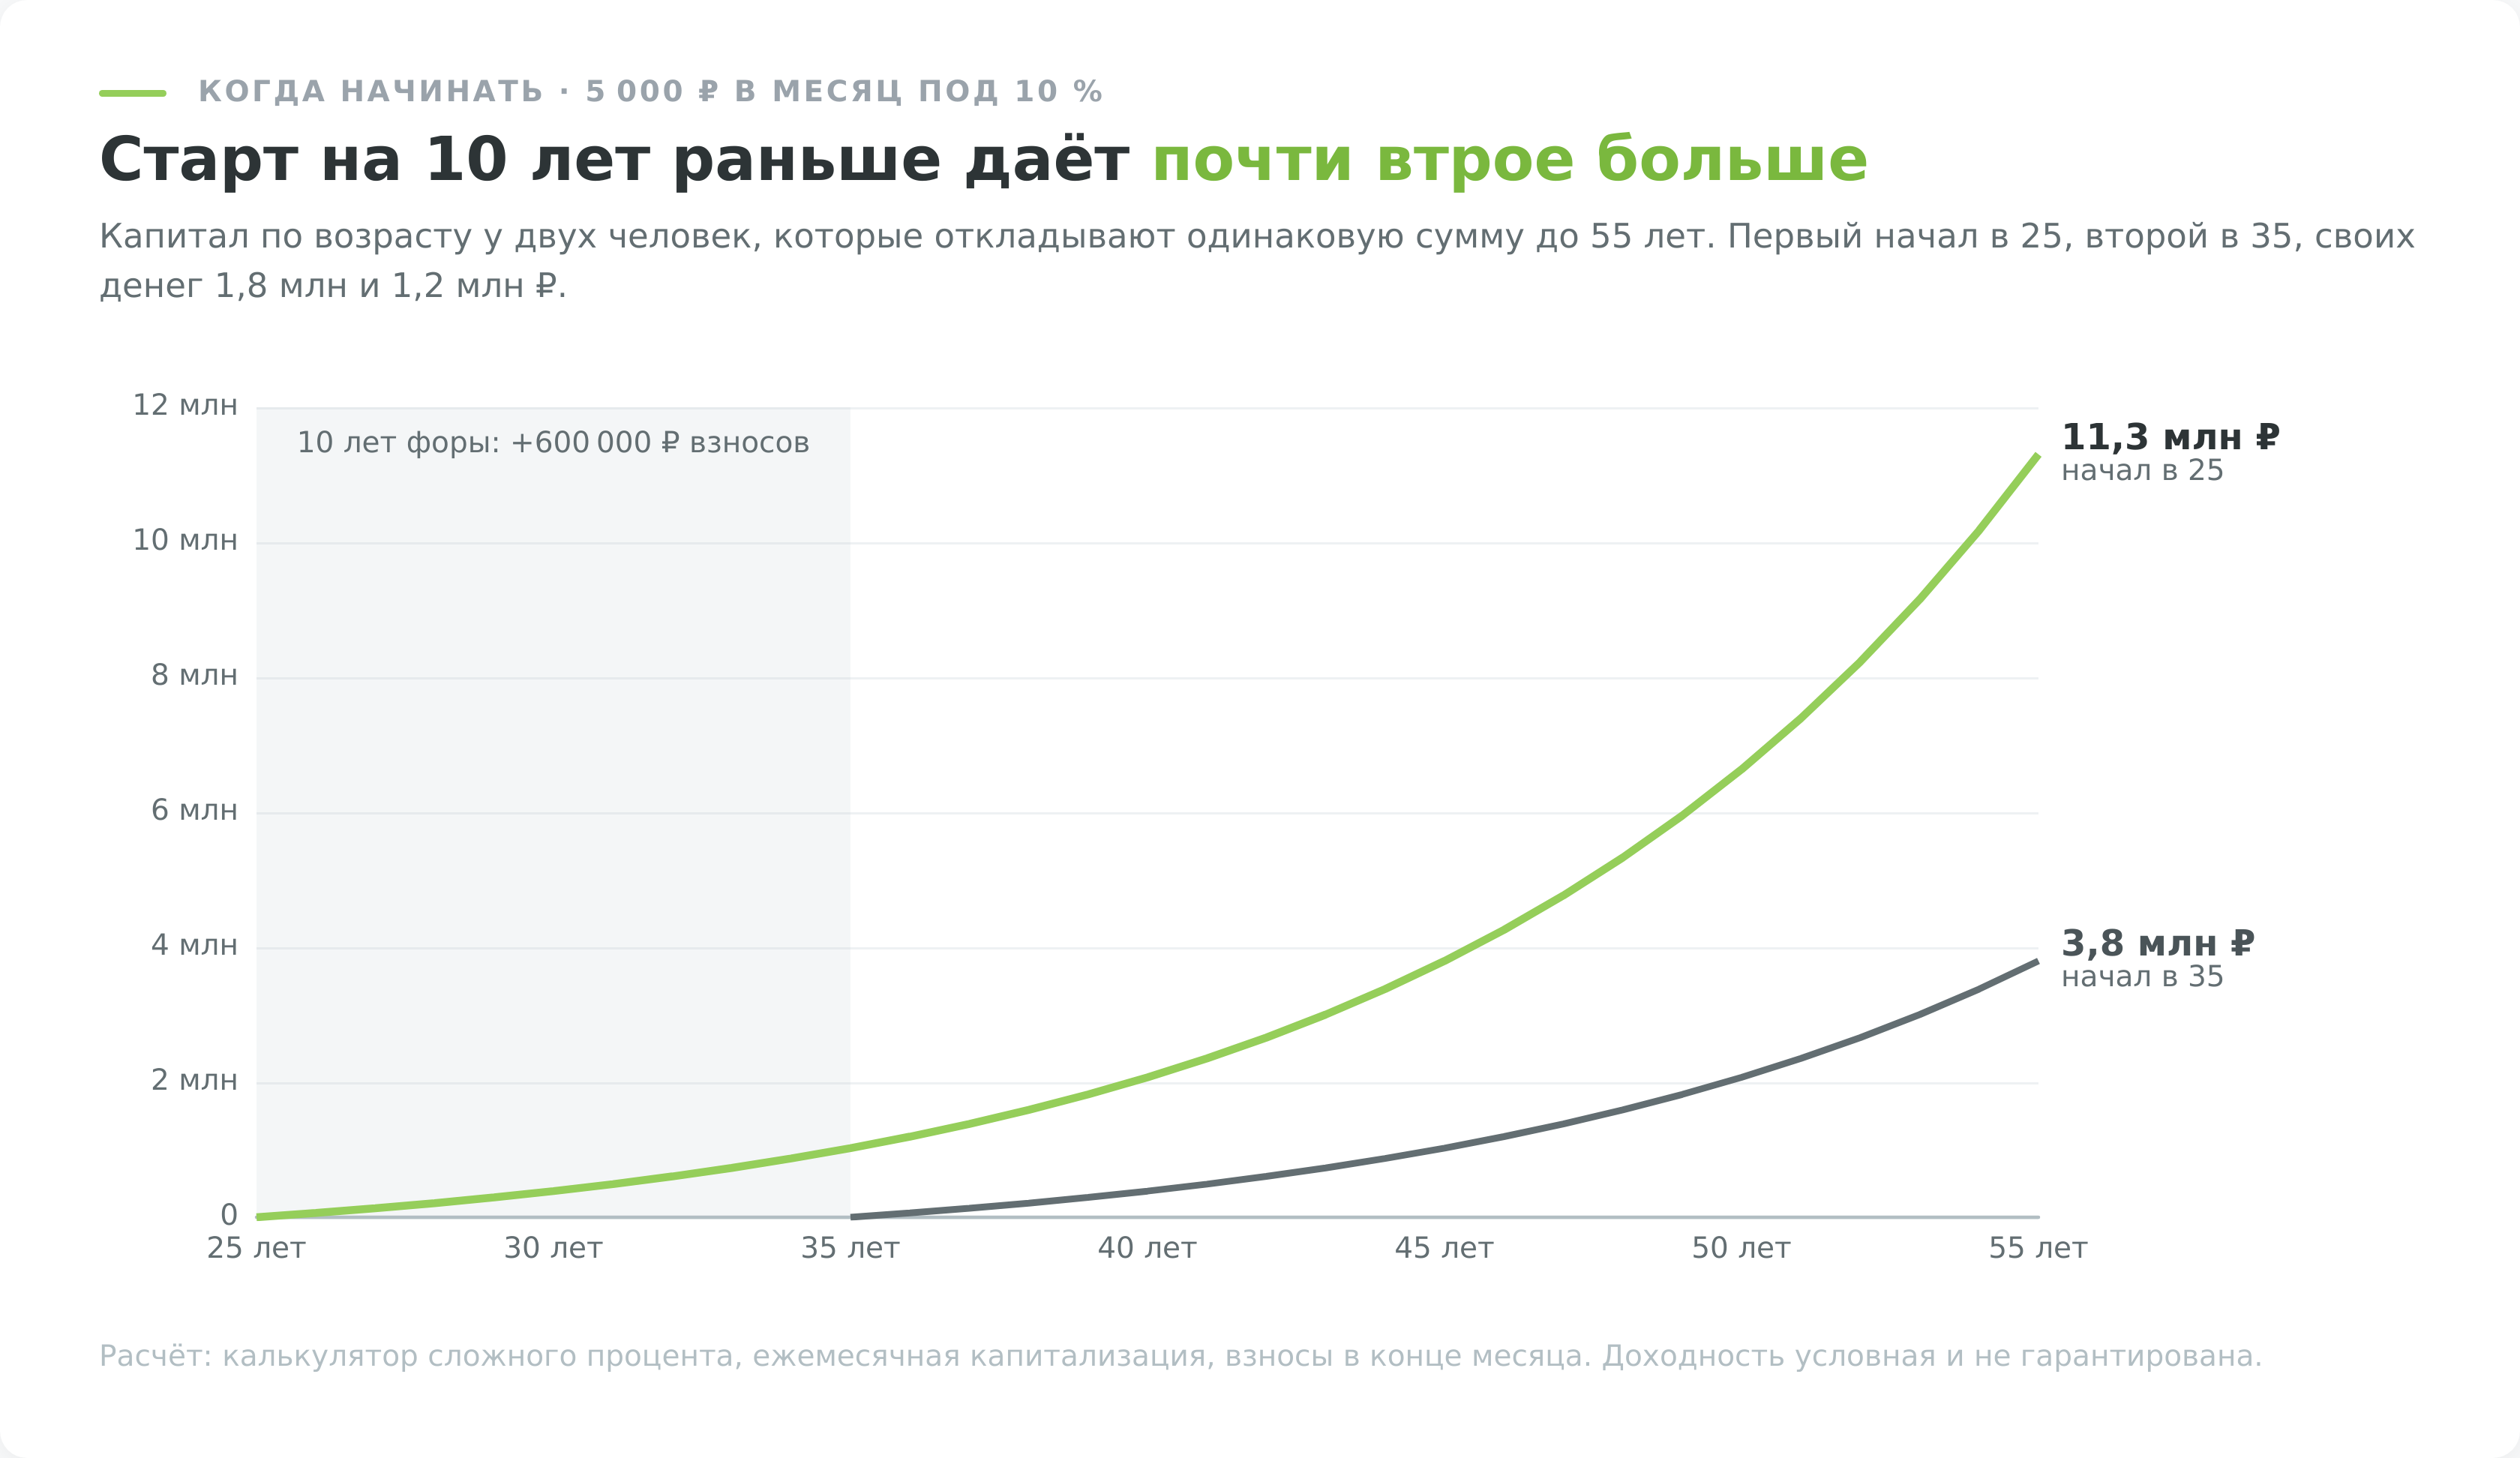
10 лет в начале весят больше, чем взносы за эти годы. Два человека откладывают по 5 000 ₽ в месяц под 10% годовых до 55 лет, первый начал в 25, второй в 35. У первого к 55 годам накопится около 11,3 млн ₽, у второго около 3,8 млн ₽, почти в 3 раза меньше. Своих денег второй вложил всего на 600 000 ₽ меньше, а недополучил 7,5 млн ₽.
В сценарии со стартом 100 000 ₽ и пополнением 5 000 ₽ в месяц накопленные проценты обгоняют все вложенные деньги на 12-м году, и дальше капитал растёт в основном сам.
10% годовых в примерах взяты для удобства счёта. Реальная доходность колеблется год от года и не гарантирована, поэтому подставьте в калькулятор свои ставку, срок и пополнения. С чего начать, если вы ещё не инвестировали, разобрано в пошаговой инструкции для начинающих.
Сложный процент по вкладу с капитализацией каждый день, месяц или квартал
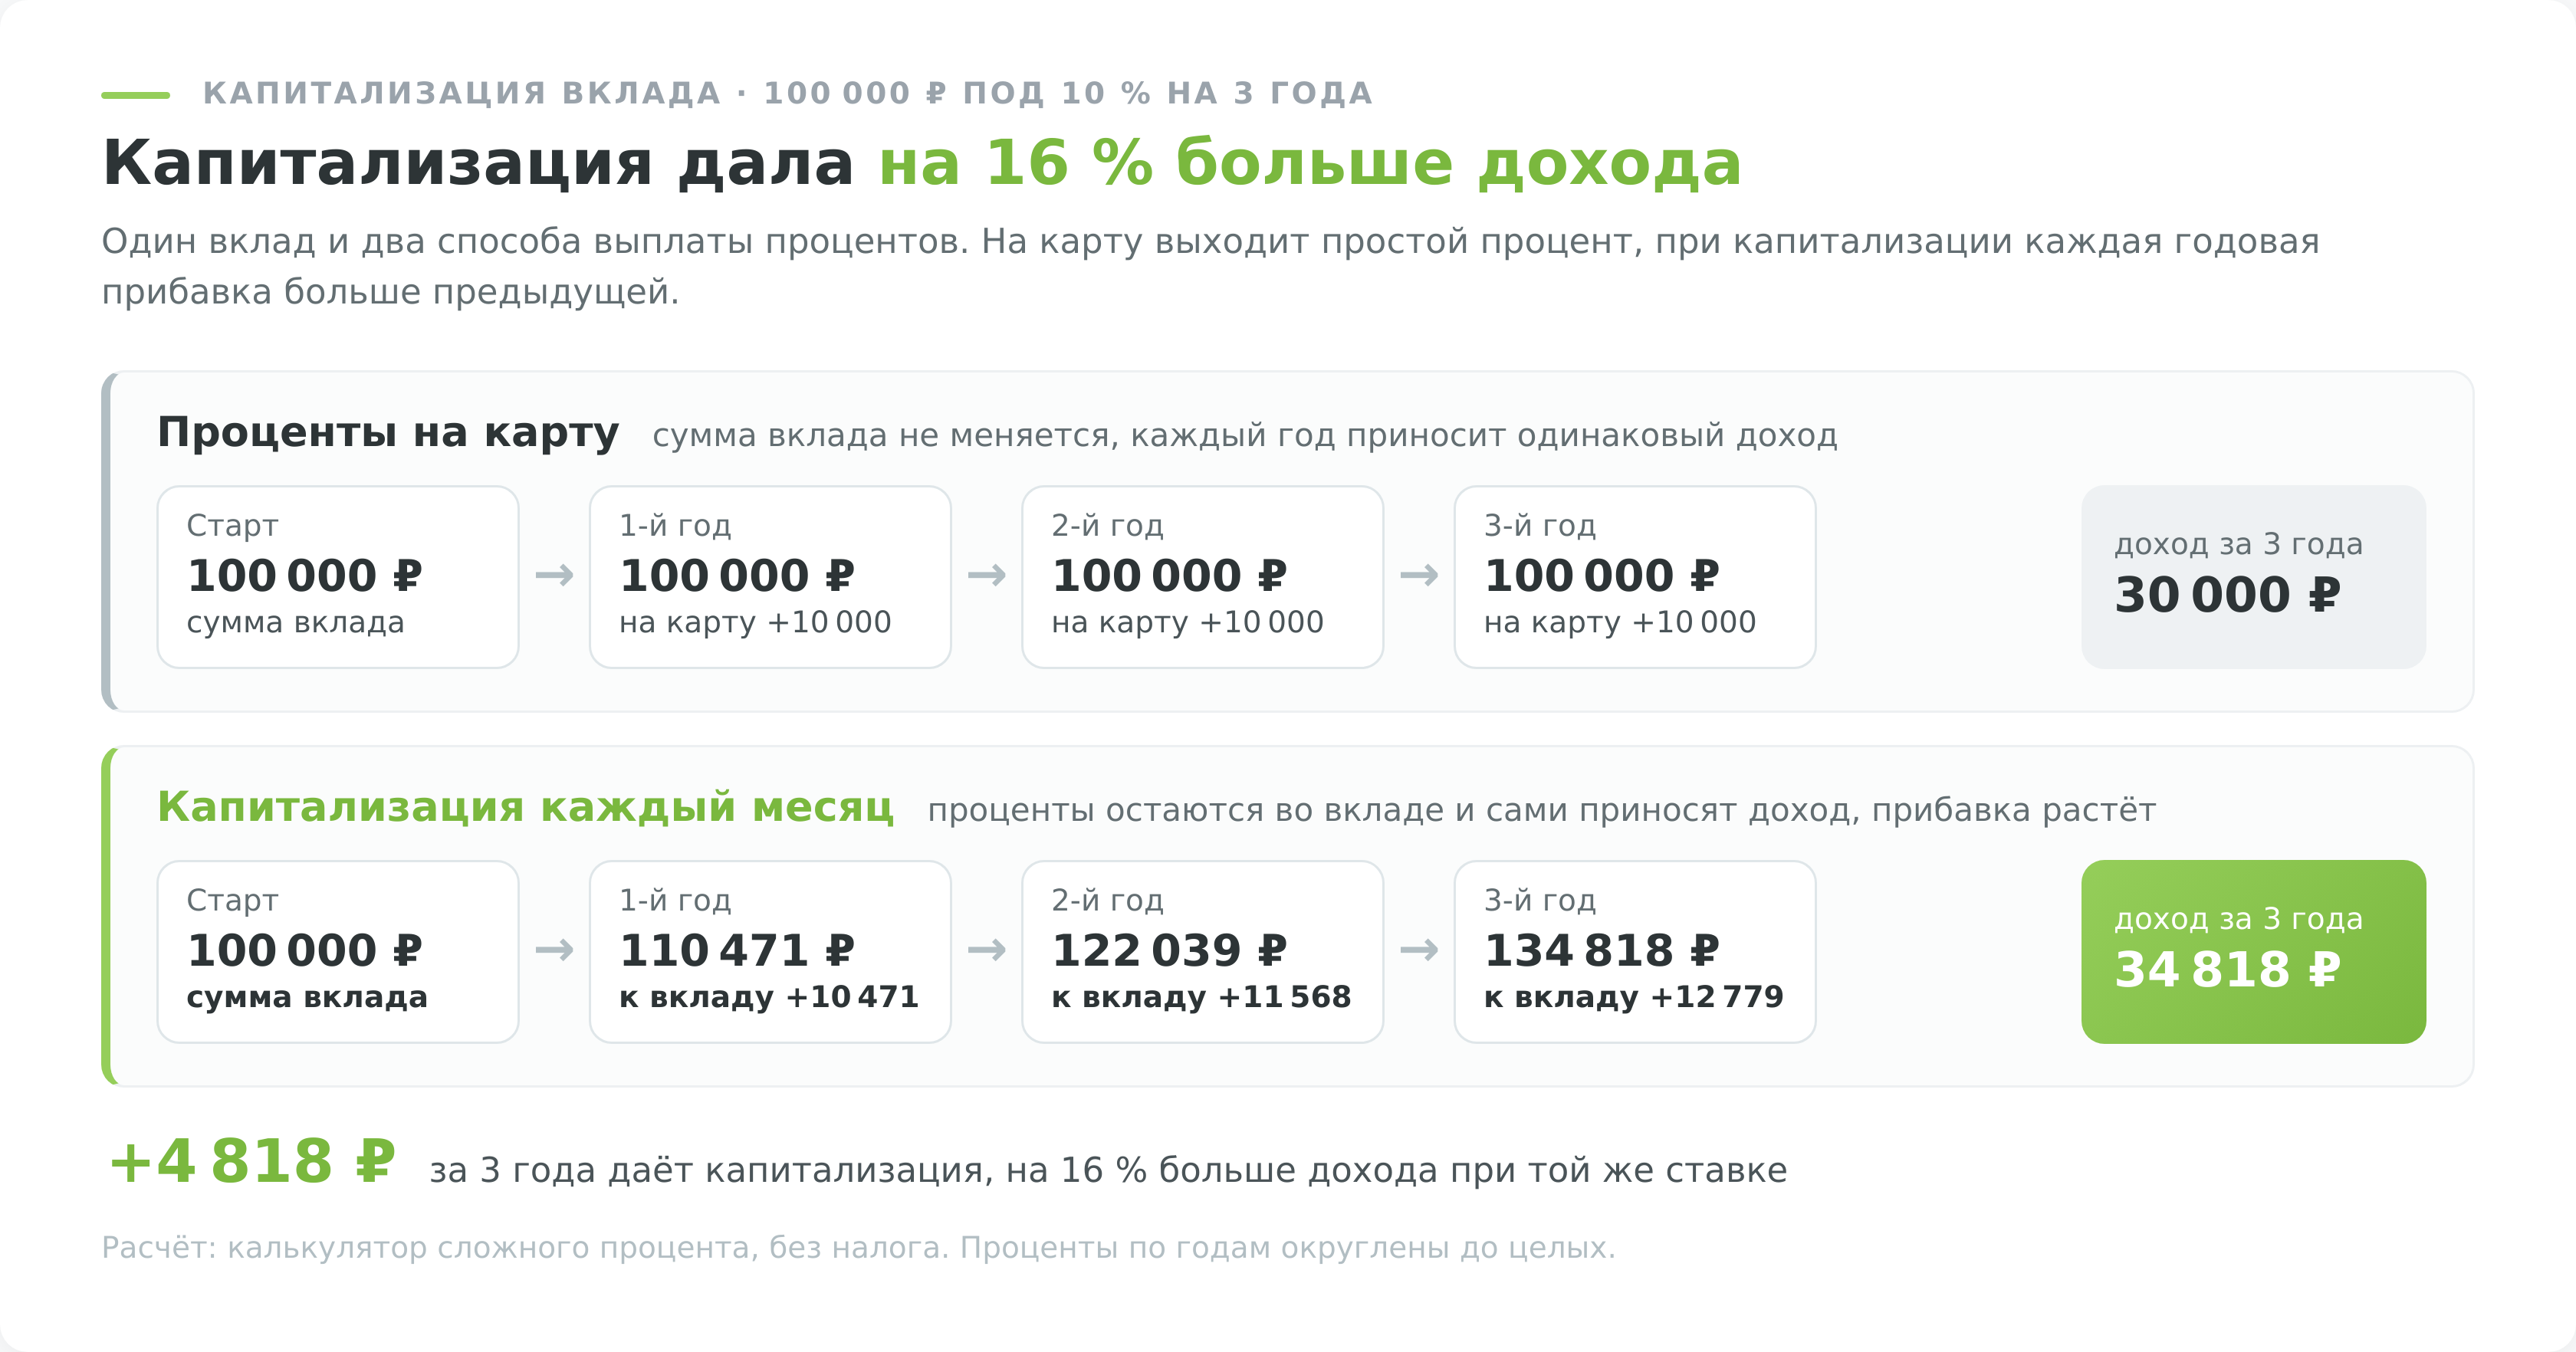
Капитализация вклада означает, что банк добавляет начисленные проценты к сумме вклада, и дальше они тоже приносят доход. Чем чаще это происходит, тем больше итог при той же ставке. Проценты по вкладу 100 000 ₽ под 10% годовых при разной капитализации:
| Капитализация | За 1 год | За 3 года |
|---|---|---|
| Без капитализации | 10 000 | 30 000 |
| Раз в год | 10 000 | 33 100 |
| Раз в квартал | 10 381 | 34 489 |
| Каждый месяц | 10 471 | 34 818 |
| Каждый день | 10 516 | 34 980 |
Проценты за первый год на 100 000 ₽ показывают и эффективную ставку, 10 471 ₽ означают 10,47% годовых. Ежемесячная капитализация против выплаты процентов на карту добавляет за 3 года 4 818 ₽, или 16% к доходу. Переход с ежемесячной на ежедневную почти ничего не меняет. Я пересчитал эту разницу на вкладе в 1 млн ₽, и она составила 443 ₽ за год и 1 622 ₽ за 3 года.
Поэтому при выборе вклада сравнивайте эффективную ставку, а не частоту капитализации. Вклад под 10% с ежемесячной капитализацией даёт 10,47% эффективной доходности и обходит вклад под 9,8% с ежедневной, у которого выходит 10,29%.
В калькуляторе сложного процента срок задаётся целыми годами, а налог берётся по одной ставке со всего дохода. Вклад на 6 месяцев и налог на проценты с учётом необлагаемого лимита удобнее считать в калькуляторе вклада.
Как посчитать сложный процент в Excel и Google Таблицах
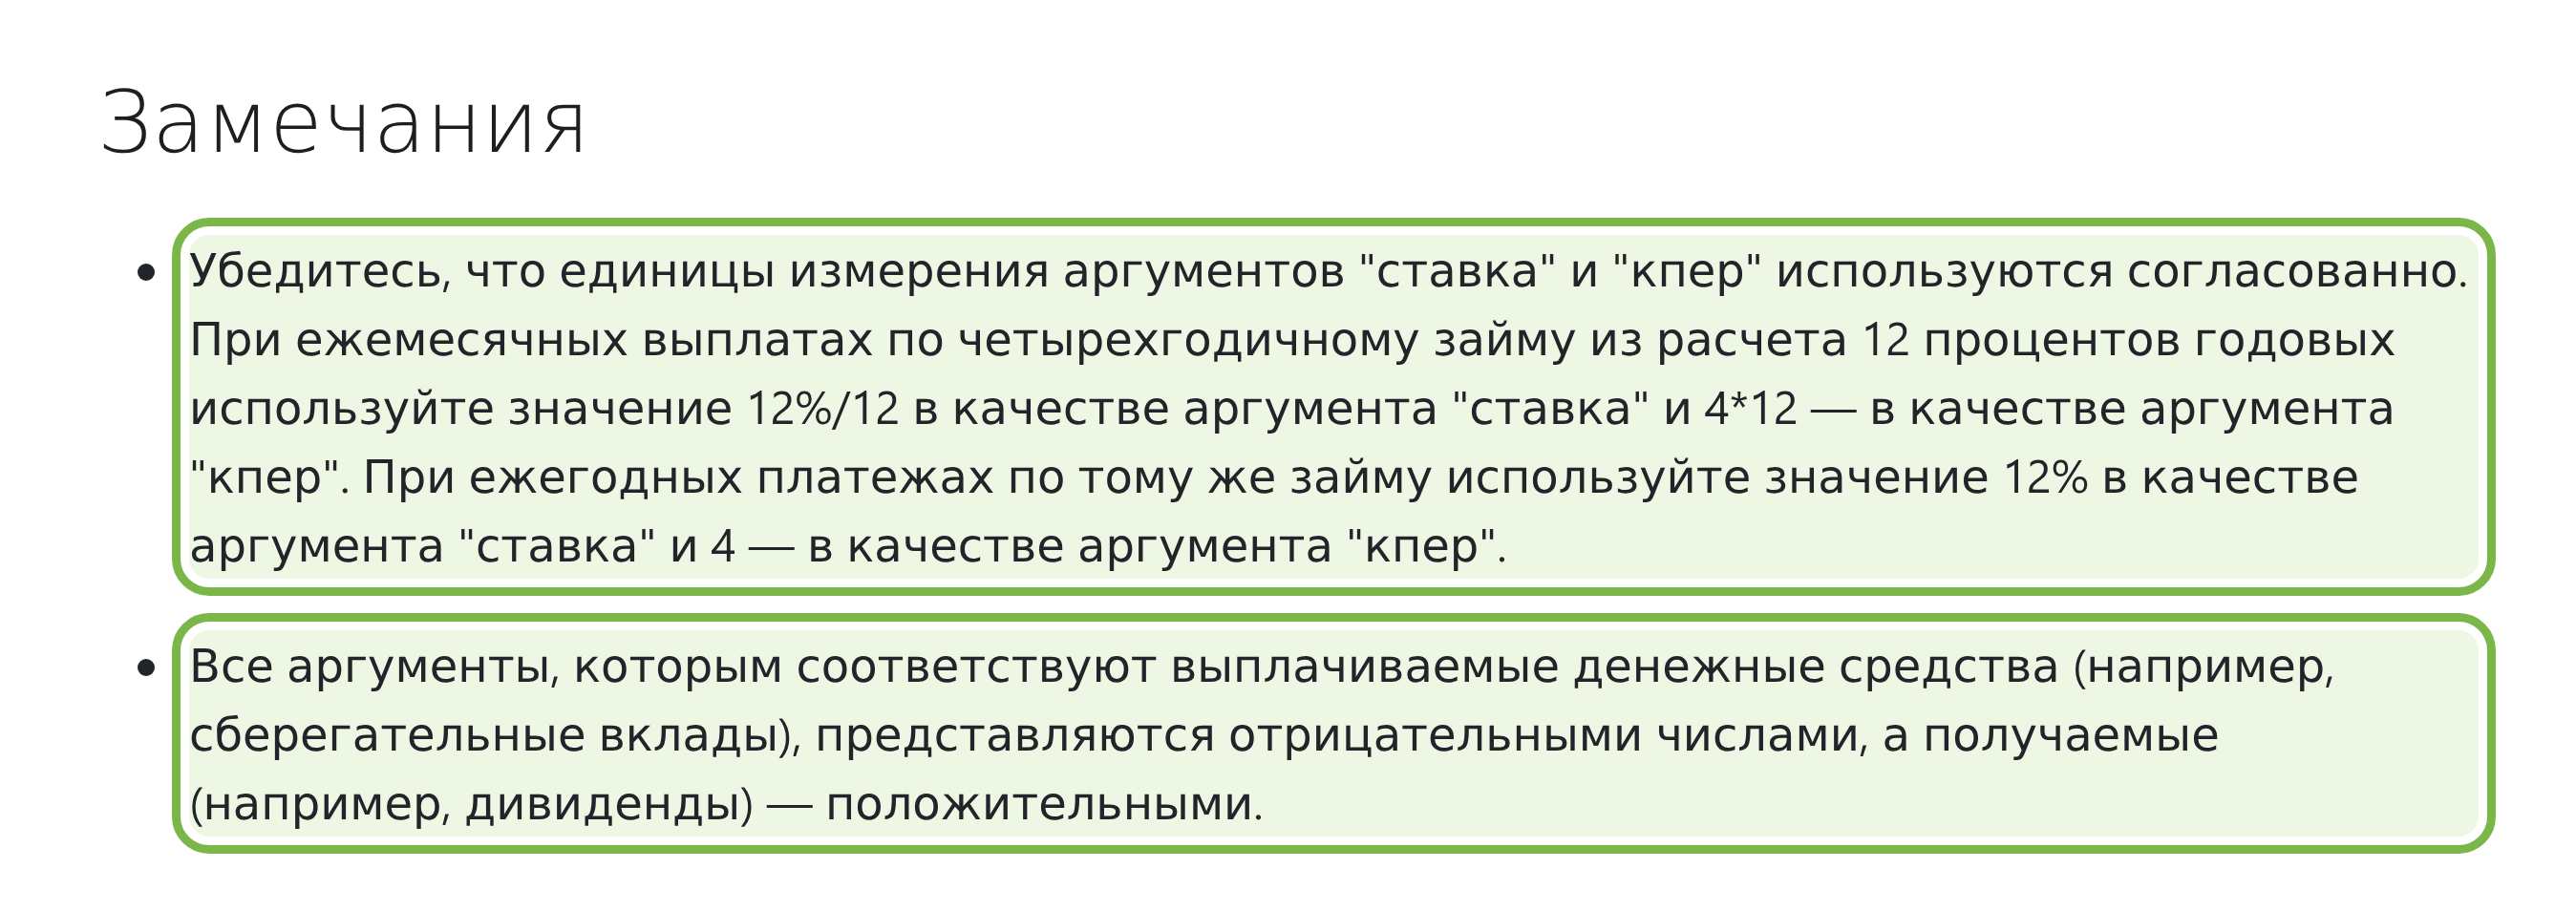
В Excel будущую стоимость считает функция БС с аргументами ставка, число периодов, платёж, начальная сумма и тип. Ставку и число периодов Microsoft требует задавать в одних единицах, для ежемесячных взносов под 10% годовых на 20 лет это 10%/12 и 20*12. Деньги, которые вы вносите, пишутся со знаком минус, полученные со знаком плюс. Обратные задачи режима «Цель» решают ПЛТ, КПЕР и СТАВКА, а эффективную ставку по номинальной даёт ЭФФЕКТ. В таблице те же примеры, что в разделе о калькуляторе:
| Что найти | Формула Excel | Результат |
|---|---|---|
| Капитал через 20 лет при 100 000 ₽ на старте и 5 000 ₽ в месяц | =БС(10%/12; 20*12; -5000; -100000) | 4 529 652 |
| Пополнение, чтобы с нуля накопить миллион за 10 лет | =ПЛТ(10%/12; 120; 0; 1000000) | −4 881,74 |
| Срок в месяцах до миллиона при 100 000 ₽ на старте и 10 000 ₽ в месяц | =КПЕР(10%/12; -10000; -100000; 1000000) | 63,39 |
| Доходность, чтобы за 10 лет собрать 1,5 млн ₽ при 100 000 ₽ на старте и 5 000 ₽ в месяц | =СТАВКА(120; -5000; -100000; 1500000)*12 | 12,20% |
| Эффективная ставка при 10% годовых и ежемесячной капитализации | =ЭФФЕКТ(10%; 12) | 10,47% |
Результаты совпадают с калькулятором при ежемесячной капитализации и взносах в конце месяца. КПЕР даёт дробное число месяцев, поэтому калькулятор показывает 64-й месяц, когда сумма уже набрана. СТАВКА возвращает доходность за один период, и при ежемесячных взносах её умножают на 12. Взносы в начале месяца задаёт последний аргумент «тип», равный 1.
Если капитализация ежедневная, а взносы ежемесячные, ставку сначала переводят в месячную формулой =(1+10%/365)^(365/12)-1. Получается 0,8367% в месяц, и с ней БС даёт 4 555 502 ₽, столько же, сколько калькулятор с ежедневной капитализацией.
В Google Таблицах аргументы и знаки те же. Сверяя справку Google, я заметил, что в её русской версии функция будущей стоимости называется FV, а платёж уже по-русски, ПЛТ. Если в настройках таблицы включены английские названия функций, пишите FV, PMT, NPER, RATE и EFFECT. Как в расчёт входят налог, комиссии и инфляция, разобрано в статье о сложном проценте в инвестициях.
Сложный процент в трейдинге и доходность за сделку
Трейдеры считают сложный процент по сделкам или по месяцам, и формула от этого не меняется. Капитал после N сделок равен стартовому, умноженному на (1 + r)N, где r означает результат одной сделки в долях. Число сделок до цели даёт логарифм, N = ln(цель / старт) / ln(1 + r). Чтобы из 40 долларов сделать миллион при +30% за сделку, нужно 39 прибыльных сделок подряд и ни одной убыточной.
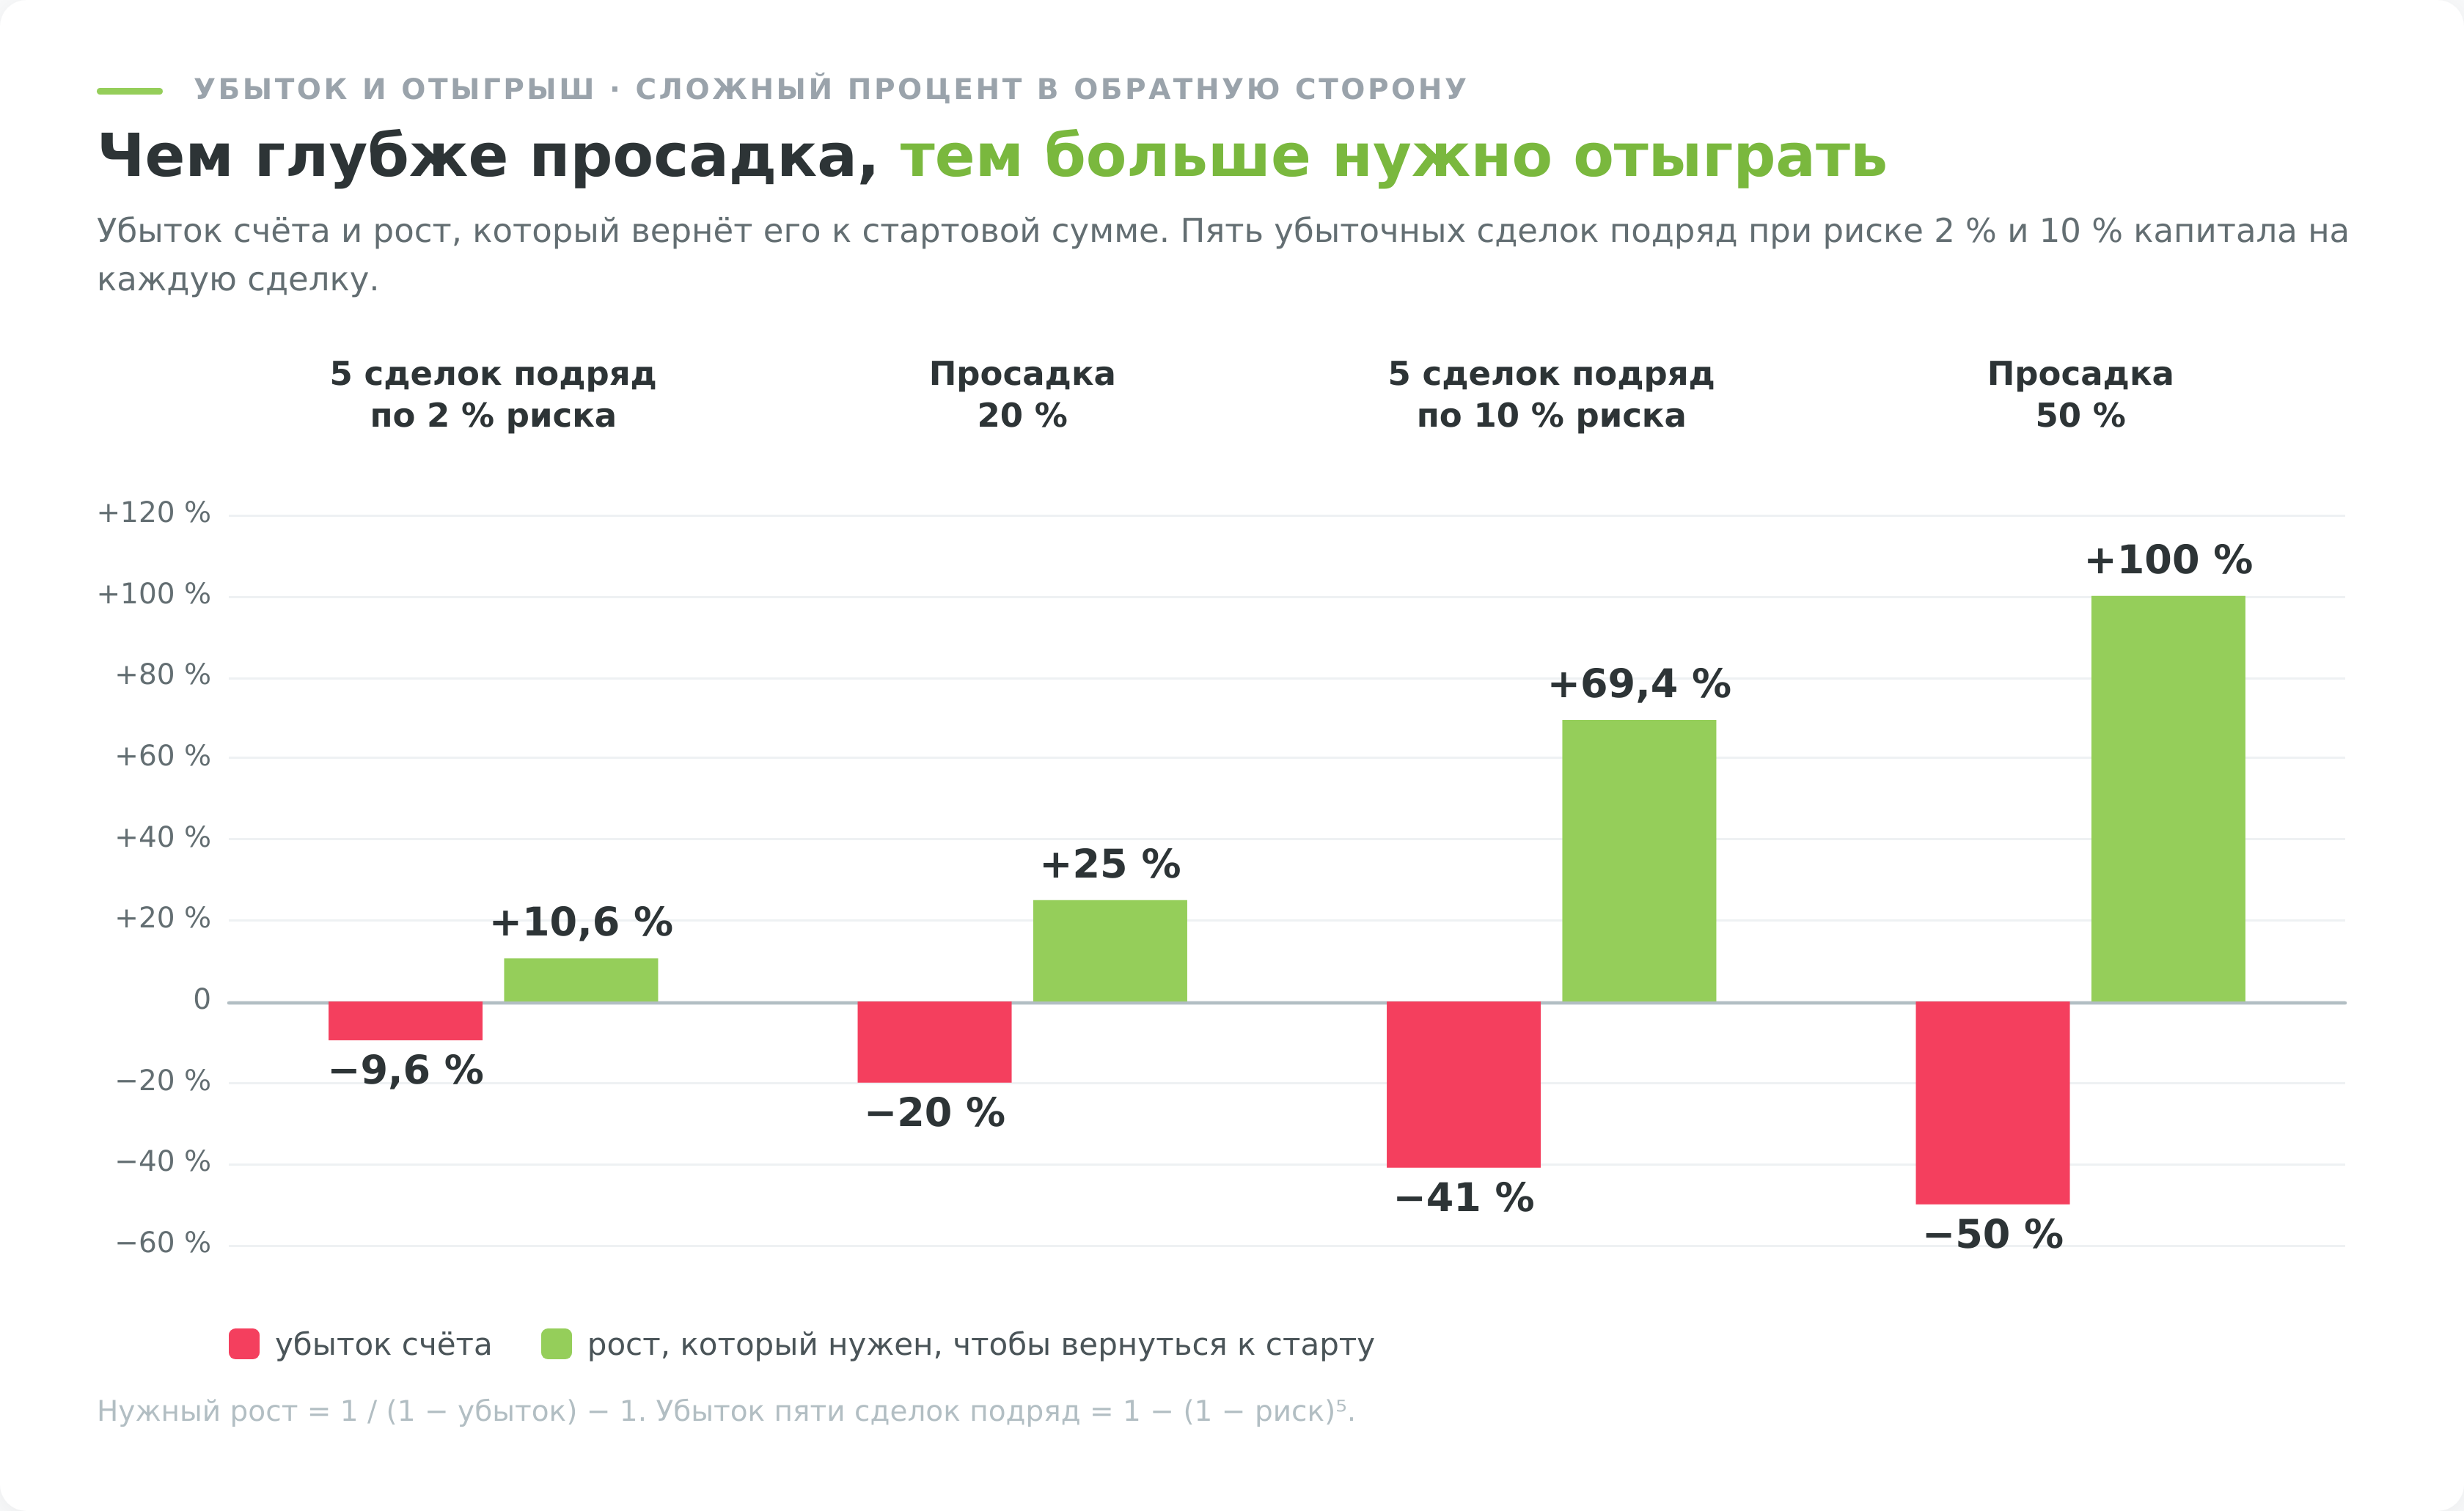
Убыток бьёт по сложному проценту сильнее, чем прибыль помогает. После минуса 20% для возврата к старту нужно +25%, после минуса 50% уже +100%. Пять убыточных сделок подряд при риске 2% капитала на сделку уменьшают счёт в 100 000 ₽ до 90 392 ₽, и для возврата хватит +10,6%. Те же пять сделок при риске 10% оставляют 59 049 ₽, и отыгрывать придётся 69,4%. Почему риск в сделке держат на уровне 1–2% капитала, объясняет правило 1–2% в трейдинге.
В калькуляторе сложного процента доходность в месяц задаётся через годовую ставку. Умножьте месячный результат на 12 и выберите ежемесячную капитализацию. Тогда 5% в месяц превращаются в 60% годовых, а 100 000 ₽ за год вырастают до 179 586 ₽, ровно как 100 000 × 1,0512. Поле ставки принимает до 100% годовых, это 8,33% в месяц. Средний результат месяца берите из своего журнала сделок, а не из лучшей недели. Проверить стратегию, не рискуя деньгами, можно в симуляторе трейдинга.