Правило 72 помогает за несколько секунд прикинуть, за сколько лет удвоятся деньги при сложном проценте. Разделите 72 на годовую доходность в процентах. Под 8% капитал удвоится примерно за 9 лет, под 12% за 6 лет. При ставках от 6,3 до 10,4% правило ошибается меньше чем на месяц, а для вкладов под 14–16% точнее брать вместо 72 число 74–75. Налог, комиссия и инфляция могут сдвинуть удвоение гораздо сильнее, чем эта погрешность.
Материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией. Правило 72 показывает срок удвоения при постоянной доходности, а доходность акций и фондов в прошлом не гарантирует такой же в будущем, и вложения на бирже могут принести убыток. Ставки, налоговые правила и данные об инфляции приведены на 27.10.2026, перед решением сверяйте их на сайтах банка, Банка России и ФНС. Если вам нужна персональная рекомендация по ценным бумагам, обратитесь к инвестиционному советнику из единого реестра Банка России.
Что такое правило 72 и как им считать
Правило 72 оценивает срок удвоения вложений при сложном проценте, когда доход каждый год прибавляется к капиталу и дальше сам приносит доход. Число лет до удвоения примерно равно 72, делённому на годовую доходность в процентах.
Срок удвоения в годах ≈ 72 / годовая доходность в процентах
В формулу подставляют само число процентов, а не долю. При 9% годовых выходит 72 / 9 = 8 лет, при 4% получается 18 лет. Если ставка и налог не зависят от суммы, сколько вы вкладываете, на срок не влияет. 100 000 ₽ и 10 млн рублей под одну ставку удваиваются одинаково быстро, потому что сложный процент растит доли капитала, а не рубли. Налог на проценты по вкладам от суммы зависит, и крупный вклад удваивается чуть дольше, это разобрано ниже.
Правило годится для любой величины, которая растёт с постоянным темпом. Им прикидывают, когда удвоится вклад с капитализацией, за сколько лет цены вырастут в 2 раза при заданной инфляции, как быстро растёт долг или выручка компании. Общая формула с пополнениями и частой капитализацией разобрана в статье о сложном проценте в инвестициях.
Какая доходность нужна, чтобы удвоить деньги к сроку
Правило работает и в обратную сторону. Если деньги должны удвоиться за 6 лет, разделите 72 на 6 и получите нужную доходность, 12% годовых. Для удвоения за 10 лет правило даёт 7,2% годовых, за 3 года 24%. На коротком сроке нужная ставка высокая, и погрешность уже заметна, точный расчёт для 3 лет даёт 26%.
Обратный расчёт быстро отсеивает нереальные обещания. Удвоить сумму за 2 года можно только при доходности около 41% в год. Правило даёт здесь 36%, но на высоких ставках оно занижает ответ, и точный расчёт показывает 41,4%. Таких ставок не дают ни вклады, ни облигации федерального займа, поэтому обещание удвоить деньги за 2 года без риска нужно проверять особенно тщательно.
Сколько раз удвоятся деньги за весь срок
Если разделить ваш горизонт в годах на срок удвоения, получится число удвоений. Каждое удвоение умножает капитал на 2, поэтому три удвоения дают рост в 8 раз, четыре в 16, пять в 32. При 8% годовых за 36 лет помещается четыре удвоения по 9 лет, и 100 000 ₽ превращаются примерно в 1,6 млн ₽. Точный расчёт даёт 1 597 000 рублей, так что прикидка в уме почти совпала с ним.
Тот же счёт показывает цену каждого года ожидания. Если вы начнёте на 9 лет раньше при той же ставке, капитал к тому же сроку будет в 2 раза больше. Чтобы получить такой же итог без лишних лет, пришлось бы с самого начала вложить в 2 раза больше денег.
Откуда взялось число 72
Правило 72 в книге Луки Пачоли
Одно из самых ранних известных описаний правила есть в «Сумме арифметики, геометрии, отношений и пропорциональности» итальянского математика Луки Пачоли. Книгу напечатал в Венеции в 1494 году Паганино де Паганини, и кроме арифметики и алгебры в ней описан венецианский способ двойной бухгалтерской записи.
Я нашёл это место в переиздании 1523 года, которое оцифровала библиотека Высшей технической школы Цюриха (ETH). Правило стоит на листе 181, среди задач о деньгах, отданных в рост. Пачоли пишет, что для срока, за который сумма под заданный процент удвоится вместе с прибылью, нужно держать в уме правило 72 и делить его на процент. В его примерах при 6% годовых 72 делится на 6, и деньги удваиваются за 12 лет, а при 8% за 9 лет.
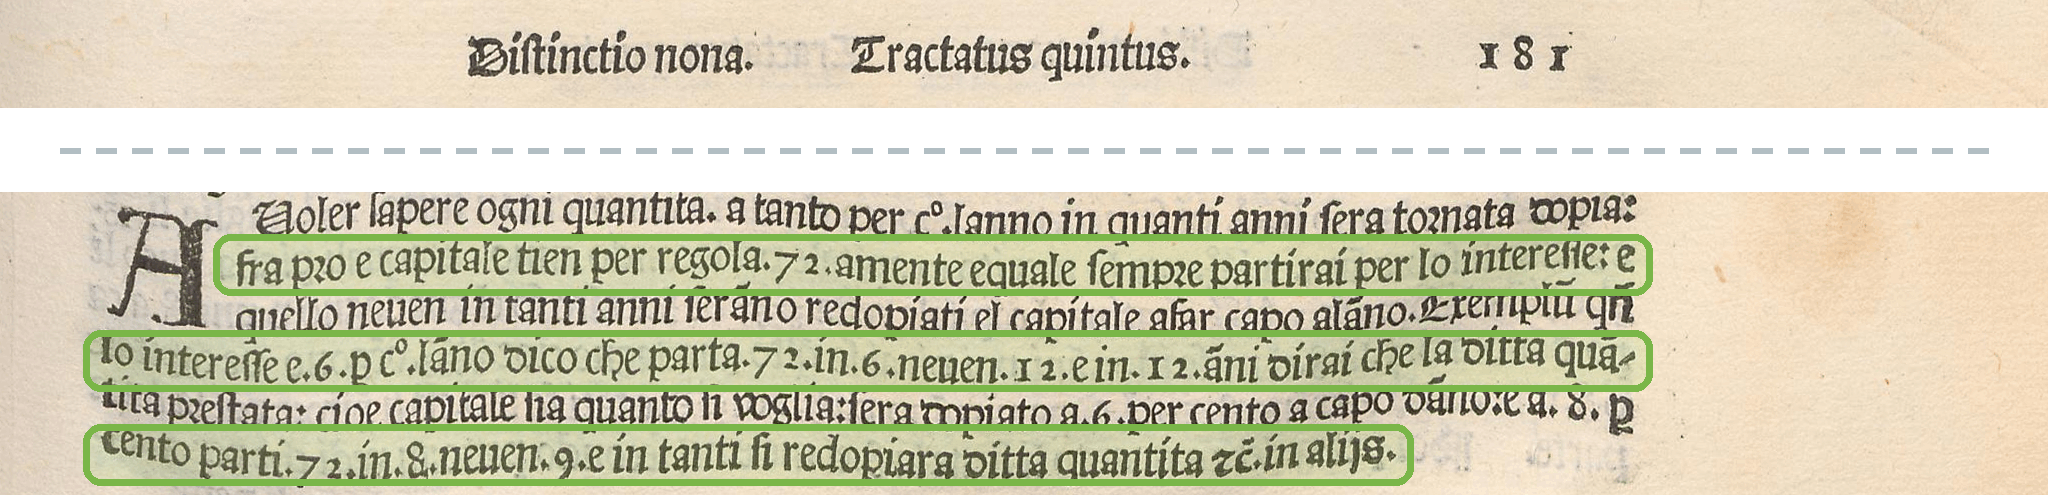
Вывода правила в книге нет, Пачоли подаёт его как готовый приём. Логарифмов, которыми правило доказывают сейчас, в 1494 году ещё не было, их описание Джон Непер опубликовал в 1614 году. Скорее всего, купцы пользовались числом 72 и до выхода книги.
Точная формула и почему берут 72, а не 69
Точный срок удвоения при годовой ставке r, выраженной в долях, равен ln 2 / ln(1 + r). Натуральный логарифм двух составляет 0,693. При небольших ставках ln(1 + r) почти совпадает с самой ставкой, поэтому срок близок к 0,693 / r, то есть к 69,3, делённым на ставку в процентах.
С ростом ставки ln(1 + r) всё сильнее отстаёт от r, и делимое приходится увеличивать. Если разложить логарифм в ряд, получается простая поправка. Вместо 72 на ставку делят 69,3 + 0,35 × R, где R означает ставку в процентах. При 2% это 70, при 8% около 72, при 14% около 74, при 20% около 76.
Число 72 даёт точный срок при ставке около 7,85% годовых и ошибается меньше чем на месяц примерно от 6,3 до 10,4%. К тому же 72 делится без остатка на 2, 3, 4, 6, 8, 9 и 12, поэтому его легко разделить в уме почти на любую круглую ставку. Из небольших чисел 70 делится только на 2, 5, 7 и 10, а 69 вообще лишь на 3 и 23.
Насколько точно правило 72
Я посчитал срок по точной формуле и по правилу для ставок от 1 до 50% годовых при капитализации раз в год. Оно совпадает с точным расчётом при ставке около 7,85%. Ниже этой ставки оно завышает срок, выше занижает.
| Ставка, % годовых | Точный срок, лет | По правилу 72, лет | Ошибка, месяцев | Число вместо 72 |
|---|---|---|---|---|
| 1 | 69,66 | 72 | +28 | 70 |
| 2 | 35,00 | 36 | +12 | 70 |
| 4 | 17,67 | 18 | +3,9 | 71 |
| 6 | 11,90 | 12 | +1,3 | 71 |
| 8 | 9,01 | 9 | −0,1 | 72 |
| 10 | 7,27 | 7,2 | −0,9 | 73 |
| 12 | 6,12 | 6 | −1,4 | 73 |
| 14 | 5,29 | 5,14 | −1,8 | 74 |
| 16 | 4,67 | 4,5 | −2,0 | 75 |
| 20 | 3,80 | 3,6 | −2,4 | 76 |
| 30 | 2,64 | 2,4 | −2,9 | 79 |
| 50 | 1,71 | 1,44 | −3,2 | 85 |
Плюс в столбце ошибки означает, что правило обещает удвоение позже, чем оно случится, минус означает, что раньше. Последний столбец показывает округлённое до целого число, которое при этой ставке точнее делить на ставку вместо 72.
В месяцах ошибка невелика, но в долях срока она растёт со ставкой. При 1% правило ошибается на 28 месяцев из 836, это около 3%, а при 50% на 3,2 месяца из 20,5, почти 16%. При ставках 14–20% годовых правило обещает удвоение на 1,8–2,4 месяца раньше, чем оно наступит. Для прикидки этого достаточно. Если же вы сравниваете два вклада с близкими ставками или считаете цель на 20 лет вперёд, берите вместо 72 число 74–76 либо посчитайте срок точно.
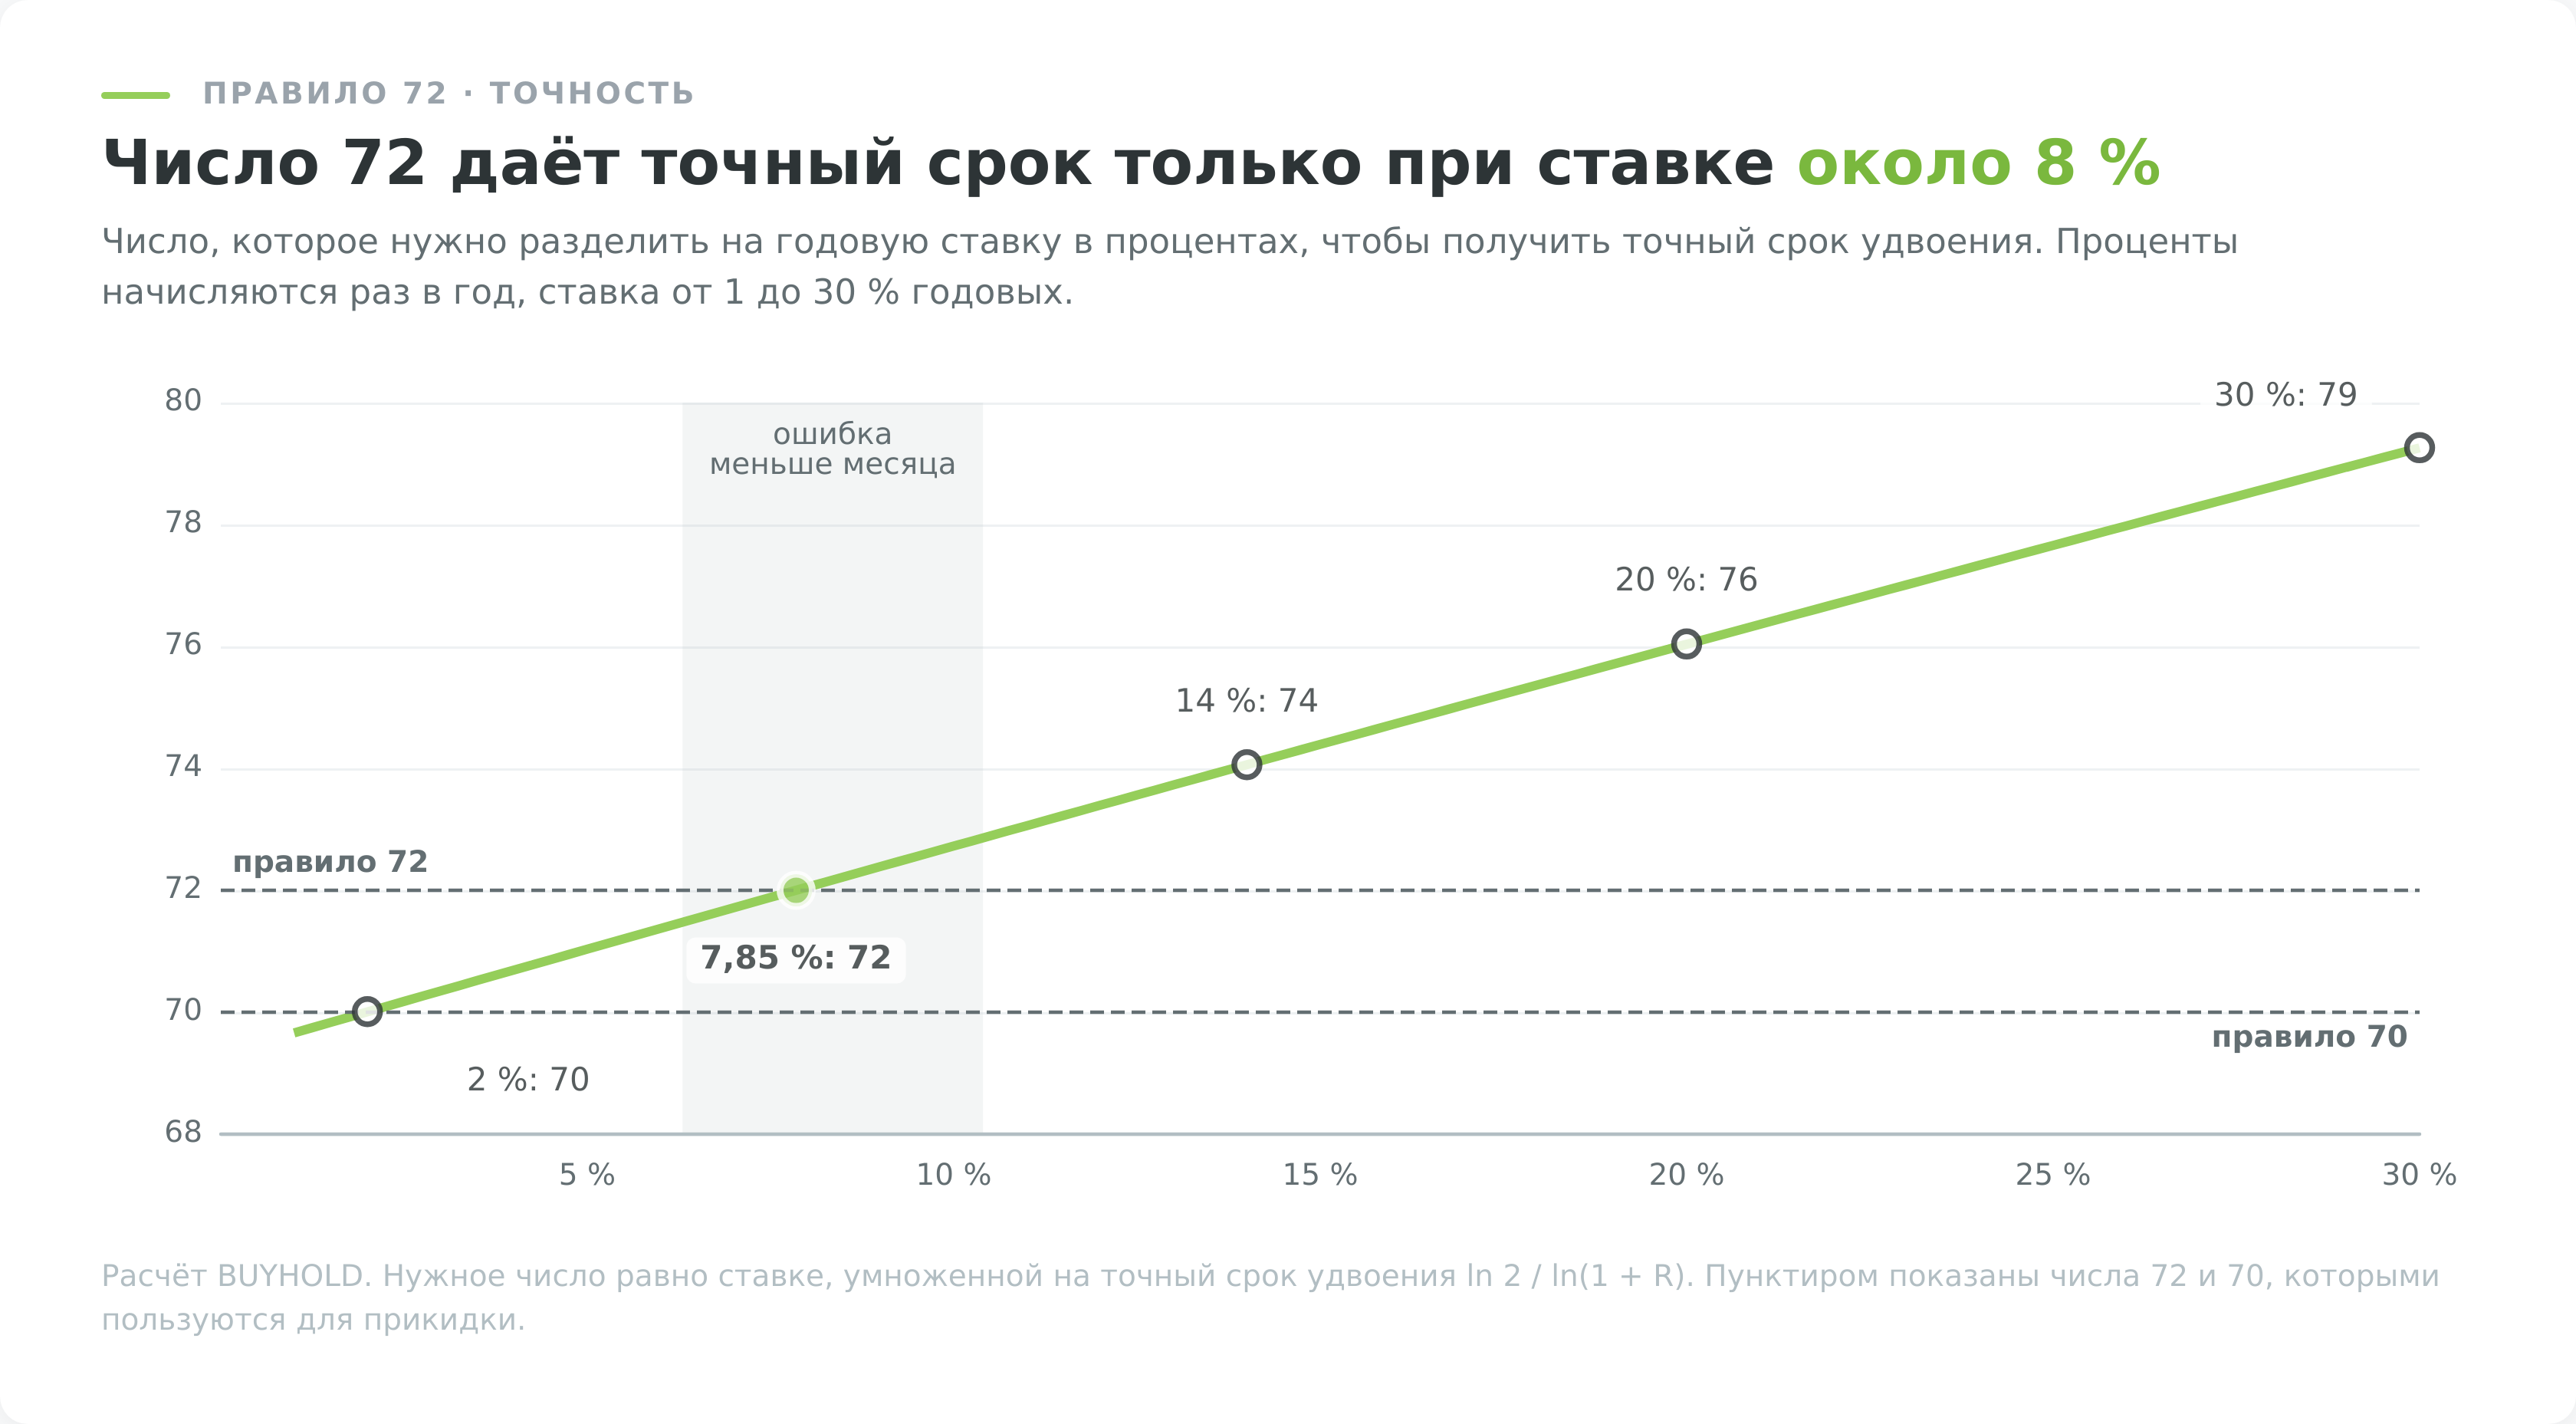
Поправка правила 72 для высоких ставок
В уме удобнее почти та же поправка в другом виде. К 72 прибавляют единицу на каждые 3 процентных пункта ставки выше 8% и вычитают единицу на каждые 3 пункта ниже, а потом делят полученное число на ставку. При 14% получается 74, при 20% выходит 76, при 26% будет 78, а при 2% остаётся 70. Дробную часть не отбрасывайте, при 10% это 72,7, при 12% 73,3. Тогда на ставках от 1 до 30% счёт расходится с точной формулой не больше чем на 3 дня. Если округлять число до целого, ошибка вырастает, при ставке 1% до 4 месяцев.
Правило 70 и ежемесячная капитализация
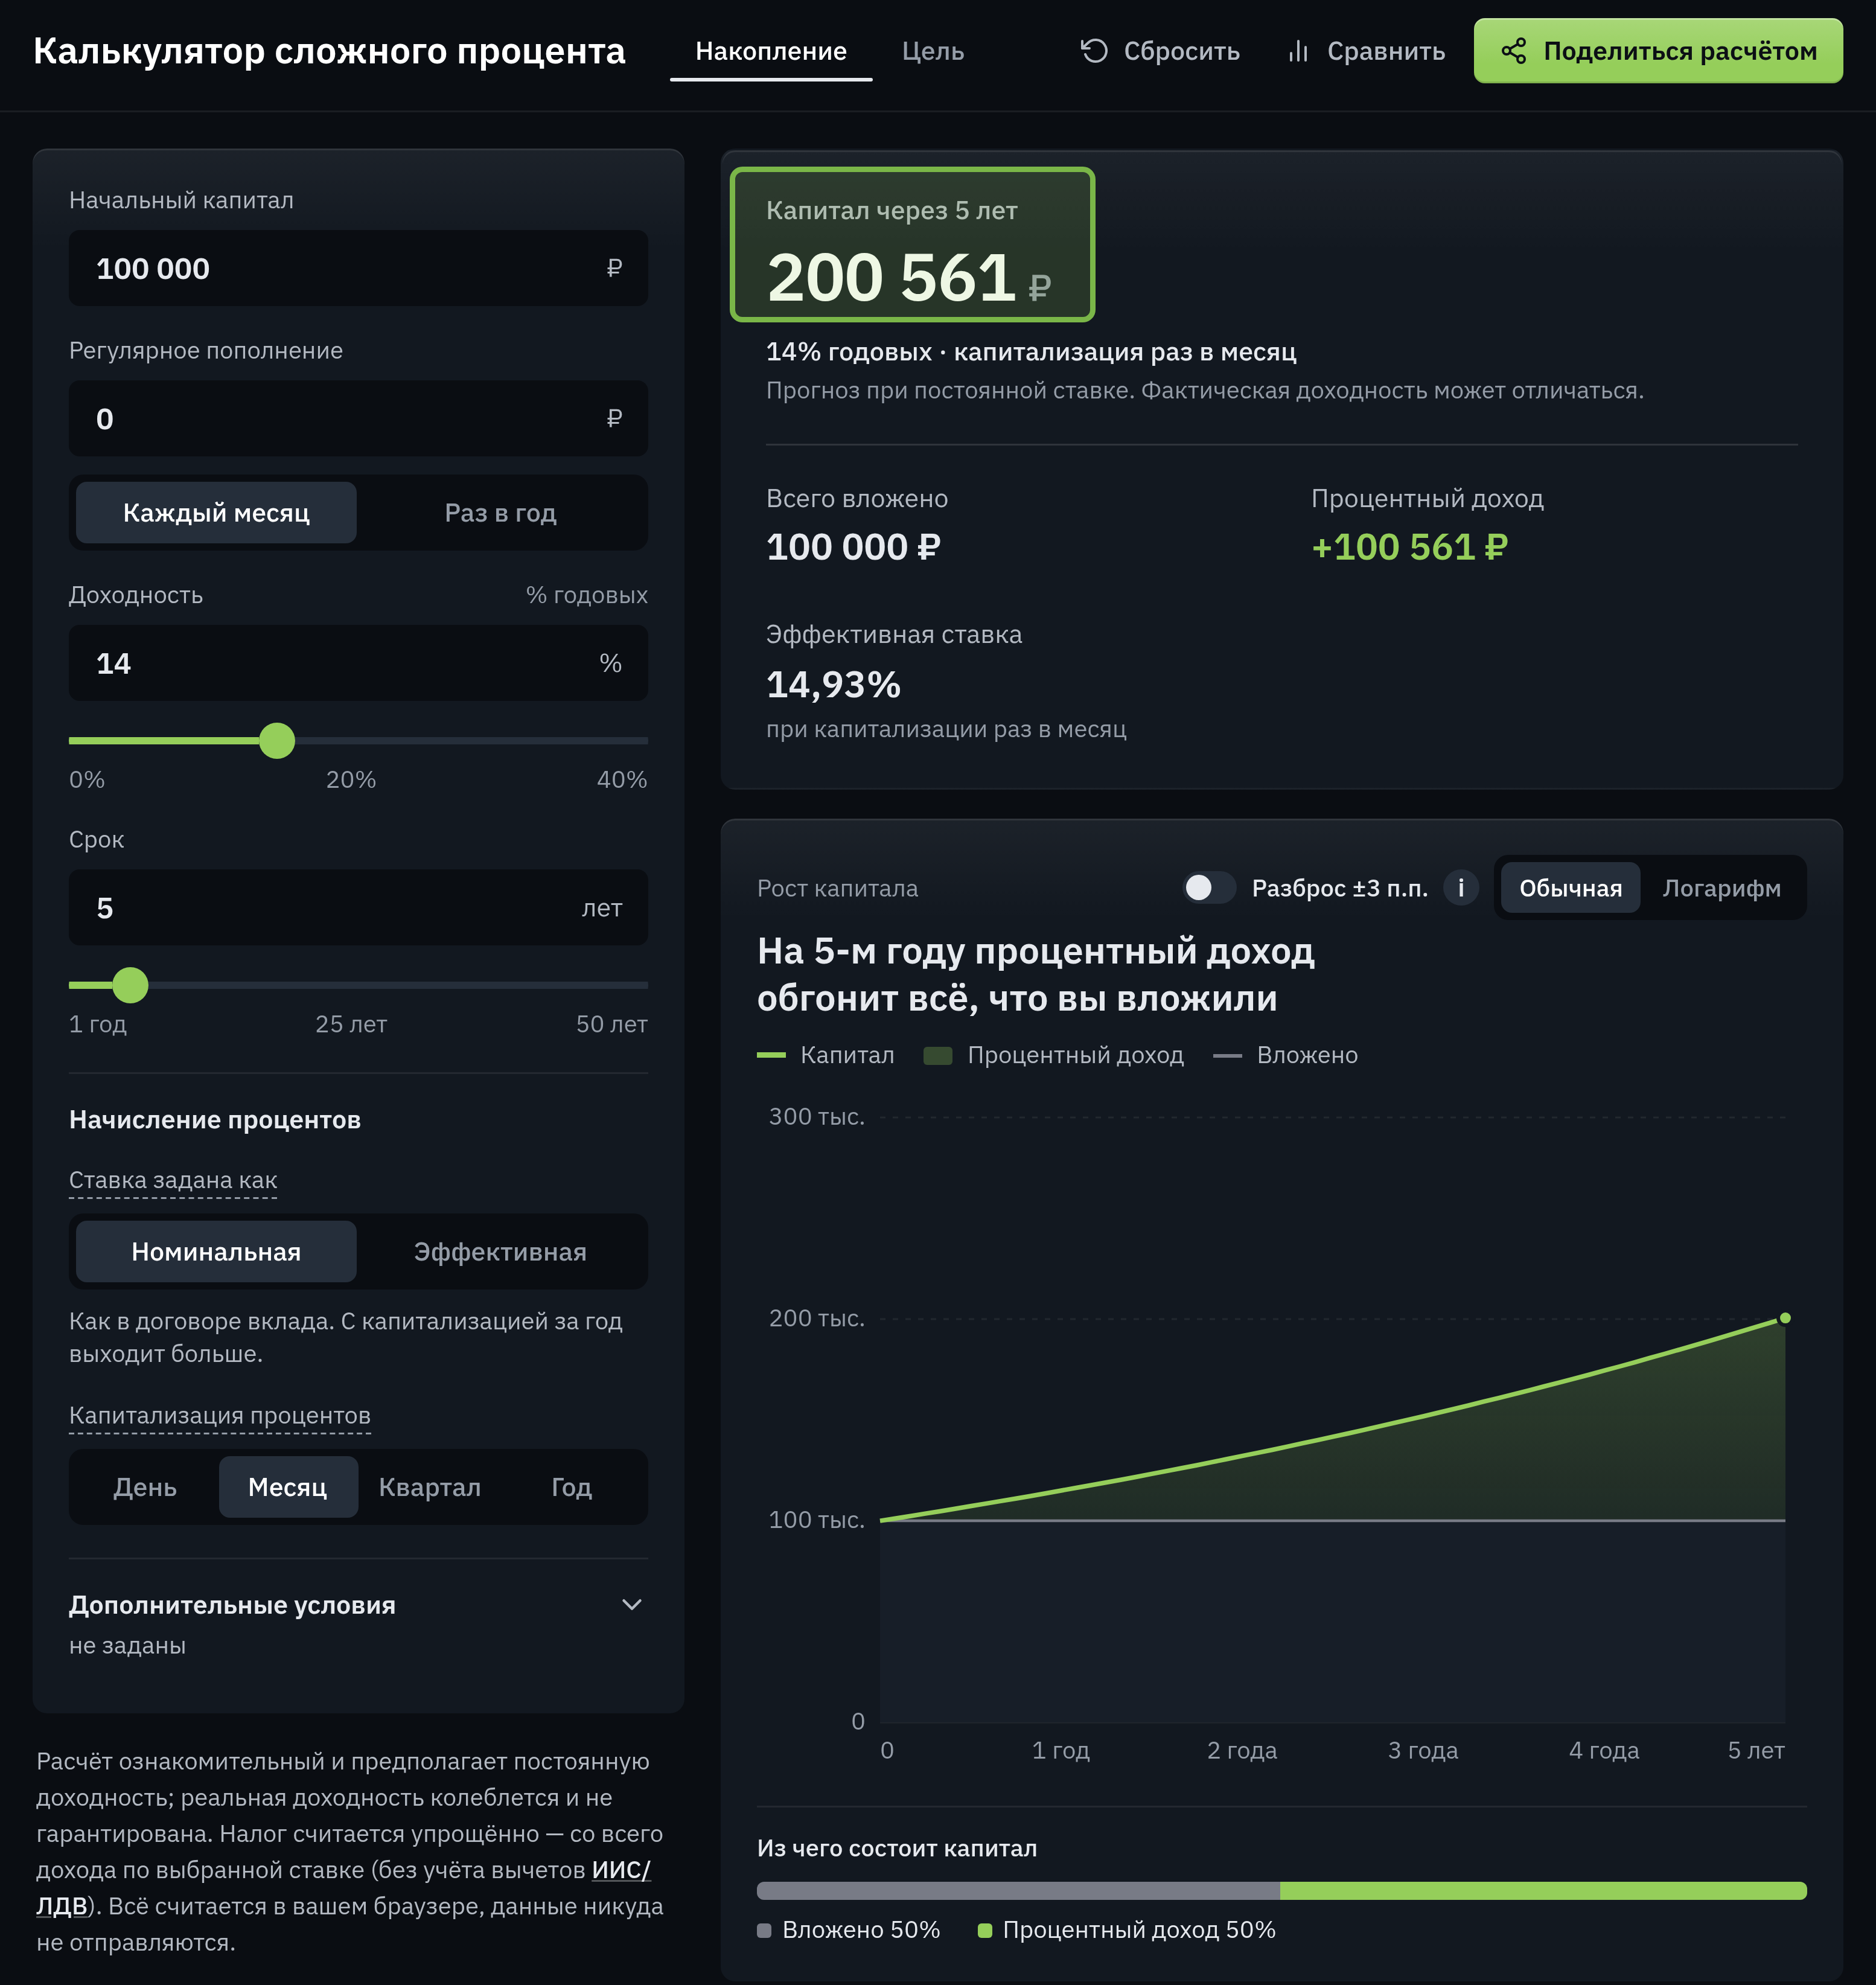
Если проценты прибавляются к вкладу каждый месяц, деньги растут быстрее, чем при капитализации раз в год с той же ставкой в договоре. Вклад под 14% годовых с ежемесячной капитализацией приносит за год 14,93%. Эту величину называют эффективной ставкой.
Для такого вклада проще разделить 70 на ставку из договора. 70 / 14 даёт 5 лет, точный срок 4,98 года, а правило 72 по той же ставке дало бы 5,14 года. На ставках от 8 до 25% годовых ошибка правила 70 при ежемесячной капитализации меньше месяца.
Считать можно и по эффективной ставке, но тогда нужна поправка для высоких ставок. 72 / 14,93 даёт 4,82 года и занижает срок на 2 месяца, а 74,3 / 14,93 даёт 4,98 года, как и точный расчёт. Если же делить на ставку из договора, то чем чаще начисляются проценты, тем ближе нужное число к 69,3. При непрерывном начислении, которым пользуются в учебниках и моделях оценки, правило 69,3 почти точно при любой ставке, точное число равно 69,31.
Правила 114 и 144 для утроения и роста в 4 раза
Та же логика даёт правило 114 для утроения капитала и правило 144 для роста в 4 раза. При 8% годовых деньги утроятся примерно за 14,25 года (114 / 8), точный срок 14,27 года, и вырастут в 4 раза за 18 лет, это два удвоения по 9 лет. На высоких ставках оба правила занижают срок так же, как правило 72. При 20% правило 114 обещает утроение за 5,7 года, а на деле нужно 6,03.
Правило 72 и инфляция
Для инфляции правило 72 показывает, за сколько лет цены вырастут в 2 раза, а покупательная способность наличных упадёт наполовину. При цели Банка России по инфляции 4% в год на это уходит около 18 лет, точнее 17,7. При 8% хватит 9 лет. Как устроена инфляция и что ей противопоставить, рассказано в статье о том, что такое инфляция.
Я проверил правило на официальной статистике. По данным Росстата, которые публикует Банк России, с декабря 2013 по декабрь 2023 года потребительские цены выросли в 1,99 раза, среднегодовая инфляция составила 7,15%. Правило 72 при такой инфляции даёт 10,1 года. Цены и правда удвоились почти ровно за 10 лет, хотя по годам инфляция прыгала от 2,5% в 2017 году до 12,9% в 2015-м.
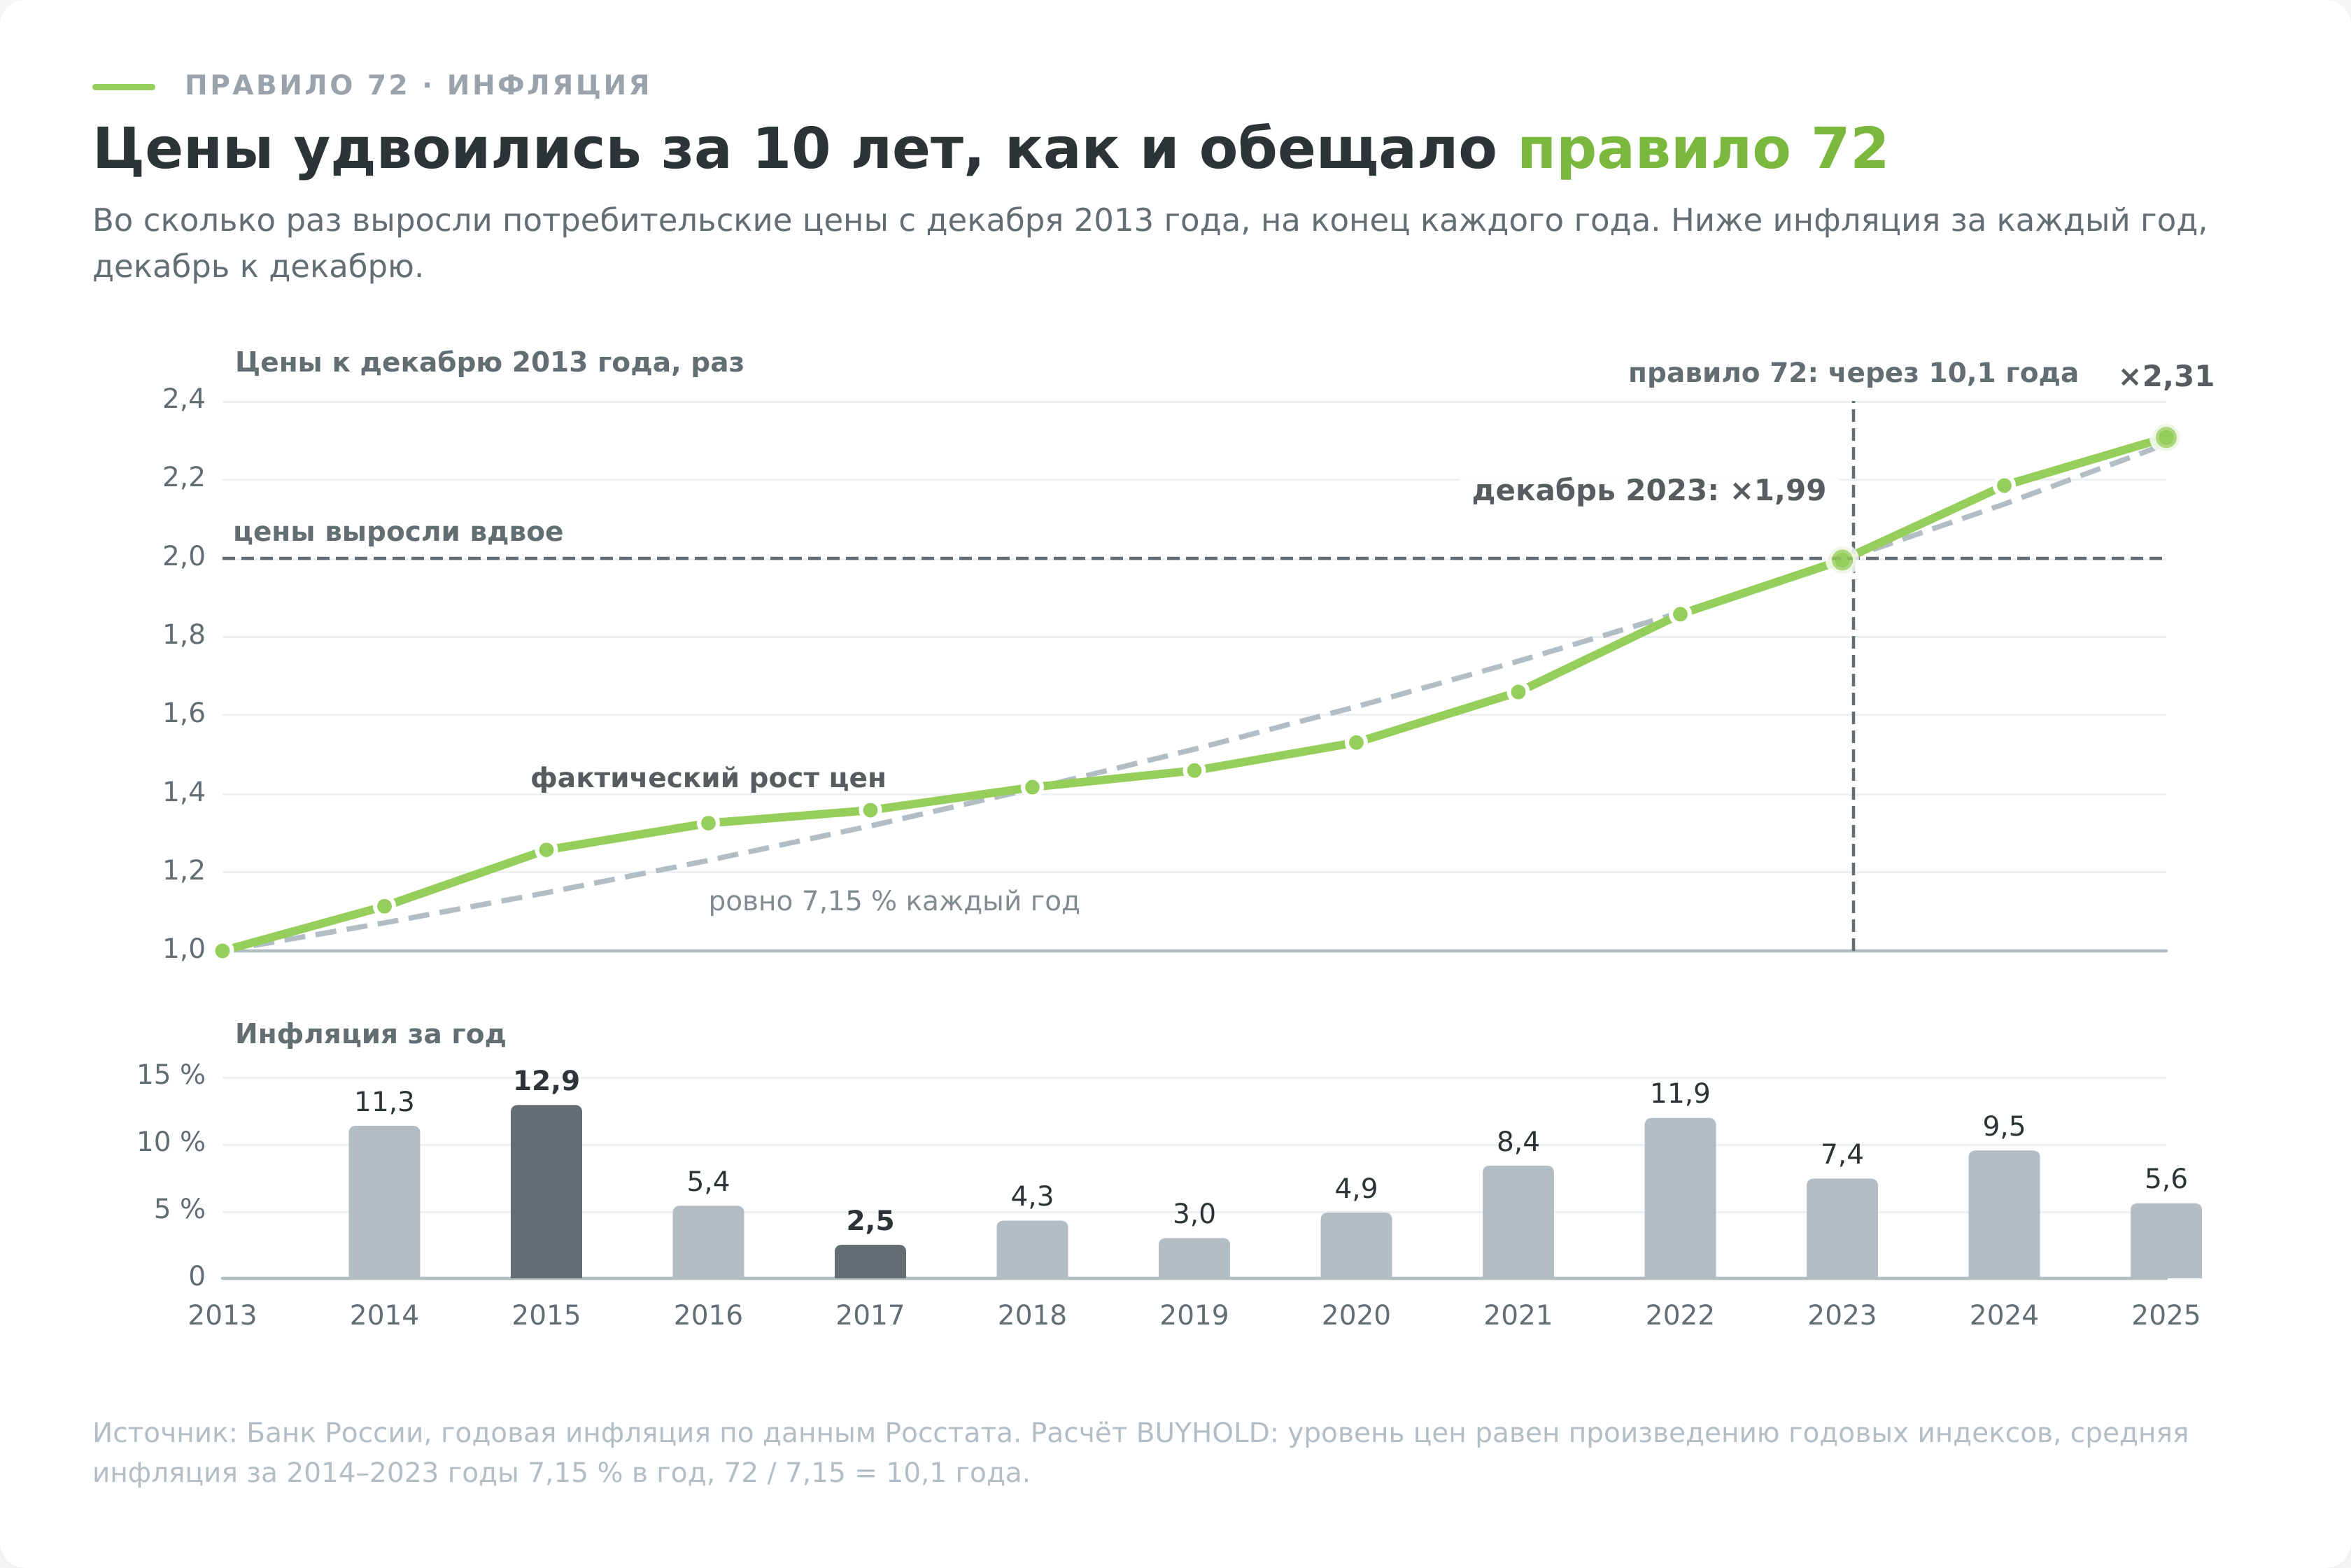
Годовая инфляция в сентябре 2026 года составляла 6,35% (данные Банка России, значение обновляется каждый месяц). Если вы держите сбережения наличными, при таком темпе они теряют половину покупательной способности примерно за 11 лет.
Реальная доходность и срок удвоения
Сбережениям важна не инфляция сама по себе, а разница между доходностью и ростом цен, которую называют реальной доходностью. Правило применимо и к ней. Если ваш вклад приносит 14% в год, а цены растут на 6%, покупательная способность денег увеличивается на 7,55% в год, это 1,14 / 1,06 − 1. В рублях такой вклад удвоится за 5,3 года, а в том, что на эти рубли можно купить, только за 9,5 года.
Вычесть инфляцию из ставки и разделить 72 на разность проще. Здесь это даёт 9 лет вместо 9,5. При ставках и инфляции около 10% и выше такая прикидка заметно приукрашивает результат, и реальную доходность лучше считать делением. Сколько вклад принесёт после налога и инфляции, показывает калькулятор вклада.
Как налог и комиссии отодвигают удвоение
Правило работает с той доходностью, которая остаётся у вас на руках. Налог и комиссии уменьшают доходность, поэтому удвоение нужно считать по доходности после них. Насколько она снизится, зависит от того, с какой суммы и когда их удерживают.
Налог на проценты по вкладам
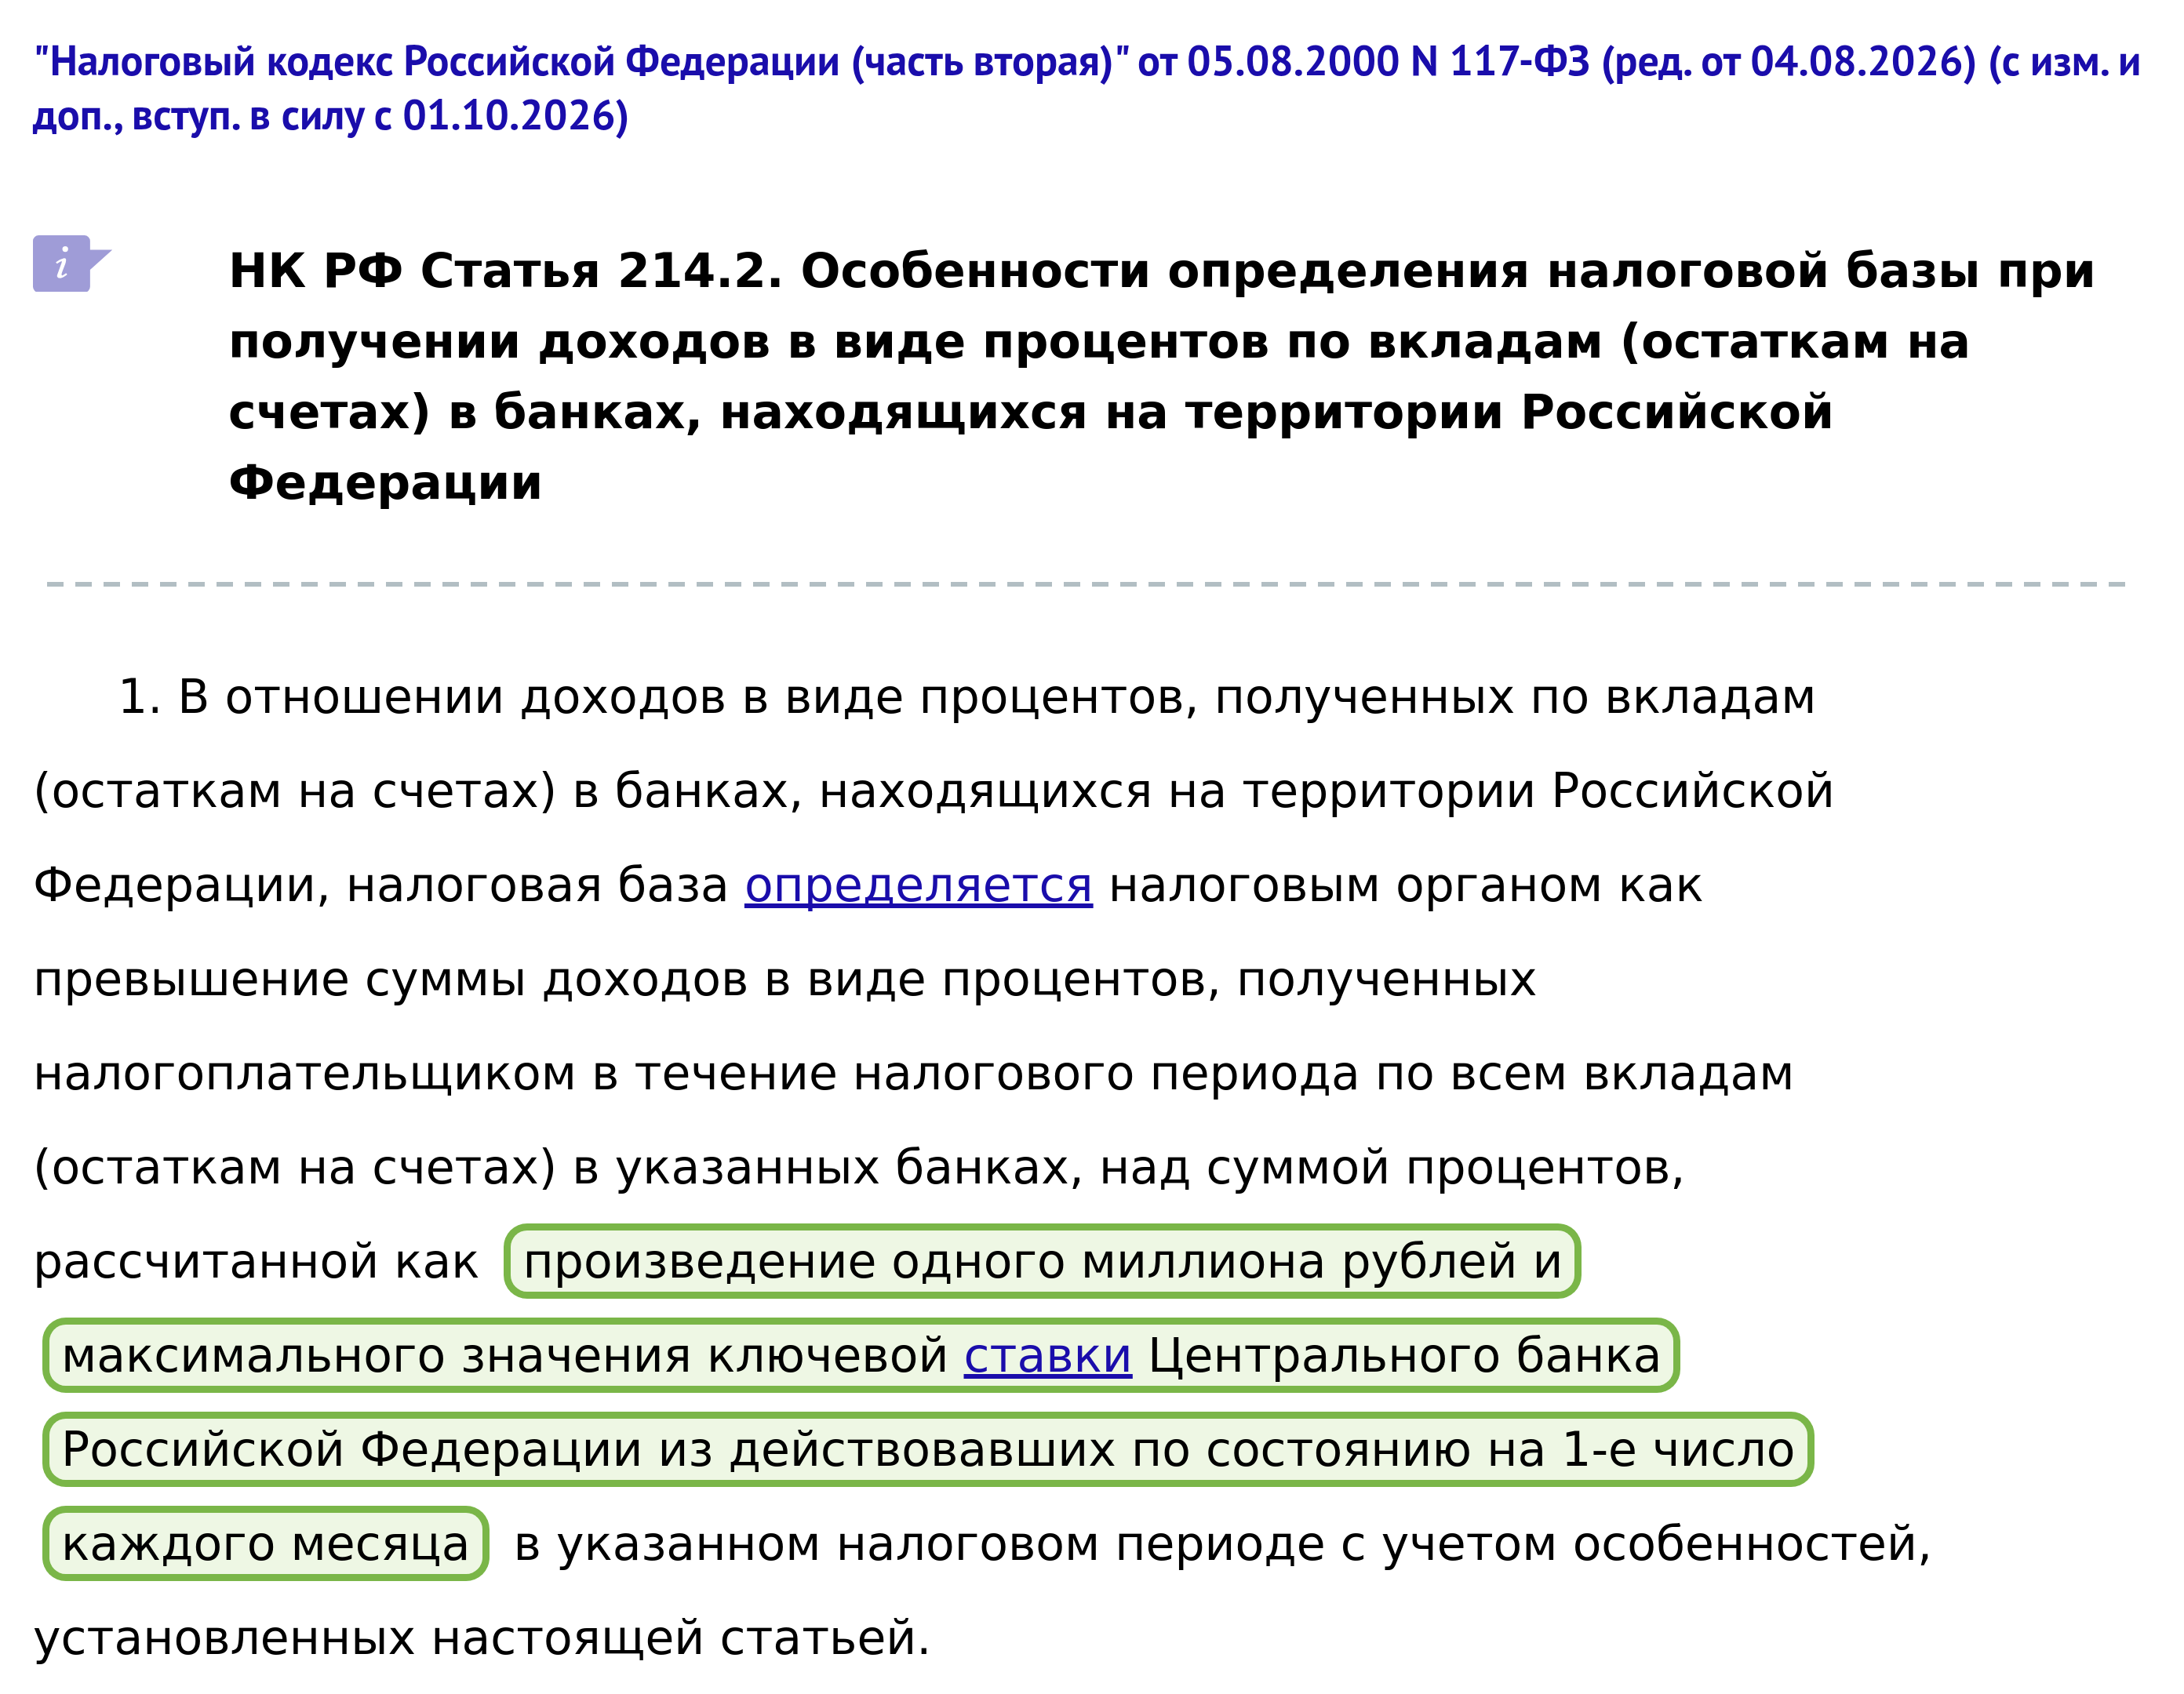
С процентов по вкладам в российских банках налог берут только с суммы сверх необлагаемого лимита. По статье 214.2 Налогового кодекса лимит равен 1 млн ₽, умноженному на максимальную ключевую ставку Банка России из действовавших на 1-е число каждого месяца года.
В 2026 году самой высокой пока была ставка 16% на 1 января, поэтому без налога останутся первые 160 000 ₽ процентов по всем вкладам вместе. Лимит станет больше, только если на 1 ноября или 1 декабря ключевая ставка окажется выше 16%, а 27 октября она составляет 14%. Налоговые резиденты России платят с остатка 13%.
Если проценты по вкладам вместе с доходами от ценных бумаг, дивидендами, продажей имущества и некоторыми другими доходами превысят за год 2,4 млн ₽, с превышения берут 15%, а зарплата в этот порог не входит. Для нерезидентов ставка на проценты по вкладам в российских банках составляет 15%. Налог считает ФНС по сведениям банков и присылает в уведомлении, заплатить его нужно не позднее 1 декабря следующего года.
Расчёт в таблице сделан для налогового резидента России и вклада под 14% годовых с выплатой процентов раз в год. Проценты после налога снова кладутся на вклад, лимит взят 160 000 ₽. Других вкладов и доходов, которые считаются вместе с процентами для ставки 15%, у вкладчика нет. Срок в последнем столбце прикинут по доходности первого года.
| Сумма вклада | Проценты за год | Налог по правилам 2026 года | Доходность после налога | Удвоение по правилу 72 при доходности первого года |
|---|---|---|---|---|
| 500 000 ₽ | 70 000 ₽ | 0 | 14% | 5,1 года |
| 1 000 000 ₽ | 140 000 ₽ | 0 | 14% | 5,1 года |
| 2 000 000 ₽ | 280 000 ₽ | 15 600 ₽ | 13,2% | 5,45 года |
| 5 000 000 ₽ | 700 000 ₽ | 70 200 ₽ | 12,6% | 5,7 года |
Если ваши проценты по всем вкладам за год меньше лимита, налога нет вовсе, и правило можно применять к ставке из договора. При ставке 14% это вклады примерно до 1,1 млн ₽. Лимит пересчитывается каждый год по ключевой ставке, а проценты растут вместе с вкладом, поэтому со временем налог может появиться и у небольшого вклада. У крупных сумм удвоение сдвигается на несколько месяцев, у вклада в 5 млн ₽ примерно на 7. Это прикидка по первому году. При том же лимите доля налога с ростом вклада увеличивается, и удвоение наступит немного позже, а лимит следующих лет заранее неизвестен.
Комиссия управляющего или фонда
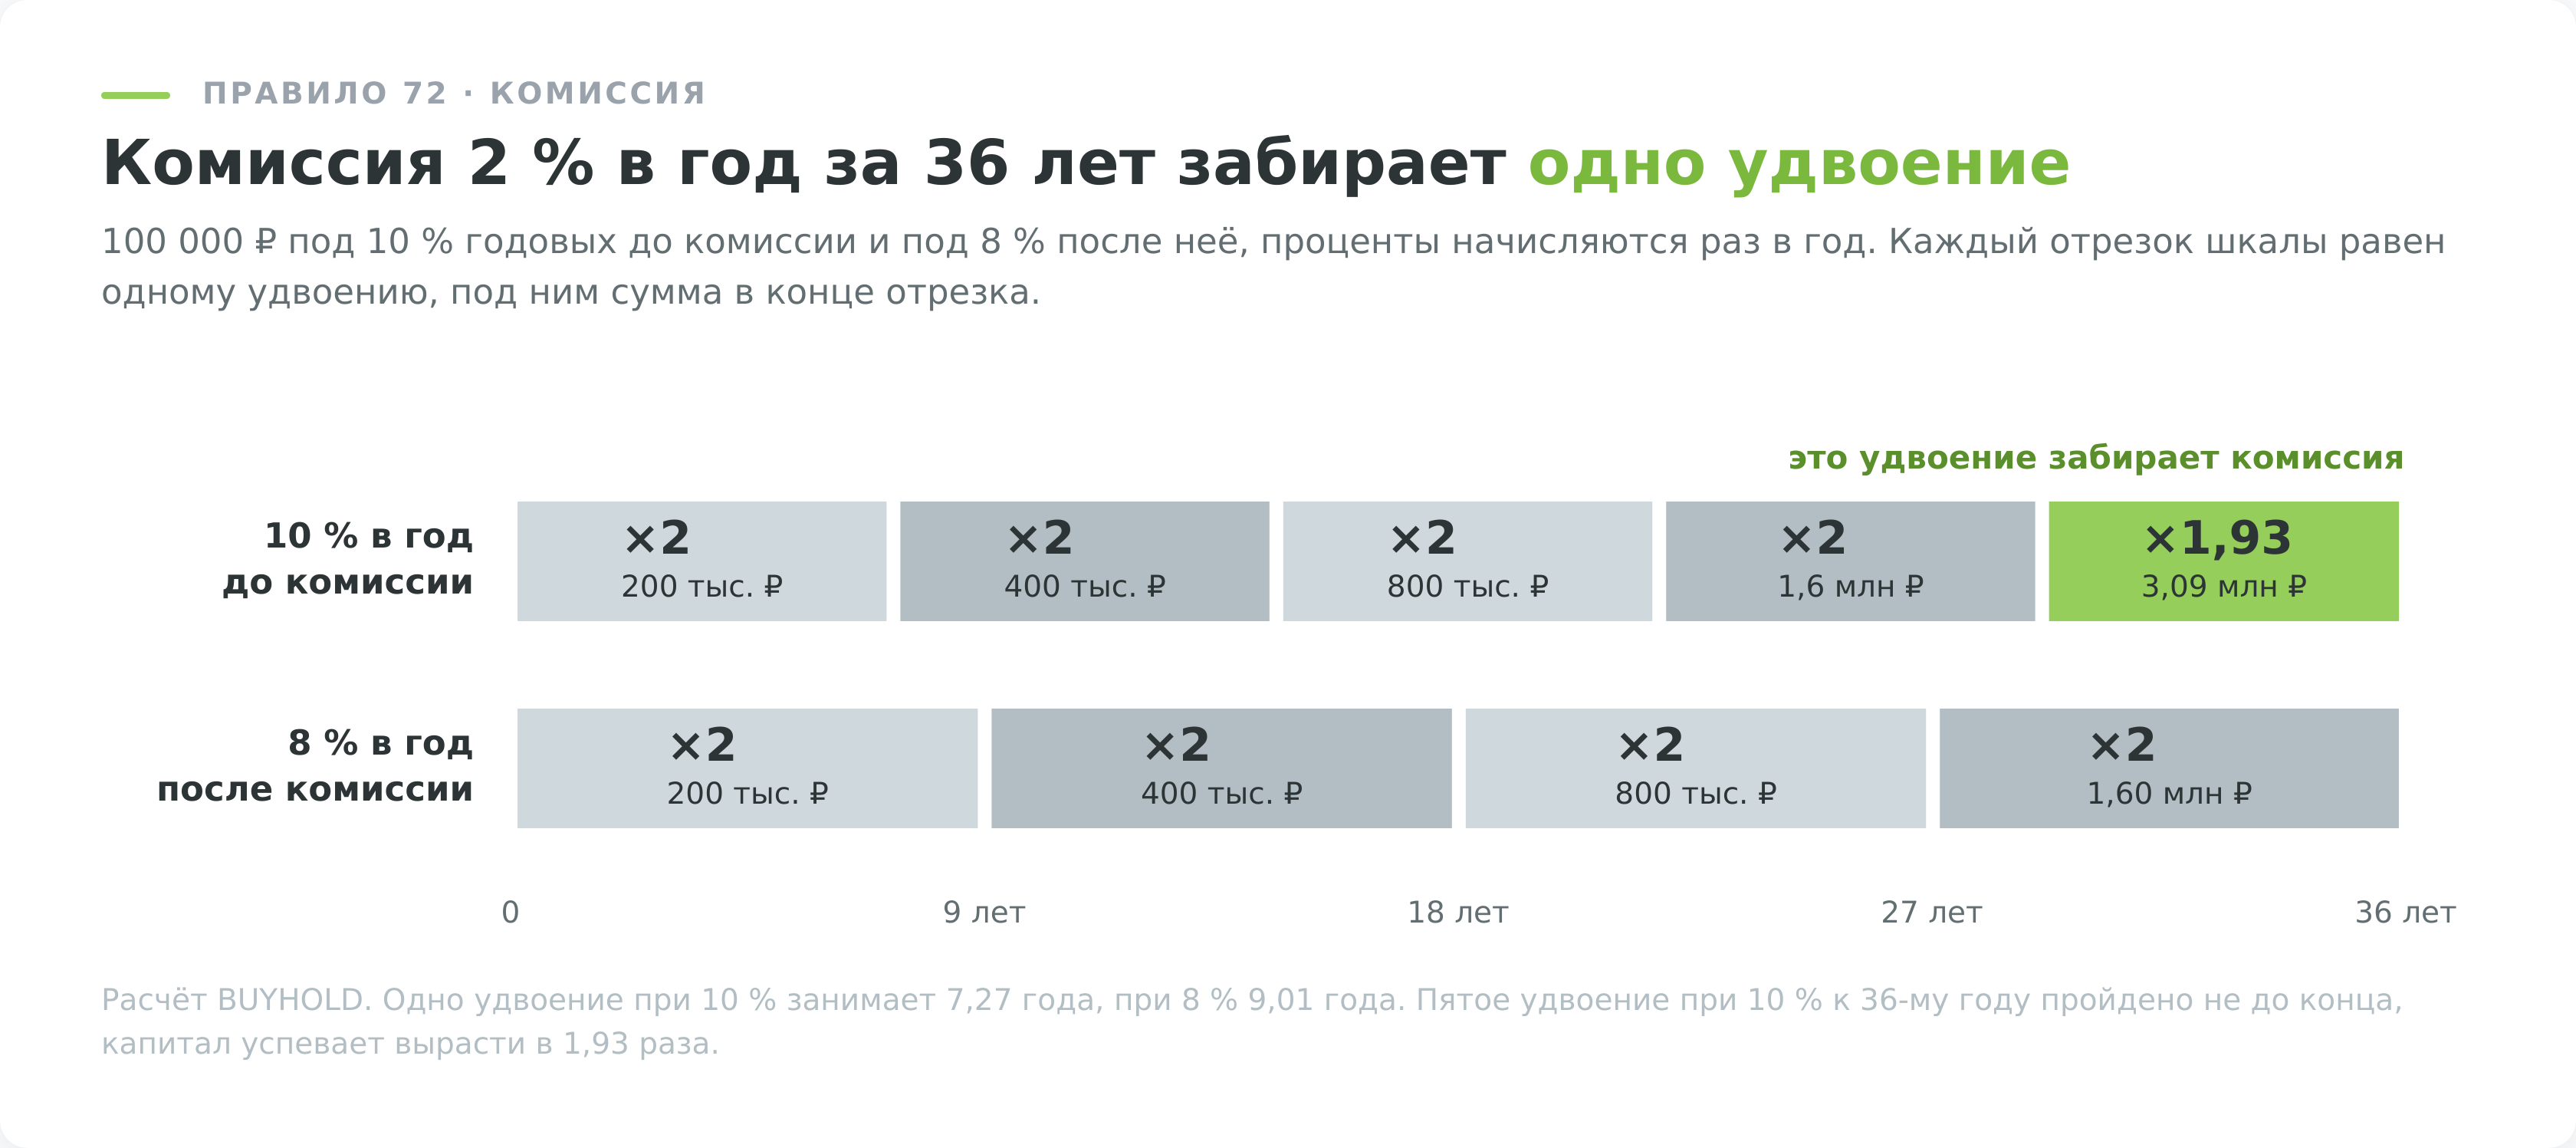
Комиссия, которую берут процентом от капитала каждый год, снижает доходность примерно на свой размер. Точная разница зависит от того, когда и с какой суммы её списывают. Допустим, фонд зарабатывает 10% в год до комиссии, а после комиссии 2% у вас остаётся 8%. До вычета комиссии деньги удваивались бы за 7,2 года, после вычета удваиваются за 9 лет.
На одном удвоении разница в 1,8 года выглядит терпимой, но за длинный срок она складывается. За 36 лет 100 000 ₽ при 10% годовых вырастут до 3,09 млн ₽, а при 8% до 1,6 млн ₽, то есть из-за комиссии и дохода, который списанные деньги уже не принесут, итоговый капитал окажется на 48% меньше. Без формул это видно по числу удвоений. По правилу 72 при 10% за 36 лет помещается пять удвоений, при 8% четыре, поэтому комиссия забирает одно удвоение и итог выходит почти вдвое меньше.
Если капитал вообще не растёт и только платит комиссию, правило работает и на убыль, но вместо 72 лучше брать 70. Комиссия 2% в год без дохода съедает половину суммы за 34,3 года, правило 70 даёт 35 лет, а правило 72 дало бы 36.
Вознаграждение управляющей компании паевого фонда записано в правилах доверительного управления, а доходность фонда считают по расчётной стоимости пая, в которой уже учтены расходы, оплачиваемые из имущества фонда. Надбавку при покупке, скидку при погашении, комиссию брокера и налог инвестор платит сверх этого. Как сравнивать фонды по доходности и комиссиям, разобрано в статье о доходности ПИФов.
Правило 72 на фондовом рынке
Для акций правило применяют к средней доходности за прошлые годы, и проверять его честнее всего на индексе полной доходности. Такой индекс учитывает и рост цен, и дивиденды, которые вкладываются обратно. У Московской биржи это индекс MCFTRR, в котором дивиденды учтены за вычетом налога по ставкам для российских организаций. Биржа публикует его с 30 декабря 2004 года. Комиссии брокера и налог при продаже индекс не учитывает, поэтому у инвестора результат выйдет ниже. Как устроены биржа и её индексы, рассказано в статье о фондовом рынке простым языком.
Я выгрузил значения MCFTRR с первого дня публикации по 26 октября 2026 года. За 21,8 года индекс вырос в 11,5 раза, среднегодовая доходность составила 11,8%. По правилу 72 это одно удвоение каждые 6,1 года, точный расчёт даёт 6,2 года, и за весь срок поместилось бы три с половиной удвоения.
На деле удвоения шли рывками. Первое индекс прошёл за год, к январю 2006 года. Второе растянулось на 9,1 года, до февраля 2015 года, потому что с максимума в декабре 2007 года до минимума в октябре 2008 года индекс потерял 74% и потом долго отыгрывал падение. Третье заняло 4,6 года, до сентября 2019 года. Четвёртого удвоения от уровня конца 2004 года на 26 октября 2026 года нет. После пика в октябре 2021 года индекс падал на 54% и к прежнему максимуму пока не вернулся.
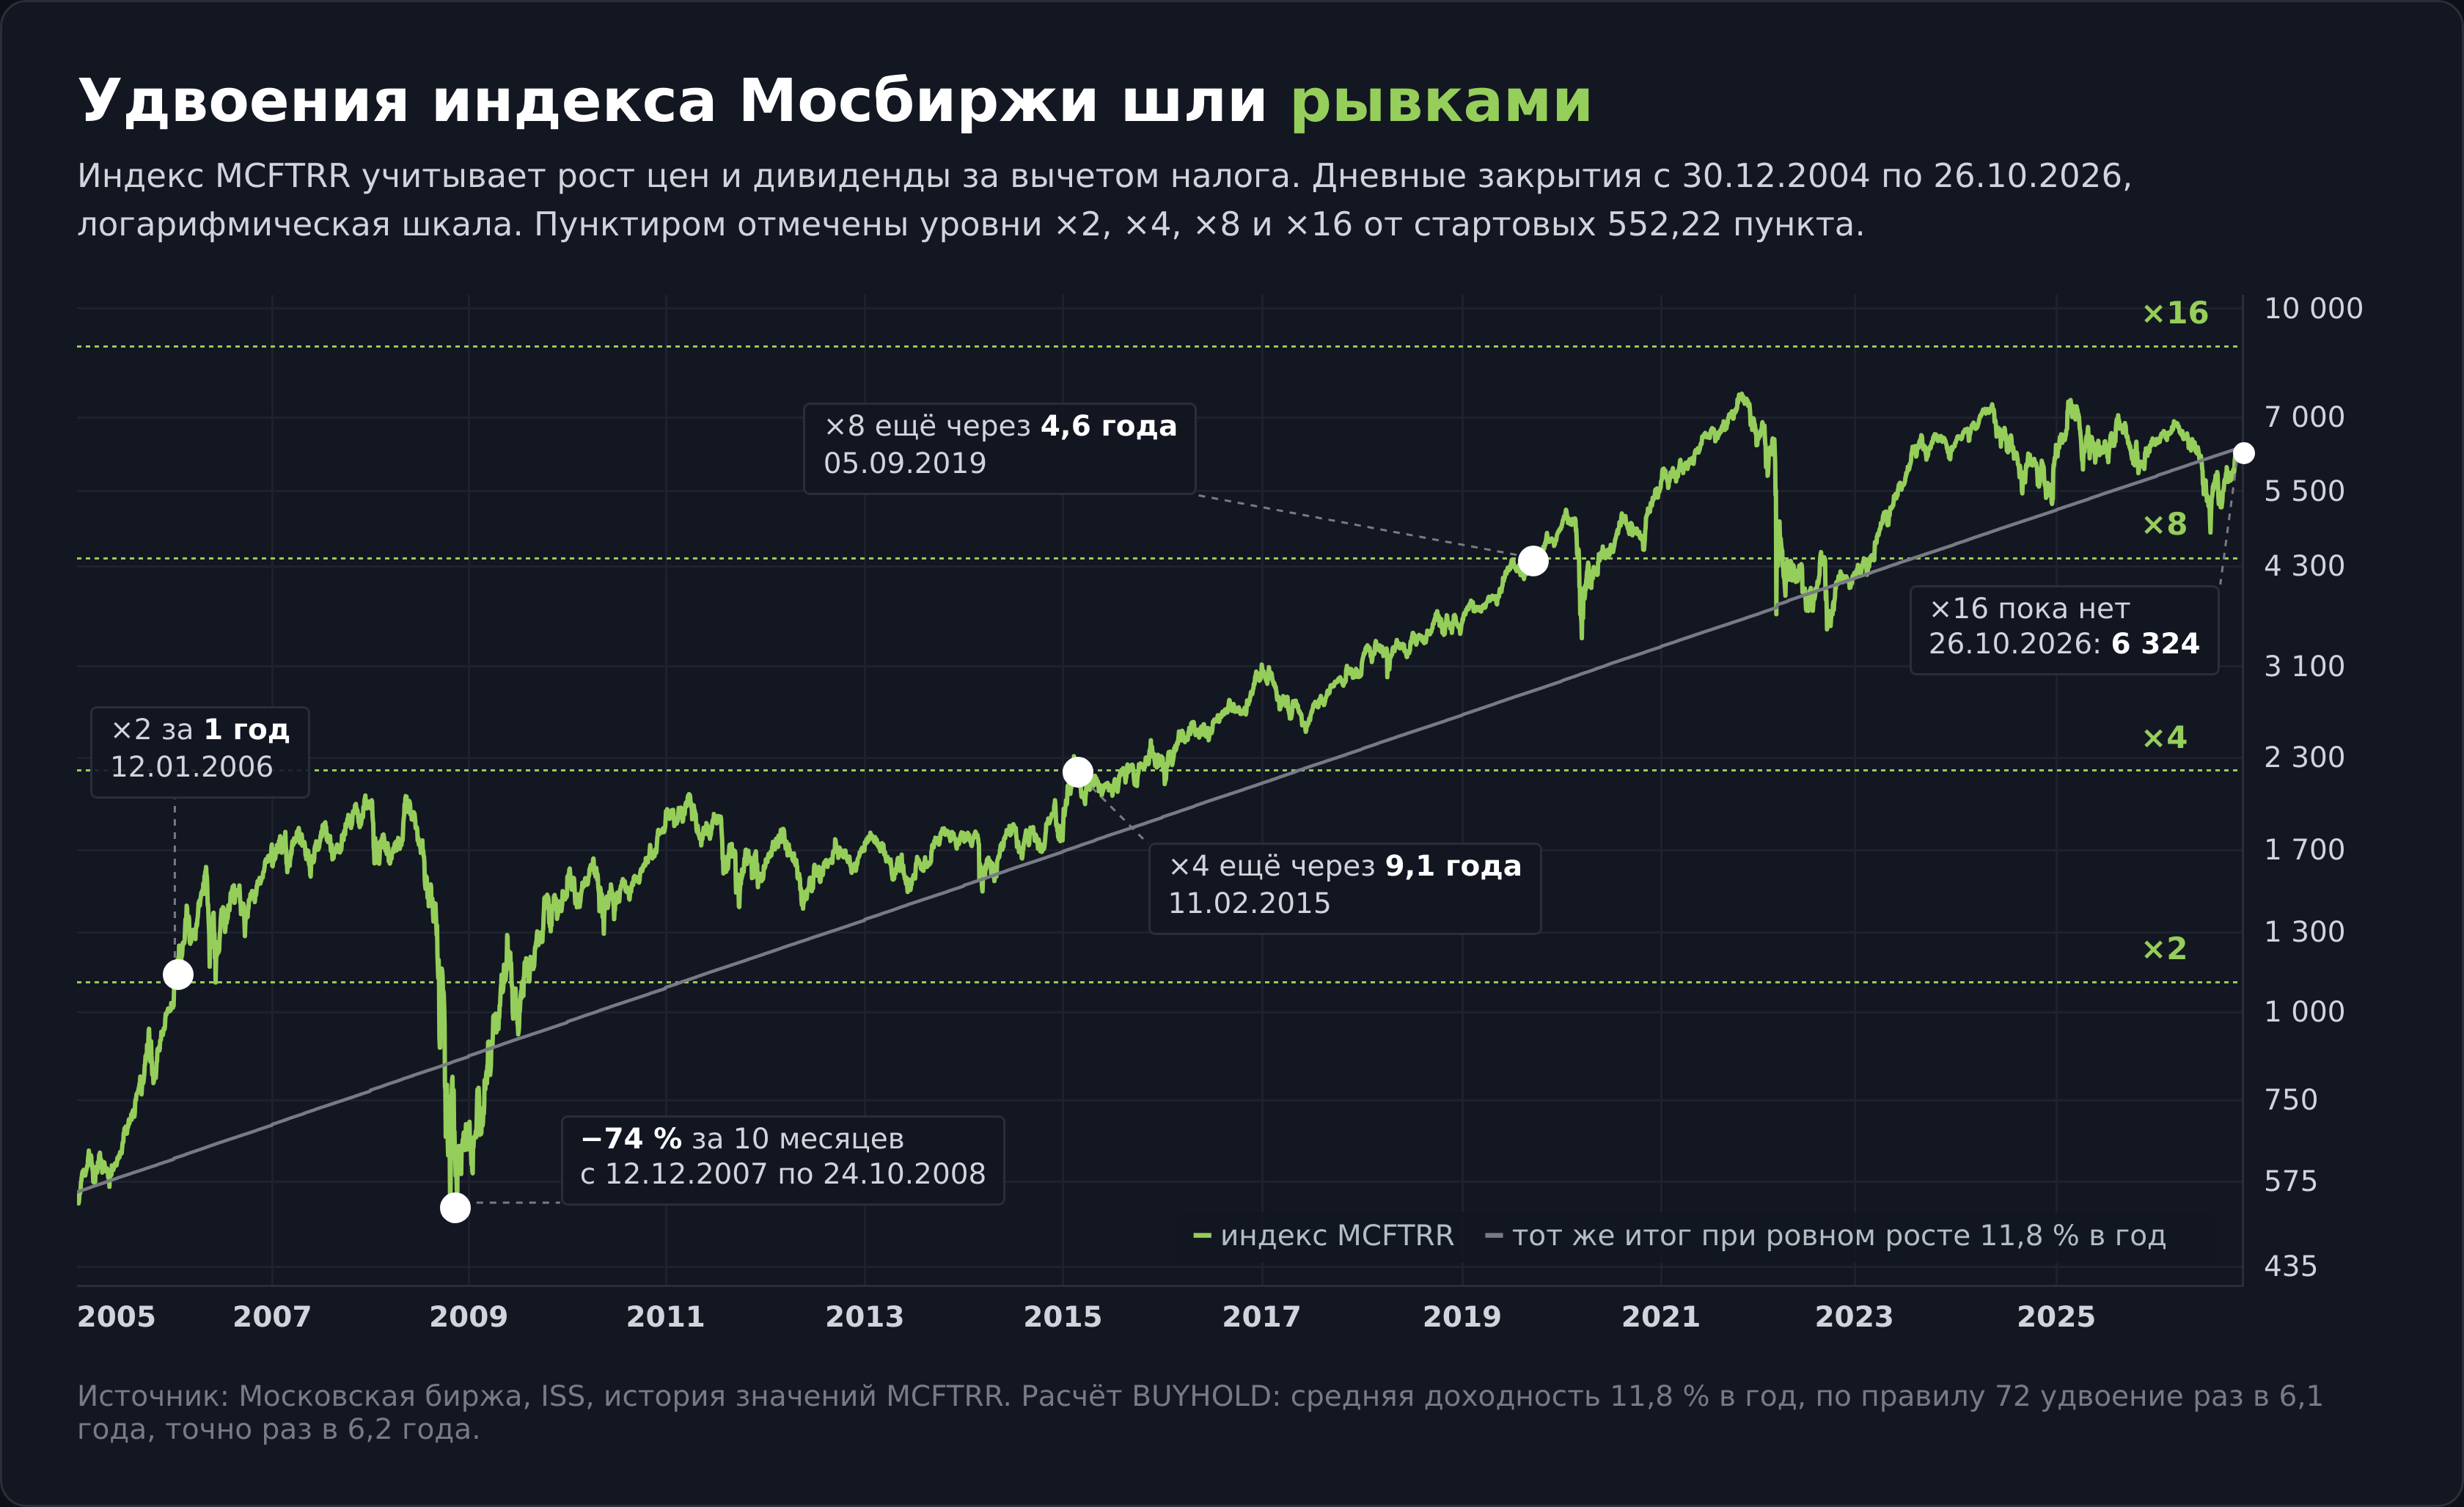
Срок удвоения сильно зависит от даты покупки. Я посчитал его от каждого из 5463 торговых дней с начала публикации, удвоением считал первое закрытие на уровне вдвое выше цены покупки. Из 3906 дней, с которых к 26 октября 2026 года прошло не меньше 6,2 года, индекс удвоился за первые 6,2 года в 58% случаев.
Из 2949 дней, с которых прошло не меньше 10 лет, удвоение за 10 лет наступило в 81% случаев. Индекс при этом хотя бы раз доходил до двойного уровня, но к концу срока мог снова опуститься ниже. Быстрее всего, за 4 месяца, удвоились деньги, вложенные 27 января 2009 года, у дна кризиса. Дольше всего, 11,7 года, ждала покупка начала мая 2006 года.
С инфляцией результат скромнее. С конца 2013 по конец 2025 года MCFTRR вырос в 3,63 раза, на 11,3% в год, и по правилу 72 удваивался бы каждые 6,3 года. Потребительские цены за те же 12 лет выросли в 2,31 раза. Покупательная способность вложений в индекс увеличилась в 1,57 раза, на 3,85% в год, и реальное удвоение по правилу заняло бы 18,7 года, почти в 3 раза дольше номинального.
Почему в правило нельзя подставлять простую среднюю доходность
Правилу 72 нужна средняя геометрическая доходность, то есть та, с которой капитал реально рос из года в год. Простое среднее годовых доходностей всегда больше, если доходности колеблются. Год с ростом на 50% и год с падением на 50% дают в среднем 0%, а капитал за эти 2 года теряет четверть, потому что 1,5 × 0,5 = 0,75.
На длинном ряду разница заметна. По расчётам профессора Нью-Йоркского университета Асвата Дамодарана, индекс S&P 500 с дивидендами с 1928 по 2025 год приносил в среднем 11,85% в год по простой средней и 10,02% по геометрической. С простой средней правило даёт удвоение за 6,1 года, с геометрической за 7,2 года (точно 7,26). Если доходность фонда или стратегии указана как среднее за годы, срок удвоения по ней выйдет оптимистичнее реального.
Правило 72 для кредитов и долгов
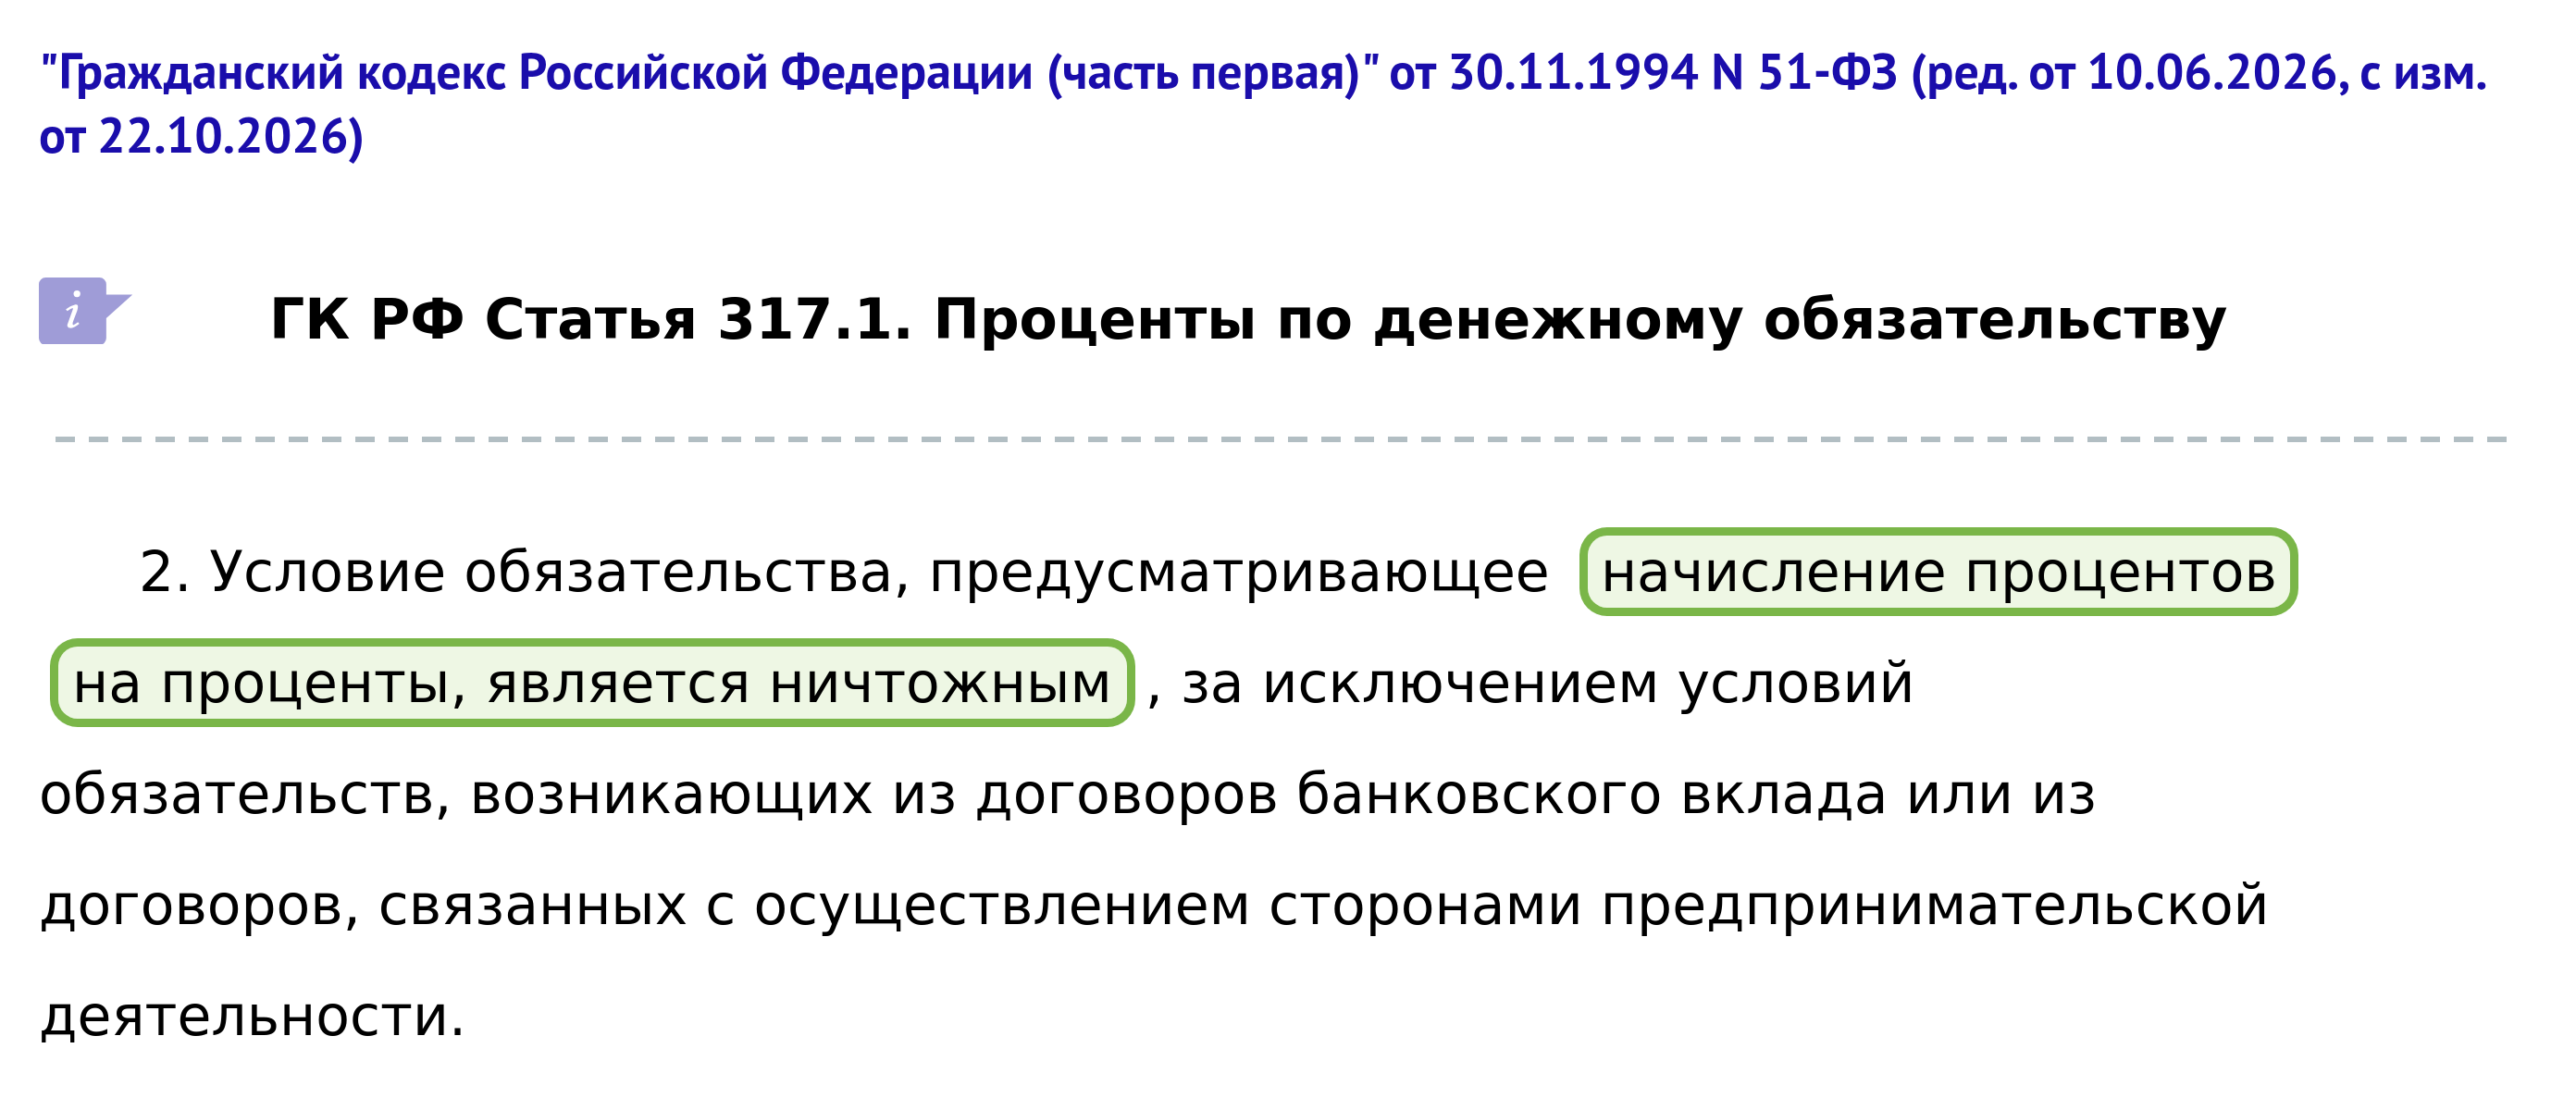
В англоязычных объяснениях правила 72 часто считают, как растёт долг по кредитной карте. Под 24% годовых без платежей он по этой логике удваивается за 3 года. К потребительским кредитам в России этот пример неприменим. По пункту 2 статьи 317.1 Гражданского кодекса условие о начислении процентов на проценты ничтожно, исключение закон делает только для договоров банковского вклада и договоров, связанных с предпринимательской деятельностью сторон.
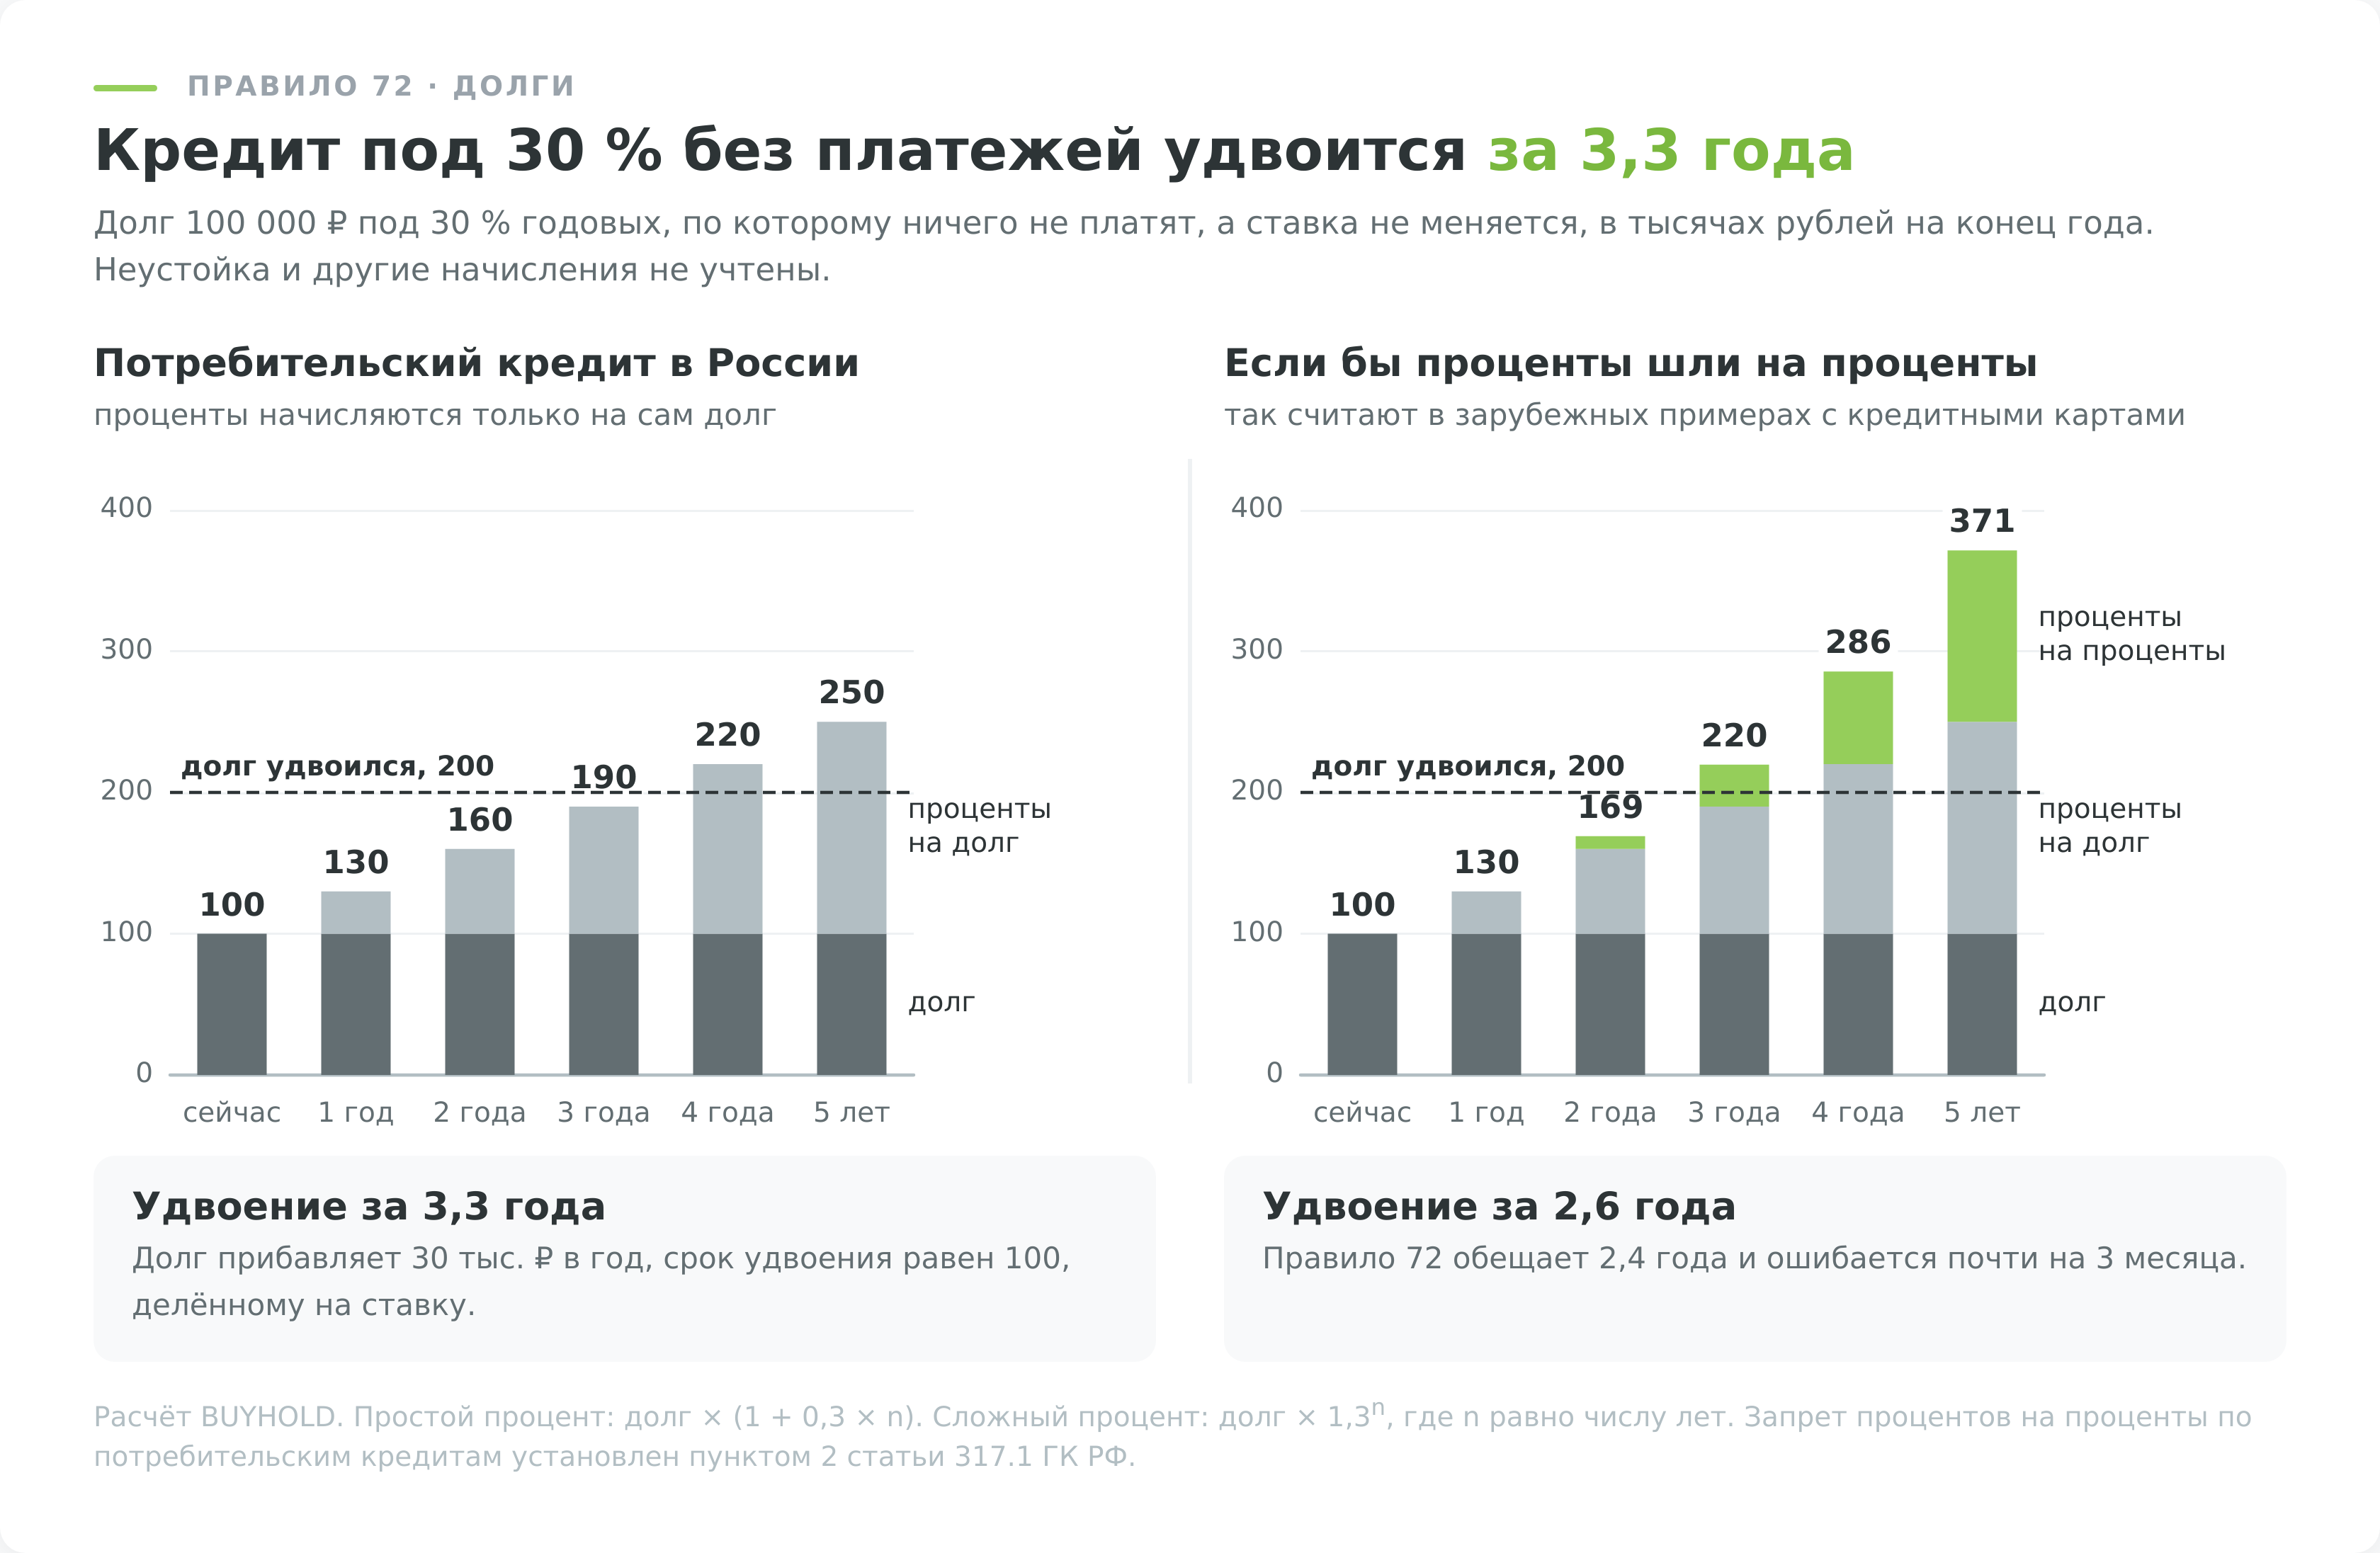
Если вы не платите по потребительскому кредиту, неуплаченные проценты не прибавляются к телу долга, и новые проценты начисляются только на сам долг. Такой рост называют простым процентом. Если ставка не меняется, а неустойки и других начислений нет, долг вместе с процентами удваивается за 100 / R лет. Долг 100 000 ₽ под 30% годовых, по которому ничего не платят, прибавляет 30 000 рублей в год и удваивается за 3,3 года. Со сложным процентом он удвоился бы за 2,6 года, а правило 72 обещало бы 2,4 года.
При просрочке к процентам добавляется неустойка. По части 21 статьи 5 закона № 353-ФЗ «О потребительском кредите (займе)» она может достигать 20% годовых от просроченной суммы, если проценты за это время продолжают начисляться, или 0,1% от неё за каждый день, если не начисляются. С неустойкой долг растёт быстрее, чем по одной ставке кредита, хотя проценты на проценты по-прежнему не начисляются. У займов на срок до года рост ограничен.
По части 24 той же статьи по договорам, заключённым с 1 апреля 2026 года, проценты, неустойка и платные услуги перестают начисляться, когда их сумма дошла до суммы займа, поэтому такой долг может вырасти самое большее вдвое. Что гасить первым, долги или вложения, разобрано в статье о личном финансовом плане.
Как посчитать срок удвоения точно
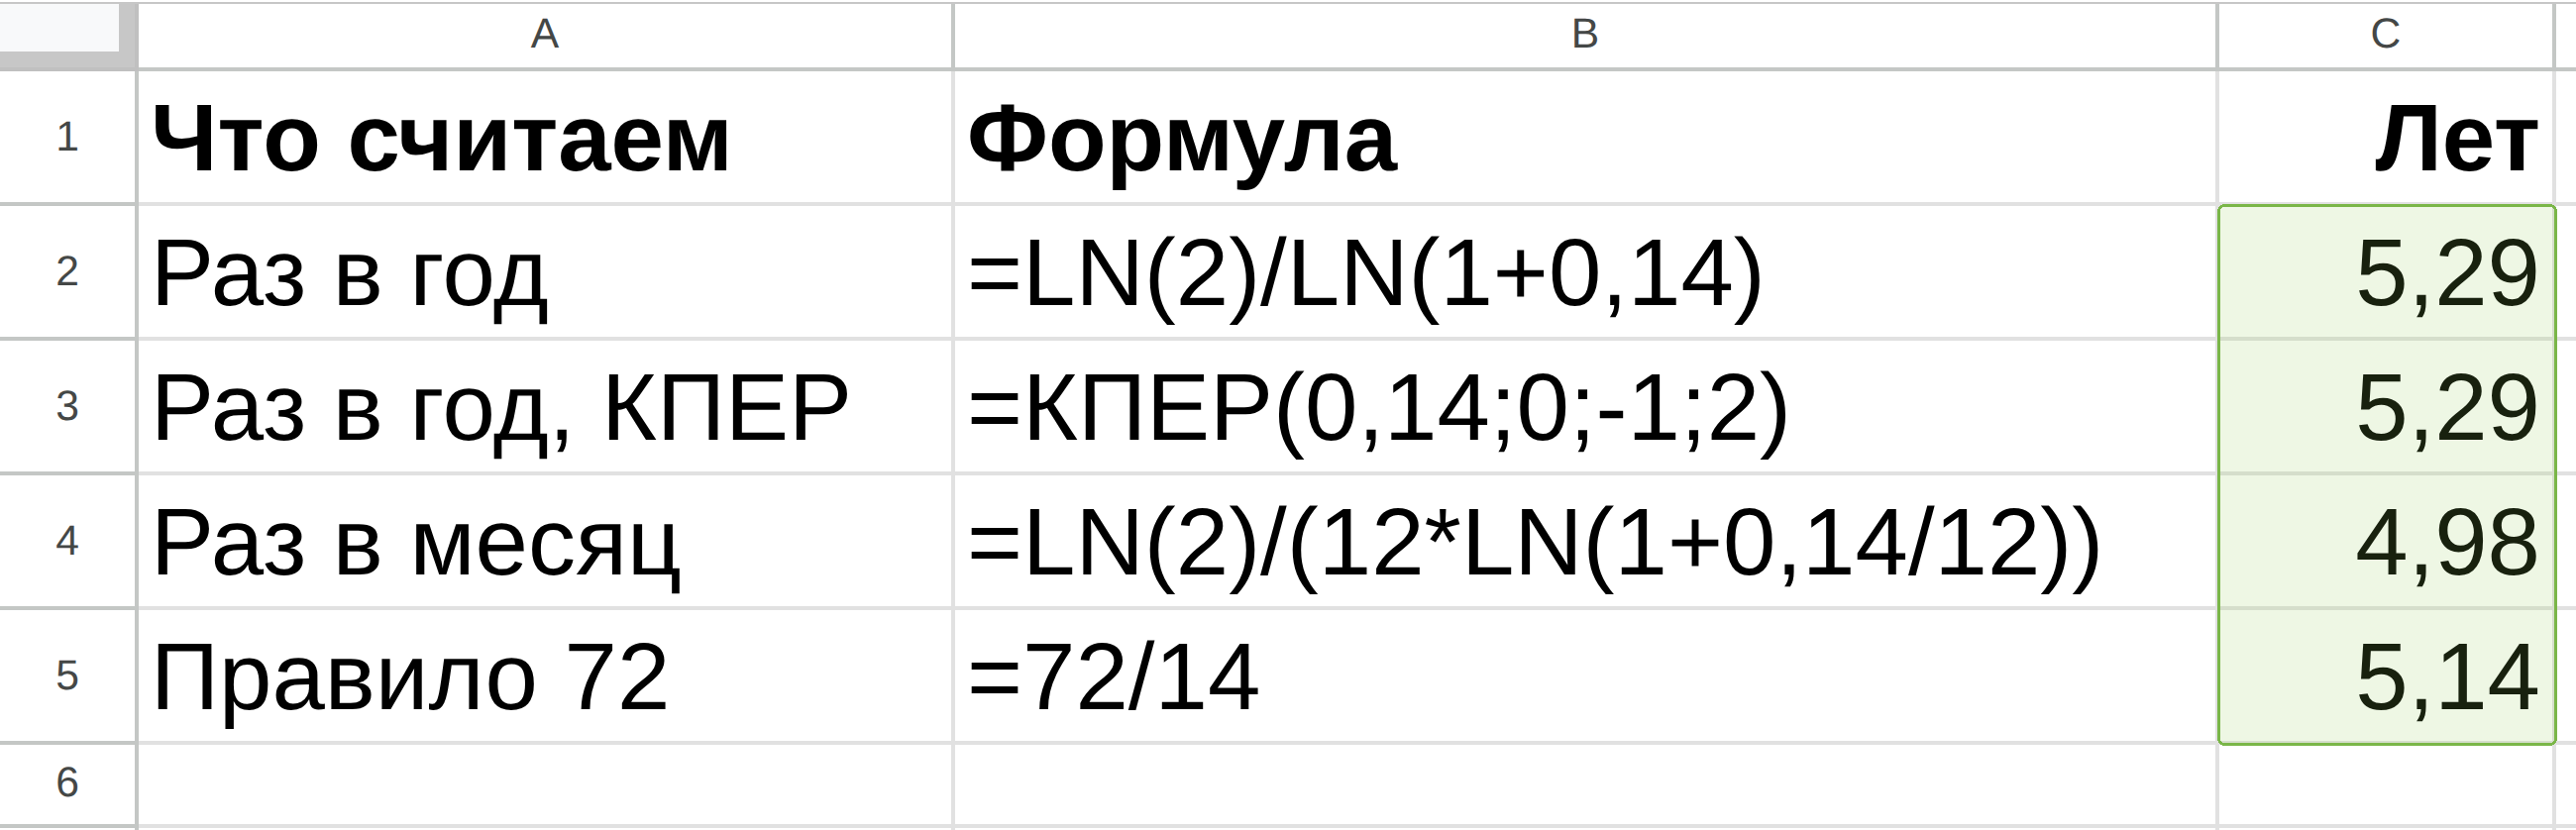
Когда нужна более точная оценка или ставка выше 20%, срок считают по формуле ln 2 / ln(1 + r). В Excel и Google Таблицах для ставки 14% годовых формула =LN(2)/LN(1+0,14) даёт 5,29 года. Тот же ответ даёт финансовая функция КПЕР в таблице с русским интерфейсом, =КПЕР(0,14;0;-1;2). Её аргументы по порядку означают ставку за период, регулярный взнос (здесь его нет), вложенную сумму со знаком минус и желаемую итоговую сумму. В английском интерфейсе Excel и Google Таблиц функция называется NPER.
Формула =LN(2)/(12*LN(1+0,14/12)) даёт 4,98 года для вклада под 14% с ежемесячной капитализацией. В ней ставка делится на 12, а срок в месяцах переводится в годы. Дату, когда банк выплатит двойную сумму, формула не покажет, она зависит от дат капитализации в договоре.
Если пополнения одинаковые и ставка не меняется, срок даст та же функция КПЕР. Во втором аргументе указывают взнос со знаком минус, а ставку берут за тот же период, что и взнос. Если суммы пополнений и снятий меняются, а налог и комиссия списываются в разное время, нужен помесячный расчёт. Его делает калькулятор сложного процента. Он учитывает пополнения, комиссию, налог раз в год или при выводе и показывает итог в сегодняшних деньгах с поправкой на инфляцию.
- При ставке от 6 до 10% и капитализации раз в год делите 72 на ставку.
- При ставке выше 10% прибавляйте к 72 единицу на каждые 3 пункта сверх 8%, не отбрасывая дробную часть.
- При ежемесячной капитализации делите 70 на ставку из договора.
- Для утроения берите 114, для роста в 4 раза 144.
- Для долга по потребительскому кредиту без платежей и неустойки делите 100 на ставку.
- Для реального срока подставляйте доходность после налога и комиссии, пересчитанную на инфляцию.
Где правило 72 не работает
Правило считает срок для одной постоянной ставки и денег, которые лежат без движения. Если ставка меняется, деньги приходят и уходят или доходность скачет, ответ правила становится грубым ориентиром.
Вклад под 16% на год не удвоится за 4,5 года, как обещает правило, если после окончания срока ставки упадут и продлить его получится только под 10%. Даже доходность облигации к погашению предполагает, что купоны будут вложены под ту же ставку, а этого никто не гарантирует.
Регулярные пополнения ускоряют рост капитала, но каждый взнос работает своё число лет и удваивается в своё время. Снятия действуют наоборот и при большом размере останавливают удвоение совсем. Сколько можно снимать, не проедая капитал, разобрано в статье о правиле 4%.
Считайте удвоение в той валюте, в которой вы будете тратить деньги. Рублёвый вклад, удвоившийся за 5 лет, в долларах не вырастет вовсе, если рубль за это время подешевеет в 2 раза.