
Фондовый рынок — часть финансового рынка, где покупают и продают ценные бумаги, то есть акции, облигации и паи фондов. Компании и государство берут здесь деньги на развитие, а инвесторы получают долю в бизнесе или проценты по долгу. В России почти все такие сделки проходят через Московскую биржу. Доход здесь не гарантирован. За 10 лет, с августа 2016 по август 2026 года, российские акции с дивидендами обогнали инфляцию всего на 11,3%. Ниже разобрано, как рынок устроен, чем на нём торгуют, как платить налоги и с чего начать.
Предупреждение о рисках: Инвестирование в ценные бумаги связано с риском частичной или полной потери вложенных средств. Стоимость активов может как расти, так и снижаться. Данная статья носит информационный характер и не является индивидуальной инвестиционной рекомендацией. Перед принятием инвестиционных решений проконсультируйтесь с квалифицированным финансовым советником.
Что такое фондовый рынок простыми словами
Логика у него та же, что у фермерского рынка, только вместо помидоров и сыра здесь торгуют долями в компаниях и правом требовать долг с эмитента (так называют компанию или государство, выпустившие бумагу). Цена определяется спросом и предложением. Когда желающих купить много, она растёт. Когда все хотят продать, падает.
Путаница обычно начинается со слова «рынок». В обиходе фондовый рынок и биржу часто используют как синонимы, но это не одно и то же.
Биржа это конкретная организация, которая обеспечивает инфраструктуру торгов, принимает заявки, сопоставляет покупателей с продавцами, ведёт котировки и отвечает за расчёты. В России это прежде всего Московская биржа (MOEX), в США это Нью-Йоркская фондовая биржа и Nasdaq. Фондовый рынок в целом складывается из всех бирж, внебиржевых площадок, брокеров, депозитариев и инвесторов, которые вместе образуют экосистему обращения ценных бумаг.
Цена ценной бумаги на бирже не равна её «справедливой стоимости».
Справедливая стоимость — это оценка, которую аналитик считает по денежным потокам компании, её долгам и перспективам отрасли.
Рыночная цена означает то, за что кто-то готов купить прямо сейчас. Эти два числа совпадают редко. Рынок периодически перегревается от жадности и обваливается от паники, поэтому один и тот же бизнес за полгода может подешеветь или подорожать вдвое без каких-либо изменений в самой компании. Для инвестора расхождение между ценой и стоимостью служит источником дохода, если уметь его распознавать.
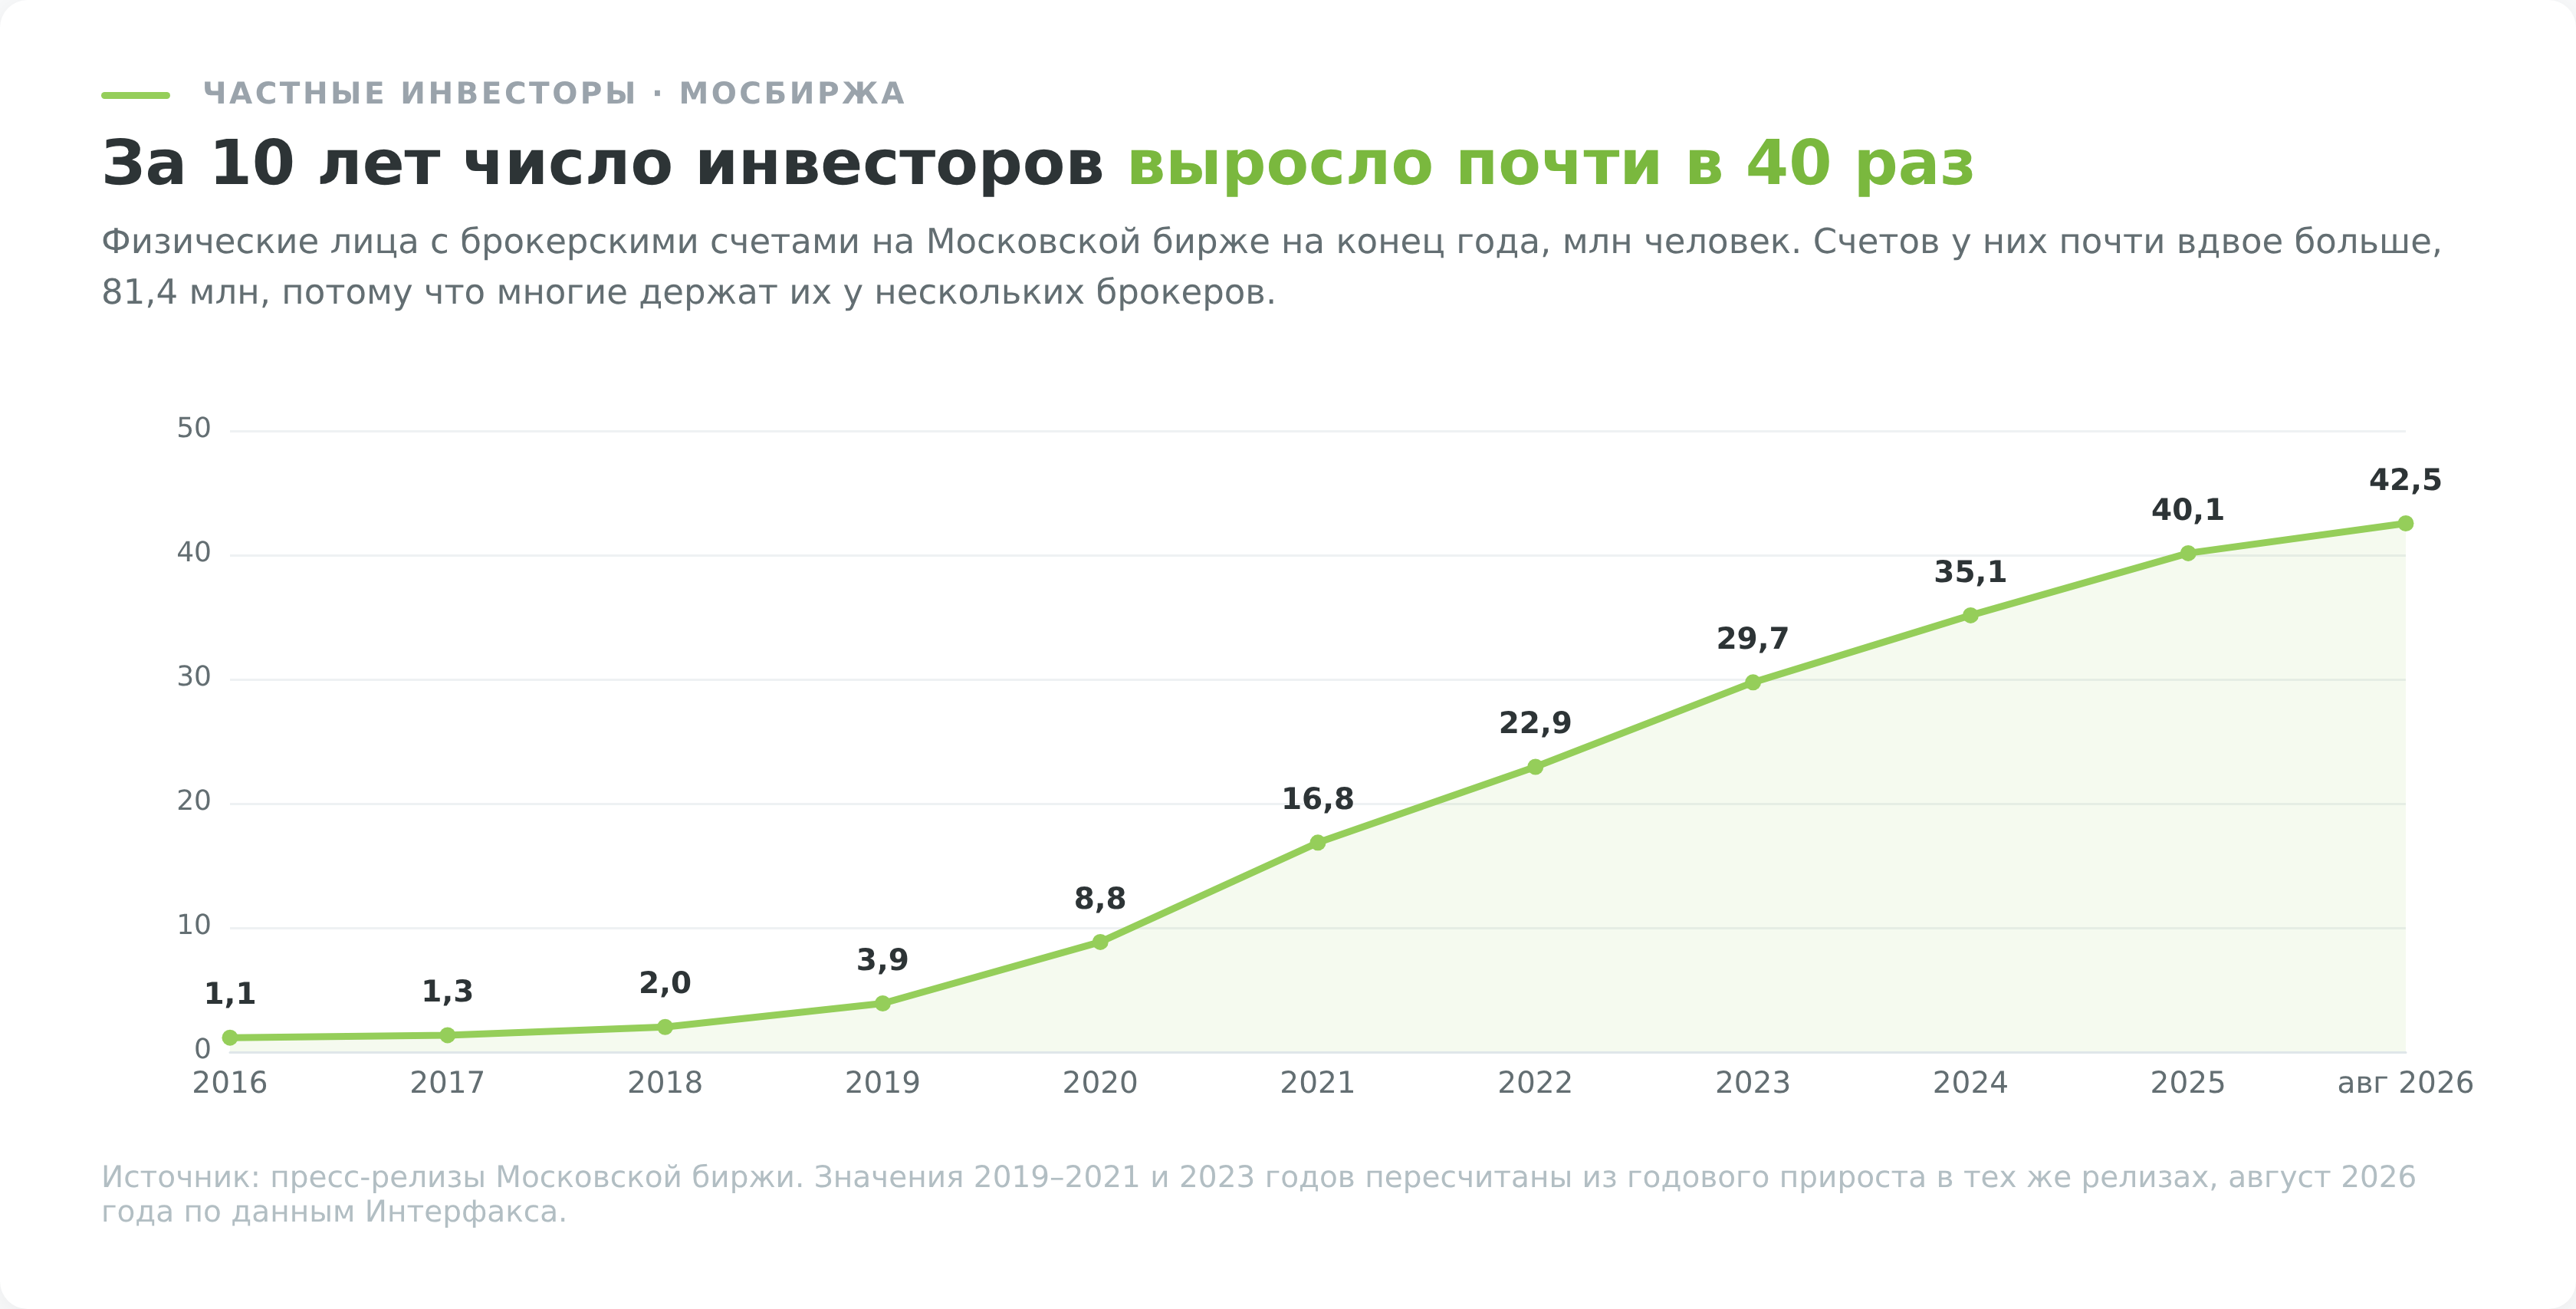
К концу августа 2026 года брокерские счета на Мосбирже имели 42,5 млн человек, а самих счетов открыто 81,4 млн, потому что многие держат их у нескольких брокеров. Сделки хотя бы раз за месяц совершали чуть больше 3 млн человек, то есть активен примерно каждый четырнадцатый. В конце 2016 года инвесторов с брокерскими счетами было 1,1 млн (данные Мосбиржи), так что за 10 лет их стало почти в 40 раз больше.
Чем фондовый рынок отличается от финансового
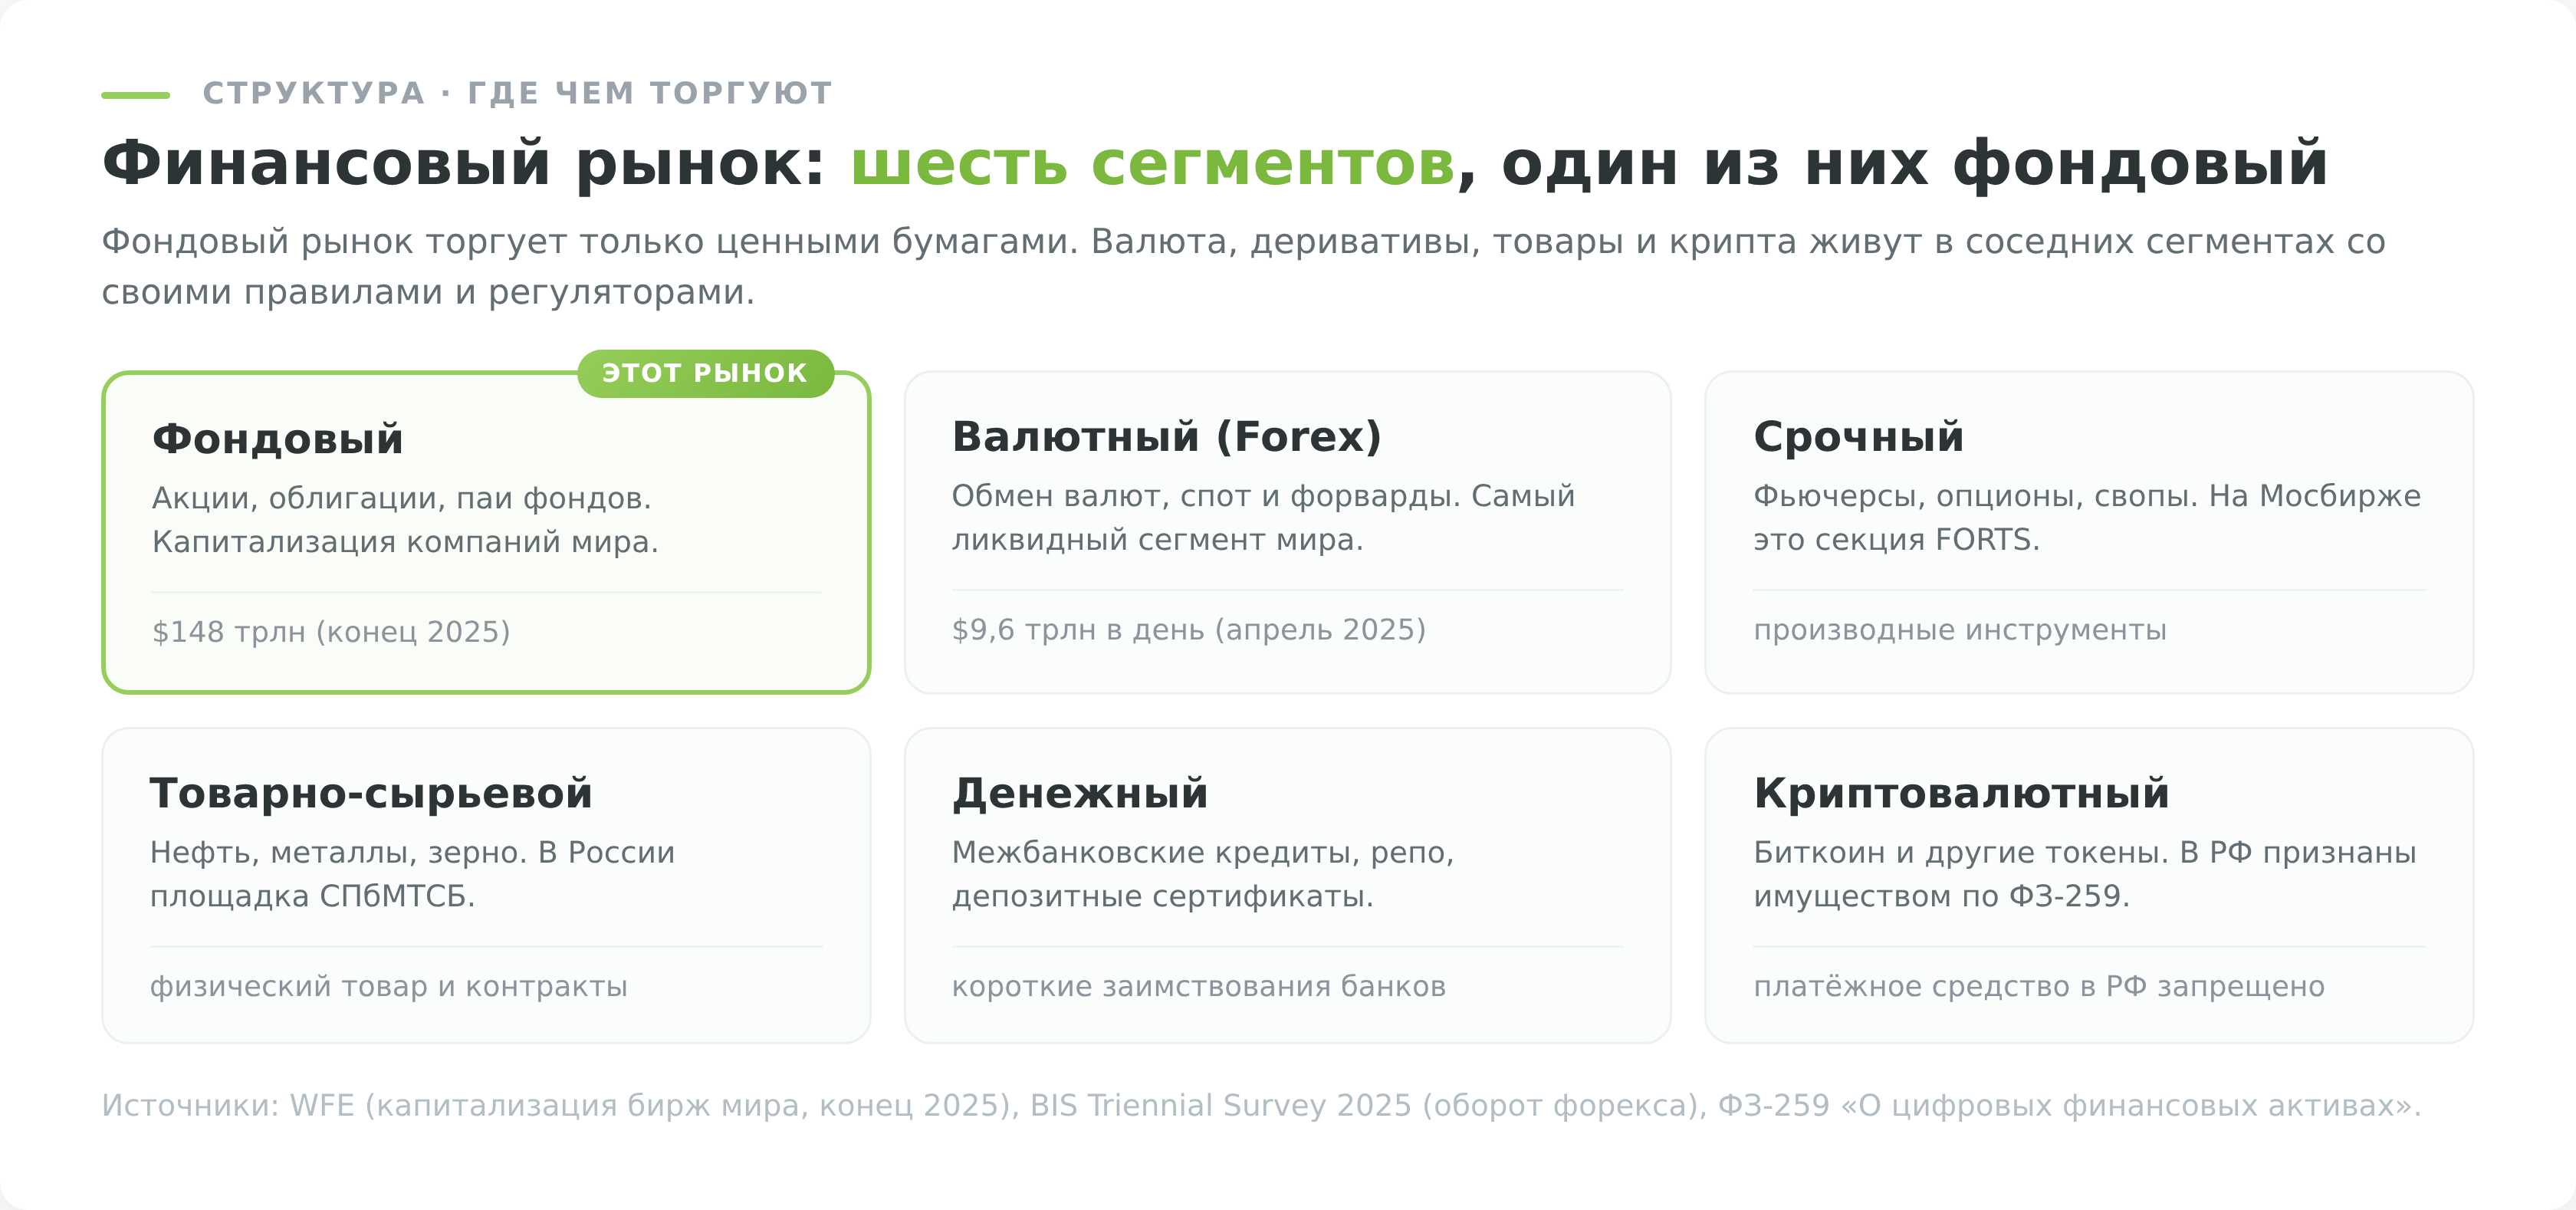
Фондовый рынок составляет только часть финансового. Нефть, доллар и биткоин на нём не торгуются, хотя в разговоре часто звучит «купил нефть на фондовом рынке». Фондовый рынок — это только ценные бумаги. Всё остальное (валюта, товары, криптовалюта, деривативы) живёт на соседних сегментах финансового рынка, у каждого из которых свои участники и своё регулирование.
- Валютный рынок (его чаще называют Forex) самый ликвидный. Согласно Triennial Survey Банка международных расчётов за 2025 год, среднедневной оборот в апреле 2025 года достиг $9,6 трлн, на 28% больше, чем тремя годами раньше.
- Срочный рынок (его называют ещё деривативным) торгует фьючерсами, опционами и свопами. На Мосбирже это отдельная секция FORTS.
- Товарно-сырьевой рынок торгует нефтью, металлами и зерном, в России это Санкт-Петербургская международная товарно-сырьевая биржа (СПбМТСБ).
- Денежный рынок включает короткие межбанковские кредиты, репо и депозитные сертификаты.
- Криптовалютный рынок в России имеет особый статус. Биткоин и эфир по ФЗ-259 «О цифровых финансовых активах» признаны имуществом, но как средство платежа на территории РФ запрещены.
Границы сегментов запоминаются одним правилом. Если предмет торгов выпустили корпорация, государство или муниципалитет (акция, облигация, паи) и это зарегистрированная бумага, вы на фондовом рынке. Если торгуете валютой, вы на Forex. Фьючерс или опцион ведут на срочный рынок, физический товар на товарную биржу, а крипта остаётся криптовалютным рынком.
На Мосбирже под одной крышей работают сразу несколько рынков. Фьючерсы и опционы там есть, но в секции FORTS срочного рынка. Валютные пары торгуются на валютном рынке биржи, физическое золото и серебро на рынке драгоценных металлов. Общая площадка не делает их частью фондового рынка.
Краткая история фондового рынка
История рынка — это история того, как коммерсанты раз за разом изобретали всё более надёжные способы собирать чужие деньги для больших дел и делиться прибылью.
Как всё начиналось: Амстердам, Лондон, Нью-Йорк
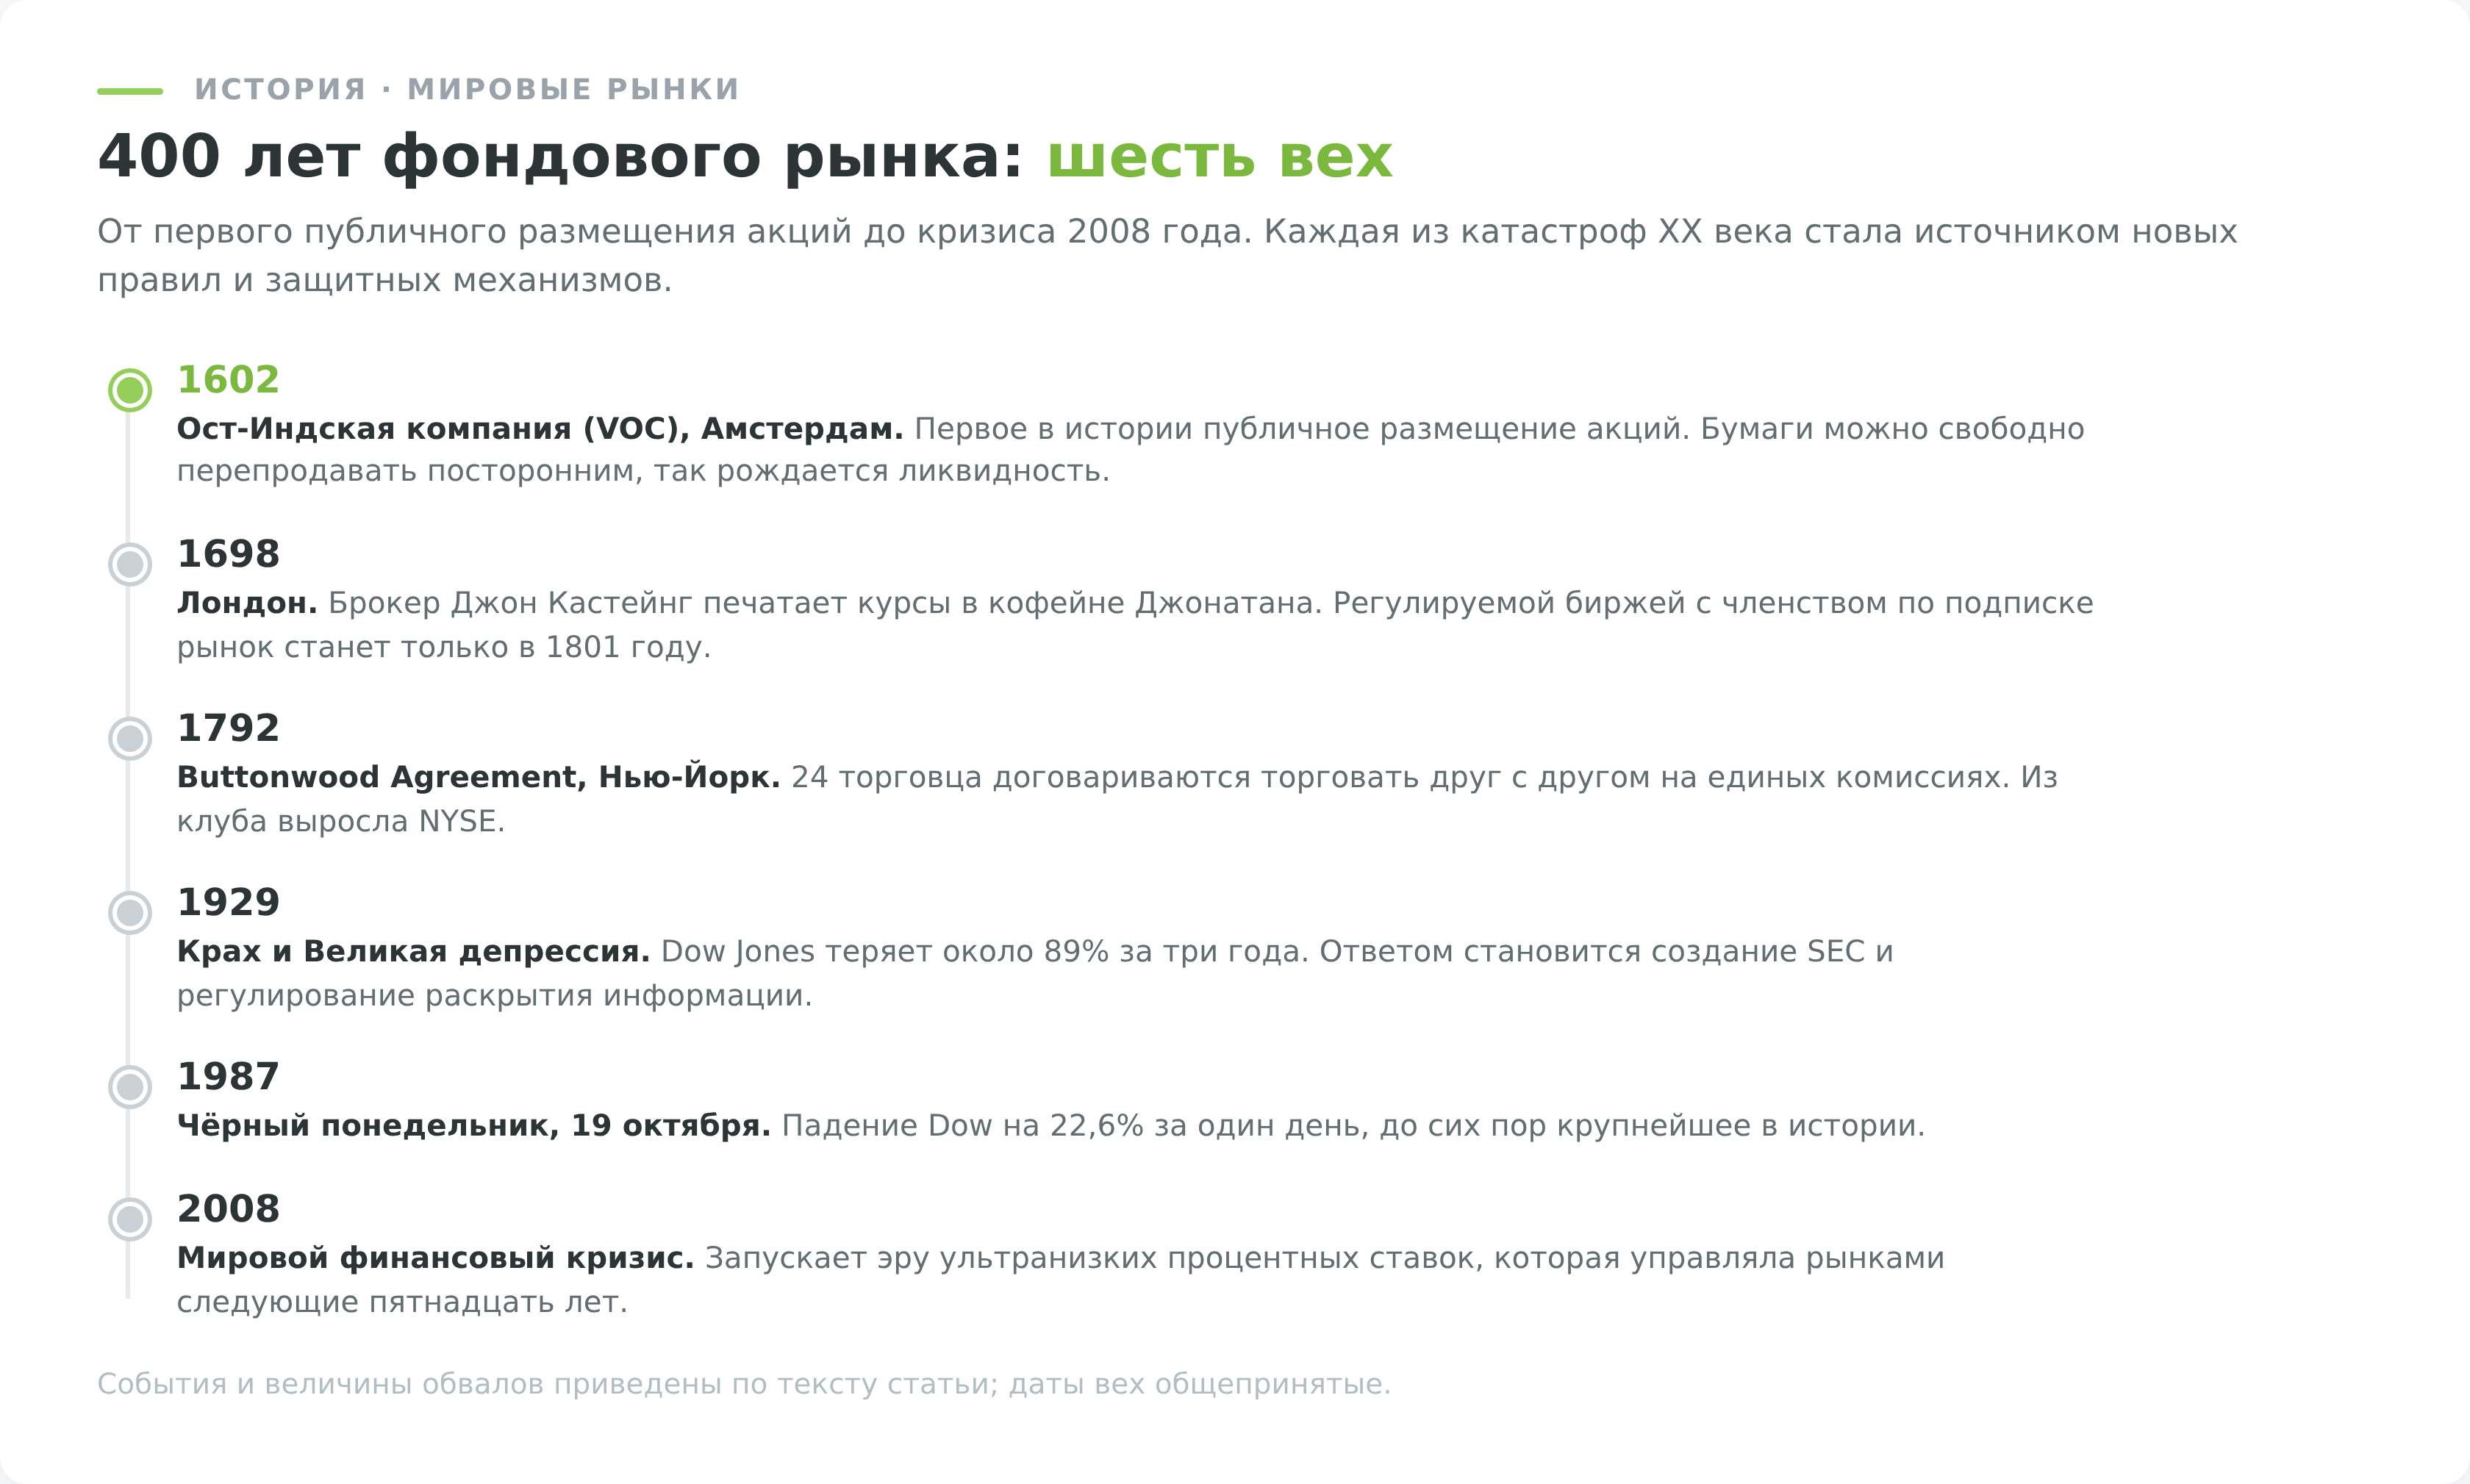
Обычно точкой отсчёта называют 1602 год, когда голландская Ост-Индская компания (VOC) выпустила акции и разместила их на бирже в Амстердаме. Акционерные общества существовали и раньше, но их бумаги нельзя было свободно купить и продать посторонним. Амстердамская биржа это изменила.
Теперь любой желающий мог стать совладельцем компании, вложив деньги в её бумаги, а затем продать их кому-то ещё даже без согласия компании. Так появилась ликвидность, свойство, без которого рынок превращается в частный клуб.
В 1792 году 24 нью-йоркских торговца ценными бумагами собрались под платаном на Уолл-стрит и подписали Buttonwood Agreement. Они договорились торговать друг с другом на стандартных комиссионных и не связываться с посторонними. Через несколько десятилетий этот клуб превратился в Нью-Йоркскую фондовую биржу (NYSE), крупнейшую биржу мира. В Лондоне курсы бумаг печатали в кофейне Джонатана с 1698 года, а регулируемой биржей с членством по подписке рынок стал только в 1801 году.
До сих пор на примерах разбирают такие кризисы:
- Крах 1929 года обрушил Dow Jones примерно на 89% за 3 года, стал началом Великой депрессии и поводом для создания SEC в США.
- Чёрный понедельник 19 октября 1987 года принёс Dow падение на 22,6% за 1 торговый день, до сих пор крупнейшее в истории.
- Финансовый кризис 2008 года запустил эру ультранизких процентных ставок, которая определяла поведение рынков следующие 15 лет.
Российский фондовый рынок: от ММВБ к MOEX и что случилось в 2022
В СССР фондового рынка не было, акции как институт частной собственности не вписывались в плановую экономику. Современный российский рынок родился в 1990-е. В 1992 году была создана Московская межбанковская валютная биржа (ММВБ), а в 1995-м Российская торговая система (РТС). Полтора десятилетия они конкурировали между собой. ММВБ специализировалась на рублёвых инструментах, РТС на долларовых котировках и срочном рынке.
В декабре 2011 года биржи объединились в Московскую биржу (MOEX). Рубль, акции, облигации, фьючерсы и валюта наконец оказались на одной площадке.
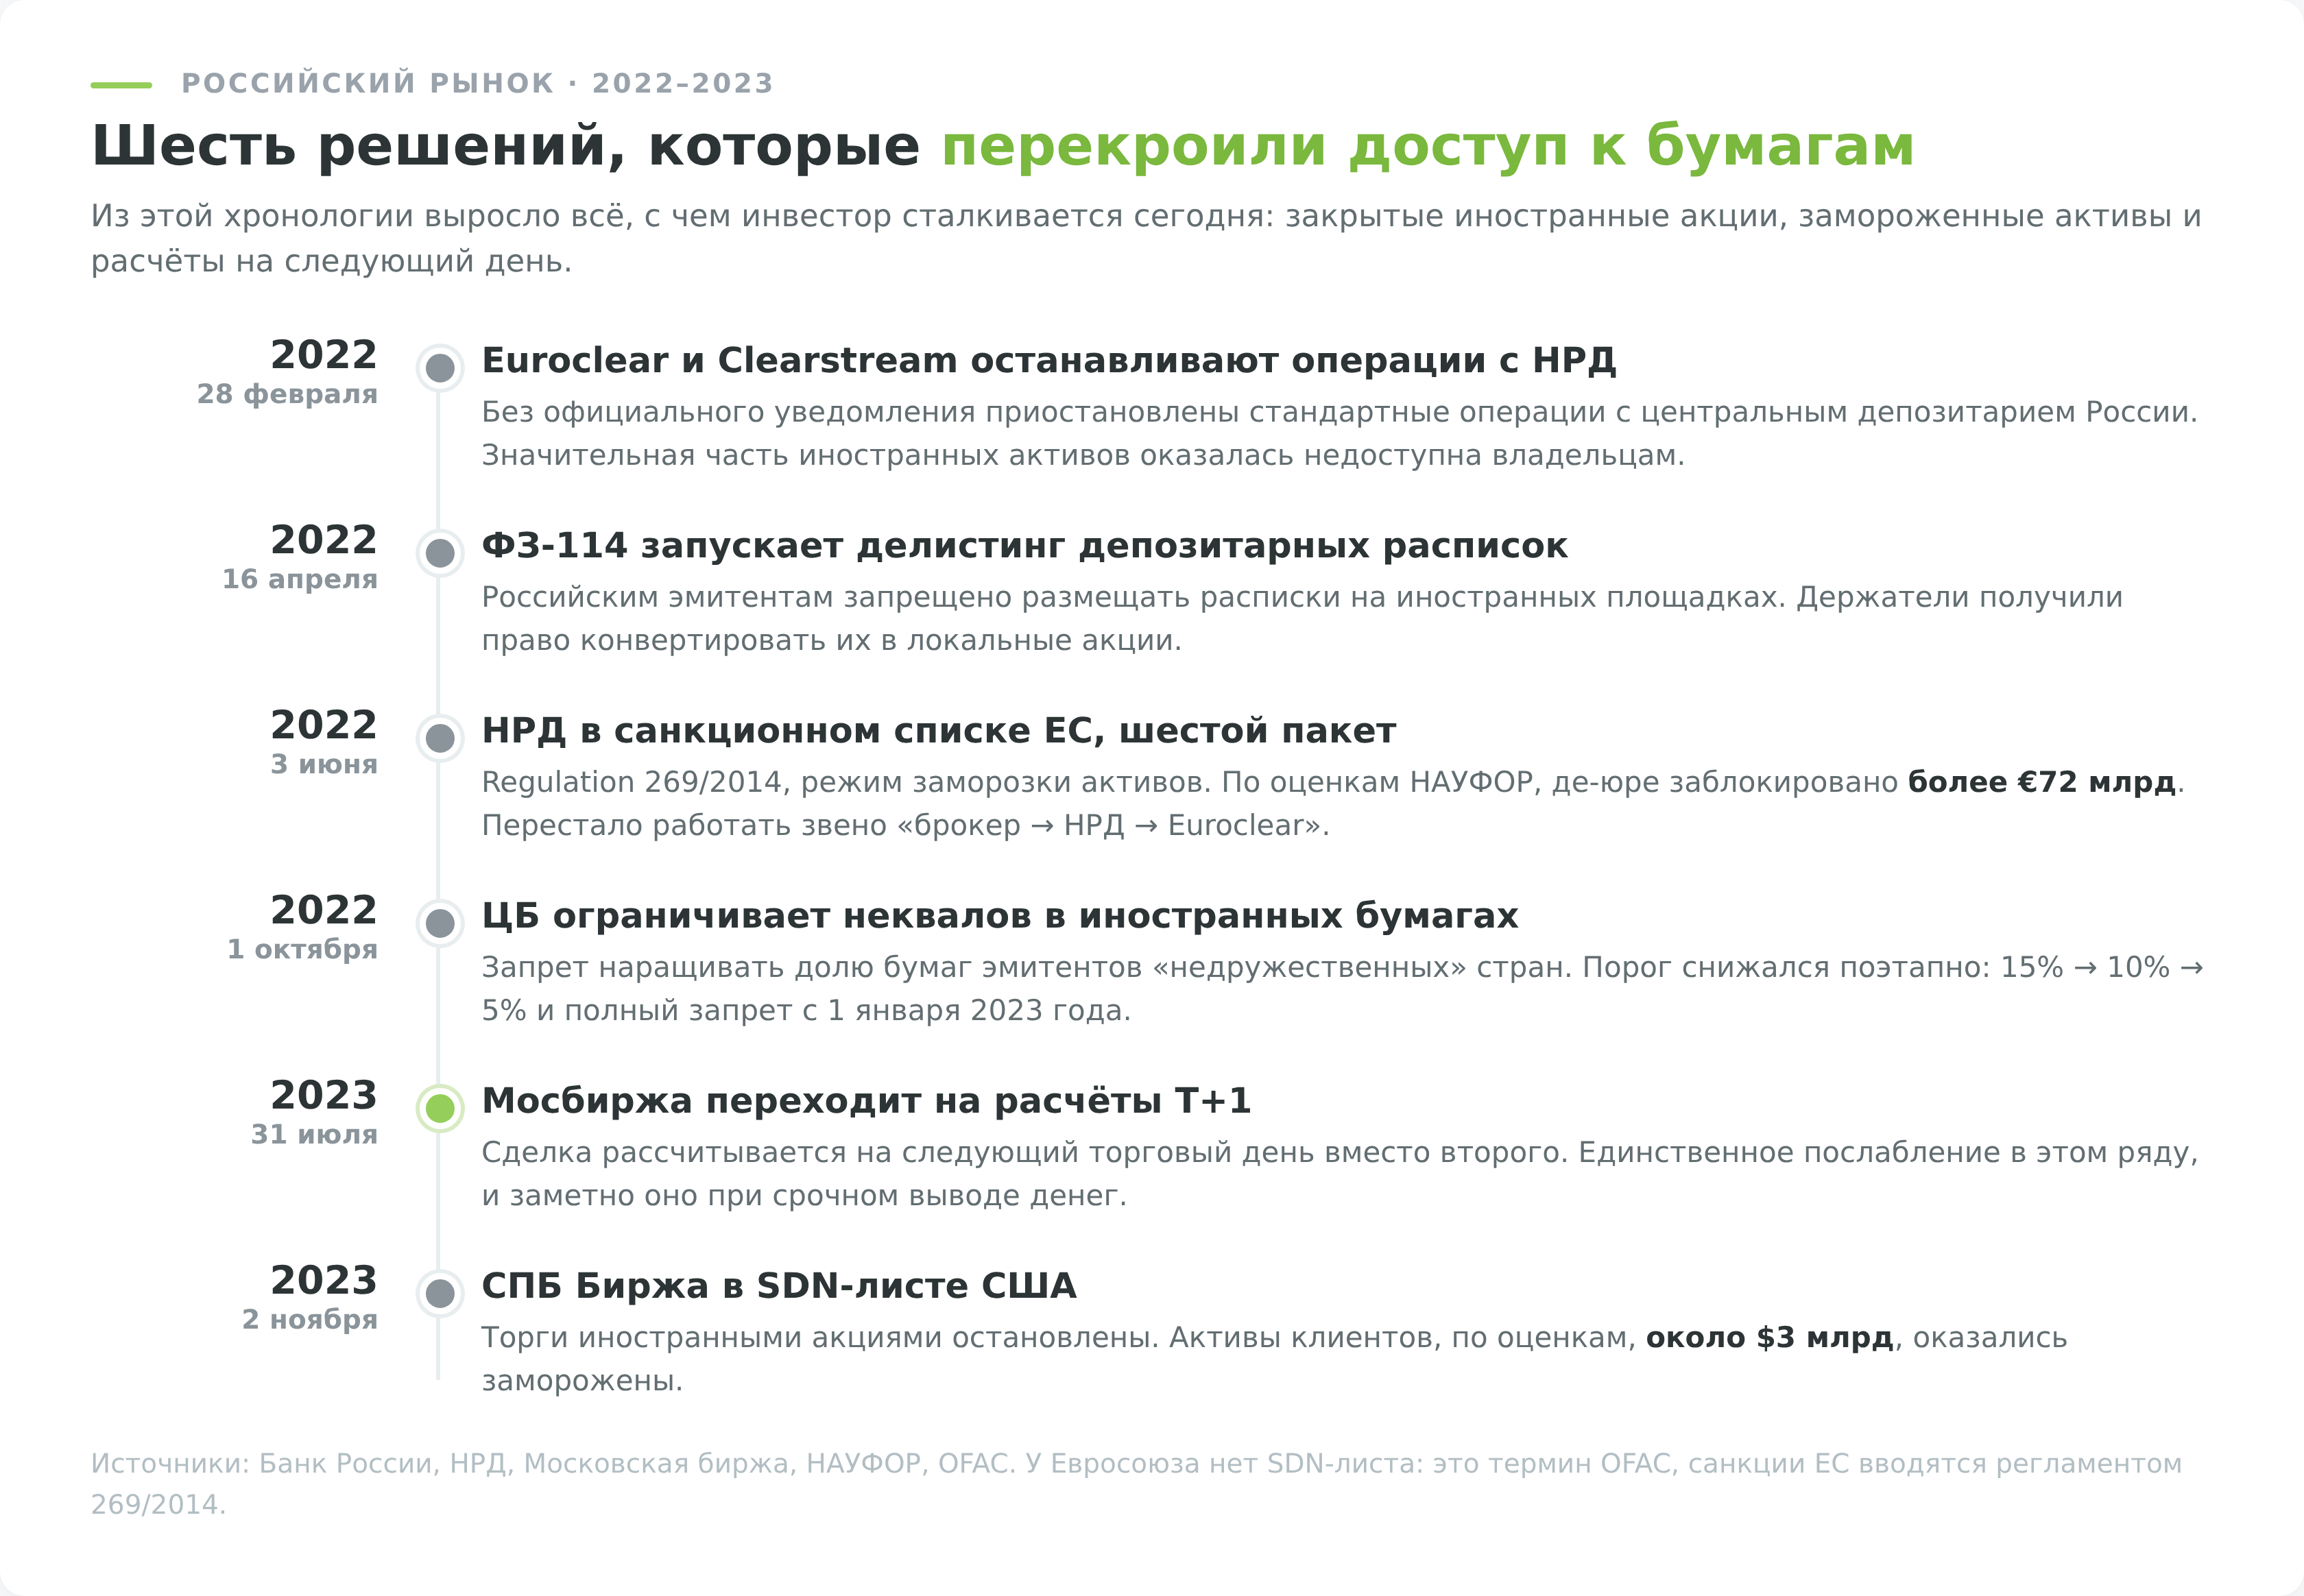
Закон 114-ФЗ от 16 апреля 2022 года обязал российские компании вывести депозитарные расписки с иностранных бирж. С 1 октября 2022 года ЦБ поэтапно ограничил неквалифицированным инвесторам покупку бумаг эмитентов из «недружественных» стран, а с 1 января 2023 года запретил наращивать такие позиции. В ноябре 2023 года СПБ Биржа попала в SDN-список Минфина США, торги иностранными акциями остановились, и активы клиентов, по данным самой биржи около $3 млрд, оказались заморожены.
Чем торгуют на фондовом рынке
Основу рынка составляют акции, облигации и паи фондов, а после 2022 года к ним добавились замещающие облигации для валютной защиты. У каждого класса свой риск и своя налоговая логика, и начинающему инвестору удобнее сравнить их в одной таблице.
Углублённый разбор каждого инструмента с примерами есть в статье «Чем можно торговать на бирже частному инвестору».
| Инструмент | Порог входа | Ориентир доходности | Ликвидность | Горизонт | Главный риск |
|---|---|---|---|---|---|
| Акции обыкновенные | от 1 акции, часто до 1000 рублей | не гарантирована, исторически выше облигаций | высокая у голубых фишек | от 3 лет | рыночный и специфический |
| Акции привилегированные | аналогично | дивиденд по формуле, стабильнее обычных | высокая | от 3 лет | корпоративные решения против префов |
| ОФЗ | около 1000 рублей | около ключевой ставки ЦБ | высокая | от 1 года | рост ставок снижает цену тела |
| Муниципальные облигации | около 1000 рублей | ОФЗ плюс небольшая премия | средняя | 1–3 года | дефолт региона (редкий) |
| Корпоративные облигации | около 1000 рублей | ОФЗ плюс премия за кредитный риск | средняя и выше | 1–3 года | дефолт эмитента |
| ВДО | около 1000 рублей | ключевая ставка плюс 5–15 п.п. | низкая | 1–2 года | реальный дефолт, потеря номинала |
| Замещающие облигации | около 1000 рублей | валютный купон в рублях | средняя | от 3 лет | курс рубля, лимиты выплаты |
| БПИФ и ETF | пай от 10 рублей | индексная минус комиссия 0,3–1,5% | высокая у крупных фондов | от 3 лет | отклонение от индекса, комиссия |
Цифры порогов и премий ориентировочные, точные условия зависят от выпуска и брокера. Доходность не гарантирована ни по одному инструменту из таблицы.
Акции
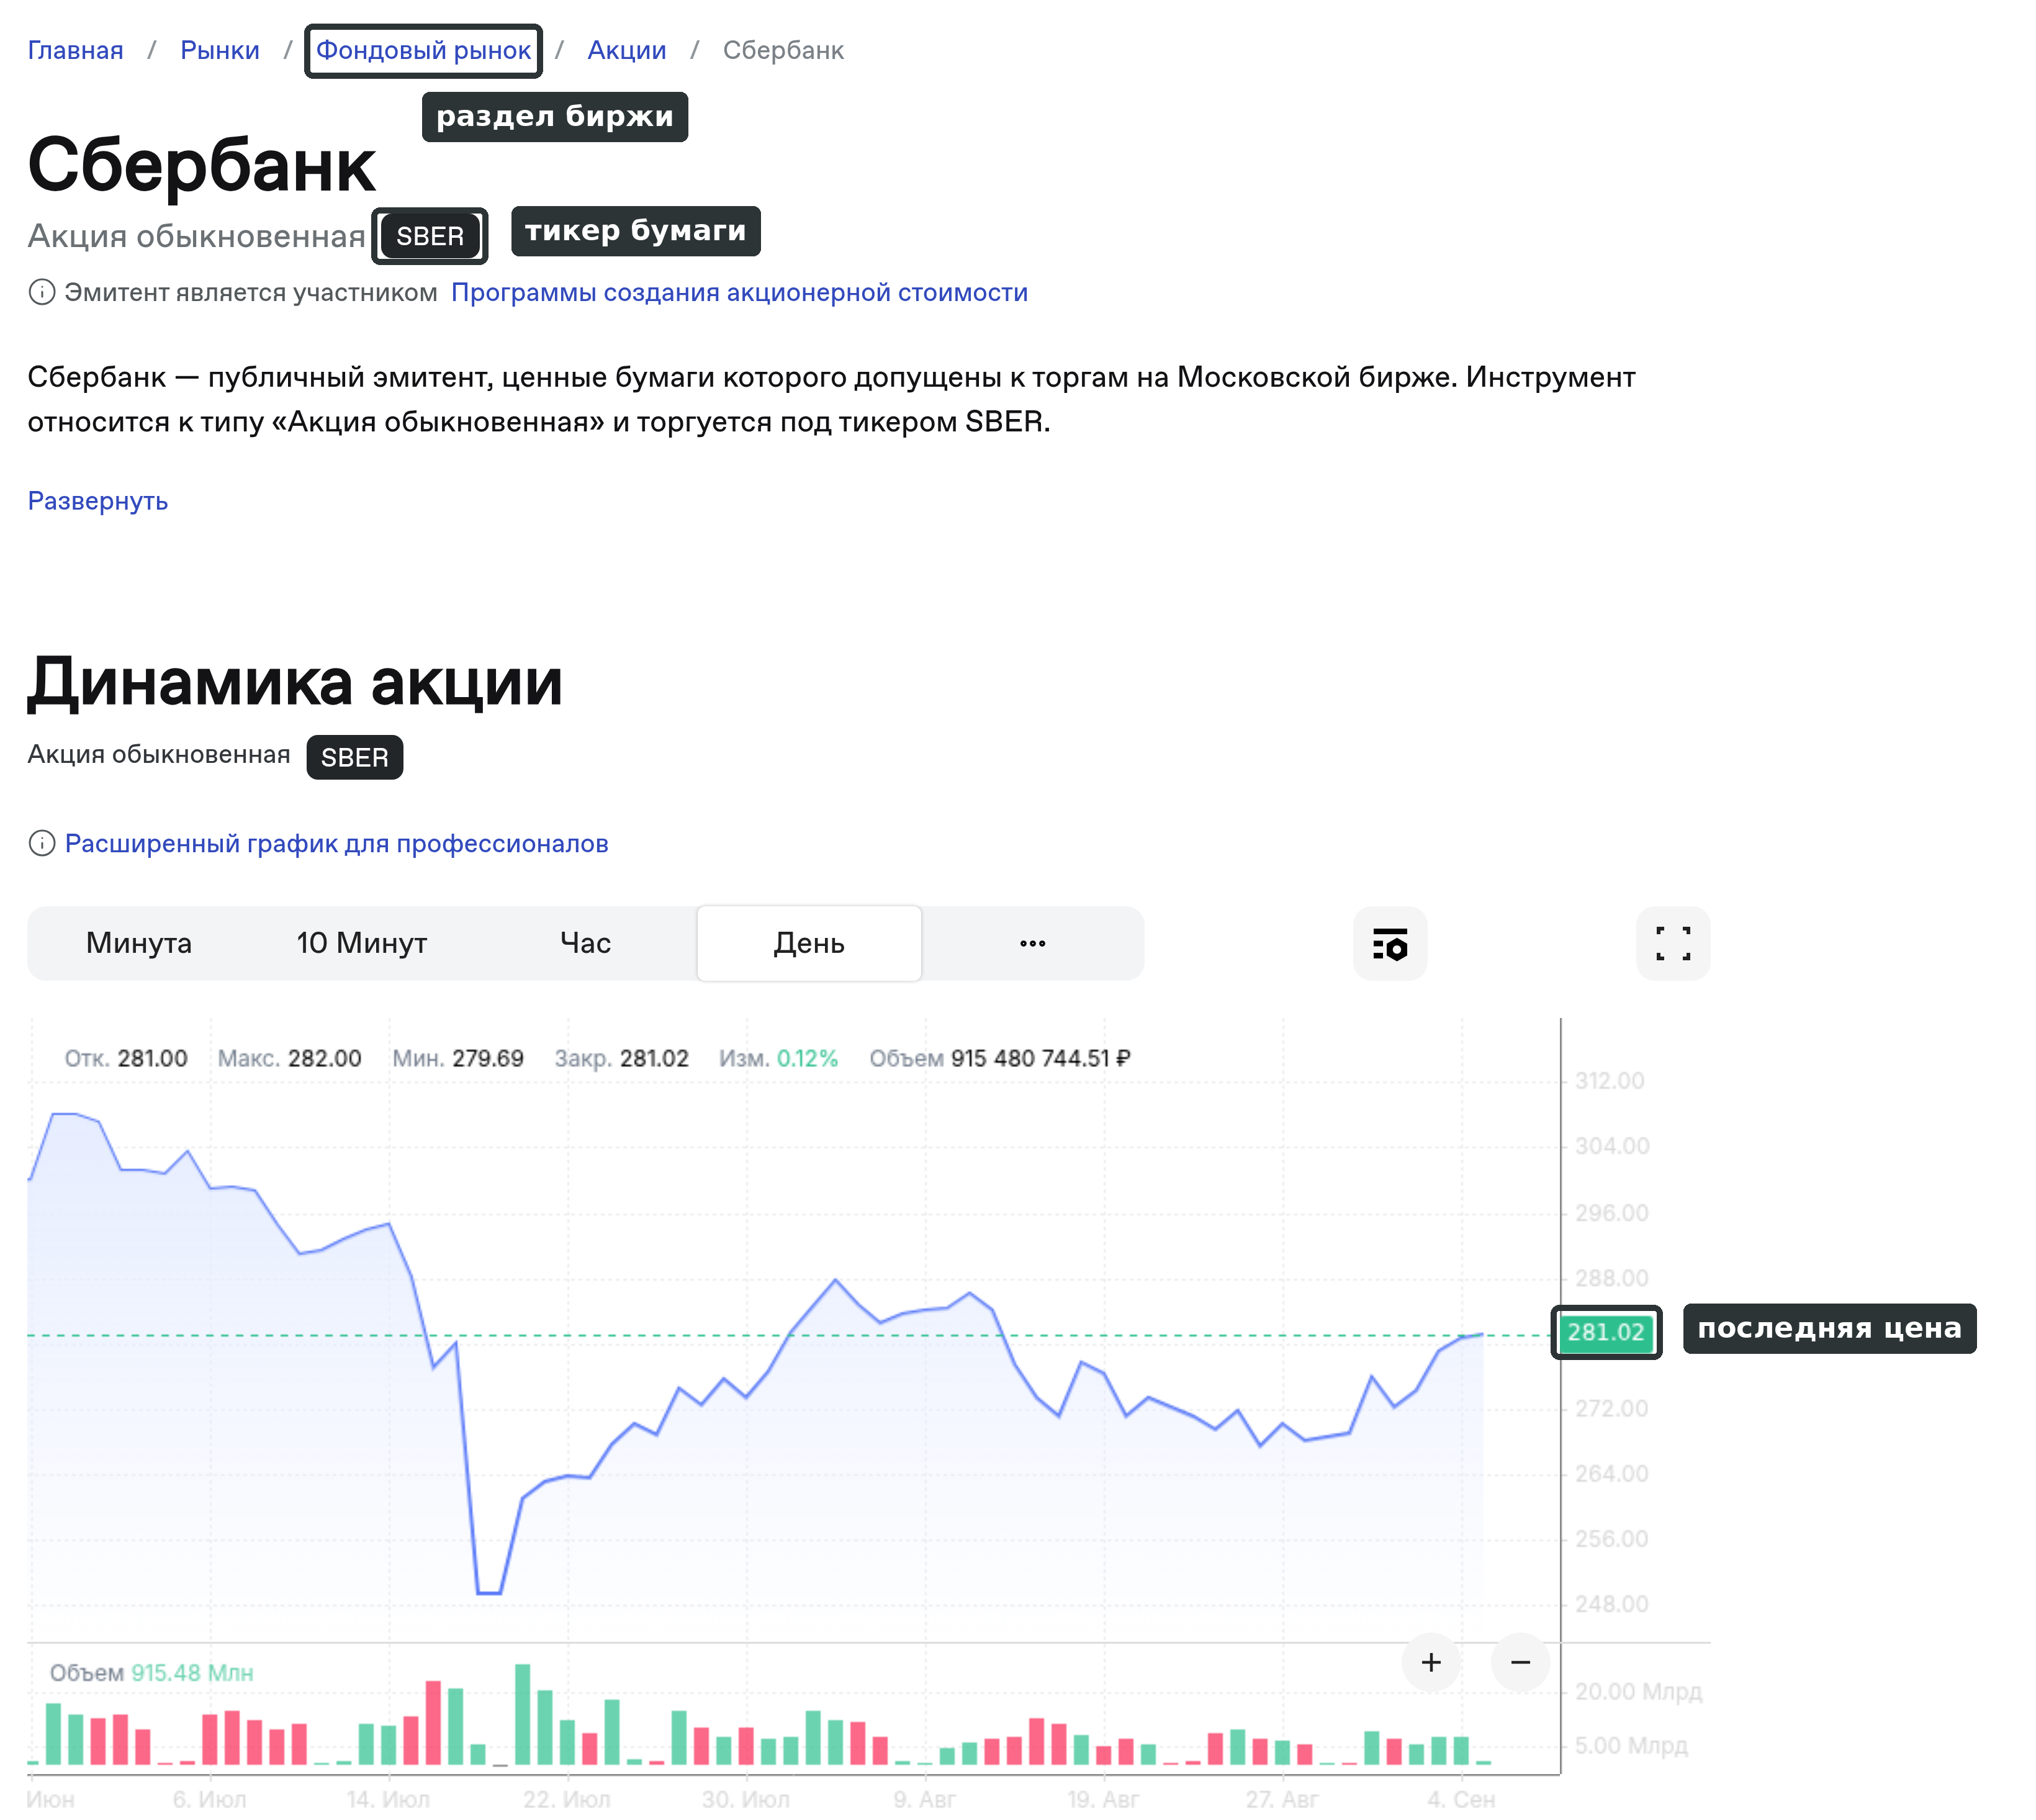
Акция — это доля в компании. Если у Сбербанка выпущено 21,6 млрд обыкновенных акций и вы купили одну, вы владеете одной из этих долей и получаете свою часть всех плюсов и минусов бизнеса. По обыкновенным акциям вы получаете право голоса на собрании акционеров (в реальности условное, потому что ваш голос растворяется среди миллионов других) и право на дивиденды, если компания решит их заплатить.
Привилегированные акции (или «префы», как их называют трейдеры) устроены иначе. Права голоса по ним обычно нет, зато дивиденды выплачиваются в приоритетном порядке и часто по фиксированной формуле, например «не меньше 10% от чистой прибыли». На Мосбирже префы традиционно у Сбера, Сургутнефтегаза, Татнефти, Транснефти.
Дивиденд получает тот, кто владеет акцией на дату закрытия реестра. Расчёты на Мосбирже идут в режиме T+1, поэтому купить бумагу нужно не позже чем за 1 торговый день до этой даты. На следующий день после отсечки цена обычно падает примерно на размер выплаты, это называют дивидендным гэпом. НДФЛ с дивидендов российских компаний удерживается ещё до зачисления денег на счёт. Ближайшие даты выплат удобно смотреть в календаре дивидендов и купонов, а отобрать акции по дивидендной доходности и мультипликаторам в скринере акций.
Облигации
Акция даёт долю в собственности, а облигация — это долговая расписка. Компания или государство берёт у вас деньги на определённый срок, обязуется платить проценты (купоны) и в конце срока вернуть номинал. Всё просто, пока эмитент платёжеспособен.
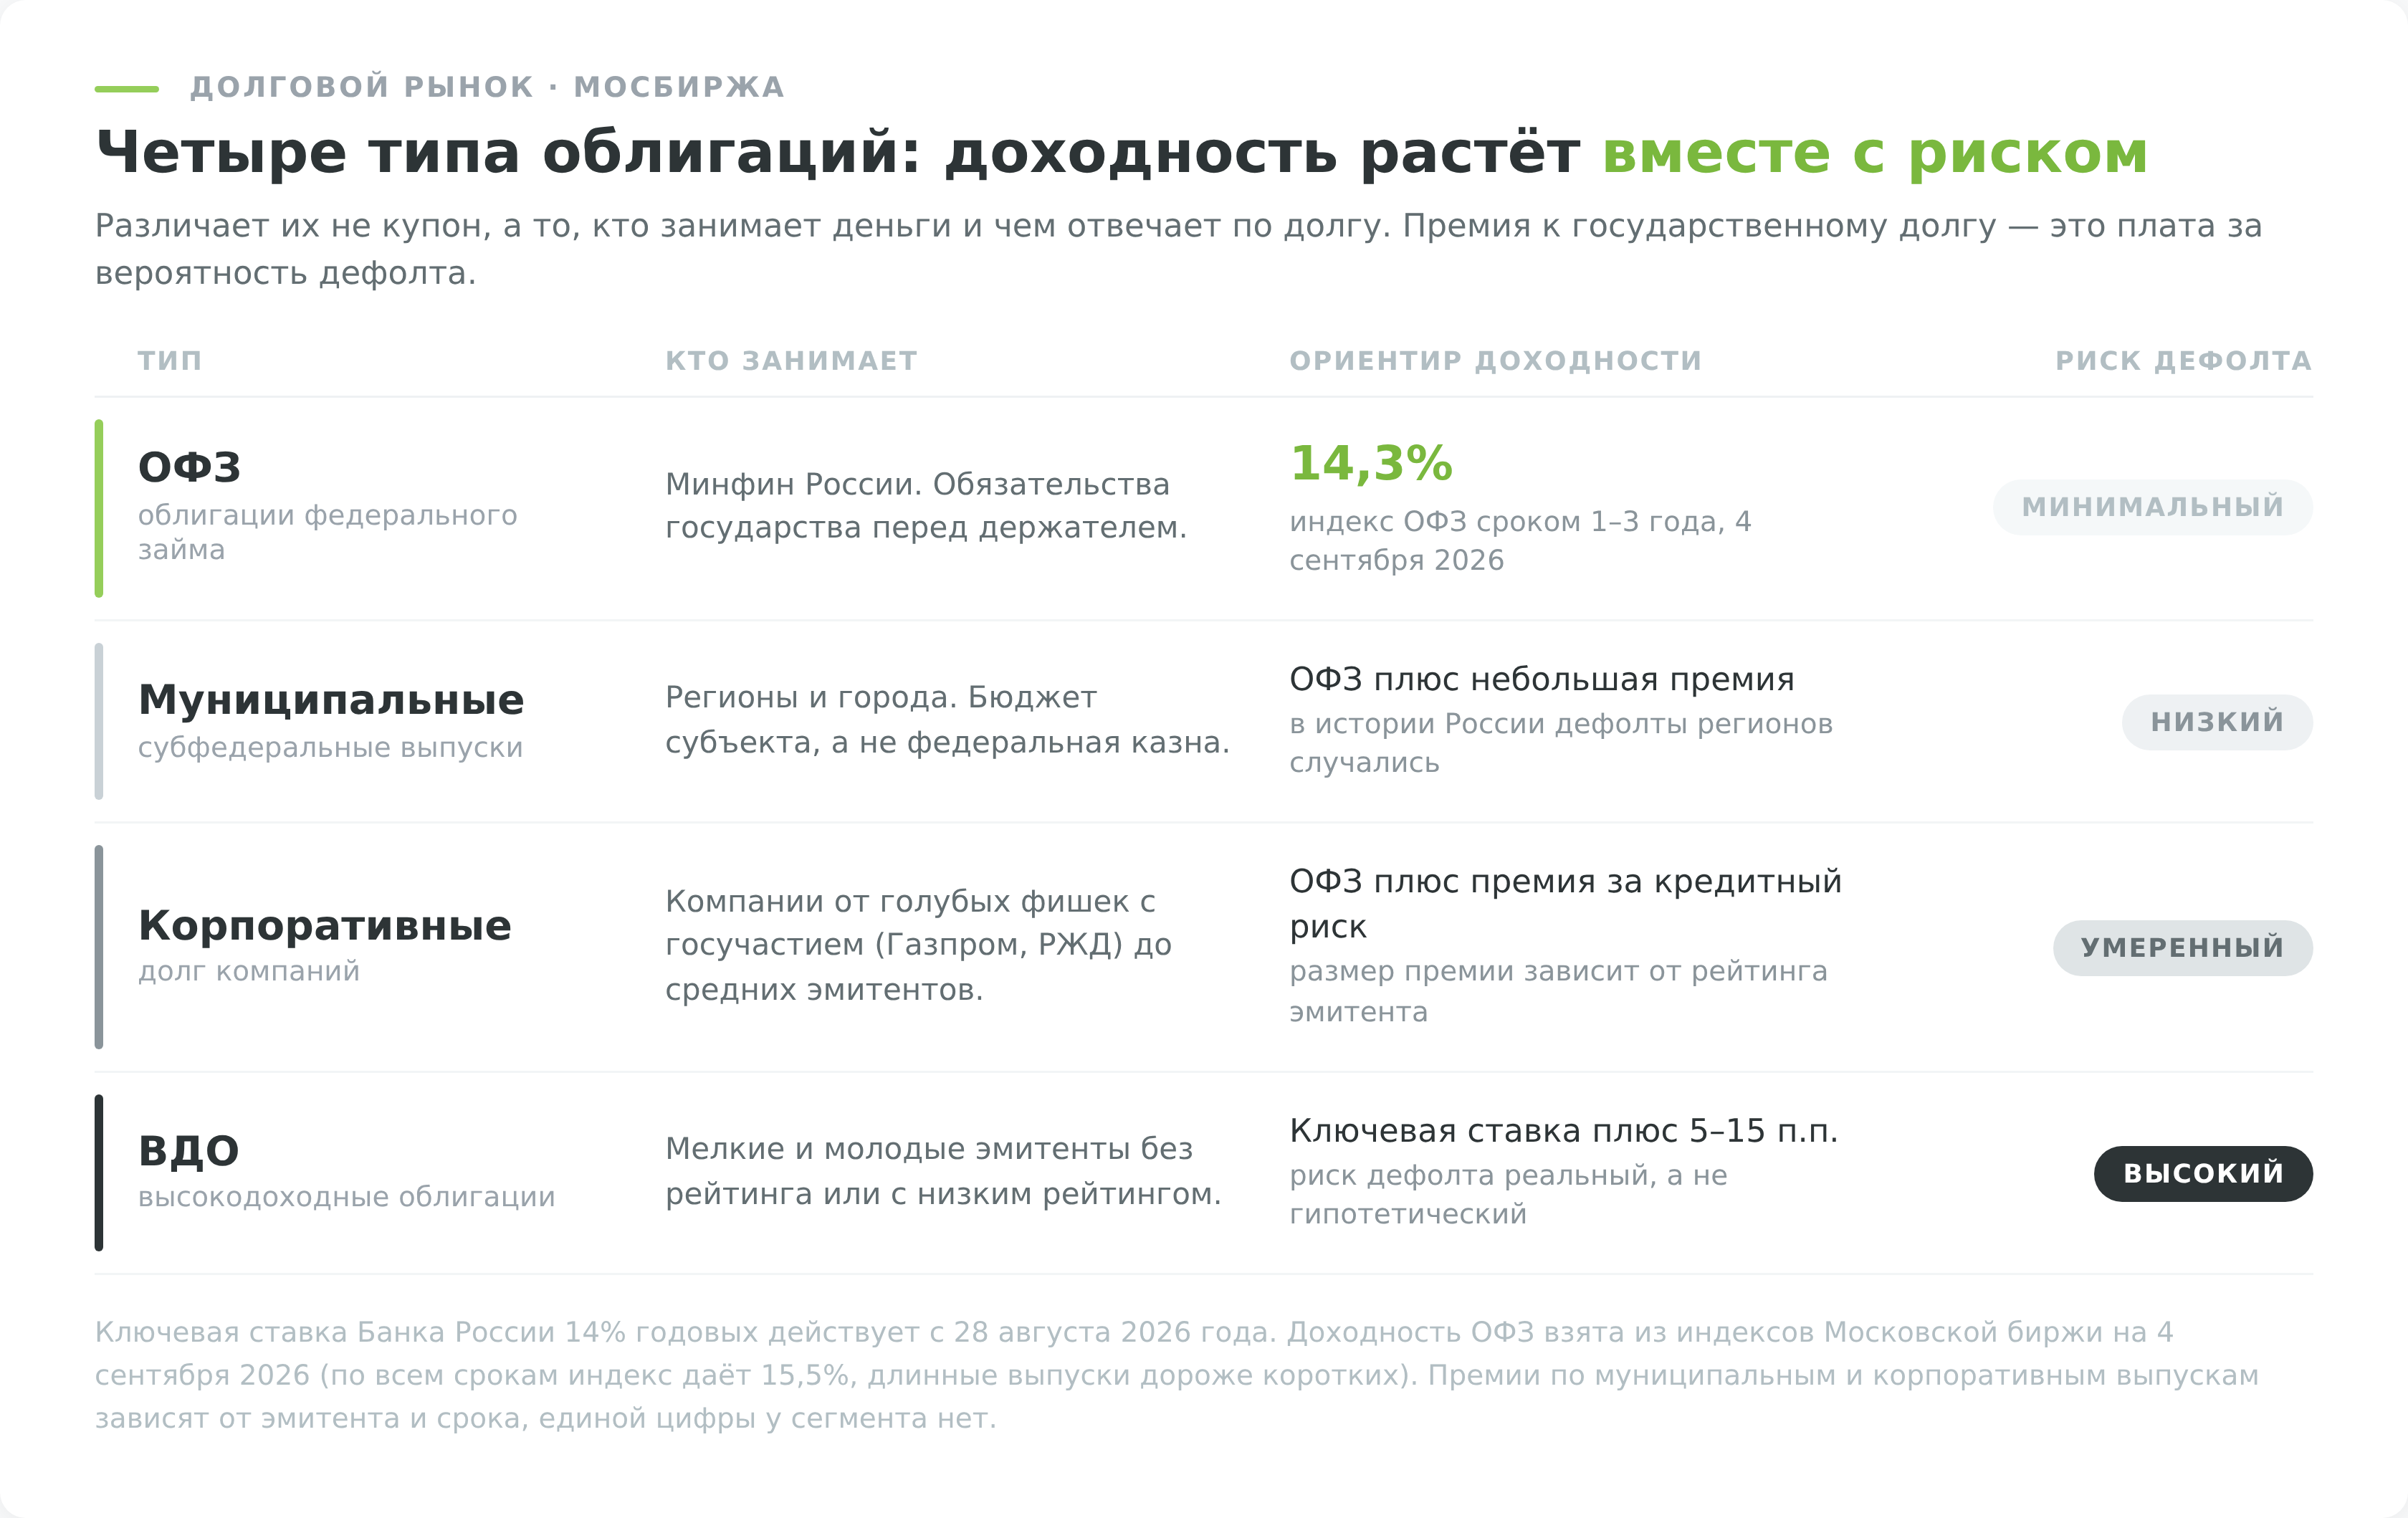
На Мосбирже обращаются четыре основных подвида облигаций.
- ОФЗ (облигации федерального займа) выпускает Минфин России. Это самый надёжный инструмент на российском рынке, и его доходность идёт следом за ключевой ставкой ЦБ (значение живое, на начало сентября 2026 года ставка равна 14% годовых, актуальную смотрите в базе Банка России).
- Муниципальные облигации выпускают регионы и города, они чуть доходнее ОФЗ, но и риск дефолта выше.
- Корпоративные облигации выпускают компании, от «голубых фишек» (крупнейших и самых надёжных эмитентов) вроде Газпрома и РЖД до небольших молодых эмитентов.
- ВДО, высокодоходные облигации, выпускают как раз эмитенты последней категории. Купон бывает на 5–15 процентных пунктов выше ключевой ставки, но риск дефолта здесь реальный, а не гипотетический.
Паи ПИФ и БПИФ/ETF
Если собирать портфель из десятков бумаг самостоятельно не хочется, можно купить готовую корзину. Для этого существуют фонды, от ПИФов (паевых инвестиционных фондов) до их биржевых собратьев БПИФ и ETF.
Вы покупаете пай, а фонд внутри держит сразу десятки или сотни бумаг по заранее определённой стратегии, например повторяет структуру индекса МосБиржи. Плата за удобство составляет комиссия управляющей компании, обычно от 0,3% до 1,5% в год от стоимости активов.
С индексом сравнивают результаты и портфелей, и фондов. Индекс МосБиржи (IMOEX) отслеживает капитализацию самых ликвидных российских акций, индекс РТС считает ту же корзину в долларах. Купить сам индекс нельзя, покупают фонд, который повторяет его состав. В IMOEX входят 44 бумаги, но вес распределён неровно.
Депозитарные расписки: что с ними сейчас
До 2022 года через депозитарные расписки (ADR и GDR) российские компании размещали свои бумаги на Лондонской, Нью-Йоркской и Франкфуртской биржах. Расписка — это сертификат, удостоверяющий право на акцию, хранящуюся в иностранном депозитарии. Для международных инвесторов это был удобный способ купить Газпром или Лукойл, не связываясь с российской инфраструктурой.
После вступления в силу ФЗ-114 от 16 апреля 2022 года эта схема перестала работать. Российские эмитенты обязаны были провести делистинг расписок, а держателям дали возможность принудительно конвертировать их в локальные акции. Совет директоров ЦБ 6 июня 2025 года запустил второй раунд автоматической конвертации для тех, кто не оформил её добровольно, и на этот раз отказаться от процедуры эмитенты уже не могли.
В итоге к 2026 году российских ADR как класса инструментов практически не осталось. То, что раньше было «распиской на Газпром в Лондоне», теперь обычная акция Газпрома на Мосбирже.
ЦФА: новый класс активов
С 2020 года в России появился и быстро развивается отдельный класс, цифровые финансовые активы (ЦФА), регулируемые ФЗ-259. По сути это цифровые аналоги облигаций и долевых инструментов, выпускаемые через платформы, включённые в реестр ЦБ (Атомайз, Сбербанк, Мастерчейн и другие).
Технически это блокчейн-токены, юридически самостоятельный вид цифровых прав, а не ценные бумаги. Обращаются они не на бирже, а внутри информационных систем операторов из реестра ЦБ, поэтому к фондовому рынку в строгом смысле не относятся. Доходность встречается вполне земная (привязка к ключевой ставке, к цене золота, к выручке конкретного проекта), и для небольших эмитентов это часто дешевле, чем выпускать классические облигации.
Участники и инфраструктура фондового рынка
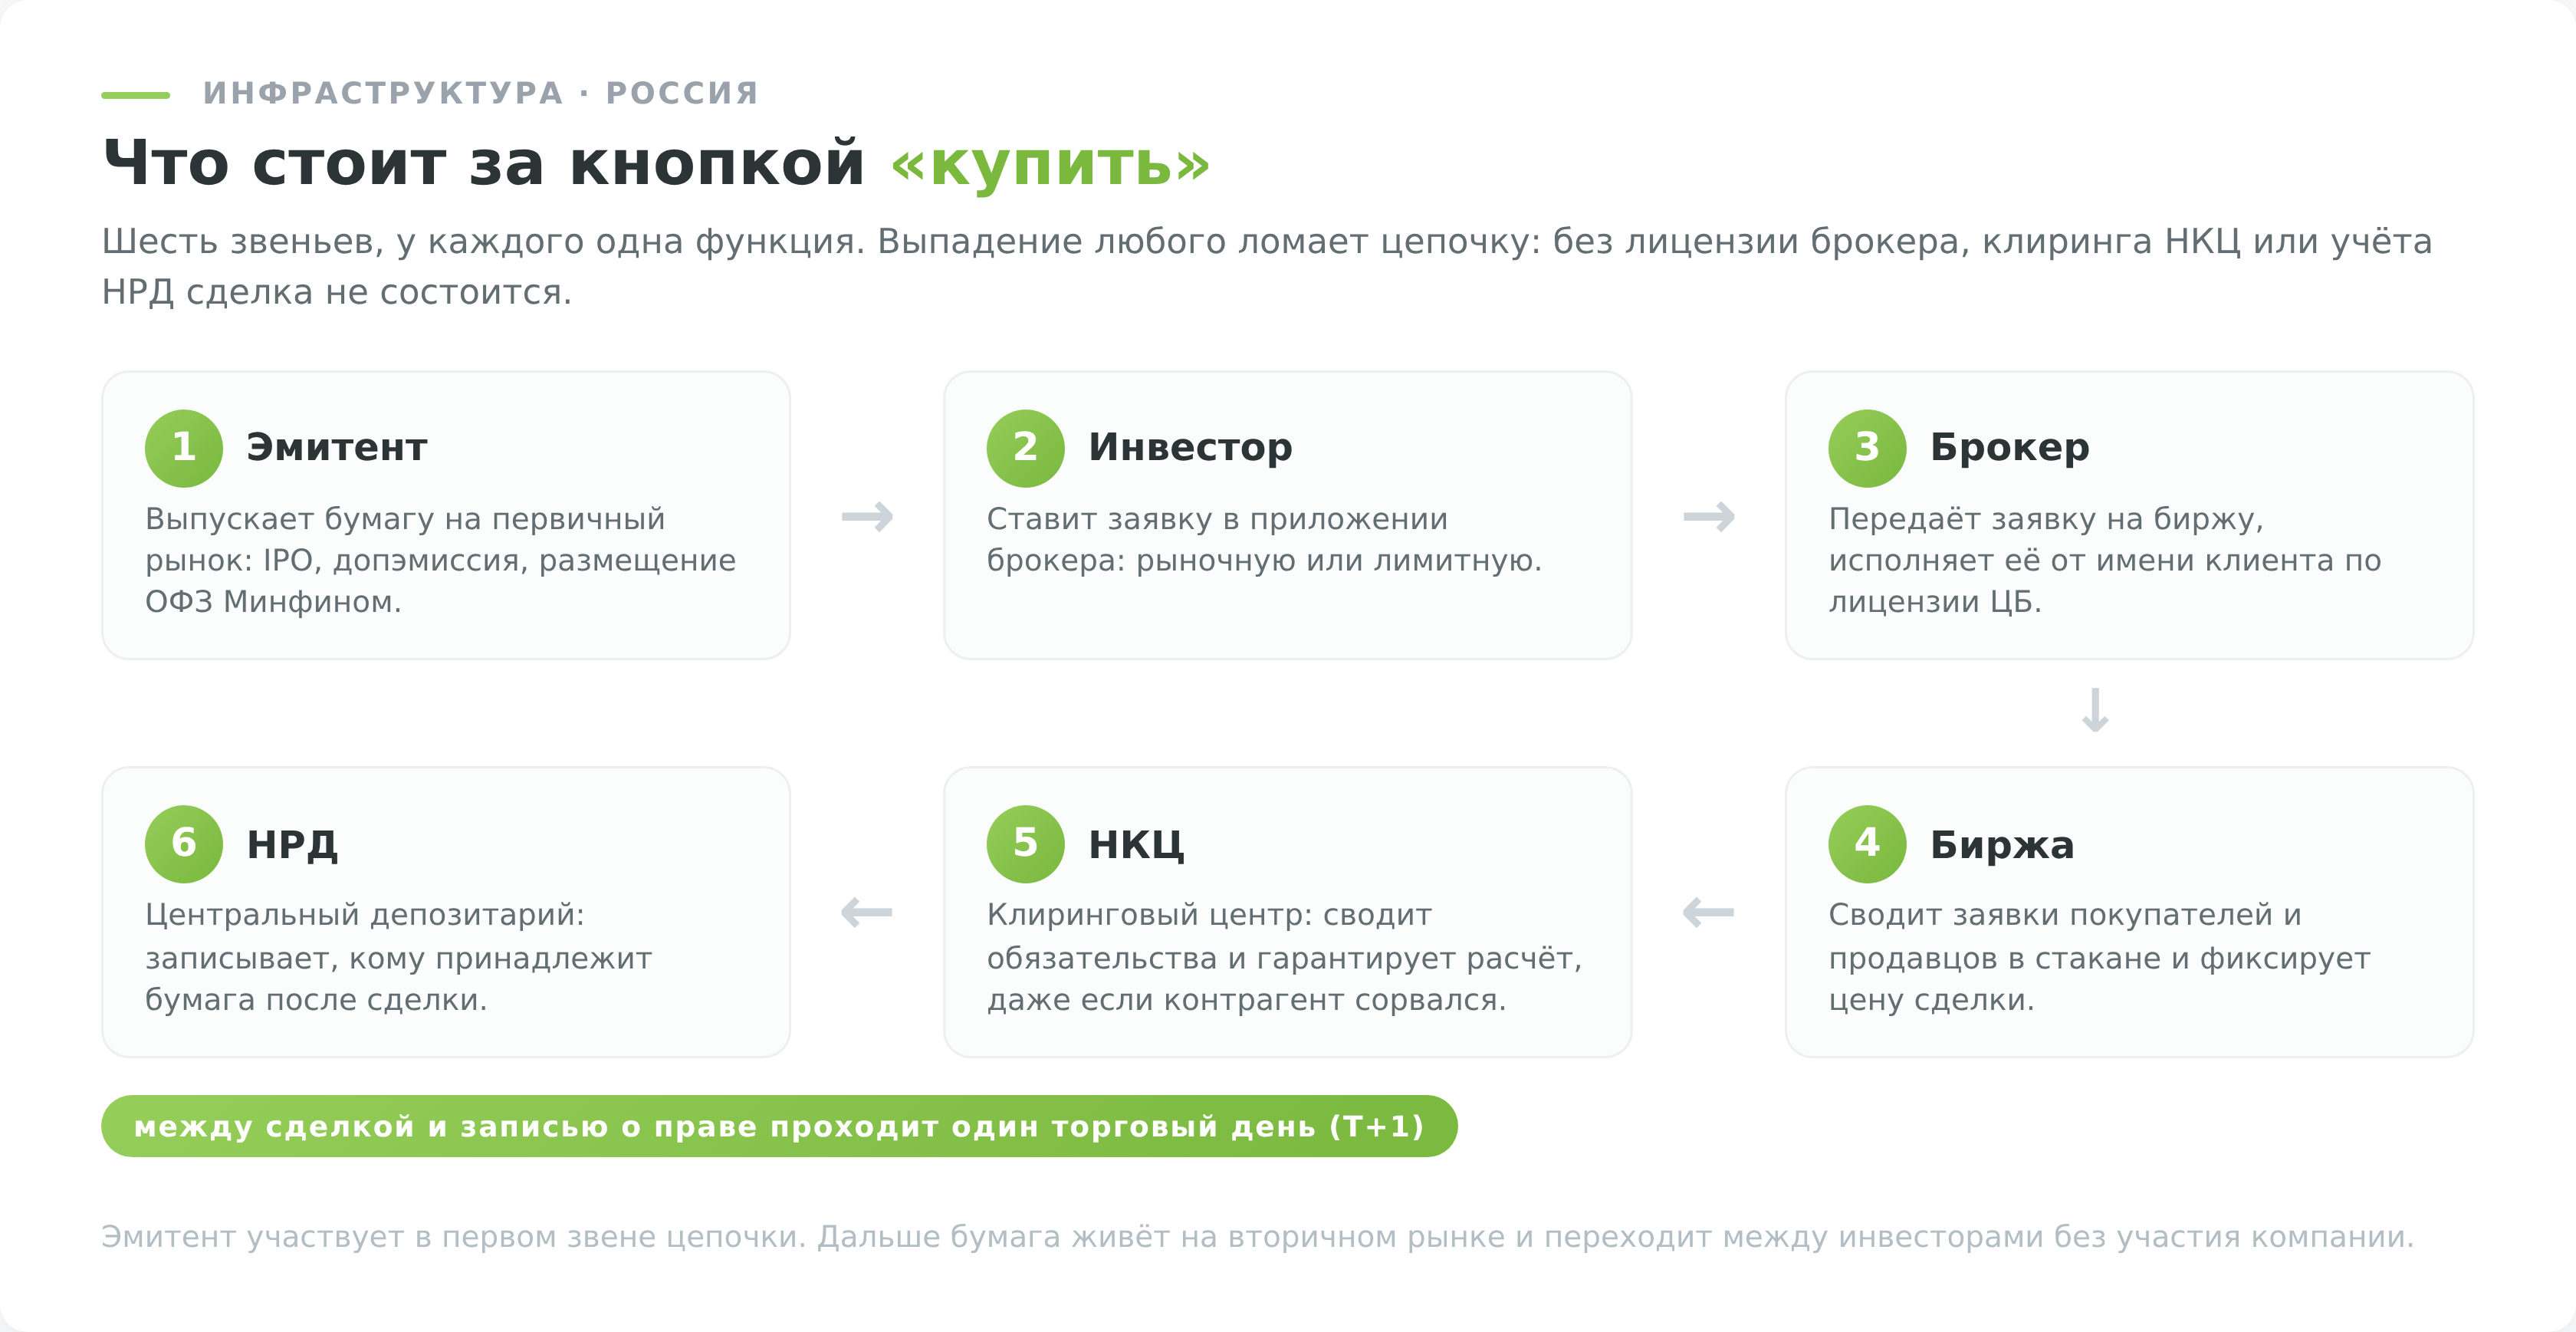
За кнопкой «купить» в приложении брокера стоит несколько организаций, и у каждой своя роль в том, что происходит с вашими бумагами и деньгами после клика.
Первичный и вторичный рынок
У рынка два этажа. На первичном компания или государство впервые продают бумаги инвесторам. Минфин размещает новый выпуск ОФЗ, компания проводит IPO или допэмиссию, и деньги от продажи идут самому эмитенту. На вторичном рынке бумаги переходят между инвесторами, и эмитент этих денег уже не видит. Почти всё, что происходит на бирже каждый день, это вторичный рынок. Один инвестор продаёт другому, биржа сводит заявки, а цена каждой сделки становится новой котировкой.
Кто участвует в торгах
| Группа | Кто входит | Что делает |
|---|---|---|
| Эмитенты | Минфин, регионы, компании | выпускают бумаги через размещение ОФЗ, IPO, SPO или допэмиссию |
| Инвесторы | частные лица, фонды, банки, страховые компании, пенсионные фонды | покупают бумаги ради дивидендов, купонов и роста цены |
| Посредники | брокеры, дилеры, маркет-мейкеры | брокер выводит заявку клиента на биржу, дилер торгует за свой счёт, маркет-мейкер поддерживает котировки |
| Инфраструктура | биржа, клиринговый центр НКЦ, депозитарий НРД | биржа сводит заявки, НКЦ гарантирует расчёт, НРД ведёт учёт прав на бумаги |
Частные инвесторы дают большую часть оборота акций на Мосбирже, в 2024 году в среднем 74%. На развитых рынках основной объём приходится на институциональных инвесторов, фонды и банки, поэтому российский рынок сильнее реагирует на настроения частных покупателей.
Клиринговый центр (на Мосбирже это Национальный клиринговый центр, НКЦ) выступает центральным контрагентом. Если у одной из сторон не хватит денег или бумаг, НКЦ исполнит сделку сам и взыщет долг с нарушителя. Национальный расчётный депозитарий (НРД) ведёт электронный учёт того, кому и в каком количестве принадлежит каждая бумага.
Когда идут торги и когда приходят бумаги
С 31 июля 2023 года на Мосбирже действует режим расчётов T+1. Сделка заключается сегодня, а бумаги и деньги окончательно меняют владельца на следующий торговый день. Раньше расчёт шёл на второй день (T+2). Разница становится ощутимой, когда нужно срочно вывести деньги или успеть купить бумагу под дивиденды.
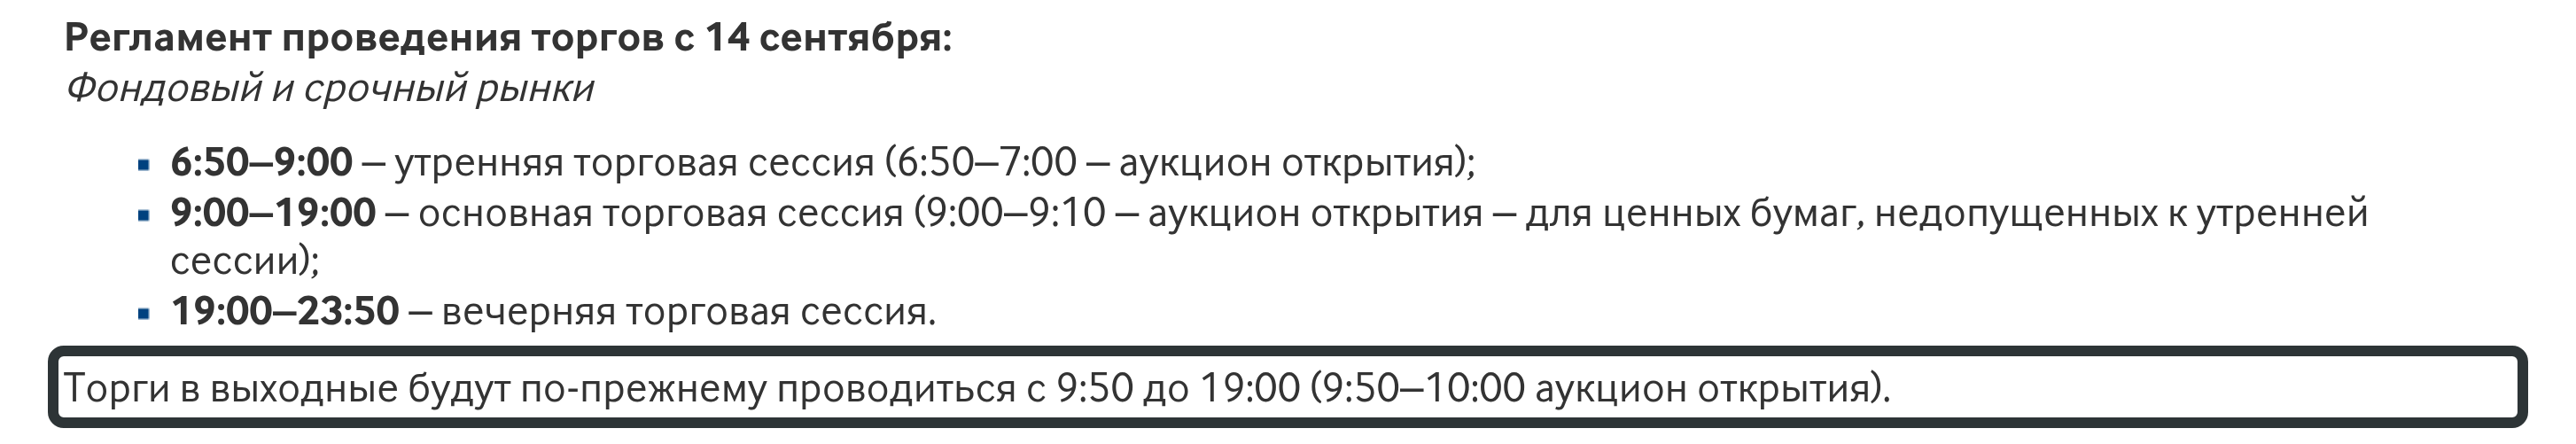
По расписанию Московской биржи, действующему с 14 сентября 2026 года, основная сессия фондового рынка идёт с 9:00 до 19:00 по Москве. Перед ней с 6:50 до 9:00 проходит утренняя сессия, после неё до 23:50 длится вечерняя, а в выходные торги идут с 9:50 до 19:00. Каждую сессию начинает аукцион открытия, короткий период сведения заявок, который задаёт стартовую цену. Между сессиями цена может измениться только скачком на следующем аукционе.
Как формируется цена на бирже
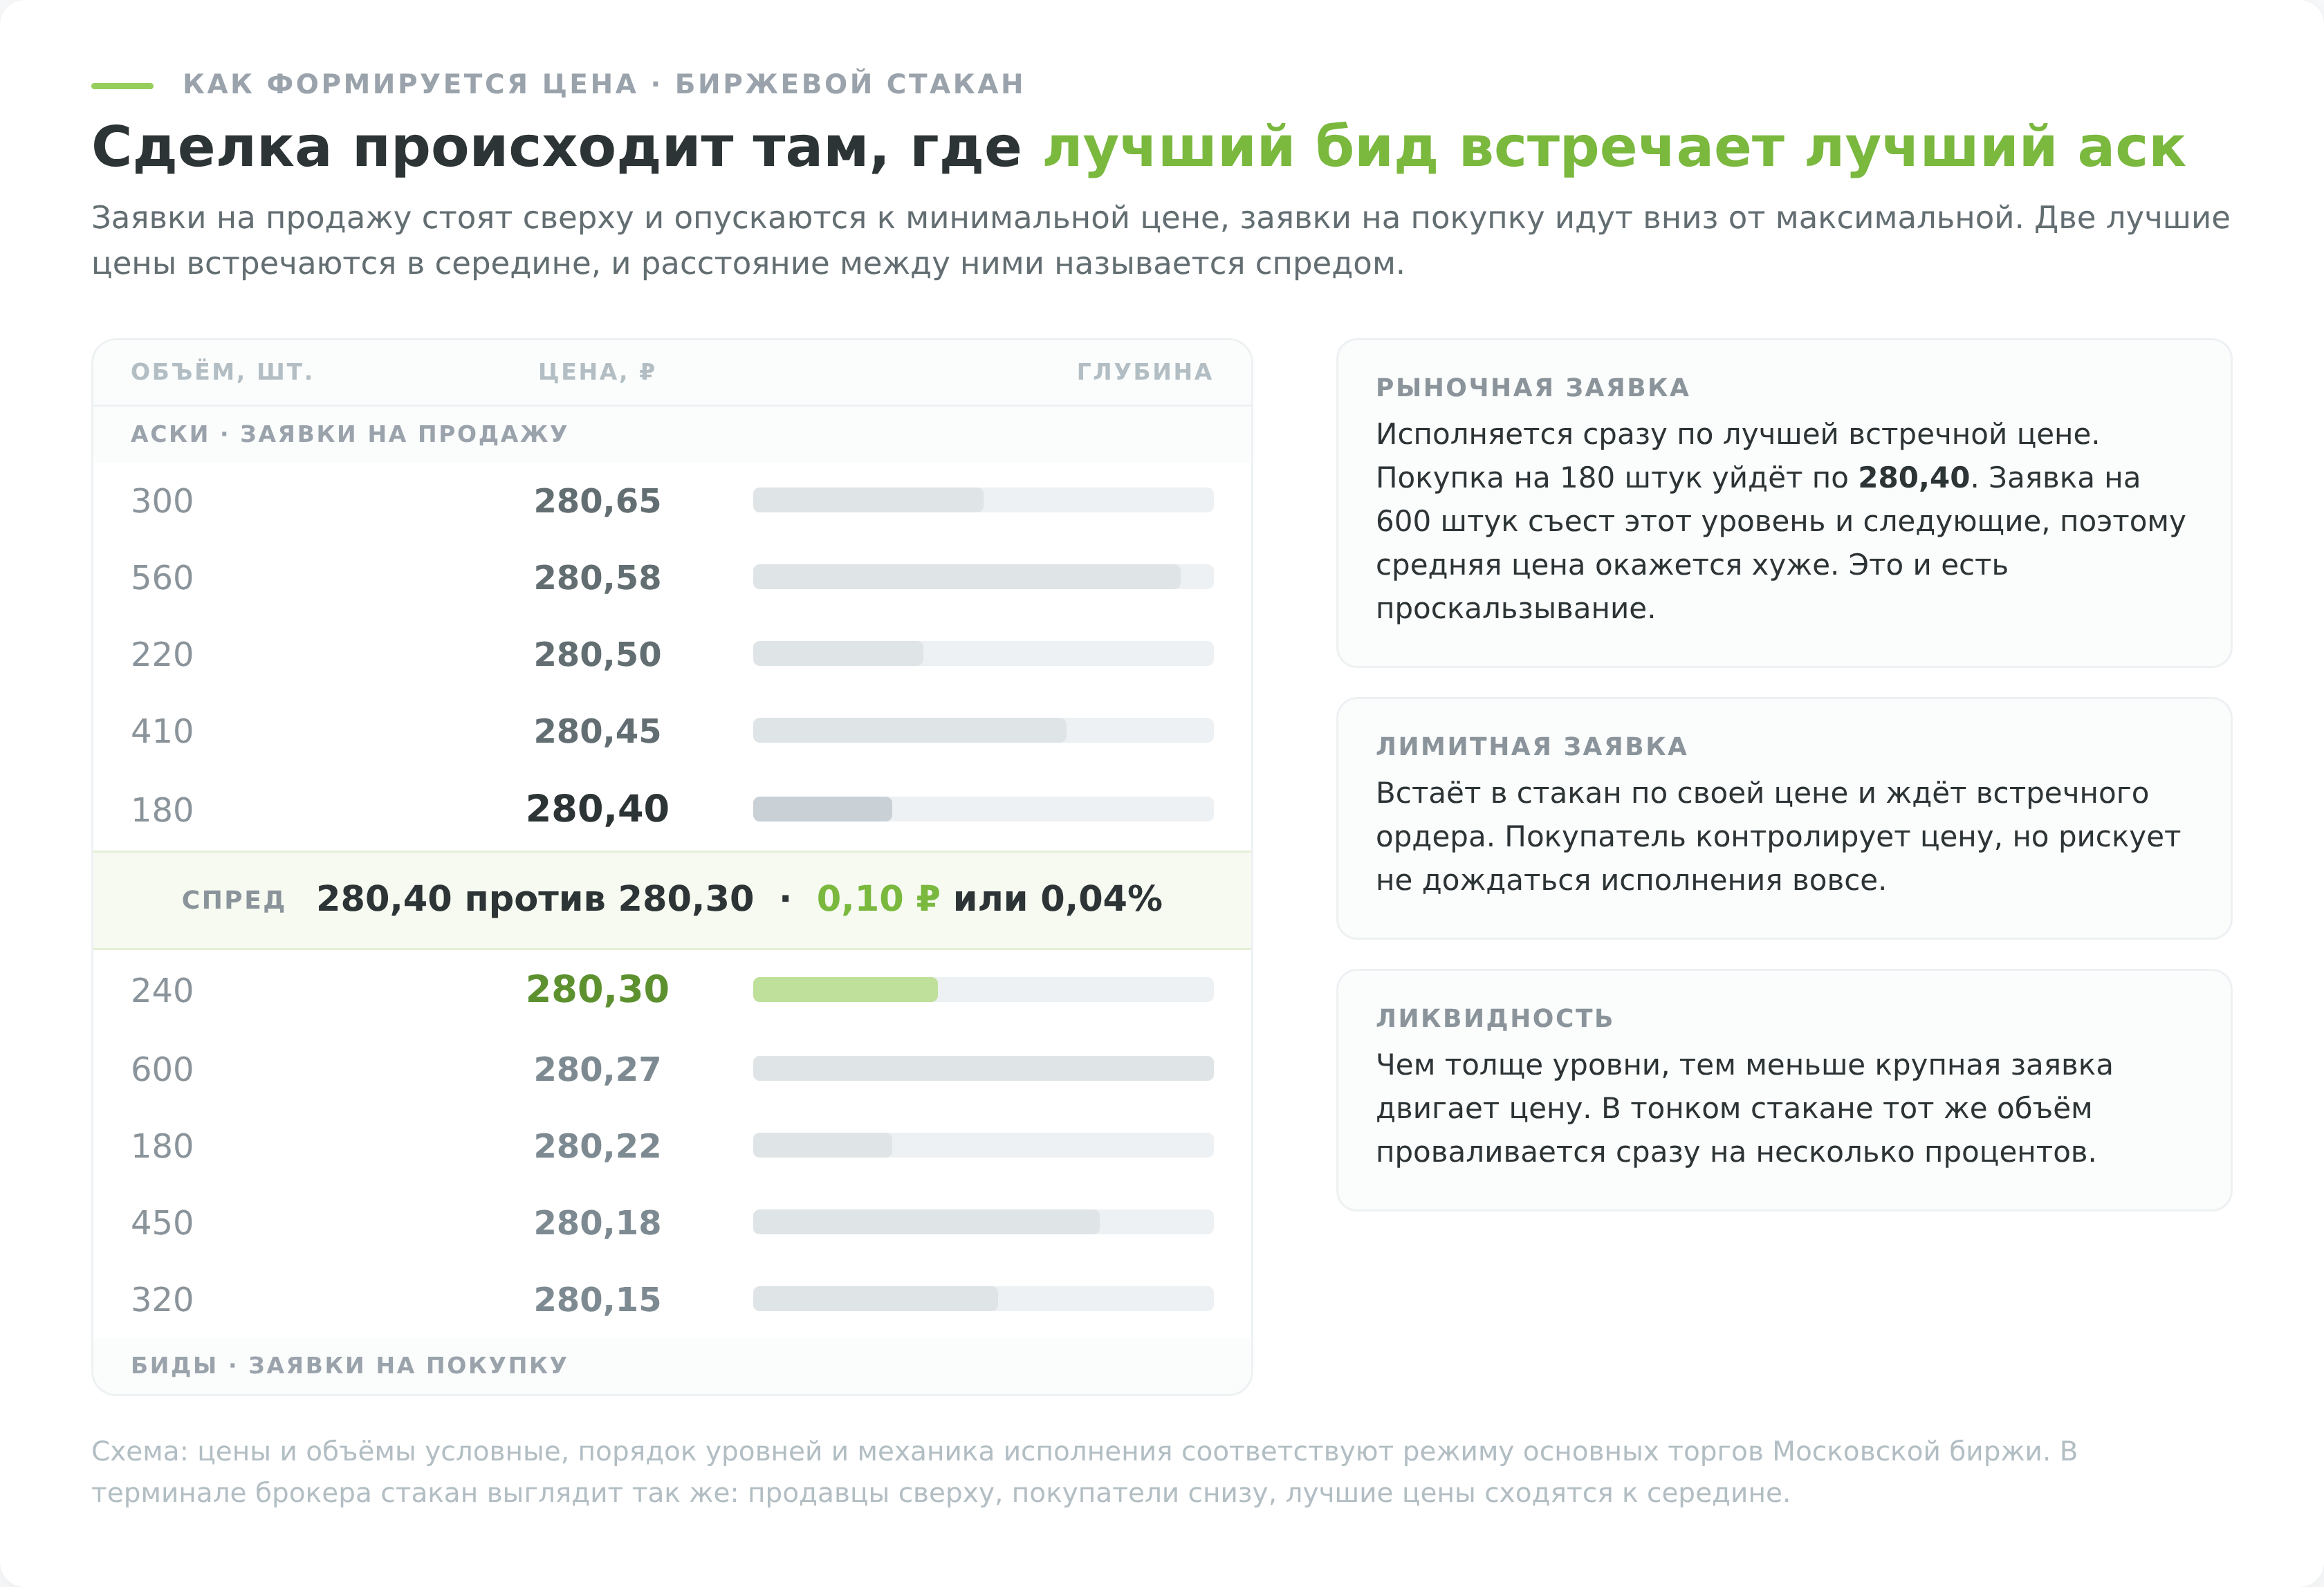
Цену акции в каждый момент определяет биржевой стакан, в котором собраны все активные заявки на покупку и продажу. Продавцы стоят в нём сверху, покупатели снизу, и лучшие цены обеих сторон сходятся к середине. Лучший бид это максимальная цена, за которую кто-то готов купить. Лучший аск это минимальная цена, за которую кто-то готов продать. Разница между ними называется спредом.
Сделка проходит, когда новая заявка дотягивается до лучшей встречной цены, например покупатель соглашается на лучший аск. Цена последней сделки и становится «текущей котировкой», которую вы видите в приложении брокера. Когда вы нажимаете «купить по рынку», заявка исполняется по лучшему доступному аску, и если её объём больше, чем первый уровень стакана, она «съедает» следующие уровни. Чем больше ордер, тем хуже средняя цена исполнения, это и называют проскальзыванием.
Для большинства сделок хватает двух типов заявок.
- Рыночная заявка (market) исполняется немедленно по текущим ценам стакана. Её выбирают, когда важна скорость, а не точная цена.
- Лимитная заявка (limit) ставится с указанием максимальной (для покупки) или минимальной (для продажи) цены и висит в стакане, пока кто-то не зайдёт в неё встречным ордером. Плюс в контроле цены, минус в том, что заявка может не исполниться вообще.
Лимитная заявка защищает от проскальзывания, поэтому в тонком стакане её ставят по умолчанию. Рыночная удобна в ликвидных бумагах вроде Сбера, где спред составляет доли процента.
Регулирование фондового рынка в России
С 2013 года роль мегарегулятора финансового рынка в России выполняет Банк России. До этого функции были разделены между несколькими ведомствами (ФСФР, ФКЦБ), и такое дробление порождало белые пятна, которыми пользовались мошенники и сомнительные финансовые организации. Концентрация полномочий у ЦБ убрала большую часть этих пятен, но регулятор получился очень сильным, его позиция по любому вопросу фактически становится законом для рынка.
Рынок ценных бумаг регулируют прежде всего два закона, ФЗ-39 «О рынке ценных бумаг» от 22 апреля 1996 года и ФЗ-46 «О защите прав и законных интересов инвесторов» от 5 марта 1999 года. ФЗ-39 определяет, что такое ценная бумага, кто имеет право быть эмитентом, брокером, депозитарием, какие процедуры соблюдаются при выпуске бумаг и как ведётся реестр акционеров. ФЗ-46 отвечает за правила раскрытия информации, защиту миноритарных акционеров и ответственность за недобросовестные практики.
Квалифицированный и неквалифицированный инвестор
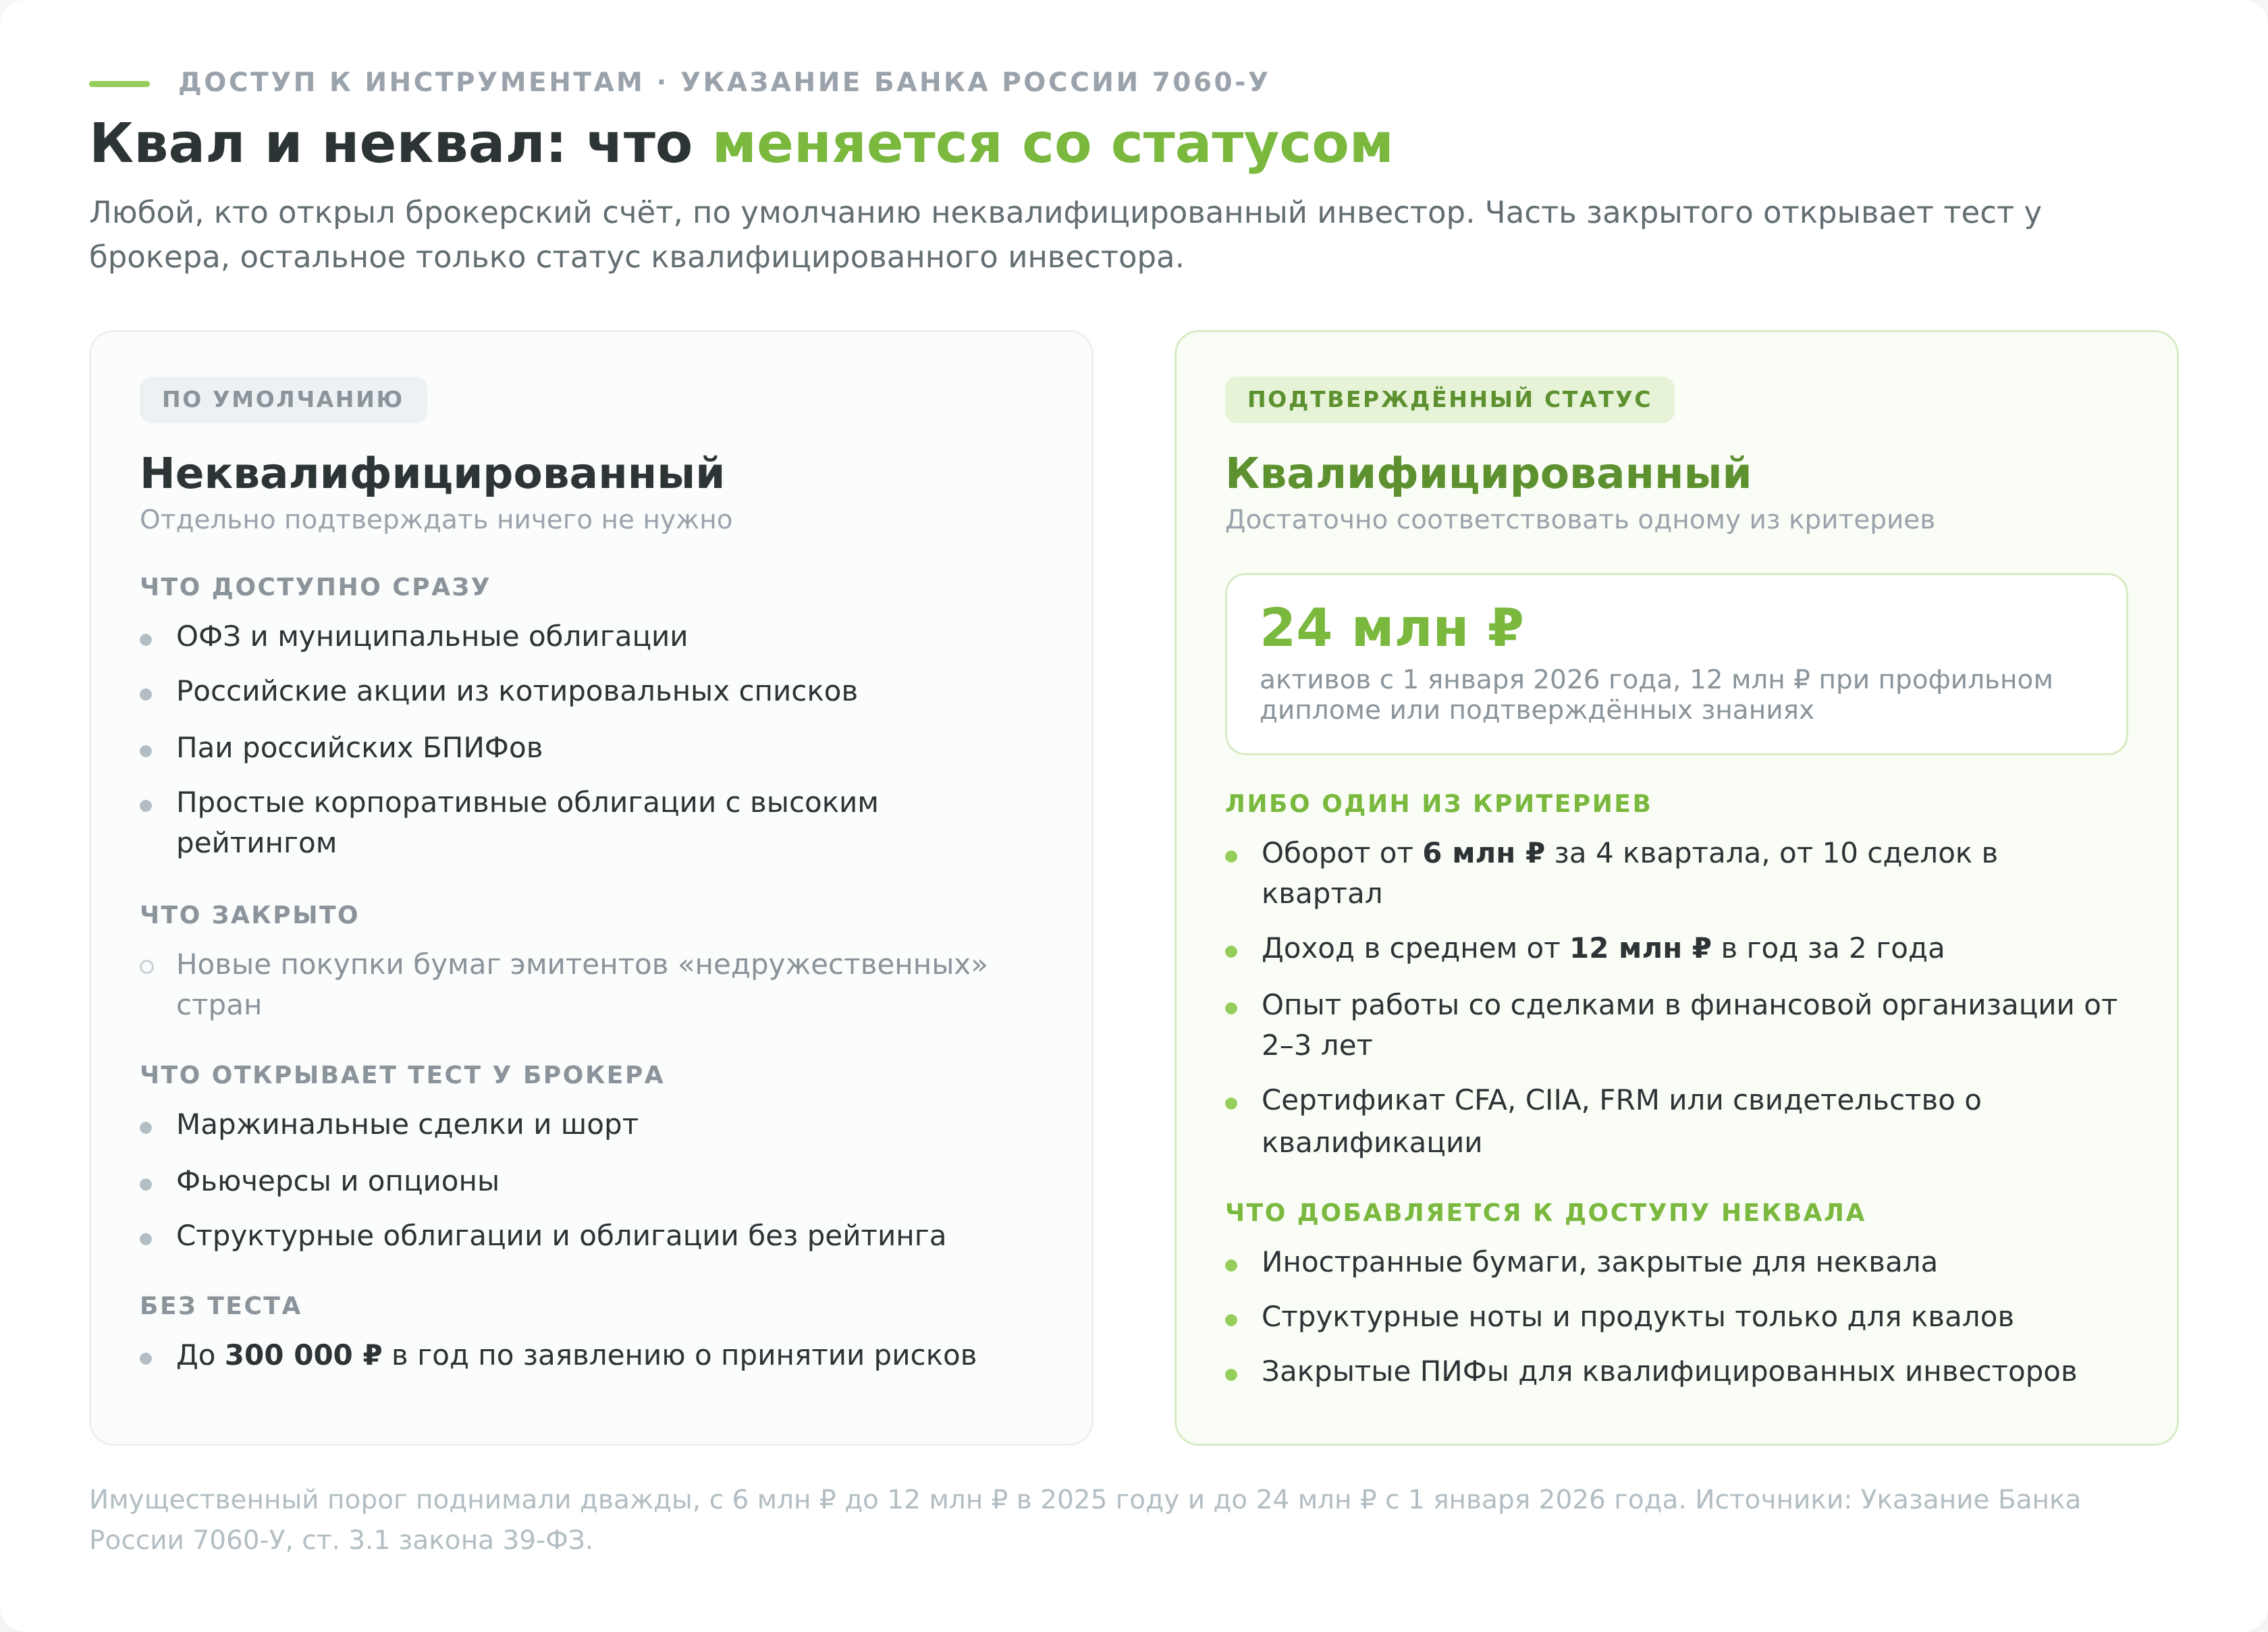
По умолчанию любой частный инвестор, открывший брокерский счёт, считается неквалифицированным. Без дополнительных условий ему доступны ОФЗ, акции из котировальных списков биржи, паи российских БПИФов и облигации российских эмитентов с достаточным кредитным рейтингом.
Для сделок сложнее (маржинальная торговля и шорт, фьючерсы и опционы, структурные облигации, облигации без рейтинга) брокер проводит тестирование по ст. 3.1 закона 39-ФЗ. Без положительного теста такие сделки всё же возможны, если клиент подал заявление о принятии рисков, но не больше чем на 300 000 рублей в год.
Статус квалифицированного инвестора дают по одному из критериев Указания Банка России 7060-У. Имущественный критерий требует не меньше 24 млн рублей на счетах и в бумагах с 1 января 2026 года, а человеку с профильным экономическим образованием или подтверждёнными у брокера знаниями хватит 12 млн рублей.
Вместо имущества подходит оборот сделок от 6 млн рублей за последние 4 квартала (в среднем от 10 сделок в квартал и не реже одной в месяц), доход в среднем от 12 млн рублей в год за 2 года, опыт работы со сделками в финансовой организации от 2 до 3 лет или сертификат CFA, CIIA, FRM.
Претензию к брокеру сначала направляют самому брокеру, а если ответ не устроил, жалобу принимает интернет-приёмная Банка России. Финансовый уполномоченный по ст. 28 закона 123-ФЗ обязательно рассматривает споры до 500 000 рублей с банками, страховщиками, МФО, НПФ, ломбардами и кредитными кооперативами. Брокер без банковской лицензии подключается к нему только добровольно, иначе спор с ним остаётся решать в суде. Если речь о мошенничестве, заявление пишут в полицию.
Налоги инвестора на фондовом рынке
С прибыли на фондовом рынке платится НДФЛ, и в большинстве случаев инвестору не нужно ничего считать самому. Российский брокер выступает налоговым агентом и сам ведёт учёт результатов всех сделок, удерживая налог при выводе денег и в конце календарного года. По иностранным доходам, которые прошли мимо российского брокера, декларацию подаёт сам инвестор.
Ставка зависит от годового финансового результата по ценным бумагам и составляет 13% до 2,4 млн рублей дохода и 15% на сумму выше. Эта налоговая база отдельная, с зарплатой она не складывается. Убытки внутри года сальдируются, падение одной бумаги уменьшает налогооблагаемую прибыль от другой. Убыток прошлых лет можно переносить вперёд в течение 10 лет через декларацию 3-НДФЛ.
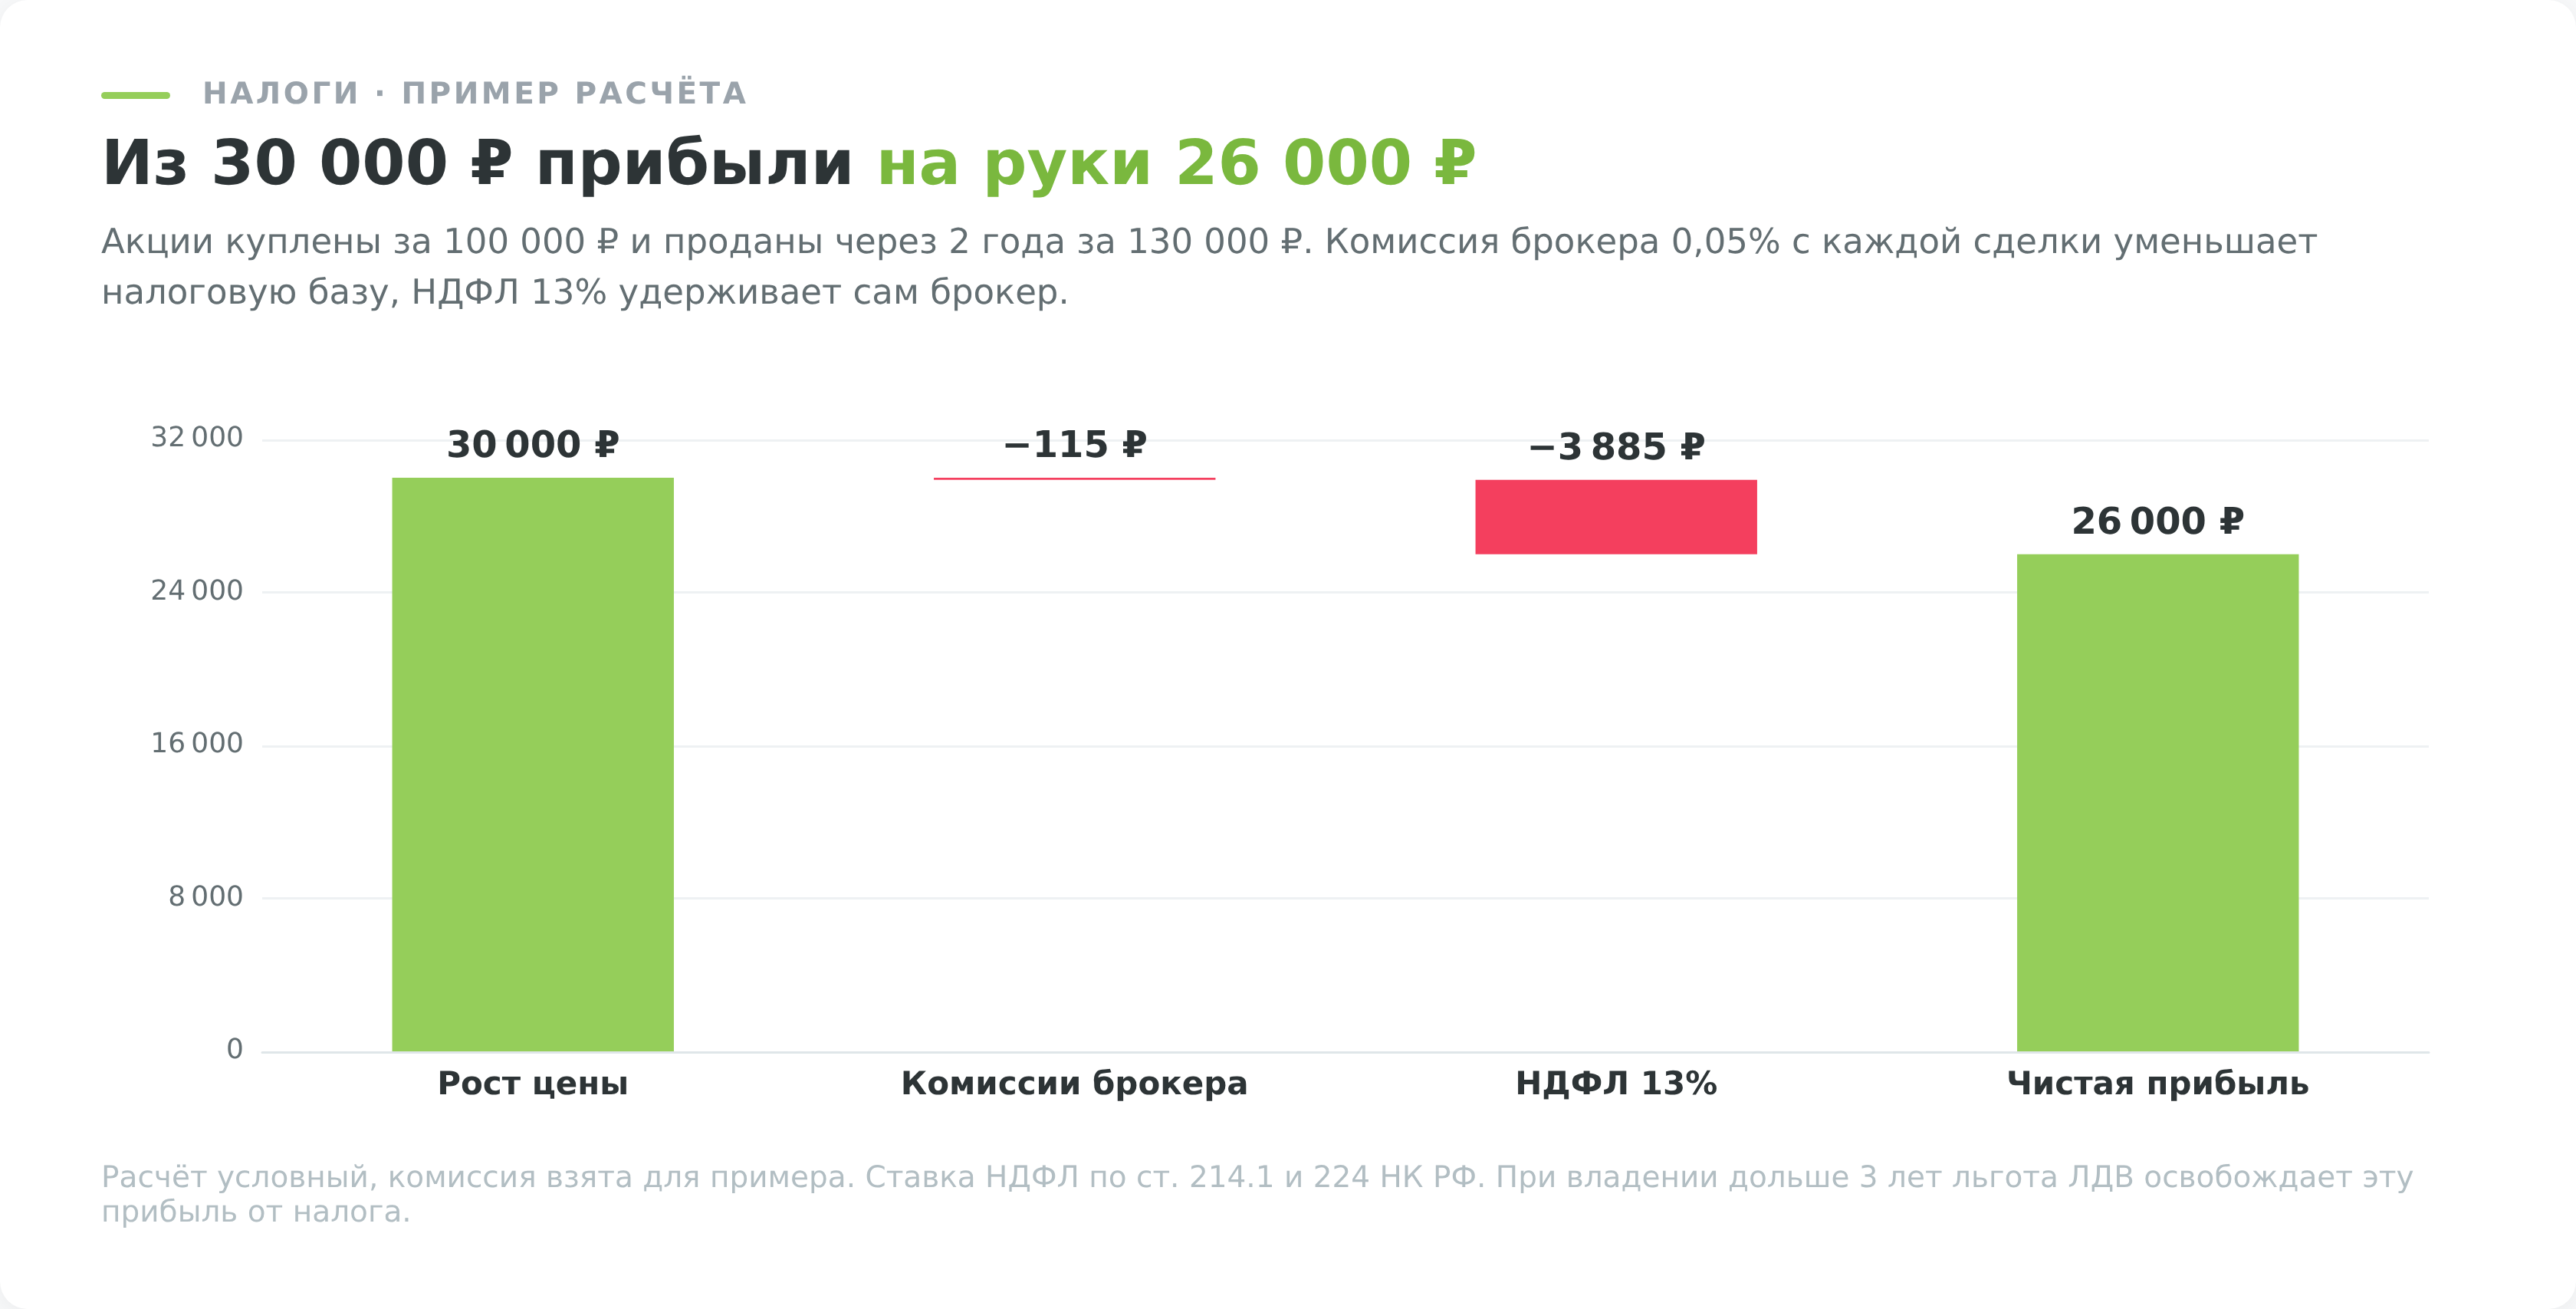
Допустим, инвестор купил акции за 100 000 ₽ и через 2 года продал за 130 000 ₽, а брокер берёт 0,05% с каждой сделки. Комиссии 50 и 65 рублей уменьшают налоговую базу до 29 885 ₽, НДФЛ 13% с неё составит 3 885 ₽, и на руках останется 26 000 ₽ прибыли. Продержи он те же бумаги дольше 3 лет, льгота долгосрочного владения освободила бы эту прибыль от налога целиком.
| Льгота | Условие | Что даёт |
|---|---|---|
| Вычет на взнос по ИИС-3 | взнос до 400 000 рублей в год, счёт живёт минимум 5 лет | возврат до 52 000 рублей НДФЛ в год |
| Освобождение дохода по ИИС-3 | закрытие счёта по истечении срока | доход до 30 млн рублей без НДФЛ |
| Льгота долгосрочного владения (ЛДВ) | бумаги держатся дольше 3 лет | освобождение до 3 млн рублей прибыли за каждый год владения |
| Перенос убытков | декларация в ФНС | списание убытков в течение 10 лет вперёд |
Пользоваться всеми льготами одновременно нельзя. Бумаги на ИИС-3 под ЛДВ не подпадают, а вычет на взнос и освобождение дохода по одному счёту не складываются. Порядок прописан в ст. 219.1 Налогового кодекса, сводку инвестиционных вычетов публикует ФНС России. Разбор каждой льготы с примерами есть в статье про индивидуальный инвестиционный счёт.
Сколько зарабатывает фондовый рынок
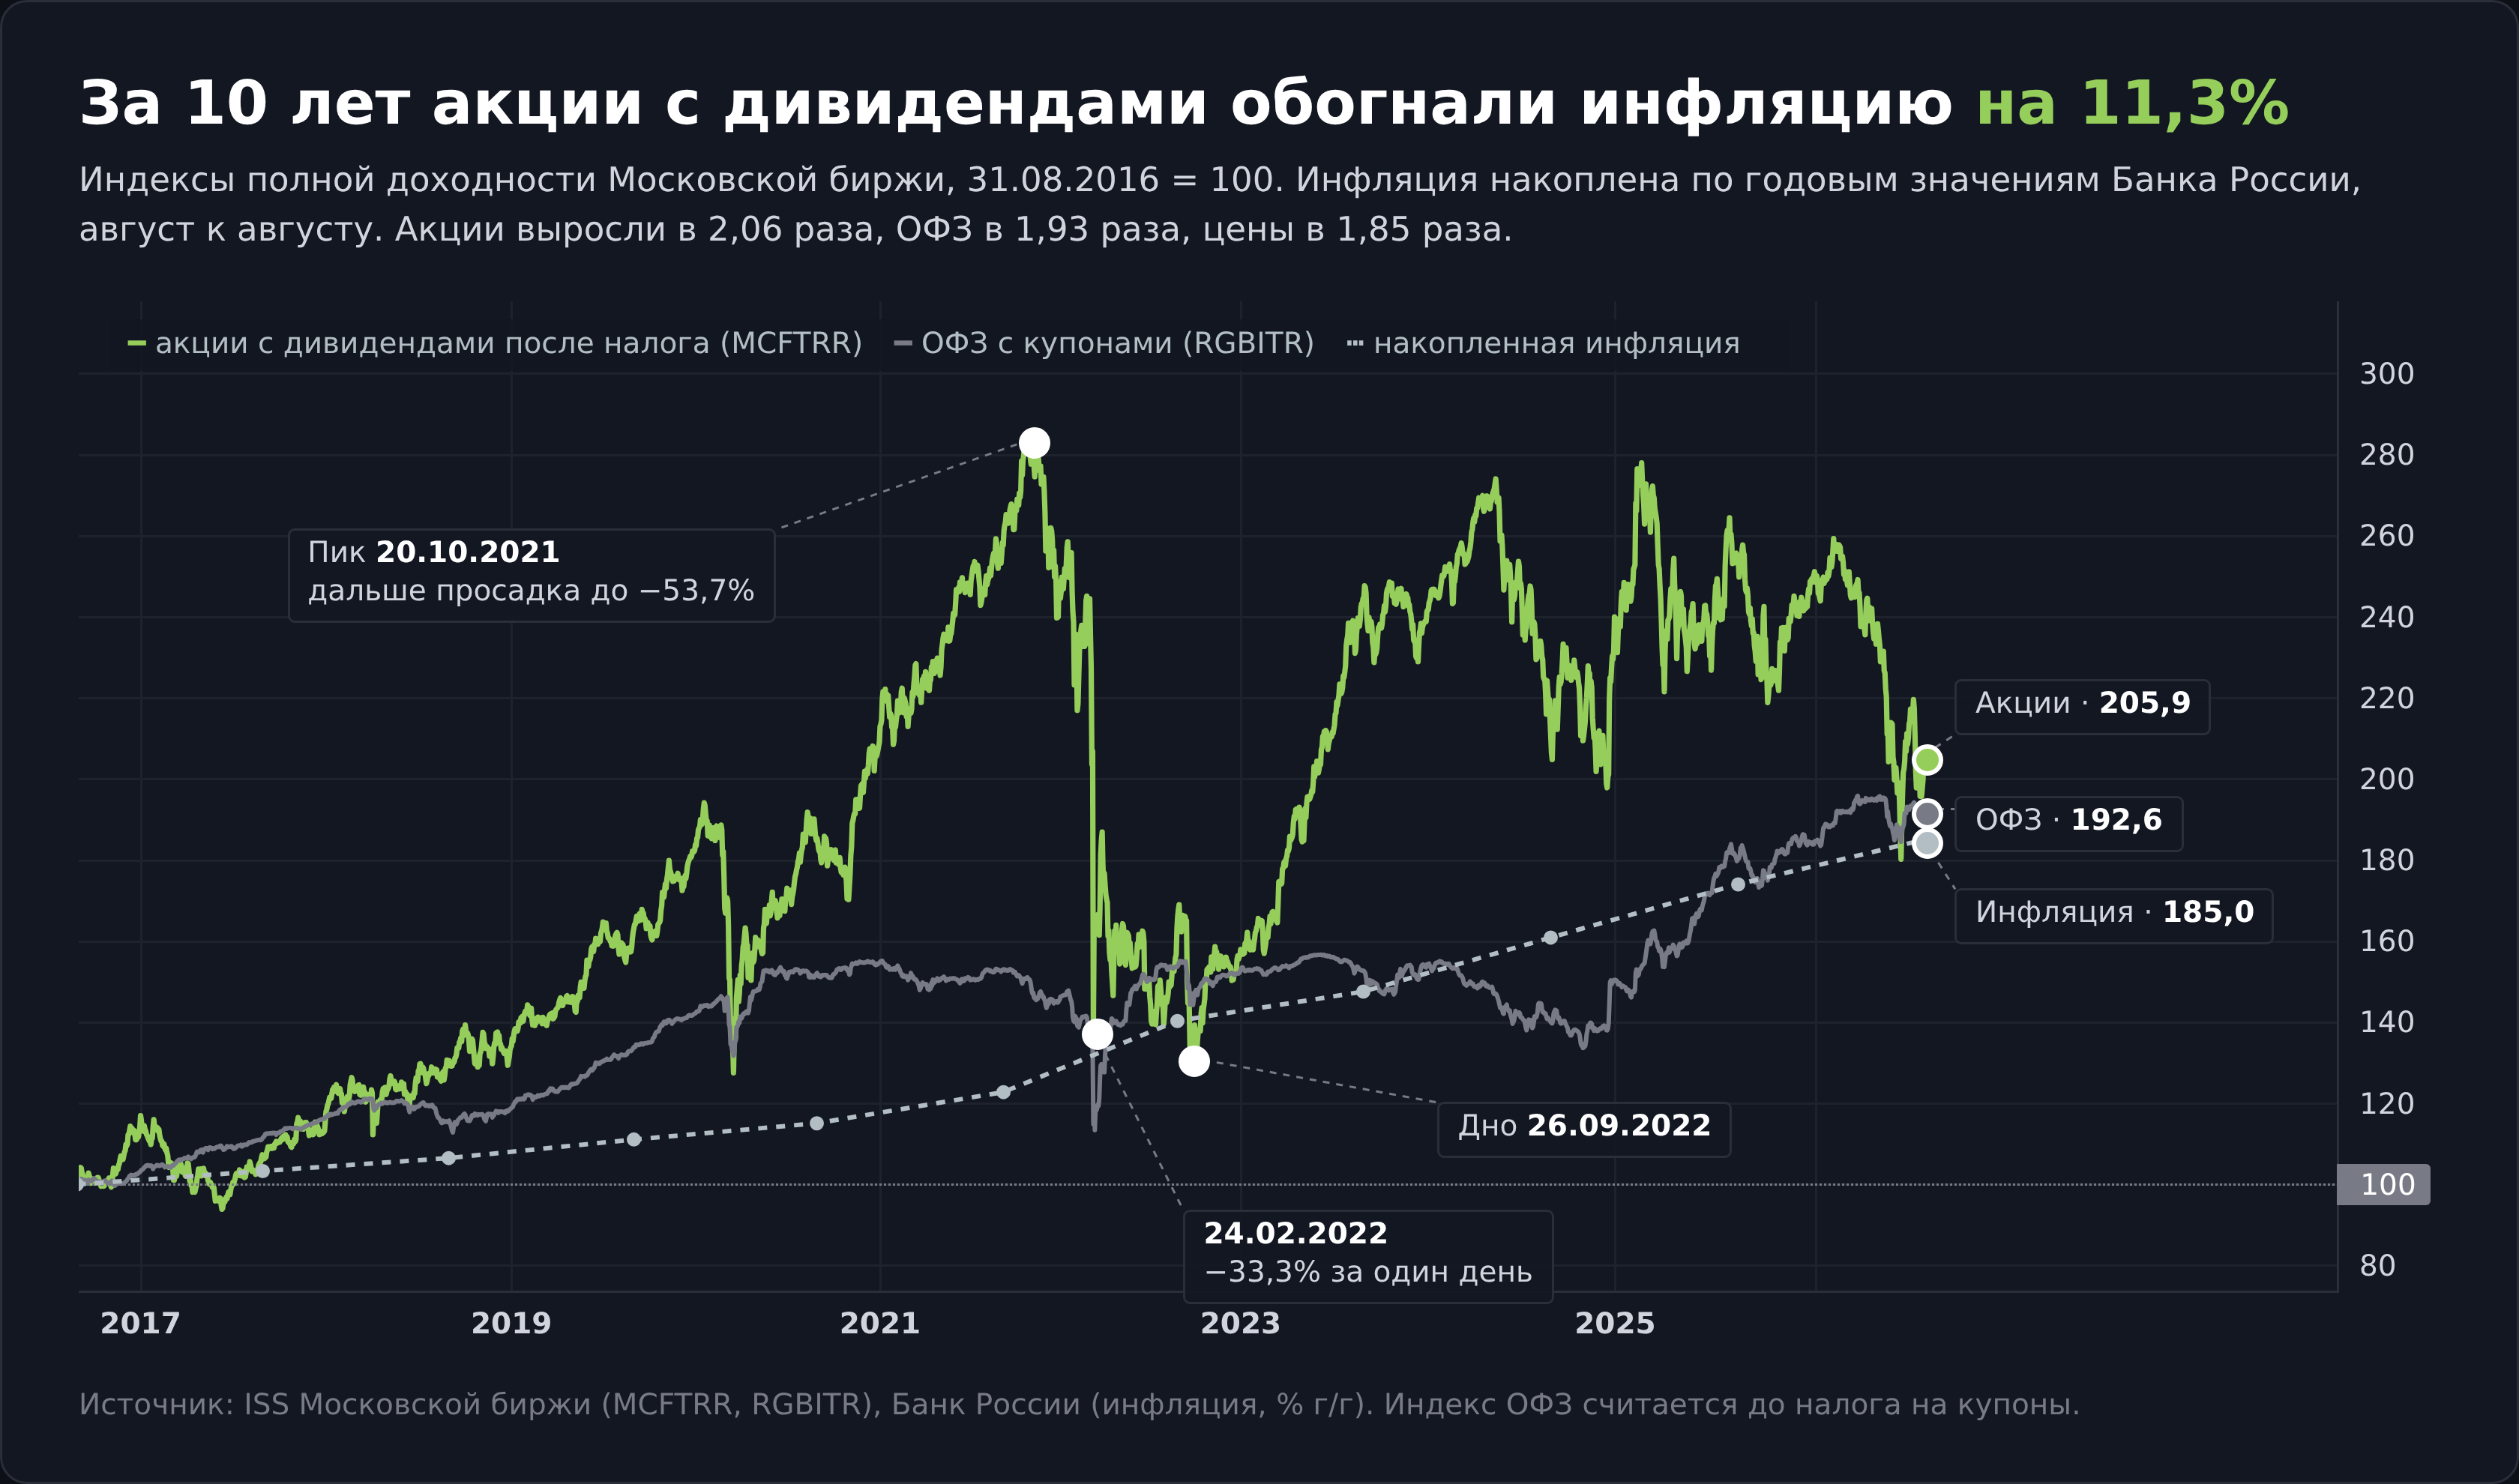
Инвестор зарабатывает на дивидендах, купонах и росте цены бумаг. Все три источника вместе показывают индексы полной доходности Мосбиржи. Индекс акций MCFTRR учитывает цену и реинвестированные дивиденды после налога, индекс ОФЗ RGBITR учитывает цену и купоны.
С 31 августа 2016 по 31 августа 2026 года MCFTRR вырос на 105,9%, то есть на 7,5% в год. RGBITR за то же время прибавил 92,6%, или 6,8% в год. Цены по данным Банка России выросли на 85%, на 6,3% в год. После инфляции акции дали за десятилетие 11,3%, облигации 4,1%.
Путь при этом был совсем не ровным. 24 февраля 2022 года индекс акций упал за 1 день на 33,3%, а от пика 20 октября 2021 года до дна 26 сентября 2022 года просадка составила 53,7%.
Я сверил эти цифры с расхожей фразой «на длинной дистанции акции всегда обгоняют инфляцию». Для российского рынка она подтвердилась только на 10 годах и с небольшим запасом. На 5 годах, с конца августа 2021 по конец августа 2026 года, не подтвердилась вовсе.
Риски фондового рынка и как ими управлять
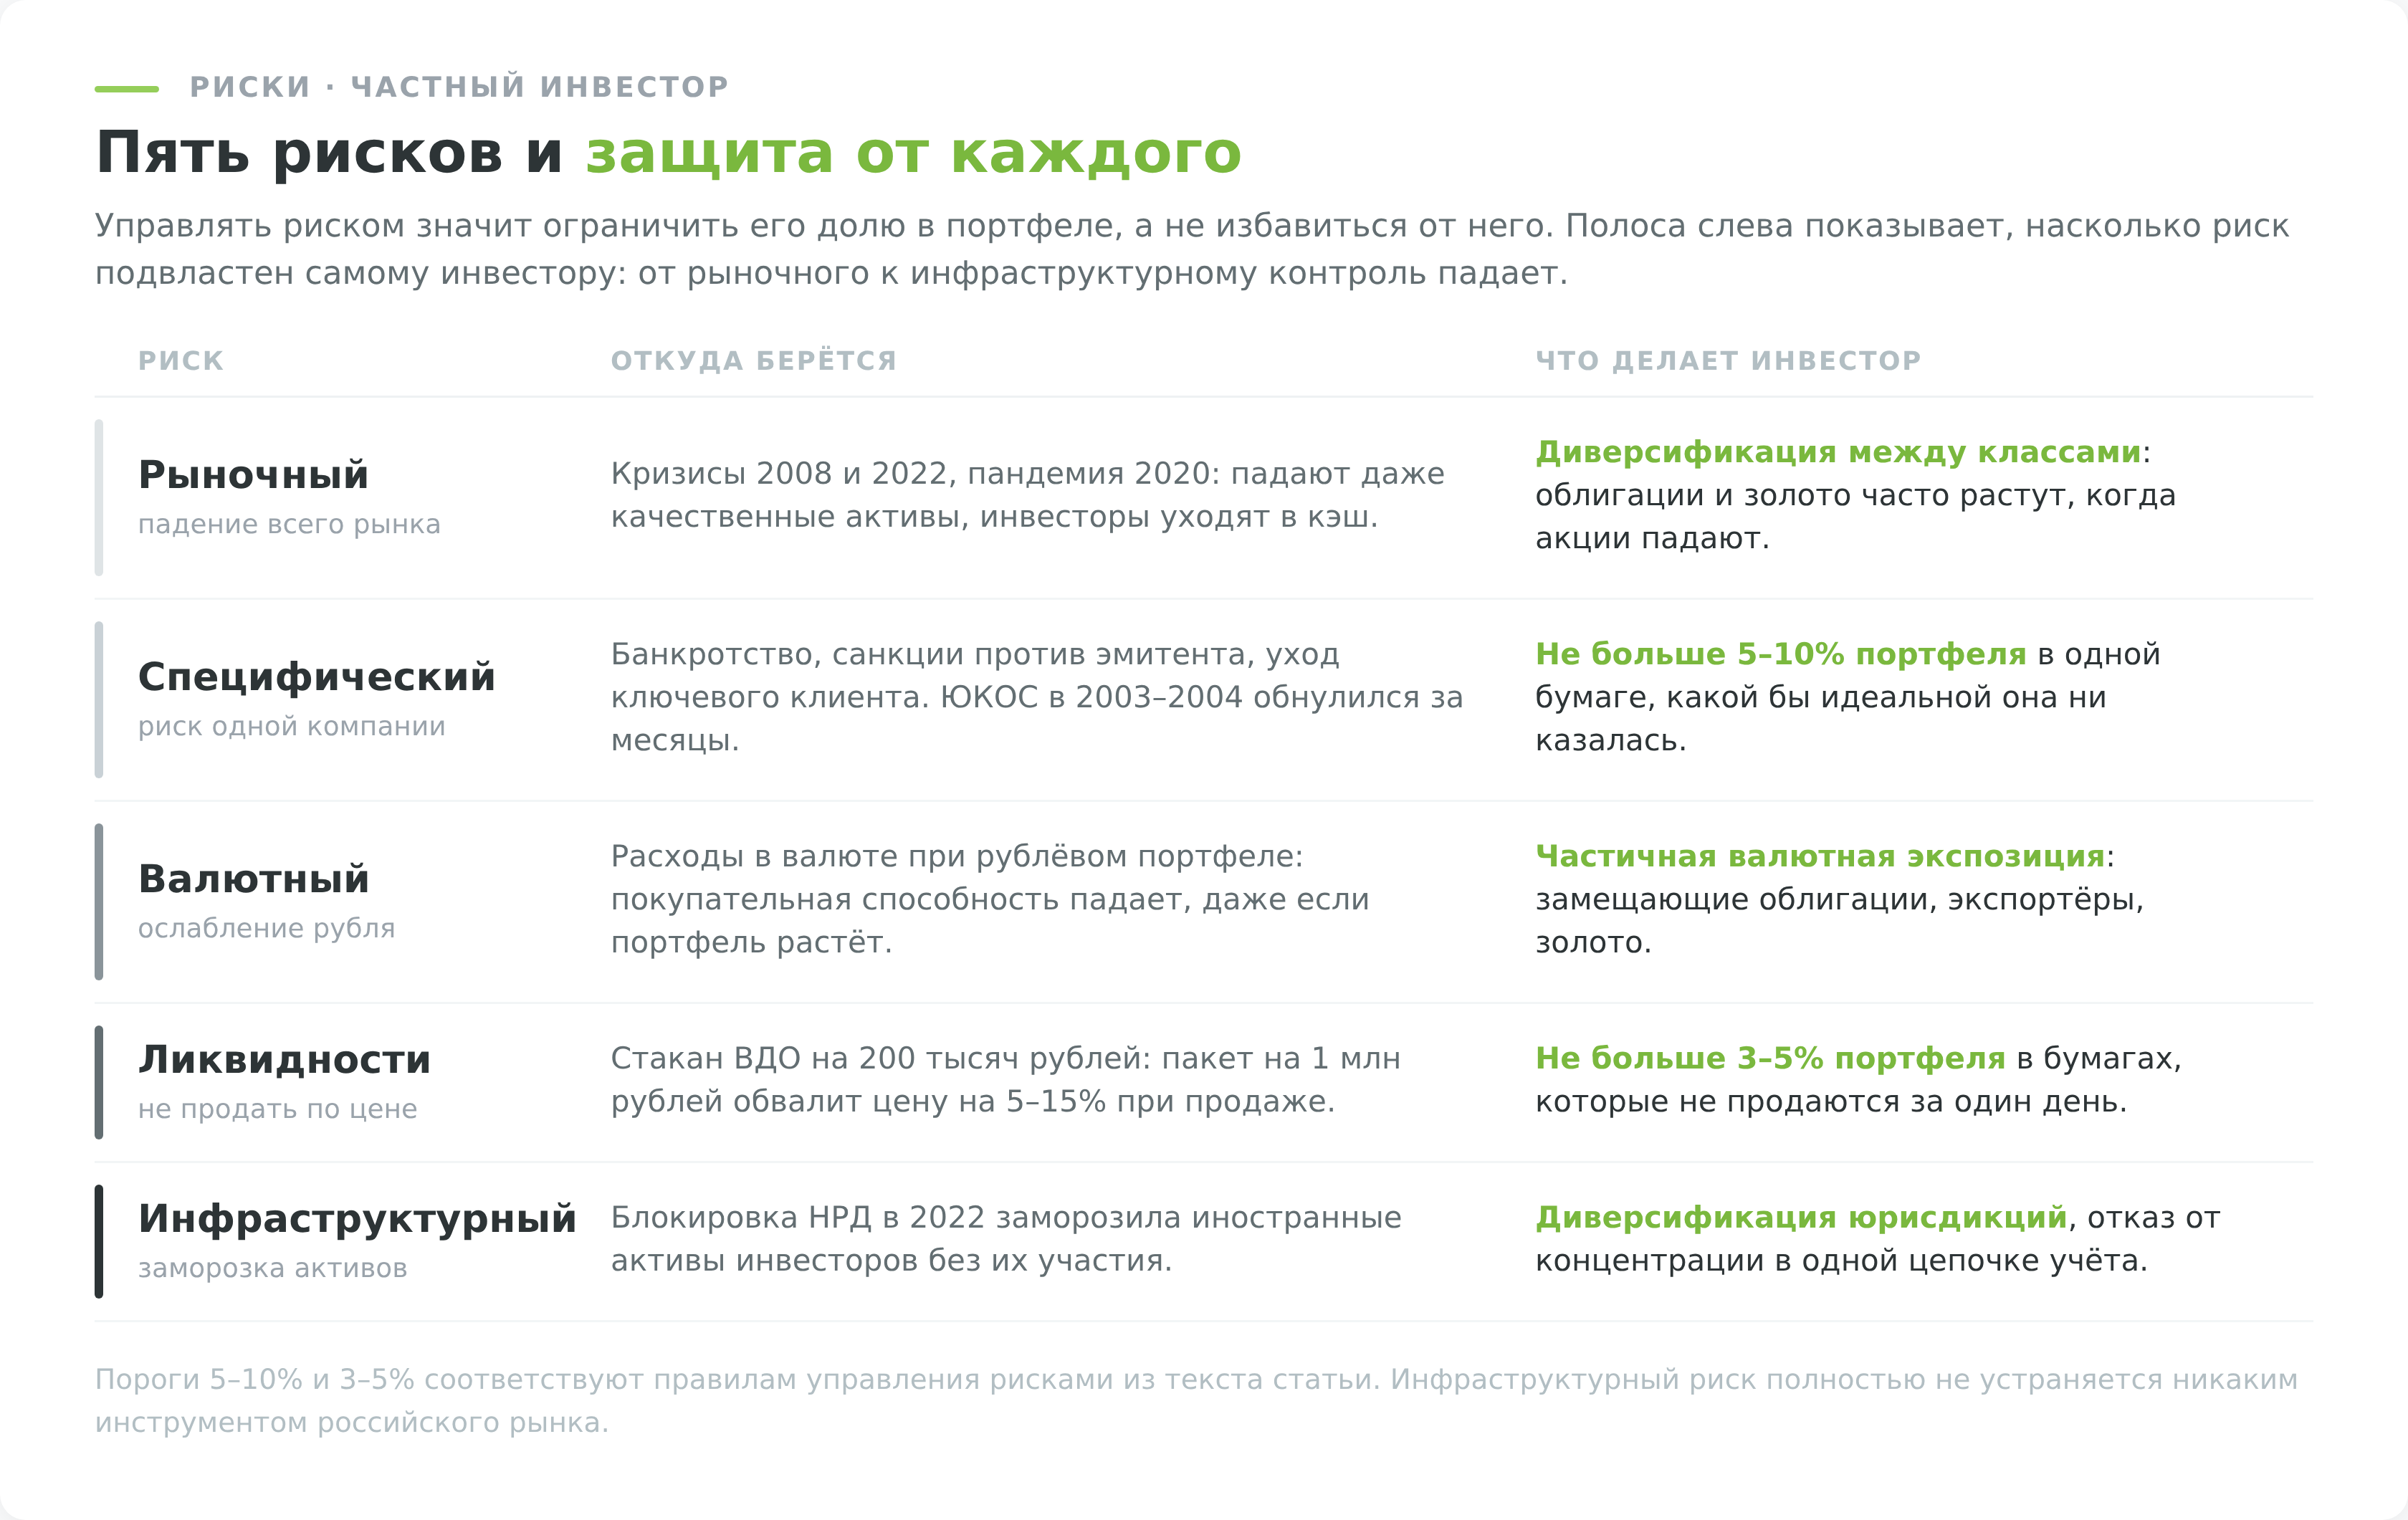
- Рыночный риск это вероятность того, что весь рынок пойдёт вниз независимо от качества конкретной компании. В такие периоды, как пандемия 2020 года, кризис 2008 года или обвал февраля 2022 года, падают даже самые качественные активы, потому что инвесторы массово уходят в кэш. Диверсификация внутри одного класса активов от него не спасает. Если падает весь рынок акций, не помогает ни Сбер, ни Лукойл. Снижает его диверсификация между классами активов, потому что когда акции падают, облигации и золото часто ведут себя иначе.
- Специфический риск это риск отдельной компании, от банкротства и санкций против конкретного эмитента до ухода ключевого клиента или потери лицензии. В 2003–2004 годах ЮКОС за считанные месяцы превратился из одной из самых дорогих российских компаний в нулевую. Его ограничивают долей, обычно не больше 5–10% портфеля в одной бумаге, даже если она кажется идеальной инвестицией.
- Валютный риск после 2022 года стал особенностью российского рынка. Если вы держите рубли, а значительная часть расходов валютная (поездки, импортная техника, обучение детей за рубежом), ослабление рубля съедает покупательную способность портфеля, даже если в рублях он растёт. Частично его закрывают замещающие облигации, акции экспортёров (Лукойл, Норникель, Полюс), золото или БПИФы с валютной привязкой.
- Риск ликвидности это невозможность быстро продать бумагу по справедливой цене, особенно заметная у ВДО, акций второго и третьего эшелона и ЦФА. Когда в стакане по инструменту суммарно висит заявок на 200 тысяч рублей, продажа пакета на 1 млн рублей пройдёт весь стакан и может сдвинуть цену на 5–15%. Поэтому таких бумаг обычно держат не больше 3–5% портфеля.
- Инфраструктурный риск до 2022 года почти никто не учитывал. Блокировка НРД показала, что даже безупречно собранный портфель можно потерять из-за внешних обстоятельств, на которые инвестор не влияет, и часть пострадавших компенсацию так и не получила. Снижают этот риск диверсификацией между юрисдикциями и отказом держать все активы в одной цепочке учёта.
На решения влияют и психологические ловушки:
- FOMO (страх упустить) толкает к покупке на пике, когда все знакомые уже говорят только об этой бумаге.
- Усреднение убытков означает добавлять деньги в падающую позицию в надежде, что цена вернётся, без понимания, почему она упала.
- Якорение на цене входа мешает зафиксировать убыток, потому что «я покупал дороже, продам только когда вернётся».
Как стать участником фондового рынка
Путь от решения начать инвестировать до первой сделки занимает около часа. Полное руководство по старту с учётом санкционных ограничений собрано в материале «Как инвестировать в России».
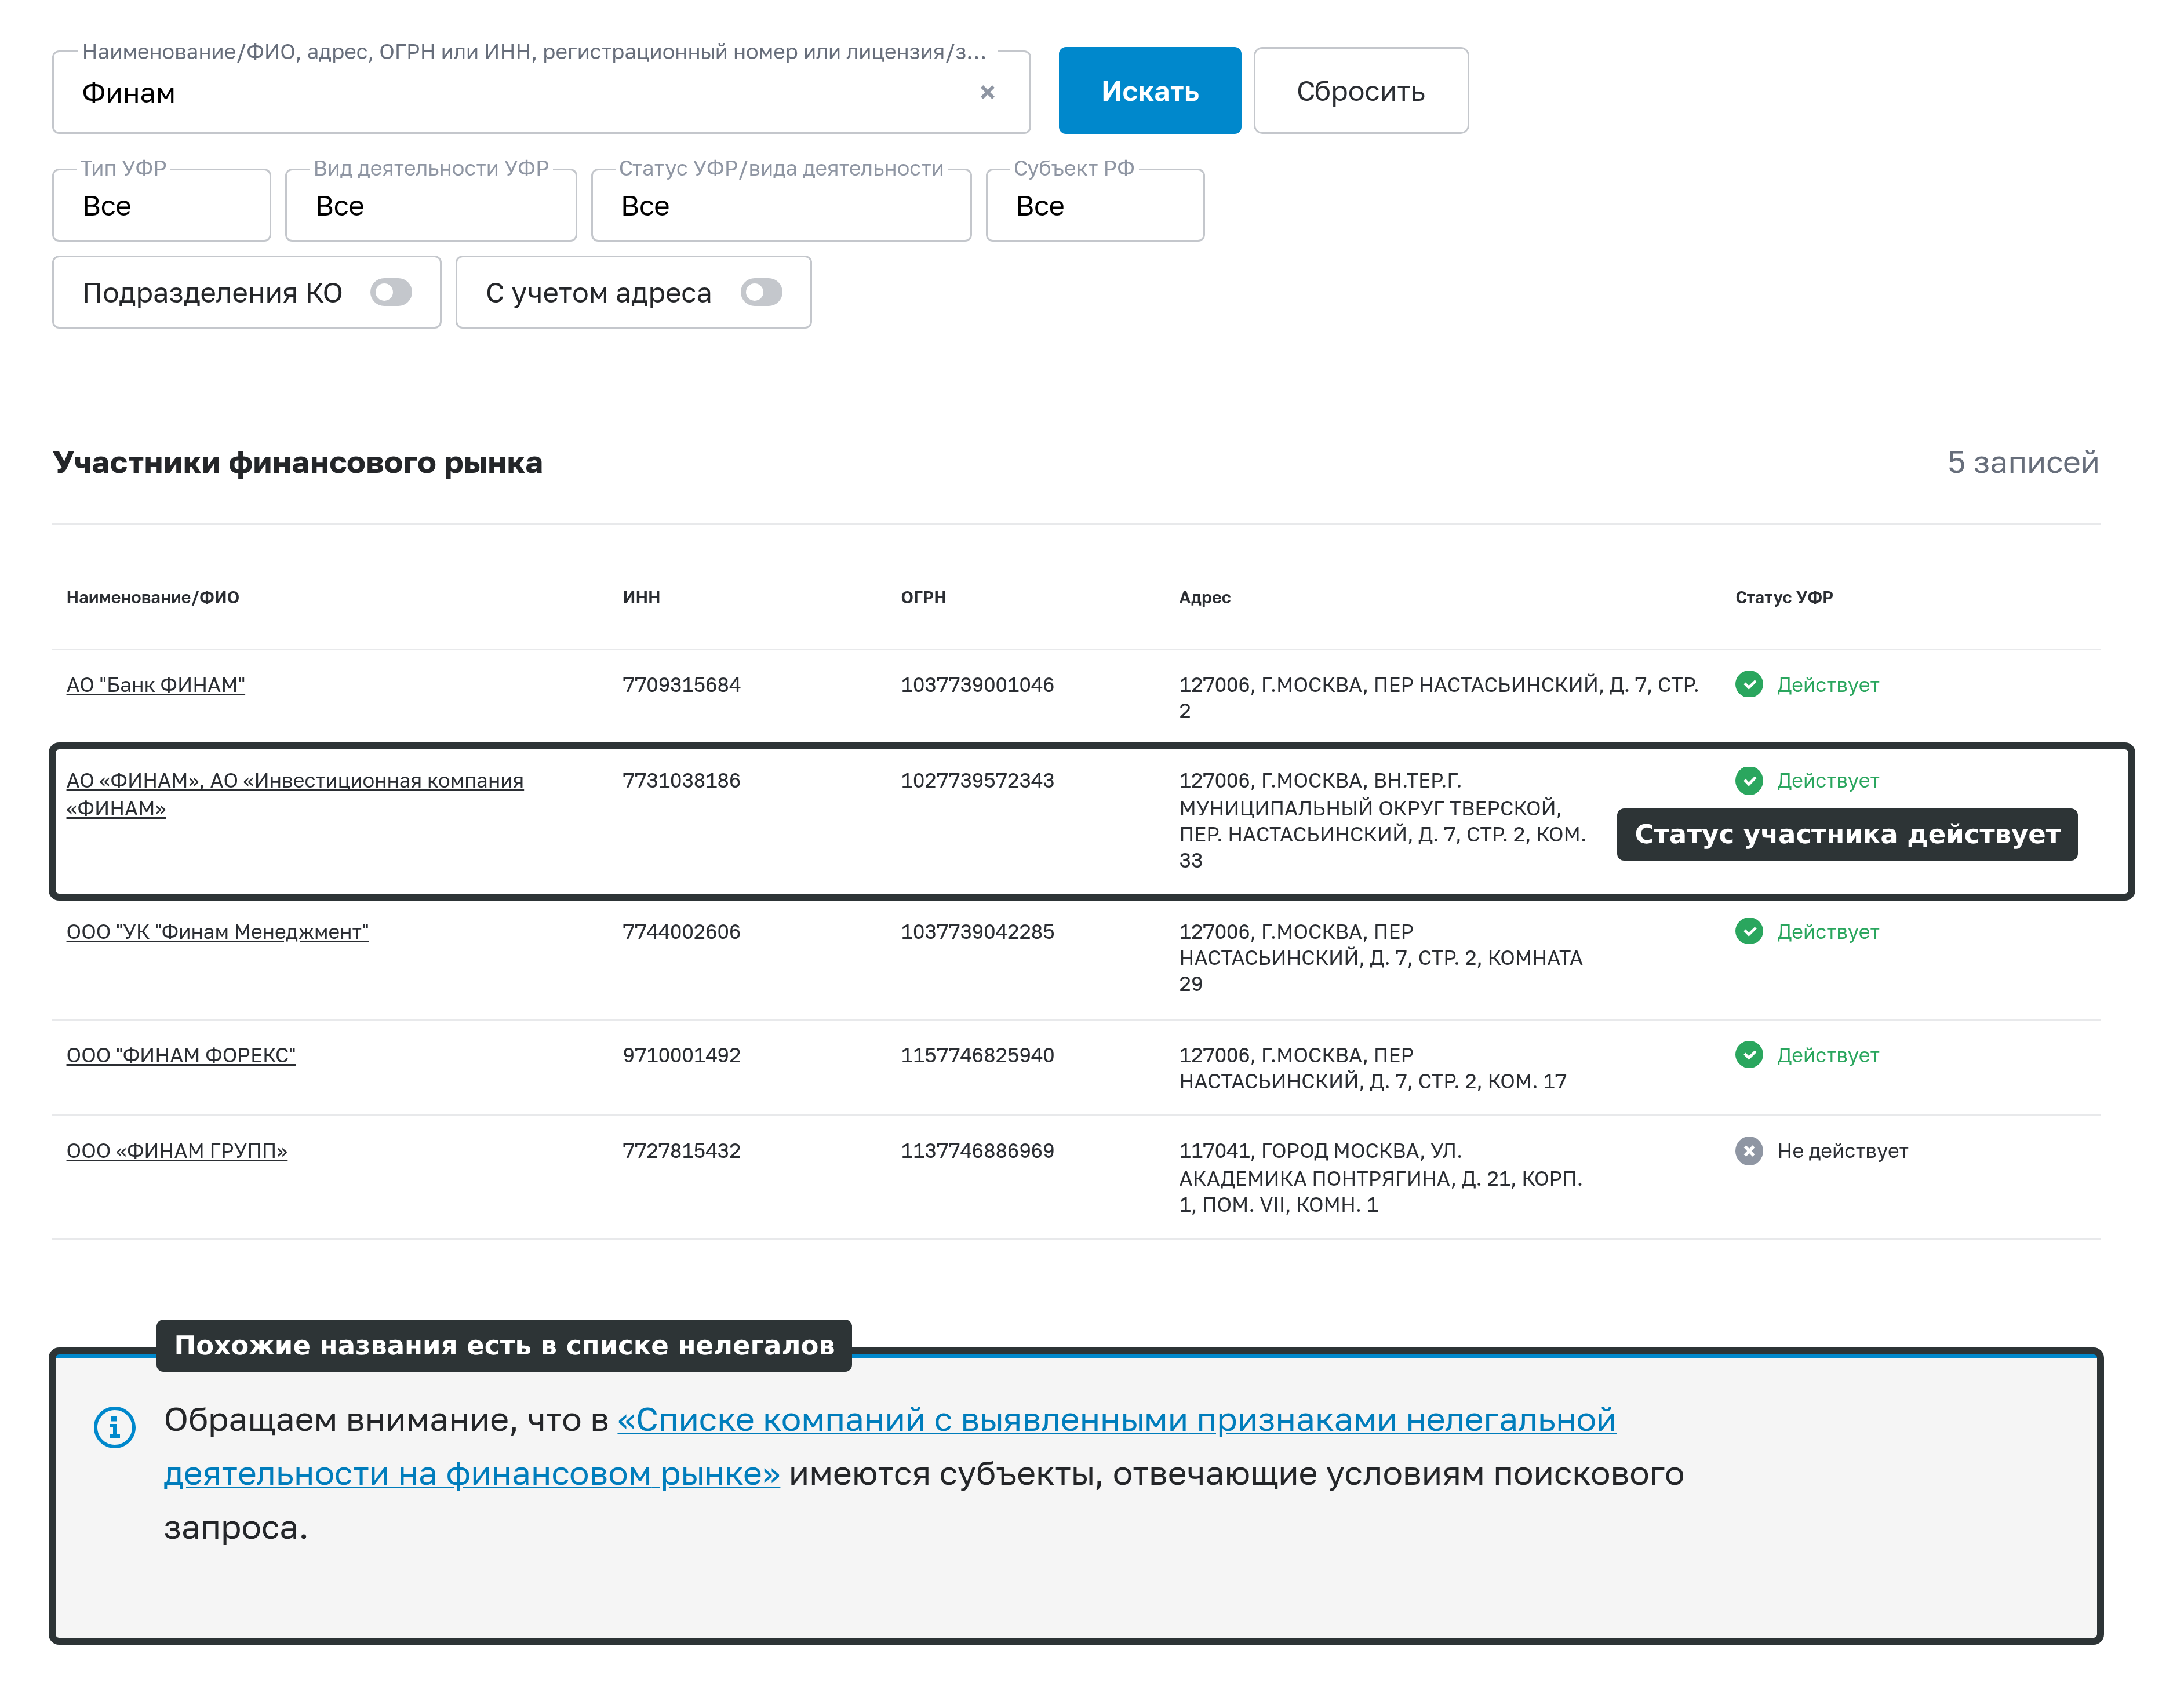
- Выбрать брокера. Лицензию проверяют в справочнике участников финансового рынка на сайте ЦБ. Если компании там нет, с ней связываться нельзя. Это либо мошенники, либо нерегулируемый посредник без защиты, а проверить её по шагам помогает инструкция по реестру ЦБ. Крупнейшие российские брокеры по числу клиентов это Т-Банк Инвестиции, Сбер, ВТБ, Альфа-Банк, БКС и Финам, их сравнение собрано в рейтинге фондовых брокеров. Если в планах акции американских компаний, посмотрите Just2Trade, брокера с доступом к биржам США и Европы, который работает с клиентами из России. Это зарубежный брокер, и защита российского регулятора на счёт у него не распространяется.
- Открыть счёт онлайн. Большинство брокеров принимают заявки через приложение или сайт с подтверждением через Госуслуги. Паспорт, СНИЛС и ИНН подтянутся автоматически. Процесс занимает 5–15 минут, счёт активируется в течение 1–2 рабочих дней.
- Решить, открывать ли ИИС-3. Параллельно с обычным брокерским счётом можно открыть индивидуальный инвестиционный счёт третьего типа с налоговыми льготами, но деньги на счетах, открытых в 2024–2026 годах, придётся держать минимум 5 лет. К 2031 году минимальный срок вырастет до 10 лет по ФЗ-600 от 19.12.2023. С 2026 года держать можно до трёх ИИС одновременно, а лимит пополнения в 1 млн рублей в год отменён.
- Пополнить счёт. Через СБП, банковскую карту или по реквизитам. Минимальной суммы обычно нет, но для первой сделки имеет смысл иметь хотя бы 5–10 тысяч рублей, чтобы комиссии не съели заметную часть вложений.
- Пройти тестирование, если нужно. Для маржинальных сделок, фьючерсов, структурных облигаций и бумаг без рейтинга брокер проводит тест. Он бесплатный, проходит в приложении и занимает 5–10 минут. Без теста такие сделки возможны только по заявлению о принятии рисков и в пределах 300 000 рублей в год.
- Купить первую бумагу. Для первой сделки подходят короткие ОФЗ с погашением через 1–2 года или БПИФ на индекс МосБиржи. На них можно пройти все шаги (покупка, учёт в портфеле, получение купона, налог) без больших колебаний цены. Порепетировать заявки без риска можно в симуляторе трейдинга, а следить за составом и доходностью портфеля в сервисе «Учёт инвестиций».
Выбор стратегии, распределение активов и управление рисками это уже следующий этап, а сама первая сделка технически проста, и пугаться её не стоит.
Плюсы и минусы фондового рынка для частного инвестора
Какой инструмент под какую задачу
Деньги, которые понадобятся скоро, держат в долговых бумагах, а деньги на годы вперёд можно доверить акциям.
| Задача | Что подходит | Чего избегать |
|---|---|---|
| Резерв на 1–2 года, важна предсказуемость | короткие ОФЗ | акции, ВДО |
| Накопления на горизонте 5–10 лет и дальше | акции широкого рынка и БПИФ на индекс, льготы через ИИС-3 | концентрация в одной бумаге |
| Регулярный доход | купонные ОФЗ и корпоративные облигации, дивидендные акции и префы | ВДО ради высокой купонной ставки |
| Защита от ослабления рубля | замещающие облигации, золото | иностранные бумаги при статусе неквала |
Это ориентиры по горизонту и цели, а не персональная рекомендация. Конкретный выбор зависит от суммы, дохода и терпимости к просадкам.
Заключение
Фондовый рынок в России стал массовым, брокерские счета есть у 42,5 млн человек, а порог входа ниже, чем у многих банковских продуктов. Массовость не делает доход гарантированным. За 10 лет российские акции с дивидендами обогнали инфляцию на 11,3%, а по дороге теряли больше половины стоимости, и события 2022 года показали, что инфраструктурные и регуляторные риски вполне реальны. Начинать разумно с малого и с широкого набора бумаг, а не с одной «идеальной» акции. Состав портфеля и его доходность после налогов удобно отслеживать в том же сервисе «Учёт инвестиций».