
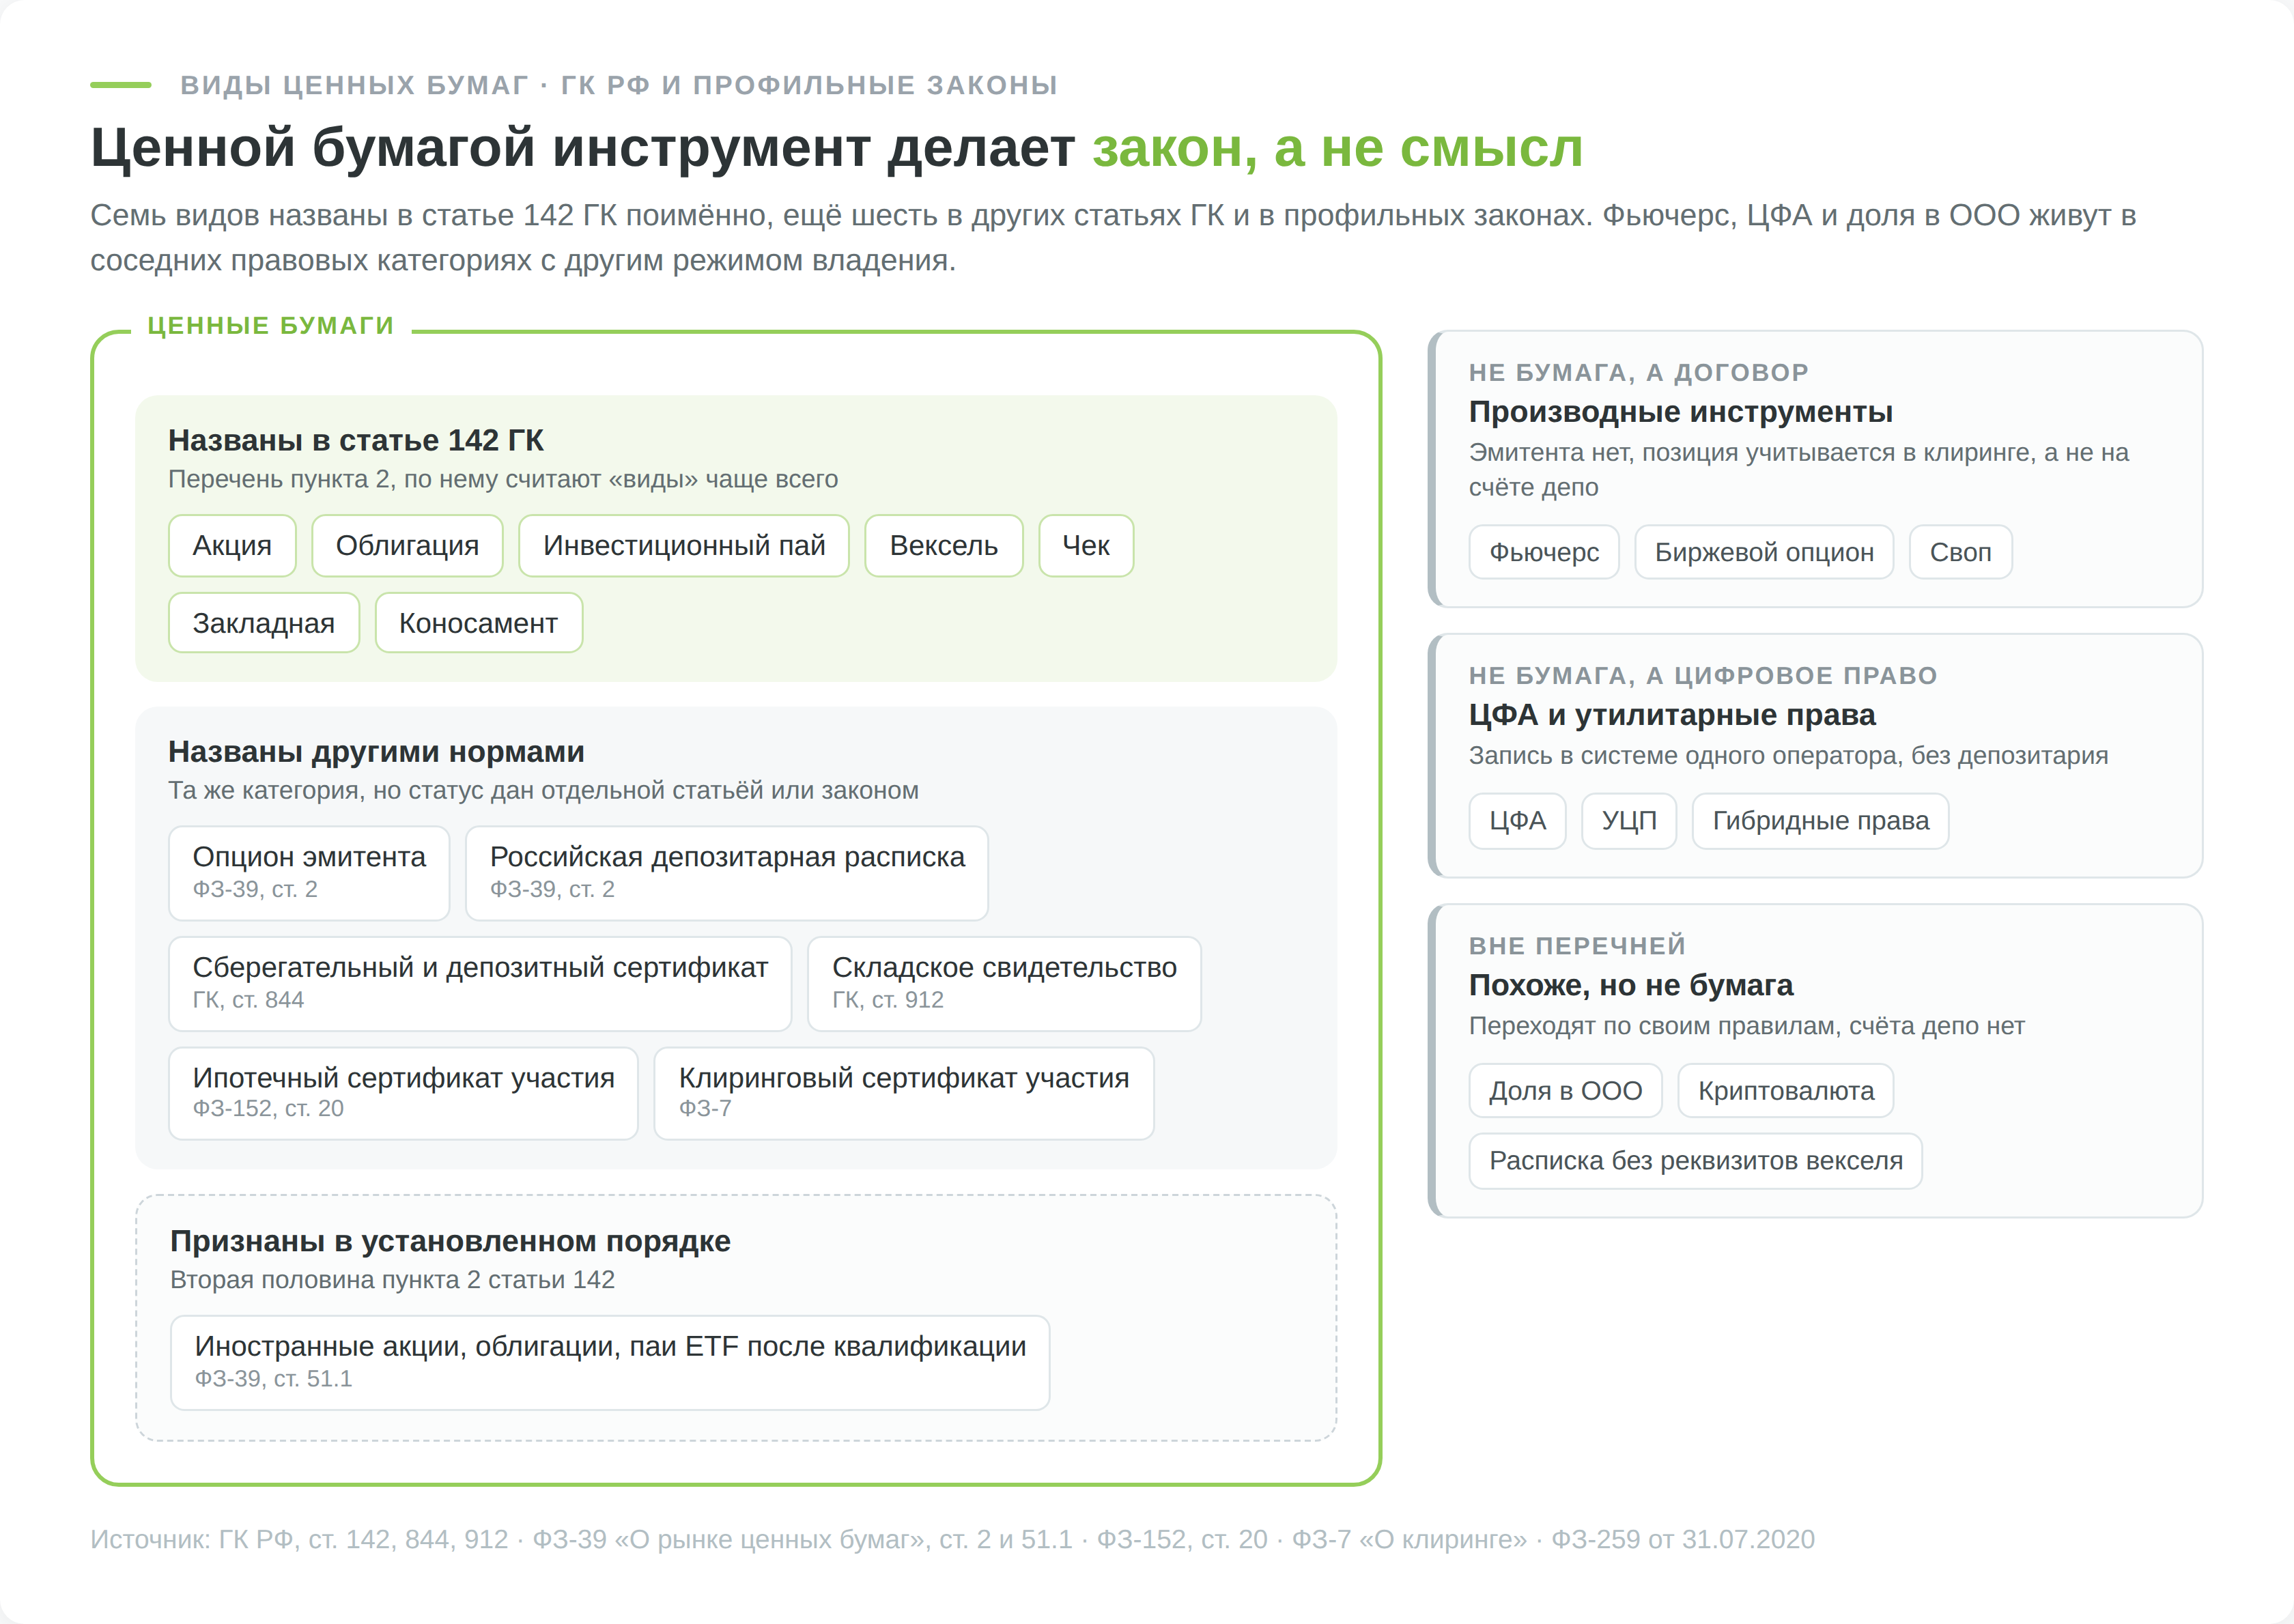
Ценная бумага — это право, записанное по правилам закона, например на долю в компании, на возврат долга или на груз в трюме. Гражданский кодекс называет 7 видов ценных бумаг поимённо, ещё шесть дают другие статьи ГК и профильные законы. Фьючерс, ЦФА и доля в ООО к ним не относятся, хотя их часто ставят в один список. От этой границы зависит, как актив переходит к новому владельцу, что будет при банкротстве посредника и нужен ли вам статус квалифицированного инвестора.
Предупреждение о рисках: Инвестирование в ценные бумаги связано с риском частичной или полной потери вложенных средств. Стоимость активов может как расти, так и снижаться. Данная статья носит информационный характер и не является индивидуальной инвестиционной рекомендацией. Перед принятием инвестиционных решений проконсультируйтесь с квалифицированным финансовым советником.
Что такое ценная бумага простыми словами и по закону
Ценная бумага делает право передаваемым. Гардеробный номерок работает похоже. Пальто выдают тому, кто принёс номерок, и гардеробщика не интересует, как зовут владельца. Акция на бирже устроена сложнее, но логика та же. Права следуют за записью на счёте, и новый владелец получает их без согласия компании, которая бумагу выпустила.
Юридических определений в статье 142 ГК РФ два, и описывают они разные вещи.
- Документарная бумага представляет собой документ, который удостоверяет права, осуществить или передать которые можно только при его предъявлении. Потеряли вексель, потеряли и требование по нему.
- Бездокументарная бумага устроена наоборот. Права закреплены в решении о выпуске, а осуществить и передать их можно только через учёт у депозитария или регистратора. Документа нет вовсе.
Статья 128 ГК РФ разносит их по разным полкам. Документарные бумаги стоят среди вещей, рядом с наличными деньгами. Бездокументарные попали в имущественные права, по соседству с безналичными деньгами, цифровыми рублями и цифровыми правами. Вещь истребуют как вещь, а право защищают иначе, поэтому разница не формальная.
Всё, что торгуется на бирже, бездокументарно. Акции, облигации и паи биржевых фондов живут как записи по счетам депо, и на вопрос «где лежит моя бумага» есть буквальный ответ. В депозитарии, в виде строки.
Пункт 2 той же статьи относит к ценным бумагам акцию, вексель, закладную, инвестиционный пай паевого инвестиционного фонда, коносамент, облигацию и чек. Следом стоят «иные ценные бумаги, названные в таком качестве в законе или признанные таковыми в установленном законом порядке».
Кто вправе требовать исполнения по бумаге
Статья 143 ГК РФ делит документарные бумаги на предъявительские, ордерные и именные.
- По предъявительской требовать исполнения вправе любой, у кого она на руках, как с гардеробным номерком.
- По ордерной требует тот, на чьё имя она выдана, или тот, к кому она перешла по непрерывному ряду индоссаментов, то есть передаточных надписей на самой бумаге.
- По именной требует владелец, указанный правообладателем в учётных записях, которые ведёт обязанное лицо, либо тот, к кому бумага перешла по непрерывному ряду уступок требования.
Ордерную бумагу иногда путают с доверенностью. Индоссамент не разрешает действовать от чужого имени, он переносит на нового держателя все права по бумаге целиком.
Что похоже на ценную бумагу, но ею не является
Доля в уставном капитале ООО даёт право на часть прибыли и голос, чем напоминает акцию. В перечнях закона её нет, и переходит она по своим правилам, через нотариальное удостоверение сделки и запись в ЕГРЮЛ. Ни депозитария, ни счёта депо здесь не появляется.
Биржевой фьючерс, опцион и своп по статье 2 ФЗ-39 «О рынке ценных бумаг» относятся к производным финансовым инструментам (ПФИ), а ПФИ закон определяет как договор. Криптовалюта тоже не бумага. Закон о цифровых финансовых активах ввёл понятие цифровой валюты, но инфраструктуру фондового рынка на неё не распространил.
Какие бывают виды ценных бумаг
Популярные списки насчитывают десятки видов ценных бумаг, потому что смешивают разные оси классификации в одну.
По содержанию права различают долевые, долговые, товарораспорядительные и расчётные бумаги. Долевые дают долю в капитале или имуществе, это акция, инвестиционный пай и ипотечный сертификат участия. Долговые фиксируют денежное обязательство, это облигация, вексель, сберегательный сертификат и закладная. Товарораспорядительные удостоверяют право на груз или товар, так работают коносамент и складское свидетельство. Расчётные обслуживают платёж, как чек.
По способу выпуска различают эмиссионные и неэмиссионные бумаги. Эмиссионная по ФЗ-39 размещается выпусками и даёт всем владельцам внутри выпуска равный объём прав. Поэтому одна акция «Роснефти» ничем не отличается от другой и торгуется в биржевом стакане. Вексель, коносамент и закладная выдаются поштучно под конкретную сделку, и стакана у них не бывает.
По форме бумага бывает документарной или бездокументарной, а среди документарных дополнительно различают, кто вправе требовать исполнения.
По эмитенту выделяют государственные бумаги (ОФЗ), субфедеральные и муниципальные, корпоративные и иностранные. Для инвестора эта ось означает кредитный риск. Корпоративная облигация обычно платит больше ОФЗ того же срока, и разница служит платой за риск того, что компания не вернёт долг.
По сроку бумаги бывают срочными и бессрочными. Акция живёт, пока существует общество. Облигация гасится в известную дату, и чем эта дата дальше, тем сильнее цена реагирует на изменение ставок.
| Вид бумаги | Что удостоверяет | Эмиссионная | Где названа | Частному инвестору |
|---|---|---|---|---|
| Акция | долю в капитале АО, дивиденд и голос | да | ГК, ст. 142 | да |
| Облигация | денежный долг эмитента с процентом | да | ГК, ст. 142 | да |
| Инвестиционный пай | долю в имуществе ПИФа | нет | ГК, ст. 142 | да |
| Вексель | безусловное денежное обязательство | нет | ГК, ст. 142 | редко |
| Чек | распоряжение банку выплатить сумму | нет | ГК, ст. 142 | нет |
| Закладная | долг по ипотеке и залог недвижимости | нет | ГК, ст. 142 | нет |
| Коносамент | право на груз по договору перевозки | нет | ГК, ст. 142 | нет |
| Опцион эмитента | право купить акции эмитента по заданной цене | да | ФЗ-39, ст. 2 | практически нет |
| Российская депозитарная расписка | право на представляемые бумаги | да | ФЗ-39, ст. 2 | ограниченно |
| Сберегательный и депозитный сертификат | вклад в банке и проценты | нет | ГК, ст. 844 | сберегательный да |
| Складское свидетельство | право на товар на складе | нет | ГК, ст. 912 | нет |
| Ипотечный сертификат участия | долю в ипотечном покрытии | нет | ФЗ-152, ст. 20 | по закону да |
| Клиринговый сертификат участия | имущество, внесённое в клиринговый пул | нет | ФЗ-7 «О клиринге» | нет |
| Иностранная бумага | права по праву страны эмитента | по праву эмитента | ФЗ-39, ст. 51.1 | в основном квалифицированному инвестору |
Кто выпускает ценные бумаги и как проходит эмиссия
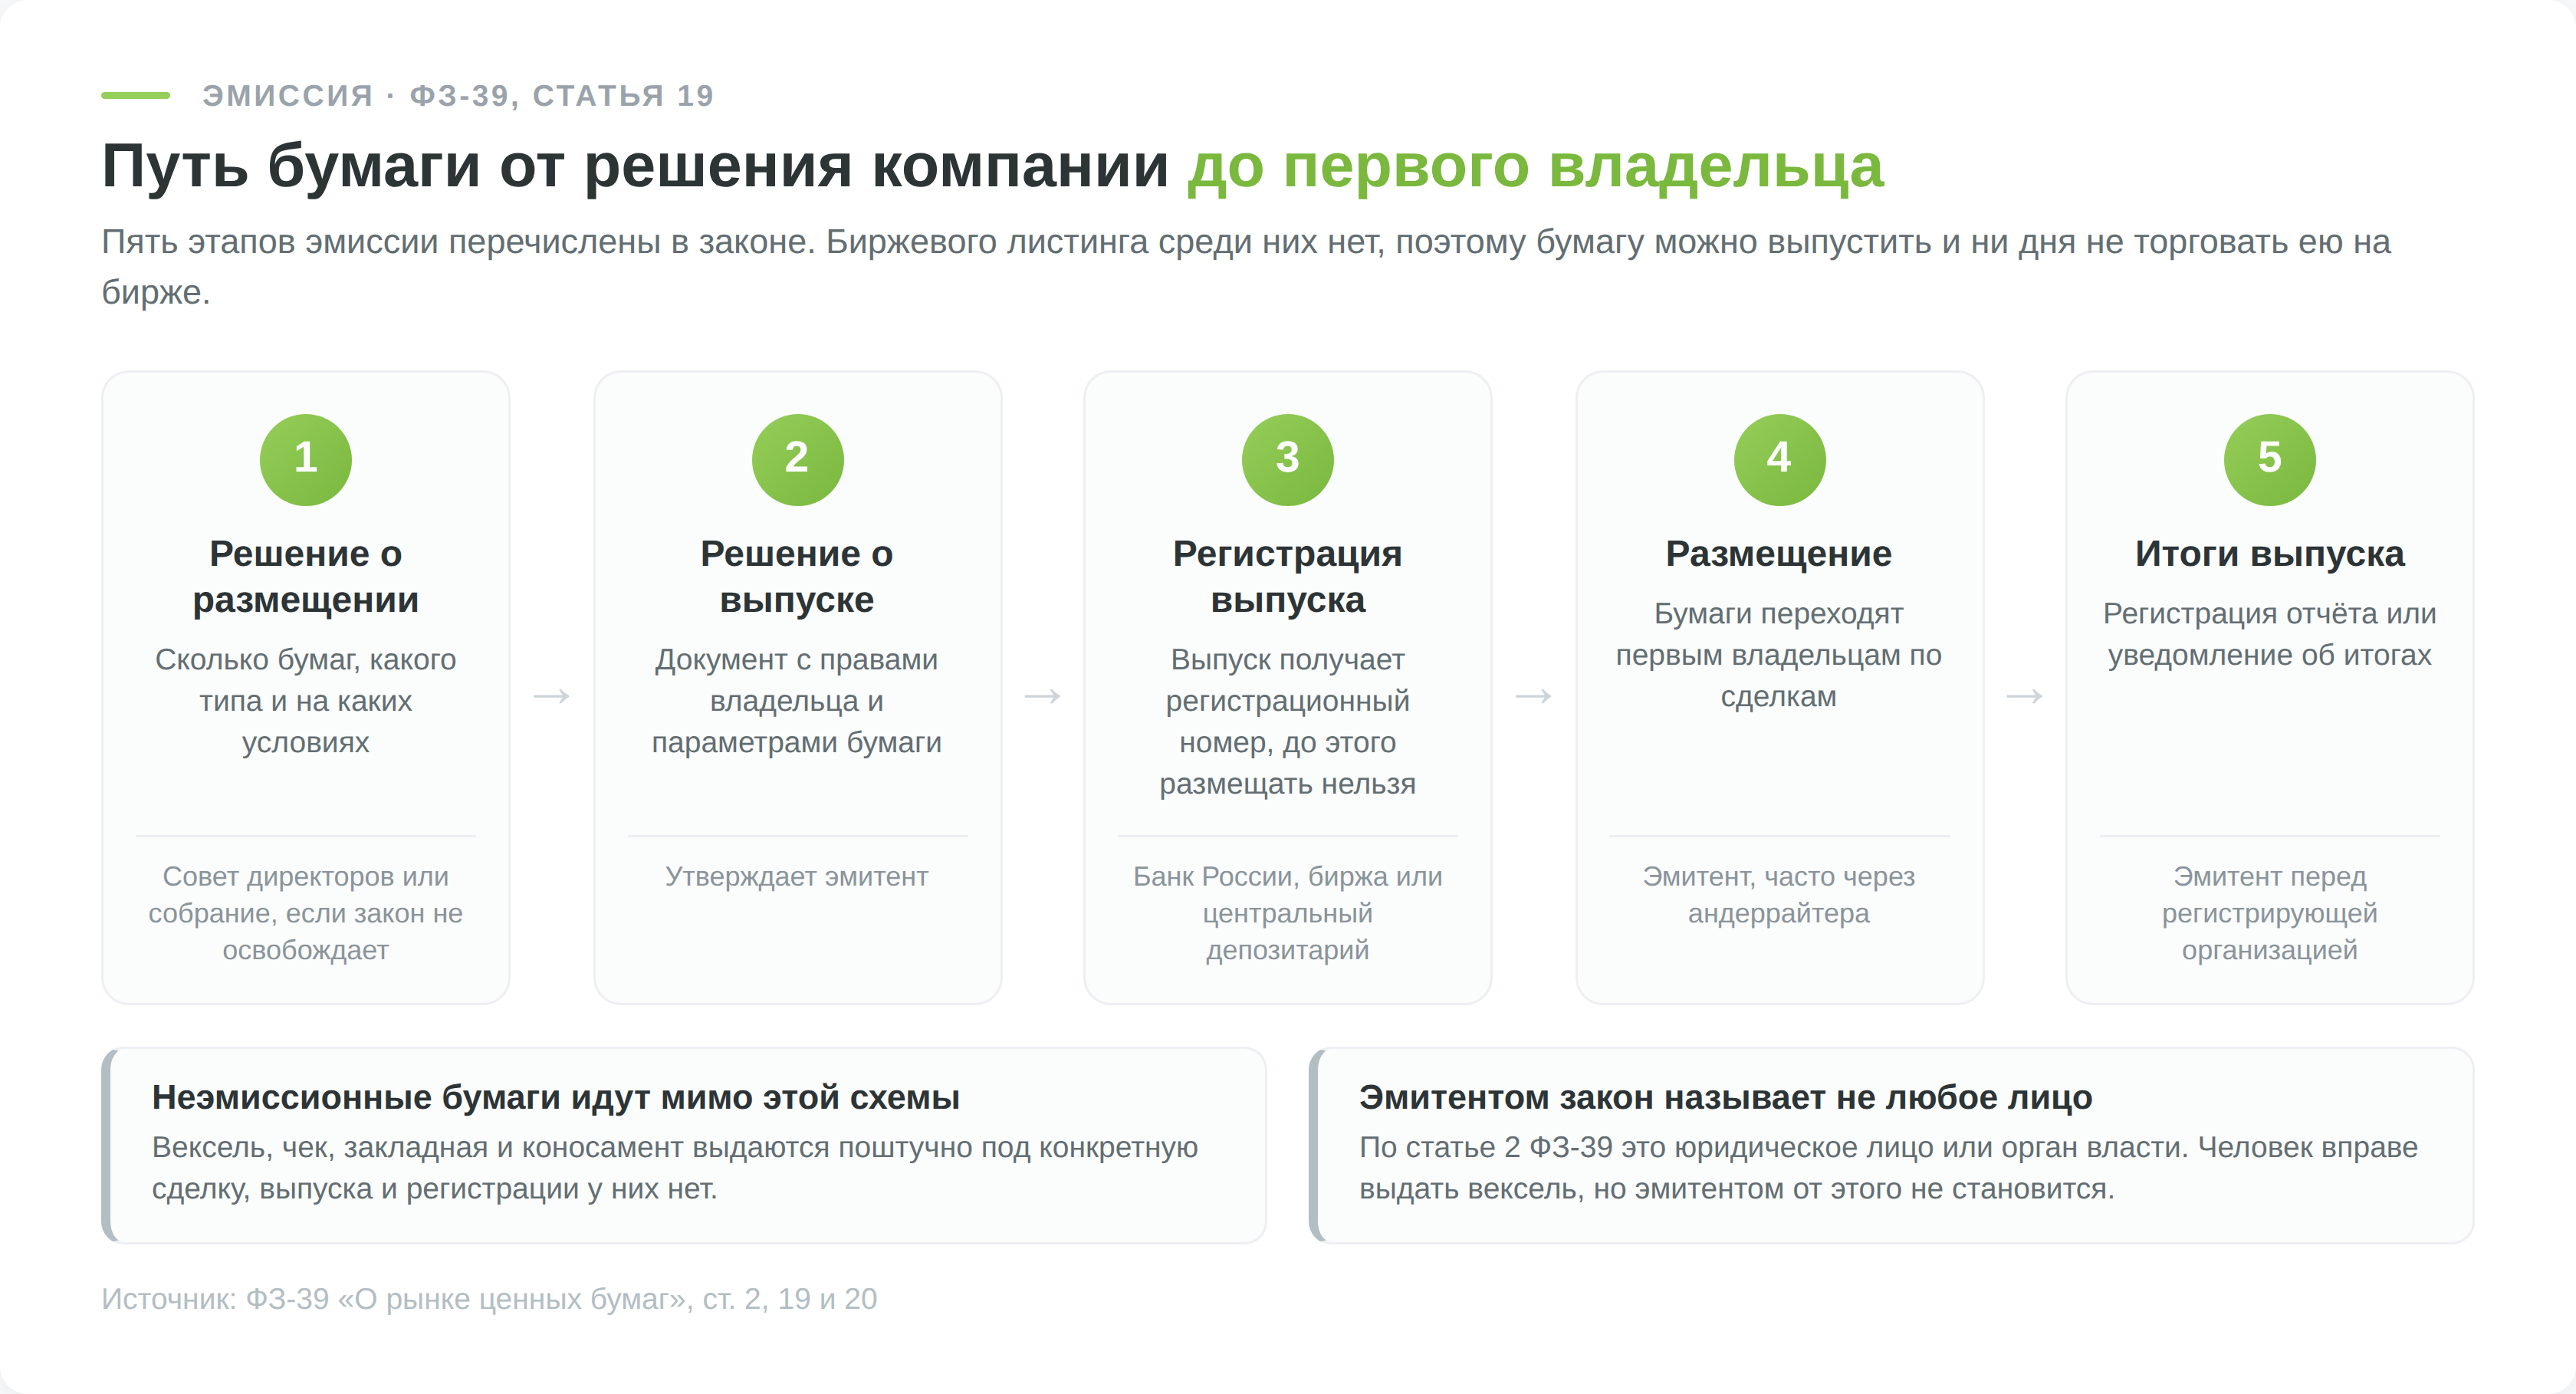
Выпуск называется эмиссией, а тот, кто несёт обязательства перед владельцами, эмитентом. По статье 2 ФЗ-39 эмитентом может быть юридическое лицо, орган государственной власти или местного самоуправления. Человек вправе выдать вексель или выписать чек, но эти бумаги неэмиссионные, и эмитентом он от этого не становится.
Компания выпускает бумаги по одной из двух причин. Она либо продаёт долю в себе и делится будущей прибылью, либо занимает и обязуется вернуть с процентом. Акции не создают долга, но размывают контроль основателей. Облигации сохраняют контроль, но добавляют обязательный платёж независимо от того, была прибыль или нет.
Шаги эмиссии перечислены в статье 19 ФЗ-39. Сначала принимается решение о размещении, затем утверждается решение о выпуске, выпуск регистрируется, бумаги размещаются среди первых владельцев, а в конце регистрируется отчёт или подаётся уведомление об итогах. Регистрацию по статье 20 ведёт Банк России, а в случаях, названных в законе, биржа или центральный депозитарий.
Акции и паи как долевые бумаги
Долевая бумага делает владельца совладельцем, а не кредитором. При банкротстве эмитента кредиторы получают своё раньше, а держателям долей достаётся остаток, которого обычно нет. Взамен у долевой бумаги нет потолка доходности. Облигация вернёт номинал и купон, сколько бы компания ни заработала, а акция растёт вместе с бизнесом.
Обыкновенные и привилегированные акции
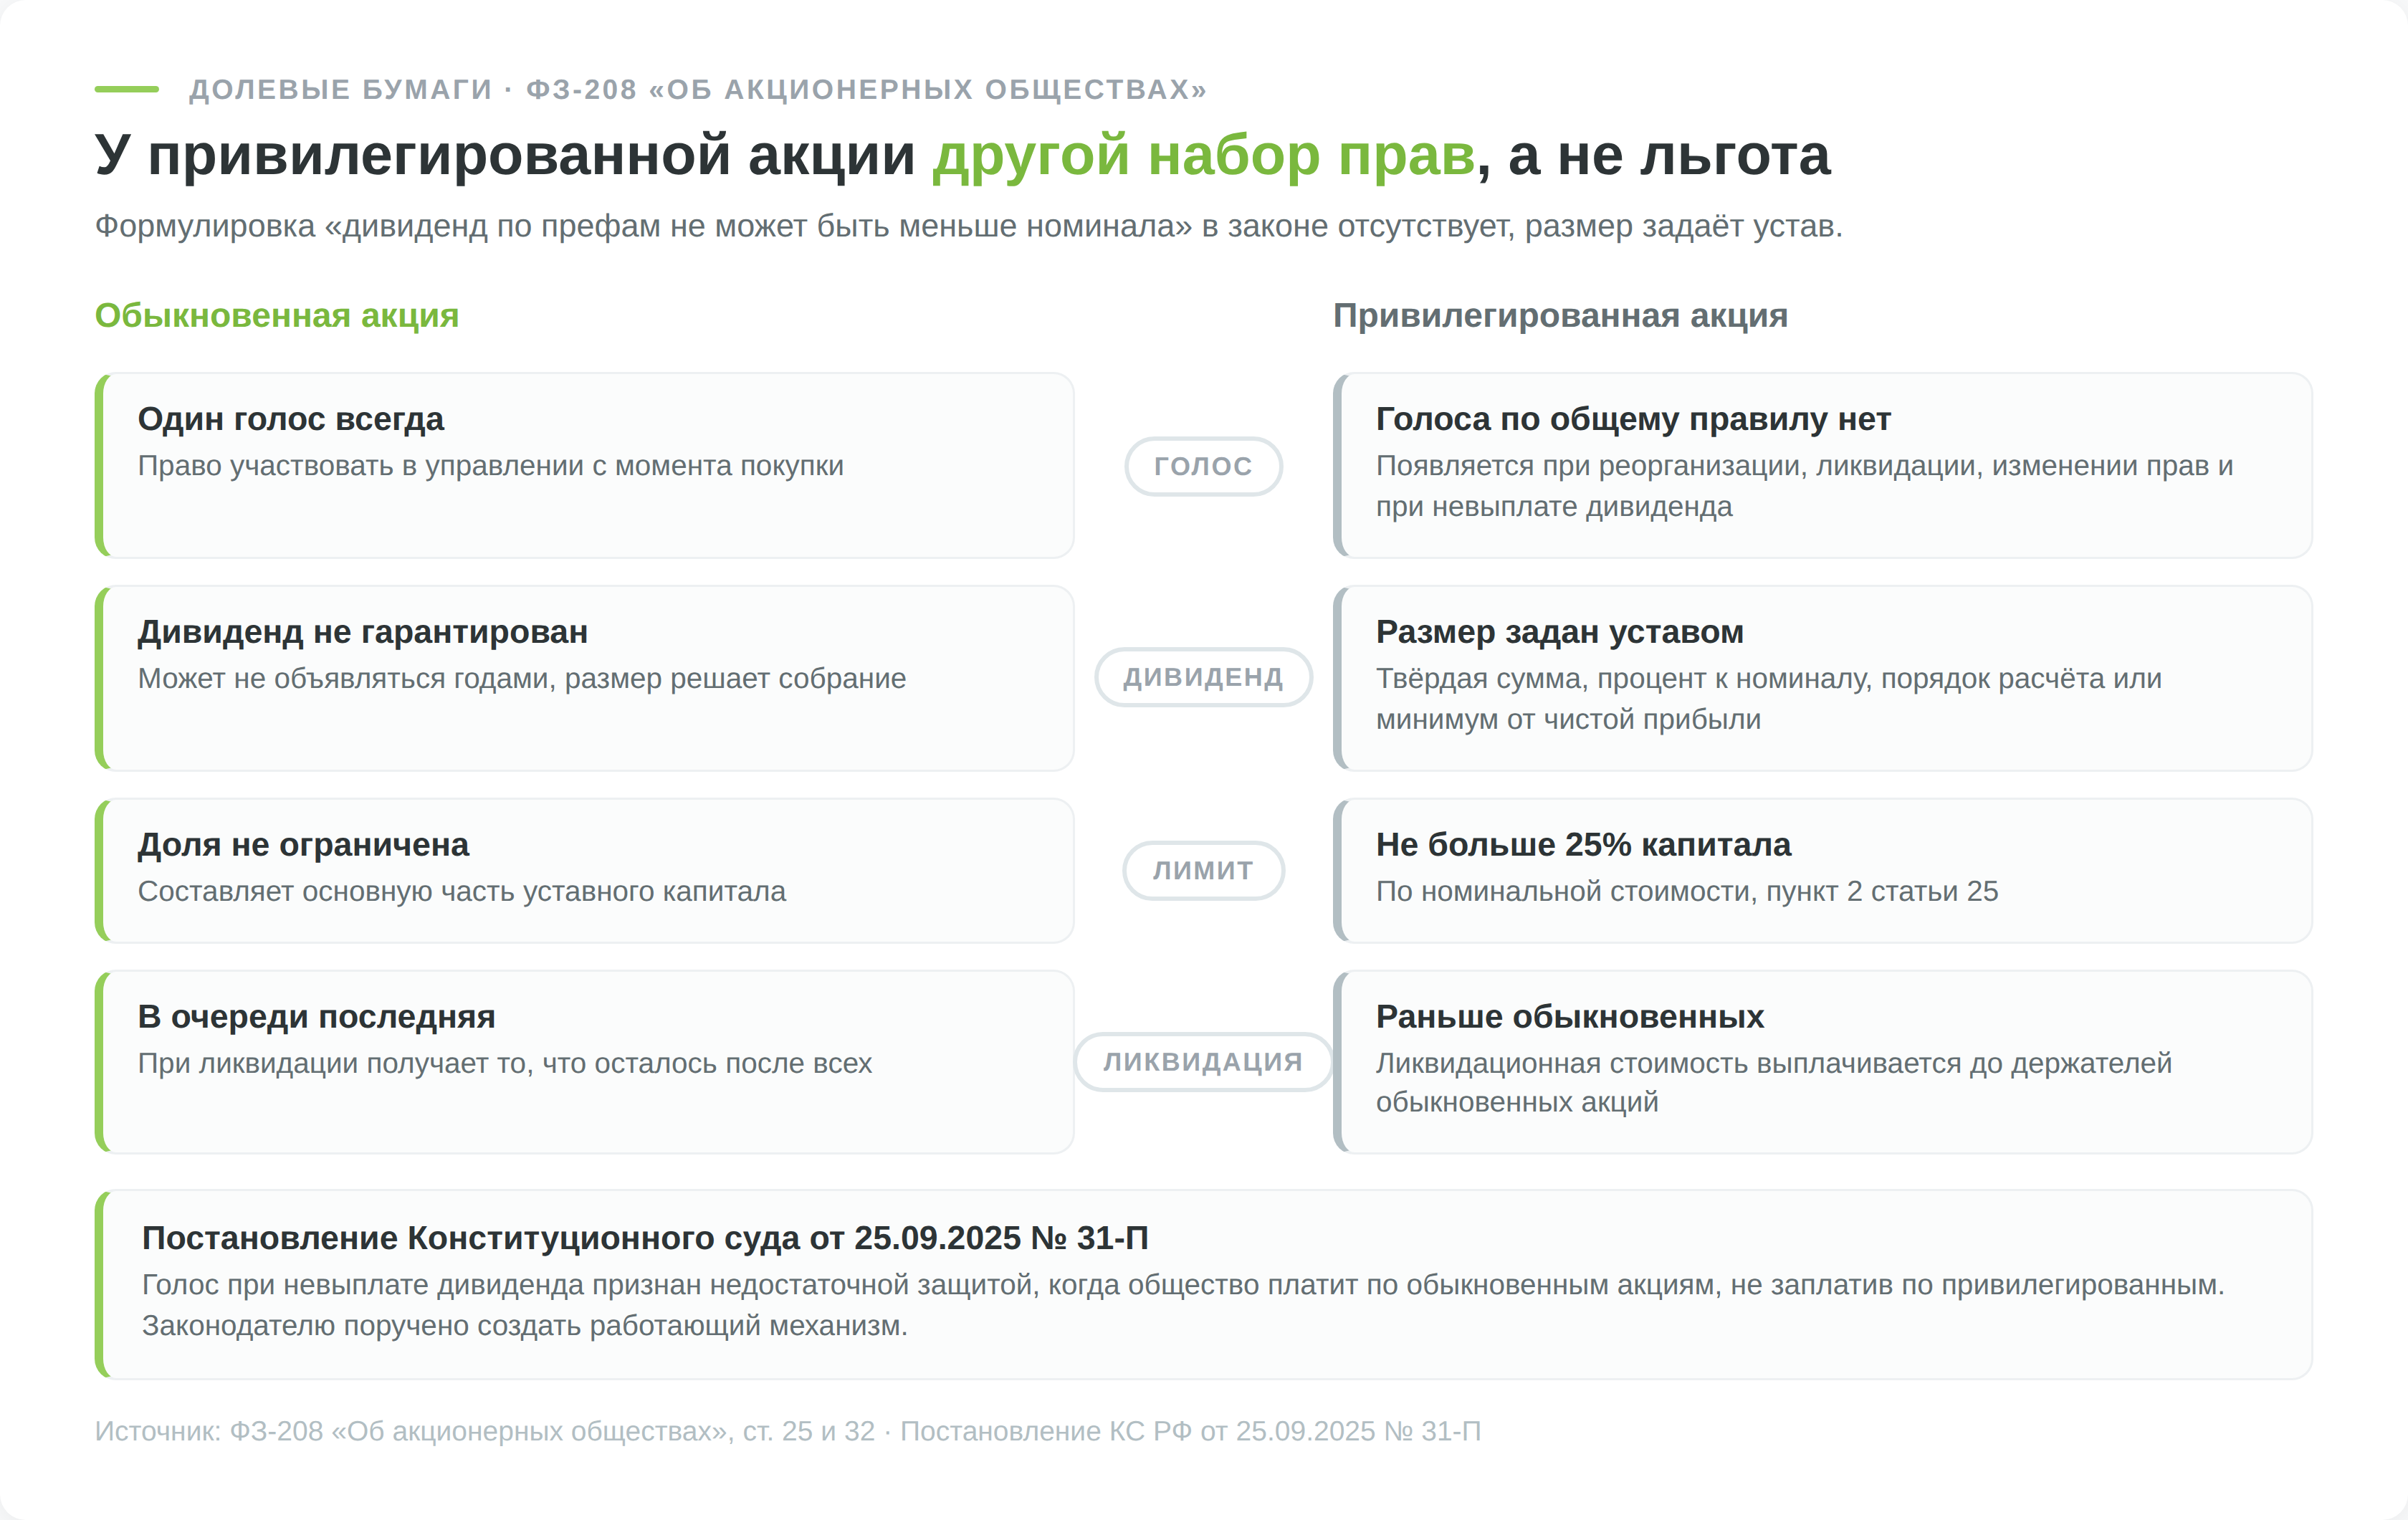
Обыкновенная акция даёт один голос, право на дивиденд, если его объявят, и право на часть имущества при ликвидации. Сверх этого она ничего не гарантирует, и дивиденд по ней может не объявляться годами. Как отбирать акции под свою стратегию, разобрано в материале про инвестиции в акции.
Голоса у префов появляются не всегда. Владельцы голосуют по реорганизации, ликвидации и изменению своих прав, а по пункту 5 той же статьи получают полный голос, если годовое собрание не приняло решение о выплате дивиденда или приняло решение о неполной выплате.
Этот механизм Конституционный суд в постановлении от 25 сентября 2025 года № 31-П признал недостаточным. Пункт 5 статьи 32 и пункт 3 статьи 42 не соответствуют Конституции в той части, в какой не защищают держателя, когда общество платит по обыкновенным акциям, не заплатив по привилегированным. Законодателю поручено создать работающий способ защиты. До появления новых норм у владельца префа при невыплате остаётся только голос.
Номинальная стоимость размещённых привилегированных акций не может превышать 25% уставного капитала, это ограничение стоит в пункте 2 статьи 25 того же закона.
Инвестиционный пай
Пай удостоверяет долю в праве собственности на имущество паевого фонда. По статье 14 ФЗ-156 «Об инвестиционных фондах» это именная неэмиссионная бумага без номинальной стоимости, права по ней учитываются в бездокументарной форме, а количество паёв у владельца может быть дробным.
Цена пая считается, а не торгуется. Она равна стоимости чистых активов фонда, делённой на число паёв в обращении. У биржевого фонда рядом с расчётной живёт рыночная цена, и близко к расчётной её держат уполномоченные участники, которые создают и погашают крупные пакеты. Российский биржевой фонд устроен как аналог ETF.
Открытый фонд погашает паи в любой рабочий день, интервальный в окна несколько раз в году, закрытый чаще всего только в конце срока. Подробный разбор паевых фондов вынесен в отдельный материал.
Облигации, векселя и сертификаты как долговые бумаги
Долговые виды ценных бумаг работают по одной логике. Эмитент берёт деньги, обязуется вернуть и платит за пользование. Инструменты различаются тем, насколько жёстко зафиксировано обязательство, кто может его перепродать и что будет, если платить откажутся.
Облигация
По статье 2 ФЗ-39 облигация закрепляет право владельца получить в срок номинальную стоимость или иной имущественный эквивалент, а доходом по ней признаются процент и дисконт.
В том же определении есть оговорка, о которой новички узнают поздно. Закон допускает облигации, которые при наступлении названных в них обстоятельств не дают права на возврат номинала. Так устроены структурные и субординированные выпуски. Субординированный долг банка списывается при падении достаточности капитала, и держатель не получает ничего.
Обычная облигация ведёт себя предсказуемо. Купон известен заранее, дата погашения тоже, а рыночная цена колеблется вокруг номинала тем сильнее, чем дольше до погашения. Разновидности облигаций различаются прежде всего устройством дохода.
| Разновидность | Как устроен доход | Что меняет для инвестора |
|---|---|---|
| С постоянным купоном (ОФЗ-ПД и большинство корпоративных) | купон зафиксирован до погашения | цена падает при росте ставок |
| Флоатер (ОФЗ-ПК) | купон пересчитывается вслед за ставкой RUONIA | цена почти не зависит от ставок |
| Линкер (ОФЗ-ИН) | номинал индексируется на инфляцию | защищает от роста цен, купон низкий |
| Дисконтная | купона нет, доход в разнице цены покупки и номинала | весь доход приходит в дату погашения |
| Амортизационная | номинал возвращается частями | долг и купоны уменьшаются по графику |
| Замещающая | номинал и купон в валюте, расчёты обычно в рублях | валютная защита без выхода за рубеж |
| Структурная и субординированная | выплаты зависят от событий или от капитала банка | номинал может не вернуться, для структурных нужен тест |
Подробнее о купоне, дисконте и доходности к погашению написано в материалах про ОФЗ, корпоративные и дисконтные облигации.
Вексель
Вексель живёт по собственному праву. Действует ФЗ-48 «О переводном и простом векселе» от 11 марта 1997 года, но сам он отсылает к Положению о переводном и простом векселе 1937 года, которое воспроизводит Женевскую конвенцию 1930 года. Документ 1937 года действует и сегодня.
Простой вексель обязывает платить самого векселедателя. Переводной, он же тратта, содержит предложение заплатить третьему лицу, и обязанным оно становится, только поставив акцепт.
На практике векселя остались в расчётах между компаниями. Частному инвестору они подходят плохо. Биржи и депозитарного учёта нет, платёжеспособность обязанного лица проверить сложно, а вексельные схемы регулярно всплывают в делах о выводе активов.
Сберегательный и депозитный сертификат
Сертификат оформляет банковский вклад отдельной бумагой. Сберегательный выдаётся физическому лицу, депозитный юридическому, и оба по статье 844 ГК РФ являются именными документарными ценными бумагами. Предъявительские сертификаты с 1 июня 2018 года не выпускают.
От обычного вклада сертификат отличается тем, что его можно передать другому лицу без расторжения договора с банком. Взамен теряется гибкость, досрочное предъявление обычно обнуляет проценты. Именной сертификат страхуется Агентством по страхованию вкладов на общих основаниях.
Ипотечные, товарные и расчётные бумаги
Эти виды ценных бумаг в портфель частного инвестора почти не попадают, но стоят в законе наравне с акцией.
Закладная и ипотечный сертификат участия
Закладная обслуживает ипотеку. По статье 13 ФЗ-102 «Об ипотеке» она удостоверяет сразу право получить деньги по кредиту и право залога на недвижимость. Выдавать её необязательно, это опция по соглашению сторон. Закладная превращает кредит в передаваемую бумагу, и банк продаёт его без переоформления отношений с заёмщиком. Для заёмщика это значит, что кредитор может смениться без его согласия. Условия договора остаются прежними, меняются реквизиты для платежей.
С 2018 года существует электронная закладная, которая хранится на счёте депо.
Из пулов закладных и кредитов собирают ипотечные ценные бумаги. Одна из них, ипотечный сертификат участия, по статье 20 ФЗ-152 «Об ипотечных ценных бумагах» удостоверяет долю в праве общей собственности на ипотечное покрытие. Бумага неэмиссионная, без номинала, учитывается бездокументарно и по закону свободно обращается, в том числе на организованных торгах. По устройству она ближе всего к паю фонда, только вместо портфеля акций под ней лежат ипотечные кредиты.
Коносамент и складское свидетельство
Коносамент стоит не на долге, а на грузе. Перевозчик выдаёт его отправителю после приёма товара на борт, реквизиты перечислены в статье 144 Кодекса торгового мореплавания. Статья 146 КТМ различает именной, ордерный и предъявительский коносамент. Груз выдают держателю коносамента, поэтому, продав бумагу, продавец передаёт покупателю товар, который физически плывёт в океане.
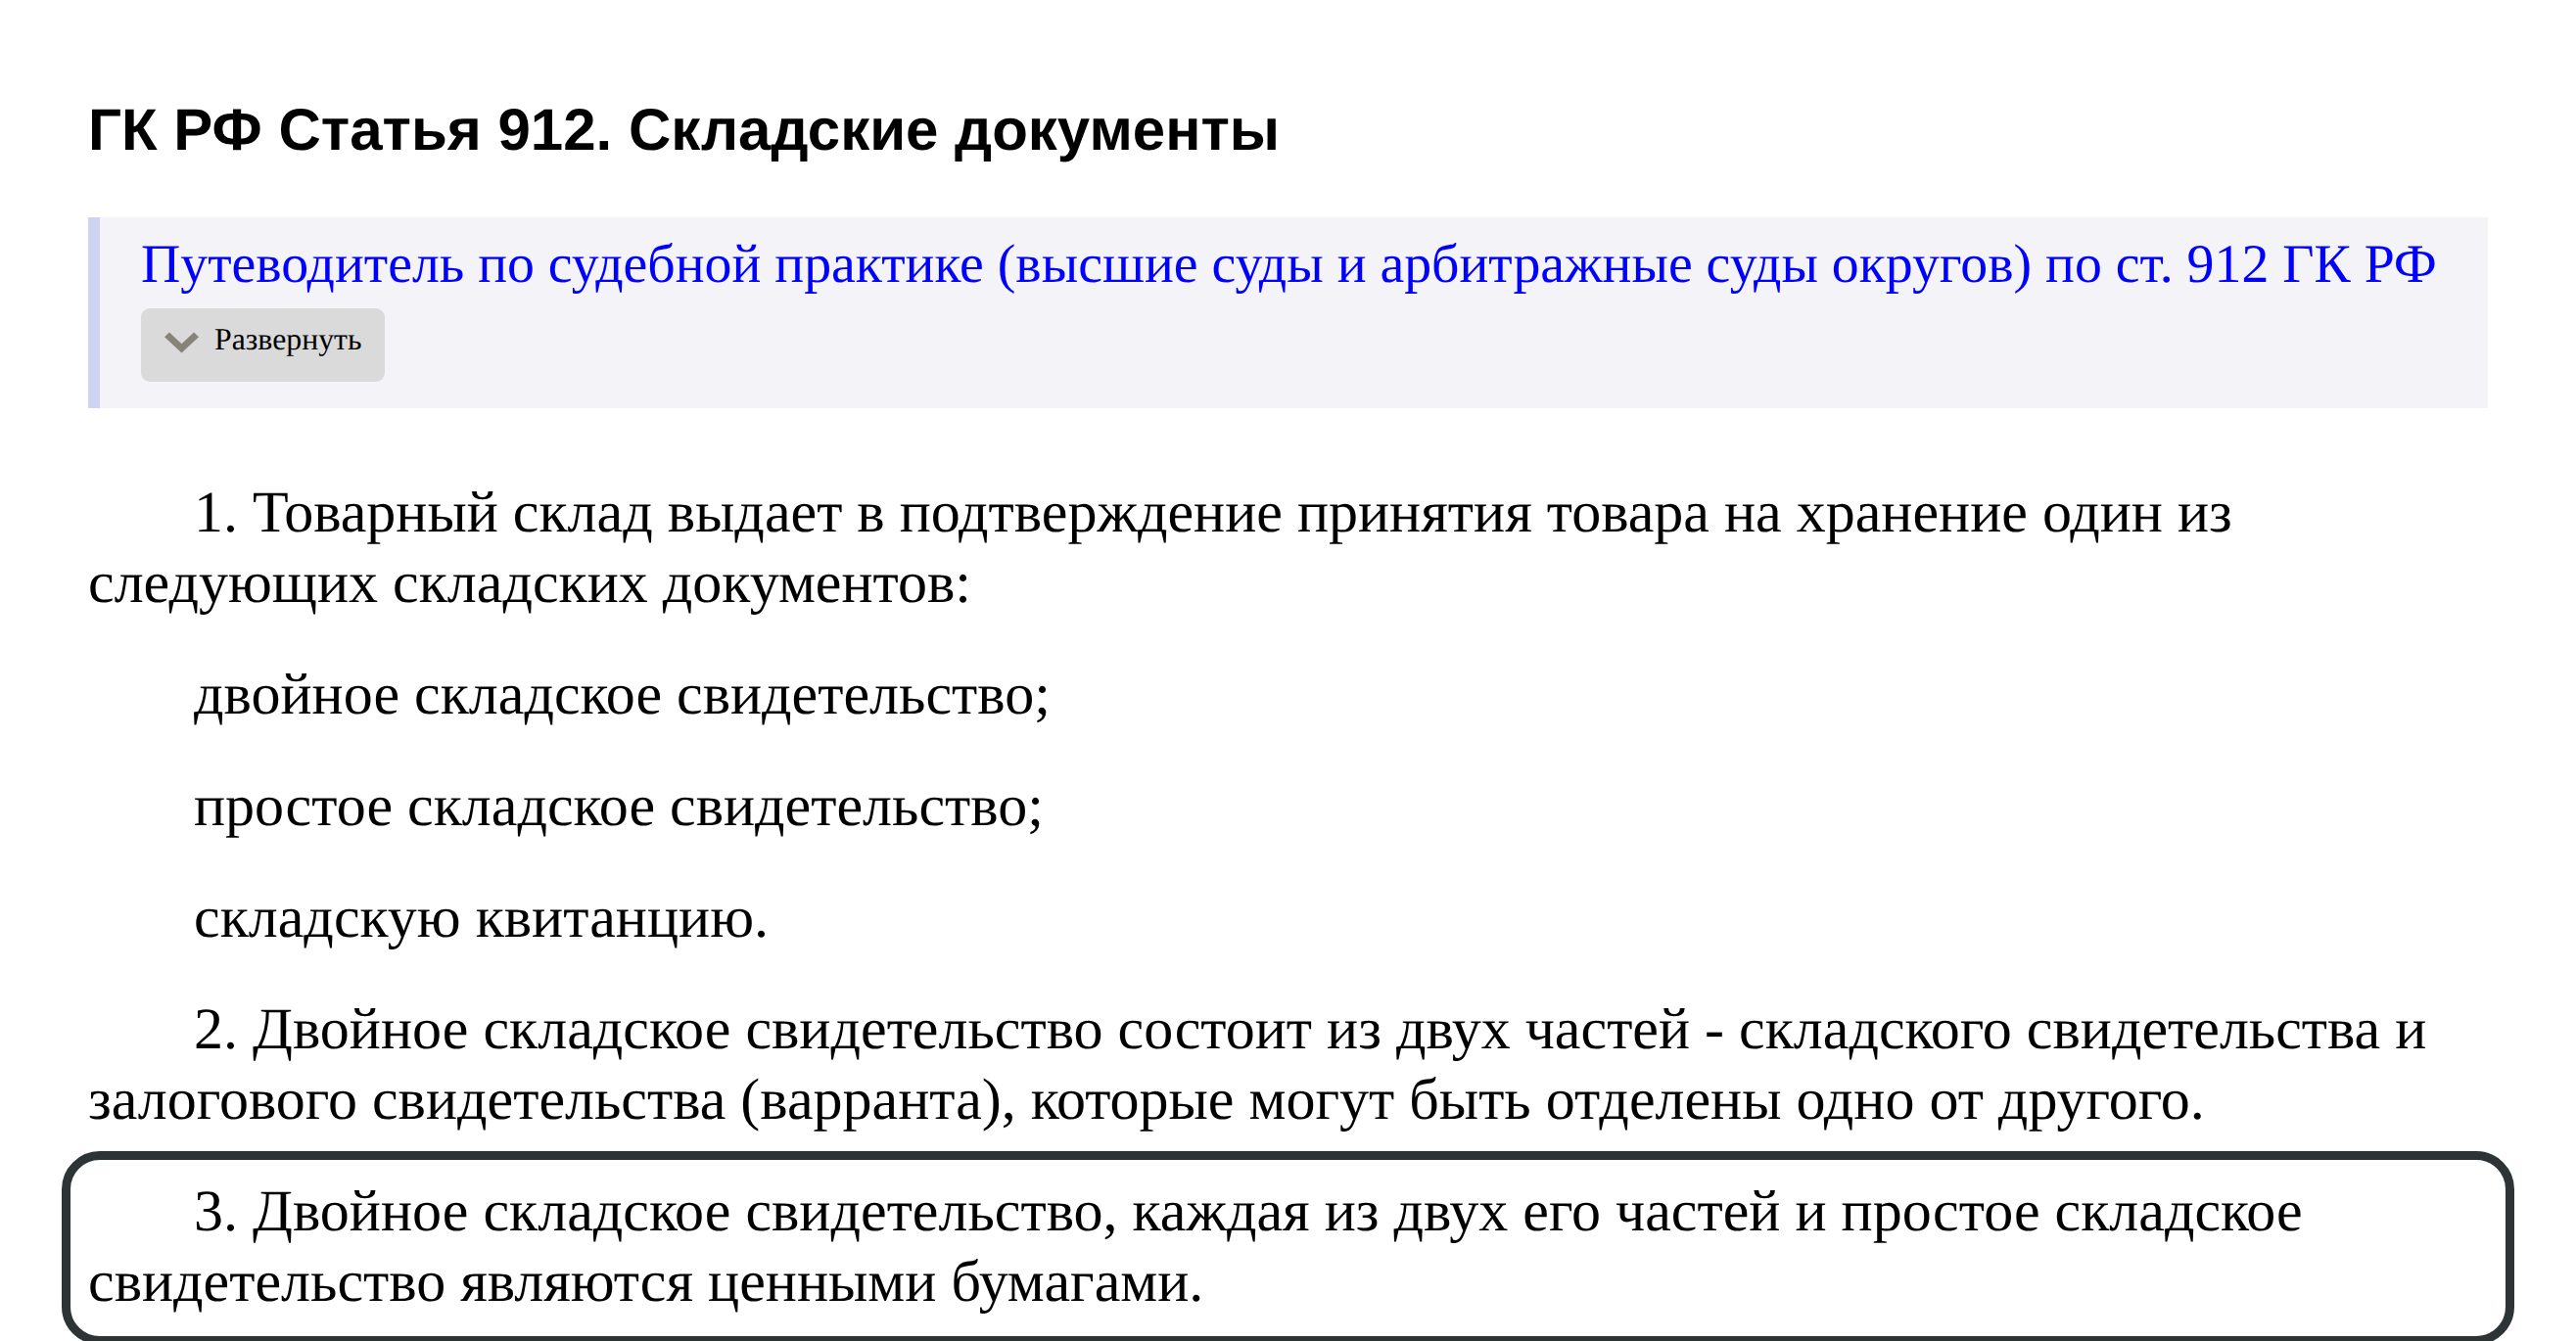
Складское свидетельство делает то же самое для товара на складе. По статье 912 ГК РФ товарный склад выдаёт двойное складское свидетельство, простое складское свидетельство или складскую квитанцию. Двойное состоит из двух частей, складского и залогового свидетельства (варранта), которые можно отделить друг от друга. Ценными бумагами закон признаёт двойное свидетельство, каждую из его частей и простое свидетельство, а квитанцию нет.
Разделение частей нужно для кредита под товар. Владелец зерна или металла отдаёт банку варрант как залог, оставляет себе складское свидетельство и продолжает распоряжаться товаром в пределах, которые оставляет залог. Слово «варрант» здесь означает залоговую часть свидетельства и не имеет отношения к варранту на акции.
Чек и клиринговый сертификат участия
Чек по статье 877 ГК РФ представляет собой ценную бумагу с ничем не обусловленным распоряжением чекодателя банку выплатить сумму чекодержателю. Плательщиком может быть только банк, где у чекодателя есть средства. Инвестиционного смысла у чека нет, это инструмент расчётов.
Клиринговый сертификат участия закон «О клиринге» признаёт ценной бумагой, которую выдаёт клиринговая организация участникам, внёсшим имущество в общий пул обеспечения. Частным инвесторам его не выдают.
Депозитарные расписки и паи фондов
Эти бумаги сами входят в перечень закона, но стоят надстройкой над другими бумагами. Владелец получает экономику базового актива, не владея им напрямую.
Депозитарная расписка выводит акции одной страны на биржу другой. Кастодиан в стране эмитента хранит пакет акций, а депозитарный банк за рубежом выпускает под него расписки. В одной расписке может лежать доля акции, одна акция или несколько, и из-за разных площадок, валют и ликвидности премия или дисконт к цене акции держатся дольше, чем у бумаг одной биржи. Классификация программ ADR и GDR разобрана в материале про депозитарные расписки.
Обратный инструмент в российском праве есть. Российская депозитарная расписка по статье 2 ФЗ-39 представляет собой эмиссионную бумагу без номинала, которая удостоверяет право на определённое количество иностранных бумаг. Задумывалась она для вывода иностранных акций на Московскую биржу, но массовым инструментом так и не стала.
Паи и акции фондов добавляют к рыночному риску инфраструктурный. Фонды FinEx были популярны у россиян как дешёвый доступ к мировым рынкам, но торги ими на Мосбирже остановились 3 марта 2022 года, а после санкций ЕС против НРД в июне того же года активы оказались заблокированы на уровне международных депозитариев.
Иностранные ценные бумаги в России
Акция Apple или пай ирландского ETF становятся в России ценной бумагой не автоматически. По статье 51.1 ФЗ-39 иностранному финансовому инструменту нужны международные коды ISIN и CFI и квалификация в качестве ценной бумаги в порядке, который установил Банк России. Инструменты без квалификации нельзя предлагать неограниченному кругу лиц и тем, кто не является квалифицированным инвестором.
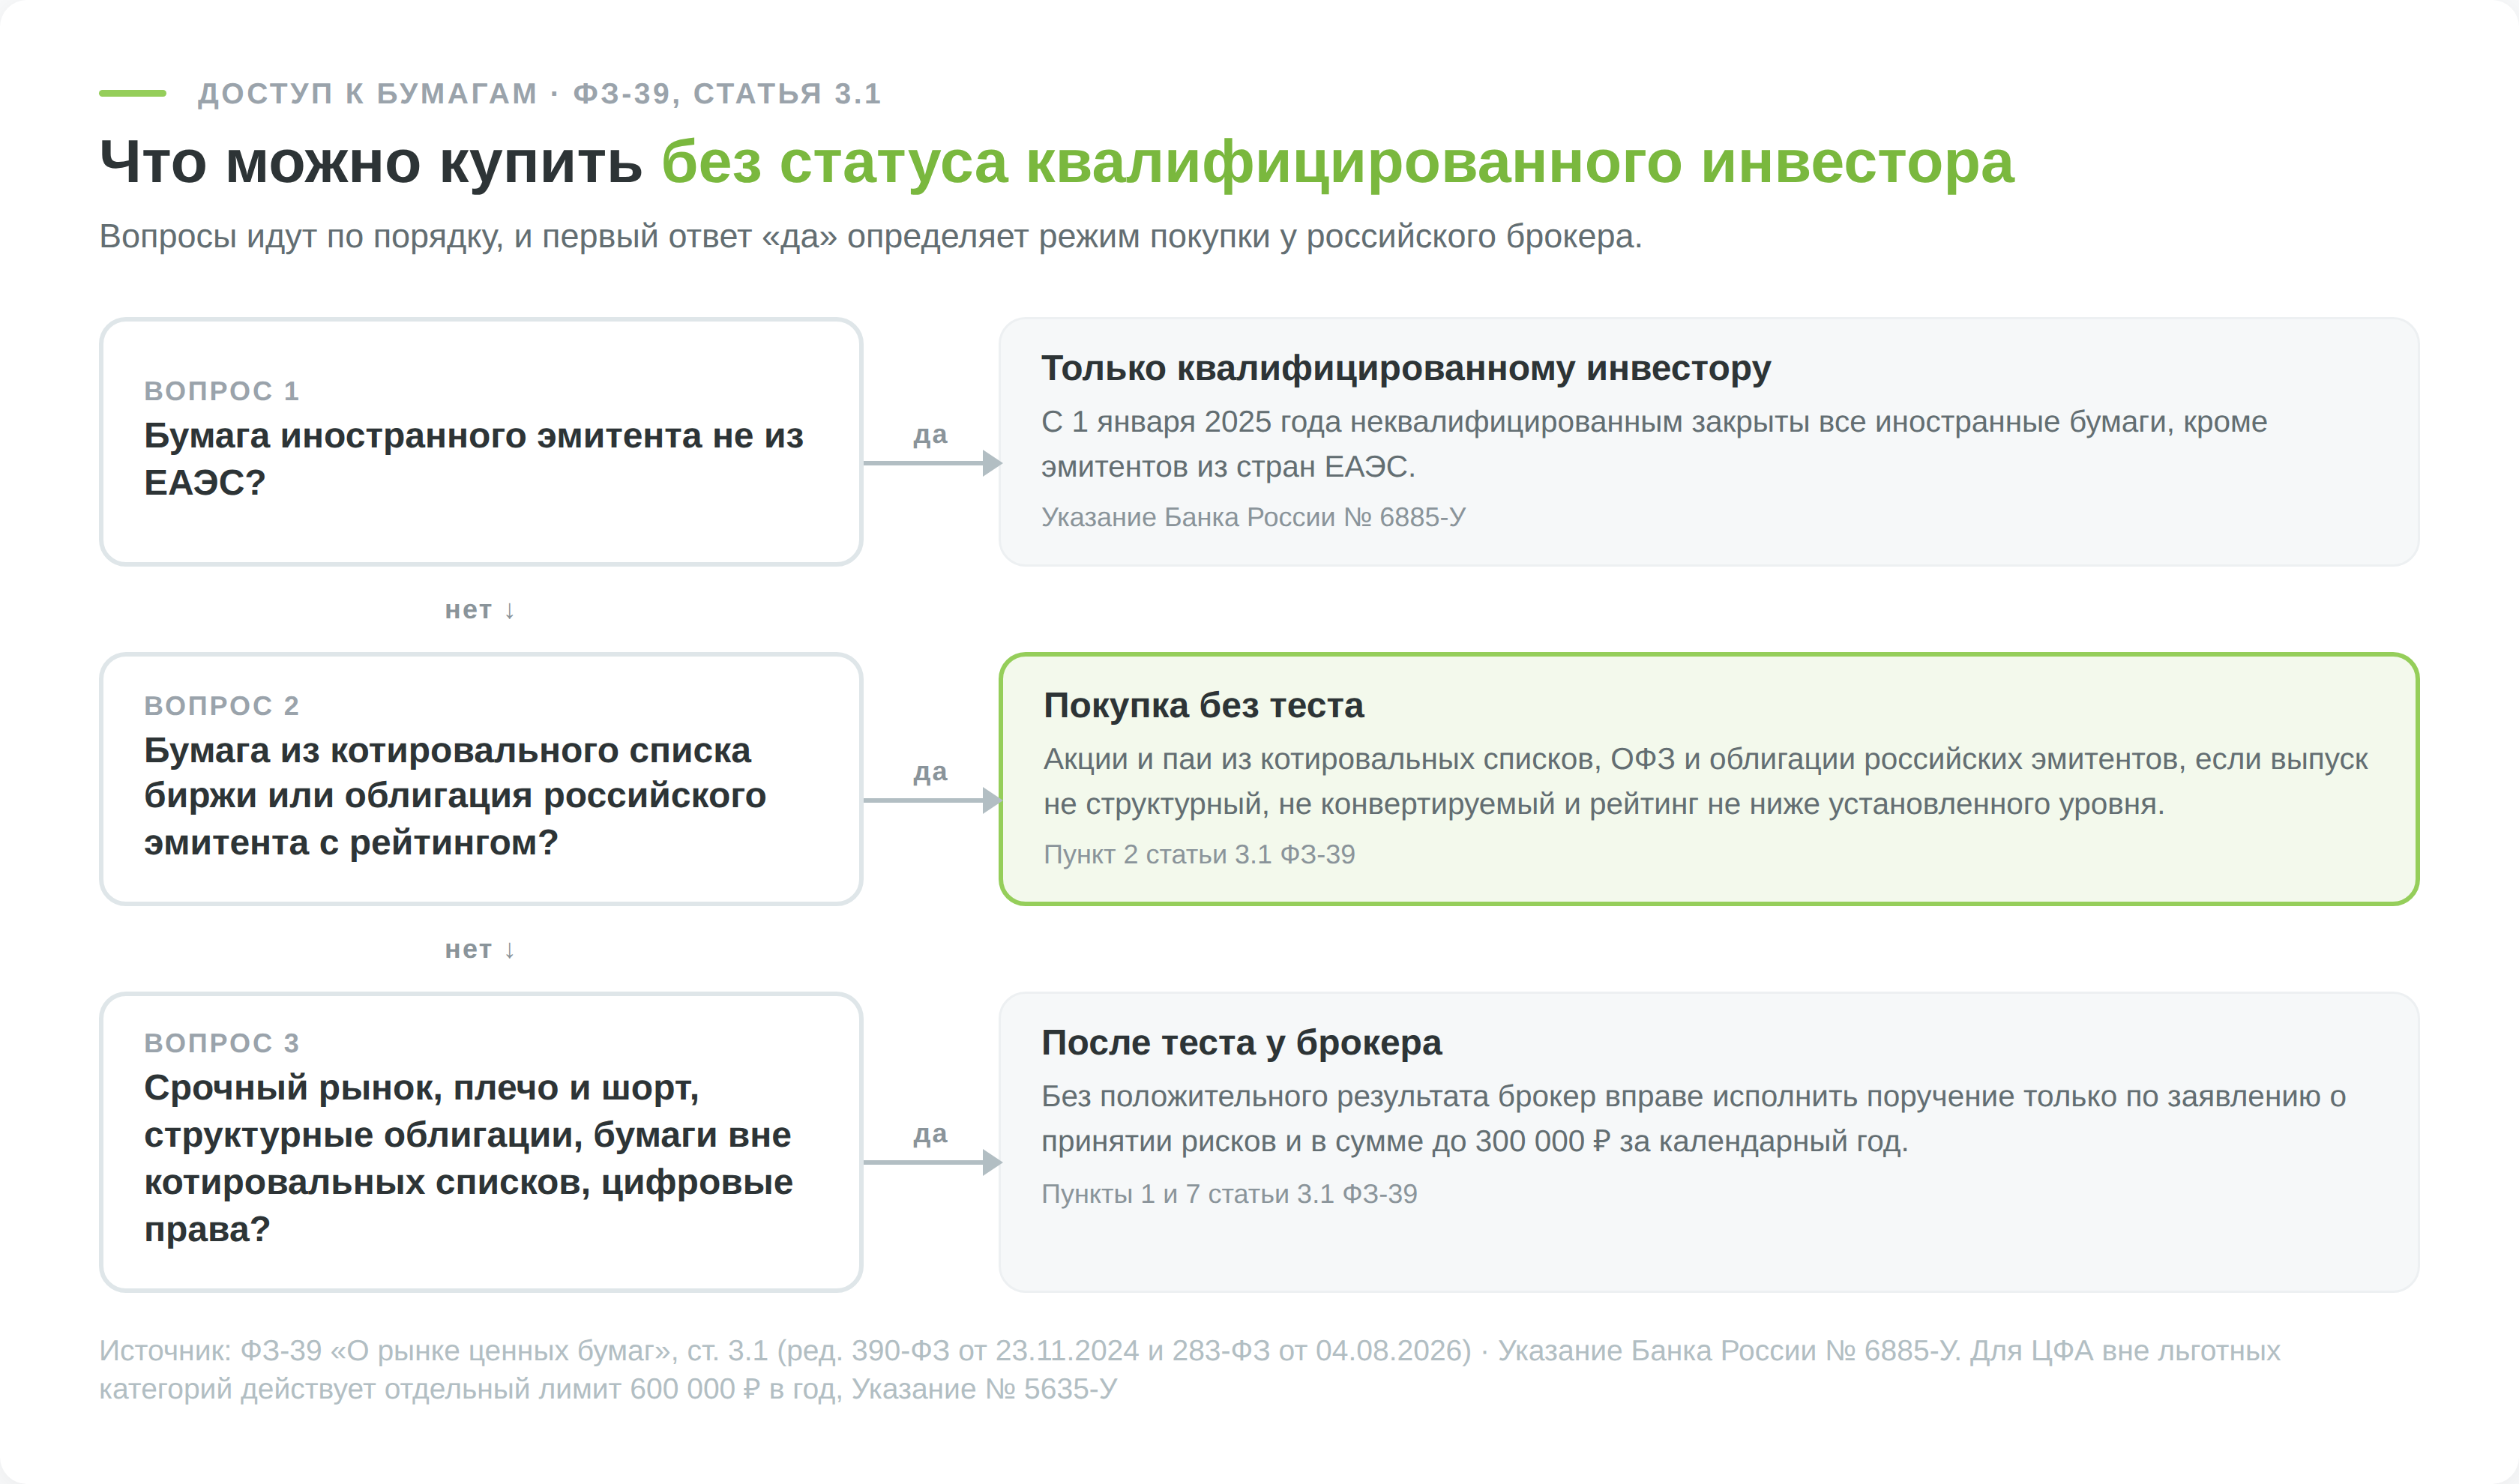
Квалификация не означает доступности. С 1 января 2025 года по Указанию Банка России № 6885-У неквалифицированный инвестор не может покупать через российского брокера иностранные бумаги, кроме бумаг эмитентов из стран ЕАЭС.
Почему фьючерс, опцион и своп не ценные бумаги
Статья 2 ФЗ-39 определяет производный финансовый инструмент как договор, по которому стороны платят деньги или передают имущество в зависимости от изменения цен, курсов и других показателей. В перечне статьи 142 ГК ни фьючерса, ни опциона, ни свопа нет.
У бумаги есть эмитент, у биржевого контракта его нет. Бумага учитывается на счёте депо и остаётся вашей при уходе брокера, а позиция по контракту живёт в клиринге. Наконец, к акциям из котировальных списков неквалифицированного инвестора пускают без условий, к срочному рынку только после тестирования. Общая механика производных инструментов разобрана в материале про деривативы.
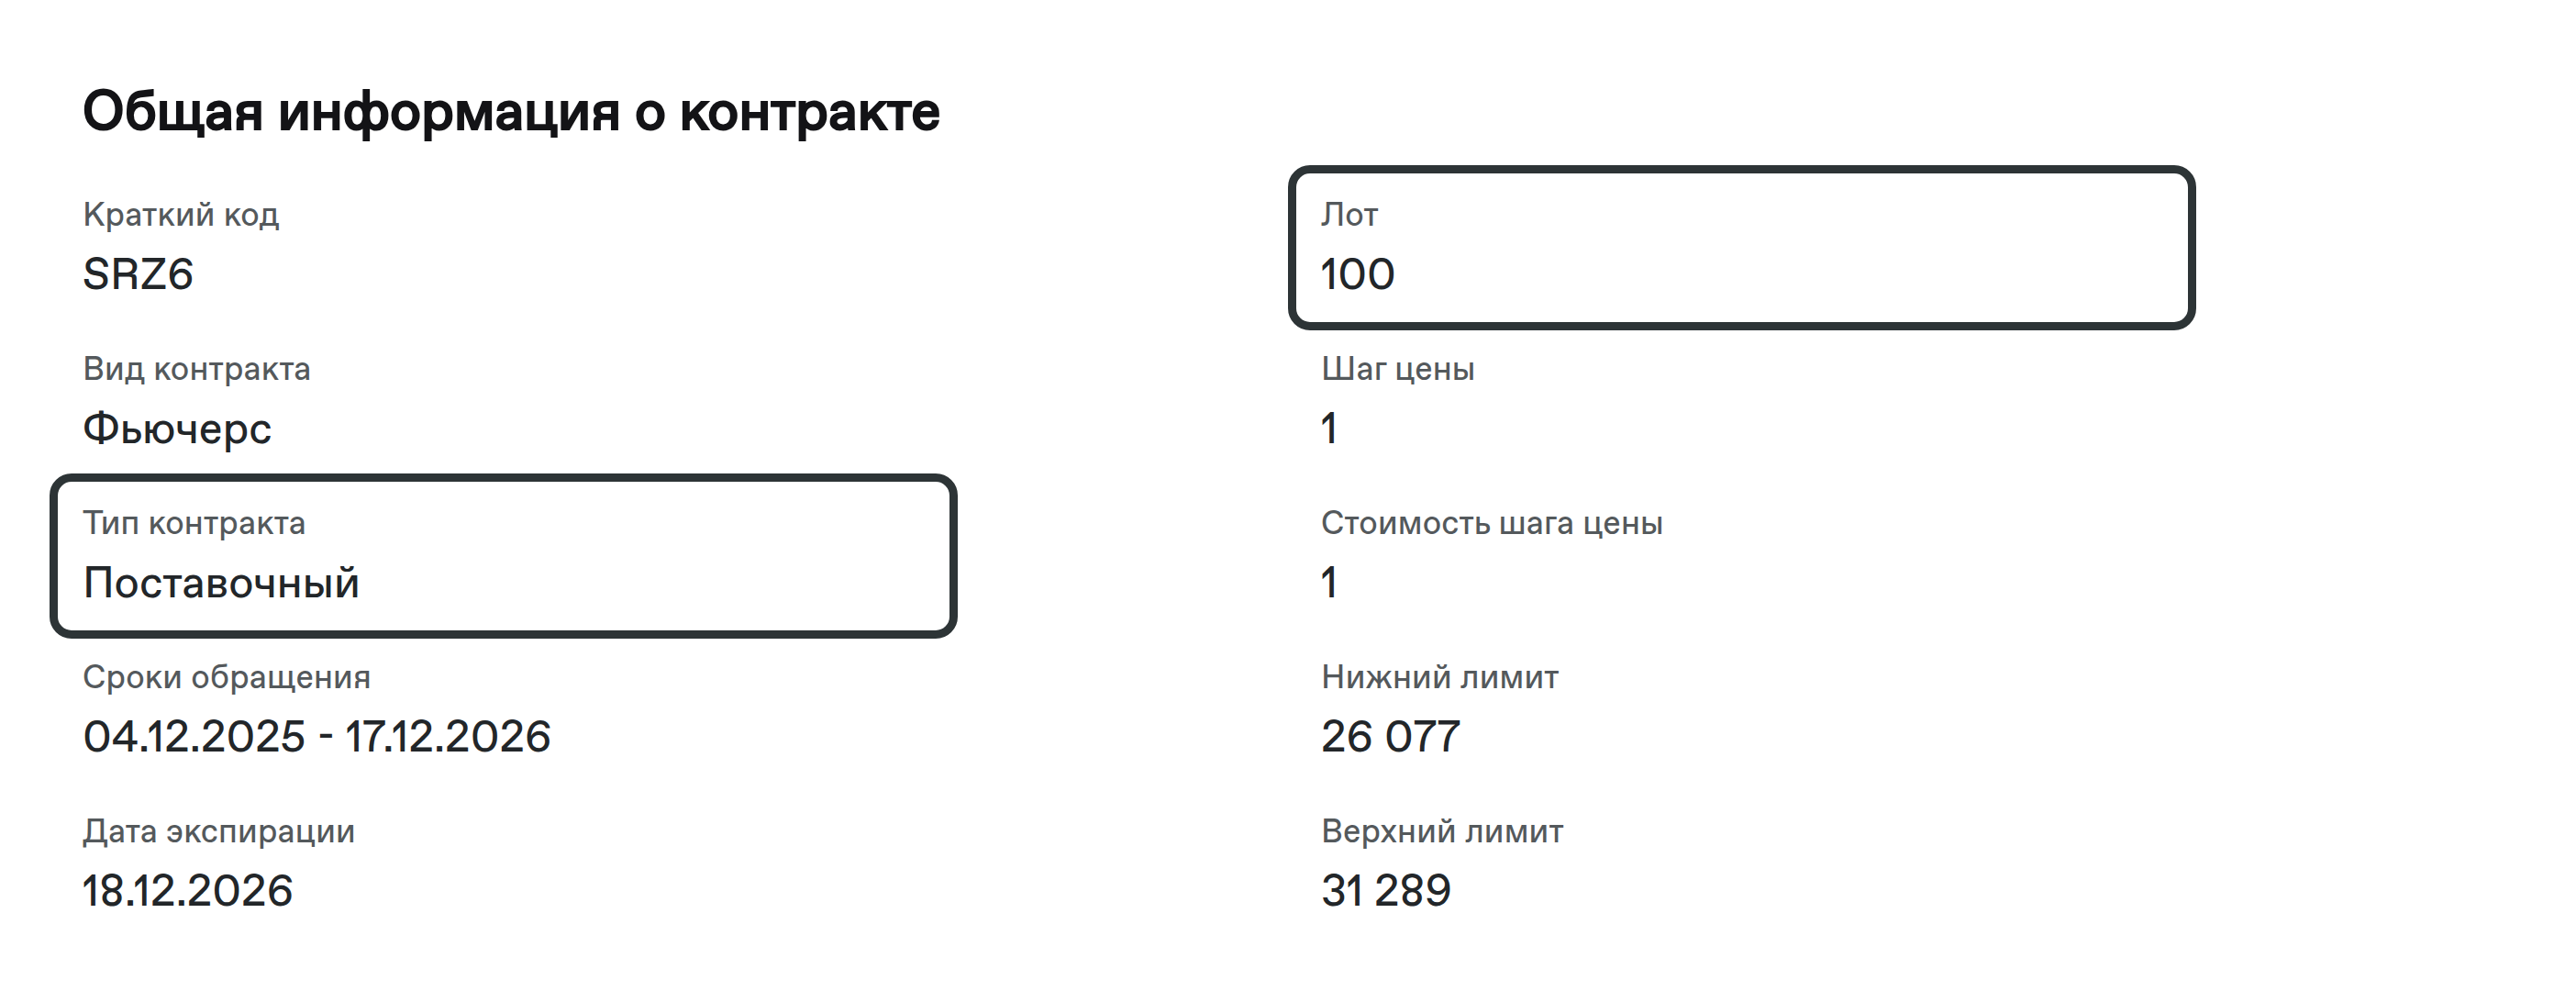
Фьючерс обязывает обе стороны, права выбора в нём нет ни у кого. Спецификацию пишет биржа, а исполнение обязательств обеспечивает центральный контрагент, на Московской бирже это Национальный клиринговый центр. Позиция переоценивается ежедневно, и вариационная маржа движется каждый день, а не в дату экспирации. Расчётный контракт при истечении выплачивает разницу цен, поставочный передаёт сам актив.
Опцион устроен несимметрично. Покупатель получает право исполнить контракт, продавец обязан исполнить, если потребуют, а за асимметрию покупатель платит премию. На Московской бирже торгуются два типа опционов. По маржируемым опционам на фьючерсы премия растягивается через ежедневную вариационную маржу. По премиальным опционам на акции премия платится один раз, в ближайший клиринг.
Своп представляет собой обмен платежами по заранее оговорённой формуле. Стороны меняются процентными ставками, валютами или потоками, привязанными к кредитному событию. Описание «продажа бумаги с последующим откупом» относится не к свопу, а к сделке РЕПО.
Опцион эмитента стоит особняком. По статье 2 ФЗ-39 это эмиссионная ценная бумага, которая даёт право купить определённое количество акций эмитента по заданной цене в оговорённый срок. Выпускает её сама компания, обычно для мотивации менеджмента. С биржевым опционом у неё общее только название.
ЦФА и цифровые права
Рядом с ценными бумагами выросла категория, которую закон намеренно не стал называть бумагами.
Цифровой финансовый актив (ЦФА) может удостоверять денежные требования, права по эмиссионным бумагам, участие в капитале непубличного АО и право требовать передачи эмиссионных бумаг. Перечень почти повторяет то, ради чего выпускают облигации и акции, но ЦФА существует как запись в информационной системе конкретного оператора, а не на счёте депо.
Законов с номером 259-ФЗ два. Закон от 2 августа 2019 года ввёл утилитарные цифровые права (УЦП), которые обращаются на инвестиционных платформах. Закон от 31 июля 2020 года регулирует ЦФА и гибридные цифровые права. ЦФА удостоверяет финансовое требование и ближе всего к облигации. УЦП даёт право получить вещь, работу или услугу и ближе к предоплате.
Выпуски ведут операторы информационных систем из реестра Банка России, среди них крупные банки. Вторичные сделки организуют операторы обмена из отдельного реестра.
Вторичного рынка при таком росте почти нет. Из 1 178,7 млрд рублей сделок за квартал на первичное размещение пришлось 96,3%, на вторичный рынок 3,6%. Зарегистрированных пользователей платформ почти 911 тысяч, реальных держателей около 207 тысяч, активных чуть больше 82 тысяч.
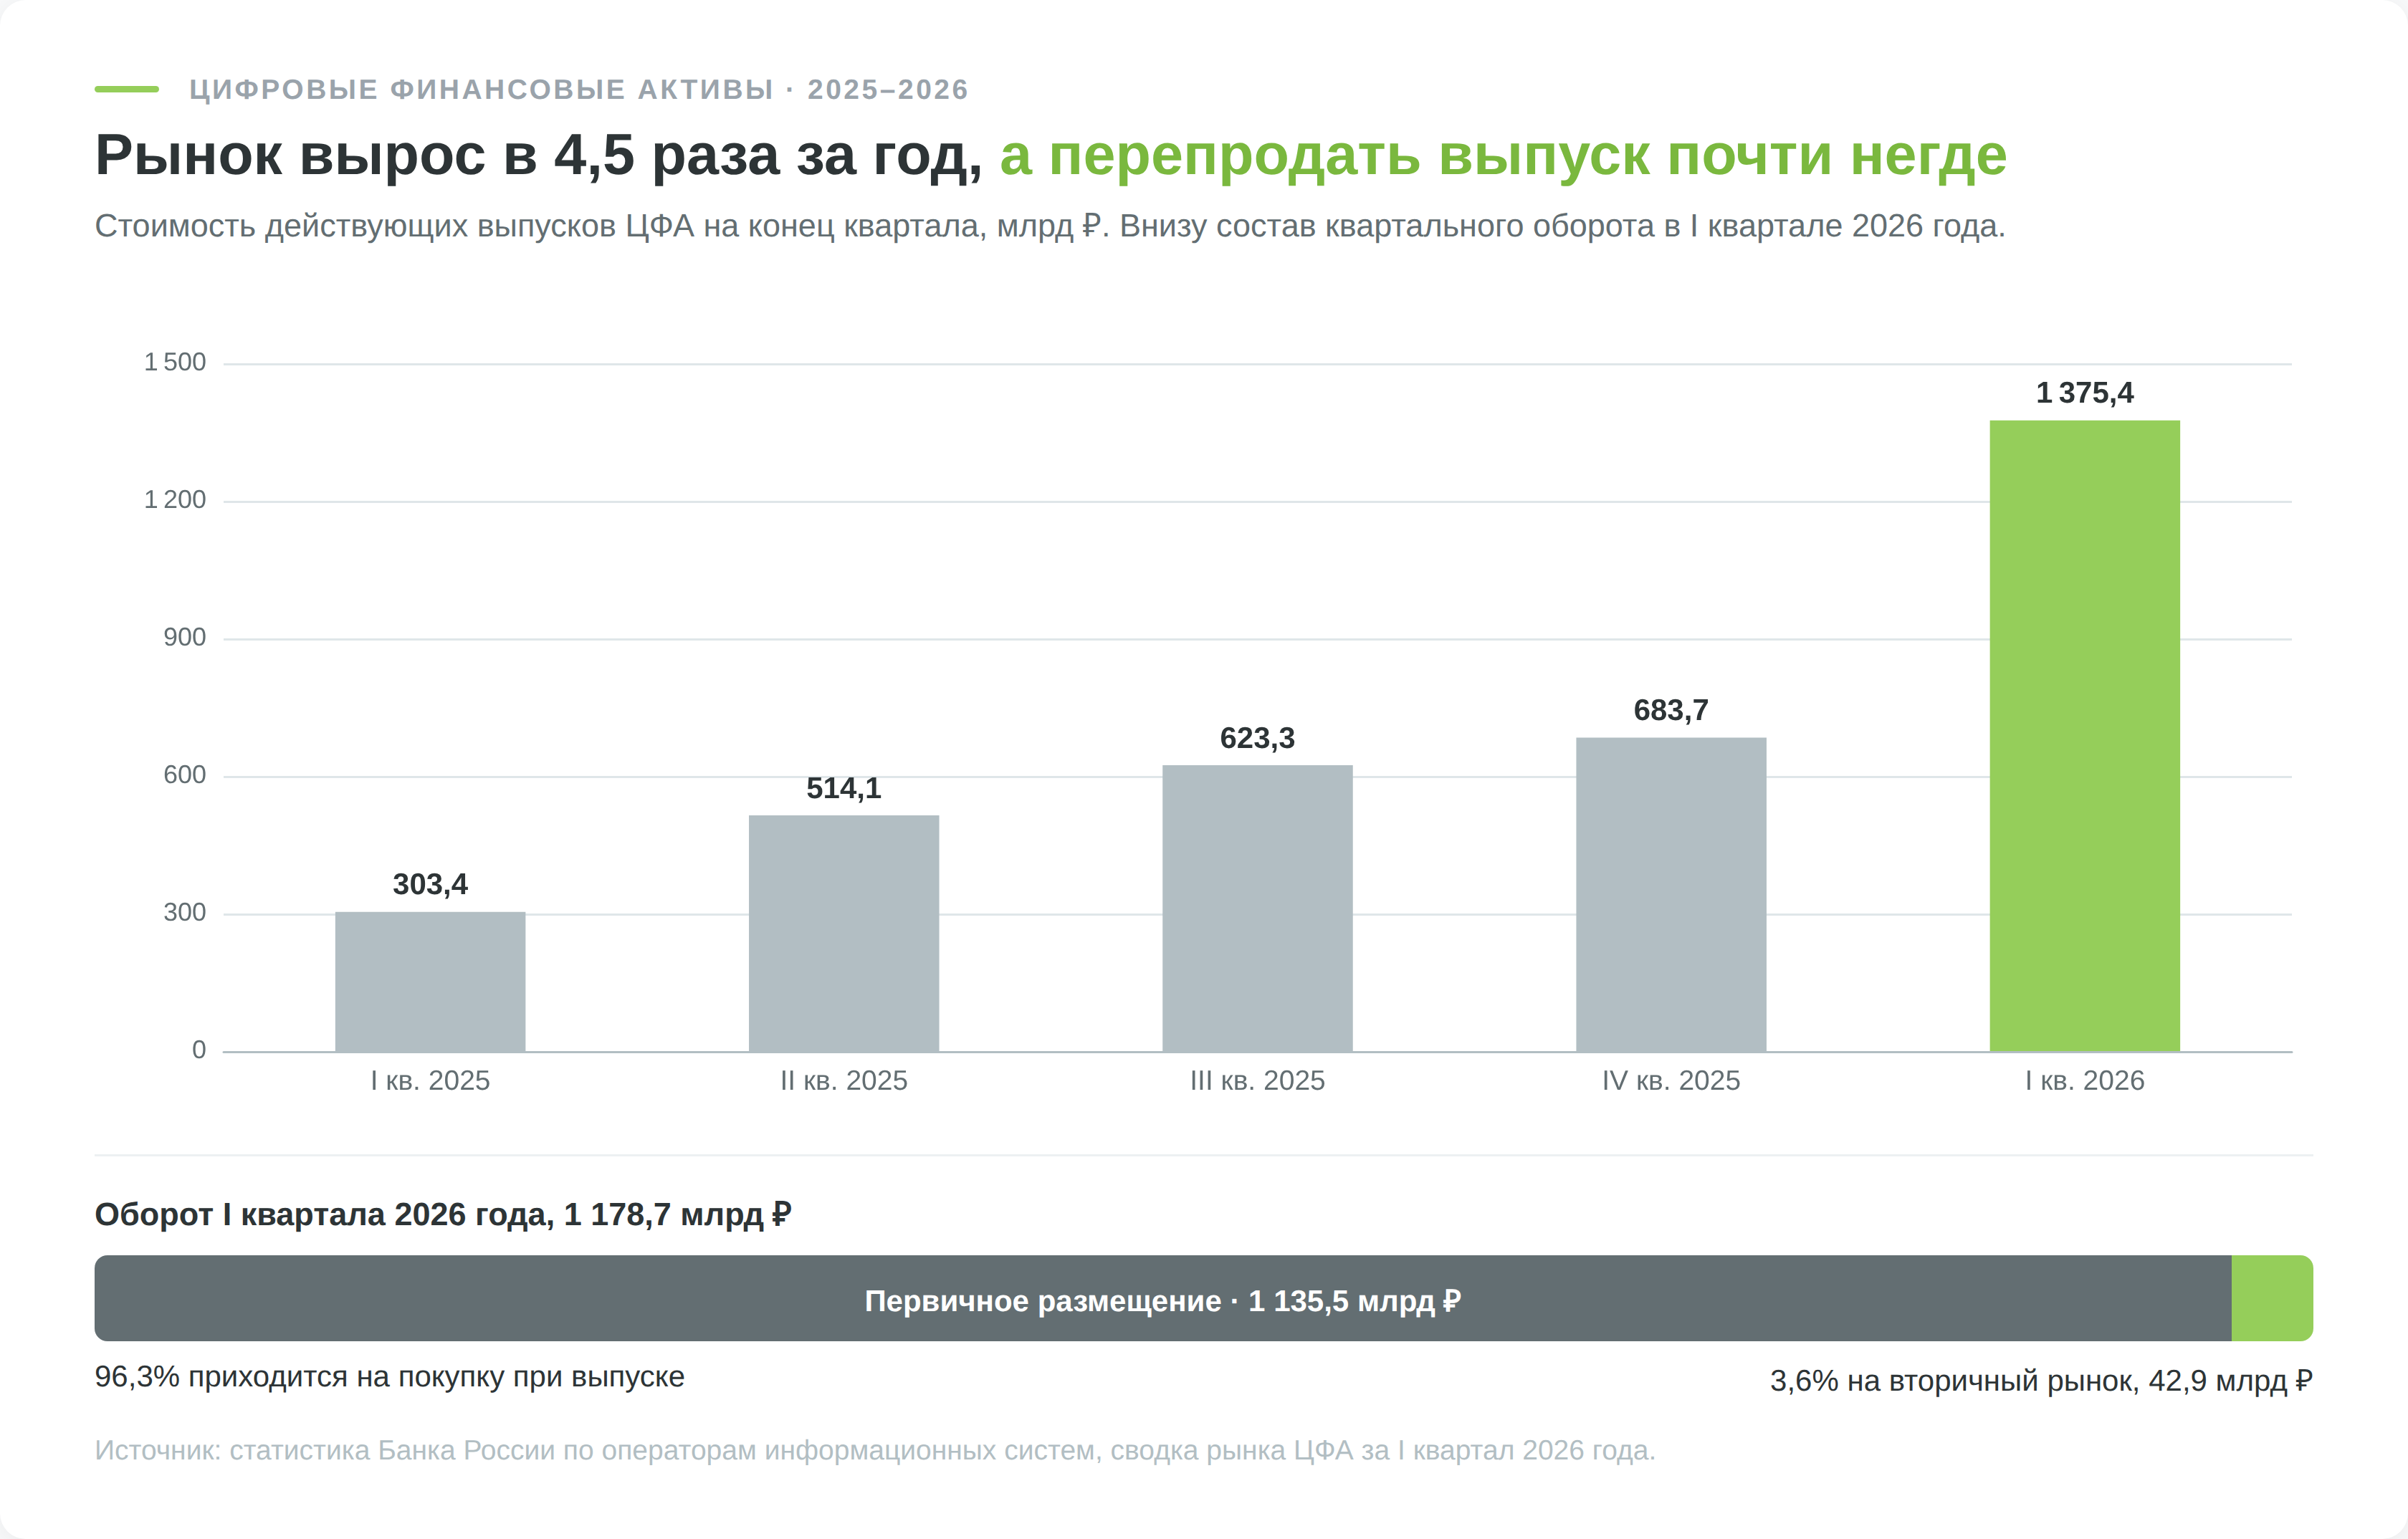
ЦФА пока работает как способ быстро занять деньги под конкретную сделку, а не как актив, который свободно перепродают. Если вы покупаете выпуск, рассчитывайте досидеть до погашения. Добавляется риск оператора, у которого лежит запись о ваших правах, а центрального контрагента и страхования по образцу вкладов здесь нет.
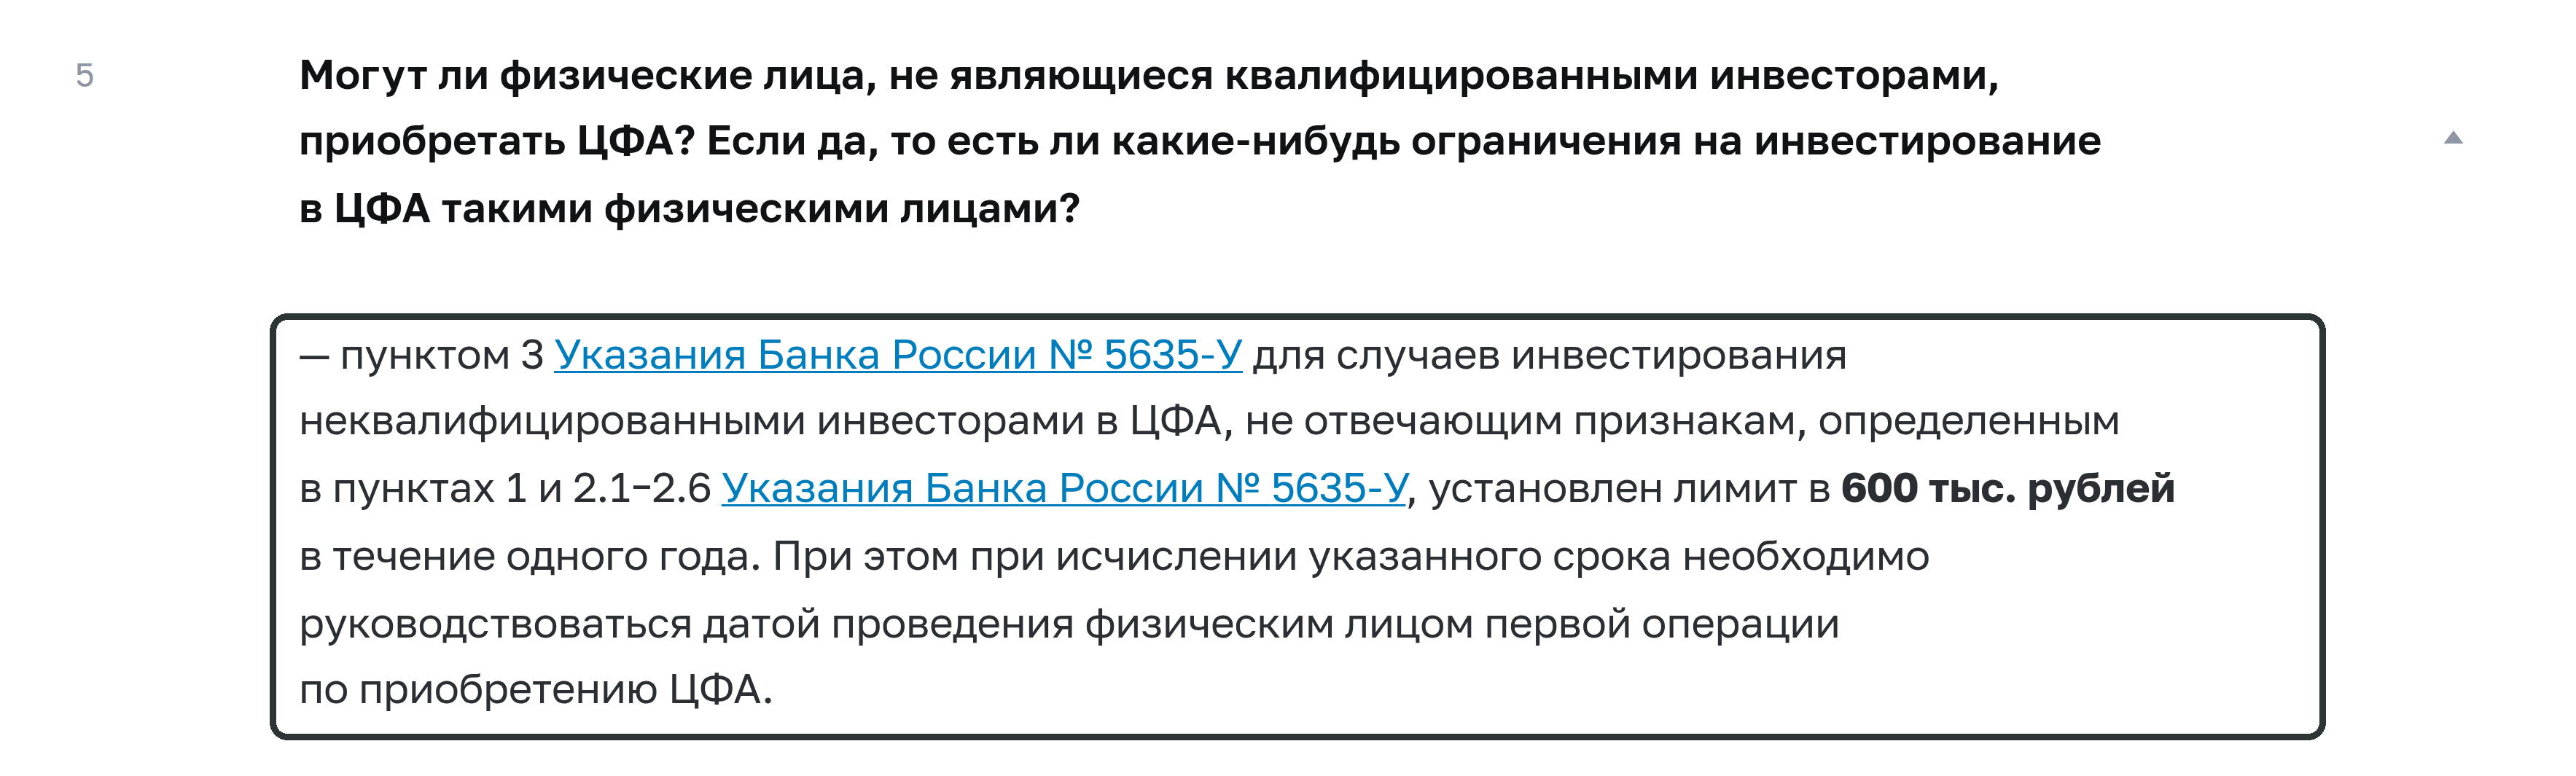
Для неквалифицированного инвестора у ЦФА свой режим доступа. По Указанию Банка России № 5635-У часть выпусков закрыта полностью, часть, связанная с ОФЗ, драгметаллами, акциями из котировальных списков или эмитентами с высоким рейтингом, доступна без ограничений. На всё остальное действует лимит 600 000 рублей в год, который отсчитывается от даты первой покупки.
Что из видов ценных бумаг может купить частный инвестор
Перечень видов ценных бумаг из закона и список того, что можно купить со своего брокерского счёта, совпадают частично. Режим покупки у российского брокера определяют статус инвестора, тест и происхождение бумаги.
Без статуса и после тестирования
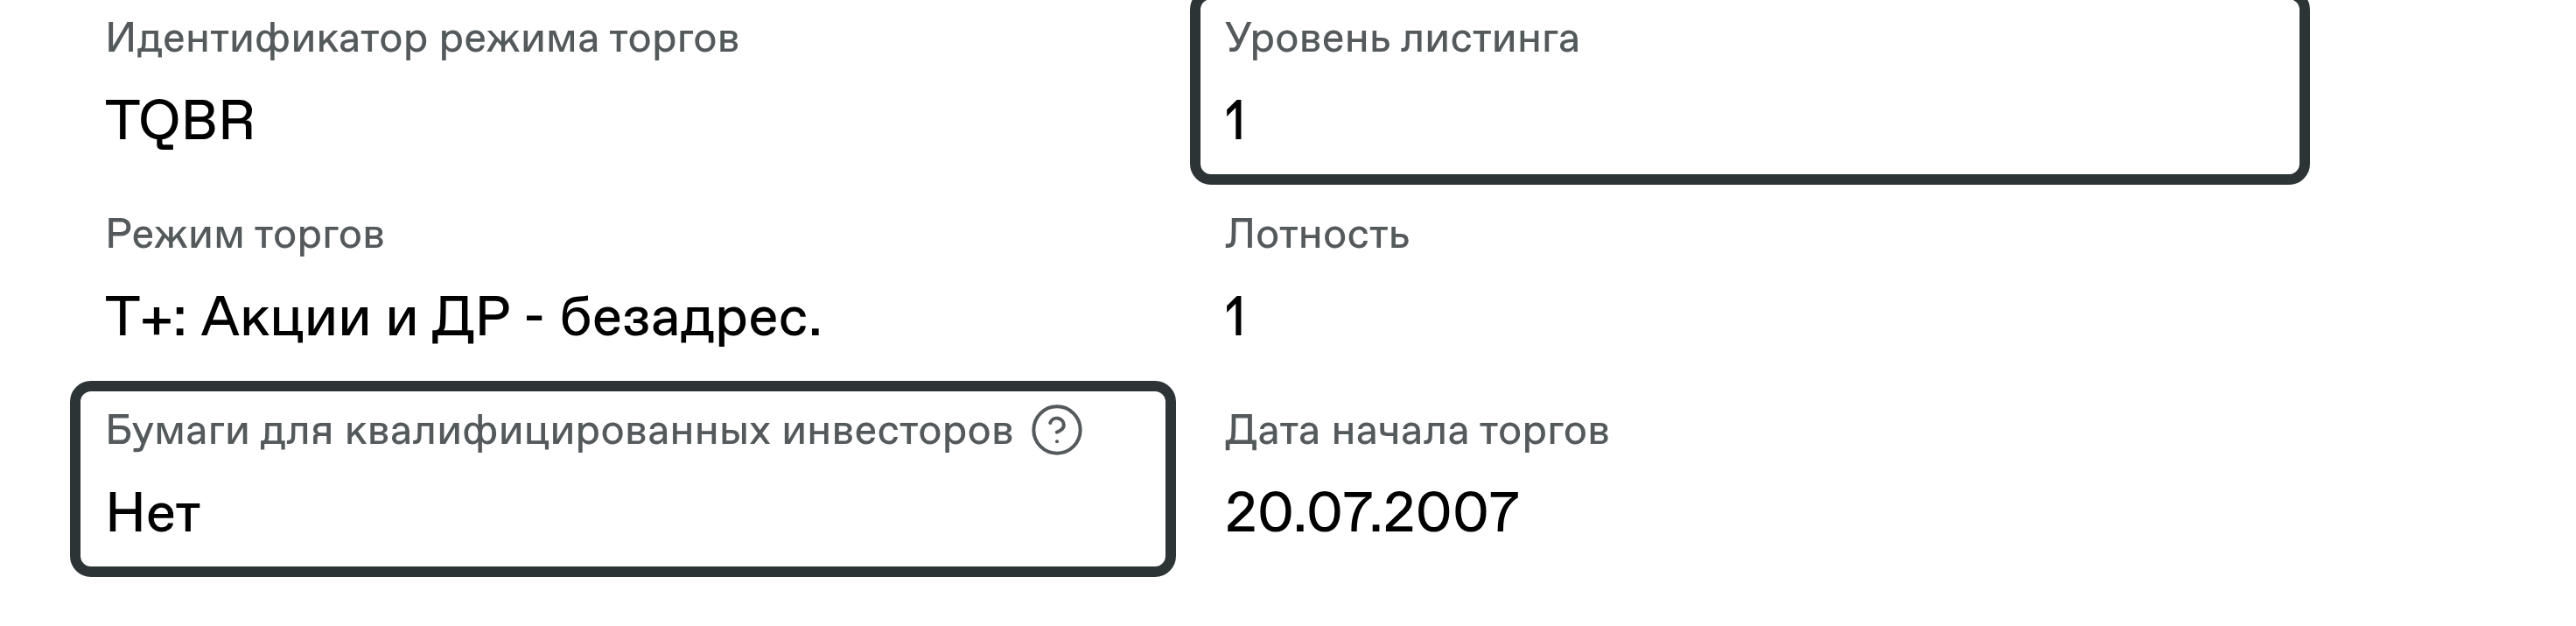
По умолчанию человек приходит на рынок неквалифицированным инвестором. Пункт 2 статьи 3.1 ФЗ-39 разрешает без теста покупать бумаги из котировальных списков биржи, кроме облигаций, и облигации российских эмитентов, если выпуск не структурный, не конвертируемый и рейтинг эмитента не ниже установленного уровня. На практике это ОФЗ, облигации крупных компаний, акции из первого и второго котировальных списков и паи большинства биржевых фондов.
Уровень листинга и пометку «только для квалифицированных инвесторов» показывает карточка бумаги на сайте Мосбиржи.
Всё остальное пункт 1 той же статьи отправляет на тестирование. Это необеспеченные сделки с плечом и шорт, срочный рынок, РЕПО, бумаги вне котировальных списков, структурные облигации. Законом № 283-ФЗ от 4 августа 2026 года в этот список добавлены сделки с цифровыми правами, кроме случаев, которые Банк России от теста освободил. Тест состоит из вопросов о конкретном виде инструмента и проходится в приложении брокера.
Разбирая статью 3.1, я нашёл исключение из тестирования в пункте 7. По нему брокер вправе исполнить поручение без положительного результата теста, если прислал клиенту уведомление о рисках, а клиент подписал заявление о принятии рисков. Сумма таких сделок ограничена 300 000 рублей за календарный год. Это способ попробовать инструмент на небольшой сумме, а не обход теста на крупную.
Статус квалифицированного инвестора
Статус квалифицированного инвестора открывает иностранные бумаги и инструменты, предназначенные только для квалифицированных инвесторов. Банк России пересмотрел требования. С 28 июля 2025 года действует обновлённый набор критериев, а с 1 января 2026 года имущественный порог вырос вдвое, с 12 до 24 млн рублей. По доходу статус дают, если он составлял не менее 12 млн рублей в год за последние два года, доходы от продажи недвижимости в расчёт не берут.
Критерии разрешено комбинировать, и в связке пороги вдвое ниже. Имущества хватит 12 млн рублей, дохода 6 млн, если рядом стоит профильное образование из утверждённого перечня, сертификат инвестиционного советника, учёная степень или усложнённое тестирование.
Режим доступа по видам бумаг
Сводка показывает, какой режим покупки и какой главный риск стоит за каждой группой, если покупать через российского брокера. Пороги входа меняются вместе с ценами, сверяйте их в приложении брокера.
| Инструмент | Порог входа | Режим покупки | Где учитывается | Главный риск |
|---|---|---|---|---|
| ОФЗ | номинал 1 000 ₽ | без теста | российский депозитарий | процентный, цена падает при росте ставок |
| Корпоративные облигации | номинал обычно 1 000 ₽ | без теста при рейтинге не ниже уровня | российский депозитарий | дефолт эмитента |
| Акции из котировальных списков | от нескольких сотен рублей за лот | без теста | российский депозитарий | просадка на десятки процентов |
| Паи биржевых фондов | от нескольких рублей за пай | без теста, если пай в котировальном списке | российский депозитарий | рыночный плюс качество управляющего |
| Структурные облигации | обычно от 1 000 ₽ | тест | российский депозитарий | номинал может не вернуться |
| Фьючерсы и опционы | гарантийное обеспечение от нескольких тысяч рублей | тест | позиция в клиринге | плечо, потеря больше вложенного |
| ЦФА | обычно от 1 000 ₽ | свободно, лимит 600 000 ₽ в год или запрет, по виду выпуска | система оператора | нет вторичного рынка, риск оператора |
| Иностранные акции и ETF | зависит от площадки | только квалифицированный инвестор, кроме ЕАЭС | зарубежная цепочка хранения | блокировка активов |
| Вексель | договорной | вне биржи | на руках у держателя | кредитный плюс дефект формы |
Ни одна строка таблицы не является персональной рекомендацией. Выбор зависит от срока, на который деньги действительно свободны, и от того, какую просадку вы готовы пережить, не продавая.
Где покупать ценные бумаги и как с них платится налог
Напрямую у эмитента биржевую бумагу частному лицу не продадут, нужен брокер с лицензией. Лицензию брокеру выдаёт Банк России, и проверить её можно бесплатно в справочнике участников финансового рынка. Для российских акций, облигаций и паёв достаточно счёта у любого лицензированного российского брокера, деньги заводятся рублями обычным переводом.
Если нужны акции и ETF американских бирж, остаётся зарубежный брокер. Российские ограничения для неквалифицированных инвесторов касаются российских брокеров, поэтому, например, Just2Trade открывает эти рынки без статуса квалифицированного инвестора.
Зарубежный счёт добавляет обязанности. Об открытии нужно уведомить налоговую не позднее месяца, отчёт о движении средств сдаётся ежегодно до 1 июня, а налог с дохода вы декларируете и платите сами, потому что зарубежный брокер налоговым агентом в России не является.
Второй маршрут подходит, если зарубежный брокер отказал. ТехноИнвест из реестра Национального банка Беларуси даёт экспозицию на акции и индексы через контракты на разницу со счётом в рублях. Это другой инструмент, не владение бумагой, и за перенос позиции ежедневно списывается своп, поэтому для долгого удержания он не годится.
Доход от продажи бумаг попадает в отдельную налоговую базу. Ставка составляет 13% на совокупность баз до 2,4 млн рублей за год и 15% на превышение, российский брокер удерживает налог сам.
ЛДВ действует для бумаг государства, муниципалитетов, российских организаций, эмитентов из ЕАЭС и паёв фондов под управлением российских компаний, если на момент продажи бумага обращается на организованном рынке. Совместить ЛДВ с ИИС не выйдет. По подпункту 6 пункта 2 той же статьи льгота не применяется к бумагам, которые учитывались на ИИС на дату продажи или раньше, поэтому переводом с ИИС на обычный счёт её не получить.
Ставки, вычеты и порядок уплаты подробно разобраны в материалах про налог на инвестиции и способы его снизить.
Биржевые ценные бумаги против вклада
Пошаговая инструкция с выбором брокера, пополнением счёта и первой сделкой собрана в материале про инвестиции в ценные бумаги. Эта статья отвечает на другой вопрос, какие виды ценных бумаг существуют и что именно вы покупаете в каждом случае.