

Рентабельность собственного капитала (ROE) отвечает на вопрос, который задаёт себе любой владелец бизнеса и любой акционер. Сколько прибыли приносит рубль, оставленный в компании. Разбираем формулу, две развилки расчёта, модель Дюпона, связь с ROA, ROIC и P/B, а также случаи, когда высокий ROE означает не мастерство, а риск.
Информация в статье носит образовательный характер и не является индивидуальной инвестиционной рекомендацией. ROE лишь один из множества показателей при анализе акций, его нельзя использовать в отрыве от структуры капитала, долговой нагрузки, отрасли и динамики прибыли. Все примеры по конкретным эмитентам (Интер РАО, Apple, Лукойл, МТС, Сбербанк) приводятся для иллюстрации методики расчёта и не являются прогнозом доходности или сигналом к покупке либо продаже бумаг. Решение об инвестициях принимайте самостоятельно с учётом своих целей, горизонта и риск-профиля.
Что показывает рентабельность собственного капитала
Рентабельность собственного капитала показывает, сколько чистой прибыли компания зарабатывает за год на каждый рубль денег, оставленных в бизнесе её владельцами. Значение 15% читается буквально. На каждые вложенные собственниками 100 рублей пришлось 15 рублей прибыли.
Собственный капитал в этой формуле означает не уставный капитал и не сумму, которую акционеры когда-то внесли при размещении. Это всё, что останется владельцам, если продать активы компании и рассчитаться по всем обязательствам.
Копится он годами из нераспределённой прибыли, поэтому у зрелого бизнеса превышает первоначальные взносы в десятки раз. Подробный разбор того, из чего складывается эта величина, есть в отдельном материале про капитал компании.
Метрика отвечает на вопрос собственника, а не кредитора.
Сравнивать рентабельность собственного капитала между отраслями бессмысленно, и это не придирка методологии. Электростанцию нужно построить, а разработчику софта хватает арендованного офиса и зарплатного фонда. На один и тот же рубль прибыли у первой приходится кратно больше капитала, и её рентабельность будет ниже при равном качестве управления.
Цифры по секторам российского рынка приведены ниже, в разделе про нормальные значения.
Почему ROE не равен доходности вашей инвестиции
20 процентов на капитал не означают двадцати процентов вам. Компания считает отдачу от суммы, которая стоит у неё в балансе, а вы платите за акцию столько, сколько просит рынок. Между двумя величинами стоит мультипликатор P/B, и он переворачивает картину.
Допустим, компания зарабатывает 20% на собственный капитал, а её бумаги торгуются по четыре балансовых капитала. Вы платите 4 рубля за рубль капитала, который приносит 20 копеек прибыли. Ваша доходность по прибыли составляет 5% годовых, а не 20%. Записывается это так.
доходность по прибыли = ROE / (P/B)
Правая часть равна прибыли на акцию, делённой на цену, то есть перевёрнутому P/E. Поэтому дорогая компания с блестящей рентабельностью капитала способна принести акционеру меньше, чем скучная с посредственной.
Формула ROE и откуда брать цифры
Базовая формула умещается в одну строку.
ROE = чистая прибыль / собственный капитал × 100%
Обе величины берут из консолидированной отчётности по МСФО. Прибыль стоит в отчёте о совокупном доходе, капитал в отчёте о финансовом положении. Отчётность материнского юрлица по РСБУ для этой цели не годится, потому что у холдинга она описывает одну головную компанию и расходится с групповой на порядки. Как устроены обе формы и что в них искать, разобрано в гиде по чтению отчётности.
Дальше начинаются две развилки, на которых расчёт чаще всего и ломается.
Итого капитал или капитал акционеров
В балансе публичной компании капитал разбит на две строки, и выбор между ними меняет ответ. Первая показывает капитал, причитающийся акционерам материнской компании. Вторая добавляет к нему неконтролирующие доли участия, то есть чужие миноритарные пакеты в дочерних предприятиях группы.
Прибыль в отчёте о совокупном доходе разбита ровно так же, на долю акционеров и долю миноритариев. Числитель и знаменатель нужно брать из одной пары. Прибыль акционерам делят на капитал акционеров, прибыль за период целиком делят на итого капитал.
Смешение баз сдвигает результат на доли пункта, а у холдингов с крупными миноритариями и на несколько пунктов.
Средний капитал или капитал на конец года
Прибыль зарабатывается в течение всего года, а капитал в балансе показан на одну дату. Если компания за год заметно нарастила капитал, деление на конечное значение занижает рентабельность, потому что вся годовая прибыль соотносится с уже подросшим знаменателем.
Поэтому в знаменатель ставят средний капитал, обычно полусумму значений на начало и конец периода. При расчёте за последние 12 месяцев усредняют по четырём квартальным точкам.
Считаем ROE по отчёту шаг за шагом
Возьмём консолидированную отчётность Интер РАО за 2025 год, подписанную 27 февраля 2026 года. Все суммы в миллионах рублей.
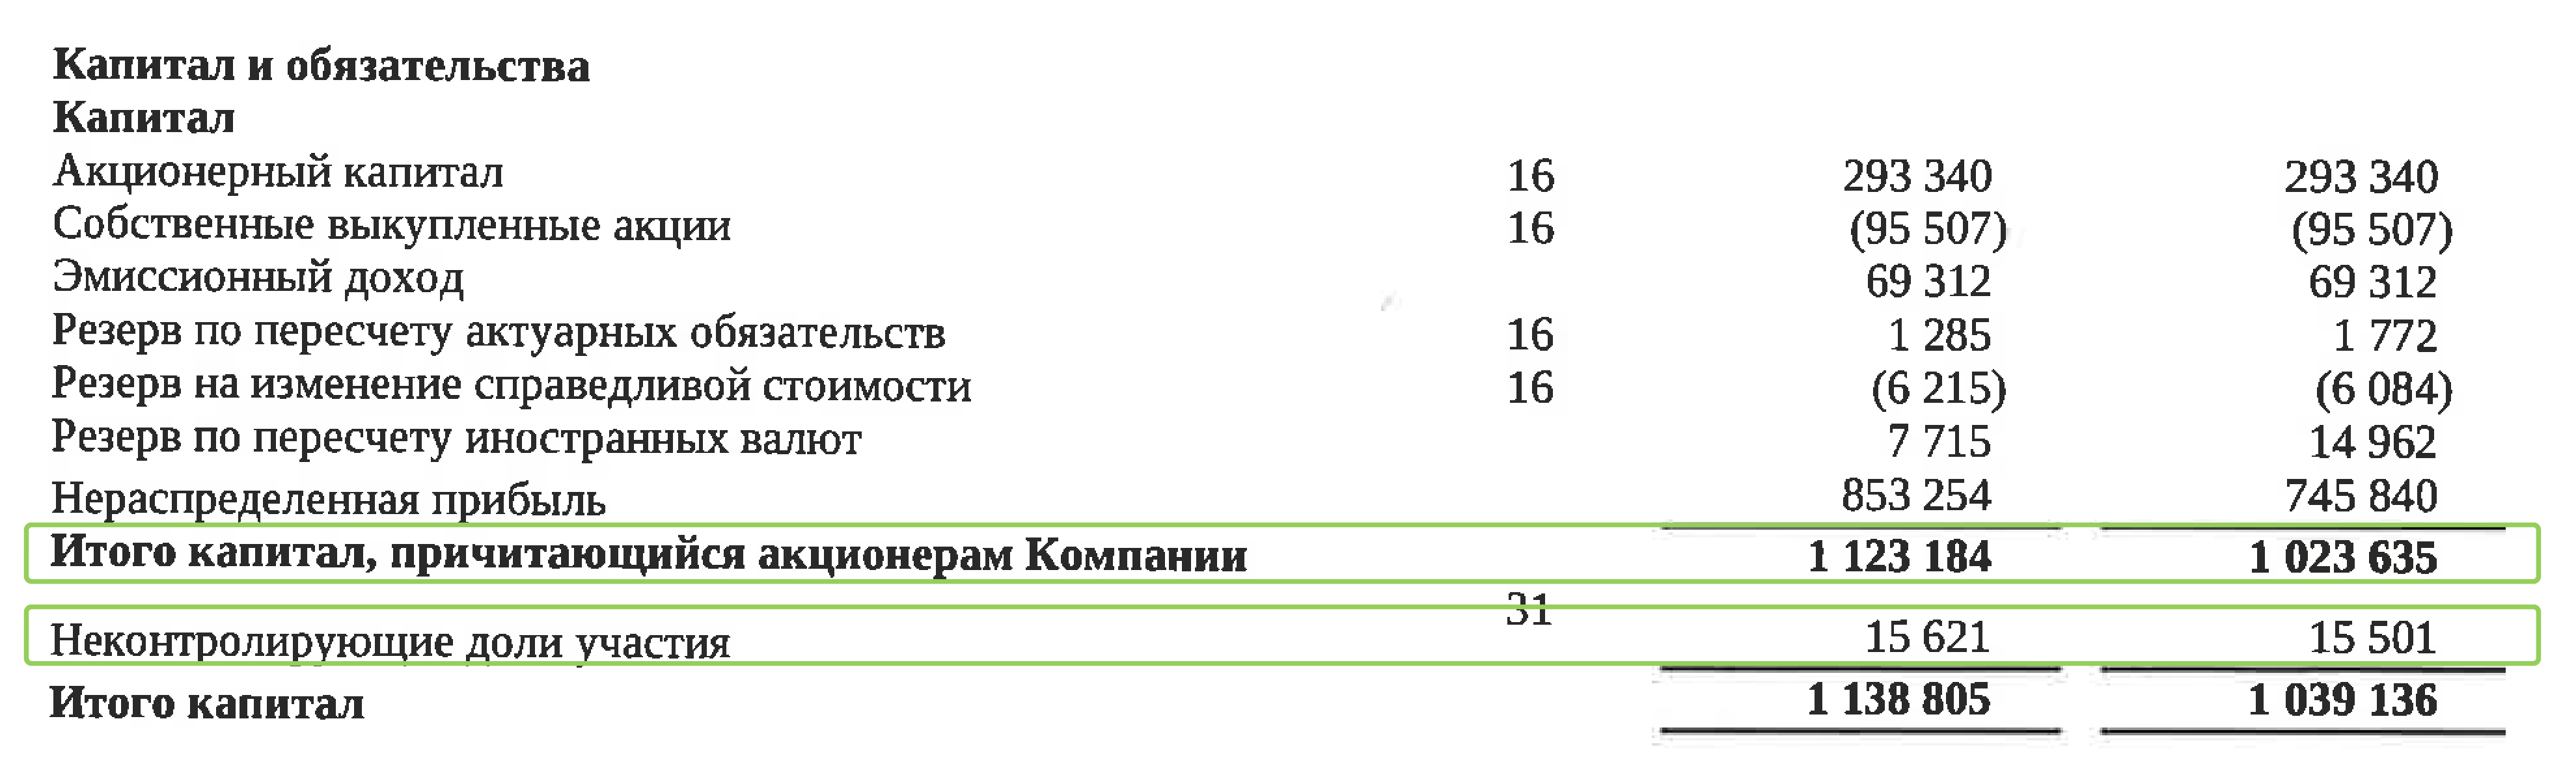
Капитал, причитающийся акционерам Компании, составил 1 123 184 на конец 2025 года против 1 023 635 годом ранее. Средний капитал за год равен полусумме этих значений, 1 073 409,5. Прибыль, приходящаяся на акционеров Компании, за 2025 год составила 131 029.
ROE = 131 029 / 1 073 409,5 × 100% = 12,2%
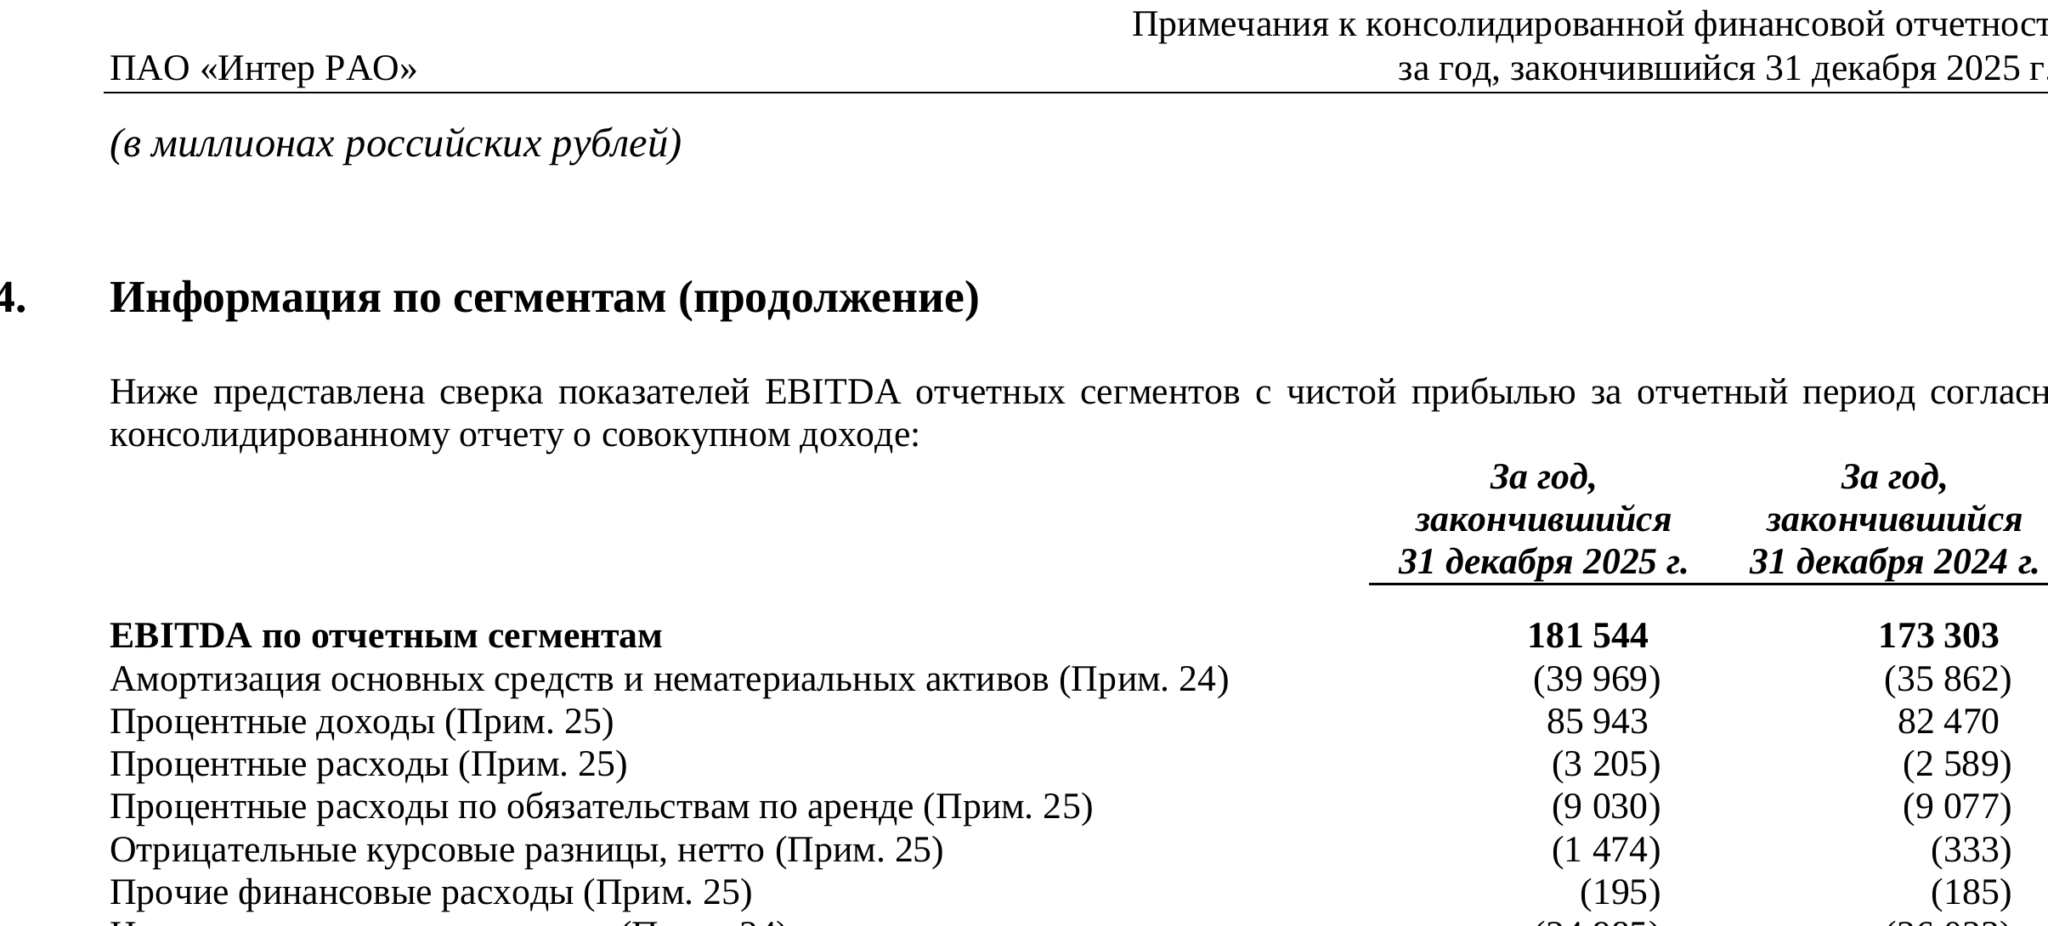
Теперь то же самое, но неаккуратно. Возьмём прибыль за период целиком, 133 834 вместе с долей миноритариев, и разделим на капитал акционеров на конец года. Выйдет 11,9%, и это смешение баз. Честный расчёт по итоговым величинам, обеим с миноритариями, даёт 12,3%. Капитал на конец года вместо среднего даёт 11,7%.
Какая рентабельность собственного капитала считается нормальной
Универсального порога нет, и статья, которая называет одну цифру на весь рынок, экономит на читателе. Ориентир задают два разных сравнения. Первое отвечает, лучше или хуже компания соседей по отрасли. Второе отвечает, стоит ли вообще держать деньги в акциях, а не на вкладе.
Ориентиры по отраслям
Цифры ниже посчитаны по выборке российских акций из скринера BUYHOLD на 2 сентября 2026 года. Медиана берётся по бумагам, для которых рассчитан показатель, то есть по прибыльным компаниям, поэтому фактический уровень сектора с учётом убыточных ниже. ROE для российских бумаг выводится из P/B и P/E последнего годового отчёта по МСФО. Значения живые и меняются вместе с котировками, свежие всегда видны в самом скринере.
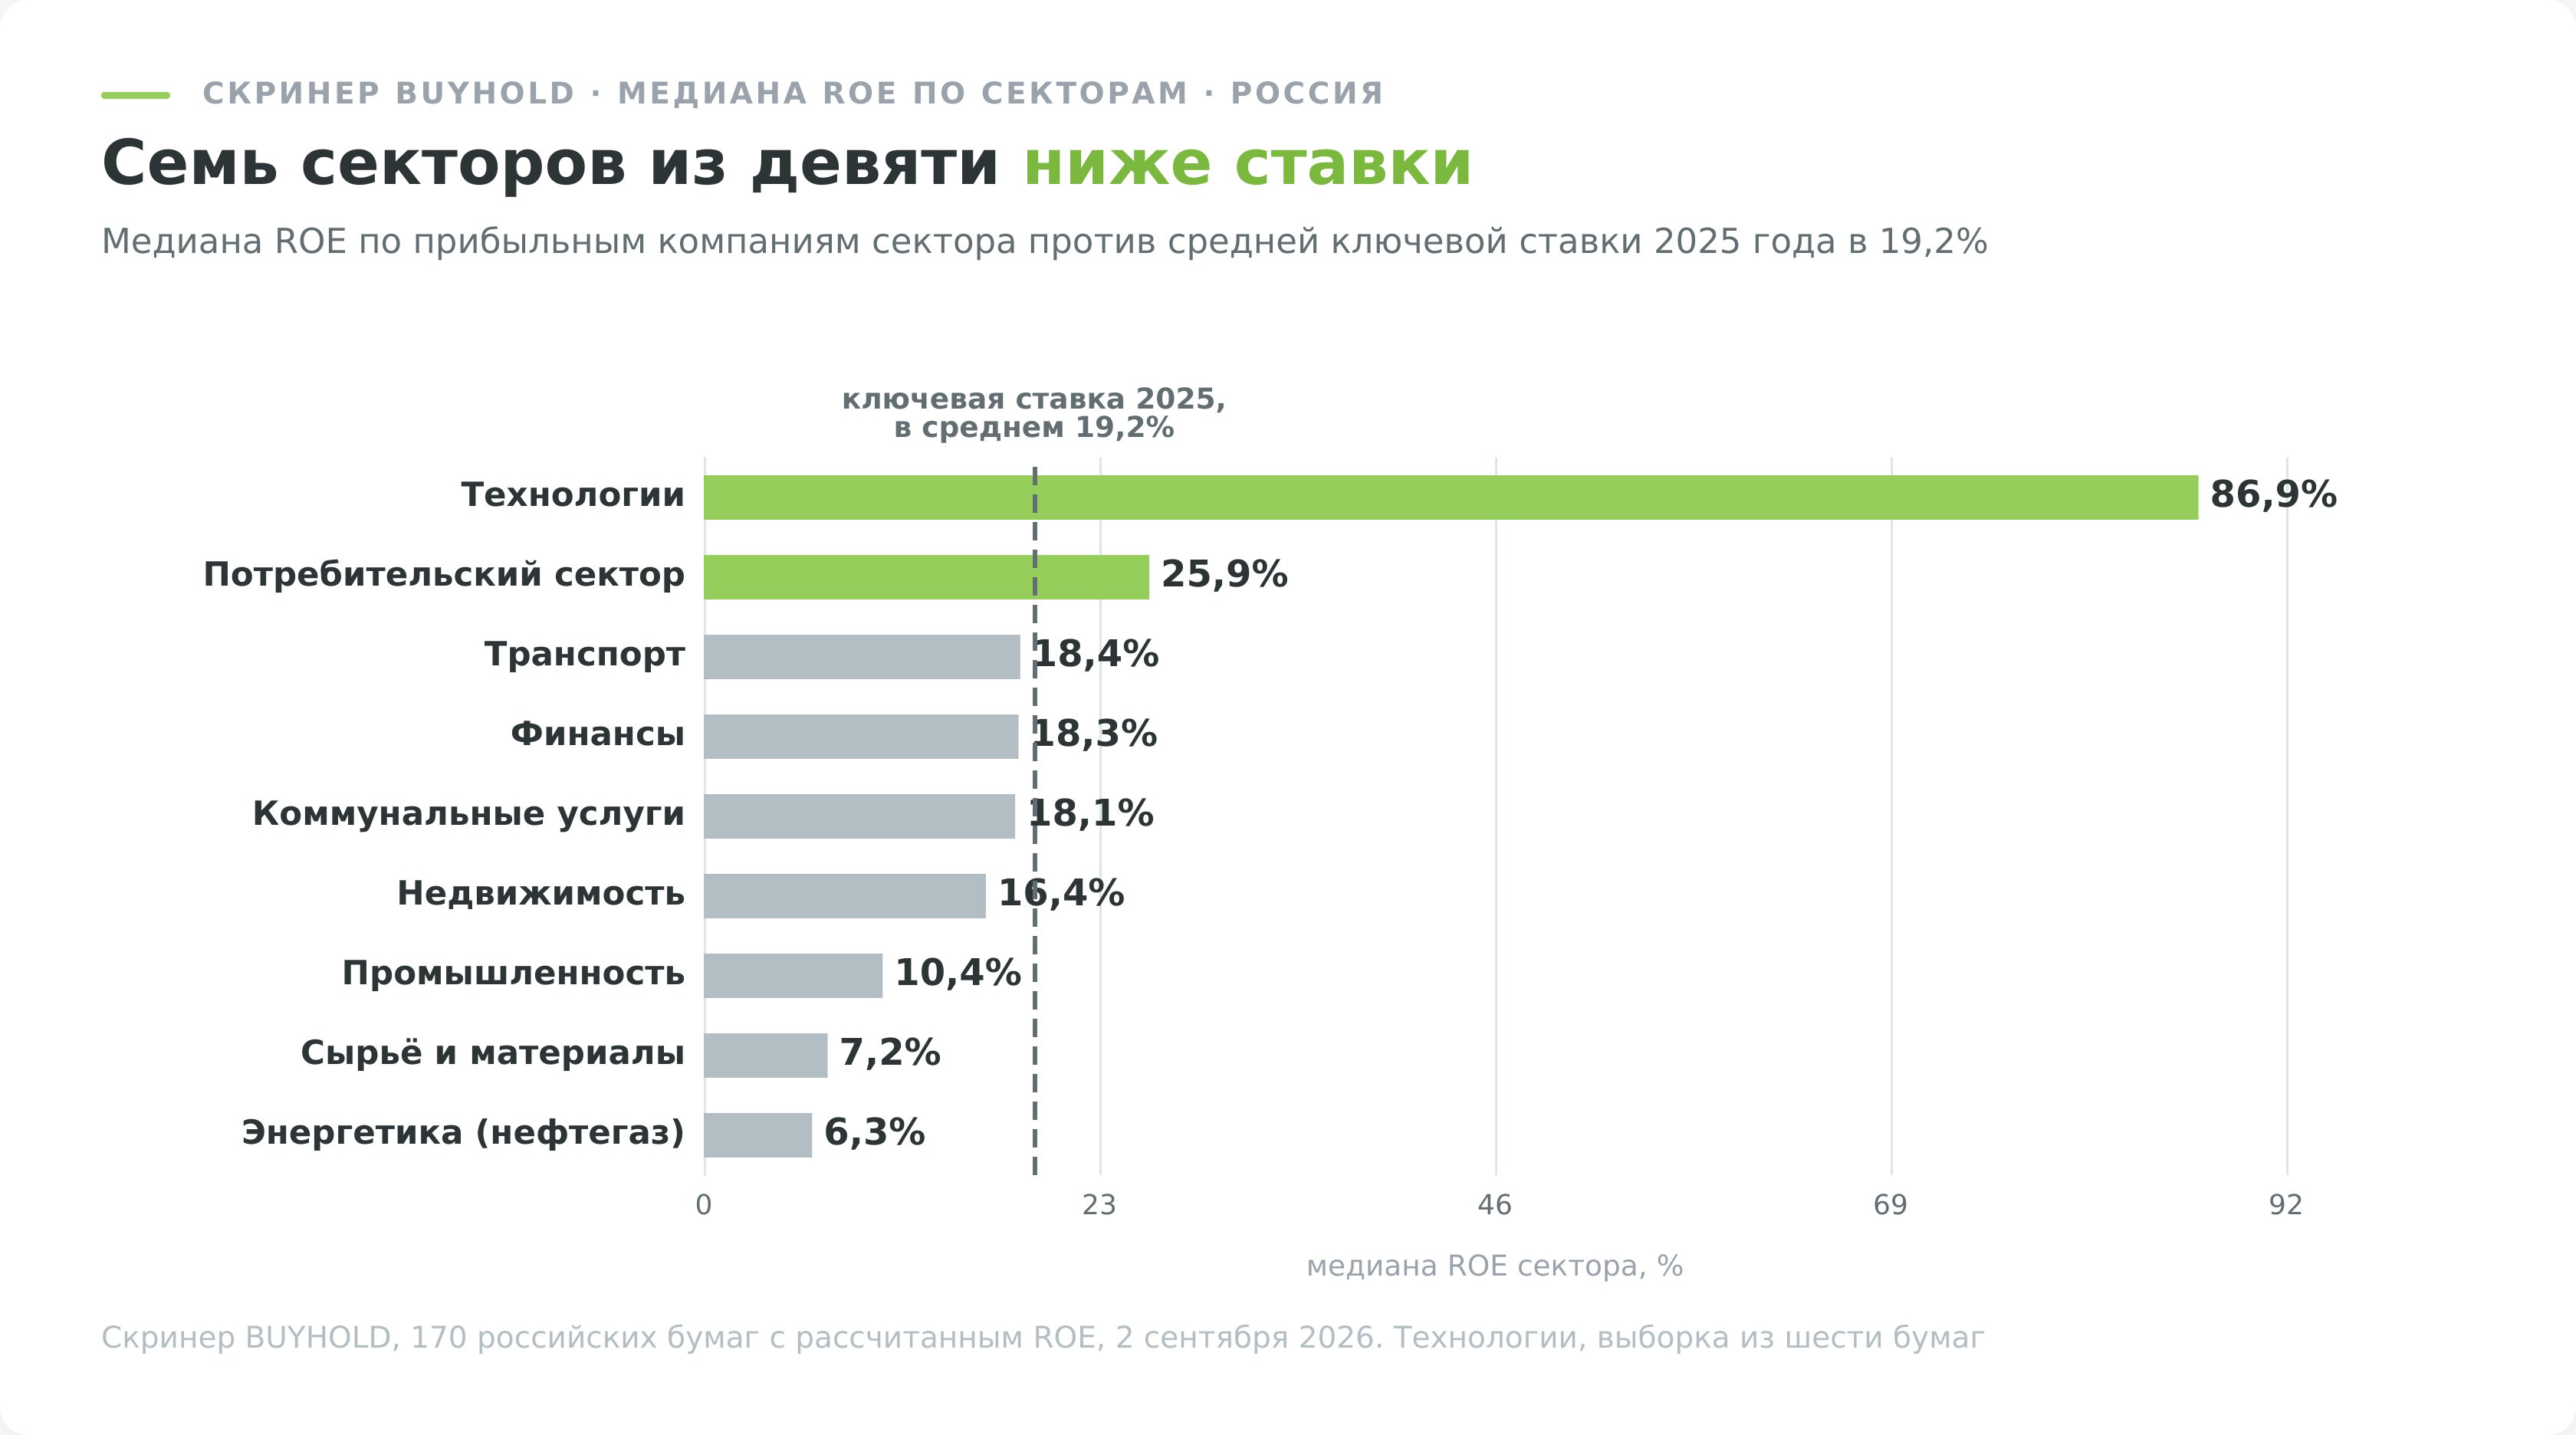
Разброс между полюсами достигает почти четырнадцати раз, и объясняет его не талант менеджмента, а количество капитала, нужного чтобы заработать рубль.
6 технологических бумаг с медианой около 87% выглядят феноменально ровно до того момента, когда вы открываете их баланс. У компании, которая арендует офис и платит зарплаты, собственный капитал маленький по устройству бизнеса, а деление на маленькое число даёт большой процент. Выборка из шести бумаг вдобавок слишком мала, чтобы говорить о секторе всерьёз.
Нефтегаз и сырьевой сектор с медианами около 6 и 7 процентов стоят на другом полюсе. Отрасли строят скважины, заводы, трубопроводы и обогатительные фабрики, капитал у них огромный, а 2025 год добавил санкционные списания и выросшую налоговую нагрузку. Между полюсами расположилась середина рынка, где коммунальные услуги, финансы и транспорт держатся около 18%, а промышленность и недвижимость ниже.
У банков знаменатель устроен принципиально иначе, поэтому из отраслевого сравнения их выносят отдельно, и разбор ждёт ниже.
Инфляция подкручивает знаменатель
Собственный капитал в балансе накоплен по исторической стоимости. Завод, построенный 15 лет назад, стоит в отчёте в рублях того года, а прибыль приносит в сегодняшних. Числитель и знаменатель живут в разных деньгах.
Сравнивать рентабельность двух компаний одной отрасли корректно только с поправкой на возраст активов. Сравнивать показатель одной компании через десять лет некорректно вовсе, потому что за это время обесценился сам знаменатель.
Порог, ниже которого ROE перестаёт иметь смысл
Отраслевое сравнение молчит о главном. Компания может быть лучшей в секторе и всё равно проигрывать банковскому вкладу.
Ключевая ставка Банка России на 2 сентября 2026 года составляет 14% годовых. В 2025 году она была заметно выше и прошла путь с 21% в январе до 16% в конце декабря, а средневзвешенное значение за год составило 19,2%. Это и есть та доходность, которую деньги приносили без предпринимательского риска.
Теперь вернитесь к расчёту из предыдущего раздела. Интер РАО заработала на капитал акционеров 12,2% за год, в течение которого безрисковая ставка держалась около 19%. Рубль, оставленный в компании, отработал хуже, чем тот же рубль на депозите.
Это не приговор бизнесу и не сигнал продавать бумагу. У акционера остаётся ставка на то, что ставка пойдёт вниз, а рентабельность вверх, и разрыв закроется с двух сторон одновременно.
Но само сравнение обязательно, потому что оно переводит разговор с бухгалтерского языка на язык инвестора. Собственник вкладывает деньги не ради процента как такового, а ради процента выше альтернативы.
Премия за риск акций добавляется сверху и остаётся оценочной величиной. Асват Дамодаран публикует страновые оценки дважды в год, но разброс между подходами велик, и единственного правильного значения тут нет. Поэтому в разделе про цену акции ниже показаны обе границы диапазона, чтобы вывод не держался на одном спорном допущении.
Формула Дюпона, или откуда взялся такой ROE
Число 12,2% не объясняет, что происходит внутри компании. Финансист корпорации DuPont Доналдсон Браун предложил в 1914 году разложить рентабельность капитала на множители, и модель разошлась по миру после того, как DuPont вошла в капитал General Motors и внедрила систему там.
3 множителя
ROE = чистая маржа × оборачиваемость активов × финансовый рычаг
Равенство выполняется тождественно, выручка и активы в произведении сокращаются. Проверять расчёт этим бессмысленно, и совпадение двух способов ничего не доказывает. Ценность в другом. Три сомножителя отвечают за три разные стороны бизнеса, и когда ROE меняется, разложение показывает, какая именно поехала.
Чистая маржа говорит, сколько прибыли остаётся с рубля выручки. Это про цены, себестоимость и умение держать расходы.
Оборачиваемость активов говорит, сколько выручки компания снимает с рубля имущества. Это про интенсивность работы, а не про её прибыльность. Ритейлер с грошовой маржой выходит на приличную рентабельность именно оборотом.
Финансовый рычаг требует отдельной оговорки, потому что его регулярно подают как достоинство. Рычаг поднимает ROE механически. Компания, заместившая половину собственного капитала долгом, удваивает рентабельность капитала, не заработав ни рубля сверх прежнего. Одновременно она удваивает чувствительность к падению прибыли и к росту ставок.
Рентабельность, сделанная рычагом, оплачена риском, а не мастерством, и разбор этой связки есть в материале про Debt/Equity.
Пятифакторная модель
Трёхфакторная версия сваливает в маржу три несвязанные истории, операционную работу, обслуживание долга и налоги. Расширенная версия разносит их по отдельным множителям.
ROE = налоговое бремя × процентное бремя × операционная маржа × оборачиваемость активов × финансовый рычаг
Налоговое бремя равно чистой прибыли, делённой на прибыль до налогообложения. Процентное бремя равно прибыли до налогообложения, делённой на операционную прибыль. Оба множителя обычно меньше единицы, потому что и проценты, и налог откусывают от заработанного.
Разница между версиями видна только на живом примере, поэтому вернёмся к Интер РАО.
Что показало разложение Интер РАО
| Множитель | 2024 | 2025 |
|---|---|---|
| Налоговое бремя | 0,809 | 0,724 |
| Процентное бремя | 1,688 | 1,730 |
| Операционная маржа | 6,98% | 6,07% |
| Оборачиваемость активов | 1,122 | 1,159 |
| Финансовый рычаг | 1,402 | 1,395 |
| ROE | 14,98% | 12,29% |
Рентабельность капитала упала на 2,7 процентного пункта. Трёхфакторная модель ответит, что виновата маржа, и расследование на этом закончится. Пятифакторная показывает совсем другую картину.
Оборачиваемость активов за тот же год улучшилась, с 1,122 до 1,159, а финансовый рычаг почти не сдвинулся. Операционная маржа при этом просела, с 6,98% до 6,07%.
Разница в выводах принципиальная. Трёхфакторная модель спишет всё на маржу, хотя внутри маржи сидят три разных процесса. Пятифакторная разносит их и считает вклад каждого.
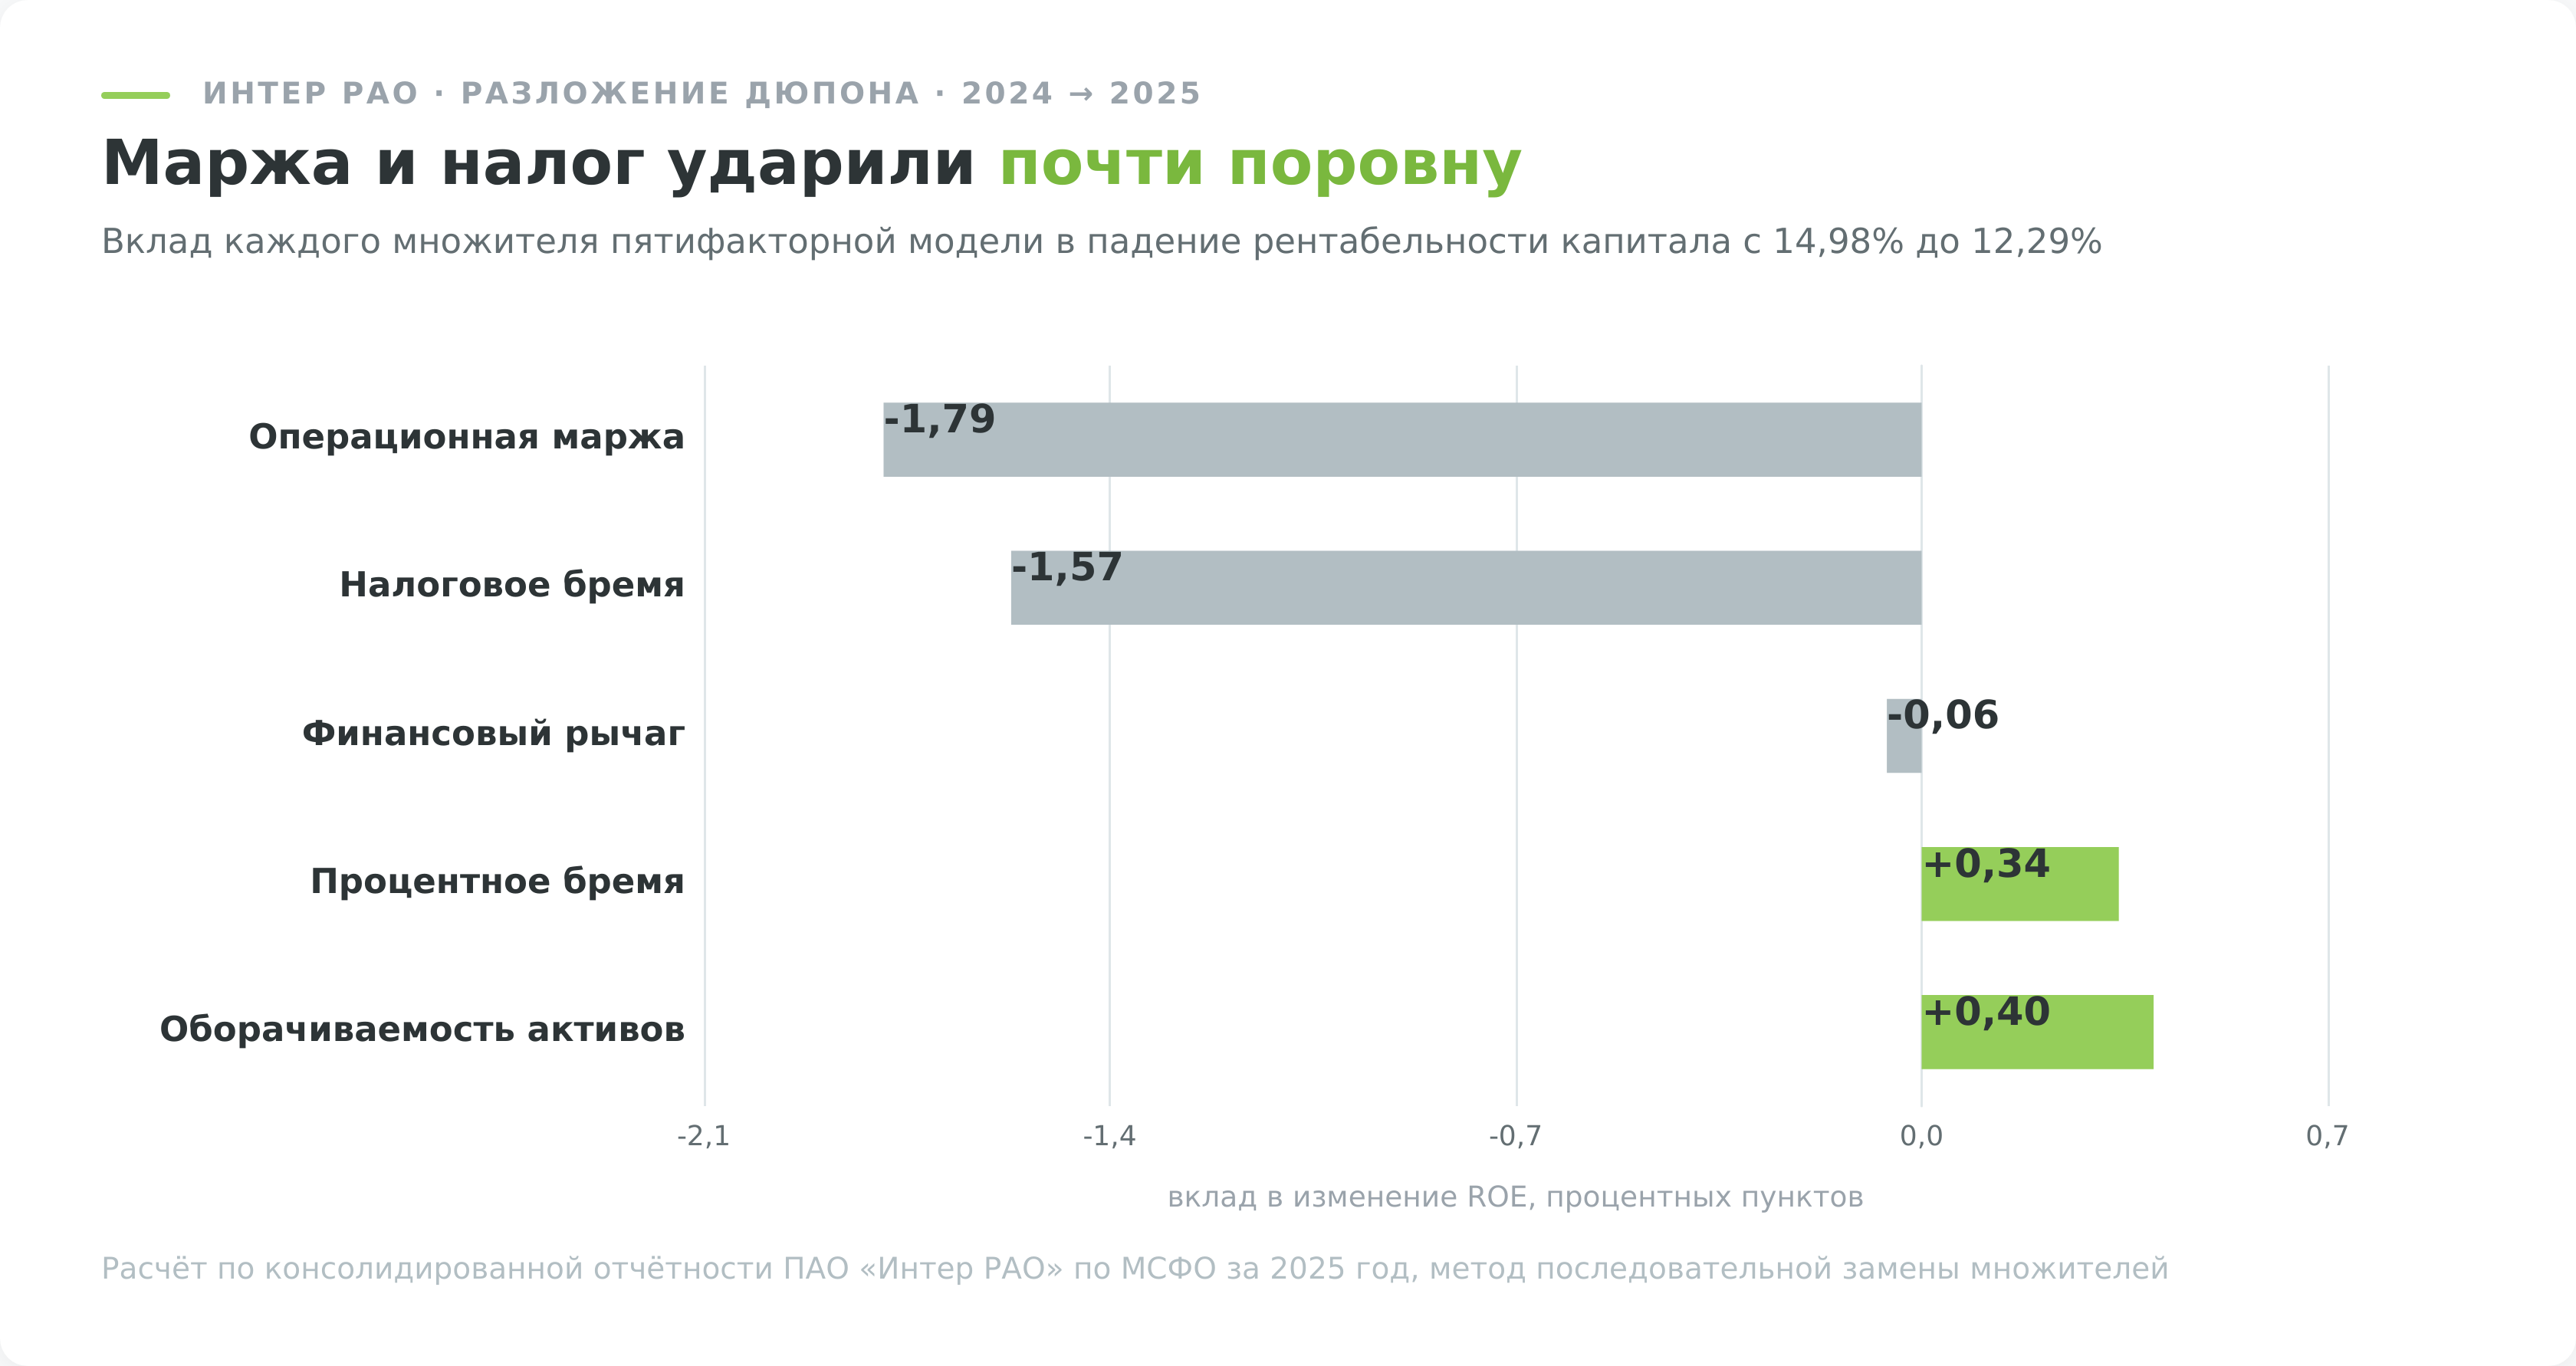
Операционная маржа и налог ударили почти одинаково, на 1,8 и 1,6 процентного пункта. Выросшие процентные доходы вместе с оборачиваемостью вернули 0,7. Инвестору эти две половины говорят совершенно разное. Налоговая разовая и в следующем году не повторится, операционная требует объяснений от менеджмента.
Отдельного внимания заслуживает процентное бремя, которое у Интер РАО больше единицы. Множитель выше единицы означает, что компания получает по процентам больше, чем платит. Финансовые доходы за 2025 год составили 87 930 при операционной прибыли 106 800, то есть накопленные деньги принесли почти столько же, сколько основная деятельность.
Для акционера отсюда следует неприятное. Заметная доля рентабельности Интер РАО держится на процентах с денежной подушки, заработанных при ставке около 19%. Когда ставка опустится, этот источник сожмётся вместе с ней, и выпадение придётся закрывать генерацией.
ROE, ROA и ROIC, что чем меряют
ROE отвечает на вопрос акционера и потому реагирует на долг. Стоит компании заместить часть собственных денег заёмными, и рентабельность вырастет без единого рубля дополнительной прибыли. Чтобы понять, откуда взялся результат, показатель читают в паре с двумя соседними.
ROA показывает бизнес без учёта того, чьи это деньги
ROA делит прибыль на все активы сразу, собственные и купленные в долг. Долг из знаменателя никуда не девается, поэтому рычаг на этот показатель не влияет.
У компании без долгов активы примерно равны собственному капиталу, и обе метрики почти совпадают. Чем шире разрыв, тем больше в деле чужих денег. У Интер РАО за 2025 год ROE составил 12,2% против ROA 8,8%, разрыв в 1,4 раза, и для энергетики это умеренный уровень.
ROIC отделяет бизнес от способа его финансирования
ROIC устроен строже. В числителе стоит операционная прибыль после налога, из которой убраны финансовые доходы и расходы. В знаменателе собственный капитал плюс процентный долг, то есть все деньги, вложенные в дело на возвратной основе. Метрика отвечает, сколько зарабатывает сам бизнес, независимо от того, чьими деньгами он профинансирован, и потому годится для сравнения компаний с разной структурой капитала.
У Интер РАО расчёт даёт неприятный результат. Операционная прибыль 106 800 после налога по эффективной ставке 27,6% превращается в 77 352. Средний инвестированный капитал, собственный плюс кредиты и обязательства по аренде, составил 1 181 669. ROIC получается 6,6%.
Против ROE 12,2% это почти вдвое меньше. Разницу создают проценты с денежной подушки, которые в ROE попадают, а в ROIC нет по построению. Если вычесть из инвестированного капитала накопленные деньги, как часто делают для компаний с большим остатком на счетах, показатель поднимется до 8,7%. И это по-прежнему ниже безрисковой ставки прошлого года.
Вывод такого рода не даст ни ROE, ни ROA поодиночке. Производство электроэнергии у Интер РАО зарабатывает меньше депозита, а приличная рентабельность капитала обеспечена процентами по остаткам на счетах.
| ROE | ROA | ROIC | |
|---|---|---|---|
| Числитель | прибыль акционерам | чистая прибыль | операционная прибыль после налога |
| Знаменатель | капитал акционеров | все активы | капитал плюс процентный долг |
| Чей это вопрос | акционера | оценщика бизнеса целиком | сравнение компаний с разным финансированием |
| Реагирует на рычаг | да | нет | нет |
| Где ломается | отрицательный капитал, выкуп акций | смешивает свои и чужие деньги | зависит от трактовки аренды и лишних денег |
| Интер РАО, 2025 | 12,2% | 8,8% | 6,6% |
Когда высокий ROE обманывает
Знаменатель формулы уязвим. Собственный капитал меняется не только оттого, что компания заработала или потеряла деньги, и почти каждое такое изменение искажает рентабельность. Долговой рычаг, который поднимает рентабельность собственного капитала без единого рубля новой прибыли, разобран выше, в модели Дюпона, а обнаруживается он по разрыву между ROE и ROA. Ниже собраны остальные механизмы.
Выкуп акций съедает знаменатель
Выкупая собственные акции, компания списывает потраченное прямо из капитала. Прибыль при этом не меняется, знаменатель уменьшается, рентабельность растёт.
Насколько далеко это заходит, видно на Apple. Цифры взяты из годовых отчётов по форме 10-K, поданных в Комиссию по ценным бумагам США.
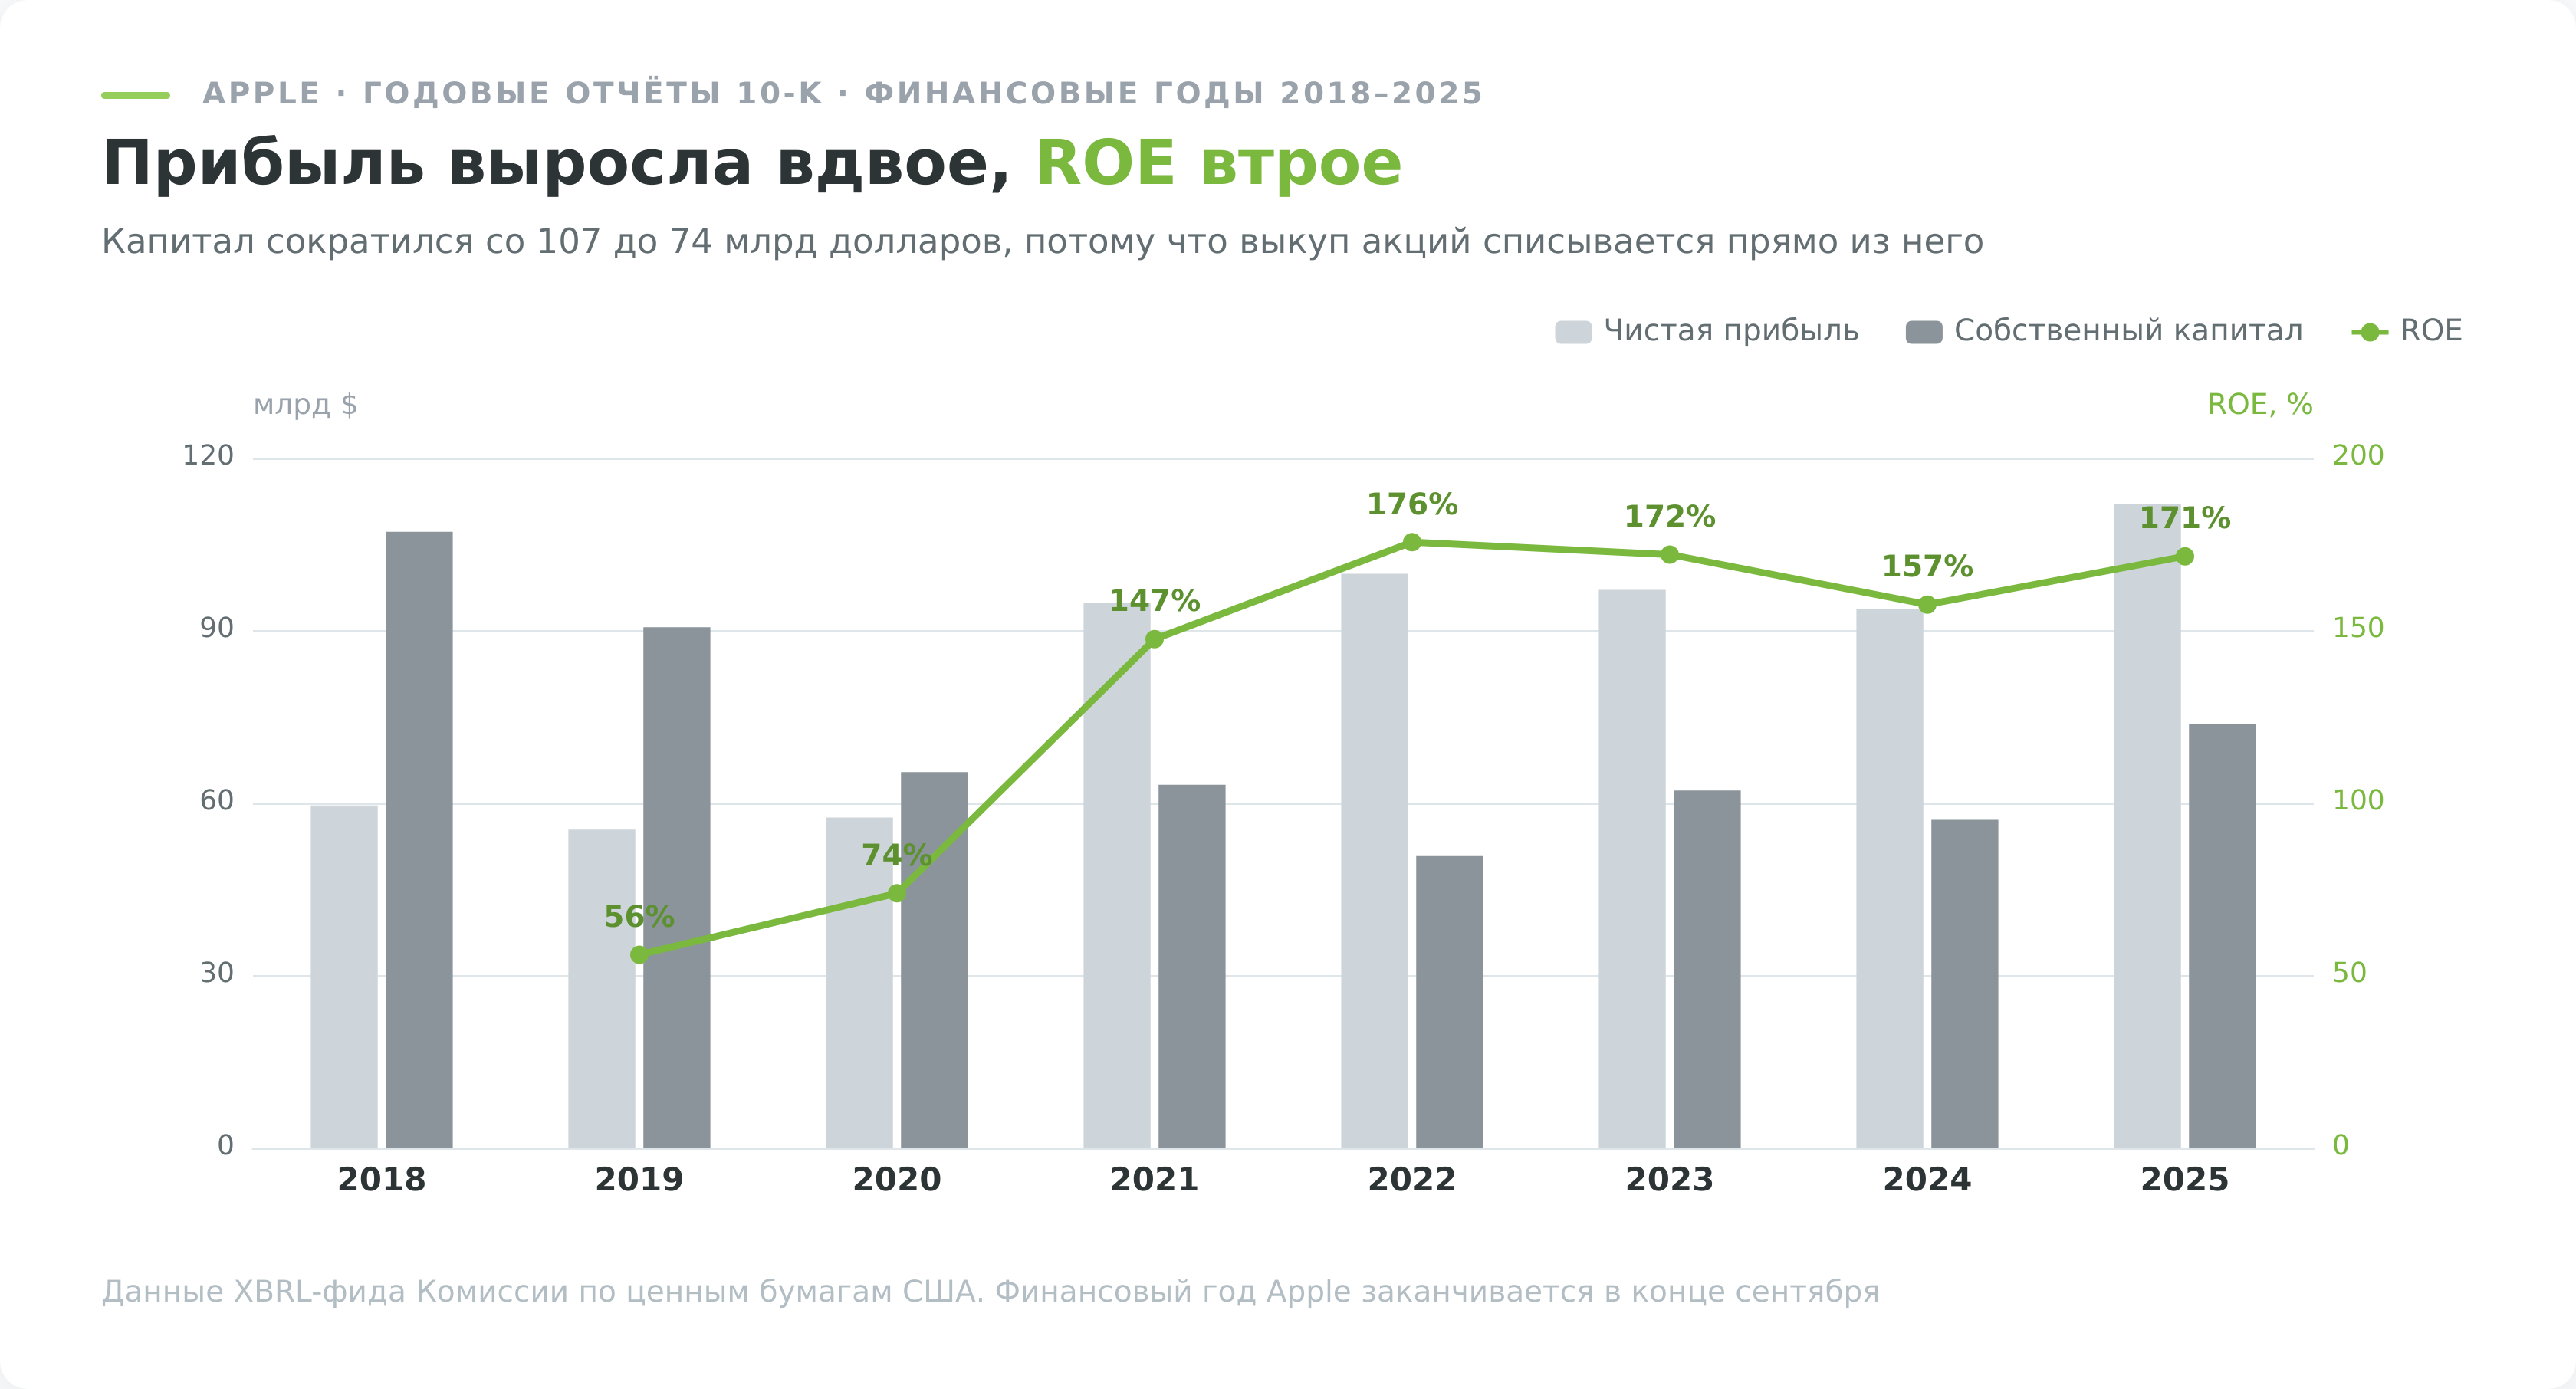
За 8 лет с 2018 по 2025 год Apple заработала 669 млрд долларов чистой прибыли и потратила 651 млрд на выкуп собственных акций. Капитал за то же время не вырос, а сократился со 107 до 74 млрд.
Прибыль выросла в 1,9 раза. Рентабельность капитала выросла втрое. Всю прибавку сверх роста прибыли дал сжавшийся знаменатель.
Читать такой показатель как меру эффективности нельзя. Компания с рентабельностью 171% не в десять раз лучше компании со 17%. Она вернула акционерам почти весь накопленный капитал и работает на остатке. Решение законное и часто разумное, но говорит оно о зрелости бизнеса и о нехватке идей для реинвестирования, а не о качестве управления.
Часть изменений капитала проходит мимо прибыли
Между числителем и знаменателем нет полного соответствия. Курсовые разницы по зарубежным дочерним компаниям, переоценка финансовых вложений и актуарные корректировки пенсионных обязательств меняют капитал напрямую, минуя отчёт о прибылях и убытках. В отчётности они собраны в прочем совокупном доходе.
У Интер РАО прочий совокупный расход, приходящийся на акционеров, составил в 2025 году 7 871 млн. Эта сумма уменьшила капитал, но в числителе рентабельности не появилась, поэтому показатель её просто не заметил.
Списания и переоценки бьют по обоим этажам сразу
Обесценение активов уменьшает прибыль в числителе и капитал в знаменателе одновременно, причём разово и без всякой связи с текущей операционной работой.
В 2025 году Лукойл после попадания в санкционный список США потерял контроль над зарубежными активами и отразил обесценение, из-за которого год закрылся чистым убытком свыше триллиона рублей при положительном свободном денежном потоке. Рентабельность капитала за такой год уходит в минус и не говорит ровным счётом ничего ни о качестве бизнеса, ни о его перспективах.
В обратную сторону работает переоценка. Компания, которая переоценила недвижимость вверх, раздувает капитал и занижает собственный ROE, не изменив в работе ничего. По той же причине несопоставимы показатели до и после перехода на учёт аренды по МСФО 16.
Отрицательный капитал
Если компания годами выплачивает дивидендов и выкупает акций больше, чем зарабатывает, накопленная прибыль в балансе истощается, и капитал уходит в минус. У МТС собственный капитал по МСФО последние годы держится около нуля и периодически становится отрицательным именно по этой причине, а не из-за убытков.
При отрицательном знаменателе ROE теряет смысл. Формально прибыль, делённая на минус, даёт отрицательный процент, но читать его как убыточность нельзя, потому что компания при этом остаётся прибыльной.
Для таких компаний берут метрики, не опирающиеся на собственный капитал:
- ROIC
- отношение чистого долга к EBITDA
- коэффициент покрытия процентов
- свободный денежный поток
ROE и цена акции
Формула обоснованного P/B закрывает вопрос, который возникает у каждого, кто впервые видит российский рынок ниже балансовой стоимости.
Если компания не растёт и вся прибыль уходит акционерам, справедливое отношение цены к балансовой стоимости равно отношению рентабельности капитала к требуемой доходности.
обоснованный P/B = ROE / r
Возьмём требуемую доходность на уровне безрисковой, 16,0% по десятилетним ОФЗ. Для Интер РАО с её 12,2% обоснованный P/B выходит 0,76. Для компании с медианной по рынку рентабельностью 16,2% он равен 1,01. Добавьте премию за риск акций в пять процентных пунктов, и обе величины опускаются до 0,58 и 0,77.
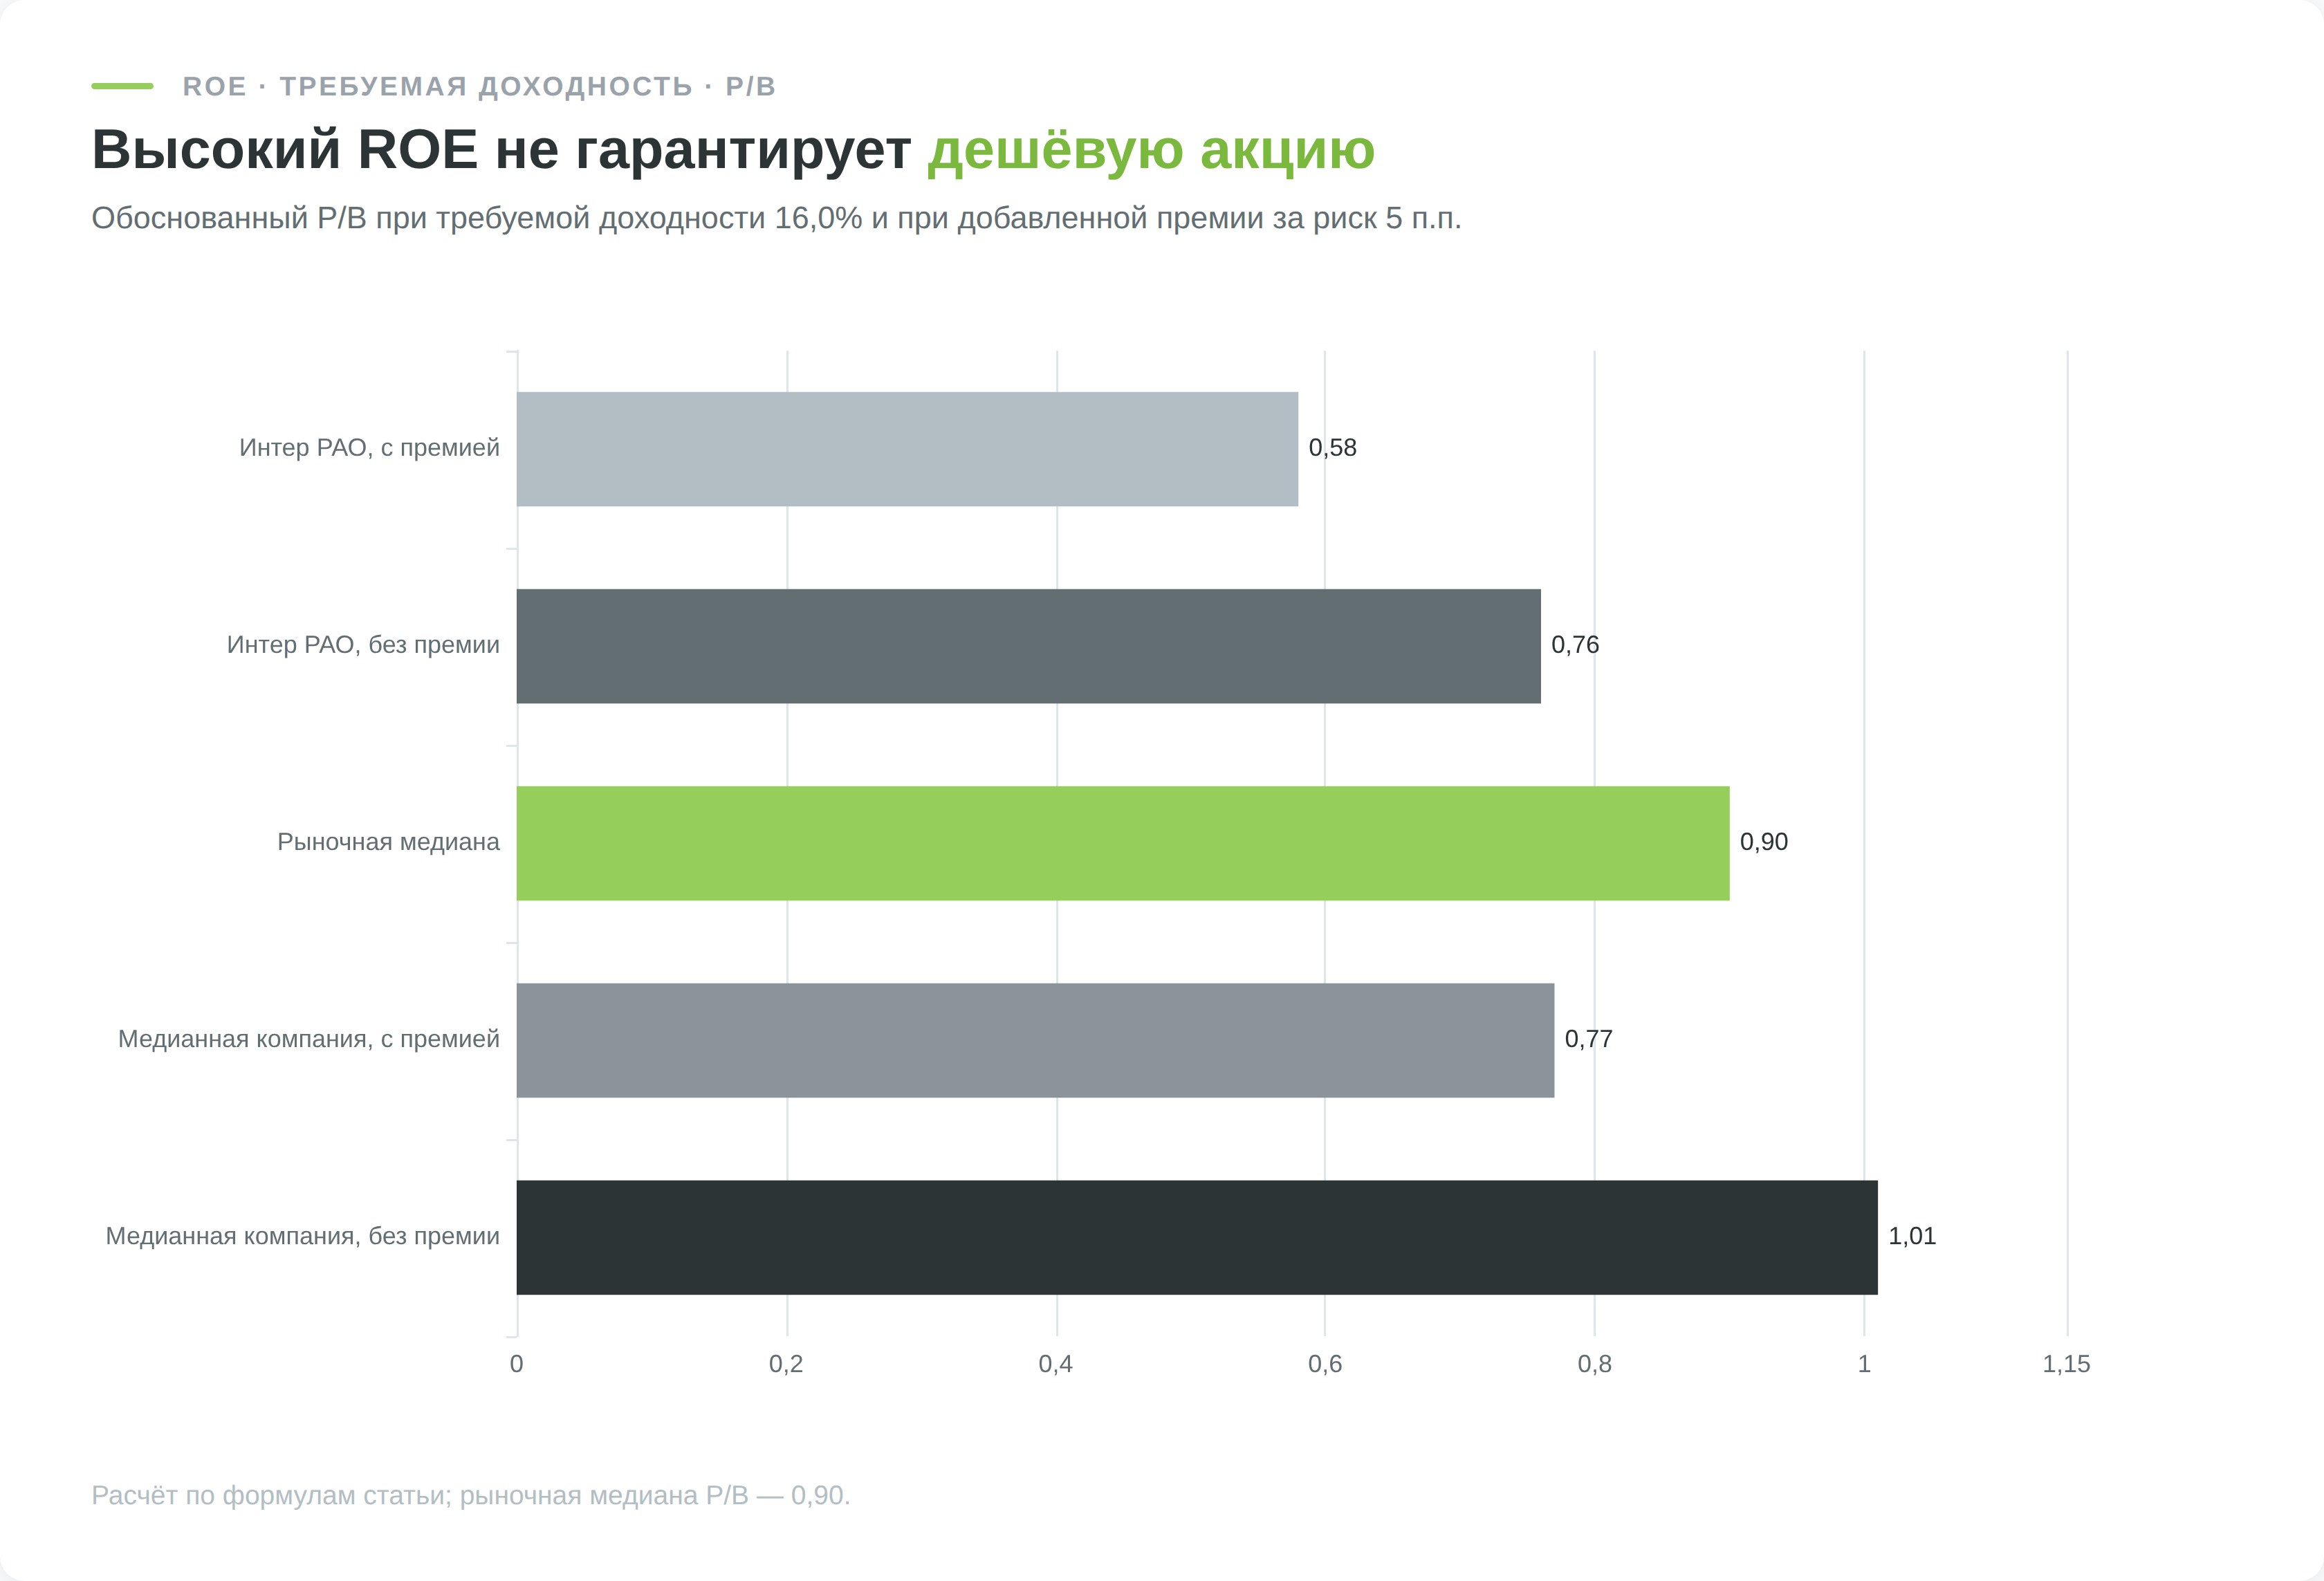
Рыночная медиана P/B по российским бумагам держится около 0,90, и дешевле собственного капитала торгуются 117 из 219. Значение 0,90 попадает ровно между двумя расчётными границами, то есть рынок закладывает премию за риск в несколько процентных пунктов. Это не аномалия и не всеобщая недооценка, а арифметическое следствие того, что рентабельность капитала у большинства эмитентов ниже стоимости денег.
Развёрнутая версия формулы учитывает рост.
обоснованный P/B = (ROE − g) / (r − g)
Отсюда следует вещь, переворачивающая привычную логику отбора. Компания с рентабельностью ниже требуемой доходности обязана стоить дешевле капитала, и покупка её по P/B 0,5 не является находкой. Дисконт заслуженный.
И следствие менее очевидное. Когда рентабельность ниже требуемой доходности, рост делает хуже. Каждый рубль, вложенный в развитие, зарабатывает меньше, чем стоит, поэтому такой компании выгоднее раздавать прибыль, а не реинвестировать её. Как читать сам мультипликатор и когда он вводит в заблуждение, разобрано в отдельном материале про коэффициент P/B.
ROE и дивиденды, устойчивый темп роста
Из рентабельности капитала выводится величина, которую частные инвесторы почти не используют. Она отвечает, с какой скоростью компания способна расти, не занимая денег и не выпуская новых акций.
g = ROE × (1 − коэффициент выплат)
Логика прямая. Компания зарабатывает свою рентабельность на капитал, часть отдаёт дивидендами, остаток остаётся внутри и увеличивает капитал. На следующий год та же рентабельность считается уже с большей базы.
Формулу такого рода принято приводить и не проверять, поэтому я решил сверить её на живом отчёте.
g = 12,2% × (1 − 0,19) = 9,9%
Капитал акционеров вырос за год с 1 023 635 до 1 123 184, то есть на 9,7%. Расхождение в 0,2 процентного пункта дают прочий совокупный расход и невостребованные дивиденды. Формула работает.
Куда девается разница между объявленным и выплаченным
Дальше начинается деталь, ради которой стоило открыть примечания к отчёту.
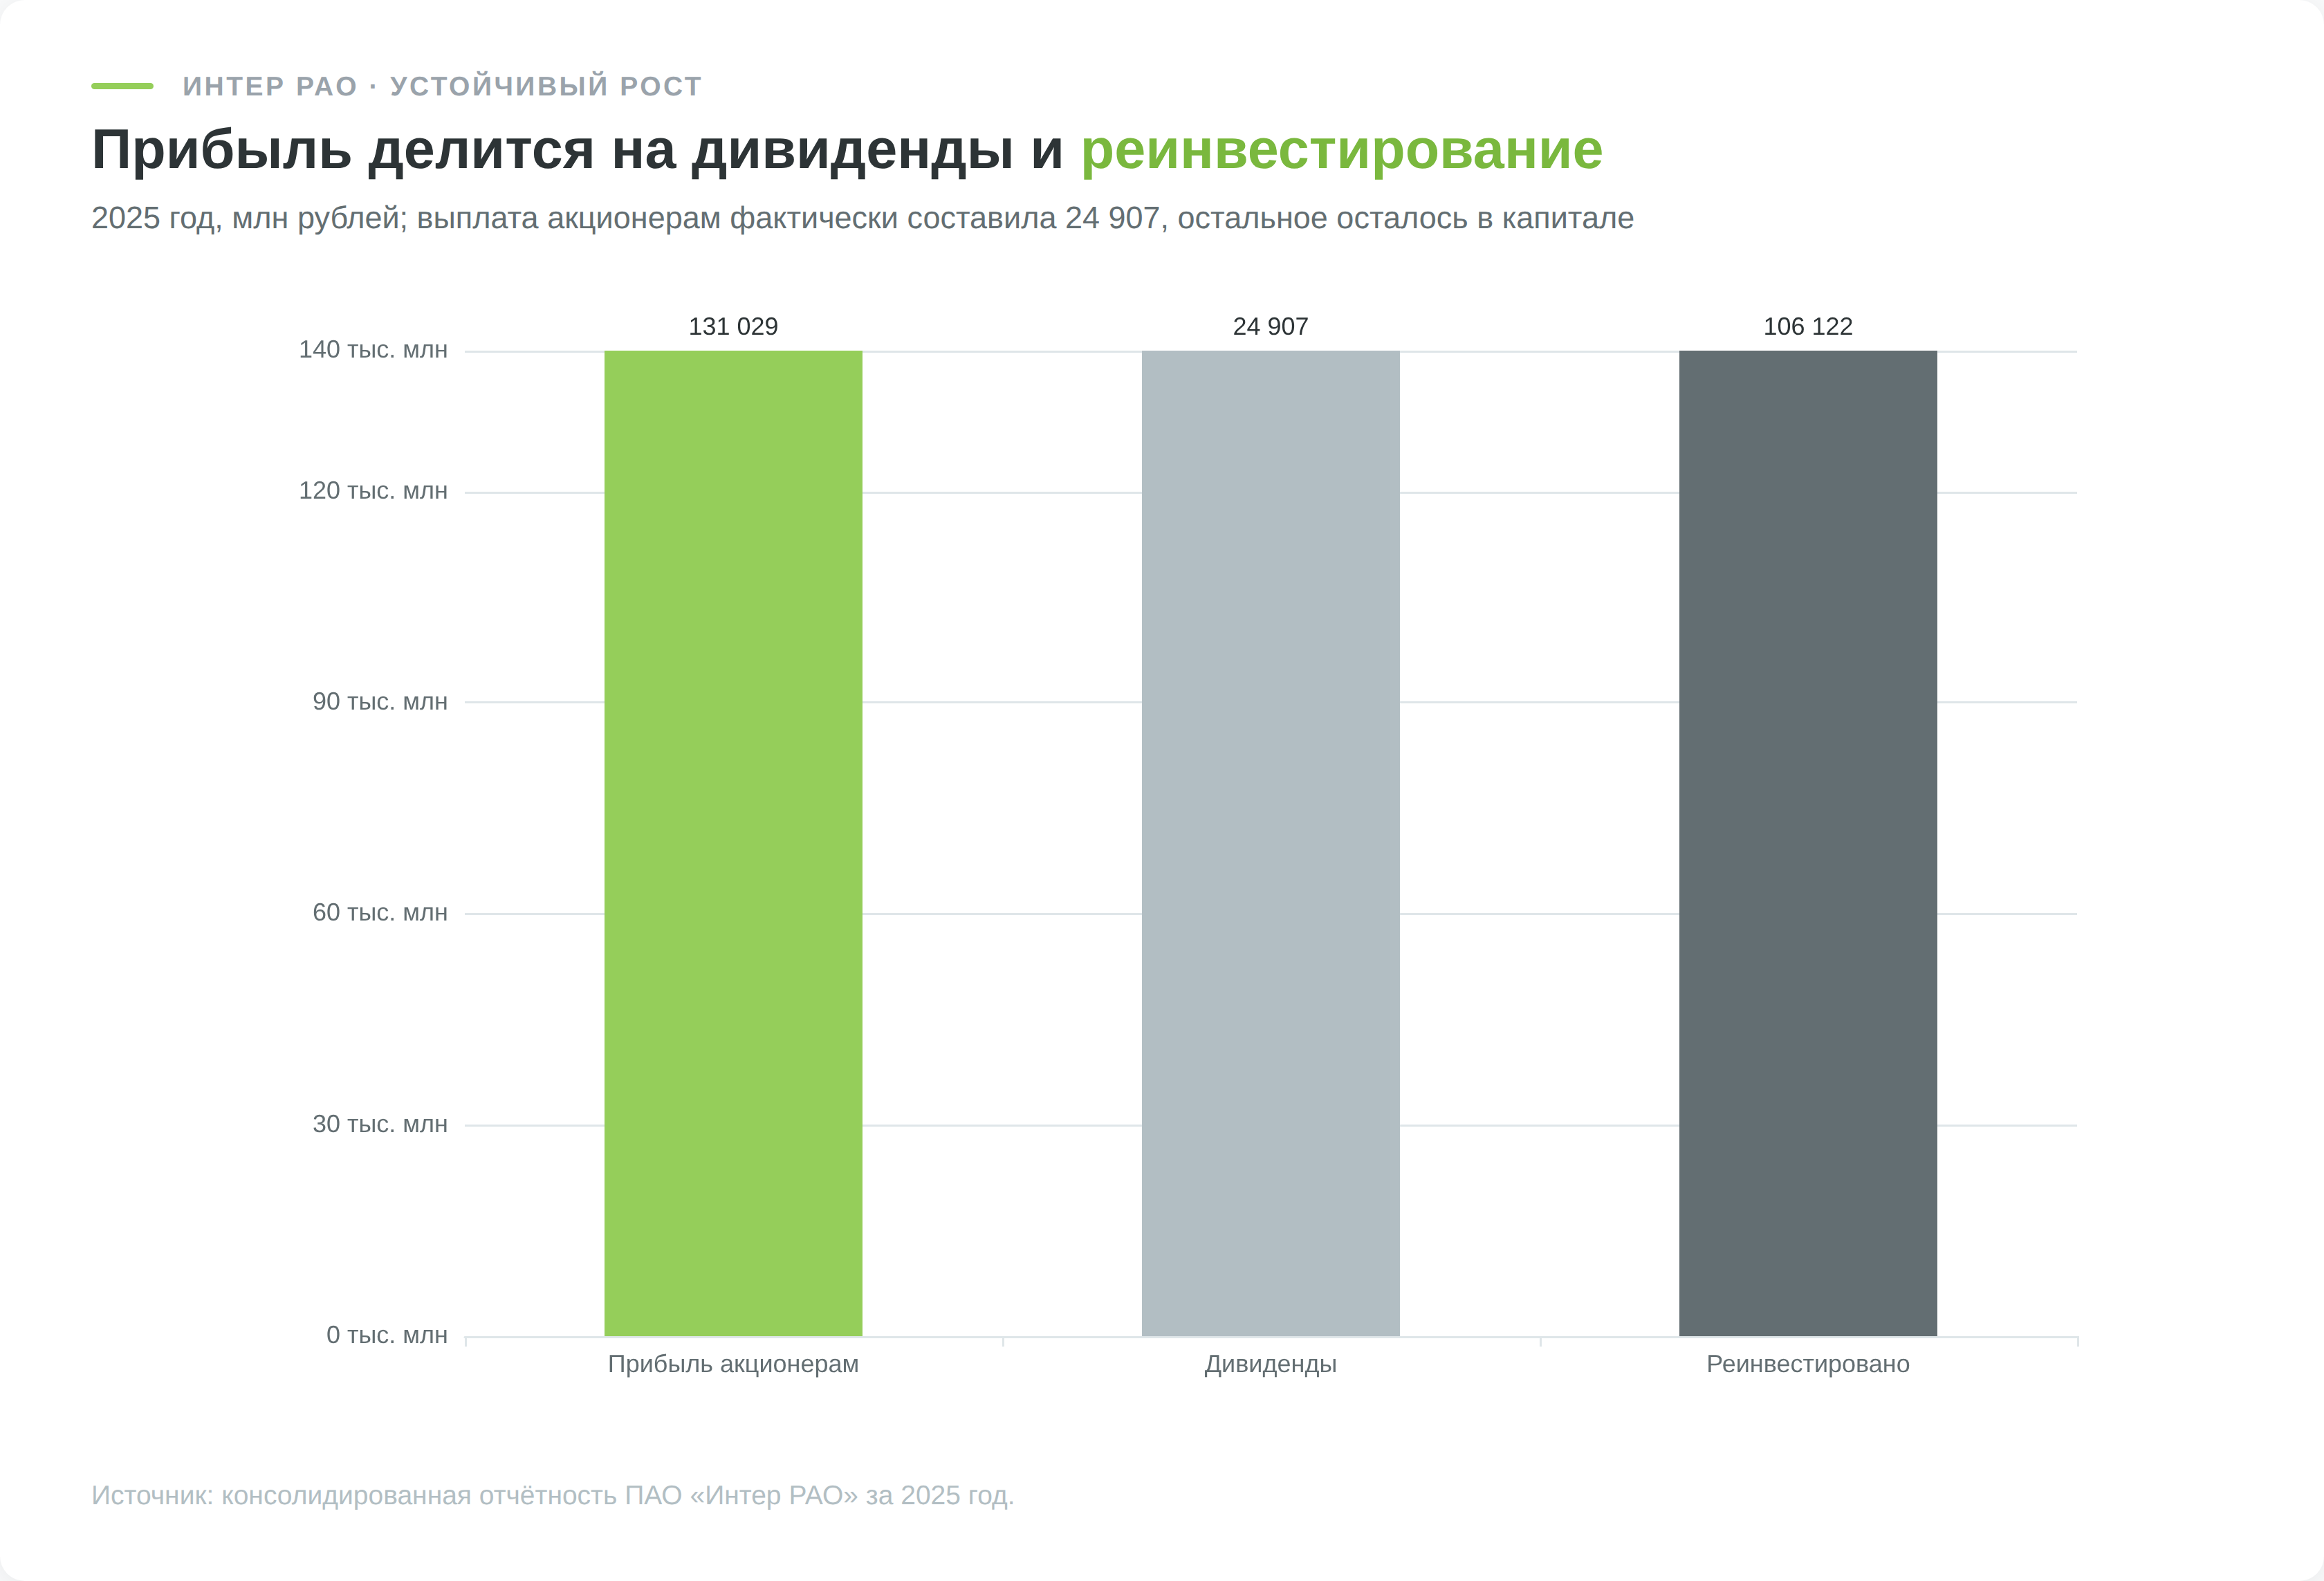
Дивидендная политика Интер РАО предполагает выплату четверти чистой прибыли по МСФО. За 2024 год компания объявила 0,353756516888506 рубля на акцию, всего 36 932 млн. Из капитала при этом ушло 24 907 млн.
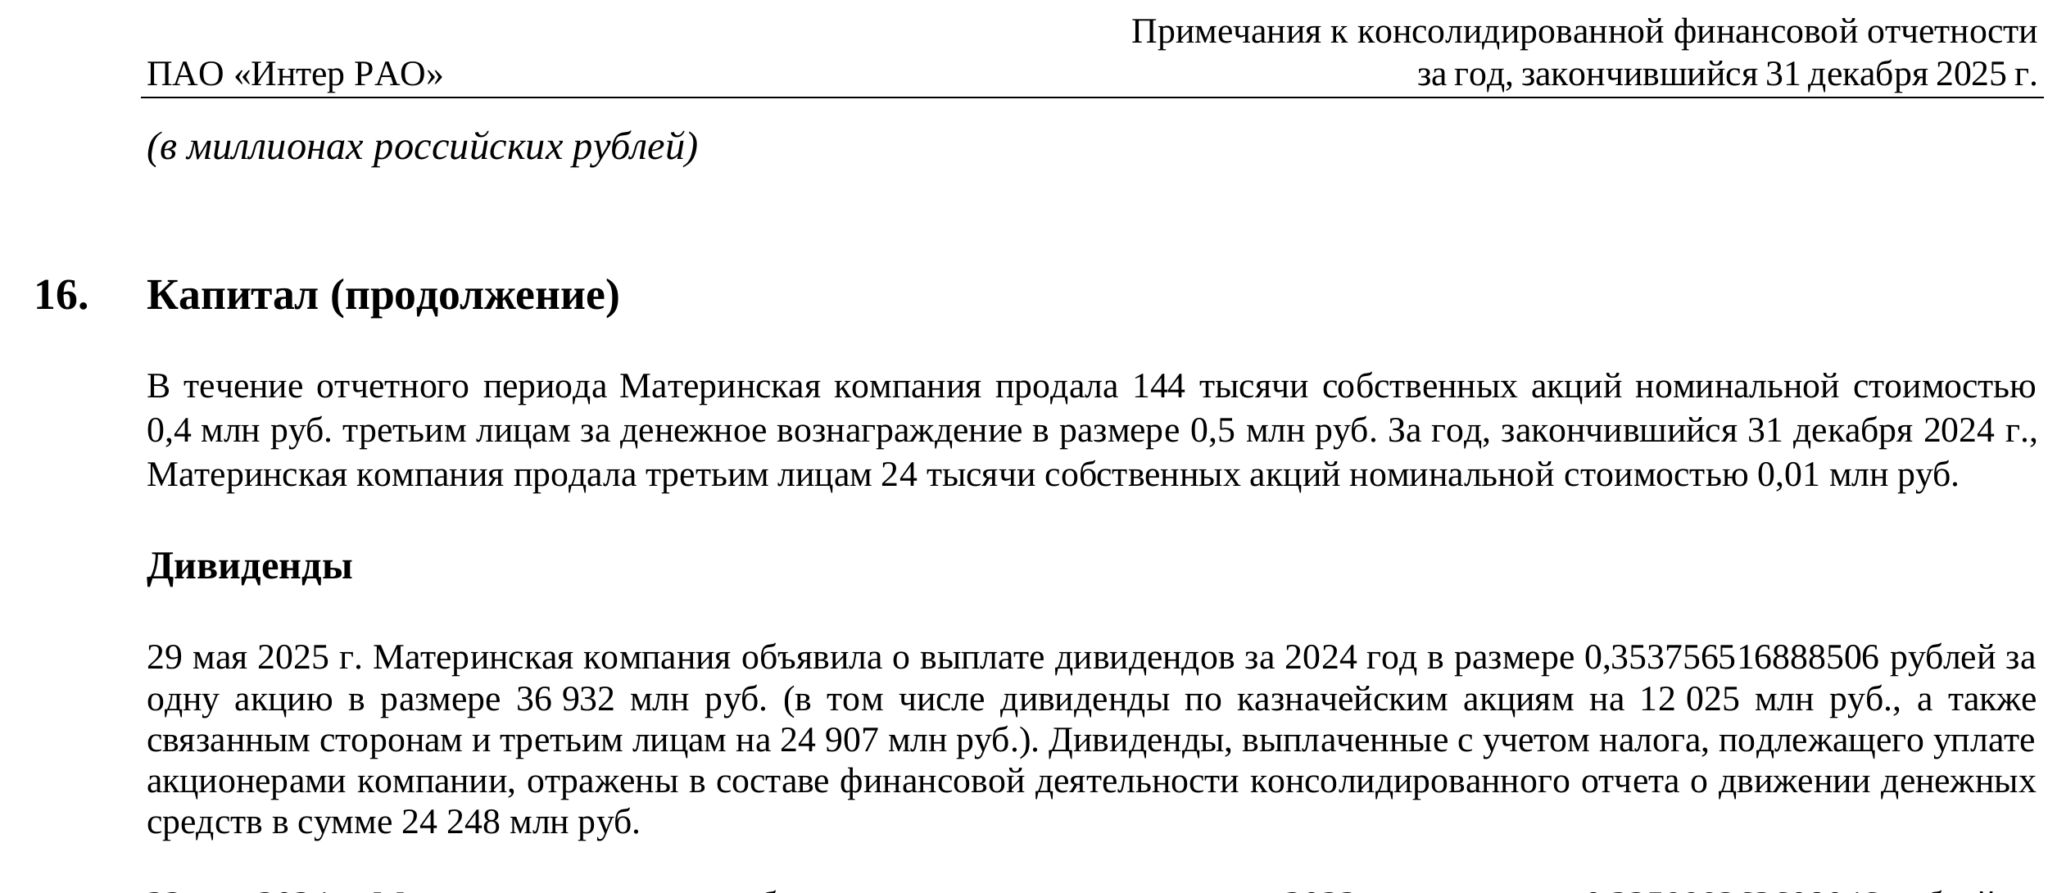
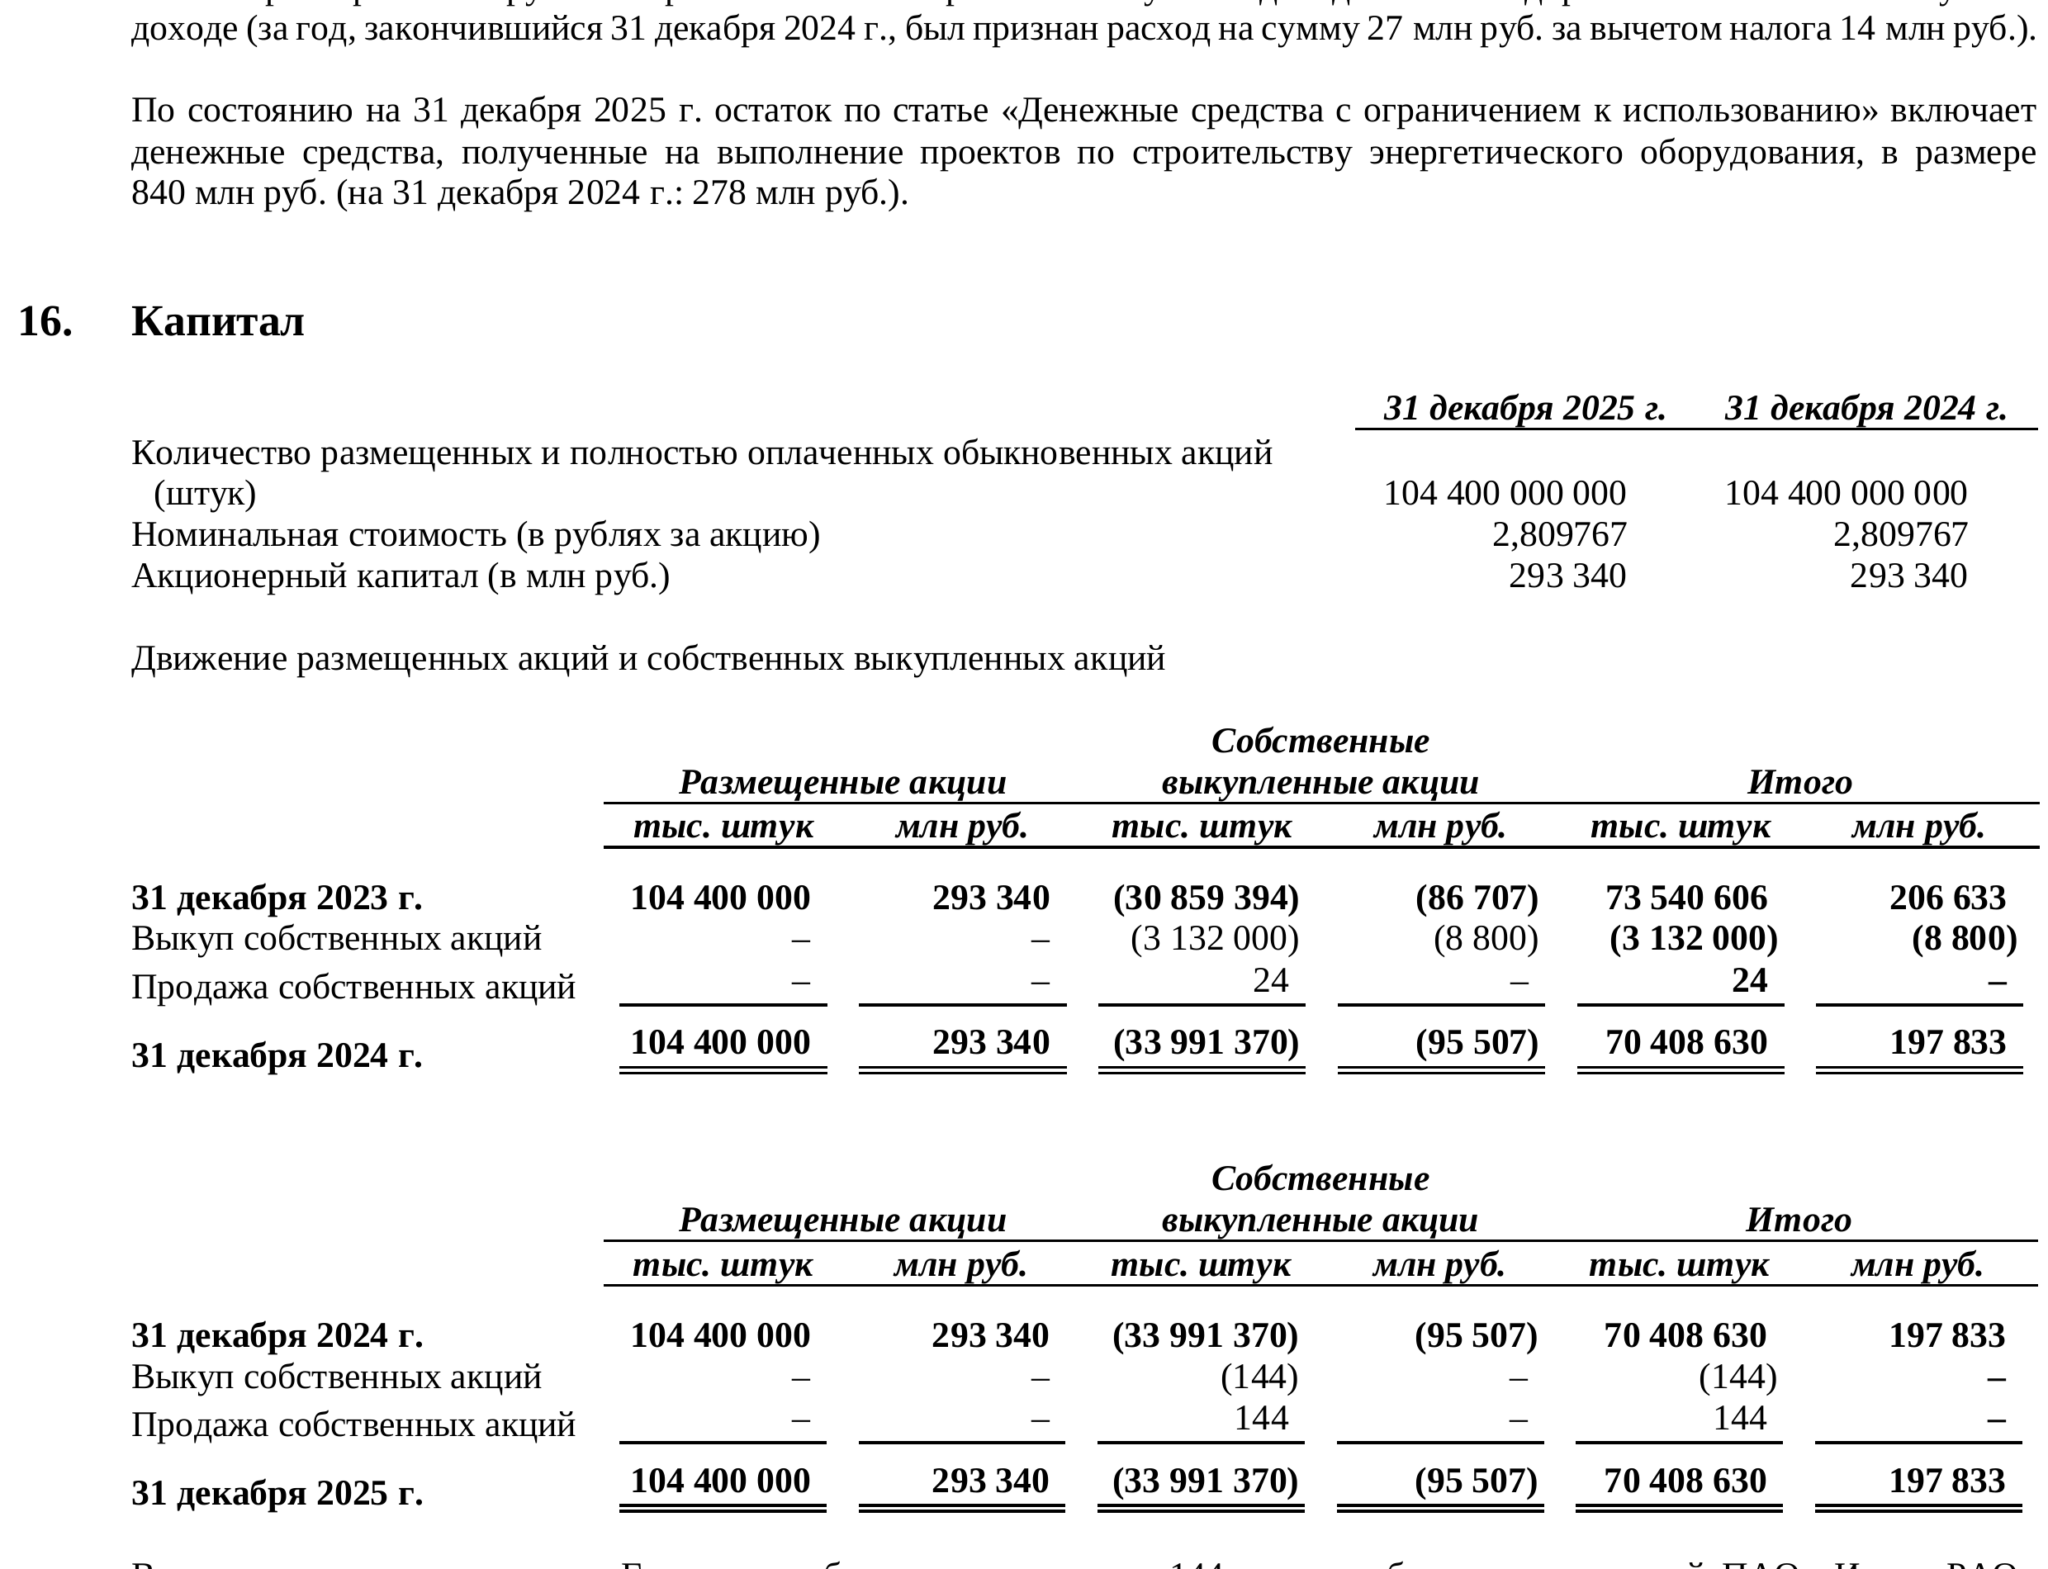
Разницу забрал казначейский пакет. Компания держит 33 991 370 тысяч собственных выкупленных акций из 104 400 000 тысяч размещённых, то есть 32,6% выпуска, и дивиденды по ним на сумму 12 025 млн просто вернулись внутрь группы. Объявленные 25,6% прибыли превращаются в реальный отток 17,3%.
Следствие для роста капитала прямое. Компания реинвестирует не три четверти прибыли, а четыре пятых, поэтому капитал в знаменателе растёт быстрее, чем следует из объявленной политики. А когда знаменатель растёт быстрее числителя, рентабельность сползает вниз даже при ровно работающем бизнесе.
Это и есть механизм, из-за которого у компании с приличной прибылью ROE годами топчется на месте. Испортился не бизнес, а соотношение скоростей.
Обратная сторона названа в предыдущем разделе. Высокая доля реинвестирования полезна только пока рентабельность выше требуемой доходности. Компания, зарабатывающая меньше стоимости денег и оставляющая прибыль внутри, наращивает капитал, который работает хуже вклада.
ROE у банков, почему для них это метрика номер один
У промышленной компании капитал это результат прошлой работы. У банка это производственный ресурс, от размера которого напрямую зависит, сколько он вправе выдать кредитов.
Отсюда три следствия, которых нет у обычной компании.
Финансовый рычаг у банка не решение финансового директора, а параметр, заданный извне. Активы крупного банка превышают собственный капитал примерно в десять и более раз. По данным нашего скринера у JPMorgan отношение рентабельности капитала к рентабельности активов даёт рычаг около 14, у Goldman Sachs около 17. Рентабельность активов при этом крошечная, порядка одного процента, и превращается в ROE 11–18% именно за счёт рычага. Для банка это норма, а не тревожный сигнал, и правило про широкий разрыв ROE и ROA здесь не работает.
Трёхфакторная модель Дюпона к банку тоже не применяется, оборачиваемость активов для него лишена смысла. Раскладку ведут короче, через рентабельность активов и рычаг.
Сравнивать банк с заводом по рентабельности капитала бессмысленно вдвойне. Различается не только капиталоёмкость, но и сам характер знаменателя.
Формула устойчивого роста для банка перестаёт быть теорией. Произведение рентабельности капитала на долю нераспределённой прибыли задаёт предельную скорость, с которой банк способен наращивать кредитный портфель за счёт собственных сил. Банк с рентабельностью 20% и выплатой половины прибыли растёт не быстрее 10% в год, если не выпускает новые акции.
Медиана рентабельности собственного капитала у российского финансового сектора держится около 18%, заметно выше рынка в целом. При этом больше половины банковских бумаг торгуются дешевле собственного капитала. Разбор того, как читается это сочетание на конкретном банке, есть в материале про отбор акций по показателям.
Работает ли отбор акций по высокому ROE
Вопрос законный, и ответ на него дают не рассуждения, а данные факторных исследований.
Юджин Фама и Кеннет Френч в 2015 году добавили в свою модель фактор прибыльности RMW, который покупает компании с высокой операционной рентабельностью капитала и продаёт компании с низкой. Знаменатель в этом факторе балансовый капитал, то есть речь идёт о близком родственнике ROE.
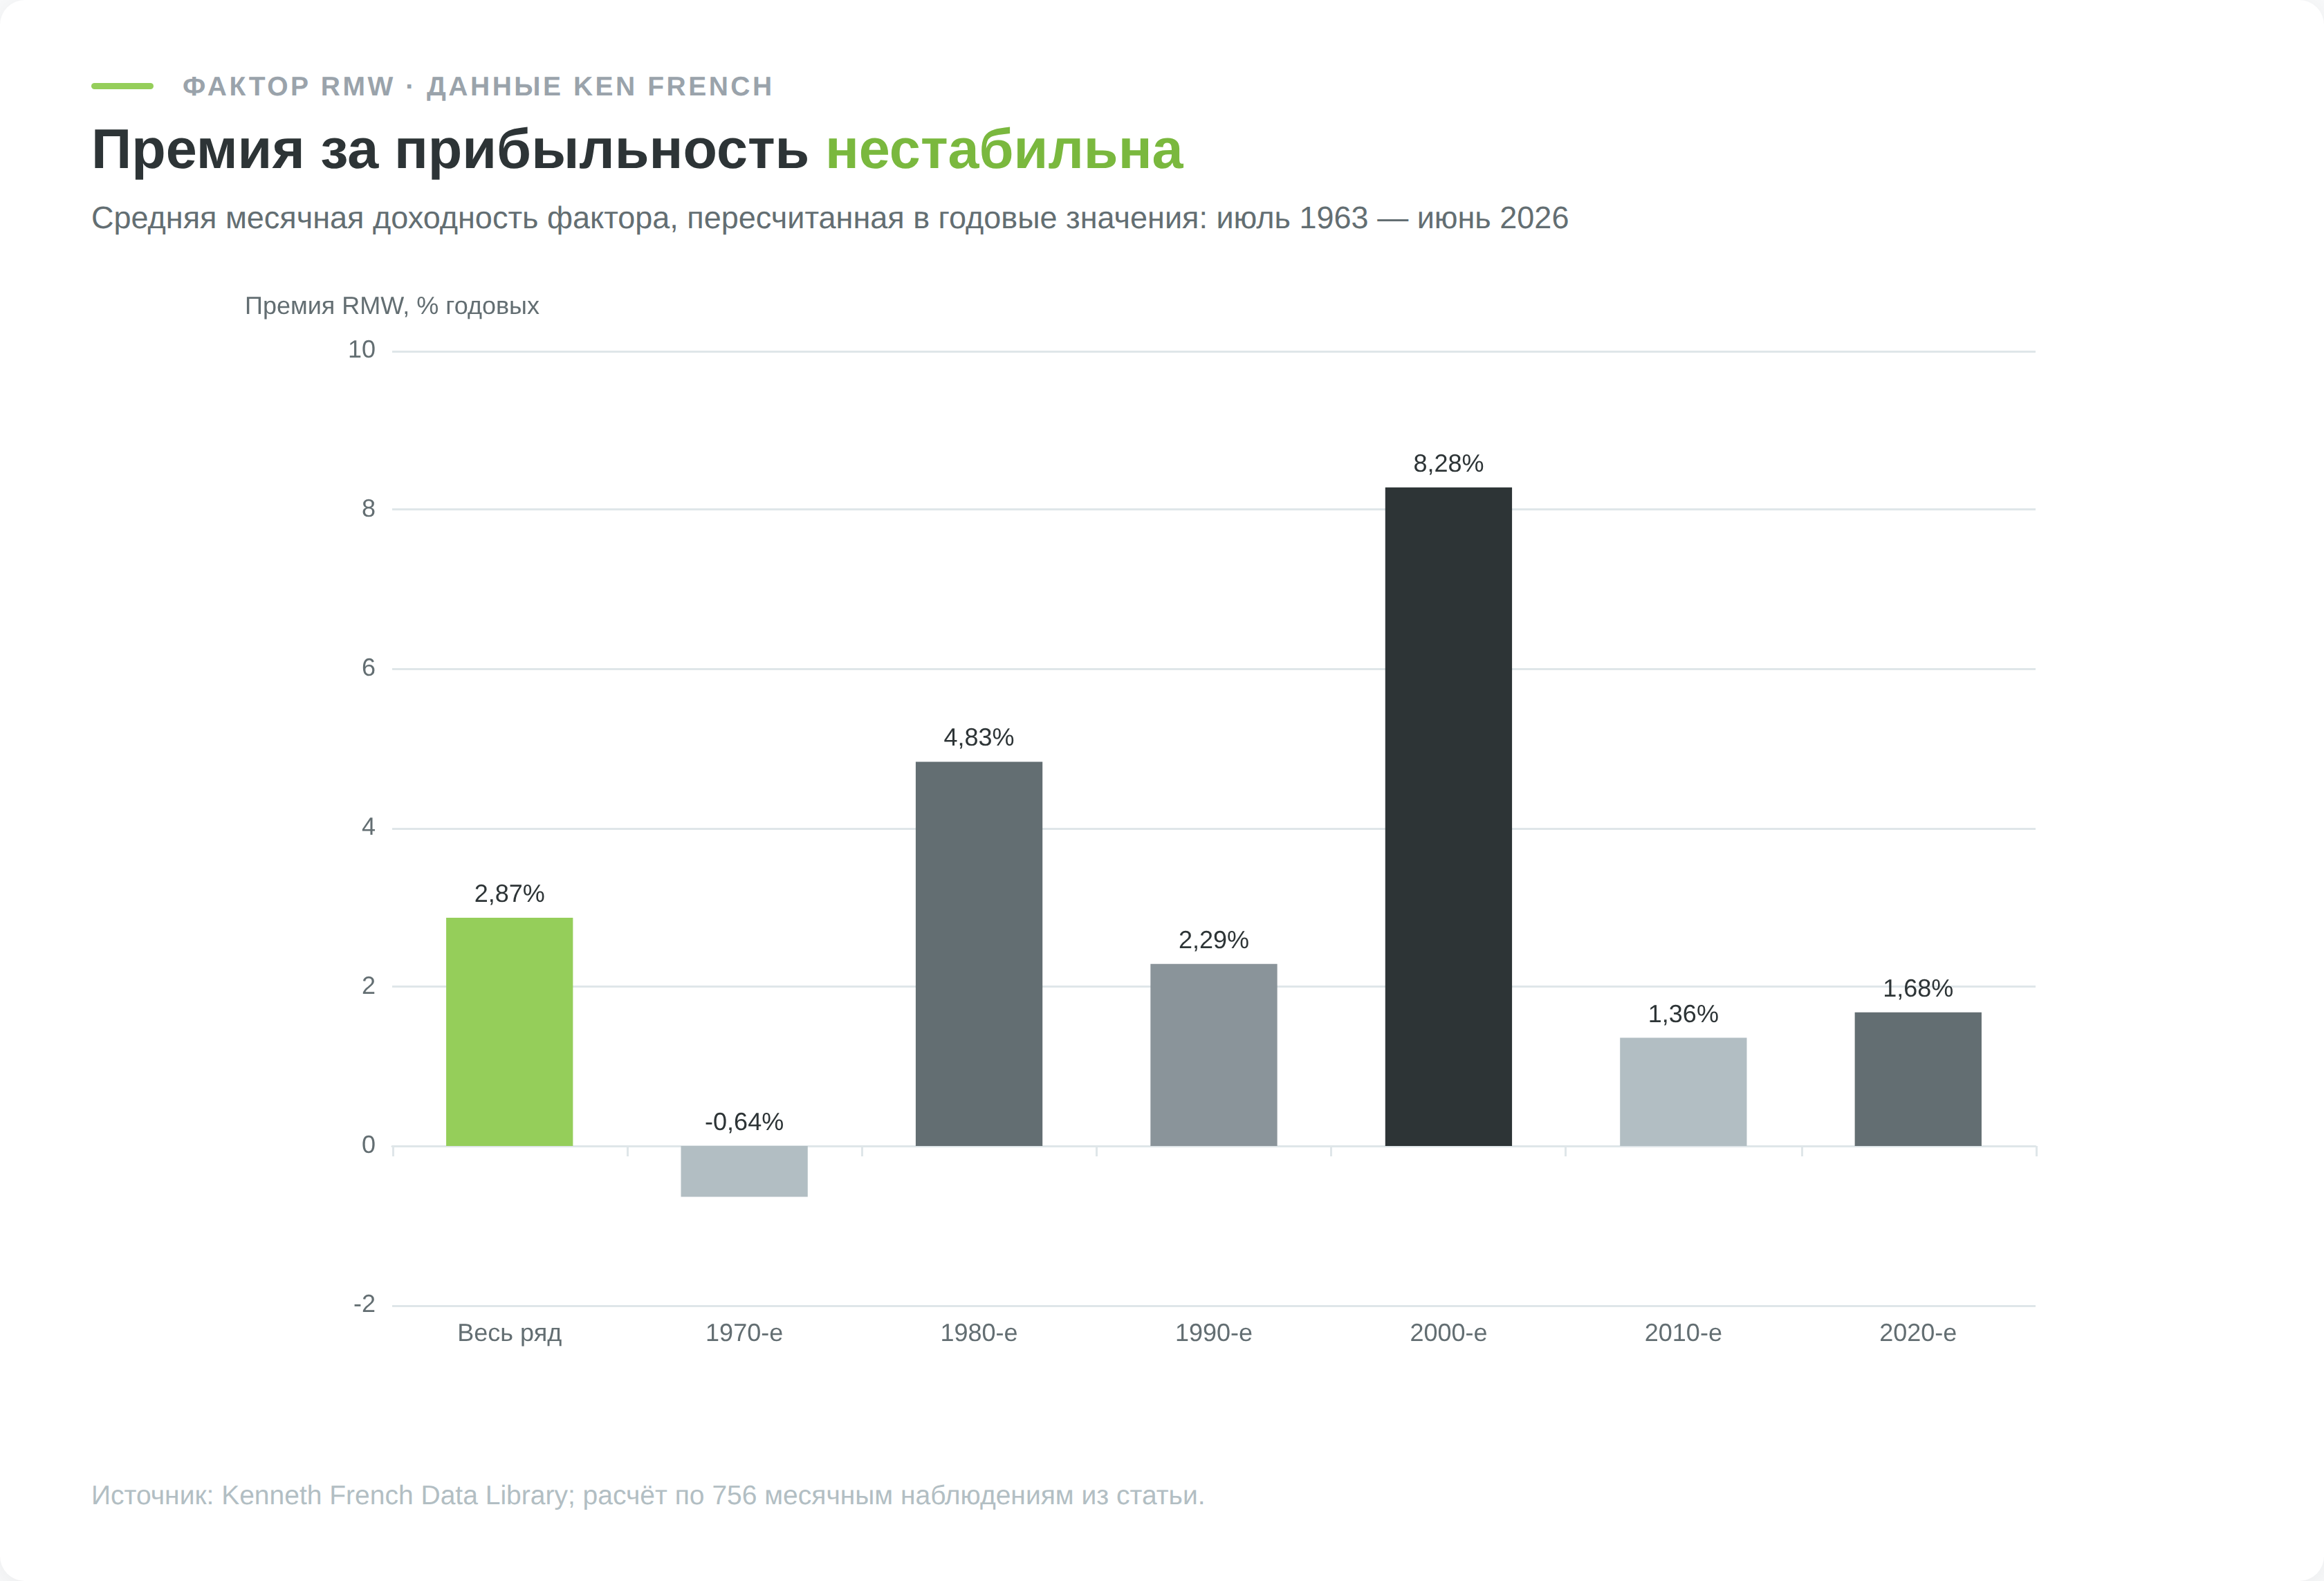
Прибавка есть, но она скромная и крайне неровная.
| Период | Премия фактора RMW, годовых |
|---|---|
| Весь ряд, 1963–2026 | 2,87% |
| 1970-е | −0,64% |
| 1980-е | 4,83% |
| 1990-е | 2,29% |
| 2000-е | 8,28% |
| 2010-е | 1,36% |
| 2020-е, по июнь 2026 | 1,68% |
В 70-ые фактор приносил убыток. В двухтысячные давал больше восьми процентов годовых. В прошлом десятилетии сжался до полутора. Инвестор, купивший корзину высокорентабельных компаний в 2010 году, получил за десять лет прибавку около процента в год к рынку, и это при том, что фактор считается одним из самых надёжных в академической литературе.
Вторая причина осторожности в том, что рентабельность капитала возвращается к среднему. Высокая отдача притягивает конкурентов, маржа сжимается, показатель сползает к отраслевому уровню. Компания, показавшая 40% в прошлом году, редко удерживает их пять лет подряд, и покупка по прошлому ROE регулярно оказывается покупкой на пике цикла.
Плюсы и минусы рентабельности собственного капитала
Как проверить ROE компании за 10 минут
Готовые значения удобны, но вы уже знаете, что за одним названием прячется четыре разных числа. Собственный расчёт снимает вопрос.
Порядок действий такой.
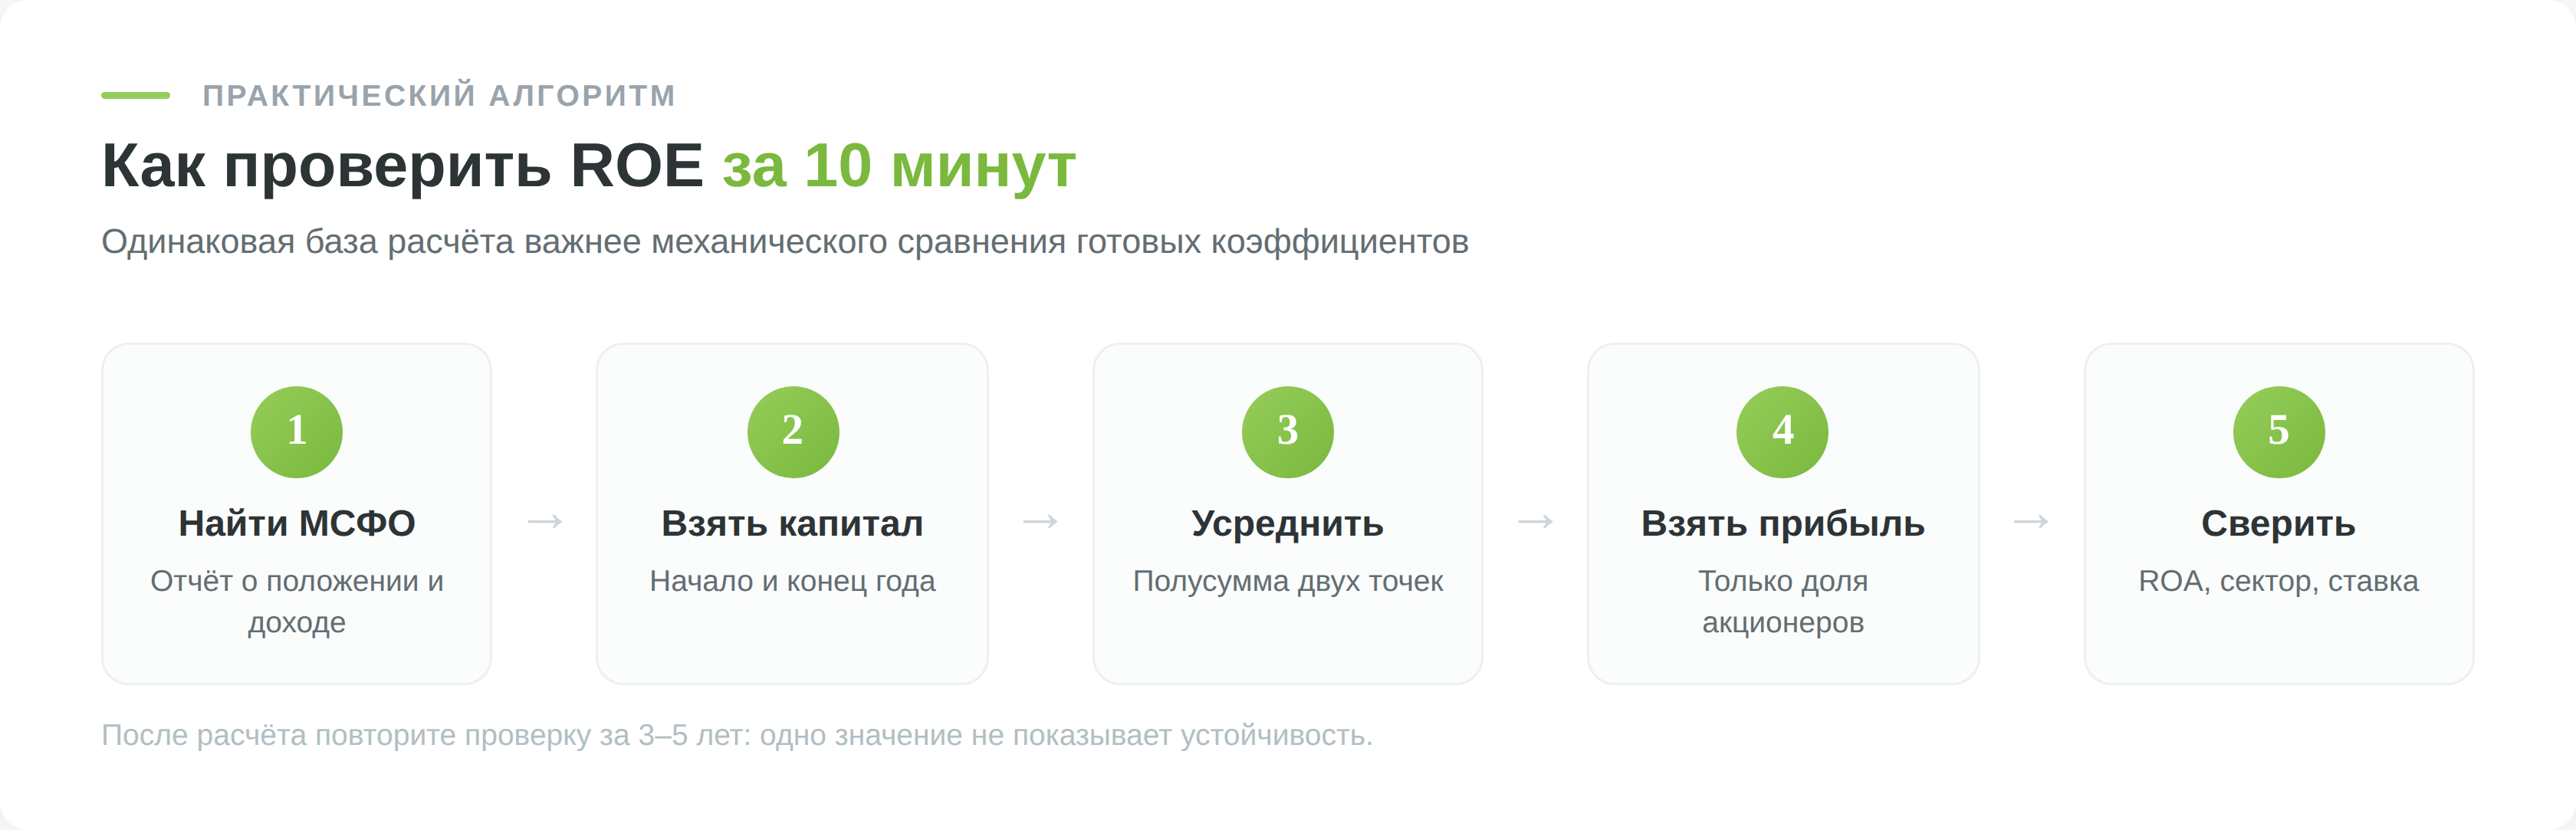
- Откройте раздел для инвесторов на сайте компании и найдите последнюю консолидированную отчётность по МСФО. Нужны две формы, отчёт о финансовом положении и отчёт о совокупном доходе.
- Выпишите капитал, причитающийся акционерам, на конец отчётного года и на конец предыдущего. Возьмите полусумму.
- Выпишите прибыль, приходящуюся на акционеров, за отчётный год. Разделите на полусумму и умножьте на сто.
- Посчитайте рядом ROA, разделив прибыль за период на средние активы. Разрыв между показателями покажет размер рычага.
- Загляните в примечание о капитале. Казначейский пакет и программа выкупа объяснят, почему объявленный коэффициент выплат расходится с фактическим оттоком.
- Сравните результат с медианой отрасли и со средней ключевой ставкой за тот же год.
- Повторите за три-пять лет подряд. Одно значение не говорит ничего, направление говорит почти всё.
Когда нужно не разобрать одну компанию, а отобрать десяток, ручной путь становится долгим. Скринер акций BUYHOLD показывает ROE вместе с P/E, P/B и дивидендной доходностью по российскому и американскому рынку, с фильтром по минимальному значению и сортировкой по колонке.
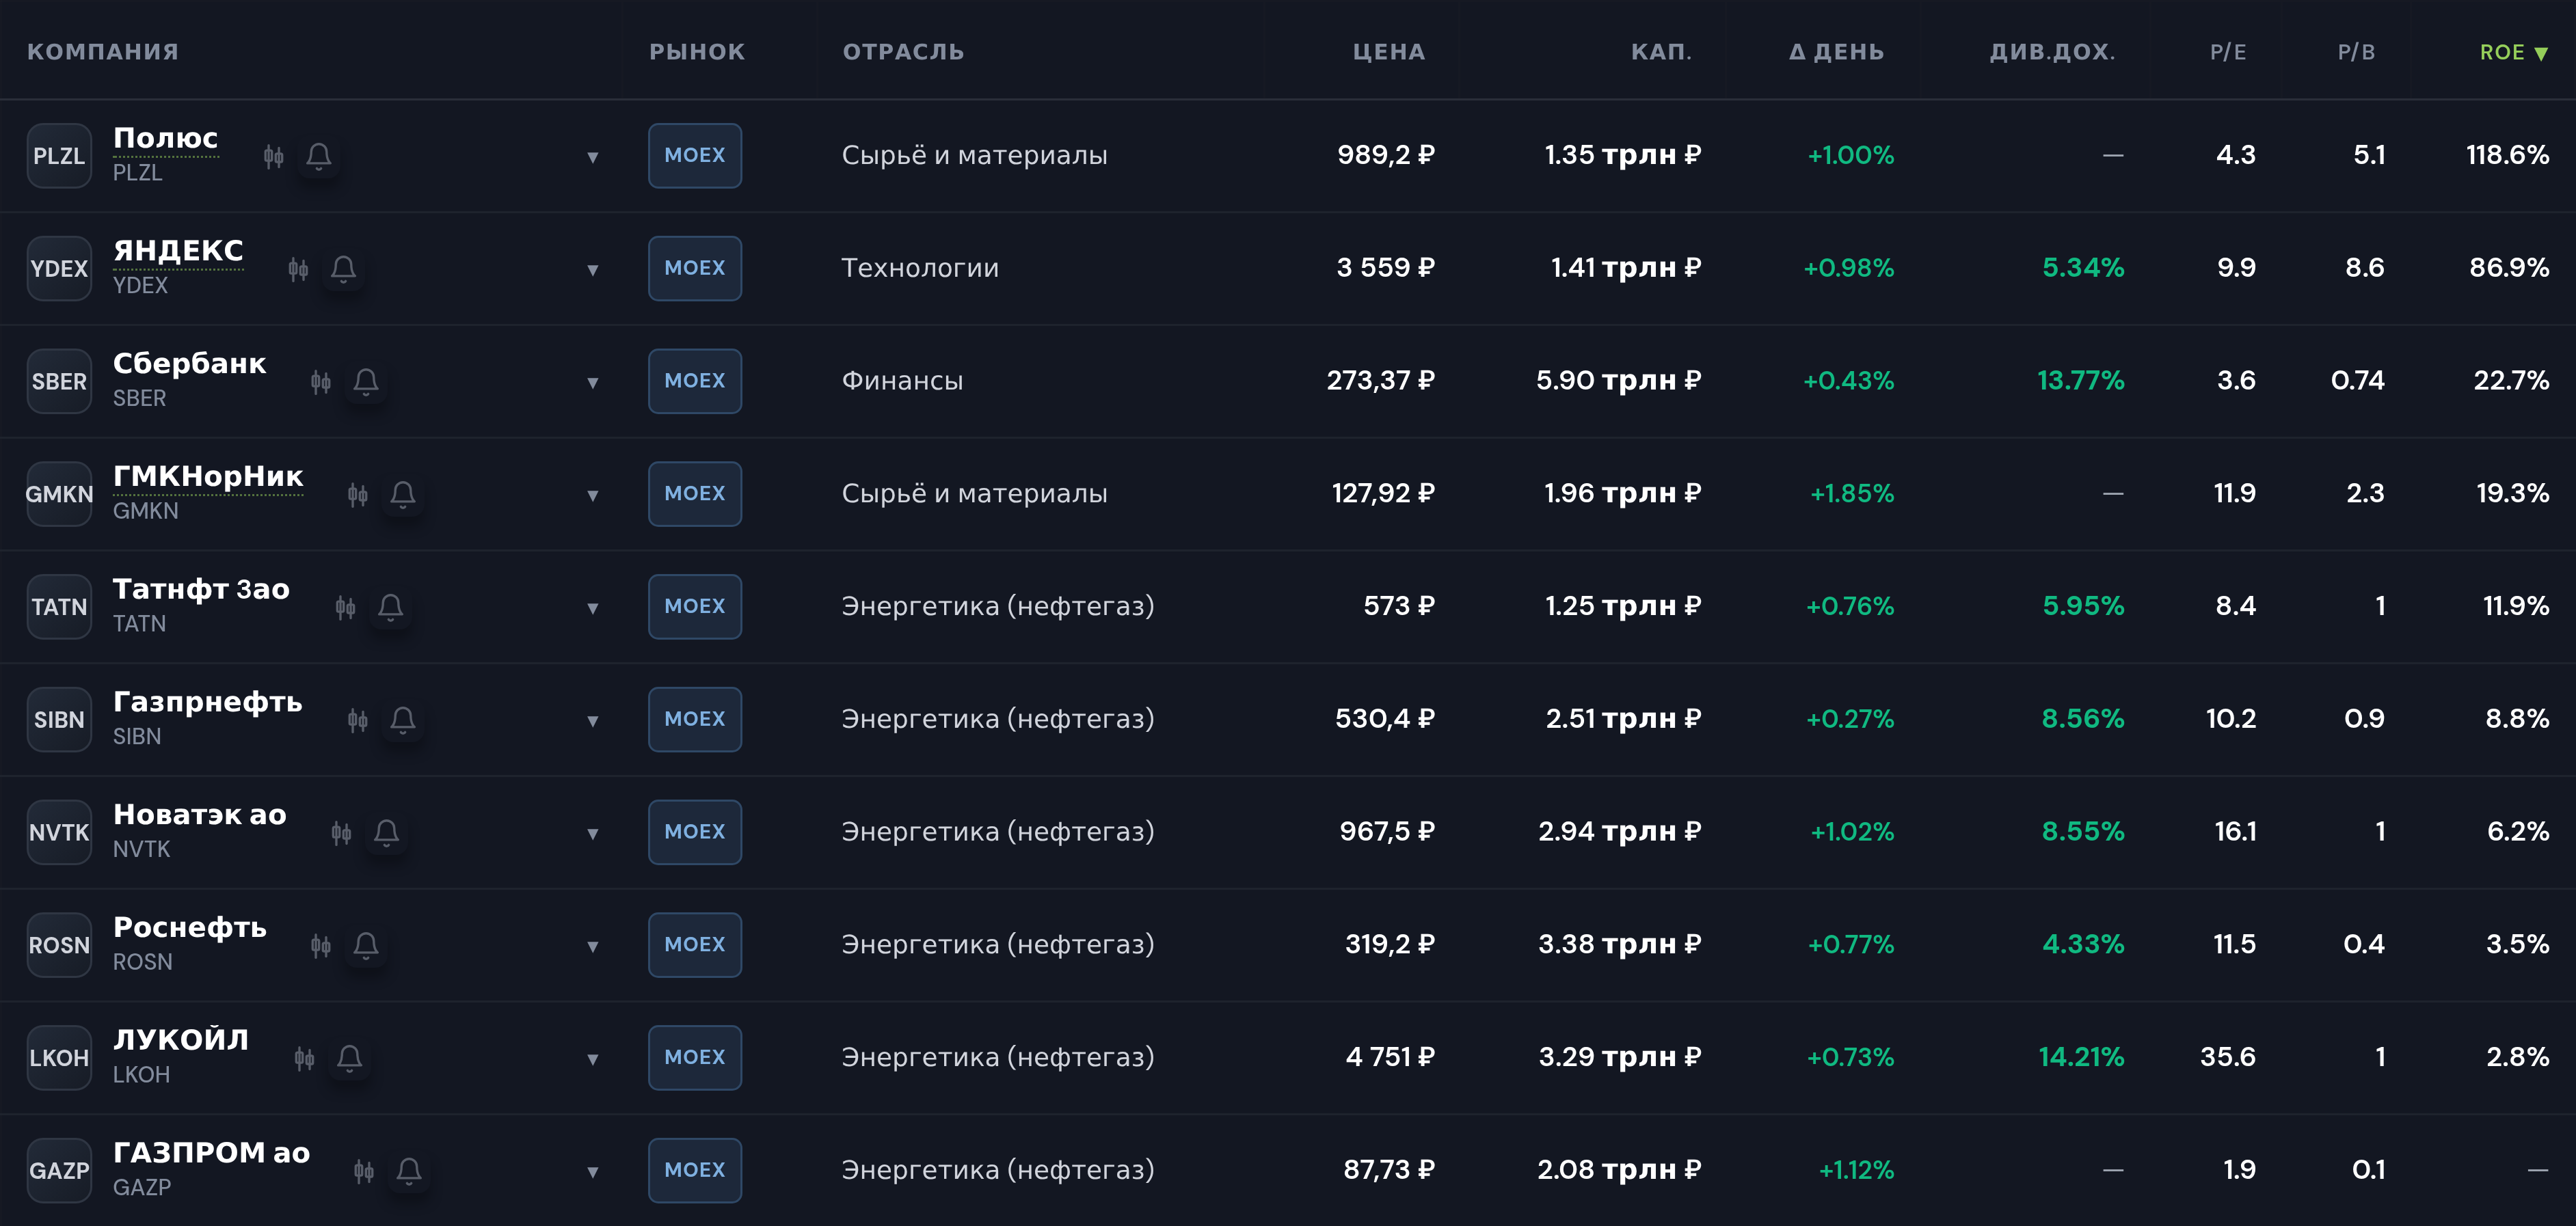
Значения там выводятся из мультипликаторов последнего годового отчёта, поэтому для финального решения отчётность всё равно стоит открыть.
Если после отбора дело доходит до покупки, доступ к акциям США и ETF из России даёт Just2Trade, порог входа от 100 долларов. Работает он через офшорную лицензию Lime LTD, страхования брокерского счёта по российским правилам здесь нет, и на защиту АСВ рассчитывать не приходится.
ROE остаётся одним из немногих показателей, который считается из двух строк отчёта и при этом говорит о бизнесе что-то содержательное. Проблема не в метрике, а в привычке читать её в одиночку. Взятая рядом с ROA, ROIC, ключевой ставкой и структурой капитала, она отвечает на вопрос, зарабатывает компания на деньгах владельцев или просто держит их у себя.


