Правило звучит красиво. Коэффициент PEG ниже единицы означает, что акция стоит дешевле своего роста, выше единицы что дороже. Проблема в том, что автор этого правила писал его для американского рынка конца восьмидесятых, где ставки были другими, а Асват Дамодаран из Stern School of Business прямо показывает, что при высоких ставках значение около единицы может соответствовать справедливо или даже переоценённой компании. Российскому инвестору с доходностью ОФЗ около 16% годовых это касается напрямую. Ниже разобрано, как считается показатель, какие значения встречаются по отраслям и почему знаменитый порог работает не всегда.
Предупреждение о рисках: Инвестирование в ценные бумаги связано с риском частичной или полной потери вложенных средств. Стоимость активов может как расти, так и снижаться. Данная статья носит информационный характер и не является индивидуальной инвестиционной рекомендацией. Перед принятием инвестиционных решений проконсультируйтесь с квалифицированным финансовым советником.
Что такое PEG и откуда он взялся
Расшифровка простая. Price/Earnings to Growth, то есть коэффициент P/E, делённый на ожидаемый темп роста прибыли в процентах.
Идея в том, чтобы уравнять в сравнении растущие и стабильные компании. Обычный коэффициент P/E наказывает быстрорастущий бизнес. У компании с ростом прибыли 30% в год он всегда будет выше, чем у компании с ростом 3%, и прямое сравнение двух чисел ничего не даст. Деление на темп роста должно эту разницу снять.
Первым показатель описал Марио Фарина в книге «A Beginner’s Guide To Successful Investing In The Stock Market» ещё в 1969 году (история показателя и разные версии расчёта), причём он использовал прошлые темпы роста. Массовую известность коэффициент получил через двадцать лет, после «One Up on Wall Street» Питера Линча, вышедшей в 1989 году. Именно оттуда пришла знаменитая формулировка о том, что у справедливо оценённой компании коэффициент P/E равен темпу роста её прибыли, то есть PEG равен единице. В Британии показатель популяризировал Джим Слейтер книгой «The Zulu Principle» 1992 года.
Разница между версиями Фарины и Линча принципиальна и живёт до сих пор. Прошлый рост это факт, будущий это прогноз. Считать можно и так, и так, но числа получатся разные, и сравнивать их между собой нельзя.
Как считается коэффициент PEG
Формула выглядит как деление одного числа на другое, а сложность прячется в том, какие именно числа брать.
В числителе стоит P/E. Обычный, посчитанный по прибыли за последние 12 месяцев, или форвардный, посчитанный по прогнозу, разбор которого есть в материале про форвардный P/E. В знаменателе стоит ожидаемый среднегодовой темп роста прибыли на акцию в процентах, чаще всего на горизонте пяти лет.
Обе части дроби при этом бывают посчитаны по разной прибыли. Коэффициент в числителе сервисы обычно берут по стандартной отчётности, а темп роста в знаменателе по консенсусу аналитиков, который строится на скорректированной. Смешение двух баз добавляет к результату погрешность, и заметна она только в методике мелким шрифтом.
Считаем на числах. Акция стоит 600 ₽, прибыль на акцию за год составила 30 ₽, значит P/E равен 20. Аналитики ждут, что прибыль будет расти на 25% в год. Делим 20 на 25 и получаем 0,8. По правилу Линча компания недооценена относительно своего роста.
Три развилки, из-за которых у одной компании встречаются разные значения показателя.
- Какой P/E в числителе. Обычный даёт одно число, форвардный другое, обычно меньше, потому что прогнозная прибыль выше фактической.
- Какой рост в знаменателе. Исторический за прошедшие пять лет, прогнозный на следующие пять, прогнозный на следующий год. Разброс между этими вариантами у одной компании достигает кратных величин.
- В каких единицах рост. Темп 25% подставляется как 25, а не как 0,25. Ошибка на порядок встречается в самодельных таблицах регулярно.
Сервисы обычно подписывают методику мелким шрифтом. Yahoo Finance показывает PEG Ratio с пометкой «5yr expected», то есть по пятилетнему прогнозу роста, и для Apple в августе 2026 года там стояло значение 2,49 при форвардном P/E 32,47.
Какой рост брать в знаменатель
Выбор между историческим и прогнозным темпом меняет результат сильнее, чем кажется.
Исторический рост считается по факту, обычно как среднегодовой темп прибыли на акцию за прошедшие три или пять лет. Плюс в том, что это проверяемое число из отчётности. Минус в том, что прошлый рост не обязан продолжаться, а у цикличных компаний он вообще случаен. Металлург, у которого прибыль за пять лет выросла втрое из-за скачка цен на сырьё, покажет фантастический темп и смешное значение показателя ровно перед разворотом цикла.
Прогнозный рост берётся из консенсуса аналитиков, чаще всего на пять лет вперёд. Он логичнее по смыслу, потому что покупают будущее, а не прошлое. Но точность таких прогнозов ограничена, а на длинном горизонте они регулярно расходятся с фактом в разы.
Компромисс, который работает на практике, выглядит так. Смотреть оба варианта. Если исторический и прогнозный темпы близки, знаменателю можно доверять. Если прогноз обещает ускорение вдвое против фактических пяти лет, вопрос переносится с показателя на бизнес. За счёт чего это ускорение должно произойти и что уже сделано в эту сторону.
И отдельное предупреждение про короткий горизонт. Темп роста, посчитанный по одному году, ничего не измеряет. Разовое списание в базовом периоде занижает базу, следующий год показывает трёхзначный рост, знаменатель раздувается, и коэффициент падает почти до нуля. Такие значения регулярно попадают в скринеры и выглядят как находка.
Какое значение PEG считается нормальным
Порог в единицу, унаследованный от Линча, встречается в каждой второй статье. Реальные значения по рынку от него далеки.
По базе Асвата Дамодарана на январь 2026 года медианный коэффициент для всего американского рынка составлял 1,90, а без учёта финансового сектора 2,11. Ниже единицы держатся отдельные отрасли, но их немного.
| Отрасль (США) | PEG | Ожидаемый рост прибыли, 5 лет |
|---|---|---|
| Авиаперевозки | 0,43 | 30,21% |
| Банки (региональные) | 0,90 | 13,96% |
| Банки (крупнейшие) | 1,03 | 13,74% |
| Фармацевтика | 1,40 | 17,81% |
| Софт системный и прикладной | 1,65 | 22,76% |
| Полупроводники | 2,13 | 22,88% |
| Электроэнергетика | 2,96 | 6,91% |
| Табак | 3,24 | 6,11% |
| Нефтегаз интегрированный | 4,60 | 4,14% |
| Весь рынок США | 1,90 | 13,95% |
Отрасли отобраны так, чтобы показать весь диапазон от самых низких значений до самых высоких, данные взяты из открытой базы Stern School of Business по состоянию на январь 2026 года.
Закономерность в таблице читается сразу. Низкий коэффициент стоит там, где ожидается быстрый рост прибыли, высокий там, где роста почти нет. У нефтегаза при ожидаемом росте 4,14% в год показатель улетает к 4,60 просто арифметически, потому что маленький знаменатель раздувает дробь. Из этого не следует, что нефтяные компании переоценены в четыре с половиной раза.
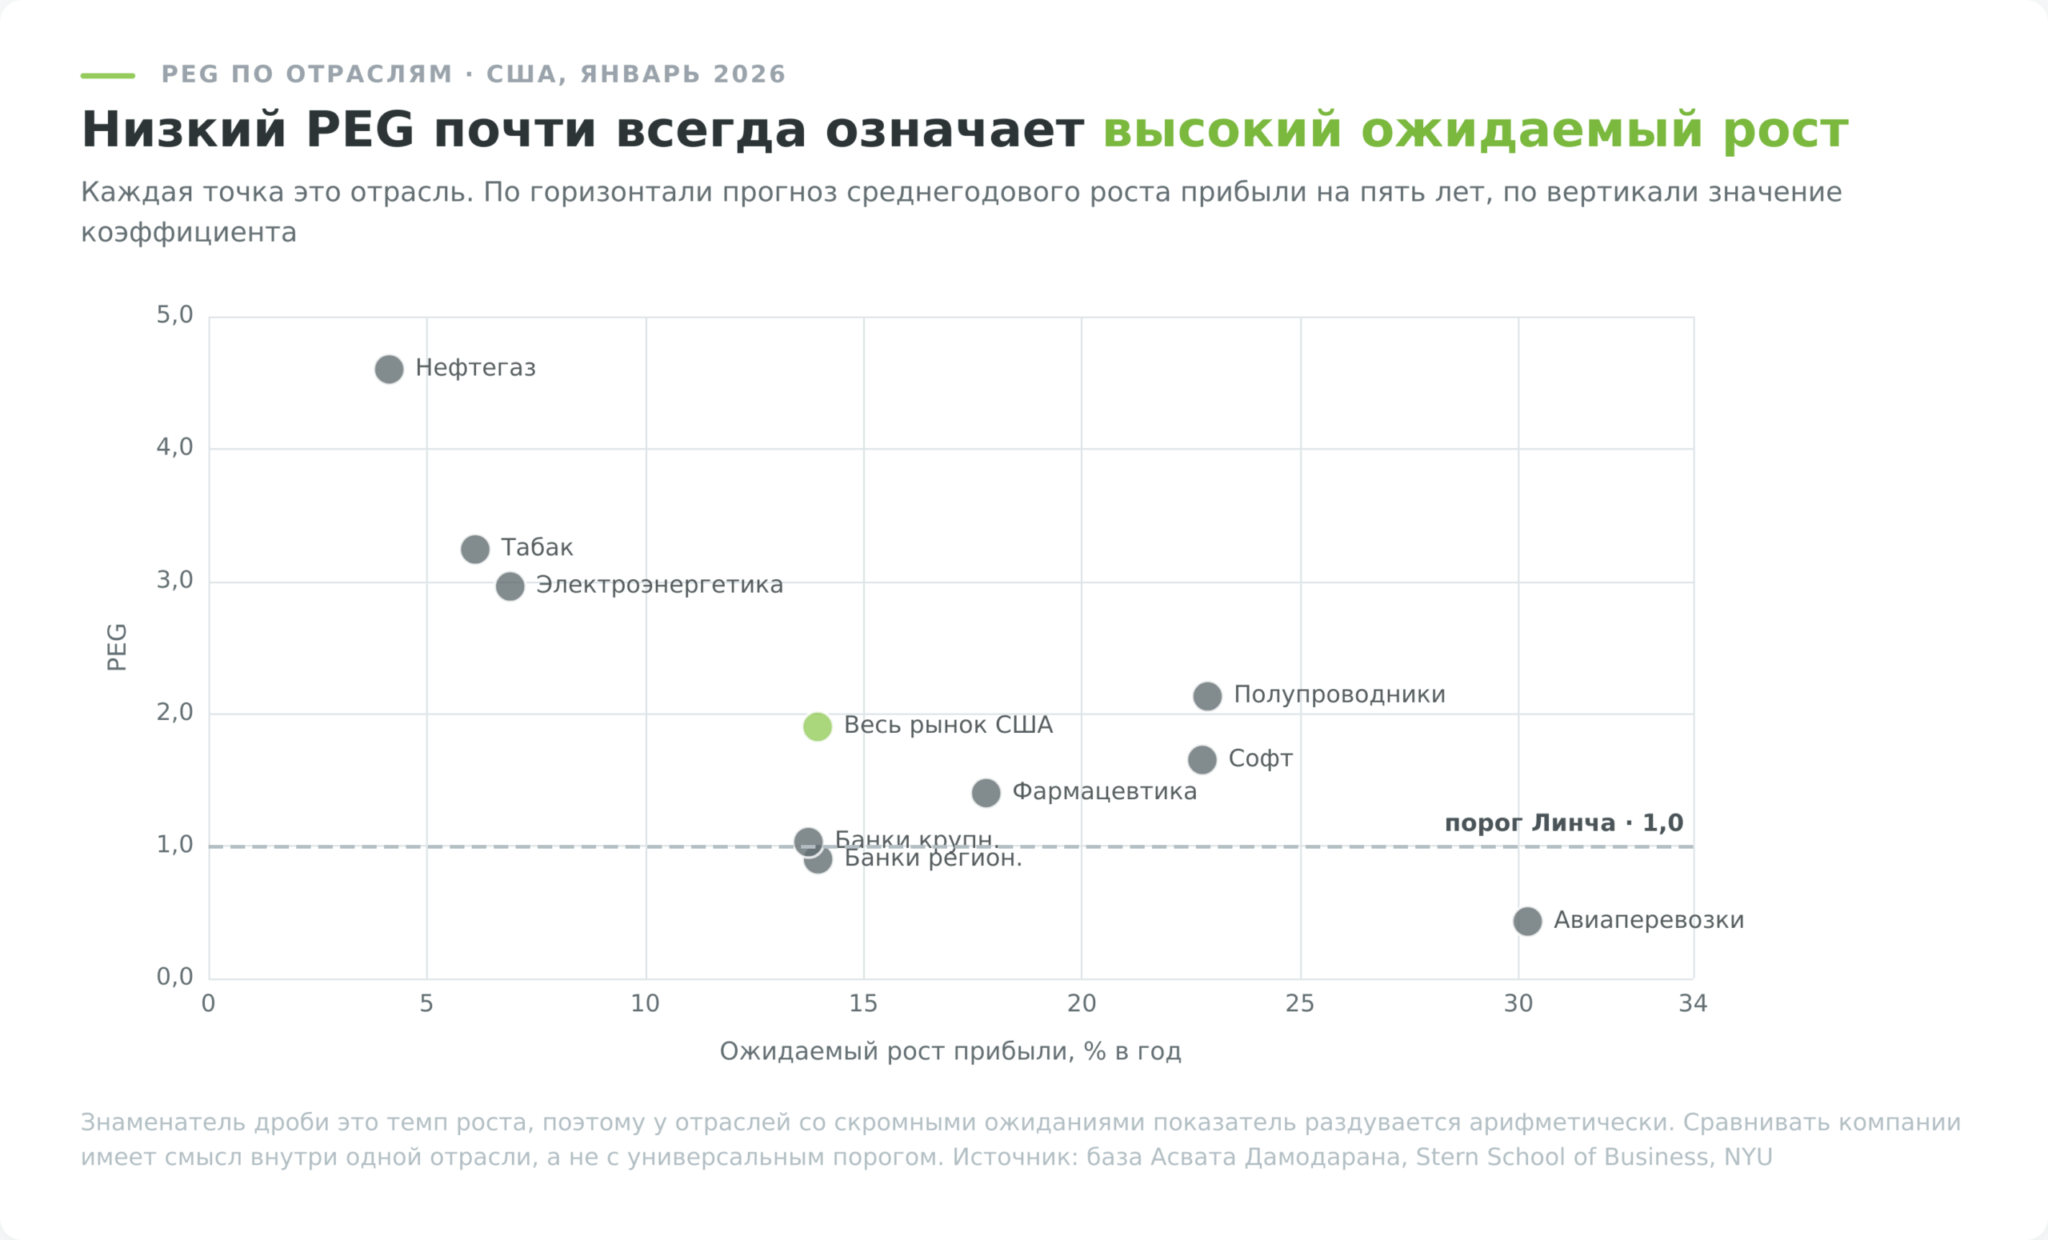
Практический вывод такой. Сравнивать значение имеет смысл только внутри одной отрасли, где темпы роста сопоставимы. Порог в единицу как универсальный ориентир не работает уже потому, что медиана по рынку почти вдвое выше.
Обратный расчёт, или что PEG говорит на самом деле
Полезнее не проверять готовое значение против единицы, а разворачивать формулу и смотреть, какой рост в неё заложен.
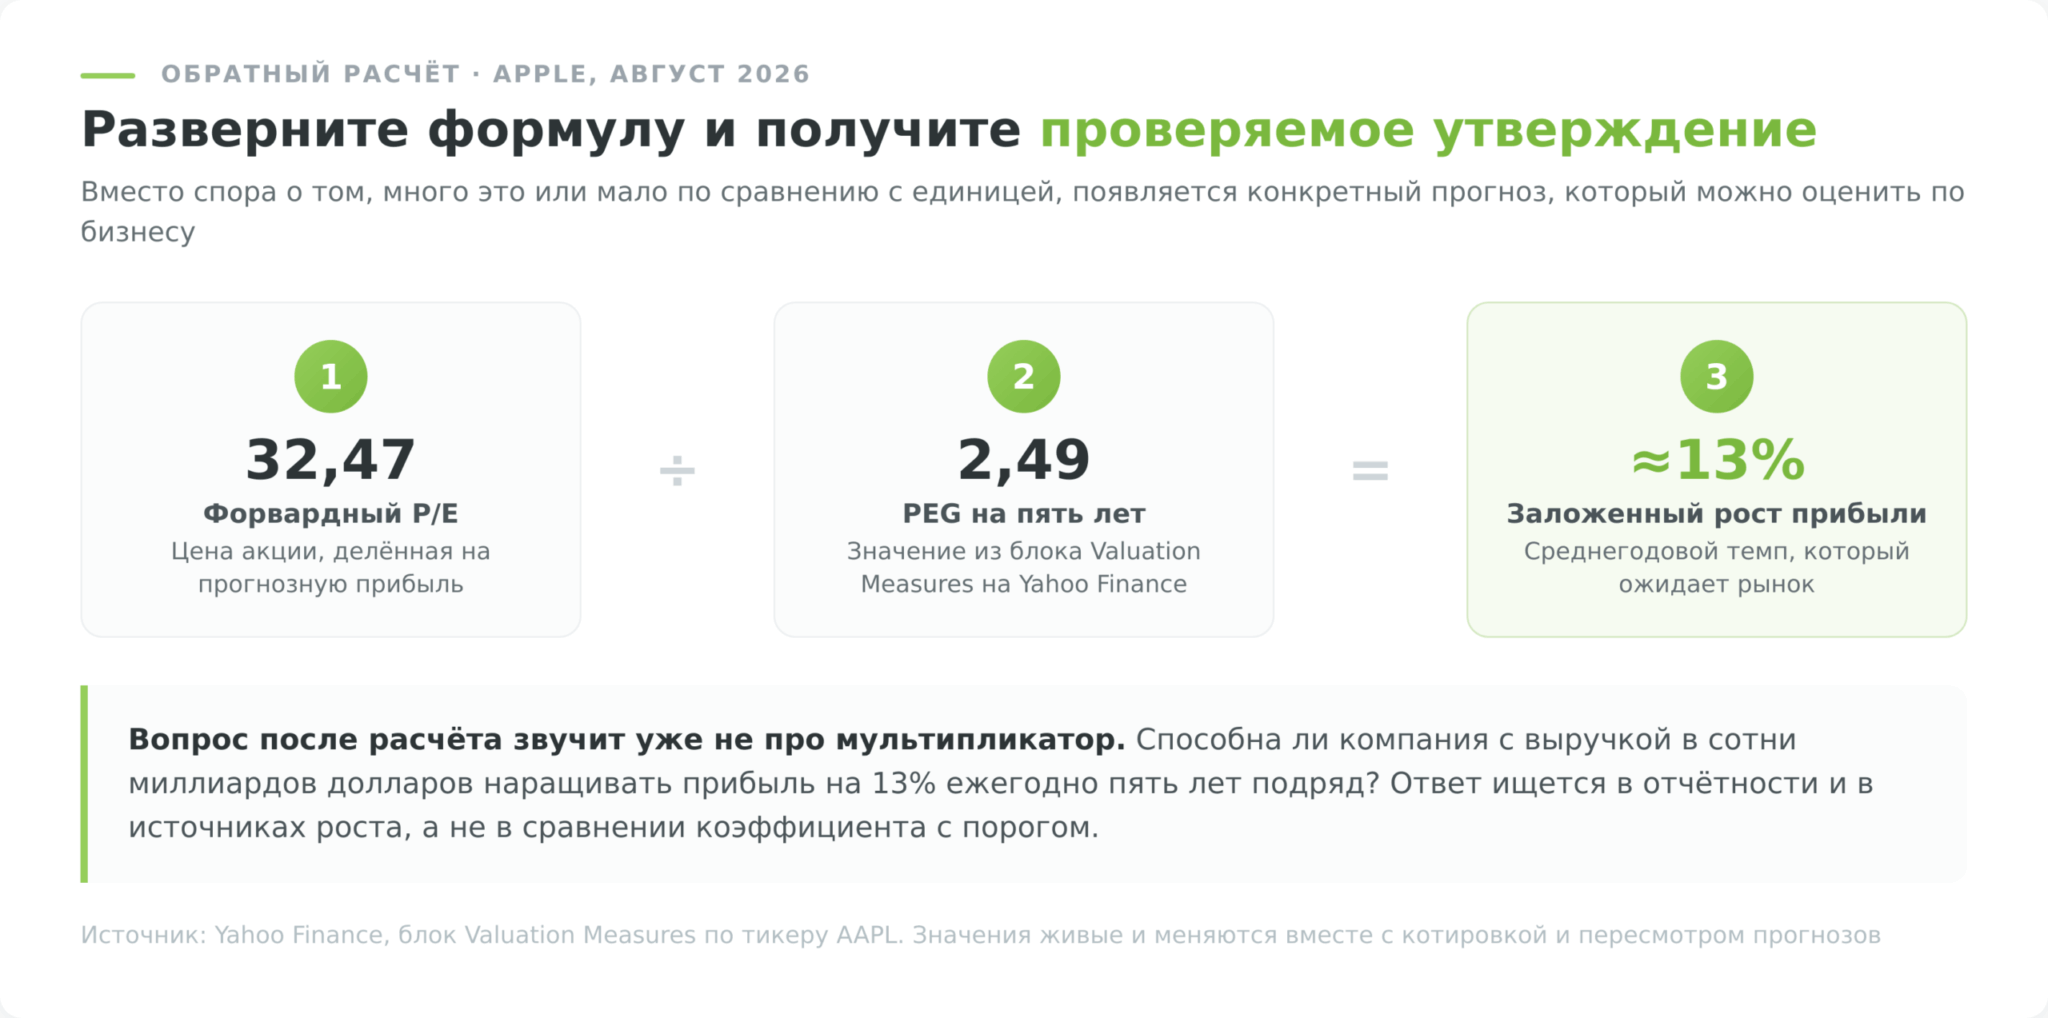
Берём Apple по данным на август 2026 года. Форвардный коэффициент P/E составлял 32,47, а PEG с пометкой о пятилетнем прогнозе роста 2,49. Делим одно на другое и получаем ожидаемый среднегодовой темп роста прибыли около 13%. Теперь вопрос ставится по-человечески. Верите ли вы, что компания с выручкой в сотни миллиардов долларов будет наращивать прибыль на 13% ежегодно пять лет подряд?
Такой разворот убирает магию порога. Вместо спора о том, много это или мало по сравнению с единицей, появляется конкретное утверждение о бизнесе, которое можно проверить по отчётности, по динамике выручки за прошлые пять лет и по тому, за счёт чего компания собирается расти дальше.
Второй способ обратного счёта помогает при отборе. Если вы считаете справедливым для конкретной отрасли значение 1,5, а ожидаемый рост прибыли составляет 20%, то предельный коэффициент P/E, который вы готовы платить, равен 30. Дальше остаётся сравнить с текущим значением по бумаге. Так порог превращается в собственный критерий, а не в чужое правило тридцатилетней давности.
Как ставка в экономике сдвигает справедливый порог
Возражение Дамодарана про процентные ставки стоит развернуть, потому что для российского инвестора оно решающее.
Логика простая. Инвестор сравнивает акции с безрисковой альтернативой. Когда государственные облигации дают 2% годовых, за рубль будущей прибыли разумно платить дорого, потому что альтернатива почти ничего не приносит. Когда те же облигации дают 16%, платить столько же за тот же рубль бессмысленно.
Переведём в числа через доходность прибыли, обратную величину коэффициента P/E. При P/E равном 20 доходность составляет 5% годовых, при P/E равном 8 уже 12,5%, при P/E равном 6 около 16,7%. Российский рынок с двузначной ключевой ставкой удерживает мультипликаторы в нижней части этого диапазона не по прихоти, а потому что иначе акции проигрывают облигациям по доходности при большем риске.
Дальше арифметика сама сдвигает порог. Компания с ожидаемым ростом прибыли 15% в год при коэффициенте P/E 6 даёт PEG 0,4, и по правилу Линча выглядит вопиюще недооценённой. На рынке, где безрисковая ставка 16%, это нормальная, а не аномальная оценка. Тот же бизнес в экономике со ставкой 3% торговался бы с P/E около 20 и коэффициентом около 1,3.
Отсюда рабочий подход вместо универсального порога. Считайте медиану по своей выборке сопоставимых компаний одного рынка и одной отрасли и сравнивайте бумагу с этой медианой. Если по вашей выборке российских экспортёров медианное значение равно 0,6, то бумага с 0,4 действительно дешевле аналогов, а бумага с 1,2 дороже. Порог, взятый из книги про другой рынок и другую эпоху, тут просто не нужен.
Почему правило «PEG меньше единицы» подводит
Асват Дамодаран разбирает этот показатель в лекционном курсе по оценке и приводит три возражения, каждое из которых бьёт по правилу Линча.
Первое. Связь роста и стоимости нелинейна. Деление коэффициента P/E на ожидаемый темп роста не нейтрализует влияние роста, потому что зависимость между ростом и стоимостью компании нелинейна и довольно сложна даже в двухстадийной модели оценки (PEG Ratios, Stern School of Business). Простое деление одного числа на другое подразумевает пропорциональность, которой в действительности нет.
Второе. Показатель не видит риска. Компании с высоким риском торгуются с заметно более низким коэффициентом, чем компании с низким риском при одинаковых ожидаемых темпах роста. Отсюда следствие, которое Дамодаран формулирует прямо. Самая недооценённая по этому показателю компания в секторе вполне может оказаться самой рискованной компанией сектора. Низкое значение бывает не подарком, а платой за риск, которую рынок уже учёл.
Третье. Всё зависит от ставок в экономике. Соотношение, при котором P/E равен темпу роста, соответствует справедливо оценённой или даже переоценённой компании, если процентные ставки высоки или если компания рискованная. По мере снижения ставок недооценёнными по этому критерию оказывается больше бумаг, по мере роста ставок меньше.
Есть и четвёртое возражение, менее очевидное. Компания, которая достигает роста эффективнее, то есть вкладывает меньше капитала в проекты с более высокой отдачей, будет иметь более высокий коэффициент, чем компания с тем же темпом роста, но растущая неэффективно. Показатель не различает качество роста, а разница между этими двумя компаниями для инвестора принципиальна.
Практический итог. Порог в единицу применим только там, где он был выведен, то есть на американском рынке с умеренными ставками и внутри сопоставимых по риску компаний. За пределами этих условий он превращается в красивое, но пустое правило.
PEG на российском рынке
Третье возражение Дамодарана превращает вопрос применимости на российском рынке в риторический.
Ключевая ставка Банка России держится на уровне 14,00% с 27 июля 2026 года, а кривая бескупонной доходности государственных облигаций на 21 августа давала 15,94% годовых на десятилетнем сроке (база данных Банка России). Инвестор, который может получить почти 16% без риска, требует от акций существенно большей доходности. Это давит на коэффициент P/E вниз, а вслед за ним и на PEG.
Отсюда две вещи. Значение ниже единицы на российском рынке встречается сплошь и рядом и само по себе ничего не доказывает. И порог, при котором компания действительно недооценена, здесь заметно ниже единицы, потому что стоимость денег в экономике выше.
Вторая сложность технически неустранима. В знаменателе нужен прогноз роста прибыли, а публичного консенсуса по прибыли российских компаний в свободном доступе почти нет. Бесплатные источники публикуют целевые цены аналитиков, а не прогноз прибыли на несколько лет вперёд. Значит, знаменатель придётся строить самому, по презентациям эмитентов и собственной модели, и точность такого прогноза будет соответствующей.
Разумная замена для российских бумаг выглядит так. Смотреть обычный коэффициент P/E по отчётности МСФО, отдельно смотреть динамику прибыли за несколько лет и отдельно доходность прибыли в сравнении с ОФЗ. Три числа вместо одного, зато каждое посчитано по факту, а не по прогнозу.
PEGY, версия с дивидендами
У базового показателя есть слабое место, заметное невооружённым глазом. Он не учитывает дивиденды.
Компания, которая растёт на 5% в год и платит 8% дивидендной доходности, по обычному расчёту выглядит дорогой, потому что знаменатель маленький. При этом акционер получает вполне ощутимую отдачу. Питер Линч предложил добавить дивидендную доходность в знаменатель, и получившийся показатель называется PEGY, где Y это yield.
Считается он как коэффициент P/E, делённый на сумму ожидаемого темпа роста прибыли и дивидендной доходности в процентах. Для компании с P/E 12, ростом 5% и дивидендной доходностью 8% обычный расчёт даёт 2,4, а с учётом выплат 12 делится на 13 и получается 0,92. Разница принципиальная, потому что первое число говорит «дорого», а второе «справедливо».
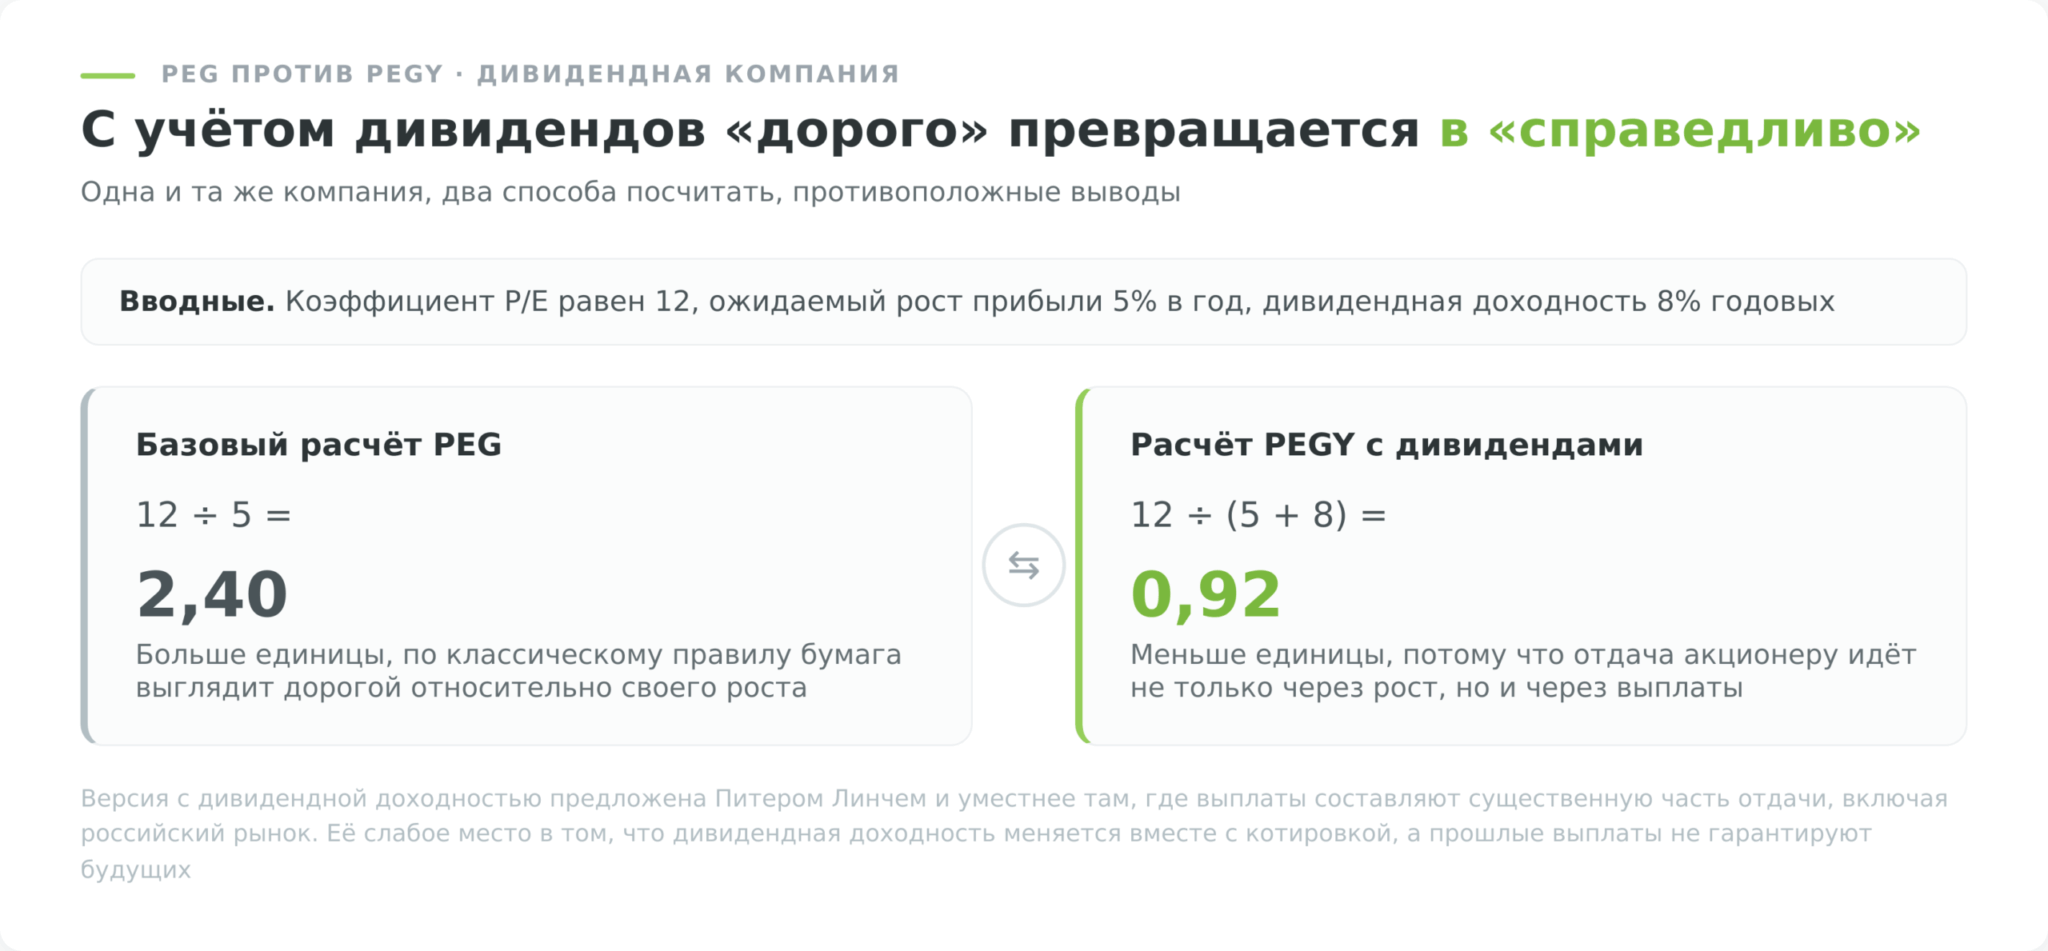
Для российского рынка эта версия уместнее базовой. Дивидендная доходность голубых фишек здесь традиционно высокая, а темпы роста прибыли скромные, поэтому игнорировать выплаты значит систематически завышать оценку. Правда, к слабостям базового показателя PEGY добавляет собственную. Дивидендная доходность величина живая и меняется вместе с котировкой, а прошлые выплаты не гарантируют будущих.
Где смотреть PEG и как его применять
По американским бумагам показатель публикуют бесплатно. Yahoo Finance выводит его на странице статистики в блоке Valuation Measures прямо под обычным и форвардным P/E, Finviz показывает в карточке тикера и даёт фильтр в бесплатном скринере, GuruFocus добавляет сравнение с историей компании и отраслью по платной подписке. Отраслевые ориентиры для сверки собственных расчётов удобно брать из уже упомянутой базы Дамодарана, она обновляется в январе каждого года и доступна свободно.
По российским бумагам готового значения в бесплатном доступе фактически нет по причине, разобранной выше. Отбирать бумаги по мультипликаторам можно в скринере акций на нашем сайте, где фильтры по P/E, P/B, ROE и дивидендной доходности работают на обоих рынках: у американских компаний показатели считаются по скользящим двенадцати месяцам, у российских — по последнему годовому отчёту МСФО.
Три сценария, где показатель приносит пользу.
- Сравнение конкурентов внутри отрасли. Две компании одного сектора с сопоставимым риском и разными темпами роста. Здесь деление на рост действительно выравнивает картину.
- Отбраковка дорогих историй роста. Компания с коэффициентом P/E 60 и ожидаемым ростом 10% даёт значение 6,0. Даже с поправкой на все возражения такое соотношение говорит, что в цену заложено гораздо больше, чем обещает прогноз.
- Первичный фильтр в скринере. Отсечь заведомо неподходящее и сократить список для ручного разбора.
И один сценарий, где показатель бесполезен. Убыточная компания или компания с отрицательным ожидаемым ростом. В обоих случаях получается отрицательное число, которое не с чем сравнивать. Для таких историй работает оценка по выручке.
Сильные и слабые стороны показателя
Показатель остаётся удобным первичным фильтром, но плохо переносит роль главного аргумента в решении о покупке.
Что запомнить про коэффициент PEG
Показатель отвечает на узкий вопрос. Сколько инвестор платит за каждый процент ожидаемого роста прибыли.
Работать с ним стоит так. Проверять методику источника, потому что числитель и знаменатель считают по-разному. Сравнивать только внутри отрасли с сопоставимым риском, а не с абстрактной единицей. Помнить, что значение зависит от ставок в экономике, и на рынке с двузначной ключевой ставкой порог смещается вниз. И не забывать про дивиденды там, где они составляют существенную часть отдачи.
Само по себе низкое значение не является поводом для покупки. Оно является поводом разобраться, почему рынок оценивает ожидаемый рост этой компании дешевле, чем у соседей по отрасли. Ответ чаще всего находится в риске, в качестве прибыли или в долговой нагрузке, и смотреть его нужно по EV/EBITDA и свободному денежному потоку, а не по ещё одному коэффициенту оценки.
Общая карта показателей и порядок работы с ними собраны в материале про выбор акций по мультипликаторам.