Прибыль на акцию выглядит простой дробью, пока не заглянешь в саму отчётность. У Apple за 2025 финансовый год в отчёте стоят два разных значения, 7,49 и 7,46 доллара, и оба верны. У Газпрома до деления из прибыли вычитается 64 млрд ₽, которых в отчёте о прибылях и убытках вообще не видно. А 361 компания из индекса S&P 500 публикует ещё и собственную версию показателя, которая за 2025 год оказалась суммарно на 271 млрд долларов выше стандартной. Ниже разобрано, как EPS считается на самом деле, чем базовая величина отличается от разводнённой и почему рост этого показателя не всегда означает, что бизнес заработал больше.
Предупреждение о рисках: Инвестирование в ценные бумаги связано с риском частичной или полной потери вложенных средств. Стоимость активов может как расти, так и снижаться. Данная статья носит информационный характер и не является индивидуальной инвестиционной рекомендацией. Перед принятием инвестиционных решений проконсультируйтесь с квалифицированным финансовым советником.
Что показывает прибыль на акцию
Earnings per Share отвечает на вопрос, сколько чистой прибыли компании приходится на одну её акцию. Формула выглядит как деление чистой прибыли на количество акций в обращении, и на этом простая часть заканчивается.
Практический смысл в том, что дробь приводит прибыль к масштабу одной бумаги. Абсолютная прибыль в 112 млрд долларов ничего не говорит инвестору, который держит десять акций. А вот 7,49 доллара на акцию уже сопоставимы с ценой этой акции, и из этих двух чисел получается коэффициент P/E, главный инструмент сравнительной оценки.
Отсюда первое правило работы с показателем. Сам по себе он бесполезен. Значение в 50 ₽ ничего не значит, пока неизвестна цена бумаги, а сравнивать величину между двумя компаниями бессмысленно, потому что у одной акций миллион, а у другой двадцать миллиардов. Компания может провести сплит, разделить каждую акцию на десять, и показатель мгновенно упадёт вдесятеро без единого изменения в бизнесе.
Полезны две вещи. Динамика показателя у одной компании за несколько лет и его сопоставление с ценой акции.
Механика на круглых числах. Компания заработала за год 500 млн ₽ чистой прибыли, а всего у неё выпущено 100 млн акций. Прибыль на акцию составляет 5 ₽. Акция при этом стоит 60 ₽, значит инвестор платит двенадцать рублей за каждый рубль годовой прибыли, а доходность прибыли равна 8,3% годовых.
Теперь компания выпускает ещё 20 млн акций, чтобы привлечь деньги на новый завод. Прибыль в первый год не меняется, но делится она уже на 120 млн бумаг, и показатель падает до 4,17 ₽. Доля прежнего акционера в прибыли уменьшилась на 17%, хотя он не продал ни одной бумаги. Это и называется размытием, и именно от него защищает разводнённая версия расчёта, о которой ниже.
Как EPS считается в реальной отчётности
Возьмём консолидированную отчётность Газпрома по МСФО за 2025 год, примечание 29. Расчёт там проходит четыре шага, и деление прибыли на количество акций стоит только на последнем.
Стартовая величина это прибыль за год, относящаяся к акционерам ПАО «Газпром», 1 306 777 млн ₽. Дальше из неё вычитается начисленный купонный доход по бессрочным облигациям, 64 163 млн, и прибавляются курсовые разницы по нему на 284 млн. Остаётся 1 242 898 млн ₽ прибыли, относящейся к владельцам обыкновенных акций. Это и есть числитель. В знаменателе стоит средневзвешенное количество обыкновенных акций в обращении, 23 644 млн штук. Деление даёт 52,57 ₽ (консолидированная финансовая отчётность ПАО «Газпром» за 2025 год).
Купонный доход по бессрочным облигациям заслуживает отдельного слова. Такие бумаги в отчётности учитываются как капитал, а не как долг, поэтому выплаты по ним не попадают в отчёт о прибылях и убытках расходами. Прибыль от них не уменьшается. Но деньги эти уходят держателям облигаций, а не акционерам, и при расчёте показателя их приходится вычитать вручную. В нашем случае это 4,9% прибыли, которые исчезают между двумя строками одной таблицы.
Второй элемент, на который стоит смотреть, это слово «средневзвешенное». Если компания выпускала или гасила акции в течение года, в знаменатель идёт не количество на 31 декабря, а взвешенное по времени. Акция, выпущенная в октябре, войдёт в расчёт с весом примерно в четверть года. Из-за этого простое деление годовой прибыли на текущее число акций расходится с официальной цифрой.
Проверить чужой расчёт стоит хотя бы один раз. Дальше станет понятно, почему у одной и той же компании в двух сервисах стоят разные цифры.
Базовая и разводнённая прибыль на акцию
В отчётности почти всегда стоят две величины рядом, и различаются они знаменателем.
Базовая версия считается по акциям, которые существуют прямо сейчас. Разводнённая отвечает на вопрос «а что будет, если все, кто имеет право получить акции в будущем, свои права реализуют». В знаменатель добавляются бумаги, которые появятся при исполнении опционов сотрудников, конвертации облигаций в акции, выпуске акций по программам вознаграждения менеджмента.
У этого расхождения есть последствие, которое замечают не сразу. Прогнозы аналитиков и построенный на них форвардный коэффициент почти всегда живут в скорректированном мире, а фактическая отчётность выходит по стандарту. Поэтому новостной заголовок «компания превзошла ожидания» иногда сравнивает две разные метрики. Во втором квартале 2026 года Alphabet отчитался о прибыли 9,11 доллара на акцию при ожидании 2,88, и разницу дала не работа бизнеса, а нереализованная переоценка долевых бумаг на 98 млрд долларов в прочих доходах. У Amazon за тот же квартал 5,75 против ожидания 1,82 объяснялись вложением в Anthropic на 53,4 млрд.
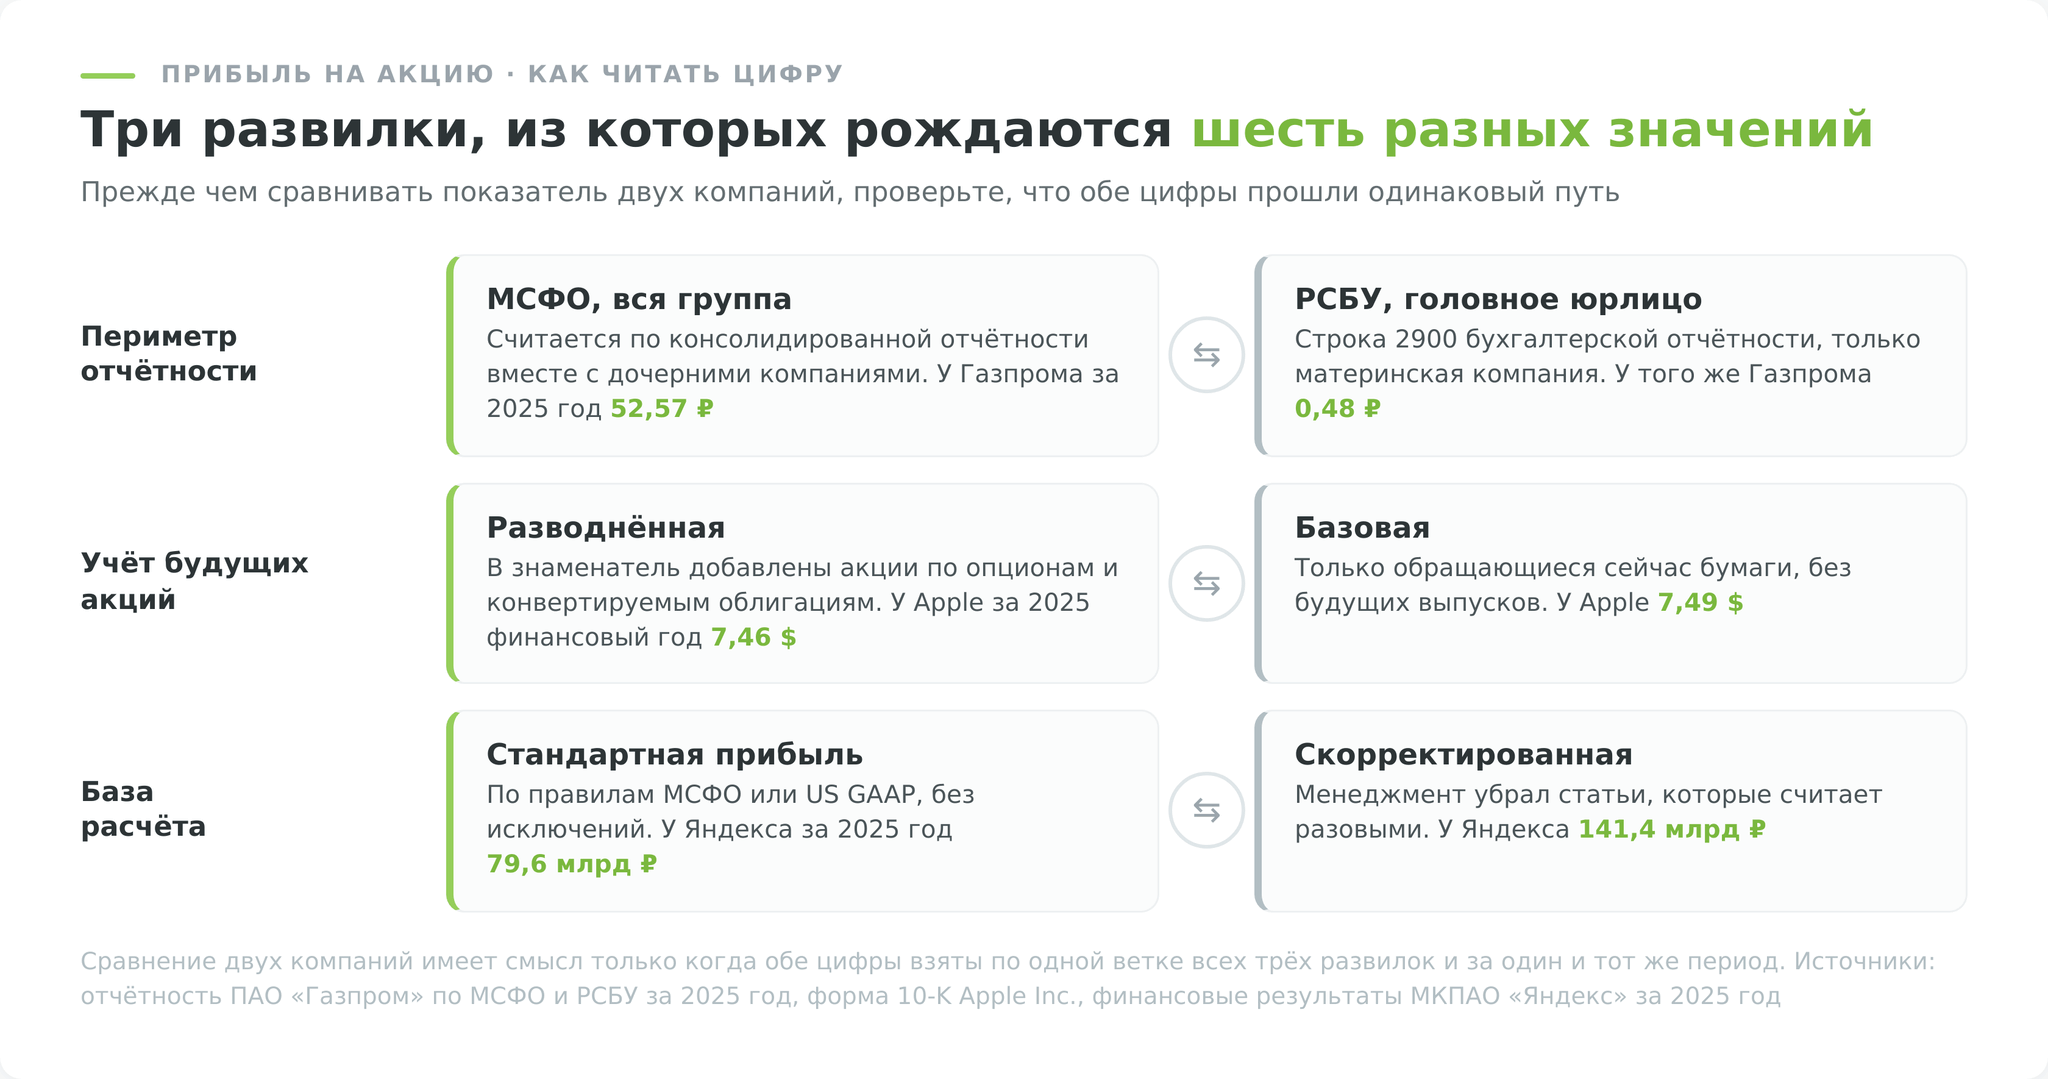
У Apple за 2025 финансовый год, закончившийся 27 сентября, базовое значение составило 7,49 доллара, разводнённая 7,46. Разница возникла из-за 56,2 млн потенциальных акций, потому что средневзвешенное количество базовых бумаг равно 14 948,5 млн, а разводнённых 15 004,7 млн (данные формы 10-K через XBRL-интерфейс SEC). В процентах разница составила 0,4%, и это нормальный уровень для зрелой компании.
У быстрорастущих технологических компаний разрыв между базовой и разводнённой версиями бывает в разы больше, потому что сотрудникам там платят акциями, а не только деньгами. Каждый пакет опционов это будущие акции, которые размывают долю действующих акционеров.
У Газпрома обе величины совпадают, 52,57 ₽. В отчётности прямо написано, что у группы отсутствуют финансовые инструменты с разводняющим эффектом. Такое встречается у компаний без опционных программ и конвертируемого долга.
Практическое правило простое. В расчётах берите разводнённую величину, она консервативнее и учитывает обязательства, которые компания уже на себя приняла. Если сервис показывает базовую, а вы сравниваете её с разводнённой у конкурента, сравнение будет в пользу первой компании без всяких оснований.
Стандартная и скорректированная прибыль
Третья пара величин расходится сильнее двух предыдущих вместе взятых.
Компания считает прибыль по правилам бухгалтерского стандарта, МСФО в России и Европе или US GAAP в США. Параллельно менеджмент публикует собственную версию, из которой убраны статьи, которые он считает нерепрезентативными. Обычно это вознаграждение сотрудников акциями, обесценение активов, расходы на реструктуризацию, курсовые разницы, результаты закрытых направлений.
Масштаб явления измерили. По исследованию Calcbench и Sawyer Business School при Университете Саффолка, опубликованному 16 июля 2026 года, за 2025 финансовый год скорректированные показатели прибыли или прибыли на акцию раскрыла 361 компания из индекса S&P 500. Их скорректированная чистая прибыль оказалась выше стандартной суммарно на 271 млрд долларов, а у 87% компаний из этой группы скорректированная величина была больше стандартной (отчёт Calcbench по корректировкам за 2025 год). Направление корректировок, как видно, почти всегда одно.
На российском рынке работает то же самое. Яндекс за 2025 год показал чистую прибыль по МСФО 79,6 млрд ₽ и скорректированную чистую прибыль 141,4 млрд (финансовые результаты за 2025 год). Разрыв в 77%, и основная его часть это вознаграждение сотрудников акциями, которое компания вычитает из расчёта.
Спор о том, какая цифра честнее, идёт давно и не имеет одного ответа. Вознаграждение акциями действительно не тратит деньги со счёта, но оно размывает долю акционера, то есть расход вполне реальный. Разовое списание завода действительно не повторится в следующем году, но деньги на этот завод когда-то потратили. Позиция, которая работает на практике, звучит так. Стандартная величина обязательна к рассмотрению всегда, скорректированная полезна как дополнение, а сравнивать две компании можно только по одинаковой методике.
Как компания управляет своим EPS
В дроби два числа, и менеджмент может влиять на оба. Числитель растёт медленно и трудно, для этого нужно продавать больше или тратить меньше. Знаменатель уменьшается быстро, для этого достаточно выкупить собственные акции с рынка.
Apple показывает механику в чистом виде. Чистая прибыль за 2025 финансовый год составила 112 010 млн долларов против 93 736 млн годом ранее, рост на 19,5%. А прибыль на акцию выросла с 6,11 до 7,49 доллара, то есть на 22,6%. Разница в три процентных пункта появилась из знаменателя. Средневзвешенное количество акций сократилось с 15 343,8 млн до 14 948,5 млн, минус 395,3 млн бумаг за год. Если бы количество осталось прежним, показатель составил бы 7,30 доллара вместо 7,49.
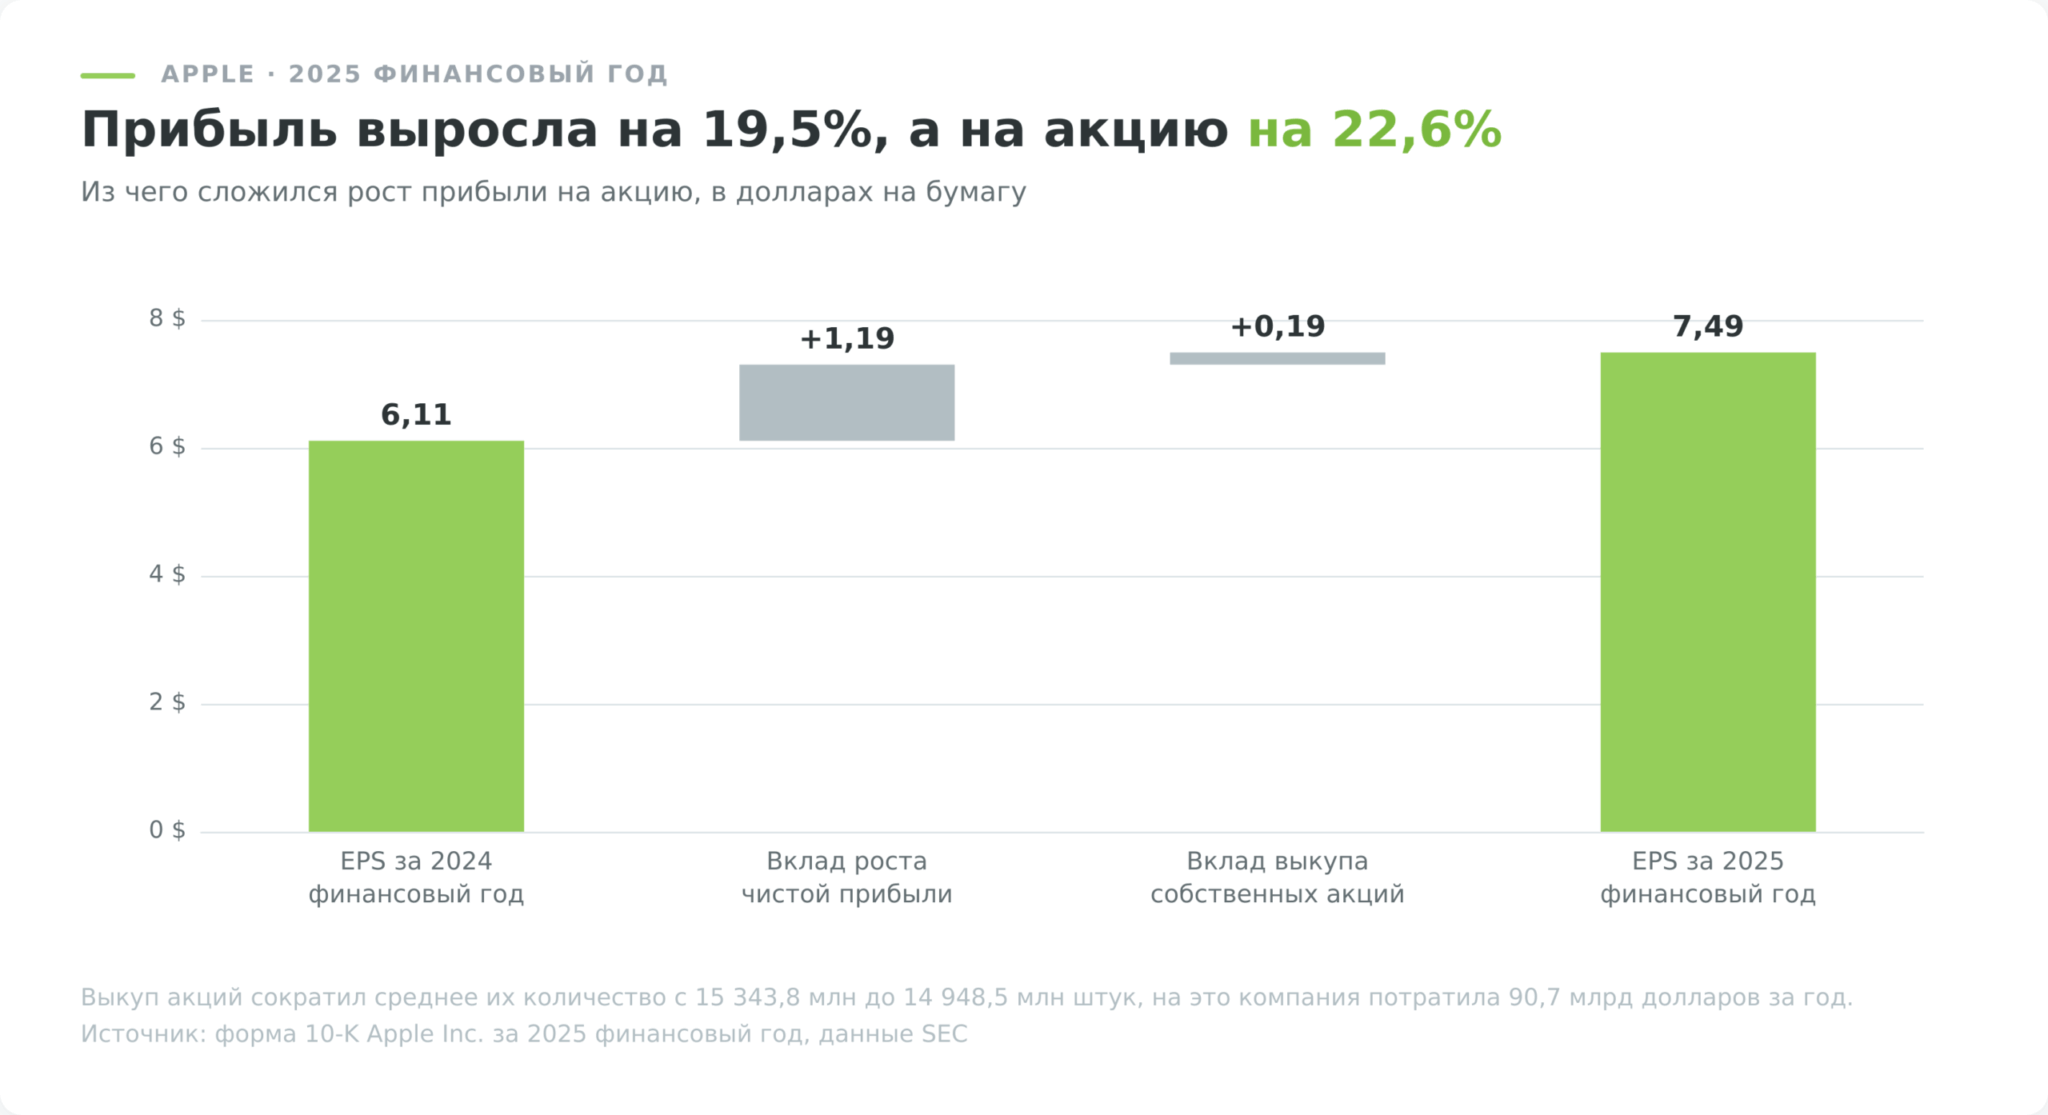
На выкуп собственных акций компания потратила за этот год 90 711 млн долларов (данные отчётности Apple в базе SEC). Годом ранее, в 2024 финансовом, на выкуп ушло 94 949 млн при чистой прибыли 93 736 млн. Компания вернула акционерам через выкуп больше, чем заработала за тот же период.
Сам по себе обратный выкуп не хорош и не плох. Он возвращает деньги акционерам без налога на дивиденды и повышает долю каждого оставшегося владельца в бизнесе. Проблема начинается, когда выкуп финансируется долгом или когда компания покупает свои бумаги на пике их цены. В первом случае прибыль на акцию растёт одновременно с ростом долговой нагрузки, во втором капитал сжигается впустую.
Отсюда практический приём. Увидев рост показателя, разложите его на две части. Найдите в отчёте динамику чистой прибыли и динамику средневзвешенного количества акций. Если прибыль растёт быстрее, чем EPS, компания размывает акционеров новыми выпусками. Если наоборот, часть роста дал выкуп. Обе ситуации нормальны, но означают они разное.
Есть и более грубые способы влияния на числитель. Продажа непрофильного актива с прибылью, роспуск ранее созданных резервов, изменение сроков амортизации. Все они разово поднимают прибыль, не меняя способность бизнеса зарабатывать. Проверяются сопоставлением прибыли со свободным денежным потоком, который такими приёмами не двигается.
Как использовать EPS при отборе акций
Три рабочих применения, от простого к сложному.
Динамика за несколько лет. Ровный рост на протяжении пяти-десяти лет отличает зрелый растущий бизнес от компании, у которой один удачный год. Смотреть нужно именно ряд, а не последнее значение, и обязательно вместе с выручкой. Растущий показатель при стагнирующей выручке обычно означает сокращение расходов или выкуп акций, и такой рост имеет предел.
Связка с ценой. Цена акции, делённая на этот показатель, даёт коэффициент P/E. Отсюда же берётся форвардная оценка, где в знаменателе стоит прогнозная величина на следующие 12 месяцев, разобранная отдельно в материале про форвардный P/E.
Соотношение с темпом роста. Компания с EPS 5 ₽ и ростом 30% в год через три года будет зарабатывать 11 ₽ на акцию, а компания с теми же 5 ₽ и ростом 5% дойдёт только до 5,8 ₽. Эта логика формализована в мультипликаторе PEG.
Отдельно про сюрпризы отчётности. Рынок реагирует не на абсолютную величину EPS, а на её отклонение от консенсуса аналитиков. Компания может показать рекордный результат и упасть на 10%, если аналитики ждали больше. Именно поэтому квартальные отчёты двигают котировки сильнее, чем годовые данные, которые рынок уже заложил в цену.
И то, чего показатель не покажет никогда. Он ничего не говорит о долге компании, о качестве прибыли и о том, дойдут ли деньги до акционера. Компания с EPS в 100 ₽ и нулевыми дивидендами может годами не приносить владельцу бумаг ничего, кроме бумажной переоценки.
Почему компании почти всегда обгоняют прогноз
В день выхода отчёта рынок сравнивает фактическую прибыль на акцию с консенсусом аналитиков, и это сравнение двигает котировки сильнее самой прибыли. Логика кажется простой, обогнал прогноз значит молодец. Статистика показывает, что обгоняют почти все.
За второй квартал 2026 года фактический EPS превысил прогноз у 86% компаний индекса S&P 500 при пятилетнем среднем 78% и десятилетнем 76% (FactSet Earnings Insight от 7 августа 2026 года). То есть три четверти компаний бьют консенсус в любом среднем квартале, и это не признак выдающегося бизнеса, а свойство самой системы прогнозирования.
Механизм работает так. За несколько недель до отчёта менеджмент общается с аналитиками и мягко корректирует их ожидания вниз. Аналитики снижают модели. Компания выпускает отчёт, который оказывается лучше пониженного прогноза, и рынок читает это как успех. Приём известен под названием «обогнать заниженную планку», и в англоязычной практике он описан десятилетия назад.
Поэтому смотреть надо не на факт превышения, а на две другие вещи. На размер превышения относительно нормы и на прогноз компании на следующий период. В том же квартале совокупное превышение составило 29,2% против пятилетней нормы в 7,0%, и это рекорд за всю историю наблюдений FactSet с 2008 года. Такие отклонения означают, что произошло что-то структурное, а не косметическое.
Обратная ситуация встречается реже и стоит дороже. Компания, не дотянувшая до консенсуса, теряет в цене заметно больше, чем прибавляет компания, которая его превысила. Асимметрия объясняется тем, что провал по EPS ломает не только текущую оценку, но и доверие к прогнозам менеджмента на будущее.
Одна компания, две официальные цифры
Российские эмитенты сдают две отчётности, и нужная строка есть в обеих. Разница между ними бывает не в процентах, а в разы.
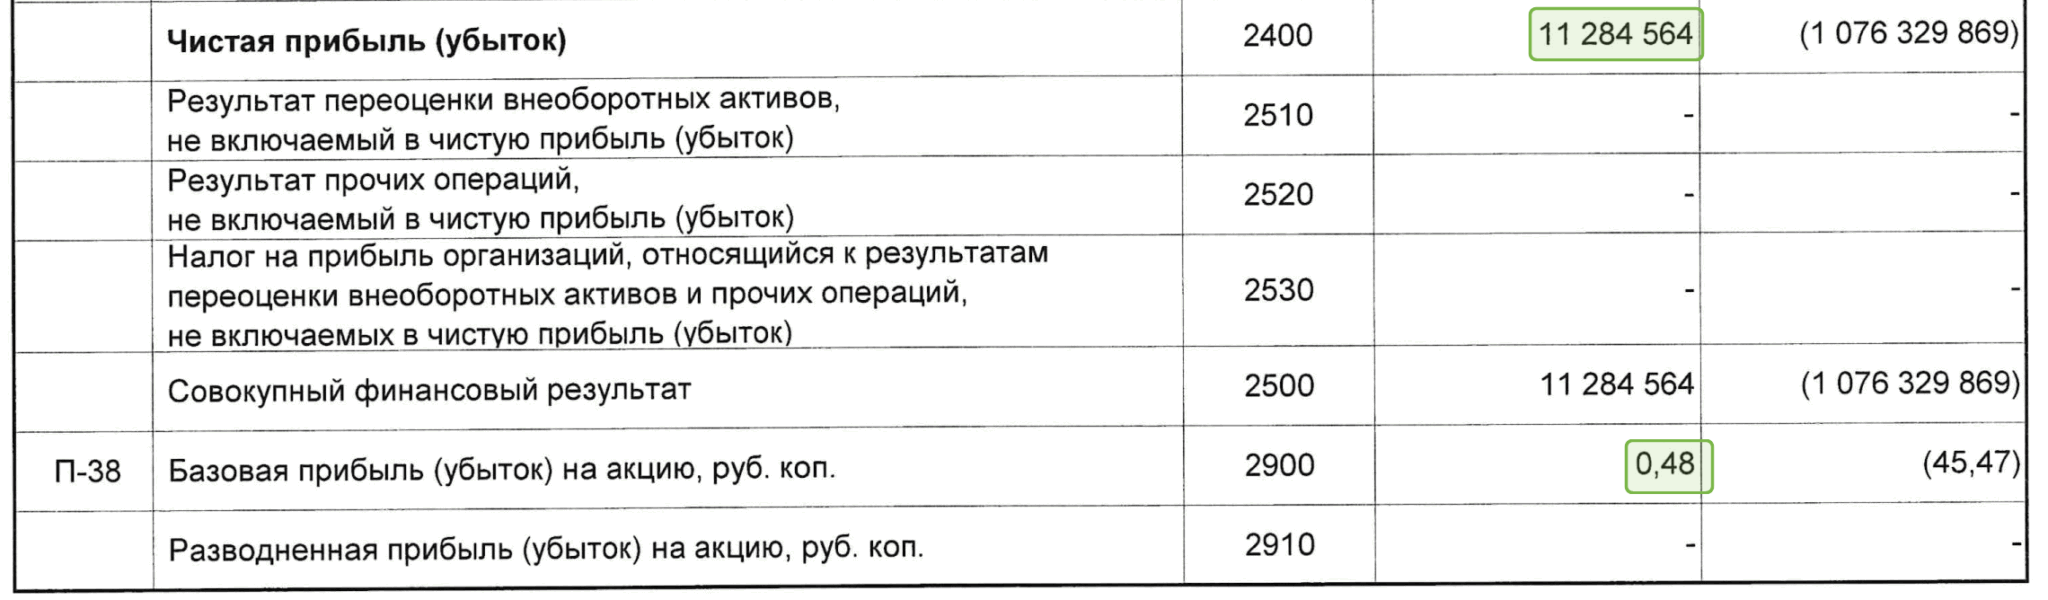
Газпром за 2025 год. В годовой бухгалтерской отчётности по РСБУ, в строке 2900 отчёта о финансовых результатах, базовая прибыль на акцию составила 0,48 ₽, а годом ранее там стоял убыток 45,47 ₽ на акцию (годовая бухгалтерская отчётность ПАО «Газпром» за 2025 год). В консолидированной отчётности по МСФО за тот же год стоит 52,57 ₽.
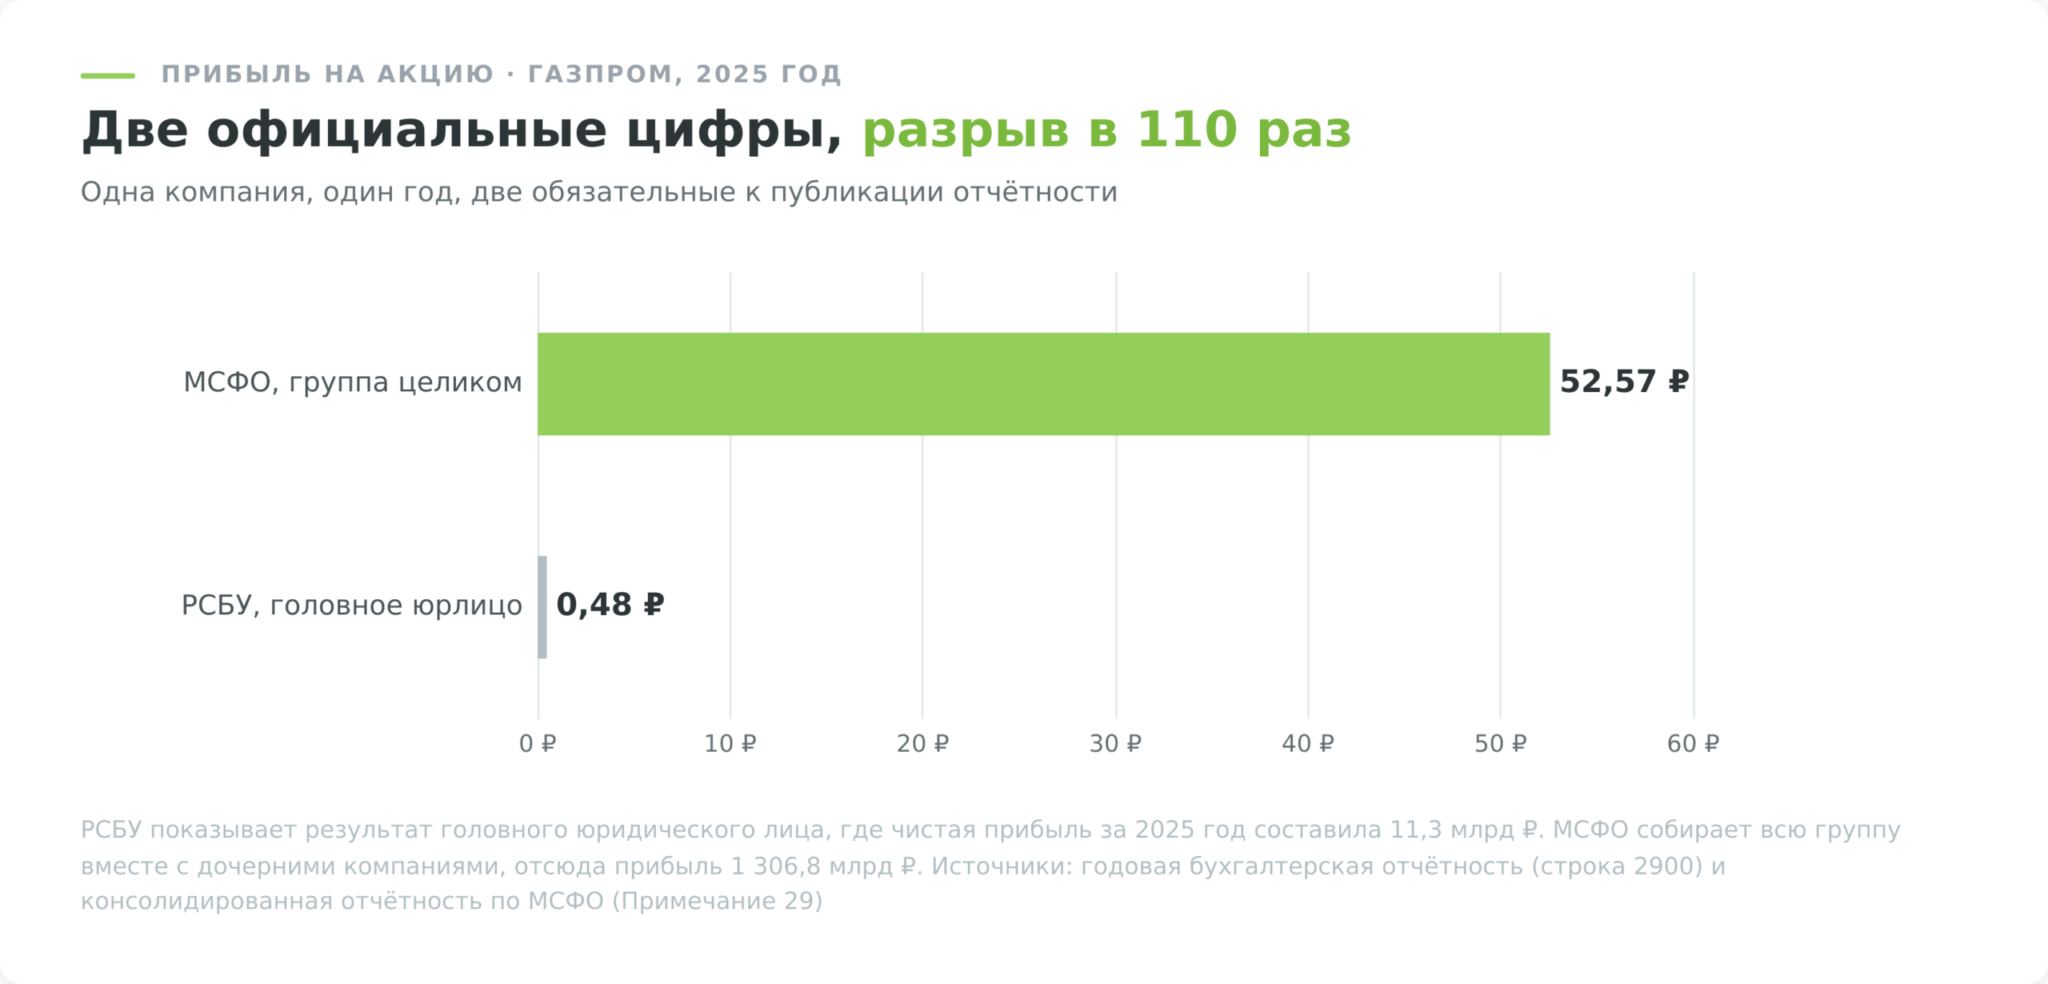
Разрыв в 110 раз. И обе цифры официальные, аудированные и верные.
Причина в периметре. РСБУ показывает результат одного юридического лица, ПАО «Газпром», где чистая прибыль за 2025 год составила 11,3 млрд ₽. Добыча, переработка, сбыт и электроэнергетика сидят в дочерних компаниях, и в отчётность материнской структуры их результаты попадают только через дивиденды и переоценку долей. МСФО собирает группу целиком, отсюда прибыль 1 306,8 млрд ₽ и прибыль на акцию, которая в сто с лишним раз выше.
Для холдингов это правило без исключений. В расчётах используется величина из консолидированной отчётности по МСФО, а строка 2900 из РСБУ нужна разве что для дивидендных формул, если дивидендная политика компании привязана к прибыли по российским стандартам. Такие политики встречаются, и тогда маленькая цифра из РСБУ внезапно оказывается важнее большой.
Где смотреть EPS компании
Первое место всегда одно, это отчётность самой компании. Российские эмитенты выкладывают её в разделе «Акционерам и инвесторам» и дублируют на портале раскрытия e-disclosure.ru. В отчёте по МСФО он ищется в примечаниях, обычно ближе к концу, по заголовку «Прибыль на акцию».
Для американских компаний есть способ надёжнее и быстрее любого скринера. Комиссия по ценным бумагам США выкладывает данные всех отчётов в машиночитаемом виде, и любую строку можно вытащить прямым запросом. Цифры Apple в этом материале взяты именно оттуда, из формы 10-K через открытый интерфейс SEC EDGAR. Ключевые обозначения называются EarningsPerShareBasic и EarningsPerShareDiluted, чистая прибыль лежит в NetIncomeLoss, а расходы на выкуп акций в PaymentsForRepurchaseOfCommonStock.
Готовые значения дают Yahoo Finance на вкладке статистики, Finviz в карточке тикера и в скринере, Simply Wall St в разделе прогнозов. Все они бесплатны в базовой версии и на дату публикации открывались с российских адресов без обходных путей.
По российским бумагам иностранные сервисы либо молчат, либо показывают устаревшие данные, поэтому показатель приходится брать из отчётности вручную. В скринере акций на нашем сайте отбор по мультипликаторам работает для американских бумаг, российские фильтруются по отрасли и капитализации.
Сильные и слабые стороны показателя
Показатель остаётся обязательной строкой любой отчётности по МСФО и US GAAP, и именно её сравнивают с прогнозом в день выхода отчёта.
Что запомнить про прибыль на акцию
Показатель нужен не сам по себе, а как знаменатель для оценки и как ряд наблюдений за несколько лет.
Работать с ним стоит так. Брать разводнённую величину из консолидированной отчётности по МСФО или US GAAP. Смотреть динамику минимум за пять лет вместе с выручкой, а не последнее значение. Раскладывать рост на две составляющие, потому что прибыль и количество акций меняются независимо. И проверять, не превратилась ли скорректированная прибыль в способ прятать регулярные расходы.
Дальше показатель встраивается в оценку. Цена, делённая на него, даёт коэффициент P/E, а сопоставление этой оценки с темпом роста самого показателя даёт PEG. Полный набор показателей и порядок работы с отчётностью разобраны в материале про разбор отчётности компании.