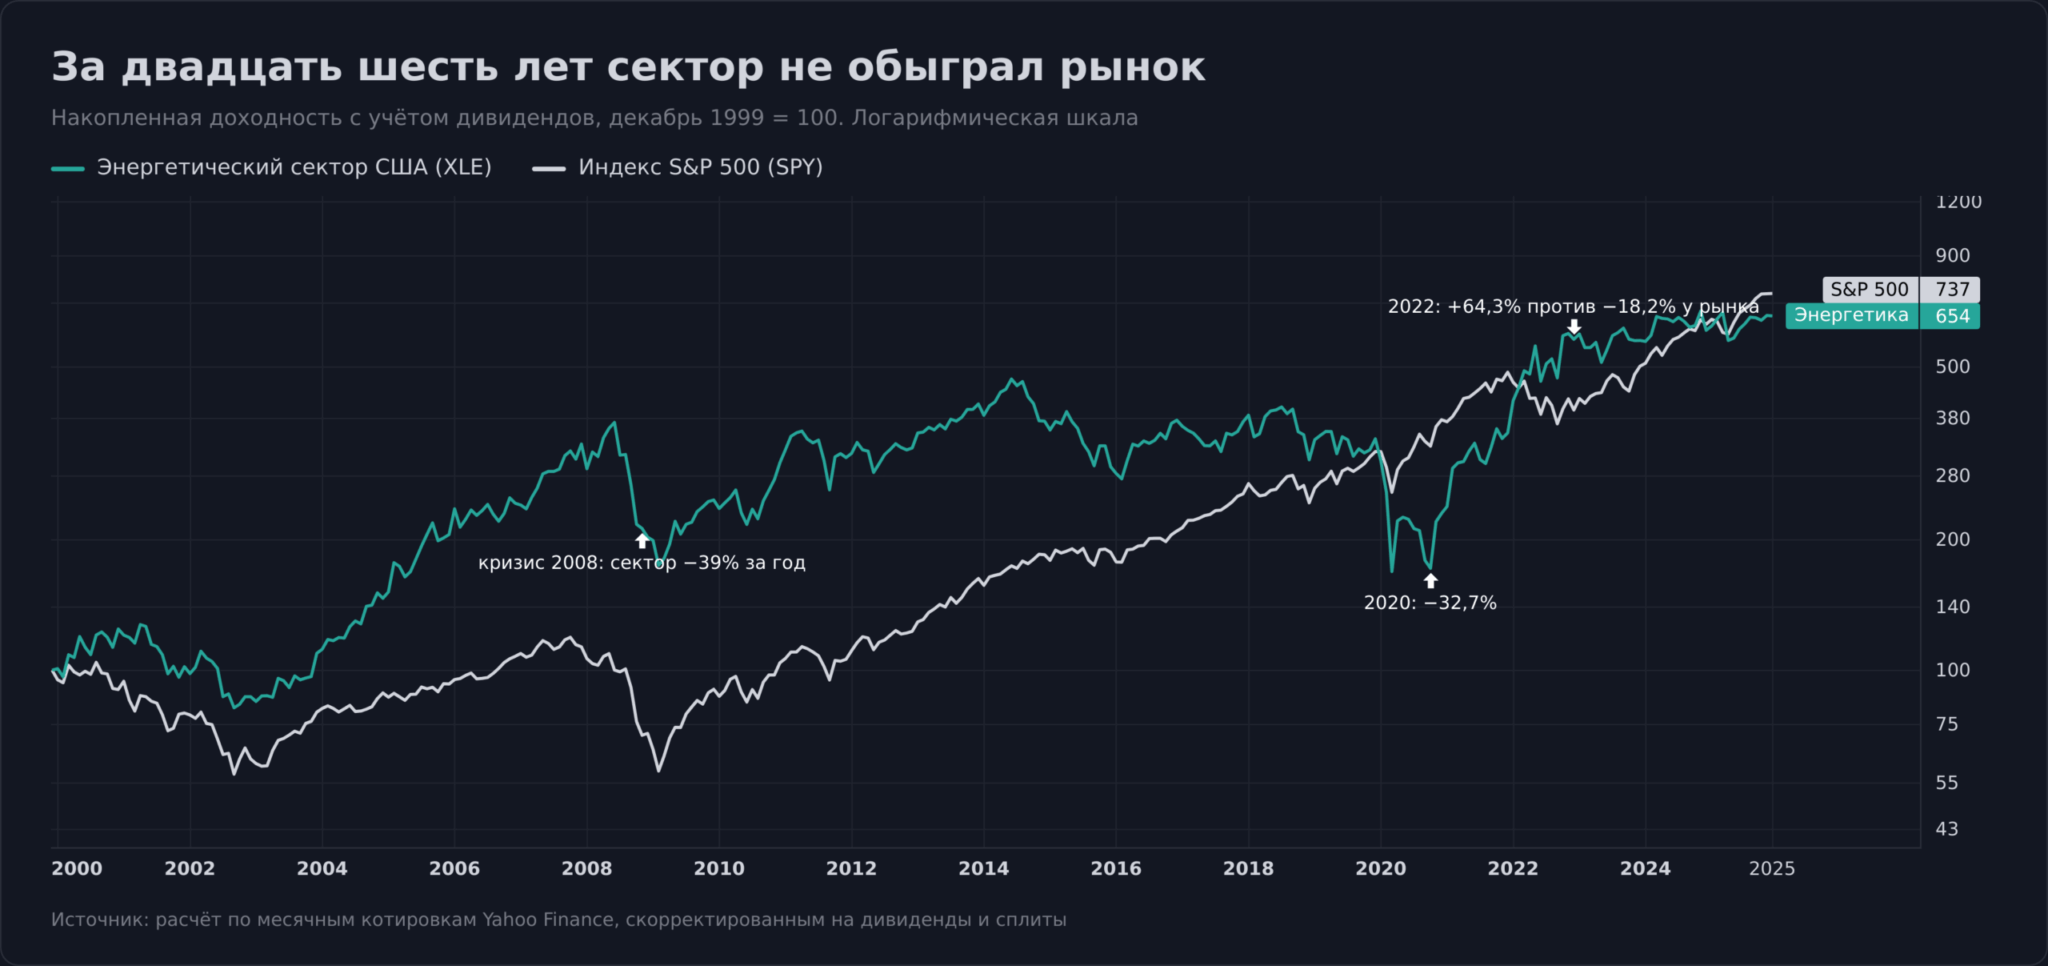
Акции нефтяных компаний покупают ради дивидендов выше рынка и защиты от инфляции. Длинный ряд данных подтверждает эту репутацию лишь наполовину. С 2000 по 2025 год энергетический сектор США обогнал S&P 500 в 11 годах из 26, а среднегодовая доходность с учётом дивидендов составила 7,49% против 7,99% у широкого индекса при просадке 64% против 51% у рынка.
Поэтому нефтяные бумаги берут не «навсегда», а под конкретную фазу цикла и под конкретную задачу в портфеле. Ниже шестнадцать компаний с живыми мультипликаторами, разбор по сегментам, отдельный блок про российских нефтяников после санкций и маршруты покупки из России.
Предупреждение о рисках: Инвестирование в ценные бумаги связано с риском частичной или полной потери вложенных средств. Стоимость активов может как расти, так и снижаться. Данная статья носит информационный характер и не является индивидуальной инвестиционной рекомендацией. Перед принятием инвестиционных решений проконсультируйтесь с квалифицированным финансовым советником.
ТОП-16 акций нефтяных компаний одной таблицей
В таблице собраны все акции нефтяных компаний из обзора. Первыми идут бумаги, доступные российскому инвестору без статуса квалифицированного, дальше мировые компании по сегментам. Название компании ведёт к её разбору.
| Компания | Тикер и площадка | Сегмент | Чем примечательна | Доступ из России |
|---|---|---|---|---|
| 1. ЛУКОЙЛ | LKOH · MOEX | интегрированный, Россия | убыток 1,06 трлн ₽ и дивиденд 14,9% в один год | любой российский брокер |
| 2. Роснефть | ROSN · MOEX | добыча и переработка, Россия | крупнейшая по капитализации, но дивиденд 4,1% | любой российский брокер |
| 3. Газпром нефть | SIBN · MOEX | интегрированный, Россия | 9,5% доходности при падении прибыли вдвое | любой российский брокер |
| 4. Татнефть | TATN · MOEX | интегрированный, Россия | равный дивиденд по обыкновенным и привилегированным | любой российский брокер |
| 5. Сургутнефтегаз | SNGSP · MOEX | добыча плюс валютная кубышка | ставка на курс рубля, а не на нефть | любой российский брокер |
| 6. Транснефть | TRNFP · MOEX | транспортировка, Россия | 19,6% доходности и налог на прибыль 40% | любой российский брокер |
| 7. Saudi Aramco | 2222.SR · Tadawul | интегрированный, Саудовская Аравия | крупнейшая нефтяная компания мира, 1,71 трлн $ | нет доступа |
| 8. ExxonMobil | XOM · NYSE | интегрированный, США | прибыль 14,5 млрд $ при потере 10% добычи | квал или зарубежный брокер |
| 9. Chevron | CVX · NYSE | интегрированный, США | синергии от Hess на полгода раньше плана | квал или зарубежный брокер |
| 10. Shell | SHEL · NYSE | интегрированный, Британия | самый дешёвый мейджор, EV/EBITDA 5,1 | квал или зарубежный брокер |
| 11. TotalEnergies | TTE · NYSE | интегрированный, Франция | доходность 4,83% при выплате 40% прибыли | квал или зарубежный брокер |
| 12. BP | BP · NYSE | интегрированный, Британия | высокий дивиденд и самый дорогой EV/EBITDA | квал или зарубежный брокер |
| 13. ConocoPhillips | COP · NYSE | добыча, США | чистая ставка на цену барреля без переработки | квал или зарубежный брокер |
| 14. EOG Resources | EOG · NYSE | добыча, США | рентабельность капитала 22,5% при EV/EBITDA 5,4 | квал или зарубежный брокер |
| 15. Occidental Petroleum | OXY · NYSE | добыча, США | 26,6% акций принадлежит Berkshire Hathaway | квал или зарубежный брокер |
| 16. Kinder Morgan | KMI · NYSE | транспортировка, США | 96% денежных потоков защищены контрактами | квал или зарубежный брокер |
Мультипликаторы и дивидендная доходность по каждой бумаге собраны в сравнительной таблице ниже, вместе с разбором того, дорого сейчас стоит сектор или дёшево.
Как отбирались акции нефтяных компаний
Список собран по четырём формальным критериям, без оценки «перспективности».
- Первый критерий это публичность и ликвидность. В подборку попали только компании, чьи акции торгуются на организованных площадках с ежедневным оборотом, достаточным для входа частного инвестора.
- Второй это капитализация от 10 млрд долларов для мировых бумаг, что отсекает спекулятивные истории с ценой акции в пару долларов.
- Третий это покрытие всех четырёх сегментов отрасли, чтобы читатель видел разницу между добытчиком, переработчиком, трубой и мейджором, а не двадцать вариантов одного и того же.
- Четвёртый это раздельный учёт доступности для инвестора из России, вынесенный в таблице в отдельную колонку.
По этим критериям из прежней версии материала выпали две бумаги. Kosmos Energy при цене 2,51 доллара и отрицательной рентабельности собственного капитала не проходит порог капитализации, а Murphy USA зарабатывает розничной продажей топлива и по экономике ближе к сетевому ритейлу, чем к нефтяной компании.
Котировки и мультипликаторы взяты из Yahoo Finance, российские цены и объёмы выпусков из торговой статистики Московской биржи, дивиденды и прибыль из раскрытий самих компаний, санкционный статус проверен по официальной выгрузке списка SDN.
На что смотреть в нефтяной компании
Слово «нефтяник» скрывает четыре разных бизнеса, и метрика, по которой судят компанию, у каждого своя.
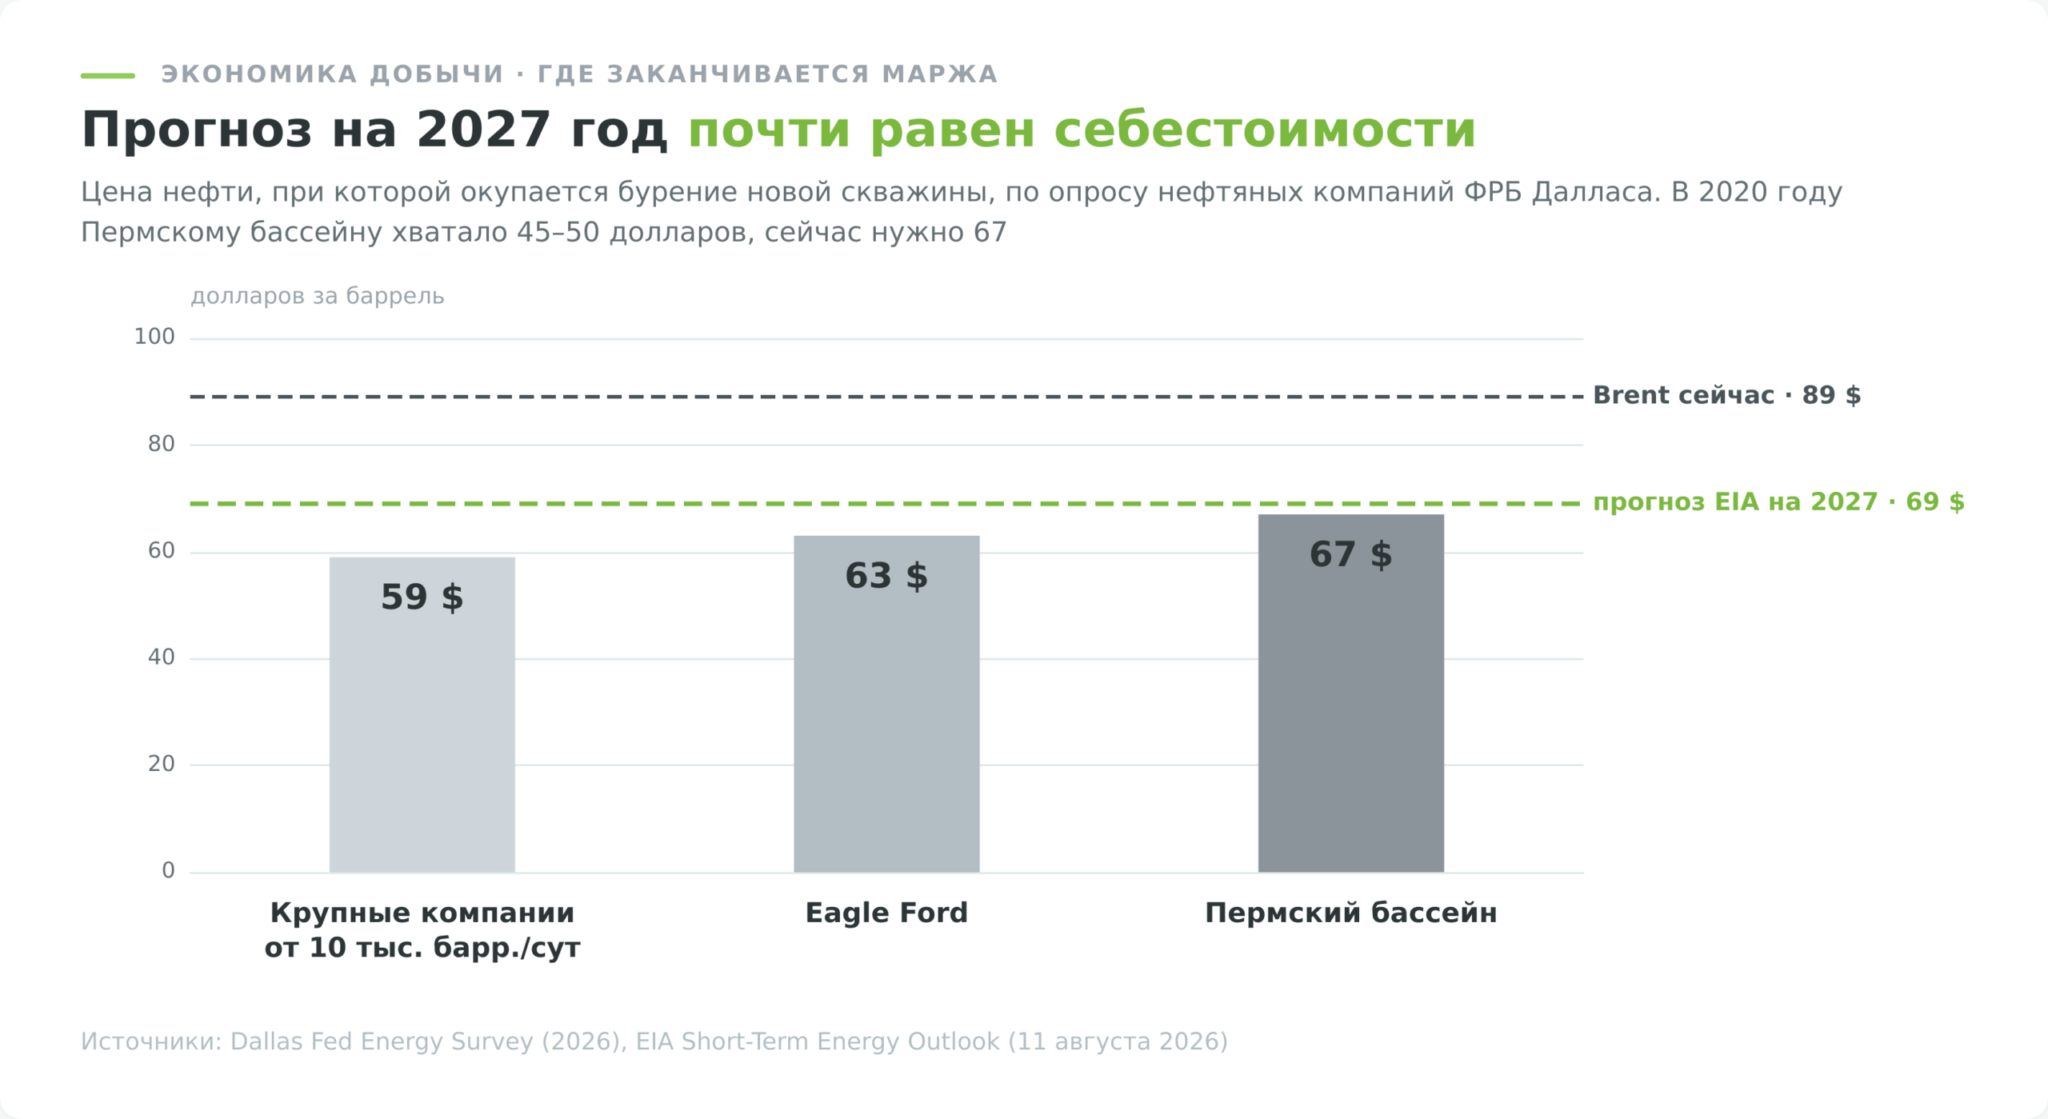
- У добытчика смотрят на точку безубыточности новой скважины. Себестоимость почти не гнётся, поэтому каждый доллар цены барреля падает прямо в прибыль или уходит из неё. По опросу нефтяных компаний ФРБ Далласа за 2026 год, в Пермском бассейне бурение окупается при 67 долларах за баррель, в Eagle Ford при 63, крупным игрокам хватает 59. В 2020 году Перми хватало 45–50 долларов.
- У переработчика главная цифра это крэк-спред, разница между ценой сырой нефти и корзиной из бензина и дизеля. Дорогая нефть заводу обычно вредит, но 2026 год перевернул правило. Спред 3-2-1 к середине июля превысил 69 долларов за баррель против примерно 20 в начале года, потому что мощностей переработки не хватает сильнее, чем самой нефти.
- У трубопроводной компании смотрят долю выручки под контрактом. У Kinder Morgan 96% денежных потоков бюджета 2026 года защищены договорами take-or-pay, фиксированной платой за услугу или хеджем, а сроки контрактов тянутся от 3,3 до 14,7 года. Цена барреля на такую выручку влияет слабо, зато влияет ставка, потому что бизнес закредитован.
- У российской бумаги к этому добавляются две вещи, которых нет у мировых. Санкционный статус, от которого зависит доступ компании к рынкам сбыта и расчётам, и налоговый режим, где государство меняет правила быстрее, чем компания перестраивает планы. Обе разобраны в блоке про российских нефтяников.
Что происходит на нефтяном рынке
Во втором квартале 2026 года через Ормузский пролив проходило в среднем 4,9 млн баррелей нефти в сутки против 21,6 млн кварталом раньше (EIA, Short-Term Energy Outlook, 11 августа 2026). Незапланированные простои мировой добычи в июле достигли 5,5 млн баррелей в сутки, мировые запасы во втором квартале сокращались на 4,2 млн баррелей в сутки, а среднегодовую цену Brent за 2026 год агентство оценивает в 87 долларов.
Дальше начинается то, что для держателя акций важнее самой цены. Прогноз EIA на четвёртый квартал 2026 года составляет уже 78 долларов, а на весь 2027 год 69. Агентство закладывает, что перебои рассосутся и рынок перевернётся из дефицита в профицит. Вторая сила работает туда же: 2 августа 2026 года семь стран ОПЕК+ договорились нарастить добычу ещё на 188 тыс. баррелей в сутки с сентября, завершив роспуск добровольных сокращений на 1,65 млн баррелей в сутки.
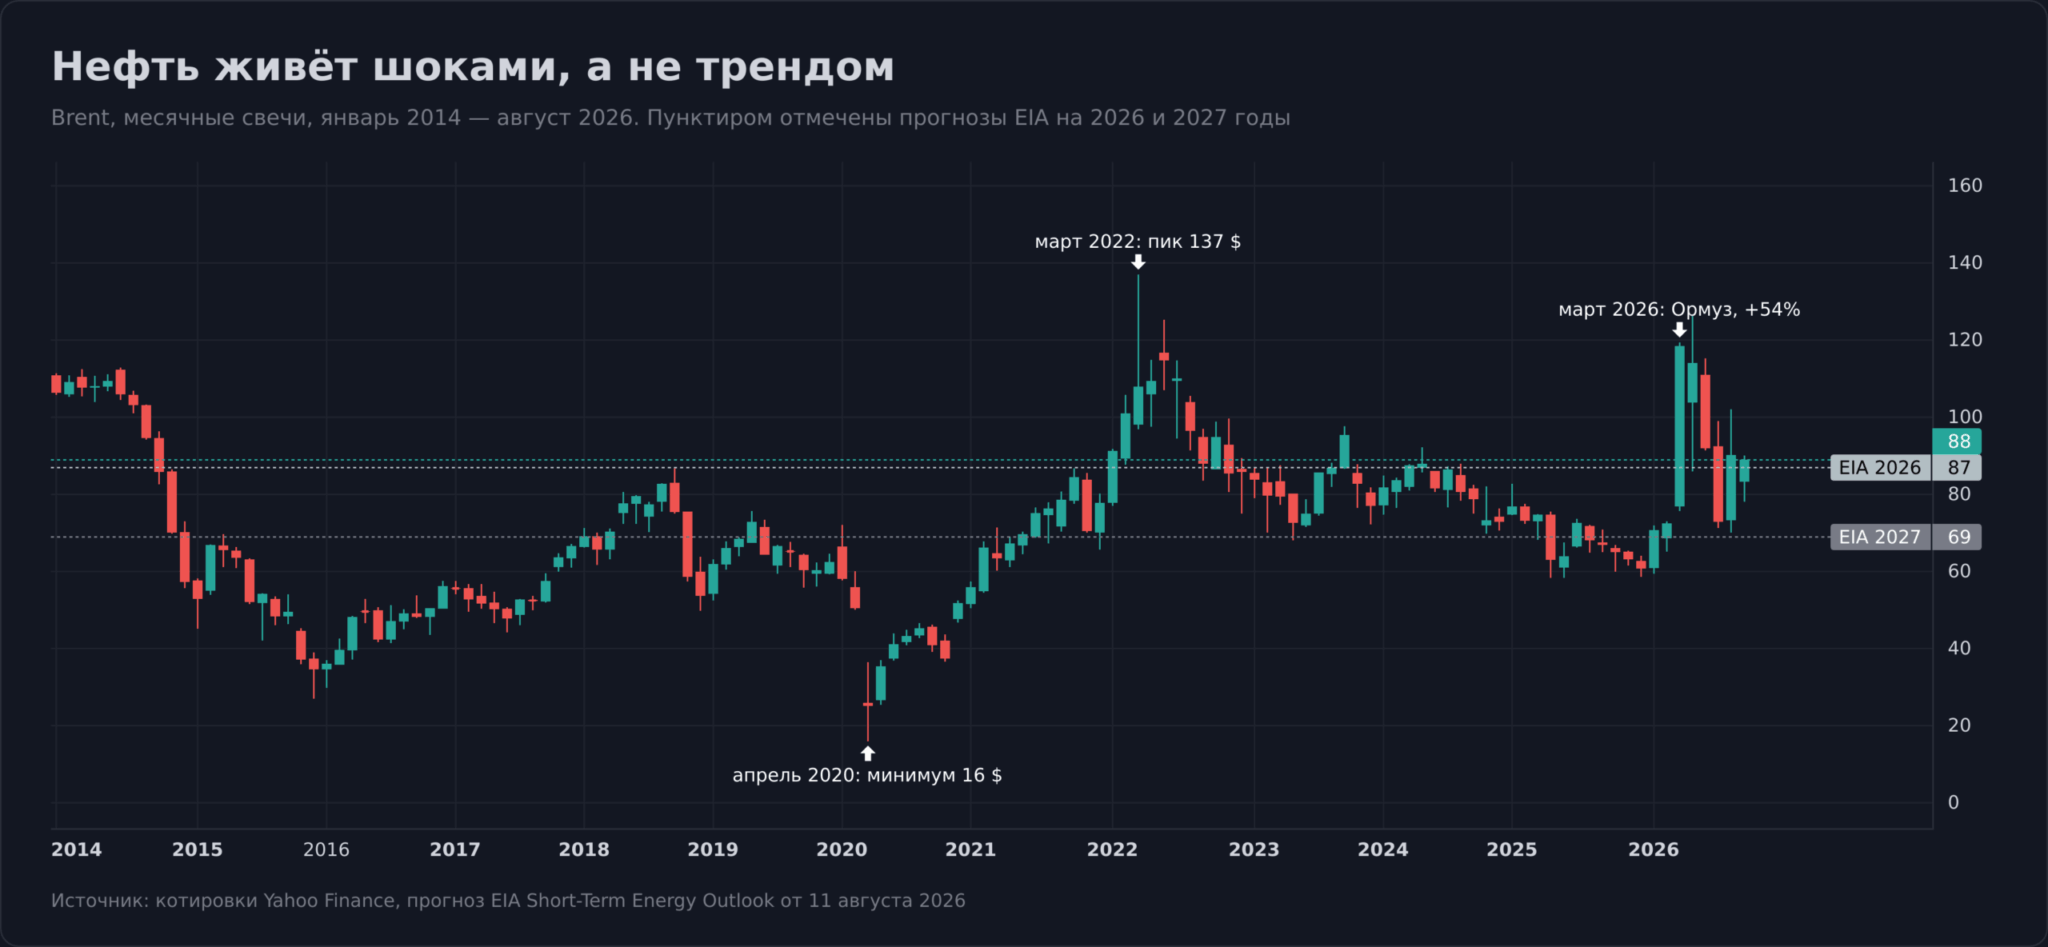
Связь между баррелем и бумагами тесная, но не жёсткая. Корреляция месячных доходностей энергетического сектора США и Brent с августа 2007 по август 2026 года составляет 0,69, то есть сектор ходит за нефтью примерно на две трети. Волатильность при этом ниже: месячное стандартное отклонение Brent 11,6% против 7,6% у акций.
Бумаги нефтяников трясёт заметно меньше, чем сам товар, и этим они отличаются от фондов на фьючерсах, разобранных в обзоре ТОП-10 ETF на нефть.
Сегмент 1. Российские нефтяные компании на Мосбирже
Эти шесть бумаг доступны без статуса квалифицированного инвестора и платят дивиденды в рублях, поэтому разбор начинается с них. Но за полтора года сегмент прошёл через две волны блокирующих санкций США, и без этого контекста цифры не читаются.
Десятого января 2025 года в SDN-список попали «Газпром нефть» и «Сургутнефтегаз» вместе с дочерними структурами, а 22 октября 2025 года туда же отправились «Роснефть» и «ЛУКОЙЛ» с десятками прямо поименованных дочек (разбор санкционного пакета Paul Hastings). Неделей раньше активы обеих компаний заморозила Великобритания.
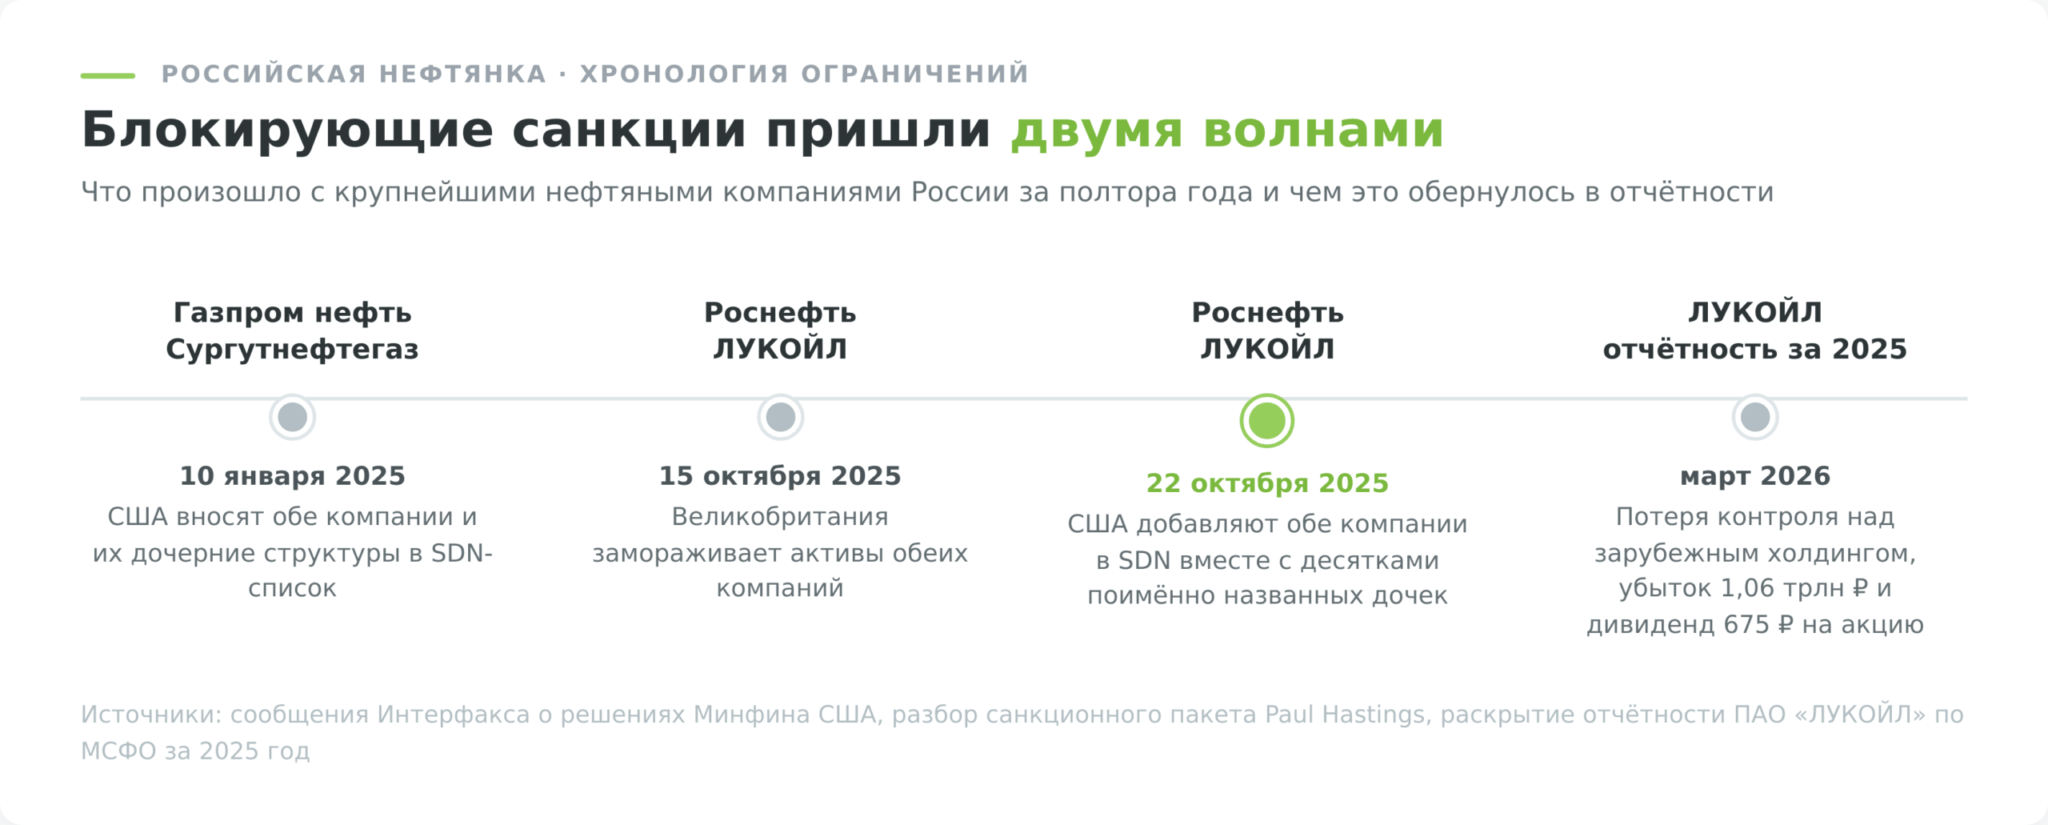
Для держателя бумаг на Московской бирже это не значит, что акции перестали быть его собственностью. Российский резидент по-прежнему покупает и продаёт их через российского брокера, получает дивиденды в рублях и платит налог по обычным правилам.
Санкции бьют по экономике самих компаний и по нерезидентам. «Татнефти» и «Транснефти» в списке OFAC на дату публикации нет, это проверено по официальной выгрузке SDN, но отсутствие в американском списке не отменяет европейских ограничений и механизма предельной цены.
| Компания | Капитализация | Финрезультат 2025 | Дивиденд за 2025 | Доходность | В SDN-списке США |
|---|---|---|---|---|---|
| ЛУКОЙЛ (LKOH) | 3 132 млрд ₽ | убыток 1,06 трлн ₽ | 675 ₽ | 14,9% | с 22.10.2025 |
| Роснефть (ROSN) | 3 533 млрд ₽ | прибыль 293 млрд ₽ | 13,83 ₽ | 4,1% | с 22.10.2025 |
| Газпром нефть (SIBN) | 2 278 млрд ₽ | прибыль 246 млрд ₽ | 45,41 ₽ | 9,5% | с 10.01.2025 |
| Татнефть (TATN) | 1 274 млрд ₽ | прибыль 158,62 млрд ₽ | 34,09 ₽ | 6,2% | нет |
| Сургутнефтегаз (SNGSP) | 925 млрд ₽ | убыток 251,2 млрд ₽ | 0,85 ₽ | 2,0% (преф) | с 10.01.2025 |
| Транснефть (TRNFP) | 162 млрд ₽ (преф) | не раскрывается | 204,17 ₽ | 19,6% | нет |
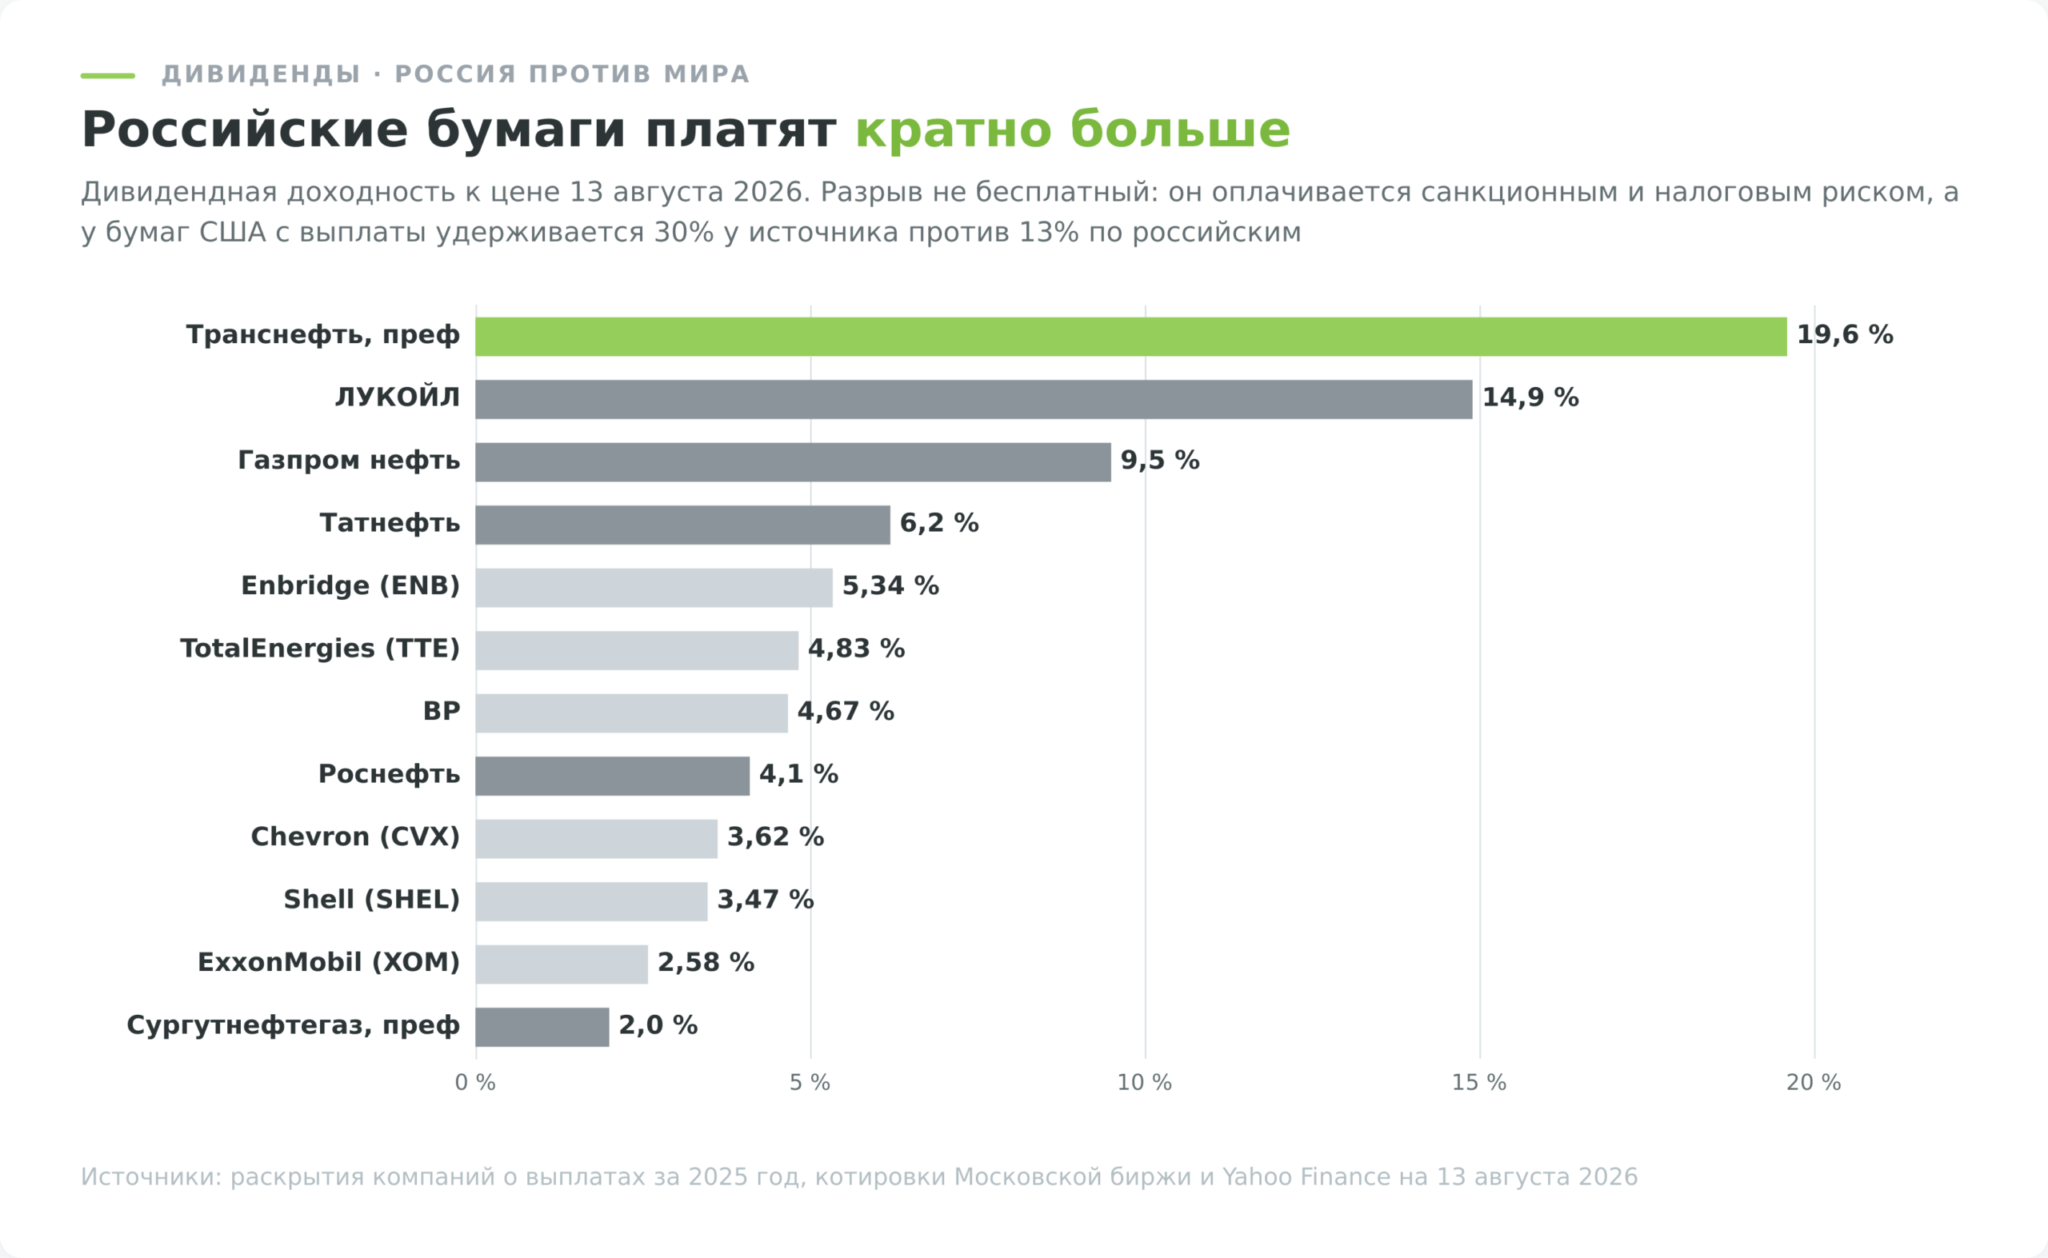
Цены и капитализация по данным Московской биржи на 13 августа 2026 года. Капитализация «Татнефти» и «Сургутнефтегаза» включает оба типа акций, у «Транснефти» в свободном обращении торгуются только привилегированные. Санкционный статус меняется, актуальный проверяется по официальному поиску в списках OFAC.
1. ЛУКОЙЛ (MOEX: LKOH) — триллионный убыток и рекордный дивиденд в один год
Компания закрыла 2025-й с чистым убытком 1,06 трлн рублей против прибыли 851,5 млрд годом ранее, и почти весь этот убыток бумажный. После октябрьских санкций «ЛУКОЙЛ» потерял контроль над зарубежным холдингом LUKOIL International GmbH и деконсолидировал его, зафиксировав по прекращённой деятельности около 1,2 трлн рублей убытка. Прибыль от продолжающейся деятельности осталась положительной и составила 96,7 млрд рублей.
Разрыв между бухгалтерским убытком и денежным потоком объясняет то, что иначе выглядит абсурдом. Компания с триллионным убытком выплатила за 2025 год 675 рублей на акцию, сложившиеся из 397 рублей промежуточных за девять месяцев и 278 рублей итоговых.
Здесь и зарыт главный риск бумаги. Выплата опирается на свободный денежный поток российского бизнеса, а не на прибыль, и такая щедрость воспроизводима ровно до тех пор, пока рублёвая цена барреля держится. Инвестор, купивший акцию под 15% доходности, покупает не стабильный поток, а его конкретный годовой срез. Как выплата вела себя в предыдущие годы, показывает история дивидендов ЛУКОЙЛа с доходностью к каждой отсечке.
2. Роснефть (MOEX: ROSN) — крупнейшая компания сектора со скромной выплатой
Крупнейшая публичная нефтедобывающая компания страны по капитализации, 3 533 млрд рублей. Чистая прибыль по международным стандартам за 2025 год составила 293 млрд рублей (данные ТАСС по отчётности компании), что даёт отношение цены к прибыли около 12.
Дивидендная политика предусматривает выплату не менее половины прибыли по международным стандартам, и по итогам 2025 года акционеры получили 13,83 рубля на акцию с учётом промежуточной выплаты 11,56 рубля. К текущей цене это 4,1%, вдвое ниже ставки по вкладам и втрое ниже, чем у «ЛУКОЙЛа».
Контраст между двумя крупнейшими компаниями отрасли поучителен. У «Роснефти» прибыль есть, а дивиденд маленький, у «ЛУКОЙЛа» прибыли по отчётности нет, а дивиденд рекордный. Причина в том, что «Роснефть» несёт крупную инвестиционную программу, включая «Восток Ойл», и обслуживает высокий долг при двузначной ставке ЦБ.
3. Газпром нефть (MOEX: SIBN) — переработка и премиальный сбыт под санкциями
Компания попала под блокирующие санкции США на девять месяцев раньше «Роснефти» и «ЛУКОЙЛа», ещё в январе 2025 года, вместе со всеми дочерними структурами, включая московский нефтеперерабатывающий завод и авиатопливный бизнес.
Чистая прибыль по международным стандартам за 2025 год составила 246 млрд рублей против 479 млрд годом ранее, выручка снизилась на 12% до 3,6 трлн рублей. Несмотря на это, компания направила акционерам 45,41 рубля на акцию с закрытием реестра 6 июля 2026 года, что даёт 9,5% к августовской цене.
Особенность бизнеса в высокой доле переработки и премиальных каналов сбыта, от авиакеросина до сети заправок. В теории это защищает маржу при падении цены сырья. На практике санкции обрубили как раз экспортные премиальные направления, поэтому защита работает хуже, чем показывала бы отраслевая модель.
4. Татнефть (MOEX: TATN) — равный дивиденд по обычке и префам
Чистая прибыль группы за 2025 год снизилась вдвое и составила 158,62 млрд рублей против 306,14 млрд годом ранее, выручка от реализации уменьшилась на 10,5% до 1,82 трлн рублей. Дивиденд за год сложился в 34,09 рубля одинаково по обыкновенным и привилегированным акциям, общий объём выплат 79,3 млрд рублей.
Привилегированные бумаги торгуются почти вровень с обыкновенными, потому что дивиденд по ним равный, а разница остаётся только в праве голоса. Для миноритария, который голосовать всё равно не собирается, префы дают ту же выплату немного дешевле.
Отдельная деталь в структуре собственности. Крупный акционер в лице Республики Татарстан заинтересован в стабильных выплатах, поскольку дивиденды формируют доходную часть регионального бюджета. Это работало как поддержка выплат многие годы, но в кризис превращается в давление на денежный поток компании.
5. Сургутнефтегаз (MOEX: SNGSP) — ставка на курс рубля под видом нефтяника
Самая необычная бумага российского рынка, которую формально относят к нефтяникам, а по факту нужно считать валютным инструментом.
По итогам 2025 года компания показала убыток 251,21 млрд рублей против прибыли 923,3 млрд годом ранее, и добыча тут почти ни при чём. Результат определяет переоценка огромных валютных депозитов, которые рынок давно называет кубышкой. Когда рубль слабеет, переоценка даёт прибыль и дивиденд по префам взлетает, когда рубль укрепляется, возникает убыток. Связь курса и выплаты по годам мы разобрали в отдельном разборе дивидендов Сургутнефтегаза.
Дивиденд за 2025 год составил 0,85 рубля одинаково по обоим типам акций. К цене префа в августе 2026 года это меньше 2%, притом что в удачные годы та же бумага приносила держателю двузначную доходность. Покупают её не под нефть, а под ослабление рубля, и оценивать правильнее рядом с валютными облигациями.
6. Транснефть (MOEX: TRNFP) — тариф вместо барреля и налог 40%
Российский аналог того, чем в США является Kinder Morgan. Компания не добывает нефть, а прокачивает её по трубе за регулируемый тариф, поэтому цена барреля влияет на неё опосредованно.
За 2025 год выплата составила 204,17 рубля на акцию, всего 148 млрд рублей, из которых 31,7 млрд пришлось на привилегированные бумаги. К цене середины августа 2026 года это почти 20% доходности, лучший результат отрасли.
Такая доходность обычно означает, что рынок чего-то опасается. Опасений два. Тариф устанавливает государство, и его индексация может отставать от инфляции, а ставка налога на прибыль для компании повышена до 40% на 2025–2030 годы против общих 25%. Оба фактора бьют по той самой прибыли, из которой платится дивиденд.
Как государство забирает нефтяные деньги
Разговор о российской нефтянке без налогов бессмысленен, потому что через налог проходит большая часть цены барреля.
Основную нагрузку несёт налог на добычу полезных ископаемых. Его ставка привязана к мировой цене и курсу через коэффициент Кц и уменьшается на показатель Дм, отражающий особенности месторождения. При росте цены нефти государство забирает растущую долю, а компании достаётся сглаженный остаток.
Второй механизм читателю знаком по заправкам. Демпфер компенсирует нефтяникам разницу между экспортной ценой топлива и ценой внутреннего рынка, удерживая цены на бензин. Работает он в обе стороны, и 2026 год это показал наглядно. В феврале компании впервые за пять лет заплатили в бюджет 18,8 млрд рублей вместо получения выплаты, а к лету механизм развернулся обратно, и в июне отрасль получила 210,6 млрд рублей.
Для инвестора это значит, что даже при дорогой нефти рублёвая прибыль растёт не пропорционально. Часть подъёма забирает налог на добычу, часть съедает демпфер, когда он развёрнут против компаний, а остаток зависит от курса рубля.
Сегмент 2. Мировые интегрированные мейджоры
Мейджор совмещает добычу, переработку и сбыт под одной крышей, поэтому падает в кризис мягче чистого добытчика. Плата за это ниже потолок роста в удачный год. Все шесть компаний сегмента требуют статуса квалифицированного инвестора или счёта у зарубежного брокера, а первая из них россиянину недоступна вовсе.
7. Saudi Aramco (Tadawul: 2222.SR) — крупнейшая и самая недоступная
Капитализация 6 406 млрд саудовских риалов или около 1,71 трлн долларов, дивидендная доходность 5,10%. Компания добывает нефть с себестоимостью, недостижимой ни для кого в отрасли, и при этом ограничена сверху не рынком, а государством. Максимальная устойчивая мощность заморожена на 12 млн баррелей в сутки директивой Министерства энергетики от 30 января 2024 года, отменившей прежний план роста до 13 млн.
Для частного инвестора здесь два стоп-сигнала. Свободное обращение акций мало, подавляющая доля капитала принадлежит государству, и дивиденд по сути является статьёй саудовского бюджета, а не решением в интересах миноритария. Плюс бумага торгуется на бирже Tadawul, куда у российского инвестора доступа нет, поэтому карточки с живой ценой у неё в этом обзоре тоже нет.
8. ExxonMobil (NYSE: XOM) — дорогое качество
Капитализация 657 млрд долларов, P/E 20,6, EV/EBITDA 10,2, дивидендная доходность 2,58%. Самый дорогой мейджор в подборке, и это не случайность.
Второй квартал 2026 года компания закрыла с прибылью 14,5 млрд долларов, потеряв около 10% добычи из-за конфликта на Ближнем Востоке. Операционный денежный поток достиг 23,6 млрд, свободный превысил 17 млрд, чистый долг сократился более чем на 7 млрд, а акционерам вернулось свыше 9 млрд. Работать с потерей десятой части добычи и наращивать возврат капитала умеют немногие.
Основной драйвер роста лежит в Гайане, где пятое плавучее хранилище с добычей 250 тыс. баррелей в сутки должно запуститься в четвёртом квартале 2026 года, а девятое запланировано на 2031-й.
Минус ровно один и он в цене. За Exxon платят почти вдвое больше по EV/EBITDA, чем за Shell или TotalEnergies, а получают дивидендную доходность вдвое ниже. Это бумага для тех, кому важнее устойчивость баланса, чем текущий доход.
9. Chevron (NYSE: CVX) — Hess, Тенгиз и Пермский бассейн
Капитализация 386 млрд долларов, P/E 18,9, EV/EBITDA 8,3, дивидендная доходность 3,62%. Второй американский мейджор с похожей философией и более щедрой выплатой.
Во втором квартале 2026 года Chevron заработала 12,1 млрд долларов, или 6,11 доллара на акцию, при операционном денежном потоке 19,7 млрд. Добыча выросла более чем на 5% к предыдущему кварталу, а в США обновила рекорд. Покупка Hess, вокруг которой шёл многолетний арбитраж с Exxon, к середине 2026 года дала 1,5 млрд долларов синергий, что на 50% больше первоначальной цели и на полгода раньше плана.
Слабое место в географии. Основные центры прибыли сосредоточены в Пермском бассейне, Казахстане с проектом Тенгиз и теперь в Гайане, и каждый из трёх узлов упирается либо в инфраструктурное ограничение вывоза, либо в страновой риск. Подробный разбор бизнеса есть в отдельном обзоре акций Chevron.
10. Shell (NYSE: SHEL) — самый дешёвый мейджор подборки
Капитализация 249 млрд долларов, P/E 10,0, EV/EBITDA 5,1, дивидендная доходность 3,47%. По мультипликаторам дешевле всех при том, что бизнес по масштабу уступает только Exxon и Chevron.
Второй квартал 2026 года компания закрыла со скорректированной прибылью 9,8 млрд долларов, показав рекордную добычу в Бразилии и рекордную загрузку нефтеперерабатывающих мощностей на фоне перебоев на Ближнем Востоке. Акционерам за квартал вернулось 5,2 млрд, из них 3 млрд через обратный выкуп (результаты Shell за второй квартал 2026). Сделка по покупке ARC Resources ждёт одобрения регулятора и при закрытии добавит около 1,5 млрд долларов свободного денежного потока в год.
Дисконт европейских мейджоров к американским держится годами и объясняется не качеством активов, а регуляторной средой, налоговым режимом и структурой инвесторской базы. Ставка на его сокращение выглядит разумной, но в такой ставке легко застрять надолго. Цена бумаги находится вблизи верхней границы годового диапазона, то есть дешевизна по мультипликаторам не означает дешевизны по цене входа.
11. TotalEnergies (NYSE: TTE) — высокая выплата с запасом прочности
Капитализация 194 млрд долларов, P/E 11,0, EV/EBITDA 5,8, дивидендная доходность 4,83%. Самая высокая текущая выплата среди крупных мейджоров без бразильского политического риска.
Во втором квартале 2026 года компания подняла промежуточный дивиденд на 5,9% и подтвердила обратный выкуп ещё на 1,5 млрд долларов в третьем квартале, ориентируясь на коэффициент выплат около 40% по итогам года. Такая доля оставляет запас прочности на случай падения цен, чего не скажешь о компаниях, распределяющих почти весь денежный поток.
Отличие Total от американских конкурентов в том, что компания не сворачивала электроэнергетическое направление, а строила его параллельно с нефтью и сжиженным газом. Для инвестора это одновременно защита от энергоперехода и размывание фокуса, потому что доходность генерации структурно ниже нефтяной. Ставка удержания налога у источника по французским дивидендам отличается от американской, детали в налоговом разделе.
12. BP (NYSE: BP) — высокий дивиденд и цена разворотов
Капитализация 111 млрд долларов, P/E 20,5, EV/EBITDA 12,7, дивидендная доходность 4,67%. Компания, которая последние годы живёт в режиме постоянного пересмотра стратегии, и второй квартал 2026 года это подтвердил.
Базовая прибыль на замещённой стоимости выросла на 78% к первому кварталу и достигла 5,7 млрд долларов. Новый генеральный директор Мег О’Нил использовала первый полный квартал в должности, чтобы объявить перестройку портфеля. Приоритеты сводятся к укреплению баланса, упрощению структуры активов и более дисциплинированным инвестициям, а на продажу выставлены Archaea Energy и североморский бизнес.
История BP последних лет складывается из разворотов. Сначала компания громче всех в отрасли обещала уйти в возобновляемую энергетику, затем от этого курса отказалась, теперь распродаёт активы ради баланса. Каждый разворот стоит денег и объясняет, почему при высокой дивидендной доходности бумага торгуется с самым высоким EV/EBITDA среди мейджоров подборки. Здесь платят за долг, а не за качество активов.
Сегмент 3. Независимые добытчики
У этих компаний нет ни переработки, ни сбыта, поэтому результат почти целиком определяется ценой барреля и себестоимостью скважины. В хороший год они обгоняют мейджоров кратно, в плохой падают глубже.
13. ConocoPhillips (NYSE: COP) — крупнейший независимый добытчик мира
Капитализация 153 млрд долларов, P/E 16,8, EV/EBITDA 6,3, дивидендная доходность 2,64%.
По итогам второго квартала 2026 года компания расширила портфель контрактов на поставку сжиженного газа до 12 млн тонн в год, а программа сокращения издержек идёт с опережением графика. Проекты Willow на Аляске и сжиженный газ остаются в плане, а сама компания ориентирует инвесторов на выход к дополнительным 7 млрд долларов свободного денежного потока к 2029 году.
Слабых мест два. Дивидендная доходность ниже средней по сектору, потому что компания предпочитает возвращать деньги через выкуп акций и переменную часть выплаты, которая режется первой при падении цен. И проект Willow остаётся предметом судебных разбирательств экологических организаций, а срыв сроков там бьёт по всей модели роста.
14. EOG Resources (NYSE: EOG) — эффективность вместо масштаба
Капитализация 75 млрд долларов, P/E 11,1, EV/EBITDA 5,4, дивидендная доходность 2,85%, рентабельность собственного капитала 22,5%. По сочетанию дешевизны и эффективности это самая крепкая позиция среди чистых добытчиков подборки.
Во втором квартале 2026 года выручка составила 8 620 млн долларов, чистая прибыль 2 724 млн, а разводнённая прибыль на акцию выросла до 5,15 доллара против 3,70 кварталом ранее и 2,46 годом ранее (отчёт EOG Resources за второй квартал 2026 года). Компания подтвердила план роста добычи нефти на 5% и совокупной добычи на 14% по итогам года.
Удвоение прибыли на акцию за год выглядит прекрасно ровно до того момента, пока не вспомнишь про операционный рычаг. Он работает в обе стороны, и при возврате Brent к прогнозным 69 долларам 2027 года та же арифметика сработает в обратном направлении.
15. Occidental Petroleum (NYSE: OXY) — четверть компании у Berkshire
Капитализация 59 млрд долларов, P/E 17,3, EV/EBITDA 5,7, дивидендная доходность 1,91%. Добытчик, известный широкой публике прежде всего как позиция Уоррена Баффета.
Доля Berkshire Hathaway на 31 марта 2026 года составляла 264,94 млн акций стоимостью около 17,22 млрд долларов, то есть 26,64% всех выпущенных акций компании (отчётность Berkshire Hathaway, форма 10-Q). Такой пакет одновременно даёт бумаге репутационную поддержку и создаёт навес, потому что любое изменение позиции столь крупного держателя двигает котировку сильнее квартального отчёта.
Второй квартал 2026 года компания закрыла с выручкой 8,07 млрд долларов, что на 52,1% выше прошлогодней. Доходность 1,91% ниже, чем у любого мейджора в подборке, потому что деньги уходят на сокращение долга после покупки CrownRock и на химическое подразделение OxyChem. Подробнее бизнес разобран в обзоре акций Occidental Petroleum.
Сегмент 4. Транспортировка и переработка
Этот сегмент живёт по собственному календарю. Трубопроводная компания зарабатывает на тарифе и контракте, переработчик на разнице между сырой нефтью и топливом, и обе модели слабо связаны с тем, растёт баррель или падает.
16. Kinder Morgan (NYSE: KMI) — труба, которая зарабатывает на газе
Капитализация 71 млрд долларов, P/E 20,3, EV/EBITDA 13,7, дивидендная доходность 3,75%.
Во втором квартале 2026 года чистая прибыль составила 867 млн долларов, а прибыль на акцию 0,39 доллара, что на 21% и 22% выше прошлогодних значений. По итогам полугодия компания повысила годовой ориентир и ждёт скорректированную EBITDA минимум на 5% выше бюджета, а скорректированную прибыль на акцию минимум на 12% выше. Основными источниками роста спроса на газ до 2035 года компания называет электрогенерацию и экспорт сжиженного газа.
Ирония в том, что нефтяная по названию компания сегодня зарабатывает в основном на газе, и её будущее зависит от того, сколько энергии потребуют центры обработки данных. Отраслевые прогнозы говорят примерно о 6,1 млрд кубических футов в сутки дополнительного спроса со стороны дата-центров к 2030 году.
Слабое место одно и оно финансовое. Отношение долга к капиталу близко к 99%, поэтому котировка чувствительна к ставке ФРС сильнее, чем к нефти. Развёрнутый разбор есть в обзоре акций Kinder Morgan.
Дорого ли сейчас стоят акции нефтяных компаний
Сравнивать акции нефтяных компаний между собой по одному мультипликатору бессмысленно, добытчик и трубопроводная компания живут по разной экономике, поэтому я свёл EV/EBITDA по компаниям подборки в медианы по сегментам. Картина получилась почти линейной.
| Сегмент | Медиана EV/EBITDA | За что платит инвестор | Что убивает прибыль |
|---|---|---|---|
| Добыча | 5,9 | максимальный рычаг на цену барреля | падение цены ниже точки безубыточности |
| Интегрированные мейджоры | 7,9 | сглаженный цикл, дивиденд | одновременный провал сырья и маржи переработки |
| Переработка | 8,5 | крэк-спред и загрузка мощностей | ввод новых мощностей, сжатие спреда |
| Транспортировка | 13,7 | контрактный денежный поток | рост ставки и долговая нагрузка |
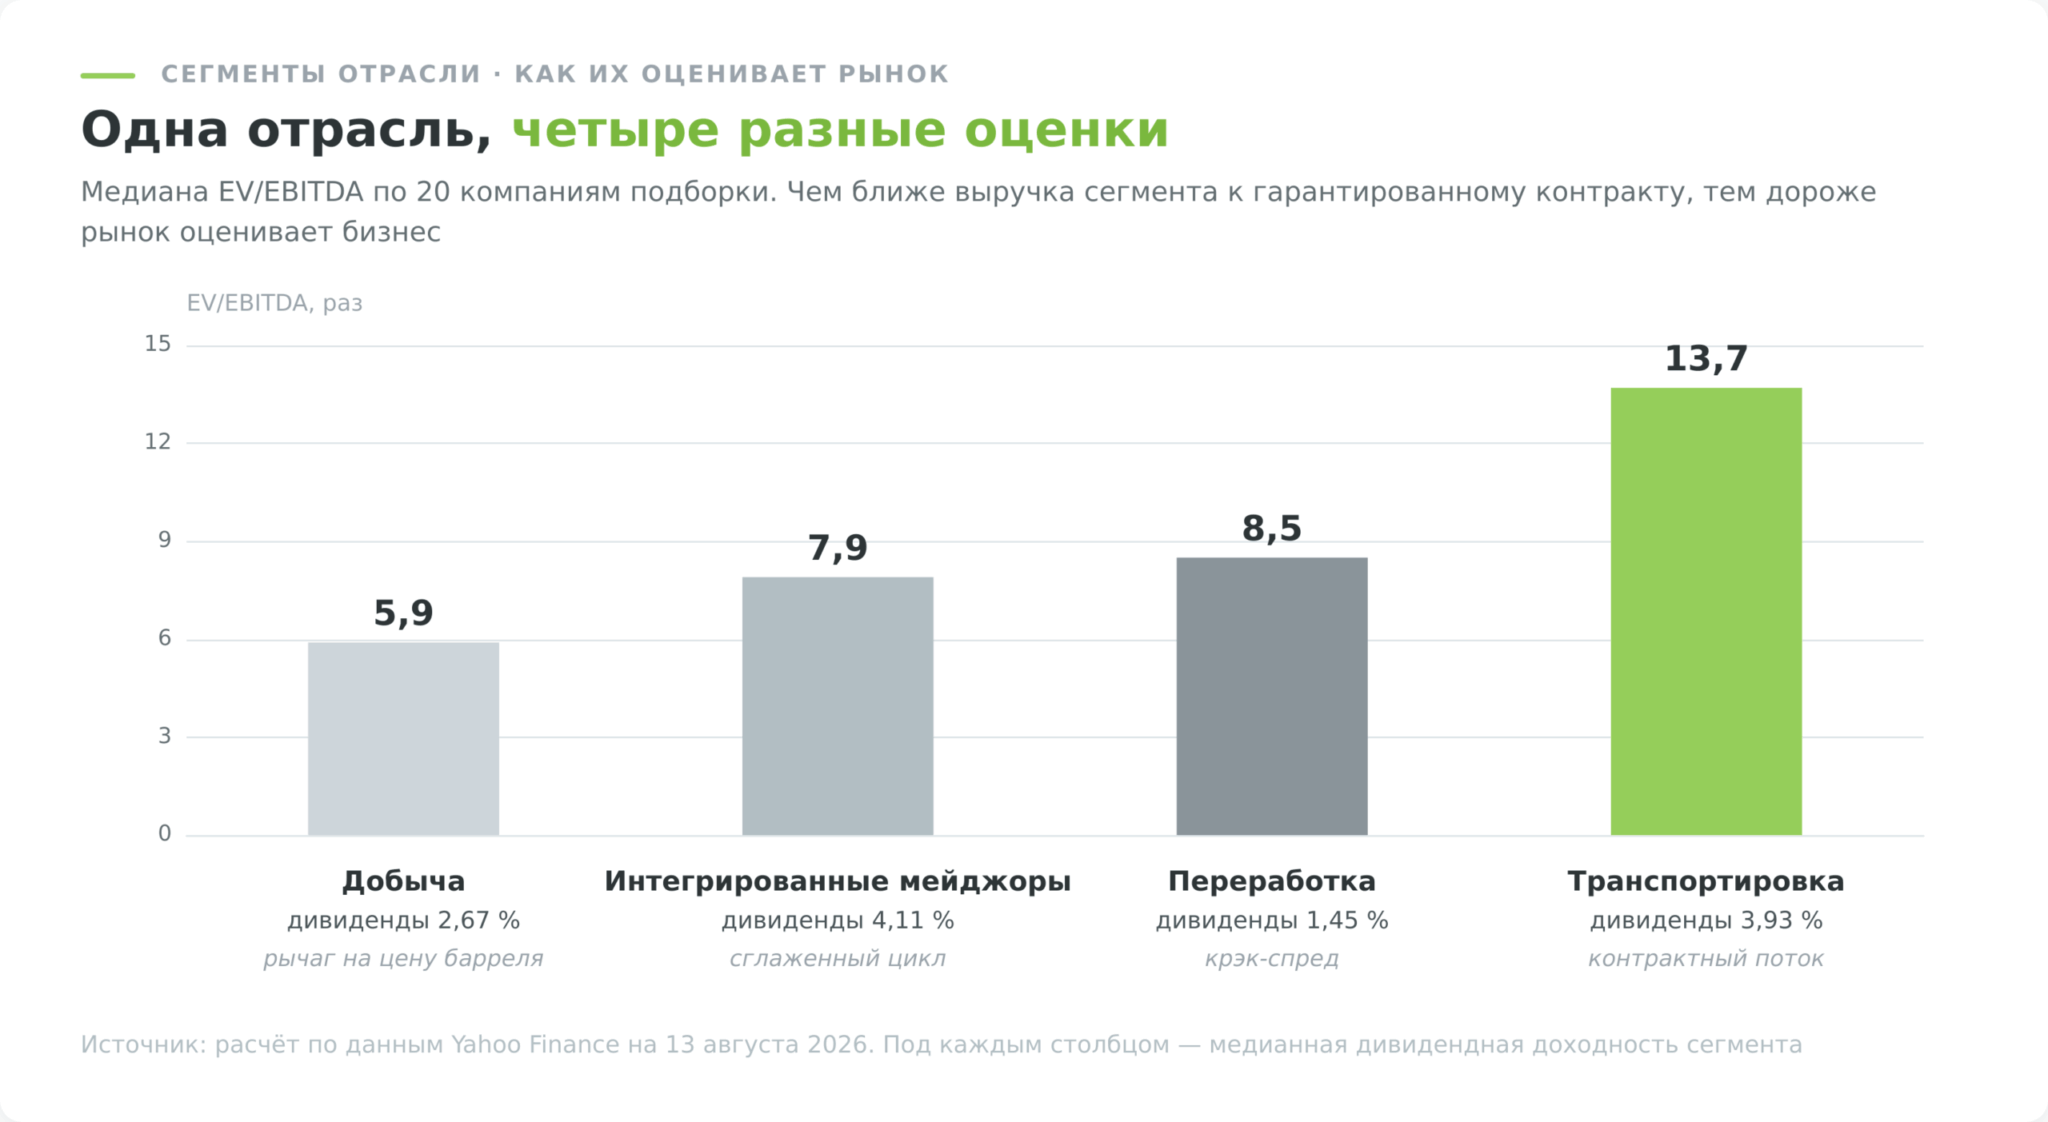
Меня самого удивил размер разрыва. За предсказуемость трубопроводной выручки платят вдвое дороже, чем за добычу, хотя добыча в удачный год приносит кратно больше. Это плата за то, что владельцу трубы не нужно угадывать цену барреля.
Второй способ понять, дорог ли сектор, это сравнить прогноз цены с себестоимостью новой скважины. Разрыв между прогнозом EIA на 2027 год и точкой безубыточности Пермского бассейна составляет два доллара, то есть при базовом сценарии агентства маржа новых проектов у части отрасли схлопывается почти в ноль.
Полная таблица мультипликаторов по мировым бумагам ниже. Российские компании в неё не включены: у «ЛУКОЙЛа» отношение цены к прибыли не считается из-за убытка от деконсолидации, «Сургутнефтегаз» не раскрывает отчётность по международным стандартам, а у «Транснефти» нет публичной EBITDA, поэтому их сравнивают по дивиденду и прибыли в таблице сегмента 1.
| Компания | Сегмент | Капитализация | P/E | EV/EBITDA | Див. доходность |
|---|---|---|---|---|---|
| Saudi Aramco (2222.SR) | интегрированный | $1,71 трлн | 15,7 | 7,6 | 5,10% |
| ExxonMobil (XOM) | интегрированный | $657 млрд | 20,6 | 10,2 | 2,58% |
| Chevron (CVX) | интегрированный | $386 млрд | 18,9 | 8,3 | 3,62% |
| Shell (SHEL) | интегрированный | $249 млрд | 10,0 | 5,1 | 3,47% |
| TotalEnergies (TTE) | интегрированный | $194 млрд | 11,0 | 5,8 | 4,83% |
| ConocoPhillips (COP) | добыча | $153 млрд | 16,8 | 6,3 | 2,64% |
| Petrobras (PBR) | интегрированный | $115 млрд | 4,5 | 1,8 | 9,51% |
| Enbridge (ENB) | транспортировка | $112 млрд | 27,7 | 13,4 | 5,34% |
| BP | интегрированный | $111 млрд | 20,5 | 12,7 | 4,67% |
| Canadian Natural (CNQ) | добыча | $98 млрд | 11,8 | 6,0 | 3,74% |
| Marathon Petroleum (MPC) | переработка | $98 млрд | 12,1 | 8,5 | 1,19% |
| Equinor (EQNR) | интегрированный | $97 млрд | 11,1 | 5,0 | 3,81% |
| Valero (VLO) | переработка | $95 млрд | 13,8 | 7,6 | 1,45% |
| EOG Resources (EOG) | добыча | $75 млрд | 11,1 | 5,4 | 2,85% |
| Kinder Morgan (KMI) | транспортировка | $71 млрд | 20,3 | 13,7 | 3,75% |
| Occidental (OXY) | добыча | $59 млрд | 17,3 | 5,7 | 1,91% |
Данные Yahoo Finance на 13 августа 2026 года, капитализация Saudi Aramco пересчитана из риалов по курсу 3,75 за доллар. Значения живые, актуальные удобно сверять в скринере акций.
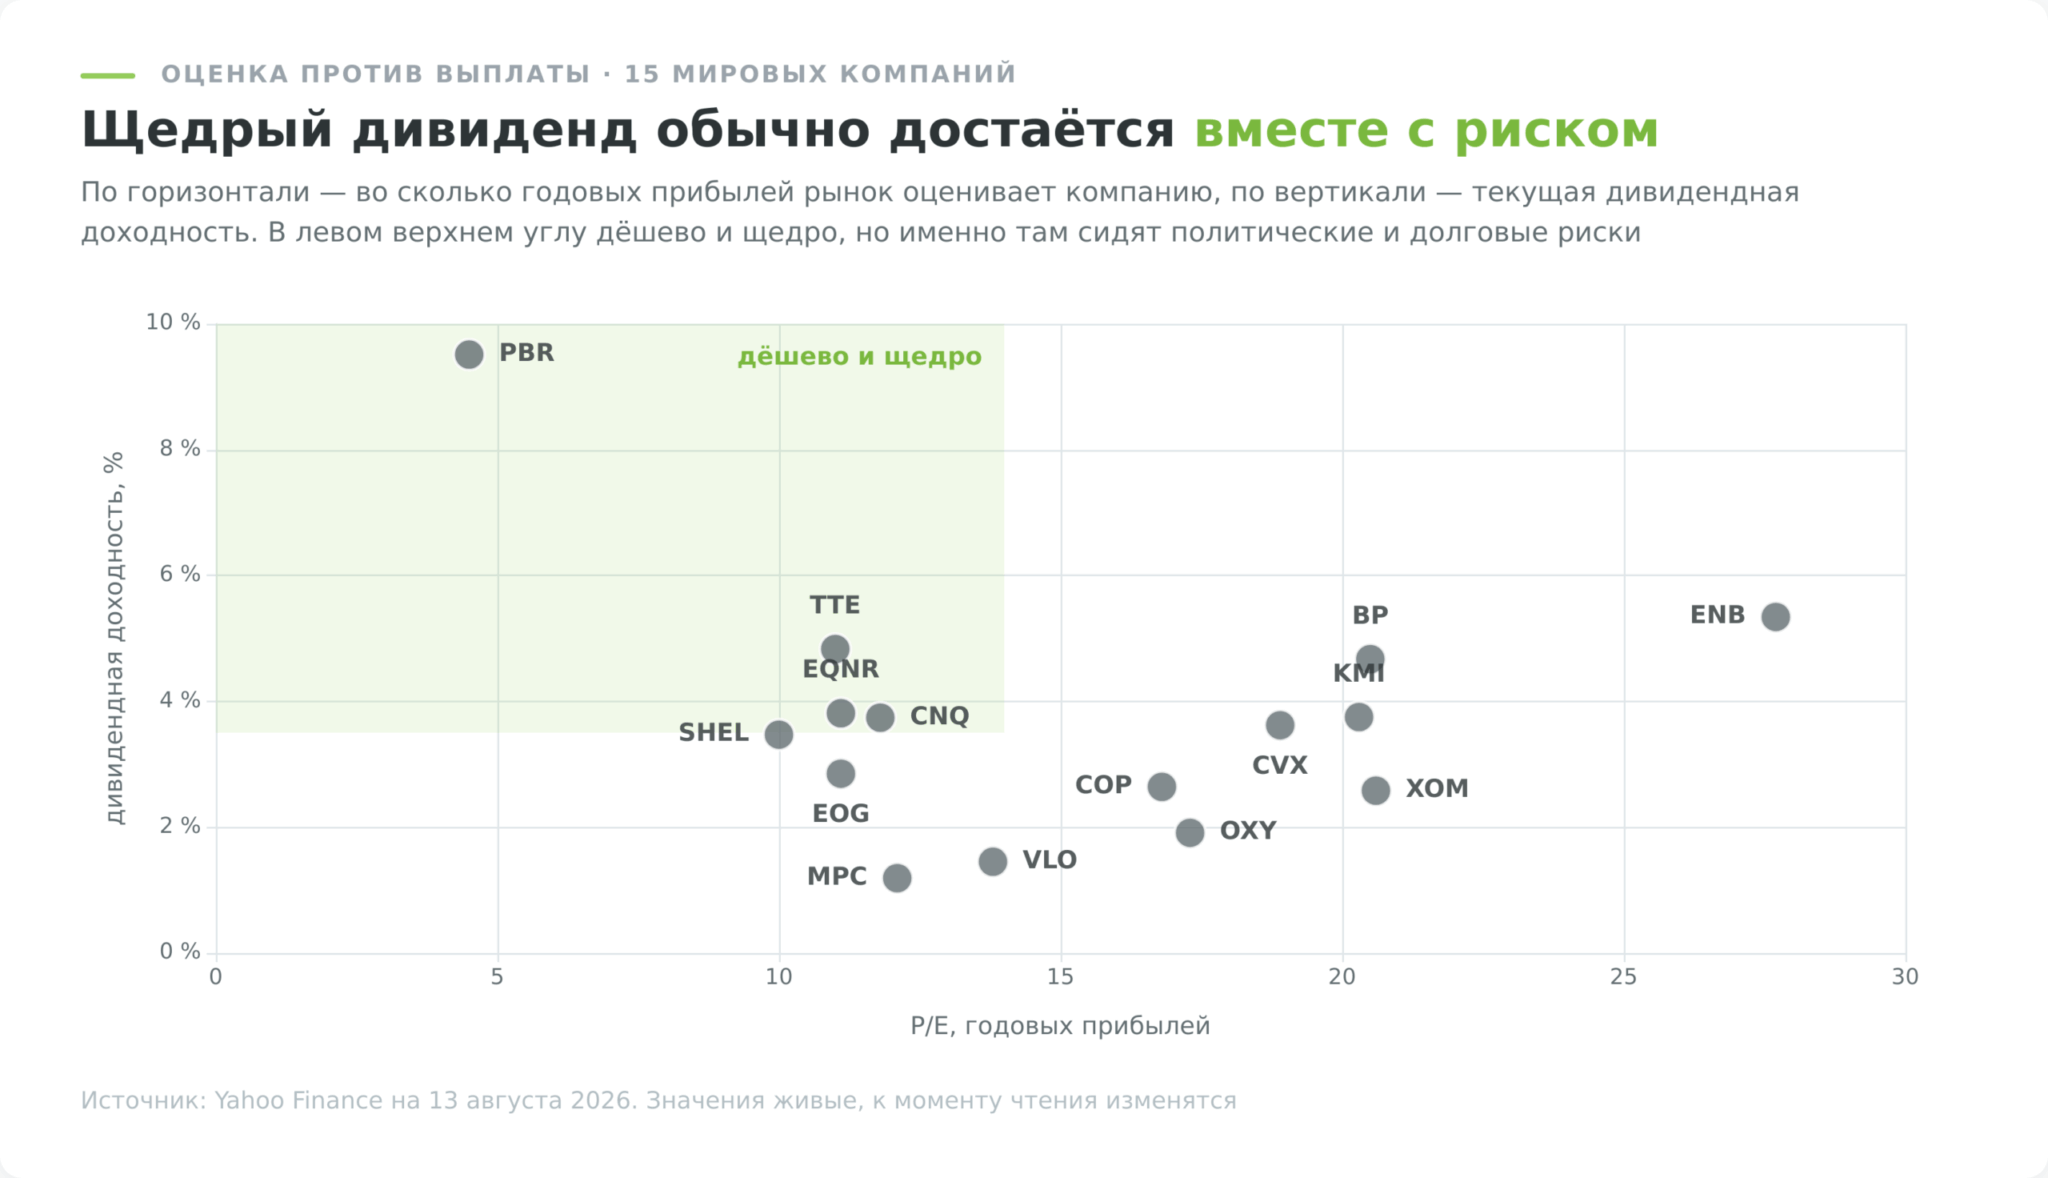
Petrobras на этой карте выглядит аномально дёшево. Отношение цены к прибыли 4,5 при доходности 9,51% выглядит подарком ровно до того момента, пока не вспомнишь, что контрольный пакет принадлежит бразильскому государству, а дивидендная политика госкомпании меняется вместе с правительством. Дешевизна здесь оплачивает политический риск, а не является ошибкой рынка.
Налоги инвестора в нефтяные акции
Доход от продажи акций нефтяных компаний облагается по двухступенчатой шкале. Ставка составляет 13% при совокупном доходе от инвестиций до 2,4 млн рублей в год и 15% с суммы превышения, причём эта база считается отдельно от зарплаты. Российский брокер выступает налоговым агентом и удерживает налог сам.
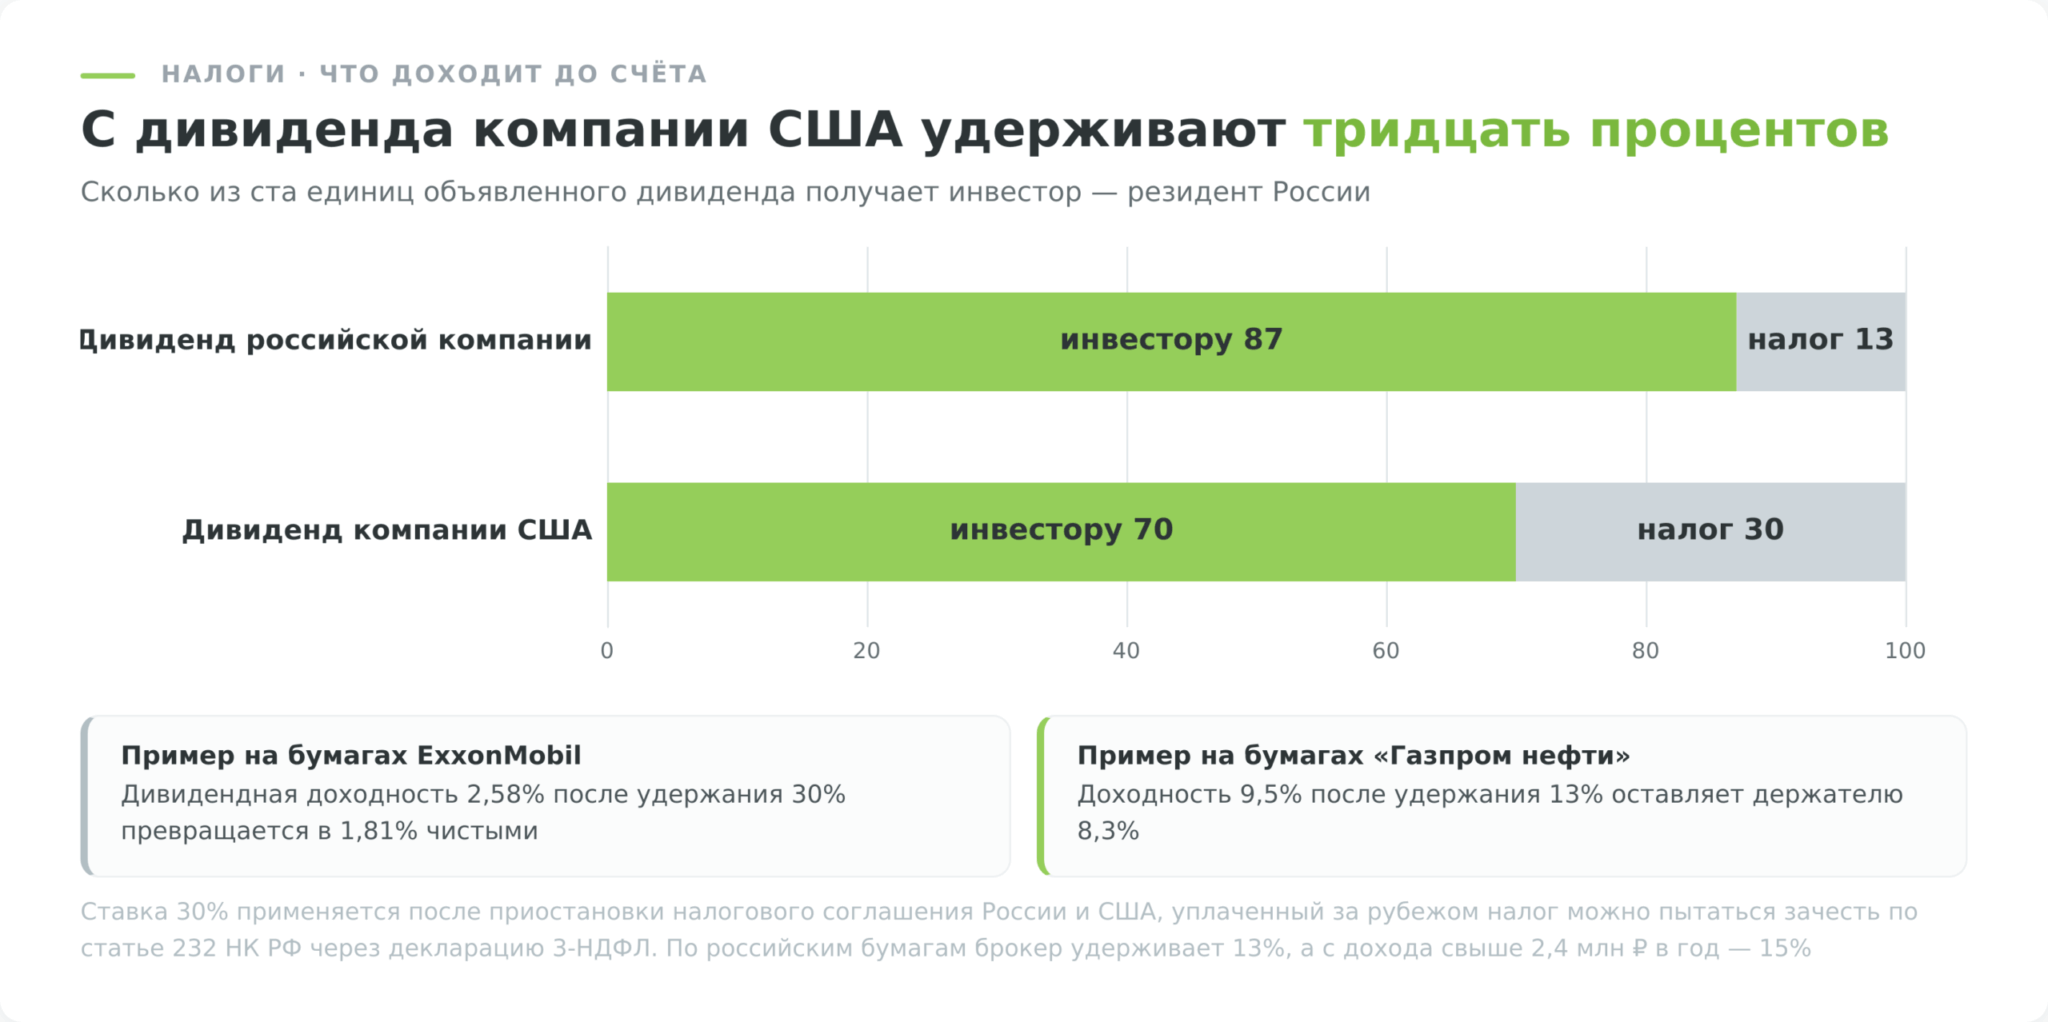
Разница в цифрах ощутимая. При доходности Exxon в 2,58% удержание 30% превращает её в 1,81% чистыми, тогда как российская бумага с доходностью 9,5% после 13% налога оставляет держателю 8,3%.
Две льготы работают только с российскими эмитентами. Индивидуальный инвестиционный счёт третьего типа даёт вычет на взнос до 400 тыс. рублей в год, что возвращает до 52 тыс. рублей при ставке 13%, а минимальный срок для договоров 2024–2026 годов составляет пять лет. Льгота долгосрочного владения освобождает прибыль по бумагам, которыми инвестор владел более трёх лет, в пределах 3 млн рублей за год владения, и с 2025 года право на неё определяется тем, что бумага выпущена российским эмитентом и торгуется на российской бирже.
На акции Exxon или Chevron ни одна из льгот не распространяется ни при каком брокере. Механика разобрана в материалах про индивидуальный инвестиционный счёт и налоги на инвестиции.
Как купить акции нефтяных компаний из России
Маршрут зависит от того, чьи бумаги нужны, и от наличия статуса квалифицированного инвестора.
| Что покупаем | Неквалифицированный инвестор | Квалифицированный инвестор |
|---|---|---|
| Шесть российских бумаг из сегмента 1 | доступно у любого российского брокера | доступно |
| Мировые мейджоры на внебиржевом рынке Мосбиржи | недоступно | доступно |
| Мировые мейджоры через зарубежного брокера | зависит от политики брокера | доступно |
| Фонды на нефть и энергетический сектор | зарубежные фонды недоступны | доступно через зарубежного брокера |
| Контракты на разницу на нефтяные акции | доступно у форекс-компаний, права на бумагу не переходят | доступно |
Российская часть подборки покупается элементарно. Любой брокер с лицензией Банка России даёт доступ к Московской бирже, где торгуются все шесть компаний сегмента 1. Выбор брокера разобран в обзоре лучших фондовых брокеров РФ.
С иностранными бумагами сложнее. Осенью 2022 года Банк России ограничил для неквалифицированных инвесторов операции с бумагами эмитентов недружественных юрисдикций, а торги на СПБ Бирже остановились после введения против неё блокирующих санкций в ноябре 2023 года. Ни Exxon, ни Chevron, ни Shell российскому неквалу через локальную инфраструктуру сейчас не купить.
Остаётся два пути:
- Первый это статус квалифицированного инвестора и работа через внебиржевой рынок Мосбиржи. Требования установлены Указанием Банка России от 21 мая 2025 года № 7060-У, действующим с 28 июля 2025 года. Имущественный ценз составляет 12 млн рублей, а с 1 января 2026 года поднялся до 24 млн. В комбинации с профильным образованием, учёной степенью или усложнённым тестированием планка вдвое ниже, альтернативный критерий по доходу требует не менее 12 млн рублей в год за последние два года.
- Второй путь это счёт у зарубежного брокера, который работает с российскими резидентами. Бумаги NYSE и NASDAQ даёт Just2Trade с порогом входа от 100 долларов, там торгуются все американские компании из подборки. Сравнение вариантов есть в рейтинге иностранных брокеров для граждан РФ.
Даты отсечек по российским бумагам удобно отслеживать в календаре дивидендов.
Сколько нефтянки держать в портфеле
Долю сектора удобно считать от обратного, через глубину падения. Классическая рамка Bogleheads не выделяет отраслевые ставки вовсе, вся отраслевая экспозиция приходит внутри широкого индекса, поэтому любая нефтяная позиция сверх индексной это осознанная ставка, а не «диверсификация».
Историческая просадка энергетического сектора США с 2000 года достигала 64%. Отсюда простая арифметика: доля сектора, умноженная на 0,64, показывает, сколько портфель потеряет в худшем сценарии только на этой ставке.
| Профиль | Доля нефтяных бумаг | Чем закрывать остальное | Потеря портфеля при просадке сектора на 64% |
|---|---|---|---|
| Консервативный, горизонт до 3 лет | 0–5% | вклады, облигации, широкий индекс | до 3,2% |
| Умеренный, горизонт 3–5 лет | 5–10% | широкий индекс, дивидендные бумаги других секторов | 3,2–6,4% |
| Агрессивный, горизонт 5+ лет | 10–20% | акции роста, технологический и потребительский секторы | 6,4–12,8% |
| Моно-нефтяной портфель | 100% | ничем | 64% |
Последняя строка объясняет, почему исключительно нефтяной портфель нежизнеспособен. Внутри самой доли работает то же правило сегментов: добытчики дают рычаг на цену барреля, трубопроводы и мейджоры сглаживают, российские бумаги добавляют дивиденд и санкционный риск одновременно.
Диапазоны выше это ориентир, а не рекомендация. Материал носит информационный характер и не является инвестиционной рекомендацией, конкретный результат зависит от фазы цикла, в которой собирается позиция, и не гарантирован.
Плюсы и минусы инвестиций в акции нефтяных компаний
Кому подходят акции нефтяных компаний
Акции нефтяных компаний подходят разным профилям по-разному, и универсального ответа здесь нет.
Инвестору с рублёвыми целями и горизонтом от трёх лет ближе сегмент 1. Дивидендная доходность здесь кратно выше, чем у мировых мейджоров, льгота долгосрочного владения и ИИС работают, валютного риска нет по определению. Плата складывается из санкционной неопределённости и зависимости от налоговых решений, которые принимаются без участия миноритария.
Инвестору с валютными целями и статусом квалифицированного доступны сегменты 2–4, и логика выбора внутри них зависит от задачи. Ставка на цену нефти это ConocoPhillips и EOG с их операционным рычагом. Запрос на предсказуемый доход закрывают Kinder Morgan и Enbridge с контрактной выручкой. Компромисс дают Shell и TotalEnergies, у которых дешёвые мультипликаторы сочетаются с высокой выплатой.
Инвестору, который ищет ставку на курс рубля, стоит смотреть на префы «Сургутнефтегаза», но помнить, что нефть там почти ни при чём, а сравнивать бумагу правильнее с валютными облигациями.
Кому сектор не подходит, сказать проще. Горизонт до года превращает покупку в ставку на геополитику, потому что на таком отрезке цена акции определяется новостями о проливах и квотах, а не бизнесом компании. Не подходит он и тем, кто не переживёт просадку в половину капитала, потому что в этом секторе она случалась дважды за двадцать лет. И совсем не подходит подход «купил и забыл на двадцать лет», под который лучше ложится широкий индекс.
Если нужна экспозиция на нефть без выбора отдельных бумаг, способы вложиться в сам товар собраны в обзоре инвестиций в нефть, а соседний сектор с похожей механикой разобран в материале про акции газодобывающих компаний.