Татнефть платит дивиденды трижды в год, и ни один год с 2017-го не остался без выплат. За первое полугодие 2026 совет директоров рекомендовал 32,88 ₽ на акцию, почти столько же, сколько за весь 2025 год (34,09 ₽), хотя годом раньше прибыль компании упала почти вдвое, а под финальный транш компании потребовались заёмные деньги. Из этого противоречия и складывается главный вопрос по акциям Татнефти. Ниже разбор бизнеса, отчётности, дивидендной политики, рисков и налогов для инвестора из России.
Предупреждение о рисках: Информация в этой статье предоставлена исключительно в образовательных целях и не является финансовой рекомендацией, инвестиционным советом или предложением купить/продать активы. Все описанные стратегии, методы или идеи могут привести к финансовым потерям, включая полную утрату капитала. Мы не гарантируем результатов и не несём ответственности за любые убытки. Перед применением проведите собственное исследование.
Чем занимается Татнефть и на чём зарабатывает
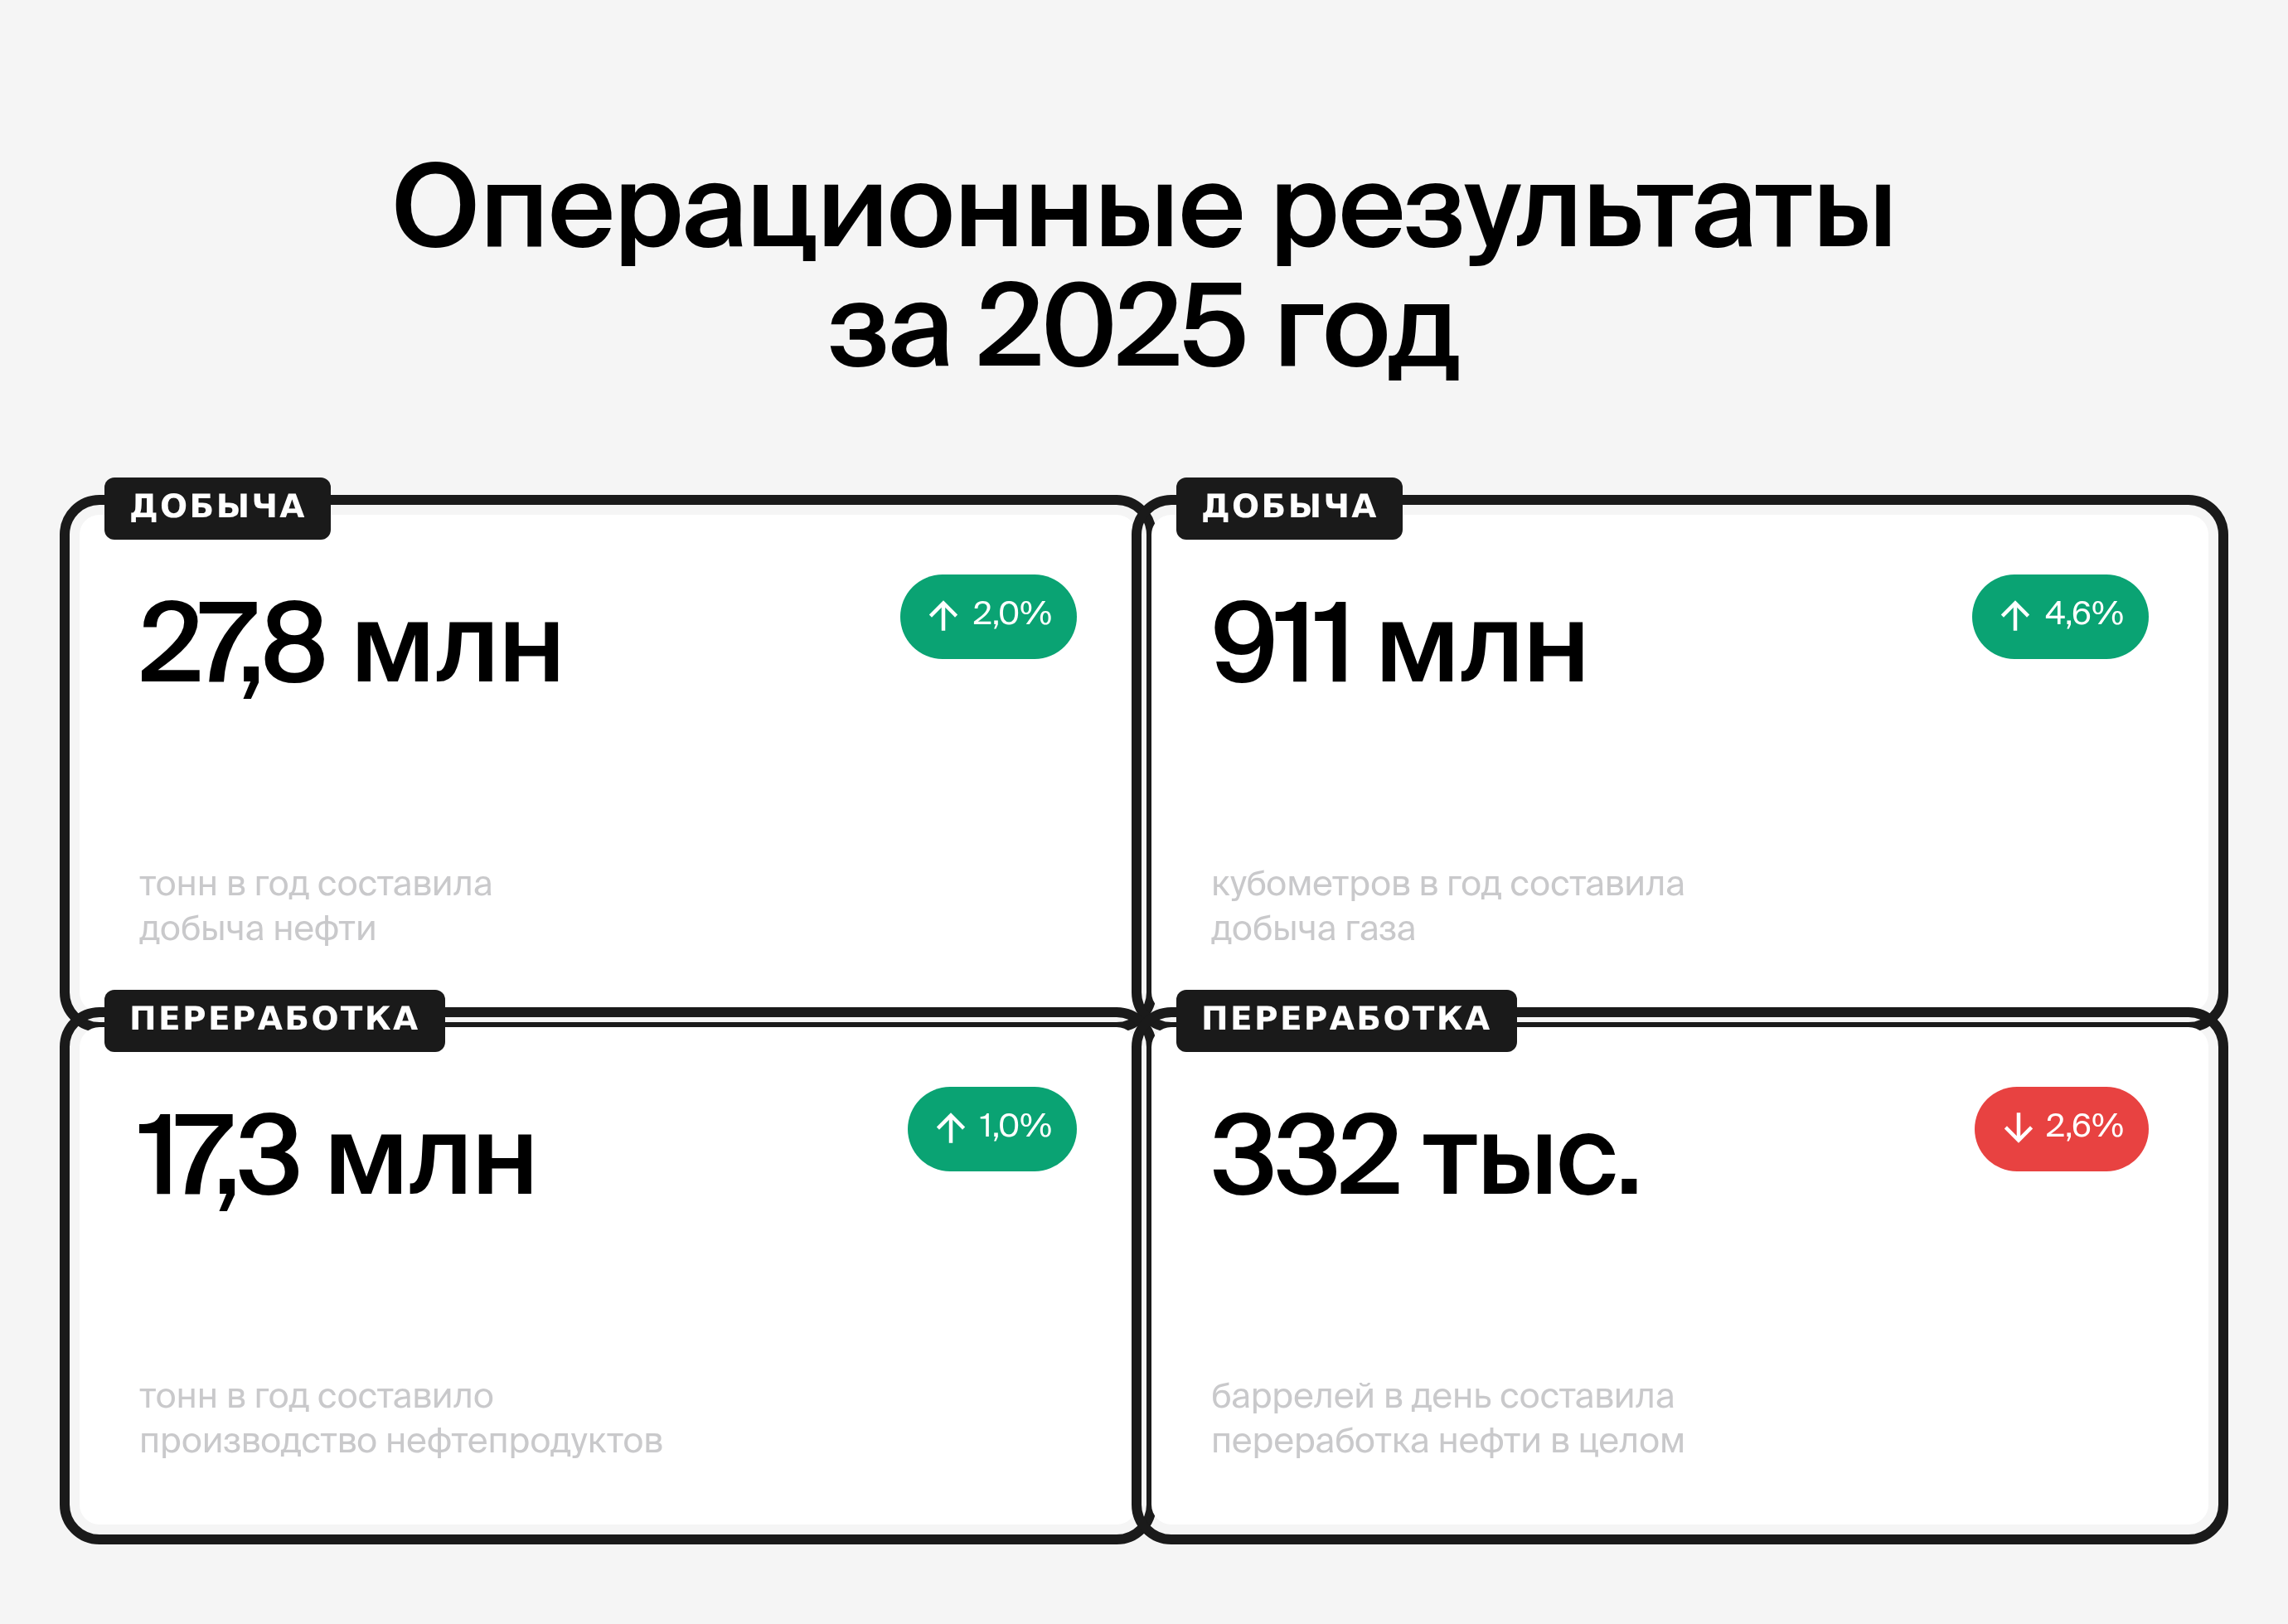
ПАО «Татнефть» занимает пятое место в России по добыче нефти. В 2025 году группа добыла 27,834 млн т нефти, на 2% больше годом ранее, и 911 млн м³ газа, а за первое полугодие 2026 года добыча выросла на 6,7%, до 14,319 млн тонн, по мере повышения квот ОПЕК+.
Для масштаба сравним с лидерами отрасли. У Лукойла добыча нефти в России за 2025 год составила 74,9 млн т, в 2,7 раза больше, у Роснефти жидкие углеводороды 181,1 млн т, в 6,5 раза больше.
Но называть Татнефть добывающей компанией не совсем точно. Из 1,82 трлн ₽ выручки за 2025 год нефтепродукты дали 1,14 трлн, то есть 63%, а продажа собственной нефти всего 509,4 млрд ₽. Перед нами вертикально интегрированная группа. Она добывает нефть, перерабатывает её на собственном заводе и продаёт бензин через собственные заправки. Такая конструкция сглаживает качели экспортных цен, но не отменяет их, в чём мы убедимся в разделе про отчётность.
Добыча в Татарстане и тяжёлая нефть
База компании расположена в Татарстане. Здесь находится Ромашкинское месторождение, одно из крупнейших в России, которое разрабатывается с 1952 года и давно находится в поздней стадии. Чтобы держать добычу на старых активах, Татнефть делает ставку на сверхвязкую нефть, которую раньше считали нерентабельной.
Компания стала крупнейшим её производителем в стране и доводит добычу СВН до нескольких миллионов тонн в год. Дополнительные участки расположены в Самарской, Оренбургской и Ульяновской областях и в Ненецком автономном округе.
Действующая стратегия, представленная в 2022 году, целилась в добычу 40,5 млн т к 2030 году. Факт 2025 года составляет 27,8 млн т, и новой презентации стратегии компания с тех пор не выпускала. При оценке акций Татнефти на старые целевые ориентиры лучше не ссылаться. Реальный драйвер объёмов сейчас задают квоты ОПЕК+, а не внутренние планы.
ТАНЕКО, сеть АЗС и проданные шины
Второй этаж бизнеса построен вокруг НПЗ ТАНЕКО в Нижнекамске с установленной мощностью 16,2 млн тонн в год. Завод отличает глубина переработки 99%, одна из самых высоких в России, и именно он превращает группу в производителя нефтепродуктов, а не экспортёра сырья. Готовое топливо частично уходит в собственную розницу. По итогам 2025 года сеть насчитывала 2 000 заправок в пяти странах, около 800 из них в России, а в Беларуси работает сеть «Татбелнефтепродукт».
В 2026 году из периметра группы ушёл шинный бизнес. Все доли в шинных дочерних компаниях, включая Ikon Tyres, проданы государственной структуре за 26,3 млрд ₽ с рассрочкой платежа. Сделка убрала непрофильный сегмент с выручкой 47,5 млрд ₽ в год и добавила денег в момент, когда прибыль падала.
Нефтехимия и банк ЗЕНИТ
После интеграции активов группы ТАИФ в 2021–2022 годах Татнефти принадлежат крупнейшие нефтехимические производства региона, включая Нижнекамскнефтехим (каучуки и полистирол) и Казаньоргсинтез (полиэтилен). Финансовым институтом группы служит Банк ЗЕНИТ, который обслуживает её расчёты и размещает свободные деньги.
Для держателя акций Татнефти эти активы важны ровно одним. Прибыль группы остаётся нефтяной. Нефтехимия и банк добавляют выручку и немного стабильности, но дивиденд по-прежнему рождается из разницы между ценой нефти в рублях и налоговой нагрузкой на отрасль. Именно поэтому дальше мы смотрим на отчётность, а не на структуру холдинга.
Акционеры Татнефти и два типа акций
Акционерами компании числятся более 670 тысяч физических и юридических лиц. Контроль принадлежит Республике Татарстан. На структуры региона приходится около 36% голосующих акций, из них 29,1% обыкновенных акций у государственного холдинга «Связьинвестнефтехим». Ещё около 3% акций казначейские и порядка 13% учтено в депозитарных расписках.
Структура владения напрямую работает на дивиденд. Дивиденды Татнефти через «Связьинвестнефтехим» пополняют бюджет Татарстана, поэтому мажоритарий заинтересован в выплатах даже в слабые годы.
В 2025 году, когда прибыль упала вдвое, компания сохранила три транша, хотя под последний потребовались заёмные деньги. Обратная сторона той же монеты в том, что интересы миноритариев для такого акционера вторичны, и рассчитывать на программы выкупа или иные способы вернуть деньги акционерам здесь не стоит.
TATN или TATNP, что выбрать
У Татнефти два типа акций. Обыкновенные (тикер TATN) дают право голоса на собрании акционеров. Привилегированные (TATNP) голоса не дают, но по уставу гарантируют минимальный дивиденд в размере 100% номинала акции, то есть 1 ₽, если собрание не решит выплатить больше (Положение о дивидендной политике, e-disclosure).
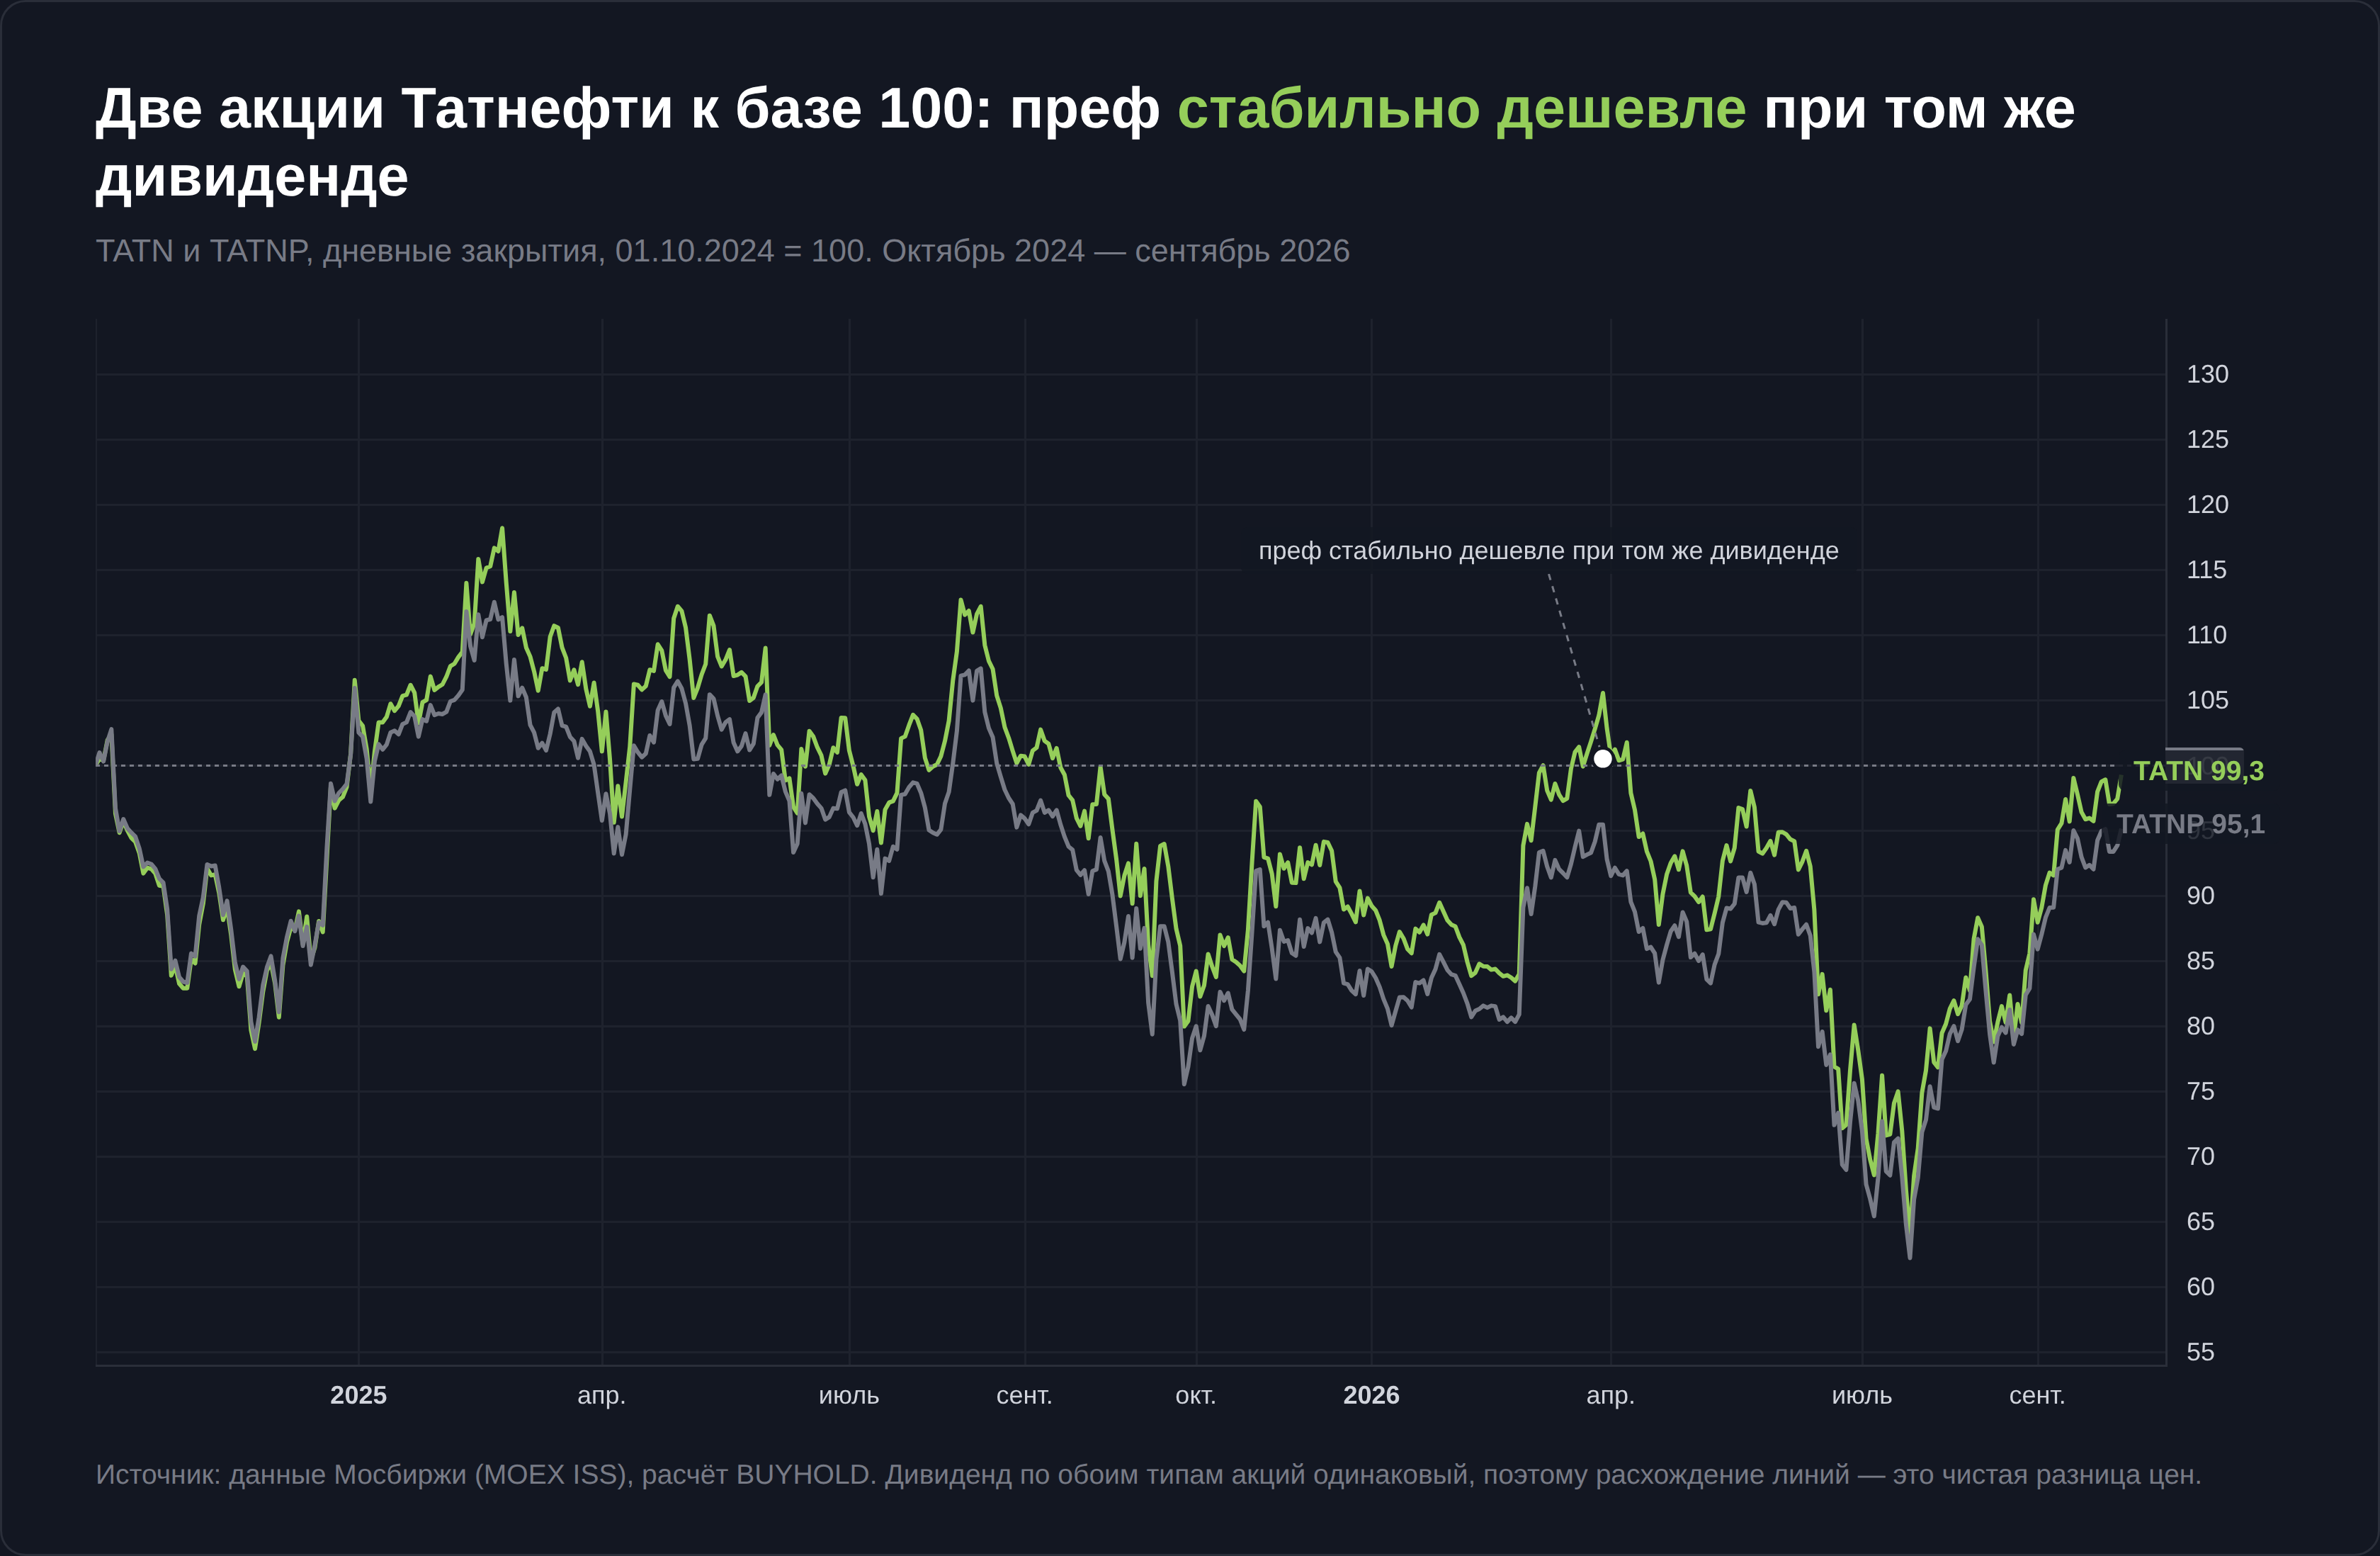
На практике дивиденды по обоим типам одинаковые. Начиная с 2020 года выплаты на обыкновенную и привилегированную акцию совпадают рубль в рубль, а в 2019 году префы получили на 1 ₽ больше за счёт уставного фикса. Разница между бумагами сводится к цене. На конец сентября 2026 года обычка стоила 630,7 ₽, преф 609,5 ₽, дисконт привилегированных акций составлял около 3–4% (значение живое, соотношение проверяйте перед покупкой). При равном дивиденде более низкая цена даёт префу более высокую доходность. По выплатам последних 12 месяцев выходит 5,6% против 5,4% у обычки, а с учётом объявленной октябрьской выплаты 8,6% против 8,3%.
Есть и второй слой различий. С 18 сентября 2026 года Мосбиржа повысила коэффициент free-float по обыкновенным акциям с 32% до 49%, а по привилегированным понизила со 100% до 79%. Вес TATN в индексах вырос, и индексные фонды докупают именно обыкновенные бумаги. Добавьте сюда больший дневной оборот обычки. Для дивидендной стратегии рациональнее преф, для торговли и игры на индексных перетоках ликвиднее обычка.
Если вы уже держите один тип и хотите переехать в другой, помните про налог. Продажа акций и покупка другого типа считаются двумя отдельными сделками, и с прибыли на продаже брокер удержит НДФЛ. Перекладка ради 3–4% дисконта окупается не сразу.
Финансовые результаты Татнефти
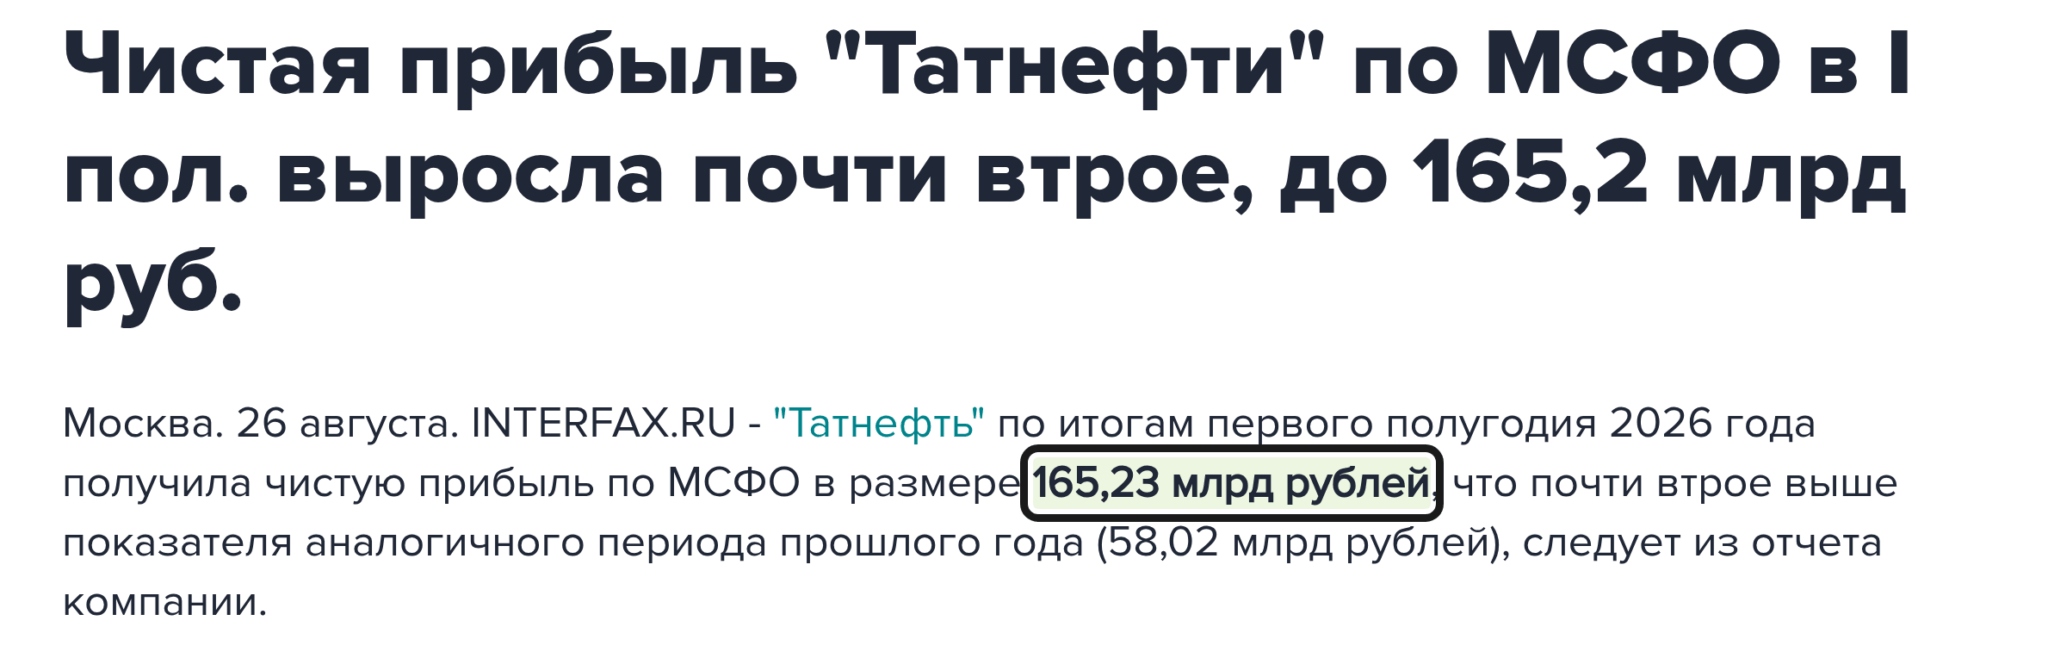
Чистая прибыль Татнефти за 2025 год составила 158,62 млрд ₽, падение к 2024 году составило 48%. За первое полугодие 2026 года компания уже заработала 165,23 млрд ₽, то есть больше, чем за весь предыдущий год. Эти две цифры задают всю дивидендную историю последних лет.
В 2025 году прибыль упала вдвое
| Показатель (МСФО) | 2024 | 2025 | Изменение |
|---|---|---|---|
| Выручка | 2 034 млрд ₽ | 1 820 млрд ₽ | −10,5% |
| EBITDA | ~480 млрд ₽ | 333–359 млрд ₽ | −26…−30% |
| Чистая прибыль | 306,1 млрд ₽ | 158,6 млрд ₽ | −48% |
| Инвестиции (CAPEX) | 170,9 млрд ₽ | 135,9 млрд ₽ | −20,5% |
| Чистый долг на конец года | 104,2 млрд ₽ | 32,0 млрд ₽ | −69% |
Причины падения лежат снаружи компании. Средняя цена нефти Urals в первом полугодии 2025 года составляла $59,17 за баррель, экспортные цены угнетали дисконты, а налоговая нагрузка на отрасль не снижалась. По оценке аналитиков Альфа-Банка, именно сочетание слабой нефти и сокращения демпфера съело почти половину прибыли.
Значения EBITDA у агентств различаются из-за методик расчёта. Финмаркет насчитал 332,88 млрд ₽, БКС 359 млрд ₽, поэтому в таблице указан диапазон.
Дивидендная арифметика при этом сошлась точно. Выплаты за 2025 год составили 79,3 млрд ₽, то есть ровно 50% чистой прибыли по МСФО и 54% прибыли по РСБУ. Политика «половина прибыли» выполнена и в худший год, но за счёт чего это удалось, видно в третьем подразделе.
В первом полугодии 2026 прибыль выросла почти втрое
| Показатель (МСФО) | H1 2025 | H1 2026 | Изменение |
|---|---|---|---|
| Выручка | 761,4 млрд ₽ | 881,7 млрд ₽ | +15,8% |
| EBITDA | 142,4 млрд ₽ | 263,0 млрд ₽ | +85% |
| Рентабельность по EBITDA | 18,7% | 29,8% | +11,1 п.п. |
| Чистая прибыль | 58,0 млрд ₽ | 165,2 млрд ₽ | ×2,9 |
Разворот объясняется той же внешней ценой, только с обратным знаком. Средняя цена Urals за полугодие поднялась до $67,91 за баррель, добыча выросла на 6,7% по мере расширения квот ОПЕК+, а рубль оставался умеренно крепким. EBITDA достигла 263 млрд ₽ по отчётности компании, рентабельность по ней вернулась к 29,8%. В сентябре 2026 года нефть ушла ещё выше, Brent торговался выше $100, так что база второго полугодия выглядит не хуже.
Долг, инвестиции и откуда деньги на дивиденды
Баланс компании крепкий. Чистый долг за 2025 год сократился со 104,2 до 32,0 млрд ₽, а по итогам первого полугодия 2026 года у Татнефти образовалась чистая денежная позиция. Отношение чистого долга к EBITDA составило минус 0,3. Закредитованности, которая могла бы угрожать выплатам, нет.
Правда, у поддержки дивиденда есть цена, и видна она в двух местах. Первое. По материалам к годовому собранию, финальный транш за 2025 год в размере 27 млрд ₽ компания не могла выплатить без привлечения заёмных средств. Второе. Инвестиции сокращаются второй год подряд, на 20,5% в 2025 году и ещё на 7,9% в первом полугодии 2026 года (НАНГС). Для дивидендного инвестора это работает здесь и сейчас, но добыча на старых месторождениях без вложений не держится бесконечно.
Итог по отчётности двоякий. Баланс и денежный поток позволяют платить половину прибыли без напряжения, но сама прибыль целиком зависит от цены нефти и налогового режима. Полугодие с Urals по $59 дало 58 млрд ₽, полугодие с Urals по $68 дало 165 млрд ₽. Оценивая будущие дивиденды, вы по сути оцениваете не Татнефть, а нефть.
Дивиденды Татнефти
Татнефть платит дивиденды три раза в год, и ни один год с 2017-го не остался без выплат, всего в нашей базе 25 выплат к лету 2026 года. Полный календарь всех выплат с датами и доходностями собран на странице дивидендов Татнефти.
Дивидендная политика обещает половину большей прибыли
Действующее положение обязывает направлять на дивиденды не менее 50% чистой прибыли по РСБУ или МСФО, в зависимости от того, какая из них окажется больше. Совет директоров при этом вправе учитывать инвестпрограмму и свободные денежные средства.
Формулировка «от большей из двух прибылей» встречается редко и работает в пользу акционера. В годы, когда рублёвая и международная отчётность расходятся, базой служит более высокая цифра. В 2025 году компания выполнила политику точно. Выплаты составили 79,3 млрд ₽, ровно 50% прибыли по МСФО и 54% по РСБУ. Годом раньше, когда прибыль была почти вдвое выше, payout достигал примерно 75% от МСФО, компания платила щедрее собственного минимума.
Выплаты идут тремя траншами в год. Совет директоров рекомендует дивиденд за первое полугодие в августе с реестром в октябре, за 9 месяцев в ноябре с реестром в январе, финальный в апреле с реестром в июле. Такая частота выгодно отличает акции Татнефти от большинства нефтяных компаний, которые платят раз или два в год. Деньги возвращаются инвестору быстрее, и их можно реинвестировать раньше.
Выплаты по годам
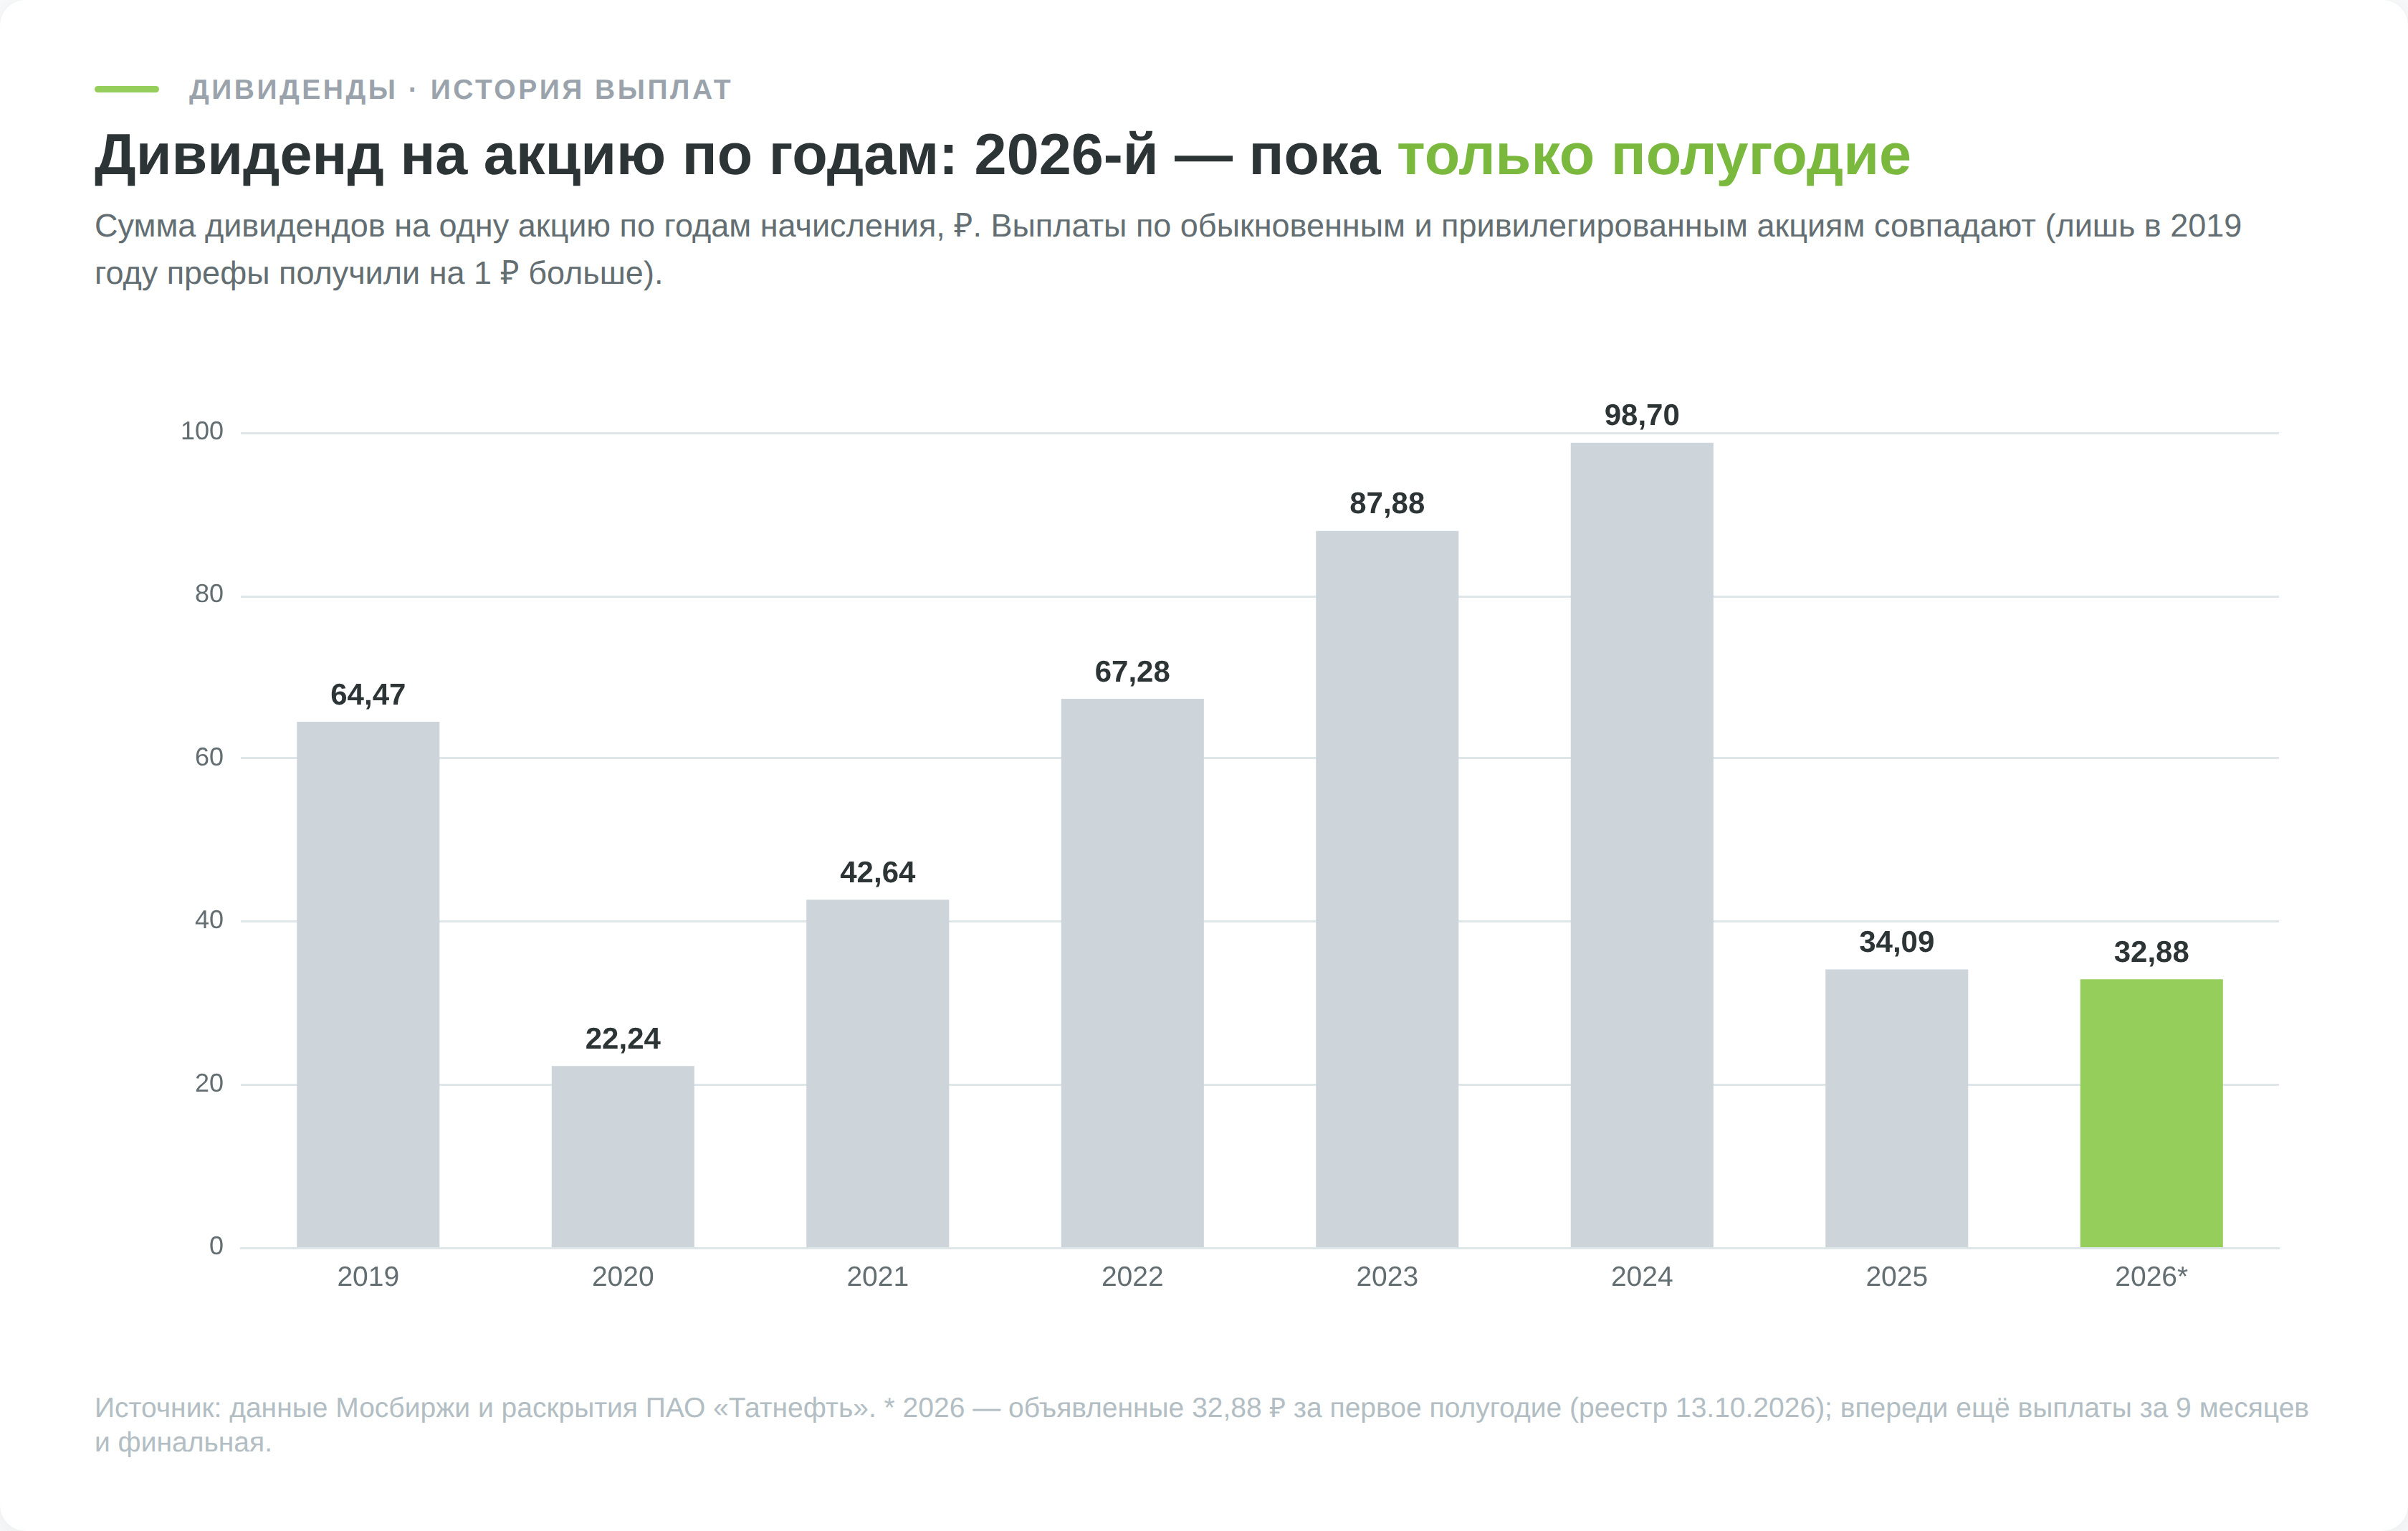
| Год | Дивиденд на акцию, ₽ | Комментарий |
|---|---|---|
| 2019 | 64,47 (префы 65,47) | единственный год с фиксированной надбавкой префам 1 ₽ |
| 2020 | 22,24 | нефть по $41,7, выплата сжалась втрое |
| 2021 | 42,64 | восстановление цен на нефть |
| 2022 | 67,28 | дорогая нефть и слабый рубль |
| 2023 | 87,88 | рекордная прибыль тех лет |
| 2024 | 98,70 | максимум за всю историю |
| 2025 | 34,09 | прибыль упала вдвое, дивиденд сжался в 2,9 раза |
| 2026 | 32,88 объявлено за полугодие | реестр 13.10.2026, выплата 18.11.2026 |
Таблица читается как кардиограмма российской нефти. Дивиденд повторяет прибыль, а прибыль повторяет цену Urals в рублях. История выплат по годам ведётся на странице дивидендов Татнефти.
Ещё одна проверка на трезвость. Если сопоставить каждую выплату с ключевой ставкой на дату отсечки, дивиденд Татнефти обгонял ставку лишь один раз из 25. Стабильность выплат не делает их высокими в сравнении с безрисковой альтернативой, к этому вернёмся в разделе про оценку.
Ближайшая отсечка 13 октября 2026 года
Совет директоров 20 августа 2026 года рекомендовал 32,88 ₽ на акцию за первое полугодие, собрание утвердило выплату 24 сентября, реестр закрывается 13 октября, деньги поступят до 18 ноября 2026 года. Поскольку расчёты на Мосбирже идут в режиме Т+1, последний день покупки под эту выплату приходится на 12 октября. Даты всех отсечек удобно отслеживать в календаре дивидендов.
Когда я пересчитывал объявленную выплату на прибыль полугодия, получилось 46% от 165,2 млрд ₽ по МСФО, а не обещанные 50%. Совет директоров либо ориентировался на другую базу из пары РСБУ и МСФО, либо сознательно оставил запас на вторую половину года.
На год вперёд Т-Инвестиции прогнозируют суммарный дивиденд около 55 ₽ на акцию. Если нефть удержится на уровнях сентября 2026 года, когда Brent стоил выше $100, прогноз выглядит достижимым, но это ставка на цену нефти, а не на компанию.
Дивидендный гэп и тактика вокруг отсечки
После даты отсечки акция открывается ниже примерно на размер дивиденда, это называется дивидендным гэпом. Механика важна для тактики. Дивиденд приходит за вычетом НДФЛ 13%, а цена падает на полную сумму. На выплате 32,88 ₽ держатель получит чистыми 28,61 ₽ на акцию, а гэп вниз составит около 32,88 ₽. Арифметически покупка сразу после отсечки выгоднее покупки в последний день перед ней, если только гэп не закроется быстрым ростом.
Сама скорость закрытия гэпов у Татнефти зависит от рыночного фона и заранее не гарантирована. Подробную механику гэпов и тактики вокруг них мы разбирали в статье про дивидендный гэп. И держите в голове технический момент. Разрывы вниз на датах отсечек не являются торговыми сигналами, это бухгалтерия, а не смена тренда.
Сколько стоят акции Татнефти по мультипликаторам
По итогам последних 12 месяцев прибыли акции Татнефти стоят заметно дешевле собственных средних значений. Расчёт ниже построен на цене 29 сентября 2026 года (630,7 ₽), капитализации около 1,46 трлн ₽ и прибыли LTM 265,8 млрд ₽, которая складывается из итогов 2025 года и двух полугодий 2025 и 2026 годов. Значения живые, пересчитывайте на текущую дату.
P/E и дивидендная доходность
Коэффициент P/E по прибыли 2025 года составляет 9,2, а по прибыли последних 12 месяцев уже 5,5. Прибыль восстановилась, а цена акций ещё нет. Мультипликатор EV/EBITDA находится в районе 2,8–2,9, поскольку по итогам полугодия у компании чистая денежная позиция, а EBITDA за 12 месяцев оценивается в 453–480 млрд ₽.
По выплаченным за последние 12 месяцев дивидендам (34,09 ₽) доходность составляет 5,4% по обычке и 5,6% по префам, а с учётом объявленной октябрьской выплаты 32,88 ₽ на горизонте года выходит 8,3% и 8,6%.
Дешевизна по мультипликаторам у нефтяных компаний России структурная. Рынок закладывает санкционные риски, налоговое давление и потолок роста добычи. Низкий P/E сам по себе не аргумент за покупку, но он задаёт точку отсчёта для сравнения внутри сектора.
Татнефть против других нефтяных компаний
Сравнение построено на дивидендах за 2025 год к ценам конца сентября 2026 года по данным Мосбиржи, даты отсечек взяты из решений советов директоров. Доходности других компаний считаются по той же методике, что и у Татнефти, иначе сравнение бессмысленно. Для Татнефти дополнительно указана доходность с учётом объявленной октябрьской выплаты.
| Компания | Цена, ₽ | Дивиденд за 2025 год, ₽ | Доходность по выплатам 2025 года | Ближайшая отсечка |
|---|---|---|---|---|
| Татнефть (ао/ап) | 630,7 / 609,5 | 34,09 | 5,4% / 5,6% (с объявленной 8,3% / 8,6%) | 13.10.2026 (32,88 ₽) |
| Лукойл | 5 369 | 675 | ~12,5% | не объявлена, ориентир декабрь 2026 |
| НОВАТЭК | 1 044 | 82,73 | ~7,9% | 12.10.2026 (35,5 ₽) |
| Роснефть | 361,5 | 13,83 | ~3,8% | решение по 9М не принято |
| Сургутнефтегаз (ап) | 40,4 | 0,85 | ~2,1% | лето 2027 |
Формально доходнее всех акции Лукойла, около 12,5% по выплатам года, но компания с октября 2025 года находится под блокирующими санкциями США и уже отменяла заседание совета директоров по дивидендам.
По выплатам 2025 года Татнефть уступает Лукойлу и НОВАТЭКу, но с учётом объявленного октябрьского транша её доходность поднимается до 8,3–8,6% и выходит на второе место в таблице, а выплаты при этом идут трижды в год и без блокирующего санкционного статуса. Сургутнефтегаз с доходностью около 2% дивидендной историей сейчас не является, это ставка на валютную переоценку кубышки. У Роснефти дивидендный потенциал ограничен долговой нагрузкой.
Дивиденд против ОФЗ и вклада
Ключевая ставка на конец сентября 2026 года составляет 14% годовых, доходность десятилетних ОФЗ находится около 16,9%, вклады в крупных банках дают 13–15%. Даже с учётом объявленной выплаты доходность акций Татнефти 8,3–8,6% заметно ниже безрисковой альтернативы.
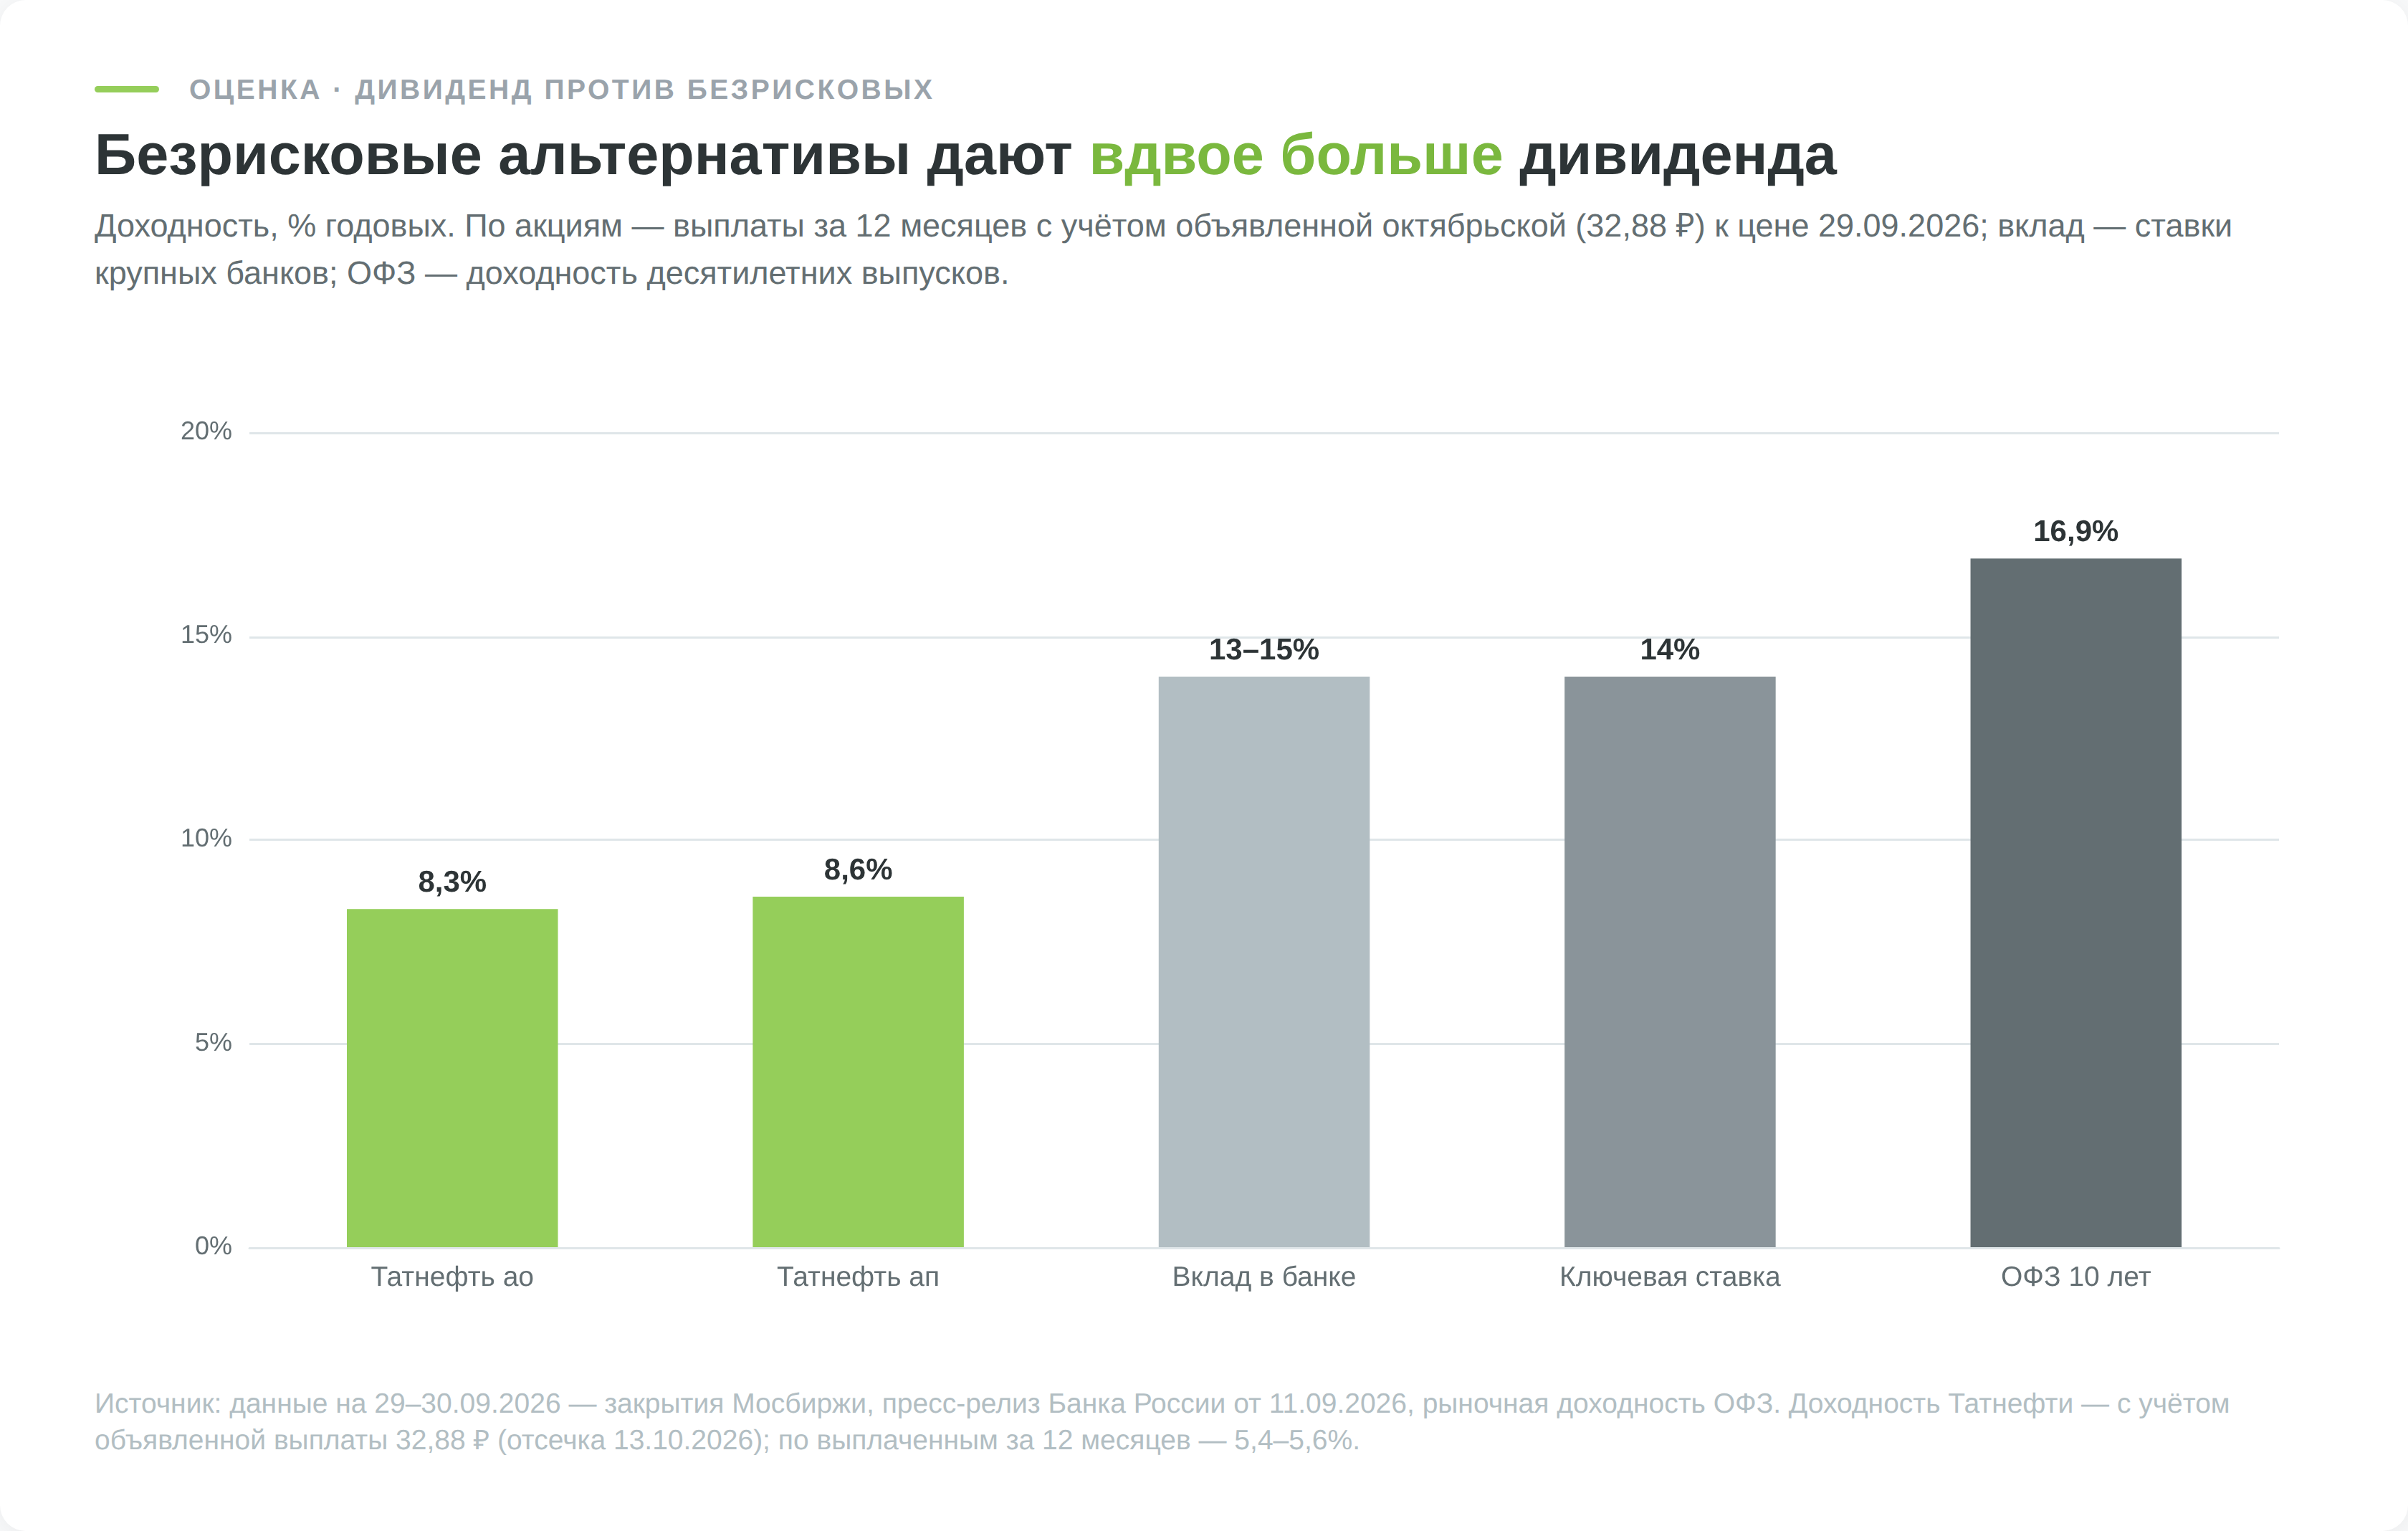
Вывод из сравнения неудобный, но честный. Как чисто дивидендная бумага акции Татнефти сейчас проигрывают облигациям и вкладам с поправкой на риск. Покупка оправдана только как ставка на рост цены вслед за прибылью и нефтью, где дивиденд выступает приятной добавкой, а не главным содержанием сделки.
Что движет ценой акций Татнефти
Курс акций Татнефти повторяет рублёвую цену нефти с поправкой на дивидендные ожидания. Средняя цена Urals за первое полугодие 2026 года составила $67,91 за баррель против $59,17 годом ранее, а в сентябре Brent на фоне эскалации на Ближнем Востоке поднимался выше $107. При курсе около 84 ₽ за доллар рублёвая цена нефти сейчас одна из самых высоких за последние годы.
Нефть, рубль и квоты ОПЕК+
Цепочка влияния выглядит так. Мировая цена задаёт выручку за баррель, курс доллара переводит её в рубли, а квота ОПЕК+ определяет, сколько баррелей компания вправе добыть. В 2026 году все три множителя работали в плюс. Альянс летом ежемесячно повышал квоты примерно на 188 тысяч баррелей в сутки, ОАЭ в мае вышли из соглашения, что ослабило дисциплину сокращений, и добыча Татнефти выросла на 6,7% за полугодие.
У медали есть обратная сторона, и она симметричная. Рост квот давит на цену, а падение цены бьёт по прибыли сильнее, чем помогает объём. Полугодие с Urals по $59 принесло компании 58 млрд ₽ прибыли, полугодие с Urals по $68 принесло 165 млрд ₽. Прибыль выросла почти втрое на росте цены всего в 15%, и это главное, что нужно понимать о бумаге.
Падение 2025 года и ралли 2026-го
2025 год акции закончили снижением на 15,7%. Пик пришёлся на февраль (764,3 ₽ по закрытию 25 февраля), а к первой неделе января 2026 года цена ушла в диапазон 562–577 ₽. Дно пришлось на середину июля 2026 года. 17 июля, через два дня после дивидендной отсечки, обычка закрылась на 413 ₽. Затем совпали три драйвера.
Прибыль полугодия выросла почти втрое, совет директоров рекомендовал 32,88 ₽, а нефть ушла выше $100. К концу сентября цена вернулась к 630 ₽, плюс больше 50% от июльского минимума. Упомянутое выше повышение free-float до 49% добавило спрос со стороны индексных фондов.
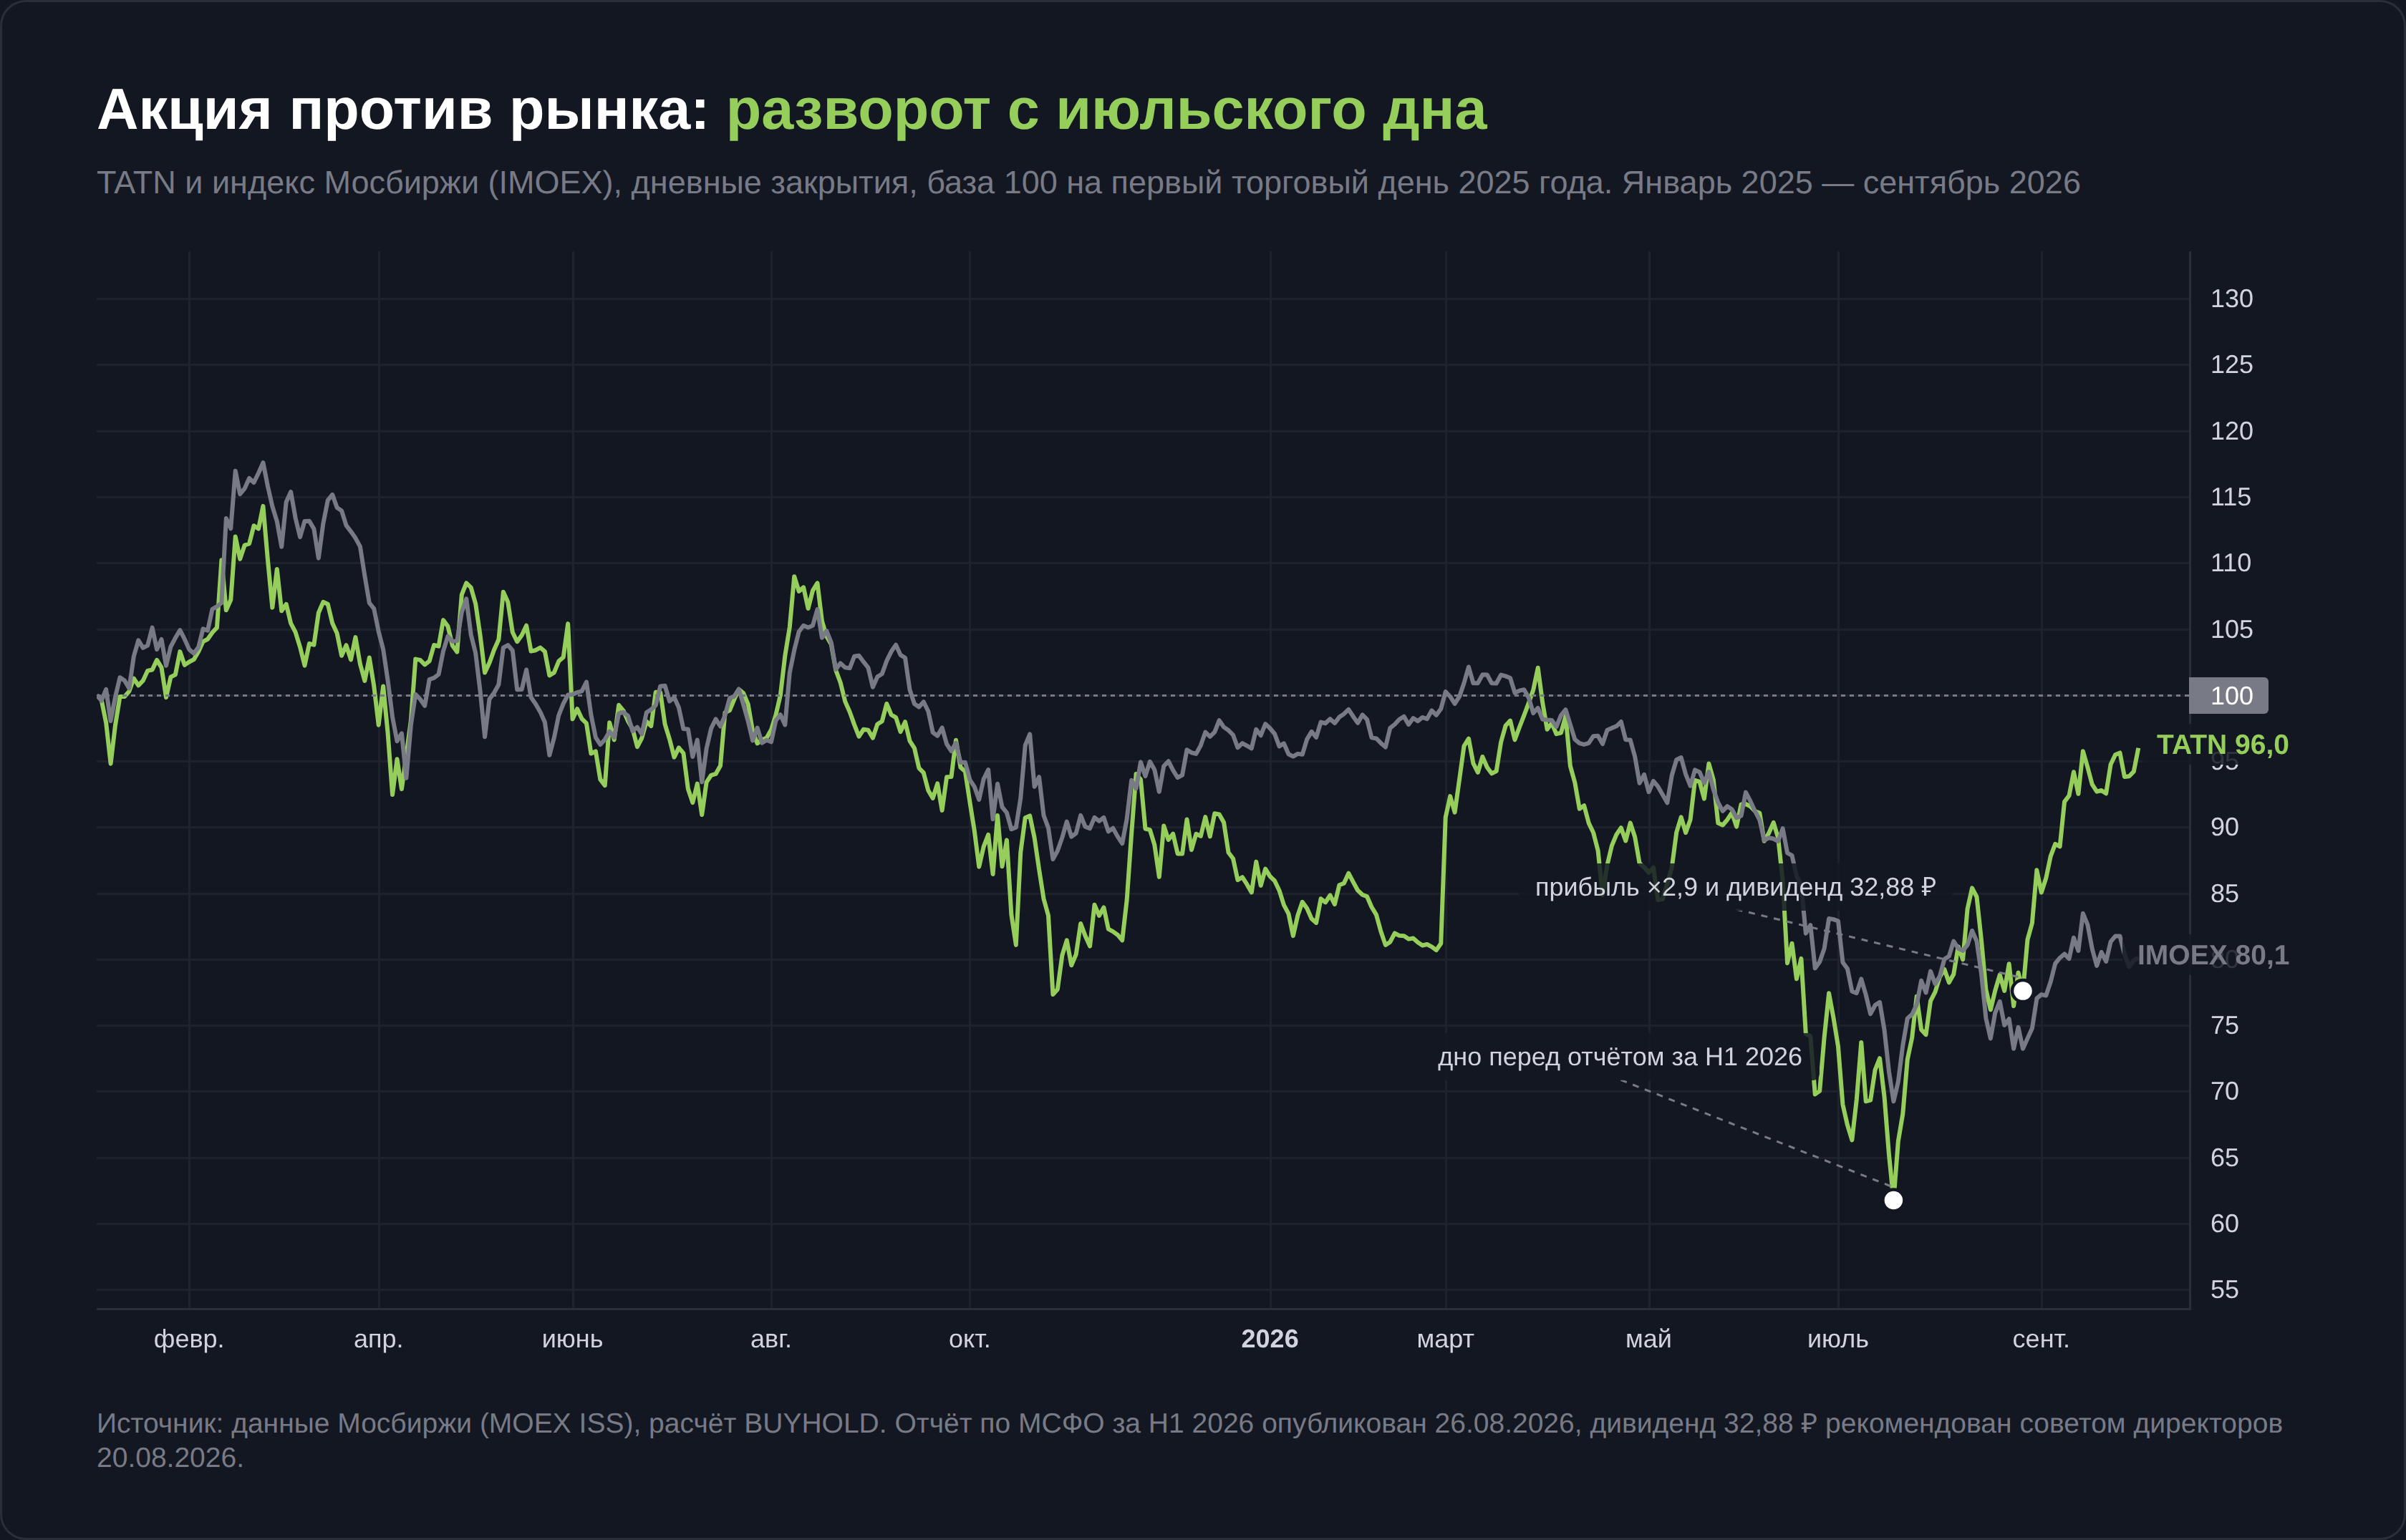
Из истории следует неудобный вывод. Покупка на дне июля дала за три месяца больше, чем дивиденды за несколько лет. Но дно угадали бы немногие, и в тот момент его формировали те же новости про нефть и прибыль, только с обратным знаком.
Риски инвестиций в акции Татнефти
Главный риск бумаги описан в предыдущих разделах. Прибыль и дивиденд целиком зависят от цены нефти, всё остальное надстройка.
Атаки БПЛА на ТАНЕКО
Летом 2026 года НПЗ ТАНЕКО в Нижнекамске несколько раз становился объектом атак беспилотников, в том числе 12 июня и 20 августа. По оценке Альфа-Банка, после атаки 12 июня завод полностью останавливал переработку. Ущерб в отчётности компания отдельно не раскрывала. По итогам первого полугодия результаты всё равно выросли почти втрое, но августовские атаки относятся уже ко второму полугодию.
Риск тем не менее структурный. Завод мощностью 16,2 млн тонн обеспечивает 63% выручки группы через нефтепродукты, и длительная остановка даже части мощностей ударила бы по самой прибыльной части бизнеса. Это единственный актив в периметре Татнефти, сосредоточенный в одной точке и находящийся в зоне досягаемости.
Британские санкции и чего пока нет
В декабре 2025 года Великобритания включила Татнефть в санкционный список, что означает заморозку активов в британской юрисдикции. В блокирующий список SDN США компания на дату публикации не входит, в отличие от Лукойла и Роснефти, попавших под блокирующие санкции в октябре 2025 года.
Пример Лукойла, который после внесения в SDN отменял заседание совета директоров по дивидендам, показывает, как быстро этот риск превращается в деньги акционеров. Статус стоит проверять перед покупкой по текущим санкционным спискам.
Налоги и демпфер
Год 2025 показал асимметрию налогового режима. При падении цен на нефть нагрузка на отрасль не снижается симметрично, а сокращение демпфера дополнительно ударило по переработке. Прибыль упала на 48% при снижении выручки всего на 10,5%. Любые новые инициативы по изъятию доходов отрасли в бюджет, которые регулярно обсуждаются при дефиците, ложатся на акционеров напрямую через уменьшение дивидендной базы.
Дивиденд без гарантированного минимума
Политика привязана к прибыли, а не к сумме. Никакого фиксированного дивиденда в рублях не существует, если не считать уставного минимума 1 ₽ по префам. Слабая нефть означает сжатие выплат, и 2025 год это доказал. Годовой дивиденд упал со 98,7 до 34,09 ₽. Поддержка со стороны Татарстана, заинтересованного в пополнении бюджета, смягчает этот риск, но не отменяет его, а заёмный финальный транш 2025 года показывает, где проходит граница такой поддержки.
Из той же структуры владения следует и последний риск. При контроле республики интересы миноритариев стоят на втором месте. Рассчитывать на выкупы, рост свободного обращения сверх индексных требований или иные шаги навстречу рынку здесь не приходится.
Прогнозы аналитиков и что отслеживать держателю
Консенсус инвестдомов по акциям Татнефти на середину сентября 2026 года составляет 710 ₽, потенциал около 13% к цене 29 сентября. Разброс оценок широкий, от 581 до 945 ₽.
| Инвестдом | Дата | Целевая цена | Потенциал к 630,7 ₽ |
|---|---|---|---|
| АКБФ | июнь 2026 | 939 ₽ | +49% |
| SberCIB | 21.08.2026 | 815 ₽ | +29% |
| Альфа-Банк | 06.06.2026 | 725–945 ₽ | +15…+50% |
| Консенсус РБК | 16.09.2026 | 710 ₽ | +13% |
| Финам | 28.08.2026 | 581,5 ₽ | −8% |
Все эти модели упираются в один входной параметр, цену нефти. Когда она стояла ниже $60, те же дома резали прогнозы, когда ушла выше $100, повышали. Относитесь к таргетам как к настроению рынка, а не как к обещанию. Точность годовых прогнозов по нефтяным бумагам исторически невысока ровно по этой причине.
Что отслеживать держателю
Ближайшие контрольные точки для владельца акций Татнефти. Совет директоров по дивидендам за 9 месяцев в ноябре 2026 года, заседание ЦБ по ставке 23 октября 2026 года, ежемесячные решения ОПЕК+ по квотам, рублёвая цена Urals и новости о состоянии ТАНЕКО. Даты всех отсечек по бумаге есть в том же календаре дивидендов, о котором шла речь выше. Санкционный статус компании проверяйте по текущим спискам, ситуация с октября 2025 года менялась дважды.
Плюсы и минусы инвестиций в акции Татнефти
Как купить акции Татнефти
Оба типа акций торгуются в первом уровне листинга Мосбиржи и доступны любому российскому брокеру без ограничений по квалификации. Выбор площадки удобно начать с нашего рейтинга брокеров акций, а общий порядок сделки описан в статье о том, как купить акции физическому лицу.
Брокер и ИИС
Для дивидендной стратегии вокруг Татнефти логичен индивидуальный инвестиционный счёт третьего типа, единственный, который открывают с 2024 года. Он совмещает вычет на взнос до 52 000 ₽ в год при пополнении до 400 000 ₽ и освобождение дохода при удержании, но минимальный срок для договоров 2024–2026 годов составляет 5 лет и дальше растёт до 10. Подробные условия разобраны в статье про ИИС. Если горизонт короче пяти лет, открывайте обычный брокерский счёт.
Пошаговый порядок покупки
- Откройте брокерский счёт или ИИС-3 онлайн, это занимает 10–15 минут по паспорту.
- Пополните счёт рублями через СБП или картой.
- Найдите тикер TATN или TATNP и сравните цены. При одинаковом дивиденде преф обычно дешевле.
- Выставьте заявку. Учтите режим расчётов Т+1 и даты отсечек. Под выплату 32,88 ₽ с реестром 13 октября 2026 года последним днём покупки было 12 октября.
- После выплаты проверьте в отчёте брокера сумму дивиденда и удержанный налог.
Допустим, вы купили 100 обыкновенных акций по 630,7 ₽, это 63 070 ₽. Дивиденд за полугодие по такому пакету составил бы 3 288 ₽ до налога и 2 861 ₽ после удержания НДФЛ. Сумма выбрана для удобства счёта, механика повторяется при любом размере позиции.
Налоги для инвестора из России
Дивиденды по российским акциям приходят уже очищенными от налога. Брокер как налоговый агент удерживает 13% при совокупном годовом доходе до 2,4 млн ₽ и 15% с превышения (ст. 224 НК РФ). Прибыль от продажи акций облагается по той же шкале, а при владении бумагами дольше 3 лет действует льгота на долгосрочное владение, которая освобождает до 3 млн ₽ прибыли за каждый год владения. Подробности и тонкие места вроде сальдирования убытков разобраны в статье про налоги на инвестиции.
Складывая всё вместе. Акции Татнефти сегодня это ставка на дорогую нефть с дивидендной подушкой 8,3–8,6% годовых с учётом объявленной выплаты и тремя траншами в год. Для инвестора с горизонтом от 3 лет, который готов к качелям вслед за нефтью, префы выглядят рациональнее обычки. Для того, кто ищет спокойный доход без риска, бумага не подходит уже по арифметике. ОФЗ и вклады дают больше её дивиденда.
Материал носит информационный характер и не является инвестиционной рекомендацией. Инвестиции в акции связаны с риском потери капитала, доходность прошлых лет не гарантирует будущих выплат. Перед сделкой сверьте цены, даты отсечек и санкционный статус компании на текущую дату.