Нефть закончила неделю дороже, а российские акции выросли заметнее большинства активов из нашей таблицы. Однако общий подъём индекса не говорит, что каждая бумага принесла прибыль. Среди банков и технологических компаний результаты разошлись. На долговом рынке такого же движения не произошло. Тот, кто сравнивает акции с облигациями, видит уже не единый поворот рынка, а разную оценку риска и будущих денежных потоков.
Правила обращения с цифровыми валютами получили первых зарегистрированных участников. Для владельца монет это прежде всего вопрос о том, какую именно услугу вправе оказывать конкретная организация.
Минфин России увеличил операции по бюджетному правилу, но из одного совпадения с курсом нельзя вывести причину движения рубля. За пределами России американский регулятор выдал ограниченное разрешение на операции с российским дизелем. Оно не снимает остальных санкционных условий.
Рынки в цифрах
| Актив | Динамика | Закрытие недели | За неделю | За месяц | С начала года |
|---|---|---|---|---|---|
| Индекс Мосбиржи | 2 401,80 | +5,35% | +6,09% | −12,89% | |
| RGBI | 110,85 | −0,31% | −2,48% | −6,34% | |
| S&P 500 | 7 811,54 | +1,15% | +2,29% | +13,18% | |
| Brent | 104,43 $ | +2,13% | +3,18% | +69,09% | |
| Золото | 4 220,30 $ | +1,39% | −5,39% | −5,19% | |
| Биткоин | 82 404,01 $ | −4,71% | +5,38% | −12,16% | |
| USD/RUB | 84,9048 ₽ | +1,70% | — | — |
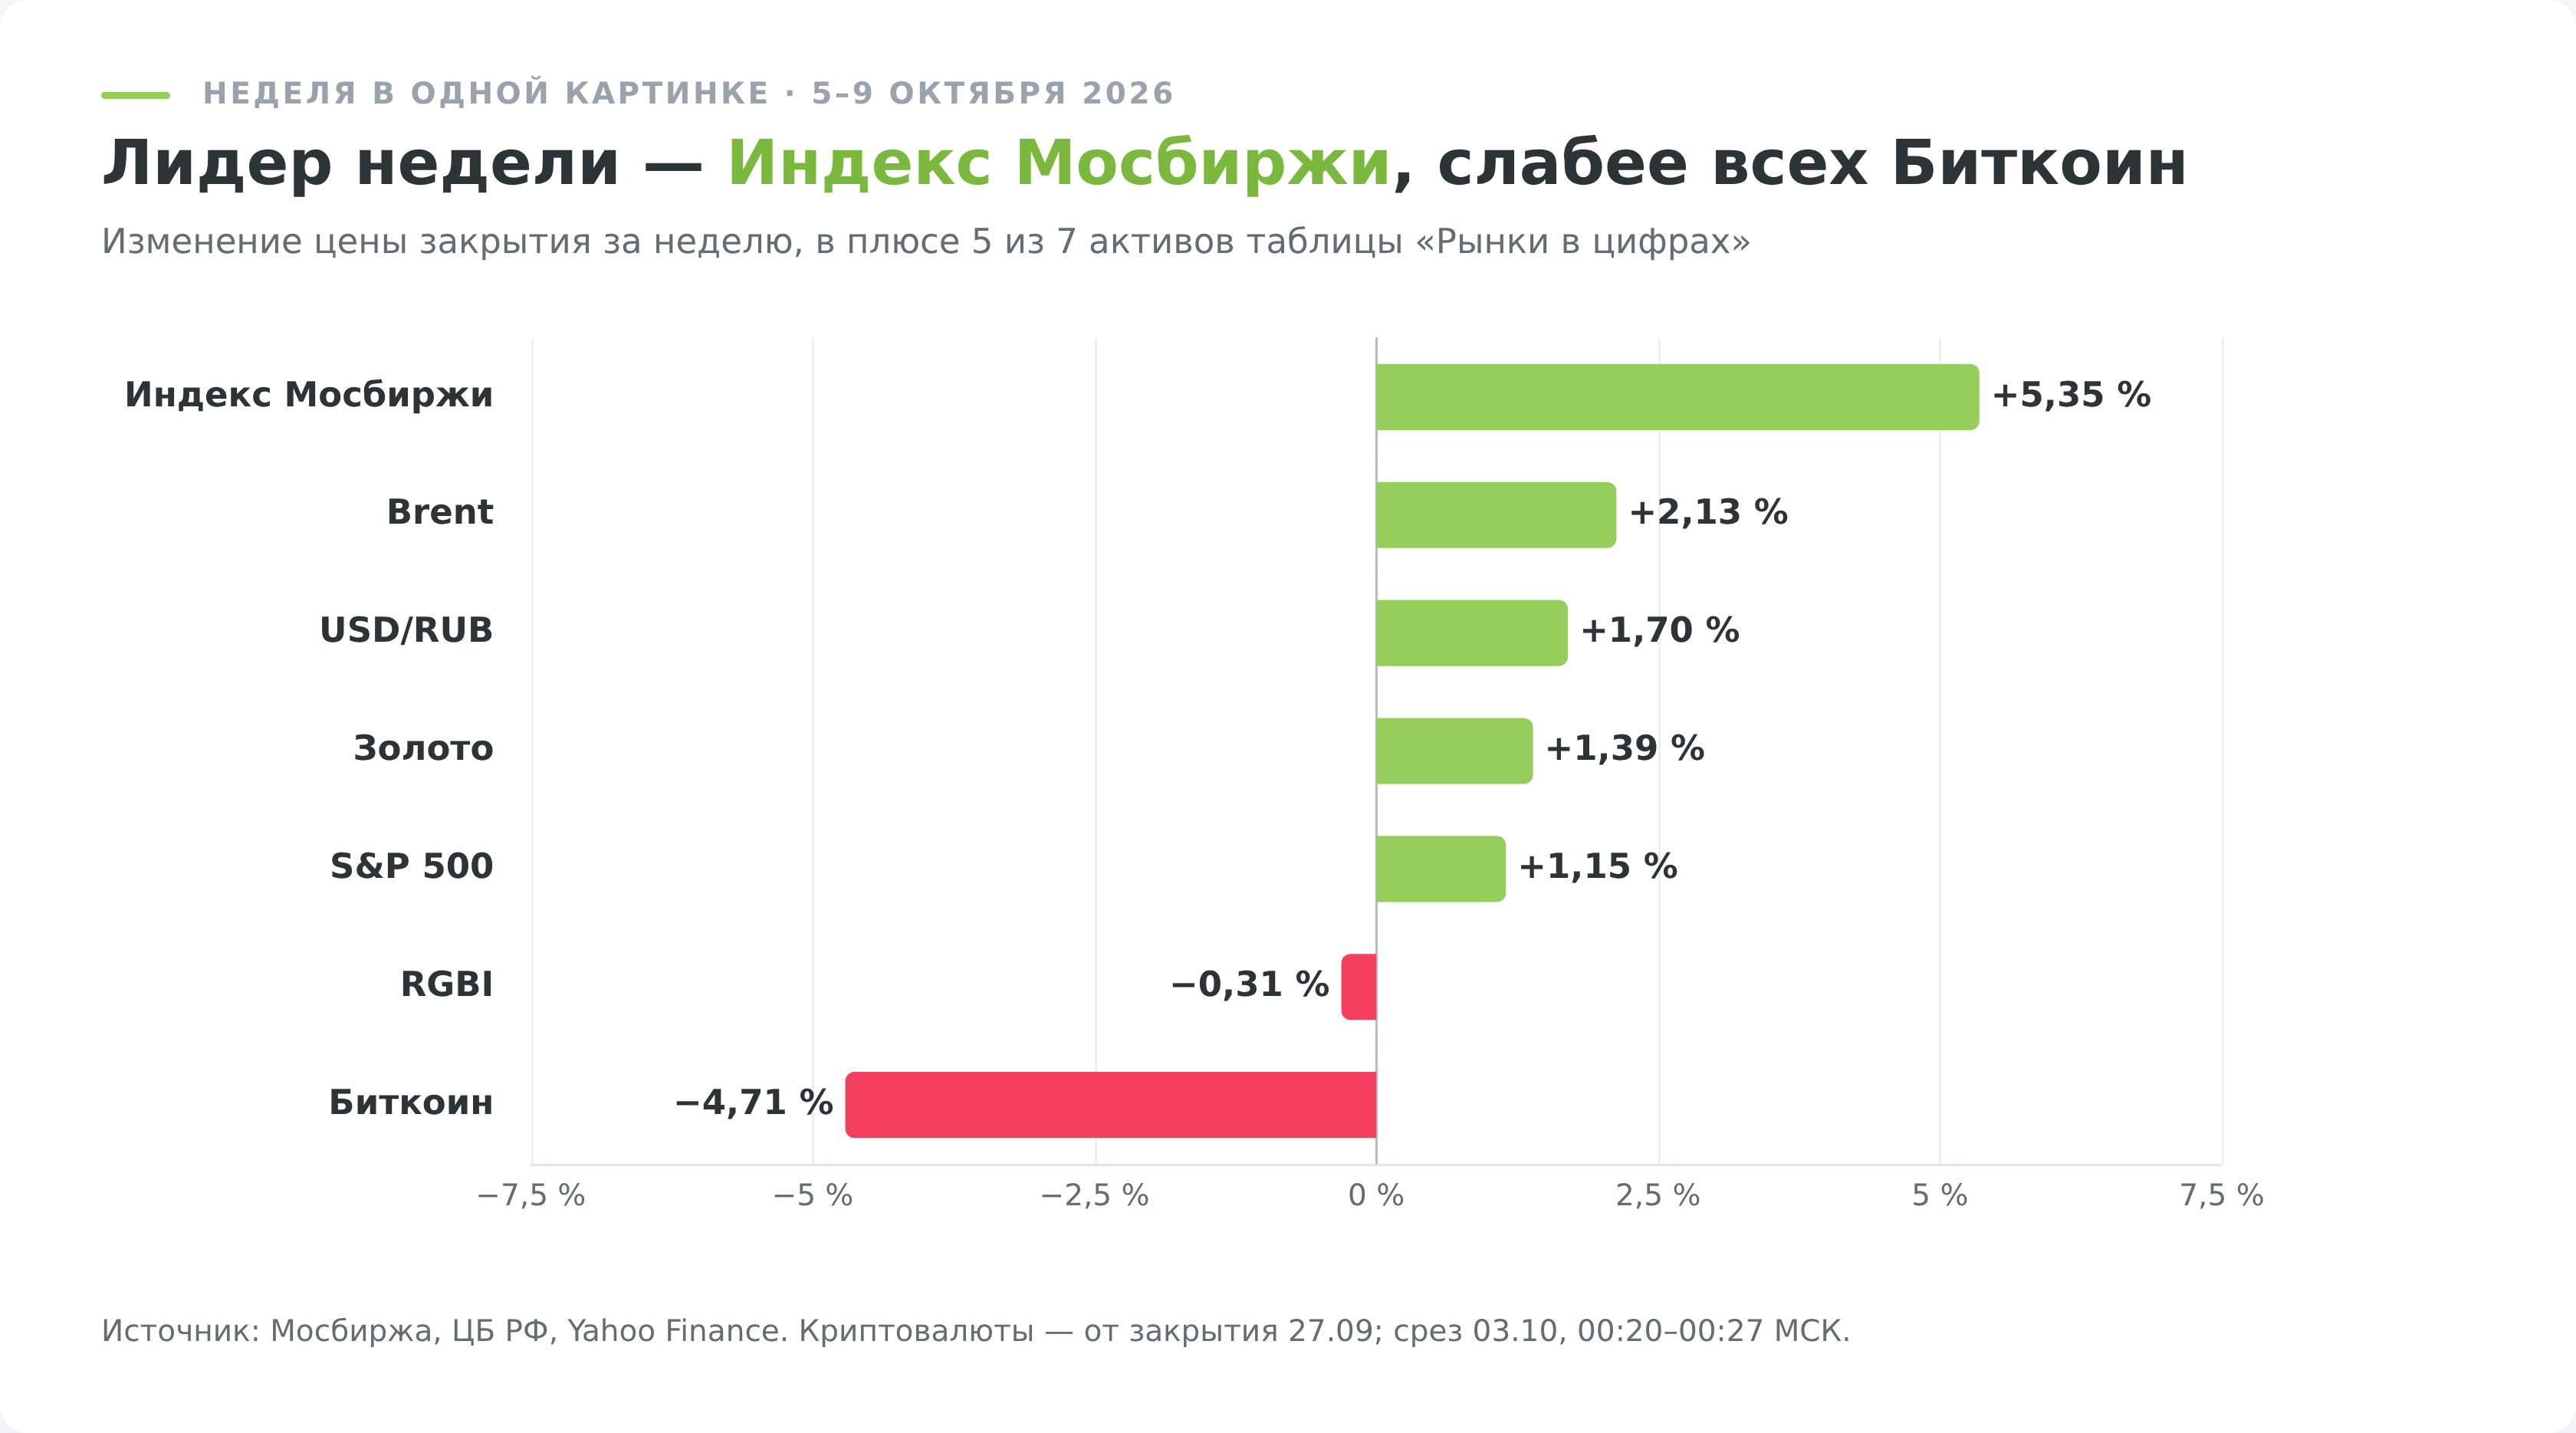
Для биржевых активов сравниваются закрытия 2 и 9 октября, для криптовалют закрытия 4 и 9 октября. Официальный USD/RUB относится к 10 октября. Для индекса Мосбиржи итоговая дневная свеча MOEX ISS включает вечерние торги. Пресс-релиз биржи отдельно фиксирует закрытие основной сессии в 19:00. Месяц и год взяты из отдельного исторического среза в валюте котирования, без налогов и комиссий.
BUYHOLD Stress Index
на 5 октября 2026Из чего складывается — вклад каждого фактора в напряжение:
Архивный индекс стресса инвестора этой недели доступен в инструменте BUYHOLD.
Акции вернулись к середине годового диапазона
Индекс Мосбиржи на конец недели находился примерно посередине между годовым минимумом и максимумом, хотя с начала года его результат оставался отрицательным. Ускорение одной недели не отменяет пройденной за год просадки. RGBI за то же окно снизился. Рост акций пока нельзя описать как синхронное удешевление риска во всех классах активов.
Что изменилось за неделю в экономике, налогах и законах
ЦБ допустил первых участников криптоинфраструктуры
6 октября Банк России сообщил о включении 5 организаций в реестр цифровых депозитариев и 4 в реестр организаций по обмену цифровых валют. Это разные виды деятельности. Депозитарий учитывает права и обеспечивает доступ к адресам, обменная организация покупает и продаёт активы от собственного имени.
К 9 октября опубликованный реестр обменных организаций уже содержал 6 записей. Сбер числится среди депозитариев, ВТБ числится в обоих реестрах, «Т-Инвест Лаб» входит в реестр обменных организаций. Название банковской группы само по себе не даёт всем её компаниям одинакового статуса.
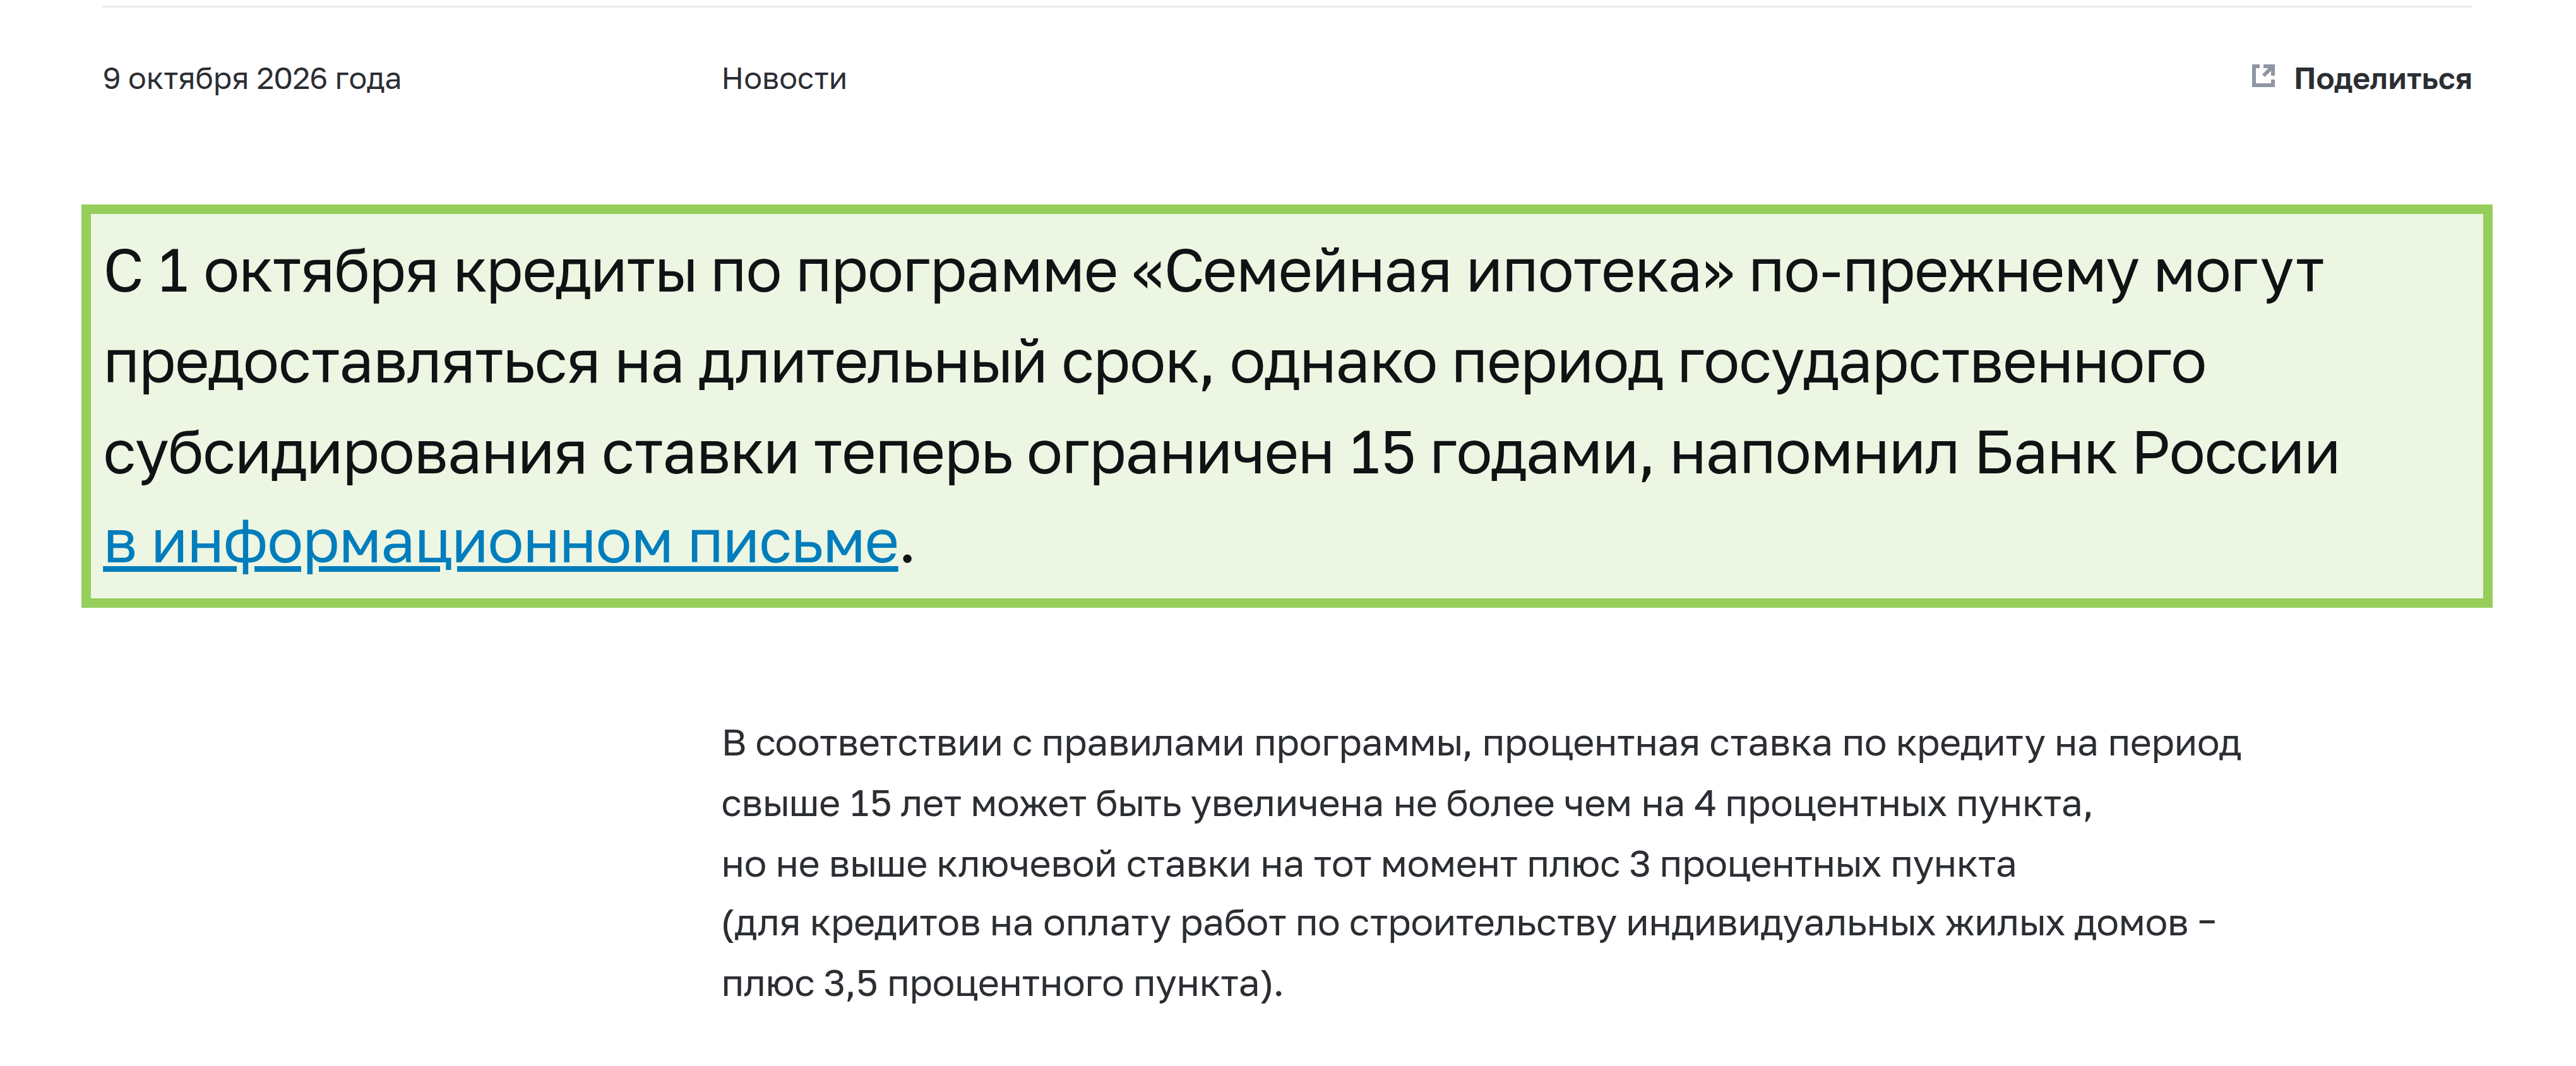
Минфин расширил покупки валюты и золота
Минфин объявил операции по бюджетному правилу с 7 октября по 6 ноября на 279,42 млрд ₽, или эквивалент 12,7 млрд ₽ в день. Это плановый объём на указанный период, а не сумма уже исполненных сделок в обзорную неделю.
Он важен для рублёвой ликвидности и валютного рынка, но динамика USD/RUB зависит также от продаж экспортёров, импортного спроса и общего спроса на валюту. Совпадение даты объявления с движением курса не отделяет вклад каждой силы.
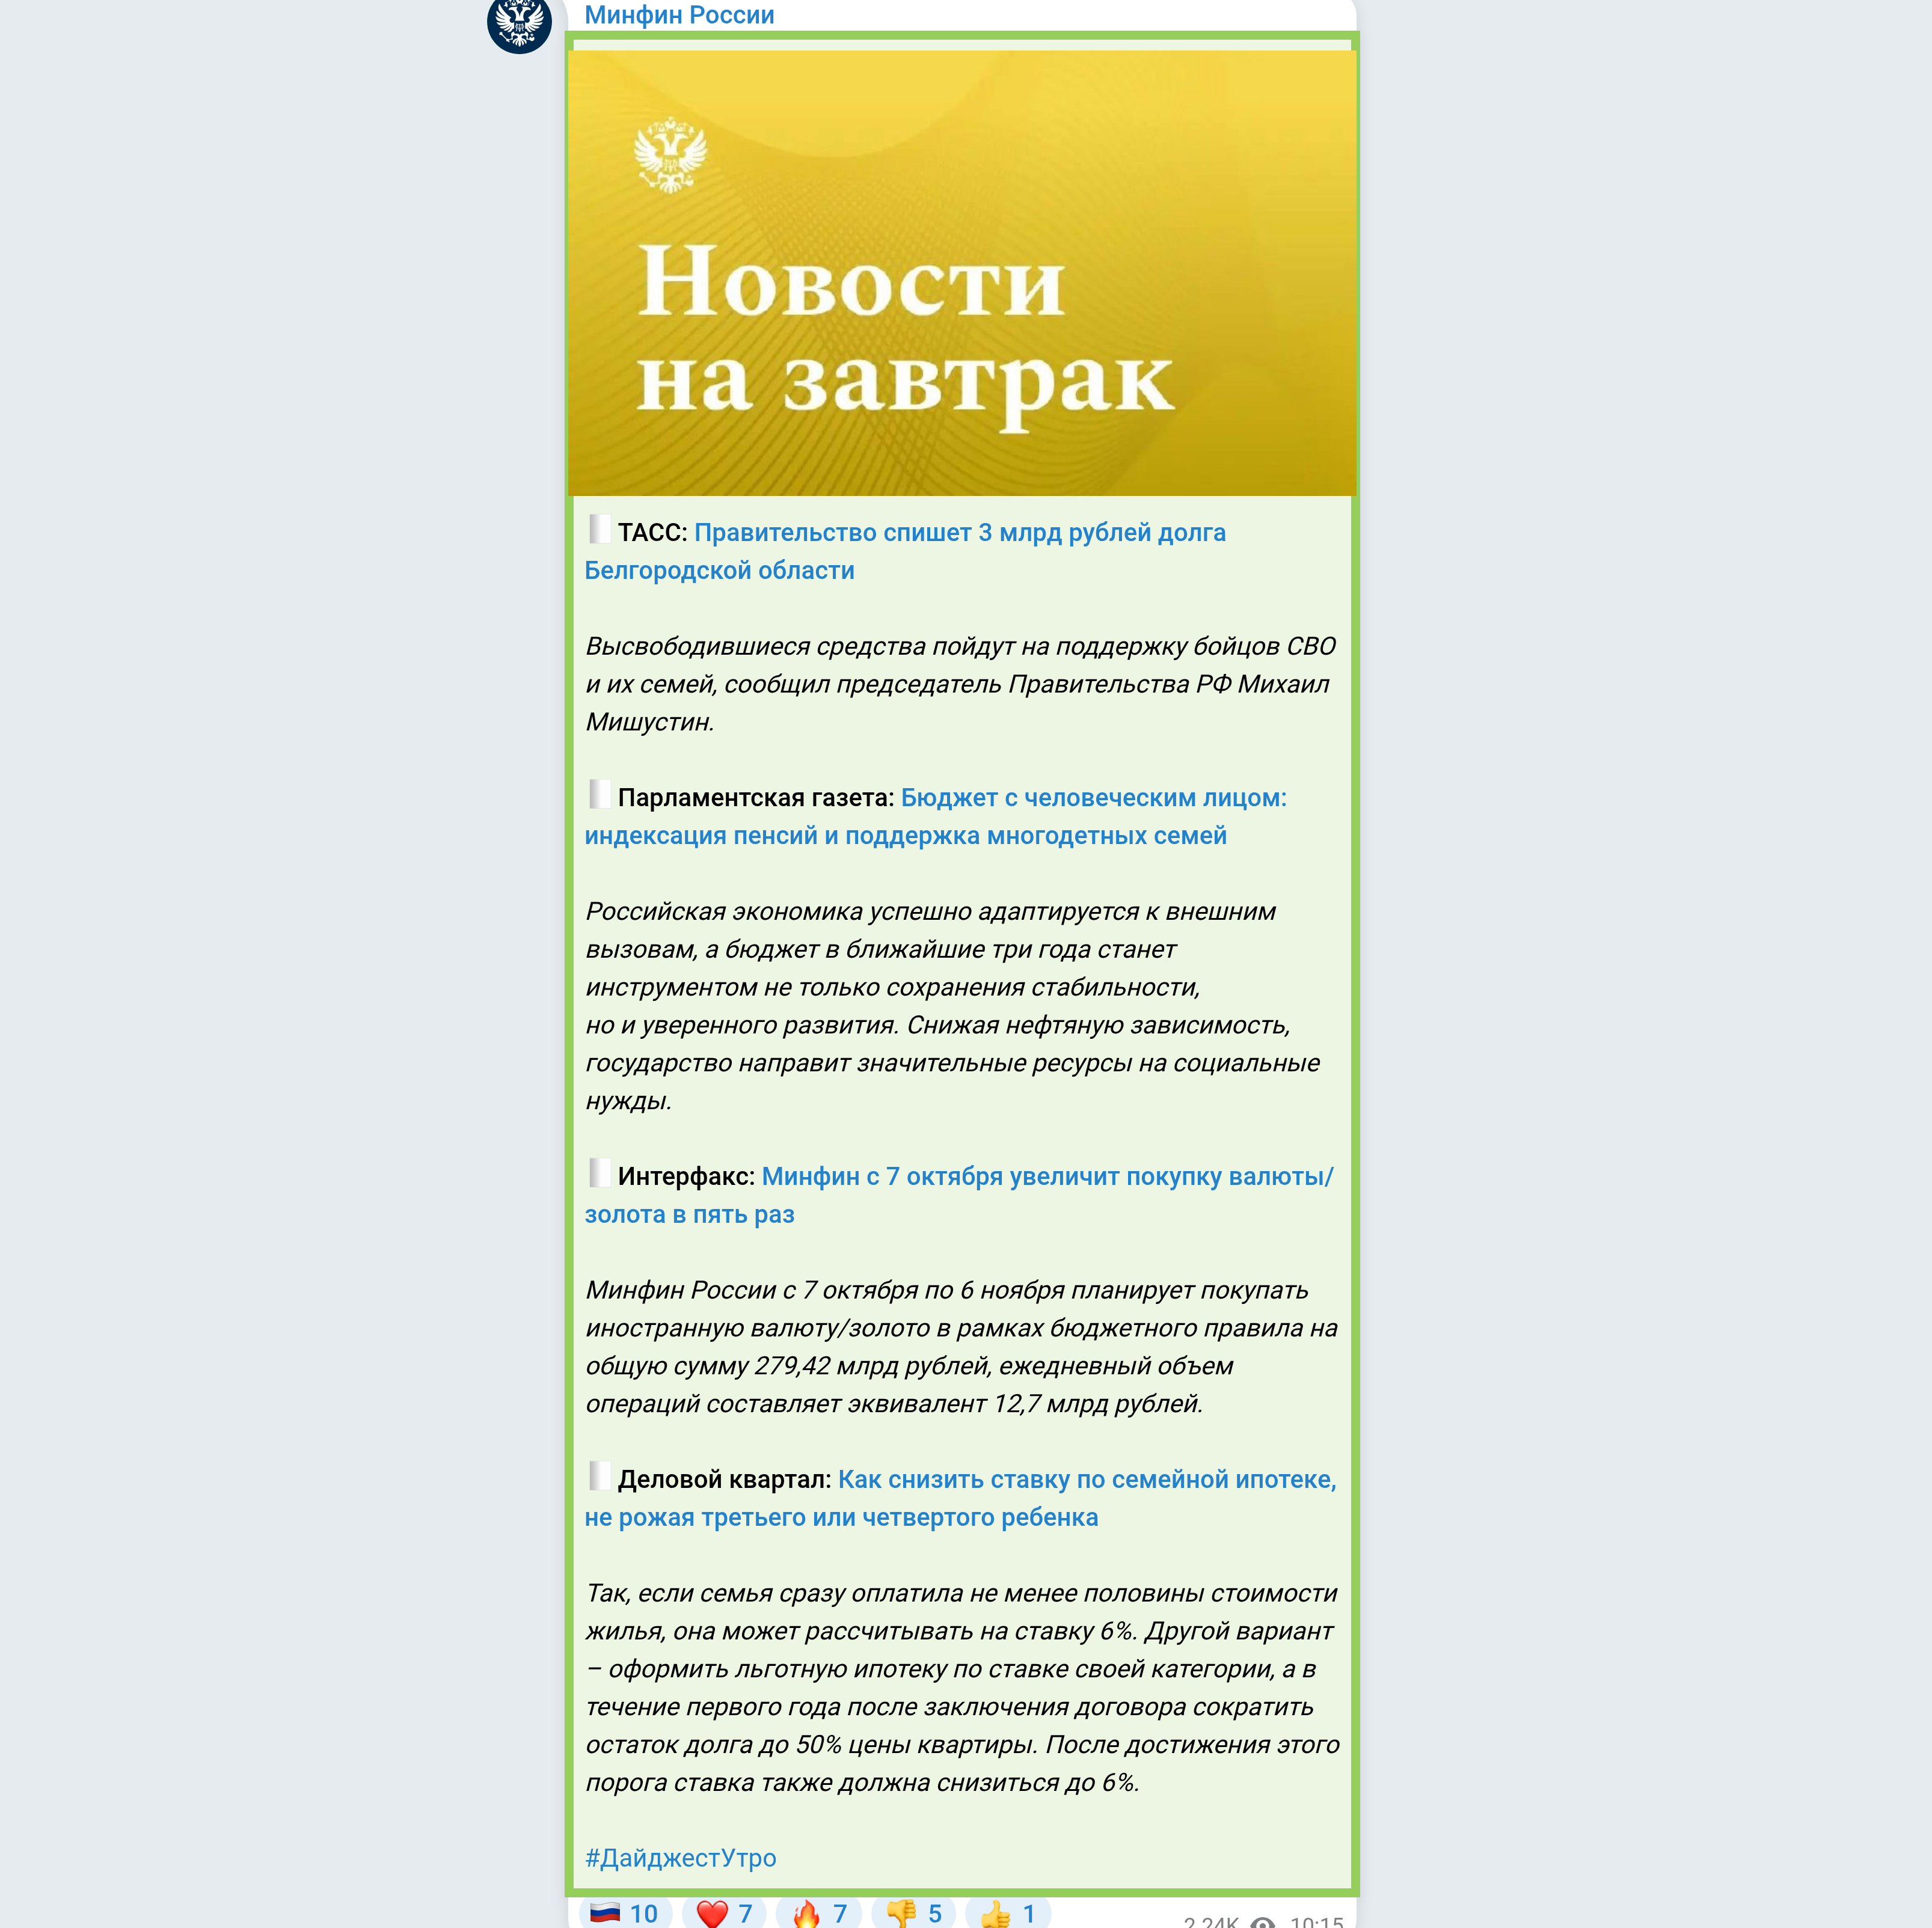
ЦБ выявил манипулирование облигациями
8 октября Банк России сообщил о выявленных сделках с облигациями «Сибур Холдинга» и «Ростелекома», которые привели к существенным отклонениям цены и объёма торгов. Речь о результатах расследования конкретных торгов, а не о признании всего рынка корпоративного долга ненадёжным.
Покупателю малоликвидного выпуска полезно смотреть на оборот и разницу между заявками: единичная сделка может дать цену, по которой невозможно продать значительный пакет.
OFAC ограниченно разрешило сделки с российским дизелем
9 октября американское OFAC выпустило General License 135. Оно разрешает определённые операции по продаже, доставке, разгрузке и импорту дизельного топлива российского происхождения до 7 апреля 2027 года по восточному времени США. Текст лицензии содержит исключения, включая операции по счетам отдельных российских государственных структур в американских банках.
Это разрешение по указанному товару и действиям, а не отмена санкций против всей российской нефти или любых контрагентов. Практическая возможность поставки зависит и от банков, перевозчиков, страховщиков и иных применимых ограничений.
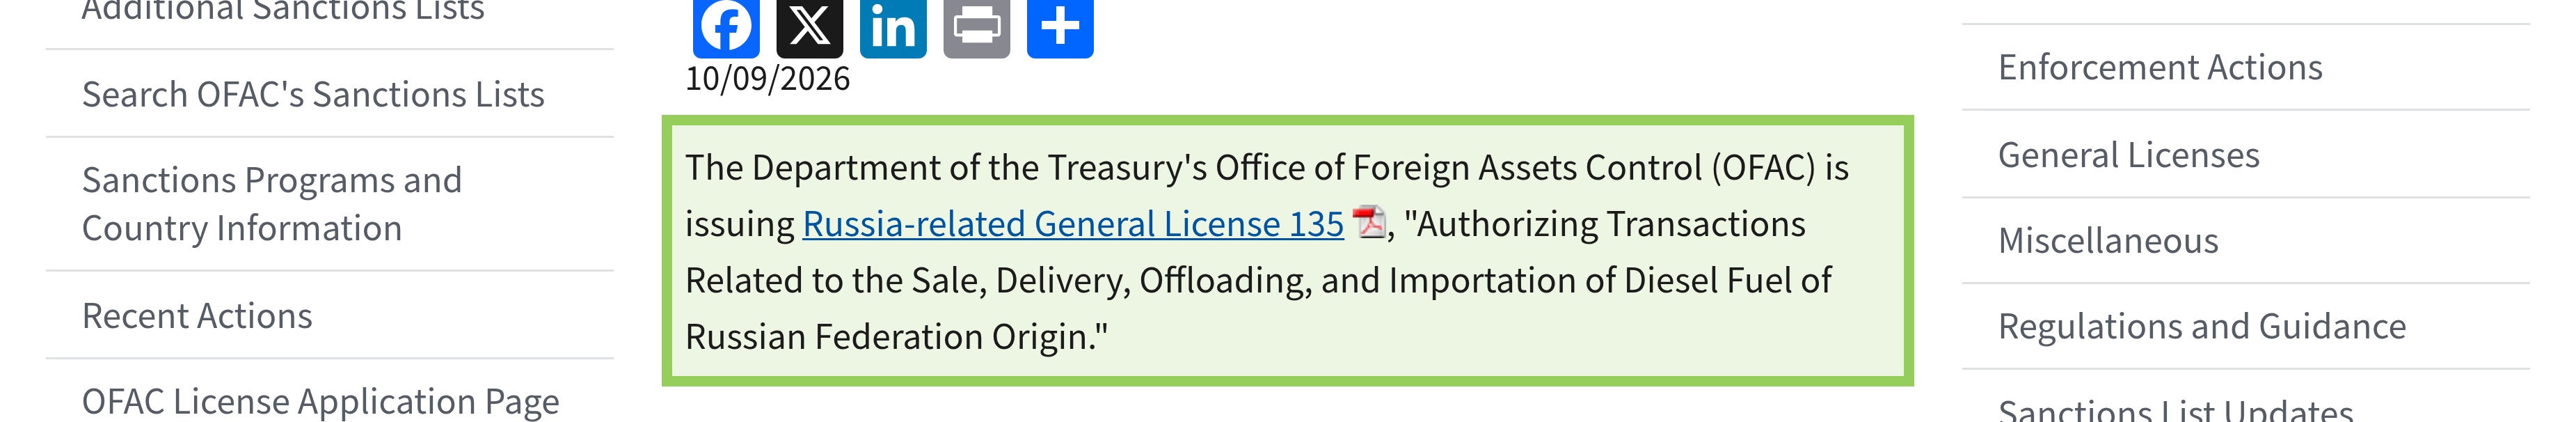
Семейная ипотека после 15 лет требует пересчёта платежа
9 октября Банк России напомнил, что с 1 октября кредит по программе «Семейная ипотека» можно оформить и дольше чем на 15 лет, но государство субсидирует ставку только в первые 15 лет. По правилам программы ставка после этого срока может вырасти не более чем на 4 процентных пункта и ограничена уровнем ключевой ставки плюс 3 пункта.
Для строительства индивидуального дома верхняя граница составляет ключевую ставку плюс 3,5 пункта. Банк должен составлять график платежей с учётом возможного повышения на 4 пункта, если договор не обещает меньшего изменения.
Перед подписанием нового договора сравните платёж после окончания субсидирования с вашим будущим бюджетом: низкий платёж в первые годы не фиксирует стоимость кредита на весь срок.
Ещё за неделю
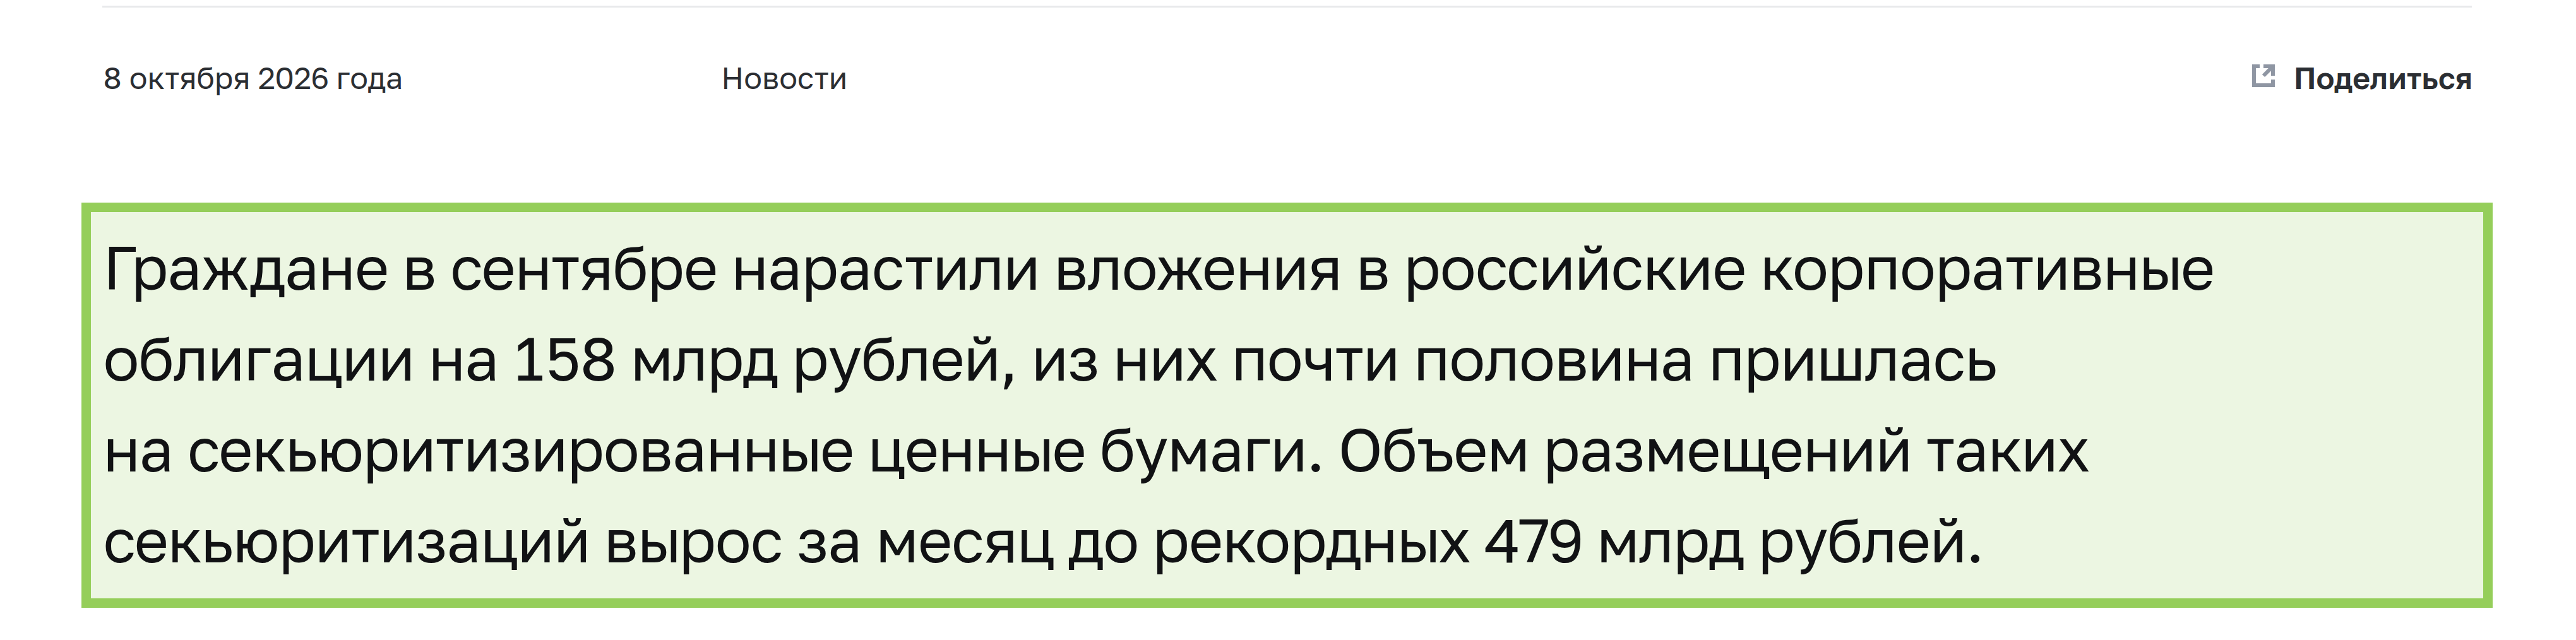
- 8 октября Банк России сообщил, что в сентябре граждане нарастили вложения в корпоративные облигации на 158 млрд ₽. Это месячный поток, опубликованный на обзорной неделе.
- 9 октября регулятор охарактеризовал денежно-кредитные условия как умеренно жёсткие. Нового решения по ключевой ставке эта публикация не содержит.
- Росстат оценил рост потребительских цен за 29 сентября — 5 октября в 0,96%. Релиз вышел 7 октября. Окно захватывает индексацию тарифов ЖКХ с 1 октября. По одной неделе нельзя предсказать следующее решение ЦБ.
Нефть выросла на фоне временной остановки добычи
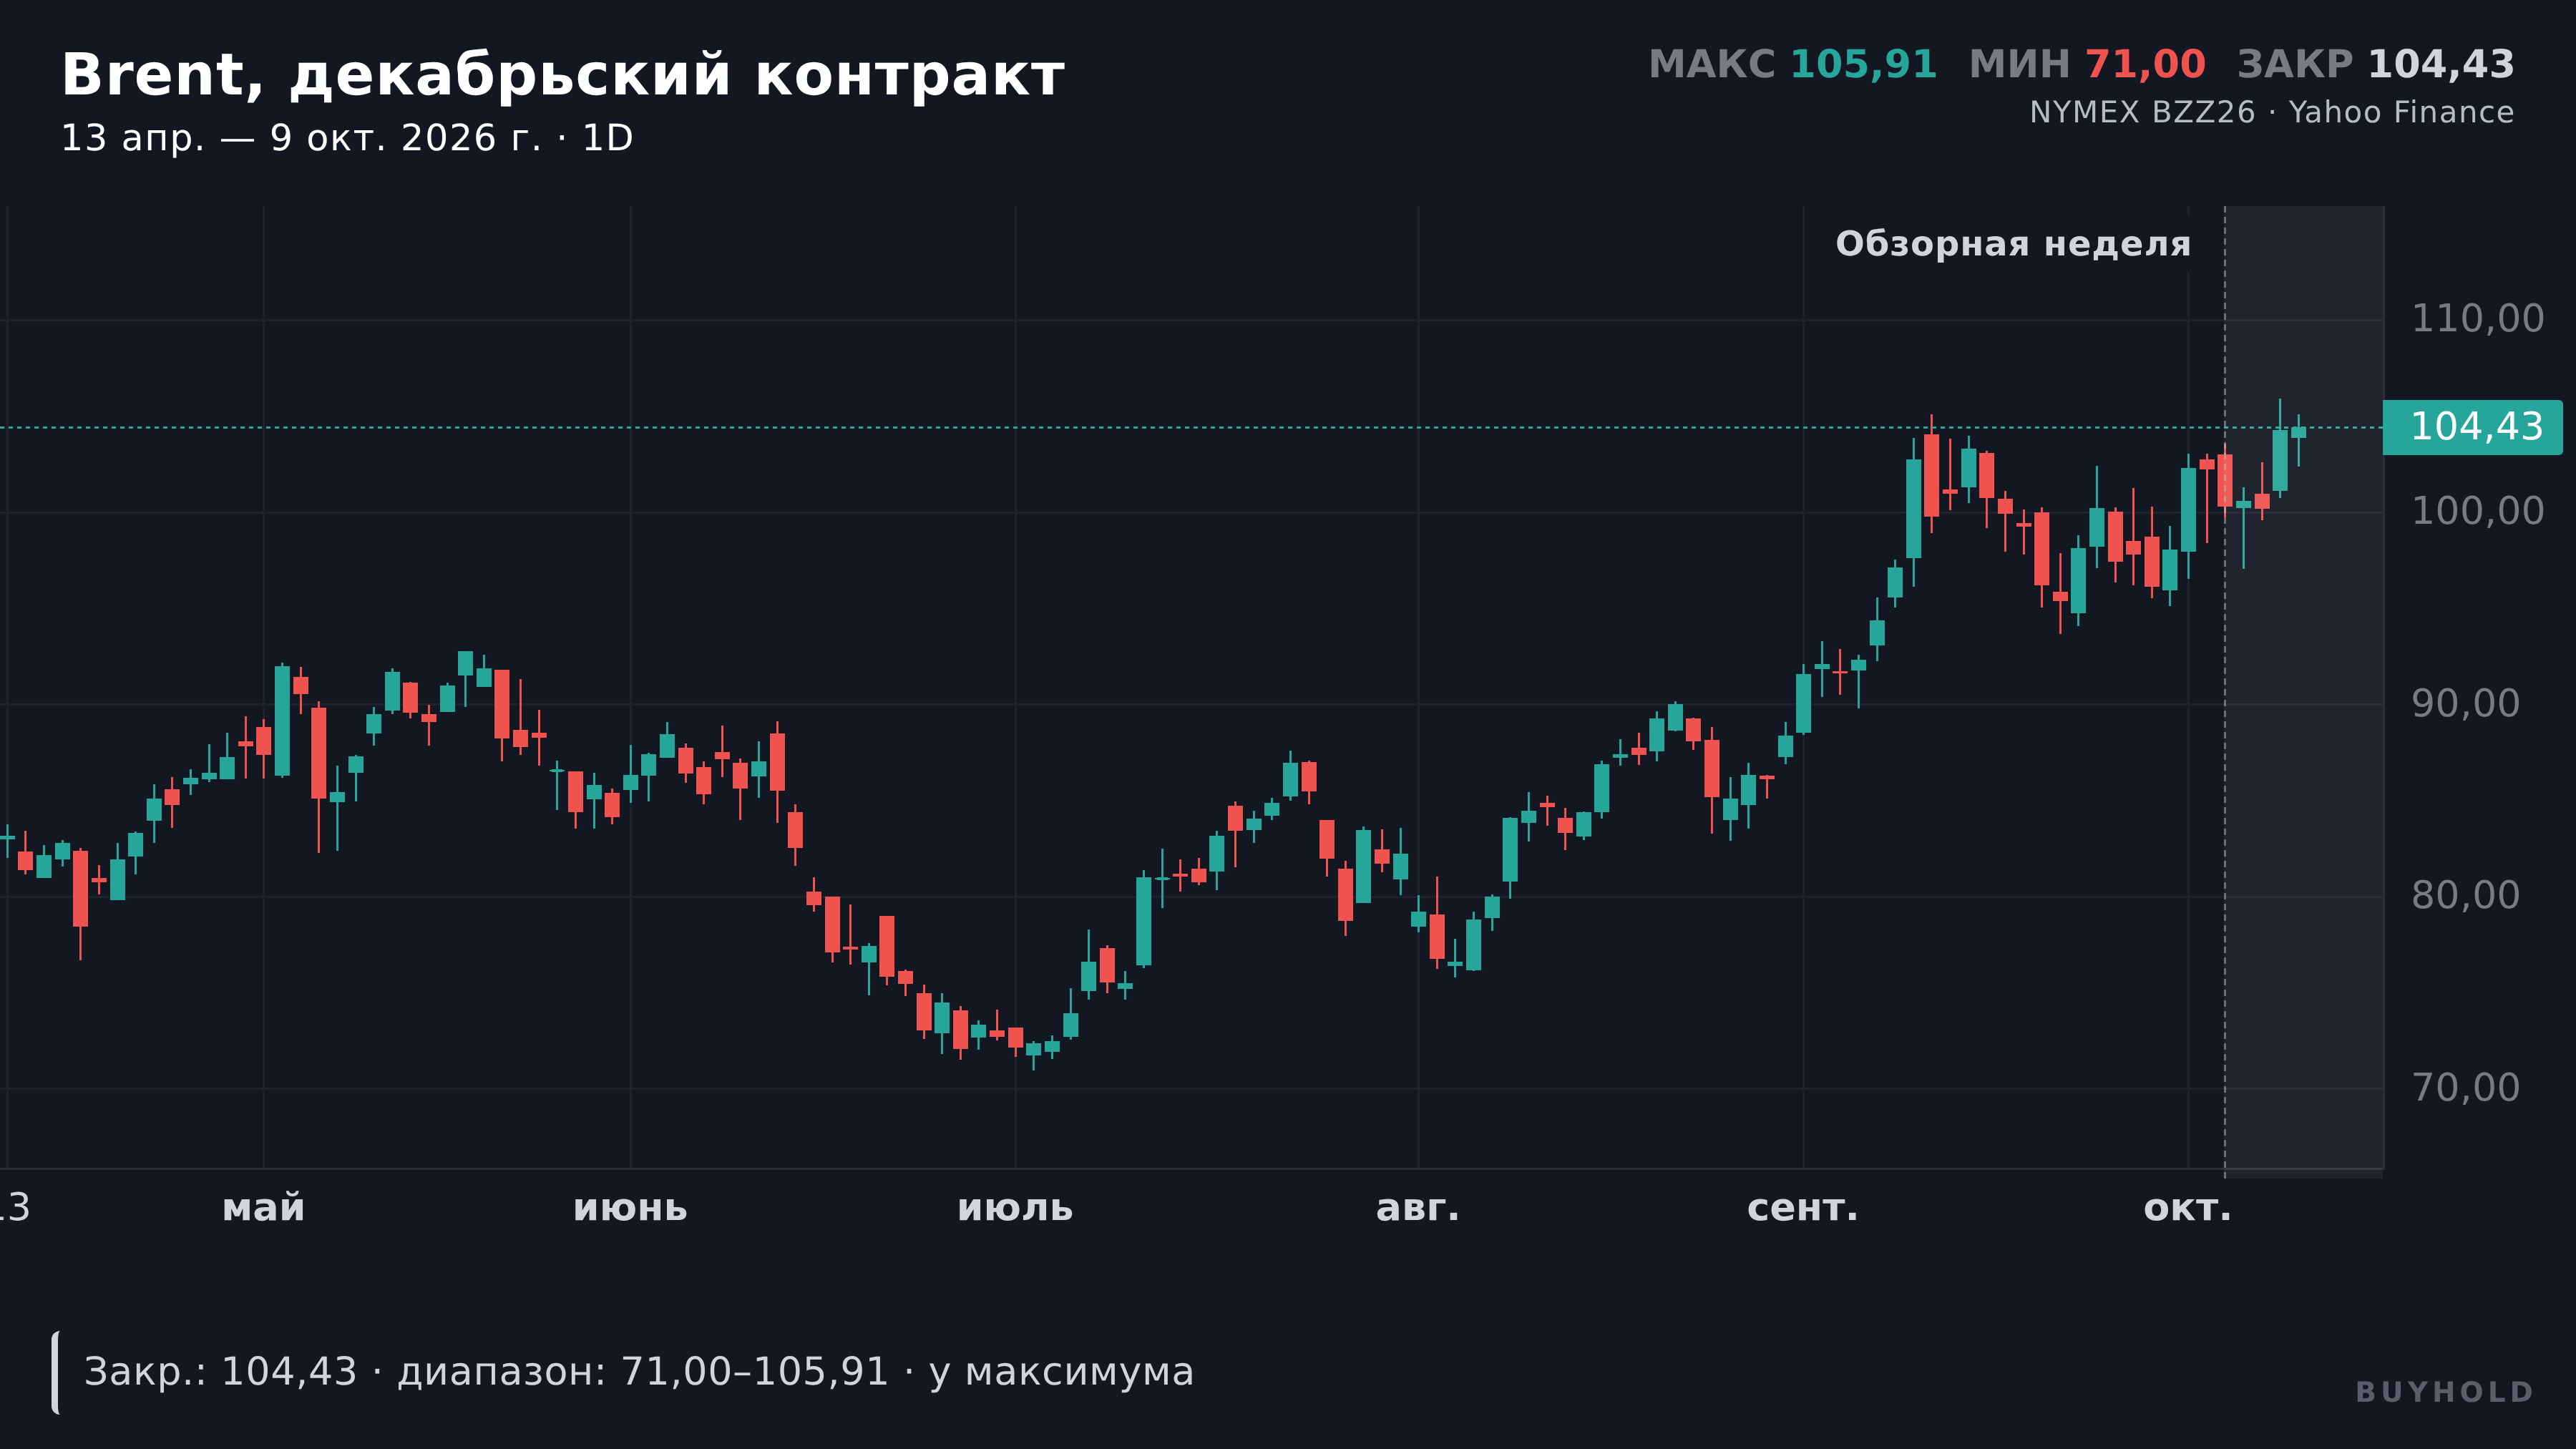
Brent завершил пятницу на 104,43 $ за баррель по декабрьскому фьючерсу, который использован в недельном наборе. Путь внутри недели был неровным. В понедельник контракт закрылся на 100,32 $, в среду — на 100,20 $, затем в четверг поднялся до 104,28 $. Именно два последних закрытия объясняют, почему итог недели выглядит спокойнее, чем отдельные дневные движения. Котировки показывают цену контракта, а не фактическую цену каждой поставки российской нефти.
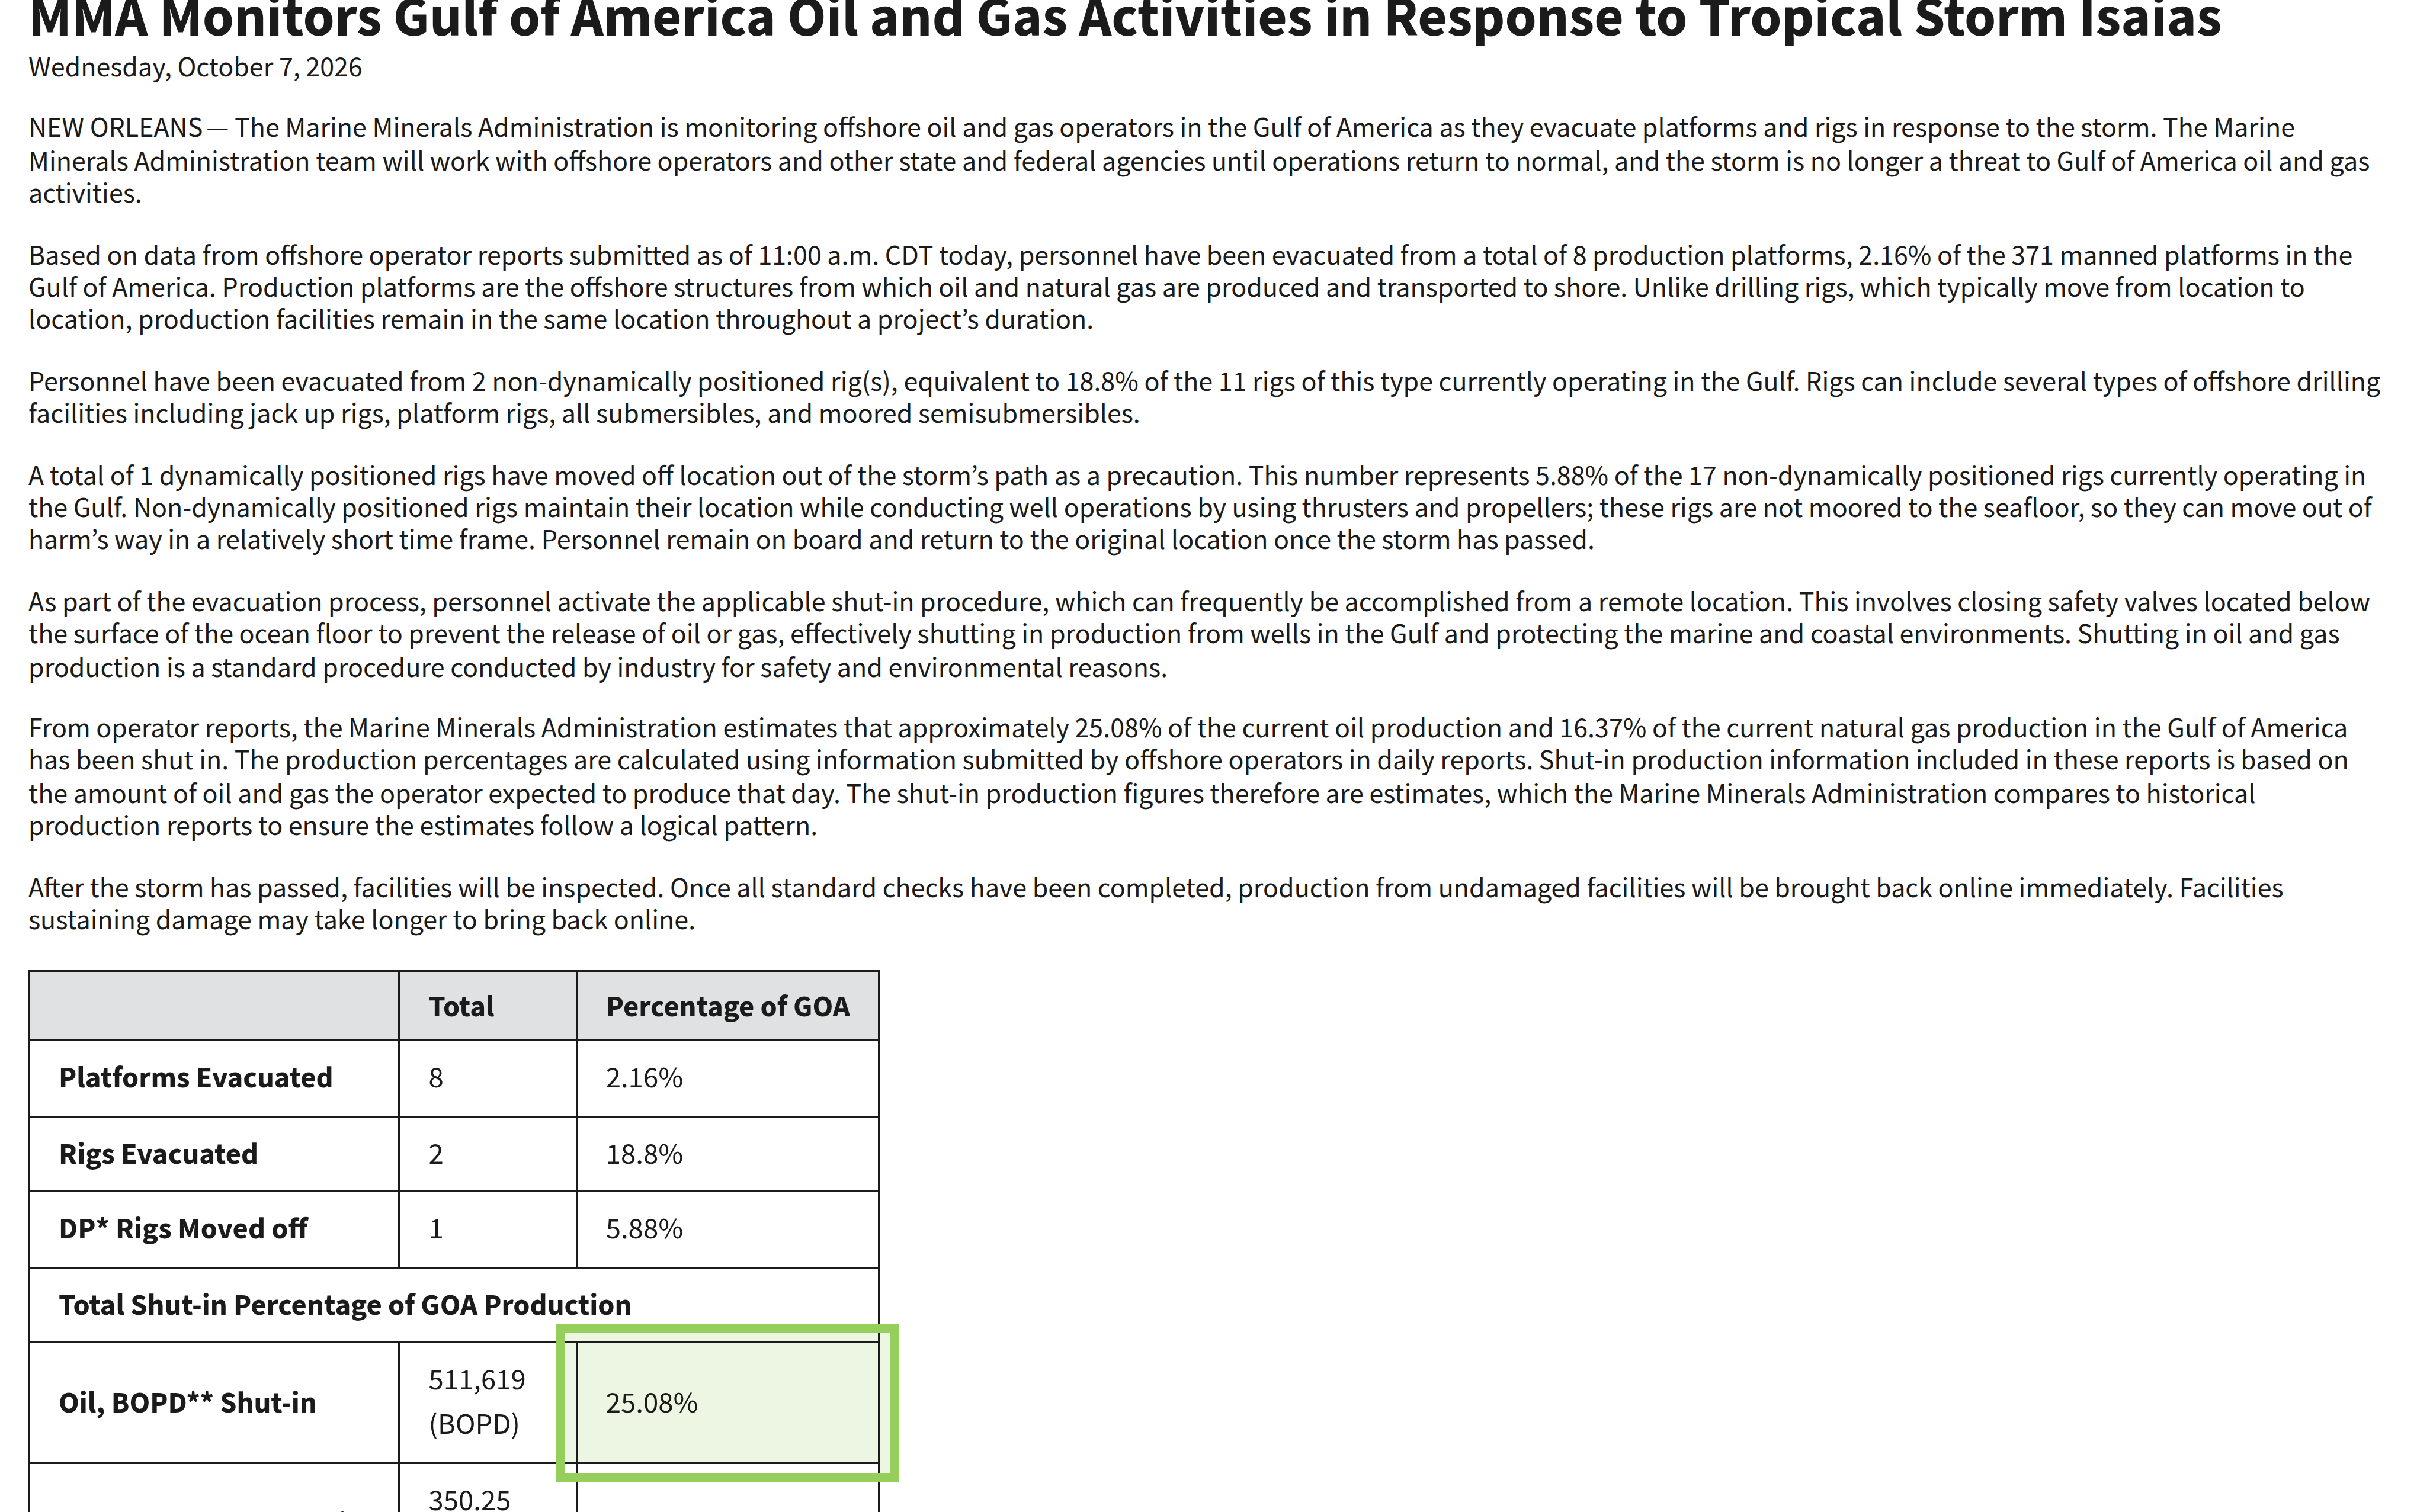
Американское ведомство BSEE оценивало, что из-за шторма на 11:00 местного времени 7 октября было остановлено около 25,08% нефтедобычи в Мексиканском заливе. Это снимок конкретного часа. Он не означает, что четверть добычи отсутствовала всю неделю. Между этим сообщением и ценой фьючерса лежат оценки длительности простоя, мирового спроса и запасов. Прямую долю влияния шторма из этих цифр вычислить нельзя. Способы инвестирования в нефть связаны с разными контрактами и издержками.
5 октября Белый дом заявил о договорённости с Европой выпустить 100 млн баррелей переработанного дизеля из стратегических запасов за четыре месяца. Это сообщение о плане, а не данные об уже выпущенном объёме. Дизель и сырая нефть торгуются на разных рынках, поэтому заявление нельзя механически перевести в изменение цены Brent.
Ограниченная лицензия OFAC появилась только в пятницу и относится к дизелю, а не к остановленным американским скважинам. Превращать две новости в одну причинную историю было бы ошибкой. Для дальнейшей оценки важнее новые данные о восстановлении добычи и о том, по каким маршрутам реально прошёл разрешённый товар. При отсутствии таких данных устойчивость нефтяного движения остаётся открытым вопросом.
Почему дорогая нефть не объясняет весь рост акций
На коротком отрезке совпадение направлений нефти и индекса легко принять за устойчивую связь. Однако расчёт по дневным изменениям за 20 торговых дней дал корреляцию IMOEX и Brent всего 0,05, за 60 дней — 0,03. Это не доказательство отсутствия влияния нефти на прибыль конкретных экспортёров. Проверка касается более узкого утверждения. В выбранных окнах общий индекс не двигался день за днём вслед за контрактом.
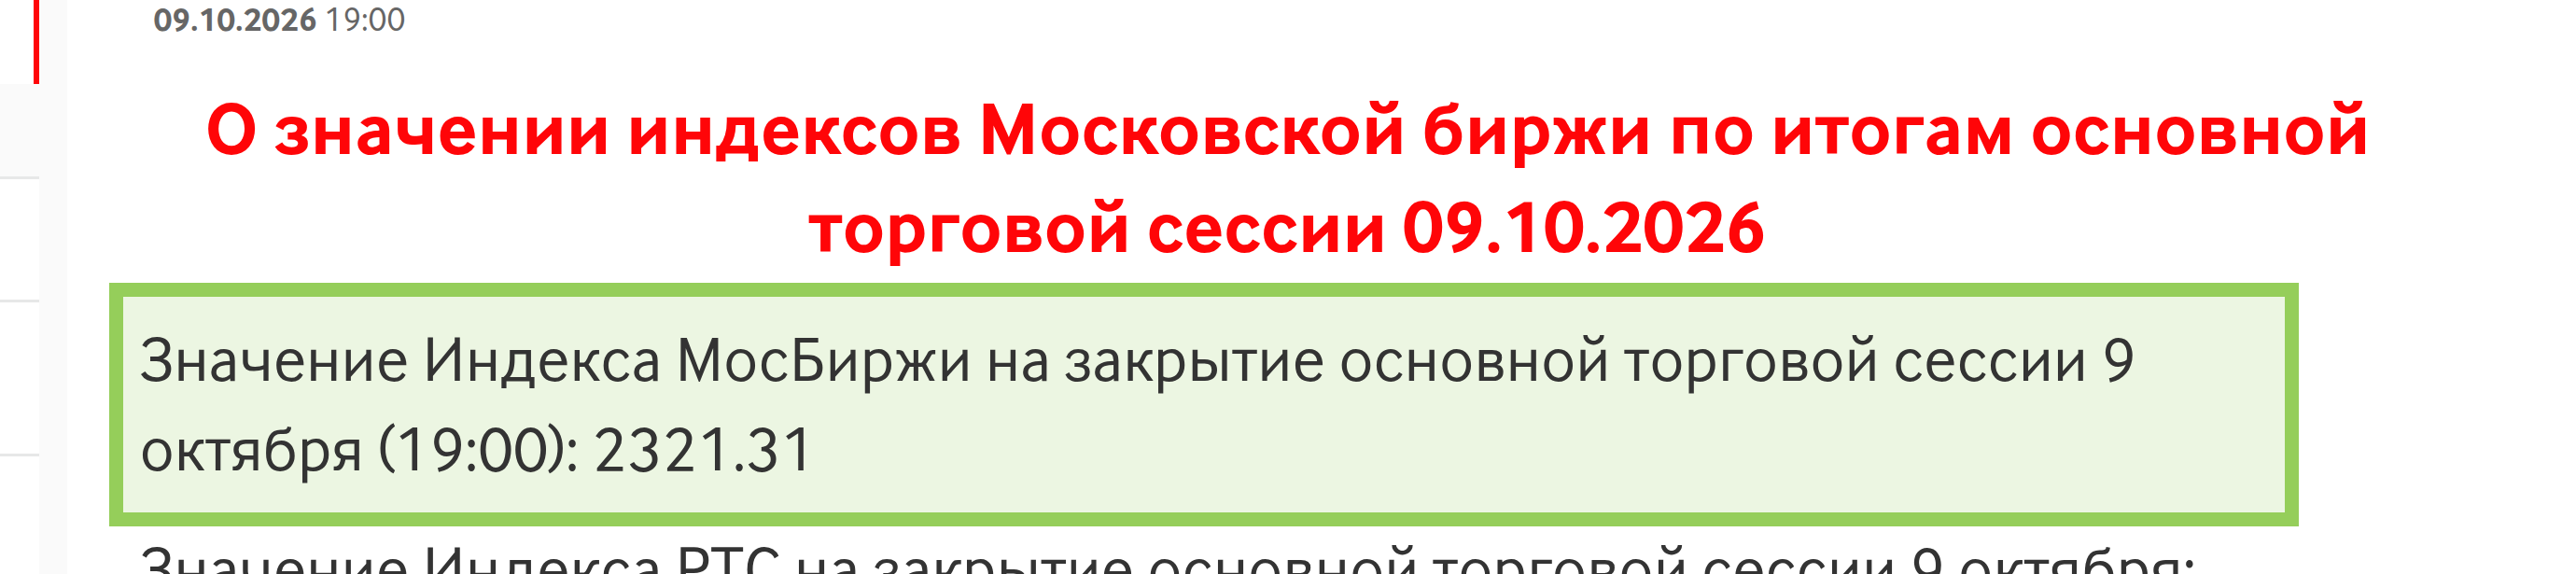
На 19:00 9 октября Мосбиржа указала для основной сессии 2 321,31 пункта, тогда как итоговая дневная свеча в MOEX ISS закрылась на 2 401,80 после вечерних торгов. Значительная часть недельного прироста пришлась на вечер пятницы. По самим уровням индекса нельзя определить, какие сообщения и сделки дали этот скачок. Поэтому связывать всю прибавку с нефтью было бы неверно.
У разных компаний чувствительность к нефти, курсу и ставке различна. Цена сырья в долларах, рублёвая выручка экспортёра, налоги и стоимость капитала попадают в прибыль на разных горизонтах. Короткая корреляция меняется с окном и составом индекса. Она не годится как правило «нефть вверх — весь портфель вверх». Недельная таблица показывает итог, а механизм следует проверять по отчётности компании и структуре её доходов.
Криптовалюты. Потоки ETF ослабли быстрее сети
Большая двойка
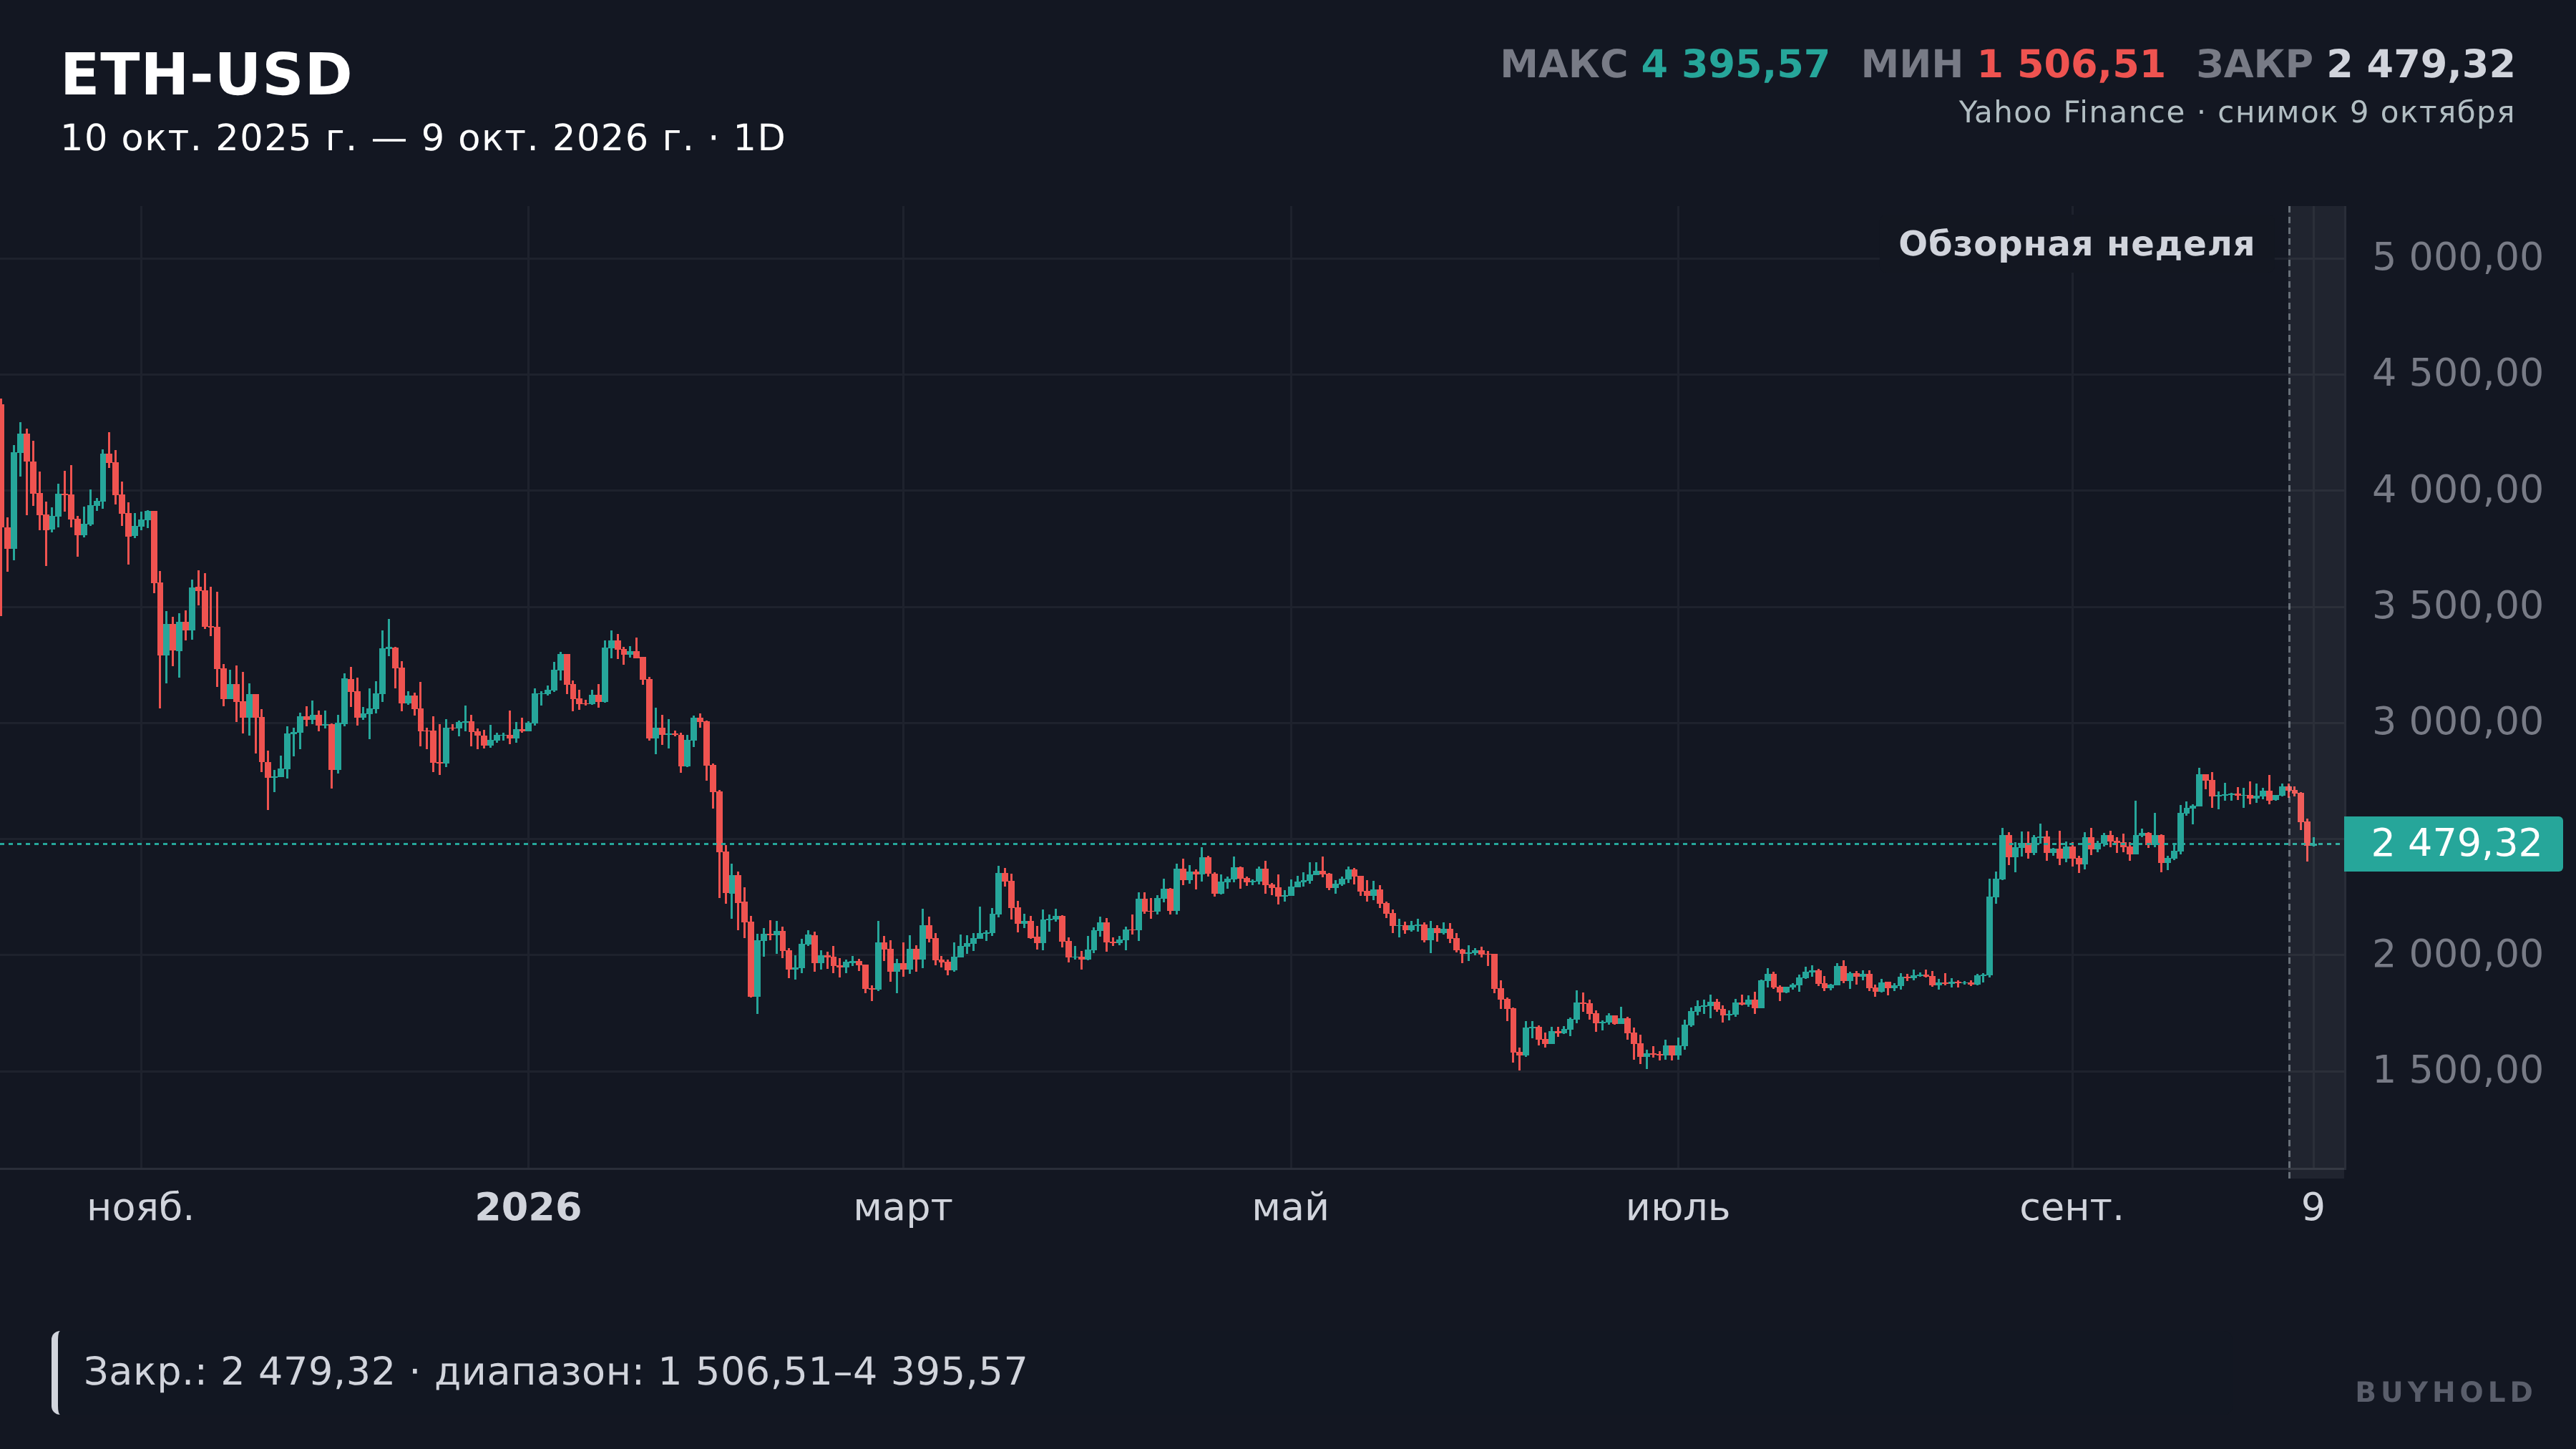
Биткоин завершил 9 октября на 82 404,01 $, потеряв за неделю 4,71%. Внутринедельный минимум по дневным свечам был 80 336,91 $. Ether снизился сильнее, на 9,07%, до 2 479,32 $. Эти движения совпали с крупным оттоком из американских спотовых BTC-ETF в середине недели, но дневные данные не доказывают, что именно ETF-продажи вызвали каждое изменение цены. Капитализация первых 100 криптоактивов в снимке CoinGecko составляла около 2,81 трлн $. Сопоставимого прошлой недели в этом наборе нет.
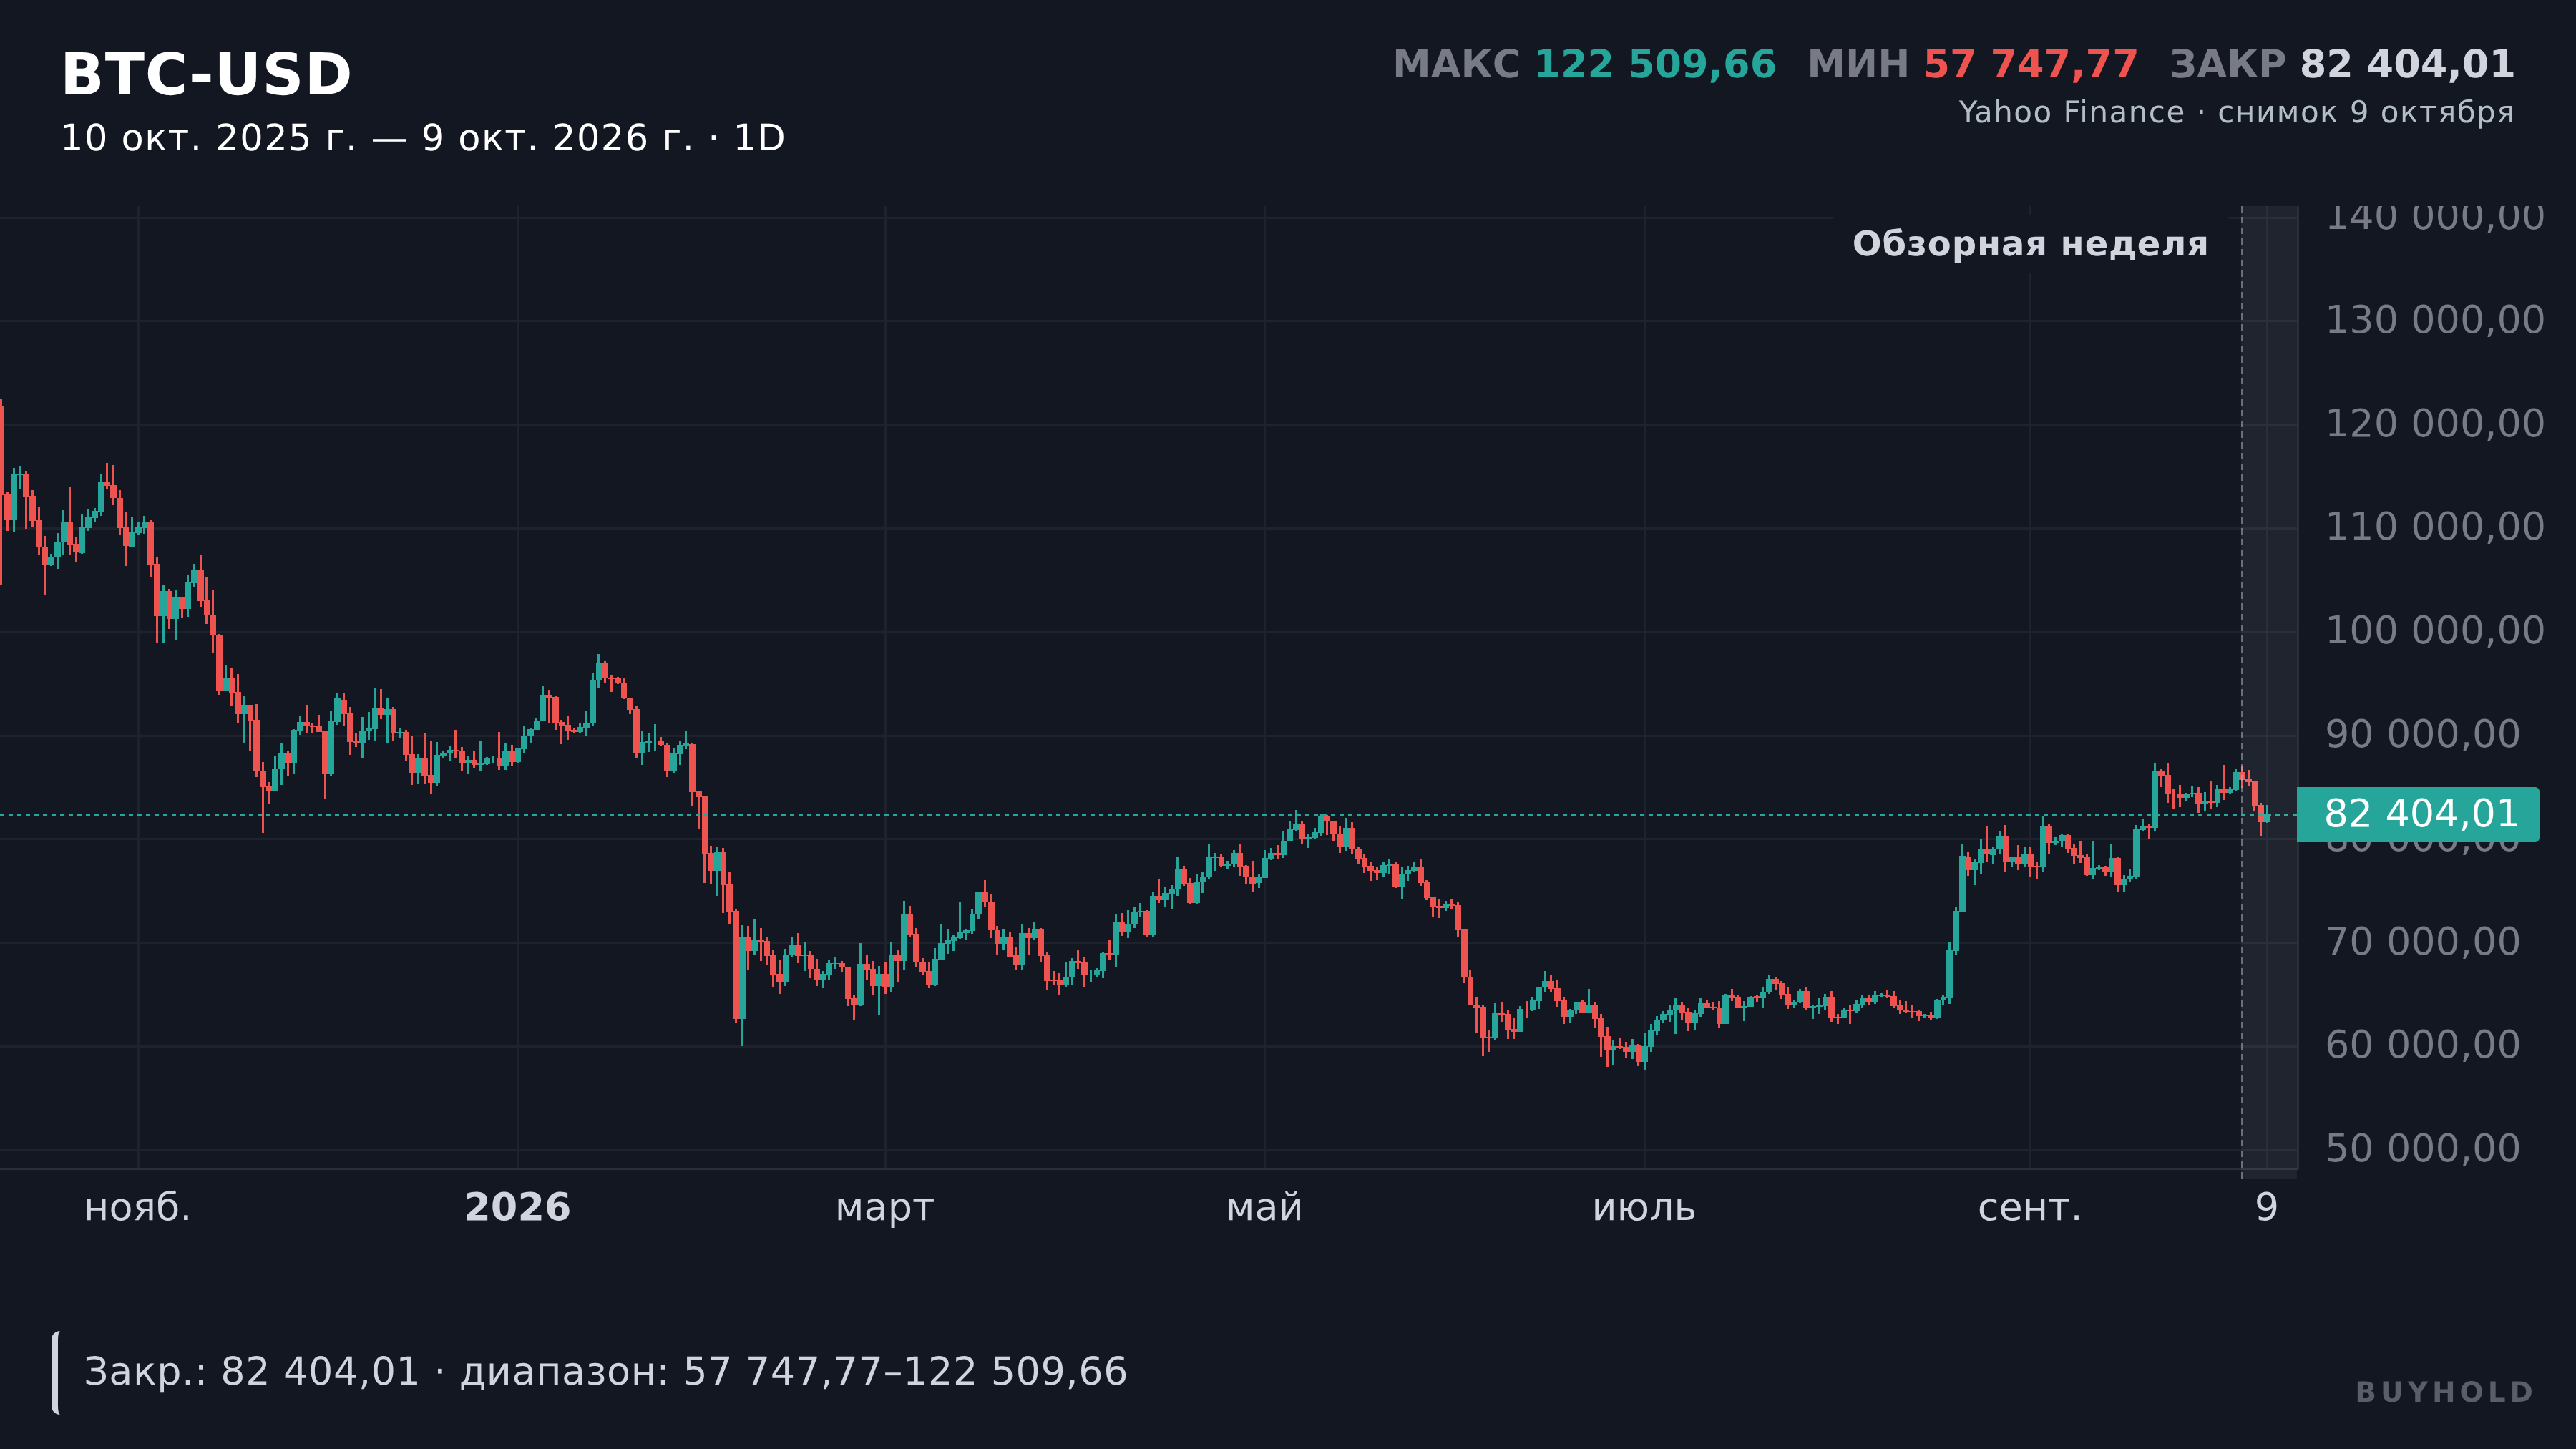
Падение Ether относительно биткоина показывает различие спроса на два крупнейших актива. Подтверждённого отдельного события сети Ethereum в собранных первоисточниках на этот отрезок нет. График Ether позволяет увидеть последовательность торговых дней без приписывания каждому бару новости.
Спрос фондов и сеть разошлись
С 5 по 8 октября американские спотовые BTC-ETF суммарно потеряли около 700 млн $: 7 октября отток составил 484,9 млн $, 8 октября — 244,1 млн $. За 9 октября таблица на момент снимка была неполной, поэтому это не окончательный результат полной недели.
Среднее число активных адресов BTC составило 490 732 в день, на 0,7% ниже предыдущей недели.
Средний хешрейт, напротив, вырос на 0,7%, до 983,06 EH/s. Текущая оценка в конце окна — 917,03 EH/s.
Предложение стейблкоинов достигло 311,59 млрд $, прибавив лишь 0,02%.
Индекс страха и жадности Alternative.me снизился с 72 до 59, оставаясь в зоне жадности. Ни один сетевой показатель сам по себе не измеряет готовность покупателей удерживать цену.
Лидеры и аутсайдеры. Акции одного рынка разошлись
Для российских бумаг круг отбора ограничен компонентами IMOEX на 2 октября. Недельные изменения рассчитаны по официальной цене закрытия Мосбиржи, а не по максимальной сделке дня. Для американских акций использованы закрытия Yahoo Finance. Разброс внутри каждой площадки важнее общего ярлыка «растут банки» или «падают технологии».
МКБ (CBOM), лидер России
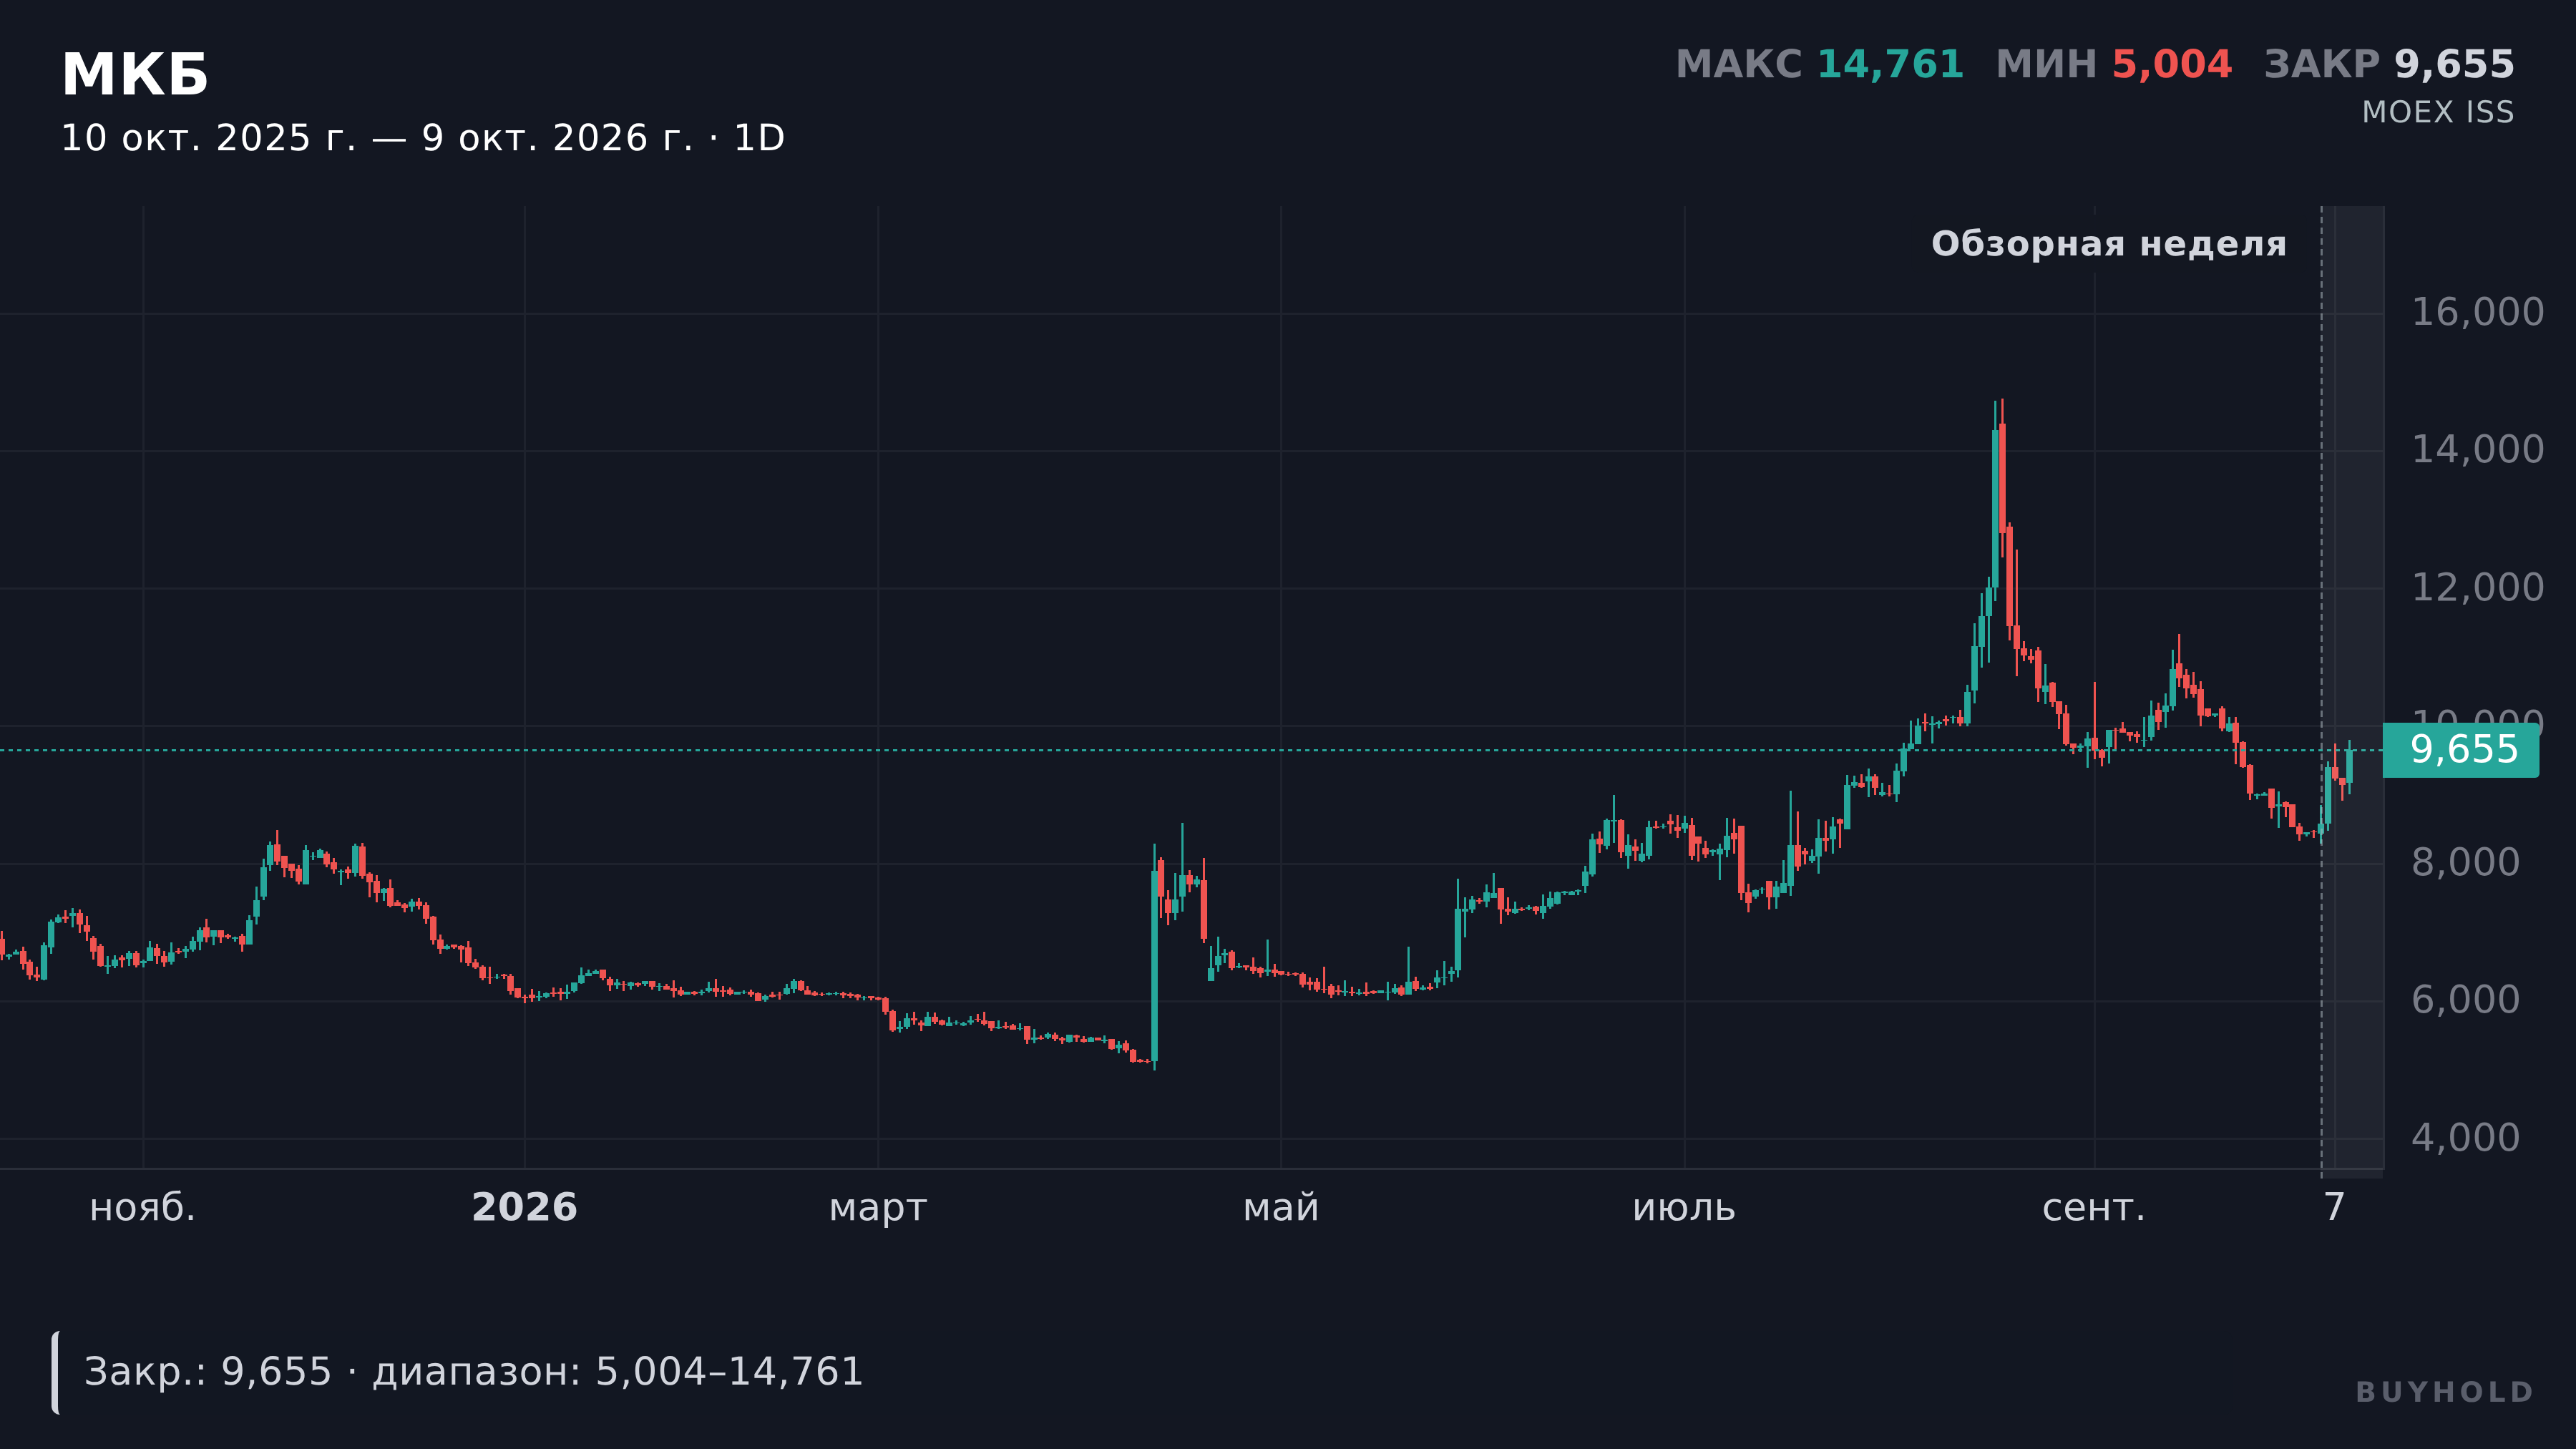
Акции Московского кредитного банка прибавили 12,85% и закрылись на 9,503 ₽. Это самый сильный результат среди выбранных компонентов IMOEX. Опубликованные раньше условия корпоративной реорганизации и выкупа создают событийный фон, однако первичный документ, связывающий именно движение 5–9 октября с новой операцией, не найден.
Поэтому рост нельзя выдавать за оценку уже полученной банком прибыли. У бумаги также расходятся последняя сделка и официальная цена закрытия. В тексте использована официальная цена закрытия.
VK (VKCO) выросла на 6,72% до 119,95 ₽. Компания работает в цифровых сервисах, поэтому её стоимость может быть чувствительна к ожиданиям о рекламе и затратах на развитие, но за неделю не найдено нового отчёта, который позволил бы назвать этот механизм доказанной причиной роста. Результат одной бумаги не описывает весь технологический сектор России.
Банк Санкт-Петербург (BSPB), аутсайдер России
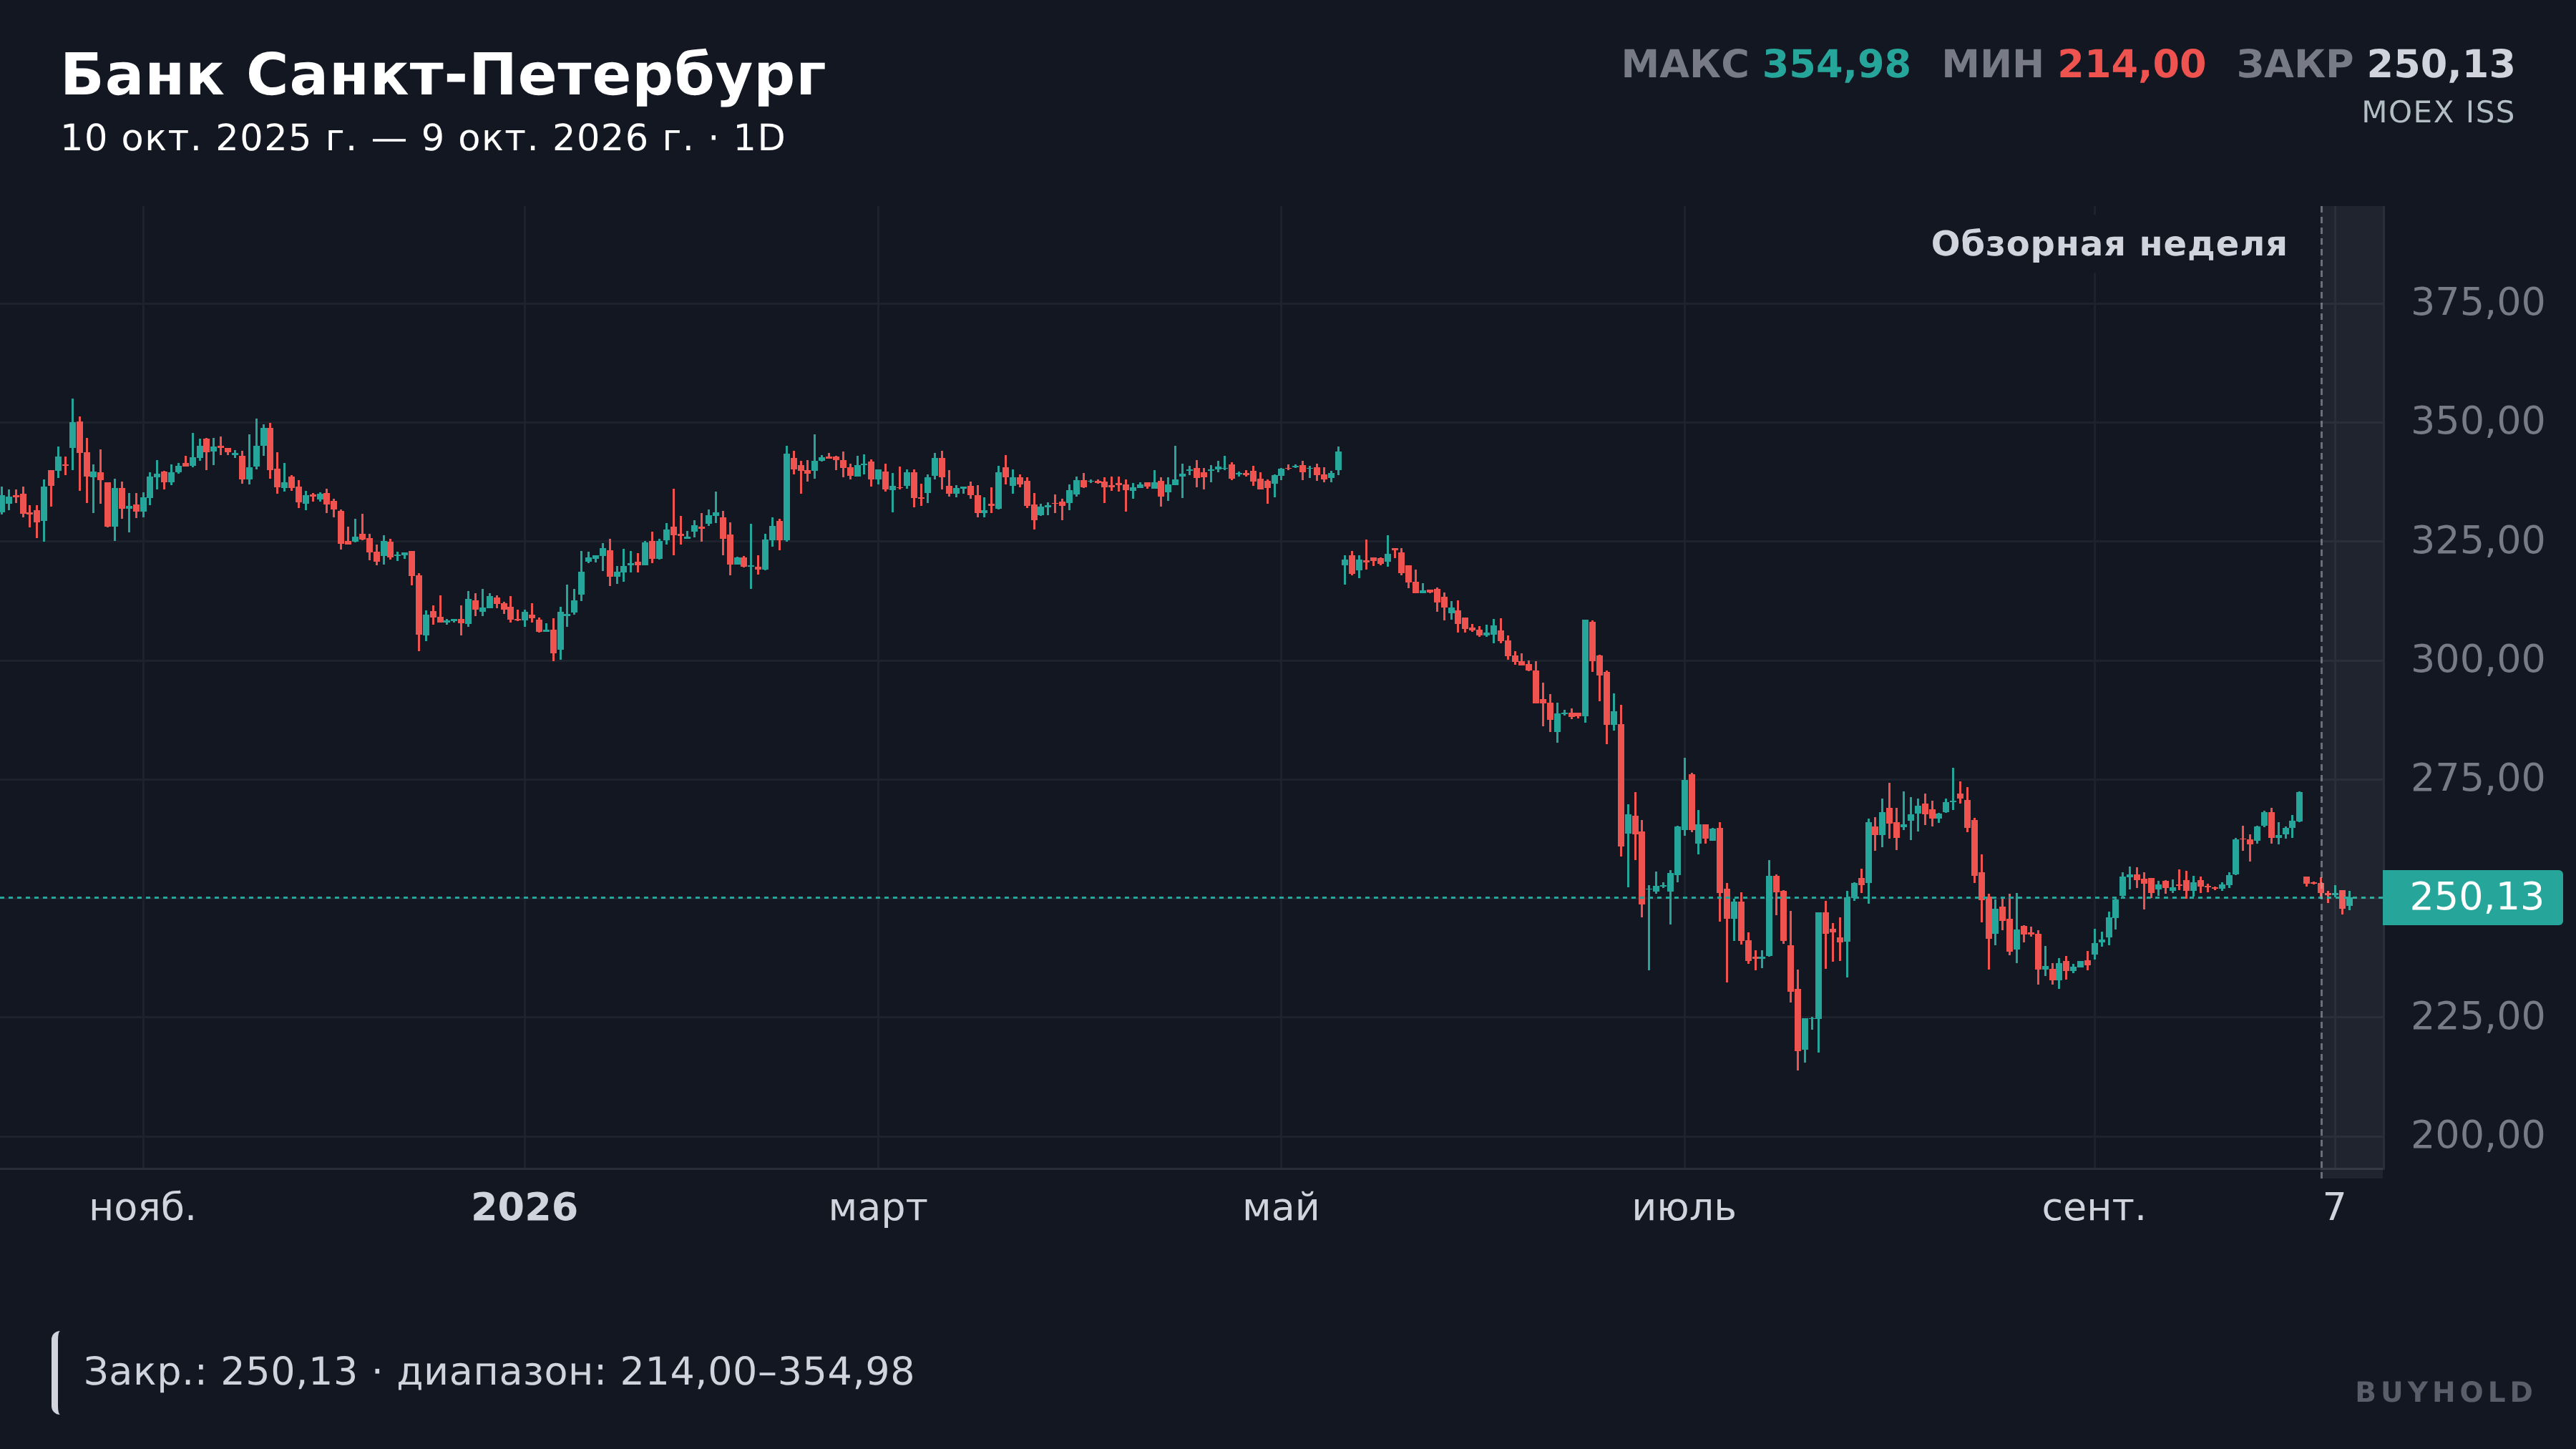
Акции Банка Санкт-Петербург потеряли 7,80% и закрылись на 250,03 ₽, хотя МКБ за то же окно вырос. Само расхождение опровергает простое объяснение через «банковский сектор». До проверки новых раскрытий банка нельзя приписать падение конкретному изменению дивидендов или качества кредитов. Свечной график показывает последние сделки, тогда как недельный процент здесь опирается на официальную цену закрытия Мосбиржи.
Яндекс (YDEX) снизился на 5,38% до 3 409 ₽. В публичной ленте компании за эту неделю не найдено отчёта о прибыли, который объяснял бы движение на такую величину. Поэтому корректнее отделять изменение биржевой оценки от уже состоявшегося изменения бизнеса. Для владельца акции следующий проверяемый факт — корпоративное раскрытие, а не объяснение задним числом по графику.
Shopify (SHOP), лидер США
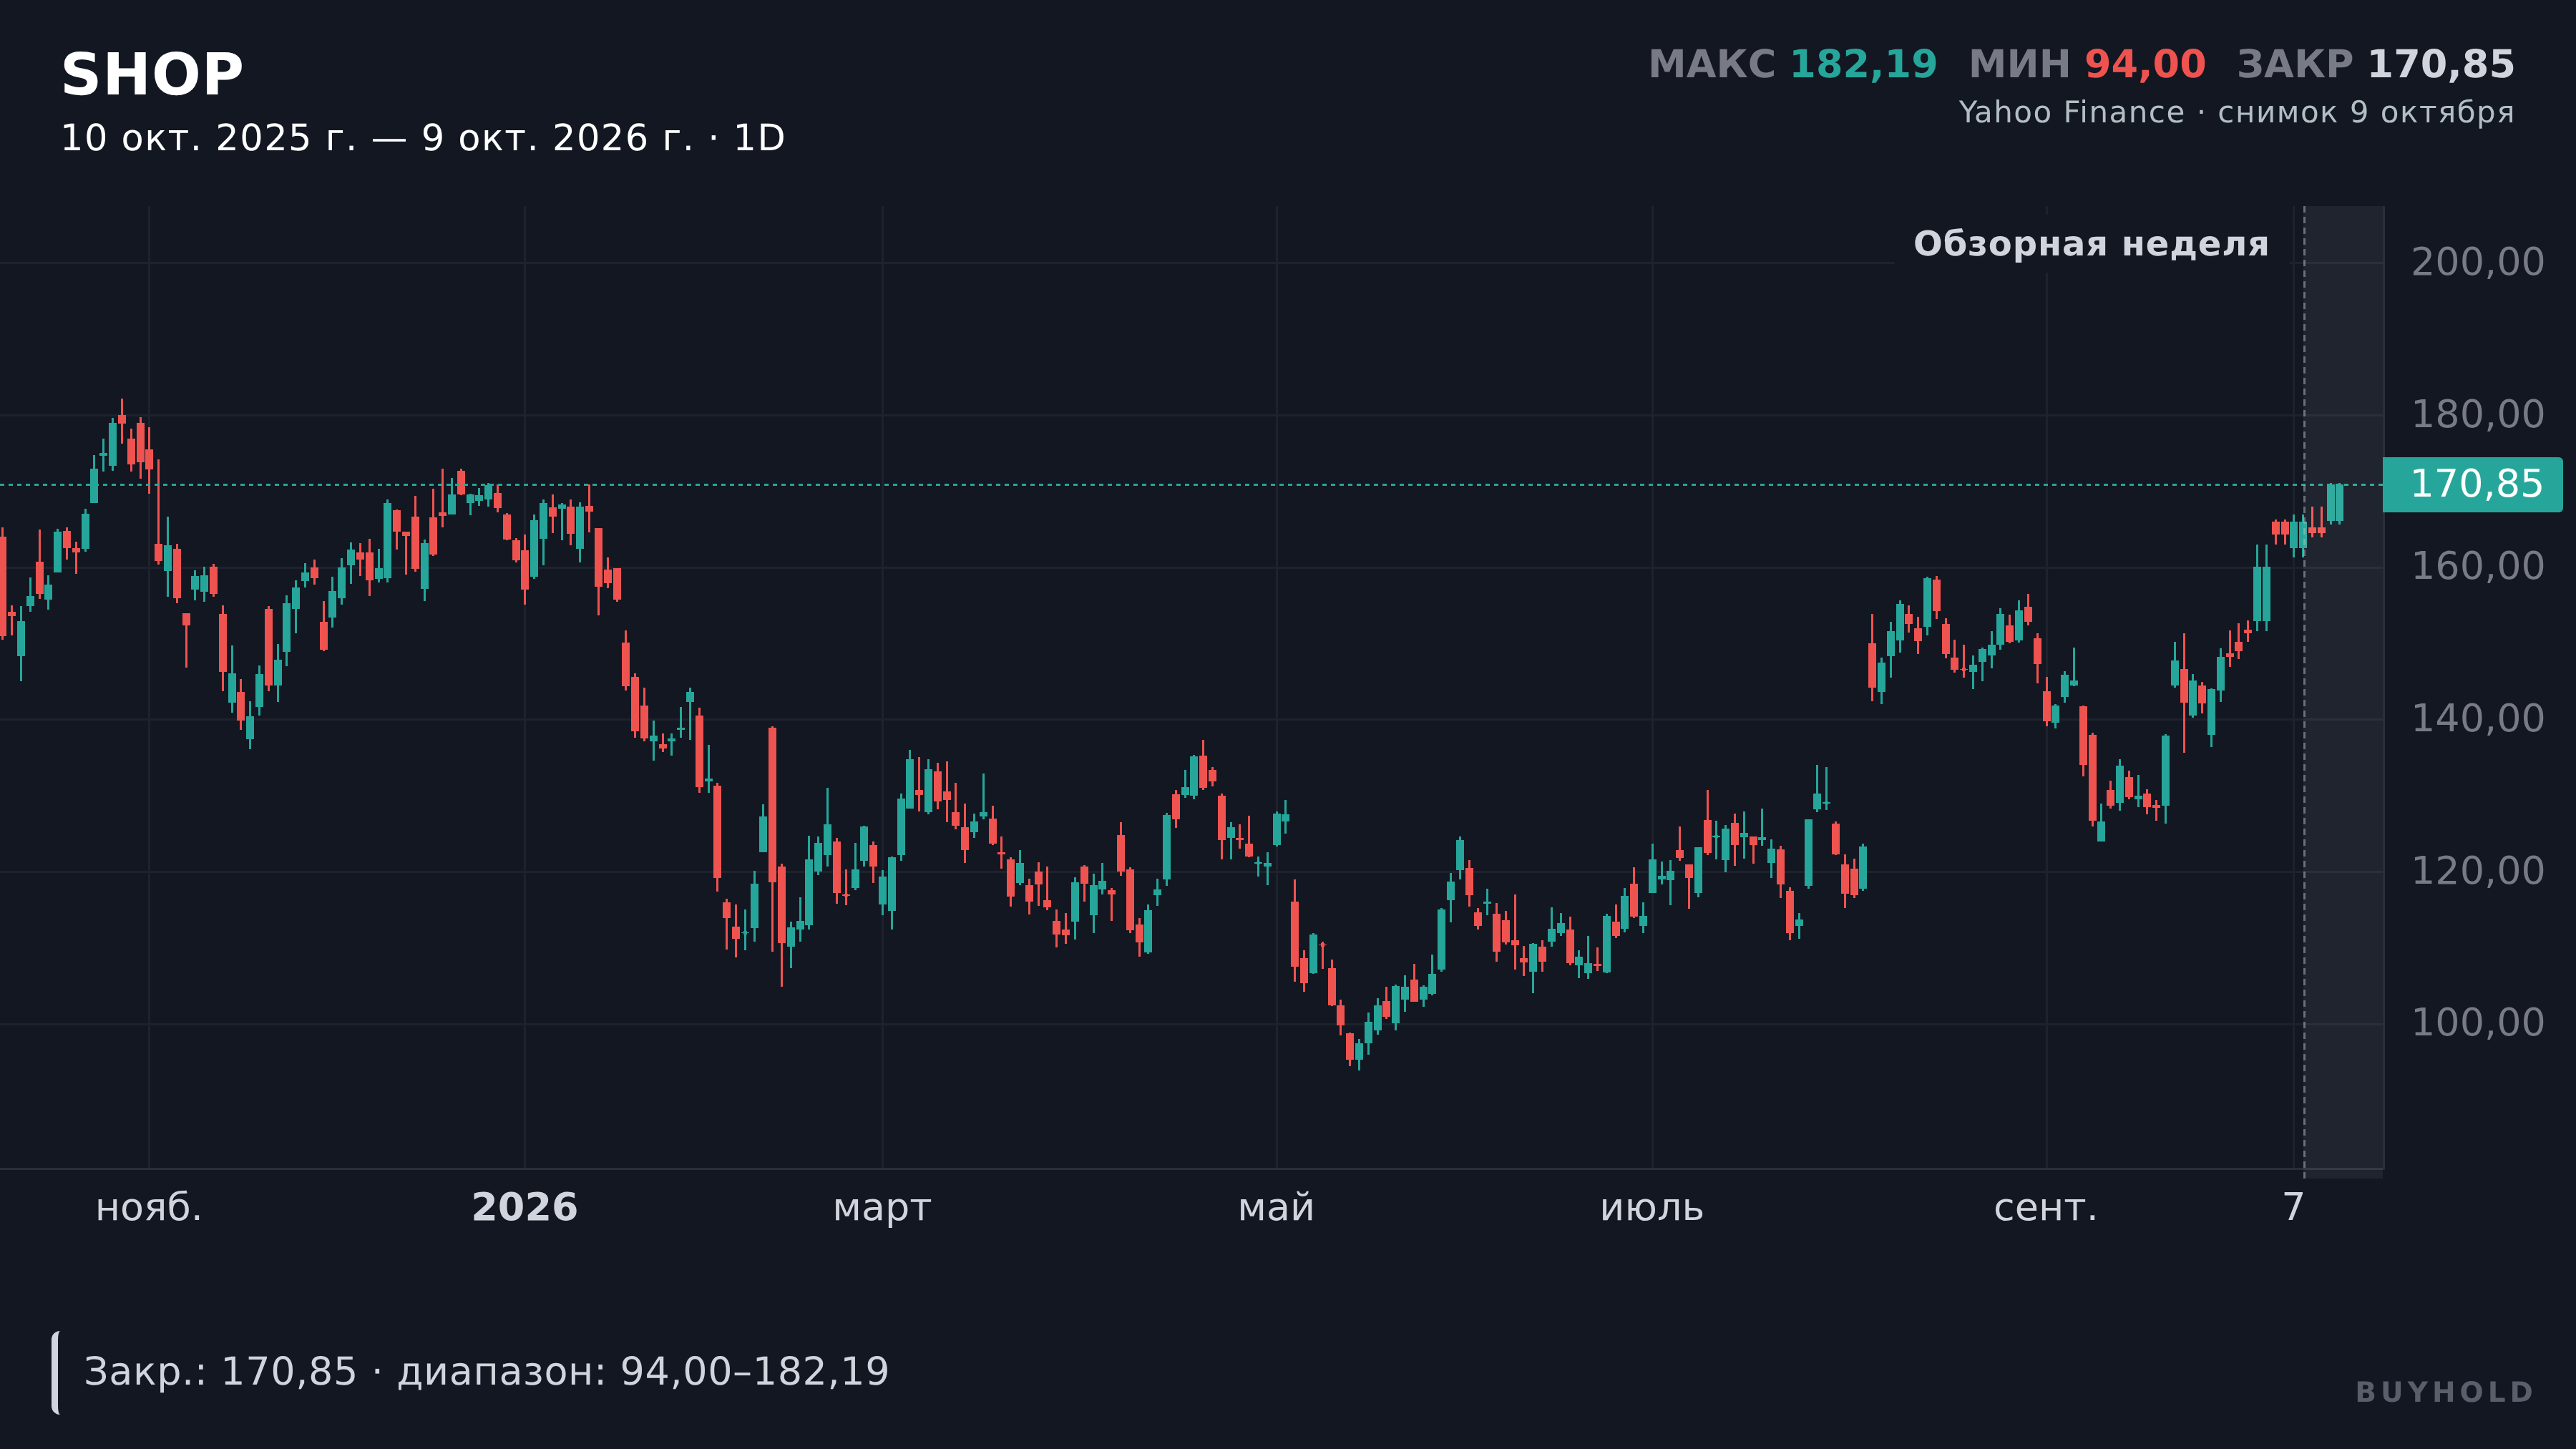
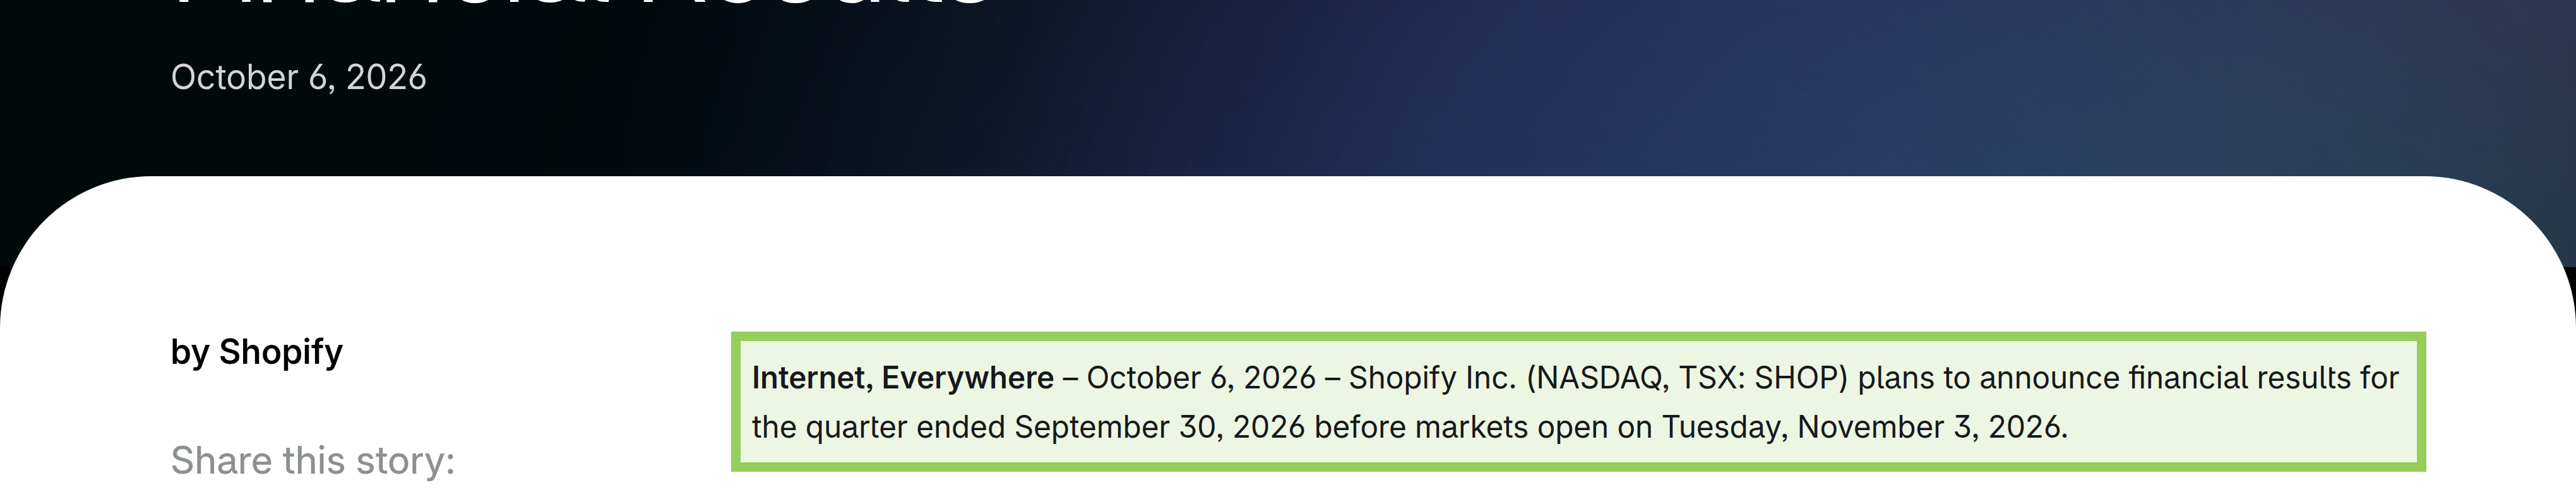
Shopify прибавила 12,85% до 170,85 $. Компания 6 октября назвала дату публикации результатов за III квартал — 3 ноября. Это календарное сообщение, а не сами финансовые результаты, поэтому им нельзя объяснить недельный рост как уже подтверждённым улучшением продаж. Цена отражает ожидания участников, которые станут проверяемыми после отчёта. Для инвестора с рублёвыми расходами результат в валюте счёта отдельно зависит от курса.
Palantir (PLTR) выросла на 10,75% до 209,05 $. Последние подтверждённые корпоративные новости относятся к более раннему периоду. Отдельного объявления за 5–9 октября в ленте эмитента нет. Рост котировки сам по себе не раскрывает, сколько из него связано с новыми контрактами, а сколько — с переоценкой будущих ожиданий. Проверять эту границу придётся по следующему раскрытию выручки и обязательств клиентов.
Cipher Mining (CIFR), аутсайдер США
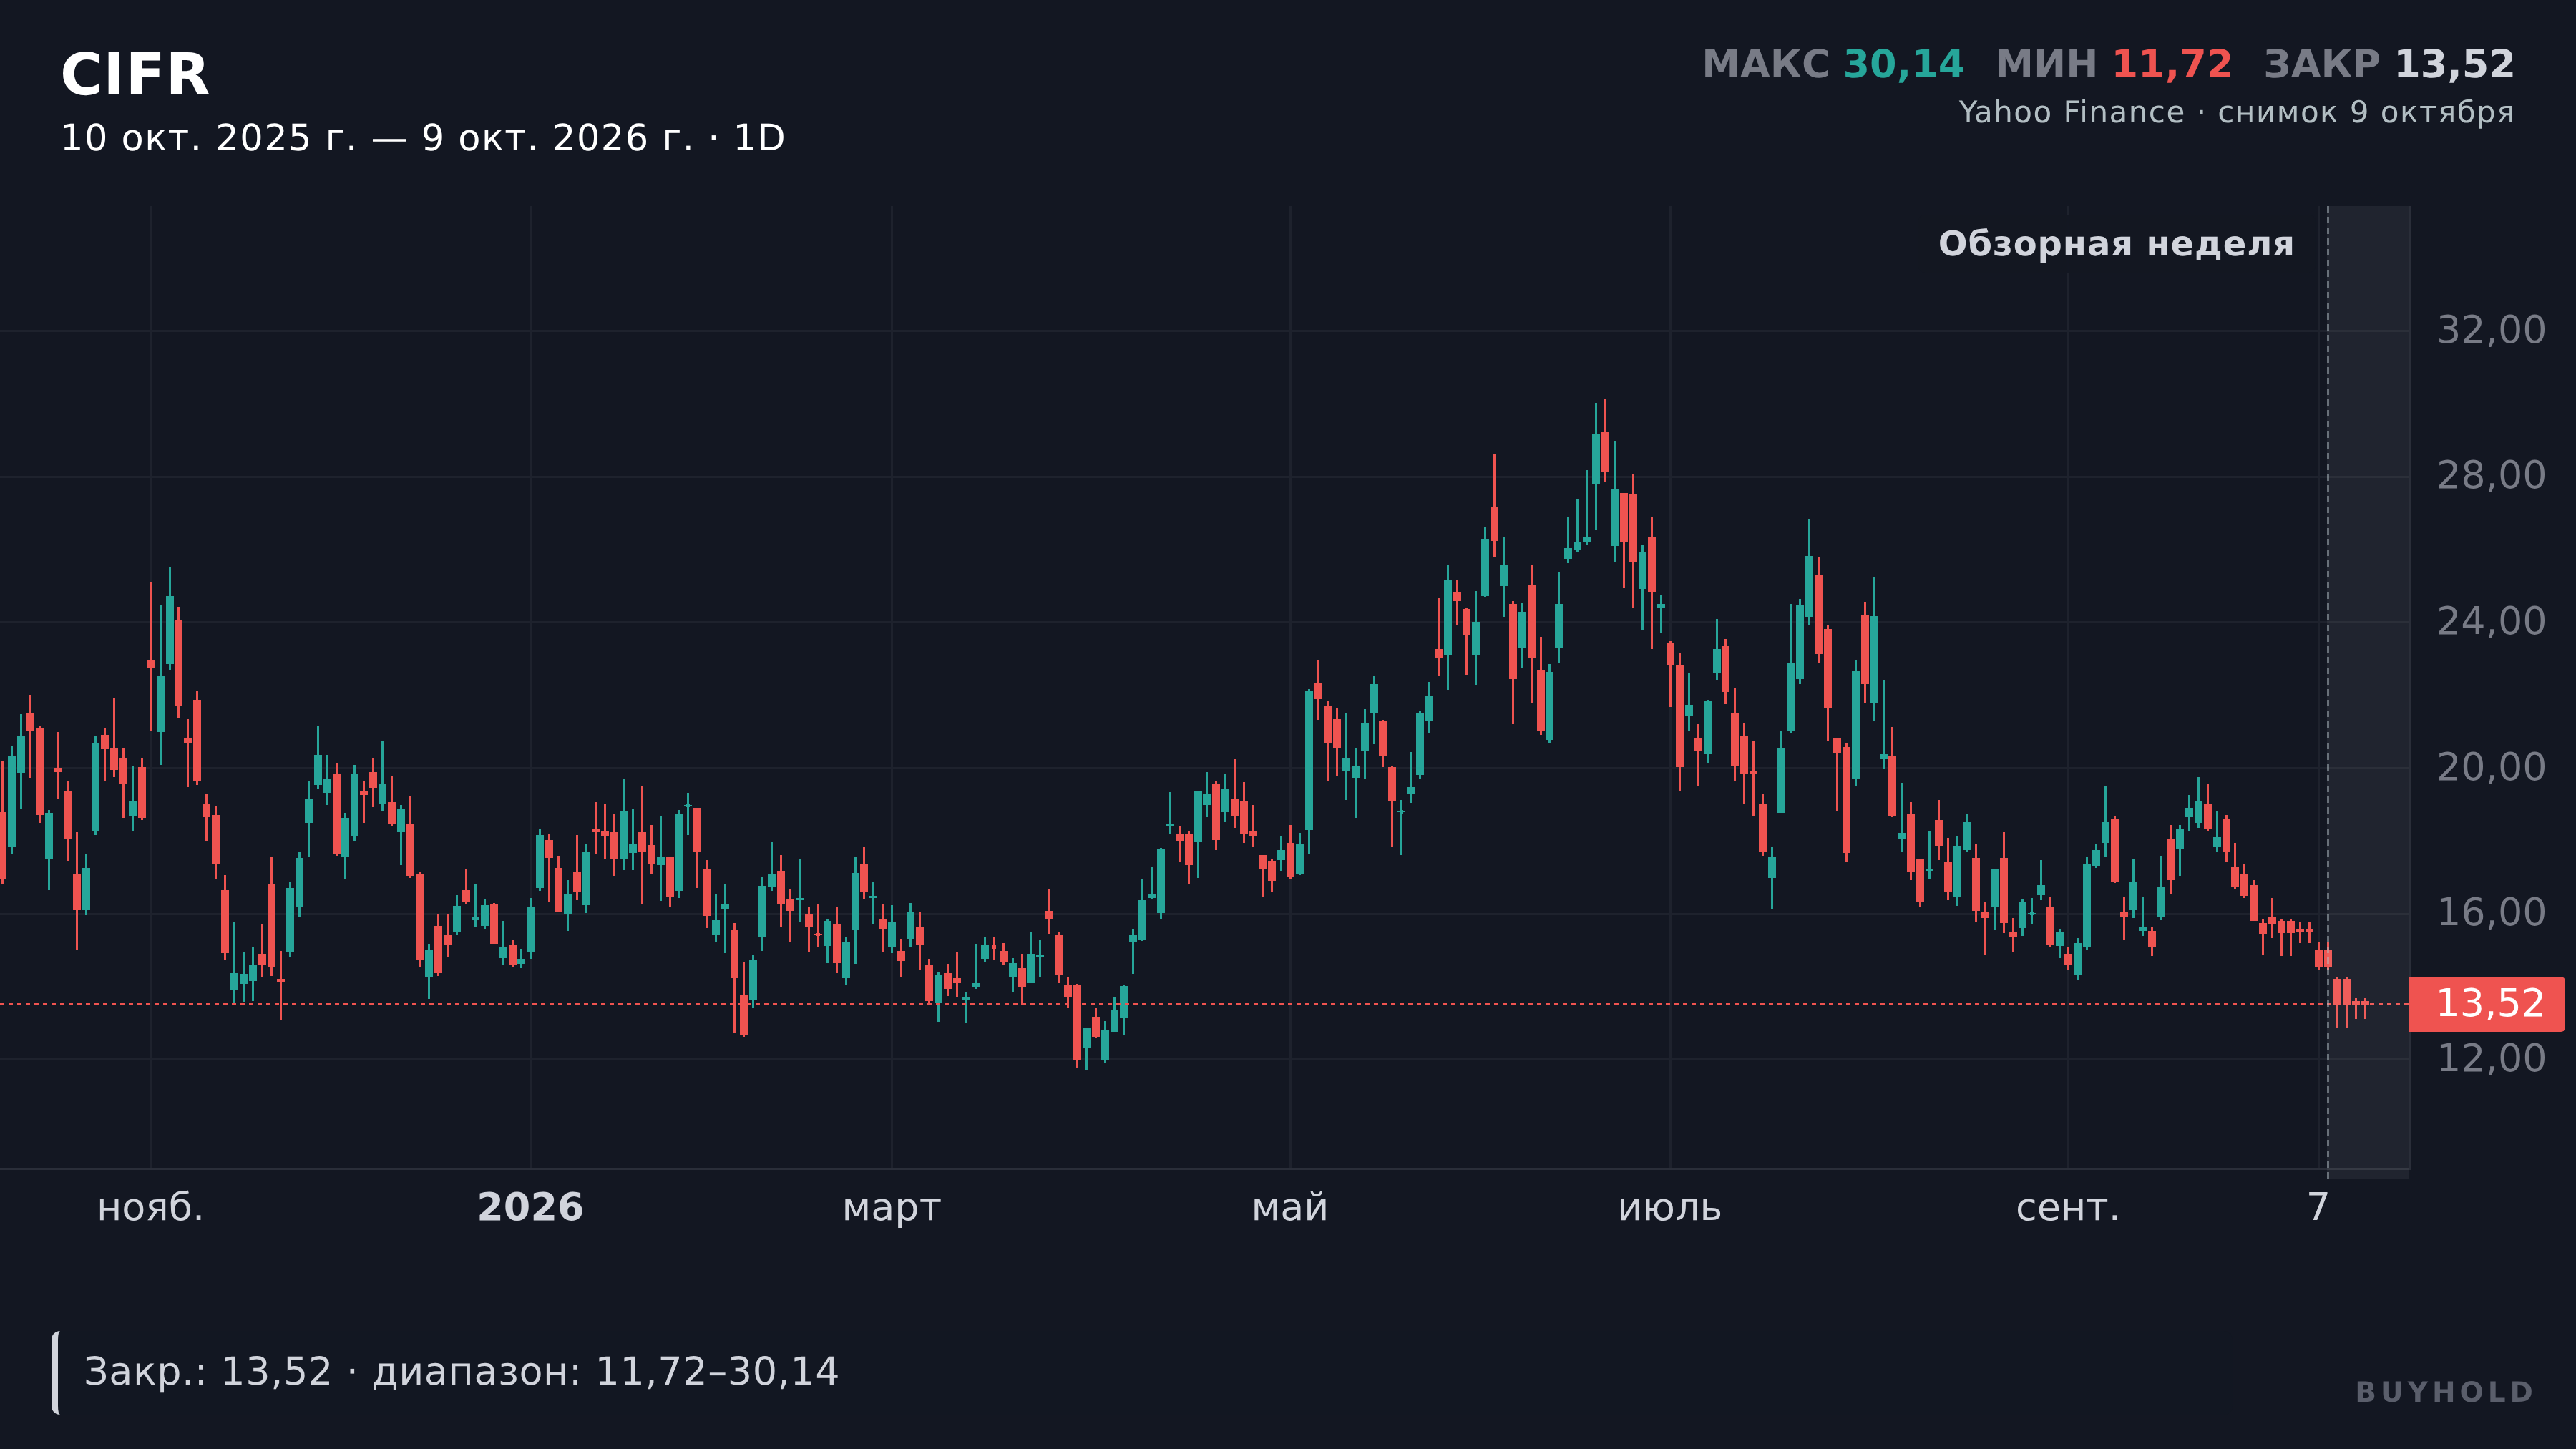
Cipher Mining потеряла 13,94% и завершила пятницу на 13,52 $. Её бизнес связан с вычислительными мощностями и добычей биткоина. Падение BTC на той же неделе могло усилить внимание к риску компании. Однако совпадение цен не позволяет выделить вклад крипторынка без новых данных о финансировании и загрузке площадок. Крупные договоры компании об инфраструктуре ИИ объявлялись раньше и не являются новостью этой пятницы.
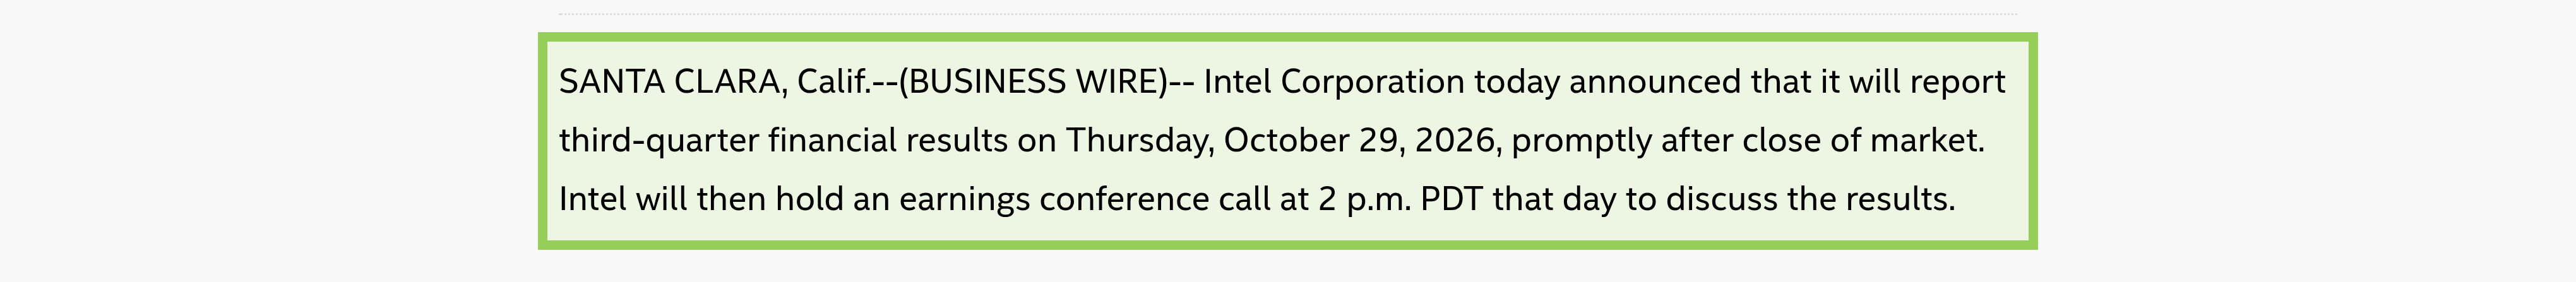
Intel (INTC) подешевела на 12,26% до 104,70 $. 6 октября компания назначила отчёт за III квартал на 29 октября. До публикации самих результатов недельное падение нельзя описывать как реакцию на известную квартальную прибыль. В отличие от Cipher, это производитель полупроводников: одинаковый знак двух графиков ещё не означает один и тот же риск бизнеса.
Радар потоков и рыночной активности
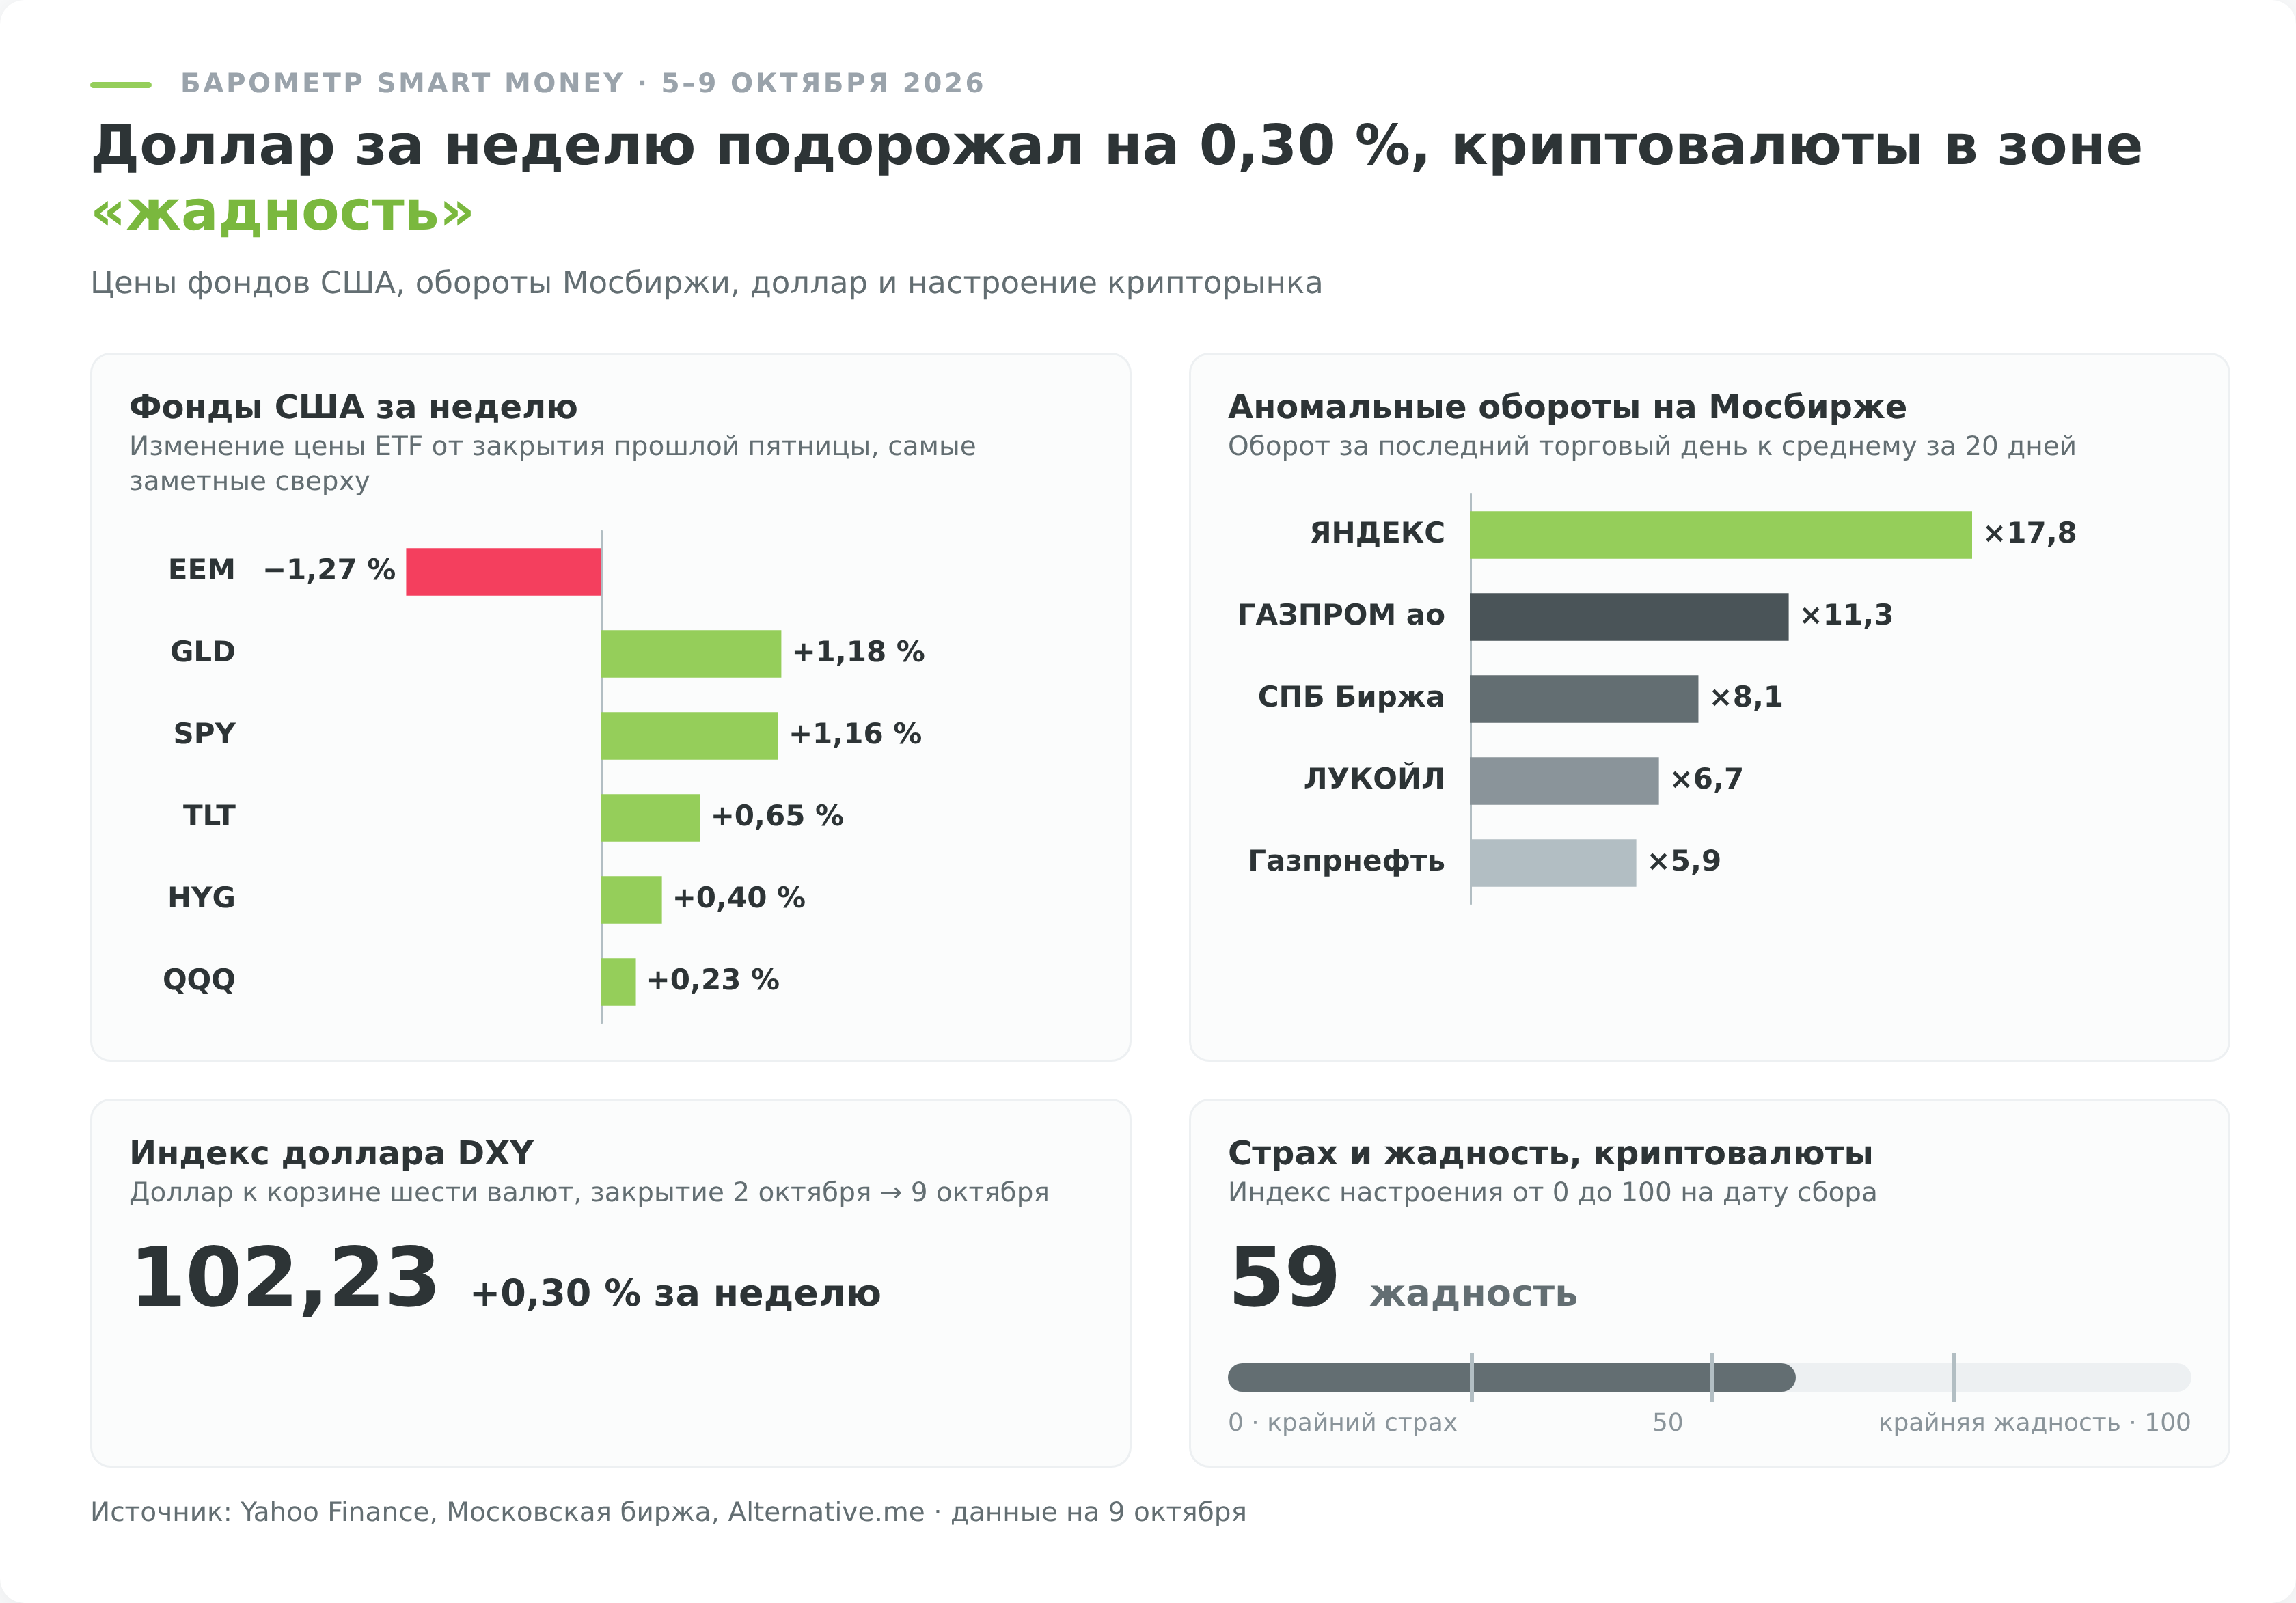
У YDEX оборот 9 октября был примерно в 17,8 раза выше среднего за предыдущие 20 торговых дней по снимку MOEX ISS. Это аномалия ликвидности, но не доказательство направленной покупки крупным участником. В обороте одновременно есть покупатель и продавец. Аналогичная оценка для GAZP в исходном расчёте не прошла проверку среднего объёма, поэтому её не используем.
6 октября директор Borr Drilling Тор Олав Трёйм через Drew Holdings купил 1,5 млн акций BORR по 4,2428 $ за штуку, примерно на 6,36 млн $. SEC приняла сообщение Form 4 на следующий день. Это вложение в компанию морского бурения, но из него нельзя вывести ни спрос на услуги всей отрасли, ни причину недельного роста Brent. Документ фиксирует сделку одного владельца.
5 октября операционный директор Nebius Офир Наве продал 500 тыс. акций NBIS несколькими сделками, суммарно примерно на 117,77 млн $. Form 4 подана 6 октября. В ней указаны план продажи, принятый 22 мая, и происхождение бумаг из начисленных акций RSU. Запись подтверждает объём и механизм продажи, но не изменение прогноза компании. Считать её вместе с покупкой BORR чистым перетоком капитала из технологий в нефть нельзя. У этих операций разные владельцы и основания.
Валюты и сырьё. Рубль ослаб при дорогой нефти
Официальный курс Банка России на 10 октября — 84,9048 ₽ за доллар, на 1,70% выше уровня 5 октября. Это рост цены доллара в рублях, то есть ослабление рубля в выбранных датах. Бюджетное правило добавляет на рынок операции государства, но курс складывается из большего числа потоков. Объявленный объём Минфина не следует механически переводить в число рублей на доллар.

Золото завершило неделю на 4 220,30 $ за тройскую унцию, а Brent — на 104,43 $ за баррель. Эти долларовые результаты нельзя прямо сравнить с рублёвой доходностью без валютного пересчёта на конкретные даты покупки и продажи.
В сентябре население, по опубликованному 8 октября обзору Банка России, купило иностранную валюту на 91,5 млрд ₽ нетто. Месячные покупки не измеряют уже произошедшее недельное изменение курса.
Долговой рынок. Акции опередили облигации
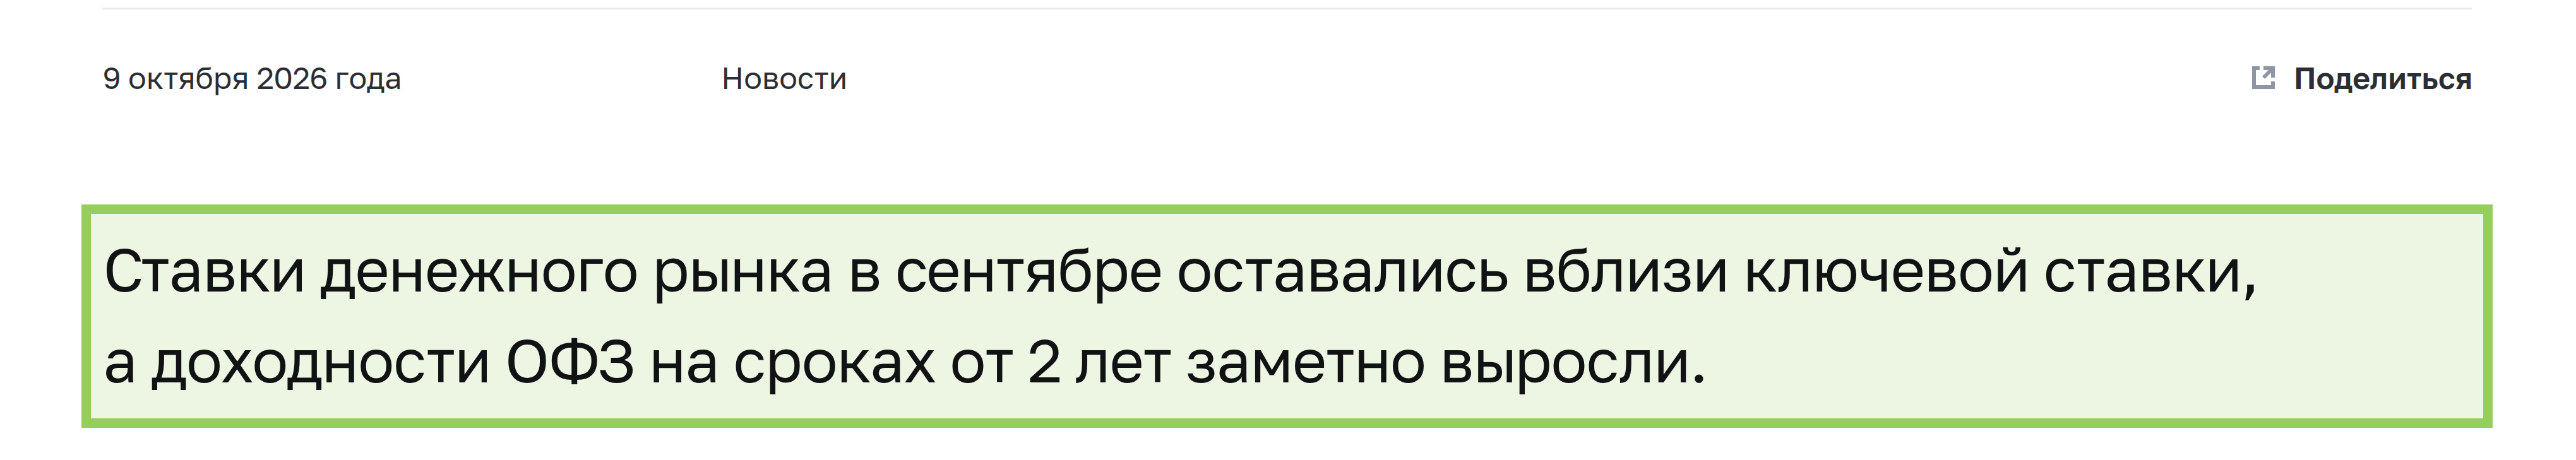
RGBI снизился на 0,31% за неделю, тогда как индекс акций вырос. Индекс государственных облигаций отражает цену корзины бумаг, а не гарантированную доходность конкретной ОФЗ к погашению. Если рыночная доходность длинной облигации растёт, её текущая цена обычно падает сильнее, чем цена короткой при прочих равных. Недельный итог RGBI не позволяет без кривой доходности утверждать, какие сроки дали основную просадку.
Сентябрьский обзор Банка России зафиксировал приток 42,7 млрд ₽ в биржевые фонды денежного рынка. Это данные за прошлый месяц, опубликованные в обзорную неделю. Они не измеряют покупку паёв именно 5–9 октября и не обещают доходность на следующем отрезке.
В отличие от облигации с фиксированным купоном, доходность денежного фонда меняется вслед за краткосрочными ставками и расходами фонда. У ОФЗ другой профиль изменения цены до погашения.
Календарь следующей недели
- 14–16 октября. Банк России планирует выпустить материалы об инфляции за сентябрь и оценку трендовой инфляции. Для рублёвых облигаций важны устойчивость ценового давления и реакция доходностей, а не только заголовочный показатель.
- 14 октября. В США выйдет индекс потребительских цен за сентябрь. Отклонение от ожиданий может изменить оценку будущей траектории ставок ФРС.
- 12 октября. Novabev Group составит список акционеров с правом на промежуточные дивиденды 8 ₽ на акцию. Последним днём покупки с расчётами Т+1 была пятница, 9 октября; после отсечки цену акции нужно сравнивать с поправкой на дивиденд.
- 15 октября. Банк России опубликует оценку платёжного баланса за январь–август. Изменение внешних денежных потоков поможет оценить условия для рубля, но не даст точного прогноза его курса.
- 15 октября. В США выйдет предварительная оценка розничных продаж за сентябрь. Расхождение с ожиданиями покажет, насколько устойчив потребительский спрос при нынешних ставках.
- 15 октября. В США опубликуют индекс цен производителей за сентябрь. Состав показателя поможет понять, совпадает ли сигнал о ценовом давлении с потребительской инфляцией.
Базовый сценарий. Если российские показатели инфляции и американский индекс потребительских цен выйдут близко к ожиданиям, рынок облигаций получит меньше причин резко менять оценку будущих ставок. Данные платёжного баланса и розничных продаж тогда помогут уточнить картину без вывода о неизбежном движении рубля или акций.
Риск-сценарий. Если устойчивое ценовое давление в России окажется выше ожидаемого, доходности длинных ОФЗ могут подняться, а их текущие цены — снизиться. Более высокая, чем ожидалось, инфляция в США одновременно способна усилить переоценку долларовых облигаций. Эти реакции нужно проверять после публикаций, с учётом состава данных и ожиданий рынка.