Акции Сургутнефтегаза на Мосбирже представлены двумя выпусками, и их дивиденды могут отличаться в разы. По истории выплат эмитента, за 2023 год на обыкновенную SNGS пришлось 0,85 ₽, на привилегированную SNGSP 12,29 ₽, а за 2025 год обеим категориям объявили по 0,85 ₽. Бумаги дают долю в одном нефтяном бизнесе, но различаются правами и правилами выплаты. Чтобы выбрать между ними, нужно понять, откуда берётся прибыль и почему крупные накопления компании не становятся личными деньгами акционера.
Что представляет собой «Сургутнефтегаз»
Добыча, переработка и сбыт
Публичное акционерное общество (ПАО) «Сургутнефтегаз» ищет месторождения, добывает нефть и газ, перерабатывает сырьё и продаёт нефтепродукты. По данным эмитента, действующие месторождения находятся в Западной и Восточной Сибири. Геологоразведка ведётся также в Тимано-Печорской нефтегазоносной провинции. Нефтепереработкой занимается завод «Киришинефтеоргсинтез» (КИНЕФ), а сбытом продукции в регионах занимаются пять предприятий компании.
В годовом отчёте за 2025 год указаны 54,7 млн т добытой нефти и 5,8 млрд м³ произведённого газа. На нефтеперерабатывающем заводе обработали 18,0 млн т сырья и получили 17,5 млн т нефтепродуктов. Добычу и переработку нельзя складывать как два независимых объёма производства. Нефть сначала извлекают, а затем часть сырья проходит следующий этап и превращается в топливо и другие продукты.
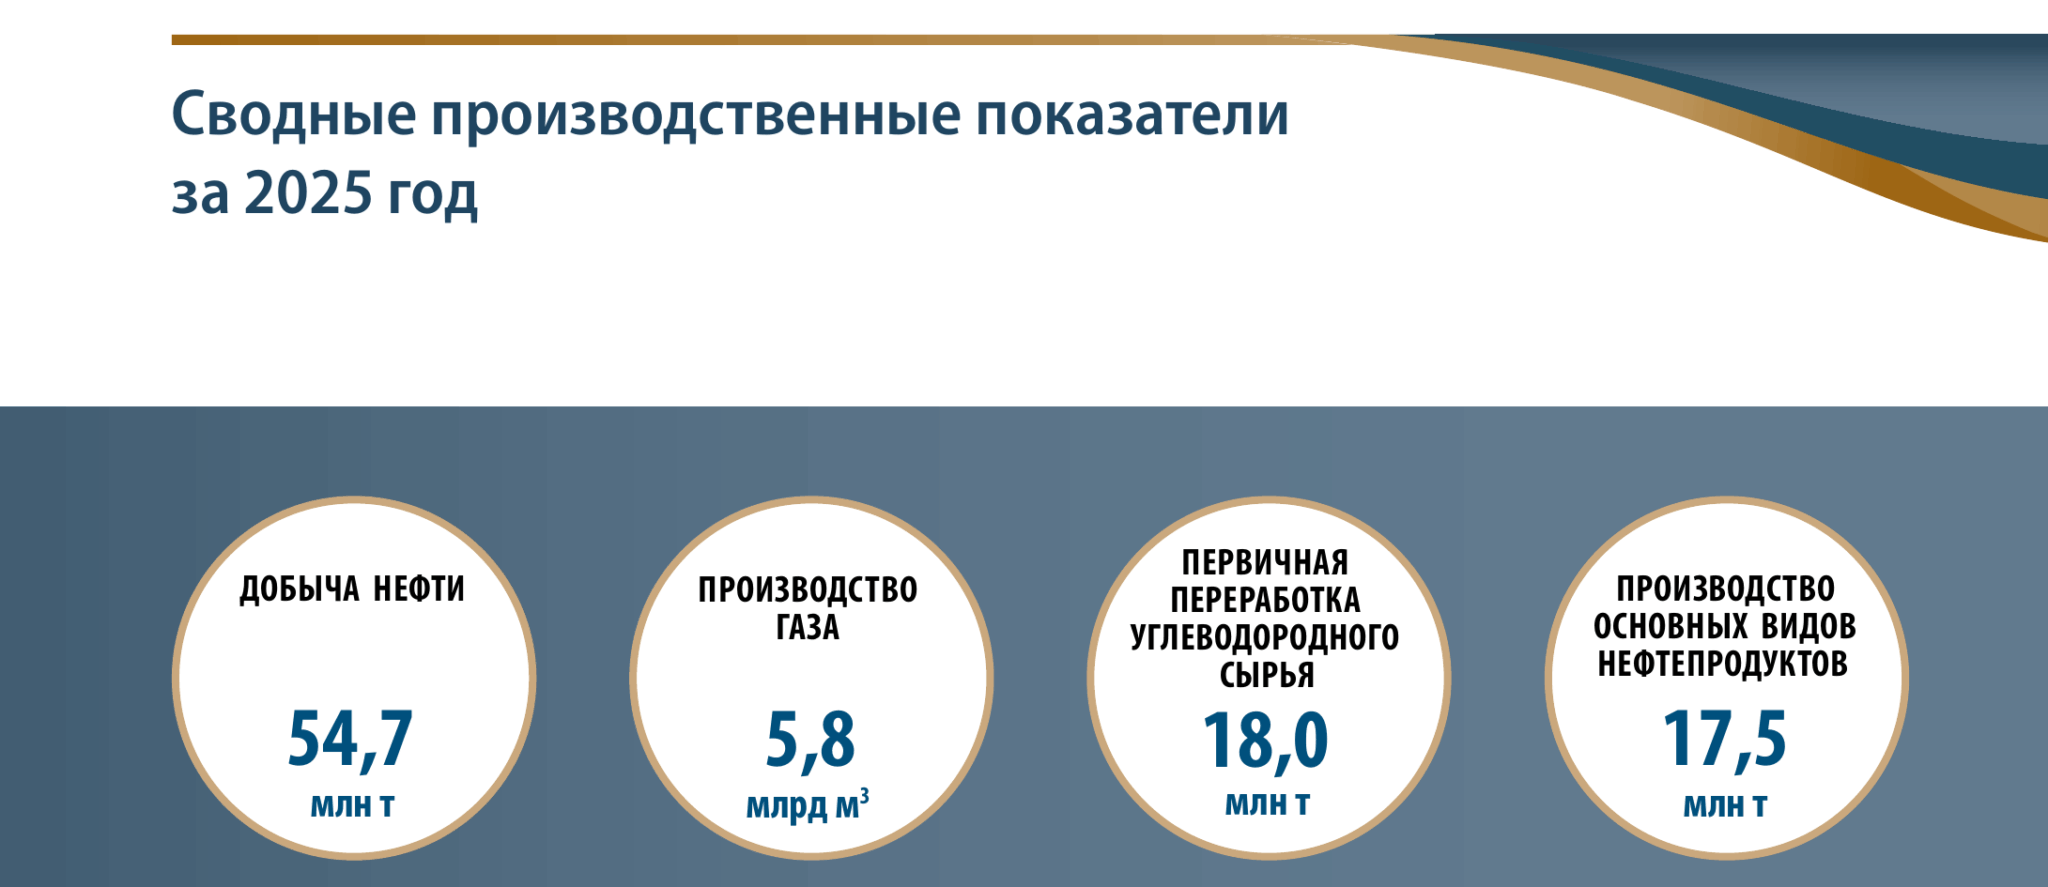
Даже при близких объёмах добычи прибыль может заметно измениться. На неё влияют цены реализации, затраты на добычу и переработку, налоги и результат финансовых операций. Производственный отчёт показывает масштаб бизнеса, но по нему одному нельзя рассчитать прибыль на акцию или будущий дивиденд.
Чем различаются SNGS и SNGSP
Обе бумаги представляют долю в одном ПАО. Московская биржа разделяет их по типу акции и торговому коду, а устав компании устанавливает разные права владельцев. Размер стандартного лота также различается. Объявленные суммы за 2025 год указаны в истории дивидендов эмитента.
| Параметр | SNGS | SNGSP |
|---|---|---|
| Тип бумаги | Обыкновенная акция | Привилегированная акция |
| Число выпущенных акций | 35 725 994 705 | 7 701 998 235 |
| Стандартный лот на Мосбирже | 100 акций | 10 акций |
| Голосование | Обычно по всем вопросам собрания | В случаях, предусмотренных законом |
| Дивиденд | Размер предлагает совет директоров, решение принимает собрание | Устав задаёт порядок расчёта, решение о выплате принимает собрание |
| Объявленный дивиденд за 2025 год | 0,85 ₽ на акцию | 0,85 ₽ на акцию |
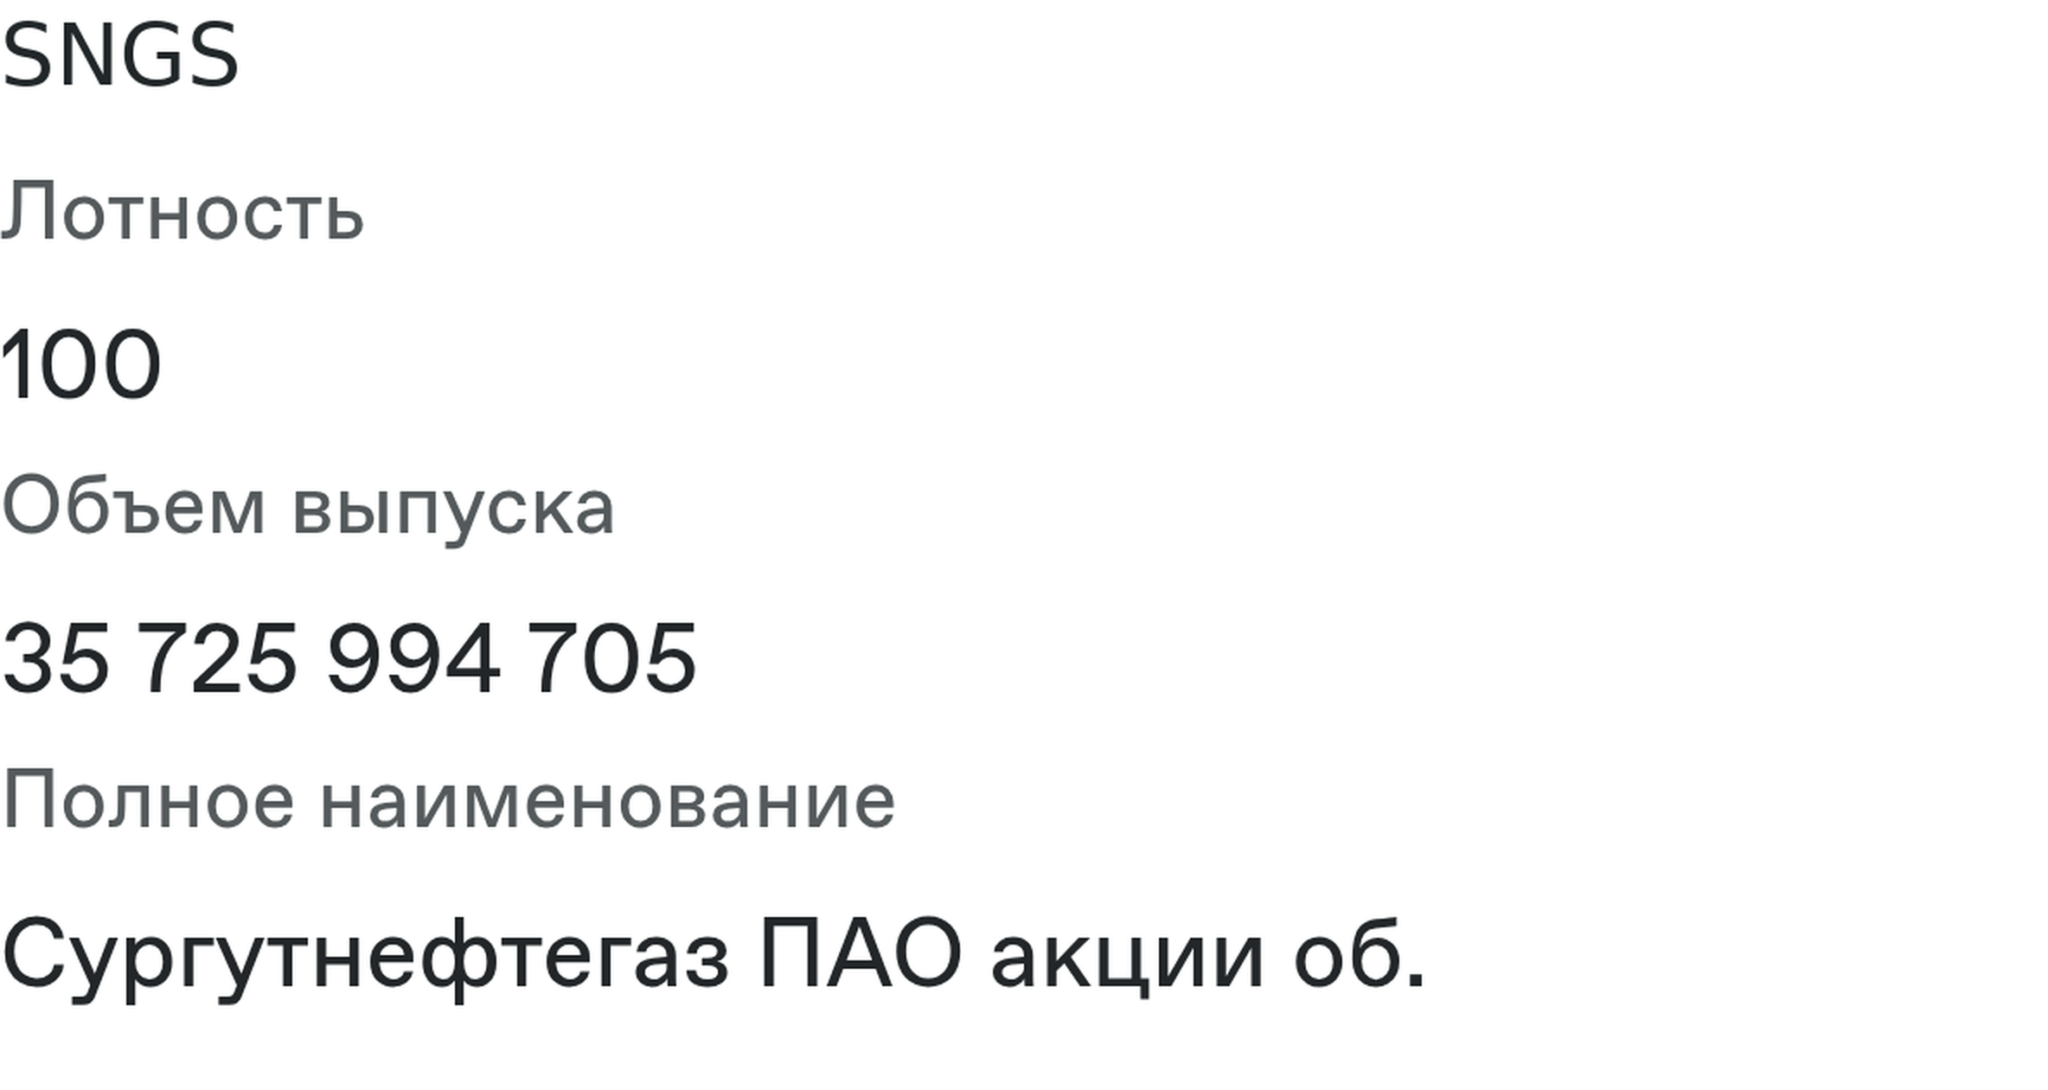
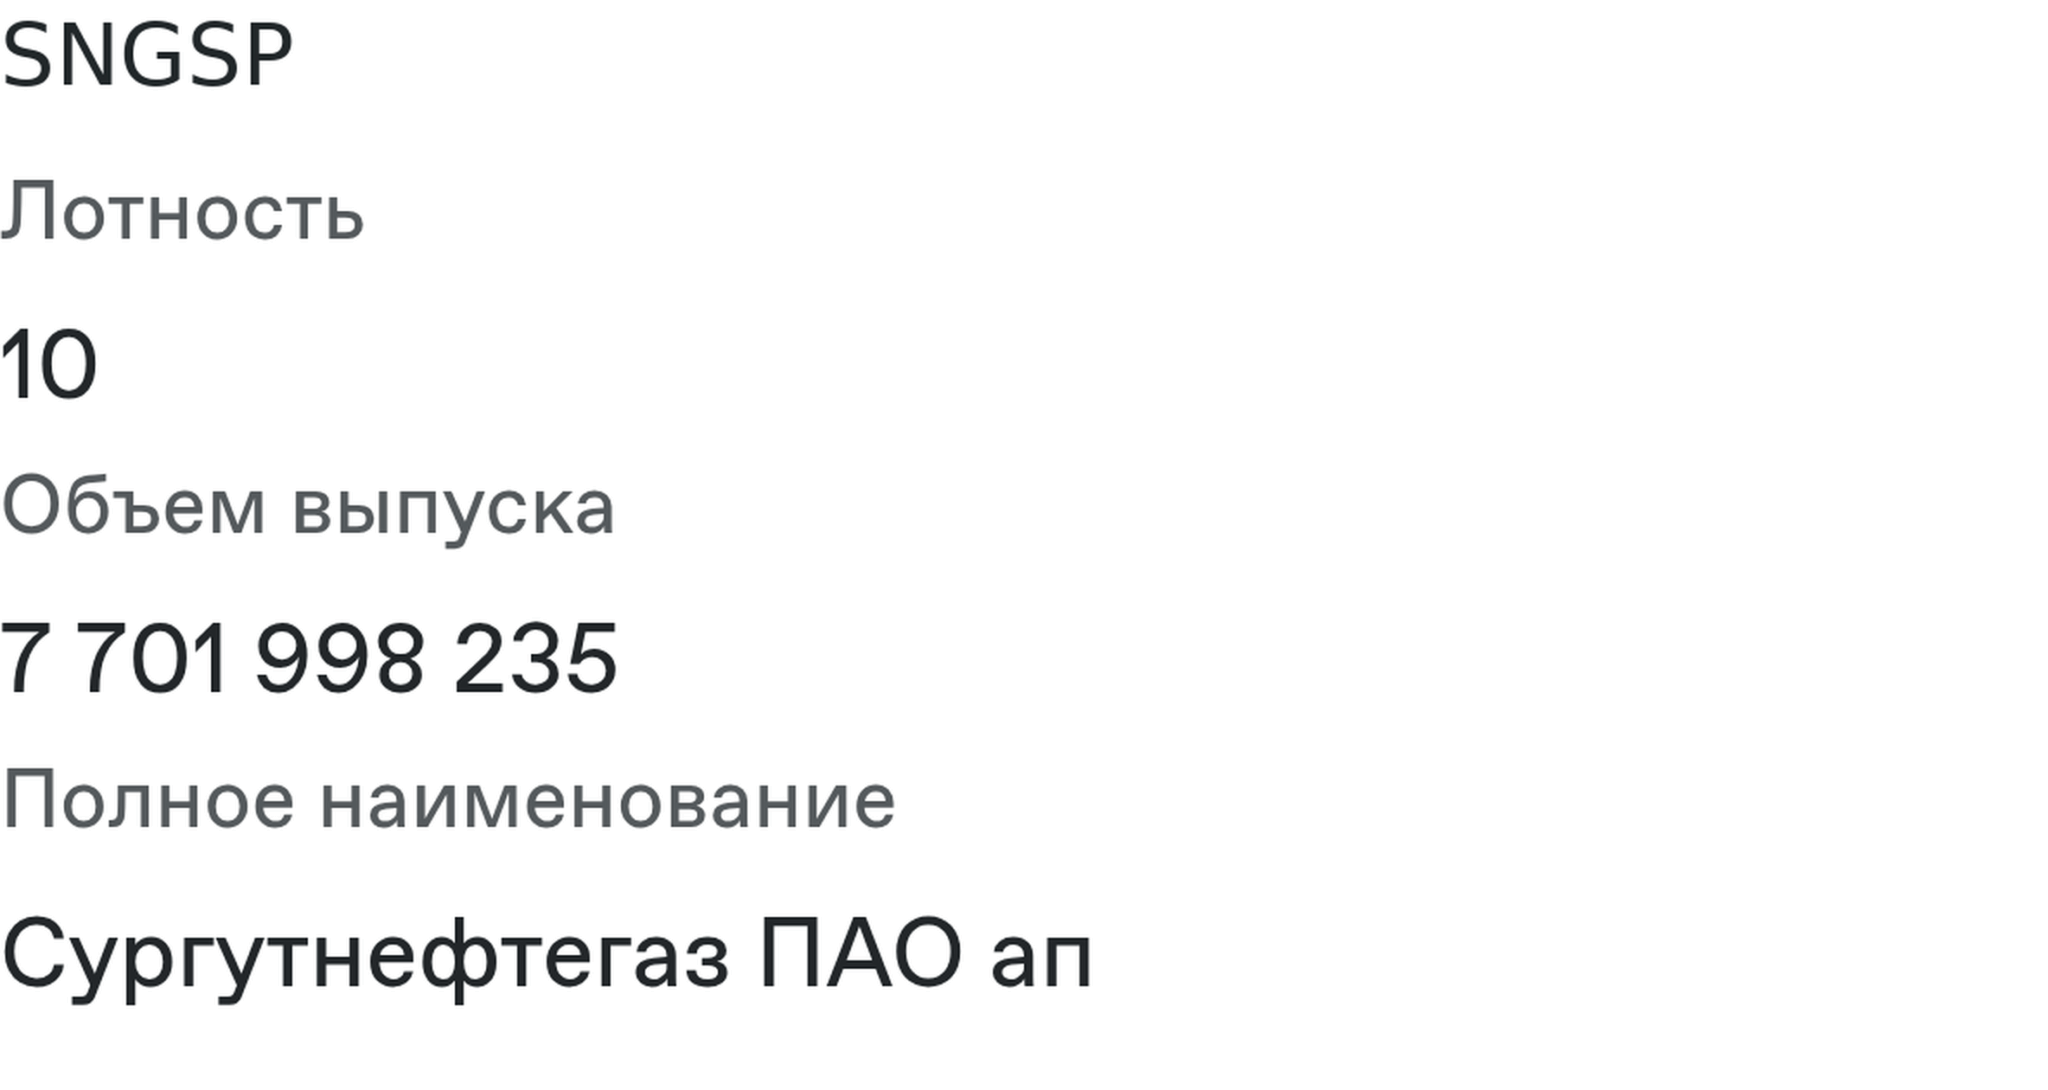
Если вы выбираете сумму первой покупки, стоимость лота равна цене одной акции, умноженной на 100 для SNGS или на 10 для SNGSP. Сравнение только цены одной бумаги не показывает, сколько денег потребуется на сделку.
Обыкновенная акция обычно даёт голос на собрании. Привилегированная акция (преф) в обычной ситуации такого права не даёт. Но это не запрет на голосование при любых обстоятельствах. Статьи 31 и 32 Федерального закона от 26.12.1995 № 208-ФЗ в редакции от 04.08.2026 предусматривают для владельцев префов голосование при реорганизации и ликвидации общества, а также в отдельных случаях ограничения их прав или невыплаты установленного дивиденда.
Устав «Сургутнефтегаза» привязывает размер дивиденда по префу к чистой прибыли общества по российским стандартам бухгалтерского учёта (РСБУ). Он также требует поднять выплату по префу до уровня обыкновенной акции, если по обычной бумаге назначен больший дивиденд. Наличие формулы само по себе не обещает ежегодных денег. Положение компании о дивидендной политике разрешает общему собранию принять решение о невыплате. Разница видна по уже завершённым годам. За 2023 год по префу объявили 12,29 рубля против 0,85 рубля по обычной акции, а за 2025 год суммы сравнялись.
Что акционер получает и что может проверить
Устав компании прямо отделяет право собственности на акцию от права собственности на имущество ПАО. Поэтому покупка SNGS или SNGSP не даёт права потребовать свою долю денег с корпоративного счёта. Акционер «Сургутнефтегаза» получает объявленный дивиденд, если принято решение о выплате, либо продаёт бумагу по рыночной цене. Большой объём активов на балансе ещё не равен доступной акционеру сумме.
Эмитент опубликовал годовой отчёт за 2025 год и бухгалтерскую отчётность по РСБУ на 31 декабря 2025 года. Когда я сверил разделы отчётности компании и сервера раскрытия, последним консолидированным отчётом по международным стандартам финансовой отчётности (МСФО) в обоих оказался документ за 2023 год (проверено 08.10.2026). Это ограничивает сравнение группы с нефтяными компаниями, публикующими более свежие консолидированные показатели. Даже когда выручка материнского ПАО раскрыта, делить на неё капитализацию двух выпусков и называть результат оценкой всего бизнеса с переработкой и сбытовыми предприятиями нельзя.
Отчётность «Сургутнефтегаза» и его «кубышка»
Что произошло с прибылью в 2025 году
По бухгалтерской отчётности ПАО «Сургутнефтегаз» (РСБУ), 2025 год закончился чистым убытком 251,21 млрд ₽. Годом ранее компания получила 923,27 млрд рублей чистой прибыли, а за 2023 год заработала 1,334 трлн рублей. Разница между результатами 2024 и 2025 годов составляет 1,17 трлн ₽. Речь идёт об отчётности самого ПАО, а не о консолидированных результатах всей группы.
| Показатель РСБУ | 2024 год | 2025 год | Где искать в отчёте |
|---|---|---|---|
| Чистая прибыль или убыток | 923,27 млрд ₽ | −251,21 млрд ₽ | Отчёт о финансовых результатах, строка 2400 |
| Активы на конец года | 9,562 трлн ₽ | 9,097 трлн ₽ | Баланс, строка 1600 |
| Собственный капитал | 8,314 трлн ₽ | 7,942 трлн ₽ | Баланс, строка 1300 |
| Нераспределённая прибыль | 7,716 трлн ₽ | 7,374 трлн ₽ | Баланс, строка 1370 |
| Деньги и денежные эквиваленты | 31,19 млрд ₽ | 25,98 млрд ₽ | Баланс, строка 1250 |
| Финансовые вложения, сумма рассчитана из баланса | 6,380 трлн ₽ | 5,698 трлн ₽ | Строки 1170 и 1240 вместе, расчёт ниже |
Данные на 31 декабря соответствующего года, суммы округлены. Показатели взяты из версии отчётности ПАО за 2025 год, размещённой 5 июня 2026 года. Последняя строка представляет расчёт по открытым данным, а не опубликованную компанией сумму.
В разделе бухгалтерской отчётности на сервере раскрытия я проверил и промежуточные документы. На 08.10.2026 последним опубликованным промежуточным отчётом ПАО там был отчёт за 6 месяцев 2025 года. Данные за первое полугодие 2026 года не включены в расчёты без опубликованной формы.
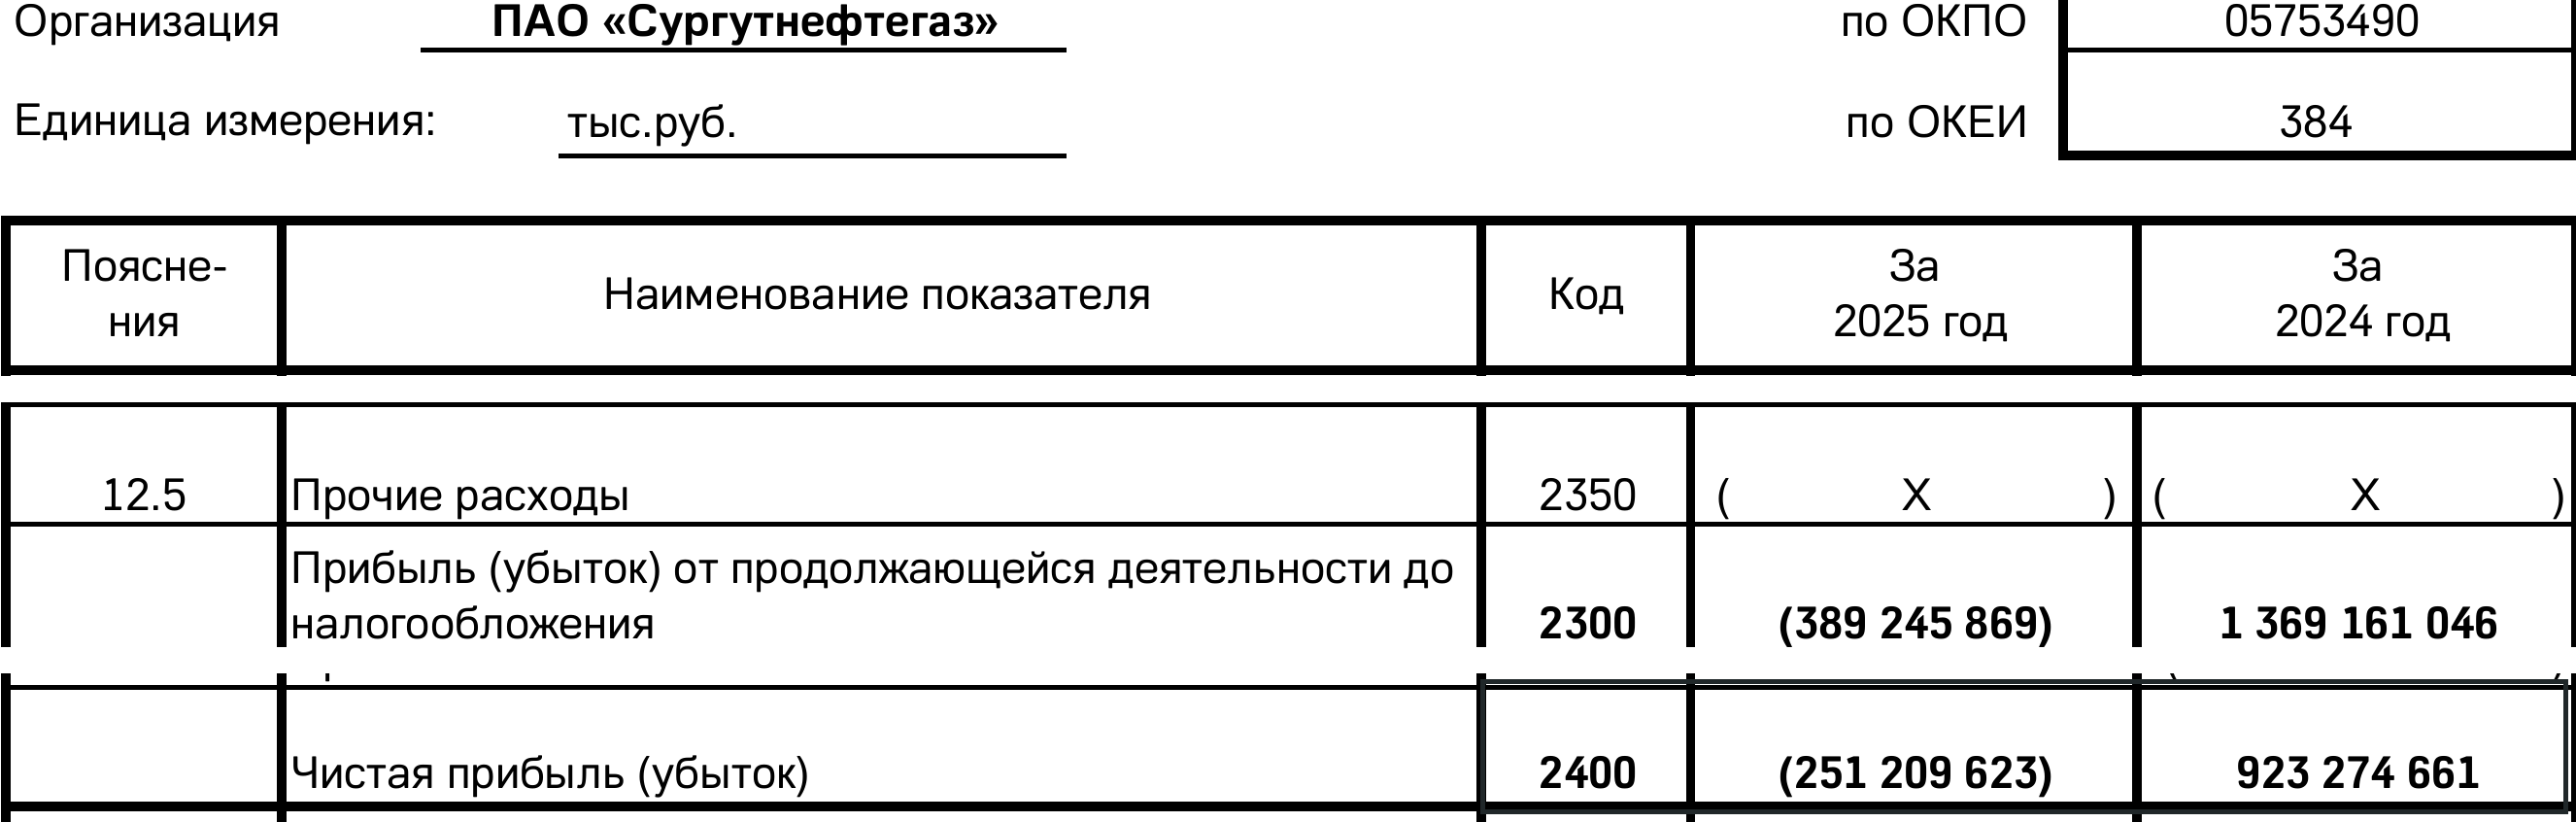
Отчёт о финансовых результатах даёт итог, но не позволяет разложить его по причинам. Компания скрыла значения выручки (строка 2110), прибыли от продаж (2200), процентов к получению (2320), прочих доходов (2340) и расходов (2350). В годовом отчёте «Сургутнефтегаза» за 2025 год руководство связывает ухудшение результата с укреплением рубля, низкими ценами на нефть и сохранением высокого уровня инвестиций. По данным Банка России, официальный курс доллара, действовавший 31 декабря, снизился со 101,6797 ₽ в 2024 году до 78,2267 ₽ в 2025 году, то есть на 23,07%. Какая часть убытка связана именно с переоценкой валютных активов, из опубликованных строк не следует.
Сколько можно узнать о финансовых вложениях
«Кубышкой» называют крупные финансовые накопления компании. Но в балансе нет строки с таким названием. Строка 1250 показывает только деньги и денежные эквиваленты, 25,98 млрд ₽ на конец 2025 года. Вложения отражаются отдельно в строке 1170 среди внеоборотных активов и в строке 1240 среди оборотных. В обеих вместо суммы стоит «Х».
Общий размер этих двух строк всё же можно вычислить. Баланс показывает 9 096 775 223 тыс. руб. активов. Сумма всех остальных раскрытых строк актива равна 3 398 647 824 тыс. руб. Разница составляет 5 698 127 399 тыс. руб., или 5,698 трлн ₽ финансовых вложений. Тем же способом для конца 2024 года получается 6,380 трлн рублей.
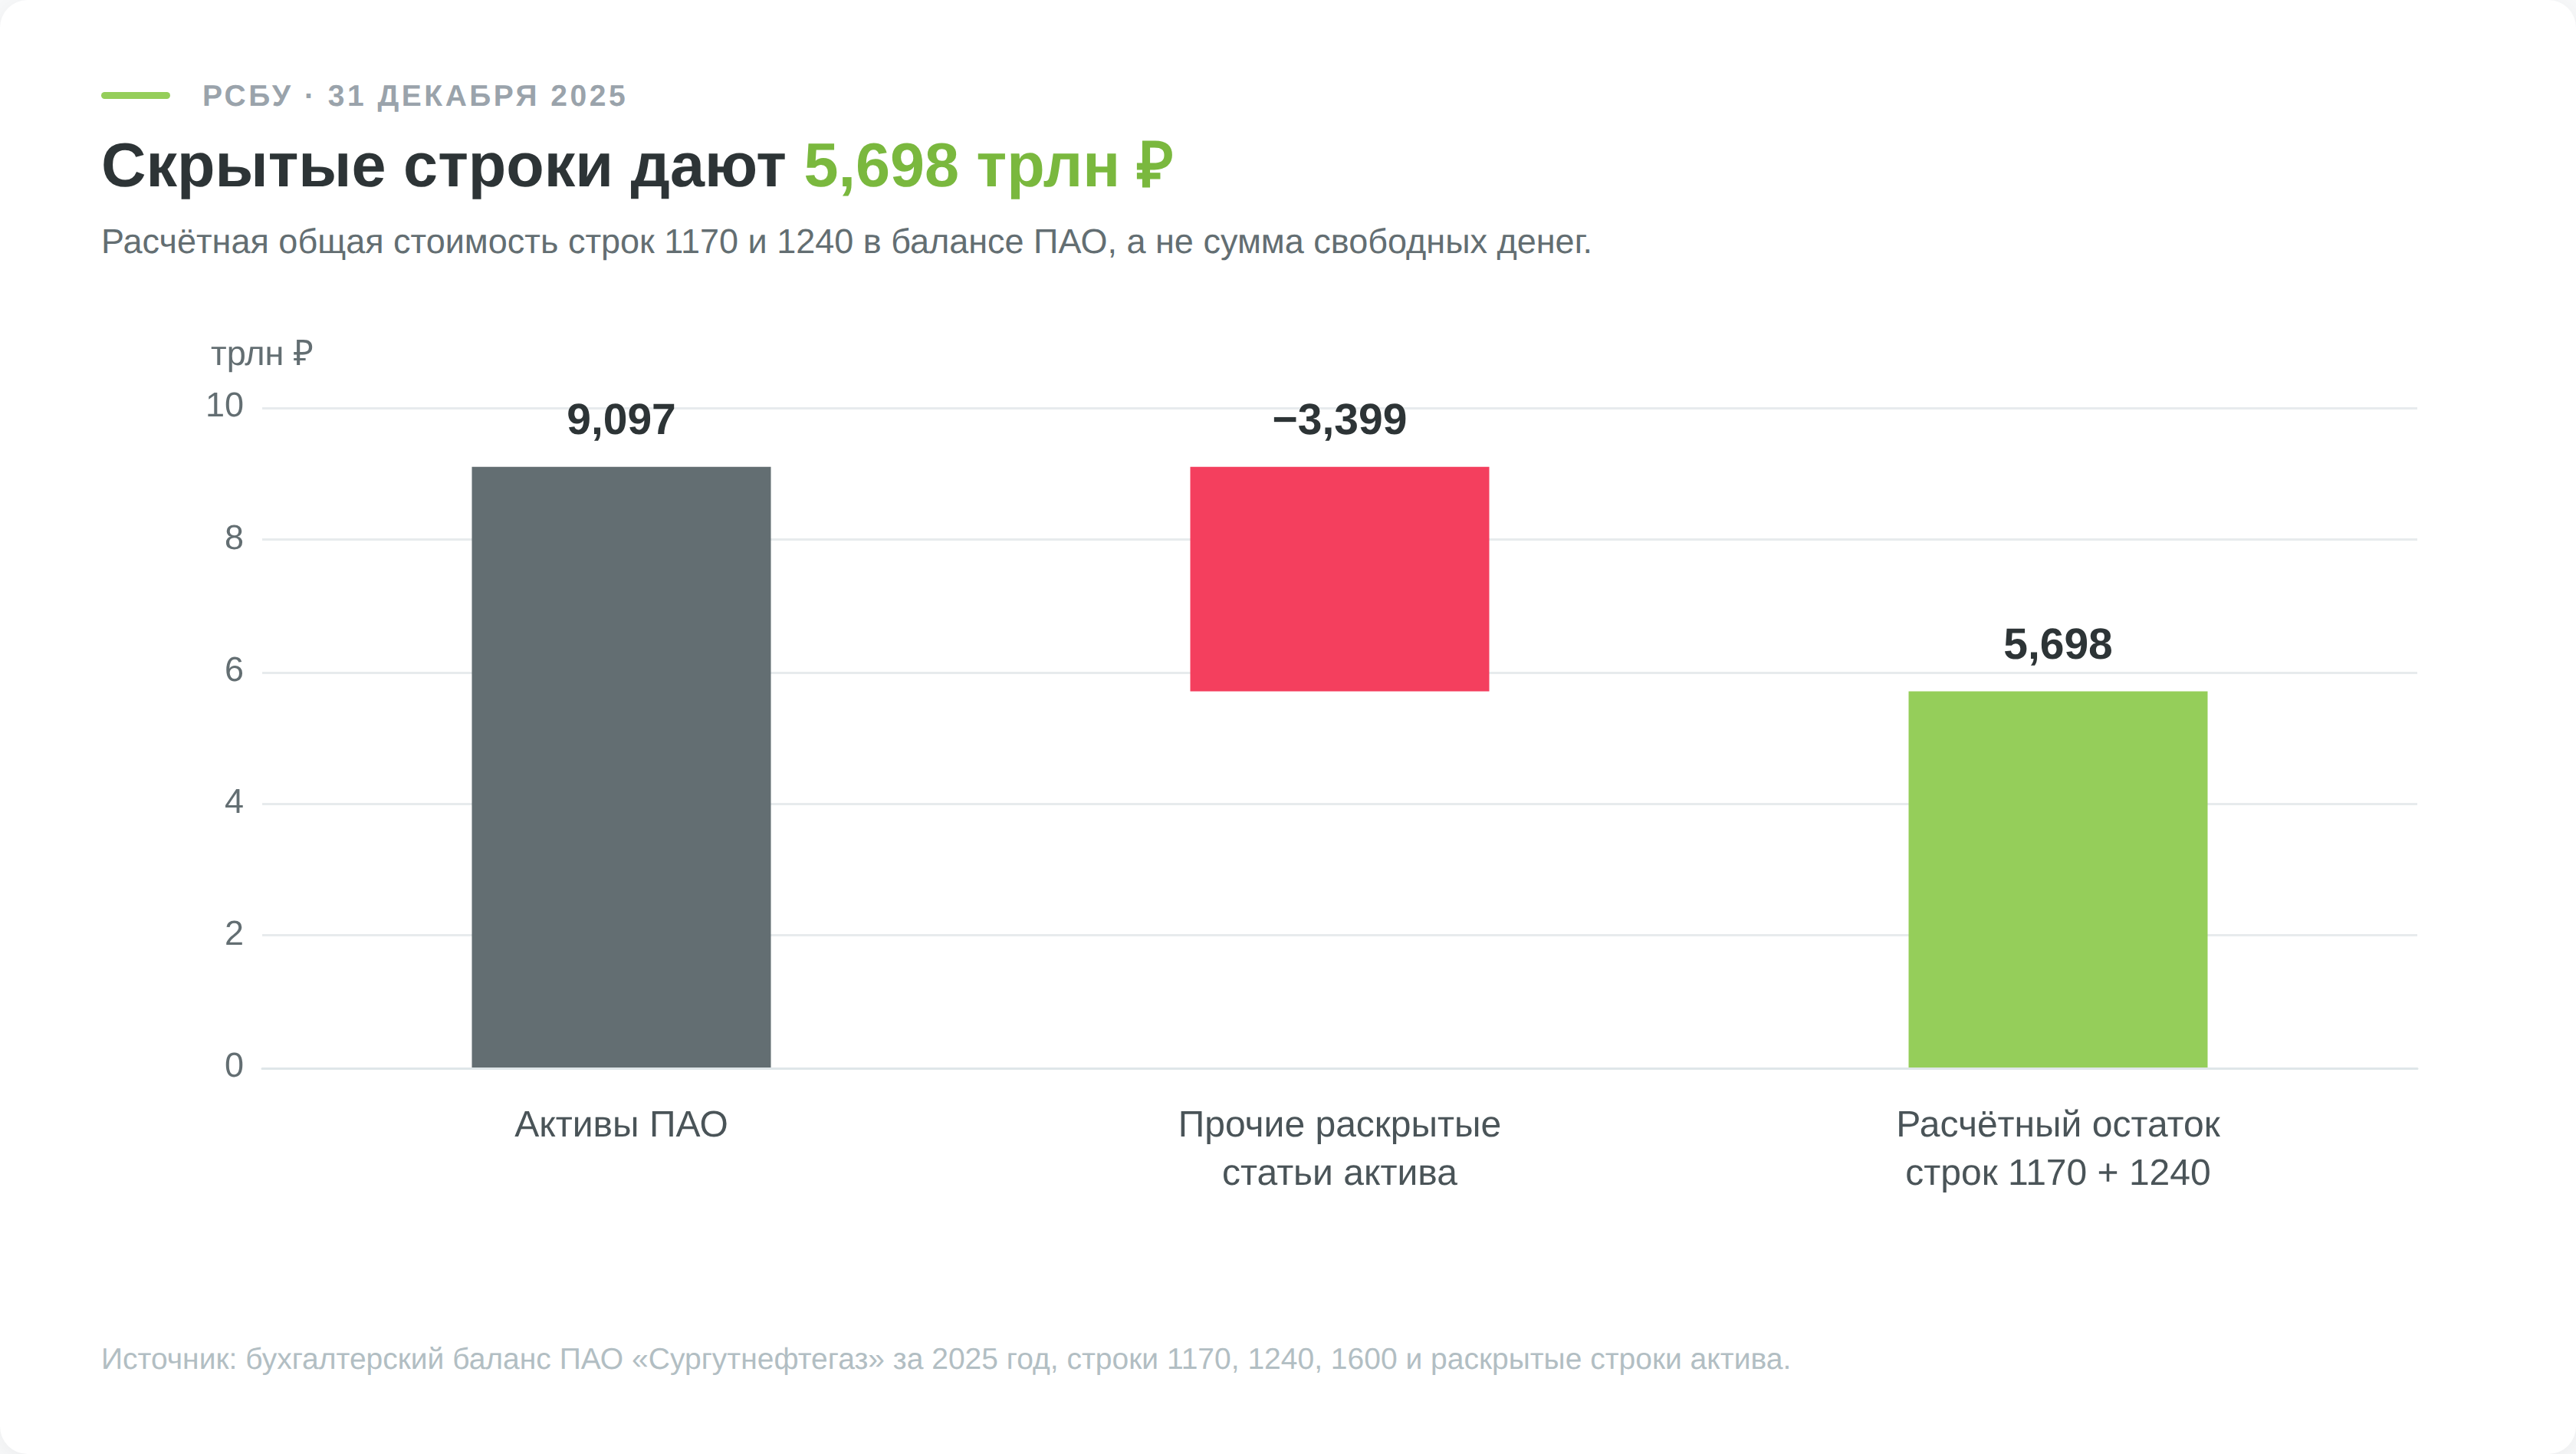
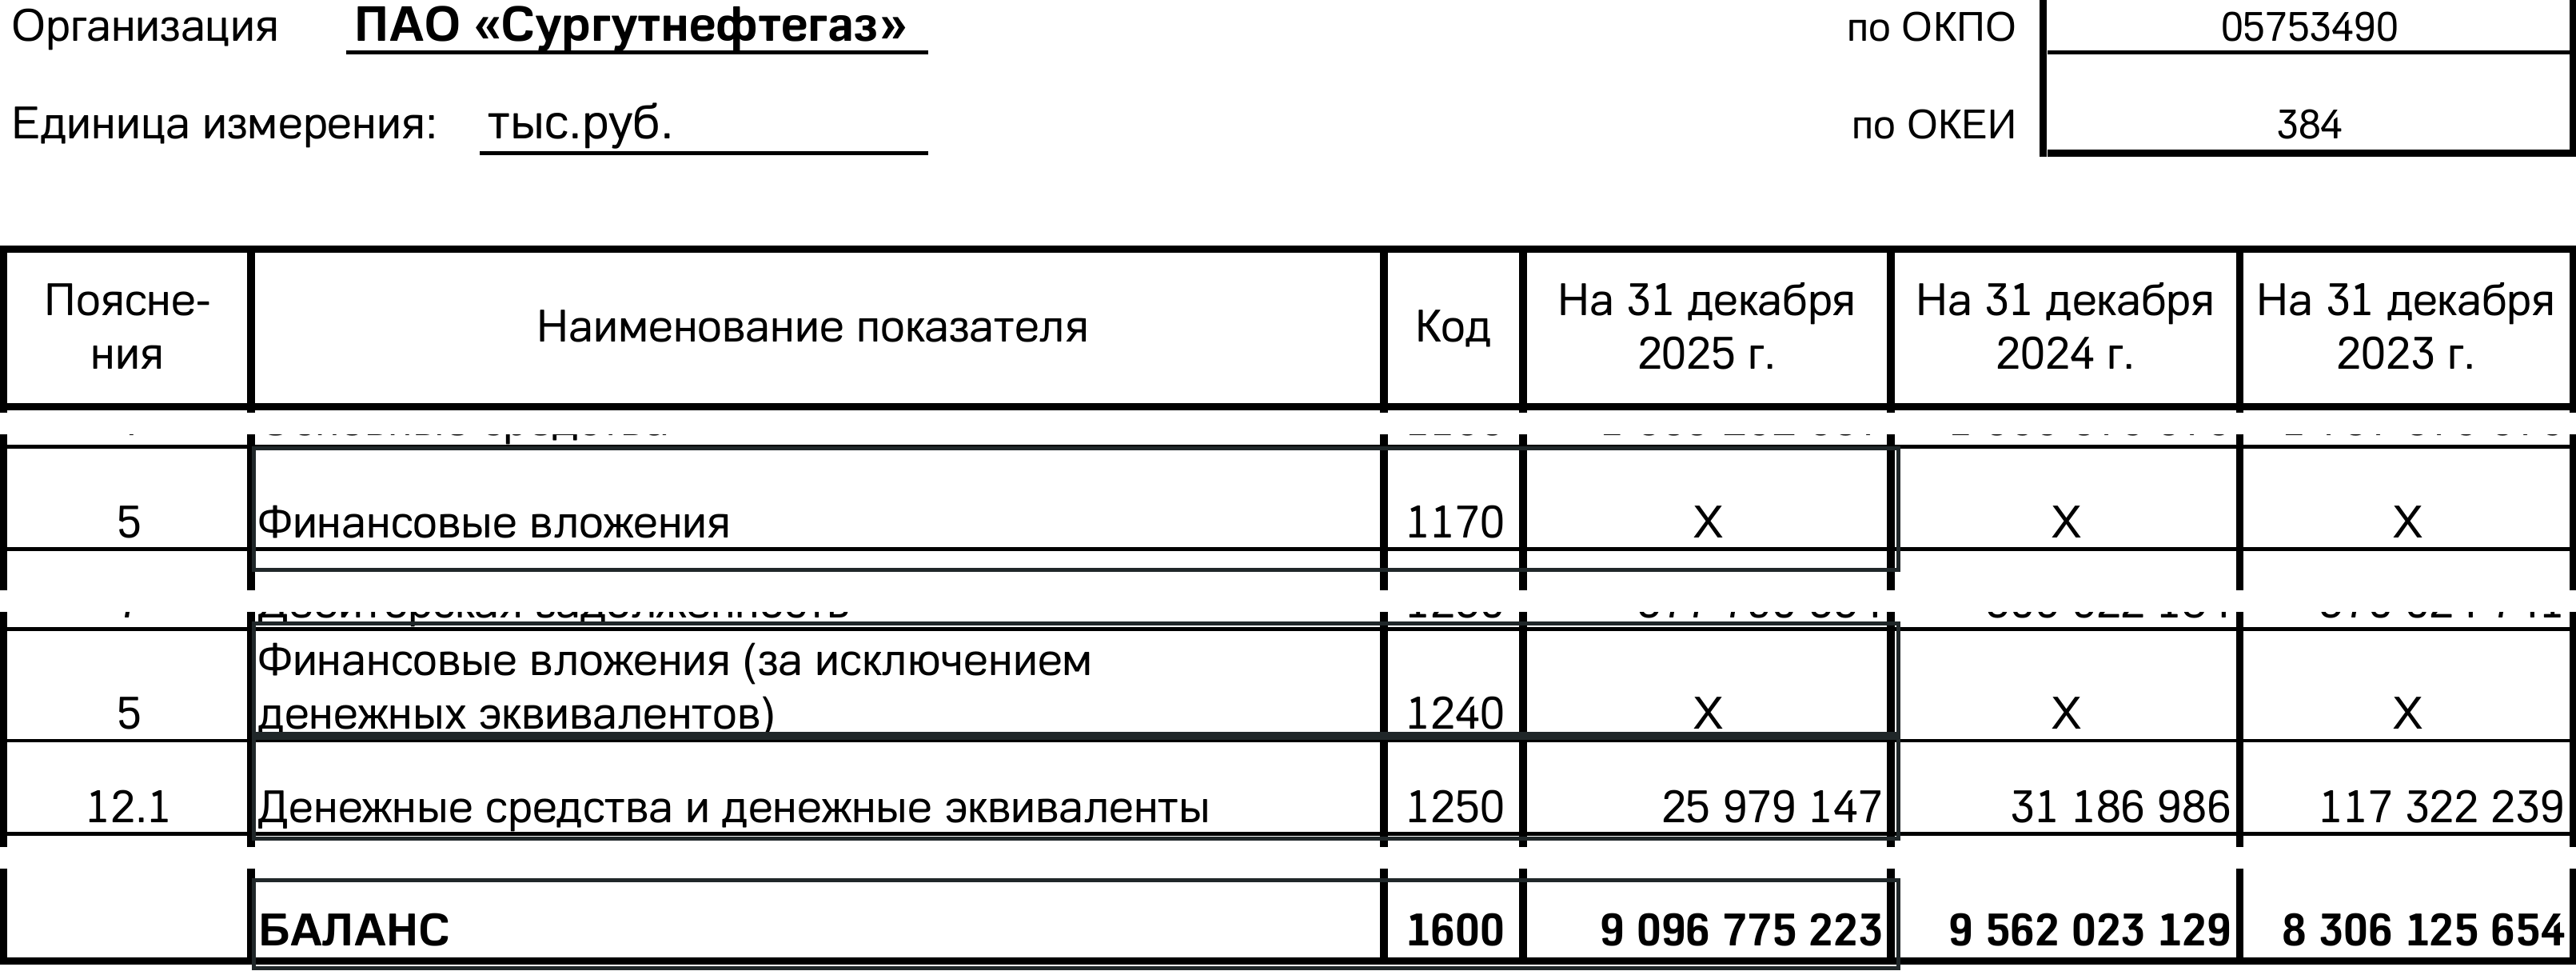
Расчёт восстанавливает только совокупную балансовую стоимость вложений. Публичные строки не показывают, сколько размещено в рублях и иностранной валюте, какая часть приходится на депозиты, ценные бумаги или другие инструменты и как быстро их можно обратить в деньги. Снижение расчётной суммы на 681,39 млрд ₽ за год тоже нельзя целиком приписывать изменению курса. У него могут быть и другие причины, которые по этим формам не разделить.
Почему баланс не равен дивиденду
Нераспределённая прибыль в 7,374 трлн ₽ находится в разделе капитала. Она отражает накопленный бухгалтерский результат за вычетом распределений и с учётом иных изменений, а не остаток на банковском счёте. Финансовые вложения компании тоже не становятся деньгами акционера при покупке акции. По тому же балансу активам ПАО на 9,097 трлн ₽ соответствуют собственный капитал и обязательства. Если вы пытаетесь оценить будущий дивиденд, деление «кубышки» на число бумаг не даст ответа. Для выплаты важны правила для конкретного типа акций и решение общего собрания.
Что запомнить. По РСБУ компания получила убыток за 2025 год, но сохранила большой объём вложений. Открытая отчётность позволяет рассчитать их общую балансовую стоимость. Она не позволяет назвать эту сумму свободными деньгами или точно оценить валютную переоценку.
Дивиденды по акциям «Сургутнефтегаза»
Как считают выплату по SNGSP
Устав «Сургутнефтегаза» связывает дивиденд по привилегированной акции с чистой прибылью ПАО по РСБУ. Расчёт берёт 10% прибыли за отчётный год и делит эту сумму на число акций, составляющее 25% уставного капитала. Капитал разделён на 43 427 992 940 акций с номиналом 1 ₽, поэтому знаменатель равен 10 856 998 235. Фактически выпущенных префов меньше, 7 701 998 235. Если подставить в знаменатель именно их, прогноз выплаты окажется завышен.
За 2024 год ПАО заработало 923 274 661 000 ₽. Десятая часть этой суммы, делённая на уставный знаменатель, даёт 8,504 ₽ на преф. Акционеры объявили 8,50 ₽. Деление на фактическое число префов ошибочно дало бы 11,99 рубля. По тому же правилу прибыль за 2023 год давала 12,288 ₽, а объявили 12,29 ₽. Если по обыкновенной акции назначен больший дивиденд, устав требует поднять выплату по префу до его уровня.
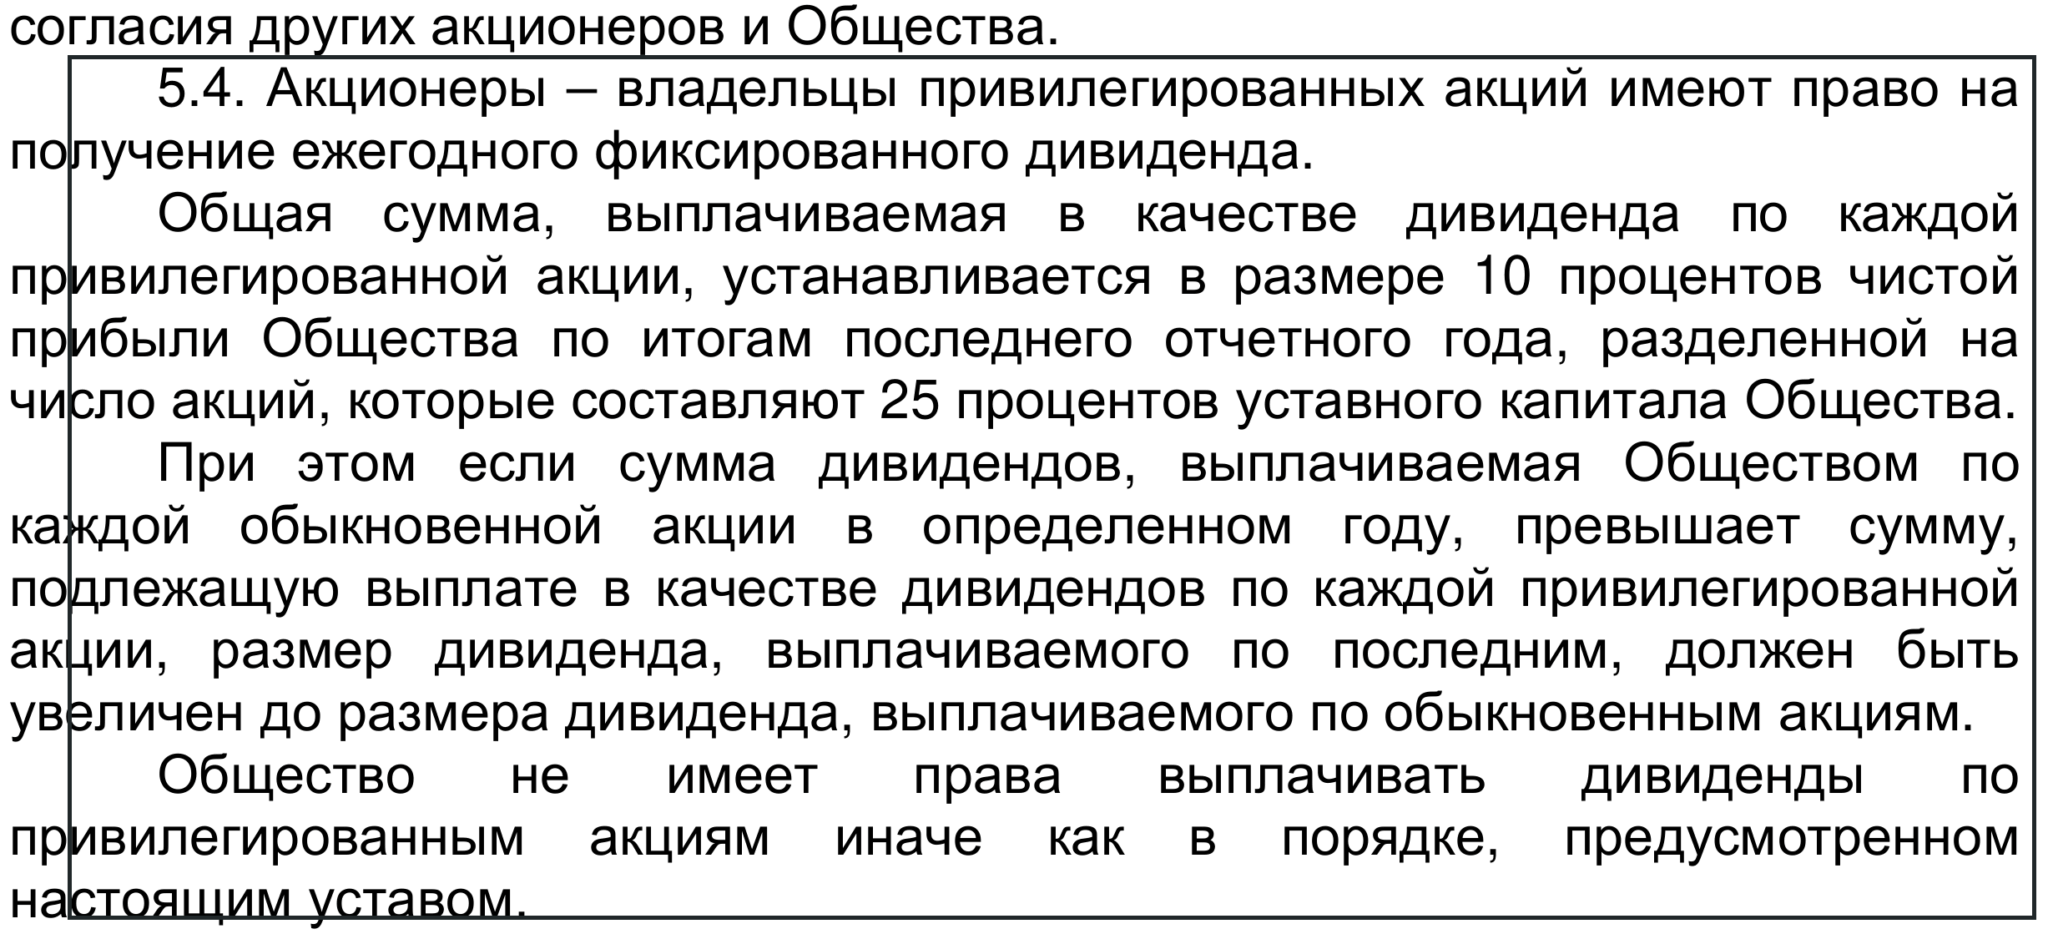
Формула не превращает дивиденд в безусловный платёж. По положению компании общее собрание вправе не объявлять его. Кроме того, собрание не может утвердить сумму выше рекомендации совета директоров.
Что показали последние выплаты
По истории выплат «Сургутнефтегаза», суммы по префам менялись сильнее, чем по обычным акциям. В таблице указан год, за результаты которого объявлена выплата. Деньги поступали акционерам в следующем году.
| Год результата | SNGS, ₽ на акцию | SNGSP, ₽ на акцию |
|---|---|---|
| 2021 | 0,80 | 4,73 |
| 2022 | 0,80 | 0,80 |
| 2023 | 0,85 | 12,29 |
| 2024 | 0,90 | 8,50 |
| 2025 | 0,85 | 0,85 |
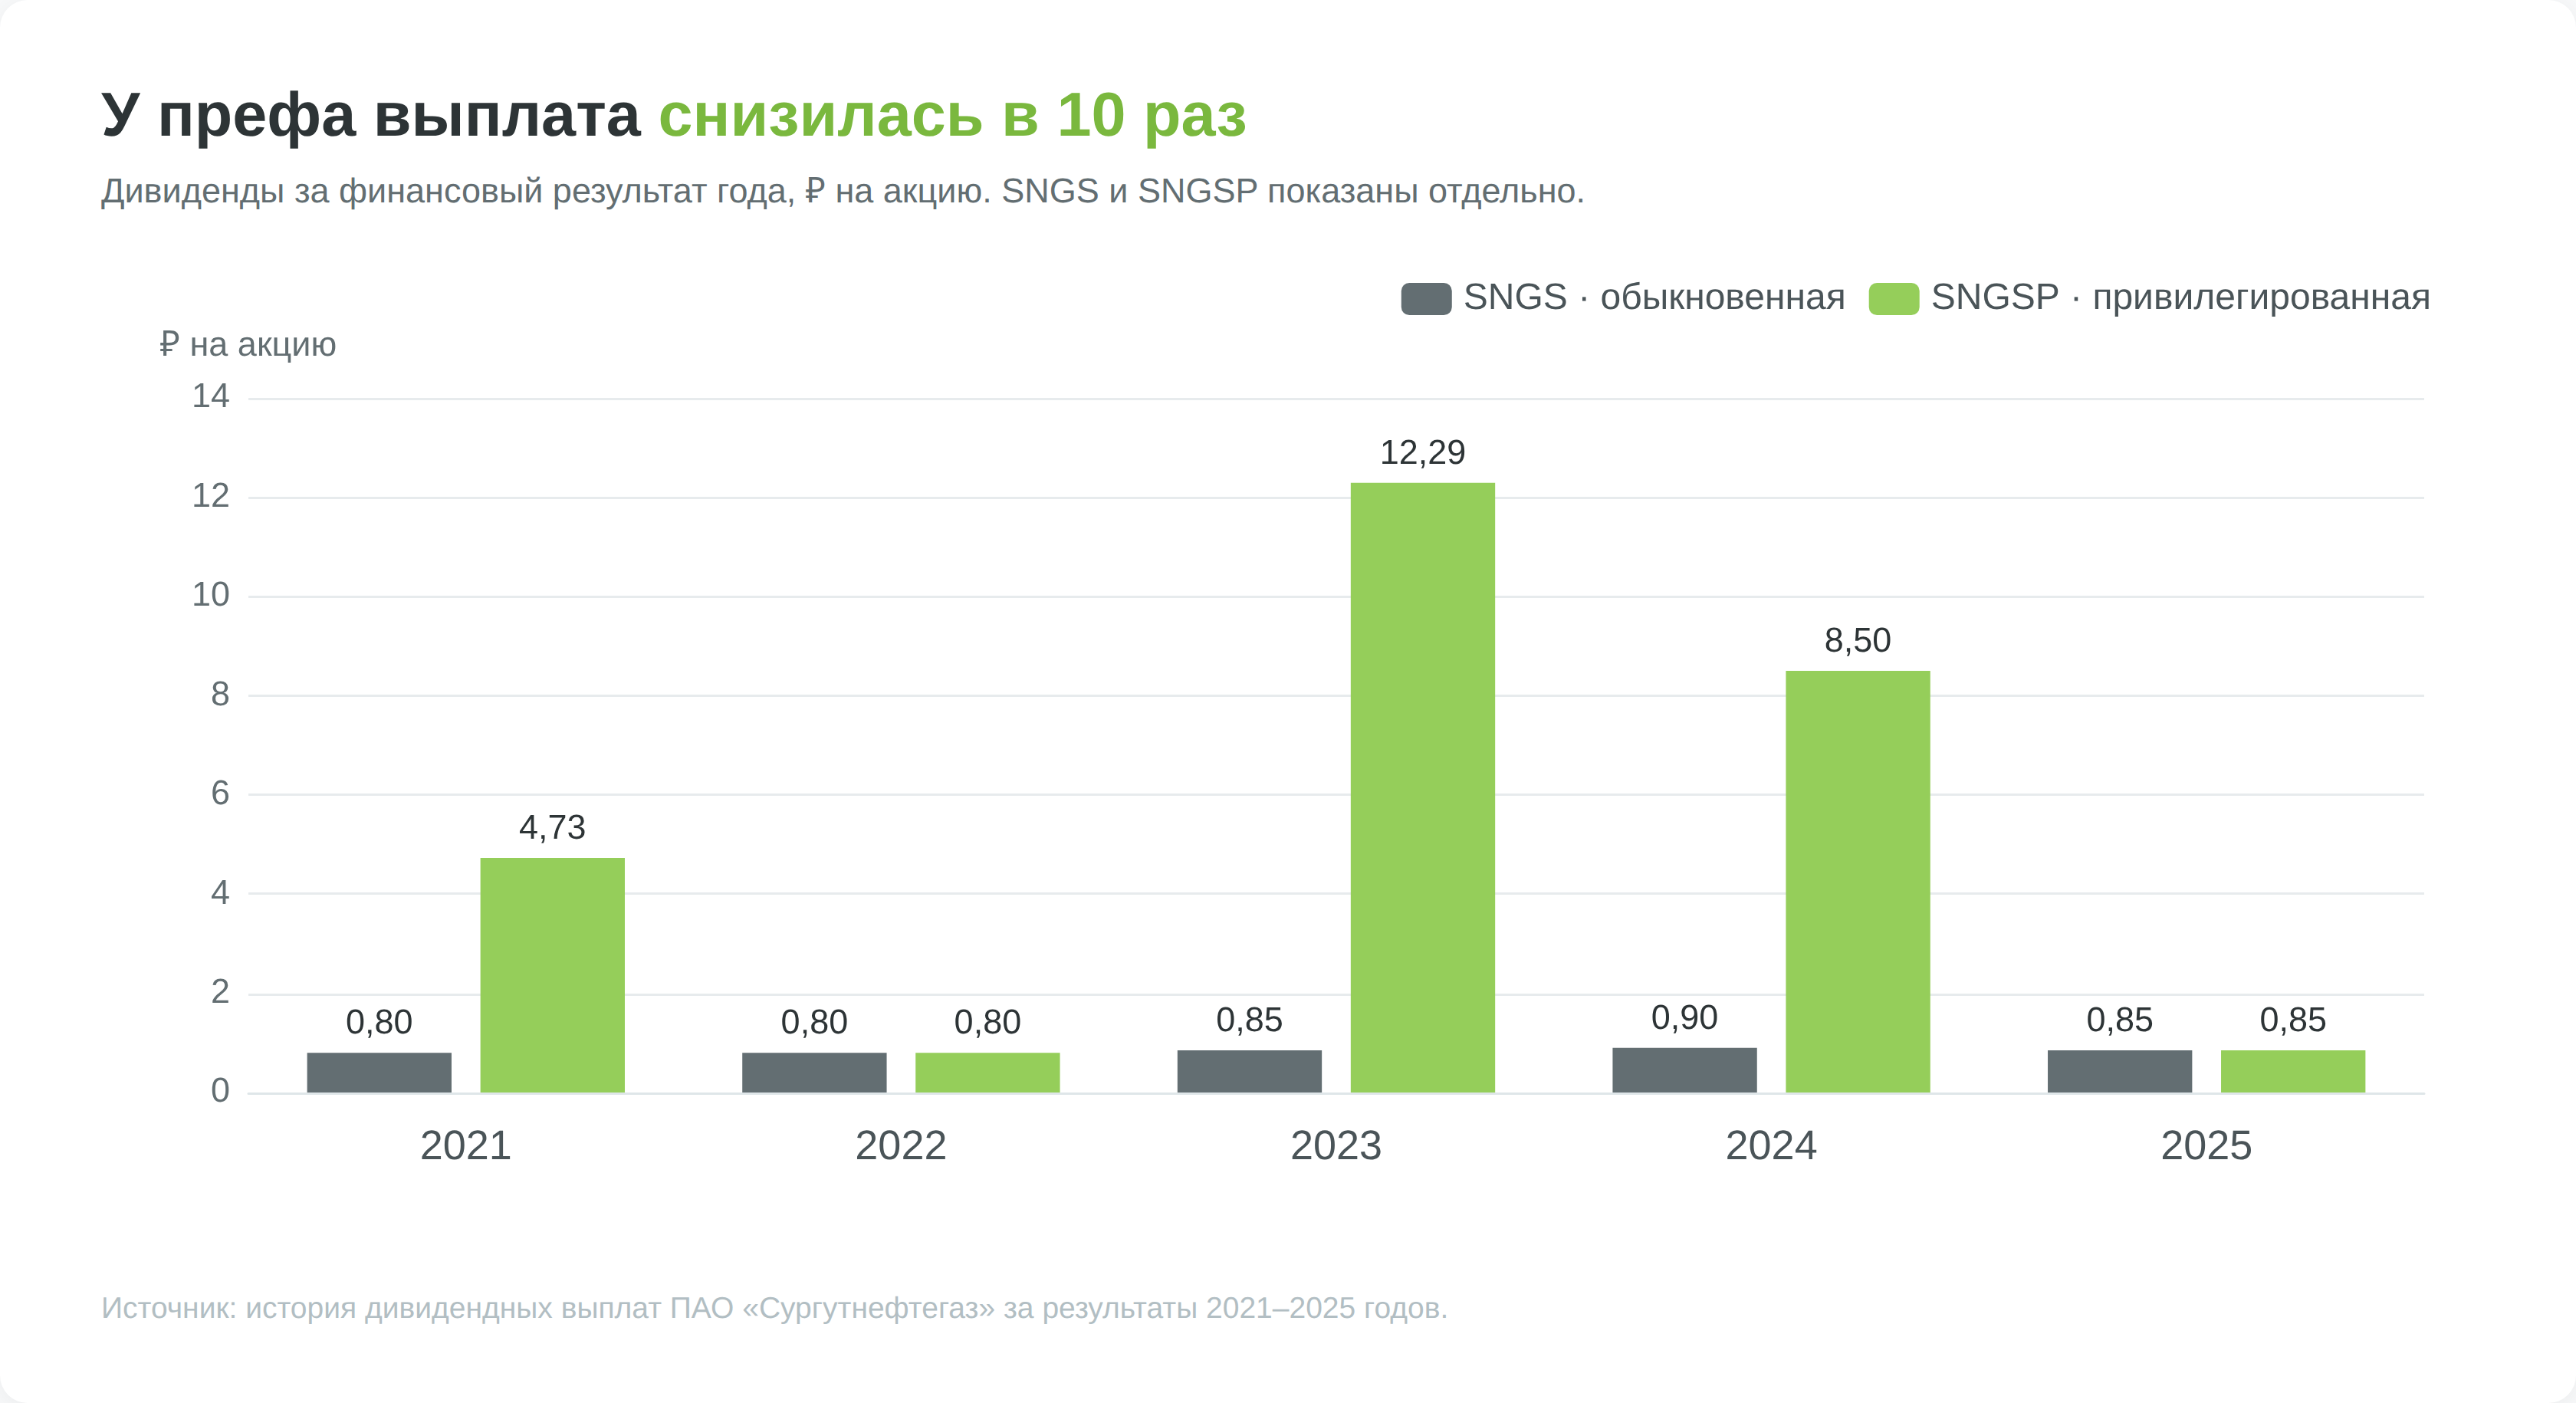
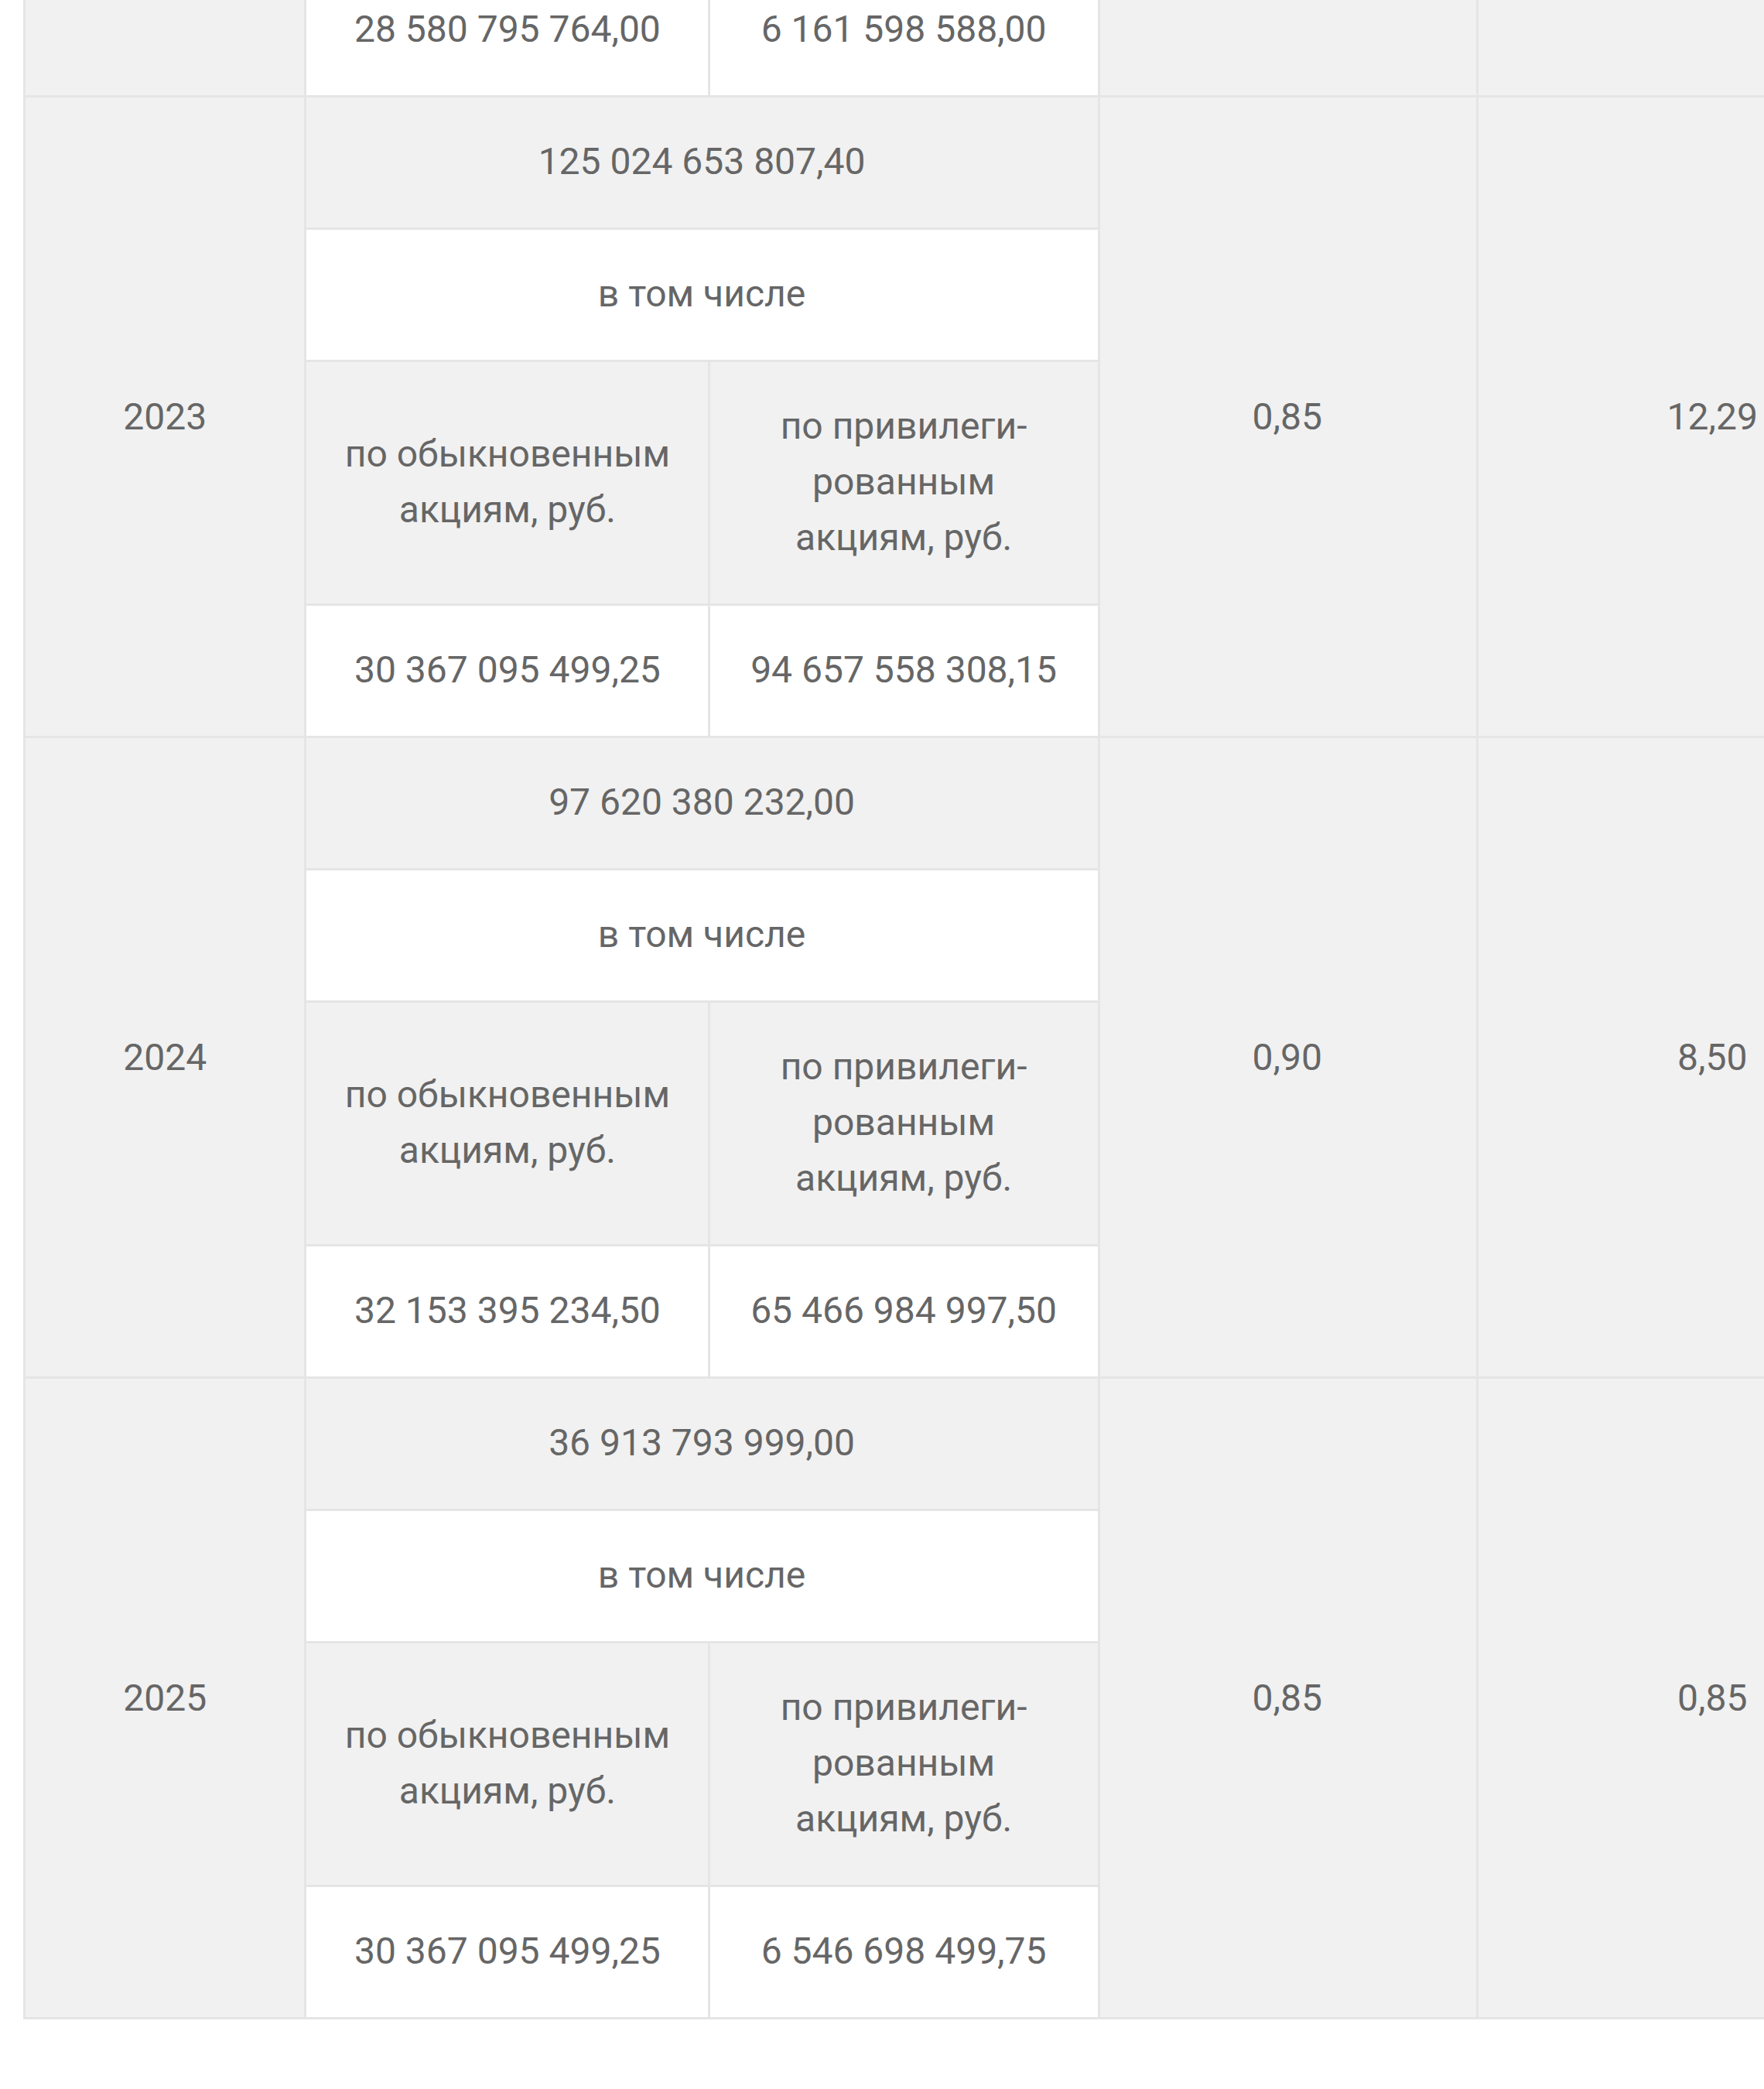
Убыток 2025 года в 251,21 млрд ₽ не дал положительной величины по формуле текущей прибыли. Тем не менее собрание 26 июня 2026 года объявило по 0,85 ₽ на обе категории. Равная выплата соответствует условию устава не платить по префу меньше, чем по обыкновенной акции. В решении прямо указан источник выплаты, 36,91 млрд рублей накопленной нераспределённой прибыли. Это решение за конкретный год, а не обещание минимального дивиденда 0,85 ₽ в будущем. Если на две отсечки вы держали 2 000 префов, начисление за 2024 год составило бы 17 000 ₽, а за 2025 год 1 700 ₽ до налога.
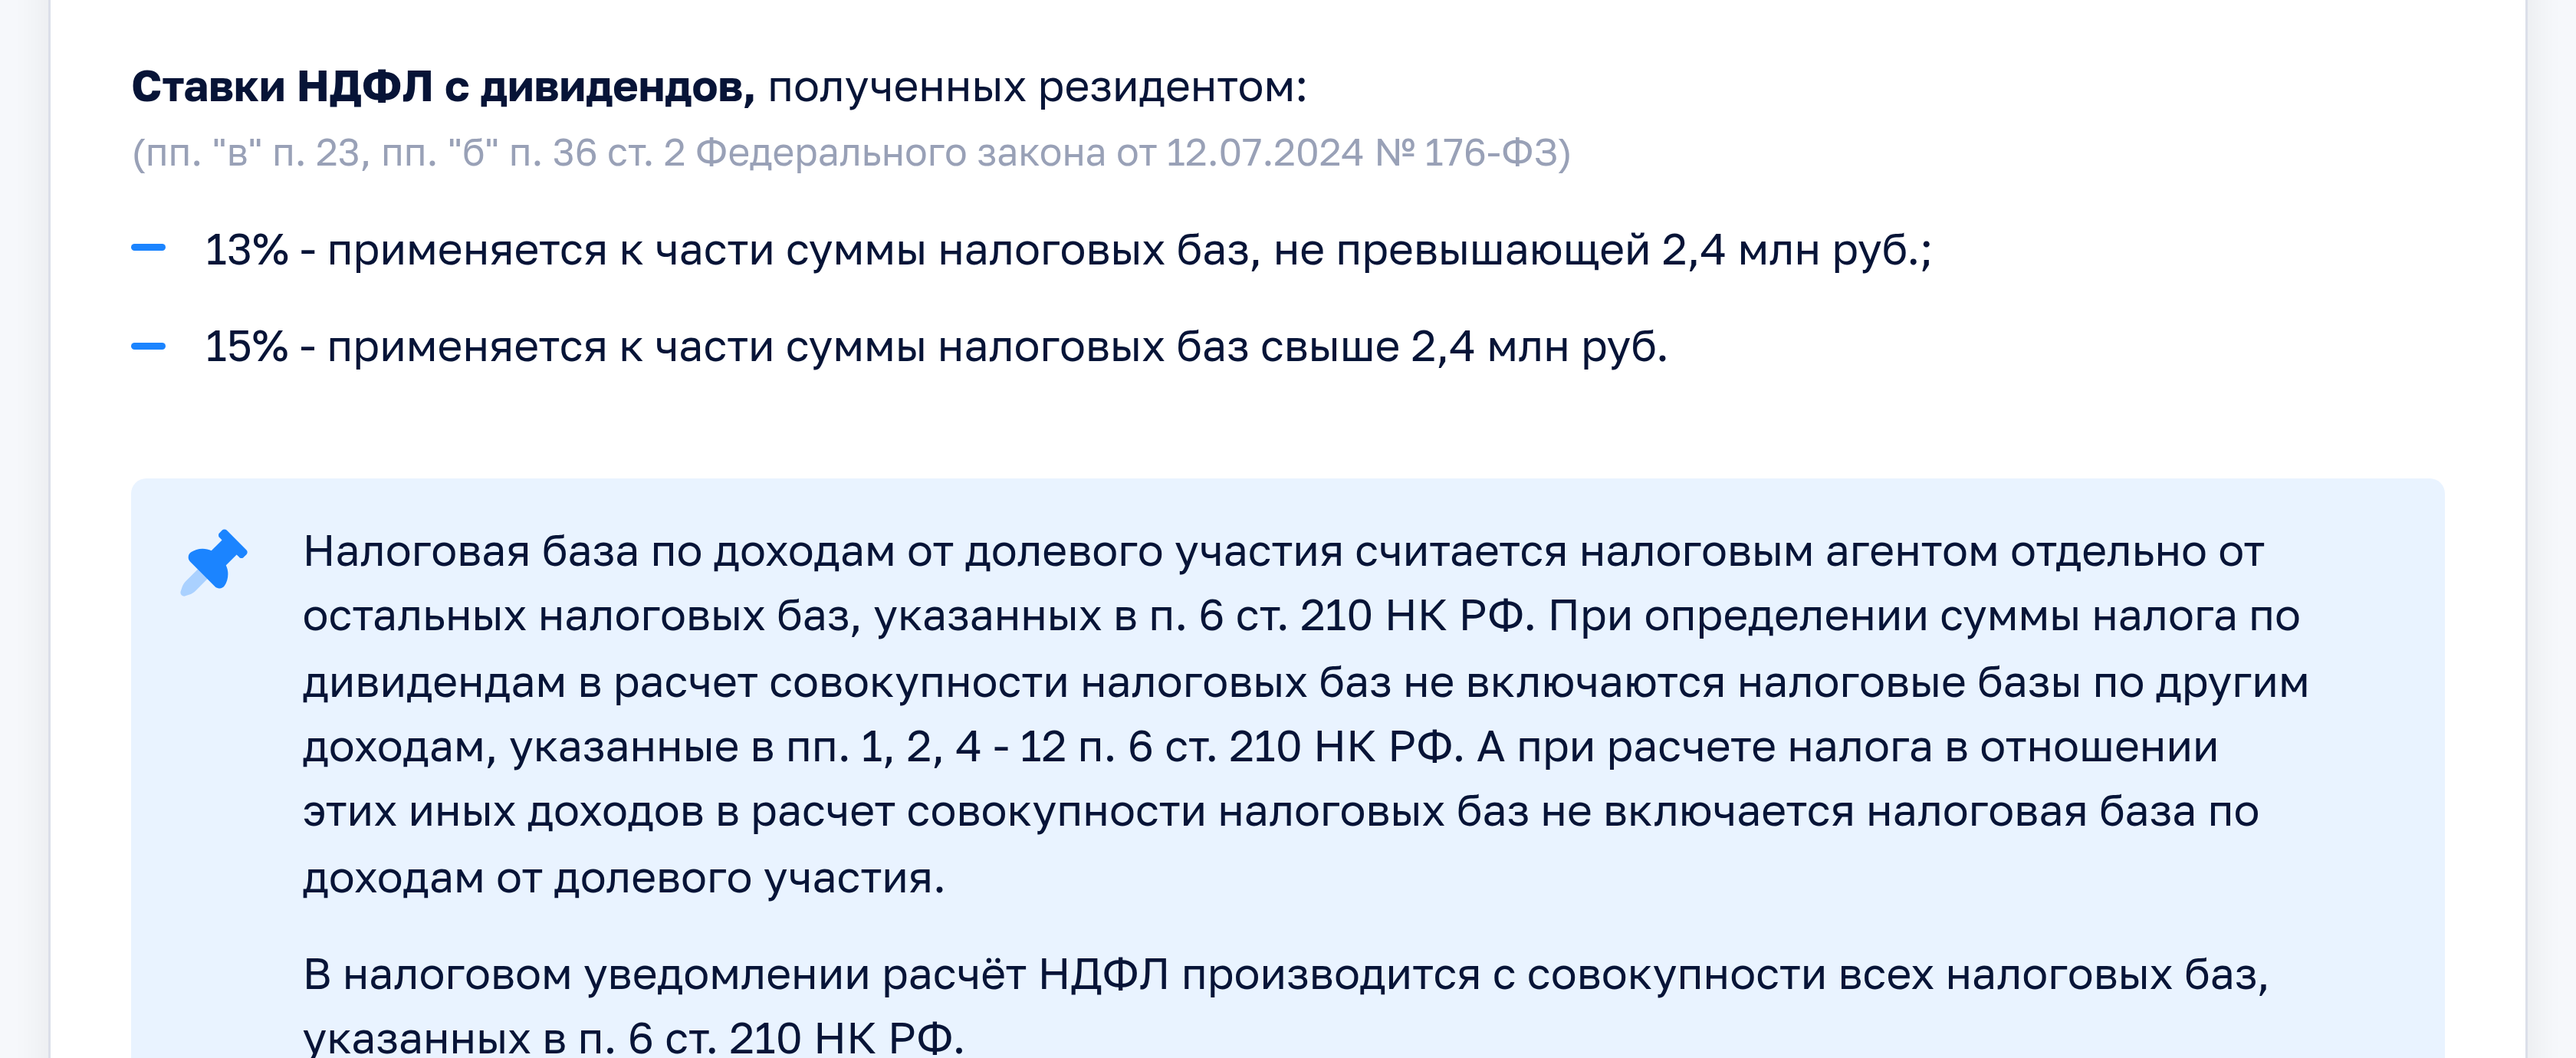
Реестр получателей выплаты за 2025 год закрыли 16 июля 2026 года. При биржевых расчётах Т+1 последним днём покупки с правом на неё было 15 июля. По разъяснению ФНС, дивиденды налогового резидента РФ облагаются НДФЛ по ставке 13% в пределах 2,4 млн ₽ за год и 15% с превышения. Дивидендную базу не складывают с зарплатой для применения этого порога.
Углублённый разбор с историей и датами есть в отдельном материале «Дивиденды Сургутнефтегаза».
Что влияет на цену акций SNGS и SNGSP
Рубль и ожидания по дивидендам
Курс рубля влияет на ожидания по префам через прибыль ПАО по РСБУ, от которой зависит их дивидендная формула. По годовому отчёту «Сургутнефтегаза», укрепление рубля стало одним из факторов убытка 2025 года. Но состав вложений компания не раскрыла. Поэтому нельзя рассчитать, сколько прибавит к прибыли ослабление рубля на 1 ₽, или считать SNGSP заменой валютного актива. Рынок переоценивает ожидания ещё до публикации годового результата, а затем сопоставляет их с рекомендацией совета директоров.
Разница между выпусками видна в самих выплатах. За 2024 год преф получил 8,50 ₽, обычная акция 0,90 ₽. За 2025 год обе категории получили по 0,85 рубля. Одинаковая новость о нефти или курсе может менять цену SNGS и SNGSP по-разному, поскольку покупатели закладывают в них разные будущие дивиденды.
Нефть, добыча и ставка
Объём добычи сам по себе не позволяет прогнозировать прибыль. В годовом отчёте за 2025 год компания указала рост добычи нефти на 1,8%, до 54,7 млн т. При этом она получила убыток по РСБУ. Эмитент связал ухудшение финансового результата также с низкими ценами на нефть и высоким уровнем инвестиций. Значения выручки и прибыли от продаж за 2025 год в опубликованной форме скрыты, поэтому отделить влияние цены, объёма и затрат по этой отчётности нельзя.
Ставка меняет цену альтернатив для покупателя акций. По данным Банка России, 15 мая 2026 года ключевая ставка составляла 14,50% годовых. Рекомендованные тогда 0,85 ₽ на преф давали около 2,06% от цены закрытия предыдущего дня, 41,20 ₽ по данным Мосбиржи. Ключевая ставка не равна доходности доступного вклада, а дивиденд не равен полной доходности акции. Сравнение показывает лишь, почему даже большой баланс компании не делает её бумаги автоматически привлекательными при небольшой ожидаемой выплате.
Что происходит после дивидендной отсечки
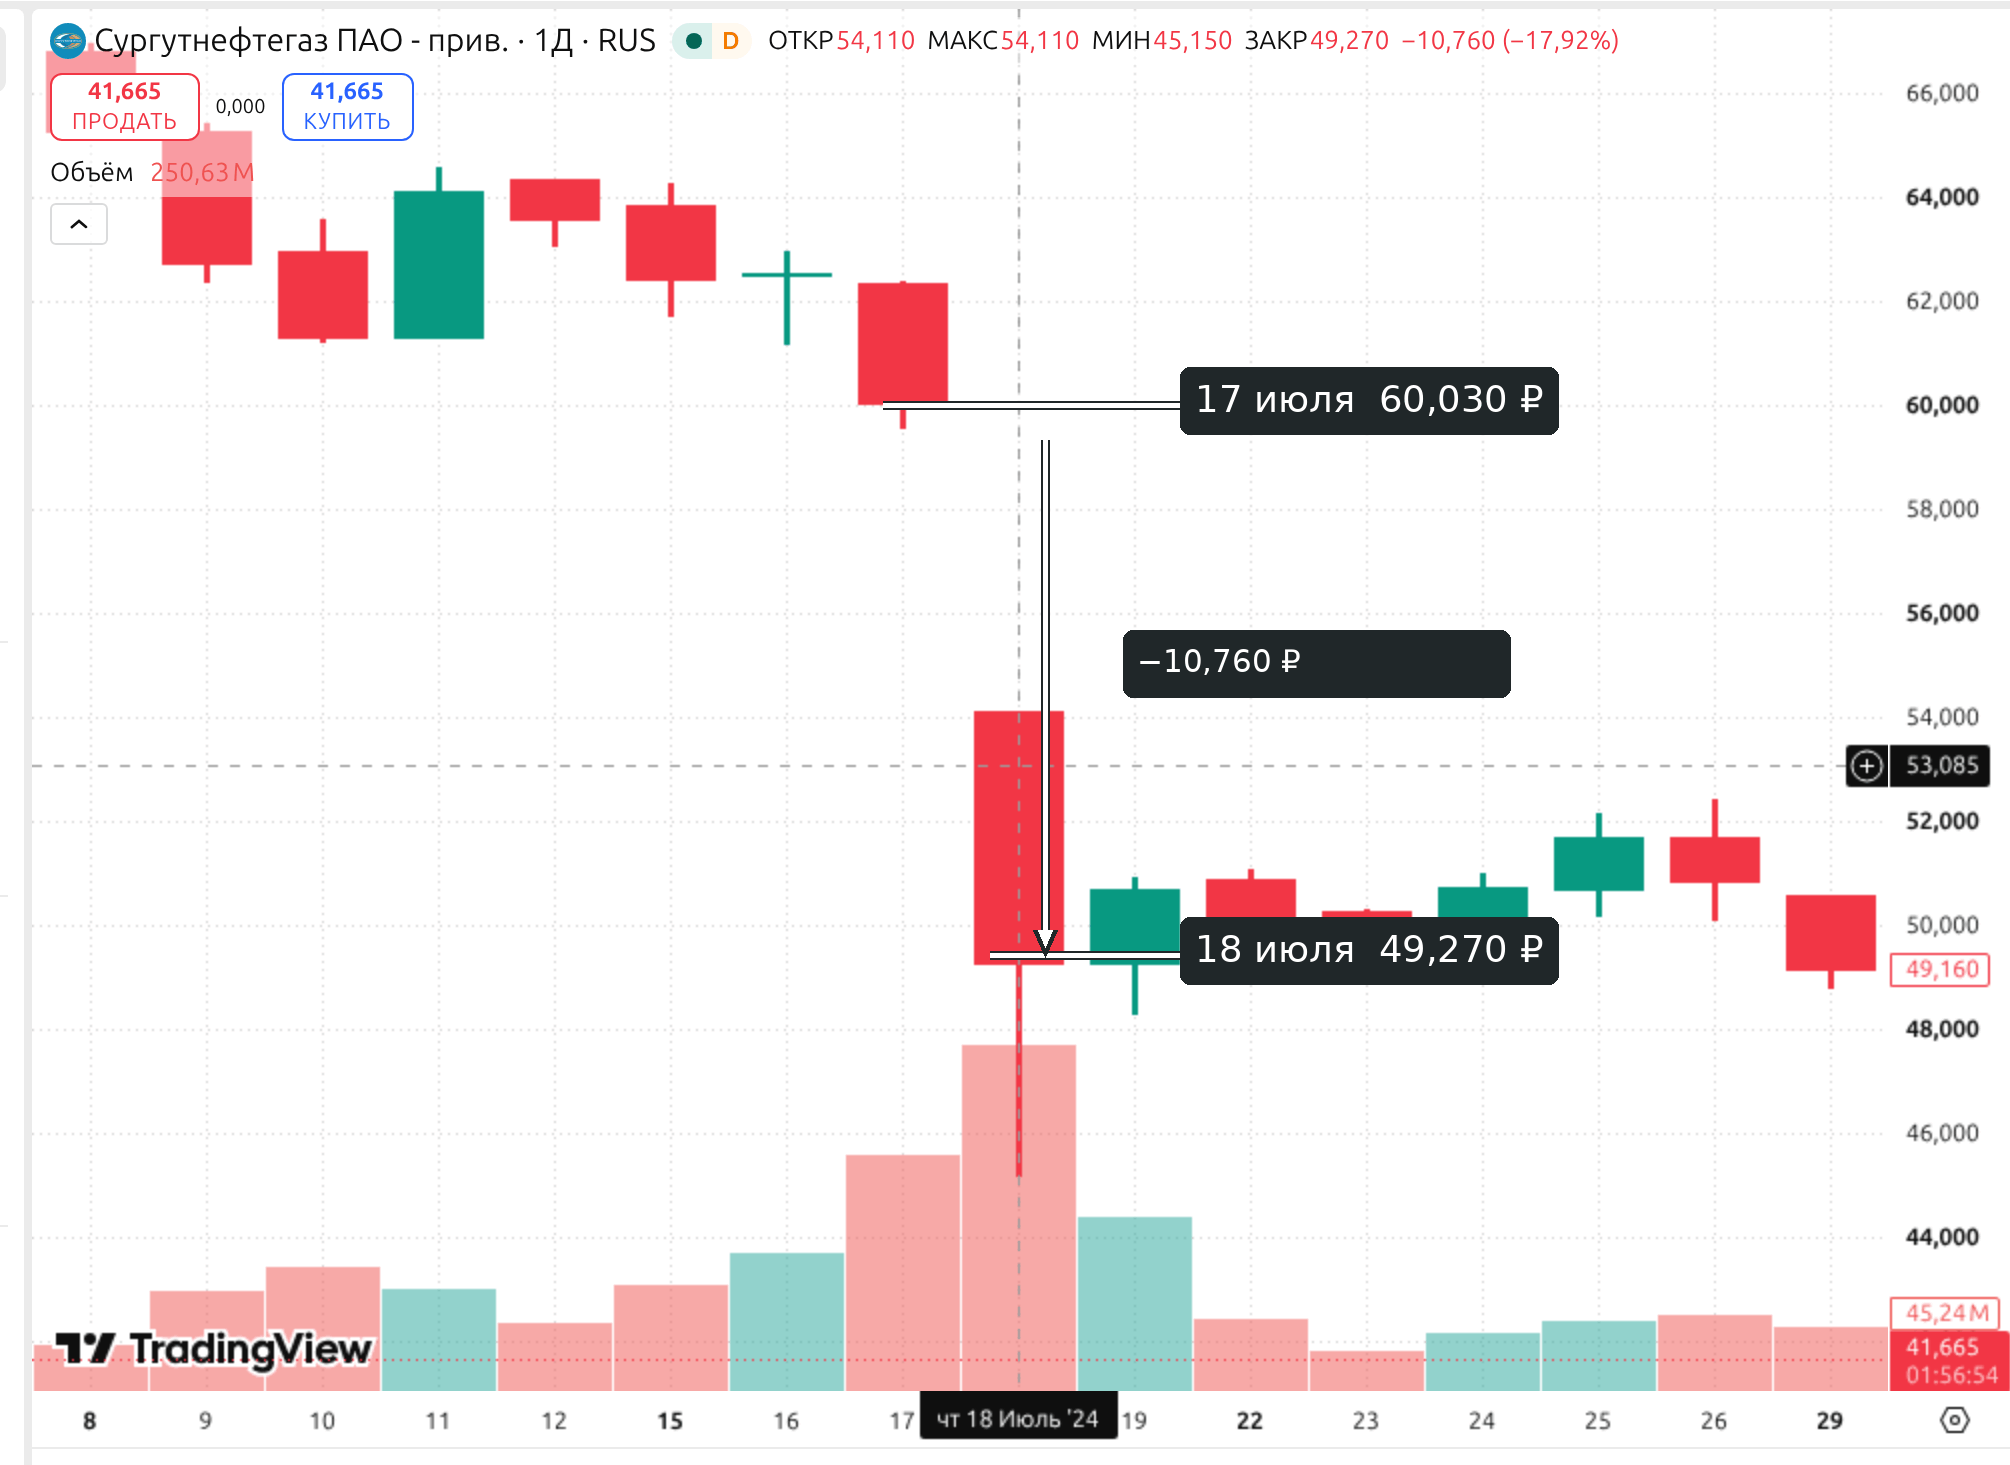
После последнего дня покупки с правом на дивиденд акция начинает торговаться без этого права. Цена обычно учитывает будущую выплату, но не обязана снижаться ровно на её сумму. Я взял все три последние годовые отсечки, по которым есть завершённые торги, и сравнил последние цены сделок основного режима TQBR Мосбиржи в день с дивидендом и в первый день без него. В архиве биржи это поле CLOSE. Результат в последней колонке равен (цена после отсечки + дивиденд − цена до отсечки) / цена до отсечки. Это результат до НДФЛ и комиссий, причём дивиденд приходит позднее торгового дня.
| Год торгов и акция | Цена до отсечки, ₽ | Цена после отсечки, ₽ | Дивиденд, ₽ | Результат до налога |
|---|---|---|---|---|
| 2024, SNGS | 27,835 | 27,855 | 0,85 | +3,13% |
| 2024, SNGSP | 60,030 | 49,270 | 12,29 | +2,55% |
| 2025, SNGS | 23,270 | 22,070 | 0,90 | −1,29% |
| 2025, SNGSP | 52,495 | 45,380 | 8,50 | +2,64% |
| 2026, SNGS | 15,245 | 13,485 | 0,85 | −5,97% |
| 2026, SNGSP | 37,325 | 35,655 | 0,85 | −2,20% |
Цены взяты из архива дневных торгов Мосбиржи по SNGS и SNGSP, суммы выплат из решений акционеров и истории дивидендов «Сургутнефтегаза». Годы в первом столбце относятся к торгам. Дивиденды выплачены за предыдущий отчётный год. Первыми днями торгов без дивиденда были 18 июля 2024 года, 17 июля 2025 года и 16 июля 2026 года.
В этой выборке результат с учётом начисленного дивиденда оказался положительным в 3 из 6 случаев. Например, 18 июля 2024 года SNGSP подешевел с 60,030 до 49,270 ₽, но 12,29 ₽ дивиденда оставили до налога плюс 2,55%. В июле 2026 года падение SNGSP превысило выплату 0,85 ₽, и тот же расчёт дал минус 2,20%. Три отсечки не дают статистики для прогноза. Если вы покупаете любой из выпусков перед закрытием реестра, выплата не гарантирует прибыли. Цена после отсечки продолжает реагировать на весь рынок.
Риски вложений в акции «Сургутнефтегаза»
Цена нефти и затраты на добычу
В годовом отчёте за 2025 год «Сургутнефтегаз» прямо называет падение цен на нефть и нефтепродукты, удорожание оборудования и рост транспортных тарифов отраслевыми рисками. Компания потратила на нефтегазодобывающий сектор 365,5 млрд ₽ против 342,6 млрд рублей годом ранее. Это вложения только в добычу, а не все капитальные расходы группы. Они помогают поддерживать объём производства, но требуют денег до того, как новые скважины принесут выручку.
Если цена реализации снижается одновременно с ростом затрат, прежний объём добычи не сохраняет прежнюю прибыль. Компания также относит к рискам ограничения объёмов добычи в рамках соглашения ОПЕК+. Открытая отчётность «Сургутнефтегаза» за 2025 год не позволяет посчитать, какое изменение цены нефти или тарифа обнулит прибыль ПАО. Капитальные вложения нельзя просто вычесть из прибыли при расчёте дивиденда по префу. Это другая величина, хотя отток денег на инвестиции влияет на финансовые возможности компании.
Санкции и операции с зарубежными контрагентами
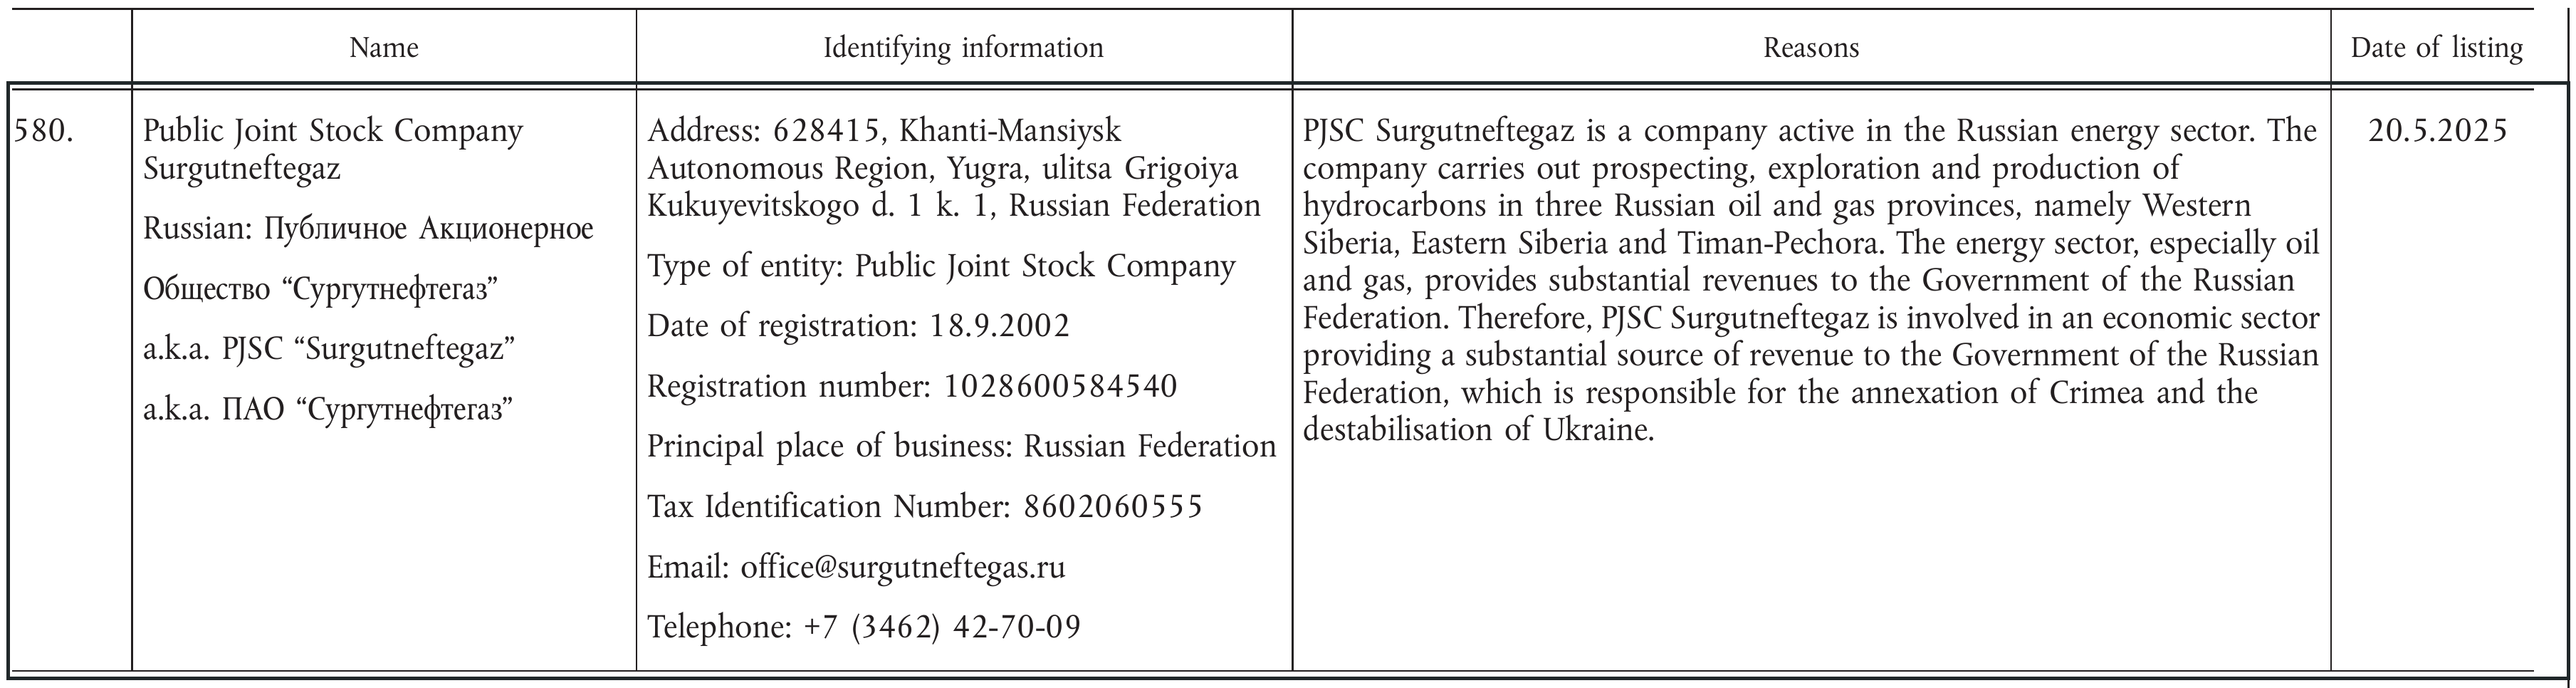
Управление по контролю за иностранными активами Минфина США (OFAC) внесло «Сургутнефтегаз» в список блокируемых лиц 10 января 2025 года. Евросоюз включил ПАО в свой санкционный список 20 мая 2025 года на основании исполнительного регламента Совета ЕС 2025/933. Запись о компании под номером 580 присутствует и в регламенте Совета ЕС 2026/2160 от 22 сентября 2026 года.
Ограничения для лиц, подпадающих под юрисдикцию США и ЕС, могут осложнять расчёты, закупки и работу с иностранными партнёрами. Из этого нельзя вывести конкретную сумму потерь «Сургутнефтегаза». Компания не раскрывает в отчётности отдельный расчёт санкционного эффекта. Санкционное включение также не означает прекращения торгов SNGS и SNGSP в России. Московская биржа продолжает показывать оба выпуска среди обращающихся акций.
Неполная отчётность и оценка накоплений
На сайте эмитента последняя опубликованная консолидированная отчётность по МСФО относится к 2023 году. В бухгалтерской форме ПАО за 2025 год скрыты выручка, прибыль от продаж и несколько строк прочих доходов и расходов. Рассчитанные из баланса 5,698 трлн ₽ вложений не раскрыты по валютам, инструментам и срокам. Поэтому оценка того, как курс рубля или санкции повлияют на весь этот объём, неизбежно зависит от предположений, которые нельзя проверить по опубликованным формам.
Это важно и при сравнении с другими нефтяными компаниями. РСБУ показывает материнское ПАО и не включает все результаты дочерних обществ. Деление капитализации на показатель одной компании не даёт надёжного мультипликатора всей группы. Отсутствие свежей МСФО здесь представляет риск ошибочной оценки, даже если арифметика расчёта верна.
Выплата по префу и концентрация в одном бизнесе
По истории эмитента, дивиденд SNGSP за 2024 год составил 8,50 ₽ на акцию, а за 2025 год 0,85 ₽. Падение выплаты достигло 90%. Дивиденд за убыточный 2025 год профинансировали из накопленной прибыли прошлых лет, но повторять такое решение собрание не обязано. Формула в уставе определяет порядок расчёта при наличии прибыли. Она не защищает цену акции от снижения, когда рынок пересматривает ожидания.
Риск концентрации. Если вы отвели 10% портфеля под SNGS и 10% под SNGSP, то 20% капитала зависят от одного эмитента. Разные правила дивидендов не разделяют нефтяной бизнес на две независимые компании.
Банк России напоминает, что средства, вложенные в акции, не покрываются страхованием банковских вкладов. Даже крупные финансовые накопления ПАО не гарантируют возврата суммы, уплаченной за его бумаги.
Оценка акций «Сургутнефтегаза» по мультипликаторам
Капитализация и доходность последней выплаты
«Сургутнефтегаз» выпустил обыкновенные и привилегированные акции с разной ценой. Для расчёта капитализации нужно умножить цену каждого выпуска на число его акций и сложить результаты. Умножение одной только цены SNGS на весь уставный капитал занизило бы стоимость префов. Данные об объёме выпусков опубликованы в карточках Московской биржи, цены взяты из её архива торгов в основном режиме TQBR.
| Выпуск | Акций в выпуске | Цена закрытия, ₽ | Стоимость выпуска, млрд ₽ | Последний дивиденд / цена |
|---|---|---|---|---|
| SNGS | 35 725 994 705 | 15,48 | 553,04 | 5,49% |
| SNGSP | 7 701 998 235 | 42,17 | 324,79 | 2,02% |
| Оба выпуска | 43 427 992 940 | — | 877,83 | — |
Цены относятся к закрытию торгов 7 октября 2026 года. В последнем столбце объявленный за 2025 год дивиденд 0,85 ₽ разделён на эту цену без учёта НДФЛ. Это отношение уже состоявшейся выплаты к более поздней цене, а не прогноз дивидендной доходности. Данные взяты из архива торгов и карточек выпусков Московской биржи и истории дивидендов эмитента. Перед решением о покупке цену нужно сверить заново.
Я сопоставил 877,83 млрд ₽ капитализации с 5,698 трлн рублей вложений ПАО. Вложения оказались больше в 6,49 раза. В балансе за 2025 год строки вложений 1170 и 1240 скрыты. Их общая балансовая стоимость рассчитана как остаток после вычитания остальных раскрытых активов из итога баланса, как показано в разделе об отчётности. Цифры относятся к разным датам. В открытой форме нет полного состава вложений, условий размещения и разбивки по валютам. По тому же балансу у ПАО есть обязательства. Поэтому превышение стоимости вложений над капитализацией само по себе не показывает, насколько акция дешева или сколько денег можно распределить акционерам.
Одинаковый последний дивиденд даёт разную долю от цены, потому что преф стоит дороже обычной акции. Полученные 5,49% по SNGS не делают его более доходным в будущем. Следующая выплата может различаться по категориям, как это было за 2024 год.
Почему привычные мультипликаторы не дают надёжного ответа
Школа Московской биржи определяет P/E как отношение капитализации к годовой чистой прибыли. Для оценки нефтяной группы прибыль, выручку и капитал следует брать из консолидированной отчётности по МСФО, а не из формы одного ПАО. На сайте «Сургутнефтегаза» последняя опубликованная годовая МСФО относится к 2023 году. Подстановка её показателей под цену 2026 года смешала бы разные периоды. Отчётность ПАО по РСБУ за 2025 год свежее, но у неё другой периметр. Кроме того, ПАО закончило год с убытком 251,21 млрд ₽.
| Показатель | Что нужно для сопоставимого расчёта | Что мешает сейчас |
|---|---|---|
| P/E | Годовая прибыль группы по МСФО | Нет актуальной годовой МСФО. У ПАО по РСБУ за 2025 год убыток |
| P/S | Годовая выручка группы по МСФО | Нет актуальной годовой МСФО. Выручка ПАО за 2025 год скрыта |
| P/B | Собственный капитал группы по МСФО на близкую к цене дату | Последний опубликованный консолидированный баланс относится к 2023 году |
| EV/EBITDA | EBITDA группы и сопоставимая оценка её чистого долга | Нет свежих консолидированных данных для обеих частей расчёта |
Отрицательное число после деления капитализации на убыток не означает, что P/E стал привлекательным. У показателя пропал экономический смысл для сравнения с прибыльными компаниями. Столь же обманчиво назвать отношением P/B группы частное от деления её капитализации на капитал только материнского ПАО по РСБУ. Пока компания не раскроет свежую консолидированную отчётность, таблица с такими «точными» коэффициентами создаст ложную уверенность.
Как проверить дивидендное ожидание для SNGSP
Устав позволяет перевести ожидание по префу в необходимую прибыль ПАО. Если подставить желаемые 5 ₽ на акцию в формулу 10% прибыли, получится 5 ₽ × 10 856 998 235 ÷ 10% = 542,85 млрд ₽ чистой прибыли по РСБУ. При цене 42,17 ₽ такая выплата соответствовала бы доходности 11,86% до налога. Это расчёт условия, при котором именно уставная формула дала бы 5 ₽, а не прогноз прибыли или обещание выплаты. За 2025 год ПАО, напротив, показало убыток, а 0,85 ₽ выплатили из прибыли прошлых лет по решению акционеров.
Для оценки покупки. При цене префа 42,17 ₽ последний объявленный дивиденд даёт лишь 2,02% до налога. Если вы рассчитываете на более высокую выплату, потребуется отдельное предположение о будущей прибыли по РСБУ и решение собрания. Большой объём вложений не заменяет ни то, ни другое.
Стоит ли покупать акции «Сургутнефтегаза»
Что вы покупаете в каждом выпуске
SNGS и SNGSP дают долю в одной компании, но решают разные задачи. Обыкновенная акция «Сургутнефтегаза» даёт голос по общему правилу и не обещает дивиденд по формуле. У префа есть уставный порядок расчёта выплаты от прибыли ПАО по РСБУ, но сумма зависит от годового результата и решения акционеров. Ни один выпуск не даёт права потребовать часть вложений компании деньгами.
В сравнении учтены права по двум выпускам, правила дивидендов, фактические выплаты и данные, которые придётся проверить перед покупкой. Источниками служат устав, история выплат за 2021–2025 годы, отчётность ПАО за 2025 год и карточки Московской биржи. Цена и последняя выплата в таблице оценки относятся к конкретной дате. Для решения о покупке их нужно обновить, а правила для акций остаются теми же до изменения устава и закона.
| Критерий | SNGS | SNGSP |
|---|---|---|
| Источник потенциального дохода | Рост цены и дивиденд по решению собрания | Рост цены и дивиденд по уставной формуле при прибыли ПАО |
| Зависимость выплаты от прибыли по РСБУ | Прямой формулы в уставе нет | По формуле берётся 10% годовой прибыли и делится на число акций, равное 25% капитала |
| Голосование | По общему правилу по вопросам собрания | В случаях, предусмотренных законом |
| Изменение дивиденда за 2024–2025 годы | С 0,90 до 0,85 ₽ | С 8,50 до 0,85 ₽ |
| Что нужно проверить перед покупкой | Цену, отчётность и рекомендацию совета директоров | То же самое, плюс прибыль ПАО по РСБУ и расчёт выплаты по уставу |
Снижение дивиденда за два года не измеряет будущую доходность. Оно показывает, как по-разному два выпуска отреагировали на изменение прибыли. За 2025 год компания получила убыток по РСБУ, но всё равно объявила по 0,85 ₽ из накопленной прибыли прошлых лет. Повторять такое решение она не обязана.
Когда идея может подойти
Если вы готовы держать акцию несколько лет и принимаете, что годовой дивиденд может резко меняться, SNGSP позволяет привязать ожидание к проверяемой уставной формуле. Пример с 5 ₽ в разделе оценки показал, какую прибыль ПАО пришлось бы заработать для такой выплаты именно по формуле. Но опубликованный баланс не показывает состав вложений, а свежей консолидированной МСФО нет. Поэтому расчёт остаётся сценарием, а не оценкой вероятности его исполнения.
SNGS стоит рассматривать, когда вам нужны права обычной акции и вы готовы оценивать нефтяной бизнес без обещания дивиденда определённого размера. Более высокая доходность последней выплаты относительно цены SNGS возникла из-за одинакового дивиденда 0,85 ₽ при разных ценах выпусков. Она ничего не говорит о следующем решении собрания.
Когда от покупки лучше отказаться
Если деньги понадобятся к известной дате или вы рассчитываете на стабильный годовой доход, ни один выпуск не решает эту задачу надёжно. Даже выплаченный дивиденд не компенсирует автоматически падение котировки. В проверенной выборке последних трёх отсечек результат покупки с учётом начисленного дивиденда был положительным в 3 из 6 наблюдений до налога и комиссий. Шесть наблюдений не дают вероятности будущего успеха, но опровергают ожидание гарантированной прибыли от покупки перед реестром.
Если для решения вам требуется свежий P/E всей группы или точный валютный состав её накоплений, опубликованных данных недостаточно. Покупать бумагу лишь потому, что расчётная сумма вложений выше капитализации, означает принять риск, который числом «6,49 раза» не измеряется.
Преимущества и недостатки акций «Сургутнефтегаза»
Оба выпуска акций «Сургутнефтегаза» доступны на Московской бирже, но ни размер активов, ни история выплат не задают нижнюю границу цены. Для SNGSP особенно существенна зависимость дивиденда от результата ПАО по РСБУ. Цифры в блоке взяты из годового отчёта и бухгалтерской отчётности эмитента, его истории дивидендов и карточек выпусков Мосбиржи. Недостатки относятся к покупке акций, а не к сохранности имущества компании.
Как купить акции SNGS и SNGSP в России
Выбор счёта и проверка брокера
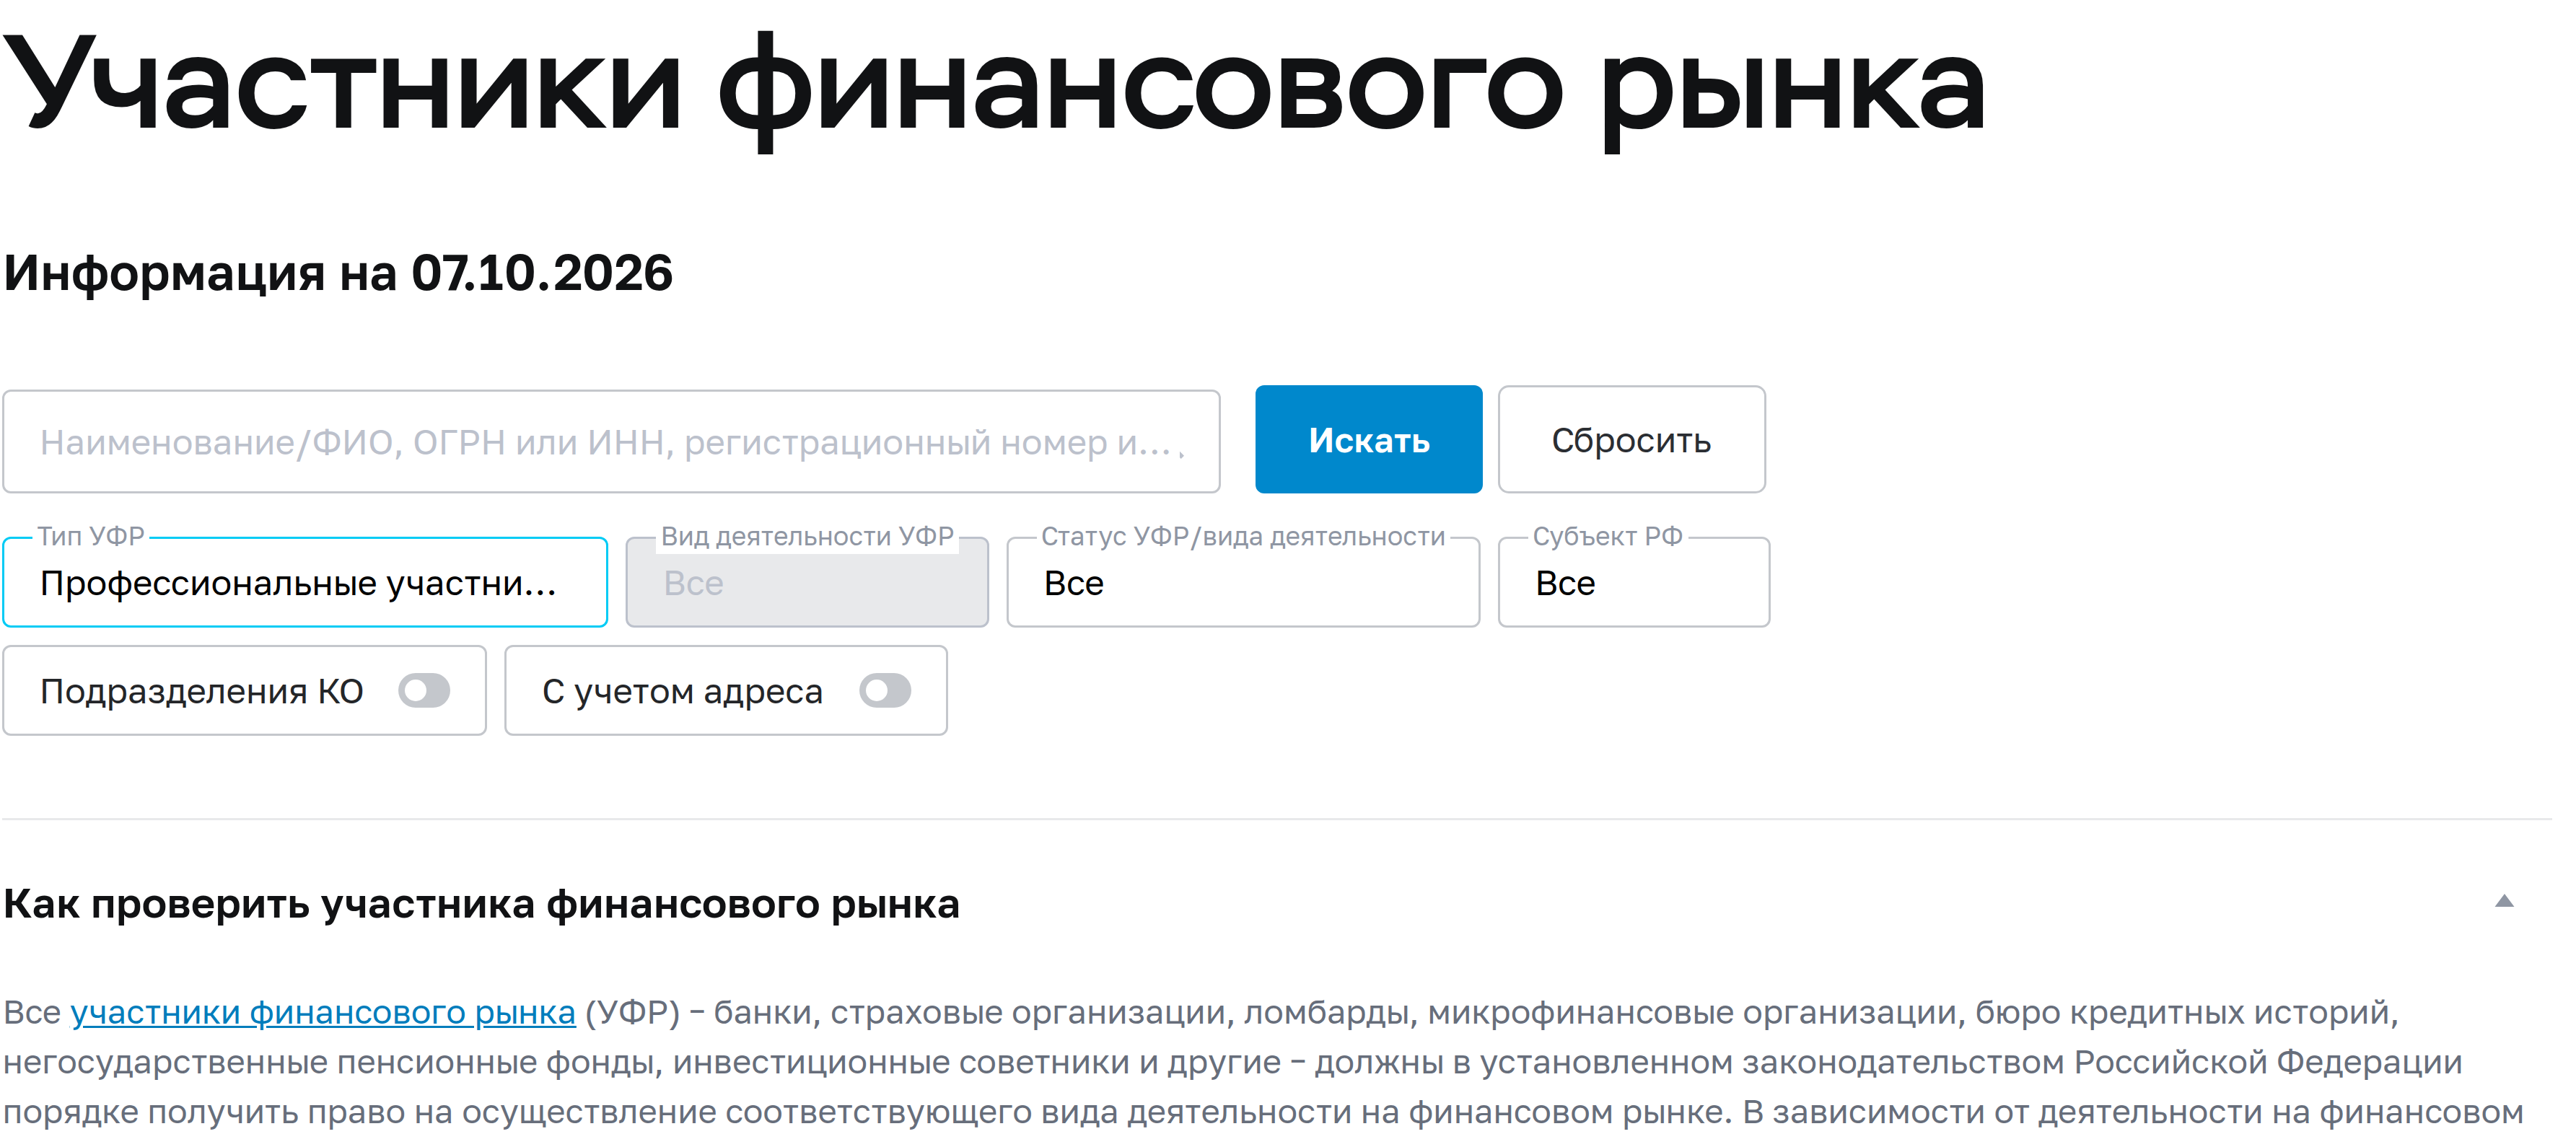
Оба выпуска торгуются на Московской бирже в рублях и не ограничены только квалифицированными инвесторами. Карточки биржи показывают стандартные лоты по 100 SNGS и 10 SNGSP. Купить их можно через брокера с действующим правом на брокерскую деятельность в России. Проверьте название юридического лица и статус в реестре Банка России, а затем сравните тарифы в отдельном обзоре брокеров акций. Конкретную комиссию за сделку, плату за обслуживание и условия вывода берите из действующего тарифа выбранного брокера до подачи заявки. Одной универсальной комиссии для всех счетов нет.
Федеральный закон от 22.04.1996 № 39-ФЗ регулирует брокерскую деятельность на рынке ценных бумаг. Полномочия Банка России определены законом от 10.07.2002 № 86-ФЗ, а закон от 05.03.1999 № 46-ФЗ посвящён защите прав инвесторов. При открытии счёта брокер идентифицирует клиента по требованиям закона от 07.08.2001 № 115-ФЗ. Все четыре закона сверены в редакции от 04.08.2026. Поэтому заявку на открытие счёта подают со своими действительными документами и данными, которые запросит выбранный брокер.
Обычный брокерский счёт не требует выдерживать минимальный срок ради права им пользоваться. Если вы выбираете индивидуальный инвестиционный счёт третьего типа (ИИС-3) ради налоговых вычетов, счёт, открытый в 2024–2026 годах, нужно сохранять не менее 5 лет для льгот. По разъяснениям Банка России, с 2024 года открыть новый ИИС прежних типов А и Б нельзя. ФНС указывает общий годовой лимит 400 000 ₽ для вычета по взносам в ИИС-3 и ряду других долгосрочных продуктов вместе. Само наличие ИИС-3 не превращает дивиденды «Сургутнефтегаза» в гарантированный или освобождённый от НДФЛ доход.
Порядок покупки
- Откройте счёт у проверенного брокера, пройдите его идентификацию и найдите тариф для сделок с российскими акциями.
- Пополните счёт рублями способом, указанным брокером в договоре или личном кабинете. Оставьте сумму на стоимость выбранных лотов и комиссию по тарифу.
- Найдите акции «Сургутнефтегаза» по тикеру SNGS или SNGSP и проверьте тип бумаги. Укажите число лотов, а не только желаемое число отдельных бумаг.
- Проверьте цену и итоговую сумму заявки. Лимитная заявка позволяет заранее задать максимальную цену покупки, но может не исполниться, если продавцов по ней не окажется.
- После сделки сверьте число бумаг и списанную комиссию в отчёте брокера. Для права на ближайший дивиденд отдельно проверьте объявленную дату закрытия реестра.
Дивидендная дата и налог
На Московской бирже основной режим торговли российскими акциями работает с расчётами Т+1. Для попадания в список получателей объявленного дивиденда обычно нужно купить бумагу не позднее торгового дня перед датой закрытия реестра. Предстоящие события можно отслеживать во внутреннем календаре дивидендов, а право на выплату сверять по решению эмитента. Прогнозная дата в календаре не заменяет объявленную.
По разъяснению ФНС, доход налогового резидента РФ от российских дивидендов облагается НДФЛ по ставке 13% в пределах 2,4 млн ₽ соответствующей годовой базы и 15% с превышения. Доход от продажи акций после вычета документально подтверждённых расходов также может облагаться налогом. При счёте у российского брокера налоговым агентом по операциям с ценными бумагами обычно выступает брокер, а по дивидендам налог удерживается при выплате. Банк России советует сохранять отчёт о цене приобретения при переводе бумаг к другому брокеру. Иначе новый брокер может не учесть расход при продаже.